صادرات نفت ونزوئلا به هند افزایش مییابد
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
صادرات نفت ونزوئلا به هند افزایش مییابد

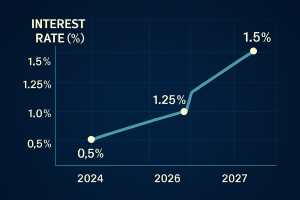
بانک MUFG اعلام کرده است که اکنون انتظار دارد بانک مرکزی ژاپن (BOJ) بهجای ماه ژوئیه، در آوریل اقدام به افزایش نرخ بهره کند. این مؤسسه همچنین نرخ نهایی (ترمینال) را ۱.۵٪ پیشبینی میکند؛ رقمی که پیشتر ۱.۲۵٪ برآورد شده بود. بانک MUFG همچنین پیشبینی میکند که افزایشهای بعدی نرخ بهره به این ترتیب انجام شود: افزایش به ۱.۲۵٪ در اکتبر ۲۰۲۶ افزایش به ۱.۵٪ در آوریل ۲۰۲۷
در یک نگاه درجا زدن دلار: شاخص دلار (DXY) در عبور از مرز ۹۸.۰۰ ناکام مانده و در یک محدوده بسته زندانی شده است. پیشتازی آسیا: برخلاف لرزش والاستریت، صادرکنندگان کره جنوبی و تایوان به دلیل تقاضای شدید برای تراشهها، عملکرد درخشانی دارند. سرنوشت پوند در دست «بیلی»: بازار با احتمال ۸۰٪ منتظر کاهش نرخ بهره در بریتانیا است که میتواند ارزش پوند را تحت تاثیر قرار دهد. چشمانتظار انویدیا: تمام نگاهها به گزارش درآمدی انویدیا در عصر فرداست تا جهت بعدی بازار تکنولوژی مشخص شود. به نظر میرسد بازارها پس از ضعف روز دوشنبه در سهام که به سهام بانکی نیز سرایت کرد، تا حدی آرام شدهاند. این نوسانات در بازار سهام، آن هم در سطوح اوج چندساله، احتمالاً بازتابی از این است که بازار هم گران شده و هم بیشتر سرمایهگذاران از قبل موقعیت خرید گرفتهاند؛ بنابراین فضای رشد بدون نوسان سختتر شده است. به نظر میرسد هنوز زود است که انتظار داشته باشیم دلار از این موضوعات حمایت گستردهای دریافت کند و ارزهای آسیایی ممکن است حامیان جدیدی پیدا کنند. این گزارش بر پایه مقاله منتشرشده توسط ING و بازخوانی شده توسط یوتوتایمز برای مخاطبان فارسیزبان تنظیم شده است. دلار آمریکا (USD): تحت تأثیر روایت «بازندگان هوش مصنوعی» این موضوع چند هفتهای است که در بازار مطرح است، اما نگرانیها درباره «بازندگان هوش مصنوعی» همچنان باعث فشار و ضعف در شاخصهای سهام و تیتر اصلی رسانههاست. دیروز نوبت گزارشی از Citrini Research بود که اعلام کرد هوش مصنوعی باعث بیکاری گسترده خواهد شد و همچنان بر بخش خدمات حرفهای، از جمله صنعت بانکداری، فشار وارد خواهد کرد. با این حال، تاکنون هیچیک از این عوامل ضربه نهایی را به بازار سهام وارد نکرده است؛ بهطوریکه شاخص S&P 500 از ابتدای سال در بازه محدود 6775 تا 7000 واحد نوسان کرده است. با این حال، انتشار گزارش درآمدی شرکت انویدیا در عصر فردا میتواند داستان مهم بعدی بازار باشد. با این وجود، بازارهای سهام جهانی نشانههایی از قدرت را نیز نشان میدهند. در آسیا، شاخصهای اصلی که وزن زیادی از سهام نیمهرسانا را در کره جنوبی و تایوان دارند، همچنان با قدرت به پیش میروند؛ زیرا سرمایهگذاران همزمان بر «برندگان هوش مصنوعی» نیز تمرکز دارند. در موضوع برندگان، آسیا بهعنوان یکی از ذینفعان اصلی حکم تعرفهای IEEPA شناخته میشود و صادرکنندگان آسیایی از پیش عملکرد خوبی داشتهاند. دادههای منتشرشده دیروز نشان داد آمار اولیه صادرات اوایل فوریه کره جنوبی بسیار قوی بوده است. همچنین در کنار سایر اقدامات برای جذب سرمایه و بازگرداندن درآمدهای ارزی به داخل کشور، پیشبینی میشود نرخ برابری USDKRW بتواند تا پایان ماه مارس به سطح 1425 بازگردد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! در مورد روند کلی دلار، وضعیت همچنان بسیار ترکیبی (بدون جهت غالب) است. ورودیهای مهم امروز شامل آمار هفتگی اشتغال ADP، شاخص اعتماد مصرفکننده، سخنرانیهای اعضای فدرال رزرو و سخنرانی وضعیت کشور رئیسجمهور ترامپ امشب خواهد بود. کریستوفر والر از اعضای فدرال رزرو در سخنرانی دیروز خود به این ریسک اشاره کرد که داده قوی اشتغال ژانویه (NFP) ممکن است در بازبینیها کاهش یابد؛ زیرا با سایر دادههای بازار کار همخوانی نداشته است. در چنین شرایطی، انتشار آمار ضعیف ADP امروز میتواند اثر منفی ملایمی بر دلار داشته باشد. در مورد اعتماد مصرفکننده، گپ میان نظرسنجیهای بسیار بدبینانه و هزینهکرد واقعی و قدرتمند مصرفکنندگان همچنان قابل توجه است. بنابراین حتی افزایش ملایم شاخص اعتماد مصرفکننده در فوریه نیز احتمالاً تأثیر چشمگیری بر دلار نخواهد داشت. همچنین چندین سخنران از فدرال رزرو در برنامه هستند که افرادی مانند گولزبی و بوستیک در طیف نسبتاً انقباضی قرار میگیرند. شاخص دلار (DXY) تاکنون دو بار در سطح 98.00 متوقف شده و ترجیح داده میشود این شاخص در محدوده 97.50 تا 98.00 در نوسان باشد. یورو (EUR): بسیار باثبات ضعف بازار سهام دیروز باعث عقبنشینی ملایم EURUSD شد، با وجود انتشار دادههای مناسب شاخص Ifo آلمان. امروز رویداد مهمی از اروپا وجود ندارد که بتواند محرک اصلی EURUSD باشد و در صورت عدم وقوع افت قابل توجه جدید در بازارهای جهانی (آتی شاخص دکس آلمان در ابتدای معاملات اندکی بالاتر پیشبینی شده)، انتظار میرود EURUSD از حمایت 1.1750/60 دفاع کند. پوند (GBP): تمرکز بر سخنرانان بانک انگلستان نکته برجسته امروز برای پوند، جلسه استماع پارلمانی چهار عضو تعیینکننده نرخ بهره بانک انگلستان و پیامدهای آن برای احتمال کاهش نرخ بهره در ماه مارس خواهد بود. میدانیم آلن تیلور موضعی متمایل به کاهش نرخ بهره دارد و هماکنون نیز به کاهش رأی میدهد. همچنین هیو پیل بهعنوان چهرهای کاملاً انقباضی شناخته میشود و به نظر میرسد همچنان با سیاستهای انبساطی بانک انگلستان در سال جاری مخالفت کند. مگان گرین نیز موضعی نسبتاً انقباضی داشته و بعید است بهزودی تغییر جهت دهد. با این حال، مهمترین و احتمالاً تعیینکنندهترین فرد برای تغییر رأی ماه مارس به نفع کاهش نرخ بهره، اندرو بیلی، رئیس بانک انگلستان است. اگر او اعلام کند شواهد کافی برای توجیه کاهش نرخ بهره در مارس مشاهده کرده است، این موضوع میتواند قیمتگذاری فعلی بازار پول (که اکنون کاهش 25 نقطه پایهای را با احتمال 80 درصد لحاظ کرده) را تقویت کند و حتی بازار را به سمت گمانهزنی درباره بیش از 50 نقطه پایه کاهش نرخ بهره بانک انگلستان در سال جاری سوق دهد. جفتارز EURGBP در بازه فشرده 0.8720 تا 0.8745 در نوسان است و تمایل حرکتی به سمت 0.8800 ارزیابی میشود.
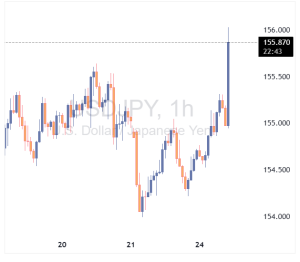
به گزارش روزنامه «ماینیچی»، نخستوزیر ژاپن، سانائه تاکایچی، در دیدار هفته گذشته خود با رئیس بانک مرکزی ژاپن (BOJ)، کازوئو اوئدا، نگرانیهایی را درباره ادامه روند افزایش نرخ بهره مطرح کرده است. این دیدار که کمتر از ۲۰ دقیقه طول کشیده، بهرغم کوتاهی، فرصتی برای انتقال دیدگاههای نخستوزیر درباره تأثیرات احتمالی سیاستهای پولی فراهم کرده است. در حالی که این موضعگیری در زمان دیدار علنی نشده بود، منابع متعدد به «ماینیچی» گفتهاند که تاکایچی تمایل چندانی به ادامه افزایش نرخ بهره ندارد. این موضوع بانک مرکزی را در موقعیتی دشوار قرار داده است؛ جایی که باید میان استقلال سیاستگذاری و هماهنگی با دولت، تصمیمگیری کند. در واکنش به این گزارش، نرخ برابری دلار به ین (USDJPY) با جهشی سریع به محدوده ۱۵۵.۸۰ تا ۱۵۵.۹۰ رسید و خریداران در تلاشند تا سطح مقاومتی ۱۵۶.۰۰ را بشکنند. عبور از میانگین متحرک ۱۰۰ روزه (۱۵۴.۹۸) نیز به تقویت روند صعودی کمک کرده است. با این حال، تحلیلگران هشدار میدهند که عبور پایدار از سطح ۱۵۵.۰۰ ممکن است با واکنش وزارت دارایی ژاپن و افزایش احتمال مداخله ارزی همراه شود.
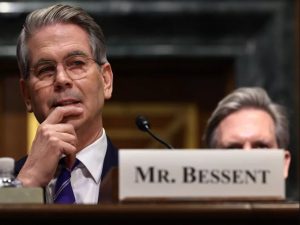
به گزارش خبرگزاری نیکی ژاپن، اسکات بسنت، وزیر خزانهداری ایالات متحده، در ماه ژانویه هدایت بررسی نرخ ارز ین را برعهده داشته تا در بحبوحهٔ نوسانات ناشی از انتخابات ژاپن، ثبات بازارها حفظ شود. این اقدام بهصورت مستقل و بدون درخواست رسمی از سوی ژاپن انجام شده است. بررسی نرخ در تاریخ ۲۳ ژانویه توسط بانک فدرال رزرو نیویورک و به دستور وزارت خزانهداری انجام شد؛ زمانی که نرخ ین در برابر دلار به حدود سطح ۱۵۸ رسیده بود. پس از این اقدام، نرخ ین تا حدود سطح ۱۵۵ تقویت شد. مقامات آمریکایی اعلام کردند که وزارت دارایی ژاپن در آن زمان هیچگونه درخواست رسمی برای بررسی نرخ یا مداخله هماهنگ ارائه نکرده بود، اما واشنگتن در صورت دریافت چنین درخواستی آماده همکاری بوده است. این اقدام در شرایطی انجام شد که بازده اوراق قرضه بلندمدت ژاپن افزایش یافته بود؛ بهطوریکه بازده اوراق ۴۰ ساله برای نخستین بار به ۴ درصد رسید. فشار فروش به بازار اوراق خزانهداری آمریکا نیز سرایت کرد و بازده اوراق ۱۰ ساله تا ۴.۳ درصد بالا رفت، سپس پس از بررسی نرخ به حدود ۴ درصد کاهش یافت. مقامات آمریکایی گفتند بسنت نگران برداشت اشتباه بازار از سیگنالهای اوراق ژاپن بوده و معتقد بود افزایش بازده جهانی میتواند ثبات مالی را تهدید کند. این اقدام در چارچوب سیاست کلی ایالات متحده برای استفاده از قدرت اقتصادی جهت حمایت از ثبات متحدان انجام شده است. پس از پیروزی قاطع سانائه تاکایچی در انتخابات، مقامات آمریکایی معتقدند که بیثباتی سیاسی کاهش یافته و به وزیر دارایی ساتسوکی کاتایاما و رئیس بانک مرکزی ژاپن، کازوئو اوئدا، اعتماد دارند. اگرچه در حال حاضر برنامهای برای اقدامات جدید اعلام نشده، اما هماهنگی نزدیک با ژاپن ادامه خواهد داشت.
بانک مرکزی اروپا باید جلسه به جلسه تصمیم بگیرد و «چابک» باشد. تکمیل دوره تصدیام، برنامه پایه من است.
رئیس بانک مرکزی اروپا، لاگارد: اروپا همچنان میتواند از مزایای هوش مصنوعی بهرهمند شود
در یک نگاه شاخص دلار در محدوده 97.00 تا 98.00 نوسان میکند. اعمال تعرفه 15٪ وارداتی (بند 122) به جای ساختار قبلی تعرفهها. احتمال فروش همزمان اوراق خزانه، سهام و دلار در صورت تشدید نگرانیها. احتمال رشد EURUSD تا محدوده 1.1850–1.1880 هفته جدید برای دلار با تردید آغاز شد. نااطمینانی در سیاست تجاری آمریکا، احتمال تنش نظامی با ایران و دادههای اقتصادی ضعیفتر، فضای احتیاط را در بازار فارکس تقویت کردهاند. سرمایهگذاران در حال سنجش این هستند که آیا دلار میتواند جایگاه خود را حفظ کند یا وارد مرحلهای از عقبنشینی (کاهش) میشود. این گزارش بر پایه دادههای منتشرشده توسط موسسه ING و بازخوانی یوتوتایمز برای تهیه شده است. دلار؛ نااطمینانی به ضرر ارز آمریکا دلار هفته را با ضعف نسبی آغاز کرده است. عدم درگیری نظامی بین آمریکا و ایران در آخر هفته یکی از عوامل فشار فروش بود، اما عامل مهمتر، نااطمینانی درباره سیاست تجاری و پیامدهای آن برای اقتصاد آمریکاست. طبق گزارش، جهان اکنون باید با تعرفه 15 درصدی (بند 122) روبهرو شود. این تغییر میتواند برای برخی کشورها مانند چین و برزیل به معنای تعرفه پایینتر باشد، اما کشورهایی مانند بریتانیا و استرالیا مزیت توافق 10 درصدی قبلی را از دست میدهند. در نتیجه، بسیاری از کشورها در حال بازنگری روابط تجاری با آمریکا هستند؛ بهویژه اتحادیه اروپا که اهمیت بالایی دارد. اگرچه بازار سهام آمریکا در ابتدا واکنش مثبتی نشان داد، اما معاملات آتی سهام حدود 0.6 تا 0.7 درصد کاهش یافتند، زیرا سرمایهگذاران تأثیر پایدار تعرفهها را دوباره ارزیابی کردند. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! اوراق خزانه؛ سیگنال مهم برای بازار فارکس در گزارش ING برای واکنش بازار روز جمعه، اشاره شد که یکی از محتملترین واکنشها میتواند تضعیف اوراق خزانه آمریکا به دلیل نگرانیهای مالی باشد. بازار فارکس معمولاً از بازار اوراق خزانه جهت میگیرد. اگر سرمایهگذاران به این نتیجه برسند که یکی از ستونهای اصلی سیاست اقتصادی واشنگتن در حال تضعیف است، احتمال فروش همزمان اوراق خزانه، سهام و دلار وجود دارد؛ حالتی که میتوان آن را «فاز فروش گسترده» نامید، یعنی زمانی که سرمایهگذاران به شکل همزمان از چند بازار خارج میشوند. تمرکز بر دادهها و سخنرانی فدرال رزرو پس از انتشار تولید ناخالص داخلی ضعیف سهماهه چهارم، بازار این هفته به دادههای اعتماد مصرفکننده و شاخص قیمت تولیدکننده (PPI) توجه دارد. همچنین سخنرانی کریستوفر والر عضو فدرال رزرو اهمیت دارد. او در ژانویه به کاهش 25 نقطه پایهای نرخ بهره رأی داده بود. اگر موضع او همچنان متمایل به کاهش نرخ بهره (داویش) باشد، میتواند فشار بیشتری بر دلار وارد کند. اما هرگونه تغییر لحن به سمت سیاست انقباضیتر ممکن است به دلار حمایت کوتاهمدت بدهد. در همین حال، ریسک حمله نظامی به ایران همچنان عاملی بازدارنده برای فروش شدید دلار است. پیشبینی ING: شاخص دلار ممکن است در محدوده 97 تا 98 باقی بماند. یورو؛ رشد تدافعی با وجود ناپایداری بازارهای ریسکی، EURUSD اندکی افزایش یافته است. یکی از برداشتهای بازار این است که توافق تجاری اتحادیه اروپا با آمریکا احتمالاً بدتر از وضعیت فعلی نخواهد شد و صادرکنندگان اروپایی تا حدی با شرایط سازگار شدهاند. امروز انتشار شاخص فضای کسبوکار آلمان (Ifo) میتواند نشانهای از بهبود تدریجی اعتماد در منطقه یورو باشد. با این حال، برای جهش قوی یورو نیاز به افزایش قابل توجه این شاخص تا محدوده 91.5 (بالاترین سطح سال گذشته) است. با این حال، همانطور که اشاره شد، احتمال ضعیفی وجود دارد که داراییهای آمریکایی و دلار روزی ضعیف را تجربه کنند؛ اتفاقی که میتواند به دومین ارز نقدشونده جهان پس از دلار یعنی یورو کمک کند. پیشبینی ING: احتمال دارد EURUSD به محدوده ۱.۱۸۵۰ تا ۱.۱۸۸۰ برسد، اما عبور از ۱.۱۹۰۰ با توجه به ریسک ایران زودهنگام به نظر میرسد. پوند؛ نگاه به بانک انگلستان و انتخابات میاندورهای نرخ جفت ارز EURGBP پیش از دو ریسک مهم این هفته همچنان مورد حمایت است. نخستین رویداد، حضور اندرو بیلی، رئیس بانک انگلستان، و مگان گرین (عضو بانک مرکزی انگلستان) در کمیته خزانهداری فردا است. هرگونه نشانهای مبنی بر تمایل آنها به پیوستن به اردوگاه حامیان کاهش نرخ بهره (داویش) در نشست ۱۹ مارس، میتواند احتمال کاهش ۲۵ نقطه پایهای را که اکنون حدود ۲۰ نقطه پایه قیمتگذاری شده، تقویت کند. دومین ریسک، انتخابات میاندورهای روز پنجشنبه در حوزه گورتون و دنتون است. شکست سنگین حزب حاکم کارگر میتواند دوباره گمانهزنیها درباره رهبری این حزب را شعلهور کرده و فشار تازهای بر پوند وارد کند. پیشبینی ING: احتمال دارد EURGBP هفته را در محدوده نزدیک به ۰.۸۸ به پایان برساند. جمعبندی بازار فارکس این هفته در «مرحله انتظار محتاطانه» قرار دارد. نااطمینانی تجاری، ریسک ژئوپلیتیک و دادههای اقتصادی ضعیفتر، فضای شکنندهای ایجاد کردهاند. دلار فعلاً در محدودهای مشخص نوسان میکند، اما جهت بعدی آن به ترکیبی از دادههای تورمی، تحولات سیاسی و واکنش بازار اوراق خزانه وابسته است.
در یک نگاه حجم ذخایر استراتژیک: لبنان با در اختیار داشتن حدود ۲۸۶ تن طلا، از منظر ذخایر فلزات گرانبها در جایگاه ممتازی در سطح منطقه قرار دارد. آخرین پشتوانه پولی: طلا تنها دارایی با نقدشوندگی بالا در ترازنامه بانک مرکزی لبنان محسوب میشود که همچنان اعتبار خود را حفظ کرده است. بازسازی ترازنامه بانکها: هدف عملیاتی این طرح، تامین منابع ارزی لازم برای تسویه بخشی از مطالبات سنواتی سپردهگذاران در بانکهای خصوصی است. چالشهای حقوقی و حاکمیتی: طبق قانون مصوب سال ۱۹۸۶، هرگونه فروش یا جابهجایی ذخایر طلا مستلزم کسب مجوز از پارلمان و تغییر در قوانین جاری کشور است. دولت لبنان در مواجهه با بحران نقدینگی بیسابقه، گزینه واگذاری یا بهرهگیری از ذخایر طلای خود را به عنوان راهکاری برای پیشگیری از فروپاشی کامل سیستم مالی بررسی میکند. بر اساس گزارش اخیر فایننشال تایمز، این اقدام با هدف تزریق نقدینگی به بانکهای تجاری و احیای توانایی آنها در پاسخگویی به سپردهگذاران صورت میگیرد. این گزارش بر پایه دادههای منتشرشده توسط منبع مذکور و بازخوانی یوتوتایمز برای مخاطبان فارسیزبان تنظیم شده است. ضرورتهای اقتصادی فروش ذخایر طلا لبنان در حال حاضر در وضعیتی قرار دارد که تحلیلگران آن را «فاز استیصال ارزی» مینامند. در این مرحله، تمامی منابع نقدی در دسترس به اتمام رسیده و دولت برای جلوگیری از سقوط کامل ارزش پول ملی، ناگزیر به استفاده از داراییهای ثابت خود است. طبق تحلیل فایننشال تایمز، استفاده از طلا میتواند به عنوان یک ابزار «تثبیتکننده» عمل کرده و از نوسانات مخرب در بازارهای موازی جلوگیری کند. احیای اعتماد در سیستم بانکی بخش بزرگی از سرمایههای مردم از سال ۲۰۱۹ در بانکهای لبنان مسدود شده است. طرح پیشنهادی شامل وثیقهگذاری یا فروش مرحلهای طلا برای بازگرداندن اعتماد به شبکه بانکی است. با این حال، تحلیلگران هشدار میدهند که این اقدام در حکم «مصرف آخرین ذخایر استراتژیک» است و در صورت عدم اجرای اصلاحات ساختاری، تنها به تعویق انداختن بحران منجر خواهد شد. ✔️ بیشتر بخوانید: بازار طلا زیر ذرهبین تحلیلگران؛ تثبیت قیمت یا جهش به قلههای بالاتر؟ پیامدها بر اعتبار حاکمیتی در بازارهای مالی بینالمللی، فروش طلا توسط یک بانک مرکزی در فاز بحران، به عنوان سیگنال «فشار شدید نقدینگی» تلقی میشود. اگرچه این حرکت ممکن است در کوتاهمدت باعث بهبود تراز ارزی شود، اما در بلندمدت میتواند «رتبه اعتباری» کشور را بیش از پیش تحت تأثیر قرار داده و هزینه استقراض بینالمللی را برای دولتهای آتی افزایش دهد. جمعبندی استراتژیک بر اساس بازخوانی یوتوتایمز از گزارش فایننشال تایمز، اقتصاد لبنان هماکنون در «فاز تصمیمگیری حیاتی» قرار دارد. روند فعلی: بازار در وضعیت انتظار محتاطانه برای مشاهده واکنش پارلمان به تغییر قوانین ممنوعیت فروش طلا قرار دارد. نکته کلیدی: موفقیت این طرح منوط به این است که منابع حاصله صرفِ «تجدید ساختار بانکی» شود و نه صرفاً هزینههای جاری دولت؛ در غیر این صورت، لبنان با از دست دادن پشتوانه طلا، با ریسک تورم غیرقابل کنترل در آینده مواجه خواهد شد.
در یک نگاه افشای درآمد ۷۲۶ هزار یورویی: مجموع دریافتی واقعی رئیس ECB با احتساب مزایای جانبی، حدود ۵۰ درصد بیش از حقوق پایه ۴۶۶ هزار یورویی اعلام شده است. پاداش از نهاد خارجی: لاگارد بابت عضویت در هیئت مدیره بانک تسویه حسابهای بینالمللی (BIS)، سالانه رقمی بین ۱۲۵ تا ۱۴۰ هزار یورو دریافت میکند. استاندارد اخلاقی دوگانه: اتحادیههای کارگری معتقدند پذیرش این مبالغ با منشور اخلاقی کارکنان که آنها را از دریافت وجه از نهادهای خارجی منع میکند، در تضاد است. شکاف با فدرال رزرو: حقوق دریافتی لاگارد در حال حاضر بیش از ۴ برابر حقوق رئیس بانک مرکزی آمریکا (جروم پاول) برآورد میشود. گزارش اخیر فایننشال تایمز از ساختار درآمدی رئیس بانک مرکزی اروپا (ECB)، موجی از انتقادات را نسبت به استانداردهای دوگانه در نهادهای مالی این قاره برانگیخته است. اسناد فاش شده نشان میدهد که کریستین لاگارد سالانه مبالغی بالغ بر ۱۴۰ هزار یورو از نهادهای خارجی دریافت میکند؛ در حالی که طبق ضوابط اخلاقی بانک، دریافت هرگونه پاداش یا وجه مشابه برای کارکنان این سازمان ممنوع است. این گزارش توسط یوتوتایمز بازخوانی و برای مخاطبان فارسیزبان تنظیم شده است. کالبدشکافی ساختار درآمدی رئیس بانک مرکزی اروپا بر پایه تحقیق اختصاصی فایننشال تایمز، درآمدهای لاگارد فراتر از ارقام رسمی است که سالانه توسط بانک مرکزی اروپا (ECB) منتشر میشود. این مبالغ شامل سه بخش عمده است: ۱. مزایای رفاهی و مسکن: علاوه بر حقوق پایه، سالانه مبلغی حدود ۱۳۵ هزار یورو تحت عنوان کمکهزینه مسکن و مزایای رفاهی به وی پرداخت میشود که در ردیفهای مستقیم فیش حقوقی ذکر نمیشوند. ۲. دریافتی از بانک تسویه حسابهای بینالمللی (BIS): لاگارد به عنوان یکی از اعضای هیئت مدیره BIS، پاداشی معادل ۱۴۰ هزار یورو دریافت میکند. نکته قابل تأمل اینجاست که همتای آمریکایی او، جروم پاول، به دلیل قوانین سختگیرانه ایالات متحده در زمینه تضاد منافع، هیچگونه وجهی بابت این مسئولیت دریافت نمیکند. ۳. تضاد با ضوابط داخلی کارکنان: این افشاگری باعث خشم کارکنان بانک مرکزی اروپا شده است. طبق قوانین انضباطی، پرسنل ECB به منظور حفظ استقلال نهادی، حق دریافت هیچگونه پاداش یا هدیه مالی از موسسات دیگر را ندارند. بانک در پاسخ به این انتقادات مدعی شده است که این پرداختها ریشه در توافقات حقوقی قدیمی دارد و تخلف محسوب نمیشود. ✔️ بیشتر بخوانید: پارادوکس نفتی گلدمنساکس؛ چرا با وجود مازاد عرضه، پیشبینی قیمت نفت بالا رفت؟ فرمول محاسبه درآمد سالانه لاگارد “ «در روزهای اخیر شاهد افزایش فشارها بر لاگارد برای کنارهگیری، پیش از موعد قانونیِ پایان ریاست او هستیم. شایعاتی وجود دارد که مکرون قصد دارد پیش از پایان دوره ریاستجمهوری خود، فرد جدیدی را جایگزین لاگارد کند.» کامران گودرزی جمعبندی استراتژیک روند فعلی: فشار نمایندگان پارلمان اروپا بر بانک مرکزی برای اصلاح قوانین حقوقی مقامات ارشد و همسانسازی آن با استانداردهای اخلاقی کارکنان شدت یافته است. نکته کلیدی: افشای این ارقام در زمان اعمال سیاستهای انقباضی و کنترل حقوق و دستمزد در اروپا، میتواند منجر به کاهش مقبولیت عمومی سیاستهای بانک مرکزی شود.
«ماکوتو ساکورای»، عضو پیشین هیئتمدیره بانک مرکزی ژاپن (BOJ)، در گفتوگو با رویترز اعلام کرد که اگر روند کاهش ارزش ین ادامه یابد، احتمال دارد بانک مرکزی ژاپن در نشست ماه مارس اقدام به افزایش نرخ بهره کند؛ هرچند از نظر زمانبندی، ماه آوریل منطقیتر به نظر میرسد. ساکورای پیشبینی کرده که نرخ بهره سیاستی ژاپن طی سالهای ۲۰۲۶ و ۲۰۲۷ به سطح خنثی حدود ۱.۷۵٪ برسد، اما هشدار داده که افزایش سریع نرخها میتواند فشار سنگینی بر بانکهای منطقهای و کسبوکارهای کوچک وارد کند. در حال حاضر، بازارها حدود ۷۰٪ احتمال افزایش نرخ بهره تا ماه آوریل را قیمتگذاری کردهاند. نشست بعدی بانک مرکزی ژاپن در تاریخ ۱۸ تا ۱۹ مارس برگزار خواهد شد. ساکورای همچنین اشاره کرده که فشارهای ارزی و احتمال دیدار نخستوزیر ژاپن با رئیسجمهور آمریکا در ماه مارس میتواند تصمیمگیری بانک مرکزی را تسریع کند. او تأکید کرده که افزایش نرخ بهره، ابزار مؤثرتری نسبت به مداخله مستقیم ارزی برای مقابله با کاهش ارزش ین است.
اونس جهانی طلا پس از یک اصلاح مقطعی، مجدداً وارد فاز صعودی شده و توانسته گارد افزایشی خود را بازیابی کند. بازگشت تقاضا در سطوح پایینتر، ساختار قیمتی را مجدداً به نفع خریداران تغییر داده است. همانطور که در نمودار مشاهده میشود، طلا در پایان هفته گذشته موفق شد از مقاومت کلیدی ۵۱۰۰ دلار عبور کرده و بالای این سطح بسته شود؛ موضوعی که از منظر تکنیکال اهمیت بالایی دارد. از منظر فاندامنتال نیز تشدید ریسکهای ژئوپلیتیک میان ایران و آمریکا، کاهش نرخ رشد اقتصادی در ایالات متحده و چالشهای مربوط به اجرای سیاستهای تعرفهای ترامپ، موجب افزایش سطح عدمقطعیت در بازارهای جهانی شده است. این شرایط معمولاً به نفع داراییهای امن از جمله طلا عمل میکند و میتواند زمینهساز ادامه رشد قیمت پس از تثبیت قدرتمند بالای ۵۱۰۰ دلار باشد. در تایمفریم ۴ ساعته نیز هر دو اندیکاتور MACD و RSI آرایش صعودی به خود گرفتهاند و مومنتوم بازار در حال حاضر در اختیار خریداران است. البته RSI میتواند وارد محدوده اشباع خرید شود، اما در روندهای صعودی قدرتمند، ورود به این ناحیه الزاماً به معنای ریزش نیست و معمولاً با اصلاحهای جزئی، روند اصلی ادامه پیدا میکند. در مجموع، تا زمانی که قیمت بالای محدوده ۵۰۰۰ دلار تثبیت شده باقی بماند، برتری با خریداران است و سناریوی صعودی از احتمال بیشتری برخوردار خواهد بود. همچنین برای بررسی بیشتر می توانید ویدئو هفتگی تحلیل تکنیکال طلا را مشاهده کنید.
در یک نگاه طلا پس از افت ابتدایی هفته تا محدوده ۴۸۵۰ دلار، با بازگشت تقاضای پناهگاه امن و تنشهای ژئوپلیتیک مجدداً بالای ۵۰۰۰ دلار تثبیت شد و به مقاومت ۵۱۰۰ نزدیک شد. نظرسنجی کیتکو نشان میدهد اکثریت تحلیلگران والاستریت همچنان صعودی هستند، اما شکست قطعی سطح ۵۱۰۰–۵۱۴۰ برای ادامه روند افزایشی حیاتی تلقی میشود. ریسکهای ژئوپلیتیک، سیاستهای تجاری آمریکا و دادههای تورمی هفته آینده میتوانند محرک بعدی بازار باشند، در حالی که حمایت ۴۸۵۰ دلار همچنان خط دفاع مهم خریدها طلا محسوب میشود. قیمت طلا در روزهای ابتدایی هفته با ضعف قابل توجهی همراه بود؛ غیبت معاملهگران چینی به دلیل تعطیلات سال نوی قمری بهوضوح در عمق و جریان معاملات احساس میشد. با این حال، پس از آنکه بازار موفق شد بار دیگر حمایت کلیدی ۵٬۰۰۰ دلار را بازپس گیرد، تشدید تنشهای ژئوپلیتیک در اواخر هفته موج تازهای از تقاضای پناهگاه امن را فعال کرد و بهای هر اونس را مجدداً تا محدوده ۵٬۱۰۰ دلار بالا برد. طلای نقدی هفته را در سطح ۵٬۰۲۲ دلار آغاز کرد، اما در ساعات ابتدایی نشانهای از قاطعیت در رفتار خریداران دیده نمیشد. در معاملات شبانه، قیمت برای حفظ سطح روانی ۵٬۰۰۰ دلار تقلا کرد و سرانجام اندکی پس از ساعت ۸ صبح دوشنبه تحت فشار فروش قرار گرفت. با آغاز معاملات آمریکای شمالی، قیمت تا نزدیکی ۵٬۰۰۰ دلار بازگشت، اما توان عبور از این سد را نداشت. سپس با شروع سشن آسیا در شامگاه دوشنبه، فشار فروش شدت گرفت و طلا ابتدا به ۴٬۹۳۶ دلار و در ادامه بامداد سهشنبه تا ۴٬۸۷۹ دلار سقوط کرد. سشن اروپا تا حدی به بازار جان تازهای بخشید و قیمت با ثبت سقفهای بالاتر پیاپی تا حوالی ۴٬۹۴۳ دلار پیش رفت، اما با ورود معاملهگران آمریکای شمالی، بار دیگر موج فروش غالب شد. قیمت ابتدا در ۴٬۸۷۰ دلار واکنش نشان داد و حوالی ظهر به وقت شرق آمریکا کف هفتگی نزدیک به ۴٬۸۵۰ دلار را ثبت کرد. پس از یک بازآزمایی در محدوده ۴٬۸۵۹ دلار، حمایت در اوایل سشن آسیا حفظ شد و طلا نخستین رشد پایدار خود در هفته را تجربه کرد؛ حرکتی که بامداد چهارشنبه قیمت را تا ۴٬۹۳۹ دلار بالا برد. چهارشنبه به روزی متمایز برای فلز زرد تبدیل شد. قیمت از ۴٬۹۱۰ دلار در ساعات ابتدایی صبح، با شتابی قابل توجه تا ساعت ۱۰ صبح به وقت شرق آمریکا بار دیگر از مرز ۵٬۰۰۰ دلار عبور کرد. با این حال، مومنتوم صعودی در ادامه فروکش کرد و تا شامگاه، قیمت به حوالی ۴٬۹۶۰ دلار عقب نشست. در روز پنجشنبه، بازار تنها الگوی تثبیت منظم هفته را شکل داد و قیمت در دامنهای حدود ۴۰ دلاری در دو سوی سطح ۵٬۰۰۰ دلار در نوسان بود؛ رفتاری که نشاندهنده توازن نسبی میان خریداران و فروشندگان بود. اما پایان هفته با قدرت بیشتری رقم خورد. طلای نقدی از سطح دقیق ۵٬۰۰۰ دلار در نیمهشب، تا بامداد جمعه به ۵٬۰۴۰ دلار رسید. پانزده دقیقه پس از آغاز معاملات آمریکای شمالی، قیمت به ۵٬۰۵۵ دلار صعود کرد و اگرچه خبر رأی دادگاه عالی ایالات متحده درباره تعرفههای ترامپ افتی کوتاهمدت تا ۵٬۰۲۲ دلار ایجاد کرد، اما این عقبنشینی دوام چندانی نداشت و قیمت پیش از ساعت ۱ بعدازظهر به ۵٬۰۷۳ دلار جهش کرد. افزایش تنشها در خاورمیانه نیز در آستانه تعطیلات آخر هفته موجب شد معاملهگران برای پوشش ریسک به سمت داراییهای امن حرکت کنند. در نتیجه، طلا با جریان خریدی مستمر تا نزدیکی مقاومت کوتاهمدت ۵٬۱۰۰ دلار پیش رفت و در زمان نگارش این گزارش، در همین محدوده معامله میشد؛ سطحی که اکنون بهعنوان آزمونی مهم برای ادامه مسیر صعودی مطرح است. نتایج تازهترین نظرسنجی هفتگی طلا که توسط کیتکو منتشر شد، بار دیگر از غلبه دیدگاه صعودی در میان تحلیلگران والاستریت حکایت دارد؛ در حالی که سرمایهگذاران خرد برای سومین هفته متوالی اکثریتی صعودی (هرچند با شدت متوسط) را حفظ کردهاند. کالین چیزینسکی، استراتژیست ارشد بازار در SIA Wealth Management، رویکردی محتاطانه اتخاذ کرده و اعلام کرده است که در هفته پیشرو موضعی خنثی نسبت به طلا دارد. از منظر تکنیکال، به باور او بازار پس از یک جهش قدرتمند اکنون در حال تثبیت در حوالی سطح ۵٬۰۰۰ دلار است؛ مرحلهای که میتواند پیشدرآمد حرکت بعدی باشد. در مقابل، جیمز استنلی از Forex.com دیدگاهی صریحاً صعودی دارد. او به شکلگیری الگوی «مثلث صعودی» در نمودارهای کوتاهمدت اشاره میکند؛ ساختاری که در تحلیل تکنیکال بهعنوان الگویی با احتمال شکست رو به بالا شناخته میشود. از نگاه استنلی، سطح ۵٬۱۰۰ دلار نقطه کلیدی بازار نقدی است؛ محدودهای که پیشتر نقش حمایت داشته و اکنون به مقاومت تبدیل شده است. عبور قاطع از این «خط مرزی» میتواند مسیر خریداران را برای ثبت اوجهای جدید هموار کند. ✔️ بیشتر بخوانید: ثبات شکننده اعتماد مصرفکننده؛ فشار قیمتها ادامه دارد، رأی دیوان عالی میتواند ورق را برگرداند ریچ چکان، رئیس و مدیر عملیاتی Asset Strategies International، نیز بر ادامه روند صعودی تأکید دارد. به اعتقاد او، هیچ تغییر بنیادینی در ساختار بازار طلا رخ نداده که بتواند افت اخیر را توجیه کند؛ بنابراین این عقبنشینی را باید صرفاً یک اصلاح کوتاهمدت و طبیعی در دل یک روند بزرگتر صعودی تلقی کرد. از دید چکان، چنین اصلاحهایی نهتنها نگرانکننده نیستند، بلکه برای سلامت روند ضروریاند و مسیر را برای ازسرگیری حرکت به سطوح بالاتر هموار میکنند. دارین نیوسام، تحلیلگر ارشد بازار در Barchart.com، با نگاهی صریح و تا حدی هشدارآمیز، همچنان سناریوی صعودی را برای طلا محتمل میداند. او با اشارهای تاریخی یادآور میشود که در گذشته، برخی رهبران سیاسی پس از پایان رویدادهای بزرگ بینالمللی (مانند بازیهای المپیک زمستانی) اقدام به تحرکات نظامی کردهاند. از نگاه او، با توجه به درگیریهای پیشین روسیه و احتیاط چین در قبال تایوان، توجه بازارها بیش از هر چیز به تصمیمات احتمالی رئیسجمهور ایالات متحده معطوف است؛ پرسش اصلی نه «آیا» بلکه «کجا»ست. نیوسام همچنین به رأی اخیر دادگاه عالی امریکا علیه سیاست تعرفهای رئیسجمهور اشاره میکند و معتقد است این موضوع میتواند فضای سیاسی را متشنجتر کند. به باور او، واکنش بازار فلزات گرانبها در روز جمعه (با جهش همزمان طلا و نقره) نشان میدهد معاملهگران در حال قیمتگذاری ریسک ژئوپلیتیک هستند. در عین حال، کاهش قیمت نفت خام از نگاه او نشانهای است مبنی بر اینکه بازار فعلاً سناریوی درگیری مستقیم با ایران را در اولویت نمیبیند. جمعبندی نیوسام از تحولات پیشرو روشن است: چند روز آینده میتواند برای بازارها پرحادثه و سرنوشتساز باشد. در همین حال، آدریان دی، رئیس Adrian Day Asset Management، نیز دیدگاهی صعودی دارد، اما با لحنی سنجیدهتر. او معتقد است کف قیمتی ناشی از فروش اواخر ژانویه احتمالاً شکل گرفته و طلا اکنون در حال بازیابی تدریجی (هرچند ناپایدار) است. از نگاه او، بسیاری از معاملهگران تمایلی به فروش پیش از تعطیلات آخر هفته و در شرایط احتمال اقدام نظامی ایالات متحده ندارند. با این حال، اگر تنشها تشدید نشود، احتمال اصلاح محدود در ابتدای هفته وجود دارد. دی در نهایت تأکید میکند که روند بازیابی کوتاهمدت بهوضوح در جریان است، حتی اگر مسیر آن با نوسانات مقطعی همراه باشد. جان وِیِر، مدیر بخش پوشش ریسک تجاری در Walsh Trading، در گفتوگو با کیتکو تأکید کرد که واکنش قیمتی طلا پس از رأی دادگاه عالی امریکا درباره تعرفهها نشان داد موتورهای صعودی این بازار همچنان فعالاند؛ حتی اگر به نظر میرسید یکی از محرکهای آن موقتاً تضعیف شده باشد. به گفته ویِر، بلافاصله پس از انتشار خبر، طلا با افتی سریع مواجه شد؛ واکنشی که بازتابی از شوک اولیه بازار بود. اما این فشار فروش دوام چندانی نداشت و احساس غالب بازار بهسرعت بازگشت. از نگاه او، چنین رفتاری نشان میدهد ساختار بنیادی تقاضا برای طلا هنوز پابرجاست. ویِر معتقد است در کوتاهمدت فضای «صبر و ارزیابی» بر بازارها حاکم خواهد بود. طی همان روز، واکنشها در هر دو جهت مشاهده شد؛ حرکاتی که بیشتر ماهیتی آنی داشتند. با این حال، پیامدهای واقعی این رأی ممکن است با تأخیر نمایان شود. بسیاری از شرکتها ماهها و حتی سالها برای مواجهه با تعرفههای مستمر برنامهریزی کرده بودند و اکنون ناچارند این برنامهها را بازنگری کنند؛ موضوعی که میتواند موج تازهای از عدم قطعیت را به بازار تزریق کند. او همچنین تأکید میکند که طلا همانند بسیاری از بازارها، در وهله نخست «به تیتر خبر معامله شد»؛ اما پس از یک دوره هضم کوتاه؛ چه ده دقیقه، چه یک ساعت، بازار به این جمعبندی رسید که دلایل صعودی همچنان پابرجاست. به بیان دیگر، پس از عبور از شوک اولیه، معاملهگران به همان روایت غالب بازگشتند: ادامه مسیر افزایشی قیمت. جان وِیِر از Walsh Trading معتقد است طلا همچنان بر موج مومنتوم صعودی خود سوار است و بسیاری از بازیگران بازار تا زمانی که سیگنال معناداری برای تغییر جهت دریافت نکنند، همین رویکرد را حفظ خواهند کرد. به گفته او، طی شش ماه گذشته نوعی منطق ساده اما قدرتمند بر رفتار معاملهگران حاکم بوده است: «چرا طلا میخری؟ چون بالا میرود. چرا معامله میکنی؟ چون روند صعودی است.» از نگاه ویِر، بازار در حال تجربه یکی از کمسابقهترین دورههای رشد خود بوده و حتی شوکهای خبری مقطعی نیز نتوانستهاند این جریان را بهطور پایدار مختل کنند. تیترهای خبری ممکن است برای ساعاتی مسیر را منحرف کنند، اما جهت غالب همچنان صعودی باقی مانده است. او تأکید میکند حتی اگر رأی تعرفهای اخیر بخشی از عدم قطعیت کوتاهمدت را که به نفع طلا عمل میکرد کاهش داده باشد، مجموعهای از ریسکها و ابهامات دیگر (از ژئوپلیتیک گرفته تا سیاست پولی و فضای کلان اقتصادی) همچنان در پسزمینه فعالاند و میتوانند از قیمت حمایت کنند. ویر در جمعبندی معتقد استکه از ابتدای سال جاری و حتی از سال گذشته، بازار طلا نشان داده که تمایل دارد تا زمانی که دلیلی قاطع برای خروج ایجاد نشود، به حرکت صعودی ادامه دهد. به باور او، این روند تا حدی به یک پیشگویی خودمحققشونده تبدیل شده است؛ هرچه تعداد بیشتری از معاملهگران در پوزیشن خرید قرار میگیرند و بازار در جهت آنها حرکت میکند، انگیزه برای افزودن به پوزیشنها نیز افزایش مییابد. در چنین فضایی، روند نهتنها توسط عوامل بنیادی، بلکه توسط روانشناسی جمعی بازار نیز تقویت میشود. در تازهترین نظرسنجی هفتگی طلا که توسط کیتکو برگزار شد، این هفته ۱۳ تحلیلگر شرکت کردند؛ نظرسنجیای که نشان میدهد با وجود عملکرد قدرتمند طلا، اردوگاه صعودی والاستریت بار دیگر ابتکار عمل را در دست گرفته است، هرچند میزان اطمینان نسبت به هفتههای قبل اندکی تعدیل شده است. از میان کارشناسان، ۹ نفر معادل ۶۹ درصد پیشبینی کردند که قیمت طلا در هفته پیشرو بهطور قاطع از سطح ۵٬۱۰۰ دلار عبور کند. تنها یک تحلیلگر (۸ درصد) سناریوی کاهش قیمت را مطرح کرده است. سه نفر دیگر، معادل ۲۳ درصد از کل شرکتکنندگان، ریسکهای کوتاهمدت را متوازن ارزیابی کرده و احتمال ادامه نوسان خنثی را مطرح کردهاند. در سوی دیگر، نظرسنجی آنلاین کیتکو با مشارکت ۲۹۸ رأی تصویری نسبتاً باثبات از احساسات سرمایهگذاران خرد ارائه میدهد. برای سومین هفته متوالی، اکثریت سرمایهگذاران خرد موسوم به میناستریت دیدگاهی صعودی را حفظ کردهاند. بر اساس این دادهها، ۱۸۹ معاملهگر خرد (۶۳ درصد) انتظار دارند طلا در هفته آینده به سطوح بالاتری صعود کند. در مقابل، ۵۳ نفر (۱۸ درصد) کاهش قیمت را پیشبینی کردهاند و ۵۶ سرمایهگذار دیگر، معادل ۱۹ درصد، معتقدند بازار در مسیر نوسان جانبی حرکت خواهد کرد. در مجموع، همراستایی نسبی میان تحلیلگران حرفهای و سرمایهگذاران خرد در این مقطع قابل توجه است؛ هر دو گروه همچنان کفه ترازو را به نفع سناریوی صعودی سنگینتر میبینند، با این تفاوت که والاستریت تمرکز خود را بر شکست سطح کلیدی ۵٬۱۰۰ دلار معطوف کرده، در حالی که میناستریت بیشتر بر تداوم روند کلی افزایشی تأکید دارد. هفته پیشرو از منظر دادههای کلان اقتصادی نسبتاً خلوت ارزیابی میشود، اما چند شاخص مهم میتوانند جهت انتظارات بازار را تحت تأثیر قرار دهند. در کنار انتشار دادههای مربوط به اعتماد مصرفکننده و تورم تولیدکننده، فعالان بازار با دقت سخنرانی سالانه رئیسجمهور ایالات متحده، دونالد ترامپ، در کنگره را دنبال خواهند کرد؛ رویدادی که معمولاً حاوی نشانههایی از اولویتهای سیاستی و مسیر احتمالی تصمیمات اقتصادی در ماههای آینده است. “ «بازگشایی بازارهای چین پس از تعطیلات یکهفتهای سال نوی قمری نیز میتواند عاملی تعیینکننده برای طلا باشد.» محمد زمانی با بازگشت بزرگترین بازار مصرف این فلز گرانبها، انتظار میرود نقدشوندگی افزایش یافته و به بازار شتاب تازهای تزریق شود؛ بهویژه در شرایطی که طلا در نزدیکی سطوح مقاومتی مهم معامله میشود. در تقویم اقتصادی، صبح سهشنبه شاخص «اعتماد مصرفکننده» ایالات متحده برای ماه فوریه منتشر خواهد شد؛ معیاری که تصویر روشنی از تمایل خانوارها به مصرف و سرمایهگذاری ارائه میدهد. در ساعات پایانی همان روز، سخنرانی رئیسجمهور میتواند به مهمترین محرک سیاسی هفته تبدیل شود. در روز پنجشنبه، تنها داده مرتبط با بازار کار، آمار هفتگی «مدعیان اولیه بیکاری» خواهد بود؛ شاخصی که بهعنوان نماگر کوتاهمدت سلامت بازار اشتغال رصد میشود. در نهایت، هفته معاملاتی با انتشار «شاخص قیمت تولیدکننده» (PPI) در صبح جمعه به پایان میرسد؛ دادهای که میتواند سرنخهایی درباره فشارهای تورمی در زنجیره تولید و در نتیجه چشمانداز سیاست پولی ارائه دهد. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بیسابقه میان رشد تولید و بازار کار آمریکا مارک چندلر، مدیرعامل Bannockburn Global Forex، معتقد است طلا در حال شکلدادن به یک کف قیمتی است، اما برای تأیید این سناریو باید بتواند با قدرت از محدوده ۵٬۱۲۰ تا ۵٬۱۴۰ دلار عبور کند. به گفته او، تهدید احتمالی حمله آمریکا به ایران میتواند در کوتاهمدت نقش سپر حمایتی را برای قیمت ایفا کند و مانع افت عمیقتر شود. با این حال، شکست سطح ۴٬۸۵۰ دلار میتواند ضربهای جدی به اردوگاه خریداران وارد کند و ساختار صعودی را زیر سؤال ببرد. در مقابل، الکس کوپتسیکویچ، تحلیلگر ارشد بازار در FxPro، در گفتوگو با کیتکو چشماندازی نزولی برای هفته آینده ترسیم کرد. به گفته او، طلا طی دو هفته گذشته عمدتاً حول محور ۵٬۰۰۰ دلار نوسان کرده است. افت ناامیدکننده ابتدای هفته تا ۴٬۸۵۰ دلار با بازگشتی تدریجی به بالای ۵٬۰۰۰ دلار همراه شد، اما این بازیابی هنوز برای تغییر تصویر کلی کافی نیست. کوپتسیکویچ تأکید میکند که طلا در برابر صورتجلسه نسبتاً انقباضی کمیته بازار آزاد فدرال، تقویت دلار و افزایش بازدهی اوراق خزانهداری آمریکا که رقیب مستقیم طلا محسوب میشوند، مقاومت قابل توجهی از خود نشان داده است. از سوی دیگر، عوامل ژئوپلیتیک همچنان تقاضای پوشش ریسک را تقویت میکنند و برخی سرمایهگذاران طلا را بهعنوان سپری در برابر نوسانات بازار میبینند. علاوه بر این، نگرانیهایی درباره تغییر ریاست فدرال رزرو در ماه مه و احتمال حرکت سریعتر به سمت سیاستهای انبساطی نیز در پسزمینه وجود دارد. با وجود این فضای ظاهراً حمایتی، کوپتسیکویچ یادآور میشود که از ابتدای فوریه، طلا در حال ثبت کفهای بالاتر بوده است؛ نشانهای از آنکه خریداران با شتاب بیشتری وارد بازار میشوند. اما همزمان، هرچه قیمت به محدوده ۵٬۱۰۰ دلار نزدیک میشود، فشار فروش افزایش مییابد. از نگاه او، تنها در صورت تثبیت قدرتمند بالای این سطح میتوان با اطمینان بیشتری درباره ادامه مسیر صعودی سخن گفت. او در جمعبندی هشدار میدهد که از دیدگاه FxPro، رالی سهساله طلا به پایان رسیده و وضعیت فعلی شباهتهایی با سال ۲۰۱۱ دارد؛ دورهای که پس از یک افت بیش از ۲۰ درصدی، چندین تلاش برای بازگشت به روند صعودی صورت گرفت، اما ثبت رکوردهای جدید سالها زمان برد. به باور کوپتسیکویچ، در شرایط فعلی مقاومت مهم بعدی در حوالی ۵٬۳۰۰ دلار قرار دارد، اما حتی عبور از ۵٬۱۰۰ دلار نیز تاکنون به مانعی جدی برای بازار تبدیل شده است. تحلیلگران CPM Group روز جمعه با صدور توصیه «خرید» برای طلا، هدف اولیه ۵٬۴۰۰ دلار را برای بازه زمانی ۲۳ فوریه تا ۶ مارس تعیین کردند و سطح ۴٬۸۵۰ دلار را بهعنوان حد ضرر معرفی نمودند؛ محدودهای که از منظر تکنیکال بهعنوان خط دفاعی مهم خریداران تلقی میشود. به باور این مؤسسه، نوسانات قیمت طلا در شرایط اقتصادی و سیاسی بهشدت متلاطم کنونی ادامه خواهد داشت. هرچند بازار همچنان در معرض افتهای ناگهانی قرار دارد، اما برآورد کلی CPM حاکی از آن است که تمایل قیمت در کوتاهمدت و حتی در افق چندماهه، بیشتر به سمت سطوح بالاتر است. در این چارچوب، هدف اولیه معامله ۵٬۲۲۵ دلار عنوان شده، اما تحلیلگران این گروه احتمال جهش سریع تا ۵٬۴۰۰ دلار یا حتی بالاتر را نیز منتفی نمیدانند. از نگاه آنها، طلا میتواند در صورت فعالشدن محرکهای سیاسی یا اقتصادی، با سرعت به محدوده ۵٬۵۰۰ دلار نیز دست یابد. مجموعهای از ریسکهای ژئوپلیتیک، ابهامات سیاستگذاری و همچنین تنگنای عرضه در بازار فیزیکی؛ در کنار ادامه ورود سرمایه به صندوقهای قابل معامله مبتنی بر طلا (ETF)، بهعنوان عوامل پشتیبان این سناریو مطرح شدهاند. افزون بر این، الگوهای تکنیکال نیز بهزعم آنها از ظرفیت چنین حرکتی حکایت دارند. با این حال، CPM هشدار میدهد که در سناریوی نزولی نیز طلا از آسیبپذیری مصون نیست. در کوتاهمدت سطح ۴٬۸۰۰ دلار میتواند در معرض آزمون قرار گیرد و در صورت تشدید تحولات سیاسی یا اقتصادی در سهماهه دوم و سوم سال، حتی سطوح پایینتر نیز دور از ذهن نخواهد بود. به بیان دیگر، در حالی که کفه ترازو فعلاً به سود سناریوی صعودی سنگینی میکند، دامنه نوسان بالقوه در هر دو جهت همچنان گسترده باقی مانده است. جیم وایکاف، تحلیلگر ارشد کیتکو، معتقد است موج تازه تقاضای پناهگاه امن در حال هدایت قیمت فلزات گرانبهاست؛ بهویژه در شرایطی که ایالات متحده در آستانه تنش نظامی با ایران قرار گرفته و ریسکهای ژئوپلیتیک بار دیگر در کانون توجه بازارها قرار گرفتهاند. وایکاف در تحلیل تکنیکال خود بر قراردادهای فیوچرز طلا برای تحویل آوریل تمرکز کرده و تأکید دارد هدف بعدی خریداران، تثبیت قیمت بالای مقاومت مستحکم ۵٬۱۴۴.۵۰ دلار (اوج ماه فوریه) است. عبور قطعی از این سطح میتواند راه را برای ثبت رکوردهای تازه هموار کند. در مقابل، فروشندگان در کوتاهمدت تلاش خواهند کرد قیمتها را به زیر حمایت کلیدی ۴٬۶۷۰ دلار هدایت کنند؛ سطحی که بهعنوان سنگر مهم خریداران در نمودار شناخته میشود. از منظر سطوح کلیدی، نخستین مقاومت در محدوده ۵٬۰۷۴.۴۰ دلار (اوج هفته جاری) دیده میشود و پس از آن مرز روانی ۵٬۱۰۰ دلار قرار دارد. در سمت مقابل، حمایت اولیه در ۵٬۰۰۰ دلار و سپس در ۴٬۹۰۰ دلار تعریف میشود؛ سطوحی که میتوانند بهعنوان شاخصی از میزان پایداری روند صعودی عمل کنند. در زمان نگارش این مقاله در UtoTimes، هر اونس طلای نقدی در سطح ۵٬۰۹۸.۶۸ دلار معامله میشد که نشاندهنده رشد ۴.۳۰ درصدی در مقیاس هفتگی و افزایش ۲.۰۶ درصدی در همان روز معاملاتی است؛ آماری که بازتابدهنده چرخش محسوس سرمایهها به سمت داراییهای امن در بحبوحه تشدید ریسکهای سیاسی است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه هدف قیمت طلا تا پایان ۲۰۲۶: پیشبینی گلدمن ساکس ۵٬۴۰۰ دلار در هر اونس تقاضای بانکهای مرکزی در سال ۲۰۲۶ مشابه سال ۲۰۲۵ خواهد بود. سرمایهگذاران خصوصی در واکنش به کاهش نرخ بهره وارد بازار میشوند. ریسک صعودی از مسیر آپشنها و تنوعسازی خصوصی تقویت میشود. گلدمن ساکس پیشبینی کرده که قیمت طلا تا پایان سال ۲۰۲۶ به ۵٬۴۰۰ دلار در هر اونس برسد. این مسیر صعودی آهسته، بر پایه تقاضای بانکهای مرکزی و سرمایهگذاران خصوصی در واکنش به کاهش نرخ بهره فدرال رزرو شکل میگیرد. تقاضای رسمی؛ ستون اصلی رشد قیمت بر اساس گزارش منتشرشده توسط گلدمن ساکس و بازخوانیشده توسط یوتوتایمز، تقاضای بانکهای مرکزی برای خرید طلا در سال ۲۰۲۶ با همان سرعت سال ۲۰۲۵ ادامه خواهد داشت. این پیشبینی در سناریوی پایهای مطرح شده که فرض میکند سرمایهگذاران خصوصی تغییری در رفتار تنوعسازی خود ندهند. در این سناریو، تقاضای رسمی نقش اصلی را در حمایت از قیمت ایفا میکند و انتظار میرود همین عامل باعث رشد تدریجی قیمت طلا شود. ✔️ بیشتر بخوانید: تورم، جنگ و دلار ضعیف؛ مثلث طلایی جهش قیمت طلا سرمایهگذاران خصوصی؛ تقویتکننده مسیر صعودی گلدمن معتقد است که سرمایهگذاران خصوصی نیز در واکنش به کاهش نرخ بهره فدرال رزرو، بهتدریج بر میزان سرمایهگذاری در طلا خواهند افزود. این روند میتواند بهصورت «انباشت تدریجی» عمل کند — یعنی خریداران بیشتری وارد بازار شوند و رشد قیمت پایدار باشد. در صورت افزایش تنوعسازی خصوصی، بهویژه از طریق ساختارهای آپشن، احتمال جهشهای سریع و «رالیهای مقعر» نیز وجود دارد. نوسان بالا؛ مسیر صعودی با چالشهای لحظهای اگرچه مسیر میانمدت طلا صعودی توصیف شده، گلدمن هشدار میدهد که نوسانات قیمتی میتواند بالا باقی بماند. بهویژه در زمانهایی که سیاست فدرال رزرو تغییر میکند یا شوکهای ریسکی در بازار رخ میدهد. این نوسانات میتوانند فرصتهایی برای خرید در اصلاحات ایجاد کنند، اما همچنین نیازمند مدیریت ریسک دقیقتری هستند. جمعبندی استراتژیک بازار طلا در فاز «انباشت تدریجی با نوسان بالا» قرار دارد. تقاضای رسمی مسیر صعودی را حفظ میکند، اما رفتار سرمایهگذاران خصوصی و سیاستهای پولی میتوانند سرعت و شدت حرکت را تغییر دهند. برای معاملهگران، تمرکز بر نقاط اصلاحی و ساختارهای آپشنی میتواند کلیدی باشد.
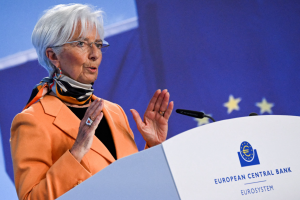
کریستین لاگارد، رئیس بانک مرکزی اروپا، در گفتوگو با والاستریت ژورنال اعلام کرد که انتظار دارد دوره ریاست خود را تا اکتبر ۲۰۲۷ به پایان برساند؛ اظهاراتی که گمانهزنیها درباره احتمال کنارهگیری زودهنگام او را کاهش میدهد. این موضعگیری در شرایطی مطرح میشود که بحثهای سیاسی درباره جانشینی او در پسزمینه شدت گرفته است، بهویژه با نزدیک شدن انتخابات حساس فرانسه در سال ۲۰۲۷. برخی تحلیلگران معتقد بودند که خروج زودهنگام لاگارد میتواند به امانوئل مکرون فرصت دهد تا بر انتخاب رئیس بعدی ECB تأثیر بگذارد. لاگارد در این مصاحبه گفت که تثبیت دستاوردهای سالهای اخیر نیازمند تکمیل دوره کامل ریاست اوست. او تأکید کرد که مأموریتش حفظ ثبات قیمتها و ثبات مالی، و همچنین محافظت از یورو و آینده آن است. با وجود این، لاگارد از اظهار نظر مستقیم درباره گزارش فایننشال تایمز مبنی بر احتمال استعفای زودهنگام خودداری کرد. بانک مرکزی اروپا نیز اعلام کرد که او هنوز تصمیمی درباره پایان دورهاش نگرفته است. حساسیتهای سیاسی زمانی بیشتر میشود که دو کرسی مهم در هیئت اجرایی ECB — شامل فیلیپ لین و ایزابل اشنابل — سال آینده خالی خواهد شد. این موضوع میتواند فرآیند جانشینی را پیچیدهتر کند. لاگارد پیشتر نیز شایعات مربوط به خروج زودهنگام یا احتمال رفتن به سمتهای بینالمللی مانند مجمع جهانی اقتصاد را رد کرده بود. او گفته بود WEF «یکی از گزینههای احتمالی» پس از پایان دورهاش خواهد بود.
بر اساس دادههای رسمی و بازخوانیشده توسط یوتوتایمز، نرخ تورم سالانه ژاپن در ماه ژانویه به ۱.۵٪ رسید که پایینتر از پیشبینی ۱.۶٪ و رقم قبلی ۲.۱٪ است. این عدد پایینترین سطح تورم از مارس ۲۰۲۲ محسوب میشود و به روند ۴۵ ماهه تورم بالای هدف ۲٪ بانک مرکزی ژاپن پایان داد. جزئیات کلیدی: تورم کل سالانه: ۱.۵٪ تورم هسته (بدون مواد غذایی تازه): ۲.۰٪ تورم هسته-هسته (بدون غذا و انرژی): ۲.۶٪ تورم ماهانه: منفی ۰.۱٪ با وجود کاهش تورم، بانک مرکزی ژاپن (BoJ) در گزارش چشمانداز اخیر خود، پیشبینی تورم سال مالی ۲۰۲۶ را افزایش داده است. تورم هسته اکنون ۱.۹٪ و تورم هسته-هسته ۲.۲٪ پیشبینی شده است. در همین حال، نخستوزیر سانائه تاکایچی با پیروزی قاطع در انتخابات، وعده داده است که مالیات ۸٪ بر مواد غذایی را به مدت دو سال تعلیق کند — اقدامی که میتواند تورم را در کوتاهمدت بیشتر کاهش دهد.
بر اساس گزارش منتشرشده توسط Econostream و بازخوانیشده توسط یوتوتایمز، آقای دمارکو، عضو بانک مرکزی اروپا (ECB)، در واکنش به دادههای تورم ماه ژانویه اعلام کرد: «باید ببینیم آیا تورم پایین ژانویه یک اتفاق موقتی بوده یا روندی پایدار دارد.» او همچنین تأکید کرد: «اگر تورم بهطور مداوم زیر سطح هدف ۲ درصد باقی بماند، ممکن است نیاز به کاهش نرخ بهره داشته باشیم.»
بر اساس گزارش رویترز و بازخوانیشده توسط یوتوتایمز، کریستین لاگارد، رئیس بانک مرکزی اروپا، در پی شایعات مربوط به استعفای زودهنگام، در پیامی خصوصی به همکارانش اعلام کرده که همچنان بر انجام وظایف خود تمرکز دارد. او گفته است: «اگر قصد کنارهگیری داشته باشم، ابتدا شما را مطلع خواهم کرد.» همکاران لاگارد این پیام را بهعنوان نشانهای از عدم استعفای قریبالوقوع تلقی کردهاند، اما تأکید کردهاند که «درِ این تصمیم هنوز کاملاً بسته نشده است.»
وزیر انرژی ایالات متحده هشدار داد که اگر آژانس بینالمللی انرژی (IEA) تغییرات لازم را اعمال نکند، آمریکا ممکن است بهطور کامل از این نهاد خارج شود. او همچنین گفت: «مقامهای اروپایی که همچنان به سیاستهای سختگیرانه خالصِ صفر (Net-Zero) چسبیدهاند، ممکن است از سمتهای خود کنار گذاشته شوند.»
در یک نگاه رئیس بانکداران ژاپن: احتمال افزایش نرخ بهره در مارس یا آوریل وجود دارد بازارها برای نشست ۱۹ مارس، ۸۹٪ احتمال عدم تغییر نرخ را پیشبینی میکنند برای نشست ۲۸ آوریل، احتمال افزایش ۰.۲۵٪ نرخ بهره به ۶۴٪ رسیده است انتظار برای افزایش دستمزدها تا ۵٪ یا بیشتر، محرک اصلی تصمیمگیری بانک مرکزی رئیس انجمن بانکداران ژاپن اعلام کرده که احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در ماه مارس یا آوریل «معقول» است. این اظهارات در حالی مطرح میشود که بازارها هنوز منتظر نتایج مذاکرات دستمزدهای بهاری هستند و تنش میان دولت و بانک مرکزی بر فضای مالی کشور سایه انداخته است. اظهارات رئیس انجمن بانکداران ژاپن؛ سیگنال تغییر سیاست؟ جونئیچی هانزاوا، رئیس انجمن بانکداران ژاپن، گفته است که «احتمال معقولی» برای افزایش نرخ بهره توسط بانک مرکزی ژاپن در ماههای مارس یا آوریل وجود دارد. این اظهارات در حالی مطرح شده که بازارها فعلاً انتظار تغییر نرخ در نشست ماه آینده را ندارند. نشستهای کلیدی؛ مارس و آوریل زیر ذرهبین بازار نشست بعدی سیاستگذاری بانک مرکزی ژاپن در تاریخ ۱۹ مارس برگزار میشود. در حال حاضر، معاملهگران حدود ۸۹٪ احتمال عدم تغییر نرخ بهره را برای این نشست پیشبینی کردهاند. اما برای نشست ۲۸ آوریل، شرایط متفاوت است. بازارها اکنون ۶۴٪ احتمال افزایش ۲۵ نقطه پایه نرخ بهره را در نظر گرفتهاند که نرخ سیاستی را به ۱٪ خواهد رساند. تنش میان دولت و بانک مرکزی؛ فشار برای عدم افزایش نرخ با وجود فشارهای دولت تاکایچی برای افزایش هزینههای مالی، بانک مرکزی ژاپن تاکنون از مداخله در بازار ارز و تغییر سریع سیاست پولی خودداری کرده است. تمرکز اصلی سیاستگذاران همچنان بر کنترل تورم باقی مانده است. دولت امیدوار است که بانک مرکزی در مسیر افزایش نرخ بهره شتاب نکند تا فضای مالی برای اجرای سیاستهای انبساطی حفظ شود. این اختلاف دیدگاه، باعث ایجاد تنش در بازار اوراق قرضه و ارز ژاپن شده است. نقش مذاکرات دستمزد؛ محرک اصلی تصمیمگیری مذاکرات دستمزدهای بهاری در ژاپن، عامل کلیدی برای تصمیمگیری بانک مرکزی در ماههای آینده خواهد بود. انتظار میرود که این مذاکرات منجر به افزایش حقوق ۵٪ یا بیشتر شود — هرچند احتمالاً کمتر از سطح سال گذشته. در صورت تحقق این افزایش، احتمال تغییر نرخ بهره در نیمه اول سال ۲۰۲۶ تقویت خواهد شد. جمعبندی استراتژیک بازخوانی یوتوتایمز: اظهارات رئیس بانکداران ژاپن (JBA)، احتمال تغییر سیاست پولی را تقویت کرده، اما همهچیز به نتایج مذاکرات دستمزد بستگی دارد. در صورت افزایش حقوقها، بانک مرکزی ممکن است نرخ بهره را تا ۱٪ افزایش دهد — اما فعلاً، بازارها در حالت «رصد و انتظار» باقی ماندهاند.
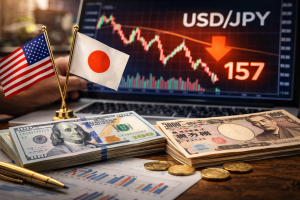
در یک نگاه تأیید رسمی بررسی نرخ USDJPY در محدوده حدود 157 در 23 ژانویه همچنان قیمتگذاری بازار برای دو مرحله کاهش نرخ بهره فدرال رزرو در سال جاری احتمال حرکت شاخص دلار به محدوده 98.00 سرمایهگذاران احتمال فروش USDJPY در بازه 156 تا 158 را در نظر دارند. صورتجلسه نشست ژانویه بانک مرکزی آمریکا فقط درباره نرخ بهره نبود؛ یک نکته کمسابقه در آن توجه بازار فارکس را جلب کرد: تأیید بررسی نرخ USDJPY به نمایندگی از خزانهداری آمریکا. همزمان، دلار پس از یک رشد قابل توجه حالا با تردیدهایی درباره ادامه مسیر صعودی روبهرو است. این گزارش بر پایه دادههای منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ رشد اخیر تا چه حد پایدار است؟ انتشار صورتجلسه نشست ژانویه فدرال رزرو ابتدا از دلار حمایت کرد. برخی اعضا ترجیح دادهاند در بیانیههای آینده، به امکان افزایش نرخ بهره نیز اشاره شود؛ در صورتی که تورم بالاتر از هدف باقی بماند. با این حال، جمعبندی کلی صورتجلسه چنین بود: ریسک نزولی برای بازار کار کاهش یافته است. فعالیت اقتصادی نسبتاً قوی ارزیابی شده است. در صورت کاهش تدریجی تورم، امکان کاهش نرخ بهره در ادامه سال وجود دارد بازار همچنان انتظار دو مرحله کاهش نرخ بهره را در سال جاری در قیمتها لحاظ کرده است. طبق این گزارش، اگر دادههای تورمی واقعاً کاهش را نشان دهند، این سناریو میتواند عملی شود. در کوتاهمدت، شاخص دلار ممکن است به محدوده 98.00 نزدیک شود، اما فضای کلی بازار همچنان تمایل به «فروش در رالیها» را نشان میدهد؛ یعنی هر رشد دلار میتواند با عرضه جدید مواجه شود. ✔️ بیشتر بخوانید: پایان عصر طلایی وامدهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمیکند؟ ماجرای بررسی نرخ USDJPY؛ پیام سیاسی یا ارزی؟ نکته کمسابقه صورتجلسه، افشای رسمی این موضوع بود که فدرال رزرو نیویورک به نمایندگی از خزانهداری آمریکا نرخ USDJPY را بررسی کرده است. این اتفاق احتمالاً در 23 ژانویه، زمانی که نرخ حوالی 157 معامله میشد، رخ داده است. چنین اقدامی در بازار فارکس بسیار نادر است و به تعبیر گزارش، نشانهای از رویکرد فعالتر کاخ سفید در قبال بازار فارکس محسوب میشود. هدف احتمالی، جلوگیری از تثبیت نرخ بالای 160 برای USDJPY بوده است؛ سطحی که هم برای واشنگتن و هم برای توکیو حساس تلقی میشود. همزمان، جهت سیاست پولی نیز در حال همگرایی است: فدرال رزرو در مسیر کاهش نرخ بهره و بانک مرکزی ژاپن در مسیر افزایش تدریجی نرخها. همین موضوع میتواند انگیزه فروش USDJPY در محدوده 156 تا 158 را تقویت کند. دادههای تجاری و نگاه به رشد اقتصادی تمرکز امروز بازار بر آمار مدعیان اولیه بیکاری و تراز تجاری دسامبر است. دونالد ترامپ اعلام کرده که کسری تجاری آمریکا سال گذشته 78 درصد کاهش یافته و حتی احتمال مازاد تجاری در سال جاری وجود دارد. اگر کسری تجاری کمتر از انتظار منتشر شود، میتواند انتظارات برای رشد قوی تولید ناخالص داخلی سهماهه چهارم را تقویت کرده و در کوتاهمدت از دلار حمایت کند. یورو؛ عملکرد بهتر اروپا بازارهای سهام اروپا از ابتدای سال عملکرد بهتری نسبت به آمریکا داشتهاند. شاخص Euro Stoxx 50 تقریباً دو برابر بهتر از S&P 500 عمل کرده است (بر حسب دلار). با این حال، دادههای جریان سرمایه نشان میدهد تقاضای خارجی برای سهام آمریکا همچنان قوی است؛ 65 میلیارد دلار از سوی بخش خصوصی و 31 میلیارد دلار از سوی نهادهای رسمی در ماه دسامبر. در صورت ادامه تضعیف دلار، احتمال دارد بازار فارکس نقش پررنگتری نسبت به بازار نرخ بهره ایفا کند و انتظارات برای کاهش نرخ توسط بانک مرکزی اروپا تقویت شود. تحلیلگران ING معتقد هستند صورتجلسه اخیر توجیهی برای افت شدید EURUSD به زیر 1.18 فراهم نمیکند و پیشبینی میشود این جفتارز تا پایان مارس به محدوده 1.19 نزدیک شود. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی فرانک سوئیس؛ بیش از حد قوی فرانک سوئیس همچنان بسیار قدرتمند باقی مانده است. مشخص نیست این ورود سرمایه ناشی از نگرانیهای ژئوپلیتیک یا کاهش ارزش دلار باشد، اما فشار بر جفتارز EURCHF ادامه دارد. ابزارهای بانک مرکزی سوئيس برای مقابله با تقویت ارز محدود است و در حالی که این بانک تمایلی به بازگشت نرخ بهره منفی ندارد، بازار احتمال یک کاهش 25 نقطه پایه پایهای در سال آینده را در قیمتها لحاظ کرده است (در حال حاضر حدود 12 نقطه پایه قیمتگذاری شده است). جمعبندی استراتژیک بازار فارکس در «فاز آزمون اعتماد» قرار دارد. رشد اخیر دلار با انتشار صورتجلسه فدرال رزرو تقویت شد، اما نشانههایی وجود دارد که این رالی ممکن است پایدار نباشد. تمرکز بازار اکنون از اشتغال به سمت تورم تغییر کرده و مسیر دادههای قیمتی تعیینکننده ادامه سیاست پولی خواهد بود. در همین حال، تحرکات کمسابقه در بازار USDJPY و اختلاف جهت سیاست پولی آمریکا و ژاپن، میتواند نوسانات تازهای ایجاد کند. معاملهگران باید علاوه بر دادههای اقتصادی، تحولات سیاسی و ارزی را نیز زیر نظر داشته باشند.
بر اساس دادههای رسمی، صادرات طلای سوئیس در ماه ژانویه ۲۰۲۶ با کاهش ۸ درصدی نسبت به ماه قبل، به ۱۲۸ تن رسید. این افت در حالی رخ داده که بازارهای جهانی طلا در هفتههای اخیر با نوسانات ناشی از تنشهای ژئوپلیتیکی و تقاضای سرمایهگذاران مواجه بودهاند. سوئیس یکی از بزرگترین مراکز پالایش و صادرات طلا در جهان است و تغییرات در حجم صادرات آن میتواند نشانهای از تغییرات تقاضا در بازارهای آسیایی و خاورمیانه باشد.
در یک نگاه شاخص MSCI آسیا-اقیانوسیه ۰.۴٪ رشد کرد؛ KOSPI کره جنوبی رکورد زد. سهام سامسونگ ۵.۴٪ رشد کرد؛ چیپ جدید با قیمت بالاتر در راه است. دلار استرالیا پس از دادههای اشتغال تا ۰.۴٪ تقویت شد. شرکت OpenAI در آستانه جذب سرمایه بیش از ۱۰۰ میلیارد دلار؛ ارزشگذاری احتمالی ۸۵۰ میلیارد دلاری. بازارهای سهام آسیا در روز پنجشنبه ۱۹ فوریه با رشد قابلتوجهی همراه شدند؛ خوشبینی به سهام تکنولوژی، دادههای قوی اشتغال در استرالیا و اخبار مربوط به تأمین مالی OpenAI از جمله عوامل محرک بودند. شاخص KOSPI کره جنوبی رکورد جدیدی ثبت کرد و سهام سامسونگ جهش زد. رالی تکنولوژی؛ از والاستریت تا آسیا رشد سهام تکنولوژی در والاستریت با افزایش ۰.۶٪ S&P 500 و ۰.۸٪ Nasdaq 100، به بازارهای آسیا نیز سرایت کرد. نگرانیها درباره حباب هوش مصنوعی کاهش یافته و برخی سرمایهگذاران فرصت خرید را مناسب ارزیابی کردهاند. در همین راستا، گزارشها نشان میدهد OpenAI در آستانه تکمیل مرحله اول جذب سرمایه جدید است که میتواند ارزش شرکت را به بیش از ۸۵۰ میلیارد دلار برساند. سامسونگ و KOSPI؛ کره جنوبی در صدر رشد منطقهای سهام سامسونگ پس از گزارش رسانههای محلی مبنی بر تعیین قیمت چیپ حافظه جدید با تمرکز بر هوش مصنوعی، تا ۵.۴٪ رشد کرد. این چیپ ممکن است تا ۳۰٪ گرانتر از نسخه قبلی باشد. شاخص KOSPI نیز پس از تعطیلات سهروزه با جهش سهام تکنولوژی به رکورد تاریخی رسید. رشد سالانه این شاخص تاکنون بیش از ۳۰٪ بوده است. https://youtu.be/D_tSKA_7r1c دادههای اشتغال استرالیا؛ محرک جدید برای AUD دادههای ژانویه نشان داد نرخ بیکاری در استرالیا در سطح ۴.۱٪ باقی مانده — برخلاف پیشبینیها برای افزایش به ۴.۲٪. این دادهها باعث شد دلار استرالیا تا ۰.۴٪ تقویت شود و به سطح ۰.۷۰۷۱ دلار آمریکا برسد. بازارهای تعطیل و طلا بدون تغییر بازارهای چین، هنگکنگ و تایوان به دلیل تعطیلات سال نو قمری بسته بودند و نقدینگی منطقهای محدودتر بود. قیمت طلا نیز پس از افت دو روزه، در سطح ۴۹۷۰ دلار در هر اونس تثبیت شد. در ژاپن، تقاضا برای اوراق ۲۰ ساله دولتی کمتر از میانگین ۱۲ ماهه بود؛ کاهش بازدهی پس از پیروزی تاکایچی در انتخابات، جذابیت این اوراق را کاهش داده است. جمعبندی استراتژیک بررسی یوتوتایمز نشان میدهد بازار آسیا وارد فاز «اعتماد دوباره به تکنولوژی» شده است. دادههای اشتغال، اخبار تأمین مالی OpenAI و رشد سهام سامسونگ، فضای مثبتی ایجاد کردهاند. با این حال، تعطیلات منطقهای و احتیاط در بازار اوراق ژاپن نشان میدهد بازار هنوز در مرحله «تثبیت با چاشنی خوشبینی» قرار دارد.
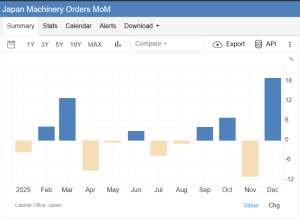
گزارشهای جدید نشان میدهد سفارشات اصلی ماشینآلات ژاپن در ماه دسامبر ۱۹.۱٪ رشد ماهانه داشته؛ رقمی که تقریباً چهار برابر پیشبینی اقتصاددانان (۴.۵٪) است. رشد سالانه نیز به ۱۶.۸٪ رسیده که بسیار بالاتر از انتظار ۳.۹٪ بوده است. این جهش، پس از افت شدید ماه نوامبر، نشانهای از بازگشت قدرتمند سرمایهگذاری شرکتهاست. این دادهها که از شاخصهای کلیدی سرمایهگذاری (Capex) محسوب میشود، از چشمانداز مثبت بانک مرکزی ژاپن برای ادامه رشد اقتصادی حمایت میکند. با وجود نگرانیهای مالی و احتیاط شرکتها نسبت به سیاستهای دولت تاکایچی، این گزارش نشان میدهد تقاضای شرکتی همچنان قوی است. بازار سهام ژاپن نیز همزمان از انتظارات مربوط به سیاستهای مالی انبساطی و احتمال افزایش انتشار اوراق دولتی حمایت شده است. با این حال، نظرسنجی اخیر رویترز نشان میدهد دو سوم شرکتهای ژاپنی همچنان نسبت به انضباط مالی دولت نگراناند. یوتوتایمز: دادههای دسامبر نشان میدهد موتور سرمایهگذاری در ژاپن همچنان فعال است، حتی اگر فضای مالی و ژئوپلیتیکی با احتیاط دنبال شود.
بر اساس دادههای منابع، سهم نفت روسیه از واردات نفت خام هند در ژانویه به پایینترین سطح از اکتبر ۲۰۲۲ رسید.