TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

گزارش فارکس امروز: هرمز دوباره بازار فارکس را به هم ریخت

پس از وقوع درگیری‌های نظامی محدود در تنگه هرمز و ازسرگیری برنامه اسکورت نظامی آمریکا؛ خوش‌بینی بازارها بار دیگر در حال کمرنگ شدن است همچنان امیدی وجود دارد که پیش از نشست ۱۴ تا ۱۵ مه آمریکا و چین توافقی حاصل شود، اما در این مرحله، ریسک برای جفت‌ارزهای دلاری کاملاً دوگانه و صفر و یکی (باینری) شده است. انتظار می‌رود داده‌های اشتغال آمریکا قوی باشد، اما احتمالاً نمی‌تواند اخبار خلیج فارس را تحت‌الشعاع قرار دهد. این مقاله توسط موسسه ING منتشر شده و توسط یوتوتایمز برای مخاطبان تهیه شده است در یک نگاه تنش‌های هرمز — درگیری‌های محدود و بازگشت اسکورت نظامی آمریکا خوش‌بینی بازارها را از بین برده و ریسک‌ها را دوباره بالا برده است. قدرت‌گیری دوباره دلار — با کمرنگ‌شدن احتمال توافق آمریکا–ایران، دلار تقویت شده و سناریوی بازار کاملاً دوگانه شده است. داده‌های اشتغال کم‌اثر — آمار NFP احتمالاً قوی است اما در فضای ژئوپلیتیکی فعلی نمی‌تواند مسیر دلار را تعیین کند. فشار سیاسی بر اروپا و بریتانیا — یورو زیر سایه تهدید تعرفه‌ای و پوند تحت تأثیر نتایج انتخاباتی و تنش‌های داخلی حزب کارگر تضعیف شده است. دلار آمریکا (USD) | بازگشت دلار با افزایش ریسک تشدید تنش دلار پس از فروکش کردن خوش‌بینی نسبت به توافق قریب‌الوقوع آمریکا و ایران، دوباره تقویت شده است. آمریکا حملاتی را در منطقه تنگه هرمز انجام داد و ایران نیز پس از ادعای نقض آتش‌بس از سوی آمریکا، به سمت چند ناوشکن آمریکایی موشک شلیک کرد. آمریکا تأکید کرده که به دنبال تشدید تنش نیست، اما این خبر برای بازاری که تقریباً به‌طور کامل روی حل‌وفصل بحران حساب باز کرده بود، نگران‌کننده است. وال‌استریت ژورنال نیز گزارش داد آمریکا آماده است از همین هفته برنامه اسکورت نظامی در هرمز (Project Freedom) را دوباره آغاز کند؛ آن هم پس از آنکه عربستان سعودی و کویت محدودیت‌های دسترسی به حریم هوایی را لغو کردند. به نظر می‌رسد همین موضوع باعث شده بود ترامپ اوایل این هفته این پروژه را متوقف کند؛ اقدامی که بازارها آن را به‌عنوان عاملی برای افزایش فشار بر آمریکا جهت دستیابی به توافق تفسیر کرده بودند. اگر مشخص شود خوش‌بینی اخیر نسبت به توافق آمریکا و ایران اشتباه بوده، نه‌تنها دلار فضای زیادی برای بازیابی و رشد دارد، بلکه احتمال زیادی وجود دارد که سرمایه‌گذاران محتاط‌تر شوند و بدون پیشرفت ملموس در مذاکرات، دیگر به این شدت وارد معاملات کاهش تنش نشوند. تنها امید معامله‌گران ریسک‌پذیر این است که چین در آستانه نشست ترامپ-شی جین‌پینگ در ۱۴ تا ۱۵ مه، فشار بیشتری بر آمریکا وارد کند تا نوعی توافق در خلیج فارس حاصل شود. از اینجا به بعد چشم‌انداز دلار کاملاً دو سناریویی به نظر می‌رسد؛ با این تفاوت که واکنش بازار سهام همچنان احتمالاً اثر بیشتری از نوسانات نفت بر شاخص دلار (DXY) خواهد داشت. داده‌های اشتغال آمریکا؛ مهم اما نه تعیین‌کننده امروز آمریکا آمار اشتغال ماه آوریل را منتشر می‌کند. پیش‌بینی اقتصاددانان ING برای حقوق و دستمزد غیرکشاورزی (NFP) حدود ۵۰ هزار شغل است که اندکی پایین‌تر از اجماع بازار در سطح ۶۵ هزار قرار دارد. انتظار می‌رود نرخ بیکاری بدون تغییر و در سطح ۴.۳ درصد باقی بماند. با توجه به شرایط ضعیف ژئوپلیتیکی و جهش قیمت بنزین، این ارقام همچنان داده‌های نسبتاً قدرتمندی محسوب می‌شوند. با این حال، رشد اشتغال عمدتاً محدود به بخش‌های سلامت و خدمات اجتماعی و همچنین تفریح و مهمان‌داری بوده، در حالی که سایر بخش‌های اقتصاد شاهد کاهش اشتغال هستند. به همین دلیل، بعید است بازارها صرفاً بر اساس این داده‌ها موضعی هاوکیش‌تر نسبت به فدرال رزرو اتخاذ کنند. هفته گذشته نیز کریس والر، عضو فدرال رزرو، بازار کار را ضعیف توصیف کرد و گفت رشد نیروی کار احتمالاً «نزدیک به صفر» است. در نهایت، در مقطع فعلی اخبار خلیج فارس برای قیمت‌گذاری فدرال رزرو و مسیر دلار مهم‌تر از داده‌های اشتغال هستند. یورو (EUR) | بازگشت تهدید تعرفه‌ای یورو روز گذشته در برابر سایر ارزها عملکرد نسبتاً خوبی داشت، هرچند مقداری در برابر دلار عقب نشست. احتمالاً دلیل این موضوع آن است که اثر اخبار بیشتر در افت بازارهای سهام دیده شد تا جهش قابل‌توجه قیمت نفت؛ مسئله‌ای که باعث شد ارزهای کم‌نقدشونده و وابسته به کالاها عملکرد ضعیف‌تری داشته باشند. تنها کرون نروژ (NOK) توانست اندکی بهتر از دلار عمل کند که آن هم کاملاً ناشی از افزایش نرخ بهره بانک مرکزی نروژ بود. به نظر نمی‌رسد یورو از اولتیماتوم ۴ جولای ترامپ به اتحادیه اروپا برای تصویب توافق تجاری آسیب دیده باشد؛ ترامپ تهدید کرده در غیر این صورت تعرفه‌ها را افزایش خواهد داد. این واکنش قابل درک است، زیرا در شرایط نوسانات ژئوپلیتیکی فعلی، بازارها عملاً نمی‌توانند ریسکی مربوط به دو ماه آینده را قیمت‌گذاری کنند. با این حال، از نگاه ING این موضوع یادآوری می‌کند که اگر بحران فعلی حل شود، احتمالاً جنگ تجاری دوباره به دستور کار ترامپ بازمی‌گردد؛ به‌ویژه در قبال USMCA و اتحادیه اروپا. ING همچنان معتقد است توافق صلح و بازگشایی هرمز می‌تواند EURUSD را به بالای 1.1800 برساند. اما ریسک‌ها در این مرحله کاملاً دوگانه هستند؛ حتی بدون تشدید مجدد نظامی، شکست دوباره مذاکرات می‌تواند EURUSD را به زیر 1.1700 بازگرداند. پوند انگلستان (GBP)| پوند آسیب‌پذیر در برابر تبعات انتخابات محلی حزب حاکم کارگر بریتانیا با شروع اعلام نتایج انتخابات شوراها، متحمل شکست‌های سنگین شده است. بسیاری از مناطق هنوز نتایج خود را اعلام نکرده‌اند؛ از جمله انتخابات مهم پارلمانی اسکاتلند و ولز. برخی چهره‌های حزب کارگر از همین صبح خواستار کناره‌گیری استارمر، نخست‌وزیر بریتانیا، شده‌اند. سرمایه‌گذاران با دقت تحولات کابینه را زیر نظر خواهند داشت تا نشانه‌هایی از فشار سیاسی یا حتی استعفاها را رصد کنند؛ چراکه بازارها در حال ارزیابی احتمال افزایش استقراض دولت در ادامه سال تحت سناریوهای مختلف رهبری هستند. پوند روز گذشته حتی پیش از انتشار نتایج اولیه نیز تضعیف شده بود که عمدتاً ناشی از افت ریسک‌پذیری بود. با این حال، احتمالاً بخشی از موقعیت‌گیری نزولی مرتبط با سیاست نیز در این حرکت نقش داشته است. جفت ارز EURGBP صبح امروز تغییر چندانی نداشته، اما با توجه به اینکه پیش از انتخابات هیچ پریمیوم ریسک سیاسی خاصی در بازار قیمت‌گذاری نشده بود، ریسک صعودی این جفت‌ارز همچنان پابرجاست.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تويوتا: افت ۲۰ درصدی سود سالانه به‌دلیل پیامدهای جنگ خاورمیانه

شرکت تويوتا موتور اعلام کرد که سود عملیاتی این خودروساز در سال مالی جاری احتمالاً ۲۰ درصد کاهش خواهد یافت؛ موضوعی که به گفته شرکت، ناشی از افزایش هزینه‌ها و اختلال در زنجیره تأمین در پی جنگ خاورمیانه است. تويوتا پیش‌بینی کرده سود عملیاتی آن در سال منتهی به مارس ۲۰۲۷ به ۳ تریلیون ین (۱۹ میلیارد دلار) برسد؛ رقمی که نسبت به ۳.۷۷ تریلیون ین سال گذشته کاهش قابل‌توجهی دارد. با وجود این فشارها، تقاضا برای مدل‌های هیبریدی تويوتا همچنان قوی است و به رشد فروش جهانی این خودروساز کمک می‌کند. این گزارش هم‌زمان با نمایش مدل‌های جدید الکتریکی تويوتا در نمایشگاه خودروی پکن منتشر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جنگ یا نرخ بهره؟ مورگان استنلی می‌گوید طلا از کدام می‌ترسد

بانک مورگان استنلی پیش‌بینی قیمت طلا را برای سال جاری ۵۲۰۰ دلار در هر اونس تعیین کرده است. تحلیل بانک نشان می‌دهد که خرید مجدد طلا توسط بانک‌های مرکزی و صندوق‌های ETF و همچنین انتظار برای کاهش نرخ‌های بهره فدرال رزرو در سال ۲۰۲۷ می‌تواند روند صعودی جدیدی برای فلز زرد رقم بزند. با این حال، مورگان استنلی تأکید می‌کند که افت ۱۴.۵ درصدی قیمت طلا از زمان آغاز درگیری ایران و آمریکا نشان می‌دهد طلا دیگر مانند گذشته پناهگاه امن در بحران‌های ژئوپلیتیکی نیست و اکنون بیشتر به نرخ‌های واقعی بهره واکنش نشان می‌دهد تا به جنگ یا تنش سیاسی. تحلیل بانک افزایش قیمت نفت باعث تشدید نگرانی‌های تورمی شده و انتظارات برای کاهش نرخ‌های بهره را پایین آورده است. در نتیجه، بازده واقعی اوراق خزانه بالا رفته و هزینه نگهداری طلا افزایش یافته است. هم‌زمان، برخی بانک‌های مرکزی و ETFها خرید طلا را متوقف یا حتی فروش کرده‌اند که فشار مضاعفی بر بازار وارد کرده است. مورگان استنلی می‌گوید در بلندمدت، بازگشت خرید ETFها، انباشت ذخایر طلا توسط چین، تضعیف دلار آمریکا و دو کاهش نرخ بهره فدرال رزرو در ژانویه و مارس ۲۰۲۷ می‌تواند مسیر رشد طلا را دوباره فعال کند. جمع‌بندی این گزارش نتیجه می‌گیرد که سیاست پولی اکنون عامل اصلی تعیین قیمت طلاست و نقش سنتی آن به‌عنوان دارایی امن در بحران‌ خلیج فارس کمرنگ شده است. به‌عبارت دیگر، طلا از «معامله ترس» به «معامله نرخ واقعی» تبدیل شده است — تغییری که می‌تواند دیدگاه سرمایه‌گذاران نسبت به این فلز را برای همیشه تغییر دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازارهای آسیایی تحت فشار تنش‌های هرمز و داده‌های ضعیف ژاپن

بازارهای آسیایی روز جمعه، ۸ مه ۲۰۲۶ در حالی آغاز شد که خبر تبادل آتش میان ایران و آمریکا در تنگه هرمز فضای معاملات را تحت‌تأثیر قرار داد. به گفته منابع نظامی آمریکا، نیروهای ایرانی با موشک، پهپاد و قایق‌های تندرو سه ناوشکن آمریکایی را هدف قرار دادند و آمریکا نیز در پاسخ مواضعی در بندرعباس و قشم را هدف قرار داد. با وجود شدت درگیری، یک مقام آمریکایی تأکید کرد که این اقدام «عمل جنگی محسوب نمی‌شود» و آتش‌بس همچنان برقرار است. رئیس‌جمهور آمریکا نیز در گفت‌وگو با ABC این حملات را «ضربه‌ای سبک» توصیف کرد و گفت مذاکرات آتش‌بس با ایران ادامه دارد. همچنین اعلام شد که پاکستان از آمریکا خواسته پروژه موسوم به Project Freedom فعلاً متوقف بماند. داده‌های اقتصادی آسیا: ژاپن زیر فشار جنگ، کره‌جنوبی در اوج صادرات در ژاپن، دستمزدهای واقعی برای سومین ماه متوالی رشد ۱ درصدی داشت؛ داده‌ای که می‌تواند مسیر افزایش نرخ بهره در نشست ژوئن بانک مرکزی را تقویت کند. اما PMI خدمات ژاپن به دلیل افزایش هزینه‌های انرژی ناشی از جنگ خاورمیانه به کمترین سطح ۱۱ ماهه رسید و اعتماد کسب‌وکارها به پایین‌ترین سطح از دوران کرونا سقوط کرد. در کره‌جنوبی، خبرهای مثبت‌تری منتشر شد: مازاد حساب جاری به رکورد ۳۷.۳ میلیارد دلار رسید و صادرات نیمه‌هادی‌ها ۱۵۰ درصد رشد کرد. تحولات تجاری و سیاست‌گذاری آمریکا و اروپا دادگاه تجارت آمریکا تعرفه ۱۰ درصدی جهانی دولت آمریکا را در رأی ۲-۱ رد کرد، اما تحلیلگران انتظار دارند تا زمان رسیدگی در دادگاه بالاتر، تعرفه‌ها پابرجا بمانند. رئیس‌جمهور آمریکا به اتحادیه اروپا تا ۴ ژوئیه فرصت داده توافق Turnberry را اجرا کند؛ در غیر این صورت افزایش تعرفه‌ها در راه خواهد بود. گزارش‌ها نشان می‌دهد ژاپن طی ۶ روز متوالی در بازار ارز مداخله کرده و حدود ۶۷ میلیارد دلار برای حمایت از ین هزینه شده است. بازارها: نوسان محدود، احتیاط بالا ارزهای اصلی در محدوده‌های محدود معامله شدند. سهام آسیایی تحت فشار باقی ماند. نفت ابتدا رشد کرد اما دوباره عقب نشست. تحلیلگران عدم قطعیت در خاورمیانه را عامل اصلی احتیاط بازارها می‌دانند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خوش‌بینی به توافق ایران و آمریکا، بازارهای جهانی را سبزپوش کرد

سرمایه‌گذاران با استقبال از خبر «پیشرفت بزرگ» در مذاکرات آمریکا و ایران، به خرید دارایی‌های ریسکی و فروش دلار روی آورده‌اند. این واکنش، فاصله زیادی با دیدگاه قبلی بازار دارد که معتقد بود بازار نفت به نقطه‌ای بحرانی نزدیک شده و ممکن است جهشی غیرخطی در قیمت نفت خام ایجاد شود. هنوز برای اعلام پایان بحران زود است، اما دلار آمریکا فعلاً می‌تواند به افت بیشتر ادامه دهد. تصویر کلی دستیابی به یک توافق صلح دائمی میان آمریکا و ایران همچنان بسیار نامطمئن است و انتظار می‌رود نفت همچنان نوسانات بالایی داشته باشد. این مقاله توسط موسسه ING منتشر شده است و توسط یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه بازگشت ریسک‌پذیری به بازارها نفت همچنان پرنوسان و حساس به داده‌ها فشار فروش بر دلار و تقویت ارزهای نوظهور اروپا و بریتانیا زیر ذره‌بین داده‌ها دلار آمریکا: ریسک‌پذیری بالا، دلار تحت فشار به نظر می‌رسد سرمایه‌گذاران بازار سهام همچنان آماده تزریق سرمایه هستند و به اخبار مثبت از خلیج فارس واکنش سریع نشان می‌دهند. واکنش بازار به توقف «پروژه آزادی» تا حدی اغراق‌آمیز به نظر می‌رسد، اما توجه‌ها همچنین به دیپلماسی رفت‌وبرگشتی اخیر ایران معطوف شده؛ جایی که وزیر خارجه ایران طی روزهای اخیر به روسیه و چین سفر کرده است. سناریوی خوش‌بینانه بازار این است که ترامپ می‌خواهد پیش از دیدار با شی جین‌پینگ در تاریخ ۱۴ تا ۱۵ مه، به توافقی با ایران دست یابد و چین نیز احتمالاً در حال اعمال فشار بر ایران است. با این حال، احتمال دستیابی به یک توافق صلح دائمی همچنان بسیار نامشخص است و نفت احتمالاً در وضعیت نوسانی باقی می‌ماند. تمرکز بازار انرژی اکنون بر این است که آیا طی ماه آینده یک «نقطه بحرانی» در عرضه شکل می‌گیرد یا نه؛ سناریویی که در آن ذخایر نفتی آن‌قدر کاهش می‌یابد که رقابت شدیدی برای منابع محدودتر ایجاد شود. این وضعیت می‌تواند باعث جهشی غیرخطی در قیمت نفت شود. به همین دلیل، توجه امروز بازار به انتشار گزارش هفتگی ذخایر نفت خام آمریکا توسط اداره اطلاعات انرژی آمریکا (EIA) در ساعت 16:30 به وقت اروپای مرکزی معطوف است. بازار انتظار کاهش ۲.۴ میلیون بشکه‌ای را دارد؛ آن هم پس از افت ۶.۲ میلیون بشکه‌ای هفته گذشته. هرگونه کاهش بسیار بیشتر از انتظار می‌تواند دوباره نفت را به شدت صعودی کند. با این وجود، موج خوش‌بینی نسبت به توافق صلح باعث بازگشت سرمایه به بازار سهام شده است؛ حرکتی که عمدتاً ناشی از این باور بنیادی است که سرمایه‌گذاری عظیم در حوزه هوش مصنوعی و فناوری ادامه خواهد یافت. بازارهای آسیایی نیز عملکرد خوبی داشتند. شاخص کاسپی کره جنوبی عملکردی برجسته داشت؛ زیرا اخبار مربوط به افزایش دسترسی سرمایه‌گذاران خارجی به بازار سهام محلی، کوسپی را ۷ درصد بالا برد و از وون کره حمایت کرد. سهام چین نیز عملکرد مطلوبی داشته و انتشار بهتر از انتظار شاخص PMI ماه آوریل باعث شده USDCNY به پایین‌ترین سطح سال، نزدیک 6.81، برسد. بهبود فضای بازارهای نوظهور معمولاً به ضرر دلار تمام می‌شود؛ همان‌طور که در ژانویه و فوریه نیز شاهد آن بودیم، زمانی که ورود سرمایه به بازارهای نوظهور شدت گرفته بود. داده‌های جریان سرمایه ETF نشان می‌دهد سرمایه‌گذاران نه‌تنها ورود سرمایه به بازارهای نوظهور را متوقف نکرده‌اند، بلکه پس از بحران خلیج فارس نیز آن را معکوس نکرده‌اند؛ موضوعی که نشانه‌ای از اعتماد سرمایه‌گذاران تلقی می‌شود. در کنار این موارد، احتمال مداخله مجدد بانک مرکزی ژاپن برای فروش دلار در معاملات ابتدایی اروپا نیز باعث شده دلار با فشار فروش آغاز به کار کند. اینکه دلار امروز افت بیشتری داشته باشد یا نه، بستگی به مسیر قیمت نفت (اخبار و داده‌های ذخایر) و همچنین انتشار گزارش اشتغال ماهانه ADP آمریکا دارد. بازار انتظار رشد 120 هزار واحدی اشتغال در آوریل را دارد و هرگونه عدد ضعیف‌تر می‌تواند فشار بیشتری بر دلار وارد کند.   با توجه به عدم قطعیت‌های خلیج فارس، فروش تهاجمی دلار در سطوح فعلی همچنان پرریسک به نظر می‌رسد و محدوده حمایتی 97.65 تا 97.75 در شاخص DXY احتمالاً دوباره حفظ خواهد شد. با این حال، جریان کلی بازار همچنان به نفع دارایی‌های ریسکی و به ضرر دلار است. یورو: عملکرد ضعیف‌تر از انتظار بررسی عملکرد یورو در کراس‌هایی مانند EURGBP و EURCHF نشان می‌دهد یورو نسبتاً ضعیف ظاهر شده است. داده‌های اقتصادی منطقه یورو طی دو ماه گذشته کمتر از انتظارات بوده‌اند؛ مسئله‌ای که عمدتاً ناشی از فشار قیمت‌های بالای انرژی است. با این حال، فضای ریسک‌پذیر بازار و این باور که بانک مرکزی اروپا در ژوئن یک افزایش نرخ بهره احتیاطی انجام خواهد داد، اندکی از EURUSD حمایت کرده است. با توجه به انتظارات تورمی بالا — از جمله نرخ 3.03 درصدی استخراج‌شده از سوآپ تورمی دوساله — یورو نیاز دارد که بانک مرکزی اروپا واقعاً این افزایش نرخ را اجرا کند. عدم انجام این کار و کاهش نرخ‌های بهره واقعی می‌تواند به یورو آسیب بزند. امروز، جدا از تحولات خلیج فارس و بازار انرژی، تمرکز بازار بر شاخص ردیاب دستمزد ECB و داده‌های PPI آوریل خواهد بود. در آخرین گزارش، رشد دستمزدها برای سه‌ماهه چهارم 2026 معادل 2.6 درصد پیش‌بینی شده بود. هرگونه افزایش در این شاخص می‌تواند برای یورو مثبت باشد، زیرا احتمال افزایش نرخ بهره را تقویت می‌کند. با این حال، تحلیلگران معتقدند EURUSD لزوماً نیازی ندارد فعلاً به بالای 1.18 برسد و حتی بازگشت به محدوده 1.1700 نیز دور از ذهن نیست. پوند: معمای استرلینگ این هفته توجه زیادی به بازار اوراق قرضه بریتانیا جلب شده؛ جایی که بازده اوراق گیلت (Gilt) پیش از انتخابات محلی روز پنجشنبه به بالاترین سطوح چندساله رسیده است. تیم استراتژی نرخ بهره معتقد است فروش گسترده Giltها الزاماً ناشی از انتخابات محلی نیست، زیرا اختلاف بازده Gilt با سوآپ‌های پوندی نسبتاً باثبات مانده است. این موضوع می‌تواند توضیح دهد چرا استرلینگ با وجود فشار فروش در بازار اوراق، همچنان عملکرد خوبی داشته است. اگر این تحلیل درست باشد، هم اوراق Gilt و هم پوند ممکن است در صورت ایجاد چالش جدی برای رهبری حزب کارگر بریتانیا پس از انتخابات محلی، با ریسک نزولی مواجه شوند. در حال حاضر، EURGBP در محدوده حمایتی 0.8600 تا 0.8610 از حمایت خوبی برخوردار است و انتظار می‌رود این سطح حفظ شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

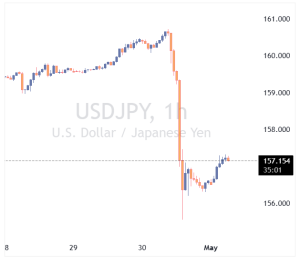
افت شدید USDJPY؛ بازار به مداخله توکیو مشکوک شد

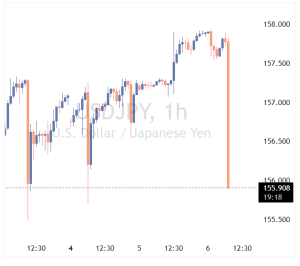
در معاملات امروز، ۶ مه ۲۰۲۶ بازار فارکس، جفت‌ارز USDJPY به‌طور ناگهانی با افت شدید مواجه شد و توجه معامله‌گران را به خود جلب کرد. بر اساس ارزیابی اولیه فعالان بازار، این حرکت می‌تواند نشانه‌ای از مداخله ارزی بانک مرکزی ژاپن یا وزارت دارایی این کشور برای حمایت از ین باشد. این کاهش سریع در شرایطی رخ می‌دهد که مقامات ژاپنی طی هفته‌های اخیر بارها نسبت به نوسانات شدید ین هشدار داده و اعلام کرده بودند در صورت لزوم برای حفظ ثبات بازار فارکس اقدام خواهند کرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

آیا دوران نرخ‌های بهره بالا بازمی‌گردد؟ چرخش ناگهانی انتظارات در وال‌استریت

افزایش تنش‌ها در خلیج فارس و رشد قیمت نفت، بانک‌های مرکزی را در وضعیت آماده‌باش نگه داشته است. پس از تصمیم امروز بانک مرکزی استرالیا برای افزایش نرخ بهره، بازارهای فارکس جهانی دوباره به سمت ارزهایی متمایل شده‌اند که پشتوانه سیاست‌های پولی انقباضی دارند. دلار آمریکا نیز از این فضا سود می‌برد. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. در یک نگاه بانک مرکزی استرالیا نرخ بهره را ۲۵ نقطه پایه افزایش داد و به ۴.۳۵٪ رساند. بازار اکنون حدود ۶ تا ۷ نقطه پایه افزایش نرخ بهره فدرال رزرو در سال جاری را قیمت‌گذاری کرده است. احتمال افزایش نرخ بهره در نروژ نیز در نشست پنج‌شنبه وجود دارد. شاخص دلار آمریکا در مسیر بازگشت به محدوده ۹۹.۰۰ تا ۹۹.۵۰ قرار گرفته است. دلار آمریکا: فدرال رزرو و دوگانگی تورم–اشتغال از زمان آغاز بحران خلیج فارس در ماه مارس، دلار استرالیا و کرون نروژ در صدر عملکرد ارزهای گروه G10 قرار گرفته‌اند، در حالی که ین ژاپن و کرون سوئد در پایین‌ترین سطح هستند. ارزهای برتر، صادرکنندگان انرژی با نرخ‌های بهره بالای ۴٪ هستند و از سیاست‌های هاوکیش حمایت می‌شوند. در مقابل، ارزهای ضعیف‌تر با بانک‌های مرکزی محتاط و هزینه‌های بالای واردات انرژی روبه‌رو هستند. در آمریکا، پس از نشست هاوکیش هفته گذشته فدرال رزرو و تداوم قیمت‌های بالای انرژی، بازارها اکنون احتمال افزایش نرخ بهره را جدی‌تر می‌دانند. تمرکز این هفته بر داده‌های اشتغال است:  فرصت‌های شغلی (JOLTS) امروز، ADP فردا و NFP جمعه. حتی کاهش قابل‌توجه در NFP ممکن است انتظارات افزایش نرخ را تغییر ندهد؛ زیرا نوسانات داده‌های اشتغال بالا است. انتظار می‌رود شاخص دلار (DXY) در پی این تحولات به سمت محدوده ۹۹.۰۰ تا ۹۹.۵۰ حرکت کند. یورو: نگرانی تازه از بازار گاز طبیعی به گفته وارن پترسون، رئیس استراتژی کالا در ING، بازار گاز طبیعی ریسک کاهش عرضه در خلیج فارس را کمتر از واقعیت ارزیابی کرده است. ثبات نسبی قیمت گاز در سال جاری یکی از عوامل حمایت از یورو بوده، اما اگر قیمت‌ها جهش کنند، فشار بر یورو افزایش خواهد یافت. سطح ۱.۱۷ برای EURUSD همچنان منصفانه ارزیابی می‌شود، اما هرگونه افزایش نرخ بهره فدرال رزرو یا جهش قیمت گاز می‌تواند این تعادل را به سمت ۱.۱۶۳۰–۱.۱۶۵۰ سوق دهد. ین ژاپن: اثر محدود مداخله ارزی جفت‌ارز USDJPY دوباره در حال صعود است. برآوردها نشان می‌دهد بانک مرکزی ژاپن هفته گذشته بیش از ۳۰ میلیارد دلار برای حمایت از ین فروخته است. با این حال، نرخ‌های بالای بهره در آمریکا و قیمت‌های بالای انرژی مانع از تقویت پایدار ین می‌شوند. انتظار می‌رود USDJPY در هفته‌های آینده به سطح ۱۶۰ بازگردد، مگر آنکه پیشرفت قابل‌توجهی در مذاکرات صلح خلیج فارس حاصل شود. دلار استرالیا: ارز کالایی با بازده بالا با وجود افزایش نرخ بهره توسط بانک مرکزی استرالیا (RBA)، دلار استرالیا امروز کمی تضعیف شد؛ زیرا بازار احتمال می‌دهد بانک مرکزی وارد فاز توقف موقت شود. با این حال، اعتبار هاوکیش RBA حفظ شده و بازار انتظار دارد در اوت یا سپتامبر افزایش بعدی رخ دهد. تقاضا برای AUD در کف‌های قیمتی همچنان قوی است و روند صعودی AUDJPY پابرجا مانده است. جمع‌بندی بازارهای فارکس جهانی در فاز انتظار محتاطانه قرار دارند. تا زمانی که نشانه‌ای از صلح پایدار در خلیج فارس دیده نشود، قیمت‌های بالای نفت می‌توانند نرخ‌های کوتاه‌مدت آمریکا و دلار را در سطح بالا نگه دارند. در این میان، ارزهایی با پشتوانه سیاست‌های پولی انقباضی همچنان مورد توجه سرمایه‌گذاران خواهند بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

طلا تحت فشار؛ بن‌بست آمریکا–ایران و موضع فدرال رزرو چشم‌انداز را تیره کرد

قیمت طلا در معاملات اخیر به روند نزولی خود ادامه داده است؛ زیرا بن‌بست طولانی‌مدت میان آمریکا و ایران و افزایش تنش‌ها در تنگه هرمز موجب رشد بازده واقعی اوراق خزانه و تقویت دلار آمریکا شده است. در همین حال، موضع نسبتاً خنثی فدرال رزرو نیز احتمال رشد پایدار قیمت‌ها را محدود می‌کند. این مقاله توسط وب‌سایت اینوستیگ‌لایو منتشر شده و توسط یوتوتایمز برای مخاطبان تهیه شده است. بررسی فاندامنتال طلا اکنون فاقد محرک‌های صعودی قدرتمندی است که در ابتدای سال قیمت‌ها را بالا برده بود. روایت تهدید استقلال فدرال رزرو که پیش‌تر به‌عنوان یک عامل حمایتی مطرح می‌شد، با تمدید حضور جروم پاول تا سال ۲۰۲۸ عملاً از بین رفته است. هم‌زمان، فدرال رزرو به‌تدریج هاوکیش‌تر می‌شود و فاصله چندانی تا حذف کامل سوگیری انبساطی ندارد. در کوتاه‌مدت، نوسانات قیمت عمدتاً تحت تأثیر اخبار مرتبط با روابط آمریکا و ایران خواهد بود. در صورت حل بحران، احتمال یک رالی اصلاحی کوتاه‌مدت وجود دارد، اما پس از آن تمرکز بازار دوباره به سمت سیاست پولی فدرال رزرو و داده‌های اقتصادی بازمی‌گردد. با وجود اینکه پایان جنگ می‌تواند قیمت انرژی را کاهش دهد، افزایش فعالیت اقتصادی ممکن است تورم را برای مدت طولانی‌تری بالا نگه دارد و حتی نیاز به افزایش نرخ بهره برای بازگرداندن تورم به هدف ۲ درصدی ایجاد کند. تحلیل تکنیکال تایم‌فریم روزانه طلا در نمودار روزانه به افت خود ادامه داده و اکنون میان دو خط روند کلیدی قرار دارد؛ بنابراین این تایم‌فریم سیگنال مشخصی ارائه نمی‌دهد.   تایم‌فریم ۴ ساعته مقاومت مهم: ۴۶۵۰ دلار سناریوی فروش: موقعیت‌گیری در محدوده مقاومت با هدف ۴۳۵۰ دلار سناریوی خرید: شکست مقاومت و حرکت به سمت ۵۰۰۰ دلار تایم‌فریم ۱ ساعته یک خط روند صعودی کوتاه‌مدت اصلاح فعلی را هدایت می‌کند. خریداران تا زمانی که قیمت بالای این خط باشد، به فشار خرید ادامه می‌دهند. شکست خط روند می‌تواند فروشندگان را برای حرکت به سمت ۴۳۵۰ دلار فعال کند. رویدادهای مهم پیش‌رو امروز: ISM خدمات آمریکا، فرصت‌های شغلی JOLTS فردا: گزارش اشتغال ADP پنج‌شنبه: آمار هفتگی بیکاری جمعه: گزارش NFP و شاخص احساسات مصرف‌کننده دانشگاه میشیگان

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دی گویندس از مقام‌های ارشد بانک مرکزی اروپا: شوک ناشی از جنگ ممکن است بیش از رشد اقتصادی، بر نرخ تورم تأثیر بگذارد

در زمان تعیین نرخ‌های بهره، داشتن آرامش و تصمیم‌گیری بدون هیجان اهمیت زیادی دارد. ارزش‌گذاری‌های بازار در سطح بسیار بالایی قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار ECB: فشار تورمی و اختلال زنجیره تأمین در راه است

اظهارات تازه مقامات بانک مرکزی اروپا نشان می‌دهد که نگرانی‌ها درباره بازگشت فشارهای تورمی و اختلال‌های زنجیره تأمین در حال افزایش است.  ویلروی: نیاز به «حجم کافی داده» پیش از هر تصمیم فرانسوا ویلروی، عضو شورای حکمرانی ECB، گفت بانک مرکزی پیش از هرگونه اقدام سیاستی، از جمله افزایش نرخ بهره، نیازمند یک سری از داده‌های معتبر و به‌روز است. او تأکید کرد ECB باید آماده اقدام بدون تردید باشد.  کازیمیر: تورم کوتاه‌مدت در حال جهش است پیتر کازیمیر، دیگر عضو ECB، هشدار داد: انتظارات تورمی کوتاه‌مدت به‌شدت افزایش یافته است. احتمال تداوم رشد قیمت‌ها در ماه‌های آینده زیاد است. زنجیره‌های تأمین دوباره تحت فشار قرار خواهند گرفت. تحلیگر یوتوتایمز: ویلروی و کازیمیر از نظر مواضع سیاست پولی اظهاراتی احتیاطی و متمایل به هاوکیش (انقباضی) داشتند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی بانک مرکزی اروپا: تداوم جنگ ایران می‌تواند تورمی مشابه دوران کرونا ایجاد کند

بانک مرکزی اروپا در تازه‌ترین گزارش نظرسنجی از پیش‌بینی‌کنندگان حرفه‌ای (SPF) اعلام کرد که در صورت ادامهٔ جنگ ایران برای چند ماه، اختلال‌های زنجیره تأمین جهانی می‌تواند فشار تورمی مشابه دوران همه‌گیری کرونا ایجاد کند. در این گزارش آمده است که افزایش قیمت نفت به‌سرعت به قیمت فروش کالاهای وابسته به انرژی منتقل شده و اثر مستقیم بر تورم مصرف‌کننده گذاشته است.  پیش‌بینی‌های کلیدی ECB تورم میانگین: ۲.۷٪ در سال ۲۰۲۶، ۲.۱٪ در ۲۰۲۷ و ۲.۰٪ در ۲۰۲۸ رشد اقتصادی (GDP): ۱.۰٪ در سال ۲۰۲۶ (در مقایسه با ۱.۲٪ سه ماه پیش) تورم هسته: ۲.۲٪ در سال جاری (در مقابل ۲.۰٪ پیش‌بینی قبلی) تورم کلی: انتظار می‌رود در سال آینده به سطح هدف بانک مرکزی نزدیک شود  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار طلا زیر ذره‌بین تحلیلگران؛ آیا اصلاح عمیق‌تری در راه است؟

در یک نگاه طلا هفته‌ای پرنوسان را با افت نزدیک به ۲ درصد به پایان رساند؛ جایی که ترکیب دلار قوی، رشد بازده اوراق و نگرانی‌های تورمی ناشی از افزایش قیمت انرژی، فشار قابل‌توجهی بر فلز زرد وارد کرد. نظرسنجی کیتکو از چرخش محتاطانه احساسات حکایت دارد؛ جایی که اکثریت نسبی تحلیلگران سناریوی صعودی ملایم را محتمل می‌دانند، اما همچنان بخش قابل‌توجهی از بازار نسبت به ادامه اصلاح هشدار می‌دهد. در کوتاه‌مدت، مسیر طلا به سه عامل کلیدی وابسته است: سیاست‌های فدرال رزرو، روند قیمت انرژی و تحولات ژئوپلیتیک؛ با حمایت‌های مهم در محدوده ۴۴۰۰–۴۵۰۰ دلار و مقاومت کلیدی در حوالی ۵۰۰۰ دلار. قیمت طلا هفته را با کاهش به پایان رساند؛ آن هم پس از یک دوره پنج‌روزه پرنوسان که با فشار فروش در ابتدای هفته آغاز شد و در ادامه با یک بازگشت نسبی همراه بود. در این میان، بازارها هم‌زمان ریسک‌های ماندگار تورمی را در برابر تقاضای دارایی امن ارزیابی می‌کردند، در حالی که تحولات خاورمیانه و تصمیمات بانک‌های مرکزی در صدر توجهات قرار داشت. هر اونس طلای نقدی هفته را با قیمت ۴٬۶۸۵.۵۰ دلار آغاز کرد و پس از جهش سریع تا نزدیکی ۴٬۷۳۰ دلار (که سقف هفتگی را شکل داد) در روزهای دوشنبه و سه‌شنبه تحت فشار قابل‌توجهی قرار گرفت. در این بازه، قیمت‌ها تا حدود ۴٬۵۶۰ دلار کاهش یافتند؛ چراکه افزایش قیمت نفت و تقویت دلار آمریکا موجب رشد بازده اوراق خزانه شد و انتظارات برای تداوم نرخ‌های بهره بالا را تقویت کرد. جهش قیمت نفت نگرانی‌های تورمی را تشدید کرد و در نتیجه جذابیت طلا به‌عنوان دارایی بدون بازده کاهش یافت، موضوعی که به فروش مستمر تا میانه هفته انجامید. طلا در آغاز معاملات آمریکای شمالی در صبح چهارشنبه به کف هفتگی خود در نزدیکی ۴٬۵۱۰ دلار رسید و پس از بازگشت کوتاه‌مدت تا حدود ۴٬۵۶۰ دلار، بار دیگر با فشار فروش مواجه شد. این روند پس از انتشار سیگنال‌های جدید سیاستی از سوی فدرال رزرو در بعدازظهر همان روز شدت گرفت؛ سیگنال‌هایی که نشان‌دهنده اختلاف‌نظر میان سیاست‌گذاران بود و انتظارات برای کاهش نرخ بهره در کوتاه‌مدت را تضعیف کرد. لحن انقباضی این پیام‌ها به تقویت بیشتر دلار آمریکا انجامید و باعث شد طلا در نزدیکی کف‌های هفتگی باقی بماند، در حالی که سرمایه‌گذاران مسیر آینده سیاست پولی را مجدداً ارزیابی می‌کردند. با وجود ضعف ابتدای هفته، قیمت طلا در ادامه حمایت شد؛ به‌طوری که هر اونس طلای نقدی در ساعات ابتدایی صبح پنج‌شنبه تا حوالی ۴٬۶۵۰ دلار جهش کرد. سپس در اوایل جمعه، با یک افت دیگر تا محدوده حمایتی کوتاه‌مدت نزدیک ۴٬۵۶۰ دلار، بار دیگر این سطح مورد آزمایش قرار گرفت، اما در ادامه روز، فلز زرد با یک بازگشت ملایم همراه شد؛ آن هم در شرایطی که بازارها در حال هضم تصمیم فدرال رزرو و عدم‌قطعیت‌های ژئوپلیتیکی بودند و حجم معاملات نیز نسبتاً پایین باقی مانده بود. با این حال، حتی با وجود این بهبود در پایان هفته، طلا همچنان یک کاهش هفتگی دیگر را ثبت کرد و نزدیک به ۲ درصد افت داشت؛ چراکه تشدید انتظارات نسبت به تداوم نرخ‌های بهره بالا و همچنین سطح بالای قیمت انرژی، همچنان به‌عنوان مانعی در برابر رشد این فلز گران‌بها عمل کردند. جدیدترین نظرسنجی هفتگی طلا از سوی کیتکو نشان می‌دهد که نیمی از تحلیلگران وال‌استریت و سرمایه‌گذاران خرد (مین‌استریت) انتظار دارند طلا در هفته آینده بار دیگر وارد مسیر صعودی شود، در حالی که حدود یک‌سوم دیگر همچنان سناریوی نزولی را محتمل می‌دانند. «صعودی»؛ این ارزیابی ریچ چکان، رئیس و مدیر عملیاتی شرکت Asset Strategies International است. او می‌گوید: «پس از افت ناشی از تصمیمات FOMC در هفته گذشته، به‌نظر می‌رسد بازار آماده یک جهش کوتاه‌مدت باشد. انتظار دارم طلا و نقره با تداوم تنش‌ها در خاورمیانه، رشد ملایمی را تجربه کنند. با این حال، همچنان معتقدم تا زمانی که وضعیت میان آمریکا، اسرائیل و ایران به‌طور کامل حل‌وفصل نشود، شاهد یک رالی پایدار نخواهیم بود.» در همین حال، جیمز استنلی، استراتژیست ارشد بازار در Forex.com، نیز دیدگاهی متمایل به صعود ارائه می‌دهد. او می‌گوید: «ماه آوریل، ماهی همراه با تردید بود، اما با در نظر گرفتن تمامی شرایط، خریداران عملکرد خوبی در حفظ موقعیت‌ها داشته‌اند؛ حداقل از دیدگاهی که من دنبال می‌کنم. همچنان تمایل دارم سوگیری کلی بازار را صعودی در نظر بگیرم، مگر آنکه شواهد مشخص‌تری از تغییر این روند مشاهده شود.» «صعودی»؛ این ارزیابی دارین نیوسام، تحلیلگر ارشد بازار در Barchart.com است. او می‌گوید: «هفته گذشته کمی زود قضاوت کردم، اما همچنان انتظار دارم قرارداد ماه ژوئن در هفته پیش‌رو با تکیه بر بهبود نسبی شاخص‌های مومنتوم، روندی صعودی داشته باشد.» نیوسام در ادامه تأکید می‌کند: «از نظر بنیادی، تغییر خاصی رخ نداده است و بانک‌های مرکزی همچنان به افزایش ذخایر طلای خود ادامه می‌دهند.» در همین حال، دنیل پاویلونیس، کارگزار ارشد کالا در RJO Futures، در گفت‌وگو با کیتکو اظهار داشت که انتظار دارد طلا و نقره همچنان در رابطه‌ای معکوس با نفت و همسو با بازار سهام حرکت کنند. او می‌گوید: «گزارش‌های درآمدی شرکت‌ها قوی بوده و به نظر می‌رسد در حال حاضر در فضای ریسک‌پذیر قرار داریم. در انتهای ماه گذشته شاهد یک بازگشت V‌شکل در طلا بودیم، سپس در این ماه روند صعودی آغاز شد، یک اصلاح دیگر اتفاق افتاد و اکنون دوباره در حال بازگشت هستیم.» پاویلونیس در ادامه می‌افزاید: «فکر می‌کنم این روند می‌تواند پایدار باشد، حتی اگر قیمت نفت در همین سطوح باقی بماند؛ به شرطی که بیش از حد نوسانی نشود. اگر نفت به‌صورت آرام وارد روند نزولی شود، قطعاً شرایط بهتری برای طلا فراهم خواهد شد. در مجموع، همچنان انتظار دارم خرید در بازار طلا ادامه داشته باشد، هرچند فضای فعلی ریسک‌پذیر است، اما احتیاط نیز همچنان بر بازار حاکم است.» پاویلونیس معتقد است بازارها به‌تدریج با وضعیت موجود در مناقشه ایران (در چارچوب آتش‌بس) راحت‌تر شده‌اند و هم‌زمان خوش‌بینی نسبت به دستیابی به یک توافق در حال افزایش است. او می‌گوید: «قیمت‌ها همچنان بالاست، اما به نظر می‌رسد بازار در حال پذیرش این واقعیت است که می‌توان در همین سطوح باقی ماند. داده‌های اقتصادی بد نیستند و شرایط آن‌قدرها هم بحرانی نیست. قبلاً هم چنین وضعیت‌هایی را تجربه کرده‌ایم و در حال حاضر نشانه‌ای از تشدید جدی تنش‌ها دیده نمی‌شود. احتمالاً نسبت به گذشته، به دستیابی به نوعی توافق نزدیک‌تر شده‌ایم تا حرکت به سمت درگیری‌های شدیدتر.» او در ادامه می‌افزاید: «بازار این آرامش نسبی را در قیمت‌ها لحاظ کرده، اما همچنان با احتیاط عمل می‌کند، زیرا شرایط می‌تواند به‌سرعت در هر دو جهت تغییر کند.» پاویلونیس همچنین اشاره می‌کند که طلا، برخلاف سهام، از مزیت‌هایی مانند سودآوری و پرداخت سود نقدی برخوردار نیست و به همین دلیل در جریان این مناقشه تا حدی در حاشیه قرار گرفته است، هرچند محرک‌های بنیادی آن همچنان پابرجاست. او می‌گوید: «در نهایت همه‌چیز به این برمی‌گردد که چه عاملی بازار را هدایت می‌کند؛ اخبار چیست، حجم پوزیشن‌های باز به کجا می‌رود و داده‌های مربوط به تعهد معامله‌گران چه می‌گویند. اگر قیمت‌ها دوباره به سمت ۵٬۰۰۰ دلار حرکت کند، باید توجه داشت که داستان اصلی تغییری نکرده است: بدهی‌های سنگین در سطح جهانی، ریسک‌های ارزی گسترده و عدم‌قطعیت در نرخ‌های بهره همچنان وجود دارد. واقع‌بینانه اگر نگاه کنیم، تنها راه خروج از این حجم بدهی، کاهش ارزش پول است.» او در پایان جمع‌بندی می‌کند: «محرک‌های بنیادی همچنان برقرارند، اما آن هیجان و فوریت برای ورود به بازار که قبلاً وجود داشت، کاهش یافته است. اکنون شاهد ورود تدریجی سرمایه‌گذاران بزرگ به بازار هستیم، که باعث شده روند کلی صعودی باقی بماند و اصلاح‌ها به‌سرعت خریداری شوند. با این حال، فضای بازار همچنان محتاطانه است. به نظر می‌رسد با عبور از سطح ۵٬۰۰۰ دلار، جریان سرمایه بیشتری وارد بازار شده و می‌تواند قیمت‌ها را به سطوح بالاتر هدایت کند.» پاویلونیس هشدار می‌دهد که آخر این هفته نیز (همانند برخی تعطیلات طولانی گذشته) می‌تواند با یک تحول غافلگیرکننده در مناقشه ایران همراه باشد. او می‌گوید: «اگر قرار باشد حرکتی قابل‌توجه رخ دهد، احتمالاً زمان آن همین حالاست؛ به‌ویژه با توجه به تعطیلات روز کارگر . بازار سهام در سقف‌های تاریخی قرار دارد و قیمت نفت نسبتاً پایین است؛ بنابراین اگر قرار باشد اقدامی در قبال ایران انجام شود، این مقطع زمانی می‌تواند مناسب باشد. نمی‌گویم حتماً چنین اتفاقی خواهد افتاد، اما اگر رخ دهد، تعجب‌آور نخواهد بود. در آستانه تعطیلات آخر هفته هستیم و معمولاً چنین تحولات مهمی در همین بازه زمانی شکل می‌گیرد.» در همین حال، در نظرسنجی هفتگی طلا از سوی کیتکو، ۱۶ تحلیلگر شرکت کردند که نشان‌دهنده چرخش احساسات وال‌استریت به سمت سناریوی صعودی، در پی خوش‌بینی نسبت به وضعیت ایران و فضای ریسک‌پذیر بازارها است. در این میان، ۸ کارشناس (معادل ۵۰ درصد) افزایش قیمت طلا در هفته پیش‌رو را پیش‌بینی کرده‌اند، در حالی که ۵ تحلیلگر دیگر (۳۱ درصد) انتظار کاهش قیمت را دارند. ۳ تحلیلگر باقی‌مانده نیز سناریوی تثبیت قیمت‌ها را مطرح کرده‌اند. در نظرسنجی آنلاین کیتکو نیز ۷۹ رأی به ثبت رسید که نشان می‌دهد سرمایه‌گذاران خرد (مین‌استریت) دیدگاهی مشابه با تحلیلگران حرفه‌ای دارند. بر این اساس، ۳۶ معامله‌گر خرد (معادل ۴۶ درصد) افزایش قیمت طلا را محتمل می‌دانند، در حالی که ۲۴ نفر (۳۰ درصد) کاهش قیمت را پیش‌بینی کرده‌اند. ۱۹ سرمایه‌گذار باقی‌مانده، معادل ۲۴ درصد، انتظار دارند بازار طلا در هفته آینده در یک روند خنثی نوسان کند. پس از هفته‌ای که بانک‌های مرکزی بر تقویم اقتصادی سایه انداخته بودند، هفته پیش‌رو با انتشار برخی از مهم‌ترین داده‌ها همراه خواهد بود که در این میان، گزارش اشتغال ماه آوریل به‌عنوان مهم‌ترین داده در کانون توجه قرار دارد. طبق تقویم یوتوتایمز؛ صبح سه‌شنبه، شاخص مدیران خرید بخش خدمات موسسه ISM منتشر می‌شود. “ «معامله‌گران به‌دنبال این خواهند بود که آیا بخش خدمات نیز پس از داده‌های ضعیف بخش تولید در روز جمعه، نشانه‌هایی از کاهش شتاب نشان می‌دهد یا خیر.» محمد زمانی همچنین بازارها به آمار فرصت‌های شغلی (JOLTS) و فروش خانه‌های نوساز برای ماه‌های فوریه و مارس توجه خواهند داشت. در ادامه، روز چهارشنبه گزارش اشتغال ADP منتشر می‌شود که می‌تواند سرنخ‌هایی از وضعیت گزارش حقوق و دستمزد بخش غیرکشاورزی (گزارش NFP) ارائه دهد. پس از آن، صبح پنج‌شنبه آمار هفتگی مدعیان بیکاری منتشر خواهد شد. در نهایت، اوج داده‌های اقتصادی هفته صبح جمعه با انتشار گزارش اشتغال ماه آوریل رقم می‌خورد و پس از آن، داده‌های اولیه شاخص احساسات مصرف‌کننده دانشگاه میشیگان برای ماه می منتشر می‌شود. مارک چندلر، مدیرعامل در شرکت Bannockburn Global Forex، با لحنی محتاطانه می‌گوید: «فلز زرد تا حدی درخشش خود را از دست داده است. بازگشت قیمت از کف میانه هفته (حدود ۴٬۵۱۰ دلار) در نزدیکی ۴٬۶۴۷ دلار متوقف شد و اکنون به نظر می‌رسد بازار آماده آزمون سطح ۴٬۴۹۵ دلار است؛ سطحی که تقریباً نقطه میانی حرکت صعودی از کف ۲۳ مارس (حدود ۴٬۰۹۹ دلار) محسوب می‌شود.» او در ادامه می‌افزاید: «شاخص‌های مومنتوم در حال تضعیف هستند و میانگین متحرک ۵روزه به زیر میانگین متحرک ۲۰روزه رسیده است. شکست محدوده ۴٬۴۹۵ دلار می‌تواند نشانه‌ای از یک موج نزولی دیگر تا حوالی ۴٬۴۰۰ دلار باشد.» در همین حال، آدام باتن، رئیس استراتژی ارزی در Forexlive.com، به بررسی پیامدهای تصمیمات اخیر بانک‌های مرکزی پرداخته و می‌گوید: «اگر به دو ماه قبل برگردیم، تقریباً تمام بانک‌های مرکزی در سطح جهانی اکنون نسبت به آن زمان موضعی سخت‌گیرانه‌تر (هاوکیش) دارند. اگر به‌صورت جهانی نگاه کنیم، بازارها در مجموع حدود ۵۰ واحد پایه افزایش در انتظارات نرخ بهره را در قیمت‌ها لحاظ کرده‌اند؛ تقریباً برای تمامی بانک‌های مرکزی در اقتصادهای توسعه‌یافته. به بیان ساده، اگر هر بانک مرکزی بزرگ را در نظر بگیرید، می‌توانید حدود ۵۰ واحد پایه به انتظارات نرخ بهره آن‌ها نسبت به پایان فوریه اضافه کنید.» باتن توضیح می‌دهد که این تغییر در انتظارات سیاست پولی یا به معنای افزایش نرخ بهره است، یا (در مورد فدرال رزرو) کاهش احتمال سیاست‌های انبساطی. او می‌گوید: «در مورد فدرال رزرو، حدود ۵۰ واحد پایه از انتظارات کاهش نرخ از بین رفته است. در ژاپن احتمالاً ۵۰ واحد پایه افزایش در نظر گرفته شده و در کانادا نیز بازارها اکنون افزایش نرخ بهره را قیمت‌گذاری کرده‌اند.» او با اشاره به رویکرد بانک مرکزی کانادا می‌افزاید: «بانک کانادا جالب است، چون پیش‌بینی‌های خود را بر اساس نفت برنت ۹۰ دلاری تنظیم کرده بود، در حالی که دیروز قیمت به ۱۲۸ دلار رسید؛ بنابراین عملاً باید آن پیش‌بینی‌ها را کنار گذاشت.» باتن ادامه می‌دهد: «البته می‌توان با آن‌ها همدلی کرد، چون ممکن است روز دوشنبه دوباره قیمت نفت به ۹۵ دلار بازگردد. سؤال اصلی این است که اگر نفت به ۱۵۰ دلار برسد، واکنش آن‌ها چه خواهد بود؟ تا چه حد حاضرند این شوک را نادیده بگیرند؟ حتی اگر جنگ همین حالا پایان یابد و قیمت نفت به‌تدریج تا پایان سال به ۸۰ یا ۷۵ دلار کاهش یابد، باز هم این سؤال مطرح است که آیا بانک‌های مرکزی از این نوسانات عبور می‌کنند یا نه. به نظر می‌رسد بانک مرکزی اروپا تمایل چندانی به نادیده گرفتن این شرایط ندارد، بانک انگلستان نیز نگران است و احتمالاً بانک کانادا هم به سمت افزایش نرخ خواهد رفت. اما فدرال رزرو مهم‌ترین بازیگر است و در حال حاضر تصویر روشنی از تصمیم آن وجود ندارد.» او تأکید می‌کند: «نادیده گرفتن همزمان اثر تعرفه‌ها و تورم (یا تعرفه‌ها و نفت) کار بسیار دشواری است. نمی‌توان دو شوک مقطعی را همزمان بی‌اهمیت تلقی کرد.» باتن معتقد است رئیس جدید فدرال رزرو با شرایطی بسیار فشرده و دشوار مواجه خواهد شد و برای کوین وارش توجیه کاهش نرخ بهره (حتی در صورت تمایل) کار آسانی نخواهد بود. او می‌گوید: «شما با یک بسته محرک مالی بزرگ دولتی روبه‌رو هستید، تعرفه‌هایی که ماهیتاً تورم‌زا هستند، جنگی که خود عامل تورم است، و هم‌زمان هزینه‌های سنگین سرمایه‌گذاری در حوزه هوش مصنوعی که فشار تورمی را تشدید می‌کند. اگر برنامه این باشد که با تغییر ترکیب فدرال رزرو نرخ‌ها را پایین نگه دارند، این رویکرد مشکل تورم را حل نخواهد کرد. وقتی در کاخ سفید یک رویکرد بداهه‌محور وجود داشته باشد، این موضوع برای طلا بسیار صعودی است، زیرا نمی‌دانید چه چیزی ممکن است از کنترل خارج شود. شاید تورم نباشد، شاید تداوم جنگ باشد، شاید فروپاشی همکاری‌های فراآتلانتیک یا حتی بی‌ثباتی داخلی. نبود استراتژی یعنی بی‌ثباتی و در نهایت شرایطی که کنترل آن دشوار خواهد بود.» او در ادامه با اشاره به تحولات خاورمیانه می‌گوید همچنان نسبت به پایان جنگ ایران خوش‌بین است: «شاید خوش‌بینی من در این مورد کمی اغراق‌آمیز باشد، اما گزارش شد که ایران روز گذشته پیشنهاد جدیدی ارائه کرده است. قیمت نفت دیروز بدون دلیل مشخصی سقوط کرد و بعد مشخص شد که این پیشنهاد همان روز ارائه شده؛ اما هیچ‌کس از آن خبر نداشت؟ این قابل‌قبول نیست. در هر صورت، هیچ‌کس خواهان جنگ نیست و بهتر است این موضوع هرچه زودتر جمع‌بندی شود.» باتن در جمع‌بندی می‌گوید: «اگر جنگ پایان یابد، طلا می‌تواند ظرف چند هفته به سطح ۵٬۰۰۰ دلار و حتی بالاتر برسد. اما اگر جنگ ادامه پیدا کند، اقتصادهای نوظهور برای تأمین کسری‌های خارجی و واردات نفت، ناچار به فروش طلا خواهند شد. بنابراین وضعیت فعلی تقریباً یک سناریوی دوحالته است.» او در پایان اضافه می‌کند: «حدود ۵۱ درصد احتمال می‌دهم که طلا در هفته آینده رشد کند.» الکس کوپتسیکویچ، تحلیلگر ارشد بازار در FxPro، انتظار دارد قیمت طلا در هفته آینده نیز به کاهش خود ادامه دهد. او می‌نویسد: «در پایان هفته، طلا حدود ۳ درصد کاهش یافته و در پایین‌ترین سطح خود بیش از ۴.۳ درصد افت را تجربه کرده بود، اما در محدوده ۴٬۵۴۰ دلار حمایت قابل‌توجهی پیدا کرد. بنابراین، طلا همچنان در ادامه روند نزولی قرار دارد که از نیمه دوم ماه آوریل و پس از برخورد به میانگین متحرک ۵۰روزه آغاز شد.» کوپتسیکویچ در توضیح عوامل بنیادی می‌گوید: «محرک اصلی، بازنگری در چشم‌انداز سیاست پولی به سمت رویکردی انقباضی‌تر است که جذابیت اوراق دولتی را افزایش می‌دهد. نکته جالب اینجاست که طلا نتوانسته از تضعیف مومنتوم دلار آمریکا بهره‌برداری کند؛ موضوعی که در طول ماه تأثیر قابل‌توجهی داشته است. از سقف‌های پایان ماه مارس، شاخص دلار حدود ۲.۵ درصد کاهش یافته، در حالی که طلا بیش از ۴ درصد افت کرده و از اوج میانه آوریل تا کف‌های هفته گذشته، حدود ۸ درصد کاهش داشته است.» او در ادامه تأکید می‌کند: «به‌طور معمول این دو دارایی در جهت مخالف حرکت می‌کنند و این رفتار غیرمعمول می‌تواند هشداری برای چشم‌انداز میان‌مدت طلا باشد. ما این وضعیت را ادامه روند گسترده ذخیره سود پس از سال‌ها رشد می‌دانیم و برای سطوح قیمتی پایین‌تر در آینده نزدیک آماده هستیم.» کوپتسیکویچ محدوده ۴٬۴۰۰ دلار را به‌عنوان یکی از سطوح کلیدی در مسیر نزولی طلا معرفی می‌کند؛ سطحی که قیمت در اواخر ماه مارس در آن تثبیت شده بود. او هشدار می‌دهد: «این احتمال وجود دارد که قیمت در هفته آینده به این سطح برسد. اگر از این محدوده شاهد یک حرکت نزولی قاطع باشیم، سناریوی غالب به یک روند نزولی در دل یک بازه نوسانی گسترده تبدیل خواهد شد؛ بازه‌ای که نقاط چرخش آن در سقف‌های محلی ماه‌های ژانویه، مارس و آوریل قرار دارند. حرکت در این محدوده می‌تواند حتی برای چند سال آینده به روند غالب بازار تبدیل شود، و در نهایت به برخورد قیمت با میانگین متحرک ۲۰۰هفته‌ای منجر شود که در حال حاضر در نزدیکی ۲٬۷۰۰ دلار قرار دارد و البته روندی صعودی دارد.» در همین حال، تحلیلگران شرکت CPM Group در بعدازظهر پنج‌شنبه توصیه به فروش صادر کردند و هدف قیمتی اولیه ۴٬۵۰۰ دلار را برای بازه زمانی اول تا پانزدهم می تعیین کردند، در حالی که حد ضرر را در سطح ۴٬۷۱۵ دلار قرار دادند. آن‌ها در گزارش خود نوشتند: «پیش‌بینی ما این بود که قیمت‌ها در طول ماه آوریل در یک الگوی نوسانی با تمایل صعودی باقی بمانند. محدوده‌ای که برای نیمه دوم ماه در نظر گرفته بودیم، بین ۴٬۴۰۰ تا ۴٬۹۵۰ دلار بود و در عمل نیز طلا طی این دوره در همین بازه نوسانی پرتحرک معامله شد.» تحلیلگران تأکید می‌کنند که اگرچه قیمت‌ها ممکن است همچنان در همین بازه نوسانی باقی بمانند، اما یک سوگیری نزولی واضح در حال شکل‌گیری است. آن‌ها می‌گویند: «سرمایه‌گذاران در برخی بخش‌ها از خرید عقب‌نشینی کرده‌اند؛ نه فقط در طلا و فلزات گران‌بها، بلکه در کل بازار کالاها. در حالی که نگرانی‌های بلندمدت سیاسی و اقتصادی افزایش یافته، انتظارات کوتاه‌مدت تا حدی از اضطراب فاصله گرفته است.» آن‌ها در ادامه می‌نویسند: «در چنین شرایطی، برای بازه بسیار کوتاه‌مدت، توصیه فروش طلا صادر می‌کنیم. از اهداف قیمتی نزدیک‌تر و سطوح حد ضرر محدودتر استفاده می‌کنیم، زیرا تعجبی نخواهد داشت اگر بازار در کوتاه‌مدت همچنان به‌صورت نوسانی و در یک محدوده حرکت کند. با این حال، سوگیری کلی به سمت افت‌های مقطعی در کوتاه‌مدت است و رسیدن قیمت به هدف ۴٬۵۰۰ دلار می‌تواند به موجی از ذخیره سود منجر شود.» آن‌ها همچنین هشدار می‌دهند: «در افق زمانی حدود چهار ماه آینده، افت‌های بزرگ‌تر نیز دور از انتظار نیست، اما در حال حاضر، بازار احتمالاً در یک محدوده مشخص به نوسان ادامه خواهد داد.» مایکل مور، بنیان‌گذار شرکت Moor Analytics، انتظار دارد قیمت طلا در هفته آینده تمایل به صعود داشته باشد، اما هشدار می‌دهد که در صورت شکست سطوح حمایتی کوتاه‌مدت، احتمال بازگشت اصلاحی وجود دارد. او می‌نویسد: «صعودی؛ مگر آن‌که ساختارهای کوتاه‌مدتی که پیش‌تر به آن‌ها اشاره شده از دست بروند.» مور در تحلیل چندبازه‌ای خود توضیح می‌دهد که در مقیاس‌های زمانی بلندمدت و میان‌مدت، بسیاری از سیگنال‌های کلیدی همچنان در وضعیت تعلیق قرار دارند و ترکیبی از فشارهای نزولی و نشانه‌های قدرت صعودی در بازار دیده می‌شود. به‌طور کلی، او معتقد است بازار پس از افت‌های اخیر توانسته بخشی از فشار را جذب کرده و نشانه‌هایی از بازیابی نشان دهد، هرچند این روند هنوز قطعی نیست. در بازه کوتاه‌مدت، مور اشاره می‌کند که پس از ثبت سقف ۴۹۱۷ دلار، بازار وارد یک فاز اصلاحی نزولی شد که حداقل هدف آن در محدوده ۴۶۵۳ دلار محقق شده است. به گفته او، شکست سطوحی مانند ۴۸۱۸ و ۴۷۹۲ دلار فشار نزولی بیشتری را فعال کرده که بخش قابل‌توجهی از آن نیز تحقق یافته است. با این حال، او به نشانه‌هایی از بازگشت نیز اشاره دارد: «بازار در محدوده ۴۵۲۲ دلار به نوعی به اشباع فروش رسیده و از آن نقطه تا حدود ۱۵۰ دلار بازگشته است. عبور قیمت از سطوح ۴۶۰۱ و ۴۶۲۹ دلار نیز نشانه‌هایی از تقویت مومنتوم صعودی ارائه داده، اما اگر قیمت مجدداً به‌طور معناداری به زیر این سطوح بازگردد، باید انتظار فشار فروش تازه‌ای را داشت.» در زمان نگارش این مقاله UtoTimes، هر اونس طلای نقدی در سطح ۴٬۶۱۳.۸۳ دلار معامله می‌شد که نشان‌دهنده کاهش ۱.۷۷ درصدی در مقیاس هفتگی و افت ۰.۱۸ درصدی در طول روز است. ✔️ بیشتر بخوانید: چشم‌انداز هفته پیش‌رو: تمرکز بازارها بر گزارش اشتغال آمریکا و نشست RBA در میانه نااطمینانی خاورمیانه لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

داده‌های بانک مرکزی ژاپن از مداخله ۵.۴ تریلیون ینی پرده برداشت

داده‌های منتشرشده از سوی بانک مرکزی ژاپن (BoJ) نشان می‌دهد که حجم مداخله ارزی اخیر این کشور در بازار فارکس حدود ۵.۴ تریلیون ین (حدود ۳۵ میلیارد دلار امریکا) بوده است. این رقم یکی از بزرگ‌ترین مداخلات ارزی ژاپن در سال‌های اخیر محسوب می‌شود و نشان می‌دهد توکیو برای جلوگیری از سقوط بیشتر ین در برابر دلار وارد عمل شده است. گزارش‌ها حاکی است این مداخله پس از عبور USDJPY از سطوح حساس انجام شده و می‌تواند نشانه‌ای از آغاز دوره‌ای فعال‌تر در سیاست‌های حمایتی ژاپن باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فروش میلیاردی دلار توسط ژاپن آغاز شد؟

  عبور USDJPY از سطح ۱۶۰ بار دیگر مقام‌های ژاپنی را وارد بازار کرد. بسیاری از فعالان بازار معتقدند توکیو روز گذشته برای حمایت از ین در بازار فارکس مداخله کرده؛ اقدامی که می‌تواند شروع یک دوره طولانی‌تر از مداخلات ژاپن در سال جاری باشد. این گزارش بر پایه مقاله منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. در یک نگاه بازار معتقد است ژاپن روز گذشته در بازار USDJPY مداخله کرده است. حجم فروش دلار می‌تواند مشابه مداخله سال ۲۰۲۴ و بیش از ۳۰ میلیارد دلار بوده باشد. تحلیلگران ING انتظار دارند شاخص دلار DXY در محدوده حمایتی ۹۸.۰۰ حمایت شود. بازار همچنان نسبت به ریسک‌های ناشی از قیمت انرژی و سیاست فدرال رزرو حساس است. به گفته ING، عبور USDJPY از سطح ۱۶۰ پیش از تعطیلات جهانی اول ماه مه، شرایطی مشابه سال ۲۰۲۴ ایجاد کرد؛ زمانی که ژاپن در ۲۹ آوریل بیش از ۳۰ میلیارد دلار فروخت. در سال ۲۰۲۴، بانک مرکزی ژاپن پس از نخستین مداخله، در اول ماه مه نیز دور دوم مداخله کوچک‌تر را اجرا کرد. به همین دلیل بازار اکنون خود را برای احتمال اقدامات بیشتر در روزهای ابتدایی هفته آینده آماده می‌کند؛ به‌ویژه با توجه به ادامه تعطیلات در ژاپن و برخی بازارهای جهانی. بر اساس این گزارش، مداخله سال ۲۰۲۴ در بازار کم‌حجم باعث افت USDJPY تا سطح ۱۵۲ شد، اما تنها برای مدت کوتاهی مؤثر بود و این جفت‌ارز دو ماه بعد دوباره سقف‌های جدید ثبت کرد. موسسه ING معتقد است شرایط امسال نیز مشابه است و مگر آنکه آمریکا در حمایت از ین مشارکت کند، تقاضا برای خرید USDJPY در محدوده ۱۵۵ می‌تواند همچنان قوی باقی بماند. دلایل این موضوع شامل موارد زیر است: قیمت‌های بالای انرژی رویکرد محتاطانه بانک مرکزی ژاپن در افزایش نرخ بهره فاصله گرفتن فدرال رزرو از مسیر سیاست پولی انبساطی فشار بر دلار موقتاً افزایش یافته است فروش احتمالی دلار توسط ژاپن همراه با عملکرد مثبت بازارهای سهام باعث شد دلار در برابر ارزهای مختلف اندکی تضعیف شود. موسسه ING همچنین اشاره می‌کند کاهش قیمت نفت به این روند کمک کرده است. در عین حال، برخی گمانه‌زنی‌ها درباره احتمال مداخله توکیو در بازار معاملات آتی نفت خام نیز مطرح شده است. با این حال، گزارش تأکید می‌کند که نشانه‌ای از کاهش تنش‌های ژئوپلیتیکی مشاهده نمی‌شود و مقامات ایرانی نشانه‌ای از عقب‌نشینی نشان نداده‌اند. از این رو، تحلیلگران نسبت به پایداری افت اخیر قیمت انرژی اطمینان ندارند. به گفته ING، با توجه به احتمال کند شدن فعالیت‌های اقتصادی، فضای افت شدیدتر برای دلار در شرایط فعلی محدود به نظر می‌رسد. تمرکز بازار بر داده‌های آمریکا بازار امروز دو رویداد کلیدی را دنبال می‌کند: ۱. شاخص تولیدی ISM آمریکا در ماه آوریل این شاخص می‌تواند تصویر تازه‌ای از وضعیت فعالیت‌های تولیدی آمریکا ارائه دهد. ۲. سخنرانی استفن میران از فدرال رزرو میران نخستین مقام فدرال رزرو است که پس از تصمیم این هفته کمیته بازار آزاد سخنرانی می‌کند. انتظار می‌رود او موضعی نسبتاً متمایل به کاهش نرخ بهره (داویش) داشته باشد، زیرا این هفته بار دیگر به کاهش نرخ رأی داده است. با این حال، ING معتقد است افزایش انتظارات تورمی و احتیاط بیشتر فدرال رزرو باعث می‌شود بازار تا زمان کاهش محسوس قیمت نفت، کاهش جدید نرخ بهره را به‌راحتی قیمت‌گذاری نکند. بر این اساس، شاخص دلار می‌تواند در نزدیکی سطح ۹۸.۰۰ حمایت شود و به سمت ۹۸.۵۰ بازگردد. یورو؛ تأثیر محدود ECB بر بازار به گفته ING، نوسانات شدید بازار نفت باعث شد تأثیر پیام بانک مرکزی اروپا بر یورو چندان محسوس نباشد. بازار همچنان حدود ۹۰ درصد احتمال افزایش نرخ بهره در ژوئن را در قیمت‌ها لحاظ کرده است. تحلیلگران معتقدند افت ۱۰ نقطه پایه‌ای نرخ‌های کوتاه‌مدت یورو بیشتر تحت تأثیر کاهش قیمت نفت بوده تا سیاست‌های بانک مرکزی اروپا (ECB). در کوتاه‌مدت، ING انتظار دارد EURUSD در محدوده ۱.۱۶۵۰ تا ۱.۱۷۵۰ نوسان کند. پوند؛ تصویری متناقض موسسه ING وضعیت پوند را در حال حاضر «گیج‌کننده» توصیف می‌کند. برخی در بازار فارکس متقاعد شده‌اند که پیام بانک مرکزی انگلیس متمایل به کاهش نرخ بوده (داویش)، اما تحلیلگران این مؤسسه معتقدند بانک مرکزی انگلستان (BoE) در حال آماده‌سازی بازار برای افزایش نرخ بهره (داویش) در ژوئن است. با وجود افت نرخ‌های کوتاه‌مدت و کاهش قیمت نفت، EURGBP روز گذشته کاهش یافت؛ حرکتی که احتمالاً ناشی از جریان‌های پایان ماه و بازتنظیم سرمایه‌گذاری‌ها به سمت بازار بریتانیا بوده است. موسسه ING هشدار می‌دهد حمایت مهم EURGBP در محدوده ۰.۸۶۰۰ تا ۰.۸۶۱۰ در شرایط کم‌حجم فعلی آسیب‌پذیر است.    

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ناگل: اگر چشم‌انداز اقتصادی بهبود نیابد، افزایش نرخ بهره محتمل است

یواخیم ناگل، عضو شورای حکمرانی بانک مرکزی اروپا (ECB)، تأکید کرد که نباید فراموش کرد سناریوی پایه سیاست پولی اروپا از پیش شامل رویکردی محدودکننده‌تر است. او افزود: «در صورتی که چشم‌انداز اقتصادی به‌طور محسوسی بهبود نیابد، واکنش مناسب‌تر برای شورای حکمرانی ECB در ماه ژوئن خواهد بود.» این اظهارات نشان می‌دهد که بانک مرکزی اروپا احتمالاً تا نشست ژوئن برای ارزیابی دقیق‌تر شرایط تورمی و رشد اقتصادی صبر می‌کند، اما در صورت تداوم فشارهای قیمتی، مسیر افزایش نرخ بهره همچنان باز خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ین ژاپن در برابر دلار تقویت شد؛ احتمال مداخله بانک مرکزی

بن ژاپن در برابر دلار آمریکا تقویت شد در معاملات روز جمعه ۱ مه ۲۰۲۶، ارزش ین ژاپن در برابر دلار آمریکا افزایش یافت و جفت‌ارز USDJPY تا سطح ۱۵۵.۹۶ پایین آمد. تحلیلگران یوتوتایمز احتمال می‌دهند که بانک مرکزی ژاپن (BoJ) در واکنش به نوسانات اخیر، دست به مداخله مستقیم در بازار فارکس زده باشد یا در آستانه چنین اقدامی قرار دارد. این تحرکات در حالی رخ می‌دهد که فشارهای تورمی و نگرانی از خروج سرمایه از بازار ژاپن همچنان ادامه دارد و مقام‌های مالی توکیو به‌دنبال حفظ ثبات نرخ ارز هستند. لازم به ذکر است که روز گذشته‌ام ما شاهد تقویت ین ژاپن و مداخله بانک مرکزی ژاپن بودیم.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مولر: احتمال افزایش نرخ بهره در اروپا بیشتر شده است

مارتین مولر، عضو شورای حکمرانی بانک مرکزی اروپا (ECB)، اعلام کرد نشانه‌های روشنی وجود دارد که افزایش قیمت انرژی در حال منتقل شدن به سایر بخش‌های اقتصاد است. او هشدار داد که این روند می‌تواند فشارهای تورمی را دوباره تقویت کند. مولر افزود: «به‌طور فزاینده‌ای محتمل است که ECB ناچار به افزایش دوباره نرخ‌های بهره شود. همچنین هر روز روشن‌تر می‌شود که قیمت انرژی در سطوح بالا باقی خواهد ماند.» این اظهارات در شرایطی مطرح می‌شود که اروپا با موج جدیدی از افزایش هزینه‌های انرژی و نگرانی درباره پایداری تورم روبه‌رو است؛ موضوعی که می‌تواند مسیر سیاست پولی در ماه‌های آینده را تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سناریوی دویچه‌بانک: طلا تا پنج سال آینده به ۸۰۰۰ دلار می‌رسد؟

دویچه‌بانک در تحلیلی تازه، سناریویی را مطرح کرده که در آن روند دلاری‌زدایی بانک‌های مرکزی بازارهای نوظهور می‌تواند قیمت طلا را تا پنج سال آینده به محدوده ۸۰۰۰ دلار در هر اونس برساند. این دیدگاه بر پایه تغییرات ساختاری در ذخایر ارزی جهانی و کاهش وابستگی به دلار شکل گرفته است. این مقاله توسط یوتوتایمز تهیه شده و بر پایه گزارش اخیر دویچه‌بانک درباره چشم‌انداز بلندمدت بازار طلا است. در یک نگاه بانک‌های مرکزی بازارهای نوظهور تنها ۱۶٪ از ذخایر خود را به طلا اختصاص داده‌اند، در حالی که از سال ۲۰۰۸ تمام خرید خالص طلا از سوی همین کشورها انجام شده است. در صورت افزایش سهم طلا به ۴۰٪ از ذخایر ارزی، قیمت می‌تواند تا ۸۰۰۰ دلار در هر اونس رشد کند. سهم دلار از ذخایر جهانی از بیش از ۶۰٪ در اوایل دهه ۲۰۰۰ به حدود ۴۰٪ امروز کاهش یافته است. خرید طلا دیگر محدود به چین، روسیه و هند نیست؛ کشورهایی چون عربستان، قطر، امارات، مصر و قزاقستان نیز وارد چرخه خرید شده‌اند. روند دلاری‌زدایی و نقش بانک‌های مرکزی بر اساس گزارش دویچه‌بانک، از زمان بحران مالی ۲۰۰۸ تاکنون بانک‌های مرکزی جهان بیش از ۲۲۵ میلیون اونس طلا به ذخایر خود افزوده‌اند. در همین دوره، سهم دلار در ذخایر جهانی از بیش از ۶۰٪ به حدود ۴۰٪ کاهش یافته است. این تغییر نشان‌دهنده چرخش تدریجی نظام مالی جهانی از وابستگی به دلار به سمت دارایی‌های مستقل و بدون ریسک حاکمیتی است. اگر بانک‌های مرکزی بازارهای نوظهور سهم طلا را از ۱۶٪ فعلی به ۴۰٪ افزایش دهند، حتی با فرض کاهش کل ذخایر از ۸ به ۵ تریلیون دلار، قیمت طلا می‌تواند به محدوده ۸۰۰۰ دلار برسد. گسترش خریداران جدید تا چند سال پیش، خرید طلا عمدتاً در اختیار چین، روسیه، هند و ترکیه بود. اما اکنون عربستان، قطر، امارات، مصر و قزاقستان نیز به جمع خریداران فعال پیوسته‌اند. این گسترش جغرافیایی نشان می‌دهد که خرید طلا دیگر تصمیمی مقطعی نیست، بلکه به سیاست پایدار ذخیره‌سازی در اقتصادهای نوظهور تبدیل شده است. منطق ژئوپلیتیکی پشت تغییرات دویچه‌بانک این روند را بخشی از پایان دوره پساجنگ سرد می‌داند؛ دوره‌ای که بر پایه چندجانبه‌گرایی و سلطه دلار شکل گرفته بود. با عقب‌نشینی آمریکا از نقش سنتی خود در تجارت آزاد و امنیت جهانی، و استفاده از دلار به‌عنوان ابزار تحریم، بسیاری از کشورها به‌دنبال تنوع‌بخشی به ذخایر خود رفته‌اند. این تغییرات، طلا را دوباره به دارایی راهبردی بانک‌های مرکزی تبدیل کرده است. تصویر کوتاه‌مدت؛ افت موقت، مسیر بلندمدت صعودی در دو ماه گذشته، طلا بدترین افت خود را در تاریخ ثبت کرده و حدود ۱۲٪ کاهش یافته است. با این حال، در مقیاس سالانه همچنان ۷٪ رشد از ابتدای سال و نزدیک به ۴۰٪ رشد در ۱۲ ماه گذشته دارد. این افت کوتاه‌مدت، بخشی از اصلاح طبیعی بازار پس از جهش ژانویه است و روند بلندمدت صعودی همچنان پابرجاست. جمع‌بندی پیام اصلی گزارش دویچه‌بانک روشن است: جهان در حال بازتعریف نظم مالی خود است. کاهش وابستگی به دلار، افزایش خرید طلا و بازگشت رقابت میان قدرت‌های بزرگ، همگی نشانه‌هایی از تغییر ساختاری در نظام ذخایر جهانی‌اند. در این مسیر، طلا نه‌تنها پناهگاه سنتی سرمایه‌گذاران، بلکه ابزار راهبردی بانک‌های مرکزی در دوران جدید خواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گزارش بازار فارکس آسیا–اقیانوسیه | جمعه ۱ مه ۲۰۲۶

  بازارهای آسیا امروز در فضایی آرام و کم‌نوسان آغاز به کار کردند؛ دلیل اصلی، تعطیلی سنگاپور، هنگ‌کنگ و چین و همچنین تعطیلات پیش‌روی هفته طلایی در ژاپن است که از دوشنبه تا چهارشنبه ادامه خواهد داشت. مداخله ژاپن و بازگشت فشار بر ین پس از مداخله روز پنجشنبه برای حمایت از ین، امروز USDJPY دوباره بالای ۱۵۷ معامله شد. آتسوشی میمورا، مقام ارشد ارزی وزارت دارایی ژاپن، از تأیید رسمی مداخله خودداری کرد اما هشدار داد: “ «بازار همیشه حق دارد؛ این معامله‌گر است که باید خود را تطبیق دهد، نه بازار.» این جمله در بازار به‌عنوان سیگنال آمادگی برای مداخله دوباره تفسیر شد. تورم توکیو کمتر از انتظار؛ فشار بر BoJ کاهش یافت داده‌های تورمی امروز توکیو نشان داد: تورم کل: ۱.۵٪ (پایین‌تر از ۱.۶٪ پیش‌بینی‌شده) تورم هسته: ۱.۵٪ (کمترین سطح از مارس ۲۰۲۲) تورم هسته - هسته : ۱.۹٪ (کمتر از ۲.۳٪ مورد انتظار) این سومین ماه متوالی است که تورم توکیو زیر هدف ۲٪ بانک مرکزی ژاپن قرار می‌گیرد. نتیجه: بازار احتمال افزایش نرخ در ژوئن را کمتر می‌بیند — و این برای ین منفی است. شاخص نهایی PMI تولیدی ژاپن و استرالیا: ظاهر خوب، باطن ضعیف هر دو کشور PMI تولیدی قوی منتشر کردند، اما جزئیات نشان می‌دهد: سفارشات جدید ضعیف خروجی تولید شکننده زنجیره تأمین تحت فشار بخشی از رشد ناشی از ذخیره‌سازی مرتبط با جنگ خاورمیانه است، نه تقاضای واقعی تیترهای اخبار مهم منطقه و جهان آسه‌آن هشدار داد جنگ خاورمیانه امنیت انرژی و رشد منطقه را تهدید می‌کند. بانک مرکزی استرالیا احتمالاً سومین افزایش متوالی نرخ را در ماه مه انجام می‌دهد؛ بسته‌شدن هرمز تورم را بالا برده است. شاخص PMI تولید ژاپن به بالاترین سطح ۴ ساله رسیده اما تقاضا همچنان شکننده است. اعتماد مصرف‌کننده نیوزیلند به‌دلیل شوک نفتی خاورمیانه به پایین‌ترین سطح ۳ ساله رسیده است. بانک مرکزی اروپا تقریباً قطعی است که در ژوئن نرخ را افزایش دهد. مورگان استنلی زمان اولین کاهش نرخ فدرال رزرو را به ۲۰۲۷ عقب انداخته است. شاخص‌های S&P و نزدک در بالاترین رکورد تاریخی بسته شدند. اپل برنامه بازخرید ۱۰۰ میلیارد دلاری سهام را تصویب کرد؛ سود فراتر از انتظار. تحلیلگران می‌گویند طلا ممکن است با خرید بانک‌های مرکزی بازارهای نوظهور تا ۸۰۰۰ دلار رشد کند. جمع‌بندی سریع برای معامله‌گران ین: مداخله انجام شده، اما تورم ضعیف احتمال افزایش نرخ را کم کرده → فشار نزولی ادامه‌دار سهام آمریکا: رکوردهای جدید طلا: چشم‌انداز صعودی در صورت ادامه خرید بانک‌های مرکزی شاخص PMI ژاپن و استرالیا: ظاهر خوب، اما تقاضای واقعی ضعیف ریسک‌های ژئوپلیتیک: جنگ خاورمیانه همچنان محرک اصلی انرژی و تورم

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار ژاپن به سفته‌بازان؛ مداخله ادامه دارد

ژاپن پس از عبور ین از مرز ۱۶۰ وارد بازار فارکس شد و با نخستین مداخله خود در نزدیک به دو سال، ارزش ین را تا ۳ درصد بالا برد. مقام ارشد مالی، آتسوشی میمورا، هشدار داده است که در تعطیلات Golden Week نیز احتمال اقدام دوباره وجود دارد. به‌گزارش رسانه‌های بین‌المللی، این مداخله زمانی انجام شد که ین به سطح حساس ۱۶۰ در برابر دلار رسید؛ سطحی که مقام‌های ژاپنی آن را «خط قرمز» تلقی می‌کردند. این اقدام باعث شد ین تا ۱۵۵.۵ تقویت شود و سپس در محدوده ۱۵۷ تثبیت شود. میمورا در پاسخ به پرسش خبرنگاران درباره تأیید رسمی مداخله، از اظهار نظر مستقیم خودداری کرد، اما تأکید داشت که حرکات بازار همچنان ماهیت سفته‌بازانه دارد و ژاپن در طول تعطیلات Golden Week نیز آماده اقدام خواهد بود. وزیر دارایی، ساتسوکی کاتایاما، یک روز قبل با لحنی کم‌سابقه هشدار داده بود که «اقدام قاطع» نزدیک است و حتی از خبرنگاران خواسته بود در طول تعطیلات گوشی‌های خود را روشن نگه دارند؛ نشانه‌ای آشکار از آمادگی برای مداخله. میمورا همچنین تأیید کرده است که ژاپن و آمریکا در تماس بسیار نزدیک درباره تحولات بازار فارکس هستند و دو طرف بر ضرورت اقدام احتمالی بسته به شرایط بازار توافق دارند؛ موضوعی که بازدارندگی مداخله را به‌طور قابل‌توجهی افزایش می‌دهد. تحلیلگران می‌گویند عوامل ساختاری ضعف ین همچنان پابرجاست: افزایش نرخ‌های بهره در ژاپن بسیار آهسته پیش می‌رود. فدرال رزرو به‌دلیل فشارهای تورمی، فعلاً به سمت کاهش نرخ نمی‌رود. قیمت نفت بالای ۱۰۰ دلار هزینه واردات ژاپن را سنگین‌تر کرده است. با شروع تعطیلات Golden Week و کاهش شدید نقدینگی در بازار، خطر نوسانات تند بیشتر می‌شود و همین موضوع احتمال آزمون دوباره سطح ۱۶۰ را افزایش می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده توکیو – فوریه ۲۰۲۶

شاخص قیمت مصرف کننده هسته توکیو ژاپن - سالانه (فوریه) - Tokyo Core CPI  واقعی .................. %1.5 پیش‌بینی ........... %1.8  قبلی ................ %1.7 تحلیل: افت تورم توکیو، فضای بیشتری برای صبر فراهم می‌کند تورم توکیو در ماه آوریل به‌طور قابل‌توجهی کمتر از پیش‌بینی‌ها بود و این موضوع به بانک مرکزی ژاپن فضای بیشتری می‌دهد تا با وجود سیگنال‌های افزایش نرخ بهره در ماه ژوئن، فعلاً دست نگه دارد — هرچند ضعف ین و رشد قیمت نفت می‌تواند در ماه‌های آینده دوباره فشارهای تورمی را تشدید کند. این داده‌ها در کوتاه‌مدت به ضرر ین و به نفع اوراق دولتی ژاپن (JGB) ارزیابی می‌شود. مهم‌ترین نکته، افت شدید شاخص core-core است که به ۱.۹٪ رسید؛ در حالی که انتظار ۲.۳٪ وجود داشت. این شکاف بزرگ می‌تواند به بانک مرکزی ژاپن پوشش معناداری بدهد تا افزایش نرخ بهره در ژوئن را به تعویق بیندازد، با وجود اینکه در نشست آوریل لحن نسبتاً تهاجمی‌تری (هاوکیش‌) ارائه کرده بود. بازارهای نرخ بهره احتمالاً قیمت‌گذاری خود برای افزایش نرخ در ژوئن را عقب می‌برند. با این حال، تنش ساختاری پابرجاست. یارانه‌های سوخت باعث شده‌اند تورم واقعی کمتر دیده شود و تحلیلگران انتظار دارند با اثرگذاری قیمت نفت و ضعف ین، تورم دوباره در ماه‌های آینده بالا برود. بانک مرکزی ژاپن بین دو نیروی متضاد گیر کرده است: داده‌هایی که می‌گویند صبر کن، و ضعف ین که می‌گوید سریع‌تر عمل کن. کندی چرخه افزایش نرخ‌ها خود یکی از دلایل ضعف ین است و همین ضعف ین، تورم وارداتی ایجاد می‌کند که در نهایت بانک را مجبور به واکنش می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

به نقل از منابع بانک مرکزی اروپا، اعضای شورای حکام روز پنج‌شنبه درباره سطح لازم برای سیاست پولی انقباضی گفت‌وگو کرده‌اند

چندین عضو شورای حکام انتظار دارند دست‌کم دو مرحله افزایش نرخ بهره انجام شود، مگر اینکه جنگ پایان یابد و قیمت نفت برنت به‌طور قابل توجهی کاهش پیدا کند. افزایش نرخ بهره در ماه ژوئن بسیار محتمل است، زیرا سیاست‌گذاران به‌طور کلی بر ضرورت اقدام در این زمینه توافق دارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار طلا زیر ذره‌بین تحلیلگران؛ آینده طلا در انحصار تصمیمات بانک‌های مرکزی و نوسانات قیمت نفت

در یک نگاه طلا پس از چهار هفته رشد، با نوسانات شدید و تحت فشار دلار قوی، افزایش بازده اوراق و ریسک‌های ژئوپلیتیکی، نخستین افت هفتگی خود را ثبت کرد و در نزدیکی ۴۷۰۰ دلار تثبیت شد. نظرسنجی کیتکو از شکاف و تردید در بازار حکایت دارد؛ جایی که تحلیلگران وال‌استریت و سرمایه‌گذاران خرد تقریباً به‌طور مساوی میان سناریوهای صعودی، نزولی و خنثی تقسیم شده‌اند. در کوتاه‌مدت، جهت طلا به لحن بانک‌های مرکزی و تحولات خاورمیانه وابسته است؛ در حالی که محدوده ۴۶۰۰ دلار به‌عنوان حمایت و ۴۸۸۰–۵۰۰۰ دلار به‌عنوان مقاومت‌های کلیدی مسیر بعدی بازار را تعیین می‌کنند. قیمت طلا این هفته نوسان دوطرفه شدیدی را تجربه کرد؛ هرچند طلای نقدی در آغاز هفته اندکی کاهش یافت، سپس تثبیت شد و تا روز جمعه بهبود یافت، اما در نهایت روند چهار هفته صعودی متوالی خود را شکست. هر اونس طلای نقدی هفته را با قیمت ۴٬۷۹۰.۱۷ دلار آغاز کرد و پس از افت اولیه تا محدوده حمایتی حدود ۴٬۷۵۰ دلار، طی معاملات دوشنبه روند صعودی قدرتمندی در پیش گرفت و نهایتاً اوج هفتگی ۴٬۸۳۰ دلار را کمی پس از ساعت ۶:۳۰ عصر به وقت شرق آمریکا ثبت کرد. پس از آن، فشار فروش شدید بر بازار وارد شد و سه‌شنبه شاهد تیزترین ریزش بودیم؛ قیمت طلا بیش از ۲ درصد کاهش یافت و نیم ساعت پیش از بسته شدن بازار سهام آمریکای شمالی، کف هفتگی خود را در حدود ۴٬۶۷۲ دلار ثبت کرد. تحلیلگران این افت را به دلار قوی‌تر، افزایش بازده اوراق قرضه و رشد انتظارات از تداوم تورم نسبت دادند که باعث می‌شود نرخ‌های بهره برای مدت طولانی‌تری بالا بمانند و جذابیت سرمایه‌گذاری در فلز بدون بازده کاهش یابد. علاوه بر این، بازارها به تنش‌های ژئوپلیتیکی رو به افزایش در خاورمیانه نیز واکنش نشان دادند، از جمله اختلالات مجدد در مسیرهای دریایی تنگه هرمز، که باعث افزایش شدید قیمت نفت و تقویت نگرانی‌های تورمی شد و بر طلای زرد فشار وارد کرد، زیرا معامله‌گران چشم‌انداز سیاست پولی را مجدداً ارزیابی می‌کردند. تا اواسط هفته، قیمت طلا با هضم اخبار پیرامون آتش‌بس شکننده و مذاکرات ادامه‌دار مرتبط با مناقشه آمریکا-ایران، تثبیت شد. کاهش موقتی ریسک ژئوپلیتیکی به کاهش فشار فروش کمک کرد و خریداران در نزدیکی سطوح حمایتی کلیدی حدود ۴٬۶۵۰–۴٬۷۰۰ دلار وارد بازار شدند. روز جمعه، طلا شاهد بازگشت نسبی بود که با داده‌های ضعیف احساسات مصرف‌کننده و افزایش انتظارات تورمی پس از انتشار نهایی شاخص احساسات مصرف‌کننده دانشگاه میشیگان تقویت شد. این شاخص روند اولیه افزایش شدید انتظارات تورمی یک‌ساله و کاهش اعتماد مصرف‌کنندگان را تأیید کرد و فشارهای قیمت پایدار در اقتصاد را برجسته ساخت، که این موضوع باعث شد قیمت طلا تا حوالی ۴٬۷۴۰ دلار در اوج معاملات قرار گیرد و سرمایه‌گذاران نقش آن را به‌عنوان پوشش تورمی مورد ارزیابی قرار دهند. با این حال، رشد قیمت محدود باقی ماند؛ زیرا قیمت‌های بالای نفت و ادامه عدم‌قطعیت‌های ژئوپلیتیکی، چشم‌انداز نرخ‌های بهره را همچنان تحت تأثیر قرار دادند. با وجود بازگشت پایانی هفته، طلا بزرگ‌ترین کاهش هفتگی خود در بیش از یک ماه گذشته را تجربه کرد و هفته را اندکی بالاتر از سطح ۴٬۷۰۰ دلار به پایان رساند. جدیدترین نظرسنجی هفتگی طلا از سوی کیتکو نشان می‌دهد که وال‌استریت و سرمایه‌گذاران خرد (مین‌استریت) پس از هفته‌ای ضعیف برای فلز زرد، در مورد جهت حرکت کوتاه‌مدت طلا به‌طور مساوی تقسیم شده و دچار عدم‌قطعیت هستند. ریچ چکان، رئیس و مدیر عملیاتی شرکت Asset Strategies International، موضع نزولی دارد و می‌گوید: «دو دلیل برای کاهش قیمت وجود دارد که واقعاً منطقی به نظر نمی‌رسند. نخست، تنش‌ها میان ایالات متحده و ایران دوباره در حال افزایش است. در این مناقشه، تا کنون افزایش تنش معمولاً به کاهش قیمت طلا و کاهش تنش به افزایش قیمت منجر می‌شده؛ اما اکنون دقیقاً برعکس آنچه باید اتفاق بیفتد رخ داده است.» وی دلیل دوم را جلسه هفته آینده کمیته بازار آزاد فدرال (FOMC) می‌داند و می‌افزاید: «همه انتظار دارند نرخ بهره بدون تغییر باقی بماند. روایت بازار این است که اگر نرخ‌ها کاهش نیابند، طلا زیان خواهد دید و سرمایه‌گذاران کاملاً این روایت نادرست را پذیرفته‌اند. واقعیت اما متفاوت است: تورم رسمی نزدیک ۳ درصد است و نرخ بهره ۳.۵ درصد. به‌سادگی نمی‌توانم قانع شوم که بازده واقعی نیم درصدی، انگیزه کافی برای بازداشتن سرمایه‌گذاران از خرید طلا باشد. با این حال… انتظار دارم طلا در هفته آینده کاهش یابد.» در مقابل، آدریان دی، رئیس شرکت Adrian Day Asset Management، دیدگاهی خنثی ارائه می‌دهد: «طلا احتمالاً در حالی که وضعیت ایران همچنان نامشخص است، به حرکت‌های رفت و برگشتی ادامه خواهد داد. به احتمال زیاد کف‌های پس از مناقشه را مشاهده کرده‌ایم، اما تا زمان پایان مناقشه و بازگشت نگرانی‌های پولی و مالی، نباید انتظار ثبت سقف‌های جدید داشته باشیم.» دارین نیوسام، تحلیلگر ارشد بازار در Barchart.com، دیدگاهی صعودی ارائه می‌دهد و می‌گوید: «اگرچه طلا در نمودار روزانه کوتاه‌مدت در یک روند نزولی قرار دارد، اما از منظر بنیادی همچنان صعودی ارزیابی می‌شود. بانک‌های مرکزی در سراسر جهان به خرید طلا ادامه می‌دهند، به‌ویژه با ادامه جنگ ایالات متحده علیه ایران. با توجه به این شرایط، اگر هفته آینده فشار فروش صندوق‌ها کاهش یابد، این می‌تواند امکان جهش بازار فیوچرز را فراهم کند؛ حداقل تا زمانی که علاقه فروش در نزدیکی میانگین متحرک ۵۰روزه ظاهر شود.» او در ادامه افزود: «برای ثبت در تاریخ، قرارداد فیوچرز ماه ژوئن از ۱۸ مارس تاکنون بالاتر از این شاخص تکنیکال قرار نگرفته است.» همچنین، مارک لیبوویت، ناشر خبرنامه VR Metals/Resource Letter، با لحنی هیجانی گفت: «صعودی، صعودی، صعودی! انتظار یک جهش غافلگیرکننده به سمت بالا وجود دارد.» کوین گرادی، رئیس شرکت Phoenix Futures and Options، برای ارزیابی مسیر آتی طلا، بیشتر حجم معاملات را زیر نظر دارد تا خود نوسانات قیمت. او می‌گوید: «به نظر می‌رسد بازار در یک الگوی انتظار قرار دارد. معامله‌گران نمی‌دانند این وضعیت تا چه مدت ادامه خواهد یافت؛ باید صبر کنیم و ببینیم بازار چگونه و تا کجا پیش می‌رود.» گرادی اشاره می‌کند که حجم پوزیشن‌های باز در بازار طلا به‌طور چشمگیری کاهش یافته و همچنان در سطوح پایین قرار دارد. او توضیح می‌دهد: «CME دیشب نرخ‌های بهره را کاهش داد که از پایان معاملات امروز مؤثر خواهد بود، و این صرفاً بازتابی از شرایط فعلی است، نه تصمیمی فعالانه. کمیته کنترلی با فرمول خود متوجه شده که نوسانات بازار بسیار پایین و حجم معاملات کم بوده است. به نظر من معامله‌گران و بانک‌ها در حالت ریسک‌گریزی هستند و بیشتر در انتظار حل و فصل اوضاع باقی مانده‌اند.» او همچنین تأکید می‌کند که میزان ریسک‌پذیری موجود در بازار بیشتر به سمت سهام حرکت کرده تا فلزات: «فصل انتشار گزارش‌های مالی بسیار خوب بوده و درآمد شرکت‌ها عالی است. سرمایه‌گذاران می‌بینند که با حل و فصل وضعیت ایران، دوباره می‌توان روی گزارش‌های مالی حساب کرد و این گزارش‌ها مثبت هستند. به همین دلیل افراد به سمت خرید سهام گرایش پیدا کرده‌اند و فلزات چندان مورد توجه نیستند.» گرادی خاطرنشان می‌کند: «مشکل این است که همه چیز اکنون به اخبار وابسته است؛ هیچ‌کس نمی‌داند چه زمانی خبری منتشر می‌شود. بسیاری از بانک‌ها و معامله‌گران در حالت ریسک‌گریزی کامل قرار دارند و عملاً هیچ کس بیش از حد لازم معامله نمی‌کند؛ همه منتظر نوعی راه‌حل و روشن شدن اوضاع هستند.» با نگاه به جلسه استماع هفته جاری برای تأیید کوین وارش به‌عنوان رئیس جدید فدرال رزرو، کوین گرادی اظهار داشت که نگرانی‌ها درباره استقلال فدرال رزرو تأثیری بر قیمت‌ها ندارد و انتظار دارد وارش پیش از پایان دوره جروم پاول در ۱۵ می تأیید شود. او می‌گوید: «به‌نظر من تنها کسی که ممکن است مشکل ایجاد کند، سناتور تام تیلیس است و اگر بتوانند نظر او را جلب کنند، این موضوع به مشکلی تبدیل نخواهد شد. فکر نمی‌کنم او رئیس رادیکالی باشد و پیش‌بینی می‌کنم روند تأیید به‌راحتی طی شود.» گرادی همچنین تأکید می‌کند که «همیشه مهم است که حجم معاملات و پوزیشن‌های باز را زیر نظر داشته باشیم. چه اتفاقی در بازارها می‌افتد؟ بسیاری به این داده‌ها توجه نمی‌کنند، در حالی که بخش بزرگی از داستان بازار در همین اطلاعات نهفته است. محدوده قیمت‌ها در یک دوره خاص اهمیت چندانی ندارد؛ آنچه مهم است، حجم معاملات است: آیا معامله‌ای انجام می‌شود؟ آیا بازار کم‌حجم و سبک است؟ بنابراین تمرکز بر این موارد بسیار حیاتی است.» در تازه‌ترین نظرسنجی هفتگی طلا از سوی کیتکو، ۱۶ تحلیلگر شرکت کردند که نشان‌دهنده تعادل و عدم قطعیت قابل توجه در وال‌استریت است، زیرا بازار در غیاب جهت‌گیری واضح، به‌طور مساوی میان سناریوهای صعودی، نزولی و تثبیتی تقسیم شده است. در این میان، ۵ کارشناس (معادل ۳۱ درصد) افزایش قیمت طلا در هفته پیش‌رو را پیش‌بینی کرده‌اند، در حالی که ۵ تحلیلگر دیگر کاهش قیمت را محتمل دانسته‌اند. ۶ تحلیلگر باقی‌مانده نیز سناریوی تثبیت بیشتر را برای هفته آینده مطرح کرده‌اند. همزمان، در نظرسنجی آنلاین کیتکو، ۱۶ رأی به ثبت رسید که نشان‌دهنده تردید مشابه در میان سرمایه‌گذاران خرد (مین‌استریت) است. بر این اساس، ۶ معامله‌گر خرد (معادل ۳۸ درصد) انتظار افزایش قیمت طلا در هفته آینده را دارند، در حالی که ۵ نفر (۳۱ درصد) کاهش قیمت فلز زرد را پیش‌بینی کرده‌اند. ۵ سرمایه‌گذار باقی‌مانده، معادل ۳۱ درصد، انتظار دارند بازار طلا در هفته پیش‌رو در یک روند خنثی و جانبی حرکت کند. پس از هفته‌ها کم‌حجم بودن انتشار داده‌های اقتصادی، هفته پیش‌رو با اطلاعات مهمی پُر شده است، اما این بانک‌های مرکزی هستند که بیشترین تأثیر را بر تقویم اقتصادی خواهند داشت. طبق تقویم اقتصادی یوتوتایمز؛ شامگاه دوشنبه، تصمیمات سیاست پولی بانک مرکزی ژاپن منتشر می‌شود و پس از آن، صبح سه‌شنبه، شاخص اعتماد مصرف‌کننده ایالات متحده برای ماه آوریل اعلام خواهد شد. صبح چهارشنبه، معامله‌گران به انتشار آمار شروع ساخت خانه‌ها و صدور مجوزهای ساخت برای فوریه و مارس در آمریکا توجه خواهند کرد و سپس تصمیمات سیاست پولی بانک مرکزی کانادا منتشر می‌شود، در حالی که تصمیمات فدرال رزرو در بعدازظهر همان روز (به وقت شرق امریکا) اعلام خواهد شد. “ «در نشست چهارشنبه فدرال رزرو، انتظار نمی‌رود تغییری در نرخ بهره اعلام شود؛ چراکه دات‌پلات و پیش‌بینی‌های معمول منتشر نشده‌اند و به‌احتمال زیاد، پاول در آخرین جلسه خود به‌عنوان رئیس، تمایلی به تغییر اساسی سیاست‌ها نخواهد داشت.» محمد زمانی صبح پنج‌شنبه، نوبت به تصمیمات سیاست پولی بانک مرکزی انگلستان (BOE) و بانک مرکزی اروپا (ECB) می‌رسد و هم‌زمان داده‌های تولید ناخالص داخلی و شاخص هزینه مصرف‌کننده (PCE) برای ماه مارس و سه‌ماهه اول آمریکا و گزارش هفتگی مدعیان بیکاری منتشر می‌شوند. در نهایت، هفته با انتشار شاخص مدیران خرید بخش تولید موسسه ISM برای ماه آوریل در صبح جمعه به پایان می‌رسد. مارک چندلر، مدیرعامل در شرکت Bannockburn Global Forex، پیش‌بینی می‌کند که طلا در هفته آینده می‌تواند در هر دو جهت شکسته شود، هرچند همبستگی آن با بازار سهام تمایل به صعودی دارد. او می‌گوید: «طلا هفته گذشته متوقف شد و روند چهار هفته صعودی خود را قطع کرد. عبور قیمت از سطح ۴٬۶۰۰ دلار می‌تواند چشم‌انداز تکنیکال را تضعیف کند، در حالی که عبور از ۴٬۹۱۵ دلار ممکن است نشانه بازگشت به محدوده ۵٬۱۰۰ دلار باشد. هفته آینده پنج بانک مرکزی گروه ۱۰ (فدرال رزرو، بانک کانادا، بانک ژاپن، بانک مرکزی اروپا و بانک انگلستان) جلسه دارند، اما انتظار نمی‌رود هیچ‌یک اقدام به تغییر سیاست کنند.» چندلر ادامه می‌دهد: «گزارش‌های مالی قوی شرکت‌های آمریکایی باعث تقویت سهام ایالات متحده شده و شاخص نیکی به بالاترین رکورد خود رسیده است. همبستگی ۳۰روزه تغییرات طلا و شاخص S&P 500 بالای ۰.۵ قرار دارد که نزدیک به بالاترین میزان سال جاری است.» شان لاسک، همکار مدیر بخش پوشش ریسک تجاری در شرکت Walsh Trading، اشاره می‌کند که طلا همچنان در رابطه معکوس با بازار انرژی معامله می‌شود. او می‌گوید: «این وضعیت همیشگی نیست و همه نیز این موضوع را می‌دانند. اما احساس می‌کنم در مقطعی، بازار انرژی پس از تثبیت شرایط، روند نزولی آرامی خواهد داشت؛ اگر روند تثبیت شود.» لاسک درباره طلا و نقره می‌گوید: «در حال حاضر، هدف اصلی یافتن کف قیمت است. باید ببینیم آیا نقره در سال جاری به زیر ۷۰ دلار می‌رسد یا نزدیک آن، و سپس برای خرید اقدام کنیم. با این حال، مسیر کمترین مقاومت در کوتاه‌مدت به سمت پایین است؛ حتی اگر شرایط تثبیت شود، آسیب‌های وارد شده به زیرساخت‌های نفتی هنوز اثر خود را حفظ خواهند کرد و روند را کند می‌کنند.» وی درباره تأثیرات بلندمدت بسته ماندن تنگه هرمز هشدار می‌دهد: «اگر تنگه برای یک ماه یا بیشتر بسته بماند، قیمت کالاها تحت تأثیر بلندمدت قرار خواهند گرفت. در این حالت، نفت برنت ممکن است دوباره به ۱۳۵ تا ۱۴۰ دلار برسد و WTI تا ۱۲۰ دلار افزایش یابد و این به نفع فلزات نخواهد بود، همان‌طور که تجربه کرده‌ایم.» لاسک در پایان اضافه می‌کند: «سرمایه‌گذاران نهایتاً باید به بازار طلا و نقره بازگردند، اما زمان دقیق آن مشخص نیست. ترجیح من این است که نقره به زیر ۷۰ دلار و طلا در حدود ۴٬۳۰۰ تا ۴٬۴۰۰ دلار برسد؛ حدود همان سطحی که در سال جاری تقریباً بدون تغییر مانده و سپس دوباره وارد بازار شویم.» لاسک همچنین تأکید می‌کند که حتی با ورود کوین وارش به ریاست فدرال رزرو، انتظار کاهش نرخ بهره را ندارد. او می‌گوید: «فکر نمی‌کنم او به‌سرعت و بدون توجه به داده‌ها اقدام به کاهش نرخ کند، فارغ از آن‌چه رئیس‌جمهور ممکن است بگوید. داده‌ها این موضوع را پشتیبانی نمی‌کنند. قیمت انرژی‌ها به دلیل جنگ در حال افزایش است و کاهش نرخ بهره تنها این روند را تشدید می‌کند، نه اینکه کمکی به بازار کند. در این شرایط، دلار همچنان مورد حمایت قرار خواهد داشت. ممکن است بازار از رالی‌های کوتاه‌مدت استفاده کند، اما با توجه به عملکرد قوی سهام و حمایت دلار، انتظار دارم پیش از آغاز رالی بعدی فلزات، یک اصلاح نزولی دیگر رخ دهد و سپس همه دوباره بازار را بررسی کنند.» لاسک در پایان اضافه می‌کند: «در وضعیت فعلی، نمی‌دانم آیا خرید طلا در محدوده ۴٬۷۰۰ تا ۴٬۸۰۰ دلار مناسب است یا بهتر است صبر کنم تا قیمت حدود ۳۰۰ دلار پایین‌تر برسد؛ و شاید نقره هم ۱۵ تا ۲۰ دلار کاهش یابد، پیش از آنکه شاهد بازگشت روند باشیم.» رازان هلال، تحلیلگر بازار در Forex.com، به کیتکو نیوز گفت که احتیاط در زیر سطح ۴٬۸۸۰ دلار همچنان افزایش یافته و فلز زرد را در معرض افتی مشابه ریزش ماه مارس قرار می‌دهد. او می‌نویسد: «همان‌طور که گفته می‌شود، تاریخ تکرار نمی‌شود، اما اغلب شباهت دارد؛ به‌ویژه زمانی که سیگنال‌های تکنیکال به سمت اجماع تأیید حرکت می‌کنند، در حالی که عوامل بنیادی همچنان تحت تأثیر افزایش عدم‌قطعیت پیرامون هرمز عمل می‌کنند. فراتر از سناریوی افت مجدد یا جهش احتمالی، انتظار می‌رود حرکت قیمت از سر و صدای اخبار هدایت شود (یک سطح کلیدی در هر نوبت) در چارچوب بلندمدت و پس از آن عوامل بنیادی به توضیح حرکت‌ها می‌پردازند. محرک‌های فاندامنتال ممکن است حول انتظارات برای چشم‌انداز آینده FOMC و مدت زمان بسته بودن هرمز شکل گیرد.» هلال درباره نمودار روزانه می‌گوید: «طلا در حال شکل دادن ساختار تثبیتی است که شامل کف‌های بالاتر از سطح ۴٬۰۸۰ و سقف‌هایی محدود زیر مقاومت ۴٬۸۸۰ دلار می‌شود. این الگو مشابه ساختاری است که پس از بازگشت فوریه تا سقف‌های مارس ۲۰۲۶ مشاهده شد و دو سناریوی کلیدی را پیش روی بازار قرار می‌دهد: عبور از مقاومت یا شکست حمایت خط روند.» در سناریوی صعودی، بسته‌شدن قیمت بالای ۴٬۸۸۰ دلار مسیر را به سمت ۴٬۹۸۰ دلار باز می‌کند، جایی که خطرات اولیه اصلاح قیمت ممکن است پدیدار شود. هلال توضیح می‌دهد: «این سطوح با بازگشت‌های فیبوناچی ۰.۶۱۸ و ۰.۷۸۶ از کاهش مارس ۲۰۲۶ همخوانی دارد. حرکت پایدار بالای ۴٬۹۸۰ دلار، چشم‌انداز بلندمدت را به سمت ۵٬۲۵۰ تقویت می‌کند؛ سطحی کلیدی پیش از ادامه حرکت به محدوده ۵٬۶۰۰–۶٬۰۰۰ یا ورود به فاز تثبیت دیگر.» در سناریوی نزولی، او می‌گوید: «بسته‌شدن قیمت زیر حمایت تثبیتی ۴٬۷۶۰ دلار، ریسک‌های افت کوتاه‌مدت را تا ۴٬۶۶۰ و ۴٬۴۸۰ افزایش می‌دهد. کاهش بیشتر می‌تواند سطوح ۴٬۳۰۰، ۴٬۱۸۰ و ۴٬۱۲۰ را به‌عنوان حمایت بالقوه آشکار کند.» هلال در چشم‌انداز بلندمدت اضافه می‌کند: «شکست تأییدشده زیر ۴٬۰۸۰، احتمال حرکت عمیق‌تر به سمت ۳٬۹۰۰ و ۳٬۵۰۰ را افزایش می‌دهد؛ سطوحی که ممکن است با اصلاح گسترده‌تر نقره تا حوالی ۵۰ دلار همزمان شود.» الکس کوپتسیکویچ، تحلیلگر ارشد بازار در FxPro، پیش‌بینی می‌کند که قیمت طلا در هفته آینده بار دیگر کاهش یابد. او می‌گوید: «طلا این هفته حدود ۲.۵ درصد افت کرده، به‌طور پیوسته پایین آمده و در کف جمعه حتی به زیر ۴٬۶۶۰ دلار رسیده بود، اما سپس به ۴٬۷۰۰ دلار بازگشت. واضح است که فشار بر این فلز گران‌بها در حال افزایش است: یک کانال صعودی در پایان مارس شکل گرفت که طلا هفته گذشته از آن خارج شد و سیگنال هشداردهنده‌ای ایجاد کرد. سیگنال نزولی دیگر، عدم توانایی طلا در عبور از میانگین متحرک ۵۰روزه بود که پس از آن فشار فروش تشدید شد. در میان عوامل فاندامنتال، از سرگیری افزایش قیمت نفت و دلار به‌واسطه تحولات مرتبط با ایران، محرک‌های کاهش قیمت بودند. علاوه بر این، بازارهای سهام در آمریکا و برخی دیگر از کشورها به سقف‌های جدید رسیدند و انتظارات از سیاست پولی سخت‌گیرانه‌تر در ماه‌های آینده را تقویت کردند.» کوپتسیکویچ معتقد است که تغییر لحن سیاست پولی می‌تواند محرک اصلی بازارها (از جمله طلا) در هفته آینده باشد: «با اینکه انتظار تغییر نرخ‌های کلیدی در ژاپن، آمریکا، کانادا، بریتانیا و منطقه یورو نمی‌رود، بیانیه‌های رسمی احتمالاً لحن سخت‌گیرانه‌تری خواهند داشت. در این صورت، کاهش قیمت طلا پررنگ‌تر خواهد شد. با این حال، در این سناریو، نمی‌توان ریسک صعودی طلا را نیز نادیده گرفت؛ چرا که منطقی است بانک‌های مرکزی تمرکز خود را بر ریسک‌های اقتصادی قرار دهند و جهش تورمی را موقتی ارزیابی کنند.» او در پایان جمع‌بندی می‌کند: «سناریوی پایه ما برای هفته آینده شامل کاهش قیمت تا ۴٬۵۰۰ دلار و حتی افت به ۴٬۴۰۰ دلار است، در حالی که رژه بانک‌های مرکزی، اضطراب بازار را به‌طور قابل‌توجهی افزایش خواهد داد.» مایکل مور، بنیان‌گذار شرکت Moor Analytics، پیش‌بینی می‌کند که قیمت طلا در هفته آینده صعودی خواهد بود، اما هشدار می‌دهد که در صورت شکست حمایت‌های کلیدی، احتمال بازگشت اصلاحی وجود دارد. او می‌گوید: «صعودی؛ مگر آن‌که ساختارهای کوتاه‌مدتی که پیش‌تر اشاره شد، شکسته شوند. در بازه بلندمدت، عبور قیمت از سطح ۱٬۱۸۳ دلار در گذشته هشداری از بازگشت قدرت بود. سطوح مختلف میان‌مدت و کوتاه‌مدت همچنان در وضعیت تعلیق قرار دارند و نشان‌دهنده نقاط فشار و قدرت بالقوه هستند.» مور درباره بازه میان‌مدت توضیح می‌دهد: «شکست قیمت زیر ۵۲۵۵ موجب ایجاد فشار نزولی بین حداقل ۲۲۰ دلار و حداکثر ۷۴۰ دلار شد که تاکنون قیمت به ۱٬۱۵۵.۴ دلار رسید. سطوح دیگر مانند ۵۲۰۳ و ۵۱۶۰ نیز فشار نزولی قابل‌توجهی وارد کرده‌اند، در حالی که سطوح بالاتر مانند ۴۱۸۱، ۴۳۶۴ و ۴۷۱۱، سیگنال‌های قدرت صعودی ارائه می‌دهند.» در بازه کوتاه‌مدت، مور می‌گوید: «پس از رسیدن به سقف ۴۹۱۷ دلار، طلا وارد اصلاح نزولی احتمالی شد که حداقل هدف آن ۴۶۵۳ دلار است. شکست سطح ۴۸۱۸ دلار می‌تواند کاهش بین ۴۵ تا ۲۲۵ دلار را فعال کند که تاکنون حدود ۱۳۲.۷ دلار تحقق یافته است. همچنین شکست ۴۷۹۲ دلار نیز فشار نزولی بین ۷۵ تا ۲۴۵ دلار ایجاد کرده و تاکنون حدود ۱۲۰.۱ دلار محقق شده است.» او در ادامه هشدار می‌دهد: «عبور قیمت بالای ۴۶۹۴ دلار اکنون نشانه قدرت قابل‌توجهی است؛ با بازگشت ۶۲.۴ دلاری. در عین حال، معامله معتبر زیر ۴۷۲۶ دلار (شروع از ساعت ۱۱:۲۰ صبح) می‌تواند بار دیگر فشار نزولی قابل‌توجهی ایجاد کند.» جیم وایکاف، تحلیلگر ارشد کیتکو، گفت که بازارهای فلزات گران‌بها در روز جمعه به نوعی در حالت انتظار قرار داشتند، زیرا معامله‌گران در حال ارزیابی آخرین تحولات ژئوپلیتیکی و پیش‌بینی مسیر آتی بازار بودند. او می‌نویسد: «از منظر تکنیکال، هدف بعدی صعودی برای خریداران در قراردادهای فیوچرز طلای ماه ژوئن، تثبیت قیمت بالای مقاومت مهم ۵٬۰۰۰ دلار است. در مقابل، هدف کوتاه‌مدت فروشندگان، کاهش قیمت‌ها به زیر حمایت تکنیکال ۴٬۵۰۰ دلار است. نخستین مقاومت در سقف پنج‌شنبه یعنی ۴٬۷۷۱.۳۰ دلار قرار دارد و پس از آن سطح ۴٬۸۰۰ دلار مطرح می‌شود. اولین حمایت در کف شبانه ۴٬۶۷۲.۲۰ دلار و سپس در ۴٬۶۲۶ دلار مشاهده می‌شود.» امتیاز بازار در ارزیابی وایکاف ۵.۵ است، که نشان‌دهنده تعادل نسبی میان خریداران و فروشندگان است. در زمان نگارش مقاله UtoTimes، هر اونس طلای نقدی در سطح ۴٬۷۰۹.۷۵ دلار معامله می‌شد که بیانگر کاهش ۱.۳۶ درصدی در مقیاس هفتگی و افزایش ۰.۳۳ درصدی نسبت به روز بود. ✔️ بیشتر بخوانید: چشم‌انداز هفته پیش‌رو؛ ژئوپلیتیک، جلسات بانک‌های مرکزی و گزارش‌های درآمدی در کانون توجه بازارها لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

بازار طلا زیر ذره‌بین تحلیلگران؛ آیا قله ۵۰۰۰ دلاری دوباره فتح خواهد شد؟

در یک نگاه طلا با ثبت چهارمین هفته متوالی رشد، تحت‌تأثیر کاهش تنش‌های ژئوپلیتیک و بهبود جریان عرضه انرژی، در محدوده ۴۸۰۰ دلار تثبیت شد، اما همچنان در عبور از مقاومت ۴۹۰۰ دلار ناکام ماند. نظرسنجی کیتکو نشان می‌دهد اکثریت تحلیلگران وال‌استریت و سرمایه‌گذاران خرد همچنان دیدگاه صعودی دارند، هرچند برخی نسبت به اصلاح کوتاه‌مدت و سناریوی «خرید شایعه، فروش خبر» هشدار می‌دهند. در کوتاه‌مدت، سطح ۴۹۰۰ دلار به‌عنوان مقاومت کلیدی و محدوده ۴۷۰۰–۴۸۰۰ دلار به‌عنوان حمایت اصلی، مسیر حرکت بعدی طلا را تعیین خواهد کرد. بازار طلا چهارمین هفته متوالی رشد خود را به ثبت رساند؛ حرکتی که تا حد زیادی تحت‌تأثیر اعلام آتش‌بس میان اسرائیل و حزب‌الله و همچنین بازگشایی کامل تنگه هرمز در صبح جمعه تقویت شد. هر اونس طلای نقدی هفته را با قیمت ۴٬۶۷۶.۷۷ دلار آغاز کرد و پس از یک افت اولیه تا محدوده ۴٬۶۴۵ دلار (که کف هفتگی را شکل داد) مسیر صعودی آرام اما پیوسته‌ای را در پیش گرفت. تا ساعت ۹ شب یکشنبه (به وقت شرقی امریکا)، قیمت‌ها به بالای ۴٬۷۱۵ دلار رسید و پس از تثبیت حمایت در سطح ۴٬۷۰۰ دلار طی معاملات آمریکای شمالی در روز دوشنبه، معامله‌گران آسیایی و اروپایی قیمت را تا ۴٬۷۹۰ دلار در بامداد سه‌شنبه بالا بردند. با آغاز معاملات آمریکای شمالی در روز سه‌شنبه، سطح ۴٬۷۷۰ دلار به‌عنوان یک حمایت کوتاه‌مدت تثبیت شد و تا ساعت ۱۱:۱۵ صبح، طلا به‌راحتی از مرز ۴٬۸۰۰ دلار عبور کرد. این روند صعودی ادامه یافت و تا ساعت ۹:۱۵ شب، فلز زرد به اوج میانه هفته در بالای ۴٬۸۵۰ دلار دست یافت؛ سطحی که تا تحولات چشمگیر صبح جمعه در خاورمیانه حفظ شد. در کوتاه‌مدت، بازار وارد فاز بازآزمایی حمایت ۴٬۸۰۰ دلاری شد که در اواخر معاملات اروپا محقق شد. پس از آن، طلا وارد یک دوره نسبتاً طولانی تثبیت شد و در بازه‌ای میان ۴٬۷۹۰ تا ۴٬۸۳۵ دلار طی معاملات چهارشنبه و پنج‌شنبه نوسان کرد. حرکت بزرگ بازار از صبح جمعه آغاز شد؛ جایی که از حوالی ساعت ۸ صبح به وقت شرق آمریکا، شایعاتی درباره تحولات مثبت در خاورمیانه منتشر شد. در نتیجه، طلا پرنوسان‌ترین حرکت قیمتی هفته را تجربه کرد و از کف روزانه ۴٬۷۸۶ دلار در ساعت ۷ صبح، تا بالای ۴٬۸۹۰ دلار اندکی پس از ساعت ۹ صبح جهش یافت. این حرکت همزمان بود با اعلام رسمی ایران در ساعت ۸:۴۵ صبح مبنی بر بازگشایی کامل تنگه هرمز پس از آتش‌بس میان اسرائیل و لبنان، و کمی بعد نیز تأیید این توافق توسط دونالد ترامپ در ساعت ۹:۰۵ صبح از طریق پلتفرم Truth Social منتشر شد. با این حال، با وجود آن‌که طلا در طول معاملات روز جمعه چندین بار حمایت ۴٬۸۵۰ دلاری را با موفقیت آزمایش کرد، نتوانست از سطح کلیدی ۴٬۹۰۰ دلار عبور کند. در نهایت، حدود نیم ساعت مانده به بسته‌شدن بازارهای سهام، معامله‌گران اقدام به ذخیره سود کردند و طلا هفته را در سطح ۴٬۸۲۹ دلار به پایان رساند. در ادامه، جیم وایکاف، تحلیلگر ارشد کیتکو، با بهبود چشم‌انداز صلح در خاورمیانه، دیدگاهی صعودی نسبت به طلا و نقره اتخاذ کرده است. او از منظر تکنیکال می‌گوید: «هدف بعدی صعودی برای خریداران در قراردادهای فیوچرز طلای ماه ژوئن، تثبیت قیمت بالای سطح مقاومتی کلیدی ۵٬۰۰۰ دلار است.» وایکاف در ادامه می‌افزاید: «در مقابل، هدف کوتاه‌مدت فروشندگان، شکستن حمایت تکنیکال مهم در سطح ۴٬۵۰۰ دلار است. نخستین مقاومت در سقف این هفته یعنی ۴٬۸۹۵.۴۰ دلار قرار دارد و پس از آن سطح ۴٬۹۵۰ دلار مطرح می‌شود. از سوی دیگر، اولین حمایت در محدوده ۴٬۷۵۰ دلار و سپس در ۴٬۷۰۰ دلار دیده می‌شود.» به گفته او، امتیاز بازار در ارزیابی وایکاف به ۶.۵ رسیده که نشان‌دهنده برتری نسبی خریداران در شرایط فعلی است. در زمان نگارش این گزارش، هر اونس طلای نقدی در سطح ۴٬۸۲۹.۳۱ دلار معامله می‌شد که نشان‌دهنده رشد ۱.۳۱ درصدی در مقیاس هفتگی و افزایش ۰.۸۴ درصدی در طول روز است. جدیدترین نظرسنجی هفتگی طلا از سوی کیتکو نشان می‌دهد که پس از چهارمین هفته متوالی رشد قیمت‌ها، هم وال‌استریت و هم سرمایه‌گذاران خرد (مین‌استریت) بار دیگر با قاطعیت به قلمرو صعودی بازگشته‌اند؛ موضوعی که با افزایش خوش‌بینی‌ها نسبت به امکان دستیابی به یک راه‌حل بلندمدت برای تنش‌های مرتبط با ایران تقویت شده است. «صعودی»؛ این ارزیابی ریچ چکان، رئیس و مدیر عملیاتی شرکت Asset Strategies International از وضعیت فعلی بازار است. او می‌گوید: «در هفته‌های اخیر، طلا و نقره از غلبه رویکردهای محتاطانه‌تر در خاورمیانه منتفع شده‌اند؛ به‌گونه‌ای که با اعلام آتش‌بس‌ها روندی صعودی می‌گیرند و با تشدید درگیری‌ها افت می‌کنند. تا زمانی که این آتش‌بس‌های شکننده میان ایالات متحده و ایران و همچنین میان اسرائیل و لبنان برقرار بماند، انتظار می‌رود طلا و نقره به روند بازگشتی خود از اصلاحات اخیر ادامه دهند.» در مقابل، دارین نیوسام، تحلیلگر ارشد بازار در Barchart.com، دیدگاهی نزولی (البته با لحنی طعنه‌آمیز) ارائه می‌دهد. او می‌گوید: «نزولی. چرا؟ چون واقعاً نمی‌دانم، پس بیایید از تحلیل تکنیکال استفاده کنیم که معمولاً چندان هم کارآمد نیست. قرارداد ماه ژوئن اکنون به میانگین متحرک ۵۰روزه در سطح ۴٬۹۳۸.۵۰ دلار نزدیک شده است. این قرارداد از ۱۸ مارس تاکنون بالاتر از این شاخص مومنتوم قرار نگرفته، هرچند تا همین اواخر نیز آن را آزمایش نکرده بود. از سوی دیگر، اندیکاتور استوکاستیک روزانه نشان می‌دهد طلا در وضعیت اشباع خرید قرار دارد، با مقادیری نزدیک یا بالاتر از ۹۰ درصد.» نیوسام در پایان با لحنی کنایه‌آمیز اضافه می‌کند: «آیا واقعاً هیچ‌کدام از این‌ها معنای خاصی دارد؟ قطعاً نه. باید ببینیم پست‌های آخر هفته در شبکه‌های اجتماعی و تیتر اخبار چه چیزی را رقم خواهند زد.» در ادامه، دنیل پاویلونیس، کارگزار ارشد کالا در شرکت RJO Futures، برای ارزیابی مسیر آتی طلا، تمرکز خود را بر اثر بازگشایی تنگه هرمز بر بازارهای سهام، اوراق قرضه و انرژی معطوف کرده است. او در گفت‌وگو با کیتکو توضیح می‌دهد: «اگر به تفاوت میان بازار کاغذی (فیوچرز) و بازار فیزیکی در حوزه انرژی نگاه کنیم، قیمت‌های فیزیکی برای مدت طولانی‌تری در سطوح بالاتر باقی ماندند. به‌نظر من بخش عمده‌ای از این موضوع به این بازمی‌گردد که نوسانات شدید، طی هشت هفته گذشته بخش زیادی از معاملات را از بازار آتی خارج کرد.» پاویلونیس در ادامه می‌افزاید: «در ابتدای مسیر، این یک معامله آسان بود، اما زمانی که شاهد نوسانات ۱۵ دلاری در هر دو جهت هستید، بسیاری از معامله‌گران از بازار حذف می‌شوند و در نهایت تنها پوشش‌دهندگان ریسک یا معامله‌گران با اهرم پایین باقی می‌مانند که هنوز در حال انتخاب جهت بازار هستند. ما در واقع در حال معامله قیمت‌های آتی هستیم؛ اکنون قراردادهای ماه مه افت قابل‌توجهی دارند، ژوئن نیز نزولی است و کل منحنی قیمتی تا ژوئن سال آینده در حال فشرده‌شدن است؛ نشانه‌ای از آن‌که بازار در حال پیش‌بینی بازگشت به شرایط عادی است.» او یکی دیگر از سیگنال‌های کلیدی را در بازار اوراق خزانه می‌بیند و می‌گوید: «به‌نظر من مهم‌ترین نشانه، بازدهی اوراق ۱۰ساله است. بازدهی‌ها در حال افزایش بودند و اکنون روندی نزولی گرفته‌اند. بازار سهام جهش قدرتمندی را تجربه کرده و این موضوع با نوسانات بازار انرژی نیز همبستگی دارد؛ نوساناتی که بسیاری از موقعیت‌های فروش (شورت) را از بازار خارج کرد. به‌نظر می‌رسد یک رالی ناشی از پوشش پوزیشن‌های فروش اکنون به رالی‌ای تبدیل شده که در آن سرمایه‌گذاران تمایل به ورود و خرید دارند.» پاویلونیس با اشاره به رفتار اخیر فلزات گران‌بها می‌گوید: «ما شاهد یک بازگشت V‌شکل قدرتمند در بازار فلزات نبودیم و به‌نظر می‌رسد آنچه اکنون در حال وقوع است، بیشتر یک رالی ناشی از تخلیه فشار (relief rally) است. در عین حال، هنوز مشخص نیست که آیا طلا و نقره می‌توانند به ثبت سقف‌های جدید ادامه دهند یا خیر؛ آنچه فعلاً می‌بینیم بیشتر یک اصلاح قیمتی است که البته به قدرت بازار سهام نیست. شاید در حال حاضر این موضوع اهمیت زیادی نداشته باشد، اما برای نتیجه‌گیری قطعی هنوز زود است. با این حال، به‌طور کلی فضای بازارها در وضعیت ریسک‌پذیر قرار دارد.» او در پایان جمع‌بندی می‌کند که در کوتاه‌مدت، احتمالاً فلزات گران‌بها در حاشیه توجه نسبت به بازار سهام قرار خواهند گرفت، اما در صورت تداوم فضای ریسک‌پذیر، امکان بازگشت جریان سرمایه به سمت طلا و نقره وجود دارد: «به‌نظر می‌رسد طلا در حال حاضر در اولویت سرمایه‌گذاران برای موقعیت‌گیری خرید نیست و تمرکز اصلی روی سهام قرار دارد. طلا همچنان حضور دارد، اما فعلاً در سایه بازار سهام است. اگر طی هفته‌های آینده از این سایه خارج شود، می‌توان انتظار افزایش تقاضا را داشت، اما در حال حاضر نخستین گزینه خرید سرمایه‌گذاران نیست.» در تازه‌ترین نظرسنجی هفتگی طلا از سوی کیتکو، در مجموع ۱۰ تحلیلگر شرکت کردند که اکثریت قاطع آن‌ها در وال‌استریت بر این باورند آتش‌بس منطقه‌ای می‌تواند به رشد قیمت طلا در هفته پیش‌رو منجر شود. در این میان، ۸ کارشناس (معادل ۸۰ درصد) سناریوی صعودی را پیش‌بینی کرده‌اند، در حالی که ۲ تحلیلگر دیگر (۲۰ درصد) انتظار کاهش قیمت را دارند. نکته قابل‌توجه آن‌که هیچ‌یک از شرکت‌کنندگان، سناریوی حرکت خنثی یا تثبیت را برای هفته آینده مطرح نکرده‌اند. در همین حال، در نظرسنجی آنلاین کیتکو ۴۷ رأی به ثبت رسید که نشان‌دهنده بهبود محسوس احساسات سرمایه‌گذاران خرد (مین‌استریت) همزمان با افزایش امیدها به صلح است. بر این اساس، ۳۳ معامله‌گر خرد (معادل ۷۰ درصد) افزایش قیمت طلا در هفته آینده را محتمل می‌دانند، در حالی که ۹ نفر (۱۹ درصد) کاهش قیمت را پیش‌بینی کرده‌اند. ۵ سرمایه‌گذار باقی‌مانده، معادل ۱۱ درصد، انتظار دارند بازار طلا در هفته پیش‌رو در یک روند خنثی نوسان کند. در هفته پیش‌رو، تقویم انتشار داده‌های اقتصادی چندان پُرحجم نیست، اما با فروکش نسبی تنش‌های خاورمیانه، به نظر می‌رسد بازارها آماده‌اند بار دیگر تمرکز خود را بر داده‌های داخلی ایالات متحده معطوف کنند؛ داده‌هایی که می‌توانند انتظارات نسبت به سیاست‌های فدرال رزرو و در نتیجه مسیر حرکت فلزات گران‌بها را شکل دهند. طبق بررسی یوتوتایمز، هفته با انتشار آمار خرده‌فروشی ایالات متحده برای ماه مارس در صبح سه‌شنبه آغاز می‌شود؛ جایی که بسیاری از تحلیلگران پس از عملکرد فراتر از انتظار اخیر، اکنون نشانه‌هایی از تضعیف تقاضا را در قیمت‌ها لحاظ کرده‌اند. در ادامه، داده‌های فروش خانه‌های در انتظار معامله برای ماه مارس منتشر خواهد شد که تصویری دقیق‌تر از وضعیت بخش مسکن (به‌عنوان یکی از حساس‌ترین بخش‌ها به نرخ بهره) ارائه می‌دهد. همچنین، جلسه استماع سنا برای تأیید کوین وارش به‌عنوان رئیس جدید فدرال رزرو در روز سه‌شنبه برنامه‌ریزی شده است. “ «هرچند دموکرات‌ها همچنان در تلاش‌اند این جلسه را به تعویق بیندازند و به تحقیقات جاری وزارت دادگستری درباره برخی مقامات فعلی فدرال رزرو استناد می‌کنند. انتظار می‌رود وارش در اظهارات خود موضعی داویش اتخاذ کند؛ رویکردی که می‌تواند به نفع قیمت طلا باشد.» محمد زمانی در ادامه، گزارش هفتگی مدعیان بیکاری در صبح پنج‌شنبه تنها نمای بازار کار در این هفته خواهد بود. تحلیلگران وضعیت کنونی بازار کار را در فاز «استخدام پایین، اخراج پایین» توصیف می‌کنند؛ جایی که تعداد درخواست‌های بیمه بیکاری، با وجود شرایط اقتصادی، همچنان در سطوحی پایین‌تر از میانگین‌های تاریخی باقی مانده است. پس از آن، شاخص ترکیبی مدیران خرید برای ماه آوریل منتشر خواهد شد که به‌عنوان یکی از مهم‌ترین شاخص‌های لحظه‌ای فعالیت اقتصادی مورد توجه معامله‌گران قرار دارد. در نهایت، هفته با انتشار قرائت نهایی شاخص احساسات مصرف‌کننده دانشگاه میشیگان برای ماه آوریل به پایان می‌رسد؛ جایی که سرمایه‌گذاران به‌دنبال ارزیابی این موضوع خواهند بود که آیا با آغاز تنش‌های مرتبط با ایران، سطح اعتماد مصرف‌کنندگان بیش از پیش تضعیف شده است یا خیر. در ادامه، مارک چندلر، مدیرعامل در شرکت Bannockburn Global Forex، با نگاهی مثبت به هفته پیش‌رو می‌گوید: «با بازگشت شرایط به وضعیت پیش از بحران، انتظار دارم قیمت طلا در مسیر صعودی حرکت کند. فروش بانک‌های مرکزی می‌تواند کاهش یابد، در حالی که خریدها (برای مثال از سوی چین و لهستان) ادامه خواهد داشت. مقاومت مهم در نزدیکی سطح ۵٬۰۰۰ دلار قرار دارد و شاخص‌های مومنتوم نیز سیگنال‌های سازنده‌ای ارائه می‌دهند. با این حال، طلا در حال حاضر بیش از آن‌که به‌عنوان دارایی امن در برابر آشفتگی‌های ژئوپلیتیکی یا پوشش تورم عمل کند، رفتاری مشابه دارایی‌های ریسکی از خود نشان می‌دهد.» در همین حال، آدام باتن، رئیس استراتژی ارزی در Forexlive.com، عملکرد اخیر طلا را در بستر بازگشایی تنگه هرمز تحلیل می‌کند. او می‌گوید: «طلا در حال حاضر به نوعی به “معامله صلح” تبدیل شده و این موضوع را امروز در بازار مشاهده می‌کنیم. در طول جنگ، دو عامل اصلی فشار بر قیمت‌ها وارد کرد: نخست، کاهش اهرم‌ها (De-leveraging) به‌دلیل ازدحام پوزیشن‌های خرید، که باعث شد این پوزیشن‌ها به‌طور گسترده بسته شوند؛ و دوم، فروش از سوی بازارهای نوظهور.» باتن توضیح می‌دهد: «کشورهای نوظهوری که دارای ذخایر طلا بودند و هم‌زمان واردکننده بزرگ نفت محسوب می‌شدند، با ریسک تضعیف ارز مواجه بودند؛ بنابراین برای حمایت از ارز خود (یا حتی صرفاً برای تأمین هزینه واردات نفت) اقدام به فروش طلا کردند. اگر قیمت نفت در سطح ۱۵۰ دلار باقی می‌ماند، احتمال وقوع بحران‌های ارزی در این کشورها بسیار بالا بود و بسیاری ناچار می‌شدند برای تثبیت ارز خود، ذخایر طلای بیشتری را به فروش برسانند. به نظر می‌رسد این ریسک اکنون تا حد زیادی فروکش کرده است.» او در ادامه با طرح یک پرسش کلیدی می‌گوید: «اما حالا چه چیزی تغییر کرده است؟ حتی اگر این جنگ پایان یافته باشد، واقعیت این است که بازیگران اصلی همچنان همان‌ها هستند: ساختار قدرت در ایران تغییری نکرده، دونالد ترامپ همچنان در ایالات متحده در قدرت است، بنیامین نتانیاهو در اسرائیل حضور دارد و حزب‌الله نیز در لبنان فعال است. در نتیجه، ریشه‌های ریسک همچنان پابرجاست و مشخص نیست که آیا درس معناداری از این تحولات گرفته شده یا نه.» باتن با اشاره به رفتار احتمالی کشورهای در حال توسعه می‌افزاید: «اگر شما یکی از این کشورها باشید، پس از این تجربه، به‌دنبال افزایش بیشتر ذخایر استراتژیک خود خواهید رفت؛ چه در حوزه طلا و چه در حوزه انرژی و سایر کالاهای حیاتی. اما طلا یک دارایی کاملاً قابل تبدیل است؛ برخلاف بسیاری از کالاها که ممکن است در زمان بحران به آن‌ها نیاز نداشته باشید، طلا همیشه قابلیت تبدیل به هر دارایی مورد نیاز را دارد.» او در جمع‌بندی می‌گوید: «در نهایت، به نظر می‌رسد طلا برنده این شرایط باشد و نشانه‌های مومنتوم صعودی نیز در حال شکل‌گیری است. در ابتدای مسیر شاهد فروش فیزیکی بودیم، اما اکنون جریان نقدینگی دلاری در حال ورود به بازار طلاست و احتمالاً در مسیر حرکت به سمت سطح ۵٬۰۰۰ دلار قرار داریم.» باتن همچنین اشاره می‌کند: «طلا دیگر مانند ماه ژانویه در مرکز توجه بازار نیست، زمانی که همه درباره آن صحبت می‌کردند. اکنون تمرکز بازار تا حدی تغییر کرده، اما جلسه استماع کوین وارش در تاریخ ۲۱ام یکی از نقاط مهمی است که باید زیر نظر داشت. انتظار می‌رود او موضعی انبساطی اتخاذ کند؛ چراکه چنین موضعی برای تأیید صلاحیتش ضروری است و بازار نیز احتمالاً این سیگنال را به‌صورت مستقیم در قیمت‌ها منعکس خواهد کرد.» او در پایان تأکید می‌کند: «در چنین شرایطی، ترجیح می‌دهم در پوزیشن خرید طلا قرار داشته باشم.» در ادامه، الکس کوپتسیکویچ، تحلیلگر ارشد بازار در FxPro، دیدگاهی نسبتاً محتاطانه و متمایل به نزول برای هفته پیش‌رو ارائه می‌دهد. او می‌گوید: «طلا به‌تدریج در حال جبران بخشی از افت‌های قبلی است و اکنون به محدوده نزدیک به ۴٬۹۰۰ دلار رسیده؛ سطحی که هم‌زمان با میانگین متحرک ۵۰روزه نیز هم‌پوشانی دارد. این حرکت عمدتاً در واکنش به سیگنال‌های کاهش تنش میان ایالات متحده و ایران شکل گرفته است. چنین شرایطی می‌تواند فشارهای تورمی را کاهش داده و از تمایل بانک‌های مرکزی برای تشدید سیاست‌های پولی بکاهد. در جریان تنش‌های خاورمیانه، نگرانی از این عوامل یکی از دلایل افت قیمت طلا بود. با این حال، نااطمینانی نسبت به سیاست‌های کاخ سفید و کاهش اعتماد به دلار آمریکا همچنان می‌تواند از قیمت فلزات گران‌بها حمایت کند.» کوپتسیکویچ در عین حال هشدار می‌دهد: «بازارها در شرایط فعلی باید نسبت به سناریوی “خرید بر اساس شایعه، فروش پس از تحقق” هوشیار باشند. هرچند روند کلی طلا همچنان صعودی باقی مانده، اما سرعت رشد آن به‌طور محسوسی کاهش یافته است.» او در پایان تأکید می‌کند: «در هفته آینده، تمرکز اصلی ما بر رفتار قیمت در اطراف میانگین متحرک ۵۰روزه خواهد بود. عبور از سطح ۴٬۹۰۰ دلار می‌تواند احتمال حرکت به سمت محدوده ۵٬۳۰۰ دلار در هفته‌های آینده را تقویت کند. در مقابل، اگر بازار از این سطح با فشار فروش مواجه شود (که سناریوی محتمل‌تر از نگاه ماست) می‌تواند نشانه‌ای از شکست روند صعودی تلقی شود.» در ادامه، مایکل مور، بنیان‌گذار شرکت Moor Analytics، اگرچه چشم‌اندازی صعودی برای طلا در هفته پیش‌رو ترسیم می‌کند، اما هم‌زمان نسبت به احتمال ورود بازار به فاز فرسایشی و اصلاحی هشدار می‌دهد. او می‌گوید: «صعودی؛ مگر آن‌که ساختارهای کوتاه‌مدتی که پیش‌تر به آن‌ها اشاره شده شکسته شوند. با این حال، به نظر می‌رسد در آخرین فاز صعودی از کف ماه مارس قرار داریم و در حال نزدیک‌شدن به نواحی بالقوه اشباع خرید هستیم.» مور در تحلیل چندلایه خود توضیح می‌دهد که در مقیاس‌های زمانی بالاتر، نشانه‌های قدرت ساختاری بازار همچنان پابرجاست، هرچند بسیاری از سیگنال‌های کلیدی در وضعیت تعلیق قرار دارند. در عین حال، در بازه‌های میان‌مدت، شکست برخی سطوح قیمتی در گذشته منجر به افزایش فشار فروش شده، اما بازار توانسته بخشی از این فشار را جبران کرده و مجدداً به سمت بالا حرکت کند. در تحلیل کوتاه‌مدت، او اشاره می‌کند: «عبور قیمت از سطح ۴۸۱۳ دلار پیش‌تر نشانه‌ای از تقویت مومنتوم صعودی بود که تاکنون نیز بخشی از آن محقق شده است.» با این حال، مور هشدار می‌دهد که بازار ممکن است در آخرین مرحله صعودی از کف ۴۱۲۸ دلار قرار داشته باشد و در صورت رسیدن به محدوده‌های ۴۹۱۶ تا ۴۹۵۸ دلار یا حتی ۵۰۴۹ تا ۵۰۹۵ دلار، با نشانه‌های خستگی روند مواجه شود. او در ادامه می‌افزاید: «در صورتی که قیمت در یکی از این نواحی متوقف شده و وارد فاز اصلاحی نزولی شود، احتمال افتی بیش از ۲۶۰ دلار از سقف ثبت‌شده وجود دارد.» مور همچنین تأکید می‌کند که شکست معتبر سطح ۴۸۰۸ دلار می‌تواند فشار نزولی بیشتری؛ در محدوده حداقل ۱۱۴ دلار و حداکثر بیش از ۴۰۰ دلار، به بازار وارد کند، هرچند در صورت بازگشت سریع قیمت به بالای این سطح، احتمال شکل‌گیری موج پوشش پوزیشن‌های فروش (Short Covering) نیز وجود خواهد داشت. ✔️ بیشتر بخوانید: چشم‌انداز هفته پیش‌رو؛ ژئوپلیتیک همچنان سکان هدایت بازارها را در دست دارد لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازار طلا زیر ذره‌بین تحلیلگران؛ صعود محتاطانه در بستر ریسک‌های ژئوپلیتیکی

در یک نگاه بازار طلا در سایه تحولات ژئوپلیتیکی، به‌ویژه تنش‌های مرتبط با ایران، وارد فاز نوسانی و حساس شده و واکنش قیمت‌ها بیش از هر زمان دیگری به اخبار و اظهارات سیاسی وابسته است. با وجود تداوم عدم‌قطعیت، بسیاری از تحلیلگران چشم‌اندازی صعودی برای طلا متصورند و عواملی همچون تورم، خرید بانک‌های مرکزی و ریسک‌های ژئوپلیتیکی همچنان از قیمت‌ها حمایت می‌کنند. در کوتاه‌مدت، طلا در یک محدوده خنثی و پرنوسان حرکت می‌کند و جهت حرکت‌های بزرگ بعدی به سرنوشت آتش‌بس و تحولات جنگی گره خورده است. بازار طلا بار دیگر تحت سلطه اخبار مربوط به جنگ ایران قرار گرفت؛ به‌گونه‌ای که نخستین سیگنال‌های صلح در شامگاه سه‌شنبه موجب تقویت بازارها شد، اما معامله‌گران فلزات گران‌بها همچنان نسبت به چشم‌انداز میان‌مدت تردید داشتند؛ حتی درباره پایداری آتش‌بس نیز به‌اندازه‌ای اطمینان وجود نداشت که بتوان بر مبنای آن پوزیشن‌های معاملاتی معنادار اتخاذ کرد. هر اونس طلای نقدی هفته را با قیمت ۴٬۶۳۰.۶۱ دلار آغاز کرد و مطابق الگوی تکرارشونده اخیر، خیلی زود کف هفتگی خود را به ثبت رساند؛ به‌طوری‌که اندکی پس از ساعت ۸ شب یکشنبه (به وقت شرق آمریکا)، تا محدوده ۴٬۶۰۰ دلار عقب‌نشینی کرد. پس از آن، طلا در معاملات شبانه به‌تدریج مسیر صعودی در پیش گرفت و تا حوالی ساعت ۵:۱۵ عصر به وقت شرق آمریکا به بالای سطح ۴٬۷۰۰ دلار رسید، اما با آغاز جلسه معاملاتی آمریکای شمالی، شتاب صعودی آن فروکش کرد. تا شامگاه دوشنبه، قیمت مجدداً به محدوده ۴٬۶۲۶ دلار بازگشت و در ادامه در یک کانال محدود نوسان کرد؛ در حالی‌که بازارها با نگرانی در انتظار ضرب‌الاجل شامگاه سه‌شنبه تعیین‌شده از سوی دونالد ترامپ برای دستیابی به توافق میان ایالات متحده و ایران بودند. با اعلام توافق آتش‌بس دو هفته‌ای در بعدازظهر سه‌شنبه، واکنش بازارها بسیار سریع و صعودی بود؛ به‌گونه‌ای که قیمت طلا از ۴٬۶۶۲ دلار در ساعت ۲:۴۵ بعدازظهر، تا ۴٬۸۳۵ دلار در ساعت ۷:۴۵ شب (به وقت شرق آمریکا) جهش کرد. با این حال، پس از برخورد به سطح مقاومتی مذکور در بامداد چهارشنبه، روند نزولی در جریان معاملات اروپا و آمریکای شمالی شکل گرفت و قیمت بار دیگر تا حوالی ۴٬۷۰۰ دلار (در آستانه بسته‌شدن بازارهای سهام) افت کرد. در ادامه، بازار طلا وارد فاز تثبیت شد؛ چراکه فعالان بازار در حال هضم پیامدهای این صلح ناپایدار بودند. در باقی‌مانده هفته، هر اونس طلا در بازه‌ای حدود ۱۰۰ دلاری، میان ۴٬۷۰۰ تا ۴٬۸۰۰ دلار نوسان کرد. هرچند سقف ۴٬۸۰۰ دلاری تا پایان معاملات روز جمعه پابرجا ماند، اما کف قیمتی به‌تدریج افزایش یافت؛ نشانه‌ای که امیدها را نسبت به عملکرد مثبت فلز زرد در هفته پیش‌رو تقویت کرده است. جدیدترین نظرسنجی هفتگی طلا از سوی کیتکو نشان می‌دهد که پس از برقراری آتش‌بس دو هفته‌ای میان ایران و همچنین ثبت سومین هفته متوالی رشد قیمت طلا، هم فعالان وال‌استریت و هم سرمایه‌گذاران خرد (موسوم به مین‌استریت) تمایل بیشتری برای بازگشت به بازار این فلز گران‌بها از خود نشان داده‌اند. «صعودی»؛ این ارزیابی آدریان دی، رئیس شرکت Adrian Day Asset Management از چشم‌انداز بازار طلا است. او در تشریح دیدگاه خود می‌گوید: «طلا با قدرت در حال حرکت به سمت سطوح بالاتر است. این مسیر البته بدون نوسان نخواهد بود، اما به‌نظر می‌رسد کف قیمتی پس از تحولات نظامی اخیر مرتبط با ایران شکل گرفته است. از سوی دیگر، اکنون که مشخص شده ترکیه نزدیک به ۱۲۰ تن طلا را فروخته و جابه‌جا کرده، بهتر می‌توان چرایی افت قابل‌توجه قیمت‌ها را در مقطع اخیر درک کرد.» دی در ادامه تأکید می‌کند: «طلا در شرایط فعلی در یک وضعیت برد-برد قرار دارد؛ اگر آتش‌بس تداوم یابد و توافقی حاصل شود، متغیرهای پولی و بنیادین بار دیگر نقش محوری پیدا خواهند کرد. در مقابل، اگر تنش‌ها از سر گرفته شود، با تشدید درگیری‌ها، جایگاه طلا به‌عنوان یک دارایی امن مجدداً تقویت خواهد شد.» در سوی دیگر، دارین نیوسام، تحلیلگر ارشد بازار در Barchart.com، دیدگاهی محتاطانه و تا حدی بدبینانه ارائه می‌دهد. او می‌گوید: «نزولی. در کوتاه‌مدت، قراردادهای فیوچرز ماه ژوئن به نظر می‌رسد به محدوده سقف نزدیک شده‌اند و این می‌تواند به شکل‌گیری مومنتوم نزولی منجر شود؛ تأکید می‌کنم در افق کوتاه‌مدت. البته این تحلیل صرفاً بر پایه ملاحظات تکنیکال است و واقعیت این است که تحلیل تکنیکال این روزها تقریباً به اندازه کنگره ایالات متحده (و حتی دستگاه قضایی آن) کارایی دارد؛ یعنی عملاً ندارد.» نیوسام در ادامه می‌افزاید: «در عین حال، متغیرهای بنیادین  (که آن‌ها نیز چندان قابل اتکا نیستند) نشان می‌دهند بانک‌های مرکزی در سراسر جهان همچنان به خرید طلا ادامه می‌دهند؛ روندی که ریشه در بی‌ثباتی‌های ساختاری دارد؛ منشأ آن نیز برای همگان روشن است. این همان روایتی است که طی یک دهه گذشته برقرار بوده و به نظر نمی‌رسد در آینده نزدیک تغییری در آن ایجاد شود.» «صعودی»؛ این ارزیابی ریچ چکان، رئیس و مدیر عملیاتی شرکت Asset Strategies International از وضعیت کنونی بازار طلا است. او می‌گوید: «همچنان معتقدم افت اخیر قیمت طلا بیش از حد بوده است. بازار باید از اینجا به‌تدریج به سمت سطوح ۵٬۰۰۰ دلار و حتی بالاتر حرکت کند. با این حال، هرگونه شکاف در آتش‌بس شکننده میان ایران و ایالات متحده/اسرائیل می‌تواند فشار نزولی بر قیمت‌ها وارد کند. از سوی دیگر، کاهش نقدینگی در بازارها نیز ممکن است به یک فروش کوتاه‌مدت در بازار طلا منجر شود. در مجموع، من انتظار تداوم صلح و افزایش قیمت طلا را دارم.» در مقابل، کالین چیزینسکی، استراتژیست ارشد بازار در SIA Wealth Management، در گفت‌وگو با کیتکو رویکردی محتاطانه‌تر اتخاذ کرده و ترجیح می‌دهد در شرایط فعلی، در هیچ‌یک از دو جهت بازار طلا معامله نکند. او می‌گوید: «به نظر من طلا وارد یک محدوده نوسانی شده است، که پس از رشد پرشتاب اخیر کاملاً قابل انتظار بود. قیمت‌ها طی یک بازه شش‌ماهه تقریباً بدون توقف از محدوده ۳٬۲۰۰ تا ۳٬۳۰۰ دلار به حدود ۵٬۳۰۰ دلار رسیدند؛ این یک جهش بسیار قابل‌توجه بود، بنابراین طبیعی است که بازار در مقطعی وارد فاز اصلاح و تثبیت شود.» چیزینسکی معتقد است که طلا در حال حاضر در بازه‌ای میان ۴٬۴۰۰ تا ۵٬۲۰۰ دلار در نوسان است. او توضیح می‌دهد: «قیمت‌ها از کف این محدوده بازگشته‌اند و اکنون در میانه آن قرار دارند. با توجه به تداوم نااطمینانی‌های ناشی از جنگ، همچنان این احتمال وجود دارد که روزبه‌روز نوسانات قابل‌توجهی را در واکنش به تحولات ژئوپلیتیکی شاهد باشیم. اما دست‌کم در شرایط فعلی، به نظر می‌رسد بازار از یک روند صعودی وارد فاز حرکت خنثی شده است.» چیزینسکی اذعان می‌کند که دامنه نوسان در روند خنثی فعلی به‌اندازه‌ای گسترده است که می‌تواند صدها دلار حرکت در هر دو جهت را در بر بگیرد، اما با این حال، تعیین جهت حرکت بازار در کوتاه‌مدت عملاً غیرممکن است. او می‌گوید: «همه‌چیز به مسیر تحولات جنگ بستگی دارد. همین هفته دیدیم که صرفاً با اعلام آتش‌بس، ناگهان قیمت طلا جهش شدیدی پیدا کرد. اما پیش از آن، زمانی که دونالد ترامپ تهدید به نابودی ایران می‌کرد، قیمت طلا در حال کاهش بود.» چیزینسکی در ادامه تأکید می‌کند: «در شرایط فعلی حتی اقدامات عملی اهمیت کمتری نسبت به اظهارات پیدا کرده‌اند؛ آنچه تعیین‌کننده است، حرف‌هایی است که زده می‌شود. در چنین فضایی، پیش‌بینی بازار به‌شدت دشوار می‌شود.» او با اشاره به جدیدترین داده‌های تورمی؛ اعم از شاخص قیمت مصرف‌کننده (شاخص CPI) و انتظارات تورمی، معتقد است که بخش قابل‌توجهی از این عوامل پیش‌تر در قیمت طلا منعکس شده است. به گفته او: «رشد چشمگیر قبلی طلا احتمالاً تا حدی این انتظارات را در خود لحاظ کرده است؛ نه الزاماً افزایش نرخ‌های بهره، بلکه افزایش انتظارات تورمی و سطح بالاتر نااطمینانی، از جمله عواملی بودند که در وهله نخست باعث شدند قیمت طلا از حدود ۳٬۲۵۰ دلار به ۵٬۲۵۰ دلار برسد. بنابراین، بخشی از این متغیرها احتمالاً از قبل در قیمت‌های نزدیک به ۵٬۰۰۰ دلار لحاظ شده‌اند.» چیزینسکی می‌افزاید: «با این حال، تداوم افزایش تدریجی تورم، کار را برای بانک‌های مرکزی در کاهش نرخ‌های بهره دشوارتر می‌کند؛ آن هم در شرایطی که اقتصاد ممکن است به سمت رکود حرکت کند و در نهایت به وضعیت رکود تورمی منتهی شود؛ وضعیتی که چالش‌برانگیز است. آخرین باری که اقتصاد با چنین شرایطی مواجه شد، طلا جهشی مشابه (یک پرتاب ناگهانی و قدرتمند) را تجربه کرد.» او بر این باور است که احتمال وقوع رکود تورمی به‌طور قابل‌توجهی افزایش یافته است: «زیرا اکنون روشن شده که به‌دلیل اختلالات در بازار انرژی، سطوح بالاتر قیمت‌ها ممکن است برای مدتی ماندگار باشند.» چیزینسکی در ادامه تأکید می‌کند: «این دیگر یک سناریوی فرضی نیست. اختلالات واقعی در حال وقوع است، تأخیرهای واقعی وجود دارد و زیرساخت‌های حیاتی دچار آسیب‌های جدی شده‌اند که ترمیم آن‌ها زمان‌بر خواهد بود. این‌طور نیست که مانند یک تعرفه بتوان به‌سادگی گفت از فردا همه‌چیز تمام شد.» در مجموع، او در کوتاه‌مدت رویکردی خنثی نسبت به بازار طلا اتخاذ کرده، اما تصریح می‌کند که این به‌معنای ثبات قیمت نیست، بلکه نشان‌دهنده غیرقابل‌پیش‌بینی بودن جهت حرکت‌های بزرگ بازار است. او می‌گوید: «به‌نظر من طلا می‌تواند یک حرکت بزرگ داشته باشد، اما نمی‌دانم در چه جهتی و بعید می‌دانم کسی هم بداند. حتی ممکن است در یک روز چندین بار جهت حرکت تغییر کند.» در نظرسنجی هفتگی طلا از سوی کیتکو در این هفته، ۱۴ تحلیلگر شرکت کردند که نتایج آن نشان‌دهنده تمایل نسبی وال‌استریت به سناریوی صعودی در دوره آتش‌بس بود، هرچند بخش قابل‌توجهی نیز رویکردی محتاطانه اتخاذ کرده‌اند. در این میان، ۷ کارشناس (معادل ۵۰ درصد) افزایش قیمت طلا در هفته پیش‌رو را محتمل دانسته‌اند، در حالی که ۲ تحلیلگر (۱۴ درصد) کاهش قیمت را پیش‌بینی کرده‌اند. ۵ نفر باقی‌مانده، یعنی ۳۶ درصد از شرکت‌کنندگان، معتقدند ریسک‌های صعودی و نزولی در کوتاه‌مدت در تعادل قرار دارند. در همین حال، در نظرسنجی آنلاین کیتکو ۵۱ رأی به ثبت رسید که نشان‌دهنده بهبود نسبی احساسات سرمایه‌گذاران خرد (مین‌استریت) همزمان با فروکش‌کردن تنش‌ها بود. بر این اساس، ۳۲ معامله‌گر خرد (معادل ۶۳ درصد) انتظار دارند قیمت طلا در هفته آینده افزایش یابد، در حالی که ۱۰ نفر (۲۰ درصد) کاهش قیمت فلز زرد را پیش‌بینی کرده‌اند. ۹ سرمایه‌گذار باقی‌مانده، معادل ۱۸ درصد، بر این باورند که بازار طلا در هفته پیش‌رو به روند نوسانی و خنثی خود ادامه خواهد داد. طبق بررسی‌های کارشناسان یوتوتایمز در هفته پیش‌رو، از منظر داده‌های اقتصادی، تقویم چندان پُربار نیست؛ با این حال، بازارها شاهد انتشار برخی شاخص‌های مهم در حوزه تولید و همچنین داده‌هایی از بخش مسکن خواهند بود. “ «علاوه بر این، معامله‌گران به‌دقت رصد خواهند کرد که آیا تورم تولیدکننده (PPI) نیز همانند شاخص قیمت مصرف‌کننده (CPI) در هفته جاری، روندی صعودی را دنبال می‌کند یا خیر.» محمد زمانی بر این اساس، صبح دوشنبه آمار فروش خانه‌های موجود در ایالات متحده برای ماه مارس منتشر خواهد شد. در روز سه‌شنبه، مهم‌ترین داده هفته یعنی گزارش تورم تولیدکننده (PPI) برای ماه مارس در کانون توجه قرار می‌گیرد. در ادامه، روز چهارشنبه شاخص تولیدی «امپایر استیت» مورد توجه فعالان بازار خواهد بود و در نهایت، داده‌های هفتگی مدعیان بیکاری به همراه شاخص تولیدی فدرال رزرو فیلادلفیا، صبح پنج‌شنبه منتشر می‌شوند و پرونده داده‌های اقتصادی هفته را می‌بندند. در همین حال، مارک چندلر، مدیرعامل در شرکت Bannockburn Global Forex، با اشاره به تحولات اخیر بازار طلا می‌گوید: «قیمت طلا در اواسط هفته گذشته (در بازار نقدی) تا نزدیکی ۴٬۸۵۷ دلار پیش رفت که بالاترین سطح از ۱۸ مارس محسوب می‌شود. عبور از سطح ۴٬۹۱۵ دلار می‌تواند چشم‌انداز تکنیکال را تقویت کرده و احتمال بازآزمایی سطح ۵٬۰۰۰ دلار را افزایش دهد. این در واقع سومین هفته متوالی رشد برای فلز زرد بود.» چندلر در ادامه یادآور می‌شود: «پیش از آغاز جنگ، قیمت طلا در محدوده ۵٬۲۷۹ دلار تثبیت شده بود. در حالی که گزارش‌هایی از فروش اخیر طلا توسط ترکیه و روسیه منتشر شده، آمار ذخایر چین نشان می‌دهد بانک مرکزی این کشور (PBOC) در ماه مارس ۵ تن دیگر طلا به ذخایر خود افزوده است. همچنین به نظر می‌رسد لهستان نیز همچنان به خرید طلا ادامه می‌دهد.» در ادامه، جان ویر، مدیر بخش پوشش ریسک تجاری در شرکت Walsh Trading، تأکید می‌کند که معامله‌گران این روزها باید در قبال طلا و نقره همان رویکرد محتاطانه (ریسک‌گریز) را اتخاذ کنند که نسبت به سایر دارایی‌ها دارند؛ چراکه فلزات گران‌بها نیز به‌اندازه کل بازار، دچار نوسان و غیرقابل‌پیش‌بینی شده‌اند. ویر با اشاره به داده‌های اخیر تورمی می‌گوید انتظار می‌رفت در چنین شرایطی جریان سرمایه بیشتری به سمت فلزات حرکت کند، حتی با وجود آن‌که اخبار مربوط به جنگ ایران همچنان در صدر توجهات قرار دارد. او می‌افزاید: «به‌طور طبیعی انتظار دارید سرمایه‌ها در فلزات باقی بمانند، و همین‌جاست که دوباره دچار تردید می‌شوم. اما اگر بخواهیم همه عوامل را در یک کفه ترازو بسنجیم، شرایط ایران در حال حاضر وزن بیشتری دارد.» او ادامه می‌دهد: «حتی اگر داده‌ها نشان دهند که مسیر سیاست پولی نه به سمت کاهش نرخ بهره، بلکه شاید حتی به سمت افزایش آن در حال حرکت است، باز هم عوامل ژئوپلیتیکی در حال حاضر نقش پررنگ‌تری ایفا می‌کنند.» ویر درباره هفته آینده معتقد است طلا احتمالاً بار دیگر وارد یک روند صعودی تدریجی خواهد شد: «انتظار دارم شاهد بازگشت به همان رشد آرام باشیم. با نزدیک‌شدن به پایان بازه دو هفته‌ای آتش‌بس (مثلاً وقتی به ۸، ۷ یا ۶ روز پایانی برسیم) این پرسش مطرح می‌شود که بازار چگونه این وضعیت را تفسیر خواهد کرد؟ آیا آتش‌بس به‌طور خودکار تمدید می‌شود یا با پایان دو هفته، عدم قطعیت جدیدی شکل می‌گیرد؟ به‌نظر می‌رسد با نزدیک‌شدن به این مقطع، خریداران و پوزیشن‌های خرید دوباره به بازار بازگردند.» در همین حال، الکس کوپتسیکویچ، تحلیلگر ارشد بازار در FxPro، نیز چشم‌اندازی مثبت برای طلا در هفته آینده ترسیم می‌کند. او می‌گوید: «طلا از زمان سقوط اواخر مارس، روند صعودی مناسبی را حفظ کرده است. با این حال، قیمت زمان زیادی را در نزدیکی کف کانال سپری می‌کند و سپس با سرعت از سقف آن بازمی‌گردد. در حال حاضر، قیمت در نزدیکی کف این کانال و حوالی ۴٬۷۵۰ دلار قرار دارد، در حالی که سقف کانال در محدوده ۵٬۰۰۰ دلار است؛سطحی که انتظار داشتیم یک هفته زودتر لمس شود.» کوپتسیکویچ در ادامه از منظر تکنیکال توضیح می‌دهد: «بازگشت قدرتمند قیمت پس از برخورد به میانگین متحرک ۲۰۰روزه (که در پایان ماه مارس رخ داد) به‌وضوح برای خریداران امیدوارکننده بوده و از همان نقطه روند صعودی شکل گرفت. علاوه بر این، میانگین متحرک ۵۰روزه که شیبی نزولی دارد، به‌تدریج سطحی را که خریداران باید برای تأیید روند صعودی پشت سر بگذارند، پایین‌تر می‌آورد.» او در پایان جمع‌بندی می‌کند: «از نظر ما، پتانسیل بازگشت قیمت تا محدوده ۵٬۲۰۰ دلار وجود دارد؛ سطحی که طلا در روزهای ابتدایی ماه مارس در آن معامله می‌شد.» در ادامه، مایکل مور، بنیان‌گذار شرکت Moor Analytics، چشم‌اندازی نزولی برای قیمت طلا در هفته آینده ترسیم می‌کند. او می‌گوید: «نزولی؛ مگر آن‌که ساختارهای کوتاه‌مدتی که در ادامه به آن‌ها اشاره می‌کنم شکسته شوند.» مور در تحلیل خود، با رویکردی کاملاً تکنیکال و در چند بازه زمانی مختلف، وضعیت بازار را چنین تشریح می‌کند: در مقیاس زمانی بلندمدت، عبور قیمت از سطح ۱٬۱۸۳ دلار در گذشته نشانه‌ای از بازگشت قدرت به بازار بوده که در ادامه به ثبت سطوحی تا ۴٬۴۴۳ دلار انجامیده است و این سناریو فعلاً در وضعیت تعلیق قرار دارد. به گفته او، بازار در سطوح بالاتر نشانه‌هایی از فرسایش بروز داده و پس از ثبت سقف، وارد فاز اصلاحی شده است. در بازه میان‌مدت، مور به سطوح کلیدی متعددی اشاره می‌کند که شکست آن‌ها فشار نزولی قابل‌توجهی ایجاد کرده است. به‌طور کلی، از نگاه او، عبور قیمت به زیر این سطوح منجر به افزایش تدریجی فشار فروش شده و اهداف نزولی قابل‌توجهی را فعال کرده است؛ هرچند بسیاری از این سیگنال‌ها نیز در حال حاضر در وضعیت تعلیق قرار دارند. او همچنین به یک بازگشت صعودی از محدوده‌های پایین‌تر اشاره می‌کند که بخشی از افت قبلی را جبران کرده است. در تحلیل کوتاه‌مدت، مور تأکید می‌کند: «شکست سطح ۴۷۴۲ دلار هشداری از افزایش فشار فروش بود، هرچند قیمت بدون نقض کامل این سطح، در زیر آن نوسان کرده است.» او اضافه می‌کند: «در صورتی که قیمت بتواند از سطح ۴۷۹۸ دلار عبور کند، تمایلات خرید (لانگ) مجدداً تقویت خواهد شد. در غیر این صورت، ممکن است بازار وارد یک اصلاح نزولی در برابر حرکت صعودی از محدوده ۴۱۲۸ دلار شده باشد که در این سناریو، حداقل هدف قیمتی در محدوده ۴۶۳۵ دلار قرار می‌گیرد.» مور در پایان هشدار می‌دهد: «در صورتی که شکاف قیمتی نزولی (گپ) حفظ شود، سیگنال بازگشت نزولی ضعیفی در بازار باقی خواهد ماند. همچنین، تثبیت قیمت زیر سطح ۴۷۴۱ دلار می‌تواند به افتی در حدود ۲۳۰ دلار یا بیشتر منجر شود.» در ادامه، جیم وایکاف، تحلیلگر ارشد کیتکو، اشاره می‌کند که توافق آتش‌بس میان ایالات متحده و ایران تا حد زیادی پابرجا مانده است، اما درخواست دونالد ترامپ برای بازگشایی تنگه هرمز؛ در شرایطی که هم‌زمان تبادل آتش میان اسرائیل و حزب‌الله ادامه دارد، چشم‌انداز مذاکرات پیش‌رو برای دستیابی به صلحی پایدار را با پیچیدگی‌های بیشتری مواجه کرده است. وایکاف از منظر تکنیکال می‌گوید: «هدف بعدی صعودی برای خریداران در قراردادهای فیوچرز طلای ماه ژوئن، تثبیت قیمت بالای سطح مقاومتی مهم ۵٬۰۰۰ دلار است.» او در ادامه می‌افزاید: «در مقابل، هدف کوتاه‌مدت فروشندگان، شکستن حمایت فنی قدرتمند در سطح ۴٬۵۰۰ دلار است. نخستین مقاومت در ۴٬۸۰۰ دلار دیده می‌شود و پس از آن، سقف این هفته در محدوده ۴٬۸۸۸ دلار قرار دارد. از سوی دیگر، اولین سطح حمایتی در ۴٬۷۵۰ دلار و سپس در ۴٬۷۰۰ دلار مشاهده می‌شود.» به گفته او، امتیاز بازار در ارزیابی وایکاف در سطح ۶.۰ قرار دارد که نشان‌دهنده برتری نسبی خریداران است، هرچند هنوز فاصله محسوسی تا یک روند صعودی قدرتمند وجود دارد. در زمان نگارش این مقاله در UtoTimes، هر اونس طلای نقدی در سطح ۴٬۷۴۹.۴۵ دلار معامله می‌شد که نشان‌دهنده کاهش ۰.۱۸ درصدی در مقیاس هفتگی و افت ۰.۳۷ درصدی در طول روز است. ✔️ بیشتر بخوانید: چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر PPI آمریکا و صورت‌جلسه ECB لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر