TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بانک Citi دو افزایش نرخ بهره برای استرالیا در ۲۰۲۶ پیش‌بینی می‌کند

بانک Citi پیش‌بینی خود درباره سیاست پولی استرالیا را به‌طور قابل‌توجهی هاوکیش‌تر کرده و اکنون انتظار دارد دو افزایش ۲۵ نقطه پایه نرخ بهره در سال ۲۰۲۶ انجام شود؛ نخست در ۳ فوریه و سپس در ماه مه. این تغییر دیدگاه پس از چرخش شدید قیمت‌گذاری بازار نرخ بهره رخ داده است؛ جایی که سرمایه‌گذاران از انتظار کاهش نرخ‌ها به سمت احتمال افزایش نرخ‌ها حرکت کرده‌اند. Citi می‌گوید شرایط پولی فعلی بیش از حد انبساطی است و با واقعیت‌های اقتصادی داخلی همخوانی ندارد. دلایل اصلی این پیش‌بینی بازار کار بسیار فشرده افزایش پیش‌بینی تورم قدرت غیرمنتظره در بازار مسکن و مصرف خانوار Citi هشدار داده اگر بانک مرکزی استرالیا واکنش نشان ندهد، فشارهای تورمی تثبیت می‌شوند و اعتبار سیاست‌گذار آسیب می‌بیند. در بازارها نیز قیمت‌گذاری به‌سرعت تغییر کرده است احتمال افزایش نرخ در فوریه: ۲۳٪ قیمت‌گذاری کامل یک افزایش ۲۵ نقطه پایه تا اوت احتمال بالای یک افزایش دیگر پس از آن Citi همچنین بازار مسکن را منبع مهم ریسک تورمی می‌داند؛ زیرا بازگشت سریع فعالیت مسکن باعث افزایش هزینه ساخت‌وساز و اجاره شده است. بخشی از این فشار نیز ناشی از سیاست‌های دولتی بوده است. به‌گفته Citi، سرعت بهبود بازار مسکن سیاست‌گذاران را غافلگیر کرده و شرایط تورمی فعلی نیازمند سیاست پولی سخت‌گیرانه‌تر و زودتر است. در مجموع، این تغییر دیدگاه باعث شده قیمت‌گذاری نرخ بهره در استرالیا هاوکیش‌تر شود و حساسیت دلار استرالیا  نسبت به داده‌های تورم و بازار کار افزایش یابد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

حادثه بوندای فشار بر دلار استرالیا را افزایش داد

واکنش اولیه بازارها نشان می‌دهد که حمله تروریستی در ساحل بوندای باعث فشار بر دلار استرالیا شده است. در آخر هفته، در حادثه‌ای مرگبار در ساحل بوندای سیدنی، ۱۶ نفر جان خود را از دست دادند و تعدادی دیگر نیز زخمی شدند. این ساحل که معمولاً محل شادی و تفریح استرالیایی‌هاست، این بار صحنه یک تراژدی شد. این حادثه در حالی رخ داد که جامعه یهودیان سیدنی در حال برگزاری نخستین روز جشن حنوکا بودند. طبق گزارش‌ها، یک پدر و پسر عامل این حمله بوده‌اند. با وجود اینکه پرداختن به جنبه بازار دشوار است، برخی تحلیلگران معتقدند فضای احساسی ناشی از این حادثه بر دلار استرالیا فشار وارد کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازار بر داده‌های کلیدی آمریکا و تصمیمات بانک‌های مرکزی

با عبور بازارها از نشست دسامبر فدرال رزرو، هفته پیش‌رو در حالی آغاز می‌شود که تمرکز سرمایه‌گذاران به‌طور هم‌زمان بر داده‌های حساس اقتصاد آمریکا و تصمیمات چند بانک مرکزی بزرگ جهان معطوف شده است. انتشار گزارش اشتغال غیرکشاورزی آمریکا (شاخص NFP) و داده‌های تورمی (شاخص CPI)، در کنار نشست‌های بانک مرکزی انگلیس، بانک مرکزی اروپا و بانک مرکزی ژاپن، این هفته را به یکی از شلوغ‌ترین مقاطع تقویم اقتصادی تبدیل کرده است. تصمیم اخیر فدرال رزرو، اگرچه مطابق انتظار بازار با کاهش ۲۵ واحد پایه‌ای نرخ بهره همراه بود، اما لحن کلی آن کمتر از حد انتظار انقباضی تلقی شد و همین مسئله فشار قابل‌توجهی بر دلار وارد کرد. به‌روزرسانی دات‌پلات نشان داد که اعضای کمیته بازار آزاد، برخلاف انتظارات قبلی، تنها یک کاهش نرخ بهره دیگر را برای سال آینده پیش‌بینی می‌کنند؛ سیگنالی که در نگاه نخست می‌توانست به‌عنوان یک «کاهش نرخ با گرایش هاوکیش» تفسیر شود. با این حال، شکاف عمیق در میان اعضای فدرال رزرو، تصویر سیاست‌گذاری را پیچیده‌تر کرد. پراکندگی گسترده پیش‌بینی‌ها برای سال ۲۰۲۶ نشان می‌دهد که اجماعی واقعی در مورد مسیر نرخ بهره وجود ندارد. به‌عبارت دیگر، نرخ میانه ارائه‌شده برای آن سال نه بازتاب نظر اکثریت، بلکه حاصل میانگین‌گیری از دیدگاه‌هایی کاملاً متفاوت است؛ موضوعی که بر نااطمینانی سیاست پولی افزوده است. در کنار این موارد، اعلام آغاز خرید اوراق خزانه کوتاه‌مدت توسط فدرال رزرو در قالب عملیات مدیریت ذخایر، سیگنالی مهم برای بازارها بود. این اقدام که با هدف حفظ نقدشوندگی بازار و کنترل بهتر نرخ‌های بهره انجام می‌شود، در کنار کنفرانس خبری نسبتاً ملایم جروم پاول که بر کند شدن رشد اشتغال و ابهامات بازار کار تأکید داشت، نقش کلیدی در تضعیف دلار ایفا کرد. مجموعه این عوامل باعث شده است که بخش قابل‌توجهی از بازار همچنان بر این باور باشد که فدرال رزرو ممکن است ناچار به بیش از یک کاهش نرخ بهره در سال آینده شود. داده‌های NFP و تورم CPI؛ تعیین‌کننده مسیر انتظارات نرخ بهره فدرال رزرو در هفته پیش‌رو، تمرکز اصلی بازارها به‌طور ویژه بر انتشار گزارش اشتغال غیرکشاورزی آمریکا (NFP) برای ماه نوامبر معطوف خواهد بود؛ گزارشی که به‌دلیل تعطیلی‌های اخیر با تأخیر منتشر می‌شود و قرار است روز سه‌شنبه در کانون توجه معامله‌گران قرار گیرد. در ادامه، داده‌های تورمی شاخص قیمت مصرف‌کننده (شاخص CPI) برای همان ماه، که روز پنج‌شنبه منتشر می‌شود، دومین محرک کلیدی بازار خواهد بود. نشانه‌های اولیه از بازار کار چندان امیدوارکننده نیست. گزارش ADP برای ماه نوامبر نشان داد که بخش خصوصی آمریکا به‌طور غیرمنتظره‌ای ۳۲ هزار شغل از دست داده است؛ نتیجه‌ای که نه‌تنها پایین‌تر از برآورد رشد ۵ هزار واحدی تحلیلگران بود، بلکه ریسک‌ها را به‌وضوح به سمت یک گزارش NFP ضعیف‌تر متمایل کرده است. این واگرایی منفی، حساسیت بازار را نسبت به داده اشتغال رسمی به‌طور محسوسی افزایش داده است. حتی در صورتی که داده‌های CPI نشانه‌هایی از پایداری فشارهای تورمی را منعکس کنند، به نظر می‌رسد فدرال رزرو در مقطع فعلی تمرکز خود را بیش از هر چیز بر وضعیت بازار کار قرار داده است. جروم پاول در اظهارات اخیر خود تأکید کرد که عبور تورم از هدف ۲ درصدی عمدتاً ناشی از اثر تعرفه‌ها بوده و این فشار قیمتی احتمالاً ماهیتی مقطعی و یک‌باره دارد. بر این اساس، بعید است داده‌های تورمی به‌تنهایی بتوانند ضعف احتمالی دلار (در صورت انتشار NFP ناامیدکننده) را به‌طور کامل جبران کنند. در کنار این داده‌های کلیدی، بازارها روز سه‌شنبه منتظر انتشار شاخص‌های اولیه PMI مؤسسه S&P Global برای ماه دسامبر خواهند بود؛ شاخص‌هایی که تصویر به‌روزی از وضعیت فعالیت اقتصادی ارائه می‌دهند. همچنین، آمار خرده‌فروشی آمریکا برای ماه نوامبر که روز چهارشنبه منتشر می‌شود، می‌تواند سرنخ‌های مهمی از وضعیت تقاضای مصرف‌کننده و پایداری رشد اقتصادی ارائه دهد. بانک مرکزی انگلیس در آستانه کاهش نرخ بهره؛ آیا مسیر تسهیل در ۲۰۲۶ هموار می‌شود؟ در کنار پیامدهای نشست فدرال رزرو و انتشار داده‌های مهم اقتصاد آمریکا، سرمایه‌گذاران در هفته پیش‌رو باید تصمیمات سه بانک مرکزی بزرگ دیگر را نیز هضم کنند؛ بانک مرکزی انگلیس و بانک مرکزی اروپا در روز پنج‌شنبه، و بانک مرکزی ژاپن در روز جمعه. در این میان، نگاه‌ها بیش از همه به لندن دوخته شده است؛ جایی که انتظار می‌رود بانک مرکزی انگلیس گام نخست را در مسیر کاهش نرخ بهره بردارد. در نشست ماه نوامبر، سیاست‌گذاران پولی بریتانیا نرخ بهره را بدون تغییر حفظ کردند، اما نتیجه رأی‌گیری ۵ به ۴، شکاف عمیق در کمیته سیاست‌گذاری را آشکار ساخت. چهار عضو خواهان کاهش نرخ بهره بودند و تنها جروم بیلی، رئیس بانک مرکزی انگلیس، در میان حامیان حفظ نرخ‌ها قرار داشت؛ آن هم در حالی که او تصریح کرد ریسک‌های کلی تورمی کاهش یافته است. این اظهارنظر به‌طور گسترده به‌عنوان نشانه‌ای تعبیر شد مبنی بر اینکه بیلی در نشست پیش‌رو به جمع طرفداران کاهش نرخ بهره خواهد پیوست. از زمان نشست قبلی، داده‌های اقتصادی نیز به نفع این سناریو تغییر کرده‌اند. نرخ بیکاری بریتانیا در ماه سپتامبر از ۴.۸ درصد به ۵.۰ درصد افزایش یافته، رشد اقتصادی در سه‌ماهه سوم سال به ۰.۱ درصد کاهش یافته و هر دو شاخص تورم (چه تورم سرفصل و چه تورم هسته) اندکی افت کرده‌اند، هرچند همچنان بالاتر از سطح ۳ درصد قرار دارند. مجموعه این داده‌ها تصویر اقتصادی شکننده‌تری را ترسیم می‌کند که فضای مانور بیشتری برای سیاست‌گذاران پولی فراهم می‌آورد. در چنین شرایطی، بازارها اکنون با احتمال حدود ۹۰ درصد، کاهش نرخ بهره در نشست هفته آینده را قیمت‌گذاری کرده‌اند. افزون بر این، معامله‌گران بیش از یک کاهش ۲۵ واحد پایه‌ای دیگر را تا پایان سال ۲۰۲۶ در سناریوی پایه خود لحاظ کرده‌اند. نکته قابل‌توجه آن است که بانک مرکزی انگلیس برآورد کرده بودجه جدید اعلام‌شده توسط وزیر دارایی، ریوز، می‌تواند از حدود سه‌ماهه دوم ۲۰۲۵ تا پایان ۲۰۲۶، نرخ تورم سالانه را حدود ۰.۴ تا ۰.۵ واحد درصد کاهش دهد؛ عاملی که می‌تواند مسیر تسهیل پولی را هموارتر کند. بر این اساس، اگر کاهش نرخ بهره با پیامی داویش همراه شود، ممکن است سرمایه‌گذاران زمان‌بندی کاهش‌های بعدی نرخ بهره را جلوتر بیاورند و حتی میزان کاهش‌های مورد انتظار برای سال آینده را افزایش دهند. چنین سناریویی می‌تواند فشار مضاعفی بر پوند انگلیس وارد کند. پیش از اعلام تصمیم بانک مرکزی، سیلی از داده‌های اقتصادی بریتانیا منتشر خواهد شد. گزارش اشتغال ماه اکتبر و برآورد اولیه شاخص‌ مدیران خرید PMI برای دسامبر روز سه‌شنبه در کانون توجه قرار دارند. پس از آن، داده‌های تورم در روز چهارشنبه و آمار خرده‌فروشی در روز جمعه منتشر می‌شوند. تداوم روند کاهشی تورم برای دومین ماه متوالی می‌تواند انتظارات از یک موضع کاملاً متمایل به تسهیل را تقویت کرده و حتی پیش از نشست رسمی بانک مرکزی، زمینه‌ساز تضعیف پوند شود. بانک مرکزی اروپا در موضع انتظار؛ احتمال بازنگری صعودی رشد اقتصادی حدود یک ساعت پس از اعلام تصمیم بانک مرکزی انگلیس، نوبت به بانک مرکزی اروپا می‌رسد تا موضع سیاست پولی خود را به‌صورت رسمی اعلام کند. در نشست پیشین، سیاست‌گذاران ECB نرخ‌های بهره را بدون تغییر حفظ کردند و بار دیگر تأکید داشتند که سیاست پولی در «جایگاه مناسبی» قرار دارد؛ ارزیابی‌ای که بر پایه نشانه‌های بهبود وضعیت اقتصادی و نزدیک شدن تورم به سطح هدف شکل گرفته بود. در آستانه نشست پیش‌رو، اظهارات مقامات ارشد بانک مرکزی اروپا نیز حاکی از اعتماد نسبی به چشم‌انداز اقتصاد منطقه یورو است. کریستین لاگارد، رئیس ECB، روز چهارشنبه عنوان کرد که تاب‌آوری اقتصاد منطقه یورو در برابر تنش‌های تجاری و حرکت رشد اقتصادی در حوالی سطح بالقوه، می‌تواند زمینه‌ساز بازنگری صعودی پیش‌بینی‌های رشد تولید ناخالص داخلی در نشست هفته آینده باشد. این پیام خوش‌بینانه، با اظهارات ایزابل شنابل، عضو هیئت‌مدیره بانک مرکزی اروپا، تقویت شد؛ او در گفت‌وگو با بلومبرگ تصریح کرد که حرکت بعدی سیاست پولی می‌تواند افزایش نرخ بهره باشد، هرچند چنین اقدامی در آینده نزدیک در دستور کار قرار ندارد. با در نظر گرفتن این سیگنال‌ها، بازارها تقریباً با قطعیت انتظار دارند که بانک مرکزی اروپا در نشست هفته آینده نرخ بهره را بدون تغییر حفظ کند. در عین حال، سرمایه‌گذاران احتمال قابل‌توجهی (در حدود ۳۶ درصد) برای افزایش نرخ بهره تا پایان سال آینده در سناریوهای خود لحاظ کرده‌اند. از این رو، تکرار لحن خوش‌بینانه نسبت به اقتصاد منطقه یورو می‌تواند از یورو حمایت کند و زمینه را برای تقویت جفت‌ارز یورو/دلار فراهم آورد. این چشم‌انداز به‌ویژه در صورتی تقویت خواهد شد که شاخص‌های اولیه PMI مؤسسه S&P Global برای ماه دسامبر، که روز سه‌شنبه منتشر می‌شوند، تأیید کنند اقتصاد منطقه یورو همچنان از پویایی مناسبی برخوردار است. در چنین شرایطی، موضع «صبر و انتظار همراه با خوش‌بینی محتاطانه» ECB می‌تواند به یکی از عوامل حمایتی بازار ارز اروپا در هفته پیش‌رو تبدیل شود. بانک مرکزی ژاپن در آستانه افزایش نرخ بهره؛ بازار چشم‌انتظار راهنمایی سیاستی در پایان این هفته پرتراکم، نگاه بازارها به توکیو دوخته خواهد شد؛ جایی که بانک مرکزی ژاپن اکنون با احتمال حدود ۷۵ درصدی به‌عنوان گزینه‌ای جدی برای افزایش نرخ بهره دیده می‌شود. فراتر از نشست پیش‌رو، معامله‌گران برای سال آینده نیز مجموعاً حدود ۴۰ واحد پایه افزایش نرخ بهره را در سناریوهای خود لحاظ کرده‌اند؛ مسیری که معادل یک افزایش ۲۵ واحد پایه‌ای قطعی و حدود ۶۰ درصد احتمال برای سومین افزایش نرخ بهره است. پس از انتخاب سانائه تاکایچی که به رویکردی انبساطی در سیاست‌های مالی شهرت دارد، به‌عنوان نخست‌وزیر جدید ژاپن، بازارها در ابتدا بخشی از انتظارات خود نسبت به افزایش نرخ بهره در ماه دسامبر را تعدیل کردند. با این حال، اظهارات اخیر کازوئو اوئدا، رئیس بانک مرکزی ژاپن، در کنار گزارش‌های بلومبرگ و رویترز، بار دیگر گمانه‌زنی‌ها درباره اقدام قریب‌الوقوع این بانک را تقویت کرده است. با وجود این، واکنش ین به تشدید انتظارات انقباضی چندان پرقدرت نبوده و ارز ژاپن نتوانسته به‌طور معناداری از این تغییر فضا بهره‌مند شود. در چنین شرایطی، اگر بانک مرکزی ژاپن مطابق انتظار بازار دست به افزایش نرخ بهره بزند، تمرکز سرمایه‌گذاران به‌سرعت از خود تصمیم به سمت پیام‌ها و نشانه‌های مربوط به مسیر سیاست پولی در سال ۲۰۲۶ منتقل خواهد شد. در صورتی که راهنمایی سیاستی بانک با انتظارات نسبتاً انقباضی اخیر بازار همخوانی نداشته باشد، این احتمال وجود دارد که ین بار دیگر در مسیر تضعیف قرار گیرد. با این حال، نزدیک شدن جفت‌ارز دلار/ین به محدوده روانی ۱۶۰ واحدی، ریسک‌های صعودی پیرامون ین را به‌طور کامل از بین نمی‌برد. در چنین سطوحی، احتمال دارد وزیر دارایی ژاپن، کاتایاما، بار دیگر نسبت به افت ارزش ین ابراز نگرانی کرده و حتی به احتمال مداخله در بازار ارز اشاره کند. از این رو، حتی در سناریویی که بانک مرکزی ژاپن نتواند انتظارات بازار را به‌طور کامل برآورده کند، عدم تقارن ریسک‌ها به این معناست که فشارهای صعودی بالقوه بر ین همچنان در حاشیه بازار باقی خواهد ماند. ✔️  بیشتر بخوانید: چرخش راست در سیاست ژاپن؛ تأثیر تاکایچی بر اقتصاد و دیپلماسی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

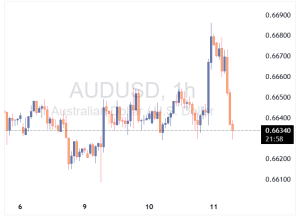
دلار استرالیا ۴۲ پیپ کاهش یافت و رشد قبلی را پس داد

دلار استرالیا در معاملات آسیایی کاهش یافت و بخشی از رشد روز چهارشنبه خود را از دست داد. جفت‌ارز AUDUSD حدود ۴۲ پیپ افت کرد و سودهای پس از تصمیم فدرال رزرو را پس داد. بازارهای آسیایی تلاش کردند حرکت صعودی را ادامه دهند اما به سرعت با فشار فروش و شناسایی سود مواجه شدند. این روند با افت سهام اوراکل پس از گزارش مالی ضعیف و نگرانی‌ها درباره هزینه‌های بالای بخش هوش مصنوعی تشدید شد. خبر خوب برای دلار استرالیا این است که فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی سال ۲۰۲۶ را از ۱.۸٪ به ۲.۳٪ افزایش داد؛ نشانه‌ای مثبت برای رشد جهانی و صادرات کالاهای استرالیایی. اما خبر بد اینکه بازار سهام چین همچنان ضعیف عمل می‌کند و خوش‌بینی مشابهی نسبت به مسیر رشد اقتصادی در استرالیا وجود ندارد. به نظر می‌رسد بازارها برای تغییر جدی‌تر باید منتظر محرک‌های بزرگ‌تری باشند؛ شاید این اتفاق تا سال ۲۰۲۶ رخ ندهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات اشتغال استرالیا – نوامبر

تغییرات اشتغال استرالیا - نوامبر - Employment Change  واقعی .................. 21.3K-  پیش‌بینی ............. 20.0K  قبلی .....................41.1K (این داده از 42.2K تجدید شده است.) نرخ بیکاری استرالیا - نوامبر - Unemployment Rate  واقعی .................. %4.3  پیش‌بینی ............. %4.4  قبلی ................... %4.3 تغییرات اشتغال تمام‌وقت استرالیا - نوامبر - Full Time Employment Change  واقعی .................. 56.5K- قبلی ................... 53.5K (این داده از 55.3k تجدید شده است.) تغییرات اشتغال پاره‌وقت استرالیا - نوامبر - Part Time Employment Change  واقعی .................. 35.2K قبلی ................... 12.5k - (این داده از 13.1k- تجدید شده است) نرخ مشارکت Participation Rate (نوامبر)  واقعی ............ %66.7  پیش‌بینی ............. %67  قبلی ................... %66.9 (این داده از %67 تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در برابر تغییرات نرخ بهره کوتاه‌مدت مقاومت می‌کند

مثل اتوبوس‌های لندن، مدت‌ها برای یک تصاحب خصمانه صبر می‌کنی و بعد دو تا هم‌زمان می‌آیند. دیروز همین اتفاق افتاد: پارامونت پیشنهاد خصمانه‌ای برای تصاحب وارنر ارائه کرد و هم‌زمان نرخ‌های بهره کوتاه‌مدت هم نوعی «تصاحب خصمانه» در بازارهای مالی جهانی راه انداختند. بازقیمت‌گذاری نزولی در انتهای کوتاه منحنی نرخ‌ها ممکن است تقاضا برای دلار را حفظ کند. دلار امریکا: بازنگری نرخ‌ها در مقابل داده‌های اشتغال اظهارنظرهای ایزابل اشنابل از بانک مرکزی اروپا دیروز در بازارهای نرخ بهره سراسر جهان بازتاب داشت. معامله‌گران به‌طور طبیعی بازاندیشی کردند که اگر حرکت بعدی نرخ‌های بانک مرکزی اروپا صعودی باشد، چرا بازار هنوز کاهش ۹۰ نقطه پایه‌ای تسهیل پولی فدرال رزرو را قیمت‌گذاری کرده است؟ این افکار باعث شد قراردادهای آتی نرخ فدرال (Fed Funds futures) برای اواخر ۲۰۲۶ حدود ۴–۵ تیک (واحد حرکت قیمت) فروخته شوند و نرخ نهایی مورد انتظار فدرال رزرو برای سال آینده طی دو هفته گذشته حدود ۲۰ نقطه پایه بالاتر و به ۳.۱۳ درصد بازقیمت‌گذاری شود (یعنی بازار اکنون انتظار نرخ پایانی بالاتری را دارد). افزایش نرخ‌های آمریکا همچنین بر سهام رشدمحور این کشور فشار آورد؛ زیرا جریان‌های نقدی تنزیل‌شده (discounted cash flows) دوباره ارزیابی و پایین‌تر قیمت‌گذاری شدند. یک نکته احتیاطی سریع: ما فکر می‌کنیم اظهارنظرهای اشنابل تا حد زیادی به‌عنوان وزنی مقابل چهار یا پنج عضو «داویش» (دنبال‌کننده سیاست‌های تسهیلی) در بانک مرکزی اروپا که خواهان کاهش نرخ دیگری هستند، ارسال شد؛ به عبارت دیگر، ممکن است او در خلوت خصوصی به اندازه آنچه علناً گفته، هاوکیش نباشد. اگرچه نرخ‌های کوتاه‌مدت یورو در سطح جهانی دیروز باعث افزایش شدند، خبر در واقع روی جفت EURUSD فشار آورد و آن را کمی پایین‌تر برد. در اینجا بازاندیشی درباره چرخه تسهیل فدرال رزرو داستان بزرگ‌تر بود. اکنون انتظارات بالایی برای یک «کاهش هاوکیش» (hawkish cut — یعنی کاهش نرخ که همراه با سیگنال‌های نسبتاً انقباضی یا پیامدهای محدودکننده است) در تصمیم FOMC چهارشنبه شب وجود دارد. ما احساس می‌کردیم که بخش کوتاه‌مدت پتانسیل صعودی دلار در معرض ریسک رویداد FOMC است. با نزدیک شدن جلسه FOMC، گمان می‌کنیم داده‌های امروز ممکن است به‌تنهایی نتوانند فشار زیادی بر دلار وارد کنند. تمرکز اینجا بر داده‌های JOLTS آمریکا خواهد بود که از اوت تاکنون منتشر نشده‌اند؛ انتظار می‌رود این داده‌ها کند شوند، همان‌طور که نرخ ترک شغل (quits rate) و نسبت فرصت‌های شغلی به بیکاران (vacancies to unemployed ratio) نیز کاهش یابند. همچنین گزارش هفتگی اشتغال ADP و نظرسنجی خوش‌بینی کسب‌وکارهای کوچک NFIB منتشر خواهد شد؛ مورد اخیر ممکن است به‌طور مثبت شگفتی‌آفرین باشد. با توجه به اینکه قیمت‌گذاری بازار برای تسهیل بیشتر فدرال رزرو هنوز آسیب‌پذیر است، گمان می‌کنیم کاهش دلار تا پیش از جلسه فدرال محدود باشد. شاخص دلار (DXY) می‌تواند تا ۹۹.۳۰ بالا برود اگر داده‌های امروز شگفتی صعودی داشته باشند. جفت ارز USDJPY ممکن است در کانون توجه قرار گیرد اگر نرخ‌های جهانی در حال همگام شدن با چرخه سخت‌گیری بانک ژاپن باشند. عبور از محدوده ۱۵۶.۱۰/۲۰ می‌تواند راه را برای رسیدن به ۱۵۷.۰۰/۲۰ باز کند پیش از جلسه بانک ژاپن در هفته آینده. یورو: حمایت بهتر، اما مراقب ریسک فرانسه باشید اظهارنظرهای حمایتی اشنابل درباره یورو دیروز در واکنش به افزایش نرخ‌های کوتاه‌مدت آمریکا گم شد و EURUSD کمی پایین‌تر بسته شد. با این حال، فضای کلی برای یورو کمی حمایتی‌تر است: قیمت‌های انرژی همچنان سقوط می‌کنند و پارلمان آلمان امروز برای بسته هزینه‌های نظامی به ارزش ۵۲ میلیارد یورو رأی داده است. یکی از دیدگاه‌های اصلی تیم اقتصاد کلان ما این است که محرک مالی آلمان واقعی است و باید واقعاً از نیمه دوم ۲۰۲۶ به رشد منطقه یورو کمک کند. تیم استراتژی نرخ ما نکات خوبی مطرح کرده‌اند: افزایش نرخ‌های کوتاه‌مدت یورو قابل توجیه است، اما گام بعدی برای نرخ‌های منطقه یورو ممکن است شیب بیشتر منحنی باشد — یعنی افزایش نرخ‌ها بیشتر در سر بلندمدت منحنی رخ دهد. همچنین موضوع اصلاحات بازنشستگی هلند وجود دارد که به‌نظر می‌رسد در آغاز ۲۰۲۶ نوسان زیادی را در سر بلندمدت منحنی ایجاد کند. همان‌طور که گفته شد، EURUSD پیش از تصمیم فدرال رزرو فردا شب برای کسب سود مشکل خواهد داشت و در صورت بازگشت ریسک سیاسی فرانسه ممکن است حتی پایین‌تر بیاید. عدم تصویب بودجه تأمین اجتماعی در پارلمان فرانسه امروز با واکنش منفی بازارها روبه‌رو خواهد شد و می‌تواند ریسک سیاسی را دوباره به یورو بازگرداند. هدف ۱.۱۵۸۵/۹۰ برای EURUSD ممکن است در صورت شکست رأی فرانسه رخ دهد. دلار استرالیا: چرخه تسهیلی بانک مرکزی استرالیا به پایان رسیده است انتظارات سیاستی بانک مرکزی استرالیا در واقع پیشتاز در موج جهانی بازاندیشی چرخه‌های تسهیلی بوده است. در شش هفته گذشته، نرخ یک‌ماهه OIS بر پایه دلار استرالیا برای تحویل یک سال بعد از ۳.۰۸٪ (که نشان‌دهنده حدود ۵۰ نقطه پایه کاهش نرخ از سوی بانک مرکزی استرالیا بود) به ۴.۰۷٪ (نزدیک به ۵۰ نقطه پایه افزایش نرخ) تغییر کرده است. جلسه امروز بانک مرکزی استرالیا به این تغییر دامن زد؛ میشل بولاک، رئيس بانک مرکزی استرالیا به‌نظر می‌رسد هرگونه کاهش نرخ بیشتر را منتفی دانسته و در صورت پایداری تورم هسته و تداوم بازار کار، به افزایش نرخ‌ها در سال آینده فکر می‌کند. دلار استرالیا یکی از انتخاب‌های برتر ما در چشم‌انداز ارز ۲۰۲۶ بود و فکر می‌کنیم نرخ‌هایی مانند GBPAUD فضای زیادی برای اصلاح نزولی دارند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئيس بانک مرکزی استرالیا، نسبت به نشانه‌های افزایش گسترده تورم هشدار داد

بولاک، رئیس بانک مرکزی استرالیا، اعلام کرد داده‌های اخیر نشان می‌دهند اقتصاد ممکن است در حال فشرده شدن باشد. او هشدار داد که نشانه‌هایی از افزایش گسترده تورم مشاهده می‌شود و تأکید کرد که باید در تفسیر شاخص CPI ماهانه با احتیاط عمل کرد. داده‌های مربوط به تورم و اشتغال، کلید تصمیم‌گیری در نشست فوریه خواهند بود. او تأکید کرد که در این نشست، گزینه افزایش نرخ بهره به‌طور صریح بررسی نشده است و همچنین کاهش نرخ بهره نیز در نظر گرفته نشده است. تداوم تورم می‌تواند پرسش‌های مهمی برای سیاست پولی ایجاد کند. او همچنین شرایطی را مورد بحث قرار داد که در آن نیاز به سخت‌گیری بیشتر سیاست‌های پولی وجود خواهد داشت. تصمیمات سیاست پولی همچنان وابسته به داده‌ها خواهند بود و بانک مرکزی به‌طور دقیق آمار تورم فصلی را زیر نظر خواهد گرفت. او تأکید کرد که هیچ زمان مشخصی برای تغییرات آینده تعیین نخواهد شد و تصمیمات به‌صورت جلسه به جلسه اتخاذ خواهند شد. کاهش نرخ بهره در چشم‌انداز قرار ندارد. او تأکید کرد که چشم‌انداز سیاست پولی شامل یک دوره توقف طولانی یا حتی افزایش نرخ بهره خواهد بود، اما هیچ احتمالی برای این تغییرات مشخص نکرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی استرالیا تأکید کرد ریسک‌های تورمی صعودی خواهند شد

تصمیم بانک مرکزی استرالیا: نرخ بهره در سطح ۳.۶۰٪ تعیین شد که مطابق با انتظارات بازار است. نرخ قبلی نیز ۳.۶۰٪ بود و این تصمیم به‌صورت اجماعی اتخاذ شد. آخرین کاهش نرخ بهره در ماه اوت انجام شده بود و تصمیم بعدی در تاریخ ۳ فوریه اعلام خواهد شد. در بیانیه بانک مرکزی آمده است: داده‌های اخیر نشان می‌دهند ریسک‌های تورمی به سمت صعودی متمایل شده‌اند، اما برای ارزیابی ماندگاری فشارهای تورمی، زمان بیشتری لازم است. شاخص‌های مختلف نشان می‌دهند شرایط بازار کار همچنان کمی فشرده است. هیئت مدیره تأکید کرد که به داده‌ها و ارزیابی‌های جدید توجه خواهد کرد تا تصمیمات آینده را هدایت کند. فعالیت اقتصادی همچنان در حال بازیابی است. عدم‌قطعیت در اقتصاد جهانی قابل توجه باقی مانده است، اما تاکنون تأثیر کمی بر رشد و تجارت شرکای اصلی استرالیا داشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استرالیا اعلام کرد یارانه‌های برق تمدید نمی‌شوند

جیم چالمرز، خزانه‌دار استرالیا، اعلام کرد که بررسی مالی میان‌سال دولت فقط یک گزارش است و مثل بودجه کامل عمل نمی‌کند او تأکید کرد که این بررسی شامل صرفه‌جویی‌های مالی خواهد بود و قرار نیست مانند بودجه سالانه، برنامه‌ریزی کامل اقتصادی ارائه دهد. چالمرز همچنین گفت: یارانه‌های برق تمدید نخواهند شد و افزود که تصمیم درباره شرکت Austal به‌زودی اتخاذ خواهد شد. کارشناسان اقتصادی هشدار داده‌اند که عدم تمدید یارانه‌های برق می‌تواند فشارهای تورمی ایجاد کند، هرچند بانک مرکزی استرالیا باید این اثر را نادیده بگیرد. با این حال، پیش‌بینی‌ها نشان می‌دهد که فشارهای تورمی در سال ۲۰۲۶ افزایش خواهند یافت و احتمالاً افزایش نرخ بهره در اواخر سال به سناریوی اصلی تبدیل خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ بازارها در انتظار تصمیم سرنوشت‌ساز فدرال رزرو

بازارهای ریسکی، از سهام گرفته تا رمزارزها، این هفته تحت تأثیر موج تازه‌ای از خوش‌بینی نسبت به کاهش نرخ بهره در مسیر صعودی قرار گرفتند. اکنون تنها چند روز تا نشست فدرال رزرو باقی‌مانده است؛ نشستی که بازار با اطمینان بالایی در آن یک کاهش ۲۵ واحد پایه‌ای را انتظار می‌کشد. این فضای اطمینان در حالی شکل گرفته که تا چند هفته پیش چنین سناریویی تقریباً منتفی به‌نظر می‌رسید. لحن هاوکیش مقامات فدرال رزرو، محتوای نسبتاً سخت‌گیرانه صورت‌جلسه اکتبر و نبود داده‌های شفاف به‌دلیل تعطیلی دولت، همگی احتمال کاهش نرخ را کمرنگ کرده بود. اما ورق از ۲۱ نوامبر برگشت؛ جایی که سخنان جان ویلیامز، رئیس فدرال رزرو نیویورک، همراه با مجموعه‌ای از داده‌های ضعیف—از جمله گزارش ADP—فضای بازار را دگرگون کرد و احتمال کاهش نرخ را به ۸۶ درصد رساند. در کنار تصمیم نرخ بهره، توجه بازار بر دات‌پلات جدید و لحن کلی نشست متمرکز خواهد بود. آخرین نسخه منتشرشده در سپتامبر سه کاهش نرخ تا پایان ۲۰۲۶ را نشان می‌داد، رقمی که نسبت به پیش‌بینی‌های ژوئن یک مرحله بیشتر بود. از آنجا که بازار اکنون حدود ۶۳ واحد پایه کاهش نرخ برای سال ۲۰۲۶ را قیمت‌گذاری کرده، هم‌راستایی پیش‌بینی‌های جدید با همان سه مرحله کاهش، محتمل‌ترین سناریو به‌نظر می‌رسد. با این حال، فدرال رزرو تنها با مسئله سیاست‌گذاری مواجه نیست، بلکه با چالش اعتبار ارتباطی نیز روبه‌روست. پاول در نشست اکتبر با استفاده از تمثیل «رانندگی در مه» نسبت به شتاب‌زدگی هشدار داده بود. اگر اکنون کاهش نرخ اعلام شود، اتکای او به استدلال «ضعف بازار کار» ممکن است سطحی و در تضاد با پیام‌های قبلی برداشت شود؛ موضوعی که می‌تواند خراش دیگری بر اعتبار از پیش آسیب‌دیده فدرال رزرو وارد کند. در همین حال، اهمیت تصمیم چهارشنبه از زاویه دیگری نیز قابل توجه است: مسیر سیاست‌گذاری ۲۰۲۶ شاید به دست پاول رقم نخورد. گزارش‌ها نشان می‌دهد دونالد ترامپ در حال نهایی‌کردن انتخاب خود برای ریاست آینده فدرال رزرو است و نام کوین هَسِت؛ رئیس شورای ملی اقتصاد، به‌عنوان گزینه اصلی مطرح شده است؛ چهره‌ای که بسیاری او را به‌عنوان معمار دوره‌ای از نرخ‌های بهره پایین‌تر می‌دانند. در چنین فضایی، نشست این هفته نه‌تنها بر نوسانات کوتاه‌مدت بازار، بلکه بر جهت‌گیری فصل جدیدی از سیاست‌گذاری پولی در آمریکا تأثیری تعیین‌کننده خواهد داشت. بازارها در آستانه نشست فدرال رزرو؛ آماده‌سازی برای یک تصمیم سرنوشت‌ساز بازارها طی روزهای اخیر در فضای نسبتاً آرامی حرکت کرده‌اند؛ دوره‌ای که با کاهش نوسان یک‌ماهه در اغلب دارایی‌ها همراه بود. اما این آرامش پایدار نخواهد بود و نشست فدرال رزرو هفته آینده می‌تواند ورق را به‌شدت برگرداند. اگر فدرال رزرو مطابق انتظار بازار، کاهش نرخ بهره را تأیید کند و لحن بیانیه و دات‌پلات نیز متمایل به انبساطی باشد؛ از جمله نشان‌دادن سه مرحله کاهش نرخ در سال آینده، این ترکیب می‌تواند احساس ریسک‌پذیر اما شکننده بازار را تقویت کند. در چنین سناریویی، احتمال رشد سهام و طلا افزایش می‌یابد و دلار آمریکا برای خروج از ضعف اخیر خود با مشکل روبه‌رو خواهد شد. عبور یورو/دلار از سطح ۱.۱۷۰۰ و ثبت سقف جدید، مهر تأییدی بر ادامه روند صعودی کوتاه‌مدت این جفت‌ارز خواهد بود. در مقابل، شدیدترین واکنش‌ها در سناریویی رخ می‌دهد که احتمال آن کم است: عدم تغییر نرخ بهره. این تصمیم شکست بزرگی برای انتظارات موجود خواهد بود و می‌تواند یک موج تند ریسک‌گریزی ایجاد کند؛ سقوط سهام، تقویت دلار و تشدید نوسانات. حتی اگر پاول در نشست خبری لحنی بسیار داویش اتخاذ کند و دات‌پلات چهار مرحله کاهش نرخ در سال ۲۰۲۶ را نشان دهد، باز هم احساس «غافلگیری منفی» ممکن است بر بازار سایه بیندازد. در چنین شرایطی، افت یورو/دلار به زیر ۱.۱۵۷۲ اهمیت پیدا می‌کند، اما تنها کاهش پایدار به زیر محدوده کلیدی ۱.۱۵۰۰ است که می‌تواند روند صعودی کوتاه‌مدت این جفت‌ارز را کاملاً بی‌اعتبار کند. طلا و نفت نیز چشم‌به‌راه تحولات ژئوپلیتیک نشست فدرال رزرو تنها رویداد تعیین‌کننده هفته آینده نیست؛ طلا و نفت نیز با دقت بالا تحولات مربوط به مذاکرات اوکراین–روسیه را دنبال می‌کنند. دور نخست رایزنی‌ها با نمایندگان ترامپ «سازنده» توصیف شده، اما موضوعات حساسی همچون دارایی‌های مسدودشده روسیه و سرنوشت مناطق اشغالی شرق اوکراین همچنان می‌توانند مسیر مذاکرات را پیچیده و احتمال شکست گفت‌وگوها را تقویت کنند. طلا این روزها در نزدیکی محدوده ۴۲۰۰ دلار نوسان می‌کند و دو عامل می‌توانند هم‌زمان نیروی محرکه قدرتمندی برای آن ایجاد کنند: یک نشست انبساطی فدرال رزرو و شکست احتمالی مذاکرات صلح. ترکیب این دو سناریو می‌تواند طلا را به‌سمت اوج تاریخی ۴۳۸۱ دلار هدایت کند. در بازار نفت نیز پس از آن‌که ائتلاف اوپک‌پلاس تمدید سهمیه‌های تولید تا پایان مارس ۲۰۲۶ را تأیید کرد، قیمت‌ها نتوانسته‌اند به شکلی پایدار بالاتر از خط روند نزولی کلیدی تثبیت شوند. اگر نشانه‌هایی از پیشرفت در مذاکرات سه‌جانبه احتمالی میان آمریکا، روسیه و اوکراین ظاهر شود، این پیشرفت به‌جای افزایش قیمت، می‌تواند فشار کاهشی ایجاد کند و نفت را به‌سمت کف اکتبر در ۵۶.۳۶ دلار سوق دهد؛ سطحی که فاصله کمی با کف چهار‌ساله ۵۵.۶۰ دلار دارد. در مجموع، هفته پیش‌رو برای هر دو بازار طلا و نفت به همان اندازه حساس است که برای سیاست پولی آمریکا؛ با این تفاوت که این‌بار مسیر قیمت‌ها بیش از همیشه در دستان تحولات ژئوپلیتیک خواهد بود. RBA تا چه اندازه می‌تواند لحن هاوکیشی اتخاذ کند؟ پس از سه مرحله کاهش نرخ بهره در سال ۲۰۲۵، احتمال اینکه بانک مرکزی استرالیا (RBA) این هفته با لحنی انبساطی بازار را غافلگیر کند تقریباً صفر است. نرخ تورم همچنان لجوجانه بالا مانده و شاخص CPI ماه اکتبر به ۳.۸ درصد افزایش یافته است؛ تورم میانگین تعدیل‌شده نیز همین روند را دنبال می‌کند. اگرچه رشد ضعیف‌تر GDP در سه‌ماهه سوم—تا حدی به‌دلیل افت مصرف—نشانه‌هایی از کندی اقتصادی ارائه داد، اما «میشل بولاک» رئیس RBA همچنان بر فشارهای تورمی بالا و تنگنای بازار کار متمرکز است. در سطح بین‌المللی نیز وضعیت برای استرالیا پیچیده است. اقتصاد چین، با وجود بسته‌های حمایتی متعدد و برآوردهای نسبتاً امیدوارکننده برای رشد ۲۰۲۶، همچنان با ریسک‌های تورمی منفی و فشارهای رکودی دست‌به‌گریبان است. هرگونه بهبود پایدار در اقتصاد چین می‌تواند محرک مثبتی برای استرالیا باشد و حتی RBA را به اتخاذ موضعی محدودکننده‌تر سوق دهد. این تفاوت محسوس در لحن و موضع‌گیری میان فدرال رزرو و RBA، یکی از عوامل اصلی تقویت روند صعودی دلار استرالیا/دلار آمریکا تا محدوده ۰.۶۶۱۰ بوده است. اگر این واگرایی سیاستی در هفته آینده تأیید شود؛ به‌خصوص در شرایطی که پاول درهای کاهش نرخ در ژانویه ۲۰۲۶ را باز بگذارد، امکان حرکت این جفت‌ارز به‌سوی ۰.۶۶۸۰ وجود دارد. در مقابل، اگر بولاک و تیم RBA لحن محتاطانه‌تری اتخاذ کنند و پیام نشست به‌جای انقباضی، متعادل‌تر ظاهر شود، احتمال عقب‌نشینی دلار استرالیا به محدوده ۰.۶۵۵۰ افزایش می‌یابد. بانک مرکزی کانادا در حالت آماده‌باش؛ محتاط، تحت فشار و بدون فضای مانور با وجود آن‌که بانک مرکزی کانادا (BoC) تاکنون ۱۰۰ واحد پایه نرخ بهره را در سال ۲۰۲۵ کاهش داده، انتظار غالب این است که در نشست روز چهارشنبه هیچ تغییری اعمال نکند. به‌جز گزارش غیرمنتظره و قدرتمند رشد اقتصادی سه‌ماهه سوم، سیگنال‌های مثبت در اقتصاد کانادا کمیاب شده‌اند؛ داده‌های PMI این هفته نیز این ضعف را به‌روشنی منعکس می‌کنند. با این حال، بزرگ‌ترین چالش پیش‌روی اقتصاد کانادا نه داده‌های داخلی، بلکه مذاکرات متوقف‌شده تجاری با آمریکا است؛خصوصاً درباره کالاهایی که در توافق USMCA پوشش داده نشده‌اند و اکنون در معرض تهدید تعرفه‌های جدید قرار دارند. در چنین فضایی که تعرفه‌های اضافی مانند «شمشیر داموکلس» بر فراز اقتصاد معلق است، بعید است «تایف مَکلم» و تیم سیاست‌گذاری او موضعی جز احتیاط آمیخته با تمایل ملایم به انبساط اتخاذ کنند. انتظار می‌رود او بار دیگر بر آمادگی BoC برای واکنش سریع در صورت تغییر ناگهانی چشم‌انداز تأکید کند؛ نشانه‌ای از محدود بودن فضای مانور سیاستی. در بازار فارکس، جفت‌ارز دلار/لونی بیشتر تحت‌تأثیر ضعف دلار آمریکا نوسان خنثی داشته است. اما اگر فدرال رزرو لحن داویشی به خود بگیرد و BoC نیز پیام متعادل اما محتاطانه‌ای ارسال کند، احتمال حرکت قیمت به‌سمت کف اواخر اکتبر در ۱.۳۸۸۷ افزایش می‌یابد؛ سطحی که شکسته‌شدن آن می‌تواند مسیر جدیدی برای دلار کانادا در پایان سال ترسیم کند. بانک ملی سوئیس بدون تغییر در سیاست‌پولی، اما با حداکثر هوشیاری بانک ملی سوئیس در شرایطی حساس به نشست این هفته می‌رسد؛ جایی که تورم مصرف‌کننده در آستانه ورود به محدوده منفی قرار گرفته و کاهش سالانه شاخص PPI نیز پس از گزارش بسیار ضعیف GDP در سه‌ماهه سوم، چشم‌انداز رشد را تیره‌تر کرده است. این مجموعه، فشار برای اتخاذ لحن داویش در نشست پنج‌شنبه را افزایش می‌دهد. با این حال، تصویر اقتصاد سوئیس کاملاً تاریک نیست. نتایج اخیر شاخص PMI و گزارش خرده‌فروشی ماه اکتبر فراتر از انتظارات ظاهر شده‌اند و نشانه‌هایی از مقاومت اقتصاد در برابر ضعف تقاضا را نشان می‌دهند. مهم‌تر اینکه آمریکا و سوئیس به یک توافق تجاری جدید دست یافته‌اند؛ توافقی که طبق آن نرخ تعرفه آمریکا از ۳۹ درصد به ۱۵ درصد کاهش می‌یابد و سوئیس نیز تعهد می‌کند تا پایان ۲۰۲۸ رقمی معادل ۲۰۰ میلیارد دلار سرمایه‌گذاری انجام دهد. این توافق می‌تواند بخشی از فشارهای خارجی بر اقتصاد سوئیس را کاهش دهد. در این میان، «شلگر» رئیس SNB بار دیگر تأکید کرده که بازگشت به نرخ‌های منفی تنها در شرایطی بسیار خاص قابل تصور است و بانک همچنان امیدوار است پیش‌بینی خود مبنی بر شتاب‌گیری تورم در سال ۲۰۲۶ محقق شود. بازارها نیز به این پیام‌ها بی‌تفاوت نبودند؛ فرانک سوئیس طی روزهای اخیر در برابر یورو و دلار به ثبات نسبی رسیده است. واکنش کوتاه‌مدت فرانک در هفته پیش‌رو تا حد زیادی به عملکرد دلار آمریکا بستگی خواهد داشت؛ به‌ویژه اگر SNB کمی لحن داویش اتخاذ کند. جالب آنکه همگرایی میانگین‌های متحرک ساده در نمودار دلار/فرانک سیگنالی از افزایش نوسان بالقوه در روزهای آینده ارائه می‌دهد؛ نشان می‌دهد که هرگونه تغییر در پیام SNB یا واکنش دلار می‌تواند به حرکتی تند و جهت‌دار منجر شود. آیا بانک مرکزی ژاپن در آستانه افزایش نرخ بهره قرار دارد؟ از میانه نوامبر، لحن اظهارنظرهای بانک مرکزی ژاپن (BoJ) آشکارا هاوکیش‌تر شده و گزارش‌های اخیر نشان می‌دهد دولت نیز با افزایش نرخ بهره موافقت کرده است؛ تحولی که سال‌ها در انتظار آن بودیم. با ترکیبی از تورم بالاتر از هدف و نشانه‌های اولیه از رشد دستمزدها، BoJ خود را آماده برداشتن این گام تاریخی کرده و امیدوار است این اقدام در ادامه به اقتصاد آسیبی وارد نکند. در بازار فارکس، روند کاهشی دلار/ین ادامه یافته و از ضعف اخیر دلار آمریکا نیز بهره می‌برد. نخستین ناحیه حمایتی جدی در محدوده ۱۵۳.۲۰ تا ۱۵۴.۵۰ قرار دارد؛ سطحی که شکست آن می‌تواند مسیر اصلاح عمیق‌تر را هموار کند. به نظر می‌رسد بازارها این‌بار بیش از گذشته معتقدند BoJ در آستانه یک چرخش واقعی در سیاست پولی قرار دارد؛ چرخشی که می‌تواند پیامدهای مهمی برای بازار ارز آسیا–پاسیفیک در سال ۲۰۲۶ داشته باشد. ✔️  بیشتر بخوانید: چرخش راست در سیاست ژاپن؛ تأثیر تاکایچی بر اقتصاد و دیپلماسی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تقاضای ساختاری برای مس از عرضه پیشی گرفته است

رالی مس با شتاب بیشتری ادامه دارد؛ تقاضا برای خودروهای برقی، ارتقای شبکه‌های برق و مراکز داده مرتبط با هوش مصنوعی، چشم‌انداز صعودی بلندمدت این فلز را تقویت کرده است. محدودیت‌های عرضه و عدم قطعیت در سیاست‌های تعرفه‌ای نیز فشار افزایشی بیشتری ایجاد کرده‌اند. وضعیت بازار مس امسال در بورس فلزات لندن ۳۰٪ رشد کرده و به حدود ۱۱,۱۸۹ دلار در هر تن رسیده است. قیمت‌های آمریکا کمی بالاتر بوده‌اند، تحت تأثیر عدم قطعیت در سیاست‌های تعرفه‌ای. تحلیلگران انتظار دارند این رالی ادامه یابد زیرا تقاضای ساختاری از عرضه پیشی گرفته است. پیش‌بینی‌ها بانک UBS پیش‌بینی می‌کند مس در سه‌ماهه اول سال آینده به ۱۱,۵۰۰ دلار برسد و تا ژوئن ۲۰۲۶ به ۱۲,۰۰۰ دلار، سپتامبر ۱۲,۵۰۰ دلار و پایان سال نزدیک به ۱۳,۰۰۰ دلار در هر تن. بانک Citi پیش‌بینی می‌کند قیمت پایه طی ۶ تا ۱۲ ماه آینده ۱۲,۰۰۰ دلار باشد و احتمال ۴۰٪ برای سناریوی صعودی تا ۱۴,۰۰۰ دلار در نظر گرفته است. چشم‌انداز بلندمدت تقاضای فزاینده برای مس، که پیش‌تر ستون اصلی ساخت‌وساز، حمل‌ونقل و الکترونیک بود، اکنون به‌عنوان عنصر حیاتی در برق‌رسانی و نیازهای انرژی مراکز داده هوش مصنوعی مطرح شده است. این چشم‌انداز باعث رقابت شدید برای دارایی‌های مرتبط با مس شده و می‌تواند به سود سهام شرکت‌های معدنی و ETFهای مرتبط با مس منجر شود. تحلیل کوتاه رالی مس ناشی از تقاضای ساختاری و نیازهای جدید برق‌رسانی و هوش مصنوعی است و می‌تواند تا سال‌های آینده قیمت‌های تاریخی جدیدی رقم بزند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رویترز: بانک استرالیا انتظار می‌رود نرخ بهره را در ۳.۶۰٪ ثابت نگه دارد

طبق نظرسنجی جدید رویترز، بانک مرکزی استرالیا به‌طور اجماعی انتظار می‌رود در تاریخ ۹ دسامبر نرخ بهره را در سطح ۳.۶۰٪ ثابت نگه دارد. این نظرسنجی همچنین تغییر قابل توجهی در چشم‌انداز نشان می‌دهد: اکنون پیش‌بینی می‌شود نرخ‌ها تا سال ۲۰۲۶ بدون تغییر باقی بمانند، در حالی که ماه گذشته انتظار کاهش وجود داشت. داده‌های کلیدی که این تغییر را رقم زدند: تورم شاخص CPI ماهانه به ۳.۲٪ افزایش یافت، دوباره بالاتر از محدوده هدف ۲–۳٪ بانک مرکزی استرالیا. رشد سالانه تولید ناخالص داخلی قوی گزارش شد. بازار کار همچنان مستحکم باقی مانده است. پیش‌بینی اقتصاددانان تا پایان ۲۰۲۶: ۱۹ نفر از ۳۳ اقتصاددان انتظار هیچ تغییری ندارند. ۱۰ نفر کاهش نرخ را پیش‌بینی می‌کنند. ۴ نفر انتظار حداقل یک افزایش نرخ دارند. بازارهای آتی نرخ بهره نیز بیش از ۷۰٪ احتمال افزایش نرخ تا اواخر ۲۰۲۶ را نشان می‌دهند. تحلیلگران می‌گویند در حالی که سناریوی اصلی همچنان «ثبات» است، تورم پایدار یا تقویت دوباره بازار کار می‌تواند بانک مرکزی استرالیا را به سمت افزایش نرخ سوق دهد. در میان چهار بانک بزرگ استرالیا، Westpac تنها بانکی است که انتظار کاهش نرخ در ۲۰۲۶ را دارد؛ در حالی که ANZ، CBA و NAB همگی پیش‌بینی می‌کنند نرخ‌ها ثابت بمانند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گلدمن ساکس جهش مس بالای ۱۱,۰۰۰ دلار را موقتی دانست

گلدمن ساکس اعلام کرد که جهش قیمت مس بالای ۱۱,۰۰۰ دلار کوتاه‌مدت خواهد بود. این بانک سرمایه‌گذاری همچنین پیش‌بینی کرده است که در سال ۲۰۲۶ نسبت به آلومینیوم، لیتیوم و سنگ‌آهن دیدگاه نزولی دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رئیس بانک مرکزی استرالیا بر داده‌های تورم تمرکز می‌کند

بولاک، رئیس بانک مرکزی استرالیا، اعلام کرد که انتظارات تورمی همچنان تثبیت‌شده باقی مانده است. او افزود: بخشی از افزایش تورم میانگین تعدیل‌شده موقتی است و بانک مرکزی به‌دقت داده‌های اخیر تورم را بررسی می‌کند. بولاک هشدار داد: اگر تورم پایدارتر از انتظار باشد، پیامدهای مهمی برای سیاست پولی خواهد داشت. وی همچنین گفت: بازار کار هنوز کمی فشرده است. گپ تولید احتمالاً بسته شده اما همچنان نامطمئن است. اقتصاد احتمالاً به سقف رشد بالقوه خود رسیده است. تورم فراتر از انتظارات افزایش یافته است. به گفته او، آمار شاخص قیمت مصرف‌کننده استرالیا در ماه‌های آینده به‌دقت دنبال خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استرالیا بزرگ‌ترین کسری حساب جاری خود از سال ۲۰۱۶ را ثبت کرد

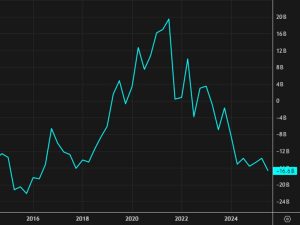
بر اساس داده‌های سه‌ماهه سوم: کسری حساب جاری استرالیا به ۱۶.۶ میلیارد دلار رسید در حالی‌که انتظار می‌رفت ۱۳.۳ میلیارد دلار باشد. رقم قبلی ۱۳.۷ میلیارد دلار بود که به ۱۶.۱۵ میلیارد دلار بازنگری شد. سهم خالص صادرات ۰.۰٪ بود در مقابل انتظار ۰.۱٪. تراز کالا و خدمات ۲.۴۹ میلیارد دلار مثبت بود در مقایسه با ۲.۷۸ میلیارد دلار قبلی. درآمد اولیه خالص ۱۸.۶۹ میلیارد دلار منفی بود که نسبت به رقم قبلی ۱۸.۹۹ میلیارد دلار اندکی بهبود داشت. شرایط مبادله ۰.۳٪ رشد فصلی نشان داد. اداره آمار استرالیا اعلام کرد که این افت عمدتاً ناشی از گسترش کسری درآمد ثانویه خالص بوده، هرچند تا حدی با بهبود درآمد اولیه جبران شده است. برای معامله‌گران، نکته کلیدی در آستانه انتشار آمار تولید ناخالص داخلی سه‌ماهه سوم، سهم صادرات خالص است که انتظار می‌رود ۰.۱ واحد درصد از رشد اقتصادی کم کند. اجماع بازار برای رشد GDP ۰.۷٪ فصلی و ۲.۲٪ سالانه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بلومبرگ: مس در بورس لندن به رکورد تاریخی رسید

به گزارش بلومبرگ، قیمت مس در بورس فلزات لندن به رکورد جدیدی رسید؛ زیرا بازار جهانی با نگرانی از کمبود عرضه روبه‌رو است. این فلز تا ۰.۹٪ افزایش یافت و به ۱۱,۲۹۴.۵ دلار در هر تن رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ تشدید گمانه‌زنی‌ها درباره کاهش نرخ بهره در آستانه انتشار داده‌های کلیدی آمریکا

کاهش نرخ بهره در دسامبر هنوز «قطعی» نیست پس از آنکه مجموعه‌ای از اظهارنظرهای نسبتاً هاوکیش از سوی مقامات فدرال رزرو جریان بازار را در هفته‌های اخیر تحت فشار قرار داد، موج تازه‌ای از سخنان داویش طی روزهای گذشته ورق را برگرداند و انتظارات سیاستی را به شکل چشمگیری جابه‌جا کرد. در یک چرخش سریع، احتمال کاهش ۲۵ واحد پایه‌ای نرخ بهره در نشست ۱۰ دسامبر از حدود ۲۵ درصد به نزدیکی ۸۰ درصد صعود کرد؛ تغییری که بلافاصله در قیمت‌گذاری دارایی‌ها بازتاب یافت. بازده اوراق خزانه سقوط کرد، واکنش دلار محدود باقی ماند، اما دارایی‌های ریسکی—از سهام گرفته تا رمزارزها—بخشی از زیان‌های سنگین ماه نوامبر را جبران کردند و بار دیگر بهبود ریسک‌پذیری در بازار جریان یافت. این تغییر مسیر صرفاً نتیجه پیوستن چند «عضو داویش» جدید به جمع طرفداران کاهش نرخ نبود؛ هرچند حضور جان ویلیامز، رئیس فدرال رزرو نیویورک و یکی از اثرگذارترین اعضای کمیته، وزن این حرکت را دوچندان کرد. مهم‌تر از آن، داده‌های اقتصادی اخیر نشانه‌هایی از کندی در برخی بخش‌های اقتصاد آمریکا ارائه داده‌اند و این پرسش را دوباره مطرح کرده‌اند که آیا فدرال رزرو می‌تواند بدون به‌خطر انداختن رشد، سیاست انقباضی خود را طولانی‌تر ادامه دهد یا خیر. با این حال، نکته‌ای که جروم پاول به‌صراحت بر آن تأکید دارد همچنان پابرجاست: اعضای FOMC پیش از نشست دسامبر به تازه‌ترین داده‌های کلیدی در حوزه بازار کار و تورم دسترسی نخواهند داشت. غیبت این داده‌های پر اهمیت—آن‌هم در شرایطی که آمارهای موجود تصویر نسبتاً نامنسجمی از اقتصاد ارائه می‌دهند—بار تحلیلی داده‌های هفته پیش‌رو را سنگین‌تر از معمول کرده است. تقویم اقتصادی هفته آینده سرشار از گزارش‌هایی است که می‌توانند به‌سرعت توازن انتظارات را تغییر دهند؛ چه در جهت کاهش احتمال و چه در مسیر تقویت آن تا آستانه تقریباً قطعی. آیا داده‌های ISM معمای «رکود تورمی» را دوباره به صحنه بازمی‌گردانند؟ هفته پیش‌رو با انتشار شاخص مدیران خرید بخش تولید ISM برای نوامبر آغاز می‌شود؛ گزارشی که دو روز بعد با نسخه خدمات آن تکمیل خواهد شد و در مجموع می‌تواند پیام مهمی برای مسیر آتی سیاست پولی فدرال رزرو داشته باشد. طبق داده‌های ماه‌های اخیر، بخش تولید آمریکا از ماه مارس تاکنون در فاز انقباض قرار دارد و عمدتاً تحت‌تأثیر فضای مبهم پیرامون تعرفه‌ها و نگرانی‌ها از واکنش تلافی‌جویانه شرکای تجاری نسبت به کالاهای آمریکایی. زیرشاخص اشتغال در بخش تولید نیز نشانه‌های هماهنگ با این ضعف ساختاری را نشان می‌دهد و از فوریه تاکنون زیر سطح ۵۰ قرار داشته است؛ موضوعی که نگرانی‌ها درباره کاهش سرعت جذب نیروی کار در بخش‌های صنعتی را تشدید کرده است. با این حال، نکته قابل‌توجه در داده‌های اخیر ISM، سقوط قابل‌ملاحظه شاخص قیمت‌ها است؛ رقمی که از سطوح نزدیک به ۷۰ واحد تا ۵۸ واحد در اکتبر پایین آمده و تردیدهایی جدی درباره این ادعا ایجاد می‌کند که تعرفه‌ها الزاماً موجب تشدید فشارهای تورمی در بخش تولید شده‌اند. اما تصویر در بخش خدمات—بخش مسلط اقتصاد آمریکا—پیچیده‌تر و تا حدی نگران‌کننده‌تر است. شاخص قیمت‌های خدمات ISM همچنان در محدوده بسیار بالای ۷۰ واحد باقی مانده؛ سطحی که به‌روشنی نشان می‌دهد ریشه بخش مهمی از چسبندگی تورم در آمریکا عوامل داخلی و تقاضامحور است، نه شوک‌های بیرونی یا تجاری. این شکاف میان تولید و خدمات، یکی از دلایلی است که بحث «رکود تورمی خفیف» را در میان برخی اقتصاددان‌ها دوباره مطرح کرده است. در سطح فعالیت اقتصادی نیز تصویر دوگانه است: شاخص کل بخش خدمات در اکتبر با رشد سفارشات جدید به ۵۲.۴ واحد افزایش یافت، درحالی‌که PMI تولید به ۴۸.۷ واحد کاهش یافت. اگر در داده‌های ماه نوامبر بار دیگر شاهد افزایش محسوس فعالیت خدمات باشیم، این امر دست جریان‌های هاوکیش در فدرال رزرو را برای مخالفت با کاهش نرخ بهره تقویت خواهد کرد. در مقابل، لغزش خدمات به آستانه ۵۰ یا پایین‌تر می‌تواند به سرعت روایت بازار را تغییر دهد و استدلال موافقان کاهش نرخ را تقویت کند. ✔️  بیشتر بخوانید: تعرفه چیست و چگونه بر اقتصاد و سبد خرید شما اثر می‌گذارد؟ تمرکز بازار بر گزارش ADP؛ در حالی‌که انتشار آمار رسمی NFP به تعویق افتاده است در غیاب گزارش رسمی اشتغال غیرکشاورزی (گزارش NFP)—که انتشار آن برای ماه نوامبر به ۱۶ دسامبر موکول شده و داده ماه اکتبر نیز در نهایت لغو شد—چشم‌ها به‌طور طبیعی به سمت گزارش اشتغال ADP در روز چهارشنبه دوخته خواهد شد؛ گزارشی که این‌بار نقش یک «نماینده داده‌ای» برای ارزیابی سلامت بازار کار بخش خصوصی آمریکا را ایفا می‌کند. در ماه اکتبر، گزارش ADP از افزایش ۴۲ هزار شغل حکایت داشت؛ رقمی که فراتر از انتظارات بود و نشان داد بازار کار، علی‌رغم نشانه‌های پراکنده از کندی، هنوز کاملاً از رونق نیفتاده است. با این حال، درست مانند شاخص‌های ISM، هرگونه غافلگیری مثبت یا منفی در این داده می‌تواند تأثیر دوگانه‌ای بر انتظارات کاهش نرخ بهره داشته باشد و به همان اندازه بر دلار آمریکا فشار وارد کند یا آن را تقویت کند. پوشش داده‌های اشتغال این هفته محدود به ADP نخواهد بود. روز پنج‌شنبه، گزارش تعدیل نیروهای چَلِنجر (Challenger Layoffs) منتشر می‌شود و می‌تواند تصویری دقیق‌تر از روند اخراج‌ها ارائه دهد. گرچه اغلب مقامات فدرال رزرو تاکنون نسبت به موج اخیر اعلامیه‌های تعدیل نیرو بی‌تفاوت بوده‌اند و آن را تهدیدی فوری برای بازار کار نمی‌دانند، اما هر افزایش قابل‌توجه در آمار اخراج‌های ماه نوامبر می‌تواند این روایت را تغییر دهد و نگرانی‌ها نسبت به ورود بازار کار به فاز ضعف ساختاری را تشدید کند. در فضایی که داده‌های رسمی اشتغال در دسترس نیست، ترکیب ADP، آمار تعدیل نیرو و شاخص‌های ISM به‌طور جمعی نقش تعیین‌کننده‌ای در شکل‌گیری انتظارات سیاستی پیش از نشست دسامبر خواهد داشت. آیا گزارش PCE سپتامبر اهمیت خود را از دست داده است؟ در روز جمعه، توجه بازارها به سمت گزارش تورم PCE و شاخص‌های مصرف شخصی برای ماه سپتامبر معطوف خواهد شد. هرچند فدرال رزرو بیش از هر چیز مشتاق مشاهده داده‌های ماه نوامبر است—داده‌هایی که زمان انتشار رسمی آن‌ها هنوز مشخص نشده—اما آمار سپتامبر همچنان می‌تواند در شرایطی که مجموعه داده‌های اخیر تصویری نامنسجم و متناقض از اقتصاد ارائه می‌کنند، نقش یک «نقشه راه موقت» را برای سیاست‌گذاران ایفا کند. پیش‌بینی‌ها حکایت از آن دارند که شاخص PCE سرفصل در سپتامبر از ۲.۷ درصد به ۲.۸ درصد سالانه افزایش یافته باشد. در مقابل، PCE هسته—مهم‌ترین سنجه تورمی مورد توجه فدرال رزرو—احتمالاً بدون تغییر در سطح ۲.۹ درصد سالانه باقی مانده است. تثبیت تورم هسته در این محدوده، همان‌قدر که نشانه‌ای از فروکش‌کردن فشارهای تورمی است، می‌تواند یادآور چالش فدرال رزرو در رساندن تورم به سطح هدف ۲ درصد نیز باشد. در کنار آمار تورمی، بازارها چشم‌انتظار چند گزارش کلیدی دیگر نیز هستند: تولید صنعتی در روز چهارشنبه، سفارشات کارخانجات و نظرسنجی مقدماتی احساسات مصرف‌کننده دانشگاه میشیگان در روز جمعه. هر یک از این داده‌ها می‌تواند، در کنار گزارش PCE، تصویری روشن‌تر از سلامت اقتصاد آمریکا پیش از نشست مهم دسامبر ارائه دهد. اما اهمیت این مجموعه فراتر از اقتصاد کلان است. اگر داده‌های هفته آینده به‌طور کلی قوی‌تر از انتظار منتشر شوند و در نتیجه، بازارها احتمال کاهش نرخ بهره را تعدیل کنند، رالی اخیر وال‌استریت به‌سرعت در معرض خطر قرار خواهد گرفت. چنین وضعیتی می‌تواند امید سرمایه‌گذاران به شکل‌گیری یک رالی پایان سال موسوم به سانتا رالی را—حداقل تا قبل از نشست فدرال رزرو—کمرنگ کند. واکنش محدود دلار استرالیا؛ شاید داده‌های GDP هم معادله را تغییر ندهد در استرالیا، تازه‌ترین داده‌های تورمی عملاً جای هیچ تردیدی برای بازار باقی نگذاشته‌اند: مسیر سیاستی بانک مرکزی استرالیا (RBA) بار دیگر به‌سمت سخت‌گیری متمایل شده و انتظارات برای کاهش نرخ بهره کاملاً رنگ باخته است. نرخ تورم مصرف‌کننده در اکتبر به ۳.۸ درصد سالانه رسید—رقمی بالاتر از پیش‌بینی‌ها و به‌طور معنادار بالاتر از سقف هدف‌گذاری ۳ درصدی RBA. این افزایش تورم در کنار نشانه‌هایی از بهبود بازار کار، این پیام را به روشنی منتقل می‌کند که چشم‌انداز کاهش نرخ بار دیگر به آینده‌ای دورتر موکول شده است. در چنین شرایطی، حتی اگر داده‌های رشد اقتصادی سه‌ماهه سوم که چهارشنبه منتشر می‌شود پایین‌تر از انتظار بیاید، بعید است مسیر انتظارات سیاستی را تغییر دهد یا بازار را به سمت بازنگری جدی هدایت کند. به بیان دیگر، داده GDP پایین یا حتی یک چهره ترکیبی ضعیف احتمال بسیار کمی برای ایجاد تغییر در قیمت‌گذاری‌های سیاست پولی دارد. از منظر ارزی، چشم‌انداز دلار استرالیا (AUD) نیز به همین میزان واضح است. انتظار می‌رود دلار استرالیا واکنش چندانی به داده‌های رشد داخلی نشان ندهد و به‌جای آن عمدتاً تحت‌تأثیر عوامل فراساحلی قرار بگیرد: ریسک‌پذیری جهانی و جهت‌گیری بازارهای سهام، و مهم‌تر از آن، موج جدید PMI چین—اعم از شاخص رسمی دولت چین در روز یکشنبه، PMI تولید S&P Global در روز دوشنبه، و PMI خدمات S&P Global در روز چهارشنبه. با توجه به عمق پیوندهای تجاری میان استرالیا و چین، داده‌های چین احتمالاً عامل محرک اصلی دلار استرالیا در هفته پیش‌رو خواهند بود؛ نه آمارهای داخلی که ظاهراً اثر آن‌ها از قبل در قیمت‌ها لحاظ شده است. امید خریداران دلار کانادا به داده‌های اشتغال بانک مرکزی کانادا (BoC) نیز در ماه‌های اخیر ناچار شده لحن سیاستی خود را به سمت بی‌طرفی متمایل کند؛ تغییری که نشان می‌دهد فضای تصمیم‌گیری سیاست‌گذاران نه‌تنها پیچیده‌تر شده، بلکه به‌شدت به داده‌های اقتصادی آینده وابسته است. با اینکه اقتصاد کانادا همچنان زیر فشار تعرفه‌های اعمال‌شده از سوی دولت ترامپ قرار دارد، داده‌های بازار کار نشانه‌هایی از ثبات نسبی را مخابره کرده‌اند و در همین حال، شاخص‌های تورم پایه نیز در سطوحی چسبنده باقی مانده‌اند. با وجود این، در صورتی که طی ماه‌های آینده توافق تجاری مشخصی میان واشنگتن و اتاوا حاصل نشود، احتمال کاهش نرخ‌های بیشتر همچنان روی میز باقی خواهد ماند. هرچند باید توجه داشت که BoC نرخ بهره را از ابتدای سال تاکنون تا ۲.۲۵ درصد کاهش داده و همین موضوع موجب شده سیاست‌گذاران تمایل داشته باشند بخشی از ظرفیت سیاستی را برای شرایط اضطراری‌تر حفظ کنند. در چنین فضایی، مشابه فدرال رزرو، بازار کار در کنار تورم، معیار اصلی تعیین‌کننده جهت سیاستی بانک مرکزی خواهد بود. نگاه‌ها اکنون به گزارش اشتغال جمعه دوخته شده است—گزارشی که اگر نشان دهد اقتصاد برای سومین ماه پیاپی موفق به ایجاد شغل شده، می‌تواند انتظارات مربوط به کاهش ۲۵ واحد پایه‌ای نرخ بهره را بیش از پیش تضعیف کند و در نتیجه، به نفع دلار کانادا (CAD) تمام شود. به بیان دیگر، هرگونه نشانه‌ای از ترمیم پایدار در بازار کار می‌تواند BoC را ترغیب کند تا در برابر فشارهای بیرونی مقاومت بیشتری نشان دهد و این دقیقاً همان چیزی است که معامله‌گران صعودی CAD امیدوار به تحقق آن هستند. تورم منطقه یورو؛ داده‌ای که احتمالاً بازار را تکان نخواهد داد تورم در منطقه یورو برخلاف آمریکا، در حال حاضر در صدر نگرانی‌های سیاست‌گذاران قرار ندارد؛ چرا که بانک مرکزی اروپا (ECB) در ماه‌های اخیر به‌وضوح نشان داده برنامه‌ای برای تغییر جهت سیاستی—نه کاهش نرخ و نه تشدید انقباض—در آینده نزدیک ندارد. داده‌های موجود نیز از این رویکرد محتاطانه حمایت می‌کنند و تصویر نسبتاً باثباتی از روند قیمت‌ها ارائه می‌دهند. نرخ سرفصل CPI از بهار تاکنون حول و حوش ۲ درصد نوسان می‌کند؛ سطحی که در مقایسه با اهداف بلندمدت ECB، نه نگران‌کننده و نه کافی برای القای خوش‌بینی بیشتر است. بر اساس برآوردهای اولیه ماه نوامبر که قرار است روز سه‌شنبه منتشر شود، انتظار می‌رود تورم سرفصل در سطح ۲.۱ درصد ثابت بماند تا این الگوی ثبات ادامه یابد. در روز جمعه نیز انتظار نمی‌رود برآورد نهایی رشد سه‌ماهه سوم (GDP) تغییری نسبت به رقم اولیه داشته باشد؛ رقمی که رشد ۰.۲ درصدی فصلانه را نشان می‌داد و تأییدی است بر این واقعیت که منطقه یورو با وجود ضعف‌های ساختاری، همچنان از رکود کامل فاصله دارد. در بخش داده‌های مرتبط با فعالیت اقتصادی، انتشار سفارشات صنعتی آلمان و تولید صنعتی فرانسه در روز جمعه ممکن است نوسانات محدودی را در یورو ایجاد کند، اما احتمال اینکه این داده‌ها روند غالب بازار را تغییر دهند، بسیار اندک است. در افق کوتاه‌مدت تا میان‌مدت، مسیر یورو بیش از آنکه تحت‌تأثیر متغیرهای داخلی منطقه یورو قرار گیرد، به شدت وابسته به جهت‌گیری سیاست پولی فدرال رزرو و همچنین چشم‌انداز روابط تجاری آمریکا—اتحادیه اروپا خواهد بود. به‌عبارت دیگر، در حال حاضر «سیاست واشنگتن» محرک بزرگ‌تری برای یورو است تا «تحولات بروکسل». ین و نفت در جست‌وجوی محرک تازه در بازار فارکس، انتظار می‌رود جفت‌ارز دلار/ین در هفته پیش‌رو نسبتاً پرنوسان باقی بماند؛ نوسانی که ناشی از واگرایی چشمگیر مسیر سیاست پولی در فدرال رزرو و بانک مرکزی ژاپن (BoJ) است—واگرایی‌ای که برخلاف انتظار، هنوز نتوانسته جریان مشخصی برای ین ایجاد کند. هرچند افزایش انتظارات کاهش نرخ بهره در آمریکا طی هفته گذشته و همچنین برخی اظهارات غیرمنتظره و متمایل به انقباض از سوی مقامات BoJ، موجب شد ین اندکی ثبات پیدا کند، اما این ارز همچنان در محدوده حساس مداخله دولت ژاپن گرفتار مانده است. در چنین فضایی، داده‌های داخلی ژاپن می‌توانند نقش محرک کوتاه‌مدت را ایفا کنند. آمار بازبینی‌شده سرمایه‌گذاری شرکت‌ها در سه‌ماهه سوم که روز دوشنبه منتشر می‌شود و گزارش مخارج خانوارها برای ماه اکتبر در روز جمعه؛ در صورتی که فراتر از انتظار ظاهر شوند، می‌توانند احتمال افزایش نرخ بهره در نشست دسامبر را تقویت کنند—احتمالی که شاید به ین اجازه دهد از محدوده فعلی فاصله گرفته و نشانه‌هایی از بازگشت قدرت را نمایش دهد. اما در بازار کالا، تمرکز معامله‌گران بر نفت خام است. کشورهای عضو اوپک+ به احتمال بسیار زیاد در نشست روز یکشنبه سقف فعلی تولید را بدون تغییر حفظ خواهند کرد—تصمیمی که ادامه توقف افزایش عرضه برای سه ماه نخست سال ۲۰۲۶ را تأیید می‌کند. از آنجا که این تصمیم تا حد زیادی پیشخور شده، واکنش بازار نفت احتمالاً محدود خواهد بود. بنابراین، معامله‌گران نفت به‌جای تصمیم اوپک+، به‌طور فزاینده‌ای به سمت تحولات ژئوپلیتیک نگاه می‌کنند؛ به‌ویژه آخرین تحرکات دولت ترامپ برای ترغیب اوکراین و روسیه به توافق صلح. هرگونه نشانه‌ای از پیشرفت در مذاکرات صلح می‌تواند به‌سرعت مسیر قیمت نفت را تغییر دهد—از کاهش ریسک ژئوپلیتیک گرفته تا تأثیرگذاری بر جریان‌های عرضه و تقاضای جهانی. ✔️  بیشتر بخوانید: رکود تورمی چیست | علل، پیامدها و راه‌های مقابله با آن

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

قرارداد‌های آپشنی که در تاریخ 26 نوامبر منقضی می‌شوند

امروز چند سطح مهم برای بازار وجود دارد جفت ارز EURUSD: آپشن‌ها نزدیک سطح ۱.۱۶۰۰ قرار دارند. این جفت‌ارز از پایان اکتبر نوسانی‌تر شده و بالای ۱.۱۵۰۰ مانده اما زیر میانگین متحرک ۱۰۰ روزه (اکنون در ۱.۱۶۴۵) قرار دارد. این انقضاها می‌توانند مانند یک مغناطیس برای حرکت قیمت عمل کنند. با توجه به ضعف دلار در هفته جاری، خریداران آماده‌اند تا روند صعودی کوتاه‌مدت را حفظ کنند. جفت ارز AUDUSD: یک انقضا در سطح ۰.۶۵۰۰ وجود دارد. دلار استرالیا پس از انتشار داده‌های قوی‌تر تورم ماهانه تقویت شد و انتظارات برای کاهش نرخ بهره کاهش یافت. این موضوع باعث شده تمایل کوتاه‌مدت دوباره صعودی‌تر شود، هرچند انقضاها می‌توانند تا پایان روز فشار محدودکننده‌ای ایجاد کنند. ریسک‌پذیری بازار: ادامه فضای مثبت ریسک می‌تواند به‌عنوان یک باد موافق برای دلار استرالیا عمل کند و اثر محدودکننده انقضاها را کاهش دهد. تعطیلات روز شکرگزاری: از فردا آغاز می‌شود و ممکن است نقدینگی و اشتهای بازار را برای دو روز آینده کاهش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

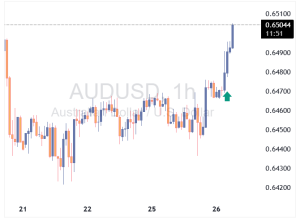
دلار استرالیا پس از انتشار داده‌های تورمی بسیار بالاتر از انتظار جهش کرد

این ارقام نشان می‌دهد که بانک مرکزی استرالیا به هیچ‌وجه به کاهش نرخ بهره فکر نخواهد کرد؛ بلکه احتمال افزایش نرخ بهره مطرح است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ کاهش نقدینگی در تعطیلات شکرگزاری و تمرکز بازار بر گزارش PCE

در حالی که بازارهای جهانی هفته‌ای مملو از تردید و نوسان را پشت سر گذاشتند، ریسک‌پذیری به‌طور محسوسی تضعیف شد و حتی نتایج درخشان انویدیا نیز نتوانست ترس معامله‌گران را فروبنشاند. فشار فروش در بازار سهام به‌قدری شدید بود که در مقاطعی سه شاخص اصلی وال‌استریت بین ۵.۵ تا ۸.۵ درصد پایین‌تر از اوج‌های اخیر خود معامله شدند؛ سطحی که از نگاه تکنیکال سیگنال‌های کوتاه‌مدت به‌شدت نزولی تولید می‌کند. این فضای بی‌اعتمادی در جهش نوسان ضمنی یک‌ماهه (IV) نیز بازتاب یافت؛ شاخصی که به بالاترین سطوح ماهانه خود رسیده و نگرانی‌ها از تشدید نوسانات را برجسته می‌کند. با وجود انتشار گزارش مالی بسیار قوی انویدیا در روز چهارشنبه و لحن مثبت مدیرعامل این غول هوش مصنوعی، واکنش بازار ناامیدکننده بود. نه تنها این گزارش نتوانست روند منفی را معکوس کند، بلکه تردیدها نسبت به پایداری رشد شرکت‌های پیشتاز AI و ظرفیت واقعی آن‌ها برای تحقق برنامه‌های سرمایه‌گذاری سنگین، افزایش یافته است. اگر این نگرانی‌ها ادامه‌دار باشد، بازگشت معنادار ریسک‌پذیری در بازارها دشوار خواهد بود. روند نزولی در فضای رمزارزها حتی شدیدتر است. بیت‌کوین در زمان نگارش این گزارش حوالی ۸۳ هزار دلار معامله می‌شود؛ یعنی ۳۵ درصد پایین‌تر از اوج تاریخی خود در ۱۲۶ هزار دلار و تقریباً تمام رشدهای پس از آپریل را از دست داده است. سقوط ۱۸ درصدی بیت‌کوین طی هفته جاری، بزرگ‌ترین افت هفتگی این دارایی از نوامبر ۲۰۲۲ تاکنون محسوب می‌شود و ماه نوامبر نیز در مسیر ثبت بدترین عملکرد ماهانه خود از اصلاح ژوئن ۲۰۲۲ قرار گرفته است. بازارها اکنون در آستانه هفته‌ای کم‌عمق از نظر نقدینگی، چشم‌انتظار داده‌های کلیدی اقتصاد آمریکا هستند؛ داده‌هایی که ممکن است مسیر تازه‌ای برای ریسک‌پذیری ترسیم کنند یا برعکس، فشارهای اخیر را تشدید کنند. لحن هاوکیش فدرال رزرو و ضربه دیگری بر ریسک‌پذیری بازار وارد نمود در ادامه، اظهارنظرهای هاوکیش مقامات فدرال رزرو نیز نقش مهمی در کاهش اشتهای ریسک طی روزهای اخیر داشته است. در حالی که بازارها هنوز از شوک فروش در سهام فناوری و رمزارزها خارج نشده‌اند، لحن مقامات بانک مرکزی آمریکا به‌طور محسوسی سخت‌گیرانه‌تر شده و انتظارات برای کاهش نرخ بهره در دسامبر را تقریباً فرو ریخته است. احتمال این کاهش که پیش از نشست ماه اکتبر حوالی ۹۰ درصد قیمت‌گذاری می‌شد، اکنون به حدود ۲۷ درصد سقوط کرده است؛ تغییری که خود گویای چرخش کامل فضای سیاستی به‌سوی احتیاط و انقباض است. مقامات تندرو فدرال رزرو طی روزهای اخیر بارها تأکید کرده‌اند که نبود داده‌های شفاف و قابل اتکا؛ به‌ویژه در حوزه تورم، بزرگ‌ترین مانع برای ادامه روند کاهش نرخ بهره است. در همین حال، صورت‌جلسه تازه منتشرشده کمیته بازار باز (FOMC) نیز همین رویکرد انقباضی را تأیید می‌کند. درون کمیته، کفه ترازو به‌نفع اعضای محتاط‌تر سنگینی می‌کند و داویش‌های فدرال رزرو همچنان در تلاش‌اند شواهد کافی برای توجیه نیاز به تسهیل بیشتر سیاست پولی فراهم کنند؛ تلاشی که فعلاً نتیجه‌ای در بر نداشته است. داده‌های حساس در پیش است؛ اما هفته معاملاتی کوتاه احتمال نوسان را محدود می‌کند در هفته آینده تمرکز اصلی بازار بر تقویم اصلاح‌شده داده‌های آمریکا خواهد بود. با غیبت گزارش CPI ماه اکتبر، انتشار شاخص PCE اهمیتی دوچندان یافته و می‌تواند مسیر لحن فدرال رزرو را مشخص کند؛ به‌ویژه اگر گزارش نرم‌تر از انتظار باشد و دوباره انتظارات برای کاهش نرخ بهره در دسامبر را تقویت کند. در کنار آن، شاخص اعتماد مصرف‌کننده نیز به‌عنوان شاخصی پیش‌نگر نقشی اساسی دارد. کاهش مستمر تمایل به خرج‌کرد می‌تواند به افت محسوس رشد GDP در فصل چهارم منجر شود و اثرات اقتصادی تعطیلی اخیر دولت را پررنگ‌تر کند؛ تعطیلی‌ای که طبق مصوبه جدید تنها تا ۳۰ ژانویه به تعویق افتاده و خطر تکرار آن همچنان پابرجاست. با این حال، دامنه نوسانات بازار احتمالاً محدود خواهد بود؛ زیرا هفته آینده به دلیل تعطیلات روز شکرگزاری و بلک‌فرایدی کوتاه‌تر است و نقدینگی در بخش بزرگی از بازار آمریکا کاهش می‌یابد. تنش‌های تجاری و تحولات ژئوپلیتیک؛ متغیرهای غیرمنتظره هفته آینده در فضایی که بازار با ترکیبی از ریسک‌گریزی، نوسان و کمبود داده‌های شفاف روبه‌روست، چند عامل بیرونی می‌توانند به‌طور ناگهانی مسیر احساسات سرمایه‌گذاران را تغییر دهند. نخست، تنش‌های تجاری است که هرچند اخیراً آرام‌تر شده، اما همچنان زیر پوست بازار جریان دارد. هنوز مشخص نیست دولت آمریکا چه رویکردی نسبت به تراشه‌های ساخت خارج اتخاذ خواهد کرد و آیا ترامپ تعرفه‌های سنگین جدیدی اعمال می‌کند یا خیر. علاوه بر این، لایحه در دست بررسی «Gain AI» در کنگره که شرکت‌های آمریکایی مانند انویدیا را مجبور می‌کند صادرات خود را محدود کرده و اولویت را به مشتریان داخلی بدهند، می‌تواند واکنش تند چین را برانگیزد و تنش‌ها را دوباره شعله‌ور کند. متغیر دوم، توافق صلح تازه میان اوکراین و روسیه است که با میانجی‌گری آمریکا شکل گرفته است. اگرچه طرح فعلی بیشتر به نفع روسیه دیده می‌شود و مقامات اوکراینی واکنش اولیه مثبتی نشان نداده‌اند، اما شاید این توافق تنها دریچه موجود برای ازسرگیری مذاکرات باشد. هرگونه پیشرفت ملموس در روند صلح می‌تواند ریسک‌پذیری را تقویت کند و در مقابل، جذابیت طلا را کاهش دهد. هم‌زمان، طلا که تا محدوده ۴۰۰۰ دلار عقب‌نشینی کرده، نتوانسته از ضعف بازار سهام بهره‌برداری کند و همین موضوع نشانه‌هایی از آسیب‌پذیری رالی سال ۲۰۲۵ را آشکار می‌کند. کاهش بیشتر به‌سوی کف ۳۸۸۶ دلار؛ ثبت‌شده در اواخر اکتبر، می‌تواند روند صعودی بلندمدت این فلز گران‌بها را با چالش جدی روبه‌رو کند. ✔️  بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین تداوم ریسک‌گریزی می‌تواند محرک تازه‌ای برای دلار باشد در حالی که بازگشایی دولت آمریکا و لحن هاوکیش فدرال رزرو نتوانست به تنهایی تقاضا برای دلار را تقویت کند، ضعف محسوس بازار سهام داستان دیگری را رقم زده است. دلار آمریکا این هفته در مسیر صعودی قرار گرفته و جفت‌ارز یورو/دلار دوباره به محدوده ۱.۱۵ نزدیک شده است. با این حال، اگر انتظارات برای کاهش نرخ بهره در دسامبر افزایش یابد، احساسات ریسک‌پذیر بهبود پیدا کند یا خبرهای مثبت ژئوپلیتیک منتشر شود، جذابیت کنونی دلار ممکن است سریعاً تعدیل شود. در سمت اروپا، فضای خبری نسبتاً آرام است و اغلب اعضای بانک مرکزی اروپا از تثبیت نرخ‌های بهره در مقطع فعلی حمایت می‌کنند. انتظار می‌رود صورت‌جلسه روز پنجشنبه ECB این رویکرد را تأیید کند و نگاه بازار به سرعت به گزارش مقدماتی تورم آلمان در روز جمعه معطوف شود. اگر این داده بدون غافلگیری نزولی منتشر شود، احتمالاً آخرین نشست ECB در سال ۲۰۲۵ بیشتر جنبه تشریفاتی خواهد داشت تا رویدادی تعیین‌کننده برای مسیر بازار. بودجه بریتانیا در کانون توجه؛ پوند در شرایط شکننده پس از ماه‌ها گمانه‌زنی، «ریوز» وزیر خزانه‌داری بریتانیا روز چهارشنبه ۲۶ نوامبر لایحه بودجه ۲۰۲۶ را به پارلمان ارائه خواهد کرد؛ بودجه‌ای که بازار آن را نقطه عطفی برای مسیر مالی کشور می‌داند. نگاه سرمایه‌گذاران به این است که دولت تا چه اندازه مجبور به افزایش مالیات‌ها خواهد شد، چرا که ریوز باید شکاف مالی ۲۰ میلیارد پوندی را پر کند تا با قواعد مالی خود در مسیر باقی بماند و فضای مالی بیشتری ایجاد کند. در حالی‌که افزایش مالیات‌های شخصی کنار گذاشته شده، منابع درآمدی دیگری مورد بررسی قرار می‌گیرد و مالیات‌های ملکی از گزینه‌های محتمل است. در شرایطی که بازده اوراق دولتی (گیلت) در حال افزایش است و پوند با فشار فروش سنگین مواجه شده، بودجه این هفته ممکن است لحظه‌ای تعیین‌کننده باشد. یک بودجه با افزایش‌های مالیاتی قوی می‌تواند در ابتدا بازار را آرام کند، اما احتمال ایجاد بحران سیاسی در دولت و تضعیف موقعیت نخست‌وزیر «استارمر» را نیز بالا می‌برد؛ سناریویی که معمولاً با رشد بازده اوراق و افت بیشتر پوند همراه است. از سوی دیگر، اگر بودجه فاقد افزایش‌های جدی مالیاتی باشد، بازار ممکن است این تصمیم را نشانه‌ای از نبود اراده دولت کارگر برای اتخاذ تصمیمات سخت برداشت کند؛ نتیجه‌ای که باز هم به ضرر پوند خواهد بود، زیرا بازده بالاتر اوراق حمایتی برای این ارز ایجاد نمی‌کند. فروشندگان پوند در بازار، سطح ۱.۲۷۰۷ دلار—کف ۷ آوریل ۲۰۰۵—را به‌عنوان هدف بعدی در نظر دارند. در این میان، بانک انگلستان باید پیامدهای بودجه را مدیریت کند. پس از گزارش ضعیف CPI ماه اکتبر، احتمال کاهش نرخ بهره در دسامبر به ۸۲ درصد رسیده است. اگر واکنش بازار به بودجه شدید باشد، می‌تواند این انتظارات را تقویت کند و حتی زمان‌بندی کاهش بعدی ۲۵ واحدی نرخ بهره—که اکنون برای جولای قیمت‌گذاری شده—را جلو بیندازد. تداوم ضعف ین در غیاب حمایت مؤثر از سوی بانک مرکزی ژاپن با ادامه پیام‌های ضدونقیض اِوِدا رئیس بانک مرکزی ژاپن درباره زمان‌بندی افزایش بعدی نرخ بهره و اعلام بسته محرک ۲۱.۳ تریلیون ینی (معادل ۱۳۵ میلیارد دلار) توسط نخست‌وزیر «تاکایچی»—که بزرگ‌ترین بسته حمایتی از سال ۲۰۲۲ تاکنون است—فشار بر ین همچنان ادامه دارد. انتشار CPI توکیو در روز جمعه آینده می‌تواند شگفتی صعودی ایجاد کرده و اندکی از این فشار بکاهد، اما احتمالاً برای تغییر روند غالب کافی نخواهد بود. در همین حال، مداخلات کلامی از سوی مقامات شدت گرفته، زیرا جفت‌ارز دلار/ین روز پنجشنبه تا سطح ۱۵۷.۸۸ پیش رفت. اگر این روند ادامه یابد و دلار/ین از سقف سال ۲۰۲۵ در ۱۵۸.۶۶ عبور کند و به محدوده حساس ۱۶۰ برسد، احتمال مداخله واقعی بانک مرکزی ژاپن به‌طور جدی افزایش می‌یابد. نکته مهم آنکه با توجه به انتظار کاهش نقدینگی در روزهای پایانی هفته آینده—به‌دلیل تعطیلات آمریکا—این دوره می‌تواند بهترین زمان برای مداخله BoJ باشد؛ دوره‌ای که امکان ایجاد یک اصلاح قابل‌توجه و سریع در دلار/ین، در صورت لزوم، بیش از همیشه فراهم خواهد بود. ✔️  بیشتر بخوانید: چرخش راست در سیاست ژاپن؛ تأثیر تاکایچی بر اقتصاد و دیپلماسی توافق احتمالی صلح، فشار تازه‌ای بر نفت وارد می‌کند تحولات جدید در پرونده جنگ اوکراین و روسیه، بار دیگر به‌عنوان محرکی مهم برای بازار نفت مطرح شده است. چشم‌انداز آتش‌بس احتمالی، در کنار رشد ضعیف اقتصادی و مازاد عرضه، ساختاری نزولی برای نفت ایجاد کرده و قیمت‌ها را به سمت آزمون دوباره کف‌های اکتبر سوق می‌دهد؛ سطوحی که فاصله چندانی با کف پنج‌ساله ۵۵.۶۰ دلار در اوایل ماه مه ندارند. در مقابل، اگر مذاکرات صلح شکست بخورد و درگیری‌ها دوباره تشدید شود؛ به‌ویژه اگر اوکراین زیرساخت‌های نفت و گاز روسیه را هدف قرار دهد، بازار می‌تواند شاهد جهش قابل‌توجهی در قیمت انرژی باشد؛ جهشی که می‌تواند جریان نزولی فعلی را کاملاً معکوس کند و بازار را وارد فاز جدیدی از ریسک‌های ژئوپلیتیک کند. آیا ارزهای حاشیه‌ای می‌توانند افت هفتگی خود را جبران کنند؟ پس از آنکه دلار آمریکا هفته‌ای قدرتمند را پشت‌سر گذاشت و فشار سنگینی بر دلار استرالیا، نیوزیلند و کانادا وارد کرد، تقویم اقتصادی هفته آینده می‌تواند فرصتی برای بازگشت این ارزها فراهم کند. گزارش تورم استرالیا (CPI)، نشست بانک مرکزی نیوزیلند (RBNZ) و انتشار GDP فصل سوم کانادا سه محرک اصلی خواهند بود که می‌توانند مسیر این ارزها را تا پایان سال تعیین کنند. در این میان، به‌نظر می‌رسد دلار استرالیا بیشترین ظرفیت را برای بهره‌برداری از هرگونه ضعف جدید در دلار آمریکا دارد، به‌ویژه اگر داده‌های تورمی قوی‌تر از انتظار منتشر شوند. در طرف مقابل، دلار نیوزیلند همچنان آسیب‌پذیرترین ارز این گروه است، زیرا RBNZ در مسیر کاهش تهاجمی نرخ بهره قرار گرفته و فضای حمایتی چندانی برای این ارز باقی نگذاشته است.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مصرف مس در چین کاهش یافت

با نزدیک شدن به پایان فصل پررونق تولید در چین، مصرف مس برخلاف انتظار کاهش یافته و نرخ بهره‌برداری کارخانه‌های فرآوری به پایین‌ترین سطح چندساله در این فصل رسیده است. این موضوع بار دیگر نشان می‌دهد که چگونه تقاضا در بزرگ‌ترین مصرف‌کننده جهان می‌تواند به‌سرعت در واکنش به افزایش شدید قیمت‌ها کاهش یابد. در حالی که قیمت جهانی مس در پایان ماه گذشته به دلیل اختلال در معادن جهانی به رکورد تاریخی رسید، مصرف داخلی چین همچنان وابسته به بخش ساخت‌وساز و املاک بحران‌زده باقی مانده است. کاهش هزینه‌های دولتی نیز یکی دیگر از عوامل تضعیف تقاضا بوده است. در شرایطی که معمولاً فعالیت صنعتی در پاییز افزایش می‌یابد، امسال این روند محقق نشده و ذوب‌کنندگان چینی برای جذب مازاد عرضه به صادرات روی آورده‌اند. به گفته نیکول نی، معاون شرکت Eagle Metal، افزایش بیش از حد قیمت مس باعث شده تقاضا به‌هم بریزد و بسیاری از مشتریان به دلیل تحقق اهداف سالانه، انگیزه‌ای برای تولید بیشتر ندارند. بر اساس داده‌های بازار فلزات شانگهای: تولیدکنندگان سیم مسی نرخ بهره‌برداری را به ۶۱٪ کاهش داده‌اند (کمترین از فوریه تاکنون) تولید لوله‌های مسی به ۶۲٪ و صفحات و نوارهای مسی به ۶۵٪ رسیده است این سطوح پایین‌ترین نرخ‌های ثبت‌شده برای ماه اکتبر در یک دهه اخیر هستند تنها نقطه روشن، افزایش تولید فویل مسی به ۸۴٪ در اکتبر بود که در پاسخ به افزایش تقاضا برای باتری‌های ذخیره‌سازی بزرگ‌مقیاس رخ داد. باتری‌ها، همراه با انرژی خورشیدی و خودروهای برقی، موتورهای جدید رشد صنعتی چین محسوب می‌شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قرارداد‌های آپشنی که در تاریخ ۱۸ نوامبر منقضی می‌شوند

در گزارش امروز مربوط به انقضای آپشن‌های فارکس تا ساعت ۱۰ صبح نیویورک (۱۸:۳۰ به وقت ایران)، تنها یک سطح قابل توجه برای معامله‌گران برجسته شده است: انقضای آپشن برای جفت ارز AUDUSD در سطح ۰.۶۵۰۰. با این حال، این انقضا اهمیت تکنیکال خاصی ندارد و با توجه به تمرکز بازار بر جو ریسک‌ در هفته جاری، بعید است که تأثیر قابل توجهی بر حرکت قیمت‌ها داشته باشد. معامله‌گران بیشتر به ارتباط نوسانات قیمتی با فضای کلی ریسک بازار توجه دارند تا به سطوح انقضای آپشن‌ها.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر