TSLA 407.46 USD ▲ 4.04%
AAPL 347.10 USD ▲ 0.93%
GOOGL 320.58 USD ▲ 1.19%
AMZN 253.10 USD ▲ 1.61%
NVDA 217.94 USD ▲ 0.90%
BTCUSD 80,740.88 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

وزارت خزانه‌داری آمریکا زمان‌بندی حراج اوراق قرضه هفته آینده را اعلام کرد

وزارت خزانه‌داری ایالات متحده از برنامه برگزاری حراج اوراق قرضه کوپنی برای هفته آینده خبر داد. طبق این اطلاعیه: ۶۹ میلیارد دلار اوراق دوساله در روز دوشنبه، ۲۷ اکتبر، ۷۰ میلیارد دلار اوراق پنج‌ساله نیز در همان روز، و ۴۴ میلیارد دلار اوراق هفت‌ساله در روز سه‌شنبه، ۲۸ اکتبر به حراج گذاشته خواهند شد. برخلاف روال معمول که حراج‌ها در روزهای سه‌شنبه تا پنج‌شنبه برگزار می‌شود، این بار به دلیل برگزاری نشست FOMC در روز چهارشنبه، وزارت خزانه‌داری تصمیم گرفته است برنامه حراج را به اوایل هفته (دوشنبه و سه‌شنبه) منتقل کند. این جابجایی به‌منظور جلوگیری از تداخل زمانی با تصمیم‌گیری سیاست پولی فدرال رزرو انجام شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت خزانه‌داری آمریکا در حراج اوراق ۲۰ ساله، ۱۳ میلیارد دلار اوراق با بازده ۴.۵۰۶٪ فروخت

وزارت خزانه‌داری ایالات متحده روز چهارشنبه در حراج اوراق ۲۰ ساله خود موفق شد ۱۳ میلیارد دلار اوراق قرضه بلندمدت را با بازده نهایی ۴.۵۰۶ درصد به فروش برساند؛ رقمی که اندکی پایین‌تر از سطح بازار پیش از حراج (۴.۵۱۸ درصد) بود. در این حراج، «تِیل» یا فاصله بین نرخ بازده نهایی و نرخ ضمنی بازار، منفی ۱.۲ واحد پایه بود که نسبت به میانگین شش‌ماهه منفی ۰.۲ واحد پایه، نشان‌دهنده تقاضای قوی‌تر از انتظار محسوب می‌شود. همچنین نسبت Bid-to-Cover یا نسبت کل سفارش‌های خرید به حجم عرضه‌شده به ۲.۷۳ برابر رسید، در حالی که میانگین شش‌ماهه این رقم ۲.۶۴ برابر بوده است. از نظر ترکیب خریداران، سرمایه‌گذاران مستقیم (عمدتاً داخلی) سهمی ۲۶.۳ درصدی از خرید را به خود اختصاص دادند که به‌مراتب بالاتر از میانگین اخیر ۲۰.۴ درصد است. در مقابل، سرمایه‌گذاران غیرمستقیم (بین‌المللی) با سهم ۶۳.۶ درصدی اندکی پایین‌تر از میانگین ۶۶.۵ درصد قرار گرفتند. بانک‌های عامل نیز تنها ۱۰ درصد از عرضه را خریداری کردند که نسبت به میانگین شش‌ماهه ۱۳.۱ درصدی کاهش قابل‌توجهی دارد. با توجه به عملکرد بهتر از میانگین در شاخص‌های کلیدی، تحلیل‌گران حراج امروز را با درجه «A» ارزیابی کردند. به‌رغم آنکه این اوراق جزو «off-the-run»‌ها (یعنی اوراق با سررسید کمتر مورد معامله) محسوب می‌شود، تقاضای قوی از سوی خریداران داخلی موجب شد حراج با استقبال مطلوبی روبه‌رو شود و بار قابل‌توجهی از عرضه از دوش بانک‌های عامل برداشته شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا از عوامل متعدد ضربه خورد

تمرکز ناگهانی و فزاینده بر بانک‌های منطقه‌ای ایالات متحده در حال ضربه زدن به سهام و دلار است؛ دلار به نوبه خود، تحت تأثیر منفی تجدید قیمت‌گذاری از موضع تسهیلی (داویش) فدرال رزرو، برخی امیدها به آتش‌بس در اوکراین، کاهش قیمت نفت و تنش‌های تجاری جاری آمریکا و چین قرار گرفته است. انتخاب کف برای این روند فروش دلار که ممکن است کمی بیشتر نیز ادامه یابد، دشوار است. دلار آمریکا: عوامل متعددی به طور همزمان به دلار ضربه می‌زنند بازگشت ناگهانی توجه بازار به بانک‌های منطقه‌ای ایالات متحده، یک عامل منفی نسبتاً غیرمنتظره به دلار اضافه کرده است. روز گذشته، سهام ایالات متحده ضربه خورد؛ زیرشاخص بانک‌های منطقه‌ای S&P500، پس از گزارش دو وام‌دهنده (زایونز (Zions) و وسترن الیانس بنکورپ (Western Alliance Bancorp)) در مورد مشکلاتی در وام‌های مرتبط با کلاهبرداری، ۵٪ سقوط کرد. سرایت این امر به سایر دارایی‌های ریسکی نشان می‌دهد که بازارها نه تنها هنوز نسبت به نگرانی‌های بانک‌های منطقه‌ای حساس هستند (میراث سقوط SVB در سال ۲۰۲۳)، بلکه به طور بالقوه نسبت به بازار اعتباری گسترده‌تر نیز حساسیت دارند؛ بازاری که طی چند ماه گذشته با تفاوت قیمت‌های (اسپرد) فوق‌العاده محدود عمل کرده است. برخلاف سال ۲۰۲۳، به نظر می‌رسد این بار خطرات منزوی‌تر (احتمالاً «موردی» است نه «سیستمی») هستند اما می‌توانند به روایتی دامن بزنند که محیط کسب‌وکار و کیفیت اعتباری ایالات متحده در وضعیت بدتری نسبت به آنچه داده‌ها نشان می‌دهند، قرار دارند، شاید به دلیل اعوجاج‌های ناشی از هوش مصنوعی (AI). انتظار می‌رود نظارت بیشتری بر گزارش‌های آتی درآمد بانک‌های منطقه‌ای وجود داشته باشد و هرگونه سرایت بیشتر به سهام آمریکا، فروش دلار را گسترش خواهد داد. در حال حاضر، قراردادهای آتی سهام، بازگشایی منفی ۰.۴ تا ۰.۵ درصدی برای S&P500 و -۰.۹ درصدی برای یورو استاکس (Euro Stoxx) را نشان می‌دهند، در حالی که نیکی (Nikkei) و هانگ سنگ (Hang Seng) در زمان نگارش این مطلب به ترتیب با -۱.۵٪ و -۱.۹٪ معامله می‌شوند. تا به اینجای کار، این امر نشان‌دهنده عملکرد ضعیف استثنایی سهام آمریکا نسبت به سایر بازارهای اصلی نیست، اما این واقعیت که منبع این فروش گسترده یک رویداد آمریکایی است، ناگزیر باعث می‌شود ین ژاپن، فرانک سوئیس و یورو به عنوان مقاصد امن (safe-haven) ارجح شناخته شوند. یکی دیگر از عواملی که به دلار آمریکا کمک نمی‌کند، خبری است مبنی بر اینکه ترامپ ظرف چند هفته آینده با پوتین برای گفتگو در مورد پایان جنگ در اوکراین دیدار خواهد کرد. قیمت نفت از ابتدای هفته تاکنون نزدیک به ۷٪ کاهش یافته است. اختلاف نرخ‌های کوتاه‌مدت نیز علیه دلار در حال حرکت است، به طوری که بازارها اکنون برای کاهش نرخ فدرال رزرو تا پایان سال، به جای ۵۰ نقطه پایه، حتی ۵ نقطه پایه بیشتر قیمت‌گذاری می‌کنند (نشان‌دهنده افزایش شدید انتظارات تسهیلی). در چنین محیط پرنوسانی، انتخاب کف برای دلار آمریکا دشوار است. ممکن است شاخص دلار نیاز داشته باشد تا قبل از یافتن حمایت قوی، تا ۹۷.۵۰ عقب‌نشینی کند، مگر اینکه خبر دلگرم‌کننده داخلی از ایالات متحده امروز به نجات بازار بیاید. یورو: چشم‌ها به ۱.۱۸۰؟ جفت ارز EURUSD روز گذشته مجدداً افزایش یافت اما عمدتاً به دلیل تضعیف دلار آمریکا بود، چرا که بازارها عمدتاً قیمت‌گذاری کرده بودند که نخست‌وزیر فرانسه، لوکورنو، از لوایح عدم اعتماد جان سالم به در خواهد برد. همانطور که در اینجا بحث شد، لوکورنو عملاً با متوقف کردن اصلاحات بازنشستگی، ثبات سیاسی را با مشکلات بودجه‌ای بیشتر معاوضه کرد. این موضوع – جدای از تضمین‌های بسیار اندک در مورد دوام این دولت جدید – باعث شده است که اختلاف قیمت اوراق قرضه ۱۰ ساله فرانسه (OAT) و آلمان (Bund) در بالای ۷۵ نقطه پایه باقی بماند، که این شکاف (اختلاف نرخ بهره) حدود ۱۰ نقطه پایه بیشتر از میزانی است که در اواسط ماه اوت بود. با این حال، این میزان برای یورو کافی است تا بخش خوبی از ریسک فرانسه را از قیمت‌گذاری خارج کند و در صورتی که سقوط دولت جدید قبل از پایان سال رخ ندهد، این امر باید به EURUSD اجازه دهد که دوباره بر محرک‌های کانونی بازار (نرخ‌ها و سهام) تمرکز کند. همانطور که در بالا بحث شد، دلار همچنان در موقعیت شکننده‌ای قرار دارد و شکست سطح ۱.۱۷۵۰ قطعاً امکان‌پذیر است، با این حال، سطح ۱.۱۸۰ دوباره بسیار واقع‌بینانه به نظر می‌رسد. دیدار آتی ترامپ و پوتین نیز می‌تواند حدس و گمان‌های مثبت برای یورو در مورد آتش‌بس در اوکراین را جذب کند. تیم تحلیل ING پیش‌نمایشی از انتخابات هلند (۲۹ اکتبر) منتشر کرده است. ما در حال حاضر آن را به عنوان یک رویداد ریسک بزرگ برای یورو پیش‌بینی نمی‌کنیم: محتمل‌ترین نتیجه، پارلمانی چندپاره است و اکثر احزاب تمایلی به تشکیل دولت با حزب ضد اروپایی PVV به رهبری خیرت ویلدرز، که در نظرسنجی‌ها پیشتاز است، ندارند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

طلا پنج روز متوالی رشد کرد

رالی طلا همچنان ادامه دارد و در این هفته بدون توقف بوده است؛ قیمت طلا بیش از ۳۰۰ دلار افزایش یافته و اکنون در تلاش است تا پنج روز متوالی رشد را ثبت کند. امروز نیز با وجود نوسان شدید در بازار آسیا که قیمت را تا سطح ۴۲۸۰ دلار پایین آورد، خریدهای جدید باعث بازگشت قیمت به محدوده ۴۳۷۰ دلار شده‌اند. در همین حال، بازار اوراق قرضه آمریکا نیز دستخوش تحولات تازه‌ای شده است. تنش‌های تجاری میان آمریکا و چین همچنان عامل فشار هستند، اما اکنون بازدهی اوراق ۱۰ ساله خزانه‌داری آمریکا در حال شکست سطح ۴٪ قرار دارد — که می‌تواند نشانه‌ای از تغییر مهم در فضای بازار باشد. تحلیلگران هشدار داده‌اند که این نقطه عطف می‌تواند پیامدهای گسترده‌ای برای بازارهای مالی در نیمه دوم ماه اکتبر داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلومینیوم و رقابت‌های انرژی: آیا این فلز، تجارت پرسود آینده است؟

آلومینیوم در حال حاضر در کانون چندین دینامیک مهم قرار دارد. اولاً، تحت تعرفه‌های امنیت ملی ۵۰ درصدی ایالات متحده قرار دارد. دوماً، فرآیند تولید آن انرژی‌بر است و در زمانی که قیمت انرژی در حال افزایش است، این مسأله نگرانی‌هایی را ایجاد می‌کند. سوماً، آلومینیوم در تولید خودروهای الکتریکی و انرژی‌های سبز کاربرد دارد. چهارماً، این فلز در رباتیک استفاده خواهد شد. پنجماً، از آلومینیوم به‌عنوان یک سینک حرارتی در مراکز داده استفاده می‌شود. دولت ترامپ در تلاش است تا تولید آلومینیوم را به داخل کشور بازگرداند، اما این صنعت با تقاضای بی‌پایان انرژی از سوی هوش مصنوعی و مراکز داده رقابت خواهد کرد. روزنامه وال استریت ژورنال امروز به بررسی این دینامیک پرداخته و اشاره کرده است که قیمت‌های آلومینیوم هنوز به‌طور قابل‌توجهی افزایش نیافته‌اند، اما شرایط برای افزایش قیمت‌ها حتی بدون تحولات سیاسی فعلی فراهم است. این در حالی است که چین در حال محدود کردن ظرفیت‌های تولید خود است. تحلیلگران سیتی پیش‌بینی می‌کنند که مازاد جهانی آلومینیوم اولیه تا سال ۲۰۲۶ به‌طور سریع کاهش یابد و از سال ۲۰۲۷ کسری حدود ۱.۴ میلیون تن، معادل ۲ درصد از مصرف اولیه جهانی، آغاز شود. همچنین، شرکت وود مک‌کنزی پیش‌بینی می‌کند که کسری تولید از سال ۲۰۲۸ آغاز و به مدت پنج سال ادامه یابد، طبق گفته «اودای پاتل»، مدیر ارشد تحقیقات در این شرکت. مسأله پیچیده فعلی، توافق تجاری ایالات متحده و کانادا است، چرا که حدود ۴۰ درصد از آلومینیوم مورد نیاز ایالات متحده از کانادا تأمین می‌شود، به‌ویژه از کبک که برق آبی آن ارزان است. این هفته، مقامات کانادا و ایالات متحده در حال مذاکره برای کاهش تعرفه‌های ۵۰ درصدی هستند. در این شرایط، برنده احتمالی شرکت آلومینیوم آلومینا (Alcoa) خواهد بود که حدود ۷۵ درصد از تولیدات خود را در آمریکای شمالی در کانادا انجام می‌دهد و با نسبت EBITDA حدود ۵ برابر و نسبت قیمت به درآمد ۱۳ برابر در حال مبادله است و اهرم مالی کمی دارد. این شرکت در سه‌ماهه دوم سال جاری ۹۵ میلیون دلار به‌عنوان تعرفه پرداخت کرده است و این هزینه‌ها به‌طور مداوم افزایش یافته‌اند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پیش‌بینی رویترز: بازده اوراق ۱۰ ساله آمریکا به ۴.۱۰٪ می‌رسد اما ریسک افزایش همچنان بالاست

تازه‌ترین نظرسنجی رویترز از استراتژیست‌های اوراق قرضه، پیش‌بینی‌های جدیدی برای بازده اوراق خزانه‌داری آمریکا ارائه داده است. بر اساس این نظرسنجی، انتظار می‌رود بازده اوراق ۱۰ ساله طی سه ماه آینده به ۴.۱۰٪ افزایش یابد و در شش ماه آینده نیز در همین سطح باقی بماند. این پیش‌بینی اندکی کمتر از پیش‌بینی ۴.۲۰٪ در نظرسنجی ماه سپتامبر است. با این حال، نظرسنجی نشان می‌دهد که بازده اوراق ۲ ساله مسیر نزولی در پیش دارد و احتمالاً در شش ماه آینده به ۳.۴۰٪ و در یک سال آینده به ۳.۳۵٪ کاهش خواهد یافت. این کاهش، حاکی از انتظار بازار برای تعدیل سیاست‌های پولی از سوی فدرال رزرو در آینده است. نکته مهم و قابل توجه این گزارش، نظر ۱۹ نفر از ۳۱ استراتژیست است که اعتقاد دارند احتمال اینکه بازده اوراق ۱۰ ساله بیشتر از پیش‌بینی‌ها افزایش یابد، بالاتر از احتمال کاهش آن است. این موضوع نشان‌دهنده ریسک پنهان در بازار اوراق قرضه و فشار احتمالی بر هزینه استقراض دولت در آینده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار اوراق قرضه امریکا به‌دلیل روز کلمب تعطیل است

بازار سهام آمریکا باز است و نگاه‌ها به وال‌استریت دوخته شده، به‌ویژه پس از آشفتگی‌های روز جمعه. بازار اوراق قرضه به‌دلیل تعطیلی ملی به مناسبت روز کلمب (روز کلمب سالگرد ورود کریستف کلمب به آمریکا در ۱۴۹۲ است) بسته خواهد بود اما باز بودن بازار سهام باعث شده آغاز هفته همچنان پرتحرک باشد. این در حالی‌ست که ترامپ با اظهارات خود درباره تعرفه‌های چین بار دیگر خبرساز شده است. برخی گمانه‌زنی‌ها حاکی از آن است که ممکن است در تعرفه‌ها عقب‌نشینی کند اما فعلاً شمارش معکوس تا اول نوامبر ادامه دارد. معاملات آتی سهام آمریکا در سطح بالاتری قرار دارند و نشانه‌هایی از احتمال آشتی میان دو طرف پیش از تشدید تنش‌ها دیده می‌شود. در کانادا نیز تعطیلات آخر هفته طولانی برقرار است، بنابراین معاملات در آمریکای شمالی با برنامه‌ای آرام آغاز می‌شود. البته نباید انتظار زیادی از جلسه معاملاتی اروپا داشت، چرا که همچنان خبری از انتشار داده‌های اقتصادی مهم نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقاضای قوی در حراج اوراق ۳۰‌ساله خزانه‌داری آمریکا؛ بازده در سطح ۴.۷۳۴٪

وزارت خزانه‌داری ایالات متحده در تازه‌ترین حراج خود، ۲۲ میلیارد دلار اوراق قرضه ۳۰‌ساله را با بازده نهایی ۴.۷۳۴٪ به فروش رساند. این رقم اندکی بالاتر از سطح بازده ضمنی پیش از حراج (WI: ۴.۷۳۰٪) بود و تِیل مثبت ۰.۴ واحد پایه را رقم زد؛ در حالی‌که میانگین شش‌ماهه این شاخص منفی ۰.۲ واحد پایه بوده است. نسبت Bid-to-Cover در این حراج ۲.۳۸ برابر بود که تقریباً هم‌سطح با میانگین شش‌ماهه (۲.۳۷) ارزیابی می‌شود. از منظر ترکیب خریداران: سرمایه‌گذاران مستقیم (Directs) حدود ۲۶.۹٪ از کل حجم را خریداری کردند (میانگین شش‌ماهه: ۲۵.۸٪). سرمایه‌گذاران غیرمستقیم (Indirects) – که عمدتاً نمایانگر تقاضای خارجی‌اند – سهمی ۶۵.۵٪ داشتند که بالاتر از میانگین ۶۱.۲٪ بود. در نتیجه، تنها ۸.۷٪ از اوراق برای دیلرها باقی ماند (در مقایسه با میانگین ۱۳٪). به‌طور کلی، علی‌رغم بازدهی اندکی بالاتر از سطح بازار، حراج از نظر تقاضای بین‌المللی و مشارکت سرمایه‌گذاران نهادی موفق ارزیابی می‌شود. در مجموع، عملکرد این حراج با نمره «B» رتبه‌بندی شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقاضای ضعیف‌تر از انتظار در مزایده ۳۹ میلیارد دلاری اوراق ده‌ساله خزانه‌داری آمریکا

وزارت خزانه‌داری ایالات متحده امروز مزایده فروش ۳۹ میلیارد دلار اوراق ده‌ساله خزانه‌داری را برگزار کرد که با بازده نهایی ۴.۱۱۷ درصدی به پایان رسید. این رقم اندکی بالاتر از سطح پیش از مزایده (WI) در ۴.۱۱۴ درصد بود و نشان می‌دهد تقاضا نسبت به عرضه تا حدی کمتر از انتظار بوده است. بر اساس داده‌های منتشرشده، جزئیات مزایده به شرح زیر است: بازده نهایی (High yield): ‌۴.۱۱۷٪ تیل (Tail): مثبت ۰.۳ واحد پایه (در مقایسه با میانگین شش‌ماهه منفی ۰.۹ واحد پایه) نسبت تقاضا به عرضه (Bid-to-cover): ‌۲.۴۸ برابر، پایین‌تر از میانگین شش‌ماهه ۲.۵۷ برابر سهم تقاضای داخلی (Directs): ‌۲۴.۱٪ در مقابل میانگین ۱۶.۳٪ سهم تقاضای بین‌المللی (Indirects): ‌۶۶.۸٪ در برابر میانگین ۷۳.۷٪ سهم بانک‌های عامل (Dealers): ‌۹.۰۹٪ در برابر میانگین ۱۰٪ نتیجه‌ی این مزایده به‌طور کلی درجه‌ی “C” دریافت کرد؛ زیرا Tail مثبت و نسبت پوشش پایین‌تر از میانگین شش‌ماهه، نشانه‌هایی از تقاضای کمتر نسبت به مزایده‌های اخیر بود. با این حال، افزایش قابل‌توجه سهم خریداران داخلی (Directs) به ۲۴.۱ درصد نشان می‌دهد تقاضای داخلی همچنان قوی است، هرچند سرمایه‌گذاران خارجی در این دور مشارکت کمتری داشتند. این مزایده دومین بخش از سه مزایده کوپن‌دار خزانه‌داری در هفته جاری است و پس از تقاضای مطلوب برای اوراق سه‌ساله روز گذشته، نشان می‌دهد که بازار در بخش اوراق میان‌مدت همچنان احتیاط را در پیش گرفته است. معامله‌گران اکنون به‌دقت واکنش بازار اوراق و دلار را به این مزایده دنبال می‌کنند، زیرا نتایج ضعیف‌تر از انتظار می‌تواند فشار موقتی بر بازدهی‌ها و اعتماد بازار وارد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت خزانه‌داری آمریکا ۵۸ میلیارد دلار اوراق سه‌ساله با بازده ۳.۵۷۶٪ عرضه کرد

وزارت خزانه‌داری ایالات متحده روز سه‌شنبه در حراج جدید خود ۵۸ میلیارد دلار اوراق قرضه سه‌ساله را با بازده نهایی ۳.۵۷۶٪ به فروش رساند. سطح بازده پیش از حراج (WI) برابر با ۳.۵۸۴٪ بود که اندکی بالاتر از نرخ نهایی قرار گرفت. تیل (Tail) منفی ۰.۸ واحد پایه ثبت شد، در حالی که میانگین شش‌ماهه آن مثبت ۰.۵ واحد پایه بوده است(نشانه‌ای از عجله خریداران برای ورود به حراج و تقاضای نسبتاً قوی.) جزئیات تقاضا: متوسط پوشش تقاضا (Bid-to-Cover): برابر با ۲.۶۶ برابر، در مقایسه با میانگین ۲.۵۵ برابر در شش ماه گذشته — نشان‌دهنده‌ی تقاضای سالم و بالاتر از میانگین. خریداران مستقیم (Directs): ۲۶.۵۸٪ از کل عرضه (میانگین شش‌ماهه: ۲۰.۵٪) — افزایش قابل توجه تقاضای داخلی. خریداران غیرمستقیم (Indirects) که معمولاً سرمایه‌گذاران خارجی هستند، ۶۲.۷٪ از اوراق را خریداری کردند (کمی کمتر از میانگین ۶۴.۱٪). دیلرهای اولیه (Dealers) تنها ۱۰.۷۲٪ از اوراق را در اختیار گرفتند، که پایین‌تر از میانگین شش‌ماهه‌ی ۱۵.۴٪ است. نمره نهایی حراج: -A این حراج نشان‌دهنده‌ی تقاضای قوی از سوی سرمایه‌گذاران داخلی است، هرچند مشارکت سرمایه‌گذاران خارجی اندکی پایین‌تر از معمول بود. نسبت بالای Bid-to-Cover و Tail منفی تأیید می‌کند که بازار همچنان به خرید اوراق خزانه تمایل دارد، حتی در بحبوحه‌ی تعطیلی دولت فدرال و چشم‌انداز نامشخص اقتصادی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازده اوراق قرضه ۳۰ ساله ژاپن کاهش یافت

حجم انتشار: ۵۳۶.۸ میلیارد ین (در مقایسه با ۵۳۰.۶ میلیارد ین قبلی) میانگین بازده: ۳.۲۴۸٪ (در مقایسه با ۳.۲۶۴٪ قبلی) نسبت تقاضا به عرضه (Bid/Cover): ۳.۴۱۱ (در مقایسه با ۳.۳۰۸ قبلی) بازده نهایی (Tail Yield): ۳.۲۵۹٪ (در برابر برآورد ۳.۲۷۷٪)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقاضا برای اوراق قرضه ۱۰ ساله ژاپن کاهش یافت

در حراج اوراق قرضه ۱۰ ساله دولت ژاپن که روز پنج‌شنبه برگزار شد، تقاضای سرمایه‌گذاران کاهش یافت. این افت در شرایطی رخ داد که تنها چند روز تا انتخابات رهبری حزب حاکم باقی مانده و احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن نیز در حال افزایش است. پس از اعلام نتایج حراج، آتی‌های اوراق قرضه دولتی رشد اولیه خود را از دست دادند؛ زیرا نسبت متوسط پوشش تقاضا (bid-to-cover) به ۳.۳۴ کاهش یافت، در حالی که در حراج ماه سپتامبر این رقم ۳.۹۲ بود. همچنین، فاصله بین قیمت متوسط و پایین‌ترین قیمت پذیرفته‌شده (tail) به بالاترین سطح از ماه مارس تاکنون رسید، که نشانه‌ای دیگر از ضعف تقاضا در بازار است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک گلدمن ساکس از اختلاف دیدگاه سرمایه‌گذاران خبر داد

گلدمن ساکس اعلام کرد که بازار سهام آمریکا در حال قیمت‌گذاری بر اساس سناریوی فرود نرم اقتصادی با رشد ناشی از حمایت‌های مالی دولت تا سال ۲۰۲۶ است در حالی که بازار اوراق قرضه نگران ضعف احتمالی در داده‌های اشتغال است. این شکاف دیدگاهی باعث شده که گزارش اشتغال روز جمعه (در صورت تأیید توسط ترامپ) و سایر داده‌های کلیدی اقتصادی، اهمیت بیشتری برای بازارها پیدا کنند. به گفته گلدمن، سرمایه‌گذاران سهام به توانایی فدرال رزرو برای ادامه کاهش نرخ بهره بدون آسیب به رشد اقتصادی خوش‌بین هستند، در حالی که بازار درآمد ثابت بیشتر بر خطر افت شدید در اشتغال تمرکز دارد. گلدمن تأکید کرد که داده‌های اقتصادی آینده نقش تعیین‌کننده‌ای خواهند داشت و بازارها به هر گزارش جدید واکنش شدید نشان خواهند داد تا مشخص شود کدام بازار—سهام یا اوراق—تحلیل دقیق‌تری از اقتصاد دارد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وزارت خزانه‌داری ایالات متحده ۴۴ میلیارد دلار اوراق ۷ ساله را با بازده حداکثر ۳.۹۵۳ درصد به حراج گذاشت.

سطح بازدهی پیش از حراج (WI): ۳.۹۴۷٪ جزئیات حراج: تیل (Tail): ۰.۶ واحد پایه در مقایسه با میانگین ۶ ماهه منفی ۰.۷ واحد پایه نسبت پوشش تقاضا (Bid-to-Cover): ۲.۴۰ برابر در مقابل میانگین ۶ ماهه ۲.۶۰ برابر خریداران مستقیم: ۳۱.۶٪ در مقایسه با میانگین ۶ ماهه ۲۲.۲٪ خریداران غیرمستقیم: ۵۶.۴٪ در مقابل میانگین ۶ ماهه ۶۸.۱٪ بانک‌های عامل (Dealers): ۱۲.۰٪ در مقایسه با میانگین ۶ ماهه ۹.۷٪ رتبه حراج: D+ این حراج  چندان موفق نبود. نسبت پوشش تقاضا نسبت به میانگین شش ماه گذشته بسیار کمتر بود و تقاضای بین‌المللی بسیار ضعیف بود و تنها ۵۶.۴٪ را تشکیل داد (در مقایسه با میانگین ۶۸.۱٪). اختلاف بازده پایانی مثبت بود، در حالی که میانگین آن منفی بوده است. معامله‌گران نیز با درصد بالاتری از اوراق مواجه شدند. نقطه مثبت این حراج، تقاضای داخلی قوی‌تر بود که ۳۱.۶٪ را تشکیل داد (در مقابل میانگین شش ماهه ۲۲.۲٪).

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک HSBC از رایانش کوانتومی در معاملات استفاده کرد

بانک HSBC، بزرگ‌ترین بانک اروپا، اعلام کرد که آزمایش استفاده از رایانه‌های کوانتومی برای کمک به معاملات اوراق قرضه نتایج امیدوارکننده‌ای به همراه داشته است. این پروژه آزمایشی با همکاری شرکت IBM انجام شده و توانسته دقت پیش‌بینی پر شدن سفارش اوراق قرضه با قیمت اعلام‌شده را تا ۳۴٪ افزایش دهد که نسبت به رایانه‌های معمولی مزیت رقابتی محسوب می‌شود. رایانش کوانتومی با بهره‌گیری از اصول فیزیک کوانتوم، توانایی حل مسائل پیچیده را با سرعتی بسیار بالاتر از رایانه‌های سنتی دارد. اگرچه هنوز در مراحل اولیه توسعه است، اما پیش‌بینی می‌شود بازار فناوری کوانتومی تا یک دهه آینده به ارزشی بالغ بر ۱۰۰ میلیارد دلار برسد، در حالی که درآمد سال گذشته آن تنها ۴ میلیارد دلار بوده است. HSBC در این آزمایش، رایانش کوانتومی و کلاسیک را ترکیب کرده تا قیمت‌گذاری معاملات در بازار اوراق قرضه شرکتی اروپا را بهینه کند. الگوریتم‌های رایانه‌ای برای قیمت‌گذاری سریع و خودکار درخواست‌های مشتریان در فرآیند رقابتی، با در نظر گرفتن شرایط لحظه‌ای بازار و برآورد ریسک استفاده شده‌اند. فیلیپ اینتالورا، رئیس بخش فناوری‌های کوانتومی HSBC گفت: «اکنون یک نمونه ملموس داریم که نشان می‌دهد رایانه‌های کوانتومی امروزی چگونه می‌توانند یک مسئله واقعی تجاری را در مقیاس وسیع حل کنند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت دارایی ژاپن حجم حراج اوراق را کاهش می‌دهد

وزارت دارایی ژاپن پیشنهاد داده است که میزان انتشار اوراق قرضه دولتی بلندمدت (JGBs) در حراج‌های تقویت نقدینگی از ۳۵۰ میلیارد ین به ۲۵۰ میلیارد ین کاهش یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سخنان ملایم پاول ارزش دلار آمریکا را کاهش داد

سخنان جروم پاول، رئیس فدرال رزرو، که لحنی ملایم‌تر (dovish) از کنفرانس خبری قبلی کمیته بازار آزاد فدرال (FOMC) داشت، منجر به کاهش ارزش دلار آمریکا و افزایش تقاضا در بازار اوراق قرضه شد. او به طور مکرر بر ریسک‌های موجود در بازار کار تأکید کرد و اشاره نمود که این بازار در طول تابستان تضعیف شده است. پاول گفت: «دیگر نمی‌توانم بگویم که بازار کار واقعاً مستحکم است.» او همچنین پیش‌بینی کرد که تورم ناشی از تعرفه‌ها تا پایان سال جذب و منتقل خواهد شد. این اظهارات به عنوان تأییدی بر پیش‌بینی بازار مبنی بر تسهیل سیاست پولی (easing) به میزان حدود ۱۰۰ واحد پایه (bps) در ۱۲ ماه آینده تلقی می‌شود. در واکنش به این سخنان، بازار ارز شاهد فروش محدود دلار آمریکا بود که به یورو اجازه داد سقف روزانه خود را در سطح ۱.۱۸۲۰ به چالش بکشد. در بازار اوراق قرضه، بازدهی‌ها کاهش یافت؛ به طوری که بازدهی اوراق خزانه دو ساله آمریکا با ۱.۵ واحد پایه کاهش به ۳.۵۸۸ درصد رسید. به طور کلی، اگرچه تغییرات کوچک بودند، اما جهت‌گیری بازار کاملاً داویش بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت خزانه‌داری آمریکا ۶۹ میلیارد دلار اوراق دوساله با بازده ۳.۵۷۱ درصد عرضه کرد

وزارت خزانه‌داری ایالات متحده روز سه‌شنبه ۶۹ میلیارد دلار اوراق قرضه دوساله را با بازدهی ۳.۵۷۱ درصد به فروش رساند. بازدهی پیش از حراج (WI) در زمان برگزاری مزایده ۳.۵۷۲ درصد ثبت شده بود. جزئیات حراج تیل (Tail) حراج معادل ۰.۱- واحد پایه بود، در حالی که میانگین شش‌ماهه آن ۰.۵- واحد پایه محسوب می‌شود. سهم خرید مستقیم‌ به ۳۰.۷۷ درصد رسید که بالاتر از میانگین شش‌ماهه ۲۷.۳ درصد است. سهم خرید غیرمستقیم‌ معادل ۵۷.۷۵ درصد بود که پایین‌تر از میانگین شش‌ماهه ۶۱.۴ درصد قرار گرفت. نسبت bid-to-cover به ۲.۵۱ برابر رسید، کمتر از میانگین اخیر ۲.۶۱ برابر. این مزایده را می‌توان در مجموع متوسط ارزیابی کرد؛ نه به‌طور خاص قوی و نه ضعیف. تقاضا برای اوراق دوساله همچنان پایدار است، هرچند ترکیب مشارکت‌کنندگان و سطح پوشش مزایده نسبت به میانگین‌های اخیر اندکی تعدیل نشان می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

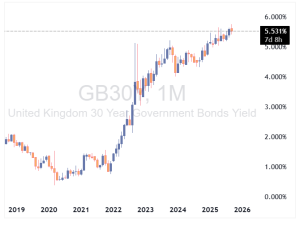
فروش اوراق ۳۰ ساله بریتانیا افت کرد

در آخرین عرضه اوراق قرضه ۳۰ ساله دولت بریتانیا، میزان تقاضا به پایین‌ترین سطح خود از سال ۲۰۲۲ رسید. این کاهش استقبال می‌تواند نشانه‌ای از نگرانی سرمایه‌گذاران نسبت به چشم‌انداز بلندمدت اقتصاد بریتانیا، سیاست‌های مالی دولت یا نرخ‌های بهره باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

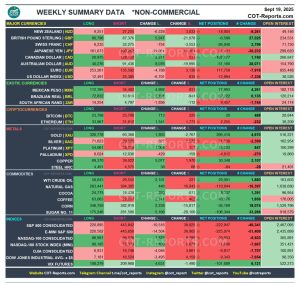
تحلیل جامع گزارش COT هفته منتهی به ۱۹ سپتامبر منتشر شد

گزارش COT این هفته تصویر دقیقی از رفتار سفته‌بازان بزرگ در بازارهای مالی جهانی ارائه می‌دهد. تغییرات پوزیشن‌ها در ارزها، اوراق قرضه، انرژی، فلزات گران‌بها، غلات، کالاهای کشاورزی و حتی رمزارزها نشان می‌دهد که انتظارات معامله‌گران در آستانه فصل پاییز ۲۰۲۵ در حال تغییر جدی است. ۱. شاخص‌های سهام آمریکا (Equity Indices) S&P500: موقعیت خرید با کاهش ۱۴,۵۰۴ قرارداد مواجه شد و فروش‌ها ۳۶,۹۰۵ قرارداد افزایش یافت. این نشان‌دهنده افزایش فشار نزولی بر بازار سهام آمریکاست. NASDAQ: خریدها کمی افزایش یافت (+1,406) اما فروش‌ها جهش بزرگ‌تری داشتند (+9,073). فضای کلی منفی ارزیابی می‌شود. RUSSELL 2000: خروج سنگین از خرید (-9,146) و رشد فروش‌ها (+4,439) ضعف در سهام کوچک‌تر را نشان می‌دهد. DOW E-MINI: هم خریدها و هم فروش‌ها رشد منفی داشتند (کاهش خرید -3,495 و افزایش فروش +4,159)، که بیانگر فضای بی‌اعتمادی است. 📌 جمع‌بندی شاخص‌ها: سفته‌بازان بزرگ همچنان به تضعیف بورس آمریکا اعتقاد دارند و فشار فروش غالب است. ۲. اوراق قرضه آمریکا (Bonds & Notes) ۳۰ ساله (T-Bonds): کاهش خرید (-8,355) و کاهش فروش (-12,825) دیده شد. تعادل نسبی برقرار است اما فشار فروش کمتر شده. ۱۰ ساله (T-Notes): ورود خرید بزرگ (+101,478) و رشد فروش (+62,805)؛ نشان‌دهنده نوسان و عدم قطعیت در نرخ‌های بهره. ۵ ساله (T-Notes): خریدها جهش بزرگ داشتند (+64,225) و فروش‌ها افت کردند (-53,764). این می‌تواند نشانه‌ای از انتظارات کاهش نرخ بهره در آینده باشد. 📌 جمع‌بندی اوراق: ورود سنگین پول به اوراق میان‌مدت (۵ ساله) احتمال تغییر سیاست‌های فدرال رزرو را تقویت می‌کند. ۳. بازار ارز (Currencies) Dollar Index: کاهش شدید خرید (-6,701) و افزایش فروش (+635) نشانه ضعف دلار است. یورو (EUR): فروش‌ها افزایش (+3,130) و خریدها کاهش یافتند (-4,788). اما خالص موقعیت‌ها همچنان مثبت است. پوند (GBP): رشد خریدها (+5,947) و افت سنگین فروش‌ها (-21,078)؛ نشانه‌ای از تغییر تمایل به سمت مثبت. ین ژاپن (JPY): خروج بزرگ از خرید (-19,051) و افزایش فروش (+11,181). فضای کاملاً منفی. دلار کانادا (CAD): خریدها افزایش جزئی (+2,271) اما فروش‌ها هم رشد کردند (+531). خنثی متمایل به منفی. دلار استرالیا (AUD): رشد خریدها (+8,076) و افت بزرگ فروش‌ها (-19,995)؛ تغییر جهت مثبت. دلار نیوزیلند (NZD): خریدها افت سنگین (-6,228) و فروش‌ها افزایش یافتند (+3,033). فضای نزولی. پزو مکزیک (MXN): خریدها رشد کردند (+4,892) و فروش‌ها کمی افزایش یافتند (+631). همچنان قوی‌ترین ارز نوظهور. 📌 جمع‌بندی ارزها: ضعف دلار آمریکا در مقابل رشد تقاضا برای پوند، دلار استرالیا و پزو مکزیک مشهود است؛ در حالی که ین و دلار نیوزیلند بیشترین فشار فروش را تجربه می‌کنند. ۴. انرژی (Energy) نفت خام (Crude Oil): رشد خریدها (+4,020) و افت فروش‌ها (-12,845)؛ نشانه تمایل بازار به افزایش قیمت نفت. بنزین (Gasoline): خریدها افزایش (+5,220) و فروش‌ها هم رشد کردند (+2,682)؛ بازار دو‌قطبی است. نفت گرمایشی (Heating Oil): تغییرات کم اما تمایل اندک به سمت فروش (+474). گاز طبیعی (Natural Gas): خریدها ثابت (+446) اما فروش‌ها افزایش سنگین داشتند (+16,843)؛ بازار به شدت منفی است. 📌 جمع‌بندی انرژی: نفت خام چشم‌انداز صعودی دارد، اما گاز طبیعی همچنان تحت فشار فروش است. ۵. فلزات گران‌بها (Metals) طلا (Gold): رشد خریدها (+1,903) و کاهش فروش‌ها (-2,767)؛ نشانه‌ای از افزایش تمایل به دارایی امن. نقره (Silver): خریدها اندکی کاهش یافتند (-827) در حالی که فروش‌ها رشد کردند (+1,572). فضای منفی. پلاتین (Platinum): هر دو سمت خرید و فروش اندکی افزایش داشتند (خرید +1,004 / فروش +157). متعادل. پالادیوم (Palladium): خریدها کاهش یافتند (-429) و فروش‌ها هم افت داشتند (-159). کم‌تحرک. مس (Copper): رشد خریدها (+5,077) و فروش‌ها (+1,970). تمایل مثبت به تقاضای صنعتی. 📌 جمع‌بندی فلزات: طلا در جایگاه امن باقی مانده، در حالی که نقره تحت فشار فروش است. ۶. غلات و محصولات کشاورزی (Grains & Softs) سویا (Soybeans): رشد خرید قابل توجه (+13,986) و فروش‌ها تقریباً ثابت؛ نشانه صعودی. ذرت (Corn): خریدها افزایش جزئی (+2,258) و فروش‌ها کاهش بزرگ داشتند (-15,817). تمایل مثبت. گندم (Wheat): رشد خرید اندک (+1,655) و افت فروش‌ها (-8,325). نشانه صعودی. شکر (Sugar): خریدها رشد (+5,166) اما فروش‌ها سقوط سنگین داشتند (-28,100). فضای به شدت مثبت. قهوه (Coffee): رشد خریدها (+2,141) و فروش‌ها کمی افزایش یافتند (+482). بازار متعادل با تمایل مثبت. پنبه (Cotton): خریدها تقریباً ثابت (-53) و فروش‌ها کاهش بزرگ داشتند (-8,738). تمایل مثبت. 📌 جمع‌بندی کشاورزی: غلات و شکر سیگنال‌های صعودی قوی نشان می‌دهند؛ فضای بازار به نفع محصولات کشاورزی است. ۷. بخش دام و گوشت (Meats) گاو زنده (Live Cattle): خریدها کاهش یافتند (-5,402) اما فروش‌ها نیز افت کردند (-450). خنثی متمایل به منفی. گاو پرواری (Feeder Cattle): هر دو سمت کاهش داشتند (خرید -918 / فروش -1,296). بازار کم‌تحرک. خوک زنده (Lean Hogs): رشد بزرگ خریدها (+9,953) و افزایش فروش‌ها (+6,439). تمایل صعودی با نوسان بالا. 📌 جمع‌بندی دام: بازار خوک‌ها قوی‌تر است، اما بقیه محصولات گوشتی متعادل یا منفی‌اند. ۸. رمزارزها (Crypto) و VIX بیت‌کوین (BTC): خریدها اندکی افزایش یافتند (+713) اما فروش‌ها نیز رشد داشتند (+225). بازار متعادل. اتریوم (ETH): رشد خریدها (+1,541) و فروش‌ها (+1,773)؛ تمایل دوطرفه و پرنوسان. VIX Futures: خریدها افزایش یافتند (+4,631) اما فروش‌ها کاهش داشتند (-1,490). نشانه نگرانی از افزایش نوسان در بازار سهام. 📌 جمع‌بندی: رمزارزها در حالت متعادل قرار دارند، اما رشد خرید در VIX هشداری برای افزایش نوسانات سهام آمریکاست. جمع‌بندی نهایی گزارش COT هفته منتهی به ۱۹ سپتامبر ۲۰۲۵ چند پیام کلیدی دارد: فشار نزولی بر سهام آمریکا ادامه دارد. در اوراق قرضه، ورود سنگین پول به اوراق ۵ ساله احتمال تغییر سیاست‌های فدرال رزرو را تقویت می‌کند. در بازار ارز، دلار آمریکا تضعیف و ارزهایی مثل پوند، دلار استرالیا و پزو مکزیک تقویت شده‌اند. در انرژی، نفت خام تقویت و گاز طبیعی تضعیف شده است. در فلزات، طلا به عنوان پناهگاه امن در حال تقویت است. غلات و شکر بیشترین چشم‌انداز صعودی را دارند. رمزارزها متعادل، و VIX در حال رشد است که می‌تواند نشانه افزایش ریسک در بازارها باشد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

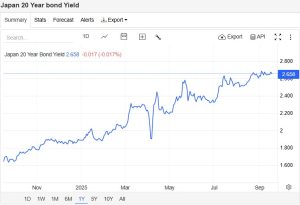
بازده اوراق قرضه ۲ و ۵ ساله ژاپن به بالاترین سطح از ۲۰۰۸ رسید

بازده اوراق قرضه دولتی کوتاه‌مدت ژاپن (JGB) به‌طور چشمگیری افزایش یافت، زیرا معامله‌گران در حال قیمت‌گذاری احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن هستند. بازده اوراق ۲ ساله JGB به ۰.۹۱٪ رسید—بالاترین سطح از سال ۲۰۰۸. همچنین بازده اوراق ۵ ساله نیز به ۱.۲۰٪ افزایش یافت که آن هم بالاترین سطح از سال ۲۰۰۸ است. این جهش پس از تصمیم اخیر بانک مرکزی ژاپن رخ داد که در آن دو سیاست‌گذار، تاکاتا و تامورا، خواهان افزایش ۲۵ نقطه پایه‌ای نرخ بهره شدند، هرچند تصمیم نهایی با رأی ۷ به ۲ برای حفظ نرخ فعلی اتخاذ شد. پیش از این، افزایش نرخ بهره تا پایان سال بعید به نظر می‌رسید، به‌ویژه به‌دلیل توافق تجاری آمریکا–ژاپن و ابهامات ناشی از تعرفه‌ها که بانک مرکزی ژاپن را به رویکردی محتاطانه سوق داده بود. اما شکاف در مواضع اعضای هیئت‌مدیره بانک مرکزی ژاپن که به‌ندرت رخ می‌دهد، اکنون این سؤال را مطرح کرده که آیا تمایل به افزایش نرخ بهره در میان اعضا در حال تقویت است؟ و آیا فشار تاکاتا و تامورا می‌تواند دیگران را برای اقدام در اکتبر یا دسامبر متقاعد کند؟ در حال حاضر، معامله‌گران احتمال افزایش نرخ بهره در اکتبر را حدود ۴۷٪ برآورد می‌کنند و برای دسامبر نیز حدود ۱۸ نقطه پایه افزایش نرخ در قیمت‌ها لحاظ شده است. این تحولات باعث شده که ین ژاپن پس از تصمیم اخیر تقویت شود. اکنون بازارها منتظر کنفرانس مطبوعاتی رئيس بانک مرکزی، آقای اوئدا هستند تا دیدگاه دقیق‌تری از مسیر سیاست پولی ارائه شود و احتمال افزایش نرخ بهره را تأیید یا تضعیف کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

واکنش اوراق و بازار فارکس به تصمیم فدرال رزرو؛ چرا دلار دوباره جان گرفت؟

فروشندگان اوراق قرضه بار دیگر دست به کار شده‌اند و همین موضوع دلار آمریکا را تقویت کرده است. بازار پس از تصمیم اخیر فدرال رزرو بار دیگر موضع خود را بازنگری کرده و نتیجه‌گیری‌ها رنگ و بوی هاوکیش به خود گرفته است. اظهارات جروم پاول مبنی بر اینکه کاهش نرخ بهره اخیر یک اقدام «مدیریت ریسک» بوده، سیگنالی آشکار به بازارها داد؛ پیامی که نشان می‌دهد او عجله‌ای برای اجرای آن ۱۲۵ واحد پایه کاهش نرخ که پیش از این در منحنی ژوئیه ۲۰۲۶ قیمت‌گذاری شده بود، ندارد. همین برداشت موجب فشار فروش در بازار اوراق شد، به‌ویژه در اوراق بلندمدت. بازده اوراق ۳۰ ساله آمریکا با رشد ۶.۳ واحد پایه به ۴.۷۳ درصد رسید؛ نخستین افزایش قابل توجه در بخش بلندمدت از ابتدای ماه. در بخش اوراق کوتاه‌مدت نیز فشار فروش مشهود بود و بازده دوساله‌ها با افزایش ۴ واحد پایه به ۳.۵۸ درصد رسید. این حرکت به دلار کمک کرد تا در برابر سبدی از ارزها تقویت شود. شاخص دلار که دیروز تا پایین‌ترین سطح از سال ۲۰۲۲ سقوط کرده بود، به سرعت بازگشت و اکنون در مقیاس هفتگی بدون تغییر قرار دارد. یکی از نکات مهمی که بازار ارز در حال لحاظ کردن آن است، حفظ استقلال فدرال رزرو است. این موضوع با حکم قضایی مبنی بر توقف برکناری لیزا کوک آغاز شد و سپس با آرای والـر و بومن تثبیت شد. آن‌ها از کاهش ۲۵ واحدی حمایت کردند، اما برخلاف استفن میران؛ عضو جدید هیئت‌مدیره که خواهان کاهش ۵۰ واحدی بود، مخالفتی با اجماع نشان ندادند. همچنین دات‌پلات آن‌ها مسیر تهاجمی «۵۰-۵۰-۵۰» میران را دنبال نکرد. این مقاومت نشان می‌دهد که والـر و بومن در برابر فشارهای سیاسی ایستاده‌اند؛ عاملی که می‌تواند به مهار تورم و حفظ ارزش دلار آمریکا کمک کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مزایده اوراق ۲۰ ساله ژاپن قوی‌ترین تقاضا از ۲۰۲۰ را ثبت کرد

مزایده اوراق قرضه ۲۰ ساله دولت ژاپن در روز چهارشنبه با ثبت بالاترین سطح تقاضا از سال ۲۰۲۰ همراه شد. این استقبال چشمگیر در شرایطی رقم خورد که بازدهی‌های جذاب توانستند توجه سرمایه‌گذاران را جلب کنند، حتی با وجود نااطمینانی‌های سیاسی داخلی. در این مزایده، نسبت پوشش به پیشنهاد (Bid-to-Cover) به‌طور متوسط به ۴.۰ رسید؛ رقمی که نسبت به مزایده قبلی در ماه اوت (۳.۰۹) و میانگین ۱۲ ماهه (۳.۲) افزایش قابل‌توجهی را نشان می‌دهد. همچنین، فاصله قیمتی بین میانگین و پایین‌ترین قیمت پذیرفته‌شده (Tail) به ۰.۱۰ کاهش یافت، در حالی‌که این رقم در ماه گذشته ۰.۱۳ بود—نشانه‌ای دیگر از تقاضای فشرده و رقابتی سرمایه‌گذاران برای این اوراق بلندمدت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مورگان استنلی مدل ۶۰/۲۰/۲۰ را پیشنهاد داد

مایک ویلسون، مدیر ارشد سرمایه‌گذاری در مورگان استنلی، پیشنهاد داده است که سرمایه‌گذاران از مدل سنتی ۶۰/۴۰ فاصله بگیرند و به سمت ترکیب جدید ۶۰/۲۰/۲۰ حرکت کنند—یعنی ۶۰٪ سهام، ۲۰٪ اوراق قرضه کوتاه‌مدت و ۲۰٪ طلا. او معتقد است این ترکیب در برابر تورم محافظت قوی‌تری ارائه می‌دهد، به‌ویژه با توجه به محدودیت رشد سهام آمریکا در برابر اوراق خزانه و تقاضای سرمایه‌گذاران برای بازدهی بالاتر در اوراق بلندمدت. برخلاف مدل سنتی که سهام و اوراق قرضه را مکمل یکدیگر می‌داند، ویلسون طلا را به‌عنوان «دارایی‌ای که نه‌تنها در برابر نوسانات و بحران‌ها آسیب نمی‌بیند، بلکه در شرایط بی‌ثباتی عملکرد بهتری دارد.» معرفی می‌کند که در کنار سهام باکیفیت، نقش پوشش ریسک را ایفا می‌کند. او ترجیح می‌دهد به‌جای اوراق ۱۰ ساله، روی اوراق ۵ ساله تمرکز کند تا بازدهی بهتری از منحنی نرخ بهره کسب شود. ویلسون طلا و سهام را دو پوشش مکمل می‌داند: سهام رشد محور است و طلا در شرایط کاهش نرخ‌های واقعی به‌عنوان پناهگاه امن عمل می‌کند. این اظهارات در حالی مطرح شده که بازار سهام آمریکا پس از اعلام تعرفه‌های جدید توسط ترامپ در ۲ آوریل، از سطوح نزدیک به بازار نزولی بازگشته و شاخص‌های S&P 500 و نزدک در سپتامبر به رکوردهای جدیدی رسیده‌اند—با وجود اینکه این ماه معمولاً ضعیف‌ترین عملکرد فصلی را دارد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

حراج موفق اوراق ۲۰ ساله خزانه‌داری آمریکا با بازده ۴.۶۱۳ درصد

وزارت خزانه‌داری ایالات متحده در آخرین حراج اوراق ۲۰ ساله، موفق به فروش ۱۳ میلیارد دلار اوراق شد. نرخ بازده نهایی در این مزایده ۴.۶۱۳ درصد بود؛ اندکی پایین‌تر از نرخ بازده ضمنی بازار (WI) در زمان برگزاری حراج که ۴.۶۱۵ درصد ثبت شده بود. جزئیات حراج بازده نهایی (High Yield): ‌۴.۶۱۳٪ تیل (Tail): منفی ۰.۲ واحد پایه (بهتر از میانگین ۶ ماهه ۰.۴ واحد پایه) نسبت پوشش تقاضا (Bid-to-Cover): ۲.۷۴ برابر در مقابل میانگین ۲.۶۵ خریداران مستقیم (Directs): ۲۷.۸۷٪ در برابر میانگین ۱۹.۵٪ خریداران غیرمستقیم (Indirects): ۶۴.۵۶٪ در برابر میانگین ۶۷.۲٪ دیلرها: تنها ۷.۵۷٪ در مقابل میانگین ۱۳.۳٪ ارزیابی این نتایج نشان می‌دهد تقاضای داخلی قوی‌تر از معمول بوده و نسبت پوشش نیز بالاتر از متوسط ثبت شده است. از سوی دیگر، سهم پایین دیلرها حاکی از استقبال گسترده سرمایه‌گذاران واقعی بوده است. با توجه به ترکیب تقاضا و بازده نهایی، این حراج از سوی تحلیلگران با نمره -A و عملکردی «محکم و قابل قبول» ارزیابی شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر