TSLA 367.16 USD ▼ 2.15%
AAPL 342.96 USD ▲ 0.50%
GOOGL 347.64 USD ▼ 1.74%
AMZN 254.08 USD ▼ 1.74%
NVDA 221.30 USD ▼ 3.16%
BTCUSD 81,469.93 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

جی‌پی مورگان کاهش نرخ بهره در دسامبر ۲۰۲۵ را پیش‌بینی کرد

جی‌پی مورگان انتظار دارد که فدرال رزرو آمریکا در دسامبر ۲۰۲۵ نرخ بهره را ۲۵ نقطه پایه کاهش دهد، در حالی که پیش‌بینی قبلی این بانک هیچ کاهش نرخ بهره‌ای را در نظر نگرفته بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

عملکرد ضعیف حراج اوراق ۷ساله خزانه‌داری آمریکا؛ بازده بالاتر و افت تقاضای خارجی

وزارت خزانه‌داری آمریکا امروز ۴۴ میلیارد دلار اوراق ۷ساله را با بازده نهایی ۳.۷۸۱٪ به فروش رساند؛ رقمی که بالاتر از نرخ WI (معاملات پیش از حراج) در سطح ۳.۷۷۵٪ بود و نشان‌دهنده فشار فروش و نیاز به بازده بالاتر برای جذب خریداران است. جزئیات کلیدی حراج: بازده نهایی: ۳.۷۸۱٪ نرخ (WI):  ۳.۷۷۵٪ تیل: ۰.۶ واحد پایه (درحالی‌که میانگین ۶ماهه منفی ۰.۶ واحد بود) نسبت پوشش (Bid-to-Cover): ۲.۴۶ برابر (پایین‌تر از میانگین ۲.۵۶) سهم دیلرها: ۹.۴۴٪ (میانگین ۹.۲٪) سهم خریداران مستقیم: ۳۰.۲۷٪ (به‌طور قابل‌توجه بالاتر از میانگین ۲۳.۵٪) سهم خریداران غیرمستقیم (عمدتاً خارجی): ۵۶.۶۵٪ (کمتر از میانگین ۶۷.۲٪) حراج امروز در مجموع ضعیف و زیر میانگین ارزیابی شد (گرید +C-/D). تقاضای خارجی کاهش محسوسی داشت و عمده بار خرید بر دوش سرمایه‌گذاران داخلی افتاد. بازده نهایی بالاتر از WI نیز نشان می‌دهد جذب نقدینگی نیازمند نرخ‌های جذاب‌تر بوده و ریسک‌گریزی یا احتیاط در میان سرمایه‌گذاران خارجی همچنان ادامه دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی مورگان: شاخص S&P 500 می‌تواند تا سال ۲۰۲۶ به ۸,۰۰۰ برسد، اگر فدرال رزرو سیاست‌های تسهیلی بیشتری اتخاذ کند.

جی‌پی مورگان می‌گوید شاخص S&P 500 ممکن است تا سال ۲۰۲۶ به ۷,۵۰۰ برسد و در صورت کاهش نرخ‌های بهره توسط فدرال رزرو به‌طور شدیدتر از حد انتظار، حتی ممکن است از ۸,۰۰۰ فراتر رود. در چشم‌انداز جهانی سهام ۲۰۲۶، این بانک رشد دو رقمی در بازارهای سهام جهانی پیش‌بینی کرده است که ناشی از سوددهی قوی شرکت‌ها، نرخ‌های بهره پایین‌تر و کاهش فشارهای سیاستی خواهد بود. انتظار می‌رود ایالات متحده همچنان موتور اصلی رشد باقی بماند، با حمایت اقتصاد مقاوم و رونق سرمایه‌گذاری مبتنی بر هوش مصنوعی. جی‌پی مورگان رشد ۱۳ تا ۱۵ درصدی سود شرکت‌های آمریکایی را در دو سال آینده پیش‌بینی می‌کند و معتقد است ارزش‌گذاری بالای بازار با توجه به افزایش سرمایه‌گذاری در هوش مصنوعی، افزایش پرداخت‌های سهامداران و احتمال حمایت‌های سیاستی توجیه‌پذیر است. این بانک همچنین هشدار داده است که اختلال سریع ناشی از هوش مصنوعی می‌تواند عدم‌تعادل‌های اقتصادی موجود را تشدید کرده و منجر به نوسانات شدید در رفتار سرمایه‌گذاران شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ژاپن انتشار اوراق قرضه را کاهش می‌دهد

نخست‌وزیر ژاپن، تاکایچی، اعلام کرد که میزان انتشار اوراق قرضه دولتی ژاپن (JGB) در سال مالی جاری، حتی با در نظر گرفتن انتشار مورد انتظار برای بودجه اضافی، کمتر از حجم سال گذشته خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خزانه‌داری آمریکا اوراق ۵ ساله را با بازدهی ۳.۵۶۲ درصد و مشارکت ضعیف خریداران خارجی فروخت

خزانه‌داری ایالات متحده ۷۰ میلیارد دلار اوراق قرضه ۵ ساله را با بازدهی نهایی ۳.۵۶۲ درصد به فروش رساند؛ رقمی که بالاتر از نرخ ۳.۵۵۷ درصدی بازار در لحظه حراج (WI level) بود. این اختلاف قیمت منجر به ثبت تِیل (Tail) ۰.۵ نقطه پایه‌ای شد که اندکی از میانگین شش‌ماهه‌ بالاتر است. در بررسی میزان تقاضا، نسبت پیشنهاد به پوشش (Bid to cover) به ۲.۴۱ برابر رسید که نسبت به میانگین شش‌ماهه (۲.۳۶ برابر) بهبود یافته است. با این حال، ترکیب خریداران نشان‌دهنده دوگانگی در بازار بود؛ تقاضای مستقیم (Directs) یا همان خریداران داخلی با سهم ۲۷.۶ درصدی بالاتر از میانگین ظاهر شدند، در حالی که تقاضای غیرمستقیم (Indirects) که عمدتاً شامل سرمایه‌گذاران بین‌المللی می‌شود، به ۶۱.۳۵ درصد کاهش یافت و پایین‌تر از حد معمول بود. در نهایت، این عملکرد ترکیبی باعث شد تا این حراج نمره متوسط C را دریافت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی مورگان درباره ریسک‌های کلیدی بازار در آستانه سال ۲۰۲۶ هشدار داد

جی‌پی مورگان هشدار داده است که با وجود اینکه سال ۲۰۲۵ برای سهام قوی بوده است — شاخص S&P 500 تا کنون ۱۴٪ رشد داشته و با هیجان پیرامون هوش مصنوعی تقویت شده — چشم‌انداز سال ۲۰۲۶ نامطمئن است. جویس چانگ، رئیس بخش تحقیقات جی‌پی مورگان، گفت که بازارها با وجود عوامل مثبت مانند افزایش هزینه‌های سرمایه‌ای (Capex)، پذیرش هوش مصنوعی و کاهش مقررات، با ریسک‌هایی مواجه هستند. نگرانی‌های اصلی شامل ضعف بازار کار، فشارهای هزینه زندگی و تورم است. ریسک‌های احتمالی بازار برای سال ۲۰۲۶:  تعرفه‌ها: دیوان عالی ممکن است تعرفه‌های دوره ترامپ را به چالش بکشد، که ۳۵۰ میلیارد دلار درآمد سالانه را در معرض خطر قرار می‌دهد و می‌تواند کسری تولید ناخالص داخلی پیش‌بینی‌شده ۶.۲٪ را تحت تأثیر قرار دهد.  روابط آمریکا و چین: تنش‌های رو به افزایش و کنترل چین بر مواد حیاتی می‌تواند زنجیره‌های تأمین را مختل کند.  انتخابات میان‌دوره‌ای: دموکرات‌ها ممکن است کنترل مجلس نمایندگان را به دست گیرند که باعث افزایش تعارض بین قوه مقننه و مجریه و عدم‌قطعیت سیاسی می‌شود. در کل، جی‌پی مورگان رشد بالقوه‌ای از جریان‌های اقتصادی مثبت می‌بیند اما ریسک‌های نزولی قابل توجهی را نیز یادآور می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

خزانه‌داری آمریکا اوراق بدهی ۲ ساله را با بازدهی ۳.۴۸۹ درصد به فروش رساند

خزانه‌داری ایالات متحده ۶۹ میلیارد دلار اوراق قرضه ۲ ساله را با بازدهی نهایی ۳.۴۸۹ درصد به حراج گذاشت. نرخ بازدهی در بازار قبل از حراج (WI) نیز دقیقاً ۳.۴۸۹ درصد بود که منجر به ثبت "تِیل" (Tail) صفر واحد پایه شد؛ رقمی که در مقایسه با میانگین ۶ ماهه (منفی ۰.۵ واحد پایه) بالاتر است. همچنین نسبت تقاضا به پوشش (Bid-to-Cover) در این حراج ۲.۶۸ برابر گزارش شد که از میانگین ۶ ماهه (۲.۵۹ برابر) فراتر رفت. با توجه به اینکه سهم خریداران غیرمستقیم و مستقیم تقریباً مشابه میانگین‌های بلندمدت بود، این حراج در مجموع نمره C را دریافت کرد.  

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چرا نگرانی‌ها از شکل‌گیری یک حباب تریلیون‌دلاری در حوزه هوش مصنوعی رو به افزایش است؟

در حالی‌که موج سرمایه‌گذاری در هوش مصنوعی به سرعت به مرزهای «تریلیون دلاری» نزدیک می‌شود، نگرانی‌ها درباره شکل‌گیری یک حباب بزرگ فناوری در حال افزایش است. شرکت‌های فناوری برای ساخت دیتاسنترها، خرید تراشه‌های پیشرفته و توسعه مدل‌های هوش مصنوعی، صدها میلیارد دلار هزینه می‌کنند؛ رقمی که ممکن است در سال‌های آینده به چندین تریلیون دلار برسد. بخش زیادی از این هزینه‌ها از طریق سرمایه‌گذاری‌های پرریسک، بدهی‌های سنگین و حتی ساختارهای مالی «دایره‌ای» (به این معنی که غول‌های فناوری با سرمایه‌گذاری در شرکت‌های یکدیگر چرخه‌ای از حمایت داخلی ایجاد می‌کنند) تأمین می‌شود؛ ساختارهایی که برخی تحلیلگران را نگران کرده است. غول‌های AI مانند OpenAI، Anthropic و xAI به‌طور فزاینده‌ای از تأمین مالی مبتنی بر بدهی و سرمایه‌گذاری‌هایی استفاده می‌کنند که در نهایت دوباره به خرید تراشه‌های انویدیا منجر می‌شود؛ موضوعی که برخی آن را نشانه‌ای از وابستگی خطرناک اکوسیستم AI به یک تأمین‌کننده واحد می‌دانند. در همین حال، شرکت‌های بزرگ فناوری مانند آمازون، مایکروسافت، گوگل و متا نیز رکورد جدیدی در انتشار بدهی برای تأمین هزینه‌های این جهش سرمایه‌ای ثبت کرده‌اند. در حالی که هزینه‌ها سرسام‌آور است، مدل درآمدی این صنعت هنوز به‌طور کامل شکل نگرفته. براساس برآورد Bain، شرکت‌های AI تا سال ۲۰۳۰ باید حدود ۲ تریلیون دلار درآمد سالانه داشته باشند تا هزینه‌های پردازشی مورد نیاز را پوشش دهند؛ درحالی‌که پیش‌بینی‌ها نشان می‌دهد درآمد واقعی می‌تواند ۸۰۰ میلیارد دلار کمتر باشد. همزمان، برخی مطالعات دانشگاهی تردیدها را تقویت کرده‌اند. پژوهش MIT نشان می‌دهد که ۹۵٪ از شرکت‌ها بازدهی ملموسی از پروژه‌های AI دریافت نکرده‌اند. تحقیقات دیگری نیز هشدار می‌دهد که بخشی از خروجی‌های AI به‌جای افزایش بهره‌وری، به تولید «کار بی‌فایده» منجر شده و ممکن است هزینه‌های پنهان زیادی برای سازمان‌ها ایجاد کند. بازار نیز نسبت به این شرایط بی‌تفاوت نبوده است. سقوط گسترده سهام فناوری پس از معرفی مدل ارزان‌قیمت DeepSeek در ژانویه و بازگشت شدید نوسانات در سهام انویدیا، نشان داد سرمایه‌گذاران نسبت به ارزش‌گذاری‌های نجومی حساس‌تر از گذشته‌اند. با وجود این هشدارها، رهبران صنعت همچنان خوشبین هستند. سم آلتمن و مارک زاکربرگ می‌گویند که خطر حباب واقعی است، اما فرصت‌های بلندمدت چنان عظیم‌اند که «سرمایه‌گذاری کم» ریسک بزرگ‌تری محسوب می‌شود. آن‌ها معتقدند افزایش ظرفیت پردازشی برای پاسخ به تقاضای جهانی ضروری است و پیشرفت‌های بعدی می‌تواند ارزش‌افزایی سنگینی ایجاد کند. به‌طور کلی، سرمایه‌گذاری‌های عظیم، عدم قطعیت در بازدهی، وابستگی شدید به تأمین‌کنندگان محدود و رقابت رو‌به‌افزایش چین، همگی عواملی هستند که نگرانی‌ها درباره شکل‌گیری یک حباب هوش مصنوعی را جدی‌تر کرده‌اند؛ اما در عین حال، رشد سریع کاربران و کاربردهای AI نیز نشان می‌دهد این فناوری همچنان یکی از بزرگ‌ترین فرصت‌های اقتصادی عصر جدید است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سرمایه‌گذاران ترجیحات ریسک خود را تغییر دادند

گزارش بانک آمریکا نشان می‌دهد که صندوق‌های رمزارزی در هفته منتهی به چهارشنبه با خروج ۲.۲ میلیارد دلار سرمایه مواجه شدند؛ دومین رکورد بزرگ در تاریخ این بازار. در مقابل، اوراق خزانه‌داری آمریکا شاهد ورود ۸.۸ میلیارد دلار سرمایه بودند که بزرگ‌ترین جریان ورودی از ماه آوریل محسوب می‌شود. همچنین، سهام فناوری در مسیر ثبت رکورد ورود ۷۵ میلیارد دلار سرمایه در سال جاری قرار دارند. این تغییرات نشان‌دهنده جابه‌جایی سرمایه‌گذاران میان بازارهای پرریسک و بازارهای امن‌تر است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دولت ژاپن اوراق بیشتری منتشر می‌کند

گزارش‌ها حاکی از آن است که ژاپن قصد دارد بسته جدیدی به ارزش ۱۷.۷ تریلیون ین برای تحریک اقتصادی رونمایی کند. برای تأمین مالی این بسته، دولت نیاز به انتشار اوراق قرضه اضافی در مقیاسی بزرگ‌تر خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن احتمال مداخله را افزایش داد

سخنگوی ارشد دولت ژاپن، هیروکازو کیهارا، هشدار داد که نوسانات اخیر ین ژاپن شدید و یک‌طرفه بوده‌اند و اعلام کرد که مقامات با احساس فوریت بالا در حال رصد بازار فارکس هستند و نسبت به تحرکات بی‌نظم و سفته‌بازانه هشدار داده‌اند. کیهارا تأکید کرد که: بازار فارکس و بازار اوراق قرضه به‌دقت تحت نظر قرار دارند. نوسانات اخیر در بازار فارکس شدید و یک‌طرفه بوده‌اند. بازار فارکس باید بر اساس عوامل بنیادین حرکت کند. نگرانی‌هایی درباره تحرکات اخیر در بازار فارکس وجود دارد. تحرکات بی‌ثبات و سفته‌بازانه به‌دقت رصد می‌شوند. مقامات با احساس فوریت بالا تحولات بازار ارز را دنبال می‌کنند. در حال حاضر، نرخ USDJPY در حوالی سقف روزانه خود یعنی حدود 157.46 قرار دارد. تحلیلگران معتقدند که اظهارات کیهارا سطح «مداخله کلامی» را افزایش داده، چرا که او از واژگان پرقدرتی استفاده کرده است. با این حال، اگر این اظهارات باعث کاهش فروش ین شود، تأثیر آن احتمالاً محدود خواهد بود. بازارها منتظر سیگنال‌های هماهنگ از سوی وزارت دارایی و بانک مرکزی ژاپن هستند تا احتمال مداخله واقعی را جدی‌تر ارزیابی کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وال‌استریت از استقراض مستقیم خودداری کرد

معامله‌گران اوراق قرضه در آمریکا در برابر درخواست فدرال رزرو نیویورک برای استفاده از ابزار استقراض مستقیم مقاومت کرده‌اند. این ابزار که برای کاهش فشار در بازار توافق‌های بازخرید (ریپو) طراحی شده، با عدم استقبال معامله‌گران مواجه شده است. نمایندگان بانک‌های بزرگ وال‌استریت اعلام کرده‌اند که استفاده از این ابزار می‌تواند نشانه‌ای از ضعف مالی تلقی شود و همچنان با انگ (بار منفی یا برداشت بد اجتماعی) منفی همراه است. این موضوع تلاش‌های بانک مرکزی برای مدیریت نقدینگی در بازار ۱۲ تریلیون دلاری را با چالش مواجه کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقاضای خارجی برای اوراق خزانه‌داری آمریکا در سپتامبر کاهش یافته است

بر اساس داده‌های وزارت خزانه‌داری آمریکا، تقاضای خارجی برای اوراق خزانه در ماه سپتامبر کاهش یافته است؛ این نخستین کاهش در شش ماه گذشته محسوب می‌شود. انتشار این آمار به دلیل تعطیلی ۴۳ روزه دولت فدرال به تأخیر افتاده و گزارش ماه اکتبر قرار است در ۱۸ دسامبر منتشر شود. مجموع دارایی‌های خارجی در اوراق خزانه آمریکا در سپتامبر به ۹.۲۴۹ تریلیون دلار رسید که نسبت به ماه قبل اندکی کاهش یافته، اما همچنان ۵.۵٪ بالاتر از مدت مشابه سال گذشته است. در میان دارندگان اصلی، ژاپن به‌عنوان بزرگ‌ترین طلبکار خارجی آمریکا، خرید خود را افزایش داده و دارایی‌هایش به ۱.۱۸۹ تریلیون دلار رسیده است؛ بالاترین سطح از اوت ۲۰۲۲ و نهمین ماه متوالی افزایش. در مقابل، چین به کاهش تدریجی دارایی‌های خود ادامه داده و به ۷۰۰.۵ میلیارد دلار رسیده است. تحلیلگران این کاهش را به تنوع‌سازی ارزی و نیاز پکن به حمایت از یوان در برابر ضعف صادرات و کندی اقتصاد داخلی نسبت می‌دهند. چین همچنان سومین دارنده بزرگ اوراق خزانه پس از بریتانیا است. بریتانیا نیز دارایی‌های خود را کاهش داده و از ۹۰۴ میلیارد دلار به ۸۶۵ میلیارد دلار رسانده است. در سطح معاملات، خرید خارجی اوراق خزانه به ۲۵.۵ میلیارد دلار کاهش یافته که کمتر از نصف رقم ماه اوت و بسیار پایین‌تر از ورود ۱۴۷ میلیارد دلاری در ماه می است. با این حال، تقاضای خارجی برای دارایی‌های پرریسک آمریکا افزایش یافته و سرمایه‌گذاران خارجی ۱۳۲.۹ میلیارد دلار سهام آمریکایی خریداری کرده‌اند؛ جهشی قابل‌توجه نسبت به خروج سرمایه در ماه ژوئيه. در مجموع، آمریکا همچنان ورود خالص سرمایه ۱۹۰.۱ میلیارد دلاری را ثبت کرده که اندکی بالاتر از ماه اوت است و نشان‌دهنده ادامه علاقه جهانی به دارایی‌های آمریکایی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نگرانی مالی بازده اوراق ژاپن را بالا برد

بازار اوراق قرضه دولتی ژاپن روز سه‌شنبه با افت بیشتری مواجه شد؛ زیرا نگرانی سرمایه‌گذاران درباره بسته اقتصادی گسترده نخست‌وزیر سانائه تاکایچی افزایش یافته است. سرمایه‌گذاران نگران‌اند که این بسته مالی بتواند به وضعیت مالی عمومی کشور آسیب وارد کند. بازده اوراق ۴۰ ساله ۸ نقطه پایه افزایش یافت و به ۳.۶۸٪ رسید؛ بالاترین سطح از زمان عرضه این اوراق در سال ۲۰۰۷. همچنین، بازده اوراق ۲۰ و ۳۰ ساله نیز دست‌کم ۴ نقطه پایه افزایش یافته‌اند. بازده اوراق ۳۰ ساله اکنون فقط چند واحد پایه با رکورد تاریخی خود فاصله دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نخست‌وزیر ژاپن قصد دارد مالیات سوخت را کاهش دهد

به گزارش نیکی، نخست‌وزیر ژاپن، سانائه تاکایچی، قصد دارد این هفته مذاکرات اصلاحات مالیاتی را آغاز کند؛ هدف اصلی این مذاکرات کاهش مالیات سوخت برای حمایت از خانوارها است، در حالی که دولت به دنبال شناسایی منابع درآمدی جایگزین برای حفظ انضباط مالی خواهد بود. ائتلاف حاکم، شامل حزب لیبرال دموکرات و شریک آن، بسته مالیاتی سال آینده را بررسی خواهد کرد؛ از جمله حذف مالیات‌های اضافی بر بنزین و گازوئیل که قبلاً تصویب شده‌اند—اقدامی که کسری درآمدی ۱.۵ تریلیون ینی ایجاد خواهد کرد. برای جبران این کسری، دولت در حال بررسی کاهش مشوق‌های مالیاتی شرکت‌ها، به‌ویژه در حوزه تحقیق و توسعه و افزایش دستمزدها و همچنین افزایش مالیات بر خانوارهای ثروتمند از جمله اصلاح «مانع ۱۰۰ میلیون ین» است. وزارتخانه‌ها درباره کاهش مشوق‌های R&D که سال گذشته نزدیک به ۱ تریلیون ین هزینه داشت، اختلاف نظر دارند. مقامات همچنین در حال بررسی مشوق‌های جدید سرمایه‌گذاری هستند، از جمله: استهلاک کامل در سال اول برای سرمایه‌گذاری داخلی تخفیف مالیاتی برای سرمایه‌گذاری در استارتاپ‌ها مزایا برای شرکت‌هایی که از مرکز توکیو خارج می‌شوند در حوزه مالیات شخصی نیز گزینه‌هایی مطرح شده‌اند، از جمله افزایش معافیت پایه و گسترش تخفیف مالیاتی وام مسکن با کاهش حداقل متراژ خانه‌های واجد شرایط. در همین حال، بازده اوراق قرضه دولتی ژاپن (JGB) افزایش یافته، زیرا سرمایه‌گذاران نسبت به پیامدهای مالی بسته محرک تاکایچی ابراز نگرانی کرده‌اند؛ موضوعی که بر ضرورت تأمین منابع جایگزین معتبر پیش از اجرای کاهش مالیات سوخت تأکید دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی‌مورگان: زمان انتظار برای آیفون ۱۷ همچنان بالا است زیرا تقاضا از عرضه پیشی گرفته است

گزارش جی‌پی‌مورگان نشان می‌دهد که زمان تحویل جهانی آیفون ۱۷ همچنان به‌طور غیرمعمول طولانی است و در هفته دهم به‌طور متوسط به ۷ روز رسیده، در حالی‌ که سال گذشته تنها ۲ روز بود. این بانک می‌گوید این روند نشان می‌دهد عرضه هنوز از تقاضای قوی عقب مانده است. نسخه پایه آیفون ۱۷ برای دومین هفته متوالی بیشترین زمان انتظار را دارد. زمان انتظار آیفون Air یک روز افزایش یافته، در حالی‌ که مدل‌های آیفون ۱۷ پرو و پرو مکس بدون تغییر مانده‌اند — برخلاف مدل‌های پرو سال گذشته که در همین مقطع زمان انتظار کوتاه‌تری داشتند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ژاپن بسته محرک ۲۳ تریلیونی تدوین می‌کند

کاتائوکا، عضو کلیدی هیئت مشورتی دولت ژاپن، اعلام کرد که دولت باید بسته محرک اقتصادی به ارزش حدود ۲۳ تریلیون ین برای هزینه‌کرد و کاهش مالیات تدوین کند. او افزود که این بسته می‌تواند با انتشار ۱۰ تریلیون ین اوراق قرضه جدید و تأمین ۱۳ تریلیون ین از محل درآمدهای مالیاتی و غیرمالیاتی تأمین مالی شود. در خصوص سیاست پولی، کاتائوکا هشدار داد که بانک مرکزی ژاپن باید در مسیر عادی‌سازی سیاست‌ها با احتیاط عمل کند و افزایش نرخ بهره در دسامبر یا ژانویه را اقدامی زودهنگام دانست. او پیشنهاد کرد که بانک مرکزی باید حداقل تا ماه مارس یا آوریل سال آینده برای افزایش نرخ بهره صبر کند. همچنین تأکید کرد که کاهش بیش از حد ارزش ین مطلوب نیست و ژاپن نباید مداخله در بازار ارز را برای مقابله با چنین نوساناتی رد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش اشتغال غیرکشاورزی آمریکا برای سپتامبر روز پنج‌شنبه منتشر می‌شود

گزارش اشتغال غیرکشاورزی آمریکا برای ماه سپتامبر قرار است این هفته منتشر شود — در روز پنج‌شنبه، ۲۰ نوامبر. این گزارش که به‌دلیل طولانی‌ترین تعطیلی دولت فدرال در تاریخ آمریکا به تعویق افتاده، نخستین داده رسمی برای بازسازی تصویر بازار کار پس از بحران تعطیلی است. با این حال، گزارش سپتامبر یک داده عقب‌مانده محسوب می‌شود و انتشار گزارش ماه اکتبر نیز بعید به نظر می‌رسد. پیش از تعطیلی دولت، تحلیلگران پیش‌بینی کرده بودند که اشتغال غیرکشاورزی در سپتامبر حدود ۶۰ هزار نفر افزایش یابد و نرخ بیکاری در سطح ۴.۳٪ باقی بماند. بر اساس دیدگاه غالب، بازار کار در سپتامبر وضعیت نسبتاً باثباتی داشت اما در اکتبر ضعیف‌تر شد. با توجه به رویکرد دولت ترامپ، احتمال دارد داده‌های ضعیف ماه اکتبر منتشر نشوند تا تصویر نامطلوبی از اقتصاد ارائه نشود. جالب آن‌که همین عدم انتشار ممکن است بر تصمیم‌گیری فدرال رزرو در ماه آینده تأثیرگذار باشد. اگر تنها داده‌های سپتامبر در دسترس باشند، سیاست‌گذاران احتمالاً برای تصمیم‌گیری نهایی به وضوح بیشتری در ماه‌های آینده نیاز خواهند داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

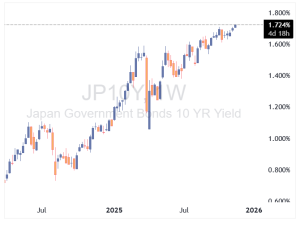
بازده اوراق قرضه ژاپن افزایش یافت

افزایش بازده اوراق قرضه دولتی ژاپن به ۱.۷٪ در سررسید ۱۰ ساله، باعث نگرانی‌هایی درباره بحران نقدینگی جهانی شده اما این روایت اغراق‌آمیز است. جریان‌های بازگشت سرمایه از خارج به ژاپن کند، پوشش‌دار و تا حد زیادی در قیمت‌ها لحاظ شده‌اند. عادی‌سازی سیاست پولی توسط بانک مرکزی ژاپن تنها در حاشیه نقدینگی جهانی را محدود می‌کند و عوامل بنیادین اقتصاد آمریکا همچنان محرک اصلی بازارهای جهانی هستند. بازده اوراق ۱۰ ساله JGB به بالاترین سطح از سال ۲۰۰۸ رسیده و بازده اوراق ۲۰ ساله نیز بالاترین سطح از سال ۱۹۹۹ را ثبت کرده است. با این حال، ادعاهای افراطی در شبکه‌های اجتماعی مبنی بر فروپاشی نقدینگی جهانی و سقوط دارایی‌ها، فاقد پشتوانه واقعی هستند. برخی تحلیل‌ها ادعا کرده‌اند که: سرمایه‌گذاران ژاپنی بیش از ۱ تریلیون دلار اوراق خزانه‌داری آمریکا را خواهند فروخت؛ معاملات حملی ین (carry trade) به‌طور کامل باز خواهند شد؛ و این روند باعث سقوط بازارهای سهام، اوراق و دارایی‌های نوظهور خواهد شد. اما واقعیت چیست؟ بازده ۱.۷٪ اوراق JGB از مدت‌ها قبل در بازارهای آتی پیش‌بینی شده بود؛ مؤسسات ژاپنی به‌صورت ناگهانی دارایی‌های خارجی را نمی‌فروشند؛ هزینه‌های پوشش ریسک (hedging) عامل اصلی تصمیم‌گیری است، نه ترس؛ بازده اوراق خزانه‌داری آمریکا بیشتر تحت تأثیر عرضه، رشد اقتصادی، تورم و سیاست فدرال رزرو است، نه فقط ژاپن؛ معاملات حملی ین ساختار پیچیده‌ای دارند و به‌صورت مرحله‌ای باز می‌شوند؛ وضعیت مالی ژاپن پایدار است و افزایش بازده به ۱.۷٪ به معنای بحران مالی نیست؛ بانک مرکزی ژاپن همچنان یکی از محتاط‌ترین بانک‌های مرکزی گروه G10 است. در نتیجه، ادعاهای مطرح‌شده درباره بحران نقدینگی جهانی ناشی از ژاپن، به‌شدت اغراق‌آمیز هستند. منبع: اینوستینگ‌لایو

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار با پیش‌خور کردن داده‌های ضعیف، دوباره عقب‌نشینی می‌کند

کاهش ارزش دلار آمریکا در هفته جاری به‌نظر می‌رسد به دلیل انتظار بازار برای انتشار داده‌های ضعیف از اقتصاد آمریکا باشد. اما با توجه به اظهارات مقامات فدرال رزرو، این حرکت کمی زودهنگام به‌نظر می‌رسد؛ حتی اگر احتمال انتشار داده‌های اشتغال ماه سپتامبر نیز وجود داشته باشد. در بریتانیا، دولت برنامه خود برای افزایش مالیات بر درآمد را کنار گذاشته و این موضوع ناگهان ریسک‌های نزولی پوند را افزایش داده است. دلار آمریکا: دلار در حال قیمت‌گذاری بر مبنای داده‌های ضعیف این موضوع که بازار فارکس بسیار کارآمد و آینده‌نگر است، چندان عجیب نیست. در شرایط فعلی، به‌نظر می‌رسد دلار آمریکا در حال انعکاس این روایت است که بازگشایی دولت باعث انتشار داده‌های اقتصادی ضعیف‌تر خواهد شد و این موضوع می‌تواند به بازنگری انبساطی‌تر (داویش) در مسیر سیاست‌گذاری فدرال رزرو منجر شود. این موضوع مدتی است که دیدگاه ما (تحلیلگران ING) بوده اما باید اعتراف کنیم که با توجه به سخنان مقامات فدرال رزرو، احتمال کاهش نرخ بهره در دسامبر کمتر شده است.دیروز «نیل کاشکاری» بر تاب‌آوری فعالیت‌های اقتصادی فراتر از انتظار تأکید کرد و گزینه‌های مختلف را برای نشست دسامبر باز گذاشت. «هامک» و «موسالم» (که معمولاً سیاست‌گذاران متمایل به سیاست‌های انقباضی هستند) نیز اشاره کردند که اقتصاد نزدیک به سطح نرخ خنثی (neutral rate) قرار دارد و فضای زیادی برای کاهش بیشتر نرخ بهره وجود ندارد. یکی از نکات مهم روز گذشته، اعلام «کوین هَسِت» (رئیس شورای ملی اقتصاد و نامزد احتمالی ریاست فدرال رزرو) بود مبنی بر اینکه داده‌های اشتغال ماه سپتامبر احتمالاً منتشر خواهند شد — شاید در هفته آینده — اما بدون اعلام نرخ بیکاری. از دید ما، این موضوع نشان می‌دهد دولت آمریکا نمی‌خواهد فدرال رزرو عدم انتشار داده‌ها را به‌عنوان بهانه‌ای برای عدم کاهش نرخ بهره در دسامبر مطرح کند. در حالی‌که کاهش اخیر دلار با دیدگاه نزولی ما هم‌راستا است، این حرکت تا حدی زودهنگام به‌نظر می‌رسد و در صورتی که سری نخست داده‌های اقتصادی آمریکا به اندازه‌ای بد نباشد که بازار آن را پیش‌خور کرده، احتمال بازگشت سریع دارد. یورو: مومنتوم مثبت ممکن است کاهش یابد روند صعودی EURUSD در معاملات نقدی و بازار اختیار معامله ادامه یافته است. طی ۱۰ روز گذشته، ریسک‌ریورسال ۲۵ دلتا یک‌ماهه(25-delta risk reversal: اختلاف هزینه خرید اختیار خرید نسبت به اختیار فروش، که نشان‌دهنده جهت‌گیری بازار است)از منفی ۰.۲ به مثبت ۰.۳ رسیده است. هنوز تا رسیدن به اوج‌های ماه سپتامبر (۰.۷) یا ماه آوریل (۱.۳) فاصله وجود دارد، اما مسیر حرکت روشن است. حرکت اخیر EURUSD عمدتاً — اما نه کاملاً — ناشی از ضعف دلار بوده است.ارزهای اروپایی به‌طور کلی در تقاضا هستند و هرچند NOK، SEK و CHF بهترین عملکرد را داشته‌اند، سایر ارزهای G10 از ابتدای هفته نسبت به یورو ضعیف‌تر بوده‌اند. انتشار دوم داده‌های تورم (CPI) و تولید ناخالص داخلی (GDP) امروز در منطقه یورو نباید تأثیر زیادی بر بازار داشته باشد و تنها سخنران برنامه‌ریزی‌شده بانک مرکزی اروپا «ایزابِل اشنابل» خواهد بود. در حال حاضر، EURUSD به‌طور کامل گپ «کم‌ارزش‌گذاری» پیشین خود را جبران کرده و از این رو، در کوتاه‌مدت نسبت به صعود بیشتر اطمینان کمتری داریم؛ مگر اینکه داده‌های آمریکا ضعیف‌تر از انتظار منتشر شوند.ریسک اصلاح قیمت امروز وجود دارد و بازگشت زیر سطح ۱.۱۶۰ کاملاً محتمل است. پوند بریتانیا: افزایش ناگهانی ریسک‌های نزولی ناشی از ریسک مالی گزارش‌هایی مبنی بر اینکه ریچل ریوِز، وزیر خزانه‌داری بریتانیا، قصد دارد برنامه افزایش مالیات بر درآمد را لغو کند، باعث فشار بر پوند شده است.همان‌طور که در پیش‌بینی بودجه بریتانیا اشاره کرده بودیم، رشد قیمت اوراق قرضه دولتی (gilt rally) بر این انتظار استوار بود که افزایش مالیات بر درآمد می‌تواند: به اندازه کافی سیاست مالی را منقبض کند بدون آنکه تورم را افزایش دهد، و در نهایت زمینه را برای کاهش نرخ بهره توسط بانک انگلستان در دسامبر و بعد از آن فراهم کند. این موضوع یک مزیت دوگانه برای بازار اوراق بریتانیا بود:ریسک مالی کمتر + سیاست پولی انبساطی‌تر. اکنون مشخص نیست ریوِز چگونه می‌خواهد گپ ۳۰ میلیارد پوندی بودجه را بدون دست زدن به مالیات بر درآمد جبران کند.در اینجا به مواردی که بازار نسبت به آن حساس است اشاره شده بود.برای مثال، اگر او به‌جای آن به افزایش مالیات بر ارزش افزوده (VAT) — که اثری تورمی دارد — روی آورد، قیمت اوراق دچار افت شده و بازنگری انقباضی برای سیاست پولی بانک انگلستان رخ خواهد داد. گزارش‌های رسانه‌ای نشان می‌دهد گزینه‌های مختلفی در حال بررسی است. یکی از گزینه‌ها ثابت نگه داشتن سقف طبقات مالیاتی است که از نظر تأثیر مالی مشابه افزایش نرخ مالیات یک طبقه خواهد بود و می‌تواند مورد استقبال بازار قرار گیرد. در حال حاضر EURGBP در سطح ۰.۸۸۷ معامله می‌شود.اگر بازار گیلت با کاهش ملموسی باز شود، ریسک پریمیوم روی پوند بیشتر شده و می‌تواند جفت‌ارز را به بالای ۰.۸۹۰ برساند. با این حال، این اتفاق هنوز نشانه‌ای کافی از آن نیست که ریوِز قصد دارد رویکرد محتاطانه مالی خود را به‌طور اساسی تغییر دهد.در گذشته نیز دیده بودیم که حرکت‌های ناخواسته در بازار اوراق، دولت را وادار به واکنش‌هایی برای آرام‌سازی بازار کرده است.بنابراین، هرچند ریسک‌های نزولی پوند افزایش یافته است، همچنان انتظار داریم بخشی از رشد EURGBP معکوس شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آمار اشتغال سپتامبر امریکا، احتمالاً هفته آینده منتشر می‌شود

بانک سیتی‌گروپ اعلام کرد که به‌دلیل اختلالات ناشی از تعطیلی دولت آمریکا، آمار اشتغال غیرکشاورزی ماه سپتامبر احتمالاً هفته آینده منتشر خواهد شد و داده‌های اشتغال ماه اکتبر ممکن است تا اوایل دسامبر به تعویق بیفتد. با این حال، انتظار می‌رود گزارش شاخص قیمت مصرف‌کننده (CPI) و اشتغال ماه اکتبر منتشر شود، اما با دقت و قابلیت اتکای کمتر. اقتصاددانان سیتی‌گروپ می‌گویند که تعطیلی دولت همچنان تقویم انتشار داده‌های اقتصادی آمریکا را مختل کرده است اما برخی آمارهای کلیدی ممکن است با تأخیر و همراه با هشدارهایی منتشر شوند. آن‌ها اشاره کردند که آمار اشتغال سپتامبر ممکن است تا جمعه یا اوایل هفته آینده منتشر شود، در حالی که جمع‌آوری ناقص داده‌ها باعث شده انتشار آمار اکتبر تا اوایل دسامبر به تعویق بیفتد. سیتی همچنین هشدار داد که آژانس‌های آماری ممکن است برای تکمیل داده‌ها به نظرسنجی‌های گذشته‌نگر، برآوردها و میان‌یابی آماری متوسل شوند. با وجود این، سیتی معتقد است که روند کلی بازار کار در حال تضعیف است و پیش‌بینی می‌کند که فدرال رزرو در نشست‌های دسامبر، ژانویه و مارس نرخ بهره را کاهش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حراج اوراق قرضه ۳۰ ساله آمریکا به دلیل تقاضای ضعیف داخلی، با نرخ بازدهی بالاتری به فروش رسید

وزارت خزانه‌داری آمریکا، ۲۵ میلیارد دلار اوراق قرضه ۳۰ ساله را در حراجی با نرخ بازدهی نهایی ۴.۶۹۴٪ به فروش رساند. این حراج با نشانه‌هایی از تقاضای ضعیف همراه بود؛ به‌طوری‌که نرخ بازدهی نهایی، بالاتر از نرخ مورد انتظار بازار (WI) یعنی ۴.۶۸۴٪ تعیین شد. این امر منجر به ایجاد یک «دنباله» (tail) مثبت به اندازه ۱.۰ واحد پایه (basis point) شد که به طور قابل توجهی بالاتر از میانگین شش‌ماهه (۰.۳ واحد پایه) است. شاخص کلیدی دیگر، یعنی نسبت پیشنهاد به پوشش (bid-to-cover)، با رقم ۲.۲۹، پایین‌تر از میانگین شش‌ماهه (۲.۳۶) قرار گرفت. بررسی جزئیات تقاضا نشان می‌دهد که مشارکت خریداران مستقیم (تقاضای داخلی) با ۱۴.۵۰٪، بسیار ضعیف‌تر از میانگین ۲۶.۰٪ بوده است. در مقابل، تقاضا از سوی خریداران غیرمستقیم (تقاضای بین‌المللی) با ۷۰.۹۹٪، قوی‌تر از میانگین ۶۱.۶٪ ثبت شد. در نتیجه‌ی تقاضای ضعیف داخلی، معامله‌گران اولیه (Dealers) ناچار شدند سهم بیشتری از اوراق (۱۴.۵۱٪) را خریداری کنند. در مجموع، این حراج امتیاز ضعیف C- دریافت کرد که نمایانگر استقبال سرد بازار است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوسان شدید در وال‌استریت؛ جهش بخش انرژی در برابر فشار سنگین بر غول‌های تکنولوژی

بازار سهام امروز با تصویری دوگانه همراه است؛ جایی که سهام انرژی با حمایت افزایش تقاضا و نگرانی‌های عرضه، پیشتاز رشد هستند، در حالی که غول‌های فناوری با فشار فروش قابل‌توجه مواجه‌اند. اکسون‌موبیل و شورون هر دو رشد ملایمی ثبت کردند، در مقابل انویدیا و گوگل به‌دلیل نگرانی‌های زنجیره تأمین و ریسک‌های نظارتی عقب‌نشینی داشتند و مایکروسافت تقریباً بدون تغییر ماند. هم‌زمان، بخش کالاهای مصرفی نیز در مسیر نزولی قرار گرفت؛ آمازون با افتی محدود مواجه شد و تسلا تحت فشار رقابت و چالش‌های تولید کاهش بیشتری را تجربه کرد. در بخش سرگرمی، دیزنی به‌دنبال داده‌های ضعیف مشترکان سقوط چشمگیری داشت، در حالی که متا روزی آرام و با رشد جزئی پشت سر گذاشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حراج اوراق ۱۰ ساله آمریکا با بازدهی بالاتر از انتظار، از تقاضای ضعیف خبر داد

نتایج حراج اوراق خزانه ۱۰ ساله آمریکا از یک فروش ضعیف حکایت دارد. این اوراق با نرخ بازدهی ۴.۰۷۴٪ به فروش رسیدند، در حالی که نرخ بازدهی مورد انتظار در بازار پیش از حراج (when-issued) ۴.۰۶۸٪ بود. این تفاوت یک دنباله (tail) به میزان ۰.۶ واحد پایه (bps) ایجاد کرده که نشان‌دهنده تقاضای کمتر از انتظار است. علاوه بر این، نسبت پیشنهاد به پوشش (bid-to-cover)، که معیاری برای سنجش قدرت تقاضا است، به ۲.۴۳ کاهش یافت، در حالی که این رقم در حراج پیشین ۲.۴۸ بود. تحلیلگران معتقدند این نتیجه ضعیف می‌تواند روند صعودی قیمت اوراق را که امروز در جریان بود، در همین نقطه متوقف کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر