پاول باید نرخ بهره را بیشتر از آنچه در نظر دارد، کاهش دهد بازار مسکن جهش خواهد کرد
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
پاول باید نرخ بهره را بیشتر از آنچه در نظر دارد، کاهش دهد بازار مسکن جهش خواهد کرد

«شی و ترامپ برای نهایی کردن توافق تیکتاک گفتوگو خواهند کرد.» گفتوگوهای بسیار خوبی درباره تیکتاک انجام شده است یک دور دیگر از مذاکرات احتمالاً در هفتههای آینده برگزار خواهد شد هیچ یک از مقامات فدرال رزرو در طول دوره سکوت مصاحبه نشدند ما درباره زمانبندی نامناسب تحقیق روی انویدیا گفتوگو کردیم. تعرفهها روی واردات نفت روسیه از چین مطرح شد، اما محور اصلی مذاکرات نبود.
فرانسه هشدار داده است که ممکن است برخی شرکتهای رمزارزی دارای مجوز از کشورهای دیگر اتحادیه اروپا را از فعالیت در داخل خاک خود منع کند. این اقدام بخشی از تلاش فرانسه برای انتقال نظارت بر شرکتهای رمزارزی به نهاد مرکزی نظارت بر بازارهای مالی اتحادیه اروپا (ESMA) است. رئیس نهاد نظارتی بازارهای مالی فرانسه (AMF)، «ماری-آن باربا-لایانی»، اعلام کرده که تحت رژیم جدید مقررات اتحادیه اروپا، برخی شرکتهای رمزارزی در حال انتخاب کشورهایی با استانداردهای مجوزدهی آسانتر هستند. مقررات MiCA که امسال اجرایی شده، به شرکتهای رمزارزی اجازه میدهد از هر کشور عضو اتحادیه اروپا مجوز بگیرند و با استفاده از آن در سراسر ۲۷ کشور عضو فعالیت کنند—روشی که به آن «پاسپورتینگ» گفته میشود. این قانون تاکنون تفاوتهای قابلتوجهی در نحوه اجرای مقررات توسط نهادهای ملی را آشکار کرده و نگرانیهایی درباره صدور سریع مجوزها و نظارت ناکافی بر شرکتهای فرامرزی ایجاد کرده است. فرانسه، ایتالیا و اتریش در بیانیهای مشترک خواستار آن شدهاند که نظارت بر شرکتهای رمزارزی بزرگ به ESMA واگذار شود. AMF در هشدار شدید خود گفته که فرانسه احتمالاً از «سلاح اتمی» حقوقی استفاده خواهد کرد و مجوزهای صادرشده توسط کشورهای دیگر را به چالش خواهد کشید. باربا-لایانی گفت: «ما احتمال رد پاسپورت اتحادیه اروپا را منتفی نمیدانیم. این اقدام از نظر حقوقی بسیار پیچیده است و پیام خوبی برای بازار واحد اروپا نیست، اما همچنان گزینهای است که در اختیار داریم.» او افزود که پلتفرمهای رمزارزی در حال «گردش نظارتی» در اروپا هستند تا کشورهایی با الزامات ضعیفتر را برای دریافت مجوز انتخاب کنند.
بلکراک در حال بررسی توکنایز کردن سهام صندوقهای قابل معامله در بورس (ETF) بهعنوان بخشی از تلاش خود برای گسترش زیرساخت داراییهای دیجیتال فراتر از مرزهای بازارهای سنتی است. طبق گزارشی که بلومبرگ نیوز در ۱۱ سپتامبر منتشر کرد، این شرکت در نظر دارد نسخههای مبتنی بر بلاکچین از ETFهایی ایجاد کند که به داراییهای واقعی (RWA) مانند سهام متصل هستند، بر اساس منابعی که با برنامهریزی محرمانه آن آشنا هستند. این ابتکار بر پایه صندوق بازار پول توکنایز شده BUIDL بلکراک به ارزش ۲٫۲ میلیارد دلار است که در مارس ۲۰۲۴ و دو ماه پس از عرضه ETF بیتکوین آن راهاندازی شد. مدیرعامل لری فینک، پیشتر اعلام کرده بود که هر دارایی مالی میتواند توکنایز شود و آخرین بار این موضوع را در نامه سالانه ۲۰۲۵ خود به سرمایهگذاران تکرار کرده است. سهام ETF توکنایزشده امکان معامله فراتر از ساعات استاندارد والاستریت، بهبود دسترسی بینالمللی به محصولات آمریکا و ایجاد فرصتهای جدید برای استفاده بهعنوان وثیقه در شبکههای کریپتو را فراهم میکند. این گزارش در همان هفته منتشر شد که بورس Nasdaq پروندهای به کمیسیون بورس آمریکا (SEC) ارائه داد تا امکان معامله سهام و ETFهای توکنایزشده در پلتفرم خود فراهم شود. چارچوب قانونی در حال تحول بلکراک سهام صندوقهای توکنایزشده را از طریق زیرساخت Kinexys شرکت JPMorgan آزمایش کرده و خود را بهعنوان یکی از پذیرندگان اولیه مدلهای تسویه دیجیتال معرفی کرده است. صندوقهای بازار پول شرکتهای Franklin Templeton و BlackRock مسیر را برای بزرگترین تلاشهای توکنایز شدن هموار کردند. به استثنای اعتبارات خصوصی، صندوقهای بازار پول توکنایزشده بزرگترین دسته دارایی واقعی (RWA) هستند که ارزش بازار آنها تا ۱۱ سپتامبر حدود ۷٫۴ میلیارد دلار گزارش شده است. در عین حال ETFها دامنه گستردهتری از داراییها و مکانیزمهای معاملاتی ارائه میدهند که برای پیادهسازی روی بلاکچین مناسب هستند. صرافیهایی مانند Kraken، Robinhood و Coinbase هماکنون سهام توکنایزشده را بهصورت بینالمللی ارائه میدهند یا قصد دارند این کار را انجام دهند. با این حال گزارش اشاره کرده که چالشهای کنونی شامل تطبیق تسویه ETFها از طریق اتاقهای پایاپای والاستریت با قابلیتهای معامله فوری ۲۴ ساعته بلاکچین است. این چالشها سوالات فنی و قانونی برای نگهدارندگان دارایی ایجاد میکند که مدیریت انتقال بین زیرساختهای سنتی و دیجیتال را بر عهده دارند. بررسیهای بلکراک نشاندهنده ارزیابی مالی سنتی از فناوری بلاکچین برای بهبود زیرساخت بازار است، از جمله بهبود جریانهای وثیقه و سرعت تسویه. فعالیتهای این شرکت در حوزه داراییهای دیجیتال، همراه با تغییرات قانونی، سهام ETF توکنایزشده را بهعنوان پل دیگری بین سیستمهای مالی سنتی و مالی غیرمتمرکز مطرح میکند.
به گزارش فایننشال تایمز، آمریکا و بریتانیا پیش از سفر دونالد ترامپ، در آستانه دستیابی به توافقاتی در حوزههای فناوری، هستهای و ویسکی قرار دارند
پیشبینی سه مرحله کاهش نرخ بهره در سال جاری دلار آمریکا هفته را با فشار نزولی آغاز کرد؛ زیرا گزارش ضعیف اشتغال در ماه آگوست، انتظارات بازار برای کاهش نرخ بهره را تقویت کرد. با این حال، در روزهای سهشنبه و چهارشنبه بخشی از این افت جبران شد، حتی با وجود آنکه دادهها از افت قابلتوجه در شاخص قیمت تولیدکننده حکایت داشت. روز پنجشنبه دوباره فشار فروش بر دلار غلبه کرد؛ این بار به دلیل آمار ناامیدکننده مدعیان بیمه بیکاری، هرچند شاخص قیمت مصرفکننده (شاخص CPI) اندکی بالاتر از پیشبینیها منتشر شد. در مجموع، سرمایهگذاران همچنان بر این باورند که تا پایان سال بیش از دو نوبت کاهش نرخ بهره اجتنابناپذیر است. قیمتگذاری در بازار قراردادهای فیوچرز نشان میدهد حدود ۷۲ واحد پایه کاهش تا پایان ۲۰۲۵ در نظر گرفته شده و نخستین کاهش ۲۵ واحدی به احتمال زیاد در نشست روز چهارشنبه اعمال خواهد شد. حتی سناریوی کاهش ۵۰ واحدی نیز با احتمال ۷ درصد مطرح است، اما محتملترین مسیر از نگاه بازار، سه کاهش متوالی ۲۵ واحدی در جلسات باقیمانده سال است. ضعف بازار کار بدون شک بر گمانهزنیها درباره سیاستهای انبساطیتر فدرال رزرو افزوده است، اما برآورد رشد ۳ درصدی اقتصاد در سهماهه سوم بر اساس مدل GDPNow فدرال رزرو آتلانتا نشان میدهد شرایط به آن سادگی که بازار تصور میکند نیست. این همزمانیِ نشانههای ضعف در اشتغال و پایداری نسبی رشد اقتصادی، معادله تصمیمگیری را برای سیاستگذاران فدرال رزرو پیچیدهتر کرده است. آیا فدرال رزرو با انتظارات انبساطی بازار همسو خواهد شد؟ یک کاهش ۲۵ واحدی در نرخ بهره بهتنهایی بعید است موج بزرگی از نوسان در بازار ایجاد کند. در چنین حالتی، تمرکز اصلی سرمایهگذاران بلافاصله بر سخنان جروم پاول در نشست خبری و همچنین بر پیشبینیهای تازه اقتصادی و نمودار نقطهای معطوف خواهد شد؛ ابزاری که دیدگاه اعضای کمیته را درباره مسیر آینده نرخها بهخوبی نشان میدهد. در ماه ژوئن، برآورد میانه سیاستگذاران تنها به دو کاهش ۲۵ واحدی دیگر در سال جاری اشاره داشت، در حالیکه هفت عضو کمیته همچنان طرفدار تثبیت نرخها بودند. بنابراین، برای آنکه فدرال رزرو با سطح بالای انتظارات انبساطی بازار همراه شود، نیازمند تغییری جدی در نگاه سیاستگذاران خواهد بود. با این حال، اگر پیام نشست حاکی از تمایل بیشتر به کاهش نرخها باشد، دلار آمریکا به احتمال زیاد بار دیگر تحت فشار فروش قرار میگیرد. آنچه اهمیت بیشتری دارد، برآوردهای سال ۲۰۲۶ است. در پیشبینیهای ماه ژوئن، سیاستگذاران تنها یک کاهش دیگر را در نظر داشتند، در حالیکه بازار سه مرحله کاهش را پیشبینی میکند. این شکاف چشمگیر میتواند کانون اصلی توجه فعالان بازار در هفتههای آینده باشد. افزون بر این، تحولات سیاسی نیز احتمال بازنگری در این برآوردها را بالا برده است. با توجه به تلاشهای رئیسجمهور ترامپ برای تغییر ترکیب هیأتمدیره فدرال رزرو و انتخابهای آتی رؤسای منطقهای در ابتدای سال آینده، پیشبینیهای ۲۰۲۶ بیش از هر زمان دیگری مستعد تغییرات اساسی به نظر میرسند. ضعف اقتصادی، بانک مرکزی کانادا را به سمت کاهش نرخ بهره میکشاند پیش از آنکه فدرال رزرو تصمیم خود را اعلام کند، نگاهها به بانک مرکزی کانادا دوخته خواهد شد. این بانک در نشست ماه ژوئیه نرخ بهره را در سطح ۲.۷۵ درصد ثابت نگه داشت و دلیل آن را تابآوری نسبی اقتصاد و قرار گرفتن نرخ تورم پایه؛ پس از حذف نوسانات و اثرات مالیاتی، در محدوده ۲.۵ درصد عنوان کرد. اما شرایط از آن زمان بهطور محسوسی تغییر کرده است. نرخ بیکاری از ۶.۹ به ۷.۱ درصد افزایش یافته و بازار کار طی دو ماه ژوئیه و آگوست در مجموع بیش از ۱۰۶ هزار شغل از دست داده است. همزمان، تولید ناخالص داخلی در سهماهه دوم ۰.۴ درصد کوچکتر شد. در حوزه تورم نیز شاخص CPI سالانه برای ژوئیه از ۱.۹ به ۱.۷ درصد افت کرد، هرچند میانگین تعدیلشده در سطح ۳ درصد بدون تغییر باقی ماند. گزارش تورم ماه آگوست نیز درست یک روز پیش از تصمیمگیری بانک منتشر خواهد شد. این مجموعه دادهها باعث شده سرمایهگذاران بهشدت به سمت سناریوی انبساطی متمایل شوند. در حال حاضر، بازارها با احتمال ۸۵ درصد کاهش ۲۵ واحدی نرخ بهره در این نشست را پیشبینی میکنند و تقریباً یک مرحله کاهش دیگر تا پایان سال را نیز قطعی میدانند. اگر بانک مرکزی کانادا مطابق انتظار نرخها را کاهش دهد و در بیانیه خود لحنی نرمتر و محتاطانهتر نسبت به ماه ژوئیه اتخاذ کند، فشار فروش بر دلار کانادا شدت خواهد گرفت. در این صورت، روند صعودی جفتارز دلار/لونی که از ابتدای سپتامبر آغاز شده است، میتواند با قدرت بیشتری ادامه یابد. بانک انگلستان در انتظار تثبیت نرخها؛ اولین کاهش در مارس محتمل است در روز پنجشنبه نگاهها به بانک مرکزی انگلستان دوخته خواهد شد؛ نهادی که پس از تصمیم فدرال رزرو و بانک مرکزی کانادا، در کانون توجه بازارها قرار میگیرد. سیاستگذاران بریتانیایی در نشست ماه آگوست نرخ بهره را به ۴ درصد کاهش دادند؛ سطحی که پایینترین میزان در بیش از دو سال گذشته محسوب میشود. این تصمیم با اختلاف اندک آرا اتخاذ شد و تنها پس از برگزاری دور دوم رأیگیری نهایی گردید؛ موضوعی که شکاف جدی در میان اعضای کمیته را آشکار ساخت. در تازهترین گزارش سیاست پولی، بانک پیشبینی کرده است که نرخ تورم در سپتامبر به ۴ درصد برسد؛ رقمی معادل دو برابر هدف رسمی. اندرو بیلی، رئیس بانک، نیز هفته گذشته تصریح کرد که «تردیدها درباره زمان و سرعت گامهای بعدی اکنون بسیار بیشتر شده است». بازار تقریباً مطمئن است که در نشست پیشرو نرخها بدون تغییر باقی خواهد ماند. با این حال، نتیجه رأیگیری اعضا میتواند برای پوند تعیینکننده باشد. حتی اگر یک یا دو عضو از کاهش نرخها حمایت کنند، احتمالاً سرمایهگذاران انتظارات خود را برای آغاز چرخه کاهش جلو خواهند انداخت؛ سناریویی که میتواند فشار تازهای بر ارز بریتانیا وارد کند. در حال حاضر، بازارها نخستین کاهش یکچهارم درصدی را برای ماه مارس بهطور کامل در قیمتها لحاظ کردهاند. افزون بر این، انتشار آمار تورم مصرفکننده بریتانیا در روز چهارشنبه؛ درست یک روز پیش از نشست بانک، میتواند بر تصمیمگیری اعضا اثرگذار باشد. همچنین دادههای خردهفروشی که روز جمعه منتشر خواهد شد، تصویر دقیقتری از وضعیت تقاضای داخلی ارائه خواهد داد. آیا بانک مرکزی ژاپن تا پایان سال دست به افزایش نرخ خواهد زد؟ پس از استعفای نخستوزیر ایشیبا، گمانهزنیها مبنی بر روی کار آمدن فردی با گرایش به سیاستهای مالی و پولی انبساطی (داویش) افزایش یافت و همین امر احتمال افزایش ۲۵ واحدی نرخ بهره توسط بانک مرکزی ژاپن را به کمتر از ۵۰ درصد کاهش داد. با این حال، سرمایهگذاران خیلی زود انتظارات خود را بازتنظیم کردند؛ چرا که گزارشی نشان داد بانک مرکزی همچنان معتقد است در صورت تداوم روند فعلی اقتصاد، امکان افزایش نرخها در سال جاری وجود دارد، حتی در سایه بیثباتی سیاسی. انتظار غالب این است که در نشست هفته آینده اقدامی صورت نگیرد، اما بازارها اکنون حدود ۶۰ درصد احتمال افزایش نرخ تا پایان سال را در نظر گرفتهاند و یک مرحله افزایش دیگر تا ماه مارس را تقریباً قطعی میدانند. به همین دلیل، نگاهها به نشست خبری رئیس بانک مرکزی، کازوئو اوئدا و چشمانداز اقتصادی او دوخته شده است. اگر سیاستگذاران بر تعهد خود برای افزایش هزینههای استقراض تأکید کنند، ین ژاپن میتواند از این موضع قدرت بگیرد. با این حال، رساندن پیام روشن کار آسانی نخواهد بود. حزب حاکم لیبرال دموکرات قرار است چهارم اکتبر انتخابات درونحزبی برای انتخاب جانشین ایشیبا برگزار کند؛ انتخابی که میتواند بر سیاستهای پولی آینده تأثیرگذار باشد. هرچند بانک مرکزی از نظر قانونی مستقل است، اما نباید فراموش کرد که در سال ۲۰۱۳ به همراه دولت بیانیهای مشترک صادر کردند که بر همکاری برای مبارزه با تورم منفی و حمایت از رشد اقتصادی تأکید داشت. در این میان، یکی از گزینههای جدی برای جانشینی ایشیبا، سانائه تاکایچی؛ وزیر پیشین امنیت اقتصادی است که بهعنوان فردی داویش شناخته میشود. بنابراین، هرگونه نشانهای از کند شدن روند افزایش نرخها یا حتی کنار گذاشتن آن میتواند چشمانداز ین را بهشدت تضعیف کند. ✔️ بیشتر بخوانید: سیاست پولی چیست؟ معرفی انواع سیاست پولی
یواخیم ناگل، عضو شورای حکمرانی بانک مرکزی اروپا (ECB)، هشدار داد که کاهشهای بیشتر نرخ بهره ممکن است ثبات قیمتی را به خطر اندازد. این اظهارات یک روز پس از آن مطرح شد که بانک مرکزی اروپا برای دومین ماه متوالی تصمیم گرفت نرخها را بدون تغییر نگه دارد. اظهارات ناگل بخشی از موج اظهارنظرهای مقامات مختلف ECB در واکنش به تصمیم اخیر بود: اولی رن تأکید کرد ریسک نزولی تورم، بهویژه بهدلیل انرژی ارزانتر و تقویت یورو، همچنان وجود دارد و احتمال باقی ماندن تورم زیر هدف را نباید دستکم گرفت. روبرت کوخر یادآور شد که تورم در اتریش بسیار بالاتر از میانگین منطقه یورو است و چشمانداز رشد و تورم تغییر چندانی نکرده است. او بر تصمیمگیری «جلسهبهجلسه» تأکید کرد. مارتین مولر اعلام کرد سطح فعلی نرخها مناسب است و سیاست کنونی را کافی دانست. مارتین کازاکس نیز با اشاره به تداوم ریسکهای بالا، نشست ماه دسامبر را «پُربار» توصیف کرد و احتمال تصمیمات مهم در آن مقطع را مطرح ساخت. فرانسوا ویلوروا دروازه را برای کاهش دیگر نرخها باز گذاشت و بیان داشت که ریسکهای صعودی تورم کمتر از ریسکهای نزولی نگرانکننده هستند، ضمن آنکه بر ضرورت حل مشکلات بودجهای فرانسه تأکید کرد. گدیمیناس سیمکوس در نقطه مقابل گفت که تورم در سطح هدف تثبیت شده، بازار کار وضعیت خوبی دارد و فعالیت اقتصادی قویتر از برآوردهای گذشته است، اما هشدار داد که ریسکهای تورمی همچنان بالا باقی مانده است. جمعبندی مجموع اظهارنظرها نشان میدهد که شورای حکمرانی ECB بر سر مسیر آتی سیاست پولی همچنان اختلافنظر دارد. در حالی که برخی مقامات بر تداوم ریسکهای تورمی تأکید میکنند، دیگران بیشتر نگران خطر رکود و تورم پایینتر از هدف هستند. نشست ماه دسامبر میتواند نقطه عطفی در تعیین مسیر بعدی سیاستهای پولی منطقه یورو باشد.
دفتر بودجه کنگره آمریکا (CBO) در تازهترین پیشبینیهای خود از چشمانداز اقتصاد ایالات متحده، تصویر متفاوتی نسبت به برآوردهای ژانویه ۲۰۲۵ ارائه داد. طبق این گزارش، رشد اقتصادی در سال آینده کاهش خواهد یافت، در حالی که تورم و نرخ بیکاری بالاتر از پیشبینیهای قبلی برآورد میشوند. رشد اقتصادی (GDP واقعی) ۲۰۲۵: ۱.۴٪ (۰.۵ واحد کمتر از پیشبینی ژانویه ۱.۹٪) ← اثر منفی تعرفهها و کاهش مهاجرت بیش از محرکهای مالی. ۲۰۲۶: ۲.۲٪ (۰.۴ واحد بالاتر از ۱.۸٪ قبلی) ← تقویت بهواسطه قانون مصالحه شامل کاهش مالیات و افزایش مخارج فدرال. ۲۰۲۷–۲۰۲۸: ۱.۸٪ ← تقریباً بدون تغییر نسبت به پیشبینیهای قبلی؛ با تعادل میان کاهش تقاضا و رشد تولید داخلی. تا پایان ۲۰۲۸: سطح تولید ناخالص داخلی حدود ۰.۱٪ بالاتر از پیشبینی ژانویه خواهد بود. تورم (PCE) ۲۰۲۵: ۳.۱٪ ← بالاتر از ژانویه؛ بهدلیل فشار تورمی ناشی از تعرفهها. ۲۰۲۶: ۲.۴٪ ← کاهش تدریجی با فروکش کردن اثرات تعرفه اما تقاضا همچنان قوی. ۲۰۲۷–۲۰۲۸: ۲.۰٪ ← همسو با هدف فدرال رزرو و پایدار. نرخ بیکاری ۲۰۲۵: ۴.۵٪ ← بالاتر از ۴.۳٪ پیشبینی ژانویه؛ بهدلیل تقاضای ضعیفتر. ۲۰۲۶: ۴.۲٪ ← کاهش نسبت به برآورد قبلی؛ بهواسطه محرکهای مالی. ۲۰۲۷–۲۰۲۸: حدود ۴.۴٪ ← تقریباً بدون تغییر نسبت به پیشبینیهای ژانویه. نرخهای بهره پایان ۲۰۲۵: ۴.۵٪ (بالا رفتن از ۴.۳٪ ژانویه). ۲۰۲۶: حدود ۳.۵٪–۳.۶٪ ← کاهش با افت رشد. ۲۰۲۷–۲۰۲۸: تثبیت در حدود ۳.۳٪. بازده اوراق ۱۰ ساله: از ۴.۳٪ در پایان ۲۰۲۵ به ۳.۹٪ در پایان ۲۰۲۸ کاهش مییابد. بطورکلی؛ CBO برای ۲۰۲۵ تصویری از رشد ضعیفتر (۱.۴٪)، تورم بالاتر (۳.۱٪) و بیکاری بیشتر (۴.۵٪) ترسیم میکند. اما در ۲۰۲۶ با اجرای محرکهای مالی، رشد اقتصادی موقتاً تقویت خواهد شد. از سال ۲۰۲۷ به بعد، شرایط به سمت تورم هدف ۲٪ و نرخ بیکاری حدود ۴.۴٪ حرکت میکند و نرخهای بهره نیز بهتدریج کاهش مییابد.
دونالد ترامپ، رئیسجمهور آمریکا، در گفتوگو با شبکه فاکس نیوز بار دیگر از سیاستهای پولی فدرال رزرو انتقاد کرد و اظهار داشت که این نهاد «همیشه دیر در موضوع نرخ بهره اقدام میکند». ترامپ با اشاره به وضعیت بازارهای مالی گفت: «ما بهترین بازار سهام تاریخ را داریم. تورم کاهش یافته و بورس در حال صعود است. بنابراین باید نرخهای بهره پایینتر باشد.» این اظهارات در شرایطی مطرح میشود که انتظار میرود فدرال رزرو در نشست روز چهارشنبه کاهش نرخ بهره را اجرایی کند. هرچند تحقق این کاهش میتواند در کوتاهمدت به پایین آمدن هزینههای استقراض منجر شود، اما تحلیلگران تأکید دارند که کاهش نرخهای کوتاهمدت لزوماً به معنای افت نرخهای بلندمدت نخواهد بود. انتقادهای ترامپ از سیاستهای فدرال رزرو موضوع تازهای نیست و بارها تکرار شده است. با این حال، همزمانی این اظهارات با انتظار کاهش نرخ بهره در نشست پیشرو، بار دیگر نگاهها را به رابطه پرتنش میان سیاست پولی و فضای سیاسی در آمریکا جلب کرده است.
آمارهای تازه منتشرشده نشان میدهد که مجوزهای ساختمانی کانادا در ژوئیه ۲۰۲۵ بهطور غیرمنتظرهای ۰.۱٪ کاهش یافتند؛ در حالی که بازار انتظار رشد ۴.۰٪ را داشت. در مقیاس سالانه نیز افتی ۸.۲٪ به ثبت رسید که همچنان بر ضعف تقاضا در بخش ساختوساز تأکید دارد. بر اساس جزئیات گزارش، بخش مسکونی با رشد ۲۶۸.۳ میلیون دلار به ۷.۳ میلیارد دلار افزایش یافت؛ اما این بهبود نتوانست افت ۲۷۹.۲ میلیون دلاری در بخش غیرمسکونی را جبران کند، جایی که ارزش مجوزها به ۴.۶ میلیارد دلار کاهش یافت. در گزارشی جداگانه، نرخ بهرهبرداری از ظرفیت تولیدی در سهماهه دوم به ۷۹.۳٪ رسید که اندکی بالاتر از پیشبینی ۷۸.۸٪ بود، هرچند همچنان پایینتر از رقم ۸۰.۱٪ در سهماهه نخست قرار دارد. در بخش تولید، نرخ بهرهبرداری ۷۹.۳٪ اعلام شد که نسبت به ۷۹.۹٪ قبلی کاهش نشان میدهد. در مجموع، دادههای اخیر تصویری دوگانه از اقتصاد کانادا ترسیم میکنند: تداوم فشارها بر بخش ساختوساز، در مقابل نشانههایی از پایداری نسبی در ظرفیت تولید.
بیتکوین همچنان در محدودهی ۱۱۰ تا ۱۱۶ هزار دلار نوسان میکند؛ کاهش ورود سرمایه به ETFها و افزایش برداشت سود، فشار مضاعفی بر روند صعودی وارد کرده است. در این میان، بازار مشتقات با حضور پررنگ قراردادهای آتی و اختیار معامله، نقش اصلی در ایجاد تعادل و جهتدهی به روند بازار را بر عهده دارد.عبور از سطح ۱۱۴ هزار دلار کلید صعود است، در حالی که از دست دادن سطح ۱۰۸ هزار دلار میتواند فشار بیشتری به بازار وارد کند. خلاصه متن بیتکوین پس از اصلاح از سقف تاریخی ماه آگوست، همچنان در محدودهی «شکاف نقدینگی» ۱۱۰ تا ۱۱۶ هزار دلار باقی مانده است. جهش از سطح ۱۰۷ هزار دلار با خریدهای در کف (Dip Buying) حمایت شد، اما فشار فروش از سوی هولدرهای کوتاهمدت تاکنون مانع از تداوم مومنتوم صعودی شده است. برداشت سود توسط هولدرهای ۳ تا ۶ ماهه و ثبت زیان از سوی خریداران اخیر در سقف قیمتی، فشار فروش در بازار ایجاد کرده است. تداوم روند صعودی نیازمند تثبیت قیمت بالای ۱۱۴ هزار دلار است تا اعتماد دوباره شکل بگیرد و جریان ورودی سرمایه تقویت شود. نقدینگی آنچین هنوز ساختار مثبتی دارد، اما در مسیر کاهشی قرار گرفته است. در همین حال، جریان ورودی و خروجی ETFها به حدود ۵۰۰ بیتکوین در روز کاهش یافته که این موضوع تقاضای «سیستم مالی سنتی» (TradFi) را که پیشتر در ماههای مارس و دسامبر ۲۰۲۴ عامل رشد بود، تضعیف کرده است. با تضعیف تقاضای اسپات، بازار مشتقات به موتور اصلی حرکت تبدیل شده است. نرخ پایه (Futures Basis) و حجم قراردادهای آتی متعادل مانده و رشد اوپن اینترست (Open Interest) در آپشنها نشان از ساختاری با مدیریت ریسک بالاتر دارد. بازار اکنون در نقطهی سرنوشتساز ایستاده است؛ بازپسگیری سطح ۱۱۴ هزار دلار میتواند جرقهی مومنتوم تازه باشد، در حالی که شکست حمایت ۱۰۸ هزار دلار، خطر حرکت به سمت محدودهی حمایتی بعدی در حوالی ۹۳ هزار دلار را افزایش میدهد. نوسان درگپ قیمتی پس از سقف تاریخی نیمهی آگوست، مومنتوم بازار بهتدریج تضعیف شد و بیتکوین را به زیر «بهای تمامشده» خریداران اخیری که در سقف قیمتی خرید کرده بودند، کشاند و دوباره به محدودهی ۱۱۰ تا ۱۱۶ هزار دلار یا همان «شکاف نقدینگی» بازگرداند. از آن زمان تاکنون، قیمت در این بازه نوسان داشته و بهتدریج با توزیع مجدد عرضه، این محدوده در حال پر شدن است. پرسش کلیدی اکنون این است که آیا این وضعیت نشاندهندهی یک دورهی تثبیت سالم است یا آغاز مرحلهی عمیقتری از اصلاح. همانطور که در شاخص «توزیع بهای تمامشده» (Cost Basis Distribution) یا( CBD)که نشان میدهد عرضه در چه سطوح قیمتی آخرین بار خریداری شده، مشخص است، جهش از سطح ۱۰۸ هزار دلار با فشار خرید آشکار در آنچین همراه بوده است؛ ساختاری مشابه خرید در کف (Buy-the-Dip) که به تثبیت بازار کمک کرد. این گزارش پویاییهای سمت فروش و مومنتوم را در شاخصهای آنچین و آفچین بررسی میکند و نیروهایی را برجسته میسازد که به احتمال زیاد حرکت بعدی و تعیینکنندهی بیتکوین برای خروج از این محدوده را رقم خواهند زد. ترسیم نواحی عرضه برای شروع ابتدا بهای تمامشدهی نواحی پیرامون قیمت فعلی را ترسیم میکنیم؛ چرا که این سطوح معمولاً بهعنوان نقاط مرجع برای حرکات کوتاهمدت قیمت عمل میکنند. بر اساس «نمودار توزیع بهای تمامشده» (CBD Heatmap)، سه گروه متمایز از سرمایهگذاران در حال حاضر مسیر حرکت قیمت را شکل میدهند: خریداران سقف (top buyers)در سه ماه گذشته، با بهای تمامشدهی نزدیک به ۱۱۳٫۸ هزار دلار. خریداران کف (Dip-buyers)در ماه گذشته، متمرکز در حوالی ۱۱۲٫۸ هزار دلار. هولدرهای کوتاهمدت طی شش ماه اخیر، در حدود ۱۰۸٫۳ هزار دلار. این سطوح محدودهی معاملاتی کنونی را تعریف میکنند. بازپسگیری سطح ۱۱۳٫۸ هزار دلار، خریداران سقف را دوباره وارد سود میکند و میتواند سوختی برای ادامهی روند صعودی باشد. در مقابل، شکست سطح ۱۰۸٫۳ هزار دلار، ریسک بازگشت هولدرهای کوتاهمدت به محدودهی زیان را افزایش میدهد؛ امری که میتواند فشار فروش تازهای ایجاد کرده و مسیر را برای آزمایش ناحیهی حمایتی بعدی در محدودهی ۹۳ هزار دلار باز کند. برداشت سود توسط هولدرهای کوتاهمدت باتجربه پس از شناسایی نواحی عرضهی پیرامون قیمت فعلی که محدودهی بازار را شکل میدهند، اکنون به بررسی رفتار گروههای مختلف هولدرها در جریان بازگشت قیمت از ۱۰۸ هزار تا ۱۱۴ هزار دلار میپردازیم. در حالی که خریداران کف (Dip-buyers) نقش حمایتی ایفا کردند، فشار اصلی فروش از سوی هولدرهای کوتاهمدت باتجربه ایجاد شد. گروه هولدرهای ۳ تا ۶ ماهه بهطور میانگین روزانه حدود ۱۸۹ میلیون دلار (بر مبنای میانگین متحرک ۱۴ روزه) سود شناسایی کردهاند که تقریباً ۷۹ درصد از کل سود هولدرهای کوتاهمدت را شامل میشود. این دادهها نشان میدهد سرمایهگذارانی که طی اصلاح قیمتی فوریه تا می (اسفند تا خرداد) وارد بازار شده بودند، از جهش اخیر برای سیو سود استفاده کردهاند؛ امری که فشار مخالف قابلتوجهی در برابر روند صعودی ایجاد کرده است. خریداران سقف اخیر در حال شناسایی زیان علاوه بر برداشت سود توسط هولدرهای کوتاهمدت باتجربه، خریداران درسقف اخیر نیز با شناسایی زیان در جریان همان بازگشت قیمت، فشار مضاعفی بر بازار وارد کردند. گروه هولدرهای تا ۳ ماه اخیر، روزانه تا ۱۵۲ میلیون دلار زیان شناسایی کردهاند (بر مبنای میانگین متحرک ۱۴ روزه). این رفتار مشابه دورههای تنش قبلی در آوریل ۲۰۲۴ و ژانویه ۲۰۲۵ است، زمانی که خریداران سقف در همان سبک، مجبور به خروج از بازار شدند. برای از سرگیری روند صعودی میانمدت، تقاضا باید به اندازهای قوی باشد که بتواند این زیانها را جذب کند. تایید این موضوع زمانی حاصل میشود که قیمت بالای ۱۱۴ هزار دلار تثبیت شود، اعتماد را بازگردانده و جریان ورودی سرمایه تازه را تحریک کند. نقدینگی در جذب فشار فروش با وجود فشار ناشی از برداشت سود و شناسایی زیان، گام بعدی ارزیابی این است که آیا نقدینگی جدید به اندازه کافی قوی هست که بتواند این فروشندگان را جذب کند یا خیر. سود تحققیافته خالص (Net Realized Profit)، بهعنوان سهمی از ارزش بازار، این معیار را ارائه میدهد. میانگین متحرک ۹۰ روزه این شاخص در جریان روند صعودی آگوست به ۰٫۰۶۵٪ رسید و از آن زمان در مسیر نزولی قرار گرفته است. هرچند این مقدار نسبت به سقف کمتر شده، اما سطح کنونی همچنان بالا باقی مانده و نشان میدهد که جریان ورودی سرمایه هنوز از بازار حمایت میکند. تا زمانی که قیمت بالای ۱۰۸ هزار دلار تثبیت شود، چشمانداز نقدینگی همچنان مثبت است. با این حال سقوط عمیقتر میتواند این جریانهای ورودی را تخلیه کرده و مانع از ادامهی روندهای صعودی شود. کاهش شتاب جریان سرمایه از سیستم مالی سنتی علاوه بر جریانهای آنچین، ارزیابی تقاضای خارجی از طریق ETFها نیز حیاتی است، چرا که این ابزارها نقش مهمی در این چرخهی بازار ایفا کردهاند. از اوایل آگوست، جریان خالص ETFهای اسپات آمریکا به شدت کاهش یافته و اکنون در حدود ۵۰۰ بیتکوین در روز (میانگین متحرک ۱۴ روزه) نوسان میکند. این میزان بسیار پایینتر از شدت ورود سرمایهای است که پیشتر روندهای صعودی چرخهی فعلی را حمایت میکرد، و کاهش مومنتوم سرمایهگذاران سیستم مالی سنتی را نشان میدهد. با توجه به نقش محوری ETFها در تقویت روند صعودی، کند شدن این جریان ساختار کنونی بازار را شکنندهتر میکند. بازارمشتقات در مرکز توجه با تضعیف نقدینگی آنچین و کاهش تقاضای ETF، تمرکز اکنون به سمت بازار مشتقات معطوف شده است؛ بازاری که معمولاً هنگامیکه جریان اسپات ضعیف میشود، روند کلی را تعیین میکند. شاخص Volume Delta Bias، که میزان اختلاف بین خرید و فروش کل معاملات نسبت به ۹۰ روز اخیر را نشان میدهد، در جریان بازگشت قیمت از ۱۰۸ هزار دلار افزایش یافت و نشاندهندهی کاهش فشار فروش در صرافیهایی مانند بایننس و بایبیت بود. این امر حاکی از آن است که معاملهگران قراردادهای آتی به جذب فشار فروش اخیر کمک کردهاند. در ادامه، تحولات موقعیتهای مشتقات برای هدایت بازار در این محیط کمنقدینگی اسپات، اهمیت حیاتی خواهد داشت. بازار قراردادهای آتی متعادل شده با بررسی دقیقتر قراردادهای آتی، میتوان دید که بازار متعادل به نظر میرسد و نشانهای از هیجان بیش از حد ندارد. نرخ پایه سالانهی قراردادهای آتی سهماهه (3-month annualized futures basis) با وجود افزایش قیمت، همچنان زیر ۱۰٪ باقی مانده است؛ این نشان میدهد که معاملهگران هنوز با اهرم معامله میکنند، اما به حدی افراطی نرسیدهاند که معمولاً باعث لیکویید شدن موقعیتها شود.این وضعیت حکایت از ساختاری سالمتر دارد که با روند انباشت (Accumulation) بیشتر همخوانی دارد تا سفتهبازی (Speculation). حجم معاملات قراردادهای آتی دائمی(Perpetual futures) نیز همچنان پایین باقی مانده است، که با کاهش معمول پس از دورههای سقف هیجانی همخوانی دارد. نبود جهشهای ناگهانی در استفاده از اهرم، نشان میدهد که این صعود بر پایهای ثابت و پایدار شکل گرفته و ناشی از هیجان یا سفتهبازی بیش از حد نیست. نقش فزاینده آپشنها در مدیریت ریسک در نهایت بازار آپشنها دیدگاه بیشتری دربارهی نحوهی مدیریت ریسک و شکلدهی به موقعیتها توسط فعالان بازار ارائه میدهد. اوپن اینترست آپشنهای بیتکوین به بالاترین سطح خود رسیده است و نشاندهندهی اهمیت روزافزون این ابزارهاست. با وجود دسترسی اسپات از طریق ETFها، بسیاری از نهادهای مالی ترجیح میدهند از آپشنها برای مدیریت ریسک استفاده کنند، از جمله از طریق اختیار فروش محافظتی (حق فروش دارایی برای محدود کردن زیان)، فروش اختیار خرید با پوشش (Covered Calls) یا ساختارهای با ریسک تعریفشده. کاهش نوسان ضمنی نوسان ضمنی (Implied Volatility) همچنان در حال کاهش است که نشانهای از بازار بیشتر بالغ و نقدشونده محسوب میشود. فروش نوسان (Volatility Selling)، که یک استراتژی رایج در سیستم مالی سنتی است، فشار نزولی پایدار بر میزان نوسان مورد انتظارایجاد کرده و باعث شده حرکتهای قیمت نسبت به چرخههای گذشته ثبات بیشتری داشته باشند. ترکیب اوپن اینترست نشاندهندهی تمایل واضح بازار به اختیار خرید (Calls) نسبت به اختیار فروش (Puts) است، بهویژه در دورههایی که بازار در حال شکلدهی سقف قیمتی است. این موضوع نشان میدهد که بازار گرایش صعودی دارد، در حالی که همزمان ریسک نزولی نیز مدیریت میشود. این پویاییها در کنار هم حاکی از ساختار بازار سالمتر و مدیریتشده از نظر ریسک هستند که میتواند شدت حرکتهای هیجانی صعودی و نزولی آینده را کاهش دهد. نتیجهگیری بازار بیتکوین در حال حاضر با تعادلی حساس بین فشار فروش و کاهش جریانهای ورودی تعریف میشود. برداشت سود توسط هولدرهای کوتاهمدت باتجربه، همراه با شناسایی زیان توسط خریداران سقف اخیر، مانع از ادامهی مومنتوم صعودی شده و محدودهی ۱۱۰ تا ۱۱۶ هزار دلار را به میدان نبرد اصلی بازار تبدیل کرده است. نقدینگی آنچین هنوز ساختار مثبتی دارد، اما در مسیر کاهش است، در حالی که جریانهای ETF که زمانی ستون اصلی روند صعودی این چرخه بودند شدت خود را از دست دادهاند. در نتیجه، بازار مشتقات اهمیت بیشتری یافته است و فعالیت قراردادهای آتی و آپشن به جذب فشار فروش و جهتدهی به قیمت کمک میکند. خوشبختانه نرخ پایه قراردادهای آتی و موقعیتهای آپشن نشاندهندهی ساختار متعادلتر نسبت به دورههای هیجانی گذشته هستند و حکایت از بازاری دارند که بر پایهای محکمتر حرکت میکند. در ادامه توانایی بازپسگیری و تثبیت قیمت بالای ۱۱۴ هزار دلار برای بازگرداندن اعتماد و جذب جریانهای ورودی تازه حیاتی خواهد بود. عدم تحقق این امر، ریسک فشار دوباره بر هولدرهای کوتاهمدت را با سطوح کلیدی ۱۰۸ هزار و در نهایت ۹۳ هزار دلار بهعنوان حمایتهای مهم افزایش میدهد. بهطور خلاصه بیتکوین اکنون در یک نقطهی سرنوشتساز قرار دارد؛ حمایت مشتقات ساختار بازار را حفظ میکند، در حالی که تقاضای گستردهتر باید تقویت شود تا موج صعودی بعدی پایدار شکل بگیرد.
بانک UBS پیشبینی خود از قیمت طلا را افزایش داده است؛ این تصمیم در پی رشد چشمگیر بازار طلا و تقویت انتظارات برای کاهش نرخ بهره توسط فدرال رزرو، ضعف دلار و تداوم نااطمینانیهای ژئوپلیتیکی اتخاذ شده است. قیمت طلا تاکنون در سال جاری ۳۸٪ رشد کرده و به ۳۶۳۷ دلار در هر اونس رسیده که فاصله اندکی با رکورد تاریخی ۳۶۷۴ دلار دارد. بانک UBS اکنون پیشبینی میکند که قیمت طلا تا پایان سال ۲۰۲۵ به ۳۸۰۰ دلار برسد (پیشبینی قبلی: ۳۵۰۰ دلار) و تا اواسط ۲۰۲۶ به ۳۹۰۰ دلار افزایش یابد (پیشبینی قبلی: ۳۷۰۰ دلار). این بانک همچنین برآورد خود از میزان ذخایر صندوقهای ETF را به نزدیکی رکورد قبلی ۳۹۰۰ تن متریک تا پایان ۲۰۲۵ افزایش داده و انتظار دارد در سال آینده ۷۰۰ تن ورودی جدید ثبت شود. تحلیلگران UBS با اشاره به افت نرخ بهره واقعی و کاهش بازده اوراق خزانهداری، تأکید کردهاند که این عوامل به همراه ضعف دلار، تقاضا برای طلا را تقویت خواهند کرد. در کنار عوامل کلان، خرید بانکهای مرکزی نیز در سطح بالا باقی خواهد ماند و انتظار میرود در سال جاری بین ۹۰۰ تا ۹۵۰ تن متریک طلا خریداری شود. از منظر سیاسی، ترجیح رئیسجمهور آمریکا، دونالد ترامپ، برای حفظ نرخهای بهره پایین نیز به جذابیت طلا افزوده است. UBS همچنان موضع «جذاب» خود را در تخصیص دارایی جهانی حفظ کرده و توصیه کرده است که ۵٪ از پرتفوی سرمایهگذاری به طلا اختصاص یابد. با این حال، ریسک اصلی برای بازار طلا، احتمال افزایش نرخ بهره در صورت بروز فشارهای تورمی غیرمنتظره است.
این رمزارز تنها در سال ۲۰۲۵ رشد ۲۹٪ را تجربه کرده و از سال ۲۰۲۴ تا کنون ۱۹۱٪ افزایش یافته است، و خود را به عنوان برجستهترین عملکرد بین آلتکوینهای اصلی از دوره ۲۰۱۷ معرفی کرده است. BNB در ۱۰ سپتامبر به رکورد تاریخی ۹۰۷٫۳۸ دلار رسید و دومین نقطه عطف مهم خود را در کمتر از سه هفته تجربه کرد. این رکورد در شرایطی ثبت شد که ارزش کل بازار رمزارزها از ۴ تریلیون دلار عبور کرد، پس از یک صعود گسترده که تنها در ۲۴ ساعت ۱۰۰ میلیارد دلار به بازار اضافه کرد. BNB تنها در سال ۲۰۲۵ رشد ۲۹٪ و از سال ۲۰۲۴ تاکنون افزایش ۱۹۱٪ را تجربه کرده و خود را به عنوان برجستهترین عملکرد بین آلتکوینهای اصلی از دوره ۲۰۱۷ معرفی کرده است. این رمزارز تنها توکنی از آن دوران است که در طول ۲۰۲۵ چندین رکورد تاریخی ثبت کرده است. علاوه بر اینBNB عملکردی بسیار بهتر از میانگین منفی ۲۸٫۸٪ ثبتشده توسط ۲۲ بخش مختلف رمزارز، بیتکوین و اتریوم در سال جاری داشته است. دادههای PPI موجب خوشبینی بازار شد بازارها پس از انتشار شاخص قیمت تولیدکننده (PPI) که نشاندهنده تورم ۲٫۶٪ بودبهطور قابلتوجهی پایینتر از پیشبینی ۳٫۳٪رشد کردند. نتیجه محتاطانهتر دادهها احتمال کاهش ۵۰ واحدی نرخ بهره فدرال رزرو در سپتامبر را افزایش داد و شرایط داراییهای پرریسک، از جمله رمزارزها، را بهبود بخشید. در پی این خبر، پیشبینی انجامشده در پلتفرم Polymarket برای این کاهش نرخ از ۱۴٫۳٪ به ۱۹٫۷٪ افزایش یافت. این دادههای تورم بخشی از شفافیتی بود که بازارها منتظر آن بودند، و همزمان با رکورد BNB، بیتکوین و آلتکوینهای اصلی نیز رشد قابلتوجهی را تجربه کردند. همکاری در زمینه توکنایزکردن داراییها رکورد جدید BNB همزمان با اعلام همکاری استراتژیک بایننس با شرکت فرانکلین تمپلتون در تاریخ ۱۰ سپتامبر برای توسعه ابتکارات و محصولات جدید دارایی دیجیتال رخ داد. براساس این اعلامیه این همکاری تخصص فرانکلین تمپلتون در توکنایز کردن داراییها مطابق با قوانین را با زیرساختهای جهانی معاملاتی بایننس ترکیب میکند تا کارایی و دسترسی به بازارهای سرمایه را افزایش دهد. راجر بیستون معاون اجرایی و مدیر داراییهای دیجیتال در فرانکلین تمپلتون اعلام کرد، هدف این همکاری ارائه محصولاتی نوآورانه است که نیازهای بازارهای سرمایه جهانی را برآورده کنند. تمرکز این همکاری بر عملیاتی کردن توکنایزکردن داراییها است و بهینهسازیهایی در تسویه حساب، مدیریت وثیقه و ساخت سبد سرمایه در مقیاس بزرگ ایجاد میکند. کاترین چن مدیر بخش VIP و مشتریان نهادی در بایننس، اشاره کرد که این همکاری تعهد بایننس برای ایجاد پل بین رمزارزها و بازارهای سرمایه سنتی را تقویت میکند. رکورد جدید BNB نشاندهنده روزی است که بازارهای رمزارز پس از انتشار دادههای کلان اقتصادی مثبت، بار دیگر قدرت خود را نشان دادند.
این تعویق شامل بررسی پیشنهاد بلکراک برای راهاندازی ETF استیکینگ اتریوم و همچنین درخواستهای فرانکلین تمپلتون برای ETF نقدی (Spot) ریپل (XRP) و سولانا (SOL) میشود. کمیسیون بورس و اوراق بهادار آمریکا (SEC) تصمیمگیری درباره سه صندوق قابل معامله در بورس (ETF) مرتبط با ارزهای دیجیتال را در تاریخ ۱۰ سپتامبر به تعویق انداخت. این تعویق شامل بررسی پیشنهاد بلکراک برای راهاندازی ETF استیکینگ اتریوم و همچنین درخواستهای فرانکلین تمپلتون برای ETF نقدی (Spot) ریپل (XRP) و سولانا (SOL) میشود. این تأخیر در حالی رخ داده است که SEC در حال توسعه یک چارچوب عمومی برای فهرستبندی است که میتواند روند تصویب ETFهای ارز دیجیتال در آینده را سادهتر کند. این تأخیرها باعث میشوند که این درخواستها در بازهی تصمیمگیری پیشبینیشدهی اکتبر قرار بگیرند و با پیشبینیهای قبلی همراستا شوند. جیمز سیفارت تحلیلگر ETF در بلومبرگ، در آوریل اشاره کرده بود که احتمالاً ETFهای کریپتو در اکتبر یک دسته از تصویبها را دریافت خواهند کرد، زمانی که برخی از بیش از ۹۰ پرونده ثبتشده به مهلت نهایی خود برسند. چارچوب عمومی کمیسیون بورس و اوراق بهادار آمریکا (SEC) در حال همکاری با بورسهای آمریکا برای ایجاد یک چارچوب استاندارد برای فهرستبندی ETFهای مبتنی بر توکن است، چارچوبی که نیاز به درخواستهای جداگانه برای تغییر قوانین هر دارایی واجد شرایط را از بین میبرد. این ابتکار به اسپانسرهای ETF اجازه میدهد تا در صورتی که توکنهای پایه معیارهای از پیش تعیینشده را داشته باشند، از فرآیند معمول فرم ۱۹b-4 عبور کنند. فرم ۱۹b-4 یکی از فرمهای کمیسیون بورس و اوراق بهادار آمریکا (SEC) است که مخصوص درخواست تغییر یا تصویب قوانین بورسها و محصولات قابل معامله، مانند ETFها، طراحی شده است. بر اساس چارچوب پیشنهادی، اسپانسرها باید اظهارنامههای ثبت خود را در فرم S-1 ارائه دهند، دورهی استاندارد بررسی ۷۵ روزه را رعایت کنند و پس از پایان دورههای انتظار، محصولات خود را فهرست کنند. فرم S-1 یکی دیگر از فرمهای کمیسیون بورس و اوراق بهادار آمریکا (SEC) است که مخصوص ثبت و عرضه عمومی اوراق بهادار طراحی شده است. ارزش بازار، حجم معاملات در بورس و نقدینگی روزانه از جمله شاخصهای کلیدی هستند که برای تعیین حداقل معیارهای صلاحیت در حال بررسیاند. مسیر فعلی تغییر قوانین ایجاب میکند که هر ETF نقدی کریپتو قبل از فهرست شدن، مجوز جداگانهای از کمیسیون دریافت کند، فرآیندی که برای محصولات نوآورانه یا پیچیده طراحی شده است. استفاده از قوانین ثابت برای داراییهای واجد شرایط میتواند مدت زمان بررسی را کوتاهتر کرده و چرخههای بازخورد مکرر بین کمیسیون و متقاضیان را کاهش دهد. شروع شتاب تصویب اریک بالچوناس در ۹ سپتامبر گفت که «دوران ETFهای میمکوین در حال آغاز است» و یک ETF دوجکوین قرار است در ۱۱ سپتامبر تحت ساختار قانون Act40 راهاندازی شود. بالچوناس افزود این ETF میتواند اولین ETF آمریکایی باشد که داراییای را نگه میدارد که عمداً کاربردی ندارد، با توجه به اینکه دوجکوین در ابتدا به عنوان ادای احترام به میم Doge ایجاد شده بود. راهاندازی موفقیتآمیز ETF دوجکوین میتواند شتاب تصویب برای سایر درخواستهای در انتظار را افزایش دهد. سیفارت قبلاً اشاره کرده بود که ۹۲ درخواست ETF کریپتو در حال بررسی هستند، شامل داراییهایی مانند سولانا، ریپل (XRP)، لایتکوین و نسخههای استیکینگ محصولات موجود که منتظر تصمیم SEC هستند. لیست کامل پروندهها نشان میدهد که درخواستها از انتشاراتکنندگان بزرگ، از جمله VanEck، Grayscale، Canary، Bitwise و Franklin Templeton، ارائه شده و داراییها را از ارزهای دیجیتال تثبیتشده تا توکنهای نوظهور پوشش میدهند.
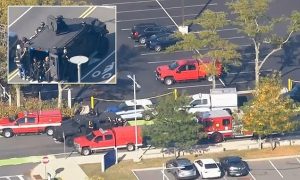
امروز در ساعت ۳:۴۵ بعدازظهر به وقت شرق آمریکا، گزارشهایی از وقوع تیراندازی در محوطه دانشگاه ماساچوست بوستون در منطقه دورچستر منتشر شد. تصاویر ویدئویی نشان میدهد که دانشجویان و کارکنان دانشگاه با شتاب از ساختمانها خارج شده و به سمت پارکینگهای اطراف پناه بردهاند. نیروهای پلیس به سرعت وارد عمل شدند و دستکم یک افسر مسلح با سلاح سنگین در محل مشاهده شده است. این حادثه در ادامه هفتهای پر از خشونتهای جهانی رخ میدهد؛ از حملات پهپادی روسیه به لهستان تا ترور سیاسی در آمریکا که منجر به قتل چارلی کرک شد. با وجود ابعاد نگرانکننده این تحولات، بازارهای مالی واکنش محسوسی نشان ندادند و روند معاملات تقریباً بدون تغییر ادامه یافت. سرمایهگذاران همچنان تمرکز خود را بر دادههای اقتصادی و تصمیمات پیشروی فدرال رزرو معطوف کردهاند.
بر اساس گزارش CNBC، اسکات بسنت، وزیر خزانهداری آمریکا، در روزهای اخیر با سه مقام که نامزدهای احتمالی ریاست فدرال رزرو هستند، دیدار کرده است: • لری لیندسی، مقام سابق فدرال رزرو • کوین وارش، مقام سابق فدرال رزرو • جیمز بولارد، رئیس سابق فدرال رزرو سنت لوئیس گزارش همچنین میافزاید که ترامپ بر روی وارش، کوین هسِت (رئیس شورای اقتصاد ملی) و کریستوفر والر (عضو هیئت مدیره فعلی فدرال رزرو) تمرکز دارد. نکته مهمتر در این گزارش این است که بسنت در حال پیشبرد دستورکاری برای "کاهش ارگانیک پرتفوی عظیم اوراق قرضه" در ترازنامه فدرال رزرو است. این میتواند به معنای ادامه انقباض کمّی (QT) باشد، حتی اگر بیشتر یک داستان موجودی باشد تا جریان. در مورد نامزدها، بولارد تنها کسی است که بیشتر از کریستین لاگارد عاشق میکروفون است. صحبتهای بیپایان او میتواند برای ناظران بازار سردردآور باشد.
بانک CIBC در تحلیل گزارش شاخص قیمت مصرفکننده (CPI) ماه اوت آمریکا اعلام کرد که اگرچه این شاخص اندکی بالاتر از انتظار بود، اما به اندازهای گرم نیست که کمیته بازار آزاد فدرال (FOMC) را از کاهش ۲۵ واحد پایهای نرخ بهره در هفته آینده منصرف کند. علی جعفری، اقتصاددان این بانک نوشت: «چیز زیادی در گزارش امروز وجود نداشت که FOMC را از کاهش نرخ در سپتامبر منصرف کند. داستان مهمتر این است که بازار کار نیاز به حمایت دارد و ضعف بازار کار به معنای فشارهای قیمتی ملایمتر از سمت تقاضا در آینده است.» در مقیاس سالانه، تورم هستهای بدون تغییر در ۳.۱ درصد باقی ماند و تورم کل دو واحد افزایش یافته و به ۲.۹ درصد رسید که هر دو مطابق انتظار بودند. نگرانکنندهتر، نشانههایی از نفوذ افزایش قیمتها به بخشهای جدید است. گزارش میافزاید: «انتقال تأثیرات تعرفهای در این ماه افزایش یافت و قیمت کالاهای هستهای با سریعترین نرخ از زمان اعمال تعرفههای گسترده رشد کرد. در گزارش امروز شاهد اولین افزایش قابل توجه قیمت خودروهای نو بودیم که نشان میدهد تأثیرات تعرفهای ممکن است به اقلام گرانقیمتتر نیز در حال گسترش باشد، هرچند قیمت خودروها همچنان ملایم به نظر میرسد.» CIBC انتظار دارد فدرال رزرو در سپتامبر و اکتبر نرخ بهره را کاهش دهد، سپس مکث کرده و دو کاهش دیگر در نیمه اول سال آینده اعمال کند. قیمتگذاری بازار حاکی از ۱۲۱ واحد پایه تسهیل پولی تا ژوئن ۲۰۲۶ است. بانک اضافه کرد: «تصویر کلی تورم در آمریکا هنوز نسبتاً دور از هدف است، موضوعی که فدرال رزرو فعلاً با آن کنار میآید، زیرا نگران چشمانداز تیرهتر شدن اقتصاد و بازار کاری است که شروع به نشان دادن رخوت کرده است.» تصمیم فدرال رزرو در ۱۷ سپتامبر اعلام خواهد شد.
کسری بودجه فدرال آمریکا در ماه اوت به ۳۴۵ میلیارد دلار رسید، در حالی که پیشبینیها ۲۸۵.۵ میلیارد دلار را نشان میدادند. بر اساس آمارهای منتشر شده، کسری بودجه ماه جولای ۲۹۱ میلیارد دلار و در اوت سال گذشته ۳۷۱ میلیارد دلار بود. کسری تجمعی از ابتدای سال مالی تاکنون به ۱.۹۷۳ تریلیون دلار رسیده که در مقایسه با ۱.۸۹۷ تریلیون دلار در مدت مشابه سال گذشته، افزایش نشان میدهد. هزینههای دولت در ماه اوت به ۶۸۹ میلیارد دلار رسید که در مقایسه با ۶۸۷ میلیارد دلار اوت سال گذشته، اندکی افزایش یافته است. همچنین درآمدهای دولت از ۳۰۷ میلیارد دلار در اوت سال گذشته به ۳۴۴ میلیارد دلار در ماه جاری افزایش یافت. ارقام کسری بودجه در سطوح نسبتاً ثابت اما کاملاً غیرقابل تداوم قرار دارند و اراده سیاسی برای نزدیک کردن بودجه به تعادل مشاهده نمیشود. درآمدهای تعرفهای تاکنون حدود ۸۸ میلیارد دلار بوده و با نرخ فعلی، پیشبینی میشود به ۲۰۰ تا ۲۵۰ میلیارد دلار در سال برسد که حتی کسری یک ماه جولای را نیز پوشش نمیدهد.
بازار اوراق قرضه آمریکا امروز شاهد حراج اوراق ۳۰ ساله خزانهداری به ارزش ۲۲ میلیارد دلار بود که با بازده نهایی ۴.۶۵۱ درصد به فروش رسید. نتیجه این حراج نشان داد که نرخ بازده با سطح بازار پیش از حراج (WI) یکسان بوده و هیچ «تیل» یا انحرافی نسبت به میانگین ششماهه مشاهده نشد. نسبت تقاضا به عرضه (Bid-to-Cover) نیز در سطح ۲.۳۸ برابر قرار گرفت که دقیقاً مطابق با میانگین نیمسال گذشته است. از منظر ترکیب خریداران، مشارکت سرمایهگذاران مستقیم به ۲۸ درصد رسید، بالاتر از میانگین ششماهه ۲۴.۹ درصد. همچنین سهم سرمایهگذاران غیرمستقیم به ۶۲ درصد افزایش یافت که اندکی فراتر از میانگین ۶۰.۹ درصد بود. در مقابل، سهم کارگزاران و دلالان تنها ۱۰ درصد بود که نسبت به میانگین ۱۴.۹ درصدی کاهش محسوسی نشان میدهد. به طور کلی، این توزیع نشان میدهد تقاضا میان گروههای مختلف سرمایهگذار متوازنتر از معمول بوده و فشار کمتری بر دوش کارگزاران قرار گرفته است. هرچند از منظر کلی کیفیت حراج در سطح «+C» ارزیابی شده، اما ترکیب خریداران نشانهای مثبت از تقاضای پایدار برای اوراق بلندمدت خزانهداری به شمار میرود.
یک همکاری جدید میان شرکت Chainlink Labs، مدیریت دارایی UBS و پلتفرم DigiFT با هدف متحول کردن نحوهی ایجاد و مدیریت صندوقهای سرمایهگذاری آغاز شده است. این سه شرکت در تاریخ ۱۱ سپتامبر اعلام کردند که در حال ساخت یک چارچوب خودکار برای محصولات توکنایزشده تحت برنامهی Cyberport هنگکنگ هستند. برنامهی Cyberport Blockchain & Digital Asset Pilot Subsidy Scheme تلاشی دولتی برای تشویق آزمایشهای وب۳ در هنگکنگ است. این طرح علاوه بر تأمین سرمایه، یک «محیط آزمایشی نظارتی» در اختیار پروژهها قرار میدهد تا بهعنوان الگو برای پذیرش گستردهتر مورد استفاده قرار گیرند. هنری ژانگ بنیانگذار DigiFTگفت: "سایبرپورت در مرکز تحول دیجیتال هنگکنگ قرار دارد. از طریق این پروژه ما با ترکیب شرکای نهادی، زیرساختهای تحت نظارت و فناوری بلاکچین، در حال ساختن فصل بعدی توزیع صندوقهای توکنایزشده هستیم." توکنایزکردن داراییها طبق این بیانیه ابتکار مشترک این سه شرکت بر جایگزینی فرآیندهای دستی در عملیات صندوقها با خودکارسازی مبتنی بر بلاکچین تمرکز دارد. انتظار میرود این سیستم با بهکارگیری قراردادهای هوشمند در تمام مراحل از انتشار تا بازخرید، خطاها را کاهش دهد، انتقالها را سادهتر کند و هزینهها را در صنعت مدیریت دارایی جهانی به ارزش ۱۳۲ تریلیون دلار پایین بیاورد. یوبیاس پلتفرم اختصاصی «UBS Tokenize» را ارائه خواهد داد و چینلینک ابزار «Digital Transfer Agent» را به همراه میآورد؛ ابزاری که تراکنشها را روی بلاکچین اعتبارسنجی و ثبت میکند. در همین حال، DigiFT که در سنگاپور و هنگکنگ مجوز فعالیت دارد، کانال توزیع تحت نظارت را فراهم میکند. این اجزا به گونهای طراحی شدهاند که به سرمایهگذاران امکان میدهند سفارشها و برداشتها را از طریق قراردادهای هوشمندی انجام دهند که بهصورت خودکار اقدامات لازم را در صندوقهای توکنایزشدهی UBS فعال میکنند. فرناندو واسکز مدیر اجرایی Chainlink Labs، این پروژه را نقطهی عطفی برای صنعت توصیف کرد. او گفت: "این یکپارچهسازی نشان میدهد که صدور صندوقها و مدیریت چرخهی عمر آنها چگونه میتواند بهصورت خودکار انجام شود، در حالیکه همچنان با قوانین مطابقت داشته و شفاف باقی بماند." به گفتهی او این چارچوب نشان میدهد بازارهای سرمایه در آینده چه شکلی خواهند داشت وقتی فناوری بلاکچین بهطور کامل در عملیات آنها جای بگیرد. اگر این همکاری موفقیتآمیز باشد، میتواند سرعت حرکت محصولات مالی توکنایزشده را از مرحلهی آزمایشی به سمت تبدیل شدن به گزینههای اصلی سرمایهگذاری تسریع کند.
براساس گزارش فِرِدی مک، نرخ وام مسکن ۳۰ ساله در آمریکا این هفته به ۶.۳۵ درصد کاهش یافت؛ سطحی پایینتر از ۶.۵ درصد هفته گذشته و کمترین میزان از اکتبر ۲۰۲۴. در طول سال جاری، نرخها از اوج ۷.۰۴ درصدی در ژانویه به این سطح جدید عقبنشینی کردهاند. برای یک وام به ارزش ۳۳۷,۹۲۰ دلار (پس از پرداخت ۲۰ درصد پیشپرداخت روی قیمت میانه فروش مسکن ۴۲۲,۴۰۰ دلاری)، این افت نرخ به معنای کاهش ۱۵۷ دلار در پرداخت ماهانه است. به این ترتیب، قسط ماهانه از حدود ۲,۲۶۰ دلار در نرخ ۷.۰۵ درصدی به ۲,۱۰۳ دلار در نرخ جدید کاهش مییابد. در بازهای ۳۰ ساله، این صرفهجویی معادل ۵۶,۵۰۰ دلار خواهد بود. اگرچه این کاهش ممکن است چشمگیر به نظر نرسد، اما میتواند برای برخی خریداران جدید مسکن، امکان ورود به بازار را فراهم کند و به بهبود نسبی شرایط خرید خانه در ایالات متحده کمک نماید.
گزارش هفتگی مدعیان اولیه بیمه بیکاری در آمریکا با رقم ۲۶۳ هزار نفر منتشر شد که بسیار بالاتر از پیشبینی ۲۳۵ هزار نفر بود. این داده باعث شد بازارها بار دیگر به سمت سناریوی انبساطی فدرال رزرو حرکت کنند و شاخصهای سهام آمریکا به رکوردهای تازهای دست یابند. با این حال، بررسی دقیقتر نشان میدهد که بخش قابل توجهی از این جهش ناشی از یک ایالت بوده است: تگزاس. در این ایالت تعداد مدعیان از ۱۶ هزار و ۶۰۴ نفر به ۳۱ هزار و ۹۰۸ نفر افزایش یافت؛ یعنی ۱۵ هزار نفر از کل اختلاف ۲۸ هزار نفری با برآوردها تنها به تگزاس مربوط میشود. این بزرگترین جهش ثبتشده از زمان همهگیری کرونا به شمار میرود و احتمالاً به یک رویداد خاص در حوزه تعدیل نیرو برمیگردد. با در نظر گرفتن تعدیلات فصلی، شدت این تغییر حتی بیشتر هم به نظر میرسد. تحلیلگران هشدار میدهند که این افزایش احتمالاً موقتی است و در گزارش هفته آینده شاهد عقبنشینی این آمار خواهیم بود. با این حال، برای فدرال رزرو که پیش از نشست پیشرو به دنبال ارزیابی شرایط بازار کار است، این داده یک علامت هشدار مهم بود؛ هرچند ممکن است تنها یک جهش کوتاهمدت محسوب شود.
منابع آگاه در بانک مرکزی اروپا به رویترز اعلام کردند که اگرچه بحث کاهش نرخ بهره پایان نیافته، اما ماه اکتبر برای چنین تصمیمی بسیار زودهنگام خواهد بود و گفتوگوهای جدی در این خصوص به احتمال زیاد در دسامبر انجام خواهد شد. در حال حاضر، بازار تنها حدود ۱۸ درصد احتمال برای کاهش نرخ بهره در نشست دسامبر در نظر گرفته است. با این حال، انتشار دادههای ضعیف اقتصادی یا کاهش محسوس تورم میتواند این برآورد را تغییر دهد. انتشار این گزارش تأثیر قابل توجهی بر بازار ارز نداشت و یورو همچنان در محدوده اوج روزانه معامله میشود؛ جایی که در برابر دلار آمریکا حدود ۵۰ پیپ تقویت شده و به سطح ۱.۱۷۴۴ رسیده است.
یک سال پیش، بسیاری از سرمایهگذاران به دنبال شناسایی «تریدهای انتخاباتی ترامپ» بودند؛ معاملاتی که در صورت پیروزی وی و کسب اکثریت جمهوریخواهان در کنگره میتوانستند سودهای بزرگی به همراه داشته باشند. هرچند بسیاری از این ایدهها در نهایت ناکام ماندند، اما یک نمونه استثنایی به بازدهی خیرهکنندهای رسید. در آن زمان، جیم کرامر فهرستی از هفت ایده را بهعنوان «ترید ترامپ» معرفی کرده بود. از جمله فروش استارباکس و نایکی که بازدهی منفی داشتند و سرمایهگذاری در "نیو فورترس انرژی" که به دلیل بدهیهای سنگین با سقوط ۸۶ درصدی مواجه شد. حتی برخی نمادهای بزرگ نظیر آمازون و اپل هم عملکردی کمتر از شاخص کل داشتند. در مجموع، این پیشنهادها نتوانستند بازدهی بالاتری نسبت به رشد ۱۵.۹ درصدی S&P 500 در همان دوره ایجاد کنند. اما جایی که پاسخ درست پنهان بود، در تحلیل بیل آکمن نمایان شد. او در دسامبر سال گذشته، کمی پس از انتخابات، سهام فانیمی و فردیمک را بهعنوان برندگان واقعی سیاستهای ترامپ معرفی کرد. آکمن توضیح داد که این دو نهاد مالی که بیش از یک دهه در پرتفوی او قرار داشتند، حالا در آستانه خروج از وضعیت نظارت دولتی قرار گرفتهاند؛ مسیری که به باور او در دولت دوم ترامپ با جدیت دنبال خواهد شد. فانیمی در زمان انتشار این دیدگاه، حدود ۲.۶۵ دلار معامله میشد و ظرف یک هفته، تحتتأثیر هیجان بازار، ارزش آن دو برابر شد. حتی کسانی که کمی دیرتر وارد شدند نیز توانستند بازدهیهای سه برابری را تجربه کنند. اگر سرمایهگذاری در آن زمان این سهم را در قیمت ۱.۲۰ دلار خریداری کرده بود، امروز در سطح ۱۴.۴۰ دلار، بازدهی حیرتانگیز ۱۲ برابری کسب کرده است. این نمونه نشان میدهد که گاهی یک معامله برای تحقق کامل به صبر طولانی نیاز دارد. آکمن بیش از یک دهه این سرمایهگذاری را حفظ کرد تا سرانجام نتیجهای بزرگ بهدست آورد. اکنون نیز با اظهارات وزیر بازرگانی آمریکا مبنی بر احتمال عرضه اولیه سهام فانیمی و فردیمک در آیندهای نزدیک، برخی تحلیلگران از آن بهعنوان بزرگترین IPO تاریخ یاد میکنند.
پس از نشست امروز بانک مرکزی اروپا (ECB) و کنفرانس خبری کریستین لاگارد، بازارها برآورد خود از ادامه چرخه کاهش نرخ بهره در سال آینده را تعدیل کردند. بر اساس دادههای معاملات فیوچرز نرخ بهره، احتمال یک کاهش دیگر در سال ۲۰۲۶ که پیش از نشست حدود ۶۰٪ برآورد میشد، اکنون به نزدیکی ۵۰٪ رسیده است؛ به عبارت دیگر، چشمانداز سیاستی بانک مرکزی اروپا بیش از هر زمان دیگری به یک «پرتاب سکه» شباهت دارد. تغییر در انتظارات بازار پیش از کنفرانس خبری، بازارها برای نشست ژوئیه ۲۰۲۶ حدود ۱۲.۲ واحد پایه کاهش نرخ بهره را قیمتگذاری کرده بودند. اما لحن خوشبینانه لاگارد نسبت به رشد اقتصادی، انتظارات را بهطور محسوسی کاهش داد. برای باقیمانده سال ۲۰۲۵ نیز احتمال کاهش نرخ بهره از ۴۰٪ به حدود ۲۴٪ تنزل یافت. واکنش یورو یورو در ابتدا نسبت به تصمیم سیاستی کمی تضعیف شد، اما در ادامه مسیر خود را تغییر داد و حدود ۴۵ پیپ بالاتر از سطوح پیش از نشست ECB معامله شد. این تغییر زمانی رخ داد که لاگارد توازن ریسکهای اقتصادی را از «منفی» به «خنثی» ارتقا داد، نشانهای از اعتماد بیشتر سیاستگذاران به پایداری رشد منطقه یورو. چشمانداز پیشرو با توجه به دادههای اقتصادی اخیر و سیگنالهای ارائهشده، بهنظر میرسد بانک مرکزی اروپا فعلاً تمایل دارد در موقعیت فعلی باقی بماند و از اتخاذ سیاستهای انبساطی جدید خودداری کند. با این حال، دادههای رشد و تورم در ماههای آینده نقش کلیدی در تعیین سرنوشت چرخه کاهش نرخ بهره خواهند داشت.