TSLA 375.23 USD ▼ 0.74%
AAPL 341.27 USD ▲ 0.09%
GOOGL 353.78 USD ▲ 0.30%
AMZN 258.58 USD ▼ 0.37%
NVDA 228.52 USD ▲ 0.97%
BTCUSD 83,157.38 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

تنش‌های دریایی با توقیف نفتکش‌ها اوج گرفت

گزارش‌های جدید نشان می‌دهد که تنش‌های دریایی در هفته اخیر به‌طور قابل‌توجهی افزایش یافته است. طبق اعلام منابع مختلف، ونزوئلا یک نفتکش مرتبط با چین را توقیف کرده و ایران نیز یک نفتکش خارجی حامل ۶ میلیون لیتر گازوئیل قاچاق را در دریای عمان متوقف کرده است. در همین حال، نیروهای آمریکایی یک کشتی حامل محموله‌ای از چین به مقصد ایران را توقیف کرده‌اند و گزارش‌ها حاکی است که آمریکا یک نفتکش دیگر را نیز در سواحل ونزوئلا ضبط کرده است. این سلسله توقیف‌ها که برخی آن را به «هفته‌ای شبیه دزدان دریایی کارائیب» تشبیه کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوراکل تأیید کرد که پروژه‌های مشترک با OpenAI بدون هیچ‌گونه تأخیری طبق برنامه پیش می‌روند

اوراکل اعلام کرده است که انتخاب سایت‌ها و زمان‌بندی‌های تحویل پس از اجرای توافق‌نامه، در هماهنگی نزدیک با OpenAI و به‌صورت توافق مشترک تعیین شده‌اند. بر اساس بیانیه این شرکت، هیچ‌گونه تأخیری در آماده‌سازی سایت‌های مورد نیاز برای عمل به تعهدات قراردادی وجود نداشته و تمامی نقاط عطف پروژه طبق برنامه باقی مانده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازار بر داده‌های کلیدی آمریکا و تصمیمات بانک‌های مرکزی

با عبور بازارها از نشست دسامبر فدرال رزرو، هفته پیش‌رو در حالی آغاز می‌شود که تمرکز سرمایه‌گذاران به‌طور هم‌زمان بر داده‌های حساس اقتصاد آمریکا و تصمیمات چند بانک مرکزی بزرگ جهان معطوف شده است. انتشار گزارش اشتغال غیرکشاورزی آمریکا (شاخص NFP) و داده‌های تورمی (شاخص CPI)، در کنار نشست‌های بانک مرکزی انگلیس، بانک مرکزی اروپا و بانک مرکزی ژاپن، این هفته را به یکی از شلوغ‌ترین مقاطع تقویم اقتصادی تبدیل کرده است. تصمیم اخیر فدرال رزرو، اگرچه مطابق انتظار بازار با کاهش ۲۵ واحد پایه‌ای نرخ بهره همراه بود، اما لحن کلی آن کمتر از حد انتظار انقباضی تلقی شد و همین مسئله فشار قابل‌توجهی بر دلار وارد کرد. به‌روزرسانی دات‌پلات نشان داد که اعضای کمیته بازار آزاد، برخلاف انتظارات قبلی، تنها یک کاهش نرخ بهره دیگر را برای سال آینده پیش‌بینی می‌کنند؛ سیگنالی که در نگاه نخست می‌توانست به‌عنوان یک «کاهش نرخ با گرایش هاوکیش» تفسیر شود. با این حال، شکاف عمیق در میان اعضای فدرال رزرو، تصویر سیاست‌گذاری را پیچیده‌تر کرد. پراکندگی گسترده پیش‌بینی‌ها برای سال ۲۰۲۶ نشان می‌دهد که اجماعی واقعی در مورد مسیر نرخ بهره وجود ندارد. به‌عبارت دیگر، نرخ میانه ارائه‌شده برای آن سال نه بازتاب نظر اکثریت، بلکه حاصل میانگین‌گیری از دیدگاه‌هایی کاملاً متفاوت است؛ موضوعی که بر نااطمینانی سیاست پولی افزوده است. در کنار این موارد، اعلام آغاز خرید اوراق خزانه کوتاه‌مدت توسط فدرال رزرو در قالب عملیات مدیریت ذخایر، سیگنالی مهم برای بازارها بود. این اقدام که با هدف حفظ نقدشوندگی بازار و کنترل بهتر نرخ‌های بهره انجام می‌شود، در کنار کنفرانس خبری نسبتاً ملایم جروم پاول که بر کند شدن رشد اشتغال و ابهامات بازار کار تأکید داشت، نقش کلیدی در تضعیف دلار ایفا کرد. مجموعه این عوامل باعث شده است که بخش قابل‌توجهی از بازار همچنان بر این باور باشد که فدرال رزرو ممکن است ناچار به بیش از یک کاهش نرخ بهره در سال آینده شود. داده‌های NFP و تورم CPI؛ تعیین‌کننده مسیر انتظارات نرخ بهره فدرال رزرو در هفته پیش‌رو، تمرکز اصلی بازارها به‌طور ویژه بر انتشار گزارش اشتغال غیرکشاورزی آمریکا (NFP) برای ماه نوامبر معطوف خواهد بود؛ گزارشی که به‌دلیل تعطیلی‌های اخیر با تأخیر منتشر می‌شود و قرار است روز سه‌شنبه در کانون توجه معامله‌گران قرار گیرد. در ادامه، داده‌های تورمی شاخص قیمت مصرف‌کننده (شاخص CPI) برای همان ماه، که روز پنج‌شنبه منتشر می‌شود، دومین محرک کلیدی بازار خواهد بود. نشانه‌های اولیه از بازار کار چندان امیدوارکننده نیست. گزارش ADP برای ماه نوامبر نشان داد که بخش خصوصی آمریکا به‌طور غیرمنتظره‌ای ۳۲ هزار شغل از دست داده است؛ نتیجه‌ای که نه‌تنها پایین‌تر از برآورد رشد ۵ هزار واحدی تحلیلگران بود، بلکه ریسک‌ها را به‌وضوح به سمت یک گزارش NFP ضعیف‌تر متمایل کرده است. این واگرایی منفی، حساسیت بازار را نسبت به داده اشتغال رسمی به‌طور محسوسی افزایش داده است. حتی در صورتی که داده‌های CPI نشانه‌هایی از پایداری فشارهای تورمی را منعکس کنند، به نظر می‌رسد فدرال رزرو در مقطع فعلی تمرکز خود را بیش از هر چیز بر وضعیت بازار کار قرار داده است. جروم پاول در اظهارات اخیر خود تأکید کرد که عبور تورم از هدف ۲ درصدی عمدتاً ناشی از اثر تعرفه‌ها بوده و این فشار قیمتی احتمالاً ماهیتی مقطعی و یک‌باره دارد. بر این اساس، بعید است داده‌های تورمی به‌تنهایی بتوانند ضعف احتمالی دلار (در صورت انتشار NFP ناامیدکننده) را به‌طور کامل جبران کنند. در کنار این داده‌های کلیدی، بازارها روز سه‌شنبه منتظر انتشار شاخص‌های اولیه PMI مؤسسه S&P Global برای ماه دسامبر خواهند بود؛ شاخص‌هایی که تصویر به‌روزی از وضعیت فعالیت اقتصادی ارائه می‌دهند. همچنین، آمار خرده‌فروشی آمریکا برای ماه نوامبر که روز چهارشنبه منتشر می‌شود، می‌تواند سرنخ‌های مهمی از وضعیت تقاضای مصرف‌کننده و پایداری رشد اقتصادی ارائه دهد. بانک مرکزی انگلیس در آستانه کاهش نرخ بهره؛ آیا مسیر تسهیل در ۲۰۲۶ هموار می‌شود؟ در کنار پیامدهای نشست فدرال رزرو و انتشار داده‌های مهم اقتصاد آمریکا، سرمایه‌گذاران در هفته پیش‌رو باید تصمیمات سه بانک مرکزی بزرگ دیگر را نیز هضم کنند؛ بانک مرکزی انگلیس و بانک مرکزی اروپا در روز پنج‌شنبه، و بانک مرکزی ژاپن در روز جمعه. در این میان، نگاه‌ها بیش از همه به لندن دوخته شده است؛ جایی که انتظار می‌رود بانک مرکزی انگلیس گام نخست را در مسیر کاهش نرخ بهره بردارد. در نشست ماه نوامبر، سیاست‌گذاران پولی بریتانیا نرخ بهره را بدون تغییر حفظ کردند، اما نتیجه رأی‌گیری ۵ به ۴، شکاف عمیق در کمیته سیاست‌گذاری را آشکار ساخت. چهار عضو خواهان کاهش نرخ بهره بودند و تنها جروم بیلی، رئیس بانک مرکزی انگلیس، در میان حامیان حفظ نرخ‌ها قرار داشت؛ آن هم در حالی که او تصریح کرد ریسک‌های کلی تورمی کاهش یافته است. این اظهارنظر به‌طور گسترده به‌عنوان نشانه‌ای تعبیر شد مبنی بر اینکه بیلی در نشست پیش‌رو به جمع طرفداران کاهش نرخ بهره خواهد پیوست. از زمان نشست قبلی، داده‌های اقتصادی نیز به نفع این سناریو تغییر کرده‌اند. نرخ بیکاری بریتانیا در ماه سپتامبر از ۴.۸ درصد به ۵.۰ درصد افزایش یافته، رشد اقتصادی در سه‌ماهه سوم سال به ۰.۱ درصد کاهش یافته و هر دو شاخص تورم (چه تورم سرفصل و چه تورم هسته) اندکی افت کرده‌اند، هرچند همچنان بالاتر از سطح ۳ درصد قرار دارند. مجموعه این داده‌ها تصویر اقتصادی شکننده‌تری را ترسیم می‌کند که فضای مانور بیشتری برای سیاست‌گذاران پولی فراهم می‌آورد. در چنین شرایطی، بازارها اکنون با احتمال حدود ۹۰ درصد، کاهش نرخ بهره در نشست هفته آینده را قیمت‌گذاری کرده‌اند. افزون بر این، معامله‌گران بیش از یک کاهش ۲۵ واحد پایه‌ای دیگر را تا پایان سال ۲۰۲۶ در سناریوی پایه خود لحاظ کرده‌اند. نکته قابل‌توجه آن است که بانک مرکزی انگلیس برآورد کرده بودجه جدید اعلام‌شده توسط وزیر دارایی، ریوز، می‌تواند از حدود سه‌ماهه دوم ۲۰۲۵ تا پایان ۲۰۲۶، نرخ تورم سالانه را حدود ۰.۴ تا ۰.۵ واحد درصد کاهش دهد؛ عاملی که می‌تواند مسیر تسهیل پولی را هموارتر کند. بر این اساس، اگر کاهش نرخ بهره با پیامی داویش همراه شود، ممکن است سرمایه‌گذاران زمان‌بندی کاهش‌های بعدی نرخ بهره را جلوتر بیاورند و حتی میزان کاهش‌های مورد انتظار برای سال آینده را افزایش دهند. چنین سناریویی می‌تواند فشار مضاعفی بر پوند انگلیس وارد کند. پیش از اعلام تصمیم بانک مرکزی، سیلی از داده‌های اقتصادی بریتانیا منتشر خواهد شد. گزارش اشتغال ماه اکتبر و برآورد اولیه شاخص‌ مدیران خرید PMI برای دسامبر روز سه‌شنبه در کانون توجه قرار دارند. پس از آن، داده‌های تورم در روز چهارشنبه و آمار خرده‌فروشی در روز جمعه منتشر می‌شوند. تداوم روند کاهشی تورم برای دومین ماه متوالی می‌تواند انتظارات از یک موضع کاملاً متمایل به تسهیل را تقویت کرده و حتی پیش از نشست رسمی بانک مرکزی، زمینه‌ساز تضعیف پوند شود. بانک مرکزی اروپا در موضع انتظار؛ احتمال بازنگری صعودی رشد اقتصادی حدود یک ساعت پس از اعلام تصمیم بانک مرکزی انگلیس، نوبت به بانک مرکزی اروپا می‌رسد تا موضع سیاست پولی خود را به‌صورت رسمی اعلام کند. در نشست پیشین، سیاست‌گذاران ECB نرخ‌های بهره را بدون تغییر حفظ کردند و بار دیگر تأکید داشتند که سیاست پولی در «جایگاه مناسبی» قرار دارد؛ ارزیابی‌ای که بر پایه نشانه‌های بهبود وضعیت اقتصادی و نزدیک شدن تورم به سطح هدف شکل گرفته بود. در آستانه نشست پیش‌رو، اظهارات مقامات ارشد بانک مرکزی اروپا نیز حاکی از اعتماد نسبی به چشم‌انداز اقتصاد منطقه یورو است. کریستین لاگارد، رئیس ECB، روز چهارشنبه عنوان کرد که تاب‌آوری اقتصاد منطقه یورو در برابر تنش‌های تجاری و حرکت رشد اقتصادی در حوالی سطح بالقوه، می‌تواند زمینه‌ساز بازنگری صعودی پیش‌بینی‌های رشد تولید ناخالص داخلی در نشست هفته آینده باشد. این پیام خوش‌بینانه، با اظهارات ایزابل شنابل، عضو هیئت‌مدیره بانک مرکزی اروپا، تقویت شد؛ او در گفت‌وگو با بلومبرگ تصریح کرد که حرکت بعدی سیاست پولی می‌تواند افزایش نرخ بهره باشد، هرچند چنین اقدامی در آینده نزدیک در دستور کار قرار ندارد. با در نظر گرفتن این سیگنال‌ها، بازارها تقریباً با قطعیت انتظار دارند که بانک مرکزی اروپا در نشست هفته آینده نرخ بهره را بدون تغییر حفظ کند. در عین حال، سرمایه‌گذاران احتمال قابل‌توجهی (در حدود ۳۶ درصد) برای افزایش نرخ بهره تا پایان سال آینده در سناریوهای خود لحاظ کرده‌اند. از این رو، تکرار لحن خوش‌بینانه نسبت به اقتصاد منطقه یورو می‌تواند از یورو حمایت کند و زمینه را برای تقویت جفت‌ارز یورو/دلار فراهم آورد. این چشم‌انداز به‌ویژه در صورتی تقویت خواهد شد که شاخص‌های اولیه PMI مؤسسه S&P Global برای ماه دسامبر، که روز سه‌شنبه منتشر می‌شوند، تأیید کنند اقتصاد منطقه یورو همچنان از پویایی مناسبی برخوردار است. در چنین شرایطی، موضع «صبر و انتظار همراه با خوش‌بینی محتاطانه» ECB می‌تواند به یکی از عوامل حمایتی بازار ارز اروپا در هفته پیش‌رو تبدیل شود. بانک مرکزی ژاپن در آستانه افزایش نرخ بهره؛ بازار چشم‌انتظار راهنمایی سیاستی در پایان این هفته پرتراکم، نگاه بازارها به توکیو دوخته خواهد شد؛ جایی که بانک مرکزی ژاپن اکنون با احتمال حدود ۷۵ درصدی به‌عنوان گزینه‌ای جدی برای افزایش نرخ بهره دیده می‌شود. فراتر از نشست پیش‌رو، معامله‌گران برای سال آینده نیز مجموعاً حدود ۴۰ واحد پایه افزایش نرخ بهره را در سناریوهای خود لحاظ کرده‌اند؛ مسیری که معادل یک افزایش ۲۵ واحد پایه‌ای قطعی و حدود ۶۰ درصد احتمال برای سومین افزایش نرخ بهره است. پس از انتخاب سانائه تاکایچی که به رویکردی انبساطی در سیاست‌های مالی شهرت دارد، به‌عنوان نخست‌وزیر جدید ژاپن، بازارها در ابتدا بخشی از انتظارات خود نسبت به افزایش نرخ بهره در ماه دسامبر را تعدیل کردند. با این حال، اظهارات اخیر کازوئو اوئدا، رئیس بانک مرکزی ژاپن، در کنار گزارش‌های بلومبرگ و رویترز، بار دیگر گمانه‌زنی‌ها درباره اقدام قریب‌الوقوع این بانک را تقویت کرده است. با وجود این، واکنش ین به تشدید انتظارات انقباضی چندان پرقدرت نبوده و ارز ژاپن نتوانسته به‌طور معناداری از این تغییر فضا بهره‌مند شود. در چنین شرایطی، اگر بانک مرکزی ژاپن مطابق انتظار بازار دست به افزایش نرخ بهره بزند، تمرکز سرمایه‌گذاران به‌سرعت از خود تصمیم به سمت پیام‌ها و نشانه‌های مربوط به مسیر سیاست پولی در سال ۲۰۲۶ منتقل خواهد شد. در صورتی که راهنمایی سیاستی بانک با انتظارات نسبتاً انقباضی اخیر بازار همخوانی نداشته باشد، این احتمال وجود دارد که ین بار دیگر در مسیر تضعیف قرار گیرد. با این حال، نزدیک شدن جفت‌ارز دلار/ین به محدوده روانی ۱۶۰ واحدی، ریسک‌های صعودی پیرامون ین را به‌طور کامل از بین نمی‌برد. در چنین سطوحی، احتمال دارد وزیر دارایی ژاپن، کاتایاما، بار دیگر نسبت به افت ارزش ین ابراز نگرانی کرده و حتی به احتمال مداخله در بازار ارز اشاره کند. از این رو، حتی در سناریویی که بانک مرکزی ژاپن نتواند انتظارات بازار را به‌طور کامل برآورده کند، عدم تقارن ریسک‌ها به این معناست که فشارهای صعودی بالقوه بر ین همچنان در حاشیه بازار باقی خواهد ماند. ✔️  بیشتر بخوانید: چرخش راست در سیاست ژاپن؛ تأثیر تاکایچی بر اقتصاد و دیپلماسی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تاخیر در تحویل برخی دیتاسنترهای اوراکل برای OpenAI؛ زمان‌بندی به ۲۰۲۸ موکول شد

بر اساس گفته منابع آگاه، اوراکل زمان تکمیل بخشی از دیتاسنترهایی را که برای OpenAI توسعه می‌دهد از سال ۲۰۲۷ به ۲۰۲۸ موکول کرده است. این تاخیرها عمدتاً ناشی از کمبود نیروی کار و محدودیت‌های تأمین مواد و تجهیزات عنوان شده است. اوراکل از تابستان امسال در چارچوب قراردادی حدود ۳۰۰ میلیارد دلاری متعهد شده توان پردازشی موردنیاز برای آموزش و اجرای مدل‌های هوش مصنوعی OpenAI را فراهم کند. با وجود این وقفه‌ها، منابع تأکید دارند که ابعاد و سرعت اجرای پروژه‌ها در آمریکا همچنان بسیار بلندپروازانه است و این سایت‌ها قرار است در زمره بزرگ‌ترین دیتاسنترهای جهان قرار بگیرند. اوراکل و OpenAI تاکنون از اظهار نظر رسمی درباره این تغییر زمان‌بندی خودداری کرده‌اند. با این حال، کلی مگویرک، مدیرعامل مشترک اوراکل، در تماس تلفنی اخیر با تحلیلگران اعلام کرد که اهداف این شرکت برای توسعه ظرفیت جهانی «بلندپروازانه اما دست‌یافتنی» است. به گفته او، اولین دیتاسنتر اوراکل برای OpenAI در ابیلین تگزاس طبق برنامه پیش می‌رود و تاکنون بیش از ۹۶ هزار تراشه انویدیا به این سایت تحویل داده شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نتایج برادکام و کاستکو؛ استعفای مدیرعامل لولولمون – چه چیزی بازارها را حرکت می‌دهد

معاملات آتی شاخص‌های اصلی سهام آمریکا نشان‌دهنده شروعی ترکیبی در آخرین روز هفته معاملاتی است. سهام برادکام در معاملات پس از ساعات رسمی کاهش یافت؛ زیرا به‌روزرسانی این شرکت نیمه‌رسانا نگرانی‌های تازه‌ای درباره جهش سرمایه‌گذاری در هوش مصنوعی ایجاد کرد. نتایج مالی کاستکو فراتر از پیش‌بینی‌ها بود و تقاضای قوی برای کالاهای ارزان‌تر در میان آمریکایی‌های محتاط پیش از فصل خرید تعطیلات را نشان داد. شرکت لولولمون خبر از کناره‌گیری مدیرعامل خود داد، در حالی که گزارش‌ها حاکی از آن است که بنیان‌گذار جداشده شرکت در حال بررسی راه‌اندازی یک نبرد نیابتی (proxy fight) است. قیمت نفت نیز با نگرانی‌های ناشی از احتمال توقیف نفتکش‌های بیشتر ونزوئلا توسط آمریکا افزایش یافت. ۱. معاملات آتی ترکیبی معاملات آتی سهام آمریکا روز جمعه در نزدیکی سطح ثابت نوسان داشت و نشان‌دهنده پایانی آرام برای هفته‌ای بود که تصمیمات کلیدی نرخ بهره بانک‌های مرکزی و گزارش‌های مهم بخش هوش مصنوعی را در بر داشت. تا ساعت ۰۲:۰۰ به وقت شرق آمریکا (۰۷:۰۰ GMT)، قرارداد آتی داو جونز ۱۰۵ واحد یا ۰.۲٪ رشد کرد، معاملات آتی S&P 500 تقریباً بدون تغییر بود و معاملات آتی نزدک ۱۰۰ با افت ۳۶ واحد یا ۰.۱٪ مواجه شد. هر دو شاخص S&P 500 و داو جونز روز پنج‌شنبه در بالاترین سطح تاریخی بسته شدند؛ این رشد ناشی از به‌روزرسانی سیاست فدرال رزرو بود که بسیاری آن را متعادل‌تر و کمتر انقباضی نسبت به انتظار اولیه دانستند. تحلیلگران Vital Knowledge گفتند که جروم پاول، رئیس فدرال رزرو، با این تصمیم چراغ سبزی برای رالی پایان سال بازار سهام نشان داده است. با این حال، چشم‌انداز مالی ضعیف شرکت اوراکل، غول رایانش ابری، سنتیمنت بازار را تضعیف کرد و نگرانی‌ها درباره پایداری و سودآوری نهایی رونق هوش مصنوعی را تشدید نمود. سهام اوراکل بیش از ۱۰٪ سقوط کرد، اوراق قرضه شرکت فروخته شد و قراردادهای CDS برای پوشش ریسک نکول خریداری شد که نشان‌دهنده نگرانی‌ها درباره جاه‌طلبی‌های مبتنی بر بدهی این شرکت در حوزه هوش مصنوعی است. این چشم‌انداز منفی باعث شد شاخص نزدک کامپوزیت ۶۰.۳۰ واحد یا ۰.۲۵٪ افت کند. ۲. هشدار برادکام درباره تأثیر درآمدهای AI بر حاشیه سود سهام برادکام در معاملات پس از ساعات رسمی کاهش یافت. این غول نیمه‌رسانا و رقیب انویدیا اعلام کرد که حاشیه سود آن به دلیل اثر رقیق‌کننده درآمدهای هوش مصنوعی کاهش خواهد یافت. مدیرعامل شرکت، هاک تان، گفت که حجم سفارش‌های معوق برادکام اکنون به ۷۳ میلیارد دلار رسیده و انتظار دارد طی یک سال و نیم آینده آن‌ها را تحویل دهد. با این حال، سرمایه‌گذاری‌های عظیم در حوزه AI می‌تواند فشار زیادی بر حاشیه سود وارد کند. مدیر مالی شرکت، کریستن اسپیرز، تأیید کرد که حاشیه سود ناخالص تلفیقی در سه‌ماهه اول حدود ۱۰۰ نقطه پایه کاهش خواهد یافت. پیش‌بینی می‌شود ارائه‌دهندگان بزرگ خدمات ابری آمریکا در سال جاری بیش از ۴۰۰ میلیارد دلار برای ساخت مراکز داده پیشرفته جهت پشتیبانی از مدل‌های هوش مصنوعی مانند ChatGPT و Gemini هزینه کنند. اما شواهد کمی وجود دارد که این هزینه‌ها منجر به افزایش بهره‌وری یا سودآوری ملموس شده باشد و همین امر هشدارهایی درباره شکل‌گیری حباب احتمالی AI ایجاد کرده است. ۳. نتایج کاستکو فراتر از انتظارات سهام کاستکو در معاملات پس از ساعات رسمی اندکی کاهش یافت، هرچند این خرده‌فروش عمده‌فروشی نتایج مالی سه‌ماهه اول خود را بالاتر از پیش‌بینی‌ها اعلام کرد. فروش فروشگاه‌های مشابه (بدون احتساب سوخت) در سه‌ماهه منتهی به ۲۳ نوامبر ۶.۴٪ افزایش یافت، در حالی که انتظار تحلیلگران ۵.۸۲٪ بود. همکاری کاستکو با Instacart در آمریکا و UberEats و DoorDash در بازارهای خارجی نیز به رشد کمک کرد. این نتایج مشابه عملکرد قوی رقبایی مانند والمارت، Dollar Tree و Dollar General است و نشان می‌دهد مصرف‌کنندگان آمریکایی در شرایط اقتصادی نامطمئن، بازار کار ضعیف و تورم بالا به دنبال خرید ارزان‌تر هستند. ۴. استعفای مدیرعامل لولولمون سهام لولولمون پس از اعلام کناره‌گیری مدیرعامل کالوین مک‌دونالد و افزایش پیش‌بینی سود سالانه بیش از ۱۰٪ رشد کرد. مک‌دونالد قرار است در ژانویه بدون جایگزین فوری شرکت را ترک کند و پس از هفت سال مدیریت، تنها تا مارس به‌عنوان مشاور ارشد باقی خواهد ماند. گزارش‌ها حاکی از آن است که بنیان‌گذار شرکت، چیپ ویلسون، در حال بررسی راه‌اندازی یک نبرد نیابتی است. بخشی از انگیزه ویلسون ناشی از نارضایتی از استراتژی بازاریابی شرکت عنوان شده است. ۵. افزایش قیمت نفت به دلیل نگرانی‌های عرضه ونزوئلا قیمت نفت روز جمعه افزایش یافت زیرا احتمال توقیف نفتکش‌های بیشتر ونزوئلا توسط آمریکا نگرانی‌ها درباره عرضه را تشدید کرد. بهای آتی نفت برنت ۰.۵٪ رشد کرد و به ۶۱.۵۶ دلار در هر بشکه رسید و نفت خام WTI نیز ۰.۵٪ افزایش یافت و به ۵۷.۹۰ دلار در هر بشکه رسید. با این حال، هر دو شاخص در مسیر کاهش هفتگی قرار دارند؛ زیرا احتمال توافق صلح میان روسیه و اوکراین می‌تواند عرضه نفت روسیه را به بازار جهانی افزایش دهد. منبع: اینوستینگ

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کارنی، نخست وزیر کانادا یک گام دیگر به اکثریت نزدیک شد

پس از پیروزی غیرمنتظره مارک کارنی در انتخابات امسال، او نتوانست اکثریت پارلمان را به دست آورد. لیبرال‌ها ۱۶۹ کرسی کسب کردند، تنها سه کرسی کمتر از اکثریت ۱۷۲ کرسی. در اوایل نوامبر، نماینده محافظه‌کار کریس دِنتِرمونت به لیبرال‌ها پیوست و تعداد کرسی‌ها به ۱۷۰ رسید. اکنون نیز مایکل ما، نماینده حوزه Markham-Unionville، اعلام کرده است که از محافظه‌کاران جدا شده و به لیبرال‌ها می‌پیوندد. این تغییر تعداد کرسی‌های لیبرال‌ها را به ۱۷۱ رسانده است؛ تنها یک کرسی تا اکثریت فاصله دارند. شایعاتی وجود دارد که لیبرال‌ها در حال رایزنی با دیگر نمایندگان هستند و در صورت موفقیت، کارنی می‌تواند حداقل سه سال دیگر در قدرت باقی بماند. حتی بدون آن، او اکنون تنها به حمایت یک نماینده دیگر نیاز دارد تا هر قانونی را تصویب کند. این جابه‌جایی همچنین اهمیت انتخابات میان‌دوره‌ای آینده را افزایش می‌دهد، زیرا می‌تواند توازن قدرت را تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اسکوشیابانک: بازار نزولی دلار آمریکا تازه آغاز شده است

تحلیلگران اسکوشیابانک معتقدند که فرسایش «استثناگرایی آمریکا» و تغییرات بزرگ در اختلاف نرخ بهره می‌تواند در سال آینده به سقوط «شاه دلار» منجر شود. دلار آمریکا پس از سال‌ها رشد، امسال در بیشتر جبهه‌ها کاهش یافته است. تیم اسکوشیابانک هشدار می‌دهد که معامله‌گران نباید به موقعیت‌های خرید دلار دلگرم باشند؛ زیرا بدترین شرایط هنوز در راه است. در چشم‌انداز ۲۰۲۶، شان آزبرن و اریک تئورِت پیش‌بینی می‌کنند که ضعف گسترده دلار تا سال ۲۰۲۷ ادامه خواهد داشت. اسکوشیابانک انتظار دارد فدرال رزرو نرخ بهره را به‌طور قابل‌توجهی کاهش دهد و تا نیمه نخست ۲۰۲۶ به سطح ۳٪ برساند، در حالی که سایر بانک‌های مرکزی بزرگ احتمالاً سیاست‌های خود را تغییر نمی‌دهند یا حتی سخت‌گیرانه‌تر عمل می‌کنند. این تغییر، دو ستون اصلی قدرت دلار یعنی رشد نسبی بالاتر و اختلاف بازدهی جذاب را از بین می‌برد. اسکوشیابانک معتقد است نقطه اوج فشار بر دلار در سه‌ماهه دوم و سوم ۲۰۲۶ خواهد بود، زمانی که بازار کار آمریکا کند می‌شود و فدرال رزرو سیاست‌های انبساطی خود را حفظ می‌کند. یورو و ین: صعود آرام بانک مرکزی اروپا نرخ‌ها را ثابت نگه می‌دارد و این امر می‌تواند EURUSD را به محدوده ۱.۲۲ تا ۱.۲۴ برساند (نرخ فعلی ۱.۱۷). بانک مرکزی ژاپن در ۲۰۲۶ سیاست‌های سخت‌گیرانه‌تری اتخاذ می‌کند و پیش‌بینی می‌شود USDJPY تا پایان ۲۰۲۶ به ۱۴۰ و تا پایان ۲۰۲۷ به ۱۳۰ برسد (نرخ فعلی ۱۵۵.۶۸). معامله خلاف جریان: خرید دلار کانادا بازار به‌شدت در موقعیت فروش دلار کانادا قرار دارد، اما اسکوشیابانک انتظار یک بازگشت بزرگ دارد. در حالی که فدرال رزرو نرخ‌ها را کاهش می‌دهد، بانک مرکزی کانادا در نیمه دوم ۲۰۲۶ شروع به افزایش نرخ خواهد کرد. اختلاف نرخ بهره بین دو بانک که اکنون ۱۷۵ نقطه پایه است، تا پایان سال آینده به ۲۵ نقطه پایه کاهش می‌یابد. پیش‌بینی می‌شود نرخ USDCAD تا پایان ۲۰۲۶ به ۱.۳۵ و تا ۲۰۲۷ به ۱.۳۰ برسد (نرخ فعلی ۱.۳۷۷۵). بازارهای نوظهور: احتیاط در پزو مکزیک اسکوشیابانک نسبت به پزو مکزیک دیدگاه منفی دارد. دلیل آن کاهش نرخ بهره توسط بانک مرکزی مکزیک همزمان با افزایش نوسانات است. همچنین بازنگری توافق تجاری CUSMA ریسک‌ها را افزایش می‌دهد. پیش‌بینی می‌شود نرخ دلار USDMXN مکزیک در سال آینده به ۱۹.۰۰ و تا ۲۰۲۷ به ۲۰.۴۰ برسد. پیش‌بینی‌های کلیدی اسکوشیابانک تا دسامبر ۲۰۲۶: EURUSD: 1.21 USDCAD: 1.35 USDJPY: 140 GBPUSD: 1.38 USDMXN: 19.00

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افت سهام فناوری با تشدید نگرانی‌ها از حباب هوش مصنوعی؛ اوراکل جرقه ریزش را زد

سهام شرکت‌های بزرگ فناوری روز پنجشنبه تحت فشار قرار گرفت، زیرا برنامه اوراکل برای افزایش قابل‌توجه سرمایه‌گذاری در زیرساخت‌های هوش مصنوعی دوباره نگرانی‌ها درباره حباب قیمتی در این حوزه را زنده کرد. S&P 500 اندکی پایین آمد و نزدک تا ۱.۶٪ افت کرد. سهام اوراکل پس از اعلام رشد کمتر از انتظار در فروش ابری و افزایش ۱۵ میلیارد دلاری برنامه سرمایه‌گذاری ۲۰۲۶ به ۵۰ میلیارد دلار، بیش از ۱۰ درصد سقوط کرد. این ضعف به سایر نمادهای هوش مصنوعی نیز سرایت کرد؛ انویدیا حدود ۳.۳٪ افت کرد و بیت‌کوین نیز با کاهش بیش از ۲ درصد به زیر ۹۰ هزار دلار رسید. بازار اکنون نسبت به ارزش‌گذاری‌های بالا و بازده نامطمئن سرمایه‌گذاری‌های سنگین در AI محتاط‌تر شده است. سرمایه‌گذاران منتظر گزارش مالی Broadcom هستند؛ شرکتی که سهامش از ماه آوریل بیش از دو برابر شده و انتظار می‌رود عملکردی مطابق یا کمی بهتر از پیش‌بینی‌ها ارائه دهد. این ضعف در حالی رخ داد که بازار سهام روز قبل پس از کاهش نرخ بهره فدرال‌رزرو و چشم‌انداز نسبتاً مثبت پاول تا آستانه رکورد تاریخی پیش رفته بود. بازدهی اوراق ۱۰ساله آمریکا پس از کاهش نرخ و افزایش خرید اوراق کوتاه‌مدت، در محدوده ۴.۱۲٪ ثابت ماند. فدرال‌رزرو همچنین برآورد رشد ۲۰۲۶ را از ۱.۸٪ به ۲.۳٪ افزایش داد و انتظار دارد تورم سال آینده به ۲.۴٪ کاهش یابد. در کالاها، نفت همراه با افت ریسک‌پذیری کاهش یافت و نقره رکورد تاریخی خود را بالاتر برد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار، اوراکل را پس از گزارش مالی تنبیه کرد

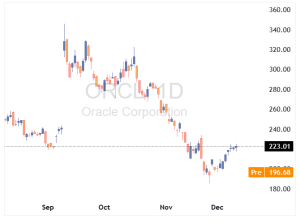
بر اساس داده‌های معاملاتی، سهام Oracle (ORCL) در واکنش به گزارش درآمدزایی شب گذشته، در معاملات پیش از بازار امروز (Pre-market) از سطح پایانی حدود 223 دلار به 196.68 دلار سقوط کرده است. این کاهش معادل حدود 11.8٪ افت نسبت به قیمت پایانی روز قبل محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سهام اوراکل ۱۰٪ افت کرد و فشار بر فناوری افزایش یافت

بیشتر بازارهای سهام آسیا روز پنج‌شنبه با سیگنال‌های انبساطی فدرال رزرو رشد کردند، اما سهام فناوری به‌ویژه پس از گزارش ضعیف اوراکل افت داشت. فدرال رزرو مطابق انتظار نرخ بهره را ۲۵ نقطه پایه کاهش داد و اعلام کرد که از ماه آینده حدود ۴۰ میلیارد دلار اوراق خزانه خریداری خواهد کرد تا نقدینگی بیشتری وارد بازار شود. این اقدام شرایط پولی را در ماه‌های آینده تسهیل خواهد کرد. با این حال، سهام فناوری و شرکت‌های مرتبط با هوش مصنوعی تحت فشار قرار گرفتند. سهام اوراکل پس از انتشار گزارش مالی ضعیف تا ۱۰٪ افت کرد و این موضوع باعث کاهش ارزش سهام شرکت‌های بزرگی مانند انویدیا شد. شاخص S&P 500 آتی ۰.۴٪ افت کرد شاخص نزدک ۱۰۰ آتی ۰.۷٪ کاهش یافت بازار ژاپن بیشترین آسیب را از افت سهام فناوری دید در بخش‌های غیر فناوری، بازارهای آسیا عملکرد بهتری داشتند: شاخص Straits Times سنگاپور ۰.۵٪ رشد کرد شاخص KOSPI کره‌جنوبی ۰.۳٪ افزایش یافت CSI 300 چین ۰.۲٪ رشد کرد هانگ‌سنگ هنگ‌کنگ ۰.۴٪ بالا رفت شاخص ASX 200 استرالیا ۰.۴٪ رشد کرد به‌دلیل داده‌های ضعیف بازار کار که احتمال کاهش نرخ بهره توسط RBA را تقویت کرد. در ژاپن، شاخص نیکی ۲۲۵ با افت ۰.۶٪ و TOPIX با کاهش ۰.۴٪ مواجه شدند. سهام SoftBank به‌دلیل وابستگی به اوراکل و سرمایه‌گذاری در OpenAI ۶.۴٪ سقوط کرد. اختلاف دیپلماتیک میان توکیو و پکن بر سر تایوان نیز فشار مضاعفی بر بازار ژاپن وارد کرد. در مقابل، خبر فروش تراشه‌های پیشرفته انویدیا در چین کمی از فشارها کاست. سهام Advantest ژاپن ۴٪ رشد کرد، در حالی که SK Hynix کره ۱٪ افت کرد و سامسونگ ۱٪ رشد داشت. شرکت TSMC تایوان نیز اعلام کرد فروش نوامبر کاهش یافته و سهام آن ۱.۳٪ افت کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاریخ ۲ ژانویه برای آینده توافق USMCA حیاتی است

در سال ۲۰۲۵ دولت ترامپ تمرکز خود را بر تجارت جهانی گذاشت، اما سال ۲۰۲۶ بیش از هر چیز به همسایگان آمریکا یعنی مکزیک و کانادا مربوط خواهد بود. این دو کشور حدود ۳۰٪ از واردات آمریکا و نزدیک به ۳۳٪ از صادرات آمریکا را تشکیل می‌دهند و تاکنون تا حد زیادی از تعرفه‌ها در امان مانده‌اند. نماینده تجاری آمریکا، جمیسون گریر اعلام کرد که دولت ترامپ همه گزینه‌ها را برای آینده توافق USMCA روی میز نگه داشته است. این توافق که در دوره اول ترامپ مذاکره شد، در سال ۲۰۲۶ وارد مرحله بازبینی خودکار می‌شود و هر کشور می‌تواند آن را تمدید، بازنگری یا ترک کند. گریر همچنین اشاره کرد که ایالات متحده ممکن است به سمت توافق‌های دوجانبه با کانادا و مکزیک حرکت کند، زیرا شرایط ساختاری این دو کشور متفاوت است: وضعیت نیروی کار، پروفایل واردات و صادرات و حتی حاکمیت قانون. طبق مقررات، سه کشور باید تا اول ژوئیه تصمیم خود را درباره آینده توافق اعلام کنند، اما آمریکا موظف است ۱۸۰ روز پیش از آن، یعنی در تاریخ ۲ ژانویه، گزارشی به کنگره ارائه دهد که نشان‌دهنده موضع دولت خواهد بود. گریر در جلسه‌ای با سنای آمریکا تأکید کرد که یکی از اهداف اصلی او سخت‌گیرانه‌تر کردن قوانین مبدأ (Rules of Origin) در توافق است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

مکلم: بهبود بازار کار امیدبخش است؛ درباره احتمال افزایش نرخ در ۲۰۲۶ اظهار نظر نمی‌کنم

تیف مکلم در کنفرانس مطبوعاتی به نکات مهم زیر اشاره کرد: بهبود بازار کار نشانه‌ای دلگرم‌کننده است، هرچند کسب‌وکارها همچنان در زمینه استخدام و برنامه‌های سرمایه‌گذاری احتیاط به خرج می‌دهند. داده‌های اخیر اشتغال تغییری در چشم‌انداز اقتصادی بانک مرکزی ایجاد نکرده است و مسیر سیاستی فعلی پابرجاست. مکلم، در خصوص سیاست مالی گفت: تأثیر بودجه فدرال بستگی به سرعت و اثربخشی اجرای آن دارد و افزود که این بودجه فشار تورمی جدیدی ایجاد نخواهد کرد. او همچنین خاطرنشان کرد که بازارها می‌توانند مطمئن باشند بانک مرکزی تصمیمات خود را گام‌به‌گام و بر اساس داده‌ها اتخاذ خواهد کرد. مکلم در سخنان امروز از اظهارنظر درباره قیمت‌گذاری بازار برای افزایش نرخ بهره در پاییز ۲۰۲۶ خودداری کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورتجلسه بانک مرکزی کانادا: تثبیت نرخ بهره در کانادا؛ سیاست محتاطانه در سایه عدم‌قطعیت جهانی

بانک مرکزی کانادا در نشست دسامبر ۲۰۲۵ مطابق انتظار بازار، نرخ بهره سیاستی را در سطح ۲.۲۵ درصد بدون تغییر حفظ کرد؛ سطحی که پس از آغاز چرخه کاهش نرخ‌ها از تابستان ۲۰۲۴ و عقب‌نشینی تدریجی از اوج ۵ درصدی به آن رسیده است. مقام‌های پولی با اشاره به اینکه تورم در محدوده هدف ۲ درصد قرار دارد و اقتصاد همچنان با پیامدهای اختلالات تجاری جهانی ناشی از سیاست‌های حمایتی آمریکا مواجه است، تصمیم گرفتند در این مقطع رویکردی محتاطانه اتخاذ کنند و از هرگونه تغییر جدید در نرخ بهره خودداری کنند. در ارزیابی شرایط جهانی، بانک مرکزی تصویر ناهمگونی را ترسیم می‌کند. اقتصاد آمریکا در سایه مصرف قدرتمند و موج سرمایه‌گذاری در حوزه هوش مصنوعی تاب‌آوری خود را حفظ کرده، در حالی که منطقه یورو فراتر از انتظارات عمل کرده است. با این حال، چین همچنان نقطه ضعف اصلی تقاضای جهانی است و ضعف آن به شکل مستقیم و غیرمستقیم بر تجارت کانادا و زنجیره تأمین فشار وارد می‌کند. در داخل کشور، رشد ۲.۶ درصدی تولید ناخالص داخلی در سه‌ماهه سوم چشمگیر بود، اما بانک مرکزی به‌روشنی توضیح می‌دهد که این جهش بیشتر انعکاس‌دهنده نوسانات تجاری است و نه نشانه‌ای از بهبود پایدار در فعالیت داخلی؛ چرا که تقاضای داخلی در واقع راکد باقی مانده است و انتظار می‌رود رشد اقتصادی در سه‌ماهه چهارم بار دیگر تضعیف شود. بازار کار نیز طی سه ماه اخیر نشانه‌هایی از بهبود را نشان داده و نرخ بیکاری به ۶.۵ درصد کاهش یافته، اما بخش‌های وابسته به تجارت خارجی همچنان با فشار روبه‌رو هستند و برنامه‌های استخدامی شرکت‌ها بهبود محسوسی را نشان نمی‌دهد. وضعیت تورم نیز تصویر مشابهی از ثبات همراه با نوسان ارائه می‌دهد. شاخص قیمت مصرف‌کننده در سطح ۲.۲ درصد قرار دارد و شاخص‌های هسته بین ۲.۵ تا ۳ درصد در نوسان‌اند. ارزیابی مقام‌های پولی نشان می‌دهد تورم زیرسطحی نزدیک ۲.۵ درصد است و در کوتاه‌مدت به‌دلیل اثرات حذف تخفیف مالیاتی GST/HST، داده‌ها می‌توانند پرنویز و نامنظم باشند. با این حال، بانک مرکزی بر این باور است که سطح کنونی نرخ بهره برای مهار تورم و تثبیت آن نزدیک هدف مناسب است و در عین حال به اقتصاد اجازه می‌دهد با شوک‌های تجاری اخیر سازگار شود. آخرین مرحله کاهش نرخ بهره به اکتبر ۲۰۲۵ بازمی‌گردد؛ زمانی که بانک مرکزی نرخ را یک‌چهارم واحد پایین آورد و با اشاره به ضعف پایدار اقتصاد، اثرات منفی جنگ تجاری آمریکا، افزایش بیکاری و افت سرمایه‌گذاری تجاری، پیام روشنی درخصوص لزوم تسهیل محتاطانه سیاست پولی ارائه کرد. از آن زمان، اگرچه بازار کار اندکی بهبود یافته، اما تورم در محدوده ۲ تا ۳ درصد نوسان دارد و شرایط کلی اقتصاد همچنان شکننده تلقی می‌شود. در بازار ارز، واکنش دلار کانادا محدود باقی ماند. جفت‌ارز USDCAD پیش از اعلام تصمیم در حوالی 1.3848 معامله می‌شد و از آنجا که سیاست تثبیت نرخ بهره دقیقاً مطابق انتظار بازار بود، تغییر قابل‌توجهی در رفتار معامله‌گران مشاهده نشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آینده دلار آمریکا در دست فدرال رزرو و نظرات مخالفان است

با توجه به «نوسان نرخ» این هفته، توجه امروز به آمریکای شمالی معطوف است. امروز جلسات سیاست‌گذاری هر دو بانک فدرال رزرو آمریکا و بانک کانادا برگزار می‌شود. انتظار می‌رود فدرال رزرو کاهش نرخ بهره ۲۵ نقطه پایه را به طور انقباضی (هاوکیش) انجام دهد، که ریسک نرخ‌های بهره کوتاه‌مدت در آمریکا و دلار را به سمت بالا متمایل می‌کند. برای بانک کانادا، ممکن است در برابر افزایش نرخ بهره برای سال ۲۰۲۶ که بازارها پیش‌بینی کرده‌اند، واکنش نشان دهد. دلار آمریکا: منتظر رأی مخالفان فدرال رزرو و نمودار نقطه‌ای (دات پلات) امروز روز جلسه کمیته بازار آزاد فدرال رزرو (FOMC) است و کاهش ۲۵ نقطه پایه نرخ بهره که هدف نرخ را به ۳.۵۰-۳.۷۵ درصد خواهد رساند، حدود ۹۰٪ در بازار قیمت‌گذاری شده است. تمرکز اصلی بر روی خلاصه پیش‌بینی‌های اقتصادی (سپتامبر)، تعداد مخالفان کاهش ۲۵ نقطه پایه نرخ بهره و سپس کنفرانس مطبوعاتی رئیس فدرال رزرو، جرومی پاول خواهد بود. اقتصاددان ارشد ما (تیم تحلیل ING)، جیمز نایتلی، احتمال ۴ مخالف در فدرال رزرو را می‌دهد، در حالی که در ماه اکتبر تنها یک مخالف وجود داشت. به نظر می‌رسد فدرال رزرو تنها یک کاهش نرخ بهره در سال ۲۰۲۶ را در سپتامبر نگه دارد. این در حالی است که بازارها برای سال ۲۰۲۶ به طور غیررسمی دو کاهش نرخ دیگر را قیمت‌گذاری کرده‌اند. همچنین، توجه‌ها به پیش‌بینی‌های رشد اقتصادی و نرخ بیکاری معطوف خواهد بود که در سپتامبر به این صورت بود: تولید ناخالص داخلی ۱.۸٪ (۲۰۲۶)، ۱.۹٪ (۲۰۲۷)، ۱.۸٪ (۲۰۲۸) و بیکاری ۴.۴٪ (۲۰۲۶)، ۴.۳٪ (۲۰۲۷). احتمالاً پیش‌بینی‌های تولید ناخالص داخلی به سمت بالا اصلاح شود، در حالی که پیش‌بینی‌های نرخ بیکاری ممکن است کمی افزایش یابد. در ماه اکتبر، کنفرانس مطبوعاتی پاول باعث شد دلار به شدت افزایش یابد. احتمالاً این ریسک‌ها امروز نیز باقی خواهند ماند؛ زیرا او در مورد مخالفان در تصمیم‌گیری و این که سه کاهش متوالی نرخ بهره، نرخ سیاست را به میزان قابل توجهی به سمت نرخ خنثی نزدیک کرده است، صحبت خواهد کرد. به وضوح، احتمال کاهش نرخ دوم در ۲۰۲۶ امروز با ریسک مواجه است و این در حالی است که در هفته‌ای قرار داریم که سرمایه‌گذاران در حال ارزیابی مجدد سیاست‌های پولی هاوکیش بانک‌های مرکزی جهانی هستند. در حالی که همه این موارد به نظر می‌رسد که به نفع دلار است، اما این موارد به طور وسیع پیش‌بینی شده است. شاید تعجب‌آور باشد که بازار نرخ‌ها هنوز چنین کاهش‌های زیادی را قیمت‌گذاری کرده است. به احتمال زیاد این تأثیر از ورود کوین هسِت به فدرال رزرو در ماه فوریه است که می‌تواند چشم‌انداز فدرال رزرو را به سمت نگاه کاهشی (داویش) سوق دهد. احتمالاً یافتن هر گونه نشانه کاهشی در بیانیه‌های امروز فدرال رزرو دشوار است، اما به طور غیرمستقیم، هر گونه اعلامیه از سوی فدرال رزرو مبنی بر خرید بیشتر اوراق خزانه‌داری بیش از آنچه که برای حفظ سررسید موجود نیاز است، می‌تواند به نوعی به عنوان عاملی منفی برای دلار تعبیر شود. این حرکت فنی برای حفظ اندازه ترازنامه در مقیاس تولید ناخالص داخلی است. شاخص دلار آمریکا (DXY)، امروز می‌تواند به ۹۹.۶۰ برسد در صورت کاهش هاوکیش نرخ بهره، اما انتشار داده‌های ضعیف بازار کار در هفته آینده و ضعف فصلی در دسامبر نشان می‌دهد که این افزایش دلار ممکن است دوام زیادی نداشته باشد. یورو: سیاست‌ها و ژئوپولتیک جفت ارز EURUSD به دلیل افزایش نرخ‌های بهره آمریکا در این هفته کمی کاهش یافته است. همانطور که در بالا اشاره شد، ریسک جلسه FOMC برای EURUSD منفی است. بازنگری نزولی در کوتاه‌مدت منحنی نرخ بهره آمریکا ممکن است موجب افت یورو به منطقه ۱.۱۵۸۵/۹۰ شود. همچنین، احتمال کاهش بیشتر به ۱.۱۵۵۵/۶۵ در بازارهای پایان سال وجود دارد. با این حال، ممکن است یورو مدت زیادی در این سطوح باقی نماند و همچنان پیش‌بینی می‌شود که تا پایان سال شاهد بازگشتی به سمت ۱.۱۸۰۰ باشیم. در سیاست داخلی منطقه یورو، فرانسه توانست بودجه تأمین اجتماعی مهمی را تصویب کند. اما دشواری در تصویب این بودجه باعث نگرانی در مورد تصویب بودجه دولتی ۲۰۲۶ خواهد شد و ریسک‌های مالی فرانسه همچنان به عنوان وزنی بر یورو در سال ۲۰۲۶ باقی خواهند ماند. در سطح ژئوپولتیک، این هفته تمرکز بر این است که مقامات اتحادیه اروپا از اختیارات اضطراری خود استفاده کرده‌اند تا مجارستان را کنار زده و ۲۱۰ میلیارد یورو از دارایی‌های روسیه را مسدود کنند تا به عنوان وام جبرانی برای اوکراین استفاده شود. رهبران اروپایی به شدت تلاش دارند که این مسئله تحقق یابد تا اوکراین مجبور به پذیرش آتش‌بس از سوی آمریکا و روسیه نشود. در این زمینه، مشاوران سیاسی بر این باورند که یک توافق آتش‌بس همچنان ممکن است. تمام این موارد در رابطه با یورو اهمیت دارد، زیرا برخی از مدیران دارایی نگران این هستند که نقض حقوق مالکیت ممکن است وضعیت امن یورو را تحت تأثیر قرار دهد. با این حال، تاکنون هیچ نشانه‌ای از این موضوع در داده‌های جریان سرمایه مشاهده نشده است و تا زمانی که بانک مرکزی اروپا درگیر پشتیبانی از وام‌های اوکراین نشود، بعید است که این تحولات تأثیر قابل توجهی بر یورو بگذارد. دلار کانادا: هنوز زود است که بانک کانادا نرخ‌ها را افزایش دهد امروز بانک کانادا جلسه‌ای برای تعیین نرخ بهره دارد. نرخ سیاستی به طور یکنواخت انتظار می‌رود که در ۲.۲۵ درصد باقی بماند. این جلسه در زمانی برگزار می‌شود که تغییرات هاوکیش در سیاست‌های پولی جهانی – به ویژه به رهبری استرالیا – رخ داده است. در واقع، بازارهای پولی اکنون ۳۰ نقطه پایه افزایش نرخ بهره بانک کانادا را برای ماه اکتبر سال آینده قیمت‌گذاری کرده‌اند. در گزارش سیاست‌های پولی سپتامبر، بانک کانادا یکی از نگاه‌های کسل‌کننده‌تر را نسبت به اقتصاد جهانی اتخاذ کرد. به علاوه، این واقعیت که کانادا در معرض بازنگری توافقنامه تجارت آزاد آمریکای شمالی (USMCA) در سال ۲۰۲۶ قرار دارد، باعث احتیاط سیاست‌گذاران خواهد شد. حتی اگر سیاست‌های مالی حمایتی دولت وجود داشته باشد، افزایش نرخ‌های بهره در سال ۲۰۲۶ برای بانک کانادا زود است. بعید به نظر می‌رسد که بانک کانادا در این مرحله افزایش نرخ بهره را تایید کند و به نظر می‌رسد که ریسک‌های نزولی برای دلار کانادا در امروز وجود دارد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سفیر آمریکا در کانادا تأکید کرد که ترامپ خواهان لغو توافق تجاری USMCA نیست

بر اساس گزارش «نشنال پست»، سفیر ایالات متحده در کانادا اعلام کرد که دونالد ترامپ قصد لغو توافقنامه ایالات متحده-مکزیک-کانادا (USMCA) را ندارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: تورم کمی بیشتر کاهش می‌یابد، اما نه در حد تورم منفی

اگر مجبور شویم، در نهایت تعرفه‌های سنگینی بر کود کانادایی اعمال خواهیم کرد. من پذیرای استفاده از منابع تعرفه‌ای بیشتر برای کمک‌های بیشتر به کشاورزان هستم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تصمیمات نرخ بهره بانک‌های مرکزی در هفته جاری

در هفته منتهی به ۱۲ دسامبر، چندین بانک مرکزی در سراسر جهان تصمیمات مهمی درباره نرخ بهره خواهند گرفت. روز کشورها سه‌شنبه (زرد) استرالیا چهارشنبه (صورتی) کانادا، ایالات متحده (فدرال رزرو)، برزیل پنج‌شنبه (آبی) پرو، مولداوی، سوئیس، صربستان، اوکراین، ترکیه، ازبکستان، فیلیپین

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص ترس اعتباری اوراکل به بالاترین سطح از ۲۰۰۹ رسیده است

شاخص ترس اعتباری اوراکل به بالاترین سطح از سال ۲۰۰۹ رسیده است، دلیل اصلی نگرانی‌ها، شکل‌گیری حباب هوش مصنوعی عنوان شده است. این افزایش نشان‌دهنده نگرانی سرمایه‌گذاران نسبت به ریسک‌های مالی و فشار ناشی از سرمایه‌گذاری‌های سنگین در حوزه هوش مصنوعی است. اوراکل که یکی از بازیگران اصلی در بازار نرم‌افزار و زیرساخت‌های ابری است، اکنون با چالش اعتماد سرمایه‌گذاران روبه‌رو شده و شاخص‌های اعتباری آن به سطحی رسیده‌اند که از زمان بحران مالی جهانی مشاهده نشده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مهم‌ترین گزارش‌های درآمدی هفته ۸ تا ۱۲ دسامبر

چهارشنبه حساس‌ترین روز هفته خواهد بود؛ شرکت‌های بزرگ فناوری مانند Oracle، Adobe و Synopsys گزارش‌های خود را پس از بسته شدن بازار منتشر خواهند کرد. شرکت GameStop که همیشه توجه رسانه‌ها را به خود جلب می‌کند، سه‌شنبه بعد از ظهر گزارش خواهد داد. شرکت‌های Broadcom، Costco و Lululemon نیز در روز پنج‌شنبه بعد از بازار، عملکرد مالی خود را اعلام خواهند کرد؛ این سه شرکت می‌توانند بر شاخص‌های خرده‌فروشی و نیمه‌هادی تأثیرگذار باشند. حضور شرکت‌هایی مانند Manchester United و RH نشان‌دهنده تنوع بالای صنایع در این هفته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بلومبرگ: خرید نفت روسیه توسط هند و حملات اوکراین عوامل کلیدی بازار نفت هستند

به گزارش بلومبرگ، قیمت نفت ثابت ماند زیرا معامله‌گران خرید نفت خام روسیه توسط هند و حملات اوکراین به زیرساخت‌های انرژی روسیه را زیر نظر دارند. نفت برنت پس از ثبت نخستین رشد هفتگی متوالی از ماه اوت، زیر ۶۴ دلار در هر بشکه معامله شد و نفت خام وست تگزاس اینترمدیت نیز در نزدیکی ۶۰ دلار قرار گرفت. هفته گذشته، ولادیمیر پوتین رئیس‌جمهور روسیه وعده داد که عرضه سوخت به هند بدون وقفه ادامه خواهد داشت. این موضوع احتمالاً یکی از محورهای اصلی گفت‌وگوها خواهد بود، زیرا مذاکره‌کنندگان آمریکایی برای مذاکرات تجاری وارد هند می‌شوند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ترامپ اعلام کرد مشکلات تجاری با کانادا رفع می‌شوند

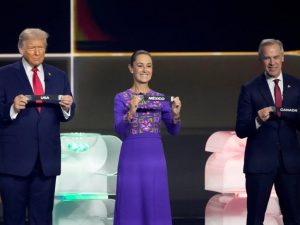
دونالد ترامپ درباره از سرگیری مذاکرات تجاری با کانادا گفت: «ما آن را حل خواهیم کرد.» ترامپ در حاشیه مراسم قرعه‌کشی جام جهانی در روز جمعه در کنار مارک کارنی حضور داشت و روابط میان دو طرف صمیمانه و دوستانه توصیف شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بحران عرضه جهانی و عطش سیری‌ناپذیر هند برای نقره

هند همواره یکی از بازیگران اصلی بازار نقره بوده است، اما امسال به عامل تعیین‌کننده‌ای در پشت رشد بی‌سابقه تقاضای سرمایه‌گذاری تبدیل شده؛ رشدی که قیمت‌ها را به رکورد تاریخی بالای ۵۹ دلار در هر اونس رسانده است. در گزارشی که تابستان امسال منتشر شد، شرکت Metals Focus اعلام کرد که هند، پس از آمریکا، دومین بازار بزرگ جهان برای سرمایه‌گذاری فیزیکی در نقره است و نزدیک به ۸۰ درصد از تقاضای جهانی برای شمش و سکه نقره را به خود اختصاص می‌دهد. این مؤسسه همچنین یادآور شد که هند سال‌هاست بزرگ‌ترین مصرف‌کننده زیورآلات و ظروف نقره در جهان (به لحاظ حجم) محسوب می‌شود. در گزارش به‌روزشده، تحلیلگران گفتند که در پنج سال گذشته، مردم هند — به‌ویژه مصرف‌کنندگان کم‌درآمد در مناطق روستایی — حدود ۲۹ هزار تن نقره در قالب زیورآلات و ۴ هزار تن در قالب سکه خریداری کرده‌اند. شرکت Metals Focus افزود که یک تحول بالقوه دگرگون‌کننده در بازار نقره در حال شکل‌گیری است؛ چراکه مقررات جدید بانک مرکزی هند (RBI) به مردم اجازه می‌دهد دارایی‌های فیزیکی نقره خود را به پول تبدیل کنند. در گزارش آمده است: «در هند، طلا همیشه نقش وثیقه نهایی را داشته و به خانواده‌ها، به‌خصوص کسانی که دسترسی محدودی به خدمات بانکی دارند، امکان دسترسی سریع به منابع مالی در مواقع اضطراری را می‌داده است. نقره نیز بخش مهمی از ثروت روستایی بوده، به‌ویژه در میان خانوارهای کم‌ و متوسط‌درآمد. قیمت پایین‌تر آن باعث شده انباشت گسترده آن در قالب زیورآلات و لوازم خانگی — از جمله پابند، انگشتر پا و زیورآلات کودکان — امکان‌پذیر شود.» ماه گذشته، RBI مقررات جدیدی را اعلام کرد که از اول آوریل ۲۰۲۶ به اجرا درمی‌آید و به افراد اجازه می‌دهد دارایی‌های نقره‌ای خود را نزد بانک‌ها، مؤسسات مالی غیربانکی و شرکت‌های تأمین مالی مسکن به‌عنوان وثیقه برای دریافت تسهیلات قرار دهند. این شرکت در ادامه افزود: «این اقدام می‌تواند به فعال‌سازی ذخایر عظیم نقره خانگی در هند، گسترش دسترسی به اعتبار رسمی و به رسمیت شناختن نقره به‌عنوان یک دارایی وثیقه‌ای جریان‌اصلی کمک کند.» برخی گزارش‌ها افزایش اخیر تقاضا در هند را به همین مقررات جدید مرتبط می‌دانند. با اینکه این مقررات در نوامبر رسماً اعلام شد، RBI از ابتدای سال در حال تدوین چارچوب آن بوده است. در ماه اکتبر نیز این چارچوب را برای دریافت بازخورد، با مهم‌ترین وام‌دهندگان کشور در میان گذاشت. بر اساس داده‌های تجاری دولت، واردات نقره هند در ماه اکتبر به ۲.۷۲ میلیارد دلار رسید؛ در حالی که این رقم در اکتبر ۲۰۲۴ تنها ۰.۴۳ میلیارد دلار بود. افزایش تقاضای فیزیکی در هند، کسری عرضه قابل توجهی در بازارهای خارج از بورس لندن ایجاد کرده و نرخ اجاره نقره را به رکوردهای تازه رسانده است. کمبود نقدینگی در بازار، عامل اصلی جهش قیمت‌ها به بالای ۵۰ دلار در هر اونس بوده است. تداوم تقاضای قوی در ماه نوامبر نیز ذخایر جهانی نقره را در نزدیکی کمترین سطوح تاریخی نگه داشته و از قیمت‌های بالای جدید — نزدیک ۵۹ دلار — حمایت کرده است. با وجود اینکه طلا و نقره سال‌هاست در فرهنگ هند اهمیت داشته‌اند، مردم تنها اخیراً شروع به تبدیل این دارایی‌ها به سرمایه قابل استفاده کرده‌اند. Metals Focus خاطرنشان کرد که کل اعتبارات بانکی در هند حدود ۱۹۳ تریلیون روپیه (۲.۱ تریلیون دلار) است که از این میان ۳.۴ تریلیون روپیه (۳۸ میلیارد دلار) به‌وسیله طلا وثیقه‌گذاری شده است. این رقم از سال ۲۰۲۱ رشد زیادی داشته؛ سالی که وام‌های مبتنی بر طلا حدود ۰.۷ تریلیون روپیه (۸ میلیارد دلار) ارزش داشت. این مؤسسه افزود: «برآورد می‌کنیم اندازه بازار رسمی وام مبتنی بر طلا در هند حدود ۷۰۰ تن و بخش غیررسمی آن در حدود ۱۰۰۰ تا ۱۵۰۰ تن باشد. با وجود الگوهای مالکیت مشابه، نقره عمدتاً از سیستم اعتباری رسمی کنار گذاشته شده است. مهم‌ترین مانع، ریسک خلوص بوده است؛ چراکه بسیاری از زیورآلات نقره‌ای فاقد مهر استاندارد بوده و دارای آلیاژهای متفاوت هستند — به‌ویژه در اقلام سنتی مانند پابند و انگشتر پا که بیش از ۵۰ درصد بازار را تشکیل می‌دهند.» تحلیلگران گفتند چارچوب اصلاح‌شده RBI انتظار می‌رود نظم و یکپارچگی را در فرآیند اعطای وام مبتنی بر نقره ایجاد کند. در پایان گزارش آمده است: «اگرچه وام‌های مبتنی بر نقره دهه‌ها به‌طور غیررسمی وجود داشته‌اند، اما چارچوب جدید RBI نخستین به‌رسمیت‌شناسی رسمی نقره در نظام وثیقه‌گذاری تحت نظارت است. Metals Focus معتقد است وام‌دهی مبتنی بر نقره به‌جای رقابت با وام‌های مبتنی بر طلا یا کانال‌های اعتباری سنتی، احتمالاً به محصولی مکمل تبدیل خواهد شد.»

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جهش دلار کانادا پس از سومین گزارش قدرتمند اشتغال؛ آیا مسیر جدیدی پیش‌ِروی لونی است؟

دلار کانادا پس از انتشار سومین گزارش قدرتمند اشتغال، به بالاترین سطح خود در ده هفته اخیر صعود کرد و در برابر دلار آمریکا در نرخ 1.3886 معامله شد؛ سطحی که به‌طور محدود کف ماه اکتبر را شکست و بازار را به پایین‌ترین محدوده از ۲۳ سپتامبر رساند. این حرکت، بار دیگر پرسش اصلی را مطرح کرده است: آیا اقتصاد کانادا واقعاً در آستانه تغییر مسیر قرار دارد؟ اگرچه داده‌های اشتغال نشانه‌هایی از تاب‌آوری اقتصاد ارائه می‌دهد، اما تصویر کلان همچنان با چالش‌های مهمی همراه است. بخش مسکن در معرض فشار قرار دارد، تعرفه‌های دولت ترامپ صنایع کلیدی را تحت فشار گذاشته و اخیراً یک کارخانه فولاد در انتاریو اعلام کرد بیش از هزار نفر از کارکنان خود را تعدیل می‌کند. صنعت جنگلداری نیز با افت شدید مواجه است. در مقابل، سهام بانک‌های کانادایی در اوج تاریخی قرار دارند و دولت با کسری بودجه بزرگ به فعالیت خود ادامه می‌دهد. با وجود این تضادها، اشتغال‌زایی قدرتمند؛ افزایش‌های 60.4 هزار، 66.6 هزار و 53.6 هزار شغل طی سه ماه اخیر، تصویری متفاوت ساخته است. کاهش نرخ بیکاری از 7.1٪ به 6.5٪ می‌تواند نشانه‌ای از چرخش چرخه اقتصادی باشد. اگر این روند تثبیت شود و از سوی دیگر مصرف خانوار همچنان قوی باقی بماند، بازار ممکن است با سناریوی بازگشت فشارهای تورمی روبه‌رو شود؛ موضوعی که فعلاً در قیمت‌گذاری‌ها لحاظ نشده، اما می‌تواند مسیر سیاست‌گذاری پولی بانک مرکزی کانادا را تغییر دهد. بازارها نیز نشانه‌هایی از این نگرش جدید را بلافاصله منعکس کرده‌اند. پس از انتشار گزارش اشتغال، احتمال افزایش نرخ بهره در ماه ژوئیه به حدود ۵۰٪ رسید و بازار تقریباً یک افزایش کامل نرخ را تا پایان سال ۲۰۲۶ قیمت‌گذاری کرده است؛سطوحی که پیش از گزارش اشتغال تقریباً ناچیز بود. در همین حال، بازده اوراق دوساله کانادا از 2.48٪ به 2.63٪ جهش کرده و نشان از بازتسعیر ریسک تورمی دارد. در بازار فارکس، نمودار USDCAD بیش از پیش شبیه به الگوی دو سقف (Double Top) شده و در صورت تثبیت، می‌تواند هدف 1.36 را فعال کند. با این حال، پیش از دریافت تأییدهای بیشتر از پایداری رشد اقتصادی، امکان نوسان حول محدوده حمایتی 1.3725 محتمل است. یکی از نشانه‌های نرم اما قابل‌توجه در هفته‌های اخیر، گزارش‌های مثبت شرکت‌های بزرگ از جمله والمارت درباره تقاضا و مصرف در بازار کانادا بوده است؛ شاید همین داده‌های خرد، نشانه‌های اولیه بهبود را قبل از انتشار اعداد رسمی آشکار کرده بودند. در مجموع، لونی اکنون در نقطه‌ای قرار گرفته که می‌تواند مسیر کوتاه‌مدت و میان‌مدت آن را به‌طور جدی تغییر دهد؛ البته به شرط آن‌که موج اشتغال‌زایی و مصرف قوی در ماه‌های آینده تداوم یابد و اقتصاد تحت‌تأثیر چالش‌های تجاری و بخش مسکن از مسیر خود منحرف نشود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گریر، نماینده تجاری آمریکا: چین یک چالش در تجارت برای آمریکا است

گریر، نماینده تجاری آمریکا، چین را «چالش» توصیف کرد و گفت تجارت با چین باید متعادل‌تر و احتمالاً کوچک‌تر شود. او تأکید کرد که ایالات متحده خواهان ثبات در روابط با چین است. گریر افزود: کسری تجاری آمریکا در کالا با چین حدود ۲۵٪ کاهش یافته است و این روند را «در مسیر درست» دانست. او همچنین گفت: روابط تجاری با چین اکنون در وضعیت باثباتی قرار دارد. مشکلات توافق USMCA گریر همچنین به مشکلات موجود در توافق تجاری آمریکا، کانادا و مکزیک (USMCA) اشاره کرد و گفت: برخی از این چالش‌ها قبلاً اصلاح شده‌اند. او تأکید کرد که باید اطمینان حاصل شود کانادا و مکزیک به‌عنوان پایگاه صادراتی برای چین، ویتنام یا اندونزی مورد استفاده قرار نگیرند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ احتمال خروج آمریکا از USMCA را بررسی می‌کند

پولیتیکو گزارش داد که دونالد ترامپ، رئیس‌جمهور آمریکا، در حال بررسی سناریوی خروج ایالات متحده از توافق تجاری آمریکا–مکزیک–کانادا (USMCA) است؛ اقدامی که می‌تواند بدترین سناریو برای کانادا باشد. جمیسون گریر، نماینده تجاری آمریکا، در گفت‌وگو با پولیتیکو اعلام کرد که ترامپ ممکن است سال آینده تصمیم به خروج از USMCA بگیرد، حتی با وجود اینکه متن توافق اعضا را تشویق می‌کند تا حداقل تا سال ۲۰۳۶ در آن باقی بمانند. او گفت: «رئیس‌جمهور تنها توافق‌هایی را می‌خواهد که واقعاً خوب باشند.» گریر یادآور شد که یکی از تاکتیک‌های سنتی ترامپ در مذاکرات، تهدید به نابودی توافق‌هاست؛ همان‌طور که در جریان مذاکرات منتهی به USMCA درباره پاره کردن توافق نفتا صحبت کرده بود. او همچنین مطرح کرد که امکان دارد آمریکا با کانادا و مکزیک به‌طور جداگانه مذاکره کند و توافق را به دو بخش تقسیم نماید. گریر گفت: «روابط ما با اقتصاد کانادا کاملاً متفاوت از روابط با اقتصاد مکزیک است؛ شرایط نیروی کار، نوع تولیدات و پروفایل صادرات و واردات متفاوت است.» در همین حال، گریر تأکید کرد که هدف ترامپ بازگرداندن مشاغل تولیدی به آمریکا از خارج است؛ سیاستی که فشار زیادی بر بخش خودروسازی انتاریو وارد کرده است. او افزود: «ما به‌طور طبیعی به صنایع پیشرفته، خودروسازی، داروسازی و نیمه‌هادی‌ها فکر می‌کنیم و نمونه‌های جدیدی از سرمایه‌گذاری در این بخش‌ها داریم.» به گفته او، شرکت‌هایی مانند GE، استلانتیس، نوارتیس و روش خطوط تولید و تأسیسات جدیدی را در آمریکا راه‌اندازی کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر