TSLA 375.00 USD ▼ 0.74%
AAPL 340.42 USD ▲ 1.11%
GOOGL 348.29 USD ▼ 0.63%
AMZN 254.06 USD ▼ 2.25%
NVDA 230.48 USD ▼ 2.94%
BTCUSD 81,849.27 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

راجرز از بانک مرکزی کانادا: دو فصل کاهش سالانه تولید ناخالص داخلی با یکی از تعاریف رکود مطابقت دارد، اما نباید بیش از حد بر یک شاخص واحد تأکید کرد

داده‌های تولید ناخالص داخلی در ماه آوریل نشان‌دهنده بهبودی جزئی است لازم است فراتر از نشانه‌های رکود فنی را بررسی کنیم باید شاخص‌های کلیدی اقتصادی دیگری را نیز در نظر گرفت

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش تعهد معامله‌گران (COT)؛ پول هوشمند به کدام دارایی‌ها متمایل شد؟

گزارش هفتگی COT (گزارش تعهد معامله‌گران) که توسط کمیسیون معاملات آتی کالای آمریکا (CFTC) منتشر می‌شود، یکی از مهم‌ترین ابزارهای رصد رفتار بازیگران بازارهای مالی است. این گزارش موقعیت معامله‌گران را در سه گروه اصلی؛ معامله‌گران غیرتجاری (Non-Commercial)، تجاری (Commercial) و معامله‌گران خرد یا گزارش‌نشده (Non-Reportable) نشان می‌دهد. در میان این گروه‌ها، بازارها معمولاً توجه ویژه‌ای به داده‌های «غیرتجاری» دارند؛ زیرا این بخش عمدتاً شامل صندوق‌های پوشش ریسک، مدیران دارایی و سفته‌بازان بزرگ است که اغلب به‌دنبال کسب سود از روندهای بازار هستند، نه پوشش ریسک عملیاتی. به همین دلیل، بسیاری از معامله‌گران از تغییرات موقعیت‌های Non-Commercial برای سنجش جهت‌گیری «پول هوشمند» استفاده می‌کنند. آخرین داده‌های منتشرشده در ۲۶ مه ۲۰۲۶ تغییرات مهمی را در بازار فارکس، فلزات، انرژی، کریپتو و شاخص‌های سهامی نشان می‌دهد. در یک نگاه طلا زیر فشار محتاطانه معامله‌گران بزرگ: کاهش موقعیت‌های Non-Commercial در طلا، نقره و مس نشان می‌دهد بخشی از سرمایه‌های سفته‌بازانه در حال کاهش ریسک یا تعدیل انتظارات صعودی هستند. ضعف در ارزهای کالایی و تداوم فشار بر برخی ارزهای اصلی: دلار استرالیا، دلار کانادا و ین ژاپن با افت یا تشدید موقعیت‌های نزولی مواجه شدند؛ در حالی که یورو نیز کاهش نسبی خوش‌بینی معامله‌گران را ثبت کرد. نفت عقب نشست، گاز طبیعی همچنان ضعیف ماند: افت موقعیت‌های صعودی در نفت خام وست‌تگزاس و تداوم رشد موقعیت‌های فروش در گاز طبیعی، از احتیاط معامله‌گران در بازار انرژی حکایت دارد. بازار سهام آمریکا با کاهش ریسک‌پذیری روبه‌رو شد: کاهش موقعیت‌های Non-Commercial در اس‌اندپی۵۰۰ و نزدک۱۰۰ نشان می‌دهد بخشی از سرمایه‌های بزرگ در حال بازتنظیم اکسپوژر (کاهش ریسک) خود نسبت به بازار سهام هستند. بازار فارکس؛ فشار فروش روی ارزهای کالایی، تداوم ضعف پوند و ین یورو؛ کاهش خرید، اما نه فروپاشی دیدگاه صعودی در بازار یورو، موقعیت خالص خرید معامله‌گران غیرتجاری به ۲۹٬۴۲۶ قرارداد کاهش یافته است. جزئیات داده‌ها: موقعیت خرید: ۱۰٬۱۹۶ قرارداد کاهش موقعیت فروش: ۶٬۱۰۹ قرارداد کاهش تغییر موقعیت خالص: ۴٬۰۸۷- نکته مهم اینجاست که در یورو، هم خریداران و هم فروشندگان بخشی از موقعیت‌های خود را بسته‌اند؛ اما خروج از سمت خرید شدیدتر بوده است. این رفتار بیشتر به کاهش اعتماد به ادامه صعود یورو شباهت دارد تا افزایش تهاجمی شرط‌بندی نزولی. دلار استرالیا؛ خروج سنگین از معاملات صعودی دلار استرالیا یکی از ضعیف‌ترین تغییرات هفته را ثبت کرده است. خرید: ۲۲٬۴۵۴- فروش: ۳٬۰۳۵+ موقعیت خالص: ۶۰٬۱۵۵ تغییر هفتگی: ۲۵٬۴۸۹- در این بازار، هم‌زمان کاهش شدید موقعیت‌های خرید و رشد فروش دیده می‌شود؛ الگویی که معمولاً از افت اشتیاق سفته‌بازان به ارزهای ریسک‌پذیر حکایت دارد. دلار کانادا؛ فشار فروش تشدید شد در دلار کانادا، وضعیت حتی نزولی‌تر است: خریدها: ۱۸٬۹۹۸- فروش‌ها: ۱۸٬۶۵۳+ موقعیت خالص: ۶۸٬۸۸۲- ترکیب کاهش لانگ‌ها (خرید‌ها) و رشد سنگین شورت‌ها (فروش‌ها) نشان می‌دهد معامله‌گران نسبت به چشم‌انداز این ارز محتاط‌تر شده‌اند. ین ژاپن و پوند بریتانیا در ین ژاپن، خریدها افزایش یافته‌اند (+۶٬۳۹۰)، اما رشد فروش‌ها بسیار قوی‌تر بوده (+۲۷٬۱۵۲). نتیجه، افت موقعیت خالص به ۱۱۴٬۶۶۷- بوده است. پوند بریتانیا نیز همچنان تحت فشار باقی مانده: خریدها: ۱۰٬۰۹۷- فروش‌ها: ۱۳٬۰۰۶- اگرچه کاهش فروش‌ها تا حدی از فشار نزولی کم کرده، اما ساختار کلی بازار همچنان شکننده است. فلزات؛ طلا همچنان تحت فشار، نقره و مس نیز تضعیف شدند طلا؛ کاهش خرید و خروج تدریجی پول هوشمند؟ طلا همچنان یکی از بزرگ‌ترین موقعیت‌های خالص خرید بازار را حفظ کرده، اما داده‌های این هفته نشانه‌هایی از افت تمایل صعودی را نشان می‌دهند. موقعیت خرید: ۱۰٬۳۱۴- موقعیت فروش: ۴٬۷۴۱- موقعیت خالص: ۱۵۴٬۲۶۰ تغییر هفتگی: ۵٬۵۷۳- در بازار طلا، هم خریداران و هم فروشندگان بخشی از موقعیت‌های خود را بسته‌اند؛ اما خروج از معاملات خرید شدیدتر بوده است. این رفتار می‌تواند نشانه سودگیری، کاهش ریسک یا انتظار برای محرک‌های جدید بازار باشد. نقره؛ خروج تدریجی از موقعیت‌های صعودی در نقره: خریدها: ۱٬۸۳۳- فروش‌ها: ۶۱۵+ تغییر موقعیت خالص: ۲٬۴۴۸- این ترکیب نشان می‌دهد بازار نقره نیز با کاهش اشتیاق صعودی روبه‌رو شده است. پلاتین و مس پلاتین تغییرات محدودتری داشت، اما همچنان کاهش خالص ثبت کرد. در مس، داده‌ها تصویر محتاطانه‌تری ارائه می‌کنند: خریدها: ۱٬۸۱۰- فروش‌ها: ۱٬۰۳۶+ موقعیت خالص: ۷۳٬۰۴۰ تغییر هفتگی: ۲٬۸۴۶- افت خریدها در کنار افزایش فروش‌ها می‌تواند نشانه نگرانی معامله‌گران نسبت به دورنمای رشد اقتصادی و تقاضای صنعتی باشد. “ این تحلیل توسط تیم یوتوتایمز و بر پایه داده‌های منتشرشده در گزارش COT (گزارش تعهد معامله‌گران) که از سوی کمیسیون معاملات آتی کالای آمریکا (CFTC) منتشر می‌شود، تهیه شده است. این ابزار تنها یکی از روش‌های رصد رفتار بازار در کنار سایر ابزارهای تحلیلی است و نباید به‌عنوان سیگنال قطعی معاملاتی تلقی شود. کامران گودرزی کریپتو؛ اتریوم بهتر از بیت‌کوین ظاهر شد بیت‌کوین؛ بهبود محدود در بازار بیت‌کوین: خریدها: ۶۴۵- فروش‌ها: ۸۱۵- موقعیت خالص: ۲٬۲۸۲ تغییر هفتگی: ۱۷۰+ هر دو سمت بازار کوچک‌تر شده‌اند، اما کاهش موقعیت‌های فروش اندکی بیشتر بوده و باعث بهبود محدود موقعیت خالص شده است. اتریوم؛ تصویر قوی‌تر از بیت‌کوین در اتریوم: خریدها: ۳۶۳- فروش‌ها: ۱٬۳۵۳- موقعیت خالص: ۴٬۵۵۸ تغییر هفتگی: ۹۹۰+ کاهش شدیدتر فروش‌ها نسبت به خریدها باعث شده احساسات بازار اتریوم نسبتاً سازنده‌تر به نظر برسد. انرژی و کالاها؛ نفت عقب نشست، گاز طبیعی همچنان ضعیف نفت خام وست‌تگزاس؛ افت موقعیت‌های صعودی در نفت خام وست‌تگزاس (WTI): خریدها: ۶٬۲۰۶- فروش‌ها: ۵٬۳۷۶+ موقعیت خالص: ۱۶۰٬۹۹۸ تغییر هفتگی: ۱۱٬۵۸۲- ترکیب کاهش لانگ‌ها و افزایش شورت‌ها نشان می‌دهد بخشی از معامله‌گران بزرگ نسبت به ادامه رشد قیمت نفت محتاط‌تر شده‌اند. گاز طبیعی؛ فشار فروش ادامه دارد در گاز طبیعی: خریدها: ۱۲۴+ فروش‌ها: ۱۱٬۱۰۹+ موقعیت خالص: ۲۰۳٬۱۸۱- افزایش سنگین موقعیت‌های فروش نشان می‌دهد بدبینی معامله‌گران به این بازار همچنان پابرجاست. بازار محصولات کشاورزی در بازار کشاورزی، ذرت یکی از ضعیف‌ترین عملکردها را ثبت کرد: خریدها: ۴۷٬۹۶۴- فروش‌ها: ۸٬۱۳۶+ افت موقعیت خالص: ۵۶٬۱۰۰- در مقابل، قهوه بهبود نسبی نشان داد و موقعیت خالص آن افزایش یافت. شاخص‌های آمریکا؛ عقب‌نشینی سرمایه‌های بزرگ از سهام؟ اس‌اندپی ۵۰۰ و نزدک ۱۰۰ در بازار شاخص‌ها، داده‌ها نشانه‌هایی از کاهش ریسک‌پذیری را منعکس می‌کنند. اس‌اندپی ۵۰۰ ای-مینی: خریدها: ۱۶٬۱۹۴- فروش‌ها: ۹٬۰۳۲+ موقعیت خالص: ۱۶۵٬۸۳۱- نزدک ۱۰۰: خریدها: ۱٬۸۸۹- فروش‌ها: ۲٬۷۷۶+ موقعیت خالص: ۶٬۰۸۵- این ترکیب می‌تواند نشان دهد بخشی از سرمایه‌های بزرگ در حال کاهش اکسپوژر خود به بازار سهام آمریکا هستند. جمع‌بندی؛ سرمایه‌های بزرگ این هفته چه پیامی می‌دهند؟ داده‌های COT در هفته منتهی به ۲۶ مه ۲۰۲۶ از چند روند مهم پرده برمی‌دارند: کاهش تمایل صعودی در طلا، نقره و مس فشار فروش در دلار استرالیا و دلار کانادا تداوم ضعف گاز طبیعی افت خوش‌بینی نسبت به نفت خام عقب‌نشینی محتاطانه در بخشی از بازار سهام آمریکا عملکرد نسبتاً بهتر اتریوم در مقایسه با بیت‌کوین در مجموع، داده‌های این هفته نشان می‌دهد معامله‌گران بزرگ در برخی بازارها به سمت کاهش ریسک و بازتنظیم موقعیت‌ها حرکت کرده‌اند؛ هرچند هنوز نمی‌توان از یک تغییر روند قطعی در بازارهای جهانی سخن گفت.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ گزارش NFP و تورم منطقه یورو در سایه خوش‌بینی نسبت به مذاکرات آمریکا و ایران در کانون توجه بازار

در یک نگاه ابهام در حصول توافق آمریکا و ایران، در حالی که ریسک‌پذیری محتاطانه‌ای در بازار سایه افکنده، نگرانی‌های تورمی را زنده نگه داشته است. با افزایش اظهارات هاوکیش مقامات فدرال رزرو، داده‌های اشتغال آمریکا در کانون توجه بازارها قرار می‌گیرد. برآورد اولیه تورم منطقه یورو نیز زیر ذره‌بین خواهد بود؛ آن هم در شرایطی که ECB خود را برای افزایش نرخ بهره در ماه ژوئن آماده می‌کند. اما پرسش کلیدی این است که آیا ین، با بازگشت دوباره به محدوده 160، توجه اصلی بازارها را به خود جلب خواهد کرد؟ هفت هفته از زمانی که آمریکا و ایران بر سر آتش‌بس و آغاز مذاکرات برای دستیابی به یک توافق دائمی به تفاهم رسیدند می‌گذرد؛ توافقی که نه‌تنها باید به درگیری‌ها پایان دهد و تنگه هرمز را بازگشایی کند، بلکه مسئله قدیمی و پیچیده پرونده هسته‌ای را نیز حل‌وفصل نماید. در هر شرایطی، دستیابی به چنین توافقی دستاوردی بزرگ محسوب می‌شود. بنابراین، ادامه‌دار شدن مذاکرات و باقی ماندن اختلافات جدی میان دو طرف چندان دور از انتظار نیست. با این حال، بازارها تا حد زیادی به این باور رسیده بودند که توافق نهایی در آستانه امضا قرار دارد. اما واقعیت تاکنون خلاف این انتظار بوده است. به جای موجی از حملات موشکی و پهپادی، اکنون بازارها با سیلی از تیترهای خبری و تحرکات دیپلماتیک مواجه هستند. نکته عجیب‌تر این است که به‌جز بازار نفت، نوسانات در سایر بازارها به‌تدریج کاهش یافته است؛ این در حالی است که معامله‌گران همچنان تلاش می‌کنند اظهارات روزانه ترامپ و گزارش‌های متناقض منابع مختلف ایرانی درباره روند مذاکرات را تفسیر کنند. با این حال، مهم‌ترین مسئله برای اقتصاد جهانی (یعنی وضعیت تنگه هرمز) هنوز در بن‌بست قرار دارد و در نتیجه، شدت بحران انرژی ناشی از این وضعیت نیز کاهش نیافته است. شاید نگران‌کننده‌ترین بخش ماجرا این باشد که بازارها ظاهراً به این کشمکش میان آمریکا و ایران عادت کرده‌اند و حتی از آن استقبال می‌کنند. بی‌شک، یک مینی‌سریال نتفلیکس که پایان آن از قبل مشخص شده باشد، سناریوی مطلوب‌تری نسبت به آن چیزی بود که اکنون به یک سریال بی‌پایان و فرسایشی شباهت پیدا کرده است. این پرسش مطرح می‌شود که آیا سرمایه‌گذاران فریب خورده‌اند و بیش از حد به نزدیک بودن توافق خوش‌بین هستند؟ آیا خطر یک بازگشت ناگهانی به واقعیت وجود دارد؟ احتمالاً بله. اما برای آنکه بازارها واکنش جدی نشان دهند، به تشدیدی بسیار بزرگ‌تر از تنش‌های اخیر نیاز است. درگیری‌های پراکنده روزهای گذشته تقریباً هیچ واکنش محسوسی در بازارهای سهام ایجاد نکرده‌اند؛ جایی که موج هوش مصنوعی همچنان وال‌استریت را به ثبت رکوردهای تاریخی جدید هدایت می‌کند. شاید این وضعیت تنها در صورتی تغییر کند که داده‌های اقتصادی پیش‌رو همچنان از سناریوی افزایش نرخ بهره توسط فدرال رزرو و سایر بانک‌های مرکزی بزرگ جهان حمایت کنند. آیا گزارش NFP و شاخص‌های ISM واکنش جدی بازار را برمی‌انگیزند؟ بدون تردید، گزارش اشتغال غیرکشاورزی آمریکا در جمعه آینده این ظرفیت را دارد که انتظارات بازار را جابه‌جا کند؛ زیرا ضعف نسبی بازار کار، تنها بهانه فدرال رزرو برای باز نگه داشتن گزینه کاهش نرخ بهره روی میز است. داده‌های اخیر NFP تصویر یکدستی ارائه نکرده‌اند؛ چراکه گاهی نرخ بیکاری متناقض با رقم اصلی اشتغال ظاهر شده و گاهی بازنگری در داده‌های قبلی، واکنش اولیه بازار به عدد اصلی اشتغال را خنثی کرده است. برای ماه مه، تحلیلگران انتظار دارند اقتصاد آمریکا 96 هزار شغل جدید ایجاد کرده باشد؛ در حالی که این رقم در آوریل 115 هزار بود. پیش‌بینی می‌شود نرخ بیکاری بدون تغییر در سطح 4.3 درصد باقی مانده باشد، در حالی که رشد میانگین دستمزد ساعتی احتمالاً در مقیاس ماهانه اندکی شتاب گرفته و به 0.3 درصد رسیده است. طبق تقویم اقتصادی یوتوتایمز؛ پیش از انتشار گزارش NFP، شاخص‌ مدیران خرید ISM در بخش تولید و خدمات به‌ترتیب در روزهای دوشنبه و چهارشنبه با دقت دنبال خواهند شد. هرگونه افزایش در زیرشاخص‌های قیمتی می‌تواند نگرانی‌های تورمی را تشدید کند. البته اگر زیرشاخص‌های اشتغال در جهت مخالف حرکت کنند، اثر این داده‌ها احتمالاً محدود خواهد ماند. سایر داده‌های مهم آمریکا شامل فرصت‌های شغلی JOLTS برای ماه آوریل در روز سه‌شنبه، سفارشات کارخانه و گزارش اشتغال ADP در روز چهارشنبه، و گزارش تعدیل نیرو Challenger برای ماه مه در روز پنج‌شنبه خواهد بود. “ «انتشار مجموعه‌ای عموماً قوی از داده‌ها می‌تواند استدلال فدرال رزرو برای حفظ تمایل به سیاست‌های انبساطی در نشست 16 و 17 ژوئن را تضعیف کند و احتمالاً نخستین نشست کوین وارش به‌عنوان رئیس جدید این نهاد را با یک دوراهی جدی روبه‌رو سازد.» محمد زمانی با این حال، در مورد دلار آمریکا، سرمایه‌گذاران همچنان میان ریسک‌های ژئوپلیتیکی و انتظارات افزایش نرخ بهره توازن برقرار خواهند کرد؛ انتظاراتی که با امید به نزدیک بودن توافق آمریکا و ایران، تا حدی تعدیل شده‌اند. یورو در انتظار داده‌های تورمی پیش از افزایش مورد انتظار نرخ بهره در منطقه یورو، معامله‌گران خود را برای نخستین افزایش نرخ بهره از سپتامبر 2023 آماده می‌کنند. سیگنال‌های مقامات بانک مرکزی اروپا (ECB) روزبه‌روز صریح‌تر شده و اکنون تمرکز بازارها بیش از اصل تصمیم ماه ژوئن، به سرعت و شدت افزایش نرخ‌ها پس از آن معطوف شده است. از این رو، برآورد اولیه تورم (شاخص CPI) ماه مه که روز سه‌شنبه منتشر می‌شود، آخرین داده مهم پیش از نشست بانک مرکزی اروپا خواهد بود و نقشی کلیدی در تصمیم‌گیری سیاست‌گذاران ایفا خواهد کرد. تورم سرفصل منطقه یورو در ماه آوریل به 3.0 درصد سالانه رسید؛ بالاترین سطح از سپتامبر 2023. در مقابل، تورم هسته که اقلامی نظیر غذا، انرژی، دخانیات و الکل را حذف می‌کند، اندکی کاهش یافت و به 2.2 درصد سالانه رسید. اگر تورم هسته‌ای در محدوده نزدیک به 2 درصد باقی بماند، احتمالاً بانک مرکزی اروپا در اعلام یک مسیر تهاجمی برای افزایش نرخ بهره محتاط‌تر عمل خواهد کرد؛ موضوعی که می‌تواند تا حدی بر یورو فشار وارد کند. با این حال، سناریوی دیگری نیز وجود دارد. یورو ممکن است حتی از داده‌های تورمی ضعیف‌تر از انتظار نیز حمایت بگیرد؛ زیرا یک ECB کمتر تهاجمی، ریسک رکود تورمی را کاهش داده و تا حدی چشم‌انداز اقتصاد منطقه یورو را بهبود می‌بخشد. در واقع، احتمال آنکه یورو تحت تأثیر داده‌های تورمی بسیار بالاتر از پیش‌بینی‌ها یا تشدید قابل توجه تنش‌های خاورمیانه تضعیف شود، بیشتر است؛ چراکه چنین عواملی می‌توانند نگرانی‌ها درباره ورود اقتصاد منطقه یورو به رکود را افزایش دهند. مسیر دلار استرالیا و دلار کانادا از یکدیگر جدا شده است بحران انرژی پیامدهای غیرمنتظره‌ای برای دو ارز مهم کالامحور داشته است. در حالی که دلار کاناداِ وابسته به صادرات نفت، در برابر دلار آمریکا اندکی تضعیف شده، دلار استرالیا (که به‌شدت به احساسات ریسک حساس است) مقاومتی غیرمعمول از خود نشان داده است. بخشی از این تفاوت را می‌توان در وضعیت متفاوت اقتصاد دو کشور جست‌وجو کرد. بازار کار ضعیف‌تر کانادا و نرخ تورم پایین‌تر آن، در مقابل اقتصاد مقاوم‌تر استرالیا و تورمی بالاتر از 4 درصد قرار گرفته‌اند. هرچند استرالیا برای بخش حمل‌ونقل وابستگی بالایی به واردات سوخت دارد، اما برای تولید برق به انرژی وارداتی وابستگی کمتری داشته و در عین حال صادرات مواد معدنی و منابع طبیعی آن از رونق هوش مصنوعی در جهان سود برده است. در مقابل، اقتصاد کانادا همچنان با سایه اختلافات تجاری با ترامپ و مذاکرات مجدد توافق USMCA مواجه است؛ عواملی که بخشی از مزایای ناشی از افزایش قیمت نفت را خنثی کرده‌اند. مهم‌تر از همه، بانک مرکزی استرالیا (RBA) هم‌اکنون وارد مسیر افزایش نرخ بهره شده است، در حالی که بانک مرکزی کانادا (BoC) هنوز این مسیر را آغاز نکرده است. بازارها انتظار ندارند BoC پیش از ماه اکتبر نرخ‌های بهره را افزایش دهد. اگر داده‌های اشتغال ماه مه که روز جمعه منتشر می‌شود ناامیدکننده باشد، این زمان‌بندی ممکن است حتی به ماه‌های پایانی سال موکول شود. در مقابل، انتظار می‌رود بانک مرکزی استرالیا پس از توقفی که از پیش به بازارها اطلاع‌رسانی شده بود، در ماه آگوست روند افزایش نرخ بهره را از سر بگیرد. داده‌های تولید ناخالص داخلی سه‌ماهه نخست که روز چهارشنبه منتشر می‌شود، احتمالاً تغییر بزرگی در چشم‌انداز نرخ بهره ایجاد نخواهد کرد؛ اما عملکردی قوی درست پیش از آغاز جنگ ایران، می‌تواند دلیلی دیگر برای کاهش احتیاط RBA فراهم کند. در همین حال، معامله‌گران دلار استرالیا داده‌های PMI بخش تولید چین برای ماه مه را نیز با دقت دنبال خواهند کرد. هر دو نسخه رسمی و S&P Global این شاخص روز دوشنبه منتشر می‌شوند و می‌توانند سرنخ‌های مهمی درباره وضعیت بزرگ‌ترین شریک تجاری استرالیا ارائه دهند. آیا مداخله جدیدی در بازار ین در راه است؟ در ژاپن، یارانه‌های انرژی دولت توانسته‌اند در طول درگیری‌های خاورمیانه تا حدی به مهار تورم کمک کنند. با این حال، این موضوع مانع از آن نشده که بانک مرکزی ژاپن (BoJ) اذعان کند فشارهای تورمی زیربنایی در حال افزایش هستند؛ فشاری که نه‌تنها از شوک انرژی، بلکه از رشد بالاتر دستمزدها نیز ناشی می‌شود. داده‌های درآمد نقدی کارکنان که روز جمعه منتشر می‌شود، تصویری به‌روز از میزان موفقیت بانک مرکزی ژاپن در دستیابی به رشد پایدار دستمزدها ارائه خواهد کرد. در همان روز، آمار هزینه‌کرد خانوارها نیز مورد توجه بازار قرار خواهد گرفت. با این حال، تردیدهای جدی وجود دارد که حتی انتشار داده‌های قوی‌تر از انتظار نیز بتواند به تقویت معنادار ین منجر شود. لحن انقباضی‌تر اخیر بانک مرکزی ژاپن نیز نتوانسته مانع بازگشت ین به محدوده حساس 160 در برابر دلار شود؛ سطحی که معمولاً با نگرانی مقامات ژاپنی همراه است. سیاست‌گذاران BoJ همچنان در راهنمایی‌های آینده‌نگر خود محتاطانه عمل می‌کنند و از تعهد به چندین مرحله افزایش نرخ بهره خودداری کرده‌اند. در همین حال، ریسک‌های ژئوپلیتیکی جاری نیز وابستگی بالای ژاپن به انرژی خاورمیانه را بیش از پیش آشکار کرده است. اکنون که دلار بار دیگر در این هفته به بالای سطح 159 ین رسیده است، در صورتی که مرز 160 شکسته شود، دولت ژاپن ممکن است در روزهای آینده ناچار به مداخله مجدد در بازار ارز شود. ✔️ بیشتر بخوانید: تمدید آتش‌بس ایران–آمریکا؛ آیا دلار وارد فاز اصلاح می‌شود؟ لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تمدید آتش‌بس ایران–آمریکا؛ آیا دلار وارد فاز اصلاح می‌شود؟

تمدید آتش‌بس در ایران بار دیگر به بازارها کمک کرده تا با دیدگاهی خوش‌بینانه معامله کنند، اما برای آنکه دلار از سطوح فعلی افت قابل‌توجه‌تری را تجربه کند، در نهایت باید شاهد بازگشایی تنگه هرمز باشیم. در کنار تحولات جدید خلیج فارس، انتشار احتمالی داده‌های تورمی قوی‌تر از انتظار آلمان نیز امروز زیر ذره‌بین قرار دارد. این تحلیل توسط مؤسسه ING منتشر شده و توسط تیم یوتوتایمز برای مخاطبان بازخوانی و ارائه شده است. در یک نگاه تمدید آتش‌بس ایران–آمریکا فضای ریسک‌پذیری را بهبود داده اما برای افت معنادار دلار، بازار نیازمند بازگشایی واقعی تنگه هرمز است. داده‌های تورمی آلمان احتمالاً بالاتر از انتظار منتشر می‌شود و می‌تواند از یورو حمایت کند، در حالی که EURUSD همچنان تحت‌تأثیر تحولات خاورمیانه است. فدرال رزرو هنوز در مسیر انقباضی باقی مانده و معامله‌گران پیش از کنار گذاشتن سناریوی افزایش نرخ بهره، منتظر گزارش بعدی CPI هستند. دلار کانادا زیر فشار اختلاف نرخ‌های بهره و ریسک‌های تجاری USMCA قرار دارد و حتی با بهبود ریسک‌پذیری، مسیر نزولی USDCAD محدود می‌ماند. دلار امریکا: بازار در تعقیب تیتر بعدی گزارش‌ها حاکی از آن است که آمریکا و ایران بر سر تمدید موقت ۶۰ روزه آتش‌بس به توافق رسیده‌اند؛ توافقی که همچنان نیازمند تأیید دونالد ترامپ، رئیس‌جمهور آمریکا است. این خبر پس از نگرانی‌های صبح دیروز درباره احتمال گسترش دوباره تنش‌ها در پی درگیری‌های نظامی جدید، تا حدی به سرمایه‌گذاران آرامش داده است. اکنون پرسش اصلی این است که آیا تنگه هرمز به‌زودی بازگشایی خواهد شد یا اینکه تمدید آتش‌بس تنها به یک بن‌بست طولانی‌تر منجر می‌شود. پس از تیترهای خبری دیروز، دلار در برابر اکثر ارزها تضعیف شد، اما شاخص دلار (DXY) همچنان حدود ۱ درصد بالاتر از سطوح ابتدای ماه مه معامله می‌شود. این در حالی است که نفت برنت اکنون ۴ درصد پایین‌تر از کف ۷ مه قرار دارد. پیش‌بینی اینکه آیا این لحظه واقعاً نقطه عطفی برای حل‌وفصل بحران خاورمیانه است یا نه دشوار است، اما نکته‌ای که باید پذیرفت این است که دلار، فارغ از این تحولات، همچنان در موقعیت نسبتاً قدرتمندی قرار دارد. علت این موضوع را می‌توان در لحن انقباضی فدرال رزرو و داده‌های تورمی جست‌وجو کرد که علی‌رغم کاهش قیمت انرژی، بازارها را همچنان به قیمت‌گذاری برای تداوم سیاست‌های انقباضی (حدود ۱۵ نقطه پایه تا پایان سال) سوق داده‌اند. داده‌های دیروز Core PCE آمریکا که اندکی پایین‌تر از اجماع بازار و برابر با ۰.۲ درصد ماهانه منتشر شد، تأثیر چندانی بر انتظارات بازار از فدرال رزرو نداشت؛ موضوعی که شاید نشان دهد معامله‌گران ترجیح می‌دهند پیش از کنار گذاشتن سناریوی افزایش نرخ بهره، ابتدا گزارش بعدی CPI را مشاهده کنند. امروز تقویم داده‌های آمریکا سبک‌تر است، اما سخنرانی‌های متعدد مقامات فدرال رزرو می‌تواند مورد توجه بازار قرار گیرد. دلار همچنان کاملاً تحت‌تأثیر تیترهای خبری حرکت می‌کند. نشانه‌های قوی از آغاز بازگشایی تنگه هرمز برای عبور‌ومرور می‌تواند دلار را به‌طور معناداری در برابر اکثر ارزها پایین‌تر ببرد؛ اما از سوی دیگر، تداوم وضعیت تعلیق و بلاتکلیفی حتی بدون تشدید مجدد درگیری‌های نظامی نیز ممکن است شاخص دلار را دوباره به محدوده 99.50 بازگرداند. یورو : تورم آلمان ممکن است بازار را غافلگیر کند فرانسه، اسپانیا و آلمان امروز صبح برآورد اولیه تورم ماه مه را منتشر می‌کنند. انتظار می‌رود تورم فرانسه و اسپانیا به روند شتاب‌گیری خود ادامه دهد، در حالی که پیش‌بینی‌ها تورم آلمان را در سطح ۲.۹ درصد بدون تغییر نشان می‌دهند. با این حال، تیم اقتصاد کلان ما معتقد است داده کلیدی آلمان با ریسک صعودی همراه است و احتمال ثبت رقمی به‌مراتب بالاتر از ۳ درصد وجود دارد. چنین نتیجه‌ای احتمالاً با تقویت روند نزولی نرخ‌های بهره کوتاه‌مدت، از یورو حمایت خواهد کرد. با این وجود، تحولات خاورمیانه همچنان عامل غالب در حرکت EURUSD باقی مانده است. از دید ما، بازگشایی تنگه هرمزمی‌تواند محرک یک رالی احساسی بیش از ۱ درصدی در این جفت‌ارز باشد. با این حال، تثبیت نرخ‌های بالاتر از 1.180 احتمالاً به شرایط مساعدتر در اختلاف نرخ‌های بهره کوتاه‌مدت نیز نیاز دارد؛ موضوعی که عمدتاً از مسیر بازقیمت‌گذاری انبساطی‌تر برای فدرال رزرو محقق می‌شود. دلار کانادا: اختلاف نرخ‌های بهره همچنان عامل فشار است کانادا امروز داده‌های تولید ناخالص داخلی سه‌ماهه نخست را منتشر می‌کند. انتظار بازار رشد نسبتاً ضعیف ۱.۵ درصدی سالانه‌سازی‌شده فصلی است؛ آن هم پس از ثبت رقم ناامیدکننده منفی ۰.۶ درصدی در سه‌ماهه چهارم. با این حال، چنین داده‌ای که تا حدی به گذشته مربوط است، تنها در صورتی برای بانک مرکزی کانادا اهمیت جدی خواهد داشت که اختلاف محسوسی با اجماع بازار داشته باشد. دلار کانادا امروز اندکی فرصت تنفس پیدا کرد، اما همچنان یکی از ضعیف‌ترین ارزهای گروه G10 در ماه مه باقی مانده است. در مدل ارزش منصفانه کوتاه‌مدت ما، سهام جهانی و اختلاف نرخ‌های بهره کوتاه‌مدت مهم‌ترین محرک‌های USDCAD هستند. کاهش بیشتر تنش‌ها و بهبود فضای ریسک‌پذیری احتمالاً می‌تواند USDCAD را پایین‌تر ببرد، اما اختلاف نرخ‌های بهره نسبی همچنان مانع مهمی در برابر این حرکت محسوب می‌شود. تورم کانادا و شرایط بازار کار نیز از تغییر رویکرد انقباضی بانک مرکزی کانادا در کوتاه‌مدت حمایت نمی‌کنند و بازارها همچنان راحت‌تر سناریوی حذف انتظارات انقباضی بانک مرکزی کانادا را می‌پذیرند تا کنار گذاشتن انتظارات انقباضی فدرال رزرو. مذاکرات مجدد توافق تجاری USMCA نیز همچنان یکی از ریسک‌های مهم برای دلار کانادا است. جیمیسون گریر، نماینده تجاری آمریکا، این هفته اعلام کرد اختلافات با کانادا «قابل‌توجه» است. همانند سال ۲۰۲۰، ترامپ ممکن است پیش از دستیابی به هر توافق نهایی، تهدیدهای تعرفه‌ای را تشدید کند. حتی اگر توافق جدیدی در نهایت حاصل شود، طولانی‌شدن مذاکرات و فضای عدم‌قطعیت می‌تواند بر اعتماد شرکت‌ها و بازار کار کانادا فشار وارد کند و احتمال اتخاذ موضع انقباضی‌تر از سوی بانک مرکزی کانادا را بیش از پیش کاهش دهد. در سناریوی پایه ما — که نسبت به تحولات خاورمیانه دیدگاهی نسبتاً خوش‌بینانه دارد — انتظار داریم USDCAD تا پایان ژوئن به 1.37 و تا پایان سه‌ماهه سوم به 1.36 بازگردد. این پیش‌بینی همچنان بخشی از پرمیوم ریسک مرتبط با مذاکرات مجدد USMCA را در دلار کانادا لحاظ می‌کند؛ عاملی که باعث می‌شود «لونی» نسبت به سایر ارزهای کالامحور گروه G10 عملکرد ضعیف‌تری داشته باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

روبیو، وزیر خارجه امریکا: گفت‌وگوهای چهارجانبه بسیار سازنده بود

مارکو روبیو، وزیر خارجه آمریکا، اعلام کرد که گفت‌وگوهای چهارجانبه (Quad) «بسیار سازنده» بوده و این چارچوب همکاری اکنون دارای دستاوردهای واقعی و قابل‌اجرا است. روبیو تأکید کرد که نشست اخیر میان آمریکا، ژاپن، هند و استرالیا نه‌تنها پیشرفت عملی داشته، بلکه مسیر روشنی برای همکاری‌های امنیتی، اقتصادی و فناوری در منطقه هند–آرام ترسیم کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آخرین گزارش COT| مه ۲۰۲۶؛ آیا پول هوشمند در حال فاصله گرفتن از طلاست؟

گزارش جدید COT در هفته منتهی به ۱۹ مه ۲۰۲۶، تصویری مهم از تغییر رفتار معامله‌گران بزرگ در بازارهای جهانی ارائه می‌دهد؛ تصویری که می‌تواند سرنخ‌های مهمی برای معامله‌گران فارکس، طلا، نفت، شاخص‌ها و حتی کریپتو داشته باشد. داده‌های این هفته نشان می‌دهد سرمایه‌های سفته‌بازانه در برخی دارایی‌های امن عقب‌نشینی کرده‌اند، در حالی که بازار انرژی، برخی ارزهای کالایی و بخشی از بازار سهام آمریکا نشانه‌هایی از بهبود موقعیت‌گیری را ثبت کرده‌اند. “ «این تحلیل توسط تیم یوتوتایمز و بر پایه داده‌های منتشرشده در گزارش COT (Commitments of Traders – گزارش تعهد معامله‌گران) که از سوی کمیسیون معاملات آتی کالای آمریکا (CFTC) منتشر می‌شود، تهیه شده است. لازم به تأکید است که این ابزار تنها یکی از روش‌های رصد رفتار بازار در کنار سایر ابزارهای تحلیلی محسوب می‌شود و نباید به‌عنوان سیگنال قطعی معاملاتی تلقی شود. معامله‌گران بهتر است از این داده‌ها به‌عنوان یک راهنمای تحلیلی در کنار سایر عوامل بازار استفاده کنند.» کامران گودرزی در یک نگاه کاهش موقعیت صعودی روی یورو، پوند و ین افت محسوس تمایل سفته‌بازان به طلا و فلزات ادامه قدرت نسبی نفت خام در برابر ضعف شدید گاز طبیعی بهبود تدریجی سنتیمنت بازار در بیت‌کوین و اتریوم یورو؛ هم خریداران و هم فروشندگان فعال‌تر شدند، اما فروشندگان دست بالا را گرفتند در بازار فارکس، یورو یکی از مهم‌ترین تغییرات هفتگی را ثبت کرده است. برخلاف تصور اولیه، معامله‌گران بزرگ از معاملات خرید یورو خارج نشده‌اند؛ بلکه فعالیت در هر دو سمت بازار افزایش یافته است. Long: +9,249 Short: +15,936 Net Position: 33,513 تغییر هفتگی منفیNet: 6,687 یعنی خریداران یورو موقعیت‌های جدید باز کرده‌اند، اما فروشندگان با سرعت بیشتری وارد بازار شده‌اند. نتیجه این واگرایی، کاهش موقعیت خالص خرید بوده است. وضعیت مهم سایر ارزها دلار استرالیا (AUD) همچنان یکی از قوی‌ترین ارزهای مورد علاقه سفته‌بازان باقی مانده است: Net Position: 85,644 تغییر هفتگی: +654 در مقابل، ین ژاپن شاهد افزایش سنگین فروش بوده است: Long: +6,448 Short: +25,251 منفی Net Position: 93,905 پوند بریتانیا نیز فشار فروش بیشتری را تجربه کرده: منفی Long: 11,530 Short: +9,718 منفیNet Position: 64,307 اینجا برخلاف یورو، تصویر واقعاً نزولی‌تر است؛ زیرا لانگ‌ها کاهش یافته و هم‌زمان شورت‌ها رشد کرده‌اند. فلزات؛ کاهش اشتیاق سفته‌بازان در طلا، نقره و پلاتین در بخش فلزات، داده‌ها بیشتر از تعدیل خوش‌بینی حکایت دارند. طلا (Gold) منفی Long: 8,775 Short: +3,014 Net Position: 159,833 تغییر هفتگی: 11,789- در طلا، همزمان شاهد کاهش معاملات خرید و افزایش معاملات فروش هستیم؛ بنابراین افت موقعیت خالص صرفاً یک اثر آماری نیست و نشانه واقعی کاهش تمایل صعودی محسوب می‌شود. نقره (Silver) منفی Long: 1,978 منفی Short: 538 Net Position: 24,671 تغییر هفتگی: 1,440- در نقره، هم لانگ و هم شورت کاهش یافته‌اند؛ اما خروج از موقعیت‌های خرید بیشتر بوده و در نتیجه موقعیت خالص افت کرده است. پلاتین (Platinum) منفی Long: 2,118 Short: +686 Net Position: 17,908 تغییر هفتگی: 2,804- در پلاتین نیز ترکیب کاهش لانگ‌ها و افزایش شورت‌ها دیده می‌شود؛ الگویی که معمولاً نشانه کاهش اعتماد به ادامه رشد قیمت است. مس (Copper) منفی Long: 1,285 منفی Short: 862 Net Position: 75,886 تغییر هفتگی: 423- در مس، هر دو سمت بازار کوچک‌تر شده‌اند، اما کاهش لانگ‌ها اندکی بیشتر بوده است. به‌طور کلی، داده‌های فلزات نشان می‌دهد سرمایه‌های سفته‌بازانه نسبت به هفته‌های قبل محتاط‌تر شده‌اند. نفت و انرژی؛ تداوم قدرت نفت، فشار فروش سنگین روی گاز طبیعی در بازار انرژی، تصویر دوگانه دیده می‌شود. نفت خام WTI Long: +12,803 Short: +10,100 Net Position: 172,580 تغییر هفتگی: +2,703 در نفت، هم خریداران و هم فروشندگان موقعیت‌های خود را افزایش داده‌اند؛ اما رشد لانگ‌ها بیشتر بوده و همین موضوع باعث بهبود موقعیت خالص خرید شده است. گاز طبیعی منفی Long: 11,149 Short: +4,741 منفی Net Position: 192,196 تغییر هفتگی: 15,890- اینجا تصویر کاملاً متفاوت است؛ لانگ‌ها کاهش یافته‌اند و فروشندگان نیز بر موقعیت‌های خود افزوده‌اند. این ترکیب، یکی از نزولی‌ترین ساختارهای جدول این هفته را ایجاد کرده است. شاخص‌های آمریکا؛ واگرایی میان نزدک و بازار گسترده‌تر در بخش شاخص‌ها، همه بازار سهام آمریکا رفتار یکسانی نداشته‌اند. Nasdaq-100 بهبود قابل‌توجهی را ثبت کرده: Long: +15,898 Short: +1,333 تغییر Net: +14,565 در مقابل، Russell 2000 تضعیف شده: منفی Long: 15,867 منفی Short: 7,934 تغییر Net: 7,933- در S&P500 E-mini نیز گرچه هر دو سمت رشد کرده‌اند، اما افزایش لانگ‌ها بیشتر بوده است: Long: +4,877 Short: +1,647 تغییر Net: +3,230 کریپتو؛ بهبود تدریجی احساسات بازار در بخش دارایی‌های دیجیتال، داده‌ها نسبتاً سازنده‌اند. بیت‌کوین منفی Long: 363 منفی Short: 1,216 Net Position: 2,112 تغییر هفتگی: +853 بهبود موقعیت خالص بیت‌کوین عمدتاً ناشی از کاهش موقعیت‌های فروش بوده است، نه موج قدرتمند خرید جدید. اتریوم Long: +2,295 منفی Short: 837 Net Position: 3,568 تغییر هفتگی: +3,132 در اتریوم هم افزایش لانگ‌ها و هم کاهش شورت‌ها مشاهده می‌شود؛ ترکیبی که از بهبود سنتیمنت بازار حمایت می‌کند. جمع‌بندی: معامله‌گران بزرگ به دنبال چه سناریویی هستند؟ گزارش COT این هفته نشان می‌دهد سرمایه‌های هوشمند در حال بازتنظیم ریسک هستند. کاهش خرید در فلزات، احتیاط در بازار فارکس اروپا، تداوم علاقه به نفت و بازگشت تدریجی توجه به کریپتو، همگی می‌توانند نشانه‌ای از بازاری باشند که در حال قیمت‌گذاری سناریوی تورم پایدار، سیاست پولی محتاطانه و رشد نامتوازن اقتصاد جهانی است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مقام هندی: ۱۴ کشتی هند در تنگه هرمز گرفتار شده‌اند

یک مقام دولتی هند اعلام کرد که ۱۴ کشتی هندی در تنگه هرمز به دلیل تنش‌های امنیتی اخیر متوقف و گرفتار شده‌اند. این وضعیت نگرانی‌هایی درباره زنجیره تأمین انرژی و تجارت دریایی هند ایجاد کرده است. این مقام همچنین گفت که در برخی مناطق هند، فروش گازوئیل بین ۲۰ تا ۳۰ درصد افزایش یافته است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

جمع‌بندی بازارهای فارکس آسیا–اقیانوسیه: جهش بیکاری استرالیا، فشار بر AUD؛ داده‌های قوی ژاپن، مداخله هند و تحولات ژئوپلیتیک

بازارهای آسیا–اقیانوسیه در معاملات پنج‌شنبه ۲۱ مه ۲۰۲۶ ترکیبی از رشد سهام، داده‌های ضعیف استرالیا، سیگنال‌های تورمی ژاپن و تحولات ژئوپلیتیک را هضم کردند. در حالی که وال‌استریت با کاهش بازدهی اوراق و افت قیمت نفت فضای مثبتی ایجاد کرده بود، داده‌های منطقه‌ای تصویر پیچیده‌تری ارائه داد. نکات کلیدی بازار فارکس و اقتصاد آسیا–اقیانوسیه ۱) استرالیا: بیکاری به ۴.۵٪ جهش کرد؛ AUD تحت فشار نرخ بیکاری آوریل به ۴.۵٪ رسید (بالاترین از نوامبر ۲۰۲۱). اشتغال ۱۸٬۶۰۰ نفر کاهش یافت در برابر پیش‌بینی +۱۷٬۵۰۰. احتمال افزایش نرخ بهره RBA در اوت از ۸۱٪ به ۴۲٪ سقوط کرد. بانک NAB زمان‌بندی افزایش نرخ را از ژوئن به اوت عقب انداخت. شاخص PMI اولیه استرالیا به ۴۷.۸ سقوط کرد؛ دومین انقباض در سه ماه. جفت ارز AUDUSD کاهش یافت. ۲) ژاپن: صادرات قوی، واردات نفت سقوطی تاریخی صادرات آوریل ۱۴.۸٪ رشد کرد (پیش‌بینی ۹.۳٪). مازاد تجاری ۳۰۱.۹ میلیارد ین ثبت شد. واردات نفت خام ۶۴٪ سقوط کرد؛ شدیدترین افت از ۱۹۸۰. شاخص PMI اولیه ماه مه به کف پنج‌ماهه رسید؛ خدمات برای اولین بار در یک سال متوقف شد. کوئدا عضو هیئت سیاست‌گذاری بانک مرکزی ژاپن (BoJ): تورم پایه «در حال حاضر نزدیک ۲٪» است. BoJ باید به افزایش نرخ بهره ادامه دهد. تحولات خاورمیانه ممکن است تورم را بالاتر از هدف ببرد. ۳) چین و کره‌جنوبی بانک خلق چین (PBoC) نرخ میانی USDCNY را ۶.۸۳۴۹ تعیین کرد (بالاتر از برآورد بازار). کره‌جنوبی تأیید کرد که معاملات ۲۴ ساعته USDKRW از ۶ ژوئیه آغاز می‌شود. شاخص بورس کره جنوبی (KOSPI) بیش از ۷٪ جهش کرد؛ توافق دستمزد سامسونگ اعتصاب ۱۸روزه را متوقف کرد. ۴) هند: مداخله بانک مرکزی مداخله بانک مرکزی هند باعث تقویت شدید روپیه شد. ۵) ژئوپلیتیک: ایران منطقه دریایی کنترل‌شده اعلام کرد ایران «منطقه دریایی کنترل‌شده» در تنگه هرمز اعلام کرد و عبور همه کشتی‌ها را منوط به اخذ مجوز دانست. وزارت خارجه ایران: «دیدگاه‌های آمریکا را دریافت کرده‌ایم و در حال بررسی هستیم.» ۶) شرکت‌ها: گزارش‌های بزرگ از انویدیا و SpaceX انویدیا: درآمد دیتاسنتر ۷۵.۲ میلیارد دلار. بازخرید ۸۰ میلیارد دلاری و افزایش ۲۵ برابری سود نقدی. سهام پس از انتشار گزارش نوسان منفی داشت. SpaceX: ثبت درخواست IPO نزدک با نماد SPCX. ایلان ماسک ۸۵.۱٪ قدرت رأی را حفظ می‌کند. ۷) سهام آسیا شاخص Nikkei ژاپن: +۳.۵٪ بازارهای چین: رشد ملایم ~۰.۵٪ هنگ‌کنگ: منفی KOSPI: +۷٪ (فعال شدن Sidecar) جمع‌بندی بازار فارکس AUD: تحت فشار شدید پس از داده‌های بیکاری. JPY: داده‌های قوی صادرات + موضع انقباضی BoJ حمایت ایجاد کرد. KRW: با خبر معاملات ۲۴ ساعته تقویت شد. INR: با مداخله بانک مرکزی جهش کرد. CNY: نرخ‌گذاری PBoC کمی تضعیف‌کننده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دهلی‌نو: سیاست انرژی ما مستقل از واشنگتن است

یک مقام ارشد دولت هند اعلام کرده است که خرید نفت روسیه توسط هند مستقل از معافیت‌ها یا سیاست‌های آمریکا انجام می‌شود و دهلی‌نو تصمیمات انرژی خود را «بر اساس منافع ملی» اتخاذ می‌کند. این مقام تأکید کرده که هند برای تأمین امنیت انرژی خود به واردات متنوع و پایدار نیاز دارد و خرید نفت از روسیه بخشی از همین راهبرد است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خلاصه تحولات آخر هفته بازارهای جهانی و کریپتو

در تعطیلات آخر هفته تا صبح امروز ۱۸ مه ۲۰۲۶، مجموعه‌ای از اخبار حوزه فناوری، رمزارز و بازارهای جهانی منتشر شده است که به شرح زیر می‌باشد: هند وارد عصر تولید تراشه شد: شرکت‌های Tata Electronics و ASML برای ساخت نخستین کارخانه تولید نیمه‌رسانا در ایالت گجرات هند همکاری می‌کنند؛ گامی راهبردی برای استقلال فناوری هند از زنجیره تأمین آسیایی. شرکت Bitmine پیشتاز اتریوم: این شرکت اکنون پنج برابر بیشتر از دومین دارنده بزرگ ETH در جهان اتریوم دارد. ژاپن آماده ورود به صندوق‌های سرمایه‌گذاری رمزارزی: بزرگ‌ترین کارگزاری‌های ژاپن در حال آماده‌سازی عرضه صندوق‌های سرمایه‌گذاری کریپتو هستند. نهنگ‌های کاردانو کنترل بازار را در دست دارند: حدود ۶۷٪ از کل عرضه ADA اکنون در اختیار نهنگ‌هاست؛ بالاترین سطح از سال ۲۰۲۰. صندوق ثروت ابوظبی (Mubadala) سهم خود در ETF بیت‌کوین را به ۶۶۰ میلیون دلار افزایش داد. یادآوری تاریخی: در ۱۷ مه ۲۰۱۰، برنامه‌نویس لاسزلو هانیش برای نخستین بار ۱۰٬۰۰۰ بیت‌کوین را در ازای دو پیتزا پرداخت کرد — روزی که بعدها به عنوان Bitcoin Pizza Day شناخته شد. تایلند: پلیس یک مزرعه غیرقانونی استخراج بیت‌کوین را کشف کرد که بیش از ۸۱٬۰۰۰ دلار برق غیرقانونی مصرف کرده بود. بازار جهانی نفت: ذخایر نفت جهان در آستانه رسیدن به پایین‌ترین سطح تاریخی قرار دارد. سهام فضایی در اوج: شاخص S&P Kensho Global Space از ابتدای سال تاکنون ۳۶٪ رشد داشته است. آمریکا: سنا ممکن است بودجه ۱ میلیارد دلاری برای ارتقای امنیت کاخ سفید را مسدود کند. بازار کریپتو در وضعیت ترس: سنتیمنت سرمایه‌گذاران به محدوده «ترس» بازگشته است. واقعیت جالب: تعداد کل بیت‌کوین‌ها هرگز دقیقاً به ۲۱ میلیون واحد نخواهد رسید، زیرا پاداش‌ها بر اساس ساتوشی‌های کامل پرداخت می‌شوند و کسری‌ها قابل صدور نیستند. xAI و Grok: شرکت xAI مدل Grok را مستقیماً به پلتفرم Hermes Agent متصل کرد و به بیش از ۱۳۰ هزار کاربر فعال دسترسی فوری داد. بازار کریپتو در شوک: در یک ساعت بیش از ۵۲۶ میلیون دلار لیکویید شد؛ بیت‌کوین تا ۷۷٬۰۰۰ دلار سقوط کرد. سناتور آمریکایی سینتیا لامیس: خواستار تصویب نهایی قانون شفافیت کریپتو (Clarity Act) شد. رمزارز Aave: اعلام کرد نسبت وام‌دهی WETH در نسخه V3 به سطح پیش از حادثه بازگشته است. توافقات تجاری آمریکا و چین: کاخ سفید جزئیات توافقات تاریخی ترامپ با چین را منتشر کرد؛ شامل خرید ۲۰۰ هواپیمای بوئینگ، واردات سالانه ۱۷ میلیارد دلار محصولات کشاورزی آمریکا و بازگشت دسترسی به بازار گوشت گاو و مرغ. مشاور کریپتوی کاخ سفید: گفت تصویب قانون شفافیت کریپتو، ۹۰٪ نیازهای صنعت رمزارز را برطرف می‌کند. بازده اوراق ۳۰ ساله آمریکا: به ۵٫۱۶٪ رسید — بالاترین سطح از اکتبر ۲۰۲۳ — در پی نگرانی از تورم و فروش گسترده اوراق بدهی جهانی.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بانک مرکزی کانادا (BoC): پذیرش هوش مصنوعی در حال ایجاد نخستین نشانه‌های افزایش بهره‌وری است و فعلاً شواهدی از حذف گسترده مشاغل دیده نمی‌شود

الکسوپولوس در سخنرانی خود در اتاوا بر اثرات هوش مصنوعی بر بهره‌وری تمرکز داشت. به گفته او، تاکنون هوش مصنوعی به بیکاری گسترده در کانادا منجر نشده است. حدود ۱۲٪ از شرکت‌های کانادایی از هوش مصنوعی استفاده می‌کنند و میزان پذیرش آن در صنایع مختلف یکسان نیست. او افزود هوش مصنوعی ممکن است شیوه انجام کارها را تغییر دهد، اما لزوماً به کاهش اشتغال کلی منجر نمی‌شود. به گفته او، این فناوری ظرفیت افزایش بهره‌وری و ارتقای سطح زندگی را دارد و در حال حاضر نشانه‌های اولیه‌ای از رشد محدود بهره‌وری مشاهده می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

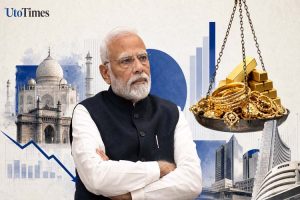
پشت‌پرده درخواست جنجالی مودی برای توقف خرید طلا در هند

  در یک نگاه نخست‌وزیر هند از مردم خواسته برای یک سال در مراسم ازدواج طلا نخرند تا فشار بر اقتصاد کشور کاهش یابد. دلیل اصلی این درخواست، افزایش شدید قیمت نفت و هم‌زمان بالا بودن واردات طلاست که هر دو به دلار پرداخت می‌شوند و تقاضا برای ارز خارجی را بالا می‌برند. این وضعیت باعث فشار بر روپیه، افزایش کسری تجاری و کاهش ذخایر ارزی هند شده است. دولت هند می‌خواهد با کاهش واردات غیرضروری (مثل طلای مصرفی)، از خروج بیشتر دلار جلوگیری کند. در نگاه اول، درخواست نخست‌وزیر هند مبنی بر اینکه مردم این کشور برای یک سال از خرید طلا برای مراسم ازدواج خودداری کنند، ممکن است عجیب به نظر برسد؛ به‌ویژه در کشوری که طلا به‌طور عمیقی با سنت‌ها، پس‌انداز خانوادگی و جشن‌های خانوادگی گره خورده است. اما پشت این سخن، یک نگرانی اقتصادی بزرگ‌تر قرار دارد: فشار بر ذخایر ارزی هند و تضعیف روپیه در بحبوحه یک بحران جهانی انرژی. این مقاله را موسسه  Metalsdaily منتشر کرده است و توسط یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. این اظهارات در حالی مطرح شد که قیمت نفت خام به‌دنبال تنش‌های خاورمیانه و بحران در تنگه هرمز، یکی از مهم‌ترین مسیرهای حمل‌ونقل نفت جهان، به‌شدت افزایش یافته است. قیمت جهانی نفت از حدود ۷۰ دلار به نزدیکی ۱۲۶ دلار در هر بشکه رسیده و همین موضوع هزینه واردات هند را به‌طور قابل توجهی افزایش داده است. مودی بارها بر ضرورت کاهش مصرف بنزین و گازوئیل و صرفه‌جویی در ارز خارجی تأکید کرده است. به گفته وی: «قیمت بنزین و گازوئیل در سراسر جهان بسیار بالا رفته است. مسئولیت همه ماست که با صرفه‌جویی در مصرف، از خروج ارز برای خرید سوخت جلوگیری کنیم.» اما بخشی از سخنان او توجه بیشتری جلب کرد: «از مردم درخواست می‌کنم به مدت یک سال برای مراسم ازدواج طلا خریداری نکنند.» چرا طلا در زمان شوک نفتی به مشکل اقتصادی تبدیل می‌شود؟ از نظر اقتصادی، طلا و نفت خام برای هند یک ویژگی مشترک دارند: هر دو عمدتاً وارداتی هستند و با دلار آمریکا پرداخت می‌شوند. هند حدود ۸۵٪ نیاز نفتی خود را وارد می‌کند و همچنین یکی از بزرگ‌ترین واردکنندگان طلا در جهان است. بنابراین زمانی که: قیمت نفت به‌شدت افزایش می‌یابد و واردات طلا نیز بالا می‌ماند کشور نیاز به دلار بسیار بیشتری برای پرداخت واردات پیدا می‌کند. این موضوع تقاضا برای دلار را افزایش داده و فشار بر روپیه وارد می‌کند. تأثیر خرید طلا بر روپیه اقتصاددانان طلا را مانند یک کالای معمولی مصرفی نمی‌بینند. برخلاف نفت که برای حمل‌ونقل، تولید برق و فعالیت صنعتی ضروری است، واردات طلا بیشتر به‌عنوان مصرف اختیاری یا پس‌انداز تلقی می‌شود. وقتی خانوار در دوران بحران جهانی مقدار زیادی طلا وارداتی خریداری می‌کنند، خروج دلار از کشور افزایش می‌یابد. این موضوع می‌تواند کسری حساب جاری هند را بیشتر کند؛ شاخصی که فاصله میان واردات و صادرات را نشان می‌دهد. افزایش این کسری معمولاً باعث تضعیف روپیه می‌شود، زیرا کشور ارز خارجی بیشتری خرج می‌کند تا آنچه به دست می‌آورد. هند پیش‌تر هم چنین وضعی را تجربه کرده است. در دوره‌های فشار اقتصادی، دولت‌های هند قبلاً اقداماتی برای کاهش واردات طلا انجام داده‌اند، از جمله: افزایش تعرفه واردات طلا محدودسازی واردات و ترویج ابزارهایی مانند اوراق قرضه طلای دولتی هدف این اقدامات کاهش فشار بر ذخایر ارزی و تثبیت روپیه بوده است. چرا زمان‌بندی این درخواست مهم است؟ در حال حاضر، بحران خاورمیانه باعث: افزایش قیمت نفت نگرانی از اختلال در عرضه و تضعیف ارزهای کشورهای در حال توسعه شده است روپیه نیز اخیراً در برابر دلار آمریکا به پایین‌ترین سطوح تاریخی رسیده است. اگر هم‌زمان با افزایش قیمت نفت، واردات طلا نیز بالا برود، فشار بر روپیه و تورم می‌تواند بیشتر شود. این وضعیت باعث می‌شود کالاهای وارداتی گران‌تر شوند و چرخه‌ای از افزایش هزینه‌ها شکل بگیرد. پیام کلی نخست‌وزیر هند درباره مدیریت مصرف ارز خارجی در شرایط دشوار جهانی بود. او علاوه بر توصیه به کاهش خرید طلا، از مردم خواست: در صورت امکان از دورکاری استفاده کنند سفرهای غیرضروری را کاهش دهند و در مصرف سوخت صرفه‌جویی کنند این اظهارات نشان می‌دهد دولت هند خود را برای دوره‌ای از عدم‌قطعیت اقتصادی ناشی از بحران غرب آسیا آماده می‌کند. آیا خرید طلا توسط یک خانواده واقعاً تأثیر دارد؟ خرید یا تعویق خرید طلا توسط یک خانواده به‌تنهایی تأثیری بر روپیه ندارد. اما اقتصاددانان به تقاضای جمعی میلیون‌ها خانوار توجه می‌کنند. هند سالانه صدها تن طلا وارد می‌کند و در فصل‌های ازدواج یا دوران بی‌ثباتی اقتصادی، این تقاضا معمولاً افزایش می‌یابد. در شرایطی که قیمت نفت خود به‌تنهایی فشار زیادی بر واردات وارد کرده، سیاست‌گذاران تلاش می‌کنند از افزایش بیشتر خروج دلار از طریق طلا جلوگیری کنند. نگرانی اصلی سیاست‌گذاران ترکیبی از موارد زیر است: افزایش قیمت نفت خام رشد هزینه واردات تضعیف روپیه تورم بالاتر و فشار بر ذخایر ارزی این مجموعه می‌تواند رشد اقتصادی را کاهش داده و هزینه‌ها را در کل اقتصاد افزایش دهد. بنابراین، درخواست مودی بیش از آنکه مربوط به کاهش سنت‌های ازدواج یا خرید طلا باشد، تلاشی برای حفظ ثبات مالی خارجی هند در شرایط یک شوک انرژی جهانی تلقی می‌شود.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

انتخابات ایالتی هند؛ حزب مودی با پیروزی‌های تازه موقعیت خود را تثبیت کرد

براساس گزارش‌های منتشرشده، حزب بهاراتیا جاناتا (BJP) به رهبری نخست‌وزیر نارندرا مودی توانسته است روند پیروزی‌های خود پس از انتخابات سراسری ۲۰۲۴ را در انتخابات ایالتی سال ۲۰۲۶ نیز ادامه دهد. گسترش نفوذ BJP در هر چهار ایالت 🔹در این انتخابات، حزب BJP و متحدانش در هر چهار ایالتی که امسال به پای صندوق رأی رفتند، موفق به افزایش تعداد کرسی‌های خود شدند. پیروزی تاریخی در بنگال غربی 🔹ایالت بنگال غربی که سال‌ها یکی از پایگاه‌های اصلی احزاب مخالف بود، شاهد یک نتیجه غیرمنتظره بود. برای نخستین‌بار، BJP توانست در این ایالت به پیروزی چشمگیر برسد و حداقل ۲۰۱ کرسی از مجموع ۲۹۴ کرسی مجلس ایالتی را به دست آورد. پیشینه ایدئولوژیک حزب 🔹طبق گزارش‌ها، ایدئولوژی اصلی BJP بر ملی‌گرایی هندو استوار است و این حزب معمولاً در ایالت‌هایی که جمعیت قابل‌توجهی از مسلمانان، مسیحیان یا غیرهندی‌زبان‌ها دارند، عملکرد ضعیف‌تری دارد. با این حال، نتایج امسال نشان می‌دهد که این الگو در برخی مناطق در حال تغییر است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هزینه‌کرد زیرساخت هوش مصنوعی بزرگ‌ترین پروژه غیرنظامی در تاریخ بشر است

من اغلب می‌نویسم که انقلاب صنعتی بزرگ‌ترین رویداد تاریخ بشر بوده است، اما ممکن است همین حالا در حال بازنویسی تاریخ باشیم. می‌خواهم بر حجم هزینه‌هایی که اکنون در حوزه هوش مصنوعی انجام می‌شود تأکید کنم، زیرا اعداد تقریباً غیرقابل تصور هستند. گوگل، آمازون، مایکروسافت و متا به‌طور مجموع قصد دارند در سال ۲۰۲۶ حدود ۷۲۵ میلیارد دلار هزینه سرمایه‌ای (Capex) انجام دهند؛ این رقم ۷۷٪ بیشتر از رکورد ۴۱۰ میلیارد دلاری سال گذشته است. این ارقام همچنان در حال افزایش‌اند. اوپن‌ای‌آی (OpenAI) نیز ۱۰۰ تا ۱۲۵ میلیارد دلار هزینه خواهد کرد و آنتروپیک (Anthropic) احتمالاً در محدوده ۵۰ میلیارد دلار قرار می‌گیرد. در چین نیز احتمالاً حدود ۱۰۰ تا ۲۰۰ میلیارد دلار هزینه خواهد شد. علاوه بر این، می‌توان ۱۰۰ تا ۲۰۰ میلیارد دلار دیگر برای برق، شبکه انتقال، سیستم‌های خنک‌کننده، توربین‌های گازی، پست‌های برق و زمین در نظر گرفت. در مجموع، این رقم برای امسال به حدود ۹۰۰ میلیارد تا ۱.۳ تریلیون دلار می‌رسد و هیچ نشانه‌ای از کاهش سرعت در آن دیده نمی‌شود (حداقل فعلاً نه). این ارقام واقعاً عظیم‌اند و برای درک بهتر: تقریباً دو برابر هزینه کل پروژه ۳۵ ساله ساخت بزرگراه‌های بین‌استانی آمریکا (با احتساب تورم) کمی کمتر از کل بودجه دولت بریتانیا و حدود دو برابر بودجه فدرال آلمان حدود ۱.۵ برابر بودجه ژاپن بزرگ‌تر از تولید ناخالص داخلی همه کشورها به جز آمریکا حدود ۴ برابر هزینه پروژه آپولو برای فرود انسان بر ماه (با احتساب تورم) هزینه آپولو در اوج خود ۴.۴٪ از بودجه فدرال بود، در حالی که هزینه سرمایه‌ای هوش مصنوعی اکنون معادل ۱۵ تا ۲۰٪ بودجه دولت آمریکا است نکته مهم‌تر این است: برآورد کل هزینه جنگ جهانی دوم در ارزش امروز حدود ۴ تا ۷ تریلیون دلار بوده است. با این روند، هزینه‌های هوش مصنوعی می‌تواند به همان سطح برسد. فقط برای آمریکا، هزینه اوج جنگ جهانی دوم حدود ۱ تریلیون دلار در سال (به ارزش امروز) بوده و هزینه فعلی هوش مصنوعی آمریکا به تنهایی به همین سطح نزدیک شده است. البته نسبت به GDP بسیار کوچک‌تر است، اما از نظر مقیاس عددی تقریباً مشابه است. در حوزه سرمایه‌گذاری خصوصی، تاکنون هیچ چیز حتی نزدیک به این سطح وجود نداشته است. و کاربرد اصلی همه این سرمایه‌گذاری‌ها: جایگزینی تفکر انسانی نویسنده: آدام باتن  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گزارش شاخص قیمت مصرف کننده کانادا – مارس ۲۰۲۶

تغییرات ماهانه شاخص قیمت مصرف‌کننده کانادا - Consumer Price Index (مارس)  واقعی .................. 0.9 درصد  پیش‌بینی .............. 1.1 درصد قبلی ..................... 0.5 درصد تغییرات سالانه شاخص قیمت مصرف‌کننده کانادا - Consumer Price Index (مارس)  واقعی ...................... 2.4 درصد  پیش‌بینی ................. 2.5 درصد قبلی ......................... 1.8 درصد تغییرات سالانه شاخص تورم میانه (حذف تغییرات بزرگ قیمتی) Median CPI  واقعی ...................... 2.3 درصد  پیش‌بینی ................. 2.4 درصد قبلی ......................... 2.3 درصد تغییرات سالانه شاخص تورم تعدیل‌شده (حذف تغییرات 40 درصد از اقلام بی‌ثبات) Trimmed CPI  واقعی ...................... 2.2 درصد  پیش‌بینی ................. 2.3 درصد قبلی ...................... 2.3 درصد تغییرات سالانه شاخص تورم مشترک (تغییر در قیمت کالاهایی که در طول زمان دارای تغییرات قیمتی مشابهی هستند) Common CPI  واقعی ....................... 2.6 درصد  پیش‌بینی ................. 2.6 درصد قبلی ......................... 2.4 درصد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ همه نگاه‌ها به گزارش اشتغال و شاخص مدیران خرید آمریکا

در یک نگاه تمرکز اصلی بازارها بر گزارش NFP و شاخص‌های ISM خواهد بود؛ داده‌های قوی می‌تواند انتظارات کاهش نرخ بهره فدرال رزرو را بیش از پیش تعدیل کرده و از دلار حمایت کند. در اروپا، انتشار تورم اولیه و صورتجلسه ECB می‌تواند بر یورو اثرگذار باشد؛ کاهش بیشتر CPI احتمال تقویت سناریوی کاهش نرخ بهره را افزایش می‌دهد. در آسیا و اقیانوسیه، داده‌های اشتغال ژاپن، تولید ناخالص داخلی استرالیا و تورم سوئیس مسیر ین، دلار استرالیا و فرانک را در سایه واگرایی سیاست‌های پولی تعیین خواهند کرد. با وجود آن‌که سرمایه‌گذاران در هفته جاری بخشی از انتظارات خود برای کاهش نرخ بهره از سوی فدرال رزرو را تعدیل کردند، دلار آمریکا در برابر اغلب ارزهای اصلی در موضعی ضعیف باقی ماند و تنها در برابر ین ژاپن عملکرد قابل‌توجهی ثبت کرد. در اوایل فوریه، بازارها حدود ۶۵ واحد پایه کاهش نرخ بهره را برای سال جاری قیمت‌گذاری کرده بودند؛ معادل دو کاهش ۰.۲۵ درصدی به‌همراه احتمال بیش از ۵۰ درصد برای سومین کاهش. اما پس از انتشار گزارش بسیار قدرتمند اشتغال ژانویه، برخی مقامات فدرال رزرو تمایل چندانی به تسهیل بیشتر سیاست پولی در کوتاه‌مدت نشان ندادند. حتی صورت‌جلسه آخرین نشست کمیته بازار آزاد فدرال (FOMC) که پیش از انتشار داده‌های اشتغال برگزار شده بود، نشان داد اعضای کمیته بر سر مسیر سیاست پولی اختلاف‌نظر دارند؛ برخی آماده افزایش نرخ بهره در صورت تداوم تورم بالا هستند و برخی دیگر در صورت کاهش بیشتر تورم، به سمت کاهش نرخ تمایل دارند. در حال حاضر، بازارها حدود ۵۵ واحد پایه کاهش نرخ بهره را قیمت‌گذاری می‌کنند. با این حال، شاید یکی از دلایل تداوم فشار بر دلار این باشد که حتی با چنین انتظاراتی، فدرال رزرو آمریکا همچنان در مقایسه با برخی بانک‌های مرکزی بزرگ دیگر، رویکردی انبساطی‌تر دارد. این موضوع شکاف سیاستی میان آمریکا و کشورهایی مانند استرالیا که بانک مرکزی استرالیا همچنان لحن نسبتاً انقباضی دارد را در سطحی قابل‌توجه حفظ کرده است. از سوی دیگر، دلار ممکن است تحت‌تأثیر تحولات سیاسی اخیر نیز با فشار فروش مواجه شده باشد. پس از آن‌که دیوان عالی ایالات متحده برخی از تعرفه‌های اعمال‌شده توسط دونالد ترامپ را غیرقانونی اعلام کرد، رئیس‌جمهور آمریکا با استناد به قانونی متفاوت که مشمول رأی دادگاه نمی‌شود، تعرفه‌ای ۱۵ درصدی بر کالاهای وارداتی جهانی اعلام کرد. این کشمکش حقوقی و سیاسی، در کنار عدم‌قطعیت پیرامون مسیر سیاست پولی، باعث شده دلار وارد فازی شکننده شود؛ شرایطی که می‌تواند با انتشار داده‌های کلیدی هفته آینده، به‌سرعت دستخوش تغییر شود. گزارش اشتغال و شاخص‌های مدیران خرید در کانون توجه با در نظر گرفتن تمامی این تحولات، در هفته پیش‌رو نگاه معامله‌گران دلار پیش از هر چیز به گزارش اشتغال ماه فوریه آمریکا دوخته خواهد شد. با این حال، پیش از انتشار گزارش اشتغال بخش غیرکشاورزی (گزارش NFP) در روز جمعه، شاخص‌های مدیران خرید بخش تولیدی و خدماتی مؤسسه مدیریت عرضه آمریکا (ISM) که به‌ترتیب در روزهای دوشنبه و چهارشنبه منتشر می‌شوند، می‌توانند توجه ویژه‌ای را به خود جلب کنند. بر اساس برآورد مدل «GDPNow» فدرال رزرو آتلانتا، رشد اقتصادی آمریکا پس از ثبت رقم ۱.۴ درصد در سه‌ماهه چهارم، ممکن است در سه‌ماهه نخست به ۳.۱ درصد بازگردد. اگر داده‌های ISM این تصویر از بهبود رشد را تأیید کنند، احتمال تقویت دلار افزایش می‌یابد؛ چراکه سرمایه‌گذاران بیش از پیش متقاعد خواهند شد که فدرال رزرو نیازی به شتاب‌زدگی در کاهش بیشتر هزینه‌های استقراض ندارد. “ «از آنجا که فدرال رزرو بر اساس مأموریت دوگانه خود (دستیابی به اشتغال کامل و تثبیت تورم در سطح ۲ درصد) تصمیم‌گیری می‌کند، احتمالاً سرمایه‌گذاران توجه ویژه‌ای به زیرشاخص‌های اشتغال و قیمت‌ها در گزارش‌های ISM خواهند داشت.» محمد زمانی افزون بر این، گزارش اشتغال بخش خصوصی مؤسسه «ADP» در روز چهارشنبه نیز می‌تواند به‌عنوان پیش‌نمایی مهمی پیش از انتشار گزارش رسمی اشتغال در روز جمعه مورد توجه قرار گیرد. هرچند اداره آمار کار آمریکا (BLS) در ماه ژانویه از رشد قدرتمند اشتغال خبر داد، اما گزارش «ADP» از رشد کندتر اشتغال بخش خصوصی حکایت داشت و هم‌زمان آمار فرصت‌های شغلی (JOLTS) در ماه دسامبر به پایین‌ترین سطح خود از سپتامبر ۲۰۲۰ رسید. این واگرایی نشان می‌دهد که برای کاهش بیشتر انتظارات بازار نسبت به کاهش نرخ بهره، به بهبود پایدارتر در داده‌های بازار کار نیاز است. با این حال، اگر دلار بخواهد وارد یک روند بازیابی معنادار و پایدار شود، ممکن است لازم باشد انتظارات کاهش نرخ بهره به کمتر از ۵۰ واحد پایه برسد. به بیان دیگر، معامله‌گران باید احتمال دومین کاهش ۰.۲۵ درصدی نرخ بهره در سال ۲۰۲۶ را نیز زیر سؤال ببرند تا زمینه برای تقویت قابل‌توجه‌تر دلار فراهم شود. آیا داده‌های تورمی منطقه یورو گمانه‌زنی‌ها درباره کاهش نرخ بهره را افزایش می‌دهد؟ یورو در هفته گذشته توانست بخش قابل‌توجهی از دستاوردهای خود را حفظ کند؛ موضوعی که در جفت‌ارز یورو/دلار تا حد زیادی ناشی از واگرایی انتظارات سیاست پولی میان بانک مرکزی اروپا و فدرال رزرو آمریکا بود. هرچند مقامات بانک مرکزی اروپا در نشست قبلی خود نسبت به تقویت اخیر یورو ابراز نگرانی کردند، اما در ادامه تأکید داشتند که در حال حاضر نیازی به تغییر فوری در سیاست پولی نمی‌بینند. همین موضع‌گیری باعث شد بازارها تنها حدود ۲۵ درصد احتمال برای کاهش نرخ بهره تا ماه دسامبر قیمت‌گذاری کنند. با این حال، نرخ مؤثر اسمی یورو (NEER) در برابر ارزهای ۴۱ شریک تجاری اصلی منطقه یورو همچنان نزدیک به سطوح بی‌سابقه تاریخی در نوسان است. در چنین شرایطی، انتشار برآورد اولیه شاخص قیمت مصرف‌کننده (شاخص CPI) منطقه یورو برای ماه فوریه در روز سه‌شنبه می‌تواند به نقطه کانونی بازار تبدیل شود. در ماه ژانویه، نرخ تورم سالانه از ۱.۹ درصد به ۱.۷ درصد کاهش یافت و تورم هسته که اقلام پرنوسان مانند مواد غذایی، انرژی، الکل و دخانیات را حذف می‌کند، از ۲.۳ درصد به ۲.۲ درصد تنزل کرد. اگر روند کاهش تورم ادامه یابد، ممکن است این نگرانی تقویت شود که یورو قدرتمند در نهایت به رشد اقتصادی منطقه آسیب بزند؛ سناریویی که می‌تواند معامله‌گران را به افزایش احتمال یک کاهش نرخ بهره احتیاطی از سوی بانک مرکزی اروپا در آینده‌ای نه‌چندان دور سوق دهد. چنین تحولی می‌تواند فشار مضاعفی بر یورو وارد کند؛ به‌ویژه اگر صورت‌جلسه آخرین نشست بانک مرکزی اروپا که قرار است روز پنج‌شنبه منتشر شود، نشان دهد برخی اعضا درباره گزینه کاهش بیشتر نرخ‌های بهره در واکنش به قدرت مداوم یورو بحث کرده‌اند. همچنین در روز پنج‌شنبه، آمار خرده‌فروشی منطقه یورو برای ماه ژانویه منتشر خواهد شد؛ داده‌ای که می‌تواند تصویر روشن‌تری از وضعیت تقاضای داخلی ارائه دهد و در کنار گزارش تورم، مسیر انتظارات سیاست پولی را تحت تأثیر قرار دهد. داده‌های اشتغال ژاپن در بحبوحه ابهام درباره افزایش نرخ بهره ین ژاپن در هفته گذشته بار دیگر تحت فشار قرار گرفت؛ چراکه تمرکز بازارها به برنامه‌های انبساط مالی تهاجمی دولت به رهبری تاکایچی بازگشت. گزارش‌ها حاکی از آن بود که او در دیدار ۱۷ فوریه با کازوئو اوئدا، رئیس بانک مرکزی ژاپن، نسبت به افزایش‌های بیشتر نرخ بهره ابراز نگرانی کرده است. وی حتی در ادامه، دو سیاست‌گذار با گرایش انبساطی‌تر را به عضویت در هیأت سیاست‌گذاری بانک مرکزی منصوب کرد؛ اقدامی که به ابهامات موجود دامن زد. با این حال، هاجیمه تاکاتا، از اعضای هاوکیش بانک مرکزی، تأکید کرد که با توجه به «داغ» بودن تورم، افزایش‌های بیشتر نرخ بهره ضروری است. پس از این اظهارات، احتمال افزایش ۰.۲۵ درصدی نرخ بهره در نشست آوریل به حدود ۵۵ درصد رسید و بازارها تقریباً افزایش مشابهی را برای ماه ژوئن به‌طور کامل در قیمت‌ها لحاظ کرده‌اند. در مجموع، انتظارات بازار نشان می‌دهد بانک مرکزی ژاپن احتمالاً تا روشن شدن نتایج مذاکرات دستمزدی بهاره صبر خواهد کرد و سپس درباره فشردن دوباره دکمه افزایش نرخ بهره تصمیم خواهد گرفت. در این چارچوب، گزارش اشتغال ژاپن برای ماه ژانویه که روز سه‌شنبه منتشر می‌شود، می‌تواند اهمیت ویژه‌ای پیدا کند. نشانه‌های بهبود بیشتر در بازار کار ممکن است این برداشت را تقویت کند که بانک مرکزی ژاپن در ماه‌های آینده به افزایش مجدد نرخ بهره می‌اندیشد؛ موضوعی که می‌تواند تا حدی از ین حمایت کند. در مقابل، انتشار داده‌های ضعیف می‌تواند فشار بر ین را تشدید کند. با این حال، افت‌های بیشتر این ارز ممکن است بار دیگر هشدارهای مداخله‌ای از سوی وزیر دارایی، کاتایاما، را به‌دنبال داشته باشد. بر این اساس، تصویر کلی جفت‌ارز دلار/ین همچنان می‌تواند به یک فاز نوسانی و بدون روند مشخص اشاره داشته باشد؛ بازاری که در آن، نوسانات مقطعی و رفت‌وبرگشت‌های سریع، ویژگی غالب معاملات خواهد بود. ✔️ بیشتر بخوانید: جهش فراتر از انتظار قیمت تولیدکننده در آمریکا؛ فشار تورمی از کانال خدمات بازگشت تولید ناخالص داخلی استرالیا و تورم سوئیس نیز در دستور کار دلار استرالیا همچنان از واگرایی انتظارات سیاست پولی میان بانک مرکزی استرالیا و فدرال رزرو آمریکا بهره‌مند است. داده‌های تورمی نسبتاً چسبنده استرالیا در هفته جاری باعث شد احتمال افزایش متوالی نرخ بهره در نشست ۱۷ مارس در سطح پایین اما قابل‌توجه ۲۰ درصد باقی بماند. در این چارچوب، اگر آمار تولید ناخالص داخلی سه‌ماهه چهارم استرالیا در روز چهارشنبه و همچنین شاخص‌های مدیران خرید چین برای ماه فوریه با ارقام قوی منتشر شوند، این ارز وابسته به کالا می‌تواند روند صعودی خود را تمدید کند؛ چراکه سرمایه‌گذاران نسبت به ادامه افزایش نرخ بهره از سوی بانک مرکزی استرالیا متقاعدتر خواهند شد. افزون بر این، داده‌های تراز تجاری استرالیا نیز روز پنج‌شنبه منتشر می‌شود و می‌تواند تصویر کامل‌تری از وضعیت بخش خارجی این اقتصاد ارائه دهد. در سوی دیگر، داده‌های تورم سوئیس نیز در شرایطی منتشر می‌شود که نگرانی‌ها درباره نحوه مهار قدرت بی‌وقفه فرانک سوئیس توسط بانک ملی سوئیس افزایش یافته است؛ موضوعی که در صورت تداوم، می‌تواند اقتصاد این کشور را در معرض خطر ورود به محدوده تورم منفی قرار دهد. ابزارهای در اختیار بانک مرکزی شامل بازگشت به نرخ‌های بهره منفی و مداخله در بازار ارز است. با این حال، مارتین اشلگل، رئیس بانک ملی سوئیس، اخیراً تأکید کرده که آستانه تصمیم برای بازگشت به سیاست نرخ بهره منفی بسیار بالا است. از این رو، مداخله ارزی محتمل‌تر به‌نظر می‌رسد، هرچند این گزینه نیز بدون ریسک نیست. تحلیلگران معتقدند که اگر گزارش شاخص قیمت مصرف‌کننده نشان دهد که قیمت‌ها در ژانویه متوقف شده یا حتی کاهش یافته‌اند، نگرانی‌ها درباره احتمال مداخله بانک ملی سوئیس افزایش خواهد یافت و این موضوع می‌تواند به تضعیف فرانک سوئیس منجر شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هجوم ۳۸۵ میلیارد دلاری هند به بازار طلا؛ آیا رکورد قیمتی جدیدی در راه است؟

در یک نگاه آزادسازی ۳۸۵ میلیارد دلار: رگولاتور بازار هند به صندوق‌های سهام اجازه داد تا بخشی از دارایی‌های خود را به طلا و نقره اختصاص دهند. سقف ۳۵ درصدی برای فلزات: صندوق‌ها می‌توانند تا ۳۵٪ از کل دارایی‌های خود را در ابزارهای مبتنی بر طلا، نقره و صندوق‌های زیرساختی سرمایه‌گذاری کنند. هجوم به طلا در هند: در ماه ژانویه، ورود پول به صندوق‌های قابل معامله طلا (ETF) حتی از صندوق‌های سهام هم پیشی گرفته است. ابزارهای جدید برای بازنشستگی: قوانین جدیدی برای ایجاد صندوق‌های «تاریخ هدف» جهت برنامه‌ریزی مالی طولانی‌مدت (۵ تا ۳۰ ساله) تصویب شد. آیا خبر دارید که هند با یک تصمیم جسورانه، مسیر حرکت ۳۸۵ میلیارد دلار پول نقد را تغییر داده است؟ رگولاتور بازار هند حالا به صندوق‌های بزرگ سرمایه‌گذاری اجازه داده تا بیش از گذشته روی طلا و نقره شرط‌بندی کنند. این یعنی غول‌های مالی هند در حال آماده‌سازی یک «سپر دفاعی» از جنس فلزات گران‌بها هستند که می‌تواند موج جدیدی از تقاضا را در بازارهای جهانی به راه بیندازد. این گزارش بر پایه داده‌های منتشرشده توسط بلومبرگ و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. جعبه‌ابزار جدید برای مدیران صندوق‌های هندی رگولاتور بازار هند (SEBI) با اصلاح قوانین، دست مدیران صندوق‌های سرمایه‌گذاری را بازتر کرده است. پیش از این، این صندوق‌ها عمدتاً بر سهام و اوراق بهادار نقدشونده تمرکز داشتند. اما حالا با اضافه شدن طلا و نقره به لیست دارایی‌های مجاز، این صندوق‌ها وارد «فاز تنوع‌بخشی به دارایی‌ها» شده‌اند. این یعنی زمانی که بازار سهام با لرزش روبرو می‌شود، آن‌ها می‌توانند با خرید فلزات گران‌بها، امنیت سرمایه مردم را حفظ کنند. ۲. چرا هند به سمت طلا کوچ می‌کند؟ داده‌های منتشرشده نشان می‌دهد که در ماه ژانویه ۲۰۲۶، یک اتفاق نادر در هند رخ داده است: علاقه مردم به طلا به قدری زیاد شده که حجم ورود پول به صندوق‌های طلا از صندوق‌های سهام فراتر رفته است. این تغییر رفتار نشان‌دهنده «بازار در حال انتظار برای امنیت» است؛ چرا که در زمان عدم قطعیت اقتصادی، سرمایه‌گذاران طلا را بهترین پناهگاه می‌دانند. حالا با قانون جدید، تقاضای نهادی عظیمی هم به تقاضای مردمی اضافه خواهد شد. ✔️ بیشتر بخوانید: پیش‌بینی انفجاری UBS: طلا در راه ۶۲۰۰ دلار؛ آیا ذخایر جهانی رو به اتمام است؟ ۳. رقابت برای آینده؛ از طلا تا بازنشستگی علاوه بر طلا، رگولاتور هند راه را برای صندوق‌های «چرخه حیات» هم باز کرده است. این صندوق‌ها که با سررسیدهای ۵ تا ۳۰ ساله طراحی می‌شوند، ابزاری عالی برای «انباشت سرمایه طولانی‌مدت» هستند، به خصوص برای کسانی که به فکر دوران بازنشستگی خود هستند. این حرکت، صنعت مدیریت دارایی هند را در موقعیت رقابت با سیستم‌های بازنشستگی دولتی قرار می‌دهد. جمع‌بندی: ورود به دوره جدید دارایی‌های سخت به زبان ساده، هند در حال آماده‌سازی یک سپر دفاعی بزرگ برای سرمایه‌های مردمش است. بازار سرمایه هند هم‌اکنون در مرحله تثبیت جایگاه طلا به عنوان یک رکن اصلی سرمایه‌گذاری قرار دارد. با توجه به قانون جدید، ما با یک فاز ایجاد تقاضای جدید روبرو هستیم که می‌تواند به رشد قیمت جهانی طلا کمک کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمازون، گوگل و اوراکل توافقنامه دیتاسنتر امضا می‌کنند

شبکه خبری فاکس نیوز به نقل از یک مقام رسمی کاخ سفید گزارش داد که شرکت‌های آمازون، گوگل و اوراکل قرار است توافقنامه‌های جدیدی را در زمینه دیتاسنترها امضا کنند. این توافقات مربوط به تعهدات جدید در حوزه دیتاسنترها است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ بازارها در تقاطع سیاست پولی و ریسک‌های ژئوپلیتیک

در یک نگاه بازارها در آستانه هفته‌ای پرریسک قرار دارند؛ رأی دیوان عالی درباره تعرفه‌ها، تحولات ژئوپلیتیک و سیگنال‌های جدید فدرال رزرو می‌تواند نوسانات شدیدی در دلار، طلا، نفت و سهام ایجاد کند. گزارش درآمدی انویدیا در روز چهارشنبه آزمونی تعیین‌کننده برای سهام فناوری است و می‌تواند مشخص کند ضعف اخیر این بخش یک اصلاح موقت است یا آغاز چرخش ساختاری سرمایه. واگرایی سیاست‌های پولی و داده‌های تورمی، ین و دلار استرالیا را در کانون توجه قرار داده، در حالی‌که پوند و یورو نیز با ریسک‌های سیاسی و انتظارات نرخ بهره با نوسانات بیشتری مواجه خواهند شد. بازارهای مالی در حالی وارد هفته جدید می‌شوند که ریسک رویدادهای کلیدی، فضای معاملات را تحت تأثیر قرار داده و زمینه را برای افزایش نوسانات فراهم کرده است. با وجود آن‌که در میانه هفته بازارها کاهش‌های بیشتر نرخ بهره از سوی فدرال رزرو را در قیمت‌ها لحاظ کرده‌اند، دلار آمریکا همچنان عملکردی قدرتمند از خود نشان می‌دهد و در اغلب جفت‌ارزها با رشد همراه بوده است؛ روندی که بخشی از آن به جریان اخبار ژئوپلیتیک بازمی‌گردد. در صورت عدم وقوع یک غافلگیری بزرگ در روز جمعه، هم‌زمان با اعلام رأی دیوان عالی آمریکا درباره تعرفه‌ها، انتظار می‌رود این روند تا پایان هفته تداوم یابد؛ به‌ویژه اگر داده‌های مهم اقتصادی آمریکا که در پایان هفته منتشر می‌شود، بار دیگر بر استحکام اقتصاد این کشور و کاهش فشارهای تورمی صحه بگذارد. چنین سناریویی می‌تواند از تداوم برتری دلار در بازار ارز حمایت کند. در همین حال، سرمایه‌گذاران در تلاش‌اند تا ضعف مستمر سهام فناوری آمریکا را تفسیر کنند. آیا بازار در حال تجربه یک چرخش ساختاری به سمت سهام تدافعی و ارزشی است؛ حرکتی که می‌تواند بازتابی از انتظار برای تعدیل تدریجی رشد اقتصادی آمریکا باشد؟ یا آن‌که این افت صرفاً یک مکث موقتی است، در شرایطی که شرکت‌ها خود را با موج تحول‌آفرین هوش مصنوعی تطبیق می‌دهند؟ پاسخ به این پرسش تا حدی در روز چهارشنبه مشخص خواهد شد؛ زمانی که شرکت انویدیا پس از بسته شدن بازارهای آمریکا گزارش درآمدی خود را منتشر می‌کند. در صورتی که نتایج منتشرشده کمتر از انتظارات باشد و مهم‌تر از آن، چشم‌انداز آتی شرکت با لحنی محتاطانه‌تر ارائه شود، احتمال تشدید فشار فروش در بخش فناوری و تعمیق ضعف کنونی افزایش خواهد یافت. فدرال رزرو در کانون توجه؛ تقویم داده‌ها سبک اما حساس فدرال رزرو همچنان در مرکز توجه بازارها قرار دارد، اما در شرایطی که به‌نظر می‌رسد در وضعیت تعلیق قرار گرفته، توان حمایت از ریسک‌پذیری را از دست داده است. احتمال کاهش نرخ بهره در دوره ریاست جروم پاول کاهش یافته؛ موضوعی که عمدتاً به انتشار داده‌های قدرتمند اخیر از اقتصاد آمریکا بازمی‌گردد. در عین حال، فشارها و انتقادات مداوم رئیس‌جمهور آمریکا نیز عملاً فضای مانور پاول برای پاسخ مثبت به خواسته‌های کاخ سفید درباره کاهش نرخ بهره را محدود کرده است. تحلیلگران یوتوتایمز معتقدند که در چنین شرایطی، این احتمال مطرح است که نشست‌های فدرال رزرو تا ماه ژوئن بخشی از اثرگذاری خود بر بازارها را از دست بدهند و تمرکز سرمایه‌گذاران به‌جای تصمیمات فوری سیاست‌گذاری، به فرآیند بررسی صلاحیت کوین وارش معطوف شود. در حال حاضر، این روند در کمیته بانکداری سنای آمریکا متوقف شده است؛ جایی که برخی سناتورها نسبت به تحقیقات مرتبط با هزینه‌های بازسازی ساختمان مرکزی فدرال رزرو ابراز نارضایتی کرده‌اند. با وجود خوش‌بینی وزیر خزانه‌داری، اسکات بسنت، هنوز تاریخی برای برگزاری جلسه استماع وارش تعیین نشده است. این تأخیر به‌تدریج احتمال باقی ماندن پاول در سمت خود پس از ۱۵ مه را افزایش داده و انتظارات پررنگ بازار برای کاهش سریع نرخ بهره را با چالش مواجه کرده است. هرچند این سناریو در نگاه نخست دور از ذهن به‌نظر می‌رسد، اما با توجه به اینکه پاول سه ماه پیش از آغاز رسمی ریاست خود در فوریه ۲۰۱۸ در کمیته بانکداری سنا شهادت داده بود، این نگرانی‌ها چندان هم بی‌پایه تلقی نمی‌شود. در همین حال، اظهارنظرهای مقامات فدرال رزرو همچنان با شدت ادامه دارد. بازارها معمولاً به لحن‌های داویش واکنش مثبت‌تری نشان می‌دهند و همین امر تا حدی از شتاب صعودی دلار کاسته است. از منظر داده‌های اقتصادی، تقویم هفته آینده نسبتاً خلوت است. شاخص اعتماد مصرف‌کننده «کنفرانس بورد» در روز سه‌شنبه و گزارش شاخص قیمت تولیدکننده (PPI) در روز جمعه، مهم‌ترین داده‌هایی هستند که می‌توانند تصویری روشن‌تر از روندهای اقتصادی ارائه دهند. نکته قابل‌توجه دیگر، برگزاری حراج اوراق خزانه‌داری آمریکا با سررسیدهای دو، پنج و هفت‌ساله در هفته پیش‌رو است. سرمایه‌گذاران به‌طور ویژه سطح تقاضای خارجی را زیر نظر دارند؛ به‌ویژه آن‌که تحرکات اخیر در بازدهی اوراق خزانه‌داری آمریکا حاکی از تداوم علاقه به این ابزارهای بدهی بوده است. عوامل پیش‌بینی‌ناپذیر؛ تهدیدی برای ریسک‌پذیری در صورتی که قضات دیوان عالی ایالات متحده آمریکا در روز جمعه رأی خود درباره تعرفه‌ها را منتشر نکنند، دو تاریخ احتمالی دیگر برای اعلام این تصمیم در هفته آینده وجود دارد؛ سه‌شنبه و چهارشنبه، برابر با ۲۴ و ۲۵ فوریه. تمرکز بازارها صرفاً بر سرنوشت تعرفه‌ها نیست؛ چرا که در صورت لزوم، امکان بازگرداندن آن‌ها از مسیرهای قانونی دیگر وجود دارد. مسئله کلیدی این است که آیا دونالد ترامپ مجاز خواهد بود در چنین موضوعاتی بدون همراهی کنگره اقدام کند یا خیر. این موضوع از آن جهت اهمیت دارد که در صورت از دست رفتن اکثریت در یکی از دو مجلس کنگره در انتخابات میان‌دوره‌ای نوامبر، توانایی او برای پیشبرد برنامه‌های سیاسی و اقتصادی با پیچیدگی‌های جدی روبه‌رو خواهد شد. افزون بر این، اگر رأی دیوان عالی به لغو تعرفه‌ها منجر شود، دولت ترامپ ممکن است ناچار به بازگرداندن بخشی از درآمدهای تعرفه‌ای دریافت‌شده شود؛ موضوعی که می‌تواند شکاف مالی تازه‌ای در کسری بودجه فدرال که همین حالا نیز در سطح بالایی قرار دارد ـ ایجاد کند. از این رو، اعلام رأی می‌تواند به رویدادی با قدرت اثرگذاری گسترده بر تمامی کلاس‌های دارایی تبدیل شود. ریسک ژئوپلیتیک؛ ایران، نفت و طلا در کانون توجه هم‌زمان، گزارش‌های متعددی از احتمال اقدام نظامی قریب‌الوقوع آمریکا علیه ایران منتشر شده است؛ این در حالی است که در فضای خبری، نشانه‌هایی مثبت از روند مذاکرات نیز مشاهده می‌شود. در صورت تشدید تنش‌ها، طلا و نفت می‌توانند بار دیگر از افزایش تقاضای دارایی‌های امن و ریسک‌های عرضه انرژی منتفع شوند؛ اما آنچه اهمیت دارد، ابعاد واکنش متقابل خواهد بود. اگر ایران دست به اقدام تلافی‌جویانه بزند و پای اسرائیل نیز به بحران کشیده شود، واکنش بازار می‌تواند مشابه تحولات ژوئن ۲۰۲۵ باشد؛ دوره‌ای که هم دلار آمریکا و هم طلا رشد قابل‌توجهی را تجربه کردند، اما این نفت بود که نقش اصلی را ایفا کرد و با جهشی پرشتاب تا سطح ۸۰ دلار صعود کرد. در این میان، طلا در بازپس‌گیری سطح ۵۰۰۰ دلار با دشواری مواجه بوده است؛ عاملی که می‌تواند تا حدی ناشی از تعطیلات چین و همچنین تداوم قدرت دلار آمریکا باشد. ترکیب این متغیرها نشان می‌دهد که بازارها در هفته پیش‌رو نه‌تنها با داده‌های اقتصادی، بلکه با مجموعه‌ای از ریسک‌های سیاسی و ژئوپلیتیکی روبه‌رو هستند که می‌تواند مسیر نوسانات را به‌طور معناداری تغییر دهد. ین و دلار استرالیا زیر ذره‌بین بازار در میان ارزهای اصلی، برخی واحدهای پولی در هفته آینده بیش از سایرین در کانون توجه قرار خواهند گرفت. در این میان، ین ژاپن همچنان توجه فعالان بازار را به خود جلب کرده است؛ چراکه به‌نظر می‌رسد رشد پس از انتخابات، پس از لمس محدوده ۱۵۲ در برابر دلار آمریکا، در حال معکوس شدن است. تاکایچی، نخست‌وزیر ژاپن، در حال آماده‌سازی برای آغاز دومین دوره زمامداری خود است. با این حال، سرمایه‌گذاران به‌تدریج درباره نحوه اجرای وعده‌های پیش از انتخابات و تأثیر آن‌ها بر بار بدهی دولت ابراز تردید می‌کنند. رهبر حزب «ایشین»؛  شریک کوچک‌تر ائتلاف حاکم، پیشنهاد استفاده از ذخایر عظیم ارزی ژاپن برای تأمین نیازهای مالی بدون مراجعه به بازار اوراق قرضه را مطرح کرده است؛ اما اجرای چنین ایده‌ای به‌مراتب پیچیده‌تر از آن چیزی است که در ظاهر به‌نظر می‌رسد. در همین حال، گمانه‌زنی‌ها درباره زمان افزایش بعدی نرخ بهره از سوی بانک مرکزی ژاپن شدت گرفته است. با توجه به تضعیف اخیر داده‌های اقتصادی، انتشار شاخص قیمت مصرف‌کننده توکیو در روز جمعه؛ در صورتی که کمتر از پیش‌بینی‌ها باشد، می‌تواند احتمال اقدام در نشست ماه آوریل را بیش از پیش کاهش دهد. نکته قابل‌توجه، دیدار اخیر میان تاکایچی و کازوئو اوئدا، رئیس بانک مرکزی ژاپن، است؛ بازاریان با دقت زیر نظر دارند که آیا این دیدار می‌تواند بر جهت‌گیری سیاستی بانک مرکزی در ادامه مسیر اثرگذار باشد یا خیر. “ «در صورتی که نشانه‌هایی از تغییر موضع سیاستی مشاهده شود، هم‌زمان با نگرانی‌ها درباره برنامه‌های انبساط مالی تهاجمی دولت، مسیر برای رشد بیشتر دلار در برابر ین می‌تواند هموار شود.» محمد زمانی دلار استرالیا؛ مقاومت در برابر دلار قدرتمند در سوی دیگر، دلار استرالیا نیز همچنان در تیتر بازارها قرار دارد؛ عمدتاً به دلیل رویکرد نسبتاً انقباضی بانک مرکزی استرالیا و مقاومت این ارز در برابر قدرت‌نمایی اخیر دلار آمریکا. پس از انتشار مجموعه‌ای قدرتمند از داده‌های بازار کار، اکنون تمرکز به آمار تورم ماهانه هفته آینده معطوف شده است. گزارش شاخص قیمت مصرف‌کننده (شاخص CPI) که آخرین داده تورمی پیش از نشست ۱۷ مارس خواهد بود، می‌تواند نقش تعیین‌کننده‌ای در شکل‌گیری انتظارات برای افزایش نرخ بهره در ماه مه ایفا کند. حتی این احتمال وجود دارد که بانک مرکزی استرالیا به‌طور غیرمستقیم در نشست پیش‌رو، مسیر افزایش نرخ را برای بازارها روشن‌تر سازد. در چنین سناریویی، جفت‌ارز دلار استرالیا/دلار آمریکا می‌تواند از سقف ثبت‌شده در اوایل فوریه ۲۰۲۲ در محدوده ۰.۷۱۵۷ عبور کند و وارد فاز صعودی تازه‌ای شود. در مجموع، در کنار ریسک‌های کلان جهانی، تحولات سیاست پولی در ژاپن و استرالیا می‌تواند به یکی از محرک‌های اصلی نوسانات ارزی در هفته پیش‌رو تبدیل شود. پوند و یورو در معرض نوسانات بیشتر با وجود انتشار آمار قدرتمند خرده‌فروشی، پوند انگلیس هفته دشواری را پشت سر گذاشت. داده‌های ضعیف اخیر، در کنار نشست داویش بانک مرکزی انگلستان و تنش‌های سیاسی کوتاه‌مدت هفته گذشته، احتمال کاهش نرخ بهره در ماه مارس را به حدود ۷۸ درصد رسانده است. با این حال، با وجود مجموعه‌ای از چالش‌ها، پوند سقوط آزاد را تجربه نکرده است؛ موضوعی که تا حدی به پوزیشن‌گیری معامله‌گران بازمی‌گردد. با این‌همه، افت احتمالی جفت‌ارز پوند/دلار به زیر محدوده ۱.۳۴۰۰ می‌تواند آغازگر یک اصلاح قابل‌توجه در این ارز باشد. در سوی دیگر، مسئله «پوزیشن‌گیری» در جفت‌ارز یورو/دلار نیز به عاملی تعیین‌کننده تبدیل شده است. حجم بالای پوزیشن‌های فروش علیه دلار، به‌طرز کم‌سابقه‌ای افزایش یافته و همین امر می‌تواند توضیح دهد که چرا یورو در بهره‌برداری از انتظارات پررنگ بازار برای کاهش نرخ بهره فدرال رزرو با دشواری مواجه بوده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا یورو و ابهام در رهبری بانک مرکزی اروپا در حوزه یورو، دوره‌ای نسبتاً آرام سپری شده و داده‌های اقتصادی نتوانسته‌اند انتظارات فعلی درباره مسیر نرخ بهره بانک مرکزی اروپا را به‌طور معناداری به چالش بکشند؛ موضوعی که باعث شده جناح داویش در این نهاد فعلاً در حاشیه بماند. نقطه کانونی هفته آینده، انتشار برآورد اولیه شاخص قیمت مصرف‌کننده آلمان در روز جمعه خواهد بود. چنانچه این گزارش بسیار ضعیف منتشر شود، ممکن است بار دیگر دیدگاه‌های انبساطی در بانک مرکزی اروپا تقویت شود؛ هرچند چنین سناریویی احتمالاً تأثیر محدودی بر مسیر کلی سیاست پولی خواهد داشت، اما می‌تواند از جذابیت یورو بکاهد. با این حال، مسئله اصلی که در حال حاضر در محافل مالی مطرح است، شایعات مربوط به کناره‌گیری احتمالی کریستین لاگارد پیش از پایان دوره ریاست او در نوامبر ۲۰۲۷ است. این پرسش مطرح شده که آیا سرانجام یک نامزد آلمانی سکان هدایت بانک مرکزی اروپا را در دست خواهد گرفت، یا گزینه‌ای با رویکرد کمتر هاوکیش انتخاب خواهد شد تا گذار به دوره جدید با آرامش بیشتری انجام شود و از جهش ناخواسته یورو جلوگیری شود؟ نکته قابل‌توجه آن‌که خروج زودهنگام لاگارد می‌تواند به وضعیتی کم‌سابقه منجر شود؛ شرایطی که در آن، هم‌زمان با تغییر یا انتخاب رئیس جدید برای فدرال رزرو آمریکا و بانک مرکزی اروپا، بازارها با سطحی نادر از عدم‌قطعیت سیاستی روبه‌رو شوند. چنین هم‌زمانی می‌تواند به یکی از عوامل کلیدی افزایش نوسانات در بازارهای جهانی تبدیل شود. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تنش ایران–آمریکا نفت را بالا برد؛ یورو چقدر آسیب می‌بیند؟

در یک نگاه احتمال حمله آمریکا به ایران تا پایان مارس به ۶۰٪ رسیده است. نفت برنت در محدوده ۷۱–۷۲ دلار معامله می‌شود؛ در صورت تشدید بحران می‌تواند به ۷۵–۷۶ دلار برسد. هر ۵ دلار رشد نفت طبق مدل ING، حدود ۱٪ افت EURUSD ایجاد می‌کند. در سناریوی تشدید جدی، سطح ۱.۱۶۰ برای EURUSD مطرح شده است. بازار فارکس بار دیگر به تیترهای سیاسی خیره شده است. افزایش احتمال درگیری مستقیم آمریکا و ایران، قیمت نفت را بالا برده و دلار را تقویت کرده است. بازخوانی یوتوتایمز از مقاله ING نشان می‌دهد در صورت تشدید تنش‌ها، EURUSD می‌تواند تا سطح ۱.۱۶ سقوط کند — سطحی که جهت کوتاه‌مدت بازار را تغییر می‌دهد. دلار دوباره پناهگاه امن شد؟ استقرار گسترده نیروهای نظامی آمریکا در خاورمیانه، ریسک درگیری را افزایش داده و بازارها را وارد فاز «انتظار محتاطانه» کرده است — مرحله‌ای که معامله‌گران بیشتر به ریسک سیاسی واکنش نشان می‌دهند تا داده‌های اقتصادی. مقاله ING توضیح می‌دهد که در دوره‌های اخیر، جذابیت دلار به‌عنوان دارایی امن کاهش یافته بود؛ اما زمانی که تنش‌های ژئوپلیتیکی باعث جهش قیمت نفت می‌شوند، دلار دوباره تقویت می‌شود. دلیل این موضوع ساده است: یورو و ین ژاپن وابستگی بالایی به واردات انرژی دارند و با افزایش قیمت نفت، آسیب‌پذیرتر می‌شوند. بنابراین در شوک‌های نفتی، دلار گزینه جذاب‌تری برای سرمایه‌گذاران می‌شود. ✔️ بیشتر بخوانید: تله‌ نوسان در مسیر صعود؛ آیا پیش‌بینی ۵۴۰۰ دلاری گلدمن ساکس معامله‌گران عجول را پیاده می‌کند؟ نفت و احتمال درگیری؛ رابطه‌ای که بازار دنبال می‌کند گزارش اشاره می‌کند که قیمت نفت از اوایل فوریه هم‌راستا با احتمال حمله آمریکا به ایران حرکت کرده است. اکنون این احتمال به ۶۰٪ رسیده است. اگر این احتمال به سطوح بالاتری برسد، نفت می‌تواند تا محدوده ۷۵ تا ۷۶ دلار صعود کند. با این حال، یک متغیر کلیدی هنوز به‌طور کامل در قیمت‌ها منعکس نشده: احتمال بسته‌شدن تنگه هرمز. بازار فعلاً این سناریو را با احتمال‌های پایین‌تری در نظر گرفته، اما در صورت تغییر این برآورد، واکنش‌ها می‌تواند شدیدتر باشد. داده‌های مهم آمریکا؛ اما در اولویت دوم امروز قرار است دو داده مهم منتشر شود: تورم هسته PCE با پیش‌بینی رشد ۰.۳٪ ماهانه تولید ناخالص داخلی سه‌ماهه چهارم با برآورد حدود ۲.۷٪ سالانه با این حال، گزارش تأکید می‌کند اگر تنش‌ها ادامه پیدا کند و نفت رشد کند، اثر این داده‌ها ممکن است محدود شود. در چنین شرایطی، بازار بیشتر به تحولات سیاسی واکنش نشان می‌دهد تا آمار اقتصادی. چرا EURUSD در معرض افت است؟ مدل ارزی ING نشان می‌دهد هر ۵ دلار رشد نفت می‌تواند حدود ۱٪ از ارزش EURUSD بکاهد. همچنین این جفت‌ارز همچنان حدود ۱٪ بالاتر از ارزش کوتاه‌مدت برآوردی خود معامله می‌شود؛ موضوعی که نشان می‌دهد بازار هنوز تمام ریسک ژئوپلیتیکی را در قیمت لحاظ نکرده است. در صورت تشدید جدی تنش‌ها، سطح ۱.۱۶۰ به‌عنوان سناریوی قابل تحقق مطرح شده است. “ «معامله‌گران اکنون بیش از هر چیز به تیترهای دیپلماتیک و تحولات خاورمیانه چشم دوخته‌اند.» کامران گودرزی وضعیت پوند و دلار کانادا پوند انگلیس بازار انتظار کاهش نرخ بهره در نشست مارس بانک انگلستان را دارد. این موضوع همراه با ریسک‌های داخلی می‌تواند فشار بیشتری بر پوند وارد کند. دلار کانادا به دلیل وابستگی به نفت و همبستگی با دلار آمریکا، در شرایط فعلی موقعیت نسبتاً بهتری دارد و طبق مدل گزارش، در میان ارزهای گروه ده (G10) بیش‌ارزش‌گذاری نشده است. جمع‌بندی استراتژیک این گزارش که بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است، نشان می‌دهد بازار فارکس وارد مرحله‌ای شده که ریسک سیاسی نقش اصلی را بازی می‌کند. در حال حاضر بازار در «فاز آزمون اعتماد» قرار دارد: اگر تنش‌ها کاهش یابد، تمرکز به داده‌های اقتصادی بازمی‌گردد. اما اگر درگیری تشدید شود و نفت جهش کند، دلار همچنان ظرفیت رشد دارد و EURUSD می‌تواند تا ۱.۱۶ عقب‌نشینی کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تداوم خرید کانادایی‌ها با وجود فشارهای اقتصادی

در یک نگاه رشد ۴.۲ درصدی فروش شرکت «کانادین تایر» و افزایش ۳۸ درصدی سود هر سهم در سه‌ماهه چهارم. افزایش هزینه‌کرد در تمام سطوح درآمدی، به‌ویژه در میان خانوارهای دارای بدهی بالا. رشد بیشتر خریدهای اساسی (۴.۷ درصد) در مقایسه با کالاهای غیرضروری (۱.۶ درصد). تاثیر مثبت آب‌وهوای زمستانی و یک هفته فروش اضافی بر درآمدها، در کنار پیش‌بینی‌های محتاطانه برای سال آینده گزارش‌ها حاکی است که انتشار آمارهای سه‌ماهه چهارم شرکت «کانادین تایر» (Canadian Tire) پیام روشنی درباره رفتار مصرف‌کنندگان کانادایی به همراه دارد: آن‌ها همچنان در حال پول خرج کردن هستند و هیچ نشانه‌ای از ضعف در رفتار خریدشان دیده نمی‌شود. فروش هم‌رده این شرکت در تمامی زیرمجموعه‌ها با رشد ۴.۲ درصدی همراه بوده است. در این میان، فروشگاه‌های «اسپورت‌چک» با جهش ۹.۵ درصدی و فروشگاه‌های «مارکس» با رشد ۷.۲ درصدی پیشتاز بوده‌اند. همچنین، سود عادی‌شده هر سهم با افزایشی ۳۸ درصدی به ۴.۴۷ دلار رسید. تیم تحریریه یوتوتایمز در بررسی جزئیات این گزارش دریافته است که داده‌های داخلی این شرکت نشان می‌دهد هزینه‌کرد مشتریان در تمامی سطوح درآمدی و با هر میزان بدهی، افزایش یافته است. گرگ هیکس، مدیرعامل کانادین تایر، در صحبت‌های خود به نکته جالبی درباره الگوهای خرید اشاره کرد. بر اساس این آمار، بیشترین میزان افزایش خرید در سه‌ماهه چهارم، متعلق به خانوارهایی بوده است که سنگین‌ترین بار بدهی را به دوش می‌کشند. “ افزایش هزینه‌کرد توسط خانوارهای پربدهی پدیده‌ای قابل تامل است؛ این موضوع یا نشان‌دهنده اعتماد بالای آن‌ها به آینده مالی‌شان است، یا نشان می‌دهد که دیگر اهمیتی به میزان بدهی‌های خود نمی‌دهند. با این وجود، کیف پول کانادایی‌ها در حال حاضر باز است، اما شکاف بین خریدهای اساسی و غیرضروری ثابت می‌کند که آن‌ها با دقت و هوشمندی اولویت‌بندی می‌کنند. مرتضی عظیمی با این حال، ظرافت‌هایی در این آمار وجود دارد. فاصله بین خرید کالاهای اساسی و غیرضروری در فروشگاه‌های اصلی کانادین تایر همچنان زیاد است؛ فروش کالاهای اساسی حدود ۴.۷ درصد رشد داشته، در حالی که این رقم برای کالاهای غیرضروری تنها ۱.۶ درصد بوده است. دارن مایرز، مدیر مالی شرکت، مصرف‌کنندگان را «مقاوم اما نکته‌سنج» توصیف کرد. به زبان ساده‌تر، مشتریان حاضرند برای خرید لاستیک زمستانی پول خرج کنند، اما برای خرید یک چوب هاکی جدید بیشتر دست نگه می‌دارند. در سطح کلان اقتصادی، مدیریت شرکت به چالش‌هایی که همه از آن آگاهند اشاره کرد: تمدید وام‌های مسکن، تنش‌های ژئوپلیتیک و تورم. با این وجود، آن‌ها در حال خرید موجودی کالا برای رشد در سال ۲۰۲۶ هستند و اعلام کرده‌اند که سه‌ماهه نخست سال جاری نیز به لطف آب‌وهوای زمستانی که فروش را تا ماه فوریه رونق بخشیده، شروع قدرتمندی داشته است. البته برای خوش‌بین‌های بازار یک نکته هشداردهنده نیز وجود دارد: آب‌وهوای زمستانی یک عامل محرک بسیار مهم در سه‌ماهه چهارم بود. همچنین، شرکت از یک هفته فروش اضافی در تقویم خرده‌فروشی خود بهره برد که حدود ۲۸۷ میلیون دلار به فروش و حدود ۴۰ میلیون دلار به سود پیش از کسر مالیات آن اضافه کرد. اگر این عوامل را حذف کنیم، رشد پایه همچنان سالم است، اما دیگر آن‌قدرها خیره‌کننده نیست.   ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا   یافتن نشانه‌ای از عقب‌نشینی مصرف‌کننده کانادایی در این گزارش دشوار است. با این حال، سهام شرکت پس از یک شروع طوفانی و صعودی، تغییر مسیر داد و تنها با ۰.۳ درصد رشد مواجه شد. دلیل این اتفاق را می‌توان در اظهارات مدیران جستجو کرد؛ مدیرعامل از اطمینان به رشد سالانه ۳ تا ۵ درصدی فروش در بلندمدت سخن گفت، اما مدیر مالی بلافاصله انتظارات برای سال پیش‌رو را تعدیل کرد و به صراحت به تحلیلگران هشدار داد که این رقم، راهنمایی برای سال جاری نیست. شرکت همچنین به چالش‌های نیمه دوم سال به دلیل شرایط آب‌وهوایی و هزینه‌کردهای میهن‌پرستانه مربوط به روز آزادسازی (Liberation Day) اشاره کرد. در همین حال، ارزش دلار کانادا (لونی) بدون تغییر مانده است. بازارها در انتظار گزارش خرده‌فروشی ماه دسامبر هستند که پیش‌بینی می‌شود افت ۰.۵ درصدی (نسبت به ماه قبل) و افت ۰.۳ درصدی (بدون احتساب خودرو) را نشان دهد. جدیدترین داده‌های ردیابی هزینه‌ها از سوی بانک RBC نیز با اشاره به تاثیرات آب‌وهوایی، ضعیف گزارش شده است. بر اساس جمع‌بندی تیم یوتوتایمز، مصرف‌کنندگان کانادایی با وجود فشارهای اقتصادی ناشی از بدهی و تورم، همچنان تاب‌آوری بالایی در خرید از خود نشان می‌دهند؛ اما تمرکز بیشتر آن‌ها بر روی کالاهای اساسی ثابت می‌کند که خریدهای هیجانی جای خود را به خریدهای ضروری داده است و چشم‌انداز بازار در ماه‌های آینده نیازمند واقع‌بینی بیشتری خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش نیویورک تایمز: ترامپ در حال بررسی توافق تجاری جدید آمریکای شمالی بدون کانادا است

بر اساس گزارش منتشرشده توسط نیویورک تایمز و بازخوانی‌شده توسط یوتوتایمز، دولت آمریکا در حال بررسی سناریویی است که می‌تواند ساختار تجارت در آمریکای شمالی را به‌طور اساسی تغییر دهد. طبق این گزارش، مقامات آمریکایی تهدید کرده‌اند که ممکن است توافق تجاری فعلی میان آمریکا، مکزیک و کانادا دستخوش تغییرات عمده شود — تغییری که می‌تواند کانادا را عملاً از این چارچوب کنار بگذارد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

هند در ماه ژانویه روزانه ۱.۱ میلیون بشکه نفت از روسیه وارد کرد که طبق داده‌های منابع، پایین‌ترین میزان از نوامبر ۲۰۲۲ تاکنون است.

بر اساس داده‌های منابع، سهم نفت روسیه از واردات نفت خام هند در ژانویه به پایین‌ترین سطح از اکتبر ۲۰۲۲ رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقویم تعطیلات فارکس ۲۰۲۶؛ چه زمانی نقدینگی بازار افت می‌کند؟

در یک نگاه بازار فارکس با وجود ماهیت ۲۴ ساعته خود، در تعطیلات مهم جهانی مانند کریسمس، سال نو و برخی تعطیلات ملی آمریکا، اروپا و آسیا با تعطیلی یا کاهش شدید نقدینگی مواجه می‌شود. افت حجم معاملات در این روزها می‌تواند منجر به افزایش اسپرد، نوسانات غیرمنتظره و حرکات قیمتی نامتوازن شود که ریسک معاملات را به‌طور محسوسی افزایش می‌دهد. آگاهی از تقویم تعطیلات فارکس ۲۰۲۶ و تطبیق استراتژی معاملاتی با این شرایط، یکی از مهم‌ترین ابزارهای مدیریت ریسک برای هر معامله‌گر حرفه‌ای است. بازار فارکس به‌دلیل فعالیت ۲۴ ساعته و گردش نقدینگی در چهار مرکز اصلی مالی جهان، معمولاً «همیشه باز» به نظر می‌رسد؛ اما واقعیت این است که موتور اصلی این بازار، بانک‌ها، مؤسسات مالی بزرگ و زیرساخت‌های تسویه و تأمین نقدینگی هستند. هر زمان که این بازیگران در اثر تعطیلات رسمی، ملی یا مذهبی فعالیت خود را کاهش دهند، عمق بازار افت می‌کند؛ در چنین شرایطی اسپردها می‌توانند بازتر شوند، اجرای سفارش‌ها حساس‌تر می‌شود و حرکات قیمت (حتی با حجم کم) اثر بزرگ‌تری پیدا می‌کند. از همین رو، آشنایی با تقویم تعطیلات ۲۰۲۶ فقط یک اطلاعات عمومی نیست؛ بلکه بخشی از مدیریت ریسک و برنامه‌ریزی حرفه‌ای برای معامله‌گران محسوب می‌شود. در این مقاله از یوتوتایمز، تعطیلات اثرگذار سال ۲۰۲۶ را دقیقاً به تفکیک ماه و در قالب جدول‌های کاربردی مرور می‌کنیم و توضیح می‌دهیم هر تعطیلی معمولاً روی کدام سشن‌ها و کدام ارزها اثر می‌گذارد تا بتوانید زمان‌بندی معاملات، حجم پوزیشن و استاپ‌ها را با شرایط واقعی بازار هماهنگ کنید. تعطیلات سال نو و کریسمس در فارکس ۲۰۲۶ این تعطیلات از معدود بازه‌هایی هستند که بخش بزرگی از شبکه مالی جهان هم‌زمان کند می‌شود؛ بنابراین حتی اگر بازار باز باشد، کیفیت اجرای سفارش‌ها و عمق نقدینگی معمولاً افت می‌کند. تقویم تعطیلات کریسمس و سال نو (۲۰۲۵–۲۰۲۶) تاریخ میلادی تاریخ شمسی نوع تعطیلات توضیحات چهارشنبه، 24 دسامبر 2025 3 دی 1404 شبِ کریسمس بسیاری از بازارهای اروپا و آمریکا زودتر بسته می‌شوند؛ نقدینگی افت می‌کند و نوسانات می‌تواند تندتر شود. پنج‌شنبه، 25 دسامبر 2025 4 دی 1404 روزِ کریسمس تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، آلمان، ایتالیا و سوئیس؛ بازار بسیار کم‌عمق می‌شود. جمعه، 26 دسامبر 2025 5 دی 1404 باکسینگ‌دی / روزِ پس از کریسمس در بریتانیا، کانادا، استرالیا و نیوزیلند تعطیل رسمی است؛ بخشی از بازارها بسته یا نیمه‌فعال‌اند. چهارشنبه، 31 دسامبر 2025 10 دی 1404 شبِ سال نو میلادی بسیاری از بازارها زودتر بسته می‌شوند؛ فعالیت معاملاتی کاهش می‌یابد. پنج‌شنبه، 1 ژانویه 2026 11 دی 1404 روزِ سال نو میلادی تعطیلی فراگیر در اکثر مراکز مالی بزرگ؛ معمولاً بهترین تصمیم، پرهیز از معاملات جدید است. جمعه، 2 ژانویه 2026 12 دی 1404 بازگشایی بازارها بازارها به روال عادی برمی‌گردند، اما نیوزیلند تعطیل رسمی دارد و نقدینگی NZD پایین می‌ماند. تقویم جامع تعطیلات بازار فارکس در سال ۲۰۲۶ در این بخش، مهم‌ترین تعطیلات سال ۲۰۲۶ که می‌توانند بر نقدینگی، رفتار قیمت و کیفیت اجرای معاملات در بازار فارکس اثر بگذارند، به‌صورت ماه‌به‌ماه و در قالب جدول‌های دقیق بررسی شده‌اند تا معامله‌گران دید روشنی نسبت به زمان‌های کم‌عمق بازار داشته باشند. ژانویه ۲۰۲۶ ژانویه معمولاً با افت نقدینگی ناشی از سال نو شروع می‌شود و سپس تعطیلی‌های آمریکا، ژاپن و استرالیا می‌تواند در سشن‌های نیویورک و آسیا، کیفیت بازار را کاهش دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۱ ژانویه ۲۰۲۶، پنج‌شنبه ۱۱ دی ۱۴۰۴ روزِ سال نو میلادی تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، ژاپن، فرانسه، آلمان و روسیه؛ ریسک بالا. ۲ ژانویه ۲۰۲۶، جمعه ۱۲ دی ۱۴۰۴ دومِ ژانویه / ادامه تعطیلات سال نو ژاپن، نیوزیلند و روسیه تعطیل هستند؛ سشن آسیا کم‌عمق‌تر می‌شود. ۱۲ ژانویه ۲۰۲۶، دوشنبه ۲۲ دی ۱۴۰۴ روز بلوغ (ژاپن) تعطیلی ژاپن؛ نقدینگی JPY افت می‌کند و حرکات تندتری ممکن است رخ دهد. ۱۹ ژانویه ۲۰۲۶، دوشنبه ۲۹ دی ۱۴۰۴ روز مارتین لوتر کینگ (آمریکا) تعطیلی آمریکا؛ سشن نیویورک کم‌عمق و اجرای سفارش حساس‌تر می‌شود. ۲۶ ژانویه ۲۰۲۶، دوشنبه ۶ بهمن ۱۴۰۴ روز ملی استرالیا تعطیلی استرالیا؛ نقدینگی AUD در ساعات ابتدایی هفته و سشن آسیا کمتر است. فوریه ۲۰۲۶ در فوریه، محور اصلی ریسک به سمت آسیا می‌رود: سال نوی چینی جریان نقدینگی منطقه را ضعیف می‌کند و هم‌زمان تعطیلی آمریکا می‌تواند سشن نیویورک را کم‌عمق‌تر کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۶ فوریه ۲۰۲۶، جمعه ۱۷ بهمن ۱۴۰۴ روز وایتانگی (نیوزیلند) تعطیلی نیوزیلند؛ نقدینگی NZD در سشن آسیا کاهش می‌یابد. ۱۵ فوریه تا ۲۳ فوریه ۲۰۲۶ ۲۶ بهمن تا ۴ اسفند ۱۴۰۴ سال نو قمری چین (تعطیلات سال نو چینی) تعطیلی چین؛ بازارهای آسیایی کم‌عمق‌تر و معاملات مرتبط با CNY کم‌حجم می‌شود. ۱۶ فوریه ۲۰۲۶، دوشنبه ۲۷ بهمن ۱۴۰۴ روز رؤسای جمهور آمریکا تعطیلی آمریکا؛ نقدینگی USD در سشن نیویورک کاهش می‌یابد. ۲۳ فوریه ۲۰۲۶، دوشنبه ۴ اسفند ۱۴۰۴ زادروز امپراتور (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. مارس ۲۰۲۶ مارس از نظر تعطیلات سبک‌تر است، اما تعطیلی ژاپن می‌تواند در آغاز سشن آسیا باعث افت نقدینگی ین شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۲۰ مارس ۲۰۲۶، جمعه ۲۹ اسفند ۱۴۰۴ روز اعتدال بهاری (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY در سشن آسیا. آوریل ۲۰۲۶ آوریل ماه «تعطیلات عید پاک» است؛ معمولاً این بازه، یکی از کم‌عمق‌ترین دوره‌های بازار در فصل بهار محسوب می‌شود و روی یورو و پوند اثر پررنگ‌تری دارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 2 آوریل 2026، پنج‌شنبه 13 فروردین 1405 پنج‌شنبه مقدس تعطیلی در برخی کشورهای اروپایی (از جمله اسپانیا)؛ نقدینگی یورو می‌تواند کاهش یابد. 3 آوریل 2026، جمعه 14 فروردین 1405 جمعه نیک (جمعه مقدس) تعطیلی گسترده در اروپا، بریتانیا، کانادا، استرالیا و نیوزیلند؛ بازار کم‌عمق و پرریسک می‌شود. 6 آوریل 2026، دوشنبه 17 فروردین 1405 دوشنبه عید پاک بسیاری از بازارهای اروپایی و بریتانیا تعطیل هستند؛ کاهش شدید نقدینگی محتمل است. 20 آوریل 2026، دوشنبه 31 فروردین 1405 جشن بهار زوریخ (زِکسلویتن) تعطیلی رسمی در سوئیس؛ معاملات مرتبط با CHF کم‌حجم می‌شود. 25 آوریل 2026، شنبه 5 اردیبهشت 1405 روز آنزاک تعطیلی ملی استرالیا و نیوزیلند؛ نقدینگی AUD و NZD کاهش می‌یابد. 27 آوریل 2026، دوشنبه 7 اردیبهشت 1405 تعطیلی جبرانی آنزاک (نیوزیلند) تعطیلی رسمی نیوزیلند؛ اثر مستقیم بر NZD. 29 آوریل 2026، چهارشنبه 9 اردیبهشت 1405 روز شووا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. مه ۲۰۲۶ در مه، اروپا و ژاپن چندین تعطیلی پشت سر هم دارند؛ ترکیب این روزها می‌تواند نوسان‌پذیری یورو، پوند و ین را در ساعات مربوطه بالا ببرد، به‌خصوص اگر داده مهمی هم منتشر شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 مه 2026، جمعه 11 اردیبهشت 1405 روز جهانی کارگر تعطیلی گسترده در اروپا و چین؛ کاهش محسوس نقدینگی EUR و CNY. 4 مه 2026، دوشنبه 14 اردیبهشت 1405 تعطیلی بانکی اوایل مه (بریتانیا) تعطیلی لندن؛ افت نقدینگی GBP. 4 تا 5 مه 2026 14 تا 15 اردیبهشت 1405 تعطیلات روز کارگر (چین) تعطیلی چندروزه چین؛ بازار آسیا کم‌عمق می‌شود. 5 مه 2026، سه‌شنبه 15 اردیبهشت 1405 روز کودک (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 6 مه 2026، چهارشنبه 16 اردیبهشت 1405 تعطیلی جبرانی روز قانون اساسی (ژاپن) ادامه تعطیلات هفته طلایی؛ بازار ژاپن بسته است. 14 مه 2026، پنج‌شنبه 24 اردیبهشت 1405 عروج مسیح تعطیلی در چند کشور اروپایی؛ کاهش نقدینگی EUR. 25 مه 2026، دوشنبه 4 خرداد 1405 دوشنبه پنطیکاست / دوشنبه عید پنجاهه تعطیلی مهم در اروپا و بریتانیا؛ بازار اروپا کم‌عمق می‌شود. 25 مه 2026، دوشنبه 4 خرداد 1405 روز یادبود (آمریکا) تعطیلی آمریکا؛ سشن نیویورک عملاً کم‌عمق و USD کم‌نقد می‌شود. ژوئن ۲۰۲۶ ژوئن ترکیبی از تعطیلات اروپا، چین و آمریکا را دارد؛ مهم‌ترین نقطه ریسک، ۱۹ ژوئن است که هم‌زمان آمریکا و چین تعطیل‌اند و می‌تواند بازار را به‌شدت کم‌عمق کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئن 2026، دوشنبه 11 خرداد 1405 زادروز پادشاه (نیوزیلند) تعطیلی نیوزیلند؛ افت نقدینگی NZD در سشن آسیا. 2 ژوئن 2026، سه‌شنبه 12 خرداد 1405 روز جمهوری (ایتالیا) تعطیلی ایتالیا؛ اثر محدود اما قابل توجه بر EUR. 4 ژوئن 2026، پنج‌شنبه 14 خرداد 1405 عید جسم مسیح تعطیلی در آلمان، سوئیس و بخش‌هایی از اسپانیا؛ کاهش نقدینگی EUR و CHF. 8 ژوئن 2026، دوشنبه 18 خرداد 1405 زادروز پادشاه (استرالیا) تعطیلی در چند ایالت؛ معاملات مرتبط با AUD کم‌حجم می‌شود. 19 ژوئن 2026، جمعه 29 خرداد 1405 جشنواره قایق اژدها (چین) تعطیلی چین؛ افت نقدینگی در آسیا و CNY. 19 ژوئن 2026، جمعه 29 خرداد 1405 روز آزادی (اعلامیه آزادی بردگان) (Juneteenth) (آمریکا) تعطیلی آمریکا؛ سشن نیویورک تعطیل و نقدینگی USD کاهش می‌یابد. 24 ژوئن 2026، چهارشنبه 3 تیر 1405 روز ملی کِبِک (کانادا) تعطیلی مهم در کبک؛ اثر متوسط بر CAD. 29 ژوئن 2026، دوشنبه 8 تیر 1405 عید پطرس و پولس (رسولان) تعطیلی در ایتالیا و برخی مناطق سوئیس؛ کاهش جزئی نقدینگی EUR و CHF. ژوئیه ۲۰۲۶ ژوئیه با تعطیلی‌های آمریکای شمالی آغاز می‌شود؛ روز ۳ ژوئیه به‌طور خاص می‌تواند سشن نیویورک را کم‌عمق کند و روی USD اثر بگذارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئیه 2026، چهارشنبه 10 تیر 1405 روز ملی کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 3 ژوئیه 2026، جمعه 12 تیر 1405 تعطیلی جبرانی روز استقلال آمریکا به‌دلیل قرار گرفتن ۴ ژوئیه در شنبه؛ سشن نیویورک کم‌عمق می‌شود. 4 ژوئیه 2026، شنبه 13 تیر 1405 روز استقلال آمریکا آخر هفته است، اما اثر روانی آن فعالیت بازار را در روزهای اطراف کم می‌کند. 10 ژوئیه 2026، جمعه 19 تیر 1405 ماتاریکی (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD در سشن آسیا. 14 ژوئیه 2026، سه‌شنبه 23 تیر 1405 روز ملی فرانسه تعطیلی فرانسه؛ اثر مستقیم بر EUR در ساعات اروپایی. 20 ژوئیه 2026، دوشنبه 29 تیر 1405 روز دریا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. آگوست ۲۰۲۶ آگوست به‌طور سنتی ماه کم‌نقدینگی است و تعطیلی‌های اروپاییِ میانه ماه می‌تواند این وضعیت را تشدید کند؛ به‌ویژه روی EUR و CHF. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 اوت 2026، شنبه 10 مرداد 1405 روز ملی سوئیس تعطیلی سوئیس؛ اثر محدود اما مهم بر CHF در فضای کم‌نقدینگی تابستان. 3 اوت 2026، دوشنبه 12 مرداد 1405 تعطیلی مدنی (کانادا) تعطیلی در بخش بزرگی از کانادا؛ کاهش نقدینگی CAD. 11 اوت 2026، سه‌شنبه 20 مرداد 1405 روز کوهستان (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 15 اوت 2026، شنبه 24 مرداد 1405 عروج مریم مقدس / فرراگوستو تعطیلی گسترده در چند کشور اروپایی؛ بازار اروپا بسیار کم‌عمق می‌شود. 31 اوت 2026، دوشنبه 9 شهریور 1405 تعطیلی بانکی تابستان (بریتانیا) تعطیلی لندن؛ یکی از کم‌نقدینگی‌ترین روزهای سال در فارکس. سپتامبر ۲۰۲۶ سپتامبر با تعطیلی هم‌زمان آمریکا و کانادا شروع می‌شود که معمولاً یکی از روزهای بسیار کم‌عمق سال است. همچنین تعطیلات پیاپی ژاپن در اواخر ماه، سشن آسیا را حساس می‌کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 7 سپتامبر 2026، دوشنبه 16 شهریور 1405 روز کارگر (آمریکا و کانادا) تعطیلی هم‌زمان آمریکا و کانادا؛ افت شدید نقدینگی USD و CAD. 11 سپتامبر 2026، جمعه 20 شهریور 1405 روز ملی کاتالونیا تعطیلی منطقه‌ای در اسپانیا؛ اثر محدود بر EUR. 21 سپتامبر 2026، دوشنبه 30 شهریور 1405 احترام به سالمندان (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. 22 سپتامبر 2026، سه‌شنبه 31 شهریور 1405 تعطیلی میان‌هفته «هفته نقره‌ای» (ژاپن) تعطیلی ژاپن؛ ادامه افت نقدینگی ین. 23 سپتامبر 2026، چهارشنبه 1 مهر 1405 روز اعتدال پاییزی (ژاپن) تعطیلی ژاپن؛ یکی از تعطیلات مهم آسیایی این ماه. 25 سپتامبر 2026، جمعه 3 مهر 1405 جشن نیمه پاییز (چین) تعطیلی چین؛ کاهش نقدینگی در بازارهای آسیایی و CNY. 30 سپتامبر 2026، چهارشنبه 8 مهر 1405 روز ملی حقیقت و آشتی (کانادا) تعطیلی کانادا؛ اثر متوسط بر CAD. اکتبر ۲۰۲۶ اکتبر تحت‌تأثیر «هفته طلایی چین» است که چند روز پشت سر هم نقدینگی آسیا را کم می‌کند. هم‌زمان چند تعطیلی در آلمان، کانادا، ژاپن و نیوزیلند نیز پراکندگی ریسک را افزایش می‌دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 تا 7 اکتبر 2026 9 تا 15 مهر 1405 هفته طلایی / تعطیلات روز ملی چین تعطیلی یک‌هفته‌ای چین؛ افت شدید نقدینگی در آسیا و معاملات مرتبط با CNY. 3 اکتبر 2026، شنبه 11 مهر 1405 روز وحدت آلمان تعطیلی آلمان؛ اثر محدود اما قابل توجه بر EUR در سشن اروپا. 12 اکتبر 2026، دوشنبه 20 مهر 1405 شکرگزاری کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز ورزش و سلامت (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز کلمبوس / روز بومیان آمریکا بازار اوراق قرضه آمریکا تعطیل است؛ نقدینگی USD کاهش می‌یابد (سهام ممکن است باز باشد). 26 اکتبر 2026، دوشنبه 4 آبان 1405 روز کارگر (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD. 31 اکتبر 2026، شنبه 9 آبان 1405 روز اصلاح دینی تعطیلی در بخش‌هایی از آلمان؛ اثر محدود اما قابل توجه در بازار کم‌حجم. نوامبر ۲۰۲۶ نوامبر با دو نقطه حساس شناخته می‌شود: تعطیلی‌های اروپا در ابتدای ماه و سپس «شکرگزاری آمریکا» که جزو کم‌نقدینگی‌ترین روزهای سال در سشن نیویورک است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 نوامبر 2026، یکشنبه 10 آبان 1405 روز همه قدیسان تعطیلی رسمی در چند کشور اروپایی؛ اثر روانی و افت فعالیت در ابتدای هفته اروپایی. 3 نوامبر 2026، سه‌شنبه 12 آبان 1405 روز فرهنگ (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز کهنه‌سربازان (آمریکا) تعطیلی فدرال؛ بازار اوراق قرضه تعطیل و نقدینگی USD کمتر می‌شود. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز آتش‌بس (فرانسه) تعطیلی فرانسه؛ اثر متوسط بر EUR در سشن اروپا. 18 نوامبر 2026، چهارشنبه 27 آبان 1405 روز توبه (آلمان) تعطیلی منطقه‌ای اما اثرگذار؛ کاهش نسبی نقدینگی EUR. 23 نوامبر 2026، دوشنبه 2 آذر 1405 روز شکرگزاری کار (ژاپن) تعطیلی ژاپن؛ افت نقدینگی ین در ابتدای هفته آسیایی. 26 نوامبر 2026، پنج‌شنبه 5 آذر 1405 شکرگزاری آمریکا یکی از کم‌نقدینگی‌ترین روزهای سال؛ نوسانات غیرقابل اتکا محتمل است. 27 نوامبر 2026، جمعه 6 آذر 1405 جمعه پس از شکرگزاری (بلک فرایدی) معاملات نیمه‌تعطیل؛ نقدینگی USD پایین می‌ماند. دسامبر ۲۰۲۶ دسامبر ماه افت طبیعی نقدینگی است و در هفته آخر سال، این وضعیت تشدید می‌شود. تمرکز ریسک در این ماه بیشتر روی EUR/GBP/USD و همچنین NZD در تعطیلی‌های جبرانی است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 8 دسامبر 2026، سه‌شنبه 17 آذر 1405 عید «پاکدامنی مریم» (ایمانکولیت کانسپشن) تعطیلی رسمی در اسپانیا، ایتالیا و سوئیس؛ کاهش نسبی نقدینگی EUR و CHF. 24 دسامبر 2026، پنج‌شنبه 3 دی 1405 شبِ کریسمس بازارها زودتر بسته می‌شوند؛ حجم معاملات به‌شدت کاهش می‌یابد. 25 دسامبر 2026، جمعه 4 دی 1405 روزِ کریسمس تعطیلی فراگیر جهانی؛ یکی از کم‌نقدینگی‌ترین روزهای سال. 26 دسامبر 2026، شنبه 5 دی 1405 باکسینگ‌دی / روز سنت استفان تعطیلی گسترده در اروپا، کانادا، استرالیا و نیوزیلند؛ اثر آن در روزهای اطراف محسوس است. 28 دسامبر 2026، دوشنبه 7 دی 1405 تعطیلی جبرانی باکسینگ‌دی تعطیلی لندن و برخی بازارهای اقیانوسیه؛ افت نقدینگی GBP و NZD. 31 دسامبر 2026، پنج‌شنبه 10 دی 1405 شبِ سال نو میلادی بازارها نیمه‌تعطیل یا زودبسته‌اند؛ فعالیت معاملاتی به حداقل می‌رسد. مدیریت هوشمند معاملات در تعطیلات فارکس در روزهای تعطیل بازارهای مالی، چالش اصلی معامله‌گران «تشخیص جهت بازار» نیست؛ بلکه کنترل ریسک در بازاری کم‌عمق و نامتوازن است. در چنین دوره‌هایی، ساختار بازار به‌طور محسوسی تغییر می‌کند: عمق دفتر سفارش‌ها کاهش می‌یابد، نوسانات کوتاه‌مدت اما کم‌اعتبار افزایش پیدا می‌کند و ریسک اسلیپیج (لغزش قیمتی) بیش از روزهای عادی معامله‌گران را تهدید می‌کند. “ «نادیده گرفتن این واقعیت‌ها می‌تواند حتی استراتژی‌های سودده را نیز به زیان تبدیل کند.» محمد زمانی راهبردهای عملی و حرفه‌ای برای معامله در تعطیلات ۱. تقویم تعطیلات را به بخشی از پلن معاملاتی تبدیل کنید تعطیلات مهم باید از قبل در برنامه معاملاتی شما مشخص شده باشند. برای این روزها بهتر است سناریوهای مشخصی مانند «عدم ورود به معامله»، «کاهش حجم» یا «صرفاً مدیریت پوزیشن‌های باز» تعریف شود. معامله‌گری حرفه‌ای، بیش از آنکه به فرصت فکر کند، به شرایط بازار توجه دارد. ۲. حجم پوزیشن را متناسب با عمق بازار کاهش دهید بازار کم‌نقد، بازاری شکننده است. در چنین شرایطی، حتی سفارش‌های متوسط می‌توانند حرکت‌های غیرمنتظره ایجاد کنند. کاهش حجم پوزیشن، ساده‌ترین و مؤثرترین ابزار برای محدود کردن ریسک در این فضاست. ۳. حد ضرر را با نوسان روز تنظیم کنید، نه با عادت حد ضرری که در روزهای عادی منطقی به نظر می‌رسد، لزوماً برای روزهای تعطیل مناسب نیست. در بازارهای کم‌عمق، نوسانات ناگهانی می‌توانند حد ضررهای تنگ را بدون تغییر واقعی در ساختار بازار فعال کنند. تنظیم پویا و واقع‌بینانه حد ضرر در این روزها ضروری است. ۴. تمرکز اصلی را بر بازگشت نقدینگی پس از تعطیلات بگذارید اغلب، بهترین فرصت‌های معاملاتی نه در خود تعطیلات، بلکه در روزهای پس از آن شکل می‌گیرند. بازگشت تدریجی نقدینگی، رفتار قیمت را منطقی‌تر می‌کند و سیگنال‌ها اعتبار بیشتری پیدا می‌کنند. صبر در این مقطع، می‌تواند مزیت رقابتی مهمی برای معامله‌گر ایجاد کند. سخن پایانی بر اساس جمع‌بندی تیم UtoTimes، تعطیلات بازارهای مالی در سال ۲۰۲۶، اگرچه با کاهش نقدینگی و افزایش نوسانات کوتاه‌مدت همراه هستند، اما بیش از آنکه تهدید باشند، آزمونی برای بلوغ رفتاری معامله‌گران محسوب می‌شوند. شناخت دقیق این روزها و درک تأثیر آن‌ها بر ساختار بازار فارکس، به شما کمک می‌کند از تصمیم‌های هیجانی فاصله بگیرید و با مدیریت هوشمند ریسک، سرمایه خود را حفظ کنید. معامله‌گران حرفه‌ای می‌دانند که همیشه فرصت معامله وجود دارد، اما سرمایه‌ای که به‌درستی مدیریت نشود، فرصتی برای بازگشت نخواهد داشت؛ گاهی بهترین تصمیم در بازار، معامله نکردن و آماده شدن برای روزهایی است که نقدینگی و شفافیت دوباره به بازار بازمی‌گردد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر