TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,838.30 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

نشانه‌های اشباع خرید در بازار نقره با هجوم معامله‌گران خرد نمایان شد

نقره امروز با ۲ درصد افزایش به ۱۰۶.۳۷ دلار رسید، اما در طول روز از سقف ۱۱۳ دلار عقب‌نشینی کرده و نتوانسته به سقف دیروز در نزدیکی ۱۱۸ دلار حمله کند. روند صعودی نقره جادویی بوده است، اما نشانه‌های هشدار (Red Flags) و علائم خستگی روند در حال ظهور هستند. نخست اینکه به نظر می‌رسد معامله‌گران خرد به بازار هجوم آورده‌اند. این معمولاً نشانه‌ای از تشکیل سقف قیمتی است، زیرا آن‌ها آخرین گروهی هستند که به مهمانی می‌رسند. البته استثناهایی در دوره پس از همه‌گیری کرونا وجود دارد؛ زمانی که معامله‌گران خرد به سمت «سهام‌های میم» (Meme Stocks) مانند GME یا AMC هجوم بردند و باعث جهش‌های قیمتی عظیمی شدند که طولانی‌تر از حد انتظار بود. اریک بالچوناس از بلومبرگ اشاره کرده که حجم معاملات صندوق SLV به ۱۵ برابر حجم معمول خود رسیده است. «صندوق SLV دیروز به ارزش ۴۰ میلیارد دلار معامله شد. برای درک بهتر این رقم، باید گفت که این میزان بیش از کل معاملات سه ماهه اول سال گذشته است (مجموع ژانویه، فوریه و مارس برابر با ۳۵ میلیارد دلار بود).» آیا این حجم از خرید پایدار است؟ برخی از عناصر لازم برای ایجاد یک موج پایدار (مشابه میم کوین‌ها) در نقره وجود دارد و این فلز لنگرهای بنیادی سهام را ندارد (از این نظر بیشتر شبیه کریپتو است). تنها نکته قابل تأمل این است که هزینه احداث یک معدن جدید حدود ۳۰ دلار در هر اونس است، بنابراین قیمت باید در طول زمان به این سطح نزدیک شود. با این حال، در صنعت معدن، منظور از «در طول زمان» یک دوره ۵ تا ۱۰ ساله است، در حالی که ما درباره بازاری صحبت می‌کنیم که روزانه ۳ تا ۱۰ درصد نوسان می‌کند. در عین حال، زمانی که چیزی به اندازه نمودار فعلی نقره به‌طور چشمگیر تغییر می‌کند، باید محتاط بود. دومین زنگ خطر، گزارش‌هایی از بازار فیزیکی است که نشان می‌دهد دلالان در قیمت‌های بالای ۱۰۰ دلار خریدار نیستند. به نظر می‌رسد این موضوع بیشتر بازتابی از نوسانات شدید باشد تا اعتصاب خریداران؛ اما رصد بازار برای نشانه‌های تقاضای فیزیکی حائز اهمیت است. شاید بزرگ‌ترین نشانه نزدیک شدن به پایان روند این باشد که موقعیت‌های فروش (Short-interest) در نماد SLV تقریباً ناپدید شده‌اند.در نهایت، بزرگ‌ترین گواه، رفتار قیمت (Price Action) است. اگر قیمت بتواند دوباره به بالای ۱۱۰ دلار برگردد، می‌تواند موج جدیدی از خریدهای هیجانی (FOMO) را ایجاد کند. از دیدگاه تحلیلی، اگر نقره بتواند یک یا دو هفته در بالای ۱۰۰ دلار تثبیت شود، این یک سیگنال بسیار قوی برای آینده خواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟

در یک نگاه افزایش ریسک‌های ژئوپلیتیکی، نگرانی از بدهی دولت‌ها و فشار سیاسی بر فدرال رزرو، تقاضا برای طلا را به‌شدت تقویت کرده است. ورود گسترده سرمایه به ETFهای مبتنی بر طلا و خرید مستمر بانک‌های مرکزی، موتور اصلی رشد قیمت بوده است. عبور قیمت طلا از ۵۰۰۰ دلار نشان‌دهنده تغییر عمیق در نگاه سرمایه‌گذاران به دارایی‌های امن است. طلا برای قرن‌ها به‌عنوان پناهگاه سرمایه در دوران بی‌ثباتی سیاسی و اقتصادی شناخته شده است؛ دارایی‌ای با ارزش بالا، نقدشوندگی جهانی و قابلیت جابه‌جایی آسان که در زمانه بحران، حس امنیت را برای سرمایه‌گذاران فراهم می‌کند. همین ویژگی‌ها بار دیگر در یک سال گذشته طلا را به کانون توجه بازارهای جهانی بازگردانده است. طبق بررسی‌های تیم یوتوتایمز، در ماه‌های اخیر، سرمایه‌گذاران به‌ویژه از طریق صندوق‌های قابل معامله مبتنی بر طلا، به‌شدت به بازار این فلز گران‌بها هجوم آورده‌اند. جنگ تجاری دولت دونالد ترامپ، تهدیدها علیه استقلال فدرال رزرو، تشدید تنش‌های ژئوپلیتیکی و نگرانی فزاینده نسبت به بدهی‌های دولتی، همگی عواملی بوده‌اند که جریان سرمایه را به سمت طلا هدایت کرده‌اند. در همین حال، بانک‌های مرکزی نیز به روند افزایش ذخایر طلای خود ادامه داده‌اند. نتیجه این تقاضای گسترده، ثبت پیاپی رکوردهای قیمتی بوده است. قیمت طلا نه‌تنها از اوج تعدیل‌شده با تورم در سال ۱۹۸۰ عبور کرده، بلکه در اواخر ژانویه برای نخستین بار از مرز ۵۰۰۰ دلار در هر اونس عبور کرده است؛ سطحی که تا چندی پیش دور از ذهن به نظر می‌رسید. یکی از دلایل کلیدی جذابیت طلا، ماهیت آن به‌عنوان دارایی بدون ریسک طرف مقابل است. برخلاف اوراق بدهی یا سهام، ارزش طلا به توان بازپرداخت یک دولت یا سودآوری یک شرکت وابسته نیست. همچنین، بازار طلا با گردش روزانه صدها میلیارد دلار، آن‌قدر عمیق و نقدشونده است که سرمایه‌گذاران بزرگ می‌توانند بدون ایجاد نوسان‌های شدید وارد یا خارج شوند. طلا به‌طور تاریخی همبستگی منفی با دلار آمریکا داشته است. از آنجا که قیمت طلا به دلار تعیین می‌شود، تضعیف دلار باعث ارزان‌تر شدن طلا برای دارندگان سایر ارزها می‌شود. با توجه به اینکه سبد دارایی بسیاری از سرمایه‌گذاران جهانی به‌شدت به سهام آمریکا و دارایی‌های دلاری وابسته است، نقش طلا به‌عنوان ابزار پوشش ریسک در برابر نوسانات دلار بیش از گذشته برجسته شده است. افزون بر این، رشد سریع بدهی دولت‌ها در سراسر جهان، اعتماد سرمایه‌گذاران به اوراق قرضه دولتی و حتی ارزهای ملی را تضعیف کرده است. در چارچوب آنچه به «معامله تضعیف پول» معروف شده، بسیاری از سرمایه‌گذاران به طلا، نقره و سایر فلزات گران‌بها روی آورده‌اند تا ارزش دارایی‌های خود را در برابر افت احتمالی ارزها و بازار اوراق حفظ کنند. چشم‌انداز تورم در آمریکا نیز یکی دیگر از عوامل کلیدی تقویت تقاضا برای طلا بوده است. فشار ترامپ بر فدرال رزرو برای کاهش نرخ بهره و گمانه‌زنی‌ها درباره انتخاب رئیس جدیدی با رویکرد انبساطی‌تر، انتظارات بازار را به سمت سیاست‌های پولی داویش سوق داده است. از آنجا که طلا سود دوره‌ای پرداخت نمی‌کند، کاهش نرخ بهره هزینه فرصت نگهداری آن را پایین می‌آورد و جذابیتش را افزایش می‌دهد. “ «تقاضا برای طلا تنها به سرمایه‌گذاران مالی محدود نمی‌شود. در هند و چین (دو بازار بزرگ طلا در جهان) مالکیت طلا ریشه‌ای فرهنگی دارد و به‌عنوان نماد ثروت و امنیت از نسلی به نسل دیگر منتقل می‌شود.» محمد زمانی خانوارهای هندی به‌تنهایی حدود ۲۵ هزار تن طلا در اختیار دارند؛ رقمی بیش از پنج برابر ذخایر طلای آمریکا در فورت ناکس. با این حال، تقاضای مصرفی طلا، به‌ویژه در قالب جواهرات، به‌شدت به قیمت حساس است. در دوره‌هایی که جذابیت سرمایه‌گذاری طلا کاهش می‌یابد، خریداران فیزیکی معمولاً وارد بازار می‌شوند و با خرید در قیمت‌های پایین‌تر، از سقوط شدید قیمت جلوگیری می‌کنند. در سال‌های اخیر اما افزایش مداوم قیمت، تقاضای جواهری را تضعیف کرده است. یکی از مهم‌ترین موتورهای رالی اخیر طلا، خرید گسترده بانک‌های مرکزی بوده است؛ به‌ویژه در اقتصادهای نوظهور که به دنبال کاهش وابستگی به دلار به‌عنوان ارز ذخیره جهانی هستند. این روند پس از حمله روسیه به اوکراین شدت گرفت؛ زمانی که مسدود شدن دارایی‌های ارزی بانک مرکزی روسیه، آسیب‌پذیری ذخایر ارزی را به‌روشنی آشکار کرد. بانک مرکزی چین برای چهاردهمین ماه متوالی در دسامبر به ذخایر طلای خود افزود و بانک مرکزی لهستان نیز برنامه خرید ۱۵۰ تن طلای دیگر را تصویب کرده است. این اقدامات بازتابی از نگرانی فزاینده نسبت به بی‌ثباتی ژئوپلیتیکی و مالی است. با این حال، پرسش کلیدی این است که چه عواملی می‌تواند به این رالی پایان دهد. تقویت دلار آمریکا، کاهش تنش‌های تجاری دولت ترامپ یا دستیابی به توافق صلح میان روسیه و اوکراین، از جمله عواملی هستند که می‌توانند فشار نزولی بر قیمت طلا وارد کنند. کاهش تنش‌های ژئوپلیتیکی دیگر (از روابط آمریکا و اروپا گرفته تا آمریکای لاتین) نیز می‌تواند از شدت تقاضا بکاهد. کاهش خرید خالص بانک‌های مرکزی نیز یکی دیگر از ریسک‌های مهم برای بازار طلاست. رشد شدید قیمت، سهم طلا را در ذخایر برخی بانک‌های مرکزی از اهداف تعیین‌شده فراتر برده و حتی پیشنهاد فروش بخشی از ذخایر در برخی کشورها مطرح شده است. با این حال، تجربه دهه‌های اخیر نشان می‌دهد بانک‌های مرکزی کشورهای توسعه‌یافته تمایل چندانی به فروش گسترده طلا ندارند. ✔️  بیشتر بخوانید: گلدمن ساکس: ریسک‌پذیری بازارها به بالاترین سطح از سال ۲۰۲۱ رسیده است در نهایت، ماهیت فیزیکی طلا نیز چالش‌هایی برای سرمایه‌گذاران ایجاد می‌کند. هزینه‌های نگهداری، بیمه و امنیت، به‌ویژه برای دارندگان شمش و سکه، قابل‌توجه است. علاوه بر این، تفاوت استانداردهای وزنی در بازارهای مختلف مانند شمش‌های ۴۰۰ اونسی لندن در برابر شمش‌های ۱۰۰ اونسی یا یک کیلویی مورد نیاز بورس کالای نیویورک، می‌تواند در دوره‌های افزایش تقاضا، گلوگاه‌هایی در زنجیره عرضه ایجاد کند. بر اساس جمع‌بندی  تیم UtoTimes ، رالی تاریخی طلا بازتابی از تغییر عمیق در رفتار سرمایه‌گذاران جهانی است؛ تغییری که ترکیبی از نااطمینانی سیاسی، فشارهای مالی دولت‌ها و تردید نسبت به مسیر سیاست پولی را منعکس می‌کند. تا زمانی که این عوامل پابرجا باشند، طلا همچنان جایگاه خود را به‌عنوان یکی از مهم‌ترین دارایی‌های امن جهان حفظ خواهد کرد، هرچند مسیر پیش‌رو لزوماً بدون نوسان نخواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا – CB Consumer Confidence – ژانویه

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا - CB Consumer Confidence (ژانویه) واقعی  ................. 84.5 پیش‌بینی  ............ 90.6 قبلی  .................... 89.1 (به 94.2 بازبینی شد)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طوفان زمستانی آمریکا بازار انرژی را تکان داد؛ نقره رکورد زد، طلا در مسیر صعود

بازارهای جهانی کالاها دیروز شاهد تحولات چشمگیری بودند؛ از جهش نقره و طلا گرفته تا اختلال در عرضه گاز و نفت آمریکا. گاز طبیعی آمریکا قیمت گاز طبیعی آمریکا از ۱۹ ژانویه تاکنون ۱۲۰٪ رشد کرده و حتی قیمت لحظه‌ای به بالای ۳۰ دلار/MMBtu رسیده است. با بهبود تولید در حوزه Permian، احتمالاً قیمت‌ها به اوج رسیده‌اند.  نگرانی اروپا از کاهش صادرات LNG تأسیسات LNG آمریکا دریافت گاز را ۴۸٪ کاهش داده‌اند و ذخایر گاز اروپا به زیر ۴۵٪ رسیده است. احتمالاً فصل گرمایش با سطحی زیر ۲۵٪ به پایان خواهد رسید.  نقره رکورد زد نقره دیروز ۱۲٪ جهش کرد و به بالای ۱۱۰ دلار/اونس رسید. موجودی پایین، نرخ اجاره بالا و کسری عرضه عوامل اصلی این رشد هستند.  طلا در مسیر صعود طلا به بالای ۵۱۰۰ دلار رسید؛ تحت حمایت ضعف دلار، خرید بانک‌های مرکزی و ریسک‌های سیاسی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقره دوباره جهش کرد؛ فقط در یک روز ۱۰ دلار نوسان!

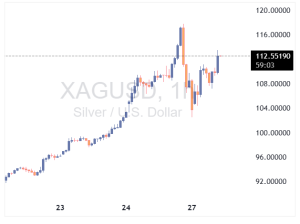
“ «بازار نقره امروز دوباره داغ شد؛ پس از افت شب گذشته، قیمت‌ها در معاملات صبح اروپا به بالای ۱۱۳ دلار بازگشتند و بیش از نیمی از افت قبلی را جبران کردند. دیروز نقره تا ۱۱۷.۷۵ دلار پیش رفت اما موجی از شناسایی سود باعث افت تا ۱۰۳ دلار شد. حالا دوباره تقاضا وارد بازار شده و معامله‌گران به دنبال ادامه روند صعودی هستند.»  چرا نقره این‌قدر صعودی شده؟ ضعف دلار روایت تضعیف ارزهای فیات کمبود عرضه در بازار نقره تقاضای شدید سرمایه‌گذاران در فضای پرریسک این عوامل باعث شده‌اند نقره در همین ماه ۵۷٪ رشد کند و در شش ماه گذشته حدود ۹۸٪ افزایش یابد.  اما مراقب باشید: بازارهای سهمی‌وار همیشه با ریسک اصلاح شدید همراه‌اند. هرچند عوامل بنیادی همچنان فعال‌اند، اما معامله‌گران باید آماده اصلاح‌های سنگین باشند. با این حال، انتظار می‌رود خریداران در کف‌ها دوباره وارد شوند و بازار را بازیابی کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

توافق تجاری اتحادیه اروپا و هند نهایی شد

اورسولا فون‌درلاین، رئیس کمیسیون اروپا، اعلام کرد که اتحادیه اروپا و هند به یک توافق تجاری مهم دست یافته‌اند؛ توافقی که به گفته او «منطقه تجارت آزاد با جمعیتی دو میلیارد نفر» ایجاد می‌کند و منافع اقتصادی قابل‌توجهی برای هر دو طرف خواهد داشت. بر اساس جزئیات منتشرشده از سوی اتحادیه اروپا، این توافق شامل حذف یا کاهش تعرفه‌ها روی بیش از ۹۰٪ کالاهای صادراتی اروپا به هند است؛ اقدامی که می‌تواند سالانه تا ۴ میلیارد یورو صرفه‌جویی برای صادرکنندگان اروپایی به همراه داشته باشد. در بخش خودرو نیز تعرفه واردات به‌تدریج به ۱۰٪ کاهش خواهد یافت و سهمیه‌ای ۲۵۰ هزار دستگاه در سال برای صادرات خودروهای اروپایی به هند در نظر گرفته شده است. این توافق بخشی از گسترش روابط راهبردی میان هند و اتحادیه اروپا است که هدف آن تسهیل تجارت، تقویت زنجیره تأمین، و افزایش سرمایه‌گذاری‌های دوجانبه در حوزه‌هایی چون انرژی، فناوری، حمل‌ونقل و امنیت اقتصادی است. مقام‌های اروپایی این توافق را «نقطه عطفی» در روابط اقتصادی با هند می‌دانند؛ به‌ویژه در شرایطی که اروپا به دنبال تنوع‌بخشی به شرکای تجاری خود و کاهش وابستگی به بازارهای پرریسک است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شوک تعرفه‌ای ترامپ؛ بازارهای آسیا لرزید

بازارهای آسیایی امروز با موجی از خبرهای مهم روبه‌رو شدند؛ از نوسانات شدید طلا و نقره گرفته تا تشدید تنش‌های تجاری آمریکا و کره‌جنوبی، بازگشت سود صنعتی چین و جهش تورم فروشگاه‌های بریتانیا. تعرفه‌های ترامپ دوباره آسیا را لرزاند ترامپ تعرفه کالاهای کره‌جنوبی را از ۱۵٪ به ۲۵٪ افزایش داد و مجلس کره را به «توقف اجرای توافق ۲۰۲۵» متهم کرد. این اقدام خودرو، چوب و دارو را هدف قرار می‌دهد و سهام صادرات‌محور کره را تحت فشار گذاشت. سئول اعلام کرده لوایح اجرای توافق را سریع‌تر بررسی می‌کند و فرستاده تجاری خود را راهی واشنگتن خواهد کرد. تورم خدمات ژاپن همچنان بالا شاخص قیمت تولیدکننده خدمات ژاپن در دسامبر ۲.۶٪ رشد کرد؛ نشانه‌ای از فشار دستمزدها و کمبود نیروی کار. این داده‌ها دیدگاه بانک مرکزی ژاپن درباره پایداری تورم دستمزدی را تقویت می‌کند. تورم فروشگاه‌های بریتانیا به اوج دو ساله رسید تورم فروشگاه‌ها در ژانویه به ۱.۵٪ رسید؛ سریع‌ترین رشد از ۲۰۲۴. افزایش هزینه انرژی و بیمه کارفرما عامل اصلی این جهش بوده است. بهبود کسب‌وکار در استرالیا شاخص شرایط کسب‌وکار به +۹ و اعتماد به +۳ رسید. ظرفیت استفاده‌شده همچنان بالا و در ۸۳.۲٪ است که نشان‌دهنده کمبود ظرفیت و فشار هزینه‌ای است. سود صنعتی چین بازگشت سود صنعتی چین در دسامبر ۵.۳٪ رشد کرد و اولین رشد سالانه از ۲۰۲۱ ثبت شد. این رشد عمدتاً توسط شرکت‌های خارجی هدایت شده است. ریسک ژئوپلیتیک نیویورک تایمز گزارش داد ارزیابی‌های اطلاعاتی نشان می‌دهد رهبری ایران تحت فشار داخلی فزاینده قرار دارد.  بازار سهام آسیا نیکی: +۰.۴٪ هانگ‌سنگ: +۱.۲٪ شانگهای: تقریباً بدون تغییر ASX 200: +۰.۸۲٪

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صعود خیره‌کننده نقره تا 117 دلار؛ ثبت بزرگ‌ترین جهش اسمی تاریخ بازار

در یک نگاه قیمت نقره با جهشی بیش از 14 دلار در یک روز به سطح بی‌سابقه 117 دلار در هر اونس رسید. شدت این حرکت با جهش تاریخی سال ۱۹۸۰ در دوره برادران هانت مقایسه می‌شود، هرچند از نظر اسمی از آن نیز فراتر رفته است. تحلیلگران نسبت به تعقیب این روند سهمی‌وار هشدار می‌دهند و احتمال مداخله نهادهای نظارتی را بالا می‌دانند. رالی کم‌سابقه نقره همچنان ادامه دارد و این فلز گران‌بها با ثبت بزرگ‌ترین رشد اسمی روزانه در تاریخ معاملات خود، به سطح 117 دلار در هر اونس رسید. قیمت نقره در یک روز بیش از 14 دلار افزایش یافت؛ جهشی که حتی در مقیاس بازارهای کالایی پرنوسان نیز حرکتی استثنایی محسوب می‌شود و توجه گسترده فعالان مالی را به خود جلب کرده است. برای درک ابعاد این حرکت، کافی است به چند سال قبل بازگردیم؛ در سال ۲۰۲۰، کل قیمت نقره حدود ۱۱ دلار در هر اونس بود. در چنین چارچوبی، جهش‌های دو رقمی امروز نه‌تنها کم‌سابقه، بلکه در تاریخ این بازار بی‌نظیر ارزیابی می‌شوند. تحلیل‌گران یوتوتایمز این شرایط را با فشار خرید تاریخی برادران هانت در ژانویه ۱۹۸۰ مقایسه می‌کنند؛ دوره‌ای که قیمت نقره ظرف دو روز از ۳۸.۵۰ دلار به اوج روزانه ۵۰.۳۵ دلار رسید و رشدی نزدیک به ۳۰ درصد را تجربه کرد. با این حال، رشد بیش از 14 دلاری اخیر از نظر اسمی حتی از آن جهش تاریخی نیز فراتر رفته است. اگر اوج قیمت سال ۱۹۸۰ را با تورم تعدیل کنیم، ارزش واقعی آن به حدود ۱۹۵ دلار در هر اونس می‌رسد؛ سطحی که اکنون به‌عنوان یک هدف بالقوه در ذهن معامله‌گران صعودی نقش بسته است، به‌ویژه آنکه نمودارهای فعلی، مقاومت‌های تاریخی قابل‌اتکایی برای هدایت بازار ارائه نمی‌دهند. “ «با وجود این مقایسه‌ها، تجربه تاریخی یادآور می‌شود که جهش‌های افراطی معمولاً پایدار نیستند.» محمد زمانی فشار خرید برادران هانت در نهایت با افزایش الزامات مارجین و محدودیت‌های معاملاتی فروپاشید و قیمت نقره تنها ظرف چند روز به ۳۴ دلار سقوط کرد. این روند نزولی در ماه‌های بعد تشدید شد و تا مارس ۱۹۸۰ به محدوده ۱۰.۸۰ دلار رسید؛ دوره‌ای که با سقوط ۵۰ درصدی در یک روز، به یکی از تاریک‌ترین فصل‌های تاریخ این بازار تبدیل شد. هرچند آن فروپاشی پایان نوسانات نقره نبود و این فلز در دهه ۱۹۸۰ همچنان حرکات شدیدی را تجربه کرد، اما آن دوره نشان داد که بازار نقره مستعد ورود به چرخه‌های افراطی صعود و سقوط است. شرایط کنونی نیز از نظر بسیاری از تحلیلگران از جمله تحلیل‌گران UTOTimes، نشانه‌هایی از آغاز یک دوره جدید نوسان‌پذیری در بازار فلزات گران‌بها دارد؛ دوره‌ای که ورود گسترده سرمایه‌گذاران خرد و ابهام نسبت به مسیر تورم، نقش مهمی در آن ایفا می‌کند. در وضعیت فعلی، بسیاری از کارشناسان نسبت به تعقیب کورکورانه این روند هشدار می‌دهند. حرکات سهمی‌وار و شتاب‌گرفته معمولاً فضای محدودی برای مدیریت ریسک باقی می‌گذارند و ورود در سطوح اوج، می‌تواند زیان‌های سنگینی به همراه داشته باشد. در مقابل، برای معامله‌گرانی که از مراحل ابتدایی این رالی در بازار حضور داشته‌اند، استراتژی حفظ پوزیشن با احتیاط بالا یا برداشت تدریجی سود، رویکردی منطقی‌تر تلقی می‌شود. در عین حال، نگرانی‌ها درباره تحولات پس از پایان ساعات رسمی معاملات افزایش یافته است. احتمال بالا رفتن سطح مارجین، محدود شدن دسترسی معامله‌گران خرد و اعمال محدودیت از سوی کارگزاران، می‌تواند به‌سرعت فضای بازار را تغییر دهد و زمینه‌ساز اصلاحات شدید شود. ✔️  بیشتر بخوانید: جهش تاریخی نقره؛ روزی که بازار فلزات گران‌بها را تکان داد در مجموع، نقره در حال تجربه یکی از تاریخی‌ترین دوره‌های خود است؛ دوره‌ای که ترکیبی از هیجان، فشار سفته‌بازی، ورود نقدینگی خرد و عدم‌قطعیت‌های کلان اقتصادی، آن را به کانون توجه بازارهای جهانی تبدیل کرده است. با این حال، همان‌طور که تجربه‌های گذشته نشان می‌دهد، فاصله میان اوج هیجان و آغاز اصلاح می‌تواند بسیار کوتاه باشد؛ موضوعی که لزوم احتیاط و مدیریت ریسک را بیش از هر زمان دیگری برجسته می‌کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جهش تاریخی نقره؛ روزی که بازار فلزات گران‌بها را تکان داد

در یک نگاه قیمت نقره با جهش روزانه ۱۰ درصدی به رکورد تاریخی ۱۱۳ دلار رسید و تنها در چند روز از مرز ۱۰۰ دلار عبور کرد. ورود گسترده معامله‌گران خرد و کمبود نسبی عرضه فیزیکی، به شکل‌گیری یک موج هیجانی در بازار دامن زده است. تحلیلگران هشدار می‌دهند که بازار وارد فاز «هیجان نهایی» شده و ریسک اصلاح شدید به‌طور محسوسی افزایش یافته است. بازار نقره یکی از کم‌سابقه‌ترین روزهای تاریخ خود را پشت سر گذاشت؛ روزی که در آن قیمت این فلز گران‌بها با جهشی خیره‌کننده حدود ۱۰ درصدی، معادل ۱۰.۲۰ دلار، به بالای سطح ۱۱۳ دلار رسید و رکوردی تازه در تاریخ معاملات ثبت کرد. این حرکت تنها چند روز پس از عبور نقره از مرز روانی ۱۰۰ دلار رخ داد؛ سطحی که برای نخستین بار روز جمعه شکسته شد و بلافاصله به سکوی پرتابی برای یک صعود شتاب‌گرفته و تقریباً سهمی‌وار تبدیل شد. شتاب این حرکت به حدی بوده که بسیاری از تحلیلگران آن را در زمره رویدادهای ماندگار بازارهای کالایی قرار می‌دهند. قیمت نقره از اواسط دسامبر تاکنون بیش از دو برابر شده و در مدت زمانی کوتاه، مسیری را طی کرده که معمولاً در بازه‌های چندساله اتفاق می‌افتد. بررسی نمودارهای قیمتی نشان می‌دهد که این فلز وارد یک فاز پارابولیک شده؛ الگویی که معمولاً با هیجان شدید و نوسانات افراطی همراه است. در چنین شرایطی، بسیاری از تحلیل‌گران یوتوتایمز معتقدند که خود نمودار، بهترین روایتگر وضعیت فعلی است. جهش‌هایی با این شدت و سرعت، حتی در بازارهای کالایی پرنوسان نیز به‌ندرت مشاهده می‌شود. نقره در هفته‌های اخیر به نوعی به «دارایی ترندمحور» تبدیل شده و توجه گسترده معامله‌گران خرد را به خود جلب کرده است؛ پدیده‌ای که شباهت‌هایی با دوره‌های تاریخی سفته‌بازی، از جمله ماجرای مشهور برادران هانت در دهه ۱۹۷۰، دارد؛ دورانی که در نهایت با افزایش الزامات مارجین و فروکش‌کردن حباب پایان یافت. نشانه‌هایی وجود دارد که ممکن است نهادهای ناظر بار دیگر سطح مارجین معاملات نقره را افزایش دهند. با این حال، تجربه هفته‌های اخیر نشان داده که حتی اقدامات محدودکننده نیز تاکنون نتوانسته‌اند مانع ادامه روند صعودی شوند. “ «ورود گسترده سرمایه‌گذاران خرد، در کنار کسری نسبی (هرچند محدود) در بازار فیزیکی، به سوخت اصلی این رالی تبدیل شده است.» محمد زمانی تحلیل‌گران UtoTimes، وضعیت فعلی را نمونه‌ای کلاسیک از «هیجان نهایی» یا Blow-off Top توصیف می‌کنند؛ مرحله‌ای که معمولاً در انتهای روندهای صعودی شدید شکل می‌گیرد. در این فاز، حرکات قیمتی می‌توانند به‌شدت اغراق‌آمیز و غیرمنطقی شوند. افزایش ۱۰ دلاری قیمت در یک روز، در بازاری که کمتر از یک سال پیش حوالی ۳۰ دلار معامله می‌شد و در دوران همه‌گیری حتی به ۱۲ دلار رسیده بود، برای بسیاری از فعالان حرفه‌ای نشانه‌ای از ورود بازار به محدوده‌های پرریسک است. در این میان، شرکت‌های استخراج‌کننده نقره از بزرگ‌ترین برندگان این جهش محسوب می‌شوند. رشد شدید قیمت‌ها سودآوری این شرکت‌ها را به‌طور قابل‌توجهی افزایش داده و برخی از آن‌ها ممکن است به فروش بخشی از تولید آینده خود در بازارهای آتی فکر کنند. چنین اقدامی می‌تواند در کوتاه‌مدت فشار فروش محدودی ایجاد کند، هرچند طرفداران قدیمی بازار نقره که به «Silver Bugs» شهرت دارند، سال‌ها در انتظار چنین روزی بوده‌اند و اکنون این جهش را تحقق یک باور دیرینه می‌دانند. در بازار طلا نیز اثر این موج صعودی مشاهده شده، اما با شدتی به‌مراتب کمتر. قیمت طلا با رشد ۲.۲ درصدی به حدود ۵۰۹۲ دلار رسید و برای نخستین بار در معاملات منطقه آسیا–اقیانوسیه از سطح ۵۰۰۰ دلار عبور کرد، هرچند نتوانست بالای ۵۱۰۰ دلار تثبیت شود. این تفاوت رفتار تا حد زیادی به ابعاد کوچک‌تر و نقدشوندگی پایین‌تر بازار نقره نسبت داده می‌شود. در یوتوتایمز، با بررسی شرایط بازار، می‌توان گفت اندازه محدود بازار نقره و عمق کمتر نقدینگی، یکی از عوامل اصلی شتاب کم‌سابقه این صعود است. همین ویژگی که امروز به موتور محرک رشد تبدیل شده، در آینده می‌تواند به عاملی برای تشدید اصلاحات نیز بدل شود. عبور از سطح ۱۰۰ دلار، از نگاه بسیاری از تحلیلگران، می‌توانست نقطه آغاز شناسایی سود باشد، اما در عمل به جرقه‌ای برای تشدید فشار خرید و شکل‌گیری یک موج فشرده صعودی تبدیل شد. ✔️  بیشتر بخوانید: گزارش بعدی اشتغال آمریکا می‌تواند نقطه عطف بازارها باشد در مجموع، بازار نقره در مقطعی استثنایی و تاریخی قرار گرفته است؛ مقطعی که ترکیبی از هیجان، کمبود نسبی عرضه، ورود سرمایه‌های خرد و انتظارات اغراق‌آمیز، آن را به یکی از داغ‌ترین دارایی‌های جهان تبدیل کرده است. با این حال، تجربه نشان می‌دهد که چنین دوره‌هایی اغلب با نوسانات شدید و بازگشت‌های ناگهانی همراه هستند. برای سرمایه‌گذاران، این رالی می‌تواند هم فرصتی کم‌نظیر و هم هشداری جدی درباره ریسک‌های پنهان در پسِ هیجان بازار باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقره به اوج تاریخی خود رسید: قیمت 110.46 دلار در هر اونس!

به گزارش UTOTIMES، قیمت نقره به تازگی به رکورد جدیدی دست یافته و به 110.46 دلار در هر اونس رسیده است. این افزایش قابل توجه، که بیش از 7 درصد بوده، نشان‌دهنده تقاضای بالا و نگرانی‌های اقتصادی در بازارهای جهانی است. دلایل رشد قیمت نقره به چند عامل کلیدی بستگی دارد. یکی از مهم‌ترین این عوامل، نوسانات بازارهای مالی و افزایش تقاضا برای دارایی‌های امن در شرایط عدم قطعیت اقتصادی است. همچنین، کاربردهای روزافزون نقره در فناوری‌های نوین، به ویژه در حوزه هوش مصنوعی و پنل‌های خورشیدی، به شدت بر تقاضای این فلز ارزشمند افزوده است. نقره به عنوان یک ماده حیاتی در تولید تجهیزات الکترونیکی و انرژی‌های تجدیدپذیر شناخته می‌شود، که این موضوع خود به افزایش ارزش آن کمک کرده است. تحولات ژئوپولیتیکی نیز نقش مهمی در افزایش قیمت نقره ایفا کرده‌اند. سرمایه‌گذاران اکنون به دقت وضعیت بازار را زیر نظر دارند تا ببینند آیا این روند صعودی ادامه خواهد داشت یا خیر. با توجه به این تحولات و پیش‌بینی‌ها، نقره همچنان یکی از گزینه‌های جذاب برای سرمایه‌گذاران محسوب می‌شود. آیا شما نیز به سرمایه‌گذاری در نقره فکر می‌کنید؟ نظرات خود را با ما به اشتراک بگذارید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جیم کرامر، تحلیلگر مشهور بازار: نقره مسخره است

به گزارش UTOTIMES، جیم کرامر، تحلیلگر معروف بازارهای مالی و مجری برنامه «Mad Money»، اخیراً در مصاحبه‌ای اظهار داشت که او یک «عاشق طلا» است اما هیچ علاقه‌ای به نقره ندارد. کرامر توضیح داد که در تلاش است تا از نقره خانوادگی خود بهره‌برداری کند، اما به نظر می‌رسد که افزایش قیمت نقره به موضوعی «مسخره» تبدیل شده است. کرامر با بیان این که طلا همیشه برای او جذابیت بیشتری داشته، به سرمایه‌گذاران توصیه کرد که در انتخاب‌های خود دقت کنند. او به وضوح نشان داد که نقره را در مقایسه با طلا کمتر جذاب می‌داند و این موضوع می‌تواند برای سرمایه‌گذاران مهم باشد. این اظهارات کرامر در حالی مطرح می‌شود که بازارهای جهانی در حال تغییرات قابل توجهی هستند و سرمایه‌گذاران به دنبال بهترین فرصت‌ها برای سرمایه‌گذاری هستند. آیا شما هم با نظر کرامر موافقید؟

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرخش سرمایه جهانی از آمریکا؛ کمبود گزینه‌های سرمایه‌گذاری و اوج‌گیری دارایی‌های جایگزین

یکی از برجسته‌ترین ویژگی‌های بازارهای مالی در مقطع کنونی، تردید فزاینده سرمایه‌گذاران نسبت به جذابیت دارایی‌های آمریکایی و در عین حال، کمبود گزینه‌های جایگزین در سطح جهانی است. افزایش عدم‌اطمینان سیاسی، نوسانات سیاست‌گذاری و تنش‌های ژئوپلیتیک، به‌ویژه در ماه‌های اخیر، باعث شده بخشی از سرمایه‌های بین‌المللی به‌دنبال مسیرهای تازه‌ای خارج از ایالات متحده باشد. نتیجه این روند، شکل‌گیری نوعی «شوک تقاضا» در بازارهایی مانند نقره، پزو مکزیک و بورس کره جنوبی بوده است؛ بازارهایی که با وجود عمق نسبی، ظرفیت جذب حجم بالای سرمایه‌های سرگردان را ندارند. عملکرد این دارایی‌ها به‌خوبی نشان‌دهنده این تغییر جهت هستند. نسبت شارپ یک‌ساله (Sharpe ratios) نقره، پزو مکزیک و شاخص KOSPI در بسیاری از مقاطع به سطوح بالاتر از ۳ رسیده است؛ سطحی که نشان‌دهنده بازدهی بسیار مطلوب در برابر ریسک است. در مقابل، شاخص نزدک که طی سال‌های گذشته محور اصلی استراتژی «هیچ جایگزینی برای دارایی‌های امریکایی وجود ندارد» (TINA) محسوب می‌شد، اکنون بازدهی تعدیل‌شده با ریسک بسیار ضعیف‌تری را تجربه می‌کند و شارپ آن به حدود ۰.۶۱ رسیده است. این واگرایی، نشانه‌ای روشن از انتقال تدریجی جذابیت سرمایه‌گذاری از بازار آمریکا به سایر مناطق است. در همین چارچوب، عملکرد ضعیف سهام شرکت‌های بزرگ فناوری موسوم به «MAG7» نیز قابل توجه است. این گروه از سپتامبر سال گذشته عملاً بازدهی قابل‌توجهی نداشته و در مقایسه با دارایی‌های غیرآمریکایی عقب مانده است. هرچند رشد قدرتمند بازار پس از کف‌های آوریل ۲۰۲۵ و ثبات نسبی جریان سرمایه به اوراق و سهام آمریکا، تصویر کلی را تا حدی مخدوش کرده، اما در سطح عمیق‌تر، به‌ویژه برای سرمایه‌گذاران خارجی بدون پوشش ارزی، بازده واقعی دارایی‌های آمریکایی به‌طور محسوسی تضعیف شده است. تنش‌های اخیر پیرامون گرینلند و سیاست‌های تجاری نیز به این تصور دامن زده که ریسک سیاست‌گذاری در آمریکا ماهیتی ساختاری‌تر یافته است. در این میان، اثرات رفتاری نقش مهمی در شکل‌دهی به تصمیمات سرمایه‌گذاران دارد. طی سال‌های متمادی، بازار آمریکا به‌طور مستمر بهتر از سایر بازارها عمل کرده و همین امر باعث شده بود خروج از آن به‌عنوان یک ریسک شغلی و حرفه‌ای تلقی شود. بسیاری از مدیران سرمایه که تلاش کردند برخلاف این روند عمل کنند، با فشار عملکردی و حتی از دست دادن موقعیت شغلی مواجه شدند. اکنون اما، پرسش کلیدی این است که چند ماه یا چند سال عملکرد ضعیف آمریکا لازم است تا تنوع‌بخشی جغرافیایی دوباره به یک استراتژی «ایمن» تبدیل شود. با تداوم این روند، ترس از عقب‌ماندن از موج جدید جهانی، جایگزین ترس سنتی از فاصله گرفتن از بازار آمریکا خواهد شد. از منظر ساختاری، این تغییر فاز می‌تواند پیامدهای بلندمدتی برای جریان سرمایه جهانی داشته باشد. در صورت استمرار تردیدها نسبت به سیاست‌های آمریکا، روند انباشت سرمایه در بازارهای نوظهور و اقتصادهای منتخب آسیایی و آمریکای لاتین ممکن است شتاب بگیرد. این موضوع می‌تواند به تقویت ارزهای محلی، رشد بازارهای سهام منطقه‌ای و افزایش عمق مالی این کشورها منجر شود، هرچند همزمان ریسک شکل‌گیری حباب‌های قیمتی را نیز افزایش می‌دهد. نمونه آن را می‌توان در نوسانات شدید KOSPI و رشد سریع قیمت نقره مشاهده کرد. در کوتاه‌مدت، بازارها وارد دوره‌ای با نوسانات بالا شده‌اند که فرصت‌های متعددی برای معامله‌گران حرفه‌ای ایجاد می‌کند. انتشار گزارش‌های مهم درآمدی شرکت‌های بزرگ، نشست‌های حساس بانک‌های مرکزی، چندین حراج اوراق خزانه آمریکا، پایان ماه مالی شرکت‌ها و پایان دوره‌های حسابداری، همگی می‌توانند محرک‌های نوسان باشند. در این میان، داده تورم استرالیا در روز سه‌شنبه از اهمیت ویژه‌ای برخوردار است و انتظار می‌رود قوی ظاهر شود؛ عاملی که می‌تواند احتمال افزایش نرخ بهره توسط بانک مرکزی استرالیا را به حدود ۹۹ درصد برساند و به تقویت بیشتر دلار استرالیا منجر شود. ✔️  بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ در مجموع، آنچه در حال شکل‌گیری است، یک بازتعریف تدریجی در نقشه سرمایه‌گذاری جهانی است. آمریکا همچنان یکی از جذاب‌ترین مقاصد سرمایه باقی مانده، اما دیگر تنها گزینه بی‌رقیب محسوب نمی‌شود. زخم‌های ناشی از نااطمینانی سیاستی، تنش‌های ژئوپلیتیک و تغییرات ساختاری اقتصاد جهانی، تمایل به تنوع‌بخشی را تقویت کرده‌اند. اگر این روند ادامه یابد، ممکن است طی سال‌های آینده شاهد توزیع متوازن‌تری از سرمایه در سطح جهان باشیم؛ تغییری که می‌تواند پیامدهای عمیقی برای بازارهای مالی، سیاست‌های پولی و توازن قدرت اقتصادی بین‌المللی به همراه داشته باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نقره برای نخستین‌بار به ۱۰۰ دلار رسید؛ جهشی تاریخی در بازار فلزات گرانبها

قیمت نقره برای نخستین‌بار در تاریخ به سطح ۱۰۰ دلار در هر اونس رسید؛ رکوردی کم‌سابقه که جایگاه این فلز گرانبها را بار دیگر در کانون توجه بازارهای جهانی قرار داده است. این حرکت، نتیجه یک روند صعودی پرشتاب و تقریباً یک‌طرفه از اواخر نوامبر تاکنون بوده است؛ مسیری که نقره را از محدوده ۵۰ دلار به سطوح سه‌رقمی رسانده است. پیش از آغاز این جهش شتابان، نقره در یک روند صعودی تدریجی قرار داشت و در زمان دومین پیروزی انتخاباتی دونالد ترامپ، حوالی ۲۳ دلار معامله می‌شد. ترکیب قدرتمند تقاضای صنعتی، محدودیت عرضه معدنی و افزایش تقاضای سرمایه‌گذاری، زمینه‌ساز این رشد کم‌سابقه شد. در مرحله اخیر، ورود گسترده سرمایه‌گذاران خرد که تا حدی تحت تأثیر فضای شبکه‌های اجتماعی شکل گرفته به شتاب‌گیری قیمت‌ها دامن زده و نقره را به یکی از «نمادهای هیجانی» بازار تبدیل کرده است. با وجود این صعود چشمگیر، برخی تحلیلگران انتظار دارند در این سطوح شاهد موجی از شناسایی سود باشیم. با این حال، تا زمانی که طلا به مرز نمادین ۵۰۰۰ دلار نرسد؛ سطحی که امروز تا نزدیکی ۴۹۸۷ دلار پیش رفت، تمایل به فروش گسترده در بازار فلزات گرانبها محدود باقی مانده است. این هم‌حرکتی طلا و نقره، نشان‌دهنده تداوم فضای حمایتی برای دارایی‌های امن در شرایط کنونی است. نقره همواره به‌دلیل ماهیت دوگانه خود؛ به‌عنوان فلزی صنعتی و هم‌زمان ذخیره ارزش پولی، با نوسانات شدید قیمتی شناخته شده است. مشهورترین نمونه تاریخی آن به تلاش برادران هانت در سال‌های ۱۹۷۹ و ۱۹۸۰ بازمی‌گردد؛ زمانی که با انباشت گسترده نقره فیزیکی و قراردادهای فیوچرز، قیمت را از حدود ۶ دلار به نزدیک ۵۰ دلار رساندند. این حباب در نهایت با اعمال محدودیت‌های معاملاتی فروپاشید و به رویدادی موسوم به «پنج‌شنبه نقره‌ای» انجامید. ✔️  بیشتر بخوانید: تضعیف بیشتر دلار آمریکا هم‌زمان با نزدیک شدن طلا به مرز ۵۰۰۰ دلار سه دهه بعد، در سال ۲۰۱۱، نقره بار دیگر در پی سیاست‌های انبساطی پس از بحران مالی ۲۰۰۸ و تضعیف دلار آمریکا جهش کرد و تا نزدیکی ۴۹ دلار پیش رفت؛ حرکتی که با سخت‌گیری‌های جدید در معاملات اعتباری متوقف شد. در سال ۲۰۲۱ نیز پدیده «فشردگی نقره» با الهام از ماجرای گیم‌استاپ، نقش شبکه‌های اجتماعی در بازارهای مالی را برجسته کرد، هرچند عمق بازار مانع از شکل‌گیری جهشی مشابه دهه ۱۹۸۰ شد. اکنون، نقره بار دیگر در مرکز توجه قرار گرفته و رکورد ۱۰۰ دلاری، فصل تازه‌ای در تاریخ پرنوسان این فلز گرانبها رقم زده است. اگرچه تداوم این روند به عوامل کلانی همچون سیاست پولی، مسیر دلار و تحولات ژئوپلیتیک وابسته است، اما برای بسیاری از فعالان بازار، این صعود تاریخی نشانه‌ای از پاداش گرفتن سرمایه‌گذاران صبور در برابر سال‌ها انتظار و نوسان است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده – ژانویه

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده - S&P Global Manufacturing PMI Flash (ژانویه) واقعی ................... 51.9 پیش‌بینی .............. 52.1 قبلی ...................... 51.8 برآورد اولیه شاخص مدیران خرید بخش خدمات ایالات متحده - S&P Global Services PMI Flash (ژانویه) واقعی ................... 52.5 پیش‌بینی .............. 52.8 قبلی ...................... 52.5 برآورد اولیه شاخص مدیران خرید بخش ترکیبی (تولیدی و خدماتی) ایالات متحده - S&P Global Composite PMI Flash (ژانویه) واقعی ................... 52.8 قبلی ...................... 52.7

خواندن کامل خبر
داده های اقتصادی کم اثر

گزارش خرده‌فروشی کانادا – Retail Sales- نوامبر

تغییرات ماهانه خرده‌فروشی کانادا - Retail Sales (نوامبر) واقعی  ....................  1.3 درصد پیش‌بینی  ...............  1.2 درصد قبلی  ......................   0.2- درصد تغییرات ماهانه خرده‌فروشی هسته کانادا - Core Retail Sales (نوامبر) واقعی  ....................  1.7 درصد پیش‌بینی  ............... 1.2 درصد قبلی  ...................... 0.6- درصد

خواندن کامل خبر
داده های اقتصادی کم اثر

رکوردشکنی صادرات نقره چین فرضیه کمبود عرضه جهانی را به چالش کشید

صادرات نقره چین در سال ۲۰۲۵ به بالاترین سطح ۱۶ سال اخیر رسید و نگرانی‌های بازار مبنی بر اینکه پکن در حال سخت‌گیرانه‌تر کردن کنترل‌ها بر محموله‌های خارجی است را زیر سوال برد؛ این موضوع همچنین این پرسش را ایجاد کرد که آیا ترس‌های قیمتی اخیر اغراق‌آمیز بوده است یا خیر. طبق برآوردهای صنعت، چین در سال گذشته حدود ۵۱۰۰ تن نقره صادر کرد که بالاترین حجم سالانه از اواخر دهه ۲۰۰۰ است. این جهش علی‌رغم اضطراب شدید سرمایه‌گذاران پیرامون رژیم مجوزدهی صادرات چین رخ داد؛ جایی که گمانه‌زنی‌ها درباره محدودیت‌های احتمالی به رشد تند قیمت نقره و ثبت رکوردهای جدید در اوایل امسال دامن زده بود. فعالان بازار پس از تمدید روتین الزامات مجوز صادرات برای فلزات خاص توسط چین، به‌طور فزاینده‌ای نگران شده بودند و برخی این اقدام را سیگنالی برای محدودیت عرضه تعبیر کردند. این نگرانی‌ها با شایعات آنلاین، به‌ویژه در هند، تشدید شد؛ جایی که ترس از محدودیت دسترسی به نقره چین در میان معامله‌گران و تولیدکنندگان قوت گرفته بود. با این حال، بازخورد صادرکنندگان عمده نشان می‌دهد که هیچ اختلال قابل‌توجهی در بارگیری‌ها و ارسال محموله‌ها رخ نداده است. تحلیلگران خاطرنشان می‌کنند که بخش عمده صادرات نقره چین همچنان تحت قوانین تثبیت‌شده «تجار پردازش» (processing trade rules) انجام می‌شود که اجازه می‌دهد مواد تصفیه‌شده بدون موانع نظارتی اضافی صادر شوند. در نتیجه، تمدید مجوزها تأثیر عملی کمی بر جریان کالا داشته است. در عوض، حجم بی‌سابقه صادرات عمدتاً به گسترش ظرفیت تصفیه و پالایش داخلی نسبت داده می‌شود که توانایی چین برای پردازش و ارسال نقره به بازارهای جهانی را افزایش داده است. افزایش تولید تصفیه‌شده به صادرکنندگان اجازه داد تا حتی با وجود افزایش قیمت‌ها و دفاعی شدن روایت‌های بازار، پاسخگوی تقاضای قوی بین‌المللی باشند. داده‌ها نشان‌دهنده عدم تطابق بین ترس‌های ناشی از سیاست‌گذاری و واقعیت‌های فیزیکی بازار است. اگرچه چارچوب صادراتی چین همچنان به دقت رصد می‌شود، شواهد فعلی حاکی از آن است که نقره برخلاف سایر کالاها، مشمول سخت‌گیری‌های مشابه نشده است. برای بازار نقره، جهش صادرات بر نقش بنیادهای سمت عرضه در تعدیل ریسک‌های قیمتی تأکید دارد. با توجه به اینکه محموله‌های چین در بالاترین سطح چند ساله قرار دارند، تحلیلگران هشدار می‌دهند که ترس از کمبود قریب‌الوقوع عرضه، حداقل در حال حاضر، ممکن است اغراق‌آمیز باشد، حتی اگر تقاضای کاربران صنعتی و سرمایه‌گذاران همچنان قوی باقی بماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت موسسه TD به بازار نقره: هدف سقوط قیمت تا ۴۰ دلار

با ناتوانی نقره در تثبیت قیمت بالای ۸۰ دلار به ازای هر اونس، یکی از بانک‌های کانادایی بار دیگر به گرفتن موقعیت فروش در بازار روی آورده است. «روز چهارشنبه، تحلیلگران بازار کامودیتی در مؤسسه TD Securities جدیدترین معامله خود را منتشر کردند و اعلام کردند که با اتخاذ موقعیت فروش در قراردادهای آتی نقره، انتظار دارند با متعادل شدن تدریجی عوامل بنیادی بازار، قیمت‌ها طی سه ماه آینده به‌طور محسوسی کاهش یابد.» «دنیل غالی، استراتژیست ارشد بازار کامودیتی در TD Securities، در تازه‌ترین گزارش کامودیتی خود اعلام کرد که یک موقعیت فروش در قراردادهای آتی نقره ماه مارس را در سطح ۷۸ دلار به‌ازای هر اونس باز کرده و هدف قیمتی آن را ۴۰ دلار تعیین کرده است. هم‌زمان، این بانک کانادایی حد ضرر این معامله را ۹۲ دلار به‌ازای هر اونس قرار داده است.» «قراردادهای آتی نقره تحویل ماه مارس آخرین بار در سطح ۷۷٫۹۴ دلار به‌ازای هر اونس معامله شدند که نشان‌دهنده افتی نزدیک به ۴ درصد در همان روز است.» «معامله فروش از سوی TD Securities در شرایطی انجام شده که این بانک انتظار دارد با اثرگذاری بازمتوازن‌سازی سالانه شاخص‌ها در سال جدید، فشار فروش قابل‌توجهی بر بازار نقره وارد شود؛ فلزی که در سال گذشته نزدیک به ۱۵۰ درصد رشد قیمت را تجربه کرده بود.» دنیل غالی، استراتژیست ارشد بازار کالا در TD Securities، در یادداشتی گفته است که انتظار دارند طی دو هفته آینده، حدود ۱۳ درصد از کل اوپن اینترست‌ها (Open Interest) در بازار نقره کومکس فروخته شود. این حجم بالای فروش می‌تواند باعث کاهش شدید قیمت نقره و بازقیمت‌گذاری مجدد (Repricing) آن شود. «در عین حال، غالی از تغییر قابل‌توجهی در بنیادهای عرضه و تقاضای بازار نیز سخن می‌گوید. جهش قیمت نقره تا رکورد ۸۴ دلار در ماه گذشته، تا حدی ناشی از اختلال جدی در زنجیره تأمین فیزیکی این فلز گران‌بها بود.» «تقاضای قدرتمند صنعتی طی پنج سال گذشته موجب کسری عرضه شده و فشار قابل‌توجهی بر ذخایر موجود در سطح زمین وارد کرده است؛ ازاین‌رو، TD Securities با توجه به افزایش علاقه سرمایه‌گذاران، انتظار داشت در بازار شاهد یک شورت‌اسکوئیز (Short Squeeze) قابل‌توجه باشد.» «با این حال، غالی تأکید کرد که این رشد قیمت بیش از حد بوده و انتظار می‌رود با افزایش قیمت‌ها، بازار فیزیکی دوباره متعادل شود. او توضیح داد که محرک کاهش قیمت نقره می‌تواند با تصمیم رئیس‌جمهور دونالد ترامپ درباره نقش جدید این فلز به‌عنوان یک فلز حیاتی فعال شود.» «مشکلات زنجیره تأمین نقره با تهدید آمریکا به وضع تعرفه بر واردات نقره تشدید شده است. به دلیل این تهدید، جریان‌های قابل‌توجه نقره که در نیمه اول سال ۲۰۲۵ رخ داد، عمدتاً در داخل ایالات متحده باقی مانده‌اند.» موسسه«TD Securities انتظار ندارد واردات نقره به ایالات متحده مشمول تعرفه شود؛ و در صورت تأیید این موضوع، احتمالاً سیل بزرگی از نقره فیزیکی دوباره به بازار بازخواهد گشت.» او گفت: «ما انتظار نداریم روی شمش‌های نقره تعرفه‌ای وضع شود. نقره موجود در قراضه‌ها و خزانه‌های خصوصی می‌تواند دوباره به خزانه‌های لندن بازگردد و آن‌ها را پر کند. در عین حال، کسری اصلی (Primary Deficit) در بازار نقره همچنان در حال کاهش است، چرا که تقاضا کاهش یافته است. همچنین، زمان لازم برای خالی شدن موجودی‌ها در حال افزایش است. او این موارد را نشانه‌هایی از رسیدن بازار به اوج چرخه (Cycle Top) می‌داند. بسیاری از تحلیلگران انتظار ندارند نقره مشمول تعرفه شود، زیرا وضع مالیات مصرفی می‌تواند به‌شدت به بخش تولیدی آمریکا آسیب برساند. تولید نقره در آمریکا قادر به تأمین مصرف داخلی نیست و بعید است بازار شاهد افزایش قابل‌توجهی در عرضه باشد. «این دومین تلاش TD Securities برای اتخاذ موقعیت فروش در نقره خواهد بود. این بانک در ماه اکتبر، زمانی که قیمت‌ها از مرز ۵۰ دلار به‌ازای هر اونس عبور می‌کردند، یک موقعیت فروش باز کرد؛ با این حال، این معامله با زیانی نزدیک به ۲٫۴ میلیون دلار بسته شد.»

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گلدمن ساکس هشدار می‌دهد که نوسانات شدید قیمت نقره احتمالاً ادامه خواهد داشت

گلدمن ساکس به تازگی اعلام کرده که نوسانات شدید قیمت نقره احتمالاً همچنان ادامه خواهد داشت. این پیش‌بینی به دلیل ذخایر به طور مداوم کم در بازار و حساسیت بالای قیمت‌ها به تغییرات جابه‌جایی‌ها مطرح شده است. نقره در سال 2025 با افزایش قابل توجهی مواجه شد و حدود 138 درصد رشد کرد. این افزایش ناشی از ورود سرمایه‌گذاران خصوصی، انتظارات از کاهش نرخ بهره فدرال رزرو و تقاضای فزاینده برای تنوع در سبد سرمایه‌گذاری بود. اما گلدمن ساکس تأکید می‌کند که نوسانات قیمت تنها به دلیل تقاضا نیست. کمبود نقدینگی در لندن، جایی که قیمت‌های جهانی تعیین می‌شود، باعث شده که حتی تغییرات کوچک در موقعیت‌ها تأثیر زیادی بر قیمت‌ها داشته باشد. گلدمن همچنین به این نکته اشاره می‌کند که گمانه‌زنی‌ها در مورد اقدامات تجاری ایالات متحده در سال گذشته باعث شد تا بازار به سمت انتقال نقره فیزیکی به ایالات متحده حرکت کند، حتی اگر این فلز در نهایت از تعرفه‌ها معاف شده باشد. این جابه‌جایی، موجودی‌ها را از انبارهای لندن تخلیه کرده و بازار را به شدت به تغییرات تقاضا حساس‌تر کرده است. به همین دلیل، کشش قیمت به شدت افزایش یافته است؛ به طوری که تقاضای خالص 1,000 تن در هفته اکنون می‌تواند قیمت‌ها را نزدیک به 7 درصد تغییر دهد. این شرایط باعث شده که نوسانات قیمت در ماه‌های اخیر به شدت افزایش یابد. در حالی که ETFهای نقره از این افزایش بهره‌مند شده‌اند، گلدمن به سرمایه‌گذاران هشدار می‌دهد که نوسانات می‌تواند به هر دو سمت حرکت کند و نباید به راحتی به پیش‌بینی سودهای اخیر اعتماد کرد. به علاوه، اقدام چین برای معرفی کنترل‌های صادراتی بر روی محموله‌های نقره از ژانویه، می‌تواند به نوسانات بیشتر دامن بزند و عرضه را محدود کند، حتی اگر عدم قطعیت در سیاست‌های تجاری ایالات متحده کاهش یابد. در نهایت، گلدمن ساکس نتیجه‌گیری می‌کند که تا زمانی که موجودی‌ها بازسازی نشوند و نقدینگی به حالت عادی برنگردد، قیمت‌های نقره احتمالاً به شدت واکنش‌پذیر باقی خواهند ماند. این وضعیت می‌تواند فرصت‌هایی را برای سرمایه‌گذاران با تحمل نوسانات ایجاد کند، اما برای کسانی که به دنبال ثبات هستند، چالش‌هایی به همراه خواهد داشت.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازتوازن شاخص کالایی بلومبرگ؛ فشار فروش ۱۴ میلیارد دلاری بر طلا و نقره و نگاه‌ها به سوی کاکائو

با آغاز سال جدید میلادی، یکی از مهم‌ترین رخدادهای فنی بازارهای کالایی در حال شکل‌گیری است: بازمتوازن‌سازی سالانه شاخص کالایی بلومبرگ (BCOM). این فرآیند که از فردا آغاز می‌شود و تا چهاردهم ژانویه ادامه خواهد داشت، به‌طور مکانیکی جریان‌های بزرگ خرید و فروش را به بازار تحمیل می‌کند؛ جریان‌هایی که امسال به‌طور خاص برای فلزات گران‌بها منفی و برای برخی کالاهای انرژی و کشاورزی مثبت ارزیابی می‌شوند. بر اساس برآورد اسکو‌تیا‌بانک، مجموع فروش تحمیلی به طلا و نقره طی این دوره به بیش از ۱۴ میلیارد دلار خواهد رسید؛ رقمی که می‌تواند در کوتاه‌مدت نوسانات قابل‌توجهی در این بازارها ایجاد کند. منطق این بازمتوازن‌سازی ساده اما اثرگذار است: شاخص‌ها ناچارند وزن دارایی‌ها را به اهداف از پیش تعیین‌شده بازگردانند. به بیان دیگر، دارایی‌هایی که در سال گذشته عملکرد قوی‌تری داشته‌اند باید فروخته شوند و آن‌هایی که عقب مانده‌اند باید خریداری شوند. در سال ۲۰۲۵ فلزات گران‌بها (به‌ویژه طلا و نقره) رشد چشمگیری را تجربه کردند، در حالی که بازار نفت خام با ضعف تقاضا و نگرانی‌های مازاد عرضه دست‌وپنجه نرم می‌کرد. نتیجه آن است که اکنون شاخص باید وزن فلزات را کاهش دهد و وزن انرژی و برخی کالاهای کشاورزی را افزایش دهد. در بخش فروش، فشار اصلی متوجه نقره و طلاست. برآوردها نشان می‌دهد حدود ۷.۱ میلیارد دلار نقره و نزدیک به ۷ میلیارد دلار طلا باید فروخته شود. این حجم فروش در بازار نقره به‌طور خاص قابل‌توجه است، زیرا معادل حدود ۱۷ درصد از کل پوزیشن‌های باز قراردادهای فیوچرز ماه مارس است. حتی در بازاری که اخیراً با ثبت رکوردهای تاریخی حجم معاملات بالایی داشته، چنین عددی می‌تواند موقتاً تعادل عرضه و تقاضا را برهم بزند و باعث تشدید نوسانات قیمتی شود. از همین منظر، بخشی از فشار فروش اخیر در بازار نقره را می‌توان به پیش‌خور شدن همین جریان‌های فنی نسبت داد. در سمت مقابل، جریان‌های خرید به‌سوی کالاهایی هدایت می‌شود که طی سال گذشته عقب مانده‌اند. نفت برنت با حدود ۳.۶ میلیارد دلار خرید و نفت خام WTI با حدود ۲.۴ میلیارد دلار خرید در صدر این فهرست قرار دارند. در کنار آن‌ها، کاکائو با حدود ۲.۲ میلیارد دلار و شکر با ۱.۳ میلیارد دلار خرید مواجه خواهند شد. این ارقام به‌ویژه در بازارهای کشاورزی که عمق نقدشوندگی کمتری نسبت به بازار فلزات و انرژی دارند، می‌توانند اثرگذاری بسیار بیشتری داشته باشند. در این میان، کاکائو شاید حساس‌ترین بازار نسبت به این بازمتوازن‌سازی باشد. این کالا برای نخستین بار از سال ۲۰۰۵ دوباره به شاخص معیار بازمی‌گردد و همین موضوع باعث می‌شود حجم خرید تحمیلی معادل ۵۶ درصد از کل پوزیشن‌های باز و تقریباً ۲.۸ برابر میانگین حجم معاملات روزانه باشد. در بازاری که طی ماه‌های اخیر به‌طور غیرمعمولی آرام بوده، چنین شوکی می‌تواند به جهش‌های سریع قیمت و افزایش شدید نوسان منجر شود. به همین دلیل، بسیاری از معامله‌گران کوتاه‌مدت این بازار را به‌عنوان یکی از پرریسک‌ترین نقاط هفته پیش‌رو زیر نظر دارند. با این حال، پیامد این جریان‌ها برای قیمت‌ها الزاماً یک‌سویه نیست. به‌طور کلاسیک، انتظار می‌رود عرضه فنی سنگین در طلا و نقره به افت قیمت‌ها منجر شود. اما اسکو‌تیا‌بانک استدلال می‌کند که شرایط بنیادین این بازارها همچنان حمایتی است؛ از جمله نااطمینانی‌های ژئوپلیتیک، تداوم خرید بانک‌های مرکزی، و نگرانی‌ها درباره مسیر تورم و نرخ‌های بهره واقعی. از این منظر، افت‌های ناشی از بازمتوازن‌سازی بیشتر می‌تواند به‌عنوان فرصت‌های خرید دیده شود تا نشانه‌ای از تغییر روند بنیادی. در مقابل، نگاه این بانک به بازار نفت محتاطانه‌تر است. با وجود جریان خرید ناشی از بازمتوازن‌سازی، نگرانی از ظرفیت مازاد عرضه و چشم‌انداز نسبتاً ضعیف تقاضای جهانی باعث شده دیدگاه کلی نسبت به نفت همچنان منفی باقی بماند. به بیان دیگر، جریان‌های فنی ممکن است در کوتاه‌مدت قیمت‌ها را حمایت کنند، اما بدون بهبود محسوس در عوامل بنیادین، این حمایت پایدار نخواهد بود. ✔️  بیشتر بخوانید: شتاب‌گیری بخش خدمات آمریکا در پایان سال؛ رشد پرقدرت تقاضا در سایه نااطمینانی‌های سیاستی در مجموع، بازمتوازن‌سازی شاخص کالایی بلومبرگ طی روزهای آینده یک شوک کوتاه‌مدت اما قابل‌توجه به بازارها وارد می‌کند؛ شوکی که بیش از آنکه بازتاب تغییرات واقعی در عرضه و تقاضا باشد، حاصل قواعد مکانیکی شاخص‌هاست. برای سرمایه‌گذاران و معامله‌گران، درک تمایز میان این جریان‌های فنی و نیروهای بنیادین اهمیت کلیدی دارد. نوسانات پیش‌رو ممکن است شدید باشد، اما آنچه در نهایت مسیر میان‌مدت بازارها را تعیین می‌کند، همچنان عوامل اقتصادی، سیاستی و ژئوپلیتیک خواهد بود؛ نه صرفاً چند روز جابه‌جایی وزن در یک شاخص بزرگ. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شتاب‌گیری بخش خدمات آمریکا در پایان سال؛ رشد پرقدرت تقاضا در سایه نااطمینانی‌های سیاستی

داده‌های تازه مؤسسه ISM نشان می‌دهد بخش خدمات آمریکا در ماه دسامبر با سریع‌ترین آهنگ رشد خود در بیش از یک سال گذشته به کار خود پایان داده است؛ نشانه‌ای که از تقویت تقاضا، بهبود فعالیت کسب‌وکارها و افزایش جذب نیروی کار در بزرگ‌ترین بخش اقتصاد این کشور حکایت دارد. بر اساس این گزارش، شاخص مدیران خرید خدمات ISM با جهشی ۱.۸ واحدی به ۵۴.۴ رسید؛ بالاترین سطح از اکتبر ۲۰۲۴ و فراتر از تمامی برآوردهای اقتصاددانان. قرار گرفتن شاخص در این سطح، به‌روشنی نشان می‌دهد که بخش خدمات نه‌تنها در محدوده رشد باقی مانده، بلکه در پایان سال شتاب تازه‌ای نیز گرفته است. جزئیات گزارش، تصویر قدرتمندتری از تقاضا ترسیم می‌کند. سفارش‌های جدید بیشترین رشد خود از سپتامبر ۲۰۲۴ را ثبت کردند و شاخص فعالیت تجاری، که هم‌راستا با سنجه تولید در بخش صنعت است، به بالاترین سطح یک‌سال اخیر صعود کرد. همزمان، سفارش‌های صادراتی نیز با سریع‌ترین آهنگ رشد در بیش از یک سال گذشته افزایش یافتند؛ موضوعی که نشان می‌دهد تقاضای خارجی نیز به حمایت از بخش خدمات آمریکا بازگشته است. این بهبود تقاضا مستقیماً در بازار کار بخش خدمات منعکس شده و به قوی‌ترین رشد اشتغال از فوریه انجامیده است. این در حالی است که انتظار می‌رود گزارش رسمی اشتغال دولت آمریکا نیز از رشد ملایم تعداد مشاغل در ماه دسامبر و کاهش جزئی نرخ بیکاری نسبت به ماه قبل حکایت داشته باشد. مجموعه این داده‌ها تصویری از بازاری ارائه می‌دهد که با وجود نشانه‌های سرد شدن در برخی بخش‌ها، همچنان از پویایی قابل‌توجهی برخوردار است. به گفته تحلیل‌گران، گستردگی رشد در شاخص کل ISM نشان می‌دهد که بهبود فعالیت خدماتی محدود به چند صنعت خاص نبوده و می‌تواند زمینه‌ساز رشد فراگیرتر اقتصاد در ماه‌های پیش‌رو شود. در همین راستا، یازده صنعت در ماه گذشته افزایش فعالیت را گزارش کرده‌اند که در صدر آن‌ها خرده‌فروشی، خدمات مالی و بیمه، و اقامت و خدمات غذایی قرار دارند. در مقابل، پنج صنعت از جمله مدیریت شرکت‌ها و خدمات پشتیبانی همچنان در محدوده انقباض باقی مانده‌اند؛ موضوعی که از ناهمگونی بهبود اقتصادی حکایت دارد. این تصویر مثبت از بخش خدمات در تضاد آشکار با وضعیت بخش تولید قرار می‌گیرد. داده‌های جداگانه ISM نشان داده بود که فعالیت کارخانه‌ای آمریکا در ماه دسامبر با شدیدترین افت خود از سال ۲۰۲۴ مواجه شده است. این واگرایی، بار دیگر نقش محوری بخش خدمات را در حفظ رشد اقتصادی آمریکا برجسته می‌کند؛ بخشی که اکنون بیش از هر زمان دیگری بار اقتصاد را به دوش می‌کشد. از منظر تورمی، گزارش ISM نشانه‌هایی از کاهش نسبی فشار قیمت‌ها ارائه می‌دهد. شاخص قیمت‌های پرداخت‌شده برای خدمات و مواد اولیه، کندترین آهنگ رشد خود در نه ماه گذشته را ثبت کرده است. با این حال، اظهارات فعالان صنعتی نشان می‌دهد که نگرانی‌ها درباره هزینه‌ها همچنان پابرجاست؛ از افزایش قیمت‌ها به‌دلیل سیاست‌های تجاری و تعرفه‌ای گرفته تا رشد سالانه هزینه خدمات داده‌ای و فناوری. در برخی صنایع، افزایش تقاضای فصلی و فشارهای بهداشتی نیز به رشد هزینه‌ها دامن زده است. در همین حال، موجودی انبارها با سریع‌ترین سرعت از اکتبر ۲۰۲۴ افزایش یافته، اما همزمان شاخص برداشت فعالان از سطح موجودی‌ها برای سومین ماه متوالی کاهش یافته است. این ترکیب نشان می‌دهد شرکت‌ها اگرچه موجودی خود را افزایش داده‌اند، اما کمتر نگران انباشت بیش از حد کالا و خدمات هستند؛ نشانه‌ای از اعتماد نسبی به تداوم تقاضا در آینده نزدیک. ✔️  بیشتر بخوانید: سردشدن بازار کار آمریکا؛ چرا معامله‌گران هنوز نگران رکود نیستند؟ در مجموع، گزارش دسامبر ISM تصویری دووجهی از اقتصاد آمریکا ارائه می‌دهد: از یک سو، بخش خدمات با قدرت در حال گسترش است و نقش ضربه‌گیر اقتصاد را ایفا می‌کند؛ از سوی دیگر، لحن محتاطانه اظهارنظرها و تداوم نااطمینانی‌های مرتبط با سیاست‌های تجاری و هزینه‌ها، هشداری نسبت به پایداری این شتاب در ماه‌های آینده است. این داده‌ها اگرچه از یک چرخش مثبت در پایان سال حکایت دارند، اما همزمان یادآور آن هستند که مسیر رشد اقتصاد آمریکا همچنان به‌شدت به سیاست‌گذاری‌ها، شرایط مالی و اعتماد کسب‌وکارها گره خورده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید به گزارش موسسه آیوی – Ivey PMI (دسامبر)

شاخص مدیران خرید به گزارش موسسه آیوی - Ivey PMI (دسامبر) واقعی ...................... 51.9 پیش‌بینی ................. 49.5 قبلی ......................... 48.4

خواندن کامل خبر
داده های اقتصادی کم اثر

پیش‌بینی مورگان استنلی: طلا تا پایان ۲۰۲۶ به ۴۸۰۰ دلار می‌رسد

مورگان استنلی پیش‌بینی می‌کند که قیمت طلا تا سه‌ماهه چهارم سال ۲۰۲۶ به ۴۸۰۰ دلار در هر اونس برسد. این هدف قیمتی بسیار صعودی، نشان‌دهنده تقویت سنتیمنت مثبت در بازار فلزات گران‌بهاست و از سهام شرکت‌های معدنی، تقاضای پوشش ریسک و انتظار برای کاهش نرخ‌های واقعی حمایت می‌کند. خلاصه گزارش: مورگان استنلی قیمت طلا را برای سه‌ماهه چهارم 2026 برابر ۴۸۰۰ دلار پیش‌بینی می‌کند. کاهش نرخ‌های بهره و احتمال تغییر رهبری فدرال رزرو از عوامل کلیدی رشد هستند. خرید بانک‌های مرکزی و صندوق‌ها همچنان قوی باقی می‌ماند. ریسک‌های ژئوپلیتیک جذابیت طلا را افزایش می‌دهد. چشم‌انداز نقره نیز با کمبود عرضه و کنترل‌های صادراتی چین تقویت شده است. مورگان استنلی در یادداشت تحقیقاتی ۵ ژانویه اعلام کرد که طلا می‌تواند روند صعودی تاریخی خود را در سال ۲۰۲۶ ادامه دهد و به ۴۸۰۰ دلار برسد. این پیش‌بینی بر پایه ترکیبی از عوامل پولی، نهادی و ژئوپلیتیک است که پس از عملکرد استثنایی طلا در سال گذشته، همچنان از رشد قیمت حمایت می‌کنند. این بانک انتظار دارد کاهش پایدار نرخ‌های بهره جهانی، هزینه فرصت نگهداری طلا را کاهش دهد. همچنین احتمال تغییر رهبری در فدرال رزرو می‌تواند روند تسهیل سیاست پولی را سرعت دهد و به تضعیف دلار کمک کند؛ شرایطی که معمولاً برای طلا مطلوب است. مورگان استنلی همچنین اشاره کرده که تنش‌های ژئوپلیتیک — از جمله تحولات اخیر در ونزوئلا — می‌تواند جریان سرمایه‌گذاری امن به سمت طلا را تقویت کند، هرچند این عامل را دلیل اصلی پیش‌بینی ۴۸۰۰ دلاری نمی‌داند. در مورد نقره نیز این بانک معتقد است که سال ۲۰۲۵ احتمالاً اوج کمبود ساختاری عرضه بوده و کنترل‌های جدید صادراتی چین می‌تواند ریسک صعودی جدیدی ایجاد کند. نقره در سال ۲۰۲۵ با رشد ۱۴۷٪ بهترین عملکرد تاریخی خود را ثبت کرد. طلا نیز سال ۲۰۲۵ را با رشد ۶۴٪ به پایان رساند و در ۲۶ دسامبر به بالاترین رکورد تاریخی رسید؛ بهترین عملکرد سالانه از ۱۹۷۹ تاکنون. مورگان استنلی می‌گوید این شتاب صعودی به دلیل خرید بانک‌های مرکزی و صندوق‌های بزرگ، به این زودی‌ها از بین نخواهد رفت.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ترامپ: مودی از تعرفه‌ها ناراضی است

به گزارش بلومبرگ، ترامپ گفته است که نارندرا مودی، نخست‌وزیر هند، از سطح فعلی تعرفه‌های تجاری ناراضی است و دهلی‌نو در حال کاهش واردات نفت از روسیه است. این اظهارات در شرایطی مطرح می‌شود که روابط تجاری و انرژی میان آمریکا و هند در سال‌های اخیر اهمیت بیشتری پیدا کرده و هر دو کشور به دنبال تنظیم سیاست‌های جدید در حوزه تجارت و انرژی هستند. ترامپ همچنین تأکید کرده که همکاری اقتصادی با هند برای واشنگتن اهمیت راهبردی دارد و گفت‌وگوها درباره تعرفه‌ها و واردات انرژی ادامه خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت رالی نقره؛ بازارها چگونه ریسک‌های جدید جهان را قیمت‌گذاری می‌کنند؟

نقره بار دیگر به کانون توجه بازارهای جهانی بازگشته است. این فلز گران‌بها تنها در یک روز بیش از ۵ درصد رشد کرده و برای دومین بار در تاریخ خود از سطح ۸۰ دلار عبور کرده است؛ حرکتی که این‌بار برخلاف جهش کوتاه‌مدت و کم‌عمق پایان سال، در ساعات فعال بازارهای نیویورک و اروپا و با حضور کامل بازیگران نهادی و خرد رخ داده است. همین نکته نشان می‌دهد که این افزایش قیمت صرفاً حاصل نقدشوندگی پایین یا نوسان مقطعی نیست، بلکه بازتاب تقاضایی واقعی و پایدارتر در بازار است. نقره در سال ۲۰۲۵ یکی از درخشان‌ترین عملکردها را در میان کالاها ثبت کرد و به‌نظر می‌رسد این روند در ابتدای ۲۰۲۶ نیز ادامه یافته است. نخستین عبور نقره از سطح ۸۰ دلار در تعطیلات پایان سال و در شرایطی با حجم معاملات محدود اتفاق افتاد و به‌سرعت نیز فروکش کرد، اما جهش اخیر در زمانی رخ داده که دفاتر معاملاتی فعال بوده‌اند و جریان سرمایه، به‌ویژه از سمت سرمایه‌گذاران خرد، همچنان از این حرکت حمایت می‌کند. این هم‌زمانی اهمیت زیادی دارد، زیرا نشان می‌دهد بازار نه‌تنها از این سطوح قیمتی استقبال کرده، بلکه آن را به‌عنوان سطحی قابل دفاع می‌پذیرد. در همین حال، طلا نیز هم‌مسیر با نقره حرکت کرده و با وجود برخی نشانه‌های ذخیره سود در نزدیکی سطوح روانی، همچنان در محدوده‌های بالای تاریخی خود باقی مانده است؛ نشانه‌ای از اینکه تقاضا برای کل مجموعه فلزات گران‌بها در حال تقویت شدن است. این حرکت صعودی تنها به عوامل فصلی یا تکنیکال محدود نیست، هرچند الگوهای تاریخی نشان می‌دهد که ماه‌های پایانی سال و آغاز سال میلادی معمولاً برای فلزات گران‌بها دوره‌های مساعدی هستند. آنچه این بار به این روند شتاب بیشتری داده، فضای ژئوپلیتیک پرتنش و تغییر لحن سیاست خارجی آمریکا است. تحولات اخیر در آمریکای لاتین، از جمله بازداشت نیکلاس مادورو توسط دولت آمریکا، و سپس اظهارات مقام‌های واشنگتن درباره کشورهایی مانند کلمبیا، مکزیک، کوبا و ایران، سطح عدم قطعیت سیاسی را در بازارها بالا برده است. بازگشت بحث گرینلند به صدر اخبار و سخنان رئیس‌جمهور آمریکا درباره احتمال الحاق این جزیره؛ با وجود تعلق آن به دانمارک و عضویت در ناتو، نیز به این احساس دامن زده که سیاست قدرت دوباره به عنصر محوری روابط بین‌الملل تبدیل شده است. چنین فضایی به‌طور طبیعی سرمایه‌گذاران را به سمت دارایی‌هایی سوق می‌دهد که خارج از چارچوب نظام‌های پولی و سیاسی دولت‌ها تعریف می‌شوند. طلا و نقره، به‌عنوان ذخایر ارزش مستقل از سیاست‌های مالی و پولی، در این شرایط بار دیگر نقش پناهگاه سرمایه را پررنگ‌تر ایفا می‌کنند. اظهارات چهره‌های نزدیک به دولت آمریکا که صراحتاً از جهانی سخن می‌گویند که بر پایه «قدرت» و «زور» اداره می‌شود، این ذهنیت را تقویت کرده که اتکا صرف به دارایی‌های مالی وابسته به نظم سیاسی موجود می‌تواند پرریسک‌تر از گذشته باشد. در همین چارچوب، انتظار می‌رود مدیران ذخایر ارزی و بانک‌های مرکزی نیز به‌تدریج ترکیب دارایی‌های خود را بازتنظیم کنند. فاصله‌گیری محتاطانه از دلار آمریکا و افزایش سهم طلا در ذخایر، نه لزوماً به‌عنوان یک تصمیم سیاسی آشکار، بلکه به‌عنوان واکنشی منطقی به افزایش ریسک‌های ژئوپلیتیک و مالی، می‌تواند در سال‌های پیش رو شتاب بگیرد. حتی کشورهایی مانند دانمارک که بخش بزرگی از ذخایر خود را به دلار نگه داشته‌اند، در چنین محیطی ممکن است به این نتیجه برسند که تنوع‌بخشی بیشتر به ذخایر، یک ضرورت احتیاطی است. ✔️  بیشتر بخوانید: چرا تعرفه‌ها برخلاف انتظار اقتصاددانان، تورم را شعله‌ور نکردند؟ در مجموع، جهش اخیر نقره بیش از آنکه یک رویداد مقطعی در بازار کالا باشد، نشانه‌ای از تغییرات عمیق‌تر در نگرش سرمایه‌گذاران نسبت به ریسک، قدرت و ثبات در نظام جهانی است. عبور دوباره از سطح ۸۰ دلار را می‌توان بازتابی از این واقعیت دانست که بازارها در حال قیمت‌گذاری مجدد نااطمینانی‌های سیاسی و اقتصادی هستند و در این فرآیند، طلا و نقره بار دیگر جایگاه تاریخی خود را به‌عنوان دارایی‌هایی فراتر از سیاست و نظم‌های موقتی بازمی‌یابند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار در ژانویه جان می‌گیرد؛ ریسک‌ها هنوز قیمت‌گذاری نشده‌اند

مزایای دلار آمریکا از تحولات ونزوئلا تنها نیم‌روز دوام آورد. تمرکز بازار به‌سرعت دوباره به داده‌های اقتصادی بازگشت؛ داده‌هایی که ضعیف بودند (افت شاخص ISM بخش تولید) و هم‌زمان بازار سهام نیز ریسک‌های ژئوپلیتیک را نادیده گرفت. با این حال، ما همچنان در کوتاه‌مدت سوگیری صعودی ملایمی نسبت به دلار حفظ کرده‌ایم؛ چرا که نگاه بیش‌ازحد آرام بازار به تحولات ژئوپلیتیک، دارایی‌های پرریسک و ارزهای پرنوسان (High-Beta) را در برابر شوک‌های احتمالی آسیب‌پذیر کرده است.  دلار آمریکا | نگاه آرام بازار به ونزوئلا بیش از ۴۸ ساعت پس از عملیات نظامی آمریکا در ونزوئلا، نشانه‌های آن تقریباً از بازار ارز محو شده است. موج اولیه پناه بردن سرمایه‌گذاران به دلار در صبح دوشنبه بسیار کوتاه‌مدت بود؛ چرا که نشانه‌های اولیه از آغاز گفت‌وگو میان آمریکا و جانشین مادورو، دلسی رودریگز، احتمال اقدام نظامی مجدد آمریکا در آینده نزدیک را کاهش داده است. ارزیابی اولیه ما از تأثیر تحولات ونزوئلا بر دلار آمریکا در کوتاه‌مدت خنثی تا اندکی مثبت است؛ افزایش ریسک ژئوپلیتیک وجود دارد، اما پیامدهای جدی برای اقتصاد آمریکا یا بازار نفت دیده نمی‌شود. در افق میان‌مدت، در صورتی که بازارها به این جمع‌بندی برسند که عرضه نفت افزایش خواهد یافت و قیمت نفت کاهش پیدا کند، این عامل می‌تواند به زیان دلار تمام شود.  داده‌های ضعیف اقتصادی؛ عامل اصلی عقب‌نشینی دلار عملکرد مثبت بازارهای سهام در روز گذشته، با وجود ریسک‌های ژئوپلیتیک، مهم‌ترین عامل بازگشت دلار از اوج‌های کوتاه‌مدت بود؛ داده‌ها نیز در این روند نقش داشتند. شاخص ISM بخش تولید آمریکا در دسامبر به زیر ۴۸ واحد سقوط کرد؛ چهارمین افت متوالی ماهانه و پایین‌ترین سطح از اکتبر ۲۰۲۴. هم‌زمان، شاخص سفارشات معوق به ۴۵.۸ کاهش یافت که نشانه‌ای از احتمال انباشت موجودی انبارها و حتی فشار بر اشتغال در ماه‌های آینده است. این داده‌ها می‌تواند فضای ملایم‌تری را پیش از انتشار شاخص ISM بخش خدمات در روز آینده ایجاد کند. تقویم اقتصادی امروز آمریکا تنها شامل PMI نهایی S&P برای دسامبر است که معمولاً اثر قابل‌توجهی بر بازار ندارد. از منظر فدرال رزرو نیز سخنرانی‌هایی از سوی بارکین (مایل به انقباض، بدون حق رأی) و میران (بسیار متمایل به انبساط، با حق رأی) در پیش است.  چرا همچنان به دلار خوش‌بین هستیم؟ با وجود افت سریع تقاضای امن برای دلار، همچنان در کوتاه‌مدت نگاه صعودی ملایمی به دلار داریم. ژانویه از منظر فصلی معمولاً به نفع دلار است و نگاه بیش‌ازحد آرام بازار به ریسک‌های ژئوپلیتیک می‌تواند در صورت تشدید تنش‌ها، به‌ویژه در آمریکای لاتین یا حتی گرینلند، به ضرر دارایی‌های پرریسک و ارزهای پرنوسان تمام شود.  یورو | کاهش اندک تورم اهمیت زیادی ندارد امروز در چند کشور اتحادیه اروپا تعطیل رسمی است و این موضوع می‌تواند حجم معاملات بازار ارز را کاهش دهد. با این حال، آلمان بعدازظهر امروز داده‌های تورم دسامبر را منتشر می‌کند. انتظار می‌رود تورم سالانه از ۲.۳٪ به ۲.۱٪ کاهش یابد؛ رقمی مطابق با اجماع بازار که می‌تواند پیش‌بینی تورم ۲.۰٪ منطقه یورو در روز آینده را تأیید کند. با وجود برخی اظهارنظرهای پراکنده از سوی اعضای متمایل به کاهش نرخ بهره در ECB، بازارها همچنان با چهره‌های انقباضی مانند ایزابل اشنابل همسو هستند؛ کسی که به‌روشنی اعلام کرده کاهش نرخ بهره در آینده قابل پیش‌بینی نیست. مگر آن‌که بازبینی‌های جدی در چشم‌انداز رشد اقتصادی رخ دهد، کاهش‌های جزئی تورم به‌تنهایی برای تغییر انتظارات بازار نسبت به سیاست پولی سال ۲۰۲۶ کافی نخواهد بود.  نقش دلار در EURUSD و ریسک گرینلند جفت‌ارز EURUSD عمدتاً تحت تأثیر سمت دلار قرار دارد. موضع به شدت تهاجمی آمریکا نسبت به گرینلند یک ریسک حاشیه‌ای اما مهم است که باید زیر نظر داشت. در این زمینه، EURDKK می‌تواند شاخص مناسبی باشد؛ این جفت‌ارز در حال حاضر در سطوح قوی نسبت به نرخ برابری رسمی معامله می‌شود و در صورت اقدام نظامی آمریکا در گرینلند، احتمالاً نیازمند مداخله سنگین بانک مرکزی دانمارک خواهد بود. در صورت عدم تشدید تنش‌ها، انتظار داریم EURUSD در کوتاه‌مدت در حوالی سطح 1.170 تثبیت شود.  دلار کانادا | در موقعیتی شکننده دلار کانادا از ابتدای هفته تاکنون ضعیف‌ترین ارز گروه ده (G10) بوده است. بازارها به‌وضوح در حال قیمت‌گذاری ریسک افزایش احتمالی عرضه نفت ونزوئلا هستند؛ موضوعی که به زیان نفت سنگین و پرگوگرد کانادا تمام می‌شود، نفتی که پیش‌تر در دوران محدودیت عرضه ونزوئلا با پریمیوم معامله می‌شد. اختلاف قیمت Western Canadian Select با WTI در روز دوشنبه اندکی افزایش یافت که نشان می‌دهد بازار کالاها با احتیاط بالا به این تحولات ژئوپلیتیک واکنش نشان می‌دهد. با این حال، آسیب‌پذیری دلار کانادا فراتر از نفت است. مدل ارزش منصفانه کوتاه‌مدت ما نشان می‌دهد که USDCAD باید بالاتر از 1.380 معامله شود. به‌نظر می‌رسد بازارها همچنان ریسک‌های ناشی از عدم قطعیت در بازنگری توافق USMCA و همچنین احتمال کاهش دوباره نرخ بهره توسط بانک مرکزی کانادا در سال ۲۰۲۶ را دست‌کم گرفته‌اند. در حال حاضر، ما ارزهای پرنوسان دیگری مانند دلار نیوزیلند (NZD)، کرون سوئد (SEK) و کرون نروژ (NOK) را به دلار کانادا ترجیح می‌دهیم و ریسک حرکت USDCAD به سمت محدوده 1.390 را بالا می‌دانیم.   منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر