TSLA 374.58 USD ▼ 3.08%
AAPL 348.22 USD ▲ 1.23%
GOOGL 324.22 USD ▼ 3.15%
AMZN 250.38 USD ▼ 4.57%
NVDA 212.21 USD ▼ 4.40%
BTCUSD 81,297.92 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

آیا کاهش مصرف طلا در چین جرقه ریزش نقره بود؟

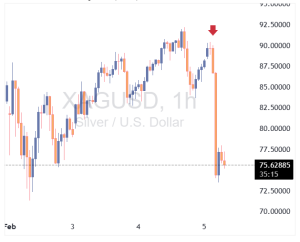
در یک نگاه نقره در یک روز بیش از ۱۲ تا ۲۰ درصد سقوط کرد و خریداران کف بازار را غافلگیر کرد. بازگشت قیمت‌ها در سطوح کلیدی فیبوناچی و میانگین‌های متحرک شکست خورد. مصرف طلای چین در سال ۲۰۲۵ حدود ۳.۵۷٪ کاهش یافت و تولید داخلی اندکی افزایش داشت. بازار فلزات در فاز نوسان شدید است و برای تثبیت نیاز به زمان دارد. بازار نقره امروز، ۵ فوریه ۲۰۲۶، با تنشی قابل‌توجه آغاز شد؛ جایی که قیمت‌ها در عرض چند دقیقه سقوطی سنگین را تجربه کردند. نقره که طی دو روز گذشته تا محدوده ۹۲ دلار بازگشته بود، ناگهان بیش از ۱۲ درصد افت کرد و به حوالی ۷۶ دلار رسید. این ریزش سریع نشان داد مسیر بازگشت نقره پس از اصلاح شدید هفته گذشته بسیار دشوارتر از آن چیزی است که معامله‌گران انتظار داشتند.   نمودارهای تکنیکال نیز این ضعف را تأیید می‌کنند. بازگشت قیمت‌ها در سطح اصلاحی 38.2% فیبوناچی حوالی ۹۰.۵۵ دلار متوقف شد؛ سطحی که نشان می‌دهد قدرت این رالی بسیار کمتر از حرکت مشابه در طلا بوده است. طلا نیز پس از ناکامی در شکست سطح ۵۰۰۰ دلار با فشار فروش مواجه شد و به زیر میانگین‌های متحرک ساعتی سقوط کرد. در مورد نقره، قیمت حتی نتوانست میانگین متحرک ۱۰۰ ساعته را لمس کند و همین موضوع باعث شد فروشندگان تکنیکال دوباره وارد بازار شوند و قیمت را پایین‌تر ببرند. این رفتار نشان می‌دهد که خریداران کف بازار هنوز اعتماد کافی برای بازگشت پرقدرت ندارند. در کنار این نوسانات، خبری از چین نیز توجه بازار را جلب کرد. انجمن دولتی طلا اعلام کرد که مصرف طلای چین در سال ۲۰۲۵ با کاهش ۳.۵۷ درصدی به ۹۵۰.۰۹۶ تن رسیده است. در مقابل، تولید داخلی طلا ۱.۰۹ درصد افزایش یافته و به ۳۸۱.۳۳۹ تن رسیده است. این داده‌ها نشان می‌دهد که تقاضای مصرفی در بزرگ‌ترین بازار طلای جهان کمی تضعیف شده است؛ موضوعی که می‌تواند بر سنتیمنت بازار فلزات گران‌بها اثر بگذارد. با این حال، تحلیلگران یوتوتایمز معتقدند که سقوط نقره بیش از آنکه ناشی از یک خبر خاص باشد، نتیجه بازار کم‌عمق، ترس معامله‌گران و موج شناسایی سود است. نوسانات شدید هفته گذشته شوک‌هایی ایجاد کرده که زمان می‌برد تا از سیستم بازار خارج شود. در مجموع، بازار فلزات گران‌بها اکنون در فاز تجمیع و تثبیت قرار دارد. اصلاح زمانی و قیمتی باید مسیر خود را طی کند و خریداران باید مراقب باشند بیش از حد در تلاش برای شکار کف بازار ریسک نکنند—به‌ویژه در شرایطی که شناسایی سود همچنان رفتار غالب معامله‌گران است.

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

وزیر امور خارجه ایران: مذاکرات هسته‌ای با آمریکا قرار است حدود ساعت ۱۰ صبح جمعه در مسقط برگزار شود

وزیر امور خارجه ایران: مذاکرات هسته‌ای با آمریکا قرار است حدود ساعت ۱۰ صبح جمعه در مسقط برگزار شود

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید بخش خدمات ISM ایالات متحده – ژانویه

شاخص مدیران خرید بخش خدمات ISM ایالات متحده - ISM Services PMI (ژانویه) واقعی ................... 53.8 پیش‌بینی .............. 53.5 قبلی ..................... 54.4 مولفه فعالیت کسب‌وکارها: 57.4 (قبلی 55.8 بود) مولفه اشتغال: 50.3 (قبلی 52 بود) مولفه سفارشات جدید: 53.1 (قبلی 57.9 بود) مولفه قیمت‌ها: 66.6 (قبلی 64.3 بود)

خواندن کامل خبر
داده های اقتصادی کم اثر

نظرسنجی رویترز: انتظار می‌رود میانگین قیمت طلا به ۴,۷۴۶٫۵۰ دلار در هر اونس در سال ۲۰۲۶ برسد

بر اساس پیش‌بینی‌ها، میانگین قیمت طلا در سال ۲۰۲۶ به رکورد ۴,۷۴۶٫۵۰ دلار در هر اونس خواهد رسید که جهشی قابل‌توجه نسبت به برآوردهای قبلی است. این افزایش عمدتاً ناشی از ریسک‌های ژئوپلیتیکی، خریدهای بانک‌های مرکزی، و نگرانی‌ها درباره بدهی‌های ایالات متحده و استقلال فدرال رزرو است. همچنین بر اساس همین نظرسنجی: پیش‌بینی می‌شود قیمت نقره در سال ۲۰۲۶ به‌طور متوسط ۷۹٫۵۰ دلار در هر اونس و در سال ۲۰۲۷ معادل ۷۱٫۸۰ دلار در هر اونس باشد. پیش‌بینی می‌شود یورو طی شش ماه آینده در محدوده ۱٫۲۰ دلار و طی یک سال آینده در ۱٫۲۱ دلار معامله شود؛ در حالی که در نظرسنجی ژانویه به‌ترتیب ۱٫۱۹ و ۱٫۲۰ دلار برآورد شده بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پاسخ مسکو به ادعای ترامپ درباره نفت؛ هیچ تغییری از سوی هند ندیده‌ایم

در حالی که آمریکا مدعی شده هند قصد دارد واردات نفت از روسیه را متوقف کند، وزارت خارجه روسیه امروز ۴ فوریه ۲۰۲۶، این ادعا را رد کرده و تأکید دارد که هیچ نشانه‌ای از تغییر موضع دهلی‌نو دریافت نکرده است. وزارت خارجه روسیه اعلام کرده که روابط انرژی با هند همچنان پایدار است و هیچ دلیلی برای نگرانی وجود ندارد. این موضع‌گیری در واکنش به اظهارات اخیر دونالد ترامپ مطرح شده که گفته بود هند در چارچوب توافق تجاری جدید با واشنگتن، خرید نفت از روسیه را متوقف خواهد کرد. اما منابع روسی و هندی تأکید دارند که چنین تصمیمی نه اعلام شده و نه عملیاتی شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا داده‌های امروز آمریکا جرقه موج تازه صعود دلار را می‌زند؟

در یک نگاه داده‌های اشتغال ADP و ISM خدمات، محرک اصلی بازار ارز در کوتاه‌مدت هستند. انتظار بازار از ADP ایجاد ۴۵ هزار شغل جدید در ژانویه است. فدرال رزرو برای کاهش زودهنگام نرخ بهره، به تضعیف جدی بازار کار نیاز دارد. EURUSD بالاتر از ارزش منصفانه معامله می‌شود و مستعد اصلاح است. بازار فارکس بار دیگر چشم به داده‌های آمریکا دوخته است؛ جایی که گزارش‌های اشتغال و فعالیت خدماتی می‌توانند مسیر کوتاه‌مدت دلار را مشخص کنند. در شرایطی که نوسانات کاهش یافته و فدرال رزرو هنوز سیگنال روشنی از کاهش نرخ بهره نداده، هر داده مثبت می‌تواند موج تازه‌ای از تقویت دلار را رقم بزند—و یورو را دوباره به عقب براند. دلار: تمرکز بازار بر ADP و ISM خدمات رالی دلار آمریکا بخشی از رشدهای ابتدای هفته را پس داده، اما کاهش تدریجی نوسانات نشان می‌دهد بازار در حال آماده‌شدن برای حرکت بعدی است. ارزیابی کلی همچنان بدون تغییر باقی مانده: داده‌های اقتصادی نقش اصلی را در تعیین مسیر کوتاه‌مدت دلار ایفا خواهند کرد و انتشار آمارهای امروز می‌تواند به‌عنوان محرک جدید عمل کند. مهم‌ترین داده امروز ۴ فوریه ۲۰۲۶، گزارش اشتغال ADP است که به‌دلیل تعویق انتشار آمار رسمی بازار کار، به بهترین شاخص موجود از وضعیت اشتغال در ماه ژانویه تبدیل شده است. انتظار بازار ایجاد ۴۵ هزار شغل جدید است؛ رقمی که در صورت تحقق، می‌تواند اعتماد سرمایه‌گذاران به انتشار یک گزارش رسمی نسبتاً مطلوب را تقویت کند. با توجه به موضع نسبتاً انقباضی فدرال رزرو در نشست ژانویه، تنها نشانه‌های واضح از تضعیف بازار کار می‌تواند زمینه قیمت‌گذاری کاهش نرخ بهره پیش از ماه ژوئن را فراهم کند. در کنار ADP، شاخص ISM بخش خدمات نیز امروز منتشر می‌شود. برآوردها حاکی از افزایش نزدیک به یک واحدی این شاخص و رسیدن آن به سطح 54.4 است. تجربه روز دوشنبه نشان داد که داده‌های قوی ISM—این بار در بخش تولید—توانستند از دلار به‌طور محسوسی حمایت کنند و تکرار چنین نتیجه‌ای در بخش خدمات نیز می‌تواند اثر مشابهی داشته باشد. در مجموع، توازن ریسک‌ها در کوتاه‌مدت اندکی به نفع دلار ارزیابی می‌شود. داده‌های مثبت این پتانسیل را دارند که در کنار شرایط کلان حمایتی، به ادامه بازیابی دلار کمک کنند. همچنین واکنش محدود دلار به افت سهام فناوری آمریکا نشان می‌دهد نگرانی‌ها درباره یک موج فروش گسترده دلار ناشی از عوامل داخلی، تا حد زیادی کاهش یافته است. ✔️  بیشتر بخوانید: امروز چه می‌شود؟ تورم یورو، اشتغال آمریکا و سخنرانی فدرال‌رزرو یورو: انتظار بازگشت EURUSD به زیر 1.180 آخرین داده مهم پیش از نشست فردای بانک مرکزی اروپا، برآورد اولیه تورم منطقه یورو در ماه ژانویه است. افت غیرمنتظره تورم فرانسه در روز گذشته واکنش محسوسی در بازار ارز ایجاد نکرد و انتظار می‌رود داده‌های امروز منطقه یورو نیز اثرگذاری محدودی داشته باشند. پیش‌بینی‌ها حاکی از کاهش تورم کل از 1.9 درصد به 1.7 درصد و ثبات تورم هسته در سطح 2.3 درصد است؛ ارقامی که بعید است تغییری در لحن سیاست‌گذاران بانک مرکزی اروپا ایجاد کند. در بازار فارکس، EURUSD بار دیگر تا محدوده 1.183 افزایش یافته و طبق برآوردها، حدود 0.8 درصد بالاتر از ارزش منصفانه کوتاه‌مدت خود معامله می‌شود. در صورتی که داده‌های آمریکا مطابق انتظارات یا بهتر از آن منتشر شوند، فشار نزولی می‌تواند این جفت‌ارز را طی روزهای آینده دوباره به زیر سطح 1.180 سوق دهد. جمع‌بندی تیم تحلیل یوتوتایمز از مقاله ING نشان می‌دهد که در تاریخ ۴ فوریه ۲۰۲۶ تمرکز اصلی بازار فارکس بر داده‌های اقتصادی آمریکا قرار دارد و گزارش‌های ADP و ISM می‌توانند جهت حرکت کوتاه‌مدت دلار را تعیین کنند؛ در صورتی که این داده‌ها مطابق یا بهتر از انتظارات منتشر شوند، دلار پتانسیل ادامه بازیابی را خواهد داشت و فشار نزولی بر یورو می‌تواند جفت‌ارز EURUSD را دوباره به زیر سطح 1.180 بازگرداند، در حالی که داده‌های منطقه یورو و تحولات پیش از نشست بانک مرکزی اروپا از قدرت کافی برای تغییر معنادار روند بازار برخوردار نیستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید خدماتی اسپانیا – ژانویه 2026

شاخص مدیران خرید خدماتی اسپانیا - ژانویه - Spanish Services PMI  واقعی ................. 53.5  پیش‌بینی .............. 56.6  قبلی ..................... 57.1 شاخص مدیران خرید بخش ترکیبی اسپانیا - ژانویه - Composite PMI  واقعی .................. 52.9 قبلی ..................... 55.6

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گریر، نماینده تجارت ایالات متحده: هند با کاهش تعرفه‌ها بر صادرات آمریکا موافقت کرد

توافق تجاری با هند که دیروز اعلام شد، نتیجه گفت‌وگوها است. تعرفه‌های هند بر کالاهای صنعتی از ۱۳.۵ درصد به صفر کاهش می‌یابد. هند همچنان برای کالاهای کشاورزی تدابیر حمایتی برقرار می‌کند. من کاهش تدریجی خرید نفت روسیه توسط هند را زیر نظر داشته‌ام. هند فرصت‌های زیادی برای تنوع‌بخشی به منابع خود و خرید بیشتر محصولات آمریکایی دارد. پرونده تعرفه‌ای دیوان عالی برای شاکی «کاملاً روشن و ساده» نیست. میزان ریسک و اهمیت در این پرونده تعرفه‌ای بسیار بالاست. اهمیت پرونده تعرفه‌ای بسیار زیاد است. نشانه‌هایی از رونق صنعت تولید به چشم می‌خورد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روسیه: منابع انرژی ما همچنان مشتری دارد؛ حتی با شایعات هند

نوواک، معاون نخست‌وزیر روسیه، درباره انتظارات از اقدامات اوپک‌پلاس در آوریل: «ما شاهد توازن میان عرضه و تقاضای نفت هستیم. این موضوع یک عامل اضافی برای تضمین تعادل در بازار نفت خواهد بود.» نوواک: «منابع کالایی ما همچنان تقاضای بالایی دارند.» درباره احتمال کاهش واردات نفت روسیه توسط هند: «ما فقط اظهارات عمومی را دیده‌ایم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت خریداران به طلا و نقره؛ چه چیزی در راه است

در یک نگاه طلا و نقره پس از ریزش شدید، وارد فاز استراحت و بازگشت ملایم شده‌اند. طلا توانسته بالای فیبوی ۳۸.۲٪ قرار گیرد، اما سطح ۵۰۰۰ دلار چالش اصلی است. بازگشت نقره ضعیف‌تر بوده و هنوز فاصله زیادی تا جبران ریزش دارد. عوامل بنیادی همچنان از روند بلندمدت صعودی فلزات گران‌بها حمایت می‌کنند. بازار فلزات گران‌بها پس از چند روز نوسان شدید، امروز، ۳ فوریه ۲۰۲۶، کمی آرام‌تر شده است. طلا و نقره که هفته گذشته سقوط تندی را تجربه کردند، اکنون در تلاش‌اند بخشی از این ریزش را جبران کنند. در معاملات امروز اروپا، هر دو فلز دوباره با تقاضا روبه‌رو شدند؛ هرچند بازگشت نقره همچنان ضعیف‌تر از طلاست. آیا این شروع یک بازگشت پایدار است یا فقط یک تنفس کوتاه؟ در نمودار یک‌ساعته طلا، قیمت توانسته بالای سطح فیبوی ۳۸.۲٪ یعنی ۴۸۶۰ دلار تثبیت شود و نگاه‌ها اکنون به سطح روانی ۵۰۰۰ دلار دوخته شده است. عبور از این سطح می‌تواند اعتماد ازدست‌رفته بازار را تا حد زیادی بازگرداند. در نقره، شرایط متفاوت است. قیمت تنها توانسته سطح فیبوی ۲۳.۶٪ را پس بگیرد و هنوز فاصله زیادی تا جبران نیمی از ریزش هفته گذشته دارد. با این حال، رشد ۹ درصدی امروز نشان می‌دهد خریداران کاملاً از میدان خارج نشده‌اند. تحلیلگران یوتو فارکس معتقدند ریزش اخیر بیشتر ناشی از پوزیشن‌گیری بیش‌ازحد و حرکت سریع بازار بوده است، نه تغییر در عوامل بنیادی. به همین دلیل انتظار می‌رود طلا و نقره پس از یک دوره تجمیع، دوباره مسیر صعودی خود را پیدا کنند؛ هرچند این مسیر احتمالاً پرنوسان خواهد بود.

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

صعود دلار آمریکا به بالاترین سطح روزانه؛ گزارش ISM از چشم‌انداز مثبت اقتصاد پرده برداشت

در یک نگاه گزارش جدید بخش تولید آمریکا باعث تقویت دلار و افزایش بازدهی اوراق خزانه شد. یورو با عبور از سطح ۱.۱۸ در برابر دلار وارد مسیر نزولی تازه‌ای شد. داده‌های اقتصادی و تحولات فدرال رزرو می‌تواند مسیر سیاست پولی را به سمت رویکردی انقباضی‌تر سوق دهد. دلار آمریکا روز دوشنبه با تکیه بر داده‌های تازه از بخش تولید، به بالاترین سطح خود در معاملات روزانه رسید؛ تحولی که نشانه‌ای از تقویت مجدد اعتماد بازار به چشم‌انداز اقتصاد این کشور تلقی می‌شود. پس از سال‌ها رکود نسبی در بخش تولید، مجموعه‌ای از گزارش‌های جدید از ظهور نشانه‌های تدریجی بهبود حکایت دارد. ابتدا گزارش نهایی مؤسسه S&P Global درباره وضعیت تولیدی آمریکا با بازنگری صعودی منتشر شد و سپس نظرسنجی مؤسسه مدیریت عرضه (ISM) از رشد سریع فعالیت‌های صنعتی، تحت تأثیر جهش سفارش‌های جدید، خبر داد؛ رشدی که سریع‌ترین شتاب این شاخص از سال ۲۰۲۰ محسوب می‌شود. بازارهای ارز و اوراق قرضه به‌سرعت به این داده‌ها واکنش نشان دادند. بازدهی اوراق دوساله خزانه‌داری آمریکا با افزایش ۴.۱ واحد پایه به ۳.۵۷ درصد رسید و دلار نیز در برابر اغلب ارزهای اصلی تقویت شد. یورو پس از آنکه هفته گذشته تا بالای سطح ۱.۲۰ صعود کرده و حتی به محدوده ۱.۲۰۸۰ رسیده بود، بار دیگر به زیر ۱.۱۸ سقوط کرد و اکنون در پایین‌ترین سطح خود از اواخر ژانویه معامله می‌شود. پس از فعال شدن حد ضررهای تکنیکال در این محدوده، فشار فروش بر یورو تشدید شد و روند نزولی آن در برابر دلار شتاب گرفت. این حرکت صرفاً به یورو محدود نمانده و قدرت دلار به‌صورت گسترده در بازار ارز مشاهده شده است. “ «در میان جفت‌ارزهای اصلی، بیشترین تغییر درصدی مربوط به دلار در برابر فرانک سوئیس بوده است، به‌طوری که USDCHF حدود یک درصد رشد کرده است.» محمد زمانی این در حالی است که وزارت خزانه‌داری آمریکا در گزارش نیم‌سالانه اخیر خود بار دیگر از معرفی کشورها به‌عنوان «دستکاری‌کننده ارزی» خودداری کرد و نام سوئیس نیز در این فهرست قرار نگرفت. از منظر تکنیکال، این جفت‌ارز در حال آزمایش کف محدوده معاملاتی شش‌ماهه‌ای است که ماه گذشته شکسته شد. تحولات اخیر در شرایطی رخ می‌دهد که این هفته، هفته‌ای مهم برای دلار آمریکا محسوب می‌شود و بخش تولید تنها یکی از عوامل اثرگذار بر بازار است. انتشار گزارش اشتغال بخش غیرکشاورزی در روز جمعه و همچنین احتمال نخستین اظهارنظرهای رسمی کوین وارش، نامزد ریاست فدرال رزرو، از مهم‌ترین رویدادهای پیش‌رو به شمار می‌روند. هرگونه اظهارنظر از سوی او می‌تواند به‌دقت از سوی بازارها تحلیل شود، چراکه رؤسای جدید بانک مرکزی گاه ناخواسته سیگنال‌های نادرستی به سرمایه‌گذاران ارسال می‌کنند. در همین حال، جروم پاول، رئیس فدرال رزرو، اخیراً اعلام کرده که مقام‌های این نهاد نشانه‌های بهتری از وضعیت اقتصاد آمریکا مشاهده می‌کنند. اگر این دیدگاه در میان سیاست‌گذاران پولی اجماع بیشتری پیدا کند، احتمال تغییر جهت تدریجی سیاست‌ها به سمت رویکردی انقباضی‌تر افزایش خواهد یافت. طبق بررسی‌های یوتوتایمز؛ در حال حاضر بازارهای مالی همچنان حدود ۴۸ واحد پایه کاهش نرخ بهره در سال جاری را قیمت‌گذاری کرده‌اند. با این حال، تداوم انتشار گزارش‌هایی مشابه داده‌های اخیر می‌تواند این انتظارات را به‌تدریج کمرنگ کند و مسیر سیاست پولی را تغییر دهد. ✔️  بیشتر بخوانید: نوسانات طلا از بیت‌کوین پیشی گرفت؛ آیا طلا همچنان پناهگاه امن است؟ از نگاه تحلیلگران، احتمال حرکت تدریجی بازار به سمت چنین سناریویی رو به افزایش است. به باور برخی، شفاف‌ترین راه برای بهره‌برداری از این روند، تمرکز بر بازار اوراق قرضه است؛ جایی که پیش‌بینی می‌شود بازدهی اوراق دوساله خزانه‌داری آمریکا در ادامه سال به محدوده ۴ درصد نزدیک شود. بر اساس جمع‌بندی تیم UtoTimes، تقویت دلار پس از انتشار گزارش ISM بازتابی از بازگشت تدریجی خوش‌بینی به اقتصاد آمریکا است؛ خوش‌بینی‌ای که اگر با داده‌های مثبت بیشتر و سیگنال‌های انقباضی از سوی فدرال رزرو همراه شود، می‌تواند جایگاه دلار را در ماه‌های آینده بیش از پیش تقویت کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جهش غیرمنتظره فعالیت تولیدی آمریکا در آغاز ۲۰۲۶

در یک نگاه شاخص فعالیت تولیدی آمریکا در ژانویه ۲۰۲۶ به بالاترین سطح خود از سال ۲۰۲۲ رسید و از بازگشت تدریجی این بخش به مسیر رشد حکایت دارد. رشد قابل‌توجه سفارش‌های جدید و افزایش سطح تولید، موتور اصلی بهبود اخیر صنعت بوده است. با وجود نشانه‌های مثبت، فشار هزینه‌ها و نگرانی‌های مرتبط با تعرفه‌های تجاری همچنان ریسک‌های پیش‌روی تولیدکنندگان را افزایش داده است. فعالیت بخش تولیدی ایالات متحده در نخستین ماه سال ۲۰۲۶، فراتر از انتظارات بازار، به سریع‌ترین نرخ رشد خود طی چهار سال گذشته دست یافت؛ رشدی که عمدتاً تحت تأثیر افزایش سفارش‌های جدید و تقویت سطح تولید صنعتی شکل گرفته است. بر اساس داده‌های منتشرشده از سوی مؤسسه مدیریت عرضه آمریکا (ISM)، شاخص مدیران خرید بخش تولیدی در ژانویه به ۵۲.۶ واحد افزایش یافت، در حالی که این شاخص در ماه قبل ۴۷.۹ واحد ثبت شده بود. عبور از سطح ۵۰ واحد، نشانه ورود به فاز توسعه محسوب می‌شود و رقم جدید نیز بالاتر از تمامی برآوردهای اقتصاددانان در نظرسنجی بلومبرگ قرار گرفت. این تحول، پس از نزدیک به یک سال رکود نسبی در فعالیت‌های صنعتی، به‌عنوان نشانه‌ای مثبت از احیای تقاضا در بخش تولید تلقی می‌شود. “ «تداوم این روند می‌تواند اطمینان بیشتری نسبت به خروج تدریجی صنعت آمریکا از رکود چندساله اخیر ایجاد کند و نقش مهمی در تقویت رشد اقتصادی ایفا نماید.» محمد زمانی گزارش ISM از افزایش نزدیک به ۱۰ واحدی شاخص سفارش‌های جدید حکایت دارد؛ رشدی که سریع‌ترین شتاب این مؤلفه از سال ۲۰۲۲ به شمار می‌رود. هم‌زمان، شاخص تولید نیز به‌طور محسوسی تقویت شد و از افزایش ظرفیت عملیاتی کارخانه‌ها خبر داد. همچنین، حجم سفارش‌های معوق برای نخستین‌بار از سال ۲۰۲۲ روندی صعودی به خود گرفت و سفارش‌های صادراتی نیز افزایش یافت که بیانگر بهبود نسبی تقاضای خارجی است. بررسی تحلیلگران یوتوتایمز نشان می‌دهد که یکی از عوامل کلیدی این رشد، کاهش محسوس سطح موجودی انبار مشتریان بوده است. شاخص موجودی‌ها در ژانویه بیشترین افت خود از اواسط سال ۲۰۲۲ را ثبت کرد. کاهش ذخایر، در صورت تداوم، می‌تواند در ماه‌های آینده به‌عنوان عاملی حمایتی برای افزایش سفارش‌ها و تولید عمل کند و به تقویت چرخه فعالیت صنعتی منجر شود. با این حال، برخی نشانه‌ها از احتیاط فعالان بازار حکایت دارد. سوزان اسپنس، رئیس کمیته نظرسنجی کسب‌وکارهای تولیدی ISM، اعلام کرد که بخشی از رشد تقاضا ممکن است ناشی از ماهیت فصلی ژانویه به‌عنوان دوره تجدید سفارش‌ها پس از تعطیلات باشد. به گفته او، بخشی از خریدها نیز احتمالاً با هدف پیشی گرفتن از افزایش احتمالی قیمت‌ها در نتیجه تداوم چالش‌های تعرفه‌ای انجام شده است. از منظر بخشی، ۹ صنعت در ماه گذشته رشد را تجربه کردند که از جمله آن‌ها می‌توان به پوشاک، محصولات فلزی ساخته‌شده، تجهیزات حمل‌ونقل و ماشین‌آلات اشاره کرد. در مقابل، ۸ صنعت همچنان در محدوده انقباضی باقی ماندند که نشان می‌دهد روند بهبود در بخش تولید هنوز یکپارچه و فراگیر نشده است. در حوزه بازار کار، شاخص اشتغال با افزایش ۳.۳ واحدی به سطح ۴۸.۱ رسید که بالاترین رقم در یک سال گذشته محسوب می‌شود. اگرچه این عدد همچنان زیر مرز ۵۰ واحد قرار دارد و از ادامه کاهش نیروی کار حکایت می‌کند، اما کاهش سرعت تعدیل نیرو نشانه‌ای از ثبات نسبی در استخدام‌ها است. هم‌زمان، شاخص عملکرد تحویل تأمین‌کنندگان به بالاترین سطح خود از ماه مه رسید. این موضوع نشان می‌دهد که تولیدکنندگان با زمان‌های طولانی‌تری برای دریافت مواد اولیه و نهاده‌های مورد نیاز مواجه هستند؛ مسئله‌ای که می‌تواند بازتابی از افزایش فشار بر زنجیره تأمین و رشد تقاضا باشد. در کنار این تحولات، تولیدکنندگان همچنان با هزینه‌های بالای نهاده‌ها روبه‌رو هستند. شاخص قیمت‌های پرداختی در ژانویه به ۵۹ واحد رسید که بالاترین سطح در چهار ماه اخیر محسوب می‌شود. این روند نشان می‌دهد که فشارهای تورمی در بخش تولید هنوز کاهش نیافته و می‌تواند در ماه‌های آینده بر حاشیه سود شرکت‌ها و قیمت نهایی محصولات اثرگذار باشد. ✔️  بیشتر بخوانید: افت شاخص‌های مدیران خرید چین؛ آغاز کم‌رمق اقتصاد در سال ۲۰۲۶ از سوی دیگر، شرکت‌های صنعتی به کاهش موجودی انبارهای خود ادامه داده‌اند، هرچند سرعت این روند نسبت به ماه قبل کندتر شده است. این رویکرد محتاطانه، بیانگر تلاش تولیدکنندگان برای هماهنگ‌سازی سطح تولید با تقاضای واقعی بازار و مدیریت ریسک‌های احتمالی در فضای نامطمئن اقتصادی است. بر اساس جمع‌بندی تیم UtoTimes، گزارش ژانویه ISM تصویری نسبتاً امیدوارکننده از وضعیت بخش تولید آمریکا در آغاز سال ۲۰۲۶ ارائه می‌دهد؛ تصویری که بر پایه رشد سفارش‌ها، افزایش تولید و کاهش فشار رکودی شکل گرفته است. با این حال، استمرار هزینه‌های بالا، ابهام‌های تجاری و چالش‌های زنجیره تأمین نشان می‌دهد که مسیر احیای کامل صنعت همچنان شکننده است و نیازمند ثبات بیشتر در محیط کلان اقتصادی خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید بخش تولید ایالات متحده به گزارش موسسه ISM – ژانویه

شاخص مدیران خرید بخش تولید ایالات متحده به گزارش موسسه مدیریت عرضه - ISM Manufacturing PMI (ژانویه) واقعی ................... 52.6 پیش‌بینی .............. 48.5 قبلی ...................... 47.9 شاخص تغییرات قیمت تولید آمریکا از موسسه ISM - نوامبر - ISM Manufacturing Prices واقعی .................. 59 پیش‌بینی .............. 60.5 قبلی ..................... 58.5 مولفه اشتغال: 48.1 (مقدار قبلی: 44.9) مولفه سفارشات جدید: 57.1 (مقدار قبلی: 47.7)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریزش طلا و نقره؛ اصلاحی سالم یا هشدار بازار؟

در یک نگاه هفته گذشته، طلا ۱۳ درصد و نقره ۳۸ درصد سقوط کرد، اما تحلیلگران آن را اصلاحی طبیعی می‌دانند نه پایان روند صعودی. افزایش هیجانی قیمت‌ها در ماه‌های اخیر باعث نوسان شدید شد، اما عوامل بنیادین طلا همچنان پابرجاست: تهدیدهای ژئوپلیتیکی، بدهی‌های دولتی فزاینده و تورم جهانی، ارزش این دارایی را به‌عنوان پناهگاه امن حفظ کرده است. حتی با اصلاح اخیر، سرمایه‌گذاران همچنان چشم‌انداز صعودی طلا را تا پایان سال پیش‌بینی می‌کنند، و نقش آن به‌عنوان «دارایی لنگر» در پرتفوی‌ها تغییر نکرده است. با توجه به اتفاقات عجیب و بی‌سابقه‌ای که در این ماه و ابتدای سال برای طلا و نقره افتاده بود، ریزش تاریخی روز جمعه 31 ژانویه 2026 تقریباً قابل‌انتظار و منطقی به نظر می‌رسد. کاهش ۱۳ درصدی قیمت طلا و سقوط شدید ۳۸ درصدی نقره واقعاً زیاد است و نمی‌توان آن را کم‌اهمیت دانست. اما اگر وضعیت بازار را در نظر بگیریم، این اتفاق چندان هم شوکه‌کننده نیست. هیجان زیادی پیرامون فلزات گران‌بها شکل گرفته بود، اما ساده‌لوحانه است اگر تصور کنیم طلا — به‌عنوان یک دارایی نسبتاً باثبات — می‌تواند در یک ماه بیش از ۲۰ درصد رشد کند بی‌آنکه با نوسان‌های جدی روبه‌رو شود. نقره که بسیار پرنوسان‌تر از طلاست، تنها در ژانویه بیش از ۶۰ درصد جهش کرد. هرچند شاید باورنکردنی به نظر برسد، حتی بازارهای مالی هم نمی‌توانند برای همیشه قوانین جاذبه را نادیده بگیرند؛ در نهایت هر آنچه بالا می‌رود، پایین هم می‌آید. نکته حتی شگفت‌انگیزتر از خود نوسان‌ها این است که بسیاری از تحلیلگران معتقدند این ریزش آسیب چندانی به روند کلی بازار وارد نکرده است. چندین نفر این حرکت را «اصلاحی سالم» توصیف کرده‌اند و می‌گویند بازار صرفاً در حال تخلیه فشار است. بر اساس گفته‌هایی که تیم یوتو نیوز شنیده، هیچ‌کس پایان بازار صعودی را اعلام نکرده است. آرامش این تحلیلگران به یک پرسش ساده اما حیاتی برمی‌گردد که سرمایه‌گذاران باید بپرسند: فارغ از قیمت، چه چیزی در اقتصاد جهانی واقعاً تغییر کرده که بتواند روند بلندمدت طلا را معکوس کند؟ اگرچه بخش زیادی از حرکت‌های اخیر قیمت ناشی از نوعی هیجان غیرمنطقی بوده، اما وقتی از معاملات مبتنی بر شتاب فاصله بگیریم، مبانی بنیادین که جایگاه طلا به‌عنوان پناهگاه امن را تقویت می‌کند همچنان پابرجا است. ✔️  بیشتر بخوانید: ضرر میلیاردی معامله‌گران فلزات چین پس از فرار ناگهانی یک دلال کلیدی حتی اگر برخی تنش‌های ژئوپلیتیکی در روزهای اخیر کاهش یافته باشد، تهدیدهای گسترده علیه اقتصاد جهانی از بین نرفته است. دونالد ترامپ همچنان عامل بی‌ثباتی تلقی می‌شود و جهان تنها با یک پست در شبکه‌های اجتماعی تا شعله‌ور شدن دوباره بحران فاصله دارد. همزمان، بدهی‌های دولتی در سراسر جهان با سرعتی ناپایدار در حال انباشته شدن است. قواعد قدیمی که زمانی بر رفتار طلا — و تا حدی نقره — حاکم بود، برای سرمایه‌گذاران امروز کمتر و کمتر معنا دارد. به بازار اوراق قرضه نگاه کنید. به‌طور سنتی، افزایش بازده اوراق برای طلا یک عامل منفی بود، زیرا هزینه فرصت نگهداری دارایی بدون بهره را بالا می‌برد. بازده بالاتر همچنین نشانه اعتماد به اقتصاد جهانی تلقی می‌شد، چون سرمایه‌گذاران حاضر بودند ریسک بیشتری بپذیرند. اما این روایت در حال تغییر است. اکنون افزایش بازده بیشتر به‌عنوان نشانه‌ای از کاهش اعتماد سرمایه‌گذاران به نظام پولی دیده می‌شود. بدهی‌های فزاینده دولت‌ها و تورم سرسخت در حال فرسایش قدرت خرید پول‌های فیات است و سرمایه‌گذاران را به سمت دارایی‌های دفاعی سوق می‌دهد — به‌ویژه در شرایطی که ارزش‌گذاری سهام همچنان نزدیک به سطوح تاریخی باقی مانده است. در جهانی که با عدم‌قطعیت ژئوپلیتیکی و اقتصادی روبه‌روست، طلا بیش از آنکه یک کالای لوکس باشد، به یک ضرورت تبدیل شده است؛ عمدتاً به این دلیل که فاقد ریسک طرف ثالث یا ریسک سیاسی است. این هفته، جوزف کاواتونی، استراتژیست ارشد بازار در شورای جهانی طلا، گفت طلا به یک «دارایی لنگر» مهم در پرتفوی سرمایه‌گذاران تبدیل شده است. او افزود: «وقتی چیزی لنگر می‌شود، کل بحث تغییر می‌کند.» حتی پس از اصلاح ۱۳ درصدی طلا، بسیاری از تحلیلگران معتقدند هنوز جا برای رشد بیشتر وجود دارد و انتظار دارند قیمت تا پایان سال به حدود ۶٬۰۰۰ دلار در هر اونس برسد. بله، ریزش طلا و نقره — دست‌کم به‌ظاهر — بسیار سنگین بوده است. اما نقش طلا در بازارهای مالی جهانی تغییر نکرده است. بر اساس جمع‌بندی تیم یوتوتایمز ریزش اخیر طلا و نقره، هرچند چشمگیر بود، بیشتر یک اصلاح سالم در بازارهای هیجانی است تا نشانه پایان روند صعودی. با وجود نوسان‌های کوتاه‌مدت، عوامل بنیادین طلا—مانند نگرانی‌های ژئوپلیتیکی، بدهی‌های دولتی، تورم و بی‌ثباتی اقتصاد جهانی—همچنان پابرجا هستند و آن را به یک پناهگاه امن و دارایی لنگر برای سرمایه‌گذاران تبدیل کرده‌اند. بنابراین، این اصلاح فرصتی برای بازنگری و تثبیت استراتژی سرمایه‌گذاری، نه دلیلی برای وحشت یا خروج از بازار. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دوشنبه قرمز در بازارهای جهانی؛ افت هم‌زمان سهام، انرژی و فلزات

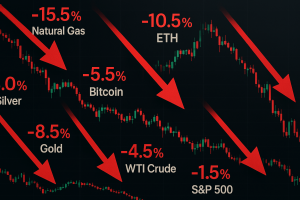
در یک نگاه بیت‌کوین به پایین‌ترین سطح از آوریل ۲۰۲۵ رسید. گاز طبیعی با ۱۵.۵٪ سقوط، بزرگ‌ترین افت روز را ثبت کرد. اتریوم ۱۰.۵٪ کاهش یافت است. نقره ۸٪ و طلا ۵.۵٪ سقوط کردند. نفت WTI ۴.۵٪ افت کرد. شاخص‌های سهام آمریکا نیز قرمز شدند. بازارهای جهانی امروز، ۲ فوریه ۲۰۲۶، شاهد یکی از گسترده‌ترین موج‌های فروش ماه‌های اخیر بودند؛ جایی که از انرژی و فلزات گرفته تا رمزارزها و شاخص‌های سهام آمریکا همگی با افت شدید مواجه شدند. سقوط بیت‌کوین به پایین‌ترین سطح از آوریل ۲۰۲۵، جرقه‌ای بود که فشار فروش را در تمام کلاس‌های دارایی تشدید کرد. این ریزش گسترده می‌تواند نشانه‌ای از تغییر فاز بزرگ در سنتیمنت سرمایه‌گذاران باشد. “ «سرمایه‌گذاران در حال خروج هم‌زمان از دارایی‌های ریسکی و امن هستند» یوتوتایمز سقوط شدید در بازار انرژی گاز طبیعی با ۱۵.۵٪ افت، بیشترین کاهش را در میان تمام دارایی‌ها ثبت کرد. این میزان سقوط معمولاً در شرایطی رخ می‌دهد که: تقاضا کاهش یافته است. ذخایر بالا رفته است. یا نگرانی‌های اقتصادی تشدید شده باشد. نفت خام WTI نیز ۴.۵٪ افت کرد که نشان‌دهنده نگرانی گسترده درباره رشد اقتصادی است. ریزش رمزارزها: بیت‌کوین و اتریوم در خط مقدم بیت‌کوین با ۵.۵٪ افت به پایین‌ترین سطح خود از آوریل ۲۰۲۵ رسید. اتریوم نیز ۱۰.۵٪ سقوط کرد. این افت‌ها نشان می‌دهد: نقدینگی از بازار کریپتو خارج شده است. سرمایه‌گذاران به‌دنبال کاهش ریسک هستند. فشار فروش ساختاری در بازار فعال شده است. فلزات گران‌بها هم سقوط کردند نقره ۸٪ و طلا ۵.۵٪ افت کردند. این نکته بسیار مهم است، زیرا طلا معمولاً پناهگاه امن سرمایه‌گذاران است. وقتی طلا هم سقوط می‌کند، یعنی: بازار در حالت «فروش همه‌چیز» قرار دارد. سرمایه‌گذاران به‌دنبال نقدینگی فوری هستند. شاخص‌های سهام آمریکا نیز قرمز شدند نزدک ۱۰۰: ۱.۵٪- S&P 500: ۱.۲٪- این افت‌ها نشان می‌دهد فشار فروش تنها محدود به کالاها و رمزارزها نیست، بلکه بازار سهام نیز وارد فاز اصلاح شده است. تحلیل یوتوتایمز: چه چیزی پشت این ریزش است؟ تحلیل اولیه نشان می‌دهد: «بازارها در حال ورود به یک فاز جدید کاهش ریسک‌پذیری هستند. افت هم‌زمان انرژی، فلزات، رمزارزها و سهام نشان می‌دهد سرمایه‌گذاران در حال خروج گسترده از دارایی‌ها و تبدیل آن‌ها به نقدینگی هستند.» این رفتار معمولاً در دوره‌های: نگرانی از رکود شوک‌های ژئوپولیتیک تغییرات ناگهانی در سیاست پولی یا انتشار داده‌های اقتصادی منفی رخ می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افت شاخص‌های مدیران خرید چین؛ آغاز کم‌رمق اقتصاد در سال ۲۰۲۶

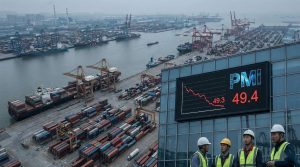
در یک نگاه شاخص مدیران خرید چین در ژانویه دوباره به محدوده انقباض بازگشت و از تداوم ضعف تقاضای داخلی خبر داد. هم‌زمان، بخش خدمات و ساخت‌وساز نیز وارد فاز انقباضی شد و ضعیف‌ترین عملکرد خود از اواخر ۲۰۲۲ را ثبت کرد. با وجود تشدید حمایت‌های مالی و پولی، چشم‌انداز بازگشت سریع تقاضا همچنان نامطمئن باقی مانده است. اقتصاد چین در نخستین ماه سال ۲۰۲۶ نشانه‌های تازه‌ای از کاهش شتاب رشد را بروز داد. داده‌های رسمی شاخص مدیران خرید (PMI) در ماه ژانویه نشان می‌دهد که هم بخش تولید و هم بخش خدمات، بار دیگر وارد محدوده رکودی شده‌اند؛ وضعیتی که تردیدها نسبت به استحکام تقاضای داخلی، علی‌رغم حمایت‌های گسترده دولت، را تقویت کرده است. بر اساس آمار منتشرشده، شاخص مدیران خرید بخش تولید از ۵۰.۱ در ماه دسامبر به ۴۹.۳ در ژانویه کاهش یافت و پایین‌تر از انتظارات بازار قرار گرفت. این افت، به‌معنای بازگشت فعالیت‌های کارخانه‌ای به محدوده انقباض است و نشان می‌دهد که رشد محدود ماه قبل، دوام چندانی نداشته است. کاهش شاخص، ماهیتی فراگیر داشت. سفارش‌های جدید بار دیگر به زیر سطح ۵۰ سقوط کردند و سفارش‌های صادراتی نیز روند نزولی خود را ادامه دادند؛ موضوعی که از ضعف هم‌زمان تقاضای داخلی و خارجی حکایت دارد. “ «اگرچه تولید نسبتاً مقاوم‌تر ظاهر شد، اما این پایداری برای جبران افت سایر مؤلفه‌های تقاضا کافی نبود.» محمد زمانی در بخش غیرتولیدی نیز وضعیت چندان متفاوت نبود. شاخص خدمات و ساخت‌وساز در ژانویه به ۴۹.۴ رسید که ضعیف‌ترین سطح از اواخر سال ۲۰۲۲ محسوب می‌شود. این افت نشان می‌دهد که هزینه‌کرد مصرف‌کنندگان پس از تعطیلات نتوانسته تحرک معناداری در اقتصاد ایجاد کند و احتیاط خانوارها، در کنار تداوم فشارها در بخش املاک، همچنان مانعی جدی برای رشد فعالیت‌هاست. مجموع این داده‌ها تصویری از اقتصادی ارائه می‌دهد که در آغاز سال جدید، برای ایجاد شتاب پایدار با دشواری مواجه است. برخلاف دوره‌های گذشته که رشد صادرات یا سرمایه‌گذاری می‌توانست نقش محرک را ایفا کند، اکنون موتورهای اصلی اقتصاد با ضعف هم‌زمان روبه‌رو شده‌اند. مقام‌های چینی بخشی از این افت را به عوامل فصلی و نزدیک‌شدن به تعطیلات سال نوی قمری نسبت داده‌اند. رسانه‌های دولتی نیز بر نقاط قوت محدود، به‌ویژه در حوزه تولیدات پیشرفته و تجهیزات صنعتی، تأکید می‌کنند. برخی صنایع مرتبط با فناوری‌های نو و صادرات کالاهای پیشرفته همچنان در محدوده رشد قرار دارند و از تقاضای خارجی بهره می‌برند. طبق بررسی‌های UtoTimes، شاخص‌های اعتماد کسب‌وکار نیز نشان می‌دهد که بنگاه‌ها نسبت به ماه‌های آینده محتاطانه خوش‌بین هستند. با این حال، این خوش‌بینی در تضاد با نشانه‌های ضعف مصرف داخلی قرار دارد. داده‌های خرده‌فروشی در ماه‌های پایانی سال گذشته کاهش یافت و رشد اقتصادی فصلی را به کندترین سطح خود در سه سال اخیر رساند. در نتیجه، تمرکز سیاست‌گذاران بیش از پیش از گسترش ظرفیت تولید به سمت تحریک تقاضای خانوارها تغییر کرده است. دولت در ماه‌های اخیر مجموعه‌ای از اقدامات حمایتی را در دستور کار قرار داده که شامل افزایش هزینه‌های مالی دولت، یارانه‌های تعویض کالاهای مصرفی، کاهش‌های هدفمند نرخ بهره و ارسال سیگنال‌هایی درباره کاهش احتمالی نسبت سپرده قانونی و نرخ‌های سیاستی است. هدف این سیاست‌ها، تقویت اعتماد مصرف‌کنندگان و شکستن چرخه احتیاط مالی در میان خانوارهاست؛ چرخه‌ای که در سال‌های اخیر، به‌ویژه تحت تأثیر بحران بخش املاک، شدت گرفته است. با این حال، اثرگذاری این اقدامات تاکنون محدود بوده و بازارها نسبت به قدرت آن‌ها برای ایجاد یک چرخش سریع، تردید دارند. در افق میان‌مدت، انتظار می‌رود مقام‌های چینی میان حمایت از رشد کوتاه‌مدت و اهداف ساختاری بلندمدت توازن برقرار کنند. این اهداف شامل افزایش خودکفایی فناورانه، توسعه بخش خدمات و کاهش وابستگی به سرمایه‌گذاری سنگین در زیرساخت‌ها و املاک است. ✔️  بیشتر بخوانید: آیا چینی‌ها زمینه‌ساز سقوط تاریخی طلا و نقره شدند؟ برآوردها نشان می‌دهد که دولت احتمالاً هدف رشد اقتصادی سال ۲۰۲۶ را در محدوده ۴.۵ تا ۵ درصد تعیین خواهد کرد. اما داده‌های ضعیف ژانویه حاکی از آن است که دستیابی به سقف این بازه، بدون اقدامات هماهنگ‌تر و قاطع‌تر در حوزه مالی، پولی و اصلاحات ساختاری، دشوار خواهد بود. بر اساس جمع‌بندی تیم UtoTimes، افت شاخص‌های مدیران خرید در آغاز سال جدید، هشداری جدی برای سیاست‌گذاران و سرمایه‌گذاران محسوب می‌شود. این داده‌ها نشان می‌دهد که اقتصاد چین همچنان درگیر ضعف تقاضای داخلی، فشارهای بخش مسکن و عدم‌اطمینان مصرف‌کنندگان است. تا زمانی که این چالش‌ها به‌طور پایدار مهار نشوند، چشم‌انداز رشد پرقدرت و باثبات، همچنان در هاله‌ای از ابهام باقی خواهد ماند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا چینی‌ها زمینه‌ساز سقوط تاریخی طلا و نقره شدند؟

در یک نگاه موج خرید سفته‌بازان چینی، قیمت طلا و نقره را از واقعیت‌های بنیادی جدا کرد و بازار را به آستانه اصلاحی اجتناب‌ناپذیر رساند. خبر احتمال انتصاب کوین وارش به ریاست فدرال رزرو، با تقویت دلار، محرک آغاز سقوط کم‌سابقه فلزات گران‌بها شد. شدت معاملات آپشنی و رفتارهای هیجانی، یکی از پرنوسان‌ترین دوره‌های تاریخ بازار فلزات گران‌بها را رقم زد. بازار جهانی فلزات گران‌بها در هفته‌های اخیر وارد فازی شد که حتی معامله‌گران باسابقه نیز به‌سختی نمونه‌ای مشابه برای آن به یاد می‌آورند. قیمت‌ها با سرعتی کم‌سابقه از چارچوب‌های سنتی عرضه و تقاضا فاصله گرفتند و تحت تأثیر سیلی از سرمایه‌های داغ، به رکوردهایی رسیدند که بیش از آن‌که حاصل متغیرهای بنیادی باشند، بازتابی از هیجان و مومنتوم بودند. اما این رالی پرشتاب، همان‌قدر که سریع شکل گرفت، با شدتی خیره‌کننده فرو ریخت. در روز جمعه، نقره در کمتر از ۲۰ ساعت بیش از ۴۰ دلار در هر اونس سقوط کرد؛ افتی معادل ۲۶ درصد که بزرگ‌ترین ریزش ثبت‌شده در تاریخ این بازار به شمار می‌رود. طلا نیز هم‌زمان حدود ۹ درصد کاهش یافت و بدترین روز معاملاتی خود در بیش از یک دهه گذشته را تجربه کرد. بازار مس که پیش‌تر جهشی تند تا بالای ۱۴ هزار و ۵۰۰ دلار در هر تن داشت، به همان سرعت وارد مسیر اصلاح شد. این تحولات، تصویری نادر از شکنندگی بازاری ارائه داد که همواره به‌عنوان پناهگاه ثبات شناخته می‌شد. محرک فوری این چرخش ناگهانی، انتشار گزارش‌هایی درباره تصمیم احتمالی دونالد ترامپ برای معرفی کوین وارش به‌عنوان رئیس بعدی فدرال رزرو بود. این خبر، انتظارات نسبت به سیاست پولی انقباضی‌تر را تقویت کرد و به جهش دلار انجامید؛ عاملی که به‌طور سنتی فشار کاهشی قابل‌توجهی بر قیمت فلزات گران‌بها وارد می‌کند. با این حال، بسیاری از تحلیلگران تأکید دارند که بازار پیش از این نیز بیش‌ازحد کشیده شده و تنها منتظر یک جرقه برای آغاز اصلاح بوده است. در هفته‌های منتهی به سقوط، بخش بزرگی از رشد قیمت‌ها از موج خرید سرمایه‌گذاران چینی نشأت می‌گرفت؛ از معامله‌گران خرد گرفته تا صندوق‌های بزرگ سهامی که به‌تدریج وارد بازار کالاها شده بودند. این جریان نقدینگی، فلزاتی چون طلا، نقره و مس را به اوج‌های تاریخی رساند و هم‌زمان، صندوق‌های مبتنی بر دنبال‌کردن روند نیز با پیروی از حرکت قیمت‌ها، بر شتاب صعود افزودند. به این ترتیب، بازار از یک معامله مبتنی بر عوامل بنیادی، به معامله‌ای صرفاً مومنتومی تبدیل شد. بررسی کارشناسان یوتوتایمز نشان ‌می‌دهد که در پس‌زمینه این رالی، نگرانی‌ها درباره استقلال فدرال رزرو، تنش‌های ژئوپلیتیک و تردید نسبت به آینده دلار آمریکا، فلزات گران‌بها را به نماد بی‌اعتمادی بخشی از سرمایه‌گذاران به نظام پولی ایالات متحده بدل کرد. همین فضا، موجی از تب خرید را از چین تا اروپا به راه انداخت؛ به‌گونه‌ای که در برخی بازارهای فیزیکی، کمبود شمش و سکه و شکل‌گیری صف‌های طولانی گزارش شد و برخی پالایشگاه‌ها از فعالیت با حداکثر ظرفیت برای پاسخ‌گویی به تقاضا خبر دادند. نوسانات، بیش از همه در بازار نقره نمود پیدا کرد؛ بازاری به‌مراتب کوچک‌تر از طلا که ارزش سالانه عرضه آن در مقایسه با طلا بسیار محدودتر است. همین ویژگی، نقره را به بستری مستعد برای حرکات شدید قیمتی تبدیل کرد. در روز سقوط، ارزش معاملات بزرگ‌ترین صندوق قابل معامله نقره به بیش از ۴۰ میلیارد دلار رسید؛ رقمی که آن را در میان پرمعامله‌ترین دارایی‌های مالی جهان قرار داد، در حالی که تا چند ماه پیش، چنین حجمی برای این بازار قابل تصور نبود. در کنار معاملات نقدی، بازار آپشن‌ها نیز نقشی کلیدی در تشدید نوسانات ایفا کرد. “ «افزایش بی‌سابقه قراردادهای کال آپشن، شرایطی را ایجاد کرد که با هر حرکت صعودی، بازارگردان‌ها برای پوشش ریسک خود ناچار به خرید دارایی پایه شوند و همین سازوکار، رشد قیمت را بیش‌ازپیش تسریع کند.» محمد زمانی اما همان نیروی مکانیکی که قیمت‌ها را با سرعت بالا برد، در مسیر نزولی نیز عمل کرد و سقوطی تند و ‌بی‌حم را رقم زد. در اوج این هیجان، طلا تا حوالی ۵۵۹۵ دلار در هر اونس، نقره تا ۱۲۱ دلار و مس تا بیش از ۱۴ هزار و ۵۰۰ دلار صعود کرد. نخستین نشانه‌های بازگشت زمانی ظاهر شد که دلار هم‌زمان با بازگشایی بازارهای آمریکا تقویت شد و طلا در عرض چند دقیقه بیش از ۲۰۰ دلار افت کرد. انتشار خبر مربوط به فدرال رزرو، سرمایه‌گذاران آسیایی (به‌ویژه در چین) را به برداشت سود واداشت و فروش گسترده در این بازار، عملاً بذر سقوط روز بعد را کاشت. اکنون نیز نگاه‌ها بار دیگر به چین دوخته شده است. مسیر بعدی بازار تا حد زیادی به رفتار سرمایه‌گذاران چینی بستگی دارد؛ از واکنش آن‌ها در بازگشایی معاملات گرفته تا تأثیر محدودیت‌های نوسان قیمت در بورس‌های این کشور. نزدیک‌شدن به تعطیلات سال نوی قمری، که به‌طور سنتی فصل خرید طلا و جواهرات است، می‌تواند بخشی از تقاضا را احیا کند، هرچند گزارش‌ها نشان می‌دهد که در بازار نقره، احتیاط بر رفتار معامله‌گران غالب شده است. ✔️  بیشتر بخوانید: آیا فوریه ماهی کم‌فروغ برای طلا و نقره است؟ مرور هفته به‌قلم بِرِنت دانِلی در واکنش به این نوسانات، بانک‌ها و نهادهای مالی چینی اقدام به اعمال محدودیت‌هایی برای محصولات سرمایه‌گذاری مبتنی بر طلا و نقره کرده‌اند؛ از افزایش حداقل سپرده گرفته تا کنترل سهمیه‌ها و هشدار درباره ریسک‌های بازار. بورس‌ها نیز با سخت‌گیری‌های معاملاتی و افزایش مارجین‌ها، تلاش کرده‌اند از تکرار چنین موج‌های هیجانی جلوگیری کنند. بر اساس جمع‌بندی تیم UtoTimes، آنچه از این رخداد برجای مانده، یادآوری روشنی است از این واقعیت که در عصر سرمایه‌های داغ و معاملات پرشتاب، حتی قدیمی‌ترین و باثبات‌ترین بازارها نیز می‌توانند به‌شدت آسیب‌پذیر شوند. رالی‌هایی که بر پایه هیجان و سفته‌بازی شکل می‌گیرند، دیر یا زود با اصلاحی دردناک مواجه خواهند شد. در شرایط کنونی، اگرچه طلا همچنان از حمایت بخشی از تقاضای فیزیکی برخوردار است، اما نقره با دیده تردید نگریسته می‌شود و اعتماد ازدست‌رفته بازار، به این زودی‌ها ترمیم نخواهد شد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

آیا فوریه ماهی کم‌فروغ برای طلا و نقره است؟ مرور هفته به‌قلم بِرِنت دانِلی

در یک نگاه بازارهای جهانی در هفته گذشته شاهد نوساناتی کم‌سابقه و «چند برابر میانگین تاریخی» در دارایی‌های مختلف بودند که بار دیگر شکنندگی ساختار بازار را یادآوری کرد. انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو، روند تضعیف دلار و جهش فلزات گران‌بها را موقتاً متوقف کرد. تحلیل‌گران معتقدند بازارها وارد فاز تثبیت و اصلاح شده‌اند و ماه فوریه می‌تواند دوره‌ای پرچالش برای سهام، ارزها و کالاها باشد. هفته گذشته یکی از پرنوسان‌ترین مقاطع بازارهای مالی در سال‌های اخیر رقم خورد؛ هفته‌ای که در آن، حرکات قیمتی شدید و کم‌سابقه در بسیاری از کلاس‌های دارایی به ثبت رسید. این تحولات بار دیگر یادآور این واقعیت بود که برخلاف مدل‌های تئوریک، داده‌های بازارهای مالی از توزیع نرمال پیروی نمی‌کنند و رخدادهای افراطی، نه استثنا، بلکه بخشی ذاتی از این نظام هستند. در چنین فضایی، آنچه طی روزهای اخیر بیش از همه جلب توجه کرد، بازگشت پرقدرت «ریسک‌های دُم» بود؛ اصطلاحی برگرفته از آمار که به بخش‌های انتهایی منحنی توزیع اشاره دارد، جایی که رویدادهای نادر اما بسیار شدید قرار می‌گیرند. در عمل، این مفهوم به وقوع حرکت‌هایی فراتر از دامنه نوسان معمول بازار اشاره دارد؛ نوساناتی که به‌ندرت رخ می‌دهند، اما در صورت وقوع، می‌توانند پیامدهای سنگینی داشته باشند. هم‌زمان با فعال شدن این ریسک‌ها، بسیاری از استراتژی‌های مبتنی بر نوسان پایین از کار افتادند؛ پدیده‌ای که هر چند سال یک‌بار بازارها را غافلگیر می‌کند و سرمایه‌گذاران را با زیان‌های قابل‌توجه مواجه می‌سازد. تم غالب هفته، مفهوم «هج کردن دارایی‌های آمریکا» بود. سرمایه‌گذاران خارجی که طی یک دهه گذشته بخش بزرگی از پرتفوی خود را بدون پوشش ریسک به دارایی‌های آمریکایی اختصاص داده بودند، اکنون با نگرانی‌های فزاینده درباره ریسک‌های نظارتی، مالیاتی و حتی مصادره دارایی‌ها مواجه شده‌اند. تغییر جهت سیاست‌های دولت آمریکا به سمت نوعی سرمایه‌داری دولتی، همراه با رویکردهای فرامرزی، برخی کشورها (به‌ویژه در اروپا) را در موقعیتی دشوار قرار داده است. برای بسیاری از صندوق‌های بازنشستگی و مدیران دارایی، به‌ویژه در کشورهایی مانند دانمارک، نگهداری گسترده دارایی‌های دلاری در سال‌های گذشته امن‌ترین راه برای حفظ شغل و عملکرد حرفه‌ای تلقی می‌شد. اما اکنون، با تضعیف نسبی عملکرد بازار آمریکا در سال ۲۰۲۵ و تغییر فضای سیاسی، این رویکرد زیر سؤال رفته است. نتیجه این نگرانی‌ها، موج تازه‌ای از پوشش ریسک ارزی و فروش دلار در هفته گذشته بود. همین روایت باعث شد دلار آمریکا تا روز پنجشنبه تحت فشار سنگین قرار گیرد، تا آنکه با اعلام زودهنگام انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو، ورق تا حدی برگشت و بازار شاهد یک بازگشت نوسانی شدید شد. به این ترتیب، روند طولانی و پرحاشیه انتخاب رئیس جدید فدرال رزرو  که به یک فرآیند نمایشی و فرسایشی تبدیل شده بود، سرانجام به پایان رسید. برخلاف ماه‌ها گمانه‌زنی درباره تضعیف استقلال بانک مرکزی، ترامپ در نهایت گزینه‌ای کاملاً سنتی، درون‌سیستمی و نزدیک به وال‌استریت را برگزید. کوین وارش، چهره‌ای با سابقه طولانی در فدرال رزرو و بانک‌های سرمایه‌گذاری، نماد تداوم وضع موجود است. انتخاب او نشان می‌دهد ساختار و رویه‌های بانک مرکزی آمریکا احتمالاً تغییر بنیادینی نخواهند کرد. در عمل، رئیس جدید تفاوت معناداری با رئیس پیشین ندارد: «رئیس جدید، همان رئیس قدیمی است.» همین موضوع، پایه تحلیل جدیدی را در بازار شکل داده است؛ تحلیلی که بر ورود دلار و فلزات گران‌بها به یک فاز تثبیت یا اصلاح تأکید دارد. “ «از منظر فصلی نیز، ابتدای فوریه معمولاً دوره‌ای ضعیف برای بازار طلا و نقره محسوب می‌شود. علاوه بر این، فعالیت گسترده صندوق‌های بازنشستگی در فروش دلار، پس از پایان ماه، احتمالاً کاهش خواهد یافت.» محمد زمانی بازارها در مجموع واکنشی منطقی به این انتصاب نشان دادند: انتخاب وارش اندکی به نفع دلار و به زیان فلزات گران‌بها تعبیر شد، زیرا گزینه‌های رادیکال‌تر از صحنه کنار رفتند. با این حال، از دید بسیاری از تحلیل‌گران، این تغییر چندان چیزی را در سیاست پولی عوض نمی‌کند. اقتصاد آمریکا همچنان مسیر باثباتی را طی می‌کند و پس از شش نوبت کاهش نرخ بهره، نرخ‌های سیاستی به محدوده‌ای متعادل رسیده‌اند. انتظارات بازار برای نرخ بهره سپتامبر ۲۰۲۶ نیز از ماه‌ها قبل تقریباً بدون تغییر باقی مانده و در محدوده ۳ تا ۳.۲۵ درصد تثبیت شده است. برخی تحلیل‌گران، با نگاهی متفاوت، معتقدند ترکیب سیاست‌های وارش و تیم اقتصادی ترامپ می‌تواند در نهایت به تضعیف ساختاری دلار منجر شود؛ الگویی شبیه برخی اقتصادهای آمریکای لاتین که در آن، کاهش هزینه بدهی و هدایت منابع به بخش خصوصی، در اولویت قرار می‌گیرد. چنین رویکردی می‌تواند به منحنی بازده شیب‌دارتر، نرخ‌های کوتاه‌مدت پایین‌تر و رشد بازار سهام منجر شود. در بازار سهام، نشانه‌های اشباع خرید به‌وضوح دیده می‌شود. شاخص‌ها پس از یک ماه خرید مداوم، وارد محدوده‌ای حساس شده‌اند. فوریه معمولاً ماهی پرنوسان است و سقوط اخیر نقره نشان می‌دهد سرمایه‌گذاران خرد تا حد زیادی منابع خود را مصرف کرده‌اند. برخی سهام‌ محبوب بازار نشانه‌های ضعف بروز داده‌اند و خطر تشکیل الگوی «سقف دوقلو» در نزدک افزایش یافته است. طبق بررسی‌های تیم یوتوتایمز؛ دیدگاه بخشی از تحلیل‌گران بازار سهام نشان می‌دهد که چشم‌انداز ماه فوریه با ریسک‌های فزاینده‌ای همراه است؛ جایی که سطح بالای مشارکت سرمایه‌گذاران خرد و اشباع پوزیشن‌های خرید، احتمال اصلاح قیمتی را افزایش داده است. در بازار اوراق قرضه، نشانه‌هایی از تثبیت مشاهده می‌شود. ورود تدریجی سرمایه‌گذاران نهادی ژاپنی به بازار اوراق، همراه با ضعف نسبی سهام، از بازار بدهی حمایت کرده است. در همین حال، احتمال افزایش نرخ بهره در استرالیا تا حد زیادی در قیمت‌ها لحاظ شده است. در بازار فارکس، دلار استرالیا که هفته گذشته عملکردی درخشان داشت، اکنون تحت تأثیر سقوط نقره و افزایش همبستگی با فلزات قرار گرفته است. هم‌زمان، نشانه‌هایی از خستگی فروش دلار دیده می‌شود و احتمال ورود بازار به فاز استراحت افزایش یافته است. در حوزه رمزارزها، بیت‌کوین نیز حمایت مهمی را از دست داده است. با فروپاشی روایت صعودی مبتنی بر همراهی با طلا و نقره، بسیاری معتقدند فاز نزولی تازه‌ای آغاز شده و محدوده ۷۴ تا ۷۵ هزار دلار در معرض آزمون قرار دارد. ✔️  بیشتر بخوانید: پس از ریزش سنگین؛ آیا طلا دوباره اوج می‌گیرد؟ بازار نقره در هفته گذشته وارد فازی کاملاً افراطی شد؛ جایی که نوسان ضمنی به سطوحی بی‌سابقه نزدیک شد و رفتارهای هیجانی، به‌ویژه از سوی معامله‌گران خرد، نقش پررنگی ایفا کرد. موج ورود کاربران شبکه‌هایی مانند وال‌استریت‌بتس به معاملات نقره، بار دیگر این واقعیت را برجسته کرد که دارایی‌هایی با نوسان بسیار بالا، همان‌قدر که ظرفیت سودآوری دارند، مستعد زیان‌های سنگین نیز هستند. در چنین شرایطی، حرکت‌های سریع و دوطرفه به یک ویژگی ساختاری بازار تبدیل می‌شود، نه یک استثنا. برخی تحلیل‌های منتشرشده در ابتدای هفته نیز از پیش نسبت به این وضعیت هشدار داده بودند. بر اساس این ارزیابی‌ها، آغاز ماه فوریه معمولاً با افزایش شناسایی سود و کاهش تمایل به ریسک همراه است و از منظر فصلی نیز، دوره‌ای نسبتاً ضعیف برای فلزات گران‌بها محسوب می‌شود. در چنین فضایی، انتظار می‌رود بازار وارد فاز تثبیت یا اصلاح محدود شود. از نگاه معاملاتی، در شرایطی که نوسان به‌شدت افزایش یافته، استفاده از استراتژی‌های پوششی مانند فروش کال آپشن کوتاه‌مدت می‌تواند به مدیریت ریسک کمک کند، هرچند هزینه بالای نوسان، خود نشان‌دهنده سطح بالای عدم‌قطعیت است. در همین حال، جهش نوسان هفتگی نقره به محدوده نزدیک ۱۰۰ درصد، به‌عنوان یک علامت هشدار جدی تلقی می‌شود. تجربه تاریخی نشان می‌دهد که در اغلب نقاط عطف مهم بازار نقره، نوسان یک‌هفته‌ای معمولاً به محدوده ۷۵ تا ۱۰۰ درصد رسیده است. به همین دلیل، تداوم چنین سطوحی از نوسان، اغلب نشانه‌ای از نزدیک شدن بازار به یک مرحله بازتنظیم یا تغییر فاز قیمتی است. در مجموع، تحولات اخیر نشان می‌دهد که بازار فلزات گران‌بها پس از یک دوره رشد شتاب‌زده، وارد مرحله‌ای شده که مدیریت ریسک، بیش از هر زمان دیگری برای فعالان آن اهمیت دارد. بر اساس جمع‌بندی تیم UtoTimes، هفته گذشته نشان داد که بازارهای جهانی وارد مرحله‌ای تازه شده‌اند؛ مرحله‌ای که در آن، دوره رشدهای آرام و کم‌نوسان به پایان رسیده و جای خود را به حرکات تند، اصلاح‌های سریع و بازتعریف ریسک داده است. اگرچه مسیر بلندمدت برخی دارایی‌ها همچنان صعودی ارزیابی می‌شود، اما فضای پیش‌رو پرنوسان‌تر، پیچیده‌تر و دشوارتر از سال‌های اخیر خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بحران در بازار ETF؛ آیا سقوط نقره قربانی می‌گیرد؟

در یک نگاه صندوق اهرمی AGQ با سقوط ۶۶ درصدی، میلیاردها دلار از ارزش خود را از دست داد. کاهش حجم دارایی‌های تحت مدیریت (AUM) پیش از ریزش، سیگنالی هشداردهنده از خروج پول هوشمند بود. تحلیلگران نگران اثرات جانبی این ریزش بر بازار مشتقات و لیکوئید شدن اجباری (Margin Call) هستند. خطر اصلی، مشکلات احتمالی در زیرساخت‌های بازار و کارگزاری‌ها پس از چنین نوسان سنگینی است. زنگ خطر در بازار صندوق‌های سرمایه‌گذاری (ETF) سقوط آزاد قیمت نقره نه تنها تریدرها را شوکه کرده، بلکه فشار سنگینی را بر بازار صندوق‌های قابل معامله (ETF) و مشتقات وارد کرده است. نگاه‌ها اکنون به صندوق دو برابر اهرمی ProShares Ultra Silver (AGQ) دوخته شده که با ریزش ۶۶ درصدی خود، صحنه‌ای ترسناک را رقم زده است. چرا تحلیلگران نگران صندوق AGQ هستند؟ در یوتوتایمز با بررسی وضعیت این صندوق، مشاهده می‌کنیم که دارایی‌های تحت مدیریت آن قبل از امروز حدود ۵ میلیارد دلار بود. با سقوط امروز، حدود ۳ میلیارد دلار از این سرمایه پودر خواهد شد. خوشبختانه صندوق «سه برابر اهرمی» با حجم بالا در بازار نقره وجود ندارد، وگرنه شاهد نابودی کامل آن بودیم (مشابه اتفاقی که سال‌ها پیش برای صندوق‌های VIX افتاد). تحلیلگران یوتوتایمز به یک سیگنال مهم اشاره می‌کنند: نمودارها نشان می‌دهند که حتی زمانی که نقره در حال ثبت سقف‌های جدید بود، حجم دارایی این صندوق در حال کاهش بود. این یک «پرچم قرمز» کلاسیک بود که نشان می‌داد اشتیاق معامله‌گران خرد در حال فروکش است و پول هوشمند در حال خروج بوده است.   “ «زمانی که یک بازار ۳۳ درصد در یک روز حرکت می‌کند، معمولاً اتفاقات بدی در پشت صحنه رخ می‌دهد. احتمالاً اجساد مالی زیادی (سرمایه‌های نابود شده) و مارجین‌کال‌های بی‌پاسخ در بازار مشتقات وجود دارد که هنوز صدایش درنیامده است.» مرتضی عظیمی آیا خطر سرایت به سایر بازارها وجود دارد؟ اگرچه فعلاً به نظر می‌رسد این ETF طبق مکانیزم خود عمل کرده است، اما خطر اصلی در «بازار مشتقات» و «کارگزاری‌ها» نهفته است. بر اساس تحلیل‌های یوتوتایمز، هنوز مشخص نیست که این نوسانات چه اثری بر بازارهای خارجی خواهد داشت؛ جایی که تلفن‌های مارجین کال قطعاً در طول تعطیلات آخر هفته زنگ خواهند خورد. وقتی بازاری بدترین روز تاریخ خود را تجربه می‌کند، همیشه ریسک اختلال در «لوله‌کشی بازار» (Market Plumbing) و زیرساخت‌های تسویه وجود دارد که می‌تواند منجر به فروش اجباری بیشتر (Forced Liquidation) در روزهای آینده شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سقوط تاریخی طلا و نقره؛ آیا حباب بازار ترکید؟

در یک نگاه طلا با ریزش ۱۰ درصدی و نقره با سقوط ۲۶ درصدی، روزی خونین را در بازار رقم زدند. ریزش نقره احتمالاً بدترین سقوط درصدی در تاریخ معاملات این فلز محسوب می‌شود. الگوهای تکنیکال و رفتار قیمتی نشان‌دهنده ترکیدن حباب سفته‌بازی است. معامله‌گران باید منتظر تصمیمات ترامپ درباره ایران و تغییرات فدرال رزرو باشند. جمعه سیاه در بازار فلزات گرانبها در لحظه نگارش این گزارش، معامله‌گران بازار کالا شاهد حرکاتی نفس‌گیر و شوکه‌کننده هستند. قیمت طلا و نقره در یک حرکت اصلاحی خشونت‌آمیز، بخش بزرگی از سودهای اخیر خود را از دست دادند تا سوال اصلی در بازار این باشد: آیا روند صعودی برای همیشه به پایان رسیده است؟ چرا تحلیلگران از «ترکیدن حباب» صحبت می‌کنند؟ در یوتوتایمز با بررسی نمودارهای تکنیکال، مشاهده می‌کنیم که طلا با ثبت یک «الگوی سقف سه کندلی» کلاسیک، بازگشتی باورنکردنی را تجربه کرده و حدود ۱۰ درصد کاهش یافته است. اما داستان اصلی مربوط به نقره است. تحلیلگران یوتوتایمز معتقدند که سقوط ۲۶ درصدی نقره، چیزی فراتر از یک اصلاح عادی است. با توجه به اینکه قیمت همین دیروز در اوج بود، این ریزش می‌تواند به عنوان بدترین افت درصدی در تاریخ ثبت شود؛ حتی بدتر از سقوط معروف دوران «برادران هانت». این وضعیت دقیقاً شبیه به ترکیدن یک حباب است. اگرچه قیمت‌های فعلی هنوز نسبت به سال گذشته بسیار بالاتر هستند، اما این یک «تسویه حساب» واقعی در بازار محسوب می‌شود. “ «به نظر می‌رسد مهمانی تمام شده و این یک ریزش تاریخی است. اگرچه قیمت‌ها هنوز در سطوح بالایی قرار دارند، اما بازار در حال تجربه یک اصلاح دردناک و شاید ضروری است.» مرتضی عظیمی چه رویدادهایی مسیر بعدی را تعیین می‌کنند؟ در کوتاه‌مدت، چند عامل کلیدی وجود دارد که در یوتوتایمز آن‌ها را زیر نظر داریم: ۱. تصمیمات ترامپ در مورد ایران و کوبا. ۲. رای دیوان عالی درباره تعرفه‌ها. ۳. اولین سخنرانی کوین وارش پس از تایید احتمالی و وضعیت پاول در فدرال رزرو. برای دارندگان طلا، توصیه می‌شود که در این بعدازظهر جمعه دچار وحشت نشوند، اما باید پذیرفت که برای خرید مجدد، شاید صبر کردن تا رسیدن به سطوح حمایتی پایین‌تر (مثلاً محدوده ۴۰۰۰ دلار برای طلا) منطقی‌تر باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سقوط ناگهانی نقره؛ اصلاح موقت یا پایان بازار صعودی؟

در یک نگاه قیمت نقره در پی موج گسترده شناسایی سود، طی دو روز بیش از ۲۰ درصد سقوط کرد و نشانه‌هایی از تضعیف روند صعودی نمایان شد. انتخاب رئیس جدید فدرال رزرو و احتمال بازگشت سیاست‌های انقباضی، فشار مضاعفی بر بازار فلزات گران‌بها وارد کرده است. گزارش اشتغال آمریکا (NFP) در هفته آینده می‌تواند مسیر کوتاه‌مدت نقره را تعیین کند؛ داده‌های قوی، ریسک افت بیشتر قیمت را افزایش می‌دهند. بازار فلزات گران‌بها طی روزهای اخیر با یکی از شدیدترین موج‌های فروش خود در ماه‌های گذشته مواجه شده است. قیمت نقره تنها در فاصله دو روز بیش از ۲۰ درصد کاهش یافته؛ حرکتی که عمدتاً تحت تأثیر شناسایی گسترده سود توسط معامله‌گران و خروج سرمایه‌های کوتاه‌مدت از بازار شکل گرفته است. این افت ناگهانی، پرسش‌های جدی درباره پایداری روند صعودی اخیر فلزات گران‌بها مطرح کرده است. این ریزش در شرایطی رخ داده که طی ماه‌های گذشته، نقره و طلا از یک مسیر صعودی پرقدرت برخوردار بودند. با این حال، نشانه‌ها حاکی از آن است که مومنتوم بازار به‌تدریج تضعیف شده و نقره، به دلیل عمق کمتر بازار و نقدشوندگی پایین‌تر نسبت به طلا، بیشترین فشار فروش را تجربه کرده است. هم‌زمانی افت قیمت نقره با کاهش هم‌زمان در سایر بازارهای مالی، شناسایی یک عامل مشخص را دشوار کرده است. هرچند گزارش‌هایی درباره افزایش حضور نظامی آمریکا در خاورمیانه منتشر شد، اما افت قیمت نفت نشان می‌دهد که ریسک‌های ژئوپلیتیک نقش تعیین‌کننده‌ای در این حرکت نداشته‌اند. در نتیجه، بخش قابل‌توجهی از این اصلاح، بیش از آنکه ریشه در تحولات بیرونی داشته باشد، بازتابی از رفتار درون‌زای بازار بوده است. با توجه به اعلام کوین وارش به عنوان رئیس بعدی فدرال رزرو توسط دونالد ترامپ و این حقیقت که وارش در دوره پیشین حضور خود در بانک مرکزی آمریکا، به رویکردی هاوکیش و حساسیت بالا نسبت به تورم شهرت داشت، کافی بود تا بازارها واکنشی متمایل به سیاست‌های سخت‌گیرانه‌تر پولی نشان دهند. اگرچه مواضع گذشته افراد الزاماً تضمینی برای آینده نیست، اما احتمال تقویت رویکرد انقباضی در سیاست پولی، انتظارات برای نرخ‌های بهره بالاتر را افزایش داده و فشار مضاعفی بر دارایی‌های بدون بازدهی مانند نقره وارد کرده است. در ماه‌های اخیر، روایت‌های حمایتی از بازار نقره عمدتاً مشابه طلا بوده است؛ از روند دلارزدایی و تنش‌های ژئوپلیتیک گرفته تا نگرانی‌های تورمی و تردید نسبت به ثبات نظام مالی جهانی. این عوامل، بدون وجود محرک‌های منفی جدی، زمینه‌ساز رشد پیوسته قیمت‌ها شدند. تحلیلگران یوتوتایمز معتقدند که در سطوح قیمتی اخیر، نشانه‌هایی از فاصله گرفتن بازار از منطق‌های بنیادی مشاهده می‌شد. بخش مهمی از رشد اخیر، بیش از آنکه مبتنی بر داده‌های اقتصادی باشد، به رفتارهای هیجانی و ترس از جاماندن سرمایه‌گذاران بازمی‌گشت. “ «در چنین شرایطی، اصلاح شدید قیمت، بیش از آنکه غیرمنتظره باشد، نتیجه طبیعی انباشت ریسک در بازار به شمار می‌رفت.» محمد زمانی از هفته گذشته، برخی تحلیل‌گران به‌تدریج نگاه محتاطانه‌تری نسبت به چشم‌انداز کوتاه‌مدت فلزات گران‌بها اتخاذ کرده‌اند. این دیدگاه بر این اساس شکل گرفته که بازار به نقطه‌ای حساس نزدیک شده و در صورت فراهم شدن شرایط مناسب، ماه فوریه می‌تواند نخستین ماه منفی قابل‌توجه برای این گروه از دارایی‌ها باشد. در این میان، گزارش اشتغال غیرکشاورزی آمریکا که هفته آینده منتشر می‌شود، به‌عنوان مهم‌ترین محرک بالقوه بازار مورد توجه قرار گرفته است. بهبود تدریجی داده‌های مطالبات بیکاری در هفته‌های اخیر، از افزایش فعالیت در بازار کار حکایت دارد. انتشار یک گزارش قدرتمند می‌تواند انتظارات برای نرخ‌های بهره بالاتر را تقویت کرده و فشار نزولی بیشتری بر قیمت نقره وارد کند. سایر داده‌های کلان اقتصادی نیز در صورت ثبت نتایج قوی، ممکن است به تضعیف بازار فلزات گران‌بها منجر شوند، اما تمرکز اصلی فعالان بازار همچنان بر گزارش اشتغال باقی خواهد ماند. در مقابل، در صورت نبود محرک‌های منفی و ضعف داده‌ها، احتمال بازگشت تدریجی تقاضا و ازسرگیری روند صعودی نیز منتفی نیست. در پایان هفته جاری، توجه معامله‌گران به دو رویداد مهم معطوف است: انتشار شاخص قیمت تولیدکننده آمریکا و اعلام رسمی گزینه پیشنهادی ترامپ برای ریاست فدرال رزرو. نتایج این دو رویداد می‌تواند مسیر کوتاه‌مدت نقره و سایر فلزات گران‌بها را تا حد زیادی مشخص کند. بر اساس جمع‌بندی تیم UtoTimes، سقوط اخیر نقره را می‌توان ترکیبی از شناسایی سود، کاهش هیجان بازار و افزایش حساسیت نسبت به سیاست‌های پولی دانست. با وجود فشارهای کوتاه‌مدت، مسیر میان‌مدت این فلز همچنان به تحولات اقتصاد کلان، سیاست‌های فدرال رزرو و رفتار سرمایه‌گذاران در مواجهه با ریسک‌های جهانی وابسته خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا اصلاح قیمت نقره از طلا شدیدتر است؟ تحلیل بازار فلزات گرانبها در ۳۰ ژانویه ۲۰۲۶

  در یک نگاه نقره به دلیل رشد سریع‌تر، در اصلاح قیمت‌ها بیشتر از طلا آسیب می‌بیند. نسبت طلا به نقره در سطحی است که احتمال بازگشت به میانگین وجود دارد.  اصلاحات ناگهانی معمولاً نقره را بیشتر تحت تأثیر قرار می‌دهد. نقره به دلیل رشد سریع‌تر و هیجانی‌تر نسبت به طلا، در برابر افت‌های ناگهانی آسیب‌پذیرتر است. نسبت قیمت طلا به نقره نشان می‌دهد که بازار ممکن است به تعادل بازگردد و اصلاحات بیشتری رخ دهد. با وجود چشم‌انداز مثبت بنیادی، انتظار نوسانات شدیدتر به خصوص در نقره می‌رود. در روزهای ۲۹ و۳۰ ژانویه ۲۰۲۶ شاهد نوسانات شدید در بازار فلزات گرانبها بودیم، به‌ویژه افت قابل توجه قیمت‌ها که نقره را بیشتر از طلا تحت فشار قرار داده است. دلیل ساده این است که هرچه رشد یک دارایی سریع‌تر و بیشتر باشد، اصلاح آن هم می‌تواند شدیدتر باشد. نقره در چند ماه گذشته رشد پرشیب و هیجان‌انگیزی داشته که خیلی بیشتر از طلا بوده، بنابراین انتظار می‌رود هر عقب‌نشینی یا اصلاحی، ضربه سنگین‌تری به نقره وارد کند. یکی از نکات مهم بر اساس نظریه بازگشت به میانگین، نسبت قیمت طلا به نقره است که پیش از ریزش اخیر حدود ۴۷ تا ۴۹ بوده و این عدد نسبتاً پایین‌تر از حد نرمال تاریخی (که بین ۶۰ تا ۸۰ تخمین زده می‌شود) است. این نشان می‌دهد که بازار در موقعیتی قرار دارد که احتمالاً باید اصلاحی در قیمت‌ها رخ دهد تا این نسبت به تعادل برسد. با اینکه طلا هم در ۶ ماه گذشته بیش از ۴۰ درصد رشد کرده و خودش یک روند قوی را تجربه کرده، اما نقره به دلیل رشد سریع‌تر و بیشترش، بیشتر در معرض اصلاحات شدید است. وقتی قیمت‌ها خیلی سریع و مستقیم بالا می‌روند، احتمال افت ناگهانی و شدید هم بیشتر می‌شود. به عقده‌ی تحلیگران یوتوتایمز، از نظر بنیادی، شرایط همچنان برای طلا و نقره در میان‌مدت مثبت است و انتظار می‌رود جذابیت خود را حفظ کنند. اما همیشه وقتی بازار به سمت یک جهت خاص خیلی متمایل شود، ریسک اصلاحات ناگهانی و شدید افزایش می‌یابد.

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

سقوط ۱۱ درصدی قیمت نقره؛ نزدیک به ورود به بازار خرسی

در تاریخ ۳۰ ژانویه ۲۰۲۶، قیمت نقره در بازار جهانی امروز با افت قابل توجهی روبرو شده و ۱۱٪ کاهش یافته است، به طوری که قیمت هر اونس نقره به زیر ۱۰۴ دلار رسیده است. این کاهش باعث شده نقره تنها ۵٪ با ورود به بازار خرسی (در اصلاح فروشندگان) تکنیکال فاصله داشته باشد، وضعیتی که معمولاً نشانه روند نزولی بلندمدت است و می‌تواند برای سرمایه‌گذاران هشداردهنده باشد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقره به رکورد تاریخی ۱۲۰ دلار رسید!

امروز ۹ بهمن ۱۴۰۴، قیمت نقره در بازارهای جهانی به بالاترین حد خود رسیده و هر اونس آن به ۱۲۰ دلار افزایش یافته است. این رشد چشمگیر نشان‌دهنده تقاضای بالای سرمایه‌گذاران برای فلزات گران‌بها در شرایط اقتصادی فعلی است و می‌تواند تاثیر قابل توجهی بر بازارهای مالی و صنایع وابسته داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر