TSLA 391.62 USD ▲ 5.21%
AAPL 343.91 USD ▼ 1.10%
GOOGL 316.80 USD ▼ 1.06%
AMZN 249.09 USD ▲ 0.44%
NVDA 216.00 USD ▲ 2.39%
BTCUSD 79,834.10 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

دلار همچنان گران است

پوند پس از اعلام بودجه بریتانیا در روز گذشته تقویت شده است، زیرا فضای مالی بهتر از پیش‌بینی‌ها به نظر می‌رسد و این موضوع فشار زیادی بر رشد اقتصادی وارد نخواهد کرد. با این حال، همچنان احتمال کاهش نرخ بهره توسط بانک انگلستان در دسامبر وجود دارد. پیش‌بینی می‌شود که نقدینگی در پایان این هفته کاهش یابد و ممکن است دلار پس از اصلاحات این هفته، تثبیت شود. دلار آمریکا: ثبات پس از اصلاحات همانطور که دیروز گفته شد، اصلاح دلار در این هفته بیشتر ناشی از تعدیل انتظارات نسبت به نرخ‌های پایین‌تر است، که به دنبال تغییرات در سیاست‌های فدرال رزرو اتفاق افتاده است، نه به دلیل جابجایی سرمایه‌ها به سمت دارایی‌های امن به دلیل مسائل ژئوپولیتیکی. به عنوان نمونه، عملکرد بهتر ین نسبت به ارزهایی مانند کرون سوئدی نشان می‌دهد که دلیل اصلی این تغییرات در بازار، نه تنش‌های جهانی، بلکه تغییرات اقتصادی داخلی است. بازارهای ایالات متحده به دلیل تعطیلات شکرگزاری بسته خواهند بود و در نتیجه شرایط نقدینگی کاهش می‌یابد. این می‌تواند فرصتی برای مقامات ژاپنی باشد تا در جفت ارز USDJPY مداخله کنند. با این حال، احتمالاً ژاپنی‌ها ترجیح می‌دهند پس از انتشار داده‌های منفی برای دلار اقدام کنند، چرا که توقف در حرکت این جفت ارز ممکن است کمی از فوریت دخالت آن‌ها بکاهد. دلار هنوز در مقابل ارزهای گروه G10 (ده کشور اصلی صنعتی) گران است اما با توجه به اصلاحات اخیر و فضای محدود برای تغییرات بیشتر در نرخ‌های بهره فدرال رزرو، ما در حال حاضر دیدگاه بی‌طرفانه‌ای نسبت به دلار برای تعطیلات شکرگزاری داریم. یورو: پتانسیل صعودی باقی می‌ماند یورو هنوز پتانسیل رشد دارد، به‌ویژه اگر توافق صلحی در اوکراین حاصل شود. آخرین اخبار حاکی از این است که هرچند مذاکرات پیشرفت‌هایی داشته‌اند اما احتمالاً تا هفته آینده ادامه خواهند داشت. در حال حاضر، طرفداران صعودی یورو (EURUSD) باید از بازگشت به سطح ۱.۱۶ راضی باشند. ما معتقدیم که ممکن است این جفت ارز به ۱.۱۷ برسد، چرا که ارزان بودن آن در کوتاه‌مدت کاهش یافته است. هدف ما برای پایان سال ۱.۱۸ است، که تحت تاثیر عوامل فصلی و برخی داده‌های ضعیف از ایالات متحده در دسامبر قرار خواهد گرفت. امروز، بانک مرکزی اروپا صورت‌جلسه تصمیمات خود در جلسه ۳۰ اکتبر را منتشر می‌کند. ما پیش‌بینی نمی‌کنیم که این صورت‌جلسه تأثیر زیادی بر بازارها داشته باشد، زیرا دیدگاه خنثی شورای حکام این بانک قبلاً در سخنرانی‌های پس از جلسه تأیید شده است. پوند: واکنش مثبت به بودجه بریتانیا پوند در پی اعلام بودجه دیروز تقویت شد. نکات مثبت شامل افزایش فضای مالی (که فشار کمتری بر اعتبار مالی دولت وارد می‌کند) و همچنین این بود که دولت بریتانیا مجبور نبود مالیات‌ها را به اندازه‌ای که پیش‌بینی می‌شد، افزایش دهد. بازنگری دفتر مسئولیت بودجه نشان داد که کسری مالی تنها ۶ میلیارد پوند است. نگرانی‌ها در مورد اعتبار طرح‌های مالیاتی که به تعویق افتاده‌اند، احتمالاً به زمانی دیگر موکول خواهد شد. ما همچنین فکر نمی‌کنیم که برنامه‌های هزینه‌ای دولت تا انتخابات ۲۰۲۹ قابل اعتماد باشند. به همین دلیل، انتظار نداریم که پوند بیشتر از این تقویت شود. برداشت ما این است که این بودجه تأثیر عمده‌ای بر سیاست‌های بانک انگلستان نخواهد داشت، اما احتمالاً کاهش قیمت‌های انرژی می‌تواند اعتماد بانک انگلستان را برای کاهش نرخ بهره بیشتر تقویت کند. با توجه به اینکه پوند از نظر ارز تجاری گران است، ما معتقدیم که در صورت کاهش نرخ بهره توسط بانک انگلستان در هفت ماه آینده، جفت ارز EURGBP ممکن است به محدوده ۰.۸۷۰۰/۰.۸۷۵۰ برسد و پیش از کاهش نرخ بهره در دسامبر، به ۰.۸۸۵۰ برسد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هاکسبی از بانک مرکزی نیوزیلند: بر این باوریم که در موقعیتی قرار داریم که می‌توانیم پیش‌بینی نرخ نقدی رسمی (OCR) را منتشر کنیم؛ پیش‌بینی‌ای که به‌طور کلی بدون تغییر است

در موقعیتی قرار داریم که می‌توانیم تا حدودی نظاره‌گر باشیم و منتظر بمانیم تا ببینیم اوضاع طی سال آینده چگونه پیش می‌رود. اقتصاد دوره دشواری را پشت سر گذاشته است. لازم بوده است که از طریق نرخ‌ها، تقاضا را تحریک کنیم. شاخص‌های بازار کار آخرین مواردی خواهند بود که بهبود می‌یابند. تعدادی از شاخص‌های بازار کار وجود دارند که شروع به بهبود کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

راجر فینلی به عنوان رئیس جدید بانک مرکزی نیوزیلند انتخاب شد

وزیر دارایی نیوزیلند اعلام کرد که راجر فینلی (Rodger Finlay)، بانکدار سرمایه‌گذاری سابق، به عنوان رئیس بانک مرکزی این کشور منصوب شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نشانه‌های از تغییر رهبری فدرال رزرو می‌تواند فشار بیشتری بر دلار وارد کند

با توجه به اعلامیه بودجه انگلستان، بازارها به تحلیل تاثیرات مالی و تورمی این اعلامیه خواهند پرداخت. پوند در صورتی که سناریو به سمت عدم تورم و سیاست‌های مالی سخت پیش رود، با ریسک‌های کاهشی متوسط روبرو خواهد بود. در صورتی که در مورد پایداری مالی شک و تردید ایجاد شود، ریسک‌ها شدیدتر خواهند بود. در همین حال، دلار در مقایسه با روز گذشته پتانسیل بیشتری برای کاهش ارزش دارد. دلار: تمرکز بر ژئوپلیتیک دلار از دوشنبه تاکنون کاهش یافته که با پیش‌بینی ما (تیم تحلیل ING) همخوانی دارد. اگرچه برخی نشانه‌ها، نشان می‌دهد که خوشبینی به توافق صلح در اوکراین باعث حمایت از ارزهای اروپایی شده است، اما ارزیابی کوتاه‌مدت ارزش دلار به دلیل اصلاحات اخیر معقول است. با این حال، دلار همچنان در مقایسه با محرک‌های کوتاه‌مدت بازار گران است و با توجه به افزایش پیش‌بینی‌ها برای کاهش نرخ بهره در دسامبر، ریسک‌های نزولی برای دلار تا روز شکرگزاری ادامه دارد. برخی اخبار مبنی بر اینکه اوکراین شرایط توافق صلح را پذیرفته، دیروز گمراه‌کننده بود. لحن عمومی مذاکرات مثبت است اما هنوز مسائل پیچیده‌ای وجود دارد که اوکراین و روسیه در حال مذاکره در مورد آن هستند. آنچه که واضح است این است که آمریکا تا به حال قوی‌ترین تلاش خود را برای میانجی‌گری در یک آتش‌بس انجام داده و اوکراین نیز به طور نسبی آماده مصالحه شده است. آمریکا نماینده صلح خود، استیو ویتکاف، را برای مذاکره با رئیس‌جمهور پوتین به روسیه می‌فرستد. هرگونه نشانه‌ای از پیشرفت در این مذاکرات می‌تواند تاثیر زیادی بر قیمت انرژی و دلار داشته باشد، و به نفع ارزهای اروپایی با بتای بالا (که به طور کلی بیشتر تحت تاثیر نوسانات بازار هستند) تمام شود. در داخل آمریکا، یک تحول جالب در فدرال رزرو وجود دارد: گفته می‌شود که «کوین هسِت» به عنوان گزینه اصلی برای جایگزینی جروم پاول به عنوان رئیس فدرال رزرو مطرح است و ممکن است این اعلامیه قبل از کریسمس صورت گیرد. هسِت یکی از کاندیداهای نسبتاً داویش (انبساطی) است و انتخاب او می‌تواند باعث شود که بازارها پیش‌بینی نرخ بهره نهایی (که در حال حاضر اندکی زیر ۳٪ است) را کاهش دهند و دلار را تحت فشار قرار دهد. در مورد داده‌ها، آمارهای روز گذشته در زمینه شاخص قیمت تولیدکننده که نسبت به پیش‌بینی‌ها کمتر بود (۰.۱٪ ماهانه) و فروش خرده‌فروشی که رشد ۰.۲٪ را نشان می‌داد، روند کاهش تورم را تایید می‌کند. اما گزارش امروز کتاب بژ فدرال رزرو می‌تواند مهم‌تر باشد. این گزارش دیدگاه‌های تجربی و اطلاعات غیررسمی در مورد وضعیت اقتصادی را ارائه می‌دهد و عملاً جایگزین گزارش تولید ناخالص داخلی سه‌ماهه سوم خواهد شد. هر گونه اشاره به نگرانی‌های بیشتر در مورد بازار کار می‌تواند به کاهش نرخ بهره کوتاه‌مدت کمک کند و فشار بیشتری به دلار وارد آورد. در نهایت، پیش‌بینی ما از گزارش «گزارش ارزی خزانه‌داری» که به دلیل تعطیلات دولتی به تأخیر افتاده، منتشر خواهد شد. طبق تخمین‌های ما، هیچ کشوری شرایط سه‌گانه برای قرار گرفتن در فهرست کشورهای دستکاری‌کننده ارز را نداشته و بنابراین، هیچ‌گونه اعلامیه‌ای مبنی بر «دستکاری‌کننده ارز» در این گزارش نخواهیم داشت. با این حال، تایوان باید به «لیست نظارتی» افزوده شود. یورو: انتظار برای پیشرفت در مذاکرات صلح با ارزش منصفانه کوتاه‌مدت کمی بالاتر از ۱.۱۷۰، جفت ارز EURUSD همچنان در محدوده undervalued (کم‌ارزش) قرار دارد، با وجود بازیابی مطلوبی که تجربه کرده است. این نشان می‌دهد که ریسک‌های افزایشی همچنان وجود دارد اما باید توجه داشت که میانگین انحراف از ارزش منصفانه در سه ماه گذشته حدود -۱٪ بوده که نشان‌دهنده تمایل واضح این جفت ارز برای معامله در محدوده ارزان‌تر است. امروز انتظار می‌رود که یورو تحت تاثیر رویدادهای خارجی، به ویژه اخبار ژئوپلیتیکی، و به طور کمتر تحت تاثیر بودجه انگلستان قرار گیرد (به بخش پوند مراجعه کنید). اگرچه افزایش EURUSD دیروز نباید به‌طور مستقیم به امید توافق صلح در اوکراین نسبت داده شود (بلکه بیشتر به دلیل تفاوت نرخ‌ها)، خوشبینی به یک آتش‌بس احتمالاً به بازیابی یورو کمک کرده است. هرگونه پیشرفت در این مذاکرات می‌تواند به حمایت از این جفت ارز کمک کند و احتمالاً EURUSD را به ۱.۱۷۰ برساند. پوند: پیش‌بینی ما برای پوند کاهشی است امروز برای انگلستان و پوند یک روز مهم است. وزیر خزانه‌داری، ریچل ریوز، قرار است در ساعت ۱۲:۳۰ به وقت گرینویچ (۴ بعدازظهر به وقت ایران) اعلامیه بودجه خود را ارائه دهد. نظرهای اخیر اقتصاددان ارشد ما، جیمز اسمیت، پیش از این اعلامیه به شرح زیر است: گزارش‌های اخیر نشان می‌دهد که کسری مالی انگلستان – که آن را حدود ۳۰ میلیارد پوند در سال بعد از طرح‌های کمک‌های مالی می‌دانیم – از طریق ترکیبی از تمدید یخ‌زدگی آستانه‌های مالیاتی و مجموعه‌ای از افزایش‌های مالیات‌های جزئی پر خواهد شد. پیش‌نویس بودجه به‌طور کلی به خوبی پیش‌بینی شده، اما آنچه از اخبار مشخص نیست این است که چقدر از بار مالیات‌ها و هزینه‌ها تا سال ۲۰۲۶ به تأخیر خواهد افتاد. هرچه وزیر خزانه‌داری تصمیم بگیرد که تصمیمات سخت‌گیرانه مالیاتی و هزینه‌ای را تا سال‌های آینده به تعویق بیندازد، بانک انگلستان فضای کمتری برای کاهش نرخ‌ها در کوتاه‌مدت خواهد داشت و احتمالاً سرمایه‌گذاران به پایداری بدهی‌های انگلستان بدبین‌تر خواهند شد. به طور کلی، ما پیش‌بینی می‌کنیم که یک بودجه که شامل افزایش مالیات‌های ۱۰ تا ۱۵ میلیارد پوندی باشد، که طبق ارزیابی‌های OBR می‌تواند باعث کاهش تورم در سال آینده شود، منجر به اصلاح داویش (تسهیلی) نرخ‌های بانک انگلستان و کاهش مجدد بازده گیلت‌ها (اوراق قرضه انگلستان) شود. به یاد داشته باشید که در هر صورت، کسری و عرضه گیلت‌ها در سال ۲۰۲۶ کاهش خواهد یافت به دلیل یخ‌زدگی آستانه‌های مالیاتی. اما سیاست همچنان یک ریسک عمده باقی خواهد ماند. هرگونه نشانه‌ای مبنی بر افزایش فشارهای سیاسی بر وزیر خزانه‌داری می‌تواند منجر به فروش مجدد گیلت‌ها و پوند شود؛ اگر سرمایه‌گذاران احتمال جانشینی وزیری با تمایل بیشتر به وام‌گیری را پیش‌بینی کنند. دلار نیوزیلند: کاهش نرخ ملایم به نفع ارز بانک مرکزی نیوزلند مطابق انتظارات ما با کاهش نرخ بهره ۲۵ نقطه پایه، این کاهش را همراه با پیش‌بینی‌هایی جدید برای نرخ‌ها اعلام کرد که نشان می‌دهد هیچ کاهش نرخ دیگری در پیش‌بینی‌های آنها وجود ندارد و یک عضو نیز برای نگه داشتن نرخ‌ها رای داده است. راهنمایی‌های پیش‌بینی‌شده نشان می‌دهد که نرخ‌ها تا سال ۲۰۲۶ ثابت خواهند ماند، اما همانطور که انتظار می‌رفت، کمیته شرایط تسهیلی خود را حفظ کرده است (اگر در سه تا شش ماه آینده نرخ بهره تغییر کند، احتمال کاهش آن بیشتر از افزایش آن است). منحنی پیش‌بینی نرخ بهره در نیوزلند دیگر کاهش‌های بیشتری را در خود جای نمی‌دهد و تنها ۵ نقطه پایه در مارس پیش‌بینی می‌شود. این نگرش که بانک مرکزی نیوزلند دیگر فضای زیادی برای کاهش نرخ ندارد، احتمالاً به حمایت از بازگشت NZDUSD کمک خواهد کرد، که با پیش‌بینی نزولی ما برای دلار هماهنگ است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هاکسِبی، رئيس موقت بانک نیوزیلند، پیش‌بینی تثبیت نرخ بهره را اعلام کرد

رئیس موقت بانک مرکزی نیوزیلند، هاکسِبی، در نشست خبری پس از کاهش ۲۵ نقطه پایه نرخ نقدی اعلام کرد: امروز جزئیات مربوط به آرای اعضا منتشر نخواهد شد. ریسک‌ها متوازن هستند و بانک در موقعیت خوبی برای مدیریت آن‌ها قرار دارد. پیش‌بینی اصلی بر ثابت ماندن نرخ بهره تا سال ۲۰۲۶ است. نشانه‌هایی از ثبات بازار کار مشاهده می‌شود. شاخص‌های اقتصادی با فرکانس بالا در حال بهبود هستند. نرخ بهره فعلی همچنان حمایتی و محرک است. سال جاری برای اقتصاد چالش‌برانگیز بوده است. بانک تمامی گزینه‌ها را روی میز نگه می‌دارد و انعطاف کامل در سیاست نرخ بهره دارد. نگرانی‌هایی درباره ریسک‌های تورمی جهانی وجود دارد. بانک مرکزی نیوزیلند نرخ بهره را ۲۵ نقطه پایه کاهش داد که از سوی بازار به‌عنوان آخرین کاهش چرخه تلقی می‌شود. هاکسِبی تأکید کرد پیش‌بینی‌های بانک بر ثابت ماندن نرخ تا ۲۰۲۶ است. پس از این تصمیم، دلار نیوزیلند افزایش یافت زیرا بازار انتظار پایان چرخه کاهش نرخ را دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی نیوزیلند نرخ بهره را ۲۵ نقطه پایه کاهش داد

دلار نیوزیلند پس از تصمیم بانک مرکزی نیوزیلند برای کاهش نرخ بهره جهش کرد. بانک مرکزی نیوزیلند نرخ نقدی خود را به میزان ۲۵ نقطه پایه کاهش داد و از ۲.۵٪ به ۲.۲۵٪ رساند. این سومین کاهش متوالی نرخ بهره بود و انتظار می‌رود که آخرین کاهش در این چرخه باشد. پیش‌بینی‌های بانک مرکزی نیوزیلند نشان می‌دهد که در آینده کاهش بیشتری در کار نخواهد بود: نرخ بهره رسمی در مارس ۲۰۲۶ برابر با ۲.۲۵٪ (پیش‌بینی قبلی: ۲.۵۵٪). نرخ بهره رسمی در دسامبر ۲۰۲۶ برابر با ۲.۲۸٪ (پیش‌بینی قبلی: ۲.۶۲٪). در بیانیه بانک مرکزی آمده است: تورم سالانه مصرف‌کننده در سه‌ماهه سپتامبر به ۳ درصد افزایش یافته است. حرکت‌های آینده نرخ نقدی رسمی (OCR) به چشم‌انداز تورم میان‌مدت بستگی خواهد داشت. با توجه به ظرفیت مازاد در اقتصاد، انتظار می‌رود تورم تا میانه ۲۰۲۶ به حدود ۲ درصد کاهش یابد. ریسک‌های مربوط به چشم‌انداز تورم متوازن هستند. فعالیت اقتصادی در میانه سال ۲۰۲۵ ضعیف بود اما اکنون در حال بهبود است. نرخ‌های بهره پایین‌تر موجب افزایش هزینه‌های خانوار و تثبیت بازار کار شده‌اند. صورت‌جلسه اخیر بانک مرکزی نیوزیلند نشان می‌دهد سیاست‌گذاران همچنان بر تکامل تورم میان‌مدت و روند کلی اقتصاد تمرکز دارند و تأکید کرده‌اند که حرکت‌های آینده نرخ نقدی رسمی به این عوامل بستگی خواهد داشت. کمیته در جلسه اخیر دو گزینه را بررسی کرد: حفظ نرخ نقدی در سطح ۲.۵ درصد یا کاهش آن به ۲.۲۵ درصد. برخی اعضا معتقد بودند نرخ‌ها تاکنون به میزان قابل توجهی کاهش یافته است، در حالی که دیگران تأکید داشتند کاهش بیشتر می‌تواند از اعتماد مصرف‌کنندگان و کسب‌وکارها حمایت کند و مانع از ریسک بهبود کندتر از حد مطلوب شود. در نهایت، کمیته با رأی ۵ به ۱ تصمیم گرفت نرخ نقدی رسمی را ۲۵ نقطه پایه کاهش دهد و به ۲.۲۵ درصد برساند، و تأکید کرد که سیاست پولی همچنان باید برای تثبیت تقاضا و حفظ چشم‌انداز تورم در مسیر درست عمل کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا بیش از حد قوی است و در معرض اصلاح قرار دارد

کاهش نرخ بهره توسط فدرال رزرو در دسامبر به عنوان سناریو اصلی بازارها بازگشته است، اما دلار همچنان نسبتاً قوی باقی مانده است. شاخص‌های ارزیابی کوتاه‌مدت ما (تیم تحلیل ING) نشان می‌دهند که ریسک‌های قابل توجهی برای اصلاح دلار وجود دارد، مگر اینکه داده‌ها موجب بازنگری افزایشی در نرخ‌ها شوند. مسائل ژئوپولیتیکی همچنان در کانون توجه خواهند بود، هم برای ارزهای اروپایی (مذاکرات صلح اوکراین) و هم برای ین ژاپن (تنش‌های ژاپن-چین بر سر تایوان). دلار آمریکا: نسبت به نرخ‌ها، دلار خیلی قوی است اخبار ژئوپولیتیکی امروز باید در کانون توجه باشد. ایالات متحده در روز پنج‌شنبه موضع خود را در خصوص مهلت تعیین‌شده برای پذیرش توافق صلح اوکراین توسط روسیه نرم‌تر کرده است و یک توافق جدید 19 ماده‌ای در روزهای آینده مورد بحث قرار خواهد گرفت. صدراعظم آلمان، مرتس، احتمال پیشرفت در این هفته را کم‌رنگ کرده است، در حالی که کرملین لحن محتاطانه‌ای از امیدواری نشان داده است. واکنش بازار فارکس به چشم‌انداز صلح اوکراین تاکنون اندک بوده است، به طوری که نه تنها هیچ جهش قابل توجهی در ارزهای با بتای بالا در اروپا (مثل یورو و پوند) مشاهده نشده، بلکه فشار جدی‌ای بر فرانک سوئیس، که پناهگاه امن ترجیحی برای ریسک‌های اروپایی است، وارد نشده است. در بین ارزهای گروه ده (G10)، ین ژاپن همچنان در کانون توجه است و بازار به طور speculative (حدس‌زنی) در حال آزمایش تحمل مقامات ژاپنی است. گزارش‌ها نشان می‌دهد که تماس اخیر ترامپ و شی جین‌پینگ شامل بحث‌هایی درباره تایوان بوده است که بر ارزش ین تاثیر منفی گذاشته است. شکاف دیپلماتیک بین ژاپن و چین در خصوص تایوان ادامه دارد و بازارها در حال افزودن پریمیوم ریسک به ین هستند، با توجه به احتمال پیامدهای اقتصادی اقدامات تلافی‌جویانه پکن. نقدینگی کم در آستانه تعطیلات شکرگزاری ممکن است شرایط مناسبی برای بانک ژاپن فراهم آورد تا در جفت ارز USDJPY دخالت کند، به ویژه پس از اصلاح بازار در این جفت ارز. داده‌های ایالات متحده ممکن است محرک این اصلاح باشند، اما به نظر نمی‌رسد که این اتفاق امروز بیفتد. فروش خرده‌فروشی باید نسبتاً قوی باشد و ما انتظار داریم که اطمینان مصرف‌کننده به طور متوسط به 93.5 کاهش یابد که نزدیک به پیش‌بینی اجماعی است. همچنین، پیش‌بینی ما برای شاخص قیمت تولیدکننده سپتامبر، مطابق با انتظارات است و رشد آن 0.3 درصد ماهانه خواهد بود. ما انتظار نداریم که این داده‌ها تاثیر زیادی بر انتظارات نرخ بهره داشته باشند، که در حال حاضر تحت تاثیر برخی اظهارات آرامش‌بخش مقامات فدرال رزرو قرار دارد. علاوه بر کریس والر، مری دالی نیز از کاهش نرخ بهره در دسامبر حمایت کرده است. هرچند او رای‌دهنده در این سال نیست، اما موضع او همچنان فشار داویش (کاهش نرخ بهره) بر کمیته سیاست پولی فدرال رزرو وارد می‌کند. بازارها دوباره 19 نقطه پایه کاهش نرخ برای دسامبر را پیش‌بینی می‌کنند اما دلار همچنان مقاوم باقی مانده است. برخی از جریان‌های متعادل‌سازی سالانه قبل از تعطیلات شکرگزاری ممکن است در این زمینه دخیل باشند، اما مگر اینکه بازارها به بازنگری‌ها و نگاه‌های انقباضی (هاوکیش) به سیاست پولی برسند، دلار در این سطوح نسبت به اختلاف نرخ کوتاه‌مدت بیش از حد قوی به نظر می‌رسد و ما ریسک‌های قابل توجهی برای کاهش ارزش آن پیش‌بینی می‌کنیم. یورو: تاکنون هیچ واکنشی به اخبار اوکراین یورو هنوز هیچ بهره‌ای از مذاکرات صلح اوکراین نبرده است و در حال حاضر با 2% ارزیابی پایین‌تر از ارزش واقعی خود نسبت به دلار (طبق مدل ما) معامله می‌شود. این موضوع خاص یورو نیست، چرا که ارزیابی بیش از حد دلار در اکثر ارزهای G10 مشابه است یا حتی بالاتر است. در زمینه داده‌ها، دیروز به بررسی شاخص Ifo آلمان پرداختیم. نتایج چندان مثبت نبودند؛ زیرا احساسات تجاری در آلمان در نوامبر کاهش یافته است. انتظارات ضعیف‌تر شده‌اند، هرچند شرایط جاری کمی بهبود یافته است، که نشان‌دهنده کاهش خوش‌بینی بعد از امید به محرک‌های مالی اولیه است. عدم استفاده بهینه از بودجه 2025 نشان می‌دهد که تحریک‌های اقتصادی ممکن است تنها از سال آینده آغاز شود که امیدواری‌هایی برای سال 2026 به همراه دارد. EURCHF ممکن است راه بهتری برای بازی کردن با احتمال موفقیت مذاکرات صلح اوکراین باشد، اما ارزیابی پایین یورو نسبت به دلار نباید نادیده گرفته شود و بازگشت آن به بالای 1.160 در کوتاه‌مدت همچنان سناریوی اصلی ماست. پوند: نگرانی‌ها پیش از بودجه نوسانات پیش‌بینی‌شده در جفت ارز EURGBP برای یک هفته آینده 3 نقطه بیشتر از نوسانات واقعی است، که بالاترین اختلاف نسبی از زمان اعلام بودجه مینی 2022 است. این نشان می‌دهد که با وجود برخی بهبودها در گیلت‌های (اوراق قرضه) بلندمدت، بازار فارکس همچنان نگران پیش‌بینی‌های بودجه بریتانیا است که قرار است فردا اعلام شود. این جفت ارز ممکن است امروز در سطح 0.880 ثابت بماند، مگر اینکه پیش‌بینی‌هایی در خصوص بودجه منتشر شود که باعث حرکت بازار شود (این ریسک غیرقابل انکار است). دلار نیوزیلند: آخرین کاهش نرخ توسط بانک مرکزی نیوزیلند همانطور که در پیش‌بینی بانک مرکزی نیوزیلند اشاره کردیم، انتظار داریم که امشب (در ساعت 4:30 صبح چهارشنبه به وقت ایران) بانک مرکزی نیوزیلند نرخ بهره را 25 نقطه پایه کاهش دهد که نرخ‌ها به 2.25% خواهد رسید. این را ما به عنوان نرخ پایانی در نظر می‌گیریم؛ زیرا کاهش تورم ممکن است کندتر از آنچه پیش‌بینی می‌شد، اتفاق بیفتد و رشد اقتصادی ممکن است مقاوم‌تر از آنچه انتظار می‌رفت، باشد. در بیانیه‌ی مربوطه، ممکن است بانک مرکزی درهای بیشتری برای کاهش نرخ‌ها در آینده نبندد، اما به نظر ما پیش‌بینی‌های جدید نرخ‌ها نشان می‌دهد که دیگر کاهش نرخ‌ها در دستور کار نیست. این پیام به اندازه کافی از نظر انقباضی (هاوکیش) بودن می‌تواند باعث کاهش انتظارات باقی‌مانده برای کاهش بیشتر نرخ‌ها در سال 2026 (که 42 نقطه پایه برای مه 2026 قیمت‌گذاری شده است) شود و موجب تقویت دلار نیوزیلند شود. ما همچنان برای  جفت ارز NZDUSD خوش‌بین هستیم و انتظار داریم تا پایان سال، این جفت ارز به بالای 0.570 بازگردد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک HSBC حباب AI را اغراق‌آمیز دانست

بانک HSBC اعلام کرد که احتمال جهش پایانی بازار سهام تا پایان سال بیشتر از اصلاح نزولی است و نگرانی‌ها درباره شکل‌گیری حباب ناشی از سرمایه‌گذاری در هوش مصنوعی را مبالغه‌آمیز می‌داند. مکس کتنر، استراتژیست ارشد چند‌دارایی این بانک، نوشت که بسیاری از مخالفت‌های سرمایه‌گذاران بر نشانه‌های هشدار اولیه متمرکز است—آنچه به‌عنوان «قناری در معدن» شناخته می‌شود—اما HSBC معتقد است ریسک‌های واقعی کمتر از آن چیزی است که روایت بازار القا می‌کند. او اشاره کرد که با وجود تیترهای خبری درباره افزایش هزینه‌های سرمایه‌گذاری در حوزه AI، برنامه‌های کلی شرکت‌ها برای سرمایه‌گذاری همچنان محدود باقی مانده است. همچنین، نگرانی‌ها درباره اخراج‌های گسترده نیز اغراق‌آمیز به نظر می‌رسد؛ چرا که در تماس‌های اخیر درآمدی، اشاره به تعدیل نیرو کاهش یافته و هنوز شواهدی از اخراج‌های گسترده ناشی از AI دیده نمی‌شود. کتنر افزود که افزایش ورود سرمایه به بازار پول اکنون به‌عنوان یک سیگنال خرید معکوس عمل می‌کند، در حالی که شاخص‌های احساسات بازار HSBC در محدوده خنثی قرار دارند. با توجه به اینکه موقعیت‌گیری سرمایه‌گذاران هنوز اشباع نشده است، او نتیجه گرفت که زمینه کلی بازار از رویکرد ریسک‌پذیر تا پایان سال حمایت می‌کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مان، عضو بانک مرکزی انگلیس: فرایند عادی‌سازی دستمزدها در حال انجام است

شرکت‌ها همچنان تورم را در قیمت‌گذاری‌های خود لحاظ می‌کنند. پویایی‌های پایه‌ای تورم، ریسک صعودی را نشان می‌دهند. شرکت‌ها نسبت به ریسک‌های صعودی تورم توجه بیشتری دارند. شرایط کنونی نشان‌دهنده گرایش صعودی شاخص قیمت مصرف‌کننده (CPI) است. ما در محیطی با نوسانات و شوک‌های شدیدتر قرار داریم شوک‌ها به تورم گرایش صعودی می‌دهند. بانک‌های مرکزی مجبور خواهند شد در برابر گرایش صعودی تورم اقدام کنند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش اشتغال آمریکا جهت حرکت دلار را مشخص می‌کند

در هفته‌ای که بالاخره باید انتشار داده‌های اقتصادی آمریکا از سر گرفته شود، نکته مهم این است که نتیجه تصمیم بعدی فدرال رزرو در ماه دسامبر اکنون با احتمال ۵۰٪ برای یک کاهش نرخ، بهتر در قیمت‌ها لحاظ شده است. این یعنی احتمالاً دلار نیازی ندارد که بر اساس انتشار صورت‌جلسه کمیته بازار آزاد در روز چهارشنبه، بیش از حد رشد کند و می‌تواند جهت‌گیری خود را از گزارش اشتغال روز پنج‌شنبه بگیرد. دلار آمریکا: دلار اکنون بهتر قیمت‌گذاری شده است همان‌طور که فرانچسکو پزوله (تحلیلگر ING) روز جمعه توضیح داد، افت شدید دلار در هفته گذشته واقعاً کمی بیش از حد و با سرعت زیاد رخ داده بود و بازگشت روز جمعه قابل‌درک بود. یکی از عوامل تقویت آن، تغییر انتظارات بازار درباره جلسه ۱۰ دسامبر فدرال رزرو بود؛ جایی که احتمال یک کاهش ۲۵ نقطه پایه نرخ بهره اکنون حدود ۵۰٪ قیمت‌گذاری شده است. احتمالاً فدرال رزرو با چنین قیمت‌گذاری‌ای بسیار راحت‌تر است، با توجه به نبود داده‌های قابل اتکا در حال حاضر. این موضوع همچنین به این معناست که دلار ممکن است مجبور نباشد در واکنش به ریسک رویدادی روز چهارشنبه شب (انتشار صورت‌جلسه نشست ۲۸-۲۹ اکتبر) بیش از حد رشد کند. یادمان باشد که در آن نشست، جروم پاول صراحتاً تأکید کرد که کاهش نرخ بهره در دسامبر اصلاً قطعی نیست و میان اعضای فدرال رزرو «اختلاف‌نظرهای جدی» وجود دارد.(توضیح: یعنی بازار مطمئن نیست که فدرال رزرو در دسامبر دوباره نرخ بهره را کم کند، زیرا اعضا درباره آن اختلاف دارند.) واقعاً به نظر می‌رسد داده‌ها و رویدادهای روز چهارشنبه و پنج‌شنبه این هفته هستند که جهت بعدی دلار را مشخص خواهند کرد. چهارشنبه شب همچنین شرکت انویدیا گزارش درآمد سه‌ماهه خود را منتشر می‌کند و سپس پنج‌شنبه، بالاخره گزارش اشتغال ماه سپتامبر – شامل نرخ بیکاری – منتشر می‌شود. اجماع فعلی انتظار یک رشد ۵۰ هزارواحدی در اشتغال (NFP) و نرخ بیکاری بدون تغییر در ۴.۳٪ را دارد. این نتیجه احتمالاً خنثی یا کمی حامی دلار است، زیرا برای آنکه فدرال رزرو در دسامبر نرخ را کاهش دهد، نیاز به داده‌های واقعاً ضعیف‌تری از اقتصاد آمریکا وجود دارد. این هفته همچنین سخنرانان متعددی از فدرال رزرو حضور دارند. مهم‌ترین آن‌ها احتمالاً سخنرانی فیلیپ جفرسون امروز ساعت ۳:۳۰ بعدازظهر به وقت اروپا است. تکرار پیام اخیر فدرال رزرو مبنی بر اینکه نباید در کاهش‌های بیشتر نرخ بهره عجله کرد و اینکه هنوز مشخص نیست نرخ بهره خنثی (نرخی که نه موجب رشد بیش از حد اقتصاد می‌شود و نه مانع آن) دقیقاً کجاست، احتمالاً اندکی به نفع دلار خواهد بود. شاخص DXY احتمالاً می‌تواند بازگشت اخیر خود را حفظ کند و شاید تا محدوده ۹۹.۵۰/۹۹.۶۵ نیز پیشروی کند؛ جایی که احتمالاً رشد آن متوقف خواهد شد. یورو: تمرکز بر پیش‌بینی‌های پاییزه کمیسیون اروپا در روز دوشنبه آرام بازار، تمرکز بر پیش‌بینی‌های پاییزه کمیسیون اروپا خواهد بود. در فصل بهار، کمیسیون اروپا پیش‌بینی رشد تولید ناخالص داخلی منطقه یورو برای سال‌های ۲۰۲۵ و ۲۰۲۶ را به ترتیب به ۰.۹٪ و ۱.۴٪ کاهش داده بود و نرخ تورم را نیز ۲.۵٪ و ۱.۷٪ برآورد کرده بود. اکنون خیلی زود است که انتظار ارتقاهای بزرگ در این پیش‌بینی‌ها داشته باشیم، هرچند رشد تولید ناخالص داخلی منطقه یورو تا اینجای سال کمی بهتر از انتظارات بوده است. مهم‌ترین داده‌های بعدی برای یورو، شاخص‌های مقدماتی PMI برای ماه نوامبر در روز جمعه خواهند بود. این شاخص‌ها تاکنون عملکرد خوبی داشته‌اند و نشان می‌دهند کسب‌وکارها ممکن است در حال سازگار شدن با شرایط نامطمئن جهانی باشند. در آلمان نیز تحولات جذابی در جریان است؛ جایی که هر اقدام احتمالی برای تثبیت قیمت انرژی در سطح پایین برای صنایع آلمانی، بدون شک توسط بخش تولیدی کشور به‌شدت استقبال خواهد شد. باید دید آیا این پیشنهادهای امیدوارکننده جلو خواهند رفت یا خیر. دلار قوی‌تر، نرخ EURUSD را دوباره به محدوده ۱.۱۶۰۰ بازگردانده است. انتظار می‌رود اگر این جفت‌ارز به محدوده ۱.۱۵۶۰/۸۰ اصلاح شود، تقاضا وارد بازار شود. همچنین امروز تعداد زیادی از مقامات بانک مرکزی اروپا سخنرانی دارند. احتمالاً تمرکز بازار بیشتر بر فیلیپ لین، اقتصاددان ارشد بانک مرکزی اروپا خواهد بود که ساعت ۳:۴۵ بعدازظهر در ایرلند سخنرانی می‌کند. در واقع، بازار اخیراً احتمال نیاز بانک مرکزی اروپا به یک کاهش نهایی نرخ بهره در چرخه انبساط پولی را کمتر کرده است. پوند بریتانیا: نوسانات شدید پیگیری پیام‌های دولت بریتانیا درباره بودجه ماه نوامبر اخیراً بسیار دشوار بوده است. اینکه آیا افزایش مالیات بر درآمدهای اصلی لازم است یا خیر، همچنان نامشخص است. پس از نوسانات هفته گذشته، اختلاف بازدهی اوراق ۱۰ ساله بریتانیا و آلمان هفته را در سطح ۱۸۶ نقطه پایه به پایان رساند – حدود ۱۴ نقطه پایه بیشتر از کمترین سطح هفته قبل – و این احتمالاً بازتاب این دیدگاه است که دولت کارگر مسیر مصلحت‌گرایی سیاسی را بر احتیاط مالی ترجیح می‌دهد و از افزایش عمده مالیات‌ها خودداری خواهد کرد. هرچند EURGBP کاهش یافته و نرخ‌های کوتاه‌مدت پوند افزایش یافته‌اند، به دلیل این تصور که شاید نرخ مالیات بر درآمد افزایش پیدا نکند، ما تردید داریم که EURGBP نیاز داشته باشد خیلی زیر ۰.۸۸ معامله شود – اگر اصلاً چنین شود. و یک گزارش تورم (CPI) ضعیف‌تر برای ماه اکتبر که فردا منتشر می‌شود، می‌تواند دوباره فشار بیشتری بر پوند وارد کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک MUFG از تقویت AUDNZD خبر داد

بانک MUFG اعلام کرده است که تفاوت سیاستی میان بانک مرکزی استرالیا و بانک مرکزی نیوزیلند همچنان به نفع دلار استرالیا در برابر دلار نیوزیلند (AUDNZD) است. بانک مرکزی استرالیا هفته گذشته نرخ بهره را در سطح ۳.۶۰٪ حفظ کرد و آن را «کمی محدودکننده» و نزدیک به نرخ خنثی توصیف کرد. MUFG اشاره می‌کند که افزایش شاخص قیمت مصرف‌کننده در فصل سوم و داده‌های داخلی قوی‌تر باعث شده بازارها انتظار کاهش نرخ بهره در استرالیا را کنار بگذارند؛ تنها حدود ۹ نقطه پایه کاهش برای سال آینده قیمت‌گذاری شده است. در سوی دیگر، بانک مرکزی نیوزیلند ماه گذشته نرخ بهره را ۵۰ نقطه پایه کاهش داد و اعلام کرد که همچنان آماده کاهش بیشتر است تا تورم را به سطح هدف ۲٪ بازگرداند. ضعف در بازار کار این کشور نیز این روند را تقویت کرده است؛ نرخ بیکاری در فصل سوم به ۵.۳٪ رسید که بالاترین سطح چرخه‌ای جدید محسوب می‌شود. بازارها اکنون احتمال کاهش مجدد نرخ بهره را در همین ماه در نظر گرفته‌اند و حتی احتمال اندکی برای دو کاهش متوالی ۵۰ نقطه پایه نیز مطرح شده است. MUFG تأکید می‌کند که این شکاف سیاستی در حال افزایش، همچنان به نفع رشد نرخ AUDNZD است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تمدید سه‌ساله حضور «گرین» در کمیته سیاست‌گذاری پولی انگلستان

بانک انگلستان اعلام کرد میری گرین برای دومین و آخرین دوره، مجدداً به‌عنوان عضو خارجی کمیته سیاست‌گذاری پولی (MPC) منصوب شده است. این تمدید سه‌ساله در حالی انجام می‌شود که ترکیب آرا در این کمیته اهمیتی حیاتی یافته؛ چراکه ماه گذشته تصمیم ۵ به ۴ برای ثابت نگه‌داشتن نرخ بهره به‌سختی تصویب شد و گرین یکی از پنج رأی‌دهنده موافق بود. گرین در توضیح موضع خود تأکید کرده است که هنوز باور ندارد سیاست پولی فعلی به‌طور معنادار انقباضی باشد: «عدم‌قطعیت بزرگی درباره نرخ خنثی وجود دارد و هرچه به آن نزدیک‌تر می‌شویم، ریسک کاهش بیش از حد یا بیش از اندازه سریع نرخ بهره افزایش می‌یابد. در چنین شرایطی تشخیص اینکه منشأ تورم سیاست پولی است یا عوامل بنیادی، دشوارتر می‌شود.» با توجه به مقررات بانک انگلستان، اعضای خارجی حداکثر می‌توانند دو دوره خدمت کنند؛ بنابراین این دوره، آخرین حضور گرین در MPC خواهد بود و در شرایط حساس کنونی، وزن رأی او بیش از پیش زیر ذره‌بین بازار قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار تحت تأثیر پیش‌بینی‌های منفی از اقتصاد آمریکا قرار گرفت

داده‌های کلیدی اقتصاد آمریکا بلافاصله پس از بازگشایی دولت منتشر نخواهد شد، اما ژاپن ممکن است برای مداخله در بازار، منتظر رویدادی بماند که به تضعیف دلار منجر شود. در همین حال، رشد اقتصادی بریتانیا کمتر از انتظار بود و فشار بیشتری بر پوند وارد کرد؛ ارزی که از قبل نیز تحت تأثیر ریسک‌های سیاسی قرار داشت. داده‌های قوی بازار کار استرالیا نیز از دیدگاه صعودی ما (تیم تحلیل ING) نسبت به دلار استرالیا حمایت می‌کند. دلار آمریکا: نگاه‌ها همچنان به جفت‌ارز USDJPY دوخته شده است پایان تعطیلی دولت آمریکا در مجموع تأثیر چندانی بر بازار فارکس نداشته است. کاخ سفید اعلام کرده که داده‌های اشتغال ماه اکتبر و شاخص قیمت مصرف‌کننده احتمالاً منتشر نخواهند شد، به همین دلیل انتظار می‌رود که نوسانات بازار به‌تدریج و با تأخیر افزایش یابد. در حال حاضر، میانگین نوسان ضمنی یک‌ماهه در میان ارزهای گروه ده (G10) با بزرگ‌ترین فاصله مثبت ۱.۱ واحدی نسبت به نوسان تحقق‌یافته‌ی یک‌ماهه از ماه آوریل تاکنون معامله می‌شود. این وضعیت عمدتاً ناشی از سطح بسیار پایین نوسانات واقعی است اما هم‌زمان نشانه‌ای است از اینکه بازارها در حال قیمت‌گذاری برای تغییرات احتمالی ناشی از داده‌های اقتصادی آمریکا در هفته‌های آینده هستند. در عین حال، میزان «پوزیشن‌های باز» (open interest) در آپشن‌های خرید اوراق خزانه‌داری آمریکا (bullish Treasury options) در چند روز گذشته به شکل قابل توجهی افزایش یافته است. این امر نشان می‌دهد که انتظار غالب بازار، انتشار داده‌های ضعیف از اقتصاد آمریکا و در نتیجه بازنگری انبساطی‌تر در مسیر سیاست‌های فدرال رزرو است. این دیدگاه با برآورد ما نیز هم‌راستا است. با توجه به اینکه بازار تنها ۱۵ نقطه پایه (۰.۱۵٪) کاهش نرخ بهره را برای دسامبر در قیمت‌ها لحاظ کرده است، فضای زیادی برای تأثیرگذاری نرخ‌های کوتاه‌مدت بر دلار وجود دارد. مقامات ژاپنی احتمالاً امیدوارند این پیش‌بینی درست باشد، زیرا جفت‌ارز USDJPY در محیطی با نوسان پایین و تمایل بازار به دارایی‌های پرریسک همچنان در حال افزایش است. دیروز این جفت‌ارز برای مدتی سطح ۱۵۵.۰ را نیز شکست، در حالی‌که وزارت دارایی ژاپن همچنان سیگنال‌های هشداردهنده ارسال می‌کند. اکنون به‌طور قطع وارد محدوده‌ی «احتمال مداخله ارزی» شده‌ایم؛ با این حال، حتی اگر مداخله در دستور کار باشد، برخی تحلیل‌گران معتقدند وزارت دارایی ممکن است تا زمان از سرگیری انتشار داده‌های اقتصادی آمریکا صبر کند. به یاد داشته باشید که در ژوئیه سال گذشته، وزارت دارایی ژاپن در واکنشی غیرمنتظره، پس از انتشار داده‌های تورمی ضعیف‌تر از انتظار در آمریکا، مداخله کرد؛ یعنی برخلاف سنت گذشته، در زمان کاهش دلار مداخله نمود، نه هنگام رشد آن. اگر برداشت ما درست باشد و وزارت دارایی فعلاً به مداخله‌ی لفظی بسنده کند، ممکن است بازارها در هفته‌های آینده همچنان محدوده‌ی بالایی تحمل نرخ USDJPY را در سطح ۱۵۶ تا ۱۵۷ آزمایش کنند. دلار استرالیا: داده‌های قوی اشتغال از دلار استرالیا حمایت می‌کند در سایر بازارهای گروه ده (G10)، داده‌های اشتغال ماه اکتبر استرالیا شب گذشته قوی‌تر از انتظار منتشر شد. نرخ بیکاری از ۴.۵٪ در ماه سپتامبر به ۴.۳٪ کاهش یافت که نشان می‌دهد افزایش قبلی یک نوسان موقتی بوده است. اشتغال در این ماه به میزان ۴۲ هزار شغل جدید افزایش یافته که سریع‌ترین رشد از ماه آوریل تاکنون است و تماماً ناشی از رشد اشتغال تمام‌وقت بوده است. در نتیجه، دلار استرالیا  در حال صعود است، چرا که چشم‌انداز کاهش بیشتر نرخ بهره توسط بانک مرکزی استرالیا به تعویق افتاده است. ما تنها انتظار یک مرحله کاهش دیگر در سال ۲۰۲۶ را داریم. دلار استرالیا همچنان محبوب‌ترین ارز ما در میان گروه ده تا ابتدای سال آینده محسوب می‌شود و هدف قیمتی ما برای آن سطح ۰.۶۸ تا اواسط سال ۲۰۲۶ است. یورو: اجماع بازار همچنان صعودی است در وبینار (ING) چشم‌انداز بازار فارکس که دیروز برگزار کردیم (قابل مشاهده مجدد است)، نظرسنجی‌ای انجام دادیم که از شرکت‌کنندگان پرسید: «پیش‌بینی شما از نرخ EURUSD در پایان سال ۲۰۲۶ چیست؟» نتیجه این بود: ۴۰٪ از ۱۰۵ شرکت‌کننده محدوده‌ی ۱.۲۰ تا ۱.۲۵ را انتخاب کردند (هم‌راستا با پیش‌بینی ما در سطح ۱.۲۲)، ۳۶٪ محدوده‌ی ۱.۱۵ تا ۱.۲۰ را انتخاب کردند، ۱۸٪ انتظار کاهش نرخ به محدوده‌ی ۱.۱۰ تا ۱.۱۵ داشتند. تنها ۲٪ افزایش بیشتر از ۱.۲۵ و ۴٪ کاهش پایین‌تر از ۱.۱۰ را پیش‌بینی کردند. این ارقام به‌طور کلی با اجماع بازار همخوانی دارد، زیرا پیش‌بینی غالب برای پایان سال ۲۰۲۶ نرخ EURUSD را در ۱.۲۱ می‌بیند. همچنین این نتایج تأیید می‌کند که انتظار عمومی برای سال آینده، نوسانات محدود در این جفت‌ارز است؛ موضوعی که یکی از محورهای کلیدی پیش‌بینی ما برای سال ۲۰۲۶ نیز محسوب می‌شود. در مورد شرایط فعلی، نرخ EURUSD در تلاش برای عبور از سطح ۱.۱۶۰ است. ما همچنان دیدگاهی صعودی نسبت به این جفت‌ارز تا پایان سال داریم، اما اذعان می‌کنیم که احتمال حرکت قاطع‌تر در کوتاه‌مدت هنوز پایین است. بر اساس مدل ارزش منصفانه کوتاه‌مدت ما، میزان «کم‌ارزش‌گذاری» یورو نسبت به دلار اکنون تنها ۰.۵٪ است و از نظر بازدهی (معاملات حملی) دلار همچنان ارزی گران برای فروش محسوب می‌شود. از دید ما، برای تحقق هدف کوتاه‌مدت ۱.۱۷۰ در EURUSD، انتشار داده‌های ضعیف‌تر از اقتصاد آمریکا ضروری است. در حال حاضر، انتظار داریم این جفت‌ارز در محدوده‌ای نسبتاً ثابت نوسان کند. پوند بریتانیا: رشد ضعیف در میان هیاهوی سیاسی رشد اقتصادی بریتانیا در سه‌ماهه‌ی سوم سال کمتر از انتظار بود: ۰.۱٪ به‌صورت فصلی و ۱.۳٪ به‌صورت سالانه. این نتیجه کار وزیر دارایی، «ریچل ریوِز»، را در آستانه‌ی ارائه‌ی بودجه‌ی جدید سخت‌تر می‌کند. او باید با اتخاذ سیاست‌های مالی محتاطانه اعتماد بازارها را جلب کند، در حالی‌که باید از رکود بیش‌ازحد رشد اقتصادی یا تشدید تورم نیز جلوگیری نماید. همه‌ی این موارد در زمانی رخ می‌دهد که فضای سیاسی بریتانیا دوباره متلاطم شده است. بازارها در ابتدا گزارش‌های مربوط به احتمال چالش رهبری علیه نخست‌وزیر «استارمر» را جدی نگرفتند، اما با افزایش شایعات دیروز، شاهد افزایش نرخ EURGBP بودیم. برآورد ما نشان می‌دهد «پریمیوم ریسک» کوتاه‌مدت یا همان بیش‌ارزش‌گذاری موقت در این جفت‌ارز اکنون حدود ۱.۲٪ است. هرچند وقوع یک بازآرایی گسترده در کابینه یا تغییر نخست‌وزیر پیش از بودجه بعید به نظر می‌رسد، اما با توجه به اینکه هنوز کاهش نرخ بهره در ماه دسامبر از سوی بانک انگلستان به‌طور کامل در قیمت‌ها لحاظ نشده، نگرانی زیادی نسبت به تقویت EURGBP نداریم. پس از ارائه‌ی بودجه، ممکن است نرخ EURGBP در حدود ۰.۸۸ تثبیت شود، اما ریسک‌های نزولی برای پوند در کوتاه‌مدت همچنان پابرجاست. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار برای حرکت بعدی خود منتظر نشانه‌های تازه می‌ماند

معامله‌ی «کری ترید» دیروز تحت یک آزمون فشار قرار گرفت، زمانی که یکی از ارزهای محبوب در این راهبرد، یعنی «فورینت مجارستان» (HUF)، با چشم‌انداز کسری بودجه‌ی بالاتر روبه‌رو شد. پس از افت ۰.۷ درصدی، فورینت دوباره با تقاضا مواجه شده است. با توجه به اینکه انتظار می‌رود نوسانات بازار پایین باقی بماند، بعید است که در کوتاه‌مدت شاهد لغو گسترده‌ی راهبردهای کری ترید باشیم. دلار آمریکا: تمرکز بر سخنرانی ویلیامز از فدرال رزرو امروز در گزارش «چشم‌انداز ارزی ۲۰۲۶» که این هفته منتشر کردیم، پیش‌بینی ما این است که محیط با نوسان پایین تا سال ۲۰۲۶ ادامه یابد و استراتژی‌های کری ترید همچنان محبوب باقی بمانند. پرسش اصلی این است که آیا سرمایه‌گذاران در این حوزه بیش از حد ریسک کرده‌اند یا خیر. پاسخ نسبی به این پرسش دیروز نمایان شد، زمانی که یکی از ارزهای هدف محبوب (فورینت مجارستان) با اخبار نامطلوبی درباره‌ی بودجه روبه‌رو شد. به‌طور مختصر، نرخ EURHUF به‌دنبال این خبر ۰.۷ درصد رشد کرد، اما اکنون نیمی از آن را اصلاح کرده است. ما استدلال می‌کنیم که شاید بازار از پیش مقداری سیاست مالی انبساطی‌تر (افزایش هزینه‌های دولتی) را در قیمت لحاظ کرده بود؛ با این حال، پایداری فورینت نشان می‌دهد که بازار همچنان تا حد زیادی به معاملات کری ترید پایبند است، حتی در شرایطی که بازارهای اصلی وضعیتی ترکیبی دارند. همچنین باید اشاره کرد که ارزهای آمریکای لاتین عملکرد بسیار خوبی دارند، چرا که از نرخ‌های بهره‌ی بالا (بازده جذاب کری) و روند مثبت قیمت فلزات پشتیبانی می‌شوند. در خصوص بازارهای اصلی، واژه‌ی «ترکیبی» بهترین توصیف است. دلار دیروز برای مدتی تحت فشار قرار گرفت، پس از آنکه گزارش مؤسسه‌ی خصوصی «ADP» نشان داد در طول ماه اکتبر به‌طور میانگین هر هفته ۱۱ هزار شغل از بین رفته است. این گزارش از روش‌شناسی متفاوتی نسبت به نسخه‌ی پیشین خود استفاده کرد که در همان ماه از ایجاد ۴۲ هزار شغل خبر داده بود. با این حال، دلار برای مدت طولانی در وضعیت عرضه باقی نماند و شب گذشته دوباره اندکی تقویت شد. در این میان، جفت‌ارز USDJPY در خط مقدم حرکت قرار داشت؛ خریدهای انجام‌شده در زمان «ثابت توکیو» (Tokyo fix – لحظه‌ی تسویه‌ حساب‌های ارزی در بازار ژاپن) دلیل اصلی این حرکت دانسته شد. یکی از عواملی که تصور می‌شود از سطح فعلی USDJPY حمایت می‌کند، جریان سرمایه‌گذاری مستقیم به ایالات متحده است. این جریان‌های احتمالی باعث شده‌اند که نرخ USDJPY به سطح روانی ۱۵۵ برسد؛ جایی که هشدارهای لفظی مقامات ژاپنی افزایش یافته است. با این حال، احتمالاً تعداد کمی حاضر خواهند بود در سطح ۱۵۵ اقدام به فروش دلار در برابر ین کنند، چرا که بیم آن می‌رود این جفت‌ارز به‌راحتی تا سطح ۱۶۰ نیز صعود کند، به‌ویژه در شرایط بازارهای کم‌عمق پایان سال. همچنین انتظار نمی‌رود مداخله‌ی واقعی (فروش فیزیکی دلار توسط بانک مرکزی ژاپن) پیش از رسیدن به سطح ۱۶۰ انجام گیرد. برای امروز، تمرکز بازار بر رأی مجلس نمایندگان آمریکا به لایحه‌ی مصالحه‌ی سنا برای بازگشایی دولت است که احتمالاً تا ۳۰ ژانویه اعتبار دارد. اگر این طرح تصویب شود، دولت آمریکا احتمالاً از روز جمعه بازگشایی خواهد شد و گزارش اشتغال ماه سپتامبر (NFP) که می‌تواند اثر منفی بر دلار داشته باشد، احتمالاً اوایل هفته‌ی آینده منتشر خواهد شد. پیش از آن، امروز ساعت ۱۵:۲۰ به وقت اروپای مرکزی (CET)، «جان ویلیامز» رئیس فدرال رزرو نیویورک سخنرانی مهمی خواهد داشت. او معمولاً دیدگاه نسبتاً متمایل به سیاست‌های انبساطی (داویش) دارد، اما بعید است اظهاراتش تأثیر محسوسی بر قیمت‌گذاری فعلی بازار بگذارد؛ بازاری که هم‌اکنون ۶۶ درصد احتمال برای کاهش ۰.۲۵ درصدی نرخ بهره فدرال رزرو در دسامبر در نظر گرفته است. در مجموع، هرچند تمایل داریم بگوییم دلار هفته‌ی گذشته به اوج خود رسیده اما در حال حاضر محرک‌های کافی برای تضعیف قابل‌توجه آن وجود ندارد. به همین دلیل انتظار داریم شاخص دلار در محدوده‌ی ۹۹.۲۵ تا ۹۹.۷۵ نوسان کند. یورو: بهره‌برداری از ضعف نسبی دلار جفت‌ارز EURUSD در این هفته توانسته سودهای خود را حفظ کند – هرچند این موضوع بیشتر ناشی از تضعیف نسبی دلار است. گزارش دیروز شاخص انتظارات اقتصادی مؤسسه‌ی «ZEW» آلمان برای ماه نوامبر چندان دلگرم‌کننده نبود. با این حال، شاخص تجمیعی ZEW برای کل منطقه‌ی یورو اندکی افزایش یافت، که این پرسش را مطرح می‌کند که آیا آلمان در حال تبدیل‌شدن به یک استثنا در میان اقتصادهای منطقه است یا خیر. امروز داده‌ی مهمی از منطقه‌ی یورو منتشر نخواهد شد و تمرکز بر سخنرانی مقامات بانک مرکزی اروپا است. در این میان، «ایزابل اشنابل» ساعت ۱۲:۳۰ به وقت اروپای مرکزی سخنرانی‌ای با عنوان «اروپای بازتصور شده: مسیر توانمندسازی» خواهد داشت. به نظر می‌رسد این سخنرانی ماهیتی جهانی و راهبردی برای آینده‌ی یورو داشته باشد و احتمالاً دعوتی به سیاست‌مداران اروپایی برای کاهش تفرقه و انجام اصلاحات در سیاست‌های منطقه‌ای باشد. خوشحالیم که نرخ EURUSD اکنون بیشتر به ۱.۱۶ نزدیک است تا ۱.۱۵ اما برای حرکت پایدار بالای سطح ۱.۱۶ احتمالاً نیاز به داده‌های ضعیف‌تر از اقتصاد آمریکا خواهیم داشت. پوند بریتانیا: ریسک‌های نزولی جفت‌ارز EURGBP پس از انتشار داده‌های غیرمنتظره‌ی ضعیف از بازار کار بریتانیا در ماه سپتامبر، بار دیگر به بالای سطح ۰.۸۸ بازگشته است. هرچند تردیدهای گسترده‌ای درباره‌ی دقت داده‌های «نظرسنجی نیروی کار» وجود دارد – این نظرسنجی در سال ۲۰۲۳ به‌طور موقت برای بازبینی روش جمع‌آوری داده‌ها متوقف شده بود – اما با این حال، پوند نتوانسته افت خود را جبران کند. عامل منفی دیگر برای امروز، خبر احتمال چالش رهبری علیه نخست‌وزیر «استارمر» پس از ارائه‌ی بودجه در اواخر ماه جاری است. هرچند محبوبیت استارمر پایین است، اما برکناری احتمالی او می‌تواند درباره‌ی آینده‌ی وزیر دارایی، «ریچل ریوِز»، ابهام ایجاد کرده و مقداری «ریسک پریمیوم سیاسی» به بازار دارایی‌های بریتانیا بیفزاید. پوند هم‌اکنون با فشار ناشی از ترکیب سیاست مالی انقباضی‌تر (افزایش محدودیت‌های بودجه‌ای) و سیاست پولی انبساطی‌تر (انتظار کاهش نرخ بهره) روبه‌رو است که آن را در وضعیت ضعیفی نگه داشته است. با این حال، افزایش سر و صدای سیاسی می‌تواند جفت‌ارز EURGBP را به بالاترین سطوح سال، یعنی محدوده‌ی ۰.۸۸۷۰ تا ۰.۸۹۰۰ برساند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جی‌پی مورگان پیش‌بینی می‌کند که بانک مرکزی بریتانیا در دسامبر، مارس و ژوئن هر بار ۲۵ نقطه پایه نرخ بهره را کاهش دهد

در حالی که پیش‌تر کاهش دو مرحله‌ای در فوریه و آوریل ۲۰۲۶ پیش‌بینی شده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گرین، عضو بانک انگلیس: سیاست پولی فعلی در بریتانیا به اندازه کافی محدودکننده نیست

گرین، عضو کمیته سیاست‌گذاری پولی بانک مرکزی انگلستان، اعلام کرد: «قانع نشده‌ام که سیاست پولی فعلی در بریتانیا به‌طور معناداری محدودکننده باشد.» او افزود: «نگران پایداری تورم در بریتانیا هستم و این یعنی سیاست پولی باید بیش از پیش انقباضی باشد.» در ادامه، گرین اظهار داشت: «داده‌های امروز مربوط به دستمزدها کمی پایین‌تر از حد انتظار بود که خبر خوبی است.» او افزود: «این داده‌ها در بالاترین سطح از محدوده قابل توضیح ما قرار دارند.» همچنین گرین اشاره کرد که ممکن است ذخیره‌سازی احتیاطی در میان خانوارها در حال شکل‌گیری باشد، چرا که انتظارات تورمی خانوارها نیز در بالاترین سطح قابل توضیح قرار دارد. «داده‌های اخیر مربوط به دستمزدها نشان می‌دهد که روند کاهش تورم در مسیر درستی قرار دارد، اما برخی نظرسنجی‌های آینده‌نگر چنین چیزی را تأیید نمی‌کنند.» او افزود: «با توجه به رشد ضعیف اقتصادی، سطح دستمزدها هنوز بسیار بالا است.» همچنین تأکید کرد: «اصلاحات در بازار کار تا حد زیادی انجام شده است و بخش عمده‌ای از تعدیل‌ها پشت سر گذاشته شده‌اند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریسک‌های پنهان بازار کار بر دلار آمریکا فشار می‌آورند

دولت ایالات متحده احتمالاً در روزهای آینده به وضعیت عادی بازخواهد گشت، زیرا رأی‌گیری در مجلس نمایندگان اکنون آخرین مانع باقی‌مانده است. تأثیر این اتفاق بر بازار فارکس عمدتاً در ارزهای با ریسک بالاتر (high-beta currencies، یعنی ارزهایی که نسبت به تغییرات بازار سهام حساس‌ترند، مثل دلار استرالیا و نیوزیلند) قابل مشاهده است و هیچ جهت‌گیری روشنی برای دلار آمریکا ایجاد نکرده است. در همین حال، داده‌های ضعیف بازار کار بریتانیا احتمال تعدیل انتظارات از بانک مرکزی انگلستان به سمت سیاست‌های نرم‌تر (داویش) را پیش از اعلام بودجه تقویت می‌کند. دلار آمریکا: تأثیر مشخصی از بازگشایی دیده نمی‌شود سنای آمریکا دیروز لایحه‌ای را برای پایان دادن به تعطیلی دولت تصویب کرد. مجلس نمایندگان در چند روز آینده رأی‌گیری خواهد کرد و اگرچه هنوز اکثریت آرا کاملاً تضمین‌شده نیست اما انتظار می‌رود که این لایحه تصویب شود. معامله‌گران در واکنش به بازگشایی دولت، به سمت معاملات کلاسیک «ریسک‌پذیری» در بازار فارکس حرکت کرده‌اند. ارزهایی که بیشترین حساسیت را به بازار سهام دارند – مانند دلار استرالیا  و دلار نیوزیلند – در حال تقویت هستند و در مقابل، ین ژاپن تحت فشار قرار گرفته است. در مجموع، تأثیر این تحولات بر دلار تا کنون خنثی بوده و این رفتار مشابه واکنش بازار در آغاز تعطیلی دولت در ماه اکتبر است. ما (تیم تحلیل ING) معتقدیم در روزهای آینده جهت‌گیری روشنی در بازار شکل نخواهد گرفت: از یک‌سو، چشم‌انداز بازگشایی دولت باعث می‌شود بازارها اثر منفی تعطیلی بر رشد اقتصادی را حذف کنند؛ اما از سوی دیگر، از سرگیری انتشار داده‌های اقتصادی آمریکا می‌تواند ریسک‌هایی برای دلار ایجاد کند (زیرا ممکن است داده‌های واقعی اقتصاد ضعیف‌تر از انتظار باشند). به نظر ما، عامل دوم اهمیت بیشتری دارد؛ زیرا معتقدیم بازارها ریسک‌های احتمالی برای بازار کار، نرخ‌های بهره کوتاه‌مدت آمریکا و در نتیجه دلار را تا پایان سال دست‌کم گرفته‌اند. با این حال، حتی اگر دولت در چند روز آینده بازگشایی شود، مدتی طول خواهد کشید تا انتشار داده‌های جدید آغاز شود. ارزهای با ریسک بالا ممکن است هنوز اندکی رشد کوتاه‌مدت داشته باشند، اما در مجموع انتظار نمی‌رود این اتفاق باعث افزایش نوسان قابل توجهی در میان ارزهای گروه ده (G10) شود و احتمالاً دلار در یک بازه محدود با کمی تمایل نزولی باقی خواهد ماند. یورو: هنوز اندکی ارزان است جفت‌ارز EURUSD در حال حاضر حدود ۱٪ پایین‌تر از ارزش منصفانه کوتاه‌مدت خود معامله می‌شود (بر اساس مدل تحلیلی ING). این نشان می‌دهد که تقویت اخیر دلار – حتی پس از اصلاح جزئی هفته گذشته – فراتر از سطحی بوده که بتوان آن را با عوامل بنیادین بازار مانند اختلاف نرخ بهره و اختلاف عملکرد سهام توجیه کرد. با این حال، یورو هنوز از نیروی صعودی کافی برخوردار نیست و – همان‌طور که پیش‌تر اشاره شد – پایان احتمالی تعطیلی دولت آمریکا الزاماً به معنای فشار منفی بر دلار نیست. در تقویم امروز منطقه یورو، انتشار نظرسنجی‌های ZEW در آلمان قرار دارد. این نظرسنجی‌ها تاکنون پیام مثبتی مشابه شاخص Ifo (شاخص اعتماد تجاری آلمان) مخابره نکرده‌اند و پیش‌بینی‌ها حاکی از بهبود جزئی شاخص انتظارات به سطح ۴۱ و شاخص وضعیت فعلی به عدد منفی ۷۸ است. ما همچنان سطح ۱.۱۵۰ را کف حمایتی و محدوده ۱.۱۶۰ را سطحی برای ثبات نسبی قیمت بر اساس شاخص‌های ارزش‌گذاری کوتاه‌مدت خود می‌دانیم، اما احتمال اینکه نوسانات ضعیف جفت‌ارز EURUSD در این هفته افزایش چشمگیری پیدا کند، همچنان پایین است. پوند بریتانیا: سیگنال‌های نرم از بازار کار داده‌های اشتغال بریتانیا که صبح امروز منتشر شد، ضعیف‌تر از انتظار بود. نرخ بیکاری در سه‌ماهه منتهی به سپتامبر به ۵.۰٪ افزایش یافت (در حالی که انتظار ۴.۹٪ بود) و اشتغال در ماه اکتبر به میزان ۳۲ هزار نفر کاهش یافت، پس از کاهش مشابه ۳۲ هزار نفر در سپتامبر (عدد اولیه سپتامبر ۱۰ هزار نفر کاهش اعلام شده بود). دستمزدهای هفتگی در تمام بخش‌ها کاهش یافت و شاخص سه‌ماهه سال‌به‌سال (3M/YoY) نیز کمتر از پیش‌بینی‌ها و در سطح ۴.۸٪ ثبت شد. این ارقام به‌طور مطلق «فوق‌العاده ضعیف» نیستند اما تا حدی از تعدیل انتظارات بازار در مورد نرخ بهره بانک انگلستان به سمت سیاست‌های نرم‌تر (داویش) حمایت می‌کنند. به یاد داشته باشید که بخشی از چرخش «انقباضی» بانک انگلستان در تابستان بر پایه کم‌اهمیت جلوه دادن ریسک‌های بازار کار و تمرکز دوباره بر تورم بود. اکنون هم داده‌های تورمی و هم داده‌های اشتغال در حال کاهش‌اند و ما معتقدیم افزایش مالیات‌ها در بودجه پاییز آخرین دلیل لازم را برای کاهش نرخ بهره در ماه دسامبر فراهم خواهد کرد. در بازار فارکس، جفت‌ارز EURGBP همچنان با ریسک رشد (افزایش یورو در برابر پوند) مواجه است؛ زیرا بازارها هنوز کاهش نرخ بهره در دسامبر را به طور کامل در قیمت‌ها لحاظ نکرده‌اند (در حال حاضر تنها ۱۸ نقطه پایه در نظر گرفته شده است). با این حال، این جفت‌ارز در حال حاضر در محدوده بالاتر از ارزش منصفانه خود معامله می‌شود؛ زیرا پوند پیش از بودجه مقداری «پریمیوم ریسک» در خود دارد (پریمیوم ریسک یعنی تخفیف قیمتی ناشی از نگرانی بازار). هدف ما برای پایان سال همچنان سطح ۰.۸۸ برای EURGBP باقی می‌ماند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک مورگان استنلی پیش‌بینی کاهش نرخ بانک انگلستان را جلو انداخت

مورگان استنلی پیش‌بینی خود درباره زمان کاهش نرخ بهره بانک مرکزی انگلستان را به ماه دسامبر جلو انداخت. این شرکت پیش‌تر انتظار داشت که نخستین کاهش نرخ در فوریه سال آینده انجام شود اما اکنون با توجه به رشد ضعیف اقتصادی، افزایش نرخ بیکاری و کاهش ریسک‌های مالیاتی، احتمال کاهش نرخ در سه‌ماهه چهارم سال را بالا می‌داند. در یادداشت پیش از نشست اخیر، مورگان استنلی اشاره کرده بود که تقسیم آرا در کمیته سیاست‌گذاری پولی و فضای بحث‌برانگیز می‌تواند زمینه‌ساز کاهش زودتر نرخ بهره باشد. با این حال، این تغییر زمانی را «جزئی» توصیف کرده و تأکید دارد که نرخ نهایی بهره همچنان در سطح ۲.۷۵٪ باقی خواهد ماند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

موسسه نومورا جدول زمانی کاهش نرخ بهره انگلستان را تغییر داد

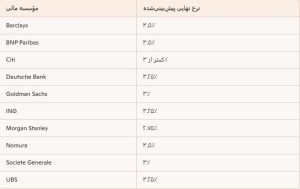
موسسه نومورا اعلام کرده که اکنون انتظار دارد آخرین کاهش نرخ بهره بانک مرکزی انگلستان در چرخه فعلی در آوریل سال آینده انجام شود. این موسسه یکی از معدود مؤسساتی بود که برای نشست اخیر بانک انگلیس پیش‌بینی کاهش نرخ را مطرح کرده بود اما این کاهش محقق نشد. نومورا پیش‌تر گفته بود که اگر کاهش نرخ در نوامبر انجام شود، کاهش بعدی در فوریه خواهد بود. اما اکنون جدول زمانی را به دسامبر و سپس آوریل تغییر داده است. با این حال، پیش‌بینی نرخ نهایی بهره از سوی نومورا همچنان ۳.۵٪ باقی مانده است. در حال حاضر، پیش‌بینی تحلیل‌گران درباره نرخ نهایی بانک انگلستان بسیار متفاوت است و مسیر نهایی هنوز مشخص نیست، هرچند انتظار می‌رود کاهش‌های بیشتری در راه باشد. پیش‌بینی نرخ نهایی بهره توسط مؤسسات مالی: Barclays: 3.50% BNP Paribas: 3.50% Citi: <3.00% Deutsche: 3.25% Goldman Sachs: 3.00% ING: 3.25% Morgan Stanley: 2.75% Nomura: 3.50% Societe Generale: 3.00% UBS: 3.25%

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک جی‌پی مورگان، تصمیم بانک انگلستان را درست دانست

موسسه جی‌پی مورگان اعلام کرد که تصمیم بانک مرکزی انگلستان برای ثابت نگه داشتن نرخ بهره در سطح ۴٪ تصمیم درستی بوده است. این تصمیم با رأی نزدیک ۵ به ۴ در تاریخ ۶ نوامبر اتخاذ شد. زارا نوکس از جی‌پی مورگان گفت: «با توجه به اینکه تورم همچنان بالا و سرسخت است، کاهش نرخ بهره در این شرایط می‌تواند خطرناک باشد». او افزود که اگرچه بازار کار در حال سرد شدن است اما شاخص‌هایی مانند فروش خرده‌فروشی و اعتماد مصرف‌کننده نشان‌دهنده مقاومت اقتصاد بریتانیا هستند. نوکس هشدار داد که افزایش انتظارات تورمی در میان خانوارها می‌تواند فشارهای قیمتی را دوباره تشدید کند. او همچنین پیش‌بینی کرد که در صورت اعمال افزایش مالیات در بودجه پاییزی، توازن ریسک‌ها در سال ۲۰۲۶ تغییر خواهد کرد. با این حال، تا زمانی که تورم به‌طور معناداری به هدف ۲ درصدی نزدیک نشود، بانک مرکزی باید در کاهش نرخ‌ها بسیار محتاط عمل کند. در همین حال، گلدمن ساکس که پیش‌تر انتظار کاهش نرخ بهره را داشت، اکنون این پیش‌بینی را به نشست بعدی موکول کرده است. اندرو بیلی، رئیس بانک مرکزی انگلستان، نیز اعلام کرد که در نشست بعدی فرصت بررسی بودجه فراهم خواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بیانیه بانک مرکزی انگلستان برای جلسه نوامبر منتشر شد

بانک مرکزی انگلستان در نشست سیاست پولی ماه نوامبر ۲۰۲۵، نرخ بهره را بدون تغییر در سطح ۴.۰۰٪ حفظ کرد. رأی‌گیری درباره نرخ بهره با نتیجه ۵ رأی موافق حفظ نرخ در برابر ۴ رأی موافق کاهش ۲۵ نقطه پایه‌ای انجام شد، در حالی که انتظار می‌رفت نتیجه ۶-۳ باشد. اعضای Breeden، Ramsden، Dhingra و Taylor از کاهش نرخ حمایت کردند. در نشست قبلی، رأی‌گیری ۷-۲ به نفع حفظ نرخ بود. بانک مرکزی اعلام کرد که: تورم CPI به اوج خود رسیده است. فرآیند کاهش تورم پایه ادامه دارد و سیاست پولی همچنان محدودکننده است. ریسک پایداری بالای تورم کاهش یافته و در مقابل، ریسک تورم میان‌مدت ناشی از ضعف تقاضا بیشتر شده است. در مجموع، ریسک‌ها اکنون متعادل‌تر شده‌اند، اما برای هر دو سناریو شواهد بیشتری نیاز است. با کاهش نرخ بهره، شدت محدودکنندگی سیاست پولی کاهش یافته است. ادامه کاهش نرخ بهره به روند تورم بستگی خواهد داشت. اگر کاهش تورم ادامه یابد، نرخ بهره احتمالاً به‌صورت تدریجی کاهش خواهد یافت. اکثر اعضای کمیته سیاست پولی بانک انگلستان مقداری وزن به سناریویی داده‌اند که در آن فشارهای تورمی داخلی سریع‌تر از آنچه در پیش‌بینی مرکزی فرض شده بود، کاهش یافته‌اند. اعضایی مانند Greene، Lombardelli، Mann و Pill وزن بیشتری به خطرات پایداری تورم داده‌اند و معتقدند که این موضوع نیازمند تداوم محدودیت‌های سیاست پولی است. این اعضا نگران بودند که کاهش تورم متوقف شود، زیرا احتمال افزایش انتظارات تورمی یا تغییرات ساختاری که منجر به پایداری تورم شود را جدی گرفته‌اند. Bailey ارزیابی کرده که ریسک‌های تورم میان‌مدت کاهش یافته و متعادل‌تر شده‌اند، اما تأکید کرده که باید منتظر شواهد بیشتر ماند. در مقابل، Breeden، Ramsden، Dhingra و Taylor با تصمیم حفظ نرخ مخالفت کرده و خواستار کاهش ۲۵ نقطه پایه‌ای نرخ بهره در این نشست شدند. این اعضا وزن بیشتری به ریسک‌های نزولی داده‌اند، زیرا معتقدند این ریسک‌ها ادامه روندهای فعلی را نشان می‌دهند و به‌ویژه نگران‌اند که سطح بالای پس‌انداز خانوارها موجب کاهش مصرف شود. Dhingra و Taylor همچنین استدلال کردند که سیاست پولی در حال حاضر به‌طور قابل‌توجهی بیش‌ازحد محدودکننده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نرخ بهره بانک مرکزی انگلستان در ۴ درصد حفظ شد

بانک مرکزی انگلیس نرخ بهره را مطابق با انتظارات تغییر نداد و آن را در سطح ۴.۰۰ درصد حفظ کرد. نرخ بهره قبلی: ۴.۰۰٪ انتظارات بازار: بدون تغییر (۰.۰۰٪) رأی‌گیری اعضای کمیته سیاست‌گذاری پولی بانک مرکزی انگلستان (بر اساس داده‌های سایت TradingEconomics) تعداد رأی موافق با افزایش نرخ بهره: رأی (انتظارات: 0 رأی) تعداد رأی موافق با تثبیت نرخ بهره: 5 رأی (انتظارات: 6 رأی) تعداد رأی موافق با کاهش نرخ بهره: 4 رأی (انتظارات: 3 رأی)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار با وجود داده‌های مثبت کاهش یافت

با اینکه گزارش‌های اقتصادی مثل اشتغال ADP و شاخص خدمات ISM خوب بودند، ارزش دلار پایین آمد. چون بازار سهام دوباره کمی آرام شده، این احتمال وجود دارد که دلار بیشتر هم افت کند — چون رشد اخیر دلار بیشتر از چیزی بوده که تفاوت نرخ بهره بین کشورها بتواند توجیهش کند. امروز انتظار داریم بانک مرکزی انگلستان در حالت تعلیق بماند با وجود گمانه‌زنی‌های فزاینده درباره کاهش (نرخ بهره) پیش از ارائه بودجه (بودجه ۲۶ نوامبر ارائه خواهد شد). در حالت تعلیق بماند با وجود گمانه‌زنی‌های فزاینده درباره کاهش پیش از بودجه. بانک نروژ نیز احتمالاً سکوت را حفظ خواهد کرد و خطر کمی برای تغییر در رهنمودها وجود دارد. دلار: ریسک‌های تصحیح بیشتر آمار اشتغال ADP به اندازه کافی خوب بود (۴۲ هزار در برابر اجماع ۳۰ هزار) تا بازارها را درباره کاهش نرخ فدرال رزرو در دسامبر در حالت حدس و گمان نگه دارد. شاخص ISM بخش خدمات نیز قوی‌تر از انتظار بود. واکنش دلار به‌طرز جالبی نسبتاً آرام بود و پس از آن در بازارهای شبانه تصحیحی رخ داد. ما این را به‌عنوان نشانه‌ای می‌خوانیم که بازارها پیشاپیش بسیاری از اخبار مثبت را در دلار قیمت‌گذاری کرده بودند و بخشی از رالی اخیر دلار ناشی از جریان‌های سرمایه‌ی امن در میان ناپایداری‌های بازار سهام بوده است. دلار به‌وضوح مجدداً برخی جذابیت‌های بازار سرمایه امن را بازیافته است، یعنی اصلاحات بیشتر سهام هنوز هم می‌تواند به نفع دلار در برابر ارزهای مرتبط با فعالیت اقتصادی باشد. با این حال ین همچنان ابزار دفاعی ترجیحی در بازار فارکس است. مقام‌های ژاپنی به‌صورت مداوم با مداخله لفظی آب‌ها را آزمایش کرده‌اند، اما بدون پیگیری، چنین تلاش‌هایی به مرور زمان اثرشان را از دست می‌دهند. اگر موجی از «ریسک-آف» (کاهش تمایل به ریسک) رخ ندهد تا ین را نجات دهد، انتظار می‌رود گمانه‌زنی‌های صعودی بیشتر روی USJPY برای آزمودن باند تحمل بانک ژاپن شکل بگیرد (با سطح ۱۵۵.۰ به‌عنوان هدف آشکار). در حالی که نشانه‌هایی از کاهش شتاب رالی دلار دیده می‌شود، به همان اندازه درست است که بازارها داستان قانع‌کننده‌ای برای بازسازی موقعیت‌های فروش دلار در دست ندارند. کمبود داده و ارتباط محتاطانه فدرال رزرو به این معنی است که محرک‌های زیادی در افق دیده نمی‌شوند. انتظار داریم امروز معامله در محدوده‌ای مشخص ادامه یابد، اما ریسک‌های باقیمانده‌ای برای تصحیح دلار بر پایه ارزش‌گذاری کوتاه‌مدت بیش‌ازحد وجود دارد. همچنین امروز داده‌های «چلنجر» درباره اخراج‌های نیروی کار منتشر می‌شود که می‌تواند در صورت منفی شدن، دلار را غافلگیر کرده و به تصحیح شتاب ببخشد. در نهایت، بازبینی دیوان عالی کشور در مورد تعرفه‌های دولت ترامپ توجه زیادی را جلب کرده است. ما درباره این موضوع بحث کرده‌ایم و دیدگاه پایه ما این است که تعرفه‌ها فارغ از حکم دیوان باقی خواهند ماند. یورو: همچنان ارزان جفت EURUSD در محدوده‌ای قرار دارد که نشان‌دهنده کم‌ارزش‌بودن یورو است، زیرا رالی دلار فراتر از آنچه محرک‌های کوتاه‌مدت مانند اختلاف نرخ‌ها و سهام بتوانند توجیه کنند، گسترش یافته است. با قیمت نقطه‌ای فعلی (۱.۱۵۱)، ما کم‌ارزش‌بودن را حدود ۱.۳٪ برآورد می‌کنیم. این بدان معناست که یک مرحله‌ی نزولی دیگر یا مستلزم انباشت قابل‌توجهی از پریمیوم روی یورو خواهد بود (که معمولاً نشانه بازگشت‌های سریع‌تر است) یا نیازمند بازقیمت‌گذاری رفتاری سرسخت‌تر از سوی فدرال رزرو خواهد بود. ما کاتالیزوری برای گزینه دوم نمی‌بینیم و به‌جای آن انتظار ثبات بخشی در جفت را در روزهای آتی داریم و ریسک‌های صعودی تا سطح ۱.۱۶۰ را محتمل می‌دانیم. در جای دیگری از اروپا، امروز بانک مرکزی نروژ سیاست خود را اعلام می‌کند. به‌ندرت انتظار می‌رود شاهد کاهش دیگری باشیم، زیرا آخرین پیش‌بینی‌های سیاستی آن حکایت از توقف تا نیمه ۲۰۲۶ دارد و ورودی‌های کلان اقتصادی تغییر مادی نداشته‌اند. شاخص CPI پایه کمی آرام شده و به ۳.۰٪ رسیده اما شاخص کلی در سپتامبر به ۳.۶٪ شتاب گرفته است. در همین حال، انتظارات نرخ‌های آمریکایی بالاتر بازبینی شده و کرون نروژ اخیراً تحت فشار قرار گرفته است، که هر دو سیگنال‌هایی در جهت سیاست ضدانبساطی‌اند. انتظار نداریم تغییری در ارتباطات سیاستی رخ دهد و تأثیر خنثی بر NOK داشته باشیم، هرچند اگر بازارهای سهام تثبیت شوند، کرون باید بخشی از زمین از دست‌رفته را بازیابی کند. در سوئد هم، شاخص CPIF برای اکتبر کمی داغ‌تر از انتظار و برابر با ۳.۱٪ اعلام شد و هسته نیز اندکی بالاتر از اجماع و در سطح ۲.۸٪ بود. این امر به‌طور کلی پیام بی‌تغییری بانک مرکزی سوئد (Riksbank) را تأیید می‌کند: آستانه برای یک کاهش دیگر بالا است. واکنش EURSEK کوچک بوده چون بازارها شانس کمی برای کاهش‌های بیشتر پیش‌بینی کرده بودند. به هر حال، داده‌ها تا حدودی دید نزولی ما نسبت به EURSEK را تقویت می‌کنند. اکنون هدف کوتاه‌مدت ما بازگشت به ۱۰.۹۰ است. پوند: بانک انگلستان نگه می‌دارد، کاهش دسامبر در بازی است بازارها احتمال ۲۵٪ برای کاهش نرخ بانک مرکزی انگلستان امروز را قیمت‌گذاری کرده‌اند. همان‌طور که در پیش‌بینی خود بحث کردیم، نظر ما برای تصمیم امروز سکوت (نگه‌داشتن نرخ) است، زیرا یک عدد مثبت تورم به‌تنهایی نباید کافی باشد تا اکثریت کمیته سیاست پولی را پشت یک کاهش قرار دهد. اما تقسیم آرا می‌تواند ۶-۳ یا شاید از نظر متمایل‌تر به انبساط ۵-۴ باشد، که نشان خواهد داد آستانه برای یک کاهش در دسامبر بالا نیست. ما بر این باوریم که امروز برخی ریسک‌های صعودی برای پوند وجود دارد چون بازارها ممکن است سیگنال روشنی برای حرکت دسامبر دریافت نکنند (۱۶ نقطه پایه برای آن قیمت‌گذاری شده) و همچنین با توجه به اینکه EURGBP هنوز حدود ۱٪ بالاتر از ارزش کوتاه‌مدت منصفانه‌اش معامله می‌شود. از آنجا که بازده اوراق بلندمدت دولتی بریتانیا (گیلت‌ها) عملکرد خوبی داشته‌اند، ما این پریمیوم ریسک را به‌عنوان انتظاری از گمانه‌زنی در بازار فارکس برای چشم‌انداز اقتصادی ضعیف‌تر بریتانیا می‌خوانیم (نه وضعیت مالی بدتر)، که هنوز باید در نرخ‌های کوتاه‌مدت منعکس شود. به هر حال، فضای صعودی پوند در هفته‌های آتی محدود باقی می‌ماند چون چشم‌اندازهای افزایش مالیات و داده‌های CPI ممکن است در نهایت گمانه‌زنی‌های داویش را تثبیت کنند. هدف ما برای پایان سال همچنان ۰.۸۸۰ برای EURGBP است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک TD کاهش نرخ بهره انگلستان را پیش‌بینی کرد

موسسه TD Securities پیش‌بینی کرده است که بانک مرکزی انگلستان در نشست امروز خود یک کاهش نرخ بهره ۲۵ نقطه پایه‌ای را با رأیی نزدیک (احتمالاً ۵ به ۴) تصویب خواهد کرد. تحلیلگران این مؤسسه معتقدند که سیاست‌گذاران احتمالاً با استناد به تداوم تورم بالا، این تصمیم را توجیه خواهند کرد و این نشان‌دهنده رویکردی محتاطانه‌تر نسبت به کاهش‌های بعدی نرخ بهره است. موسسه TD تأکید کرده که داده‌های اقتصادی ماه‌های آینده نقش کلیدی در زمان‌بندی کاهش‌های بعدی خواهند داشت. در حوزه ارزی، این مؤسسه هشدار داده که پوند بریتانیا تحت فشار باقی خواهد ماند، چه بانک مرکزی امروز نرخ را کاهش دهد و چه این اقدام را به زمان دیگری موکول کند. TD همچنین پیش‌بینی کرده که یورو در برابر پوند تقویت خواهد شد و ریسک نزولی برای جفت‌ارز GBPUSD ادامه خواهد داشت.  سناریوهای سیاست پولی و واکنش بازار در جدول تصویر بالا، سه سناریوی سیاست پولی بانک انگلستان با احتمال وقوع، توضیح تصمیم و واکنش بازار آورده شده است:  سناریوی اول: انقباضی (هاوکیش – احتمال ۴۰٪) سیاست: ثبات نرخ بهره، پیام چسبندگی تورمی (Sticky Inflation Message) تصمیم و جهت‌گیری: رئيس بانک مرکزی انگلستان، بیلی بر تداوم تورم چسبنده تأکید می‌کند و با وجود کاهش غافلگیرکننده تورم در سپتامبر، به حفظ نرخ‌ها رأی می‌دهد. با حمایت «بریدن» از نظر عضو بانک مرکزی، کفه ترازو به نفع سیاست‌گذاران انقباضی سنگین‌تر می‌شود و نرخ بهره بانکی در سطح ۴.۰۰٪ با رأی ۶ به ۳ حفظ می‌گردد. راهنمای سیاستی نشان می‌دهد که کاهش نرخ بهره همچنان محتمل است، اما با رویکردی محتاطانه‌تر انجام خواهد شد. واکنش بازار: بازده اوراق ۱۰ ساله بریتانیا (10y Gilts): +۵ نقطه پایه بازده اوراق یک‌ساله (1y1y): +۸ نقطه پایه نرخ GBPUSD: +۰٫۳۰٪ سناریوی دوم: سناریوی پایه ( احتمال ۵۰٪) سیاست: کاهش نرخ بهره به میزان ۲۵ نقطه پایه، همراه با پیام انقباضی تصمیم و جهت‌گیری: کمیته سیاست پولی با رأی ۵ به ۴ تصمیم به کاهش ۲۵ واحد پایه‌ای نرخ بهره می‌گیرد. پخش تلویزیونی «ریوز» در ۴ نوامبر، تصمیمات بودجه‌ای دشواری را پیشاپیش اعلام کرد که ممکن است رشد را تضعیف و اعضای مردد را به رأی به کاهش نرخ سوق داده باشد. با وجود پیدا کردن دلایل کافی برای کاهش نرخ بهره در این نشست، جهت‌گیری آتی سیاست‌ها محتاطانه‌تر توصیف می‌شود. در بیانیه سیاستی، عباراتی مانند «ارزیابی داده‌ها در ماه‌های آینده» اضافه شده است، که نشان می‌دهد کمیته سیاست پولی ممکن است در برخی نشست‌ها کاهش نرخ را متوقف کند تا اطمینان یابد روند کاهش تورم واقعاً پایدار است. واکنش بازار: بازده اوراق ۱۰ ساله: +۲ نقطه پایه بازده اوراق یک‌ساله: +۳ نقطه پایه نرخ GBPUSD: –۰٫۵۰٪  سناریوی سوم: انبساطی (داویش – احتمال ۱۰٪) سیاست: کاهش ۲۵ نقطه پایه‌ای نرخ بهره، با تغییر اندک در پیام سیاستی تصمیم و جهت‌گیری: کمیته سیاست پولی با رأی ۵ به ۴ رأی به کاهش نرخ بهره می‌دهد و لحن سیاستی خود را تقریباً بدون تغییر نگه می‌دارد. هرچند ریسک‌های صعودی تورم همچنان مطرح است، اما برآورد می‌شود که فشارهای تورمی زیرساختی در حال کاهش باشند. تأکید می‌شود که مسیر کاهش نرخ‌ها تدریجی و محتاطانه خواهد بود و تصمیمات بعدی منوط به داده‌های آینده است. واکنش بازار: بازده اوراق ۱۰ ساله: –نقطه پایه بازده اوراق یک‌ساله: –۷ نقطه پایه نرخ GBPUSD: –۰٫۷۰٪  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر