TSLA 378.03 USD ▼ 1.22%
AAPL 340.97 USD ▲ 1.29%
GOOGL 352.72 USD ▲ 0.30%
AMZN 259.53 USD ▼ 1.11%
NVDA 226.32 USD ▼ 1.29%
BTCUSD 81,947.02 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

برآورد نهایی شاخص مدیران خرید بخش تولیدی ایالات متحده – نوامبر

برآورد نهایی شاخص مدیران خرید بخش تولیدی ایالات متحده - S&P Global Final Manufacturing PMI (نوامبر) واقعی .............. 52.2 پیش‌بینی ........... 51.9 قبلی ................ 51.9

خواندن کامل خبر
داده های اقتصادی کم اثر

بازارها آماده کاهش نرخ بهره توسط فدرال رزرو هستند

این هفته داده‌ها آخرین فرصت برای بازارها خواهند بود تا احتمال کاهش نرخ بهره توسط فدرال رزرو در دسامبر را که اکنون به طور کامل در قیمت‌ها لحاظ شده است، دوباره ارزیابی کنند. در حالی که شرط‌بندی‌های بازار بر کاهش نرخ بهره کمی بیش از حد خوش‌بینانه به نظر می‌رسند، ما (تیم تحلیل ING) بر این باوریم که آمارهای ISM (شاخص مدیران خرید)، ADP و PCE این پیش‌بینی‌ها را تأیید خواهند کرد. دلار همچنان در این هفته در معرض ضعف است و احتمالاً ین ژاپن به دلیل احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در این ماه، ممکن است همچنان تقویت شود. دلار آمریکا: هنوز گران و در معرض ضعف این هفته آخرین فرصت واقعی است که بازارها می‌توانند احتمال کاهش نرخ بهره توسط فدرال رزرو در دسامبر را زیر سوال ببرند. در حالی که پیش‌بینی ما این است که کاهش نرخ در هفته آینده اتفاق خواهد افتاد، باید اذعان کنیم که ۲۵ نقطه پایه‌ای که در منحنی OIS (منحنی نرخ بهره پیش‌بینی شده) برای این ماه قیمت‌گذاری شده، نسبت به ترکیب داده‌ها و سخنان مقامات فدرال رزرو تا به امروز کمی بیش از حد داویش است. در عین حال، انتشار داده‌های اقتصادی این هفته معمولاً نمی‌تواند قیمت‌ها را به طور چشمگیری تغییر دهد. دو ورودی اصلی فدرال رزرو، یعنی آمار اشتغال و شاخص قیمت مصرف‌کننده، پس از جلسه ۱۰ دسامبر منتشر می‌شوند. بنابراین، با وجود قیمت‌گذاری‌های کاهشی در بازار، سیگنال‌های قوی و دست‌نخورده از سمت فدرال رزرو برای تقویت دلار و نرخ‌های بهره کوتاه‌مدت لازم است. به نظر ما، این سیگنال‌های هاوکیش در این هفته به وقوع نخواهند پیوست. انتظار می‌رود شاخص‌های ISM به‌طور کلی آمارهای مختلط ارائه دهند، به‌ویژه در بخش تولید که همچنان در رکود است. روز چهارشنبه، انتظار داریم که رشد اشتغال ADP صفر باشد (در حالی که پیش‌بینی بازار رشد ۱۰ هزار نفر است) و احتمالاً آمار منفی هم وجود خواهد داشت. علاوه بر این، آمار تعدادی اخراج‌ها از شغل‌ها که روز پنج‌شنبه منتشر خواهد شد، ممکن است سیگنال‌هایی کاهشی به بازار ارسال کند. در نهایت، شاخص قیمت مصرف شخصی (PCE) برای سپتامبر که روز جمعه منتشر خواهد شد، احتمالاً در سطح ۰.۲ درصد ماهانه باقی خواهد ماند، که نشان‌دهنده کنترل تورم و حمایت از ادامه کاهش نرخ بهره است. با توجه به اینکه دلار هنوز اثرات منفی آخرین تغییرات کاهشی در قیمت‌ها را به طور کامل جذب نکرده است، ما همچنان به ریسک‌های منفی برای دلار آمریکا در این هفته نگاه می‌کنیم، زیرا ممکن است بازارها انتظار کاهش نرخ‌ها را محکم‌تر کنند. همچنین احتمال دارد که رئیس‌جمهور ایالات متحده، دونالد ترامپ، طی روزهای آینده رئیس جدید فدرال رزرو را معرفی کند. انتظار می‌رود که این شخص، کوین هسِت، فردی با دیدگاه‌های داویش باشد که تأیید این موضوع می‌تواند فشار بیشتری به دلار وارد کند. یورو: چشم‌ها به مذاکرات اوکراین مذاکرات صلح اوکراین طی روزهای اخیر کمی به کندی پیش رفته است، اما سفر نماینده ویژه ایالات متحده، استیو ویتکاف، به روسیه این هفته پتانسیل پیشرفت در این مذاکرات را دارد. با توجه به احتیاطی که بازارها در قبال احتمال توافق صلح نشان داده‌اند، هرگونه پیشرفت قابل توجه می‌تواند ارزهای با بتای بالا در منطقه یورو را تقویت کند و قیمت‌های نفت و گاز را تحت تأثیر قرار دهد. توجه داشته باشید که از آنجا که ارزش منصفانه میان‌مدت یورو به شدت به قیمت‌های انرژی وابسته است، اثرات مذاکرات اوکراین بر EURUSD فراتر از تأثیر اولیه خواهد بود. داده‌های اقتصادی منطقه یورو همچنان نقش ثانویه‌ای در تاثیرگذاری بر نرخ‌های ارز ایفا خواهند کرد. ما پیش‌بینی تورم CPI فردا را کمی پایین‌تر از اجماع داریم: ۲.۰٪ برای شاخص عمومی و ۲.۳٪ برای شاخص هسته‌، در حالی که اجماع به ترتیب ۲.۱٪ و ۲.۴٪ است. با این حال، این ارقام به اندازه کافی قوی نخواهند بود تا بازارها را به سمت چشم‌انداز کاهشی برای بانک مرکزی اروپا سوق دهند. جفت ارز EURUSD همچنان حدود ۱.۵٪ زیر ارزش منصفانه کوتاه‌مدت ما قرار دارد، زیرا اختلاف نرخ بهره همچنان به نفع یورو است. پیش‌بینی ما این است که این جفت ارز در این هفته به ۱.۱۷۰ بازخواهد گشت. ین ژاپن: غافلگیری تند و تیز در یک حرکت کاملاً غافلگیرکننده، رئیس بانک مرکزی ژاپن، کازوئو اوئدا، در سخنرانی صبح امروز خود سیگنال‌های واضحی در خصوص احتمال افزایش نرخ بهره ارسال کرد و این باعث شد که قیمت‌گذاری بازار برای افزایش نرخ در دسامبر از ۱۴ نقطه پایه به ۲۱ نقطه پایه افزایش یابد. او در این سخنرانی نه تنها به صراحت اعلام کرد که بانک مرکزی ژاپن در حال بررسی مزایا و معایب افزایش نرخ بهره است، بلکه اشاره کرد که احتمالاً هیچ مخالفی در دولت جدید به رهبری نخست‌وزیر سانائه تاکایچی نسبت به افزایش نرخ بهره وجود ندارد. این عامل دوم برای بازارها بسیار مهم بود، زیرا تصور می‌شد که تاکایچی تأثیر مثبتی بر سیاست‌های کاهشی بانک مرکزی ژاپن داشته باشد. جفت ارز USDJPY حدود ۰.۵٪ پایین‌تر از قبل معامله می‌شود. این حرکت نسبت به ارزیابی بسیار بالای این جفت ارز (هم در کوتاه‌مدت و هم در میان‌مدت) اندکی است. ادامه انتظار برای افزایش نرخ بهره در ژاپن و کاهش نرخ بهره در ایالات متحده احتمالاً باعث تغییر روند (حداقل در این هفته) در USDJPY خواهد شد و شکستن سطح ۱۵۵.۰ می‌تواند ریسک واضحی باشد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا طلا می‌تواند سال آینده باز هم اوج بگیرد: نگاه کارشناسان وال‌استریت

روند صعودی پرقدرت قیمت طلا که این فلز گران‌بها را به سطوح بی‌سابقه رسانده، ممکن است تا سال ۲۰۲۶ نیز ادامه یابد. بر اساس پیش‌بینی تحلیل‌گران وال‌استریت، بسیاری از آنها انتظار دارند طلا به روند رکوردشکنی خود ادامه دهد و در سال ۲۰۲۶ تا ۲۰ درصد دیگر نیز افزایش قیمت را تجربه کند. ثبت یک رشد دو‌رقمی دیگر برای طلا، با توجه به اینکه قیمت این فلز گران‌بها امسال یکی از بهترین عملکردهای خود در چند دهه اخیر را تجربه کرده، هدفی دشوار به نظر می‌رسد. روز چهارشنبه، طلا در حدود ۴۱۸۷ دلار به ازای هر اونس معامله شد و از ابتدای سال تاکنون ۵۷ درصد رشد داشته است. این رشد ناشی از مجموعه‌ای از عوامل صعودی بوده است؛ از جمله افزایش خرید بانک‌های مرکزی، تداوم تورم بالا، و نگرانی سرمایه‌گذاران نسبت به قدرت اقتصاد ایالات متحده و تعرفه‌های تجاری. در ادامه، دیدگاه کارشناسان بازار درباره چشم‌انداز این دارایی امن در سال آینده ارائه می‌شود. بانک آمریکا: ۵۰۰۰ دلار به ازای هر اونس تحلیل‌گران بانک آمریکا پیش‌بینی می‌کنند قیمت طلا در سال آینده تا سطح ۵۰۰۰ دلار افزایش یابد که این امر به معنای رشد حدود ۱۹ درصدی نسبت به سطوح فعلی است. این بانک در یادداشتی اخیر اعلام کرد که انتظار می‌رود عوامل بنیادی صعودی که موجب افزایش قیمت طلا شده‌اند، در سال آینده نیز تداوم یابند. این بانک در این زمینه به عوامل مثبتی همچون افزایش هزینه‌کرد ناشی از کسری بودجه در ایالات متحده و «سیاست‌های کلان اقتصادی غیرمتعارف» دونالد ترامپ، رئیس‌جمهور این کشور، اشاره کرده است. این بانک با اشاره به تحلیل خود از بازارهای صعودی طلا از سال ۱۹۷۰ تاکنون اعلام کرد: «قیمت طلا تنها زمانی از مسیر صعودی بازایستاده که عوامل بنیادیِ محرک آن تغییر کرده باشند. در حال حاضر، بسیاری از این عوامل همچنان پابرجا هستند، بنابراین ما همچنان از طلا حمایت قیمتی می‌بینیم.» با وجود اصلاح اخیر قیمت طلا، این فلز گران‌بها همچنان از منظر بلندمدت «کم‌سرمایه‌گذاری‌شده» باقی مانده است؛ نکته‌ای که تحلیل‌گران نیز بر آن تأکید کرده‌اند. گلدمن ساکس: ۴۹۰۰ دلار به ازای هر اونس دان استرویون، هم‌مدیر بخش پژوهش جهانی کامودیتی‌ها در گلدمن ساکس، اعلام کرد که معتقد است قیمت طلا تا پایان سال آینده می‌تواند به ۴۹۰۰ دلار در هر اونس برسد؛ رقمی که حاکی از رشد حدود ۱۷ درصدی نسبت به سطوح فعلی است. او روز چهارشنبه در گفت‌وگو با بلومبرگ گفت که این پیش‌بینی عمدتاً به دلیل تداوم دو عاملی است که امسال از روند صعودی طلا حمایت کرده‌اند. افزایش خریدهای بانک‌های مرکزی: مدیران ذخایر بانک‌های مرکزی پس از مشاهده مسدود شدن ذخایر خارجی روسیه در پی تهاجم این کشور به اوکراین در سال ۲۰۲۲، دچار نگرانی شدند. او گفت: «آن‌ها نیاز دارند در طلا سرمایه‌‌گذاری کنند، زیرا طلا تنها دارایی واقعی امن است که در خزانه‌های داخلی نگهداری می‌شود.»  کاهش نرخ بهره توسط بانک‌های مرکزی: استرویون گفت که انتظار می‌رود فدرال رزرو در سال آینده حدود ۷۵ نقطه پایه نرخ بهره را کاهش دهد، امری که پیش‌بینی می‌شود سرمایه‌گذاری در دارایی‌های بدون بازده مانند طلا را تحریک کند. او افزود که این روند توسط دیگر بانک‌های مرکزی جهان نیز حمایت خواهد شد، زیرا آن‌ها نیز انتظار می‌رود سیاست‌های پولی خود را در سال آینده تسهیل کنند. کاهش نرخ بهره موجب افزایش فشارهای تورمی خواهد شد و سرمایه‌گذاران احتمالاً برای محافظت در برابر کاهش ارزش پول‌های فیات، به خرید طلا روی خواهند آورد. او گفت که انتظار می‌رود سرمایه‌گذاران خصوصی نیز به روند صعودی طلا کمک کنند و به روندهایی مانند «معامله کاهش ارزش» اشاره کرد؛ روندی که بر اساس آن، دارایی‌های مبتنی بر دلار در پی کاهش ارزش دلار و سایر ارزهای فیات، افت ارزش خواهند داشت. (Debasement trade یا «معامله کاهش ارزش» به نوعی استراتژی سرمایه‌گذاری گفته می‌شود که سرمایه‌گذاران با انتظار کاهش ارزش پول‌های فیات (مثل دلار، یورو و …) وارد دارایی‌هایی می‌شوند که ارزششان در طول زمان حفظ می‌شود یا حتی افزایش می‌یابد.) به گفته وی: «به نظر من، نکته کلیدی درباره میزان افزایش قیمت ناشی از تنوع‌بخشی بخش خصوصی این است که بازار طلا نسبتاً کوچک است.» او اشاره کرد که بازار صندوق‌های قابل معامله طلا (ETF) حدود ۷۰ برابر کوچک‌تر از بازار اوراق قرضه خزانه‌داری آمریکا است. «این دلیل دیگری است که طلا را به عنوان پیشنهاد اصلی ما برای سرمایه‌گذاری بلندمدت در کامودیتی‌ها انتخاب کرده‌ایم.» دویچه بانک: تا ۴۹۵۰ دلار به ازای هر اونس دویچه بانک پیش‌بینی کرده است که قیمت طلا در سال ۲۰۲۶ می‌تواند تا ۴۹۵۰ دلار در هر اونس افزایش یابد، که نشان‌دهنده رشد احتمالی حدود ۱۸ درصدی است. سناریوی پایه این بانک پیش‌بینی می‌کند که طلا سال را در حدود ۴۴۵۰ دلار به ازای هر اونس به پایان برساند. مایکل شوئه، تحلیل‌گر پژوهشی این بانک، در گزارشی اخیر نوشت: «با وجود اصلاح اخیر طلا، جریان سرمایه‌گذاری‌ها به نظر می‌رسد تثبیت شده و این فلز گران‌بها چند سیگنال تکنیکال را نشان داده که حاکی از پایان یافتن «اصلاح موقعیت‌ها» است.» او افزود که به نظر می‌رسد تقاضا از سوی بانک‌های مرکزی و سرمایه‌گذاران صندوق‌های قابل معامله (ETF) نیز همچنان قوی باقی بماند. شوئه نوشت: «این عوامل ما را به ارتقای پیش‌بینی خود برای سال ۲۰۲۶ ترغیب می‌کند.» با این حال، او اشاره کرد که در صورت وقوع اصلاح عمیق‌تر در بازار سهام، کاهش کمتر از حد انتظار نرخ بهره توسط فدرال رزرو در سال آینده، یا کاهش تنش‌های ژئوپولیتیکی، ریسک‌های کاهشی برای این فلز گران‌بها وجود دارد. او افزود: «در چشم‌انداز کلان، ممکن است مدیران ذخایر خریدهای خود را کند کنند و افزایش‌های چشمگیر قیمت واقعی طلا اغلب با اصلاحات قابل توجهی همراه هستند.» اچ‌اس‌بی‌سی: تا ۴۴۰۰ دلار به ازای هر اونس پیش‌بینی اچ‌اس‌بی‌سی نسبت به دیگران کمتر صعودی است اما همچنان خوش‌بینانه باقی مانده است. این بانک اعلام کرده است که انتظار دارد قیمت طلا در سال ۲۰۲۶ در محدوده ۳۶۰۰ تا ۴۴۰۰ دلار به ازای هر اونس معامله شود. در بالاترین سطح این محدوده، رشد احتمالی طلا حدود ۵ درصد خواهد بود. جیمز استیل، تحلیل‌گر ارشد فلزات گران‌بها در اچ‌اس‌بی‌سی، در یادداشتی برای مشتریان در ماه گذشته نوشت: «به نظر می‌رسد تغییرات شدید و احتمالاً دائمی در چشم‌انداز ژئوپولیتیکی، همراه با شکل‌های تندتر ملی‌گرایی—از جمله ملی‌گرایی اقتصادی به شکل تعرفه‌ها—ریسک ژئوپولیتیکی، نوسانات بازارهای مالی و پرسش‌ها درباره استقلال فدرال رزرو و سیاست پولی، احتمالاً ادامه خواهند داشت.» او پیش‌بینی می‌کند که روند صعودی ممکن است در نیمه دوم سال کند شود و به عواملی مانند افزایش عرضه طلا، کاهش احتمالی تقاضای فیزیکی، و تسهیل خریدهای بانک‌های مرکزی فراتر از مرز ۴۰۰۰ دلار اشاره کرد.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جی‌پی مورگان کاهش نرخ بهره در دسامبر ۲۰۲۵ را پیش‌بینی کرد

جی‌پی مورگان انتظار دارد که فدرال رزرو آمریکا در دسامبر ۲۰۲۵ نرخ بهره را ۲۵ نقطه پایه کاهش دهد، در حالی که پیش‌بینی قبلی این بانک هیچ کاهش نرخ بهره‌ای را در نظر نگرفته بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جی‌پی مورگان: شاخص S&P 500 می‌تواند تا سال ۲۰۲۶ به ۸,۰۰۰ برسد، اگر فدرال رزرو سیاست‌های تسهیلی بیشتری اتخاذ کند.

جی‌پی مورگان می‌گوید شاخص S&P 500 ممکن است تا سال ۲۰۲۶ به ۷,۵۰۰ برسد و در صورت کاهش نرخ‌های بهره توسط فدرال رزرو به‌طور شدیدتر از حد انتظار، حتی ممکن است از ۸,۰۰۰ فراتر رود. در چشم‌انداز جهانی سهام ۲۰۲۶، این بانک رشد دو رقمی در بازارهای سهام جهانی پیش‌بینی کرده است که ناشی از سوددهی قوی شرکت‌ها، نرخ‌های بهره پایین‌تر و کاهش فشارهای سیاستی خواهد بود. انتظار می‌رود ایالات متحده همچنان موتور اصلی رشد باقی بماند، با حمایت اقتصاد مقاوم و رونق سرمایه‌گذاری مبتنی بر هوش مصنوعی. جی‌پی مورگان رشد ۱۳ تا ۱۵ درصدی سود شرکت‌های آمریکایی را در دو سال آینده پیش‌بینی می‌کند و معتقد است ارزش‌گذاری بالای بازار با توجه به افزایش سرمایه‌گذاری در هوش مصنوعی، افزایش پرداخت‌های سهامداران و احتمال حمایت‌های سیاستی توجیه‌پذیر است. این بانک همچنین هشدار داده است که اختلال سریع ناشی از هوش مصنوعی می‌تواند عدم‌تعادل‌های اقتصادی موجود را تشدید کرده و منجر به نوسانات شدید در رفتار سرمایه‌گذاران شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جی‌پی مورگان درباره ریسک‌های کلیدی بازار در آستانه سال ۲۰۲۶ هشدار داد

جی‌پی مورگان هشدار داده است که با وجود اینکه سال ۲۰۲۵ برای سهام قوی بوده است — شاخص S&P 500 تا کنون ۱۴٪ رشد داشته و با هیجان پیرامون هوش مصنوعی تقویت شده — چشم‌انداز سال ۲۰۲۶ نامطمئن است. جویس چانگ، رئیس بخش تحقیقات جی‌پی مورگان، گفت که بازارها با وجود عوامل مثبت مانند افزایش هزینه‌های سرمایه‌ای (Capex)، پذیرش هوش مصنوعی و کاهش مقررات، با ریسک‌هایی مواجه هستند. نگرانی‌های اصلی شامل ضعف بازار کار، فشارهای هزینه زندگی و تورم است. ریسک‌های احتمالی بازار برای سال ۲۰۲۶:  تعرفه‌ها: دیوان عالی ممکن است تعرفه‌های دوره ترامپ را به چالش بکشد، که ۳۵۰ میلیارد دلار درآمد سالانه را در معرض خطر قرار می‌دهد و می‌تواند کسری تولید ناخالص داخلی پیش‌بینی‌شده ۶.۲٪ را تحت تأثیر قرار دهد.  روابط آمریکا و چین: تنش‌های رو به افزایش و کنترل چین بر مواد حیاتی می‌تواند زنجیره‌های تأمین را مختل کند.  انتخابات میان‌دوره‌ای: دموکرات‌ها ممکن است کنترل مجلس نمایندگان را به دست گیرند که باعث افزایش تعارض بین قوه مقننه و مجریه و عدم‌قطعیت سیاسی می‌شود. در کل، جی‌پی مورگان رشد بالقوه‌ای از جریان‌های اقتصادی مثبت می‌بیند اما ریسک‌های نزولی قابل توجهی را نیز یادآور می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش نظرسنجی فدرال‌رزرو دالاس؛ سقوط شاخص کسب‌وکار، در مقابل جهش تولید کارخانه‌ای

شاخص کسب‌وکار تولیدی فدرال رزرو دالاس در ماه نوامبر به منفی ۱۰.۴ سقوط کرد؛ بدتر از سطح منفی ۵ ماه گذشته و نشان‌دهنده تداوم فشار بر فضای کلی کسب‌وکار در تگزاس. با این حال، جزئیات نظرسنجی ماهانه تصویری متفاوت از بهبود قابل توجه فعالیت واقعی کارخانه‌ها ارائه می‌دهد. رشد قوی در تولید شاخص تولید با جهشی ۱۵ واحدی به ۲۰.۵ رسید؛ قوی‌ترین رشد امسال. سفارش‌های جدید از منفی به مثبت چرخید: ۴.۸ در برابر ۱.۷- ماه قبل. استفاده از ظرفیت ۲۱ واحد افزایش یافت و به ۱۹.۴ رسید. ارسال کالا (Shipments) نیز به ۱۵.۱ جهش کرد. بازار کار: بدون تغییر در استخدام، افزایش ساعات کاری شاخص استخدام در سطح ۱.۲ ثابت ماند؛ ترکیب ۱۷٪ استخدام در برابر ۱۶٪ تعدیل نیرو. ساعات کاری اما افزایش محسوسی داشت و با رشد ۱۵ واحدی به ۹.۹ رسید. قیمت‌ها و دستمزدها در مسیر صعودی ملایم قیمت مواد اولیه: ۳۵.۳ (رشد جزئی). قیمت کالاهای نهایی: ۱۰.۸ در برابر ۷.۷ ماه قبل. دستمزدها و مزایا: ۱۵.۴؛ ثابت و پایین‌تر از میانگین تاریخی. انتظارات آینده: خوش‌بینی محسوس چشم‌انداز تولید ۶ ماه آینده از ۲۱ به ۳۳.۷ جهش کرد. شاخص آینده فعالیت کل به ۱۱ افزایش یافت. تقریباً تمامی شاخص‌های پیش‌نگر تقویت شدند. جمع‌بندی در حالی‌که شاخص کلی کسب‌وکار همچنان در محدوده انقباضی باقی مانده، فعالیت واقعی کارخانه‌ها در تگزاس با شتابی قابل توجه در حال بهبود است. رشد سفارش‌ها، جهش تولید و افزایش ظرفیت نشان می‌دهد که بخش تولید منطقه در حال خروج از رکود کوتاه‌مدت است؛ هرچند فضای کلی اقتصاد هنوز با احتیاط ارزیابی می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس: ریسک‌های نزولی برای اقتصاد در سال آینده وجود دارند

اقتصاددانان گلدمن ساکس انتظار دارند فدرال‌رزرو در دسامبر نرخ‌ بهره را کاهش دهد و پس از آن چند کاهش دیگر در سال ۲۰۲۵ داشته باشد، به‌طوری که نرخ‌ها کمی بالاتر از ۳٪ باقی بمانند. جان هاتزیوس، اقتصاددان ارشد، هشدار می‌دهد که اقتصاد ممکن است بیش از حد انتظار کند شود و کاهش‌های اضافی نرخ بهره را ضروری کند. با وجود ایجاد ۱۱۹,۰۰۰ شغل جدید در سپتامبر، افزایش اخراج‌ها نشان می‌دهد ضعف بازار کار ممکن است تثبیت شود و تأثیر رشد اندک را محدود کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گلدمن ساکس بر پیش‌بینی ۴۹۰۰ دلاری طلا تأکید کرد

گلدمن ساکس اعلام کرد که خرید طلا توسط بانک‌های مرکزی در ماه نوامبر به‌طور قابل‌توجهی افزایش یافته و این روند، پیش‌بینی صعودی این بانک برای طلا را تقویت می‌کند. برآوردها نشان می‌دهد که در ماه سپتامبر حدود ۶۴ تن طلا توسط بانک‌های مرکزی خریداری شده و نشانه‌های اولیه حاکی از آن است که خریدهای نوامبر نیز به همین اندازه قوی بوده‌اند. این بانک می‌گوید که این روند انباشت با الگوی چندساله تنوع‌بخشی ذخایر ارزی بانک‌های مرکزی و فاصله‌گیری از دلار آمریکا هم‌راستا است؛ اقدامی که در واکنش به تنش‌های ژئوپلیتیکی، بی‌ثباتی مالی در اقتصادهای بزرگ و نگرانی از تورم بلندمدت انجام می‌شود. گلدمن ساکس معتقد است که خرید رسمی طلا اکنون به یکی از پایدارترین جریان‌های ساختاری بازار طلا تبدیل شده است. در چنین شرایطی و با انتظار برای تسهیل شرایط مالی تا سال ۲۰۲۶، این بانک هدف قیمتی بلندمدت خود برای طلا را ۴۹۰۰ دلار در هر اونس تا پایان سال ۲۰۲۶ حفظ کرده است. عوامل کلیدی این پیش‌بینی عبارت‌اند از: تداوم تنوع‌بخشی ذخایر ارزی ورود سرمایه به صندوق‌های ETF با کاهش انتظارات نرخ بهره تقاضای فیزیکی قوی از سوی آسیا به باور گلدمن، نوسانات موقتی ناشی از داده‌های کلان اقتصادی، تحت تأثیر خرید مستمر بانک‌های مرکزی و محدودیت عرضه قرار خواهند گرفت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی‌مورگان: زمان انتظار برای آیفون ۱۷ همچنان بالا است زیرا تقاضا از عرضه پیشی گرفته است

گزارش جی‌پی‌مورگان نشان می‌دهد که زمان تحویل جهانی آیفون ۱۷ همچنان به‌طور غیرمعمول طولانی است و در هفته دهم به‌طور متوسط به ۷ روز رسیده، در حالی‌ که سال گذشته تنها ۲ روز بود. این بانک می‌گوید این روند نشان می‌دهد عرضه هنوز از تقاضای قوی عقب مانده است. نسخه پایه آیفون ۱۷ برای دومین هفته متوالی بیشترین زمان انتظار را دارد. زمان انتظار آیفون Air یک روز افزایش یافته، در حالی‌ که مدل‌های آیفون ۱۷ پرو و پرو مکس بدون تغییر مانده‌اند — برخلاف مدل‌های پرو سال گذشته که در همین مقطع زمان انتظار کوتاه‌تری داشتند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جی‌پی مورگان سطح مداخله ارزی ژاپن را پیش‌بینی کرد

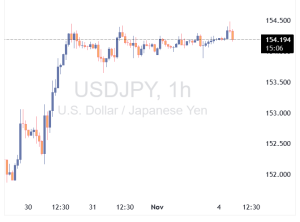
جی‌پی مورگان هشدار داده است که نرخ USDJPY در محدوده ۱۵۷ تا ۱۶۰ وارد «منطقه خطر» می‌شود؛ جایی که احتمال مداخله ارزی از سوی دولت ژاپن به‌طور قابل توجهی افزایش می‌یابد. این مؤسسه مالی تأکید کرده که عبور نرخ از سطح ۱۵۴.۳۵ تا ۱۵۴.۵۰ می‌تواند به‌سرعت منجر به آزمایش مجدد سطح ۱۵۵ شود؛ سطحی که ممکن است واکنش لفظی جدیدی از سوی مقامات توکیو را به‌دنبال داشته باشد—چیزی که امروز نیز شاهد آن بوده‌ایم. با این حال، جی‌پی مورگان معتقد است که خطر مداخله واقعی زمانی جدی‌تر می‌شود که نرخ به‌صورت سریع و سفته‌بازانه به سمت محدوده ۱۵۷ تا ۱۶۰ حرکت کند. در واقع، این مؤسسه هشدار داده که ژاپن ممکن است به‌زودی احساس نیاز به مداخله در بازار ارز داشته باشد. جی‌پی مورگان همچنین اشاره کرده که اگر واکنش وزارت دارایی ژاپن محدود باقی بماند، حرکت صعودی نرخ می‌تواند سریع‌تر به سقف این محدوده برسد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جی‌پی مورگان پیش‌بینی می‌کند که بانک مرکزی بریتانیا در دسامبر، مارس و ژوئن هر بار ۲۵ نقطه پایه نرخ بهره را کاهش دهد

در حالی که پیش‌تر کاهش دو مرحله‌ای در فوریه و آوریل ۲۰۲۶ پیش‌بینی شده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی مورگان همچنان دیدگاه صعودی نسبت به بازار سهام دارد

جی‌پی مورگان همچنان دیدگاه صعودی خود را نسبت به بازار سهام حفظ کرده و بازگشایی دولت آمریکا، گزارش درآمد انویدیا و کاهش نرخ بهره توسط فدرال رزرو را به‌عنوان محرک‌های کلیدی کوتاه‌مدت معرفی کرده است. این بانک در یادداشتی به مشتریان اعلام کرد که پایان تعطیلی دولت می‌تواند پیش‌بینی رشد تولید ناخالص داخلی در سه‌ماهه جاری را تقویت کرده و نقدینگی بیشتری وارد بازار کند، که معمولاً عاملی حمایتی برای سهام محسوب می‌شود. درآمدهای آتی انویدیا نیز می‌تواند سرمایه‌گذاران را نسبت به پایداری رشد مبتنی بر هوش مصنوعی مطمئن سازد و به حفظ عملکرد مثبت درآمدی در بخش فناوری کمک کند. جی‌پی مورگان همچنین پیش‌بینی کرده که فدرال رزرو در ماه دسامبر ۲۵ نقطه پایه نرخ بهره را کاهش خواهد داد، مگر آنکه رشد اشتغال به‌طور غیرمنتظره‌ای افزایش یابد. فعالیت بالای بازخرید سهام شرکت‌ها نیز به حمایت از بازار ادامه خواهد داد. با این حال، این بانک هشدار داده که ریسک‌هایی مانند عملکرد ضعیف انویدیا، ادامه تعطیلی دولت، کاهش بازدهی بازخریدها یا افزایش نوسانات اوراق قرضه می‌تواند چشم‌انداز مثبت را تهدید کند. با وجود این، جی‌پی مورگان معتقد است که موقعیت‌گیری سرمایه‌گذاران همچنان سبک است و مشارکت سرمایه‌گذاران خرد پایین مانده، که در صورت بهبود احساسات بازار می‌تواند به رشد بیشتر منجر شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک گلدمن ساکس: رونق هوش مصنوعی شبیه به دوره ساخت اینترنت در ۱۹۹۷–۱۹۹۸ است

گلدمن ساکس اعلام کرد که چرخه سرمایه‌گذاری در هوش مصنوعی شباهت زیادی به رونق فناوری در سال‌های ۱۹۹۷–۱۹۹۸ دارد و نه به اوج حباب دات‌کام در سال‌های ۱۹۹۹–۲۰۰۰. این مقایسه نشان می‌دهد که روند رشد فعلی ممکن است همچنان ادامه داشته باشد، به شرطی که شرایط کلان اقتصادی پایدار باقی بماند. در گزارش جدیدی، این بانک بیان کرده که «بر اساس بسیاری از شاخص‌ها، رونق فعلی مرتبط با هوش مصنوعی بیشتر شبیه به دوره ساخت زیرساخت‌های اینترنت در اواخر دهه ۹۰ است، زمانی که بهره‌وری و توسعه زیرساخت‌ها تازه شروع شده بود و هنوز از افراط‌های بازار خبری نبود.» گلدمن هشدار داد که بازدهی قوی سرمایه تضمین‌شده نیست، اما روند فعلی نشان می‌دهد که «فضای زیادی برای ادامه رونق سرمایه‌گذاری در هوش مصنوعی وجود دارد» مگر اینکه شوک‌های خارجی یا محدودیت‌های مالی این حرکت را متوقف کنند. این تحلیل نشان می‌دهد که مرحله گسترش هوش مصنوعی ممکن است ادامه یابد، زیرا شرکت‌ها به‌طور گسترده در مراکز داده، نیمه‌هادی‌ها و زیرساخت‌های آموزش مدل‌ها سرمایه‌گذاری می‌کنند. این دیدگاه تأکید می‌کند که هوش مصنوعی هنوز در مرحله ساخت و توسعه قرار دارد، مشابه سال‌های قبل از حباب دات‌کام که دستاوردهای بهره‌وری بلندمدت تازه در حال شکل‌گیری بودند. مقایسه گلدمن با سال‌های پیش از دات‌کام، خوش‌بینی نسبت به سهام مرتبط با هوش مصنوعی و زیرساخت‌های آن را تقویت می‌کند و می‌تواند احساسات بازار را در حوزه‌هایی مانند تولیدکنندگان تراشه، ارائه‌دهندگان خدمات ابری و توسعه‌دهندگان مراکز داده افزایش دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نظرسنجی نیویورک فدرال رزرو: نگرانی از تورم کاهش یافته، اما ترس از بیکاری افزایش دارد

طبق تازه‌ترین نظرسنجی بانک فدرال رزرو نیویورک، انتظارات تورمی خانوارهای آمریکایی اندکی کاهش یافته، اما نگاه منفی به بازار کار و وضعیت مالی شخصی افزایش پیدا کرده است؛ نشانه‌ای دوگانه که تمایلات سیاستی فدرال رزرو را کمی داویش‌تر (انبساطی‌تر) نشان می‌دهد.  پیش‌بینی تورم یک‌ساله: ۳.۲٪ (کاهش از ۳.۴٪ ماه قبل) پیش‌بینی تورم سه‌ساله: بدون تغییر در ۳.۰٪ پیش‌بینی تورم پنج‌ساله: ثابت در ۵.۰٪ با وجود کاهش نگرانی‌های تورمی، پاسخ‌دهندگان چشم‌انداز تیره‌تری از بازار کار ارائه کرده‌اند؛ ارزیابی از وضعیت مالی کنونی و انتظارات آینده نیز هر دو تضعیف شده‌اند. بازارها این داده را نشانه‌ای از تعدیل فشارهای تورمی و احتمال تداوم سیاست انبساطی فدرال رزرو تفسیر کردند، اما هم‌زمان افت اعتماد مصرف‌کنندگان موجب شد شاخص S&P 500 بیش از ۱٪ افت کند. بطورکلی، در حالی‌که ترس از تورم فروکش کرده، ترس از بیکاری جای آن را گرفته است؛ تصویری که بیانگر شکنندگی احساسات اقتصادی خانوارهای آمریکایی در میانه تعطیلی دولت و ضعف رشد اقتصادی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار سهام آمریکا هشدار اصلاح دریافت کرد

مدیران عامل بانک‌های گلدمن ساکس و مورگان استنلی هشدار دادند که بازارهای سهام آمریکا ممکن است در آستانه اصلاح قرار داشته باشند و احتمال افت ۱۰ تا ۱۵ درصدی وجود دارد. در اجلاس سرمایه‌گذاران جهانی در هنگ‌کنگ، تد پیک، مدیرعامل مورگان استنلی، گفت که چنین کاهش‌هایی می‌تواند طبیعی و حتی سالم باشد. او به ارزش‌گذاری‌های بیش از حد و فضای آرام بازار اشاره کرد، در حالی که شاخص S&P 500 با وجود خطرات تورمی، بی‌ثباتی سیاستی و تعطیلی دولت آمریکا، رکوردهای جدیدی ثبت کرده است. دیوید سولومون، مدیرعامل گلدمن ساکس، نیز با تأکید بر همین نگرانی‌ها گفت که بازارها در دوره‌های صعودی طولانی، اغلب از واقعیت‌های بنیادی جلوتر می‌روند و همین موضوع آن‌ها را در برابر تغییرات ناگهانی در احساسات سرمایه‌گذاران آسیب‌پذیر می‌کند. سولومون افزود که ارزش‌گذاری سهام فناوری بیش از حد بالا است، اگرچه بازار کلی کمتر دچار این مشکل شده است. در همین حال، شاخص‌های سهام آمریکا روز سه‌شنبه کاهش یافتند و این روند در آسیا نیز مشاهده شد؛ شاخص نیکی ۲۲۵ ژاپن ۲.۵٪ افت کرد، در حالی که بازارهای چین هنوز باز نشده‌اند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سولومون، مدیرعامل گلدمن ساکس: توافق چین و آمریکا به زمان نیاز دارد

دیوید سولومون، مدیرعامل شرکت گلدمن ساکس، در گفت‌وگو با شبکه بلومبرگ در هنگ‌کنگ اعلام کرد که برای دستیابی به یک توافق تجاری واقعی و پایدار میان ایالات متحده و چین، هنوز کارهای زیادی باقی مانده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل‌گران افت ین را طبیعی دانستند

بانک‌های گلدمن ساکس و بانک آمریکا اعلام کردند که در حال حاضر احتمال مداخله ارزی در ژاپن پایین است؛ زیرا شرایط معمول برای چنین اقدامی هنوز فراهم نشده‌اند، حتی با نزدیک شدن نرخ ین به سطح حساس ۱۵۵ در برابر دلار. کارن رایشگات فیشمن، استراتژیست گلدمن، در یادداشتی نوشت: «ین در حال حاضر در سطحی نیست که به‌طور خاص ضعیف تلقی شود». او افزود که افت اخیر ین بیشتر ناشی از بازنگری در ریسک مالی ژاپن و انتظارات نرخ بهره کوتاه‌مدت بانک مرکزی ژاپن بوده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک گلدمن ساکس: بازارها احتمال کاهش نرخ بهره اروپا را کم‌برآورد کردند

گلدمن ساکس هشدار داد که بازارها احتمال کاهش نرخ بهره توسط بانک مرکزی اروپا را دست‌کم گرفته‌اند، به‌ویژه با توجه به داده‌های اقتصادی متناقض و کاهش تورم در برخی اقتصادهای منطقه یورو. این بانک سرمایه‌گذاری معتقد است که با توجه به رشد ضعیف و تورم ملایم، تمایل سیاست‌گذاران به سمت کاهش بیشتر نرخ‌ها در سال ۲۰۲۶ باقی خواهد ماند. بانک مرکزی اروپا در نشست ماه اکتبر نرخ بازپرداخت را در سطح ۲.۱۵٪ و نرخ سپرده را در ۲.۰۰٪ بدون تغییر حفظ کرد. رئیس بانک، کریستین لاگارد، اعلام کرد که تورم تغییر نکرده و اقتصاد می‌تواند از مصرف داخلی بهره‌مند شود، هرچند بازار کار نشانه‌هایی از کاهش نشان داده است. گلدمن ساکس همچنین اشاره کرد که اجرای بسته محرک مالی آلمان ممکن است کندتر از انتظار باشد که می‌تواند تأثیر مثبتی بر بهبود کوتاه‌مدت اقتصاد نداشته باشد. به گفته این مؤسسه، پیش‌بینی‌های اقتصادی بانک مرکزی اروپا در ماه دسامبر نقش کلیدی در تعیین مسیر بعدی سیاست پولی خواهد داشت. اگر پیش‌بینی تورم کمتر از انتظار باشد، احتمال کاهش نرخ بهره در نیمه اول سال ۲۰۲۶ افزایش می‌یابد، حتی اگر سیاست‌گذاران فعلاً بر صبر تأکید کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گلدمن ساکس کاهش نرخ بهره بانک انگلستان در نوامبر را پیش‌بینی کرد

بانک سرمایه‌گذاری گلدمن ساکس پیش‌بینی خود را درباره سیاست پولی بانک انگلستان تغییر داده و اکنون انتظار دارد که در ماه نوامبر، نرخ بهره ۲۵ نقطه پایه (۰.۲۵٪) کاهش یابد. این در حالی است که پیش‌تر هیچ کاهش نرخ برای این ماه پیش‌بینی نشده بود. دلیل این تغییر دیدگاه، ضعف قابل‌توجه در داده‌های اقتصادی بریتانیا است؛ از جمله کاهش رشد دستمزدها، سرد شدن بازار کار و رشد تولید ناخالص داخلی پایین‌تر از برآوردهای بانک مرکزی. همچنین، بودجه آتی بریتانیا که قرار است در ۲۶ نوامبر ارائه شود، به گفته گلدمن ساکس، اثر انقباضی قابل‌توجهی خواهد داشت. این شامل افزایش مالیات‌ها و محدودیت‌های هزینه‌ای است که تقاضا را کاهش داده و به بانک انگلستان فضای بیشتری برای کاهش نرخ بهره می‌دهد. در مجموع، این عوامل باعث شده‌اند که گلدمن ساکس انتظار داشته باشد بانک انگلستان مسیر کاهش نرخ بهره را با شدت بیشتری دنبال کند و نرخ نهایی را تا حدود ۳ درصد تا اواسط سال ۲۰۲۶ پایین بیاورد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گلدمن ساکس: رشد سهام فناوری نشانه‌هایی از حباب دارد اما همچنان بر پایه‌های بنیادی استوار است

پیتر اوپنهایمر، استراتژیست ارشد سهام جهانی در گلدمن ساکس، اعلام کرد که بازارهای سهام جهانی—به‌ویژه بخش فناوری—نشانه‌هایی از شباهت با حباب‌های مالی گذشته دارند اما تفاوت‌های ساختاری مهمی وجود دارد که نشان می‌دهد ارزش‌گذاری‌ها هنوز بر پایه‌های بنیادی استوار هستند و نه بر اساس سفته‌بازی. او در یادداشتی جدید نوشت که رشد شدید ارزش سهام شرکت‌های فناوری و هوش مصنوعی عمدتاً ناشی از سودآوری قوی شرکت‌های تثبیت‌شده بوده، نه استارتاپ‌های بدهکار. به گفته او: بازدهی بازار بر پایه‌های بنیادی است، نه سفته‌بازی یا اهرم‌های مالی غیرقابل‌دوام تمرکز بازار بالاست، اما مشابه چرخه‌های سلطه‌گر گذشته در بخش‌های مالی و انرژی است که دهه‌ها دوام داشته‌اند هزینه‌های سرمایه‌گذاری از منابع داخلی تأمین می‌شود، نه از طریق بدهی، که ریسک‌های سیستمی را محدود می‌کند او همچنین هشدار داد که اگر سودآوری شرکت‌ها ناامیدکننده باشد، ممکن است سرمایه‌گذاران نسبت به پایداری نرخ بازده فعلی دچار تردید شوند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گلدمن ساکس رشد ۰.۳ درصدی شاخص قیمت مصرف‌کننده (CPI) در ماه سپتامبر را پیش‌بینی می‌کند.

  بر اساس این پیش‌بینی، هم نرخ اصلی و هم نرخ تورم هسته (core CPI) در ماه سپتامبر نسبت به ماه قبل ۰.۳ درصد افزایش خواهند یافت و تورم هسته در مقیاس سالانه در سطح ۳.۱ درصد باقی می‌ماند. به گفته گلدمن، کاهش قیمت خودروها، افت بهای بلیت هواپیما و کاهش فشارها در بازار کار و مسکن، اثر افزایش قیمت‌های ناشی از تعرفه‌ها در بخش‌هایی مانند ارتباطات و لوازم خانگی را جبران خواهند کرد. گلدمن انتظار دارد تورم هسته تا پایان سال ۲۰۲۵ نیز در سطح ۳.۱ درصد تثبیت شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی دایمن، مدیرعامل جی‌پی مورگان: طلا می‌تواند تا 10,000 دلار رشد کند

جیمی دایمن، مدیرعامل جی‌پی مورگان، اخیراً دیدگاه‌های خود را در مورد وضعیت آشفته بازارهای جهانی و نقش طلا بیان کرد. دایمن در کنفرانس «قدرتمندترین زنان فورچون» اذعان کرد که نگهداری طلا در شرایط فعلی بازار، که با بلاتکلیفی و نوسانات بالا مشخص می‌شود، «نیمه منطقی» است. دایمن با وجود اینکه خود را خریدار طلا ندانست (به دلیل هزینه‌های نگهداری)، هشدار داد که در محیط‌های پرریسک کنونی، قیمت طلا می‌تواند به راحتی به 5,000 یا 10,000 دلار افزایش یابد. این تحلیل، سیگنالی قوی برای سرمایه‌گذارانی است که به دنبال پناهگاه امن در برابر تلاطم‌های اقتصادی هستند. مدیرعامل جی‌پی مورگان علاوه بر طلا، نسبت به ارزش‌گذاری عمومی دارایی‌ها نیز ابراز نگرانی کرد و هشدار داد که قیمت‌ها «تقریباً در همه چیز» بیش از حد بالا به نظر می‌رسند، که نشان‌دهنده احتیاط گسترده او نسبت به اکثر دارایی‌های پرریسک است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک گلدمن ساکس: سیاست تجاری ترامپ اکنون محرک اصلی تورم ایالات متحده است

گلدمن ساکس می‌بیند که تعرفه‌ها تقریباً یک واحد درصد کامل به تورم شاخص PCE هسته اضافه می‌کنند و تورم را نزدیک به ۳٪ نگه می‌دارند. گلدمن ساکس می‌گوید که دور جدید تعرفه‌های ایالات متحده به طور قابل توجهی به چسبندگی تورم اضافه می‌کند و هشدار داد که تأثیر تجمعی آن می‌تواند تورم شاخص PCE هسته را در حدود ۳.۰٪ سال به سال تا دسامبر ۲۰۲۵ نگه دارد که بسیار بالاتر از هدف ۲٪ فدرال رزرو است. در پیش‌بینی به‌روزرسانی شده خود، گلدمن تخمین می‌زند که تعرفه‌هایی که امسال اجرا شده‌اند، قیمت‌های Core PCE را به میزان ۰.۴۴ واحد درصد افزایش داده‌اند، در حالی که انتظار می‌رود عوارض جدید و پیشنهادی، ۰.۶ واحد درصد دیگر را در سال آینده اضافه کنند. تأثیر ترکیبی این تعرفه‌ها، سرعت تورم کاهنده را کُند کرده و چشم‌انداز سیاست‌گذاری فدرال رزرو را پیچیده می‌کند. این بانک اعلام کرد که بخش عمده این فشار تورمی، ناشی از انتقال هزینه‌های وارداتی بالاتر توسط شرکت‌ها در دسته‌های کالایی مرتبط با چین و اروپا است. اگرچه فشارهای تورمی گسترده‌تر داخلی در حال کاهش است – که با خنک شدن بازار کار و ثبات هزینه‌های مسکن کمک می‌شود – اما سیاست تجاری اکنون به عنوان یک نیروی متقابل عمل می‌کند. اقتصاددانان گلدمن اشاره کردند که بدون تأثیر این تعرفه‌ها،  PCE هسته احتمالاً به محدوده ۲.۵٪ نزدیک‌تر بود و این امر نشان می‌دهد که تنش‌های تجاری، به جای تقاضای بیش از حد گرم شده، پشت پرده پایداری رشد قیمت‌ها تا سال ۲۰۲۶ هستند. پیش‌بینی گلدمن نشان می‌دهد که تورم ممکن است طولانی‌تر از آنچه بازارها انتظار دارند، بالاتر از هدف باقی بماند و امیدها برای کاهش سریع‌تر نرخ بهره توسط فدرال رزرو را به چالش بکشد. ارقام چسبنده Core PCE که ناشی از تعرفه‌ها هستند، ممکن است احتیاط سیاست‌گذاران را تقویت کرده و بر اوراق خزانه‌داری (Treasuries) و انتظارات کاهش نرخ بهره تأثیر منفی بگذارند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر