TSLA 375.23 USD ▼ 0.74%
AAPL 341.27 USD ▲ 0.09%
GOOGL 353.78 USD ▲ 0.30%
AMZN 258.58 USD ▼ 0.37%
NVDA 228.52 USD ▲ 0.97%
BTCUSD 83,157.38 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

ریسک‌های پنهان بازار کار بر دلار آمریکا فشار می‌آورند

دولت ایالات متحده احتمالاً در روزهای آینده به وضعیت عادی بازخواهد گشت، زیرا رأی‌گیری در مجلس نمایندگان اکنون آخرین مانع باقی‌مانده است. تأثیر این اتفاق بر بازار فارکس عمدتاً در ارزهای با ریسک بالاتر (high-beta currencies، یعنی ارزهایی که نسبت به تغییرات بازار سهام حساس‌ترند، مثل دلار استرالیا و نیوزیلند) قابل مشاهده است و هیچ جهت‌گیری روشنی برای دلار آمریکا ایجاد نکرده است. در همین حال، داده‌های ضعیف بازار کار بریتانیا احتمال تعدیل انتظارات از بانک مرکزی انگلستان به سمت سیاست‌های نرم‌تر (داویش) را پیش از اعلام بودجه تقویت می‌کند. دلار آمریکا: تأثیر مشخصی از بازگشایی دیده نمی‌شود سنای آمریکا دیروز لایحه‌ای را برای پایان دادن به تعطیلی دولت تصویب کرد. مجلس نمایندگان در چند روز آینده رأی‌گیری خواهد کرد و اگرچه هنوز اکثریت آرا کاملاً تضمین‌شده نیست اما انتظار می‌رود که این لایحه تصویب شود. معامله‌گران در واکنش به بازگشایی دولت، به سمت معاملات کلاسیک «ریسک‌پذیری» در بازار فارکس حرکت کرده‌اند. ارزهایی که بیشترین حساسیت را به بازار سهام دارند – مانند دلار استرالیا  و دلار نیوزیلند – در حال تقویت هستند و در مقابل، ین ژاپن تحت فشار قرار گرفته است. در مجموع، تأثیر این تحولات بر دلار تا کنون خنثی بوده و این رفتار مشابه واکنش بازار در آغاز تعطیلی دولت در ماه اکتبر است. ما (تیم تحلیل ING) معتقدیم در روزهای آینده جهت‌گیری روشنی در بازار شکل نخواهد گرفت: از یک‌سو، چشم‌انداز بازگشایی دولت باعث می‌شود بازارها اثر منفی تعطیلی بر رشد اقتصادی را حذف کنند؛ اما از سوی دیگر، از سرگیری انتشار داده‌های اقتصادی آمریکا می‌تواند ریسک‌هایی برای دلار ایجاد کند (زیرا ممکن است داده‌های واقعی اقتصاد ضعیف‌تر از انتظار باشند). به نظر ما، عامل دوم اهمیت بیشتری دارد؛ زیرا معتقدیم بازارها ریسک‌های احتمالی برای بازار کار، نرخ‌های بهره کوتاه‌مدت آمریکا و در نتیجه دلار را تا پایان سال دست‌کم گرفته‌اند. با این حال، حتی اگر دولت در چند روز آینده بازگشایی شود، مدتی طول خواهد کشید تا انتشار داده‌های جدید آغاز شود. ارزهای با ریسک بالا ممکن است هنوز اندکی رشد کوتاه‌مدت داشته باشند، اما در مجموع انتظار نمی‌رود این اتفاق باعث افزایش نوسان قابل توجهی در میان ارزهای گروه ده (G10) شود و احتمالاً دلار در یک بازه محدود با کمی تمایل نزولی باقی خواهد ماند. یورو: هنوز اندکی ارزان است جفت‌ارز EURUSD در حال حاضر حدود ۱٪ پایین‌تر از ارزش منصفانه کوتاه‌مدت خود معامله می‌شود (بر اساس مدل تحلیلی ING). این نشان می‌دهد که تقویت اخیر دلار – حتی پس از اصلاح جزئی هفته گذشته – فراتر از سطحی بوده که بتوان آن را با عوامل بنیادین بازار مانند اختلاف نرخ بهره و اختلاف عملکرد سهام توجیه کرد. با این حال، یورو هنوز از نیروی صعودی کافی برخوردار نیست و – همان‌طور که پیش‌تر اشاره شد – پایان احتمالی تعطیلی دولت آمریکا الزاماً به معنای فشار منفی بر دلار نیست. در تقویم امروز منطقه یورو، انتشار نظرسنجی‌های ZEW در آلمان قرار دارد. این نظرسنجی‌ها تاکنون پیام مثبتی مشابه شاخص Ifo (شاخص اعتماد تجاری آلمان) مخابره نکرده‌اند و پیش‌بینی‌ها حاکی از بهبود جزئی شاخص انتظارات به سطح ۴۱ و شاخص وضعیت فعلی به عدد منفی ۷۸ است. ما همچنان سطح ۱.۱۵۰ را کف حمایتی و محدوده ۱.۱۶۰ را سطحی برای ثبات نسبی قیمت بر اساس شاخص‌های ارزش‌گذاری کوتاه‌مدت خود می‌دانیم، اما احتمال اینکه نوسانات ضعیف جفت‌ارز EURUSD در این هفته افزایش چشمگیری پیدا کند، همچنان پایین است. پوند بریتانیا: سیگنال‌های نرم از بازار کار داده‌های اشتغال بریتانیا که صبح امروز منتشر شد، ضعیف‌تر از انتظار بود. نرخ بیکاری در سه‌ماهه منتهی به سپتامبر به ۵.۰٪ افزایش یافت (در حالی که انتظار ۴.۹٪ بود) و اشتغال در ماه اکتبر به میزان ۳۲ هزار نفر کاهش یافت، پس از کاهش مشابه ۳۲ هزار نفر در سپتامبر (عدد اولیه سپتامبر ۱۰ هزار نفر کاهش اعلام شده بود). دستمزدهای هفتگی در تمام بخش‌ها کاهش یافت و شاخص سه‌ماهه سال‌به‌سال (3M/YoY) نیز کمتر از پیش‌بینی‌ها و در سطح ۴.۸٪ ثبت شد. این ارقام به‌طور مطلق «فوق‌العاده ضعیف» نیستند اما تا حدی از تعدیل انتظارات بازار در مورد نرخ بهره بانک انگلستان به سمت سیاست‌های نرم‌تر (داویش) حمایت می‌کنند. به یاد داشته باشید که بخشی از چرخش «انقباضی» بانک انگلستان در تابستان بر پایه کم‌اهمیت جلوه دادن ریسک‌های بازار کار و تمرکز دوباره بر تورم بود. اکنون هم داده‌های تورمی و هم داده‌های اشتغال در حال کاهش‌اند و ما معتقدیم افزایش مالیات‌ها در بودجه پاییز آخرین دلیل لازم را برای کاهش نرخ بهره در ماه دسامبر فراهم خواهد کرد. در بازار فارکس، جفت‌ارز EURGBP همچنان با ریسک رشد (افزایش یورو در برابر پوند) مواجه است؛ زیرا بازارها هنوز کاهش نرخ بهره در دسامبر را به طور کامل در قیمت‌ها لحاظ نکرده‌اند (در حال حاضر تنها ۱۸ نقطه پایه در نظر گرفته شده است). با این حال، این جفت‌ارز در حال حاضر در محدوده بالاتر از ارزش منصفانه خود معامله می‌شود؛ زیرا پوند پیش از بودجه مقداری «پریمیوم ریسک» در خود دارد (پریمیوم ریسک یعنی تخفیف قیمتی ناشی از نگرانی بازار). هدف ما برای پایان سال همچنان سطح ۰.۸۸ برای EURGBP باقی می‌ماند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک مورگان استنلی پیش‌بینی کاهش نرخ بانک انگلستان را جلو انداخت

مورگان استنلی پیش‌بینی خود درباره زمان کاهش نرخ بهره بانک مرکزی انگلستان را به ماه دسامبر جلو انداخت. این شرکت پیش‌تر انتظار داشت که نخستین کاهش نرخ در فوریه سال آینده انجام شود اما اکنون با توجه به رشد ضعیف اقتصادی، افزایش نرخ بیکاری و کاهش ریسک‌های مالیاتی، احتمال کاهش نرخ در سه‌ماهه چهارم سال را بالا می‌داند. در یادداشت پیش از نشست اخیر، مورگان استنلی اشاره کرده بود که تقسیم آرا در کمیته سیاست‌گذاری پولی و فضای بحث‌برانگیز می‌تواند زمینه‌ساز کاهش زودتر نرخ بهره باشد. با این حال، این تغییر زمانی را «جزئی» توصیف کرده و تأکید دارد که نرخ نهایی بهره همچنان در سطح ۲.۷۵٪ باقی خواهد ماند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

موسسه نومورا جدول زمانی کاهش نرخ بهره انگلستان را تغییر داد

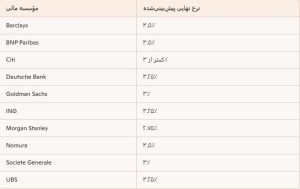
موسسه نومورا اعلام کرده که اکنون انتظار دارد آخرین کاهش نرخ بهره بانک مرکزی انگلستان در چرخه فعلی در آوریل سال آینده انجام شود. این موسسه یکی از معدود مؤسساتی بود که برای نشست اخیر بانک انگلیس پیش‌بینی کاهش نرخ را مطرح کرده بود اما این کاهش محقق نشد. نومورا پیش‌تر گفته بود که اگر کاهش نرخ در نوامبر انجام شود، کاهش بعدی در فوریه خواهد بود. اما اکنون جدول زمانی را به دسامبر و سپس آوریل تغییر داده است. با این حال، پیش‌بینی نرخ نهایی بهره از سوی نومورا همچنان ۳.۵٪ باقی مانده است. در حال حاضر، پیش‌بینی تحلیل‌گران درباره نرخ نهایی بانک انگلستان بسیار متفاوت است و مسیر نهایی هنوز مشخص نیست، هرچند انتظار می‌رود کاهش‌های بیشتری در راه باشد. پیش‌بینی نرخ نهایی بهره توسط مؤسسات مالی: Barclays: 3.50% BNP Paribas: 3.50% Citi: <3.00% Deutsche: 3.25% Goldman Sachs: 3.00% ING: 3.25% Morgan Stanley: 2.75% Nomura: 3.50% Societe Generale: 3.00% UBS: 3.25%

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک جی‌پی مورگان، تصمیم بانک انگلستان را درست دانست

موسسه جی‌پی مورگان اعلام کرد که تصمیم بانک مرکزی انگلستان برای ثابت نگه داشتن نرخ بهره در سطح ۴٪ تصمیم درستی بوده است. این تصمیم با رأی نزدیک ۵ به ۴ در تاریخ ۶ نوامبر اتخاذ شد. زارا نوکس از جی‌پی مورگان گفت: «با توجه به اینکه تورم همچنان بالا و سرسخت است، کاهش نرخ بهره در این شرایط می‌تواند خطرناک باشد». او افزود که اگرچه بازار کار در حال سرد شدن است اما شاخص‌هایی مانند فروش خرده‌فروشی و اعتماد مصرف‌کننده نشان‌دهنده مقاومت اقتصاد بریتانیا هستند. نوکس هشدار داد که افزایش انتظارات تورمی در میان خانوارها می‌تواند فشارهای قیمتی را دوباره تشدید کند. او همچنین پیش‌بینی کرد که در صورت اعمال افزایش مالیات در بودجه پاییزی، توازن ریسک‌ها در سال ۲۰۲۶ تغییر خواهد کرد. با این حال، تا زمانی که تورم به‌طور معناداری به هدف ۲ درصدی نزدیک نشود، بانک مرکزی باید در کاهش نرخ‌ها بسیار محتاط عمل کند. در همین حال، گلدمن ساکس که پیش‌تر انتظار کاهش نرخ بهره را داشت، اکنون این پیش‌بینی را به نشست بعدی موکول کرده است. اندرو بیلی، رئیس بانک مرکزی انگلستان، نیز اعلام کرد که در نشست بعدی فرصت بررسی بودجه فراهم خواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بیانیه بانک مرکزی انگلستان برای جلسه نوامبر منتشر شد

بانک مرکزی انگلستان در نشست سیاست پولی ماه نوامبر ۲۰۲۵، نرخ بهره را بدون تغییر در سطح ۴.۰۰٪ حفظ کرد. رأی‌گیری درباره نرخ بهره با نتیجه ۵ رأی موافق حفظ نرخ در برابر ۴ رأی موافق کاهش ۲۵ نقطه پایه‌ای انجام شد، در حالی که انتظار می‌رفت نتیجه ۶-۳ باشد. اعضای Breeden، Ramsden، Dhingra و Taylor از کاهش نرخ حمایت کردند. در نشست قبلی، رأی‌گیری ۷-۲ به نفع حفظ نرخ بود. بانک مرکزی اعلام کرد که: تورم CPI به اوج خود رسیده است. فرآیند کاهش تورم پایه ادامه دارد و سیاست پولی همچنان محدودکننده است. ریسک پایداری بالای تورم کاهش یافته و در مقابل، ریسک تورم میان‌مدت ناشی از ضعف تقاضا بیشتر شده است. در مجموع، ریسک‌ها اکنون متعادل‌تر شده‌اند، اما برای هر دو سناریو شواهد بیشتری نیاز است. با کاهش نرخ بهره، شدت محدودکنندگی سیاست پولی کاهش یافته است. ادامه کاهش نرخ بهره به روند تورم بستگی خواهد داشت. اگر کاهش تورم ادامه یابد، نرخ بهره احتمالاً به‌صورت تدریجی کاهش خواهد یافت. اکثر اعضای کمیته سیاست پولی بانک انگلستان مقداری وزن به سناریویی داده‌اند که در آن فشارهای تورمی داخلی سریع‌تر از آنچه در پیش‌بینی مرکزی فرض شده بود، کاهش یافته‌اند. اعضایی مانند Greene، Lombardelli، Mann و Pill وزن بیشتری به خطرات پایداری تورم داده‌اند و معتقدند که این موضوع نیازمند تداوم محدودیت‌های سیاست پولی است. این اعضا نگران بودند که کاهش تورم متوقف شود، زیرا احتمال افزایش انتظارات تورمی یا تغییرات ساختاری که منجر به پایداری تورم شود را جدی گرفته‌اند. Bailey ارزیابی کرده که ریسک‌های تورم میان‌مدت کاهش یافته و متعادل‌تر شده‌اند، اما تأکید کرده که باید منتظر شواهد بیشتر ماند. در مقابل، Breeden، Ramsden، Dhingra و Taylor با تصمیم حفظ نرخ مخالفت کرده و خواستار کاهش ۲۵ نقطه پایه‌ای نرخ بهره در این نشست شدند. این اعضا وزن بیشتری به ریسک‌های نزولی داده‌اند، زیرا معتقدند این ریسک‌ها ادامه روندهای فعلی را نشان می‌دهند و به‌ویژه نگران‌اند که سطح بالای پس‌انداز خانوارها موجب کاهش مصرف شود. Dhingra و Taylor همچنین استدلال کردند که سیاست پولی در حال حاضر به‌طور قابل‌توجهی بیش‌ازحد محدودکننده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نرخ بهره بانک مرکزی انگلستان در ۴ درصد حفظ شد

بانک مرکزی انگلیس نرخ بهره را مطابق با انتظارات تغییر نداد و آن را در سطح ۴.۰۰ درصد حفظ کرد. نرخ بهره قبلی: ۴.۰۰٪ انتظارات بازار: بدون تغییر (۰.۰۰٪) رأی‌گیری اعضای کمیته سیاست‌گذاری پولی بانک مرکزی انگلستان (بر اساس داده‌های سایت TradingEconomics) تعداد رأی موافق با افزایش نرخ بهره: رأی (انتظارات: 0 رأی) تعداد رأی موافق با تثبیت نرخ بهره: 5 رأی (انتظارات: 6 رأی) تعداد رأی موافق با کاهش نرخ بهره: 4 رأی (انتظارات: 3 رأی)

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

دلار با وجود داده‌های مثبت کاهش یافت

با اینکه گزارش‌های اقتصادی مثل اشتغال ADP و شاخص خدمات ISM خوب بودند، ارزش دلار پایین آمد. چون بازار سهام دوباره کمی آرام شده، این احتمال وجود دارد که دلار بیشتر هم افت کند — چون رشد اخیر دلار بیشتر از چیزی بوده که تفاوت نرخ بهره بین کشورها بتواند توجیهش کند. امروز انتظار داریم بانک مرکزی انگلستان در حالت تعلیق بماند با وجود گمانه‌زنی‌های فزاینده درباره کاهش (نرخ بهره) پیش از ارائه بودجه (بودجه ۲۶ نوامبر ارائه خواهد شد). در حالت تعلیق بماند با وجود گمانه‌زنی‌های فزاینده درباره کاهش پیش از بودجه. بانک نروژ نیز احتمالاً سکوت را حفظ خواهد کرد و خطر کمی برای تغییر در رهنمودها وجود دارد. دلار: ریسک‌های تصحیح بیشتر آمار اشتغال ADP به اندازه کافی خوب بود (۴۲ هزار در برابر اجماع ۳۰ هزار) تا بازارها را درباره کاهش نرخ فدرال رزرو در دسامبر در حالت حدس و گمان نگه دارد. شاخص ISM بخش خدمات نیز قوی‌تر از انتظار بود. واکنش دلار به‌طرز جالبی نسبتاً آرام بود و پس از آن در بازارهای شبانه تصحیحی رخ داد. ما این را به‌عنوان نشانه‌ای می‌خوانیم که بازارها پیشاپیش بسیاری از اخبار مثبت را در دلار قیمت‌گذاری کرده بودند و بخشی از رالی اخیر دلار ناشی از جریان‌های سرمایه‌ی امن در میان ناپایداری‌های بازار سهام بوده است. دلار به‌وضوح مجدداً برخی جذابیت‌های بازار سرمایه امن را بازیافته است، یعنی اصلاحات بیشتر سهام هنوز هم می‌تواند به نفع دلار در برابر ارزهای مرتبط با فعالیت اقتصادی باشد. با این حال ین همچنان ابزار دفاعی ترجیحی در بازار فارکس است. مقام‌های ژاپنی به‌صورت مداوم با مداخله لفظی آب‌ها را آزمایش کرده‌اند، اما بدون پیگیری، چنین تلاش‌هایی به مرور زمان اثرشان را از دست می‌دهند. اگر موجی از «ریسک-آف» (کاهش تمایل به ریسک) رخ ندهد تا ین را نجات دهد، انتظار می‌رود گمانه‌زنی‌های صعودی بیشتر روی USJPY برای آزمودن باند تحمل بانک ژاپن شکل بگیرد (با سطح ۱۵۵.۰ به‌عنوان هدف آشکار). در حالی که نشانه‌هایی از کاهش شتاب رالی دلار دیده می‌شود، به همان اندازه درست است که بازارها داستان قانع‌کننده‌ای برای بازسازی موقعیت‌های فروش دلار در دست ندارند. کمبود داده و ارتباط محتاطانه فدرال رزرو به این معنی است که محرک‌های زیادی در افق دیده نمی‌شوند. انتظار داریم امروز معامله در محدوده‌ای مشخص ادامه یابد، اما ریسک‌های باقیمانده‌ای برای تصحیح دلار بر پایه ارزش‌گذاری کوتاه‌مدت بیش‌ازحد وجود دارد. همچنین امروز داده‌های «چلنجر» درباره اخراج‌های نیروی کار منتشر می‌شود که می‌تواند در صورت منفی شدن، دلار را غافلگیر کرده و به تصحیح شتاب ببخشد. در نهایت، بازبینی دیوان عالی کشور در مورد تعرفه‌های دولت ترامپ توجه زیادی را جلب کرده است. ما درباره این موضوع بحث کرده‌ایم و دیدگاه پایه ما این است که تعرفه‌ها فارغ از حکم دیوان باقی خواهند ماند. یورو: همچنان ارزان جفت EURUSD در محدوده‌ای قرار دارد که نشان‌دهنده کم‌ارزش‌بودن یورو است، زیرا رالی دلار فراتر از آنچه محرک‌های کوتاه‌مدت مانند اختلاف نرخ‌ها و سهام بتوانند توجیه کنند، گسترش یافته است. با قیمت نقطه‌ای فعلی (۱.۱۵۱)، ما کم‌ارزش‌بودن را حدود ۱.۳٪ برآورد می‌کنیم. این بدان معناست که یک مرحله‌ی نزولی دیگر یا مستلزم انباشت قابل‌توجهی از پریمیوم روی یورو خواهد بود (که معمولاً نشانه بازگشت‌های سریع‌تر است) یا نیازمند بازقیمت‌گذاری رفتاری سرسخت‌تر از سوی فدرال رزرو خواهد بود. ما کاتالیزوری برای گزینه دوم نمی‌بینیم و به‌جای آن انتظار ثبات بخشی در جفت را در روزهای آتی داریم و ریسک‌های صعودی تا سطح ۱.۱۶۰ را محتمل می‌دانیم. در جای دیگری از اروپا، امروز بانک مرکزی نروژ سیاست خود را اعلام می‌کند. به‌ندرت انتظار می‌رود شاهد کاهش دیگری باشیم، زیرا آخرین پیش‌بینی‌های سیاستی آن حکایت از توقف تا نیمه ۲۰۲۶ دارد و ورودی‌های کلان اقتصادی تغییر مادی نداشته‌اند. شاخص CPI پایه کمی آرام شده و به ۳.۰٪ رسیده اما شاخص کلی در سپتامبر به ۳.۶٪ شتاب گرفته است. در همین حال، انتظارات نرخ‌های آمریکایی بالاتر بازبینی شده و کرون نروژ اخیراً تحت فشار قرار گرفته است، که هر دو سیگنال‌هایی در جهت سیاست ضدانبساطی‌اند. انتظار نداریم تغییری در ارتباطات سیاستی رخ دهد و تأثیر خنثی بر NOK داشته باشیم، هرچند اگر بازارهای سهام تثبیت شوند، کرون باید بخشی از زمین از دست‌رفته را بازیابی کند. در سوئد هم، شاخص CPIF برای اکتبر کمی داغ‌تر از انتظار و برابر با ۳.۱٪ اعلام شد و هسته نیز اندکی بالاتر از اجماع و در سطح ۲.۸٪ بود. این امر به‌طور کلی پیام بی‌تغییری بانک مرکزی سوئد (Riksbank) را تأیید می‌کند: آستانه برای یک کاهش دیگر بالا است. واکنش EURSEK کوچک بوده چون بازارها شانس کمی برای کاهش‌های بیشتر پیش‌بینی کرده بودند. به هر حال، داده‌ها تا حدودی دید نزولی ما نسبت به EURSEK را تقویت می‌کنند. اکنون هدف کوتاه‌مدت ما بازگشت به ۱۰.۹۰ است. پوند: بانک انگلستان نگه می‌دارد، کاهش دسامبر در بازی است بازارها احتمال ۲۵٪ برای کاهش نرخ بانک مرکزی انگلستان امروز را قیمت‌گذاری کرده‌اند. همان‌طور که در پیش‌بینی خود بحث کردیم، نظر ما برای تصمیم امروز سکوت (نگه‌داشتن نرخ) است، زیرا یک عدد مثبت تورم به‌تنهایی نباید کافی باشد تا اکثریت کمیته سیاست پولی را پشت یک کاهش قرار دهد. اما تقسیم آرا می‌تواند ۶-۳ یا شاید از نظر متمایل‌تر به انبساط ۵-۴ باشد، که نشان خواهد داد آستانه برای یک کاهش در دسامبر بالا نیست. ما بر این باوریم که امروز برخی ریسک‌های صعودی برای پوند وجود دارد چون بازارها ممکن است سیگنال روشنی برای حرکت دسامبر دریافت نکنند (۱۶ نقطه پایه برای آن قیمت‌گذاری شده) و همچنین با توجه به اینکه EURGBP هنوز حدود ۱٪ بالاتر از ارزش کوتاه‌مدت منصفانه‌اش معامله می‌شود. از آنجا که بازده اوراق بلندمدت دولتی بریتانیا (گیلت‌ها) عملکرد خوبی داشته‌اند، ما این پریمیوم ریسک را به‌عنوان انتظاری از گمانه‌زنی در بازار فارکس برای چشم‌انداز اقتصادی ضعیف‌تر بریتانیا می‌خوانیم (نه وضعیت مالی بدتر)، که هنوز باید در نرخ‌های کوتاه‌مدت منعکس شود. به هر حال، فضای صعودی پوند در هفته‌های آتی محدود باقی می‌ماند چون چشم‌اندازهای افزایش مالیات و داده‌های CPI ممکن است در نهایت گمانه‌زنی‌های داویش را تثبیت کنند. هدف ما برای پایان سال همچنان ۰.۸۸۰ برای EURGBP است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک TD کاهش نرخ بهره انگلستان را پیش‌بینی کرد

موسسه TD Securities پیش‌بینی کرده است که بانک مرکزی انگلستان در نشست امروز خود یک کاهش نرخ بهره ۲۵ نقطه پایه‌ای را با رأیی نزدیک (احتمالاً ۵ به ۴) تصویب خواهد کرد. تحلیلگران این مؤسسه معتقدند که سیاست‌گذاران احتمالاً با استناد به تداوم تورم بالا، این تصمیم را توجیه خواهند کرد و این نشان‌دهنده رویکردی محتاطانه‌تر نسبت به کاهش‌های بعدی نرخ بهره است. موسسه TD تأکید کرده که داده‌های اقتصادی ماه‌های آینده نقش کلیدی در زمان‌بندی کاهش‌های بعدی خواهند داشت. در حوزه ارزی، این مؤسسه هشدار داده که پوند بریتانیا تحت فشار باقی خواهد ماند، چه بانک مرکزی امروز نرخ را کاهش دهد و چه این اقدام را به زمان دیگری موکول کند. TD همچنین پیش‌بینی کرده که یورو در برابر پوند تقویت خواهد شد و ریسک نزولی برای جفت‌ارز GBPUSD ادامه خواهد داشت.  سناریوهای سیاست پولی و واکنش بازار در جدول تصویر بالا، سه سناریوی سیاست پولی بانک انگلستان با احتمال وقوع، توضیح تصمیم و واکنش بازار آورده شده است:  سناریوی اول: انقباضی (هاوکیش – احتمال ۴۰٪) سیاست: ثبات نرخ بهره، پیام چسبندگی تورمی (Sticky Inflation Message) تصمیم و جهت‌گیری: رئيس بانک مرکزی انگلستان، بیلی بر تداوم تورم چسبنده تأکید می‌کند و با وجود کاهش غافلگیرکننده تورم در سپتامبر، به حفظ نرخ‌ها رأی می‌دهد. با حمایت «بریدن» از نظر عضو بانک مرکزی، کفه ترازو به نفع سیاست‌گذاران انقباضی سنگین‌تر می‌شود و نرخ بهره بانکی در سطح ۴.۰۰٪ با رأی ۶ به ۳ حفظ می‌گردد. راهنمای سیاستی نشان می‌دهد که کاهش نرخ بهره همچنان محتمل است، اما با رویکردی محتاطانه‌تر انجام خواهد شد. واکنش بازار: بازده اوراق ۱۰ ساله بریتانیا (10y Gilts): +۵ نقطه پایه بازده اوراق یک‌ساله (1y1y): +۸ نقطه پایه نرخ GBPUSD: +۰٫۳۰٪ سناریوی دوم: سناریوی پایه ( احتمال ۵۰٪) سیاست: کاهش نرخ بهره به میزان ۲۵ نقطه پایه، همراه با پیام انقباضی تصمیم و جهت‌گیری: کمیته سیاست پولی با رأی ۵ به ۴ تصمیم به کاهش ۲۵ واحد پایه‌ای نرخ بهره می‌گیرد. پخش تلویزیونی «ریوز» در ۴ نوامبر، تصمیمات بودجه‌ای دشواری را پیشاپیش اعلام کرد که ممکن است رشد را تضعیف و اعضای مردد را به رأی به کاهش نرخ سوق داده باشد. با وجود پیدا کردن دلایل کافی برای کاهش نرخ بهره در این نشست، جهت‌گیری آتی سیاست‌ها محتاطانه‌تر توصیف می‌شود. در بیانیه سیاستی، عباراتی مانند «ارزیابی داده‌ها در ماه‌های آینده» اضافه شده است، که نشان می‌دهد کمیته سیاست پولی ممکن است در برخی نشست‌ها کاهش نرخ را متوقف کند تا اطمینان یابد روند کاهش تورم واقعاً پایدار است. واکنش بازار: بازده اوراق ۱۰ ساله: +۲ نقطه پایه بازده اوراق یک‌ساله: +۳ نقطه پایه نرخ GBPUSD: –۰٫۵۰٪  سناریوی سوم: انبساطی (داویش – احتمال ۱۰٪) سیاست: کاهش ۲۵ نقطه پایه‌ای نرخ بهره، با تغییر اندک در پیام سیاستی تصمیم و جهت‌گیری: کمیته سیاست پولی با رأی ۵ به ۴ رأی به کاهش نرخ بهره می‌دهد و لحن سیاستی خود را تقریباً بدون تغییر نگه می‌دارد. هرچند ریسک‌های صعودی تورم همچنان مطرح است، اما برآورد می‌شود که فشارهای تورمی زیرساختی در حال کاهش باشند. تأکید می‌شود که مسیر کاهش نرخ‌ها تدریجی و محتاطانه خواهد بود و تصمیمات بعدی منوط به داده‌های آینده است. واکنش بازار: بازده اوراق ۱۰ ساله: –نقطه پایه بازده اوراق یک‌ساله: –۷ نقطه پایه نرخ GBPUSD: –۰٫۷۰٪  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ریوز، وزیر خزانه‌داری بریتانیا بر تعهد مالی خود تأکید کرد

ریچل ریوز، وزیر دارایی بریتانیا، اعلام کرد: من راضی نیستم؛ کارهای بیشتری باید انجام شود. نرخ‌های بهره همچنان یک محدودیت محسوب می‌شوند. تعهد من به قوانین مالی کاملاً محکم و غیرقابل تغییر است. در بودجه جدید، خدمات عمومی را به سمت بهره‌وری بیشتر سوق خواهم داد. در تصمیم‌گیری‌های مالیاتی و هزینه‌ای، هر اقدامی که برای حمایت از خانواده‌ها لازم باشد انجام خواهم داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار پول آمریکا نرخ‌ها را بالا نگه می‌دارد

دلار آمریکا همچنان مورد توجه بازار است؛ زیرا معامله‌گران در حال بررسی این موضوع هستند که آیا فدرال رزرو واقعاً نیاز دارد نرخ بهره را به محدوده ۳.۰۰ تا ۳.۲۵ درصد کاهش دهد یا خیر. یکی دیگر از عواملی که به تقویت دلار کمک می‌کند، شرایط فشرده بازار پول ایالات متحده است؛ به‌ویژه در شرایطی که وزارت خزانه‌داری آمریکا در حال بازسازی موجودی نقدی خود است. در غیاب داده‌های رسمی، تمرکز این هفته بر اطلاعات منتشرشده از سوی بخش خصوصی درباره بازار کار آمریکا خواهد بود. دلار آمریکا: تمرکز بر بازار پول ارزهای پرریسک برخلاف انتظار، پس از توافق آتش‌بس تجاری یک‌ساله میان آمریکا و چین در هفته گذشته، افزایش قابل‌توجهی نداشته‌اند. به نظر می‌رسد دو عامل اصلی در حال حاضر باعث شده‌اند که دلار همچنان در مرکز توجه بازار باقی بماند: عامل اول، بازنگری بازار در خصوص میزان کاهش نرخ بهره توسط فدرال رزرو پس از کنفرانس مطبوعاتی هفته گذشته جروم پاول است. در حال حاضر، احتمال کاهش ۲۵ نقطه پایه‌ای نرخ بهره در ماه دسامبر به ۶۶٪ رسیده و ممکن است بسته به داده‌های این هفته کاهش بیشتری یابد. تمرکز اکنون بر داده‌های بخش خصوصی است. امروز شاخص ISM بخش تولید برای ماه نوامبر منتشر می‌شود که شامل مؤلفه اشتغال نیز هست. هنوز مشخص نیست که آیا فردا داده‌های فرصت‌های شغلی JOLTS منتشر خواهند شد یا خیر اما گزارش ماهانه ADP در روز چهارشنبه احتمالاً مهم‌ترین عامل محرک بازار در این هفته خواهد بود — و شاید بهترین فرصت برای بازگشت روند نزولی دلار. همه این موارد در حالی مطرح می‌شود که اطلاعات بیشتری درباره اختلاف‌نظر شدید میان اعضای فدرال رزرو در خصوص تصمیم به کاهش نرخ بهره منتشر شده است. روز جمعه، دو مقام فدرال رزرو — لوری لوگان و بث هامک — اعلام کردند که اگر حق رأی داشتند، با کاهش نرخ بهره در هفته گذشته مخالفت می‌کردند. این دو نفر سال آینده به کمیته بازار آزاد (FOMC) ملحق خواهند شد. در این هفته، ترکیبی از سخنرانان با دیدگاه‌های داویش و هاوکیش از فدرال رزرو در برنامه هستند. عامل دوم، فشردگی در بازار پول ایالات متحده است. فدرال رزرو در چارچوب سیاست انقباضی خود، ذخایر بانکی را در سال جاری کاهش داده و وزارت خزانه‌داری نیز در حال افزایش موجودی حساب عمومی خود از ۳۰۰ میلیارد دلار به ۹۵۰ میلیارد دلار است. در شرایطی که قبلاً نقدینگی مازاد وجود داشت، اکنون به نظر می‌رسد بازار پول آمریکا با کمبود مواجه شده است — که نمونه آن در داده‌های روز جمعه دیده شد، جایی که بانک‌ها ۵۰ میلیارد دلار از تسهیلات ریپو شبانه فدرال رزرو برداشت کردند. این بانک‌ها برای این تأمین مالی نرخ ۴.۰۰٪ پرداخت کردند، در حالی که نرخ بازار باید در میانه محدوده ۳.۷۵ تا ۴.۰۰٪ باشد. شرایط فشرده بازار پول معمولاً از دلار حمایت می‌کند، و باید دید آیا این مشکل در تأمین مالی دلاری به صورت بین‌المللی نیز گسترش می‌یابد یا خیر — برای مثال، بانک‌هایی که یورو را با دلار مبادله می‌کنند. اگر چنین اتفاقی بیفتد، تأثیر منفی قابل‌توجهی بر EURUSD خواهد داشت، هرچند هنوز نشانه‌ای از آن دیده نمی‌شود. انتظار می‌رود شاخص دلار در محدوده بالای سه‌ماهه اخیر خود، یعنی نزدیک ۱۰۰.۰۰ تا ۱۰۰.۲۵ باقی بماند، مگر اینکه داده‌های بازار کار آمریکا بتوانند احتمال کاهش نرخ بهره در دسامبر را مجدداً تقویت کنند. یورو: کاهش نوسانات سطوح نوسان معامله‌شده در بازار اختیار معامله فارکس می‌تواند نشان دهد که آیا سرمایه‌گذاران دیدگاه فعالی دارند یا صرفاً موقعیت‌های قبلی خود را حفظ کرده‌اند. نوسان معامله‌شده سه‌ماهه EURUSD همچنان در حال کاهش است و اکنون به زیر ۶٪ رسیده. به‌سختی می‌توان دید که چه عاملی می‌تواند مانع از افت بیشتر آن تا کف‌های تابستان ۲۰۲۴ در سطح ۵.۳۰٪ شود. همچنین، بازگشت ریسک ریورسال سه‌ماهه EURUSD به حالت خنثی (پس از انحراف ۱٪ به نفع خرید EURUSD در ماه مه) نشان می‌دهد که صعودی‌های EURUSD تقریباً تسلیم شده‌اند. اجماع بازار برای پایان سال سطح ۱.۱۸ را پیش‌بینی می‌کند. ما (تیم تحلیل ING) معتقدیم EURUSD می‌تواند کمی بیشتر از این سطح رشد کند، اگر فدرال رزرو موضع کاهشی‌تری (داویش‌تر) اتخاذ کند — اما این دیدگاه‌ها تحت فشار هستند. انتظار می‌رود داستان دلار همچنان محرک اصلی EURUSD در این هفته باشد. با این حال، در منطقه یورو، برنامه سخنرانی‌های متعدد از سوی مقامات بانک مرکزی اروپا داریم. این برنامه با سخنرانی فیلیپ لین، اقتصاددان ارشد بانک اروپا، در ساعت ۱۳:۰۰ به وقت اروپای مرکزی آغاز می‌شود. با این حال، به نظر نمی‌رسد که مواضع بانک مرکزی اروپا بتوانند کمکی به EURUSD کنند. بحث‌ها بیشتر حول این محور است که آیا تورم منطقه یورو کمتر از انتظار خواهد بود و آیا بانک مرکزی اروپا به کاهش نرخ دیگری نیاز دارد یا خیر. ما احتمال می‌دهیم که سطح ۱.۱۵۰۰ کف محدوده EURUSD در این هفته باشد، البته به شرطی که داده‌های اشتغال آمریکا کمی ضعیف‌تر از انتظار باشند و فضای تنفسی ایجاد کنند. پوند: داغ شدن بحث کاهش نرخ بهره بازارهای مالی به‌شدت درباره احتمال کاهش نرخ بهره توسط بانک مرکزی انگلستان در همین پنج‌شنبه هیجان‌زده شده‌اند. چند مؤسسه سرمایه‌گذاری بزرگ اخیراً پیش‌بینی خود را به کاهش نرخ در همین هفته تغییر داده‌اند. احتمال کاهش نرخ بهره که در ابتدای ماه اکتبر تنها ۶٪ بود، اکنون به ۲۹٪ رسیده است. همان‌طور که اقتصاددان ما در بریتانیا، جیمز اسمیت، نوشته است، ما معتقدیم بانک انگلستان ترجیح می‌دهد تا انتشار بودجه پاییزه در اواخر ماه جاری صبر کند و سپس تصمیم‌گیری کند. با توجه به اینکه نرخ نهایی بانک مرکزی انگلستان برای تابستان آینده در سطح ۳.۲۵٪ قیمت‌گذاری شده، توجیهی برای کاهش قابل‌توجه ارزش پوند بر اساس چرخه کاهش نرخ کمتر از انتظار وجود ندارد. EURGBP ممکن است این هفته کمی کاهش یابد اگر بانک انگلستان بخشی از مواضع هاوکیش (انقباضی) خود در تابستان را حفظ کند. اما احتمالاً در محدوده ۰.۸۷۳۰ تا ۰.۸۷۵۰ دوباره شاهد بازگشت تقاضا خواهیم بود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی بانک بارکلیز: نرخ بهره انگلستان احتمالاً به ۳.۷۵٪ می‌رسد

بارکلیز اعلام کرد که انتظار دارد بانک مرکزی انگلستان در نشست روز پنج‌شنبه ۶ نوامبر ۲۰۲۵، نرخ بهره پایه خود را به میزان ۲۵ نقطه پایه کاهش داده و به ۳.۷۵٪ برساند. این پیش‌بینی با دیدگاه گلدمن ساکس هم‌راستا است که پیش‌تر همین کاهش را پیش‌بینی کرده بود. بانک مرکزی انگلستان در صورت تصمیم به کاهش نرخ بهره، دلایل متعددی برای توجیه آن دارد: داده‌های اقتصادی ضعیف‌تر از حد انتظار بریتانیا، از جمله کاهش رشد دستمزدها، سرد شدن بازار کار و رشد تولید ناخالص داخلی که پایین‌تر از برآوردهای بانک مرکزی است. بودجه آتی بریتانیا (۲۶ نوامبر) که انتظار می‌رود شامل سیاست‌های مالی انقباضی شدید، از جمله افزایش مالیات و محدودیت در هزینه‌های دولتی باشد. با این حال، احتمال دارد بانک مرکزی منتظر بماند تا ببیند وزیر خزانه‌داری، خانم ریوز، چه برنامه‌هایی را اعلام خواهد کرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تعطیلی دولت آمریکا مسیر رشد دلار را سد می‌کند

دلار دیروز دور دوم از حمایت را تجربه کرد، چرا که کنفرانس مطبوعاتی نسبتاً متمایل به سیاست‌های انقباضی پاول (رئیس فدرال رزرو) همچنان بر بازارهایی که از کمبود داده‌های اقتصادی رنج می‌برند، تأثیرگذار بود. با این حال، به نظر ما (تیم تحلیل ING) شرایط لازم برای ادامه‌ی یک روند صعودی بزرگ دیگر در دلار آمریکا وجود ندارد. در همین حال، ژاپن برای مهار نوسانات ین مداخله‌ی لفظی کرده و در بریتانیا نیز نگاه‌ها به موقعیت سیاسی ریوز دوخته شده است. دلار آمریکا: توجیه رشد بیشتر دشوارتر شده است دلار دیروز از اثرات پس‌مانده‌ی کنفرانس مطبوعاتی انقباضی پاول و تا حدی از توافق تجاری آمریکا و چین حمایت بیشتری یافت. در طول سپتامبر و اکتبر، ما بارها توضیح دادیم که معاملات فروش دلار (short-dollar trades) به‌وضوح به بن‌بست خورده‌اند و برای ادامه نیاز به اخبار منفی قوی‌تر علیه دلار دارند. تعطیلی دولت آمریکا باعث شد داده‌های اشتغال نتوانند چنین محرکی ایجاد کنند، و احتیاط پاول درباره کاهش نرخ بهره در دسامبر اکنون باید جدی‌تر گرفته شود. با این حال، پیش‌بینی کوتاه‌مدت ما درباره دلار بیشتر بر «نبود جهت‌گیری مشخص» است تا آغاز یک بازگشت پایدار. دلیل آن نیز دقیقاً کمبود داده‌های اقتصادی است که مانع از شکل‌گیری اطمینان در بازار نسبت به روند کندتر کاهش نرخ بهره فدرال رزرو می‌شود. از دید ما، شاخص دلار نیروی کافی برای عبور از سطح ۱۰۰ را ندارد. گزارش PCE امروز احتمالاً با تأخیر منتشر خواهد شد. در ژاپن، جفت‌ارز USDJPY اکنون به‌وضوح نگرانی‌هایی برای مقامات ایجاد کرده است. وزیر دارایی، ساتسوکی کاتایاما، شب گذشته گفت که «حرکات بسیار یک‌طرفه و سریع ارز» با «احساس فوریت بالا» در حال رصد است. این اظهارنظر تأیید می‌کند که برای مقامات، سرعت تغییر نرخ اهمیت بیشتری از سطح آن دارد، هرچند تجربه‌های قبلی از مداخله ارزی بانک مرکزی ژاپن نشان داده‌اند که سطوح روانی نرخ نیز نقش دارند. این بار اما یک علامت سؤال بزرگ وجود دارد مبنی بر این که آیا ایالات متحده با مداخله ارزی ژاپن موافقت خواهد کرد یا نه. بازارها ممکن است بخواهند بیازمایند که آیا سطح ۱۵۵.۰ برای ین «خط قرمز» محسوب می‌شود یا خیر — در صورت عدم اقدام در اطراف این سطح، ممکن است معاملات سفته‌بازانه‌ی خرید USDJPY افزایش یابد. با این حال، داده‌های شاخص قیمت مصرف کننده (CPI) توکیو و تولید صنعتی که دیشب منتشر شد، احتمال افزایش نرخ بهره در دسامبر را بالا برده‌اند — که سناریوی پایه ماست — هرچند بازارها تنها ۴۵٪ احتمال آن را در نظر گرفته‌اند. یورو: احتمال کاهش بیشتر نرخ‌ها در ECB بسیار پایین است به‌وضوح روشن است که بانک مرکزی اروپا (ECB) در این مرحله می‌خواهد اوضاع را آرام و بدون تغییر نگه دارد. در اینجا خلاصه‌ای از دیدگاه تحلیلگر بانک مرکزی ما، کارستن برژسکی (تحلیلگر ING)، درباره بیانیه و کنفرانس مطبوعاتی دیروز ارائه می‌شود: تنها نکته برجسته، تغییر در عبارت «تعادل ریسک‌ها» به سمت مجموعه‌ای گسترده‌تر از ریسک‌های صعودی و نزولی برای رشد بود. لاگارد اذعان کرد که برخی از ریسک‌های نزولی کاهش یافته‌اند اما برای این تغییر در واژگان اهمیت چندانی قائل نشد. در واقع، رشد اقتصادی منطقه یورو در سه‌ماهه سوم بهتر از انتظار بود (۰.۲٪ نسبت به فصل قبل)، عمدتاً به‌دلیل عملکرد قوی غیرمنتظره فرانسه (۰.۵٪ نسبت به فصل قبل). در هفته‌های آینده، اعضای شورای حکمرانان بانک مرکزی اروپا احتمالاً دیدگاه‌های خود را درباره ارزیابی‌های مربوط به سیاست پولی، تورم و رشد ارائه خواهند داد. اما انتظار تغییر بزرگی نداشته باشید. بانک مرکزی اروپا در حال حاضر در سطح نرخ ۲٪ احساس «خوبی» دارد و احتمال کاهش بیشتر نرخ‌ها پایین است. به هر حال، نرخ جفت‌ارز EURUSD کاملاً تابع حرکات دلار باقی مانده است، و واکنش بازار پس از نشست FOMC باعث شده برخی احتمال شکست سطح ۱.۱۵۰ را مطرح کنند. با این حال، ما شرایط لازم برای افت شدیدتر این جفت‌ارز را نمی‌بینیم. داده‌های اشتغال باید احتیاط پاول را تأیید کنند و اگر کاهش در بازار کار آمریکا ادامه یابد، به نظر ما آستانه لازم برای بازنگری انبساطی‌تر فدرال رزرو چندان بالا نیست. نقش یورو در این میان اندک است، اما بهبود جزئی در رشد اقتصادی و موضع نسبتاً محکم بانک مرکزی اروپا می‌تواند به تقویت آن کمک کند. پیش‌بینی ما همچنان صعودی بودن EURUSD تا پایان سال است. پوند بریتانیا: استعفای ناگهانی ریوز برای بازارها زیان‌بار خواهد بود ما دیروز راهنمایی برای بازار درباره بودجه پاییز بریتانیا منتشر کردیم که در آن چهار سناریو مختلف و تأثیر هر یک بر اوراق قرضه (gilts) و پوند بررسی شده است. در سناریوی پایه ما، وزیر دارایی ریچل ریوز ترکیبی از افزایش مالیات‌ها را ارائه می‌دهد، در حالی که از سیاست‌هایی که منجر به تورم بیشتر می‌شوند پرهیز می‌کند. این موضوع به‌تدریج توسط بازارها در قالب کاهش انتظارات انقباضی بانک مرکزی انگلستان، بازده پایین‌تر اوراق و پوند ضعیف‌تر لحاظ شده است. بر اساس این سناریو، هدف ما برای نرخ EURGBP پس از بودجه ۰.۸۸۰ است. یکی از منابع ریسک برای بازار اوراق و پوند، حتی پیش از روشن شدن جزئیات بودجه، فشار احزاب مخالف برای استعفای ریوز به‌دلیل اعتراف او به ناتوانی در دریافت مجوز لازم برای اجاره منزلش است. این خبر دیروز اندکی فروکش کرد؛ زیرا نخست‌وزیر استارمر به‌طور کامل از ریوز حمایت کرد و یک بنگاه املاک مسئولیت اشتباه را پذیرفت. در ماه ژوئیه، زمانی که به نظر می‌رسید ریوز در آستانه کناره‌گیری است، بازده اوراق قرضه جهش کرد. بازارها نگرانند که تغییر وزیر دارایی می‌تواند به معنای شل‌تر شدن قواعد مالی و افزایش استقراض باشد، به‌ویژه در زمانی که حجم انتشار اوراق قرضه همچنان بالاست. به نظر ما، استعفای ناگهانی ریوز — هرچند بعید — می‌تواند موجب افزایش چشمگیر نوسان در بازار اوراق قرضه و پوند شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اختلاف داخلی در فدرال رزرو، فروش دلار را سخت‌تر کرد

اخبار منتشر شده از کنفرانس مطبوعاتی پاول مبنی بر وجود دیدگاه‌های به شدت متفاوت در فدرال رزرو درباره مسیر آتی سیاست‌های پولی، منجر به بازنگری ۱۰ نقطه پایه در چرخه تسهیل پولی فدرال رزرو شده و از ارزش دلار حمایت کرده است. ارزهایی با بازدهی پایین مانند ین ژاپن و فرانک سوئیس بیشترین آسیب‌پذیری را در برابر نرخ‌های دلار قوی‌تر دارند، در حالی که ارزهای کالایی  از بهبود روابط تجاری آمریکا و چین استقبال می‌کنند. دلار آمریکا: تضاد در فدرال رزرو، فروش دلار را دشوارتر می‌کند دلار پس از بیانیه کمیته بازار آزاد فدرال و کنفرانس مطبوعاتی شب گذشته، به طور کلی، هرچند اندک، تقویت شد. بیانیه عمدتاً مطابق انتظار بود اما کنفرانس مطبوعاتی به نوعی به «اعتراض به کاهش نرخ» از سوی فدرال رزرو تبدیل شد. در این نشست، جروم پاول، رئیس فدرال رزرو، به نظر می‌رسید که بر اساس متنی جدید صحبت می‌کند و تاکید کرد که کاهش نرخ بهره در دسامبر «یک امر مسلم نیست». این موضوع باعث شد قیمت‌گذاری کاهش ۲۵ نقطه پایه در دسامبر، از حدود ۱۰۰ درصد قبلی، به ۷۰ درصد کاهش یابد. فدرال رزرو اکنون استدلال خواهد کرد که احتمال ۷۰ درصدی نیز همچنان بسیار بالا است. درک این موضوع که نرخ سیاستی در مسیر قطعی به سمت محدوده ۳.۰۰/۳.۲۵ درصد نیست، باعث شد سرمایه‌گذاران به اوراق کوتاه‌مدت منحنی نرخ آمریکا روی آورند و حدود ۱۰ نقطه پایه از چرخه تسهیل پولی مورد انتظار کم شود. این فلت شدن نزولی منحنی (Bearish Flattening) بیشترین تأثیر را بر ارزهای با بازدهی پایین فرانک سوئیس و ین گذاشت، در حالی که ارزهای کالایی به پشتوانه بهبود روابط تجاری بین ایالات متحده و چین کمی مصون ماندند. به نظر می‌رسد تأخیر یک ساله در اعمال کنترل‌های صادراتی چین بر مواد خاکی کمیاب یک پیروزی بزرگ برای زنجیره‌های تأمین جهانی باشد. نکته جالب توجه این است که سهام ایالات متحده نسبتاً خوب معامله شده است که نشان می‌دهد داستان سود شرکت‌های هوش مصنوعی، به جای تسهیل پولی فدرال رزرو، محرک اصلی دستاوردهای محدود اما قابل توجه امسال در شاخص S&P 500 است. شب گذشته، شرکت‌های متا (Meta)، آلفابت (Alphabet) و مایکروسافت (MSFT) نتایج ترکیبی (میکس) را منتشر کردند – اگرچه به نظر می‌رسید درآمد کلی (Top-line Revenue) موفقیت‌آمیز بوده است. با بازگشت به فدرال رزرو، اکنون به نظر می‌رسد که کاهش نرخ دسامبر در هاله‌ای از ابهام قرار دارد. بانک مرکزی در مورد تورم آرام‌تر به نظر می‌رسد اما در عین حال، داده‌های مطالبات بیکاری از سطح ایالتی به فدرال رزرو می‌گوید که وضعیت اشتغال بدتر نمی‌شود. و با توجه به عملکرد خوب مصرف و سرمایه‌گذاری تجاری، اکنون به نظر می‌رسد که بحث داخلی سالمی در مورد اینکه آیا نرخ سیاستی خنثی به ۴.۰۰ درصد نزدیک‌تر است تا ۳.۰۰ درصد، وجود دارد. پاول این وضعیت را به عنوان دیدگاه‌های به شدت متفاوت در مورد مسیر آتی نرخ سیاستی توصیف کرد. ارتباطات شب گذشته فدرال رزرو، اکنون فروش دلار را سخت‌تر می‌کند. ما واقعاً به داده‌های ضعیف‌تری از اشتغال ایالات متحده نیاز داریم تا دیدگاه‌ها برای ۷۵ نقطه پایه تسهیل پولی دیگر از سوی بانک مرکزی تا تابستان آینده تقویت شود. در غیر این صورت، ۲۵ نقطه پایه می‌تواند به راحتی از آن چرخه حذف قیمت‌گذاری شود. فراتر از داده‌های هفتگی مطالبات بیکاری امروز، تعطیلی مداوم دولت به این معنی است که تقویم داده‌های ایالات متحده آرام است. انتظار می‌رود دلار همچنان خریدار داشته باشد، به ویژه در برابر ین، جایی که بانک ژاپن به نظر می‌رسد برای سخت‌گیری سیاست‌های خود عجله‌ای ندارد – ظاهراً قبل از افزایش دوباره نرخ، به داده‌های بیشتری در مورد مذاکرات دستمزد و تورم مواد غذایی نیاز دارد. ریسک در اینجا سطح ۱۵۵ برای جفت ارز USDJPY است. به نظر می‌رسد که شاخص دلار می‌تواند برای مدتی در نیمه بالایی محدوده معاملاتی ۹۸ تا ۱۰۰ باقی بماند. یورو: تمرکز بر انتشار داده‌های تولید ناخالص داخلی سه‌ماهه سوم وضعیت برای جفت ارز EURUSD می‌توانست بدتر باشد. اجماع نظر و دیدگاه بانک ING برای صعود EURUSD به سمت ۱.۲۰ تا پایان سال، تا حد زیادی به یک فدرال رزرو متمایل به تسهیل (داویش) بستگی دارد. اینطور نیست که ما به طور خاص نسبت به یورو خوش‌بین باشیم. بنابراین، نشست فدرال رزرو شب گذشته، دستیابی به پیش‌بینی ۱.۲۰ برای پایان سال را کمی دشوارتر می‌کند. با این حال، EURUSD در طول شب، حمایتی زیر سطح ۱.۱۶۰۰ پیدا کرد، که نشان می‌دهد سرمایه‌گذاران از نظر موقعیت‌گیری دلاری بسیار متوازن‌تر از ماه آوریل هستند – موضوعی که فرانچسکو پسوله (تحلیلگر ING) این هفته در مورد آن صحبت کرده است. مسیر بعدی EURUSD کجاست؟ امروز، داده‌های تولید ناخالص داخلی سه‌ماهه سوم منطقه یورو را خواهیم دید. به یاد داشته باشید که داده‌های نظرسنجی دلگرم‌کننده بوده‌اند، اما داده‌های سخت (Hard Data) در تابستان تاکنون ضعیف بوده‌اند. خبرهای خوشایند صبح امروز با اعلام تولید ناخالص داخلی سه‌ماهه سوم فرانسه که ۰.۵ درصد نسبت به سه‌ماهه قبل (در مقایسه با ۰.۲ درصد مورد انتظار) بود، مشاهده شد. اما مگر اینکه غافلگیری بزرگ و مثبتی در تولید ناخالص داخلی منطقه یورو – که ۰.۱ درصد فصلی مورد انتظار است – داشته باشیم، دشوار است که EURUSD افزایش زیادی پیدا کند. ما همچنین امروز جلسه مهم بانک مرکزی اروپا را داریم. با این حال، تردید داریم که کریستین لاگارد، رئیس این بانک، احساس کند لازم است در قیمت‌گذاری بازار که به طور بسیار جزئی از یک کاهش دیگر در ۹ ماه آینده حمایت می‌کند، تغییر ایجاد کند. سطح ۱.۱۶۴۰/۵۰ به نظر می‌رسد سقف محدوده کوتاه‌مدت باشد و EURUSD با توجه به ارتباطات شب گذشته فدرال رزرو، اکنون در برابر ۱.۱۵۵۰ آسیب‌پذیرتر است. ریسک‌های نزولی همچنین می‌توانند از هرگونه انتشار داده‌های اولیه شاخص قیمت مصرف‌کننده ماه اکتبر از آلمان، اسپانیا و بلژیک در امروز پدیدار شوند. پوند بریتانیا: به دنبال سقوط پوند نباشید روز گذشته سوالات زیادی از روزنامه‌نگاران در مورد فروش گسترده پوند بریتانیا و همچنین کاهش بازده اوراق قرضه دولتی (Gilt Yields) داشتیم. این امر به نظر نمی‌رسید که با موضوع «فروش بریتانیا» قبل از بودجه ماه نوامبر مطابقت داشته باشد. ما حرکت پوند را بیشتر از منظر بانک مرکزی انگلستان می‌بینیم. در این زمینه، سرمایه‌گذاران انتظار دارند راشل ریوز، وزیر خزانه‌داری بریتانیا، قوانین مالی خود را حفظ کرده و احتمالاً برای بازسازی فضای بودجه (Budget Headroom)، سیاست‌های سخت‌گیرانه‌تری را اعمال کند. این بدان معناست که بانک مرکزی انگلستان مجبور خواهد بود با کاهش زودهنگام‌تر نرخ بهره، بار این فشار را به دوش بکشد. ما این ماه شاهد حرکت مناسبی در نرخ‌های سوآپ پوند بریتانیا بوده‌ایم، زیرا سرمایه‌گذاران نرخ نهایی بانک مرکزی انگلستان (BoE Terminal Rate) را برای تابستان آینده تا ۳.۲۵ درصد کاهش داده‌اند. با این حال، ممکن است این بازنگری در چرخه سیاست‌های بانک مرکزی انگلستان در حال حاضر به اندازه کافی پیش رفته باشد – به این معنی که تعقیب پوند از طریق سطوح حمایتی بزرگ در GBPUSD در محدوده ۱.۳۱۴۰/۵۰ یا بالاتر از محدوده ۰.۸۸۵۰/۷۰ در EURGBP کمی خطرناک است. بانک مرکزی انگلستانی که برخی از لفاظی‌های هاوکیش (Hawkish Rhetoric) خود را حفظ کند، می‌تواند در نشست آتی کمیته سیاست پولی هفته آینده، باعث بازگشت بخشی از ضررهای پوند شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گلدمن ساکس کاهش نرخ بهره بانک انگلستان در نوامبر را پیش‌بینی کرد

بانک سرمایه‌گذاری گلدمن ساکس پیش‌بینی خود را درباره سیاست پولی بانک انگلستان تغییر داده و اکنون انتظار دارد که در ماه نوامبر، نرخ بهره ۲۵ نقطه پایه (۰.۲۵٪) کاهش یابد. این در حالی است که پیش‌تر هیچ کاهش نرخ برای این ماه پیش‌بینی نشده بود. دلیل این تغییر دیدگاه، ضعف قابل‌توجه در داده‌های اقتصادی بریتانیا است؛ از جمله کاهش رشد دستمزدها، سرد شدن بازار کار و رشد تولید ناخالص داخلی پایین‌تر از برآوردهای بانک مرکزی. همچنین، بودجه آتی بریتانیا که قرار است در ۲۶ نوامبر ارائه شود، به گفته گلدمن ساکس، اثر انقباضی قابل‌توجهی خواهد داشت. این شامل افزایش مالیات‌ها و محدودیت‌های هزینه‌ای است که تقاضا را کاهش داده و به بانک انگلستان فضای بیشتری برای کاهش نرخ بهره می‌دهد. در مجموع، این عوامل باعث شده‌اند که گلدمن ساکس انتظار داشته باشد بانک انگلستان مسیر کاهش نرخ بهره را با شدت بیشتری دنبال کند و نرخ نهایی را تا حدود ۳ درصد تا اواسط سال ۲۰۲۶ پایین بیاورد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گلدمن ساکس پیش‌بینی کرد بانک انگلیس نرخ بهره را کاهش می‌دهد

گلدمن ساکس پیش‌بینی کرده که بانک مرکزی انگلستان در نشست ماه نوامبر نرخ بهره را ۲۵ نقطه پایه کاهش خواهد داد. این در حالی است که پیش‌بینی قبلی این بانک هیچ‌گونه کاهش نرخ را در نظر نگرفته بود. نشست بانک انگلیس قرار است پنج‌شنبه ۶ نوامبر برگزار شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

قیمت داگز امروز

قیمت داگز در ۲۴ ساعت گذشته قیمت داگز (DOGS) در حال حاضر برابر با 0.000070 دلار آمریکا است. حجم معاملات 24 ساعته این ارز دیجیتال به 6 میلیون دلار آمریکا می‌رسد. DOGS در ۲۴ ساعت گذشته 1 درصد افزایش یافته است. رتبه فعلی DOGS در سایت کوین مارکت کپ، 632 است. ارزش بازار این ارز دیجیتال برابر با 36.3 میلیون دلار آمریکا می‌باشد. تعداد کل کوین‌های در گردش DOGS برابر با ۵۱۶,۷۵۰,۰۰۰,۰۰۰ کوین و حداکثر تعداد کوین‌های ممکن برابر با ۵۵۰,۰۰۰,۰۰۰,۰۰۰ کوین است.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

نظرسنجی رویترز: ۵۴ نفر از ۶۳ اقتصاددان انتظار حفظ نرخ بهره در ۶ نوامبر را دارند

بر اساس نظرسنجی رویترز، ۵۴ نفر از ۶۳ اقتصاددان پیش‌بینی کرده‌اند که بانک انگلستان در تاریخ ۶ نوامبر نرخ بهره را در سطح ۴.۰۰٪ حفظ خواهد کرد. در همین نظرسنجی، ۳۴ نفر از اقتصاددانان معتقدند که نرخ بهره در کل این فصل بدون تغییر باقی می‌ماند، در حالی که ۲۹ نفر انتظار یک کاهش نرخ را دارند. این در حالی است که در نظرسنجی ماه سپتامبر، ۶۷٪ از پاسخ‌دهندگان انتظار حداقل یک کاهش نرخ بهره را داشتند. همچنین، ۳۵ نفر از ۶۳ اقتصاددان پیش‌بینی کرده‌اند که نرخ بهره تا سه‌ماهه اول سال آینده به ۳.۷۵٪ کاهش خواهد یافت. در حوزه تورم، پیش‌بینی می‌شود که نرخ تورم بریتانیا در این فصل به ۳.۶٪ کاهش یابد و به‌طور میانگین در سال ۲۰۲۶ به ۲.۵٪ و در سال ۲۰۲۷ به ۲.۱٪ برسد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار به داده‌های غیررسمی تکیه کرد

دلار آمریکا در شرایط معاملاتی آرام، در برابر اکثر ارزها کمی تضعیف شده است. ین ژاپن عملکرد بهتری داشته که ناشی از مداخله لفظی بسیار خفیف از سوی مقامات ژاپنی است—اما این مداخله به‌حدی نیست که بتواند روندی پایدار ایجاد کند. دلار: تمرکز بر اخراج‌ها و اعتماد مصرف‌کننده دلار آمریکا در شرایط معاملاتی آرام در ابتدای هفته، در برابر اکثر ارزها کمی تضعیف شده است. همان‌طور که دیروز اشاره شد، نرخ‌گذاری پایین USDCNY به نفع ارزهای بازارهای نوظهور و عاملی منفی برای دلار بود و شب گذشته نیز این نرخ در آسیا پایین‌تر تعیین شد. خوش‌بینی همچنان پابرجاست که رؤسای جمهور ترامپ و شی بتوانند در روز پنج‌شنبه به توافق تجاری معناداری برسند؛ جایی که تمرکز اصلی بر واکنش چین به تهدیداتش درباره اعمال کنترل‌های سخت‌گیرانه بر صادرات عناصر نادر خاکی خواهد بود. عامل اصلی کاهش دلار در شب گذشته، جفت ارز USDJPY بوده است. دلیل این حرکت، اظهاراتی از سوی مقامات وزارت دارایی ژاپن عنوان شده که گفته‌اند «ین را از نزدیک زیر نظر دارند»—که به‌عنوان نوعی مداخله لفظی سطح پایین تفسیر شده است. با این حال، چنین اظهاراتی پیش‌تر نیز مطرح شده‌اند و بعید است باعث تغییر پایدار در روند USDJPY شوند. توجه بازار اکنون به نشست روز پنج‌شنبه بانک مرکزی ژاپن معطوف شده است؛ جایی که انتظار تغییر سیاست وجود ندارد اما بازار همچنان احتمال ۳۸ درصدی برای افزایش ۲۵ نقطه پایه‌ای نرخ بهره در ماه دسامبر قائل است. اگر بانک مرکزی ژاپن بر موضع خود برای عادی‌سازی سیاست پولی تأکید کند، ممکن است این امر به تقویت جزئی ین در روز پنج‌شنبه منجر شود. در مورد دلار، به دلیل تعطیلی دولت آمریکا، داده‌های رسمی در دسترس نیست و بازار به شواهد غیررسمی تکیه کرده است. امروز، رسانه‌های مالی گزارش داده‌اند که آمازون ممکن است قصد داشته باشد ۳۰ هزار نفر را اخراج کند. داده‌های رسمی اشتغال مدتی است منتشر نشده‌اند اما نظرسنجی‌ها نشان می‌دهند که نگرانی مصرف‌کنندگان درباره آینده شغلی‌شان در حال افزایش است. همچنین امروز، گزارش شاخص اعتماد مصرف‌کننده کنفرانس بورد برای ماه اکتبر منتشر خواهد شد. اگر این شاخص ضعیف باشد، می‌تواند فشار بیشتری بر دلار وارد کند. امروز همچنین شاخص قیمت مسکن S&P Case-Shiller برای ماه اوت منتشر می‌شود؛ جایی که قیمت‌ها برای پنجمین ماه متوالی کاهش یافته‌اند. این داده‌ها برای ارزیابی مصرف و تورم اهمیت دارند؛ زیرا کاهش اجاره‌های ضمنی می‌تواند به فدرال رزرو در کنترل تورم کمک کند. در مجموع، انتظار نوسانات شدید برای دلار نمی‌رود، اما مجموعه‌ای از داده‌های ضعیف امروز می‌تواند باعث شود شاخص DXY به سطح ۹۸.۰۰ نزدیک شود.  یورو: آیا افزایش مالیات شرکت‌ها در فرانسه استقبال می‌شود؟ جفت ارز EURUSD در بازارهای آرام از مقاومت ۱.۱۶۵۰ عبور کرده است. عامل اصلی این حرکت، تضعیف دلار بوده، هرچند ممکن است مصالحه‌ای در بودجه فرانسه نیز نقش داشته باشد. دیروز مجلس ملی فرانسه اصلاحیه‌ای را تصویب کرد که می‌تواند ۲ میلیارد یورو درآمد اضافی از مالیات شرکت‌ها در سال آینده ایجاد کند. این رقم در مقیاس بودجه فرانسه ناچیز است و تأثیر مثبتی بر رشد اقتصادی ندارد اما سرمایه‌گذاران ممکن است بیشتر به پیشرفت در مسیر بودجه ۲۰۲۶ علاقه‌مند باشند. ارتباط این موضوع با تقویت EURUSD احتمالاً ضعیف است. در منطقه یورو، امروز برخی داده‌ها از سوی بانک مرکزی اروپا منتشر می‌شود. انتظار می‌رود انتظارات تورمی مصرف‌کنندگان در افق سه‌ساله در سطح ۲.۵٪ باقی بماند. همچنین، نتایج آخرین نظرسنجی وام‌دهی بانک مرکزی اروپا منتشر خواهد شد. با توجه به افزایش ۳۰ تا ۴۰ نقطه پایه‌ای نرخ‌های سوآپ بلندمدت یورو در سال جاری و تداوم عدم قطعیت‌ها، بعید است که داده‌های وام‌دهی غافلگیرکننده باشند. همان‌طور که گفته شد، اگر داده‌های درجه دوم یا سوم آمریکا امروز تأثیرگذار باشند، EURUSD می‌تواند به سمت سطح ۱.۱۷۰۰ حرکت کند.  پوند: کاهش تورم مواد غذایی در دوره‌ای که داده‌های اقتصادی بریتانیا محدود هستند، تمرکز امروز ممکن است بر گزارشی از کنسرسیوم خرده‌فروشی بریتانیا باشد که نشان می‌دهد تورم مواد غذایی در ماه اکتبر به ۳.۷٪ کاهش یافته است، در حالی که در ماه قبل ۴.۲٪ بود. تورم چسبنده مواد غذایی یکی از عواملی بود که بانک انگلستان را از کاهش نرخ بهره بازمی‌داشت. این خبر ممکن است علاقه بازار به پوزیشن‌گیری برای کاهش نرخ بهره در نشست دسامبر را افزایش دهد. در حال حاضر، احتمال کاهش ۲۵ نقطه پایه‌ای نرخ بهره با احتمال ۳۵٪ قیمت‌گذاری شده است. این نشست پس از ارائه بودجه در اواخر نوامبر برگزار می‌شود که خود نیز عاملی منفی برای پوند محسوب می‌شود. انتظار می‌رود این خبر باعث شود EURGBP در محدوده مقاومتی ۰.۸۷۵۰/۶۰ باقی بماند. و با توجه به اینکه فروش پوند در برابر ارزهای دیگر نسبتاً پرهزینه است (نرخ بهره یک‌هفته‌ای بالای ۴٪)، ممکن است علاقه‌مندی‌هایی برای فروش پوند در برابر کرون نروژ (GBPNOK) و دلار استرالیا (GBPAUD) شکل بگیرد؛ به‌ویژه به دلیل بازدهی بالای این ارزها و محیط حمایتی برای قیمت‌های کالاها. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک MUFG: پوند در برابر کاهش نرخ بهره آسیب‌پذیر است

بانک MUFG هشدار داد که در صورت کاهش نرخ بهره توسط بانک مرکزی انگلستان در ماه دسامبر، پوند انگلیس ممکن است تحت فشار مجدد قرار گیرد؛ زیرا بازارها هنوز به‌طور کامل چنین اقدامی را در قیمت‌ها لحاظ نکرده‌اند. این بانک اشاره کرد که تنها حدود ۱۶ نقطه پایه کاهش نرخ در قیمت‌گذاری فعلی منعکس شده که کمتر از کاهش کامل ۲۵ نقطه پایه است. در نتیجه، در صورت اقدام بانک مرکزی، احتمال افت بازده اوراق خزانه کوتاه‌مدت و کاهش ارزش پوند وجود دارد. MUFG افزود که احتمال کاهش نرخ بهره در دسامبر به داده‌های تورمی آتی بستگی دارد. شاخص قیمت مصرف‌کننده بریتانیا در ماه سپتامبر بدون تغییر در سطح ۳.۸٪ باقی مانده و برخلاف انتظارات، افزایش نیافته است. این موضوع می‌تواند زمینه را برای سیاست‌های انبساطی فراهم کند، اگر فشارهای قیمتی در هفته‌های آینده کاهش یابد. معامله‌گران اکنون تمرکز خود را بر داده‌های تورم و دستمزد بریتانیا گذاشته‌اند تا ببینند آیا روند کاهش تورم، کاهش نرخ بهره را توجیه می‌کند یا نه.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار با کاهش نگرانی‌های اعتباری تقویت شد

دلار همچنان مورد تقاضا باقی مانده است؛ زیرا نگرانی‌ها درباره بازار اعتباری آمریکا همچنان در حال کاهش است و افت شدید فلزات گرانبها نیز ممکن است حمایت بیشتری برای آن فراهم کرده باشد. با این حال، ادامه رشد دلار از اینجا به بعد احتمالاً دشوارتر خواهد بود. در همین حال، گزارش شاخص قیمت مصرف‌کننده (CPI) بریتانیا که کمتر از حد انتظار منتشر شد، ریسک‌های نزولی را برای پوند افزایش داده است، چراکه اکنون احتمال کاهش نرخ بهره از سوی بانک مرکزی انگلستان تا پایان سال بیشتر شده است. دلار آمریکا: حفظ قدرت فعلی به این آسانی نیست دلار در این هفته به روند تقویت خود ادامه داده است، چراکه نگرانی‌ها در مورد بازار اعتباری آمریکا به‌نظر می‌رسد به‌طور کامل از بازار فارکس خارج شده باشد. اصلاح بسیار بزرگ قیمت طلا در روز گذشته احتمالاً مقداری از این حمایت را به دلار افزوده است. در گزارش سنتیمنت روز گذشته اشاره کردیم که دلار می‌توانست تا سطوح فعلی به لطف ثبات سنتیمنت در اقتصاد آمریکا تقویت شود، اما ادامه این روند صعودی از اینجا به بعد دشوارتر خواهد بود؛ مگر اینکه بازارها دلیلی برای حذف یکی از سه کاهش نرخ بهره فدرال رزرو که برای ماه مارس پیش‌بینی شده، پیدا کنند. محتمل‌ترین عامل برای چنین بازتسعیر انقباضی در سیاست پولی این هفته، انتشار رقم بالاتر از انتظار شاخص قیمت مصرف کننده در روز جمعه خواهد بود – که البته ما (تیم تحلیل ING) انتظار چنین نتیجه‌ای را نداریم. یکی از عواملی که می‌تواند دوباره شکنندگی دلار را تقویت کند، تنش‌های میان آمریکا و چین است؛ به‌ویژه پس از آنکه ترامپ روز گذشته گفت ممکن است دیدار او با رئیس‌جمهور چین، «شی جین‌پینگ»، که قرار بود هفته آینده برگزار شود، انجام نگیرد. فعلاً این موضوع بیشتر به عنوان نوعی «بازی با آتش سیاسی» (brinkmanship) تلقی می‌شود، اما لحن چین در این مذاکرات تندتر شده و بازارها احتمالاً جانب احتیاط را رعایت نمی‌کنند. لغو دیدار الزاماً به معنای افزایش تعرفه‌ها نیست اما می‌تواند سنتیمنت ریسک را تضعیف کرده و بر دلار فشار وارد کند. یورو: سیگنال‌های متناقض درباره اوکراین جفت‌ارز EURUSD در حال آزمایش سطح حمایتی ۱.۱۶۰ است، اما همان‌طور که در بالا اشاره شد، ما اطمینان زیادی به ادامه رشد دلار از این سطوح نداریم، مگر اینکه داده‌های اقتصادی جدیدی منتشر شود. در همین حال، دیدار ترامپ و پوتین در بوداپست فعلاً لغو شده است، بر اساس گزارش‌ها در حالی که کشورهای اروپایی در حال همکاری با اوکراین برای تدوین یک طرح صلح ۱۲ ماده‌ای هستند. این تحولات، نگاه فوق‌العاده محتاط بازارها نسبت به احتمال آتش‌بس در اوکراین را تأیید می‌کند. ما همچنان بر این باوریم که واکنش معنادار بازار تنها زمانی رخ خواهد داد که پیشرفت واقعی و ملموسی حاصل شود – نه صرفاً گمانه‌زنی. امروز کریستین لاگارد، رئیس بانک مرکزی اروپا، در یک مراسم سخنرانی خواهد کرد اما احتمالاً به سیاست پولی اشاره‌ای نخواهد داشت. به هر حال، بعید است سخنان او از چارچوب بی‌طرفانه و محتاطانه کنونی فاصله بگیرد. پوند: انتشار تورم داویش گزارش تورم بریتانیا برای ماه سپتامبر که امروز صبح منتشر شد، سیگنالی انبساطی برای بانک انگلستان ارسال کرده و بر پوند فشار وارد کرده است. تورم کلی بدون تغییر در سطح ۳.۸٪ باقی مانده (درحالی‌که انتظار ۴.۰٪ بود) و تورم هسته از ۴.۶٪ به ۳.۵٪ کاهش یافته است. شاخص CPI خدمات نیز در سطح ۳.۷۵٪ تثبیت شد، در حالی‌که پیش‌بینی‌ها ۳.۸٪ بود و این رقم ۰.۳ واحد درصد پایین‌تر از آخرین برآورد بانک انگلستان است. اقتصاددان ما (تیم تحلیل ING) در حوزه بریتانیا اشاره می‌کند که بزرگ‌ترین غافلگیری انبساطی از جانب قیمت مواد غذایی بوده است – بخشی که اخیراً نگرانی اصلی بانک انگلستان محسوب می‌شد – چراکه در این ماه کاهش یافته و اکنون ۰.۵ واحد درصد کمتر از پیش‌بینی‌های ماه آگوست بانک مرکزی است. برآورد ما این است که سطح ۳.۸٪ سقف تورم کلی محسوب می‌شود و انتظار داریم این رقم در سه ماه باقیمانده سال در محدوده ۳.۵٪ باقی بماند و از ژانویه شروع به کاهش کند. با این حال، این داده‌ها به‌اندازه‌ای نیستند که کاهش نرخ بهره در نشست ماه نوامبر را دوباره محتمل کنند، اما قطعاً احتمال کاهش نرخ در دسامبر را افزایش می‌دهند. در این زمینه، «بودجه پاییزی» نقش کلیدی خواهد داشت؛ چراکه تعهد سخت‌گیرانه‌تر به انضباط مالی می‌تواند جرقه‌ای برای یک «کاهش کریسمسی» باشد. بازارها در حال حاضر ۱۰ نقطه پایه کاهش نرخ بهره برای دسامبر را در قیمت‌ها لحاظ کرده‌اند، که فضای زیادی برای بازتسعیر انبساطی و تضعیف پوند در هفته‌های آینده باقی می‌گذارد – حتی اگر پیش‌بینی رسمی ما هنوز به‌طور جزئی کاهش نرخ در فوریه را محتمل‌تر بداند. پیش‌بینی ما همچنان بر افزایش جفت‌ارز EURGBP تا پایان سال است، با هدف ۰.۸۸. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ریوز، وزیر خزانه‌داری بریتانیا از ارقام تورم اعلام نارضایتی کرد

ریوز، وزیر خزانه‌داری بریتانیا: من از ارقام تورم راضی نیستم. اقتصاد ما برای مدتی طولانی در حالت رکود بوده است، این باید تغییر کند. همه ما در دولت مسئول حمایت از بانک مرکزی انگلستان برای کاهش تورم هستیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مان از بانک مرکزی انگلستان: آثار مخرب تورم در بریتانیا قابل‌توجه‌تر از آمریکا است

انتظارات تورمی بریتانیا از هدف ۲ درصدی فاصله گرفته است. نوسانات تورم دشوارتر از نرخ تورم است. واضح است که رفتار در بریتانیا همچنان تحت تأثیر نگرانی‌های تورمی قرار دارد. ما در حال ورود به محیطی با شوک‌های عرضه فزاینده هستیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر