TSLA 367.16 USD ▼ 2.15%
AAPL 342.96 USD ▲ 0.50%
GOOGL 347.64 USD ▼ 1.74%
AMZN 254.08 USD ▼ 1.74%
NVDA 221.30 USD ▼ 3.16%
BTCUSD 81,469.93 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

داده‌های تورم آمریکا تأثیر قابل‌توجهی بر دلار نخواهد گذاشت

امروز روزی بسیار شلوغ برای نشست‌های سیاست‌گذاری بانک‌های مرکزی در اروپا است. به احتمال زیاد برخی ریسک‌های نزولی برای یورو و پوند از این رویدادها وجود دارد، با این حال، به دلیل آنکه بسیاری از معامله‌گران از قبل در موقعیت‌های فروش سنگین قرار دارند، احتمال سقوط شدید پوند محدود به نظر می‌رسد. دلار آمریکا: شاخص CPI نباید تغییرات اساسی ایجاد کند شاخص دلار آمریکا (DXY) همچنان بالای 98.00 حمایت می‌شود. تا به امروز رویدادهای این هفته تأثیر زیادی بر دلار نداشته‌اند، از جمله سخنرانی دیروز کریس والر از فدرال رزرو. او عمدتاً دیدگاه انبساطی (داویش) داشت و به بازار کار ضعیف اشاره کرد و بیان داشت که نرخ سیاست همچنان 50-100 نقطه پایه بالاتر از حد نرمال است. با این حال، او عجله‌ای برای کاهش نرخ‌ها نداشت و احتمال کاهش نرخ بهره در ژانویه هنوز تنها 25٪ قیمت‌گذاری شده است. ما (تیم تحلیل ING) به کاهش نرخ در مارس تمایل داریم. مگر اینکه تعداد مدعیان هفتگی بیکاری امروز به طرز قابل توجهی افزایش یابد، احتمالاً داده‌های ایالات متحده تأثیر زیادی بر دلار نخواهد گذاشت. این گزارش شامل داده‌های شاخص قیمت مصرف‌کننده است که با تأخیر منتشر شده‌اند، جایی که پیش‌بینی می‌شود نرخ تورم سالانه نوامبر 3.1٪ باشد که در راستای روایت تورم چسبنده است. اما به نظر نمی‌رسد که این موضوع باعث ارزیابی مجدد بزرگ از مسیر فدرال رزرو شود. ما گمان می‌کنیم که شاخص دلار آمریکا (DXY) تحت تأثیر نشست‌های بانک مرکزی اروپا امروز قرار بگیرد. برخی ریسک‌های نزولی برای ارزهای اروپایی می‌تواند موجب اصلاح DXY به ناحیه 98.80 شود. یورو: بررسی واقعیت‌های بانک مرکزی اروپا ممکن است فشار بیاورد نشست امروز بانک مرکزی اروپا در کانون توجه بازارهای فارکس خواهد بود. پس از تغییر جهت سیاست‌های انقباضی (هاوکیش) هفته گذشته، سرمایه‌گذاران منتظر خواهند بود که ببینند آیا این تغییرات با پیش‌بینی‌ها و تغییرات گفتمان امروز تأیید می‌شود یا خیر. با بررسی این پیش‌بینی‌ها، پروفایل تورم احتمالاً بزرگ‌ترین ریسک برای یورو خواهد بود. در سپتامبر، پیش‌بینی‌های بانک مرکزی اروپا برای تورم هسته و کلی به شرح زیر بود: برای سال 2026، 1.7/1.9 و برای 2027، 1.8/1.9. تأخیر در مالیات کربن ETS2 ممکن است 0.2٪ از پیش‌بینی تورم کلی 2027 بکاهد و پیش‌بینی جدید تورم برای 2028 در حدود 1.8٪ ممکن است برای رئیس بانک مرکزی اروپا، کریستین لاگارد، مشکل‌ساز شود؛ زیرا باید دلایل پایین‌تر بودن تورم را توضیح دهد. همچنین، توجه زیادی به پیش‌بینی‌های رشد اقتصادی خواهد بود: 2025/2026/2027 به ترتیب 1.2/1.0/1.3 و شاید برخی اصلاحات اندک به سمت بالا. این مسائل ممکن است باعث شود که بخش کوتاه‌تر منحنی نرخ بهره یورو برخی از افزایش‌های اخیر در بازدهی‌ها را پس بگیرد. و این می‌تواند باعث فروش موقتی EURUSD به نواحی 1.1680/1700 شود. با این حال، همان‌طور که دیروز اشاره کردیم، در روزهای آینده قراردادهای آپشن بزرگ EURUSD در نواحی 1.1750/1800 منقضی می‌شوند که ممکن است تأثیراتی بر بازارهای سال نو کم‌حجم داشته باشد. در جای دیگر، شاهد نشست‌های نرخ بهره بانک مرکزی سوئد و بانک مرکزی نروژخواهیم بود. پس از کاهش نرخ به 1.75٪ در سپتامبر، بانک مرکزی سوئد خود را در موقعیت نگه‌داشتن نرخ برای یک دوره طولانی قرار داده است. احتمالاً کمی زود است که بانک مرکزی سوئد به فکر افزایش نرخ‌ها بیفتد، اما بازار به پیش‌بینی‌های نرخ سیاست توجه خواهد کرد، که در سپتامبر نرخ سیاست را برای سال 2026 بدون تغییر پیش‌بینی کرده بودند، اما یک افزایش در سال‌های 2027 و 2028. هرگونه تجدید نظر به سمت بالا می‌تواند باعث تقویت موقت کرون سوئد شود. در نروژ، بانک مرکزی نروژ به هیچ وجه عجله‌ای برای کاهش نرخ 4.00٪ ندارد. ما همچنین پیش‌بینی‌های جدید نرخ سیاست را امروز خواهیم دید. در آخرین گزارش سیاست پولی، بانک مرکزی نروژ پیش‌بینی کرده بود که هر سال یک کاهش نرخ بین 2026 تا 2028 داشته باشد، با کاهش نرخ برای سال 2026 در نیمه دوم سال. بازار کاهش 30 نقطه پایه برای نشست مه را قیمت‌گذاری کرده است و به نظر نمی‌رسد که نیازی باشد بانک مرکزی نروژ این کاهش نرخ پیش‌بینی شده را به اوایل سال 2026 منتقل کند. جفت ارز EURNOK قبلاً به دلیل روند ضعیف قیمت نفت در حال افزایش بوده و ما انتظار داریم که این روند ادامه یابد و پیشنهادات خوبی بالای 12.00 وجود داشته باشد. در نهایت، باید به دقت به جفت ارز EURHUF توجه کنیم. پوزیشن‌های طولانی فورینت (HUF) یکی از پرطرفدارترین معاملات حملی امسال بوده‌اند. این روند بازخرید در حال حاضر پس از تغییرات داویش این هفته از بانک مرکزی مجارستان در حال انجام است و ممکن است این روند ادامه داشته باشد. پوند بریتانیا: موقعیت‌یابی ممکن است تاثیر کاهش نرخ دوفیش را محدود کند امروز بانک انگلستان در ساعت ۱۵:۳۰ به وقت ایران نرخ سیاست پولی را اعلام می‌کند. کاهش 25 نقطه پایه به 3.75٪ به طور گسترده پیش‌بینی شده است. توافق عمومی احتمالاً به رأی 5-4 خواهد رسید، زیرا اندرو بیلی به سمت سیاست انبساط (داویش) حرکت کرده است، اگرچه ریسک این وجود دارد که به رأی 6-3 برسد که نشان‌دهنده یک کاهش داویش بیشتر است. این ریسک‌ها پس از سورپرایز مثبت دیروز در داده‌های تورم نوامبر افزایش یافته است که شامل کاهش قابل توجهی در قیمت‌های مواد غذایی بود. ما انتظار داریم که کاهش نرخ‌های بیشتری در فوریه و آوریل انجام شود، در حالی که بازار تنها یک کاهش نرخ در این دوره را پیش‌بینی می‌کند. مجموعه این عوامل در نگاه اول تا حدی به ضرر پوند است. اما مشکل اینجاست که موقعیت‌های سفته‌بازانه از قبل به‌طور قابل‌توجهی در وضعیت فروش سنگین پوند قرار دارند. داده‌هایی که دیشب از سوی CFTC منتشر شد و فعالیت پس از بودجه نوامبر را پوشش می‌دهد، نشان می‌دهد مدیران دارایی همچنان یک موقعیت فروش معادل ۳۸ درصد از کل موقعیت‌های باز نگه داشته‌اند. این میزان تقریباً در همان سطحی است که طی پنج سال گذشته فروش (بیشترین فروش) موقعیت‌های پوند را مشاهده کرده‌ایم. این مسئله ممکن است منجر به طرحی شود که در آن جفت EURGBP پس از کاهش نرخ بانک مرکزی انگلستان به ناحیه 0.8820/8840 برسد، اما پس از آن تماماً بازگردد – شاید حتی به ناحیه 0.8750 – به دلیل ریسک رویدادهای بانک مرکزی اروپا که حدود 1-2 ساعت پس از اعلام و کنفرانس خبری بانک انگلستان اتفاق می‌افتد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی مورگان استنلی: تورم آمریکا همچنان پایدار است

مورگان استنلی پیش‌بینی می‌کند که داده‌های شاخص قیمت مصرف‌کننده آمریکا نشان دهد فشارهای تورمی همچنان پایدار است؛ حتی با وجود محدودیت‌های داده‌ای که تفسیر گزارش جدید را دشوار می‌کند. در یادداشتی درباره گزارش پیش‌رو، مورگان استنلی اعلام کرد انتظار دارد تورم هسته همچنان مقاوم باقی بماند؛ به‌ویژه به دلیل افزایش دوباره هزینه‌های مسکن و ثبات قیمت کالاها. این بانک برآورد می‌کند تورم هسته در ماه‌های اکتبر و نوامبر به‌طور متوسط ۰.۲۸٪ ماهانه بوده که تورم هسته سالانه را در نوامبر به حدود ۳٪ می‌رساند. تورم کلی نیز احتمالاً بالا باقی می‌ماند و به‌طور متوسط ۰.۲۶٪ ماهانه در دو ماه اخیر برآورد شده است. مورگان استنلی می‌گوید این ارقام نشان‌دهنده تداوم شتاب تورمی است که با بازگشت سریع به هدف ۲٪ فدرال رزرو سازگار نیست. با این حال، انتشار CPI نوامبر یک نکته مهم دارد: به دلیل تعطیلی دولت، داده‌های ماهانه جداگانه برای اکتبر و نوامبر منتشر نخواهد شد و تنها سطح قیمت نوامبر ارائه می‌شود. این موضوع شفافیت ماه‌به‌ماه را کاهش می‌دهد، اما مورگان استنلی معتقد است سیگنال کلی همچنان نشان‌دهنده فشارهای تورمی قوی است. تورم بخش مسکن پس از دوره‌ای از تعدیل، احتمالاً دوباره افزایش می‌یابد؛ زیرا شاخص‌های رسمی با تأخیر نسبت به اجاره‌های بازار واکنش نشان می‌دهند. قیمت کالاها نیز که پیش‌تر به کاهش تورم کمک کرده بودند، اکنون مقاوم باقی مانده‌اند. مورگان استنلی هشدار می‌دهد که نبود جزئیات ممکن است واکنش بازار را محدود کند، اما پیام کلی این است که فدرال رزرو در مسیر کاهش نرخ بهره محتاط خواهد بود. با تورم هسته نزدیک ۳٪، داده‌ها بعید است به سیاست‌گذاران اعتماد لازم برای تغییر سریع سیاست بدهد. به باور مورگان استنلی، حتی یک گزارش محدودشده نیز احتمالاً این روایت را تأیید می‌کند که تورم چسبنده باقی مانده و فشار بر فدرال رزرو برای حفظ سیاست انقباضی تا اوایل ۲۰۲۶ ادامه خواهد داشت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص نهایی قیمت مصرف کننده ناحیه یورو – نوامبر

شاخص نهایی قیمت مصرف کننده ناحیه یورو - سالانه (نوامبر) - Final Consumer Price Index  واقعی ................ %2.1  پیش‌بینی ............. %2.2  قبلی .................... %2.2 شاخص نهایی قیمت مصرف کننده هسته ناحیه یورو - سالانه (نوامبر) - Final Core Consumer Price Index  واقعی ................ %2.4  پیش‌بینی ............. %2.4  قبلی ..................... %2.4 شاخص نهایی قیمت مصرف کننده ناحیه یورو - ماهانه (نوامبر) - Final Consumer Price Index  واقعی ................ %0.3-  پیش‌بینی ............. %0.3-  قبلی ..................... %0.2

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پوند در واکنش به داده‌های تورم انگلیس تضعیف شد

این یک کاهش غیرمنتظره بود، به‌ویژه در برآورد هسته که پایین‌ترین سطح از ژانویه محسوب می‌شود. این موضوع احتمال کاهش نرخ بهره توسط بانک مرکزی انگلیس در هفته جاری را تقویت می‌کند و حتی می‌تواند فشار بیشتری برای کاهش‌های بعدی ایجاد کند؛ به‌خصوص اگر بانک مرکزی بتواند روایت «مسیر کاهش تورم» را برای سال آینده جا بیندازد. پوند نیز تضعیف شد و جفت‌ارز GBPUSD از 1.3377 به 1.3345 سقوط کرد (معادل افت ۰.۶ درصدی).

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی کاهش فروش گوشی‌های هوشمند در سال ۲۰۲۶ به دلیل افزایش هزینه‌ تراشه‌ها

طبق گزارش Counterpoint، انتظار می‌رود عرضه جهانی گوشی‌های هوشمند در سال ۲۰۲۶ حدود ۲.۱ درصد کاهش یابد، زیرا افزایش هزینه‌های تراشه بر تقاضای مصرف‌کننده فشار می‌آورد. کمبود تراشه‌های حافظه قدیمی، ناشی از انتقال به قطعات متمرکز بر هوش مصنوعی، باعث افزایش ۲۰ تا ۳۰ درصدی هزینه مواد اولیه شده و بیشترین تأثیر را بر دستگاه‌های زیر ۲۰۰ دلار دارد. برندهای چینی مانند آنر (Honor) و اوپو (Oppo) به دلیل حاشیه سود کم، بیشتر آسیب‌پذیر هستند، در حالی که اپل و سامسونگ در موقعیت بهتری قرار دارند. افزایش تقاضا برای سرورهای هوش مصنوعی، عرضه حافظه را بیش از پیش تحت فشار قرار داده است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یادآوری: داده‌های اشتغال آمریکا امروز منتشر می‌شود

خب، در مدت استراحت چه چیزهایی را از دست دادیم؟ در هفته گذشته بازارها کم‌خبر نبودند؛ از جمله اینکه فدرال رزرو آخرین کاهش نرخ بهره ۲۵ نقطه پایه‌ای سال را انجام داد. اکنون رقابت برای ریاست فدرال رزرو نیز داغ شده و گزارش‌ها نشان می‌دهد کوین وارش به‌عنوان گزینه اصلی مطرح است و احتمالاً هستت را کنار می‌زند؛ رقابتی میان «دو کوین» باقی مانده است. اما امروز، تمرکز اصلی بر انتشار گزارش بسیار تأخیرخورده بازار کار آمریکا خواهد بود. داده‌های اشتغال غیرکشاورزی (NFP) برای نوامبر که باید در هفته اول دسامبر منتشر می‌شد، به امروز موکول شده است. پیچیدگی بیشتر اینجاست که داده‌های اکتبر نیز همراه با آن منتشر می‌شود. اداره آمار کار آمریکا (BLS) اعلام کرده که در داده‌های این ماه و ماه‌های آینده «نوسانات بیشتر از حد معمول» وجود خواهد داشت. این موضوع به دلیل تغییرات آماری برای جبران پنل گم‌شده ماه اکتبر و همچنین مشکلات جمع‌آوری داده‌ها در نوامبر رخ داده است. به همین دلیل، تحلیل این داده‌ها آسان نخواهد بود و ممکن است زمان ببرد—نه لزوماً این هفته یا این ماه—تا بتوان تصویری روشن از وضعیت بازار کار به دست آورد. روایت غالب این است که نشانه‌های ضعف بازار کار ادامه خواهد داشت و احتمالاً معامله‌گران در اوایل سال آینده بهتر می‌توانند قضاوت کنند، نه بر اساس این گزارش آشفته. البته این به معنای بی‌تفاوتی بازار نیست؛ معامله‌گران قطعاً به داده‌ها واکنش نشان خواهند داد و نوسان در بازار وجود خواهد داشت. اما اگر انتظار نتیجه‌گیری قطعی از داده‌های امروز دارید، بهتر است خیلی امیدوار نباشید. در هر صورت، برآورد می‌شود اشتغال غیرکشاورزی نوامبر ۵۰ هزار نفر باشد و نرخ بیکاری ۴.۴٪. این ارقام معیارهای اصلی هستند که باید پیش از انتشار گزارش به آن‌ها توجه کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا با تقویت ارزهای رقیب و تغییر انتظارات نرخ بهره تضعیف می‌شود

دلار هفته را در شرایطی نسبتاً ضعیف آغاز کرده است؛ آن هم در آستانه یک برنامه بسیار شلوغ از انتشار داده‌های اقتصادی و برگزاری نشست‌های بانک‌های مرکزی در فضای اقتصادهای پیشرفته گروه ده (G10). مهم‌ترین داده این هفته، انتشار گزارش اشتغال آمریکا (NFP) برای ماه نوامبر در روز سه‌شنبه خواهد بود، اما در کنار آن، سخنرانی‌های مهمی از سوی مقامات فدرال رزرو نیز در پیش است. در عین حال، این پرسش همچنان در مرکز توجه بازارها قرار دارد که کدام بانک‌های مرکزی حاضر خواهند بود قیمت‌گذاری بازار برای افزایش نرخ بهره در سال 2026 را بپذیرند. دلار آمریکا: سخنرانی ویلیامز از فدرال رزرو می‌تواند مهم باشد دلار یکی از آخرین هفته‌های پرحجم معاملاتی سال را با تمایلی اندک به ضعف آغاز کرده است. فشار هفته گذشته ناشی از فدرال رزروی بود که همچنان در برابر کاهش‌های بیشتر نرخ بهره موضعی باز داشت، اما در کنار آن، این دیدگاه نیز در حال شکل‌گیری است که اگر اقتصاد جهانی تا این حد مقاوم باقی مانده، آیا نباید در سایر نقاط جهان شروع به قیمت‌گذاری افزایش نرخ بهره شود؟ همین عامل، نقش مهمی در حمایت از یورو و دلار استرالیا در هفته گذشته داشت. با این حال، خرید ارزها بر اساس این فرضیه با یک «هشدار جدی» همراه است (یعنی ریسک بالایی دارد و ممکن است به سرعت معکوس شود). در معاملات شبانه، دلار نیوزیلند 0.7٪ افت کرد؛ چرا که رئیس جدید بانک مرکزی نیوزیلند، آنا برمن، در برابر افزایش نرخ بهره‌ای که بازار برای سال آینده قیمت‌گذاری کرده بود، موضع منفی گرفت. در خصوص داستان داخلی آمریکا در این هفته، تمرکز اصلی بر انتشار داده‌های مهم و سخنرانی‌های کلیدی فدرال رزرو خواهد بود. نقطه اوج، انتشار گزارش اشتغال غیرکشاورزی (NFP) ماه نوامبر در روز سه‌شنبه است. انتظار می‌رود این گزارش عددی ضعیف در حدود +50 هزار شغل جدید نشان دهد و نرخ بیکاری نیز به 4.5٪ افزایش یابد. هرگونه داده ضعیف‌تر از انتظار می‌تواند زمان‌بندی کاهش بعدی نرخ بهره فدرال رزرو را جلوتر بیاورد. ما (تیم تحلیل ING) بر این باوریم که فدرال رزرو می‌تواند بار دیگر در ماه مارس نرخ بهره را کاهش دهد؛ موضوعی که در حال حاضر تنها با احتمال 33٪ در بازارها قیمت‌گذاری شده است. یکی دیگر از داده‌های کلیدی این هفته، انتشار شاخص قیمت مصرف‌کننده (CPI) ماه نوامبر در روز پنج‌شنبه است؛ جایی که انتظار می‌رود نرخ سالانه اندکی به 3.1٪ افزایش یابد. همچنین توجه ویژه‌ای به سخنرانی‌های مقامات فدرال رزرو داریم، به‌ویژه از این منظر که آیا چهره‌های کلیدی هنوز فضای لازم برای کاهش بیشتر نرخ‌ها را پیش‌بینی می‌کنند یا خیر. امروز ساعت ۷ بعدازظهر به وقت ایران، از رئیس فدرال رزرو نیویورک، جان ویلیامز، سخنرانی خواهیم شنید. او پیش از کاهش نرخ هفته گذشته فدرال رزرو، نقش مهمی در تغییر انتظارات بازار به سمت مواضع انبساطی‌تر (داویش) ایفا کرد. همچنین در روز چهارشنبه، کریس والر سخنرانی‌ای درباره چشم‌انداز اقتصادی خواهد داشت؛ او طی سال‌های اخیر یکی از تأثیرگذارترین صداها در فدرال رزرو بوده است. این‌ها عمده عوامل داخلی آمریکا برای بازار فارکس هستند، اما در خارج از آمریکا نیز شاهد نشست‌های مهم سیاست‌گذاری پولی در منطقه یورو، ژاپن، بریتانیا، نروژ و سوئد خواهیم بود. بزرگ‌ترین تهدید برای موقعیت‌های فروش دلار (short USD) از خارج، احتمالاً نشست نرخ بهره بانک مرکزی اروپا در روز پنج‌شنبه است؛ به‌ویژه اگر پیش‌بینی‌های رشد اقتصادی منطقه یورو به اندازه کافی بالا نرود یا اگر رئیس بانک مرکزی اروپا، کریستین لاگارد، در برابر ایده افزایش نرخ بهره در سال 2026 موضعی بازدارنده اتخاذ کند. برای امروز، به نظر می‌رسد شاخص دلار (DXY) بتواند در محدوده 98.00 تا 98.50 تثبیت شود. یورو: هفته‌ای بزرگ برای اروپا نرخ EURUSD همچنان سودهای هفته گذشته را حفظ کرده است. رویدادهای فوق در آمریکا نقش مهمی خواهند داشت، اما روز پنج‌شنبه نیز برای یورو بسیار تعیین‌کننده است. در این روز، علاوه بر نشست بانک مرکزی اروپا، نشست شورای اروپا نیز برگزار می‌شود. در این نشست، رهبران اتحادیه اروپا تلاش خواهند کرد تا درباره وام غرامت برای اوکراین و همچنین توافق تجاری مرکوسور (بین اتحادیه اروپا و کشورهای آمریکای جنوبی) به توافق برسند. این نشست، آزمونی کلیدی برای سنجش توانایی اروپا در تصمیم‌گیری جمعی خواهد بود یا اینکه بار دیگر منافع محلی—مانند موضع بلژیک در قبال وام اوکراین یا اعتراض کشاورزان فرانسوی به مرکوسور—بر روند تصمیم‌گیری غلبه خواهد کرد. باید دید چه می‌شود. دور از سیاست، تقویم داده‌های اقتصادی نیز بسیار پرتحرک است. روز سه‌شنبه شاخص‌های مدیران خرید اولیه (Flash PMI) ماه دسامبر منتشر می‌شوند که نشان خواهند داد آیا خوش‌بینی اخیر تا ماه پایانی سال نیز دوام آورده است یا خیر. پس از انتشار رقم نهایی تورم ماه نوامبر در روز پنج‌شنبه، هفته با داده اعتماد مصرف‌کننده منطقه یورو در روز جمعه به پایان می‌رسد. بهبود اعتماد مصرف‌کننده باید یکی از محرک‌های کلیدی رشد اقتصادی منطقه یورو در سال 2026 باشد؛ به‌ویژه با توجه به نرخ بالای پس‌انداز خانوارها در این منطقه. سطح 1.1750/60 اکنون مقاومت مهم کوتاه‌مدت برای EURUSD محسوب می‌شود و داده‌های NFP آمریکا و نشست بانک مرکزی اروپا احتمالاً دو عامل اصلی تعیین‌کننده خواهند بود که آیا این جفت‌ارز هفته را در هدف ترجیحی ما یعنی 1.1800 به پایان می‌رساند یا خیر. پوند بریتانیا: موقعیت‌های فروش بسیار سنگین هستند داده‌های ضعیف تولید ناخالص داخلی بریتانیا در ماه اکتبر، که روز جمعه منتشر شد، فشار نزولی بر پوند وارد کرد. با نگاهی به آینده، این هفته برای داده‌های اقتصادی بریتانیا، سیاست پولی و استرلینگ هفته‌ای بسیار مهم است. پیش از کاهش مورد انتظار نرخ بهره توسط بانک انگلستان در روز پنج‌شنبه، داده‌های بازار کار (از جمله کاهش رشد دستمزدها در بخش خصوصی) و همچنین شاخص قیمت مصرف‌کننده ماه نوامبر منتشر خواهند شد. در مورد CPI، انتظار می‌رود تورم کلی اندکی کاهش یابد، اما تورم هسته‌ و خدمات همچنان نسبتاً بالا و به ترتیب در سطوح 3.4٪ و 4.5٪ سالانه باقی بمانند. در حال حاضر، کاهش نرخ بهره بانک انگلستان در روز پنج‌شنبه با احتمال 85٪ در بازارها قیمت‌گذاری شده است. ما در ING، که دیدگاهی متمایل به سیاست‌های انبساطی‌تر (داویش) داریم، انتظار داریم اندرو بیلی، رئیس بانک انگلستان، «از روبیکن عبور کند» (اصطلاحی به معنای اتخاذ تصمیمی قاطع و برگشت‌ناپذیر) و به شکل‌گیری رأی 5 به 4 به نفع کاهش نرخ بهره تا سطح 3.75٪ کمک کند. پس از آن، انتظار کاهش 50 نقطه پایه دیگر در سال 2026 را داریم؛ که یکی از دلایل اصلی پیش‌بینی ما برای صعود نرخ EURGBP تا سطح 0.90 در سال آینده است. با این حال، یک تهدید مهم برای دیدگاه‌های منفی نسبت به پوند، وضعیت موقعیت‌گیری بازار است. مدیران دارایی در حال حاضر برخی از سنگین‌ترین موقعیت‌های فروش پوند را در بیش از یک دهه اخیر در اختیار دارند. هرگونه غافلگیری مثبت می‌تواند با یک «شورت اسکوییز» بسیار شدید (افزایش سریع قیمت ناشی از بسته شدن اجباری موقعیت‌های فروش) در پوند همراه شود. انتظار می‌رود برخی مدیران دارایی به خرید ابزارهای ارزان برای پوشش ریسک صعودی پوند روی بیاورند؛ مانند برای مثال، اختیار معاملهٔ پوت یورو و کال پوند که به‌طور عمیق خارج از قیمت بازار (OTM) هستند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بر اساس گزارش CAICT، میزان ارسال گوشی‌های هوشمند در داخل چین در ماه اکتبر با رشد ۸.۷٪ نسبت به سال گذشته به ۳۲.۲۶۷ میلیون دستگاه رسید.

بر اساس محاسبات رویترز از داده‌های CAICT، میزان ارسال گوشی‌های با برند خارجی، از جمله آیفون‌های اپل، در داخل چین در ماه اکتبر با رشد ۱۳٪ نسبت به سال گذشته به ۷.۰۲۷ میلیون دستگاه رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده چین – نوامبر

شاخص قیمت مصرف کننده چین - سالانه (نوامبر) - Consumer Price Index  واقعی  ................     %0.7  پیش‌بینی  .............    %0.7  قبلی  .....................   %0.2 شاخص قیمت مصرف کننده چین - نوامبر - Consumer Price Index  واقعی  ................     %0.1- پیش‌بینی  .............    %0.2  قبلی  .....................   %0.2 شاخص قیمت تولید کننده چین - سالانه (نوامبر) - producer Price Index  واقعی  ................     %2.2-  پیش‌بینی  .............    %2.0-  قبلی  .....................   %2.1-

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اپل، جان ترنوس را به‌عنوان جانشین احتمالی کوک آماده خواهد کرد

پروژه Apple Intelligence با تأخیر و ویژگی‌های ضعیف روبه‌رو بوده که بخشی از آن به دلیل تعهد اپل به پردازش هوش مصنوعی روی دستگاه و حفظ حریم خصوصی است. هرچند اپل سرویس Private Cloud Compute را معرفی کرده تا پردازش خصوصی هوش مصنوعی را ممکن کند، اما این اقدام نیز مشکل تأخیر را حل نکرده است. در همین حال، رقبایی مانند سامسونگ بیش از یک سال است که پردازش ترکیبی روی دستگاه و ابری را ارائه می‌دهند. بازطراحی بزرگ سیری نیز حدود یک‌ونیم سال عقب افتاده است. گزارش‌ها نشان می‌دهد اپل قصد دارد سال آینده حدود ۱ میلیارد دلار در سال برای استفاده از مدل هوش مصنوعی ۱.۲ تریلیون پارامتری گوگل جهت تقویت سیری پرداخت کند. از سوی دیگر، گردش مدیریتی در اپل ادامه خواهد داشت. بسیاری از رهبران ارشد شرکت به سنین بازنشستگی نزدیک می‌شوند. اگرچه انتظار نمی‌رود تیم کوک به‌زودی کنار برود (احتمالاً پس از ۲۰۲۹)، اما گزارش فایننشال تایمز ماه گذشته اعلام کرد هیئت‌مدیره اپل در حال آماده‌سازی برای کناره‌گیری احتمالی کوک در سال آینده است. جان ترنوس به‌عنوان جانشین احتمالی معرفی شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جمهوری‌خواهان مجلس آمریکا از اپل و گوگل درباره نرم‌افزارهای ردیابی پلیس توضیح خواستند

جمهوری‌خواهان مجلس نمایندگان ایالات متحده، شرکت‌های اپل و گوگل را در خصوص اپلیکیشن‌های ردیابی نیروهای مجری قانون مورد بازخواست قرار دادند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نرخ تورم ترکیه – نوامبر

نرخ تورم ماهانه ترکیه - Inflation Rate (نوامبر) واقعی ................. %0.87 پیش‌بینی .......... %1.25 قبلی ................... %2.55 نرخ تورم سالانه ترکیه - Inflation Rate (نوامبر) واقعی ................. %31.07 پیش‌بینی ........... %31.6 قبلی ................... %32.87

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک مرکزی استرالیا بر داده‌های تورم تمرکز می‌کند

بولاک، رئیس بانک مرکزی استرالیا، اعلام کرد که انتظارات تورمی همچنان تثبیت‌شده باقی مانده است. او افزود: بخشی از افزایش تورم میانگین تعدیل‌شده موقتی است و بانک مرکزی به‌دقت داده‌های اخیر تورم را بررسی می‌کند. بولاک هشدار داد: اگر تورم پایدارتر از انتظار باشد، پیامدهای مهمی برای سیاست پولی خواهد داشت. وی همچنین گفت: بازار کار هنوز کمی فشرده است. گپ تولید احتمالاً بسته شده اما همچنان نامطمئن است. اقتصاد احتمالاً به سقف رشد بالقوه خود رسیده است. تورم فراتر از انتظارات افزایش یافته است. به گفته او، آمار شاخص قیمت مصرف‌کننده استرالیا در ماه‌های آینده به‌دقت دنبال خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تداوم رالی صعودی بازار تا سال نو، به حمایت غول‌های فناوری وابسته است

با وجود اینکه شاخص‌های اصلی بازار سهام ایالات متحده در ۵ روز از ۶ روز معاملاتی اخیر روند صعودی داشته‌اند، بازار هنوز به‌طور کامل از منطقه خطر خارج نشده است؛ چراکه برخی از سهام‌های پیشرو همچنان با چالش‌های تکنیکال مواجه هستند و تصویر فنی آن‌ها کاملاً مطلوب نیست. در حالی که رشد شاخص‌ها باعث بهبود وضعیت تکنیکال برخی نمادهای بزرگ شده است، دو غول فناوری یعنی مایکروسافت و انویدیا همچنان زیر میانگین‌های متحرک ۱۰۰ و ۲۰۰ ساعته خود معامله می‌شوند و تلاش امروز هر دو برای عبور از میانگین ۱۰۰ ساعته با شکست مواجه شد. تحلیلگران این پرسش را مطرح می‌کنند که آیا بازار می‌تواند بدون حمایت این دو سهم تا سال نو به رالی صعودی خود ادامه دهد؟ در صورتی که پاسخ منفی باشد، سطوح میانگین متحرک این دو نماد به‌عنوان سیگنالی برای جهت‌گیری کلی بازار عمل خواهند کرد. در بررسی جزئیات تکنیکال، وضعیت مایکروسافت و انویدیا نزولی (Bearish) ارزیابی می‌شود و هر دو برای به دست گرفتن کنترل بازار توسط خریداران، نیازمند عبور پایدار از میانگین‌های متحرک خود هستند. در مقابل، نقاط روشنی نیز دیده می‌شود؛ اپل و آلفابت در وضعیت صعودی (Bullish) قرار دارند و اپل سطوح رکوردی جدیدی را ثبت کرده است. در همین حال، وضعیت متا (فیس‌بوک) خنثی است، زیرا قیمت آن بالاتر از میانگین ۱۰۰ ساعته اما همچنان پایین‌تر از میانگین متحرک ۲۰۰ ساعته قرار دارد و برای تقویت روند صعودی باید از سد ۶۴۸ دلار عبور کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شاخص قیمت مصرف کننده ایتالیا – نوامبر

شاخص قیمت مصرف کننده ایتالیا - سالانه (نوامبر) - Consumer Price Index  واقعی .................. %1.2 قبلی ..................... %1.2 شاخص قیمت مصرف کننده ایتالیا - نوامبر - Consumer Price Index  واقعی .................. %0.2-  پیش‌بینی ............ %0.1-  قبلی ..................... %0.3- شاخص قیمت مصرف کننده HICP ایتالیا - سالانه (نوامبر) - Harmonised Inflation Rate  واقعی .................. %1.1 قبلی ..................... %1.3 شاخص قیمت مصرف کننده HICP ایتالیا - ماهانه (نوامبر) - Harmonised Inflation Rate  واقعی .................. %0.2- قبلی ..................... %0.2-

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده مناطق مختلف آلمان – نوامبر

شاخص قیمت مصرف کننده بادن - وورتمبرگ آلمان - نوامبر - Consumer Price Index  واقعی ............ %0.3-  قبلی ............ %0.3 شاخص قیمت مصرف کننده آلمان بادن - وورتمبرگ - سالانه (نوامبر) - Consumer Price Index  واقعی ............ %2.3  قبلی ............ %2.3 شاخص قیمت مصرف کننده باواریا آلمان - نوامبر - Consumer Price Index  واقعی ............ %0.2-  قبلی ............ %0.3 شاخص قیمت مصرف کننده آلمان باواریا - سالانه (نوامبر) - Consumer Price Index  واقعی ............ %2.2  قبلی ............ %2.2 شاخص قیمت مصرف کننده براندنبرگ آلمان - نوامبر - Consumer Price Index  واقعی ............ %0.2- قبلی ............ %0.4 شاخص قیمت مصرف کننده براندنبرگ آلمان - سالانه (نوامبر) - Consumer Price Index  واقعی ............ %2.6  قبلی ............ %2.6 شاخص قیمت مصرف کننده هس آلمان - نوامبر - Consumer Price Index  واقعی ............ %0.2-  قبلی ............ %0.3 شاخص قیمت مصرف کننده هس آلمان - سالانه (نوامبر) - Consumer Price Index  واقعی ............ %2.5  قبلی ............ %2.4 شاخص قیمت مصرف کننده رن وستفیلا شمالی آلمان - نوامبر - Consumer Price Index  واقعی ............ %0.3-  قبلی ............ %0.4 شاخص قیمت مصرف کننده رن وستفیلا شمالی آلمان - سالانه (نوامبر) - Consumer Price Index  واقعی ............ %2.3  قبلی ............ %2.3 شاخص قیمت مصرف کننده ساکسونی آلمان - نوامبر - Consumer Price Index  واقعی ............ %0.2-  قبلی ............ %0.3 شاخص قیمت مصرف کننده ساکسونی آلمان - سالانه (نوامبر) - Consumer Price Index  واقعی ............ %2.2  قبلی ............ %2.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده اسپانیا – نوامبر

شاخص قیمت مصرف کننده  هسته اسپانیا - نوامبر (سالانه) - CORE Consumer Price Index  واقعی  .................  %2.6 قبلی  ....................        %2.5 شاخص قیمت مصرف کننده اسپانیا - نوامبر (ماهانه) - Consumer Price Index  واقعی  ..................   %0.2 قبلی  .....................       %0.7 شاخص قیمت مصرف کننده  اسپانیا - نوامبر (سالانه)  - Consumer Price Index  واقعی  ..................   %3  پیش‌بینی  ............        % 2.9  قبلی  .....................       %3.1 نرخ تورم  هماهنگ شده ماهانه اسپانیا - Harmonised Inflation Rate (نوامبر) واقعی .................     %0  پیش‌بینی  ............        %0.2- قبلی ...................      %0.5 نرخ تورم هماهنگ شده سالانه اسپانیا - Harmonised Inflation Rate (نوامبر) واقعی .................        %3.1  پیش‌بینی  ............         %2.9 قبلی ...................        %3.2

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده آبان ۱۴۰۴ ایران اعلام شد

در آبان ۱۴۰۴ شاخص قیمت مصرف‌کننده به ۴۱۷.۵ رسید؛ تورم ماهانه ۳.۳٪، تورم نقطه‌به‌نقطه ۴۹.۴٪ و نرخ تورم سالانه ۴۰.۴٪ گزارش شد. فشار اصلی از گروه خوراکی‌ها و خدمات پایه است و تفاوت‌های دهکی و منطقه‌ای نشان‌دهنده توزیع نامتوازن اثرات تورم است. شاخص مقدار شاخص کل آبان ۱۴۰۴ ۴۱۷.۵ تورم ماهانه کل ۳.۳٪ تورم نقطه‌به‌نقطه ۴۹.۴٪ نرخ تورم سالانه (۱۲ ماهه) ۴۰.۴٪ شاخص خوراکی‌ها و آشامیدنی‌ها ۵۲۳.۷ شاخص کالاهای غیرخوراکی و خدمات ۳۷۳.۳ تحلیل بخش به بخش خوراکی‌ها و آشامیدنی‌ها وضعیت: شاخص گروه خوراکی‌ها ۵۲۳.۷ است و زیرگروه‌هایی مانند سبزیجات، میوه و لبنیات افزایش‌های ماهانه و نقطه‌ای قابل‌توجهی نشان می‌دهند. مسکن، آب، برق، گاز و سوخت وضعیت: هزینه‌های مسکن و خدمات مرتبط رشد داشته و اجاره و خدمات نگهداری سهم مهمی در افزایش نرخ سالانه دارند. بهداشت و درمان وضعیت: هزینه‌های درمان و دارو افزایش یافته است. حمل‌ونقل وضعیت: هزینه‌های حمل‌ونقل و نگهداری وسایل نقلیه افزایش یافته است. تفاوت دهکی و منطقه‌ای شاخص مقدار دامنه تورم دهکی ۳۹.۵٪ تا ۴۱.۷٪ فاصله تورمی دهک‌ها ۲.۲ واحد درصد ویژگی منطقه‌ای استان‌ها اختلاف معناداری در نرخ تورم دارند توضیح: اختلاف‌های دهکی و استانی نشان می‌دهد اثرات تورم به‌طور یکنواخت توزیع نشده و برخی گروه‌ها و مناطق آسیب‌پذیرترند. سیاست‌های حمایتی باید بر اساس دهک و منطقه هدف‌گذاری شوند. پیامدهای کلان و توصیه‌های سیاستی کاهش قدرت خرید: تورم نقطه‌به‌نقطه نزدیک به ۵۰٪ کاهش محسوس قدرت خرید را نشان می‌دهد؛ افزایش درآمدها یا یارانه‌های هدفمند ضروری است. فشار بر سیاست پولی: استمرار تورم بالا نیازمند هماهنگی بین سیاست پولی و مالی برای مدیریت انتظارات و کنترل نقدینگی است. تقویت عرضه: بهبود زنجیره تأمین کالاهای اساسی و کاهش موانع تولید می‌تواند فشار قیمتی را کاهش دهد. حمایت هدفمند: بسته‌های حمایتی متمرکز بر دهک‌های پایین و مناطق با تورم بالاتر باید در اولویت قرار گیرد. شفافیت آماری: انتشار داده‌های منطقه‌ای و دهکی و توضیح روش‌شناسی محاسبات می‌تواند اعتماد عمومی را تقویت کند. نتیجه‌گیری گزارش آبان ۱۴۰۴ نشان‌دهنده ادامه روند تورم بالا در اقتصاد است؛ افزایش قیمت‌ها در خوراکی‌ها و خدمات پایه بار معیشتی را تشدید کرده است. برای مهار آثار تورم و کاهش نابرابری‌های توزیعی لازم است سیاست‌گذاران ترکیبی از اقدامات کوتاه‌مدت حمایتی و اصلاحات ساختاری میان‌مدت را اجرا کنند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

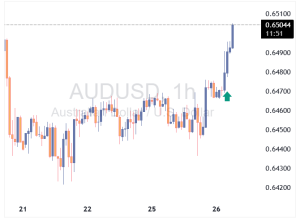
دلار استرالیا پس از انتشار داده‌های تورمی بسیار بالاتر از انتظار جهش کرد

این ارقام نشان می‌دهد که بانک مرکزی استرالیا به هیچ‌وجه به کاهش نرخ بهره فکر نخواهد کرد؛ بلکه احتمال افزایش نرخ بهره مطرح است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت اپل در اقدامی نادر دست به تعدیل نیرو در بخش فروش خود زده است

شرکت اپل در اقدامی که یک تعدیل نیروی نادر به شمار می‌رود، اقدام به کاهش مشاغل در سازمان فروش خود کرده است. این غول فناوری در بیانیه‌ای تایید کرد که در حال اعمال تغییراتی در بخش فروش است و طی هفته‌های اخیر، ده‌ها نفر از کارکنان این بخش را از قطع همکاری مطلع کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقاضا برای آیفون ۱۷ همچنان از عرضه پیشی گرفته است

بانک جی‌پی مورگان اعلام کرد که زمان انتظار برای دریافت مدل‌های آیفون ۱۷ به‌طور قابل‌توجهی طولانی‌تر از حالت معمول باقی مانده است، که نشان می‌دهد تقاضا همچنان از عرضه پیشی گرفته است. در گزارش هفتگی این بانک، آمده است که میانگین زمان تحویل در هفته دهم حدود ۷ روز است، در حالی که در همین مرحله از سال گذشته تنها ۲ روز بود. مدل پایه آیفون ۱۷ برای دومین هفته متوالی بیشترین محدودیت عرضه را دارد. مدل میان‌رده آیفون Air نیز افزایش جزئی در زمان انتظار ثبت کرده است، در حالی که مدل‌های پریمیوم Pro و Pro Max ثبات خود را حفظ کرده‌اند. این وضعیت در تضاد با چرخه سال گذشته است که در آن زمان، مدت انتظار برای مدل‌های Pro کاهش یافته بود؛ موضوعی که نشان‌دهنده تقاضای قوی‌تر برای مدل‌های رده‌بالای اپل در سال جاری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی‌مورگان: زمان انتظار برای آیفون ۱۷ همچنان بالا است زیرا تقاضا از عرضه پیشی گرفته است

گزارش جی‌پی‌مورگان نشان می‌دهد که زمان تحویل جهانی آیفون ۱۷ همچنان به‌طور غیرمعمول طولانی است و در هفته دهم به‌طور متوسط به ۷ روز رسیده، در حالی‌ که سال گذشته تنها ۲ روز بود. این بانک می‌گوید این روند نشان می‌دهد عرضه هنوز از تقاضای قوی عقب مانده است. نسخه پایه آیفون ۱۷ برای دومین هفته متوالی بیشترین زمان انتظار را دارد. زمان انتظار آیفون Air یک روز افزایش یافته، در حالی‌ که مدل‌های آیفون ۱۷ پرو و پرو مکس بدون تغییر مانده‌اند — برخلاف مدل‌های پرو سال گذشته که در همین مقطع زمان انتظار کوتاه‌تری داشتند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گزارش اشتغال غیرکشاورزی آمریکا برای سپتامبر روز پنج‌شنبه منتشر می‌شود

گزارش اشتغال غیرکشاورزی آمریکا برای ماه سپتامبر قرار است این هفته منتشر شود — در روز پنج‌شنبه، ۲۰ نوامبر. این گزارش که به‌دلیل طولانی‌ترین تعطیلی دولت فدرال در تاریخ آمریکا به تعویق افتاده، نخستین داده رسمی برای بازسازی تصویر بازار کار پس از بحران تعطیلی است. با این حال، گزارش سپتامبر یک داده عقب‌مانده محسوب می‌شود و انتشار گزارش ماه اکتبر نیز بعید به نظر می‌رسد. پیش از تعطیلی دولت، تحلیلگران پیش‌بینی کرده بودند که اشتغال غیرکشاورزی در سپتامبر حدود ۶۰ هزار نفر افزایش یابد و نرخ بیکاری در سطح ۴.۳٪ باقی بماند. بر اساس دیدگاه غالب، بازار کار در سپتامبر وضعیت نسبتاً باثباتی داشت اما در اکتبر ضعیف‌تر شد. با توجه به رویکرد دولت ترامپ، احتمال دارد داده‌های ضعیف ماه اکتبر منتشر نشوند تا تصویر نامطلوبی از اقتصاد ارائه نشود. جالب آن‌که همین عدم انتشار ممکن است بر تصمیم‌گیری فدرال رزرو در ماه آینده تأثیرگذار باشد. اگر تنها داده‌های سپتامبر در دسترس باشند، سیاست‌گذاران احتمالاً برای تصمیم‌گیری نهایی به وضوح بیشتری در ماه‌های آینده نیاز خواهند داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمار اشتغال سپتامبر امریکا، احتمالاً هفته آینده منتشر می‌شود

بانک سیتی‌گروپ اعلام کرد که به‌دلیل اختلالات ناشی از تعطیلی دولت آمریکا، آمار اشتغال غیرکشاورزی ماه سپتامبر احتمالاً هفته آینده منتشر خواهد شد و داده‌های اشتغال ماه اکتبر ممکن است تا اوایل دسامبر به تعویق بیفتد. با این حال، انتظار می‌رود گزارش شاخص قیمت مصرف‌کننده (CPI) و اشتغال ماه اکتبر منتشر شود، اما با دقت و قابلیت اتکای کمتر. اقتصاددانان سیتی‌گروپ می‌گویند که تعطیلی دولت همچنان تقویم انتشار داده‌های اقتصادی آمریکا را مختل کرده است اما برخی آمارهای کلیدی ممکن است با تأخیر و همراه با هشدارهایی منتشر شوند. آن‌ها اشاره کردند که آمار اشتغال سپتامبر ممکن است تا جمعه یا اوایل هفته آینده منتشر شود، در حالی که جمع‌آوری ناقص داده‌ها باعث شده انتشار آمار اکتبر تا اوایل دسامبر به تعویق بیفتد. سیتی همچنین هشدار داد که آژانس‌های آماری ممکن است برای تکمیل داده‌ها به نظرسنجی‌های گذشته‌نگر، برآوردها و میان‌یابی آماری متوسل شوند. با وجود این، سیتی معتقد است که روند کلی بازار کار در حال تضعیف است و پیش‌بینی می‌کند که فدرال رزرو در نشست‌های دسامبر، ژانویه و مارس نرخ بهره را کاهش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر