TSLA 375.00 USD ▼ 0.74%
AAPL 340.42 USD ▲ 1.11%
GOOGL 348.29 USD ▼ 0.63%
AMZN 254.06 USD ▼ 2.25%
NVDA 230.48 USD ▼ 2.94%
BTCUSD 81,849.27 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

دلار در منطقه امن؛ داده‌های آمریکا چه سرنوشتی برای DXY رقم می‌زنند؟

نوسان ضمنی در USDJPY همچنان پایین مانده؛ مشابه آنچه در سایر ارزهای گروه G10 دیده می‌شود. این موضوع در حالی رخ می‌دهد که USDJPY بار دیگر در آستانه سطح کلیدی 160.0 قرار گرفته و بازار وارد ماهی می‌شود که از نظر فصلی معمولاً برای این جفت‌ارز قدرتمند است. شاید آستانه واکنش بازار نسبت به آوریل بالاتر رفته باشد، اما به نظر می‌رسد بازارها همچنان ریسک مداخله جدید را کمتر از واقعیت قیمت‌گذاری می‌کنند. محرک‌های امروز بازار شامل داده‌های JOLTS آمریکا و تورم منطقه یورو در کنار تمرکز بر تیترهای خبری خلیج فارس خواهد بود. این مقاله بر اساس تحلیل منتشرشده توسط مؤسسه ING تهیه و توسط تیم یوتوتایمز ترجمه، بازنویسی و در اختیار مخاطبان قرار گرفته است. در یک نگاه نوسانات بازار فارکس به‌شدت کاهش یافته و بازارها ریسک تشدید تنش‌های خاورمیانه یا مداخله جدید ژاپن را کمتر قیمت‌گذاری می‌کنند. شاخص دلار در محدوده 99.0 تا 99.50 حمایت می‌شود و داده‌های آمریکا می‌توانند از دلار پشتیبانی بیشتری کنند. تورم منطقه یورو احتمالاً افزایش می‌یابد و می‌تواند از لحن هاوکیش ECB و افزایش نرخ بهره هفته آینده حمایت کند. با نزدیک شدن USDJPY به سطح 160، ریسک مداخله جدید ژاپن همچنان جدی است؛ اما بازار این ریسک را دست‌کم گرفته است. دلار آمریکا (USD): نوسانات همچنان در سطوحی بسیار پایین نوسانات بازار فارکس به افت خود ادامه داده و شاخص پرمخاطب CVIX برای نخستین بار از مارس ۲۰۲۴ به زیر 6.0 سقوط کرده است. بازار فارکس امروز صبح همان‌قدر نسبت به قیمت‌گذاری سناریوی تشدید دوباره تنش‌ها در خاورمیانه بی‌میل به نظر می‌رسد که در روزهای اخیر نسبت به قیمت‌گذاری توافق صلح قریب‌الوقوع بی‌میل بود. بازگشت سریع نفت برنت به زیر 95 دلار در معاملات آسیایی نشان می‌دهد احساسات کلی بازار دوباره در حال بهبود است؛ آن هم با وجود خبرهایی مبنی بر فروپاشی مجدد مذاکرات آمریکا و ایران. محدوده 99.0 تا 99.50 در شاخص دلار (DXY) فعلاً «منطقه راحتی» بازار محسوب می‌شود. این وضعیت هم منعکس‌کننده قیمت پایین‌تر نفت و هم نشان‌دهنده پشتوانه قوی‌تر اقتصاد کلان برای دلار است. از نگاه ما، داده‌های اقتصادی آمریکا در این هفته می‌توانند این عامل دوم را تقویت کنند. پس از انتشار داده قوی ISM بخش تولید در روز گذشته، اکنون تمرکز بازار به گزارش فرصت‌های شغلی JOLTS ماه آوریل معطوف شده است. بازار به‌ویژه پس از افزایش اخراج‌ها در مارس، وضعیت تعدیل نیرو را با دقت دنبال خواهد کرد، اما اجماع بازار بر ثبات شرایط و عدم تغییر در تعداد فرصت‌های شغلی است. در این سناریو، تأثیر خالص بر دلار احتمالاً خنثی خواهد بود و تیترهای خاورمیانه تنها محرک اصلی باقی می‌مانند. یورو (EUR): تورم هسته منطقه یورو در حال افزایش تدریجی انتظار می‌رود تورم اولیه منطقه یورو در ماه مه از 3.0 درصد به 3.2 درصد افزایش یابد. همچنین پیش‌بینی می‌شود تورم هسته از 2.2 درصد به 2.4 درصد برسد؛ موضوعی که برای بانک مرکزی اروپا (ECB) خوشایند نیست، هرچند هنوز آن‌قدر نگران‌کننده نیست که هشدار فوری ایجاد کند. با این حال، این داده‌ها می‌توانند از لحن هاوکیش ECB در کنار افزایش نرخ بهره تقریباً قطعی در نشست هفته آینده حمایت کنند. افت نسبتاً غافلگیرکننده انتظارات تورمی سه‌ساله به 2.9 درصد در آوریل، احتمالاً اهمیت حفظ انتظارات انقباضی توسط ECB را برای جلوگیری از بی‌ثبات شدن انتظارات تورمی نشان می‌دهد. EURUSD دیروز نیز نوسانات معمول ناشی از اخبار خلیج فارس را تجربه کرد، اما همانند سایر ارزهای G10، دامنه نوسان آن به‌مراتب محدودتر شده است. اگر در نهایت توافق صلح امضا شود، یورو می‌تواند برای بازگشت به محدوده 1.180 تلاش کند، اما نباید انتظار داشت بازار تنها بر اساس تیترهای مثبت، خوش‌بینی زیادی را در این جفت‌ارز قیمت‌گذاری کند. ین ژاپن (JPY): ریسک مداخلات جدید کمی کمتر از واقعیت قیمت‌گذاری شده است نوسان ضمنی کوتاه‌مدت USDJPY (از یک هفته تا سه ماه) همراه با افت عمومی نوسانات G10 کاهش یافته و نتوانسته ریسک مداخلات ارزی تازه را در حالی که این جفت‌ارز به 160.0 نزدیک می‌شود منعکس کند. به نظر می‌رسد بازارها فرض می‌کنند بانک مرکزی ژاپن (BoJ) منتظر خواهد ماند تا ببیند آیا افزایش نرخ بهره ۱۶ ژوئن (که 19 نقطه پایه آن قیمت‌گذاری شده) می‌تواند رشد USDJPY را محدود کند یا خیر. پس از بزرگ‌ترین مداخله ارزی ژاپن از سال ۲۰۰۴ در بازه آوریل-مه، این تصور در حال شکل‌گیری است که ادامه چنین سرعتی از مداخله قابل‌دوام نیست. همچنین احتمالاً بازارها انتظار خویشتنداری بیشتری دارند؛ زیرا دستورالعمل صندوق بین‌المللی پول (IMF) برای حفظ وضعیت «شناور آزاد»، حداکثر سه دوره مداخله در هر بازه شش‌ماهه را توصیه می‌کند. با این حال، با توجه به اینکه مقام‌های ژاپنی همچنان لحن نسبتاً هاوکیشی درباره مداخلات ارزی حفظ کرده‌اند، به نظر می‌رسد بازار ریسک مداخلات جدید را کمی کمتر از واقعیت ارزیابی کرده است. شاید آستانه جدید مداخله به‌جای 160.60 (سطح مداخله آوریل) اکنون در محدوده 162 تا 163 قرار گرفته باشد. ما معتقدیم بازارها همچنان سقف‌های بالاتر را در USDJPY آزمایش خواهند کرد؛ به‌ویژه با توجه به اینکه ماه ژوئن معمولاً از منظر فصلی، ماهی ضعیف برای ین محسوب می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص قیمت مصرف کننده کل آلمان – مه ۲۰۲۶

شاخص قیمت مصرف کننده آلمان - مه - Consumer Price Index واقعی ................ %0.2- پیش‌بینی ............. %0.1 قبلی ..................... %0.6  شاخص قیمت مصرف کننده آلمان - سالانه (مه) - Consumer Price Index  واقعی ................ %2.6 پیش‌بینی ............. %2.9 قبلی ..................... %2.9  برآورد اولیه نرخ تورم هماهنگ‌شده ماهانه آلمان - Harmonised Inflation Rate (مه)  واقعی ................ %0.1-  پیش‌بینی ............. %0.2 قبلی ..................... %0.5  برآورد اولیه نرخ تورم هماهنگ‌شده سالانه آلمان - Harmonised Inflation Rate (مه)  واقعی ................ %2.7  پیش‌بینی ............. %2.8  قبلی ..................... %2.9

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده ایتالیا – مه 2026

شاخص قیمت مصرف کننده ایتالیا - سالانه (مه) - Consumer Price Index  واقعی .................. %3.2  پیش‌بینی ............ %3.2 قبلی ..................... %2.7 شاخص قیمت مصرف کننده ایتالیا - مه - Consumer Price Index  واقعی .................. %0.4  پیش‌بینی ............ %0.1 قبلی ..................... %1.1  شاخص قیمت مصرف کننده HICP ایتالیا - سالانه (مه) - Harmonised Inflation Rate  واقعی .................. %3.3  پیش‌بینی ............ %3.2  قبلی ..................... %2.8  شاخص قیمت مصرف کننده HICP ایتالیا - ماهانه (مه) - Harmonised Inflation Rate  واقعی .................. %0.4  پیش‌بینی ............ %0.3  قبلی ..................... %1.6

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده اسپانیا – مه 2026

شاخص قیمت مصرف کننده  هسته اسپانیا - مه (سالانه) - CORE Consumer Price Index  واقعی  .................  %2.9  قبلی  ....................        %2.8  شاخص قیمت مصرف کننده اسپانیا - مه (ماهانه) - Consumer Price Index  واقعی  ..................   %0.1  پیش‌بینی  ............        % 0.2  قبلی  .....................       %0.4  شاخص قیمت مصرف کننده  اسپانیا - مه (سالانه)  - Consumer Price Index  واقعی  ..................   %3.2  پیش‌بینی  ............        % 3.4  قبلی  .....................       %3.2 نرخ تورم  هماهنگ شده ماهانه اسپانیا - Harmonised Inflation Rate (مه) واقعی .................     %0.1  پیش‌بینی  ............        %0.2 قبلی ...................      %0.7  نرخ تورم هماهنگ شده سالانه اسپانیا - Harmonised Inflation Rate (مه) واقعی .................        %3.6  پیش‌بینی  ............         %3.6 قبلی ...................        %3.5

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده فرانسه – مه 2026

شاخص قیمت مصرف کننده فرانسه - مه - Consumer Price Index  واقعی .................. %0.1  پیش‌بینی ............... %0.3 قبلی ..................... %1  شاخص قیمت مصرف کننده فرانسه - سالانه (مه) - Consumer Price Index  واقعی .................. %2.4  پیش‌بینی ............... %2.5 قبلی ..................... %2.2  شاخص قیمت مصرف کننده HICP فرانسه - ماهانه (مه) - Harmonised Inflation Rate واقعی .................. %0.1  پیش‌بینی ............... %0.3  قبلی ..................... %1.2 شاخص قیمت مصرف کننده HICP فرانسه - سالانه (مه) - Harmonised Inflation Rate  واقعی .................. %2.8  پیش‌بینی ............ %2.9  قبلی ..................... %2.5

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای آسیا در انتظار امضای ترامپ؛ آتش‌بس ایران–آمریکا در برزخ

معاملات آسیایی روز جمعه ۲۹ مه ۲۰۲۶ در حالی آغاز شد که توافق اولیه برای تمدید ۶۰روزه آتش‌بس ایران–آمریکا هنوز به امضای رئیس‌جمهور ترامپ نرسیده و همین موضوع فضای احتیاطی بر بازارها حاکم کرده است. مذاکرات همچنان بر سر زبان مربوط به برنامه هسته‌ای ایران و نحوه برخورد با ذخایر اورانیوم غنی‌شده تهران ادامه دارد. ایران مدعی سرنگونی یک هواپیمای آمریکایی در نزدیکی بوشهر شد، اما مقام‌های آمریکا این ادعا را کاملاً رد کردند. ژاپن: تورم توکیو پایین‌تر از انتظار؛ تولید صنعتی غافلگیرکننده تورم توکیو (ماه مه) شاخص قیمت مصرف کننده هسته: رشد ۱.۳٪ (پیش‌بینی ۱.۵٪) شاخص قیمت مصرف کننده هسته - هسته: رشد ۱.۶٪ (پیش‌بینی ۱.۹٪) این ششمین ماه متوالی کاهش سرعت تورم است. یارانه‌های دولتی در حوزه انرژی و شهریه، عامل اصلی افت تورم بوده‌اند. تولید صنعتی ژاپن (آوریل) رشد ۰.۸٪ (در برابر پیش‌بینی کاهش ۰.۹٪) پیش‌بینی تولیدکنندگان برای ماه مه: افزایش ۵.۱٪ این داده‌ها پیام سیاستی بانک مرکزی ژاپن را پیچیده‌تر می‌کند؛ جایی که بازارها تا پیش از انتشار داده‌ها ۸۰٪ احتمال افزایش نرخ در ژوئن را قیمت‌گذاری کرده بودند. ین دوباره به سمت ۱۶۰ حرکت کرد و بازار در انتظار انتشار داده مداخله وزارت دارایی ژاپن در ساعت ۱۰:۰۰ GMT است. نیوزیلند: پیام کاملاً هاوکیش بانک مرکزی نیوزیلند (RBNZ) آنا برمن (رئیس RBNZ): نرخ بهره زودتر و بیشتر از برآوردهای قبلی افزایش می‌یابد. فشارهای تورمی ناشی از درگیری خاورمیانه و هزینه‌های وارداتی ادامه دارد. رشد اقتصادی نیوزیلند و شرکای تجاری آن تضعیف خواهد شد. کارن سیلک (معاون RBNZ): بانک مرکزی لازم نیست منتظر CPI فصلی بماند. داده‌های با فرکانس بالا برای تصمیم ژوئیه بررسی می‌شود. تمایل بانک به افزایش نرخ در جلسات آینده است. NZD پس از این اظهارات تقویت شد. بازار فارکس: دلار در حالت انتظار معامله‌گران کمی از دلار فاصله گرفتند، اما ریسک‌پذیری کامل شکل نگرفت؛ زیرا توافق آتش‌بس هنوز امضا نشده و هر لحظه ممکن است تغییر کند. اروپا و ژئوپلیتیک: حمله پهپادی روسیه به رومانی یک پهپاد انتحاری روسیه وارد حریم هوایی رومانی شد و به ساختمانی مسکونی در شهر گالاتی برخورد کرد. چند نفر زخمی شدند. ناتو واکنش دیپلماتیک خواهد داشت، نه نظامی. شرکت‌ها: جهش تاریخی دل و خبرهای فضایی شرکت Dell رشد درآمد: ۸۸٪ سالانه سود سهام : ۵.۲۴ دلار (+۲۸۲٪) قرارداد ۹.۷ میلیارد دلاری پنتاگون سهام: +۲۵٪ تا +۳۰٪ دل اکنون بیش از هر زمان دیگر به‌عنوان تأمین‌کننده زیرساخت AI دیده می‌شود. SpaceX هدف‌گذاری ارزش ۱.۸ تریلیون دلاری برای IPO Blue Origin انفجار راکت New Glenn در تست موتور چین و ارزها نرخ مرجع یوان: ۶.۸۱۷۶ (بالاتر از انتظار ۶.۷۶۸۵) پیام بانک خلق چین (PBOC): کنترل دقیق‌تر نوسانات خلاصه رویداد‌‌های سش آسیا توافق تمدید آتش‌بس ایران–آمریکا نهایی اما امضا نشده است. تورم توکیو ضعیف‌تر از انتظار؛ تولید صنعتی قوی‌تر از انتظار RBNZ پیام هاوکیش قوی ارسال کرد حمله پهپادی روسیه به رومانی؛ واکنش ناتو دیپلماتیک جهش ۲۵–۳۰٪ سهام دل پس از گزارش تاریخی SpaceX به‌دنبال IPO (عرضه اولیه) با ارزش ۱.۸ تریلیون دلار داده مداخله ارزی ژاپن امروز منتشر می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم ژاپن دوباره بالاتر رفت؛ آیا افزایش نرخ بهره نزدیک است؟

بانک مرکزی ژاپن اعلام کرد نرخ تورم هسته (Core CPI) بدون عوامل موقتی در ماه آوریل به ۲.۸٪ رسیده که بالاتر از ۲.۵٪ در ماه مارس است. همچنین تورم هسته–هسته (Core-Core CPI) که قیمت مواد غذایی و انرژی و سایر عوامل ویژه را حذف می‌کند، در آوریل ۲.۲٪ ثبت شد؛ رقمی که نسبت به ۲.۶٪ ماه مارس کاهش یافته اما همچنان بالاتر از هدف ۲ درصدی بانک مرکزی است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

شاخص قیمت مصرف کننده ژاپن – آوریل 2026

شاخص قیمت مصرف کننده هسته ژاپن - سالانه (آوریل) - National Core CPI  واقعی  .................  %1.4  پیش‌بینی  .............    %1.7 قبلی  ................     %1.8  شاخص قیمت مصرف کننده ژاپن - سالانه (آوریل) - Inflation Rate YoY  واقعی  .................  %1.4  قبلی  ................     %1.5

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص نهایی قیمت مصرف کننده ناحیه یورو – آوریل ۲۰۲۶

شاخص نهایی قیمت مصرف کننده ناحیه یورو - سالانه (آوریل) - Final Consumer Price Index  واقعی ................ %3  پیش‌بینی ............. %3 قبلی .................... %3  شاخص نهایی قیمت مصرف کننده هسته ناحیه یورو - سالانه (آوریل) - Final Core Consumer Price Index واقعی ................ %2.2  پیش‌بینی ............. %2.2 قبلی ..................... %2.2  شاخص نهایی قیمت مصرف کننده ناحیه یورو - ماهانه (آوریل) - Final Consumer Price Index  واقعی ................ %1  پیش‌بینی ............. %1  قبلی ..................... %1.3 تحلیل: داده‌های نهایی معمولا تاثیر قابل توجهی بر روی بازارها ندارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم بریتانیا در آوریل کمتر از انتظار بود؛ اما با چند هشدار مهم همراه است

گزارش جدید تورم بریتانیا نشان می‌دهد که شاخص قیمت مصرف‌کننده در آوریل ضعیف‌تر از پیش‌بینی‌ها بوده، اما بخش زیادی از این افت به عوامل موقتی و اثرات پایه مربوط است و لزوماً به معنای تغییر روند تورمی نیست. جزئیات شاخص تورم بریتانیا – آوریل CPI سالانه: ۲.۸٪ (انتظار ۳.۰٪) — قبلی ۳.۳٪ CPI ماهانه: ۰.۷٪ (انتظار ۰.۹٪) — قبلی ۰.۷٪ Core CPI سالانه: ۲.۵٪ (انتظار ۲.۶٪) — قبلی ۳.۱٪ Core CPI ماهانه: ۰.۷٪ (انتظار ۰.۸٪) — قبلی ۰.۴٪ افت شدید تورم خدمات؛ اما بیشتر ناشی از عوامل موقتی تورم خدمات که برای بانک انگلستان اهمیت کلیدی دارد، در ماه آوریل به ۳.۲٪ کاهش یافت (انتظار ۳.۵٪) در حالی که در مارس ۴.۵٪ بود. اما بخش زیادی از این افت ناشی از: عوامل یک‌باره اثر پایه سال قبل است و تصویر واقعی تورم را کمی «بهتر از واقع» نشان می‌دهد. بخش مسکن بزرگ‌ترین عامل کاهش تورم طبق داده‌های ONS: بخش مسکن ۰.۴٪ از تورم کم کرده است. دلیل اصلی: افت قیمت برق و گاز همچنین افزایش شدید قیمت آب و فاضلاب در آوریل ۲۰۲۵ باعث ایجاد اثر پایه منفی شده است. کاهش شدید بلیت هواپیما نیز اثرگذار بود بلیت هواپیما در آوریل امسال ۳.۳٪ کاهش داشته است. در حالی که در آوریل ۲۰۲۵ ۲۷.۵٪ جهش کرده بود. وزن این بخش در سبد CPI نیز از ۲۰۲۵ تا ۲۰۲۶ افزایش یافته و اثر افت امسال را تقویت کرده است. این افت تورم به معنای تغییر روند نیست تحلیلگران تأکید می‌کنند که: این کاهش بیشتر یک نوسان موقتی است. جنگ آمریکا–ایران و افزایش قیمت انرژی همچنان ابرهای تیره بر چشم‌انداز تورم بریتانیا هستند. بنابراین مسیر کلی تورم همچنان پیچیده و پرریسک باقی می‌ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده انگلیس – آوریل 2026

شاخص قیمت مصرف کننده انگلیس - سالانه (آوریل) - Consumer Price Index واقعی  .................  %2.8  پیش‌بینی  ...........   %3 قبلی  ................     %3.3  شاخص قیمت مصرف کننده هسته انگلیس - سالانه (آوریل) - Core Consumer Price Index  واقعی  .................. %2.5  پیش‌بینی  ............  %2.6 قبلی  ................     %3.1  شاخص قیمت مصرف کننده انگلیس - ماهانه (آوریل) - Consumer Price Index  واقعی  .................  %0.7  پیش‌بینی  ...........   %0.9  قبلی  ................     %0.7  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

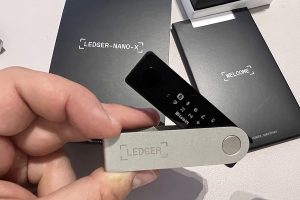
لجر (Ledger) برنامه عرضه اولیه سهام (IPO) خود در آمریکا را به‌دلیل شرایط نامساعد بازار به‌طور موقت متوقف کرده است

بر اساس این گزارش، این شرکت امنیت رمزارز هنوز درخواست محرمانه S-1 را به کمیسیون بورس و اوراق بهادار آمریکا (SEC) ارائه نکرده و ممکن است به‌جای عرضه عمومی، به‌سراغ جذب سرمایه خصوصی برود. در گزارش‌های قبلی، ارزش احتمالی این عرضه حدود ۴ میلیارد دلار برآورد شده بود و بانک‌های بزرگی مانند گلدمن ساکس، جفریز و بارکلیز به‌عنوان مشاور در این فرآیند حضور داشتند. لجر بیشتر به‌خاطر تولید کیف‌پول‌های سخت‌افزاری شناخته می‌شود که رمزارزها را به‌صورت آفلاین و امن ذخیره می‌کنند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

آرامش عجیب بازار فارکس؛ چرا دلار و یورو فعلاً درجا می‌زنند؟

با وجود بحران حل‌نشده در خاورمیانه و گسترش تورم در سراسر جهان، بازارهای فارکس همچنان بسیار آرام باقی مانده‌اند. سطح نوسانات معاملاتی در محدوده پایین بازه پنج‌ساله قرار دارد. زمانی که ارزها حرکت قابل‌توجهی ندارند، سرمایه‌گذاران همچنان ترجیح می‌دهند سرمایه خود را در ارزهایی پارک کنند که بازدهی بالاتری ارائه می‌دهند. از همین رو، تقاضا برای دلار استرالیا (AUD) و کرون نروژ (NOK) ادامه دارد. این مقاله را موسسه ING منتشر کرده و توسط یوتوتایمز برای مخاطبان بازخوانی شده است. در یک نگاه نوسان پایین در بازار فارکس با وجود بحران خاورمیانه و تورم جهانی، همچنان از استراتژی‌های کری ترید و ارزهای پربازده مثل دلار استرالیا و کرون نروژ حمایت می‌کند. داده‌های تورمی آمریکا و افزایش انتظارات انقباضی باعث شده دلار همچنان از حمایت برخوردار باشد و شاخص DXY در محدوده ۹۸ تا ۹۹ نوسان کند. با تثبیت نفت برنت نزدیک ۱۰۶ دلار، بازارها چشم‌انتظار گزارش‌های OPEC، IEA و EIA هستند؛ هرگونه کاهش بیشتر ذخایر نفتی می‌تواند قیمت نفت را بالاتر ببرد. یورو و پوند در فضای کم‌نوسان معامله می‌شوند؛ در حالی که یورو زیر فشار ریسک‌های نفتی قرار دارد، پوند از تحولات سیاسی بریتانیا و رقابت احتمالی رهبری حزب کارگر تأثیر می‌پذیرد. دلار آمریکا (USD): انتظارات بازار نسبت به فدرال رزرو متمایل‌تر به سیاست‌های انقباضی شده است یکی از مشاهدات غالب در بازارهای فارکس در حال حاضر این است که نوسانات معاملاتی به شکل غیرمنتظره‌ای پایین مانده است. با وجود چشم‌انداز شوک نفتی تورمی-رکودی که می‌تواند اقتصاد جهانی را مختل کند، سطح نوسان بازار فارکس فاصله زیادی با پایین‌ترین سطوح پنج سال اخیر ندارد. این موضوع احتمالاً تا حد زیادی به بازارهای سهام مربوط می‌شود؛ جایی که ابرچرخه هوش مصنوعی همچنان عامل غالب است. همچنین مشاهده می‌کنیم که بازارهای سهام اکنون نقش پررنگ‌تری نسبت به اختلاف نرخ بهره یا قیمت نفت در قیمت‌گذاری بازار فارکس ایفا می‌کنند. با نزدیک شدن به فصل تابستان، به نظر می‌رسد برای خارج کردن بازار از ذهنیت نوسان پایین، به محرک بزرگی نیاز باشد. این موضوع باعث می‌شود ارزهای با بازده بالاتر گروه G10 مانند دلار استرالیا و کرون نروژ همچنان مورد تقاضا باقی بمانند، زیرا استراتژی‌های کری ترید (معاملات حملی) همچنان محبوب هستند. این ارزها همچنین از قرار گرفتن در معرض کالاها سود می‌برند و از زمان آغاز درگیری ایران، شرایط تجاری (terms of trade) آن‌ها بهبود یافته است. مگر اینکه بازارهای سهام با افت شدیدی مواجه شوند، حرکت‌های محدود ارزها همچنان تحت تأثیر حرکت بعدی بزرگ قیمت نفت و واکنش بانک‌های مرکزی (از جمله فدرال رزرو) به تورم بالاتر خواهد بود. در بخش نفت، قیمت نفت برنت در نزدیکی ۱۰۶ دلار در هر بشکه ثابت مانده است. امروز باید گزارش‌های ماهانه بازار نفت از سوی آژانس بین‌المللی انرژی (IEA) و اوپک (OPEC) را زیر نظر داشت. همچنین در ادامه روز، گزارش هفتگی ذخایر نفتی EIA منتشر می‌شود که اگر کاهش ذخایر بیش از ۲ میلیون بشکه مورد انتظار باشد، می‌تواند دوباره قیمت نفت را بالاتر ببرد. در مورد فدرال رزرو، داده‌های تورم CPI ماه آوریل که بالاتر از اجماع بازار منتشر شد، باعث شده نرخ‌های OIS یک‌ماهه با سررسید یک ساله به بالاترین سطح خود از اوایل ۲۰۲۵ برسند. اکثر تحلیلگران به این نتیجه رسیده‌اند که کوین وارش که انتظار می‌رود امروز به‌عنوان رئیس جدید فدرال رزرو تأیید شود، در شرایط فعلی فضای چندانی برای پیش بردن پیام انبساطی (داویش) خود نخواهد داشت. عامل بعدی اثرگذار بر روایت فدرال رزرو امروز، انتشار داده‌های PPI ماه آوریل و سخنرانی سوزان کالینز رئیس فدرال رزرو بوستون خواهد بود که به‌عنوان یکی از اعضای متمایل به سیاست‌های انقباضی‌تر شناخته می‌شود. با توجه به نرخ‌های نسبتاً بالای سپرده ۳.۶۵ درصدی (یک‌هفته‌ای) و همچنین نقش دلار به‌عنوان پوشش ریسک در صورت جهش قیمت نفت یا افت بازار سهام، انتظار می‌رود دلار فعلاً همچنان در سطح مناسبی مورد تقاضا باقی بماند. با توجه به اینکه شاخص دلار (DXY) وزن بالایی به ارزهای اروپایی و ین ژاپن اختصاص داده، این شاخص می‌تواند همچنان در بازه ۹۸.۰۰ تا ۹۹.۰۰ معامله شود. در برابر ارزهای بازارهای نوظهور، دلار ممکن است اندکی تضعیف شود؛ زیرا بازار در انتظار برخی لحن‌های مثبت و توافقات تجاری ناشی از سفر قریب‌الوقوع رئیس‌جمهور ترامپ به چین است. یورو (EUR): محیط کم‌نوسان ادامه دارد نوسان ضمنی سه‌ماهه EURUSD اکنون به ۵.۷ درصد رسیده است. این رقم بیش از ۱ درصد پایین‌تر از نوسان تحقق‌یافته (realised volatility) بوده و فاصله زیادی با کف محدوده ۵.۲ تا ۵.۳ درصدی مشاهده‌شده در پنج سال اخیر ندارد. این لزوماً به معنای عدم شکل‌گیری روند جدید نیست، اما با توجه به نسبت ریسک ریورسال (risk reversal) — یعنی قیمت اختیار خرید یورو در برابر اختیار فروش معادل آن — نتیجه‌گیری این است که EURUSD همچنان در وضعیت رنج معامله می‌شود. با توجه به اینکه از سطوح فعلی ریسک‌های صعودی بیشتری برای قیمت نفت متصور هستیم، EURUSD ممکن است در جلسات آتی کمی پایین‌تر بیاید. با این حال، انتظار می‌رود بار دیگر در محدوده 1.1650 تقاضای مناسبی مشاهده شود. در تقویم اقتصادی امروز، انتشار دوم تولید ناخالص داخلی منطقه یورو در سه‌ماهه اول ۲۰۲۶ قرار دارد که انتظار می‌رود ۰.۱ درصد رشد فصلی (QoQ) را نشان دهد. همچنین چندین سخنران بانک مرکزی اروپا (ECB) نیز برنامه دارند. با این حال، سخنرانی‌های مهم کریستین لاگارد و فیلیپ لین تا امشب برگزار نمی‌شود. انتظار می‌رود آن‌ها احتمال افزایش نرخ بهره ECB در ماه ژوئن را مطرح نگه دارند؛ در غیر این صورت یورو تحت فشار قرار خواهد گرفت. پوند بریتانیا (GBP): استارمر همچنان در قدرت باقی مانده است پوند انگلیس سرانجام دیروز شاهد ضعفی مستقل بود؛ چرا که تحولات سیاسی وست‌مینستر به مرکز توجه بازار تبدیل شد. در حال حاضر، استارمر  قصد دارد در سمت نخست‌وزیری باقی بماند و در هر رقابت رهبری احتمالی در برابر چالش‌گران شرکت کند. این چالش‌گران شامل افرادی مانند وس استریتینگ، اندی برنهام و آنجلا رینر هستند که هنوز به‌طور رسمی نامزدی خود را اعلام نکرده‌اند. امروز احتمالاً روزی آرام‌تر از منظر مانورهای سیاسی خواهد بود؛ چرا که مراسم افتتاحیه پارلمان برگزار می‌شود و شاه چارلز برنامه‌های قانون‌گذاری حزب کارگر برای دوره آتی را ارائه خواهد کرد. با این حال، اعلام رسمی نامزدی هر یک از این چهره‌ها برای رقابت رهبری احتمالاً باعث افت تازه پوند خواهد شد؛ به‌ویژه اگر خبری درباره اندی برنهام منتشر شود، زیرا سیاست‌های او تهدیدی برای بازار اوراق قرضه بریتانیا تلقی می‌شود. بازدهی‌های بالا احتمالاً در حال حاضر تا حدی از پوند حمایت می‌کنند، اما انتظار می‌رود تقاضای مناسبی برای EURGBP در سطوح زیر 0.8650 وجود داشته باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص قیمت مصرف کننده نهایی فرانسه – آوریل 2026

شاخص قیمت مصرف کننده نهایی فرانسه - آوریل - Consumer Price Index  واقعی .................. %1  پیش‌بینی ............... %1 قبلی ..................... %1  شاخص قیمت مصرف کننده نهایی فرانسه - آوریل (سالانه) - Consumer Price Index  واقعی .................. %2.2  پیش‌بینی ............... %2.2 قبلی ..................... %1.7  شاخص قیمت مصرف کننده HICP نهایی فرانسه - ماهانه (آوریل) - Harmonised Inflation Rate  واقعی .................. %1.2  پیش‌بینی ............ %1.2 قبلی ..................... %1.1 شاخص قیمت مصرف کننده HICP نهایی فرانسه - سالانه (آوریل) - Harmonised Inflation Rate  واقعی .................. %2.5  پیش‌بینی ............ %2.5  قبلی ..................... %2

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در برابر ریسک جهانی؛ بازار سهام تعیین‌کننده است

انتظار می‌رود شاخص قیمت مصرف‌کننده (CPI) آمریکا برای امروز بالاتر از اجماع بازار و معادل ۰.۹ درصد ماهانه منتشر شود. حتی اگر تورم هسته با رشد ملایم‌تر ۰.۳ درصد ماهانه همراه باشد، چنین رقمی می‌تواند به تقویت روند انقباضی و هاوکیش در منحنی نرخ دلار کمک کند. با این حال، میزان صعود دلار بیشتر به این بستگی دارد که آیا این داده‌ها – در کنار توقف مذاکرات آمریکا و ایران – در نهایت از جذابیت بازار سهام که تاکنون مقاوم باقی مانده، کم می‌کند یا خیر. این مقاله را وب‌سایت موسسه ING منتشر کرده است و بازخوانی آن به فارسی برای مخاطبان توسط یوتوتایمز انجام شده است. در یک نگاه دلار از ترکیب تورم بالا و تنش‌های ژئوپلیتیک حمایت می‌شود؛ توقف مذاکرات آمریکا و ایران و نگرانی‌ها درباره تحولات تنگه هرمز همچنان تقاضا برای دلار را تقویت کرده است. بازار سهام نقش کلیدی در واکنش دلار دارد؛ تحلیلگران معتقدند اثر مثبت داده تورمی بر دلار زمانی قوی‌تر می‌شود که نگرانی از افزایش نرخ بهره باعث فشار بر بازارهای سهام شود. یورو و پوند با ریسک‌های مضاعف روبه‌رو هستند؛ از یک‌سو ضعف داده‌های اقتصادی منطقه یورو و از سوی دیگر تشدید فشار سیاسی بر استارمر، ارزهای اروپایی را در موقعیت شکننده‌تری قرار داده است. دلار آمریکا: یک جهش ۰.۹ درصدی دیگر در تورم ماهانه امروز داده‌های CPI آمریکا برای ماه آوریل منتشر می‌شود و پیش‌بینی ما (تحلیلگران ING) ثبت دومین رشد متوالی ۰.۹ درصدی ماهانه در تورم کل است؛ موضوعی که می‌تواند تورم سالانه را به ۴.۰ درصد برساند. این رقم بالاتر از اجماع بازار است که انتظار ۰.۶ درصد ماهانه و ۳.۷ درصد سالانه را دارد. در مقابل، پیش‌بینی ما برای تورم هسته مطابق اجماع بازار و برابر با ۰.۳ درصد ماهانه و ۲.۷ درصد سالانه است. بازگشت تورم کل عمدتاً ناشی از افزایش قیمت بنزین و گازوئیل خواهد بود؛ در حالی که بهبود قیمت خدمات درمانی و تفریحی احتمالاً عامل رشد ۰.۳ درصدی تورم هسته است. در نهایت، برای فدرال رزرو تورم هسته مهم‌ترین معیار محسوب می‌شود. با این حال، احتمالاً هنوز برای مشاهده شواهد واضح از اثرات دور دوم تورمی زود است و به نظر می‌رسد حتی افزایش تورم کل بالاتر از انتظار نیز بتواند به روند اخیر قیمت‌گذاری هاوکیش در منحنی سوآپ دلار شتاب بیشتری بدهد. در حال حاضر بازار حدود ۷ نقطه پایه افزایش نرخ بهره فدرال رزرو تا پایان سال را در قیمت‌ها لحاظ کرده است. با این حال، اثر مثبت بر دلار احتمالاً بیشتر از مسیر بازار سهام می‌آید تا صرفاً نرخ بهره. سنتیمنت ریسک جهانی در هفته‌های اخیر محرک مهم‌تری نسبت به اختلاف نرخ‌های کوتاه‌مدت و قیمت نفت برای بسیاری از جفت‌ارزهای مرتبط با دلار از جمله EURUSD بوده است. در روزهای اخیر، معمولاً روزهای مثبت دلار با روزهای منفی بازار سهام همزمان بوده‌اند. اکنون باید دید آیا ترس از افزایش نرخ بهره می‌تواند دوباره نگرانی‌هایی درباره ارزش‌گذاری بالای سهام ایجاد کند یا خیر. با این وجود، CPI همچنان احتمالاً در اولویت دوم نسبت به هر تحول معنادار در پرونده ایران قرار دارد. روزهای اخیر نشان داده‌اند که ایران و آمریکا همچنان بر سر بخش‌های کلیدی توافق هسته‌ای فاصله زیادی دارند. در عین حال، بازارها با وجود ادعای دونالد ترامپ مبنی بر اینکه آتش‌بس «روی دستگاه تنفس مصنوعی» قرار دارد و همچنین گزارش‌های جدید از تحرکات نظامی در تنگه هرمز، هنوز تمایل چندانی به قیمت‌گذاری تشدید دوباره تنش‌ها نشان نداده‌اند. هرچه این بن‌بست طولانی‌تر شود، ریسک صعودی دلار هم در کوتاه‌مدت و هم میان‌مدت بیشتر می‌شود؛ چراکه در افق میان‌مدت، ادامه این وضعیت می‌تواند فشار طولانی‌تری بر اقتصاد جهانی وارد کند؛ عاملی که دلار معمولاً با ضعف رشد اقتصاد جهانی همبستگی منفی دارد. یورو: شاخص ZEW همچنان بدبین باقی می‌ماند جفت‌ارز EURUSD با وجود افزایش بدبینی نسبت به حل‌وفصل بحران خلیج فارس، همچنان در کنار فضای ریسک‌پذیری بازار مقاومت خوبی نشان داده است. با این حال، هرگونه اصلاح معنادار در بازار سهام احتمالاً با سطوح فعلی EURUSD سازگار نخواهد بود؛ حتی اگر قیمت‌گذاری بازار برای بانک مرکزی اروپا همچنان انقباضی‌تر از فدرال رزرو باشد. تقویم اقتصادی امروز منطقه یورو شامل انتشار نظرسنجی‌های ZEW است که نخستین تصویر از احساسات اقتصادی آلمان در ماه مه را ارائه می‌دهد. اجماع بازار انتظار دارد هر دو شاخص انتظارات و وضعیت فعلی با افت بیشتری همراه شوند. تفسیر این نظرسنجی‌ها در چنین فضای پرنوسان ژئوپلیتیکی دشوار است، اما پیام کلی احتمالاً تشدید تضعیف چشم‌انداز رشد اقتصادی منطقه یورو خواهد بود. دیدگاه ما نسبت به EURUSD همچنان متمایل به نزول است؛ مگر اینکه نشانه‌های ملموسی از پیشرفت به سمت توافق صلح میان آمریکا و ایران مشاهده شود. در چنین فضایی، شکست پایدار سطح 1.1800 چندان محتمل به نظر نمی‌رسد و بازگشت دوباره به محدوده 1.1700 سناریوی محتمل‌تری است. پوند: احتمال افزایش پرمیوم ریسک سیاسی فشارها بر نخست‌وزیر بریتانیا، استارمر، روز گذشته شدت بیشتری گرفت؛ پس از آنکه وزیر کشور، شابانا محمود، به بیش از ۷۰ نماینده پارلمان پیوست که خواستار استعفای او شده‌اند. اکنون بازارهای شرط‌بندی احتمال بسیار بالایی را برای خروج استارمر از قدرت در سال جاری قیمت‌گذاری می‌کنند و سرمایه‌گذاران احتمالاً هر سخنرانی برنامه‌ریزی‌شده او را به‌عنوان فرصتی برای اعلام استعفا تفسیر خواهند کرد. پوند از عصر دیروز و پس از تشدید درخواست‌ها برای استعفای استارمر، تحت فشار قرار گرفت؛ آن هم پس از یک جلسه معاملاتی که در آن پوند تقویت شد. برای نخستین بار پس از مدت‌ها، به نظر می‌رسد نوعی پرمیوم ریسک سیاسی در EURGBP در حال شکل‌گیری است. با این حال، طبق مدل ما این پرمیوم هنوز کوچک و حدود ۰.۳ درصد بیش‌ارزش‌گذاری کوتاه‌مدت است. پوند همچنان فضای زیادی برای افزایش این پرمیوم منفی دارد؛ زیرا بازارها احتمالاً تمرکز خود را به این معطوف می‌کنند که کدام نامزد شانس بیشتری برای جایگزینی استارمر دارد. اندی برنهام، وس استریتینگ و آنجلا رینر در حال حاضر گزینه‌های اصلی محسوب می‌شوند. نکته قابل توجه اینکه اخیراً گزارش‌هایی مبنی بر تلاش احتمالی برنهام برای کسب کرسی پارلمانی و ورود به رقابت رهبری، باعث فشار بر استرلینگ شد؛ زیرا بازار نگران است دیدگاه‌های او درباره کنار گذاشتن قواعد مالی بتواند یکی از ستون‌های اعتماد بازار به وضعیت مالی عمومی بریتانیا را تضعیف کند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص قیمت مصرف کننده نهایی آلمان – آوریل ۲۰۲۶

شاخص قیمت مصرف کننده نهایی آلمان - آوریل - Final Consumer Price Index  واقعی ................ %0.6  پیش‌بینی ............. %0.6 قبلی ..................... %1.1  شاخص قیمت مصرف کننده نهایی آلمان - سالانه (آوریل) - Final Consumer Price Index  واقعی ................ %2.9  پیش‌بینی ............. %2.9  قبلی ..................... %2.7  برآورد اولیه نرخ تورم هماهنگ‌شده نهایی ماهانه آلمان - Harmonised Inflation Rate (آوریل)  واقعی ................ %0.5  پیش‌بینی ............. %0.5 قبلی ..................... %1.2  برآورد اولیه نرخ تورم هماهنگ‌شده نهایی سالانه آلمان - Harmonised Inflation Rate (آوریل)  واقعی ................ %2.9  پیش‌بینی ............. %2.9  قبلی ..................... %2.8

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای آسیایی زیر سایه تنش ایران–آمریکا؛ نفت و دلار صعودی ماندند

در معاملات سه‌شنبه (۱۲ مه ۲۰۲۶) سشن آسیا، نفت و دلار آمریکا در سطحی بالا معامله شدند؛ زیرا فضای بدبینانه نسبت به مذاکرات آمریکا–ایران و بسته‌بودن تنگه هرمز شدت گرفته است. هم‌زمان، داده‌ها و تحولات مهمی از ژاپن، چین، استرالیا و آمریکا منتشر شد که مسیر بازارها را تحت‌تأثیر قرار داد. مهم‌ترین رویدادهای امروز آسیا نفت و دلار قوی ماندند؛ ترامپ گفت آتش‌بس «در وضعیت مرگ مغزی» است و CNN گزارش داد او به‌طور جدی بازگشت به عملیات نظامی علیه ایران را بررسی می‌کند. بانک مرکزی ژاپن نرخ‌ها را ثابت نگه داشت، اما «خلاصه دیدگاه‌ها» لحن هاوکیش داشت و چند عضو احتمال افزایش نرخ در نشست بعدی را مطرح کردند. اعتماد کسب‌وکار استرالیا در آوریل به  منفی 24 رسید؛ شرایط کسب‌وکار به پایین‌ترین سطح از 2020 سقوط کرد. ژاپن و آمریکا همکاری ارزی را تأیید کردند؛ کاتایاما گفت گفت‌وگوهای دو ساعته با بسنت شامل ارز، مواد معدنی حیاتی و AI بوده است. نیکی ژاپن مثبت ماند، اما شاخص KOSPI کره جنوبی پس از لمس رکورد تاریخی، با فشار فروش ناشی از تنش‌های خاورمیانه عقب نشست. PBoC نرخ مرکزی USDCNY را 6.8426 تعیین کرد که بالاتر از برآورد بازار بود. جزئیات تحولات کلیدی ۱) نفت و دلار در اوج؛ تنش آمریکا–ایران تشدید شد ترامپ از بسته‌بودن تنگه هرمز و توقف مذاکرات هسته‌ای به‌شدت ناراضی است. CNN گزارش داد او اکنون بیش از هر زمان دیگری احتمال بازگشت به عملیات نظامی گسترده علیه ایران را بررسی می‌کند. بازار نفت در واکنش صعودی و پرریسک باقی ماند. ۲) BOJ: احتمال افزایش نرخ بهره در نشست بعدی بانک مرکزی ژاپن نرخ‌ها را ثابت نگه داشت، اما «صورت‌جلسه» منتشرشده امروز نشان داد: ریسک‌های تورمی رو به بالا هستند. قیمت نفت فشار بیشتری ایجاد کرده است. چند عضو گفتند افزایش نرخ ممکن است از نشست بعدی آغاز شود. این لحن تهاجمی باعث شد بازده اوراق ژاپن بالا بماند. ۳) استرالیا: اعتماد کسب‌وکار همچنان در رکود عمیق شاخص اعتماد کسب‌وکار NAB در آوریل: منفی 24 (ماه قبل -29) شرایط کسب‌وکار: پایین‌ترین سطح از 2020 سرمایه‌گذاری شرکت‌ها: بزرگ‌ترین افت پساکرونا افزایش هزینه انرژی عامل اصلی فشار بر حاشیه سود است. ۴) ژاپن–آمریکا: تأیید همکاری ارزی کاتایاما پس از دیدار با بسنت گفت: همکاری ارزی «بسیار نزدیک» است. مداخله اخیر ژاپن با بیانیه مشترک سپتامبر سازگار است. گفت‌وگوها شامل ارز، مواد معدنی حیاتی و هوش مصنوعی بوده است. بسنت فردا با نخست‌وزیر تاکایچی دیدار می‌کند. ۵) بازار سهام آسیا نیکی ژاپن مثبت ماند. KOSPI کره جنوبی پس از لمس رکورد ۸۰۰۰ واحد، با فشار فروش ناشی از تنش‌های خاورمیانه عقب نشست. یک مقام کره‌ای پیشنهاد داد مردم «سود AI» دریافت کنند که از مالیات شرکت‌های AI تأمین شود. رویدادهای پیش‌رو ۱) گزارش CPI آمریکا – ساعت ۱۲:۳۰ GMT (ساعت ۱۶:۰۰ به وقت ایران) بانک‌های سرمایه‌گذاری انتظار انشار داده بد دارند. این گزارش می‌تواند مسیر دلار، بازده اوراق و سیاست فدرال رزرو را تغییر دهد. ۲) رأی‌گیری سنا درباره کوین وارش ساعت ۱۱:۳۰ به وقت شرق آمریکا تأیید او برای دوره ۱۴ساله، مسیر را برای رأی‌گیری درباره ریاست فدرال رزرو هموار می‌کند. ۳) بودجه استرالیا انتظار می‌رود کسری بودجه کمتر از پیش‌بینی باشد و اصلاحات بزرگ مالیاتی بخش مسکن اعلام شود. ۴) سفر ترامپ به چین چهارشنبه: ورود به پکن پنجشنبه: دیدار با شی جین‌پینگ، نشست دوجانبه و ضیافت رسمی جمعه: عکس یادبود، چای دوجانبه و ناهار کاری

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده و تولید کننده چین – آوریل ۲۰۲۶

شاخص قیمت مصرف کننده چین - سالانه (آوریل) - Consumer Price Index  واقعی  ................     %0.3 پیش‌بینی  .............    %0.1- قبلی  .....................   %0.7-  شاخص قیمت مصرف کننده چین - آوریل - Consumer Price Index  واقعی  ................     %1.2 پیش‌بینی  .............    %0.8 قبلی  .....................   %1 شاخص قیمت تولید کننده چین - سالانه (آوریل) - producer Price Index واقعی  ................     %2.8 پیش‌بینی  .............    %1.8 قبلی  .....................   %0.5

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده سوئیس – آوریل 2026

شاخص قیمت مصرف کننده سوئیس - آوریل - Consumer Price Index  واقعی .................. %0.3 پیش‌بینی ........... %0.3 قبلی ................. %0.2 شاخص قیمت مصرف کننده سوئیس - سالانه (آوریل) - Consumer Price Index  واقعی .................. %0.6 پیش‌بینی ........... %0.6 قبلی ................. %0.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش شاخص قیمت مصرف کننده کانادا – مارس ۲۰۲۶

تغییرات ماهانه شاخص قیمت مصرف‌کننده کانادا - Consumer Price Index (مارس)  واقعی .................. 0.9 درصد  پیش‌بینی .............. 1.1 درصد قبلی ..................... 0.5 درصد تغییرات سالانه شاخص قیمت مصرف‌کننده کانادا - Consumer Price Index (مارس)  واقعی ...................... 2.4 درصد  پیش‌بینی ................. 2.5 درصد قبلی ......................... 1.8 درصد تغییرات سالانه شاخص تورم میانه (حذف تغییرات بزرگ قیمتی) Median CPI  واقعی ...................... 2.3 درصد  پیش‌بینی ................. 2.4 درصد قبلی ......................... 2.3 درصد تغییرات سالانه شاخص تورم تعدیل‌شده (حذف تغییرات 40 درصد از اقلام بی‌ثبات) Trimmed CPI  واقعی ...................... 2.2 درصد  پیش‌بینی ................. 2.3 درصد قبلی ...................... 2.3 درصد تغییرات سالانه شاخص تورم مشترک (تغییر در قیمت کالاهایی که در طول زمان دارای تغییرات قیمتی مشابهی هستند) Common CPI  واقعی ....................... 2.6 درصد  پیش‌بینی ................. 2.6 درصد قبلی ......................... 2.4 درصد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در حالت انتظار؛ ریسک ژئوپلیتیک مانع سقوط شد

در یک نگاه دلار در وضعیت انتظار: تنش‌های آمریکا و ایران مانع شکل‌گیری روند نزولی قوی برای دلار شده است. بازار چشم‌انتظار داده‌های تورمی آمریکا: گزارش PPI احتمالاً تأثیر بزرگی بر سیاست‌های فدرال رزرو نخواهد داشت. یورو بدون محرک قوی: داده‌های تورمی اروپا فعلاً توان ایجاد روند پایدار برای یورو را ندارند. افزایش فشار سیاسی بر پوند: تحولات داخلی بریتانیا ریسک افت بیشتر پوند، به‌ویژه در برابر یورو، را افزایش داده است. ممکن است پایان این هفته برای دلار آمریکا نسبتاً آرام سپری شود؛ زیرا عدم قطعیت درباره تنش‌های میان آمریکا و ایران مانع شکل‌گیری روندهای قوی در بازار ارز شده است. در بریتانیا، پیروزی حزب سبز در یک انتخابات میان‌دوره‌ای، فشار سیاسی تازه‌ای بر نخست‌وزیر استارمر وارد کرده و همین موضوع ریسک نزولی بیشتری برای پوند در برابر یورو ایجاد کرده است. خلاصه مقاله را می‌توانید در فایل صوتی زیر گوش کنید این گزارش بر پایه مقاله منتشرشده توسط بانک ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. دلار آمریکا | احتیاط همچنان حاکم است احتمال دارد بازار فارکس هفته را در فضایی آرام به پایان برساند. نبود داده‌های اقتصادی مهم باعث شده انتظارات بازار درباره سیاست‌های فدرال رزرو تقریباً بدون تغییر باقی بماند. دو ریسک اصلی هفته‌های اخیر یعنی: تنش‌های ایران نگرانی‌های مرتبط با هوش مصنوعی (ترس بازار از حباب یا شوک ناشی از شرکت‌های AI) تا حدی فروکش کرده‌اند. با این حال، هرگونه تشدید تنش میان آمریکا و ایران همچنان مهم‌ترین عامل اثرگذار بر دلار محسوب می‌شود. گزارش‌های مربوط به مذاکرات هسته‌ای ژنو دیروز نوسانات شدیدی در بازار نفت ایجاد کرد، اما بازارها فعلاً با خوش‌بینی محتاطانه معامله می‌کنند؛ زیرا مذاکرات قرار است هفته آینده ادامه یابد. طبق داده‌های بازار پیش‌بینی  در سایت Polymarket ، احتمال حمله آمریکا به ایران تا پایان مارس همچنان حدود ۵۵٪ ارزیابی می‌شود؛ موضوعی که مانع از افت شدید دلار شده است. (یعنی معامله‌گران هنوز برای سناریوی جنگ، «حق بیمه ریسک» روی دلار نگه داشته‌اند.) ✔️ بیشتر بخوانید: از طلا تا نفت و فلزات؛ ذخیره‌سازی دولت‌ها بازار را به هم ریخت داده مهم امروز آمریکا رویداد اصلی تقویم اقتصادی آمریکا انتشار شاخص PPI ژانویه است. پیش‌بینی‌ها: تورم تولیدکننده: ۰.۳٪ ماهانه تورم هسته: ۰.۳٪ احتمال زیادی وجود دارد که این داده اثر بزرگی روی بازار نگذارد. همچنین سخنرانی اعضای فدرال رزرو از جمله: جان ویلیامز نیل کاشکاری برگزار می‌شود، اما بازار فعلاً توجه زیادی به اظهارات بانک مرکزی ندارد؛ زیرا داده‌های اقتصادی هنوز کاهش نرخ بهره در نشست‌های نزدیک را توجیه نمی‌کنند. در کوتاه‌مدت عوامل بنیادی همچنان از دلار حمایت می‌کنند، اما عدم قطعیت تعرفه‌های تجاری باعث حفظ پریمیوم ریسک دلار شده است. یورو | تمرکز بازار بر داده‌های تورمی به نظر می‌رسد سطح 1.180 در EURUSD همچنان نقش لنگر قیمتی را ایفا کند. (لنگر قیمتی یعنی سطحی که بازار تمایل دارد اطراف آن نوسان کند و جهت مشخصی نگیرد.) امروز داده‌های تورم منطقه یورو منتشر می‌شود: فرانسه: ۰.۸٪ اسپانیا: ۲.۲٪ آلمان: انتظار کاهش از ۲.۱٪ به ۲.۰٪ با این حال، حتی اگر تورم کمی بالاتر بیاید، بعید است تغییر معناداری در سیاست‌های بانک مرکزی اروپا (ECB) ایجاد کند؛ بنابراین تأثیر پایداری بر یورو انتظار نمی‌رود. پوند انگلیس | ریسک نزولی ادامه دارد پوند امروز تحت فشار بیشتری قرار گرفته است؛ پس از آنکه حزب سبز در حوزه انتخاباتی گورتون و دنتون منچستر — که پیش‌تر پایگاه سنتی حزب کارگر محسوب می‌شد — پیروز شد. بازار اخیراً به هر عاملی که موقعیت سیاسی نخست‌وزیر استارمر را تضعیف کند، واکنش منفی نشان داده است. پیروزی یک حزب چپ‌گراتر می‌تواند این نگرانی را ایجاد کند که: در صورت کناره‌گیری زودهنگام استارمر، جانشین او سیاست‌های اقتصادی چپ‌گرایانه‌تری اتخاذ کند. ( چپ‌ها معمولاً برای ارز ملی منفی تلقی می‌شود.) تحلیلگران ING همچنان نسبت به رشد جفت‌ارز EURGBP دیدگاه صعودی دارند؛ زیرا پوند انگلیس با مجموعه‌ای از ریسک‌های متمرکز روبه‌رو است، از جمله: تنش‌های سیاسی و بی‌ثباتی داخلی بریتانیا برخی ریسک‌های مالی (هرچند محدود) پیش از اعلام بودجه هفته آینده و احتمال اتخاذ سیاست‌های انبساطی‌تر توسط بانک انگلستان در قیمت‌گذاری بازار بر همین اساس، معتقدند شرایط لازم برای عبور نرخ EURGBP از سطح 0.880 — که برآورد فعلی کوتاه‌مدت آنها محسوب می‌شود — همچنان برقرار است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص قیمت مصرف کننده ایالت‌های مختلف آلمان – فوریه 2026

شاخص قیمت مصرف کننده بادن - وورتمبرگ آلمان - فوریه- Consumer Price Index  واقعی ............ %0.2  قبلی ............ %0.0 شاخص قیمت مصرف کننده آلمان بادن - وورتمبرگ - سالانه (فوریه) - Consumer Price Index  واقعی ............ %1.8  قبلی ............ %2.1 شاخص قیمت مصرف کننده باواریا آلمان - فوریه - Consumer Price Index  واقعی ............ %0.2  قبلی ............ %0.0 شاخص قیمت مصرف کننده آلمان باواریا - سالانه (فوریه) - Consumer Price Index  واقعی ............ %1.9  قبلی ............ %2.1 شاخص قیمت مصرف کننده براندنبرگ آلمان - فوریه - Consumer Price Index  واقعی ............ %0.4  قبلی ............ %0 شاخص قیمت مصرف کننده براندنبرگ آلمان - سالانه (فوریه) - Consumer Price Index  واقعی ............ %2  قبلی ............ %2.2 شاخص قیمت مصرف کننده هس آلمان - فوریه - Consumer Price Index  واقعی ............ %0.4  قبلی ............ %0 شاخص قیمت مصرف کننده رن وستفیلا شمالی آلمان - فوریه - Consumer Price Index  واقعی ............ %0.2  قبلی ............ %0.1 شاخص قیمت مصرف کننده رن وستفیلا شمالی آلمان - سالانه (فوریه) - Consumer Price Index  واقعی ............ %1.8  قبلی ............ %2 شاخص قیمت مصرف کننده ساکسونی آلمان - فوریه - Consumer Price Index  واقعی ............ %0.3  قبلی ............ %0 شاخص قیمت مصرف کننده ساکسونی آلمان - سالانه (فوریه) - Consumer Price Index  واقعی ............ %2.3  قبلی ............ %2.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر