TSLA 362.44 USD ▼ 1.29%
AAPL 342.00 USD ▼ 0.28%
GOOGL 349.22 USD ▲ 0.45%
AMZN 254.76 USD ▲ 0.27%
NVDA 217.23 USD ▼ 1.84%
BTCUSD 82,050.04 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

میران: افت قیمت مسکن موتور اصلی کاهش تورم خواهد بود

استیون میران، عضو جدید فدرال رزرو، اعلام کرد کاهش قیمت مسکن در ماه‌های آینده می‌تواند به‌عنوان محرک اصلی کاهش فشار تورمی عمل کرده و فشار ناشی از رشد اقتصادی بالاتر را خنثی کند. او توضیح داد که سیاست‌های مرزی در سال‌های اخیر عامل مهمی در رشد هزینه‌های مسکن بوده، اما با منفی شدن روند خالص مهاجرت، انتظار می‌رود این متغیر به‌طور محسوسی فشار تورمی را کاهش دهد. میران که خود را در پایین‌ترین سطح نمودار دات‌پلات معرفی کرد، وعده داد جزئیات مخالفتش با تصمیم اخیر کمیته را در سخنرانی روز دوشنبه تشریح کند. وی تأکید کرد: «این ادعا که من صرفاً مجری خواسته‌های کاخ سفید هستم، بی‌اساس است.» او هشدار داد که هرچه سیاست پولی انقباضی برای مدت طولانی‌تری ادامه یابد، ریسک آسیب به بازار کار افزایش خواهد یافت. با این حال، پیش‌بینی می‌کند نیمه دوم سال رشد اقتصادی قوی‌تری رقم بخورد، بدون آنکه لزوماً مسیر سیاست پولی تغییر چشمگیری داشته باشد. میران همچنین با نگرانی اکثریت درباره اثرات تورمی تعرفه‌ها مخالفت کرد و استدلال نمود که تعرفه‌ها صرفاً یک افزایش موقتی در قیمت‌ها ایجاد می‌کنند. در مقابل، به گفته او، خروج حدود ۱.۵ میلیون مهاجر از کشور تأثیری ساختاری و پایدار بر هزینه‌های مسکن خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاشکاری، عضو فدرال رزرو: تورم ۳٪ غیرقابل قبول است

نیل کاشکاری، رئیس فدرال رزرو مینیاپولیس، در گفت‌وگو با CNBC اعلام کرد که هیچ نشانه‌ای از تضعیف اعتبار فدرال رزرو در دستیابی به هدف تورمی ۲ درصد مشاهده نمی‌کند. او تأکید کرد که بانک مرکزی با تورم ۳ درصدی موافق نیست و اطمینان دارد که می‌تواند تورم را به سطح هدف بازگرداند. کاشکاری افزود که اجزای مهم تورم، از جمله بخش مسکن و خدمات غیرمسکونی، نشانه‌هایی از کاهش را نشان می‌دهند. وی همچنین گفت که با گذشت زمان، اطمینان بیشتری پیدا کرده که تأثیر تعرفه‌ها بر تورم موقتی خواهد بود. احتمال دارد کاهش نرخ‌های بهره کوتاه‌مدت لزوماً منجر به کاهش نرخ‌های بلندمدت نشود. او همچنین افزود که هنوز مشخص نیست چند مرحله کاهش نرخ دیگر برای رسیدن به نرخ خنثی (Neutral Rate) مورد نیاز است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بولارد، عضو سابق فدرال رزرو: حفظ هدف تورمی ۲٪ ضروری است

جیمز بولارد، رئيس پیشین فدرال رزرو سنت‌لوئیس، اعلام کرد که بانک مرکزی آمریکا در بهار ۲۰۲۰ با خرید گسترده اوراق بهادار رهنی (MBS) اشتباه کرد. او گفت: «متأسفانه فدرال رزرو مقدار زیادی اوراق رهنی خرید.» بولارد همچنین اظهار داشت که در نشست اخیر، اگر عضو FOMC بود، به کاهش ۵۰ نقطه پایه رأی نمی‌داد. با این حال، او تصمیم اخیر کمیته را «خوب» ارزیابی کرد و گفت که به نظر می‌رسد مسیر کاهش نرخ بهره تا پایان سال شامل سه مرحله باشد. وی افزود که تمام گزینه‌های مطرح‌شده برای ریاست فدرال رزرو افراد شایسته‌ای هستند. بولارد معتقد است که کاهش ۷۵ نقطه پایه تا پایان سال، اقدامی قابل‌توجه خواهد بود. او تأکید کرد که رها کردن هدف تورمی ۲٪ اقدامی نادرست و خطرناک خواهد بود. در ادامه، بولارد گفت که نرخ خنثی هنوز نسبتاً پایین است و احتمالاً در حدود ۳.۲۵٪ قرار دارد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

کاشکاری، عضو فدرال رزرو: دو کاهش نرخ دیگر تا پایان سال مناسب است

نیل کاشکاری، رئیس فدرال رزرو مینیاپولیس، اعلام کرد که از کاهش نرخ بهره در نشست اخیر فدرال رزرو حمایت کرده است. او هشدار داد که ریسک افزایش شدید نرخ بیکاری نیازمند اقدام سیاستی است. کاشکاری افزود که نرخ بهره خنثی (Neutral Rate) احتمالاً به ۳.۱٪ افزایش یافته و سیاست پولی به اندازه‌ای که پیش‌تر تصور می‌شد، انقباضی نبوده است. وی معتقد است که دو کاهش نرخ بهره ۲۵ نقطه پایه دیگر تا پایان سال مناسب خواهد بود، اما در صورت ضعف بیشتر بازار کار، امکان کاهش سریع‌تر نرخ‌ها نیز وجود دارد. در مقابل، اگر بازار کار مقاوم باقی بماند یا تورم افزایش یابد، باید نرخ بهره را در سطح فعلی نگه داشت. کاشکاری همچنین تأکید کرد که در صورت اقتضای شرایط اقتصادی، آمادگی برای افزایش نرخ بهره نیز وجود دارد. در پایان، او گفت که افزایش تورم ناشی از تعرفه‌ها بعید است که از سطح ۳٪ فراتر رود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تماس تلفنی ترامپ و رهبر چین امروز می‌تواند دلار را پرنوسان کند

مدعیان جدید بیمه بیکاری دیروز به‌طور قابل توجهی کاهش یافت؛ رویدادی نادر که به‌عنوان یک تحول مثبت برای بازار کار آمریکا و دلار محسوب می‌شود. با این حال، ما (تیم تحلیل ING) همچنان بر این باوریم که دلار به‌زودی دستاوردهای خود پس از نشست فدرال رزرو را پس خواهد داد. در همین حال، بانک مرکزی ژاپن امروز با حفظ نرخ بهره بدون تغییر، اما با گپ رأی‌گیری متمایل به سیاست انقباضی، بازار را غافلگیر کرد. این موضوع احتمال افزایش نرخ بهره در ماه اکتبر و تقویت ین را بالا می‌برد. دلار آمریکا: کاهش مدعیان بیکاری به کمک دلار آمد دلار دیروز با دریافت کمک از داده‌های مثبت، توانست از دست دادن دستاوردهای پس از نشست فدرال رزرو را متوقف کند. مدعیان جدید بیمه بیکاری در هفته منتهی به ۱۳ سپتامبر به ۲۳۱ هزار مورد کاهش یافت که نشان می‌دهد جهش هفته قبل به ۲۶۴ هزار احتمالاً یک اتفاق موقتی بوده است. مدعیان ادامه‌دار– که معیاری برای سنجش دشواری ورود به بازار کار محسوب می‌شود – نیز به ۱.۹۲۰ میلیون نفر رسید، در حالی‌که پیش‌بینی‌ها ۱.۹۵۰ میلیون بود. همچنین آمار هفته گذشته از ۱.۹۳۹ میلیون به ۱.۹۲۷ میلیون مورد اصلاح شد. این داده‌ها خبری مثبت و کم‌سابقه برای بازار کار بود و در کوتاه‌مدت توجیهی برای حمایت از دلار به شمار می‌رود. با این حال، پیش‌بینی ما همچنان این است که فدرال رزرو در ماه اکتبر بار دیگر نرخ بهره را کاهش خواهد داد، چرا که داده‌های اشتغال همچنان از تضعیف گسترده بازار کار حکایت دارند و تورم هم به اندازه کافی رشد نکرده تا از مسیری که نمودار دات‌پلات نشان می‌دهد (دو کاهش دیگر در سال جاری) منحرف شود. ما معتقدیم بازارها همچنان دات‌پلات را به‌عنوان لنگر انتظارات نرخ بهره در نظر خواهند گرفت؛ موضوعی که سطح توقع برای تغییر چشمگیر به سمت سیاست انقباضی و حمایت پایدار از دلار را بالا نگه می‌دارد. رویداد مهم امروز تماس تلفنی بین دونالد ترامپ، رئیس‌جمهور آمریکا، و شی جین‌پینگ، رئیس‌جمهور چین است که برای ساعت ۹ صبح به وقت نیویورک (۳ بعدازظهر به وقت اروپای مرکزی) برنامه‌ریزی شده است. موضوع اصلی این تماس چارچوب توافقی برای انتقال کنترل تیک‌تاک آمریکا از مالکیت چینی به مالکیت آمریکایی خواهد بود، اما انتظار می‌رود مباحثی درباره تجارت نیز مطرح شود. برخی انتظار دارند این تماس زمینه‌ساز یک دیدار حضوری شود. ارتباط مستقیم میان دو طرف معمولاً به تیترهای مثبتی درباره روابط تجاری منجر می‌شود که بیشترین اثر آن بر ارزهای وابسته به چین مانند دلار استرالیا و دلار نیوزیلند در گروه ده (G10) قابل مشاهده است. ما همچنان بر این باوریم که دلار پس از نشست فدرال رزرو بیش از حد ارزش‌گذاری شده و انتظار یک عقب‌نشینی در روزهای آینده را داریم. هزینه تأمین مالی ارزان‌تر نیز می‌تواند به افزایش تقاضای پوشش ریسک برای دلار کمک کند و از روندهای صعودی بزرگ‌تر جلوگیری نماید. امروز تقویم داده‌های اقتصادی سبک است، اما باید انتظار اظهارات انبساطی از سوی استفن میرن، عضو هیئت‌مدیره فدرال رزرو (که این هفته به کاهش ۵۰ نقطه پایه رأی داد) و همچنین مری دالی را داشته باشیم. یورو: اثر سرایت از فرانسه محدود مانده است ما همچنان بر پیش‌بینی خود مبنی بر بازگشت نرخ برابری EURUSD به سطح ۱.۱۸۵۰ در روزهای آتی پایبند هستیم. رشد دیروز صبح این جفت‌ارز نشان داد که مومنتوم همچنان متمایل به صعود است، هرچند داده‌های بازار کار آمریکا همچنان تأثیر قابل‌توجهی بر برابری‌های مرتبط با دلار دارد. یک هفته پس از کاهش رتبه اعتباری فرانسه، می‌توان گفت اثر سرایت آن بر یورو بسیار محدود بوده است، هرچند فاصله بازدهی اوراق ۱۰ ساله فرانسه و آلمان (OAT-Bund) همچنان زیاد و در سطح ۸۰ نقطه پایه باقی مانده است. آخرین اخبار سیاسی نیز چندان امیدوارکننده نیست: نخست‌وزیر جدید با مخالفت شدید اتحادیه‌های کارگری نسبت به برنامه‌های مالی خود مواجه شده و مذاکرات با سوسیالیست‌ها – که کلید تصویب بودجه در دست آن‌هاست – تاکنون نتیجه مثبتی نداشته است. ریسک افزایش بیشتر فاصله بازدهی اوراق فرانسه و آلمان همچنان محسوس است، اما آنچه برای یورو اهمیت بیشتری دارد، سرعت تغییرات این شکاف است. تاکنون ما انتظار اثر سرایت جدی بر نرخ ارز را نداریم. ین ژاپن: غافلگیری انقباضی بانک مرکزی بانک مرکزی ژاپن امروز نرخ بهره را بدون تغییر نگه داشت، اما دو عضو به افزایش نرخ رأی دادند؛ موضوعی که به‌عنوان یک سیگنال انقباضی تعبیر شد، هرچند راهبرد رسمی بانک تغییری نکرده است. شگفتی دیگر، تصمیم بانک برای آغاز فروش ETFها به ارزش سالانه حدود ۴.۲ میلیارد دلار بود. با توجه به ارزش کل حدود ۵۰۵ میلیارد دلار ETFهای در اختیار بانک در ماه مارس، این سرعت فروش بسیار پایین است و نباید بر آن تأکید بیش از حد داشت. آنچه بیشترین اهمیت را برای ین دارد، شکاف رأی‌گیری انقباضی بود. ما پیش‌تر پیش‌بینی کرده بودیم که در ماه اکتبر نرخ بهره افزایش یابد و این رأی مخالفان، اعتماد ما را به این پیش‌بینی بیشتر کرده است. بازارها همچنان با احتیاط قیمت‌گذاری می‌کنند؛ به‌طوری‌که حدود ۱۴ نقطه پایه افزایش در منحنی OIS برای نشست اکتبر و ۱۹ نقطه پایه تا پایان سال لحاظ شده است. بر اساس مدل ما (مدل تحلیلگران ING)، ارزش منصفانه کوتاه‌مدت برای جفت‌ارز USDJPY در سطح ۱۴۵.۷ است؛ به این معنی که این جفت‌ارز حتی پیش از در نظر گرفتن بازتسعیر انقباضی نیز بیش‌ازحد ارزش‌گذاری شده است. پیش‌بینی ما برای یک‌ماهه و سه‌ماهه به‌ترتیب ۱۴۵ و ۱۴۰ برای USDJPY باقی مانده است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ژاپن تصمیم فدرال رزرو را داخلی ارزیابی کرد

کاتو، وزیر دارایی ژاپن، اعلام کرد که کاهش نرخ بهره توسط فدرال رزرو بر اساس وضعیت اقتصادی و تورمی ایالات متحده انجام شده است. او همچنین افزود که ژاپن در حال رصد تأثیرات اقتصاد و سیاست‌های مالی آمریکا بر اقتصاد داخلی خود است. کاتو از اظهارنظر مستقیم درباره سیاست‌های پولی ایالات متحده خودداری کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

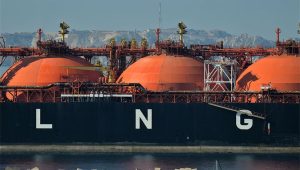
در پی فشارهای ترامپ، اتحادیه اروپا قصد حذف سریع‌تر LNG روسیه را دارد

به گزارش بلومبرگ، کمیسیون اروپا در حال بررسی گنجاندن بندی در بسته جدید تحریم‌هاست که بر اساس آن واردات گاز طبیعی مایع (LNG) روسیه زودتر از پایان سال ۲۰۲۷ متوقف شود؛ تاریخی که پیش‌تر به‌عنوان موعد اولیه تعیین شده بود. این تغییر رویکرد نشان می‌دهد فشارهای دیپلماتیک ترامپ بر اروپا نتیجه داده و استراتژی ایالات متحده به سمت یک جنگ طولانی‌تر با روسیه در حال شکل‌گیری است؛ جنگی که هدف اصلی آن تضعیف اقتصاد مسکو از مسیر انرژی است. همزمان، قیمت نفت نیز تحت تأثیر این خبر کاهش یافته، چرا که اروپا هنوز اقدامی برای حذف نفت روسیه انجام نداده است. در مقابل، این گزارش برای تولیدکنندگان جهانی LNG؛ به‌ویژه شرکت‌های آمریکایی، خبر مثبتی محسوب می‌شود، زیرا کاهش عرضه روسیه می‌تواند به رشد قیمت‌ها و افزایش سهم آن‌ها در بازار جهانی منجر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

واکنش اوراق و بازار فارکس به تصمیم فدرال رزرو؛ چرا دلار دوباره جان گرفت؟

فروشندگان اوراق قرضه بار دیگر دست به کار شده‌اند و همین موضوع دلار آمریکا را تقویت کرده است. بازار پس از تصمیم اخیر فدرال رزرو بار دیگر موضع خود را بازنگری کرده و نتیجه‌گیری‌ها رنگ و بوی هاوکیش به خود گرفته است. اظهارات جروم پاول مبنی بر اینکه کاهش نرخ بهره اخیر یک اقدام «مدیریت ریسک» بوده، سیگنالی آشکار به بازارها داد؛ پیامی که نشان می‌دهد او عجله‌ای برای اجرای آن ۱۲۵ واحد پایه کاهش نرخ که پیش از این در منحنی ژوئیه ۲۰۲۶ قیمت‌گذاری شده بود، ندارد. همین برداشت موجب فشار فروش در بازار اوراق شد، به‌ویژه در اوراق بلندمدت. بازده اوراق ۳۰ ساله آمریکا با رشد ۶.۳ واحد پایه به ۴.۷۳ درصد رسید؛ نخستین افزایش قابل توجه در بخش بلندمدت از ابتدای ماه. در بخش اوراق کوتاه‌مدت نیز فشار فروش مشهود بود و بازده دوساله‌ها با افزایش ۴ واحد پایه به ۳.۵۸ درصد رسید. این حرکت به دلار کمک کرد تا در برابر سبدی از ارزها تقویت شود. شاخص دلار که دیروز تا پایین‌ترین سطح از سال ۲۰۲۲ سقوط کرده بود، به سرعت بازگشت و اکنون در مقیاس هفتگی بدون تغییر قرار دارد. یکی از نکات مهمی که بازار ارز در حال لحاظ کردن آن است، حفظ استقلال فدرال رزرو است. این موضوع با حکم قضایی مبنی بر توقف برکناری لیزا کوک آغاز شد و سپس با آرای والـر و بومن تثبیت شد. آن‌ها از کاهش ۲۵ واحدی حمایت کردند، اما برخلاف استفن میران؛ عضو جدید هیئت‌مدیره که خواهان کاهش ۵۰ واحدی بود، مخالفتی با اجماع نشان ندادند. همچنین دات‌پلات آن‌ها مسیر تهاجمی «۵۰-۵۰-۵۰» میران را دنبال نکرد. این مقاومت نشان می‌دهد که والـر و بومن در برابر فشارهای سیاسی ایستاده‌اند؛ عاملی که می‌تواند به مهار تورم و حفظ ارزش دلار آمریکا کمک کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دیوید تپر: کاهش بیش از حد نرخ بهره می‌تواند اقتصاد آمریکا را وارد منطقه خطر کند

دیوید تپر، میلیاردر مشهور و بنیان‌گذار هج فاند Appaloosa Management، هشدار داد فدرال رزرو شاید بتواند یکی دو بار دیگر نرخ بهره را کاهش دهد، اما فراتر رفتن از آن می‌تواند اقتصاد و بازارها را وارد «منطقه خطر» کند. او در گفت‌وگو با CNBC تأکید کرد: «اگر کاهش نرخ‌ها بیش از حد ادامه پیدا کند، بسته به شرایط اقتصادی، وارد محدوده‌ای می‌شویم که خطرناک است.» این سخنان پس از آن بیان شد که فدرال رزرو نرخ بهره را برای نخستین بار در سال جاری ۲۵ واحد پایه کاهش داد و هم‌زمان سیگنال دو کاهش دیگر تا پایان سال صادر کرد. جروم پاول این اقدام را «مدیریت ریسک» خواند، هرچند فشارهای سیاسی از سوی دونالد ترامپ برای کاهش سریع‌تر نرخ‌ها همچنان ادامه دارد. تپر هشدار داد در شرایطی که تورم به‌طور کامل مهار نشده است، کاهش بیشتر نرخ بهره می‌تواند باعث رشد سریع‌تر تقاضا نسبت به عرضه و در نتیجه شعله‌ور شدن دوباره فشارهای قیمتی شود. او همچنین گفت سیاست‌های پولی بیش از حد آسان خطر شکل‌گیری حباب دارایی‌ها را افزایش می‌دهد. به باور او «یک یا دو یا حتی سه کاهش نرخ هنوز ما را در محدوده نسبتاً انقباضی نگه می‌دارد. اما فراتر از آن، خطرات زیادی ایجاد می‌شود؛ از جمله دلار ضعیف‌تر، تورم بیشتر و تبعات مشابه.» با وجود این نگرانی‌ها، تپر تأکید کرد که علیه بازار سهام شرط‌بندی نمی‌کند. او گفت: «ارزش‌گذاری‌ها بالا هستند و علاقه‌ای به این نسبت‌های قیمتی ندارم، اما چطور می‌توانم در چنین شرایطی از بازار فاصله بگیرم؟ وقتی بازار و خود فدرال رزرو می‌گویند تا پایان سال یک‌ونیم تا یک‌ونیم درصد دیگر کاهش در راه است، مبارزه با این جریان بسیار دشوار است.» دیدگاه تپر نشان می‌دهد که بازارها در وضعیتی دوگانه قرار گرفته‌اند؛ کاهش نرخ بهره از یک سو محرکی برای رشد قیمت دارایی‌ها و حمایت از اقتصاد است و از سوی دیگر می‌تواند تهدیدهایی مانند بازگشت تورم و شکل‌گیری حباب مالی را در پی داشته باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هست، مشاور اقتصادی کاخ سفید: تورم سه‌ماهه اخیر بدتر از پیش‌بینی‌ها بوده است

کوین هست، مشاور اقتصادی کاخ سفید، در گفت‌وگو با شبکه CNBC اظهار داشت که کاهش نرخ بهره توسط فدرال رزرو در «مسیر درست برای رسیدن به نرخ‌های بسیار پایین‌تر» قرار دارد. او همچنین تأکید کرد که در حال حاضر به هیچ‌گونه موقعیت شغلی آینده فکر نمی‌کند. هست افزود که تورم در سه ماه گذشته بدتر از آن چیزی بوده که پیش‌تر تصور می‌شد، اما با این حال، رشد اقتصادی در حال تحقق است بدون آن‌که با تورم همراه باشد. از مذاکره‌ درباره سرمایه‌گذاری انویدیا در اینتل اطلاعی ندارد. او افزود که در این هفته تمرکز اصلی‌اش بر مسائل مربوط به کشاورزان آمریکایی بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلا افت روز گذشته را جبران کرد

در معاملات روز پنج‌شنبه، طلا توانست بخش زیادی از افت ناشی از تصمیم فدرال رزرو را جبران کند. بازارها هنوز در حال هضم نتایج نشست FOMC هستند اما در معاملات اروپا، شاهد بازگشت از حرکت‌های شبانه بودیم. تصمیم فدرال رزرو برای کاهش نرخ بهره، با وجود آن‌که چندان متمایل به سیاست‌های انبساطی نبود، برای همه گروه‌های بازار نکاتی داشت و معامله‌گران فعلاً ترجیح داده‌اند به وضعیت موجود پایبند بمانند—حداقل تا انتشار داده‌های هفتگی مربوط به مدعیان اولیه بیمه بیکاری در آمریکا. قیمت طلا در ساعات اولیه معاملات تا سطح ۳,۶۳۴ دلار کاهش یافت که ریسک شکست نزولی کوتاه‌مدت را افزایش داد. این افت باعث شد قیمت برای اولین بار در چهار هفته گذشته زیر میانگین‌های متحرک ۱۰۰ و ۲۰۰ ساعته قرار گیرد. با این حال، به نظر می‌رسد این شکست نزولی فیک (جعلی) بوده باشد؛ زیرا اکنون قیمت دوباره به بالای این سطوح کلیدی بازگشته و خریداران کنترل کوتاه‌مدت بازار را دوباره در دست گرفته‌اند. با وجود اینکه تصمیم فدرال رزرو چندان انبساطی نبود، جزئیات آن تأثیر زیادی بر قیمت‌گذاری‌های قبلی بازار نداشت. بنابراین، چشم‌انداز کلی بازار طلا تا زمان انتشار داده‌های اقتصادی جدید آمریکا بدون تغییر باقی می‌ماند. به‌طور معمول، زمانی که فدرال رزرو روند کاهش نرخ بهره را آغاز می‌کند، آن را ادامه می‌دهد. این موضوع می‌تواند به ادامه روند صعودی طلا کمک کند، به‌ویژه با توجه به اینکه بسیاری از مؤسسات مالی اکنون پیش‌بینی می‌کنند قیمت طلا به ۴,۰۰۰ دلار برسد. با این حال، احتمال اصلاح کوتاه‌مدت قیمت پیش از ورود به ماه‌های فصلی قوی‌تر مانند دسامبر و ژانویه همچنان وجود دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تصمیم فدرال رزرو دلار را تضعیف می‌کند

ما (تیم تحلیل ING) تصمیم دیروز فدرال رزرو را به‌طور خالص منفی برای دلار تفسیر می‌کنیم و معتقدیم که مقداری از اثر «sell the fact» و تعدیل موقعیت‌ها، باعث تشدید رشد دلار در جریان و پس از نشست مطبوعاتی شد. انتظار داریم دلار آمریکا در روزهای آینده تضعیف شود. امروز نگاه‌ها به اعلامیه کاهش ترازنامه بانک مرکزی انگلیس خواهد بود (نرخ‌ها احتمالاً بدون تغییر می‌مانند)، در حالی که به‌طور محدود انتظار کاهش نرخ از سوی بانک نروژ داریم. دلار آمریکا: عبور از واکنش پرنوسان فدرال رزرو ما در یادداشتی نشست دیروز فدرال رزرو را مرور کردیم. برداشت اولیه بازارها به‌طور قاطعانه انبساطی بود: به جز رأی مخالف میران برای کاهش ۵۰ نقطه پایه، دات پلات بازبینی شد تا دو کاهش بیشتر در سال جاری را نشان دهد. نتیجه، کاهش بازدهی اوراق کوتاه‌مدت و افت دلار بود. با این حال، زمانی که جروم پاول در کنفرانس مطبوعاتی صحبت کرد، حرکت بازار به سرعت معکوس شد: نرخ سوآپ دوساله بالاتر از سطح پیش از نشست رفت، منحنی بازده شیب‌دارتر شد و شاخص دلار روز را با رشد ۰.۵ درصدی به پایان رساند و امروز صبح نیز به رشد خود ادامه داده است. ما معتقدیم حرکت دوم با اثر «sell the fact» (توضیح در زیر مقاله) و تعدیل موقعیت‌ها تشدید شد. جالب اینکه تقریباً نیمی از افت اولیه دلار حتی پیش از شروع نشست مطبوعاتی بازگشته بود. یکی از محرک‌های اصلی این بود که پاول بحث تورم را به اردوگاه «گذرا» منتقل نکرد و ارزیابی اثر تعرفه‌ها بر قیمت‌ها همچنان باز ماند. همچنین، توصیف او از این تصمیم به عنوان «کاهش برای مدیریت ریسک» پیام انبساطی دات پلات را ضعیف کرد. به‌طور کلی، اگر بازارها به‌دنبال تأییدی بودند مبنی بر اینکه فدرال رزرو بخشی از استقلال خود را از دست داده، پاول دیروز آن را خنثی کرد. اما فارغ از واکنش پرنوسان بازار، ما این رویداد را منفی برای دلار می‌دانیم. علیرغم لحن محتاطانه پاول، کمیته FOMC به‌طور واضح به سمت سیاست انبساطی تغییر کرده و چندین کاهش نرخ بهره را در پیش‌بینی خود می‌بیند و اکنون تمرکز به‌طور جدی بر روی اشتغال قرار گرفته است. پیش‌بینی ما شامل دو کاهش ۲۵ نقطه پایه دیگر در سال جاری است و ما معتقدیم ارزان‌تر شدن هزینه تأمین مالی دلار باعث افت بیشتر آن در پایان سال – که به‌طور فصلی نیز دوره‌ای ضعیف برای دلار است – خواهد شد. انتظار داریم در روزهای آینده دلار دوباره ضعیف‌تر شود. امروز تمرکز بر داده‌های مدعیان بیکاری – که هفته گذشته افزایش یافت – همراه با شاخص پیشرو و جریان‌های سرمایه TIC خواهد بود. یورو: ارزان زیر ۱.۱۸۰ جفت ارز EURUSD اکنون دوباره زیر ۱.۱۸۰ معامله می‌شود، پس از اینکه بلافاصله پس از نشست فدرال رزرو به ۱.۱۹۲۰ رسید. همان‌طور که گفته شد، تعدیل موقعیت‌ها احتمالاً به افت شدید EURUSD در طول و پس از نشست پاول کمک کرده است. مدل ما نشان می‌دهد که بازبینی انقباضی در بخش کوتاه‌مدت منحنی نرخ‌های آمریکا نسبت به اروپا، ارزش منصفانه کوتاه‌مدت را روی ۱.۱۸۵ قرار می‌دهد. بنابراین افت‌های بیشتر تا ۱.۱۷۰ نیازمند داده‌های قوی‌تر از آمریکا و در نتیجه نرخ‌های کوتاه‌مدت بالاتر در دلار خواهد بود؛ که این سناریو مبنا نیست، با توجه به روند منفی آشکار در داده‌های اشتغال آمریکا. انتظار داریم EURUSD در روزهای آینده به ۱.۱۸۵ بازگردد و همچنان هدف ما برای سه‌ماهه چهارم سطح ۱.۲۰ است. پوند: تمرکز امروز بر اعلامیه QT انتظار می‌رود بانک مرکزی انگلیس امروز نرخ‌ها را بدون تغییر نگه دارد، پس از کاهش نرخ بهره با رویکرد انقباضی در ماه اوت. همان‌طور که در پیش‌نمایش ما گفته شد، بازارها نیز هیچ شانسی برای کاهش امروز قائل نیستند، اما تصمیم نوامبر همچنان در حالت تعلیق است. تمرکز روی هرگونه راهنمایی آتی، ترکیب آرا و اعلامیه QT خواهد بود. در مورد راهنمایی آتی، انتظار چیزی تازه نداریم. بانک مرکزی انگلیس مدتی است به سیاست تسهیل تدریجی و محتاطانه اشاره کرده و داده‌های اخیر نیز تغییر قابل توجهی را نشان نداده‌اند. بازارها باید همچنان از ترکیب آرا، روحیه کمیته را برداشت کنند. پیش‌بینی ما ترکیب ۶-۳ است، با رأی «سوآتی دینگرا»، «آلن تیلور» و «دیو رمزدن» برای کاهش. این ترکیب می‌تواند کمی انبساطی تلقی شود، اما بازتسعیر عمده‌ای ایجاد نمی‌کند و همچنان به داده‌های آینده وابسته است. اعلامیه QT بیشترین پتانسیل اثرگذاری بازار را دارد. ما انتظار داریم هدف کاهش سالانه اوراق قرضه به ۷۵ میلیارد پوند کاهش یابد، که با برآورد اجماعی اخیر همسو است. احتمال دارد تمرکز بیشتری بر اوراق سررسید کوتاه‌تر باشد تا فشار بر بخش بلندمدت منحنی اوراق را کاهش دهد. هرگونه غافلگیری منفی در QT امروز می‌تواند فروش اوراق قرضه را تحریک کند که تأثیر زیادی بر پوند داشته است. پیش‌بینی ما همچنان حمایت ملایم EURGBP تا نشست نوامبر بانک مرکزی انگلیس و بودجه است. منبع: ING توضیحات اضافه: عبارت «Sell the fact» یعنی فروش دارایی پس از انتشار خبر رسمی، حتی اگر آن خبر مثبت باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دویچه بانک پیش‌بینی قیمت طلا را افزایش داد

بانک دویچه پیش‌بینی خود را برای قیمت طلا در سال ۲۰۲۶ افزایش داده و میانگین قیمت هر اونس را ۴,۰۰۰ دلار اعلام کرده است. این افزایش در نتیجه ادامه خریدهای بانک‌های مرکزی، به‌ویژه توسط چین و همچنین تأثیر کاهش نرخ بهره توسط فدرال رزرو آمریکا صورت گرفته است. این پیش‌بینی جدید نسبت به برآورد قبلی بانک که ۳,۷۰۰ دلار بود، افزایش یافته و نشان‌دهنده این است که ریسک پریمیوم طلا نسبت به مدل‌های ارزش منصفانه همچنان پابرجا خواهد بود. مایکل شو، تحلیل‌گر فلزات گران‌بها در دویچه بانک، اعلام کرده که احتمال رشد بیشتر قیمت طلا بیش از احتمال اصلاح نزولی آن است و پیش‌بینی کرده که خرید بانک‌های مرکزی ممکن است در سال آینده به ۹۰۰ تن برسد. او همچنین افزود که اگر استقلال فدرال رزرو زیر سؤال برود، ریسک‌ها به نفع رشد قیمت طلا متمایل خواهند شد، هرچند این سناریو به‌طور رسمی در پیش‌بینی بانک لحاظ نشده است. دویچه بانک انتظار دارد که فدرال رزرو پس از سه مرحله کاهش نرخ بهره در سال جاری، در سال ۲۰۲۶ نرخ‌ها را ثابت نگه دارد. با این حال، سیاست مهاجرتی سخت‌گیرانه دولت ترامپ ممکن است عرضه نیروی کار را محدود کرده و زمینه را برای کاهش بیشتر نرخ بهره فراهم کند. همچنین، این بانک پیش‌بینی خود برای قیمت نقره در سال ۲۰۲۶ را نیز افزایش داده و میانگین قیمت هر اونس را ۴۵ دلار اعلام کرده است (در مقایسه با پیش‌بینی قبلی ۴۰ دلار). بازار نقره در مسیر ثبت پنجمین سال متوالی کسری فیزیکی قرار دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

موسسه وست‌پک کاهش سریع نرخ بهره را بعید می‌داند

بانک وست‌پک: فدرال رزرو به‌سمت موضع خنثی حرکت می‌کند اما تورم چسبنده ممکن است کاهش نرخ بهره را به تأخیر بیندازد. بانک وست‌پک اعلام کرده است که ریسک‌های پیش‌روی فدرال رزرو اکنون متعادل‌تر شده‌اند، اما هشدار داده که تورم پایدار و چسبنده ممکن است باعث شود سیاست‌های پولی همچنان محدودکننده باقی بمانند. وست‌پک می‌گوید فدرال رزرو به‌تدریج به موضعی خنثی در سیاست پولی نزدیک می‌شود، زیرا ریسک‌های مربوط به تورم و بازار کار به‌طور نسبی متعادل شده‌اند، هرچند سطح عدم‌اطمینان همچنان بالا باقی مانده است. در نشست ماه سپتامبر، فدرال رزرو نرخ بهره را ۲۵ نقطه پایه‌ای کاهش داد و آن را به سطح میانی ۴.۱۲۵٪ رساند. در این نشست، تأکید شد که مدیریت ریسک اولویت اصلی سیاست‌گذاران است. پیش‌بینی‌های به‌روزشده نشان می‌دهد که رشد اقتصادی قوی‌تر از انتظار خواهد بود و افزایش نرخ بیکاری نیز ملایم‌تر از برآوردهای قبلی خواهد بود؛ به‌طوری‌که تا پایان سال ۲۰۲۵ به اوج ۴.۵٪ می‌رسد. همچنین انتظار می‌رود تورم به‌تدریج کاهش یابد و تا سال ۲۰۲۷ به هدف ۲٪ فدرال رزرو نزدیک شود. وست‌پک با بررسی نمودار نقطه‌ای (دات پلات) فدرال رزرو اشاره کرده که دیدگاه‌های سیاست‌گذاران درباره کاهش نرخ بهره در سال جاری بسیار متفاوت است؛ برخی خواهان کاهش بیشتر هستند، در حالی که برخی دیگر نیازی به تسهیل بیشتر نمی‌بینند. با این حال، تا سال ۲۰۲۷، پیش‌بینی‌ها به سمت روند بلندمدت همگرا می‌شوند. با وجود این، وست‌پک نسبت به چشم‌انداز فدرال رزرو محتاط‌تر است و معتقد است که رشد اقتصادی و اشتغال در آمریکا احتمالاً ضعیف‌تر از پیش‌بینی‌ها خواهد بود و تورم ممکن است چسبنده‌تر باقی بماند. این ترکیب می‌تواند فدرال رزرو را مجبور کند که سیاست پولی را برای مدت طولانی‌تری در وضعیت نسبتاً محدودکننده حفظ کند و از حرکت سریع به‌سمت سیاست‌های انبساطی خودداری کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی بانک گلدمن ساکس: فدرال رزرو در اکتبر و دسامبر نرخ را کاهش می‌دهد

بانک گلدمن ساکس پیش‌بینی کرده است که فدرال رزرو آمریکا در ماه‌های اکتبر و دسامبر ۲۰۲۵ دو کاهش نرخ بهره ۲۵ نقطه پایه‌ای دیگر انجام خواهد داد، مگر آن‌که تورم به‌طور ناگهانی افزایش یابد یا بازار کار به‌طور چشمگیری بهبود پیدا کند. این شرکت اعلام کرده است که نمودار نقطه‌ای (دات پلات) فدرال رزرو نشان می‌دهد سیاست‌گذاران مسیر کاهش تدریجی نرخ بهره را ترجیح می‌دهند و چارچوب مدیریت ریسک کمیته بازار آزاد فدرال (FOMC) اکنون به‌سمت احتیاط و کاهش محدودیت‌های پولی متمایل شده است. گلدمن ساکس همچنین تأکید کرده که فدرال رزرو به‌دنبال حفظ تعادل میان کنترل تورم و حمایت از رشد اقتصادی است و در صورت نبود شوک‌های تورمی یا اشتغالی، کاهش بیشتر نرخ بهره تا پایان سال سناریوی پایه محسوب می‌شود. این مؤسسه همچنین پیش‌بینی کرده که در سال ۲۰۲۶ نیز دو کاهش نرخ بهره دیگر توسط FOMC انجام خواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

موسسه نومورا انتظار دارد فدرال رزرو در سال ۲۰۲۵ دو بار نرخ بهره را کاهش دهد

مؤسسه نومورا پیش‌بینی کرده است که فدرال رزرو ایالات متحده در سال ۲۰۲۵ دو بار نرخ بهره را کاهش خواهد داد—در ماه‌های اکتبر و دسامبر—در حالی که پیش‌بینی قبلی تنها شامل کاهش در دسامبر بود. همچنین نومورا انتظار دارد که در سال ۲۰۲۶، سه کاهش نرخ بهره ۲۵ نقطه پایه‌ای در ماه‌های مارس، ژوئن و سپتامبر انجام شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازارهای سهام آمریکا پس از نوسانات شدید با افت جزئی بسته شدند

علیرغم کاهش نرخ بهره توسط فدرال رزرو آمریکا و بانک مرکزی کانادا، اظهارنظرهای مقامات به اندازه کافی نرم نبود تا روند صعودی در بازارهای سهام را حفظ کند و شاخص‌های اصلی با افت جزئی بسته شدند. این افت در حالی رخ داد که شاخص‌ها بسیار بالاتر از کف قیمت خود قرار داشتند که کمی پس از اظهارات پاول مبنی بر اینکه این یک «کاهش مدیریت ریسک» است، ثبت شده بود. تغییرات پایانی شاخص‌های اصلی بورس آمریکای شمالی: • اس‌اندپی500: منفی ۰.۲ درصد • نزدک: منفی ۰.۴ درصد • داوجونز: مثبت ۰.۵ درصد • راسل ۲۰۰۰: مثبت ۰.۴ درصد • TSX تورنتو: مثبت ۰.۱ درصد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خلاصه‌ای از مهم‌ترین نکات کنفرانس مطبوعاتی پاول، رئیس فدرال رزرو

جروم پاول، رئیس فدرال رزرو آمریکا، در کنفرانس مطبوعاتی پس از تصمیم کاهش نرخ بهره اعلام کرد که ریسک‌های بازار کار محور اصلی تصمیم امروز بوده است. پاول گفت: «می‌توان کاهش نرخ امروز را به عنوان یک کاهش مدیریت ریسک در نظر گرفت» و افزود که نیازی به حرکت سریع در کاهش نرخ‌ها احساس نمی‌کند. رئیس فدرال رزرو تصریح کرد که ریسک‌های تورمی رو به بالا و ریسک‌های اشتغال رو به پایین هستند. وی پیش‌بینی کرد که تأثیر تعرفه‌ها بر تورم کوتاه‌مدت خواهد بود، هرچند انتظار دارد افزایش قیمت‌های ناشی از تعرفه امسال و سال آینده ادامه یابد. پاول در مورد وضعیت بازار کار گفت: «فراتر از مهاجرت، شاهد کاهش آشکار در تقاضای نیروی کار هستیم» و افزود که ارقام تجدیدنظر شده اشتغال نشان می‌دهد بازار کار دیگر قوی نیست. وی همچنین اشاره کرد که هوش مصنوعی ممکن است بخشی از دلیل کندی در استخدام‌ها باشد، اما احتمالاً محرک اصلی سخت‌تر شدن بازار کار نیست. پاول تأکید کرد: «افرادی که در حاشیه بازار کار هستند برای یافتن شغل با مشکل مواجهند.» رئیس فدرال رزرو در بخش دیگری از سخنانش گفت که داده‌های این هفته نشان می‌دهد مصرف قوی‌تر از حد انتظار است و افزایش نکول مصرف‌کنندگان نگران‌کننده نیست. پاول در پایان تأکید کرد: «خانوارها و بانک‌ها در وضعیت عالی قرار دارند» و آسیب‌پذیری‌های ساختاری بالایی در سیستم مالی مشاهده نمی‌کند. بر اساس گزارش بیزینس اینسایدر، اظهارات افتتاحیه پاول حتی از سال گذشته که فدرال رزرو نرخ را ۵۰ واحد پایه کاهش داد، نرم‌تر بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پاول، رئیس فدرال رزرو: نرخ بیکاری همچنان پایین باقی مانده است اما اندکی افزایش یافته است

🔹رشد اشتغال کاهش یافته است و ریسک‌های منفی اشتغال افزایش یافته‌اند. 🔹تورم اخیراً افزایش یافته است و همچنان تا حدودی بالا باقی مانده است. 🔹کاهش نرخ رشد عمدتاً منعکس‌کننده کندی مصرف‌کننده است. 🔹کاهش نرخ رشد تولید ناخالص داخلی عمدتاً منعکس‌کننده کندی مخارج مصرفی است. 🔹فعالیت در بخش مسکن همچنان ضعیف باقی مانده است. 🔹نرخ بیکاری طی سال گذشته تقریباً بدون تغییر باقی مانده است. 🔹رشد اشتغال رسمی بطور قابل‌توجهی کاهش یافته است که منعکس‌کننده کاهش مهاجرت و کاهش مشارکت است. 🔹تغییرات در سیاست‌ها در حال تکامل است و اثرات آن بر اقتصاد نامشخص است. 🔹فراتر از سال آینده، بیشتر معیارهای انتظارات تورمی با هدف ۲ درصدی سازگار است. 🔹تورم کالاها افزایش یافته است، روند کاهشی تورم خدمات ادامه دارد. 🔹احتمالاً قیمت‌های کل PCE در آگوست ۲.۷ درصد نسبت به سال قبل افزایش یافته و PCE هسته ۲.۹ درصد رشد کرده است. 🔹تورم از اوج‌های نیمه سال ۲۰۲۲ کاهش یافته است، اما همچنان تا حدودی بالا است. 🔹تقاضای نیروی کار کاهش یافته است. 🔹بخش خوبی از کندی اشتغال منعکس‌کننده کاهش نیروی کار است. 🔹سناریوی پایه این است که تاثیر تعرفه‌ها بر تورم کوتاه‌مدت است. 🔹ریسک تورم مداوم ناشی از تعرفه‌ها نیاز به مدیریت و ارزیابی دارد. 🔹اثر کلی تعرفه‌ها بر تورم هنوز باید مشخص شود. 🔹تعادل ریسک‌ها با ریسک منفی برای اشتغال تغییر کرده است. 🔹در موقعیت مناسبی برای واکنش به‌موقع قرار داریم. 🔹پیش‌بینی‌های فردی یک برنامه نیستند. سیاست در مسیر از پیش تعریف‌شده‌ای قرار ندارد. 🔹هم عرضه نیروی کار و هم تقاضای آن به شدت کاهش یافته‌اند. 🔹تغییرات بازار کار عمدتاً ناشی از تغییرات مهاجرت است. 🔹انتظار دارم افزایش قیمت‌های ناشی از تعرفه‌ها امسال و سال آینده ادامه یابد. 🔹افزایش قیمت کالاها بخش عمده‌ای از افزایش تورم امسال را تشکیل می‌دهد. 🔹احتمال دارد تعرفه‌ها دلیلی برای کندی در بازار کار باشند. 🔹کمیته در پیگیری اهداف دوگانه متحد است. 🔹طی این سال، سیاست در سطح انقباضی بوده است. 🔹تقاضای نیروی کار کمی تندتر از عرضه نیروی کار کاهش یافته است. 🔹حمایت گسترده‌ای برای کاهش ۵۰ واحد پایه امروز وجود ندارد. 🔹تغییر در تعادل ریسک‌ها نشان‌دهنده نیاز به حرکت در جهت خنثی است. 🔹ریسک‌ها در حال حرکت به سمت برابری هستند. 🔹دیگر نمی‌توانم بگویم بازار کار محکم است. 🔹احساس نیازی به حرکت سریع در نرخ‌ها نمی‌کنم. 🔹می‌توان کاهش امروز را بعنوان کاهش مدیریت ریسک در نظر گرفت. 🔹تصویری بسیار متفاوت از ریسک‌های بازار کار نسبت به آخرین جلسه فدرال رزرو وجود دارد. 🔹بازار کار در حال خنک شدن است، این به شما می‌گوید که زمان آن رسیده که این موضوع را در سیاست در نظر بگیریم. 🔹ریسک تورم بالاتر کمتر از آپریل است. 🔹همه آنچه در بازار کار اتفاق می‌افتد به دلیل مهاجرت نیست. کندی واضحی در تقاضا وجود دارد. 🔹نمی‌توانم بگویم تمام کندی بازار کار از تعرفه‌ها است. 🔹تورم امسال را با افزایش قیمت کالاها ناشی از تعرفه‌ها در حال افزایش می‌بینیم، انتظار داریم این افزایش یکباره باشد. 🔹دلایل بروز تورم مداوم کمتر است. 🔹همزمان، باید ریسک‌های دو هدف فدرال رزرو را در نظر بگیریم. 🔹زمان آن رسیده که بپذیریم ریسک‌های مربوط به مأموریت اشتغال افزایش یافته است. 🔹سیاست ما بیشتر معطوف به تورم بوده است. 🔹اگر شروع به مشاهده اخراج‌ها کنیم، این امر می‌تواند به سرعت بیکاری را افزایش دهد؛ زیرا نرخ استخدام پایین است. این یکی از دلایلی است که فکر می‌کنیم مناسب است تمرکز سیاست را به سمت رویکردی متعادل‌تر تغییر دهیم. 🔹ما در وضعیت جلسه به جلسه قرار داریم. 🔹ما ۱۰ نفر از ۱۹ سیاست‌گذار داریم که ۲ یا بیش از ۲ کاهش برای بقیه سال پیش‌بینی کرده‌اند. ۱۰ نفر کمتر از این پیش‌بینی کردند. 🔹پیش‌بینی‌ها را از منظر احتمالات بررسی کنید. 🔹هیچ مسیر بدون ریسکی با ریسک‌های دوطرفه وجود ندارد. 🔹بازنگری سالانه اشتغال تقریباً دقیقاً همان چیزی بود که انتظار داشتیم. 🔹اداره آمار کار سخت در تلاش برای اصلاح عوامل پشت بازنگری‌های اشتغال است. 🔹داده‌هایی که از اداره آمار کار دریافت می‌کنیم همچنان برای انجام کارمان کافی است. مسائل مربوط به داده‌ها در حال حاضر در مورد نرخ پاسخ‌دهی پایین است. 🔹برای داشتن داده‌های کمتر نوسان‌پذیر به نرخ پاسخ‌دهی بالاتر نیاز داریم. 🔹می‌بینیم الان کجا هستیم، و اقدام مناسب انجام می‌دهیم، و امروز آن را انجام دادیم. 🔹فکر نمی‌کنم کاهش ۲۵ واحد پایه‌ای تفاوت زیادی ایجاد کند. 🔹بازار کار در حال نرم شدن است، نیازی نداریم بیشتر نرم شود، نمی‌خواهیم که چنین شود. 🔹بازارها مسیر نرخ را قیمت‌گذاری می‌کنند، اگرچه من آن مسیر را تأیید نمی‌کنم 🔹هوش مصنوعی ممکن است بخشی از داستان کندی استخدام باشد. 🔹فکر می‌کنم تورم کالاها ۰.۳ یا ۰.۴ درصد به تورم PCE اضافه می‌کند. 🔹تعرفه‌ها عمدتاً توسط شرکت‌هایی که بین صادرکننده و مصرف‌کننده قرار دارند پرداخت می‌شوند. 🔹شرکت‌های میانی می‌گویند قصد دارند قیمت‌های بالاتر را منتقل کنند، اما تاکنون چنین نکرده‌اند. 🔹 داده‌های جدید نشان می‌دهند که ریسک نزولی قابل توجهی برای بازار کار وجود دارد و این موضوع به طور گسترده پذیرفته شده است. 🔹 این اقتصاد بدی نیست یا چیزی شبیه به آن 🔹از دیدگاه سیاست‌گذاری، دانستن اینکه چه کاری باید انجام داد، چالش‌برانگیز است. 🔹نرخ سربه‌سر برای رشد اشتغال به وضوح به شدت کاهش یافته است. 🔹این کاهش سریع در عرضه و تقاضای نیروی کار توجه همه را جلب کرده است. 🔹مشاهده اینکه فعالیت اقتصادی همچنان پابرجاست، همانند مصرف، بسیار دلگرم‌کننده است. 🔹با کاهش نرخ سیاستی، نرخ وام مسکن نیز متمایل به کاهش است. 🔹برای تأثیرگذاری بر بخش مسکن، نیاز به تغییرات بزرگ در نرخ فدرال رزرو خواهیم داشت. 🔹ما اندازه ترازنامه را به شکل بسیار محدود کاهش می‌دهیم. هنوز در وضعیت ذخایر فراوان قرار داریم. 🔹ما به ذخایر کافی نزدیک‌تر می‌شویم و از نزدیک نظارت می‌کنیم. 🔹نرخ‌های نکول رو به افزایش بوده‌اند و ما آن را تحت نظر داریم. 🔹خانوارها هنوز در وضعیت مناسبی قرار دارند. 🔹به جز نتیجه استثنایی نظرسنجی دانشگاه میشیگان، انتظارات تورمی بلندمدت کاملاً مستحکم بوده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کمیته بازار آزاد فدرال (FOMC) نرخ بهره را به میزان ۲۵ واحد پایه کاهش داد و نرخ معیار خود را به محدوده ۴ تا ۴.۲۵ درصد رساند

پیش‌بینی میانه اعضا در نمودار «دات پلات» (Dot Plot) نشان‌دهنده دو کاهش دیگر تا پایان سال جاری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فدرال رزرو پیش‌بینی رشد اقتصادی بالاتر و بازگشت دیرهنگام تورم به هدف ۲ درصدی را اعلام کرد

فدرال رزرو در جدیدترین پیش‌بینی‌های اقتصادی خود، چشم‌انداز رشد تولید ناخالص داخلی (GDP) را برای سال‌های آینده بهبود بخشیده است. براساس این پیش‌بینی‌ها، رشد GDP در پایان سال ۲۰۲۵ به ۱.۶ درصد و در پایان ۲۰۲۶ به ۱.۸ درصد خواهد رسید که هر کدام ۰.۲ درصد بالاتر از پیش‌بینی‌های ژوئن است. در بخش بازار کار، نرخ بیکاری برای پایان سال ۲۰۲۵ همچنان ۴.۵ درصد (بدون تغییر نسبت به ژوئن) پیش‌بینی شده و برای پایان ۲۰۲۶ به ۴.۴ درصد کاهش خواهد یافت که ۰.۱ درصد بهتر از پیش‌بینی قبلی است. در زمینه تورم، شاخص PCE در پایان ۲۰۲۵ در سطح ۳ درصد باقی خواهد ماند اما تا پایان ۲۰۲۶ به ۲.۶ درصد افزایش می‌یابد (در مقایسه با پیش‌بینی قبلی ۲.۴ درصد). تورم هسته PCE نیز در پایان ۲۰۲۵ در ۳.۱ درصد ثابت می‌ماند و در ۲۰۲۶ به ۲.۶ درصد می‌رسد که بالاتر از پیش‌بینی قبلی ۲.۴ درصد است. نکته قابل توجه آنکه فدرال رزرو پیش‌بینی می‌کند تورم تا سال ۲۰۲۸ به هدف ۲ درصدی بازنخواهد گشت، که نشان‌دهنده چالش طولانی‌مدت در کنترل فشارهای تورمی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فدرال رزرو چشم‌انداز اقتصادی خود را به‌روزرسانی کرد: پیش‌بینی رشد قوی‌تر و مسیر ملایم‌تر برای نرخ بهره

کمیته بازار آزاد فدرال رزرو (FOMC) در جدیدترین گزارش «خلاصه پیش‌بینی‌های اقتصادی» (SEP) خود که در سپتامبر ۲۰۲۵ منتشر شد، تصویری خوش‌بینانه‌تر از اقتصاد ایالات متحده ترسیم کرد. این گزارش نشان می‌دهد که اعضای کمیته انتظار رشد اقتصادی قوی‌تر و نرخ بیکاری پایین‌تری را در سال‌های آینده دارند، در حالی که مسیر پیش‌بینی شده برای نرخ بهره، ملایم‌تر از برآوردهای قبلی است. نکات کلیدی گزارش: رشد اقتصادی (GDP): پیش‌بینی میانه برای رشد تولید ناخالص داخلی واقعی در سال ۲۰۲۵ از ۱.۴% در گزارش ماه ژوئن به ۱.۶% افزایش یافته است. این روند صعودی برای سال‌های ۲۰۲۶ و ۲۰۲۷ نیز ادامه دارد و نشان‌دهنده اطمینان بیشتر سیاست‌گذاران به تاب‌آوری اقتصاد است. نرخ بیکاری: پیش‌بینی می‌شود که نرخ بیکاری به تدریج کاهش یابد. برآورد میانه برای سال ۲۰۲۶ از ۴.۵% به ۴.۴% و برای سال ۲۰۲۷ از ۴.۴% به ۴.۳% کاهش یافته است که حاکی از چشم‌انداز مثبت برای بازار کار است. تورم (PCE): پیش‌بینی تورم برای سال ۲۰۲۵ در سطح ۳.۰% ثابت باقی مانده است، اما برای سال ۲۰۲۶ با افزایش جزئی از ۲.۴% به ۲.۶% رسیده است. این موضوع نشان می‌دهد که فدرال رزرو همچنان مسیر رسیدن به هدف ۲ درصدی تورم را یک فرآیند تدریجی می‌بیند. مسیر نرخ بهره (Federal Funds Rate): مهم‌ترین تغییر در این گزارش، بازنگری در مسیر آتی نرخ بهره است. پیش‌بینی میانه اعضا برای نرخ بهره در پایان سال ۲۰۲۵ از ۳.۹% (در گزارش ژوئن) به ۳.۶% کاهش یافته است. همچنین این نرخ برای پایان سال‌های ۲۰۲۶ و ۲۰۲۷ نیز به ترتیب به ۳.۴% و ۳.۱% کاهش یافته است. این تغییر نشان می‌دهد که اعضا اکنون انتظار دارند که روند کاهش نرخ بهره سریع‌تر از پیش‌بینی‌های سه ماه گذشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فدرال رزرو نرخ بهره را ۲۵ واحد پایه کاهش داد و احتمال کاهش‌های بیشتر را پیش‌بینی می‌کند

کمیته بازار آزاد فدرال (FOMC) در نشست سپتامبر خود تصمیم گرفت نرخ بهره بنچمارک را ۲۵ واحد پایه کاهش دهد و محدوده هدف نرخ وجوه فدرال را به ۴ تا ۴.۲۵ درصد برساند. براساس شاخص‌های اخیر، رشد فعالیت اقتصادی در نیمه اول سال کاهش یافته است. رشد مشاغل کُند شده و نرخ بیکاری اندکی افزایش یافته اما همچنان در سطح پایینی قرار دارد. تورم افزایش یافته و تا حدودی بالا باقی مانده است. کمیته با هدف دستیابی به اشتغال حداکثری و نرخ تورم ۲ درصدی در بلندمدت، نسبت به عدم قطعیت‌های اقتصادی که همچنان بالاست، هوشیار است. کمیته معتقد است ریسک‌های نزولی برای اشتغال افزایش یافته است. براساس پیش‌بینی‌های منتشر شده، فدرال رزرو کاهش ۵۰ واحد پایه دیگر تا پایان سال را متصور است. پیش‌بینی نرخ بهره برای پایان سال ۲۰۲۵ از ۳.۹ درصد به ۳.۶ درصد کاهش یافته و برای پایان سال ۲۰۲۶ نیز از ۳.۶ درصد به ۳.۴ درصد تنزل پیدا کرده است. در رأی‌گیری این تصمیم، جروم پاول رئیس فدرال رزرو و ۱۰ عضو دیگر موافق بودند، در حالی که استفان میران مخالف بود و خواستار کاهش ۵۰ واحد پایه‌ای در این نشست بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر