TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

وزیر دفاع آمریکا، پیت هگست: تعمیر ناوهای جنگی آمریکا در کره جنوبی انجام خواهد شد

وزیر دفاع آمریکا، پیت هگست: ائتلاف‌های دفاعی آمریکا قوی‌تر از همیشه هستند. نیاز به همکاری‌های دفاعی بیشتر وجود دارد. رئیس‌جمهور ترامپ خواستار تقویت روابط با متحدان شده است. کره جنوبی به‌عنوان یک متحد نمونه معرفی شده است. گام‌های عملی برای نوسازی توان دفاعی متحدان بررسی شده‌اند. سرمایه‌گذاری بیشتر در بخش دفاعی مورد تأکید قرار گرفته است. تعمیر و نگهداری ناوهای جنگی آمریکا در کره جنوبی انجام خواهد شد. حضور ناوهای جنگی در منطقه برای حفظ آمادگی نظامی ضروری است. محققان دفاعی دو کشور همکاری مشترک خواهند داشت. شراکت تاریخی آمریکا با متحدان از همیشه قوی‌تر است. بیانیه مشترک دفاعی بدون تغییر باقی مانده است. در زمینه زیردریایی‌های هسته‌ای برای کره جنوبی، همکاری نزدیکی با وزارت خارجه و انرژی انجام خواهد شد. هسته اصلی ائتلاف با کره جنوبی، مقابله با تهدیدات کره شمالی است. انعطاف‌پذیری در نیروهای نظامی آمریکا مورد بررسی قرار خواهد گرفت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا مأموریت دو ساله برای غزه پیشنهاد داد

  به گزارش آکسیوس، ایالات متحده پیش‌نویس قطعنامه‌ای را به اعضای شورای امنیت سازمان ملل ارائه داده که خواستار تشکیل نیروی بین‌المللی امنیتی در غزه با مأموریتی گسترده و دو ساله است. این نیرو که تا پایان سال ۲۰۲۷ فعال خواهد بود، با امکان تمدید، وظیفه تأمین امنیت، خلع سلاح گروه‌های مسلح، حفاظت از غیرنظامیان و آموزش نیروی پلیس فلسطینی را بر عهده خواهد داشت. این نیرو با همکاری «شورای صلح غزه» که دونالد ترامپ ریاست آن را بر عهده خواهد داشت، فعالیت خواهد کرد. همچنین قرار است اداره موقت غزه توسط یک کمیته تکنوکرات فلسطینی اداره شود که تحت نظارت شورای صلح عمل می‌کند. پیش‌نویس تأکید دارد که این نیرو نیروی اجرایی خواهد بود، نه حافظ صلح و مجاز است از «تمام اقدامات لازم» برای اجرای مأموریت خود استفاده کند. کشورهایی مانند اندونزی، آذربایجان، مصر و ترکیه برای اعزام نیرو اعلام آمادگی کرده‌اند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

انحصار هوش مصنوعی؛ استراتژی تازه ترامپ برای مهار جهان فناوری

مصاحبه تازه دونالد ترامپ با برنامه‌ی ۶۰ دقیقه بیش از یک گفت‌وگوی سیاسی، نشانه‌ای از شکل‌گیری دکترین جدیدی در نظم جهانی فناوری بود. جمله‌ای کوتاه اما تکان‌دهنده از رئیس‌جمهور آمریکا کافی بود تا برای متحدانش — از لندن تا پاریس و کانبرا — زنگ خطر به صدا درآید. ترامپ در بخشی از این مصاحبه، ضمن اشاره به سیاست جدید ایالات متحده در زمینه عناصر خاکی کمیاب، گفت واشنگتن قصد دارد با کشورهای گروه هفت برای توسعه زنجیره‌های تأمین جایگزین چین همکاری کند تا وابستگی غرب به پکن کاهش یابد. اما در ادامه، وقتی از او درباره فروش تراشه‌های پیشرفته شرکت انویدیا به چین پرسیده شد، پاسخ او مرز میان همکاری و سلطه را به‌وضوح ترسیم کرد. او گفت: «ما اجازه می‌دهیم با انویدیا معامله کنند، اما نه برای پیشرفته‌ترین تراشه‌ها. آن تراشه‌ها فقط برای ایالات متحده خواهند بود.» این جمله به ظاهر ساده، معنای عمیقی در خود دارد. پیام ترامپ روشن است: رقابت آزاد فناوری به پایان رسیده و دوران انحصار سیلیکونی آمریکا آغاز شده است. از نگاه او، نه‌تنها چین بلکه حتی متحدان سنتی غرب نیز نباید به نسل بعدی تراشه‌های پیشرفته دسترسی داشته باشند. به زبان دیگر، هر شرکت بریتانیایی، فرانسوی یا استرالیایی که بخواهد در عرصه هوش مصنوعی یا محاسبات فوق‌پیشرفته با آمریکا رقابت کند، از همین حالا بازنده است. این دیگر «ائتلاف فناوری» نیست؛ هژمونی فناوری است؛ راهبردی که هدفش حفظ برتری مطلق ایالات متحده در قلب اقتصاد دیجیتال جهان است. چنین نگاهی می‌تواند تعادل قدرت در نظم جهانی را دگرگون کند. اگر واشنگتن تصمیم بگیرد پیشرفته‌ترین فناوری‌ها را در مرزهای خود محصور کند، آنچه در ظاهر «دفاع از امنیت ملی» خوانده می‌شود، در واقع نوعی محاصره جهانی فناوری خواهد بود؛ محاصره‌ای که نه فقط علیه چین، بلکه علیه هر کشوری اعمال می‌شود که بخواهد در رقابت فناوری سهمی داشته باشد. جهان شاید هنوز به عمق پیام این جمله پی نبرده باشد، اما برای بسیاری از کشورها این مصاحبه همانند یک هشدار است: در نظم جدید، آمریکا تنها می‌خواهد رهبر باشد نه شریک.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازار پول آمریکا نرخ‌ها را بالا نگه می‌دارد

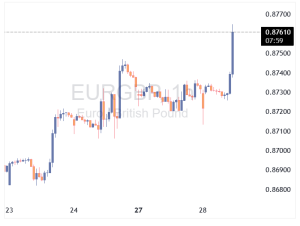
دلار آمریکا همچنان مورد توجه بازار است؛ زیرا معامله‌گران در حال بررسی این موضوع هستند که آیا فدرال رزرو واقعاً نیاز دارد نرخ بهره را به محدوده ۳.۰۰ تا ۳.۲۵ درصد کاهش دهد یا خیر. یکی دیگر از عواملی که به تقویت دلار کمک می‌کند، شرایط فشرده بازار پول ایالات متحده است؛ به‌ویژه در شرایطی که وزارت خزانه‌داری آمریکا در حال بازسازی موجودی نقدی خود است. در غیاب داده‌های رسمی، تمرکز این هفته بر اطلاعات منتشرشده از سوی بخش خصوصی درباره بازار کار آمریکا خواهد بود. دلار آمریکا: تمرکز بر بازار پول ارزهای پرریسک برخلاف انتظار، پس از توافق آتش‌بس تجاری یک‌ساله میان آمریکا و چین در هفته گذشته، افزایش قابل‌توجهی نداشته‌اند. به نظر می‌رسد دو عامل اصلی در حال حاضر باعث شده‌اند که دلار همچنان در مرکز توجه بازار باقی بماند: عامل اول، بازنگری بازار در خصوص میزان کاهش نرخ بهره توسط فدرال رزرو پس از کنفرانس مطبوعاتی هفته گذشته جروم پاول است. در حال حاضر، احتمال کاهش ۲۵ نقطه پایه‌ای نرخ بهره در ماه دسامبر به ۶۶٪ رسیده و ممکن است بسته به داده‌های این هفته کاهش بیشتری یابد. تمرکز اکنون بر داده‌های بخش خصوصی است. امروز شاخص ISM بخش تولید برای ماه نوامبر منتشر می‌شود که شامل مؤلفه اشتغال نیز هست. هنوز مشخص نیست که آیا فردا داده‌های فرصت‌های شغلی JOLTS منتشر خواهند شد یا خیر اما گزارش ماهانه ADP در روز چهارشنبه احتمالاً مهم‌ترین عامل محرک بازار در این هفته خواهد بود — و شاید بهترین فرصت برای بازگشت روند نزولی دلار. همه این موارد در حالی مطرح می‌شود که اطلاعات بیشتری درباره اختلاف‌نظر شدید میان اعضای فدرال رزرو در خصوص تصمیم به کاهش نرخ بهره منتشر شده است. روز جمعه، دو مقام فدرال رزرو — لوری لوگان و بث هامک — اعلام کردند که اگر حق رأی داشتند، با کاهش نرخ بهره در هفته گذشته مخالفت می‌کردند. این دو نفر سال آینده به کمیته بازار آزاد (FOMC) ملحق خواهند شد. در این هفته، ترکیبی از سخنرانان با دیدگاه‌های داویش و هاوکیش از فدرال رزرو در برنامه هستند. عامل دوم، فشردگی در بازار پول ایالات متحده است. فدرال رزرو در چارچوب سیاست انقباضی خود، ذخایر بانکی را در سال جاری کاهش داده و وزارت خزانه‌داری نیز در حال افزایش موجودی حساب عمومی خود از ۳۰۰ میلیارد دلار به ۹۵۰ میلیارد دلار است. در شرایطی که قبلاً نقدینگی مازاد وجود داشت، اکنون به نظر می‌رسد بازار پول آمریکا با کمبود مواجه شده است — که نمونه آن در داده‌های روز جمعه دیده شد، جایی که بانک‌ها ۵۰ میلیارد دلار از تسهیلات ریپو شبانه فدرال رزرو برداشت کردند. این بانک‌ها برای این تأمین مالی نرخ ۴.۰۰٪ پرداخت کردند، در حالی که نرخ بازار باید در میانه محدوده ۳.۷۵ تا ۴.۰۰٪ باشد. شرایط فشرده بازار پول معمولاً از دلار حمایت می‌کند، و باید دید آیا این مشکل در تأمین مالی دلاری به صورت بین‌المللی نیز گسترش می‌یابد یا خیر — برای مثال، بانک‌هایی که یورو را با دلار مبادله می‌کنند. اگر چنین اتفاقی بیفتد، تأثیر منفی قابل‌توجهی بر EURUSD خواهد داشت، هرچند هنوز نشانه‌ای از آن دیده نمی‌شود. انتظار می‌رود شاخص دلار در محدوده بالای سه‌ماهه اخیر خود، یعنی نزدیک ۱۰۰.۰۰ تا ۱۰۰.۲۵ باقی بماند، مگر اینکه داده‌های بازار کار آمریکا بتوانند احتمال کاهش نرخ بهره در دسامبر را مجدداً تقویت کنند. یورو: کاهش نوسانات سطوح نوسان معامله‌شده در بازار اختیار معامله فارکس می‌تواند نشان دهد که آیا سرمایه‌گذاران دیدگاه فعالی دارند یا صرفاً موقعیت‌های قبلی خود را حفظ کرده‌اند. نوسان معامله‌شده سه‌ماهه EURUSD همچنان در حال کاهش است و اکنون به زیر ۶٪ رسیده. به‌سختی می‌توان دید که چه عاملی می‌تواند مانع از افت بیشتر آن تا کف‌های تابستان ۲۰۲۴ در سطح ۵.۳۰٪ شود. همچنین، بازگشت ریسک ریورسال سه‌ماهه EURUSD به حالت خنثی (پس از انحراف ۱٪ به نفع خرید EURUSD در ماه مه) نشان می‌دهد که صعودی‌های EURUSD تقریباً تسلیم شده‌اند. اجماع بازار برای پایان سال سطح ۱.۱۸ را پیش‌بینی می‌کند. ما (تیم تحلیل ING) معتقدیم EURUSD می‌تواند کمی بیشتر از این سطح رشد کند، اگر فدرال رزرو موضع کاهشی‌تری (داویش‌تر) اتخاذ کند — اما این دیدگاه‌ها تحت فشار هستند. انتظار می‌رود داستان دلار همچنان محرک اصلی EURUSD در این هفته باشد. با این حال، در منطقه یورو، برنامه سخنرانی‌های متعدد از سوی مقامات بانک مرکزی اروپا داریم. این برنامه با سخنرانی فیلیپ لین، اقتصاددان ارشد بانک اروپا، در ساعت ۱۳:۰۰ به وقت اروپای مرکزی آغاز می‌شود. با این حال، به نظر نمی‌رسد که مواضع بانک مرکزی اروپا بتوانند کمکی به EURUSD کنند. بحث‌ها بیشتر حول این محور است که آیا تورم منطقه یورو کمتر از انتظار خواهد بود و آیا بانک مرکزی اروپا به کاهش نرخ دیگری نیاز دارد یا خیر. ما احتمال می‌دهیم که سطح ۱.۱۵۰۰ کف محدوده EURUSD در این هفته باشد، البته به شرطی که داده‌های اشتغال آمریکا کمی ضعیف‌تر از انتظار باشند و فضای تنفسی ایجاد کنند. پوند: داغ شدن بحث کاهش نرخ بهره بازارهای مالی به‌شدت درباره احتمال کاهش نرخ بهره توسط بانک مرکزی انگلستان در همین پنج‌شنبه هیجان‌زده شده‌اند. چند مؤسسه سرمایه‌گذاری بزرگ اخیراً پیش‌بینی خود را به کاهش نرخ در همین هفته تغییر داده‌اند. احتمال کاهش نرخ بهره که در ابتدای ماه اکتبر تنها ۶٪ بود، اکنون به ۲۹٪ رسیده است. همان‌طور که اقتصاددان ما در بریتانیا، جیمز اسمیت، نوشته است، ما معتقدیم بانک انگلستان ترجیح می‌دهد تا انتشار بودجه پاییزه در اواخر ماه جاری صبر کند و سپس تصمیم‌گیری کند. با توجه به اینکه نرخ نهایی بانک مرکزی انگلستان برای تابستان آینده در سطح ۳.۲۵٪ قیمت‌گذاری شده، توجیهی برای کاهش قابل‌توجه ارزش پوند بر اساس چرخه کاهش نرخ کمتر از انتظار وجود ندارد. EURGBP ممکن است این هفته کمی کاهش یابد اگر بانک انگلستان بخشی از مواضع هاوکیش (انقباضی) خود در تابستان را حفظ کند. اما احتمالاً در محدوده ۰.۸۷۳۰ تا ۰.۸۷۵۰ دوباره شاهد بازگشت تقاضا خواهیم بود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی بانک بارکلیز: نرخ بهره انگلستان احتمالاً به ۳.۷۵٪ می‌رسد

بارکلیز اعلام کرد که انتظار دارد بانک مرکزی انگلستان در نشست روز پنج‌شنبه ۶ نوامبر ۲۰۲۵، نرخ بهره پایه خود را به میزان ۲۵ نقطه پایه کاهش داده و به ۳.۷۵٪ برساند. این پیش‌بینی با دیدگاه گلدمن ساکس هم‌راستا است که پیش‌تر همین کاهش را پیش‌بینی کرده بود. بانک مرکزی انگلستان در صورت تصمیم به کاهش نرخ بهره، دلایل متعددی برای توجیه آن دارد: داده‌های اقتصادی ضعیف‌تر از حد انتظار بریتانیا، از جمله کاهش رشد دستمزدها، سرد شدن بازار کار و رشد تولید ناخالص داخلی که پایین‌تر از برآوردهای بانک مرکزی است. بودجه آتی بریتانیا (۲۶ نوامبر) که انتظار می‌رود شامل سیاست‌های مالی انقباضی شدید، از جمله افزایش مالیات و محدودیت در هزینه‌های دولتی باشد. با این حال، احتمال دارد بانک مرکزی منتظر بماند تا ببیند وزیر خزانه‌داری، خانم ریوز، چه برنامه‌هایی را اعلام خواهد کرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ترامپ ارسال موشک‌های تاماهاوک به اوکراین را منتفی دانست

رئیس‌جمهور آمریکا، دونالد ترامپ، در اظهاراتی در آخر هفته به چند نقطه بحرانی جهانی اشاره کرد؛ از جمله اوکراین، روسیه، ونزوئلا، نیجریه و صادرات فناوری. او همچنین تأیید کرد که در جلسات دیوان عالی درباره سیاست‌های تعرفه‌ای دولتش شرکت نخواهد کرد. در مورد اوکراین، ترامپ گفت که «واقعاً در حال بررسی» ارسال موشک‌های تاماهاوک نیست و اشاره کرد که این درگیری ممکن است «باید به‌طور کامل جنگی شود»، که نشان‌دهنده تمایل محدود آمریکا برای دخالت بیشتر است. درباره روسیه نیز گفت: «هیچ نقطه پایانی برای پوتین وجود ندارد» و افزود که گاهی آمریکا باید اجازه دهد «روسیه و اوکراین درگیر شوند». در خصوص ونزوئلا، ترامپ گفت که «ضرب‌الاجل تعیین نمی‌کند» و به برنامه‌های محرمانه‌ای اشاره کرد: «ما برای ونزوئلا برنامه‌های مخفی داریم — ببینیم چه می‌شود»، بدون ارائه جزئیات بیشتر. ترامپ همچنین گفت که نیروهای آمریکایی «ممکن است» به نیجریه اعزام شوند، چه به‌صورت نیروهای زمینی و چه حملات هوایی اما زمان یا جزئیات عملیاتی مشخصی ارائه نکرد. در مسائل داخلی، ترامپ تأیید کرد که در جلسات دیوان عالی درباره پرونده‌های تعرفه‌ای شرکت نخواهد کرد؛ زیرا نمی‌خواهد «اهمیت آن تصمیم» را تحت‌الشعاع قرار دهد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ آیا آرامش بازارها به پایان خود نزدیک می‌شود؟

موجی از رویدادهای ریسک‌پسند در هفته‌ای پرتحرک هفته گذشته همان‌گونه که پیش‌بینی می‌شد، سرشار از تحولات اثرگذار بر احساس ریسک بازارها بود. پس از روزها انتظار و گمانه‌زنی، فدرال رزرو آمریکا با اجرای یک کاهش ۲۵ واحد پایه‌ای نرخ بهره، چرخه تسهیل پولی خود را ادامه داد. هم‌زمان، دیدار دونالد ترامپ و شی جین‌پینگ با امضای یک توافق تجاری مقدماتی به پایان رسید؛ توافقی که به‌منزله آتش‌بس موقت میان دو قدرت اقتصادی جهان تلقی شد و موجب آرامش نسبی در فضای ژئو‌اقتصادی گردید. در همین حال، فصل گزارش‌های مالی نیز با عملکرد فراتر از انتظار غول‌های فناوری، بر قدرت سودآوری و سلطه ساختاری بخش تکنولوژی در بازار سهام آمریکا مهر تأیید زد. این مجموعه عوامل موجب شد تا شاخص‌های اصلی وال‌استریت سومین هفته متوالی را با رشد به پایان برسانند و بار دیگر از همتایان اروپایی خود پیشی گیرند. در میان تمامی دارایی‌ها، شاخص نزدک 100 درخشان‌ترین عملکرد هفتگی را به ثبت رساند و حتی از رمزارزها، طلا و جفت‌ارزهای اصلی نیز فراتر رفت؛ نشانه‌ای گویا از بازگشت قوی اشتیاق ریسک‌پذیری در بازارهای جهانی. با این حال، پرسش کلیدی این است که آیا این روند صعودی در فضای ریسک پایدار خواهد ماند یا به‌زودی جای خود را به واقع‌گرایی تازه‌ای در مواجهه با داده‌های تورمی و تصمیم‌های پولی آینده خواهد داد؟ ریسک‌پذیری پس از لحن محتاطانه فدرال رزرو تضعیف شد در نگاه نخست، هفته گذشته می‌توانست پیروزی قاطعی برای ریسک‌پذیری بازارها تلقی شود؛ اما جزئیات ماجرا تصویر متفاوتی ترسیم می‌کند. هرچند فدرال رزرو مطابق انتظارات بازار، نرخ بهره را ۲۵ واحد پایه دیگر کاهش داد، اما بیانیه و موضع کلی جروم پاول به‌مراتب کمتر از حد انتظار داویش بود. سخنان او که تأکید داشت «کاهش مجدد نرخ بهره در ماه دسامبر، امری قطعی نیست؛ حتی بسیار غیر محتمل است»، به‌سرعت انتظارات برای ادامه چرخه کاهش نرخ‌ها را تعدیل کرد و بخشی از هیجان ریسک‌پذیری بازارها را فرو نشاند. با این حال، پاول هوشمندانه در را برای کاهش بعدی کاملاً نبست. او با استعاره‌ای قابل‌توجه گفت: «وقتی در مه رانندگی می‌کنید، سرعت را کم می‌کنید.» اشاره‌ای غیرمستقیم به ابهام موجود در داده‌های اقتصادی به‌دلیل تعطیلی دولت آمریکا و نیاز به بازگشت انتشار آمار رسمی پیش از تصمیم‌گیری درباره کاهش بعدی نرخ بهره. این موضع دوپهلو، که هم احتیاط فدرال رزرو را بازتاب می‌دهد و هم احتمال ادامه تسهیل را زنده نگه می‌دارد، نشان می‌دهد بانک مرکزی بیش از هر زمان دیگری در تلاش است تا میان کنترل تورم و حمایت از رشد اقتصادی تعادل برقرار کند؛ تعادلی که بازارها هنوز به‌درستی آن را در قیمت‌گذاری خود لحاظ نکرده‌اند. سخنان مقامات فدرال رزرو در هفته آینده نقشی تعیین‌کننده خواهد داشت نشست اخیر فدرال رزرو نشان داد که سیاست‌گذاران عملاً وارد مرحله‌ای تازه از سیاست پولی شده‌اند. اگرچه در ارزیابی ضعف بازار کار اجماع نسبی میان طیف‌های داویش و هاوکیش وجود داشت، اما اکنون شکافی آشکار در مورد گام بعدی سیاستی به چشم می‌خورد. پیش از برگزاری نشست، بازار تقریباً اطمینان داشت که در ماه دسامبر یک کاهش نرخ بهره دیگر در راه است. با این حال، لحن محتاطانه و گاه دوپهلو‌ی جروم پاول این قطعیت را از میان برد و فضای ابهام را بر بازارها حاکم کرد. به همین دلیل، اظهارنظرهای مقامات فدرال رزرو در هفته پیش‌رو؛ از اعضای هیئت‌مدیره تا رؤسای فدرال رزروهای منطقه‌ای اهمیتی حیاتی خواهند داشت. هر سخن و مصاحبه می‌تواند به‌منزله نشانه‌ای از موازنه قدرت میان «داویش‌ها فدرال‌ رزرو» و «هاوکیش‌های آن» تفسیر شود و مسیر ذهنی سیاست‌گذاران را تا نشست سرنوشت‌ساز ماه دسامبر روشن‌تر سازد. بررسی پرونده تعرفه‌ای در دیوان عالی آمریکا؛ شعله‌های تنش هنوز خاموش نشده‌اند به‌طور کلی، هفته‌ای که گذشت برای جبهه تعرفه‌ها هفته‌ای نسبتاً آرام و مثبت بود. فراتر از نشست کلیدی ترامپ و شی جین‌پینگ، سفر رئیس‌جمهور آمریکا به شرق آسیا نیز با استقبال گرم مقامات منطقه و نشانه‌هایی از بهبود روابط تجاری همراه شد. با این حال، این فضای خوش‌بینی ممکن است به‌زودی رنگ ببازد. روز ۵ نوامبر، دیوان عالی ایالات متحده جلسات استماع پرونده‌ای را آغاز می‌کند که به اختیارات رئیس‌جمهور برای وضع تعرفه‌ها تحت قانون اختیارات اقتصادی اضطراری مصوب ۱۹۷۷ مربوط می‌شود. این پرونده می‌تواند پیامدهای حقوقی و اقتصادی گسترده‌ای برای سیاست تجاری آمریکا در ماه‌های آینده به همراه داشته باشد. هرچند صدور رأی نهایی احتمالاً چند ماه به طول خواهد انجامید، اما انتظار می‌رود فشار قابل‌توجهی برای تسریع روند رسیدگی وجود داشته باشد. در جلسه چهارشنبه، قضات فرصت خواهند داشت پرسش‌هایی را از وکلای دو طرف مطرح کنند؛ گفت‌وگوهایی که می‌تواند نخستین نشانه از رویکرد فکری دیوان پیش از اعلام حکم نهایی باشد. اگر در رسانه‌ها بازتابی از برخورد نرم و همراهانه قضات با وکلای ترامپ منتشر شود، چنین برداشتی می‌تواند موقتاً اشتیاق ریسک‌پذیری بازارها را افزایش دهد و باعث رشد دارایی‌های پرریسک شود؛ هرچند تداوم این اثر به نتایج نهایی و جهت‌گیری سیاسی پرونده وابسته خواهد بود. ✔️  بیشتر بخوانید: تعرفه چیست و چگونه بر اقتصاد و سبد خرید شما اثر می‌گذارد؟ هفته‌ای که می‌توانست هفته داده‌ها باشد... در تقویم معمول اقتصادی، هفته پیش‌رو باید با انتشار گزارش اشتغال غیرکشاورزی آمریکا (گزارش NFP) همراه می‌بود؛ اما با تداوم تعطیلی دولت فدرال که اکنون وارد دومین ماه خود شده است، برنامه زمانی انتشار داده‌ها عملاً از مسیر عادی خارج شده است. حتی در صورت دستیابی به توافقی سیاسی برای پایان تعطیلی در روزهای آینده، انتظار می‌رود اداره آمار نیروی کار (BLS) ناچار شود تا تقویم انتشار داده‌ها را تا پایان سال بازتنظیم کند؛ تصمیمی که احتمال انتشار گزارش NFP در جمعه پیش‌رو را تقریباً از میان برده است. با این حال، بازارها کاملاً بدون داده نخواهند ماند. هفته آینده سرشار از آمار بخش خصوصی است و برخی از آن‌ها که معمولاً در سایه توجه قرار دارند، این بار در کانون تمرکز خواهند بود. از جمله گزارش فرصت‌های شغلی JOLTS و آمار تعدیل نیرو از شرکت Challenger که در شرایط کنونی می‌توانند تصویر روش‌تری از وضعیت بازار کار ارائه دهند. در کنار آن‌ها، دو گزارش مهم شاخص‌ مدیران خرید (ISM) برای بخش‌های تولید و خدمات و گزارش اشتغال بخش خصوصی (گزارش ADP) نیز از اهمیت بالایی برخوردار خواهند بود. اگر داده‌های منتشره نشانه‌هایی از کاهش سرعت استخدام و ضعف فعالیت اقتصادی را آشکار کنند، بازارها بار دیگر احتمال کاهش نرخ بهره در نشست دسامبر فدرال رزرو را افزایش خواهند داد و این امر می‌تواند فشار تازه‌ای بر بازده اوراق خزانه و دلار وارد کند. در مقابل، هرگونه غافلگیری مثبت از سوی داده‌های ISM یا ADP، می‌تواند به‌طور موقت انتظارات انبساطی را تعدیل کرده و به بازگشت جزئی جریان سرمایه به دارایی‌های پرریسک منجر شود. آیا دلار می‌تواند برتری خود را حفظ کند؟ پس از شروعی محتاطانه در ابتدای هفته، لحن نسبتاً هاوکیش و فراتر از انتظار جروم پاول در نشست اخیر فدرال رزرو، جهت حرکت بازار فارکس را به‌کلی تغییر داد و موج تازه‌ای از حمایت از دلار به راه انداخت. جفت‌ارز یورو/دلار اکنون در محدوده ۱.۱۵۷۲ نوسان دارد؛ سطحی که طی ماه‌های گذشته چندین بار به‌عنوان کف ساختاری بازار عمل کرده است. در صورت انتشار داده‌های مطلوب اقتصادی از ایالات متحده و پیشرفت در مذاکرات پایان تعطیلی دولت فدرال، این سطح می‌تواند پایه‌ای محکم برای ادامه قدرت دلار در هفته آینده باشد. ماه اکتبر در مجموع یکی از بهترین ماه‌های سال برای دلار آمریکا بود. شاخص دلار (DXY) طی این ماه حدود ۱.۸ درصد افزایش یافت؛ رشدی که عمدتاً ناشی از افت ۱.۳ درصدی یورو در برابر دلار و جهش ۴.۱ درصدی جفت‌ارز دلار/ین بود. در مقابل، ین ژاپن و پوند بریتانیا از ضعیف‌ترین ارزهای گروه G10 باقی ماندند. به‌ویژه دلار/ین که با عملکردی درخشان، نه‌تنها تمامی ارزهای اصلی، بلکه حتی بازار سهام آمریکا و رمزارزها را نیز از نظر بازدهی پشت سر گذاشت. این ترکیب از داده‌های اقتصادی پایدار، سیاست پولی محتاطانه فدرال رزرو و فضای سیاسی نسبتاً باثبات‌تر در واشنگتن می‌تواند همچنان از دلار حمایت کند. با این حال، تداوم این روند صعودی به دو عامل کلیدی بستگی دارد: نخست، جهت داده‌های اشتغال و تورم در هفته‌های پیش‌رو و دوم، لحن سخنرانی‌های اعضای فدرال رزرو که می‌تواند انتظارات بازار را نسبت به مسیر کاهش نرخ بهره در دسامبر شکل دهد. هر نشانه‌ای از نرم‌تر شدن لحن مقامات می‌تواند به تعدیل سریع این موج صعودی منجر شود. آیا روند صعودی یورو دوام خواهد داشت؟ نشست اخیر بانک مرکزی اروپا (ECB) برخلاف انتظارات اولیه، جذاب‌تر از آن بود که تصور می‌شد. کریستین لاگارد در کنفرانس خبری خود ضمن تأکید بر اعتماد به تداوم رشد اقتصادی منطقه یورو، از به‌کارگیری لحن انقباضی خودداری کرد؛ رویکردی که پیام روشنی از ثبات کوتاه‌مدت سیاست پولی ارسال کرد. با این حال، واکنش بازارها چندان قاطع نبود. در حال حاضر، معامله‌گران تنها حدود ۱۰ واحد پایه کاهش نرخ بهره تا اواسط سال ۲۰۲۶ را در قیمت‌ها لحاظ کرده‌اند. در عین حال، کم‌رمقی تقویم داده‌های اقتصادی اروپا در هفته آینده و از سوی دیگر، انبوه سخنرانی‌های مقامات بانک مرکزی اروپا می‌تواند مسیر یورو را با چالش مواجه کند؛ به‌ویژه اگر چهره‌های داویش تلاش کنند بر فضای تصمیم‌گیری برای کاهش نرخ در ماه دسامبر تأثیر بگذارند و به نوعی در برابر لحن اطمینان‌بخش لاگارد صف‌آرایی کنند. در چنین فضایی، یورو ممکن است در کوتاه‌مدت بخشی از رشد اخیر خود را واگذار کند؛ به‌ویژه اگر داده‌های اقتصادی نتوانند برآوردهای رشد بانک مرکزی را تأیید کنند یا پیام‌های مقامات ارشد در هفته آینده نشانه‌هایی از نرم‌تر شدن موضع سیاستی ECB در خود داشته باشد. در این صورت، احتمال عقب‌نشینی جفت‌ارز یورو/دلار از سطوح کنونی افزایش خواهد یافت. دلار استرالیا؛ بهترین موقعیت برای بهره‌برداری از ضعف احتمالی دلار آمریکا برخلاف مسیر سیاستی فدرال رزرو، انتظار می‌رود بانک مرکزی استرالیا (RBA) در نشست روز سه‌شنبه، برای سومین جلسه متوالی نرخ بهره را بدون تغییر نگه دارد. بازارها در حال حاضر به‌طور کامل اولین کاهش ۲۵ واحد پایه‌ای نرخ بهره را برای میانه سال ۲۰۲۶ در قیمت‌ها لحاظ کرده‌اند. گزارش تورم سه‌ماهه سوم که بسیار قوی‌تر از پیش‌بینی‌ها بود، تمامی انتظارات کاهش نرخ بهره ناشی از ضعف بازار کار را از بین برد و هرگونه بحث جدی در خصوص کاهش نرخ‌ها را حداقل تا ماه دسامبر به تعویق انداخت. در حال حاضر، معامله‌گران حدود ۹۲ درصد احتمال می‌دهند که در نشست هفته آینده هیچ تغییری در نرخ بهره اعمال نشود. با این حال، اگر لحن بیانیه RBA اندکی هاوکیش باشد و روابط تجاری میان آمریکا و چین نیز همچنان بهبود یابد، دلار استرالیا می‌تواند از این ترکیب عوامل به‌خوبی بهره‌مند شود. در این چارچوب، داده‌های اقتصادی چین در هفته آینده نقشی کلیدی خواهند داشت. به‌ویژه، آمار تراز تجاری روز جمعه چین می‌تواند سرنخ‌هایی از دلایل اصلی عقب‌نشینی سریع پکن در برابر خواسته‌های واشنگتن در نشست اخیر ترامپ و شی در سئول آشکار کند. هرگونه نشانه از پایداری صادرات چین یا افزایش مازاد تجاری می‌تواند احساس ریسک جهانی را تقویت کرده و موقعیت دلار استرالیا را در برابر دلار آمریکا بیش از پیش تحکیم بخشد. صعود یورو/پوند به بالاترین سطح دو‌ونیم‌ساله؛ آیا بانک انگلستان غافلگیر خواهد کرد؟ پوند بریتانیا در هفته‌ای پرتنش با فشار گسترده فروش مواجه شد و در برابر یورو و دلار آمریکا تضعیف قابل‌توجهی را تجربه کرد؛ افتی که در مقیاس ماهانه نیز به‌مراتب چشمگیرتر است. عامل اصلی این فشار، نگرانی‌های فزاینده نسبت به بودجه ماه نوامبر دولت بریتانیا است؛ بودجه‌ای که انتظار می‌رود شامل افزایش محسوس مالیات‌ها و تعدیل هزینه‌های عمومی باشد؛ تصمیماتی که می‌تواند رشد شکننده اقتصاد را بیش از پیش آسیب‌پذیر کند. اکنون توجه بازارها به نشست کمیته سیاست‌گذاری پولی (MPC) در روز پنج‌شنبه معطوف است؛ نشستی که با انتشار بیانیه فصلی سیاست پولی و کنفرانس خبری اندرو بیلی همراه خواهد بود و می‌تواند جهت‌گیری جدیدی برای پوند رقم بزند. داده‌های اقتصادی اخیر نیز به این فضای احتیاط دامن زده‌اند. گزارش تورم ضعیف‌تر از انتظار در ماه سپتامبر و افزایش تدریجی نرخ بیکاری، انتظارات بازار برای کاهش زودهنگام نرخ بهره را زنده نگه داشته است. در حال حاضر، بازارها احتمال حدود ۳۱ درصدی را برای کاهش نرخ در نشست آتی در نظر گرفته‌اند؛ در حالی که برخی مؤسسات مالی بزرگ، از جمله یکی از بانک‌های سرمایه‌گذاری پیشرو لندن، به‌تازگی وقوع چنین تصمیمی را در سناریوی پایه خود گنجانده‌اند. برای اعضای داویش کمیته، از جمله سوانا دینگرا و کاترین تیلور، این نشست می‌تواند فرصتی حیاتی برای تغییر موازنه آرا باشد. تنها کافی است سه عضو دیگر به آنان بپیوندند تا رأی به کاهش نرخ بهره تصویب شود. احتمال تکرار آرای غیرمنتظره مشابه نشست اوت نیز وجود دارد؛ به‌ویژه اگر اندرو بیلی این بار موضعی نرم‌تر اتخاذ کند. در چنین سناریویی، پوند ممکن است با واکنش منفی شدید بازار مواجه شود و جفت‌ارز یورو/پوند از سقف‌های فعلی فراتر رود و وارد محدوده‌ای شود که آخرین‌بار در سال ۲۰۲۲ مشاهده شده بود. مداخلات کلامی روزانه؛ خط دفاع نخست در برابر سقوط ین فضای خوش‌بینانه‌ای که پس از دیدار اخیر دونالد ترامپ و سانائه تاکایچی شکل گرفته بود، به‌سرعت فروکش کرد. ترکیب یک بیانیه انقباضی‌تر از انتظار فدرال رزرو با تداوم رویکرد محتاط و متوازن بانک مرکزی ژاپن (BoJ) موجب شد جفت‌ارز دلار/ین به بالاترین سطح خود در هشت ماه اخیر صعود کند. با وجود انتشار گزارش تورم قوی‌تر از پیش‌بینی در شاخص CPI توکیو، فضای کلی بازار همچنان تحت تأثیر سیاست پولی و لحن مقامات باقی مانده است. تقویم اقتصادی ژاپن در هفته آینده شامل انتشار داده‌های میانگین دستمزدها و مخارج خانوارها خواهد بود، اما انتظار نمی‌رود این داده‌ها بتوانند به‌تنهایی روند اخیر در بازار ارز را معکوس کنند. در عوض، بازار بیش از هر چیز به اظهارات و هشدارهای مقامات مالی ژاپن چشم دوخته است؛ چراکه به‌نظر می‌رسد مداخلات کلامی روزانه به ابزار اصلی سیاست‌گذاران برای کنترل فشار فروش ین تبدیل شده است. سطح ۱۵۴.۵۰ تا ۱۵۴.۸۰ اکنون به‌عنوان ناحیه‌ای بحرانی در نمودار دلار/ین شناخته می‌شود. عبور قاطع از این محدوده می‌تواند مقامات وزارت دارایی را به افزایش لحن هشدارآمیز خود وادارد، هرچند هنوز بعید است که به مداخله مستقیم در بازار فارکس اشاره‌ای صریح کنند. در حال حاضر، به نظر می‌رسد دولت ژاپن با تکیه بر مداخله کلامی روزانه و هماهنگی غیرمستقیم با بانک مرکزی تلاش دارد روند تضعیف ین را کنترل کند، اما در صورت تثبیت نرخ بر سطوح بالاتر از ۱۵۵، احتمال افزایش تنش‌های لفظی و حتی آماده‌سازی برای مداخله واقعی در بازار قوت خواهد گرفت. در بازار طلا، نبرد بر سر مرز ۴۰۰۰ دلار ادامه دارد طلا پس از ثبت سقف تاریخی خود، حدود ۹ درصد از ارزشش را از دست داده و اکنون نبرد برای حفظ سطح کلیدی ۴۰۰۰ دلار همچنان در جریان است. از منظر فاندامنتال، تغییر محسوسی در چشم‌انداز بازار دیده نمی‌شود: بار بدهی ایالات متحده همچنان رو به افزایش است و تقاضای بانک‌های مرکزی برای فلز زرد نیز در سطوح بالا باقی مانده است. این ترکیب عوامل نشان می‌دهد که طلا همچنان در موقعیت مناسبی برای دریافت حمایت از سوی جریان‌های ریسک‌گریز قرار دارد؛ به‌ویژه در صورتی که تنش‌های تجاری جهانی دوباره شعله‌ور شوند. با وجود اصلاح اخیر، چشم‌انداز میان‌مدت فلز زرد از نظر فاندامنتال همچنان مثبت ارزیابی می‌شود، مگر آنکه دلار آمریکا جهشی غیرمنتظره را تجربه کند یا بازده واقعی اوراق خزانه‌داری به‌طور معناداری افزایش یابد. ✔️ بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

میامی هرالد: آمریکا تصمیم به حمله به مواضع نظامی ونزوئلا گرفته است

روزنامه میامی هرالد گزارش داد که ایالات متحده تصمیم خود را برای حمله به اهداف نظامی در ونزوئلا اتخاذ کرده و احتمال دارد این حملات در هر لحظه آغاز شود. منابع مطلع به این روزنامه گفته‌اند که این عملیات برخلاف مأموریت‌های پیشین ضدقاچاق مواد مخدر، مستقیماً زیرساخت‌ها و تأسیسات نظامی ونزوئلا را هدف قرار می‌دهد. با وجود آنکه واشنگتن ادعا می‌کند این پایگاه‌ها در اختیار کارتل‌های مواد مخدر است، تحلیل‌گران این اقدام را «معادل آغاز یک جنگ اعلام‌نشده» می‌دانند. بر اساس این گزارش، حملات احتمالی که ممکن است طی چند روز آینده یا حتی در ساعات پیش رو انجام شود، با هدف از بین بردن سلسله‌مراتب رهبری کارتل‌های مواد مخدر طراحی شده‌اند. مقامات آمریکایی برآورد می‌کنند این شبکه‌ها سالانه حدود ۵۰۰ تُن کوکائین را میان اروپا و ایالات متحده توزیع می‌کنند. در واکنش به این گزارش، قیمت نفت در بازارهای جهانی روندی صعودی به خود گرفته است؛ نشانه‌ای از نگرانی معامله‌گران نسبت به افزایش تنش‌ها در آمریکای لاتین و احتمال اختلال در عرضه منطقه‌ای انرژی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تعطیلی دولت آمریکا مسیر رشد دلار را سد می‌کند

دلار دیروز دور دوم از حمایت را تجربه کرد، چرا که کنفرانس مطبوعاتی نسبتاً متمایل به سیاست‌های انقباضی پاول (رئیس فدرال رزرو) همچنان بر بازارهایی که از کمبود داده‌های اقتصادی رنج می‌برند، تأثیرگذار بود. با این حال، به نظر ما (تیم تحلیل ING) شرایط لازم برای ادامه‌ی یک روند صعودی بزرگ دیگر در دلار آمریکا وجود ندارد. در همین حال، ژاپن برای مهار نوسانات ین مداخله‌ی لفظی کرده و در بریتانیا نیز نگاه‌ها به موقعیت سیاسی ریوز دوخته شده است. دلار آمریکا: توجیه رشد بیشتر دشوارتر شده است دلار دیروز از اثرات پس‌مانده‌ی کنفرانس مطبوعاتی انقباضی پاول و تا حدی از توافق تجاری آمریکا و چین حمایت بیشتری یافت. در طول سپتامبر و اکتبر، ما بارها توضیح دادیم که معاملات فروش دلار (short-dollar trades) به‌وضوح به بن‌بست خورده‌اند و برای ادامه نیاز به اخبار منفی قوی‌تر علیه دلار دارند. تعطیلی دولت آمریکا باعث شد داده‌های اشتغال نتوانند چنین محرکی ایجاد کنند، و احتیاط پاول درباره کاهش نرخ بهره در دسامبر اکنون باید جدی‌تر گرفته شود. با این حال، پیش‌بینی کوتاه‌مدت ما درباره دلار بیشتر بر «نبود جهت‌گیری مشخص» است تا آغاز یک بازگشت پایدار. دلیل آن نیز دقیقاً کمبود داده‌های اقتصادی است که مانع از شکل‌گیری اطمینان در بازار نسبت به روند کندتر کاهش نرخ بهره فدرال رزرو می‌شود. از دید ما، شاخص دلار نیروی کافی برای عبور از سطح ۱۰۰ را ندارد. گزارش PCE امروز احتمالاً با تأخیر منتشر خواهد شد. در ژاپن، جفت‌ارز USDJPY اکنون به‌وضوح نگرانی‌هایی برای مقامات ایجاد کرده است. وزیر دارایی، ساتسوکی کاتایاما، شب گذشته گفت که «حرکات بسیار یک‌طرفه و سریع ارز» با «احساس فوریت بالا» در حال رصد است. این اظهارنظر تأیید می‌کند که برای مقامات، سرعت تغییر نرخ اهمیت بیشتری از سطح آن دارد، هرچند تجربه‌های قبلی از مداخله ارزی بانک مرکزی ژاپن نشان داده‌اند که سطوح روانی نرخ نیز نقش دارند. این بار اما یک علامت سؤال بزرگ وجود دارد مبنی بر این که آیا ایالات متحده با مداخله ارزی ژاپن موافقت خواهد کرد یا نه. بازارها ممکن است بخواهند بیازمایند که آیا سطح ۱۵۵.۰ برای ین «خط قرمز» محسوب می‌شود یا خیر — در صورت عدم اقدام در اطراف این سطح، ممکن است معاملات سفته‌بازانه‌ی خرید USDJPY افزایش یابد. با این حال، داده‌های شاخص قیمت مصرف کننده (CPI) توکیو و تولید صنعتی که دیشب منتشر شد، احتمال افزایش نرخ بهره در دسامبر را بالا برده‌اند — که سناریوی پایه ماست — هرچند بازارها تنها ۴۵٪ احتمال آن را در نظر گرفته‌اند. یورو: احتمال کاهش بیشتر نرخ‌ها در ECB بسیار پایین است به‌وضوح روشن است که بانک مرکزی اروپا (ECB) در این مرحله می‌خواهد اوضاع را آرام و بدون تغییر نگه دارد. در اینجا خلاصه‌ای از دیدگاه تحلیلگر بانک مرکزی ما، کارستن برژسکی (تحلیلگر ING)، درباره بیانیه و کنفرانس مطبوعاتی دیروز ارائه می‌شود: تنها نکته برجسته، تغییر در عبارت «تعادل ریسک‌ها» به سمت مجموعه‌ای گسترده‌تر از ریسک‌های صعودی و نزولی برای رشد بود. لاگارد اذعان کرد که برخی از ریسک‌های نزولی کاهش یافته‌اند اما برای این تغییر در واژگان اهمیت چندانی قائل نشد. در واقع، رشد اقتصادی منطقه یورو در سه‌ماهه سوم بهتر از انتظار بود (۰.۲٪ نسبت به فصل قبل)، عمدتاً به‌دلیل عملکرد قوی غیرمنتظره فرانسه (۰.۵٪ نسبت به فصل قبل). در هفته‌های آینده، اعضای شورای حکمرانان بانک مرکزی اروپا احتمالاً دیدگاه‌های خود را درباره ارزیابی‌های مربوط به سیاست پولی، تورم و رشد ارائه خواهند داد. اما انتظار تغییر بزرگی نداشته باشید. بانک مرکزی اروپا در حال حاضر در سطح نرخ ۲٪ احساس «خوبی» دارد و احتمال کاهش بیشتر نرخ‌ها پایین است. به هر حال، نرخ جفت‌ارز EURUSD کاملاً تابع حرکات دلار باقی مانده است، و واکنش بازار پس از نشست FOMC باعث شده برخی احتمال شکست سطح ۱.۱۵۰ را مطرح کنند. با این حال، ما شرایط لازم برای افت شدیدتر این جفت‌ارز را نمی‌بینیم. داده‌های اشتغال باید احتیاط پاول را تأیید کنند و اگر کاهش در بازار کار آمریکا ادامه یابد، به نظر ما آستانه لازم برای بازنگری انبساطی‌تر فدرال رزرو چندان بالا نیست. نقش یورو در این میان اندک است، اما بهبود جزئی در رشد اقتصادی و موضع نسبتاً محکم بانک مرکزی اروپا می‌تواند به تقویت آن کمک کند. پیش‌بینی ما همچنان صعودی بودن EURUSD تا پایان سال است. پوند بریتانیا: استعفای ناگهانی ریوز برای بازارها زیان‌بار خواهد بود ما دیروز راهنمایی برای بازار درباره بودجه پاییز بریتانیا منتشر کردیم که در آن چهار سناریو مختلف و تأثیر هر یک بر اوراق قرضه (gilts) و پوند بررسی شده است. در سناریوی پایه ما، وزیر دارایی ریچل ریوز ترکیبی از افزایش مالیات‌ها را ارائه می‌دهد، در حالی که از سیاست‌هایی که منجر به تورم بیشتر می‌شوند پرهیز می‌کند. این موضوع به‌تدریج توسط بازارها در قالب کاهش انتظارات انقباضی بانک مرکزی انگلستان، بازده پایین‌تر اوراق و پوند ضعیف‌تر لحاظ شده است. بر اساس این سناریو، هدف ما برای نرخ EURGBP پس از بودجه ۰.۸۸۰ است. یکی از منابع ریسک برای بازار اوراق و پوند، حتی پیش از روشن شدن جزئیات بودجه، فشار احزاب مخالف برای استعفای ریوز به‌دلیل اعتراف او به ناتوانی در دریافت مجوز لازم برای اجاره منزلش است. این خبر دیروز اندکی فروکش کرد؛ زیرا نخست‌وزیر استارمر به‌طور کامل از ریوز حمایت کرد و یک بنگاه املاک مسئولیت اشتباه را پذیرفت. در ماه ژوئیه، زمانی که به نظر می‌رسید ریوز در آستانه کناره‌گیری است، بازده اوراق قرضه جهش کرد. بازارها نگرانند که تغییر وزیر دارایی می‌تواند به معنای شل‌تر شدن قواعد مالی و افزایش استقراض باشد، به‌ویژه در زمانی که حجم انتشار اوراق قرضه همچنان بالاست. به نظر ما، استعفای ناگهانی ریوز — هرچند بعید — می‌تواند موجب افزایش چشمگیر نوسان در بازار اوراق قرضه و پوند شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وال استریت ژورنال: حزب‌الله در حال بازسازی تسلیحات و نیروهای خود است

بر اساس گزارش وال استریت ژورنال، گزارش‌های اطلاعاتی اسرائیلی و عربی نشان می‌دهند که گروه شبه‌نظامی حزب‌الله لبنان، در حال بازسازی تسلیحات و نیروهای آسیب‌دیده خود است. این اقدامات برخلاف مفاد توافق آتش‌بس بوده و احتمال بروز درگیری مجدد با اسرائیل را افزایش داده است. بر اساس این گزارش‌ها، حزب‌الله در حال تأمین مجدد موشک‌ها، موشک‌های ضدتانک و توپخانه است. بخشی از این تسلیحات از طریق بندرها و مسیرهای قاچاق ضعیف‌شده اما فعال از سوریه وارد می‌شود. همچنین گفته شده که حزب‌الله برخی از تسلیحات جدید را خود تولید می‌کند. در همین حال، حملات هوایی اسرائیل به مناطق جنوبی لبنان از جمله محمودیه ادامه دارد و تنش‌ها در مرزهای شمالی اسرائیل رو به افزایش است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

بانک‌ها دیدگاه خود را درباره ۱۰ جفت ارز اعلام کردند

جدول شامل تحلیل جهت حرکت دلار آمریکا در برابر ارزهای مختلف است، همراه با شدت، توضیحات و دیدگاه بانک‌ها. جفت ارز GBPUSD  وضعیت دلار: فروش شدت: متوسط توضیح: بازگشت بازار سهام بریتانیا باعث حمایت از پوند شده و در پایان ماه فشار فروش جزئی دلار مشاهده می‌شود. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: خنثی جفت ارز USDJPY  وضعیت: ترکیبی شدت: ضعیف توضیح: عملکرد ضعیف بازار سهام و اوراق قرضه ژاپن؛ ین ممکن است با جریان بازیابی تاکتیکی تقویت شود. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: خرید ین از سمت بازار درآمد ثابت (buying JPY from fixed income side) جفت ارز USDCHF  وضعیت دلار: فروش شدت: متوسط توضیح: فرانک سوئیس حمایت اندکی دارد؛ بهترین جریان خرید دارایی‌ها در ماه اکتبر مشاهده شده است. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: فروش فرانک از سمت توازن سهام/اوراق (selling CHF from equity/bond rebalancing) جفت ارز AUDUSD  وضعیت دلار: فروش شدت: متوسط توضیح: شرایط کالایی (تقویت بازار کامودیتی‌ها) از دلار استرالیا حمایت می‌کند؛ قوی‌ترین سیگنال فروش دلار آمریکا در برابر AUD دیده می‌شود. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: قوی‌ترین سیگنال فروش BNY: خنثی جفت ارز NZDUSD وضعیت دلار: فروش شدت: متوسط توضیح: دلار نیوزیلند به‌واسطه عملکرد قوی بازار درآمد ثابت حمایت می‌شود؛ مدل‌ها تمایل به فروش دلار آمریکا دارند. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: خرید خفیف NZD از سمت درآمد ثابت (mild buying NZD from fixed income) جفت ارز USDCAD  وضعیت: خنثی/ضعیف شدت: ضعیف توضیح: عملکرد ضعیف بازار سهام و اوراق کانادا، عبور محدود قیمت‌ها؛ CAD با فشار فروش اندک مواجه است. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: فروش CAD از سمت شکاف سهام و اوراق (selling CAD from equity and bond gap) جفت ارز USDSEK  وضعیت دلار: خرید شدت: متوسط توضیح: مدل SEB نیاز قابل‌توجهی به خرید کرون سوئد را نشان می‌دهد؛ مدیران محلی نیز باید SEK اضافه کنند. دیدگاه بانک‌ها: SEB: قوی‌ترین سیگنال خرید SEK (strong SEK buy, sell USD/SEK) Barclays: خنثی CACIB: ترکیبی جفت ارز USDNOK  وضعیت: ترکیبی شدت: متوسط توضیح: سیگنال‌های متضاد؛ عملکرد فصلی (seasonality) عامل اصلی است و عدم قطعیت در محرک‌های سهام/اوراق وجود دارد. دیدگاه بانک‌ها: Barclays: خنثی CACIB: ترکیبی جفت ارز ZARUSD وضعیت دلار: خرید شدت: ضعیف توضیح: جریان ورودی به بازار سهام و اوراق آفریقای جنوبی قوی است و این روند ادامه دارد. دیدگاه بانک‌ها: BNY: سیگنال خرید مداوم ZAR (consistent ZAR selling signals)  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اختلاف داخلی در فدرال رزرو، فروش دلار را سخت‌تر کرد

اخبار منتشر شده از کنفرانس مطبوعاتی پاول مبنی بر وجود دیدگاه‌های به شدت متفاوت در فدرال رزرو درباره مسیر آتی سیاست‌های پولی، منجر به بازنگری ۱۰ نقطه پایه در چرخه تسهیل پولی فدرال رزرو شده و از ارزش دلار حمایت کرده است. ارزهایی با بازدهی پایین مانند ین ژاپن و فرانک سوئیس بیشترین آسیب‌پذیری را در برابر نرخ‌های دلار قوی‌تر دارند، در حالی که ارزهای کالایی  از بهبود روابط تجاری آمریکا و چین استقبال می‌کنند. دلار آمریکا: تضاد در فدرال رزرو، فروش دلار را دشوارتر می‌کند دلار پس از بیانیه کمیته بازار آزاد فدرال و کنفرانس مطبوعاتی شب گذشته، به طور کلی، هرچند اندک، تقویت شد. بیانیه عمدتاً مطابق انتظار بود اما کنفرانس مطبوعاتی به نوعی به «اعتراض به کاهش نرخ» از سوی فدرال رزرو تبدیل شد. در این نشست، جروم پاول، رئیس فدرال رزرو، به نظر می‌رسید که بر اساس متنی جدید صحبت می‌کند و تاکید کرد که کاهش نرخ بهره در دسامبر «یک امر مسلم نیست». این موضوع باعث شد قیمت‌گذاری کاهش ۲۵ نقطه پایه در دسامبر، از حدود ۱۰۰ درصد قبلی، به ۷۰ درصد کاهش یابد. فدرال رزرو اکنون استدلال خواهد کرد که احتمال ۷۰ درصدی نیز همچنان بسیار بالا است. درک این موضوع که نرخ سیاستی در مسیر قطعی به سمت محدوده ۳.۰۰/۳.۲۵ درصد نیست، باعث شد سرمایه‌گذاران به اوراق کوتاه‌مدت منحنی نرخ آمریکا روی آورند و حدود ۱۰ نقطه پایه از چرخه تسهیل پولی مورد انتظار کم شود. این فلت شدن نزولی منحنی (Bearish Flattening) بیشترین تأثیر را بر ارزهای با بازدهی پایین فرانک سوئیس و ین گذاشت، در حالی که ارزهای کالایی به پشتوانه بهبود روابط تجاری بین ایالات متحده و چین کمی مصون ماندند. به نظر می‌رسد تأخیر یک ساله در اعمال کنترل‌های صادراتی چین بر مواد خاکی کمیاب یک پیروزی بزرگ برای زنجیره‌های تأمین جهانی باشد. نکته جالب توجه این است که سهام ایالات متحده نسبتاً خوب معامله شده است که نشان می‌دهد داستان سود شرکت‌های هوش مصنوعی، به جای تسهیل پولی فدرال رزرو، محرک اصلی دستاوردهای محدود اما قابل توجه امسال در شاخص S&P 500 است. شب گذشته، شرکت‌های متا (Meta)، آلفابت (Alphabet) و مایکروسافت (MSFT) نتایج ترکیبی (میکس) را منتشر کردند – اگرچه به نظر می‌رسید درآمد کلی (Top-line Revenue) موفقیت‌آمیز بوده است. با بازگشت به فدرال رزرو، اکنون به نظر می‌رسد که کاهش نرخ دسامبر در هاله‌ای از ابهام قرار دارد. بانک مرکزی در مورد تورم آرام‌تر به نظر می‌رسد اما در عین حال، داده‌های مطالبات بیکاری از سطح ایالتی به فدرال رزرو می‌گوید که وضعیت اشتغال بدتر نمی‌شود. و با توجه به عملکرد خوب مصرف و سرمایه‌گذاری تجاری، اکنون به نظر می‌رسد که بحث داخلی سالمی در مورد اینکه آیا نرخ سیاستی خنثی به ۴.۰۰ درصد نزدیک‌تر است تا ۳.۰۰ درصد، وجود دارد. پاول این وضعیت را به عنوان دیدگاه‌های به شدت متفاوت در مورد مسیر آتی نرخ سیاستی توصیف کرد. ارتباطات شب گذشته فدرال رزرو، اکنون فروش دلار را سخت‌تر می‌کند. ما واقعاً به داده‌های ضعیف‌تری از اشتغال ایالات متحده نیاز داریم تا دیدگاه‌ها برای ۷۵ نقطه پایه تسهیل پولی دیگر از سوی بانک مرکزی تا تابستان آینده تقویت شود. در غیر این صورت، ۲۵ نقطه پایه می‌تواند به راحتی از آن چرخه حذف قیمت‌گذاری شود. فراتر از داده‌های هفتگی مطالبات بیکاری امروز، تعطیلی مداوم دولت به این معنی است که تقویم داده‌های ایالات متحده آرام است. انتظار می‌رود دلار همچنان خریدار داشته باشد، به ویژه در برابر ین، جایی که بانک ژاپن به نظر می‌رسد برای سخت‌گیری سیاست‌های خود عجله‌ای ندارد – ظاهراً قبل از افزایش دوباره نرخ، به داده‌های بیشتری در مورد مذاکرات دستمزد و تورم مواد غذایی نیاز دارد. ریسک در اینجا سطح ۱۵۵ برای جفت ارز USDJPY است. به نظر می‌رسد که شاخص دلار می‌تواند برای مدتی در نیمه بالایی محدوده معاملاتی ۹۸ تا ۱۰۰ باقی بماند. یورو: تمرکز بر انتشار داده‌های تولید ناخالص داخلی سه‌ماهه سوم وضعیت برای جفت ارز EURUSD می‌توانست بدتر باشد. اجماع نظر و دیدگاه بانک ING برای صعود EURUSD به سمت ۱.۲۰ تا پایان سال، تا حد زیادی به یک فدرال رزرو متمایل به تسهیل (داویش) بستگی دارد. اینطور نیست که ما به طور خاص نسبت به یورو خوش‌بین باشیم. بنابراین، نشست فدرال رزرو شب گذشته، دستیابی به پیش‌بینی ۱.۲۰ برای پایان سال را کمی دشوارتر می‌کند. با این حال، EURUSD در طول شب، حمایتی زیر سطح ۱.۱۶۰۰ پیدا کرد، که نشان می‌دهد سرمایه‌گذاران از نظر موقعیت‌گیری دلاری بسیار متوازن‌تر از ماه آوریل هستند – موضوعی که فرانچسکو پسوله (تحلیلگر ING) این هفته در مورد آن صحبت کرده است. مسیر بعدی EURUSD کجاست؟ امروز، داده‌های تولید ناخالص داخلی سه‌ماهه سوم منطقه یورو را خواهیم دید. به یاد داشته باشید که داده‌های نظرسنجی دلگرم‌کننده بوده‌اند، اما داده‌های سخت (Hard Data) در تابستان تاکنون ضعیف بوده‌اند. خبرهای خوشایند صبح امروز با اعلام تولید ناخالص داخلی سه‌ماهه سوم فرانسه که ۰.۵ درصد نسبت به سه‌ماهه قبل (در مقایسه با ۰.۲ درصد مورد انتظار) بود، مشاهده شد. اما مگر اینکه غافلگیری بزرگ و مثبتی در تولید ناخالص داخلی منطقه یورو – که ۰.۱ درصد فصلی مورد انتظار است – داشته باشیم، دشوار است که EURUSD افزایش زیادی پیدا کند. ما همچنین امروز جلسه مهم بانک مرکزی اروپا را داریم. با این حال، تردید داریم که کریستین لاگارد، رئیس این بانک، احساس کند لازم است در قیمت‌گذاری بازار که به طور بسیار جزئی از یک کاهش دیگر در ۹ ماه آینده حمایت می‌کند، تغییر ایجاد کند. سطح ۱.۱۶۴۰/۵۰ به نظر می‌رسد سقف محدوده کوتاه‌مدت باشد و EURUSD با توجه به ارتباطات شب گذشته فدرال رزرو، اکنون در برابر ۱.۱۵۵۰ آسیب‌پذیرتر است. ریسک‌های نزولی همچنین می‌توانند از هرگونه انتشار داده‌های اولیه شاخص قیمت مصرف‌کننده ماه اکتبر از آلمان، اسپانیا و بلژیک در امروز پدیدار شوند. پوند بریتانیا: به دنبال سقوط پوند نباشید روز گذشته سوالات زیادی از روزنامه‌نگاران در مورد فروش گسترده پوند بریتانیا و همچنین کاهش بازده اوراق قرضه دولتی (Gilt Yields) داشتیم. این امر به نظر نمی‌رسید که با موضوع «فروش بریتانیا» قبل از بودجه ماه نوامبر مطابقت داشته باشد. ما حرکت پوند را بیشتر از منظر بانک مرکزی انگلستان می‌بینیم. در این زمینه، سرمایه‌گذاران انتظار دارند راشل ریوز، وزیر خزانه‌داری بریتانیا، قوانین مالی خود را حفظ کرده و احتمالاً برای بازسازی فضای بودجه (Budget Headroom)، سیاست‌های سخت‌گیرانه‌تری را اعمال کند. این بدان معناست که بانک مرکزی انگلستان مجبور خواهد بود با کاهش زودهنگام‌تر نرخ بهره، بار این فشار را به دوش بکشد. ما این ماه شاهد حرکت مناسبی در نرخ‌های سوآپ پوند بریتانیا بوده‌ایم، زیرا سرمایه‌گذاران نرخ نهایی بانک مرکزی انگلستان (BoE Terminal Rate) را برای تابستان آینده تا ۳.۲۵ درصد کاهش داده‌اند. با این حال، ممکن است این بازنگری در چرخه سیاست‌های بانک مرکزی انگلستان در حال حاضر به اندازه کافی پیش رفته باشد – به این معنی که تعقیب پوند از طریق سطوح حمایتی بزرگ در GBPUSD در محدوده ۱.۳۱۴۰/۵۰ یا بالاتر از محدوده ۰.۸۸۵۰/۷۰ در EURGBP کمی خطرناک است. بانک مرکزی انگلستانی که برخی از لفاظی‌های هاوکیش (Hawkish Rhetoric) خود را حفظ کند، می‌تواند در نشست آتی کمیته سیاست پولی هفته آینده، باعث بازگشت بخشی از ضررهای پوند شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گلدمن ساکس کاهش نرخ بهره بانک انگلستان در نوامبر را پیش‌بینی کرد

بانک سرمایه‌گذاری گلدمن ساکس پیش‌بینی خود را درباره سیاست پولی بانک انگلستان تغییر داده و اکنون انتظار دارد که در ماه نوامبر، نرخ بهره ۲۵ نقطه پایه (۰.۲۵٪) کاهش یابد. این در حالی است که پیش‌تر هیچ کاهش نرخ برای این ماه پیش‌بینی نشده بود. دلیل این تغییر دیدگاه، ضعف قابل‌توجه در داده‌های اقتصادی بریتانیا است؛ از جمله کاهش رشد دستمزدها، سرد شدن بازار کار و رشد تولید ناخالص داخلی پایین‌تر از برآوردهای بانک مرکزی. همچنین، بودجه آتی بریتانیا که قرار است در ۲۶ نوامبر ارائه شود، به گفته گلدمن ساکس، اثر انقباضی قابل‌توجهی خواهد داشت. این شامل افزایش مالیات‌ها و محدودیت‌های هزینه‌ای است که تقاضا را کاهش داده و به بانک انگلستان فضای بیشتری برای کاهش نرخ بهره می‌دهد. در مجموع، این عوامل باعث شده‌اند که گلدمن ساکس انتظار داشته باشد بانک انگلستان مسیر کاهش نرخ بهره را با شدت بیشتری دنبال کند و نرخ نهایی را تا حدود ۳ درصد تا اواسط سال ۲۰۲۶ پایین بیاورد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ترامپ دستور آزمایش هسته‌ای را صادر کرد

دونالد ترامپ، رئیس‌جمهور ایالات متحده، اعلام کرد که آمریکا دارای بیشترین تعداد سلاح‌های هسته‌ای در جهان است. او گفت این دستاورد در دوره اول ریاست‌جمهوری‌اش و از طریق نوسازی کامل و ارتقاء زرادخانه موجود حاصل شده است. ترامپ افزود: «به‌دلیل قدرت ویرانگر این سلاح‌ها، از انجام این کار متنفر بودم، اما چاره‌ای نداشتم.» او همچنین گفت که روسیه در رتبه دوم قرار دارد و چین با فاصله زیاد در جایگاه سوم است اما انتظار می‌رود چین ظرف پنج سال آینده به سطح آمریکا برسد. ترامپ در واکنش به برنامه‌های آزمایشی سایر کشورها، به وزارت دفاع آمریکا دستور داده تا آزمایش‌های هسته‌ای را «در شرایط برابر» آغاز کند. به گفته او، این روند «فوراً» آغاز خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاکایچی، نخست وزیر ژاپن: ممنوعیت واردات LNG روسیه دشوار است

نخست‌وزیر ژاپن، سانائه تاکایچی، در دیدار با رئیس‌جمهور آمریکا، دونالد ترامپ، اعلام کرد که ممنوعیت واردات گاز طبیعی مایع از روسیه برای ژاپن دشوار خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس پیش‌بینی کرد بانک انگلیس نرخ بهره را کاهش می‌دهد

گلدمن ساکس پیش‌بینی کرده که بانک مرکزی انگلستان در نشست ماه نوامبر نرخ بهره را ۲۵ نقطه پایه کاهش خواهد داد. این در حالی است که پیش‌بینی قبلی این بانک هیچ‌گونه کاهش نرخ را در نظر نگرفته بود. نشست بانک انگلیس قرار است پنج‌شنبه ۶ نوامبر برگزار شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چین و هند درباره مسائل مرزی مذاکره کردند

وزارت دفاع چین اعلام کرد که چین و هند مذاکراتی درباره مسائل مرزی برگزار کرده‌اند و دو طرف متعهد به ادامه گفت‌وگوهای نظامی و دیپلماتیک شده‌اند. این مذاکرات بر بخش غربی مرز چین و هند متمرکز بوده و به گفته طرف چینی، ارتباطات فعال و عمیق میان دو کشور صورت گرفته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وال‌استریت ژورنال: ترامپ به‌دنبال کاهش تعرفه‌ها در ازای کنترل فنتانیل از سوی چین است

به گزارش وال‌استریت ژورنال، دولت آمریکا در حال بررسی طرحی است که براساس آن، تعرفه ۲۰ درصدی بر کالاهای مرتبط با فنتانیل وارداتی از چین به حدود ۱۰ درصد کاهش می‌یابد؛ مشروط بر اینکه پکن محدودیت‌های سخت‌گیرانه‌تری بر صادرات مواد اولیه مورد استفاده در تولید فنتانیل اعمال کند. جزئیات توافق احتمالی ▪️ تأثیر بر میانگین تعرفه‌ها: اجرای این طرح می‌تواند میانگین تعرفه‌های آمریکا بر کالاهای چینی را از حدود ۵۵٪ به ۴۵٪ کاهش دهد و فاصله تعرفه‌ای چین با سایر شرکای تجاری را کمتر کند. مزیت رقابتی چین: با این کاهش، قیمت تمام‌شده کالاهای چینی در مقایسه با کشورهایی چون هند و برزیل (با تعرفه‌های حدود ۵۰٪) رقابتی‌تر خواهد شد و انگیزه شرکت‌های چینی برای ارسال غیرمستقیم کالا از مسیر آسیای جنوب‌شرقی (با تعرفه ۴۰٪) کاهش می‌یابد. مراودات متقابل: در مقابل، انتظار می‌رود چین خرید سویا از آمریکا را از سر گیرد و بخشی از فشار بر کشاورزان آمریکایی کاهش یابد. کاهش تنش‌های تجاری: این چارچوب می‌تواند اجرای تعرفه‌های جدید آمریکا را به تعویق بیندازد، محدودیت‌های صادرات عناصر خاکی کمیاب چین را متوقف کند و مسیر تنش‌زدایی تجاری میان دو اقتصاد بزرگ جهان را هموار سازد. گفت‌وگو درباره این طرح قرار است در دیدار آتی دونالد ترامپ و شی جین‌پینگ انجام شود؛ نشانه‌ای از تمایل دو کشور برای بازگشت تدریجی به ثبات تجاری و کاهش فشارهای متقابل در آستانه دور جدید مذاکرات اقتصادی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نتانیاهو دستور حمله فوری به غزه را صادر کرد

به گزارش منابع خبری، بنیامین نتانیاهو، نخست‌وزیر اسرائیل، به ارتش این کشور دستور داده است حملات نظامی به غزه را فوراً آغاز کند. در بازار انرژی، قیمت نفت خام پس از افت اولیه اندکی بازیابی شده و در حال حاضر در محدوده ۶۰.۱۴ دلار معامله می‌شود؛ هرچند همچنان نسبت به ابتدای روز در محدوده منفی قرار دارد. کف قیمتی روز تا این لحظه ۵۹.۷۶ دلار ثبت شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یورو دوباره جان گرفت؛ معاملات پرنوسان در بازار نیویورک

معاملات امروز بازار فارکس نوسانات شدیدی را تجربه کرده است. در ابتدای سشن نیویورک، فشار فروش قابل‌توجهی بر یورو وارد شد؛ احتمالاً در واکنش به گزارش بهتر از انتظار اشتغال بخش خصوصی آمریکا (ADP)، اما این روند به سرعت معکوس شد و یورو تقریباً به همان سطح ابتدایی بازگشت. در حال حاضر، واگرایی محسوسی در بازار فارکس دیده می‌شود. ارزهای کالایی از جمله دلار استرالیا و دلار نیوزیلند در سقف روزانه قرار دارند، در حالی‌که پوند انگلیس تحت تأثیر نگرانی‌های مالی و بودجه‌ای همچنان در نزدیکی کف‌های روزانه در نوسان است. جفت‌ارز پوند/دلار (GBPUSD) در حال حاضر در پایین‌ترین سطح خود از اول اوت قرار دارد. در مقابل، دلار استرالیا با امید به حصول توافق تجاری میان آمریکا و چین به بالاترین سطح خود از ۹ اکتبر رسیده است؛ نشانه‌ای از بازگشت تمایل بازار به ریسک‌پذیری و افزایش اشتهای سرمایه‌گذاران برای ارزهای کالامحور.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی رویترز: ۵۴ نفر از ۶۳ اقتصاددان انتظار حفظ نرخ بهره در ۶ نوامبر را دارند

بر اساس نظرسنجی رویترز، ۵۴ نفر از ۶۳ اقتصاددان پیش‌بینی کرده‌اند که بانک انگلستان در تاریخ ۶ نوامبر نرخ بهره را در سطح ۴.۰۰٪ حفظ خواهد کرد. در همین نظرسنجی، ۳۴ نفر از اقتصاددانان معتقدند که نرخ بهره در کل این فصل بدون تغییر باقی می‌ماند، در حالی که ۲۹ نفر انتظار یک کاهش نرخ را دارند. این در حالی است که در نظرسنجی ماه سپتامبر، ۶۷٪ از پاسخ‌دهندگان انتظار حداقل یک کاهش نرخ بهره را داشتند. همچنین، ۳۵ نفر از ۶۳ اقتصاددان پیش‌بینی کرده‌اند که نرخ بهره تا سه‌ماهه اول سال آینده به ۳.۷۵٪ کاهش خواهد یافت. در حوزه تورم، پیش‌بینی می‌شود که نرخ تورم بریتانیا در این فصل به ۳.۶٪ کاهش یابد و به‌طور میانگین در سال ۲۰۲۶ به ۲.۵٪ و در سال ۲۰۲۷ به ۲.۱٪ برسد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار به داده‌های غیررسمی تکیه کرد

دلار آمریکا در شرایط معاملاتی آرام، در برابر اکثر ارزها کمی تضعیف شده است. ین ژاپن عملکرد بهتری داشته که ناشی از مداخله لفظی بسیار خفیف از سوی مقامات ژاپنی است—اما این مداخله به‌حدی نیست که بتواند روندی پایدار ایجاد کند. دلار: تمرکز بر اخراج‌ها و اعتماد مصرف‌کننده دلار آمریکا در شرایط معاملاتی آرام در ابتدای هفته، در برابر اکثر ارزها کمی تضعیف شده است. همان‌طور که دیروز اشاره شد، نرخ‌گذاری پایین USDCNY به نفع ارزهای بازارهای نوظهور و عاملی منفی برای دلار بود و شب گذشته نیز این نرخ در آسیا پایین‌تر تعیین شد. خوش‌بینی همچنان پابرجاست که رؤسای جمهور ترامپ و شی بتوانند در روز پنج‌شنبه به توافق تجاری معناداری برسند؛ جایی که تمرکز اصلی بر واکنش چین به تهدیداتش درباره اعمال کنترل‌های سخت‌گیرانه بر صادرات عناصر نادر خاکی خواهد بود. عامل اصلی کاهش دلار در شب گذشته، جفت ارز USDJPY بوده است. دلیل این حرکت، اظهاراتی از سوی مقامات وزارت دارایی ژاپن عنوان شده که گفته‌اند «ین را از نزدیک زیر نظر دارند»—که به‌عنوان نوعی مداخله لفظی سطح پایین تفسیر شده است. با این حال، چنین اظهاراتی پیش‌تر نیز مطرح شده‌اند و بعید است باعث تغییر پایدار در روند USDJPY شوند. توجه بازار اکنون به نشست روز پنج‌شنبه بانک مرکزی ژاپن معطوف شده است؛ جایی که انتظار تغییر سیاست وجود ندارد اما بازار همچنان احتمال ۳۸ درصدی برای افزایش ۲۵ نقطه پایه‌ای نرخ بهره در ماه دسامبر قائل است. اگر بانک مرکزی ژاپن بر موضع خود برای عادی‌سازی سیاست پولی تأکید کند، ممکن است این امر به تقویت جزئی ین در روز پنج‌شنبه منجر شود. در مورد دلار، به دلیل تعطیلی دولت آمریکا، داده‌های رسمی در دسترس نیست و بازار به شواهد غیررسمی تکیه کرده است. امروز، رسانه‌های مالی گزارش داده‌اند که آمازون ممکن است قصد داشته باشد ۳۰ هزار نفر را اخراج کند. داده‌های رسمی اشتغال مدتی است منتشر نشده‌اند اما نظرسنجی‌ها نشان می‌دهند که نگرانی مصرف‌کنندگان درباره آینده شغلی‌شان در حال افزایش است. همچنین امروز، گزارش شاخص اعتماد مصرف‌کننده کنفرانس بورد برای ماه اکتبر منتشر خواهد شد. اگر این شاخص ضعیف باشد، می‌تواند فشار بیشتری بر دلار وارد کند. امروز همچنین شاخص قیمت مسکن S&P Case-Shiller برای ماه اوت منتشر می‌شود؛ جایی که قیمت‌ها برای پنجمین ماه متوالی کاهش یافته‌اند. این داده‌ها برای ارزیابی مصرف و تورم اهمیت دارند؛ زیرا کاهش اجاره‌های ضمنی می‌تواند به فدرال رزرو در کنترل تورم کمک کند. در مجموع، انتظار نوسانات شدید برای دلار نمی‌رود، اما مجموعه‌ای از داده‌های ضعیف امروز می‌تواند باعث شود شاخص DXY به سطح ۹۸.۰۰ نزدیک شود.  یورو: آیا افزایش مالیات شرکت‌ها در فرانسه استقبال می‌شود؟ جفت ارز EURUSD در بازارهای آرام از مقاومت ۱.۱۶۵۰ عبور کرده است. عامل اصلی این حرکت، تضعیف دلار بوده، هرچند ممکن است مصالحه‌ای در بودجه فرانسه نیز نقش داشته باشد. دیروز مجلس ملی فرانسه اصلاحیه‌ای را تصویب کرد که می‌تواند ۲ میلیارد یورو درآمد اضافی از مالیات شرکت‌ها در سال آینده ایجاد کند. این رقم در مقیاس بودجه فرانسه ناچیز است و تأثیر مثبتی بر رشد اقتصادی ندارد اما سرمایه‌گذاران ممکن است بیشتر به پیشرفت در مسیر بودجه ۲۰۲۶ علاقه‌مند باشند. ارتباط این موضوع با تقویت EURUSD احتمالاً ضعیف است. در منطقه یورو، امروز برخی داده‌ها از سوی بانک مرکزی اروپا منتشر می‌شود. انتظار می‌رود انتظارات تورمی مصرف‌کنندگان در افق سه‌ساله در سطح ۲.۵٪ باقی بماند. همچنین، نتایج آخرین نظرسنجی وام‌دهی بانک مرکزی اروپا منتشر خواهد شد. با توجه به افزایش ۳۰ تا ۴۰ نقطه پایه‌ای نرخ‌های سوآپ بلندمدت یورو در سال جاری و تداوم عدم قطعیت‌ها، بعید است که داده‌های وام‌دهی غافلگیرکننده باشند. همان‌طور که گفته شد، اگر داده‌های درجه دوم یا سوم آمریکا امروز تأثیرگذار باشند، EURUSD می‌تواند به سمت سطح ۱.۱۷۰۰ حرکت کند.  پوند: کاهش تورم مواد غذایی در دوره‌ای که داده‌های اقتصادی بریتانیا محدود هستند، تمرکز امروز ممکن است بر گزارشی از کنسرسیوم خرده‌فروشی بریتانیا باشد که نشان می‌دهد تورم مواد غذایی در ماه اکتبر به ۳.۷٪ کاهش یافته است، در حالی که در ماه قبل ۴.۲٪ بود. تورم چسبنده مواد غذایی یکی از عواملی بود که بانک انگلستان را از کاهش نرخ بهره بازمی‌داشت. این خبر ممکن است علاقه بازار به پوزیشن‌گیری برای کاهش نرخ بهره در نشست دسامبر را افزایش دهد. در حال حاضر، احتمال کاهش ۲۵ نقطه پایه‌ای نرخ بهره با احتمال ۳۵٪ قیمت‌گذاری شده است. این نشست پس از ارائه بودجه در اواخر نوامبر برگزار می‌شود که خود نیز عاملی منفی برای پوند محسوب می‌شود. انتظار می‌رود این خبر باعث شود EURGBP در محدوده مقاومتی ۰.۸۷۵۰/۶۰ باقی بماند. و با توجه به اینکه فروش پوند در برابر ارزهای دیگر نسبتاً پرهزینه است (نرخ بهره یک‌هفته‌ای بالای ۴٪)، ممکن است علاقه‌مندی‌هایی برای فروش پوند در برابر کرون نروژ (GBPNOK) و دلار استرالیا (GBPAUD) شکل بگیرد؛ به‌ویژه به دلیل بازدهی بالای این ارزها و محیط حمایتی برای قیمت‌های کالاها. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ریوز، وزیر خزانه‌داری بریتانیا: هزینه تجارت با اروپا تورم را بالا برد

ریچل ریوز، وزیر خزانه‌داری بریتانیا، اعلام کرد که هزینه‌های بالای تجارت با اتحادیه اروپا یکی از عوامل افزایش تورم در کشور است. وی همچنین تأکید کرد که بازسازی برخی روابط اقتصادی با اتحادیه اروپا می‌تواند «مزایای بزرگی» برای بریتانیا به همراه داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر