TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

نخست‌وزیر فرانسه در سخنرانی خود در مجلس ملی: «ما در دوره‌ای از بحران زندگی می‌کنیم.»

من برای بحث و سازش آماده هستم پارلمان آخرین تصمیم را درباره بودجه خواهد گرفت. کسری بودجه فرانسه باید سال آینده زیر ۵٪ از تولید ناخالص داخلی باشد. نمی‌توانیم کشورمان را وابسته به بدهی خارجی کنیم. طرح‌ها افزایش مالیات برای برخی شرکت‌های بزرگ را هدف قرار داده‌اند. ما درخواست ایجاد مالیات استثنایی بر دارایی‌های بزرگ را داریم تا منابع لازم برای سرمایه‌گذاری‌های آینده تأمین شود. دولت طرحی برای بحث درباره بازنشستگی پیشنهاد کرده است. پیشنهاد تعلیق اصلاحات بازنشستگی فرانسه در پاییز امسال مطرح شده است. تعلیق اصلاحات بازنشستگی با اقدامات صرفه‌جویی مالی جبران خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صندوق بین‌المللی پول پیش‌بینی کرده رشد اقتصادی ژاپن در ۲۰۲۵ به ۱.۱٪ برسد، در حالی که پیش‌بینی قبلی در ژوئیه ۰.۷٪ بود

رشد ۲۰۲۶ نیز ۰.۶٪ پیش‌بینی شده که نسبت به ۰.۵٪ ژوئیه افزایش دارد. صندوق بین‌المللی پول پیش‌بینی کرده که تورم کل جهان از ۵.۸٪ در ۲۰۲۴ به ۴.۲٪ در ۲۰۲۵ و ۳.۷٪ در ۲۰۲۶ کاهش یابد. اقتصاددان ارشد صندوق بین‌المللی پول، گورینچاس: «تنش‌های اخیر تجاری بین آمریکا و چین ریسک منفی محسوب می‌شوند، اما فعلاً پیش‌بینی‌های پایه‌ای را تغییر نمی‌دهند.» تشدید قابل‌توجه تنش‌های تجاری بین آمریکا و چین می‌تواند تأثیر منفی بزرگی بر رشد اقتصادی جهان داشته باشد. صندوق بین‌المللی پول پیش‌بینی کرده رشد اقتصادی بریتانیا در سال‌های ۲۰۲۵ و ۲۰۲۶ برابر ۱.۴٪ باشد صندوق بین‌المللی پول پیش‌بینی کرده رشد اقتصادی آمریکا ۱.۹٪ در ۲۰۲۵ و ۲٪ در ۲۰۲۶ باشد. صندوق بین‌المللی پول پیش‌بینی کرده رشد اقتصادی چین ۳.۷٪ در ۲۰۲۵ و ۵٪ در ۲۰۲۶ باشد. صندوق بین‌المللی پول پیش‌بینی رشد اقتصادی کانادا برای ۲۰۲۶ را کمی کاهش داد. صندوق بین‌المللی پول پیش‌بینی رشد اقتصادی کانادا برای سال ۲۰۲۶ را کمی کاهش داد. صندوق بین‌المللی پول پیش‌بینی کرده اقتصاد جهان در سال ۲۰۲۵ ۳.۲٪ و در سال ۲۰۲۶ ۳.۱٪ رشد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویتاکر، سفیر آمریکا در ناتو: توانایی اوکراین در انجام حملات دوربرد ممکن است بر تفکر پوتین تأثیر بگذارد

چنین حملاتی می‌تواند زیرساخت‌های انرژی روسیه را در معرض خطر قرار دهد. هیچ استثنایی در هزینه‌های دفاعی ناتو وجود ندارد. همه‌ی متحدان، از جمله اسپانیا، باید به تعهدات دفاعی خود عمل کنند. انتظار می‌رود فردا اعلامیه‌های مهمی درباره ارسال تسلیحات به اوکراین منتشر شود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

اروپا و آمریکا علیه چین متحد می‌شوند

در واکنش به سخت‌گیری‌های اخیر چین در خصوص صادرات عناصر کمیاب خاکی، اتحادیه اروپا و ایالات متحده به دنبال ایجاد یک ائتلاف استراتژیک هستند. ماروش شفچوویچ، کمیسر تجاری اروپا، تأیید کرد که گفتگوهایی با واشنگتن در مورد این «نگرانی حیاتی» صورت گرفته است و وزرای دارایی G7 به زودی در یک تماس ویدیویی برای هماهنگی بیشتر تشکیل جلسه خواهند داد. شفچوویچ قرار است با وزیر بازرگانی آمریکا، هاوارد لوتنیک، و همچنین با همتای چینی خود گفتگو کند تا راه حلی برای این تنش بیابد. لارس راسموسن، وزیر امور خارجه دانمارک، نیز بر اهمیت این اتحاد تأکید کرده و گفته است که همکاری اروپا و آمریکا می‌تواند چین را وادار به «رفتار منصفانه» کند. این تحرکات نشان‌دهنده تلاش غرب برای کاهش وابستگی به چین در زنجیره تأمین مواد معدنی حیاتی است. در همین حال، پکن می‌تواند با استفاده از سابقه خود (مانند سختگیری‌های ماه آوریل) روند صادرات عناصر کمیاب را همچنان سخت و غیرقابل پیش‌بینی نگه دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سوسیالیست‌ها دولت فرانسه را تهدید کردند

گزارش‌ها به نقل از منابع آگاه نشان می‌دهد که حزب سوسیالیست فرانسه در یک تاکتیک سیاسی مهم، تصمیم گرفته است که در رأی‌گیری‌های عدم اعتماد علیه دولت که توسط جناح‌های چپ تندرو و راست مطرح شده، شرکت نکند و به طرح‌های آن‌ها رأی منفی ندهد. با این حال، این حزب یک اولتیماتوم جدی به دولت داده است: اگر پیشنهادات نهایی بودجه دولت نتواند رضایت سوسیالیست‌ها را جلب کند، آن‌ها طرح عدم اعتماد مستقل خود را به پارلمان ارائه خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل ناظر مالی فرانسه: بودجه ۲۰۲۶ بر مفروضات خوش‌بینانه استوار است

ناظر مالی عالی (HCFP) فرانسه، دیدگاه‌های خود را در مورد لایحه بودجه ۲۰۲۶ دولت اعلام کرد و هشدار داد که این برنامه مالی بر مفروضات اقتصادی «بیش از حد خوش‌بینانه» بنا شده است. HCFP پیش‌بینی رشد اقتصادی دولت برای سال ۲۰۲۶ را از ۱.۲٪ به ۱.۰٪ کاهش داده است، در حالی که رشد سال ۲۰۲۵ را ۰.۷٪ پیش‌بینی می‌کند. این لایحه برای کاهش کسری بودجه از ۵.۴٪ در سال ۲۰۲۵ به ۴.۷٪ در سال ۲۰۲۶، شامل اقدامات ریاضتی بزرگی به ارزش بیش از ۳۰ میلیارد یورو است که شامل ۱۳.۷ میلیارد یورو افزایش مالیات و ۱۷ میلیارد یورو کاهش هزینه‌ها می‌شود. با این حال، ناظر مالی هشدار داده است که اجرای این محدودیت‌های هزینه‌ای جاه‌طلبانه دشوار خواهد بود و فرانسه در خطر عدم تحقق کامل این اهداف است. این نگرانی‌ها در حالی مطرح می‌شود که انتظار می‌رود بدهی عمومی فرانسه به ۱۱۷.۹٪ از تولید ناخالص داخلی برسد و میانگین بازده اوراق قرضه ۱۰ ساله به ۳.۸٪ افزایش یابد که نشان‌دهنده افزایش هزینه استقراض برای دولت است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جنگ تعرفه‌ها، آسایش دلار را ربود

چین تلافی علیه تحقیقات تجاری آمریکا را افزایش داده است و بازارها مجدداً در مورد چشم‌انداز تشدید تمام‌عیار تنش‌ها، عصبی هستند. ریسک‌های نزولی برای دلار وجود دارد اما عمدتاً در برابر سایر ارزهایی که بازدهی پایینی دارند؛ زیرا بازارها فعلاً ترجیح می‌دهند ارزهایی با بتای بالاتر (پرریسک‌تر) را کنار بگذارند. (توضیح اضافه: با وجود اینکه تنش‌ها برای دلار «ریسک نزولی» ایجاد کرده، اما سرمایه‌گذاران در مواجهه با اخبار بد، ترجیح داده‌اند اولاً ارزهای پرریسک (مثل دلار استرالیا) را بفروشند و به دلار پناه ببرند و ثانیاً تنها در برابر ارزهایی که خیلی امن هستند (مثل ین)، دلار ضعیف شده است.) امروز، داده‌های NFIB و سخنرانی پاول را زیر نظر داشته باشید. دلار آمریکا: تکرار ماه آوریل نیست اما ریسک‌ها در حال افزایشند پس از کاهش ریسک تعرفه‌ها در پایان هفته، نگرانی‌های بازار یک شبه دوباره بالا گرفته است. چین در واکنش به تحقیقات ایالات متحده درباره شیوه‌های تجاری این کشور، محدودیت‌هایی را علیه پنج نهاد وابسته به آمریکا در شرکت کشتی‌سازی کره‌ای هانوا اوشن اعمال کرد. لحن پکن همچنان قاطع است، به طوری که وزارت بازرگانی متعهد شده است که در جنگ تجاری «تا آخر مبارزه کند». در همین حال، اسکات بسنت، وزیر خزانه‌داری – که پس از تشدید روز جمعه لحنی مصالحه‌آمیز داشت – در مصاحبه‌ای با فایننشال تایمز مدعی شد که چین می‌خواهد «همه را پایین بکشد». بازار فارکس در واکنش به این تشدید تنش مجدد، تقاضای پناهگاه امن را به نفع ین ژاپن، فرانک سوئیس و یورو نشان داده است، در حالی که دلار کمتر از این مزیت بهره‌مند شده است. در مقابل، دلار استرالیا و دلار نیوزیلند که به شدت به چین وابسته هستند، متحمل ضربه شده‌اند. دیدگاه اصلی ما همچنان این است که تمدید آتش‌بس تعرفه‌ای در ۱ نوامبر، محتمل‌تر از بازگشت به یک جنگ تجاری تمام‌عیار است. با این حال، ریسک‌ها همچنان بالا هستند. آمار تجاری چین که روز دوشنبه منتشر شد، نشان داد که پکن به لطف تنوع قوی صادرات، توانایی اعمال فشار تجاری بر ایالات متحده را دارد. در سناریوی تشدید تنش بیشتر، دلار ممکن است با فشار نزولی روبرو شود. با این وجود، جایگاه مجدد آن به عنوان یک پناهگاه امن و انتظارات مبنی بر عقب‌نشینی احتمالی دولت آمریکا می‌تواند نگرانی‌ها را به سمت اوراق خزانه‌داری سوق دهد. در صورتی که بازارها دلیلی برای کاهش نگرانی‌های خود در مورد وضعیت سیاسی ژاپن پیدا کنند، ین ژاپن با ارزش پایین خود، در موقعیت مناسبی قرار دارد تا از تشدید بیشتر تنش‌ها سود ببرد. بازارهای ایالات متحده امروز پس از یک تعطیلات طولانی، برنامه معاملاتی کامل خود را از سر می‌گیرند، اما بسته شدن دولت آمریکا همچنان حل نشده است. معدود داده‌هایی که امروز منتشر می‌شوند، تأثیر مضاعفی خواهند داشت؛ بنابراین، رصد دقیق نظرسنجی‌های NFIB (فدراسیون ملی کسب‌وکارهای مستقل) در مورد کسب‌وکارهای کوچک، ارزشمند است. زیرشاخص «برنامه استخدام» از ماه مه روندی صعودی داشته اما پایین‌تر از سطوح پایان سال ۲۰۲۴ است. هرگونه اصلاح قابل توجه در این سری آماری که معمولاً نادیده گرفته می‌شود، می‌تواند واکنش بازار را برانگیزد. در حوزه فدرال رزرو، امروز جروم پاول، رئیس فدرال رزرو، درباره چشم‌انداز اقتصادی و سیاست پولی صحبت خواهد کرد. اما بدون داده‌های جدید شغلی، احتمالاً وی به روایت محتاطانه اخیر خود پایبند خواهد بود. تأثیر سخنان او در سکوت داده‌ها همچنان می‌تواند در بازارها احساس شود و احتمالاً دلار با مقداری ریسک صعودی روبرو است. در برنامه سخنرانی امروز همچنین بوومن و والر (سیاستگذاران متمایل به تسهیل پولی) و کالینز (که در سال ۲۰۲۵ حق رأی خواهد داشت) نیز حضور دارند. همانطور که در به‌روزرسانی ماهانه فارکس ما (تیم تحلیل ING) بیان شد ما از حمایت‌کنندگان بازگشت طولانی‌مدت دلار نیستیم. به محض از سرگیری انتشار داده‌ها، انتظار داریم شواهد بدتر شدن وضعیت اشتغال، دلار را به سطوح اوایل اکتبر و سپس به پایین‌ترین سطح جدید تا پایان سال بازگرداند. اما این هفته نیز ممکن است جهت‌گیری مشخصی به ما ندهد و احتمالاً در کوتاه‌مدت، شاهد اندکی شتاب صعودی بیشتر برای دلار خواهیم بود. یورو: سردردهای فرانسه باقی است تا زمانی که اخبار منفی بزرگی (چه در زمینه اقتصاد کلان و چه تعرفه‌ها) از ایالات متحده منتشر نشود، شک داریم یورو بتواند جهش مجزایی را تجربه کند؛ به خصوص قبل از مشخص شدن وضعیت سیاسی فرانسه. امروز، نخست‌وزیر لکورنو قرار است قبل از اعلام لایحه بودجه خود در روز آینده، در مجلس سخنرانی کند؛ لایحه‌ای که در نهایت شانس او برای بقا در رأی عدم اعتماد (که برای روز پنجشنبه انتظار می‌رود) را تعیین خواهد کرد. سقوط مجدد دولت در این هفته، احتمالاً باعث می‌شود یورو از هرگونه مزیت ناشی از تشدید تنش در مناقشه تجاری آمریکا و چین بی‌بهره بماند. و در صورت کاهش تنش‌های تعرفه‌ای، جفت‌ارز EURUSD احتمالاً هدف خود را روی ۱.۱۵۰ قرار خواهد داد. در سایر نقاط منطقه یورو، انتظار می‌رود نظرسنجی ZEW آلمان امروز در هر دو بخش «انتظارات» و «وضعیت کنونی» بهبودی نشان دهد. با این حال، بعید است که این امر در مقطع فعلی، واکنش زیادی را در یورو ایجاد کند. پوند بریتانیا: داده‌های شغلی با گرایش ملایم به تسهیل پولی گزارش شغلی امروز صبح بریتانیا، گرایشی ملایم به تسهیل پولی (داویش) داشت. رشد دستمزد بخش خصوصی، که یک معیار کلیدی برای بانک مرکزی انگلستان است، کمتر از انتظارات بود و به ۴.۴٪ سال به سال کاهش یافت. از نظر سطحی، سه ماه گذشته به طور پیوسته وضعیت مطلوب‌تری داشته و نرخ سالانه سه‌ماهه اکنون ۲.۴٪ است. ما انتظار داریم نرخ سالانه تا دسامبر به ۳.۷٪ برسد که مطابق با پیش‌بینی خود بانک انگلستان است. با توجه به اینکه رشد دستمزدها در سال‌های اخیر به طور مداوم فراتر از انتظار بوده، صرف مشاهده تحقق این اعداد، به کاهش نگرانی‌ها در مورد ریسک‌های صعودی تورم کمک خواهد کرد. تنها نکته منفی در این گزارش، پرداخت‌های بخش دولتی بود که در ماه گذشته بالا بود. اما این نشان‌دهنده موضع مالی انبساطی فعلی است و لایحه بودجه آتی باید مشخص کند که این روند در سال آینده تکرار نخواهد شد. به طور جداگانه، بیکاری اندکی افزایش یافت. در حالی که مسائل مربوط به کیفیت داده‌ها همچنان ادامه دارد، اداره آمار ملی (ONS) بهبودهایی را مشاهده کرده است. روند کلی همچنان با داده‌های حقوق و دستمزد مطابقت دارد: خنک شدن پیوسته در بازار کار و تعدیل مداوم دستمزدها. کاهش نرخ بهره توسط بانک انگلیس در ماه نوامبر اکنون بعید به نظر می‌رسد. اما دسامبر – پس از بودجه پاییزی – محتمل‌تر از چیزی است که بازارها قیمت‌گذاری می‌کنند. پیش‌بینی ما همچنان این است که کاهش بعدی در فوریه رخ خواهد داد تا بانک مرکزی بتواند یک گزارش تورم و یک گزارش شغلی دیگر را مشاهده کند. قیمت‌گذاری برای کاهش نرخ در ماه دسامبر از ۷ نقطه پایه به ۹ نقطه پایه افزایش یافته است و نرخ‌های سواپ پوند ۲ ساله پس از انتشار گزارش امروز صبح، ۴ نقطه پایه کاهش یافته‌اند. جفت‌ارز EURGBP به بالای ۰.۸۷۰ صعود کرده است، اگرچه سود بیشتر آن با فشار ناشی از نویزهای سیاسی بیشتر فرانسه روبرو خواهد شد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کمیسر تجارت اتحادیه اروپا: محدودیت چین به اتحادیه اروپا آسیب زد

ماروش شفچوویچ، کمیسر تجارت اتحادیه اروپا، به صراحت اعلام کرد که محدودیت‌های تجاری اعمال شده توسط چین، باعث ایجاد مشکلاتی جدی برای صنایع اروپایی شده است. شفچوویچ همچنین پیشنهاد کرد که برگزاری یک تماس ویدیویی «خیلی زود» با رهبران گروه هفت (G-7) امری «توصیه‌شده» است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تصمیم ترامپ، آلمان را تحت فشار می‌گذارد

در تحولی مهم، رئیس‌جمهور دونالد ترامپ در حال نزدیک شدن به یک تصمیم کلیدی برای ارسال موشک‌های کروز دوربرد تاماهوک به اوکراین است. این اقدام، که پاسخی به حملات ویرانگر اخیر روسیه به زیرساخت‌های حیاتی اوکراین است، یک حرکت استراتژیک چندمنظوره محسوب می‌شود. منابع آگاه می‌گویند این اقدام نه تنها برای تقویت توان دفاعی کی‌یف، بلکه برای فشار بر متحدان اروپایی، به ویژه آلمان است تا آن‌ها نیز موشک‌های دوربرد تائوروس را به اوکراین ارسال کنند. این استراتژی فشار، قبلاً با اعلام صدراعظم آلمان، فریدریش مرتس مبنی بر گفت‌وگو با ترامپ در مورد پایان جنگ، نتیجه داده است. در همین راستا، سفر آتی ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، به واشنگتن قرار است این همکاری‌های دفاعی را نهایی کند. کارشناسان معتقدند که این اقدام ترامپ، یک «فشار حداکثری» بر مسکو است و هدف آن ضعیف کردن توان جنگی روسیه به ویژه در بخش پالایشگاهی است. برخی تحلیلگران حتی این تصمیم را فراتر از کمک خارجی می‌دانند و آن را بخشی از برنامه «گنبد طلایی برای آمریکا» توصیف می‌کنند که مبارزه اوکراین را با استراتژی امنیت ملی آمریکا پیوند می‌دهد. در نهایت، انگیزه اصلی پشت این تغییر سیاست، بحران انسانی در آستانه زمستان است؛ جایی که حملات هوایی روسیه به زیرساخت‌های انرژی، میلیون‌ها نفر را در معرض سرما و تاریکی قرار داده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

قرارداد‌های آپشنی که در تاریخ 14 اکتبر منقضی می‌شوند

در آغاز روز معاملاتی، توجه تحلیلگران فارکس به یک رویداد کلیدی در بازار جلب شده است: انقضای اختیار معامله در جفت‌ارز EURUSD در سطح ۱.۱۶۰۰. این رویداد اهمیت ویژه‌ای دارد زیرا می‌تواند بر حرکت قیمت در طول روز تأثیر بگذارد. پس از یک استراحت کوتاه در پی تعطیلات آخر هفته طولانی در ایالات متحده، سنتیمنت ریسک‌پذیری منفی (ریسک‌گریزی) به بازارهای مالی بازگشته است. این شرایط، فشار نزولی بر بازارهای سهام و معاملات پرریسک وارد کرده و به طور همزمان، کمی دلار را نیز تضعیف کرده است. علاوه بر این، سطح انقضای اختیار معامله ۱.۱۶۰۰ بسیار نزدیک به میانگین متحرک ۱۰۰ ساعته جفت‌ارز EURUSD قرار دارد. تحلیلگران پیش‌بینی می‌کنند که این سطح به عنوان یک مقاومت عمل کرده و حداقل در معاملات اروپایی، مانع از رشد قیمت خواهد شد. با این حال، باید به دقت روند کلی ریسک‌پذیری بازار را دنبال کرد. در صورت تشدید تنش‌ها، به‌ویژه در رابطه با جنگ تجاری با چین و سیاست‌های نامنظم دولت آمریکا، احتمال سقوط بیشتر دلار دور از انتظار نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ از جورجیا ملونی، نخست‌وزیر ایتالیا، تمجید کرد

ترامپ: جورجیا ملونی، نخست‌وزیر فوق‌العاده ایتالیا، کتاب جدیدی با عنوان «من جورجیا هستم: ریشه‌هایم، اصولم» نوشته است. جورجیا کار باورنکردنی‌ای برای مردم فوق‌العاده ایتالیا انجام می‌دهد و این کتاب مسیر او از ایمان، خانواده و عشق به میهن را بررسی می‌کند که به او خرد و شجاعت لازم برای خدمت به ملت و سرافرازی مردمش را داده است. او الهام‌بخش همگان است. نسخه خود را امروز تهیه کنید!

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورتجلسه بانک مرکزی استرالیا: تصمیم در مورد نرخ بهره به داده‌ها وابسته است

بانک مرکزی استرالیا در نشست ماه سپتامبر خود، نرخ بهره را در ۳.۶۰٪ ثابت نگه داشت و اعلام کرد که تصمیمات آینده محتاطانه و مبتنی بر داده‌ها خواهد بود، با اشاره به چسبندگی تورم خدمات و بازار کار همچنان فشرده. سیاست‌گذاران گفتند که کاهش‌های قبلی نرخ بهره در حال افزایش فعالیت‌های بخش مسکن است، اما داده‌های تورم سه ماهه سوم کلید تعیین‌کننده این هستند که آیا کاهش دیگری در ماه نوامبر یا دسامبر اتفاق خواهد افتاد یا خیر. بانک مرکزی استرالیا سیگنال داد که در مورد اقدامات آتی سیاست پولی خود محتاط و وابسته به داده‌ها باقی خواهد ماند؛ زیرا هیئت مدیره با وجود شاخص‌های اقتصادی نرم‌تر و ادامه عدم قطعیت در خارج از کشور، هیچ نیاز فوری برای کاهش نرخ بهره در نشست سپتامبر احساس نکرد. جفت ارز AUDUSD تقریباً بدون تغییر باقی ماند. صورتجلسه منتشر شده در روز سه‌شنبه نشان داد که هیئت مدیره نرخ بهره را در ۳.۶۰٪ ثابت نگه داشته است (پس از سه کاهش قبلی در سال جاری) و گفت که داده‌های آتی تورم و مصرف سه ماهه سوم پیش از نشست ۴ نوامبر حیاتی خواهند بود. سیاست‌گذاران قضاوت کردند که سیاست پولی «احتمالاً هنوز کمی محدودکننده است»، اما به علائم اولیه‌ای اشاره کردند که نشان می‌دهد کاهش‌های قبلی، فعالیت‌های بخش مسکن را حمایت کرده و این امر با افزایش قیمت خانه‌ها و تأیید وام‌ها مشهود است. بانک استرالیا اعلام کرد که مصرف خانوارها سریع‌تر از حد انتظار بهبود یافته و احتمالاً ادامه خواهد داشت، اگرچه برخی داده‌های اخیر نشان‌دهنده تعدیل بوده‌اند. ارقام ماهانه تورم برای ماه‌های جولای و آگوست، به ویژه در بخش مسکن و خدمات، به ریسک صعودی بالقوه برای تورم سه ماهه سوم اشاره دارند؛ داده‌ای که بازارها آن را برای تعیین زمان‌بندی حرکت بعدی نرخ بهره محوری می‌دانند. این صورتجلسه همچنین اشاره کرد که بازار کار همچنان فشرده است، با نرخ بیکاری ثابت در ۴.۲٪، هرچند برخی اعضا ریسک این را دیدند که رشد دستمزدهای بخش خصوصی می‌تواند سریع‌تر از حد انتظار کُند شود. در سطح جهانی، هیئت مدیره به عدم قطعیت پیرامون تعرفه‌های ایالات متحده و تضعیف اقتصاد چین به عنوان ریسک‌های کاهشی (نزولی) مداوم اشاره کرد. سرفصل‌های صورتجلسه بانک مرکزی استرالیا از طریق رویترز: هیئت مدیره توافق کرد که نیازی به کاهش فوری نرخ نقدی وجود ندارد. تصمیمات آتی سیاست پولی محتاطانه و وابسته به داده‌ها خواهد بود. مسیر نرخ بهره در بازار در محدوده تخمین‌های نرخ خنثی قرار دارد، اما برای هدایت سیاست پولی بسیار نامشخص است. دیدن اینکه داده‌های سه ماهه سوم در مورد اقتصاد و ظرفیت عرضه چه چیزی را نشان می‌دهند، اهمیت دارد. سیاست پولی احتمالاً هنوز کمی محدودکننده است، اما تعیین دقیق آن دشوار است. افزایش قیمت مسکن و وام‌ها نشان داد که کاهش‌های قبلی نرخ بهره تأثیرگذار بوده‌اند. تا تأثیر کامل کاهش‌های قبلی مدتی باقی مانده است. همچنان ریسک‌هایی در هر دو سمت برای اقتصاد وجود دارد؛ مصرف می‌تواند قوی‌تر باشد، اما اشتغال و دستمزدها نرم‌تر شوند. داده‌ها و ارتباطات نشان داد که احیای مصرف خانوار در سه ماهه دوم احتمالاً ادامه خواهد داشت. قرائت‌های ماهانه شاخص قیمت مصرف‌کننده (CPI) در بخش مسکن و خدمات نشان داد که تورم سه ماهه سوم می‌تواند بالاتر از پیش‌بینی باشد. هیئت مدیره خاطرنشان کرد که تورم خدمات در سایر کشورهای توسعه‌یافته سرسخت است. بازار کار هنوز کمی فشرده است، شاخص‌های آتی پایدار هستند. ریسک کُند شدن رشد دستمزدهای بخش خصوصی را کمی سریع‌تر از حد انتظار مشاهده کردند. دلار استرالیا با توجه به شرایط تجاری و تفاوت نرخ بهره، نزدیک به سطح تعادلی تخمین زده می‌شود. عدم قطعیت قابل توجهی در مورد چشم‌انداز جهانی، تعرفه‌های ایالات متحده و اقتصاد چین وجود دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دولت فرانسه برای کاهش ۳۱ میلیارد یورویی هزینه‌ها، بودجه جدیدی ارائه می‌کند

به گزارش لا تریبون، دولت لکورنو، نخست‌وزیر فرانسه، بودجه‌ای را ارائه خواهد کرد که هدف آن کاهش هزینه‌ها به مبلغ ۳۱ میلیارد یورو است؛ این بودجه شامل کاهش ۱۷ میلیارد یورویی مخارج خواهد بود و همچنین به دنبال کسب ۱۴ میلیارد یورو از محل درآمدهای جدید است تا کسری بودجه تا پایان سال ۲۰۲۶ به ۴/۷ درصد کاهش یابد. بر اساس جزئیات این بودجه، یک اقدام مالیاتی، شرکت‌های هلدینگ مورد استفاده ثروتمندان را هدف قرار می‌دهد. همچنین، مستمری‌ها و مزایای اجتماعی متناسب با تورم افزایش نخواهد یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فیچ: کاهش نرخ بهره، وام‌دهی بانک‌ها در بریتانیا و منطقه یورو را به سرعت احیا می‌کند

بر اساس آخرین به‌روزرسانی آژانس اعتبارسنجی فیچ درباره روندهای مالی بخش خصوصی، وام‌دهی بانک‌ها به خانوارها و شرکت‌ها در بریتانیا و منطقه یورو به سرعت در حال بهبود است، زیرا تأثیر کاهش نرخ‌های بهره سیاستی در حال سرایت به اقتصاد کلان است. در ایالات متحده نیز، وام‌دهی بانک‌ها به شرکت‌های تجاری و صنعتی (C&I) و مصرف‌کنندگان، هرچند به تدریج، در حال بهبود است، اما وام‌دهی در بخش املاک و مستغلات همچنان ضعیف باقی مانده است. در منطقه یورو، وام‌دهی به خانوارها، به ویژه وام‌های مسکن، عامل اصلی رشد اعتبارات است و با بهبود چشم‌انداز بازار مسکن، اسپانیا شاهد بهبودی قابل توجه بوده است. نظرسنجی اخیر بانک مرکزی اروپا (ECB) از مدیران اعتباری بانک‌ها نیز تأیید می‌کند که با کاهش نرخ‌های بهره، تقاضا برای وام مسکن به شدت رو به افزایش است. وام‌دهی به شرکت‌ها نیز در منطقه یورو در حال بهبود است و رشد سالانه اعتبارات به شرکت‌های فرانسوی و اسپانیایی به بیش از ۳٪ رسیده است. در بریتانیا، این روند سریع‌تر بوده و وام‌دهی به شرکت‌ها ۶٪ افزایش یافته است. ترازهای مالی بخش خصوصی (شامل خانوارها و شرکت‌ها) در اروپا و ایالات متحده قدرتمند باقی مانده و پس‌اندازها از سرمایه‌گذاری فراتر رفته است. این وضعیت که نشان‌دهنده مازاد مالی (موقعیت خالص وام‌دهی) است، به کاهش نسبت بدهی به تولید ناخالص داخلی برای خانوارها و شرکت‌ها در این مناطق کمک می‌کند (اگرچه بخش شرکتی بریتانیا اخیراً با کسری ملایمی مواجه شده است). در مقابل، کانادا همچنان با کسری قابل توجه بخش خصوصی مواجه است، به طوری که نسبت بدهی خانوارها بالا بوده و نسبت بدهی شرکت‌ها نیز رو به افزایش است. استرالیا نیز به دلیل استقراض خالص بخش شرکتی، کسری اندکی در بخش خصوصی خود دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تعرفه‌های ترامپ دلار را در موقعیت شکننده قرار می‌دهند

دلار در جریان معاملات عصر جمعه بازار فارکس، آسیب‌پذیری خود را آشکار کرد. همچنان این نگرانی وجود دارد که افزایش تعرفه‌های آمریکا در سال جاری، سرانجام در داده‌های اقتصادی آشکار شود و بار دیگر تصور «استثناگرایی اقتصادی آمریکا» را به چالش بکشد. در غیاب مداوم داده‌های جدید از اقتصاد ایالات متحده، این هفته تحت سلطه سخنرانی مقامات بانک‌های مرکزی در نشست‌های صندوق بین‌المللی پول (IMF) و همچنین تحولات سیاسی بین‌المللی خواهد بود. دلار آمریکا: رصد مذاکرات آمریکا و چین تهدید دونالد ترامپ، رئیس‌جمهور آمریکا، مبنی بر افزایش تعرفه‌ها علیه چین در روز جمعه گذشته، باعث واکنش شدید در بازارهای فارکس و اوراق قرضه شد. نرخ برابری دلار آمریکا در برابر یوان چین (USDCNH) به شدت افزایش یافت، اما شاخص دلار (DXY) بیش از آن کاهش پیدا کرد؛ زیرا سرمایه‌گذاران بر این باور بودند که اثر منفی این تصمیم بر اقتصاد آمریکا بیشتر از چین خواهد بود. داده‌های صادراتی منتشرشده از چین در شب گذشته تأیید می‌کند که این کشور توانسته است پایه صادراتی خود را تا حد قابل توجهی از وابستگی به آمریکا دور کند. همچنین، کاهش ۵ تا ۸ نقطه پایه‌ای در بازده اوراق خزانه کوتاه‌مدت آمریکا در روز جمعه نشان داد که این مسئله بیشتر یک تهدید کلان برای اقتصاد آمریکاست تا یک موج فروش دارایی‌های آمریکایی. از آن زمان تاکنون، معاملات آتی سهام آمریکا حدود نیمی از افت روز جمعه را جبران کرده‌اند؛ زیرا لحن مقامات واشنگتن اندکی آشتی‌جویانه‌تر شده است. تهدید تعرفه‌های ۱۰۰ درصدی اضافی بر واردات چین برای ۱ نوامبر تعیین شده، یعنی اندکی پس از دیدار احتمالی ترامپ و شی جین‌پینگ در حاشیه نشست APEC در کره جنوبی. به بیان دیگر، هنوز زمان زیادی برای مانور و چانه‌زنی دو طرف تا پیش از ۱ نوامبر باقی است. در همین حال، هیچ نشانه‌ای از پایان تعطیلی دولت آمریکا دیده نمی‌شود و نبود داده‌های اقتصادی آمریکا همچنان ادامه دارد. بازارهای شرط‌بندی نیز تغییری در ارزیابی خود نداده‌اند و با احتمال ۶۷ درصدی پیش‌بینی می‌کنند که تعطیلی دولت تا ماه نوامبر ادامه یابد. در نتیجه، تمرکز اصلی بازارها این هفته بر سخنرانی مقامات بانک‌های مرکزی خواهد بود. تعداد زیادی از مقامات ارشد بانک‌های مرکزی در نشست پاییزی IMF در واشنگتن سخنرانی خواهند داشت. از جمله مهم‌ترین آن‌ها، جروم پاول، رئیس فدرال رزرو، در روز سه‌شنبه و کریستین لاگارد، رئیس بانک مرکزی اروپا، در روز پنج‌شنبه هستند. انتظار می‌رود تمرکز قابل‌توجهی بر بازار سهام آمریکا وجود داشته باشد. در همین چارچوب، صندوق بین‌المللی پول فردا گزارش «ثبات مالی جهانی» خود را منتشر می‌کند که به احتمال زیاد نگرانی‌هایی درباره سطح ارزش‌گذاری فعلی بازار سهام مطرح خواهد کرد. برای مقایسه، نسبت قیمت به سود تعدیل‌شده بر اساس چرخه (CAPE) برای شاخص S&P 500 اکنون حدود ۳۹ است، در حالی‌که در اوج حباب دات‌کام رقم ۴۵ بود و میانگین بلندمدت بین ۱۰ تا ۲۵ قرار دارد. همچنین این هفته، کتاب بژ فدرال رزرو (Beige Book) چهارشنبه شب منتشر می‌شود؛ گزارشی که از نزدیک برای یافتن نشانه‌هایی از کندی بیشتر در بازار کار بررسی خواهد شد. با توجه به تعطیلات رسمی در ژاپن و آمریکا امروز، انتظار می‌رود معاملات بازار فارکس آرام باشد؛ زیرا اوراق خزانه آمریکا معامله نمی‌شوند. انتظار می‌رود شاخص دلار در واکنش به تیترهای خبری مربوط به روابط آمریکا و چین نوسان کند اما سطح ۹۹٫۵۰ سقف کوتاه‌مدتی به نظر می‌رسد و احتمال دارد در روزهای سه‌شنبه یا چهارشنبه و هم‌زمان با سخنرانی پاول و انتشار کتاب بژ، تا محدوده ۹۸٫۰۰ کاهش یابد. یورو: تعریف جنون تکرار یک کار بارها و بارها و انتظار نتایج متفاوت داشتن، معمولاً به عنوان تعریف آلبرت اینشتین از جنون شناخته می‌شود. برخی ممکن است این تعریف را به سیاست فرانسه در حال حاضر نسبت دهند؛ جایی که امانوئل مکرون بار دیگر سباستین لکورنو را به عنوان نخست‌وزیر منصوب کرده و از او خواسته است بودجه‌ای اصلاح‌شده را به پارلمان ارائه دهد. با این حال، انتظار می‌رود این بودجه رد شود و در نتیجه، رأی عدم اعتماد به دولت در روزهای آینده مطرح گردد؛ رخدادی که فرانسه را بار دیگر بدون دولت باقی خواهد گذاشت. این وضعیت خبر خوبی برای یورو نیست، هرچند احتمالاً اثر آن بیشتر در نرخ‌هایی مانند EURCHF دیده می‌شود تا EURUSD . جالب است که EURUSD علی‌رغم بازگشت نیمی از افت بازار سهام آمریکا در روز جمعه، همچنان بخشی از سود خود را حفظ کرده است. احتمالاً بازگشایی بازار اوراق خزانه آمریکا در روز سه‌شنبه تهدید بزرگ‌تری برای ادامه روند صعودی EURUSD باشد؛ زیرا بازده اوراق ممکن است دوباره افزایش یابد. ما ترجیح می‌دهیم EURUSD در هفته‌های آینده در محدوده ۱٫۱۷۰۰ معامله شود اما محتمل‌ترین زمان برای تحقق این هدف احتمالاً به ارتباطات و اظهارات فدرال رزرو در همین هفته بستگی دارد. ین ژاپن: پیگیری تحولات سیاسی ژاپن دقیقاً یک هفته پیش، نرخ USDJPY به‌دنبال پیروزی سانائه تاکائچی در انتخابات رهبری حزب حاکم LDP و احتمال نخست‌وزیری او، جهش کرد. اما اکنون حزب متحد ائتلافی کومیتو از این ائتلاف جدا شده و تمرکز بر این است که کدام جناح می‌تواند اکثریت آرا را برای تعیین نخست‌وزیر جدید در زمان بازگشایی پارلمان – که احتمالاً دوشنبه آینده است – به‌دست آورد. احزاب مخالف تلاش می‌کنند بر سر یک نامزد مشترک به توافق برسند، هرچند پیروزی اپوزیسیون در این مقطع بیشتر به عنوان ریسک دنباله‌دار (Tail Risk) در نظر گرفته می‌شود. در هر صورت، به نظر می‌رسد USDJPY تا زمانی که موقعیت تاکائچی تثبیت نشود، قادر به بازگشت به سقف‌های قبلی نخواهد بود – و این روند ممکن است یک یا دو هفته دیگر طول بکشد. در این میان، نرخ USDJPY باید با اخبار مربوط به روابط آمریکا و چین و همچنین به‌روزرسانی‌های احتمالی از سوی فدرال رزرو نیز دست‌وپنجه نرم کند. یک احتمال دور از ذهن اما محتمل وجود دارد که نرخ USDJPY تا پایان ماه دوباره به محدوده ۱۴۷ تا ۱۴۸ بازگردد اما برای تحقق این سناریو، چند عامل مهم باید هم‌زمان با یکدیگر منطبق شوند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مکرون، رئيس جمهور فرانسه بر حفظ ثبات در فرانسه تأکید کرد

رئیس‌جمهور فرانسه، امانوئل مکرون، اعلام کرد که به تلاش‌های خود برای حفظ ثبات در کشور ادامه خواهد داد. او همچنین تأکید کرد که نیروهای سیاسی‌ای که برای بی‌ثبات کردن نخست‌وزیر سباستین لوکورنو تلاش کرده‌اند، مسئول اصلی حس بی‌نظمی در فرانسه هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلمان معافیت دفاعی جدید را بررسی کرد

وزارت دارایی آلمان به ریاست لارس کلینگیبل در حال بررسی معافیت جدیدی از قانون «ترمز بدهی» است که بر اساس آن، هزینه‌های بهره مربوط به وام‌های دفاعی نیز از محدودیت‌های بدهی خارج شوند. این پیشنهاد که میان کلینگیبل و وزیر دفاع بوریس پیستوریوس مطرح شده، در صورت اجرا، می‌تواند ده‌ها میلیارد یورو به بودجه آلمان در سال‌های آینده اضافه کند. در حال حاضر، بخشی از هزینه‌های دفاعی که بیش از ۱٪ تولید ناخالص داخلی باشد، طبق اصلاح قانون اساسی در بهار، از محدودیت بدهی مستثنی شده‌اند. بر اساس این معافیت، دولت آلمان می‌تواند تا سال ۲۰۲۹ حدود ۳۸۰ میلیارد یورو هزینه دفاعی را خارج از قانون بدهی تأمین کند. اما با افزایش بدهی‌ها، هزینه‌های بهره نیز به‌شدت افزایش یافته و از ۳۰ میلیارد یورو در سال ۲۰۲5 به ۶۶ میلیارد یورو در سال ۲۰۲۹ خواهد رسید. کلینگیبل اکنون پیشنهاد داده که هزینه‌های بهره نیز مشمول معافیت شوند تا بتواند کسری بودجه را کاهش دهد. با این حال، این طرح با مخالفت‌هایی در دولت مواجه شده و برخی اقتصاددانان آن را مخالف اصول سیاست مالی سالم می‌دانند. توبیاس هنتسه، اقتصاددان مؤسسه IW، هشدار داده که تأمین هزینه‌های بهره با وام‌های جدید، فشار بدهی را افزایش می‌دهد بدون آن‌که منافع اقتصادی بلندمدت ایجاد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شکایت گروهی علیه تسلا در استرالیا آغاز شد

مالکان استرالیایی خودروهای تسلا شکایتی گروهی علیه این شرکت مطرح کرده‌اند و ادعا می‌کنند که تسلا در ارائه قابلیت‌های وعده‌داده‌شده رانندگی خودکار کوتاهی کرده است. این شکایت شامل حدود ۱۰۰ هزار خودرو می‌شود که پیش از سال ۲۰۲۴ فروخته شده‌اند. شاکیان می‌گویند برای نرم‌افزار رانندگی خودکار (نظارتی) تا سقف ۱۰,۱۰۰ دلار استرالیا پرداخت کرده‌اند، اما این قابلیت روی مدل‌های ۳ و Y با سخت‌افزار نسل سوم (HW3) فعال نشده است. وکیل نماینده مالکان اعلام کرده که «هزاران استرالیایی» به این شکایت پیوسته‌اند و معتقدند تبلیغات تسلا توانایی‌های خودرو را بیش از واقعیت نشان داده و بسیاری از ارتقاءها هرگز ارائه نشده‌اند. این اختلاف به سال ۲۰۱۶ بازمی‌گردد، زمانی که تسلا اعلام کرد تمام خودروهای تولیدی از اکتبر آن سال دارای سخت‌افزار لازم برای رانندگی خودکار هستند. اما این قابلیت هنوز برای بسیاری از مالکان استرالیایی فعال نشده است. تسلا از اظهار نظر درباره این پرونده خودداری کرده است. این شکایت به موج فزاینده بررسی‌های حقوقی و نظارتی درباره ادعاهای تسلا در زمینه رانندگی خودکار می‌افزاید و ممکن است اعتماد مصرف‌کنندگان را کاهش داده و هزینه‌های شرکت را در یکی از بازارهای کلیدی آسیا-اقیانوسیه افزایش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فرانسه کابینه جدید را معرفی کرد

فرانسه اعلام کرد که دولت جدید این کشور تشکیل شده است. امانوئل مکرون کابینه جدید را منصوب کرده و رولان لسکور بار دیگر به‌عنوان وزیر دارایی منصوب شده است. در سایر سمت‌ها نیز جابه‌جایی‌هایی صورت گرفته است. نخست‌وزیر فرانسه، سباستین لوکورنو، در اظهاراتی اعلام کرد: باید به بحران سیاسی فرانسه پایان داده شود. بهبود حساب‌های عمومی فرانسه همچنان اولویت دارد. نمی‌توان از ضرورت بازسازی مالی عمومی کشور چشم‌پوشی کرد. دولت قصد دارد تا پایان سال بودجه را تصویب کند. تمام موضوعات مطرح‌شده در مشاوره‌های اخیر در پارلمان مورد بحث قرار خواهند گرفت. پاورقی: در حاشیه، این تحول می‌تواند اثر مثبتی محدود بر یورو داشته باشد، هرچند به‌دلیل افشاگری‌ها و زمزمه‌های پیش از اعلام رسمی، تأثیر آن چندان چشمگیر نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هلند کنترل شرکت چینی Nexperia را در دست گرفت

شرکت فناوری Wingtech چین پس از آن‌که دولت هلند کنترل واحد اروپایی آن یعنی شرکت Nexperia را در دست گرفت، با افت ۱۰ درصدی در معاملات روزانه مواجه شد. این اقدام غیرمعمول می‌تواند تنش‌ها میان چین و اروپا را تشدید کند. دولت هلند با استناد به قانون «دسترسی به کالاها» در ماه سپتامبر، کنترل شرکت تولیدکننده چیپ خودرو در هلند را به‌دلیل نگرانی‌های امنیت ملی در دست گرفت. اگرچه Nexperia مجاز به ادامه تولید معمول خود است، اما دولت اکنون می‌تواند تصمیمات این شرکت را مسدود یا لغو کند. دولت هلند از Wingtech خواسته است که هرگونه تغییر در دارایی‌ها، فعالیت‌ها یا نیروی انسانی شرکت Nexperia را تا یک سال متوقف کند. این محدودیت‌ها شامل شرکت‌های تابعه نیز می‌شود. Wingtech این موضوع را در بیانیه‌ای رسمی در روز یکشنبه اعلام کرده است. شرکت چینی Wingtech، مالک شرکت نیمه‌رسانای Nexperia، اعلام کرد که به‌دنبال دستور توقف دارایی‌ها و فعالیت‌ها از سوی مقامات هلندی، به‌طور موقت کنترل عملیاتی این شرکت را از دست داده است. با وجود این محدودیت‌ها، Wingtech همچنان از منافع اقتصادی مالکیت خود بهره‌مند است، اما دیگر قادر به اعمال حقوق مدیریتی نیست. این شرکت برای پیگیری حقوقی، با مؤسسات حقوقی بین‌المللی همکاری کرده و از دولت چین درخواست حمایت کرده است. این اقدام هلند در راستای نگرانی‌های امنیتی و نظارتی صورت گرفته و می‌تواند پیامدهای گسترده‌ای برای سرمایه‌گذاری‌های خارجی در اروپا داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا در برابر ین تقویت شد

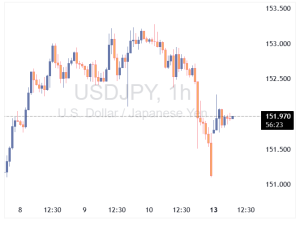
دلار آمریکا پس از عقب‌نشینی در معاملات روز جمعه، در برابر ین ژاپن تقویت شد و با رشد ۰.۳۵ درصدی به سطح ۱۵۱.۷۰ رسید. هم‌زمان، دلار استرالیا با جهش ۰.۷ درصدی و دلار نیوزیلند با افزایش ۰.۵ درصدی در بازارهای ارز معامله شدند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ تهدید به ارسال تاماهاوک کرد

ترامپ: ممکن است به پوتین بگویم اگر جنگ حل نشود، احتمال دارد موشک‌های تاماهاوک را به اوکراین ارسال کنم. ارسال تاماهاوک‌ها به اوکراین «گام جدیدی در مسیر تهاجم» خواهد بود. شاید لازم باشد درباره تاماهاوک‌ها با روسیه صحبت کنیم. اوکراین به سامانه‌های پدافندی پاتریوت نیاز فوری دارد. سلاح‌ها به ناتو ارسال شده‌اند. ما هیچ سلاحی ارسال نمی‌کنیم. تعرفه‌های چین همچنان طبق برنامه در اول نوامبر اعمال خواهند شد. اول نوامبر برای من «مثل یک ابدیت» است.   ترامپ درباره چین: فکر می‌کنم «به نتیجه می‌رسیم». ترامپ درباره نتانیاهو: او مرا برای جایزه نوبل معرفی کرد. درباره نیروی پلیس حماس: «ما برای مدتی تأیید کرده بودیم». درباره غزه: «تضمین‌های شفاهی زیادی داریم». ترامپ: آتش‌بس پابرجا خواهد ماند. در پاسخ به سوال درباره غزه گفت: «جنگ تمام شده است».

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاخ الیزه با انتصاب مجدد لوکورنو، او را مسئول تشکیل کابینه جدید کرد

کاخ الیزه اعلام کرد که سباستین لوکورنو مجدداً به عنوان نخست‌وزیر فرانسه منصوب و مأمور تشکیل دولت شده است؛ نخست‌وزیر لوکورنو نیز در این رابطه اظهار داشت که باید به بحران سیاسی فرانسه پایان داد  و افزود که بهبود حساب‌های عمومی فرانسه همچنان یک اولویت است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو: نگرانی‌ها از تداوم تعطیلی دولت آمریکا و کمبود داده‌های اقتصادی در مرکز توجه بازارها

بازگشت ریسک‌های سیاسی به کانون توجه بازار پس از دوره‌ای که سخنان و تصمیمات فدرال رزرو محور اصلی نوسانات بازارها بود، اکنون ریسک‌های سیاسی بار دیگر نبض احساسات سرمایه‌گذاران را در دست گرفته‌اند. احتمال تعطیلی دولت آمریکا، تنش‌های سیاسی در فرانسه و تحولات تازه در ژاپن، به شکل هم‌زمان فضای احتیاطی و رفتارهای ریسک‌گریز را در بازارهای جهانی تقویت کرده‌اند. این تحولات واکنشی نامعمول در کلاس‌های دارایی ایجاد کرده‌اند: دلار آمریکا در نقش دارایی امن تقویت شده، شاخص‌های وال‌استریت برخلاف منطق معمولِ ریسک‌گریزی رشد کرده‌اند و طلا نیز با موجی تازه از تقاضا به مسیر صعودی بازگشته است. فلز زرد در هفته گذشته بار دیگر در مرکز توجه قرار گرفت و با ادامه‌ی روند صعودی خود، تیتر بسیاری از رسانه‌های مالی را به خود اختصاص داد. با این حال، انتشار خبر توافق آتش‌بس در غزه در اواخر هفته باعث فروکش‌کردن بخشی از تب خرید شد و قیمت طلا اندکی از اوج‌های اخیر عقب نشست. آیا تعطیلی دولت آمریکا وارد هفته سوم خواهد شد؟ با وجود آنکه بسیاری از سرمایه‌گذاران تعطیلی دولت فدرال را رویدادی گذرا و کم‌اهمیت تلقی کرده‌اند، واقعیت این است که از آغاز اکتبر تاکنون، هیچ پیشرفت ملموسی در مذاکرات میان دو حزب حاصل نشده است. دموکرات‌ها و جمهوری‌خواهان همچنان بر مواضع خود پافشاری می‌کنند، هرچند از هر دو سو صداهایی برای مصالحه سریع پیش از آسیب‌دیدن اقتصاد شنیده می‌شود. تاکنون چندین رأی‌گیری در سنا بدون نتیجه مانده است، و همین امر گمانه‌زنی‌ها درباره لزوم ورود مستقیم دونالد ترامپ به روند میانجی‌گری را تقویت کرده است؛البته در صورتی که او تمایل واقعی برای یافتن راه‌حل مشترک داشته باشد. انتظار می‌رود گفت‌وگوهای پشت‌پرده در روزهای آینده شدت بگیرد، اما نتیجه آن همچنان در هاله‌ای از ابهام قرار دارد. در بازارها، واکنش اولیه به تعلیق انتشار داده‌های اشتغال ماه اکتبر نسبتاً ملایم بود؛ اما هفته آینده قرار است شاخص‌های کلیدی از جمله شاخص CPI،شاخص PPI و داده‌های خرده‌فروشی منتشر شوند. اگر تعطیلی ادامه یابد و این آمارها نیز منتشر نشوند، احتمالاً انتظارات بازار برای کاهش ۲۵ واحد پایه‌ای نرخ بهره از سوی فدرال رزرو دچار تردید خواهد شد. گزارش‌هایی نیز از تلاش اداره آمار کار آمریکا (BLS) برای تکمیل گزارش تورم حکایت دارد، اما زمان دقیق انتشار آن نامشخص است و ممکن است درست پیش از نشست ۲۹ اکتبر فدرال رزرو منتشر شود. حتی در صورت پایان یافتن تعطیلی در روزهای آینده، تحقق تقویم رسمی انتشار داده‌ها برای نهادهای آماری تقریباً غیرممکن به نظر می‌رسد. احتمال دارد دولت با اعلام تقویم اصلاح‌شده‌ای تا پایان سال، نظم آماری را بازیابد؛ برنامه‌ای که می‌تواند منجر به انتشار دو گزارش اشتغال غیرکشاورزی در یک ماه شود؛ رویدادی نادر اما محتمل. در این میان، فدرال رزرو نیز در آستانه ورود به دوره سکوت رسانه‌ای خود از ۱۸ اکتبر قرار دارد. از زمان نشست سپتامبر تاکنون، لحن مقامات فدرال نه‌چندان داویش و نه‌چندان هاوکیش بوده است. اعضای میانه‌رو تلاش دارند فضای ابهام را حفظ کنند تا تصمیم ماه اکتبر کمتر قابل پیش‌بینی باشد. با وجود این، بازارها تقریباً اطمینان دارند که یک مرحله دیگر از کاهش نرخ بهره در راه است. دلار آمریکا در هفته گذشته عملکرد درخشانی داشت و به‌ویژه در برابر یورو و ین تقویت شد. تداوم تعطیلی دولت احتمالاً مانعی برای رشد آن نخواهد بود، به‌شرط آنکه لحن مقامات فدرال متعادل بماند و روند صعودی سهام آمریکا ادامه پیدا کند. در سطح سیاسی، بخشی از خونسردی قانون‌گذاران آمریکایی نسبت به تعطیلی، ناشی از همین عملکرد مطلوب بازار سهام است. اما اگر وال‌استریت با چند روز افت سنگین روبه‌رو شود، احتمالاً این فشار بازارها همان نیرویی خواهد بود که مذاکرات بودجه را از بن‌بست خارج می‌کند و زمینه بازگشایی دولت را فراهم می‌سازد. بی‌ثباتی سیاسی در ژاپن ادامه دارد تنها یک هفته از پیروزی «سانائه تاکایچی» در رقابت بر سر رهبری حزب حاکم لیبرال‌دموکرات (LDP) می‌گذرد، اما افق سیاسی او از هم‌اکنون تیره و مبهم به نظر می‌رسد. فروپاشی ائتلاف دیرینه میان حزب LDP و شریک سنتی آن، کومیتو، توازن قدرت در ژاپن را برهم زده و دولت جدید را در موقعیتی شکننده قرار داده است. اگر تا پایان هفته کومیتو از تصمیم خود بازنگردد، تاکایچی تنها دو راه در پیش دارد: یا باید با تکیه بر احزاب راست‌گرای کوچک‌تر؛ به‌ویژه حزب دموکرات مردم (DPP)، تلاش کند اکثریت پارلمان را حفظ کند، یا با پذیرش شکست سیاسی، کناره‌گیری کرده و راه را برای انتخاب رهبری تازه و احیای روابط با کومیتو هموار سازد. در این میان، حزب DPP عملاً به «تعیین‌کننده موازنه قدرت» در صحنه سیاسی ژاپن تبدیل شده است. احزاب مخالف پیشنهاد داده‌اند رهبر این حزب، «یویچی تاماکی»، در رأی‌گیری آتی پارلمان به عنوان رقیب تاکایچی معرفی شود، اما تاماکی با این طرح موافقت نکرده است. او همچنین احتمال تشکیل ائتلاف مشترک با حزب LDP را نیز رد کرده، چراکه چنین ائتلافی اکثریت لازم در پارلمان را به دست نخواهد آورد. با وجود واکنش نسبتاً مثبت ین به خبر فروپاشی ائتلاف، چشم‌انداز کلی اقتصاد ژاپن مبهم‌تر از گذشته شده است. وزارت دارایی و بانک مرکزی ژاپن (BoJ) به‌طور مشترک نوسانات نرخ ارز را به‌دقت رصد می‌کنند تا از تضعیف بیش از حد ین جلوگیری شود، اما تا زمان روشن‌شدن تکلیف رهبری دولت، فضای عدم‌قطعیت سیاسی بر سیاست‌گذاری پولی سایه خواهد انداخت. در چنین شرایطی، احتمال افزایش نرخ بهره از سوی بانک مرکزی در نشست ماه اکتبر عملاً منتفی است، اما نشست دسامبر همچنان به‌عنوان گزینه‌ای باز برای تغییر مسیر سیاست پولی مطرح می‌ماند. در مجموع، استمرار بحران سیاسی، مسیر بازگشت اعتماد سرمایه‌گذاران به بازار ژاپن را دشوارتر کرده و احتمالاً در کوتاه‌مدت از تقویت ین و بازده اوراق قرضه ژاپن جلوگیری خواهد کرد. تحولات سیاسی در فرانسه از جذابیت یورو کاست تحولات اخیر در صحنه سیاسی فرانسه، آرامش نسبی حاکم بر منطقه یورو را بر هم زده است. «امانوئل مکرون» رئیس‌جمهور فرانسه در حالی به‌دنبال انتخاب نخست‌وزیری جدید است که دو قطب سیاسی؛ جبهه مردمی چپ‌گرا و حزب راست‌گرای افراطی «تجمع ملی» به رهبری مارین لوپن، همچنان قدرت اصلی را در مجمع ملی در دست دارند. این ترکیب سیاسی شکننده، مسیر آینده دولت را پیچیده کرده و موجب شده مهلت بررسی و تصویب بودجه سال ۲۰۲۶ تا اواسط دسامبر به تعویق بیفتد. در همین حال، بازده اوراق قرضه دولتی فرانسه رو به افزایش گذاشته و یورو در برابر دلار عملکرد ضعیف‌تری از خود نشان داده است؛ نشانه‌ای از نگرانی سرمایه‌گذاران نسبت به بن‌بست سیاسی در دومین اقتصاد بزرگ منطقه یورو. در چنین فضایی، بازارها به‌روشنی خواستار راه‌حلی معتبر برای خروج از این بن‌بست هستند. با توجه به ساختار فعلی پارلمان، برگزاری انتخابات زودهنگام مجلس بعید به نظر می‌رسد؛ چراکه بر اساس برآوردها، همین دو جریان سیاسی اصلی بار دیگر اکثریت کرسی‌ها را در اختیار خواهند گرفت. از همین رو، احتمال دارد مکرون برای شکستن این بن‌بست سیاسی در نهایت گزینه‌ای غیرمنتظره را در نظر بگیرد: اعلام انتخابات زودهنگام ریاست‌جمهوری. با این حال، چنین سناریویی در کوتاه‌مدت دور از ذهن است و احتمالاً تا سال ۲۰۲۶ مطرح نخواهد شد. آیا چین در آستانه بسته‌های حمایتی تازه و سیاست پولی انبساطی‌تر است؟ با پایان تعطیلات «هفته طلایی»، فعالیت‌های اقتصادی در چین دوباره از سر گرفته شده و توجه بازارها به داده‌های مهم هفته آینده معطوف شده است. در تقویم اقتصادی چین، انتشار آمار تراز تجاری و به‌ویژه گزارش‌های CPI و PPI ماه سپتامبر در صدر رویدادها قرار دارد. پکن همچنان درگیر فشارهای تورمی منفی و نشانه‌های رکود قیمتی است، در حالی که بسته‌های حمایتی متعدد تاکنون نتوانسته‌اند رشد مصرف داخلی را به‌طور چشمگیری تقویت کنند. در این شرایط، نگاه‌ها به اجلاس مهم «چهارمین پلنوم کمیته مرکزی بیستم حزب کمونیست چین» دوخته شده است که قرار است از ۲۰ تا ۲۳ اکتبر برگزار شود. بسیاری از تحلیلگران بر این باورند که این نشست می‌تواند زمینه‌ساز تصمیمات تازه‌ای در حوزه سیاست‌های مالی و پولی باشد؛ از جمله افزایش هزینه‌های زیرساختی و تسهیل بیشتر سیاست‌های اعتباری توسط بانک مرکزی چین (PBoC). جالب آن‌که بانک جهانی در هفته گذشته پیش‌بینی رشد اقتصادی چین برای سال‌های ۲۰۲۵ و ۲۰۲۶ را به‌روزرسانی و روندی صعودی برای آن اعلام کرد؛ موضوعی که با استناد به مصرف داخلی قوی‌تر، صادرات مقاوم و حمایت‌های سیاستی بیشتر توجیه شده است. همچنین قرار است در نشست سالانه صندوق بین‌المللی پول و بانک جهانی در هفته آینده، گزارش چشم‌انداز اقتصادی جهان (WEO) منتشر شود که احتمال دارد شامل بازنگری مثبت مشابهی برای اقتصاد چین باشد؛ تا حدی به این دلیل که تأثیر تعرفه‌های تجاری آمریکا کمتر از برآوردهای اولیه ارزیابی شده است. در کنار این تحولات، کانال ارتباطی میان پکن و واشنگتن نیز بار دیگر فعال خواهد شد. هرچند دیدارهای متعدد دو کشور تاکنون به توافق جامع منجر نشده، اما از سرگیری گفتگوها می‌تواند بر لحن بازارها تأثیر بگذارد و سرخط خبرهای تجاری هفته آینده را به خود اختصاص دهد. داده‌های اشتغال بریتانیا در کانون توجه؛ پوند به محرکی تازه نیاز دارد در حالی‌که بازارها اطمینان یافته‌اند نشست اوایل نوامبر بانک مرکزی انگلستان (BoE) تغییری در نرخ بهره به همراه نخواهد داشت، نگاه‌ها به داده‌های کلیدی بازار کار بریتانیا دوخته شده است. پس از عملکرد نسبتاً مطلوب اقتصاد در سه‌ماهه دوم سال، نشانه‌ها حاکی از کاهش شتاب رشد در فصل سوم ۲۰۲۵ است؛ موضوعی که در گزارش‌های تولید صنعتی، تولید ناخالص داخلی ماهانه و نظرسنجی‌های PMI مؤسسه S&P Global نیز منعکس شده است. در این میان، انتشار آمار جدید تغییر در تعداد مدعیان بیمه بیکاری در روز سه‌شنبه می‌تواند سرنخ مهمی درباره وضعیت بازار کار ارائه دهد. اگر رقم این شاخص منفی باشد، ممکن است افزایش مثبت ماه آگوست صرفاً یک استثنا در روند کلی بهبود اشتغال تلقی شود. از سوی دیگر، دولت کارگر بریتانیا در حال آماده‌سازی برای ارائه بودجه جدید در اواخر نوامبر است؛ بودجه‌ای که به نظر می‌رسد افزایش مالیات‌ها در آن اجتناب‌ناپذیر باشد. چنین تصمیمی می‌تواند فشار مضاعفی بر سیاست‌گذاران بانک مرکزی وارد کند تا در جهت نرم‌تر کردن لحن خود حرکت کنند، امری که در نهایت به ضرر پوند تمام خواهد شد. با این حال، ارز بریتانیا در روزهای اخیر بخشی از زمین ازدست‌رفته در برابر یورو را بازیافته است، چراکه ریسک‌های سیاسی در منطقه یورو؛ به‌ویژه در فرانسه،باعث تضعیف یورو شده‌اند. با این وجود، در غیاب داده‌های قوی اقتصادی یا سیگنال‌های انقباضی تازه از سوی بانک مرکزی، پوند همچنان برای تثبیت جایگاه خود نیازمند عاملی حمایتی است. نوسان در عملکرد ارزهای کالایی؛ از افت دلار نیوزیلند تا ثبات دلار استرالیا و کانادا در بازار ارزهای کالایی، روندها همچنان ناهم‌جهت باقی مانده‌اند. دلار نیوزیلند (کیوی) پس از تصمیم غیرمنتظره بانک مرکزی این کشور برای کاهش ۵۰ واحد پایه‌ای نرخ بهره، در برابر دلار آمریکا تضعیف شد و به پایین‌ترین سطح چندماهه خود رسید؛ تصمیمی که نشان داد بانک مرکزی نیوزیلند بیش از پیش نگران چشم‌انداز رشد اقتصادی است. در مقابل، دلار کانادا (لونی) و دلار استرالیا (آزی) عملکردی باثبات‌تر داشته‌اند. در کانادا، نشست میان مقامات واشنگتن و اتاوا درباره تعرفه‌ها و توافق‌نامه تجارت آزاد آمریکای شمالی (USMCA) اندکی بر فضای اعتماد بازار افزود و به توقف موقت رشد دلار آمریکا کمک کرد. هرچند هنوز نشانه‌ای از تغییر بنیادین در سیاست‌های تجاری دیده نمی‌شود، اما همین فضای آرام‌تر توانست فشار نزولی بر لونی را کاهش دهد. در استرالیا، جفت‌ارز AUDUSD پس از عقب‌نشینی از سقف یک‌ساله خود، در محدوده‌ای باثبات‌تر معامله می‌شود. بانک مرکزی استرالیا (RBA) پس از نشست نسبتاً هاوکیش در اواخر سپتامبر، فعلاً ترجیح داده در حاشیه بماند. داده‌های تورمی اخیر نیز این رویکرد محتاطانه را تأیید کرده‌اند و نشان می‌دهند کاهش شتاب تورم تا حدی متوقف شده است. در نتیجه، تمرکز بازارها اکنون به داده‌های اشتغال هفته آینده معطوف است. مقامات RBA تأکید کرده‌اند که «بازار کار هنوز اندکی فشرده است». انتشار آمار اشتغال روز پنج‌شنبه می‌تواند این دیدگاه را تقویت کرده و احتمال کاهش دوباره نرخ بهره را کاهش دهد؛ سناریویی که در صورت تضعیف دلار آمریکا پس از بازگشایی احتمالی دولت فدرال و انتشار داده‌های ضعیف‌تر از اقتصاد آمریکا، می‌تواند به سود دلار استرالیا تمام شود. ✔️  بیشتر بخوانید: تعرفه چیست و چگونه بر اقتصاد و سبد خرید شما اثر می‌گذارد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر