TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,196.89 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

قرارداد‌های آپشنی که در تاریخ ۶ اکتبر منقضی می‌شوند

در گزارش امروز مربوط به انقضای آپشن‌های ارزی در ساعت ۱۰ صبح نیویورک (۱۸:۳۰ به وقت ایران)، تنها چند سطح مهم برای توجه وجود دارد. انقضای آپشن‌های EURUSD در سطوح 1.1700 و 1.1750 قرار دارد که سطح اول احتمالاً جذاب‌تر خواهد بود. این سطوح از نظر تکنیکال اهمیت خاصی ندارند، اما می‌توانند به‌عنوان محدوده‌های نوسان قیمت در آغاز هفته عمل کنند. تمرکز اصلی بازار اما بر سنتیمنت USDJPY خواهد بود، به‌ویژه پس از اعلام نتایج انتخابات رهبری حزب حاکم ژاپن (LDP) در آخر هفته. اگر جفت USDJPY بتواند سطح 150.00 را به‌طور قاطع بشکند، احتمالاً دلار در آغاز هفته حمایت خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی اروپا در حال ورود به یک دگرگونی مدیریتی دوساله است

بانک مرکزی اروپا در آستانه یک دگرگونی دوساله در ساختار مدیریتی خود قرار دارد که طی آن، دو سوم از اعضای ارشد اجرایی از جمله رئیس بانک، کریستین لاگارد، جایگزین خواهند شد. برنامه اصلاح ترکیب هیئت اجرایی شش‌نفره بانک مرکزی اروپا، که تحت تأثیر عوامل سیاسی و صلاحیت‌های فردی شکل گرفته، ممکن است از همین هفته آغاز شود؛ زمانی که وزرای دارایی منطقه یورو در لوکزامبورگ گرد هم می‌آیند تا درباره جانشین معاون لاگارد، لوئیس دی گویندوس، گفت‌وگو کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فرودگاه مونیخ پروازها را از سر می‌گیرد

بر اساس اطلاعیه منتشرشده در وب‌سایت رسمی فرودگاه مونیخ، عملیات پروازی این فرودگاه از ساعت ۷ صبح روز ۴ اکتبر ۲۰۲۵ به‌صورت تدریجی از سر گرفته خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو: نشست RBNZ و صورتجلسات فدرال رزرو و ECB در کانون توجه

دلار آمریکا از اواسط سپتامبر روندی پرنوسان را پشت سر گذاشته است؛ نوسانی که ناشی از تغییرات مداوم در انتظارات بازار نسبت به کاهش نرخ بهره فدرال رزرو بوده است. حتی پس از تصمیم کمیته بازار آزاد (FOMC) در نشست سپتامبر، سرمایه‌گذاران همچنان تصویر روشنی از سرعت سیاست‌های انبساطی در اختیار ندارند. این وضعیت در حالی است که سیاست‌های تعرفه‌ای متغیر رئیس‌جمهور ترامپ بر ابهام‌ها افزوده و تعطیلی دولت فدرال نیز مسیر سیاست‌گذاری را پیچیده‌تر کرده است؛ نه لزوماً به دلیل اثر مستقیم آن بر اقتصاد، بلکه به‌خاطر تأخیر در انتشار گزارش‌های کلیدی همچون آمار اشتغال غیرکشاورزی (گزارش NFP). برای هفته آینده، تردیدهای زیادی پیرامون تقویم انتشار داده‌ها وجود دارد. اگر جمهوری‌خواهان و دموکرات‌ها در ابتدای هفته بر سر لایحه موقت تأمین بودجه به توافق برسند، احتمال دارد گزارش اشتغال ماه سپتامبر در روز جمعه آینده منتشر شود. برآوردها حاکی از بهبود نسبی در ایجاد مشاغل و افزایش ۵۰ هزار نفری است، هرچند داده منفی اشتغال بخش خصوصی ADP تصویر محتاطانه‌تری ارائه می‌دهد. با این حال، ریسک‌ها همچنان متمایل به سمت کاهش اشتغال است و همین موضوع می‌تواند انتظارات برای کاهش نرخ بهره را تقویت کند. حتی اگر گزارش اشتغال منتشر نشود، ادامه تعطیلی دولت به‌تنهایی می‌تواند بازارها را به سمت شرط‌بندی بیشتر روی کاهش نرخ بهره سوق دهد. چرا که در صورت افزایش چشمگیر تعداد کارمندان فدرالی که موقتاً بیکار می‌شوند و همچنین کاهش تولید اقتصادی ناشی از توقف فعالیت نهادهای دولتی، احتمال اقدام فدرال رزرو برای پایین آوردن هزینه‌های استقراض افزایش خواهد یافت. صورتجلسه فدرال رزرو و برجسته شدن شکاف سیاست‌گذاران فراتر از کشمکش‌های سیاسی در کنگره، توجه بازارها این هفته به صورتجلسه نشست سپتامبر فدرال رزرو معطوف خواهد بود؛ گزارشی که می‌تواند پرده از اختلاف نظر فزاینده میان مقامات درباره وضعیت بازار کار بردارد. آخرین نمودار نقطه‌ای (نمودار دات‌پلات) نشان داد که شکاف میان دیدگاه‌های اعضای هاوکیش و حامیان رویکرد انبساطی در حال گسترش است. از همین رو، هرگونه نشانه تازه در متن صورتجلسه درباره مسیر احتمالی کاهش نرخ‌ها می‌تواند واکنش ملموسی در بازارها ایجاد کند. در پایان هفته، انتشار نظرسنجی مقدماتی دانشگاه میشیگان درباره اعتماد مصرف‌کننده؛ به‌ویژه مؤلفه مربوط به انتظارات تورمی، اهمیت بالایی خواهد داشت. همزمان، بازار اوراق خزانه با چندین حراج شلوغ روبه‌روست. ادامه بن‌بست سیاسی در کنگره می‌تواند بر تقاضا برای بدهی دولت فشار وارد کند و در صورت همزمانی با افزایش انتظارات تورمی مصرف‌کنندگان، بازده اوراق خزانه احتمالاً مسیر صعودی را در پیش خواهد گرفت. با این حال، این روند لزوماً به معنای تقویت دلار نخواهد بود و چه‌بسا اثر معکوس بر ارزش آن بگذارد. ✔️  بیشتر بخوانید: شاخص احساسات مصرف کننده دانشگاه میشیگان (MCSI) چیست؟ آیا صورتجلسات ECB امیدها به کاهش نرخ بهره را زنده نگه می‌دارد؟ بانک مرکزی اروپا نیز قرار است روز پنجشنبه صورتجلسات نشست سپتامبر خود را منتشر کند. در این نشست، داده‌های تورمی ماه سپتامبر تصویر پیچیده‌تری از مسیر قیمت‌ها ترسیم کرد: تورم سرفصل از ۲.۰ به ۲.۲ درصد افزایش یافت، شاخص هسته که غذا و انرژی را حذف می‌کند کمی بالاتر از پیش‌بینی‌ها و در سطح ۲.۴ درصد قرار گرفت، و تورم بخش خدمات نیز به ۳.۲ درصد رسید. این ارقام نشان می‌دهند که دست‌کم در شرایط فعلی، خطر افت شدید تورم به زیر هدف ۲ درصدی بانک مرکزی چندان جدی نیست. با این حال، اگر در متن صورتجلسه مشخص شود که بخش قابل‌توجهی از اعضای شورای حکمرانی نگران کاهش تورم به زیر این سطح در ماه‌های پیش‌رو هستند، یورو می‌تواند اندکی تحت فشار قرار گیرد؛ هرچند احتمال تغییر چشمگیر در انتظارات مربوط به کاهش نرخ بهره چندان زیاد نیست. در عرصه داده‌های اقتصادی، نگاه‌ها این هفته به آمار سفارشات صنعتی آلمان در روز سه‌شنبه و تولید صنعتی این کشور در روز چهارشنبه معطوف خواهد بود. آلمان در حال حاضر حلقه ضعیف اقتصاد منطقه یورو به شمار می‌رود و هرگونه شگفتی در داده‌ها می‌تواند انتظارات پیرامون سرعت سیاست‌های انبساطی ECB را تا حدودی تغییر دهد. اوپک‌پلاس به دنبال افزایش بیشتر تولید نفت اوپک و متحدان غیراوپکی آن قرار است روز یکشنبه در نشست ماهانه آنلاین خود درباره میزان افزایش تولید در ماه نوامبر تصمیم‌گیری کنند. در نشست قبلی، این کارتل توافق کرده بود که تولید را در ماه اکتبر ۱۳۷ هزار بشکه در روز افزایش دهد. این اقدام در راستای ادامه بازگشت از کاهش‌های تولید سال ۲۰۲۳ تا حدی غیرمنتظره بود و اکنون بحث درباره افزایش بیشتر در ماه نوامبر، بازارها را غافلگیر کرده است. بر اساس گزارش رویترز، دامنه‌ای که در نشست پیش‌رو مورد بحث قرار خواهد گرفت بین ۲۷۴ هزار تا ۴۱۱ هزار بشکه در روز است. در صورتی که اوپک‌پلاس تصمیم به افزایش تولید در سقف این بازه بگیرد، احتمالاً قیمت نفت در آغاز معاملات روز دوشنبه تحت فشار نزولی قرار خواهد گرفت. در مقابل، اگر رقم نهایی نزدیک به ۲۰۰ هزار بشکه در روز باشد، می‌تواند باعث ایجاد یک موج کوتاه‌مدت از رشد قیمت‌ها شود و بازار اصطلاحا نفس راحتی بکشد. صعود ین در آستانه انتخابات رهبری حزب حاکم ژاپن ین ژاپن در هفته گذشته یکی از قدرتمندترین عملکردهای دو ماه اخیر خود را به نمایش گذاشت؛ رشدی که عمدتاً تحت تأثیر گمانه‌زنی‌ها درباره آمادگی بانک مرکزی برای افزایش دوباره نرخ بهره شکل گرفت. با این حال، مسیر سیاست پولی در توکیو هنوز قطعی نیست و نتیجه انتخابات رهبری حزب حاکم لیبرال دموکرات در چهارم اکتبر می‌تواند نقشی تعیین‌کننده در تصمیم‌گیری‌های پیش رو داشته باشد. در این رقابت، سانائه تاکایچی و شینجیرو کویزومی دو چهره اصلی هستند. تاکایچی با فاصله گرفتن از خط مشی سنتی حزب، بر ضرورت اجرای محرک‌های مالی گسترده‌تر برای تقویت رشد اقتصادی تأکید دارد و دیدگاه بانک مرکزی در زمینه عادی‌سازی سیاست پولی را به چالش کشیده است. در مقابل، کویزومی بر انضباط مالی پای می‌فشارد و انتظار می‌رود هماهنگی بیشتری با رویکرد بانک مرکزی داشته باشد. پیروزی تاکایچی می‌تواند فشار فروش بر ین را افزایش دهد، چراکه بازارها چنین نتیجه‌ای را به معنای تضعیف روند انقباض پولی تفسیر خواهند کرد. اما در صورت پیروزی کویزومی، چشم‌انداز تقویت بیشتر ین تقویت می‌شود و این ارز می‌تواند بخشی از صعود اخیر خود را تداوم بخشد. فراتر از تحولات سیاسی، داده‌های اقتصادی نیز برای سیاست‌گذاران بانک مرکزی اهمیت حیاتی دارند. رشد ضعیف دستمزدهای واقعی همچنان یک نگرانی کلیدی است. از این رو، آمار مخارج خانوار در روز سه‌شنبه، داده‌های درآمد نقدی در روز چهارشنبه و شاخص قیمت کالاهای شرکتی در روز جمعه به‌دقت زیر نظر گرفته خواهند شد و می‌توانند نقش مهمی در شکل‌دهی انتظارات از سیاست‌های آتی بانک ایفا کنند. آیا بانک مرکزی نیوزیلند کاهش ۵۰ واحدی را انتخاب می‌کند؟ در منطقه اقیانوسیه، نگاه‌ها این هفته به بانک مرکزی نیوزیلند دوخته خواهد شد؛ نهادی که قرار است روز چهارشنبه نرخ بهره را کاهش دهد. پرسش اصلی اما نه در اصل کاهش، بلکه در اندازه آن است. سرمایه‌گذاران حدود ۴۴ درصد احتمال می‌دهند که تصمیم این بار یک کاهش بزرگ ۵۰ واحدی باشد. چرخش انتظارات به سمت چنین سناریویی پس از انتشار داده‌های رشد اقتصادی در سه‌ماهه دوم شکل گرفت؛ آماری که نشان داد اقتصاد نیوزیلند به‌طور غیرمنتظره‌ای ۰.۹ درصد کوچک شده است. این کشور از اواخر سال ۲۰۲۲ با رکود رشد دست‌وپنجه نرم می‌کند، اما در همین حال تورم چسبنده همچنان دغدغه‌ای جدی باقی مانده است. نرخ تورم سالانه در سه‌ماهه دوم به ۲.۷ درصد شتاب گرفت؛ عاملی که می‌تواند در تعیین تفاوت میان کاهش ۲۵ یا ۵۰ واحدی نقشی کلیدی ایفا کند. از سوی دیگر، بانک مرکزی نیوزیلند در ماه نوامبر آخرین نشست سال ۲۰۲۵ خود را برگزار خواهد کرد و این احتمال وجود دارد که مقام‌ها ترجیح دهند در شرایط کنونی جانب احتیاط را بگیرند و تصمیم‌گیری درباره کاهش‌های تهاجمی‌تر را به چند هفته بعد موکول کنند. در هر صورت، آنا برمن که از ماه دسامبر به‌عنوان رئیس جدید بانک مرکزی زمام امور را به دست می‌گیرد، با چالش بزرگی روبه‌رو خواهد شد: چگونه همزمان با حفظ ثبات قیمتی، موتور رشد اقتصادی نیوزیلند را دوباره به حرکت درآورد. داده‌های اشتغال کانادا در کانون توجه در پایان هفته، آمار اشتغال کانادا که روز جمعه منتشر می‌شود، مورد توجه معامله‌گران قرار خواهد گرفت؛ آماری که می‌تواند سرنخ‌های مهمی از مسیر بعدی سیاست پولی بانک مرکزی کانادا به دست دهد. نشست بعدی بانک تا پایان ماه برگزار نخواهد شد، اما این گزارش آخرین تصویر بازار کار پیش از تصمیم‌گیری سیاست‌گذاران خواهد بود. اشتغال در ماه‌های ژوئیه و آگوست در مجموع ۱۰۶ هزار نفر کاهش یافت و اگر داده‌های سپتامبر نیز افت دیگری را نشان دهد، احتمال کاهش نرخ بهره در ماه اکتبر که در حال حاضر شبیه به پرتاب سکه ۵۰-۵۰ ارزیابی می‌شود، می‌تواند به بیش از ۵۰ درصد افزایش یابد. البته شاخص بهای مصرف‌کننده (شاخص CPI) آتی نیز به همان اندازه اهمیت خواهد داشت، اما به طور کلی چشم‌انداز اقتصاد کانادا چندان امیدوارکننده نیست. نخست‌وزیر مارک کارنی در مذاکرات تجاری با ایالات متحده موفقیت چندانی کسب نکرده و همین موضوع چشم‌انداز صادرات را تیره‌تر ساخته است. در چنین شرایطی، بازارها بیش از هر زمان دیگری به سمت سناریوی کاهش بیشتر نرخ بهره متمایل شده‌اند؛ عاملی که دلار کانادا را در برابر دلار آمریکا در وضعیت ضعف نگه داشته است. ✔️  بیشتر بخوانید: آشنایی با اوپک و نحوه تأثیرگذاری آن بر قیمت جهانی نفت

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رهبر سوسیالیست‌های فرانسه بودجه را رد کرد

رهبر حزب سوسیالیست فرانسه، اولیویه فور، اعلام کرد که بودجه پیشنهادی سباستین لوکورنو، نخست وزیر، ناکافی است. نخست‌وزیر فرانسه، سباستین لوکورنو، برای حل بن‌بست بودجه‌ای، به حزب سوسیالیست پیشنهاد داده است که مالیاتی بر ثروت‌های مالی وضع شود؛ این مالیات شامل دارایی‌های حرفه‌ای نخواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در نبود داده‌های اشتغال مسیر خود را گم کرد

نوسانات بازارهای مالی در سراسر جهان در حال کاهش است؛ بخشی از این روند ناشی از تعطیلی دولت آمریکا و تأخیر در انتشار داده‌های کلیدی مانند آمار اشتغال ماه سپتامبر است. در عوض، توجه سرمایه‌گذاران به رشد پرشتاب سهام فناوری‌های بزرگ که تحت تأثیر هوش مصنوعی هستند، معطوف شده—روندی که نشانه‌ای از توقف ندارد. امروز باید منتظر انتشار داده‌های خدمات ISM آمریکا، سخنرانی مقامات فدرال رزرو و شاخص تورم مصرف‌کننده ترکیه باشیم. دلار آمریکا: داده‌های ISM همچنان منتشر می‌شوند نوسانات معاملاتی در بازارهای مالی کاهش یافته‌اند. سرمایه‌گذاران اکنون بر این باورند که فدرال رزرو احتمالاً دو بار دیگر در سال جاری نرخ بهره را کاهش خواهد داد و احتمالاً ۵۰ نقطه پایه دیگر در سال ۲۰۲۶. نوسانات نرخ بهره آمریکا—که معمولاً محرک نوسانات در سایر بازارهاست—در حال حاضر حضور ندارد. تأخیر در انتشار داده‌های مهم مانند گزارش اشتغال امروز نیز باعث شده ارزیابی دقیق‌تری از تنش میان تورم چسبنده و بازار کار ضعیف‌تر به تعویق بیفتد. در عوض، جهان با شگفتی به رشد سهام هوش مصنوعی نگاه می‌کند. آخرین خبرها حاکی از آن است که شرکت OpenAI در دور جدید جذب سرمایه، ارزشی نزدیک به ۵۰۰ میلیارد دلار پیدا کرده—در حالی که اوایل سال جاری این رقم ۳۰۰ میلیارد دلار بود. کاهش نوسانات باعث شده علاقه به معاملات «حملی» در بازار فارکس ادامه یابد؛ جایی که لیر ترکیه همچنان محبوب است. همچنین علاقه به پوند مصر نیز بالا مانده، با وجود کاهش ۱۰۰ نقطه پایه نرخ بهره در روز گذشته. فورینت مجارستان نیز همچنان مقصدی برای ورود سرمایه در معاملات حملی باقی مانده است. شاخص دلار در نزدیکی سطح ۹۸ متوقف شده است. بعید می‌دانیم انتشار داده‌های ISM امروز تأثیر زیادی داشته باشد. همچنین امروز مجموعه‌ای از سخنرانی‌های مقامات بانک مرکزی در سمپوزیوم خداحافظی کلاس نات در آمستردام برگزار می‌شود—از جمله سخنرانی جان ویلیامز از فدرال رزرو. علاوه بر این، امروز دو بار از استیون میران، یکی از اعضای بسیار متمایل به سیاست‌های انبساطی فدرال رزرو، خواهیم شنید. بحث درباره رئیس بعدی فدرال رزرو فعلاً به حاشیه رفته، اما دوباره مطرح خواهد شد. در حال حاضر، شانس‌های پیش‌بینی‌شده برای جانشینی عبارت‌اند از: کریستوفر والر (۱۲٪)، کوین وارش (۱۰٪) و کوین هَسِت (۹٪). رویدادهای آخر هفته برای معامله‌گران چند ریسک مهم برای آخر هفته وجود دارد. نتیجه انتخابات رهبری حزب LDP ژاپن فردا اعلام می‌شود؛ جایی که سانائه تاکایچی به‌عنوان گزینه‌ای با تأثیر منفی بر ین نسبت به شینجیرو کویزومی شناخته می‌شود. همچنین احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن تا پایان ماه، ۶۰٪ قیمت‌گذاری شده است. ما معتقدیم ین کمتر از ارزش واقعی‌اش معامله می‌شود و در صورت افت قیمت، با تقاضای خرید مواجه خواهد شد. در آخر هفته، نشست اوپک‌پلاس نیز برگزار می‌شود؛ با احتمال افزایش عرضه از سوی عربستان سعودی برای بازپس‌گیری سهم بازار. کاهش قیمت نفت برای دلار آمریکا منفی تلقی می‌شود. یورو: کاهش قیمت انرژی خبر خوبی است جفت‌ارز EURUSD همچنان در محدوده ۱.۱۷۰۰ باقی مانده است. نوسانات معاملاتی سه‌ماهه به پایین‌ترین سطح خود از نوامبر گذشته رسیده و اکنون ۶.۶۰٪ است. جالب اینکه در بازار اختیار معامله فارکس، تمایل به خرید یورو نسبت به فروش آن در بازه سه‌ماهه ۰.۵٪ بیشتر است. بنابراین، سرمایه‌گذاران از رشد یورو ناامید نشده‌اند؛ بلکه انتظار دارند نوسانات کلی کمتر باشد. همان‌طور که گفته شد، کاهش قیمت انرژی خبر خوبی برای یورو است. نسبت مبادلات تجاری یورو (قیمت صادرات منهای واردات) در سطوح بالای سال قرار دارد؛ زیرا قیمت نفت خام و گاز طبیعی کاهش یافته‌اند. این موضوع به بهبود شاخص‌های ارزشیابی یورو کمک می‌کند. امروز داده مهمی از منطقه یورو منتشر نمی‌شود، اما سخنرانی‌هایی از سوی مقامات بانک مرکزی اروپا از جمله لاگارد، اشنابل و وونش خواهیم داشت. در حال حاضر، موضع بانک مرکزی اروپا این است که نرخ سپرده ۲.۰۰٪ در سطح مناسبی قرار دارد، اما در صورت نیاز، بانک در اقدام تردید نخواهد کرد. این تهدید به اقدام احتمالاً به معنای یک کاهش نرخ دیگر در صورت افت تورم در شرایط رکود اقتصادی است. با این حال، بازار در قیمت‌گذاری کاهش ۲۵ نقطه پایه دیگر در این چرخه با مشکل مواجه است. بعید است جفت‌ارز EURUSD امروز از محدوده ۱.۱۷۰۰ تا ۱.۱۷۵۰ خارج شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

لاگارد، رئیس بانک مرکزی اروپا، از نات برای ریاست بانک مرکزی اروپا، حمایت کرد

رئیس بانک مرکزی اروپا، کریستین لاگارد، اعلام کرد که کلاس نات گزینه‌ای مناسب برای ریاست بانک مرکزی اروپا خواهد بود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پلیس آلمان فرودگاه مونیخ را تعطیل کرد

فرودگاه مونیخ آلمان به‌دنبال مشاهده پهپادهایی در آسمان این فرودگاه، به‌طور کامل تعطیل شده است. به گفته سخنگوی پلیس فدرال به روزنامه بیلد، تمام پروازها متوقف شده‌اند و هواپیماها زمین‌گیر شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پوتین برای ادامه مذاکرات درباره اوکراین اعلام آمادگی کرد

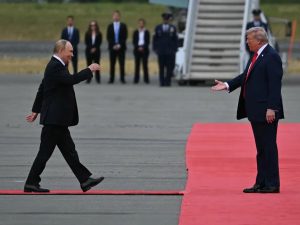
ولادیمیر پوتین اعلام کرد که برای ادامه مذاکرات در مورد اوکراین آماده است. او در بخشی از اظهاراتش، ترامپ را «فردی که می‌تواند گوش دهد» توصیف کرد و اقدام فرانسه در توقیف یک نفتکش را دزدی دریایی خواند. پوتین همچنین اظهار داشت که با ترامپ در آلاسکا در مورد بحران اوکراین و احیای روابط دوجانبه گفتگو کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کازاکس، عضو بانک مرکزی اروپا: سطح فعلی نرخ بهره مناسب است

کازاکس، عضو شورای حکام بانک مرکزی اروپا: سطح فعلی نرخ بهره «کاملاً مناسب» است. در صورت عدم بروز شوک‌های جدید، نرخ‌های بهره می‌توانند در سطح فعلی باقی بمانند. سطح عدم‌قطعیت بسیار بالا باقی مانده است. بانک مرکزی باید آزادی کامل در تصمیم‌گیری را حفظ کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کرملین: روسیه مصادره دارایی‌ها را بی‌پاسخ نمی‌گذارد

کرملین اعلام کرد که هنوز هیچ واکنشی از سوی ایالات متحده نسبت به پیشنهاد ولادیمیر پوتین درباره پیمان «استارت نو» دریافت نشده است. همچنین هشدار داد که احتمال مصادره دارایی‌های روسیه بدون پاسخ نخواهد ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بلژیک تأکید کرد که پول پوتین رایگان نیست

نخست‌وزیر بلژیک خواستار آن شد که کشورهای غربی نه‌تنها در حمایت سیاسی از اوکراین متحد باشند، بلکه در پرداخت هزینه‌های مرتبط با استفاده از دارایی‌های بلوکه‌شده روسیه نیز مشارکت کنند. او با اشاره به دارایی‌های پوتین گفت: «پول پوتین رایگان نیست» و تأکید کرد که ائتلاف مایلان باید به ائتلاف پرداخت‌کنندگان تبدیل شود. این موضع‌گیری نشان‌دهنده فشار فزاینده برای تعیین سازوکار مالی مشترک در استفاده از منابع بلوکه‌شده روسیه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار به داده‌های جایگزین واکنش نشان می‌دهد

با توجه به توقف انتشار بسیاری از داده‌های مهم اقتصادی آمریکا به دلیل تعطیلی دولت، شاخص‌های جایگزین مانند گزارش ADP دیروز و داده‌های اخراج نیروی کار شرکت Challenger امروز، احتمالاً تأثیر بلندمدت‌تری بر بازارها خواهند داشت. ما همچنان ین ژاپن را در موقعیت بهتری برای بهره‌برداری از افت بیشتر دلار نسبت به یورو می‌بینیم. دلار آمریکا: گزارش ADP نگران‌کننده بود تعطیلی دولت آمریکا باعث شد گزارش ADP دیروز توجه بیشتری را جلب کند — و نتایج آن مطلوب نبود. اشتغال در ماه سپتامبر ۳۲ هزار واحد کاهش یافت و رقم ماه اوت از رشد ۵۱ هزار واحد به افت ۳ هزار واحد اصلاح شد. این داده‌ها باعث شد نرخ بهره مورد انتظار برای قراردادهای آتی فدرال رزرو در دسامبر ۴ نقطه پایه داویش‌تر قیمت‌گذاری شود و اکنون ۴۷ واحد پایه کاهش نرخ در قیمت‌ها لحاظ شده است. با توجه به عدم انتشار گزارش‌های رسمی اشتغال و سکوت داده‌ای کلی، ممکن است اثر این گزارش ADP در بازار ارز ادامه‌دار باشد. ما همچنان در این شرایط به کاهش USDJPY تمایل داریم، به‌ویژه که یورو با مقاومت‌های تکنیکال بیشتری مواجه است. مدل ارزش‌گذاری کوتاه‌مدت ما (تیم تحلیل ING) این دیدگاه را تأیید می‌کند: EURUSD در سطح ارزش منصفانه قرار دارد، در حالی که USDJPY حدود ۱٪ بیش‌ارزش‌گذاری شده است. تاکنون افت USDJPY عمدتاً تحت تأثیر نرخ بهره و بازار سهام بوده و هنوز فشاری بر پریمیوم ریسک ین وارد نشده — چیزی که با افزایش تقاضا برای دارایی‌های امن انتظار داریم رخ دهد. یکی از عواملی که دیروز از افت بیشتر دلار جلوگیری کرد، تصمیم دیوان عالی آمریکا برای به تعویق انداختن تلاش ترامپ جهت برکناری لیزا کوک از فدرال رزرو بود؛ جلسه رسیدگی به این موضوع برای ژانویه برنامه‌ریزی شده است. بازارها واکنش شدیدی به این تلاش نشان ندادند و واکنش به حکم دیوان نیز محدود بود اما این تصمیم نشانه‌ای از محافظت نهادی قوی‌تر برای فدرال رزرو نسبت به سایر نهادهاست. با توجه به این‌که امروز داده‌های مربوط به مدعیان بیمه بیکاری منتشر نمی‌شود، آمار اخراج نیروی کار شرکت Challenger برای سپتامبر می‌تواند تأثیر قابل‌توجهی داشته باشد. دلار همچنان آسیب‌پذیر به نظر می‌رسد اما در نبود محرک‌های قوی، بازارها ممکن است به‌جای فروش گسترده دلار، رویکردی گزینشی‌تر در پیش بگیرند. یورو: افزایش تورم صدای سیاست‌گذاران انبساطی را خاموش می‌کند تورم منطقه یورو دیروز افزایش یافت؛ شاخص قیمت مصرف کننده به ۲.۲٪ رسید و تورم هسته برای پنجمین ماه متوالی در سطح ۲.۳٪ باقی ماند. این ارقام کاملاً مطابق با انتظارات بازار بودند و عمدتاً تحت تأثیر قیمت انرژی قرار داشتند. همکار ما Bert Colijn توضیح داده که چرا این موضوع نگران‌کننده نیست. با این حال، داده‌ها از موضع محتاطانه بانک مرکزی اروپا حمایت می‌کنند و احتمالاً صدای اعضای انبساطی شورای حکام را خاموش نگه می‌دارند. بررسی سریع اظهارات اخیر اعضای بانک مرکزی اروپا نشان می‌دهد که اختلاف‌نظر چندانی وجود ندارد. رفتار قیمتی EURUSD در معاملات دیروز نشان می‌دهد که این رشد بدون محرک‌های قوی، کمی فرسوده به نظر می‌رسد. همان‌طور که پیش‌تر اشاره شد، ین در برابر ریسک‌های ناشی از تعطیلی دولت آمریکا کانال ترجیحی‌تری نسبت به یورو است و تصویر تکنیکال نیز در کوتاه‌مدت به نفع یورو نیست. با این حال، ریسک‌ها برای EURUSD همچنان به سمت صعودی متمایل‌اند؛ زیرا ریسک‌های نزولی بیشتر در سمت آمریکا متمرکز شده‌اند اما برای عبور از سطح ۱.۱۸۰ نیاز به داده‌های جدید خواهد بود. پوند: پریمیوم ریسک در حال شکل‌گیری است دیروز EURGBP به دلیل فشار فروش در موقعیت‌های خرید یورو اصلاح شد اما به نظر نمی‌رسد که شتاب نزولی کافی برای بازگشت به سطح ۰.۸۶۰ وجود داشته باشد. مدل ما دو هفته متوالی حدود ۱٪ بیش‌ارزش‌گذاری کوتاه‌مدت در EURGBP ثبت کرده که ممکن است نشانه‌ای از شروع قیمت‌گذاری پریمیوم ریسک پوند در آستانه بودجه‌ریزی بریتانیا باشد. اگرچه اعلام رسمی بودجه در ۲۶ نوامبر انجام می‌شود، انتظار می‌رود بخش‌هایی از آن در هفته‌های پیش از آن به رسانه‌ها درز کند. ما موافقیم که ریسک‌ها برای EURGBP تا پایان سال بیشتر به سمت صعودی متمایل‌اند، به‌ویژه با توجه به این‌که اقتصاددانان ما همچنان انتظار کاهش نرخ بهره توسط بانک مرکزی انگلستان در این فصل را دارند — که تنها ۶ نقطه پایه در قیمت‌ها لحاظ شده است. این هفته تقویم اقتصادی بریتانیا نسبتاً خلوت بوده است. اظهاراتی از هر دو جناح انقباضی و انبساطی بانک مرکزی (مان و رمزدن) شنیده شد و قرار است رئیس بانک مرکزی، بیلی، فردا سخنرانی کند. نبود داده‌های جدید باعث می‌شود که احتمال تغییرات عمده در ارتباطات خارج از نشست فعلاً پایین باشد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چین، شرکت‌های نوکیا و اریکسون را هدف گرفت

طبق گزارش فایننشال تایمز، چین در حال تشدید محدودیت‌ها علیه تأمین‌کنندگان اروپایی تجهیزات مخابراتی، به‌ویژه شرکت‌های نوکیا و اریکسون است. قراردادهای این شرکت‌ها اکنون باید تحت بررسی‌های امنیتی مبهم و غیرشفاف توسط اداره فضای مجازی چین قرار گیرند، بدون آن‌که شرکت‌ها بدانند تجهیزاتشان چگونه ارزیابی می‌شود. همچنین خریداران دولتی تجهیزات مخابراتی موظف شده‌اند که از شرکت‌های متقاضی، مدارک دقیق درباره هر قطعه و میزان محتوای تولید داخل ارائه کنند. این اقدامات به‌عنوان افزایش فشار بر شرکت‌های فناوری غربی در زیرساخت‌های حیاتی چین تلقی می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گروه ۷ فشار اقتصادی بر روسیه را تشدید کرد

گروه هفت (G7) متعهد شد که فشار اقتصادی بر روسیه را تشدید کند. در بیانیه‌ای که روز چهارشنبه منتشر شد، اعضای G7 اعلام کردند: تحریم‌ها علیه روسیه با جدیت بیشتری اجرا خواهند شد و هدف آن‌ها کاهش چشمگیر و در نهایت توقف واردات باقی‌مانده از روسیه، به‌ویژه در حوزه انرژی است. این گروه همچنین هشدار داد: کشورها و شرکت‌هایی که به تأمین مالی جنگ روسیه کمک کنند، با مجازات‌های احتمالی مواجه خواهند شد. گروه هفت تأکید کرد که ابزارهایی مانند تعرفه‌ها، ممنوعیت واردات و محدودیت‌های صادراتی برای کاهش درآمدهای روسیه به‌کار گرفته خواهند شد. مقامات این گروه گفتند: در حال بررسی جدی اعمال محدودیت علیه طرف‌های ثالثی هستند که به روسیه کمک مالی می‌کنند. این اقدامات نشان‌دهنده اراده جدید برای بستن راه‌های فرار از تحریم‌ها و حفظ فشار اقتصادی بر مسکو است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی می‌شود یورو طی شش ماه آینده حدود ۱.۲۰ دلار و طی یک سال آینده حدود ۱.۲۱ دلار معامله شود (در مقایسه با ۱.۱۹ و ۱.۲۰ دلار در نظرسنجی سپتامبر).

طبق نظرسنجی رویترز، ۳۰ نفر از ۴۱ استراتژیست می‌گویند، موقعیت دلار آمریکا تا پایان اکتبر یا ثابت خواهد ماند یا کاهش خالص فروش (net shorts) افزایش می‌یابد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کرملین استفاده از دارایی‌های بلوکه‌شده روسیه را «سرقت» خواند

کرملین درباره پیشنهادهای اروپا برای اختصاص پول‌های بلوکه‌شده روسیه به اوکراین اعلام کرد: «این اقدام چیزی جز سرقت آشکار نیست.» مقامات روسیه هشدار دادند: «افراد و کشورهایی که اموال ما را به سرقت ببرند، تحت پیگرد قرار خواهند گرفت و مسئول شناخته خواهند شد.» کرملین افزود: «تخریب اعتماد به مالکیت خصوصی از طریق سرقت پول‌های روسیه، همچون بومرنگی خواهد بود که به سرمایه‌گذاری‌ها و سپرده‌گذاری‌های اروپایی آسیب خواهد زد.» در ادامه، کرملین درباره نیروگاه هسته‌ای زاپوریژیا نیز اظهار داشت: «این نیروگاه تحت کنترل روسیه است و ما امنیت آن را تضمین می‌کنیم.» به گفته مقامات روسی، این تأسیسات بارها هدف حملات از سوی اوکراین قرار گرفته است. کرملین تأکید کرد: «اتهام زدن به روسیه بابت بمباران تأسیساتی که خود کنترل آن را در اختیار دارد، اقدامی احمقانه است.» همچنین اعلام شد که کارکنان نیروگاه تمام تلاش خود را برای حفظ ایمنی آن انجام می‌دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتحادیه اروپا تعرفه فولاد را افزایش می‌دهد

کمیسیون اروپا قصد دارد تعرفه‌های واردات فولاد خارجی را افزایش دهد و آن‌ها را به سطوحی مشابه با تعرفه‌های اعمال‌شده توسط ایالات متحده و کانادا برساند. این خبر به نقل از یک منبع آگاه توسط خبرگزاری رویترز منتشر شده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

دلار از نگرانی‌های سیاسی آسیب دید

دلار امروز اندکی تضعیف شده است، پس از آنکه کنگره آمریکا نتوانست به توافقی برای جلوگیری از تعطیلی دولت دست یابد. سرمایه‌گذاران نگران‌اند که این تعطیلی طولانی‌تر از حد معمول باشد، که می‌تواند اعتماد مصرف‌کنندگان و امنیت شغلی را بیشتر تحت فشار قرار دهد. ما همچنان انتظار داریم که ین و یورو با رشد ملایمی همراه شوند. دلار: فشارها علیه دلار افزایش یافته‌اند همان‌طور که فرانچسکو پزوله (تحلیلگر ING) دیروز اشاره کرد، این ین دفاعی‌ بوده که بیشترین سود را از تعطیلی دولت آمریکا برده است؛ تعطیلی‌ای که از شب گذشته اجرایی شده است. حرکت‌ها در بازار فارکس تاکنون ملایم بوده‌اند، اما سرمایه‌گذاران محتاط‌اند که این تعطیلی ممکن است یکی از طولانی‌ترین موارد در ۳۰ سال اخیر باشد. تعطیلی‌های قبلی معمولاً بین ۳ تا ۳۵ روز طول کشیده‌اند. احتمالاً دموکرات‌ها با آگاهی کامل وارد این تعطیلی شده‌اند، با هدف اینکه در انتخابات میان‌دوره‌ای نوامبر آینده به‌عنوان حزبی شناخته شوند که برای خدمات درمانی جنگیده است. و با توجه به اینکه جمهوری‌خواهان کنترل دستور کار کنگره را در اختیار دارند و رئیس‌جمهور ترامپ از اختیارات اجرایی خود به‌طور کامل استفاده می‌کند، نیاز به تأیید ۶۰ کرسی در سنا برای تصویب بودجه تنها نقطه‌ای است که دموکرات‌ها می‌توانند قدرت خود را نشان دهند. اگرچه عملکرد گذشته تضمینی برای آینده نیست اما تعطیلی‌های قبلی معمولاً با شیب صعودی منحنی بازدهی آمریکا، تضعیف نسبی دلار و نتایج ترکیبی برای بازار سهام همراه بوده‌اند. در حال حاضر، معاملات آتی شاخص S&P با افت ۰.۵٪ مواجه شده‌اند. آنچه برای بازار فارکس مهم‌تر است، زمینه سیاسی این تعطیلی است. جیمز نایتلی (تحلیلگر ING) دیروز به‌خوبی اشاره کرد که اعتماد مصرف‌کنندگان در آمریکا در حال کاهش است و احساس عمومی نسبت به دشوارتر شدن یافتن شغل تغییر کرده است. تعطیلی دولت این روندها را تشدید خواهد کرد—به‌ویژه اگر رئیس‌جمهور ترامپ تهدید خود مبنی بر اخراج دائمی کارکنان غیرضروری دولت را عملی کند. به یاد داشته باشید که تا ۱۵۰ هزار نفر از کارکنان دولتی ممکن است در نتیجه سیاست ریاضتی سازمان DOGE در اوایل سال جاری از آمار اشتغال غیرکشاورزی ماه اکتبر حذف شوند. این تعطیلی همچنین به‌احتمال زیاد باعث عدم انتشار آمار هفتگی بیکاری در روز پنج‌شنبه و گزارش اشتغال ماه سپتامبر (گزارش NFP) در روز جمعه خواهد شد. با این حال، انتظار می‌رود امروز گزارش اشتغال ADP برای سپتامبر و شاخص تولید ISM منتشر شوند. پیش‌بینی‌ها برای ADP حدود +۵۰ هزار شغل است و اگر این رقم کمتر از انتظار باشد، دلار ممکن است آسیب‌پذیر شود. شاخص ISM نیز احتمالاً زیر سطح ۵۰ باقی خواهد ماند و مؤلفه «قیمت‌های پرداختی» به‌دقت رصد خواهد شد. با این حال، دیدگاه اصلی تیم ما (ING) این است که تورم قیمت کالاهای مرتبط با تعرفه‌ها کمتر از حد انتظار خواهد بود و با توجه به تضعیف بازار کار و روند اجاره‌بها، تورم خدمات نیز در حال کاهش است. این موضوع می‌تواند به فدرال رزرو اجازه دهد که در ماه‌های اکتبر و دسامبر نرخ بهره را کاهش دهد. شاخص دلار (DXY) ممکن است به محدوده ۹۷.۲۰ حرکت کند و نرخ USDJPY به ۱۴۷.۰۰ تا ۱۴۷.۲۰ برسد—در شرایطی که افت بازار سهام آمریکا احتمالاً به ضرر دلار تمام خواهد شد. یورو: CPI ماه سپتامبر انتظارات بانک مرکزی اروپا را تثبیت می‌کند سخنرانی رئیس بانک مرکزی اروپا، کریستین لاگارد، دیروز به‌عنوان موضعی نسبتاً انبساطی تعبیر شد؛ چرا که اعلام کرد  بانک مرکزی اروپا در «وضعیت خوبی» قرار دارد اما این مانع از تنظیم نرخ بهره نخواهد شد. همان‌طور که کارستن برزسکی اشاره کرده، داده‌های اخیر فعالیت اقتصادی آلمان ضعیف بوده‌اند و بازار هنوز احتمال یک کاهش دیگر نرخ بهره توسط بانک مرکزی اروپا را کاملاً رد نکرده است. با این حال، انتظار داریم که بازار تمایلی به افزایش شدید نرخ EURUSD نداشته باشد، حتی با انتشار تورم سالانه منطقه یورو در سپتامبر که احتمالاً به ۲.۲٪ برسد، در حالی که تورم هسته در سطح ۲.۳٪ باقی خواهد ماند. با این حال، ما معتقدیم که تعطیلی دولت آمریکا و تضعیف دلار امروز عامل غالب خواهند بود و می‌توانند نرخ EURUSD را به محدوده ۱.۱۸۰۰ تا ۱.۱۸۲۰ بکشانند. فرانک سوئیس: مداخله ارزی، داروسازی و سیاست پولی هفته‌ای پرخبر برای سوئیس بوده است. روز دوشنبه، بانک ملی سوئیس عملاً میزان سپرده‌های بانکی مشمول نرخ منفی ۰.۲۵ نقطه پایه را افزایش داد. در بیانیه مطبوعاتی، این اقدام به‌عنوان اصلاح فنی در ادامه تغییرات سال گذشته در ذخایر حداقلی معرفی شد. ما این اقدام را «تسهیل پنهان» سیاست پولی نمی‌دانیم، اما نرخ‌های بازار پول سوئیس را پس از اجرایی شدن این اقدام در اول نوامبر زیر نظر خواهیم داشت. این موضوع می‌تواند ریسک نزولی برای فرانک باشد. دوشنبه شب همچنین شاهد بیانیه‌ای مشترک نادر از سوی مقامات سوئیسی و آمریکایی درباره استفاده از مداخله ارزی بودیم. بیانیه بانک مرکزی سوئيس این اقدام را به‌عنوان مجوزی برای استفاده از مداخله ارزی در چارچوب سیاست پولی معرفی کرد، در حالی که نسخه آمریکایی صرفاً بر استفاده از مداخله برای مقابله با بازارهای بی‌ثبات یا نامنظم تمرکز داشت. شاید همین تفاوت در موضع‌گیری باعث شده که نرخ EURCHF واکنش زیادی به این خبر نشان ندهد. این بیانیه‌ها پیش از انتشار داده‌هایی منتشر شدند که نشان می‌داد مداخله ارزی بانک مرکزی سوئيس در سه‌ماهه دوم سال به ۵ میلیارد فرانک افزایش یافته است. ما گمان می‌کنیم که این بیانیه ارزی ممکن است با توافق‌های دارویی مرتبط باشد که رئیس‌جمهور ترامپ این هفته اعلام کرده است. احتمالاً واشنگتن می‌خواهد شرکت‌های داروسازی سوئیسی را با خود همراه کند، در حالی که وب‌سایت جدید «TrumpRx» برای ارائه داروهای تخفیف‌دار به مصرف‌کنندگان آمریکایی راه‌اندازی شده است. شرکت فایزر (Pfizer) نخستین شرکت بزرگ دارویی بود که دیروز به این طرح پیوست. اگر این برداشت درست باشد، شاید سوئیس واقعاً از سوی واشنگتن مجوز ضمنی برای ادامه مداخله ارزی دریافت کرده و بتواند از برچسب «دستکاری ارزی» دور بماند. با این حال، مداخله ارزی بانک مرکزی سوئيس به‌صورت غیرمستقیم و محدود خواهد بود و ما پیش‌بینی می‌کنیم که نرخ EURCHF تا پایان سال در محدوده ۰.۹۲ تا ۰.۹۳ باقی بماند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ناگل، رئیس بانک آلمان از استقلال فدرال رزرو دفاع کرد

یوآخیم ناگل، رئیس بانک مرکزی آلمان (بوندس‌بانک)، از رهبران اروپایی خواست تا در برابر حملات سیاسی اخیر به فدرال رزرو آمریکا، از استقلال این نهاد دفاع کنند. او تأکید کرد که فشار دونالد ترامپ بر بانک مرکزی آمریکا «غیرقابل قبول» است. ناگل هشدار داد که تضعیف استقلال فدرال رزرو، به معنای تضعیف دموکراسی و ارزش‌های مشترک فراآتلانتیکی است. وی از رهبران اروپا خواست تا کمتر دیپلماتیک و صریح‌تر در این موضوع موضع‌گیری کنند. او همچنین یادآوری کرد که ایالات متحده پس از جنگ جهانی دوم نقش مهمی در پایه‌گذاری بانک‌های مرکزی مستقل ایفا کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار تحت فشار؛ داده‌های آمریکا مسیر کاهش نرخ بهره را تغییر نداد

اعلام داده‌های اقتصادی روز سه‌شنبه در ایالات متحده بار دیگر نشان داد که فضای کلی اقتصاد همچنان پرابهام است. شاخص اعتماد مصرف‌کننده در ماه سپتامبر به ۹۴.۲ رسید؛ کمتر از برآورد ۹۶.۰. در مقابل، آمار فرصت‌های شغلی (JOLTS) برای ماه اوت عدد ۷.۲۲۷ میلیون را ثبت کرد که کمی بالاتر از پیش‌بینی ۷.۱۸۵ میلیون بود. با وجود این‌که داده‌های فرصت‌های شغلی اندکی قوی‌تر از انتظار بود، بازارها آن را تهدیدی برای ادامه روند کاهش نرخ بهره نمی‌دانند. این واکنش مشابه برخورد هفته گذشته به داده‌های تورم PCE است؛ جایی که تورم اندکی بالاتر آمد، اما سرمایه‌گذاران آن را «به اندازه کافی قابل قبول» ارزیابی کردند. بازار فارکس و طلا در پی انتشار داده‌ها، دلار آمریکا تضعیف شد و USDJPY با افتی معادل ۸۵ پیپ تا سطح ۱۴۷.۷۱ پایین آمد و عملاً چرخه صعود هفته گذشته را بازگرداند. در همین حال، یورو در حال تقویت است و طلا که پیش‌تر افت کرده بود، به سرعت بازگشته و اکنون ۱۰ دلار رشد روزانه را تجربه کرده است. قیمت طلا در سطح ۳۸۴۵ دلار قرار دارد؛ تنها حدود ۳۰ دلار کمتر از سقف تاریخی. جمع‌بندی: داده‌ها نشان می‌دهند که با وجود نشانه‌های پراکنده از پایداری بازار کار، فضای غالب همچنان حاکی از احتمال دو نوبت کاهش نرخ بهره دیگر در سال جاری است؛ مسیری که بازارها در معاملات اخیر با قاطعیت دنبال می‌کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

لاگارد، رئیس بانک مرکزی اروپا: در موقعیت مناسبی برای پاسخ‌گویی به ریسک‌های ناشی از تورم قرار داریم

ریسک‌های مربوط به تورم، چه در جهت افزایش و چه در جهت کاهش، تا حد زیادی مهار شده به نظر می‌رسند ما در موقعیت مناسبی قرار داریم تا در صورت تغییر ریسک‌های تورمی یا بروز شوک‌های جدیدی که هدف ما را تهدید کند، واکنش نشان دهیم ما در محیطی بسیار دشوارتر از قبل حرکت می‌کنیم و باید این موضوع را نیز در سیاست‌گذاری خود مدنظر قرار دهیم تا کنون تعرفه‌ها اثر چندانی بر تورم نداشته‌اند اثر منفی تعرفه‌ها عمدتاً بر رشد اقتصادی بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا از ریسک تعطیلی دولت آسیب دید

ین ژاپن ممکن است در آستانه تعطیلی دولت آمریکا به‌عنوان یک دارایی امن عملکرد بهتری داشته باشد. امروز تمرکز بازار بر داده‌های اقتصادی است، به‌ویژه گزارش JOLTS برای ماه اوت که پس از آمار ضعیف ماه ژوئیه با دقت دنبال می‌شود. همچنین احتمال تأخیر در انتشار آمار اشتغال نیز وجود دارد. در همین حال، موضع انقباضی بانک مرکزی استرالیا دیدگاه صعودی نسبت به دلار استرالیا را تقویت کرده است. دلار آمریکا: جفت ارز USDJPY جذاب است دلار آمریکا تحت فشار ناشی از افزایش احتمال تعطیلی دولت و کاهش قیمت نفت قرار گرفته و ین ژاپن در این میان بهترین عملکرد را داشته است. رئیس‌جمهور ترامپ اعلام کرده که تعطیلی دولت از فردا محتمل است، چرا که مذاکرات کنگره پیشرفت چندانی نداشته است. در دوره تعطیلی دولت، کاهش نرخ USDJPY می‌تواند همچنان معامله محبوبی باقی بماند. در تعطیلی سال‌های ۲۰۱۸–۲۰۱۹، این جفت ارز ۱.۵٪ افت کرد و اکنون طبق مدل ما، ۱٪ بالاتر از ارزش منصفانه کوتاه‌مدت خود معامله می‌شود. در حوزه نفت، تیم کالای ما (تیم تحلیل ING) همچنان بر ریسک‌های نزولی قیمت انرژی تا پایان سال تأکید دارد که این موضوع به نفع ین و یورو و به ضرر دلار و دلار کانادا خواهد بود. تمرکز امروز همچنین به داده‌های اقتصادی آمریکا بازمی‌گردد. هفته آمار اشتغال با گزارش JOLTS آغاز می‌شود. یادآوری می‌شود که گزارش ماه ژوئیه ضعیف بود: فرصت‌های شغلی کاهش یافت و اخراج‌ها افزایش پیدا کرد. همچنین داده‌های اعتماد مصرف‌کننده کنفرانس بورد برای سپتامبر امروز منتشر می‌شود؛ اجماع بازار انتظار کاهش از ۹۷.۴ به ۹۶.۰ را دارد. سخنرانی‌های امروز شامل بوستیک، جفرسون، کالینز و گولزبی خواهد بود. داده‌های امروز می‌توانند تأثیر قابل‌توجهی بر دلار داشته باشند، چرا که اکنون موقعیت بازار متعادل‌تر شده و دیدگاه کلان کمتر بدبینانه است. در حال حاضر، شکاف ۸ نقطه پایه بین قیمت‌گذاری بازار (۴۲ نقطه پایه) برای پایان سال و پیش‌بینی دات‌پلات میانگین فدرال رزرو وجود دارد. از نظر ما، این شکاف باعث می‌شود احتمال بازتسعیر انقباضی کمتر شود و فضای بیشتری برای بازگشت به مواضع انبساطی فراهم گردد؛ یعنی ریسک نزولی برای دلار وجود دارد. با این حال، نباید فراموش کرد که شتاب داده‌های اقتصادی آمریکا بهبود یافته و تیم اقتصاد ما احتمال غافل‌گیری صعودی در آمار اشتغال را پیش‌بینی می‌کند —آماری که قرار است جمعه منتشر شود اما ممکن است به دلیل تعطیلی دولت به تعویق بیفتد.    یورو قیمت نفت دیروز پس از گزارش‌هایی مبنی بر احتمال افزایش عرضه از سوی اوپک‌پلاس کاهش یافت. با این حال، ناتوانی نفت برنت در عبور از سطح ۷۰ دلار نشان می‌دهد که بازار همچنان تمایلی به قیمت‌گذاری کامل ریسک‌های ژئوپلیتیکی ندارد. اکنون مشخص شده که واکنش بازار فارکس به تحولات ژئوپلیتیکی نیازمند محرک‌های بسیار قوی‌تری است و مسیر کوتاه‌مدت EURUSD عمدتاً تابع داده‌های کلان آمریکا خواهد بود. تنها محرک سمت منطقه یورو در این هفته، داده‌های تورم (CPI) خواهد بود. فرانسه و آلمان امروز آمار مقدماتی سپتامبر را منتشر می‌کنند. انتظار می‌رود تورم کلی در این ماه افزایش یابد، که می‌تواند فشار بر بانک مرکزی اروپا برای تغییر موضع محتاطانه فعلی را کاهش دهد و در حاشیه به نفع یورو باشد. تعطیلی احتمالی دولت آمریکا می‌تواند ریسک صعودی برای EURUSD ایجاد کند و این جفت ارز ممکن است در روزهای آینده سطح ۱.۱۸۰ را آزمایش کند. با این حال، ما همچنان معتقدیم که ین ژاپن گزینه جذاب‌تری برای معامله در شرایط تعطیلی دولت است. امروز همچنین رویداد بانک مرکزی در هلسینکی برگزار می‌شود که شامل سخنرانی‌هایی از اعضای بانک مرکزی اروپا—از جمله رئیس بانک، کریستین لاگارد—و همچنین رئیس بانک مرکزی سوئد و برخی سیاست‌گذاران بانک انگلستان خواهد بود. دلار استرالیا بانک مرکزی استرالیا نرخ بهره را بدون تغییر نگه داشت و در بیانیه و نشست خبری، لحنی نسبتاً انقباضی اتخاذ کرد. رئیس بانک، میشل بولاک، نگرانی‌های خود را درباره چسبندگی قیمت‌ها تکرار کرد، هرچند به نوسانات ماهانه CPI نیز اذعان داشت. بازار کار قوی نیز در ارزیابی انقباضی‌تر نقش داشته، با وجود عدم قطعیت‌های اقتصادی قابل توجه. اکنون بازار تنها ۱۰ نقطه پایه کاهش نرخ برای نشست نوامبر و ۱۳ نقطه پایه تا دسامبر قیمت‌گذاری کرده است. پیش‌بینی ما همچنان این است که بانک مرکزی استرالیا در سه‌ماهه چهارم دوباره نرخ را کاهش دهد، اما اکنون ریسک‌ها متوازن‌تر شده‌اند. انتظار می‌رود نرخ‌های کوتاه‌مدت بالاتر بروند و حساسیت دلار استرالیا نسبت به داده‌های تورم و اشتغال افزایش یابد. دلار استرالیا یکی از ارزهای محبوب ما (تیم تحلیل ING) در آستانه این نشست بود و معتقدیم هنوز فضای رشد بیشتری دارد، به‌ویژه در برابر ارزهایی که داستان سیاست پولی داخلی ضعیف‌تری دارند (مانند دلار کانادا). در جفت ارز AUDUSD، همچنان هدف ما سطح ۰.۶۸ در سه‌ماهه چهارم است. منبع: ING

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

زلنسکی از خرید دو بسته تسلیحاتی خبر داد

رئیس‌جمهور اوکراین، ولودیمیر زلنسکی، اعلام کرد که اوکراین و ایالات متحده در حال هماهنگی برای خرید دو بسته تسلیحاتی دیگر در قالب برنامه PURL هستند. وی همچنین افزود که آلمان و کانادا به این برنامه پیوسته‌اند و هرکدام ۵۰۰ میلیون دلار اختصاص داده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا تعرفه واردات چوب را افزایش داد

کاخ سفید اعلام کرد که واردات چوب، امنیت ملی و ثبات اقتصادی ایالات متحده را به خطر می‌اندازد. دولت آمریکا اعلام کرد که از ۱۴ اکتبر، تعرفه‌هایی بر محصولات چوبی اعمال خواهد شد، از جمله: اعمال تعرفه ۲۵ درصدی بر برخی محصولات چوبی دارای روکش پارچه‌ای. اعمال تعرفه ۱۰ درصدی بر چوب نرم و الوار. اعمال تعرفه ۲۵ درصدی بر واردات کابینت‌های آشپزخانه و روشویی‌ها. واردات چوب از اتحادیه اروپا و ژاپن مشمول تعرفه‌ای حداکثر ۱۵ درصدی خواهد بود. رئیس‌جمهور ترامپ با امضای یک اعلامیه رسمی، تنظیمات جدیدی برای واردات چوب، الوار و محصولات مشتق‌شده از آن به آمریکا اعمال کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر