TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 83,597.48 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

از گزارش روز سه‌شنبه درباره رشد اقتصادی چه انتظاری داشته باشیم

پیش‌بینی می‌شود اقتصاد ایالات متحده در سه ماهه سوم، پس از تعدیل تورم، با نرخ سالانه ۳.۲ درصد رشد کرده باشد که طبق استانداردهای تاریخی روندی پرشتاب محسوب می‌شود. مخارج سالم مصرف‌کنندگان همچنان محرک رشد اقتصاد بوده است، اما رکود در بازار کار می‌تواند رشد را در ماه‌های پیش رو تضعیف کند. داده‌های تولید ناخالص داخلی (GDP) در ابتدا برای ماه اکتبر انتظار می‌رفت اما به دلیل تعطیلی دولت به تاخیر افتاد. پیش‌بینی‌کنندگان معتقدند اقتصاد در سه ماهه سوم با سرعتی بالا رشد کرده است، هرچند گزارش به دلیل تعطیلی دولت به تاخیر افتاده و داده‌ها در حال قدیمی شدن هستند. طبق پیش‌بینی میانه اقتصاددانان در نظرسنجی «داو جونز نیوزوایر» و «وال استریت ژورنال»، انتظار می‌رود گزارش تولید ناخالص داخلی که مدت‌ها به تاخیر افتاده بود، نشان دهد اقتصاد در سه ماهه سوم با نرخ سالانه ۳.۲ درصد رشد کرده است. اگر این موضوع صحت داشته باشد، کاهشی نسبت به رشد ۳.۸ درصدی در سه ماهه دوم خواهد بود، اما بالاتر از میانگین ۲.۶ درصدی از سه ماهه سوم ۲۰۲۱ است. تعطیلی دولت در اکتبر و نوامبر انتشار این شاخص اقتصادی مهم را به تاخیر انداخت. قرار بود تخمین اولیه رشد GDP سه ماهه سوم در اکتبر منتشر شود، اما لغو شد زیرا کارکنان اداره تحلیل‌های اقتصادی (BEA) و سایر آژانس‌های آماری به مرخصی اجباری فرستاده شده بودند. ارقام مقدماتی که روز سه‌شنبه منتشر می‌شود، با در دسترس قرار گرفتن داده‌های تکمیلی، مجدداً بازبینی خواهد شد. این چه معنایی برای اقتصاد دارد رشد سریع اقتصادی عموماً به معنای افزایش سطح زندگی است، اگرچه داده‌ها اخیراً به دلیل تغییرات تجاری ناشی از تعرفه‌ها مخدوش شده‌اند. اخیراً به دلیل کمپین تعرفه‌ای دونالد ترامپ، تولید ناخالص داخلی (GDP) به اندازه معمول معیار دقیقی برای رشد اقتصادی نبوده است. واردات در محاسبه GDP اثر منفی (کاهنده) دارد و جهش واردات در سه ماهه اول - زمانی که شرکت‌ها قبل از اعمال مالیات‌های واردات برای خرید کالا عجله کردند - باعث شد GDP وارد محدوده منفی شود. این افت ظاهری (روی کاغذ) در سه ماهه دوم با کاهش واردات معکوس شد. در ورای همه این آشفتگی‌ها، اقتصاددانان معتقدند که اقتصاد در سه ماهه سوم به پشتوانه موتور اصلی رشد اقتصادی، یعنی مخارج مصرف‌کننده، به توسعه خود ادامه داده است. اقتصاددانان «ولز فارگو» نوشتند: «داده‌های موجود نشان می‌دهد که اقتصاد در سه ماهه سوم شتاب (مومنتم) قوی خود را حفظ کرده است. مصرف‌کنندگان در نیمه دوم سال با قدرت تمام بازگشتند.» آن بازگشت قدرتمندانه ممکن است زودگذر باشد. مشاغل در نیمه دوم سال کمیاب‌تر شده‌اند، زیرا نرخ بیکاری به بالاترین سطح خود از زمان همه‌گیری رسیده است؛ این امر برخی اقتصاددانان را بر آن داشته تا گمانه‌زنی کنند که کاهش مخارج مصرف‌کننده در پیش است که می‌تواند به کل خروجی اقتصاد آسیب برساند. رابرت فرای، پیش‌بینی‌کننده مستقل، در یادداشتی نوشت: «با توجه به افزایش نرخ بیکاری، دشوار است باور کنیم که این نوع رشد در مخارج بتواند حفظ شود.»

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مدیرعامل بانک آمریکا رشد اقتصادی ۲.۴ درصدی را پیش‌بینی کرد

برایان موینیهان، مدیرعامل بانک آمریکا، اعلام کرد که این بانک، اقتصادی قدرتمند را برای سال ۲۰۲۶ پیش‌بینی می‌کند. وی با اشاره به بهبود چشم‌انداز اقتصادی اظهار داشت که انتظار می‌رود رشد اقتصادی در سال آینده به ۲.۴ درصد برسد؛ رقمی که نسبت به برآورد قبلی (حدود ۲ درصد) افزایش یافته است. موینیهان همچنین خاطرنشان کرد که پس از پشت سر گذاشتن یک دوره بازار کار فشرده، اکنون آمار بیکاری در حال عادی‌سازی است. وی در بخش دیگری از سخنان خود به نقش فناوری اشاره کرد و گفت که در بلندمدت، تمرکز هوش مصنوعی بر افزایش درآمد خواهد بود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

کازیمیر، عضو بانک مرکزی اروپا: سیاست پولی مشکلات ساختاری اروپا را حل نمی‌کند

کازیمیر، عضو شورای حکام بانک مرکزی اروپا، در یادداشتی تحلیلی اعلام کرد که چشم‌انداز رشد بلندمدت اقتصاد اروپا همچنان ضعیف و نگران‌کننده است. او تأکید کرد که با وجود قرار گرفتن بانک مرکزی در یک «وضعیت نسبتاً راحت»، سیاست‌گذاران نباید دچار رضایت‌مندی شوند و چابکی در تصمیم‌گیری اهمیت حیاتی دارد. کازیمیر گفت ریسک‌های اقتصادی اکنون «متوازن‌تر» شده‌اند و بانک مرکزی اروپا همچنان انعطاف‌پذیر است و در صورت نیاز آماده مداخله خواهد بود. او افزود که سیاست پولی به‌تنهایی قادر به حل مشکلات ساختاری اقتصاد اروپا نیست و اصلاحات عمیق در سطح اتحادیه اروپا و کشورهای عضو ضروری است. به گفته او، چشم‌انداز تورم در حال تثبیت است و اقتصاد منطقه یورو نیز نشانه‌هایی از مقاومت و تاب‌آوری نشان می‌دهد، اما ضعف رشد بلندمدت همچنان یک چالش کلیدی باقی مانده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رکوردهای تاریخی در بازار فلزات | طلا، نقره، مس و پلاتین جهش کردند

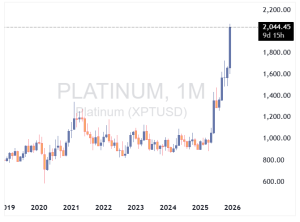
بازار فلزات در ادامه روند تضعیف ارزش پول جهانی، شاهد ثبت رکوردهای جدیدی بود: قیمت طلا به ۴٬۴۲۰ دلار رسید—بالاترین سطح تاریخی نقره با رشد ۳ درصدی به ۶۹٫۴ دلار رسید مس نیز به رکورد ۱۱٬۹۹۰ دلار رسید پلاتین به بالاترین سطح خود در ۱۷ سال اخیر رسید پالادیوم نیز به رکورد ۳ ساله دست یافت این جهش‌ها در شرایطی رخ داده‌اند که نگرانی‌ها درباره تورم، سیاست‌های پولی و کاهش ارزش ارزهای فیات در حال افزایش است. سرمایه‌گذاران به‌دنبال دارایی‌های امن و ملموس رفته‌اند و فلزات صنعتی نیز از تقاضای ساختاری در صنایع سبز و فناوری‌های نوین بهره‌مند شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی مورگان استنلی: تورم آمریکا همچنان پایدار است

مورگان استنلی پیش‌بینی می‌کند که داده‌های شاخص قیمت مصرف‌کننده آمریکا نشان دهد فشارهای تورمی همچنان پایدار است؛ حتی با وجود محدودیت‌های داده‌ای که تفسیر گزارش جدید را دشوار می‌کند. در یادداشتی درباره گزارش پیش‌رو، مورگان استنلی اعلام کرد انتظار دارد تورم هسته همچنان مقاوم باقی بماند؛ به‌ویژه به دلیل افزایش دوباره هزینه‌های مسکن و ثبات قیمت کالاها. این بانک برآورد می‌کند تورم هسته در ماه‌های اکتبر و نوامبر به‌طور متوسط ۰.۲۸٪ ماهانه بوده که تورم هسته سالانه را در نوامبر به حدود ۳٪ می‌رساند. تورم کلی نیز احتمالاً بالا باقی می‌ماند و به‌طور متوسط ۰.۲۶٪ ماهانه در دو ماه اخیر برآورد شده است. مورگان استنلی می‌گوید این ارقام نشان‌دهنده تداوم شتاب تورمی است که با بازگشت سریع به هدف ۲٪ فدرال رزرو سازگار نیست. با این حال، انتشار CPI نوامبر یک نکته مهم دارد: به دلیل تعطیلی دولت، داده‌های ماهانه جداگانه برای اکتبر و نوامبر منتشر نخواهد شد و تنها سطح قیمت نوامبر ارائه می‌شود. این موضوع شفافیت ماه‌به‌ماه را کاهش می‌دهد، اما مورگان استنلی معتقد است سیگنال کلی همچنان نشان‌دهنده فشارهای تورمی قوی است. تورم بخش مسکن پس از دوره‌ای از تعدیل، احتمالاً دوباره افزایش می‌یابد؛ زیرا شاخص‌های رسمی با تأخیر نسبت به اجاره‌های بازار واکنش نشان می‌دهند. قیمت کالاها نیز که پیش‌تر به کاهش تورم کمک کرده بودند، اکنون مقاوم باقی مانده‌اند. مورگان استنلی هشدار می‌دهد که نبود جزئیات ممکن است واکنش بازار را محدود کند، اما پیام کلی این است که فدرال رزرو در مسیر کاهش نرخ بهره محتاط خواهد بود. با تورم هسته نزدیک ۳٪، داده‌ها بعید است به سیاست‌گذاران اعتماد لازم برای تغییر سریع سیاست بدهد. به باور مورگان استنلی، حتی یک گزارش محدودشده نیز احتمالاً این روایت را تأیید می‌کند که تورم چسبنده باقی مانده و فشار بر فدرال رزرو برای حفظ سیاست انقباضی تا اوایل ۲۰۲۶ ادامه خواهد داشت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک گلدمن ساکس، پیش‌بینی قیمت مس در ۲۰۲۶ را افزایش داد

گلدمن ساکس پیش‌بینی قیمت مس در سال ۲۰۲۶ را افزایش داده است، زیرا احتمال اعمال تعرفه‌های جدید از سوی آمریکا کاهش یافته است. این بانک سرمایه‌گذاری میانگین قیمت پیش‌بینی‌شده برای سال ۲۰۲۶ را از ۱۰,۶۵۰ دلار به ۱۱,۴۰۰ دلار به‌ازای هر تن افزایش داد. گلدمن می‌گوید سیاست‌گذاران آمریکایی نسبت به اثرات تورمی تعرفه‌ها حساس‌تر شده‌اند و همین موضوع احتمال اجرای زودهنگام تعرفه‌ها را کاهش می‌دهد، حتی با وجود اینکه قیمت مس همچنان در سطوح بالا معامله می‌شود. اگرچه آمریکا در بسته تعرفه‌ای ۵۰ درصدی ماه اوت، مس تصفیه‌شده را مستثنی کرد، اما این موضوع همچنان تحت بررسی فعال قرار دارد و ریسک سیاستی را بالا نگه می‌دارد. گلدمن احتمال می‌دهد که دولت ترامپ در نیمه نخست ۲۰۲۶ تعرفه ۱۵ درصدی بر واردات مس اعلام کند؛ اجرای آن در سال ۲۰۲۷ و احتمال افزایش آن به ۳۰ درصد در سال ۲۰۲۸. این بانک می‌گوید انتظار برای تعرفه‌های آینده باعث می‌شود قیمت مس در آمریکا بالاتر از قیمت بورس فلزات لندن (LME) باقی بماند و این موضوع به انباشت ذخایر و کمبود عرضه در بازارهای خارج از آمریکا منجر می‌شود—عاملی که اکنون یکی از محرک‌های اصلی قیمت جهانی است. گلدمن همچنین اشاره می‌کند که عوامل ساختاری مانند انباشت ذخایر و ابهام در سیاست‌های تجاری همچنان از قیمت‌ها حمایت می‌کنند. با وجود افزایش پیش‌بینی ۲۰۲۶، گلدمن پیش‌بینی قیمت سال ۲۰۲۷ را بدون تغییر و برابر ۱۰,۷۵۰ دلار نگه داشته است، زیرا انتظار دارد پس از اجرای تعرفه‌ها و بازتعادل بازار جهانی، قیمت‌ها کاهش یابد. این بانک همچنین پیش‌بینی مازاد جهانی مس در سال ۲۰۲۶ را از ۱۶۰ هزار تن به ۳۰۰ هزار تن افزایش داده است که نشان‌دهنده رشد قوی‌تر عرضه در سال‌های آینده است. در مجموع، این بازبینی صعودی از قیمت مس در کوتاه‌مدت از بازار و شرکت‌های معدنی حمایت می‌کند. با اینکه قیمت مس هفته گذشته به رکورد جدیدی رسید، پیش‌بینی ثابت سال ۲۰۲۷ نشان می‌دهد که ریسک نزولی پس از اعمال تعرفه‌ها و افزایش مازاد عرضه همچنان وجود دارد. با این حال، در کوتاه‌مدت کمبود عرضه عامل اصلی حمایت از قیمت‌هاست.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

کاهش پیش‌بینی رشد، دلار نیوزیلند را تحت فشار می‌گذارد

چشم‌انداز رشد کوتاه‌مدت نیوزیلند در تازه‌ترین گزارش «پیش‌بینی‌های اجماعی NZIER» کاهش یافته است؛ موضوعی که مسیر نزولی‌تری را برای دلار نیوزیلند (NZD) تقویت می‌کند؛ زیرا حمایت بازدهی در حال کاهش است. طبق این گزارش، رشد تولید ناخالص داخلی برای سال منتهی به مارس ۲۰۲۶ اکنون تنها ۰.۹٪ پیش‌بینی می‌شود؛ رقمی که بازتاب‌دهنده شروع ضعیف‌تر پس از انقباض سه‌ماهه ژوئن و ادامه سیگنال‌های تقاضای کم‌رمق در نظرسنجی‌های کسب‌وکار است. اگرچه انتظار می‌رود رشد از سال ۲۰۲۷ به بعد بهبود یابد، شاخص وزنی تجاری NZD (TWI) در کل دوره پیش‌بینی پایین‌تر بازبینی شده است؛ زیرا کاهش تهاجمی نرخ بهره (OCR) و ضعف مومنتوم اقتصادی بر ارز فشار وارد می‌کند. نکات کلیدی گزارش: رشد تولید ناخالص داخلی برای سال منتهی به مارس ۲۰۲۶ به ۰.۹٪ کاهش یافت. شروع ضعیف پس از انقباض سه‌ماهه ژوئن. بهبود رشد از ۲۰۲۶ به بعد با اثرگذاری کاهش نرخ بهره. بازبینی نزولی NZD TWI در کل دوره پیش‌بینی (بین ۶۷.۹ تا ۷۰.۵) جذابیت بازدهی NZD به دلیل چرخه کاهش OCR تضعیف شده است. نکات جالب گزارش بیش از ۷۰٪ وام‌های مسکن در نیوزیلند طی ۱۲ ماه آینده بازقیمت‌گذاری می‌شوند؛ به این معنا که بسیاری از خانوارها وارد دوره‌ای با اقساط کمتر خواهند شد. این موضوع می‌تواند بهبود هزینه‌کرد خانوارها را تقویت کند. انتظار می‌رود ظرفیت مازاد در اقتصاد نیوزیلند باعث کاهش بیشتر فشارهای تورمی داخلی شود و تورم را طی سال آینده به نقطه میانی هدف ۲٪ بانک مرکزی نیوزیلند برساند. در مجموع، این کاهش پیش‌بینی‌ها روایت نزولی برای NZD در کوتاه‌مدت را تقویت می‌کند؛ زیرا کاهش بازدهی و رشد ضعیف احتمالاً ارز را تحت فشار نگه می‌دارد، حتی اگر بنیادهای میان‌مدت در حال بهبود باشند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

برآورد GDPNow آتلانتا برای سه‌ماهه سوم به ۳.۶٪ افزایش یافت

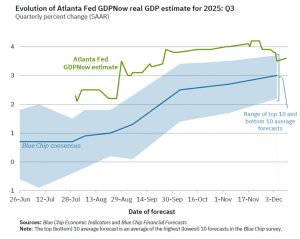
بانک فدرال رزرو آتلانتا در تازه‌ترین به‌روزرسانی مدل GDPNow اعلام کرد که برآورد رشد اقتصادی سه‌ماهه سوم ۲۰۲۵ ایالات متحده به ۳.۶ درصد افزایش یافته است؛ رقمی که اندکی بالاتر از پیش‌بینی ۳.۵ درصدی قبلی است و بار دیگر نشان می‌دهد اقتصاد آمریکا برخلاف انتظارها، نشانه‌ای از کندی جدی بروز نمی‌دهد. افزایش این برآورد اما صرفاً حاصل رشد تقاضای داخلی نیست. داده‌های جدید اداره آمار و اداره تحلیل اقتصادی آمریکا نشان می‌دهد که اگرچه سرمایه‌گذاری بخش خصوصی و هزینه‌های دولت کمی کاهش یافته‌اند، اما جهش قابل‌توجه در خالص صادرات توانسته اثر منفی این بخش‌ها را جبران کند و رشد اقتصادی را بالاتر ببرد. سهم خالص صادرات در رشد اقتصادی از ۰.۸۶ واحد درصد به ۱.۰۱ واحد درصد افزایش یافته است؛ تغییری معنادار که نشان می‌دهد تجارت خارجی در سال ۲۰۲۵ به یکی از موتورهای کلیدی رشد تبدیل شده است. در مقابل، رشد سرمایه‌گذاری داخلی از ۳.۰ درصد به ۲.۳ درصد و رشد مخارج دولت از ۱.۷ درصد به ۱.۶ درصد کاهش یافته است. به بیان دیگر، در شرایطی که بخش‌های داخلی اندکی عقب‌نشینی کرده‌اند، تراز تجاری آمریکا بار دیگر نقش «ضربه‌گیر» را برای اقتصاد ایفا کرده است. به‌روزرسانی GDPNow کاملاً همسو با برآورد تازه فدرال‌رزرو است که روز گذشته منتشر شد. اعضای کمیته بازار باز، برآورد رشد اقتصادی سال ۲۰۲۶ را به‌طور قابل‌توجهی افزایش داده‌اند: رقم جدید ۲.۳ درصد است، در حالی‌که در سپتامبر تنها ۱.۸ درصد پیش‌بینی می‌شد. چنین بازنگری ۰.۵ واحد درصدی در یک دوره سه‌ماهه کم‌سابقه است و نشان می‌دهد بانک مرکزی رشد فعلی را موقتی یا ناشی از عوامل گذرا نمی‌داند. این چرخش ذهنی سیاست‌گذاران به معنای آن است که فدرال‌رزرو اکنون معتقد است اقتصاد آمریکا می‌تواند در سطوح بالاتر رشد کند بدون آنکه خطر بازگشت تورم جدی شود؛ سناریویی نزدیک به «سرزمین طلایی» برای بازارهای ریسکی. جروم پاول در نشست خبری روز گذشته توضیح داد که افزایش بهره‌وری نیروی کار می‌تواند دلیل اصلی تاب‌آوری رشد اقتصادی باشد. افزایش بهره‌وری به معنای آن است که تولید در هر ساعت کار بالا می‌رود و در نتیجه اقتصاد می‌تواند سریع‌تر رشد کند بدون آنکه فشار دستمزدها به تورم منجر شود. این توضیح از نگاه بازارها بسیار مهم است، چراکه سناریوی «فرود نرم» یا حتی «بدون فرود» را تقویت می‌کند؛ وضعیتی که در آن آمریکا از رکود اجتناب می‌کند و مسیر رشد پایدار را ادامه می‌دهد. در حالی که سال مالی رو به پایان است، دو تاریخ کلیدی می‌تواند مسیر انتظارات بازار را مشخص‌تر کند: به‌روزرسانی بعدی GDPNow: پنجشنبه ۱۶ دسامبر اولین برآورد برای سه‌ماهه چهارم ۲۰۲۵: سه‌شنبه ۲۳ دسامبر این داده‌ها تعیین می‌کنند که آیا شتاب کنونی رشد می‌تواند به سال ۲۰۲۶ منتقل شود یا خیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار استرالیا ۴۲ پیپ کاهش یافت و رشد قبلی را پس داد

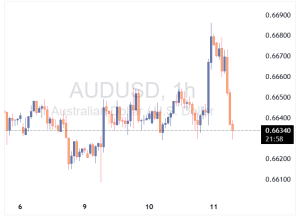
دلار استرالیا در معاملات آسیایی کاهش یافت و بخشی از رشد روز چهارشنبه خود را از دست داد. جفت‌ارز AUDUSD حدود ۴۲ پیپ افت کرد و سودهای پس از تصمیم فدرال رزرو را پس داد. بازارهای آسیایی تلاش کردند حرکت صعودی را ادامه دهند اما به سرعت با فشار فروش و شناسایی سود مواجه شدند. این روند با افت سهام اوراکل پس از گزارش مالی ضعیف و نگرانی‌ها درباره هزینه‌های بالای بخش هوش مصنوعی تشدید شد. خبر خوب برای دلار استرالیا این است که فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی سال ۲۰۲۶ را از ۱.۸٪ به ۲.۳٪ افزایش داد؛ نشانه‌ای مثبت برای رشد جهانی و صادرات کالاهای استرالیایی. اما خبر بد اینکه بازار سهام چین همچنان ضعیف عمل می‌کند و خوش‌بینی مشابهی نسبت به مسیر رشد اقتصادی در استرالیا وجود ندارد. به نظر می‌رسد بازارها برای تغییر جدی‌تر باید منتظر محرک‌های بزرگ‌تری باشند؛ شاید این اتفاق تا سال ۲۰۲۶ رخ ندهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی مورگان استنلی، کاهش نرخ بهره انگلستان در مارس ۲۰۲۶ را منتفی دانست

مورگان استنلی دیگر انتظار ندارد بانک انگلستان در مارس ۲۰۲۶ نرخ بهره را کاهش دهد. این مؤسسه اکنون نرخ نهایی را ۳٪ پیش‌بینی می‌کند، در حالی که پیش‌تر ۲.۷۵٪ دیده بود. با این حال، مورگان استنلی همچنان انتظار دارد که کاهش نرخ بهره در فوریه، آوریل و ژوئن ۲۰۲۶ انجام شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صندوق بین‌المللی پول، پیش‌بینی رشد چین در ۲۰۲۶ را به ۴.۵٪ افزایش داد

صندوق بین‌المللی پول (IMF) پیش‌بینی رشد اقتصادی چین در سال ۲۰۲۶ را از ۴.۲٪ به ۴.۵٪ افزایش داد. همچنین پیش‌بینی رشد سال ۲۰۲۵ از ۴.۸٪ به ۵.۰٪ ارتقا یافت. صندوق اعلام کرد که تورم پایین چین نسبت به شرکای تجاری باعث کاهش نرخ واقعی ارز شده است. اولویت اصلی سیاست‌گذاری چین باید گذار به مدل رشد مبتنی بر مصرف باشد. این کشور باید با فوریت بیشتری از وابستگی بیش از حد به صادرات و سرمایه‌گذاری فاصله بگیرد. این ارتقا به دلیل تحریکات کلان اقتصادی و تعرفه‌های کمتر از حد انتظار بر کالاهای چینی صورت گرفته است. IMF توصیه کرد که ترازنامه دولت، بخش املاک و بخش مالی پاکسازی شود و سیاست‌های کلان اقتصادی گسترده‌تر و فوری‌تر برای کاهش سطح بالای پس‌انداز خانوارها اجرا گردد. با این حال، صندوق هشدار داد که عدم‌توازن‌های اقتصادی چین همچنان قابل‌توجه است و بر ضرورت حرکت به سمت مدل رشد مبتنی بر مصرف تأکید کرد. مدیرعامل صندوق بین‌المللی پول (IMF) اعلام کرد چین حدود ۳۰٪ از رشد اقتصاد جهانی را تأمین می‌کند. او تأکید کرد که مقام‌های چینی با چالش‌های جدی و فوری روبه‌رو هستند و باید با فوریت و قدرت بیشتری اقدام کنند. صندوق افزود که تقاضای داخلی چین همچنان ضعیف است؛ زیرا بخش املاک در وضعیت شکننده قرار دارد. همچنین هشدار داد که چین به‌قدری بزرگ است که دیگر نمی‌تواند تنها از طریق صادرات رشد اقتصادی ایجاد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مورگان استنلی: بازار سهام آمریکا برای سال ۲۰۲۶ چشم‌انداز صعودی دارد

مایکل ویلسون از مورگان استنلی می‌گوید بازار سهام آمریکا برای سال ۲۰۲۶ در موقعیت مناسبی برای رشد قرار دارد، زیرا رهبری بازار گسترده‌تر شده، سود شرکت‌ها بهبود یافته و بازار کار تنها اندکی تضعیف می‌شود. او انتظار دارد بخش کالاهای لوکس و اختیاری (Consumer Discretionary) و شرکت‌های کوچک (Small Caps) — که هر دو اخیراً به «وزن بیش‌ازحد» ارتقا یافته‌اند — همچنان عملکرد بهتری داشته باشند. این روند با ثبات قیمت‌ها، تقاضای قوی‌تر برای کالا، بازنگری‌های مثبت سودآوری و کاهش نرخ‌ها تقویت می‌شود. ویلسون می‌گوید فدرال‌رزرو همچنان عامل کلیدی است، اما اشاره می‌کند که روند سودآوری در نزدک ۱۰۰ از اواخر اکتبر تقویت شده است. با تضعیف تدریجی و نه شدید بازار کار، او چشم‌انداز محیطی حمایتی برای بازار سهام را متصور است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تقاضای ساختاری برای مس از عرضه پیشی گرفته است

رالی مس با شتاب بیشتری ادامه دارد؛ تقاضا برای خودروهای برقی، ارتقای شبکه‌های برق و مراکز داده مرتبط با هوش مصنوعی، چشم‌انداز صعودی بلندمدت این فلز را تقویت کرده است. محدودیت‌های عرضه و عدم قطعیت در سیاست‌های تعرفه‌ای نیز فشار افزایشی بیشتری ایجاد کرده‌اند. وضعیت بازار مس امسال در بورس فلزات لندن ۳۰٪ رشد کرده و به حدود ۱۱,۱۸۹ دلار در هر تن رسیده است. قیمت‌های آمریکا کمی بالاتر بوده‌اند، تحت تأثیر عدم قطعیت در سیاست‌های تعرفه‌ای. تحلیلگران انتظار دارند این رالی ادامه یابد زیرا تقاضای ساختاری از عرضه پیشی گرفته است. پیش‌بینی‌ها بانک UBS پیش‌بینی می‌کند مس در سه‌ماهه اول سال آینده به ۱۱,۵۰۰ دلار برسد و تا ژوئن ۲۰۲۶ به ۱۲,۰۰۰ دلار، سپتامبر ۱۲,۵۰۰ دلار و پایان سال نزدیک به ۱۳,۰۰۰ دلار در هر تن. بانک Citi پیش‌بینی می‌کند قیمت پایه طی ۶ تا ۱۲ ماه آینده ۱۲,۰۰۰ دلار باشد و احتمال ۴۰٪ برای سناریوی صعودی تا ۱۴,۰۰۰ دلار در نظر گرفته است. چشم‌انداز بلندمدت تقاضای فزاینده برای مس، که پیش‌تر ستون اصلی ساخت‌وساز، حمل‌ونقل و الکترونیک بود، اکنون به‌عنوان عنصر حیاتی در برق‌رسانی و نیازهای انرژی مراکز داده هوش مصنوعی مطرح شده است. این چشم‌انداز باعث رقابت شدید برای دارایی‌های مرتبط با مس شده و می‌تواند به سود سهام شرکت‌های معدنی و ETFهای مرتبط با مس منجر شود. تحلیل کوتاه رالی مس ناشی از تقاضای ساختاری و نیازهای جدید برق‌رسانی و هوش مصنوعی است و می‌تواند تا سال‌های آینده قیمت‌های تاریخی جدیدی رقم بزند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا GDPNow آتلانتا دیگر قابل‌اعتماد نیست؟ شکاف داده‌ای بزرگ زیر ذره‌بین بازار

شاخص GDPNow که توسط فدرال رزرو آتلانتا منتشر می‌شود، در سال‌های اخیر به یکی از محبوب‌ترین ابزارهای سیاستمداران و حتی برخی تحلیلگران تبدیل شده است. آخرین برآورد این مدل اکنون از ۳.۹٪ به ۳.۸٪ کاهش یافته؛ اما این تغییرات جزئی، آن‌قدرها هم اهمیت ندارند—چرا که خودِ شاخص در وضعیت فعلی قابل‌اتکا نیست. واقعیت این است که GDPNow تنها در دو هفته پایانی پیش از انتشار گزارش اولیه GDP ارزش تحلیلی دارد؛ زمانی که بخش عمده داده‌های اقتصادی منتشر شده و مدل می‌تواند براساس ورودی‌های واقعی کار کند. با این حال، بسیاری از فعالان بازار آن را در طول فصل نقل‌قول می‌کنند، درست زمانی که مدل بر پایه فرضیات مبهم، داده‌های ناقص و نوسانات شدید بنا شده است. اما مشکل این دوره فراتر از همیشه است. تعطیلی دولت آمریکا باعث شد برخی انتشارهای کلیدی اقتصادی به تعویق بیفتد و شکاف اطلاعاتی بزرگی در مدل ایجاد شود؛ شکافی که تا سه‌ماهه اول سال آینده نیز پر نخواهد شد. نتیجه آن است که نسخه فعلی GDPNow عملاً «منقضی‌شده» است و نباید در تحلیل‌های بازار جدی گرفته شود. این البته توضیح می‌دهد چرا سیاستمداران دوست دارند زمانی که عدد بالا می‌رود آن را برجسته کنند؛ اما برای فعالان حرفه‌ای بازار، اتکا به چنین مدلی می‌تواند گمراه‌کننده باشد. اگر فدرال رزرو آتلانتا رویکرد علمی‌تری داشت، انتشار این سری را تا زمان تکمیل داده‌ها متوقف می‌کرد. در نهایت، کاهش ۰.۱ واحدی آخرین برآورد اهمیت چندانی ندارد؛ زیرا مسئله اصلی، ضعف ساختاری مدل در غیاب داده‌های کامل است، نه تغییرات سطحی عدد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گلدمن ساکس جهش مس بالای ۱۱,۰۰۰ دلار را موقتی دانست

گلدمن ساکس اعلام کرد که جهش قیمت مس بالای ۱۱,۰۰۰ دلار کوتاه‌مدت خواهد بود. این بانک سرمایه‌گذاری همچنین پیش‌بینی کرده است که در سال ۲۰۲۶ نسبت به آلومینیوم، لیتیوم و سنگ‌آهن دیدگاه نزولی دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

برآورد GDPNow آتلانتا فدرال برای فصل سوم بدون تغییر در سطح ۳.۹٪

بانک فدرال رزرو آتلانتا اعلام کرد آخرین برآورد GDPNow برای رشد اقتصادی آمریکا در سه‌ماهه سوم ۲۰۲۵ همچنان ۳.۹ درصد باقی مانده است؛ رقمی که پس از انتشار داده‌های ISM بخش تولید تغییری نکرده است. طبق توضیحات رسمی این نهاد، مدل اکنون‌سنجی GDPNow پس از گزارش امروز ISM، تنها یک تغییر جزئی را ثبت کرده است: برآورد رشد سرمایه‌گذاری بخش خصوصی از ۳.۵ درصد به ۳.۴ درصد کاهش یافت، اما این تعدیل کوچک نتوانست تصویر کلی رشد را تغییر دهد. این برآورد نشان می‌دهد که اقتصاد آمریکا در فصل سوم عملکردی نسبتاً قدرتمند داشته، هرچند انتظار می‌رود این سرعت رشد در فصل چهارم آهسته‌تر شود؛ موضوعی که پیش‌تر نیز در تحلیل‌های فدرال رزرو آتلانتا به آن اشاره شده بود. به‌روزرسانی بعدی مدل GDPNow حداکثر تا پنج‌شنبه ۴ دسامبر منتشر می‌شود. اولین برآورد مدل برای رشد اقتصادی فصل چهارم نیز زودتر از ۲۳ دسامبر ارائه نخواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بلومبرگ: مس در بورس لندن به رکورد تاریخی رسید

به گزارش بلومبرگ، قیمت مس در بورس فلزات لندن به رکورد جدیدی رسید؛ زیرا بازار جهانی با نگرانی از کمبود عرضه روبه‌رو است. این فلز تا ۰.۹٪ افزایش یافت و به ۱۱,۲۹۴.۵ دلار در هر تن رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برآورد رشد GDPNow آتلانتا برای سه‌ماهه سوم به ۴.۰٪ کاهش یافت

بانک فدرال رزرو آتلانتا در آخرین به‌روزرسانی مدل GDPNow اعلام کرد که برآورد رشد اقتصادی آمریکا در سه‌ماهه سوم ۲۰۲۵ از ۴.۲ درصد به ۴.۰ درصد کاهش یافته است؛ نرخی که همچنان در سطحی بالا قرار دارد. طبق توضیح رسمی این نهاد، پس از انتشار داده‌های جدید از سوی اداره سرشماری آمریکا، اداره آمار کار و فدرال رزرو، دو مؤلفه مهم رشد—مصرف شخصی حقیقی و سرمایه‌گذاری داخلی خصوصی حقیقی—با بازنگری کاهشی مواجه شده‌اند: رشد مصرف شخصی از ۳.۴٪ به ۳.۲٪ کاهش یافته رشد سرمایه‌گذاری خصوصی از ۴.۹٪ به ۴.۴٪ رسیده است به‌روزرسانی بعدی مدل GDPNow روز چهارشنبه ۲۶ نوامبر منتشر خواهد شد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مورگان استنلی پایان اصلاح بازار سهام آمریکا را اعلام کرد

مورگان استنلی اعلام کرد که اصلاح بازار سهام آمریکا تقریباً به پایان رسیده است و افت اخیر می‌تواند فرصتی برای خرید تا سال ۲۰۲۶ باشد.  این بانک با چشم‌انداز صعودی سود هر سهم (EPS) در سال ۲۰۲۶ و انتظار برای تسهیل زودتر از پیش‌بینی سیاست‌های فدرال رزرو، بر چرخش سرمایه به سمت سهام چرخه‌ای، شرکت‌های کوچک و بخش‌های ارزشی تأکید دارد. مایکل ویلسون، استراتژیست مورگان استنلی، گفت که فشارهای ناشی از سیاست‌های فدرال رزرو و کاهش نقدینگی بر بازارها سنگینی کرده است اما همچنان به چشم‌انداز صعودی ۱۲ ماه آینده «با اطمینان بالا» باور دارد. ویلسون اشاره کرد که شاخص S&P 500 تنها ۵٪ افت کرده اما دو سوم از هزار شرکت بزرگ آمریکا بیش از ۱۰٪ کاهش داشته‌اند که نشان‌دهنده ضعف عمیق‌تر است و اصلاح بازار به مراحل پایانی نزدیک‌تر است.  مورگان استنلی هشدار داد که اگر فدرال رزرو کاهش نرخ بهره را به تأخیر بیندازد، مرحله پایانی اصلاح می‌تواند شامل افت سهام غول‌های بزرگ باشد. با این حال، ویلسون هر ضعف بیشتر را فرصتی برای تقویت فرضیه «بازیابی تدریجی» دانست و به داده‌های نرم بازار کار اشاره کرد که می‌تواند زمینه‌ساز کاهش نرخ بهره توسط فدرال رزرو باشد.  مورگان استنلی برای سال ۲۰۲۶ رشد ۱۷٪ سود هر سهم را پیش‌بینی کرده و همچنان در بخش‌های شرکت‌های کوچک، کالاهای مصرفی اختیاری، سلامت، صنایع و مالی موقعیت‌های پررنگ دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مورگان استنلی: فرصت خرید در اصلاح فعلی برای سودهای سال ۲۰۲۶

مایکل ویلسون می‌گوید فشار فعلی بازار سهام یک اصلاح تاکتیکی به‌دلیل نگرانی‌ها درباره نقدینگی فدرال‌رزرو است، نه نشانه‌ای از تضعیف بنیادهای اقتصادی. به‌گفته او، «آسیب زیرسطحی» بازار نشان می‌دهد که این دوره اصلاح رو به پایان است. ویلسون همچنان بسیار خوش‌بین است؛ انتظار دارد فدرال‌رزرو نرخ‌ها را کاهش دهد و رشد ۱۷ درصدی سود شرکت‌ها در سال ۲۰۲۶ را پیش‌بینی می‌کند. توصیه: از این ضعف بازار برای خرید استفاده کنید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مصرف مس در چین کاهش یافت

با نزدیک شدن به پایان فصل پررونق تولید در چین، مصرف مس برخلاف انتظار کاهش یافته و نرخ بهره‌برداری کارخانه‌های فرآوری به پایین‌ترین سطح چندساله در این فصل رسیده است. این موضوع بار دیگر نشان می‌دهد که چگونه تقاضا در بزرگ‌ترین مصرف‌کننده جهان می‌تواند به‌سرعت در واکنش به افزایش شدید قیمت‌ها کاهش یابد. در حالی که قیمت جهانی مس در پایان ماه گذشته به دلیل اختلال در معادن جهانی به رکورد تاریخی رسید، مصرف داخلی چین همچنان وابسته به بخش ساخت‌وساز و املاک بحران‌زده باقی مانده است. کاهش هزینه‌های دولتی نیز یکی دیگر از عوامل تضعیف تقاضا بوده است. در شرایطی که معمولاً فعالیت صنعتی در پاییز افزایش می‌یابد، امسال این روند محقق نشده و ذوب‌کنندگان چینی برای جذب مازاد عرضه به صادرات روی آورده‌اند. به گفته نیکول نی، معاون شرکت Eagle Metal، افزایش بیش از حد قیمت مس باعث شده تقاضا به‌هم بریزد و بسیاری از مشتریان به دلیل تحقق اهداف سالانه، انگیزه‌ای برای تولید بیشتر ندارند. بر اساس داده‌های بازار فلزات شانگهای: تولیدکنندگان سیم مسی نرخ بهره‌برداری را به ۶۱٪ کاهش داده‌اند (کمترین از فوریه تاکنون) تولید لوله‌های مسی به ۶۲٪ و صفحات و نوارهای مسی به ۶۵٪ رسیده است این سطوح پایین‌ترین نرخ‌های ثبت‌شده برای ماه اکتبر در یک دهه اخیر هستند تنها نقطه روشن، افزایش تولید فویل مسی به ۸۴٪ در اکتبر بود که در پاسخ به افزایش تقاضا برای باتری‌های ذخیره‌سازی بزرگ‌مقیاس رخ داد. باتری‌ها، همراه با انرژی خورشیدی و خودروهای برقی، موتورهای جدید رشد صنعتی چین محسوب می‌شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مؤسسه فیچ وضعیت بودجه ایالت‌های آمریکا را برای مقابله با کندی رشد درآمدها مناسب ارزیابی می‌کند

مؤسسه رتبه‌بندی فیچ در آخرین گزارش سالانه خود اعلام کرد که بودجه ایالت‌های آمریکا موقعیت مناسبی برای مقابله با رشد کندتر درآمدها و افزایش عدم‌قطعیت‌های اقتصادی و سیاسی در سال مالی ۲۰۲۶ دارد. کارن کراپ، مدیر ارشد این مؤسسه، با اشاره به اینکه بودجه‌های ایالتی پس از چند سال عملکرد قوی پس از دوران همه‌گیری از نظر مالی سالم باقی مانده‌اند، افزود: «با این حال، ایالت‌ها اکنون با بالاترین سطح عدم‌قطعیت از ماه‌های اولیه همه‌گیری مواجه هستند که ناشی از نگرانی‌های اقتصادی و تغییرات سیاست فدرال است. با وجود این فشارها، فیچ انتظار دارد که کیفیت اعتباری ایالت‌ها قوی باقی بماند که این امر با عملکرد عملیاتی محتاطانه و سپرهای مالی (fiscal buffers) قابل‌توجه حمایت می‌شود.» اکثر ایالت‌ها رشد درآمدی کُندی را برای سال مالی ۲۰۲۶ پیش‌بینی می‌کنند که بازتاب‌دهنده انتظارات از رشد ملایم تولید ناخالص داخلی (GDP) آمریکا، تورم مداوم و کم‌رنگ شدن اثر محرک‌های فدرال است. همچنین فیچ هشدار می‌دهد ایالت‌هایی که کاهش‌های مالیاتی تهاجمی را دنبال می‌کنند، در صورت عدم شتاب‌گیری رشد درآمد، ممکن است با فشار اعتباری فزاینده‌ای روبرو شوند. در بخش هزینه‌ها، مدیکید (Medicaid) و آموزش همچنان محرک‌های اصلی مخارج ایالتی هستند و تغییرات سیاست فدرال، ابهامات بودجه‌ای جدیدی ایجاد کرده است؛ با این حال، تأمین مالی پروژه‌های مسکن و تاب‌آوری اقلیمی همچنان در اولویت قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مورگان استنلی هدف S&P 500 را افزایش داد

مورگان استنلی چشم‌انداز شاخص S&P 500 را ارتقا داد و هدف ۱۲ ماهه جدید خود را ۷۸۰۰ واحد اعلام کرد؛ پیش‌تر این هدف ۷۲۰۰ واحد بود. مایک ویلسون، استراتژیست ارشد سهام آمریکا در این بانک، معتقد است که بازار گاوی (بولیش) جدید از ماه آوریل آغاز شده است. ویلسون رشد سودآوری شرکت‌ها، بهبود بهره‌وری عملیاتی، قدرت قیمت‌گذاری بیشتر و افزایش کارایی ناشی از هوش مصنوعی را عوامل حمایت‌کننده از سودها تا سال ۲۰۲۶ می‌داند. پیش‌بینی سود هر سهم (EPS) برای S&P 500 به ترتیب ۲۷۲ دلار در ۲۰۲۵، ۳۱۷ دلار در ۲۰۲۶ و ۳۵۶ دلار در ۲۰۲۷ اعلام شده است. ویلسون می‌گوید که ممکن است نسبت قیمت به سود (P/E) کمی کاهش یابد اما با توجه به رشد قوی سودآوری، در سطح بالایی باقی خواهد ماند. عامل دوم، سیاست پولی است: ویلسون انتظار دارد فدرال رزرو سیاستی انبساطی در پیش گیرد، شامل کاهش نرخ بهره و حمایت از ترازنامه، زیرا دولت قصد دارد اقتصاد را «داغ نگه دارد». او معتقد است که بازارها میزان انبساطی بودن سیاست‌های آتی فدرال رزرو را دست‌کم گرفته‌اند. در بخش‌های مختلف بازار، مورگان استنلی انتظار دارد که رهبری بازار گسترده‌تر شود. ویلسون وزن سهام شرکت‌های کوچک را افزایش داده و همچنین بخش کالاهای مصرفی اختیاری را به رتبه «وزن بالا» ارتقا داده است. او همچنین بر موضع «وزن بالا» در بخش‌های مالی و سلامت تأکید کرده و بخش سلامت را گزینه برتر برای رشد با کیفیت بالا معرفی کرده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پیش‌بینی‌های جدید بانک مورگان استنلی منتشر شد

چشم‌انداز اقتصادی و استراتژیک جهانی مورگان استنلی برای سال ۲۰۲۶: هدف شاخص S&P 500 در پایان سال ۲۰۲۶ را ۷۸۰۰ واحد پیش‌بینی کرده است. سهام آمریکا در سال ۲۰۲۶ عملکرد بهتری نسبت به سایر بازارهای جهانی خواهد داشت. بخش کالاهای مصرفی بادوام آمریکا از «کم‌وزن» به «پُروزن» ارتقاء یافته است. بخش بهداشت و درمان آمریکا از «وزن برابر» به «پُروزن» ارتقاء یافته است. سهام شرکت‌های کوچک آمریکا نسبت به شرکت‌های بزرگ به «پُروزن» ارتقاء یافته‌اند. شاخص دلار تا نیمه اول سال به ۹۴ کاهش می‌یابد و تا پایان سال به ۹۹ بازمی‌گردد. قیمت طلا در سطح ۴٬۵۰۰ دلار در هر اونس پیش‌بینی شده است. قیمت مس در سطح ۱۰٬۶۰۰ دلار در هر تن پیش‌بینی شده است. قیمت نفت برنت به دلیل تعادل ضعیف عرضه و تقاضا در حدود ۶۰ دلار باقی می‌ماند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر