TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 82,590.82 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

کاخ سفید تعرفه تجهیزات کشاورزی را از ۲۵٪ به ۱۵٪ کاهش داد

کاخ سفید اعلام کرد که بر اساس فرمان جدید ریاست‌جمهوری، تعرفه واردات تجهیزات کشاورزی از جمله کمباین‌ها و ماشین‌های برداشت از ۲۵ درصد به ۱۵ درصد کاهش یافته است. این فرمان همچنین دامنه تعرفه ۱۵ درصدی موجود را گسترش می‌دهد تا تجهیزات صنعتی متحرک مانند بولدوزرها و لیفتراک‌ها که از کشورهای دارای توافق تجاری با آمریکا وارد می‌شوند، مشمول این نرخ شوند. در ادامه، کاخ سفید از اصلاح تعرفه‌ها بر واردات تجهیزات صنعتی متحرک و بازنگری در رژیم تعرفه‌ای مربوط به واردات آلومینیوم، فولاد و مس خبر داد. این تغییرات بخشی از سیاست جدید واشنگتن برای بهینه‌سازی زنجیره تأمین و کاهش هزینه‌های تولید داخلی ارزیابی می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش تعهد معامله‌گران (COT)؛ پول هوشمند به کدام دارایی‌ها متمایل شد؟

گزارش هفتگی COT (گزارش تعهد معامله‌گران) که توسط کمیسیون معاملات آتی کالای آمریکا (CFTC) منتشر می‌شود، یکی از مهم‌ترین ابزارهای رصد رفتار بازیگران بازارهای مالی است. این گزارش موقعیت معامله‌گران را در سه گروه اصلی؛ معامله‌گران غیرتجاری (Non-Commercial)، تجاری (Commercial) و معامله‌گران خرد یا گزارش‌نشده (Non-Reportable) نشان می‌دهد. در میان این گروه‌ها، بازارها معمولاً توجه ویژه‌ای به داده‌های «غیرتجاری» دارند؛ زیرا این بخش عمدتاً شامل صندوق‌های پوشش ریسک، مدیران دارایی و سفته‌بازان بزرگ است که اغلب به‌دنبال کسب سود از روندهای بازار هستند، نه پوشش ریسک عملیاتی. به همین دلیل، بسیاری از معامله‌گران از تغییرات موقعیت‌های Non-Commercial برای سنجش جهت‌گیری «پول هوشمند» استفاده می‌کنند. آخرین داده‌های منتشرشده در ۲۶ مه ۲۰۲۶ تغییرات مهمی را در بازار فارکس، فلزات، انرژی، کریپتو و شاخص‌های سهامی نشان می‌دهد. در یک نگاه طلا زیر فشار محتاطانه معامله‌گران بزرگ: کاهش موقعیت‌های Non-Commercial در طلا، نقره و مس نشان می‌دهد بخشی از سرمایه‌های سفته‌بازانه در حال کاهش ریسک یا تعدیل انتظارات صعودی هستند. ضعف در ارزهای کالایی و تداوم فشار بر برخی ارزهای اصلی: دلار استرالیا، دلار کانادا و ین ژاپن با افت یا تشدید موقعیت‌های نزولی مواجه شدند؛ در حالی که یورو نیز کاهش نسبی خوش‌بینی معامله‌گران را ثبت کرد. نفت عقب نشست، گاز طبیعی همچنان ضعیف ماند: افت موقعیت‌های صعودی در نفت خام وست‌تگزاس و تداوم رشد موقعیت‌های فروش در گاز طبیعی، از احتیاط معامله‌گران در بازار انرژی حکایت دارد. بازار سهام آمریکا با کاهش ریسک‌پذیری روبه‌رو شد: کاهش موقعیت‌های Non-Commercial در اس‌اندپی۵۰۰ و نزدک۱۰۰ نشان می‌دهد بخشی از سرمایه‌های بزرگ در حال بازتنظیم اکسپوژر (کاهش ریسک) خود نسبت به بازار سهام هستند. بازار فارکس؛ فشار فروش روی ارزهای کالایی، تداوم ضعف پوند و ین یورو؛ کاهش خرید، اما نه فروپاشی دیدگاه صعودی در بازار یورو، موقعیت خالص خرید معامله‌گران غیرتجاری به ۲۹٬۴۲۶ قرارداد کاهش یافته است. جزئیات داده‌ها: موقعیت خرید: ۱۰٬۱۹۶ قرارداد کاهش موقعیت فروش: ۶٬۱۰۹ قرارداد کاهش تغییر موقعیت خالص: ۴٬۰۸۷- نکته مهم اینجاست که در یورو، هم خریداران و هم فروشندگان بخشی از موقعیت‌های خود را بسته‌اند؛ اما خروج از سمت خرید شدیدتر بوده است. این رفتار بیشتر به کاهش اعتماد به ادامه صعود یورو شباهت دارد تا افزایش تهاجمی شرط‌بندی نزولی. دلار استرالیا؛ خروج سنگین از معاملات صعودی دلار استرالیا یکی از ضعیف‌ترین تغییرات هفته را ثبت کرده است. خرید: ۲۲٬۴۵۴- فروش: ۳٬۰۳۵+ موقعیت خالص: ۶۰٬۱۵۵ تغییر هفتگی: ۲۵٬۴۸۹- در این بازار، هم‌زمان کاهش شدید موقعیت‌های خرید و رشد فروش دیده می‌شود؛ الگویی که معمولاً از افت اشتیاق سفته‌بازان به ارزهای ریسک‌پذیر حکایت دارد. دلار کانادا؛ فشار فروش تشدید شد در دلار کانادا، وضعیت حتی نزولی‌تر است: خریدها: ۱۸٬۹۹۸- فروش‌ها: ۱۸٬۶۵۳+ موقعیت خالص: ۶۸٬۸۸۲- ترکیب کاهش لانگ‌ها (خرید‌ها) و رشد سنگین شورت‌ها (فروش‌ها) نشان می‌دهد معامله‌گران نسبت به چشم‌انداز این ارز محتاط‌تر شده‌اند. ین ژاپن و پوند بریتانیا در ین ژاپن، خریدها افزایش یافته‌اند (+۶٬۳۹۰)، اما رشد فروش‌ها بسیار قوی‌تر بوده (+۲۷٬۱۵۲). نتیجه، افت موقعیت خالص به ۱۱۴٬۶۶۷- بوده است. پوند بریتانیا نیز همچنان تحت فشار باقی مانده: خریدها: ۱۰٬۰۹۷- فروش‌ها: ۱۳٬۰۰۶- اگرچه کاهش فروش‌ها تا حدی از فشار نزولی کم کرده، اما ساختار کلی بازار همچنان شکننده است. فلزات؛ طلا همچنان تحت فشار، نقره و مس نیز تضعیف شدند طلا؛ کاهش خرید و خروج تدریجی پول هوشمند؟ طلا همچنان یکی از بزرگ‌ترین موقعیت‌های خالص خرید بازار را حفظ کرده، اما داده‌های این هفته نشانه‌هایی از افت تمایل صعودی را نشان می‌دهند. موقعیت خرید: ۱۰٬۳۱۴- موقعیت فروش: ۴٬۷۴۱- موقعیت خالص: ۱۵۴٬۲۶۰ تغییر هفتگی: ۵٬۵۷۳- در بازار طلا، هم خریداران و هم فروشندگان بخشی از موقعیت‌های خود را بسته‌اند؛ اما خروج از معاملات خرید شدیدتر بوده است. این رفتار می‌تواند نشانه سودگیری، کاهش ریسک یا انتظار برای محرک‌های جدید بازار باشد. نقره؛ خروج تدریجی از موقعیت‌های صعودی در نقره: خریدها: ۱٬۸۳۳- فروش‌ها: ۶۱۵+ تغییر موقعیت خالص: ۲٬۴۴۸- این ترکیب نشان می‌دهد بازار نقره نیز با کاهش اشتیاق صعودی روبه‌رو شده است. پلاتین و مس پلاتین تغییرات محدودتری داشت، اما همچنان کاهش خالص ثبت کرد. در مس، داده‌ها تصویر محتاطانه‌تری ارائه می‌کنند: خریدها: ۱٬۸۱۰- فروش‌ها: ۱٬۰۳۶+ موقعیت خالص: ۷۳٬۰۴۰ تغییر هفتگی: ۲٬۸۴۶- افت خریدها در کنار افزایش فروش‌ها می‌تواند نشانه نگرانی معامله‌گران نسبت به دورنمای رشد اقتصادی و تقاضای صنعتی باشد. “ این تحلیل توسط تیم یوتوتایمز و بر پایه داده‌های منتشرشده در گزارش COT (گزارش تعهد معامله‌گران) که از سوی کمیسیون معاملات آتی کالای آمریکا (CFTC) منتشر می‌شود، تهیه شده است. این ابزار تنها یکی از روش‌های رصد رفتار بازار در کنار سایر ابزارهای تحلیلی است و نباید به‌عنوان سیگنال قطعی معاملاتی تلقی شود. کامران گودرزی کریپتو؛ اتریوم بهتر از بیت‌کوین ظاهر شد بیت‌کوین؛ بهبود محدود در بازار بیت‌کوین: خریدها: ۶۴۵- فروش‌ها: ۸۱۵- موقعیت خالص: ۲٬۲۸۲ تغییر هفتگی: ۱۷۰+ هر دو سمت بازار کوچک‌تر شده‌اند، اما کاهش موقعیت‌های فروش اندکی بیشتر بوده و باعث بهبود محدود موقعیت خالص شده است. اتریوم؛ تصویر قوی‌تر از بیت‌کوین در اتریوم: خریدها: ۳۶۳- فروش‌ها: ۱٬۳۵۳- موقعیت خالص: ۴٬۵۵۸ تغییر هفتگی: ۹۹۰+ کاهش شدیدتر فروش‌ها نسبت به خریدها باعث شده احساسات بازار اتریوم نسبتاً سازنده‌تر به نظر برسد. انرژی و کالاها؛ نفت عقب نشست، گاز طبیعی همچنان ضعیف نفت خام وست‌تگزاس؛ افت موقعیت‌های صعودی در نفت خام وست‌تگزاس (WTI): خریدها: ۶٬۲۰۶- فروش‌ها: ۵٬۳۷۶+ موقعیت خالص: ۱۶۰٬۹۹۸ تغییر هفتگی: ۱۱٬۵۸۲- ترکیب کاهش لانگ‌ها و افزایش شورت‌ها نشان می‌دهد بخشی از معامله‌گران بزرگ نسبت به ادامه رشد قیمت نفت محتاط‌تر شده‌اند. گاز طبیعی؛ فشار فروش ادامه دارد در گاز طبیعی: خریدها: ۱۲۴+ فروش‌ها: ۱۱٬۱۰۹+ موقعیت خالص: ۲۰۳٬۱۸۱- افزایش سنگین موقعیت‌های فروش نشان می‌دهد بدبینی معامله‌گران به این بازار همچنان پابرجاست. بازار محصولات کشاورزی در بازار کشاورزی، ذرت یکی از ضعیف‌ترین عملکردها را ثبت کرد: خریدها: ۴۷٬۹۶۴- فروش‌ها: ۸٬۱۳۶+ افت موقعیت خالص: ۵۶٬۱۰۰- در مقابل، قهوه بهبود نسبی نشان داد و موقعیت خالص آن افزایش یافت. شاخص‌های آمریکا؛ عقب‌نشینی سرمایه‌های بزرگ از سهام؟ اس‌اندپی ۵۰۰ و نزدک ۱۰۰ در بازار شاخص‌ها، داده‌ها نشانه‌هایی از کاهش ریسک‌پذیری را منعکس می‌کنند. اس‌اندپی ۵۰۰ ای-مینی: خریدها: ۱۶٬۱۹۴- فروش‌ها: ۹٬۰۳۲+ موقعیت خالص: ۱۶۵٬۸۳۱- نزدک ۱۰۰: خریدها: ۱٬۸۸۹- فروش‌ها: ۲٬۷۷۶+ موقعیت خالص: ۶٬۰۸۵- این ترکیب می‌تواند نشان دهد بخشی از سرمایه‌های بزرگ در حال کاهش اکسپوژر خود به بازار سهام آمریکا هستند. جمع‌بندی؛ سرمایه‌های بزرگ این هفته چه پیامی می‌دهند؟ داده‌های COT در هفته منتهی به ۲۶ مه ۲۰۲۶ از چند روند مهم پرده برمی‌دارند: کاهش تمایل صعودی در طلا، نقره و مس فشار فروش در دلار استرالیا و دلار کانادا تداوم ضعف گاز طبیعی افت خوش‌بینی نسبت به نفت خام عقب‌نشینی محتاطانه در بخشی از بازار سهام آمریکا عملکرد نسبتاً بهتر اتریوم در مقایسه با بیت‌کوین در مجموع، داده‌های این هفته نشان می‌دهد معامله‌گران بزرگ در برخی بازارها به سمت کاهش ریسک و بازتنظیم موقعیت‌ها حرکت کرده‌اند؛ هرچند هنوز نمی‌توان از یک تغییر روند قطعی در بازارهای جهانی سخن گفت.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تمدید آتش‌بس ایران–آمریکا؛ آیا دلار وارد فاز اصلاح می‌شود؟

تمدید آتش‌بس در ایران بار دیگر به بازارها کمک کرده تا با دیدگاهی خوش‌بینانه معامله کنند، اما برای آنکه دلار از سطوح فعلی افت قابل‌توجه‌تری را تجربه کند، در نهایت باید شاهد بازگشایی تنگه هرمز باشیم. در کنار تحولات جدید خلیج فارس، انتشار احتمالی داده‌های تورمی قوی‌تر از انتظار آلمان نیز امروز زیر ذره‌بین قرار دارد. این تحلیل توسط مؤسسه ING منتشر شده و توسط تیم یوتوتایمز برای مخاطبان بازخوانی و ارائه شده است. در یک نگاه تمدید آتش‌بس ایران–آمریکا فضای ریسک‌پذیری را بهبود داده اما برای افت معنادار دلار، بازار نیازمند بازگشایی واقعی تنگه هرمز است. داده‌های تورمی آلمان احتمالاً بالاتر از انتظار منتشر می‌شود و می‌تواند از یورو حمایت کند، در حالی که EURUSD همچنان تحت‌تأثیر تحولات خاورمیانه است. فدرال رزرو هنوز در مسیر انقباضی باقی مانده و معامله‌گران پیش از کنار گذاشتن سناریوی افزایش نرخ بهره، منتظر گزارش بعدی CPI هستند. دلار کانادا زیر فشار اختلاف نرخ‌های بهره و ریسک‌های تجاری USMCA قرار دارد و حتی با بهبود ریسک‌پذیری، مسیر نزولی USDCAD محدود می‌ماند. دلار امریکا: بازار در تعقیب تیتر بعدی گزارش‌ها حاکی از آن است که آمریکا و ایران بر سر تمدید موقت ۶۰ روزه آتش‌بس به توافق رسیده‌اند؛ توافقی که همچنان نیازمند تأیید دونالد ترامپ، رئیس‌جمهور آمریکا است. این خبر پس از نگرانی‌های صبح دیروز درباره احتمال گسترش دوباره تنش‌ها در پی درگیری‌های نظامی جدید، تا حدی به سرمایه‌گذاران آرامش داده است. اکنون پرسش اصلی این است که آیا تنگه هرمز به‌زودی بازگشایی خواهد شد یا اینکه تمدید آتش‌بس تنها به یک بن‌بست طولانی‌تر منجر می‌شود. پس از تیترهای خبری دیروز، دلار در برابر اکثر ارزها تضعیف شد، اما شاخص دلار (DXY) همچنان حدود ۱ درصد بالاتر از سطوح ابتدای ماه مه معامله می‌شود. این در حالی است که نفت برنت اکنون ۴ درصد پایین‌تر از کف ۷ مه قرار دارد. پیش‌بینی اینکه آیا این لحظه واقعاً نقطه عطفی برای حل‌وفصل بحران خاورمیانه است یا نه دشوار است، اما نکته‌ای که باید پذیرفت این است که دلار، فارغ از این تحولات، همچنان در موقعیت نسبتاً قدرتمندی قرار دارد. علت این موضوع را می‌توان در لحن انقباضی فدرال رزرو و داده‌های تورمی جست‌وجو کرد که علی‌رغم کاهش قیمت انرژی، بازارها را همچنان به قیمت‌گذاری برای تداوم سیاست‌های انقباضی (حدود ۱۵ نقطه پایه تا پایان سال) سوق داده‌اند. داده‌های دیروز Core PCE آمریکا که اندکی پایین‌تر از اجماع بازار و برابر با ۰.۲ درصد ماهانه منتشر شد، تأثیر چندانی بر انتظارات بازار از فدرال رزرو نداشت؛ موضوعی که شاید نشان دهد معامله‌گران ترجیح می‌دهند پیش از کنار گذاشتن سناریوی افزایش نرخ بهره، ابتدا گزارش بعدی CPI را مشاهده کنند. امروز تقویم داده‌های آمریکا سبک‌تر است، اما سخنرانی‌های متعدد مقامات فدرال رزرو می‌تواند مورد توجه بازار قرار گیرد. دلار همچنان کاملاً تحت‌تأثیر تیترهای خبری حرکت می‌کند. نشانه‌های قوی از آغاز بازگشایی تنگه هرمز برای عبور‌ومرور می‌تواند دلار را به‌طور معناداری در برابر اکثر ارزها پایین‌تر ببرد؛ اما از سوی دیگر، تداوم وضعیت تعلیق و بلاتکلیفی حتی بدون تشدید مجدد درگیری‌های نظامی نیز ممکن است شاخص دلار را دوباره به محدوده 99.50 بازگرداند. یورو : تورم آلمان ممکن است بازار را غافلگیر کند فرانسه، اسپانیا و آلمان امروز صبح برآورد اولیه تورم ماه مه را منتشر می‌کنند. انتظار می‌رود تورم فرانسه و اسپانیا به روند شتاب‌گیری خود ادامه دهد، در حالی که پیش‌بینی‌ها تورم آلمان را در سطح ۲.۹ درصد بدون تغییر نشان می‌دهند. با این حال، تیم اقتصاد کلان ما معتقد است داده کلیدی آلمان با ریسک صعودی همراه است و احتمال ثبت رقمی به‌مراتب بالاتر از ۳ درصد وجود دارد. چنین نتیجه‌ای احتمالاً با تقویت روند نزولی نرخ‌های بهره کوتاه‌مدت، از یورو حمایت خواهد کرد. با این وجود، تحولات خاورمیانه همچنان عامل غالب در حرکت EURUSD باقی مانده است. از دید ما، بازگشایی تنگه هرمزمی‌تواند محرک یک رالی احساسی بیش از ۱ درصدی در این جفت‌ارز باشد. با این حال، تثبیت نرخ‌های بالاتر از 1.180 احتمالاً به شرایط مساعدتر در اختلاف نرخ‌های بهره کوتاه‌مدت نیز نیاز دارد؛ موضوعی که عمدتاً از مسیر بازقیمت‌گذاری انبساطی‌تر برای فدرال رزرو محقق می‌شود. دلار کانادا: اختلاف نرخ‌های بهره همچنان عامل فشار است کانادا امروز داده‌های تولید ناخالص داخلی سه‌ماهه نخست را منتشر می‌کند. انتظار بازار رشد نسبتاً ضعیف ۱.۵ درصدی سالانه‌سازی‌شده فصلی است؛ آن هم پس از ثبت رقم ناامیدکننده منفی ۰.۶ درصدی در سه‌ماهه چهارم. با این حال، چنین داده‌ای که تا حدی به گذشته مربوط است، تنها در صورتی برای بانک مرکزی کانادا اهمیت جدی خواهد داشت که اختلاف محسوسی با اجماع بازار داشته باشد. دلار کانادا امروز اندکی فرصت تنفس پیدا کرد، اما همچنان یکی از ضعیف‌ترین ارزهای گروه G10 در ماه مه باقی مانده است. در مدل ارزش منصفانه کوتاه‌مدت ما، سهام جهانی و اختلاف نرخ‌های بهره کوتاه‌مدت مهم‌ترین محرک‌های USDCAD هستند. کاهش بیشتر تنش‌ها و بهبود فضای ریسک‌پذیری احتمالاً می‌تواند USDCAD را پایین‌تر ببرد، اما اختلاف نرخ‌های بهره نسبی همچنان مانع مهمی در برابر این حرکت محسوب می‌شود. تورم کانادا و شرایط بازار کار نیز از تغییر رویکرد انقباضی بانک مرکزی کانادا در کوتاه‌مدت حمایت نمی‌کنند و بازارها همچنان راحت‌تر سناریوی حذف انتظارات انقباضی بانک مرکزی کانادا را می‌پذیرند تا کنار گذاشتن انتظارات انقباضی فدرال رزرو. مذاکرات مجدد توافق تجاری USMCA نیز همچنان یکی از ریسک‌های مهم برای دلار کانادا است. جیمیسون گریر، نماینده تجاری آمریکا، این هفته اعلام کرد اختلافات با کانادا «قابل‌توجه» است. همانند سال ۲۰۲۰، ترامپ ممکن است پیش از دستیابی به هر توافق نهایی، تهدیدهای تعرفه‌ای را تشدید کند. حتی اگر توافق جدیدی در نهایت حاصل شود، طولانی‌شدن مذاکرات و فضای عدم‌قطعیت می‌تواند بر اعتماد شرکت‌ها و بازار کار کانادا فشار وارد کند و احتمال اتخاذ موضع انقباضی‌تر از سوی بانک مرکزی کانادا را بیش از پیش کاهش دهد. در سناریوی پایه ما — که نسبت به تحولات خاورمیانه دیدگاهی نسبتاً خوش‌بینانه دارد — انتظار داریم USDCAD تا پایان ژوئن به 1.37 و تا پایان سه‌ماهه سوم به 1.36 بازگردد. این پیش‌بینی همچنان بخشی از پرمیوم ریسک مرتبط با مذاکرات مجدد USMCA را در دلار کانادا لحاظ می‌کند؛ عاملی که باعث می‌شود «لونی» نسبت به سایر ارزهای کالامحور گروه G10 عملکرد ضعیف‌تری داشته باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سشن آسیا: شلیک و مذاکره هم‌زمان؛ بازارها توافق ایران–آمریکا را نزدیک می‌بینند

بازارهای آسیا در ۲۶ مه ۲۰۲۶ در فضایی معامله شدند که در آن درگیری نظامی و مذاکرات دیپلماتیک هم‌زمان پیش می‌رفتند؛ وضعیتی که به‌جای تشدید تنش، از نگاه معامله‌گران نشانه‌ای از نزدیکی به توافق نهایی بود. تحولات کلیدی تنگه هرمز نیروهای آمریکایی دو شناور مین‌گذار سپاه را در تنگه هرمز هدف قرار دادند و یک سایت موشکی در بندرعباس را منهدم کردند. ایران در پاسخ، موشک‌های کروز ضدکشتی به‌سوی دارایی‌های نیروی دریایی آمریکا شلیک کرد. سنتکام این اقدامات را «دفاعی» توصیف کرد و گفت آتش‌بس همچنان برقرار است. گزارش‌ها از انفجارهای گسترده در بندرعباس، سیریک و جاسک حکایت داشت. بازارها این هم‌زمانی «شلیک و مذاکره» را نشانه‌ای از نزدیکی توافق تفسیر کردند، نه گسترش جنگ. نفت، طلا و دلار نفت پس از سقوط نزدیک به ۷٪ در روز دوشنبه، بخشی از افت را جبران کرد اما به‌دلیل درگیری‌های تازه، رشد آن محدود ماند. یک منبع آگاه گفت میانجی‌گری قطر به تفاهمی درباره دارایی‌های بلوکه‌شده ایران رسیده و احتمال اعلام توافق از روز سه‌شنبه وجود دارد. ترامپ موضع خود درباره اورانیوم غنی‌شده ایران را نرم‌تر کرد و گفت نابودی در محل یا انتقال به کشور ثالث تحت نظارت آژانس قابل‌قبول است؛ تغییری که یک مانع بزرگ را برداشت. طلا و نقره در معاملات آسیایی کاهش یافتند. دلار اندکی تقویت شد و سهام تحت فشار ملایم قرار گرفت. سیگنال‌های سیاست‌گذاری در آسیا هیمینو، معاون بانک مرکزی ژاپن، مسیر افزایش نرخ بهره را تأیید کرد و گفت ریسک خاورمیانه عامل تعیین‌کننده زمان‌بندی است. وزیر دارایی ژاپن وعده داد برای حمایت از خانوارها در برابر هزینه انرژی اقدام کند. بانک خلق چین (PBoC) نرخ میانی USDCNY را در ۶.۸۲۸۸ تعیین کرد؛ قوی‌ترین سطح از فوریه ۲۰۲۳. سریلانکا نرخ بهره را ۱۰۰ نقطه پایه افزایش داد و به ۸.۷۵٪ رساند؛ واکنشی به جهش قیمت انرژی و فشار بر روپیه. زلزله ۶.۹ ریشتری در منطقه معدنی آنتوفاگاستای شیلی خسارت محدودی ایجاد کرد و تلفات نداشت. چشم‌انداز در پایان جلسه آسیایی، بازارها به این جمع‌بندی رسیدند که: توافق ایران–آمریکا نزدیک‌تر از هر زمان در سه ماه گذشته است، آتش‌بس شکننده اما پابرجاست، و معامله‌گران فعلاً به دیپلماسی بیش از میدان جنگ اعتماد کرده‌اند. اینکه این خوش‌بینی تا سه‌شنبه دوام بیاورد، به خروجی مذاکرات دوحه بستگی دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آخرین گزارش COT| مه ۲۰۲۶؛ آیا پول هوشمند در حال فاصله گرفتن از طلاست؟

گزارش جدید COT در هفته منتهی به ۱۹ مه ۲۰۲۶، تصویری مهم از تغییر رفتار معامله‌گران بزرگ در بازارهای جهانی ارائه می‌دهد؛ تصویری که می‌تواند سرنخ‌های مهمی برای معامله‌گران فارکس، طلا، نفت، شاخص‌ها و حتی کریپتو داشته باشد. داده‌های این هفته نشان می‌دهد سرمایه‌های سفته‌بازانه در برخی دارایی‌های امن عقب‌نشینی کرده‌اند، در حالی که بازار انرژی، برخی ارزهای کالایی و بخشی از بازار سهام آمریکا نشانه‌هایی از بهبود موقعیت‌گیری را ثبت کرده‌اند. “ «این تحلیل توسط تیم یوتوتایمز و بر پایه داده‌های منتشرشده در گزارش COT (Commitments of Traders – گزارش تعهد معامله‌گران) که از سوی کمیسیون معاملات آتی کالای آمریکا (CFTC) منتشر می‌شود، تهیه شده است. لازم به تأکید است که این ابزار تنها یکی از روش‌های رصد رفتار بازار در کنار سایر ابزارهای تحلیلی محسوب می‌شود و نباید به‌عنوان سیگنال قطعی معاملاتی تلقی شود. معامله‌گران بهتر است از این داده‌ها به‌عنوان یک راهنمای تحلیلی در کنار سایر عوامل بازار استفاده کنند.» کامران گودرزی در یک نگاه کاهش موقعیت صعودی روی یورو، پوند و ین افت محسوس تمایل سفته‌بازان به طلا و فلزات ادامه قدرت نسبی نفت خام در برابر ضعف شدید گاز طبیعی بهبود تدریجی سنتیمنت بازار در بیت‌کوین و اتریوم یورو؛ هم خریداران و هم فروشندگان فعال‌تر شدند، اما فروشندگان دست بالا را گرفتند در بازار فارکس، یورو یکی از مهم‌ترین تغییرات هفتگی را ثبت کرده است. برخلاف تصور اولیه، معامله‌گران بزرگ از معاملات خرید یورو خارج نشده‌اند؛ بلکه فعالیت در هر دو سمت بازار افزایش یافته است. Long: +9,249 Short: +15,936 Net Position: 33,513 تغییر هفتگی منفیNet: 6,687 یعنی خریداران یورو موقعیت‌های جدید باز کرده‌اند، اما فروشندگان با سرعت بیشتری وارد بازار شده‌اند. نتیجه این واگرایی، کاهش موقعیت خالص خرید بوده است. وضعیت مهم سایر ارزها دلار استرالیا (AUD) همچنان یکی از قوی‌ترین ارزهای مورد علاقه سفته‌بازان باقی مانده است: Net Position: 85,644 تغییر هفتگی: +654 در مقابل، ین ژاپن شاهد افزایش سنگین فروش بوده است: Long: +6,448 Short: +25,251 منفی Net Position: 93,905 پوند بریتانیا نیز فشار فروش بیشتری را تجربه کرده: منفی Long: 11,530 Short: +9,718 منفیNet Position: 64,307 اینجا برخلاف یورو، تصویر واقعاً نزولی‌تر است؛ زیرا لانگ‌ها کاهش یافته و هم‌زمان شورت‌ها رشد کرده‌اند. فلزات؛ کاهش اشتیاق سفته‌بازان در طلا، نقره و پلاتین در بخش فلزات، داده‌ها بیشتر از تعدیل خوش‌بینی حکایت دارند. طلا (Gold) منفی Long: 8,775 Short: +3,014 Net Position: 159,833 تغییر هفتگی: 11,789- در طلا، همزمان شاهد کاهش معاملات خرید و افزایش معاملات فروش هستیم؛ بنابراین افت موقعیت خالص صرفاً یک اثر آماری نیست و نشانه واقعی کاهش تمایل صعودی محسوب می‌شود. نقره (Silver) منفی Long: 1,978 منفی Short: 538 Net Position: 24,671 تغییر هفتگی: 1,440- در نقره، هم لانگ و هم شورت کاهش یافته‌اند؛ اما خروج از موقعیت‌های خرید بیشتر بوده و در نتیجه موقعیت خالص افت کرده است. پلاتین (Platinum) منفی Long: 2,118 Short: +686 Net Position: 17,908 تغییر هفتگی: 2,804- در پلاتین نیز ترکیب کاهش لانگ‌ها و افزایش شورت‌ها دیده می‌شود؛ الگویی که معمولاً نشانه کاهش اعتماد به ادامه رشد قیمت است. مس (Copper) منفی Long: 1,285 منفی Short: 862 Net Position: 75,886 تغییر هفتگی: 423- در مس، هر دو سمت بازار کوچک‌تر شده‌اند، اما کاهش لانگ‌ها اندکی بیشتر بوده است. به‌طور کلی، داده‌های فلزات نشان می‌دهد سرمایه‌های سفته‌بازانه نسبت به هفته‌های قبل محتاط‌تر شده‌اند. نفت و انرژی؛ تداوم قدرت نفت، فشار فروش سنگین روی گاز طبیعی در بازار انرژی، تصویر دوگانه دیده می‌شود. نفت خام WTI Long: +12,803 Short: +10,100 Net Position: 172,580 تغییر هفتگی: +2,703 در نفت، هم خریداران و هم فروشندگان موقعیت‌های خود را افزایش داده‌اند؛ اما رشد لانگ‌ها بیشتر بوده و همین موضوع باعث بهبود موقعیت خالص خرید شده است. گاز طبیعی منفی Long: 11,149 Short: +4,741 منفی Net Position: 192,196 تغییر هفتگی: 15,890- اینجا تصویر کاملاً متفاوت است؛ لانگ‌ها کاهش یافته‌اند و فروشندگان نیز بر موقعیت‌های خود افزوده‌اند. این ترکیب، یکی از نزولی‌ترین ساختارهای جدول این هفته را ایجاد کرده است. شاخص‌های آمریکا؛ واگرایی میان نزدک و بازار گسترده‌تر در بخش شاخص‌ها، همه بازار سهام آمریکا رفتار یکسانی نداشته‌اند. Nasdaq-100 بهبود قابل‌توجهی را ثبت کرده: Long: +15,898 Short: +1,333 تغییر Net: +14,565 در مقابل، Russell 2000 تضعیف شده: منفی Long: 15,867 منفی Short: 7,934 تغییر Net: 7,933- در S&P500 E-mini نیز گرچه هر دو سمت رشد کرده‌اند، اما افزایش لانگ‌ها بیشتر بوده است: Long: +4,877 Short: +1,647 تغییر Net: +3,230 کریپتو؛ بهبود تدریجی احساسات بازار در بخش دارایی‌های دیجیتال، داده‌ها نسبتاً سازنده‌اند. بیت‌کوین منفی Long: 363 منفی Short: 1,216 Net Position: 2,112 تغییر هفتگی: +853 بهبود موقعیت خالص بیت‌کوین عمدتاً ناشی از کاهش موقعیت‌های فروش بوده است، نه موج قدرتمند خرید جدید. اتریوم Long: +2,295 منفی Short: 837 Net Position: 3,568 تغییر هفتگی: +3,132 در اتریوم هم افزایش لانگ‌ها و هم کاهش شورت‌ها مشاهده می‌شود؛ ترکیبی که از بهبود سنتیمنت بازار حمایت می‌کند. جمع‌بندی: معامله‌گران بزرگ به دنبال چه سناریویی هستند؟ گزارش COT این هفته نشان می‌دهد سرمایه‌های هوشمند در حال بازتنظیم ریسک هستند. کاهش خرید در فلزات، احتیاط در بازار فارکس اروپا، تداوم علاقه به نفت و بازگشت تدریجی توجه به کریپتو، همگی می‌توانند نشانه‌ای از بازاری باشند که در حال قیمت‌گذاری سناریوی تورم پایدار، سیاست پولی محتاطانه و رشد نامتوازن اقتصاد جهانی است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص احساسات مصرف کننده و تولید ناخالص داخلی آلمان

شاخص احساسات مصرف کننده آلمان - ژوئن - German GfK Consumer Climate  واقعی ................ 29.8-  پیش‌بینی ............. 33.7-  قبلی ................... 33.3- شاخص نهایی تولید ناخالص داخلی آلمان 2026 - سه‌ماهه اول سال - German Final GDP  واقعی .................. %0.3  پیش‌بینی ............. %0.3  قبلی .................... %0.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش تولید ناخالص داخلی انگلیس – سه ماهه اول 2026

تولید ناخالص داخلی - سه ماهه اول انگلیس (فصل به فصل) - Gross Domestic Product  واقعی .................. %0.6 پیش‌بینی ............. %0.6 قبلی .................. %0.1 تولید ناخالص داخلی - سه ماهه اول انگلیس (سالانه) - Gross Domestic Product  واقعی .................. %1.1 پیش‌بینی ............. %0.8 قبلی .................. %1.0  تولید ناخالص داخلی - ماهانه انگلیس (مارس) - Gross Domestic Product واقعی .................. %0.3 پیش‌بینی ............. %0.1- قبلی .................. %0.5 شاخص تولیدات صنعتی انگلیس - مارس - Industrial Production واقعی .................. %0.2- پیش‌بینی ............ %0.2- قبلی ................... %0.5  شاخص تولیدات کارخانجات - مارس - Manufacturing Production واقعی .................. %1.2 پیش‌بینی ............ %0.1- قبلی .................... %0.2- (این داده از ۰.۱- تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی جدید مورگان استنلی هدف S&P 500 را به ۸۰۰۰ واحد رساند

بانک سرمایه‌گذاری مورگان استنلی پیش‌بینی خود برای پایان سال ۲۰۲۶ شاخص S&P 500 را اصلاح کرد و هدف جدید را از ۷۸۰۰ واحد به ۸۰۰۰ واحد افزایش داد. این بازبینی نشان می‌دهد که این بانک وال‌استریتی انتظار دارد رشد سود شرکت‌ها، ثبات سیاستی و بهبود شرایط اقتصاد آمریکا در سال‌های پیش‌رو از بازار سهام حمایت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آرامش عجیب بازار فارکس؛ چرا دلار و یورو فعلاً درجا می‌زنند؟

با وجود بحران حل‌نشده در خاورمیانه و گسترش تورم در سراسر جهان، بازارهای فارکس همچنان بسیار آرام باقی مانده‌اند. سطح نوسانات معاملاتی در محدوده پایین بازه پنج‌ساله قرار دارد. زمانی که ارزها حرکت قابل‌توجهی ندارند، سرمایه‌گذاران همچنان ترجیح می‌دهند سرمایه خود را در ارزهایی پارک کنند که بازدهی بالاتری ارائه می‌دهند. از همین رو، تقاضا برای دلار استرالیا (AUD) و کرون نروژ (NOK) ادامه دارد. این مقاله را موسسه ING منتشر کرده و توسط یوتوتایمز برای مخاطبان بازخوانی شده است. در یک نگاه نوسان پایین در بازار فارکس با وجود بحران خاورمیانه و تورم جهانی، همچنان از استراتژی‌های کری ترید و ارزهای پربازده مثل دلار استرالیا و کرون نروژ حمایت می‌کند. داده‌های تورمی آمریکا و افزایش انتظارات انقباضی باعث شده دلار همچنان از حمایت برخوردار باشد و شاخص DXY در محدوده ۹۸ تا ۹۹ نوسان کند. با تثبیت نفت برنت نزدیک ۱۰۶ دلار، بازارها چشم‌انتظار گزارش‌های OPEC، IEA و EIA هستند؛ هرگونه کاهش بیشتر ذخایر نفتی می‌تواند قیمت نفت را بالاتر ببرد. یورو و پوند در فضای کم‌نوسان معامله می‌شوند؛ در حالی که یورو زیر فشار ریسک‌های نفتی قرار دارد، پوند از تحولات سیاسی بریتانیا و رقابت احتمالی رهبری حزب کارگر تأثیر می‌پذیرد. دلار آمریکا (USD): انتظارات بازار نسبت به فدرال رزرو متمایل‌تر به سیاست‌های انقباضی شده است یکی از مشاهدات غالب در بازارهای فارکس در حال حاضر این است که نوسانات معاملاتی به شکل غیرمنتظره‌ای پایین مانده است. با وجود چشم‌انداز شوک نفتی تورمی-رکودی که می‌تواند اقتصاد جهانی را مختل کند، سطح نوسان بازار فارکس فاصله زیادی با پایین‌ترین سطوح پنج سال اخیر ندارد. این موضوع احتمالاً تا حد زیادی به بازارهای سهام مربوط می‌شود؛ جایی که ابرچرخه هوش مصنوعی همچنان عامل غالب است. همچنین مشاهده می‌کنیم که بازارهای سهام اکنون نقش پررنگ‌تری نسبت به اختلاف نرخ بهره یا قیمت نفت در قیمت‌گذاری بازار فارکس ایفا می‌کنند. با نزدیک شدن به فصل تابستان، به نظر می‌رسد برای خارج کردن بازار از ذهنیت نوسان پایین، به محرک بزرگی نیاز باشد. این موضوع باعث می‌شود ارزهای با بازده بالاتر گروه G10 مانند دلار استرالیا و کرون نروژ همچنان مورد تقاضا باقی بمانند، زیرا استراتژی‌های کری ترید (معاملات حملی) همچنان محبوب هستند. این ارزها همچنین از قرار گرفتن در معرض کالاها سود می‌برند و از زمان آغاز درگیری ایران، شرایط تجاری (terms of trade) آن‌ها بهبود یافته است. مگر اینکه بازارهای سهام با افت شدیدی مواجه شوند، حرکت‌های محدود ارزها همچنان تحت تأثیر حرکت بعدی بزرگ قیمت نفت و واکنش بانک‌های مرکزی (از جمله فدرال رزرو) به تورم بالاتر خواهد بود. در بخش نفت، قیمت نفت برنت در نزدیکی ۱۰۶ دلار در هر بشکه ثابت مانده است. امروز باید گزارش‌های ماهانه بازار نفت از سوی آژانس بین‌المللی انرژی (IEA) و اوپک (OPEC) را زیر نظر داشت. همچنین در ادامه روز، گزارش هفتگی ذخایر نفتی EIA منتشر می‌شود که اگر کاهش ذخایر بیش از ۲ میلیون بشکه مورد انتظار باشد، می‌تواند دوباره قیمت نفت را بالاتر ببرد. در مورد فدرال رزرو، داده‌های تورم CPI ماه آوریل که بالاتر از اجماع بازار منتشر شد، باعث شده نرخ‌های OIS یک‌ماهه با سررسید یک ساله به بالاترین سطح خود از اوایل ۲۰۲۵ برسند. اکثر تحلیلگران به این نتیجه رسیده‌اند که کوین وارش که انتظار می‌رود امروز به‌عنوان رئیس جدید فدرال رزرو تأیید شود، در شرایط فعلی فضای چندانی برای پیش بردن پیام انبساطی (داویش) خود نخواهد داشت. عامل بعدی اثرگذار بر روایت فدرال رزرو امروز، انتشار داده‌های PPI ماه آوریل و سخنرانی سوزان کالینز رئیس فدرال رزرو بوستون خواهد بود که به‌عنوان یکی از اعضای متمایل به سیاست‌های انقباضی‌تر شناخته می‌شود. با توجه به نرخ‌های نسبتاً بالای سپرده ۳.۶۵ درصدی (یک‌هفته‌ای) و همچنین نقش دلار به‌عنوان پوشش ریسک در صورت جهش قیمت نفت یا افت بازار سهام، انتظار می‌رود دلار فعلاً همچنان در سطح مناسبی مورد تقاضا باقی بماند. با توجه به اینکه شاخص دلار (DXY) وزن بالایی به ارزهای اروپایی و ین ژاپن اختصاص داده، این شاخص می‌تواند همچنان در بازه ۹۸.۰۰ تا ۹۹.۰۰ معامله شود. در برابر ارزهای بازارهای نوظهور، دلار ممکن است اندکی تضعیف شود؛ زیرا بازار در انتظار برخی لحن‌های مثبت و توافقات تجاری ناشی از سفر قریب‌الوقوع رئیس‌جمهور ترامپ به چین است. یورو (EUR): محیط کم‌نوسان ادامه دارد نوسان ضمنی سه‌ماهه EURUSD اکنون به ۵.۷ درصد رسیده است. این رقم بیش از ۱ درصد پایین‌تر از نوسان تحقق‌یافته (realised volatility) بوده و فاصله زیادی با کف محدوده ۵.۲ تا ۵.۳ درصدی مشاهده‌شده در پنج سال اخیر ندارد. این لزوماً به معنای عدم شکل‌گیری روند جدید نیست، اما با توجه به نسبت ریسک ریورسال (risk reversal) — یعنی قیمت اختیار خرید یورو در برابر اختیار فروش معادل آن — نتیجه‌گیری این است که EURUSD همچنان در وضعیت رنج معامله می‌شود. با توجه به اینکه از سطوح فعلی ریسک‌های صعودی بیشتری برای قیمت نفت متصور هستیم، EURUSD ممکن است در جلسات آتی کمی پایین‌تر بیاید. با این حال، انتظار می‌رود بار دیگر در محدوده 1.1650 تقاضای مناسبی مشاهده شود. در تقویم اقتصادی امروز، انتشار دوم تولید ناخالص داخلی منطقه یورو در سه‌ماهه اول ۲۰۲۶ قرار دارد که انتظار می‌رود ۰.۱ درصد رشد فصلی (QoQ) را نشان دهد. همچنین چندین سخنران بانک مرکزی اروپا (ECB) نیز برنامه دارند. با این حال، سخنرانی‌های مهم کریستین لاگارد و فیلیپ لین تا امشب برگزار نمی‌شود. انتظار می‌رود آن‌ها احتمال افزایش نرخ بهره ECB در ماه ژوئن را مطرح نگه دارند؛ در غیر این صورت یورو تحت فشار قرار خواهد گرفت. پوند بریتانیا (GBP): استارمر همچنان در قدرت باقی مانده است پوند انگلیس سرانجام دیروز شاهد ضعفی مستقل بود؛ چرا که تحولات سیاسی وست‌مینستر به مرکز توجه بازار تبدیل شد. در حال حاضر، استارمر  قصد دارد در سمت نخست‌وزیری باقی بماند و در هر رقابت رهبری احتمالی در برابر چالش‌گران شرکت کند. این چالش‌گران شامل افرادی مانند وس استریتینگ، اندی برنهام و آنجلا رینر هستند که هنوز به‌طور رسمی نامزدی خود را اعلام نکرده‌اند. امروز احتمالاً روزی آرام‌تر از منظر مانورهای سیاسی خواهد بود؛ چرا که مراسم افتتاحیه پارلمان برگزار می‌شود و شاه چارلز برنامه‌های قانون‌گذاری حزب کارگر برای دوره آتی را ارائه خواهد کرد. با این حال، اعلام رسمی نامزدی هر یک از این چهره‌ها برای رقابت رهبری احتمالاً باعث افت تازه پوند خواهد شد؛ به‌ویژه اگر خبری درباره اندی برنهام منتشر شود، زیرا سیاست‌های او تهدیدی برای بازار اوراق قرضه بریتانیا تلقی می‌شود. بازدهی‌های بالا احتمالاً در حال حاضر تا حدی از پوند حمایت می‌کنند، اما انتظار می‌رود تقاضای مناسبی برای EURGBP در سطوح زیر 0.8650 وجود داشته باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تولید ناخالص داخلی، تغییرات اشتغال و  شاخص تولیدات صنعتی ناحیه یورو – سه‌ماهه اول ۲۰۲۶

تغییرات اشتغال ناحیه یورو - سه‌ماهه اول - Employment Change  واقعی ................ %0.1  پیش‌بینی ............. %0.0 قبلی .................... %0.2  تولید ناخالص داخلی ناحیه یورو - سه‌ماهه اول - Gross Domestic Product  واقعی ................ %0.1  پیش‌بینی ............. %0.1 قبلی .................... %0.1  شاخص تولیدات صنعتی ناحیه یورو - مارس - Industrial Production  واقعی ................ %0.2  پیش‌بینی ............. %0.3  قبلی .................... %0.4

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جنگ یا نرخ بهره؟ مورگان استنلی می‌گوید طلا از کدام می‌ترسد

بانک مورگان استنلی پیش‌بینی قیمت طلا را برای سال جاری ۵۲۰۰ دلار در هر اونس تعیین کرده است. تحلیل بانک نشان می‌دهد که خرید مجدد طلا توسط بانک‌های مرکزی و صندوق‌های ETF و همچنین انتظار برای کاهش نرخ‌های بهره فدرال رزرو در سال ۲۰۲۷ می‌تواند روند صعودی جدیدی برای فلز زرد رقم بزند. با این حال، مورگان استنلی تأکید می‌کند که افت ۱۴.۵ درصدی قیمت طلا از زمان آغاز درگیری ایران و آمریکا نشان می‌دهد طلا دیگر مانند گذشته پناهگاه امن در بحران‌های ژئوپلیتیکی نیست و اکنون بیشتر به نرخ‌های واقعی بهره واکنش نشان می‌دهد تا به جنگ یا تنش سیاسی. تحلیل بانک افزایش قیمت نفت باعث تشدید نگرانی‌های تورمی شده و انتظارات برای کاهش نرخ‌های بهره را پایین آورده است. در نتیجه، بازده واقعی اوراق خزانه بالا رفته و هزینه نگهداری طلا افزایش یافته است. هم‌زمان، برخی بانک‌های مرکزی و ETFها خرید طلا را متوقف یا حتی فروش کرده‌اند که فشار مضاعفی بر بازار وارد کرده است. مورگان استنلی می‌گوید در بلندمدت، بازگشت خرید ETFها، انباشت ذخایر طلا توسط چین، تضعیف دلار آمریکا و دو کاهش نرخ بهره فدرال رزرو در ژانویه و مارس ۲۰۲۷ می‌تواند مسیر رشد طلا را دوباره فعال کند. جمع‌بندی این گزارش نتیجه می‌گیرد که سیاست پولی اکنون عامل اصلی تعیین قیمت طلاست و نقش سنتی آن به‌عنوان دارایی امن در بحران‌ خلیج فارس کمرنگ شده است. به‌عبارت دیگر، طلا از «معامله ترس» به «معامله نرخ واقعی» تبدیل شده است — تغییری که می‌تواند دیدگاه سرمایه‌گذاران نسبت به این فلز را برای همیشه تغییر دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

از طلا تا نفت و فلزات؛ ذخیره‌سازی دولت‌ها بازار را به هم ریخت

در یک نگاه دولت‌ها فراتر از طلا، کامودیتی‌های اساسی را انبار می‌کنند و این باعث نوسانات شدید قیمت‌ها شده است. سیاست‌هایی مثل ذخیره‌سازی استراتژیک، محدودیت صادرات و حمایت از تولید داخلی، بازارها را منطقه‌ای و حساس‌تر کرده‌اند.. طلا متفاوت است: عرضه پایدار و تاریخی آن، باعث می‌شود تقاضای ناشی از ریسک برای مدتی طولانی‌تر قیمت‌ها را بالا نگه دارد. به گفته بانک سرمایه‌گذاری گلدمن ساکس، دولت‌ها به غیر از طلا، در حال انباشت کامودیتی‌های اساسی هستند که این روند نوسانات قیمتی را تشدید می‌کند. رشد تاریخی طلا صرفاً به فلزات گران‌بها محدود نمی‌شود. به باور تحلیلگران گلدمن ساکس، این روند بخشی از تغییری گسترده‌تر در نحوه نگاه دولت‌ها و سرمایه‌گذاران به بازار کامودیتی‌ها است. در سال‌های اخیر، خریدهای بانک‌های مرکزی با هدف پوشش ریسک‌های ژئوپلیتیکی و مالی، به جهش قیمت طلا کمک کرده است. در حال حاضر به عقیده تحلیلگران گلدمن ساکس، راهبردهای مشابه «بیمه‌ای» در سایر بازارهای کامودیتی نیز در حال شکل‌گیری است. این گزارش بر پایه داده‌های منتشرشده توسط AOL و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. قبلاً بازار خیلی از کامودیتی‌ها (مثل نفت، مس، گندم و…) بیشتر بر اساس یک تعادل جهانی واحد کار می‌کرد؛ یعنی عرضه و تقاضا در سطح دنیا تعیین‌کننده قیمت بود و کامودیتی‌ها نسبتاً آزادانه بین کشورها جابه‌جا می‌شد. اما حالا با سیاست‌هایی مثل: انباشت ذخایر استراتژیک محدودیت‌های صادراتی تعرفه‌ها حمایت از تولید داخلی بازارها منطقه‌ای‌ رفتار می‌کنند. روندی که خطر افزایش نوسانات را بالا می‌برد. این تغییر ریشه در شوک‌های اخیر عرضه دارد. پس از اختلالات زنجیره تأمین در سال ۲۰۲۰ و شوک‌های غذایی و انرژی در سال ۲۰۲۲، سیاست‌گذاران تمرکز خود را بر تضمین دسترسی به مواد حیاتی معطوف کردند. ✔️ بیشتر بخوانید: پیش‌بینی انفجاری UBS: طلا در راه ۶۲۰۰ دلار؛ آیا ذخایر جهانی رو به اتمام است؟ این اقدامات شامل اعمال تعرفه‌ها، کنترل صادرات، حمایت از تولید داخلی و افزایش ذخایر راهبردی دولتی بوده است. مجموع این سیاست‌ها، ساختار بازارهای کامودیتی را به‌گونه‌ای دگرگون می‌کند که قیمت‌ها نسبت به شوک‌ها حساس‌تر شوند. گلدمن ساکس به بازار مس به‌عنوان نمونه‌ اولیه اشاره کرد. با وجود پیش‌بینی مازاد عرضه جهانی در سال ۲۰۲۵، قیمت‌ها افزایش یافت؛ چرا که افزایش ذخیره‌سازی در ایالات متحده عملاً بخشی از عرضه را از چرخه بازارهای بین‌المللی خارج کرد و دسترسی سایر بازارها را محدود ساخت. این امر موجب شد بازارهای خارج از آمریکا — جایی که قیمت‌های معیار جهانی عمدتاً تعیین می‌شود — با محدودیت بیشتری در عرضه مواجه شوند. این پویایی صرفاً به دولت‌ها محدود نمی‌شود. به گفته تحلیل‌گران: «بازخوردهای اخیر مشتریان نشان می‌دهد تقاضای بیمه‌محور برای برخی کالاها — نه‌تنها طلا بلکه فلزات صنعتی مانند مس — فراتر از بخش عمومی گسترش یافته است؛ زیرا سرمایه‌گذاران بخش خصوصی در محیط سیاستی نامطمئن جهانی به دارایی‌های فیزیکی برای تنوع‌بخشی روی آورده‌اند.» این جریان‌های سرمایه‌گذاری از قیمت فلزات حمایت کرده و نوسانات را تشدید می‌کند. طلا متفاوت است در اغلب بازارهای کامودیتی، با افزایش قیمت‌ها عرضه می‌تواند تعدیل شود؛ تولیدکنندگان معمولاً تولید را افزایش می‌دهند و به این ترتیب جهش‌های قیمتی ناشی از تقاضای «بیمه‌ای» تا حدی مهار می‌شود. اما سیاست‌هایی که با هدف تقویت امنیت عرضه اجرا می‌شوند، می‌توانند به مازاد تولید نیز منجر شوند. چنین وضعیتی ممکن است قیمت‌ها را کاهش دهد، تولیدکنندگان کوچک‌تر را از بازار خارج کند و عرضه را متمرکزتر سازد؛ امری که ریسک اختلالات آتی و نوسانات شدیدتر را افزایش می‌دهد. با این حال، طلا از نظر ساختاری متفاوت است. به نوشته تحلیلگران گلدمن ساکس، تقریباً تمام طلای استخراج‌شده در طول تاریخ همچنان در سطح زمین موجود است و عرضه سالانه آن نسبتاً باثبات بوده و به تغییرات قیمت با کندی واکنش نشان می‌دهد. از این رو، تقاضای ناشی از نگرانی‌های ریسک می‌تواند برای مدت طولانی‌تری به رشد قیمت طلا دامن بزند. طلا در ۲۹ ژانویه به رکوردی بالاتر از ۵۵۰۰ دلار در هر اونس رسید، اما یک روز بعد بیش از ۱۰ درصد افت کرد و به زیر ۵۰۰۰ دلار در هر اونس بازگشت. طبق جمع‌بندی یوتوتایمز، دولت‌ها و بانک‌های مرکزی نه تنها طلا، بلکه کالاهای اساسی را ذخیره می‌کنند و این باعث افزایش نوسانات قیمت‌ها شده است. سیاست‌هایی مثل ذخیره‌سازی استراتژیک، محدودیت صادرات و حمایت از تولید داخلی بازارها را حساس‌تر کرده‌اند، و سرمایه‌گذاران خصوصی نیز با هدف بیمه‌محور به دارایی‌های فیزیکی و فلزات صنعتی روی آورده‌اند. طلا به دلیل عرضه پایدار تاریخی، نسبت به سایر کالاها رفتار متفاوتی دارد و رشد قیمت آن طولانی‌تر می‌تواند ادامه یابد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هشدار مورگان استنلی: هزینه‌های هوش مصنوعی از حباب دات‌کام فراتر خواهد رفت

مورگان استنلی اعلام کرده است که سرمایه‌گذاری گسترده شرکت‌های بزرگ فناوری در حوزه هوش مصنوعی قرار است از سطح دوران حباب دات‌کام فراتر رود و شدت هزینه‌های سرمایه‌ای (CapEx) تا سال ۲۰۲۸ می‌تواند به ۴۵٪ از میزان فروش برسد. تحلیلگر مورگان استنلی، تاد کاستانو، هشدار می‌دهد که هزینه‌ها با سرعتی بسیار بیشتر از رشد درآمد در حال افزایش هستند و تنها شرکت‌های بزرگ فناوری (Hyperscalers) بیش از ۲ تریلیون دلار در این زمینه سرمایه‌گذاری خواهند کرد، که تمرکز قابل توجهی از سرمایه‌ها را در حوزه هوش مصنوعی ایجاد می‌کند. در حالی که شرکت‌های نیمه‌هادی می‌توانند از این روند سود ببرند، افزایش هزینه‌ها و روند کند کسب درآمد ممکن است حساسیت سودهای آینده را نسبت به رشد درآمد افزایش دهد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شاخص احساسات مصرف کننده و تولید ناخالص داخلی آلمان

شاخص احساسات مصرف کننده آلمان - مارس - German GfK Consumer Climate  واقعی ................ 24.7-  پیش‌بینی ............. 23-  قبلی ................... 24.2- (این داده از 24.1- تجدید شده است) شاخص نهایی تولید ناخالص داخلی آلمان 2025 - سه‌ماهه چهارم سال - German GDP  واقعی .................. % 0.3  پیش‌بینی ............. %0.3  قبلی .................... %0.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تب هوش مصنوعی به بازار مس رسید؛ فرصت طلایی برای خرید سهام معادن؟

در یک نگاه رشد چشمگیر سهام معادن مس و ارزیابی جدید «اسکوشیا بانک» از ارزش‌گذاری منطقی این شرکت‌ها. اختلاف معنادار قیمت‌های فعلی طلا، نقره و مس با پیش‌بینی‌های کاهشی بانک برای بلندمدت. تاثیر مستقیم توسعه زیرساخت‌های هوش مصنوعی و دیتاسنترها بر نوسانات شدید سهام معادن. تازه‌ترین بررسی‌های تیم فلزات در «اسکوشیا بانک» پرده از یک واقعیت جذاب در بازارهای مالی برداشته است: مس و هر چیزی که به آن مربوط می‌شود، دوباره در مسیر صعودی و رالی قیمتی قرار گرفته‌اند. اگر به دنبال فرصت‌های جدید سرمایه‌گذاری هستید، وقت آن است که به سهام شرکت‌های استخراج فلزات اساسی نگاهی بیندازید؛ جایی که قیمت‌ها بالاخره منطقی به نظر می‌رسند، اما دیگر ارزان نیستند. معمای قیمت‌گذاری؛ خوش‌بینی محتاطانه در بازار مس در حال حاضر، سهام شرکت‌های استخراج مس بر اساس یک «قیمت ضمنی» ۶.۴۸ دلاری به ازای هر پوند مس معامله می‌شوند. (قیمت ضمنی، رقمی است که سرمایه‌گذاران روی تابلو بورس پیش‌بینی می‌کنند کالا در آینده به آن خواهد رسید). این رقم یک رکورد تاریخی محسوب می‌شود، اما تنها ۱۲ درصد بالاتر از «قیمت اسپات» یا همان قیمت نقدی بازار (۵.۷۸ دلار) است. این حباب ۱۲ درصدی در ابتدای سال تنها ۳ درصد بود، اما همچنان از میانگین ۱۹ درصدیِ سه سال گذشته پایین‌تر است. این اعداد و ارقام به ما می‌گویند که بازار سهام نسبت به آینده مس خوش‌بین است، اما هنوز دچار هیجان کاذب و رفتارهای دیوانه‌وار نشده است. کدام سهام معدنی ارزش خرید دارند؟ تیم بررسی یوتوتایمز با واکاوی داده‌های اسکوشیا بانک به این نتیجه رسیده است که از نظر ارزش‌گذاری، سهام شرکت‌های «فرست کوانتوم» (FM) و «ایوانهو ماینز» (IVN) نسبت به رقبای خود به شدت ارزنده و جذاب هستند. در مقابل، سهام شرکت‌های «آنتوفاگاستا» (ANTO) و «سادرن کوپر» (SCCO) بیش از حد گران به نظر می‌رسند و بانک به آن‌ها رتبه «عملکرد ضعیف‌تر از بازار» داده است. نکته جالب، تضاد بین ارزش‌گذاری‌های فعلی بازار و پیش‌بینی‌های خود اسکوشیا بانک است. در قیمت‌های فعلی نقدی، تولیدکنندگان بزرگ مس با ضریب ۸.۴ برابر در شاخص EV/EBITDA (شاخصی که ارزش کل شرکت را نسبت به سودآوری عملیاتی آن می‌سنجد) و ضریب ۱.۲۲ برابر در شاخص P/NAV (نسبت قیمت سهم به ارزش خالص دارایی‌های شرکت) معامله می‌شوند که هر دو منطقی هستند. اما اگر پیش‌بینی‌های بدبینانه‌تر بانک برای آینده را در فرمول قرار دهیم، این اعداد به ترتیب به ۹.۹ و ۱.۹۹ برابر جهش می‌کنند؛ موضوعی که نشان می‌دهد سرمایه‌گذاران روی گران ماندن مس حساب ویژه‌ای باز کرده‌اند. “ ورود پول هوشمند از سمت دیتاسنترها و غول‌های هوش مصنوعی (AI) به بازار کامودیتی‌ها (کالاهای پایه)، قواعد بازی را به کلی تغییر داده است. وقتی سهام معادن به طور میانگین روزانه ۵ درصد نوسان می‌کنند، این دیگر فقط یک بازار سنتی نیست؛ بلکه بازتابی از عطش سیری‌ناپذیر تکنولوژی برای فلزات رسانا است. برای سرمایه‌گذاری که چشم‌انداز روشنی از آینده فناوری دارد، این نوسانات شدید نه یک تهدید، بلکه معدنِ فرصت‌های سودآوری است. مرتضی عظیمی شکاف عظیم میان واقعیت امروز و پیش‌بینی فردا فاصله بین قیمت‌های نقدیِ امروز و پیش‌بینی‌های بانک برای آینده، به‌ویژه در طلا و نقره به شدت معنادار و بزرگ است. به عنوان مثال، طلا در بازار نقدی ۵,۰۹۹ دلار قیمت دارد، اما بانک پیش‌بینی می‌کند این رقم در سال ۲۰۲۶ به ۴,۶۰۰ دلار و در بلندمدت به ۳,۴۰۰ دلار سقوط کند! این یعنی بانک شرط‌بندی بزرگی روی پایان روند صعودی فعلی کرده است. در نقره وضعیت حتی دراماتیک‌تر است: قیمت نقدی ۸۴.۴۰ دلار در برابر پیش‌بینی بلندمدت ۴۰ دلاری. در مورد مس، شیب ملایم‌تر است (نقدی ۵.۷۸ دلار در برابر بلندمدت ۴.۵۰ دلار)، اما بانک همچنان انتظار یک فرسایش قیمتی را در آینده دارد. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ تغییر اهداف قیمتی سهام و نگاهی به صندوق‌های مس در بخش اهداف قیمتی سهام (تارگت‌ها)، اسکوشیا بانک تغییراتی ایجاد کرده است: هدف سهم FM از ۴۵ به ۴۶ دلار کانادا، سهم LUN از ۳۵ به ۳۶ دلار و سهم TECK.B از ۷۵ به ۸۰ دلار کانادا افزایش یافته، اما سهم IVN با کمی کاهش از ۲۱ به ۲۰ دلار رسیده است. دلیل اصلی رشد هدف قیمتی سهم TECK، گمانه‌زنی‌ها درباره ارزش تصاحب آن توسط شرکت بزرگ «آنگلو امریکن» است که همچنان موتور محرک این سهم محسوب می‌شود. در نهایت، بد نیست نگاهی به صندوق سرمایه‌گذاری مس با نماد COPX بیندازیم که امروز توانسته ۲.۶ درصد رشد کند. بر اساس جمع‌بندی تیم یوتوتایمز، بازار مس و فلزات اساسی در یک نقطه عطف تاریخی قرار دارد. از یک سو نیاز مبرم زیرساخت‌های هوش مصنوعی به این فلزات، قیمت‌ها را داغ و نوسانی نگه داشته است و از سوی دیگر، موسسات مالی بزرگی چون اسکوشیا بانک معتقدند این هیجان در بلندمدت فروکش خواهد کرد. برای شما به عنوان سرمایه‌گذار، راز موفقیت در این بازار، انتخاب دقیق سهامِ ارزنده‌ای است که حتی در صورت افت قیمت جهانی کالاها، همچنان حاشیه سود امنی برای شما بسازند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.    

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مورگان استنلی پیش‌بینی کوتاه‌مدت قیمت برنت را افزایش داد

بر اساس گزارش‌های منتشرشده، بانک مورگان استنلی اعلام کرده است که به دلیل تداوم ریسک‌های ژئوپلیتیک، حق‌پرمیوم ریسک در بازار نفت احتمالاً برای مدتی باقی خواهد ماند و همین موضوع باعث شده پیش‌بینی کوتاه‌مدت این بانک برای قیمت نفت برنت افزایش یابد. با وجود این، مورگان استنلی تأکید کرده که در ادامه سال، با فروکش‌کردن تنش‌ها و افزایش عرضه، قیمت نفت برنت احتمالاً به حدود ۶۰ دلار در هر بشکه کاهش خواهد یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

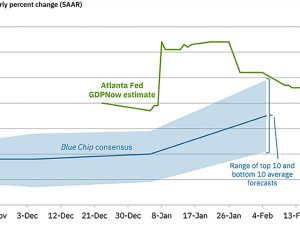
افت قابل‌توجه برآورد رشد آمریکا؛ مدل GDPNow به ۳.۰ درصد کاهش یافت

در یک نگاه برآورد نهایی مدل GDPNow برای رشد سه‌ماهه چهارم ۲۰۲۵ به ۳.۰ درصد کاهش یافت. تعدیل شدید پس از داده‌های ضعیف تراز تجاری و بازنگری موجودی انبارها رخ داد. با وجود رشد سالانه مناسب، کسری بودجه بالا همچنان یکی از نقاط آسیب‌پذیر اقتصاد آمریکا باقی مانده است. مدل پیش‌بینی رشد اقتصادی متعلق به فدرال رزرو آتلانتا بار دیگر کاهش یافت و تنها کمتر از ۲۴ ساعت مانده به انتشار آمار رسمی دولت، برآورد رشد تولید ناخالص داخلی آمریکا در سه‌ماهه چهارم ۲۰۲۵ را از ۳.۶ درصد به ۳.۰ درصد تنزل داد. این افت، نقطه پایانی بر هفته‌ها گمانه‌زنی درباره رشد بالای ۵ درصدی در اواخر سال بود؛ برآوردهایی که عمدتاً بر پایه داده‌های موقتی و اثرات مقطعی در تراز تجاری شکل گرفته بودند. طبق بررسی‌های تیم یوتوتایمز، در ماه اکتبر مازاد تجاری قوی که تا حدی ناشی از جهش صادرات دارویی در واکنش به تعرفه‌ها بود، تصویر پررنگ‌تری از رشد ارائه داد، اما با عادی‌شدن جریان تجارت در نوامبر و دسامبر، این اثر فروکش کرد. داده‌های تازه منتشرشده از سوی اداره سرشماری و اداره تحلیل اقتصادی آمریکا نشان داد هرچند برآورد رشد هزینه‌کرد مصرف‌کننده اندکی از ۲.۴ به ۲.۵ درصد افزایش یافته، اما این بهبود نتوانسته افت سهم صادرات خالص که از ۰.۶۲ واحد درصد به تنها ۰.۰۲ واحد درصد کاهش یافت و تعدیل نزولی سرمایه‌گذاری خصوصی را جبران کند. همچنین بازنگری منفی در موجودی انبارها فشار بیشتری بر برآورد نهایی وارد کرده است. در صورت ثبت عدد ۳.۰ درصدی، رشد واقعی اقتصاد آمریکا در مقیاس سالانه (بر مبنای مقایسه سه‌ماهه چهارم به سه‌ماهه چهارم) حدود ۲.۶ درصد خواهد بود. “ «برای بزرگ‌ترین اقتصاد جهان، این رقم همچنان مطلوب ارزیابی می‌شود؛ هرچند باید توجه داشت این رشد در شرایطی محقق شده که کسری بودجه دولت حدود ۶ درصد تولید ناخالص داخلی برآورد می‌شود.» محمد زمانی به بیان دیگر، بخشی از این رشد به‌واسطه سیاست‌های مالی انبساطی و هزینه‌های دولتی تقویت شده است. برخی تحلیلگران معتقدند در صورت الزام به ترازکردن بودجه، چند واحد درصد از رشد اقتصادی کاسته می‌شد؛ نکته‌ای که پایداری بلندمدت رشد را به پرسش می‌کشد. نگاهی به عملکرد فصلی اقتصاد در سال ۲۰۲۵ نشان می‌دهد مسیر رشد نوسانی بوده است: سه‌ماهه نخست: منفی ۰.۶ درصد سه‌ماهه دوم: مثبت ۳.۸ درصد سه‌ماهه سوم: مثبت ۴.۴ درصد عدد ۳.۰ درصد برای سه‌ماهه پایانی، تصویر سالی نسبتاً قدرتمند اما نامتوازن را تکمیل می‌کند؛ رشدی که از یک‌سو با مصرف مقاوم و سرمایه‌گذاری فناوری حمایت شده و از سوی دیگر با فشارهای تجاری و چالش‌های ساختاری مواجه بوده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا اکنون نگاه بازارها به آمار رسمی دولت و سپس به پیامدهای آن برای سیاست پولی معطوف خواهد شد. در صورتی که عدد نهایی نیز در همین محدوده تثبیت شود، سناریوی «رشد مناسب اما در حال تعدیل» تقویت می‌شود؛ سناریویی که می‌تواند دست سیاست‌گذاران پولی را برای رویکردی محتاطانه در قبال نرخ بهره بازتر بگذارد. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش جزئی برآورد رشد اقتصادی آمریکا؛ مدل GDPNow به ۳.۶٪ رسید

در یک نگاه برآورد رشد سه‌ماهه چهارم آمریکا در مدل GDPNow به ۳.۶ درصد کاهش یافت. این شاخص پیش‌تر تحت تأثیر داده‌های مقطعی حتی بالای ۵ درصد قرار گرفته بود، اما به‌تدریج تعدیل شده است. داده‌های تجاری و موجودی انبارها در روزهای آینده می‌تواند نوسان معناداری در این برآورد ایجاد کند. مدل GDPNow متعلق به فدرال رزرو آتلانتا بار دیگر اندکی تعدیل شد و برآورد رشد تولید ناخالص داخلی آمریکا در سه‌ماهه چهارم را از ۳.۷ درصد به ۳.۶ درصد کاهش داد. این کاهش ۰.۱ واحد درصدی در حالی رخ می‌دهد که تنها چند هفته پیش، همین شاخص به‌دلیل برخی داده‌های مقطعی و اثرات موقتی تعطیلی‌ها، حتی بالای ۵ درصد قرار گرفته بود و بازتاب سیاسی گسترده‌ای پیدا کرد. با نزدیک شدن به انتشار نخستین برآورد رسمی دولت که قرار است روز جمعه اعلام شود، مدل GDPNow به‌تدریج به محدوده‌ای واقع‌بینانه‌تر همگرا شده است. البته همان‌گونه که تجربه نشان داده، حتی آمار اولیه رسمی نیز در ماه‌های بعد چندین بار بازنگری می‌شود. “ «کاهش امروز عمدتاً پس از انتشار داده‌های تولید صنعتی، آغاز ساخت‌وساز مسکن و سفارشات کالاهای بادوام رخ داد؛ مجموعه‌ای از آمار که تصویر نسبتاً باثبات اما نه‌چندان پرشتاب از فعالیت اقتصادی ارائه می‌دهد.» محمد زمانی اکنون تمرکز بازار به داده‌های آتی؛ به‌ویژه تراز تجاری و موجودی انبارهای عمده‌فروشی، معطوف شده است. این مؤلفه‌ها می‌توانند اثر قابل‌توجهی بر محاسبات GDP داشته باشند و حتی نوسانات چنددهم درصدی در برآورد نهایی ایجاد کنند. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا بر اساس جمع‌بندی تیم UtoTimes، عدد ۳.۶ درصد همچنان نشان‌دهنده رشدی قوی برای یک اقتصاد توسعه‌یافته است، اما روند کاهشی تدریجی این برآورد از اوج‌های قبلی، بیانگر تعدیل انتظارات نسبت به شتاب رشد در پایان سال ۲۰۲۵ است؛ روندی که برای بازارهای نرخ بهره و سیاست‌گذاران پولی اهمیت ویژه‌ای خواهد داشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معمای پس‌اندازهای دست‌نخورده در چین؛ چرا مردم در سال ۲۰۲۶ همچنان از خرید می‌ترسند؟

در یک نگاه رشد اقتصادی چین در ۲۰۲۵ به ۵٪ رسید؛ عمدتاً به‌واسطه صادرات سرمایه‌گذاری در بخش مسکن ۱۷٪ کاهش یافت؛ تقاضای داخلی همچنان ضعیف است صادرات به آسیا، اروپا و آمریکای لاتین رشد کرد و فشارهای تجاری آمریکا را جبران نمود وست‌پک: چین باید در ۲۰۲۶ به‌سمت سیاست‌گذاری فعالانه‌تر حرکت کند چین در سال ۲۰۲۵ به هدف رشد ۵ درصدی خود رسید، اما تحلیل جدید نشان می‌دهد که حفظ این روند در سال ۲۰۲۶ نیازمند تغییر سیاست‌گذاری است. بانک وست‌پک هشدار می‌دهد که بدون حمایت از تقاضای داخلی و بخش مسکن، رشد اقتصادی چین ممکن است وارد فاز کندی ساختاری شود. رشد صادراتی در برابر ضعف داخلی بر اساس گزارش منتشرشده توسط بانک وست‌پک و بازخوانی یوتوتایمز، اقتصاد چین در سال ۲۰۲۵ با اتکا به صادرات توانست به هدف رشد ۵ درصدی برسد. صادرات به آسیا، اروپا و آمریکای لاتین افزایش یافت و کاهش تجارت با آمریکا را جبران کرد. سرمایه‌گذاری صنعتی نیز در بخش‌هایی مانند خودروهای برقی، الکترونیک و زیرساخت‌های انرژی ادامه یافت. اما در داخل کشور، تصویر متفاوت بود. سرمایه‌گذاری کلی در دارایی‌های ثابت ۳.۸٪ کاهش یافت و بخش مسکن با افت ۱۷ درصدی مواجه شد. تقاضای مصرف‌کننده نیز همچنان محتاطانه باقی مانده است. ✔️ بیشتر بخوانید: آیا رالی طلا تمام شده است؟ پاسخ تاریخی اسکوشیا بانک هشدار درباره پایداری رشد تحلیل وست‌پک هشدار می‌دهد که اتکای بیش‌ازحد به صادرات و سرمایه‌گذاری صنعتی نمی‌تواند رشد اقتصادی را در بلندمدت حفظ کند. سهم صادرات و صنایع وابسته به آن اکنون از سطح پیش از همه‌گیری نیز فراتر رفته و ظرفیت رشد بیشتر محدود شده است. برای حفظ رشد در سال ۲۰۲۶، چین باید به‌سمت تقویت مصرف خانوار و تثبیت بخش مسکن حرکت کند. تأخیر در این اقدام می‌تواند منجر به تثبیت روند رشد ضعیف شود. نقش دولت مرکزی و ظرفیت تحریک تقاضا گزارش تأکید می‌کند که سرمایه‌گذاری توسط دولت‌های محلی به‌تنهایی کافی نیست. بدون احیای مصرف خصوصی و سرمایه‌گذاری مرتبط، درآمدهای مالیاتی و فروش زمین محدود باقی خواهد ماند. با این حال، خانوارهای چینی همچنان دارای پس‌انداز نقدی بالا هستند و رشد درآمد واقعی نیز پایدار بوده است. در صورت اجرای یک بسته محرک معتبر از سوی دولت مرکزی، تقاضای نهفته می‌تواند به‌سرعت فعال شود و فعالیت اقتصادی را در سراسر کشور گسترش دهد. جمع‌بندی استراتژیک بازخوانی یوتوتایمز از مقاله وست‌پک نشان می‌دهد: رشد صادراتی در سال گذشته موفق بود، اما برای حفظ پویایی در ۲۰۲۶، سیاست‌گذاران باید به‌سرعت به‌سمت حمایت از تقاضای داخلی و تثبیت بازار مسکن حرکت کنند. بازارهای کالا و سهام منطقه‌ای نیز به‌دقت منتظر سیگنال‌های جدید از پکن هستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اتاق بازرگانی آلمان پیش‌بینی رشد را به ۱٪ افزایش داد

اتاق بازرگانی آلمان پیش‌بینی رشد اقتصاد این کشور را از ۰.۷٪ به ۱.۰٪ افزایش داد. با وجود این تعدیل مثبت، شاخص فضای کسب‌وکار همچنان زیر میانگین بلندمدت قرار دارد؛ هرچند نسبت به دوره قبل اندکی بهبود نشان می‌دهد. این گزارش نشان می‌دهد که اگرچه چشم‌انداز اقتصادی آلمان در حال بهتر شدن است، اما کسب‌وکارها هنوز با چالش‌های ساختاری و ضعف تقاضا دست‌وپنجه نرم می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا در بن‌بست؛ چرا آمارهای خوب اقتصادی دیگر کسی را گول نمی‌زند؟

در یک نگاه انتظار رشد ۰.۳٪ ماهانه شاخص تورم هسته PCE آمریکا؛ معیار مورد علاقه فدرال رزرو تمرکز بازار بر انتشار GDP سه‌ماهه چهارم و صورتجلسه نشست فدرال رزرو احتمال شکست سطح 1.180 در EURUSD بیشتر از صعود به 1.20 در کوتاه‌مدت افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان در ماه مارس با وجود بهبود برخی شاخص‌های اقتصادی آمریکا، دلار هنوز نتوانسته اعتماد از دست‌رفته بازار را بازیابد. سرمایه‌گذاران میان داده‌های کلان، نوسانات بازار سهام و تحولات سیاسی اروپا و بریتانیا در حال ارزیابی جهت بعدی بازار هستند. این گزارش بر پایه تحلیل‌های موسسه ING تهیه و توسط [یوتوتایمز] بازخوانی شده است. دلار؛ داده‌های قوی اما اعتماد شکننده در هفته‌های اخیر، برخی شاخص‌های اقتصادی آمریکا بهبود یافته‌اند، اما این روند برای بازگرداندن دلار به سطوح اوایل ژانویه کافی نبوده است. واکنش بازار پس از انتشار گزارش اشتغال نشان داد حتی داده‌های قوی نیز تنها باعث رشد کوتاه‌مدت و محدود دلار می‌شود. در این هفته، تمرکز بازار بر چند شاخص کلیدی است: گزارش ADP اشتغال بخش خصوصی تورم هسته PCE (معیار اصلی تورم برای فدرال رزرو) رشد اقتصادی سه‌ماهه چهارم (GDP) انتشار صورتجلسه نشست فدرال رزرو (FOMC) پیش‌بینی می‌شود تورم هسته PCE رشد ۰.۳ درصدی ماهانه را ثبت کند؛ رقمی که می‌تواند فضای محتاطانه اخیر بازار درباره کاهش نرخ بهره را تعدیل کند. اگر رشد اقتصادی نیز قوی باشد، انتظارات برای سیاست پولی انقباضی‌تر (یعنی نرخ بهره بالاتر برای مدت طولانی‌تر) تقویت می‌شود. اما نکته مهم این است که نوسانات بازار سهام، به‌ویژه در بخش فناوری، ممکن است اثر داده‌های اقتصادی را تحت‌الشعاع قرار دهد. انتشار گزارش درآمدی شرکت‌های بزرگ فناوری می‌تواند شوک‌های نوسانی ایجاد کند و بر بازار فارکس اثر بگذارد. در چنین فضای شکننده‌ای، ارزهای پرریسک‌تر مانند دلار استرالیا (که معمولاً با رشد بازار سهام همسو هستند) بیشتر در معرض فشار قرار دارند. در حال حاضر، اگرچه دلار بخشی از نقش «دارایی امن» خود را از دست داده، اما همچنان با بورس آمریکا همبستگی منفی دارد؛ یعنی در صورت افت سهام، تمایل به تقویت دارد. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی شاخص دلار یورو؛ گام‌های جدید بانک مرکزی اروپا برای گسترش نقش یورو بانک مرکزی اروپا اعلام کرده از سه‌ماهه سوم سال، خطوط تأمین مالی یورویی (repo lines) را به اکثر بانک‌های مرکزی جهان گسترش می‌دهد؛ اقدامی مشابه سازوکار حمایتی فدرال رزرو برای دلار. هدف این سیاست، تسهیل دسترسی جهانی به یورو و افزایش استفاده بین‌المللی از آن است. با این حال، رئیس بانک مرکزی اروپا تأکید کرده جهانی‌تر شدن یورو لزوماً به معنای تقویت فوری نرخ ارز نیست. با وجود این، در شرایطی که اعتماد به دلار تا حدی آسیب دیده، افزایش استفاده جهانی از یورو می‌تواند در میان‌مدت به تقویت آن در برابر دلار منجر شود؛ به‌ویژه اگر سرمایه‌ها از آمریکا به اروپا منتقل شوند. در کوتاه‌مدت، بازار منتظر انتشار شاخص‌های احساسات اقتصادی (ZEW) و شاخص مدیران خرید (PMI) منطقه یورو است. اگر این داده‌ها بهبود نشان دهند، می‌توانند از یورو حمایت کنند، هرچند اثر آن احتمالاً محدود خواهد بود. با وجود تمایل بازار به خرید در اصلاح‌های قیمتی (یعنی ورود خریداران هنگام افت قیمت‌ها)، برآوردها نشان می‌دهد در هفته جاری احتمال افت نرخ EURUSD به زیر 1.180 بیشتر از صعود به 1.20 است. ✔️ بیشتر بخوانید: چرا بازارها امروز سوت و کور هستند؟ تاثیر تعطیلات همزمان آمریکا و چین بر جیب سرمایه‌گذاران پوند؛ هفته‌ای سرنوشت‌ساز برای سیاست پولی بریتانیا بریتانیا این هفته مجموعه‌ای از داده‌های مهم منتشر می‌کند: گزارش اشتغال ژانویه رشد دستمزدها تورم مصرف‌کننده (CPI) انتظار می‌رود بازار کار نشانه‌های بیشتری از کاهش داغی (کاهش سرعت رشد استخدام و دستمزد) نشان دهد. اگر این روند تا مارس ادامه پیدا کند، احتمال کاهش نرخ بهره توسط بانک مرکزی انگلستان افزایش می‌یابد. تورم نیز احتمالاً به دلیل افت قیمت بلیت هواپیما و کاهش فشار مواد غذایی اندکی کاهش می‌یابد، هرچند تورم بخش خدمات احتمالاً تغییر چشمگیری نخواهد داشت. از نظر سیاسی، اگرچه تنش‌ها نسبت به گذشته کاهش یافته، اما همچنان احتمال تضعیف موقعیت نخست‌وزیر وجود دارد. هرگونه افزایش ریسک سیاسی می‌تواند فشار نزولی بر پوند ایجاد کند. ترکیب چشم‌انداز سیاست پولی انبساطی‌تر (کاهش نرخ بهره) و ریسک سیاسی، می‌تواند به تقویت جفت‌ارز EURGBP تا محدوده 0.88 منجر شود. جمع‌بندی؛ بازار در فاز «آزمون اعتماد» بازار فارکس جهانی در حال حاضر در مرحله‌ای از انتظار محتاطانه و آزمون اعتماد قرار دارد. دلار برای بازگشت به روند صعودی پایدار، نیازمند داده‌های قوی‌تر و ثبات بیشتر در بازار سهام است. یورو از تحولات ساختاری مثبت بهره می‌برد، اما در کوتاه‌مدت با محدودیت‌های قیمتی روبه‌روست. پوند زیر فشار ترکیبی داده‌های ضعیف‌تر و ریسک‌های سیاسی قرار دارد. در مجموع، بازار در حال سنجش تعادل میان داده‌های کلان، سیاست‌های پولی و فضای ریسک‌پذیری جهانی است؛ مرحله‌ای که می‌توان آن را «فاز تثبیت و ارزیابی جهت بعدی» توصیف کرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تورم بالا، رشد پایین؛ اقتصاد ژاپن در چه وضعی است؟

در یک نگاه رشد اقتصادی ژاپن در Q4 فقط ۰.۲٪ سالانه بود؛ بسیار کمتر از انتظار بازار. مصرف خصوصی تنها ۰.۱٪ رشد کرد؛ فشار قیمت مواد غذایی همچنان سنگین است. سرمایه‌گذاری شرکت‌ها فقط ۰.۲٪ افزایش یافت؛ کمتر از پیش‌بینی ۰.۸٪. صادرات ۰.۳٪ کاهش یافت و سهمی در رشد نداشت؛ تقاضای خارجی خنثی بود. اقتصاد ژاپن در سه‌ماهه چهارم ۲۰۲۵ تنها یک رشد بسیار محدود ثبت کرده؛ رشدی که بسیار کمتر از پیش‌بینی‌هاست و نشان می‌دهد موتور اقتصاد این کشور هنوز با ضعف تقاضا و فشار قیمت‌ها دست‌وپنجه نرم می‌کند. این داده‌ها مسیر سیاست‌گذاری بانک مرکزی ژاپن را محتاطانه نگه می‌دارد و تصویر روشنی از یک اقتصاد «در حال تثبیت اما بدون شتاب» ارائه می‌دهد. ژاپن در Q4 رشد می‌کند، اما بسیار کمتر از انتظار داده‌های اولیه نشان می‌دهد اقتصاد ژاپن در سه‌ماهه پایانی ۲۰۲۵ تنها ۰.۱٪ رشد فصلی داشته است؛ رقمی که پس از افت ۰.۷٪ در فصل قبل، بیشتر شبیه یک «بازگشت حداقلی» است تا یک احیای واقعی. در مقیاس سالانه نیز رشد ۰.۲٪ ثبت شده؛ در حالی که بازار انتظار ۱.۶٪ داشت. این شکاف بزرگ میان انتظار و واقعیت، تصویر یک اقتصاد در حال تثبیت اما فاقد شتاب را تقویت می‌کند. مصرف خصوصی: رشد بسیار محدود زیر فشار قیمت‌ها مصرف خانوار که بیش از نیمی از اقتصاد ژاپن را تشکیل می‌دهد، تنها ۰.۱٪ رشد کرد. این رقم مطابق پیش‌بینی‌هاست، اما نسبت به فصل قبل (۰.۴٪) کاهش محسوسی دارد. افزایش مداوم قیمت مواد غذایی همچنان قدرت خرید خانوارها را محدود کرده و اجازه نمی‌دهد تقاضای داخلی نقش محرک اصلی را ایفا کند. سرمایه‌گذاری شرکت‌ها: کمتر از انتظار سرمایه‌گذاری بنگاه‌ها در Q4 تنها ۰.۲٪ افزایش یافت؛ در حالی که پیش‌بینی‌ها ۰.۸٪ بود. این داده نشان می‌دهد شرکت‌ها هنوز نسبت به آینده اقتصادی محتاط هستند و تمایل به گسترش فعالیت‌ها محدود مانده است. تجارت خارجی: بدون نقش حمایتی صادرات ژاپن در این دوره ۰.۳٪ کاهش یافت. هرچند این افت کمتر از فصل قبل است، اما همچنان نشان می‌دهد تقاضای خارجی نتوانسته نقشی در رشد ایفا کند. در نتیجه، سهم تجارت خارجی در رشد صفر بوده است. تورم: همچنان پایدار شاخص GDP Deflator که فشارهای قیمتی را نشان می‌دهد، در این دوره ۳.۴٪ رشد سالانه داشته است. این رقم تأیید می‌کند که تورم در ژاپن هنوز پایدار است، حتی اگر رشد اقتصادی ضعیف باشد. جمع‌بندی یوتوتایمز از داد‌ه‌ها: اقتصاد ژاپن در فاز «تثبیت محتاطانه» داده‌های جدید نشان می‌دهد ژاپن پس از یک دوره افت، وارد فاز تثبیت محتاطانه شده است. رشد اقتصادی بازگشته، اما بسیار ضعیف‌تر از پیش‌بینی‌هاست. برای بانک مرکزی ژاپن، این وضعیت به معنای ادامه مسیر عادی‌سازی تدریجی و بدون شتاب است؛ زیرا ضعف مصرف و سرمایه‌گذاری اجازه سیاست‌های پولی تهاجمی را نمی‌دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات فصلی تولید ناخالص داخلی ژاپن – سه‌ماهه چهارم ۲۰۲۵

تغییرات فصلی تولید ناخالص داخلی ژاپن - GDP (سه ماهه چهارم)  واقعی .................... %0.1  پیش‌بینی ............... %0.4  قبلی ...................... %0.6- (این داده از 0.4- تجدید شده است.) تغییرات فصلی تولید ناخالص داخلی تعدیل شده ژاپن- GDP Growth Annualized (سه‌ماهه چهارم)  واقعی .................... %0.2  پیش‌بینی ..............%1.6  قبلی ......................% 2.6- (این داده از 2.3- درصد تجدید شده است.) تغییرات سالانه شاخص قیمت تولید ناخالص داخلی ژاپن - Prelim GDP Price Index (سه ماهه چهارم) واقعی ............... %3.4 پیش بینی ........ %3.2 قبلی ..................% 3.4 (این داده از 2.8 درصد تجدید شده است.)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

 تراز تجاری ناحیه یورو – دسامبر ۲۰۲۵

تغییرات اشتغال ناحیه یورو - سه‌ماهه چهارم- Employment Change  واقعی ................ %0.2  پیش‌بینی ............. %0.1  قبلی .................... %0.2 (این داده از 0.1 درصد تجدید شده است) تولید ناخالص داخلی ناحیه یورو - سه‌ماهه چهارم- Gross Domestic Product  واقعی ................ %0.3  پیش‌بینی ............. %0.3  قبلی .................... %0.3 تراز تجاری ناحیه یورو - دسامبر - Trade Balance  واقعی ................ 11.6B  پیش‌بینی ............. 11.8B  قبلی .................... 10.2B این داده از 10.7B تجدید شده است.)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رشد قطره‌چکانی اقتصاد فرانسه؛ پیش‌بینی تازه ECB چیست؟

ویلروی، عضو بانک مرکزی اروپا (ECB)، گفت: «انتظار داریم رشد اقتصادی فرانسه در سه‌ماهه نخست بین ۰.۲٪ تا ۰.۳٪ باشد.» او افزود: «این میزان رشد با پیش‌بینی رشد سالانه ۱٪ در سال ۲۰۲۶ هم‌راستا است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر