TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,276.51 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

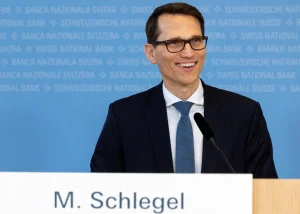
اشلگل، رئيس بانک مرکزی سوئيس: سیاست پولی سوئیس همچنان انبساطی باقی مانده است

رئیس بانک مرکزی سوئیس: ما آماده‌ایم در صورت لزوم در بازار فارکس مداخله کنیم. سیاست پولی ما همچنان انبساطی باقی مانده است. سیاست بانک مرکزی سوئیس در فصل‌های آینده به‌تدریج تورم را تحریک خواهد کرد. سیاست پولی همچنین از رشد اقتصادی حمایت می‌کند. مارتین از بانک مرکزی سوئیس: عدم‌قطعیت از زمان آخرین تصمیم بانک مرکزی کاهش یافته است. معاون رئیس بانک مرکزی سوئیس: اقتصاد جهانی در سه‌ماهه سوم قوی‌تر از انتظار رشد کرده است. توسعه اقتصادی در بسیاری از کشورها مقاوم‌تر از پیش‌بینی‌ها بوده است. سرمایه‌گذاری‌ها بیش از انتظار افزایش یافته‌اند، به‌ویژه در حوزه هوش مصنوعی. نااطمینانی نسبت به ارزیابی قبلی اندکی کاهش یافته است. انتظار می‌رود اقتصاد جهانی در فصل‌های آینده رشد متوسطی داشته باشد. با این حال، ریسک‌های قابل‌توجهی همچنان باقی مانده‌اند؛ از جمله تعرفه‌های آمریکا. تشودین از بانک مرکزی سوئیس: اصلی‌ترین ریسک برای اقتصاد سوئیس، تحولات اقتصاد جهانی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی سوئيس نرخ بهره را در صفر درصد حفظ کرد

بانک مرکزی سوئيس مطابق انتظارات نرخ بهره را در سطح صفر درصد ثابت نگه داشت. بانک مرکزی سوئیس نرخ تورم سال ۲۰۲۵ را ۰.۲٪ پیش‌بینی می‌کند (پیش‌بینی قبلی نیز ۰.۲٪ بود). بانک مرکزی سوئیس رشد تولید ناخالص داخلی (GDP) سوئیس در سال ۲۰۲۵ را حدود ۱.۵٪ برآورد می‌کند. بانک مرکزی سوئیس رشد اقتصادی سوئیس در سال ۲۰۲۶ را حدود ۱٪ پیش‌بینی می‌کند (پیش‌بینی قبلی نیز حدود ۱٪ بود). بانک مرکزی سوئیس اعلام کرد فشارهای تورمی نسبت به آخرین ارزیابی سیاست پولی تقریباً بدون تغییر باقی مانده است. اصلی‌ترین ریسک برای چشم‌انداز اقتصادی سوئیس، تحولات اقتصاد جهانی است. چشم‌انداز اقتصادی سوئیس اندکی بهبود یافته است؛ دلیل آن کاهش تعرفه‌های آمریکا و تا حدی بهبود شرایط جهانی است. اگرچه تعرفه‌های آمریکا و عدم قطعیت در سیاست‌های تجاری فشارهایی بر اقتصاد جهانی وارد کرده‌اند، اما توسعه اقتصادی در بسیاری از کشورها تاکنون مقاوم‌تر از آنچه پیش‌تر تصور می‌شد باقی مانده است. نرخ بیکاری در ماه‌های اخیر بیشتر افزایش یافته است. چشم‌انداز اقتصادی سوئیس اندکی بهبود یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوضاع می‌توانست برای فروشندگان دلار بدتر باشد

کاهش ۲۵ نقطه پایه‌ای نرخ بهره توسط فدرال رزرو شاید به اندازه‌ای که برخی نگران بودند، انقباضی نبود. دلار در ابتدا با توجه به آنچه می‌توان نوعی پیام بازانبساطی (reflationary communication) دانست، با فشار فروش مواجه شد. در این جلسه، فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی را افزایش داد، اما همچنان بر نظر خود مبنی بر کاهش نرخ بهره در سال‌های ۲۰۲۶ و ۲۰۲۷ تأکید کرد. اکنون بازارها به دنبال ورودی‌های مهم بعدی تا پایان سال هستند؛ از جمله داده‌های شغلی ایالات متحده و جلسات بانک‌های مرکزی. دلار: ممکن بود بدتر باشد برای فروشندگان دلار سرمایه‌گذاران منتظر یک کاهش نرخ با لحن هاوکیش بودند. در نهایت، تنها دو نفر مخالف این کاهش بودند و فدرال رزرو همچنان کاهش نرخ بهره را در پیش‌بینی‌های خود برای سال ۲۰۲۶ قرار داد. همچنین به نظر می‌رسید که جروم پاول، رئیس فدرال رزرو، تمایلی نداشت که فدرال رزرو را در وضعیت «وقفه» قرار دهد. به جای آن، صحبت‌ها در این جهت بود که نرخ سیاستی در حدود یک دامنه خنثی قرار دارد و فدرال رزرو در موقعیت مناسبی برای اتخاذ اقدامات بعدی قرار دارد. بنابراین، کنفرانس خبری به نوعی بمب‌ خبری هاوکیش که در اکتبر شاهد بودیم، تبدیل نشد و دلار به طور کلی ثابت باقی ماند یا کمی کاهش یافت. در هر صورت، ممکن بود وضعیت برای فروشندگان دلار بدتر از این باشد. توجه ویژه‌ای به اعلامیه فدرال رزرو در مورد خرید ۴۰ میلیارد دلار اوراق خزانه‌داری (T-Bills) در ماه آینده بود. این حرکت بیشتر جنبه تکنیکی داشت تا اطمینان حاصل شود که ذخایر کافی در بانک‌ها برای مقابله با محدودیت‌های بازار پول وجود دارد. با این حال، چشم‌انداز نرخ‌های کمی پایین‌تر در بازار پول احتمالاً می‌تواند اندکی منفی برای دلار باشد. همچنان که پاول اشاره کرد، داده‌های زیادی قبل از جلسه بعدی فدرال رزرو در ژانویه منتشر خواهد شد. و پاول هشدار داد که این داده‌ها ممکن است تحت تأثیر مشکلات فنی مربوط به تعطیلی دولت قرار بگیرند. سرمایه‌گذاران اکنون منتظر ورودی‌های داده‌های شغلی نوامبر در سه‌شنبه آینده هستند. همچنین جلسات مهم بانک‌های مرکزی در ۱۰ روز آینده در پیش است. به طور کلی، جلسه FOMC دیروز شاید بزرگترین ریسک مثبت برای دلار در سال جاری بود. حالا که این رویداد سپری شده است، ممکن است ضعف فصلی دلار تا پایان سال غالب شود. شاخص دلار (DXY) احتمالاً به سمت سطح ۹۸.۰۰ نزول خواهد کرد. یورو: خوش‌بینی‌های بانک مرکزی اروپا جفت ارز EURUSD پس از جلسه فدرال رزرو کمی بالاتر بسته شد. همچنین، یک سری اظهارات خوش‌بینانه از بانک مرکزی اروپا در مورد رشد اقتصاد که بهتر از حد انتظار بوده، کمک کرد. احتمال کاهش بیشتر نرخ بهره از سوی بانک مرکزی اروپا اکنون کمتر از قبل است اما شاید هنوز برای بازار زود باشد که به تصمیمات افزایش نرخ در سال ۲۰۲۶ از بانک مرکزی اروپا اطمینان پیدا کند. انتظار می‌رود که EURUSD در محدوده بالای ۱.۱۶ باقی بماند و رسیدن به هدف ۱.۱۸۰۰ برای پایان سال، احتمالاً به داده‌های ضعیف‌تر شغلی در ایالات متحده یا برخی اصلاحات مثبت پیش‌بینی رشد از سوی بانک مرکزی اروپا در هفته آینده بستگی خواهد داشت. فرانک سوئیس: بانک ملی سوئیس امیدوار به هاوکیش شدن مواضع بانک مرکزی اروپا بانک ملی سوئیس امروز جلسه تعیین نرخ بهره خود را برگزار می‌کند. انتظار نمی‌رود تغییراتی در نرخ بهره ۰.۰۰٪ ایجاد شود یا برای بخش عمده‌ای از سال ۲۰۲۶ تغییراتی در این زمینه پیش آید. به نظر می‌رسد بانک ملی سوئیس با مشکل تورم کاهنده (disinflation) مواجه است و احتمالاً به پیش‌بینی‌هایی که نشان می‌دهند نرخ تورم تا اواخر ۲۰۲۸ به ۰.۸٪ خواهد رسید، ادامه خواهد داد. در واقع، نرخ تورم این فصل خیلی ضعیف‌تر از پیش‌بینی بازگشت به ۰.۴٪ سالانه بود که بانک ملی سوئیس در سپتامبر پیش‌بینی کرده بود. نرخ تورم در ماه‌های اکتبر و نوامبر به ترتیب ۰.۱٪ و ۰.۰٪ بوده است. با توجه به انتشار ضعیف رشد اقتصادی سوئیس در سه‌ماهه سوم، انتظار می‌رود که بانک ملی سوئیس همچنان رویکرد محتاطانه‌ای داشته باشد و اعلام کند که گزینه‌هایی برای کاهش نرخ بهره و مداخله برای مقابله با قدرت بیشتر فرانک سوئیس دارد اما به احتمال زیاد این اقدامات را به طور مداوم نخواهد داشت. در عوض، بانک ملی سوئیس امیدوار است که ارزیابی‌های خوش‌بینانه‌تر در مورد مواضع بانک مرکزی اروپا ادامه یابد. همچنین، در صورتی که اخبار مثبت در مورد آتش‌بس در اوکراین منتشر شود، این می‌تواند تأثیر مثبتی بر EURCHF داشته باشد. در پیش‌بینی‌های فارکس برای ۲۰۲۶، ما (تیم تحلیل ING) بر این باور بودیم که EURCHF ممکن است در پایان سال به سطح ۰.۹۲ برسد و در ۲۰۲۶ به ۰.۹۵ افزایش یابد. اما حالا که ارزیابی‌های هاوکیش از سوی بانک مرکزی اروپا صورت گرفته (ممکن است پیش‌بینی‌های رشد در ۱۸ دسامبر اصلاح شوند) و احتمال آتش‌بس در اوکراین هنوز وجود دارد، چشم‌انداز ما برای EURCHF در هفته‌های آینده به شدت مثبت شده است. لیر ترکیه: بانک مرکزی ترکیه آخرین کاهش نرخ خود را در این سال انجام خواهد داد امروز، بانک مرکزی ترکیه آخرین تصمیم خود را در مورد نرخ بهره برای سال جاری اتخاذ خواهد کرد. داده‌های تورم نوامبر باید بانک مرکزی را به ادامه روند کاهش نرخ‌ها ترغیب کند، اما آخرین داده‌های رشد تولید ناخالص داخلی سه‌ماهه سوم و شاخص‌های اولیه برای سه‌ماهه چهارم نشان می‌دهد که شرایط تقاضای ضعیف‌تری برای روند کاهش تورم وجود دارد و این می‌تواند ریسک‌های صعودی برای پیش‌بینی‌های تورم ایجاد کند. بر این اساس، بانک مرکزی احتمالاً با احتیاط و با کاهش نرخ ۱۰۰ نقطه پایه در نشست دسامبر عمل خواهد کرد، هرچند احتمال کاهش بیشتر نرخ‌ها نیز نمی‌توان رد کرد. بازار نرخ‌ها از پایان اکتبر شاهد رالی قدرتمندی بوده و جدیدترین داده‌های تورمی به نوعی اعتماد به روند کاهش تورم و ادامه سیاست کاهش نرخ‌ها را بازگردانده است. برای امروز، بازار انتظار یک کاهش ۱۰۰-۱۵۰ نقطه پایه را دارد و مگر اینکه بانک مرکزی با کاهش نرخ‌های بزرگ‌تر غافلگیر کند، احتمالاً شاهد واکنش عمده‌ای نخواهیم بود. انتظار می‌رود که USDTRY همچنان در مسیر صعودی خود باقی بماند و تغییرات عمده‌ای در رژیم ارزی فعلی ترکیه در کوتاه‌مدت نخواهیم دید؛ زیرا بانک مرکزی در پیشبرد این دوره کاهش نرخ با احتیاط عمل می‌کند. بنابراین، ما معتقدیم که لیر ترکیه همچنان یک انتخاب محبوب برای معاملات با بهره بالا در سال آینده خواهد بود، علیرغم ادامه روند کاهش نرخ‌ها. برای نیمه دوم سال ۲۰۲۶، ما پیش‌بینی می‌کنیم که USDTRY به ۴۸.۴۰ برسد و در پایان سال به ۵۱.۰۰ افزایش یابد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جزئیات توافق تجاری جدید سوئیس–آمریکا: کاهش تعرفه‌ها و حفظ معافیت‌ها

دولت سوئیس اعلام کرد که کاهش تعرفه‌های اضافی آمریکا به‌صورت بازگشتی اجرایی می‌شود؛ اقدامی که میانگین تعرفه‌های تجاریِ اعمال‌شده بر کالاهای سوئیسی را حدود ۱۰ درصد کاهش می‌دهد. طبق توافق جدید، سقف تعرفه‌ آمریکا بر واردات از سوئیس به ۱۵ درصد محدود می‌شود. بر اساس این اطلاعیه، معافیت‌های موجود برای محصولات دارویی، بخشی از صنایع شیمیایی، طلا و قهوه همچنان برقرار است. در مقابل، تعرفه‌های بخشی بر فولاد، خودرو، آلومینیوم و مس همچنان حفظ می‌شود. سوئیس نیز در چارچوب این تفاهم دوطرفه، تعرفه واردات از آمریکا را بر ماهی، غذاهای دریایی و بخشی از محصولات کشاورزی کاهش خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برمن، رئیس بانک مرکزی نیوزیلند (RBNZ): این بانک در راستای تحقق وظایف محوله خود، دستاوردهای بسیاری داشته است

ما نظارت دقیقی بر داده‌ها، از جمله تورم و تولید ناخالص داخلی (GDP) داریم. هیچ مسیر از پیش تعیین‌شده‌ای برای سیاست پولی وجود ندارد. ما تمرکز بسیار دقیقی بر مأموریت اصلی خود خواهیم داشت. بررسی تمام داده‌های دریافتی پیش از نشست بعدی سیاست پولی حائز اهمیت است. در صورت مشاهده تغییر در چشم‌انداز تورم، اقدام به تعدیل خواهیم کرد. برخی بخش‌های شرایط مالی سخت‌تر شده‌اند و ما باید ارزیابی کنیم که این موضوع چه تأثیری بر اقتصاد دارد. نشانه‌هایی از بهبود اقتصاد وجود دارد، اما باید منتظر بمانیم. توجه به مسیر آتی نرخ بهره نقدی واقعاً حائز اهمیت است، اما باید تأکید کنیم که اگر شرایط تغییر کند، ما نیز اقدام به تعدیل خواهیم کرد. ✍️این اظهارات پیامی روشن را مخابره می‌کنند: بانک مرکزی نیوزیلند (RBNZ) به یک موضع سیاستی کاملاً وابسته به داده‌ها و انعطاف‌پذیر متعهد است. با توجه به نبودِ مسیر از پیش تعیین‌شده برای نرخ‌های بهره، سیاست‌گذاران پیش از اتخاذ تصمیمات آتی، همچنان بر پایش تورم، روندهای تولید ناخالص داخلی (GDP) و سایر سیگنال‌های اقتصادی متمرکز هستند. تأکید بر حفظ مأموریت اصلی، ضمن اذعان به پیشرفت‌های حاصل‌شده، نشان‌دهنده لحنی متعادل است—نه انقباضی (hawkish) و نه انبساطی (dovish)—بلکه مبتنی بر احتیاط و واکنش به شرایط در حال تحول است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تصمیمات نرخ بهره بانک‌های مرکزی در هفته جاری

در هفته منتهی به ۱۲ دسامبر، چندین بانک مرکزی در سراسر جهان تصمیمات مهمی درباره نرخ بهره خواهند گرفت. روز کشورها سه‌شنبه (زرد) استرالیا چهارشنبه (صورتی) کانادا، ایالات متحده (فدرال رزرو)، برزیل پنج‌شنبه (آبی) پرو، مولداوی، سوئیس، صربستان، اوکراین، ترکیه، ازبکستان، فیلیپین

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بلومبرگ: بانک ملی سوئیس نرخ بهره را در سطح صفر حفظ خواهد کرد

به گزارش بلومبرگ، بانک ملی سوئیس قصد دارد نرخ‌های بهره را در سطح صفر حفظ کند و از بازگشت به نرخ‌های منفی خودداری نماید. این تصمیم در حالی اتخاذ می‌شود که ارزش فرانک سوئیس افزایش یافته و پیش‌بینی‌ها نشان می‌دهد تورم سال آینده کاهش خواهد یافت. با وجود این شرایط، مقامات پولی ترجیح می‌دهند از کاهش هزینه‌های وام‌گیری به زیر حد پایین اجتناب کنند و سیاست فعلی را ادامه دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسسه فیچ به دلیل مازاد عرضه و رشد تولید غیراوپک، پیش‌بینی‌های قیمت نفت برای سال‌های آینده را کاهش داد

موسسه رتبه‌بندی فیچ فرضیات قیمت نفت برای سال‌های ۲۰۲۵ تا ۲۰۲۷ را کاهش داده است که بازتاب‌دهنده مازاد عرضه در بازار است؛ در همین حال، قیمت گاز در اروپا (TTF) برای سال ۲۰۲۶ به دلیل ترازهای محدودتر افزایش یافته و فرضیه گاز هنری هاب (Henry Hub) برای سال ۲۰۲۵ نیز با توجه به قیمت‌های سال جاری تعدیل شده است. فرضیات کوتاه‌مدت و میان‌مدت قیمت نفت برنت و وست تگزاس اینترمدیت (WTI) به دلیل مازاد عرضه قابل‌توجه در بازار کاهش یافته است، چرا که رشد تولید از افزایش اندک تقاضا پیشی گرفته است. این تعدیل همچنین عدم قطعیت در مورد حجم صادرات روسیه و سیاست‌های اوپک پلاس پس از وقفه در بازگرداندن کاهش تولید در سه ماهه اول ۲۰۲۶ را در نظر می‌گیرد. با این حال، فرضیات بلندمدت بدون تغییر باقی مانده‌اند، زیرا قیمت‌های پایین‌تر باید مانع از رشد عرضه با هزینه بالا شود. فیچ پیش‌بینی می‌کند که تقاضای جهانی نفت در سال‌های ۲۰۲۵ و ۲۰۲۶ حدود ۰.۸ میلیون بشکه در روز رشد کند که ناشی از رشد اقتصادی کندتر، رکود شدید در بخش پتروشیمی و گذار انرژی است. آژانس بین‌المللی انرژی (IEA) تخمین می‌زند که پذیرش خودروهای برقی منجر به جایگزینی ۱.۳ میلیون بشکه در روز از تقاضای نفت در سال ۲۰۲۴ شده است. اگرچه رشد تقاضا ممکن است در سال ۲۰۲۶ حمایت اندکی پیدا کند، اما انتظار می‌رود همچنان زیر ۱ میلیون بشکه در روز باقی بماند. در سمت عرضه، پیش‌بینی می‌شود عرضه جهانی نفت در سال ۲۰۲۵ به میزان ۳.۱ میلیون بشکه در روز افزایش یابد که تولیدکنندگان غیراوپک پلاس (مانند آمریکا، کانادا، برزیل و گویان) سهم عمده‌ای در این افزایش دارند. اوپک پلاس نیز پس از بازگرداندن بخشی از تولید، به دلیل شرایط بازار وقفه‌ای را برای سه ماهه اول ۲۰۲۶ اعلام کرده است. همچنین تولید روسیه به دلیل تحریم‌ها ثابت مانده و تحریم‌های جدید ممکن است بر حجم صادرات تأثیر بگذارد. در بازار گاز، افزایش فرضیه قیمت گاز TTF برای سال ۲۰۲۶ نشان‌دهنده ترازهای گاز فشرده‌تر در اروپا است، زیرا رشد عرضه LNG با تأخیر در زمان‌بندی پروژه‌ها محدود شده و جریان خط لوله روسیه همچنان محدود است. در آمریکا نیز فرضیه پایه گاز هنری هاب برای سال ۲۰۲۵ به ۳.۵ دلار افزایش یافته، در حالی که رشد تولید گاز آمریکا از رشد مصرف پیشی گرفته و صادرات رو به رشد LNG عرضه و تقاضا را متعادل کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آنا برمن ریاست بانک مرکزی نیوزیلند را بر عهده گرفت

آنا برمن، نخستین زن و نخستین فرد غیرنیوزیلندی که ریاست بانک مرکزی نیوزیلند را بر عهده می‌گیرد، این هفته رسماً کار خود را آغاز کرد. مأموریت اصلی او بازگرداندن اعتبار و ثبات به بانک مرکزی پس از چند سال پرتنش است؛ دوره‌ای که به شهرت این نهاد آسیب زد و فشارهایی بر اقتصاد وارد کرد. برمن که پیش‌تر معاون بانک مرکزی سوئد (ریکس‌بانک) بود، جایگزین آدریان اور شد؛ دوره‌ای که با درگیری‌های سیاسی، افزایش شدید نرخ بهره و تأخیر در تغییر سیاست‌ها همراه بود و به گفته منتقدان، رکود اقتصادی نیوزیلند را عمیق‌تر کرد. پس از کناره‌گیری اور، کریستین هاوکس‌بی به‌طور موقت ریاست بانک را بر عهده داشت. برمن وعده داده است که تمرکز اصلی او بر کنترل تورم خواهد بود و قصد دارد اعتماد دوباره وزیر دارایی نیکولا ویلیس و خزانه‌داری را جلب کند. او اقتصادی را تحویل گرفته که همچنان شکننده است؛ هفته گذشته بانک مرکزی نیوزیلند نرخ بهره را به پایین‌ترین سطح سه‌ساله یعنی ۲.۲۵٪ کاهش داد و پایان چرخه کاهش نرخ‌ها را اعلام کرد. تحلیلگران می‌گویند این توقف به برمن فرصت می‌دهد تا ارزیابی کند آیا روند بهبود اقتصادی آغاز شده است یا خیر. علاوه بر سیاست پولی، برمن باید بازنگری در مقررات سرمایه بانکی را هدایت کند، کمیته جدید سیاست مالی را ایجاد نماید و با چالش‌های عملی ساختمان مرکزی بانک در ولینگتون که با مشکل آزبست مواجه است مقابله کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حمله پهپادی جریان گاز کردستان عراق را متوقف کرد

رویترز گزارش داد که یک حمله پهپادی به میدان گازی خورمور باعث شد جریان گاز به نیروگاه‌های برق اقلیم کردستان عراق متوقف شود. این حادثه موجب اختلال در تأمین انرژی منطقه شده و نگرانی‌هایی درباره امنیت زیرساخت‌های حیاتی انرژی در عراق ایجاد کرده است. مقام‌های اقلیم کردستان عراق به همراه شرکت دانا گاز امارات تحقیقات میدانی را آغاز کرده‌اند تا جزئیات حمله و میزان خسارت مشخص شود.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

هاکسبی از بانک مرکزی نیوزیلند: بر این باوریم که در موقعیتی قرار داریم که می‌توانیم پیش‌بینی نرخ نقدی رسمی (OCR) را منتشر کنیم؛ پیش‌بینی‌ای که به‌طور کلی بدون تغییر است

در موقعیتی قرار داریم که می‌توانیم تا حدودی نظاره‌گر باشیم و منتظر بمانیم تا ببینیم اوضاع طی سال آینده چگونه پیش می‌رود. اقتصاد دوره دشواری را پشت سر گذاشته است. لازم بوده است که از طریق نرخ‌ها، تقاضا را تحریک کنیم. شاخص‌های بازار کار آخرین مواردی خواهند بود که بهبود می‌یابند. تعدادی از شاخص‌های بازار کار وجود دارند که شروع به بهبود کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

راجر فینلی به عنوان رئیس جدید بانک مرکزی نیوزیلند انتخاب شد

وزیر دارایی نیوزیلند اعلام کرد که راجر فینلی (Rodger Finlay)، بانکدار سرمایه‌گذاری سابق، به عنوان رئیس بانک مرکزی این کشور منصوب شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نشانه‌های از تغییر رهبری فدرال رزرو می‌تواند فشار بیشتری بر دلار وارد کند

با توجه به اعلامیه بودجه انگلستان، بازارها به تحلیل تاثیرات مالی و تورمی این اعلامیه خواهند پرداخت. پوند در صورتی که سناریو به سمت عدم تورم و سیاست‌های مالی سخت پیش رود، با ریسک‌های کاهشی متوسط روبرو خواهد بود. در صورتی که در مورد پایداری مالی شک و تردید ایجاد شود، ریسک‌ها شدیدتر خواهند بود. در همین حال، دلار در مقایسه با روز گذشته پتانسیل بیشتری برای کاهش ارزش دارد. دلار: تمرکز بر ژئوپلیتیک دلار از دوشنبه تاکنون کاهش یافته که با پیش‌بینی ما (تیم تحلیل ING) همخوانی دارد. اگرچه برخی نشانه‌ها، نشان می‌دهد که خوشبینی به توافق صلح در اوکراین باعث حمایت از ارزهای اروپایی شده است، اما ارزیابی کوتاه‌مدت ارزش دلار به دلیل اصلاحات اخیر معقول است. با این حال، دلار همچنان در مقایسه با محرک‌های کوتاه‌مدت بازار گران است و با توجه به افزایش پیش‌بینی‌ها برای کاهش نرخ بهره در دسامبر، ریسک‌های نزولی برای دلار تا روز شکرگزاری ادامه دارد. برخی اخبار مبنی بر اینکه اوکراین شرایط توافق صلح را پذیرفته، دیروز گمراه‌کننده بود. لحن عمومی مذاکرات مثبت است اما هنوز مسائل پیچیده‌ای وجود دارد که اوکراین و روسیه در حال مذاکره در مورد آن هستند. آنچه که واضح است این است که آمریکا تا به حال قوی‌ترین تلاش خود را برای میانجی‌گری در یک آتش‌بس انجام داده و اوکراین نیز به طور نسبی آماده مصالحه شده است. آمریکا نماینده صلح خود، استیو ویتکاف، را برای مذاکره با رئیس‌جمهور پوتین به روسیه می‌فرستد. هرگونه نشانه‌ای از پیشرفت در این مذاکرات می‌تواند تاثیر زیادی بر قیمت انرژی و دلار داشته باشد، و به نفع ارزهای اروپایی با بتای بالا (که به طور کلی بیشتر تحت تاثیر نوسانات بازار هستند) تمام شود. در داخل آمریکا، یک تحول جالب در فدرال رزرو وجود دارد: گفته می‌شود که «کوین هسِت» به عنوان گزینه اصلی برای جایگزینی جروم پاول به عنوان رئیس فدرال رزرو مطرح است و ممکن است این اعلامیه قبل از کریسمس صورت گیرد. هسِت یکی از کاندیداهای نسبتاً داویش (انبساطی) است و انتخاب او می‌تواند باعث شود که بازارها پیش‌بینی نرخ بهره نهایی (که در حال حاضر اندکی زیر ۳٪ است) را کاهش دهند و دلار را تحت فشار قرار دهد. در مورد داده‌ها، آمارهای روز گذشته در زمینه شاخص قیمت تولیدکننده که نسبت به پیش‌بینی‌ها کمتر بود (۰.۱٪ ماهانه) و فروش خرده‌فروشی که رشد ۰.۲٪ را نشان می‌داد، روند کاهش تورم را تایید می‌کند. اما گزارش امروز کتاب بژ فدرال رزرو می‌تواند مهم‌تر باشد. این گزارش دیدگاه‌های تجربی و اطلاعات غیررسمی در مورد وضعیت اقتصادی را ارائه می‌دهد و عملاً جایگزین گزارش تولید ناخالص داخلی سه‌ماهه سوم خواهد شد. هر گونه اشاره به نگرانی‌های بیشتر در مورد بازار کار می‌تواند به کاهش نرخ بهره کوتاه‌مدت کمک کند و فشار بیشتری به دلار وارد آورد. در نهایت، پیش‌بینی ما از گزارش «گزارش ارزی خزانه‌داری» که به دلیل تعطیلات دولتی به تأخیر افتاده، منتشر خواهد شد. طبق تخمین‌های ما، هیچ کشوری شرایط سه‌گانه برای قرار گرفتن در فهرست کشورهای دستکاری‌کننده ارز را نداشته و بنابراین، هیچ‌گونه اعلامیه‌ای مبنی بر «دستکاری‌کننده ارز» در این گزارش نخواهیم داشت. با این حال، تایوان باید به «لیست نظارتی» افزوده شود. یورو: انتظار برای پیشرفت در مذاکرات صلح با ارزش منصفانه کوتاه‌مدت کمی بالاتر از ۱.۱۷۰، جفت ارز EURUSD همچنان در محدوده undervalued (کم‌ارزش) قرار دارد، با وجود بازیابی مطلوبی که تجربه کرده است. این نشان می‌دهد که ریسک‌های افزایشی همچنان وجود دارد اما باید توجه داشت که میانگین انحراف از ارزش منصفانه در سه ماه گذشته حدود -۱٪ بوده که نشان‌دهنده تمایل واضح این جفت ارز برای معامله در محدوده ارزان‌تر است. امروز انتظار می‌رود که یورو تحت تاثیر رویدادهای خارجی، به ویژه اخبار ژئوپلیتیکی، و به طور کمتر تحت تاثیر بودجه انگلستان قرار گیرد (به بخش پوند مراجعه کنید). اگرچه افزایش EURUSD دیروز نباید به‌طور مستقیم به امید توافق صلح در اوکراین نسبت داده شود (بلکه بیشتر به دلیل تفاوت نرخ‌ها)، خوشبینی به یک آتش‌بس احتمالاً به بازیابی یورو کمک کرده است. هرگونه پیشرفت در این مذاکرات می‌تواند به حمایت از این جفت ارز کمک کند و احتمالاً EURUSD را به ۱.۱۷۰ برساند. پوند: پیش‌بینی ما برای پوند کاهشی است امروز برای انگلستان و پوند یک روز مهم است. وزیر خزانه‌داری، ریچل ریوز، قرار است در ساعت ۱۲:۳۰ به وقت گرینویچ (۴ بعدازظهر به وقت ایران) اعلامیه بودجه خود را ارائه دهد. نظرهای اخیر اقتصاددان ارشد ما، جیمز اسمیت، پیش از این اعلامیه به شرح زیر است: گزارش‌های اخیر نشان می‌دهد که کسری مالی انگلستان – که آن را حدود ۳۰ میلیارد پوند در سال بعد از طرح‌های کمک‌های مالی می‌دانیم – از طریق ترکیبی از تمدید یخ‌زدگی آستانه‌های مالیاتی و مجموعه‌ای از افزایش‌های مالیات‌های جزئی پر خواهد شد. پیش‌نویس بودجه به‌طور کلی به خوبی پیش‌بینی شده، اما آنچه از اخبار مشخص نیست این است که چقدر از بار مالیات‌ها و هزینه‌ها تا سال ۲۰۲۶ به تأخیر خواهد افتاد. هرچه وزیر خزانه‌داری تصمیم بگیرد که تصمیمات سخت‌گیرانه مالیاتی و هزینه‌ای را تا سال‌های آینده به تعویق بیندازد، بانک انگلستان فضای کمتری برای کاهش نرخ‌ها در کوتاه‌مدت خواهد داشت و احتمالاً سرمایه‌گذاران به پایداری بدهی‌های انگلستان بدبین‌تر خواهند شد. به طور کلی، ما پیش‌بینی می‌کنیم که یک بودجه که شامل افزایش مالیات‌های ۱۰ تا ۱۵ میلیارد پوندی باشد، که طبق ارزیابی‌های OBR می‌تواند باعث کاهش تورم در سال آینده شود، منجر به اصلاح داویش (تسهیلی) نرخ‌های بانک انگلستان و کاهش مجدد بازده گیلت‌ها (اوراق قرضه انگلستان) شود. به یاد داشته باشید که در هر صورت، کسری و عرضه گیلت‌ها در سال ۲۰۲۶ کاهش خواهد یافت به دلیل یخ‌زدگی آستانه‌های مالیاتی. اما سیاست همچنان یک ریسک عمده باقی خواهد ماند. هرگونه نشانه‌ای مبنی بر افزایش فشارهای سیاسی بر وزیر خزانه‌داری می‌تواند منجر به فروش مجدد گیلت‌ها و پوند شود؛ اگر سرمایه‌گذاران احتمال جانشینی وزیری با تمایل بیشتر به وام‌گیری را پیش‌بینی کنند. دلار نیوزیلند: کاهش نرخ ملایم به نفع ارز بانک مرکزی نیوزلند مطابق انتظارات ما با کاهش نرخ بهره ۲۵ نقطه پایه، این کاهش را همراه با پیش‌بینی‌هایی جدید برای نرخ‌ها اعلام کرد که نشان می‌دهد هیچ کاهش نرخ دیگری در پیش‌بینی‌های آنها وجود ندارد و یک عضو نیز برای نگه داشتن نرخ‌ها رای داده است. راهنمایی‌های پیش‌بینی‌شده نشان می‌دهد که نرخ‌ها تا سال ۲۰۲۶ ثابت خواهند ماند، اما همانطور که انتظار می‌رفت، کمیته شرایط تسهیلی خود را حفظ کرده است (اگر در سه تا شش ماه آینده نرخ بهره تغییر کند، احتمال کاهش آن بیشتر از افزایش آن است). منحنی پیش‌بینی نرخ بهره در نیوزلند دیگر کاهش‌های بیشتری را در خود جای نمی‌دهد و تنها ۵ نقطه پایه در مارس پیش‌بینی می‌شود. این نگرش که بانک مرکزی نیوزلند دیگر فضای زیادی برای کاهش نرخ ندارد، احتمالاً به حمایت از بازگشت NZDUSD کمک خواهد کرد، که با پیش‌بینی نزولی ما برای دلار هماهنگ است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هاکسِبی، رئيس موقت بانک نیوزیلند، پیش‌بینی تثبیت نرخ بهره را اعلام کرد

رئیس موقت بانک مرکزی نیوزیلند، هاکسِبی، در نشست خبری پس از کاهش ۲۵ نقطه پایه نرخ نقدی اعلام کرد: امروز جزئیات مربوط به آرای اعضا منتشر نخواهد شد. ریسک‌ها متوازن هستند و بانک در موقعیت خوبی برای مدیریت آن‌ها قرار دارد. پیش‌بینی اصلی بر ثابت ماندن نرخ بهره تا سال ۲۰۲۶ است. نشانه‌هایی از ثبات بازار کار مشاهده می‌شود. شاخص‌های اقتصادی با فرکانس بالا در حال بهبود هستند. نرخ بهره فعلی همچنان حمایتی و محرک است. سال جاری برای اقتصاد چالش‌برانگیز بوده است. بانک تمامی گزینه‌ها را روی میز نگه می‌دارد و انعطاف کامل در سیاست نرخ بهره دارد. نگرانی‌هایی درباره ریسک‌های تورمی جهانی وجود دارد. بانک مرکزی نیوزیلند نرخ بهره را ۲۵ نقطه پایه کاهش داد که از سوی بازار به‌عنوان آخرین کاهش چرخه تلقی می‌شود. هاکسِبی تأکید کرد پیش‌بینی‌های بانک بر ثابت ماندن نرخ تا ۲۰۲۶ است. پس از این تصمیم، دلار نیوزیلند افزایش یافت زیرا بازار انتظار پایان چرخه کاهش نرخ را دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی نیوزیلند نرخ بهره را ۲۵ نقطه پایه کاهش داد

دلار نیوزیلند پس از تصمیم بانک مرکزی نیوزیلند برای کاهش نرخ بهره جهش کرد. بانک مرکزی نیوزیلند نرخ نقدی خود را به میزان ۲۵ نقطه پایه کاهش داد و از ۲.۵٪ به ۲.۲۵٪ رساند. این سومین کاهش متوالی نرخ بهره بود و انتظار می‌رود که آخرین کاهش در این چرخه باشد. پیش‌بینی‌های بانک مرکزی نیوزیلند نشان می‌دهد که در آینده کاهش بیشتری در کار نخواهد بود: نرخ بهره رسمی در مارس ۲۰۲۶ برابر با ۲.۲۵٪ (پیش‌بینی قبلی: ۲.۵۵٪). نرخ بهره رسمی در دسامبر ۲۰۲۶ برابر با ۲.۲۸٪ (پیش‌بینی قبلی: ۲.۶۲٪). در بیانیه بانک مرکزی آمده است: تورم سالانه مصرف‌کننده در سه‌ماهه سپتامبر به ۳ درصد افزایش یافته است. حرکت‌های آینده نرخ نقدی رسمی (OCR) به چشم‌انداز تورم میان‌مدت بستگی خواهد داشت. با توجه به ظرفیت مازاد در اقتصاد، انتظار می‌رود تورم تا میانه ۲۰۲۶ به حدود ۲ درصد کاهش یابد. ریسک‌های مربوط به چشم‌انداز تورم متوازن هستند. فعالیت اقتصادی در میانه سال ۲۰۲۵ ضعیف بود اما اکنون در حال بهبود است. نرخ‌های بهره پایین‌تر موجب افزایش هزینه‌های خانوار و تثبیت بازار کار شده‌اند. صورت‌جلسه اخیر بانک مرکزی نیوزیلند نشان می‌دهد سیاست‌گذاران همچنان بر تکامل تورم میان‌مدت و روند کلی اقتصاد تمرکز دارند و تأکید کرده‌اند که حرکت‌های آینده نرخ نقدی رسمی به این عوامل بستگی خواهد داشت. کمیته در جلسه اخیر دو گزینه را بررسی کرد: حفظ نرخ نقدی در سطح ۲.۵ درصد یا کاهش آن به ۲.۲۵ درصد. برخی اعضا معتقد بودند نرخ‌ها تاکنون به میزان قابل توجهی کاهش یافته است، در حالی که دیگران تأکید داشتند کاهش بیشتر می‌تواند از اعتماد مصرف‌کنندگان و کسب‌وکارها حمایت کند و مانع از ریسک بهبود کندتر از حد مطلوب شود. در نهایت، کمیته با رأی ۵ به ۱ تصمیم گرفت نرخ نقدی رسمی را ۲۵ نقطه پایه کاهش دهد و به ۲.۲۵ درصد برساند، و تأکید کرد که سیاست پولی همچنان باید برای تثبیت تقاضا و حفظ چشم‌انداز تورم در مسیر درست عمل کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاوروف، وزیر خارجه روسیه، از طرح اولیه آمریکا استقبال کرد

وزیر خارجه روسیه، سرگئی لاوروف، اعلام کرد که روسیه از نسخه اولیه طرح صلح آمریکا استقبال کرده است. او هشدار داد که اگر نسخه اصلاح‌شده طرح موقت بازتاب‌دهنده روح و مفاد مذاکرات میان پوتین و ترامپ نباشد، شرایط به‌طور کامل متفاوت خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا بیش از حد قوی است و در معرض اصلاح قرار دارد

کاهش نرخ بهره توسط فدرال رزرو در دسامبر به عنوان سناریو اصلی بازارها بازگشته است، اما دلار همچنان نسبتاً قوی باقی مانده است. شاخص‌های ارزیابی کوتاه‌مدت ما (تیم تحلیل ING) نشان می‌دهند که ریسک‌های قابل توجهی برای اصلاح دلار وجود دارد، مگر اینکه داده‌ها موجب بازنگری افزایشی در نرخ‌ها شوند. مسائل ژئوپولیتیکی همچنان در کانون توجه خواهند بود، هم برای ارزهای اروپایی (مذاکرات صلح اوکراین) و هم برای ین ژاپن (تنش‌های ژاپن-چین بر سر تایوان). دلار آمریکا: نسبت به نرخ‌ها، دلار خیلی قوی است اخبار ژئوپولیتیکی امروز باید در کانون توجه باشد. ایالات متحده در روز پنج‌شنبه موضع خود را در خصوص مهلت تعیین‌شده برای پذیرش توافق صلح اوکراین توسط روسیه نرم‌تر کرده است و یک توافق جدید 19 ماده‌ای در روزهای آینده مورد بحث قرار خواهد گرفت. صدراعظم آلمان، مرتس، احتمال پیشرفت در این هفته را کم‌رنگ کرده است، در حالی که کرملین لحن محتاطانه‌ای از امیدواری نشان داده است. واکنش بازار فارکس به چشم‌انداز صلح اوکراین تاکنون اندک بوده است، به طوری که نه تنها هیچ جهش قابل توجهی در ارزهای با بتای بالا در اروپا (مثل یورو و پوند) مشاهده نشده، بلکه فشار جدی‌ای بر فرانک سوئیس، که پناهگاه امن ترجیحی برای ریسک‌های اروپایی است، وارد نشده است. در بین ارزهای گروه ده (G10)، ین ژاپن همچنان در کانون توجه است و بازار به طور speculative (حدس‌زنی) در حال آزمایش تحمل مقامات ژاپنی است. گزارش‌ها نشان می‌دهد که تماس اخیر ترامپ و شی جین‌پینگ شامل بحث‌هایی درباره تایوان بوده است که بر ارزش ین تاثیر منفی گذاشته است. شکاف دیپلماتیک بین ژاپن و چین در خصوص تایوان ادامه دارد و بازارها در حال افزودن پریمیوم ریسک به ین هستند، با توجه به احتمال پیامدهای اقتصادی اقدامات تلافی‌جویانه پکن. نقدینگی کم در آستانه تعطیلات شکرگزاری ممکن است شرایط مناسبی برای بانک ژاپن فراهم آورد تا در جفت ارز USDJPY دخالت کند، به ویژه پس از اصلاح بازار در این جفت ارز. داده‌های ایالات متحده ممکن است محرک این اصلاح باشند، اما به نظر نمی‌رسد که این اتفاق امروز بیفتد. فروش خرده‌فروشی باید نسبتاً قوی باشد و ما انتظار داریم که اطمینان مصرف‌کننده به طور متوسط به 93.5 کاهش یابد که نزدیک به پیش‌بینی اجماعی است. همچنین، پیش‌بینی ما برای شاخص قیمت تولیدکننده سپتامبر، مطابق با انتظارات است و رشد آن 0.3 درصد ماهانه خواهد بود. ما انتظار نداریم که این داده‌ها تاثیر زیادی بر انتظارات نرخ بهره داشته باشند، که در حال حاضر تحت تاثیر برخی اظهارات آرامش‌بخش مقامات فدرال رزرو قرار دارد. علاوه بر کریس والر، مری دالی نیز از کاهش نرخ بهره در دسامبر حمایت کرده است. هرچند او رای‌دهنده در این سال نیست، اما موضع او همچنان فشار داویش (کاهش نرخ بهره) بر کمیته سیاست پولی فدرال رزرو وارد می‌کند. بازارها دوباره 19 نقطه پایه کاهش نرخ برای دسامبر را پیش‌بینی می‌کنند اما دلار همچنان مقاوم باقی مانده است. برخی از جریان‌های متعادل‌سازی سالانه قبل از تعطیلات شکرگزاری ممکن است در این زمینه دخیل باشند، اما مگر اینکه بازارها به بازنگری‌ها و نگاه‌های انقباضی (هاوکیش) به سیاست پولی برسند، دلار در این سطوح نسبت به اختلاف نرخ کوتاه‌مدت بیش از حد قوی به نظر می‌رسد و ما ریسک‌های قابل توجهی برای کاهش ارزش آن پیش‌بینی می‌کنیم. یورو: تاکنون هیچ واکنشی به اخبار اوکراین یورو هنوز هیچ بهره‌ای از مذاکرات صلح اوکراین نبرده است و در حال حاضر با 2% ارزیابی پایین‌تر از ارزش واقعی خود نسبت به دلار (طبق مدل ما) معامله می‌شود. این موضوع خاص یورو نیست، چرا که ارزیابی بیش از حد دلار در اکثر ارزهای G10 مشابه است یا حتی بالاتر است. در زمینه داده‌ها، دیروز به بررسی شاخص Ifo آلمان پرداختیم. نتایج چندان مثبت نبودند؛ زیرا احساسات تجاری در آلمان در نوامبر کاهش یافته است. انتظارات ضعیف‌تر شده‌اند، هرچند شرایط جاری کمی بهبود یافته است، که نشان‌دهنده کاهش خوش‌بینی بعد از امید به محرک‌های مالی اولیه است. عدم استفاده بهینه از بودجه 2025 نشان می‌دهد که تحریک‌های اقتصادی ممکن است تنها از سال آینده آغاز شود که امیدواری‌هایی برای سال 2026 به همراه دارد. EURCHF ممکن است راه بهتری برای بازی کردن با احتمال موفقیت مذاکرات صلح اوکراین باشد، اما ارزیابی پایین یورو نسبت به دلار نباید نادیده گرفته شود و بازگشت آن به بالای 1.160 در کوتاه‌مدت همچنان سناریوی اصلی ماست. پوند: نگرانی‌ها پیش از بودجه نوسانات پیش‌بینی‌شده در جفت ارز EURGBP برای یک هفته آینده 3 نقطه بیشتر از نوسانات واقعی است، که بالاترین اختلاف نسبی از زمان اعلام بودجه مینی 2022 است. این نشان می‌دهد که با وجود برخی بهبودها در گیلت‌های (اوراق قرضه) بلندمدت، بازار فارکس همچنان نگران پیش‌بینی‌های بودجه بریتانیا است که قرار است فردا اعلام شود. این جفت ارز ممکن است امروز در سطح 0.880 ثابت بماند، مگر اینکه پیش‌بینی‌هایی در خصوص بودجه منتشر شود که باعث حرکت بازار شود (این ریسک غیرقابل انکار است). دلار نیوزیلند: آخرین کاهش نرخ توسط بانک مرکزی نیوزیلند همانطور که در پیش‌بینی بانک مرکزی نیوزیلند اشاره کردیم، انتظار داریم که امشب (در ساعت 4:30 صبح چهارشنبه به وقت ایران) بانک مرکزی نیوزیلند نرخ بهره را 25 نقطه پایه کاهش دهد که نرخ‌ها به 2.25% خواهد رسید. این را ما به عنوان نرخ پایانی در نظر می‌گیریم؛ زیرا کاهش تورم ممکن است کندتر از آنچه پیش‌بینی می‌شد، اتفاق بیفتد و رشد اقتصادی ممکن است مقاوم‌تر از آنچه انتظار می‌رفت، باشد. در بیانیه‌ی مربوطه، ممکن است بانک مرکزی درهای بیشتری برای کاهش نرخ‌ها در آینده نبندد، اما به نظر ما پیش‌بینی‌های جدید نرخ‌ها نشان می‌دهد که دیگر کاهش نرخ‌ها در دستور کار نیست. این پیام به اندازه کافی از نظر انقباضی (هاوکیش) بودن می‌تواند باعث کاهش انتظارات باقی‌مانده برای کاهش بیشتر نرخ‌ها در سال 2026 (که 42 نقطه پایه برای مه 2026 قیمت‌گذاری شده است) شود و موجب تقویت دلار نیوزیلند شود. ما همچنان برای  جفت ارز NZDUSD خوش‌بین هستیم و انتظار داریم تا پایان سال، این جفت ارز به بالای 0.570 بازگردد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اروپا پیشرفت مذاکرات صلح اوکراین را اعلام کرد

سخنگوی کمیسیون اروپا اعلام کرد که مذاکرات اخیر درباره اوکراین پیشرفت‌های سازنده‌ای داشته است، هرچند هنوز کارهای زیادی برای تکمیل پیشنهادهای صلح باقی مانده است. او همچنین خبر داد که فردا نشستی با حضور «ائتلاف داوطلبان اوکراین» برگزار خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشارهای سیاسی و اقتصادی دلار را تضعیف می‌کند

بله، ما قبلاً در این موقعیت بوده‌ایم، اما حالا نشانه‌هایی از پیشرفت در مذاکرات صلح در اوکراین در بازارهای ارزی مشاهده می‌شود. ارزهای منطقه CEE (کشورهای اروپای مرکزی و شرقی) در حال حفظ دستاوردهای هفته گذشته خود هستند و EURCHF اکنون به تدریج بالاتر از سطح 0.93 قرار گرفته است. کاهش قیمت انرژی باید برای یورو حمایت‌کننده باشد. پیشرفت بیشتر در مذاکرات صلح و احتمالاً گزارشی نرم‌تر از کتاب بژ فدرال رزرو در روز چهارشنبه می‌تواند باعث شود EURUSD به سطح 1.1500 دست یابد. دلار: احتمال کاهش بیشتر ارزش دلار در این هفته در هفته‌ای که به دلیل تعطیلات روز شکرگزاری در ایالات متحده، بازارها کمی خلوت‌تر خواهند بود، توجه بسیاری به مذاکرات صلح در اوکراین معطوف خواهد شد. ما قبلاً چندین بار در این موقعیت بوده‌ایم، اما به نظر می‌رسد فشار تحریم‌ها روسیه را بیشتر از همیشه به سمت یک توافق صلح سوق داده است. گزارش‌های اخیر حاکی از آن است که ایالات متحده در حال عقب‌نشینی از حمایت از خواسته‌های حداکثری روسیه است و احتمالاً رئیس‌جمهور اوکراین، ولودیمیر زلنسکی، در روزهای آینده به واشنگتن خواهد رفت تا مستقیماً با رئیس‌جمهور ایالات متحده، دونالد ترامپ، گفت‌وگو کند. جزئیات مذاکرات جاری در ژنو هنوز کمی مبهم است، اما فضای کلی به شکلی محتاطانه خوش‌بینانه است. ارزهای منطقه CEE در اواخر هفته گذشته بر اساس این طرح صلح میان ایالات متحده و روسیه تقویت شده‌اند و امروز نیز شاهد افزایش EURCHF به بالای 0.93 هستیم. به یاد بیاورید که EURCHF پس از حمله روسیه به اوکراین در سال 2022 سقوط کرده بود. همچنین، قیمت‌های گاز طبیعی و نفت به نزدیک‌ترین حد خود در سال جاری رسیده‌اند – معکوس بحران تأمین انرژی در سال 2022. این‌ها خبر خوبی برای چشم‌انداز رشد جهانی هستند، اگر مذاکرات صلح پیشرفت بیشتری داشته باشند، و در صورت تجدید نظر در پیش‌بینی‌های رشد اروپا و تضعیف مزیت استقلال انرژی ایالات متحده، می‌تواند به نفع دلار تمام شود. بعید به نظر می‌رسد که این هفته، داده‌های اقتصادی ایالات متحده بتوانند تاثیر زیادی روی دلار بگذارند، ولی گزارش کتاب بژ فدرال رزرو در روز چهارشنبه احتمالاً مورد توجه قرار خواهد گرفت. از لحاظ داده‌های اقتصادی، پیش‌بینی می‌شود که آمار فروش خرده‌فروشی ماه سپتامبر قوی باشد، اما بازار احتمالاً بیشتر به دنبال تحلیل کتاب بژ خواهد بود. در این گزارش، هرگونه شواهد روایی از ۱۲ منطقه گزارش‌دهی فدرال رزرو مبنی بر اینکه روند کند شدن اشتغال گسترش یافته است، ممکن است موجب بازگشت گمانه‌زنی‌ها درباره کاهش نرخ بهره فدرال رزرو در دسامبر شود. در روز جمعه، اظهارات جان ویلیامز، رئیس فدرال رزرو نیویورک، مبنی بر اینکه او به کاهش دیگری در دسامبر رای می‌دهد، باعث نوسانات در بازار شد. در واقع، بازار احتمال کاهش نرخ بهره در دسامبر را تا 75٪ قیمت‌گذاری کرده است و این سوال مطرح است که چرا دلار در این صبح کمی ضعیف‌تر نشده است. به‌طور کلی، ترکیب پیشرفت‌های مذاکرات صلح اوکراین و کتاب بژ، ریسک‌های نزولی برای دلار در این هفته ایجاد می‌کند. به این ترتیب، احتمالاً مقاومت DXY در محدوده 100.25/35 همچنان پابرجا خواهد ماند. یورو: کاهش قیمت انرژی مفید است تیترهای خبری امروز نشان می‌دهند که قیمت گاز طبیعی اروپا برای نخستین بار از ماه مه 2024 به زیر 30 یورو به ازای هر مگاوات ساعت رسیده است. این خبر قطعاً برای صنعت تولیدی اروپا بسیار خوشایند است. این در حالی است که بخش تولید همچنان بر شاخص‌های کلی کسب‌وکار منطقه تاثیر منفی می‌گذارد و آلمان در حال بررسی کمک‌های مالی انرژی است. کاهش قیمت‌های انرژی باعث افزایش شاخص شرایط تجاری یورو به بالاترین سطح خود در سال جاری شده است – که این تحولی کاملاً مثبت برای یورو به شمار می‌آید. ما کمی تعجب کرده‌ایم که EURUSD هنوز در نزدیکی سطح 1.1500 باقی مانده است، اما شاید سرمایه‌گذاران ترجیح می‌دهند دیدگاه‌های مثبت خود را در مورد یورو از طریق EURCHF بیشتر از EURUSD بیان کنند. با این حال، به نظر می‌رسد که رویدادهای این هفته می‌تواند سطح حمایت EURUSD را در 1.1500 تقویت کند. در تقویم امروز، شاخص Ifo آلمان منتشر خواهد شد. داده‌های PMI ماه نوامبر برای آلمان که در روز جمعه منتشر شد، کمی ناامیدکننده بود، بنابراین باید دید چه تأثیری بر بخش انتظارات شاخص Ifo که پیش‌بینی می‌شود به 91.6 برسد، خواهد گذاشت. اگر پیشرفت‌های بیشتری در مذاکرات صلح اوکراین به دست آید، EURCHF به راحتی می‌تواند به 0.9400/9450 در بازارهای کم حجم پایان سال برسد. پوند: حفظ ثبات در آستانه بودجه در روز جمعه، ما برآورد کردیم که ریسک پریمیوم – یا جایی که EURGBP و اوراق قرضه 10 ساله بریتانیا باید نسبت به متغیرهای مالی معمولی معامله شوند – حدود 0.5٪ و 10 نقطه پایه است. پیش‌بینی ما برای روز چهارشنبه، زمانی که بودجه انگلستان منتشر می‌شود، این است که احتمالاً پتانسیل صعود پوند محدود خواهد بود در صورتی که بودجه‌ای معتبر و دقیق ارائه شود و اینکه احتمالاً مقداری کاهش برای پوند وجود خواهد داشت چرا که چرخه کاهش نرخ بانک انگلستان در سال 2026 هنوز به درستی قیمت‌گذاری نشده است. ما انتظار داریم که EURGBP دوباره در محدوده 0.8760/70 پیش از بودجه حمایت پیدا کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اشلگل، رئيس بانک سوئيس: تورم سوئیس در ماه‌های آینده اندکی افزایش خواهد یافت

رئیس بانک ملی سوئیس، مارتین اشلگل، اعلام کرد که تورم بسیار پایین سوئیس در ماه‌های آینده اندکی افزایش خواهد یافت، هرچند همچنان در محدوده تعریف‌شده ثبات قیمتی بانک (۰٪ تا ۲٪) باقی می‌ماند. وی اشاره کرد که تورم فعلی در کف محدوده هدف قرار دارد اما انتظار می‌رود در فصل‌های آینده کمی بالا برود. بر اساس پیش‌بینی‌های بانک سوئيس، تورم میانگین در سال ۲۰۲۵ حدود ۰.۲٪، در ۲۰۲۶ حدود ۰.۵٪ و در ۲۰۲۷ حدود ۰.۷٪ خواهد بود. اشلگل تأکید کرد که بازگشت به نرخ‌های منفی، که بین سال‌های ۲۰۱۵ تا ۲۰۲۲ استفاده می‌شد، نیازمند شرایط بسیار خاص است. او افزود که سیاست فعلی نرخ صفر همچنان انبساطی بوده و از تورم و فعالیت اقتصادی حمایت می‌کند. وی همچنین درباره توافق تجاری مقدماتی با ایالات متحده سخن گفت که تعرفه‌های صادراتی سوئیس را به‌طور قابل توجهی کاهش خواهد داد. با این حال هشدار داد که تعرفه‌ها تنها بخشی از فضای کلی عدم قطعیت هستند؛ عاملی که او آن را «سمی برای اقتصاد» توصیف کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک مرکزی سوئیس: بازگشت به نرخ‌های منفی بسیار بعید، اما اگر لازم باشد آماده‌ایم

توماس اشلگل، رئیس بانک ملی سوئیس (SNB)، در تازه‌ترین اظهارات خود تأکید کرد که آستانه بازگشت به نرخ‌های بهره منفی بسیار بالا است و تنها در شرایط ویژه و اضطراری چنین اقدامی محتمل خواهد بود. با این حال او افزود که در صورت ضرورت، SNB آمادگی دارد دوباره نرخ‌ها را منفی کند؛ امری که نشان می‌دهد بانک مرکزی همچنان به انعطاف‌پذیری ابزارهای سیاست پولی خود متعهد است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقدینگی سوئیس فراتر از برآوردها افزایش یافت

داده‌های اقتصادی سوئیس نشان داد که عرضه پول M3 در ماه اکتبر ۲۰۲۵ نسبت به سال گذشته ۴.۸٪ افزایش یافته است. این رقم بالاتر از پیش‌بینی ۳.۹٪ بود و نشان‌دهنده رشد نقدینگی در اقتصاد سوئیس است. افزایش عرضه پول می‌تواند بر سیاست‌های پولی بانک ملی سوئیس و انتظارات تورمی اثرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سوئیس اوراق ۴.۵ میلیاردی منتشر می‌کند

بانک ملی سوئیس، اعلام کرد که اداره مالی فدرال قصد دارد در سال ۲۰۲۶ اوراق قرضه‌ای با ارزش اسمی ۴.۵ میلیارد فرانک سوئیس منتشر کند. با در نظر گرفتن اوراقی که در سال ۲۰۲۶ سررسید می‌شوند، حجم کل اوراق قرضه کنفدراسیون در گردش، به‌طور خالص ۱ میلیارد فرانک افزایش خواهد یافت. همچنین، حجم بدهی‌های ثبت‌شده در بازار پول قرار است در محدوده‌ای بین ۶ تا ۱۴ میلیارد فرانک سوئیس حفظ شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر