TSLA 407.46 USD ▲ 4.04%
AAPL 347.10 USD ▲ 0.93%
GOOGL 320.58 USD ▲ 1.19%
AMZN 253.10 USD ▲ 1.61%
NVDA 217.94 USD ▲ 0.90%
BTCUSD 80,740.88 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

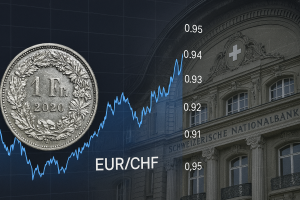
بانک UBS: بانک مرکزی سوئیس مقابل فرانک قوی نمی‌ایستد

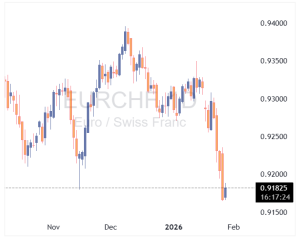
در یک نگاه موسسه UBS می‌گوید SNB احتمالاً در برابر تقویت فرانک مقاومت نخواهد کرد. تورم سوئيس پایین است اما نشانه‌ای از ریسک رکود تورمی یا تورم منفی دیده نمی‌شود؛ بنابراین فضای کاهش نرخ محدود است. رشد مالی و بودجه‌ای آلمان می‌تواند یورو را تقویت کند و فشار بر فرانک را کاهش دهد. پیش‌بینی UBS: نرخ EURCHF طی ۱۲ ماه آینده به 0.95 می‌رسد. در حالی که فرانک سوئیس دوباره تقویت شده، تحلیل تازه UBS نشان می‌دهد بانک مرکزی سوئیس قصد ندارد به‌طور جدی مقابل این روند بایستد. یوتوتایمز در این گزارش، یادداشت منتشرشده از سوی UBS را بررسی می‌کند و توضیح می‌دهد چرا مسیر EURCHF در سال آینده بیشتر به عوامل کلان اروپا وابسته است تا مداخله ارزی. SNB در برابر فرانک قوی نمی‌ایستد؛ چرا؟ طبق بررسی تحلیلی یوتوتایمز از گزارش منتشرشده توسط UBS، بانک مرکزی سوئیس (SNB) احتمالاً واکنش شدیدی به تقویت اخیر فرانک نشان نخواهد داد. از نگاه UBS، ارزش فعلی فرانک اگرچه بالا است، اما هنوز در محدوده‌ای نیست که نیازمند مداخله جدی یا دفاع سیاستی باشد.  تورم پایین، اما نه آن‌قدر پایین که SNB را نگران کند UBS تأکید می‌کند که چشم‌انداز تورم سوئیس «کم‌فشار» است اما غیرتورمی یا رکودی نیست. این نکته مهم است، زیرا SNB معمولاً زمانی به کاهش نرخ بهره یا مداخله ارزی روی می‌آورد که ریسک تورم منفی جدی باشد. از نگاه یوتوتایمز، این وضعیت به SNB اجازه می‌دهد تقویت فرانک را تا حدی تحمل کند. مداخله ارزی؟ بله، اما نه به‌صورت دفاعی UBS می‌گوید SNB ممکن است گهگاه در بازار فارکس مداخله کند، اما این مداخلات پراکنده خواهد بود، نه یک دفاع تمام‌عیار در برابر تقویت فرانک. به بیان دیگر، SNB اجازه می‌دهد بازار مسیر طبیعی خود را طی کند مگر اینکه نوسانات شدید شود. نقش آلمان؛ چرا یورو ممکن است تقویت شود؟ UBS در تحلیل خود به یک عامل کلیدی اشاره می‌کند: افزایش هزینه‌های مالی و بودجه‌ای آلمان. از آنجا که آلمان بزرگ‌ترین شریک تجاری سوئیس است، رشد اقتصادی آن می‌تواند یورو را تقویت کند و به‌طور طبیعی فشار بر فرانک را کاهش دهد. از نگاه یوتوتایمز، این موضوع باعث می‌شود مسیر EURCHF در سال آینده بیشتر به عوامل کلان اروپا وابسته باشد تا سیاست‌های SNB. پیش‌بینی ۱۲ ماهه: EURCHF در مسیر 0.95 UBS انتظار دارد نرخ EURCHF طی ۱۲ ماه آینده به 0.95 برسد؛ یعنی فرانک کمی تضعیف شود اما نه به‌طور چشمگیر. این پیش‌بینی نشان می‌دهد که بازار باید بیشتر به رشد اقتصادی منطقه یورو نگاه کند تا ریسک مداخله SNB.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی جدید ویتول: تقاضای نفت تا اواسط دهه ۲۰۳۰ صعودی می‌ماند

در یک نگاه ویتول: اوج تقاضای نفت به اواسط دهه ۲۰۳۰ موکول شد. کندی رشد خودروهای برقی عامل اصلی بازنگری است. سوخت جت و LPG همچنان مسیر صعودی دارند. به گزارش یوتوتایمز در ۱۰ فوریه ۲۰۲۶، شرکت ویتول در تازه‌ترین چشم‌انداز بلندمدت خود اعلام کرده که تقاضای جهانی نفت احتمالاً دیرتر از برآوردهای قبلی به اوج می‌رسد و حتی تا اواسط دهه ۲۰۳۰ همچنان روند صعودی خواهد داشت. این بازنگری عمدتاً ناشی از کندی رشد خودروهای برقی در آمریکا و بخش‌هایی از آسیاست؛ موضوعی که باعث شده سوخت‌های حمل‌ونقل همچنان نقش محوری در سبد انرژی جهانی داشته باشند. ویتول اکنون اوج تقاضای نفت را حدود ۱۱۲ میلیون بشکه در روز پیش‌بینی می‌کند و می‌گوید مصرف جهانی در سال ۲۰۴۰ همچنان حدود ۵ میلیون بشکه در روز بالاتر از سطح فعلی خواهد بود. این شرکت تأکید می‌کند که حتی تغییرات کوچک در سرعت الکتریکی‌سازی می‌تواند مسیر تقاضای بلندمدت را به‌طور قابل‌توجهی تغییر دهد. در حالی که انتظار می‌رود مصرف بنزین و گازوئیل به‌تدریج تعدیل شود، بخش‌هایی مانند سوخت جت و LPG همچنان مقاوم باقی می‌مانند و در نبود فناوری‌های جایگزین، رشد خود را ادامه می‌دهند. ویتول همچنین هشدار می‌دهد که اگر پذیرش EV بیش از این کند شود، تقاضای سوخت‌های جاده‌ای می‌تواند حتی از پیش‌بینی فعلی نیز بالاتر برود. این چشم‌انداز جدید بار دیگر نشان می‌دهد که مسیر گذار انرژی پیچیده‌تر و کندتر از بسیاری از سناریوهای سیاست‌محور است و بازار نفت احتمالاً برای مدت طولانی‌تری از تقاضای قوی حمایت خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل واگرایی سیاستی نیوزیلند و استرالیا و اثر آن بر NZDAUD

در یک نگاه داده‌های ضعیف بازار کار نیوزیلند انتظارات افزایش نرخ بهره RBNZ را عقب انداخت تصمیم غافلگیرکننده RBA برای افزایش نرخ بهره اختلاف سیاستی را به نفع AUD افزایش داد جفت ارز NZDUSD بالای 0.60 تثبیت شده، اما NZDAUD همچنان تحت فشار است چشم‌انداز کوتاه‌مدت NZD خنثی و وابسته به داده‌های جهانی و احساس ریسک است دلار نیوزیلند پس از یک هفته پرنوسان، اکنون در حال تثبیت است؛ اما ترکیب داده‌های ضعیف‌تر بازار کار داخلی و موضع هاوکیش بانک مرکزی استرالیا باعث شده مسیر آینده این ارز همچنان مبهم باشد. در حالی که بانک مرکزی نیوزیلند (RBNZ) عجله‌ای برای افزایش نرخ بهره ندارد، تصمیم غافلگیرکننده RBA برای بالا بردن نرخ‌ها، اختلاف سیاستی میان دو کشور را به‌شدت افزایش داده و فشار بیشتری بر NZD وارد کرده است. جفت ارز NZDUSD فعلاً بالای 0.60 مانده، اما در برابر دلار استرالیا وضعیت متفاوت است. NZDAUD دوباره به محدوده کف‌های ژانویه نزدیک شده؛ جایی که سرمایه‌گذاران به‌وضوح سیاست‌های متفاوت دو کشور را در قیمت‌ها لحاظ می‌کنند. افزایش بیکاری در نیوزیلند، کاهش رشد دستمزدها و ظرفیت خالی اقتصاد باعث شده بازارها انتظار داشته باشند RBNZ برای مدتی طولانی در حالت «توقف» باقی بماند. در مقابل، استرالیا با تورم بالاتر از هدف و لحن هاوکیش بانک مرکزی استرالیا (RBA)، جذابیت بیشتری برای سرمایه‌گذاران ایجاد کرده است. داده‌های آتی نشان می‌دهد صندوق‌های بزرگ سرمایه‌گذاری به‌طور قابل‌توجهی موقعیت‌های خرید AUD را افزایش داده‌اند. با وجود این فشارها، NZDAUD هنوز حمایت‌های کلیدی را از دست نداده و برخی معامله‌گران همچنان در این محدوده‌ها خریدار هستند. اما در مجموع، چشم‌انداز کوتاه‌مدت دلار نیوزیلند بیشتر به داده‌های جهانی و احساس ریسک بستگی دارد و هرگونه تشدید ریسک‌گریزی می‌تواند دوباره آن را تحت فشار قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دیدار مهم مرتس با بن‌سلمان؛ انرژی اروپا در نقطه تغییر

در یک نگاه مرتس برای مذاکره درباره قراردادهای LNG راهی عربستان، قطر و امارات می‌شود هدف اصلی: کاهش وابستگی آلمان به گاز مایع وارداتی از آمریکا دیدار با محمد بن سلمان در ریاض نخستین ایستگاه سفر است این سفر بخشی از تلاش آلمان برای تنوع‌بخشی به منابع انرژی است آلمان در تلاش است وابستگی انرژی خود به آمریکا را کاهش دهد و حالا صدراعظم مرتس با سفری فشرده به عربستان، قطر و امارات به‌دنبال قراردادهای جدید LNG است. این سفر می‌تواند مسیر تأمین انرژی اروپا را در سال‌های آینده تغییر دهد. صدراعظم آلمان، فریدریش مرتس، در تلاش برای کاهش وابستگی انرژی کشورش به آمریکا، این هفته راهی خاورمیانه می‌شود تا درباره قراردادهای جدید LNG با کشورهای منطقه مذاکره کند. مرتس به همراه هیأتی از مدیران ارشد شرکت‌های آلمانی، روز چهارشنبه (۴ فوریه ۲۰۲۶) وارد ریاض خواهد شد و دیداری مهم با محمد بن سلمان، ولیعهد عربستان، در برنامه دارد. او سپس روز پنجشنبه به قطر و امارات متحده عربی سفر می‌کند و قرار است جمعه شب به برلین بازگردد. این سفر بخشی از راهبرد جدید آلمان برای تنوع‌بخشی به منابع انرژی و کاهش ریسک‌های ناشی از وابستگی بیش‌ازحد به یک تأمین‌کننده—به‌ویژه آمریکا—است. افزایش رقابت جهانی بر سر LNG و نگرانی‌های ژئوپلیتیک، بر اهمیت این تلاش‌ها افزوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رشد اشتغال در نیوزیلند؛ اما بیکاری رکورد زد

در یک نگاه نرخ بیکاری نیوزیلند به ۵.۴٪ رسید؛ بالاترین سطح در یک دهه اخیر رشد اشتغال ۰.۵٪ بود؛ فراتر از پیش‌بینی‌ها و رشد جمعیت نرخ مشارکت نیروی کار به ۷۰.۵٪ افزایش یافت بازار کار نیوزیلند در سه‌ماهه پایانی سال ۲۰۲۵ نشانه‌هایی از پویایی بیشتر نشان داد، اما نرخ بیکاری به بالاترین سطح ده سال اخیر رسید. این ترکیب متضاد باعث شده بانک مرکزی همچنان با احتیاط عمل کند و افزایش نرخ بهره را به تعویق بیندازد. داده‌های اشتغال سه‌ماهه چهارم نیوزیلند نشان می‌دهد که با وجود رشد قابل توجه در استخدام، نرخ بیکاری به ۵.۴٪ افزایش یافته که بالاتر از پیش‌بینی‌ها و بالاترین سطح در ده سال اخیر است. رشد اشتغال ۰.۵٪ بوده که از پیش‌بینی ۰.۳٪ و رشد جمعیت بیشتر است. نرخ مشارکت نیروی کار نیز به ۷۰.۵٪ رسیده که نشان‌دهنده افزایش عرضه نیروی کار است—عاملی که باعث شده نرخ بیکاری علیرغم رشد استخدام، افزایش یابد. ساعات کاری نیز برای دومین فصل متوالی رشد کرده و نشانه‌هایی از بهبود فعالیت اقتصادی را تقویت کرده است. با این حال، رشد دستمزدها همچنان محدود باقی مانده و شاخص هزینه نیروی کار در بخش خصوصی تنها ۰.۵٪ افزایش یافته است. در مجموع به نظر تحلیلگر یوتوتایمز، این داده‌ها با پیش‌بینی‌های بانک مرکزی نیوزیلند هم‌راستا بوده و انتظار نمی‌رود در نشست ۱۸ فوریه تغییری در سیاست پولی ایجاد شود. بازارها همچنان افزایش نرخ بهره را برای اواخر ۲۰۲۶ قیمت‌گذاری می‌کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اشلگل، رئیس بانک مرکزی سوئیس: ما می‌توانیم ماه‌های دارای تورم منفی را نادیده بگیریم

بانک مرکزی سوئیس می‌تواند نرخ‌ها را به زیر صفر کاهش دهد، اما آستانه انجام آن بالاتر است. نرخ‌های بهره بانک مرکزی سوئیس در حال حاضر مناسب هستند. این بانک می‌تواند در صورت نیاز در بازارهای ارز فعال باشد. اقتصاد سوئیس رشدی ملایم و پایین‌تر از میانگین دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

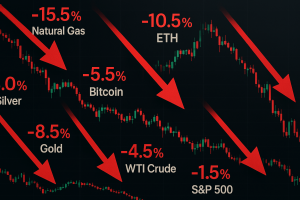
دوشنبه قرمز در بازارهای جهانی؛ افت هم‌زمان سهام، انرژی و فلزات

در یک نگاه بیت‌کوین به پایین‌ترین سطح از آوریل ۲۰۲۵ رسید. گاز طبیعی با ۱۵.۵٪ سقوط، بزرگ‌ترین افت روز را ثبت کرد. اتریوم ۱۰.۵٪ کاهش یافت است. نقره ۸٪ و طلا ۵.۵٪ سقوط کردند. نفت WTI ۴.۵٪ افت کرد. شاخص‌های سهام آمریکا نیز قرمز شدند. بازارهای جهانی امروز، ۲ فوریه ۲۰۲۶، شاهد یکی از گسترده‌ترین موج‌های فروش ماه‌های اخیر بودند؛ جایی که از انرژی و فلزات گرفته تا رمزارزها و شاخص‌های سهام آمریکا همگی با افت شدید مواجه شدند. سقوط بیت‌کوین به پایین‌ترین سطح از آوریل ۲۰۲۵، جرقه‌ای بود که فشار فروش را در تمام کلاس‌های دارایی تشدید کرد. این ریزش گسترده می‌تواند نشانه‌ای از تغییر فاز بزرگ در سنتیمنت سرمایه‌گذاران باشد. “ «سرمایه‌گذاران در حال خروج هم‌زمان از دارایی‌های ریسکی و امن هستند» یوتوتایمز سقوط شدید در بازار انرژی گاز طبیعی با ۱۵.۵٪ افت، بیشترین کاهش را در میان تمام دارایی‌ها ثبت کرد. این میزان سقوط معمولاً در شرایطی رخ می‌دهد که: تقاضا کاهش یافته است. ذخایر بالا رفته است. یا نگرانی‌های اقتصادی تشدید شده باشد. نفت خام WTI نیز ۴.۵٪ افت کرد که نشان‌دهنده نگرانی گسترده درباره رشد اقتصادی است. ریزش رمزارزها: بیت‌کوین و اتریوم در خط مقدم بیت‌کوین با ۵.۵٪ افت به پایین‌ترین سطح خود از آوریل ۲۰۲۵ رسید. اتریوم نیز ۱۰.۵٪ سقوط کرد. این افت‌ها نشان می‌دهد: نقدینگی از بازار کریپتو خارج شده است. سرمایه‌گذاران به‌دنبال کاهش ریسک هستند. فشار فروش ساختاری در بازار فعال شده است. فلزات گران‌بها هم سقوط کردند نقره ۸٪ و طلا ۵.۵٪ افت کردند. این نکته بسیار مهم است، زیرا طلا معمولاً پناهگاه امن سرمایه‌گذاران است. وقتی طلا هم سقوط می‌کند، یعنی: بازار در حالت «فروش همه‌چیز» قرار دارد. سرمایه‌گذاران به‌دنبال نقدینگی فوری هستند. شاخص‌های سهام آمریکا نیز قرمز شدند نزدک ۱۰۰: ۱.۵٪- S&P 500: ۱.۲٪- این افت‌ها نشان می‌دهد فشار فروش تنها محدود به کالاها و رمزارزها نیست، بلکه بازار سهام نیز وارد فاز اصلاح شده است. تحلیل یوتوتایمز: چه چیزی پشت این ریزش است؟ تحلیل اولیه نشان می‌دهد: «بازارها در حال ورود به یک فاز جدید کاهش ریسک‌پذیری هستند. افت هم‌زمان انرژی، فلزات، رمزارزها و سهام نشان می‌دهد سرمایه‌گذاران در حال خروج گسترده از دارایی‌ها و تبدیل آن‌ها به نقدینگی هستند.» این رفتار معمولاً در دوره‌های: نگرانی از رکود شوک‌های ژئوپولیتیک تغییرات ناگهانی در سیاست پولی یا انتشار داده‌های اقتصادی منفی رخ می‌دهد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

اشلگل: اقتصاد سوئیس و جهان مقاوم‌تر از برآوردها ظاهر شده‌اند

مارتین اشلگل، رئیس بانک مرکزی سوئیس، اعلام کرد که رشد اقتصادی سوئیس فراتر از انتظارات، از تاب‌آوری بالایی برخوردار بوده است. وی افزود که رشد اقتصاد جهانی نیز نسبت به برآوردهای پیشین مقاوم‌تر ارزیابی می‌شود و ریسک‌های رکودی کاهش یافته‌اند. اشلگل تصریح کرد که فشارهای قیمتی در سوئیس تغییر محسوسی نداشته و همچنان در سطحی باثبات قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ادامه فروش دلار؛ آیا کاهش ۳ درصدی دیگر محتمل است؟

روز سه‌شنبه، ۲۸ ژانویه ۲۰۲۶، فروش دلار در تمامی جبهه‌ها ادامه یافت. هیچ کاتالیست جدیدی برای این حرکت وجود نداشت و اظهارات رئیس‌جمهور ترامپ مبنی بر اینکه نگران ضعف دلار نیست، در پایان روز منتشر شد. اگر خریداران تصمیم به افزایش نسبت‌های پوشش دلار خود به دلیل ریسک‌های سیاسی ایالات متحده و احساس اینکه واشنگتن خواهان دلار ضعیف‌تر است، گرفته باشند، ایستادن در برابر این روند منطقی نخواهد بود. دلار: شکستن حمایت‌های اصلی – احتمال کاهش ۳ درصدی دیگر دلار دیروز در تمامی بازارها کاهش یافت. این حرکت نه ناشی از بازدهی‌های ایالات متحده و نه از عملکرد ضعیف بازارهای دارایی ایالات متحده بود. بلکه به نظر می‌رسد این حرکت تحت تأثیر تصمیم‌گیرندگان ارزی بوده است؛ چه مدیران دارایی که در حال پوشش ریسک‌های ایالات متحده هستند و چه جامعه سفته‌باز (هزینه‌کردهای هج‌فاندها و CTAs) که به اضافه کردن موقعیت‌های شورت (فروش) دلار در شکست محدوده‌ها پرداخته‌اند. پیامدهای احتمال مشارکت فدرال رزرو در مداخله USDJPY همچنان در بازار نفوذ دارد. آیا دولت ایالات متحده صرفاً خواهان یوان قوی‌تر است تا به تثبیت بازار اوراق قرضه ژاپن و خزانه‌داری ایالات متحده کمک کند؟ یا آیا ایالات متحده خواهان دلار ضعیف‌تر به طور کلی به منظور رقابت است، در زمانی که مصرف‌کننده آمریکایی تحت فشار قرار گرفته است؟ در گذشته، معمولاً دولت‌های جمهوری‌خواه ترجیح می‌دادند که دلار ضعیف‌تر باشد. عدم نگرانی رئیس‌جمهور ترامپ درباره ضعف دلار در اظهارات دیروز، نظریه دوم را تقویت می‌کند. به احتمال زیاد، اکنون سؤالات جدیدی برای اسکات بسنت درباره سیاست دلار خزانه‌داری ایالات متحده مطرح خواهد شد. ما انتظار نداشتیم که این فروش دلار به این سرعت اتفاق بیفتد. عملکرد دلار در حول جلسه FOMC امشب آموزنده خواهد بود. نظر ما این است که اگر فدرال به سمت توقف حرکت کند، ممکن است از دلار حمایت کند. با این حال، اگر هر گونه افزایش ضعیف باشد و دلار در نهایت در روز کاهش یابد، حتی اگر بازدهی‌های کوتاه‌مدت ایالات متحده افزایش یابد، این نشان‌دهنده حرکت بسیار منفی دلار خواهد بود. علاوه بر این، امشب پس از بسته شدن بازار ایالات متحده، گزارش درآمدزایی متا، مایکروسافت و تسلا منتشر خواهد شد. هر گونه عدم موفقیت در اینجا می‌تواند منبع دیگری برای ضعف دلار باشد، جایی که بسیاری از مصرف‌کنندگان آمریکایی به بازار سهام وابسته هستند. با این حال، شایان ذکر است که سازنده تراشه هلندی ASML نتایج قوی را منتشر کرده است. اگر DXY بتواند به طور کامل از کف‌های سال گذشته نزدیک به ۹۶.۲۰ عبور کند، ممکن است در مسیر کاهش ۳ درصدی دیگر دلار قرار بگیریم. تأیید این موضوع با اصول دشوار است، اما اکنون بار مسئولیت بر دوش دلار است تا خلاف آن را ثابت کند. یورو: نظارت بر وضعیت در برج‌های ECB این آموزنده بود که وقتی EURUSD دیروز بالاتر رفت، نرخ‌های مبادله‌ای کوتاه‌مدت یورو کاهش یافت. یکی از تهدیدات برای چشم‌انداز سیاست خنثی بانک مرکزی اروپا(ECB)، یورو قوی‌تر بوده است. و حرکات قیمت EURUSD دیروز نشان می‌دهد که ممکن است داویش‌های ECB حق داشته باشند که نگران باشند که یک یورو قوی‌تر ممکن است آنها را به هدف تورمی خود برساند. ما فکر می‌کنیم که این قطعاً داستان برای قیمت‌گذاری سیاست بانک ملی سوئیس است. فرانک سوئیس به عنوان یک پوشش برای تجارت تضعیف دلار و همچنین برای ریسک مالی گسترده‌تر تقاضای قوی دارد. نرخ OIS یک ماهه سوئیس، که شش ماه جلوتر قیمت‌گذاری شده، اکنون حدود -۱۰ نقطه پایه است با انتظاراتی مبنی بر اینکه بانک ملی سوئیس ممکن است مجبور شود نرخ سیاست را دوباره منفی کند. افزایش قیمت نفت خام به دلیل ریسک درگیری در ایران برای یورو مثبت نیست. اما بیایید ببینیم آیا داستان شکست دلار غالب‌تر خواهد بود. عدم موفقیت EURUSD در بازگشت به زیر ۱.۱۹۱۰/۲۰ اکنون حرکت صعودی را حفظ می‌کند. در واقع، به نظر می‌رسد که گپ بالاتر روز دوشنبه می‌تواند یک «گپ بولیش» بسیار صعودی باشد که ممکن است حرکت را تا ۱.۲۳/۲۴ گسترش دهد، هرچند که این به نظر بعید می‌رسد. بازار آپشن ارزی قطعاً در اینجا نگران است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آیا آستانه درد بانک مرکزی سوئیس برای فرانک تغییر کرده است؟

در یک نگاه بانک مرکزی سوئیس خط قرمزی در نرخ EURCHF حدود ۰.۹۲۰۰ برای مداخله در بازار تعیین کرده بود. کاهش اخیر نرخ EURCHF به زیر این سطح نشان‌دهنده احتمال تغییر آستانه درد و سیاست‌های SNB است. تقویت فرانک می‌تواند فشارهای ضدتورمی ایجاد کرده و تأثیر غیرمستقیم مثبتی بر یورو در برابر دلار داشته باشد. فرانک سوئیس از ابتدای سال جاری به آرامی در حال جلب توجه است. با کاهش جذابیت دلار و ین ژاپن به عنوان ارزهای امن، معامله‌گران به دنبال امنیت و آرامش در فرانک سوئیس در فضای پرنوسان بازار هستند. در دو سال گذشته، بانک مرکزی سوئیس خطی در نرخ EURCHF در حدود ۰.۹۲۰۰ کشیده است که به بازارها اعلام می‌کند این حد تحمل آن‌ها برای مداخله است. اما کاهش اخیر این هفته باعث شده این حد تحمل به چالش کشیده شود و به نظر می‌رسد این آستانه درد ممکن است جابه‌جا شده باشد. به ویژه با کاهش جذابیت دلار و ین، فرانک بسیار مورد توجه قرار گرفته است. اگر این تغییر واقعی باشد، باید به آن توجه ویژه‌ای داشت، نه فقط از نظر سیاست‌های بانک مرکزی سوئیس، بلکه از منظر تاثیرات آن بر یورو و دلار نیز. اجازه دادن به تقویت بیشتر فرانک ممکن است فشارهای ضدتورمی ایجاد کند و بانک مرکزی سوئیس را مجبور به استفاده دوباره از سیاست‌های پولی غیرمتعارف کند. اما تقویت فرانک همچنین می‌تواند به طور غیرمستقیم به یورو کمک کند، به خصوص در شرایطی که دلار در حال کاهش است. کاهش محدودیت‌های بانک مرکزی سوئيس (SNB) روی فرانک، فرصت‌هایی برای یورو فراهم می‌کند تا در برابر دلار قوی‌تر شود. به عبارت دیگر، نمودار نرخ EURCHF بیشتر یک سیگنال از سوی SNB است. یورو هنوز می‌تواند در برابر فرانک کاهش یا افزایش یابد، اما شرایط فعلی نشان می‌دهد که یورو می‌تواند در برابر دلار تقویت شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ریسک پرمیوم دلار: آیا مداخله مشترک آمریکا و ژاپن در راه است؟

مداخله مشکوک برای فروش USDJPY و همچنین درگیری مقامات آمریکایی به کاهش نزدیک به ۳.۵ درصدی دلار از صبح جمعه منجر شده است. این حرکت در زمانی که دلار در وضعیت ضعیفی قرار دارد، رخ داده و جفت‌ارزهایی مانند EURUSD و USDCHF از سطوح کلیدی عبور کرده‌اند. این تغییرات به دلیل عوامل بنیادی نیست، اما ریسک پرمیوم دلار ممکن است همچنان بالا بماند. دلار آمریکا: ریسک پرمیوم دلار همچنان بالا خواهد بود مداخله مشکوک ژاپنی‌ها برای فروش USDJPY در زمانی ضعیف برای دلار اتفاق افتاده است، به ویژه بعد از تنش‌های ژئوپلیتیکی هفته گذشته. بر اساس اطلاعات موجود، مقامات ژاپنی ممکن است در روز جمعه زمانی که USDJPY بالای ۱۵۹ رفت، مداخله کرده باشند. نکته مهم‌تر اینکه، در زمان بسته شدن بازار لندن در ساعت ۱۷:۰۰ GMT روز جمعه، فدرال رزرو شروع به پرسش از بانک‌ها در نیویورک درباره اندازه‌های موقعیت‌های خود در USDJPY کرده است. این عمل به نوعی «بررسی نرخ» تلقی می‌شود که نشان‌دهنده آمادگی بانک مرکزی برای مداخله فیزیکی است. اینکه فدرال رزرو به این فعالیت پرداخته و روشن نکرده که این کار صرفاً به نمایندگی از مقامات ژاپنی است، باعث شده تا گمانه‌زنی‌هایی مبنی بر احتمال مداخله مشترک آمریکا و ژاپن شکل بگیرد. احتمال مداخله دوجانبه بین ژاپن و آمریکا به وضوح قوی‌تر از مداخله صرفاً غیرفعال توکیو است. چرا واشنگتن باید در این امر دخالت کند؟ دو دلیل وجود دارد: الف) یِن ضعیف به فروش اوراق قرضه ژاپن (JGB) هفته گذشته افزوده و به طور غیرمستقیم باعث افزایش بازدهی اوراق قرضه خزانه‌داری آمریکا شده است. اگر مالیاتی وجود داشته باشد که برای کاخ سفید در حال حاضر مهم‌تر از بازار سهام باشد، آن اوراق خزانه‌داری آمریکا است. ب) USDJPY قوی ممکن است کارکرد تعرفه‌های آمریکایی بر روی ژاپن را تضعیف کند و مزیت رقابتی برای تولیدکنندگان ژاپنی ایجاد کند. با این حال، این حرکت تحت تأثیر عوامل بنیادی نیست. نرخ‌های واقعی بهره یِن هنوز منفی هستند و انتخابات ناگهانی ژاپن در ۸ فوریه ممکن است فشار بیشتری بر JGBها و یِن وارد کند. همچنین، با توجه به ریسک‌های ژئوپلیتیکی که به دارایی‌های آمریکایی مرتبط است، داستان بنیادی دلار تغییر نکرده است. بعلاوه، ما مشکوک هستیم که جلسه FOMC این هفته ممکن است کمی برای دلار مثبت باشد. بدون شک، مقامات ژاپنی و احتمالاً آمریکایی نیز از این رویکرد مبهم به مداخله ارزی خوشحال هستند. معامله‌گران اکنون منتظر فعالیت در زمان‌های آغاز و پایان بازار خواهند بود. یک گپ صعودی در USDJPY در ۱۵۵.۶۵ ممکن است اکنون مقاومت روزانه باشد. اما برای ادامه فروش دلار به این شکل، احتمالاً نیاز به مشاهده برخی اخبار ضعیف داخلی ایالات متحده داریم. به جز جلسه FOMC، این موضوع نظارت بر گزارش‌های درآمدی از غول‌های فناوری آمریکا را در روزهای چهارشنبه و پنجشنبه افزایش خواهد داد. این داستان مداخله یِن فشار زیادی بر DXY وارد کرده است، جایی که احتمال فروش تا ۱۰۰ میلیارد دلار (مقداری که توکیو در تابستان ۲۰۲۴ فروخته بود) دلار را در زمانی ضعیف گرفتار کرده است. DXY دارای یک گپ صعودی به ۹۷.۴۲ (که اکنون مقاومت است) بوده و تمایل به سطوح پایین سال گذشته در ۹۶.۲۰/۳۵ دارد – اما واقعاً نیاز به پشتیبانی بنیادی برای حفظ این حرکات دارد. یورو: با جریان همراه شوید ما انتظار چنین قدرتی در EURUSD را در این فصل نداشتیم، اما به نظر می‌رسد ترکیب تحولات ژئوپلیتیکی هفته گذشته و فروش‌های بزرگ دلار از سوی ژاپن باعث شده است که EURUSD از مقاومت‌های اصلی در ۱.۱۸۰۰/۱۸۱۰ عبور کند. سه موضوعی که روز جمعه به آن اشاره کردیم، به طور کلی برای یورو حمایت‌کننده هستند. ادامه ورود سرمایه‌های قوی به ETFهای سهام بازارهای نوظهور نظریه رشد جهانی را تقویت می‌کند، در حالی که افزایش قیمت طلا و فرانک سوئیس روایت کاهش ارزش دلار را حفظ می‌کند. ممکن است کمی حمایت کلان نیز برای داستان یورو وجود داشته باشد. PMIهای منطقه یورو به آرامی در حال افزایش هستند – به ویژه در آلمان. یک خوانش خوب دیگر از شاخص Ifo آلمان می‌تواند به طور ملایم از EURUSD حمایت کند و ممکن است EURUSD را به مقاومت اصلی در ۱.۱۹۰۰/۱۹۱۰ برساند. این ممکن است هنوز بالاترین نقطه دامنه EURUSD در سه‌ماهه اول باشد، اما بیایید ببینیم. همچنین در پایان این هفته، جمعه شاهد انتشار پیشرفته داده‌های GDP سه‌ماهه چهارم ۲۵ خواهیم بود – که انتظار می‌رود در آلمان و منطقه یورو به ترتیب ۰.۲٪ نسبت به سه‌ماهه قبل باشد. حمایت درون‌روزی اکنون ۱.۱۸۳۵ است و مقاومت در ۱.۱۹۰۰/۱۹۱۰ قرار دارد. شرکت‌های اروپایی با نیازهای خرید دلار باید بسیار خوشحال باشند. فرانک سوئيس: بسیار قوی اینکه EURCHF نزدیک به ۰.۹۲ عرضه می‌شود و USDCHF زیر ۰.۷۸۰۰ شکسته شده، زنگ خطرهایی را در زوریخ به صدا درمی‌آورد. فرانک سوئیس تجارت‌وزنی اکنون به سمت بالاترین رکوردهای تاریخی خود فشار خواهد آورد و تعجبی ندارد اگر بازار دوباره نرخ‌های منفی را در سوئیس قیمت‌گذاری کند، زیرا بانک ملی سوئیس با فرانک قوی مقابله می‌کند. اگر بانک مرکزی سوئيس (SNB) نتیجه‌گیری کند که چشم‌اندازهای بهتر رشد جهانی به معنای این است که فرانک قوی مشکلی نیست، پس EURCHF به ۰.۹۰ خواهد رسید. اگر این حرکت USDCHF ادامه یابد، ۰.۷۸۰۰/۷۸۱۰ باید اکنون مقاومت باشد. یک حرکت مستقیم بالای ۰.۷۸۸۰ نشان می‌دهد که ما هنوز در یک دامنه معاملاتی بسیار نوسانی هستیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر نشست فدرال رزرو و بانک مرکزی کانادا در سایه تنش‌های ژئوپلیتیک

فدرال رزرو هفته آینده نخستین نشست سیاست پولی خود در سال جدید را برگزار می‌کند و تصمیم آن در روز چهارشنبه اعلام خواهد شد. انتظار نمی‌رود تغییری در نرخ‌های بهره اعمال شود؛ چرا که جروم پاول، رئیس فدرال رزرو، در نشست دسامبر و پس از سه نوبت کاهش متوالی ۲۵ واحد پایه‌ای تأکید کرده بود که بانک مرکزی اکنون «در موقعیتی مناسب قرار دارد تا منتظر بماند و ببیند اقتصاد چگونه پیش می‌رود». نگرانی‌ها درباره بازار کار موجب شد فدرال رزرو از ماه سپتامبر چرخه انبساط پولی را از سر بگیرد؛ آن هم در شرایطی که رشد اشتغال در تابستان عملاً متوقف شده بود، در حالی که تورم همچنان بالاتر از هدف ۲ درصدی باقی مانده بود. با این حال، نشانه‌هایی از تثبیت بازار کار مشاهده می‌شود و اگرچه فضای فعلی «نه استخدام، نه اخراج» چندان نشانی از یک رونق قدرتمند ندارد، اما به فدرال رزرو این امکان را می‌دهد که با فراغ بال بیشتری تحولات تورمی را ارزیابی کند؛ به‌ویژه در شرایطی که داده‌ها به دلیل تعطیلی دولت فدرال با نویز و اختلال همراه بوده‌اند. تورم سرفصل آمریکا در ماه دسامبر به ۲.۷ درصد به صورت سالانه کاهش یافت، در حالی که تورم هسته بدون تغییر در سطح ۲.۶ درصد باقی ماند. این ارقام دیدگاه غالب بازار را تقویت کرده‌اند که تورم پس از افزایش موقتی ناشی از تعرفه‌های دولت ترامپ، بار دیگر در مسیر نزولی قرار گرفته است. پاول نیز در کنفرانس خبری پس از نشست دسامبر، بدون تردید تعرفه‌ها را عامل جهش تورمی معرفی کرد، اما هم‌زمان با لحنی نسبتاً خوش‌بینانه اظهار داشت که این فشار قیمتی به احتمال زیاد «یک افزایش یک‌باره قیمت‌ها» بوده است. با این وجود، مقامات فدرال رزرو همچنان رویکردی محتاطانه در پیش گرفته‌اند؛ نه‌تنها به این دلیل که تورم از سال ۲۰۲۱ تاکنون به هدف ۲ درصدی نرسیده و اعتبار بانک مرکزی در صورت تداوم این وضعیت زیر سؤال می‌رود، بلکه از آن رو که نگرانی‌ها درباره بازار کار نیز تا حد زیادی کاهش یافته است. اقتصاد آمریکا در حال حاضر نشانه‌های روشنی از قدرت نشان می‌دهد و مدل GDPNow فدرال رزرو آتلانتا رشد چشمگیر ۵.۴ درصدی را برای سه‌ماهه پایانی سال ۲۰۲۵ برآورد می‌کند. از این رو، با وجود نرم‌تر شدن اخیر داده‌های تورمی، بعید به نظر می‌رسد فدرال رزرو در نشست هفته آینده نشانه‌ای از تسریع روند کاهش نرخ بهره در ماه‌های آتی ارائه دهد. پاول احتمالاً تلاش خواهد کرد با برجسته‌سازی قدرت اقتصاد آمریکا، این احتیاط را توجیه کند. با این حال، اگر او در سخنان خود دریچه‌ای به روی بیش از یک نوبت کاهش ۲۵ واحد پایه‌ای  آن‌گونه که در نمودار نقطه‌ای برای سال ۲۰۲۶ پیش‌بینی شده بگشاید، این موضوع می‌تواند خبر خوشایندی برای سرمایه‌گذاران تلقی شود. در شرایطی که دلار آمریکا همچنان تحت تأثیر تهدیدهای تازه ترامپ درباره اعمال تعرفه‌ها و تحولات مرتبط با گرینلند قرار دارد، هرگونه غافلگیری انبساطی از سوی فدرال رزرو می‌تواند فشار فروش تازه‌ای بر اسکناس سبز وارد کند و نوسانات جدیدی را در بازار ارز رقم بزند. آیا ترامپ سرانجام جانشین پاول را معرفی خواهد کرد؟ از منظر داده‌های اقتصادی، هفته پیش‌رو با انتشار سفارشات کالاهای بادوام آمریکا برای ماه نوامبر در روز دوشنبه آغاز می‌شود. پس از آن، شاخص اعتماد مصرف‌کننده «کنفرانس بورد» روز سه‌شنبه منتشر خواهد شد. در ادامه، گزارش سفارشات کارخانه‌ای در روز پنج‌شنبه و در نهایت شاخص مدیران خرید شیکاگو (Chicago PMI) و شاخص قیمت تولیدکننده (PPI) در روز جمعه در کانون توجه بازار قرار خواهند گرفت. با این حال، این احتمال وجود دارد که مهم‌ترین رویداد هفته نه از دل داده‌های اقتصادی بیرون بیاید و نه حتی از تصمیم فدرال رزرو. دونالد ترامپ ممکن است با اعلام نام گزینه مورد نظر خود برای جانشینی جروم پاول، توجه بازارها را از نشست بانک مرکزی منحرف کند. بر اساس گزارش‌ها، رئیس‌جمهور آمریکا دامنه انتخاب خود را به چهار نفر محدود کرده است: کِوین هَسِت، مشاور اقتصادی کاخ سفید؛ کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو؛ کوین وارش، عضو پیشین هیئت‌مدیره این نهاد؛ و ریک ریدر، مدیر ارشد سرمایه‌گذاری اوراق بدهی در بلک‌راک که اخیراً به فهرست گزینه‌ها اضافه شده است. معامله‌گران بازار سهام احتمالاً با انتخاب هر یک از این گزینه‌ها واکنش مثبتی نشان خواهند داد، چرا که همگی از چهره‌های شناخته‌شده و مورد اعتماد بازار به شمار می‌روند. با این حال، بازار اوراق قرضه به احتمال زیاد در صورت انتخاب کریستوفر والر آرامش بیشتری خواهد داشت؛ چرا که او به‌عنوان یکی از چهره‌های درون‌ساختاری فدرال رزرو، نماد تداوم و ثبات سیاست‌گذاری تلقی می‌شود. در مقابل، انتظار نمی‌رود دلار آمریکا بلافاصله واکنش پررنگی به این خبر نشان دهد. سرمایه‌گذاران احتمالاً ترجیح خواهند داد تا روشن‌تر شدن مسیر سیاست پولی تحت مدیریت جدید صبر کنند و پس از آن، موضع‌گیری دقیق‌تری نسبت به چشم‌انداز دلار اتخاذ کنند. ✔️  بیشتر بخوانید: تصمیم درباره رئیس آینده فدرال رزرو در آستانه نهایی شدن؛ بازارها چشم‌انتظار انتخاب ترامپ بانک مرکزی کانادا در مسیر حفظ وضعیت فعلی در شرایطی که احتمال می‌رود جروم پاول بار دیگر به دلیل خودداری از کاهش نرخ بهره، هدف انتقادهای تازه دونالد ترامپ قرار گیرد، مارک کارنی، نخست‌وزیر کانادا نیز همچنان در کاخ سفید از محبوبیت چندانی برخوردار نیست. با این حال، با وجود پیشرفت محدود در زمینه کاهش تعرفه‌های آمریکا بر صادرات کانادا که خارج از چارچوب توافق USMCA قرار دارند، اقتصاد این کشور تاکنون از خود پایداری قابل قبولی نشان داده است. طی ماه‌های اخیر، بازار کار کانادا از ماه سپتامبر به این سو در مسیر رشد قرار گرفته و تولید ناخالص داخلی نیز در سه‌ماهه سوم سال گذشته بار دیگر شتاب گرفته است. تازه‌ترین آمار رشد ماهانه اقتصاد کانادا قرار است روز جمعه منتشر شود و می‌تواند تصویر دقیق‌تری از میزان تاب‌آوری اقتصاد این کشور ارائه دهد. در سوی دیگر، چشم‌انداز تورم در ماه‌های اخیر ترکیبی و نسبتاً نامتوازن بوده است؛ موضوعی که فضای تصمیم‌گیری بانک مرکزی کانادا را محتاطانه‌تر کرده است. در نتیجه، انتظار می‌رود این نهاد در نشست روز چهارشنبه که تنها چند ساعت پیش از اعلام تصمیم فدرال رزرو برگزار می‌شود، نرخ‌های بهره را بدون تغییر حفظ کند. بر اساس قیمت‌گذاری بازارهای فیوچرز، در حال حاضر حدود ۴۰ درصد احتمال برای افزایش نرخ بهره تا پایان سال در نظر گرفته شده است. با این حال، اگر مقامات بانک مرکزی کانادا در بیانیه خود همچنان گزینه کاهش نرخ بهره را باز نگه دارند، دلار کانادا ممکن است بخشی از رشدهای اخیر خود در برابر دلار آمریکا را از دست بدهد و وارد فاز اصلاحی شود. آیا داده‌های تورمی استرالیا مهر تأییدی بر افزایش نرخ بهره RBA خواهد زد؟ در همین حال، در استرالیا احتمال افزایش نرخ بهره بیش از پیش تقویت شده است و سرمایه‌گذاران در حال حاضر حدود ۵۸ درصد احتمال می‌دهند که بانک مرکزی استرالیا (RBA) در نشست ۳ فوریه نرخ بهره را ۲۵ واحد پایه افزایش دهد. در این میان، انتشار داده‌های شاخص قیمت مصرف‌کننده (شاخص CPI) در هفته آینده نقشی تعیین‌کننده در جهت‌گیری این انتظارات ایفا خواهد کرد. آمارهای فصلی تورم قرار است روز چهارشنبه هم‌زمان با داده‌های ماهانه منتشر شوند و می‌توانند مشخص کنند که کفه ترازو به سود افزایش نرخ‌ها سنگین‌تر خواهد شد یا خیر. تورم سرفصل در سه‌ماهه سوم سال گذشته به ۳.۲ درصد به صورت سالانه رسید و انتظار می‌رود در سه‌ماهه چهارم نیز اندکی افزایش یافته باشد. این در حالی است که شاخص ماهانه تورم در ماه اکتبر تا ۳.۸ درصد رشد کرد، اما در نوامبر بار دیگر به ۳.۴ درصد عقب نشست؛ نشانه‌ای از نوسانات مقطعی در مسیر تورم. در صورتی که گزارش تورمی پیش‌رو کمتر از انتظارات بازار منتشر شود، می‌تواند فشار قابل توجهی بر دلار استرالیا وارد کند؛ ارزی که طی هفته گذشته تحت تأثیر افزایش گمانه‌زنی‌ها درباره رشد نرخ بهره، روندی صعودی را تجربه کرده است. در مقابل، اگر داده‌های CPI احتمال اقدام انقباضی از سوی RBA را تقویت کنند، دلار استرالیا ممکن است در کوتاه‌مدت هدف قیمتی ۰.۶۹۰۰ دلار آمریکا را در چشم‌انداز خود قرار دهد و وارد فاز جدیدی از تقویت شود. ✔️  بیشتر بخوانید: فرانک سوئیس همچنان امن‌ترین پناهگاه ارزی؛ نگاه محتاطانه گلدمن ساکس به چشم‌انداز کوتاه‌مدت داده‌های منطقه یورو؛ عاملی برای حفظ حمایت از یورو کاهش نسبی تنش‌ها میان پایتخت‌های اروپایی و واشنگتن بر سر موضوع خودمختاری گرینلند، برای بازارهای مالی خبر خوشایندی بوده و تا حد زیادی از شدت نگرانی‌ها کاسته است. با این حال، این بحران را نمی‌توان پایان‌یافته تلقی کرد؛ چرا که گفت‌وگوها درباره چارچوب یک توافق احتمالی آینده، هنوز فاصله زیادی با حل‌وفصل کامل اختلافات میان طرفین دارد. در این میان، یورو به‌طور غیرمنتظره‌ای به یکی از برندگان اصلی تحولات ژئوپلیتیک اخیر تبدیل شده است؛ چرا که دلار آمریکا در نتیجه شکل‌گیری موج «فروش دارایی‌های آمریکایی» تحت فشار قرار گرفت. البته این به معنای مصون بودن یورو از ریسک‌ها نیست و هم‌زمان با ادامه مذاکرات درباره آینده گرینلند، آسیب‌پذیری‌هایی نیز همچنان متوجه این ارز اروپایی است. یکی از مهم‌ترین این ریسک‌ها، احتمال تشدید تنش‌های تجاری میان اتحادیه اروپا و ایالات متحده است؛ موضوعی که می‌تواند شانس کاهش مجدد نرخ بهره توسط بانک مرکزی اروپا در سال جاری را افزایش دهد. با این حال، در مقطع کنونی انتظار می‌رود داده‌های اقتصادی منتشرشده همچنان از موضع خنثی ECB حمایت کرده و مانع از چرخش زودهنگام سیاست پولی شوند. نخستین برآورد از رشد تولید ناخالص داخلی منطقه یورو در سه‌ماهه چهارم، روز جمعه منتشر خواهد شد. پیش‌بینی‌ها از رشد ۰.۲ درصدی به‌صورت فصلی (q/q) حکایت دارد؛ رقمی که اندکی کمتر از رشد ۰.۳ درصدی سه‌ماهه سوم است و نشانه‌ای از کند شدن نسبی شتاب اقتصادی محسوب می‌شود. علاوه بر این، سرمایه‌گذاران در طول هفته نگاه ویژه‌ای به شاخص فضای کسب‌وکار «ایفو» آلمان در روز دوشنبه و همچنین آمارهای اولیه تورم منطقه یورو برای ماه ژانویه در روز جمعه خواهند داشت؛ داده‌هایی که می‌توانند نقش مهمی در شکل‌دهی انتظارات بازار نسبت به مسیر آتی سیاست پولی اروپا ایفا کنند. تمرکز بازار بر تورم توکیو پس از تصمیم بانک مرکزی ژاپن در پایان هفته، نگاه بازارها بار دیگر به ژاپن و داده‌های تورمی این کشور معطوف خواهد شد؛ جایی که برآوردهای شاخص قیمت مصرف‌کننده (CPI) منطقه توکیو برای ماه ژانویه، روز جمعه منتشر می‌شود. این آمار به‌عنوان یکی از شاخص‌های پیش‌نگر تورم ملی ژاپن، از اهمیت بالایی برخوردار است و می‌تواند جهت‌گیری انتظارات بازار را تحت تأثیر قرار دهد. تورم هسته توکیو در ماه دسامبر به ۲.۳ درصد به صورت سالانه کاهش یافت؛ کاهشی که بازتابی از افت قیمت انرژی و تعدیل نسبی تورم مواد غذایی بود و از فروکش کردن بخشی از فشارهای قیمتی حکایت داشت. در صورتی که داده‌های ماه ژانویه نیز کاهش بیشتری را نشان دهند، ممکن است فشار تازه‌ای بر ین ژاپن وارد شود. این در حالی است که سرمایه‌گذاران همچنان بیش از آنکه بر موضع نسبتا انقباضی بانک مرکزی ژاپن تمرکز کنند، نگران روند فزاینده بدهی دولت این کشور هستند. اگرچه بانک مرکزی ژاپن در نشست اخیر خود چشم‌انداز تورمی را به سمت بالا بازنگری کرد و سیگنال‌هایی از آمادگی برای افزایش دوباره نرخ بهره ارسال نمود، اما بازار ارز تاکنون واکنش قاطعی به این پیام‌ها نشان نداده و ین همچنان متقاعد نشده است. در شرایطی که ین قادر به بازیابی پایدار نیست، ریسک مداخله ارزی از سوی مقامات ژاپنی در روزهای آینده افزایش یافته است؛ به‌ویژه پس از آنچه روز جمعه به‌عنوان «بررسی نرخ» (Rate Check) مشکوک تلقی شد. معمولاً مقامات پیش از مداخله مستقیم، از این ابزار برای سنجش شرایط بازار و ارسال یک پیام هشدارآمیز استفاده می‌کنند که نشان می‌دهد در هر لحظه آمادگی ورود به بازار را دارند. از این رو، سرمایه‌گذاران بازار ارز در روزهای آینده ناگزیر خواهند بود با هوشیاری بیشتری تحولات ین را دنبال کنند، چرا که هرگونه تشدید نوسانات می‌تواند به واکنش سریع سیاست‌گذاران ژاپنی منجر شود و معادلات کوتاه‌مدت بازار را دگرگون سازد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازتنظیم انتظارات نرخ بهره پس از تحولات اخیر؛ داده‌های قوی، چرخش بازار به‌سوی سیاست‌های انقباضی‌تر

تحولات ژئوپلیتیک و انتشار مجموعه‌ای از داده‌های اقتصادی قوی در هفته گذشته، باعث بازنگری قابل‌توجه بازارها در انتظارات مربوط به مسیر سیاست پولی بانک‌های مرکزی شده است. به‌طور کلی، بهبود فضای ریسک و نشانه‌های تقویت رشد اقتصادی، زمینه‌ساز تعدیل‌های نسبتاً انقباضی در قیمت‌گذاری نرخ بهره بوده است؛ روندی که بیش از همه در استرالیا نمود پیدا کرده است. بر اساس آخرین برآوردهای بازار، معامله‌گران همچنان انتظار دارند فدرال رزرو و بانک مرکزی انگلیس تا پایان سال به سمت کاهش محدود نرخ‌ها حرکت کنند، هرچند احتمال تغییر در نشست‌های آتی بسیار پایین ارزیابی می‌شود. برای فدرال رزرو، مجموع کاهش مورد انتظار حدود ۴۴ واحد پایه است و بازار با احتمال ۹۷ درصد، عدم تغییر نرخ در نشست پیش‌رو را پیش‌بینی می‌کند. در بریتانیا نیز انتظار کاهش حدود ۳۸ واحد پایه وجود دارد، در حالی که برای بانک مرکزی اروپا عملاً هیچ تغییری تا پایان سال قیمت‌گذاری نشده است. خلاصه انتظارات بازار از سیاست پولی بانک‌های مرکزی بانک مرکزی جهت مورد انتظار تا پایان سال میزان تغییر (واحد پایه) احتمال عدم تغییر در نشست بعدی فدرال رزرو (Fed) کاهش نرخ 44- واحد پایه 97٪ بانک مرکزی انگلیس (BoE) کاهش نرخ 38- واحد پایه 98٪ بانک مرکزی اروپا (ECB) بدون تغییر 1 واحد پایه 100٪ بانک مرکزی کانادا (BoC) افزایش محدود 13+ واحد پایه 89٪ بانک مرکزی ژاپن (BoJ) افزایش نرخ 52+ واحد پایه 90٪ بانک مرکزی استرالیا (RBA) افزایش نرخ 57+ واحد پایه 61٪ احتمال افزایش بانک مرکزی نیوزیلند (RBNZ) افزایش محدود 51+ واحد پایه 99٪ بانک مرکزی سوئیس (SNB) تقریباً ثابت 3+ واحد پایه 99٪ این جدول نشان می‌دهد که در حالی که اقتصادهای بزرگ غربی همچنان در مسیر کاهش تدریجی نرخ‌ها قرار دارند، برخی اقتصادهای حوزه آسیا-اقیانوسیه با چشم‌انداز انقباضی‌تری مواجه شده‌اند. محرک اصلی این بازتنظیم، کاهش تنش‌های تجاری پس از عقب‌نشینی دونالد ترامپ از اعمال تعرفه‌های مرتبط با گرینلند در حاشیه اجلاس داووس بود. اعلام دستیابی به «چارچوب توافق» با ناتو، فضای ریسک‌پذیری را بهبود بخشید و زمینه را برای تعدیل انتظارات نرخ بهره به سمت سیاست‌های سخت‌گیرانه‌تر فراهم کرد. هم‌زمان، گزارش بسیار قوی بازار کار استرالیا (با افت نرخ بیکاری به ۴.۱ درصد) باعث جهش دلار استرالیا و تقویت انتظارات افزایش نرخ در این کشور شد. در آمریکا و نیوزیلند نیز داده‌های مطلوب به این روند دامن زد. آمار بهتر از انتظار مدعیان بیمه بیکاری در آمریکا و تورم بالاتر از پیش‌بینی‌ها در نیوزیلند، موجب شد معامله‌گران بخشی از انتظارات کاهش نرخ را کنار بگذارند. در ژاپن نیز، اگرچه بانک مرکزی نرخ‌ها را بدون تغییر حفظ کرد، اما ارتقای جزئی پیش‌بینی‌های رشد و تورم، به یک بازقیمت‌گذاری محدود انقباضی منجر شد؛ هرچند مداخله مشکوک ارزی پس از عبور دلار/ین از سطح ۱۵۹، بیش از خود تصمیم سیاستی توجه بازار را جلب کرد. در اروپا، داده‌های شاخص مدیران خرید بریتانیا نقش مهمی ایفا کرد. آمار قوی فعالیت بخش خصوصی و تشدید فشارهای قیمتی، موجب کاهش انتظارات برای کاهش نرخ بهره توسط بانک مرکزی انگلیس شد و از پوند حمایت کرد. گزارش S&P Global این رشد را قوی‌ترین بهبود فعالیت اقتصادی از آوریل ۲۰۲۴ توصیف کرده است. در مجموع، مجموعه تحولات اخیر نشان می‌دهد بازارها در حال فاصله گرفتن تدریجی از سناریوی کاهش سریع و گسترده نرخ بهره هستند. در صورت تداوم داده‌های قوی، به‌ویژه در آمریکا و اقتصادهای کالامحور، این روند می‌تواند تقویت شود. اکنون نگاه‌ها به انتشار شاخص‌های مدیران خرید آمریکا دوخته شده است؛ داده‌ای که می‌تواند مسیر کوتاه‌مدت انتظارات پولی را بار دیگر دستخوش تغییر کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

داووس ۲۰۲۶؛ آخرین فرصت برای حفظ نظم قدیم جهان

رهبران سیاسی و اقتصادی جهان این هفته در داووس گرد هم می‌آیند؛ نشستی که بسیاری آن را یکی از حساس‌ترین و پرتنش‌ترین دوره‌های مجمع جهانی اقتصاد (WEF) می‌دانند. با حضور حضوری دونالد ترامپ، رئیس‌جمهور آمریکا؛ پس از مشارکت مجازی در سال گذشته، تمرکز نگاه‌ها بیش از هر زمان دیگری بر تحولات ژئوپلیتیک و آینده نظم جهانی دوخته شده است. اگرچه چهره‌ها ممکن است با عکس‌های کلاسیک داووس در سال‌های گذشته تفاوت داشته باشند، اما فضای حاکم شباهت زیادی به همان لحظات تاریخی دارد. ترامپ که همواره علاقه خاصی به داووس داشته، این رویداد را فرصتی کم‌نظیر برای نمایش قدرت و پیشبرد بی‌پرده دستورکار آمریکا می‌داند؛ صحنه‌ای که در آن می‌تواند نقش محوری خود را در میان رهبران جهان به رخ بکشد. نشانه‌ها حاکی از آن است که امسال نیز این رویکرد تغییر نخواهد کرد. ترامپ پیش از آغاز رسمی نشست، با تهدید تعرفه‌ای علیه اتحادیه اروپا بر سر گرینلند، فضای داووس را ملتهب کرده است؛ اقدامی که بدون تردید دیدارهای پیش‌رو را برای طرف‌های اروپایی به تجربه‌ای دشوار و پرتنش تبدیل خواهد کرد. این در حالی است که شعار رسمی مجمع امسال «روح گفت‌وگو» انتخاب شده؛ شعاری که بر ضرورت تعامل و گفت‌وگوی سازنده در شرایطی تأکید دارد که تنش‌های ژئوپلیتیک جهان را به مرزهای خطرناک نزدیک کرده است. با این حال، تجربه نشان می‌دهد ترامپ معمولاً چنین بسترهایی را نه برای مصالحه، بلکه برای پیشبرد قاطع و مستقیم دیدگاه‌های خود به کار می‌گیرد. همین تضاد باعث شده برخی ناظران بپرسند آیا دستورکار داووس از همان ابتدا محکوم به شکست است یا نه. رهبران اتحادیه اروپا احتمالاً تلاش خواهند کرد موضوع گرینلند را با ترامپ مطرح کنند، اما انتظار نمی‌رود رئیس‌جمهور آمریکا انعطاف‌پذیری زیادی از خود نشان دهد. در کنار این پرونده، مسائل دیگری مانند روابط با کانادا، جنگ اوکراین و رقابت با چین نیز بر میز مذاکرات قرار دارد و همه این‌ها فرصتی برای ترامپ خواهد بود تا نشان دهد، از نگاه او، اهرم‌های اصلی قدرت همچنان در دست واشنگتن است. ✔️  بیشتر بخوانید: پافشاری ترامپ بر تصاحب گرینلند: «اکنون زمان آن رسیده، انجامش خواهیم داد» با این حال، داووس همچنان رویدادی است که نمی‌توان آن را نادیده گرفت. تیترهای مهم و پیام‌های کلیدی احتمالاً در حاشیه سخنرانی‌های اصلی شکل خواهند گرفت. از جمله سخنرانان برجسته این هفته می‌توان به اورسولا فون‌درلاین، رئیس کمیسیون اروپا؛ هه لی‌فنگ، معاون نخست‌وزیر چین؛ امانوئل مکرون، رئیس‌جمهور فرانسه؛ وزیر خزانه‌داری آمریکا؛ نخست‌وزیر کانادا؛ مدیران عامل انویدیا و جی‌پی مورگان؛ و در نهایت خود دونالد ترامپ اشاره کرد؛ سخنرانی‌ای که بی‌تردید یکی از نقاط اوج و شاید تعیین‌کننده‌ترین لحظات داووس امسال خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص قیمت مصرف کننده سوئیس – دسامبر

شاخص قیمت مصرف کننده سوئیس - دسامبر - Consumer Price Index  واقعی .................. %0.0  پیش‌بینی ........... %0.0  قبلی ................. %0.2- شاخص قیمت مصرف کننده سوئیس - سالانه (دسامبر) - Consumer Price Index  واقعی .................. %0.1  پیش‌بینی ........... %0.1  قبلی ................. %0.0 تورم سوئیس در ماه‌های اخیر تقریباً بدون تغییر باقی مانده و رشد ماهانه‌ای ثبت نشده است؛ موضوعی که نشان‌دهنده نبود فشار قیمتی و خطر بازگشت تورم منفی است. بانک مرکزی سوئیس اعلام کرده که تورم هسته سالانه در حدود ۰.۵٪ قرار دارد و همین سطح به آن‌ها اجازه می‌دهد فعلاً از ابزارهای ویژه سیاست پولی استفاده نکنند. مقام‌های پولی تأکید کرده‌اند که تلاش می‌کنند تا حد امکان از بازگشت به نرخ‌های بهره منفی جلوگیری کنند. با این حال، تحلیلگران هشدار می‌دهند که اگر چین در سال آینده تورم منفی را به اقتصاد جهانی صادر کند، سوئیس نیز تحت تأثیر قرار خواهد گرفت و بانک مرکزی این کشور ممکن است مجبور به تصمیم‌های سخت شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقشه نوسانات فارکس در سال ۲۰۲۶؛ کدام ارزها فرصت‌ساز و کدام پرریسک‌اند؟

سال ۲۰۲۵ برای بازارهای ارز، با وجود موجی از شوک‌های سیاسی و اقتصادی، پایان آرام‌تری نسبت به انتظارات بدبینانه داشت. تورم جهانی که پس از همه‌گیری به اوج رسیده بود در مسیر نزولی قرار گرفت و اقتصادهای بزرگ (هرچند با رشد شکننده) توانستند از رکود عمیق فاصله بگیرند. با این حال، فضای کلان اقتصاد جهانی همچنان با ریسک همراه است؛ از احتمال تشدید جنگ‌های تجاری و سیاست‌های تعرفه‌ای گرفته تا تداوم تنش‌های ژئوپلیتیک که می‌توانند در مقاطع مختلف، جریان سرمایه و اشتهای ریسک را به‌طور ناگهانی تغییر دهند. در آستانه ۲۰۲۶، تمرکز بازارها بیش از هر چیز بر مسیر سیاست پولی بانک‌های مرکزی بزرگ است. پس از دوره افزایش سریع نرخ‌ها در سال‌های ۲۰۲۲ و ۲۰۲۳، سیاست پولی در سال ۲۰۲۵، وارد فاز تعدیل شد و انتظار می‌رود این روند در سال جدید هم ادامه یابد. بر مبنای برآوردهای رایج، فدرال رزرو بیشترین فضای کاهش را دارد و نرخ بهره آمریکا در طول ۲۰۲۶ می‌تواند به حوالی ۳٪ نزدیک شود؛ در حالی که بانک مرکزی اروپا احتمالاً نرخ‌ها را حوالی ۲٪ نگه می‌دارد و بانک انگلستان نیز در مسیری قرار می‌گیرد که می‌تواند به محدوده تعادلی نزدیک ۳٫۲۵٪ برسد. نتیجه این آرایش جدید، کاهش تدریجی مزیت نرخ بهره دلار در برابر رقباست؛ عاملی که می‌تواند به تضعیف نسبی دلار و افزایش جذابیت برخی ارزهای دیگر بینجامد. در چنین محیطی، پرسش اصلی فعالان فارکس آن است که کدام ارزها در سال ۲۰۲۶ ظرفیت تبدیل شدن به فرصت را دارند و کدام‌یک با ریسک‌های ساختاری و چرخه‌ای بیشتری روبه‌رو خواهند بود. یورو (EUR)؛ چشم‌انداز اقتصاد اروپا و مسیر نوسان یورو اقتصاد منطقه یورو در اواخر ۲۰۲۵ نشانه‌هایی از خروج تدریجی از رکود خفیف ابتدای سال نشان داد. نرخ تورم که در سال‌های قبل به سطوح بالایی رسیده بود، به حوالی هدف ۲ درصدی بانک مرکزی اروپا بازگشت و حتی اندکی پایین‌تر تثبیت شد؛ امری که به ECB اجازه داد پس از یک دوره انقباض شدید، نرخ‌های سیاستی را در سطوح فعلی (نرخ سپرده نزدیک ۲٪) ثابت نگه دارد. در همین حال، بازار کار همچنان مقاوم باقی مانده است: نرخ بیکاری در کف‌های چنددهه‌ای و مشارکت نیروی کار بالا مانده که از مصرف خانوار حمایت کرده است. ترکیب تورم مهار‌شده، رشد اقتصادی ضعیف اما مثبت و ثبات بازار کار، به یورو اجازه داد سال ۲۰۲۵ را با ثبات نسبی و در محدوده‌های بالاتر نسبت به کف‌های قبلی به پایان برساند. انتظار می‌رود رشد اقتصادی منطقه یورو در ابتدای ۲۰۲۶ اندکی کند شود، اما در نیمه دوم سال با کمک محرک‌های مالی؛ به‌ویژه افزایش هزینه‌های عمومی در حوزه دفاع و زیرساخت در کشورهایی مانند آلمان، دوباره شتاب بگیرد. با این حال، اقتصاد اروپا همچنان با محدودیت‌های ساختاری نظیر رقابت فزاینده صنایع چین، جمعیت پیر و وابستگی به واردات انرژی روبه‌روست که مانع جهش پایدار رشد می‌شود. پیش‌بینی‌ها حاکی از آن است که تورم در ۲۰۲۶ کمی زیر ۲٪ باقی بماند؛ وضعیتی که به احتمال زیاد ECB را به حفظ نرخ‌های بهره در سطوح فعلی وادار خواهد کرد. سیاست رسمی بانک مرکزی اروپا همچنان «داده‌محور» است و تنها در صورت انحراف معنادار تورم یا داغ‌شدن بیش از حد اقتصاد، احتمال تغییر جهت سیاست پولی مطرح خواهد شد. بسیاری از استراتژیست‌های بازار نسبت به تقویت ملایم یورو در برابر دلار آمریکا در ۲۰۲۶ خوش‌بین هستند.  دلیل اصلی، تغییر سمت‌وسوی سیاست پولی دو سوی آتلانتیک است: فدرال رزرو آمریکا مشغول کاهش نرخ‌هاست در حالی که ECB در ۲٪ متوقف شده و شاید حتی در حالت انقباضی باقی بماند. کاهش شکاف نرخ بهره به نفع یورو، جذابیت سرمایه‌گذاری در دارایی‌های یورویی را بالا می‌برد و فشار نزولی بر دلار ایجاد می‌کند. رُبوبانک پیش‌بینی می‌کند نرخ برابری یورو/دلار طی ۱۲ ماه آینده از سطوح کنونی اندکی بالاتر رفته و به حدود ۱٫۱۸ برسد. حتی سناریوهای خوش‌بینانه‌تری هم مطرح شده است؛ مثلاً مدیران سرمایه‌گذاری RBC در صورت تضعیف گسترده دلار آمریکا، امکان صعود یورو تا ۱٫۲۴ دلار را نیز مطرح کرده‌اند. البته تحقق جهش قابل ملاحظه‌ی یورو نیازمند محرک‌هایی فراتر از عوامل درونی اروپا است و عمدتاً وابسته به افت ارزش دلار خواهد بود. در برابر ارزهای دیگر، انتظار می‌رود یورو عملکرد نسبتاً باثبات یا قوی داشته باشد. برای مثال در برابر پوند بریتانیا، روند تقویت تدریجی یورو که از ۲۰۲۵ مشاهده شد ممکن است ادامه یابد؛ کارشناسان اشاره می‌کنند که پوند در ۲۰۲۵ نسبت به یورو تضعیف شده و احتمالاً این روند تداوم خواهد داشت. به طور کلی یورو در ۲۰۲۶ از دسته ارزهایی به شمار می‌رود که می‌تواند فرصت‌ساز باشد، هرچند دامنه نوسانات آن ممکن است محدود و به عوامل برون‌زا (مانند وضعیت دلار و قیمت انرژی) وابسته باشد. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ پوند بریتانیا (GBP)؛ زیر فشار عدم‌قطعیت‌ها پوند استرلینگ سال ۲۰۲۵ را زیر فشار هم‌زمان عوامل اقتصادی و سیاسی به پایان برد. تورم که ابتدای سال در سطوح بالایی قرار داشت، به‌تدریج کاهش یافت اما همچنان در مقایسه با سایر اقتصادهای گروه هفت بالا باقی ماند. بانک انگلستان پس از رساندن نرخ بهره به حوالی ۵ درصد، در نیمه دوم سال افزایش بیشتر را متوقف کرد و با کند شدن رشد اقتصادی و نشانه‌هایی از کاهش تورم، به تدریج اقدام به کاهش نرخ بهره تا سطح 3.75 درصد نمود. در همین حال، تغییر دولت پس از بیش از یک دهه و روی کار آمدن کابینه جدید حزب کارگر، اگرچه نوعی ثبات سیاسی نسبی ایجاد کرد، اما به‌دلیل وضعیت شکننده مالی دولت و وعده‌های انضباط بودجه‌ای، چشم‌انداز رشد کوتاه‌مدت اقتصاد را محدود نگه داشت. حاصل این ترکیب، رشد بسیار ضعیف در ۲۰۲۵ و پوندی بود که در محدوده‌های میانی در برابر دلار درجا زد و نتوانست نقش فعالی در میان ارزهای پیشتاز ایفا کند. انتظار می‌رود اقتصاد بریتانیا در ۲۰۲۶ اندکی بهبود یابد، اما همچنان با نرخی پایین‌تر از بسیاری از اقتصادهای توسعه‌یافته رشد کند. سیاست مالی دولت به‌طور کلی انقباضی باقی خواهد ماند و هدف اصلی آن حفظ اعتماد بازار اوراق است، نه تحریک رشد. در مقابل، سیاست پولی به‌تدریج انبساطی می‌شود: بانک انگلستان احتمالاً طی ماه‌های نخست سال نرخ بهره را مرحله‌به‌مرحله کاهش می‌دهد تا به محدوده تعادلی نزدیک ۳٫۲۵ درصد برسد. این ترکیبِ سیاست مالی سخت‌گیرانه و سیاست پولی نرم‌تر، به اقتصاد اجازه تنفس می‌دهد اما موتور رشد را پرقدرت نمی‌کند. از منظر سیاسی نیز، هرچند ریسک ژئوپلیتیک خارجی محدود است، اما تحولات داخلی؛ از جمله آزمون‌های انتخاباتی محلی و فشارهای درون‌حزبی، می‌تواند گهگاه فضای عدم‌قطعیت را به بازار بازگرداند. اکثر تحلیل‌گران توافق دارند که پوند در سال ۲۰۲۶ با ریسک‌ها و موانعی مواجه است و احتمالاً از ارزهای پیشتاز نخواهد بود. پوند بریتانیا در سال گذشته میلادی عمدتاً «تحت فشار» بوده است و این وضعیت بنا به دلایلی پابرجاست. رُبوبانک تصریح می‌کند پوند به خاطر بی‌ثباتی‌های سیاسی داخلی و کاهش نرخ بهره بانک انگلستان جای مانور زیادی برای تقویت ندارد. در مقابل دلار آمریکا، اگرچه انتظار می‌رود تضعیف دلار به نفع همه ارزهای دیگر از جمله پوند تمام شود، ولی احتمال اینکه استرلینگ افزایش چشمگیری نسبت به سطوح فعلی داشته باشد پایین‌تر از ارزهای همتایی مانند یورو یا دلار استرالیاست. با این‌حال برخی پیش‌بینی‌ها نسبتاً خوش‌بینانه‌اند؛ برای مثال بانک‌هایی چون NatWest نرخ برابری پوند/دلار را تا اواخر ۲۰۲۶ در محدوده ۱٫۳۵–۱٫۴۰ برآورد کرده‌اند؛ اما این سناریوها مبتنی بر تضعیف شدید دلار و رفع اکثر موانع داخلی بریتانیاست که تحقق کامل آن محل تردید است. سناریوی محتمل‌تر آن است که پوند در برابر دلار افزایش ملایمی داشته باشد، ولی از حیث عملکرد نسبی، از دیگر ارزهای G10 عقب بماند. در برابر یورو نیز همان‌طور که اشاره شد پوند توان رقابت بالایی نشان نداده و ممکن است ادامه تضعیف تدریجی استرلینگ نسبت به یورو را شاهد باشیم. به بیان دیگر، در سبد ارزهای اصلی سال ۲۰۲۶، پوند جزو گزینه‌های پرریسک‌تر تلقی می‌شود و تا زمانی که افق سیاست‌گذاری اقتصادی و سیاسی بریتانیا شفاف‌تر نشود، معامله‌گران با احتیاط بیشتری به سراغ استرلینگ خواهند رفت. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ دلار آمریکا (USD)؛ پایان مزیت انحصاری؟ شاخص دلار آمریکا پس از دو سال رشد متوالی، در ۲۰۲۵ وارد فاز اصلاح شد. جهش اولیه دلار در ابتدای سال که با بازگشت دونالد ترامپ به قدرت و امید بازار به سیاست‌های رشد‌محور همراه بود، به‌تدریج جای خود را به نگرانی از جنگ‌های تجاری، نااطمینانی سیاستی و کاهش نرخ‌های بهره داد. فدرال رزرو با کند شدن اقتصاد و فروکش کردن تورم، مسیر کاهش نرخ را در پیش گرفت و بخشی از مزیت نرخ بهره دلار نسبت به رقبا از میان رفت. در نتیجه، دلار با وجود نقش پناهگاهی خود در مقاطع پرتنش، سال را با تضعیف نسبی به پایان برد و بسیاری از ارزهای رقیب بخشی از عقب‌ماندگی سال‌های قبل را جبران کردند. فضای پایه برای دلار در ۲۰۲۶ همچنان محتاطانه است. انتظار می‌رود فدرال رزرو کاهش نرخ بهره را ادامه دهد تا سیاست پولی به محدوده‌ای نزدیک به نرخ خنثی برسد، در حالی که بسیاری از بانک‌های مرکزی دیگر یا در حال توقف کاهش‌ها هستند یا با احتیاط بیشتری حرکت می‌کنند. این واگرایی، مزیت تاریخی دلار را تضعیف می‌کند. در بعد واقعی اقتصاد نیز، آمریکا با ترکیبی از رشد کندتر، کسری بودجه بزرگ و ابهام‌های سیاستی مواجه است؛ رشدی که بیش از آنکه بر سرمایه‌گذاری مولد تکیه داشته باشد، به محرک‌های مالی کوتاه‌مدت متکی است. افزون بر این، نزدیکی پایان دوره ریاست جروم پاول در فدرال رزرو و فشارهای سیاسی بر سیاست پولی، سایه‌ای از تردید بر استقلال بانک مرکزی و اعتماد سرمایه‌گذاران انداخته است. اجماع بازار بر ادامه تضعیف ملایم دلار است، هرچند احتمال نوسانات مقطعی مخالف جهت نیز منتفی نیست. مدیران سرمایه‌گذاری RBC خاطرنشان کرده‌اند که روند نزولی دو ساله دلار در اواخر ۲۰۲۵ موقتاً متوقف شد، اما دلایل کافی برای از سرگیری تضعیف دلار در ۲۰۲۶ وجود دارد. یکی از مهم‌ترین این دلایل، کمتر شدن شکاف بازدهی دلار نسبت به رقباست؛ تفاوت نرخ بهره دوساله آمریکا و آلمان که در اوج خود حدود ۲٫۵٪ بود، اکنون رو به کاهش است و حمایت سنتی ناشی از نرخ بالاتر دلار در حال رنگ باختن است. کارشناسان ING پیش‌بینی می‌کنند شاخص دلار (DXY) تا اواخر ۲۰۲۶ به محدوده میانی ۹۰ واحد (احتمالاً حوالی ۹۵) نزول کند. رُبوبانک نیز عقیده دارد روند نزولی دلار به لطف عوامل چرخه‌ای آمریکا (کاهش نرخ بهره و افت مزیت رشد) ادامه خواهد یافت و فشارهای سیاسی واشنگتن بر فدرال رزرو و فضای مبهم اقتصاد آمریکا وزن بیشتری بر دوش دلار می‌گذارد. البته باید در نظر داشت که سناریوی مخالف در صورت اصرار تورم بر سطوح بالا هم امکان‌پذیر است. اگر تورم آمریکا برخلاف انتظار همچنان بالا بماند، فدرال رزرو ناچار می‌شود سیاست انقباضی را طولانی‌تر کند یا سرعت کاهش نرخ را کم نماید؛ در این حالت دلار ممکن است حمایت پیدا کند و از افت بیشتر مصون بماند.   همچنین دلار کماکان ارز اول جهان در مواقع بحران است؛ چنانچه در ۲۰۲۶ یک شوک ژئوپلیتیک بزرگ یا ریسک مالی جدیدی رخ دهد، تقاضا برای دلار به عنوان دارایی امن می‌تواند موقتاً آن را تقویت کند؛ همان‌طور که در برهه‌هایی از ۲۰۲۵ مشاهده شد. اما سناریوی پایه نزد اغلب تحلیل‌گران این است که ۲۰۲۶ سالی خواهد بود که دلار آمریکا در آن افت تدریجی ارزش را تجربه کند و در مقایسه با ارزهای رقیب کم‌فروغ‌تر ظاهر شود. از این رو دلار در قیاس با برخی ارزهای دیگر که چشم‌انداز روشنی دارند، کمتر جنبه فرصت‌ساز و بیشتر به منزله ارز پرریسک برای نگهداری تلقی می‌شود. ین ژاپن (JPY)؛ روی مرز عادی‌سازی پولی و آزمون اعتماد بازار سال ۲۰۲۵ برای ژاپن با ترکیبی از رشد مثبت اما شکننده، تورم بالاتر از هدف و تغییرات مهم سیاستی همراه بود. در نیمه نخست سال، اقتصاد تا حدی به لطف بهبود تراز تجاری و رشد سرمایه‌گذاری بنگاه‌ها جان گرفت، اما از نیمه دوم نشانه‌های کند شدن تقاضای داخلی پررنگ‌تر شد و فشار هزینه‌های زندگی؛خصوصاً از کانال افزایش قیمت خوراکی‌ها، اجازه نداد مصرف خانوار به موتور پایدار رشد تبدیل شود. نقطه عطف سال در سیاست پولی رقم خورد: بانک مرکزی ژاپن در نشست ۱۸–۱۹ دسامبر نرخ سیاستی را ۰٫۲۵ واحد درصد افزایش داد و به ۰٫۷۵٪ رساند؛ حرکتی که به‌عنوان گام جدی در مسیر خروج از عصر نرخ‌های نزدیک صفر تعبیر شد. با این حال، ین در بیشتر سال همچنان ضعیف ماند و حوالی ۱۵۶–۱۵۷ در برابر دلار نوسان کرد؛ زیرا اختلاف نرخ بهره با آمریکا هنوز علیه ین بود و هم‌زمان، بخشی از بازار به ریسک‌های مالی ژاپن در محیط نرخ‌های بالاتر حساس‌تر شد. سال ۲۰۲۶ برای ژاپن «سال توازن‌سازی» است؛ توازن میان ادامه حمایت مالی دولت و عادی‌سازی تدریجی سیاست پولی، آن هم در محیطی که ریسک‌های خارجی کم نیست. سیاست‌های تعرفه‌ای آمریکا و کندی اقتصاد چین می‌تواند در نیمه نخست سال به صادرات فشار وارد کند و در کنار آن، برخی تنش‌های منطقه‌ای بر بخش خدمات و گردشگری سایه بیندازد. در مقابل، انتظار می‌رود بانک مرکزی ژاپن مسیر عادی‌سازی را (با ریتمی محتاطانه و داده‌محور) ادامه دهد و بسته به دوام تورم پایه و روند دستمزدها، یک یا دو مرحله افزایش دیگر را در دستور کار داشته باشد. در جبهه مالی نیز چالش اصلی پابرجاست: بدهی بسیار بالاست و با بالا رفتن بازده اوراق، هزینه خدمات بدهی افزایش می‌یابد؛ بنابراین بازار در ۲۰۲۶ بیش از گذشته به نشانه‌های انضباط مالی و کیفیت برنامه‌های بودجه‌ای واکنش نشان خواهد داد. مسیر ین در ۲۰۲۶ عمدتاً به دو متغیر گره خورده است: جهت‌گیری نرخ‌های بهره در آمریکا و سرعت عادی‌سازی بانک مرکزی ژاپن و در لایه دوم، اعتماد بازار به پایداری مالی ژاپن. در سناریوی پایه، اگر فدرال رزرو به کاهش نرخ‌ها ادامه دهد و BOJ نیز افزایش‌های تدریجی را پی بگیرد، شکاف نرخ بهره کوچک‌تر می‌شود و این می‌تواند زمینه‌ساز تقویت آرام ین باشد؛ به‌خصوص در دوره‌هایی که بازار جهانی به سمت ریسک‌گریزی می‌رود و تقاضا برای دارایی‌های امن بالا می‌گیرد. اما سناریوی رقیب هم قابل چشم‌پوشی نیست: اگر عادی‌سازی پولی ژاپن کندتر از انتظار پیش برود یا نگرانی‌ها درباره کسری بودجه و عرضه اوراق تشدید شود، ین ممکن است دوباره تحت فشار قرار گیرد و حتی به سمت سطوح ضعیف‌تر حرکت کند. بنابراین ین در ۲۰۲۶ بیش از آنکه یک روند یکنواخت بسازد، ارزی «رویدادمحور» خواهد بود؛ ارزی که در روزهای تصمیمات BOJ، داده‌های تورم و دستمزد و همچنین شوک‌های ژئوپلیتیک، مستعد جهش‌های تند و ناگهانی است دلار کانادا (CAD)؛ ارز کالایی در مسیر ترمیم دلار کانادا سال ۲۰۲۵ را در سطوح ضعیف‌تری نسبت به دلار آمریکا به پایان رساند و نرخ USDCAD تا محدوده ۱٫۴۰ بالا رفت؛ سطحی که از منظر تاریخی به معنای کم‌ارزش‌گذاری قابل توجه لونی است. عامل اصلی این تضعیف، شکاف منفی نرخ بهره میان کانادا و آمریکا بود: بانک کانادا زودتر و سریع‌تر از همتایان خود وارد چرخه کاهش نرخ شد و لونی عملاً به ارز تأمین مالی معاملات کری‌ترید تبدیل شد. با این حال، در نیمه دوم سال نشانه‌های بهبود اقتصادی ظاهر شد؛ رشد و اشتغال بهتر از انتظار، فروکش تورم و اثرگذاری محرک پولی باعث شد فشار نزولی بر ارز کانادا کاهش یابد و بازار نشانه‌هایی از تثبیت و کف‌سازی را نشان دهد. تصویر بنیادی کانادا برای ۲۰۲۶ نسبتاً سازنده است. از یک سو، اقتصاد جهانی در سناریوی پایه وارد رکود نمی‌شود و تقاضای آمریکا؛ مهم‌ترین شریک تجاری کانادا، برای کالاها و انرژی حفظ خواهد شد. از سوی دیگر، بانک کانادا پس از کاهش‌های سنگین سال‌های قبل احتمالاً به فاز تثبیت سیاست پولی وارد می‌شود و شکاف نرخ بهره منفی با آمریکا نیز با کاهش نرخ‌های فدرال رزرو کوچک‌تر خواهد شد. افزون بر این، ارز کانادا از منظر برابری قدرت خرید همچنان ارزان ارزیابی می‌شود که به مرور می‌تواند سرمایه‌گذاران را به بازگشت به لونی ترغیب کند. تعدیل فضای تجاری در آمریکای شمالی و سرمایه‌گذاری‌های جدید در حوزه انرژی، مواد معدنی و خودروهای برقی نیز به این چشم‌انداز حمایتی اضافه می‌شود. بیشتر تحلیل‌گران انتظار دارند لونی در سال ۲۰۲۶ تقویت شود و بخشی از ارزش از دست‌رفته خود را بازیابد. پیش‌بینی RBC این است که دلار کانادا در اواخر ۲۰۲۶ در نرخ برابری حدود ۱٫۳۲ در برابر دلار آمریکا معامله شود. این عدد به معنی افزایش چنددرصدی ارزش لونی نسبت به نرخ‌های اواخر ۲۰۲۵ است. دلایل این خوش‌بینی همان‌طور که گفته شد، تعدیل عوامل فشار درونی و بیرونی بر ارز کاناداست: از یک سو بانک کانادا دیگر کاهش نرخ بیشتری در برنامه ندارد و اقتصاد داخلی در وضعیت مناسبی قرار دارد، از سوی دیگر دلار آمریکا تضعیف می‌شود و قیمت کالاهای اساسی (هرچند رشد انفجاری ندارد) در سطوح بدی برای صادرکنندگان کانادایی نیست. تحلیل‌گران معتقدند شاید در ابتدای ۲۰۲۶ دلار کانادا هنوز اندکی عقب‌تر از سایر ارزهای مهم حرکت کند؛ مثلاً اگر دلار آمریکا تضعیف شود ابتدا ارزهای اروپا و استرالیا سریع‌تر بهره ببرند، اما در ادامه سال لونی به اکثر همتایان توسعه‌یافته خود خواهد رسید و حتی جلو خواهد زد. به بیان دیگر، دلار کانادا را می‌توان یک ارز «فرصت‌ساز» در ۲۰۲۶ دانست که ظرفیت رشد دارد. ریسک‌های اصلی پیش‌روی آن می‌تواند افت ناگهانی قیمت نفت و مواد خام یا بحران اقتصادی در آمریکا باشد که تقاضا برای صادرات کانادا را کاهش دهد. همچنین اگر خلاف انتظار، بانک کانادا دوباره به سمت افزایش نرخ بهره برود (مثلاً به دلیل جهش تورم)، ممکن است رشد اقتصادی کند شود و اثر منفی بر ارز بگذارد؛ هرچند چنین سناریویی دور از ذهن است. در مجموع، لونی در وضعیت فعلی نسبت ریسک/بازده متعادلی برای سرمایه‌گذاران دارد و بسیاری از موسسات بین‌المللی ورود تدریجی به پوزیشن خرید روی دلار کانادا را مدنظر قرار داده‌اند تا از موج احتمالی صعود آن در اواخر ۲۰۲۶ بهره‌مند شوند. دلار استرالیا (AUD)؛ برنده چرخه ریسک و بازده دلار استرالیا در سال ۲۰۲۵ یکی از بهترین عملکردها را در میان ارزهای کشورهای توسعه‌یافته ثبت کرد و توانست روند نزولی چندساله خود را معکوس کند. رشد قیمت کالاهای پایه، به‌ویژه فلزات صنعتی و طلا، از درآمدهای صادراتی استرالیا حمایت کرد و پشتوانه‌ای برای تقویت ارز این کشور شد. در کنار آن، بانک مرکزی استرالیا برخلاف انتظارات بازار، کاهش تهاجمی نرخ بهره را در پیش نگرفت و با حفظ نرخ‌ها در سطوح نسبتاً بالا، جذابیت بازدهی AUD را نگه داشت. هم‌زمان، بهبود اشتهای ریسک جهانی پس از عبور از شوک‌های ابتدای سال، جریان سرمایه را به سمت ارزهای پروسیکلیکال سوق داد و دلار استرالیا را به یکی از برندگان این چرخش تبدیل کرد. چشم‌انداز بنیادی دلار استرالیا در ۲۰۲۶ همچنان مثبت ارزیابی می‌شود. تداوم رشد ملایم اقتصاد جهانی، پروژه‌های زیرساختی و گذار انرژی در اقتصادهای بزرگ، تقاضا برای فلزاتی مانند مس، لیتیوم و عناصر نادر خاکی را بالا نگه می‌دارد؛ حوزه‌هایی که استرالیا در آنها مزیت نسبی دارد. از منظر سیاست پولی نیز، انتظار می‌رود فدرال رزرو کاهش نرخ را ادامه دهد، در حالی که بانک مرکزی استرالیا با احتیاط بیشتری حرکت کند؛ واگرایی‌ای که به نفع دلار استرالیاست. علاوه بر این، افزایش پوشش ریسک ارزی توسط سرمایه‌گذاران نهادی داخلی می‌تواند یک جریان تقاضای ساختاری جدید برای AUD ایجاد کند. این ترکیب، زمینه را برای ادامه بهبود تدریجی دلار استرالیا فراهم می‌کند. چشم‌انداز ۲۰۲۶ برای AUD نسبتا مثبت ارزیابی می‌شود. تحلیل‌گران IG انتظار دارند در این سال دلار استرالیا به روند بهبود خود ادامه دهد و تا حوالی ۰٫۶۹۴۰ دلار آمریکا تا اواسط ۲۰۲۶ پیشروی کند. حتی برخی پیش‌بینی‌ها اهداف بالاتری را برای پایان سال ذکر می‌کنند (مثلاً رسیدن به محدوده ۰٫۷۰–۰٫۷۱ که بالاترین سطح چندسال اخیر خواهد بود). تحقق این سناریو مستلزم آن است که محیط ریسک‌پذیری جهانی مطلوب بماند؛ یعنی خبری از رکود عمیق یا بحران مالی نباشد و همین‌طور قیمت کالاهای صادراتی استرالیا افت شدیدی نکند. در چنین شرایطی دلار استرالیا به دلیل ماهیت پروسیکلیکال (هم‌سو با چرخه رشد) و بازدهی بالاتر، برای سرمایه‌گذاران جذاب خواهد بود. حتی تفاوت نرخ بهره فزاینده می‌تواند انگیزه سفته‌بازی به نفع AUD ایجاد کند. باید توجه داشت که AUD جزو ارزهای حساس به اخبار چین هم هست؛ هر تحول مهمی در اقتصاد چین (به عنوان خریدار عمده مواد خام استرالیا) می‌تواند نوساناتی در دلار استرالیا رقم بزند. در سال ۲۰۲۶ پیش‌بینی می‌شود رشد چین نسبت به گذشته کندتر شود و دولت پکن با چالش‌هایی در تحریک اقتصاد مواجه باشد، اما بعید است کاهش رشد چین آن‌قدر شدید باشد که تقاضای کامودیتی را سقوط دهد. بنابراین اثر منفی چین بر AUD احتمالا محدود خواهد بود. جمع‌بندی آنکه دلار استرالیا یکی از ارزهای مستعد درخشش در ۲۰۲۶ محسوب می‌شود و اگر سناریوی پایه (رشد جهانی معتدل + کاهش دلار آمریکا) محقق شود، AUD می‌تواند برای معامله‌گران فرصت سودآوری مناسبی ایجاد کند. ✔️  بیشتر بخوانید: نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026 دلار نیوزیلند (NZD)؛ بازگشت کیوی به مدار رشد دلار نیوزیلند در سال ۲۰۲۵ در مجموع رفتاری خنثی داشت و با وجود نوسانات مقطعی، سال را نزدیک به نقطه آغازین به پایان رساند. علت این عملکرد متعادل، برآیند دو نیروی متضاد بود: از یک سو کاهش سریع و عمیق نرخ بهره توسط بانک مرکزی نیوزیلند که شکاف منفی معناداری با نرخ‌های آمریکا ایجاد کرد و فشار فروش ساختاری بر NZD وارد آورد؛ و از سوی دیگر بازگشت غیرمنتظره رشد اقتصادی در نیمه دوم سال که از طریق رونق صادرات کشاورزی، بهبود مصرف داخلی و جان‌گرفتن بخش مسکن، تصویر بنیادی اقتصاد را بهبود داد. این دو نیرو عملاً یکدیگر را خنثی کردند و دلار نیوزیلند را در محدوده‌ای نسبتاً باثبات نگه داشتند. در سال ۲۰۲۶، ورق به نفع کیوی در حال برگشتن است. انتظار می‌رود شکاف نرخ بهره منفی میان نیوزیلند و آمریکا از میان برود، چرا که فدرال رزرو در مسیر کاهش نرخ قرار دارد و در مقابل، بانک مرکزی نیوزیلند احتمالاً نرخ‌ها را تثبیت کرده یا حتی در صورت داغ‌شدن اقتصاد اندکی افزایش خواهد داد. هم‌زمان، پیش‌بینی‌ها از رشد اقتصادی بالاتر از متوسط جهانی برای نیوزیلند حکایت دارند؛ رشدی که می‌تواند توجه سرمایه‌گذاران بین‌المللی را دوباره به این اقتصاد کوچک اما پویا جلب کند. بازگشت کامل گردشگری، ثبات تورم و بهبود تقاضای منطقه‌ای، پشتوانه این روایت مثبت هستند. با توجه به موارد گفته‌شده، بسیاری از تحلیل‌گران انتظار دارند دلار نیوزیلند در ۲۰۲۶ عملکردی قوی‌تر از سال قبل داشته باشد. به بیان دیگر، کیوی پتانسیل آن را دارد که از یک ارز کم‌نوسان و کم‌بازده ۲۰۲۵ تبدیل به یک ارز فرصت‌ساز در ۲۰۲۶ شود. یک دلیل عمده، همان تغییر پارادایم نرخ بهره است که سرمایه‌گذاران را تشویق می‌کند دیگر NZD را صرفاً برای کسب سود بهره‌ای منفی شورت نکنند. دلیل دیگر، چرخش نگاه به اقتصاد نیوزیلند است؛ اکنون که رشد اقتصادی این کشور از وضعیت «کم‌رمق‌تر از دیگران» به «پرقدرت‌تر از متوسط جهانی» تغییر کرده، ارزش دلار نیوزیلند ممکن است مورد بازنگری بازار قرار گیرد. برخی تحلیل‌گران مستقل حتی پا را فراتر گذاشته و رشد قابل توجه NZD را پیش‌بینی کرده‌اند. البته اجماع کلی محافظه‌کارانه‌تر است و احتمالاً NZD به شکل تدریجی اوج‌های جدیدی را فتح خواهد کرد. یک سطح روانی مهم عبور پایدار از نرخ ۰٫۶۰ دلار آمریکاست که در صورت تضعیف دلار، دستیابی به آن دور از ذهن نیست. اگر این مقاومت شکسته شود، موج تقاضای جدیدی می‌تواند NZDUSD را به سوی میانه‌های دهه ۰٫۶۰ (مثلاً ۰٫۶۵) سوق دهد. عوامل ریسکی که باید زیر نظر باشند شامل قیمت لبنیات و محصولات کشاورزی؛ اقلام صادراتی کلیدی نیوزیلند و نیز سلامت اقتصاد چین (بازار مهم صادراتی) است. ولی فعلاً پیش‌بینی‌ها برای این موارد نگران‌کننده نیست و لذا کیوی می‌تواند با اتکا به فاندامنتال قوی‌تر و پشتوانه نرخ بهره بهتر در ۲۰۲۶ یکی از گزینه‌های مطلوب برای فعالان فارکس باشد. فرانک سوئیس (CHF)؛ پناهگاه امن در جهان پرریسک فرانک سوئیس در سال ۲۰۲۵ بار دیگر جایگاه خود را به‌عنوان یکی از قوی‌ترین و باثبات‌ترین ارزهای جهان تثبیت کرد؛ حتی در شرایطی که بانک ملی سوئیس نرخ بهره را به صفر بازگرداند. افت شدید تورم در سوئیس و نزدیکی آن به صفر، فضای لازم را برای این چرخش سیاستی فراهم کرد، اما برخلاف انتظار نظری، این اقدام به تضعیف فرانک منجر نشد. تقاضای مداوم برای دارایی‌های امن در سایه تنش‌های ژئوپلیتیک، کاهش مداخلات ارزی بانک مرکزی و پشتوانه حساب جاری قوی سوئیس، همگی باعث شدند فرانک در سطوح بالای خود باقی بماند و حتی در برابر دلار و یورو اندکی تقویت شود. انتظار می‌رود فرانک در سال ۲۰۲۶ نیز عمدتاً تابع متغیرهای بیرونی باقی بماند، نه تحولات داخلی. بانک ملی سوئیس قصد دارد نرخ بهره را در صفر نگه دارد و تنها در صورت تغییر معنادار چشم‌انداز تورم دست به اقدام جدید بزند. در همین حال، شکاف نرخ بهره میان فرانک و ارزهایی مانند یورو و دلار به نفع آنها باقی می‌ماند؛ وضعیتی که از نگاه سیاست‌گذار سوئیسی نه تهدید، بلکه ابزاری برای مهار تقویت بیش از حد فرانک است. در این چارچوب، تنها کاهش معنادار تنش‌های ژئوپلیتیک یا یک چرخش بزرگ در احساسات ریسک جهانی می‌تواند تقاضای احتیاطی برای فرانک را کاهش دهد و اندکی از قدرت آن بکاهد. برای معامله‌گران فارکس، فرانک سوئیس همواره یک ارز خاص بوده است. در سال ۲۰۲۶ نیز انتظار می‌رود CHF همچنان پایدارترین و کم‌ریسک‌ترین ارز اصلی باشد. پیش‌بینی‌ها نشان می‌دهد فرانک احتمالاً در سطوح ارزشمند فعلی خود باقی بماند و شاید حتی اندکی بیشتر تقویت شود. کارشناسان خاطرنشان می‌کنند مجموعه شرایط فعلی – از نرخ بهره ۰٪ و چشم‌انداز تورم نزدیک صفر گرفته تا کاهش مداخلات ارزی SNB؛ همه به استحکام فرانک انجامیده و بسیاری از مدل‌ها ادامه روند تدریجی تقویت فرانک را نیز نشان می‌دهند. به عبارت دیگر، سرمایه‌گذاران برای امنیت فرانک حاضر به فدا کردن بازدهی هستند و این وضعیت احتمالاً در ۲۰۲۶ نیز برقرار خواهد بود. بنابراین فرانک سوئیس به سختی می‌تواند لقب «فرصت‌ساز» بگیرد (چون جهش چشمگیری برای آن متصور نیست)، اما قطعاً کم‌ریسک‌ترین ارز است؛ یعنی برای پوشش ریسک پرتفو یا حفظ ارزش دارایی در طوفان‌های بازار بهترین گزینه باقی می‌ماند. تنها در صورت آرام شدن چشمگیر اوضاع سیاسی جهان (مثلاً پایان جنگ‌ها و تنش‌ها) ممکن است اندکی از جذابیت فرانک کاسته شود که در آن صورت هم افت ارزش آن محدود خواهد بود. در مجموع، CHF در ۲۰۲۶ نقشی تدافعی در سبد ارزها بازی می‌کند و حضور آن نوعی بیمه در برابر اتفاقات غیرمنتظره خواهد بود. ✔️  بیشتر بخوانید: چرا یورو در سال ۲۰۲۵ ستاره بازار فارکس شد؟ سخن پایانی نقشه بازار ارز در سال ۲۰۲۶ نشان می‌دهد که بازار فارکس بیش از هر زمان دیگری به دو قطب «ارزهای فرصت‌ساز» و «ارزهای تدافعی یا پرریسک» تفکیک شده است. در یک سو، ارزهایی مانند یورو، دلار کانادا، دلار استرالیا و دلار نیوزیلند قرار دارند که از ترکیب تضعیف تدریجی دلار آمریکا، بهبود نسبی رشد داخلی و در برخی موارد تغییر مطلوب چرخه نرخ بهره منتفع می‌شوند. در این میان، دلار نیوزیلند به دلیل چرخش همزمان فاندامنتال رشد و سیاست پولی، بیش از سایرین پتانسیل غافلگیری مثبت دارد. در سوی دیگر، پوند بریتانیا و دلار آمریکا با محدودیت‌های بیشتری روبه‌رو هستند؛ پوند تحت فشار تورم مزمن، نااطمینانی سیاسی و رشد ضعیف، و دلار آمریکا در حال از دست دادن بخشی از مزیت تاریخی خود در نرخ بهره و رشد اقتصادی است. فرانک سوئیس همچنان نقش سنتی خود را به‌عنوان پناهگاه امن حفظ می‌کند: نه ارزی برای بازده بالا، بلکه سپری برای حفاظت سرمایه در دوره‌های تلاطم. ین ژاپن نیز در موقعیتی بینابینی قرار دارد؛ اگر عادی‌سازی سیاست پولی ادامه یابد و شکاف نرخ بهره با آمریکا کاهش پیدا کند، می‌تواند به تدریج تقویت شود، اما همچنان به شدت به تصمیمات بانک مرکزی و اعتماد بازار به پایداری مالی ژاپن وابسته است. در عین حال باید به خاطر داشت که بازار ارز ذاتاً تحت سلطه عدم قطعیت است. حتی اگر ۲۰۲۶ با فضای آرام‌تر پولی آغاز شود، ریسک‌های ژئوپلیتیک، جنگ‌های تجاری، شوک‌های سیاسی یا چرخش‌های ناگهانی سیاست‌گذاری می‌توانند به‌سرعت مسیر بازار را تغییر دهند. از این رو، این نقشه بیش از آنکه «پیش‌بینی قطعی» باشد، چارچوبی برای تفکر و جهت‌گیری است. برای معامله‌گران و سرمایه‌گذاران، ارزش این نقشه در کمک به اولویت‌بندی فرصت‌ها و مدیریت ریسک است؛ نه در جایگزینی قضاوت لحظه‌ای و پایش مستمر داده‌ها. در نهایت، ۲۰۲۶ سالی است که در آن تمایز میان ارزهای برخوردار از پشتوانه فاندامنتال و ارزهای گرفتار محدودیت‌های ساختاری پررنگ‌تر می‌شود؛ و موفقیت در چنین بازاری بیش از هر چیز وابسته به انضباط، انعطاف و خواندن درست تغییر رژیم‌های اقتصادی است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

قیمت دارو در آمریکا کاهش می‌یابد

منابع خبری اعلام کرده‌اند که چند شرکت بزرگ داروسازی در آستانه توافق با دولت آمریکا برای کاهش قیمت داروهای تجویزی هستند؛ اقدامی که می‌تواند هزینه‌های درمانی میلیون‌ها آمریکایی را کاهش دهد. این توافق‌ها در چارچوب سیاست «ملت برخوردار» دولت ترامپ انجام می‌شود و شامل شرکت‌هایی مانند AbbVie، Merck، Novartis و Roche است. بر اساس تحلیل AARP، برخی داروها تا بیش از ۵۰٪ کاهش قیمت خواهند داشت و بیماران تحت پوشش Medicare می‌توانند از ابتدای ۲۰۲۶ از این تخفیف‌ها بهره‌مند شوند. این تحول می‌تواند بر بازار سهام دارویی، زنجیره تأمین دارو و سیاست‌های تجاری بین‌المللی تأثیرگذار باشد؛ به‌ویژه در روابط آمریکا با سوئیس و هند که تولیدکنندگان بزرگ دارو هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پوتین: اوکراین آماده مذاکره نیست | پیام هشدار برای بازار انرژی

رئیس‌جمهور روسیه در تازه‌ترین اظهارات خود تأکید کرد که اوکراین هنوز شرایط لازم برای ورود به مذاکرات صلح را ندارد. او در عین حال گفت روسیه آماده است تا از طریق راه‌های دیپلماتیک و مسالمت‌آمیز به جنگ پایان دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صادرات گاز اسرائیل به مصر از سال ۲۰۲۶ آغاز می‌شود

اسرائیل یک توافق به ارزش ۱۱۲ میلیارد شِکِل (۳۵ میلیارد دلار) برای صادرات گاز طبیعی به مصر از سال ۲۰۲۶ تا ۲۰۴۰ تأیید کرده است؛ توافقی که با وجود برخی مخالفت‌ها نسبت به مفاد آن، در نهایت تصویب شد. نخست‌وزیر بنیامین نتانیاهو در یک بیانیه تلویزیونی اعلام کرد که پس از اطمینان از تأمین منافع ملی اسرائیل، این توافق را تأیید کرده و آن را «بزرگ‌ترین قرارداد گازی در تاریخ اسرائیل» توصیف کرد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

رئیس بانک مرکزی نیوزیلند پیش‌بینی می‌کند که تنظیمات جدید بانکی باعث کاهش نرخ بهره خواهد شد

برمن، رئیس بانک مرکزی نیوزیلند (RBNZ)، اعلام کرد که انتظار می‌رود تنظیمات و مقررات جدید در نهایت به کاهش نرخ بهره منجر شود؛ وی همچنین پیش‌بینی کرد که الزامات مربوط به ظرفیت جذب زیان (LAC) تا اواخر سال ۲۰۲۸ به طور کامل اجرایی و مستقر خواهند شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کرملین: عدم عضویت اوکراین در ناتو از نگاه روسیه یک موضوع کلیدی است

کرملین اعلام کرد که «عدم عضویت اوکراین در ناتو یکی از موضوعات کلیدی است و باید به‌طور ویژه مورد بحث قرار گیرد». همچنین مسکو گفته است که پس از گفت‌وگوهای انجام‌شده در برلین میان آمریکا، کشورهای اروپایی و اوکراین، انتظار دارد ایالات متحده درباره پیشنهادهای مطرح‌شده، مسکو را در جریان قرار دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش پیش‌بینی رشد، دلار نیوزیلند را تحت فشار می‌گذارد

چشم‌انداز رشد کوتاه‌مدت نیوزیلند در تازه‌ترین گزارش «پیش‌بینی‌های اجماعی NZIER» کاهش یافته است؛ موضوعی که مسیر نزولی‌تری را برای دلار نیوزیلند (NZD) تقویت می‌کند؛ زیرا حمایت بازدهی در حال کاهش است. طبق این گزارش، رشد تولید ناخالص داخلی برای سال منتهی به مارس ۲۰۲۶ اکنون تنها ۰.۹٪ پیش‌بینی می‌شود؛ رقمی که بازتاب‌دهنده شروع ضعیف‌تر پس از انقباض سه‌ماهه ژوئن و ادامه سیگنال‌های تقاضای کم‌رمق در نظرسنجی‌های کسب‌وکار است. اگرچه انتظار می‌رود رشد از سال ۲۰۲۷ به بعد بهبود یابد، شاخص وزنی تجاری NZD (TWI) در کل دوره پیش‌بینی پایین‌تر بازبینی شده است؛ زیرا کاهش تهاجمی نرخ بهره (OCR) و ضعف مومنتوم اقتصادی بر ارز فشار وارد می‌کند. نکات کلیدی گزارش: رشد تولید ناخالص داخلی برای سال منتهی به مارس ۲۰۲۶ به ۰.۹٪ کاهش یافت. شروع ضعیف پس از انقباض سه‌ماهه ژوئن. بهبود رشد از ۲۰۲۶ به بعد با اثرگذاری کاهش نرخ بهره. بازبینی نزولی NZD TWI در کل دوره پیش‌بینی (بین ۶۷.۹ تا ۷۰.۵) جذابیت بازدهی NZD به دلیل چرخه کاهش OCR تضعیف شده است. نکات جالب گزارش بیش از ۷۰٪ وام‌های مسکن در نیوزیلند طی ۱۲ ماه آینده بازقیمت‌گذاری می‌شوند؛ به این معنا که بسیاری از خانوارها وارد دوره‌ای با اقساط کمتر خواهند شد. این موضوع می‌تواند بهبود هزینه‌کرد خانوارها را تقویت کند. انتظار می‌رود ظرفیت مازاد در اقتصاد نیوزیلند باعث کاهش بیشتر فشارهای تورمی داخلی شود و تورم را طی سال آینده به نقطه میانی هدف ۲٪ بانک مرکزی نیوزیلند برساند. در مجموع، این کاهش پیش‌بینی‌ها روایت نزولی برای NZD در کوتاه‌مدت را تقویت می‌کند؛ زیرا کاهش بازدهی و رشد ضعیف احتمالاً ارز را تحت فشار نگه می‌دارد، حتی اگر بنیادهای میان‌مدت در حال بهبود باشند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آنا برمن، رئيس بانک مرکزی نیوزیلند: احتمالاً برای مدتی نرخ بهره در سطح ۲.۲۵٪ باقی می‌ماند

بر اساس اظهارات آنا برمن، رئیس جدید بانک مرکزی نیوزیلند، چشم‌انداز اقتصادی مطابق با انتظارات کمیته سیاست پولی پیش می‌رود و نشانه‌هایی از بهبود رشد اقتصادی دیده می‌شود. او تأکید کرد مسیر آینده نرخ بهره که در گزارش سیاست پولی نوامبر منتشر شده، احتمال اندکی برای یک کاهش نرخ بهره در آینده نزدیک نشان می‌دهد. همچنین گفته شد که اگر شرایط اقتصادی طبق انتظار پیش برود، نرخ بهره رسمی احتمالاً برای مدتی در سطح ۲.۲۵٪ باقی خواهد ماند. برمن افزود که شرایط بازارهای مالی بیش از آنچه در سناریوی مرکزی نرخ بهره پیش‌بینی شده بود، سخت‌تر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسسه فیچ با پیش‌بینی نفت ۶۳ دلاری و مازاد عرضه، چشم‌انداز بازار جهانی نفت و گاز در سال ۲۰۲۶ را خنثی ارزیابی کرد

موسسه رتبه‌بندی فیچ در گزارش جدید خود، چشم‌انداز بخش نفت و گاز جهانی برای سال ۲۰۲۶ را «خنثی» ارزیابی کرده است؛ این دیدگاه مبتنی بر فرضیه‌ای است که در آن میانگین قیمت نفت برنت به حدود ۶۳ دلار در هر بشکه خواهد رسید (کاهشی نسبت به ۶۹ دلار در سال ۲۰۲۵) و در شرایطی که ریسک‌های ژئوپلیتیک از قیمت‌ها حمایت می‌کنند، مازاد عرضه گسترده عاملی محدودکننده برای آن‌ها خواهد بود. طبق این گزارش، بازار نفت همچنان با مازاد عرضه مواجه خواهد بود، چرا که رشد عرضه در سال ۲۰۲۶ از رشد تقاضا پیشی می‌گیرد. آژانس بین‌المللی انرژی (IEA) پیش‌بینی می‌کند که عرضه جهانی ۲.۵ میلیون بشکه در روز افزایش یابد که این میزان بین کشورهای غیر اوپک پلاس (حدود ۱.۲ میلیون بشکه عمدتاً از آمریکا، برزیل، کانادا و گویان) و اوپک پلاس (حدود ۱.۳ میلیون بشکه تحت توافق‌های فعلی) تقسیم می‌شود. در مقابل، رشد تقاضا تحت تأثیر روندهای کلان اقتصادی ضعیف، شتاب‌گیری برقی‌سازی حمل‌ونقل و ضعف بخش پتروشیمی، همچنان محدود و سرکوب‌شده باقی می‌ماند. فیچ انتظار دارد که حاشیه سود پالایشی در میان اختلالات ظرفیت، همچنان مستحکم و سازنده باقی بماند، هرچند تفاوت‌های منطقه‌ای وجود خواهد داشت. همچنین، عرضه گاز طبیعی مایع (LNG) در سال ۲۰۲۶ گسترش می‌یابد که منجر به کاهش قیمت گاز اروپا خواهد شد، اما قیمت گاز آمریکا را مستحکم نگه می‌دارد. شرکت‌های نفت و گاز با ترازنامه‌های قوی و مخارج سرمایه‌ای (Capex) منضبط وارد سال ۲۰۲۶ می‌شوند و پیش‌بینی می‌شود میانگین جهانی اهرم خالص EBITDA تقریباً ثابت بماند. با این حال، در منطقه آسیا-پاسیفیک انتظار می‌رود این اهرم مالی به دلیل مخارج سرمایه‌ای بالا و قیمت‌های پایین‌تر افزایش یابد، اگرچه شرکت‌های ملی نفت چین و شرکت‌های ال‌ان‌جی استرالیا همچنان بافرهای مالی کافی را حفظ خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازار بر داده‌های کلیدی آمریکا و تصمیمات بانک‌های مرکزی

با عبور بازارها از نشست دسامبر فدرال رزرو، هفته پیش‌رو در حالی آغاز می‌شود که تمرکز سرمایه‌گذاران به‌طور هم‌زمان بر داده‌های حساس اقتصاد آمریکا و تصمیمات چند بانک مرکزی بزرگ جهان معطوف شده است. انتشار گزارش اشتغال غیرکشاورزی آمریکا (شاخص NFP) و داده‌های تورمی (شاخص CPI)، در کنار نشست‌های بانک مرکزی انگلیس، بانک مرکزی اروپا و بانک مرکزی ژاپن، این هفته را به یکی از شلوغ‌ترین مقاطع تقویم اقتصادی تبدیل کرده است. تصمیم اخیر فدرال رزرو، اگرچه مطابق انتظار بازار با کاهش ۲۵ واحد پایه‌ای نرخ بهره همراه بود، اما لحن کلی آن کمتر از حد انتظار انقباضی تلقی شد و همین مسئله فشار قابل‌توجهی بر دلار وارد کرد. به‌روزرسانی دات‌پلات نشان داد که اعضای کمیته بازار آزاد، برخلاف انتظارات قبلی، تنها یک کاهش نرخ بهره دیگر را برای سال آینده پیش‌بینی می‌کنند؛ سیگنالی که در نگاه نخست می‌توانست به‌عنوان یک «کاهش نرخ با گرایش هاوکیش» تفسیر شود. با این حال، شکاف عمیق در میان اعضای فدرال رزرو، تصویر سیاست‌گذاری را پیچیده‌تر کرد. پراکندگی گسترده پیش‌بینی‌ها برای سال ۲۰۲۶ نشان می‌دهد که اجماعی واقعی در مورد مسیر نرخ بهره وجود ندارد. به‌عبارت دیگر، نرخ میانه ارائه‌شده برای آن سال نه بازتاب نظر اکثریت، بلکه حاصل میانگین‌گیری از دیدگاه‌هایی کاملاً متفاوت است؛ موضوعی که بر نااطمینانی سیاست پولی افزوده است. در کنار این موارد، اعلام آغاز خرید اوراق خزانه کوتاه‌مدت توسط فدرال رزرو در قالب عملیات مدیریت ذخایر، سیگنالی مهم برای بازارها بود. این اقدام که با هدف حفظ نقدشوندگی بازار و کنترل بهتر نرخ‌های بهره انجام می‌شود، در کنار کنفرانس خبری نسبتاً ملایم جروم پاول که بر کند شدن رشد اشتغال و ابهامات بازار کار تأکید داشت، نقش کلیدی در تضعیف دلار ایفا کرد. مجموعه این عوامل باعث شده است که بخش قابل‌توجهی از بازار همچنان بر این باور باشد که فدرال رزرو ممکن است ناچار به بیش از یک کاهش نرخ بهره در سال آینده شود. داده‌های NFP و تورم CPI؛ تعیین‌کننده مسیر انتظارات نرخ بهره فدرال رزرو در هفته پیش‌رو، تمرکز اصلی بازارها به‌طور ویژه بر انتشار گزارش اشتغال غیرکشاورزی آمریکا (NFP) برای ماه نوامبر معطوف خواهد بود؛ گزارشی که به‌دلیل تعطیلی‌های اخیر با تأخیر منتشر می‌شود و قرار است روز سه‌شنبه در کانون توجه معامله‌گران قرار گیرد. در ادامه، داده‌های تورمی شاخص قیمت مصرف‌کننده (شاخص CPI) برای همان ماه، که روز پنج‌شنبه منتشر می‌شود، دومین محرک کلیدی بازار خواهد بود. نشانه‌های اولیه از بازار کار چندان امیدوارکننده نیست. گزارش ADP برای ماه نوامبر نشان داد که بخش خصوصی آمریکا به‌طور غیرمنتظره‌ای ۳۲ هزار شغل از دست داده است؛ نتیجه‌ای که نه‌تنها پایین‌تر از برآورد رشد ۵ هزار واحدی تحلیلگران بود، بلکه ریسک‌ها را به‌وضوح به سمت یک گزارش NFP ضعیف‌تر متمایل کرده است. این واگرایی منفی، حساسیت بازار را نسبت به داده اشتغال رسمی به‌طور محسوسی افزایش داده است. حتی در صورتی که داده‌های CPI نشانه‌هایی از پایداری فشارهای تورمی را منعکس کنند، به نظر می‌رسد فدرال رزرو در مقطع فعلی تمرکز خود را بیش از هر چیز بر وضعیت بازار کار قرار داده است. جروم پاول در اظهارات اخیر خود تأکید کرد که عبور تورم از هدف ۲ درصدی عمدتاً ناشی از اثر تعرفه‌ها بوده و این فشار قیمتی احتمالاً ماهیتی مقطعی و یک‌باره دارد. بر این اساس، بعید است داده‌های تورمی به‌تنهایی بتوانند ضعف احتمالی دلار (در صورت انتشار NFP ناامیدکننده) را به‌طور کامل جبران کنند. در کنار این داده‌های کلیدی، بازارها روز سه‌شنبه منتظر انتشار شاخص‌های اولیه PMI مؤسسه S&P Global برای ماه دسامبر خواهند بود؛ شاخص‌هایی که تصویر به‌روزی از وضعیت فعالیت اقتصادی ارائه می‌دهند. همچنین، آمار خرده‌فروشی آمریکا برای ماه نوامبر که روز چهارشنبه منتشر می‌شود، می‌تواند سرنخ‌های مهمی از وضعیت تقاضای مصرف‌کننده و پایداری رشد اقتصادی ارائه دهد. بانک مرکزی انگلیس در آستانه کاهش نرخ بهره؛ آیا مسیر تسهیل در ۲۰۲۶ هموار می‌شود؟ در کنار پیامدهای نشست فدرال رزرو و انتشار داده‌های مهم اقتصاد آمریکا، سرمایه‌گذاران در هفته پیش‌رو باید تصمیمات سه بانک مرکزی بزرگ دیگر را نیز هضم کنند؛ بانک مرکزی انگلیس و بانک مرکزی اروپا در روز پنج‌شنبه، و بانک مرکزی ژاپن در روز جمعه. در این میان، نگاه‌ها بیش از همه به لندن دوخته شده است؛ جایی که انتظار می‌رود بانک مرکزی انگلیس گام نخست را در مسیر کاهش نرخ بهره بردارد. در نشست ماه نوامبر، سیاست‌گذاران پولی بریتانیا نرخ بهره را بدون تغییر حفظ کردند، اما نتیجه رأی‌گیری ۵ به ۴، شکاف عمیق در کمیته سیاست‌گذاری را آشکار ساخت. چهار عضو خواهان کاهش نرخ بهره بودند و تنها جروم بیلی، رئیس بانک مرکزی انگلیس، در میان حامیان حفظ نرخ‌ها قرار داشت؛ آن هم در حالی که او تصریح کرد ریسک‌های کلی تورمی کاهش یافته است. این اظهارنظر به‌طور گسترده به‌عنوان نشانه‌ای تعبیر شد مبنی بر اینکه بیلی در نشست پیش‌رو به جمع طرفداران کاهش نرخ بهره خواهد پیوست. از زمان نشست قبلی، داده‌های اقتصادی نیز به نفع این سناریو تغییر کرده‌اند. نرخ بیکاری بریتانیا در ماه سپتامبر از ۴.۸ درصد به ۵.۰ درصد افزایش یافته، رشد اقتصادی در سه‌ماهه سوم سال به ۰.۱ درصد کاهش یافته و هر دو شاخص تورم (چه تورم سرفصل و چه تورم هسته) اندکی افت کرده‌اند، هرچند همچنان بالاتر از سطح ۳ درصد قرار دارند. مجموعه این داده‌ها تصویر اقتصادی شکننده‌تری را ترسیم می‌کند که فضای مانور بیشتری برای سیاست‌گذاران پولی فراهم می‌آورد. در چنین شرایطی، بازارها اکنون با احتمال حدود ۹۰ درصد، کاهش نرخ بهره در نشست هفته آینده را قیمت‌گذاری کرده‌اند. افزون بر این، معامله‌گران بیش از یک کاهش ۲۵ واحد پایه‌ای دیگر را تا پایان سال ۲۰۲۶ در سناریوی پایه خود لحاظ کرده‌اند. نکته قابل‌توجه آن است که بانک مرکزی انگلیس برآورد کرده بودجه جدید اعلام‌شده توسط وزیر دارایی، ریوز، می‌تواند از حدود سه‌ماهه دوم ۲۰۲۵ تا پایان ۲۰۲۶، نرخ تورم سالانه را حدود ۰.۴ تا ۰.۵ واحد درصد کاهش دهد؛ عاملی که می‌تواند مسیر تسهیل پولی را هموارتر کند. بر این اساس، اگر کاهش نرخ بهره با پیامی داویش همراه شود، ممکن است سرمایه‌گذاران زمان‌بندی کاهش‌های بعدی نرخ بهره را جلوتر بیاورند و حتی میزان کاهش‌های مورد انتظار برای سال آینده را افزایش دهند. چنین سناریویی می‌تواند فشار مضاعفی بر پوند انگلیس وارد کند. پیش از اعلام تصمیم بانک مرکزی، سیلی از داده‌های اقتصادی بریتانیا منتشر خواهد شد. گزارش اشتغال ماه اکتبر و برآورد اولیه شاخص‌ مدیران خرید PMI برای دسامبر روز سه‌شنبه در کانون توجه قرار دارند. پس از آن، داده‌های تورم در روز چهارشنبه و آمار خرده‌فروشی در روز جمعه منتشر می‌شوند. تداوم روند کاهشی تورم برای دومین ماه متوالی می‌تواند انتظارات از یک موضع کاملاً متمایل به تسهیل را تقویت کرده و حتی پیش از نشست رسمی بانک مرکزی، زمینه‌ساز تضعیف پوند شود. بانک مرکزی اروپا در موضع انتظار؛ احتمال بازنگری صعودی رشد اقتصادی حدود یک ساعت پس از اعلام تصمیم بانک مرکزی انگلیس، نوبت به بانک مرکزی اروپا می‌رسد تا موضع سیاست پولی خود را به‌صورت رسمی اعلام کند. در نشست پیشین، سیاست‌گذاران ECB نرخ‌های بهره را بدون تغییر حفظ کردند و بار دیگر تأکید داشتند که سیاست پولی در «جایگاه مناسبی» قرار دارد؛ ارزیابی‌ای که بر پایه نشانه‌های بهبود وضعیت اقتصادی و نزدیک شدن تورم به سطح هدف شکل گرفته بود. در آستانه نشست پیش‌رو، اظهارات مقامات ارشد بانک مرکزی اروپا نیز حاکی از اعتماد نسبی به چشم‌انداز اقتصاد منطقه یورو است. کریستین لاگارد، رئیس ECB، روز چهارشنبه عنوان کرد که تاب‌آوری اقتصاد منطقه یورو در برابر تنش‌های تجاری و حرکت رشد اقتصادی در حوالی سطح بالقوه، می‌تواند زمینه‌ساز بازنگری صعودی پیش‌بینی‌های رشد تولید ناخالص داخلی در نشست هفته آینده باشد. این پیام خوش‌بینانه، با اظهارات ایزابل شنابل، عضو هیئت‌مدیره بانک مرکزی اروپا، تقویت شد؛ او در گفت‌وگو با بلومبرگ تصریح کرد که حرکت بعدی سیاست پولی می‌تواند افزایش نرخ بهره باشد، هرچند چنین اقدامی در آینده نزدیک در دستور کار قرار ندارد. با در نظر گرفتن این سیگنال‌ها، بازارها تقریباً با قطعیت انتظار دارند که بانک مرکزی اروپا در نشست هفته آینده نرخ بهره را بدون تغییر حفظ کند. در عین حال، سرمایه‌گذاران احتمال قابل‌توجهی (در حدود ۳۶ درصد) برای افزایش نرخ بهره تا پایان سال آینده در سناریوهای خود لحاظ کرده‌اند. از این رو، تکرار لحن خوش‌بینانه نسبت به اقتصاد منطقه یورو می‌تواند از یورو حمایت کند و زمینه را برای تقویت جفت‌ارز یورو/دلار فراهم آورد. این چشم‌انداز به‌ویژه در صورتی تقویت خواهد شد که شاخص‌های اولیه PMI مؤسسه S&P Global برای ماه دسامبر، که روز سه‌شنبه منتشر می‌شوند، تأیید کنند اقتصاد منطقه یورو همچنان از پویایی مناسبی برخوردار است. در چنین شرایطی، موضع «صبر و انتظار همراه با خوش‌بینی محتاطانه» ECB می‌تواند به یکی از عوامل حمایتی بازار ارز اروپا در هفته پیش‌رو تبدیل شود. بانک مرکزی ژاپن در آستانه افزایش نرخ بهره؛ بازار چشم‌انتظار راهنمایی سیاستی در پایان این هفته پرتراکم، نگاه بازارها به توکیو دوخته خواهد شد؛ جایی که بانک مرکزی ژاپن اکنون با احتمال حدود ۷۵ درصدی به‌عنوان گزینه‌ای جدی برای افزایش نرخ بهره دیده می‌شود. فراتر از نشست پیش‌رو، معامله‌گران برای سال آینده نیز مجموعاً حدود ۴۰ واحد پایه افزایش نرخ بهره را در سناریوهای خود لحاظ کرده‌اند؛ مسیری که معادل یک افزایش ۲۵ واحد پایه‌ای قطعی و حدود ۶۰ درصد احتمال برای سومین افزایش نرخ بهره است. پس از انتخاب سانائه تاکایچی که به رویکردی انبساطی در سیاست‌های مالی شهرت دارد، به‌عنوان نخست‌وزیر جدید ژاپن، بازارها در ابتدا بخشی از انتظارات خود نسبت به افزایش نرخ بهره در ماه دسامبر را تعدیل کردند. با این حال، اظهارات اخیر کازوئو اوئدا، رئیس بانک مرکزی ژاپن، در کنار گزارش‌های بلومبرگ و رویترز، بار دیگر گمانه‌زنی‌ها درباره اقدام قریب‌الوقوع این بانک را تقویت کرده است. با وجود این، واکنش ین به تشدید انتظارات انقباضی چندان پرقدرت نبوده و ارز ژاپن نتوانسته به‌طور معناداری از این تغییر فضا بهره‌مند شود. در چنین شرایطی، اگر بانک مرکزی ژاپن مطابق انتظار بازار دست به افزایش نرخ بهره بزند، تمرکز سرمایه‌گذاران به‌سرعت از خود تصمیم به سمت پیام‌ها و نشانه‌های مربوط به مسیر سیاست پولی در سال ۲۰۲۶ منتقل خواهد شد. در صورتی که راهنمایی سیاستی بانک با انتظارات نسبتاً انقباضی اخیر بازار همخوانی نداشته باشد، این احتمال وجود دارد که ین بار دیگر در مسیر تضعیف قرار گیرد. با این حال، نزدیک شدن جفت‌ارز دلار/ین به محدوده روانی ۱۶۰ واحدی، ریسک‌های صعودی پیرامون ین را به‌طور کامل از بین نمی‌برد. در چنین سطوحی، احتمال دارد وزیر دارایی ژاپن، کاتایاما، بار دیگر نسبت به افت ارزش ین ابراز نگرانی کرده و حتی به احتمال مداخله در بازار ارز اشاره کند. از این رو، حتی در سناریویی که بانک مرکزی ژاپن نتواند انتظارات بازار را به‌طور کامل برآورده کند، عدم تقارن ریسک‌ها به این معناست که فشارهای صعودی بالقوه بر ین همچنان در حاشیه بازار باقی خواهد ماند. ✔️  بیشتر بخوانید: چرخش راست در سیاست ژاپن؛ تأثیر تاکایچی بر اقتصاد و دیپلماسی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر