TSLA 367.16 USD ▼ 2.15%
AAPL 342.96 USD ▲ 0.50%
GOOGL 347.64 USD ▼ 1.74%
AMZN 254.08 USD ▼ 1.74%
NVDA 221.30 USD ▼ 3.16%
BTCUSD 81,469.93 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

رکوردهای تاریخی در بازار فلزات | طلا، نقره، مس و پلاتین جهش کردند

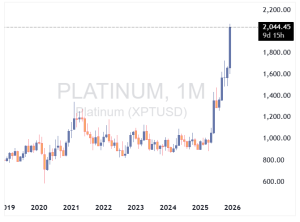
بازار فلزات در ادامه روند تضعیف ارزش پول جهانی، شاهد ثبت رکوردهای جدیدی بود: قیمت طلا به ۴٬۴۲۰ دلار رسید—بالاترین سطح تاریخی نقره با رشد ۳ درصدی به ۶۹٫۴ دلار رسید مس نیز به رکورد ۱۱٬۹۹۰ دلار رسید پلاتین به بالاترین سطح خود در ۱۷ سال اخیر رسید پالادیوم نیز به رکورد ۳ ساله دست یافت این جهش‌ها در شرایطی رخ داده‌اند که نگرانی‌ها درباره تورم، سیاست‌های پولی و کاهش ارزش ارزهای فیات در حال افزایش است. سرمایه‌گذاران به‌دنبال دارایی‌های امن و ملموس رفته‌اند و فلزات صنعتی نیز از تقاضای ساختاری در صنایع سبز و فناوری‌های نوین بهره‌مند شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی westpac: نرخ بهره استرالیا در ۲۰۲۶ ثابت می‌ماند | کاهش‌ها از ۲۰۲۷ محتمل است

بانک Westpac پیش‌بینی می‌کند بانک مرکزی استرالیا نرخ بهره را در تمام سال ۲۰۲۶ بدون تغییر نگه دارد؛ زیرا نگرانی‌ها درباره تورم همچنان پابرجاست. با وجود کاهش تدریجی فشارهای قیمتی، سرعت تعدیل تورم برای تغییر موضع بانک مرکزی استرالیا کافی نیست. طبق این تحلیل، کاهش نرخ بهره تنها در سال ۲۰۲۷ محتمل است—در صورتی که تورم به‌طور پایدار به هدف بازگردد و بازار کار بهبود یابد. در عین حال، اگر بازار کار به‌طور ناگهانی تضعیف شود، احتمال جلو افتادن کاهش نرخ‌ها به سال ۲۰۲۶ نیز وجود دارد. بانک Westpac همچنین تأکید می‌کند که رشد بهره‌وری از انتظارات فراتر رفته و بخش خصوصی در حال بازیابی است—نشانه‌ای از عبور اقتصاد استرالیا از دوره رکود تقاضا.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اقتصاد استرالیا در برابر افت قیمت سنگ‌آهن آسیب‌پذیر است

کندی طولانی‌مدت اقتصاد چین به یک مانع جدی برای بازار کالاهای پایه تبدیل شده است. UBS و بانک Commonwealth هشدار داده‌اند که با تضعیف تقاضا و ورود عرضه جدید، ریسک نزولی قیمت سنگ‌آهن در حال افزایش است. با وجود عملکرد نسبتاً مقاوم در سال جاری، قیمت سنگ‌آهن اکنون آسیب‌پذیرتر شده است. UBS به وخامت شاخص‌های تقاضای داخلی چین اشاره می‌کند؛ از جمله کاهش مصرف، افت فعالیت ساخت‌وساز و ضعف تولید. بخش املاک—محرک اصلی تقاضای فولاد—همچنان در حال کوچک شدن است و هزینه‌های زیرساختی نیز نتوانسته‌اند این ضعف را جبران کنند. CBA نیز تأیید می‌کند که تولید فولاد چین به‌طور قابل‌توجهی کاهش یافته است. ضعف بخش املاک اهمیت ویژه‌ای دارد. فعالیت ساخت‌وساز جدید—بخش بسیار فولادبر—برای چندین سال متوالی کاهش یافته و نشان‌دهنده چالش‌های ساختاری است نه چرخه‌ای. از آنجا که املاک و زیرساخت‌ها بخش عمده مصرف فولاد چین را تشکیل می‌دهند، هر دو بانک معتقدند احتمال بهبود سریع تقاضای سنگ‌آهن بسیار محدود است. در سمت عرضه نیز ریسک‌ها رو به افزایش‌اند. UBS به رشد موجودی بنادر و فشار بر حاشیه سود فولادسازان اشاره می‌کند. CBA نیز آغاز پروژه عظیم سنگ‌آهن سیماندو در گینه را یک منبع مهم عرضه جدید می‌داند. این ترکیب، خطر مازاد عرضه را درست در زمانی افزایش می‌دهد که تقاضای چین در حال کاهش است و احتمال افت قیمت سنگ‌آهن به زیر ۱۰۰ دلار را بیشتر می‌کند. اگرچه مقاومت اخیر قیمت‌ها ناشی از اختلالات موقتی عرضه بوده، اما هر دو بانک هشدار می‌دهند که این عوامل پایدار نیستند. UBS همچنین نسبت به سایر فلزات صنعتی هشدار می‌دهد، زیرا مصرف داخلی چین همچنان ضعیف است. UBS پیش‌بینی می‌کند پکن ممکن است اجرای محرک‌های بزرگ را تا سال ۲۰۲۶—زمان آغاز برنامه پنج‌ساله پانزدهم—به تعویق بیندازد. تا آن زمان، حمایت سیاستی محدود خواهد بود و کالاها در معرض کندی اقتصاد چین باقی می‌مانند. پیامدها برای اقتصاد و دارایی‌های استرالیا چشم‌انداز محتاطانه UBS و CBA پیامدهای مهمی برای اقتصاد و بازار ارز استرالیا دارد. سنگ‌آهن همچنان مهم‌ترین کالای صادراتی استرالیا است و نقش کلیدی در درآمد ملی، بودجه دولت و شرایط مبادله دارد. افت پایدار قیمت به زیر ۱۰۰ دلار یک شوک منفی قابل‌توجه خواهد بود. اثر بر رشد کاهش قیمت سنگ‌آهن به سود شرکت‌های معدنی، سرمایه‌گذاری و درآمدهای مالیاتی—به‌ویژه در استرالیای غربی—آسیب می‌زند. با وجود تنوع بیشتر اقتصاد، بخش معدن همچنان نقش بزرگی در درآمدزایی دارد و این موضوع ریسک کندی رشد در ۲۰۲۶ را افزایش می‌دهد. اثر بر سیاست پولی برای بانک مرکزی استرالیا، محیط خارجی ضعیف‌تر به معنای فشار کمتر تورمی است. کاهش قیمت کالاها می‌تواند رشد درآمد را کاهش دهد و قدرت قیمت‌گذاری را محدود کند، بنابراین احتمال افزایش نرخ بهره را کم می‌کند و حتی می‌تواند بحث کاهش نرخ را جلو بیندازد. اختلاف نظر بانک‌ها درباره مسیر بانک مرکزی استرالیا Citi: دو افزایش نرخ در ۲۰۲۶ NAB: دو افزایش نرخ در ۲۰۲۶ CBA: افزایش نرخ در فوریه Westpac: بدون افزایش نرخ تا پایان ۲۰۲۶ اثر بر دلار استرالیا دلار استرالیا به‌شدت به سنگ‌آهن و احساسات مرتبط با چین حساس است. ترکیب تقاضای ضعیف فولاد، عرضه جهانی بیشتر و تأخیر در محرک‌های چین می‌تواند AUD را در برابر USD و JPY تضعیف کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فشار بر فناوری در وال‌استریت؛ افت گوگل، مقاومت اوراکل و اوج‌گیری سهام خطوط هوایی

بازار سهام آمریکا در معاملات امروز تصویری دوگانه از خود ارائه داد؛ جایی که غول‌های فناوری تحت فشار باقی ماندند، در حالی که برخی صنایع دیگر، به‌ویژه حمل‌ونقل هوایی، عملکردی مثبت از خود نشان دادند. نقشه حرارتی بازار نیز گویای چرخش تدریجی سرمایه از سهام رشد‌محور به سمت بخش‌هایی با روایت بنیادی متفاوت است. نمای کلی بخش‌ها در بخش فناوری، فشار فروش همچنان محسوس است. سهام گوگل با افت حدود ۰.۹۶ درصدی مواجه شد؛ حرکتی که بازتابی از تداوم نگرانی‌ها در میان شرکت‌های فعال در حوزه اینترنت و محتوای دیجیتال است. در مقابل، اوراکل برخلاف جریان غالب بازار، توانست ۰.۲۸ درصد رشد کند و به‌عنوان یکی از معدود نقاط روشن در زیرشاخه نرم‌افزارهای زیرساختی ظاهر شود. بخش نیمه‌هادی‌ها نیز روز کم‌رمقی را پشت سر گذاشت. انویدیا و AMD هر دو با افتی ملایم؛ به‌ترتیب ۰.۱۵ و ۰.۱۶ درصد، مواجه شدند؛ نشانه‌ای از احتیاط سرمایه‌گذاران نسبت به سهام چیپ‌ساز، آن هم در شرایطی که روایت‌های مرتبط با هوش مصنوعی و سرمایه‌گذاری‌های سنگین این صنعت بیش از گذشته زیر ذره‌بین قرار گرفته‌اند. در بخش مصرف‌کننده چرخشی، تصویر ناهمگون‌تری دیده می‌شود. آمازون با رشد ۰.۲۶ درصدی در زیرگروه خرده‌فروشی آنلاین اندکی بهبود یافت، اما در سوی دیگر، تسلا با افت ۰.۶۷ درصدی در بخش خودروسازی، بار دیگر شکاف عملکردی درون این گروه را برجسته کرد. فضای کلی بازار احساس غالب بازار امروز را می‌توان احتیاط در سهام فناوری با رشد بالا توصیف کرد؛ احتیاطی که احتمالاً ریشه در نگرانی‌های کلان اقتصادی، چشم‌انداز نرخ‌های بهره یا تحولات خاص شرکت‌ها دارد. در مقابل، بخشی از سرمایه‌ها به سمت سهام کم‌ریسک‌تر یا کمتر قیمت‌گذاری‌شده حرکت کرده‌اند؛ الگویی که از تداوم جست‌وجوی بازده باثبات در خارج از فضای پرنوسان فناوری حکایت دارد. در بخش خدمات ارتباطی نیز فشار فروش ادامه داشت. سهام متا حدود ۰.۲۵ درصد کاهش یافت؛ حرکتی که می‌تواند نشانه‌ای از چرخش تدریجی سرمایه‌گذاران به دور از سهام رشد‌محور و تمرکز بر روایت‌های دفاعی‌تر باشد. نگاه راهبردی به بازار در چنین فضایی، بازار بیش از هر زمان دیگری نیازمند رویکردی محتاطانه و متوازن به نظر می‌رسد: تنوع‌بخشی پرتفوی: افزایش وزن بخش‌هایی با ثبات بالاتر مانند بیمه؛ نمونه آن برکشایر هاتاوی (BRK-B) با رشد ۰.۲۷ درصدی  و صنایع متنوع می‌تواند به کاهش نوسانات کمک کند. بازگشت جذابیت سفر هوایی: بهبود تقاضای سفر و رشد رزروها، سهام خطوط هوایی مانند دلتا (DAL) را به یکی از گزینه‌های قابل توجه برای افق میان‌مدت تا بلندمدت تبدیل کرده است. رصد فرصت‌های انرژی: افت سهام شرکت‌هایی مانند شورون (CVX) با کاهش ۰.۸۸ درصدی می‌تواند برای سرمایه‌گذاران ارزشی جذاب باشد، هرچند نوسانات قیمت نفت و ریسک‌های ژئوپلیتیک همچنان باید با دقت زیر نظر گرفته شوند. در مجموع، بازار امروز پیامی روشن دارد: دوران یک‌سویه‌بودن روایت فناوری دست‌کم به‌طور موقت به پایان رسیده است. سرمایه‌گذاران در حال بازتنظیم انتظارات، افزایش تنوع دارایی‌ها و جست‌وجوی فرصت‌هایی هستند که خارج از کانون سهام پرنوسان فناوری شکل می‌گیرند. در چنین شرایطی، انعطاف‌پذیری، مدیریت ریسک و نگاه چندبخشی بیش از همیشه اهمیت پیدا می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک گلدمن ساکس، پیش‌بینی قیمت مس در ۲۰۲۶ را افزایش داد

گلدمن ساکس پیش‌بینی قیمت مس در سال ۲۰۲۶ را افزایش داده است، زیرا احتمال اعمال تعرفه‌های جدید از سوی آمریکا کاهش یافته است. این بانک سرمایه‌گذاری میانگین قیمت پیش‌بینی‌شده برای سال ۲۰۲۶ را از ۱۰,۶۵۰ دلار به ۱۱,۴۰۰ دلار به‌ازای هر تن افزایش داد. گلدمن می‌گوید سیاست‌گذاران آمریکایی نسبت به اثرات تورمی تعرفه‌ها حساس‌تر شده‌اند و همین موضوع احتمال اجرای زودهنگام تعرفه‌ها را کاهش می‌دهد، حتی با وجود اینکه قیمت مس همچنان در سطوح بالا معامله می‌شود. اگرچه آمریکا در بسته تعرفه‌ای ۵۰ درصدی ماه اوت، مس تصفیه‌شده را مستثنی کرد، اما این موضوع همچنان تحت بررسی فعال قرار دارد و ریسک سیاستی را بالا نگه می‌دارد. گلدمن احتمال می‌دهد که دولت ترامپ در نیمه نخست ۲۰۲۶ تعرفه ۱۵ درصدی بر واردات مس اعلام کند؛ اجرای آن در سال ۲۰۲۷ و احتمال افزایش آن به ۳۰ درصد در سال ۲۰۲۸. این بانک می‌گوید انتظار برای تعرفه‌های آینده باعث می‌شود قیمت مس در آمریکا بالاتر از قیمت بورس فلزات لندن (LME) باقی بماند و این موضوع به انباشت ذخایر و کمبود عرضه در بازارهای خارج از آمریکا منجر می‌شود—عاملی که اکنون یکی از محرک‌های اصلی قیمت جهانی است. گلدمن همچنین اشاره می‌کند که عوامل ساختاری مانند انباشت ذخایر و ابهام در سیاست‌های تجاری همچنان از قیمت‌ها حمایت می‌کنند. با وجود افزایش پیش‌بینی ۲۰۲۶، گلدمن پیش‌بینی قیمت سال ۲۰۲۷ را بدون تغییر و برابر ۱۰,۷۵۰ دلار نگه داشته است، زیرا انتظار دارد پس از اجرای تعرفه‌ها و بازتعادل بازار جهانی، قیمت‌ها کاهش یابد. این بانک همچنین پیش‌بینی مازاد جهانی مس در سال ۲۰۲۶ را از ۱۶۰ هزار تن به ۳۰۰ هزار تن افزایش داده است که نشان‌دهنده رشد قوی‌تر عرضه در سال‌های آینده است. در مجموع، این بازبینی صعودی از قیمت مس در کوتاه‌مدت از بازار و شرکت‌های معدنی حمایت می‌کند. با اینکه قیمت مس هفته گذشته به رکورد جدیدی رسید، پیش‌بینی ثابت سال ۲۰۲۷ نشان می‌دهد که ریسک نزولی پس از اعمال تعرفه‌ها و افزایش مازاد عرضه همچنان وجود دارد. با این حال، در کوتاه‌مدت کمبود عرضه عامل اصلی حمایت از قیمت‌هاست.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

موسسه CBA پیش‌بینی می‌کند، استرالیا در فوریه نرخ بهره را افزایش دهد

بانک کامنولث استرالیا (CBA) پیش‌بینی می‌کند که بانک مرکزی استرالیا در ماه فوریه نرخ بهره را افزایش دهد؛ اقدامی که با توجه به رشد قوی اقتصاد و پایداری فشارهای تورمی، از نگاه تحلیلگران ضروری به نظر می‌رسد. این پیش‌بینی در حالی مطرح می‌شود که سیتی و NAB نیز انتظار دارند بانک مرکزی استرالیا در فوریه اقدام به افزایش نرخ بهره کند. بانک CBA می‌گوید شتاب اقتصادی استرالیا فراتر از برآوردهای بانک مرکزی استرالیا بوده و رشد GDP در نیمه دوم ۲۰۲۵ سرعت گرفته است. بازار کار همچنان مقاوم است و رشد دستمزدها نسبت به بهره‌وری بالا باقی مانده؛ موضوعی که فشارهای هزینه داخلی را تقویت می‌کند. در همین حال، تورم خدمات و شاخص‌های تورمی هسته‌ به کندی کاهش می‌یابند و انتظارات تورمی نیز افزایش یافته است. بانک CBA هشدار می‌دهد که شرایط مالی به‌طور ناخواسته تسهیل شده‌اند—از جمله رشد بازار سهام و افزایش هزینه‌کرد خانوار—و این موضوع می‌تواند روند کاهش تورم را مختل کند. به همین دلیل، این بانک معتقد است بانک استرالیا ترجیح می‌دهد زودتر و در فوریه اقدام کند تا از تثبیت تورم در سطوح بالا جلوگیری شود. یک افزایش نرخ بهره در فوریه می‌تواند باعث تغییر شدید قیمت‌گذاری در بازار نرخ بهره شود و در کوتاه‌مدت از دلار استرالیا حمایت کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک Citi دو افزایش نرخ بهره برای استرالیا در ۲۰۲۶ پیش‌بینی می‌کند

بانک Citi پیش‌بینی خود درباره سیاست پولی استرالیا را به‌طور قابل‌توجهی هاوکیش‌تر کرده و اکنون انتظار دارد دو افزایش ۲۵ نقطه پایه نرخ بهره در سال ۲۰۲۶ انجام شود؛ نخست در ۳ فوریه و سپس در ماه مه. این تغییر دیدگاه پس از چرخش شدید قیمت‌گذاری بازار نرخ بهره رخ داده است؛ جایی که سرمایه‌گذاران از انتظار کاهش نرخ‌ها به سمت احتمال افزایش نرخ‌ها حرکت کرده‌اند. Citi می‌گوید شرایط پولی فعلی بیش از حد انبساطی است و با واقعیت‌های اقتصادی داخلی همخوانی ندارد. دلایل اصلی این پیش‌بینی بازار کار بسیار فشرده افزایش پیش‌بینی تورم قدرت غیرمنتظره در بازار مسکن و مصرف خانوار Citi هشدار داده اگر بانک مرکزی استرالیا واکنش نشان ندهد، فشارهای تورمی تثبیت می‌شوند و اعتبار سیاست‌گذار آسیب می‌بیند. در بازارها نیز قیمت‌گذاری به‌سرعت تغییر کرده است احتمال افزایش نرخ در فوریه: ۲۳٪ قیمت‌گذاری کامل یک افزایش ۲۵ نقطه پایه تا اوت احتمال بالای یک افزایش دیگر پس از آن Citi همچنین بازار مسکن را منبع مهم ریسک تورمی می‌داند؛ زیرا بازگشت سریع فعالیت مسکن باعث افزایش هزینه ساخت‌وساز و اجاره شده است. بخشی از این فشار نیز ناشی از سیاست‌های دولتی بوده است. به‌گفته Citi، سرعت بهبود بازار مسکن سیاست‌گذاران را غافلگیر کرده و شرایط تورمی فعلی نیازمند سیاست پولی سخت‌گیرانه‌تر و زودتر است. در مجموع، این تغییر دیدگاه باعث شده قیمت‌گذاری نرخ بهره در استرالیا هاوکیش‌تر شود و حساسیت دلار استرالیا  نسبت به داده‌های تورم و بازار کار افزایش یابد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار استرالیا ۴۲ پیپ کاهش یافت و رشد قبلی را پس داد

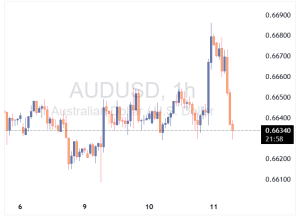
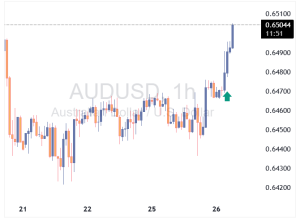
دلار استرالیا در معاملات آسیایی کاهش یافت و بخشی از رشد روز چهارشنبه خود را از دست داد. جفت‌ارز AUDUSD حدود ۴۲ پیپ افت کرد و سودهای پس از تصمیم فدرال رزرو را پس داد. بازارهای آسیایی تلاش کردند حرکت صعودی را ادامه دهند اما به سرعت با فشار فروش و شناسایی سود مواجه شدند. این روند با افت سهام اوراکل پس از گزارش مالی ضعیف و نگرانی‌ها درباره هزینه‌های بالای بخش هوش مصنوعی تشدید شد. خبر خوب برای دلار استرالیا این است که فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی سال ۲۰۲۶ را از ۱.۸٪ به ۲.۳٪ افزایش داد؛ نشانه‌ای مثبت برای رشد جهانی و صادرات کالاهای استرالیایی. اما خبر بد اینکه بازار سهام چین همچنان ضعیف عمل می‌کند و خوش‌بینی مشابهی نسبت به مسیر رشد اقتصادی در استرالیا وجود ندارد. به نظر می‌رسد بازارها برای تغییر جدی‌تر باید منتظر محرک‌های بزرگ‌تری باشند؛ شاید این اتفاق تا سال ۲۰۲۶ رخ ندهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات اشتغال استرالیا – نوامبر

تغییرات اشتغال استرالیا - نوامبر - Employment Change  واقعی .................. 21.3K-  پیش‌بینی ............. 20.0K  قبلی .....................41.1K (این داده از 42.2K تجدید شده است.) نرخ بیکاری استرالیا - نوامبر - Unemployment Rate  واقعی .................. %4.3  پیش‌بینی ............. %4.4  قبلی ................... %4.3 تغییرات اشتغال تمام‌وقت استرالیا - نوامبر - Full Time Employment Change  واقعی .................. 56.5K- قبلی ................... 53.5K (این داده از 55.3k تجدید شده است.) تغییرات اشتغال پاره‌وقت استرالیا - نوامبر - Part Time Employment Change  واقعی .................. 35.2K قبلی ................... 12.5k - (این داده از 13.1k- تجدید شده است) نرخ مشارکت Participation Rate (نوامبر)  واقعی ............ %66.7  پیش‌بینی ............. %67  قبلی ................... %66.9 (این داده از %67 تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در برابر تغییرات نرخ بهره کوتاه‌مدت مقاومت می‌کند

مثل اتوبوس‌های لندن، مدت‌ها برای یک تصاحب خصمانه صبر می‌کنی و بعد دو تا هم‌زمان می‌آیند. دیروز همین اتفاق افتاد: پارامونت پیشنهاد خصمانه‌ای برای تصاحب وارنر ارائه کرد و هم‌زمان نرخ‌های بهره کوتاه‌مدت هم نوعی «تصاحب خصمانه» در بازارهای مالی جهانی راه انداختند. بازقیمت‌گذاری نزولی در انتهای کوتاه منحنی نرخ‌ها ممکن است تقاضا برای دلار را حفظ کند. دلار امریکا: بازنگری نرخ‌ها در مقابل داده‌های اشتغال اظهارنظرهای ایزابل اشنابل از بانک مرکزی اروپا دیروز در بازارهای نرخ بهره سراسر جهان بازتاب داشت. معامله‌گران به‌طور طبیعی بازاندیشی کردند که اگر حرکت بعدی نرخ‌های بانک مرکزی اروپا صعودی باشد، چرا بازار هنوز کاهش ۹۰ نقطه پایه‌ای تسهیل پولی فدرال رزرو را قیمت‌گذاری کرده است؟ این افکار باعث شد قراردادهای آتی نرخ فدرال (Fed Funds futures) برای اواخر ۲۰۲۶ حدود ۴–۵ تیک (واحد حرکت قیمت) فروخته شوند و نرخ نهایی مورد انتظار فدرال رزرو برای سال آینده طی دو هفته گذشته حدود ۲۰ نقطه پایه بالاتر و به ۳.۱۳ درصد بازقیمت‌گذاری شود (یعنی بازار اکنون انتظار نرخ پایانی بالاتری را دارد). افزایش نرخ‌های آمریکا همچنین بر سهام رشدمحور این کشور فشار آورد؛ زیرا جریان‌های نقدی تنزیل‌شده (discounted cash flows) دوباره ارزیابی و پایین‌تر قیمت‌گذاری شدند. یک نکته احتیاطی سریع: ما فکر می‌کنیم اظهارنظرهای اشنابل تا حد زیادی به‌عنوان وزنی مقابل چهار یا پنج عضو «داویش» (دنبال‌کننده سیاست‌های تسهیلی) در بانک مرکزی اروپا که خواهان کاهش نرخ دیگری هستند، ارسال شد؛ به عبارت دیگر، ممکن است او در خلوت خصوصی به اندازه آنچه علناً گفته، هاوکیش نباشد. اگرچه نرخ‌های کوتاه‌مدت یورو در سطح جهانی دیروز باعث افزایش شدند، خبر در واقع روی جفت EURUSD فشار آورد و آن را کمی پایین‌تر برد. در اینجا بازاندیشی درباره چرخه تسهیل فدرال رزرو داستان بزرگ‌تر بود. اکنون انتظارات بالایی برای یک «کاهش هاوکیش» (hawkish cut — یعنی کاهش نرخ که همراه با سیگنال‌های نسبتاً انقباضی یا پیامدهای محدودکننده است) در تصمیم FOMC چهارشنبه شب وجود دارد. ما احساس می‌کردیم که بخش کوتاه‌مدت پتانسیل صعودی دلار در معرض ریسک رویداد FOMC است. با نزدیک شدن جلسه FOMC، گمان می‌کنیم داده‌های امروز ممکن است به‌تنهایی نتوانند فشار زیادی بر دلار وارد کنند. تمرکز اینجا بر داده‌های JOLTS آمریکا خواهد بود که از اوت تاکنون منتشر نشده‌اند؛ انتظار می‌رود این داده‌ها کند شوند، همان‌طور که نرخ ترک شغل (quits rate) و نسبت فرصت‌های شغلی به بیکاران (vacancies to unemployed ratio) نیز کاهش یابند. همچنین گزارش هفتگی اشتغال ADP و نظرسنجی خوش‌بینی کسب‌وکارهای کوچک NFIB منتشر خواهد شد؛ مورد اخیر ممکن است به‌طور مثبت شگفتی‌آفرین باشد. با توجه به اینکه قیمت‌گذاری بازار برای تسهیل بیشتر فدرال رزرو هنوز آسیب‌پذیر است، گمان می‌کنیم کاهش دلار تا پیش از جلسه فدرال محدود باشد. شاخص دلار (DXY) می‌تواند تا ۹۹.۳۰ بالا برود اگر داده‌های امروز شگفتی صعودی داشته باشند. جفت ارز USDJPY ممکن است در کانون توجه قرار گیرد اگر نرخ‌های جهانی در حال همگام شدن با چرخه سخت‌گیری بانک ژاپن باشند. عبور از محدوده ۱۵۶.۱۰/۲۰ می‌تواند راه را برای رسیدن به ۱۵۷.۰۰/۲۰ باز کند پیش از جلسه بانک ژاپن در هفته آینده. یورو: حمایت بهتر، اما مراقب ریسک فرانسه باشید اظهارنظرهای حمایتی اشنابل درباره یورو دیروز در واکنش به افزایش نرخ‌های کوتاه‌مدت آمریکا گم شد و EURUSD کمی پایین‌تر بسته شد. با این حال، فضای کلی برای یورو کمی حمایتی‌تر است: قیمت‌های انرژی همچنان سقوط می‌کنند و پارلمان آلمان امروز برای بسته هزینه‌های نظامی به ارزش ۵۲ میلیارد یورو رأی داده است. یکی از دیدگاه‌های اصلی تیم اقتصاد کلان ما این است که محرک مالی آلمان واقعی است و باید واقعاً از نیمه دوم ۲۰۲۶ به رشد منطقه یورو کمک کند. تیم استراتژی نرخ ما نکات خوبی مطرح کرده‌اند: افزایش نرخ‌های کوتاه‌مدت یورو قابل توجیه است، اما گام بعدی برای نرخ‌های منطقه یورو ممکن است شیب بیشتر منحنی باشد — یعنی افزایش نرخ‌ها بیشتر در سر بلندمدت منحنی رخ دهد. همچنین موضوع اصلاحات بازنشستگی هلند وجود دارد که به‌نظر می‌رسد در آغاز ۲۰۲۶ نوسان زیادی را در سر بلندمدت منحنی ایجاد کند. همان‌طور که گفته شد، EURUSD پیش از تصمیم فدرال رزرو فردا شب برای کسب سود مشکل خواهد داشت و در صورت بازگشت ریسک سیاسی فرانسه ممکن است حتی پایین‌تر بیاید. عدم تصویب بودجه تأمین اجتماعی در پارلمان فرانسه امروز با واکنش منفی بازارها روبه‌رو خواهد شد و می‌تواند ریسک سیاسی را دوباره به یورو بازگرداند. هدف ۱.۱۵۸۵/۹۰ برای EURUSD ممکن است در صورت شکست رأی فرانسه رخ دهد. دلار استرالیا: چرخه تسهیلی بانک مرکزی استرالیا به پایان رسیده است انتظارات سیاستی بانک مرکزی استرالیا در واقع پیشتاز در موج جهانی بازاندیشی چرخه‌های تسهیلی بوده است. در شش هفته گذشته، نرخ یک‌ماهه OIS بر پایه دلار استرالیا برای تحویل یک سال بعد از ۳.۰۸٪ (که نشان‌دهنده حدود ۵۰ نقطه پایه کاهش نرخ از سوی بانک مرکزی استرالیا بود) به ۴.۰۷٪ (نزدیک به ۵۰ نقطه پایه افزایش نرخ) تغییر کرده است. جلسه امروز بانک مرکزی استرالیا به این تغییر دامن زد؛ میشل بولاک، رئيس بانک مرکزی استرالیا به‌نظر می‌رسد هرگونه کاهش نرخ بیشتر را منتفی دانسته و در صورت پایداری تورم هسته و تداوم بازار کار، به افزایش نرخ‌ها در سال آینده فکر می‌کند. دلار استرالیا یکی از انتخاب‌های برتر ما در چشم‌انداز ارز ۲۰۲۶ بود و فکر می‌کنیم نرخ‌هایی مانند GBPAUD فضای زیادی برای اصلاح نزولی دارند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئيس بانک مرکزی استرالیا، نسبت به نشانه‌های افزایش گسترده تورم هشدار داد

بولاک، رئیس بانک مرکزی استرالیا، اعلام کرد داده‌های اخیر نشان می‌دهند اقتصاد ممکن است در حال فشرده شدن باشد. او هشدار داد که نشانه‌هایی از افزایش گسترده تورم مشاهده می‌شود و تأکید کرد که باید در تفسیر شاخص CPI ماهانه با احتیاط عمل کرد. داده‌های مربوط به تورم و اشتغال، کلید تصمیم‌گیری در نشست فوریه خواهند بود. او تأکید کرد که در این نشست، گزینه افزایش نرخ بهره به‌طور صریح بررسی نشده است و همچنین کاهش نرخ بهره نیز در نظر گرفته نشده است. تداوم تورم می‌تواند پرسش‌های مهمی برای سیاست پولی ایجاد کند. او همچنین شرایطی را مورد بحث قرار داد که در آن نیاز به سخت‌گیری بیشتر سیاست‌های پولی وجود خواهد داشت. تصمیمات سیاست پولی همچنان وابسته به داده‌ها خواهند بود و بانک مرکزی به‌طور دقیق آمار تورم فصلی را زیر نظر خواهد گرفت. او تأکید کرد که هیچ زمان مشخصی برای تغییرات آینده تعیین نخواهد شد و تصمیمات به‌صورت جلسه به جلسه اتخاذ خواهند شد. کاهش نرخ بهره در چشم‌انداز قرار ندارد. او تأکید کرد که چشم‌انداز سیاست پولی شامل یک دوره توقف طولانی یا حتی افزایش نرخ بهره خواهد بود، اما هیچ احتمالی برای این تغییرات مشخص نکرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی استرالیا تأکید کرد ریسک‌های تورمی صعودی خواهند شد

تصمیم بانک مرکزی استرالیا: نرخ بهره در سطح ۳.۶۰٪ تعیین شد که مطابق با انتظارات بازار است. نرخ قبلی نیز ۳.۶۰٪ بود و این تصمیم به‌صورت اجماعی اتخاذ شد. آخرین کاهش نرخ بهره در ماه اوت انجام شده بود و تصمیم بعدی در تاریخ ۳ فوریه اعلام خواهد شد. در بیانیه بانک مرکزی آمده است: داده‌های اخیر نشان می‌دهند ریسک‌های تورمی به سمت صعودی متمایل شده‌اند، اما برای ارزیابی ماندگاری فشارهای تورمی، زمان بیشتری لازم است. شاخص‌های مختلف نشان می‌دهند شرایط بازار کار همچنان کمی فشرده است. هیئت مدیره تأکید کرد که به داده‌ها و ارزیابی‌های جدید توجه خواهد کرد تا تصمیمات آینده را هدایت کند. فعالیت اقتصادی همچنان در حال بازیابی است. عدم‌قطعیت در اقتصاد جهانی قابل توجه باقی مانده است، اما تاکنون تأثیر کمی بر رشد و تجارت شرکای اصلی استرالیا داشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استرالیا اعلام کرد یارانه‌های برق تمدید نمی‌شوند

جیم چالمرز، خزانه‌دار استرالیا، اعلام کرد که بررسی مالی میان‌سال دولت فقط یک گزارش است و مثل بودجه کامل عمل نمی‌کند او تأکید کرد که این بررسی شامل صرفه‌جویی‌های مالی خواهد بود و قرار نیست مانند بودجه سالانه، برنامه‌ریزی کامل اقتصادی ارائه دهد. چالمرز همچنین گفت: یارانه‌های برق تمدید نخواهند شد و افزود که تصمیم درباره شرکت Austal به‌زودی اتخاذ خواهد شد. کارشناسان اقتصادی هشدار داده‌اند که عدم تمدید یارانه‌های برق می‌تواند فشارهای تورمی ایجاد کند، هرچند بانک مرکزی استرالیا باید این اثر را نادیده بگیرد. با این حال، پیش‌بینی‌ها نشان می‌دهد که فشارهای تورمی در سال ۲۰۲۶ افزایش خواهند یافت و احتمالاً افزایش نرخ بهره در اواخر سال به سناریوی اصلی تبدیل خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقاضای ساختاری برای مس از عرضه پیشی گرفته است

رالی مس با شتاب بیشتری ادامه دارد؛ تقاضا برای خودروهای برقی، ارتقای شبکه‌های برق و مراکز داده مرتبط با هوش مصنوعی، چشم‌انداز صعودی بلندمدت این فلز را تقویت کرده است. محدودیت‌های عرضه و عدم قطعیت در سیاست‌های تعرفه‌ای نیز فشار افزایشی بیشتری ایجاد کرده‌اند. وضعیت بازار مس امسال در بورس فلزات لندن ۳۰٪ رشد کرده و به حدود ۱۱,۱۸۹ دلار در هر تن رسیده است. قیمت‌های آمریکا کمی بالاتر بوده‌اند، تحت تأثیر عدم قطعیت در سیاست‌های تعرفه‌ای. تحلیلگران انتظار دارند این رالی ادامه یابد زیرا تقاضای ساختاری از عرضه پیشی گرفته است. پیش‌بینی‌ها بانک UBS پیش‌بینی می‌کند مس در سه‌ماهه اول سال آینده به ۱۱,۵۰۰ دلار برسد و تا ژوئن ۲۰۲۶ به ۱۲,۰۰۰ دلار، سپتامبر ۱۲,۵۰۰ دلار و پایان سال نزدیک به ۱۳,۰۰۰ دلار در هر تن. بانک Citi پیش‌بینی می‌کند قیمت پایه طی ۶ تا ۱۲ ماه آینده ۱۲,۰۰۰ دلار باشد و احتمال ۴۰٪ برای سناریوی صعودی تا ۱۴,۰۰۰ دلار در نظر گرفته است. چشم‌انداز بلندمدت تقاضای فزاینده برای مس، که پیش‌تر ستون اصلی ساخت‌وساز، حمل‌ونقل و الکترونیک بود، اکنون به‌عنوان عنصر حیاتی در برق‌رسانی و نیازهای انرژی مراکز داده هوش مصنوعی مطرح شده است. این چشم‌انداز باعث رقابت شدید برای دارایی‌های مرتبط با مس شده و می‌تواند به سود سهام شرکت‌های معدنی و ETFهای مرتبط با مس منجر شود. تحلیل کوتاه رالی مس ناشی از تقاضای ساختاری و نیازهای جدید برق‌رسانی و هوش مصنوعی است و می‌تواند تا سال‌های آینده قیمت‌های تاریخی جدیدی رقم بزند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رویترز: بانک استرالیا انتظار می‌رود نرخ بهره را در ۳.۶۰٪ ثابت نگه دارد

طبق نظرسنجی جدید رویترز، بانک مرکزی استرالیا به‌طور اجماعی انتظار می‌رود در تاریخ ۹ دسامبر نرخ بهره را در سطح ۳.۶۰٪ ثابت نگه دارد. این نظرسنجی همچنین تغییر قابل توجهی در چشم‌انداز نشان می‌دهد: اکنون پیش‌بینی می‌شود نرخ‌ها تا سال ۲۰۲۶ بدون تغییر باقی بمانند، در حالی که ماه گذشته انتظار کاهش وجود داشت. داده‌های کلیدی که این تغییر را رقم زدند: تورم شاخص CPI ماهانه به ۳.۲٪ افزایش یافت، دوباره بالاتر از محدوده هدف ۲–۳٪ بانک مرکزی استرالیا. رشد سالانه تولید ناخالص داخلی قوی گزارش شد. بازار کار همچنان مستحکم باقی مانده است. پیش‌بینی اقتصاددانان تا پایان ۲۰۲۶: ۱۹ نفر از ۳۳ اقتصاددان انتظار هیچ تغییری ندارند. ۱۰ نفر کاهش نرخ را پیش‌بینی می‌کنند. ۴ نفر انتظار حداقل یک افزایش نرخ دارند. بازارهای آتی نرخ بهره نیز بیش از ۷۰٪ احتمال افزایش نرخ تا اواخر ۲۰۲۶ را نشان می‌دهند. تحلیلگران می‌گویند در حالی که سناریوی اصلی همچنان «ثبات» است، تورم پایدار یا تقویت دوباره بازار کار می‌تواند بانک مرکزی استرالیا را به سمت افزایش نرخ سوق دهد. در میان چهار بانک بزرگ استرالیا، Westpac تنها بانکی است که انتظار کاهش نرخ در ۲۰۲۶ را دارد؛ در حالی که ANZ، CBA و NAB همگی پیش‌بینی می‌کنند نرخ‌ها ثابت بمانند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گلدمن ساکس جهش مس بالای ۱۱,۰۰۰ دلار را موقتی دانست

گلدمن ساکس اعلام کرد که جهش قیمت مس بالای ۱۱,۰۰۰ دلار کوتاه‌مدت خواهد بود. این بانک سرمایه‌گذاری همچنین پیش‌بینی کرده است که در سال ۲۰۲۶ نسبت به آلومینیوم، لیتیوم و سنگ‌آهن دیدگاه نزولی دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رئیس بانک مرکزی استرالیا بر داده‌های تورم تمرکز می‌کند

بولاک، رئیس بانک مرکزی استرالیا، اعلام کرد که انتظارات تورمی همچنان تثبیت‌شده باقی مانده است. او افزود: بخشی از افزایش تورم میانگین تعدیل‌شده موقتی است و بانک مرکزی به‌دقت داده‌های اخیر تورم را بررسی می‌کند. بولاک هشدار داد: اگر تورم پایدارتر از انتظار باشد، پیامدهای مهمی برای سیاست پولی خواهد داشت. وی همچنین گفت: بازار کار هنوز کمی فشرده است. گپ تولید احتمالاً بسته شده اما همچنان نامطمئن است. اقتصاد احتمالاً به سقف رشد بالقوه خود رسیده است. تورم فراتر از انتظارات افزایش یافته است. به گفته او، آمار شاخص قیمت مصرف‌کننده استرالیا در ماه‌های آینده به‌دقت دنبال خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بلومبرگ: مس در بورس لندن به رکورد تاریخی رسید

به گزارش بلومبرگ، قیمت مس در بورس فلزات لندن به رکورد جدیدی رسید؛ زیرا بازار جهانی با نگرانی از کمبود عرضه روبه‌رو است. این فلز تا ۰.۹٪ افزایش یافت و به ۱۱,۲۹۴.۵ دلار در هر تن رسید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار استرالیا پس از انتشار داده‌های تورمی بسیار بالاتر از انتظار جهش کرد

این ارقام نشان می‌دهد که بانک مرکزی استرالیا به هیچ‌وجه به کاهش نرخ بهره فکر نخواهد کرد؛ بلکه احتمال افزایش نرخ بهره مطرح است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا نگرانی‌ها از شکل‌گیری یک حباب تریلیون‌دلاری در حوزه هوش مصنوعی رو به افزایش است؟

در حالی‌که موج سرمایه‌گذاری در هوش مصنوعی به سرعت به مرزهای «تریلیون دلاری» نزدیک می‌شود، نگرانی‌ها درباره شکل‌گیری یک حباب بزرگ فناوری در حال افزایش است. شرکت‌های فناوری برای ساخت دیتاسنترها، خرید تراشه‌های پیشرفته و توسعه مدل‌های هوش مصنوعی، صدها میلیارد دلار هزینه می‌کنند؛ رقمی که ممکن است در سال‌های آینده به چندین تریلیون دلار برسد. بخش زیادی از این هزینه‌ها از طریق سرمایه‌گذاری‌های پرریسک، بدهی‌های سنگین و حتی ساختارهای مالی «دایره‌ای» (به این معنی که غول‌های فناوری با سرمایه‌گذاری در شرکت‌های یکدیگر چرخه‌ای از حمایت داخلی ایجاد می‌کنند) تأمین می‌شود؛ ساختارهایی که برخی تحلیلگران را نگران کرده است. غول‌های AI مانند OpenAI، Anthropic و xAI به‌طور فزاینده‌ای از تأمین مالی مبتنی بر بدهی و سرمایه‌گذاری‌هایی استفاده می‌کنند که در نهایت دوباره به خرید تراشه‌های انویدیا منجر می‌شود؛ موضوعی که برخی آن را نشانه‌ای از وابستگی خطرناک اکوسیستم AI به یک تأمین‌کننده واحد می‌دانند. در همین حال، شرکت‌های بزرگ فناوری مانند آمازون، مایکروسافت، گوگل و متا نیز رکورد جدیدی در انتشار بدهی برای تأمین هزینه‌های این جهش سرمایه‌ای ثبت کرده‌اند. در حالی که هزینه‌ها سرسام‌آور است، مدل درآمدی این صنعت هنوز به‌طور کامل شکل نگرفته. براساس برآورد Bain، شرکت‌های AI تا سال ۲۰۳۰ باید حدود ۲ تریلیون دلار درآمد سالانه داشته باشند تا هزینه‌های پردازشی مورد نیاز را پوشش دهند؛ درحالی‌که پیش‌بینی‌ها نشان می‌دهد درآمد واقعی می‌تواند ۸۰۰ میلیارد دلار کمتر باشد. همزمان، برخی مطالعات دانشگاهی تردیدها را تقویت کرده‌اند. پژوهش MIT نشان می‌دهد که ۹۵٪ از شرکت‌ها بازدهی ملموسی از پروژه‌های AI دریافت نکرده‌اند. تحقیقات دیگری نیز هشدار می‌دهد که بخشی از خروجی‌های AI به‌جای افزایش بهره‌وری، به تولید «کار بی‌فایده» منجر شده و ممکن است هزینه‌های پنهان زیادی برای سازمان‌ها ایجاد کند. بازار نیز نسبت به این شرایط بی‌تفاوت نبوده است. سقوط گسترده سهام فناوری پس از معرفی مدل ارزان‌قیمت DeepSeek در ژانویه و بازگشت شدید نوسانات در سهام انویدیا، نشان داد سرمایه‌گذاران نسبت به ارزش‌گذاری‌های نجومی حساس‌تر از گذشته‌اند. با وجود این هشدارها، رهبران صنعت همچنان خوشبین هستند. سم آلتمن و مارک زاکربرگ می‌گویند که خطر حباب واقعی است، اما فرصت‌های بلندمدت چنان عظیم‌اند که «سرمایه‌گذاری کم» ریسک بزرگ‌تری محسوب می‌شود. آن‌ها معتقدند افزایش ظرفیت پردازشی برای پاسخ به تقاضای جهانی ضروری است و پیشرفت‌های بعدی می‌تواند ارزش‌افزایی سنگینی ایجاد کند. به‌طور کلی، سرمایه‌گذاری‌های عظیم، عدم قطعیت در بازدهی، وابستگی شدید به تأمین‌کنندگان محدود و رقابت رو‌به‌افزایش چین، همگی عواملی هستند که نگرانی‌ها درباره شکل‌گیری یک حباب هوش مصنوعی را جدی‌تر کرده‌اند؛ اما در عین حال، رشد سریع کاربران و کاربردهای AI نیز نشان می‌دهد این فناوری همچنان یکی از بزرگ‌ترین فرصت‌های اقتصادی عصر جدید است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مصرف مس در چین کاهش یافت

با نزدیک شدن به پایان فصل پررونق تولید در چین، مصرف مس برخلاف انتظار کاهش یافته و نرخ بهره‌برداری کارخانه‌های فرآوری به پایین‌ترین سطح چندساله در این فصل رسیده است. این موضوع بار دیگر نشان می‌دهد که چگونه تقاضا در بزرگ‌ترین مصرف‌کننده جهان می‌تواند به‌سرعت در واکنش به افزایش شدید قیمت‌ها کاهش یابد. در حالی که قیمت جهانی مس در پایان ماه گذشته به دلیل اختلال در معادن جهانی به رکورد تاریخی رسید، مصرف داخلی چین همچنان وابسته به بخش ساخت‌وساز و املاک بحران‌زده باقی مانده است. کاهش هزینه‌های دولتی نیز یکی دیگر از عوامل تضعیف تقاضا بوده است. در شرایطی که معمولاً فعالیت صنعتی در پاییز افزایش می‌یابد، امسال این روند محقق نشده و ذوب‌کنندگان چینی برای جذب مازاد عرضه به صادرات روی آورده‌اند. به گفته نیکول نی، معاون شرکت Eagle Metal، افزایش بیش از حد قیمت مس باعث شده تقاضا به‌هم بریزد و بسیاری از مشتریان به دلیل تحقق اهداف سالانه، انگیزه‌ای برای تولید بیشتر ندارند. بر اساس داده‌های بازار فلزات شانگهای: تولیدکنندگان سیم مسی نرخ بهره‌برداری را به ۶۱٪ کاهش داده‌اند (کمترین از فوریه تاکنون) تولید لوله‌های مسی به ۶۲٪ و صفحات و نوارهای مسی به ۶۵٪ رسیده است این سطوح پایین‌ترین نرخ‌های ثبت‌شده برای ماه اکتبر در یک دهه اخیر هستند تنها نقطه روشن، افزایش تولید فویل مسی به ۸۴٪ در اکتبر بود که در پاسخ به افزایش تقاضا برای باتری‌های ذخیره‌سازی بزرگ‌مقیاس رخ داد. باتری‌ها، همراه با انرژی خورشیدی و خودروهای برقی، موتورهای جدید رشد صنعتی چین محسوب می‌شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه نوامبر بانک مرکزی استرالیا منتشر شد

بانک مرکزی استرالیا در صورت‌جلسه نشست ۳ و ۴ نوامبر اعلام کرد که ممکن است نرخ بهره را برای مدت طولانی‌تری ثابت نگه دارد، اگر داده‌های اقتصادی ورودی قوی‌تر از انتظار باشند. با این حال، در صورت ضعف رشد اقتصادی یا بازار کار، کاهش نرخ بهره همچنان محتمل خواهد بود. هیئت مدیره نرخ بهره فعلی ۳.۶٪ را «کمی محدودکننده» ارزیابی کرده اما با توجه به افزایش تقاضای مصرف‌کننده و رشد اعتبارات مسکن، ممکن است این ارزیابی دیگر معتبر نباشد. با وجود سه کاهش نرخ بهره در سال جاری، بانک مرکزی استرالیا در ماه نوامبر به دلیل تورم بالا، پایداری تقاضا و رونق بازار مسکن تصمیم به تثبیت نرخ‌ها گرفت. اعضا اعلام کردند که می‌توانند با صبر بیشتری منتظر داده‌های جدید درباره ظرفیت خالی، بازار کار و میزان محدودیت سیاست پولی باشند. در صورت‌جلسه همچنین اشاره شده که فشارهای تورمی پایه کمی بیشتر از ارزیابی‌های قبلی است و انتظار می‌رود تورم تا اواسط ۲۰۲۶ بالاتر از محدوده هدف ۲–۳٪ باقی بماند. پس از رشد اشتغال در ماه اکتبر و کاهش نرخ بیکاری به ۴.۳٪، بازارها انتظار کاهش بیشتر نرخ بهره را کاهش داده‌اند. با این حال، هیئت مدیره اذعان دارد که در صورت ضعف رشد یا افت محسوس بازار کار، کاهش نرخ بهره همچنان ممکن است. بانک همچنین اعلام کرد که ارزش دلار استرالیا نزدیک به سطح منصفانه برآورد شده باقی مانده و ریسک‌های نزولی جهانی کاهش یافته‌اند، هرچند انتظار می‌رود رشد جهانی در نیمه دوم ۲۰۲۵ کند شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مک‌کیبین، عضو بانک مرکزی استرالیا، وزن برابر تورم و اشتغال را رد کرد

رنه فرای-مک‌کیبین، عضو هیئت‌مدیره بانک مرکزی استرالیا، ادعاها مبنی بر اینکه بررسی ساختاری اخیر بانک خواستار وزن‌دهی برابر به تورم و اشتغال بوده را رد کرد. او در مقاله‌ای در نشریه Australian Financial Review نوشت که چنین تفسیری برداشتی نادرست از هدف بررسی بوده و به توصیه‌ای حمله می‌کند که هرگز مطرح نشده است. فرای-مک‌کیبین که در مارس به هیئت‌مدیره بانک مرکزی استرالیا پیوست و پیش‌تر بررسی ساختاری ۲۰۲۲–۲۰۲۳ بانک را هدایت کرده بود، تأکید کرد که گزارش صرفاً خواستار «توجه برابر» به ثبات قیمت و اشتغال کامل بوده، نه وزن‌دهی برابر. او این تفاوت را حیاتی دانست و گفت که سیاست‌گذاران باید هر دو هدف را ارزیابی کنند اما الزامی نیست که در هر شرایطی به‌طور مکانیکی بین آن‌ها تعادل برقرار کنند. فرای-مک‌کیبین افزود که اولویت‌دهی به هر هدف در دوره‌های مختلف تغییر می‌کند؛ گاهی تورم در اولویت قرار می‌گیرد و گاهی اشتغال. او تأکید کرد که تضاد میان این دو هدف اجتناب‌ناپذیر است و باید به رسمیت شناخته شود. این اظهارات در شرایطی مطرح شده که بانک مرکزی استرالیا در حال مدیریت ترکیب سیاستی حساسی است: تورم پس از سه نوبت کاهش نرخ بهره در سال جاری دوباره در حال افزایش است نرخ بیکاری از کف تاریخی خود کمی بالاتر رفته است بانک مرکزی همچنان بازار کار را «فشرده» توصیف می‌کند، اما داده‌های اشتغال را با دقت زیر نظر دارد نرخ بهره نقدی در سطح ۳.۶٪ حفظ شده است در حال حاضر، احتمال کاهش نرخ بهره در آینده نزدیک بسیار اندک است و بیشتر اقتصاددانان انتظار دارند دور جدید کاهش نرخ از حوالی مه ۲۰۲۶ آغاز شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر