TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 82,970.82 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

معمای دلار استرالیا؛ آیا نقشه جدید «میشل بولاک» برای مهار تورم جواب می‌دهد؟

در یک نگاه اهرم دوجانبه: بانک مرکزی استرالیا روی دلار قوی و نرخ بهره بالا برای «سرد کردن» اقتصاد حساب باز کرده است. ابهام استراتژیک: بولاک با عبارت «شاید نرخ‌ها بالا برود، شاید نه»، بازارها را در حالت آماده‌باش نگه داشت. تله بهره‌وری: بدون جهش در بهره‌وری، رشد اقتصادی استرالیا به سقف شیشه‌ای ۲ درصد برخورد خواهد کرد. سیگنال مثبت بازار کار: برخلاف نگرانی‌ها، وضعیت اشتغال همچنان نقطه قوت اقتصاد استرالیا باقی مانده است. بانک مرکزی استرالیا میان دو راهی «صبر» و «حمله» ایستاده است. در حالی که میچل بولاک، رئيس یانک مرکزی استرالیا از اثرگذاری دلار قوی بر مهار تورم سخن می‌گوید، اما همزمان سایه افزایش دوباره نرخ بهره را بر سر بازارها حفظ کرده است. یوتوتایمز در این گزارش بررسی می‌کند که چرا استرالیا برای فرار از تله تورم، به چیزی فراتر از نرخ بهره نیاز دارد. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: میشل بولاک، رئیس بانک مرکزی استرالیا (RBA)، در جدیدترین اظهارات خود پیام صریحی به بازارها مخابره کرد: «ما بیکار نخواهیم نشست.» به گزارش اختصاصی یوتوتایمز، بولوک معتقد است که ترکیب فعلی نرخ‌های بهره بالا و تقویت ارزش دلار استرالیا (AUD)، دو اهرم قدرتمندی هستند که در حال حاضر وظیفه مهار تقاضا و خنک کردن اقتصاد را بر عهده دارند. این سیاست که به نوعی «اجازه دادن به ابزارها برای انجام کار» توصیف می‌شود، هدفش بازگرداندن تعادل به بازاری است که همچنان با فشارهای تورمی دست و پنجه نرم می‌کند. بازی با کلمات یا ابهام هوشمندانه؟ نکته‌ای که توجه تحلیلگران یوتوتایمز را جلب کرده، احتیاط بولاک در تعیین مسیر قطعی نرخ بهره است. او با استفاده از عبارت «ممکن است نیاز باشد یا نباشد»، عملاً از پیش‌متعهد شدن به هرگونه حرکت بعدی خودداری کرد. این ابهام هوشمندانه باعث می‌شود که معامله‌گران فارکس و بازارهای بدهی، با کوچکترین تغییر در آمارهای تورم، واکنش‌های شدیدی نشان دهند. بولاک تاکید کرد که اولویت اصلی، جلوگیری از تثبیت تورم در اقتصاد است و اگر داده‌ها هشدار دهند، RBA در افزایش دوباره نرخ‌ها تردید نخواهد کرد. “ در حالی که بولاک وضعیت فعلی را «خوب» توصیف می‌کند و بازار کار را مایه امیدواری می‌داند، اما پیامی که به بازار مخابره شد کاملاً شفاف است: بانک مرکزی استرالیا صبور است، اما به هیچ وجه اجازه نخواهد داد تورم در خانه ماندگار شود. یوتوتایمز سقف شیشه‌ای رشد اقتصادی استرالیا بخش دیگری از تحلیل یوتوتایمز به هشدار میان‌مدت بولاک اختصاص دارد. او معتقد است بدون رشد جدی در بهره‌وری، اقتصاد استرالیا نمی‌تواند به طور پایدار رشدی بیش از ۲ درصد را تجربه کند. این یعنی اگر بهره‌وری بهبود نیابد، حتی رشد‌های کوچک هم می‌توانند باعث «داغ شدن» بیش از حد اقتصاد و شعله‌ور شدن دوباره تورم شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پرواز دلار استرالیا با سوخت «هاوزر»؛ در نشست سیدنی چه گذشت؟

در یک نگاه اولتیماتوم به تورم: اندرو هاوزر هشدار داد که RBA برای سرکوب قیمت‌ها از افزایش دوباره نرخ بهره ابایی ندارد. واکنش بازار: دلار استرالیا (AUD) بلافاصله پس از این اظهارات تهاجمی، گارد صعودی گرفت. تقویم داغ بانکی: تحلیلگران ماه «مه» را موعد احتمالی شوک جدید نرخ بهره ۳.۸۵ درصدی می‌دانند. فراتر از معدن: برخلاف تصور عموم، تقاضای داخلی در استرالیا همچنان در برابر نرخ‌های بهره بالا مقاومت می‌کند. سیگنال تند و تیز از سیدنی؛ دلار استرالیا پس از خط و نشان کشیدن نایب‌رئیس بانک مرکزی برای تورم، با جهشی ناگهانی روبرو شد. یوتوتایمز در این گزارش بررسی می‌کند که چرا مقامات RBA علیرغم فشارهای اقتصادی، همچنان بر طبل افزایش نرخ بهره می‌کوبند و چرا ماه «مه» برای وام‌گیرندگان استرالیایی سرنوشت‌ساز خواهد بود. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: بازار فارکس امروز تحت تأثیر پیام‌های تند و تیز از قلب سیدنی قرار گرفت. اندرو هاوزر، نایب‌رئیس بانک مرکزی استرالیا (RBA)، در نشستی صمیمانه با رهبران تجاری، آب پاکی را روی دست کسانی ریخت که منتظر پایان دوره انقباضی بودند. او با صراحت اعلام کرد: «تورم همچنان بسیار بالاست و ما برای بازگرداندن آن به هدف، هر اقدامی که لازم باشد انجام می‌دهیم.» شوک هاوزر به معامله‌گران دلار استرالیا به گزارش اختصاصی یوتوتایمز، این اظهارات بلافاصله باعث تقویت دلار استرالیا (AUD) در بازارهای جهانی شد. هاوزر معتقد است که بخشی از تورم فعلی ناشی از محدودیت‌های عرضه داخلی است؛ موضوعی که برخلاف اختلالات جهانی، به راحتی حل نمی‌شود و نیاز به یک پاسخ پولی «قاطع و محکم» دارد. او تأکید کرد که تثبیت انتظارات تورمی در محدوده ۲ تا ۳ درصد، خط قرمز بانک مرکزی است. ماه «مه»؛ ایستگاه بعدی نرخ بهره؟ در حالی که نرخ بهره در حال حاضر روی سطح ۳.۸۵ درصد جا خوش کرده است، بازارها با استناد به سخنان هاوزر، خود را برای یک افزایش دیگر آماده می‌کنند. اگرچه احتمال حرکت در ماه مارس ضعیف به نظر می‌رسد، اما سایه سنگین افزایش نرخ در ماه «مه» بیش از هر زمان دیگری بر سر اقتصاد استرالیا سنگینی می‌کند. مقاومت عجیب اقتصاد استرالیا نکته کلیدی در تحلیل هاوزر که یوتوتایمز بر آن تأکید دارد، انعطاف‌پذیری اقتصاد استرالیاست. او با رد این ادعا که اقتصاد این کشور تنها به صادرات منابع وابسته است، اعلام کرد که تقاضای داخلی علیرغم فشارهای سنگین پولی، همچنان سرپاست. این قدرت تقاضا همان عاملی است که دست بانک مرکزی را برای تداوم رویکردانقباضی (هاوکیش) باز گذاشته است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

عملکرد آسترازنکا کمتر از انتظار؛ اما چشم‌انداز ۲۰۲۶ صعودی است

در یک نگاه سود هر سهم کمتر از برآوردها و برابر با ۲.۱۲ دلار ثبت شد. درآمد ۱۵.۵ میلیارد دلاری کمی بالاتر از پیش‌بینی تحلیلگران بود. آسترازنکا انتظار دارد سود سال ۲۰۲۶ رشد دو رقمی پایین داشته باشد. شرکت پیش‌بینی می‌کند درآمد سال آینده رشد تک‌رقمی متوسط تا بالا را تجربه کند. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، آسترازنکا نتایج مالی سه‌ماهه چهارم ۲۰۲۵ را منتشر کرد؛ نتایجی که نشان می‌دهد سود هر سهم تعدیل‌شده شرکت با رقم ۲.۱۲ دلار کمی پایین‌تر از انتظار بازار بوده است. با این حال، درآمد ۱۵.۵ میلیارد دلاری شرکت اندکی بالاتر از برآوردها ثبت شد و نشان داد عملکرد کلی در پایان سال همچنان پایدار بوده است. آسترازنکا در بخش چشم‌انداز سال مالی ۲۰۲۶ اعلام کرد انتظار دارد سود هر سهم رشد دو رقمی پایین (یعنی رشد بین ۱۰ تا ۱۲ یا ۱۳ درصد) را تجربه کند؛ موضوعی که نشان‌دهنده اعتماد مدیریت به pipeline دارویی و فروش محصولات کلیدی است. همچنین شرکت پیش‌بینی کرده درآمد سال آینده رشد تک‌رقمی متوسط تا بالا (یعنی ۱۴٪ تا ۱۶٪) داشته باشد. AstraZeneca در چه شاخص‌هایی حضور دارد؟ شاخص وضعیت عضویت توضیحات FTSE 100 عضو فعال AstraZeneca یکی از سنگین‌ترین شرکت‌های این شاخص است. NASDAQ 100 حذف شده نسخه ADR شرکت (AZN) از این شاخص حذف شده و سهام اصلی به NYSE منتقل شده است. NYSE Composite عضو جدید سهام اصلی AstraZeneca از فوریه ۲۰۲۶ در NYSE معامله می‌شود. Solactive Indices تغییر یافته نسخه ADR از شاخص‌ها حذف شده و سهام اصلی جایگزین شده است. این پیش‌بینی‌ها در شرایطی مطرح می‌شود که بازار داروسازی جهانی با رقابت شدید، فشار قیمت‌گذاری و تغییرات تقاضا روبه‌روست. با این حال، آسترازنکا همچنان یکی از بازیگران قدرتمند صنعت باقی مانده و سرمایه‌گذاران به‌دقت عملکرد سال آینده را زیر نظر خواهند داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل واگرایی سیاستی نیوزیلند و استرالیا و اثر آن بر NZDAUD

در یک نگاه داده‌های ضعیف بازار کار نیوزیلند انتظارات افزایش نرخ بهره RBNZ را عقب انداخت تصمیم غافلگیرکننده RBA برای افزایش نرخ بهره اختلاف سیاستی را به نفع AUD افزایش داد جفت ارز NZDUSD بالای 0.60 تثبیت شده، اما NZDAUD همچنان تحت فشار است چشم‌انداز کوتاه‌مدت NZD خنثی و وابسته به داده‌های جهانی و احساس ریسک است دلار نیوزیلند پس از یک هفته پرنوسان، اکنون در حال تثبیت است؛ اما ترکیب داده‌های ضعیف‌تر بازار کار داخلی و موضع هاوکیش بانک مرکزی استرالیا باعث شده مسیر آینده این ارز همچنان مبهم باشد. در حالی که بانک مرکزی نیوزیلند (RBNZ) عجله‌ای برای افزایش نرخ بهره ندارد، تصمیم غافلگیرکننده RBA برای بالا بردن نرخ‌ها، اختلاف سیاستی میان دو کشور را به‌شدت افزایش داده و فشار بیشتری بر NZD وارد کرده است. جفت ارز NZDUSD فعلاً بالای 0.60 مانده، اما در برابر دلار استرالیا وضعیت متفاوت است. NZDAUD دوباره به محدوده کف‌های ژانویه نزدیک شده؛ جایی که سرمایه‌گذاران به‌وضوح سیاست‌های متفاوت دو کشور را در قیمت‌ها لحاظ می‌کنند. افزایش بیکاری در نیوزیلند، کاهش رشد دستمزدها و ظرفیت خالی اقتصاد باعث شده بازارها انتظار داشته باشند RBNZ برای مدتی طولانی در حالت «توقف» باقی بماند. در مقابل، استرالیا با تورم بالاتر از هدف و لحن هاوکیش بانک مرکزی استرالیا (RBA)، جذابیت بیشتری برای سرمایه‌گذاران ایجاد کرده است. داده‌های آتی نشان می‌دهد صندوق‌های بزرگ سرمایه‌گذاری به‌طور قابل‌توجهی موقعیت‌های خرید AUD را افزایش داده‌اند. با وجود این فشارها، NZDAUD هنوز حمایت‌های کلیدی را از دست نداده و برخی معامله‌گران همچنان در این محدوده‌ها خریدار هستند. اما در مجموع، چشم‌انداز کوتاه‌مدت دلار نیوزیلند بیشتر به داده‌های جهانی و احساس ریسک بستگی دارد و هرگونه تشدید ریسک‌گریزی می‌تواند دوباره آن را تحت فشار قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

موضع انقباضی بولاک: سیاست پولی باید سخت‌تر شود تا تورم پایدار کنترل گردد

در یک نگاه بانک مرکزی استرالیا نرخ بهره را به‌دلیل محدودیت شدید ظرفیت و تورم پایدار افزایش داد. بانک مرکزی استرالیا  انتظار دارد تورم تا میانه ۲۰۲۷ به محدوده هدف ۲–۳٪ بازنگردد. بازار کار نزدیک به اشتغال کامل است و کمبود نیروی ماهر ادامه دارد. میشل بولاک، رئیس بانک مرکزی استرالیا، در تاریخ ۶ فوریه (ساعت ۲ بامداد به وقت ایران)، طی سخنرانی خود در پارلمان اعلام کرد که افزایش اخیر نرخ بهره نتیجه فشارهای فزاینده بر ظرفیت اقتصادی و بازگشت تورم به مسیر صعودی بوده است. او تأکید کرد که اقتصاد بیش از برآوردهای قبلی با محدودیت عرضه مواجه شده و برای جلوگیری از تشدید تورم، سیاست پولی باید انقباضی‌تر شود. طبق گفته بولاک، تورم میانگین موزون از ۲.۷٪ در میانه ۲۰۲۵ به ۳.۴٪ در سه‌ماهه پایانی سال رسیده و تورم کل نیز به ۳.۶٪ افزایش یافته است. او تأکید کرد که بخشی از این افزایش موقتی است، اما نشانه‌هایی از پایداری فشارهای قیمتی دیده می‌شود و بانک مرکزی اکنون انتظار دارد تورم تا میانه ۲۰۲۷ به محدوده هدف بازنگردد. بولاک همچنین بازار کار را نزدیک به اشتغال کامل توصیف کرد و گفت بسیاری از شرکت‌ها همچنان برای یافتن نیروی کار ماهر با مشکل مواجه‌اند. او اعلام کرد که بانک مرکزی تا پایان مارس نتایج بررسی هزینه‌های کارتی را منتشر می‌کند و گزارش اختلال سیستم تسویه در ۲۷ ژانویه نیز تا پایان فوریه منتشر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سرمایه‌گذاران از AMD چه می‌خواهند که نمی‌بینند؟

در یک نگاه شرکت AMD در سود و درآمد سه‌ماهه چهارم فراتر از انتظار ظاهر شد. راهنمایی مالی ضعیف باعث افت سهام در معاملات پس از ساعت شد. رشد بخش هوش مصنوعی کمتر از انتظارات سرمایه‌گذاران بود. تقاضای چین نقش مهمی در فروش تراشه‌های AI داشت. با وجود عملکرد درخشان AMD در سه‌ماهه چهارم سال ۲۰۲۵، چشم‌انداز محتاطانه شرکت در بخش هوش مصنوعی باعث شد سهام آن سقوط کند. این واکنش نشان می‌دهد که بازار تا چه اندازه از شرکت‌های فعال در حوزه AI انتظار رشد سریع دارد و هر نشانه‌ای از کندی، بلافاصله در قیمت‌ها منعکس می‌شود. سهام AMD پس از انتشار گزارش مالی سه‌ماهه چهارم کاهش یافت؛ در حالی که شرکت عملکردی فراتر از پیش‌بینی‌ها داشت، اما چشم‌انداز محتاطانه آن در بخش هوش مصنوعی باعث نگرانی بازار شد. AMD سود تعدیل‌شده ۱.۵۳ دلار به‌ازای هر سهم و درآمد ۱۰.۲۷ میلیارد دلاری گزارش کرد که هر دو بالاتر از انتظارات بودند. با این حال، پیش‌بینی درآمد ۹.۸ میلیارد دلاری برای سه‌ماهه اول کمتر از انتظارات خوش‌بینانه بازار بود و همین موضوع باعث افت سهام در معاملات پس از ساعت شد. سرمایه‌گذاران انتظار داشتند AMD با سرعت بیشتری فاصله خود را با انویدیا در حوزه پردازش‌های پیشرفته هوش مصنوعی کاهش دهد، اما شرکت اعلام کرد نسل بعدی تراشه‌های قدرتمند AI آن اواخر امسال عرضه می‌شود. در این میان، تقاضای چین نقطه روشن گزارش بود؛ AMD اعلام کرد ۳۹۰ میلیون دلار از فروش سه‌ماهه چهارم مربوط به تراشه MI308 در چین بوده است. با وجود فشارهای کوتاه‌مدت، مدیریت AMD همچنان به آینده خوش‌بین است و انتظار دارد درآمد بخش هوش مصنوعی تا سال ۲۰۲۷ به ده‌ها میلیارد دلار برسد. این گزارش نشان می‌دهد که AMD در مسیر رشد قرار دارد، اما انتظارات بسیار بالای بازار همچنان چالش‌ساز است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی گلدمن ساکس: افزایش دوباره نرخ بهره در استرالیا

پیش‌بینی تازه گلدمن ساکس در تاریخ ۳ فوریه ۲۰۲۶، نشان می‌دهد که بانک مرکزی استرالیا احتمالاً در ماه مه یک افزایش دیگر در نرخ بهره اعمال خواهد کرد. این تحلیل در حالی منتشر شده که تورم همچنان بالاتر از هدف قرار دارد و بازارها منتظرند ببینند بانک مرکزی استرالیا (RBA) چه مسیری را انتخاب می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سکوت آماری آمریکا؛ تهدید یا فرصت برای دلار؟

در یک نگاه داده‌های قدرتمند ISM تولید، از بازیابی دلار حمایت کردند. تأخیر در گزارش اشتغال آمریکا لزوماً به ضرر دلار نیست. جفت ارز EURUSD به حمایت‌های تکنیکال مهم نزدیک شده است. بازار در تفسیر سیاست انقباضی RBA دچار اغراق شده است. بازار فارکس جهانی در حالی وارد فاز تثبیت شده که دلار آمریکا بخش عمده‌ای از افت‌های اخیر خود را جبران کرده است. داده‌های قدرتمند بخش تولید آمریکا بار دیگر از دلار حمایت کرده‌اند، اما تعطیلی جزئی دولت فدرال باعث تعویق انتشار گزارش اشتغال شده و فعلاً مسیر حرکت بازار را به تعویق انداخته است. در همین حال، واکنش بازار به تصمیم بانک مرکزی استرالیا بیش از حد انقباضی به نظر می‌رسد؛ موضوعی که می‌تواند زمینه‌ساز اصلاح در دلار استرالیا باشد. دلار آمریکا | تأخیر در داده‌ها، اما نه در روند بازیابی دلار آمریکا روز گذشته به پشتوانه داده‌های اقتصادی قوی، به روند بازیابی خود ادامه داد. شاخص ISM بخش تولید با جهشی معنادار به ۵۲.۶ واحد رسید و برای نخستین بار در یک سال گذشته وارد محدوده انبساط شد؛ سطحی که نه‌تنها بالاتر از انتظارات بازار بود، بلکه قوی‌ترین عدد از اوت ۲۰۲۲ تاکنون محسوب می‌شود. جزئیات این گزارش نیز تصویر مثبتی از اقتصاد آمریکا ارائه می‌دهد: افزایش تولید، رشد سفارشات جدید و بازگشت سفارشات معوق به محدوده رشد همگی نشان‌دهنده بهبود شتاب فعالیت‌های صنعتی در ماه‌های آینده هستند. این داده‌ها بار دیگر نشان دادند که اقتصاد آمریکا همچنان از انعطاف‌پذیری بالایی برخوردار است. با این حال، تعطیلی جزئی دولت آمریکا باعث شده انتشار گزارش اشتغال غیرکشاورزی (Payrolls) و داده‌های JOLTS به تعویق بیفتد. انتظار می‌رود مجلس نمایندگان آمریکا به‌زودی درباره تمدید بودجه رأی‌گیری کند و در صورت تصویب، داده‌های معوق احتمالاً هفته آینده منتشر خواهند شد. در این میان، گزارش ADP و شاخص ISM بخش خدمات طبق برنامه منتشر می‌شوند و می‌توانند بخشی از خلأ اطلاعاتی بازار را پر کنند. ارزیابی کلی بازار از داده‌های اشتغال همچنان مثبت است. تجربه تعطیلی‌های قبلی دولت نشان می‌دهد در شرایطی که بازار برای تضعیف بیشتر دلار به یک محرک منفی نیاز دارد، سکوت آماری لزوماً به ضرر دلار نیست؛ به‌ویژه آنکه اختلاف نرخ‌های بهره همچنان به‌وضوح به نفع دلار عمل می‌کند. شاخص دلار (DXY) اکنون بیشتر افت‌های اخیر خود را جبران کرده و معیارهای ارزش‌گذاری کوتاه‌مدت همچنان از ظرفیت رشد بیشتر دلار حکایت دارند. با این حال، کاهش شتاب حرکت صعودی نشان می‌دهد که بازار در کوتاه‌مدت بیشتر در فاز تثبیت قرار دارد تا آغاز یک روند پرقدرت جدید. یورو | حمایت‌های تکنیکال در کانون توجه بازار گسترش مجدد گپ نرخ سوآپ دوساله به نفع دلار، برآورد ارزش منصفانه کوتاه‌مدت EURUSD را به محدوده ۱.۱۷۴ رسانده است؛ سطحی که بسیار به میانگین متحرک ۵۰روزه نزدیک است. در صورت تداوم فشار فروش، میانگین‌های متحرک ۱۰۰ و ۲۰۰روزه در سطوح ۱.۱۶۷۸ و ۱.۱۶۱۵ می‌توانند به‌عنوان حمایت‌های کلیدی بعدی عمل کنند. انتشار داده تورم فرانسه در کانون توجه امروز بازار قرار دارد، اما انتظار نمی‌رود اثر قابل‌توجهی بر بازار فارکس داشته باشد. هرچه اصلاح EURUSD عمیق‌تر شود، احتمال اظهارنظر مقامات بانک مرکزی اروپا درباره نرخ ارز در نشست سیاست‌گذاری پیش‌رو نیز کاهش خواهد یافت. در بعد سیاسی، پارلمان فرانسه سرانجام بودجه ۲۰۲۶ را پس از یک رأی اعتماد دیگر تصویب کرد. هرچند این بودجه فاصله زیادی با سیاست انقباض مالی سخت‌گیرانه دارد، اما ثبات سیاسی فعلی برای بازارها یک عامل اطمینان‌بخش محسوب می‌شود. کاهش فاصله بازده اوراق ۱۰ساله فرانسه و آلمان به زیر ۶۰ نقطه پایه – کمترین سطح از ژوئن ۲۰۲۴ – نیز نشانه‌ای از آرامش نسبی بازار بدهی است، هرچند تأثیر آن بر بازار ارز همچنان محدود باقی مانده است. دلار استرالیا | برداشت بیش از حد انقباضی از تصمیم بانک مرکزی استرلیا (RBA) دلار استرالیا پس از افزایش ۲۵ نقطه پایه‌ای نرخ بهره توسط بانک مرکزی این کشور به ۳.۸۵ درصد، نزدیک به ۱ درصد تقویت شد. اگرچه این تصمیم تا حد زیادی در قیمت‌ها لحاظ شده بود، اما بازار از لحن بیانیه بانک مرکزی سیگنال‌هایی انقباضی‌تر برای آینده برداشت کرد و اکنون افزایش بیشتر نرخ بهره را در ماه‌های آینده قیمت‌گذاری می‌کند. با این حال، این برداشت بیش از حد خوش‌بینانه به نظر می‌رسد. بانک مرکزی استرالیا در بیانیه خود تأکید کرده که بخش عمده افزایش مجدد تورم ناشی از فشارهای بخشی و احتمالاً موقتی است؛ موضوعی که هرچند با عدم قطعیت همراه است، اما فوریتی برای ادامه سریع چرخه انقباض ایجاد نمی‌کند. افزایش پیش‌بینی تورم ژوئن به ۳.۷ درصد نیز در کنار رقم ۳.۲ درصدی پایان سال، با سناریوی افزایش‌های متوالی نرخ بهره هم‌خوانی ندارد. ✔️  بیشتر بخوانید: آیا استرالیا در آستانه موج جدید افزایش نرخ بهره است؟ میشل بولاک، رئیس بانک مرکزی استرالیا، با تأکید بر باز بودن همه گزینه‌ها، اشاره کرد که نرخ بهره ممکن است به سطح خنثی نزدیک شده باشد؛ اظهارنظری که به‌نظر می‌رسد با هدف تعدیل واکنش اولیه بازار مطرح شده است. در مجموع، انتظارات انقباضی فعلی بدون پشتوانه داده‌ای قوی بیش از حد تهاجمی به نظر می‌رسند. با توجه به تمایل به دلار قوی‌تر در سطح جهانی، احتمال اصلاح تدریجی رشد اخیر AUDUSD بیش از ثبت سقف‌های جدید ارزیابی می‌شود. جمع‌بندی | نگاه تحلیلگران یوتوتایمز و سناریوهای پیش‌رو تحلیلگران یوتوتایمز معتقدند که بازار ارز جهانی در معاملات امروز، ۳ فوریه ۲۰۲۶ در مرحله تثبیت و بازتنظیم انتظارات قرار دارد، اما مسیر کوتاه‌مدت دلار به چند ریسک کلیدی وابسته است. در سناریوی پایه، داده‌های قوی اقتصاد آمریکا و اختلاف نرخ‌های بهره همچنان از دلار حمایت می‌کنند و تأخیر در انتشار گزارش اشتغال، مانع جدی برای این روند نخواهد بود.با این حال، ریسک اصلی در انتشار ناگهانی داده‌های ضعیف اشتغال یا تغییر لحن فدرال رزرو پس از پایان تعطیلی دولت نهفته است؛ عاملی که می‌تواند بخشی از رشد اخیر دلار را اصلاح کند. در اروپا، شکست حمایت‌های تکنیکال می‌تواند فشار بر یورو را تشدید کند، اما حفظ این سطوح احتمال بازگشت محدود را زنده نگه می‌دارد. در مورد دلار استرالیا نیز، در صورت عدم تأیید انتظارات انقباضی با داده‌های تورمی جدید، سناریوی غالب بازار اصلاح تدریجی و نه ادامه رالی صعودی خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئیس بانک مرکزی استرالیا، بولاک: ضربان تورم همچنان بیش از حد قوی است

رئیس بانک مرکزی استرالیا، بولاک: نمی‌توانیم اجازه دهیم تورم دوباره از کنترل خارج شود. “ «اکنون بازگشت تورم به هدف زمان بیشتری خواهد برد و این دیگر یک نتیجه قابل قبول نیست. ما نمی‌توانیم اجازه دهیم تورم دوباره از کنترل خارج شود.» بولاک، رئيس بانک مرکزی استرالیا بولاک افزود که افزایش تورم ناشی از یک عامل واحد نیست و به ترکیبی از عوامل در بخش‌ها و مؤلفه‌های مختلف بستگی دارد. از همان ابتدا، شاهد تغییر روایت بولاک به سمت این هستیم که به طور کلی می‌گوید «تورم یک مشکل است.» این در واقع هرگونه فکر درباره ریسک‌های دوطرفه یا بازگشت به دوره تسهیل را کنار می‌گذارد. تصویری که او ترسیم می‌کند نشان می‌دهد که بانک مرکزی باید بیشتر از هر چیز دیگری با فشارهای قیمتی بالاتر مقابله کند. اظهارات او در جلسه پرسش و پاسخ:  ما احساس کردیم که امروز لازم است یک تغییر ایجاد کنیم.  به طور مداوم داده‌ها را رصد کرده و پیش‌بینی‌ها را بر اساس تحولات داده‌ها به‌روزرسانی خواهیم کرد.  پیش‌بینی/پیش‌نگری فعلی بر اساس این دیدگاه است که برخی از عوامل افزایش‌دهنده تورم موقتی هستند. هیچ پیش‌بینی نمی‌کنیم و هیچ راهنمایی آینده‌ای ارائه نمی‌دهیم؛ بلکه باید بر داده‌ها تمرکز کنیم. هیچ بحثی درباره افزایش 50 نقطه پایه نرخ بهره وجود ندارد. ما هنوز به دنبال کاهش تورم هستیم بدون اینکه خیلی زیان ایجاد کنیم. اقتصاد در واقع در وضعیت بسیار خوبی قرار دارد. بازار کار واقعاً قوی است و تقاضای داخلی در حال بهبود است. اما ما با محدودیت‌های تأمین روبرو هستیم و ممکن است این محدودیت‌ها بیشتر از آنچه پیش‌تر فکر می‌کردیم باشد. ما هنوز از همان رویکرد/استراتژی استفاده می‌کنیم، اما همیشه پیدا کردن تعادل دشوار است. ما از سطح کنونی تورم ناراضی هستیم. اگر تورم به همین سطح ادامه یابد، این قابل قبول نیست؛ به همین دلیل امروز نرخ بهره افزایش یافت. عدم قطعیت‌هایی در مورد تداوم فشارهای تورمی وجود دارد. اگر تورم همچنان پایدار باقی بماند، ممکن است مجبور شویم نرخ نقدی را بیشتر افزایش دهیم. به عقیده‌ی تحلیلگر یوتوتایمز، دیدگاه فعلی آن‌ها این است که اگر عواملی که موجب افزایش تورم می‌شوند موقتی باشند، می‌توانند رویکردی کندتر در افزایش نرخ نقدی تا سال 2027 اتخاذ کنند. معنای غیرمستقیم این موضوع این است که اگر عوامل بنیادی قوی‌تر از آنچه پیش‌بینی شده‌اند به نظر برسند، آن‌ها مجبور خواهند بود سریع‌تر اقدام کنند. بنابراین، فقط باید به این نکته توجه داشته باشید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا استرالیا در آستانه موج جدید افزایش نرخ بهره است؟

در یک نگاه  بانک مرکزی استرالیا (RBA) نرخ بهره را با اجماع کامل ۲۵ نقطه پایه افزایش داد و به ۳.۸۵٪ رساند. پیش‌بینی‌ها نشان می‌دهد نرخ بهره تا پایان ۲۰۲۶ ممکن است به ۴.۲٪ برسد. تورم در نیمه دوم ۲۰۲۵ دوباره شتاب گرفته و فشارهای ظرفیت افزایش یافته است. راهنمای سیاستی همچنان وابسته به داده‌هاست، اما لحن گزارش SMP به‌وضوح انقباضی‌تر شده است. بانک مرکزی استرالیا در تصمیمی کاملاً هماهنگ، نرخ بهره را ۲۵ نقطه پایه افزایش داد و آن را به ۳.۸۵ درصد رساند. این اقدام همراه با پیش‌بینی‌های تورمی بالاتر و سیگنال‌های روشن از احتمال افزایش‌های بیشتر در سال ۲۰۲۶، بازارها را در حالت آماده‌باش قرار داده و دلار استرالیا را تقویت کرده است. بانک مرکزی استرالیا در نشست ۳ فوریه ۲۰۲۶ یک افزایش ۲۵ نقطه پایه‌ای را با اجماع کامل تصویب کرد و نرخ بهره را دوباره به ۳.۸۵ درصد رساند. این تصمیم پس از آن اتخاذ شد که داده‌های نیمه دوم ۲۰۲۵ نشان داد تورم زیربنایی دوباره شتاب گرفته و اقتصاد با فشارهای ظرفیت بیشتری روبه‌روست. “ «بازارها این بسته سیاستی (پولی) را به‌عنوان یک پیام کاملاً انقباضی دریافت کردند و دلار استرالیا در واکنش اولیه تقویت شد.» یوتوتایمز RBA در بیانیه خود تأکید کرد که مسیر آینده نرخ بهره کاملاً وابسته به داده‌ها خواهد بود و هنوز مشخص نیست سیاست فعلی تا چه حد محدودکننده است. با این حال، گزارش سیاست پولی (SMP) لحن بسیار انقباضی‌تری داشت و پیش‌بینی‌ها نشان می‌دهد نرخ بهره تا ژوئن به ۳.۹ درصد و تا پایان سال به ۴.۲ درصد می‌رسد. بانک همچنین پیش‌بینی‌های تورمی را در کل دوره چشم‌انداز افزایش داد و اعلام کرد تورم زیربنایی تنها به‌تدریج کاهش می‌یابد و تا میانه ۲۰۲۸ به محدوده هدف نزدیک می‌شود. در مقابل، رشد اقتصادی در کوتاه‌مدت تقویت شده اما در سال‌های بعد به‌دلیل شرایط مالی سخت‌تر کاهش می‌یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت دلار پس از سقوط طلا؛ بازار فارکس در انتظار داده‌های آمریکا

در یک نگاه بازگشت قدرت دلار پس از سقوط طلا و نقره و نقش داده‌های اقتصادی آمریکا در جهت‌دهی بازار معرفی کوین وارش به‌عنوان نامزد ریاست فدرال رزرو، اعتماد به دلار را تقویت کرده است. بانک مرکزی استرالیا احتمالاً فردا نرخ بهره را ۲۵ نقطه پایه افزایش می‌دهد. پس از سقوط سنگین طلا و نقره در آخر هفته، دلار آمریکا بخشی از قدرت ازدست‌رفته خود را بازیافته و اکنون ــ در ۲ فوریه ۲۰۲۶ ــ بازار فارکس وارد هفته‌ای شده که داده‌های اقتصادی نقش تعیین‌کننده‌ای در مسیر آن خواهند داشت. از گزارش‌های مهم اشتغال آمریکا تا نشست‌های حساس بانک مرکزی اروپا و استرالیا، معامله‌گران در انتظار سیگنال‌هایی هستند که می‌تواند جهت حرکت دلار، یورو و دلار استرالیا را در کوتاه‌مدت مشخص کند دلار آمریکا: بازگشت آرام پس از یک هفته پرتنش دلار آمریکا پس از یک هفته پرنوسان که با سقوط شدید طلا و نقره همراه بود، اکنون نشانه‌هایی از بازگشت را نشان می‌دهد. بخش مهمی از فشار فروش روی دلار ناشی از «معامله تضعیف ارزش دلار» بود؛ معامله‌ای که پس از معرفی کوین وارش به‌عنوان نامزد ریاست فدرال رزرو توسط رئیس‌جمهور ترامپ، به‌سرعت در حال بازگشت است. اصلاح شدید در بازار فلزات گران‌بها نیز به تقویت دلار کمک کرده است. تحلیلگران تأکید می‌کنند که افت هفته گذشته دلار بیش از حد از واقعیت‌های اقتصاد کلان فاصله گرفته بود و اکنون بازار در حال بازگشت به تعادل است. تقویم اقتصادی آمریکا: هفته‌ای سنگین و تعیین‌کننده بازار فارکس این هفته به‌شدت تحت تأثیر داده‌های اقتصادی آمریکا خواهد بود. مهم‌ترین رویدادها: ISM تولیدی گزارش فرصت‌های شغلی JOLT گزارش اشتغال ADP گزارش مهم اشتغال و بیکاری روز جمعه پیش‌بینی‌ها نشان می‌دهد: ۸۰ هزار شغل جدید نرخ بیکاری ثابت در ۴.۴٪ “ «اگر این داده‌ها مطابق انتظار منتشر شوند، می‌توانند زمینه را برای تقویت بیشتر دلار فراهم کنند.» یوتوتایمز یورو: نگرانی‌ها درباره قدرت یورو شاید بیش از حد باشد در اروپا، نگاه‌ها به نشست پنج‌شنبه بانک مرکزی اروپا (ECB) دوخته شده است. اما برخلاف هفته‌های گذشته، انتظار نمی‌رود ECB واکنش خاصی به نرخ ارز نشان دهد. دلایل: EURUSD دیگر در سطح حساس ۱.۲۰ قرار ندارد. کریستین لاگارد معمولاً از بحث درباره نرخ ارز اجتناب می‌کند. بازار نیز انتظار واکنش تند ندارد. تورم هسته منطقه یورو نیز احتمالاً کمی کاهش یافته و به ۲.۲٪ می‌رسد. این رقم در شرایط فعلی تأثیر چندانی بر یورو نخواهد داشت. در مجموع، مسیر یورو تقریباً کاملاً تابع سنتیمنت نسبت به دلار است. اگر اعتماد به دلار ادامه یابد، EURUSD احتمالاً به سمت ۱.۱۷۷۰ حرکت می‌کند. دلار استرالیا: تصمیم حساس RBA در راه است دلار استرالیا یکی از بزرگ‌ترین قربانیان سقوط طلا و نقره بوده است. در ژانویه، AUDUSD بیش از حد خوش‌بینانه قیمت‌گذاری شده بود و اکنون بازار در حال اصلاح آن است. ✔️  بیشتر بخوانید: جهش آگهی‌های استخدامی در استرالیا؛ احتمال افزایش نرخ بهره بالا رفت بازارها انتظار دارند: ۱۹ نقطه پایه افزایش نرخ بهره تصمیم نهایی: احتمال زیاد افزایش ۲۵ نقطه پایه  اما نکته مهم اینجاست: بانک مرکزی استرالیا (RBA) احتمالاً اعلام نمی‌کند که این آغاز یک چرخه جدید افزایش نرخ بهره است. بازارها حداقل یک افزایش دیگر تا پایان سال را قیمت‌گذاری کرده‌اند. اگر RBA سیگنال «یک‌بار و تمام» بدهد، حمایت از AUD محدود خواهد شد. در کوتاه‌مدت، انتظار می‌رود AUDUSD کمی پایین‌تر معامله شود و سپس با کاهش نوسانات دلار آمریکا، دوباره به مسیر پایدار بالای ۰.۷۰ بازگردد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جهش آگهی‌های استخدامی در استرالیا؛ احتمال افزایش نرخ بهره بالا رفت

در یک نگاه آگهی‌های استخدامی در ژانویه ۴.۴٪ افزایش یافتند. رشد استخدام در بخش‌های مصرف‌محور مانند خرده‌فروشی و خدمات تقاضای نیروی کار همچنان بالا، با وجود نرخ بهره بالا احتمال ۷۵٪ افزایش نرخ بهره در نشست ۳ فوریه بانک مرکزی بازار کار استرالیا در آغاز سال ۲۰۲۶ با جهشی چشمگیر در آگهی‌های استخدامی مواجه شد؛ رشدی که پس از شش ماه افت متوالی، حالا احتمال افزایش نرخ بهره توسط بانک مرکزی را بالا برده است. این داده‌ها نشان می‌دهند که تقاضای نیروی کار همچنان قوی است و فشار تورمی ممکن است ادامه‌دار باشد. “ «بازار کار همچنان ستون اصلی اقتصاد استرالیاست» یوتوتایمز  جزئیات رشد آگهی‌های استخدامی طبق داده‌های ANZ و Indeed، آگهی‌های استخدامی در ژانویه ۲۰۲۶: ۴.۴٪ رشد ماهانه داشته‌اند. پس از افت ۰.۸٪ در دسامبر، روند نزولی را شکسته‌اند. قوی‌ترین رشد ماهانه از سال ۲۰۲۲ تاکنون ثبت شده است.  بازار کار همچنان مقاوم است با وجود نرخ‌های بهره بالا و فشار بر درآمد خانوارها، تقاضای استخدام در بخش‌های مصرف‌محور افزایش یافته است. این نشان می‌دهد که تقاضای داخلی هنوز افت نکرده و بازار کار همچنان قوی است.  پیامدهای سیاست پولی برای RBA بازارها اکنون با احتمال ۷۵٪ افزایش نرخ بهره در نشست فردا قیمت‌گذاری کرده‌اند. دلیل اصلی: تقاضای پایدار نیروی کار رشد دستمزدها تورم چسبنده بانک مرکزی ممکن است برای کنترل تورم، موضعی متمایل به افزایش نرخ بهره اتخاذ کند.  نشست فردا: ۳ فوریه زمان بیانیه RBA: ساعت ۰۳:۳۰ GMT (معادل ۰۷:۰۰ به وقت تهران) کنفرانس خبری رئیس بانک مرکزی، خانم بولاک، یک ساعت بعد برگزار می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم بالا، فشار جدید روی بانک مرکزی استرالیا برای افزایش نرخ بهره

در یک نگاه اکثریت اقتصاددانان انتظار افزایش ۲۵ صدم درصدی نرخ بهره استرالیا در فوریه را دارند. نرخ تورم پایه استرالیا به ۳.۴ درصد رسید که بالاتر از هدف ۲ تا ۳ درصد بانک مرکزی است. بانک‌های بزرگ استرالیا افزایش نرخ را پیش‌بینی می‌کنند، اما برخی بانک‌های بین‌المللی انتظار تثبیت نرخ دارند. پیش‌بینی می‌شود تورم استرالیا در ادامه سال به محدوده هدف بازگردد و احتمال افزایش‌های بیشتر محدود باشد. در تاریخ ۳۰ ژانویه ۲۰۲۶، اکثر اقتصاددانان پیش‌بینی می‌کنند که بانک مرکزی استرالیا (RBA) در جلسه سیاست‌گذاری خود در ۳ فوریه نرخ بهره را ۰.۲۵ درصد افزایش داده و به ۳.۸۵ درصد برساند. این تصمیم پس از انتشار گزارش تورم سه‌ماهه چهارم سال گذشته اتخاذ شده که بالاتر از حد انتظار بود، به ویژه در شاخص تورم پایه که نشان‌دهنده فشارهای قیمتی واقعی در اقتصاد است. تا پیش از این، بیشتر پیش‌بینی‌ها بر تثبیت نرخ بهره در ۳.۶۰ درصد تمرکز داشت، اما داده‌های جدید تورمی باعث تغییر نگاه به سمت افزایش نرخ شد. تورم پایه سالانه به ۳.۴ درصد رسید که بالاتر از هدف ۲ تا ۳ درصد بانک مرکزی است و این موضوع نگرانی‌هایی درباره گرمای بیش از حد اقتصاد ایجاد کرده است. با اینکه افزایش نرخ در فوریه تقریبا قطعی به نظر می‌رسد، اما این حرکت به معنای شروع یک چرخه سختگیرانه (هاوکیش) و طولانی نیست. بانک مرکزی استرالیا پس از این افزایش احتمالاً سیاست «صبر و مشاهده» را در پیش می‌گیرد و در صورت نیاز، آماده واکنش سریع است. بانک‌های بزرگ استرالیا مثل ANZ، Commonwealth Bank، NAB و Westpac همگی افزایش نرخ در فوریه را پیش‌بینی می‌کنند، اما برخی بانک‌های بین‌المللی مثل گلدمن ساکس و دویچه بانک انتظار دارند نرخ‌ها ثابت بمانند. در مورد سقف نرخ بهره، اقتصاددانان نظرات متفاوتی دارند؛ برخی معتقدند نرخ می‌تواند تا ۴.۱۰ درصد افزایش یابد، برخی دیگر سقف را همان ۳.۸۵ درصد می‌دانند و عده‌ای هم انتظار دارند تا پایان سال ۲۰۲۶ نرخ به ۳.۶۰ درصد بازگردد. پیش‌بینی می‌شود تورم در ادامه سال به محدوده هدف بانک مرکزی بازگردد و همین موضوع احتمال افزایش‌های بیشتر را کاهش می‌دهد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

هشدار درباره حباب مس؛ آیا این صعود واقعی است؟ 

در یک نگاه قیمت مس پس از یک جهش ناگهانی ۱۰ درصدی، روند نزولی گرفت و اصلاح شد. تحلیلگران معتقدند این صعود بیشتر ناشی از سفته‌بازی است تا کمبود واقعی عرضه. داده‌های انبارداری (LME) و صرف قیمت چین نشان می‌دهد که تقاضای فیزیکی هنوز ضعیف است. شکاف اصلی عرضه و تقاضای مس احتمالاً تا سال ۲۰۲۷ به طور کامل احساس نخواهد شد پشت پرده نوسانات شدید بازار مس امروز ۲۹ ژانویه ۲۰۲۶، بازار فلزات شاهد یکی از عجیب‌ترین نوسانات خود بود؛ جایی که قیمت مس در یک حرکت ناگهانی تا ۱۰ درصد افزایش یافت و سپس به سرعت عقب‌نشینی کرد. این نوسانات شدید سوال مهمی را برای معامله‌گران ایجاد کرده است: آیا این آغاز یک ابرچرخه صعودی است یا صرفاً یک هیجان زودگذر؟ آیا کمبود عرضه واقعی است؟ در یوتوتایمز با بررسی داده‌های بنیادی، مشاهده می‌کنیم که اگرچه چشم‌انداز بلندمدت مس به دلیل کمبود سرمایه‌گذاری صعودی است، اما جهش اخیر کمی مشکوک به نظر می‌رسد. تحلیلگران یوتوتایمز بر این باورند که شکاف بزرگ عرضه (Supply Gap) که همه از آن صحبت می‌کنند، هنوز به طور کامل باز نشده است و این اتفاق احتمالاً تا سال ۲۰۲۷ رخ نخواهد داد. صعود فعلی بیشتر تحت تأثیر مشکلات مقطعی عرضه (مانند حادثه معدن گراسبرگ اندونزی) و همچنین همراهی مس با رالی صعودی طلا و نقره بوده است. به نظر می‌رسد مس در حال حاضر بیشتر سوار بر موج سفته‌بازی است تا تقاضای واقعی صنعتی. ✔️  بیشتر بخوانید: چرخش ناگهانی طلا پس از جهش کم‌سابقه؛ اصلاح قیمت در نزدیکی ۵۶۰۰ دلار چرا اوله هانسن هشدار می‌دهد؟ اوله هانسن، استراتژیست ارشد ساکسو بانک، به نکاتی اشاره می‌کند که نشان‌دهنده ضعف فاندامنتال در این رالی است. بررسی‌های ما در یوتوتایمز روی سه شاخص کلیدی مورد اشاره او متمرکز است: ۱. وضعیت کونتانگو: قیمت نقدی ارزان‌تر از قیمت تحویل سه ماهه است؛ اگر کمبود فوری وجود داشت، برعکس این حالت رخ می‌داد. ۲. موجودی انبارها: حجم مس ذخیره شده در انبارهای بورس فلزات لندن (LME) به بالاترین حد چند سال اخیر رسیده است. ۳. پریمیوم یانگشان: صرف قیمت در چین به پایین‌ترین سطح ۱۸ ماهه رسیده که نشان می‌دهد کارخانه‌های چینی با وجود قیمت‌های جهانی بالا، عطشی برای خرید ندارند. “ «این حرکت بازار بسیار سفته‌بازانه و سست به نظر می‌رسد. انتظار می‌رود تولیدکنندگان مس از این فرصت برای پوشش ریسک (Hedging) و قفل کردن قیمت‌های بالا استفاده کنند، زیرا قیمت‌های فعلی برای آنها یک موهبت بادآورده است.» مرتضی عظیمی به طور خلاصه، تا زمانی که تقاضای فیزیکی واقعی از سوی چین و صنایع جهانی تایید نشود، معامله‌گران باید نسبت به پایداری این سطوح قیمتی محتاط باشند.     لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک مرکزی استرالیا در آستانه تصمیم سخت؛ افزایش نرخ بهره یا توقف؟

در یک نگاه چهار بانک بزرگ استرالیا انتظار افزایش ۲۵ واحد پایه‌ای نرخ بهره در جلسه هفته آینده را دارند، اما گلدمن ساکس و دویچه بانک پیش‌بینی می‌کنند نرخ بهره ثابت بماند. رشد ۰.۹ درصدی تورم میانگین تعدیل‌شده در سه‌ماهه چهارم، نقطه اصلی بحث برای تصمیم‌گیری بانک مرکزی استرالیا است. اگر نرخ بهره افزایش یابد، RBA اولین بانک مرکزی در گروه ۱۰ به جز ژاپن خواهد بود که در این چرخه جهانی کاهش نرخ، نرخ را بالا می‌برد و این می‌تواند دلار استرالیا و بازدهی اوراق قرضه را تقویت کند. بانک‌های گلدمن ساکس و دویچه بانک پیش‌بینی می‌کنند که بانک مرکزی استرالیا (RBA) در جلسه هفته آینده نرخ بهره را ثابت نگه دارد. پس از انتشار داده‌های تورمی قوی‌تر از انتظار در سه‌ماهه چهارم، چهار بانک بزرگ استرالیا اکنون انتظار افزایش ۲۵ نقطه پایه‌ای نرخ بهره در جلسه سه‌شنبه آینده را دارند. این در حالی است که گلدمن ساکس و دویچه بانک همچنان به حفظ نرخ بهره بدون تغییر اعتقاد دارند. موضوع اصلی بحث این است که آیا رشد ۰.۹ درصدی تورم میانگین تعدیل‌شده در سه‌ماهه کافی است تا سیاست‌گذاران را به افزایش نرخ بهره در کوتاه‌مدت ترغیب کند یا نه. بازارها تصمیم RBA را بسیار حساس می‌دانند، چرا که این بانک سابقه دارد که گاهی برخلاف انتظارات بازار عمل کند. اگر RBA نرخ بهره را افزایش دهد، اولین بانک مرکزی در میان کشورهای گروه ۱۰ به جز ژاپن خواهد بود که در این چرخه جهانی کاهش نرخ، نرخ را بالا می‌برد. این حرکت باعث تقویت ارزش دلار استرالیا و افزایش بازدهی اوراق قرضه کوتاه‌مدت خواهد شد و مسیر نرخ بهره داخلی را مجدداً قیمت‌گذاری می‌کند. اما اگر نرخ بهره ثابت بماند، احتمال دارد بازارها به سرعت انتظارات افزایش نرخ را کاهش دهند، چرا که بیشتر بازارها این افزایش را پیش‌خور کرده‌اند. با توجه به نظرات متفاوت و داده‌های تورمی متناقض، تصمیم پیش‌رو برای RBA یکی از حساس‌ترین لحظات در سال‌های اخیر است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازگشت دلار استرالیا به کانون توجه بازارها؛ RBA، تورم و تضعیف روایت دلار آمریکا

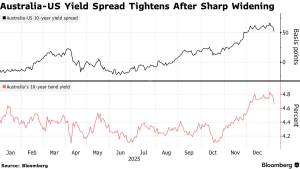
دلار استرالیا طی هفته‌های اخیر به‌تدریج از یک ارز حاشیه‌ای و کم‌تحرک به یکی از محورهای اصلی بحث در بازار فارکس تبدیل شده است؛ تحولی که ریشه آن را باید نه در یک عامل مقطعی، بلکه در هم‌زمانی چند تغییر بنیادین جست‌وجو کرد. آنچه امروز در نمودار AUDUSD دیده می‌شود، در واقع بازتاب یک بازتنظیم عمیق در انتظارات نرخ بهره، جریان سرمایه جهانی و جایگاه دلار آمریکا در پرتفوی سرمایه‌گذاران بین‌المللی است. از منظر اقتصاد کلان، استرالیا در موقعیتی قرار گرفته که آن را از بسیاری از اقتصادهای توسعه‌یافته متمایز می‌کند. بازار کار این کشور همچنان بسیار فشرده است، نرخ بیکاری در سطوح پایین باقی مانده و رشد دستمزدها فشارهای تورمی را دوباره زنده کرده است. برخلاف ایالات متحده یا اروپا که نشانه‌هایی از سرد شدن تقاضا دیده می‌شود، داده‌های داخلی استرالیا حکایت از اقتصادی دارند که هنوز از چرخه انقباضی عبور نکرده و حتی ممکن است وارد فاز جدیدی از فشارهای قیمتی شود. همین موضوع باعث شده بانک مرکزی استرالیا در مسیری قرار گیرد که عملاً آن را در تقابل با جهت‌گیری غالب بانک‌های مرکزی بزرگ جهان قرار می‌دهد. بازارها اکنون حدود ۶۰ درصد احتمال می‌دهند که بانک مرکزی استرالیا در نشست فوریه نرخ بهره را افزایش دهد، اما اهمیت واقعی ماجرا در این است که داده تورمی پیش‌رو می‌تواند این احتمال را به‌سرعت به سطح تقریباً قطعی برساند. در چنین شرایطی، دلار استرالیا نه‌تنها از منظر انتظارات سیاست پولی حمایت می‌شود، بلکه در مقایسه نسبی با دلار آمریکا نیز جذابیت تازه‌ای پیدا می‌کند. اینجاست که نقش اختلاف بازدهی اوراق قرضه پررنگ می‌شود. برای سال‌ها، بازدهی اوراق ۱۰ساله استرالیا یا کمتر از آمریکا بود یا تفاوت معناداری با آن نداشت. این موضوع یکی از دلایل اصلی عملکرد ضعیف AUD در برابر USD محسوب می‌شد. اما از اواخر نوامبر ۲۰۲۵، این رابطه دچار شکست ساختاری شد. اختلاف بازدهی از محدوده تاریخی خود خارج شد و اکنون به حدود ۵۸ واحد پایه به نفع استرالیا رسیده است. نمودار مقایسه AUDUSD با اختلاف نرخ بهره ۱۰ساله به‌وضوح نشان می‌دهد که ارز استرالیا با تأخیر زمانی در حال تطبیق با این تغییر است؛ رفتاری که در بازار ارز کاملاً متداول است و اغلب به حرکات شتاب‌دار در مراحل بعدی منجر می‌شود. هم‌زمان، روایت دلار آمریکا نیز در حال تضعیف است. اقدام غیرمعمول فدرال رزرو در استعلام نرخ USDJPY، که بنا بر منابع متعدد صورت گرفته، سیگنالی کم‌سابقه و به‌وضوح به زیان دلار تلقی می‌شود. این اقدام نشان می‌دهد که نگرانی سیاست‌گذاران آمریکایی صرفاً به نرخ‌های داخلی محدود نیست و ثبات بازار ارز نیز به یک دغدغه تبدیل شده است. در کنار آن، تحولات سیاسی اخیر، از جمله تنش‌های مرتبط با گرینلند، بار دیگر مدیران دارایی خارجی را متوجه این واقعیت کرده که سرمایه‌گذاری بدون پوشش ارزی در دارایی‌های آمریکا دارای ریسک دنباله‌دار قابل‌توجهی است؛ سناریویی که در آن دلار و دارایی‌های آمریکایی می‌توانند هم‌زمان دچار افت شوند. همین تغییر در ساختار ریسک، باعث شده بسیاری از صندوق‌های بازنشستگی و سرمایه‌گذاران نهادی به‌تدریج به سمت افزایش هج ارزی حرکت کنند. هرچه همبستگی میان عملکرد دلار و بازار سهام آمریکا مثبت‌تر شود، انگیزه برای پوشش ریسک ارزی تقویت خواهد شد و این موضوع در سطح کلان به کاهش تقاضای ساختاری برای دلار منجر می‌شود. در چنین محیطی، ارزهایی مانند دلار استرالیا که هم از اختلاف نرخ بهره منتفع می‌شوند و هم از ثبات سیاسی و اقتصادی نسبی برخوردارند، به‌طور طبیعی مقصد جریان‌های جدید سرمایه خواهند بود. نکته مهم این است که معامله لانگ AUD اکنون به یکی از شلوغ‌ترین معاملات بازار فارکس تبدیل شده است. در نگاه اول، این موضوع می‌تواند به‌عنوان یک ریسک تلقی شود، زیرا معاملات بسیار محبوب در برابر تغییر ناگهانی روایت بازار آسیب‌پذیر هستند. اما تجربه تاریخی نشان می‌دهد که وقتی محبوبیت یک معامله بر پایه عوامل بنیادی قدرتمند شکل گرفته باشد، می‌تواند برای مدت طولانی پابرجا بماند. در مورد دلار استرالیا، این عوامل شامل احتمال بالای افزایش نرخ بهره، اختلاف بازدهی جذاب، داده‌های اقتصادی مقاوم و تضعیف تدریجی روایت دلار آمریکا است؛ ترکیبی که به‌سختی می‌توان آن را نادیده گرفت. از منظر قیمتی، محدوده 0.6890 تا 0.6930 یک ناحیه کلیدی و تاریخی برای AUDUSD محسوب می‌شود. این سطح بارها در گذشته به‌عنوان سقف عمل کرده و اکنون دوباره در کانون توجه بازار قرار دارد. شکست پایدار این محدوده می‌تواند پیامدهای مهمی داشته باشد: فعال شدن سفارش‌های خرید بزرگ، ورود سرمایه صندوق‌های روندی، افزایش تقاضا برای ساختارهای آپشنی و شتاب‌گیری حرکت صعودی. در چنین شرایطی، افزایش نرخ بهره توسط RBA می‌تواند همان عاملی باشد که این شکست تکنیکال را از یک حرکت موقتی به یک تغییر فاز واقعی تبدیل کند. ✔️  بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ در مجموع، دلار استرالیا در نقطه‌ای ایستاده که هم از منظر بنیادی و هم از منظر ساختاری، شرایط برای یک حرکت معنادار فراهم شده است. اگر داده‌های تورمی پیش‌رو انتظارات را تأیید کنند و بانک مرکزی استرالیا مسیر انقباضی خود را تثبیت کند، AUD می‌تواند وارد یک فاز صعودی چندماهه یا حتی چندساله شود. در چنین سناریویی، عبور از سطح 0.69 صرفاً یک اتفاق تکنیکال نخواهد بود، بلکه نماد بازتعریف جایگاه دلار استرالیا در چرخه جدید بازار ارز جهانی است؛ چرخه‌ای که در آن، وابستگی انحصاری به دلار آمریکا به‌تدریج جای خود را به تنوع‌سازی ارزی و جست‌وجوی بازده واقعی می‌دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سهام اروپا زیر فشار تعرفه‌های گرینلند؛ ریسک‌گریزی بازارها تشدید شد

با تشدید تهدیدهای تعرفه‌ای دونالد ترامپ علیه اتحادیه اروپا بر سر موضوع گرینلند، فضای ریسک در بازارهای جهانی به‌طور محسوسی تیره شده و سهام اروپا معاملات هفته را با افت قابل‌توجه آغاز کرده‌اند. ترامپ اعلام کرده است از اول فوریه تعرفه‌ای ۱۰ درصدی بر واردات کالاهای اروپایی اعمال خواهد کرد؛ نرخی که در صورت عدم دستیابی به توافق برای «خرید کامل گرینلند» از سوی واشنگتن، از اول ژوئن به ۲۵ درصد افزایش می‌یابد. این موضع‌گیری تهاجمی نه‌تنها تنش‌های ژئوپلیتیک را تشدید کرده، بلکه ریسک یک جنگ تجاری تازه میان دو سوی آتلانتیک را به‌شدت بالا برده است. در واکنش، اتحادیه اروپا آماده می‌شود بسته تعرفه‌های تلافی‌جویانه‌ای به ارزش ۹۳ میلیارد یورو علیه کالاهای آمریکایی را فعال کند؛ اقدامی که سال گذشته پس از یک توافق موقت تجاری تعلیق شده بود. این تحولات نشان می‌دهد رویارویی تعرفه‌ای میان بروکسل و واشنگتن بار دیگر با قدرت به صحنه بازگشته است. برآوردهای گلدمن ساکس حاکی از آن است که این تعرفه‌ها می‌تواند به صادرات معادل ۱ تا ۱.۵ درصد از تولید ناخالص داخلی منطقه یورو آسیب وارد کند. دامنه برآورد سایر تحلیلگران حتی گسترده‌تر است و اثر اقتصادی را بین ۰.۴ تا ۱.۸ درصد GDP پیش‌بینی می‌کنند؛ رقمی که به‌تنهایی برای تغییر چشم‌انداز رشد اروپا کافی است و به همین دلیل بر احساسات بازار سایه انداخته است. واکنش بازارها نیز بی‌درنگ بوده است. فیوچرز شاخص‌های اصلی اروپا همگی با کاهش قابل‌توجهی معامله می‌شوند: یورو استاکس ۶۰۰ حدود ۱.۶ درصد افت کرده، شاخص دکس آلمان ۱.۴ درصد پایین آمده، CAC 40 فرانسه با سقوط ۲ درصدی مواجه شده و FTSE بریتانیا نیز نیم درصد کاهش نشان می‌دهد. این تصویر به‌خوبی بیانگر نگرانی گسترده سرمایه‌گذاران از پیامدهای اقتصادی جنگ تعرفه‌ای است. جو منفی به آن سوی آتلانتیک نیز سرایت کرده است. هرچند بازارهای نقدی آمریکا به دلیل تعطیلات رسمی بسته هستند، اما معاملات فیوچرز وال‌استریت نیز زیر فشار قرار گرفته‌اند؛ قراردادهای فیوچرز S&P 500 حدود ۰.۹ درصد، نزدک ۱.۲ درصد و داوجونز ۰.۸ درصد کاهش یافته‌اند. تعطیلی بازار آمریکا در روز جاری تنها به‌طور موقت از ثبت رسمی این زیان‌ها جلوگیری کرده است. تجربه نشان می‌دهد تنش‌های صرفاً ژئوپلیتیک اغلب به‌سرعت از سوی بازارها نادیده گرفته می‌شوند، اما زمانی که این تنش‌ها به یک رویارویی اقتصادی واقعی تبدیل می‌شوند، پیامدها ماندگارتر و دشوارتر خواهند بود. اکنون پرسش اصلی این است که ترامپ تا چه اندازه در اجرای تهدیدهای تعرفه‌ای خود جدی است و اتحادیه اروپا تا کجا حاضر خواهد بود در یک نبرد تلافی‌جویانه مستقیم با واشنگتن پیش برود. پاسخ به این دو سؤال، جهت حرکت بازارها در هفته‌های آینده را تعیین خواهد کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازده اوراق قرضه استرالیا کاهش می‌یابد: چه چیزی در انتظار است؟

در یک نگاه اوراق قرضه استرالیا با کاهش بازده‌ها در سراسر منحنی، تحت‌تأثیر رشد اوراق خزانه آمریکا و لحن ملایم بانک مرکزی، جهش قابل‌توجهی را تجربه کرد. اظهارات مقامات بانک مرکزی استرالیا درباره تمرکز بلندمدت بر تورم، انتظارات بازار از افزایش زودهنگام نرخ بهره را به تعویق انداخت. کاهش فشارهای تورمی و افزایش تقاضای سرمایه‌گذاران خارجی، چشم‌انداز بازار اوراق قرضه استرالیا را مثبت‌تر کرده است. اوراق قرضه استرالیا به دنبال افزایش شبانه در اوراق خزانه و تفسیر ملایم نظرات بانک مرکزی در مورد مبارزه با تورم، به شدت افزایش یافتند. بازده‌ها در سراسر منحنی حدود 10 نقطه پایه کاهش پیدا کردند، به طوری که بازده پیش‌بینی‌شده بر روی فیوچرز 10 ساله تقریباً 7 نقطه پایه در شب گذشته کاهش یافته است. معامله‌گران سواپ، شرط‌های خود را بر روی سخت‌گیری (انقباض) بانک مرکزی استرالیا کاهش دادند، زیرا معاون رئیس‌جمهور، اندرو هاوزر، اعلام کرد که بانک مرکزی دیدگاه یک تا دو ساله‌ای نسبت به تورم دارد و به جای واکنش به داده‌های کوتاه‌مدت، رویکردی بلندمدت اتخاذ کرده است. این افزایش در اوراق قرضه «تا حدی به دلیل جبران عقب‌ماندگی از بازارهای خارجی در شب گذشته» است، به گفته استفن اسپرات، استراتژیست نرخ‌ها در سوسیته ژنرال. هاوزر در سخنرانی‌های خود در روز پنجشنبه راهنمایی کمی در مورد احتمال سخت‌گیری ارائه داد که به عنوان کمی ملایم تفسیر شد. “ «این حرکت نشان می‌دهد بازار، فعلاً سناریوی افزایش زودهنگام نرخ بهره در استرالیا را کنار گذاشته است.» کامران گودرزی   بازده‌های محلی در ماه‌های اخیر به شدت افزایش یافته و معیارها بیش از نیم درصد از زمان توقف چرخه کاهش نرخ بانک مرکزی افزایش یافته‌اند. داده‌های اخیر نشان داد که تورم عمومی در نوامبر بیشتر از آنچه اقتصاددانان انتظار داشتند، کاهش یافته است. سواپ‌های شبانه به طور کامل اولین افزایش نرخ بانک مرکزی استرالیا را تا ماه اوت قیمت‌گذاری کردند، که از ماه مه به تعویق افتاده است. افزایش روز پنجشنبه در اوراق قرضه استرالیا ادامه‌دهنده «حرکتی بود که به نظر می‌رسید خرید ACGB و فروش UST باشد»، به گفته کیت لو، تحلیلگر ارشد در اینتاچ کپیتال مارکتس. سرمایه‌گذاران خارجی به نظر می‌رسند که با فشار کاهش تورم از داده‌های CPI دیروز راحت هستند. اختلاف بین بازده‌های 10 ساله استرالیا و ایالات متحده به حدود 52 نقطه پایه کاهش یافت، پس از اینکه هفته گذشته به بیشترین سطح خود از ژوئیه 2022 رسید. این وضعیت نشان‌دهنده یک تغییر مثبت در بازار اوراق قرضه استرالیا است و می‌تواند به سرمایه‌گذاران اعتماد بیشتری بدهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کاهش تورم استرالیا در نوامبر؛ احتمال افزایش نرخ بهره کمتر شد

تورم استرالیا در ماه نوامبر بیش از حد انتظار کاهش یافت؛ نتیجه‌ای که به گفته وست‌پک باید به بانک مرکزی استرالیا (RBA) اطمینان دهد که در کوتاه‌مدت نیازی به سیاست‌های انقباضی بیشتر نیست. طبق داده‌های اداره آمار استرالیا، شاخص قیمت مصرف‌کننده (CPI) در ماه نوامبر بدون تغییر (۰.۰٪) بوده؛ رقمی بسیار ضعیف‌تر از پیش‌بینی وست‌پک برای رشد ۰.۴٪. در مقیاس سالانه، تورم به ۳.۴٪ کاهش یافته که کمتر از برآورد ۳.۸٪ وست‌پک و پایین‌تر از انتظار بازار است. وست‌پک می‌گوید این نتیجه ضعیف‌تر از انتظار، ریسک نزولی برای پیش‌بینی‌های تورمی سه‌ماهه چهارم ایجاد می‌کند؛ جایی که این بانک رشد ۰.۶٪ برای تورم سرفصل و ۰.۸٪ برای تورم هسته (trimmed mean) پیش‌بینی کرده است. اگر این روند در بررسی کامل داده‌ها تأیید شود، وست‌پک معتقد است این ارقام برای اطمینان RBA پیش از نشست فوریه کافی است و احتمال افزایش نرخ بهره را کاهش می‌دهد. کاهش تورم عمدتاً ناشی از افت قیمت برق و کاهش در چندین گروه اختیاری بوده است. قیمت برق بسیار کمتر از انتظار رشد کرد و قیمت کالاهای خانگی، خدمات، پوشاک، کفش و سلامت نیز بیش از حد انتظار کاهش یافتند. در مقابل، قیمت مواد غذایی، اجاره، مسکن جدید و ارتباطات افزایش بیشتری داشتند. یارانه‌های انرژی همچنان نقش مهمی در شکل‌دهی به تورم دارند. قیمت برق در سال منتهی به نوامبر ۱۹.۷٪ رشد کرده، اما وست‌پک می‌گوید این رقم به دلیل تأثیر کاهنده یارانه‌های دولتی است. بدون این یارانه‌ها، رشد سالانه برق ۴.۶٪ بوده است. تورم هسته نیز اندکی کاهش یافته است: رشد سالانه trimmed mean از ۳.۳٪ به ۳.۲٪ رسیده رشد ماهانه آن ۰.۳٪ مانده که چند ماه است همین روند را دارد وست‌پک انتظار دارد روند کاهش تورم در سال ۲۰۲۶ ادامه یابد، مگر در موارد پرنوسان یا شوک‌های عرضه. این موضوع از ثبات نرخ بهره در ماه‌های آینده حمایت می‌کند. پس از انتشار داده‌ها، دلار استرالیا تقویت شد و به ۰.۶۷۶۰ رسید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رکورد تاریخی مس در لندن؛ بازار وارد فاز کمبود ساختاری می‌شود

بازار جهانی مس وارد مرحله‌ای تازه شده است. قیمت مس در بورس فلزات لندن (LME) برای نخستین‌بار در تاریخ از مرز ۱۳ هزار دلار به ازای هر تن متریک عبور کرد؛ حرکتی که نه حاصل هیجان کوتاه‌مدت، بلکه بازتاب یک تغییر بنیادین در توازن عرضه و تقاضای این فلز راهبردی است. آنچه امروز در نمودار قیمت دیده می‌شود، حاصل انباشت چند سال فشار ساختاری بر سمت عرضه است؛ فشاری که اکنون به‌تدریج خود را در قیمت‌ها تخلیه می‌کند. شکاف عرضه؛ مسأله‌ای که از سال‌ها پیش شکل گرفت از اوایل دهه ۲۰۲۰، بسیاری از تحلیل‌گران نسبت به شکل‌گیری یک شکاف پایدار در عرضه مس هشدار می‌دادند. سرمایه‌گذاری ناکافی در پروژه‌های جدید، طولانی‌بودن چرخه توسعه معادن، افت عیار سنگ معدن در معادن قدیمی و سخت‌گیرانه‌تر شدن مقررات زیست‌محیطی، همگی باعث شدند رشد ظرفیت تولید از رشد تقاضا عقب بماند. این شکاف در سال ۲۰۲۵ به‌طور عملیاتی نمایان شده است؛ به‌ویژه با اختلال گسترده در برخی از بزرگ‌ترین معادن جهان. معدن عظیم گراسبرگ (Grasberg) در اندونزی، یکی از ستون‌های عرضه جهانی مس، پس از رانش گسترده گل‌ولای در سال گذشته بخش بزرگی از ظرفیت خود را از دست داد. برآوردها نشان می‌دهد حدود ۲۷۰ هزار تن از تولید سالانه این معدن در سال جاری عملاً از بازار حذف شده است و بازگشت تدریجی آن نیز زودتر از فصل دوم سال انتظار نمی‌رود. اعتصاب‌ها؛ جرقه‌ای بر بشکه باروت در چنین بازاری که از پیش به‌شدت به شوک‌های عرضه حساس شده است، حتی اختلال‌های کوچک‌تر نیز اثر بزرگی بر قیمت‌ها می‌گذارند. در روزهای اخیر، بخشی از نیروی کار معدن مانتوورده (Mantoverde) متعلق به شرکت Capstone Copper در منطقه آتاکامای شیلی دست به اعتصاب زدند. این اعتصاب که پس از شکست مذاکرات میان اتحادیه کارگری و مدیریت آغاز شد، باعث شده معدن با حدود ۳۰ درصد ظرفیت فعالیت کند؛ چرا که نزدیک به نیمی از نیروی انسانی آن در اعتصاب مشارکت دارند. اگرچه مانتوورده در مقیاس جهانی هم‌تراز غول‌هایی مانند اسکوندیدا یا گراسبرگ نیست، اما در بازاری که به‌شدت دچار کمبود حاشیه‌ای عرضه است، از دست رفتن حتی ۳۰ هزار تن تولید سالانه بالقوه نیز می‌تواند تعادل بازار را بر هم بزند؛ به‌ویژه آنکه این معدن اخیراً پروژه توسعه سولفیدی خود را برای افزایش ظرفیت در بلندمدت آغاز کرده بود که اکنون با ریسک تأخیر مواجه شده است. شیلی؛ کانون ریسک‌های جدید عرضه اهمیت این اعتصاب فقط به خود مانتوورده محدود نمی‌شود. این معدن در منطقه‌ای واقع شده که در همسایگی استان آنتوفاگاستا قرار دارد؛ قلب تپنده صنعت مس جهان که بزرگ‌ترین معادن دنیا در آن متمرکزند. نشانه‌های نارضایتی کارگری در این منطقه می‌تواند آغازگر موج گسترده‌تری از مطالبات مزدی و ایمنی باشد. در سال جاری، پنج قرارداد بزرگ کارگری در شرکت دولتی کودلکو (Codelco) منقضی می‌شود که بخشی از مطالبات حول محور ایمنی و کاهش سرعت تولید شکل گرفته است. هم‌زمان، مذاکرات دشواری در معدن سنتینلا جریان دارد و معدن لوس برونسس متعلق به آنگلو امریکن نیز در ماه‌های آینده وارد فاز مذاکره پرچالش خواهد شد. به بیان دیگر، بازار مس نه‌تنها با اختلال‌های بالفعل مواجه است، بلکه با یک ریسک سیستماتیک عرضه در شیلی نیز روبه‌رو شده است؛ کشوری که بزرگ‌ترین تولیدکننده مس جهان به‌شمار می‌رود. تحلیل تکنیکال؛ مسیر باز تا سطوح بالاتر از منظر تکنیکال نیز مانعی جدی بر سر راه ادامه صعود دیده نمی‌شود. محدوده چندساله ۲۰۲۲ تا ۲۰۲۵ اکنون به‌طور کامل شکسته شده و هدف کلاسیک این شکست، ناحیه‌ای در حدود ۱۶ هزار دلار به ازای هر تن را نشان می‌دهد. در چنین شرایطی، قیمت نه‌تنها از شوک‌های عرضه حمایت می‌گیرد، بلکه از منظر ساختاری نیز در مسیری قرار دارد که بازگشت‌های عمیق را دشوار می‌سازد؛ مگر آنکه شوک معناداری از سمت تقاضا یا سیاست‌گذاری جهانی وارد شود. ✔️  بیشتر بخوانید: نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026 سخن پایانی رکورد تاریخی قیمت مس بیش از آنکه یک هیجان مقطعی باشد، نشانه‌ای از ورود بازار به یک دوره کمبود ساختاری است. اختلال در معادن بزرگ، ریسک‌های فزاینده نیروی کار در شیلی، و سال‌ها کم‌سرمایه‌گذاری در پروژه‌های جدید، همگی باعث شده‌اند که مس به یکی از کمیاب‌ترین منابع صنعتی جهان تبدیل شود؛ آن هم درست در زمانی که تقاضای مرتبط با گذار انرژی، خودروهای برقی و زیرساخت‌های دیجیتال رو به اوج است. در چنین فضایی، عبور قیمت از ۱۳ هزار دلار نه نقطه پایان، بلکه شاید تنها آغاز مرحله‌ای تازه از بازقیمت‌گذاری این فلز راهبردی باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026

سال ۲۰۲۵ برای اقتصاد استرالیا سالی سرنوشت‌ساز و نسبتاً موفق در مهار تکانه‌های تورمی و حفظ رشد بود. پس از دو سال تلاطم ناشی از همه‌گیری و افزایش تورم، اقتصاد استرالیا در ۲۰۲۵ به یک فرود نرم دست یافت؛ به این معنا که بدون ورود به رکود، رشد اقتصادی کند اما مثبت باقی ماند. تولید ناخالص داخلی (GDP) استرالیا در سال ۲۰۲۵ حدود ۱٫۸٪ افزایش یافت. که هرچند پایین‌تر از میانگین تاریخی است، اما نشان‌دهنده تاب‌آوری در برابر نااطمینانی‌های جهانی است. در همین حال، نرخ بیکاری با شیبی ملایم افزایش یافت و به حدود ۴٫۵٪ در اواخر سال رسید که بالاترین سطح در چهار سال اخیر بود، هرچند هنوز در مقایسه تاریخی پایین محسوب می‌شود. به بیان دیگر، بازار کار اندکی خنک شد اما همچنان نیرومند باقی ماند و دستاورد بزرگ آن حفظ نرخ بیکاری در سطوح پایین تاریخی بود. اگر به سال‌های پیشین نگاهی بیندازیم، در بخش سیاست مالی، دولت فدرال توانست از رونق درآمدهای معدنی و اشتغال قوی بهره‌مند شود و پس از ۱۵ سال برای اولین بار به مازاد بودجه دست یابد. مازاد بودجه سال مالی ۲۰۲۲/۲۳ به میزان چشمگیر ۲۲٫۱ میلیارد دلار استرالیا (معادل ۰٫۹٪ تولید ناخالص داخلی) ثبت شد. که پنج برابر پیش‌بینی‌های اولیه بود. این دستاورد مالی که ناشی از رشد قوی اشتغال و درآمدهای مالیاتی ناشی از صادرات منابع بود، پایه محکمی برای مواجهه با چالش‌های پیش‌رو فراهم کرد. با این حال، مقامات هشدار دادند که این مازاد موقتی است و با افزایش هزینه‌های ساختاری (در حوزه‌هایی مانند بهداشت، مراقبت سالمندی، بیمه معلولیت و دفاع) انتظار می‌رود بودجه در سال‌های بعد مجدداً با کسری همراه شود. در واقع، چشم‌انداز مالی میان‌مدت نشان می‌دهد کسری بودجه بالای ۱٪ تولید ناخالص داخلی تا اواخر دهه ادامه خواهد یافت. بنابراین در سال ۲۰۲۵ سیاست مالی دولت ترکیبی از یک دستاورد (مازاد غیرمنتظره) و یک چالش پایدار (کنترل مخارج فزاینده) بود. اجرای مرحله سوم کاهش مالیاتی (مرحله ۳ مالیاتی) از جولای ۲۰۲۴ نیز مصداق سیاست‌های مالی انبساطی بود که درآمدهای خانوار (به‌ویژه اقشار پردرآمد) را افزایش داد و به مصرف کمک کرد، هرچند منتقدان نگران اثرات تورمی آن بودند. از منظر چالش‌ها، تورم و هزینه‌های زندگی کانون اصلی نگرانی مردم و سیاست‌گذاران باقی ماند. هرچند نرخ تورم سالانه از اوج‌های سال‌های قبل فاصله گرفت، اما همچنان بالاتر از هدف بانک مرکزی قرار داشت و به خصوص در نیمه دوم سال با افزایش دوباره مواجه شد. علاوه بر این، بهره‌وری ضعیف اقتصاد استرالیا و رشد کند تولید سرانه همچنان یک معضل ساختاری بود که در سال ۲۰۲۵ پابرجا ماند. طبق گزارش‌ها، رشد بهره‌وری نیروی کار طی دهه گذشته تقریباً متوقف شده و سطح بهره‌وری در میانهٔ ۲۰۲۵ تنها به سطح پیش از پاندمی بازگشته است. این رکود بهره‌وری به معنای آن است که بخش عمده رشد تولید، از به‌کارگیری نیروی کار و سرمایه بیشتر حاصل شده نه از کارایی بیشتر؛ وضعیتی که در بلندمدت می‌تواند رشد دستمزدهای واقعی و توان رقابت اقتصاد را محدود کند. در مجموع، اقتصاد استرالیا در ۲۰۲۵ ترکیبی از دستاوردها (کنترل نسبی تورم، بیکاری پایین، بودجه بهبود‌یافته) و چالش‌ها (تورم چسبنده، بهره‌وری پایین، فشار هزینه‌های زندگی) را تجربه کرد. در ادامه جزئیات هر بخش از اقتصاد در سال ۲۰۲۵ و تأثیر آن بر بازارهای مالی و ارز بررسی می‌شود. سیاست پولی و تورم در ۲۰۲۵ بانک مرکزی استرالیا (RBA) در سال ۲۰۲۵ سیاست پولی خود را از فاز انقباضی شدید به سوی تسهیل محتاطانه تغییر داد. پس از آن‌که طی سال‌های ۲۰۲۲ و ۲۰۲۳ نرخ بهره نقدی به سرعت از حدود ۰٫۱٪ به بالای ۴٪ افزایش یافت، نشانه‌های کاهش تورم در اواخر ۲۰۲۴ و اوایل ۲۰۲۵ به RBA اجازه داد تا روند کاهش تدریجی نرخ‌ها را آغاز کند . در مجموع طی سال ۲۰۲۵، نرخ بهره کلیدی حدود ۰٫۷۵ واحد درصد کاهش یافت و از اوج حدود ۴٫۳۵٪ به ۳٫۶٪ در پایان سال رسید. این چرخش سیاست پولی با هدف حمایت از رشد اقتصادی و بازار مسکن صورت گرفت، چرا که تورم تا میانه سال در مسیر نزولی قرار داشت. برای نمونه، تورم میانگین تعدیل‌شده (تریم) که شاخص ترجیحی RBA است، تا سه‌ماهه دوم ۲۰۲۵ به ۲٫۷٪ (سالانه) کاهش یافت و موقتاً به درون بازه هدف ۲-۳٪ بازگشت. کاهش مداوم تورم خدمات طی نیمه اول سال، نویدبخش موفقیت سیاست‌های ضدتورمی بود و همین امر فضا را برای کاهش نرخ بهره فراهم کرد. اما در سه‌ماهه سوم ۲۰۲۵، روند تورم دوباره نگران‌کننده شد. بر اساس آمار رسمی، تورم سالانه سرفصل در سه‌ماهه سوم به ۳٫۲٪ افزایش یافت که بالاترین سطح از اواسط ۲۰۲۴ بود. تورم هسته (Trimmed Mean) نیز با شگفتی صعودی به ۳٫۰٪ رسید که دقیقاً لبه بالایی بازه هدف بانک مرکزی است. این افزایش تورم عمدتاً ناشی از بالا رفتن هزینه مسکن (رشد قیمت مسکن و اجاره) و جهش قیمت برق بود. گرانی انرژی و مسکن نشان داد که اگرچه فشارهای تورمی در بسیاری از بخش‌ها کاهش یافته، ظرفیت اقتصاد همچنان محدود است و شوک‌های عرضه یا هزینه‌ای می‌تواند تورم را مجدداً شعله‌ور کند. بانک مرکزی نیز اذعان کرد که اقتصاد به سقف ظرفیت نزدیک شده و حتی رشد نسبتاً پایین (حدود ۱٫۸٪) می‌تواند برای توقف روند ضدتورمی کافی باشد. به بیان دیگر، مشکل ساختاری طرف عرضه و رشد ضعیف بهره‌وری باعث شده که پتانسیل رشد اقتصادی تنزل یابد و هر افزایشی در تقاضا زودتر به تورم تبدیل شود. با ظهور نشانه‌های تورمی جدید، RBA در پاییز ۲۰۲۵ احتیاط پیشه کرد و از کاهش نرخ‌های بیشتر خودداری نمود. مقامات پولی تأکید کردند که در شرایط فعلی دامنه کمی برای کاهش بیشتر نرخ بهره باقی مانده است و بانک مرکزی باید بار دیگر بر مأموریت تثبیت قیمت‌ها متمرکز شود. در واقع، انتظار می‌رود RBA تا زمانی که تورم به سمت وسط بازه هدف (نزدیک ۲٫۵٪) بازنگردد، از هرگونه تسهیل پولی اضافه خودداری کند. برخی تحلیلگران حتی احتمال افزایش مجدد نرخ بهره در اوایل ۲۰۲۶ را مطرح کردند اگر تورم طبق پیش‌بینی‌ها به ۳٫۷۵٪ تا اواسط ۲۰۲۶ برسد. رئیس بانک مرکزی نیز تصریح کرد که بازار کار هنوز «نسبتاً پرقدرت» است و شاید نرخ بیکاری بالاتر از ۴٫۵٪ لازم باشد تا فشارهای تورمی کاملاً مهار شود. به طور کلی، سیاست پولی استرالیا در ۲۰۲۵ مسیری دو مرحله‌ای داشت: ابتدا کاهش نرخ‌ها برای تقویت اقتصاد و سپس توقف در میانه راه به دلیل بازگشت سرسختی تورم. این رویکرد محتاطانه نشان‌دهنده طناب‌بازی بانک مرکزی بین حمایت از رشد و جلوگیری از احیای تورم افسارگسیخته است. بازار کار و دستمزدها همان‌طور که اشاره شد، بازار کار استرالیا در سال ۲۰۲۵ روندی از اشباع تاریخی به تعادل نسبی را طی کرد. نرخ بیکاری که در سال ۲۰۲۲ به پایین‌ترین حد طی نیم قرن (حدود ۳٫۴٪) رسیده بود، در طول ۲۰۲۵ به تدریج افزایش یافت و در سه‌ماهه سوم به ۴٫۵٪ رسید. این میزان بالاترین نرخ بیکاری از سال ۲۰۲۱ تاکنون است و حاکی از سرد شدن ملایم بازار کار می‌باشد. با این وجود، سطح ۴-۵٪ همچنان نشان‌دهنده اشتغال کامل نسبی بوده و بسیاری از صنایع با کمبود نیروی کار ماهر مواجه‌اند. نرخ مشارکت نیروی کار نیز بالا باقی ماند که بخشی از آن ناشی از رشد قوی مهاجرت پساکرونایی و بازگشت نیروی کار خارجی به استرالیا است. ورود مهاجران جدید از یک سو عرضه نیروی کار را افزایش داد و جلوی فشار شدید بر دستمزدها را گرفت و از سوی دیگر باعث افزایش تقاضای مسکن و خدمات شد که خود عاملی در تورم حوزه مسکن بود. رشد دستمزدها در ۲۰۲۵ نسبتاً معتدل و همگام با انتظارات بود. میانگین رشد سالانه دستمزدها حدود ۳ تا ۳٫۵٪ گزارش شد که اندکی کمتر از تورم عمومی و به دور از هرگونه مارپیچ دستمزد-قیمت خطرناک است. این امر نشان می‌دهد که علی‌رغم تنگنای بازار کار در سال‌های اخیر، انتظارات دستمزدی مهار شده و کسب‌وکارها در تعیین حقوق با احتیاط عمل کرده‌اند. البته افزایش هزینه‌های زندگی (به‌ویژه مسکن و انرژی) فشار زیادی بر خانوارها وارد کرد و باعث نارضایتی اجتماعی شد، اما دولت با ارائه بسته‌های کمک هزینه انرژی و تخفیفات مالیاتی تلاش کرد تا حدودی این فشار را تعدیل کند. بر اساس به‌روزرسانی بودجه، دولت در سال ۲۰۲۵ بیش از ۹ میلیارد دلار صرف کمک‌های معیشتی، خدمات درمانی روانی، حمایت از سالمندان و زیرساخت‌های محلی کرد تا بار تورمی را بر اقشار آسیب‌پذیر کاهش دهد. از جنبه دیگر، باید توجه داشت که بهره‌وری پایین به چالشی در بازار کار بدل شده است. رشد ضعیف بهره‌وری به این معناست که افزایش اشتغال بیشتر به افزایش تعداد کارکنان انجامیده تا به بهبود تولید هر کارگر. گزارش کمیسیون بهره‌وری نشان می‌دهد رشد بهره‌وری نیروی کار در سال منتهی به اواسط ۲۰۲۵ تنها ۰٫۲-۰٫۳٪ بوده که بسیار کمتر از میانگین بلندمدت است. این وضعیت یک «رونق کم‌بهره‌وری» را رقم زده است ، جایی که حتی افزایش تولید ناخالص داخلی عمدتاً از طریق به‌کارگیری نیروی کار بیشتر (مثلاً مهاجرت) حاصل می‌شود نه از محل کاراتر شدن فرآیندها. پیامد این روند برای بازار کار آن است که رشد دستمزد واقعی و سطح زندگی ممکن است در بلندمدت دچار سکون شود مگر آن‌که سرمایه‌گذاری در فناوری، مهارت‌آموزی و نوآوری افزایش یابد. دولت استرالیا اواخر ۲۰۲۵ اعلام کرد که افزایش بهره‌وری و مهارت نیروی کار را در صدر برنامه‌های اقتصادی ۲۰۲۶ خود قرار خواهد داد تا از این رهگذر هم رشد غیرتورمی تقویت شود و هم زمینه افزایش پایدار دستمزدها فراهم آید. سیاست مالی و بودجه دولت استرالیا در ۲۰۲۵ در سال ۲۰۲۵، وضعیت بودجه دولت فدرال استرالیا تصویری از بهبودهای کوتاه‌مدت همراه با چالش‌های بلندمدت بود. در سال مالی ۲۰۲۲/۲۳، رونق درآمدهای مالیاتی ناشی از صادرات کالا و اشتغال قوی به دولت این امکان را داد تا با مازاد بودجه معادل ۰٫۹٪ تولید ناخالص داخلی سال را به پایان برساند. همچنین، در سال مالی ۲۰۲۳/۲۴ نیز این روند ادامه یافت و دولت توانست مازادی معادل ۱۵٫۸ میلیارد دلار (معادل بیش از ۰٫۶٪ تولید ناخالص داخلی) ثبت کند و به نخستین دوره دو ساله مازاد بودجه در دو دهه اخیر دست یابد. این مازادها به دولت کمک کرد تا بخشی از بدهی‌های انباشته‌شده ناشی از بحران کرونا را بازپرداخت کند و نسبت بدهی عمومی به تولید ناخالص داخلی را به حدود ۲۰٪ کاهش دهد. در سطح بین‌المللی، چنین سطحی از بدهی دولتی به‌عنوان بدهی بسیار پایین ارزیابی می‌شود و یکی از نقاط قوت اقتصاد استرالیا محسوب می‌گردد. با این حال، با وجود این موفقیت‌ها، فشارهای ساختاری بر بودجه دولتی همچنان در حال افزایش است. هزینه‌هایی همچون نظام سلامت برای جمعیت سالخورده، طرح ملی بیمه معلولیت (NDIS) و هزینه‌های دفاعی و امنیتی (از جمله پیمان امنیتی جدید AUKUS) به طور سریع در حال رشد هستند. در به‌روزرسانی میان‌دوره‌ای بودجه در دسامبر ۲۰۲۵، وزیر خزانه‌داری، جم چالمرز، پیش‌بینی کرد که کسری بودجه سال ۲۰۲۵/۲۶ حدود ۳۶٫۸ میلیارد دلار خواهد بود، که نسبت به تخمین قبلی (۴۲ میلیارد دلار) بهبود یافته است. این کسری معادل ۱٪ تولید ناخالص داخلی است و نشان‌دهنده چالش‌های مالی بلندمدت است. پیش‌بینی می‌شود که کسری بودجه سالانه تا حداقل ۲۰۲۹ در بالای ۱٪ تولید ناخالص داخلی باقی بماند. دولت همچنین تأکید کرده است که برنامه «ترمیم مالی» را به‌تدریج و با حساسیت اقتصادی پیش خواهد برد، به این معنی که با کنترل رشد مخارج و اصلاحات درآمدی، قصد دارد کسری‌های ساختاری را مهار کرده و نسبت بدهی را در سطوح پایین حفظ کند. یکی از اقدامات مهم دولت در سال ۲۰۲۵، کاهش مالیات‌های مرحله ۳ بود که علی‌رغم هزینه‌زا بودن برای بودجه، دولت تصمیم گرفت طبق وعده‌های انتخاباتی آن را اجرا کند، اما تغییرات جزئی برای جلوگیری از اثر تورمی بیش‌ازحد اعمال شد. برخی کارشناسان معتقدند که این کاهش مالیاتی تأثیر مستقیمی بر افزایش تورم نخواهد داشت زیرا بیشتر به نفع اقشار پردرآمد است که احتمالاً بخش بزرگی از آن را پس‌انداز خواهند کرد. در مجموع، سیاست مالی دولت استرالیا در سال ۲۰۲۵ همچنان انبساطی و حمایتی باقی ماند. کاهش مالیات‌ها و افزایش هزینه‌های خدمات عمومی به عنوان محرک تقاضا عمل کردند، اما دولت با بازگشت بخشی از درآمدهای مازاد به خزانه سعی کرد از تشدید تورم جلوگیری کند و تعادلی بین حمایت از رشد اقتصادی و کنترل تورم برقرار سازد. بازارهای مالی و واکنش‌ها در ۲۰۲۵ دلار استرالیا (AUD) در سال ۲۰۲۵ نوسانات قابل توجهی داشت و تحت تأثیر تغییرات سیاست پولی و نوسانات دلار آمریکا، دوره‌های ضعف و قدرت را تجربه کرد. در ابتدای سال، نرخ برابری AUDUSD به حدود ۰٫۶۲ رسید، نزدیک به پایین‌ترین سطوح خود در سال‌های اخیر. با آغاز کاهش نرخ بهره در استرالیا و سقوط شاخص دلار امریکا، دلار استرالیا تقویت شد و پیش‌بینی‌ها نشان می‌داد که تا پایان سال به ۰٫۶۷ برسد. با این حال، نوسانات سیاسی و اقتصادی نظیر تنش‌های تجاری آمریکا و چین و داده‌های تورمی استرالیا باعث عقب‌نشینی موقتی آن شد، ولی در کل، دلار استرالیا مسیر صعودی ملایمی را پیمود. در بازار بدهی و اوراق قرضه، سال ۲۰۲۵ شاهد تعدیل نرخ‌ها و تغییرات در منحنی بازده بود. کاهش نرخ بهره و پایین آمدن تورم باعث افت بازده اوراق کوتاه‌مدت و حرکت منحنی بازده به سمت حالت نرمال شد. با این حال، در نیمه دوم سال، بازده اوراق بلندمدت افزایش یافت و تا پایان سال نرخ بازده اوراق ۱۰ ساله استرالیا در حدود ۴٫۴٪ تا ۴٫۷٪ قرار گرفت. این نرخ‌ها نشان‌دهنده انتظارات تورمی بالاتر از هدف ۲-۳٪ است. باوجود این افزایش‌ها، اعتبار دولت استرالیا همچنان مستحکم باقی ماند و اوراق دولتی نسبت به اوراق آمریکا جذابیت خود را حفظ کرد. بازار سهام استرالیا در سال ۲۰۲۵ عملکردی فراتر از انتظارات داشت و یکی از بازارهای پربازده جهان شد. شاخص S&P/ASX 200 تحت تأثیر کاهش نرخ بهره و رشد سهام بخش فناوری و معدن به دلیل علاقه جهانی به هوش مصنوعی و مواد اولیه باتری، افزایش یافت. با اینکه فضای خوش‌بینی در بورس حاکم بود و شاخص P/E بالاتر از میانگین تاریخی رسید، تحلیلگران هشدار دادند که این ارزش‌گذاری‌ها ممکن است بازار را در برابر شوک‌های جهانی آسیب‌پذیر کند. تنش‌های تجاری و غافلگیری‌های اقتصادی می‌تواند اعتماد سرمایه‌گذاران را به خطر بیندازد و منجر به اصلاحات در بازار سهام شود. با این حال، سال ۲۰۲۵ برای بورس استرالیا سالی نیرومند و رو به رشد بود. دورنمای اقتصاد استرالیا در سال ۲۰۲۶ با ورود به سال ۲۰۲۶، چشم‌ها معطوف به این است که آیا استرالیا می‌تواند دستاوردهای مثبت سال ۲۰۲۵ را تثبیت کند و چالش‌های باقی‌مانده را پشت سر بگذارد. تحلیل‌ها حاکی از آن است که اقتصاد استرالیا همچنان به رشد معتدل ادامه خواهد داد و تورم به طور تدریجی کاهش خواهد یافت. طبق پیش‌بینی سازمان همکاری اقتصادی و توسعه (OECD)، تولید ناخالص داخلی استرالیا از ۱٫۸٪ در ۲۰۲۵ به حدود ۲٫۲٪ در ۲۰۲۶ افزایش خواهد یافت. صندوق بین‌المللی پول نیز چشم‌انداز مشابهی دارد و نرخ رشد اقتصاد استرالیا در سال ۲۰۲۶ را ۲٫۱٪ برآورد کرده است. این بهبود نسبی به دلیل افزایش درآمد واقعی خانوار (به واسطه کاهش تورم و رشد دستمزدها)، سیاست‌های مالی حمایتی مانند ادامه تخفیفات مالیاتی و سرمایه‌گذاری در زیرساخت‌ها، و همچنین اثر کاهش نرخ بهره در ۲۰۲۵ بر سرمایه‌گذاری بخش خصوصی خواهد بود. بنابراین، می‌توان انتظار داشت که استرالیا در ۲۰۲۶ همچنان به رشد تدریجی دست یابد و از رکود اجتناب کند، هرچند که این رشد به طور چشمگیری سریع نخواهد بود. در جبهه تورم، پیش‌بینی‌ها کمی محتاطانه‌تر است. وزارت خزانه‌داری استرالیا و برخی بانک‌ها انتظار دارند که تورم به کندی کاهش یابد و تا اواسط ۲۰۲۶ در حدود ۳٫۵٪ تا ۳٫۷٪ باقی بماند که هنوز بالاتر از بازه هدف بانک مرکزی است. با این حال، سازمان همکاری اقتصادی و توسعه (OECD) و صندوق بین‌المللی پول خوش‌بین‌تر به نظر می‌رسند و پیش‌بینی می‌کنند که با ادامه سیاست‌های انضباطی، نرخ تورم تا پایان ۲۰۲۶ به بازه هدف ۲-۳٪ باز خواهد گشت. بانک مرکزی استرالیا نیز در آخرین گزارش خود تصریح کرد که طبق سناریوی پایه، تورم پایه تا نیمه دوم ۲۰۲۶ بالای ۳٪ خواهد ماند و تنها در اواخر ۲۰۲۷ به حوالی ۲٫۵٪ می‌رسد. بنابراین، به نظر می‌رسد که مهار کامل تورم نیاز به زمان بیشتری خواهد داشت و بانک مرکزی احتمالاً در نیمه اول ۲۰۲۶ نیز رویکردی محتاطانه در سیاست‌های پولی خود خواهد داشت. بسیاری از تحلیلگران پیش‌بینی می‌کنند که بانک مرکزی تنها یک نوبت کاهش نرخ بهره (حدود ۲۵ واحد پایه) در اوایل ۲۰۲۶ خواهد داشت که نرخ بهره را به ۳٫۳۵٪ کاهش خواهد داد. بعد از آن، احتمالاً بانک مرکزی منتظر خواهد ماند تا اطمینان حاصل کند که روند نزولی تورم به‌طور کامل در حال تحقق است. در زمینه ریسک‌ها و عوامل برون‌زا، دو عامل کلیدی در دورنمای ۲۰۲۶ برجسته هستند: چین و تجارت جهانی. اقتصاد چین، که بزرگ‌ترین شریک تجاری استرالیا است، همچنان با بحران املاک و کاهش رشد اقتصادی مواجه است. افت سرمایه‌گذاری در بخش ساخت‌وساز و کاهش تقاضا برای مواد خام از سوی چین (مانند سنگ آهن و زغال‌سنگ) می‌تواند رشد صادرات استرالیا را محدود کند. با این حال، دولت چین در اواخر ۲۰۲۵ اقداماتی را برای تحریک بخش مسکن انجام داد، از جمله کاهش نرخ بهره و تسهیل خرید مسکن در شهرهای بزرگ. این اقدامات احتمالاً در ۲۰۲۶ ثبات نسبی در اقتصاد چین ایجاد خواهد کرد. خوش‌بینانه‌ترین سناریو این است که رکود چین عمیق‌تر نخواهد شد و سرمایه‌گذاری این کشور به تدریج به حوزه‌های فناوری و انرژی پاک منتقل شود، که می‌تواند فرصتی برای صادرات استرالیا در بخش‌هایی مانند لیتیوم و مواد باتری باشد. عامل دیگر، تجارت جهانی و سیاست‌های آمریکا است. تنش‌های تجاری میان واشنگتن و پکن که در اوایل ۲۰۲۵ به اوج رسید، در نیمه دوم سال کاهش یافت و پیش‌بینی می‌شود در ۲۰۲۶ نیز کشورها به جای جنگ‌های تجاری تمام‌عیار، به توافقات دوجانبه مدیریت‌شده حرکت کنند. اگر این روند ادامه یابد و هیچ شوک تجاری جدیدی رخ ندهد، فضای بهتری برای اقتصادهای وابسته به تجارت مانند استرالیا فراهم خواهد شد. البته، هنوز ابهامات ژئوپلیتیک از جمله انتخابات میان دوره‌ای آمریکا، جنگ اوکراین و سیاست‌های اقلیمی می‌تواند بر قیمت کالاها و ریسک‌پذیری سرمایه‌گذاران اثر بگذارد. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ سخن پایانی  در آغاز سال ۲۰۲۶، اقتصاد استرالیا همچنان به مسیر رشد معتدل ادامه خواهد داد. پیش‌بینی می‌شود که تورم کاهش یابد، ولی همچنان برای چند ماه در سطح بالاتر از هدف بانک مرکزی باقی بماند. بازار ارز و سهام استرالیا در صورت کاهش ریسک‌های جهانی تقویت خواهند شد، اما این روند به پایداری تورم داخلی و تثبیت چشم‌انداز رشد بستگی دارد. در بازار سهام، اگرچه رشد ادامه خواهد داشت، نوسانات به دلیل ارزش‌گذاری‌های بالاتر افزایش خواهد یافت. در نهایت، استرالیا در ۲۰۲۶ به‌عنوان یکی از اقتصادهای پیشرفته با اقتصادی مقاوم و آزموده‌شده ظاهر خواهد شد که می‌تواند به عنوان الگویی از مدیریت موفق در برابر چالش‌ها برای سایر کشورها عمل کند. با این حال، پایداری این موفقیت در گرو اصلاحات ساختاری و انعطاف‌پذیری در برابر تکانه‌های بیرونی خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رکوردزنی فلزات گران‌بها در سال 2025؛ نقره، طلا و پلاتین پیشتاز در بازارهای جهانی

سال 2025 به وضوح سال فلزات بود. فلزات گران‌بها و مس در این سال عملکردی فوق‌العاده داشتند و توانستند از بازار سهام و رمزارزها پیشی بگیرند. بسیاری تصور می‌کردند که بازگشت دونالد ترامپ به کاخ سفید عمدتاً باعث رشد رمزارزها می‌شود و بیت‌کوین و بازارهای گسترده‌تر به سطوح جدیدی خواهند رسید. با این حال، واقعیت کمی متفاوت بود. از ابتدای سال 2025، قیمت بیت‌کوین بیش از 7% کاهش یافت، هرچند که در اکتبر همان سال رکورد جدیدی ثبت کرد. در همین حال، سهام نیز با وجود نگرانی‌ها در مورد جنگ‌های تجاری و تورم، عملکرد نسبتا خوبی داشتند. شاخص S&P 500 به ویژه با 17.2% رشد، نزدک با 21.5% رشد، داو جونز با 14.1% رشد و راسل 2000 با 14.7% رشد، نتایج خوبی از خود به نمایش گذاشتند. حتی عرضه‌های عمومی اولیه (IPOs) در طول سال رضایت‌بخش بودند و هم برای شرکت‌ها و هم برای سرمایه‌گذاران سودآور بودند. اما ستارگان واقعی سال 2025، فلزات بودند، به ویژه فلزات گران‌بها. طلا تقریباً 69% رشد کرد، نقره 136% افزایش یافت، پلاتین نیز 136% افزایش پیدا کرد و پالادیوم حدود 99% رشد کرد. این ارقام واقعاً شگفت‌انگیز هستند، به ویژه وقتی که در نظر می‌گیریم که ما در یک محیط «ریسک‌گریز» واضح نیستیم و رکود جهانی یا در ایالات متحده نیز به نظر نمی‌رسد که به زودی رخ دهد. در خصوص عوامل محرک این افزایش، کمبود ساختاری عرضه در فلزات گران‌بها نقش اساسی داشت. تقاضای سرمایه‌گذاران به دلیل انتظار از سیاست‌های تسهیلی‌تر فدرال رزرو افزایش یافت، در حالی که تقاضای بانک‌های مرکزی عمدتاً تحت تأثیر ریسک‌های ژئوپلیتیکی و بی‌اعتمادی رو به رشد به دلار آمریکا قرار داشت. ریسک اصلاح شدید قیمت‌ها پس از چنین افزایشی قابل رد کردن نیست، اما خریدهای بانک‌های مرکزی معمولاً بلندمدت است و به ندرت به سرعت معکوس می‌شود. سرمایه‌گذاران ممکن است همچنان در برابر حباب احتمالی هوش مصنوعی هج کنند، اما حتی اگر این اتفاق نیفتد، کاهش نرخ‌های بهره فدرال رزرو می‌تواند دلار را تضعیف کرده و از طلا حمایت کند. رالی نقره همچنین از یک فشار ناشی از "پوشش پوزیشن‌های فروش" یا اصطلاحا (شورت اسکوئیز) تقویت شد. با کمبود نقره فیزیکی، تاجران که بر اساس کاهش قیمت‌ها شرط‌بندی کرده بودند، مجبور شدند فلز را خریداری کنند تا موقعیت‌های خود را ببندند، که باعث افزایش قیمت‌ها شد. در همین حال، موجودی‌های در دسترس در لندن به شدت کاهش یافت، در حالی که موجودی‌های بورس‌های شانگهای به کمترین سطح در ده سال گذشته رسید. برای فلزات گروه پلاتین، افزایش قیمت‌ها ناشی از اختلالات در عرضه، شرایط بازار محدودتر و تقاضای صنعتی قوی بود. این عوامل، همراه با حرکت مثبت بازار، باعث تقویت روند صعودی شد: پس از رالی قبلی در بازار طلا، سرمایه‌گذاران به خرید نقره، پلاتین و پالادیوم روی آوردند که این امر به افزایش همزمان قیمت‌های این فلزات منجر شد. علاوه بر فلزات گران‌بها، مس نیز اخیراً توجه زیادی را جلب کرده است. قیمت‌ها برای اولین بار از مرز 12,000 دلار در هر تن عبور کرد، در پی نگرانی‌ها در مورد کاهش عرضه جهانی، تعطیلی معادن غیرمنتظره و افزایش هیجان پیرامون نقش حیاتی مس در زیرساخت‌های مرتبط با هوش مصنوعی. آیا آینده روشن است؟ در سناریوی پایه، پیش‌بینی می‌شود که عرضه نقره همچنان کاهش یابد، در حالی که طلا احتمالاً از خریدهای بانک‌های مرکزی در سال 2026 بهره‌مند خواهد شد. چشم‌انداز مس نیز نسبتاً مختلط است، زیرا رشد اقتصادی کندتر، نوسانات بازار و عدم‌قطعیت سیاسی می‌تواند بر تقاضا برای فلزات صنعتی تأثیر بگذارد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جنگ جدید در سیلیکون‌ولی: نبرد برای برق، نه تراشه

در سه سال گذشته، هر بار صحبت از «رالی هوش مصنوعی» می‌شد، ذهن همه به سمت تراشه‌ها، GPUها، مدل‌های زبانی و شرکت‌هایی مثل انویدیا، AMD و مایکروسافت می‌رفت. اما حالا، در آستانه ۲۰۲۶، یک واقعیت تازه در حال شکل‌گیری است؛ واقعیتی که می‌تواند کل مسیر سرمایه‌گذاری در AI را تغییر دهد. اگر رالی ۲۰۲۳ تا ۲۰۲۵ بر پایه «قدرت پردازش» بود، رالی ۲۰۲۶ ممکن است بر پایه قدرت برق باشد. گلوگاه واقعی AI نه تراشه است، نه کدنویسی — برق است در نگاه اول، تصور می‌شود که توسعه هوش مصنوعی فقط به تراشه‌های سریع‌تر و مدل‌های پیچیده‌تر وابسته است. اما مدیرعامل مایکروسافت، ساتیا نادلا، جمله‌ای گفت که نگاه بازار را تکان داد: «مشکل ما کمبود تراشه نیست؛ مشکل برق است. تراشه داریم، اما جایی برای روشن کردنشان نداریم.» این جمله ساده، یک حقیقت بزرگ را آشکار می‌کند: AI به مرحله‌ای رسیده که محدودیت اصلی آن، زیرساخت انرژی است. دیتاسنترها (Data Centers) به برق عظیم نیاز دارند GPUها مصرف انرژی بسیار بالایی دارند شبکه‌های برق فعلی برای این حجم از تقاضا طراحی نشده‌اند زمان انتظار برای اتصال به شبکه در برخی مناطق به ۵ تا ۷ سال رسیده است این یعنی شرکت‌های فناوری نمی‌توانند فقط با خرید تراشه‌های بیشتر، رشد کنند. آن‌ها باید برق بیشتری تولید کنند. شرکت‌های فناوری در حال تبدیل شدن به شرکت‌های برق هستند وقتی شرکت‌هایی مثل مایکروسافت، آمازون و گوگل می‌بینند که شبکه برق پاسخگوی نیازشان نیست، دو راه بیشتر ندارند: صبر کنند (که غیرممکن است) خودشان برق تولید کنند و دقیقاً همین اتفاق در حال رخ دادن است. شرکت‌های فناوری در حال ساخت: نیروگاه‌های کوچک خصوصی مزارع خورشیدی اختصاصی سیستم‌های ذخیره انرژی ترانسفورماتورهای اختصاصی شبکه‌های انتقال داخلی این یعنی AI دیگر فقط یک صنعت نرم‌افزاری نیست؛ یک صنعت انرژی‌بر است. بازار جدید AI: ترانسفورماتورها، کابل‌ها، شبکه برق و تجهیزات صنعتی وقتی برق تبدیل به گلوگاه می‌شود، برندگان جدید بازار هم تغییر می‌کنند. شرکت‌هایی که تا دیروز در حاشیه بودند، حالا در مرکز توجه قرار گرفته‌اند: ۱. Vertiv ستاره جدید زیرساخت دیتاسنتر سهام از ۵۳ دلار به ۱۶۶ دلار رسیده (۲۰۰٪ رشد) متخصص در سیستم‌های خنک‌کننده، برق اضطراری و مدیریت انرژی ۲. Schneider Electric پادشاه تجهیزات برق صنعتی تولیدکننده کلیدهای برق (Circuit Breakers) تأمین‌کننده اصلی دیتاسنترهای مدرن ۳. Eaton رقیب جدی اشنایدر مزیت بزرگ در تولید تجهیزات حفاظتی برق رشد تقاضا از سمت دیتاسنترها ۴. Siemens غول زیرساخت اروپا فعال در شبکه‌های برق، اتوماسیون صنعتی و سیستم‌های انتقال انرژی این شرکت‌ها شاید «هیجان‌انگیز» مثل انویدیا نباشند، اما بدون آن‌ها، هیچ GPU و هیچ مدل هوش مصنوعی نمی‌تواند روشن شود. مس؛ فلزی که می‌تواند قهرمان پنهان رالی ۲۰۲۶ باشد در کنار برق، یک ماده خام دیگر هم در مرکز توجه قرار گرفته: مس (Copper). چرا؟ دیتاسنترها به کیلومترها کابل مسی نیاز دارند ترانسفورماتورها بدون مس ساخته نمی‌شوند خودروهای برقی هم مصرف‌کننده بزرگ مس هستند شبکه برق جهانی برای ارتقا به مس بیشتری نیاز دارد اگر روایت «بحران برق» در بازار جا بیفتد، مس می‌تواند یکی از بزرگ‌ترین رالی‌های کالایی دهه را تجربه کند. چرا این تغییر روایت مهم است؟ بازارها همیشه دنبال «داستان» هستند. داستان ۲۰۲۳ تا ۲۰۲۵ این بود: «هرچه GPU بیشتر، رشد بیشتر.» اما داستان ۲۰۲۶ ممکن است این باشد: «هرچه برق بیشتر، AI بیشتر.» این تغییر روایت می‌تواند: مسیر سرمایه‌گذاری را عوض کند شرکت‌های جدیدی را وارد رالی کند ارزش‌گذاری شرکت‌های فعلی را تغییر دهد بازار کالاها را تحت تأثیر قرار دهد حتی سیاست‌گذاری انرژی کشورها را تغییر دهد چرا این موضوع برای سرمایه‌گذاران مهم است؟ زیرا: اگر برق گلوگاه باشد، رشد شرکت‌های تراشه‌ساز محدود می‌شود شرکت‌های زیرساختی وارد فاز رشد انفجاری می‌شوند بازار انرژی و مواد اولیه دوباره جذاب می‌شود سرمایه‌گذاری در AI از «نرم‌افزار» به «سخت‌افزار و انرژی» منتقل می‌شود این یعنی: رالی بعدی AI ممکن است از جایی شروع شود که هیچ‌کس انتظارش را ندارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پتانسیل صعودی چین برای انویدیا و AMD

گمانه‌زنی‌های تازه درباره احتمال صدور مجوز از سوی آمریکا برای فروش پردازنده‌های گرافیکی (GPU) به چین، توجه‌ها را به پتانسیل رشد درآمدی انویدیا و AMD جلب کرده است. به برآورد مؤسسه «ریموند جیمز»، AMD می‌تواند بین ۵۰۰ تا ۸۰۰ میلیون دلار به درآمد خود اضافه کند که معادل ۰٫۱۰ تا ۰٫۲۰ دلار افزایش در سود هر سهم (EPS) غیر GAAP است؛ افزایشی که عمدتاً از محل شتاب‌دهنده‌های سازگار با مقررات چین حاصل می‌شود. فرصت انویدیا بزرگ‌تر ارزیابی می‌شود؛ به‌طوری‌که پتانسیل ۷ تا ۱۲٫۵ میلیارد دلار درآمد اضافی و ۰٫۱۵ تا ۰٫۳۰ دلار افزایش EPS در سال ۲۰۲۶ برای این شرکت متصور است. با این حال، همچنان ابهاماتی درباره زمان صدور مجوزها، میزان تقاضای چین و هزینه‌های صادراتی آمریکا وجود دارد، اما حتی فروش در حجم‌های محدود نیز می‌تواند اثر معناداری داشته باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

صورت جلسه بانک مرکزی استرالیا: ریسک‌های تورمی در حال افزایش است

این صورت‌جلسه روایت «توقف همراه با تمایل به سیاست انقباضی» را تقویت می‌کند؛ موضوعی که از نرخ‌های کوتاه‌مدت حمایت کرده و مانع از افت شدید دلار استرالیا شده است. خلاصه نکات کلیدی صورت‌جلسه نشان می‌دهد نگرانی بانک مرکزی استرالیا درباره پایداری فشارهای تورمی افزایش یافته است. اعتماد به اینکه سیاست پولی همچنان «انقباضی» است کاهش یافته است. شاخص CPI ماهانه مفید اما فعلاً غیرقابل‌اتکا ارزیابی شده؛ CPI فصلی همچنان معیار اصلی است. بازار کار هنوز «کمی فشرده» ارزیابی می‌شود و ریسک تقاضای مازاد وجود دارد. هیئت مدیره درباره شرایطی که ممکن است افزایش نرخ بهره را ضروری کند، بحث کرده است. جزئیات کامل صورت‌جلسه ماه دسامبر بانک مرکزی استرالیا نشان می‌دهد اعضای هیئت مدیره نسبت به اینکه سیاست پولی همچنان محدودکننده باشد، اطمینان کمتری دارند؛ زیرا شواهد جدید نشان می‌دهد فشارهای تورمی ممکن است پایدارتر از انتظار باشند. اگرچه نرخ بهره با رأی کامل اعضا در سطح ۳.۶۰٪ ثابت ماند، اما داده‌های تورمی اخیر—از جمله نخستین انتشار کامل CPI ماهانه—به ریسک‌های صعودی تورم در کوتاه‌مدت اشاره دارد. تورم کلی در اکتبر به ۳.۸٪ رسیده و شاخص‌های مختلف نشان می‌دهند فشارهای هزینه‌ای گسترده‌تر شده‌اند. هزینه نیروی کار و میانگین دستمزدها بالاتر از انتظار بوده و شاخص‌های بهره‌برداری از ظرفیت نشان می‌دهد اقتصاد با سطحی از تقاضای مازاد فعالیت می‌کند. هیئت مدیره هشدار داد که CPI ماهانه به دلیل سابقه کوتاه، نوسان بالا و مشکلات تعدیل فصلی، باید با احتیاط تفسیر شود. بنابراین CPI فصلی همچنان معیار اصلی برای ارزیابی روند تورم خواهد بود و داده‌های فصل دسامبر برای جلسه فوریه حیاتی است. بحث مهم دیگر این بود که آیا شرایط مالی همچنان محدودکننده هستند یا خیر. برخی اعضا معتقد بودند شرایط دیگر محدودکننده نیست—به دلیل رشد اعتباری قوی، رقابت شدید بانکی، کاهش ریسک‌پریمیوم و جهش فعالیت مسکن پس از تسهیل‌های قبلی. برخی دیگر گفتند شرایط هنوز کمی محدودکننده است—به دلیل پیش‌پرداخت‌های بالای وام مسکن، پس‌انداز بیشتر خانوارها و اثرات تأخیری سیاست پولی. بازار کار همچنان «کمی فشرده» توصیف شد؛ با کمبود نیروی کار، دشواری استخدام و برآوردهای بالاتر از تقاضای مازاد. افزایش اخیر نرخ بیکاری موقتی ارزیابی شد. در نهایت، اعضا گفتند هنوز زود است نتیجه بگیرند که پایداری تورم به‌طور معناداری افزایش یافته، اما سناریوهایی را بررسی کردند که در آن ممکن است افزایش نرخ بهره در سال آینده ضروری شود اگر فشارهای قیمتی و محدودیت ظرفیت کاهش نیابد. در حال حاضر، ریسک‌ها به سمت تورم متمایل شده و رویکرد محتاطانه و داده‌محور بانک مرکزی استرالیا را تقویت می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر