TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 83,597.48 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

دلار آمریکا بیش از حد قوی است و در معرض اصلاح قرار دارد

کاهش نرخ بهره توسط فدرال رزرو در دسامبر به عنوان سناریو اصلی بازارها بازگشته است، اما دلار همچنان نسبتاً قوی باقی مانده است. شاخص‌های ارزیابی کوتاه‌مدت ما (تیم تحلیل ING) نشان می‌دهند که ریسک‌های قابل توجهی برای اصلاح دلار وجود دارد، مگر اینکه داده‌ها موجب بازنگری افزایشی در نرخ‌ها شوند. مسائل ژئوپولیتیکی همچنان در کانون توجه خواهند بود، هم برای ارزهای اروپایی (مذاکرات صلح اوکراین) و هم برای ین ژاپن (تنش‌های ژاپن-چین بر سر تایوان). دلار آمریکا: نسبت به نرخ‌ها، دلار خیلی قوی است اخبار ژئوپولیتیکی امروز باید در کانون توجه باشد. ایالات متحده در روز پنج‌شنبه موضع خود را در خصوص مهلت تعیین‌شده برای پذیرش توافق صلح اوکراین توسط روسیه نرم‌تر کرده است و یک توافق جدید 19 ماده‌ای در روزهای آینده مورد بحث قرار خواهد گرفت. صدراعظم آلمان، مرتس، احتمال پیشرفت در این هفته را کم‌رنگ کرده است، در حالی که کرملین لحن محتاطانه‌ای از امیدواری نشان داده است. واکنش بازار فارکس به چشم‌انداز صلح اوکراین تاکنون اندک بوده است، به طوری که نه تنها هیچ جهش قابل توجهی در ارزهای با بتای بالا در اروپا (مثل یورو و پوند) مشاهده نشده، بلکه فشار جدی‌ای بر فرانک سوئیس، که پناهگاه امن ترجیحی برای ریسک‌های اروپایی است، وارد نشده است. در بین ارزهای گروه ده (G10)، ین ژاپن همچنان در کانون توجه است و بازار به طور speculative (حدس‌زنی) در حال آزمایش تحمل مقامات ژاپنی است. گزارش‌ها نشان می‌دهد که تماس اخیر ترامپ و شی جین‌پینگ شامل بحث‌هایی درباره تایوان بوده است که بر ارزش ین تاثیر منفی گذاشته است. شکاف دیپلماتیک بین ژاپن و چین در خصوص تایوان ادامه دارد و بازارها در حال افزودن پریمیوم ریسک به ین هستند، با توجه به احتمال پیامدهای اقتصادی اقدامات تلافی‌جویانه پکن. نقدینگی کم در آستانه تعطیلات شکرگزاری ممکن است شرایط مناسبی برای بانک ژاپن فراهم آورد تا در جفت ارز USDJPY دخالت کند، به ویژه پس از اصلاح بازار در این جفت ارز. داده‌های ایالات متحده ممکن است محرک این اصلاح باشند، اما به نظر نمی‌رسد که این اتفاق امروز بیفتد. فروش خرده‌فروشی باید نسبتاً قوی باشد و ما انتظار داریم که اطمینان مصرف‌کننده به طور متوسط به 93.5 کاهش یابد که نزدیک به پیش‌بینی اجماعی است. همچنین، پیش‌بینی ما برای شاخص قیمت تولیدکننده سپتامبر، مطابق با انتظارات است و رشد آن 0.3 درصد ماهانه خواهد بود. ما انتظار نداریم که این داده‌ها تاثیر زیادی بر انتظارات نرخ بهره داشته باشند، که در حال حاضر تحت تاثیر برخی اظهارات آرامش‌بخش مقامات فدرال رزرو قرار دارد. علاوه بر کریس والر، مری دالی نیز از کاهش نرخ بهره در دسامبر حمایت کرده است. هرچند او رای‌دهنده در این سال نیست، اما موضع او همچنان فشار داویش (کاهش نرخ بهره) بر کمیته سیاست پولی فدرال رزرو وارد می‌کند. بازارها دوباره 19 نقطه پایه کاهش نرخ برای دسامبر را پیش‌بینی می‌کنند اما دلار همچنان مقاوم باقی مانده است. برخی از جریان‌های متعادل‌سازی سالانه قبل از تعطیلات شکرگزاری ممکن است در این زمینه دخیل باشند، اما مگر اینکه بازارها به بازنگری‌ها و نگاه‌های انقباضی (هاوکیش) به سیاست پولی برسند، دلار در این سطوح نسبت به اختلاف نرخ کوتاه‌مدت بیش از حد قوی به نظر می‌رسد و ما ریسک‌های قابل توجهی برای کاهش ارزش آن پیش‌بینی می‌کنیم. یورو: تاکنون هیچ واکنشی به اخبار اوکراین یورو هنوز هیچ بهره‌ای از مذاکرات صلح اوکراین نبرده است و در حال حاضر با 2% ارزیابی پایین‌تر از ارزش واقعی خود نسبت به دلار (طبق مدل ما) معامله می‌شود. این موضوع خاص یورو نیست، چرا که ارزیابی بیش از حد دلار در اکثر ارزهای G10 مشابه است یا حتی بالاتر است. در زمینه داده‌ها، دیروز به بررسی شاخص Ifo آلمان پرداختیم. نتایج چندان مثبت نبودند؛ زیرا احساسات تجاری در آلمان در نوامبر کاهش یافته است. انتظارات ضعیف‌تر شده‌اند، هرچند شرایط جاری کمی بهبود یافته است، که نشان‌دهنده کاهش خوش‌بینی بعد از امید به محرک‌های مالی اولیه است. عدم استفاده بهینه از بودجه 2025 نشان می‌دهد که تحریک‌های اقتصادی ممکن است تنها از سال آینده آغاز شود که امیدواری‌هایی برای سال 2026 به همراه دارد. EURCHF ممکن است راه بهتری برای بازی کردن با احتمال موفقیت مذاکرات صلح اوکراین باشد، اما ارزیابی پایین یورو نسبت به دلار نباید نادیده گرفته شود و بازگشت آن به بالای 1.160 در کوتاه‌مدت همچنان سناریوی اصلی ماست. پوند: نگرانی‌ها پیش از بودجه نوسانات پیش‌بینی‌شده در جفت ارز EURGBP برای یک هفته آینده 3 نقطه بیشتر از نوسانات واقعی است، که بالاترین اختلاف نسبی از زمان اعلام بودجه مینی 2022 است. این نشان می‌دهد که با وجود برخی بهبودها در گیلت‌های (اوراق قرضه) بلندمدت، بازار فارکس همچنان نگران پیش‌بینی‌های بودجه بریتانیا است که قرار است فردا اعلام شود. این جفت ارز ممکن است امروز در سطح 0.880 ثابت بماند، مگر اینکه پیش‌بینی‌هایی در خصوص بودجه منتشر شود که باعث حرکت بازار شود (این ریسک غیرقابل انکار است). دلار نیوزیلند: آخرین کاهش نرخ توسط بانک مرکزی نیوزیلند همانطور که در پیش‌بینی بانک مرکزی نیوزیلند اشاره کردیم، انتظار داریم که امشب (در ساعت 4:30 صبح چهارشنبه به وقت ایران) بانک مرکزی نیوزیلند نرخ بهره را 25 نقطه پایه کاهش دهد که نرخ‌ها به 2.25% خواهد رسید. این را ما به عنوان نرخ پایانی در نظر می‌گیریم؛ زیرا کاهش تورم ممکن است کندتر از آنچه پیش‌بینی می‌شد، اتفاق بیفتد و رشد اقتصادی ممکن است مقاوم‌تر از آنچه انتظار می‌رفت، باشد. در بیانیه‌ی مربوطه، ممکن است بانک مرکزی درهای بیشتری برای کاهش نرخ‌ها در آینده نبندد، اما به نظر ما پیش‌بینی‌های جدید نرخ‌ها نشان می‌دهد که دیگر کاهش نرخ‌ها در دستور کار نیست. این پیام به اندازه کافی از نظر انقباضی (هاوکیش) بودن می‌تواند باعث کاهش انتظارات باقی‌مانده برای کاهش بیشتر نرخ‌ها در سال 2026 (که 42 نقطه پایه برای مه 2026 قیمت‌گذاری شده است) شود و موجب تقویت دلار نیوزیلند شود. ما همچنان برای  جفت ارز NZDUSD خوش‌بین هستیم و انتظار داریم تا پایان سال، این جفت ارز به بالای 0.570 بازگردد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اروپا پیشرفت مذاکرات صلح اوکراین را اعلام کرد

سخنگوی کمیسیون اروپا اعلام کرد که مذاکرات اخیر درباره اوکراین پیشرفت‌های سازنده‌ای داشته است، هرچند هنوز کارهای زیادی برای تکمیل پیشنهادهای صلح باقی مانده است. او همچنین خبر داد که فردا نشستی با حضور «ائتلاف داوطلبان اوکراین» برگزار خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشارهای سیاسی و اقتصادی دلار را تضعیف می‌کند

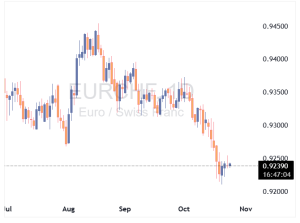
بله، ما قبلاً در این موقعیت بوده‌ایم، اما حالا نشانه‌هایی از پیشرفت در مذاکرات صلح در اوکراین در بازارهای ارزی مشاهده می‌شود. ارزهای منطقه CEE (کشورهای اروپای مرکزی و شرقی) در حال حفظ دستاوردهای هفته گذشته خود هستند و EURCHF اکنون به تدریج بالاتر از سطح 0.93 قرار گرفته است. کاهش قیمت انرژی باید برای یورو حمایت‌کننده باشد. پیشرفت بیشتر در مذاکرات صلح و احتمالاً گزارشی نرم‌تر از کتاب بژ فدرال رزرو در روز چهارشنبه می‌تواند باعث شود EURUSD به سطح 1.1500 دست یابد. دلار: احتمال کاهش بیشتر ارزش دلار در این هفته در هفته‌ای که به دلیل تعطیلات روز شکرگزاری در ایالات متحده، بازارها کمی خلوت‌تر خواهند بود، توجه بسیاری به مذاکرات صلح در اوکراین معطوف خواهد شد. ما قبلاً چندین بار در این موقعیت بوده‌ایم، اما به نظر می‌رسد فشار تحریم‌ها روسیه را بیشتر از همیشه به سمت یک توافق صلح سوق داده است. گزارش‌های اخیر حاکی از آن است که ایالات متحده در حال عقب‌نشینی از حمایت از خواسته‌های حداکثری روسیه است و احتمالاً رئیس‌جمهور اوکراین، ولودیمیر زلنسکی، در روزهای آینده به واشنگتن خواهد رفت تا مستقیماً با رئیس‌جمهور ایالات متحده، دونالد ترامپ، گفت‌وگو کند. جزئیات مذاکرات جاری در ژنو هنوز کمی مبهم است، اما فضای کلی به شکلی محتاطانه خوش‌بینانه است. ارزهای منطقه CEE در اواخر هفته گذشته بر اساس این طرح صلح میان ایالات متحده و روسیه تقویت شده‌اند و امروز نیز شاهد افزایش EURCHF به بالای 0.93 هستیم. به یاد بیاورید که EURCHF پس از حمله روسیه به اوکراین در سال 2022 سقوط کرده بود. همچنین، قیمت‌های گاز طبیعی و نفت به نزدیک‌ترین حد خود در سال جاری رسیده‌اند – معکوس بحران تأمین انرژی در سال 2022. این‌ها خبر خوبی برای چشم‌انداز رشد جهانی هستند، اگر مذاکرات صلح پیشرفت بیشتری داشته باشند، و در صورت تجدید نظر در پیش‌بینی‌های رشد اروپا و تضعیف مزیت استقلال انرژی ایالات متحده، می‌تواند به نفع دلار تمام شود. بعید به نظر می‌رسد که این هفته، داده‌های اقتصادی ایالات متحده بتوانند تاثیر زیادی روی دلار بگذارند، ولی گزارش کتاب بژ فدرال رزرو در روز چهارشنبه احتمالاً مورد توجه قرار خواهد گرفت. از لحاظ داده‌های اقتصادی، پیش‌بینی می‌شود که آمار فروش خرده‌فروشی ماه سپتامبر قوی باشد، اما بازار احتمالاً بیشتر به دنبال تحلیل کتاب بژ خواهد بود. در این گزارش، هرگونه شواهد روایی از ۱۲ منطقه گزارش‌دهی فدرال رزرو مبنی بر اینکه روند کند شدن اشتغال گسترش یافته است، ممکن است موجب بازگشت گمانه‌زنی‌ها درباره کاهش نرخ بهره فدرال رزرو در دسامبر شود. در روز جمعه، اظهارات جان ویلیامز، رئیس فدرال رزرو نیویورک، مبنی بر اینکه او به کاهش دیگری در دسامبر رای می‌دهد، باعث نوسانات در بازار شد. در واقع، بازار احتمال کاهش نرخ بهره در دسامبر را تا 75٪ قیمت‌گذاری کرده است و این سوال مطرح است که چرا دلار در این صبح کمی ضعیف‌تر نشده است. به‌طور کلی، ترکیب پیشرفت‌های مذاکرات صلح اوکراین و کتاب بژ، ریسک‌های نزولی برای دلار در این هفته ایجاد می‌کند. به این ترتیب، احتمالاً مقاومت DXY در محدوده 100.25/35 همچنان پابرجا خواهد ماند. یورو: کاهش قیمت انرژی مفید است تیترهای خبری امروز نشان می‌دهند که قیمت گاز طبیعی اروپا برای نخستین بار از ماه مه 2024 به زیر 30 یورو به ازای هر مگاوات ساعت رسیده است. این خبر قطعاً برای صنعت تولیدی اروپا بسیار خوشایند است. این در حالی است که بخش تولید همچنان بر شاخص‌های کلی کسب‌وکار منطقه تاثیر منفی می‌گذارد و آلمان در حال بررسی کمک‌های مالی انرژی است. کاهش قیمت‌های انرژی باعث افزایش شاخص شرایط تجاری یورو به بالاترین سطح خود در سال جاری شده است – که این تحولی کاملاً مثبت برای یورو به شمار می‌آید. ما کمی تعجب کرده‌ایم که EURUSD هنوز در نزدیکی سطح 1.1500 باقی مانده است، اما شاید سرمایه‌گذاران ترجیح می‌دهند دیدگاه‌های مثبت خود را در مورد یورو از طریق EURCHF بیشتر از EURUSD بیان کنند. با این حال، به نظر می‌رسد که رویدادهای این هفته می‌تواند سطح حمایت EURUSD را در 1.1500 تقویت کند. در تقویم امروز، شاخص Ifo آلمان منتشر خواهد شد. داده‌های PMI ماه نوامبر برای آلمان که در روز جمعه منتشر شد، کمی ناامیدکننده بود، بنابراین باید دید چه تأثیری بر بخش انتظارات شاخص Ifo که پیش‌بینی می‌شود به 91.6 برسد، خواهد گذاشت. اگر پیشرفت‌های بیشتری در مذاکرات صلح اوکراین به دست آید، EURCHF به راحتی می‌تواند به 0.9400/9450 در بازارهای کم حجم پایان سال برسد. پوند: حفظ ثبات در آستانه بودجه در روز جمعه، ما برآورد کردیم که ریسک پریمیوم – یا جایی که EURGBP و اوراق قرضه 10 ساله بریتانیا باید نسبت به متغیرهای مالی معمولی معامله شوند – حدود 0.5٪ و 10 نقطه پایه است. پیش‌بینی ما برای روز چهارشنبه، زمانی که بودجه انگلستان منتشر می‌شود، این است که احتمالاً پتانسیل صعود پوند محدود خواهد بود در صورتی که بودجه‌ای معتبر و دقیق ارائه شود و اینکه احتمالاً مقداری کاهش برای پوند وجود خواهد داشت چرا که چرخه کاهش نرخ بانک انگلستان در سال 2026 هنوز به درستی قیمت‌گذاری نشده است. ما انتظار داریم که EURGBP دوباره در محدوده 0.8760/70 پیش از بودجه حمایت پیدا کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اشلگل، رئيس بانک سوئيس: تورم سوئیس در ماه‌های آینده اندکی افزایش خواهد یافت

رئیس بانک ملی سوئیس، مارتین اشلگل، اعلام کرد که تورم بسیار پایین سوئیس در ماه‌های آینده اندکی افزایش خواهد یافت، هرچند همچنان در محدوده تعریف‌شده ثبات قیمتی بانک (۰٪ تا ۲٪) باقی می‌ماند. وی اشاره کرد که تورم فعلی در کف محدوده هدف قرار دارد اما انتظار می‌رود در فصل‌های آینده کمی بالا برود. بر اساس پیش‌بینی‌های بانک سوئيس، تورم میانگین در سال ۲۰۲۵ حدود ۰.۲٪، در ۲۰۲۶ حدود ۰.۵٪ و در ۲۰۲۷ حدود ۰.۷٪ خواهد بود. اشلگل تأکید کرد که بازگشت به نرخ‌های منفی، که بین سال‌های ۲۰۱۵ تا ۲۰۲۲ استفاده می‌شد، نیازمند شرایط بسیار خاص است. او افزود که سیاست فعلی نرخ صفر همچنان انبساطی بوده و از تورم و فعالیت اقتصادی حمایت می‌کند. وی همچنین درباره توافق تجاری مقدماتی با ایالات متحده سخن گفت که تعرفه‌های صادراتی سوئیس را به‌طور قابل توجهی کاهش خواهد داد. با این حال هشدار داد که تعرفه‌ها تنها بخشی از فضای کلی عدم قطعیت هستند؛ عاملی که او آن را «سمی برای اقتصاد» توصیف کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک مرکزی سوئیس: بازگشت به نرخ‌های منفی بسیار بعید، اما اگر لازم باشد آماده‌ایم

توماس اشلگل، رئیس بانک ملی سوئیس (SNB)، در تازه‌ترین اظهارات خود تأکید کرد که آستانه بازگشت به نرخ‌های بهره منفی بسیار بالا است و تنها در شرایط ویژه و اضطراری چنین اقدامی محتمل خواهد بود. با این حال او افزود که در صورت ضرورت، SNB آمادگی دارد دوباره نرخ‌ها را منفی کند؛ امری که نشان می‌دهد بانک مرکزی همچنان به انعطاف‌پذیری ابزارهای سیاست پولی خود متعهد است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقدینگی سوئیس فراتر از برآوردها افزایش یافت

داده‌های اقتصادی سوئیس نشان داد که عرضه پول M3 در ماه اکتبر ۲۰۲۵ نسبت به سال گذشته ۴.۸٪ افزایش یافته است. این رقم بالاتر از پیش‌بینی ۳.۹٪ بود و نشان‌دهنده رشد نقدینگی در اقتصاد سوئیس است. افزایش عرضه پول می‌تواند بر سیاست‌های پولی بانک ملی سوئیس و انتظارات تورمی اثرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سوئیس اوراق ۴.۵ میلیاردی منتشر می‌کند

بانک ملی سوئیس، اعلام کرد که اداره مالی فدرال قصد دارد در سال ۲۰۲۶ اوراق قرضه‌ای با ارزش اسمی ۴.۵ میلیارد فرانک سوئیس منتشر کند. با در نظر گرفتن اوراقی که در سال ۲۰۲۶ سررسید می‌شوند، حجم کل اوراق قرضه کنفدراسیون در گردش، به‌طور خالص ۱ میلیارد فرانک افزایش خواهد یافت. همچنین، حجم بدهی‌های ثبت‌شده در بازار پول قرار است در محدوده‌ای بین ۶ تا ۱۴ میلیارد فرانک سوئیس حفظ شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طی توافق تجاری جدید؛ آمریکا تعرفه واردات از سوئیس را از ۳۹٪ به ۱۵٪ کاهش می‌دهد

ایالات متحده و سوئیس در چارچوب یک توافق تجاری جدید به کاهش قابل‌توجه تعرفه‌های وارداتی دست یافته‌اند. بر اساس این توافق، تعرفه اعمال‌شده بر بسیاری از کالاهای سوئیسی در بازار آمریکا از ۳۹ درصد به ۱۵ درصد کاهش خواهد یافت؛ اقدامی که می‌تواند فشار سنگین ماه‌های اخیر بر صادرکنندگان سوئیسی را تا حد زیادی برطرف کند. نماینده تجاری آمریکا، جیمیسون گریر، اعلام کرده است که این توافق شامل انتقال بخشی از فعالیت‌های تولیدی سوئیس به خاک آمریکا؛ از جمله در حوزه داروسازی، تجهیزات ریلی و پالایش طلا خواهد بود؛ اقدامی که واشنگتن آن را گامی مهم برای تقویت تولید داخلی می‌داند. در سوئیس، صنایع صادرات‌محور این توافق را به‌عنوان ایجاد شرایط رقابتی برابر با اتحادیه اروپا استقبال کرده‌اند؛ چرا که شرکت‌های اروپایی پیش از این با تعرفه ۱۵ درصدی وارد بازار آمریکا می‌شدند. کاهش تعرفه‌ها برای صنایعی مانند ماشین‌آلات، ابزار دقیق، ساعت‌سازی و صنایع غذایی اهمیت ویژه‌ای دارد. داده‌های اخیر نشان می‌دهد صادرات سوئیس به آمریکا در سه‌ماهه منتهی به سپتامبر ۱۴ درصد کاهش یافته و صادرات ماشین‌ابزار ۴۳ درصد سقوط کرده است. توافق جدید می‌تواند این روند را تعدیل کند و چشم‌انداز رشد اقتصادی سال ۲۰۲۶ را بهبود بخشد. دو طرف اعلام کرده‌اند که جزئیات کامل توافق و جدول زمانی اجرای آن به‌زودی منتشر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا و سوئیس به توافق تجاری نزدیک شدند

یک مقام ارشد آمریکایی اعلام کرد که مذاکرات تجاری میان ایالات متحده و سوئیس روز پنج‌شنبه پیشرفت قابل توجهی داشته و «بسیار مثبت» ارزیابی شده است. این مقام افزود که واشنگتن به توافقی محدود برای کاهش تعرفه‌ها نزدیک شده و پیشنهاد فعلی شامل کاهش تعرفه‌ها بر واردات از سوئیس است، مشروط به تأیید رئیس‌جمهور ترامپ. به گفته این مقام، توافق احتمالی نه‌تنها شامل کاهش تعرفه‌ها، بلکه کاهش برخی موانع غیرتعرفه‌ای در تجارت دوجانبه نیز خواهد بود. اگرچه جدول زمانی مشخصی برای نهایی شدن توافق ارائه نشده، اما لحن مثبت اظهارات نشان می‌دهد که دو طرف پس از ماه‌ها گفت‌وگوی پراکنده، وارد مرحله‌ای تعیین‌کننده شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تنوع ارزی جهانی به سمت ارزهای کوچک می‌رود

بر اساس گزارش بانک استاندارد چارترد، مدیران ذخایر ارزی جهانی به‌تدریج در حال کاهش وابستگی به دلار آمریکا هستند اما این تغییر به سمت ارزهای بزرگ سنتی مانند یورو، پوند یا ین نیست. در عوض، تمرکز بر ترکیبی از ارزهای کوچکتر گروه G-10 و بازارهای نوظهور افزایش یافته است. داده‌های اخیر صندوق بین‌المللی پول نشان می‌دهد که بانک‌های مرکزی و صندوق‌های حاکمیتی در حال تنوع‌بخشی به سبد ارزی خود با ارزهایی مانند دلار کانادا، دلار استرالیا، فرانک سوئیس و برخی ارزهای نقدشونده بازارهای نوظهور هستند. در گذشته، کاهش وابستگی به دلار معمولاً به معنای افزایش سهم ارزهای بزرگ دیگر بود اما الگوی فعلی نشان‌دهنده تغییر ساختاری در مدیریت ریسک ارزی توسط سرمایه‌گذاران رسمی است. اگرچه بسیاری اذعان دارند که سلطه بلندمدت دلار در حال کاهش تدریجی است اما هنوز جایگزین مشخصی برای آن ظهور نکرده است. در عمل، چشم‌انداز ذخایر جهانی در حال تکه‌تکه شدن است؛ به‌جای چرخش کامل از دلار به یک بلوک ارزی دیگر، تنوع‌بخشی فعلی بیشتر به‌دنبال بازدهی افزایشی، ثبات و بی‌طرفی ژئوپلیتیکی است. این موضوع توضیح می‌دهد که چرا ارزهای کوچکتر که پیش‌تر در سبدهای رسمی جایگاه محدودی داشتند، اکنون رایج‌تر شده‌اند—حتی اگر هیچ‌کدام به‌تنهایی رقیب جدی دلار نباشند. در نتیجه، تقاضای ساختاری برای دارایی‌های دلاری در حاشیه کاهش یافته است، هرچند نبود جایگزین مشخص، فشار کوتاه‌مدت بر دلار را محدود می‌کند. جریان سرمایه به سمت ارزهای کوچکتر گروه G-10 و بازارهای نوظهور می‌تواند حمایت زمینه‌ای برای ارزهایی مانند دلار استرالیا، دلار کانادا و برخی ارزهای نوظهور فراهم کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سوئیس و آمریکا در آستانه توافق بر سر کاهش تعرفه‌ها

به گزارش بلومبرگ، دولت سوئیس اعلام کرده است که این کشور در آستانه دستیابی به توافقی با ایالات متحده برای تعیین تعرفه ۱۵ درصدی بر برخی کالاهای صادراتی قرار دارد. نرخ فعلی تعرفه‌ها از اول اوت به ۳۹ درصد افزایش یافته بود. منابع آگاه می‌گویند این توافق می‌تواند ظرف دو هفته آینده نهایی شود، هرچند احتمال فروپاشی مذاکرات همچنان وجود دارد. در بازار فارکس، جفت‌ارز USDCHF پس از انتشار این خبر اندکی افت کرد. تحلیلگران معتقدند دستیابی به چنین توافقی می‌تواند به نفع فرانک سوئیس تمام شود و فشار نزولی بیشتری بر دلار در برابر آن وارد کند. با این حال، تا زمانی که قیمت به‌طور پایدار زیر میانگین متحرک ۲۰۰ ساعته (۰.۸۰۵۵) تثبیت نشود، بازار هنوز سیگنال قطعی از جهت‌گیری نزولی دریافت نکرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ از مذاکرات تجاری با سوئیس گفت

ترامپ: «برای من افتخار بزرگی بود که همین حالا با مقامات بلندپایه سوئیس دیدار کردم. در این دیدار، موضوعات متعددی مورد بحث قرار گرفت، از جمله و مهم‌تر از همه، تجارت و عدم‌تعادل تجاری. این جلسه با توافق بر این نکته پایان یافت که نماینده تجاری ما، جیمیسون گریر، گفت‌وگوهای دقیق‌تری با رهبران سوئیس انجام خواهد داد. مایلم از همه حاضران بابت عملکرد عالی‌شان تشکر کنم. از توجه شما به این موضوع سپاسگزارم!»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشلگل، رئيس بانک مرکزی سوئيس: تورم در فصل‌های آینده افزایش می‌یابد

اشلگل، عضو ارشد بانک ملی سوئیس، اعلام کرد: تعرفه‌های آمریکا باعث کاهش رشد اقتصادی جهانی شده‌اند. انتظار می‌رود تورم در فصل‌های آینده اندکی افزایش یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا زمستان کریپتو شروع شد؟ دلایل ریزش بازار چه بود؟

بازار کریپتو همین‌قدر خشن، در یک روز همگی ترسیدند و فقط فروختند! آیا سقوط بیت کوین به زیر ۱۰۶,۰۰۰ دلار، صرفاً یک اصلاح کوچک است یا زنگ خطری برای آغاز یک زمستان کریپتوی جدید؟ شواهد نشان می‌دهد که نهنگ‌ها ۱۳,۰۰۰ بیت کوین به صرافی‌ها منتقل کردند و ۳۶۰ میلیون دلار سرمایه از صندوق‌های ETF خارج شد، همینطور موارد دیگری که بازار را به شدت تحت فشار قرار داد. اما چه عواملی (از اظهارات فدرال رزرو تا هک ۱۱۶ میلیون دلاری بالانسر) این ریزش را تشدید کردند؟ در این مقاله، تمام دلایل ریزش اخیر را بررسی می‌کنیم تا مشخص شود آیا وقت خرید در کف است یا باید برای رکود و ضررهای طولانی مدت سرمایه‌های خود آماده شویم. نشانه‌های هشداردهنده از عمق ترس در بازار تحلیل وقایع اخیر بازار ارزهای دیجیتال، حکایت از ترکیبی پیچیده از فشارهای کلان اقتصادی، عدم قطعیت‌های نظارتی و حوادث امنیتی دارد که به طور همزمان منجر به ریزش قیمت‌ها شده است. با آغاز ماه نوامبر، بیت کوین با افتی تازه مواجه شد و قیمت این ارز دیجیتال در یک دوره ۲۴ ساعته ۲.۴ درصد و در هفته اخیر بیش از ۶ درصد کاهش یافت و به زیر سطح ۱۰۶,۰۰۰ دلار رسید. سقوط شاخص ترس و طمع مهم‌ترین نشانه از وخامت احساسات، سقوط آزاد شاخص ترس و طمع کریپتو بود. این شاخص در یک روز از ۴۲ به ۲۱ از ۱۰۰ سقوط کرد و به منطقه «ترس شدید» (Extreme Fear) وارد شد. این امتیاز، پایین‌ترین سطح شاخص در نزدیک به هفت ماه گذشته است. ریزش این شاخص، نمایانگر عقب‌نشینی سرمایه‌گذاران خرد و نهادی و افزایش شدید احتیاط در بازار است. ✔️ بیشتر بخوانید: شاخص ترس و طمع چیست؟ | آشنایی با ابزار تحلیل احساسات در بازارهای مالی داده‌های آنچین داده‌های آنچین (On-Chain) نیز نگرانی‌ها را تأیید می‌کنند. شاخص سود و زیان تحقق‌نیافته (NUPL) سرمایه‌گذاران، اکنون در سطح ۰.۴۷ قرار دارد که کمترین میزان از ماه آوریل است. تحلیلگران معتقدند افت بیشتر این شاخص تا محدوده ۰.۴۲–۰.۴۴ می‌تواند فاز «تسلیم بازار» را تکمیل کند، که اغلب مقدمه‌ای برای یک فاز انباشت جدید و شروع رالی بعدی است. اگر این سوال ذهن شما را درگیر که شاخص NUPL چگونه می‌تواند پایان فاز نزولی و شروع انباشت را پیش‌بینی کند؟ در پاسخ باید گفت: وقتی شاخص NUPL به محدوده‌های بسیار پایین (نزدیک ۰.۴۲-۰.۴۴) می‌رسد، نشان می‌دهد که بسیاری از سرمایه‌گذاران با ضرر غیرقابل تحمل مواجه شده و شروع به فروش دارایی‌های خود می‌کنند (تسلیم). از نظر تاریخی، این فروش‌های ناشی از ترس شدید، اغلب آخرین گام قبل از رسیدن به کف بازار و شروع مرحله انباشت توسط خریداران باهوش است. عامل کلان اقتصادی: فدرال رزرو و خروج سرمایه بزرگ‌ترین نیروی محرک ریزش اخیر، نهنگ‌ها یا حوادث داخلی کریپتو نبودند، بلکه به سیاست‌های مالی ایالات متحده بازمی‌گردد. بیانیه‌های محتاطانه فدرال رزرو سرمایه‌گذاران به اظهارات محتاطانه جروم پاول، رئیس فدرال رزرو، در مورد کاهش نرخ بهره در آینده واکنش نشان دادند. اگرچه فدرال رزرو در هفته گذشته نرخ بهره را کاهش داد، اما پاول اشاره کرد که کاهش دیگری در دسامبر «یک نتیجه از پیش تعیین شده نیست». این فقدان اطمینان در مورد سیاست‌های پولی آینده، در کنار نبود داده‌های اقتصادی حیاتی (به دلیل تعطیلی احتمالی دولت آمریکا)، Uncertainty (عدم قطعیت) شدیدی را در بازار ایجاد کرد. خروج سنگین سرمایه از صندوق‌های ETF تردیدهای پیرامون فدرال رزرو مستقیماً منجر به خروج گسترده سرمایه از محصولات سرمایه‌گذاری کریپتو شد. در هفته گذشته، این محصولات شاهد خروج ۳۶۰ میلیون دلار سرمایه بودند. بیشترین فشار فروش از بازارهای ایالات متحده (۴۳۹ میلیون دلار خروجی خالص) و به ویژه از صندوق‌های قابل معامله در بورس (ETF) بیت کوین ناشی شد که ۹۴۶ میلیون دلار بازخرید (Redemption) را تجربه کردند. این خروجی‌ها پس از یک هفته رکوردشکن (هفته قبل‌تر با ۹۲۱ میلیون دلار ورودی) رخ داد و نوسان شدید در تمایلات نهادی را نشان می‌دهد. ✔️ بیشتر بخوانید: ETF ارز دیجیتال چیست؟ درخشش سولانا  و مقاومت در برابر جریان نزولی نکته قابل توجه در این جریان نزولی، عملکرد متفاوت برخی آلت کوین‌ها بود. سولانا (Solana) به عنوان یک استثنا درخشید و با جذب ۴۲۱ میلیون دلار ورودی، دومین رکورد بزرگ خود را ثبت کرد. این تقاضا عمدتاً ناشی از راه‌اندازی موفقیت‌آمیز ETF‌های جدید در ایالات متحده بود. اتریوم نیز با ۵۷.۶ میلیون دلار ورودی همراه بود که نشان‌دهنده چشم‌انداز مختلط سرمایه‌گذاران نسبت به آلت کوین‌های بزرگ است. آسیب‌پذیری اکوسیستم دیفای و حرکت نهنگ‌ها علاوه بر عوامل کلان، دو عامل داخلی بازار کریپتو نیز به افزایش ترس و تشدید فروش کمک کردند: هک پلتفرم بالانسر(Balancer)  و ضربه به اعتماد دیفای پروتکل مهم مبادلات غیرمتمرکز (DEX) بالانسر (Balancer) مورد سوءاستفاده قرار گرفت و بیش از ۱۱۶ میلیون دلار دارایی دیجیتال به سرقت رفت. این حمله که مربوط به توکن‌های استیک شده اتریوم مایع در استخرهای V2 بالانسر بود، ضربه‌ای جدی به اعتماد سرمایه‌گذاران به امنیت پروتکل‌های مالی غیرمتمرکز (DeFi) وارد کرد. کارشناسان معتقدند این سوءاستفاده از یک مشکل در بررسی دسترسی قرارداد هوشمند ناشی شده است که به مهاجم اجازه داد فرمان برداشت وجوه را صادر کند. هرچند تیم بالانسر وعده داده که با ارائه پاداش ۲۰ درصدی به هکر، تلاش می‌کند بخشی از وجوه را بازیابی کند، اما اثر روانی چنین حوادث بزرگی بر کل بازار دیفای غیرقابل انکار است. فعالیت مشکوک نهنگ‌ها و فشار فروش در کنار جریان خروجی ETF‌ها، انتقال‌های عظیم توسط نهنگ‌ها (آدرس‌های بزرگ) نیز بر فشار فروش افزود. گزارش‌ها حاکی از آن است که نهنگ‌ها در مجموع بیش از ۱۳,۰۰۰ بیت کوین به ارزش تقریبی ۱.۴ میلیارد دلار به صرافی‌ها منتقل کرده‌اند. این عمل اغلب به عنوان یک سیگنال قوی برای احتمال فروش دارایی‌ها در نظر گرفته می‌شود که می‌تواند نقدینگی بازار را جذب کرده و قیمت را پایین بکشد. همچنین، انتقال ۲۳۰۰ بیت کوین توسط یک نهنگ خفته از سال ۲۰۱۸ نیز به ابهامات بازار دامن زد. با توجه به هک بالانسر و فعالیت نهنگ‌ها، سرمایه‌گذاران خرد چگونه باید ریسک‌های دیفای و نوسانات بازار را مدیریت کنند؟ در مواجهه با هک‌های دیفای، سرمایه‌گذاران باید دارایی‌های خود را بین پروتکل‌های مختلف توزیع کنند و به پلتفرم‌هایی که سوابق امنیتی قوی و ممیزی‌های منظم (Audit) دارند، اعتماد کنند. در مورد نهنگ‌ها، رصد ابزارهای آنچین برای شناسایی انتقال‌های بزرگ به صرافی‌ها می‌تواند یک هشدار اولیه برای افزایش ریسک فروش ناگهانی باشد. بررسی عمیق‌تر آلت‌کوین‌ها و عوامل پنهان ریزش بازار در بخش قبلی، به عوامل کلان اقتصادی مانند سیاست‌های فدرال رزرو، خروج سرمایه از ETFها، هک بالانسر و فعالیت نهنگ‌ها پرداختیم و عملکرد متفاوت سولانا و اتریوم را برجسته کردیم. اما با توجه به ریزش‌های تازه بازار در روزهای اخیر (۳-۴ نوامبر ۲۰۲۵)، که بیت‌کوین را به زیر ۱۰۵,۰۰۰ دلار رساند و آلت‌کوین‌ها را با افت‌های 20-۱۰ درصدی مواجه کرد، لازم است این تحلیل را با داده‌های تازه به‌روزرسانی کنیم. این ریزش، که بیش از ۱.۱ میلیارد دلار لیکوییدیشن در ۲۴ ساعت ایجاد کرد، عمدتاً ناشی از عدم قطعیت فدرال رزرو در مورد کاهش نرخ بهره دسامبر، تهدیدهای تعرفه‌ای ترامپ علیه چین، و هک تازه بالانسر (با ضرر ۱۲۰ میلیون دلاری) است. در ادامه، بر آلت‌کوین‌ها تمرکز می‌کنیم از لایه اول‌ها مانند بایننس کوین، ریپل و کاردانو گرفته تا لایه دوم‌ها، میم‌کوین‌ها، دیفای و پروژه‌های AI و دلایل ریزش‌شان را با داده‌های آنچین و تکنیکال بررسی می‌کنیم. این افت‌ها، که دامیننس بیت‌کوین را به ۵۶.۸۴ درصد رسانده، آیا نشانه زمستان است یا فرصتی برای انباشت و خرید مجدد سرمایه‌گذاران؟ ریزش سنگین آلت‌کوین‌های لایه اول: بایننس کوین، ریپل و کاردانو در کانون بحران نوامبر آلت‌کوین‌های لایه اول، که اکوسیستم‌های بزرگی را پشتیبانی می‌کنند، در ریزش ۳ نوامبر بیش از 20-۱۰ درصد افت کردند. این دسته از آلت‌کوین‌ها به دلیل سابقه طولانی، غالباً باید ثبات بیشتری داشته باشند، اما وابستگی آن‌ها به حجم معاملات پلتفرم‌های خود و عدم وجود یک محرک نهادی جدید، آن‌ها را در معرض آسیب قرار داده است. بایننس کوین (BNB): فشارهای حقوقی و معاملاتی بایننس کوین (BNB) با افت ۹.۲ درصدی به ۹۷۷ دلار رسید، عمدتاً به دلیل کاهش حجم معاملات بایننس (۲۲ درصد افت در ۲۴ ساعت) و شایعات lawsuit (دعوی حقوقی) از سوی Wintermute علیه بایننس به خاطر ضررهای لیکوییدیشن در کرش اکتبر. این اخبار، اعتماد بازار به بزرگترین صرافی جهان را تضعیف کرده است. داده‌های آنچین: داده‌های CoinGlass نشان می‌دهد بیش از ۱.۵ میلیارد دلار BNB توسط نهنگ‌ها به صرافی‌ها منتقل شده، که این حجم عظیم انتقال، فشار فروش را به طرز چشمگیری تشدید کرد. تحلیل تکنیکال: بعداز ریزش بزرگ دو هفته قبل، بایننس کوین تا حدودی توانست روبه بالا حرکت کند اما مجدد با ورود فروشندگان بیتشری قیمت مجدد نزولی شد که حتی در روز اخیر به زیر 1000 دلا ر که عدد روانی محسوب می‌شود رسید. برای روند صعودی بایننس کوین انتظار داریم که خط روند نزولی شکسته شود که اولین سیگنال خرید باشد، اما درحال حاضر فشار فروش بیشتر است و احتمال اینکه به کف مهم قبلی در ریزش سنگین دو هفته قبل در ناحیه 860 دلار برسد، خیلی دور از دسترس نیست. ریپل (XRP): در انتظار تأیید ETF ریپل (XRP) نیز 16 درصد افت کرد و به ۲.2۴ دلار رسید، علی‌رغم اخبار مثبتی مانند ETF futures در Nasdaq. دلیل اصلی این افت، تأخیر در تأیید ETF Spot ریپل و خروج سرمایه از آلت‌های پرریسک به سمت بیت‌کوین (با هدف کاهش ریسک در شرایط عدم قطعیت) است. داده‌های آنچین: داده‌های Santiment حاکی از فروش هولدرهای بلندمدت است: ۲۵ درصد افت در فعالیت آدرس‌های کلیدی در ۷ روز گذشته، که نشان می‌دهد حتی هولدرهای وفادار نیز در حال تسلیم شدن هستند. تحلیل تکنیکال: با وجود ریزش سنگین این چند روزه در بازار کریپتو، ریپل هنوز به کف تریدینگ رنج قبلی رسیده است در 2.19 دلار نرسیده و اگه بخواهیم روند قالب رو در ادامه نزول بدانیم، با شکست این ناحیه می‌توان گفت فاز جدید ریزش شدید شروع می‌شود. کاردانو (ADA): عقب‌ماندگی در دیفای کاردانو (ADA) بدترین عملکرد را داشت با ۱۰.۳ درصدی افت به ۰.۵۵ دلار، عمدتاً به دلیل رقابت شدید با سولانا در سرعت و کارایی، و همچنین عدم پیشرفت کافی و جذابیت در آپدیت‌های دیفای. تحلیل تکنیکال: قیمت به مانند نمودار بایننس کوین مادامی که زیر خط روند نزولی باشد، روند غالب نزولی است. اما نواحی مهم حمایتی بعدی را میتوان در عدد مهم 0.50 دلار و بعد 0.43 دلار دانست که اگر ریزش را بخواهد مقداری با اصلاح صعودی مواجه کند، این نواحی مهمترین حمایت‌های بعدی محسوب می‌شوند. آلت‌کوین افت ۲۴ ساعته (۳ نوامبر ۲۰۲۵) دلیل اصلی سطح حمایت کلیدی (دلار) BNB 20% کاهش حجم بایننس + شایعات lawsuit 860 XRP 16% تأخیر ETF Spot + خروج سرمایه به BTC ۲.۱9 ADA 15% رقابت + افت TVL و خروج نقدینگی ۰.۵ ضربه به لایه دوم‌ها و میم‌کوین‌ها: POL، ARB، DOGE و SHIB در سقوط آزاد در شرایطی که بیت‌کوین و لایه اول‌ها ضعیف عمل می‌کنند، دارایی‌های پرریسک‌تر مانند لایه دوم‌ها و میم‌کوین‌ها با افت‌های شدیدتری مواجه می‌شوند. لایه دوم‌های اتریوم: رقابت و نوسان نقدینگی لایه دوم‌های اتریوم مانند پالیگان (POL) و آربیتروم (ARB) در ۳ نوامبر بیش از 10 درصد افت کردند. POL با ۹.۸ درصدی کاهش به ۰.۴۲ دلار رسید، به دلیل رقابت فزاینده با شبکه‌های جدید لایه دوم مانند Base و ZKsync. TVL POL از ۱.۲ میلیارد به ۸۰۰ میلیون دلار سقوط کرد. در ۲۴ ساعت، بیش از ۶۰۰ میلیون POL لیکویید شد و نهنگ‌ها ۱۵۰ میلیون توکن را به بایننس منتقل کردند. ARB با ۹.۵ درصدی افت به ۱.۳۵ دلار رسید. این کاهش عمدتاً ناشی از رد پیشنهاد گاورننس در مورد تخصیص ۲۰۰ میلیون ARB برای اکوسیستم بود که اعتماد جامعه را تضعیف کرد. دامیننس ARB در میان لایه دوم‌ها به ۱۶ درصد رسیده است. میم‌کوین‌ها: قربانیان اصلی لیکوییدیشن میم‌کوین‌ها بیشترین خونریزی را تجربه کردند. DOGE ۹.۴ درصد به ۰.۱۶۷ دلار و SHIB ۱۰.۲ درصد افت کرد. عوامل ریزش: کاهش شدید منشن‌ها در X (توییتر سابق) تا ۴۵ درصد و عدم حمایت توییتری ایلان ماسک، همراه با لیکوییدیشن ۱.۱ میلیارد دلاری کل بازار، عوامل اصلی بودند. ریسک بالا: توکن‌های پرریسک‌تر مانند PEPE و BONK حتی ۱۲-۱۵ درصد ریزش داشتند که نشان‌دهنده خروج سرمایه از بخش‌های پرنوسان و تلاش برای کاهش ریسک توسط سرمایه‌گذاران است. دسته‌بندی مثال‌ها افت میانگین ۲۴ ساعته (%) عامل کلیدی لایه دوم POL, ARB ۹.۶% رقابت + لیکوییدیشن سنگین میم‌کوین DOGE, SHIB ۹.۸% کاهش هیجان + لیکوییدیشن‌های گسترده پروژه‌های دیفای و هوش مصنوعی: تحت تأثیر هک و هزینه‌های عملیاتی ریزش بازار به حوزه‌هایی که قبلاً محرک رشد بودند (مانند دیفای و AI) نیز سرایت کرده است. دیفای (DeFi): زلزله هک بالانسر هک بالانسر (Balancer) در ۳ نوامبر (ضرر ۱۲۰ میلیون دلاری از استخرهای V2، شامل ۶,۸۵۰ osETH و ۶,۵۹۰ WETH) ضربه‌ای مهلک به اعتماد کل بخش دیفای زد. آوه (AAVE): ۸.۷ درصد به ۱۵۲ دلار افت کرد، با APY وام‌دهی به زیر ۲.۵ درصد، که نشان‌دهنده کاهش شدید تقاضا برای استقراض است. یونی‌سواپ (UNI): ۹.۱ درصد کاهش یافت، زیرا DEXهای مبتنی بر سولانا به دلیل سرعت و کارمزد پایین‌تر، حجم بیشتری از معاملات را جذب کردند. این رقابت، جایگاه UNI را به چالش کشیده است. هوش مصنوعی (AI): چالش‌های ادغام و هزینه‌ها پروژه‌های AI نیز که در ماه‌های گذشته ترند بودند، در این ریزش از بازار در امان نماندند. FET و RNDR: FET ۱۰.۵ درصد به ۱.۴۵ دلار و RNDR ۹.۸ درصد به ۷.۲ دلار افت کردند. عوامل ریزش AI: تأخیر در ادغام FET با Ocean و افزایش هزینه GPUها (به دلیل تورم انرژی و افزایش تقاضای مرکزی) عامل این افت‌ها هستند. NUPL FET به ۰.۳۶ رسیده، و خروج ماینرها به دلیل عدم سودآوری در شرایط فعلی، فشار فروش را بیشتر کرده است. دسته‌بندی مثال‌ها افت میانگین ۲۴ ساعته (%) عامل کلیدی دیفای AAVE, UNI ۹.۰% هک بالانسر + کاهش تقاضای وام‌دهی AI FET, RNDR ۱۰.۲% تأخیر در توسعه + افزایش هزینه‌های GPU دامیننس بیت‌کوین و آلت‌سیزن معکوس ریزش کنونی، به وضوح نشان می‌دهد که سرمایه‌گذاران به سمت بیت‌کوین به عنوان «پناهگاه امن» در فضای کریپتو روی آورده‌اند. تسلط مطلق بیت‌کوین دامیننس BTC به 61  درصد رسید (بالاترین از سپتامبر). این نشان‌دهنده چرخش سرمایه از آلت‌ها به BTC است. هنگامی که بازار دچار ترس می‌شود، معامله‌گران دارایی‌های ریسکی‌تر (آلت‌ها) را می‌فروشند و نقدینگی را به بیت‌کوین یا استیبل کوین‌ها منتقل می‌کنند. Altseason Index در ۲۰ است (زیر ۲۵ = فصل بیت‌کوین)، که تأیید می‌کند بازار به طور کامل در فاز تسلط بیت‌کوین قرار دارد. Glassnode گزارش می‌دهد هولدرهای کوتاه‌مدت آلت‌ها ۷۰ درصد ضرر دارند که نشان‌دهنده فشار شدید برای فروش است. انتقال‌های آلت به صرافی‌ها (مانند ۶۰۰ میلیون XRP) سه برابر BTC است که حاکی از تلاش شدید برای نقد کردن آلت‌کوین‌هاست. چگونه دامیننس بیت‌کوین (BTC Dominance) بر سرنوشت آلت‌کوین‌ها تأثیر مستقیم می‌گذارد؟ زمانی که دامیننس بیت‌کوین بالا می‌رود، به این معنی است که سهم بیت‌کوین از کل ارزش بازار ارزهای دیجیتال در حال افزایش است. این معمولاً در فازهای نزولی (مثل وضعیت کنونی) رخ می‌دهد، زیرا سرمایه‌گذاران آلت‌کوین‌ها را فروخته و به بیت‌کوین پناه می‌برند؛ در نتیجه، آلت‌کوین‌ها حتی اگر بیت‌کوین ثابت بماند یا فقط کمی ریزش کند، با افت شدیدتری مواجه خواهند شد. ✔️ بیشتر بخوانید: دامیننس بیت‌کوین (Bitcoin Dominance) چیست؟ سناریوهای آینده برای آلت‌کوین‌ها در زمستان احتمالی و استراتژی خرید مجدد با توجه به داده‌های موجود، دو سناریوی اصلی پیش روی بازار آلت‌کوین‌ها قرار دارد: سناریوی ۱: اصلاح عمیق و ریباند (اصلی‌ترین احتمال) فرض: اگر فدرال رزرو در دسامبر نرخ بهره را ۲۵ bps کاهش دهد و ETFهای SOL همچنان جریان ورودی قوی جذب کنند، آلت‌کوین‌ها ۱۵-۲۵ درصد برگشت خواهند کرد. عملکرد: در این سناریو، پروژه‌های با بنیاد قوی و TVL بالا مانند سولانا (SOL) (که ۹ درصدی افت کرد اما TVL آن همچنان بالای ۵.۲ میلیارد دلار است) و LINK (به دلیل کاربرد زیرساختی) مقاومت بیشتری نشان خواهند داد و زودتر ریکاوری می‌کنند. سناریوی ۲: آغاز زمستان کریپتو  فرض: با تشدید تورم اروپا، کندی رشد چین و اتخاذ موضع بسیار سخت‌گیرانه از سوی فدرال رزرو، بازار وارد چرخه نزولی بلندمدت می‌شود. عملکرد: در این وضعیت، آلت‌کوین‌های ضعیف و پروژه‌های بدون کاربرد واقعی ۶۰-۸۰ درصد افت خواهند کرد. تنها پروژه‌های با یوتیلیتی و کاربرد واقعی مانند GRT (برای داده‌ها و AI) یا POL (توکن جدید پالیگان پس از مهاجرت) زنده می‌مانند. میم‌کوین‌ها به احتمال زیاد ناپدید می‌شوند و فضای دیفای به پلتفرم‌های ممیزی‌شده (Audited) و اثبات‌شده مانند AAVE محدود خواهد شد. چشم‌انداز میان‌مدت و استراتژی انباشت گزارش اشتغال آمریکا (که انتظار ۱۶۰ هزار شغل را دارد) و تصمیمات آتی فدرال رزرو در دسامبر، کلید حرکت‌های بعدی هستند. اگر داده‌ها ضعیف باشد و فدرال رزرو به تسهیلات پولی روی نیاورد، ریزش ادامه می‌یابد. اما اگر Sentiment Flush (مانند پست‌های توییتر که نشان‌دهنده تخلیه احساسات منفی است) درست باشد، کف فعلی (BTC در ۱۰۵k، آلت‌ها ۱۰-۲۰ درصد پایین‌تر) فرصتی طلایی برای انباشت استراتژیک خواهد بود. استراتژی ضروری: متنوع‌سازی پرتفوی، استفاده از استاپ‌لاس برای مدیریت ریسک، و تمرکز بر روی آلت‌کوین‌هایی که TVL رو به رشد (مانند سولانا) یا کاربرد عملی و نوآورانه (مانند پروژه‌های AI آینده‌دار) دارند، ضروری است. سخن پایانی ریزش‌های اخیر بازار، که ناشی از عوامل کلان اقتصادی و حوادث امنیتی دیفای است، در یک فاز پاکسازی ضروری قرار دارد. انتقال‌های سنگین آلت‌کوین‌ها به صرافی‌ها و رسیدن شاخص‌های تکنیکال به محدوده اشباع فروش، نشان‌دهنده فاز تسلیم و ترس شدید در بازار آلت‌کوین‌ها است. با این حال، تسلط رو به رشد بیت‌کوین و تمرکز سرمایه‌ها بر دارایی‌های با ریسک کنترل شده‌تر (مانند سولانا)، نشان‌دهنده بازاری است که در حال جستجوی ارزش‌های واقعی است. اکنون، زمان فروش هیجانی نیست، بلکه زمان تحلیل دقیق و انباشت استراتژیک برای سرمایه‌گذارانی است که چشم‌انداز بلندمدت را در نظر دارند. آماده انباشت باشید بازار به زودی تصمیم نهایی را خواهد گرفت. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

تشودین، عضو بانک مرکزی سوئيس از سطح فعلی نرخ بهره دفاع کرد

تشودین، عضو بانک ملی سوئیس، اعلام کرد که نرخ‌های بهره فعلی در سطحی هستند که باید باشند و نیازی به تغییر در شرایط کنونی احساس نمی‌شود. ما تنها در صورت ضرورت از نرخ‌های بهره منفی استفاده خواهیم کرد. او تأکید کرد که نرخ‌های بهره فعلی در سطح مناسبی قرار دارند و افزود: «ما نرخ‌ها را پایین نگه داشته‌ایم تا تورم در محدوده هدف ثبات قیمتی (۰ تا ۲ درصد) باقی بماند». تشودین همچنین گفت: اینکه فرانک سوئیس ارزش‌گذاری منصفانه دارد یا بیش از حد ارزش‌گذاری شده، برای سیاست پولی ما تعیین‌کننده نیست؛ آنچه اهمیت دارد، نحوه تغییر نرخ ارز و تأثیر آن بر تورم است. او افزود: ما در شرایطی نیستیم که بخواهیم تورم پایین‌تری داشته باشیم. این اظهارات در واکنش به گمانه‌زنی‌ها درباره بازگشت به نرخ‌های بهره منفی پس از گزارش ضعیف شاخص قیمت مصرف‌کننده سوئیس در روز گذشته مطرح شده است. پیش‌تر نیز مقامات بانک مرکزی سوئيس بارها تأکید کرده‌اند که بازگشت به سیاست نرخ بهره منفی (NIRP) تنها در شرایط بسیار خاص ممکن است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ آیا آرامش بازارها به پایان خود نزدیک می‌شود؟

موجی از رویدادهای ریسک‌پسند در هفته‌ای پرتحرک هفته گذشته همان‌گونه که پیش‌بینی می‌شد، سرشار از تحولات اثرگذار بر احساس ریسک بازارها بود. پس از روزها انتظار و گمانه‌زنی، فدرال رزرو آمریکا با اجرای یک کاهش ۲۵ واحد پایه‌ای نرخ بهره، چرخه تسهیل پولی خود را ادامه داد. هم‌زمان، دیدار دونالد ترامپ و شی جین‌پینگ با امضای یک توافق تجاری مقدماتی به پایان رسید؛ توافقی که به‌منزله آتش‌بس موقت میان دو قدرت اقتصادی جهان تلقی شد و موجب آرامش نسبی در فضای ژئو‌اقتصادی گردید. در همین حال، فصل گزارش‌های مالی نیز با عملکرد فراتر از انتظار غول‌های فناوری، بر قدرت سودآوری و سلطه ساختاری بخش تکنولوژی در بازار سهام آمریکا مهر تأیید زد. این مجموعه عوامل موجب شد تا شاخص‌های اصلی وال‌استریت سومین هفته متوالی را با رشد به پایان برسانند و بار دیگر از همتایان اروپایی خود پیشی گیرند. در میان تمامی دارایی‌ها، شاخص نزدک 100 درخشان‌ترین عملکرد هفتگی را به ثبت رساند و حتی از رمزارزها، طلا و جفت‌ارزهای اصلی نیز فراتر رفت؛ نشانه‌ای گویا از بازگشت قوی اشتیاق ریسک‌پذیری در بازارهای جهانی. با این حال، پرسش کلیدی این است که آیا این روند صعودی در فضای ریسک پایدار خواهد ماند یا به‌زودی جای خود را به واقع‌گرایی تازه‌ای در مواجهه با داده‌های تورمی و تصمیم‌های پولی آینده خواهد داد؟ ریسک‌پذیری پس از لحن محتاطانه فدرال رزرو تضعیف شد در نگاه نخست، هفته گذشته می‌توانست پیروزی قاطعی برای ریسک‌پذیری بازارها تلقی شود؛ اما جزئیات ماجرا تصویر متفاوتی ترسیم می‌کند. هرچند فدرال رزرو مطابق انتظارات بازار، نرخ بهره را ۲۵ واحد پایه دیگر کاهش داد، اما بیانیه و موضع کلی جروم پاول به‌مراتب کمتر از حد انتظار داویش بود. سخنان او که تأکید داشت «کاهش مجدد نرخ بهره در ماه دسامبر، امری قطعی نیست؛ حتی بسیار غیر محتمل است»، به‌سرعت انتظارات برای ادامه چرخه کاهش نرخ‌ها را تعدیل کرد و بخشی از هیجان ریسک‌پذیری بازارها را فرو نشاند. با این حال، پاول هوشمندانه در را برای کاهش بعدی کاملاً نبست. او با استعاره‌ای قابل‌توجه گفت: «وقتی در مه رانندگی می‌کنید، سرعت را کم می‌کنید.» اشاره‌ای غیرمستقیم به ابهام موجود در داده‌های اقتصادی به‌دلیل تعطیلی دولت آمریکا و نیاز به بازگشت انتشار آمار رسمی پیش از تصمیم‌گیری درباره کاهش بعدی نرخ بهره. این موضع دوپهلو، که هم احتیاط فدرال رزرو را بازتاب می‌دهد و هم احتمال ادامه تسهیل را زنده نگه می‌دارد، نشان می‌دهد بانک مرکزی بیش از هر زمان دیگری در تلاش است تا میان کنترل تورم و حمایت از رشد اقتصادی تعادل برقرار کند؛ تعادلی که بازارها هنوز به‌درستی آن را در قیمت‌گذاری خود لحاظ نکرده‌اند. سخنان مقامات فدرال رزرو در هفته آینده نقشی تعیین‌کننده خواهد داشت نشست اخیر فدرال رزرو نشان داد که سیاست‌گذاران عملاً وارد مرحله‌ای تازه از سیاست پولی شده‌اند. اگرچه در ارزیابی ضعف بازار کار اجماع نسبی میان طیف‌های داویش و هاوکیش وجود داشت، اما اکنون شکافی آشکار در مورد گام بعدی سیاستی به چشم می‌خورد. پیش از برگزاری نشست، بازار تقریباً اطمینان داشت که در ماه دسامبر یک کاهش نرخ بهره دیگر در راه است. با این حال، لحن محتاطانه و گاه دوپهلو‌ی جروم پاول این قطعیت را از میان برد و فضای ابهام را بر بازارها حاکم کرد. به همین دلیل، اظهارنظرهای مقامات فدرال رزرو در هفته پیش‌رو؛ از اعضای هیئت‌مدیره تا رؤسای فدرال رزروهای منطقه‌ای اهمیتی حیاتی خواهند داشت. هر سخن و مصاحبه می‌تواند به‌منزله نشانه‌ای از موازنه قدرت میان «داویش‌ها فدرال‌ رزرو» و «هاوکیش‌های آن» تفسیر شود و مسیر ذهنی سیاست‌گذاران را تا نشست سرنوشت‌ساز ماه دسامبر روشن‌تر سازد. بررسی پرونده تعرفه‌ای در دیوان عالی آمریکا؛ شعله‌های تنش هنوز خاموش نشده‌اند به‌طور کلی، هفته‌ای که گذشت برای جبهه تعرفه‌ها هفته‌ای نسبتاً آرام و مثبت بود. فراتر از نشست کلیدی ترامپ و شی جین‌پینگ، سفر رئیس‌جمهور آمریکا به شرق آسیا نیز با استقبال گرم مقامات منطقه و نشانه‌هایی از بهبود روابط تجاری همراه شد. با این حال، این فضای خوش‌بینی ممکن است به‌زودی رنگ ببازد. روز ۵ نوامبر، دیوان عالی ایالات متحده جلسات استماع پرونده‌ای را آغاز می‌کند که به اختیارات رئیس‌جمهور برای وضع تعرفه‌ها تحت قانون اختیارات اقتصادی اضطراری مصوب ۱۹۷۷ مربوط می‌شود. این پرونده می‌تواند پیامدهای حقوقی و اقتصادی گسترده‌ای برای سیاست تجاری آمریکا در ماه‌های آینده به همراه داشته باشد. هرچند صدور رأی نهایی احتمالاً چند ماه به طول خواهد انجامید، اما انتظار می‌رود فشار قابل‌توجهی برای تسریع روند رسیدگی وجود داشته باشد. در جلسه چهارشنبه، قضات فرصت خواهند داشت پرسش‌هایی را از وکلای دو طرف مطرح کنند؛ گفت‌وگوهایی که می‌تواند نخستین نشانه از رویکرد فکری دیوان پیش از اعلام حکم نهایی باشد. اگر در رسانه‌ها بازتابی از برخورد نرم و همراهانه قضات با وکلای ترامپ منتشر شود، چنین برداشتی می‌تواند موقتاً اشتیاق ریسک‌پذیری بازارها را افزایش دهد و باعث رشد دارایی‌های پرریسک شود؛ هرچند تداوم این اثر به نتایج نهایی و جهت‌گیری سیاسی پرونده وابسته خواهد بود. ✔️  بیشتر بخوانید: تعرفه چیست و چگونه بر اقتصاد و سبد خرید شما اثر می‌گذارد؟ هفته‌ای که می‌توانست هفته داده‌ها باشد... در تقویم معمول اقتصادی، هفته پیش‌رو باید با انتشار گزارش اشتغال غیرکشاورزی آمریکا (گزارش NFP) همراه می‌بود؛ اما با تداوم تعطیلی دولت فدرال که اکنون وارد دومین ماه خود شده است، برنامه زمانی انتشار داده‌ها عملاً از مسیر عادی خارج شده است. حتی در صورت دستیابی به توافقی سیاسی برای پایان تعطیلی در روزهای آینده، انتظار می‌رود اداره آمار نیروی کار (BLS) ناچار شود تا تقویم انتشار داده‌ها را تا پایان سال بازتنظیم کند؛ تصمیمی که احتمال انتشار گزارش NFP در جمعه پیش‌رو را تقریباً از میان برده است. با این حال، بازارها کاملاً بدون داده نخواهند ماند. هفته آینده سرشار از آمار بخش خصوصی است و برخی از آن‌ها که معمولاً در سایه توجه قرار دارند، این بار در کانون تمرکز خواهند بود. از جمله گزارش فرصت‌های شغلی JOLTS و آمار تعدیل نیرو از شرکت Challenger که در شرایط کنونی می‌توانند تصویر روش‌تری از وضعیت بازار کار ارائه دهند. در کنار آن‌ها، دو گزارش مهم شاخص‌ مدیران خرید (ISM) برای بخش‌های تولید و خدمات و گزارش اشتغال بخش خصوصی (گزارش ADP) نیز از اهمیت بالایی برخوردار خواهند بود. اگر داده‌های منتشره نشانه‌هایی از کاهش سرعت استخدام و ضعف فعالیت اقتصادی را آشکار کنند، بازارها بار دیگر احتمال کاهش نرخ بهره در نشست دسامبر فدرال رزرو را افزایش خواهند داد و این امر می‌تواند فشار تازه‌ای بر بازده اوراق خزانه و دلار وارد کند. در مقابل، هرگونه غافلگیری مثبت از سوی داده‌های ISM یا ADP، می‌تواند به‌طور موقت انتظارات انبساطی را تعدیل کرده و به بازگشت جزئی جریان سرمایه به دارایی‌های پرریسک منجر شود. آیا دلار می‌تواند برتری خود را حفظ کند؟ پس از شروعی محتاطانه در ابتدای هفته، لحن نسبتاً هاوکیش و فراتر از انتظار جروم پاول در نشست اخیر فدرال رزرو، جهت حرکت بازار فارکس را به‌کلی تغییر داد و موج تازه‌ای از حمایت از دلار به راه انداخت. جفت‌ارز یورو/دلار اکنون در محدوده ۱.۱۵۷۲ نوسان دارد؛ سطحی که طی ماه‌های گذشته چندین بار به‌عنوان کف ساختاری بازار عمل کرده است. در صورت انتشار داده‌های مطلوب اقتصادی از ایالات متحده و پیشرفت در مذاکرات پایان تعطیلی دولت فدرال، این سطح می‌تواند پایه‌ای محکم برای ادامه قدرت دلار در هفته آینده باشد. ماه اکتبر در مجموع یکی از بهترین ماه‌های سال برای دلار آمریکا بود. شاخص دلار (DXY) طی این ماه حدود ۱.۸ درصد افزایش یافت؛ رشدی که عمدتاً ناشی از افت ۱.۳ درصدی یورو در برابر دلار و جهش ۴.۱ درصدی جفت‌ارز دلار/ین بود. در مقابل، ین ژاپن و پوند بریتانیا از ضعیف‌ترین ارزهای گروه G10 باقی ماندند. به‌ویژه دلار/ین که با عملکردی درخشان، نه‌تنها تمامی ارزهای اصلی، بلکه حتی بازار سهام آمریکا و رمزارزها را نیز از نظر بازدهی پشت سر گذاشت. این ترکیب از داده‌های اقتصادی پایدار، سیاست پولی محتاطانه فدرال رزرو و فضای سیاسی نسبتاً باثبات‌تر در واشنگتن می‌تواند همچنان از دلار حمایت کند. با این حال، تداوم این روند صعودی به دو عامل کلیدی بستگی دارد: نخست، جهت داده‌های اشتغال و تورم در هفته‌های پیش‌رو و دوم، لحن سخنرانی‌های اعضای فدرال رزرو که می‌تواند انتظارات بازار را نسبت به مسیر کاهش نرخ بهره در دسامبر شکل دهد. هر نشانه‌ای از نرم‌تر شدن لحن مقامات می‌تواند به تعدیل سریع این موج صعودی منجر شود. آیا روند صعودی یورو دوام خواهد داشت؟ نشست اخیر بانک مرکزی اروپا (ECB) برخلاف انتظارات اولیه، جذاب‌تر از آن بود که تصور می‌شد. کریستین لاگارد در کنفرانس خبری خود ضمن تأکید بر اعتماد به تداوم رشد اقتصادی منطقه یورو، از به‌کارگیری لحن انقباضی خودداری کرد؛ رویکردی که پیام روشنی از ثبات کوتاه‌مدت سیاست پولی ارسال کرد. با این حال، واکنش بازارها چندان قاطع نبود. در حال حاضر، معامله‌گران تنها حدود ۱۰ واحد پایه کاهش نرخ بهره تا اواسط سال ۲۰۲۶ را در قیمت‌ها لحاظ کرده‌اند. در عین حال، کم‌رمقی تقویم داده‌های اقتصادی اروپا در هفته آینده و از سوی دیگر، انبوه سخنرانی‌های مقامات بانک مرکزی اروپا می‌تواند مسیر یورو را با چالش مواجه کند؛ به‌ویژه اگر چهره‌های داویش تلاش کنند بر فضای تصمیم‌گیری برای کاهش نرخ در ماه دسامبر تأثیر بگذارند و به نوعی در برابر لحن اطمینان‌بخش لاگارد صف‌آرایی کنند. در چنین فضایی، یورو ممکن است در کوتاه‌مدت بخشی از رشد اخیر خود را واگذار کند؛ به‌ویژه اگر داده‌های اقتصادی نتوانند برآوردهای رشد بانک مرکزی را تأیید کنند یا پیام‌های مقامات ارشد در هفته آینده نشانه‌هایی از نرم‌تر شدن موضع سیاستی ECB در خود داشته باشد. در این صورت، احتمال عقب‌نشینی جفت‌ارز یورو/دلار از سطوح کنونی افزایش خواهد یافت. دلار استرالیا؛ بهترین موقعیت برای بهره‌برداری از ضعف احتمالی دلار آمریکا برخلاف مسیر سیاستی فدرال رزرو، انتظار می‌رود بانک مرکزی استرالیا (RBA) در نشست روز سه‌شنبه، برای سومین جلسه متوالی نرخ بهره را بدون تغییر نگه دارد. بازارها در حال حاضر به‌طور کامل اولین کاهش ۲۵ واحد پایه‌ای نرخ بهره را برای میانه سال ۲۰۲۶ در قیمت‌ها لحاظ کرده‌اند. گزارش تورم سه‌ماهه سوم که بسیار قوی‌تر از پیش‌بینی‌ها بود، تمامی انتظارات کاهش نرخ بهره ناشی از ضعف بازار کار را از بین برد و هرگونه بحث جدی در خصوص کاهش نرخ‌ها را حداقل تا ماه دسامبر به تعویق انداخت. در حال حاضر، معامله‌گران حدود ۹۲ درصد احتمال می‌دهند که در نشست هفته آینده هیچ تغییری در نرخ بهره اعمال نشود. با این حال، اگر لحن بیانیه RBA اندکی هاوکیش باشد و روابط تجاری میان آمریکا و چین نیز همچنان بهبود یابد، دلار استرالیا می‌تواند از این ترکیب عوامل به‌خوبی بهره‌مند شود. در این چارچوب، داده‌های اقتصادی چین در هفته آینده نقشی کلیدی خواهند داشت. به‌ویژه، آمار تراز تجاری روز جمعه چین می‌تواند سرنخ‌هایی از دلایل اصلی عقب‌نشینی سریع پکن در برابر خواسته‌های واشنگتن در نشست اخیر ترامپ و شی در سئول آشکار کند. هرگونه نشانه از پایداری صادرات چین یا افزایش مازاد تجاری می‌تواند احساس ریسک جهانی را تقویت کرده و موقعیت دلار استرالیا را در برابر دلار آمریکا بیش از پیش تحکیم بخشد. صعود یورو/پوند به بالاترین سطح دو‌ونیم‌ساله؛ آیا بانک انگلستان غافلگیر خواهد کرد؟ پوند بریتانیا در هفته‌ای پرتنش با فشار گسترده فروش مواجه شد و در برابر یورو و دلار آمریکا تضعیف قابل‌توجهی را تجربه کرد؛ افتی که در مقیاس ماهانه نیز به‌مراتب چشمگیرتر است. عامل اصلی این فشار، نگرانی‌های فزاینده نسبت به بودجه ماه نوامبر دولت بریتانیا است؛ بودجه‌ای که انتظار می‌رود شامل افزایش محسوس مالیات‌ها و تعدیل هزینه‌های عمومی باشد؛ تصمیماتی که می‌تواند رشد شکننده اقتصاد را بیش از پیش آسیب‌پذیر کند. اکنون توجه بازارها به نشست کمیته سیاست‌گذاری پولی (MPC) در روز پنج‌شنبه معطوف است؛ نشستی که با انتشار بیانیه فصلی سیاست پولی و کنفرانس خبری اندرو بیلی همراه خواهد بود و می‌تواند جهت‌گیری جدیدی برای پوند رقم بزند. داده‌های اقتصادی اخیر نیز به این فضای احتیاط دامن زده‌اند. گزارش تورم ضعیف‌تر از انتظار در ماه سپتامبر و افزایش تدریجی نرخ بیکاری، انتظارات بازار برای کاهش زودهنگام نرخ بهره را زنده نگه داشته است. در حال حاضر، بازارها احتمال حدود ۳۱ درصدی را برای کاهش نرخ در نشست آتی در نظر گرفته‌اند؛ در حالی که برخی مؤسسات مالی بزرگ، از جمله یکی از بانک‌های سرمایه‌گذاری پیشرو لندن، به‌تازگی وقوع چنین تصمیمی را در سناریوی پایه خود گنجانده‌اند. برای اعضای داویش کمیته، از جمله سوانا دینگرا و کاترین تیلور، این نشست می‌تواند فرصتی حیاتی برای تغییر موازنه آرا باشد. تنها کافی است سه عضو دیگر به آنان بپیوندند تا رأی به کاهش نرخ بهره تصویب شود. احتمال تکرار آرای غیرمنتظره مشابه نشست اوت نیز وجود دارد؛ به‌ویژه اگر اندرو بیلی این بار موضعی نرم‌تر اتخاذ کند. در چنین سناریویی، پوند ممکن است با واکنش منفی شدید بازار مواجه شود و جفت‌ارز یورو/پوند از سقف‌های فعلی فراتر رود و وارد محدوده‌ای شود که آخرین‌بار در سال ۲۰۲۲ مشاهده شده بود. مداخلات کلامی روزانه؛ خط دفاع نخست در برابر سقوط ین فضای خوش‌بینانه‌ای که پس از دیدار اخیر دونالد ترامپ و سانائه تاکایچی شکل گرفته بود، به‌سرعت فروکش کرد. ترکیب یک بیانیه انقباضی‌تر از انتظار فدرال رزرو با تداوم رویکرد محتاط و متوازن بانک مرکزی ژاپن (BoJ) موجب شد جفت‌ارز دلار/ین به بالاترین سطح خود در هشت ماه اخیر صعود کند. با وجود انتشار گزارش تورم قوی‌تر از پیش‌بینی در شاخص CPI توکیو، فضای کلی بازار همچنان تحت تأثیر سیاست پولی و لحن مقامات باقی مانده است. تقویم اقتصادی ژاپن در هفته آینده شامل انتشار داده‌های میانگین دستمزدها و مخارج خانوارها خواهد بود، اما انتظار نمی‌رود این داده‌ها بتوانند به‌تنهایی روند اخیر در بازار ارز را معکوس کنند. در عوض، بازار بیش از هر چیز به اظهارات و هشدارهای مقامات مالی ژاپن چشم دوخته است؛ چراکه به‌نظر می‌رسد مداخلات کلامی روزانه به ابزار اصلی سیاست‌گذاران برای کنترل فشار فروش ین تبدیل شده است. سطح ۱۵۴.۵۰ تا ۱۵۴.۸۰ اکنون به‌عنوان ناحیه‌ای بحرانی در نمودار دلار/ین شناخته می‌شود. عبور قاطع از این محدوده می‌تواند مقامات وزارت دارایی را به افزایش لحن هشدارآمیز خود وادارد، هرچند هنوز بعید است که به مداخله مستقیم در بازار فارکس اشاره‌ای صریح کنند. در حال حاضر، به نظر می‌رسد دولت ژاپن با تکیه بر مداخله کلامی روزانه و هماهنگی غیرمستقیم با بانک مرکزی تلاش دارد روند تضعیف ین را کنترل کند، اما در صورت تثبیت نرخ بر سطوح بالاتر از ۱۵۵، احتمال افزایش تنش‌های لفظی و حتی آماده‌سازی برای مداخله واقعی در بازار قوت خواهد گرفت. در بازار طلا، نبرد بر سر مرز ۴۰۰۰ دلار ادامه دارد طلا پس از ثبت سقف تاریخی خود، حدود ۹ درصد از ارزشش را از دست داده و اکنون نبرد برای حفظ سطح کلیدی ۴۰۰۰ دلار همچنان در جریان است. از منظر فاندامنتال، تغییر محسوسی در چشم‌انداز بازار دیده نمی‌شود: بار بدهی ایالات متحده همچنان رو به افزایش است و تقاضای بانک‌های مرکزی برای فلز زرد نیز در سطوح بالا باقی مانده است. این ترکیب عوامل نشان می‌دهد که طلا همچنان در موقعیت مناسبی برای دریافت حمایت از سوی جریان‌های ریسک‌گریز قرار دارد؛ به‌ویژه در صورتی که تنش‌های تجاری جهانی دوباره شعله‌ور شوند. با وجود اصلاح اخیر، چشم‌انداز میان‌مدت فلز زرد از نظر فاندامنتال همچنان مثبت ارزیابی می‌شود، مگر آنکه دلار آمریکا جهشی غیرمنتظره را تجربه کند یا بازده واقعی اوراق خزانه‌داری به‌طور معناداری افزایش یابد. ✔️ بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک‌ها دیدگاه خود را درباره ۱۰ جفت ارز اعلام کردند

جدول شامل تحلیل جهت حرکت دلار آمریکا در برابر ارزهای مختلف است، همراه با شدت، توضیحات و دیدگاه بانک‌ها. جفت ارز GBPUSD  وضعیت دلار: فروش شدت: متوسط توضیح: بازگشت بازار سهام بریتانیا باعث حمایت از پوند شده و در پایان ماه فشار فروش جزئی دلار مشاهده می‌شود. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: خنثی جفت ارز USDJPY  وضعیت: ترکیبی شدت: ضعیف توضیح: عملکرد ضعیف بازار سهام و اوراق قرضه ژاپن؛ ین ممکن است با جریان بازیابی تاکتیکی تقویت شود. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: خرید ین از سمت بازار درآمد ثابت (buying JPY from fixed income side) جفت ارز USDCHF  وضعیت دلار: فروش شدت: متوسط توضیح: فرانک سوئیس حمایت اندکی دارد؛ بهترین جریان خرید دارایی‌ها در ماه اکتبر مشاهده شده است. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: فروش فرانک از سمت توازن سهام/اوراق (selling CHF from equity/bond rebalancing) جفت ارز AUDUSD  وضعیت دلار: فروش شدت: متوسط توضیح: شرایط کالایی (تقویت بازار کامودیتی‌ها) از دلار استرالیا حمایت می‌کند؛ قوی‌ترین سیگنال فروش دلار آمریکا در برابر AUD دیده می‌شود. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: قوی‌ترین سیگنال فروش BNY: خنثی جفت ارز NZDUSD وضعیت دلار: فروش شدت: متوسط توضیح: دلار نیوزیلند به‌واسطه عملکرد قوی بازار درآمد ثابت حمایت می‌شود؛ مدل‌ها تمایل به فروش دلار آمریکا دارند. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: خرید خفیف NZD از سمت درآمد ثابت (mild buying NZD from fixed income) جفت ارز USDCAD  وضعیت: خنثی/ضعیف شدت: ضعیف توضیح: عملکرد ضعیف بازار سهام و اوراق کانادا، عبور محدود قیمت‌ها؛ CAD با فشار فروش اندک مواجه است. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: فروش CAD از سمت شکاف سهام و اوراق (selling CAD from equity and bond gap) جفت ارز USDSEK  وضعیت دلار: خرید شدت: متوسط توضیح: مدل SEB نیاز قابل‌توجهی به خرید کرون سوئد را نشان می‌دهد؛ مدیران محلی نیز باید SEK اضافه کنند. دیدگاه بانک‌ها: SEB: قوی‌ترین سیگنال خرید SEK (strong SEK buy, sell USD/SEK) Barclays: خنثی CACIB: ترکیبی جفت ارز USDNOK  وضعیت: ترکیبی شدت: متوسط توضیح: سیگنال‌های متضاد؛ عملکرد فصلی (seasonality) عامل اصلی است و عدم قطعیت در محرک‌های سهام/اوراق وجود دارد. دیدگاه بانک‌ها: Barclays: خنثی CACIB: ترکیبی جفت ارز ZARUSD وضعیت دلار: خرید شدت: ضعیف توضیح: جریان ورودی به بازار سهام و اوراق آفریقای جنوبی قوی است و این روند ادامه دارد. دیدگاه بانک‌ها: BNY: سیگنال خرید مداوم ZAR (consistent ZAR selling signals)  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

عضو بانک ملی سوئیس سیاست پولی کنونی را مناسب و انبساطی خواند

توشودن، از اعضای بانک ملی سوئیس (SNB)، اعلام کرد که این بانک در حال حاضر سیاست پولی مناسبی را در پیش گرفته که ماهیت آن انبساطی است. به گفته او، انتظار می‌رود تورم در محدوده هدف‌گذاری شده برای ثبات قیمت‌ها باقی بماند و حتی اگر برای مدتی کوتاه به زیر صفر درصد نیز برسد، جای نگرانی نخواهد بود. وی تأکید کرد که سطح ارزش فرانک سوئیس به خودی خود اهمیتی ندارد، بلکه تنها تأثیر آن بر تورم برای بانک مرکزی مهم است. توشودن افزود که ابزار اصلی بانک، نرخ بهره است که به درستی عمل می‌کند و مداخله در بازار تنها در مواقع ضروری و به عنوان یک ابزار کمکی در کنار نرخ بهره مورد استفاده قرار خواهد گرفت. او همچنین تصریح کرد که در صورت لزوم، بانک مرکزی نرخ‌های بهره منفی را نیز اعمال خواهد کرد، چرا که می‌داند این ابزار مؤثر است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بسنت، وزیر خزانه‌داری امریکا: رهبر چین به خط لوله آلاسکا علاقه نشان داد

وزیر خزانه‌داری ایالات متحده،بسنت، اعلام کرد که رئیس‌جمهور چین، شی جین‌پینگ، به‌صورت یک‌جانبه علاقه‌مندی خود را به مشارکت در پروژه خط لوله انرژی در ایالت آلاسکا ابراز کرده است. همچنین، وی افزود که توافق مربوط به انتقال مالکیت تیک‌تاک در مذاکرات کوالالامپور نهایی شده و این روند در هفته‌های آینده اجرایی خواهد شد. در ادامه، بسنت تأکید کرد که تمرکز کامل دولت آمریکا اکنون بر توسعه انرژی هسته‌ای قرار گرفته است و همه نهادها در این مسیر بسیج شده‌اند. چین متعهد شده است حداقل ۱۲ میلیون تن سویا در سال، به مدت سه سال از آمریکا خریداری کند. این توافق بخشی از همکاری‌های تجاری جدید میان واشنگتن و پکن است. همچنین، وی افزود که سایر کشورها نیز مجموعاً ۱۹ میلیون تن سویا از آمریکا خریداری خواهند کرد. این حجم از صادرات می‌تواند به تقویت بخش کشاورزی آمریکا و افزایش درآمد کشاورزان منجر شود. بسنت، وزیر خزانه‌داری ایالات متحده، اعلام کرد که دور دوم مصاحبه‌ها برای انتخاب رئیس جدید فدرال رزرو آغاز شده است. وی افزود که فهرست نامزدها اوایل دسامبر ارائه خواهد شد و امید دارد تا کریسمس گزینه نهایی انتخاب شود. در بخش دیگری از سخنان خود، بسنت گفت: رشد اشتغال در آمریکا به‌زودی به‌طور چشمگیری افزایش خواهد یافت و پیش‌بینی کرد که در سه‌ماهه اول سال ۲۰۲۶ بازپرداخت‌های مالیاتی بزرگی به مصرف‌کنندگان تعلق گیرد که می‌تواند محرک مهمی برای تقاضای داخلی باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاکایچی، نخست وزیر ژاپن: ممنوعیت واردات LNG روسیه دشوار است

نخست‌وزیر ژاپن، سانائه تاکایچی، در دیدار با رئیس‌جمهور آمریکا، دونالد ترامپ، اعلام کرد که ممنوعیت واردات گاز طبیعی مایع از روسیه برای ژاپن دشوار خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS پیش‌بینی کرد بانک مرکزی سوئیس مداخله کند

بانک UBS پیش‌بینی کرده است که نرخ برابری یورو به فرانک سوئیس (EURCHF) تا سطح ۰.۹۴ افزایش خواهد یافت. این چشم‌انداز صعودی بر اساس احتمال بالای مداخله بانک ملی سوئیس برای تضعیف فرانک شکل گرفته است. تحلیل UBS نشان می‌دهد که قدرت اخیر فرانک ناشی از عوامل بنیادی اقتصادی نیست، بلکه به‌دلیل جایگاه امن فرانک در فضای پرتنش سیاسی و تجاری جهانی است. این وضعیت اکنون به تهدیدی مستقیم برای مأموریت بانک سوئيس تبدیل شده است. به گفته UBS، فرانک بیش‌ازحد قوی دو مشکل اقتصادی ایجاد می‌کند: ۱. فشار کاهشی بر تورم از طریق ارزان‌تر شدن واردات ۲. آسیب جدی به رقابت‌پذیری بخش صادرات سوئیس از آنجا که این قدرت ارزی «موقتی و ناشی از تقاضای پناهگاهی» تلقی می‌شود، UBS معتقد است که بانک سوئیس احتمالاً وارد عمل خواهد شد و با فروش فرانک و خرید یورو، کف حمایتی نرم برای نرخ EURCHF ایجاد می‌کند. UBS همچنین معتقد است که ریسک‌های بازار به‌طور ساختاری به نفع رشد EURCHF متمایل هستند. دو عامل کلیدی این دیدگاه: کاهش تدریجی تقاضای پناهگاهی با رفع تنش‌های جهانی اختلاف نرخ بهره به نفع یورو؛ فرانک بازدهی ندارد، در حالی که یورو سودآورتر است بر اساس این عوامل، UBS سطح هدف ۰.۹۴ را برای EUR/CHF بین سه‌ماهه چهارم ۲۰۲۵ تا سه‌ماهه سوم ۲۰۲۶ تعیین کرده است. این تحلیل می‌تواند کف روانی برای نرخ EURCHF ایجاد کند و سرمایه‌گذاران بلندمدت را به خرید یورو در سطوح فعلی ترغیب کند، با این فرض که قدرت فرانک موقتی است و بازگشت به سطح ۰.۹۴ محتمل خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صورت‌جلسه سپتامبر بانک مرکزی سوئيس منتشر شد

بانک ملی سوئیس  صورت‌جلسه نشست سیاست‌گذاری پولی ماه سپتامبر خود را منتشر کرد. در این گزارش آمده است که تورم در سوئیس انتظار نمی‌رود به‌طور پایدار منفی شود. در سه‌ماهه سوم سال ۲۰۲۵، بازارهای مالی با نوسانات پایین همراه بودند. نشانه‌هایی از کاهش حرارت بازار کار آمریکا باعث افزایش انتظارات بازار نسبت به تداوم سیاست‌های انبساطی در ایالات متحده شده است. هیئت مدیره بانک سوئيس نتیجه‌گیری کرده که سیاست پولی فعلی در سناریوهای مختلف مناسب است و باید ادامه یابد. بانک سوئيس هشدار داده که افزایش تعرفه‌های آمریکا می‌تواند تجارت جهانی را محدود کرده و قدرت خرید خانوارهای آمریکایی را کاهش دهد که ممکن است منجر به تقویت فرانک سوئیس شود. با این حال، تأثیر مستقیم این تعرفه‌ها تنها بخش‌هایی از اقتصاد را هدف قرار داده است. فرانک سوئیس در برابر یورو نسبتاً باثبات باقی مانده است. در پیش‌بینی تورم، نوسانات شدید نرخ ارز به‌عنوان ریسک اصلی در نظر گرفته شده‌اند. عدم‌قطعیت درباره مسیر آتی تورم همچنان بالاست. چشم‌انداز اقتصادی سوئیس نیز با ریسک‌های بالایی مواجه است، به‌ویژه به‌دلیل سیاست‌های تجاری آمریکا و تقاضای جهانی. با توجه به پیش‌بینی تورم و شرایط اقتصادی، تغییری در سیاست پولی فعلاً توجیه‌پذیر نیست. در عین حال، نشانه‌ای از سرایت منفی تأثیرات تعرفه‌ها از صنایع صادرات‌محور به سایر بخش‌های اقتصاد دیده نمی‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتحادیه اروپا تحریم‌های انرژی روسیه را تشدید کرد

ریاست دانمارکی اتحادیه اروپا اعلام کرد که بسته جدید تحریم‌ها علیه روسیه شامل اقدامات تازه و گسترده‌ای در حوزه نفت و گاز خواهد بود. این بسته همچنین شامل ممنوعیت واردات گاز طبیعی مایع (LNG) از روسیه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشلگل، رئيس بانک مرکزی سوئيس ریسک‌های اقتصادی را برجسته کرد

اشلگل، رئيس بانک ملی سوئیس، اعلام کرد: اعمال تعرفه‌های برنامه‌ریزی‌شده آمریکا بر برخی محصولات دارویی می‌تواند ریسک‌های نزولی بیشتری برای اقتصاد ایجاد کند. عدم‌قطعیت‌های اقتصادی همچنان در سطح بالایی باقی مانده‌اند. بانک ملی سوئیس به رصد شرایط ادامه خواهد داد و در صورت لزوم سیاست پولی را تنظیم خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن وابستگی به LNG روسیه را کاهش می‌دهد

وزیر اقتصاد ژاپن، آقای موتو، اعلام کرد که کنترل چین بر منابع عناصر نادر، نگرانی مهمی برای زنجیره تأمین جهانی محسوب می‌شود. وی همچنین تأکید کرد که گاز طبیعی مایع (LNG) روسیه همچنان نقش مهمی در امنیت انرژی ژاپن دارد اما این کشور به‌طور پیوسته در حال کاهش وابستگی خود به LNG روسیه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر