TSLA 375.00 USD ▼ 0.74%
AAPL 340.42 USD ▲ 1.11%
GOOGL 348.29 USD ▼ 0.63%
AMZN 254.06 USD ▼ 2.25%
NVDA 230.48 USD ▼ 2.94%
BTCUSD 81,849.27 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

گزارش تعهد معامله‌گران (COT)؛ پول هوشمند به کدام دارایی‌ها متمایل شد؟

گزارش هفتگی COT (گزارش تعهد معامله‌گران) که توسط کمیسیون معاملات آتی کالای آمریکا (CFTC) منتشر می‌شود، یکی از مهم‌ترین ابزارهای رصد رفتار بازیگران بازارهای مالی است. این گزارش موقعیت معامله‌گران را در سه گروه اصلی؛ معامله‌گران غیرتجاری (Non-Commercial)، تجاری (Commercial) و معامله‌گران خرد یا گزارش‌نشده (Non-Reportable) نشان می‌دهد. در میان این گروه‌ها، بازارها معمولاً توجه ویژه‌ای به داده‌های «غیرتجاری» دارند؛ زیرا این بخش عمدتاً شامل صندوق‌های پوشش ریسک، مدیران دارایی و سفته‌بازان بزرگ است که اغلب به‌دنبال کسب سود از روندهای بازار هستند، نه پوشش ریسک عملیاتی. به همین دلیل، بسیاری از معامله‌گران از تغییرات موقعیت‌های Non-Commercial برای سنجش جهت‌گیری «پول هوشمند» استفاده می‌کنند. آخرین داده‌های منتشرشده در ۲۶ مه ۲۰۲۶ تغییرات مهمی را در بازار فارکس، فلزات، انرژی، کریپتو و شاخص‌های سهامی نشان می‌دهد. در یک نگاه طلا زیر فشار محتاطانه معامله‌گران بزرگ: کاهش موقعیت‌های Non-Commercial در طلا، نقره و مس نشان می‌دهد بخشی از سرمایه‌های سفته‌بازانه در حال کاهش ریسک یا تعدیل انتظارات صعودی هستند. ضعف در ارزهای کالایی و تداوم فشار بر برخی ارزهای اصلی: دلار استرالیا، دلار کانادا و ین ژاپن با افت یا تشدید موقعیت‌های نزولی مواجه شدند؛ در حالی که یورو نیز کاهش نسبی خوش‌بینی معامله‌گران را ثبت کرد. نفت عقب نشست، گاز طبیعی همچنان ضعیف ماند: افت موقعیت‌های صعودی در نفت خام وست‌تگزاس و تداوم رشد موقعیت‌های فروش در گاز طبیعی، از احتیاط معامله‌گران در بازار انرژی حکایت دارد. بازار سهام آمریکا با کاهش ریسک‌پذیری روبه‌رو شد: کاهش موقعیت‌های Non-Commercial در اس‌اندپی۵۰۰ و نزدک۱۰۰ نشان می‌دهد بخشی از سرمایه‌های بزرگ در حال بازتنظیم اکسپوژر (کاهش ریسک) خود نسبت به بازار سهام هستند. بازار فارکس؛ فشار فروش روی ارزهای کالایی، تداوم ضعف پوند و ین یورو؛ کاهش خرید، اما نه فروپاشی دیدگاه صعودی در بازار یورو، موقعیت خالص خرید معامله‌گران غیرتجاری به ۲۹٬۴۲۶ قرارداد کاهش یافته است. جزئیات داده‌ها: موقعیت خرید: ۱۰٬۱۹۶ قرارداد کاهش موقعیت فروش: ۶٬۱۰۹ قرارداد کاهش تغییر موقعیت خالص: ۴٬۰۸۷- نکته مهم اینجاست که در یورو، هم خریداران و هم فروشندگان بخشی از موقعیت‌های خود را بسته‌اند؛ اما خروج از سمت خرید شدیدتر بوده است. این رفتار بیشتر به کاهش اعتماد به ادامه صعود یورو شباهت دارد تا افزایش تهاجمی شرط‌بندی نزولی. دلار استرالیا؛ خروج سنگین از معاملات صعودی دلار استرالیا یکی از ضعیف‌ترین تغییرات هفته را ثبت کرده است. خرید: ۲۲٬۴۵۴- فروش: ۳٬۰۳۵+ موقعیت خالص: ۶۰٬۱۵۵ تغییر هفتگی: ۲۵٬۴۸۹- در این بازار، هم‌زمان کاهش شدید موقعیت‌های خرید و رشد فروش دیده می‌شود؛ الگویی که معمولاً از افت اشتیاق سفته‌بازان به ارزهای ریسک‌پذیر حکایت دارد. دلار کانادا؛ فشار فروش تشدید شد در دلار کانادا، وضعیت حتی نزولی‌تر است: خریدها: ۱۸٬۹۹۸- فروش‌ها: ۱۸٬۶۵۳+ موقعیت خالص: ۶۸٬۸۸۲- ترکیب کاهش لانگ‌ها (خرید‌ها) و رشد سنگین شورت‌ها (فروش‌ها) نشان می‌دهد معامله‌گران نسبت به چشم‌انداز این ارز محتاط‌تر شده‌اند. ین ژاپن و پوند بریتانیا در ین ژاپن، خریدها افزایش یافته‌اند (+۶٬۳۹۰)، اما رشد فروش‌ها بسیار قوی‌تر بوده (+۲۷٬۱۵۲). نتیجه، افت موقعیت خالص به ۱۱۴٬۶۶۷- بوده است. پوند بریتانیا نیز همچنان تحت فشار باقی مانده: خریدها: ۱۰٬۰۹۷- فروش‌ها: ۱۳٬۰۰۶- اگرچه کاهش فروش‌ها تا حدی از فشار نزولی کم کرده، اما ساختار کلی بازار همچنان شکننده است. فلزات؛ طلا همچنان تحت فشار، نقره و مس نیز تضعیف شدند طلا؛ کاهش خرید و خروج تدریجی پول هوشمند؟ طلا همچنان یکی از بزرگ‌ترین موقعیت‌های خالص خرید بازار را حفظ کرده، اما داده‌های این هفته نشانه‌هایی از افت تمایل صعودی را نشان می‌دهند. موقعیت خرید: ۱۰٬۳۱۴- موقعیت فروش: ۴٬۷۴۱- موقعیت خالص: ۱۵۴٬۲۶۰ تغییر هفتگی: ۵٬۵۷۳- در بازار طلا، هم خریداران و هم فروشندگان بخشی از موقعیت‌های خود را بسته‌اند؛ اما خروج از معاملات خرید شدیدتر بوده است. این رفتار می‌تواند نشانه سودگیری، کاهش ریسک یا انتظار برای محرک‌های جدید بازار باشد. نقره؛ خروج تدریجی از موقعیت‌های صعودی در نقره: خریدها: ۱٬۸۳۳- فروش‌ها: ۶۱۵+ تغییر موقعیت خالص: ۲٬۴۴۸- این ترکیب نشان می‌دهد بازار نقره نیز با کاهش اشتیاق صعودی روبه‌رو شده است. پلاتین و مس پلاتین تغییرات محدودتری داشت، اما همچنان کاهش خالص ثبت کرد. در مس، داده‌ها تصویر محتاطانه‌تری ارائه می‌کنند: خریدها: ۱٬۸۱۰- فروش‌ها: ۱٬۰۳۶+ موقعیت خالص: ۷۳٬۰۴۰ تغییر هفتگی: ۲٬۸۴۶- افت خریدها در کنار افزایش فروش‌ها می‌تواند نشانه نگرانی معامله‌گران نسبت به دورنمای رشد اقتصادی و تقاضای صنعتی باشد. “ این تحلیل توسط تیم یوتوتایمز و بر پایه داده‌های منتشرشده در گزارش COT (گزارش تعهد معامله‌گران) که از سوی کمیسیون معاملات آتی کالای آمریکا (CFTC) منتشر می‌شود، تهیه شده است. این ابزار تنها یکی از روش‌های رصد رفتار بازار در کنار سایر ابزارهای تحلیلی است و نباید به‌عنوان سیگنال قطعی معاملاتی تلقی شود. کامران گودرزی کریپتو؛ اتریوم بهتر از بیت‌کوین ظاهر شد بیت‌کوین؛ بهبود محدود در بازار بیت‌کوین: خریدها: ۶۴۵- فروش‌ها: ۸۱۵- موقعیت خالص: ۲٬۲۸۲ تغییر هفتگی: ۱۷۰+ هر دو سمت بازار کوچک‌تر شده‌اند، اما کاهش موقعیت‌های فروش اندکی بیشتر بوده و باعث بهبود محدود موقعیت خالص شده است. اتریوم؛ تصویر قوی‌تر از بیت‌کوین در اتریوم: خریدها: ۳۶۳- فروش‌ها: ۱٬۳۵۳- موقعیت خالص: ۴٬۵۵۸ تغییر هفتگی: ۹۹۰+ کاهش شدیدتر فروش‌ها نسبت به خریدها باعث شده احساسات بازار اتریوم نسبتاً سازنده‌تر به نظر برسد. انرژی و کالاها؛ نفت عقب نشست، گاز طبیعی همچنان ضعیف نفت خام وست‌تگزاس؛ افت موقعیت‌های صعودی در نفت خام وست‌تگزاس (WTI): خریدها: ۶٬۲۰۶- فروش‌ها: ۵٬۳۷۶+ موقعیت خالص: ۱۶۰٬۹۹۸ تغییر هفتگی: ۱۱٬۵۸۲- ترکیب کاهش لانگ‌ها و افزایش شورت‌ها نشان می‌دهد بخشی از معامله‌گران بزرگ نسبت به ادامه رشد قیمت نفت محتاط‌تر شده‌اند. گاز طبیعی؛ فشار فروش ادامه دارد در گاز طبیعی: خریدها: ۱۲۴+ فروش‌ها: ۱۱٬۱۰۹+ موقعیت خالص: ۲۰۳٬۱۸۱- افزایش سنگین موقعیت‌های فروش نشان می‌دهد بدبینی معامله‌گران به این بازار همچنان پابرجاست. بازار محصولات کشاورزی در بازار کشاورزی، ذرت یکی از ضعیف‌ترین عملکردها را ثبت کرد: خریدها: ۴۷٬۹۶۴- فروش‌ها: ۸٬۱۳۶+ افت موقعیت خالص: ۵۶٬۱۰۰- در مقابل، قهوه بهبود نسبی نشان داد و موقعیت خالص آن افزایش یافت. شاخص‌های آمریکا؛ عقب‌نشینی سرمایه‌های بزرگ از سهام؟ اس‌اندپی ۵۰۰ و نزدک ۱۰۰ در بازار شاخص‌ها، داده‌ها نشانه‌هایی از کاهش ریسک‌پذیری را منعکس می‌کنند. اس‌اندپی ۵۰۰ ای-مینی: خریدها: ۱۶٬۱۹۴- فروش‌ها: ۹٬۰۳۲+ موقعیت خالص: ۱۶۵٬۸۳۱- نزدک ۱۰۰: خریدها: ۱٬۸۸۹- فروش‌ها: ۲٬۷۷۶+ موقعیت خالص: ۶٬۰۸۵- این ترکیب می‌تواند نشان دهد بخشی از سرمایه‌های بزرگ در حال کاهش اکسپوژر خود به بازار سهام آمریکا هستند. جمع‌بندی؛ سرمایه‌های بزرگ این هفته چه پیامی می‌دهند؟ داده‌های COT در هفته منتهی به ۲۶ مه ۲۰۲۶ از چند روند مهم پرده برمی‌دارند: کاهش تمایل صعودی در طلا، نقره و مس فشار فروش در دلار استرالیا و دلار کانادا تداوم ضعف گاز طبیعی افت خوش‌بینی نسبت به نفت خام عقب‌نشینی محتاطانه در بخشی از بازار سهام آمریکا عملکرد نسبتاً بهتر اتریوم در مقایسه با بیت‌کوین در مجموع، داده‌های این هفته نشان می‌دهد معامله‌گران بزرگ در برخی بازارها به سمت کاهش ریسک و بازتنظیم موقعیت‌ها حرکت کرده‌اند؛ هرچند هنوز نمی‌توان از یک تغییر روند قطعی در بازارهای جهانی سخن گفت.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آخرین گزارش COT| مه ۲۰۲۶؛ آیا پول هوشمند در حال فاصله گرفتن از طلاست؟

گزارش جدید COT در هفته منتهی به ۱۹ مه ۲۰۲۶، تصویری مهم از تغییر رفتار معامله‌گران بزرگ در بازارهای جهانی ارائه می‌دهد؛ تصویری که می‌تواند سرنخ‌های مهمی برای معامله‌گران فارکس، طلا، نفت، شاخص‌ها و حتی کریپتو داشته باشد. داده‌های این هفته نشان می‌دهد سرمایه‌های سفته‌بازانه در برخی دارایی‌های امن عقب‌نشینی کرده‌اند، در حالی که بازار انرژی، برخی ارزهای کالایی و بخشی از بازار سهام آمریکا نشانه‌هایی از بهبود موقعیت‌گیری را ثبت کرده‌اند. “ «این تحلیل توسط تیم یوتوتایمز و بر پایه داده‌های منتشرشده در گزارش COT (Commitments of Traders – گزارش تعهد معامله‌گران) که از سوی کمیسیون معاملات آتی کالای آمریکا (CFTC) منتشر می‌شود، تهیه شده است. لازم به تأکید است که این ابزار تنها یکی از روش‌های رصد رفتار بازار در کنار سایر ابزارهای تحلیلی محسوب می‌شود و نباید به‌عنوان سیگنال قطعی معاملاتی تلقی شود. معامله‌گران بهتر است از این داده‌ها به‌عنوان یک راهنمای تحلیلی در کنار سایر عوامل بازار استفاده کنند.» کامران گودرزی در یک نگاه کاهش موقعیت صعودی روی یورو، پوند و ین افت محسوس تمایل سفته‌بازان به طلا و فلزات ادامه قدرت نسبی نفت خام در برابر ضعف شدید گاز طبیعی بهبود تدریجی سنتیمنت بازار در بیت‌کوین و اتریوم یورو؛ هم خریداران و هم فروشندگان فعال‌تر شدند، اما فروشندگان دست بالا را گرفتند در بازار فارکس، یورو یکی از مهم‌ترین تغییرات هفتگی را ثبت کرده است. برخلاف تصور اولیه، معامله‌گران بزرگ از معاملات خرید یورو خارج نشده‌اند؛ بلکه فعالیت در هر دو سمت بازار افزایش یافته است. Long: +9,249 Short: +15,936 Net Position: 33,513 تغییر هفتگی منفیNet: 6,687 یعنی خریداران یورو موقعیت‌های جدید باز کرده‌اند، اما فروشندگان با سرعت بیشتری وارد بازار شده‌اند. نتیجه این واگرایی، کاهش موقعیت خالص خرید بوده است. وضعیت مهم سایر ارزها دلار استرالیا (AUD) همچنان یکی از قوی‌ترین ارزهای مورد علاقه سفته‌بازان باقی مانده است: Net Position: 85,644 تغییر هفتگی: +654 در مقابل، ین ژاپن شاهد افزایش سنگین فروش بوده است: Long: +6,448 Short: +25,251 منفی Net Position: 93,905 پوند بریتانیا نیز فشار فروش بیشتری را تجربه کرده: منفی Long: 11,530 Short: +9,718 منفیNet Position: 64,307 اینجا برخلاف یورو، تصویر واقعاً نزولی‌تر است؛ زیرا لانگ‌ها کاهش یافته و هم‌زمان شورت‌ها رشد کرده‌اند. فلزات؛ کاهش اشتیاق سفته‌بازان در طلا، نقره و پلاتین در بخش فلزات، داده‌ها بیشتر از تعدیل خوش‌بینی حکایت دارند. طلا (Gold) منفی Long: 8,775 Short: +3,014 Net Position: 159,833 تغییر هفتگی: 11,789- در طلا، همزمان شاهد کاهش معاملات خرید و افزایش معاملات فروش هستیم؛ بنابراین افت موقعیت خالص صرفاً یک اثر آماری نیست و نشانه واقعی کاهش تمایل صعودی محسوب می‌شود. نقره (Silver) منفی Long: 1,978 منفی Short: 538 Net Position: 24,671 تغییر هفتگی: 1,440- در نقره، هم لانگ و هم شورت کاهش یافته‌اند؛ اما خروج از موقعیت‌های خرید بیشتر بوده و در نتیجه موقعیت خالص افت کرده است. پلاتین (Platinum) منفی Long: 2,118 Short: +686 Net Position: 17,908 تغییر هفتگی: 2,804- در پلاتین نیز ترکیب کاهش لانگ‌ها و افزایش شورت‌ها دیده می‌شود؛ الگویی که معمولاً نشانه کاهش اعتماد به ادامه رشد قیمت است. مس (Copper) منفی Long: 1,285 منفی Short: 862 Net Position: 75,886 تغییر هفتگی: 423- در مس، هر دو سمت بازار کوچک‌تر شده‌اند، اما کاهش لانگ‌ها اندکی بیشتر بوده است. به‌طور کلی، داده‌های فلزات نشان می‌دهد سرمایه‌های سفته‌بازانه نسبت به هفته‌های قبل محتاط‌تر شده‌اند. نفت و انرژی؛ تداوم قدرت نفت، فشار فروش سنگین روی گاز طبیعی در بازار انرژی، تصویر دوگانه دیده می‌شود. نفت خام WTI Long: +12,803 Short: +10,100 Net Position: 172,580 تغییر هفتگی: +2,703 در نفت، هم خریداران و هم فروشندگان موقعیت‌های خود را افزایش داده‌اند؛ اما رشد لانگ‌ها بیشتر بوده و همین موضوع باعث بهبود موقعیت خالص خرید شده است. گاز طبیعی منفی Long: 11,149 Short: +4,741 منفی Net Position: 192,196 تغییر هفتگی: 15,890- اینجا تصویر کاملاً متفاوت است؛ لانگ‌ها کاهش یافته‌اند و فروشندگان نیز بر موقعیت‌های خود افزوده‌اند. این ترکیب، یکی از نزولی‌ترین ساختارهای جدول این هفته را ایجاد کرده است. شاخص‌های آمریکا؛ واگرایی میان نزدک و بازار گسترده‌تر در بخش شاخص‌ها، همه بازار سهام آمریکا رفتار یکسانی نداشته‌اند. Nasdaq-100 بهبود قابل‌توجهی را ثبت کرده: Long: +15,898 Short: +1,333 تغییر Net: +14,565 در مقابل، Russell 2000 تضعیف شده: منفی Long: 15,867 منفی Short: 7,934 تغییر Net: 7,933- در S&P500 E-mini نیز گرچه هر دو سمت رشد کرده‌اند، اما افزایش لانگ‌ها بیشتر بوده است: Long: +4,877 Short: +1,647 تغییر Net: +3,230 کریپتو؛ بهبود تدریجی احساسات بازار در بخش دارایی‌های دیجیتال، داده‌ها نسبتاً سازنده‌اند. بیت‌کوین منفی Long: 363 منفی Short: 1,216 Net Position: 2,112 تغییر هفتگی: +853 بهبود موقعیت خالص بیت‌کوین عمدتاً ناشی از کاهش موقعیت‌های فروش بوده است، نه موج قدرتمند خرید جدید. اتریوم Long: +2,295 منفی Short: 837 Net Position: 3,568 تغییر هفتگی: +3,132 در اتریوم هم افزایش لانگ‌ها و هم کاهش شورت‌ها مشاهده می‌شود؛ ترکیبی که از بهبود سنتیمنت بازار حمایت می‌کند. جمع‌بندی: معامله‌گران بزرگ به دنبال چه سناریویی هستند؟ گزارش COT این هفته نشان می‌دهد سرمایه‌های هوشمند در حال بازتنظیم ریسک هستند. کاهش خرید در فلزات، احتیاط در بازار فارکس اروپا، تداوم علاقه به نفت و بازگشت تدریجی توجه به کریپتو، همگی می‌توانند نشانه‌ای از بازاری باشند که در حال قیمت‌گذاری سناریوی تورم پایدار، سیاست پولی محتاطانه و رشد نامتوازن اقتصاد جهانی است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار همچنان قدرتمند؛ بحران ایران فشار تازه‌ای به یورو وارد کرد

جفت‌ارز EURUSD در ماه مارس تحت فشار قرار گرفت؛ زیرا بازارها انتظار داشتند شوک تورمی-رکودی ناشی از بحران ایران، اروپا را بیش از آمریکا تحت تأثیر قرار دهد. اثرات تورمی این بحران اکنون کاملاً آشکار شده، اما داده‌های PMI اروپا در این هفته هشدار می‌دهند که بخش رکودی این شوک تازه در حال نمایان شدن در اقتصاد اروپا است. این وضعیت می‌تواند انتظارات برای ادامه سیاست‌های انقباضی بانک مرکزی اروپا (ECB) را محدود کرده و به EURUSD فشار وارد کند. این مقاله را موسسه ING منتشر کرده و توسط تیم یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه بحران ایران اکنون از مسیر ضعف رشد اقتصادی و شوک انرژی، فشار بیشتری بر EURUSD وارد کرده است. بازارها انتظارات خود از افزایش نرخ بهره ECB را کاهش داده‌اند و این موضوع به ضرر یورو تمام شده است. فدرال رزرو همچنان موضعی هاوکیش دارد و بازار حدود ۲۰ نقطه پایه افزایش نرخ بهره تا پایان سال را قیمت‌گذاری می‌کند. در صورت شکست سطح 1.1575، احتمال افت EURUSD تا محدوده 1.1500 افزایش خواهد یافت. دلار آمریکا (USD): مراقب سخنرانی والر در ساعت 4 عصر به وقت اروپای مرکزی باشید بازار فارکس فعلاً نسبتاً آرام است و عمدتاً تحت تأثیر تیترهای خبری مرتبط با ایران نوسان می‌کند. نوسان ضمنی یک‌ماهه ارزهای گروه G7 نزدیک به پایین‌ترین سطوح سال قرار دارد؛ موضوعی که نشان می‌دهد بازار فارکس هنوز برای روندهای خبری شدید و ناگهانی قیمت‌گذاری نشده است. با این حال، داستان اصلی از اواسط ماه مه تاکنون، بازقیمت‌گذاری هاوکیش فدرال رزرو و تقویت دلار بوده است. بازار اکنون حدود 20 واحد پایه افزایش نرخ بهره فدرال رزرو تا دسامبر را قیمت‌گذاری می‌کند. آستان گولزبی، رئیس فدرال رزرو شیکاگو، روز گذشته هشدار داد: «ما در حال مواجهه با یک مشکل تورمی نسبتاً جدی هستیم.» هرچند او امسال حق رأی ندارد و معمولاً جزو اعضای بسیار هاوکیش فدرال رزرو محسوب نمی‌شود. برای درک بهتر دیدگاه فدرال رزرو، بازارها امروز به سخنرانی کریستوفر والر  در ساعت 4 عصر به وقت اروپای مرکزی توجه خواهند کرد. والر معمولاً سخنرانی‌های شفافی درباره چشم‌انداز اقتصادی ارائه می‌دهد و آخرین سخنان او بر لزوم حفظ توقف طولانی‌مدت در سیاست پولی تأکید داشت؛ آن هم پس از اینکه در ژانویه به کاهش نرخ بهره رأی داده بود. احتمالاً هنوز برای صحبت مستقیم درباره افزایش نرخ بهره زود است، اما این سخنرانی می‌تواند مهم‌ترین محرک بازار در روز آرام جمعه باشد. زمینه کلی این است که اکنون با نسبتاً باثبات شدن بازار کار آمریکا، فدرال رزرو باید تمرکز بیشتری بر مأموریت کنترل تورم داشته باشد. تقویم داده‌های آمریکا امروز خلوت است. انتشار نهایی شاخص اعتماد مصرف‌کننده دانشگاه میشیگان، به‌ویژه بخش انتظارات تورمی یک‌ساله و 5 تا 10 ساله، مورد توجه خواهد بود. هرگونه افزایش در انتظارات تورمی میان‌مدت برای فدرال رزرو اهمیت زیادی خواهد داشت. انتظار می‌رود شاخص دلار (DXY) در بازه 99.00 تا 99.50 حمایت شود و اگر والر به احتمال افزایش نرخ بهره اشاره کند، ریسک صعودی بیشتری خواهد داشت. یورو (EUR): فعالیت اقتصادی، حلقه ضعیف ماجراست شوک خاورمیانه در چند مرحله بر EURUSD اثر گذاشته است: ابتدا این تصور شکل گرفت که اروپا بیش از آمریکا در معرض آسیب قرار دارد. سپس بازار با این دیدگاه که ECB برای مقابله با تورم سیاست انقباضی شدیدی اتخاذ خواهد کرد، بخشی از افت یورو را جبران کرد. اما اکنون به نظر می‌رسد وارد فاز نزولی جدیدی برای EURUSD شده‌ایم. شاخص‌های PMI اروپا در این هفته ضعیف بودند و نسبت به کاهش فعالیت اقتصادی در سه‌ماهه دوم هشدار می‌دهند. ضعیف شدن فعالیت اقتصادی همچنین این پرسش را مطرح می‌کند که ECB تا چه اندازه می‌تواند همچنان موضع هاوکیش خود را حفظ کند. در اواخر آوریل، بازار نزدیک به 85 نقطه پایه افزایش نرخ بهره ECB در سال جاری را قیمت‌گذاری می‌کرد، اما این رقم اکنون به 65 نقطه پایه کاهش یافته است. دیدگاه ING این است که ECB تنها یک بار در ماه ژوئن نرخ بهره را افزایش خواهد داد. بازقیمت‌گذاری هم‌زمان چرخه سیاستی فدرال رزرو و ECB باعث شده اختلاف بازدهی واقعی دوساله EURUSD طی دو هفته گذشته حدود 30 نقطه پایه به ضرر یورو تغییر کند و ما معتقدیم این روند هنوز جای ادامه دارد. اگر EURUSD به زیر 1.1575 برسد، احتمال افت دوباره به 1.1500 وجود دارد. از سوی دیگر، حتی اگر مذاکرات صلح خاورمیانه پیشرفت کند، هرگونه رشد اصلاحی احتمالاً در محدوده 1.1660 تا 1.1690 متوقف خواهد شد؛ زیرا اثرات شوک انرژی همچنان برای چند ماه آینده پابرجا می‌ماند. امروز تمرکز بازار بر شاخص Ifo آلمان در ساعت 10 صبح به وقت اروپای مرکزی (۱۱:۳۰ به وقت ایران) خواهد بود. انتظار می‌رود بخش انتظارات این شاخص نزدیک 83.3 تا 83.5 باقی بماند؛ پایین‌ترین سطح از سال 2023 تاکنون. هرگونه افت قابل‌توجه می‌تواند فشار بیشتری بر EURUSD وارد کند. همچنین سخنرانی والر و سخنرانی امروز کریستین لاگارد، رئیس ECB، اهمیت زیادی خواهد داشت. فرانک سوئیس (CHF): EURCHF گروگان سیاست ECB شده است اکنون تقریباً روشن است که بانک مرکزی سوئیس (SNB) فعلاً قصد تغییر سیاست پولی را ندارد. اوایل سال، بحث اصلی این بود که آیا SNB مجبور می‌شود نرخ بهره را که اکنون روی 0% قرار دارد، به محدوده منفی ببرد یا خیر. اما جهش قیمت نفت باعث شد انتظارات بازار به سمت احتمال سیاست انقباضی SNB تغییر کند و اکنون حدود 20 نقطه پایه افزایش نرخ بهره تا پایان سال قیمت‌گذاری شده است. با این حال، ما بعید می‌دانیم SNB امسال نرخ بهره را افزایش دهد؛ به‌ویژه در شرایطی که این بانک تأکید کرده قصد دارد برای مقابله با قدرت بیش‌ازحد فرانک، مداخلات ارزی را تشدید کند. در نتیجه، EURCHF اکنون عملاً تحت تأثیر داستان سیاست انقباضی ECB حرکت می‌کند. اگر داده‌های ضعیف‌تر منطقه یورو باعث شود بازارها درباره میزان افزایش نرخ بهره ECB تردید کنند، ریسک‌های EURCHF به سمت نزول متمایل خواهد شد. در صورت شکست محدوده 0.9125 تا 0.9135، این جفت‌ارز می‌تواند به زیر 0.9100 نیز حرکت کند. با این حال، سطح 0.90 همچنان خط قرمز SNB محسوب می‌شود. همچنین نباید فراموش کرد که صنایع سوئیس جزو کم‌مصرف‌ترین صنایع اروپا از نظر سوخت‌های فسیلی هستند؛ موضوعی که می‌تواند عملکرد اقتصاد سوئیس را نسبت به سایر اقتصادهای اروپایی در سال جاری بهتر نگه دارد.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شی جین‌پینگ، رهبر چین: پایان جنگ خاورمیانه یک ضرورت فوری است

ولادیمیر پوتین، رئیس‌جمهور روسیه، در دیدار با شی جین‌پینگ اعلام کرد که روابط مسکو و پکن به «سطحی بی‌سابقه» رسیده است و این روابط به‌عنوان یک عامل ثبات در نظام بین‌الملل عمل می‌کند. او تأکید کرد که روسیه همچنان تأمین‌کننده قابل‌اعتماد انرژی برای چین باقی خواهد ماند. در مقابل، شی جین‌پینگ نیز گفت که چین و روسیه باید با چشم‌انداز راهبردی بلندمدت همکاری کنند و روابط دو کشور بر پایه اعتماد سیاسی و هماهنگی استراتژیک تقویت شده است. به گفته او، پکن و مسکو قصد دارند پیمان دوستی و همکاری را تمدید کرده و هماهنگی «پشت‌به‌پشت» را به‌طور پایدار ادامه دهند. رئیس‌جمهور چین در ادامه این دیدار تأکید کرد که پایان دادن به جنگ خاورمیانه یک ضرورت فوری است. او خواستار آتش‌بس و ازسرگیری مذاکرات شد و گفت که پایان جنگ می‌تواند اثر منفی بر ثبات عرضه انرژی را کاهش دهد. شی جین‌پینگ افزود که موضوع خاورمیانه در گفت‌وگوهای او با پوتین نیز مطرح شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بزرگ‌ترین مجتمع گازی امارات پس از حملات ایران آسیب دید؛ بازگشت کامل تولید تا ۲۰۲۷ بعید است

شرکت ملی نفت ابوظبی یا ادنوک (ADNOC) اعلام کرد یکی از بزرگ‌ترین تأسیسات گازی امارات پس از آسیب ناشی از حملات ایران، تا سال ۲۰۲۷ به ظرفیت کامل باز نخواهد گشت. مجتمع گازی حبشان در ابوظبی ــ از بزرگ‌ترین مراکز فرآورش گاز جهان ــ اکنون با حدود ۶۰ درصد ظرفیت فعالیت می‌کند و هدف‌گذاری شده تا پایان سال ۲۰۲۶ به ۸۰ درصد ظرفیت بازگردد. بازسازی کامل این مجموعه برای سال ۲۰۲۷ پیش‌بینی شده است؛ حملات ماه آوریل باعث آتش‌سوزی و اختلال در عملیات این تأسیسات شد. این حملات بخشی از تنش‌های گسترده‌تر منطقه‌ای است که مسیرهای کشتیرانی خلیج فارس، از جمله تنگه هرمز، را نیز تحت تأثیر قرار داده و موجب بی‌ثباتی بازار انرژی و افزایش قیمت‌ها شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت تدریجی تأسیسات گاز حبشان امارات به ظرفیت کامل تا سال آینده

شرکت ادنوک گَس (Adnoc Gas Plc) اعلام کرد تأسیسات اصلی فرآوری گاز طبیعی در حبشان، که نقش حیاتی در تأمین سوخت امارات متحده عربی دارد، پس از آسیب‌های ناشی از جنگ ایران تا سال آینده به ظرفیت کامل بازخواهد گشت. در حال حاضر، این مجتمع در حدود ۶۰٪ ظرفیت فعالیت می‌کند و انتظار می‌رود تا پایان سال جاری به ۸۰٪ برسد و در سال ۲۰۲۷ به بهره‌برداری کامل بازگردد. ادنوک گس در بیانیه‌ای اعلام کرد که تأسیسات حبشان در اوایل آوریل دو بار هدف حمله قرار گرفت؛ حملاتی که بخشی از موج گسترده آسیب به زیرساخت‌های انرژی در امارات و سایر نقاط خاورمیانه بود. اهمیت تأسیسات حبشان تأسیسات حبشان یکی از بزرگ‌ترین مراکز فرآوری گاز در منطقه است و بخش عمده‌ای از گاز مصرفی داخلی امارات را تأمین می‌کند. این مجتمع بخشی از شبکه گسترده ادنوک است که شامل تولید، پالایش و صادرات گاز طبیعی و مایع می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده سوئیس – آوریل 2026

شاخص قیمت مصرف کننده سوئیس - آوریل - Consumer Price Index  واقعی .................. %0.3 پیش‌بینی ........... %0.3 قبلی ................. %0.2 شاخص قیمت مصرف کننده سوئیس - سالانه (آوریل) - Consumer Price Index  واقعی .................. %0.6 پیش‌بینی ........... %0.6 قبلی ................. %0.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

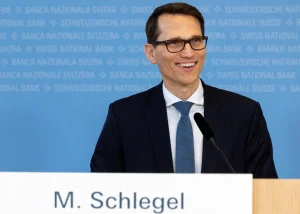
رئیس بانک ملی سوئیس، اشلگل: بر این باوریم که تورم در ماه‌های آینده افزایش خواهد یافت

ممکن است چند ماهی با تورم منفی داشته باشیم، اما این یک سیگنال هشداردهنده نیست، چرا که ما تورم را در افق میان‌مدت بررسی می‌کنیم. تورم ماهانه منفی در سال ۲۰۲۶ محتمل است. بانک ملی سوئیس آماده است تا در صورت لزوم در بازارهای ارز مداخله کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک ملی سوئیس، اشلگل: فشار تورمی سوئیس تقریباً بدون تغییر باقی مانده است

مسیر میان‌مدت تورم برای ما اهمیت دارد. رشد اقتصادی سوئیس در سال ۲۰۲۵ کُند بود، اما تفاوت‌های چشمگیری میان بخش‌های مختلف وجود داشت. بانک ملی سوئیس رشد اقتصادی این کشور را در سال ۲۰۲۶ حدود ۱٪ پیش‌بینی می‌کند. انتظار دارم تورم در فصل‌های آینده شتاب بگیرد. یک چهارم از شرکت‌های سوئیسی مورد پرسش، تحت تأثیر منفی تعرفه‌های آمریکا قرار گرفته‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی جدید UBS از «صخره ثبات»؛ چرا فرانک سوئیس قصد ارزان شدن ندارد؟

در یک نگاه تعدیل پیش‌بینی EURCHF: رابوبانک برآورد سه ماهه خود برای جفت‌ارز یورو به فرانک را از ۰.۹۲ به ۰.۹۱ کاهش داد که نشان‌دهنده انتظار برای تقویت بیشتر فرانک است. پناهگاه امن کلاسیک: فرانک سوئیس به دلیل تراز تجاری مثبت، انضباط مالی شدید و نهادهای قانونی معتبر، دقیقاً مطابق با استانداردهای یک «دارایی امن» عمل می‌کند. محدودیت در مداخله پولی: تحلیل‌گران معتقدند مداخلات ارزی یا کاهش نرخ بهره توسط بانک مرکزی سوئیس (SNB) احتمالاً تنها تأثیری موقت بر قدرت فرانک خواهد داشت. جذب سرمایه در بحران: UBS تأکید می‌کند که در دوران بدهی‌های سنگین دولتی در جهان، ثبات ساختاری سوئیس باعث تداوم ورود سرمایه‌های هوشمند به این کشور می‌شود. در شرایطی که نوسانات ژئوپلیتیک و نااطمینانی‌های مالی بر بازارهای بین‌المللی سایه افکنده است، فرانک سوئیس بار دیگر جایگاه خود را به عنوان یکی از مقاوم‌ترین ارزهای جهان تثبیت کرده است. تحلیل‌های اخیر بانک‌های UBS و رابوبانک حاکی از آن است که ویژگی‌های بنیادی اقتصاد سوئیس، این ارز را به سنگری نهایی در برابر ریسک‌های جهانی تبدیل کرده است. این گزارش توسط یوتوتایمز بازخوانی شده تا چرایی تداوم این روند صعودی را بررسی کند. ۱. تحلیل رابوبانک؛ چرا نرخ ۰.۹۱ در دسترس است؟ طبق گزارش رابوبانک، فرانک سوئیس تمام ویژگی‌های یک «پناهگاه امن دارایی» را دارد. به دلیل ثبات نهادهای قانونی و وضعیت مالی مستحکم سوئیس، در زمان بروز اختلال در بازارهای مالی، تقاضا برای این ارز به شدت افزایش می‌یابد. بر همین اساس، رابوبانک پیش‌بینی خود برای جفت‌ارز EURCHF را به ۰.۹۱ تغییر داده است؛ عددی که نشان می‌دهد یورو در برابر قدرت فرانک، سنگر خود را واگذار خواهد کرد. ۲. چالش‌های بانک مرکزی سوئیس (SNB) در کنترل نرخ ارز یک پرسش کلیدی برای معامله‌گران این است که آیا بانک مرکزی سوئیس برای جلوگیری از تقویت بیش از حد فرانک مداخله خواهد کرد؟ یوتوتایمز بر اساس داده‌های منبع گزارش می‌دهد که اگرچه قدرت فرانک فشاری مضاعف بر بخش صادرات سوئیس وارد می‌کند، اما تا زمانی که حرکت قیمت‌ها «نامنظم» نشود، احتمال مداخله تهاجمی پایین است. تحلیل‌گران بر این باورند که جذابیت ساختاری فرانک در دوران ناامنی، بر سیاست‌های تسهیلی (مانند نرخ بهره منفی) غلبه کرده و اثربخشی این ابزارها را محدود می‌کند. https://youtu.be/MhwpHKVd2Es ۳. دیدگاه UBS؛ فرانک به عنوان صخره ثبات جهانی بانک UBS با لحنی خوش‌بینانه، فرانک را در میان دریای بدهی‌های جهانی، یک «صخره ثبات» توصیف می‌کند. ثبات اقتصاد کلان سوئیس همچنان به جذب جریان‌های سرمایه ادامه می‌دهد که این امر منجر به تقویت تقاضای فیزیکی و سرمایه‌گذاری برای دارایی‌های مبتنی بر فرانک (CHF) شده است. تنها در صورتی که منطقه یورو با یک ریکاوری اقتصادی چشمگیر روبرو شود، ممکن است از جذابیت فرانک کاسته شود؛ سناریویی که در حال حاضر اولویت اصلی بازار محسوب نمی‌شود. جمع‌بندی براساس بازخوانی یوتوتایمز از نظرات دو بانک سرمایه‌گزاری بزرگ (UBS و رابوبانک): روند فعلی: بازار فرانک را نه بر اساس گمانه‌زنی، بلکه بر پایه واقعیت‌های اقتصادی به عنوان مقاوم‌ترین ارز در برابر ریسک‌های ۲۰۲۶ برگزیده است. نکته کلیدی: تا زمانی که ریسک‌های ژئوپلیتیک و مالی پابرجا باشند، جایگاه دفاعی فرانک سوئیس محفوظ خواهد بود. سرمایه‌گذاران باید توجه داشته باشند که قدرت این ارز بیش از آنکه ناشی از مداخلات باشد، ناشی از تقاضای ساختاری جهانی است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وزیر انرژی آمریکا: ممکن است از عضویت در آژانس بین‌المللی انرژی خارج شویم اگر این نهاد اصلاح نشود

وزیر انرژی ایالات متحده هشدار داد که اگر آژانس بین‌المللی انرژی (IEA) تغییرات لازم را اعمال نکند، آمریکا ممکن است به‌طور کامل از این نهاد خارج شود. او همچنین گفت: «مقام‌های اروپایی که همچنان به سیاست‌های سخت‌گیرانه خالصِ صفر (Net-Zero) چسبیده‌اند، ممکن است از سمت‌های خود کنار گذاشته شوند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فرانک سوئیس یا دلار آمریکا؟ کدام ارز در میانه تنش‌های ایران و آمریکا پیروز می‌شود؟

در یک نگاه تورم در سوئیس به‌شدت کاهش یافته و ریسک بازگشت به دوران رکود تورمی وجود دارد فرانک سوئیس در حال تقویت است؛ جفت‌ارز EURCHF به محدوده ۰.۹۱ نزدیک شده بانک مرکزی سوئیس نمی‌خواهد دوباره به سیاست‌های غیرمتعارف مانند نرخ بهره منفی بازگردد تنش‌های آمریکا–ایران باعث افزایش تقاضا برای فرانک به‌عنوان دارایی امن شده است در حالی که تنش‌های ژئوپلیتیکی میان آمریکا و ایران شدت گرفته، بانک مرکزی سوئیس (SNB) در موقعیتی دشوار قرار گرفته است. فشارهای ناشی از تقویت فرانک، کاهش تورم و ریسک بازگشت به سیاست‌های غیرمتعارف پولی، همگی در زمانی نامناسب بر سیاست‌گذاران مالی سوئیس سایه انداخته‌اند. سوئیس در آستانه بازگشت به سیاست‌های غیرمتعارف؟ بر اساس گزارش منتشرشده در investinglive و بازخوانی‌شده توسط یوتوتایمز، تورم در سوئیس در نیمه دوم سال گذشته به‌شدت کاهش یافته و اکنون نگرانی‌ها درباره بازگشت به دوران رکود تورمی افزایش یافته است. اگرچه هنوز وارد محدوده منفی نشده‌ایم، اما فشارها در حال افزایش‌اند. بانک مرکزی سوئیس نمی‌خواهد دوباره به سیاست‌هایی مانند نرخ بهره منفی یا خرید دارایی‌های گسترده بازگردد — تجربه‌ای که در دوران کرونا با خروج اضطراری همراه بود، اما اکنون ممکن است دوباره مطرح شود. تقویت فرانک؛ چالش مضاعف برای SNB تقویت فرانک سوئیس، فشارهای تورمی را بیشتر کاهش داده و بانک مرکزی را در موقعیتی دشوار قرار داده است. جفت‌ارز EURCHF که پیش‌تر در سطح ۰.۹۲ حمایت شده بود، اکنون به محدوده ۰.۹۱ نزدیک شده و فرانک همچنان در حال تقویت است. در شرایطی که ین ژاپن با مشکلات داخلی مواجه است و دلار آمریکا تحت فشار روایت «کاهش وابستگی جهانی»، فرانک سوئیس به‌عنوان تنها گزینه امن برای معامله‌گران ارزی مطرح شده است. تنش‌های ژئوپلیتیکی؛ زمان‌بندی نامناسب برای SNB افزایش تنش‌ها میان آمریکا و ایران، در زمانی نامناسب برای بانک مرکزی سوئیس رخ داده است. این تنش‌ها باعث شده‌اند که تقاضا برای فرانک به‌عنوان دارایی امن افزایش یابد — موضوعی که فشار بیشتری بر تورم وارد می‌کند و SNB را به سمت سیاست‌های انقباضی سوق می‌دهد. در صورت ادامه این روند، بانک مرکزی ممکن است مجبور شود دوباره نرخ بهره منفی را در نظر بگیرد تا از تقویت بیشتر فرانک جلوگیری کند. جمع‌بندی استراتژیک بازخوانی یوتوتایمز از مقاله نشان می‌دهد: فشارهای تورمی، تقویت فرانک، و تنش‌های ژئوپلیتیکی، همگی بانک مرکزی را در موقعیتی پیچیده قرار داده‌اند. در صورت ادامه روند فعلی، احتمال بازگشت به سیاست‌های غیرمتعارف پولی افزایش می‌یابد — اما فعلاً، SNB در حال مقاومت است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فدرال رزرو USDJPY را بررسی کرد؛ پیام پنهان به بازار؟

در یک نگاه تأیید رسمی بررسی نرخ USDJPY در محدوده حدود 157 در 23 ژانویه همچنان قیمت‌گذاری بازار برای دو مرحله کاهش نرخ بهره فدرال رزرو در سال جاری احتمال حرکت شاخص دلار به محدوده 98.00 سرمایه‌گذاران احتمال فروش USDJPY در بازه 156 تا 158 را در نظر دارند. صورت‌جلسه نشست ژانویه بانک مرکزی آمریکا فقط درباره نرخ بهره نبود؛ یک نکته کم‌سابقه در آن توجه بازار فارکس را جلب کرد: تأیید بررسی نرخ USDJPY به نمایندگی از خزانه‌داری آمریکا. هم‌زمان، دلار پس از یک رشد قابل توجه حالا با تردیدهایی درباره ادامه مسیر صعودی روبه‌رو است. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ رشد اخیر تا چه حد پایدار است؟ انتشار صورت‌جلسه نشست ژانویه فدرال رزرو ابتدا از دلار حمایت کرد. برخی اعضا ترجیح داده‌اند در بیانیه‌های آینده، به امکان افزایش نرخ بهره نیز اشاره شود؛ در صورتی که تورم بالاتر از هدف باقی بماند. با این حال، جمع‌بندی کلی صورت‌جلسه چنین بود: ریسک نزولی برای بازار کار کاهش یافته است. فعالیت اقتصادی نسبتاً قوی ارزیابی شده است. در صورت کاهش تدریجی تورم، امکان کاهش نرخ بهره در ادامه سال وجود دارد بازار همچنان انتظار دو مرحله کاهش نرخ بهره را در سال جاری در قیمت‌ها لحاظ کرده است. طبق این گزارش، اگر داده‌های تورمی واقعاً کاهش را نشان دهند، این سناریو می‌تواند عملی شود. در کوتاه‌مدت، شاخص دلار ممکن است به محدوده 98.00 نزدیک شود، اما فضای کلی بازار همچنان تمایل به «فروش در رالی‌ها» را نشان می‌دهد؛ یعنی هر رشد دلار می‌تواند با عرضه جدید مواجه شود. ✔️ بیشتر بخوانید: پایان عصر طلایی وام‌دهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمی‌کند؟ ماجرای بررسی نرخ USDJPY؛ پیام سیاسی یا ارزی؟ نکته کم‌سابقه صورت‌جلسه، افشای رسمی این موضوع بود که فدرال رزرو نیویورک به نمایندگی از خزانه‌داری آمریکا نرخ USDJPY را بررسی کرده است. این اتفاق احتمالاً در 23 ژانویه، زمانی که نرخ حوالی 157 معامله می‌شد، رخ داده است. چنین اقدامی در بازار فارکس بسیار نادر است و به تعبیر گزارش، نشانه‌ای از رویکرد فعال‌تر کاخ سفید در قبال بازار فارکس محسوب می‌شود. هدف احتمالی، جلوگیری از تثبیت نرخ بالای 160 برای USDJPY بوده است؛ سطحی که هم برای واشنگتن و هم برای توکیو حساس تلقی می‌شود. هم‌زمان، جهت سیاست پولی نیز در حال همگرایی است: فدرال رزرو در مسیر کاهش نرخ بهره و بانک مرکزی ژاپن در مسیر افزایش تدریجی نرخ‌ها. همین موضوع می‌تواند انگیزه فروش USDJPY در محدوده 156 تا 158 را تقویت کند. داده‌های تجاری و نگاه به رشد اقتصادی تمرکز امروز بازار بر آمار مدعیان اولیه بیکاری و تراز تجاری دسامبر است. دونالد ترامپ اعلام کرده که کسری تجاری آمریکا سال گذشته 78 درصد کاهش یافته و حتی احتمال مازاد تجاری در سال جاری وجود دارد. اگر کسری تجاری کمتر از انتظار منتشر شود، می‌تواند انتظارات برای رشد قوی تولید ناخالص داخلی سه‌ماهه چهارم را تقویت کرده و در کوتاه‌مدت از دلار حمایت کند. یورو؛ عملکرد بهتر اروپا بازارهای سهام اروپا از ابتدای سال عملکرد بهتری نسبت به آمریکا داشته‌اند. شاخص Euro Stoxx 50 تقریباً دو برابر بهتر از S&P 500 عمل کرده است (بر حسب دلار). با این حال، داده‌های جریان سرمایه نشان می‌دهد تقاضای خارجی برای سهام آمریکا همچنان قوی است؛ 65 میلیارد دلار از سوی بخش خصوصی و 31 میلیارد دلار از سوی نهادهای رسمی در ماه دسامبر. در صورت ادامه تضعیف دلار، احتمال دارد بازار فارکس نقش پررنگ‌تری نسبت به بازار نرخ بهره ایفا کند و انتظارات برای کاهش نرخ توسط بانک مرکزی اروپا تقویت شود. تحلیلگران ING معتقد هستند صورت‌جلسه اخیر توجیهی برای افت شدید EURUSD به زیر 1.18 فراهم نمی‌کند و پیش‌بینی می‌شود این جفت‌ارز تا پایان مارس به محدوده 1.19 نزدیک شود. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی فرانک سوئیس؛ بیش از حد قوی فرانک سوئیس همچنان بسیار قدرتمند باقی مانده است. مشخص نیست این ورود سرمایه ناشی از نگرانی‌های ژئوپلیتیک یا کاهش ارزش دلار باشد، اما فشار بر جفت‌ارز EURCHF ادامه دارد. ابزارهای بانک مرکزی سوئيس برای مقابله با تقویت ارز محدود است و در حالی که این بانک تمایلی به بازگشت نرخ بهره منفی ندارد، بازار احتمال یک کاهش 25 نقطه پایه پایه‌ای در سال آینده را در قیمت‌ها لحاظ کرده است (در حال حاضر حدود 12 نقطه پایه قیمت‌گذاری شده است). جمع‌بندی استراتژیک بازار فارکس در «فاز آزمون اعتماد» قرار دارد. رشد اخیر دلار با انتشار صورت‌جلسه فدرال رزرو تقویت شد، اما نشانه‌هایی وجود دارد که این رالی ممکن است پایدار نباشد. تمرکز بازار اکنون از اشتغال به سمت تورم تغییر کرده و مسیر داده‌های قیمتی تعیین‌کننده ادامه سیاست پولی خواهد بود. در همین حال، تحرکات کم‌سابقه در بازار USDJPY و اختلاف جهت سیاست پولی آمریکا و ژاپن، می‌تواند نوسانات تازه‌ای ایجاد کند. معامله‌گران باید علاوه بر داده‌های اقتصادی، تحولات سیاسی و ارزی را نیز زیر نظر داشته باشند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صادرات طلای سوئیس در ژانویه به ۱۲۸ تن رسید؛ کاهش ۸ درصدی ماهانه

بر اساس داده‌های رسمی، صادرات طلای سوئیس در ماه ژانویه ۲۰۲۶ با کاهش ۸ درصدی نسبت به ماه قبل، به ۱۲۸ تن رسید. این افت در حالی رخ داده که بازارهای جهانی طلا در هفته‌های اخیر با نوسانات ناشی از تنش‌های ژئوپلیتیکی و تقاضای سرمایه‌گذاران مواجه بوده‌اند. سوئیس یکی از بزرگ‌ترین مراکز پالایش و صادرات طلا در جهان است و تغییرات در حجم صادرات آن می‌تواند نشانه‌ای از تغییرات تقاضا در بازارهای آسیایی و خاورمیانه باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

زلنسکی: چرا ترامپ فقط از اوکراین امتیاز می‌خواهد؟

ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، اعلام کرد دونالد ترامپ، رئیس‌جمهور آمریکا، برای پیشبرد توافق صلح در جنگ نزدیک به چهار ساله میان کی‌یف و مسکو، فشار بیش از حدی بر او وارد می‌کند. زلنسکی در گفت‌وگویی با وب‌سایت آمریکایی آکسیوس که روز سه‌شنبه منتشر شد، گفت هر طرحی که از اوکراین بخواهد مناطقی را واگذار کند که روسیه هنوز در دونباس تصرف نکرده، در صورت برگزاری همه‌پرسی توسط مردم اوکراین رد خواهد شد. آکسیوس به نقل از زلنسکی نوشت که «منصفانه نیست» که ترامپ در اظهارات عمومی خود از اوکراین می‌خواهد امتیاز بدهد، نه از روسیه. زلنسکی در این مصاحبه تلفنی — هم‌زمان با مذاکرات نمایندگان روسیه، اوکراین و آمریکا در ژنو — گفت: «امیدوارم این فقط تاکتیک او باشد، نه تصمیم نهایی.» ترامپ طی روزهای اخیر دو بار گفته بود که این اوکراین و زلنسکی هستند که باید برای موفقیت مذاکرات گام بردارند. او روز دوشنبه در هواپیمای ریاست‌جمهوری به خبرنگاران گفت: «اوکراین بهتر است خیلی زود پای میز مذاکره بیاید. همین را می‌گویم.» به گفته آکسیوس، زلنسکی اشاره کرده که فشار آوردن بر اوکراین آسان‌تر از فشار بر روسیه است. او در عین حال از تلاش‌های ترامپ برای میانجی‌گری تشکر کرد و گفت گفت‌وگوهایش با مذاکره‌کنندگان ارشد آمریکا — استیو ویتکاف و جرد کوشنر — شامل چنین فشاری نبوده است. زلنسکی گفت: «ما به یکدیگر احترام می‌گذاریم» و افزود که «من کسی نیستم که به‌راحتی زیر فشار خم شود.» زلنسکی همچنین گفت پذیرش درخواست روسیه برای تصرف کامل منطقه دونباس — که اکنون حدود ۸۸ درصد آن را در اختیار دارد — برای رأی‌دهندگان اوکراینی قابل قبول نخواهد بود. او افزود: «از نظر احساسی، مردم هرگز این را نمی‌بخشند. هرگز. آن‌ها من را نمی‌بخشند، آمریکا را نمی‌بخشند.» زلنسکی گفت اوکراینی‌ها «نمی‌توانند بفهمند چرا باید زمین بیشتری واگذار کنند. این بخشی از کشور ماست؛ مردم، پرچم، خاک.» او بار دیگر خواستار تثبیت خطوط تماس در وضعیت فعلی شد و گفت: «فکر می‌کنم اگر در سند بنویسیم که در همین خطوط تماس باقی می‌مانیم، مردم در همه‌پرسی از آن حمایت خواهند کرد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقویم تعطیلات فارکس ۲۰۲۶؛ چه زمانی نقدینگی بازار افت می‌کند؟

در یک نگاه بازار فارکس با وجود ماهیت ۲۴ ساعته خود، در تعطیلات مهم جهانی مانند کریسمس، سال نو و برخی تعطیلات ملی آمریکا، اروپا و آسیا با تعطیلی یا کاهش شدید نقدینگی مواجه می‌شود. افت حجم معاملات در این روزها می‌تواند منجر به افزایش اسپرد، نوسانات غیرمنتظره و حرکات قیمتی نامتوازن شود که ریسک معاملات را به‌طور محسوسی افزایش می‌دهد. آگاهی از تقویم تعطیلات فارکس ۲۰۲۶ و تطبیق استراتژی معاملاتی با این شرایط، یکی از مهم‌ترین ابزارهای مدیریت ریسک برای هر معامله‌گر حرفه‌ای است. بازار فارکس به‌دلیل فعالیت ۲۴ ساعته و گردش نقدینگی در چهار مرکز اصلی مالی جهان، معمولاً «همیشه باز» به نظر می‌رسد؛ اما واقعیت این است که موتور اصلی این بازار، بانک‌ها، مؤسسات مالی بزرگ و زیرساخت‌های تسویه و تأمین نقدینگی هستند. هر زمان که این بازیگران در اثر تعطیلات رسمی، ملی یا مذهبی فعالیت خود را کاهش دهند، عمق بازار افت می‌کند؛ در چنین شرایطی اسپردها می‌توانند بازتر شوند، اجرای سفارش‌ها حساس‌تر می‌شود و حرکات قیمت (حتی با حجم کم) اثر بزرگ‌تری پیدا می‌کند. از همین رو، آشنایی با تقویم تعطیلات ۲۰۲۶ فقط یک اطلاعات عمومی نیست؛ بلکه بخشی از مدیریت ریسک و برنامه‌ریزی حرفه‌ای برای معامله‌گران محسوب می‌شود. در این مقاله از یوتوتایمز، تعطیلات اثرگذار سال ۲۰۲۶ را دقیقاً به تفکیک ماه و در قالب جدول‌های کاربردی مرور می‌کنیم و توضیح می‌دهیم هر تعطیلی معمولاً روی کدام سشن‌ها و کدام ارزها اثر می‌گذارد تا بتوانید زمان‌بندی معاملات، حجم پوزیشن و استاپ‌ها را با شرایط واقعی بازار هماهنگ کنید. تعطیلات سال نو و کریسمس در فارکس ۲۰۲۶ این تعطیلات از معدود بازه‌هایی هستند که بخش بزرگی از شبکه مالی جهان هم‌زمان کند می‌شود؛ بنابراین حتی اگر بازار باز باشد، کیفیت اجرای سفارش‌ها و عمق نقدینگی معمولاً افت می‌کند. تقویم تعطیلات کریسمس و سال نو (۲۰۲۵–۲۰۲۶) تاریخ میلادی تاریخ شمسی نوع تعطیلات توضیحات چهارشنبه، 24 دسامبر 2025 3 دی 1404 شبِ کریسمس بسیاری از بازارهای اروپا و آمریکا زودتر بسته می‌شوند؛ نقدینگی افت می‌کند و نوسانات می‌تواند تندتر شود. پنج‌شنبه، 25 دسامبر 2025 4 دی 1404 روزِ کریسمس تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، آلمان، ایتالیا و سوئیس؛ بازار بسیار کم‌عمق می‌شود. جمعه، 26 دسامبر 2025 5 دی 1404 باکسینگ‌دی / روزِ پس از کریسمس در بریتانیا، کانادا، استرالیا و نیوزیلند تعطیل رسمی است؛ بخشی از بازارها بسته یا نیمه‌فعال‌اند. چهارشنبه، 31 دسامبر 2025 10 دی 1404 شبِ سال نو میلادی بسیاری از بازارها زودتر بسته می‌شوند؛ فعالیت معاملاتی کاهش می‌یابد. پنج‌شنبه، 1 ژانویه 2026 11 دی 1404 روزِ سال نو میلادی تعطیلی فراگیر در اکثر مراکز مالی بزرگ؛ معمولاً بهترین تصمیم، پرهیز از معاملات جدید است. جمعه، 2 ژانویه 2026 12 دی 1404 بازگشایی بازارها بازارها به روال عادی برمی‌گردند، اما نیوزیلند تعطیل رسمی دارد و نقدینگی NZD پایین می‌ماند. تقویم جامع تعطیلات بازار فارکس در سال ۲۰۲۶ در این بخش، مهم‌ترین تعطیلات سال ۲۰۲۶ که می‌توانند بر نقدینگی، رفتار قیمت و کیفیت اجرای معاملات در بازار فارکس اثر بگذارند، به‌صورت ماه‌به‌ماه و در قالب جدول‌های دقیق بررسی شده‌اند تا معامله‌گران دید روشنی نسبت به زمان‌های کم‌عمق بازار داشته باشند. ژانویه ۲۰۲۶ ژانویه معمولاً با افت نقدینگی ناشی از سال نو شروع می‌شود و سپس تعطیلی‌های آمریکا، ژاپن و استرالیا می‌تواند در سشن‌های نیویورک و آسیا، کیفیت بازار را کاهش دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۱ ژانویه ۲۰۲۶، پنج‌شنبه ۱۱ دی ۱۴۰۴ روزِ سال نو میلادی تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، ژاپن، فرانسه، آلمان و روسیه؛ ریسک بالا. ۲ ژانویه ۲۰۲۶، جمعه ۱۲ دی ۱۴۰۴ دومِ ژانویه / ادامه تعطیلات سال نو ژاپن، نیوزیلند و روسیه تعطیل هستند؛ سشن آسیا کم‌عمق‌تر می‌شود. ۱۲ ژانویه ۲۰۲۶، دوشنبه ۲۲ دی ۱۴۰۴ روز بلوغ (ژاپن) تعطیلی ژاپن؛ نقدینگی JPY افت می‌کند و حرکات تندتری ممکن است رخ دهد. ۱۹ ژانویه ۲۰۲۶، دوشنبه ۲۹ دی ۱۴۰۴ روز مارتین لوتر کینگ (آمریکا) تعطیلی آمریکا؛ سشن نیویورک کم‌عمق و اجرای سفارش حساس‌تر می‌شود. ۲۶ ژانویه ۲۰۲۶، دوشنبه ۶ بهمن ۱۴۰۴ روز ملی استرالیا تعطیلی استرالیا؛ نقدینگی AUD در ساعات ابتدایی هفته و سشن آسیا کمتر است. فوریه ۲۰۲۶ در فوریه، محور اصلی ریسک به سمت آسیا می‌رود: سال نوی چینی جریان نقدینگی منطقه را ضعیف می‌کند و هم‌زمان تعطیلی آمریکا می‌تواند سشن نیویورک را کم‌عمق‌تر کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۶ فوریه ۲۰۲۶، جمعه ۱۷ بهمن ۱۴۰۴ روز وایتانگی (نیوزیلند) تعطیلی نیوزیلند؛ نقدینگی NZD در سشن آسیا کاهش می‌یابد. ۱۵ فوریه تا ۲۳ فوریه ۲۰۲۶ ۲۶ بهمن تا ۴ اسفند ۱۴۰۴ سال نو قمری چین (تعطیلات سال نو چینی) تعطیلی چین؛ بازارهای آسیایی کم‌عمق‌تر و معاملات مرتبط با CNY کم‌حجم می‌شود. ۱۶ فوریه ۲۰۲۶، دوشنبه ۲۷ بهمن ۱۴۰۴ روز رؤسای جمهور آمریکا تعطیلی آمریکا؛ نقدینگی USD در سشن نیویورک کاهش می‌یابد. ۲۳ فوریه ۲۰۲۶، دوشنبه ۴ اسفند ۱۴۰۴ زادروز امپراتور (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. مارس ۲۰۲۶ مارس از نظر تعطیلات سبک‌تر است، اما تعطیلی ژاپن می‌تواند در آغاز سشن آسیا باعث افت نقدینگی ین شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۲۰ مارس ۲۰۲۶، جمعه ۲۹ اسفند ۱۴۰۴ روز اعتدال بهاری (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY در سشن آسیا. آوریل ۲۰۲۶ آوریل ماه «تعطیلات عید پاک» است؛ معمولاً این بازه، یکی از کم‌عمق‌ترین دوره‌های بازار در فصل بهار محسوب می‌شود و روی یورو و پوند اثر پررنگ‌تری دارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 2 آوریل 2026، پنج‌شنبه 13 فروردین 1405 پنج‌شنبه مقدس تعطیلی در برخی کشورهای اروپایی (از جمله اسپانیا)؛ نقدینگی یورو می‌تواند کاهش یابد. 3 آوریل 2026، جمعه 14 فروردین 1405 جمعه نیک (جمعه مقدس) تعطیلی گسترده در اروپا، بریتانیا، کانادا، استرالیا و نیوزیلند؛ بازار کم‌عمق و پرریسک می‌شود. 6 آوریل 2026، دوشنبه 17 فروردین 1405 دوشنبه عید پاک بسیاری از بازارهای اروپایی و بریتانیا تعطیل هستند؛ کاهش شدید نقدینگی محتمل است. 20 آوریل 2026، دوشنبه 31 فروردین 1405 جشن بهار زوریخ (زِکسلویتن) تعطیلی رسمی در سوئیس؛ معاملات مرتبط با CHF کم‌حجم می‌شود. 25 آوریل 2026، شنبه 5 اردیبهشت 1405 روز آنزاک تعطیلی ملی استرالیا و نیوزیلند؛ نقدینگی AUD و NZD کاهش می‌یابد. 27 آوریل 2026، دوشنبه 7 اردیبهشت 1405 تعطیلی جبرانی آنزاک (نیوزیلند) تعطیلی رسمی نیوزیلند؛ اثر مستقیم بر NZD. 29 آوریل 2026، چهارشنبه 9 اردیبهشت 1405 روز شووا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. مه ۲۰۲۶ در مه، اروپا و ژاپن چندین تعطیلی پشت سر هم دارند؛ ترکیب این روزها می‌تواند نوسان‌پذیری یورو، پوند و ین را در ساعات مربوطه بالا ببرد، به‌خصوص اگر داده مهمی هم منتشر شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 مه 2026، جمعه 11 اردیبهشت 1405 روز جهانی کارگر تعطیلی گسترده در اروپا و چین؛ کاهش محسوس نقدینگی EUR و CNY. 4 مه 2026، دوشنبه 14 اردیبهشت 1405 تعطیلی بانکی اوایل مه (بریتانیا) تعطیلی لندن؛ افت نقدینگی GBP. 4 تا 5 مه 2026 14 تا 15 اردیبهشت 1405 تعطیلات روز کارگر (چین) تعطیلی چندروزه چین؛ بازار آسیا کم‌عمق می‌شود. 5 مه 2026، سه‌شنبه 15 اردیبهشت 1405 روز کودک (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 6 مه 2026، چهارشنبه 16 اردیبهشت 1405 تعطیلی جبرانی روز قانون اساسی (ژاپن) ادامه تعطیلات هفته طلایی؛ بازار ژاپن بسته است. 14 مه 2026، پنج‌شنبه 24 اردیبهشت 1405 عروج مسیح تعطیلی در چند کشور اروپایی؛ کاهش نقدینگی EUR. 25 مه 2026، دوشنبه 4 خرداد 1405 دوشنبه پنطیکاست / دوشنبه عید پنجاهه تعطیلی مهم در اروپا و بریتانیا؛ بازار اروپا کم‌عمق می‌شود. 25 مه 2026، دوشنبه 4 خرداد 1405 روز یادبود (آمریکا) تعطیلی آمریکا؛ سشن نیویورک عملاً کم‌عمق و USD کم‌نقد می‌شود. ژوئن ۲۰۲۶ ژوئن ترکیبی از تعطیلات اروپا، چین و آمریکا را دارد؛ مهم‌ترین نقطه ریسک، ۱۹ ژوئن است که هم‌زمان آمریکا و چین تعطیل‌اند و می‌تواند بازار را به‌شدت کم‌عمق کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئن 2026، دوشنبه 11 خرداد 1405 زادروز پادشاه (نیوزیلند) تعطیلی نیوزیلند؛ افت نقدینگی NZD در سشن آسیا. 2 ژوئن 2026، سه‌شنبه 12 خرداد 1405 روز جمهوری (ایتالیا) تعطیلی ایتالیا؛ اثر محدود اما قابل توجه بر EUR. 4 ژوئن 2026، پنج‌شنبه 14 خرداد 1405 عید جسم مسیح تعطیلی در آلمان، سوئیس و بخش‌هایی از اسپانیا؛ کاهش نقدینگی EUR و CHF. 8 ژوئن 2026، دوشنبه 18 خرداد 1405 زادروز پادشاه (استرالیا) تعطیلی در چند ایالت؛ معاملات مرتبط با AUD کم‌حجم می‌شود. 19 ژوئن 2026، جمعه 29 خرداد 1405 جشنواره قایق اژدها (چین) تعطیلی چین؛ افت نقدینگی در آسیا و CNY. 19 ژوئن 2026، جمعه 29 خرداد 1405 روز آزادی (اعلامیه آزادی بردگان) (Juneteenth) (آمریکا) تعطیلی آمریکا؛ سشن نیویورک تعطیل و نقدینگی USD کاهش می‌یابد. 24 ژوئن 2026، چهارشنبه 3 تیر 1405 روز ملی کِبِک (کانادا) تعطیلی مهم در کبک؛ اثر متوسط بر CAD. 29 ژوئن 2026، دوشنبه 8 تیر 1405 عید پطرس و پولس (رسولان) تعطیلی در ایتالیا و برخی مناطق سوئیس؛ کاهش جزئی نقدینگی EUR و CHF. ژوئیه ۲۰۲۶ ژوئیه با تعطیلی‌های آمریکای شمالی آغاز می‌شود؛ روز ۳ ژوئیه به‌طور خاص می‌تواند سشن نیویورک را کم‌عمق کند و روی USD اثر بگذارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئیه 2026، چهارشنبه 10 تیر 1405 روز ملی کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 3 ژوئیه 2026، جمعه 12 تیر 1405 تعطیلی جبرانی روز استقلال آمریکا به‌دلیل قرار گرفتن ۴ ژوئیه در شنبه؛ سشن نیویورک کم‌عمق می‌شود. 4 ژوئیه 2026، شنبه 13 تیر 1405 روز استقلال آمریکا آخر هفته است، اما اثر روانی آن فعالیت بازار را در روزهای اطراف کم می‌کند. 10 ژوئیه 2026، جمعه 19 تیر 1405 ماتاریکی (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD در سشن آسیا. 14 ژوئیه 2026، سه‌شنبه 23 تیر 1405 روز ملی فرانسه تعطیلی فرانسه؛ اثر مستقیم بر EUR در ساعات اروپایی. 20 ژوئیه 2026، دوشنبه 29 تیر 1405 روز دریا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. آگوست ۲۰۲۶ آگوست به‌طور سنتی ماه کم‌نقدینگی است و تعطیلی‌های اروپاییِ میانه ماه می‌تواند این وضعیت را تشدید کند؛ به‌ویژه روی EUR و CHF. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 اوت 2026، شنبه 10 مرداد 1405 روز ملی سوئیس تعطیلی سوئیس؛ اثر محدود اما مهم بر CHF در فضای کم‌نقدینگی تابستان. 3 اوت 2026، دوشنبه 12 مرداد 1405 تعطیلی مدنی (کانادا) تعطیلی در بخش بزرگی از کانادا؛ کاهش نقدینگی CAD. 11 اوت 2026، سه‌شنبه 20 مرداد 1405 روز کوهستان (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 15 اوت 2026، شنبه 24 مرداد 1405 عروج مریم مقدس / فرراگوستو تعطیلی گسترده در چند کشور اروپایی؛ بازار اروپا بسیار کم‌عمق می‌شود. 31 اوت 2026، دوشنبه 9 شهریور 1405 تعطیلی بانکی تابستان (بریتانیا) تعطیلی لندن؛ یکی از کم‌نقدینگی‌ترین روزهای سال در فارکس. سپتامبر ۲۰۲۶ سپتامبر با تعطیلی هم‌زمان آمریکا و کانادا شروع می‌شود که معمولاً یکی از روزهای بسیار کم‌عمق سال است. همچنین تعطیلات پیاپی ژاپن در اواخر ماه، سشن آسیا را حساس می‌کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 7 سپتامبر 2026، دوشنبه 16 شهریور 1405 روز کارگر (آمریکا و کانادا) تعطیلی هم‌زمان آمریکا و کانادا؛ افت شدید نقدینگی USD و CAD. 11 سپتامبر 2026، جمعه 20 شهریور 1405 روز ملی کاتالونیا تعطیلی منطقه‌ای در اسپانیا؛ اثر محدود بر EUR. 21 سپتامبر 2026، دوشنبه 30 شهریور 1405 احترام به سالمندان (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. 22 سپتامبر 2026، سه‌شنبه 31 شهریور 1405 تعطیلی میان‌هفته «هفته نقره‌ای» (ژاپن) تعطیلی ژاپن؛ ادامه افت نقدینگی ین. 23 سپتامبر 2026، چهارشنبه 1 مهر 1405 روز اعتدال پاییزی (ژاپن) تعطیلی ژاپن؛ یکی از تعطیلات مهم آسیایی این ماه. 25 سپتامبر 2026، جمعه 3 مهر 1405 جشن نیمه پاییز (چین) تعطیلی چین؛ کاهش نقدینگی در بازارهای آسیایی و CNY. 30 سپتامبر 2026، چهارشنبه 8 مهر 1405 روز ملی حقیقت و آشتی (کانادا) تعطیلی کانادا؛ اثر متوسط بر CAD. اکتبر ۲۰۲۶ اکتبر تحت‌تأثیر «هفته طلایی چین» است که چند روز پشت سر هم نقدینگی آسیا را کم می‌کند. هم‌زمان چند تعطیلی در آلمان، کانادا، ژاپن و نیوزیلند نیز پراکندگی ریسک را افزایش می‌دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 تا 7 اکتبر 2026 9 تا 15 مهر 1405 هفته طلایی / تعطیلات روز ملی چین تعطیلی یک‌هفته‌ای چین؛ افت شدید نقدینگی در آسیا و معاملات مرتبط با CNY. 3 اکتبر 2026، شنبه 11 مهر 1405 روز وحدت آلمان تعطیلی آلمان؛ اثر محدود اما قابل توجه بر EUR در سشن اروپا. 12 اکتبر 2026، دوشنبه 20 مهر 1405 شکرگزاری کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز ورزش و سلامت (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز کلمبوس / روز بومیان آمریکا بازار اوراق قرضه آمریکا تعطیل است؛ نقدینگی USD کاهش می‌یابد (سهام ممکن است باز باشد). 26 اکتبر 2026، دوشنبه 4 آبان 1405 روز کارگر (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD. 31 اکتبر 2026، شنبه 9 آبان 1405 روز اصلاح دینی تعطیلی در بخش‌هایی از آلمان؛ اثر محدود اما قابل توجه در بازار کم‌حجم. نوامبر ۲۰۲۶ نوامبر با دو نقطه حساس شناخته می‌شود: تعطیلی‌های اروپا در ابتدای ماه و سپس «شکرگزاری آمریکا» که جزو کم‌نقدینگی‌ترین روزهای سال در سشن نیویورک است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 نوامبر 2026، یکشنبه 10 آبان 1405 روز همه قدیسان تعطیلی رسمی در چند کشور اروپایی؛ اثر روانی و افت فعالیت در ابتدای هفته اروپایی. 3 نوامبر 2026، سه‌شنبه 12 آبان 1405 روز فرهنگ (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز کهنه‌سربازان (آمریکا) تعطیلی فدرال؛ بازار اوراق قرضه تعطیل و نقدینگی USD کمتر می‌شود. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز آتش‌بس (فرانسه) تعطیلی فرانسه؛ اثر متوسط بر EUR در سشن اروپا. 18 نوامبر 2026، چهارشنبه 27 آبان 1405 روز توبه (آلمان) تعطیلی منطقه‌ای اما اثرگذار؛ کاهش نسبی نقدینگی EUR. 23 نوامبر 2026، دوشنبه 2 آذر 1405 روز شکرگزاری کار (ژاپن) تعطیلی ژاپن؛ افت نقدینگی ین در ابتدای هفته آسیایی. 26 نوامبر 2026، پنج‌شنبه 5 آذر 1405 شکرگزاری آمریکا یکی از کم‌نقدینگی‌ترین روزهای سال؛ نوسانات غیرقابل اتکا محتمل است. 27 نوامبر 2026، جمعه 6 آذر 1405 جمعه پس از شکرگزاری (بلک فرایدی) معاملات نیمه‌تعطیل؛ نقدینگی USD پایین می‌ماند. دسامبر ۲۰۲۶ دسامبر ماه افت طبیعی نقدینگی است و در هفته آخر سال، این وضعیت تشدید می‌شود. تمرکز ریسک در این ماه بیشتر روی EUR/GBP/USD و همچنین NZD در تعطیلی‌های جبرانی است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 8 دسامبر 2026، سه‌شنبه 17 آذر 1405 عید «پاکدامنی مریم» (ایمانکولیت کانسپشن) تعطیلی رسمی در اسپانیا، ایتالیا و سوئیس؛ کاهش نسبی نقدینگی EUR و CHF. 24 دسامبر 2026، پنج‌شنبه 3 دی 1405 شبِ کریسمس بازارها زودتر بسته می‌شوند؛ حجم معاملات به‌شدت کاهش می‌یابد. 25 دسامبر 2026، جمعه 4 دی 1405 روزِ کریسمس تعطیلی فراگیر جهانی؛ یکی از کم‌نقدینگی‌ترین روزهای سال. 26 دسامبر 2026، شنبه 5 دی 1405 باکسینگ‌دی / روز سنت استفان تعطیلی گسترده در اروپا، کانادا، استرالیا و نیوزیلند؛ اثر آن در روزهای اطراف محسوس است. 28 دسامبر 2026، دوشنبه 7 دی 1405 تعطیلی جبرانی باکسینگ‌دی تعطیلی لندن و برخی بازارهای اقیانوسیه؛ افت نقدینگی GBP و NZD. 31 دسامبر 2026، پنج‌شنبه 10 دی 1405 شبِ سال نو میلادی بازارها نیمه‌تعطیل یا زودبسته‌اند؛ فعالیت معاملاتی به حداقل می‌رسد. مدیریت هوشمند معاملات در تعطیلات فارکس در روزهای تعطیل بازارهای مالی، چالش اصلی معامله‌گران «تشخیص جهت بازار» نیست؛ بلکه کنترل ریسک در بازاری کم‌عمق و نامتوازن است. در چنین دوره‌هایی، ساختار بازار به‌طور محسوسی تغییر می‌کند: عمق دفتر سفارش‌ها کاهش می‌یابد، نوسانات کوتاه‌مدت اما کم‌اعتبار افزایش پیدا می‌کند و ریسک اسلیپیج (لغزش قیمتی) بیش از روزهای عادی معامله‌گران را تهدید می‌کند. “ «نادیده گرفتن این واقعیت‌ها می‌تواند حتی استراتژی‌های سودده را نیز به زیان تبدیل کند.» محمد زمانی راهبردهای عملی و حرفه‌ای برای معامله در تعطیلات ۱. تقویم تعطیلات را به بخشی از پلن معاملاتی تبدیل کنید تعطیلات مهم باید از قبل در برنامه معاملاتی شما مشخص شده باشند. برای این روزها بهتر است سناریوهای مشخصی مانند «عدم ورود به معامله»، «کاهش حجم» یا «صرفاً مدیریت پوزیشن‌های باز» تعریف شود. معامله‌گری حرفه‌ای، بیش از آنکه به فرصت فکر کند، به شرایط بازار توجه دارد. ۲. حجم پوزیشن را متناسب با عمق بازار کاهش دهید بازار کم‌نقد، بازاری شکننده است. در چنین شرایطی، حتی سفارش‌های متوسط می‌توانند حرکت‌های غیرمنتظره ایجاد کنند. کاهش حجم پوزیشن، ساده‌ترین و مؤثرترین ابزار برای محدود کردن ریسک در این فضاست. ۳. حد ضرر را با نوسان روز تنظیم کنید، نه با عادت حد ضرری که در روزهای عادی منطقی به نظر می‌رسد، لزوماً برای روزهای تعطیل مناسب نیست. در بازارهای کم‌عمق، نوسانات ناگهانی می‌توانند حد ضررهای تنگ را بدون تغییر واقعی در ساختار بازار فعال کنند. تنظیم پویا و واقع‌بینانه حد ضرر در این روزها ضروری است. ۴. تمرکز اصلی را بر بازگشت نقدینگی پس از تعطیلات بگذارید اغلب، بهترین فرصت‌های معاملاتی نه در خود تعطیلات، بلکه در روزهای پس از آن شکل می‌گیرند. بازگشت تدریجی نقدینگی، رفتار قیمت را منطقی‌تر می‌کند و سیگنال‌ها اعتبار بیشتری پیدا می‌کنند. صبر در این مقطع، می‌تواند مزیت رقابتی مهمی برای معامله‌گر ایجاد کند. سخن پایانی بر اساس جمع‌بندی تیم UtoTimes، تعطیلات بازارهای مالی در سال ۲۰۲۶، اگرچه با کاهش نقدینگی و افزایش نوسانات کوتاه‌مدت همراه هستند، اما بیش از آنکه تهدید باشند، آزمونی برای بلوغ رفتاری معامله‌گران محسوب می‌شوند. شناخت دقیق این روزها و درک تأثیر آن‌ها بر ساختار بازار فارکس، به شما کمک می‌کند از تصمیم‌های هیجانی فاصله بگیرید و با مدیریت هوشمند ریسک، سرمایه خود را حفظ کنید. معامله‌گران حرفه‌ای می‌دانند که همیشه فرصت معامله وجود دارد، اما سرمایه‌ای که به‌درستی مدیریت نشود، فرصتی برای بازگشت نخواهد داشت؛ گاهی بهترین تصمیم در بازار، معامله نکردن و آماده شدن برای روزهایی است که نقدینگی و شفافیت دوباره به بازار بازمی‌گردد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص قیمت مصرف کننده سوئیس – ژانویه ۲۰۲۶

شاخص قیمت مصرف کننده سوئیس - ژانویه - Consumer Price Index  واقعی .................. %0.1- پیش‌بینی ........... %0.0  قبلی ................. %0.0 شاخص قیمت مصرف کننده سوئیس - سالانه (ژانویه) - Consumer Price Index  واقعی .................. %0.1  پیش‌بینی ........... %0.1  قبلی ................. %0.1 برآورد ماهانه نشان می‌دهد که دوباره با یک عدد منفی (۰.۱- درصد) روبه‌رو هستیم؛ رقمی که این بار کمی ضعیف‌تر از پیش‌بینی‌هاست. این موضوع می‌تواند برای چشم‌انداز سال آینده کمی نگران‌کننده باشد. این حالا پنجمین برآورد ماهانه منفی پیاپی است؛ پس از آنکه در ماه اوت سال گذشته تورم در سطح صفر ثبت شده بود. با این حال، تمرکز اصلی همچنان بر تورم هسته باقی می‌ماند. برآورد ماهانه تورم هسته حداقل یک عدد مثبت ۰.۱٪ را نشان می‌دهد. همین موضوع تا حدی برای بانک مرکزی سوئیس (SNB) آرامش ایجاد می‌کند، زیرا نشان می‌دهد فشارهای تورمی منفی هنوز کاملاً غالب نشده‌اند. تورم هسته سالانه نیز در سطح ۰.۵٪ مثبت ثابت مانده و فعلاً مقداری فضای تنفسی برای بانک مرکزی فراهم می‌کند. به یاد داشته باشیم که در شرایط فعلی، بانک مرکزی سوئيس (SNB) تا جایی که بتواند می‌خواهد از بازگشت به نرخ‌های بهره منفی جلوگیری کند. بنابراین هرگونه کاهش بیشتر در فشارهای تورمی—حداقل در مقطع کنونی—برای این بانک بسیار خوشایند خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS: بانک مرکزی سوئیس مقابل فرانک قوی نمی‌ایستد

در یک نگاه موسسه UBS می‌گوید SNB احتمالاً در برابر تقویت فرانک مقاومت نخواهد کرد. تورم سوئيس پایین است اما نشانه‌ای از ریسک رکود تورمی یا تورم منفی دیده نمی‌شود؛ بنابراین فضای کاهش نرخ محدود است. رشد مالی و بودجه‌ای آلمان می‌تواند یورو را تقویت کند و فشار بر فرانک را کاهش دهد. پیش‌بینی UBS: نرخ EURCHF طی ۱۲ ماه آینده به 0.95 می‌رسد. در حالی که فرانک سوئیس دوباره تقویت شده، تحلیل تازه UBS نشان می‌دهد بانک مرکزی سوئیس قصد ندارد به‌طور جدی مقابل این روند بایستد. یوتوتایمز در این گزارش، یادداشت منتشرشده از سوی UBS را بررسی می‌کند و توضیح می‌دهد چرا مسیر EURCHF در سال آینده بیشتر به عوامل کلان اروپا وابسته است تا مداخله ارزی. SNB در برابر فرانک قوی نمی‌ایستد؛ چرا؟ طبق بررسی تحلیلی یوتوتایمز از گزارش منتشرشده توسط UBS، بانک مرکزی سوئیس (SNB) احتمالاً واکنش شدیدی به تقویت اخیر فرانک نشان نخواهد داد. از نگاه UBS، ارزش فعلی فرانک اگرچه بالا است، اما هنوز در محدوده‌ای نیست که نیازمند مداخله جدی یا دفاع سیاستی باشد.  تورم پایین، اما نه آن‌قدر پایین که SNB را نگران کند UBS تأکید می‌کند که چشم‌انداز تورم سوئیس «کم‌فشار» است اما غیرتورمی یا رکودی نیست. این نکته مهم است، زیرا SNB معمولاً زمانی به کاهش نرخ بهره یا مداخله ارزی روی می‌آورد که ریسک تورم منفی جدی باشد. از نگاه یوتوتایمز، این وضعیت به SNB اجازه می‌دهد تقویت فرانک را تا حدی تحمل کند. مداخله ارزی؟ بله، اما نه به‌صورت دفاعی UBS می‌گوید SNB ممکن است گهگاه در بازار فارکس مداخله کند، اما این مداخلات پراکنده خواهد بود، نه یک دفاع تمام‌عیار در برابر تقویت فرانک. به بیان دیگر، SNB اجازه می‌دهد بازار مسیر طبیعی خود را طی کند مگر اینکه نوسانات شدید شود. نقش آلمان؛ چرا یورو ممکن است تقویت شود؟ UBS در تحلیل خود به یک عامل کلیدی اشاره می‌کند: افزایش هزینه‌های مالی و بودجه‌ای آلمان. از آنجا که آلمان بزرگ‌ترین شریک تجاری سوئیس است، رشد اقتصادی آن می‌تواند یورو را تقویت کند و به‌طور طبیعی فشار بر فرانک را کاهش دهد. از نگاه یوتوتایمز، این موضوع باعث می‌شود مسیر EURCHF در سال آینده بیشتر به عوامل کلان اروپا وابسته باشد تا سیاست‌های SNB. پیش‌بینی ۱۲ ماهه: EURCHF در مسیر 0.95 UBS انتظار دارد نرخ EURCHF طی ۱۲ ماه آینده به 0.95 برسد؛ یعنی فرانک کمی تضعیف شود اما نه به‌طور چشمگیر. این پیش‌بینی نشان می‌دهد که بازار باید بیشتر به رشد اقتصادی منطقه یورو نگاه کند تا ریسک مداخله SNB.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پیش‌بینی جدید ویتول: تقاضای نفت تا اواسط دهه ۲۰۳۰ صعودی می‌ماند

در یک نگاه ویتول: اوج تقاضای نفت به اواسط دهه ۲۰۳۰ موکول شد. کندی رشد خودروهای برقی عامل اصلی بازنگری است. سوخت جت و LPG همچنان مسیر صعودی دارند. به گزارش یوتوتایمز در ۱۰ فوریه ۲۰۲۶، شرکت ویتول در تازه‌ترین چشم‌انداز بلندمدت خود اعلام کرده که تقاضای جهانی نفت احتمالاً دیرتر از برآوردهای قبلی به اوج می‌رسد و حتی تا اواسط دهه ۲۰۳۰ همچنان روند صعودی خواهد داشت. این بازنگری عمدتاً ناشی از کندی رشد خودروهای برقی در آمریکا و بخش‌هایی از آسیاست؛ موضوعی که باعث شده سوخت‌های حمل‌ونقل همچنان نقش محوری در سبد انرژی جهانی داشته باشند. ویتول اکنون اوج تقاضای نفت را حدود ۱۱۲ میلیون بشکه در روز پیش‌بینی می‌کند و می‌گوید مصرف جهانی در سال ۲۰۴۰ همچنان حدود ۵ میلیون بشکه در روز بالاتر از سطح فعلی خواهد بود. این شرکت تأکید می‌کند که حتی تغییرات کوچک در سرعت الکتریکی‌سازی می‌تواند مسیر تقاضای بلندمدت را به‌طور قابل‌توجهی تغییر دهد. در حالی که انتظار می‌رود مصرف بنزین و گازوئیل به‌تدریج تعدیل شود، بخش‌هایی مانند سوخت جت و LPG همچنان مقاوم باقی می‌مانند و در نبود فناوری‌های جایگزین، رشد خود را ادامه می‌دهند. ویتول همچنین هشدار می‌دهد که اگر پذیرش EV بیش از این کند شود، تقاضای سوخت‌های جاده‌ای می‌تواند حتی از پیش‌بینی فعلی نیز بالاتر برود. این چشم‌انداز جدید بار دیگر نشان می‌دهد که مسیر گذار انرژی پیچیده‌تر و کندتر از بسیاری از سناریوهای سیاست‌محور است و بازار نفت احتمالاً برای مدت طولانی‌تری از تقاضای قوی حمایت خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دیدار مهم مرتس با بن‌سلمان؛ انرژی اروپا در نقطه تغییر

در یک نگاه مرتس برای مذاکره درباره قراردادهای LNG راهی عربستان، قطر و امارات می‌شود هدف اصلی: کاهش وابستگی آلمان به گاز مایع وارداتی از آمریکا دیدار با محمد بن سلمان در ریاض نخستین ایستگاه سفر است این سفر بخشی از تلاش آلمان برای تنوع‌بخشی به منابع انرژی است آلمان در تلاش است وابستگی انرژی خود به آمریکا را کاهش دهد و حالا صدراعظم مرتس با سفری فشرده به عربستان، قطر و امارات به‌دنبال قراردادهای جدید LNG است. این سفر می‌تواند مسیر تأمین انرژی اروپا را در سال‌های آینده تغییر دهد. صدراعظم آلمان، فریدریش مرتس، در تلاش برای کاهش وابستگی انرژی کشورش به آمریکا، این هفته راهی خاورمیانه می‌شود تا درباره قراردادهای جدید LNG با کشورهای منطقه مذاکره کند. مرتس به همراه هیأتی از مدیران ارشد شرکت‌های آلمانی، روز چهارشنبه (۴ فوریه ۲۰۲۶) وارد ریاض خواهد شد و دیداری مهم با محمد بن سلمان، ولیعهد عربستان، در برنامه دارد. او سپس روز پنجشنبه به قطر و امارات متحده عربی سفر می‌کند و قرار است جمعه شب به برلین بازگردد. این سفر بخشی از راهبرد جدید آلمان برای تنوع‌بخشی به منابع انرژی و کاهش ریسک‌های ناشی از وابستگی بیش‌ازحد به یک تأمین‌کننده—به‌ویژه آمریکا—است. افزایش رقابت جهانی بر سر LNG و نگرانی‌های ژئوپلیتیک، بر اهمیت این تلاش‌ها افزوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشلگل، رئیس بانک مرکزی سوئیس: ما می‌توانیم ماه‌های دارای تورم منفی را نادیده بگیریم

بانک مرکزی سوئیس می‌تواند نرخ‌ها را به زیر صفر کاهش دهد، اما آستانه انجام آن بالاتر است. نرخ‌های بهره بانک مرکزی سوئیس در حال حاضر مناسب هستند. این بانک می‌تواند در صورت نیاز در بازارهای ارز فعال باشد. اقتصاد سوئیس رشدی ملایم و پایین‌تر از میانگین دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دوشنبه قرمز در بازارهای جهانی؛ افت هم‌زمان سهام، انرژی و فلزات

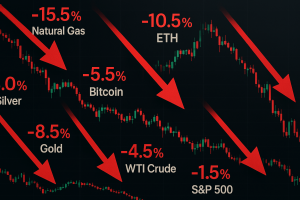
در یک نگاه بیت‌کوین به پایین‌ترین سطح از آوریل ۲۰۲۵ رسید. گاز طبیعی با ۱۵.۵٪ سقوط، بزرگ‌ترین افت روز را ثبت کرد. اتریوم ۱۰.۵٪ کاهش یافت است. نقره ۸٪ و طلا ۵.۵٪ سقوط کردند. نفت WTI ۴.۵٪ افت کرد. شاخص‌های سهام آمریکا نیز قرمز شدند. بازارهای جهانی امروز، ۲ فوریه ۲۰۲۶، شاهد یکی از گسترده‌ترین موج‌های فروش ماه‌های اخیر بودند؛ جایی که از انرژی و فلزات گرفته تا رمزارزها و شاخص‌های سهام آمریکا همگی با افت شدید مواجه شدند. سقوط بیت‌کوین به پایین‌ترین سطح از آوریل ۲۰۲۵، جرقه‌ای بود که فشار فروش را در تمام کلاس‌های دارایی تشدید کرد. این ریزش گسترده می‌تواند نشانه‌ای از تغییر فاز بزرگ در سنتیمنت سرمایه‌گذاران باشد. “ «سرمایه‌گذاران در حال خروج هم‌زمان از دارایی‌های ریسکی و امن هستند» یوتوتایمز سقوط شدید در بازار انرژی گاز طبیعی با ۱۵.۵٪ افت، بیشترین کاهش را در میان تمام دارایی‌ها ثبت کرد. این میزان سقوط معمولاً در شرایطی رخ می‌دهد که: تقاضا کاهش یافته است. ذخایر بالا رفته است. یا نگرانی‌های اقتصادی تشدید شده باشد. نفت خام WTI نیز ۴.۵٪ افت کرد که نشان‌دهنده نگرانی گسترده درباره رشد اقتصادی است. ریزش رمزارزها: بیت‌کوین و اتریوم در خط مقدم بیت‌کوین با ۵.۵٪ افت به پایین‌ترین سطح خود از آوریل ۲۰۲۵ رسید. اتریوم نیز ۱۰.۵٪ سقوط کرد. این افت‌ها نشان می‌دهد: نقدینگی از بازار کریپتو خارج شده است. سرمایه‌گذاران به‌دنبال کاهش ریسک هستند. فشار فروش ساختاری در بازار فعال شده است. فلزات گران‌بها هم سقوط کردند نقره ۸٪ و طلا ۵.۵٪ افت کردند. این نکته بسیار مهم است، زیرا طلا معمولاً پناهگاه امن سرمایه‌گذاران است. وقتی طلا هم سقوط می‌کند، یعنی: بازار در حالت «فروش همه‌چیز» قرار دارد. سرمایه‌گذاران به‌دنبال نقدینگی فوری هستند. شاخص‌های سهام آمریکا نیز قرمز شدند نزدک ۱۰۰: ۱.۵٪- S&P 500: ۱.۲٪- این افت‌ها نشان می‌دهد فشار فروش تنها محدود به کالاها و رمزارزها نیست، بلکه بازار سهام نیز وارد فاز اصلاح شده است. تحلیل یوتوتایمز: چه چیزی پشت این ریزش است؟ تحلیل اولیه نشان می‌دهد: «بازارها در حال ورود به یک فاز جدید کاهش ریسک‌پذیری هستند. افت هم‌زمان انرژی، فلزات، رمزارزها و سهام نشان می‌دهد سرمایه‌گذاران در حال خروج گسترده از دارایی‌ها و تبدیل آن‌ها به نقدینگی هستند.» این رفتار معمولاً در دوره‌های: نگرانی از رکود شوک‌های ژئوپولیتیک تغییرات ناگهانی در سیاست پولی یا انتشار داده‌های اقتصادی منفی رخ می‌دهد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

اشلگل: اقتصاد سوئیس و جهان مقاوم‌تر از برآوردها ظاهر شده‌اند

مارتین اشلگل، رئیس بانک مرکزی سوئیس، اعلام کرد که رشد اقتصادی سوئیس فراتر از انتظارات، از تاب‌آوری بالایی برخوردار بوده است. وی افزود که رشد اقتصاد جهانی نیز نسبت به برآوردهای پیشین مقاوم‌تر ارزیابی می‌شود و ریسک‌های رکودی کاهش یافته‌اند. اشلگل تصریح کرد که فشارهای قیمتی در سوئیس تغییر محسوسی نداشته و همچنان در سطحی باثبات قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ادامه فروش دلار؛ آیا کاهش ۳ درصدی دیگر محتمل است؟

روز سه‌شنبه، ۲۸ ژانویه ۲۰۲۶، فروش دلار در تمامی جبهه‌ها ادامه یافت. هیچ کاتالیست جدیدی برای این حرکت وجود نداشت و اظهارات رئیس‌جمهور ترامپ مبنی بر اینکه نگران ضعف دلار نیست، در پایان روز منتشر شد. اگر خریداران تصمیم به افزایش نسبت‌های پوشش دلار خود به دلیل ریسک‌های سیاسی ایالات متحده و احساس اینکه واشنگتن خواهان دلار ضعیف‌تر است، گرفته باشند، ایستادن در برابر این روند منطقی نخواهد بود. دلار: شکستن حمایت‌های اصلی – احتمال کاهش ۳ درصدی دیگر دلار دیروز در تمامی بازارها کاهش یافت. این حرکت نه ناشی از بازدهی‌های ایالات متحده و نه از عملکرد ضعیف بازارهای دارایی ایالات متحده بود. بلکه به نظر می‌رسد این حرکت تحت تأثیر تصمیم‌گیرندگان ارزی بوده است؛ چه مدیران دارایی که در حال پوشش ریسک‌های ایالات متحده هستند و چه جامعه سفته‌باز (هزینه‌کردهای هج‌فاندها و CTAs) که به اضافه کردن موقعیت‌های شورت (فروش) دلار در شکست محدوده‌ها پرداخته‌اند. پیامدهای احتمال مشارکت فدرال رزرو در مداخله USDJPY همچنان در بازار نفوذ دارد. آیا دولت ایالات متحده صرفاً خواهان یوان قوی‌تر است تا به تثبیت بازار اوراق قرضه ژاپن و خزانه‌داری ایالات متحده کمک کند؟ یا آیا ایالات متحده خواهان دلار ضعیف‌تر به طور کلی به منظور رقابت است، در زمانی که مصرف‌کننده آمریکایی تحت فشار قرار گرفته است؟ در گذشته، معمولاً دولت‌های جمهوری‌خواه ترجیح می‌دادند که دلار ضعیف‌تر باشد. عدم نگرانی رئیس‌جمهور ترامپ درباره ضعف دلار در اظهارات دیروز، نظریه دوم را تقویت می‌کند. به احتمال زیاد، اکنون سؤالات جدیدی برای اسکات بسنت درباره سیاست دلار خزانه‌داری ایالات متحده مطرح خواهد شد. ما انتظار نداشتیم که این فروش دلار به این سرعت اتفاق بیفتد. عملکرد دلار در حول جلسه FOMC امشب آموزنده خواهد بود. نظر ما این است که اگر فدرال به سمت توقف حرکت کند، ممکن است از دلار حمایت کند. با این حال، اگر هر گونه افزایش ضعیف باشد و دلار در نهایت در روز کاهش یابد، حتی اگر بازدهی‌های کوتاه‌مدت ایالات متحده افزایش یابد، این نشان‌دهنده حرکت بسیار منفی دلار خواهد بود. علاوه بر این، امشب پس از بسته شدن بازار ایالات متحده، گزارش درآمدزایی متا، مایکروسافت و تسلا منتشر خواهد شد. هر گونه عدم موفقیت در اینجا می‌تواند منبع دیگری برای ضعف دلار باشد، جایی که بسیاری از مصرف‌کنندگان آمریکایی به بازار سهام وابسته هستند. با این حال، شایان ذکر است که سازنده تراشه هلندی ASML نتایج قوی را منتشر کرده است. اگر DXY بتواند به طور کامل از کف‌های سال گذشته نزدیک به ۹۶.۲۰ عبور کند، ممکن است در مسیر کاهش ۳ درصدی دیگر دلار قرار بگیریم. تأیید این موضوع با اصول دشوار است، اما اکنون بار مسئولیت بر دوش دلار است تا خلاف آن را ثابت کند. یورو: نظارت بر وضعیت در برج‌های ECB این آموزنده بود که وقتی EURUSD دیروز بالاتر رفت، نرخ‌های مبادله‌ای کوتاه‌مدت یورو کاهش یافت. یکی از تهدیدات برای چشم‌انداز سیاست خنثی بانک مرکزی اروپا(ECB)، یورو قوی‌تر بوده است. و حرکات قیمت EURUSD دیروز نشان می‌دهد که ممکن است داویش‌های ECB حق داشته باشند که نگران باشند که یک یورو قوی‌تر ممکن است آنها را به هدف تورمی خود برساند. ما فکر می‌کنیم که این قطعاً داستان برای قیمت‌گذاری سیاست بانک ملی سوئیس است. فرانک سوئیس به عنوان یک پوشش برای تجارت تضعیف دلار و همچنین برای ریسک مالی گسترده‌تر تقاضای قوی دارد. نرخ OIS یک ماهه سوئیس، که شش ماه جلوتر قیمت‌گذاری شده، اکنون حدود -۱۰ نقطه پایه است با انتظاراتی مبنی بر اینکه بانک ملی سوئیس ممکن است مجبور شود نرخ سیاست را دوباره منفی کند. افزایش قیمت نفت خام به دلیل ریسک درگیری در ایران برای یورو مثبت نیست. اما بیایید ببینیم آیا داستان شکست دلار غالب‌تر خواهد بود. عدم موفقیت EURUSD در بازگشت به زیر ۱.۱۹۱۰/۲۰ اکنون حرکت صعودی را حفظ می‌کند. در واقع، به نظر می‌رسد که گپ بالاتر روز دوشنبه می‌تواند یک «گپ بولیش» بسیار صعودی باشد که ممکن است حرکت را تا ۱.۲۳/۲۴ گسترش دهد، هرچند که این به نظر بعید می‌رسد. بازار آپشن ارزی قطعاً در اینجا نگران است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر