TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 82,970.82 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

آمریکا به کره جنوبی درباره هدف گرفتن شرکت‌های فناوری هشدار داد

به گزارش وال‌ستریت ژورنال، ایالات متحده در بحبوحه تشدید تنش‌های تجاری به کره جنوبی هشدار داده است که از هدف قرار دادن شرکت‌های فناوری آمریکایی خودداری کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ تعرفه‌های کره‌جنوبی را به ۲۵٪ افزایش داد؛ تنش تجاری آسیا دوباره شعله‌ور شد

دونالد ترامپ اعلام کرده است که تعرفه‌ها بر طیف گسترده‌ای از کالاهای کره‌جنوبی را از ۱۵٪ به ۲۵٪ افزایش می‌دهد؛ اقدامی که به گفته او نتیجه «عدم تصویب توافق تجاری ۲۰۲۵» توسط مجلس کره است. این توافق در ژوئیه ۲۰۲۵ با رئیس‌جمهور لی امضا شده و در سفر ترامپ به سئول در اکتبر همان سال دوباره تأیید شده بود. این افزایش تعرفه‌ها شامل خودرو، چوب، دارو و سایر کالاهای مشمول تعرفه‌های متقابل می‌شود و یکی از بزرگ‌ترین تشدیدهای فشار تجاری آمریکا بر کره‌جنوبی در سال‌های اخیر به شمار می‌رود. تحلیلگران می‌گویند این اقدام می‌تواند: ریسک‌های ژئوپلیتیک در آسیا را افزایش دهد، احتمال اقدامات تلافی‌جویانه را بالا ببرد، و نوسانات تازه‌ای در بازارهای آسیا-اقیانوسیه ایجاد کند. بخش خودرو و داروسازی کره‌جنوبی بیشترین آسیب را خواهند دید و احتمال تضعیف وون نیز مطرح است. چند ساعت پس از اعلام تعرفه‌ها، یک مقام حزب حاکم کره‌جنوبی گفت لوایح اجرای توافق با آمریکا ارائه شده و به‌زودی بررسی می‌شود. همچنین فرستاده تجاری کره به‌زودی راهی واشنگتن خواهد شد تا با USTR درباره اجرای توافق گفت‌وگو کند. این تحولات نشان می‌دهد که روابط تجاری آمریکا و کره‌جنوبی وارد مرحله‌ای حساس شده و بازارهای منطقه باید خود را برای دوره‌ای از نوسان و عدم‌قطعیت آماده کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت دلار استرالیا به کانون توجه بازارها؛ RBA، تورم و تضعیف روایت دلار آمریکا

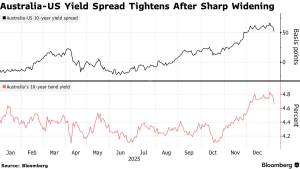
دلار استرالیا طی هفته‌های اخیر به‌تدریج از یک ارز حاشیه‌ای و کم‌تحرک به یکی از محورهای اصلی بحث در بازار فارکس تبدیل شده است؛ تحولی که ریشه آن را باید نه در یک عامل مقطعی، بلکه در هم‌زمانی چند تغییر بنیادین جست‌وجو کرد. آنچه امروز در نمودار AUDUSD دیده می‌شود، در واقع بازتاب یک بازتنظیم عمیق در انتظارات نرخ بهره، جریان سرمایه جهانی و جایگاه دلار آمریکا در پرتفوی سرمایه‌گذاران بین‌المللی است. از منظر اقتصاد کلان، استرالیا در موقعیتی قرار گرفته که آن را از بسیاری از اقتصادهای توسعه‌یافته متمایز می‌کند. بازار کار این کشور همچنان بسیار فشرده است، نرخ بیکاری در سطوح پایین باقی مانده و رشد دستمزدها فشارهای تورمی را دوباره زنده کرده است. برخلاف ایالات متحده یا اروپا که نشانه‌هایی از سرد شدن تقاضا دیده می‌شود، داده‌های داخلی استرالیا حکایت از اقتصادی دارند که هنوز از چرخه انقباضی عبور نکرده و حتی ممکن است وارد فاز جدیدی از فشارهای قیمتی شود. همین موضوع باعث شده بانک مرکزی استرالیا در مسیری قرار گیرد که عملاً آن را در تقابل با جهت‌گیری غالب بانک‌های مرکزی بزرگ جهان قرار می‌دهد. بازارها اکنون حدود ۶۰ درصد احتمال می‌دهند که بانک مرکزی استرالیا در نشست فوریه نرخ بهره را افزایش دهد، اما اهمیت واقعی ماجرا در این است که داده تورمی پیش‌رو می‌تواند این احتمال را به‌سرعت به سطح تقریباً قطعی برساند. در چنین شرایطی، دلار استرالیا نه‌تنها از منظر انتظارات سیاست پولی حمایت می‌شود، بلکه در مقایسه نسبی با دلار آمریکا نیز جذابیت تازه‌ای پیدا می‌کند. اینجاست که نقش اختلاف بازدهی اوراق قرضه پررنگ می‌شود. برای سال‌ها، بازدهی اوراق ۱۰ساله استرالیا یا کمتر از آمریکا بود یا تفاوت معناداری با آن نداشت. این موضوع یکی از دلایل اصلی عملکرد ضعیف AUD در برابر USD محسوب می‌شد. اما از اواخر نوامبر ۲۰۲۵، این رابطه دچار شکست ساختاری شد. اختلاف بازدهی از محدوده تاریخی خود خارج شد و اکنون به حدود ۵۸ واحد پایه به نفع استرالیا رسیده است. نمودار مقایسه AUDUSD با اختلاف نرخ بهره ۱۰ساله به‌وضوح نشان می‌دهد که ارز استرالیا با تأخیر زمانی در حال تطبیق با این تغییر است؛ رفتاری که در بازار ارز کاملاً متداول است و اغلب به حرکات شتاب‌دار در مراحل بعدی منجر می‌شود. هم‌زمان، روایت دلار آمریکا نیز در حال تضعیف است. اقدام غیرمعمول فدرال رزرو در استعلام نرخ USDJPY، که بنا بر منابع متعدد صورت گرفته، سیگنالی کم‌سابقه و به‌وضوح به زیان دلار تلقی می‌شود. این اقدام نشان می‌دهد که نگرانی سیاست‌گذاران آمریکایی صرفاً به نرخ‌های داخلی محدود نیست و ثبات بازار ارز نیز به یک دغدغه تبدیل شده است. در کنار آن، تحولات سیاسی اخیر، از جمله تنش‌های مرتبط با گرینلند، بار دیگر مدیران دارایی خارجی را متوجه این واقعیت کرده که سرمایه‌گذاری بدون پوشش ارزی در دارایی‌های آمریکا دارای ریسک دنباله‌دار قابل‌توجهی است؛ سناریویی که در آن دلار و دارایی‌های آمریکایی می‌توانند هم‌زمان دچار افت شوند. همین تغییر در ساختار ریسک، باعث شده بسیاری از صندوق‌های بازنشستگی و سرمایه‌گذاران نهادی به‌تدریج به سمت افزایش هج ارزی حرکت کنند. هرچه همبستگی میان عملکرد دلار و بازار سهام آمریکا مثبت‌تر شود، انگیزه برای پوشش ریسک ارزی تقویت خواهد شد و این موضوع در سطح کلان به کاهش تقاضای ساختاری برای دلار منجر می‌شود. در چنین محیطی، ارزهایی مانند دلار استرالیا که هم از اختلاف نرخ بهره منتفع می‌شوند و هم از ثبات سیاسی و اقتصادی نسبی برخوردارند، به‌طور طبیعی مقصد جریان‌های جدید سرمایه خواهند بود. نکته مهم این است که معامله لانگ AUD اکنون به یکی از شلوغ‌ترین معاملات بازار فارکس تبدیل شده است. در نگاه اول، این موضوع می‌تواند به‌عنوان یک ریسک تلقی شود، زیرا معاملات بسیار محبوب در برابر تغییر ناگهانی روایت بازار آسیب‌پذیر هستند. اما تجربه تاریخی نشان می‌دهد که وقتی محبوبیت یک معامله بر پایه عوامل بنیادی قدرتمند شکل گرفته باشد، می‌تواند برای مدت طولانی پابرجا بماند. در مورد دلار استرالیا، این عوامل شامل احتمال بالای افزایش نرخ بهره، اختلاف بازدهی جذاب، داده‌های اقتصادی مقاوم و تضعیف تدریجی روایت دلار آمریکا است؛ ترکیبی که به‌سختی می‌توان آن را نادیده گرفت. از منظر قیمتی، محدوده 0.6890 تا 0.6930 یک ناحیه کلیدی و تاریخی برای AUDUSD محسوب می‌شود. این سطح بارها در گذشته به‌عنوان سقف عمل کرده و اکنون دوباره در کانون توجه بازار قرار دارد. شکست پایدار این محدوده می‌تواند پیامدهای مهمی داشته باشد: فعال شدن سفارش‌های خرید بزرگ، ورود سرمایه صندوق‌های روندی، افزایش تقاضا برای ساختارهای آپشنی و شتاب‌گیری حرکت صعودی. در چنین شرایطی، افزایش نرخ بهره توسط RBA می‌تواند همان عاملی باشد که این شکست تکنیکال را از یک حرکت موقتی به یک تغییر فاز واقعی تبدیل کند. ✔️  بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ در مجموع، دلار استرالیا در نقطه‌ای ایستاده که هم از منظر بنیادی و هم از منظر ساختاری، شرایط برای یک حرکت معنادار فراهم شده است. اگر داده‌های تورمی پیش‌رو انتظارات را تأیید کنند و بانک مرکزی استرالیا مسیر انقباضی خود را تثبیت کند، AUD می‌تواند وارد یک فاز صعودی چندماهه یا حتی چندساله شود. در چنین سناریویی، عبور از سطح 0.69 صرفاً یک اتفاق تکنیکال نخواهد بود، بلکه نماد بازتعریف جایگاه دلار استرالیا در چرخه جدید بازار ارز جهانی است؛ چرخه‌ای که در آن، وابستگی انحصاری به دلار آمریکا به‌تدریج جای خود را به تنوع‌سازی ارزی و جست‌وجوی بازده واقعی می‌دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازده اوراق قرضه استرالیا کاهش می‌یابد: چه چیزی در انتظار است؟

در یک نگاه اوراق قرضه استرالیا با کاهش بازده‌ها در سراسر منحنی، تحت‌تأثیر رشد اوراق خزانه آمریکا و لحن ملایم بانک مرکزی، جهش قابل‌توجهی را تجربه کرد. اظهارات مقامات بانک مرکزی استرالیا درباره تمرکز بلندمدت بر تورم، انتظارات بازار از افزایش زودهنگام نرخ بهره را به تعویق انداخت. کاهش فشارهای تورمی و افزایش تقاضای سرمایه‌گذاران خارجی، چشم‌انداز بازار اوراق قرضه استرالیا را مثبت‌تر کرده است. اوراق قرضه استرالیا به دنبال افزایش شبانه در اوراق خزانه و تفسیر ملایم نظرات بانک مرکزی در مورد مبارزه با تورم، به شدت افزایش یافتند. بازده‌ها در سراسر منحنی حدود 10 نقطه پایه کاهش پیدا کردند، به طوری که بازده پیش‌بینی‌شده بر روی فیوچرز 10 ساله تقریباً 7 نقطه پایه در شب گذشته کاهش یافته است. معامله‌گران سواپ، شرط‌های خود را بر روی سخت‌گیری (انقباض) بانک مرکزی استرالیا کاهش دادند، زیرا معاون رئیس‌جمهور، اندرو هاوزر، اعلام کرد که بانک مرکزی دیدگاه یک تا دو ساله‌ای نسبت به تورم دارد و به جای واکنش به داده‌های کوتاه‌مدت، رویکردی بلندمدت اتخاذ کرده است. این افزایش در اوراق قرضه «تا حدی به دلیل جبران عقب‌ماندگی از بازارهای خارجی در شب گذشته» است، به گفته استفن اسپرات، استراتژیست نرخ‌ها در سوسیته ژنرال. هاوزر در سخنرانی‌های خود در روز پنجشنبه راهنمایی کمی در مورد احتمال سخت‌گیری ارائه داد که به عنوان کمی ملایم تفسیر شد. “ «این حرکت نشان می‌دهد بازار، فعلاً سناریوی افزایش زودهنگام نرخ بهره در استرالیا را کنار گذاشته است.» کامران گودرزی   بازده‌های محلی در ماه‌های اخیر به شدت افزایش یافته و معیارها بیش از نیم درصد از زمان توقف چرخه کاهش نرخ بانک مرکزی افزایش یافته‌اند. داده‌های اخیر نشان داد که تورم عمومی در نوامبر بیشتر از آنچه اقتصاددانان انتظار داشتند، کاهش یافته است. سواپ‌های شبانه به طور کامل اولین افزایش نرخ بانک مرکزی استرالیا را تا ماه اوت قیمت‌گذاری کردند، که از ماه مه به تعویق افتاده است. افزایش روز پنجشنبه در اوراق قرضه استرالیا ادامه‌دهنده «حرکتی بود که به نظر می‌رسید خرید ACGB و فروش UST باشد»، به گفته کیت لو، تحلیلگر ارشد در اینتاچ کپیتال مارکتس. سرمایه‌گذاران خارجی به نظر می‌رسند که با فشار کاهش تورم از داده‌های CPI دیروز راحت هستند. اختلاف بین بازده‌های 10 ساله استرالیا و ایالات متحده به حدود 52 نقطه پایه کاهش یافت، پس از اینکه هفته گذشته به بیشترین سطح خود از ژوئیه 2022 رسید. این وضعیت نشان‌دهنده یک تغییر مثبت در بازار اوراق قرضه استرالیا است و می‌تواند به سرمایه‌گذاران اعتماد بیشتری بدهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کاهش تورم استرالیا در نوامبر؛ احتمال افزایش نرخ بهره کمتر شد

تورم استرالیا در ماه نوامبر بیش از حد انتظار کاهش یافت؛ نتیجه‌ای که به گفته وست‌پک باید به بانک مرکزی استرالیا (RBA) اطمینان دهد که در کوتاه‌مدت نیازی به سیاست‌های انقباضی بیشتر نیست. طبق داده‌های اداره آمار استرالیا، شاخص قیمت مصرف‌کننده (CPI) در ماه نوامبر بدون تغییر (۰.۰٪) بوده؛ رقمی بسیار ضعیف‌تر از پیش‌بینی وست‌پک برای رشد ۰.۴٪. در مقیاس سالانه، تورم به ۳.۴٪ کاهش یافته که کمتر از برآورد ۳.۸٪ وست‌پک و پایین‌تر از انتظار بازار است. وست‌پک می‌گوید این نتیجه ضعیف‌تر از انتظار، ریسک نزولی برای پیش‌بینی‌های تورمی سه‌ماهه چهارم ایجاد می‌کند؛ جایی که این بانک رشد ۰.۶٪ برای تورم سرفصل و ۰.۸٪ برای تورم هسته (trimmed mean) پیش‌بینی کرده است. اگر این روند در بررسی کامل داده‌ها تأیید شود، وست‌پک معتقد است این ارقام برای اطمینان RBA پیش از نشست فوریه کافی است و احتمال افزایش نرخ بهره را کاهش می‌دهد. کاهش تورم عمدتاً ناشی از افت قیمت برق و کاهش در چندین گروه اختیاری بوده است. قیمت برق بسیار کمتر از انتظار رشد کرد و قیمت کالاهای خانگی، خدمات، پوشاک، کفش و سلامت نیز بیش از حد انتظار کاهش یافتند. در مقابل، قیمت مواد غذایی، اجاره، مسکن جدید و ارتباطات افزایش بیشتری داشتند. یارانه‌های انرژی همچنان نقش مهمی در شکل‌دهی به تورم دارند. قیمت برق در سال منتهی به نوامبر ۱۹.۷٪ رشد کرده، اما وست‌پک می‌گوید این رقم به دلیل تأثیر کاهنده یارانه‌های دولتی است. بدون این یارانه‌ها، رشد سالانه برق ۴.۶٪ بوده است. تورم هسته نیز اندکی کاهش یافته است: رشد سالانه trimmed mean از ۳.۳٪ به ۳.۲٪ رسیده رشد ماهانه آن ۰.۳٪ مانده که چند ماه است همین روند را دارد وست‌پک انتظار دارد روند کاهش تورم در سال ۲۰۲۶ ادامه یابد، مگر در موارد پرنوسان یا شوک‌های عرضه. این موضوع از ثبات نرخ بهره در ماه‌های آینده حمایت می‌کند. پس از انتشار داده‌ها، دلار استرالیا تقویت شد و به ۰.۶۷۶۰ رسید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شوک بزرگ در بازار حافظه؛ قیمت DRAM تا ۷۰٪ بالا می‌رود

دو غول کره‌ای صنعت نیمه‌رسانا، سامسونگ و SK Hynix، اعلام کرده‌اند که در سال ۲۰۲۶ قصد دارند قیمت حافظه‌های DRAM مخصوص سرورها را تا ۷۰ درصد افزایش دهند. این تصمیم در پاسخ به افزایش تقاضا از سوی مراکز داده و زیرساخت‌های هوش مصنوعی اتخاذ شده و به گفته تحلیلگران، می‌تواند فشار قابل‌توجهی بر بازار جهانی تجهیزات الکترونیکی وارد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026

سال ۲۰۲۵ برای اقتصاد استرالیا سالی سرنوشت‌ساز و نسبتاً موفق در مهار تکانه‌های تورمی و حفظ رشد بود. پس از دو سال تلاطم ناشی از همه‌گیری و افزایش تورم، اقتصاد استرالیا در ۲۰۲۵ به یک فرود نرم دست یافت؛ به این معنا که بدون ورود به رکود، رشد اقتصادی کند اما مثبت باقی ماند. تولید ناخالص داخلی (GDP) استرالیا در سال ۲۰۲۵ حدود ۱٫۸٪ افزایش یافت. که هرچند پایین‌تر از میانگین تاریخی است، اما نشان‌دهنده تاب‌آوری در برابر نااطمینانی‌های جهانی است. در همین حال، نرخ بیکاری با شیبی ملایم افزایش یافت و به حدود ۴٫۵٪ در اواخر سال رسید که بالاترین سطح در چهار سال اخیر بود، هرچند هنوز در مقایسه تاریخی پایین محسوب می‌شود. به بیان دیگر، بازار کار اندکی خنک شد اما همچنان نیرومند باقی ماند و دستاورد بزرگ آن حفظ نرخ بیکاری در سطوح پایین تاریخی بود. اگر به سال‌های پیشین نگاهی بیندازیم، در بخش سیاست مالی، دولت فدرال توانست از رونق درآمدهای معدنی و اشتغال قوی بهره‌مند شود و پس از ۱۵ سال برای اولین بار به مازاد بودجه دست یابد. مازاد بودجه سال مالی ۲۰۲۲/۲۳ به میزان چشمگیر ۲۲٫۱ میلیارد دلار استرالیا (معادل ۰٫۹٪ تولید ناخالص داخلی) ثبت شد. که پنج برابر پیش‌بینی‌های اولیه بود. این دستاورد مالی که ناشی از رشد قوی اشتغال و درآمدهای مالیاتی ناشی از صادرات منابع بود، پایه محکمی برای مواجهه با چالش‌های پیش‌رو فراهم کرد. با این حال، مقامات هشدار دادند که این مازاد موقتی است و با افزایش هزینه‌های ساختاری (در حوزه‌هایی مانند بهداشت، مراقبت سالمندی، بیمه معلولیت و دفاع) انتظار می‌رود بودجه در سال‌های بعد مجدداً با کسری همراه شود. در واقع، چشم‌انداز مالی میان‌مدت نشان می‌دهد کسری بودجه بالای ۱٪ تولید ناخالص داخلی تا اواخر دهه ادامه خواهد یافت. بنابراین در سال ۲۰۲۵ سیاست مالی دولت ترکیبی از یک دستاورد (مازاد غیرمنتظره) و یک چالش پایدار (کنترل مخارج فزاینده) بود. اجرای مرحله سوم کاهش مالیاتی (مرحله ۳ مالیاتی) از جولای ۲۰۲۴ نیز مصداق سیاست‌های مالی انبساطی بود که درآمدهای خانوار (به‌ویژه اقشار پردرآمد) را افزایش داد و به مصرف کمک کرد، هرچند منتقدان نگران اثرات تورمی آن بودند. از منظر چالش‌ها، تورم و هزینه‌های زندگی کانون اصلی نگرانی مردم و سیاست‌گذاران باقی ماند. هرچند نرخ تورم سالانه از اوج‌های سال‌های قبل فاصله گرفت، اما همچنان بالاتر از هدف بانک مرکزی قرار داشت و به خصوص در نیمه دوم سال با افزایش دوباره مواجه شد. علاوه بر این، بهره‌وری ضعیف اقتصاد استرالیا و رشد کند تولید سرانه همچنان یک معضل ساختاری بود که در سال ۲۰۲۵ پابرجا ماند. طبق گزارش‌ها، رشد بهره‌وری نیروی کار طی دهه گذشته تقریباً متوقف شده و سطح بهره‌وری در میانهٔ ۲۰۲۵ تنها به سطح پیش از پاندمی بازگشته است. این رکود بهره‌وری به معنای آن است که بخش عمده رشد تولید، از به‌کارگیری نیروی کار و سرمایه بیشتر حاصل شده نه از کارایی بیشتر؛ وضعیتی که در بلندمدت می‌تواند رشد دستمزدهای واقعی و توان رقابت اقتصاد را محدود کند. در مجموع، اقتصاد استرالیا در ۲۰۲۵ ترکیبی از دستاوردها (کنترل نسبی تورم، بیکاری پایین، بودجه بهبود‌یافته) و چالش‌ها (تورم چسبنده، بهره‌وری پایین، فشار هزینه‌های زندگی) را تجربه کرد. در ادامه جزئیات هر بخش از اقتصاد در سال ۲۰۲۵ و تأثیر آن بر بازارهای مالی و ارز بررسی می‌شود. سیاست پولی و تورم در ۲۰۲۵ بانک مرکزی استرالیا (RBA) در سال ۲۰۲۵ سیاست پولی خود را از فاز انقباضی شدید به سوی تسهیل محتاطانه تغییر داد. پس از آن‌که طی سال‌های ۲۰۲۲ و ۲۰۲۳ نرخ بهره نقدی به سرعت از حدود ۰٫۱٪ به بالای ۴٪ افزایش یافت، نشانه‌های کاهش تورم در اواخر ۲۰۲۴ و اوایل ۲۰۲۵ به RBA اجازه داد تا روند کاهش تدریجی نرخ‌ها را آغاز کند . در مجموع طی سال ۲۰۲۵، نرخ بهره کلیدی حدود ۰٫۷۵ واحد درصد کاهش یافت و از اوج حدود ۴٫۳۵٪ به ۳٫۶٪ در پایان سال رسید. این چرخش سیاست پولی با هدف حمایت از رشد اقتصادی و بازار مسکن صورت گرفت، چرا که تورم تا میانه سال در مسیر نزولی قرار داشت. برای نمونه، تورم میانگین تعدیل‌شده (تریم) که شاخص ترجیحی RBA است، تا سه‌ماهه دوم ۲۰۲۵ به ۲٫۷٪ (سالانه) کاهش یافت و موقتاً به درون بازه هدف ۲-۳٪ بازگشت. کاهش مداوم تورم خدمات طی نیمه اول سال، نویدبخش موفقیت سیاست‌های ضدتورمی بود و همین امر فضا را برای کاهش نرخ بهره فراهم کرد. اما در سه‌ماهه سوم ۲۰۲۵، روند تورم دوباره نگران‌کننده شد. بر اساس آمار رسمی، تورم سالانه سرفصل در سه‌ماهه سوم به ۳٫۲٪ افزایش یافت که بالاترین سطح از اواسط ۲۰۲۴ بود. تورم هسته (Trimmed Mean) نیز با شگفتی صعودی به ۳٫۰٪ رسید که دقیقاً لبه بالایی بازه هدف بانک مرکزی است. این افزایش تورم عمدتاً ناشی از بالا رفتن هزینه مسکن (رشد قیمت مسکن و اجاره) و جهش قیمت برق بود. گرانی انرژی و مسکن نشان داد که اگرچه فشارهای تورمی در بسیاری از بخش‌ها کاهش یافته، ظرفیت اقتصاد همچنان محدود است و شوک‌های عرضه یا هزینه‌ای می‌تواند تورم را مجدداً شعله‌ور کند. بانک مرکزی نیز اذعان کرد که اقتصاد به سقف ظرفیت نزدیک شده و حتی رشد نسبتاً پایین (حدود ۱٫۸٪) می‌تواند برای توقف روند ضدتورمی کافی باشد. به بیان دیگر، مشکل ساختاری طرف عرضه و رشد ضعیف بهره‌وری باعث شده که پتانسیل رشد اقتصادی تنزل یابد و هر افزایشی در تقاضا زودتر به تورم تبدیل شود. با ظهور نشانه‌های تورمی جدید، RBA در پاییز ۲۰۲۵ احتیاط پیشه کرد و از کاهش نرخ‌های بیشتر خودداری نمود. مقامات پولی تأکید کردند که در شرایط فعلی دامنه کمی برای کاهش بیشتر نرخ بهره باقی مانده است و بانک مرکزی باید بار دیگر بر مأموریت تثبیت قیمت‌ها متمرکز شود. در واقع، انتظار می‌رود RBA تا زمانی که تورم به سمت وسط بازه هدف (نزدیک ۲٫۵٪) بازنگردد، از هرگونه تسهیل پولی اضافه خودداری کند. برخی تحلیلگران حتی احتمال افزایش مجدد نرخ بهره در اوایل ۲۰۲۶ را مطرح کردند اگر تورم طبق پیش‌بینی‌ها به ۳٫۷۵٪ تا اواسط ۲۰۲۶ برسد. رئیس بانک مرکزی نیز تصریح کرد که بازار کار هنوز «نسبتاً پرقدرت» است و شاید نرخ بیکاری بالاتر از ۴٫۵٪ لازم باشد تا فشارهای تورمی کاملاً مهار شود. به طور کلی، سیاست پولی استرالیا در ۲۰۲۵ مسیری دو مرحله‌ای داشت: ابتدا کاهش نرخ‌ها برای تقویت اقتصاد و سپس توقف در میانه راه به دلیل بازگشت سرسختی تورم. این رویکرد محتاطانه نشان‌دهنده طناب‌بازی بانک مرکزی بین حمایت از رشد و جلوگیری از احیای تورم افسارگسیخته است. بازار کار و دستمزدها همان‌طور که اشاره شد، بازار کار استرالیا در سال ۲۰۲۵ روندی از اشباع تاریخی به تعادل نسبی را طی کرد. نرخ بیکاری که در سال ۲۰۲۲ به پایین‌ترین حد طی نیم قرن (حدود ۳٫۴٪) رسیده بود، در طول ۲۰۲۵ به تدریج افزایش یافت و در سه‌ماهه سوم به ۴٫۵٪ رسید. این میزان بالاترین نرخ بیکاری از سال ۲۰۲۱ تاکنون است و حاکی از سرد شدن ملایم بازار کار می‌باشد. با این وجود، سطح ۴-۵٪ همچنان نشان‌دهنده اشتغال کامل نسبی بوده و بسیاری از صنایع با کمبود نیروی کار ماهر مواجه‌اند. نرخ مشارکت نیروی کار نیز بالا باقی ماند که بخشی از آن ناشی از رشد قوی مهاجرت پساکرونایی و بازگشت نیروی کار خارجی به استرالیا است. ورود مهاجران جدید از یک سو عرضه نیروی کار را افزایش داد و جلوی فشار شدید بر دستمزدها را گرفت و از سوی دیگر باعث افزایش تقاضای مسکن و خدمات شد که خود عاملی در تورم حوزه مسکن بود. رشد دستمزدها در ۲۰۲۵ نسبتاً معتدل و همگام با انتظارات بود. میانگین رشد سالانه دستمزدها حدود ۳ تا ۳٫۵٪ گزارش شد که اندکی کمتر از تورم عمومی و به دور از هرگونه مارپیچ دستمزد-قیمت خطرناک است. این امر نشان می‌دهد که علی‌رغم تنگنای بازار کار در سال‌های اخیر، انتظارات دستمزدی مهار شده و کسب‌وکارها در تعیین حقوق با احتیاط عمل کرده‌اند. البته افزایش هزینه‌های زندگی (به‌ویژه مسکن و انرژی) فشار زیادی بر خانوارها وارد کرد و باعث نارضایتی اجتماعی شد، اما دولت با ارائه بسته‌های کمک هزینه انرژی و تخفیفات مالیاتی تلاش کرد تا حدودی این فشار را تعدیل کند. بر اساس به‌روزرسانی بودجه، دولت در سال ۲۰۲۵ بیش از ۹ میلیارد دلار صرف کمک‌های معیشتی، خدمات درمانی روانی، حمایت از سالمندان و زیرساخت‌های محلی کرد تا بار تورمی را بر اقشار آسیب‌پذیر کاهش دهد. از جنبه دیگر، باید توجه داشت که بهره‌وری پایین به چالشی در بازار کار بدل شده است. رشد ضعیف بهره‌وری به این معناست که افزایش اشتغال بیشتر به افزایش تعداد کارکنان انجامیده تا به بهبود تولید هر کارگر. گزارش کمیسیون بهره‌وری نشان می‌دهد رشد بهره‌وری نیروی کار در سال منتهی به اواسط ۲۰۲۵ تنها ۰٫۲-۰٫۳٪ بوده که بسیار کمتر از میانگین بلندمدت است. این وضعیت یک «رونق کم‌بهره‌وری» را رقم زده است ، جایی که حتی افزایش تولید ناخالص داخلی عمدتاً از طریق به‌کارگیری نیروی کار بیشتر (مثلاً مهاجرت) حاصل می‌شود نه از محل کاراتر شدن فرآیندها. پیامد این روند برای بازار کار آن است که رشد دستمزد واقعی و سطح زندگی ممکن است در بلندمدت دچار سکون شود مگر آن‌که سرمایه‌گذاری در فناوری، مهارت‌آموزی و نوآوری افزایش یابد. دولت استرالیا اواخر ۲۰۲۵ اعلام کرد که افزایش بهره‌وری و مهارت نیروی کار را در صدر برنامه‌های اقتصادی ۲۰۲۶ خود قرار خواهد داد تا از این رهگذر هم رشد غیرتورمی تقویت شود و هم زمینه افزایش پایدار دستمزدها فراهم آید. سیاست مالی و بودجه دولت استرالیا در ۲۰۲۵ در سال ۲۰۲۵، وضعیت بودجه دولت فدرال استرالیا تصویری از بهبودهای کوتاه‌مدت همراه با چالش‌های بلندمدت بود. در سال مالی ۲۰۲۲/۲۳، رونق درآمدهای مالیاتی ناشی از صادرات کالا و اشتغال قوی به دولت این امکان را داد تا با مازاد بودجه معادل ۰٫۹٪ تولید ناخالص داخلی سال را به پایان برساند. همچنین، در سال مالی ۲۰۲۳/۲۴ نیز این روند ادامه یافت و دولت توانست مازادی معادل ۱۵٫۸ میلیارد دلار (معادل بیش از ۰٫۶٪ تولید ناخالص داخلی) ثبت کند و به نخستین دوره دو ساله مازاد بودجه در دو دهه اخیر دست یابد. این مازادها به دولت کمک کرد تا بخشی از بدهی‌های انباشته‌شده ناشی از بحران کرونا را بازپرداخت کند و نسبت بدهی عمومی به تولید ناخالص داخلی را به حدود ۲۰٪ کاهش دهد. در سطح بین‌المللی، چنین سطحی از بدهی دولتی به‌عنوان بدهی بسیار پایین ارزیابی می‌شود و یکی از نقاط قوت اقتصاد استرالیا محسوب می‌گردد. با این حال، با وجود این موفقیت‌ها، فشارهای ساختاری بر بودجه دولتی همچنان در حال افزایش است. هزینه‌هایی همچون نظام سلامت برای جمعیت سالخورده، طرح ملی بیمه معلولیت (NDIS) و هزینه‌های دفاعی و امنیتی (از جمله پیمان امنیتی جدید AUKUS) به طور سریع در حال رشد هستند. در به‌روزرسانی میان‌دوره‌ای بودجه در دسامبر ۲۰۲۵، وزیر خزانه‌داری، جم چالمرز، پیش‌بینی کرد که کسری بودجه سال ۲۰۲۵/۲۶ حدود ۳۶٫۸ میلیارد دلار خواهد بود، که نسبت به تخمین قبلی (۴۲ میلیارد دلار) بهبود یافته است. این کسری معادل ۱٪ تولید ناخالص داخلی است و نشان‌دهنده چالش‌های مالی بلندمدت است. پیش‌بینی می‌شود که کسری بودجه سالانه تا حداقل ۲۰۲۹ در بالای ۱٪ تولید ناخالص داخلی باقی بماند. دولت همچنین تأکید کرده است که برنامه «ترمیم مالی» را به‌تدریج و با حساسیت اقتصادی پیش خواهد برد، به این معنی که با کنترل رشد مخارج و اصلاحات درآمدی، قصد دارد کسری‌های ساختاری را مهار کرده و نسبت بدهی را در سطوح پایین حفظ کند. یکی از اقدامات مهم دولت در سال ۲۰۲۵، کاهش مالیات‌های مرحله ۳ بود که علی‌رغم هزینه‌زا بودن برای بودجه، دولت تصمیم گرفت طبق وعده‌های انتخاباتی آن را اجرا کند، اما تغییرات جزئی برای جلوگیری از اثر تورمی بیش‌ازحد اعمال شد. برخی کارشناسان معتقدند که این کاهش مالیاتی تأثیر مستقیمی بر افزایش تورم نخواهد داشت زیرا بیشتر به نفع اقشار پردرآمد است که احتمالاً بخش بزرگی از آن را پس‌انداز خواهند کرد. در مجموع، سیاست مالی دولت استرالیا در سال ۲۰۲۵ همچنان انبساطی و حمایتی باقی ماند. کاهش مالیات‌ها و افزایش هزینه‌های خدمات عمومی به عنوان محرک تقاضا عمل کردند، اما دولت با بازگشت بخشی از درآمدهای مازاد به خزانه سعی کرد از تشدید تورم جلوگیری کند و تعادلی بین حمایت از رشد اقتصادی و کنترل تورم برقرار سازد. بازارهای مالی و واکنش‌ها در ۲۰۲۵ دلار استرالیا (AUD) در سال ۲۰۲۵ نوسانات قابل توجهی داشت و تحت تأثیر تغییرات سیاست پولی و نوسانات دلار آمریکا، دوره‌های ضعف و قدرت را تجربه کرد. در ابتدای سال، نرخ برابری AUDUSD به حدود ۰٫۶۲ رسید، نزدیک به پایین‌ترین سطوح خود در سال‌های اخیر. با آغاز کاهش نرخ بهره در استرالیا و سقوط شاخص دلار امریکا، دلار استرالیا تقویت شد و پیش‌بینی‌ها نشان می‌داد که تا پایان سال به ۰٫۶۷ برسد. با این حال، نوسانات سیاسی و اقتصادی نظیر تنش‌های تجاری آمریکا و چین و داده‌های تورمی استرالیا باعث عقب‌نشینی موقتی آن شد، ولی در کل، دلار استرالیا مسیر صعودی ملایمی را پیمود. در بازار بدهی و اوراق قرضه، سال ۲۰۲۵ شاهد تعدیل نرخ‌ها و تغییرات در منحنی بازده بود. کاهش نرخ بهره و پایین آمدن تورم باعث افت بازده اوراق کوتاه‌مدت و حرکت منحنی بازده به سمت حالت نرمال شد. با این حال، در نیمه دوم سال، بازده اوراق بلندمدت افزایش یافت و تا پایان سال نرخ بازده اوراق ۱۰ ساله استرالیا در حدود ۴٫۴٪ تا ۴٫۷٪ قرار گرفت. این نرخ‌ها نشان‌دهنده انتظارات تورمی بالاتر از هدف ۲-۳٪ است. باوجود این افزایش‌ها، اعتبار دولت استرالیا همچنان مستحکم باقی ماند و اوراق دولتی نسبت به اوراق آمریکا جذابیت خود را حفظ کرد. بازار سهام استرالیا در سال ۲۰۲۵ عملکردی فراتر از انتظارات داشت و یکی از بازارهای پربازده جهان شد. شاخص S&P/ASX 200 تحت تأثیر کاهش نرخ بهره و رشد سهام بخش فناوری و معدن به دلیل علاقه جهانی به هوش مصنوعی و مواد اولیه باتری، افزایش یافت. با اینکه فضای خوش‌بینی در بورس حاکم بود و شاخص P/E بالاتر از میانگین تاریخی رسید، تحلیلگران هشدار دادند که این ارزش‌گذاری‌ها ممکن است بازار را در برابر شوک‌های جهانی آسیب‌پذیر کند. تنش‌های تجاری و غافلگیری‌های اقتصادی می‌تواند اعتماد سرمایه‌گذاران را به خطر بیندازد و منجر به اصلاحات در بازار سهام شود. با این حال، سال ۲۰۲۵ برای بورس استرالیا سالی نیرومند و رو به رشد بود. دورنمای اقتصاد استرالیا در سال ۲۰۲۶ با ورود به سال ۲۰۲۶، چشم‌ها معطوف به این است که آیا استرالیا می‌تواند دستاوردهای مثبت سال ۲۰۲۵ را تثبیت کند و چالش‌های باقی‌مانده را پشت سر بگذارد. تحلیل‌ها حاکی از آن است که اقتصاد استرالیا همچنان به رشد معتدل ادامه خواهد داد و تورم به طور تدریجی کاهش خواهد یافت. طبق پیش‌بینی سازمان همکاری اقتصادی و توسعه (OECD)، تولید ناخالص داخلی استرالیا از ۱٫۸٪ در ۲۰۲۵ به حدود ۲٫۲٪ در ۲۰۲۶ افزایش خواهد یافت. صندوق بین‌المللی پول نیز چشم‌انداز مشابهی دارد و نرخ رشد اقتصاد استرالیا در سال ۲۰۲۶ را ۲٫۱٪ برآورد کرده است. این بهبود نسبی به دلیل افزایش درآمد واقعی خانوار (به واسطه کاهش تورم و رشد دستمزدها)، سیاست‌های مالی حمایتی مانند ادامه تخفیفات مالیاتی و سرمایه‌گذاری در زیرساخت‌ها، و همچنین اثر کاهش نرخ بهره در ۲۰۲۵ بر سرمایه‌گذاری بخش خصوصی خواهد بود. بنابراین، می‌توان انتظار داشت که استرالیا در ۲۰۲۶ همچنان به رشد تدریجی دست یابد و از رکود اجتناب کند، هرچند که این رشد به طور چشمگیری سریع نخواهد بود. در جبهه تورم، پیش‌بینی‌ها کمی محتاطانه‌تر است. وزارت خزانه‌داری استرالیا و برخی بانک‌ها انتظار دارند که تورم به کندی کاهش یابد و تا اواسط ۲۰۲۶ در حدود ۳٫۵٪ تا ۳٫۷٪ باقی بماند که هنوز بالاتر از بازه هدف بانک مرکزی است. با این حال، سازمان همکاری اقتصادی و توسعه (OECD) و صندوق بین‌المللی پول خوش‌بین‌تر به نظر می‌رسند و پیش‌بینی می‌کنند که با ادامه سیاست‌های انضباطی، نرخ تورم تا پایان ۲۰۲۶ به بازه هدف ۲-۳٪ باز خواهد گشت. بانک مرکزی استرالیا نیز در آخرین گزارش خود تصریح کرد که طبق سناریوی پایه، تورم پایه تا نیمه دوم ۲۰۲۶ بالای ۳٪ خواهد ماند و تنها در اواخر ۲۰۲۷ به حوالی ۲٫۵٪ می‌رسد. بنابراین، به نظر می‌رسد که مهار کامل تورم نیاز به زمان بیشتری خواهد داشت و بانک مرکزی احتمالاً در نیمه اول ۲۰۲۶ نیز رویکردی محتاطانه در سیاست‌های پولی خود خواهد داشت. بسیاری از تحلیلگران پیش‌بینی می‌کنند که بانک مرکزی تنها یک نوبت کاهش نرخ بهره (حدود ۲۵ واحد پایه) در اوایل ۲۰۲۶ خواهد داشت که نرخ بهره را به ۳٫۳۵٪ کاهش خواهد داد. بعد از آن، احتمالاً بانک مرکزی منتظر خواهد ماند تا اطمینان حاصل کند که روند نزولی تورم به‌طور کامل در حال تحقق است. در زمینه ریسک‌ها و عوامل برون‌زا، دو عامل کلیدی در دورنمای ۲۰۲۶ برجسته هستند: چین و تجارت جهانی. اقتصاد چین، که بزرگ‌ترین شریک تجاری استرالیا است، همچنان با بحران املاک و کاهش رشد اقتصادی مواجه است. افت سرمایه‌گذاری در بخش ساخت‌وساز و کاهش تقاضا برای مواد خام از سوی چین (مانند سنگ آهن و زغال‌سنگ) می‌تواند رشد صادرات استرالیا را محدود کند. با این حال، دولت چین در اواخر ۲۰۲۵ اقداماتی را برای تحریک بخش مسکن انجام داد، از جمله کاهش نرخ بهره و تسهیل خرید مسکن در شهرهای بزرگ. این اقدامات احتمالاً در ۲۰۲۶ ثبات نسبی در اقتصاد چین ایجاد خواهد کرد. خوش‌بینانه‌ترین سناریو این است که رکود چین عمیق‌تر نخواهد شد و سرمایه‌گذاری این کشور به تدریج به حوزه‌های فناوری و انرژی پاک منتقل شود، که می‌تواند فرصتی برای صادرات استرالیا در بخش‌هایی مانند لیتیوم و مواد باتری باشد. عامل دیگر، تجارت جهانی و سیاست‌های آمریکا است. تنش‌های تجاری میان واشنگتن و پکن که در اوایل ۲۰۲۵ به اوج رسید، در نیمه دوم سال کاهش یافت و پیش‌بینی می‌شود در ۲۰۲۶ نیز کشورها به جای جنگ‌های تجاری تمام‌عیار، به توافقات دوجانبه مدیریت‌شده حرکت کنند. اگر این روند ادامه یابد و هیچ شوک تجاری جدیدی رخ ندهد، فضای بهتری برای اقتصادهای وابسته به تجارت مانند استرالیا فراهم خواهد شد. البته، هنوز ابهامات ژئوپلیتیک از جمله انتخابات میان دوره‌ای آمریکا، جنگ اوکراین و سیاست‌های اقلیمی می‌تواند بر قیمت کالاها و ریسک‌پذیری سرمایه‌گذاران اثر بگذارد. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ سخن پایانی  در آغاز سال ۲۰۲۶، اقتصاد استرالیا همچنان به مسیر رشد معتدل ادامه خواهد داد. پیش‌بینی می‌شود که تورم کاهش یابد، ولی همچنان برای چند ماه در سطح بالاتر از هدف بانک مرکزی باقی بماند. بازار ارز و سهام استرالیا در صورت کاهش ریسک‌های جهانی تقویت خواهند شد، اما این روند به پایداری تورم داخلی و تثبیت چشم‌انداز رشد بستگی دارد. در بازار سهام، اگرچه رشد ادامه خواهد داشت، نوسانات به دلیل ارزش‌گذاری‌های بالاتر افزایش خواهد یافت. در نهایت، استرالیا در ۲۰۲۶ به‌عنوان یکی از اقتصادهای پیشرفته با اقتصادی مقاوم و آزموده‌شده ظاهر خواهد شد که می‌تواند به عنوان الگویی از مدیریت موفق در برابر چالش‌ها برای سایر کشورها عمل کند. با این حال، پایداری این موفقیت در گرو اصلاحات ساختاری و انعطاف‌پذیری در برابر تکانه‌های بیرونی خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صورت‌جلسه بانک مرکزی کانادا (BOC): شورای حکام توافق کردند که با در نظر گرفتن نوسانات اخیر، در تفسیر داده‌ها محتاط باشند

شورای حکام آماده است تا در صورت وقوع یک شوک بزرگ جدید، یا داده‌هایی که نشان‌دهنده انحراف قابل‌توجه اقتصاد و تورم از چشم‌انداز باشند، واکنش نشان دهد. پیش از اعلام تصمیم نرخ بهره بانک مرکزی کانادا در ۱۰ دسامبر، شورای حکام بر این باور بود که پیش‌بینی اینکه اقدام بعدی افزایش [نرخ] خواهد بود یا کاهش آن، دشوار است. شورای حکام توافق کردند که بازنگری پیش روی پیمان تجاری USMCA یک ریسک قابل‌توجه است. نوسانات در آمارهای اخیر تولید ناخالص داخلی (GDP) سه‌ماهه بر این موضوع تأکید دارد که ارزیابی روندهای بنیادین اقتصادی تا چه حد چالش‌برانگیز خواهد بود. شورای حکام بر این باور بود که عدم قطعیت پیش از مذاکرات USMCA و در حین آن، احتمالاً بر سرمایه‌گذاری تجاری فشار خواهد آورد (تأثیر منفی خواهد گذاشت). شورای حکام به این نتیجه رسیدند که این امر می‌تواند ناشی از رشد کندتر هزینه‌های واحد نیروی کار باشد. شورای حکام خاطرنشان کردند که علیرغم ریسک سرایت هزینه‌های بالاتر ناشی از اختلالات تجاری به قیمت‌های مصرف‌کننده، تأثیرات آن تاکنون محدود بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت جلسه بانک مرکزی استرالیا: ریسک‌های تورمی در حال افزایش است

این صورت‌جلسه روایت «توقف همراه با تمایل به سیاست انقباضی» را تقویت می‌کند؛ موضوعی که از نرخ‌های کوتاه‌مدت حمایت کرده و مانع از افت شدید دلار استرالیا شده است. خلاصه نکات کلیدی صورت‌جلسه نشان می‌دهد نگرانی بانک مرکزی استرالیا درباره پایداری فشارهای تورمی افزایش یافته است. اعتماد به اینکه سیاست پولی همچنان «انقباضی» است کاهش یافته است. شاخص CPI ماهانه مفید اما فعلاً غیرقابل‌اتکا ارزیابی شده؛ CPI فصلی همچنان معیار اصلی است. بازار کار هنوز «کمی فشرده» ارزیابی می‌شود و ریسک تقاضای مازاد وجود دارد. هیئت مدیره درباره شرایطی که ممکن است افزایش نرخ بهره را ضروری کند، بحث کرده است. جزئیات کامل صورت‌جلسه ماه دسامبر بانک مرکزی استرالیا نشان می‌دهد اعضای هیئت مدیره نسبت به اینکه سیاست پولی همچنان محدودکننده باشد، اطمینان کمتری دارند؛ زیرا شواهد جدید نشان می‌دهد فشارهای تورمی ممکن است پایدارتر از انتظار باشند. اگرچه نرخ بهره با رأی کامل اعضا در سطح ۳.۶۰٪ ثابت ماند، اما داده‌های تورمی اخیر—از جمله نخستین انتشار کامل CPI ماهانه—به ریسک‌های صعودی تورم در کوتاه‌مدت اشاره دارد. تورم کلی در اکتبر به ۳.۸٪ رسیده و شاخص‌های مختلف نشان می‌دهند فشارهای هزینه‌ای گسترده‌تر شده‌اند. هزینه نیروی کار و میانگین دستمزدها بالاتر از انتظار بوده و شاخص‌های بهره‌برداری از ظرفیت نشان می‌دهد اقتصاد با سطحی از تقاضای مازاد فعالیت می‌کند. هیئت مدیره هشدار داد که CPI ماهانه به دلیل سابقه کوتاه، نوسان بالا و مشکلات تعدیل فصلی، باید با احتیاط تفسیر شود. بنابراین CPI فصلی همچنان معیار اصلی برای ارزیابی روند تورم خواهد بود و داده‌های فصل دسامبر برای جلسه فوریه حیاتی است. بحث مهم دیگر این بود که آیا شرایط مالی همچنان محدودکننده هستند یا خیر. برخی اعضا معتقد بودند شرایط دیگر محدودکننده نیست—به دلیل رشد اعتباری قوی، رقابت شدید بانکی، کاهش ریسک‌پریمیوم و جهش فعالیت مسکن پس از تسهیل‌های قبلی. برخی دیگر گفتند شرایط هنوز کمی محدودکننده است—به دلیل پیش‌پرداخت‌های بالای وام مسکن، پس‌انداز بیشتر خانوارها و اثرات تأخیری سیاست پولی. بازار کار همچنان «کمی فشرده» توصیف شد؛ با کمبود نیروی کار، دشواری استخدام و برآوردهای بالاتر از تقاضای مازاد. افزایش اخیر نرخ بیکاری موقتی ارزیابی شد. در نهایت، اعضا گفتند هنوز زود است نتیجه بگیرند که پایداری تورم به‌طور معناداری افزایش یافته، اما سناریوهایی را بررسی کردند که در آن ممکن است افزایش نرخ بهره در سال آینده ضروری شود اگر فشارهای قیمتی و محدودیت ظرفیت کاهش نیابد. در حال حاضر، ریسک‌ها به سمت تورم متمایل شده و رویکرد محتاطانه و داده‌محور بانک مرکزی استرالیا را تقویت می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی westpac: نرخ بهره استرالیا در ۲۰۲۶ ثابت می‌ماند | کاهش‌ها از ۲۰۲۷ محتمل است

بانک Westpac پیش‌بینی می‌کند بانک مرکزی استرالیا نرخ بهره را در تمام سال ۲۰۲۶ بدون تغییر نگه دارد؛ زیرا نگرانی‌ها درباره تورم همچنان پابرجاست. با وجود کاهش تدریجی فشارهای قیمتی، سرعت تعدیل تورم برای تغییر موضع بانک مرکزی استرالیا کافی نیست. طبق این تحلیل، کاهش نرخ بهره تنها در سال ۲۰۲۷ محتمل است—در صورتی که تورم به‌طور پایدار به هدف بازگردد و بازار کار بهبود یابد. در عین حال، اگر بازار کار به‌طور ناگهانی تضعیف شود، احتمال جلو افتادن کاهش نرخ‌ها به سال ۲۰۲۶ نیز وجود دارد. بانک Westpac همچنین تأکید می‌کند که رشد بهره‌وری از انتظارات فراتر رفته و بخش خصوصی در حال بازیابی است—نشانه‌ای از عبور اقتصاد استرالیا از دوره رکود تقاضا.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

۵۰۰۰ دلار هدف بعدی طلا؟ روایت جی‌پی‌مورگان از تقاضای جهانی

قیمت طلا در سال ۲۰۲۵ با رشدی کم‌سابقه بیش از ۵۵ درصد افزایش یافت و برای نخستین‌بار از سطح ۴۰۰۰ دلار عبور کرد. اما پرسش اصلی بازار این است: آیا این فقط یک جهش مقطعی بود، یا آغاز یک بازتنظیم بلندمدت در قیمت طلا؟ ناتاشا کانیوا، رئیس استراتژی جهانی کامودیتی‌ها در جی‌پی‌مورگان، می‌گوید: «اگرچه این رالی طلا خطی نبوده و نخواهد بود، اما معتقدیم عواملی که این بازتنظیم صعودی قیمت طلا را رقم زده‌اند، هنوز به پایان نرسیده‌اند. روند بلندمدت متنوع سازی ذخایر رسمی و سبد سرمایه‌گذاران به سمت طلا همچنان ادامه خواهد داشت. انتظار داریم تقاضای طلا قیمت‌ها را تا پایان سال ۲۰۲۶ به سمت ۵۰۰۰ دلار به‌ازای هر اونس سوق دهد.» در مجموع، بخش تحقیقات جهانی جی‌پی‌مورگان پیش‌بینی می‌کند که قیمت طلا در سه‌ماهه پایانی سال ۲۰۲۶ به‌طور متوسط به ۵۰۵۵ دلار به‌ازای هر اونس برسد و تا پایان سال ۲۰۲۷ به سمت ۵۴۰۰ دلار حرکت کند. چشم‌انداز طلا در سال ۲۰۲۶ از نگاه JPMorgan به‌طور سنتی، تضعیف دلار و کاهش نرخ‌های بهره آمریکا جذابیت طلا ـ که دارایی بدون بازده محسوب می‌شود ـ را افزایش می‌دهد. نااطمینانی‌های اقتصادی و ژئوپلیتیکی نیز به دلیل جایگاه طلا به‌عنوان دارایی امن و توان آن در حفظ ارزش، معمولاً محرک‌های مثبتی برای قیمت آن هستند. طلا همبستگی پایینی با سایر طبقات دارایی دارد و در دوره‌های افت بازار و تنش‌های ژئوپلیتیکی می‌تواند نقش بیمه را ایفا کند. با این حال، با توجه به محرک‌های متنوع سازی و پویای تقاضای طلا در شرایط کنونی، این فلز گران‌بها اخیراً هم به‌عنوان پوشش ریسک کاهش ارزش پول (ناشی از تورم یا تضعیف ارزی) و هم در نقش سنتی خود به‌عنوان رقیب بدون بازده اوراق خزانه‌داری آمریکا و صندوق‌های بازار پول ایفای نقش کرده است. گریگوری شیرر، رئیس استراتژی فلزات پایه و گران‌بها در جی‌پی‌مورگان، می‌گوید: «در سه‌ماهه سوم سال ۲۰۲۵، مجموع تقاضای سرمایه‌گذاران (شامل ETFها، قراردادهای آتی، شمش و سکه) و بانک‌های مرکزی برای طلا حدود ۹۸۰ تن بود که بیش از ۵۰ درصد بالاتر از میانگین چهار فصل پیش از آن است.» پس از افزایش‌های اخیر قیمت، رشد تقاضا از منظر ارزشی حتی چشمگیرتر به نظر می‌رسد؛ به‌طوری که حدود ۹۵۰ تن طلا، با میانگین قیمت ۳۴۵۸ دلار به‌ازای هر اونس در سه‌ماهه سوم ۲۰۲۵، معادل تقریباً ۱۰۹ میلیارد دلار ورود تقاضای فصلی است که حدود ۹۰ درصد بیشتر از میانگین چهار فصل قبل محسوب می‌شود. خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود؟ پس از رشد بی‌وقفه قیمت طلا، برخی سرمایه‌گذاران این پرسش را مطرح کرده‌اند که خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود. مبنای پیش‌بینی‌های قیمتی تحقیقات جهانی جی‌پی‌مورگان، تداوم تقاضای قوی سرمایه‌گذاران و بانک‌های مرکزی است که انتظار می‌رود به‌طور متوسط به حدود ۵۸۵ تن در هر فصل برسد. شیرر می‌گوید: «ما همچنان از رابطه میان میزان تقاضای فصلی سرمایه‌گذاران و بانک‌های مرکزی (بر حسب تن) و قیمت طلا برای استخراج پیش‌بینی‌های قیمتی خود استفاده می‌کنیم.» به‌عنوان یک قاعده تجربی، این رابطه ـ که حدود ۷۰ درصد از تغییرات فصل‌به‌فصل قیمت طلا را توضیح می‌دهد ـ نشان می‌دهد برای افزایش قیمت طلا در هر فصل، حداقل حدود ۳۵۰ تن تقاضای خالص فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی لازم است. هر ۱۰۰ تن تقاضای اضافی بالاتر از این سطح، به‌طور متوسط معادل افزایش حدود ۲ درصدی قیمت طلا در همان فصل است. شیرر می‌افزاید: «در افق سال ۲۰۲۶، ما به‌طور متوسط حدود ۵۸۵ تن تقاضای فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی را پیش‌بینی می‌کنیم؛ شامل حدود ۱۹۰ تن در هر فصل از سوی بانک‌های مرکزی، ۳۳۰ تن در هر فصل در قالب تقاضای شمش و سکه، و ۲۷۵ تن تقاضای سالانه از سوی ETFها و قراردادهای آتی که عمدتاً در ابتدای سال متمرکز خواهد بود.» بانک‌های مرکزی به‌رغم سه سال متوالی خرید بیش از ۱۰۰۰ تن طلا توسط بانک‌های مرکزی، به گفته تحقیقات جهانی جی‌پی‌مورگان، روند ساختاری افزایش خرید طلا توسط بانک‌های مرکزی در سال ۲۰۲۶ نیز ادامه خواهد داشت. انتظار می‌رود خرید بانک‌های مرکزی در سال ۲۰۲۶ به حدود ۷۵۵ تن برسد؛ رقمی کمتر از اوج بیش از ۱۰۰۰ تن در سه سال گذشته، اما همچنان بالا در مقایسه با میانگین‌های پیش از سال ۲۰۲۲ که در محدوده ۴۰۰ تا ۵۰۰ تن قرار داشت. این کاهش بیشتر ناشی از تغییرات مکانیکی در رفتار بانک‌های مرکزی است تا یک تغییر ساختاری. با قیمت‌های حدود ۴۰۰۰ دلار به‌ازای هر اونس و بالاتر، بانک‌های مرکزی برای رساندن سهم طلا در ذخایر خود به سطح مطلوب، نیازی به خرید حجم بالایی از طلا ندارند. شیرر می‌گوید: «ما معتقدیم تقاضای بانک‌های مرکزی در سال آینده همچنان بالا خواهد ماند و از خریدهای قوی در سه‌ماهه سوم ۲۰۲۵، حتی در سطوح قیمتی بسیار بالاتر، دلگرم شده‌ایم.» بر اساس داده‌های «ترکیب ارزی ذخایر رسمی ارزی» (COFER) صندوق بین‌المللی پول، جدا شدن از دلار آمریکا در ذخایر ارزی ـ هرچند هنوز محدود ـ در سال‌های اخیر شتاب گرفته است. طبق داده‌های گزارش‌شده صندوق بین‌المللی پول تا پایان سال ۲۰۲۴، ذخایر طلای بانک‌های مرکزی جهان به حدود ۳۶۲۰۰ تن رسیده و نزدیک به ۲۰ درصد از کل ذخایر رسمی را تشکیل می‌دهد؛ در حالی که این سهم در پایان سال ۲۰۲۳ حدود ۱۵ درصد بود. اگر بانک‌های مرکزی که سهم طلای گزارش‌شده آن‌ها کمتر از ۱۰ درصد است، بخواهند این سهم را به ۱۰ درصد افزایش دهند، در قیمت ۴۰۰۰ دلار به‌ازای هر اونس، به انتقال ارزشی حدود ۳۳۵ میلیارد دلار به طلا ـ معادل تقریباً ۲۶۰۰ تن خرید ـ نیاز خواهد بود. حتی در قیمت ۵۰۰۰ دلار به‌ازای هر اونس، همین سناریو به انتقالی معادل ۱۹۴ میلیارد دلار یا حدود ۱۲۰۰ تن خرید منجر می‌شود. شیرر می‌گوید: «با در نظر گرفتن این موضوع، ما همچنان بزرگ‌ترین دارندگان ذخایر ارزی با سهم طلای کمتر از ۱۰ درصد را زیر نظر داریم. برزیل در ماه سپتامبر ۱۵ تن و در ماه اکتبر ۱۶ تن طلا خریداری کرد و بانک مرکزی کره جنوبی نیز به‌طور علنی از “برنامه‌هایی برای بررسی خرید بیشتر طلا از منظر میان‌مدت تا بلندمدت” سخن گفته است.» در عین حال، برخی از بزرگ‌ترین خریداران سال‌های اخیر، بانک‌های مرکزی‌ بوده‌اند که سهم طلای آن‌ها از قبل بیش از ۱۰ درصد بوده است. بر اساس یک مطالعه بانک تسویه حساب‌های بین‌المللی (BIS) در سال ۲۰۲۰، بانک‌های مرکزی در اقتصادهای نوظهور یا کشورهایی با ارزهای کالامحور، از نگهداری بیش از ۲۰ درصد ذخایر خود به‌صورت طلا منتفع می‌شوند، زیرا این امر محافظت قوی‌تری در برابر ریسک نوسانات ارزی فراهم می‌کند. سرمایه‌گذاران بانک‌های مرکزی تنها گروهی نبوده‌اند که در سال‌های اخیر سهم طلا را در سبد دارایی‌های خود افزایش داده‌اند؛ انتظار می‌رود تقاضای سرمایه‌گذاران نیز گسترش یابد. در بازارهای مالی طلا، موقعیت‌گیری سرمایه‌گذاران در قراردادهای آتی همچنان عمدتاً «خرید» است؛ به این معنا که انتظار افزایش قیمت در آینده وجود دارد. هرچند قراردادهای آتی سریع‌ترین جزء از منظر جریان سرمایه هستند، اما تنها بخش کوچکی از کل دارایی‌های طلای سرمایه‌گذاران را تشکیل می‌دهند؛ دارایی‌هایی که شامل ETFهای طلا و نگهداری فیزیکی شمش و سکه نیز می‌شود. تحقیقات جهانی جی‌پی‌مورگان تداوم تقاضای قوی سرمایه‌گذاران برای طلا را پیش‌بینی می‌کند؛ به‌طوری که انتظار می‌رود در سال ۲۰۲۶ حدود ۲۵۰ تن ورود سرمایه به ETFهای طلا صورت گیرد و تقاضای شمش و سکه نیز بار دیگر از سطح بالای ۱۲۰۰ تن در سال فراتر رود. تا پایان ماه سپتامبر، تحت تأثیر جهش شدید قیمت‌ها و ورود قدرتمند سرمایه‌گذاران، میزان دارایی طلای سرمایه‌گذاران (از طریق ETFها، شمش و سکه و قراردادهای آتی کامکس) به حدود ۲٫۸ درصد از کل دارایی‌های تحت مدیریت (AUM) در سهام، اوراق با درآمد ثابت (به‌جز ذخایر بانک‌های مرکزی) و دارایی‌های جایگزین رسید. شیرر خاطرنشان می‌کند: «اگرچه سهم طلا از کل دارایی‌های سرمایه‌گذاران طی دو سال گذشته، هم‌زمان با افزایش قیمت و تقاضا، حدود یک واحد درصد رشد کرده است، اما ما همچنان پتانسیل افزایش این سهم تا حدود ۴ تا ۵ درصد را در سال‌های پیش رو می‌بینیم.» از منظر تاریخی، دارایی‌های ETF طلا عمدتاً تحت تأثیر تغییرات نرخ بهره قرار دارند؛ به‌طوری که کاهش نرخ‌ها جذابیت طلا را به‌عنوان دارایی بدون بازده افزایش می‌دهد. در ماه‌های آینده، ETFهای طلا می‌توانند در انتظار آغاز چرخه کاهش نرخ بهره توسط فدرال رزرو، همچنان شاهد ورود سرمایه باشند و از قیمت‌ها حمایت کنند. این موضوع با الگوی معمول طلا در مراحل ابتدایی کاهش نرخ بهره نیز همخوانی دارد: پس از یک افت کوتاه‌مدت و دوره‌ای از ثبات دو تا سه‌ماهه پس از نخستین کاهش نرخ، قیمت طلا معمولاً از ماه چهارم به بعد دوباره صعودی می‌شود. شیرر می‌گوید: «در افق بلندمدت‌تر، ما معتقدیم بخشی از عملکرد بهتر از انتظار ETFهای طلا در سال جاری ـ صرفاً بر مبنای تغییرات بازدهی آمریکا ـ نشانه‌ای از یک روند ساختاری‌تر در جهت تنوع‌بخشی بیشتر سرمایه‌گذاران به طلا است.» همچنین، انتظار می‌رود دامنه مالکان طلا در سال آینده گسترش یابد؛ از شرکت‌های بیمه چینی گرفته تا حوزه دارایی‌های دیجیتال. شیرر در پایان می‌گوید: «اگرچه زمان‌بندی دقیق محرک‌ها و جریان‌های سرمایه‌ای که قیمت‌ها را بالاتر می‌برند دشوار است، اما ما همچنان اطمینان بالایی داریم که تقاضای طلا توان کافی برای سوق دادن قیمت‌ها به سمت ۵۰۰۰ دلار به‌ازای هر اونس در سال ۲۰۲۶ را خواهد داشت. در واقع، حتی می‌توان گفت مفروضات ما درباره تقاضای سرمایه‌گذاران تا حدی محافظه‌کارانه است. ما سناریویی را ترسیم کرده‌ایم که در آن، اگر تنها ۰٫۵ درصد از دارایی‌های خارجی ایالات متحده به طلا تنوع‌بخشی شود، تقاضای جدید کافی برای رساندن قیمت‌ها به ۶۰۰۰ دلار به‌ازای هر اونس ایجاد خواهد شد. با توجه به انعطاف‌ناپذیری نسبی عرضه معادن طلا و کندی واکنش آن به قیمت‌های بالاتر، و با فرض تداوم تقاضای قوی، ریسک تحقق این هدف چندساله زودتر از انتظار، همچنان بالا است.» سخن پایانی تحلیل جی‌پی‌مورگان نشان می‌دهد رالی طلا صرفاً نتیجه نوسانات کوتاه‌مدت نبوده، بلکه بازتاب یک تغییر ساختاری در رفتار بانک‌های مرکزی و سرمایه‌گذاران است. اگر این روند ادامه یابد، عبور طلا از ۵۰۰۰ دلار در افق ۲۰۲۶ دیگر یک سناریوی دور از ذهن نخواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اقتصاد استرالیا در برابر افت قیمت سنگ‌آهن آسیب‌پذیر است

کندی طولانی‌مدت اقتصاد چین به یک مانع جدی برای بازار کالاهای پایه تبدیل شده است. UBS و بانک Commonwealth هشدار داده‌اند که با تضعیف تقاضا و ورود عرضه جدید، ریسک نزولی قیمت سنگ‌آهن در حال افزایش است. با وجود عملکرد نسبتاً مقاوم در سال جاری، قیمت سنگ‌آهن اکنون آسیب‌پذیرتر شده است. UBS به وخامت شاخص‌های تقاضای داخلی چین اشاره می‌کند؛ از جمله کاهش مصرف، افت فعالیت ساخت‌وساز و ضعف تولید. بخش املاک—محرک اصلی تقاضای فولاد—همچنان در حال کوچک شدن است و هزینه‌های زیرساختی نیز نتوانسته‌اند این ضعف را جبران کنند. CBA نیز تأیید می‌کند که تولید فولاد چین به‌طور قابل‌توجهی کاهش یافته است. ضعف بخش املاک اهمیت ویژه‌ای دارد. فعالیت ساخت‌وساز جدید—بخش بسیار فولادبر—برای چندین سال متوالی کاهش یافته و نشان‌دهنده چالش‌های ساختاری است نه چرخه‌ای. از آنجا که املاک و زیرساخت‌ها بخش عمده مصرف فولاد چین را تشکیل می‌دهند، هر دو بانک معتقدند احتمال بهبود سریع تقاضای سنگ‌آهن بسیار محدود است. در سمت عرضه نیز ریسک‌ها رو به افزایش‌اند. UBS به رشد موجودی بنادر و فشار بر حاشیه سود فولادسازان اشاره می‌کند. CBA نیز آغاز پروژه عظیم سنگ‌آهن سیماندو در گینه را یک منبع مهم عرضه جدید می‌داند. این ترکیب، خطر مازاد عرضه را درست در زمانی افزایش می‌دهد که تقاضای چین در حال کاهش است و احتمال افت قیمت سنگ‌آهن به زیر ۱۰۰ دلار را بیشتر می‌کند. اگرچه مقاومت اخیر قیمت‌ها ناشی از اختلالات موقتی عرضه بوده، اما هر دو بانک هشدار می‌دهند که این عوامل پایدار نیستند. UBS همچنین نسبت به سایر فلزات صنعتی هشدار می‌دهد، زیرا مصرف داخلی چین همچنان ضعیف است. UBS پیش‌بینی می‌کند پکن ممکن است اجرای محرک‌های بزرگ را تا سال ۲۰۲۶—زمان آغاز برنامه پنج‌ساله پانزدهم—به تعویق بیندازد. تا آن زمان، حمایت سیاستی محدود خواهد بود و کالاها در معرض کندی اقتصاد چین باقی می‌مانند. پیامدها برای اقتصاد و دارایی‌های استرالیا چشم‌انداز محتاطانه UBS و CBA پیامدهای مهمی برای اقتصاد و بازار ارز استرالیا دارد. سنگ‌آهن همچنان مهم‌ترین کالای صادراتی استرالیا است و نقش کلیدی در درآمد ملی، بودجه دولت و شرایط مبادله دارد. افت پایدار قیمت به زیر ۱۰۰ دلار یک شوک منفی قابل‌توجه خواهد بود. اثر بر رشد کاهش قیمت سنگ‌آهن به سود شرکت‌های معدنی، سرمایه‌گذاری و درآمدهای مالیاتی—به‌ویژه در استرالیای غربی—آسیب می‌زند. با وجود تنوع بیشتر اقتصاد، بخش معدن همچنان نقش بزرگی در درآمدزایی دارد و این موضوع ریسک کندی رشد در ۲۰۲۶ را افزایش می‌دهد. اثر بر سیاست پولی برای بانک مرکزی استرالیا، محیط خارجی ضعیف‌تر به معنای فشار کمتر تورمی است. کاهش قیمت کالاها می‌تواند رشد درآمد را کاهش دهد و قدرت قیمت‌گذاری را محدود کند، بنابراین احتمال افزایش نرخ بهره را کم می‌کند و حتی می‌تواند بحث کاهش نرخ را جلو بیندازد. اختلاف نظر بانک‌ها درباره مسیر بانک مرکزی استرالیا Citi: دو افزایش نرخ در ۲۰۲۶ NAB: دو افزایش نرخ در ۲۰۲۶ CBA: افزایش نرخ در فوریه Westpac: بدون افزایش نرخ تا پایان ۲۰۲۶ اثر بر دلار استرالیا دلار استرالیا به‌شدت به سنگ‌آهن و احساسات مرتبط با چین حساس است. ترکیب تقاضای ضعیف فولاد، عرضه جهانی بیشتر و تأخیر در محرک‌های چین می‌تواند AUD را در برابر USD و JPY تضعیف کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مکلم، رئیس بانک مرکزی کانادا: در چند ماه آینده، انتظار داریم شاهد مقداری کاهش در تورم قیمت مواد غذایی باشیم

مکلم، رئیس بانک مرکزی کانادا: در چند ماه آینده، انتظار داریم شاهد مقداری کاهش در تورم قیمت مواد غذایی باشیم

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک مرکزی کانادا بر مناسب بودن نرخ بهره فعلی و حفظ هدف تورمی ۲ درصدی تأکید کرد

تیف مک‌لم، رئیس بانک مرکزی کانادا، در تازه‌ترین اظهارات خود با دفاع از سیاست‌های فعلی اعلام کرد که نرخ بهره سیاستی کنونی برای حفظ تورم در نزدیکی ۲ درصد در سطح مناسبی قرار دارد. وی ضمن ابراز اطمینان از اینکه ۲ درصد بهترین هدف تورمی است و بانک مرکزی قصدی برای بازنگری در آن ندارد، خاطرنشان کرد که این نهاد آماده است در صورت تغییر چشم‌انداز اقتصادی، واکنش لازم را نشان دهد. مک‌لم در بخش دیگری از سخنانش به تشریح الزامات ارزهای دیجیتال باثبات (Stablecoins) پرداخت و تأکید کرد که هر استیبل‌کوین کانادایی در آینده باید یک‌به‌یک به ارز بانک مرکزی متصل (Pegged) باشد. به گفته او، این ارزها باید توسط دارایی‌های نقدشونده با کیفیت بالا پشتیبانی شوند تا همواره امکان تبدیل آن‌ها به پول نقد با ارزش اسمی فراهم باشد. رئیس بانک مرکزی کانادا افزود که هدف نهایی تبدیل استیبل‌کوین‌ها به «پول خوب» و قابل‌اعتمادی مانند اسکناس یا سپرده‌های بانکی است؛ از این‌رو صادرکنندگان باید دارای تاب‌آوری عملیاتی کافی باشند و شرایط بازخرید و کارمزدها را کاملاً شفاف‌سازی کنند. بانک مرکزی کانادا قصد دارد با همکاری وزارت دارایی، از تدوین مقررات استیبل‌کوین‌ها در سال ۲۰۲۶ حمایت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسسه CBA پیش‌بینی می‌کند، استرالیا در فوریه نرخ بهره را افزایش دهد

بانک کامنولث استرالیا (CBA) پیش‌بینی می‌کند که بانک مرکزی استرالیا در ماه فوریه نرخ بهره را افزایش دهد؛ اقدامی که با توجه به رشد قوی اقتصاد و پایداری فشارهای تورمی، از نگاه تحلیلگران ضروری به نظر می‌رسد. این پیش‌بینی در حالی مطرح می‌شود که سیتی و NAB نیز انتظار دارند بانک مرکزی استرالیا در فوریه اقدام به افزایش نرخ بهره کند. بانک CBA می‌گوید شتاب اقتصادی استرالیا فراتر از برآوردهای بانک مرکزی استرالیا بوده و رشد GDP در نیمه دوم ۲۰۲۵ سرعت گرفته است. بازار کار همچنان مقاوم است و رشد دستمزدها نسبت به بهره‌وری بالا باقی مانده؛ موضوعی که فشارهای هزینه داخلی را تقویت می‌کند. در همین حال، تورم خدمات و شاخص‌های تورمی هسته‌ به کندی کاهش می‌یابند و انتظارات تورمی نیز افزایش یافته است. بانک CBA هشدار می‌دهد که شرایط مالی به‌طور ناخواسته تسهیل شده‌اند—از جمله رشد بازار سهام و افزایش هزینه‌کرد خانوار—و این موضوع می‌تواند روند کاهش تورم را مختل کند. به همین دلیل، این بانک معتقد است بانک استرالیا ترجیح می‌دهد زودتر و در فوریه اقدام کند تا از تثبیت تورم در سطوح بالا جلوگیری شود. یک افزایش نرخ بهره در فوریه می‌تواند باعث تغییر شدید قیمت‌گذاری در بازار نرخ بهره شود و در کوتاه‌مدت از دلار استرالیا حمایت کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک Citi دو افزایش نرخ بهره برای استرالیا در ۲۰۲۶ پیش‌بینی می‌کند

بانک Citi پیش‌بینی خود درباره سیاست پولی استرالیا را به‌طور قابل‌توجهی هاوکیش‌تر کرده و اکنون انتظار دارد دو افزایش ۲۵ نقطه پایه نرخ بهره در سال ۲۰۲۶ انجام شود؛ نخست در ۳ فوریه و سپس در ماه مه. این تغییر دیدگاه پس از چرخش شدید قیمت‌گذاری بازار نرخ بهره رخ داده است؛ جایی که سرمایه‌گذاران از انتظار کاهش نرخ‌ها به سمت احتمال افزایش نرخ‌ها حرکت کرده‌اند. Citi می‌گوید شرایط پولی فعلی بیش از حد انبساطی است و با واقعیت‌های اقتصادی داخلی همخوانی ندارد. دلایل اصلی این پیش‌بینی بازار کار بسیار فشرده افزایش پیش‌بینی تورم قدرت غیرمنتظره در بازار مسکن و مصرف خانوار Citi هشدار داده اگر بانک مرکزی استرالیا واکنش نشان ندهد، فشارهای تورمی تثبیت می‌شوند و اعتبار سیاست‌گذار آسیب می‌بیند. در بازارها نیز قیمت‌گذاری به‌سرعت تغییر کرده است احتمال افزایش نرخ در فوریه: ۲۳٪ قیمت‌گذاری کامل یک افزایش ۲۵ نقطه پایه تا اوت احتمال بالای یک افزایش دیگر پس از آن Citi همچنین بازار مسکن را منبع مهم ریسک تورمی می‌داند؛ زیرا بازگشت سریع فعالیت مسکن باعث افزایش هزینه ساخت‌وساز و اجاره شده است. بخشی از این فشار نیز ناشی از سیاست‌های دولتی بوده است. به‌گفته Citi، سرعت بهبود بازار مسکن سیاست‌گذاران را غافلگیر کرده و شرایط تورمی فعلی نیازمند سیاست پولی سخت‌گیرانه‌تر و زودتر است. در مجموع، این تغییر دیدگاه باعث شده قیمت‌گذاری نرخ بهره در استرالیا هاوکیش‌تر شود و حساسیت دلار استرالیا  نسبت به داده‌های تورم و بازار کار افزایش یابد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

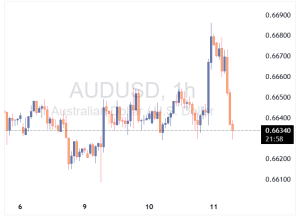
دلار استرالیا ۴۲ پیپ کاهش یافت و رشد قبلی را پس داد

دلار استرالیا در معاملات آسیایی کاهش یافت و بخشی از رشد روز چهارشنبه خود را از دست داد. جفت‌ارز AUDUSD حدود ۴۲ پیپ افت کرد و سودهای پس از تصمیم فدرال رزرو را پس داد. بازارهای آسیایی تلاش کردند حرکت صعودی را ادامه دهند اما به سرعت با فشار فروش و شناسایی سود مواجه شدند. این روند با افت سهام اوراکل پس از گزارش مالی ضعیف و نگرانی‌ها درباره هزینه‌های بالای بخش هوش مصنوعی تشدید شد. خبر خوب برای دلار استرالیا این است که فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی سال ۲۰۲۶ را از ۱.۸٪ به ۲.۳٪ افزایش داد؛ نشانه‌ای مثبت برای رشد جهانی و صادرات کالاهای استرالیایی. اما خبر بد اینکه بازار سهام چین همچنان ضعیف عمل می‌کند و خوش‌بینی مشابهی نسبت به مسیر رشد اقتصادی در استرالیا وجود ندارد. به نظر می‌رسد بازارها برای تغییر جدی‌تر باید منتظر محرک‌های بزرگ‌تری باشند؛ شاید این اتفاق تا سال ۲۰۲۶ رخ ندهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات اشتغال استرالیا – نوامبر

تغییرات اشتغال استرالیا - نوامبر - Employment Change  واقعی .................. 21.3K-  پیش‌بینی ............. 20.0K  قبلی .....................41.1K (این داده از 42.2K تجدید شده است.) نرخ بیکاری استرالیا - نوامبر - Unemployment Rate  واقعی .................. %4.3  پیش‌بینی ............. %4.4  قبلی ................... %4.3 تغییرات اشتغال تمام‌وقت استرالیا - نوامبر - Full Time Employment Change  واقعی .................. 56.5K- قبلی ................... 53.5K (این داده از 55.3k تجدید شده است.) تغییرات اشتغال پاره‌وقت استرالیا - نوامبر - Part Time Employment Change  واقعی .................. 35.2K قبلی ................... 12.5k - (این داده از 13.1k- تجدید شده است) نرخ مشارکت Participation Rate (نوامبر)  واقعی ............ %66.7  پیش‌بینی ............. %67  قبلی ................... %66.9 (این داده از %67 تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکلم: بهبود بازار کار امیدبخش است؛ درباره احتمال افزایش نرخ در ۲۰۲۶ اظهار نظر نمی‌کنم

تیف مکلم در کنفرانس مطبوعاتی به نکات مهم زیر اشاره کرد: بهبود بازار کار نشانه‌ای دلگرم‌کننده است، هرچند کسب‌وکارها همچنان در زمینه استخدام و برنامه‌های سرمایه‌گذاری احتیاط به خرج می‌دهند. داده‌های اخیر اشتغال تغییری در چشم‌انداز اقتصادی بانک مرکزی ایجاد نکرده است و مسیر سیاستی فعلی پابرجاست. مکلم، در خصوص سیاست مالی گفت: تأثیر بودجه فدرال بستگی به سرعت و اثربخشی اجرای آن دارد و افزود که این بودجه فشار تورمی جدیدی ایجاد نخواهد کرد. او همچنین خاطرنشان کرد که بازارها می‌توانند مطمئن باشند بانک مرکزی تصمیمات خود را گام‌به‌گام و بر اساس داده‌ها اتخاذ خواهد کرد. مکلم در سخنان امروز از اظهارنظر درباره قیمت‌گذاری بازار برای افزایش نرخ بهره در پاییز ۲۰۲۶ خودداری کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تیف مکلم: نرخ فعلی برای مهار تورم و عبور از شوک تجاری مناسب است

تیف مکلم، رئیس بانک مرکزی کانادا، در سخنرانی افتتاحیه خود بار دیگر تأکید کرد که نرخ بهره ۲.۲۵ درصدی فعلی در شرایط کنونی، مناسب‌ترین سطح برای حفظ ثبات قیمتی و هدایت اقتصاد در عبور از شوک تجاری آمریکا است. به گفته او، کانادا نه با یک چرخه معمولی ضعف اقتصادی، بلکه با یک گذار ساختاری روبه‌رو است که ماهیت آن، سیاست‌گذاری پولی را پیچیده‌تر کرده است. سه پیام اصلی مکلم تأثیرات شدید تعرفه‌های آمریکا او تصریح کرد که تعرفه‌های سنگین آمریکا بر بخش‌هایی چون خودرو، فولاد، آلومینیوم و چوب‌بری، فشار قابل‌توجهی بر برخی صنایع وارد کرده، اما کل اقتصاد مقاوم‌تر از حد انتظار عمل کرده است. تورم مهار شده و نزدیک هدف تورم سرفصل بیش از یک سال است در حوالی ۲ درصد نوسان می‌کند و شاخص‌های هسته بین ۲.۵ تا ۳ درصد قرار دارند. مکلم گفت که تورم مطابق انتظار در حال حرکت است و فعلاً نشانه‌ای از انحراف پایدار از هدف دیده نمی‌شود. نرخ فعلی، تعادلی میان حمایت و مهار تورم با توجه به تعادل ریسک‌ها، شورای حکام معتقد است نرخ فعلی در پایین محدوده نرخ خنثی قرار دارد؛ سطحی که از یکسو به اقتصاد برای تطبیق با شوک تجاری کمک می‌کند و از سوی دیگر مانع از انحراف تورم می‌شود. اقتصاد: مقاوم اما نامتوازن مکلم توضیح داد که بازبینی داده‌های گذشته نشان می‌دهد اقتصاد در ابتدای ۲۰۲۵ قوی‌تر از برآوردهای اولیه بوده است؛ همین موضوع بخشی از مقاومت فعلی را توضیح می‌دهد. با این حال، تصویر فعلی ناهمگون است: رشد ۲.۶ درصدی Q3 عمدتاً ناشی از نوسانات تجاری بوده و نه قدرت تقاضای داخلی؛ تقاضای نهایی داخلی تقریباً بدون تغییر مانده؛ انتظار می‌رود رشد Q4 ضعیف باشد و به تدریج در ۲۰۲۶ بهبود یابد. بازار کار: بهبود تدریجی با آسیب‌های بخشی در سه ماه اخیر اشتغال افزایش یافته و نرخ بیکاری به ۶.۵٪ کاهش یافته است. با این حال، بخش‌های حساس به تجارت همچنان آسیب‌پذیرند و نظرسنجی‌ها نشان می‌دهد تمایل بنگاه‌ها به استخدام در سطح پایینی قرار دارد. تورم: در مسیر هدف، با نوسانات موقتی بانک مرکزی انتظار دارد تورم، با وجود برخی نوسانات کوتاه‌مدت ناشی از اثرات بازگشتی تعطیلی مالیاتی سال گذشته، نزدیک هدف ۲ درصد باقی بماند. تورم زیربنایی نیز حدود ۲.۵٪ برآورد می‌شود و وجود ظرفیت خالی در اقتصاد از افزایش دوباره تورم جلوگیری می‌کند. نقش سیاست مالی و ریسک‌های خارجی مکلم اشاره کرد که سیاست مالی طی سال‌های آینده با افزایش بودجه دفاعی و مشوق‌های سرمایه‌گذاری رشد اقتصادی را تقویت خواهد کرد. این آثار در دورنمای ژانویه لحاظ می‌شود. با این حال، ریسک‌های محیطی بالا باقی مانده‌اند: تنش‌های تجاری با آمریکا، بازبینی پیش‌روی توافق CUSMA، و نوسانات شدید در جریان تجارت، همگی ارزیابی دقیق مسیر اقتصاد را دشوار می‌کنند. پیام کلیدی مکلم او تأکید کرد: «کانادا تنها یک دوره ضعف چرخه‌ای را پشت سر نمی‌گذارد؛ ما در حال گذار از یک شوک ساختاری تجاری هستیم. سیاست پولی نمی‌تواند ظرفیت از دست رفته را بازگرداند، اما تا زمانی که تورم مهار شده باقی بماند، می‌تواند کمک کند اقتصاد با این تغییر تطبیق پیدا کند.» به این ترتیب، بانک مرکزی کانادا نه عجله‌ای برای کاهش دوباره نرخ دارد و نه گرایشی به انقباض بیشتر؛ مسیری میانه و محتاطانه که با عدم‌قطعیت‌های فعلی کاملاً همخوان است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورتجلسه بانک مرکزی کانادا: تثبیت نرخ بهره در کانادا؛ سیاست محتاطانه در سایه عدم‌قطعیت جهانی

بانک مرکزی کانادا در نشست دسامبر ۲۰۲۵ مطابق انتظار بازار، نرخ بهره سیاستی را در سطح ۲.۲۵ درصد بدون تغییر حفظ کرد؛ سطحی که پس از آغاز چرخه کاهش نرخ‌ها از تابستان ۲۰۲۴ و عقب‌نشینی تدریجی از اوج ۵ درصدی به آن رسیده است. مقام‌های پولی با اشاره به اینکه تورم در محدوده هدف ۲ درصد قرار دارد و اقتصاد همچنان با پیامدهای اختلالات تجاری جهانی ناشی از سیاست‌های حمایتی آمریکا مواجه است، تصمیم گرفتند در این مقطع رویکردی محتاطانه اتخاذ کنند و از هرگونه تغییر جدید در نرخ بهره خودداری کنند. در ارزیابی شرایط جهانی، بانک مرکزی تصویر ناهمگونی را ترسیم می‌کند. اقتصاد آمریکا در سایه مصرف قدرتمند و موج سرمایه‌گذاری در حوزه هوش مصنوعی تاب‌آوری خود را حفظ کرده، در حالی که منطقه یورو فراتر از انتظارات عمل کرده است. با این حال، چین همچنان نقطه ضعف اصلی تقاضای جهانی است و ضعف آن به شکل مستقیم و غیرمستقیم بر تجارت کانادا و زنجیره تأمین فشار وارد می‌کند. در داخل کشور، رشد ۲.۶ درصدی تولید ناخالص داخلی در سه‌ماهه سوم چشمگیر بود، اما بانک مرکزی به‌روشنی توضیح می‌دهد که این جهش بیشتر انعکاس‌دهنده نوسانات تجاری است و نه نشانه‌ای از بهبود پایدار در فعالیت داخلی؛ چرا که تقاضای داخلی در واقع راکد باقی مانده است و انتظار می‌رود رشد اقتصادی در سه‌ماهه چهارم بار دیگر تضعیف شود. بازار کار نیز طی سه ماه اخیر نشانه‌هایی از بهبود را نشان داده و نرخ بیکاری به ۶.۵ درصد کاهش یافته، اما بخش‌های وابسته به تجارت خارجی همچنان با فشار روبه‌رو هستند و برنامه‌های استخدامی شرکت‌ها بهبود محسوسی را نشان نمی‌دهد. وضعیت تورم نیز تصویر مشابهی از ثبات همراه با نوسان ارائه می‌دهد. شاخص قیمت مصرف‌کننده در سطح ۲.۲ درصد قرار دارد و شاخص‌های هسته بین ۲.۵ تا ۳ درصد در نوسان‌اند. ارزیابی مقام‌های پولی نشان می‌دهد تورم زیرسطحی نزدیک ۲.۵ درصد است و در کوتاه‌مدت به‌دلیل اثرات حذف تخفیف مالیاتی GST/HST، داده‌ها می‌توانند پرنویز و نامنظم باشند. با این حال، بانک مرکزی بر این باور است که سطح کنونی نرخ بهره برای مهار تورم و تثبیت آن نزدیک هدف مناسب است و در عین حال به اقتصاد اجازه می‌دهد با شوک‌های تجاری اخیر سازگار شود. آخرین مرحله کاهش نرخ بهره به اکتبر ۲۰۲۵ بازمی‌گردد؛ زمانی که بانک مرکزی نرخ را یک‌چهارم واحد پایین آورد و با اشاره به ضعف پایدار اقتصاد، اثرات منفی جنگ تجاری آمریکا، افزایش بیکاری و افت سرمایه‌گذاری تجاری، پیام روشنی درخصوص لزوم تسهیل محتاطانه سیاست پولی ارائه کرد. از آن زمان، اگرچه بازار کار اندکی بهبود یافته، اما تورم در محدوده ۲ تا ۳ درصد نوسان دارد و شرایط کلی اقتصاد همچنان شکننده تلقی می‌شود. در بازار ارز، واکنش دلار کانادا محدود باقی ماند. جفت‌ارز USDCAD پیش از اعلام تصمیم در حوالی 1.3848 معامله می‌شد و از آنجا که سیاست تثبیت نرخ بهره دقیقاً مطابق انتظار بازار بود، تغییر قابل‌توجهی در رفتار معامله‌گران مشاهده نشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آینده دلار آمریکا در دست فدرال رزرو و نظرات مخالفان است

با توجه به «نوسان نرخ» این هفته، توجه امروز به آمریکای شمالی معطوف است. امروز جلسات سیاست‌گذاری هر دو بانک فدرال رزرو آمریکا و بانک کانادا برگزار می‌شود. انتظار می‌رود فدرال رزرو کاهش نرخ بهره ۲۵ نقطه پایه را به طور انقباضی (هاوکیش) انجام دهد، که ریسک نرخ‌های بهره کوتاه‌مدت در آمریکا و دلار را به سمت بالا متمایل می‌کند. برای بانک کانادا، ممکن است در برابر افزایش نرخ بهره برای سال ۲۰۲۶ که بازارها پیش‌بینی کرده‌اند، واکنش نشان دهد. دلار آمریکا: منتظر رأی مخالفان فدرال رزرو و نمودار نقطه‌ای (دات پلات) امروز روز جلسه کمیته بازار آزاد فدرال رزرو (FOMC) است و کاهش ۲۵ نقطه پایه نرخ بهره که هدف نرخ را به ۳.۵۰-۳.۷۵ درصد خواهد رساند، حدود ۹۰٪ در بازار قیمت‌گذاری شده است. تمرکز اصلی بر روی خلاصه پیش‌بینی‌های اقتصادی (سپتامبر)، تعداد مخالفان کاهش ۲۵ نقطه پایه نرخ بهره و سپس کنفرانس مطبوعاتی رئیس فدرال رزرو، جرومی پاول خواهد بود. اقتصاددان ارشد ما (تیم تحلیل ING)، جیمز نایتلی، احتمال ۴ مخالف در فدرال رزرو را می‌دهد، در حالی که در ماه اکتبر تنها یک مخالف وجود داشت. به نظر می‌رسد فدرال رزرو تنها یک کاهش نرخ بهره در سال ۲۰۲۶ را در سپتامبر نگه دارد. این در حالی است که بازارها برای سال ۲۰۲۶ به طور غیررسمی دو کاهش نرخ دیگر را قیمت‌گذاری کرده‌اند. همچنین، توجه‌ها به پیش‌بینی‌های رشد اقتصادی و نرخ بیکاری معطوف خواهد بود که در سپتامبر به این صورت بود: تولید ناخالص داخلی ۱.۸٪ (۲۰۲۶)، ۱.۹٪ (۲۰۲۷)، ۱.۸٪ (۲۰۲۸) و بیکاری ۴.۴٪ (۲۰۲۶)، ۴.۳٪ (۲۰۲۷). احتمالاً پیش‌بینی‌های تولید ناخالص داخلی به سمت بالا اصلاح شود، در حالی که پیش‌بینی‌های نرخ بیکاری ممکن است کمی افزایش یابد. در ماه اکتبر، کنفرانس مطبوعاتی پاول باعث شد دلار به شدت افزایش یابد. احتمالاً این ریسک‌ها امروز نیز باقی خواهند ماند؛ زیرا او در مورد مخالفان در تصمیم‌گیری و این که سه کاهش متوالی نرخ بهره، نرخ سیاست را به میزان قابل توجهی به سمت نرخ خنثی نزدیک کرده است، صحبت خواهد کرد. به وضوح، احتمال کاهش نرخ دوم در ۲۰۲۶ امروز با ریسک مواجه است و این در حالی است که در هفته‌ای قرار داریم که سرمایه‌گذاران در حال ارزیابی مجدد سیاست‌های پولی هاوکیش بانک‌های مرکزی جهانی هستند. در حالی که همه این موارد به نظر می‌رسد که به نفع دلار است، اما این موارد به طور وسیع پیش‌بینی شده است. شاید تعجب‌آور باشد که بازار نرخ‌ها هنوز چنین کاهش‌های زیادی را قیمت‌گذاری کرده است. به احتمال زیاد این تأثیر از ورود کوین هسِت به فدرال رزرو در ماه فوریه است که می‌تواند چشم‌انداز فدرال رزرو را به سمت نگاه کاهشی (داویش) سوق دهد. احتمالاً یافتن هر گونه نشانه کاهشی در بیانیه‌های امروز فدرال رزرو دشوار است، اما به طور غیرمستقیم، هر گونه اعلامیه از سوی فدرال رزرو مبنی بر خرید بیشتر اوراق خزانه‌داری بیش از آنچه که برای حفظ سررسید موجود نیاز است، می‌تواند به نوعی به عنوان عاملی منفی برای دلار تعبیر شود. این حرکت فنی برای حفظ اندازه ترازنامه در مقیاس تولید ناخالص داخلی است. شاخص دلار آمریکا (DXY)، امروز می‌تواند به ۹۹.۶۰ برسد در صورت کاهش هاوکیش نرخ بهره، اما انتشار داده‌های ضعیف بازار کار در هفته آینده و ضعف فصلی در دسامبر نشان می‌دهد که این افزایش دلار ممکن است دوام زیادی نداشته باشد. یورو: سیاست‌ها و ژئوپولتیک جفت ارز EURUSD به دلیل افزایش نرخ‌های بهره آمریکا در این هفته کمی کاهش یافته است. همانطور که در بالا اشاره شد، ریسک جلسه FOMC برای EURUSD منفی است. بازنگری نزولی در کوتاه‌مدت منحنی نرخ بهره آمریکا ممکن است موجب افت یورو به منطقه ۱.۱۵۸۵/۹۰ شود. همچنین، احتمال کاهش بیشتر به ۱.۱۵۵۵/۶۵ در بازارهای پایان سال وجود دارد. با این حال، ممکن است یورو مدت زیادی در این سطوح باقی نماند و همچنان پیش‌بینی می‌شود که تا پایان سال شاهد بازگشتی به سمت ۱.۱۸۰۰ باشیم. در سیاست داخلی منطقه یورو، فرانسه توانست بودجه تأمین اجتماعی مهمی را تصویب کند. اما دشواری در تصویب این بودجه باعث نگرانی در مورد تصویب بودجه دولتی ۲۰۲۶ خواهد شد و ریسک‌های مالی فرانسه همچنان به عنوان وزنی بر یورو در سال ۲۰۲۶ باقی خواهند ماند. در سطح ژئوپولتیک، این هفته تمرکز بر این است که مقامات اتحادیه اروپا از اختیارات اضطراری خود استفاده کرده‌اند تا مجارستان را کنار زده و ۲۱۰ میلیارد یورو از دارایی‌های روسیه را مسدود کنند تا به عنوان وام جبرانی برای اوکراین استفاده شود. رهبران اروپایی به شدت تلاش دارند که این مسئله تحقق یابد تا اوکراین مجبور به پذیرش آتش‌بس از سوی آمریکا و روسیه نشود. در این زمینه، مشاوران سیاسی بر این باورند که یک توافق آتش‌بس همچنان ممکن است. تمام این موارد در رابطه با یورو اهمیت دارد، زیرا برخی از مدیران دارایی نگران این هستند که نقض حقوق مالکیت ممکن است وضعیت امن یورو را تحت تأثیر قرار دهد. با این حال، تاکنون هیچ نشانه‌ای از این موضوع در داده‌های جریان سرمایه مشاهده نشده است و تا زمانی که بانک مرکزی اروپا درگیر پشتیبانی از وام‌های اوکراین نشود، بعید است که این تحولات تأثیر قابل توجهی بر یورو بگذارد. دلار کانادا: هنوز زود است که بانک کانادا نرخ‌ها را افزایش دهد امروز بانک کانادا جلسه‌ای برای تعیین نرخ بهره دارد. نرخ سیاستی به طور یکنواخت انتظار می‌رود که در ۲.۲۵ درصد باقی بماند. این جلسه در زمانی برگزار می‌شود که تغییرات هاوکیش در سیاست‌های پولی جهانی – به ویژه به رهبری استرالیا – رخ داده است. در واقع، بازارهای پولی اکنون ۳۰ نقطه پایه افزایش نرخ بهره بانک کانادا را برای ماه اکتبر سال آینده قیمت‌گذاری کرده‌اند. در گزارش سیاست‌های پولی سپتامبر، بانک کانادا یکی از نگاه‌های کسل‌کننده‌تر را نسبت به اقتصاد جهانی اتخاذ کرد. به علاوه، این واقعیت که کانادا در معرض بازنگری توافقنامه تجارت آزاد آمریکای شمالی (USMCA) در سال ۲۰۲۶ قرار دارد، باعث احتیاط سیاست‌گذاران خواهد شد. حتی اگر سیاست‌های مالی حمایتی دولت وجود داشته باشد، افزایش نرخ‌های بهره در سال ۲۰۲۶ برای بانک کانادا زود است. بعید به نظر می‌رسد که بانک کانادا در این مرحله افزایش نرخ بهره را تایید کند و به نظر می‌رسد که ریسک‌های نزولی برای دلار کانادا در امروز وجود دارد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار در برابر تغییرات نرخ بهره کوتاه‌مدت مقاومت می‌کند

مثل اتوبوس‌های لندن، مدت‌ها برای یک تصاحب خصمانه صبر می‌کنی و بعد دو تا هم‌زمان می‌آیند. دیروز همین اتفاق افتاد: پارامونت پیشنهاد خصمانه‌ای برای تصاحب وارنر ارائه کرد و هم‌زمان نرخ‌های بهره کوتاه‌مدت هم نوعی «تصاحب خصمانه» در بازارهای مالی جهانی راه انداختند. بازقیمت‌گذاری نزولی در انتهای کوتاه منحنی نرخ‌ها ممکن است تقاضا برای دلار را حفظ کند. دلار امریکا: بازنگری نرخ‌ها در مقابل داده‌های اشتغال اظهارنظرهای ایزابل اشنابل از بانک مرکزی اروپا دیروز در بازارهای نرخ بهره سراسر جهان بازتاب داشت. معامله‌گران به‌طور طبیعی بازاندیشی کردند که اگر حرکت بعدی نرخ‌های بانک مرکزی اروپا صعودی باشد، چرا بازار هنوز کاهش ۹۰ نقطه پایه‌ای تسهیل پولی فدرال رزرو را قیمت‌گذاری کرده است؟ این افکار باعث شد قراردادهای آتی نرخ فدرال (Fed Funds futures) برای اواخر ۲۰۲۶ حدود ۴–۵ تیک (واحد حرکت قیمت) فروخته شوند و نرخ نهایی مورد انتظار فدرال رزرو برای سال آینده طی دو هفته گذشته حدود ۲۰ نقطه پایه بالاتر و به ۳.۱۳ درصد بازقیمت‌گذاری شود (یعنی بازار اکنون انتظار نرخ پایانی بالاتری را دارد). افزایش نرخ‌های آمریکا همچنین بر سهام رشدمحور این کشور فشار آورد؛ زیرا جریان‌های نقدی تنزیل‌شده (discounted cash flows) دوباره ارزیابی و پایین‌تر قیمت‌گذاری شدند. یک نکته احتیاطی سریع: ما فکر می‌کنیم اظهارنظرهای اشنابل تا حد زیادی به‌عنوان وزنی مقابل چهار یا پنج عضو «داویش» (دنبال‌کننده سیاست‌های تسهیلی) در بانک مرکزی اروپا که خواهان کاهش نرخ دیگری هستند، ارسال شد؛ به عبارت دیگر، ممکن است او در خلوت خصوصی به اندازه آنچه علناً گفته، هاوکیش نباشد. اگرچه نرخ‌های کوتاه‌مدت یورو در سطح جهانی دیروز باعث افزایش شدند، خبر در واقع روی جفت EURUSD فشار آورد و آن را کمی پایین‌تر برد. در اینجا بازاندیشی درباره چرخه تسهیل فدرال رزرو داستان بزرگ‌تر بود. اکنون انتظارات بالایی برای یک «کاهش هاوکیش» (hawkish cut — یعنی کاهش نرخ که همراه با سیگنال‌های نسبتاً انقباضی یا پیامدهای محدودکننده است) در تصمیم FOMC چهارشنبه شب وجود دارد. ما احساس می‌کردیم که بخش کوتاه‌مدت پتانسیل صعودی دلار در معرض ریسک رویداد FOMC است. با نزدیک شدن جلسه FOMC، گمان می‌کنیم داده‌های امروز ممکن است به‌تنهایی نتوانند فشار زیادی بر دلار وارد کنند. تمرکز اینجا بر داده‌های JOLTS آمریکا خواهد بود که از اوت تاکنون منتشر نشده‌اند؛ انتظار می‌رود این داده‌ها کند شوند، همان‌طور که نرخ ترک شغل (quits rate) و نسبت فرصت‌های شغلی به بیکاران (vacancies to unemployed ratio) نیز کاهش یابند. همچنین گزارش هفتگی اشتغال ADP و نظرسنجی خوش‌بینی کسب‌وکارهای کوچک NFIB منتشر خواهد شد؛ مورد اخیر ممکن است به‌طور مثبت شگفتی‌آفرین باشد. با توجه به اینکه قیمت‌گذاری بازار برای تسهیل بیشتر فدرال رزرو هنوز آسیب‌پذیر است، گمان می‌کنیم کاهش دلار تا پیش از جلسه فدرال محدود باشد. شاخص دلار (DXY) می‌تواند تا ۹۹.۳۰ بالا برود اگر داده‌های امروز شگفتی صعودی داشته باشند. جفت ارز USDJPY ممکن است در کانون توجه قرار گیرد اگر نرخ‌های جهانی در حال همگام شدن با چرخه سخت‌گیری بانک ژاپن باشند. عبور از محدوده ۱۵۶.۱۰/۲۰ می‌تواند راه را برای رسیدن به ۱۵۷.۰۰/۲۰ باز کند پیش از جلسه بانک ژاپن در هفته آینده. یورو: حمایت بهتر، اما مراقب ریسک فرانسه باشید اظهارنظرهای حمایتی اشنابل درباره یورو دیروز در واکنش به افزایش نرخ‌های کوتاه‌مدت آمریکا گم شد و EURUSD کمی پایین‌تر بسته شد. با این حال، فضای کلی برای یورو کمی حمایتی‌تر است: قیمت‌های انرژی همچنان سقوط می‌کنند و پارلمان آلمان امروز برای بسته هزینه‌های نظامی به ارزش ۵۲ میلیارد یورو رأی داده است. یکی از دیدگاه‌های اصلی تیم اقتصاد کلان ما این است که محرک مالی آلمان واقعی است و باید واقعاً از نیمه دوم ۲۰۲۶ به رشد منطقه یورو کمک کند. تیم استراتژی نرخ ما نکات خوبی مطرح کرده‌اند: افزایش نرخ‌های کوتاه‌مدت یورو قابل توجیه است، اما گام بعدی برای نرخ‌های منطقه یورو ممکن است شیب بیشتر منحنی باشد — یعنی افزایش نرخ‌ها بیشتر در سر بلندمدت منحنی رخ دهد. همچنین موضوع اصلاحات بازنشستگی هلند وجود دارد که به‌نظر می‌رسد در آغاز ۲۰۲۶ نوسان زیادی را در سر بلندمدت منحنی ایجاد کند. همان‌طور که گفته شد، EURUSD پیش از تصمیم فدرال رزرو فردا شب برای کسب سود مشکل خواهد داشت و در صورت بازگشت ریسک سیاسی فرانسه ممکن است حتی پایین‌تر بیاید. عدم تصویب بودجه تأمین اجتماعی در پارلمان فرانسه امروز با واکنش منفی بازارها روبه‌رو خواهد شد و می‌تواند ریسک سیاسی را دوباره به یورو بازگرداند. هدف ۱.۱۵۸۵/۹۰ برای EURUSD ممکن است در صورت شکست رأی فرانسه رخ دهد. دلار استرالیا: چرخه تسهیلی بانک مرکزی استرالیا به پایان رسیده است انتظارات سیاستی بانک مرکزی استرالیا در واقع پیشتاز در موج جهانی بازاندیشی چرخه‌های تسهیلی بوده است. در شش هفته گذشته، نرخ یک‌ماهه OIS بر پایه دلار استرالیا برای تحویل یک سال بعد از ۳.۰۸٪ (که نشان‌دهنده حدود ۵۰ نقطه پایه کاهش نرخ از سوی بانک مرکزی استرالیا بود) به ۴.۰۷٪ (نزدیک به ۵۰ نقطه پایه افزایش نرخ) تغییر کرده است. جلسه امروز بانک مرکزی استرالیا به این تغییر دامن زد؛ میشل بولاک، رئيس بانک مرکزی استرالیا به‌نظر می‌رسد هرگونه کاهش نرخ بیشتر را منتفی دانسته و در صورت پایداری تورم هسته و تداوم بازار کار، به افزایش نرخ‌ها در سال آینده فکر می‌کند. دلار استرالیا یکی از انتخاب‌های برتر ما در چشم‌انداز ارز ۲۰۲۶ بود و فکر می‌کنیم نرخ‌هایی مانند GBPAUD فضای زیادی برای اصلاح نزولی دارند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئيس بانک مرکزی استرالیا، نسبت به نشانه‌های افزایش گسترده تورم هشدار داد

بولاک، رئیس بانک مرکزی استرالیا، اعلام کرد داده‌های اخیر نشان می‌دهند اقتصاد ممکن است در حال فشرده شدن باشد. او هشدار داد که نشانه‌هایی از افزایش گسترده تورم مشاهده می‌شود و تأکید کرد که باید در تفسیر شاخص CPI ماهانه با احتیاط عمل کرد. داده‌های مربوط به تورم و اشتغال، کلید تصمیم‌گیری در نشست فوریه خواهند بود. او تأکید کرد که در این نشست، گزینه افزایش نرخ بهره به‌طور صریح بررسی نشده است و همچنین کاهش نرخ بهره نیز در نظر گرفته نشده است. تداوم تورم می‌تواند پرسش‌های مهمی برای سیاست پولی ایجاد کند. او همچنین شرایطی را مورد بحث قرار داد که در آن نیاز به سخت‌گیری بیشتر سیاست‌های پولی وجود خواهد داشت. تصمیمات سیاست پولی همچنان وابسته به داده‌ها خواهند بود و بانک مرکزی به‌طور دقیق آمار تورم فصلی را زیر نظر خواهد گرفت. او تأکید کرد که هیچ زمان مشخصی برای تغییرات آینده تعیین نخواهد شد و تصمیمات به‌صورت جلسه به جلسه اتخاذ خواهند شد. کاهش نرخ بهره در چشم‌انداز قرار ندارد. او تأکید کرد که چشم‌انداز سیاست پولی شامل یک دوره توقف طولانی یا حتی افزایش نرخ بهره خواهد بود، اما هیچ احتمالی برای این تغییرات مشخص نکرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی استرالیا تأکید کرد ریسک‌های تورمی صعودی خواهند شد

تصمیم بانک مرکزی استرالیا: نرخ بهره در سطح ۳.۶۰٪ تعیین شد که مطابق با انتظارات بازار است. نرخ قبلی نیز ۳.۶۰٪ بود و این تصمیم به‌صورت اجماعی اتخاذ شد. آخرین کاهش نرخ بهره در ماه اوت انجام شده بود و تصمیم بعدی در تاریخ ۳ فوریه اعلام خواهد شد. در بیانیه بانک مرکزی آمده است: داده‌های اخیر نشان می‌دهند ریسک‌های تورمی به سمت صعودی متمایل شده‌اند، اما برای ارزیابی ماندگاری فشارهای تورمی، زمان بیشتری لازم است. شاخص‌های مختلف نشان می‌دهند شرایط بازار کار همچنان کمی فشرده است. هیئت مدیره تأکید کرد که به داده‌ها و ارزیابی‌های جدید توجه خواهد کرد تا تصمیمات آینده را هدایت کند. فعالیت اقتصادی همچنان در حال بازیابی است. عدم‌قطعیت در اقتصاد جهانی قابل توجه باقی مانده است، اما تاکنون تأثیر کمی بر رشد و تجارت شرکای اصلی استرالیا داشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر