TSLA 367.16 USD ▼ 2.15%
AAPL 342.96 USD ▲ 0.50%
GOOGL 347.64 USD ▼ 1.74%
AMZN 254.08 USD ▼ 1.74%
NVDA 221.30 USD ▼ 3.16%
BTCUSD 81,469.93 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

تورم آمریکا کمتر از انتظار؛ سیگنال داویش یا خطای آماری؟

داده‌های تورم مصرف‌کننده آمریکا برای ماه نوامبر در نگاه نخست غافلگیرکننده و به‌وضوح نرم‌تر از انتظارات بازار منتشر شد. بر اساس گزارش اداره آمار کار آمریکا (BLS)، تورم سالانه سرفصل به ۲.۷ درصد کاهش یافت؛ در حالی‌که اجماع تحلیلگران عدد ۳.۱ درصد را پیش‌بینی می‌کرد. تورم هسته نیز با افتی مشابه، به ۲.۶ درصد رسید که پایین‌ترین سطح آن از مارس ۲۰۲۱ محسوب می‌شود. این ارقام بلافاصله امیدها به تداوم روند نزولی تورم و فضای بازتر برای تسهیل سیاست پولی فدرال رزرو را تقویت کرد. در جزئیات گزارش، چند نکته کلیدی جلب توجه می‌کند. تورم کالاهای هسته به ۱.۴ درصد سالانه محدود شده و شاخص اجاره معادل مالکیت (OER) که یکی از چسبنده‌ترین مؤلفه‌های تورم خدماتی است از ۳.۸ درصد به ۳.۴ درصد کاهش یافته است. این ترکیب، در حالت عادی می‌توانست نشانه‌ای قوی از فروکش‌کردن فشارهای قیمتی ساختاری در اقتصاد آمریکا تلقی شود. اما این گزارش یک «اما»ی بزرگ دارد. نوامبر نخستین داده تورمی است که دوره تعطیلی دولت آمریکا را در بر می‌گیرد؛ تعطیلی‌ای که عملاً انتشار CPI ماه اکتبر را لغو کرد و فرآیند جمع‌آوری داده‌ها را مختل ساخت. BLS اعلام کرده که امکان گردآوری مجدد داده‌های اکتبر وجود نداشته و برای محاسبه شاخص از برخی منابع غیرپیمایشی استفاده شده است. مهم‌تر از آن، در محاسبات ضمنی، تورم اکتبر عملاً صفر فرض شده؛ فرضی که می‌تواند تورم نوامبر را به‌صورت مصنوعی پایین نشان دهد. این نکته‌ای بود که پیش‌تر توسط UBS برجسته شده بود. برآورد این بانک نشان می‌دهد این فرض می‌تواند حدود ۲۷ واحد پایه سوگیری نزولی در داده‌های تورمی ایجاد کرده باشد. اگر این اثر تعدیل شود، نرخ تورم سالانه عملاً به حوالی ۳.۰ درصد بازمی‌گردد؛ سطحی که با روند ماه‌های اخیر و انتظارات بازار هم‌خوانی بیشتری دارد. از همین رو، بسیاری از اقتصاددانان نسبت به تفسیر این گزارش به‌عنوان آغاز یک موج نزولی پایدار در تورم، محتاط باقی مانده‌اند. واکنش بازارها نیز این دوگانگی را منعکس کرد. اگرچه معاملات فیوچرز سهام آمریکا بلافاصله پس از انتشار داده‌ها جهش کردند به‌ویژه با این برداشت که «فدرال رزرو در حال حاضر بیش از تورم، نگران بازار کار است» اما واکنش دلار در بازار ارز پایدار نبود. برای مثال، دلار/ین در ابتدا افت کرد اما خیلی زود بخش عمده این حرکت را پس گرفت؛ نشانه‌ای از تردید معامله‌گران نسبت به پیام واقعی داده‌ها. در مجموع، گزارش CPI نوامبر بیش از آنکه یک سیگنال شفاف سیاستی باشد، آینه‌ای از شرایط آماری نامنظم اقتصاد آمریکا است. از یک سو، اعداد منتشرشده فضای بیشتری برای ادامه کاهش نرخ بهره فدرال رزرو ترسیم می‌کنند؛ از سوی دیگر، کیفیت داده‌ها مانع از آن است که بازار یا سیاست‌گذاران بر مبنای آن، مسیر سیاست پولی را به‌طور معنادار بازقیمت‌گذاری کنند. به همین دلیل، داده‌های تورمی ماه‌های آینده با مقایسه‌های کامل‌تر و بدون اختلال آماری، نقش تعیین‌کننده‌تری در قضاوت نهایی درباره مسیر تورم و تصمیمات فدرال رزرو خواهند داشت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات ماهانه شاخص قیمت مصرف‌کننده هسته ایالات متحده – نوامبر

تغییرات ماهانه شاخص قیمت مصرف‌کننده هسته ایالات متحده - Core Consumer Price Index (نوامبر) واقعی ................... به دلیل تعطیلی دولت منتشر نمی‌شود پیش‌بینی .............. 0.3 درصد قبلی ...................... 0.2 درصد تغییرات سالانه شاخص قیمت مصرف‌کننده خالص ایالات متحده - Core Consumer Price Index (نوامبر) واقعی .................. 2.6 درصد پیش‌بینی ............. 3 درصد قبلی ................... 3 درصد تغییرات ماهانه شاخص قیمت مصرف‌کننده ایالات متحده - Consumer Price Index (نوامبر) واقعی ................... به ‎دلیل تعطیلی دولت منتشر نمی‌شود پیش‌بینی .............. 0.4 درصد قبلی ..................... 0.3 درصد تغییرات سالانه شاخص قیمت مصرف‌کننده ایالات متحده - Consumer Price Index (نوامبر) واقعی ................... 2.7 درصد پیش‌بینی .............. 3.1 درصد قبلی ...................... 3 درصد

خواندن کامل خبر
داده های اقتصادی کم اثر

فشار بر فناوری در وال‌استریت؛ افت گوگل، مقاومت اوراکل و اوج‌گیری سهام خطوط هوایی

بازار سهام آمریکا در معاملات امروز تصویری دوگانه از خود ارائه داد؛ جایی که غول‌های فناوری تحت فشار باقی ماندند، در حالی که برخی صنایع دیگر، به‌ویژه حمل‌ونقل هوایی، عملکردی مثبت از خود نشان دادند. نقشه حرارتی بازار نیز گویای چرخش تدریجی سرمایه از سهام رشد‌محور به سمت بخش‌هایی با روایت بنیادی متفاوت است. نمای کلی بخش‌ها در بخش فناوری، فشار فروش همچنان محسوس است. سهام گوگل با افت حدود ۰.۹۶ درصدی مواجه شد؛ حرکتی که بازتابی از تداوم نگرانی‌ها در میان شرکت‌های فعال در حوزه اینترنت و محتوای دیجیتال است. در مقابل، اوراکل برخلاف جریان غالب بازار، توانست ۰.۲۸ درصد رشد کند و به‌عنوان یکی از معدود نقاط روشن در زیرشاخه نرم‌افزارهای زیرساختی ظاهر شود. بخش نیمه‌هادی‌ها نیز روز کم‌رمقی را پشت سر گذاشت. انویدیا و AMD هر دو با افتی ملایم؛ به‌ترتیب ۰.۱۵ و ۰.۱۶ درصد، مواجه شدند؛ نشانه‌ای از احتیاط سرمایه‌گذاران نسبت به سهام چیپ‌ساز، آن هم در شرایطی که روایت‌های مرتبط با هوش مصنوعی و سرمایه‌گذاری‌های سنگین این صنعت بیش از گذشته زیر ذره‌بین قرار گرفته‌اند. در بخش مصرف‌کننده چرخشی، تصویر ناهمگون‌تری دیده می‌شود. آمازون با رشد ۰.۲۶ درصدی در زیرگروه خرده‌فروشی آنلاین اندکی بهبود یافت، اما در سوی دیگر، تسلا با افت ۰.۶۷ درصدی در بخش خودروسازی، بار دیگر شکاف عملکردی درون این گروه را برجسته کرد. فضای کلی بازار احساس غالب بازار امروز را می‌توان احتیاط در سهام فناوری با رشد بالا توصیف کرد؛ احتیاطی که احتمالاً ریشه در نگرانی‌های کلان اقتصادی، چشم‌انداز نرخ‌های بهره یا تحولات خاص شرکت‌ها دارد. در مقابل، بخشی از سرمایه‌ها به سمت سهام کم‌ریسک‌تر یا کمتر قیمت‌گذاری‌شده حرکت کرده‌اند؛ الگویی که از تداوم جست‌وجوی بازده باثبات در خارج از فضای پرنوسان فناوری حکایت دارد. در بخش خدمات ارتباطی نیز فشار فروش ادامه داشت. سهام متا حدود ۰.۲۵ درصد کاهش یافت؛ حرکتی که می‌تواند نشانه‌ای از چرخش تدریجی سرمایه‌گذاران به دور از سهام رشد‌محور و تمرکز بر روایت‌های دفاعی‌تر باشد. نگاه راهبردی به بازار در چنین فضایی، بازار بیش از هر زمان دیگری نیازمند رویکردی محتاطانه و متوازن به نظر می‌رسد: تنوع‌بخشی پرتفوی: افزایش وزن بخش‌هایی با ثبات بالاتر مانند بیمه؛ نمونه آن برکشایر هاتاوی (BRK-B) با رشد ۰.۲۷ درصدی  و صنایع متنوع می‌تواند به کاهش نوسانات کمک کند. بازگشت جذابیت سفر هوایی: بهبود تقاضای سفر و رشد رزروها، سهام خطوط هوایی مانند دلتا (DAL) را به یکی از گزینه‌های قابل توجه برای افق میان‌مدت تا بلندمدت تبدیل کرده است. رصد فرصت‌های انرژی: افت سهام شرکت‌هایی مانند شورون (CVX) با کاهش ۰.۸۸ درصدی می‌تواند برای سرمایه‌گذاران ارزشی جذاب باشد، هرچند نوسانات قیمت نفت و ریسک‌های ژئوپلیتیک همچنان باید با دقت زیر نظر گرفته شوند. در مجموع، بازار امروز پیامی روشن دارد: دوران یک‌سویه‌بودن روایت فناوری دست‌کم به‌طور موقت به پایان رسیده است. سرمایه‌گذاران در حال بازتنظیم انتظارات، افزایش تنوع دارایی‌ها و جست‌وجوی فرصت‌هایی هستند که خارج از کانون سهام پرنوسان فناوری شکل می‌گیرند. در چنین شرایطی، انعطاف‌پذیری، مدیریت ریسک و نگاه چندبخشی بیش از همیشه اهمیت پیدا می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده – دسامبر

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده - S&P Global Manufacturing PMI Flash (دسامبر) واقعی ................... 51.8 پیش‌بینی .............. 52 قبلی ...................... 52.2 برآورد اولیه شاخص مدیران خرید بخش خدمات ایالات متحده - S&P Global Services PMI Flash (دسامبر) واقعی ................... 52.9 پیش‌بینی .............. 54.1 قبلی ...................... 54.1 برآورد اولیه شاخص مدیران خرید بخش ترکیبی (تولیدی و خدماتی) ایالات متحده - S&P Global Composite PMI Flash (دسامبر) واقعی ................... 53 قبلی ...................... 54.2

خواندن کامل خبر
داده های اقتصادی کم اثر

برآورد GDPNow آتلانتا برای سه‌ماهه سوم به ۳.۶٪ افزایش یافت

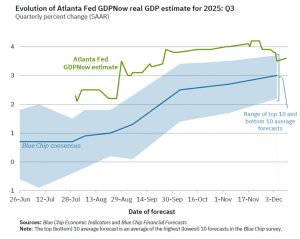
بانک فدرال رزرو آتلانتا در تازه‌ترین به‌روزرسانی مدل GDPNow اعلام کرد که برآورد رشد اقتصادی سه‌ماهه سوم ۲۰۲۵ ایالات متحده به ۳.۶ درصد افزایش یافته است؛ رقمی که اندکی بالاتر از پیش‌بینی ۳.۵ درصدی قبلی است و بار دیگر نشان می‌دهد اقتصاد آمریکا برخلاف انتظارها، نشانه‌ای از کندی جدی بروز نمی‌دهد. افزایش این برآورد اما صرفاً حاصل رشد تقاضای داخلی نیست. داده‌های جدید اداره آمار و اداره تحلیل اقتصادی آمریکا نشان می‌دهد که اگرچه سرمایه‌گذاری بخش خصوصی و هزینه‌های دولت کمی کاهش یافته‌اند، اما جهش قابل‌توجه در خالص صادرات توانسته اثر منفی این بخش‌ها را جبران کند و رشد اقتصادی را بالاتر ببرد. سهم خالص صادرات در رشد اقتصادی از ۰.۸۶ واحد درصد به ۱.۰۱ واحد درصد افزایش یافته است؛ تغییری معنادار که نشان می‌دهد تجارت خارجی در سال ۲۰۲۵ به یکی از موتورهای کلیدی رشد تبدیل شده است. در مقابل، رشد سرمایه‌گذاری داخلی از ۳.۰ درصد به ۲.۳ درصد و رشد مخارج دولت از ۱.۷ درصد به ۱.۶ درصد کاهش یافته است. به بیان دیگر، در شرایطی که بخش‌های داخلی اندکی عقب‌نشینی کرده‌اند، تراز تجاری آمریکا بار دیگر نقش «ضربه‌گیر» را برای اقتصاد ایفا کرده است. به‌روزرسانی GDPNow کاملاً همسو با برآورد تازه فدرال‌رزرو است که روز گذشته منتشر شد. اعضای کمیته بازار باز، برآورد رشد اقتصادی سال ۲۰۲۶ را به‌طور قابل‌توجهی افزایش داده‌اند: رقم جدید ۲.۳ درصد است، در حالی‌که در سپتامبر تنها ۱.۸ درصد پیش‌بینی می‌شد. چنین بازنگری ۰.۵ واحد درصدی در یک دوره سه‌ماهه کم‌سابقه است و نشان می‌دهد بانک مرکزی رشد فعلی را موقتی یا ناشی از عوامل گذرا نمی‌داند. این چرخش ذهنی سیاست‌گذاران به معنای آن است که فدرال‌رزرو اکنون معتقد است اقتصاد آمریکا می‌تواند در سطوح بالاتر رشد کند بدون آنکه خطر بازگشت تورم جدی شود؛ سناریویی نزدیک به «سرزمین طلایی» برای بازارهای ریسکی. جروم پاول در نشست خبری روز گذشته توضیح داد که افزایش بهره‌وری نیروی کار می‌تواند دلیل اصلی تاب‌آوری رشد اقتصادی باشد. افزایش بهره‌وری به معنای آن است که تولید در هر ساعت کار بالا می‌رود و در نتیجه اقتصاد می‌تواند سریع‌تر رشد کند بدون آنکه فشار دستمزدها به تورم منجر شود. این توضیح از نگاه بازارها بسیار مهم است، چراکه سناریوی «فرود نرم» یا حتی «بدون فرود» را تقویت می‌کند؛ وضعیتی که در آن آمریکا از رکود اجتناب می‌کند و مسیر رشد پایدار را ادامه می‌دهد. در حالی که سال مالی رو به پایان است، دو تاریخ کلیدی می‌تواند مسیر انتظارات بازار را مشخص‌تر کند: به‌روزرسانی بعدی GDPNow: پنجشنبه ۱۶ دسامبر اولین برآورد برای سه‌ماهه چهارم ۲۰۲۵: سه‌شنبه ۲۳ دسامبر این داده‌ها تعیین می‌کنند که آیا شتاب کنونی رشد می‌تواند به سال ۲۰۲۶ منتقل شود یا خیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تراز تجاری آمریکا – Trade Balance-سپتامبر

تراز تجاری آمریکا - Trade Balance (سپتامبر) واقعی ................. 52.8- میلیارد دلار پیش‌بینی ............ 63.3 - میلیارد دلار قبلی .................... 59.6 - میلیارد دلار

خواندن کامل خبر
داده های اقتصادی کم اثر

 تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 6 دسامبر)

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 6 دسامبر) - Unemployment Claims واقعی ................ 236 هزار نفر پیش‌بینی ........... 220 هزار نفر قبلی ................... 191 هزار نفر (به 192 هزار نفر بازبینی شد) تعداد متقاضیان ادامه‌دار مدعیان بیکاری از 1939 هزار نفر به 1838 هزار نفر رسید. (هفته منتهی به 29 نوامبر)

خواندن کامل خبر
داده های اقتصادی کم اثر

آمار فرصت‌های شغلی – JOLTS Job Openings (اکتبر)

آمار فرصت‌های شغلی - JOLTS Job Openings (اکتبر) واقعی .................... 7.67 میلیون پیش‌بینی ............... 7.2 میلیون قبلی ...................... 7.658 میلیون تعداد ترک شغل: 2.941 میلیون (قبلی 3.128 میلیون)  

خواندن کامل خبر
داده های اقتصادی کم اثر

آمار فرصت‌های شغلی – JOLTS Job Openings (سپتامبر)

آمار فرصت‌های شغلی - JOLTS Job Openings (سپتامبر) واقعی .................... 7.658 میلیون پیش‌بینی ............... 7.2 میلیون قبلی ...................... 7.67 میلیون تعداد ترک شغل: 3.128 میلیون (قبلی 3.091 میلیون)  

خواندن کامل خبر
داده های اقتصادی کم اثر

تعویق دوباره در انتشار داده‌های تورمی آمریکا؛ گزارش‌های PPI و قیمت‌های تجاری به سال ۲۰۲۶ موکول شد

اداره آمار کار آمریکا (BLS) اعلام کرد که مجموعه‌ای از داده‌های کلیدی تورمی برای ماه اکتبر منتشر نخواهد شد؛ تصمیمی که بار دیگر فضای تحلیلی بازارهای مالی را با ابهام روبه‌رو می‌کند. بر اساس اطلاعیه جدید، گزارش شاخص قیمت تولیدکننده (PPI) برای ماه اکتبر به‌طور کامل لغو شده و انتشار داده‌های ماه نوامبر نیز تا ۱۴ ژانویه ۲۰۲۶ به تعویق می‌افتد. همچنین BLS تأیید کرده است که گزارش قیمت واردات و صادرات برای ماه اکتبر نیز منتشر نخواهد شد و داده‌های نوامبر این بخش‌ها در ۱۵ ژانویه ۲۰۲۶ ارائه می‌شود. این در حالی است که در ماه‌های گذشته نیز بخشی از آمارهای حیاتی دچار اختلال شده بود. چندی پیش BLS اعلام کرده بود که گزارش CPI ماه اکتبر لغو شده و تنها داده قابل‌انتشار در کوتاه‌مدت، CPI ماه نوامبر در تاریخ ۱۸ دسامبر ۲۰۲۵ خواهد بود. این تأخیرهای پیاپی، آن هم در شرایطی که بازارها در انتظار نشانه‌های روشن‌تری از روند تورم و سیاست‌های آینده فدرال‌رزرو هستند، باعث افزایش سطح عدم قطعیت در تحلیل‌ها و پیش‌بینی‌های اقتصاد کلان شده است؛ زیرا داده‌های تورمی، از جمله CPI و PPI، نقش تعیین‌کننده‌ای در مسیر نرخ‌های بهره و چشم‌انداز رشد اقتصادی دارند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

نظرسنجی نوامبر فدرال‌رزرو نیویورک: انتظارات تورمی یک‌ساله در سطح ۳.۲٪ ثابت ماند

بر اساس نتایج نظرسنجی فدرال‌رزرو نیویورک برای ماه نوامبر، انتظارات تورمی یک‌ساله در سطح ۳.۲٪ ثابت مانده است. همچنین، انتظارات تورمی سه‌ساله و پنج‌ساله نیز بدون تغییر در ۳٪ باقی مانده‌اند. مهم‌ترین نتایج دیگر این نظرسنجی شامل موارد زیر است: انتظارات تورمی یک‌ساله بدون تغییر در ۳.۲٪ باقی ماند. انتظارات تورمی سه‌ساله و پنج‌ساله هر دو در ۳٪ ثابت ماندند. انتظارات افزایش هزینه‌های درمانی برای یک سال آینده به بالاترین سطح از ژانویه ۲۰۱۴ رسید. انتظارات رشد قیمت مسکن ثابت در ۳٪ باقی ماند. انتظارات بازار کار در نوامبر بهبود یافته است. خانوارها بیشتر نگران وضعیت مالی فعلی و آینده خود هستند. این آمار نشان‌دهنده ثبات نسبی در انتظارات تورمی و نگرانی‌های فزاینده خانوارها درباره وضعیت اقتصادی در آینده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییرات اشتغال کانادا – Employment Change (نوامبر)

تغییرات اشتغال کانادا - Employment Change (نوامبر) واقعی ................ 53.6 هزار نفر پیش‌بینی ........... 5- هزار نفر قبلی ................... 66.6 هزار نفر نرخ بیکاری کانادا - Unemployment Rate (نوامبر) واقعی .................... 6.5 درصد پیش‌بینی .............. 7 درصد قبلی ...................... 6.9 درصد میانگین دستمزد ساعتی سالانه (نسبت به سال قبل) - Average Hourly Wages YoY واقعی ............ 4 درصد قبلی ................... 4 درصد نرخ مشارکت 65.1 درصد بود (قبلی نیز 65.3 درصد بود)

خواندن کامل خبر
داده های اقتصادی کم اثر

چرا GDPNow آتلانتا دیگر قابل‌اعتماد نیست؟ شکاف داده‌ای بزرگ زیر ذره‌بین بازار

شاخص GDPNow که توسط فدرال رزرو آتلانتا منتشر می‌شود، در سال‌های اخیر به یکی از محبوب‌ترین ابزارهای سیاستمداران و حتی برخی تحلیلگران تبدیل شده است. آخرین برآورد این مدل اکنون از ۳.۹٪ به ۳.۸٪ کاهش یافته؛ اما این تغییرات جزئی، آن‌قدرها هم اهمیت ندارند—چرا که خودِ شاخص در وضعیت فعلی قابل‌اتکا نیست. واقعیت این است که GDPNow تنها در دو هفته پایانی پیش از انتشار گزارش اولیه GDP ارزش تحلیلی دارد؛ زمانی که بخش عمده داده‌های اقتصادی منتشر شده و مدل می‌تواند براساس ورودی‌های واقعی کار کند. با این حال، بسیاری از فعالان بازار آن را در طول فصل نقل‌قول می‌کنند، درست زمانی که مدل بر پایه فرضیات مبهم، داده‌های ناقص و نوسانات شدید بنا شده است. اما مشکل این دوره فراتر از همیشه است. تعطیلی دولت آمریکا باعث شد برخی انتشارهای کلیدی اقتصادی به تعویق بیفتد و شکاف اطلاعاتی بزرگی در مدل ایجاد شود؛ شکافی که تا سه‌ماهه اول سال آینده نیز پر نخواهد شد. نتیجه آن است که نسخه فعلی GDPNow عملاً «منقضی‌شده» است و نباید در تحلیل‌های بازار جدی گرفته شود. این البته توضیح می‌دهد چرا سیاستمداران دوست دارند زمانی که عدد بالا می‌رود آن را برجسته کنند؛ اما برای فعالان حرفه‌ای بازار، اتکا به چنین مدلی می‌تواند گمراه‌کننده باشد. اگر فدرال رزرو آتلانتا رویکرد علمی‌تری داشت، انتشار این سری را تا زمان تکمیل داده‌ها متوقف می‌کرد. در نهایت، کاهش ۰.۱ واحدی آخرین برآورد اهمیت چندانی ندارد؛ زیرا مسئله اصلی، ضعف ساختاری مدل در غیاب داده‌های کامل است، نه تغییرات سطحی عدد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

برآورد GDPNow آتلانتا فدرال برای فصل سوم بدون تغییر در سطح ۳.۹٪

بانک فدرال رزرو آتلانتا اعلام کرد آخرین برآورد GDPNow برای رشد اقتصادی آمریکا در سه‌ماهه سوم ۲۰۲۵ همچنان ۳.۹ درصد باقی مانده است؛ رقمی که پس از انتشار داده‌های ISM بخش تولید تغییری نکرده است. طبق توضیحات رسمی این نهاد، مدل اکنون‌سنجی GDPNow پس از گزارش امروز ISM، تنها یک تغییر جزئی را ثبت کرده است: برآورد رشد سرمایه‌گذاری بخش خصوصی از ۳.۵ درصد به ۳.۴ درصد کاهش یافت، اما این تعدیل کوچک نتوانست تصویر کلی رشد را تغییر دهد. این برآورد نشان می‌دهد که اقتصاد آمریکا در فصل سوم عملکردی نسبتاً قدرتمند داشته، هرچند انتظار می‌رود این سرعت رشد در فصل چهارم آهسته‌تر شود؛ موضوعی که پیش‌تر نیز در تحلیل‌های فدرال رزرو آتلانتا به آن اشاره شده بود. به‌روزرسانی بعدی مدل GDPNow حداکثر تا پنج‌شنبه ۴ دسامبر منتشر می‌شود. اولین برآورد مدل برای رشد اقتصادی فصل چهارم نیز زودتر از ۲۳ دسامبر ارائه نخواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برآورد نهایی شاخص مدیران خرید بخش تولیدی ایالات متحده – نوامبر

برآورد نهایی شاخص مدیران خرید بخش تولیدی ایالات متحده - S&P Global Final Manufacturing PMI (نوامبر) واقعی .............. 52.2 پیش‌بینی ........... 51.9 قبلی ................ 51.9

خواندن کامل خبر
داده های اقتصادی کم اثر

شاخص مقدماتی قیمت مصرف کننده آلمان – نوامبر

شاخص قیمت مصرف کننده آلمان - نوامبر - Consumer Price Index واقعی ................ %0.2- پیش‌بینی ............. %0.3- قبلی ..................... %0.3 شاخص قیمت مصرف کننده آلمان - سالانه (نوامبر) - Consumer Price Index واقعی ................ %2.3 پیش‌بینی ............. %2.4 قبلی ..................... %2.3 برآورد اولیه نرخ تورم هماهنگ‌شده ماهانه آلمان - Harmonised Inflation Rate (نوامبر) واقعی ................ %0.5- پیش‌بینی ............. %0.6- قبلی ..................... %0.3 برآورد اولیه نرخ تورم هماهنگ‌شده سالانه آلمان - Harmonised Inflation Rate (نوامبر) واقعی ................ %2.6 پیش‌بینی ............. %2.4 قبلی ..................... %2.3

خواندن کامل خبر
داده های اقتصادی کم اثر

برآورد رشد GDPNow آتلانتا برای سه‌ماهه سوم به ۴.۰٪ کاهش یافت

بانک فدرال رزرو آتلانتا در آخرین به‌روزرسانی مدل GDPNow اعلام کرد که برآورد رشد اقتصادی آمریکا در سه‌ماهه سوم ۲۰۲۵ از ۴.۲ درصد به ۴.۰ درصد کاهش یافته است؛ نرخی که همچنان در سطحی بالا قرار دارد. طبق توضیح رسمی این نهاد، پس از انتشار داده‌های جدید از سوی اداره سرشماری آمریکا، اداره آمار کار و فدرال رزرو، دو مؤلفه مهم رشد—مصرف شخصی حقیقی و سرمایه‌گذاری داخلی خصوصی حقیقی—با بازنگری کاهشی مواجه شده‌اند: رشد مصرف شخصی از ۳.۴٪ به ۳.۲٪ کاهش یافته رشد سرمایه‌گذاری خصوصی از ۴.۹٪ به ۴.۴٪ رسیده است به‌روزرسانی بعدی مدل GDPNow روز چهارشنبه ۲۶ نوامبر منتشر خواهد شد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا – CB Consumer Confidence (نوامبر)

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا - CB Consumer Confidence (نوامبر) واقعی  ................. 88.7 پیش‌بینی  ............ 93.4 قبلی  .................... 94.6

خواندن کامل خبر
داده های اقتصادی کم اثر

کاهش در داده‌های بازبینی‌شده تولید صنعتی آمریکا

در به‌روزرسانی جدید، داده‌های ماه اوت مربوط به بخش تولید و ظرفیت صنعتی آمریکا پایین‌تر از برآوردهای اولیه اعلام شد؛ نشانه‌ای از ضعف بیشتر در فعالیت صنعتی. بر اساس اصلاحات منتشرشده: تولید صنعتی از رشد ۰.۱٪ به کاهش ۰.۱٪ بازبینی شد. نرخ بهره‌برداری از ظرفیت تولید از ۷۷.۴٪ به ۷۵.۸٪ کاهش یافت. تولید بخش ساخت نیز از ۰.۲٪ به ۰.۱٪ تعدیل شد. فدرال رزرو همچنین در کنار این تغییرات، بازبینی سالانه داده‌های ظرفیت تولید را نیز منتشر کرده است. این اصلاحات نشان می‌دهد شرایط صنعتی آمریکا در اواخر تابستان ضعیف‌تر از آن چیزی بوده که در ابتدا گزارش شده بود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چرا نگرانی‌ها از شکل‌گیری یک حباب تریلیون‌دلاری در حوزه هوش مصنوعی رو به افزایش است؟

در حالی‌که موج سرمایه‌گذاری در هوش مصنوعی به سرعت به مرزهای «تریلیون دلاری» نزدیک می‌شود، نگرانی‌ها درباره شکل‌گیری یک حباب بزرگ فناوری در حال افزایش است. شرکت‌های فناوری برای ساخت دیتاسنترها، خرید تراشه‌های پیشرفته و توسعه مدل‌های هوش مصنوعی، صدها میلیارد دلار هزینه می‌کنند؛ رقمی که ممکن است در سال‌های آینده به چندین تریلیون دلار برسد. بخش زیادی از این هزینه‌ها از طریق سرمایه‌گذاری‌های پرریسک، بدهی‌های سنگین و حتی ساختارهای مالی «دایره‌ای» (به این معنی که غول‌های فناوری با سرمایه‌گذاری در شرکت‌های یکدیگر چرخه‌ای از حمایت داخلی ایجاد می‌کنند) تأمین می‌شود؛ ساختارهایی که برخی تحلیلگران را نگران کرده است. غول‌های AI مانند OpenAI، Anthropic و xAI به‌طور فزاینده‌ای از تأمین مالی مبتنی بر بدهی و سرمایه‌گذاری‌هایی استفاده می‌کنند که در نهایت دوباره به خرید تراشه‌های انویدیا منجر می‌شود؛ موضوعی که برخی آن را نشانه‌ای از وابستگی خطرناک اکوسیستم AI به یک تأمین‌کننده واحد می‌دانند. در همین حال، شرکت‌های بزرگ فناوری مانند آمازون، مایکروسافت، گوگل و متا نیز رکورد جدیدی در انتشار بدهی برای تأمین هزینه‌های این جهش سرمایه‌ای ثبت کرده‌اند. در حالی که هزینه‌ها سرسام‌آور است، مدل درآمدی این صنعت هنوز به‌طور کامل شکل نگرفته. براساس برآورد Bain، شرکت‌های AI تا سال ۲۰۳۰ باید حدود ۲ تریلیون دلار درآمد سالانه داشته باشند تا هزینه‌های پردازشی مورد نیاز را پوشش دهند؛ درحالی‌که پیش‌بینی‌ها نشان می‌دهد درآمد واقعی می‌تواند ۸۰۰ میلیارد دلار کمتر باشد. همزمان، برخی مطالعات دانشگاهی تردیدها را تقویت کرده‌اند. پژوهش MIT نشان می‌دهد که ۹۵٪ از شرکت‌ها بازدهی ملموسی از پروژه‌های AI دریافت نکرده‌اند. تحقیقات دیگری نیز هشدار می‌دهد که بخشی از خروجی‌های AI به‌جای افزایش بهره‌وری، به تولید «کار بی‌فایده» منجر شده و ممکن است هزینه‌های پنهان زیادی برای سازمان‌ها ایجاد کند. بازار نیز نسبت به این شرایط بی‌تفاوت نبوده است. سقوط گسترده سهام فناوری پس از معرفی مدل ارزان‌قیمت DeepSeek در ژانویه و بازگشت شدید نوسانات در سهام انویدیا، نشان داد سرمایه‌گذاران نسبت به ارزش‌گذاری‌های نجومی حساس‌تر از گذشته‌اند. با وجود این هشدارها، رهبران صنعت همچنان خوشبین هستند. سم آلتمن و مارک زاکربرگ می‌گویند که خطر حباب واقعی است، اما فرصت‌های بلندمدت چنان عظیم‌اند که «سرمایه‌گذاری کم» ریسک بزرگ‌تری محسوب می‌شود. آن‌ها معتقدند افزایش ظرفیت پردازشی برای پاسخ به تقاضای جهانی ضروری است و پیشرفت‌های بعدی می‌تواند ارزش‌افزایی سنگینی ایجاد کند. به‌طور کلی، سرمایه‌گذاری‌های عظیم، عدم قطعیت در بازدهی، وابستگی شدید به تأمین‌کنندگان محدود و رقابت رو‌به‌افزایش چین، همگی عواملی هستند که نگرانی‌ها درباره شکل‌گیری یک حباب هوش مصنوعی را جدی‌تر کرده‌اند؛ اما در عین حال، رشد سریع کاربران و کاربردهای AI نیز نشان می‌دهد این فناوری همچنان یکی از بزرگ‌ترین فرصت‌های اقتصادی عصر جدید است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گزارش نظرسنجی فدرال‌رزرو دالاس؛ سقوط شاخص کسب‌وکار، در مقابل جهش تولید کارخانه‌ای

شاخص کسب‌وکار تولیدی فدرال رزرو دالاس در ماه نوامبر به منفی ۱۰.۴ سقوط کرد؛ بدتر از سطح منفی ۵ ماه گذشته و نشان‌دهنده تداوم فشار بر فضای کلی کسب‌وکار در تگزاس. با این حال، جزئیات نظرسنجی ماهانه تصویری متفاوت از بهبود قابل توجه فعالیت واقعی کارخانه‌ها ارائه می‌دهد. رشد قوی در تولید شاخص تولید با جهشی ۱۵ واحدی به ۲۰.۵ رسید؛ قوی‌ترین رشد امسال. سفارش‌های جدید از منفی به مثبت چرخید: ۴.۸ در برابر ۱.۷- ماه قبل. استفاده از ظرفیت ۲۱ واحد افزایش یافت و به ۱۹.۴ رسید. ارسال کالا (Shipments) نیز به ۱۵.۱ جهش کرد. بازار کار: بدون تغییر در استخدام، افزایش ساعات کاری شاخص استخدام در سطح ۱.۲ ثابت ماند؛ ترکیب ۱۷٪ استخدام در برابر ۱۶٪ تعدیل نیرو. ساعات کاری اما افزایش محسوسی داشت و با رشد ۱۵ واحدی به ۹.۹ رسید. قیمت‌ها و دستمزدها در مسیر صعودی ملایم قیمت مواد اولیه: ۳۵.۳ (رشد جزئی). قیمت کالاهای نهایی: ۱۰.۸ در برابر ۷.۷ ماه قبل. دستمزدها و مزایا: ۱۵.۴؛ ثابت و پایین‌تر از میانگین تاریخی. انتظارات آینده: خوش‌بینی محسوس چشم‌انداز تولید ۶ ماه آینده از ۲۱ به ۳۳.۷ جهش کرد. شاخص آینده فعالیت کل به ۱۱ افزایش یافت. تقریباً تمامی شاخص‌های پیش‌نگر تقویت شدند. جمع‌بندی در حالی‌که شاخص کلی کسب‌وکار همچنان در محدوده انقباضی باقی مانده، فعالیت واقعی کارخانه‌ها در تگزاس با شتابی قابل توجه در حال بهبود است. رشد سفارش‌ها، جهش تولید و افزایش ظرفیت نشان می‌دهد که بخش تولید منطقه در حال خروج از رکود کوتاه‌مدت است؛ هرچند فضای کلی اقتصاد هنوز با احتیاط ارزیابی می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشتغال آمریکا در سپتامبر افزایش یافت؛ نرخ بیکاری به بالاترین سطح چهار سال اخیر رسید

گزارش اشتغال آمریکا نشان می‌دهد بازار کار در ماه سپتامبر بار دیگر جان گرفته و پس از افت ماه قبل، ۱۱۹ هزار شغل جدید ایجاد شده است؛ رقمی که به‌طور محسوسی بالاتر از پیش‌بینی میانه تحلیلگران بود. با این حال، نرخ بیکاری به ۴.۴ درصد افزایش یافت و به بالاترین سطح از سال ۲۰۲۱ رسید؛ افزایشی که عمدتاً ناشی از رشد مشارکت نیروی کار است. متوسط درآمد ساعتی نیز ۰.۲ درصد رشد کرد که اندکی کمتر از انتظار بازار بود. این داده‌ها تصویری دووجهی از بازار کار ارائه می‌کنند: از یک‌سو افزایش اشتغال در بخش‌هایی مانند سلامت و گردشگری نشان‌دهنده بازگشت نسبی تقاضا برای نیروی کار است، اما از سوی دیگر افت در بخش‌هایی همچون تولید، حمل‌ونقل، انبارداری و خدمات تجاری نشان می‌دهد که برخی حوزه‌ها همچنان با فشارهای ساختاری مواجه‌اند. این گزارش که ماه گذشته به دلیل تعطیلی دولت منتشر نشده بود، اکنون یکی از مهم‌ترین داده‌هایی است که فدرال رزرو پیش از نشست ۹ و ۱۰ دسامبر در اختیار دارد. در شرایطی که پیش از تعطیلی دولت، بازار کار در وضعیتی کم‌تحرک و کم‌استخدام قرار داشت، موج اخیر اعلام تعدیل نیرو توسط شرکت‌های بزرگی مانند آمازون و تارگت نگرانی‌ها را تشدید کرده و اعتماد عمومی به امنیت شغلی را کاهش داده است. با این حال، پاول ماه گذشته تأکید کرده بود که کاهش نرخ بهره در دسامبر «قطعی نیست» و صورت‌جلسه اخیر نیز نشان می‌دهد بسیاری از سیاستگذاران تمایلی به کاهش دوباره نرخ‌ها ندارند. انتشار گزارش امروز واکنش فوری بازارها را نیز تحت‌تأثیر قرار داد؛ بازدهی اوراق خزانه کاهش یافت و قراردادهای فیوچرز شاخص S&P 500 با رشد همراه شدند. این رفتار نشان می‌دهد معامله‌گران این داده را نه یک هشدار فوری، بلکه نشانه‌ای از نوعی تثبیت بازار کار در آستانه پایان سال تفسیر کرده‌اند. در همین حال، وزارت کار اعلام کرده است گزارش اشتغال ماه اکتبر منتشر نخواهد شد و داده‌های مربوط به آن مستقیماً در گزارش نوامبر ادغام می‌شود؛ گزارشی که پس از نشست دسامبر فدرال رزرو منتشر خواهد شد. به دلیل تعطیلی دولت، نظرسنجی خانوارها انجام نشده و اطلاعات این بخش قابل بازیابی نیست. بنابراین، گزارش سپتامبر عملاً آخرین تصویر رسمی بازار کار قبل از تصمیم‌گیری سیاستگذاران خواهد بود؛ تصویری که اگرچه کامل نیست، اما وزن زیادی در معادلات ماه‌های پیش رو پیدا کرده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نوسان شدید در وال‌استریت؛ جهش بخش انرژی در برابر فشار سنگین بر غول‌های تکنولوژی

بازار سهام امروز با تصویری دوگانه همراه است؛ جایی که سهام انرژی با حمایت افزایش تقاضا و نگرانی‌های عرضه، پیشتاز رشد هستند، در حالی که غول‌های فناوری با فشار فروش قابل‌توجه مواجه‌اند. اکسون‌موبیل و شورون هر دو رشد ملایمی ثبت کردند، در مقابل انویدیا و گوگل به‌دلیل نگرانی‌های زنجیره تأمین و ریسک‌های نظارتی عقب‌نشینی داشتند و مایکروسافت تقریباً بدون تغییر ماند. هم‌زمان، بخش کالاهای مصرفی نیز در مسیر نزولی قرار گرفت؛ آمازون با افتی محدود مواجه شد و تسلا تحت فشار رقابت و چالش‌های تولید کاهش بیشتری را تجربه کرد. در بخش سرگرمی، دیزنی به‌دنبال داده‌های ضعیف مشترکان سقوط چشمگیری داشت، در حالی که متا روزی آرام و با رشد جزئی پشت سر گذاشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر