TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 82,970.82 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده – هفته منتهی به 24 ژانویه

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 24 ژانویه) - Unemployment Claims واقعی ............... 209 هزار نفر پیش‌بینی ........... 205 هزار نفر قبلی ................... 200 هزار نفر تعداد متقاضیان ادامه‌دار مدعیان بیکاری (هفته منتهی به 17 ژانویه) - Continuing Jobless Claims واقعی ................ 1827 هزار نفر پیش‌بینی ........... 1860 هزار نفر قبلی ................... 1849 هزار نفر

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا – CB Consumer Confidence – ژانویه

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا - CB Consumer Confidence (ژانویه) واقعی  ................. 84.5 پیش‌بینی  ............ 90.6 قبلی  .................... 89.1 (به 94.2 بازبینی شد)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

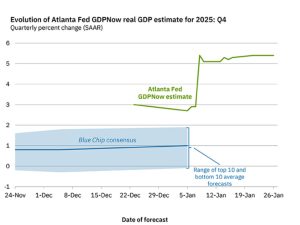
برآورد مدل GDPNow از رشد اقتصادی آمریکا در سطح ۵.۴ درصد تثبیت شد

جدیدترین برآورد مدل GDPNow فدرال رزرو آتلانتا نشان می‌دهد رشد اقتصادی ایالات متحده در سه‌ماهه چهارم سال ۲۰۲۵ همچنان در سطح بالای ۵.۴ درصد باقی مانده است؛ نرخی که از منظر تاریخی بسیار قابل‌توجه تلقی می‌شود، اما بازارها با احتیاط به آن می‌نگرند. بر اساس داده‌های منتشرشده در روز ۲۶ ژانویه، برآورد رشد تولید ناخالص داخلی واقعی (به‌صورت سالانه‌شده و تعدیل فصلی) نسبت به گزارش قبلی تغییری نکرده است. پس از انتشار گزارش سفارشات کالاهای بادوام، پیش‌بینی رشد مصرف شخصی در سه‌ماهه چهارم از ۳.۱ به ۳.۲ درصد و برآورد رشد سرمایه‌گذاری بخش خصوصی نیز از ۶.۲ به ۶.۴ درصد افزایش یافت. گزارش کالاهای بادوام به‌طور کلی قوی ارزیابی شده، هرچند به‌اندازه‌ای نبود که برآورد کلی رشد GDPNow را بالاتر ببرد. سفارشات جدید کالاهای بادوام تولیدی در ماه نوامبر با رشد ۵.۳ درصدی، معادل ۱۶.۴ میلیارد دلار، به ۳۲۳.۸ میلیارد دلار رسید. بخش عمده این افزایش به سفارشات حوزه حمل‌ونقل مربوط می‌شد، در حالی که سفارشات سرمایه‌ای غیرنظامی به‌استثنای هواپیما، ۰.۷ درصد رشد داشت که بالاتر از پیش‌بینی ۰.۳ درصدی بازار بود. با این حال، بسیاری از تحلیلگران نسبت به داده‌های رشد سه‌ماهه چهارم با احتیاط برخورد می‌کنند. تعطیلی طولانی‌مدت دولت آمریکا در ماه‌های پایانی سال، اختلال قابل‌توجهی در جمع‌آوری و پردازش آمارهای اقتصادی ایجاد کرده و کیفیت بخشی از داده‌ها را زیر سؤال برده است. هم‌زمان، پیامدهای جنگ تجاری نیز باعث نوسانات غیرعادی در جریان واردات و صادرات شده است. همین نگاه محتاطانه باعث شده بازارهای مالی همچنان احتمال کاهش حدود ۵۰ واحد پایه‌ای نرخ بهره توسط فدرال رزرو در سال جاری را در قیمت‌ها لحاظ کنند. به بیان دیگر، با وجود ثبت یکی از بالاترین نرخ‌های رشد فصلی در سال‌های اخیر، معامله‌گران هنوز قانع نشده‌اند که اقتصاد آمریکا وارد یک مسیر رشد پایدار و بدون ریسک شده است. ✔️  بیشتر بخوانید: جهش سفارشات کالاهای بادوام آمریکا؛ سیگنالی از بازگشت اعتماد اقتصادی در مجموع، برآورد GDPNow از رشد ۵.۴ درصدی اگرچه در ظاهر نشانه‌ای از قدرت اقتصاد آمریکا محسوب می‌شود، اما زیر سطح این عدد، نشانه‌هایی از عدم‌تعادل، نااطمینانی آماری و فشار بر مصرف‌کنندگان کم‌درآمد دیده می‌شود؛ عواملی که همچنان مسیر سیاست پولی و چشم‌انداز اقتصادی سال ۲۰۲۶ را در هاله‌ای از ابهام قرار داده‌اند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش بعدی اشتغال آمریکا می‌تواند نقطه عطف بازارها باشد

در یک نگاه با وجود بهبود داده‌های بازار کار آمریکا، بازارها همچنان حدود ۴۶ واحد پایه کاهش نرخ بهره فدرال رزرو را تا پایان سال قیمت‌گذاری کرده‌اند. بهبود اخیر در داده‌های بیکاری می‌تواند این انتظارات انبساطی را به‌سرعت تعدیل کند. گزارش پیش‌روی NFP پتانسیل ایجاد نوسانات قابل‌توجه در دلار و بازار فلزات گران‌بها را دارد. در حالی که داده‌های اخیر بازار کار آمریکا نشانه‌هایی از بهبود تدریجی را نشان می‌دهد، سرمایه‌گذاران همچنان انتظار کاهش حدود ۴۶ واحد پایه‌ای نرخ بهره فدرال رزرو تا پایان سال را در قیمت‌ها لحاظ کرده‌اند؛ سطحی که تقریباً معادل دو مرحله کاهش نرخ در سال ۲۰۲۶ است. این فاصله میان واقعیت‌های اقتصادی و انتظارات بازار، می‌تواند در آستانه انتشار گزارش جدید اشتغال، زمینه‌ساز نوسانات قابل‌توجهی در دارایی‌های مالی شود. پس از تصمیم نسبتاً هاوکیش‌تر از انتظار کمیته بازار آزاد فدرال در ماه اکتبر، تردیدها درباره تداوم سیاست‌های تسهیلی افزایش یافت. اختلاف‌نظر میان اعضای فدرال رزرو درباره مسیر نرخ بهره آشکارتر شد و همین مسئله باعث شد بازار نسبت به اجرای چند مرحله کاهش نرخ، محتاط‌تر شود. هرچند بانک مرکزی آمریکا در نهایت در ماه دسامبر یک کاهش دیگر را اجرا کرد، اما هم‌زمان تأکید داشت که تصمیمات آینده به‌شدت به داده‌های اقتصادی وابسته خواهد بود. از ابتدای سال میلادی جاری، مجموعه‌ای از داده‌های مثبت از اقتصاد آمریکا منتشر شده که مهم‌ترین آن‌ها به بازار کار مربوط می‌شود. گزارش‌های هفتگی مدعیان بیمه بیکاری در ماه‌های اخیر تصویری از یک بازار کار با «استخدام محدود و اخراج محدود» ارائه می‌دادند؛ وضعیتی که در آن، تعداد متقاضیان جدید بیکاری ثابت باقی مانده بود، اما درخواست‌های مداوم به بالاترین سطوح چرخه‌ای خود رسیده بود. این الگو تا حد زیادی بازتاب‌دهنده فضای عدم‌اطمینان ناشی از تنش‌های تجاری و تعرفه‌ای بود که فعالیت بنگاه‌ها را تحت فشار قرار داده و بسیاری از شرکت‌ها را به تعلیق استخدام واداشته بود. با این حال، داده‌های جدیدتر از بهبود معنادار در وضعیت بازار کار حکایت دارد. کاهش درخواست‌های اولیه بیکاری به پایین‌ترین سطوح چرخه‌ای و توقف روند صعودی درخواست‌های مداوم، نشانه‌هایی از بازگشت تدریجی پویایی به بازار کار محسوب می‌شود. تحلیل‌گران UTOTimes این تحولات را نشانه‌ای از افزایش دوباره سرعت فعالیت‌های اقتصادی در سال ۲۰۲۶، هم‌زمان با کاهش عدم‌اطمینان‌ها، ارزیابی می‌کنند. این تغییرات باعث شده انتظارات بازار نسبت به سیاست‌های پولی فدرال رزرو تا حدی تعدیل شود و بازنگری محدودی در برآوردهای مربوط به کاهش نرخ بهره شکل بگیرد. “ «در چنین فضایی، گزارش اشتغال غیرکشاورزی آمریکا در ماه فوریه به نقطه عطفی برای مسیر نرخ بهره تبدیل شده است؛ گزارشی که می‌تواند جهت‌گیری بازارها در ماه‌های آینده را مشخص کند.» محمد زمانی در حال حاضر، بخش قابل‌توجهی از فعالان بازار همچنان بر این باورند که ضعف بازار کار در سال ۲۰۲۵، فدرال رزرو را به اجرای کاهش‌های پیشگیرانه نرخ بهره سوق خواهد داد. بسیاری از اعضای داویش در بانک مرکزی، در سال گذشته نگران افت سریع اشتغال بودند و کاهش نرخ‌ها را نوعی بیمه در برابر رکود احتمالی می‌دانستند. اما در صورتی که روند بهبود بازار کار در سال جاری تثبیت شود، این گروه احتمالاً موضع خود را از انبساطی به خنثی تغییر خواهند داد. در سناریویی که هم‌زمان با این تحول، نشانه‌هایی از بازگشت فشارهای تورمی نیز ظاهر شود، حتی امکان چرخش مجدد برخی از این سیاست‌گذاران به سمت رویکرد انقباضی وجود خواهد داشت؛ تغییری که می‌تواند پیامدهای گسترده‌ای برای بازارهای جهانی به همراه داشته باشد. تحلیلگران یوتوتایمز بر این باورند که انتشار یک گزارش قدرتمند از اشتغال آمریکا در هفته آینده، می‌تواند به‌سرعت انتظارات انبساطی فعلی را از قیمت‌ها خارج کند. در چنین شرایطی، احتمال تقویت دلار آمریکا افزایش می‌یابد، در حالی که بازار طلا و نقره ممکن است با موج جدیدی از فشار فروش مواجه شوند. ✔️  بیشتر بخوانید: جهش سفارشات کالاهای بادوام آمریکا؛ سیگنالی از بازگشت اعتماد اقتصادی در مجموع، گزارش پیش‌روی اشتغال نه‌تنها معیاری از وضعیت واقعی بازار کار آمریکا خواهد بود، بلکه به‌عنوان محرکی کلیدی برای بازتنظیم انتظارات سیاست پولی عمل خواهد کرد. نتیجه این گزارش می‌تواند مسیر دلار، فلزات گران‌بها و حتی بازارهای سهام را در ماه‌های آینده تحت تأثیر قرار دهد و فرصت‌های معاملاتی تازه‌ای برای سرمایه‌گذاران فراهم سازد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده – ژانویه

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده - S&P Global Manufacturing PMI Flash (ژانویه) واقعی ................... 51.9 پیش‌بینی .............. 52.1 قبلی ...................... 51.8 برآورد اولیه شاخص مدیران خرید بخش خدمات ایالات متحده - S&P Global Services PMI Flash (ژانویه) واقعی ................... 52.5 پیش‌بینی .............. 52.8 قبلی ...................... 52.5 برآورد اولیه شاخص مدیران خرید بخش ترکیبی (تولیدی و خدماتی) ایالات متحده - S&P Global Composite PMI Flash (ژانویه) واقعی ................... 52.8 قبلی ...................... 52.7

خواندن کامل خبر
داده های اقتصادی کم اثر

تورم PCE و مصرف‌کننده آمریکا؛ تاب‌آوری اقتصاد در سایه تردیدهای آماری

داده‌های تازه هزینه‌کرد و تورم مصرف‌کننده در آمریکا نشان می‌دهد موتور اصلی اقتصاد این کشور همچنان با قدرت در حال کار است، حتی در شرایطی که ابهام‌های آماری ناشی از تعطیلی دولت فدرال، خوانش دقیق وضعیت تورم را دشوار کرده است. گزارش ماه نوامبر شاخص هزینه‌های مصرف شخصی (PCE) تصویری از تداوم تاب‌آوری تقاضای داخلی ارائه می‌دهد، در حالی که فشارهای قیمتی همچنان بالاتر از هدف فدرال رزرو باقی مانده‌اند. بر اساس آمار اداره تحلیل اقتصادی آمریکا، مخارج واقعی مصرف‌کنندگان در نوامبر برای دومین ماه متوالی ۰.۳ درصد افزایش یافت و نشانه‌ای از ورود قدرتمند خانوارها به فصل خریدهای پایان سال بود. هزینه‌کرد اسمی نیز ۰.۵ درصد رشد کرد، در حالی که درآمد شخصی ۰.۳ درصد افزایش یافت. رشد مخارج عمدتاً از ناحیه کالاها حاصل شد؛ قوی‌ترین افزایش از ماه ژوئیه، در حالی که شتاب هزینه‌کرد در بخش خدمات اندکی کاهش یافت. هم‌زمان، نرخ پس‌انداز به ۳.۵ درصد افت کرد که نشان‌دهنده تمایل خانوارها به مصرف بیشتر در کوتاه‌مدت است. در جبهه تورم، شاخص هسته PCE در نوامبر ۰.۲ درصد نسبت به ماه قبل و ۲.۸ درصد نسبت به سال گذشته افزایش یافت؛ رقمی که اندکی بالاتر از سطح هدف ۲ درصدی فدرال رزرو باقی مانده است. شاخص کل PCE نیز رشد سالانه ۲.۸ درصدی را ثبت کرد. اگرچه این ارقام عمدتاً مطابق انتظارات بازار بودند، اما نشان می‌دهند که روند نزولی تورم هنوز به‌طور کامل تثبیت نشده و فشارهای قیمتی ساختاری همچنان پابرجاست. با این حال، کیفیت داده‌ها خود به یکی از متغیرهای کلیدی این گزارش تبدیل شده است. تعطیلی طولانی دولت فدرال در پاییز گذشته، مانع از گردآوری کامل اطلاعات قیمتی توسط اداره آمار کار شد و اداره تحلیل اقتصادی ناچار شد بخشی از داده‌ها را بر اساس میانگین شاخص‌های مصرف‌کننده در سپتامبر و نوامبر برآورد کند. همین موضوع باعث شده برخی تحلیلگران این گزارش را «ناهموار» و تفسیر آن را با احتیاط همراه بدانند. واکنش محدود بازارها نیز بازتاب همین تردیدهاست. ✔️  بیشتر بخوانید: دیوان عالی آمریکا در آستانه دفاع از استقلال فدرال رزرو در برابر ترامپ؟ از منظر سیاست پولی، گزارش نوامبر تصویری دوگانه برای فدرال رزرو ترسیم می‌کند. از یک سو، رشد پایدار مصرف؛ در کنار رشد اقتصادی ۴.۴ درصدی سه‌ماهه سوم، نشان می‌دهد اقتصاد آمریکا هنوز از شتاب قابل‌توجهی برخوردار است. از سوی دیگر، تورم هسته در سطح ۲.۸ درصدی، فضای مانور برای کاهش بیشتر نرخ بهره را محدود می‌کند. انتظار می‌رود بانک مرکزی پس از سه نوبت کاهش نرخ در پایان سال ۲۰۲۵، در نشست پیش‌رو رویکردی محتاطانه در پیش بگیرد و تا روشن‌تر شدن مسیر تورم و بازار کار، سیاست‌ها را بدون تغییر حفظ کند. در مجموع، داده‌های PCE نوامبر حکایت از اقتصادی دارند که همچنان بر دوش مصرف‌کننده حرکت می‌کند، اما زیر سطح این پویایی، چالش‌هایی جدی نهفته است: تورمی که هنوز مهار نشده، کیفیت آماری که محل تردید است، و سیاست‌گذاری پولی که میان حمایت از رشد و کنترل قیمت‌ها گرفتار توازن دشواری شده است. مسیر ماه‌های آینده بیش از هر چیز به این بستگی خواهد داشت که آیا تورم واقعاً به سمت هدف فدرال رزرو همگرا می‌شود یا تاب‌آوری مصرف، بار دیگر فشارهای قیمتی را احیا خواهد کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تراز تجاری آمریکا – Trade Balance (اکتبر)

تراز تجاری آمریکا - Trade Balance (اکتبر) واقعی ................. 29.40- میلیارد دلار پیش‌بینی ............ 58.9 - میلیارد دلار قبلی .................... 52.8- میلیارد دلار (به 48.10- میلیارد دلار بازبینی شد)  

خواندن کامل خبر
داده های اقتصادی کم اثر

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 3 ژانویه)

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 3 ژانویه) - Unemployment Claims واقعی ............... 208 هزار نفر پیش‌بینی ........... 213 هزار نفر قبلی ................... 199 هزار نفر (به 200 هزار نفر بازبینی شد) تعداد متقاضیان ادامه‌دار مدعیان بیکاری (هفته منتهی به 27 دسامبر) - Continuing Jobless Claims واقعی ................ 1914 هزار نفر پیش‌بینی ........... 1900 هزار نفر قبلی ................... 1866 هزار نفر (به 1858 هزار نفر بازبینی شد)

خواندن کامل خبر
داده های اقتصادی کم اثر

شتاب‌گیری بخش خدمات آمریکا در پایان سال؛ رشد پرقدرت تقاضا در سایه نااطمینانی‌های سیاستی

داده‌های تازه مؤسسه ISM نشان می‌دهد بخش خدمات آمریکا در ماه دسامبر با سریع‌ترین آهنگ رشد خود در بیش از یک سال گذشته به کار خود پایان داده است؛ نشانه‌ای که از تقویت تقاضا، بهبود فعالیت کسب‌وکارها و افزایش جذب نیروی کار در بزرگ‌ترین بخش اقتصاد این کشور حکایت دارد. بر اساس این گزارش، شاخص مدیران خرید خدمات ISM با جهشی ۱.۸ واحدی به ۵۴.۴ رسید؛ بالاترین سطح از اکتبر ۲۰۲۴ و فراتر از تمامی برآوردهای اقتصاددانان. قرار گرفتن شاخص در این سطح، به‌روشنی نشان می‌دهد که بخش خدمات نه‌تنها در محدوده رشد باقی مانده، بلکه در پایان سال شتاب تازه‌ای نیز گرفته است. جزئیات گزارش، تصویر قدرتمندتری از تقاضا ترسیم می‌کند. سفارش‌های جدید بیشترین رشد خود از سپتامبر ۲۰۲۴ را ثبت کردند و شاخص فعالیت تجاری، که هم‌راستا با سنجه تولید در بخش صنعت است، به بالاترین سطح یک‌سال اخیر صعود کرد. همزمان، سفارش‌های صادراتی نیز با سریع‌ترین آهنگ رشد در بیش از یک سال گذشته افزایش یافتند؛ موضوعی که نشان می‌دهد تقاضای خارجی نیز به حمایت از بخش خدمات آمریکا بازگشته است. این بهبود تقاضا مستقیماً در بازار کار بخش خدمات منعکس شده و به قوی‌ترین رشد اشتغال از فوریه انجامیده است. این در حالی است که انتظار می‌رود گزارش رسمی اشتغال دولت آمریکا نیز از رشد ملایم تعداد مشاغل در ماه دسامبر و کاهش جزئی نرخ بیکاری نسبت به ماه قبل حکایت داشته باشد. مجموعه این داده‌ها تصویری از بازاری ارائه می‌دهد که با وجود نشانه‌های سرد شدن در برخی بخش‌ها، همچنان از پویایی قابل‌توجهی برخوردار است. به گفته تحلیل‌گران، گستردگی رشد در شاخص کل ISM نشان می‌دهد که بهبود فعالیت خدماتی محدود به چند صنعت خاص نبوده و می‌تواند زمینه‌ساز رشد فراگیرتر اقتصاد در ماه‌های پیش‌رو شود. در همین راستا، یازده صنعت در ماه گذشته افزایش فعالیت را گزارش کرده‌اند که در صدر آن‌ها خرده‌فروشی، خدمات مالی و بیمه، و اقامت و خدمات غذایی قرار دارند. در مقابل، پنج صنعت از جمله مدیریت شرکت‌ها و خدمات پشتیبانی همچنان در محدوده انقباض باقی مانده‌اند؛ موضوعی که از ناهمگونی بهبود اقتصادی حکایت دارد. این تصویر مثبت از بخش خدمات در تضاد آشکار با وضعیت بخش تولید قرار می‌گیرد. داده‌های جداگانه ISM نشان داده بود که فعالیت کارخانه‌ای آمریکا در ماه دسامبر با شدیدترین افت خود از سال ۲۰۲۴ مواجه شده است. این واگرایی، بار دیگر نقش محوری بخش خدمات را در حفظ رشد اقتصادی آمریکا برجسته می‌کند؛ بخشی که اکنون بیش از هر زمان دیگری بار اقتصاد را به دوش می‌کشد. از منظر تورمی، گزارش ISM نشانه‌هایی از کاهش نسبی فشار قیمت‌ها ارائه می‌دهد. شاخص قیمت‌های پرداخت‌شده برای خدمات و مواد اولیه، کندترین آهنگ رشد خود در نه ماه گذشته را ثبت کرده است. با این حال، اظهارات فعالان صنعتی نشان می‌دهد که نگرانی‌ها درباره هزینه‌ها همچنان پابرجاست؛ از افزایش قیمت‌ها به‌دلیل سیاست‌های تجاری و تعرفه‌ای گرفته تا رشد سالانه هزینه خدمات داده‌ای و فناوری. در برخی صنایع، افزایش تقاضای فصلی و فشارهای بهداشتی نیز به رشد هزینه‌ها دامن زده است. در همین حال، موجودی انبارها با سریع‌ترین سرعت از اکتبر ۲۰۲۴ افزایش یافته، اما همزمان شاخص برداشت فعالان از سطح موجودی‌ها برای سومین ماه متوالی کاهش یافته است. این ترکیب نشان می‌دهد شرکت‌ها اگرچه موجودی خود را افزایش داده‌اند، اما کمتر نگران انباشت بیش از حد کالا و خدمات هستند؛ نشانه‌ای از اعتماد نسبی به تداوم تقاضا در آینده نزدیک. ✔️  بیشتر بخوانید: سردشدن بازار کار آمریکا؛ چرا معامله‌گران هنوز نگران رکود نیستند؟ در مجموع، گزارش دسامبر ISM تصویری دووجهی از اقتصاد آمریکا ارائه می‌دهد: از یک سو، بخش خدمات با قدرت در حال گسترش است و نقش ضربه‌گیر اقتصاد را ایفا می‌کند؛ از سوی دیگر، لحن محتاطانه اظهارنظرها و تداوم نااطمینانی‌های مرتبط با سیاست‌های تجاری و هزینه‌ها، هشداری نسبت به پایداری این شتاب در ماه‌های آینده است. این داده‌ها اگرچه از یک چرخش مثبت در پایان سال حکایت دارند، اما همزمان یادآور آن هستند که مسیر رشد اقتصاد آمریکا همچنان به‌شدت به سیاست‌گذاری‌ها، شرایط مالی و اعتماد کسب‌وکارها گره خورده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

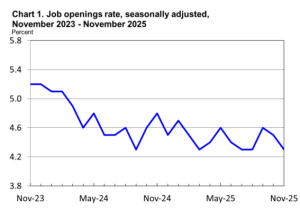
سردشدن بازار کار آمریکا؛ چرا معامله‌گران هنوز نگران رکود نیستند؟

داده‌های تازه بازار کار آمریکا نشان می‌دهد روند تعدیل و خنک‌شدن تدریجی اشتغال همچنان ادامه دارد، بی‌آنکه نشانه‌ای از فروپاشی یا فشار شدید در آن دیده شود. بر اساس گزارش JOLTS وزارت کار آمریکا، تعداد فرصت‌های شغلی در ماه نوامبر به حدود ۷.۱۵ میلیون موقعیت کاهش یافته که پایین‌ترین سطح در بیش از یک سال گذشته محسوب می‌شود. این رقم در مقایسه با ماه قبل که به‌صورت نزولی بازبینی شده بود، افت محسوسی را نشان می‌دهد و از همه برآوردهای اقتصاددانان در نظرسنجی بلومبرگ نیز کمتر بوده است. کاهش فرصت‌های شغلی عمدتاً در بخش‌هایی مشاهده شده که در سال‌های اخیر موتور اصلی جذب نیروی کار بودند؛ از جمله گردشگری و مهمان‌نوازی، بهداشت و خدمات اجتماعی، و همچنین حمل‌ونقل و انبارداری. این عقب‌نشینی نشان می‌دهد شرکت‌ها، حتی در بخش‌های خدمات‌محور، با احتیاط بیشتری نسبت به توسعه نیروی انسانی تصمیم‌گیری می‌کنند. همزمان، تعداد استخدام‌ها نیز به پایین‌ترین سطح خود از اواسط سال ۲۰۲۴ رسیده است؛ موضوعی که بر تمایل محدود کارفرمایان برای گسترش سریع ظرفیت اشتغال دلالت دارد. با این حال، نکته قابل‌توجه آن است که کاهش فرصت‌های شغلی و کند شدن استخدام‌ها با افزایش موج اخراج‌ها همراه نشده است. گزارش JOLTS نشان می‌دهد تعداد تعدیل نیرو در ماه نوامبر به پایین‌ترین سطح شش‌ماهه کاهش یافته است؛ آن هم پس از آنکه در ماه قبل به بالاترین سطح خود از سال ۲۰۲۳ رسیده بود. این الگو نشان می‌دهد شرکت‌ها به‌جای اخراج گسترده، ترجیح می‌دهند از طریق محدود کردن استخدام‌های جدید و کنترل طبیعی خروج نیروها، خود را با شرایط اقتصادی سازگار کنند. در همین حال، تعداد افرادی که به‌صورت داوطلبانه شغل خود را ترک کرده‌اند اندکی افزایش یافته است؛ به‌ویژه در صنایعی مانند اقامت و خدمات غذایی و همچنین ساخت‌وساز. با وجود این، نرخ ترک شغل همچنان در سطوحی پایین‌تر از اوج چرخه قبلی قرار دارد و بیانگر کاهش قدرت چانه‌زنی نیروی کار و احتیاط بیشتر کارکنان در تغییر شغل است. این داده‌ها در کنار گزارش‌های دیگر، تصویری نسبتاً منسجم از وضعیت بازار کار آمریکا ترسیم می‌کند. گزارش ADP نشان داده بود که اشتغال در ماه دسامبر با آهنگی ملایم افزایش یافته، در حالی که داده‌های مؤسسه ISM حاکی از آن است که فعالیت بخش خدمات در پایان سال با سرعتی بالاتر از یک سال گذشته گسترش یافته و همین موضوع به حفظ سطح استخدام در بخش‌های کلیدی اقتصاد کمک کرده است. شاخص اشتغال ISM نیز به بالاترین سطح خود از فوریه رسیده است؛ نشانه‌ای از آن‌که افت فرصت‌های شغلی لزوماً به معنای رکود در استخدام نیست، بلکه بیشتر بازتابی از تعادل تدریجی بازار کار است. از منظر سیاست‌گذاری پولی، یکی از مهم‌ترین داده‌های گزارش JOLTS نسبت فرصت‌های شغلی به تعداد بیکاران است؛ نسبتی که فدرال رزرو آن را به‌عنوان شاخصی کلیدی برای سنجش توازن عرضه و تقاضای نیروی کار دنبال می‌کند. این نسبت در ماه نوامبر به ۰.۹ کاهش یافته که پایین‌ترین سطح از مارس ۲۰۲۱ محسوب می‌شود. این در حالی است که در اوج بازار داغ کار در سال ۲۰۲۲، این نسبت به حدود دو فرصت شغلی به ازای هر فرد بیکار رسیده بود. چنین تغییری نشان می‌دهد فشار سمت تقاضای نیروی کار به‌طور محسوسی فروکش کرده است. البته برخی اقتصاددانان نسبت به دقت داده‌های JOLTS تردیدهایی مطرح می‌کنند و به نرخ پایین مشارکت در این نظرسنجی و بازبینی‌های گاه قابل‌توجه آن اشاره دارند. در مقابل، داده‌های مستقل‌تری مانند شاخص فرصت‌های شغلی وب‌سایت Indeed که به‌صورت روزانه منتشر می‌شود، نشان می‌دهد تعداد آگهی‌های شغلی در ماه نوامبر پس از رسیدن به کف چندساله، اندکی بهبود یافته است؛ موضوعی که تصویر بازار کار را پیچیده‌تر و چندلایه‌تر می‌کند. ✔️  بیشتر بخوانید: چرا دموکرات‌ها این بار تهدید به تعطیلی دولت نمی‌کنند؟ در مجموع، داده‌های ماه نوامبر تأییدکننده سناریویی است که طی ماه‌های اخیر بارها تکرار شده: بازار کار آمریکا در حال سرد شدن است، اما به‌شکلی منظم و کنترل‌شده. تقاضای نیروی کار کاهش یافته، اما اخراج‌ها محدود مانده‌اند و نشانه‌ای از فشار حاد در اشتغال دیده نمی‌شود. برای معامله‌گران و فعالان بازار، این وضعیت همچنان روایت «فرود نرم» اقتصاد آمریکا را تقویت می‌کند؛ روایتی که نه نیاز فوری به کاهش تهاجمی نرخ بهره ایجاد می‌کند و نه نگرانی جدی از رکود عمیق را برمی‌انگیزد. در چنین شرایطی، تمرکز بازارها بیش از JOLTS، همچنان بر داده‌های تورمی و گزارش‌های اشتغال ماهانه باقی خواهد ماند؛ داده‌هایی که مسیر بعدی سیاست پولی و نوسانات دلار و بازده اوراق را تعیین خواهند کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید به گزارش موسسه آیوی – Ivey PMI (دسامبر)

شاخص مدیران خرید به گزارش موسسه آیوی - Ivey PMI (دسامبر) واقعی ...................... 51.9 پیش‌بینی ................. 49.5 قبلی ......................... 48.4

خواندن کامل خبر
داده های اقتصادی کم اثر

شاخص سفارشات کارخانجات ایالات متحده – Factory Orders (اکتبر)

شاخص سفارشات کارخانجات ایالات متحده - Factory Orders (اکتبر) واقعی ..................... 1.3- درصد پیش‌بینی ................ 1.2- درصد قبلی ........................ 0.2 درصد

خواندن کامل خبر
داده های اقتصادی کم اثر

آمار فرصت‌های شغلی – JOLTS Job Openings (نوامبر)

آمار فرصت‌های شغلی - JOLTS Job Openings (نوامبر) واقعی .................... 7.146 میلیون پیش‌بینی ............... 7.61 میلیون قبلی ...................... 7.67 میلیون (به 7.146 بازبینی شد) تعداد ترک شغل: 3.161 میلیون (قبلی 2.941 میلیون)

خواندن کامل خبر
داده های اقتصادی کم اثر

صنعت کانادا همچنان در انقباض؛ PMI دسامبر برای یازدهمین ماه زیر 50 تثبیت شد

شاخص مدیران خرید بخش تولید کانادا در دسامبر اندکی بهبود یافت، اما همچنان در محدوده رکودی باقی ماند. آخرین نظرسنجی S&P Global نشان می‌دهد PMI تولیدی کانادا در ماه دسامبر به ۴۸٫۶ واحد رسید، در حالی که در ماه قبل ۴۸٫۴ بود؛ سطحی که برای یازدهمین ماه متوالی زیر مرز ۵۰ باقی مانده و به معنای ادامه انقباض در بخش تولید است. این داده‌ها تصویری نگران‌کننده از اقتصاد کانادا ترسیم می‌کنند؛ ترکیبی از رشد ضعیف، کاهش اشتغال و افزایش فشارهای قیمتی؛ الگویی که بیش از هر چیز به یک سناریوی «رکود تورمی» شباهت دارد و طبیعتاً برای بانک مرکزی کانادا خبر خوشایندی محسوب نمی‌شود. بررسی جزئیات گزارش نشان می‌دهد که تولید صنعتی با سرعت بیشتری کاهش یافته و سفارش‌های جدید نیز افت قابل‌توجهی را ثبت کرده‌اند. بازار کار تولیدی نیز همچنان در حال کوچک شدن است؛ به‌طوری‌که بنگاه‌ها برای یازدهمین ماه پیاپی به تعدیل نیروی انسانی ادامه داده‌اند. در همین حال، فشارهای قیمتی نه‌تنها کاهش نیافته بلکه شدت گرفته است: تورم قیمت فروش به بالاترین سطح شش‌ماهه رسیده و هزینه نهاده‌های تولید نیز رو به افزایش گذاشته است. عامل کلیدی پشت این واگرایی نامطلوب، طبق گزارش S&P Global، تعرفه‌های تجاری است. تعرفه‌ها از یک سو هزینه واردات را بالا برده‌اند و از سوی دیگر، با تضعیف تقاضا، به افت تولید و سفارش‌ها دامن زده‌اند. شرکت‌ها همچنین از طولانی‌تر شدن زمان تحویل نهاده‌ها خبر داده‌اند که عمدتاً به دلیل تأخیرهای گمرکی در واردات از آمریکا رخ داده است. فضای کلی حاکم بر بخش تولید، فضایی آکنده از عدم‌قطعیت است؛ عدم‌قطعیتی که مستقیماً بر تصمیم‌های سرمایه‌گذاری (Capex)، استخدام و حتی سطح موجودی انبارها سایه انداخته است. پل اسمیت، مدیر اقتصادی S&P Global، در توضیح این وضعیت می‌گوید اقتصاد تولیدی کانادا سال را در شرایطی سرد و کم‌رمق به پایان رسانده است؛ شرایطی که در آن هم تولید و هم سفارش‌های جدید در اغلب ماه‌های سال ۲۰۲۵ روندی نزولی داشته‌اند. به گفته او، تعرفه‌ها به موضوعی محوری در ذهن فعالان اقتصادی تبدیل شده و فضای عمومی عدم‌اطمینان همچنان سطح تولید فعلی و انتظارات آینده را تضعیف می‌کند. در نتیجه، بنگاه‌ها به‌طور طبیعی به سمت ساختارهای کم‌هزینه‌تر حرکت کرده‌اند؛ از کاهش ظرفیت نیروی کار گرفته تا کاهش موجودی انبار و محدود کردن خرید مواد اولیه. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ با وجود این نشانه‌های رکودی، بخش قیمتی تصویر متفاوتی ارائه می‌دهد. افزایش هزینه نهاده‌ها و رشد قیمت فروش نشان می‌دهد که بنگاه‌ها در حال انتقال مستقیم هزینه‌های ناشی از تعرفه‌ها به مصرف‌کننده نهایی هستند. این ترکیب؛ رشد ضعیف همراه با فشار تورمی، دقیقاً همان چیزی است که دست بانک مرکزی را برای کاهش نرخ بهره می‌بندد و سیاست‌گذاری پولی را پیچیده‌تر می‌کند. در بازار ارز نیز واکنش‌ها محدود اما قابل‌توجه بوده است. دلار آمریکا در برابر دلار کانادا در نخستین روز معاملاتی سال ۲۰۲۶ حدود ۱۶ پیپ تقویت شد، هرچند دلار کانادا در مجموع سال گذشته حدود ۵ درصد در برابر دلار آمریکا تضعیف شده بود. در مجموع، داده‌های دسامبر تأکید می‌کنند که مشکلات بخش تولید کانادا ساختاری و گذرا نیستند. یازده ماه انقباض متوالی، کاهش مستمر اشتغال و تشدید فشارهای قیمتی، همگی نشان می‌دهند که صنعت کانادا نه‌تنها از مسیر بهبود فاصله دارد، بلکه درگیر ترکیبی از ضعف تقاضا و شوک‌های هزینه‌ای است که خروج از آن بدون تغییر در فضای سیاست تجاری و کاهش عدم‌قطعیت، کار ساده‌ای نخواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تثبیت PMI تولیدی استرالیا درمحدوده 51.6؛ استخدام بالا رفت و فشار تورمی تشدید شد

بخش تولید استرالیا سال ۲۰۲۵ را با نشانه‌هایی از تداوم رشد، اما در فضایی آمیخته با افزایش فشارهای هزینه‌ای و محدودیت‌های عرضه به پایان رساند؛ ترکیبی که تصویر یک اقتصاد داخلی نسبتاً مقاوم، اما همچنان آسیب‌پذیر در برابر شوک‌های تورمی را ترسیم می‌کند. بر اساس داده‌های شاخص مدیران خرید مؤسسه S&P Global، شاخص تولید در ماه دسامبر بدون تغییر نسبت به نوامبر روی عدد ۵۱.۶ باقی ماند؛ سطحی که برای دومین ماه متوالی بالاتر از مرز ۵۰ واحد قرار گرفت و به‌معنای تداوم انبساط فعالیت‌ها در این بخش است. هرچند این رقم اندکی پایین‌تر از برآورد اولیه دسامبر بود، اما همچنان از بهبود تدریجی شرایط عملیاتی حکایت دارد. سفارش‌های جدید و سطح تولید برای دومین ماه متوالی افزایش یافتند، اما شتاب این رشد نسبت به ماه‌های قبل کاهش نشان داد. بنگاه‌ها گزارش کرده‌اند که بهبود تقاضای داخلی تا حدی از فعالیت‌ها حمایت کرده، ولی تشدید رقابت، تضعیف احساسات بازار و ضعف تقاضای خارجی مانع از شکل‌گیری یک روند پرقدرت شده است. سفارش‌های صادراتی برای چهارمین ماه پیاپی اندکی کاهش یافت که بازتابی از محدودیت‌های بودجه‌ای مشتریان خارجی و افت تقاضا در بازارهای بین‌المللی است. با وجود این کندی نسبی در سمت تقاضا، بازار کار در بخش تولید جان تازه‌ای گرفت. اشتغال با سریع‌ترین سرعت در ۹ ماه گذشته افزایش یافت که هم ناشی از دسترسی بهتر به نیروی کار و هم حاصل افزایش حجم سفارش‌ها بود. این روند به کاهش تدریجی کارهای معوق نیز کمک کرد. فعالیت‌های خرید نیز همسو با رشد تولید افزایش یافت، هرچند سطح موجودی انبارها برای سومین ماه متوالی اندکی کاهش پیدا کرد که نشان‌دهنده احتیاط بنگاه‌ها در مواجهه با عدم قطعیت تقاضاست. در سمت عرضه، فشارها در ماه دسامبر به‌طور محسوسی تشدید شد. زمان تحویل مواد اولیه با سریع‌ترین نرخ در بیش از یک سال گذشته افزایش یافت که ناشی از کمبود برخی مواد و اختلالات لجستیکی بود. این مسئله به شتاب گرفتن تورم هزینه‌های ورودی انجامید؛ به‌ویژه با افزایش قیمت مواد خام و هزینه‌های حمل‌ونقل. اگرچه نرخ رشد هزینه‌ها همچنان پایین‌تر از میانگین‌های بلندمدت باقی مانده، اما نسبت به ماه قبل افزایش یافته است. بخشی از این فشار هزینه‌ای به مشتریان منتقل شد و قیمت محصولات نهایی نیز در دسامبر بار دیگر افزایش یافت. در میان این شرایط، اعتماد بنگاه‌ها به بالاترین سطح در چهار ماه اخیر رسید. شرکت‌ها راه‌اندازی محصولات جدید و برنامه‌های توسعه‌ای را به‌عنوان محرک‌های اصلی رشد در سال آینده معرفی کرده‌اند. با این حال، مجموعه داده‌ها همچنان تصویری از رشد ملایم همراه با فشارهای تورمی پایدار ارائه می‌دهد؛ وضعیتی که احتمالاً سیاست‌گذاران پولی را در مسیر احتیاط و تعویق در کاهش نرخ بهره، دست‌کم در اوایل ۲۰۲۶، نگه خواهد داشت. از منظر بازار ارز نیز این ترکیب الزاماً سیگنال روشنی به نفع دلار استرالیا محسوب نمی‌شود، به‌ویژه در فضایی که تحولات خارجی مانند تشدید محدودیت‌های تجاری چین؛ از جمله اعمال تعرفه‌های سنگین بر واردات مازاد برخی کالاها ـ می‌تواند ریسک‌های جدیدی برای بخش صادرات و تراز تجاری استرالیا ایجاد کند. در مجموع، صنعت تولید استرالیا سال را در نقطه‌ای به پایان رساند که نه نشانه‌ای از رکود جدی در آن دیده می‌شود و نه از یک شتاب پرقدرت در رشد خبری است؛ بلکه اقتصادی در حال حرکت روی مرز باریکی میان تداوم انبساط و فشارهای تورمی که مسیر سیاست‌گذاری و رفتار بازارها در ماه‌های ابتدایی ۲۰۲۶ را شکل خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مدعیان بیمه بیکاری آمریکا در هفته کریسمس؛ داده‌ای امیدوارکننده یا خطای فصلی؟

داده‌های هفتگی مدعیان بیمه بیکاری آمریکا در واپسین هفته سال ۲۰۲۵، بار دیگر پیچیدگی خوانش بازار کار این کشور را به نمایش گذاشت. کاهش درخواست‌های اولیه بیمه بیکاری به ۱۹۹ هزار نفر؛ سطحی پایین‌تر از تمامی برآوردهای اقتصاددانان، در نگاه نخست تصویری از بازاری باثبات و مقاوم ترسیم می‌کند. اما هم‌زمانی این گزارش با تعطیلات کریسمس و چند تعطیلی فدرال جدید، تردیدهای جدی درباره دقت تعدیل‌های فصلی و اعتبار تیتر داده‌ها ایجاد کرده است. بر اساس آمار وزارت کار آمریکا، تعداد متقاضیان جدید بیمه بیکاری در هفته منتهی به ۲۷ دسامبر نسبت به هفته قبل ۱۶ هزار نفر کاهش یافت؛ عددی که تنها برای چندمین بار از ابتدای ۲۰۲۴ به زیر مرز روانی ۲۰۰ هزار نفر سقوط می‌کند. این افت، در شرایط عادی، نشانه‌ای از پایین‌بودن سطح اخراج‌ها و سلامت نسبی بازار کار تلقی می‌شود. با این حال، تجربه سال‌های گذشته نشان داده که داده‌های بازار کار در هفته‌های پایانی سال؛ به‌ویژه حوالی تعطیلات گسترده، مستعد نوسانات غیرمعمول و خطاهای تعدیل فصلی هستند. چرا میانگین‌ها مهم‌ترند؟ برای عبور از نوسانات کوتاه‌مدت، تحلیل‌گران معمولاً به میانگین متحرک چهار هفته‌ای توجه می‌کنند؛ معیاری که در این گزارش به ۲۱۸ هزار و ۷۵۰ نفر افزایش یافته است. این حرکت صعودی ملایم نشان می‌دهد افت تند عدد تیتر الزاماً به معنای بهبود ساختاری شرایط بازار کار نیست. به بیان دیگر، زیر سطح آرام داده‌های هفتگی، نشانه‌هایی از کُندی استخدام و شکنندگی روند اشتغال همچنان دیده می‌شود. در همین حال، مدعیان ادامه‌دار بیمه بیکاری؛ شاخصی که تعداد افرادی را نشان می‌دهد که همچنان مزایا دریافت می‌کنند، به حدود ۱.۸۷ میلیون نفر کاهش یافته است؛ یکی از پایین‌ترین سطوح ماه‌های اخیر. این داده حاکی از آن است که افرادی که شغل خود را از دست می‌دهند، به‌طور متوسط مدت کمتری در وضعیت بیکاری باقی می‌مانند؛ موضوعی که با روایت «اخراج کم» هم‌خوانی دارد. پارادوکس بازار کار ۲۰۲۵: ثبات ظاهری، ضعف در عمق بازار کار آمریکا در سال ۲۰۲۵ بیش از آنکه وارد فاز رکود شود، در وضعیتی خاکستری قرار گرفت. اخراج‌ها در سطحی محدود باقی ماند، اما استخدام‌ها نیز شتاب قابل‌توجهی نگرفتند. این ترکیب که برخی سیاست‌گذاران آن را اقتصاد «اخراج کم، استخدام کم» توصیف می‌کنند، به‌تدریج بر احساسات عمومی اثر گذاشته است. نظرسنجی‌های اخیر نشان می‌دهد سهم آمریکایی‌هایی که یافتن شغل را دشوار می‌دانند افزایش یافته و تصور «فراوانی فرصت‌های شغلی» در حال رنگ‌باختن است. هم‌زمان، نرخ بیکاری به بالاترین سطح چهار سال اخیر رسیده و بسیاری از اقتصاددانان انتظار دارند این وضعیت در بخش عمده‌ای از سال ۲۰۲۶ نیز تداوم داشته باشد. نگاه بازارها: شاخصی پُرنویز اما حیاتی در میان انبوه داده‌های اقتصادی، مدعیان بیمه بیکاری جایگاهی ویژه دارند. این گزارش هفتگی اغلب به‌عنوان سریع‌ترین نبض‌سنج اقتصاد آمریکا شناخته می‌شود؛ تا آنجا که Bill Gross زمانی گفته بود اگر تنها یک شاخص برای رصد اقتصاد در اختیار داشته باشد، همین داده خواهد بود. با این حال، همین ویژگی پُرفرکانس بودن، آن را به شاخصی پر نویز تبدیل کرده است؛ به‌ویژه در دوره‌هایی مانند تعطیلات که عوامل موقتی می‌توانند تصویر واقعی را مخدوش کنند. از همین رو، فعالان حرفه‌ای بازار این داده را نه به‌تنهایی، بلکه در کنار گزارش‌های ماهانه اشتغال، نرخ بیکاری و شاخص‌های اعتماد مصرف‌کننده تفسیر می‌کنند. پیام سیاستی و افق ۲۰۲۶ از منظر سیاست پولی، افت اخیر مدعیان بیمه بیکاری اگرچه در ظاهر خبر خوبی است، اما به‌تنهایی دلیلی قاطع برای تغییر روایت فدرال رزرو محسوب نمی‌شود. ترکیب استخدام ضعیف و اخراج‌های محدود، سیاست‌گذاران را نسبت به شکنندگی بازار کار در محیط رشد پایین اشتغال حساس کرده است. در چنین شرایطی، حتی شوک‌های کوچک می‌توانند به افت ناگهانی اشتغال منجر شوند؛ عاملی که احتمالاً فدرال رزرو را در سال ۲۰۲۶ به حفظ رویکردی محتاطانه و تطبیقی سوق خواهد داد. ✔️  بیشتر بخوانید: تورم، CPI و سیاست پولی؛ پیوندی کلیدی در تحلیل اقتصاد کلان سخن پایانی کاهش مدعیان بیمه بیکاری آمریکا به ۱۹۹ هزار نفر در هفته کریسمس، تیتر مثبتی است که نباید آن را نادیده گرفت. با این حال، این عدد بیش از آنکه نشانه‌ای از قدرت‌گیری دوباره بازار کار باشد، بازتاب نوسانات فصلی در مقطعی خاص از سال است. تصویر کلان‌تر نشان می‌دهد بازار کار آمریکا همچنان پایدار اما کم‌جان است؛ بازاری که اخراج‌ها در آن پایین مانده، اما موتور استخدام هنوز روشن نشده است. برای معامله‌گران و تحلیل‌گران کلان، پیام روشن است: این داده را باید با احتیاط خواند و در کنار سایر شاخص‌ها سنجید؛ نه به‌عنوان پایان داستان، بلکه به‌عنوان یکی از قطعات پازل اقتصاد آمریکا در آستانه ۲۰۲۶. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده-هفته منتهی به 27 دسامبر

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 27 دسامبر) - Unemployment Claims واقعی ............... 199 هزار نفر پیش‌بینی ........... 220 هزار نفر قبلی ................... 214 هزار نفر (به 215 هزار نفر بازبینی شد.) تعداد متقاضیان ادامه‌دار مدعیان بیکاری (هفته منتهی به 20 دسامبر) - Continuing Jobless Claims واقعی ................ 1866 هزار نفر 👎 قبلی ................... 1923 هزار نفر (به 1913 هزار نفر بازبینی شد)

خواندن کامل خبر
داده های اقتصادی کم اثر

تورم، CPI و سیاست پولی؛ پیوندی کلیدی در تحلیل اقتصاد کلان

تورم، یکی از پیچیده‌ترین و در عین حال تاثیرگذارترین عوامل اقتصادی است که نه تنها بر تصمیم‌گیری‌های کلان اقتصادی، بلکه بر زندگی روزمره افراد نیز تأثیرات عمیقی دارد. این پدیده، به ظاهر ساده، می‌تواند نمایانگر نشانه‌های قدرت یا ضعف یک اقتصاد باشد و شرایطی را رقم بزند که به مرور زمان درک دقیق آن برای تحلیلگران اقتصادی و سرمایه‌گذاران ضروری می‌شود. در این راستا، شاخص قیمت مصرف‌کننده (CPI) به عنوان یکی از اصلی‌ترین ابزارهای اندازه‌گیری تورم، نقش برجسته‌ای در تحلیل رفتار بازار و پیش‌بینی سیاست‌های پولی ایفا می‌کند. در دنیای امروز که تغییرات اقتصادی به سرعت رخ می‌دهد و تبعات آن می‌تواند به سرعت بر بازارها اثر بگذارد، درک صحیح از تورم و ابزارهای اندازه‌گیری آن نه تنها برای تحلیلگران اقتصادی بلکه برای سرمایه‌گذاران و حتی مصرف‌کنندگان نیز ضروری است. اگرچه تورم به‌طور کلی به افزایش قیمت‌ها اشاره دارد، اما پیچیدگی‌های آن و نحوه تأثیرگذاری آن بر دیگر متغیرهای اقتصادی به‌ویژه در محیط‌های متلاطم مالی، موضوعاتی است که نمی‌توان از آن‌ها غافل شد. در ادامه این مقاله، به بررسی دقیق‌تر این مفاهیم پرداخته و تاثیرات آن‌ها بر تصمیم‌گیری‌های اقتصادی و بازارهای مالی را تحلیل خواهیم کرد. تورم چیست؟ تورم به‌ زبان ساده به روند افزایش مداوم و فراگیر سطح عمومی قیمت‌ها در یک اقتصاد اطلاق می‌شود؛ به این معنا که با گذشت زمان، برای خرید همان سبد کالا و خدمات، به مقدار بیشتری پول نیاز است و در نتیجه قدرت خرید پول کاهش می‌یابد. نکته کلیدی در تعریف تورم، «فراگیر بودن» و «تداوم» آن است؛ افزایش مقطعی قیمت یک کالا (مثلاً بنزین یا مسکن) به‌تنهایی تورم محسوب نمی‌شود، بلکه زمانی از تورم سخن گفته می‌شود که رشد قیمت‌ها در طیف گسترده‌ای از کالاها و خدمات و در یک بازه زمانی نسبتاً پایدار رخ دهد. از این منظر، تورم بیشتر از آنکه صرفاً یک پدیده قیمتی باشد، بازتابی از عدم تعادل میان عرضه و تقاضا، سیاست‌های پولی و مالی، ساختار بازارها و انتظارات اقتصادی است. از منظر اقتصادی، تورم آثار چندلایه و بعضاً متضادی دارد. در سطوح پایین و کنترل‌شده، می‌تواند نشانه‌ای از پویایی اقتصاد و افزایش تقاضا باشد و به کاهش ریسک رکود و تعمیق بدهی‌ها کمک کند. اما تورم بالا یا بی‌ثبات، به‌سرعت به عاملی مخرب تبدیل می‌شود: قدرت خرید خانوارها را تضعیف می‌کند، برنامه‌ریزی بلندمدت بنگاه‌ها را دشوار می‌سازد، نااطمینانی را افزایش می‌دهد و می‌تواند به توزیع ناعادلانه‌تر درآمد منجر شود. در چنین شرایطی، سرمایه‌گذاری مولد کاهش می‌یابد، رفتارهای سفته‌بازانه تقویت می‌شود و سیاست‌گذاران ناچار می‌شوند با ابزارهایی مانند افزایش نرخ بهره یا محدود کردن نقدینگی، رشد اقتصادی را قربانی مهار تورم کنند. به همین دلیل است که تورم در قلب تحلیل‌های اقتصادی و تصمیم‌سازی‌های کلان قرار دارد و درک دقیق آن برای فهم رفتار اقتصاد و بازارهای مالی ضروری است. اَبَرتورم و تبعات آن اَبَرتورم به وضعیتی اطلاق می‌شود که در آن نرخ تورم از کنترل سیاست‌گذاران خارج شده و افزایش قیمت‌ها با سرعتی بسیار بالا، مداوم و شتاب‌گیرنده رخ می‌دهد؛ به‌گونه‌ای که پول ملی در بازه‌ای کوتاه بخش عمده‌ای از ارزش خود را از دست می‌دهد. در ادبیات اقتصادی، معمولاً تورم‌های ماهانه بالاتر از ۵۰ درصد به‌عنوان آستانه‌های کلاسیک اَبَرتورم در نظر گرفته می‌شوند، اما آنچه این پدیده را متمایز می‌کند صرفاً بزرگی عدد تورم نیست، بلکه فروپاشی اعتماد عمومی به پول و نظام پولی است. در چنین شرایطی، پول دیگر نقش خود را به‌عنوان ابزار ذخیره ارزش، واحد حساب و حتی وسیله مبادله به‌درستی ایفا نمی‌کند. پیامدهای اَبَرتورم عمیق، فراگیر و ویرانگر است. قدرت خرید خانوارها به‌سرعت سقوط می‌کند، پس‌اندازهای سال‌ها تلاش عملاً نابود می‌شوند و قراردادهای اقتصادی کارکرد خود را از دست می‌دهند. بنگاه‌ها قادر به قیمت‌گذاری عقلایی نیستند، دستمزدها همواره از رشد قیمت‌ها عقب می‌ماند و فعالیت‌های مولد جای خود را به رفتارهای سفته‌بازانه و دادوستدهای کوتاه‌مدت می‌دهد. در این فضا، اقتصاد به سمت استفاده از ارزهای خارجی یا کالا به‌عنوان وسیله مبادله حرکت می‌کند، پدیده‌ای که به آن «دلاریزه شدن» گفته می‌شود، و اقتدار پول ملی و سیاست پولی به‌شدت تضعیف می‌گردد. تجربه تاریخی نمونه‌های روشنی از اَبَرتورم را ثبت کرده است. آلمان در سال‌های پس از جنگ جهانی اول، به‌ویژه در سال ۱۹۲۳، یکی از مشهورترین مثال‌هاست؛ جایی که هزینه‌های سنگین جنگ و تأمین مالی آن از طریق چاپ پول، مارک آلمان را به ارزی تقریباً بی‌ارزش تبدیل کرد. زیمبابوه در دهه ۲۰۰۰ نیز نمونه‌ای مدرن‌تر است که تورم‌های چند میلیون درصدی را تجربه کرد و در نهایت به کنار گذاشتن پول ملی انجامید. ونزوئلا در دهه اخیر و مجارستان پس از جنگ جهانی دوم نیز از دیگر نمونه‌های شناخته‌شده اَبَرتورم هستند. وجه مشترک همه این موارد، ترکیبی از کسری بودجه مزمن، تأمین مالی دولت از طریق خلق پول، فروپاشی تولید و از بین رفتن اعتماد عمومی بوده است. به همین دلیل، اَبَرتورم همواره یکی از بزرگ‌ترین کابوس‌های بانک‌های مرکزی محسوب می‌شود. حتی در دوره‌هایی که سیاست‌های پولی بسیار انبساطی اجرا شده‌اند، سیاست‌گذاران تلاش کرده‌اند از ورود اقتصاد به این محدوده خطرناک جلوگیری کنند. تجربه تاریخی نشان می‌دهد مهار اَبَرتورم بسیار پرهزینه، زمان‌بر و اجتماعی‌–سیاسی است و معمولاً نیازمند اصلاحات عمیق پولی، مالی و نهادی می‌باشد. از این منظر، اَبَرتورم نه صرفاً یک پدیده قیمتی، بلکه نشانه‌ای از فروپاشی نظم پولی و اعتماد اقتصادی است  و به همین دلیل جایگاهی ویژه در تحلیل ریسک‌های کلان دارد. دفع تورم و رکود: کاهش یا افزایش نرخ بهره تورم یکی از مهم‌ترین عواملی است که بانک‌های مرکزی در اتخاذ سیاست‌های پولی خود به آن توجه ویژه‌ای دارند. این شاخص اقتصادی نه تنها بر قدرت خرید افراد و بنگاه‌ها تأثیر می‌گذارد، بلکه به‌طور مستقیم بر سیاست‌های مالی و پولی کشورها اثر می‌گذارد. در این راستا، یکی از ابزارهای اصلی که بانک‌های مرکزی برای کنترل تورم از آن استفاده می‌کنند، نرخ بهره است. نرخ بهره، به‌عنوان هزینه استفاده از پول قرضی، نقش کلیدی در کنترل تورم و رکود اقتصادی ایفا می‌کند. زمانی که تورم از حد مطلوب بالاتر می‌رود، بانک‌های مرکزی معمولاً نرخ بهره را افزایش می‌دهند تا با محدود کردن جریان نقدینگی در بازار، تقاضای کل کاهش یابد و از افزایش بیشتر قیمت‌ها جلوگیری کنند. افزایش نرخ بهره به معنی گرانی و محدودیت دسترسی به وام و اعتبار است که در نتیجه تقاضای مصرف‌کنندگان و سرمایه‌گذاران را کاهش می‌دهد، به این ترتیب از شتاب گرفتن تورم جلوگیری می‌شود. با این حال، افزایش نرخ بهره می‌تواند رکود اقتصادی را نیز تشدید کند. در زمانی که اقتصاد در حال رکود است، تقاضای کل کاهش می‌یابد و نرخ بیکاری افزایش می‌یابد. در چنین شرایطی، افزایش نرخ بهره می‌تواند به کاهش بیشتر فعالیت‌های اقتصادی، افت تولید و رشد منفی اقتصادی منجر شود. بنابراین، بانک‌های مرکزی باید در تصمیم‌گیری‌های خود بین کنترل تورم و جلوگیری از رکود تعادل برقرار کنند. در مقابل، وقتی نرخ تورم پایین است یا اقتصاد با رکود مواجه است، بانک‌های مرکزی ممکن است نرخ بهره را کاهش دهند تا از این طریق به تحریک تقاضای کل و رشد اقتصادی کمک کنند. کاهش نرخ بهره باعث ارزان‌تر شدن وام‌ها می‌شود و مصرف‌کنندگان و بنگاه‌ها تشویق می‌شوند تا بیشتر خرج کنند و سرمایه‌گذاری کنند. این سیاست به افزایش فعالیت‌های اقتصادی و در نهایت رشد تولید کمک می‌کند. به‌طور خلاصه، بانک‌های مرکزی با استفاده از نرخ بهره در تلاش هستند تا تورم را در سطح مطلوبی حفظ کنند و از رکود اقتصادی جلوگیری کنند. تصمیمات آن‌ها در این زمینه نه تنها بر وضعیت اقتصادی کشور تأثیر می‌گذارد، بلکه به‌طور مستقیم بر بازارهای مالی، به‌ویژه بازار ارز و سرمایه‌گذاری‌ها تأثیر می‌گذارد. بنابراین، تحلیلگران اقتصادی و سرمایه‌گذاران باید همواره به تغییرات نرخ بهره و سیاست‌های بانک‌های مرکزی توجه داشته باشند، چرا که این تصمیمات می‌تواند پیش‌بینی‌های بازار را تحت تأثیر قرار دهد.  شاخص قیمت مصرف‌کننده (CPI) چیست؟ شاخص قیمت مصرف‌کننده (CPI) یکی از مهم‌ترین و پرکاربردترین شاخص‌های اقتصادی است که برای اندازه‌گیری تورم و ارزیابی تغییرات قیمت کالاها و خدمات در طول زمان استفاده می‌شود. این شاخص، با اندازه‌گیری تغییرات قیمت یک سبد مشخص از کالاها و خدمات مصرفی، نمایی از تورم یا کاهش تورم را در یک اقتصاد به‌دست می‌دهد و به‌عنوان ابزار اصلی برای ارزیابی وضعیت قیمت‌ها در بازارهای مصرفی عمل می‌کند. CPI معمولاً شامل کالاهایی است که بخش زیادی از هزینه‌های روزانه مصرف‌کنندگان را تشکیل می‌دهند؛ از جمله مواد غذایی، پوشاک، مسکن، حمل‌ونقل، بهداشت و درمان، آموزش و تفریح. بنابراین، تغییرات در این شاخص می‌تواند نشان‌دهنده تغییرات در قدرت خرید مردم و نحوه زندگی آنان باشد. نحوه محاسبه CPI محاسبه CPI از طریق وزن‌دهی قیمت‌ها بر اساس اهمیت نسبی کالاها و خدمات در سبد مصرفی خانوارها صورت می‌گیرد. به‌طور ساده، قیمت‌های کالاها و خدمات مختلف جمع‌آوری شده و تغییرات آن‌ها در طول زمان محاسبه می‌شود. سپس، این تغییرات در قالب یک شاخص قیمت به‌صورت ماهانه یا سالانه اعلام می‌شود. برای مثال، اگر قیمت یک کالا مانند نفت یا گندم افزایش یابد، این تغییر در قیمت در محاسبه CPI در نظر گرفته می‌شود. اما در عین حال، کالاهایی که سهم بیشتری در هزینه خانوار دارند، تأثیر بیشتری بر CPI خواهند گذاشت. به‌طور کلی، محاسبه CPI با استفاده از فرمول زیر انجام می‌شود: 100  x  (هزینه سبد مصرفی در سال پایه ÷ هزینه سبد مصرفی در سال جاری)  =  CPI این فرمول به‌طور دقیق‌تر نشان‌دهنده این است که قیمت‌ها چقدر نسبت به سال پایه تغییر کرده‌اند. نقش CPI در ارزیابی تورم شاخص CPI نقش بسیار مهمی در ارزیابی وضعیت تورم ایفا می‌کند. از آنجایی که تورم به افزایش عمومی قیمت‌ها اشاره دارد، تغییرات شاخص CPI می‌تواند نشان‌دهنده میزان تورم در اقتصاد باشد. اگر CPI افزایش یابد، این بدان معناست که هزینه کالاها و خدمات بیشتر شده و در نتیجه تورم در حال افزایش است. برعکس، اگر CPI کاهش یابد، این نشان‌دهنده کاهش تورم یا حتی وقوع دفع تورم است. CPI برای بانک‌های مرکزی و سیاست‌گذاران اقتصادی ابزار حیاتی است. این شاخص می‌تواند مبنای تصمیمات سیاست‌گذاری مانند نرخ بهره باشد. برای مثال، اگر CPI به‌طور مداوم افزایش یابد، بانک مرکزی ممکن است نرخ بهره را افزایش دهد تا از شتاب گرفتن تورم جلوگیری کند. از طرف دیگر، اگر CPI کاهش یابد و اقتصاد در رکود قرار گیرد، بانک‌های مرکزی می‌توانند برای تحریک تقاضا و افزایش فعالیت‌های اقتصادی نرخ بهره را کاهش دهند. به‌طور خلاصه، CPI نه تنها در ارزیابی وضعیت تورم و کمک به سیاست‌گذاران برای اتخاذ تصمیمات اقتصادی نقش اساسی دارد، بلکه برای تحلیلگران بازار، سرمایه‌گذاران و مصرف‌کنندگان نیز ابزاری مفید برای پیش‌بینی روندهای آینده قیمت‌ها و تصمیمات مالی است. انواع شاخص CPI اگرچه در گزارش‌های اقتصادی معمولاً از «CPI» به‌صورت کلی نام برده می‌شود، اما در عمل این شاخص دارای انواع مختلفی است که هرکدام تصویری متفاوت از فشارهای تورمی ارائه می‌دهند. شناخته‌شده‌ترین آن‌ها CPI کل (Headline CPI) است که تغییرات قیمت کل سبد کالاها و خدمات مصرفی، از جمله مواد غذایی و انرژی، را اندازه‌گیری می‌کند. این شاخص بیشترین بازتاب را در رسانه‌ها دارد و بیش از سایر انواع CPI بر انتظارات عمومی و واکنش اولیه بازارها اثر می‌گذارد، اما به دلیل نوسانات شدید قیمت انرژی و مواد غذایی، گاهی تصویر ناپایداری از روند واقعی تورم ارائه می‌دهد. در مقابل، CPI هسته (Core CPI) با حذف قیمت مواد غذایی و انرژی که ذاتاً پرنوسان هستند، تلاش می‌کند روندهای پایدارتر تورم را نشان دهد. این شاخص برای بانک‌های مرکزی اهمیت ویژه‌ای دارد، زیرا مبنای مناسب‌تری برای ارزیابی فشارهای تورمی بلندمدت و تصمیم‌گیری درباره نرخ بهره محسوب می‌شود. علاوه بر این دو، در برخی کشورها شاخص‌های تکمیلی‌تری مانند CPI خدمات، CPI مسکن یا CPI تعدیل‌شده با تغییر الگوی مصرف نیز منتشر می‌شود تا تصویر دقیق‌تری از رفتار قیمت‌ها در بخش‌های مختلف اقتصاد ارائه گردد. درک تفاوت میان این شاخص‌ها به تحلیلگران کمک می‌کند واکنش بازارها به داده‌های تورمی را عمیق‌تر و واقع‌بینانه‌تر تفسیر کنند. چگونگی استفاده از داده‌های CPI در معاملات داده‌های شاخص قیمت مصرف‌کننده (CPI) از مهم‌ترین محرک‌های نوسان در بازار ارز هستند، زیرا مستقیماً بر انتظارات بازار نسبت به مسیر نرخ بهره اثر می‌گذارند. اگر عدد CPI بالاتر از پیش‌بینی‌ها منتشر شود، احتمال افزایش نرخ بهره در آینده تقویت شده و ارز آن کشور معمولاً تقویت می‌شود؛ در مقابل، CPI پایین‌تر از انتظار اغلب به تضعیف ارز منجر می‌شود. برای مثال، در آوریل ۲۰۱۹ نرخ تورم آمریکا ۲.۰ درصد اعلام شد که کمی بالاتر از پیش‌بینی بازار بود و همین موضوع باعث تقویت دلار و آغاز یک روند نزولی در جفت‌ارز AUDUSD شد؛ حرکتی که در تصویر زیر نیز قابل مشاهده است. این نمونه نشان می‌دهد واکنش بازار بیش از آنکه به خود عدد وابسته باشد، به فاصله آن از انتظارات بستگی دارد. با این حال، CPI به‌تنهایی یک استراتژی معاملاتی کامل نیست و باید در کنار سایر متغیرهای کلان مانند سیاست بانک‌های مرکزی، وضعیت رشد اقتصادی و ریسک‌های ژئوپلیتیک تحلیل شود. در عمل، معامله‌گران حرفه‌ای از CPI به‌عنوان یک کاتالیزور نوسان کوتاه‌مدت و یک عامل جهت‌دهنده به انتظارات میان‌مدت استفاده می‌کنند، نه به‌عنوان سیگنال مستقل خرید یا فروش. سخن پایانی تورم و شاخص قیمت مصرف‌کننده (CPI) از جمله مفاهیمی هستند که درک آن‌ها فراتر از دانش نظری، به ابزار عملی تحلیل اقتصاد و بازارهای مالی تبدیل شده است. این شاخص‌ها نه‌تنها وضعیت فعلی قیمت‌ها و قدرت خرید را منعکس می‌کنند، بلکه انتظارات نسبت به مسیر سیاست‌های پولی، به‌ویژه نرخ بهره، را شکل می‌دهند. از همین رو، CPI به یکی از داده‌های کلیدی تبدیل شده که هم سیاست‌گذاران و هم فعالان بازار با دقت آن را رصد می‌کنند. برای معامله‌گران و سرمایه‌گذاران، CPI زمانی بیشترین ارزش را دارد که در کنار سایر داده‌های کلان اقتصادی و در چارچوب یک تحلیل فاندامنتال منسجم به‌کار گرفته شود. واکنش بازارها به تورم، اغلب ترکیبی از عدد منتشرشده، انتظارات قبلی و چشم‌انداز سیاست‌های بانک‌های مرکزی است. در نتیجه، درک صحیح از تورم و CPI می‌تواند به تصمیم‌گیری‌های آگاهانه‌تر، مدیریت بهتر ریسک و تحلیل واقع‌بینانه‌تری از تحولات بازارهای مالی منجر شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
آموزش فارکس کم اثر
آموزش فارکس کم اثر

نرخ بهره چیست و چگونه بازار فارکس را تحت‌تأثیر قرار می‌دهد؟

بازارهای مالی همچون زنجیرهایی به هم پیوسته هستند که هر تکانه‌ای در یکی از حلقه‌ها می‌تواند تأثیرات قابل‌توجهی در سایر بخش‌ها بگذارد. یکی از این عوامل تأثیرگذار، نرخ بهره است؛ که به ظاهر تنها عددی در تقویم اقتصادی است، اما می‌تواند چرخه‌های اقتصادی و روندهای بازارهای جهانی را تغییر دهد. این عامل از آن‌جا که به شدت به سیاست‌های بانک‌های مرکزی وابسته است، به طور مستقیم بر تصمیمات سرمایه‌گذاران و پیش‌بینی‌های آنها در خصوص ارزها تأثیر می‌گذارد. برای بسیاری از کسانی که در بازار فارکس فعالیت دارند، درک نحوه تأثیرگذاری نرخ بهره بر ارزش ارزها از جمله عواملی است که می‌تواند استراتژی‌های معاملاتی را به سمت‌ جدیدی هدایت کند. این که چگونه تغییرات نرخ بهره می‌تواند معادلات عرضه و تقاضای یک ارز را جابه‌جا کند، امری است که هر معامله‌گری باید آن را در نظر داشته باشد. اما چرا این موضوع این‌قدر حیاتی است و چه عواملی آن را به کانون توجه بازار تبدیل کرده‌اند؟ در این مقاله، به بررسی این نکات خواهیم پرداخت و روابط پیچیده بین نرخ بهره، تورم و بازار فارکس را روشن خواهیم ساخت. نرخ بهره چیست؟ نرخ بهره در واقع هزینه‌ای است که برای قرض گرفتن پول پرداخت می‌شود و به عنوان یکی از ابزارهای کلیدی سیاست‌های پولی در اقتصاد جهانی شناخته می‌شود. این نرخ معمولاً توسط بانک‌های مرکزی هر کشور تعیین می‌شود و می‌تواند تأثیر زیادی بر نحوه عملکرد بازارهای مالی و رفتار اقتصادی کشورها داشته باشد. در ساده‌ترین شکل، نرخ بهره درصدی است که بانک‌ها و مؤسسات مالی برای وام دادن پول از افراد یا شرکت‌ها دریافت می‌کنند و در مقابل، به کسانی که پول خود را به بانک‌ها می‌سپارند، به عنوان سود پرداخت می‌شود. نرخ بهره، به‌طور غیرمستقیم، به عنوان «قیمت پول» شناخته می‌شود. در واقع، هنگامی که یک کشور تصمیم می‌گیرد نرخ بهره خود را افزایش دهد، هزینه قرض گرفتن پول گران‌تر می‌شود و برعکس، کاهش نرخ بهره به معنای ارزان‌تر شدن هزینه قرضی است. این تغییرات در نرخ بهره، نه تنها بر رفتار مصرف‌کنندگان و سرمایه‌گذاران داخلی تأثیر می‌گذارد، بلکه تأثیرات جهانی نیز به همراه دارد و می‌تواند ارزش پول ملی کشور را تغییر دهد. از آنجا که بانک‌های مرکزی از نرخ بهره به‌عنوان ابزاری برای کنترل تورم و رشد اقتصادی استفاده می‌کنند، تغییرات در این نرخ‌ها به‌طور مستقیم بر عرضه و تقاضای ارز در بازارهای جهانی تأثیر می‌گذارد. چرخه نرخ بهره و سازوکار اثرگذاری آن بر ارزها نرخ بهره، همچون یک محرک اساسی در بازارهای مالی، نه تنها بر اقتصاد داخلی یک کشور بلکه بر جریان‌های مالی جهانی تأثیرگذار است. تغییرات در نرخ بهره به‌طور مستقیم بر عرضه و تقاضای پول در بازارهای جهانی اثر می‌گذارند و از این رو می‌توانند ارزش ارزها را تحت‌تأثیر قرار دهند. زمانی که یک بانک مرکزی نرخ بهره خود را افزایش می‌دهد، به‌طور معمول این تغییرات موجب کاهش عرضه پول می‌شود. به عبارت ساده‌تر، افزایش نرخ بهره هزینه قرض گرفتن پول را گران‌تر کرده و در نتیجه مصرف‌کنندگان و کسب‌وکارها وام کمتری خواهند گرفت، که در نهایت موجب کاهش گردش پول در اقتصاد می‌شود. این فرآیند به‌طور مستقیم جذابیت سرمایه‌گذاری در آن ارز را تغییر می‌دهد. زمانی که نرخ بهره یک کشور بالا می‌رود، بازده سرمایه‌گذاری در آن کشور (مثلاً از طریق سپرده‌گذاری یا خرید اوراق قرضه دولتی) نسبت به کشورهای با نرخ بهره پایین‌تر افزایش می‌یابد. این جذابیت بیشتر برای سرمایه‌گذاران می‌تواند تقاضا برای ارز آن کشور را بالا ببرد. افزایش تقاضا برای ارز در پی افزایش نرخ بهره، خود منجر به تقویت ارزش آن ارز در برابر سایر ارزها می‌شود. از سوی دیگر، کاهش نرخ بهره می‌تواند نتیجه‌ای معکوس داشته باشد. با ارزان‌تر شدن هزینه قرض گرفتن پول، سرمایه‌گذاران تمایل بیشتری به قرض گرفتن و سرمایه‌گذاری خواهند داشت، که ممکن است موجب افزایش عرضه پول در اقتصاد شود. این افزایش عرضه پول، در نهایت می‌تواند موجب کاهش ارزش ارز شود، زیرا تقاضای جهانی برای آن ارز کمتر می‌شود. در این راستا، بانک‌های مرکزی نقش تعیین‌کننده‌ای در تنظیم جریان سرمایه‌ها دارند. به‌عنوان مثال، افزایش نرخ بهره توسط بانک مرکزی آمریکا می‌تواند موجب تقویت دلار در برابر سایر ارزها شود، چرا که سرمایه‌گذاران تمایل دارند به دنبال سود بالاتر از طریق خرید اوراق قرضه و سپرده‌های دلاری باشند. همینطور، تصمیمات مشابه در سایر کشورها می‌توانند تأثیرات معکوس بر ارزهای آن کشورها داشته باشند. نقش تورم در تصمیمات نرخ بهره تورم، به‌عنوان افزایش مداوم قیمت‌ها در یک اقتصاد، یکی از اصلی‌ترین عوامل تعیین‌کننده در سیاست‌های پولی بانک‌های مرکزی است. زمانی که تورم از حد مورد نظر بانک‌های مرکزی فراتر می‌رود، این نهادها اقدام به افزایش نرخ بهره می‌کنند تا از سرعت رشد قیمت‌ها جلوگیری کرده و قدرت خرید مردم را حفظ کنند. در این شرایط، بانک‌های مرکزی با افزایش نرخ بهره، هزینه قرض گرفتن پول را گران‌تر کرده و از این طریق تقاضا برای وام‌ها را کاهش می‌دهند. این کاهش تقاضا باعث کاهش سرعت گردش پول در اقتصاد شده و در نتیجه از فشار تورمی کاسته می‌شود. از سوی دیگر، هنگامی که تورم در سطح پایینی قرار دارد و تهدیدی برای اقتصاد به شمار نمی‌آید، بانک‌های مرکزی می‌توانند اقدام به کاهش نرخ بهره کنند تا به تحریک رشد اقتصادی و سرمایه‌گذاری بپردازند. کاهش نرخ بهره در این شرایط به‌طور مستقیم باعث ارزان‌تر شدن هزینه‌های قرضی می‌شود که در نتیجه منجر به افزایش تقاضا برای وام و تقویت بخش‌های مختلف اقتصادی می‌شود. این استراتژی معمولاً در دوره‌های رکود اقتصادی یا کاهش شدید تقاضای کل به کار گرفته می‌شود. تصویر زیر نشان می‌دهد که چگونه تورم در ایالات متحده (خط قرمز) پیش از افزایش نرخ بهره (خط آبی) از سوی فدرال رزرو به‌طور محسوس بالا می‌رود. این رابطه معکوس و نحوه واکنش بانک‌های مرکزی به تغییرات تورم نشان‌دهنده تأثیرات گسترده‌ای است که تورم می‌تواند بر تصمیمات نرخ بهره و در نهایت بر ارزش ارزها داشته باشد. انتظارات بازار و واکنش ارزها به تصمیمات بانک مرکزی در بازارهای مالی، یکی از مهم‌ترین عواملی که می‌تواند بر قیمت ارزها تأثیر بگذارد، نه تنها تصمیمات نرخ بهره خود بانک‌های مرکزی، بلکه انتظارات بازار از این تصمیمات است. به عبارت دیگر، بازار معمولاً پیش از آنکه بانک مرکزی تصمیم خود را اعلام کند، در مورد آن پیش‌بینی‌هایی دارد و این انتظارات می‌تواند تغییرات بزرگی در قیمت‌ها ایجاد کند. برای مثال، اگر بازار انتظار افزایش نرخ بهره از سوی بانک مرکزی یک کشور را داشته باشد، حتی پیش از اعلام رسمی این تصمیم، ارز آن کشور ممکن است تقویت شود. دلیل این امر آن است که سرمایه‌گذاران به دنبال کسب بازده بالاتر از نرخ‌های بهره بالاتر هستند و بنابراین پیش از هر اقدام رسمی، خود را برای خرید ارز آن کشور آماده می‌کنند. این حرکت می‌تواند قیمت ارز را افزایش دهد. جدول زیر نمونه‌هایی از این سناریوها را نشان می‌دهد، جایی که واکنش ارزها به تصمیمات نرخ بهره بسته به انتظارات بازار متفاوت است: انتظارات بازار تصمیم نرخ بهره تأثیر بر ارز کاهش نرخ بهره ثابت نگه‌داشتن نرخ تقویت دلار آمریکا افزایش نرخ بهره ثابت نگه‌داشتن نرخ تضعیف دلار آمریکا ثابت نگه‌داشتن نرخ افزایش نرخ بهره تقویت دلار آمریکا ثابت نگه‌داشتن نرخ کاهش نرخ بهره تضعیف دلار آمریکا همانطور که در جدول مشاهده می‌شود، حتی زمانی که بانک مرکزی تصمیم به تغییر نرخ بهره نگیرد، انتظارات بازار می‌تواند موجب تقویت یا تضعیف ارزها شود. این پدیده به ویژه در زمان‌هایی که پیش‌بینی‌های غلط یا دچار عدم قطعیت باشد، می‌تواند تأثیرات زیادی بر بازارهای ارز داشته باشد. در نتیجه، تحلیل انتظارات بازار و بررسی نظرسنجی‌ها، بیانیه‌ها و حتی شایعات می‌تواند در ایجاد استراتژی‌های معاملاتی مؤثر باشد. تفاوت نرخ بهره کشورها و اثر آن بر جفت‌ارزها در بازار فارکس، آنچه جهت حرکت یک جفت‌ارز را تعیین می‌کند صرفاً سطح نرخ بهره یک کشور نیست، بلکه تفاوت مسیر سیاست پولی میان دو کشور است؛ مفهومی که در ادبیات مالی با عنوان اختلاف نرخ بهره (rate differential) شناخته می‌شود. این اختلاف نشان می‌دهد سرمایه در کدام اقتصاد بازدهی نسبی بهتری خواهد داشت و به همین دلیل به کدام ارز تمایل بیشتری پیدا می‌کند. جداول نرخ‌های ضمنی زیر این منطق را به‌خوبی نشان می‌دهند. در جدول اول، بازار انتظار دارد نرخ بهره در اتحادیه اروپا (ECB) با سرعت و شدت بیشتری کاهش یابد (کاهش تجمعی بیش از ۱۴۰ واحد پایه تا پایان ۲۰۲۵)، در حالی که در جدول دوم، مسیر کاهش نرخ‌ها در امریکا ملایم‌تر است (حدود ۷۵ تا ۸۰ واحد پایه در همان بازه). این تفاوت بدان معناست که بازدهی مورد انتظار دارایی‌های مالی در اقتصاد دوم نسبت به اقتصاد اول بالاتر باقی می‌ماند و همین اختلاف، سرمایه را به سمت ارز با بازده بالاتر هدایت می‌کند. نرخ‌های ضمنی بازار – سناریوی کاهش سریع‌تر نرخ بهره تاریخ جلسه نرخ ضمنی (%) تغییر مورد انتظار (واحد پایه) 12-Dec-2024 2.8729 28.8- 30-Jan-2025 2.6145 54.6- 06-Mar-2025 2.2465 91.4- 17-Apr-2025 2.0530 110.7- 05-Jun-2025 1.9044 125.6- 24-Jul-2025 1.8257 133.5- 11-Sep-2025 1.7762 138.4- 30-Oct-2025 1.7826 137.8- 18-Dec-2025 1.7089 145.2- نرخ‌های ضمنی بازار – سناریوی کاهش ملایم‌تر نرخ بهره تاریخ جلسه نرخ ضمنی (%) تغییر مورد انتظار (واحد پایه) 18-Dec-2024 4.408 21.7- 29-Jan-2025 4.328 29.7- 19-Mar-2025 4.197 42.7- 07-May-2025 4.136 48.9- 18-Jun-2025 4.032 59.3- 30-Jul-2025 3.977 64.7- 17-Sep-2025 3.920 70.5- 29-Oct-2025 3.882 74.2- 10-Dec-2025 3.849 77.6- در چنین شرایطی، حتی بدون وقوع یک تغییر واقعی در نرخ‌های امروز، صرفاً تغییر در انتظارات بازار نسبت به آینده نرخ‌ها می‌تواند باعث حرکت جفت‌ارز شود. اگر بازار به این نتیجه برسد که نرخ‌ها در آمریکا دیرتر و کمتر از اروپا کاهش می‌یابد، دلار در برابر یورو تقویت می‌شود و جفت‌ارز EURUSD تحت فشار نزولی قرار می‌گیرد و برعکس. بنابراین، معامله‌گران فارکس بیش از آنکه به تصمیم یک جلسه خاص بانک مرکزی توجه کنند، به مسیر نسبی سیاست پولی نگاه می‌کنند: این‌که کدام بانک مرکزی زودتر، سریع‌تر یا عمیق‌تر نرخ‌ها را کاهش می‌دهد یا افزایش می‌دهد. پاسخ به همین سؤال است که در نهایت تعیین می‌کند کدام ارز تقویت شود و کدام ارز تضعیف. از تحلیل فاندامنتال تا اجرای معامله؛ چرا تأیید تکنیکال نیز ضروری است؟ هرچند تفاوت نرخ بهره و انتظارات بازار می‌تواند جهت کلی حرکت یک جفت‌ارز را مشخص کند، اما به‌تنهایی برای ورود به معامله کافی نیست. تجربه بازار نشان می‌دهد که حتی زمانی که منطق فاندامنتال کاملاً به نفع یک سناریو است، قیمت ممکن است در کوتاه‌مدت مسیر متفاوتی طی کند، اصلاح شود یا در محدوده‌ای نوسان کند. به همین دلیل، ترکیب تحلیل فاندامنتال با ابزارهای تحلیل تکنیکال برای افزایش احتمال موفقیت و کنترل ریسک ضروری است. استفاده از ابزارهای تکنیکال به معامله‌گر کمک می‌کند زمان مناسب ورود را پیدا کند، حد ضرر منطقی تعیین کند و از ورود احساسی به بازار اجتناب کند. الگوهای قیمتی، ساختار بازار، رفتار کندل‌ها، سطوح حمایت و مقاومت و حتی اندیکاتورهایی مانند RSI یا میانگین‌های متحرک می‌توانند به‌عنوان فیلتر دوم عمل کنند تا تنها زمانی وارد معامله شویم که هم روایت بنیادی و هم ساختار قیمتی در یک جهت همسو شده باشند. نمودار زیر نمونه‌ای از همین همگرایی را نشان می‌دهد؛ جایی که تغییر در انتظارات نرخ بهره پس از انتخابات آمریکا و بازقیمت‌گذاری مسیر سیاست پولی فدرال رزرو، با تغییر ساختار تکنیکال در نمودار EURUSD همزمان شده است. در این مثال، ضعف یورو در برابر دلار نه‌تنها از منظر بنیادی قابل توضیح است، بلکه از دید تکنیکال نیز با شکست سطوح کلیدی و تغییر رفتار قیمت تأیید شده است؛ موضوعی که اعتبار سناریوی نزولی را افزایش می‌دهد. سخن پایانی نرخ بهره تنها یک متغیر اقتصادی نیست، بلکه یکی از مهم‌ترین کانال‌هایی است که از طریق آن سیاست پولی به بازارهای مالی و به‌ویژه بازار ارز منتقل می‌شود. آنچه در نهایت جهت حرکت جفت‌ارزها را تعیین می‌کند، نه صرفاً سطح فعلی نرخ‌ها، بلکه مسیر مورد انتظار آن‌ها و تفاوت این مسیر میان اقتصادهای مختلف است؛ مسیری که در انتظارات بازار، قیمت‌گذاری دارایی‌ها و جریان سرمایه منعکس می‌شود. برای معامله‌گران فارکس، درک این دینامیک به معنای داشتن یک نقشه راه است: شناخت روایت فاندامنتال بازار برای تشخیص جهت، و استفاده از ابزارهای تکنیکال برای زمان‌بندی و مدیریت ریسک. ترکیب این دو، به جای تکیه بر یکی از آن‌ها، چارچوبی منسجم‌تر برای تصمیم‌گیری فراهم می‌کند و کمک می‌کند معاملات نه بر پایه حدس و واکنش‌های هیجانی، بلکه بر اساس منطق اقتصادی و رفتار واقعی قیمت انجام شوند. در نهایت، نرخ بهره شاید به‌ظاهر عددی ساده باشد، اما در عمل یکی از قدرتمندترین نیروهایی است که مسیر سرمایه، ارزش ارزها و فرصت‌های معاملاتی را شکل می‌دهد و بی‌توجهی به آن، به معنای نادیده گرفتن یکی از مهم‌ترین زبان‌هایی است که بازار با آن سخن می‌گوید. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
آموزش کم اثر
آموزش کم اثر

اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶

سال ۲۰۲۵ برای اقتصاد بریتانیا سالی پرتلاطم و فرسایشی بود؛ سالی که در آن این اقتصاد، همچنان زیر سایه پیامدهای پسابرگزیت و شوک‌های به‌جامانده از بحران‌های پیشین، با تورم بالا و رشدی کم‌رمق دست‌وپنجه نرم کرد. هرچند نرخ تورم در مقایسه با اوج‌های تاریخی خود به‌تدریج کاهش یافت، اما از منظر افکار عمومی، اقتصاد بریتانیا همچنان در وضعیتی شبیه به «خستگی مزمن» و نوعی رکود پایدار گرفتار ماند؛ وضعیتی که بهبود آن در زندگی روزمره خانوارها به‌سختی قابل لمس بود. در این گزارش، مهم‌ترین تحولات سیاست‌های مالی و پولی بریتانیا، شرایط بازار کار و هزینه‌های زندگی و عملکرد بازارهای مالی این کشور در سال ۲۰۲۵ مرور می‌شود. همچنین، با نگاهی رو به جلو، چشم‌انداز اقتصاد بریتانیا در سال ۲۰۲۶ بررسی خواهد شد تا مشخص شود این متغیرها چگونه می‌توانند مسیر پوند، اوراق قرضه و بازار سهام بریتانیا را در سال پیشِ‌رو شکل دهند. سیاست مالی ۲۰۲۵: ریاضت نوین در سایه کسری بودجه در سال ۲۰۲۵، دولت جدید حزب کارگر به رهبری کی‌یر استارمر کار خود را در شرایطی آغاز کرد که با کسری بودجه بالا و بدهی عمومی فزاینده روبه‌رو بود؛ وضعیتی که سیاست مالی را به محور اصلی سیاست داخلی بدل ساخت. ریچل ریوز، وزیر دارایی، در بودجه پاییز ۲۰۲۵ اعلام کرد افزایش مالیات‌ها برای تأمین مالی خدمات عمومی و مهار بدهی اجتناب‌ناپذیر است؛ تصمیمی که بار مالیاتی را به بالاترین سطح چند دهه اخیر رساند و اگرچه نشانه‌ای از بازگشت انضباط مالی تلقی شد، فشار محسوسی بر طبقه متوسط وارد کرد. دولت وعده داد منابع حاصل صرف آموزش، سلامت و زیرساخت‌ها شود، اما منتقدان این رویکرد را تداوم ریاضت اقتصادی با ظاهری تازه دانستند و نسبت به فرسایش اعتماد عمومی هشدار دادند. در کنار افزایش مالیات، حمایت‌های محدودی مانند کاهش مالیات انرژی و افزایش حداقل دستمزد نیز اجرا شد، اما این اقدامات نتوانستند اثر معناداری بر فشار هزینه‌های زندگی بگذارند. از نگاه بسیاری از تحلیل‌گران، بودجه ۲۰۲۵ بیش از آنکه نقطه عطف اصلاحات ساختاری باشد، تلاشی برای «خرید زمان» و عبور از بحران بدون افزایش شدید بدهی بود. در مجموع، دولت کوشید میان مهار تورم و جلوگیری از سقوط رشد اقتصادی تعادلی شکننده برقرار کند. نتیجه این رویکرد، قرار گرفتن اقتصاد در وضعیتی شبیه رکودِ نرم بود؛ اقتصادی که از شوک‌های حاد عبور کرده، اما همچنان با ضعف تقاضا و گره‌های ساختاری مواجه است. در چنین فضایی، نه نشانه روشنی از بازگشت رونق دیده شد و نه فشار معیشتی به‌طور محسوسی کاهش یافت، به‌گونه‌ای که هر شوک جدید؛ از نوسانات انرژی تا تنش‌های ژئوپلیتیک، می‌توانست این توازن شکننده را برهم بزند. سیاست پولی و تورم: چرخش محتاطانه بانک مرکزی و مهار تدریجی فشارهای قیمتی تورم مصرف‌کننده که در سال‌های قبل به سطوح دورقمی رسیده بود، در طول سال ۲۰۲۵ مسیر نزولی در پیش گرفت، هرچند بریتانیا همچنان بالاترین نرخ تورم را در میان اقتصادهای گروه هفت ثبت کرد. متوسط تورم در سال ۲۰۲۵ حدود ۳٫۴ درصد برآورد شد و انتظار می‌رود در ۲۰۲۶ به حوالی ۲٫۵ درصد کاهش یابد؛ سطوحی که هنوز بالاتر از هدف ۲ درصدی بانک انگلستان است، اما کاهش تورم از اوج نزدیک به ۱۰ درصد در ۲۰۲۲ به محدوده ۳ درصد در اواخر ۲۰۲۵، از منظر سیاست‌گذاری پولی دستاوردی معنادار محسوب می‌شود. در این شرایط، بانک انگلستان پس از دوره‌ای از انقباض شدید در سال‌های ۲۰۲۲ و ۲۰۲۳، در ۲۰۲۵ به‌تدریج مسیر خود را تغییر داد و فرآیند کاهش نرخ بهره را آغاز کرد. طی چهار مرحله، نرخ بهره سیاستی از ۵ درصد به ۳٫۷۵ درصد کاهش یافت، هرچند این چرخش با احتیاط فراوان همراه بود و اختلاف نظر در کمیته سیاست پولی نشان می‌داد نگرانی‌ها درباره پایداری تورم همچنان پابرجاست. افت تورم نوامبر به ۳٫۲ درصد (پایین‌ترین سطح هشت‌ماهه) که تا حدی حاصل کاهش قیمت مواد غذایی و تخفیف‌های فصلی بود، زمینه را برای این چرخش محتاطانه فراهم کرد و احتمال تداوم کاهش نرخ‌ها در سال ۲۰۲۶ را تقویت نمود. در کنار این تحولات، سرد شدن بازار کار نیز به مهار تورم کمک کرد؛ نرخ بیکاری افزایش یافت، رشد دستمزدها کند شد و مصرف خانوارها ضعیف‌تر گردید. با این حال، سیاست‌های مالی دولت؛ به‌ویژه افزایش مالیات‌ها بر کارفرمایان، مانعی در برابر کاهش سریع‌تر تورم بود و به پایداری نسبی فشارهای قیمتی دامن زد. در مجموع، انتظار می‌رود در سال ۲۰۲۶ ترکیب سیاست پولی انبساطی ملایم و سیاست مالی انقباضی، تورم را به‌تدریج به هدف ۲ درصدی نزدیک کند؛ روندی که کاهش بازده اوراق قرضه در اواخر ۲۰۲۵ نیز به‌عنوان نشانه‌ای از خوش‌بینی محتاطانه بازارها نسبت به آن تعبیر می‌شود. بازار کار و هزینه‌های زندگی: فشار ممتد بر معیشت خانوارها سال ۲۰۲۵ برای معیشت خانوارهای بریتانیایی سالی دشوار بود. هرچند تورم از میانه سال کاهش یافت، اما سطح عمومی قیمت‌ها در سطوحی بالا تثبیت شد و قدرت خرید واقعی خانوارها به‌طور محسوسی افت کرد. حمایت‌های اجتماعی دولت؛ مانند افزایش کمک‌هزینه کودکان و یارانه اقشار کم‌درآمد، نتوانست احساس گسترده گرانی را تعدیل کند، زیرا بسیاری از قیمت‌ها هرگز به سطوح پیشین بازنگشتند و دستمزد واقعی بخش بزرگی از جامعه عملاً کوچک‌تر شد. این شکاف میان آمارهای رسمی و تجربه زیسته مردم در شاخص‌های اجتماعی به‌وضوح دیده شد. هزینه مسکن و قبوض انرژی برای بسیاری از خانوارها کمرشکن بود، مراجعه به بانک‌های غذا افزایش یافت و اصطلاح «فقر پنهان» به بخشی از ادبیات عمومی بدل شد. ترکیب رشد ضعیف دستمزد واقعی، نرخ بهره بالای وام‌ها و افزایش مالیات‌ها، طبقه متوسط را بیش از پیش در برابر شوک‌های اقتصادی آسیب‌پذیر کرد؛ به‌طوری که حتی خانوارهای دارای دو منبع درآمد نیز برای پوشش هزینه‌های پایه به اعتبار مصرفی متوسل شدند و بدهی خانوارها افزایش یافت. بازار مسکن نیز بازتابی از همین فشارها بود. اگرچه رشد قیمت مسکن در ۲۰۲۵ تقریباً متوقف شد، اما نرخ‌های بالای وام و تداوم رشد اجاره‌بها موجب شد بحران «استطاعت مالی» مسکن پابرجا بماند، به‌ویژه در لندن و جنوب انگلیس. وعده ساخت سالانه ۳۰۰ هزار واحد مسکونی و حمایت‌های حقوقی از مستأجران، به‌دلیل موانع ساختاری عرضه، اثر محدودی داشت. در مجموع، کاهش تورم به بهبود ملموس استانداردهای زندگی ترجمه نشد و همین فاصله میان روایت آماری و تجربه اجتماعی، به یکی از چالش‌های اصلی دولت و منبع بالقوه نارضایتی و بی‌اعتمادی اجتماعی تبدیل شد. بازارهای مالی: ارز، اوراق قرضه و سهام پوند بریتانیا در سال ۲۰۲۵ دوره‌ای پرنوسان را تجربه کرد. در نیمه نخست سال، تورم بالا و چشم‌انداز نرخ‌های بهره محدودکننده به استرلینگ فشار وارد کرد، اما در نیمه دوم، هم‌زمان با کاهش تورم و ارسال سیگنال‌های تسهیل پولی از سوی بانک انگلستان، روند ارز معکوس شد. انتشار بودجه پاییزه دولت با پیام انضباط مالی، نقطه عطف این تغییر بود و به بازسازی نسبی اعتماد بازارها انجامید؛ سرمایه‌گذاران به خرید اوراق قرضه روی آوردند، بازدهی‌ها کاهش یافت و پوند تقویت شد. در مجموع، استرلینگ سال را در سطحی بالاتر از ابتدای سال به پایان برد و در برابر دلار حدود ۸ درصد تقویت شد. در بازار اوراق قرضه، بازده‌ها که در ابتدای سال به نزدیکی ۵ درصد رسیده بودند، با کاهش تورم و بهبود اعتبار مالی دولت مسیر نزولی گرفتند و حجم انتشار بدهی جدید نیز کاهش یافت. هم‌زمان، بورس لندن نیز علیرغم رشد ضعیف اقتصاد واقعی عملکردی فراتر از انتظار ثبت کرد؛ تضعیف مقطعی پوند به نفع شرکت‌های صادرکننده تمام شد و خوش‌بینی جهانی نسبت به کاهش نرخ‌های بهره از سهام حمایت کرد. شاخص FTSE 100 در پایان سال به نزدیکی رکوردهای تاریخی رسید و شرکت‌های بزرگ، به‌ویژه در حوزه‌های انرژی، معدن و خدمات مالی، از فضای تورمیِ رو به کاهش و ثبات نسبی سیاسی بهره‌مند شدند. چشم‌انداز اقتصاد بریتانیا در ۲۰۲۶؛ بهبود آهسته در سایه عدم‌قطعیت‌ها با ورود به سال ۲۰۲۶، فشارهای تورمی در حال فروکش کردن است و انتظار می‌رود تورم به‌تدریج به هدف ۲ درصدی بانک انگلستان نزدیک شود؛ اغلب پیش‌بینی‌ها تورم متوسط سال را در محدوده ۲٫۵ درصد برآورد می‌کنند. این روند به بانک مرکزی اجازه می‌دهد کاهش نرخ بهره را ادامه دهد، اما سیاست‌گذاران تأکید کرده‌اند این مسیر بسیار تدریجی و محتاطانه خواهد بود تا از بازگشت تورم جلوگیری شود. در نتیجه، نرخ بهره سیاستی احتمالاً تنها اندکی کاهش می‌یابد و در سطوحی نسبتاً بالا باقی می‌ماند، که خود به معنای تداوم شرایط مالی محدودکننده، هرچند ملایم‌تر، خواهد بود. در سوی رشد اقتصادی، چشم‌انداز همچنان کم‌جان است. پس از رشدی نزدیک به ۱٫۴ درصد در ۲۰۲۵، انتظار می‌رود تولید ناخالص داخلی در ۲۰۲۶ حدود ۱٫۲ درصد افزایش یابد؛ رشدی پایین‌تر از ظرفیت بالقوه که حاصل تداوم فشار بر خانوارها، ضعف سرمایه‌گذاری بخش خصوصی و بهره‌وری پایین است. سیاست مالی انقباضی دولت نیز اجازه نمی‌دهد مخارج عمومی به محرک تازه‌ای بدل شود و صادرات هم زیر سایه عدم‌قطعیت‌های تجارت جهانی و پیامدهای پسابرگزیت محدود خواهد ماند. نتیجه آن است که اقتصاد احتمالاً از رکود تمام‌عیار اجتناب می‌کند، اما وارد فاز رونق پرشتاب نیز نخواهد شد. در بازار کار، سرد شدن اقتصاد به افزایش تدریجی بیکاری و کند شدن رشد دستمزدها می‌انجامد؛ هرچند افت تورم می‌تواند به تثبیت یا اندکی بهبود دستمزد واقعی کمک کند. برای خانوارها، ترمیم قدرت خرید زمان‌بر خواهد بود و استانداردهای زندگی در کوتاه‌مدت همچنان تحت فشار می‌ماند. در بازارهای مالی نیز انتظار می‌رود پوند نسبتاً باثبات باشد، بازده اوراق در سطوح پایین‌تر یا ثابت بماند و بورس پس از رشد قوی ۲۰۲۵ با احتیاط بیشتری پیش برود؛ فضایی که به سود شرکت‌های متمرکز بر بازار داخلی است، اما صادرکنندگان را در معرض ریسک‌های بیرونی و نوسانات ارزی قرار می‌دهد. ✔️  بیشتر بخوانید: سراب تورم در سال آینده؛ چرا کاهش تورم لزوماً به معنای ارزان‌شدن نیست؟ سخن پایانی سال ۲۰۲۵ برای اقتصاد بریتانیا سال گذار از بی‌ثباتی به ثبات نسبی بود. دولت با اتخاذ سیاست‌های انضباط مالی و افزایش مالیات‌ها تلاش کرد کسری بودجه را مهار و اعتماد بازارها را بازسازی کند و بانک انگلستان نیز با مشاهده نشانه‌های فروکش تورم، مسیر سیاست پولی را به‌تدریج از انقباض شدید به سمت تسهیل محتاطانه تغییر داد. حاصل این ترکیب سیاستی، جلوگیری از رکود عمیق و کاهش تدریجی التهاب تورمی بود، هرچند این دستاورد به بهای رشد اقتصادی ضعیف و فشار مداوم بر معیشت خانوارها حاصل شد. بازارهای مالی به این چرخش واکنش مثبتی نشان دادند؛ پوند تقویت شد و اوراق قرضه دولتی بار دیگر به دارایی‌ای جذاب‌تر برای سرمایه‌گذاران بدل شد، اما برای بخش بزرگی از جامعه، سال ۲۰۲۵ همچنان به‌عنوان سالی سخت از منظر هزینه‌های زندگی در حافظه جمعی باقی ماند. چشم‌انداز سال ۲۰۲۶ نیز حکایت از تداوم همین روندهای کلی دارد: تورمی رو به کاهش، رشدی محدود اما مثبت و سیاست‌های پولی و مالی که تا مدتی دیگر همچنان محتاطانه باقی خواهند ماند. در چنین فضایی، احتمال بروز شوک‌های بزرگ در بازارهای مالی پایین است، مگر آنکه عوامل بیرونی توازن شکننده فعلی را برهم بزنند. با این حال، چالش اصلی سیاست‌گذاران فراتر از مهار تورم، احیای ملموس اقتصاد برای شهروندان است؛ رشدی که در دستمزد واقعی، قدرت خرید و کیفیت خدمات عمومی احساس شود. تنها در این صورت است که اعتماد فرسوده‌شده بازسازی خواهد شد و اقتصاد بریتانیا می‌تواند از وضعیت «رکود خاکستری» به مسیری پایدارتر از رونق حرکت کند. برای تریدرها و سرمایه‌گذاران نیز رصد دقیق سیاست‌های بانک انگلستان، تحولات بودجه‌ای دولت و داده‌های کلان اقتصادی در سال ۲۰۲۶ همچنان کلید درک مسیر آینده پوند، اوراق قرضه و بازار سهام بریتانیا خواهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سراب تورم در سال آینده؛ چرا کاهش تورم لزوماً به معنای ارزان‌شدن نیست؟

حدود هشت ماه از آنچه «روز رهایی» نام گرفت گذشته است؛ روزی که موج تازه‌ای از تعرفه‌های تجاری آمریکا بر واردات اعمال شد و بسیاری انتظار داشتند که بلافاصله شاهد جهش معنادار تورم باشند. اما برخلاف آن نگرانی‌ها، تصویر تورم در ماه‌های بعدی آن‌قدرها هم تیره و نگران‌کننده از آب درنیامد. بله، قیمت‌ها بالاتر رفتند؛ اما نه به اندازه‌ای که روایت غالب بازار را به‌طور جدی تغییر دهند. اکنون که بازارها به سال ۲۰۲۶ چشم دوخته‌اند، پرسش اصلی این است که داستان تورم چگونه تغییر خواهد کرد؟ آیا واقعاً وارد فاز جدیدی از مهار تورم می‌شویم یا صرفاً با یک «سراب آماری» مواجه خواهیم شد که کاهش ظاهری تورم را نشان می‌دهد، بدون آنکه هزینه‌های زندگی واقعاً کاهش یافته باشند؟ نکته کلیدی اینجاست: تعرفه‌ها اثر فوری ندارند. افزایش هزینه واردات ماه‌ها طول می‌کشد تا از زنجیره تأمین عبور کند، به تولیدکننده برسد، سپس به خرده‌فروش منتقل شود و نهایتاً در سبد مصرف‌کننده منعکس گردد. به همین دلیل، حتی امروز هم احتمالاً هنوز تمام اثرات تورمی تعرفه‌ها را در داده‌های رسمی نمی‌بینیم. در حال حاضر، تنها بخشی که نشانه‌هایی از این فشار را نشان می‌دهد، تورم کالاهای هسته‌ای است؛ جایی که قیمت برخی کالاهای فیزیکی به‌آرامی بالا رفته است. اما در مجموع، تورم کلی بسیار آرام‌تر از آن چیزی بوده که بسیاری در ابتدای سال از آن واهمه داشتند. با این حال، این آرامش می‌تواند گمراه‌کننده باشد. آنچه در سال آینده شکل خواهد گرفت، بیش از آنکه «کاهش واقعی تورم» باشد، حاصل اثر پایه در محاسبات سالانه است. به بیان ساده، وقتی قیمت‌ها یک‌بار جهش می‌کنند و در سطح بالاتری تثبیت می‌شوند، نرخ تورم سالانه در سال بعد به‌طور مکانیکی کاهش می‌یابد؛ حتی اگر قیمت‌ها همچنان بالا باقی بمانند. مثال ساده این است: اگر قیمت یک کالا به‌واسطه تعرفه از ۲۰ دلار به ۲۵ دلار برسد، تورم آن کالا ۲۵ درصد خواهد بود. اما اگر سال بعد همان کالا همچنان ۲۵ دلار باقی بماند، نرخ تورم آن صفر گزارش می‌شود؛ بدون آنکه مصرف‌کننده واقعاً احساس ارزانی کند. این همان جایی است که «سراب تورم» شکل می‌گیرد: داده‌ها از کاهش تورم حکایت می‌کنند، اما سطح قیمت‌ها بالا مانده است. این پدیده به‌ویژه در نیمه دوم سال ۲۰۲۶ اهمیت پیدا می‌کند؛ جایی که اثرات افزایشی تعرفه‌ها به‌طور کامل وارد محاسبات سال قبل شده و نرخ‌های سالانه ناگهان نرم‌تر به نظر می‌رسند. نتیجه می‌تواند کاهش محسوس CPI و PCE در آمارهای رسمی باشد؛ کاهشی که بیشتر ریاضی است تا اقتصادی و این دقیقاً همان نقطه‌ای است که سیاست پولی وارد بازی می‌شود. فدرال رزرو در حال حرکت به‌سمت نرخی است که بسیاری آن را «نرخ بهره خنثی» می‌دانند؛ چیزی در حدود ۳ درصد. اگر کاهش نرخ بهره در نیمه اول سال با مقاومت مواجه شود، کاهش ظاهری تورم در نیمه دوم می‌تواند بهانه‌ای کاملاً مناسب برای تسهیل سیاست پولی باشد؛ به‌ویژه در فضایی که فشار سیاسی برای حمایت از رشد اقتصادی افزایش می‌یابد. پرسش کلیدی این است: آیا فدرال رزرو فراتر از اعداد نگاه خواهد کرد و واقعیت سطح قیمت‌ها را در نظر خواهد گرفت؟ یا اینکه کاهش ظاهری تورم را به‌عنوان مجوزی برای کاهش نرخ بهره می‌پذیرد؛ حتی اگر فشار هزینه‌ها بر مصرف‌کننده همچنان بالا باقی مانده باشد؟ در هر دو حالت، یک واقعیت پابرجاست: کاهش تورم به معنای کاهش قیمت‌ها نیست. این واقعیتی است که اقتصاد جهانی در دهه‌های اخیر با آن زندگی کرده است. قیمت‌ها بالا می‌روند، در سطح جدید تثبیت می‌شوند و تورم فقط سرعت این حرکت را اندازه می‌گیرد؛ نه جهت آن را. بنابراین، در سال آینده، مهم‌ترین کار برای فعالان بازار این است که فریب اعداد سالانه را نخورند. تمرکز باید بر داده‌های ماهانه باشد؛ جایی که می‌توان دید آیا فشار هزینه واقعاً کاهش یافته یا فقط در یک سطح بالا قفل شده است. سرانجام، آنچه در سال ۲۰۲۶ خواهیم دید، احتمالاً نه پایان تورم خواهد بود و نه بازگشت به قیمت‌های گذشته؛ بلکه صرفاً ورود به یک تعادل جدید با سطح قیمتی بالاتر است. سرابی که آرامش می‌آورد، اما واقعیت معیشت را تغییر نمی‌دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افت مدعیان بیمه بیکاری آمریکا؛ نشانه‌ای از تاب‌آوری بازار کار در دل نوسانات فصلی

آخرین گزارش هفتگی وزارت کار ایالات متحده نشان می‌دهد که تعداد مدعیان اولیه بیمه بیکاری با کاهش غیرمنتظره‌ای مواجه شده و به ۲۱۴ هزار نفر رسیده است؛ رقمی که به‌طور معناداری پایین‌تر از پیش‌بینی ۲۲۴ هزار نفری اقتصاددانان قرار دارد. این افت در شرایطی رخ داده که داده‌های بازار کار در هفته‌های پایانی سال معمولاً تحت تأثیر نوسانات فصلی ناشی از تعطیلات قرار می‌گیرند و تفسیر آن‌ها نیازمند دقت بیشتری است. کاهش تعداد مدعیان اولیه، به‌طور کلی به‌عنوان نشانه‌ای از محدود بودن موج اخراج‌ها و پایداری تقاضا برای نیروی کار تعبیر می‌شود. میانگین متحرک چهار هفته‌ای  که معیار دقیق‌تری برای سنجش روند واقعی بازار کار است نیز با اندکی کاهش به حدود ۲۱۶.۷ هزار نفر رسیده است. این موضوع نشان می‌دهد که حتی پس از هموارسازی نوسانات هفتگی، فشار صعودی قابل توجهی بر اخراج‌ها مشاهده نمی‌شود و بازار کار همچنان از ثبات نسبی برخوردار است. در مقابل، مدعیان ادامه‌دار بیمه بیکاری به حدود ۱.۹۲ میلیون نفر افزایش یافته‌اند؛ موضوعی که می‌تواند نشانه‌ای از طولانی‌تر شدن مدت بیکاری برای بخشی از نیروی کار باشد. این واگرایی ملایم بین کاهش ورودی‌های جدید به بیکاری و افزایش تعداد افرادی که همچنان از مزایا استفاده می‌کنند، تصویری از بازاری ارائه می‌دهد که در آن اخراج‌ها محدود است، اما جذب مجدد برخی از بیکاران با سرعت کمتری انجام می‌شود. در سطح ایالتی نیز تصویر ناهمگن است: برخی ایالت‌ها مانند نیویورک، ایلینوی و پنسیلوانیا کاهش قابل توجهی در مدعیان ثبت کرده‌اند، در حالی که در ایالت‌هایی مانند رودآیلند و ویرجینیای غربی افزایش‌هایی مشاهده شده است. این اختلافات منطقه‌ای تأیید می‌کند که تعدیل‌ها بیشتر ماهیتی بخشی و محلی دارند تا اینکه بیانگر یک چرخش کلان در چرخه بازار کار باشند. در همین حال، داده‌های مکمل از گزارش‌های بخش خصوصی نیز تصویر متناقض اما قابل جمعی ارائه می‌کنند. شاخص هفتگی ADP از افت شدید رشد اشتغال در ماه قبل حکایت داشت، اما داده‌های جدیدتر از بهبود نسبی در ماه دسامبر خبر می‌دهند. این موضوع با روایت فعلی همخوان است: اقتصاد آمریکا نه در حال ورود به رکود است و نه در وضعیت رونق شتابان قرار دارد، بلکه وارد فاز «سرد شدن کنترل‌شده» شده است. در مجموع، کاهش مدعیان اولیه بیمه بیکاری به زیر سطح انتظارات بازار، پیام روشنی برای سیاست‌گذاران و سرمایه‌گذاران دارد: بازار کار آمریکا همچنان مقاوم است، حتی اگر نشانه‌هایی از کند شدن تدریجی در زیر پوست داده‌ها قابل مشاهده باشد. برای فدرال رزرو، این ترکیب به معنای کاهش فشار برای تسهیل سریع سیاست پولی است؛ و برای بازارها، نشانه‌ای از آنکه اقتصاد آمریکا هنوز از یک فرود سخت فاصله دارد؛ هرچند مسیر پیش‌رو همچنان به داده‌های ماه‌های آینده وابسته خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا – دسامبر

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا - CB Consumer Confidence (دسامبر) واقعی  ................. 89.1 پیش‌بینی  ............ 91 قبلی  .................... 88.7

خواندن کامل خبر
داده های اقتصادی کم اثر

پتانسیل صعودی چین برای انویدیا و AMD

گمانه‌زنی‌های تازه درباره احتمال صدور مجوز از سوی آمریکا برای فروش پردازنده‌های گرافیکی (GPU) به چین، توجه‌ها را به پتانسیل رشد درآمدی انویدیا و AMD جلب کرده است. به برآورد مؤسسه «ریموند جیمز»، AMD می‌تواند بین ۵۰۰ تا ۸۰۰ میلیون دلار به درآمد خود اضافه کند که معادل ۰٫۱۰ تا ۰٫۲۰ دلار افزایش در سود هر سهم (EPS) غیر GAAP است؛ افزایشی که عمدتاً از محل شتاب‌دهنده‌های سازگار با مقررات چین حاصل می‌شود. فرصت انویدیا بزرگ‌تر ارزیابی می‌شود؛ به‌طوری‌که پتانسیل ۷ تا ۱۲٫۵ میلیارد دلار درآمد اضافی و ۰٫۱۵ تا ۰٫۳۰ دلار افزایش EPS در سال ۲۰۲۶ برای این شرکت متصور است. با این حال، همچنان ابهاماتی درباره زمان صدور مجوزها، میزان تقاضای چین و هزینه‌های صادراتی آمریکا وجود دارد، اما حتی فروش در حجم‌های محدود نیز می‌تواند اثر معناداری داشته باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

برآورد نهایی شاخص احساسات مصرف‌کننده دانشگاه میشیگان – Consumer Sentiment (دسامبر)

برآورد نهایی شاخص احساسات مصرف‌کننده دانشگاه میشیگان - Consumer Sentiment (دسامبر) واقعی ..................... 52.9 پیش‌بینی ................ 53.4 قبلی ........................ 53.3 برآورد نهایی انتظارات تورمی یک‌ساله دانشگاه میشیگان - Inflation Expectations (دسامبر) واقعی ..................... 4.2 درصد پیش‌بینی ................ 4.1 درصد قبلی ........................ 4.1 درصد برآورد نهایی انتظارات تورمی پنج‌ساله دانشگاه میشیگان - Inflation Expectations (دسامبر) واقعی ..................... 3.2 درصد پیش‌بینی ................ 3.2 درصد قبلی ........................ 3.2 درصد  

خواندن کامل خبر
داده های اقتصادی کم اثر