TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

ریوز، وزیر خزانه داری بریتانیا: برنامه‌ای برای افزایش مالیات بر ارزش افزوده نداریم

ریوز، وزیر دارایی بریتانیا، در پاسخ به پرسشی درباره احتمال افزایش مالیات بر ارزش افزوده (VAT) اعلام کرد که تعهدات مندرج در بیانیه انتخاباتی دولت همچنان پابرجا هستند. وی همچنین افزود که صندوق بین‌المللی پول (IMF) پیشنهاد کرده که بریتانیا تنها یک رویداد مالی در سال داشته باشد و تأکید کرد: «من با این پیشنهاد موافقم».

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

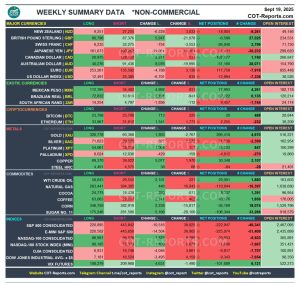
داده‌های COT مربوط به هفته منتهی به ۲۶ سپتامبر منتشر شد

داده‌های گزارش COT (Commitments of Traders) تصویری روشن از رفتار سفته‌بازان بزرگ در بازارهای مالی ارائه می‌دهد. این آمار نشان می‌دهد که معامله‌گران نهادی و صندوق‌های سرمایه‌گذاری در چه دارایی‌هایی موقعیت خرید یا فروش سنگین گرفته‌اند و تغییرات هفتگی آن‌ها چه روندی را آشکار می‌سازد. تحلیل این داده‌ها به فعالان بازار کمک می‌کند جهت احتمالی سرمایه‌ها، سطح ریسک‌پذیری و نقاط احتمالی تغییر روند را بهتر تشخیص دهند و تصمیم‌گیری آگاهانه‌تری در معاملات خود داشته باشند. نکات کلیدی ۳۰-روز Fed Funds: جهش بسیار بزرگ در موقعیت‌های فروش؛ خالص موقعیت = -386,831، تغییر خالص = -267,318 — بزرگترین جابه‌جایی هفته. اوراق ۲-ساله (2Y T-Note): خالص موقعیت بسیار منفی اما با پوشش شورت‌ها؛ خالص = -1,300,198، تغییر خالص = +103,272 (پوشش شورت قابل توجه). شاخص‌ها (S&P500): خالص هنوز منفی -172,549 اما شورت‌ها کاهش یافته‌اند؛ تغییر خالص = +52,525 (کاهش فشار نزولی کوتاه‌مدت). ین ژاپن (JPY): خالص خرید قوی +79,500 و تغییر خالص مثبت +18,089 — سفته‌بازان بزرگ در این هفته تمایل به خرید ین نشان داده‌اند. اتر میکرو (ETH Micro): حجم بسیار بالای فعالیت دوطرفه؛ Long +82,892 و Short +83,253 — افزایش هم‌زمان هر دو طرف و رشد نقدشوندگی/هجینگ. خالص اندکی منفی -6,298. محصولات کشاورزی و شکر: برخی کالاها (مثل Wheat, Corn, Sugar) شاهد افزایش موقعیت‌های فروش خالص یا کاهش موقعیت‌های خرید بوده‌اند. بخش‌بندی تفصیلی و تحلیل عددی قالب هر خط: نام دارایی — Long (تغییر)، Short (تغییر) — خالص (Long−Short) — تغییر خالص (تغییرLong−تغییرShort) سپس تفسیر کوتاه با توجه به جهت و اندازه تغییرها. 1) ارزها USD (دلار آمریکا) — Long = 14,032 (+1,541)، Short = 24,376 (−1,009) خالص = −10,344 (خالص فروش)، تغییر خالص = +2,550. تفسیر: سفته‌بازان فروش خالص دلار را در مقیاس کم پوشش داده‌اند (کاهش شورت‌ها + افزایش خریدها) — حرکت به سمت کاهش فشار نزولی خالص دلار. EUR (یورو) — Long = 252,472 (−789)، Short = 138,127 (+2,625) خالص = +114,345 (خالص خرید)، تغییر خالص = −3,414. تفسیر: یورو هنوز خالص خرید بالایی دارد، اما در این هفته اندکی به سمت پوشش خرید (یا افزایش فروش) حرکت کرده است. GBP (پوند) — Long = 84,500 (+3,704)، Short = 86,464 (−912) خالص = −1,964 (تقریباً متعادل)، تغییر خالص = +4,616. تفسیر: پوند از حالت کمی شورت خالص به سمت تعادل/سبک لانگ متمایل شده — پوشش شورت‌ها مشهود است. CAD (دلار کانادا) — Long = 18,035 (−2,940)، Short = 132,841 (+4,689) خالص = −114,806 (خالص فروش قوی)، تغییر خالص = −7,629. تفسیر: افزایش شورت‌ها و کاهش لانگ‌ها؛ سفته‌بازان بزرگ روی ضعف بیشتر CAD شرط بسته‌اند. JPY (ین ژاپن) — Long = 176,400 (+14,727)، Short = 96,900 (−3,362) خالص = +79,500 (خالص خرید قوی)، تغییر خالص = +18,089. تفسیر: یکی از برجسته‌ترین حرکات؛ تمایل قوی به خرید ین که معمولاً نشان‌دهنده تقاضا برای دارایی امن یا موقعیت‌گیری در برابر ریسک است. CHF (فرانک سوئیس) — Long = 8,227 (+1,992)، Short = 31,245 (−1,030) خالص = −23,018، تغییر خالص = +3,022. تفسیر: پوشش شورت‌ها و افزایش لانگ اندک؛ فرانک نیز به‌عنوان دارایی امن شاهد تقاضای محدود بوده است. AUD — Long = 41,994 (+1,718)، Short = 101,584 (+10,148) خالص = −59,590، تغییر خالص = −8,430. تفسیر: افزایش قابل‌توجه شورت‌ها؛ سفته‌بازان نسبت به AUD نزولی‌تر شده‌اند. NZD — Long = 12,295 (+3,044)، Short = 33,415 (+6,160) خالص = −21,120، تغییر خالص = −3,116. تفسیر: افزایش هر دو طرف اما شورت‌ها بیشتر افزایش یافته‌اند؛ فشار نزولی خالص وجود دارد. Mexican Peso (MXN) — Long = 107,346 (−5,049)، Short = 23,913 (−10,489) خالص = +83,433، تغییر خالص = +5,440. تفسیر: هم لانگ و هم شورت کاهش یافته‌اند اما شورت‌ها بیشتر کاهش یافته‌اند؛ خالص لانگ تقویت شده است. Brazilian Real (BRL) — Long = 76,723 (+3,891)، Short = 11,224 (+614) خالص = +65,499، تغییر خالص = +3,277. تفسیر: تقویت خالص لانگ روی رئال بر مبنای افزایش خریدها. 2) کریپتو Bitcoin Micro — Long = 19,682 (+344)، Short = 25,024 (+981) خالص = −5,342، تغییر خالص = −637. تفسیر: افزایش هم‌زمان هر دو طرف اما شورت‌ها بیشتر افزایش داشته‌اند؛ اندکی جهت‌گیری به سمت شورت خالص. Ether Micro — Long = 221,390 (+82,892)، Short = 227,688 (+83,253) خالص = −6,298، تغییر خالص = −361. تفسیر: حجم عظیمی از موقعیت‌گیری در هر دو سمت باز شده است — نشان‌دهنده افزایش قابل‌توجه فعالیت سفته‌بازان (نقدشوندگی و هجینگ). خالص تقریباً متعادل اما کمی شورت است. 3) شاخص‌ها S&P 500 E-Mini — Long = 228,168 (+7,586)، Short = 400,717 (−44,939) خالص = −172,549، تغییر خالص = +52,525. تفسیر: اگرچه خالص هنوز منفی و نشان‌دهنده موقعیت شورت کلی است، اما شورت‌ها به‌طور قابل‌توجهی کاهش یافته‌اند (پوشش شورت یا کاهش بدبینی کوتاه‌مدت). Nasdaq 100 E-Mini — Long = 89,971 (−214)، Short = 66,566 (−5,813) خالص = +23,405، تغییر خالص = +5,599. تفسیر: خالص لانگ و کاهش هر دو طرف اما کاهش شورت‌ها بیشتر. Dow Industrial 30 E-Mini — Long = 13,217 (+6,036)، Short = 13,194 (−3,330) خالص = +23، تغییر خالص = +9,366. تفسیر: تقریباً متعادل؛ ولی تغییر خالص مثبت قابل‌توجه است (حرکت به سمت لانگ). Russell 2000 E-Mini — Long = 35,909 (−14,570)، Short = 87,894 (−48,419) خالص = −51,985، تغییر خالص = +33,849. تفسیر: کاهش بزرگ در شورت‌ها که خالص فروش را کاهش داده؛ رفتار پوشش شورت در شاخص‌های کوچک‌تر بازار. 4) اوراق قرضه 30-Year T-Bond — Long = 164,155 (+12,576)، Short = 242,946 (−2,771) خالص = −78,791، تغییر خالص = +15,347. تفسیر: موقعیت‌گیری شورت در اوراق بلندمدت مشاهده می‌شود اما پوشش شورت نیز رخ داده است. 10-Year T-Note — Long = 768,895 (+40,128)، Short = 1,613,011 (+64,945) خالص = −844,116، تغییر خالص = −24,817. تفسیر: خالص بزرگاً شورت — نشان‌دهنده شرط‌بندی سفته‌بازان بر افزایش بازده/کاهش قیمت اوراق ۱۰ ساله. Ultra 10-Year T-Note — Long = 333,662 (−11,648)، Short = 592,449 (−19,683) خالص = −258,787، تغییر خالص = +8,035. تفسیر: کاهش هر دو طرف اما کاهش شورت‌ها بیشتر؛ اندکی کاهش فشار فروش خالص. 5-Year T-Note — Long = 459,398 (−59,979)، Short = 2,912,842 (−43,309) خالص = −2,453,444، تغییر خالص = −16,670. تفسیر: خالص بسیار بزرگ شورت در سررسید ۵ ساله؛ کاهش لانگ چشمگیر است. 2-Year T-Note — Long = 624,302 (+55,159)، Short = 1,924,500 (−48,113) خالص = −1,300,198، تغییر خالص = +103,272. تفسیر: هرچند خالص بسیار منفی (شورت بزرگ)، تغییر خالص مثبت نشان‌دهنده پوشش شورت‌ها/افزایش لانگ در ۲-ساله است — یکی از بزرگ‌ترین جابه‌جایی‌ها. 30-Day Fed Funds — Long = 376,627 (+17,304)، Short = 763,458 (+284,622) خالص = −386,831، تغییر خالص = −267,318. تفسیر: جهش بزرگ در شورت‌ها؛ سفته‌بازان به‌طور فشرده روی تغییرات شدید در نرخ‌های کوتاه‌مدت شرط بسته‌اند (بزرگ‌ترین حرکت هفته). 5) انرژی Crude Oil (نفت خام) — Long = 264,809 (−13,467)، Short = 161,851 (−17,716) خالص = +102,958، تغییر خالص = +4,249. تفسیر: خالص لانگ قوی و تغییر خالص مثبت اندک — اگرچه حجم‌ها کاهش یافته اما شورت‌ها بیشتر کاهش یافته‌اند. ULSD NY Harbor — Long = 57,413 (+662)، Short = 40,868 (+3,100) خالص = +16,545، تغییر خالص = −2,438. تفسیر: افزایش شورت‌ها بیشتر از لانگ‌ها. Gasoline RBOB — Long = 88,040 (+1,780)، Short = 46,033 (+3,432) خالص = +42,007، تغییر خالص = −1,652. تفسیر: لانگ برتری دارد اما شورت‌ها افزایش یافته‌اند. Natural Gas — Long = 280,113 (−3,328)، Short = 408,197 (+13,812) خالص = −128,084، تغییر خالص = −17,140. تفسیر: فشار شورت قابل توجه در گاز طبیعی؛ کاهش لانگ و افزایش شورت. 6) فلزات Gold (طلا) — Long = 332,808 (+6,030)، Short = 66,059 (+5,691) خالص = +266,749، تغییر خالص = +339. تفسیر: موقعیت خالص خرید قوی در طلا؛ تغییر هفته‌ای اندک اما پایدار. Silver (نقره) — Long = 72,318 (+695)، Short = 20,042 (−43) خالص = +52,276، تغییر خالص = +738. تفسیر: افزایش خالص لانگ در نقره، اگرچه حجم‌ها نسبت به طلا کوچک‌تر است. High Grade Copper — Long = 72,751 (+3,381)، Short = 42,521 (+3,499) خالص = +30,230، تغییر خالص = −118. تفسیر: هر دو طرف افزایش یافته‌اند؛ تقریبا متعادل از نظر تغییر خالص. Platinum — Long = 56,669 (+2,608)، Short = 34,627 (−4,231) خالص = +22,042، تغییر خالص = +6,839. تفسیر: حرکت قوی به سمت لانگ در پلاتین. Palladium — Long = 8,517 (+493)، Short = 12,357 (+321) خالص = −3,840، تغییر خالص = +172. 7) غلات Wheat SRW — Long = 134,434 (+6,991)، Short = 216,116 (+16,514) خالص = −81,682، تغییر خالص = −9,523. تفسیر: افزایش شورت‌ها نسبت به لانگ‌ها؛ فشار نزولی خالص. Corn (ذرت) — Long = 335,577 (−11,173)، Short = 386,763 (+3,844) خالص = −51,186، تغییر خالص = −15,017. تفسیر: کاهش قابل‌توجه لانگ و افزایش شورت‌ها؛ جهت‌گیری نزولی. Soybeans (سویا) — Long = 165,944 (−1,407)، Short = 160,196 (+14,032) خالص = +5,748، تغییر خالص = −15,439. تفسیر: خالص نزدیک به صفر اما شورت‌ها رشد کرده‌اند؛ فشار قیمت‌سازی نزولی/متغیر. Soybean Meal — Long = 128,602 (+10,408)، Short = 177,517 (+14,715) خالص = −48,915، تغییر خالص = −4,307. تفسیر: شورت‌ها قوی‌تر افزایش یافته‌اند. Soybean Oil — Long = 131,605 (−2,222)، Short = 101,434 (+15,108) خالص = +30,171، تغییر خالص = −17,330. تفسیر: خالص لانگ، اما تغییر خالص منفی (افزایش شورت‌ها) — تردید در جهت‌گیری. Rough Rice — Long = 2,655 (+3)، Short = 7,616 (+156) خالص = −4,961، تغییر خالص = −153. KCBT Wheat — Long = 86,620 (+3,161)، Short = 117,482 (+4,603) خالص = −30,862، تغییر خالص = −1,442. 8) کالاهای نرم Cotton #2 — Long = 69,367 (−751)، Short = 114,787 (+2,020) خالص = −45,420، تغییر خالص = −2,771. Coffee — Long = 61,385 (−1,678)، Short = 24,677 (+1,790) خالص = +36,708، تغییر خالص = −3,468. Sugar #11 — Long = 173,035 (−2,211)، Short = 298,663 (+17,073) خالص = −125,628، تغییر خالص = −19,284. تفسیر: یکی از بزرگ‌ترین تغییرات منفی در بخش کالاهای نرم — افزایش شورت‌های شکر برجسته است. Cocoa — Long = 26,003 (+1,228)، Short = 18,187 (+1,749) خالص = +7,816، تغییر خالص = −521. Live Cattle — Long = 180,278 (−48)، Short = 74,685 (−3,915) خالص = +105,593، تغییر خالص = +3,867. 9) لبنیات Feeder Cattle — Long = 37,913 (−872)، Short = 20,643 (+857) خالص = +17,270، تغییر خالص = −1,729. Lean Hogs — Long = 188,096 (+3,927)، Short = 91,079 (+2,008) خالص = +97,017، تغییر خالص = +1,919. Milk Class III — Long = 3,521 (+166)، Short = 10,073 (+248) خالص = −6,552، تغییر خالص = −82. Nonfat Dry Milk — Long = 39 (−11)، Short = 1,165 (−60) خالص = −1,126، تغییر خالص = +49. Butter (Cash-Settled) — Long = 422 (−4)، Short = 1,516 (+310) خالص = −1,094، تغییر خالص = −314. Cheese (Cash-Settled) — Long = 1,077 (−221)، Short = 7,559 (+518) خالص = −6,482، تغییر خالص = −739. جمع‌بندی و پیامدها (نتیجه‌گیری) پوزیشن‌گیری نرخ‌های کوتاه‌مدت (30-Day Fed Funds)، بزرگ‌ترین خبر عددی این هفته است: افزایش چشمگیر شورت‌ها نشان می‌دهد سفته‌بازان بزرگ انتظار نوسان/تغییر مهم در نرخ‌های کوتاه‌مدت دارند. بازار اوراق به‌صورت ناهمگن پوزیشن‌گیری کرده است: در حالی که اوراق ۱۰ و ۵ ساله همچنان خالص فروش قوی دارند (شرط‌بندی بر بازده بالاتر)، در اوراق ۲-ساله پوشش شورت‌ها دیده می‌شود — نشان‌دهنده بازچینش ساختار زمانی ریسک. شاخص‌های سهام وضعیت پیچیده‌ای دارند: S&P500 هنوز خالص شورت است اما شورت‌ها کاهش یافته‌اند — می‌تواند نشان‌دهنده پوشش شورت یا انتظار کاهش ریسک‌گریز کوتاه‌مدت باشد. بازار ارزها: ین ژاپن یکی از قوی‌ترین اهداف خرید سفته‌بازان بوده و دلار کانادا و AUD تحت فشار شورت قرار دارند. کریپتو: اتر نشان‌دهنده افزایش بسیار گسترده موقعیت‌ها در هر دو سمت است؛ این معمولاً با نوسانات بالاتر و فعالیت هجینگ همراه است. کالاها: نفت خالص لانگ است اما گاز طبیعی و شکر فشار شورت دارند؛ غلات هم به‌طور کلی نشانه‌هایی از افزایش شورت‌ها مخصوصاً در ذرت و گندم دارند. توصیه تحلیلگرانه (غیر از توصیه سرمایه‌گذاری) تغییرات بزرگ در «تغییر خالص» (مثلاً 30-Day Fed Funds، 2-Year) معمولاً زنگ هشداری برای نوسانات قیمتی در بازه کوتاه‌مدت هستند. همزمان شدن افزایش لانگ و شورت (همانند ETH Micro) معمولاً نشان‌دهنده ورود فعالان با استراتژی‌های هج یا فراهم شدن نقدشوندگی بیشتر است — این وضعیت می‌تواند هم به افزایش نوسان و هم به فرصت‌های اسپرد منجر شود. اعداد بالا نشان‌دهنده تمایلات سفته‌بازان هستند، نه قطعیت قیمت آینده؛ معامله‌گران باید آن‌ها را همراه با داده‌های بنیادی و مدیریت ریسک بررسی کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

منابع: طبق آخرین طرح ترامپ، بریتانیا با تعرفه‌های ۱۰۰ درصدی بر محصولات دارویی آمریکا مواجه خواهد شد

منابع: طبق آخرین طرح ترامپ، بریتانیا با تعرفه‌های ۱۰۰ درصدی بر محصولات دارویی آمریکا مواجه خواهد شد

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سیتی: انتظار داریم رشد اقتصادی جهانی در نیمه دوم سال ۲۰۲۵ به زیر ۲٪ کاهش یابد.

پیش‌بینی می‌کنیم رشد جهانی در سال ۲۰۲۶ به ۲.۵٪ بازگردد. سیتی پیش‌بینی می‌کند که تعرفه‌ها به‌طور فزاینده‌ای تاثیرگذار خواهند شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استارمر، نخست وزیر بریتانیا: تعرفه‌های ترامپ جهان را تغییر دادند

نخست‌وزیر بریتانیا، استارمر، در واکنش به تعرفه‌های تجاری اعلام‌شده توسط رئیس‌جمهور آمریکا، دونالد ترامپ، گفت: «تعرفه‌های ترامپ نشان می‌دهند که ما اکنون در جهانی متفاوت زندگی می‌کنیم.» او همچنین افزود: «ما وارد دوران جدیدی در حوزه دفاع و امنیت شده‌ایم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین قصد دارد ظرفیت پالایشگاهی جدید را محدود کند

چین اعلام کرده است که قصد دارد ظرفیت پالایشگاهی جدید را محدود کند تا از ریسک مازاد ظرفیت در صنعت پتروشیمی جلوگیری کند. این اقدام بخشی از سیاست‌های صنعتی برای مدیریت عرضه، جلوگیری از اتلاف منابع و حفظ تعادل بازار داخلی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صادرات نفت عراق احتمالاً همین هفته از سر گرفته می‌شود

وزیر امور خارجه عراق اعلام کرد که احتمال دارد صادرات نفت این کشور در همین هفته از سر گرفته شود. او همچنین پیش‌بینی کرد که حجم صادرات آینده می‌تواند به ۴۰۰ تا ۵۰۰ هزار بشکه در روز برسد. عراق و ترکیه نیز مذاکراتی را برای توافق جدید در زمینه احداث خط لوله آغاز کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بورس شانگهای وجه تضمین طلا را افزایش داد

بورس طلای شانگهای شب گذشته اعلام کرد که برای ششمین بار در سال جاری، میزان وجه تضمین معاملات آتی طلا و نقره را افزایش داده است. این تصمیم در واکنش به افزایش شدید قیمت‌ها و با هدف مهار هیجان سفته‌بازی اتخاذ شده، به‌ویژه پس از اولین کاهش نرخ بهره توسط فدرال رزرو آمریکا در سال ۲۰۲۵. قیمت طلا در بازار آتی COMEX روز سه‌شنبه از ۳۸۰۰ دلار در هر اونس عبور کرد که نشان‌دهنده رشد ۸ درصدی در ماه سپتامبر است. قیمت نقره نیز به ۴۴.۸۰ دلار رسید—بالاترین سطح از سال ۲۰۱۱—با رشد ۹ درصدی در ماه و بیش از ۵۱ درصد از ابتدای سال جاری. افزایش‌های مکرر وجه تضمین نشان می‌دهد که مقامات ناظر نگران نوسانات شدید قیمتی هستند و تلاش دارند تا از بی‌ثباتی در معاملات جلوگیری کنند، حتی در شرایطی که سرمایه‌گذاران همچنان به سمت دارایی‌های امن مانند طلا و نقره هجوم می‌برند.  پیام‌های کلیدی افزایش مکرر وجه تضمین مهار سفته‌بازی افزایش وجه تضمین باعث می‌شود معاملات اهرمی گران‌تر شوند و معامله‌گران مجبور شوند وثیقه بیشتری ارائه دهند؛ این اقدام از ورود بیش‌ازحد سرمایه‌گذاران پرریسک جلوگیری می‌کند. ریسک فشار نقدینگی افزایش وجه تضمین می‌تواند منجر به فروش اجباری شود اگر معامله‌گران نتوانند وثیقه کافی تأمین کنند؛ این موضوع ممکن است نوسانات شدید و اصلاح‌های ناگهانی در بازار ایجاد کند. هشدار نظارتی شش بار افزایش در یک سال اقدامی غیرمعمول است و نشان می‌دهد که نهادهای ناظر از سرعت و شدت رشد قیمت‌ها نگران‌اند و احتمال بی‌ثباتی را جدی گرفته‌اند. پیام برای سرمایه‌گذاران اگرچه عوامل بنیادی مانند کاهش نرخ بهره، تقاضای دارایی امن و پوشش تورمی از رشد قیمت‌ها حمایت می‌کنند، اما افزایش‌های مکرر وجه تضمین می‌تواند باعث اصلاح‌های کوتاه‌مدت شود. سرمایه‌گذاران بلندمدت ممکن است همچنان در بازار باقی بمانند، اما معامله‌گران باید مراقب نوسانات ناشی از فشارهای نقدینگی باشند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بدبینی عمیق‌تر در صنعت نفت آمریکا؛ هزینه‌های بالا در پی کاهش سرمایه‌گذاری‌ها

نظرسنجی فدرال رزرو دالاس نشان می‌دهد فعالیت بخش نفت و گاز در سه‌ماهه سوم ۲۰۲۵ همچنان منفی است و شاخص کسب‌وکار با وجود بهبود جزئی، در منفی ۶.۵ باقی مانده است. چشم‌انداز شرکت‌ها افت قابل‌توجهی داشت و به منفی ۱۷.۶ رسید، در حالی که عدم‌قطعیت همچنان بالاست. تولید نفت و گاز اندکی کاهش یافت و هزینه‌های اکتشاف و بهره‌برداری افزایش نشان داد. شاخص اشتغال کمی بهبود یافت اما استفاده از تجهیزات خدمات نفتی و حاشیه سود همچنان منفی ماند. فعالان صنعت میانگین قیمت نفت WTI در پایان ۲۰۲۵ را ۶۳ دلار و گاز طبیعی هنری هاب را ۳.۳۰ دلار برآورد کرده‌اند. نظرات مدیران نشان از فضای سنگین نااطمینانی و فشار سیاست‌های دولتی دارد. برخی تأکید کردند که تعرفه‌ها و مقررات تازه هزینه حفاری را بالا برده و صنعت را در معرض از دست دادن نیروهای متخصص قرار داده است. دیگران هشدار دادند که شیل آمریکا، که زمانی موتور محرک انرژی جهان بود، به‌دلیل سیاست‌های خصمانه و محدودیت سرمایه‌گذاری، به سمت تمرکز در دست چند شرکت بزرگ و حذف کارآفرینان مستقل حرکت کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیلی، رئیس بانک انگلستان: هنوز مقداری مسیر برای کاهش بیشتر نرخ‌ها باقی مانده است.

درباره کاهش نرخ‌ بهره: زمان و میزان آن بستگی به مسیر تورم دارد. بازار کار کمی تضعیف شده و مصرف‌کنندگان محتاط رفتار می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسسه پیمکو، کاهش نرخ بهره در بریتانیا پیش‌بینی می‌کند

شرکت سرمایه‌گذاری پیمکو (PIMCO) پیش‌بینی کرده است که کاهش تورم در بریتانیا می‌تواند مسیر را برای کاهش بیشتر نرخ بهره هموار کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گروه ۷، تجاوز هوایی روسیه را محکوم کرد

وزرای امور خارجه کشورهای گروه ۷ در نشست اخیر خود درباره افزایش فشارهای اقتصادی بر روسیه گفت‌وگو کردند و از ادامه مذاکرات برای استفاده از دارایی‌های دولتی روسیه در حمایت از اوکراین استقبال کردند. آن‌ها همچنین نگرانی خود را نسبت به نقض‌های اخیر حریم هوایی توسط روسیه در کشورهای استونی، لهستان و رومانی ابراز داشتند. در بخش دیگری از بیانیه، وزرا بر ضرورت فوری کاهش رنج شدید غیرنظامیان در غزه تأکید کردند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نشانه‌هایی از بهبود در بازار نفت؛ تشکیل کف‌های بالاتر در سپتامبر

قیمت نفت امروز با قدرت رشد کرد و WTI به بالاترین سطح روزانه خود رسید؛ رشدی که همسو با موج صعودی اخیر در بازارهای جهانی رخ داده است. سخنرانی ترامپ در سازمان ملل، مبنی بر لزوم توقف خرید نفت روسیه از سوی اروپا، همراه با ادامه حملات به زیرساخت‌های نفتی روسیه که به نظر می‌رسد با حمایت آمریکا انجام می‌شود، از عوامل تقویت‌کننده این صعود بوده‌اند. از منظر تکنیکال، داده‌های ماه سپتامبر نشان می‌دهد مجموعه‌ای از کف‌های بالاتر در نمودار نفت شکل گرفته است؛ هرچند هنوز نشانه‌ای قطعی از تغییر روند محسوب نمی‌شود، اما می‌تواند کورسوی امیدی در بازاری باشد که سال سختی را پشت سر گذاشته است. با این حال، باید در نظر داشت که نفت بازاری چرخه‌ای است. در سطوح فعلی یعنی حوالی ۶۴ دلار در هر بشکه، بسیاری از شرکت‌های نفتی سود کافی برای سرمایه‌گذاری مجدد ندارند؛ موضوعی که در نهایت می‌تواند زمینه‌ساز جهش دوباره قیمت‌ها شود. همزمان، ترامپ در سخنرانی خود تغییرات اقلیمی را «فریب» توصیف کرد و همین امر نشان می‌دهد در سیاست‌های کنونی آمریکا، مانعی جدی برای مصرف سوخت‌های فسیلی وجود نخواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیل، اقتصاددان بانک بریتانیا: تورم بریتانیا سرسخت‌تر از انتظار باقی مانده است

هوو پیل، اقتصاددان ارشد بانک مرکزی انگلستان، اعلام کرد که در ساختار قیمت‌گذاری و تعیین دستمزدها در بریتانیا تغییرات پایدارتری نسبت به گذشته مشاهده شده است. او در اظهارات تازه خود گفت: تورم در بریتانیا سرسخت‌تر از حد انتظار باقی مانده است. تورم داخلی با سرعتی بسیار کند در حال کاهش است. تورم پایه هنوز به سطح هدف‌گذاری‌شده بازنگشته است. تغییرات مالیاتی در بودجه مستقیماً بر تورم اثر گذاشته‌اند. هیچ نشانه‌ای از بازگشت مشارکت نیروی کار دیده نمی‌شود. بازار کار نسبت به گذشته رقابتی کمتری دارد. عوامل مانند عدم‌فعالیت، برگزیت و تغییرات مهاجرتی می‌توانند باعث افزایش حاشیه سود دستمزدها شوند که به نوبه خود از تورم حمایت می‌کند با این حال، پیِل افزود: اکنون نسبت به ۶ تا ۱۲ ماه گذشته، در مجموع نسبت به ریسک‌های تورمی احساس راحتی بیشتری دارد. بانک مرکزی نمی‌خواهد توانایی بانک‌ها در استفاده از نقدینگی را محدود کند. سیستم پولی بریتانیا در حال حرکت به سمت مدل مبتنی بر ریپو است. تحلیل: در حالی که نرخ‌های تورم عمومی و پایه طی یک سال گذشته به‌طور پیوسته در حال افزایش بوده‌اند و تورم خدمات در حدود ۵٪ باقی مانده، پیِل اکنون «احساس راحتی بیشتری» نسبت به ریسک‌های تورمی دارد—که جای تأمل دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیل، عضو بانک بریتانیا: QE در بریتانیا شفاف‌تر اجرا می‌شود

پیل، اقتصاددان ارشد بانک مرکزی انگلستان، اعلام کرد که رویکرد بریتانیا به سیاست تسهیل کمی (QE) شفاف‌تر از سایر کشورهاست. پیل در رأی‌گیری هفته گذشته این بانک، خواهان حفظ سطح کاهش ترازنامه (QT) در رقم ۱۰۰ میلیارد پوند بوده است. رأی‌گیری هفته گذشته کمیته سیاست‌گذاری پولی درباره سرعت اجرای QT (کاهش ترازنامه) رویکردی عمل‌گرایانه برای کاهش اثرگذاری بانک مرکزی در بازارها بود. پیل: من وزن بیشتری برای ضرورت خروج از سیاست تسهیل کمی (QE) قائل شدم. اکنون اعتماد بیشتری دارم که عملکرد بازار بهبود یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

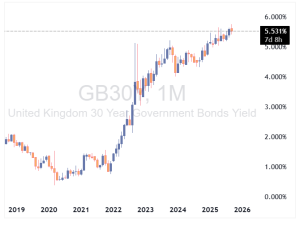
فروش اوراق ۳۰ ساله بریتانیا افت کرد

در آخرین عرضه اوراق قرضه ۳۰ ساله دولت بریتانیا، میزان تقاضا به پایین‌ترین سطح خود از سال ۲۰۲۲ رسید. این کاهش استقبال می‌تواند نشانه‌ای از نگرانی سرمایه‌گذاران نسبت به چشم‌انداز بلندمدت اقتصاد بریتانیا، سیاست‌های مالی دولت یا نرخ‌های بهره باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جفت ارز GBPUSD در واکنش به داده PMI انگلستان کاهش یافت

تولید بخش خصوصی بریتانیا در ماه سپتامبر با کندترین سرعت از ماه مه رشد کرده است. داده‌های اولیه PMI بریتانیا در سپتامبر مجموعه‌ای از اخبار نگران‌کننده را به همراه داشت؛ از جمله کاهش رشد، افت تجارت خارجی، بدتر شدن اعتماد کسب‌وکارها و ادامه روند شدید کاهش اشتغال. تنها خبر نسبتاً خوب این است که در حالی که بانک مرکزی انگلستان به‌شدت نگران تورم بالا باقی مانده، شاخص PMI نشان داد که فشارهای قیمتی در سپتامبر کاهش یافته‌اند. شرکت‌ها یکی از کمترین افزایش‌های قیمت کالا و خدمات را از زمان همه‌گیری گزارش کرده‌اند. با کاهش رشد فعالیت‌های اقتصادی به سطحی که تقریباً معادل توقف کامل اقتصاد است و با اعلام حدود ۵۰٬۰۰۰ مورد کاهش شغل در سه‌ماهه منتهی به سپتامبر، زنگ خطر باید به صدا درآید که اقتصاد در حال لغزش است—و این می‌تواند بحث‌های سیاستی در بانک مرکزی را به سمت رویکردی نرم‌تر سوق دهد. با توجه به صحبت‌هایی درباره افزایش مالیات در بودجه امسال، جای تعجب نیست که انتظارات کسب‌وکارها در سپتامبر دوباره بدتر شده‌اند. و تا زمانی که اعتماد بهبود نیابد، بعید است اقتصاد در ماه‌های آینده رشد قابل‌توجهی داشته باشد—صرف‌نظر از اینکه نرخ بهره چه مسیری را طی کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

توصیه ری دالیو؛ طلا پناهگاه امن در برابر بحران بدهی آمریکا

ری دالیو، بنیان‌گذار بریج‌واتر، هشدار داد که بحران بدهی‌های جهانی ارزش ارزهای اصلی را تضعیف می‌کند و جذابیت طلا و ارزهای غیرفیات را افزایش می‌دهد. او با اشاره به یک بحران مالی قریب‌الوقوع در آمریکا که می‌تواند سیستم پولی جهانی را بی‌ثبات کند، به سرمایه‌گذاران توصیه کرد حدود ۱۰٪ از پرتفوی خود را به طلا اختصاص دهند. دالیو خاطرنشان کرد که تمایل سیاسی برای کاهش کسری بودجه می‌تواند فشار عرضه و تقاضا در بازارهای بدهی آمریکا را تشدید کند. او هزینه و استقراض دولت آمریکا را «غیرقابل‌پایدار» توصیف کرد و گفت این کشور با بحرانی مالی روبه‌روست که می‌تواند سیستم پولی جهانی را تهدید کند. دالیو تأکید کرد که وقتی دولت‌ها از کاهش کسری‌های بیش از حد خودداری می‌کنند، ارزهای سنتی دیگر به‌عنوان محل مطمئن ذخیره ثروت قابل اعتماد نیستند و تنوع‌بخشی با طلا جذاب‌تر می‌شود. وی افزود که دلار امسال بیش از ۱۰٪ کاهش یافته و حتی ارزهای اصلی دیگر نیز در برابر طلا ضعیف شده‌اند. دالیو اشاره کرد که برای پوشش کسری‌ها، پرداخت بهره و بدهی‌های سررسیدشده، آمریکا ممکن است نیاز به انتشار ۱۲ تریلیون دلار بدهی داشته باشد که باعث ایجاد عدم تعادل عرضه و تقاضا در بازارها می‌شود. او از قانون‌گذاران خواست کسری بودجه را به ۳٪ از تولید ناخالص داخلی کاهش دهند، اما عدم تمایل سیاسی و بسته جدید مالیاتی و هزینه‌ای ترامپ که ۳.۴ تریلیون دلار به بدهی‌ها اضافه می‌کند، چشم‌انداز را وخیم‌تر می‌کند. دالیو با وجود تأکید بر اینکه دلار همچنان وسیله اصلی مبادله خواهد بود، گفت نقش رو به رشد چین در تجارت بر تسلط دلار تأثیر خواهد گذاشت. نگرانی‌های مشابهی نیز توسط «نگ کوک سانگ» از Avanda Investment Management مطرح شد و هشدار داد که بدهی آمریکا به نقطه بحرانی رسیده و دیگر کشورها از جمله فرانسه، ژاپن و چین با ریسک‌های مشابه روبه‌رو هستند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سخنان مقامات فدرال رزرو مسیر دلار را روشن می‌کند

این هفته تعداد زیادی از مقامات فدرال رزرو سخنرانی خواهند داشت تا دیدگاه‌های سیاستی کمیته FOMC را پس از اظهارات محتاطانه جروم پاول در هفته گذشته روشن کنند. با توجه به این‌که «دات پلات» دو کاهش نرخ دیگر در سال جاری را نشان می‌دهد، انتظار زیادی برای حمایت از دلار نداریم، چرا که در کوتاه‌مدت کمی گران به نظر می‌رسد. شاخص‌های PMI در کشورهای توسعه‌یافته و شاخص PCE آمریکا دیگر نکات برجسته این هفته هستند. دلار آمریکا: تنظیم دقیق پیام فدرال رزرو دلار بر اساس مدل ارزش منصفانه کوتاه‌مدت ما اندکی ارزان به نظر می‌رسد. برخی تعدیلات در موقعیت‌گیری‌ها احتمالاً در واکنش هفته گذشته به کاهش نرخ بهره فدرال رزرو نقش داشتند و هرچند کاهش مدعیان بیمه بیکاری در تضاد با روند منفی اخبار بازار کار بود، اما همچنان سطح انتظار برای داده‌های شگفت‌انگیز که بتوانند دلار را تقویت کنند، بالاست. دلیلش این است که باوجود تلاش جروم پاول برای تعدیل لحن انبساطی در کنفرانس مطبوعاتی، «دات پلات» (که در میانه، دو کاهش دیگر تا پایان سال را نشان می‌دهد) باید به‌عنوان قوی‌ترین لنگر انتظارات نرخ بهره عمل کند. انتظار می‌رود این هفته تمرکز زیادی بر سخنرانی مقامات فدرال وجود داشته باشد. سرمایه‌گذاران در تلاش‌اند دریابند آیا لحن محتاطانه پاول درباره نیاز به کاهش‌های بیشتر، با نظر اکثریت اعضای FOMC همخوانی دارد یا خیر. امروز سخنرانی بتی همک (با گرایش هاوکیش)، آلبرتو موسالم و تام بارکین انجام می‌شود؛ جان ویلیامز (با گرایش داویش) و استیون میرن (که هفته گذشته به کاهش ۵۰ نقطه پایه‌ای رأی داد) نیز صحبت خواهند کرد. پاول فردا درباره چشم‌انداز اقتصادی سخن خواهد گفت. در بخش داده‌ها، نقطه برجسته این هفته قرائت شاخص PCE هسته‌ برای ماه اوت است که انتظار داریم ۰.۲٪ ماهانه باشد، مطابق با اجماع بازار. این داده باید انتظارات برای دو کاهش نرخ تا پایان سال (که اکنون ۴۳ نقطه پایه قیمت‌گذاری شده) را تقویت کند و به سوگیری نسبتاً نزولی ما در مورد دلار در این هفته دامن بزند. یورو: تداوم ریسک‌های صعودی تقویم اقتصادی منطقه یورو این هفته حول محور شاخص‌های PMI فردا می‌چرخد، که انتظار می‌رود پس از برخی داده‌های خوب در ماه اوت، تثبیت شوند. در ادامه هفته نیز شاخص Ifo آلمان تصویر تکمیلی از نظرسنجی فعالیت اقتصادی ارائه خواهد داد. همچنین چند سخنرانی از مقامات بانک مرکزی اروپا در پیش است؛ از جمله خوزه لوئیس اسکریوا، فیلیپ لین و یواخیم ناگل که امروز صحبت خواهند کرد. در شورای حکام، داویش‌ها نسبتاً ساکت بوده‌اند و هرچند شاید هنوز برای شنیدن مخالفت صریح با روایت «شرایط مناسب» از سوی کریستین لاگارد خیلی زود باشد، تیم اقتصادی ما احتمال می‌دهد داویش‌ها در ادامه سال صدای بلندتری پیدا کنند. ارزش منصفانه کوتاه‌مدت EURUSD صبح امروز ۱.۱۹۰ برآورد شده و ما ریسک‌های صعودی بالاتر از سطح ۱.۱۸۰ را در این هفته می‌بینیم، چرا که دلار ممکن است بخشی از رشد پس از نشست فدرال رزرو را از دست بدهد. پوند: سخنرانی بیلی و پیل امروز این هفته در بریتانیا هم سخنرانی مقامات بانک مرکزی و انتشار شاخص‌های PMI در کانون توجه قرار خواهند گرفت. امروز اندرو بیلی، رئیس بانک انگلستان و هیو پیل، اقتصاددان ارشد این بانک، سخنرانی می‌کنند. بیلی هفته گذشته گفته بود کاهش نرخ بهره باید ادامه یابد اما سرعت کاهش نرخ بهره ممکن است قابل پیش‌بینی نباشد. همان‌طور که پیش‌تر اشاره کردیم، ما همچنان انتظار یک کاهش نرخ دیگر در ماه نوامبر را داریم. با توجه به این‌که قیمت‌گذاری بازار تنها ۷ نقطه پایه است، جفت‌ارز EURGBP پتانسیل صعودی تا پایان سال دارد. همچنین سر و صدای پیرامون بودجه نوامبر می‌تواند به نوسانات صعودی دامن بزند. با این حال، در همین هفته – مگر اینکه شاخص‌های PMI انحراف زیادی نشان دهند – EURGBP ممکن است خیلی بالاتر نرود، چرا که دلیلی قانع‌کننده برای فروش پوند که گران به نظر می‌رسد، وجود ندارد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گلدمن ساکس انتظار دارد بانک انگلیس نرخ بهره را تا پایان ۲۰۲۵ ثابت نگه دارد

شرکت مدیریت دارایی گلدمن ساکس پیش‌بینی می‌کند که بانک مرکزی انگلستان نرخ بهره را تا پایان سال ۲۰۲۵ ثابت نگه دارد و چرخه کاهش نرخ را از فوریه ۲۰۲۶ از سر بگیرد. این مؤسسه با اشاره به تورم پایدار و نشانه‌های تثبیت در بازار کار بریتانیا، احتمال کاهش نرخ بهره در کوتاه‌مدت را ضعیف ارزیابی کرده است. اگرچه فشارهای قیمتی در سطح عمومی کاهش یافته‌اند، تورم پایه همچنان به‌اندازه‌ای بالا باقی مانده که سیاست‌گذاران را محتاط نگه دارد. گلدمن ساکس همچنین تأکید کرده که بودجه ماه نوامبر می‌تواند متغیر کلیدی در مسیر سیاست پولی باشد؛ در صورتی که اقدامات مالی موجب کاهش رشد اقتصادی شوند، بانک مرکزی ممکن است زودتر از انتظار واکنش نشان دهد. با این حال، سناریوی پایه گلدمن ساکس این است که چرخه کاهش نرخ بهره از فوریه ۲۰۲۶ آغاز خواهد شد، زمانی که انتظار می‌رود تورم بیشتر کاهش یافته و موانع رشد اقتصادی آشکارتر شوند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تحلیل جامع گزارش COT هفته منتهی به ۱۹ سپتامبر منتشر شد

گزارش COT این هفته تصویر دقیقی از رفتار سفته‌بازان بزرگ در بازارهای مالی جهانی ارائه می‌دهد. تغییرات پوزیشن‌ها در ارزها، اوراق قرضه، انرژی، فلزات گران‌بها، غلات، کالاهای کشاورزی و حتی رمزارزها نشان می‌دهد که انتظارات معامله‌گران در آستانه فصل پاییز ۲۰۲۵ در حال تغییر جدی است. ۱. شاخص‌های سهام آمریکا (Equity Indices) S&P500: موقعیت خرید با کاهش ۱۴,۵۰۴ قرارداد مواجه شد و فروش‌ها ۳۶,۹۰۵ قرارداد افزایش یافت. این نشان‌دهنده افزایش فشار نزولی بر بازار سهام آمریکاست. NASDAQ: خریدها کمی افزایش یافت (+1,406) اما فروش‌ها جهش بزرگ‌تری داشتند (+9,073). فضای کلی منفی ارزیابی می‌شود. RUSSELL 2000: خروج سنگین از خرید (-9,146) و رشد فروش‌ها (+4,439) ضعف در سهام کوچک‌تر را نشان می‌دهد. DOW E-MINI: هم خریدها و هم فروش‌ها رشد منفی داشتند (کاهش خرید -3,495 و افزایش فروش +4,159)، که بیانگر فضای بی‌اعتمادی است. 📌 جمع‌بندی شاخص‌ها: سفته‌بازان بزرگ همچنان به تضعیف بورس آمریکا اعتقاد دارند و فشار فروش غالب است. ۲. اوراق قرضه آمریکا (Bonds & Notes) ۳۰ ساله (T-Bonds): کاهش خرید (-8,355) و کاهش فروش (-12,825) دیده شد. تعادل نسبی برقرار است اما فشار فروش کمتر شده. ۱۰ ساله (T-Notes): ورود خرید بزرگ (+101,478) و رشد فروش (+62,805)؛ نشان‌دهنده نوسان و عدم قطعیت در نرخ‌های بهره. ۵ ساله (T-Notes): خریدها جهش بزرگ داشتند (+64,225) و فروش‌ها افت کردند (-53,764). این می‌تواند نشانه‌ای از انتظارات کاهش نرخ بهره در آینده باشد. 📌 جمع‌بندی اوراق: ورود سنگین پول به اوراق میان‌مدت (۵ ساله) احتمال تغییر سیاست‌های فدرال رزرو را تقویت می‌کند. ۳. بازار ارز (Currencies) Dollar Index: کاهش شدید خرید (-6,701) و افزایش فروش (+635) نشانه ضعف دلار است. یورو (EUR): فروش‌ها افزایش (+3,130) و خریدها کاهش یافتند (-4,788). اما خالص موقعیت‌ها همچنان مثبت است. پوند (GBP): رشد خریدها (+5,947) و افت سنگین فروش‌ها (-21,078)؛ نشانه‌ای از تغییر تمایل به سمت مثبت. ین ژاپن (JPY): خروج بزرگ از خرید (-19,051) و افزایش فروش (+11,181). فضای کاملاً منفی. دلار کانادا (CAD): خریدها افزایش جزئی (+2,271) اما فروش‌ها هم رشد کردند (+531). خنثی متمایل به منفی. دلار استرالیا (AUD): رشد خریدها (+8,076) و افت بزرگ فروش‌ها (-19,995)؛ تغییر جهت مثبت. دلار نیوزیلند (NZD): خریدها افت سنگین (-6,228) و فروش‌ها افزایش یافتند (+3,033). فضای نزولی. پزو مکزیک (MXN): خریدها رشد کردند (+4,892) و فروش‌ها کمی افزایش یافتند (+631). همچنان قوی‌ترین ارز نوظهور. 📌 جمع‌بندی ارزها: ضعف دلار آمریکا در مقابل رشد تقاضا برای پوند، دلار استرالیا و پزو مکزیک مشهود است؛ در حالی که ین و دلار نیوزیلند بیشترین فشار فروش را تجربه می‌کنند. ۴. انرژی (Energy) نفت خام (Crude Oil): رشد خریدها (+4,020) و افت فروش‌ها (-12,845)؛ نشانه تمایل بازار به افزایش قیمت نفت. بنزین (Gasoline): خریدها افزایش (+5,220) و فروش‌ها هم رشد کردند (+2,682)؛ بازار دو‌قطبی است. نفت گرمایشی (Heating Oil): تغییرات کم اما تمایل اندک به سمت فروش (+474). گاز طبیعی (Natural Gas): خریدها ثابت (+446) اما فروش‌ها افزایش سنگین داشتند (+16,843)؛ بازار به شدت منفی است. 📌 جمع‌بندی انرژی: نفت خام چشم‌انداز صعودی دارد، اما گاز طبیعی همچنان تحت فشار فروش است. ۵. فلزات گران‌بها (Metals) طلا (Gold): رشد خریدها (+1,903) و کاهش فروش‌ها (-2,767)؛ نشانه‌ای از افزایش تمایل به دارایی امن. نقره (Silver): خریدها اندکی کاهش یافتند (-827) در حالی که فروش‌ها رشد کردند (+1,572). فضای منفی. پلاتین (Platinum): هر دو سمت خرید و فروش اندکی افزایش داشتند (خرید +1,004 / فروش +157). متعادل. پالادیوم (Palladium): خریدها کاهش یافتند (-429) و فروش‌ها هم افت داشتند (-159). کم‌تحرک. مس (Copper): رشد خریدها (+5,077) و فروش‌ها (+1,970). تمایل مثبت به تقاضای صنعتی. 📌 جمع‌بندی فلزات: طلا در جایگاه امن باقی مانده، در حالی که نقره تحت فشار فروش است. ۶. غلات و محصولات کشاورزی (Grains & Softs) سویا (Soybeans): رشد خرید قابل توجه (+13,986) و فروش‌ها تقریباً ثابت؛ نشانه صعودی. ذرت (Corn): خریدها افزایش جزئی (+2,258) و فروش‌ها کاهش بزرگ داشتند (-15,817). تمایل مثبت. گندم (Wheat): رشد خرید اندک (+1,655) و افت فروش‌ها (-8,325). نشانه صعودی. شکر (Sugar): خریدها رشد (+5,166) اما فروش‌ها سقوط سنگین داشتند (-28,100). فضای به شدت مثبت. قهوه (Coffee): رشد خریدها (+2,141) و فروش‌ها کمی افزایش یافتند (+482). بازار متعادل با تمایل مثبت. پنبه (Cotton): خریدها تقریباً ثابت (-53) و فروش‌ها کاهش بزرگ داشتند (-8,738). تمایل مثبت. 📌 جمع‌بندی کشاورزی: غلات و شکر سیگنال‌های صعودی قوی نشان می‌دهند؛ فضای بازار به نفع محصولات کشاورزی است. ۷. بخش دام و گوشت (Meats) گاو زنده (Live Cattle): خریدها کاهش یافتند (-5,402) اما فروش‌ها نیز افت کردند (-450). خنثی متمایل به منفی. گاو پرواری (Feeder Cattle): هر دو سمت کاهش داشتند (خرید -918 / فروش -1,296). بازار کم‌تحرک. خوک زنده (Lean Hogs): رشد بزرگ خریدها (+9,953) و افزایش فروش‌ها (+6,439). تمایل صعودی با نوسان بالا. 📌 جمع‌بندی دام: بازار خوک‌ها قوی‌تر است، اما بقیه محصولات گوشتی متعادل یا منفی‌اند. ۸. رمزارزها (Crypto) و VIX بیت‌کوین (BTC): خریدها اندکی افزایش یافتند (+713) اما فروش‌ها نیز رشد داشتند (+225). بازار متعادل. اتریوم (ETH): رشد خریدها (+1,541) و فروش‌ها (+1,773)؛ تمایل دوطرفه و پرنوسان. VIX Futures: خریدها افزایش یافتند (+4,631) اما فروش‌ها کاهش داشتند (-1,490). نشانه نگرانی از افزایش نوسان در بازار سهام. 📌 جمع‌بندی: رمزارزها در حالت متعادل قرار دارند، اما رشد خرید در VIX هشداری برای افزایش نوسانات سهام آمریکاست. جمع‌بندی نهایی گزارش COT هفته منتهی به ۱۹ سپتامبر ۲۰۲۵ چند پیام کلیدی دارد: فشار نزولی بر سهام آمریکا ادامه دارد. در اوراق قرضه، ورود سنگین پول به اوراق ۵ ساله احتمال تغییر سیاست‌های فدرال رزرو را تقویت می‌کند. در بازار ارز، دلار آمریکا تضعیف و ارزهایی مثل پوند، دلار استرالیا و پزو مکزیک تقویت شده‌اند. در انرژی، نفت خام تقویت و گاز طبیعی تضعیف شده است. در فلزات، طلا به عنوان پناهگاه امن در حال تقویت است. غلات و شکر بیشترین چشم‌انداز صعودی را دارند. رمزارزها متعادل، و VIX در حال رشد است که می‌تواند نشانه افزایش ریسک در بازارها باشد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلا و سیاست پولی آمریکا: فرصت طلایی یا هشدار؟

بازار طلا همچنان در سطح بالای ۳۶۰۰ دلار در هر اونس تثبیت شده، اما برای جذب نیروی جدید رشد دچار مشکل است، حتی با اینکه فدرال رزرو چرخه جدیدی از سیاست پولی تسهیلی را شروع کرده است. برخی تحلیل‌گران توضیح داده‌اند که برداشت سود در بازار طلا ناشی از بازنگری سرمایه‌گذاران در تغییر سیاست پولی بانک مرکزی آمریکاست. اگرچه نرخ بهره انتظار می‌رود کاهش یابد، جروم پاول، رئیس فدرال رزرو، انتظارات برای کاهش شدید نرخ بهره را کم‌رنگ کرده است. در کنفرانس خبری خود، پاول تصمیم کمیته بازار باز فدرال (FOMC) را «یک کاهش مدیریت ریسک» توصیف کرد که ناشی از نگرانی است، نه اعتماد کامل. جینا بولوین، رئیس Bolvin Wealth Management Group، در یادداشتی گفت: «کاهش ۲۵ نقطه پایه‌ای فدرال رزرو یک سیگنال واضح است: نرم شدن بازار کار و تورم سرسخت، سیاستگذاران را مجبور به اقدام کرده است — اما به صورت تدریجی. این یک تغییر مسیر بزرگ نیست، بلکه یک گام سنجیده است. برای سرمایه‌گذاران، این یعنی تسهیلات نسبی نرخ بهره، نه انفجار قیمتی.» تحلیل‌گران همچنین اشاره کرده‌اند که موضع دقیق‌تر فدرال رزرو از حمایت دلار آمریکا حکایت دارد که به نوبه خود بر طلا فشار وارد کرده است. با وجود عملکرد ضعیف قیمت طلا، بسیاری از تحلیل‌گران انتظار دارند قیمت‌ها در بلندمدت روند صعودی خود را حفظ کنند و هنوز ارزش زیادی در بازار وجود دارد، زیرا عدم قطعیت‌های اقتصادی و ژئوپلیتیکی بالاست. با توجه به تثبیت طلا در روند صعودی بلندمدت، بزرگترین سوال برای سرمایه‌گذاران این است که چه میزان از این فلز گران‌بها را باید در پرتفوی خود داشته باشند. در حال حاضر دیدگاه‌های متفاوتی در مورد میزان مناسب تخصیص وجود دارد. روز سه‌شنبه تحلیل‌گران بانک فرانسوی سوسیته ژنرال (Société Générale) سهم خود در طلا را افزایش دادند و حداکثر ۱۰٪ از پرتفوی چنددارایی خود را به آن اختصاص دادند. این بانک پیش‌بینی می‌کند که قیمت طلا تا سال ۲۰۲۶ حدود ۴۰۰۰ دلار در هر اونس معامله شود. کریس مانچینی، مدیر مشترک پرتفوی GOLDX در Gabelli Funds، در مصاحبه با Kitco News گفت که به سرمایه‌گذاران توصیه می‌کند بین ۵ تا ۱۰٪ پرتفوی خود را به طلا اختصاص دهند. او افزود که طلا هنوز سرمایه‌گذاری جذابی است، زیرا اکثر سرمایه‌گذاران به طور کلی نسبت به این فلز بی‌توجه هستند. «سرمایه‌گذاران هنوز دیدگاه خاصی نسبت به طلا ندارند. علیرغم حرکت شدید اخیر قیمت، علاقه زیادی از بازار گسترده ندیده‌ایم. وقتی طلای موجود در صندوق‌های قابل معامله در بورس (ETF) بیش از اوج قبلی خود در دوران کرونا شود، ممکن است به قله قیمت نزدیک شویم. هنوز به آنجا نرسیده‌ایم.» مانچینی انتظار دارد با توجه به تلاش سرمایه‌گذاران برای حفظ قدرت خرید پرتفوی خود، علاقه به طلا افزایش یابد. «اعتماد به دلار آمریکا و سایر ارزهای فیات اخیراً کاهش یافته و این موضوع باعث جذاب‌تر شدن طلا به عنوان جایگزین شده است.» دیوید میلر، مدیر ارشد سرمایه‌گذاری در Catalyst Funds و مدیر پرتفوی ETF استراتژی‌های طلا، توصیه می‌کند سرمایه‌گذاران حدود ۱۵٪ پرتفوی خود را به طلا اختصاص دهند. او افزود که تقاضای قوی بانک‌های مرکزی همچنان از بازار حمایت می‌کند: «سرمایه‌گذاران به طور فزاینده‌ای به طلا به عنوان دارایی امن روی می‌آورند، زیرا اعتماد به دلار آمریکا کاهش یافته و تورم و عدم قطعیت‌های ژئوپلیتیکی ادامه دارد. افزایش قیمت طلا به‌طور چشمگیری از تورم پیشی گرفته و نشان‌دهنده انتقال اعتماد از پول فیات به ارزهای سخت مانند طلاست.» او پیش‌بینی کرد که قیمت‌ها با توجه به بدهی‌های دولت آمریکا که جایگاه دلار به عنوان ارز ذخیره جهانی را تضعیف می‌کند، همچنان افزایش یابد. جری پریور، مدیر عملیاتی و مدیر پرتفوی ارشد ETF استراتژی KraneShares Mount Lucas، گفت که شرکتش در حال حاضر ۸ تا ۹٪ پرتفوی خود را به طلا اختصاص داده که حداکثر تخصیص است و با توجه به افزایش قیمت طلا امسال، این میزان به حدود ۱۲٪ رسید و در قیمت‌های بالاتر بخشی از سود را برداشتند. آکاش دوشی، رئیس استراتژی طلا در استیت استریت گلوبال ( State Street Investment Management)، در مصاحبه‌ای گفت که تنها تخصیص نادرست طلا برای سرمایه‌گذاران ۰٪ است. «ما می‌دانیم که ۰٪ خیلی کم است، بنابراین طلا بخشی از گزینه‌های نقدشونده جایگزین است. معمولاً حداقل ۳٪ را توصیه می‌کنیم، اما اختصاص تا ۱۰٪ می‌تواند در پرتفوی بسیار مؤثر باشد.»

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

افزایش دکل‌های حفاری نفت و گاز در آمریکا

داده‌های هفتگی شرکت Baker Hughes نشان می‌دهد تعداد دکل‌های فعال حفاری نفت در ایالات متحده طی هفته گذشته ۲ واحد افزایش یافته است. همچنین شمار دکل‌های حفاری گاز طبیعی نیز یک واحد بیشتر شد. این رشد در حالی ثبت شده که بهای نفت خام در محدوده ۶۲ دلار معامله می‌شود؛ سطحی که به نظر می‌رسد هنوز برای متوقف کردن روند حفاری کافی نیست. گزارش‌ها حاکی است در سال جاری میلادی، اکسون‌موبیل عملاً تنها شرکتی است که سرمایه‌گذاری قابل توجهی در بخش حفاری انجام داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو: سخنان فدرال رزرو و داده‌های آمریکا در کانون توجه بازارها

شرایط بازار پس از نشست فدرال‌رزرو هفته‌ای پرخبر در بازارهای جهانی به پایان رسید؛ هفته‌ای که تصمیم فدرال رزرو برای کاهش ۲۵ واحد پایه‌ای نرخ بهره در کانون توجه قرار داشت. این اقدام اگرچه موجب تقویت مقطعی دلار شد، اما نتوانست روند نزولی چندروزه آن را تغییر دهد. جروم پاول، رئیس فدرال رزرو، کوشید این تصمیم را به‌عنوان اقدامی در چارچوب «مدیریت ریسک» توجیه کند، با این حال نمودار نقطه‌ای (دات پلات) منتشرشده نشان داد که سیاستگذاران مسیر متفاوتی را در ذهن دارند و احتمال کاهش‌های بیشتر تا پایان سال همچنان بالاست. اکنون بسیاری از مؤسسات مالی معتبر پیش‌بینی می‌کنند که در دو نشست باقی‌مانده سال ۲۰۲۵ نیز شاهد کاهش‌های پیاپی دیگری باشیم. در این میان، سخنرانی اعضای کلیدی فدرال رزرو طی روزهای آینده می‌تواند جهت انتظارات را مشخص کند. بازارها به‌ویژه به اظهارات والِر و بومن چشم دوخته‌اند؛ دو عضوی که پیش‌تر با پیشنهاد کاهش ۵۰ واحدی مطرح‌شده از سوی تازه‌وارد، میران، مخالفت کرده بودند. در سطح سیاسی نیز انتظار می‌رود دونالد ترامپ، رئیس‌جمهور آمریکا، بار دیگر انتقادات تندی را متوجه پاول کند؛ موضوعی که می‌تواند بر فضای کلی بازار بیفزاید. داده‌های اقتصادی نیز نقشی تعیین‌کننده در شکل‌دهی به روند معاملات خواهند داشت. انتشار شاخص‌های مقدماتی مدیران خرید در بخش تولید و خدمات در روز سه‌شنبه نخستین نشانه‌ها از وضعیت فعالیت اقتصادی را آشکار خواهد کرد. هرچند گزارش نهایی تولید ناخالص داخلی سه‌ماهه دوم در روز پنج‌شنبه بعید است غافلگیری بزرگی به همراه داشته باشد، اما آمار سفارش کالاهای بادوام و به‌ویژه شاخص شاخص هزینه‌های مصرف شخصی (PCE) در روز جمعه که معیار تورمی مورد توجه فدرال رزرو است، می‌تواند تصویر روشنی از مسیر سیاست پولی ارائه دهد. شتاب‌گیری این شاخص به‌طور جدی احتمال کاهش‌های متوالی نرخ بهره را زیر سؤال خواهد برد. بازار ارز نیز در آستانه آزمونی تازه قرار دارد. جفت‌ارز یورو/دلار پس از ثبت اوج چهار ساله 1.1918، اکنون در حوالی 1.1770 معامله می‌شود و دلار/ین همچنان در دامنه‌ای محدود نوسان دارد. با وجود این، لحن انبساطی مقامات فدرال رزرو و احتمال انتشار داده‌های ضعیف اقتصادی می‌تواند مانعی بر سر راه شکل‌گیری یک رالی معنادار برای دلار باشد. در مقابل، تقویت غیرمنتظره شاخص PCE می‌تواند موقتاً از دلار حمایت کرده و همزمان ریسک‌پذیری را در بازارها کاهش دهد. یوان در حال صعود؛ آیا چین دست به اقدام خواهد زد؟ چین در حالی با چالش‌های داخلی و رشد شکننده اقتصادی دست‌وپنجه نرم می‌کند که ارزش یوان در برابر دلار تقویت شده است. در تازه‌ترین دور مذاکرات واشنگتن و پکن، توافقی درباره تیک‌تاک حاصل شد که خواسته‌های ترامپ را برآورده می‌کند و قرار است در تماس تلفنی او با شی جین‌پینگ تثبیت شود؛ تماسی که احتمالاً مسائل ژئوپلیتیکی همچون جنگ اوکراین و روسیه را نیز در بر گیرد. با وجود فشار ناشی از کاهش نرخ بهره فدرال رزرو و تقویت یوان، بانک مرکزی چین نرخ ریپو هفت‌روزه را در سطح ۱.۴۰ درصد ثابت نگه داشت و انتظار می‌رود تصمیم مشابهی در خصوص نرخ‌های وام‌دهی یک‌ساله و پنج‌ساله در روز دوشنبه اتخاذ شود. هرچند بخش مسکن به‌شدت به کاهش نرخ بهره نیاز دارد، اما به نظر می‌رسد سیاستگذاران ترجیح می‌دهند ابتدا اثر محرک‌های اخیر برای تقویت مصرف خدمات و همچنین تأثیر تعطیلات «هفته طلایی» را ارزیابی کنند. آیا شاخص‌های PMI منطقه یورو استراتژی فعلی بانک مرکزی اروپا را تأیید می‌کنند؟ نشست اخیر بانک مرکزی اروپا با لحنی خوش‌بینانه همراه بود و انتظارات برای توقف موقت در مسیر سیاست‌های انقباضی را تثبیت کرد. پیش‌بینی‌های میان‌دوره‌ای OECD که قرار است روز سه‌شنبه منتشر شود، به‌احتمال زیاد شتاب‌گیری رشد اقتصادی را تأیید خواهد کرد. با این حال، همچون فدرال رزرو، داده‌های اقتصادی همچنان تعیین‌کننده مسیر آتی خواهند بود. در همین روز، گزارش‌های مقدماتی PMI بخش تولید و خدمات منتشر می‌شود؛ آماری که نگاه‌ها را به‌ویژه به نتایج آلمان و فرانسه دوخته است. اقتصاددانان انتظار دارند شاخص‌های آلمان اندکی بهبود یابند، هرچند فعالیت تولیدی همچنان در محدوده انقباض باقی بماند. انتشار یک گزارش قوی‌تر از شاخص IFO نیز می‌تواند نشانه‌ای باشد از اینکه بزرگ‌ترین اقتصاد اروپا آرام‌آرام در حال عبور از دوره رکود است. در سوی دیگر، شرایط فرانسه چندان امیدوارکننده نیست و بی‌ثباتی سیاسی ممکن است شاخص‌های این کشور را بیش از پیش تحت فشار قرار دهد. اما برای یورو چه معنایی دارد؟ داده‌های قدرتمند می‌تواند محرکی کوتاه‌مدت برای ارز واحد اروپا باشد، اما رشد اخیر یورو/دلار بیش از هر چیز به تحولات آمریکا گره خورده است. نگرانی‌ها درباره شیوه حکمرانی ترامپ، پرونده‌های قضایی او، تلاش برای گسترش نفوذ بر فدرال رزرو و روند مستمر کاهش وابستگی جهانی به دلار، همگی زمینه را برای صعود یورو فراهم کرده‌اند. در این چارچوب، تداوم این روند می‌تواند به حمایت از یورو بینجامد، هرچند اصلاح قیمتی دور از انتظار نیست و سطح 1.1703 همچنان مهم‌ترین حمایت کلیدی برای معامله‌گران تلقی می‌شود. افول تدریجی رالی پوند در برابر یورو رالی پوند در برابر یورو که در اوایل اوت شکل گرفته بود، به‌تدریج فروکش می‌کند. پس از نشست کم‌رمق بانک مرکزی انگلستان که صرفاً بر ادامه احتمال سیاست‌های حمایتی تأکید داشت، تمرکز بازارها اکنون به داده‌های اقتصادی معطوف شده است. شاخص‌های مقدماتی PMI در روز سه‌شنبه می‌تواند تصویر دقیق‌تری از مسیر رشد اقتصادی ترسیم کند، هرچند تورم همچنان مهم‌ترین چالش پیش‌روی کمیته سیاست پولی به شمار می‌رود. همزمان، این هفته مجموعه‌ای از سخنرانی‌های مقامات بانک مرکزی در دستور کار قرار دارد که ممکن است انتظارات بازار را نسبت به کاهش نرخ بهره در نشست نوامبر تقویت کند. از آنجا که نشست اخیر تنها با یک بیانیه کوتاه به پایان رسید، هرگونه نشانه‌ای مبنی بر نزدیک‌تر بودن کمیته به چرخه کاهش نرخ بهره می‌تواند فشار تازه‌ای بر پوند وارد کرده و روند صعودی اخیر آن در برابر دلار را بیش از پیش تضعیف کند. سرگردانی ین میان سیاست پولی و معادلات سیاسی ین ژاپن این روزها بیش از هر زمان دیگری تحت تأثیر هم‌زمان سیاست پولی و تحولات سیاسی قرار دارد. رقابت برای رهبری حزب لیبرال‌دموکرات که در ۴ اکتبر برگزار می‌شود با حضور پنج نامزد وارد مرحله‌ای حساس شده و سرمایه‌گذاران نگاه دقیقی به برنامه‌های مالی و مواضع آنان نسبت به بانک مرکزی دوخته‌اند. با این حال، انتظار نمی‌رود بسیاری از این نامزدها آشکارا از تلاش‌های کازوئو اوئدا، رئیس بانک مرکزی ژاپن، برای عادی‌سازی سیاست‌های پولی حمایت کنند. بانک مرکزی ژاپن در نشست امروز نرخ‌ها را بدون تغییر حفظ کرد و آماده دو جلسه پایانی سال می‌شود. مقامات این بانک همچنان به تحقق مسیر تورمی خوش‌بین هستند که در این دیدگاه، توافق نهایی تجاری با ایالات متحده بی‌تاثیر نبوده است. در این میان، انتشار شاخص قیمت مصرف‌کننده توکیو در پایان هفته آینده آزمونی کلیدی خواهد بود. واکنش مثبت ین به مواضع دو عضو متمایل هاوکیش نشان داد که بازار نسبت به سیگنال‌های سخت‌گیرانه حساس است، اما برای شکستن دامنه کنونی و شکل‌گیری روند نزولی پایدار در جفت‌ارز دلار/ین، به نشانه‌های انقباضی پررنگ‌تر و قاطع‌تری نیاز خواهد بود. آزمون تازه بانک ملی سوئیس در سایه قدرت فرانک بانک ملی سوئیس که نرخ سیاستی خود را پیش‌تر به سطح صفر رسانده، اکنون در شرایطی حساس قرار دارد. تورم مصرف‌کننده کمی بالاتر از صفر در نوسان است، تورم تولیدکننده به محدوده منفی لغزیده، نشانه‌های کندی رشد اقتصادی آشکار شده و فرانک سوئیس نیز طی ماه‌های اخیر بیش از ۱۳ درصد در برابر دلار تقویت شده است. این مجموعه عوامل، بار دیگر احتمال بازگشت به نرخ‌های منفی را، برای نخستین‌بار از میانه ۲۰۲۲ به مرکز توجه بازارها آورده است. قدرت‌گیری فرانک عمدتاً بازتاب ضعف ساختاری دلار و تقاضای بالای سرمایه‌گذاران برای دارایی‌های امن بوده است. در چنین فضایی، کاهش نرخ بهره می‌تواند پیام روشنی از عزم بانک ملی برای بازگرداندن تورم به سطح هدف تلقی شود. هرچند انتظار نمی‌رود در نشست روز پنج‌شنبه تصمیمی برای کاهش نرخ گرفته شود، اما توماس شلگل، رئیس بانک ملی، به احتمال زیاد دریچه چنین اقدامی را باز خواهد گذاشت؛ اقدامی که می‌تواند خاطرات دوره ۲۰۱۴ تا ۲۰۲۲ را زنده کند. پرسش اصلی این است که آیا بازارها این سیگنال را جدی خواهند گرفت یا آن را تهدیدی توخالی دانسته و به فشار بر جفت‌ارز دلار/فرانک ادامه خواهند داد. دلار استرالیا در انتظار محرک تازه این هفته ارزهای آنتی‌پودی در برابر دلار آمریکا تضعیف شده‌اند و دلار استرالیا نیز از این روند بی‌نصیب نمانده است. با وجود آنکه اقتصاد چین همچنان برای بازیابی پایدار تقاضای داخلی با دشواری روبه‌روست، نشانه‌هایی از تاب‌آوری در اقتصاد استرالیا مشاهده می‌شود. رشد اقتصادی سه‌ماهه دوم ۲۰۲۵ بالاتر از پیش‌بینی‌ها ثبت شد، بازار کار همچنان مستحکم به نظر می‌رسد و شاخص‌های ماهانه تورم نیز پس از داده‌های متناقض سه‌ماهه دوم، ثبات نسبی خود را حفظ کرده‌اند. اکنون نگاه‌ها به انتشار شاخص‌های مقدماتی PMI در روز سه‌شنبه و گزارش تورم (شاخص CPI) در روز چهارشنبه دوخته شده است. چنانچه این آمار فراتر از انتظارات ظاهر شوند، احتمال کاهش نرخ بهره در نشست ۳۰ سپتامبر کاهش خواهد یافت؛ عاملی که می‌تواند زمینه‌ساز بازگشت تقاضا و تقویت موقعیت دلار استرالیا در بازار فارکس شود. ✔️  بیشتر بخوانید: شاخص مدیران خرید چیست و چرا در فارکس اهمیت دارد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر