TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

گلدمن ساکس پیش‌بینی کرد بانک انگلیس نرخ بهره را کاهش می‌دهد

گلدمن ساکس پیش‌بینی کرده که بانک مرکزی انگلستان در نشست ماه نوامبر نرخ بهره را ۲۵ نقطه پایه کاهش خواهد داد. این در حالی است که پیش‌بینی قبلی این بانک هیچ‌گونه کاهش نرخ را در نظر نگرفته بود. نشست بانک انگلیس قرار است پنج‌شنبه ۶ نوامبر برگزار شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی بانک آمریکا: بانک ژاپن نرخ بهره را در ژانویه افزایش می‌دهد

بانک آمریکا پیش‌بینی کرده که بانک مرکزی ژاپن در نشست ماه اکتبر نرخ بهره را بدون تغییر حفظ خواهد کرد اما با لحنی هاوکیش که زمینه را برای افزایش نرخ در ماه ژانویه فراهم می‌کند. این بانک انتظار دارد افزایش ۲۵ نقطه پایه‌ای نرخ بهره در ژانویه ۲۰۲۶ انجام شود، با استناد به پیشرفت تدریجی در رشد دستمزدها و تورم بخش خدمات. در یادداشت تحلیلی خطاب به مشتریان، بانک آمریکا اشاره کرده که تورم پایه همچنان بالاتر از هدف است و سیاست‌گذاران در حال تلاش برای ایجاد تعادل میان فشارهای تورمی و ضعف تقاضای داخلی هستند. همچنین، این بانک معتقد است که در کوتاه‌مدت، اختلاف بازدهی اوراق خزانه‌داری آمریکا و فضای سیاسی نشست آمریکا–ژاپن از دلار حمایت می‌کند، اما در ادامه سال، در صورت سیگنال‌دهی بانک مرکزی ژاپن به سیاست انقباضی، احتمال تقویت مجدد ین وجود دارد. نشست بانک مرکزی ژاپن در تاریخ‌های ۲۹ و ۳۰ اکتبر برگزار می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تورم استرالیا از خط قرمز عبور کرد

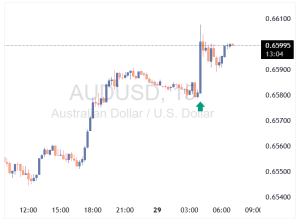
بعد از انتشار داده‌های تورم سه‌ماهه سوم ۲۰۲۵ در استرالیا، دلار استرالیا جهش کرد و حالا دیگر احتمال کاهش نرخ بهره در نشست نوامبر بانک مرکزی استرالیا تقریباً منتفی شده است. طبق گزارش منتشرشده، تورم هسته (میانگین تعدیل‌شده) در این فصل ۱.۰٪ رشد داشته؛ در حالی که انتظار بازار ۰.۸٪ و پیش‌بینی خود بانک مرکزی ۰.۶٪ بود. رئیس بانک مرکزی، میشل بولاک، پیش‌تر گفته بود که اگر تورم از ۰.۹٪ عبور کند، یعنی از «خط قرمز» رد شده‌ایم—و حالا این اتفاق افتاده. بولاک همچنین گفته بود: بازار کار هنوز «تا حدی فشرده» است. نباید فقط بر اساس یک عدد تصمیم گرفت (اشاره به افزایش نرخ بیکاری). رشد ۰.۹٪ یا بیشتر در تورم، انحراف جدی از پیش‌بینی بانک مرکزی محسوب می‌شود. با این شرایط، نه‌تنها کاهش نرخ بهره در نوامبر منتفی شده، بلکه در دسامبر هم بعید به نظر می‌رسد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نشست فدرال رزرو امروز آغاز می‌شود — آنچه باید بدانید

انتظار می‌رود فدرال رزرو نرخ بهره را به محدوده‌ی ۳.۷۵ تا ۴ درصد کاهش دهد، اما مقامات در بحبوحه‌ی داده‌های اقتصادی نامشخص، همچنان دچار اختلاف نظر و محتاط هستند. تحلیلگران پیش‌بینی می‌کنند که با کاهش نقدینگی، فدرال رزرو به زودی به برنامه‌ی انقباض کمی (QT) خود، احتمالاً تا ماه دسامبر، پایان دهد. انتظار می‌رود فدرال رزرو روز چهارشنبه نرخ بهره را کاهش دهد، اما تحلیلگران بر دیدگاه این نهاد نسبت به چشم‌انداز اقتصادی متمرکز هستند، زیرا تعطیلی دولت این چشم‌انداز را تیره و تار کرده است. زمانی که فدرال رزرو آخرین بار در اواسط سپتامبر جلسه داشت، دولت فدرال فعال بود، بازار کار نشانه‌هایی از ضعف بروز می‌داد و تورم اندکی در حال افزایش اما در محدوده‌ی معقولی بود. تحلیلگران می‌گویند تصویر کلی تغییر چندانی نکرده است، هرچند اشاره می‌کنند که تعطیلی دولت که وارد بیست و هشتمین روز خود شده، رشد اقتصادی را کند کرده است. کمبود داده‌های دولتی نیز تحلیل اقتصاد را دشوارتر می‌کند، بنابراین سرمایه‌گذاران منتظر ارزیابی فدرال رزرو از شرایط فعلی خواهند بود. قرار است این گروه در پایان نشست خود در روز چهارشنبه ساعت ۲ بعد از ظهر به وقت شرقی، بیانیه‌ای حاوی تصمیمات خود منتشر کند. سپس جروم پاول، رئیس فدرال رزرو، در یک کنفرانس مطبوعاتی در ساعت ۲:۳۰ بعد از ظهر (۲۲:۰۰ به وقت ایران ) جزئیات بیشتری ارائه داده و به سؤالات پاسخ خواهد داد. با این حال، ممکن است بانک مرکزی تمایل چندانی به اعلام این موضوع نداشته باشد که آیا قصد دارد کاهش نرخ بهره روز چهارشنبه را با چندین کاهش دیگر دنبال کند یا خیر. متیو لوزتی، اقتصاددان ارشد دویچه بانک در آمریکا، نوشت: «ما انتظار سیگنال‌های محدودی در مورد مسیر سیاست‌گذاری آینده داریم.» او افزود که جروم پاول، رئیس فدرال رزرو، «احتمالاً گزینه‌ها را باز نگه می‌دارد و تا پایان سال خود را به اقدام خاصی متعهد نمی‌کند.» کاهش مورد انتظار فدرال رزرو، نرخ وجوه فدرال را ۲۵ واحد پایه (basis points) کاهش داده و به محدوده‌ی هدف ۳.۷۵ تا ۴ درصد می‌رساند که دومین کاهش متوالی پس از اقدام ماه سپتامبر است. بازارها انتظار چندین کاهش دیگر را دارند، هرچند مقامات فدرال رزرو سیگنالی مبنی بر یک مسیر تهاجمی در آینده نداده‌اند. اگر فدرال رزرو موضعی غیرمتعهدانه داشته، تا حدی به دلیل اختلاف نظر میان مقامات آن است. تورم بالاتر از سطح مطلوب فدرال رزرو است، که باعث شده برخی از سیاست‌گذاران از موضع محتاطانه‌تری در قبال کاهش نرخ بهره حمایت کنند. آدیتیا باوه، اقتصاددان بانک آمریکا، در یادداشتی به مشتریان نوشت که اقتصاد با یک «معما» روبروست: مخارج قدرتمند مصرف‌کنندگان رشد را تقویت می‌کند، اما بازار کار تا حدودی متزلزل است. یا حداقل این وضعیت در ماه اوت، زمانی که آخرین گزارش رسمی مشاغل منتشر شد، حاکم بود؛ تعطیلی دولت به این معناست که گزارش سپتامبر هنوز منتشر نشده است. ضعف‌های مشاهده‌شده در ماه اوت، مقامات فدرال رزرو را بر آن داشت تا ماه گذشته نرخ بهره را کاهش دهند. باوه نوشت، ابهامی که تعطیلی دولت بر داده‌های اقتصادی سایه افکنده، احتمالاً به این معناست که پیام فدرال رزرو «نمی‌تواند به طور معناداری تغییر کند». باوه نوشت: «وقتی کورکورانه پرواز می‌کنید، مسیر را تغییر ندهید.» آیا چند رأی مخالف وجود خواهد داشت؟ بسیار محتمل است که یکی از مقامات فدرال رزرو خواهان کاهش تهاجمی‌تر نرخ بهره باشد: استیون میران، عضو هیئت مدیره فدرال رزرو. او پیش از این یکی از اقتصاددانان ارشد کاخ سفید بوده و با موضع پرزیدنت دونالد ترامپ مبنی بر لزوم کاهش‌های تهاجمی همسو است. میران در اولین نشست خود، به کاهش ۲۵ واحد پایه‌ای نرخ بهره در ماه سپتامبر رأی مخالف داد و استدلال کرد که این کاهش باید دو برابر می‌بود. او سیگنال داده است که دوباره این کار را خواهد کرد. میران این ماه به فاکس بیزینس گفت: «نظر من این است که باید ۵۰ [واحد پایه] باشد.» حداقل یک مقام دیگر فدرال رزرو نیز ممکن است به این تصمیم رأی مخالف دهد، اما با این استدلال که فدرال رزرو باید نرخ‌ها را ثابت نگه دارد. باوه از بانک آمریکا نوشت: «ریسک‌های معناداری برای وجود حداقل یک رأی مخالف انقباضی (hawkish) وجود دارد.» یکی از این مخالفان می‌تواند جفری اشمید، رئیس فدرال رزرو کانزاس سیتی باشد که اخیراً اشاره کرده تورم «همچنان بسیار بالاست». باوه نوشت، آستان گولزبی، رئیس فدرال رزرو شیکاگو، نامزد دیگری است و خاطرنشان کرد که او اخیراً خود را در اردوگاه «محتاطان» قرار داده است. گولزبی به فایننشال تایمز گفت: «بیایید کمی در مورد پیش‌خور کردن تمام کاهش‌های نرخ بهره قبل از اینکه بدانیم تورم به ۲٪ بازخواهد گشت، محتاط باشیم.» در همین حال، آلبرتو مسلم، رئیس فدرال رزرو سنت لوئیس، گفته است که «ذهنی باز» دارد. مایکل بار، عضو هیئت مدیره فدرال رزرو، نیز خواستار «رویکردی محتاطانه» شده است، هرچند بانک آمریکا می‌گوید او ممکن است در نهایت با اکثریت رأی دهد، زیرا اعضای هیئت مدیره فدرال رزرو معمولاً با تصمیمات مربوط به نرخ بهره مخالفت نمی‌کنند. بعد از ماه اکتبر چه اتفاقی می‌افتد؟ سارا هاوس، اقتصاددان ولز فارگو، در یک یادداشت تحقیقاتی نوشت که این بحث، نشانه‌ای از سوی مقامات فدرال رزرو است مبنی بر اینکه «کاهش نرخ بهره پس از اکتبر تضمین‌شده نیست.» سخنرانی این ماه کریستوفر والر، عضو هیئت مدیره فدرال رزرو، نیز همین پیام را دارد؛ او ماه‌ها پیش از مدافعان کاهش نرخ بهره بود. والر، که ترامپ او را برای سمت ریاست فدرال رزرو در نظر گرفته بود، اخیراً گفت که از کاهش ۲۵ واحد پایه دیگر در نشست این هفته حمایت می‌کند. او گفت: «اما فراتر از آن، به دنبال این خواهم بود که چگونه داده‌های قوی تولید ناخالص داخلی (GDP) با بازار کار در حال تضعیف، تطبیق می‌یابند.» به نظر می‌رسد بازارها انتظار کاهش‌های بیشتری از سوی فدرال رزرو در آینده دارند. بر اساس ابزار FedWatch گروه CME، که از قیمت‌های بازارهای آتی برای تعیین احتمالات سیاست‌گذاری فدرال رزرو استفاده می‌کند، سرمایه‌گذاران احتمال بیش از ۸۷ درصدی برای یک کاهش نرخ دیگر در ماه دسامبر قائل هستند. مایکل پیرس، معاون اقتصاددان ارشد آکسفورد اکونامیکس در آمریکا، در یادداشتی به مشتریان نوشت، در حالی که گزارش تورم روز جمعه به فدرال رزرو برای کاهش نرخ در این هفته «چراغ سبز» نشان داد، انتظارات بازار «برای سال ۲۰۲۶ بیش از حد تهاجمی به نظر می‌رسد». او نوشت: «با کاهش ریسک‌های نزولی برای اقتصاد، ریسک‌های تورم در سال آینده اهمیت بیشتری در تفکر آنها خواهد یافت، که به نظر ما سرعت معتدل‌تری از کاهش‌ها را توجیه می‌کند.» دیگران ریسک بیشتری را در این می‌بینند که یک بازار کار ضعیف بر نگرانی‌های تورمی غلبه کند. جیمز نایتلی، اقتصاددان ING، در یک یادداشت تحقیقاتی نوشت: «این احتمال واضح وجود دارد که اقتصاد 'استخدام کم، اخراج کم' به داستان 'استخدام صفر، اخراج کنیم' تبدیل شود.» او به این تفکر فعلی اشاره داشت که کارفرمایان به دنبال تعدیل نیرو نیستند، اما استخدام هم نمی‌کنند. آیا انقباض کمی (QT) به پایان خواهد رسید؟ برخی تحلیلگران انتظار دارند فدرال رزرو برنامه‌ای را که به آرامی در حال خارج کردن پول مازاد از سیستم مالی بوده است، متوقف کند. دیگران می‌گویند فدرال رزرو ممکن است تا ماه دسامبر صبر کند. پاول این ماه گفت که این امر سیگنالی از دیدگاه فدرال رزرو در مورد اقتصاد نخواهد بود. اما این اقدام به معنای پایان تلاش‌های فدرال رزرو برای بازگرداندن حمایت فوق‌العاده‌ای است که در دوران همه‌گیری کووید به بازارهای اوراق قرضه ارائه کرده بود. گنادی گلدبرگ، رئیس استراتژی نرخ‌های بهره آمریکا در TD Securities، نوشت که پاول با سخنرانی خود «مسیر را برای پایان دادن به برنامه‌ی انقباض کمی هموار کرد.» بازارهای اوراق قرضه در مارس ۲۰۲۰ تقریباً فرو پاشیدند و فدرال رزرو را مجبور کردند تا برای جلوگیری از یک فروپاشی تمام‌عیار، حجم زیادی از اوراق خزانه‌داری و اوراق بهادار با پشتوانه رهنی (MBS) را خریداری کند. برنامه‌ی خرید اوراق قرضه راه را برای نرخ‌های بهره بسیار پایین در دوران همه‌گیری هموار کرد و موجی از خرید خانه و تأمین مالی مجدد را به راه انداخت. این امر اما به این معنا بود که ترازنامه فدرال رزرو از حدود ۴ تریلیون دلار در اوایل سال ۲۰۲۰ به نزدیک ۹ تریلیون دلار تا سال ۲۰۲۲ افزایش یافت. از آن زمان، فدرال رزرو به تدریج با اجازه دادن به سررسید شدن برخی از اوراق قرضه‌ی خریداری‌شده بدون جایگزین کردن آنها، این حمایت را کاهش داده و عملاً پول را از سیستم خارج کرده است. دارایی‌های فدرال رزرو اکنون به زیر ۶.۶ تریلیون دلار رسیده است، هرچند پاول اخیراً اشاره کرده که رشد اقتصادی به این معناست که دارایی‌ها به سطح قبل از همه‌گیری باز نخواهند گشت. عامل محرک برای پایان دادن به انقباض کمی (QT)، تحرکات اخیر بازار در وام‌دهی بسیار کوتاه‌مدت است. لوله‌کشی سیستم مالی به هیچ وجه مسدود نیست، اما از آنجایی که فدرال رزرو پول نقد را از سیستم خارج کرده، جریان آن کمی کمتر از گذشته است. پاول ماه گذشته گفت، برخی نشانه‌ها حاکی از آن است که «شرایط نقدینگی به تدریج در حال انقباض است.» هدف فدرال رزرو این است که اطمینان حاصل کند بانک‌ها «ذخایر کافی» دارند و بدین ترتیب از جهش در نرخ‌های بهره کوتاه‌مدت که در صورت نیاز فوری بانک‌ها به پول نقد رخ می‌دهد، جلوگیری کند. این کم و بیش همان اتفاقی است که برای مدت کوتاهی در سپتامبر ۲۰۱۹ رخ داد، زمانی که تلاش‌های فدرال رزرو برای کاهش خرید اوراق قرضه پس از سال ۲۰۰۸ به پایان ناگهانی رسید. پاول گفت، برای جلوگیری از فشارهای مشابه، فدرال رزرو قصد دارد برنامه‌ی انقباض کمی (QT) خود را زمانی متوقف کند که ذخایر بانکی «کمی بالاتر» از سطوحی باشد که «کافی» می‌داند. تحلیلگران می‌گویند آن دوره نزدیک است. باوه از بانک آمریکا نوشت: «ذخایر بانکی به جای فراوان بودن، به سطح کافی نزدیک‌تر هستند» و پایان دادن به انقباض کمی (QT) «یک اقدام محتاطانه خواهد بود»، حتی اگر این اتفاق تا ماه دسامبر رخ ندهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک مرکزی کانادا برای مدیریت ریسک‌های تجاری، نرخ بهره را کاهش می‌دهد

بانک مرکزی کانادا (BOC) قرار است در روز چهارشنبه درباره نرخ بهره تصمیم‌گیری کند. احتمال کاهش نرخ بهره در بازارها ۹۲٪ پیش‌بینی شده که در این صورت، نرخ هدف به ۲.۲۵٪ خواهد رسید. تیف مکلم، رئیس بانک مرکزی کانادا، اعلام کرده است که در این تصمیم، تأکید بیشتری بر مدیریت ریسک خواهند داشت. این رویکرد نشان می‌دهد که کاهش نرخ بهره نه به دلیل پیش‌بینی‌های اقتصادی، بلکه یک اقدام محتاطانه در واکنش به عدم قطعیت‌های تجاری است. این عدم قطعیت‌ها با اعلام تعرفه‌های ۱۰ درصدی جدید از سوی دونالد ترامپ علیه کانادا تشدید شده است. همزمان، مکلم برای غافلگیری‌های منفی آماده می‌شود و پیش‌تر گفته بود: «رشد اقتصادی چندان خوب نخواهد بود و برای از بین بردن شکاف تولید کافی نیست.» بازار احتمال ۲۴٪ برای کاهش بیشتر نرخ بهره در دسامبر و ۶۴٪ تا ماه مارس را در نظر گرفته است و کف نرخ بهره را ۲.۰۰٪ تا ۲.۲۵٪ می‌داند. با این حال، ریسک این هفته آن است که مکلم به یک دوره توقف (pause) اشاره کند یا از آمادگی برای کاهش‌های عمیق‌تر تا سطح ۱.۵۰٪ خبر دهد. وضعیت وخیم بازار مسکن کانادا نیز بر این تصمیم تأثیرگذار است. گزارشی نشان می‌دهد که فروش آپارتمان‌های نوساز در تورنتو ۹۰٪ کمتر از میانگین ۱۰ ساله و فروش خانه‌های تک‌خانواری ۶۱٪ پایین‌تر از میانگین ۱۰ ساله بوده است. علاوه بر این، نزدیک شدن به اوج تمدید وام‌های مسکن با نرخ پایین سال ۲۰۲۱، احتمالاً بر مصرف خانوارها فشار وارد خواهد کرد. با این حال، بانک مرکزی کانادا بودجه ۴ نوامبر نخست‌وزیر، مارک کارنی، را که برخی اقتصاددانان در آن کسری بودجه ۱۰۰ میلیارد دلاری پیش‌بینی کرده‌اند، به دقت زیر نظر خواهد داشت. انتظار می‌رود مکلم این هفته راهنمایی آتی (forward guidance) مشخصی ارائه ندهد و موضعی انبساطی (dovish) اتخاذ کند که می‌تواند فشاری نزولی بر دلار کانادا وارد کند. البته بازار تا زمان اعلام تصمیم فدرال رزرو آمریکا در همان روز، محتاط باقی خواهد ماند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نقره و طلا قربانی توافق تجاری آمریکا و چین

در معاملات اولیه روز دوشنبه در آمریکا، قیمت طلا و نقره کاهش شدیدی را تجربه کردند. این افت پس از انتشار خبر نزدیک شدن آمریکا و چین به یک توافق تجاری بزرگ رخ داد که باعث افزایش تمایل سرمایه‌گذاران به ریسک شد. بازارهای سهام جهانی رشد کردند و شاخص‌های بورس آمریکا قرار است با رکوردهای جدید باز شوند. علاوه بر این، فشار فروش تکنیکال نیز در هر دو فلز مشاهده می‌شود. بهبود نقدینگی در بازار نقره لندن گزارش‌ها حاکی از آن است که هزینه قرض گرفتن نقره در لندن پس از رسیدن به اوج تاریخی کاهش یافته است که نشان‌دهنده بازگشت نقدینگی به بازار نقره است. نرخ اجاره نقره در روز دوشنبه به ۵.۶٪ کاهش یافت، در حالی که در ۹ اکتبر به ۳۴.۹٪ رسیده بود. اتحادیه بازار فلزات لندن در حال بررسی انتشار هفتگی موجودی نقره است و مدیرعامل آن، روث کراول، اعلام کرده که اولویت با نقره خواهد بود نه طلا. پیشرفت در مذاکرات تجاری آمریکا و چین مذاکره‌کنندگان ارشد آمریکا و چین اعلام کردند که به توافق در چندین موضوع اختلافی رسیده‌اند. این توافق زمینه را برای دیدار ترامپ و شی جین‌پینگ و نهایی کردن توافق تجاری در هفته جاری فراهم می‌کند. به گفته وزیر خزانه‌داری آمریکا، تهدید اعمال تعرفه ۱۰۰٪ بر کالاهای چینی "عملاً از دستور کار خارج شده" و انتظار می‌رود چین خرید قابل توجهی از سویا انجام دهد و برخی کنترل‌های صادراتی فلزات نادر را به تعویق بیندازد. این توافق گسترده می‌تواند آتش‌بس تعرفه‌ای، حل اختلافات مربوط به TikTok و ادامه جریان مغناطیس‌های فلزات نادر را تضمین کند. همچنین دو رهبر قصد دارند درباره طرح صلح جهانی نیز گفتگو کنند، پس از آن که ترامپ به طور علنی اعلام کرد امیدوار است کمک شی را برای حل جنگ روسیه در اوکراین جلب کند. ترامپ گفت: «آن‌ها (چین) می‌خواهند معامله کنند و ما هم می‌خواهیم معامله کنیم.» در پی انتشار این خبر، بازارهای سهام جهانی رشد کردند و شاخص‌های بورس آمریکا در مسیر باز شدن با رکوردهای جدید قرار دارند. قیمت‌های امن طلا و نقره به دلیل افزایش تمایل به ریسک در بازار کاهش یافت. توافقات تجاری آمریکا با دیگر کشورهای آسیایی در دست بررسی ترامپ همچنین اعلام کرد که توافقات تجاری با چند کشور جنوب شرق آسیا نزدیک به نهایی شدن است تا دسترسی به مواد معدنی حیاتی و بازارهای محصولات کشاورزی آمریکا افزایش یابد. این توافقات شامل معافیت از تعرفه‌ها برای صادرات کلیدی از کشورهایی مانند تایلند، کامبوج، ویتنام و مالزی و چارچوب‌های تجاری جدید است که در هفته‌های آینده اجرا خواهد شد. هدف از این توافقات، تقویت موقعیت ترامپ پیش از دیدار با شی جین‌پینگ است. انتظار کاهش نرخ بهره توسط فدرال رزرو انتظار می‌رود فدرال رزرو در روز چهارشنبه برای دومین بار متوالی نرخ بهره را ۰.۲۵٪ کاهش دهد تا از بازار کار ضعیف حمایت کند. داده‌های تازه نشان می‌دهد که تورم مصرف‌کننده در آمریکا در سپتامبر کمترین رشد سه ماه اخیر را داشته است که از تصمیم فدرال رزرو برای کاهش نرخ‌ها حمایت می‌کند. با این حال، مقامات فدرال رزرو درباره کاهش نرخ‌ها اختلاف نظر دارند و برخی نگران اثرات منفی بر تورم هستند، در حالی که دیگران از کاهش بیشتر حمایت می‌کنند، همه این‌ها در شرایط کمبود داده‌های اقتصادی دولت فدرال در جریان تعطیلی دولت رخ می‌دهد. همچنین وزیر خزانه‌داری آمریکا نام پنج نامزد نهایی برای جانشینی جروم پاول به عنوان رئیس فدرال رزرو را تأیید کرد: کریستوفر والر و میشل بومن از اعضای فعلی هیئت مدیره فدرال رزرو، کوین وُرش، فرماندار سابق فدرال رزرو، کوین هسِت، مدیر شورای اقتصادی ملی کاخ سفید، و ریک ریدر از شرکت بلک‌راک. ترامپ اعلام کرده که تصمیم نهایی خود را پیش از پایان سال خواهد گرفت. نشانه‌هایی از پایان احتمالی تعطیلی دولت آمریکا با ادامه تعطیلی دولت برای چهارمین هفته، اثرات آن بر مسافران هوایی آمریکا مشهود است و خطوط هوایی دچار عقب‌افتادگی در پروازها شده‌اند. وزیر حمل و نقل آمریکا، شان دافی، هشدار داد که مسافران در هفته‌های آینده با تأخیرها و لغو پروازهای بیشتری مواجه خواهند شد، زیرا کمبود کارکنان کنترل ترافیک هوایی تشدید می‌شود. کنترل‌کنندگان پرواز هفته گذشته مطلع شدند که به دلیل تعطیلی دولت از ۱ اکتبر حقوقی دریافت نخواهند کرد. دافی گفت که برخی کارکنان با اعلام بیماری از حضور در محل کار خودداری می‌کنند و برخی به دنبال شغل دوم هستند تا درآمدشان تکمیل شود. این شرایط می‌تواند قانون‌گذاران آمریکایی را مجبور به توافق برای بازگشایی دولت کند تا از خشم و پیامدهای انتخاباتی ناشی از توقف مسافران جلوگیری شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پیش از تصمیم‌گیری درباره نرخ بهره، انتظار می‌رود فدرال رزرو محتاط عمل کند

به گفته فرانسوا ریمو از شرکت Credit Mutuel AM، فدرال رزرو احتمالاً در نشست روز چهارشنبه با توجه به محدود بودن داده‌های اقتصادی ناشی از تعطیلی دولت، رویکردی محتاطانه در پیش خواهد گرفت. انتظار می‌رود جروم پاول، رئیس فدرال رزرو، رشد اقتصادی را «قوی» و بازار کار را «متعادل اما با ریسک‌های نزولی جزئی» توصیف کند. انتظارات تورمی همچنان باثبات است و نشانه‌های ضعف در بازار کار نیز بعید است موجب افزایش قیمت‌ها شود. به طور گسترده پیش‌بینی می‌شود فدرال رزرو نرخ بهره را ۲۵ واحد پایه کاهش دهد و تمرکز بازار بر اظهارات بعدی این نهاد درباره چشم‌انداز اقتصادی خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار به داده‌های غیررسمی تکیه کرد

دلار آمریکا در شرایط معاملاتی آرام، در برابر اکثر ارزها کمی تضعیف شده است. ین ژاپن عملکرد بهتری داشته که ناشی از مداخله لفظی بسیار خفیف از سوی مقامات ژاپنی است—اما این مداخله به‌حدی نیست که بتواند روندی پایدار ایجاد کند. دلار: تمرکز بر اخراج‌ها و اعتماد مصرف‌کننده دلار آمریکا در شرایط معاملاتی آرام در ابتدای هفته، در برابر اکثر ارزها کمی تضعیف شده است. همان‌طور که دیروز اشاره شد، نرخ‌گذاری پایین USDCNY به نفع ارزهای بازارهای نوظهور و عاملی منفی برای دلار بود و شب گذشته نیز این نرخ در آسیا پایین‌تر تعیین شد. خوش‌بینی همچنان پابرجاست که رؤسای جمهور ترامپ و شی بتوانند در روز پنج‌شنبه به توافق تجاری معناداری برسند؛ جایی که تمرکز اصلی بر واکنش چین به تهدیداتش درباره اعمال کنترل‌های سخت‌گیرانه بر صادرات عناصر نادر خاکی خواهد بود. عامل اصلی کاهش دلار در شب گذشته، جفت ارز USDJPY بوده است. دلیل این حرکت، اظهاراتی از سوی مقامات وزارت دارایی ژاپن عنوان شده که گفته‌اند «ین را از نزدیک زیر نظر دارند»—که به‌عنوان نوعی مداخله لفظی سطح پایین تفسیر شده است. با این حال، چنین اظهاراتی پیش‌تر نیز مطرح شده‌اند و بعید است باعث تغییر پایدار در روند USDJPY شوند. توجه بازار اکنون به نشست روز پنج‌شنبه بانک مرکزی ژاپن معطوف شده است؛ جایی که انتظار تغییر سیاست وجود ندارد اما بازار همچنان احتمال ۳۸ درصدی برای افزایش ۲۵ نقطه پایه‌ای نرخ بهره در ماه دسامبر قائل است. اگر بانک مرکزی ژاپن بر موضع خود برای عادی‌سازی سیاست پولی تأکید کند، ممکن است این امر به تقویت جزئی ین در روز پنج‌شنبه منجر شود. در مورد دلار، به دلیل تعطیلی دولت آمریکا، داده‌های رسمی در دسترس نیست و بازار به شواهد غیررسمی تکیه کرده است. امروز، رسانه‌های مالی گزارش داده‌اند که آمازون ممکن است قصد داشته باشد ۳۰ هزار نفر را اخراج کند. داده‌های رسمی اشتغال مدتی است منتشر نشده‌اند اما نظرسنجی‌ها نشان می‌دهند که نگرانی مصرف‌کنندگان درباره آینده شغلی‌شان در حال افزایش است. همچنین امروز، گزارش شاخص اعتماد مصرف‌کننده کنفرانس بورد برای ماه اکتبر منتشر خواهد شد. اگر این شاخص ضعیف باشد، می‌تواند فشار بیشتری بر دلار وارد کند. امروز همچنین شاخص قیمت مسکن S&P Case-Shiller برای ماه اوت منتشر می‌شود؛ جایی که قیمت‌ها برای پنجمین ماه متوالی کاهش یافته‌اند. این داده‌ها برای ارزیابی مصرف و تورم اهمیت دارند؛ زیرا کاهش اجاره‌های ضمنی می‌تواند به فدرال رزرو در کنترل تورم کمک کند. در مجموع، انتظار نوسانات شدید برای دلار نمی‌رود، اما مجموعه‌ای از داده‌های ضعیف امروز می‌تواند باعث شود شاخص DXY به سطح ۹۸.۰۰ نزدیک شود.  یورو: آیا افزایش مالیات شرکت‌ها در فرانسه استقبال می‌شود؟ جفت ارز EURUSD در بازارهای آرام از مقاومت ۱.۱۶۵۰ عبور کرده است. عامل اصلی این حرکت، تضعیف دلار بوده، هرچند ممکن است مصالحه‌ای در بودجه فرانسه نیز نقش داشته باشد. دیروز مجلس ملی فرانسه اصلاحیه‌ای را تصویب کرد که می‌تواند ۲ میلیارد یورو درآمد اضافی از مالیات شرکت‌ها در سال آینده ایجاد کند. این رقم در مقیاس بودجه فرانسه ناچیز است و تأثیر مثبتی بر رشد اقتصادی ندارد اما سرمایه‌گذاران ممکن است بیشتر به پیشرفت در مسیر بودجه ۲۰۲۶ علاقه‌مند باشند. ارتباط این موضوع با تقویت EURUSD احتمالاً ضعیف است. در منطقه یورو، امروز برخی داده‌ها از سوی بانک مرکزی اروپا منتشر می‌شود. انتظار می‌رود انتظارات تورمی مصرف‌کنندگان در افق سه‌ساله در سطح ۲.۵٪ باقی بماند. همچنین، نتایج آخرین نظرسنجی وام‌دهی بانک مرکزی اروپا منتشر خواهد شد. با توجه به افزایش ۳۰ تا ۴۰ نقطه پایه‌ای نرخ‌های سوآپ بلندمدت یورو در سال جاری و تداوم عدم قطعیت‌ها، بعید است که داده‌های وام‌دهی غافلگیرکننده باشند. همان‌طور که گفته شد، اگر داده‌های درجه دوم یا سوم آمریکا امروز تأثیرگذار باشند، EURUSD می‌تواند به سمت سطح ۱.۱۷۰۰ حرکت کند.  پوند: کاهش تورم مواد غذایی در دوره‌ای که داده‌های اقتصادی بریتانیا محدود هستند، تمرکز امروز ممکن است بر گزارشی از کنسرسیوم خرده‌فروشی بریتانیا باشد که نشان می‌دهد تورم مواد غذایی در ماه اکتبر به ۳.۷٪ کاهش یافته است، در حالی که در ماه قبل ۴.۲٪ بود. تورم چسبنده مواد غذایی یکی از عواملی بود که بانک انگلستان را از کاهش نرخ بهره بازمی‌داشت. این خبر ممکن است علاقه بازار به پوزیشن‌گیری برای کاهش نرخ بهره در نشست دسامبر را افزایش دهد. در حال حاضر، احتمال کاهش ۲۵ نقطه پایه‌ای نرخ بهره با احتمال ۳۵٪ قیمت‌گذاری شده است. این نشست پس از ارائه بودجه در اواخر نوامبر برگزار می‌شود که خود نیز عاملی منفی برای پوند محسوب می‌شود. انتظار می‌رود این خبر باعث شود EURGBP در محدوده مقاومتی ۰.۸۷۵۰/۶۰ باقی بماند. و با توجه به اینکه فروش پوند در برابر ارزهای دیگر نسبتاً پرهزینه است (نرخ بهره یک‌هفته‌ای بالای ۴٪)، ممکن است علاقه‌مندی‌هایی برای فروش پوند در برابر کرون نروژ (GBPNOK) و دلار استرالیا (GBPAUD) شکل بگیرد؛ به‌ویژه به دلیل بازدهی بالای این ارزها و محیط حمایتی برای قیمت‌های کالاها. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌‌بینی مورگان استنلی: رویکرد انبساطی فدرال رزرو حفظ می‌شود

مورگان استنلی اعلام کرده که فدرال رزرو آمریکا در نشست این هفته، دومین کاهش متوالی نرخ بهره به میزان ۲۵ نقطه پایه را اجرا خواهد کرد و نرخ بهره را به محدوده ۳.۷۵٪ تا ۴.۰۰٪ خواهد رساند. با وجود تعطیلی دولت و نبود داده‌های اقتصادی جدید، این موضوع مانع تصمیم‌گیری فدرال رزرو نخواهد شد اما ارائه چشم‌انداز برای سال آینده همچنان با ابهام همراه است. انتظار می‌رود جروم پاول، رئیس فدرال رزرو، بر وابستگی به داده‌ها و مدیریت ریسک تأکید کند. مورگان استنلی همچنین پیش‌بینی کرده که بانک مرکزی آمریکا رویکرد انبساطی خود را حفظ خواهد کرد و احتمال کاهش‌های بیشتر نرخ بهره را در سیگنال‌های خود منعکس می‌کند. با این حال، هرگونه وضوح در سیاست‌گذاری فراتر از پایان سال جاری محدود خواهد بود، زیرا داده‌های اقتصادی جدید منتشر نشده‌اند. این پیش‌بینی با اجماع تحلیل‌گران بازار هم‌راستا است؛ اکثر مؤسسات انتظار کاهش ۲۵ نقطه پایه را دارند، به‌جز بانک‌هایی مانند BofA، CIBC و RBC که احتمال می‌دهند فدرال رزرو در نشست دسامبر تغییری اعمال نکند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی موسسه نومورا: آتش‌بس تجاری موقتی خواهد بود

به گفته نومورا، روابط ایالات متحده و چین وارد چرخه‌ای تکرارشونده از تنش، تشدید و آتش‌بس موقت شده‌اند که احتمالاً به «وضعیت عادی جدید» در تعاملات دو کشور تبدیل خواهد شد. لو تینگ، اقتصاددان ارشد چین در نومورا، اعلام کرد که دو اقتصاد بزرگ جهان به‌نظر می‌رسد در حال تثبیت در الگویی از «تنش–تشدید–آتش‌بس» هستند که در آینده قابل پیش‌بینی، چارچوب اصلی روابط آن‌ها خواهد بود. گفت‌وگوهای تجاری اخیر در کوالالامپور نشانه‌ای از کاهش موقت اصطکاک بود؛ به‌طوری‌که دو طرف احتمالاً امتیازاتی محدود مانند تمدید تعلیق تعرفه‌ها و ازسرگیری خرید سویا از آمریکا را بررسی کرده‌اند. با این حال، اختلافات عمیق همچنان باقی است—از جمله محدودیت‌های صادرات عناصر نادر، پایبندی به تعهدات تجاری، و اختلافات ژئوپلیتیکی گسترده‌تر—که چشم‌انداز روابط را تیره کرده‌اند. لو هشدار داد که اگرچه همکاری کوتاه‌مدت به دلیل وابستگی اقتصادی ممکن است ادامه یابد اما رقابت راهبردی میان واشنگتن و پکن در بلندمدت تشدید خواهد شد. نومورا پیش‌بینی می‌کند که این چرخه تنش و آشتی به الگوی پایدار روابط آمریکا و چین تبدیل شود. این چشم‌انداز به معنای نوسانات مداوم برای بازارهایی است که به تحولات تجاری آمریکا و چین حساس هستند، به‌ویژه در بخش‌های کالا و فناوری. سرمایه‌گذاران باید انتظار دوره‌های متناوبی از خوش‌بینی و تنش را داشته باشند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک مورگان استنلی: موقعیت دلار مثبت شده است

مورگان استنلی اعلام کرد که موقعیت معاملاتی دلار آمریکا برای نخستین بار در چند ماه گذشته مثبت شده، زیرا اعتماد سرمایه‌گذاران به چشم‌انداز اقتصادی ایالات متحده در حال بازگشت است. این تغییر هم‌زمان با افزایش بی‌ثباتی سیاسی در ژاپن و فرانسه رخ داده که جذابیت دارایی‌های غیر دلاری را کاهش داده و جریان سرمایه را به‌سوی دلار تقویت کرده است. استراتژیست‌های بانک افزودند که تقاضا برای محافظت در برابر افت ارزش دلار کاهش یافته و نشان می‌دهد سرمایه‌گذاران در کوتاه‌مدت ریسک اصلاح شدید دلار را پایین ارزیابی می‌کنند. با این حال، مورگان استنلی هشدار داد که این روند صعودی ممکن است پایدار نباشد. اگر داده‌های اقتصادی آمریکا—به‌ویژه اشتغال—نتوانند بهبود قابل‌توجهی نشان دهند، دلار ممکن است دوباره تحت فشار قرار گیرد و انتظارات برای کاهش نرخ بهره فدرال رزرو افزایش یابد.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک MUFG: پوند در برابر کاهش نرخ بهره آسیب‌پذیر است

بانک MUFG هشدار داد که در صورت کاهش نرخ بهره توسط بانک مرکزی انگلستان در ماه دسامبر، پوند انگلیس ممکن است تحت فشار مجدد قرار گیرد؛ زیرا بازارها هنوز به‌طور کامل چنین اقدامی را در قیمت‌ها لحاظ نکرده‌اند. این بانک اشاره کرد که تنها حدود ۱۶ نقطه پایه کاهش نرخ در قیمت‌گذاری فعلی منعکس شده که کمتر از کاهش کامل ۲۵ نقطه پایه است. در نتیجه، در صورت اقدام بانک مرکزی، احتمال افت بازده اوراق خزانه کوتاه‌مدت و کاهش ارزش پوند وجود دارد. MUFG افزود که احتمال کاهش نرخ بهره در دسامبر به داده‌های تورمی آتی بستگی دارد. شاخص قیمت مصرف‌کننده بریتانیا در ماه سپتامبر بدون تغییر در سطح ۳.۸٪ باقی مانده و برخلاف انتظارات، افزایش نیافته است. این موضوع می‌تواند زمینه را برای سیاست‌های انبساطی فراهم کند، اگر فشارهای قیمتی در هفته‌های آینده کاهش یابد. معامله‌گران اکنون تمرکز خود را بر داده‌های تورم و دستمزد بریتانیا گذاشته‌اند تا ببینند آیا روند کاهش تورم، کاهش نرخ بهره را توجیه می‌کند یا نه.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شکست تاریخی نزدک؛ آیا حباب دات-کام در حال تکرار است؟

شاخص نزدک با یک شکست صعودی قدرتمند، از دوره نوسان محدود خود که پس از تنش‌های تعرفه‌ای میان چین و آمریکا ایجاد شده بود، خارج شده و به رکوردهای جدیدی دست یافته است. به گفته آدام باتن، تحلیلگر بازار، این رشد چشمگیر چند دلیل اصلی دارد: ۱. کاهش تنش‌های تجاری: به نظر می‌رسد جنگ تجاری میان چین و آمریکا تا حد زیادی حل‌وفصل شده است. ۲. سیاست فدرال رزرو: انتظار می‌رود فدرال رزرو آمریکا این هفته نرخ بهره را کاهش دهد و سیگنال‌هایی برای کاهش‌های بیشتر در آینده نیز ارسال کند. باتن این اقدام را «غیرمسئولانه» می‌داند، اما معتقد است که به هر حال اتفاق خواهد افتاد. ۳. دوره فصلی مثبت: بازار وارد بهترین دوره فصلی سال برای سهام شده است که می‌تواند معامله‌گران را به سرمایه‌گذاری‌های پرریسک و هیجانی تا پایان سال ترغیب کند. این تحلیلگر با یادآوری رالی ۵۰ درصدی نزدک بین اکتبر ۱۹۹۹ تا مارس ۲۰۰۰، درست پیش از ترکیدن "حباب دات-کام"، نسبت به تکرار تاریخ هشدار می‌دهد. او اشاره می‌کند که دولت آمریکا تماماً بر بازار سهام متمرکز است و حتی مقامات سابق چینی نیز با گفتن جملاتی مانند «بیایید همه پول در بیاوریم!»، به این هیجان دامن می‌زنند. باتن در پایان هشدار می‌دهد که این رشد بازار بیشتر ناشی از افزایش قیمت سهام بدون رشد متناسب سود شرکت‌هاست. او این وضعیت را به یک «بازی خطرناک صندلی‌بازی» تشبیه می‌کند که در آن همه با بالا بردن اعداد روی صفحه نمایشگر، مشکلات واقعی جهان را نادیده می‌گیرند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سقوط قیمت طلا به زیر ۴۰۰۰ دلار در واکنش به کاهش تنش‌های تجاری

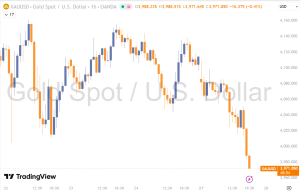
قیمت طلا امروز پس از سقوط ۱۲۵ دلار، برای نخستین‌بار از تاریخ ۱۰ اکتبر به زیر ۴۰۰۰ دلار رسید. نقاط حمایت کلیدی: سطح ۳۸.۲% اصلاحی در حدود ۳۹۷۰ دلار قرار دارد. سطح ۵۰% اصلاحی در حدود ۳۸۴۴ دلار به نظر می‌رسد که حمایت قوی‌تری باشد. این کاهش شدید قیمت‌ها پس از انتشار اخبار مثبت در رابطه با تجارت ایالات متحده با چین و دیگر شرکای تجاری رخ داده است. با وجود شکستن سطح مهم ۴۰۰۰ دلار، تحلیلگران معتقدند که انتظار کاهش بیشتر قیمت‌ها تا سطوح پایین‌تر، از جمله ۳۸۴۴ دلار، وجود دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بیت‌کوین در ابتدای صعود، تمام شاخص‌های سقف واقعی هنوز فعال نشده‌اند

در سال‌های اخیر، شاخص‌های مختلفی معرفی شده‌اند که معمولاً به سرمایه‌گذاران کمک کرده‌اند تا سقف حرکت صعودی بیت‌کوین را تشخیص دهند. این شاخص‌ها در چرخه‌های قبلی فعال شده‌اند و فعال شدن آن‌ها معمولاً هشداری بوده که زمان خروج از بازار فرا رسیده است، زیرا پس از آن بازار وارد فاز نزولی یا خرسی شده است. با این حال، در چرخه فعلی، حتی با ثبت چندین سقف تاریخی جدید توسط بیت‌کوین، هیچ یک از این شاخص‌ها هنوز فعال نشده‌اند که نشان می‌دهد بازار احتمالاً هنوز به سقف خود نرسیده است و امکان رشد بیشتر وجود دارد. شاخص‌های سقف حرکت صعودی بیت‌کوین وب‌سایت Coinglass یک ردیاب جامع برای «شاخص‌های سقف بازار گاوی بیت‌کوین» ارائه داده است که شامل ۳۰ شاخص مختلف است. این شاخص‌ها روند پیشرفت بازار صعودی بیت‌کوین به سمت سقف قیمت را بررسی می‌کنند. از مهم‌ترین این شاخص‌ها می‌توان به «شاخص حباب بیت‌کوین»، «Puell Multiple»، «the Bitcoin Rainbow Chart» و «Altcoin Season Index» اشاره کرد. این ابزارها کمک می‌کنند تا سرمایه‌گذاران دید روشنی نسبت به مرحله فعلی بازار و احتمال رسیدن به سقف قیمت داشته باشند. معمولاً هر شاخص بر اساس مقیاسی از ۰ تا ۱۰۰٪ ارزیابی می‌شود، به‌طوری که ۰٪ یعنی شاخص هنوز فعال نشده و ۱۰۰٪ یعنی شاخص فعال شده است. فعال شدن تنها چند شاخص به تنهایی به معنای رسیدن به سقف حرکت صعودی بیت‌کوین نیست، بلکه باید حداقل نیمی از شاخص‌ها فعال شوند تا بتوان با اطمینان گفت بازار به اوج خود نزدیک شده است. وضعیت فعلی شاخص‌ها طبق آخرین داده‌ها، هیچ یک از این ۳۰ شاخص فعال نشده‌اند. بیشتر شاخص‌ها همچنان در سطوح پایین باقی مانده‌اند و حتی شاخص‌هایی مانند تسلط بیت‌کوین، با وجود اینکه بالا هستند، هنوز به مرحله فعال شدن نرسیده‌اند. این موضوع نشان می‌دهد که بازار هنوز مسیر زیادی برای رسیدن به سقف خود دارد و می‌تواند فرصت‌های صعودی بیشتری ارائه دهد. از نگاه سرمایه‌گذاران، این وضعیت نشان می‌دهد که قیمت بیت‌کوین احتمالاً هنوز از سقف تاریخی خود فاصله دارد و حفظ دارایی‌ها در این مرحله می‌تواند منطقی باشد. با وجود نوسانات اخیر و کاهش‌های کوتاه‌مدت، امتیاز فعلی شاخص‌ها صفر از ۳۰ است و این می‌تواند نشانه‌ای باشد برای سرمایه‌گذاران که هنوز زمان مناسبی برای نگهداری و انتظار رشد بیشتر فرا رسیده است. پیش‌بینی‌ها و تحلیل بازار گزارش‌های پیشین نشان داده‌اند که این شرایط چند ماه قبل نیز وجود داشته و حتی پس از گذشت دو ماه، شاخص‌ها تغییری نکرده‌اند. بنابراین سقف تاریخی ۱۲۶,۰۰۰ دلار که برخی تحلیلگران آن را پیش‌بینی کرده بودند، ممکن است سقف واقعی بیت‌کوین نباشد. در این صورت، بازار می‌تواند روند صعودی بیشتری داشته باشد و حتی فصل جدیدی از رشد آلت‌کوین‌ها را به همراه داشته باشد. با این حال، اگر در آینده بیش از نیمی از شاخص‌های سقف حرکت صعودی بیت‌کوین فعال شوند، این نشانه‌ای است که بازار به اوج خود نزدیک شده است. وقتی تمام ۳۰ شاخص فعال شوند، این به معنای شروع بازار نزولی بعدی خواهد بود و زمان فروش در بازار به بالاترین حد خود می‌رسد، که باعث کاهش سریع قیمت‌ها در سراسر بازار خواهد شد. شاخص‌های اصلی و عملکرد آن‌ها شاخص حباب بیت‌کوین (Bitcoin Bubble Index): این شاخص میزان فاصله قیمت فعلی بیت‌کوین از ارزش واقعی یا منطقی آن را نشان می‌دهد. هرچه این شاخص بالاتر باشد، احتمال رسیدن به سقف بازار بیشتر است. Puell Multiple: این شاخص به تحلیل سود استخراج‌کنندگان بیت‌کوین می‌پردازد و به سرمایه‌گذاران کمک می‌کند زمان‌های اوج و افت بازار را شناسایی کنند. نمودار رنگین‌کمان بیت‌کوین (the Bitcoin Rainbow Chart): این ابزار، روند قیمتی بیت‌کوین را در طول زمان به صورت نمودار رنگی نشان می‌دهد و محدوده‌های صعودی و نزولی را برجسته می‌کند. شاخص فصل آلت‌کوین‌ها (Altcoin Season Index): این شاخص نشان می‌دهد چه زمانی بازار آلت‌کوین‌ها نسبت به بیت‌کوین قدرت بیشتری دارد و می‌تواند نشانه‌ای از تغییر روند کلی بازار باشد. چه زمانی باید مراقب بود؟ اگر شاخص‌ها شروع به فعال شدن کنند و بیشتر آن‌ها به محدوده ۵۰ تا ۱۰۰٪ برسند، سرمایه‌گذاران باید با دقت بیشتری رفتار کنند. فعال شدن شاخص‌ها به معنای افزایش احتمال شروع بازار نزولی بعدی است و می‌تواند بهترین زمان برای کاهش ریسک و مدیریت سرمایه باشد. پیام به سرمایه‌گذاران ایرانی با توجه به اینکه هیچ یک از شاخص‌ها هنوز فعال نشده‌اند، سرمایه‌گذاران ایرانی می‌توانند با آرامش بیشتری دارایی‌های خود را نگهداری کنند و از نوسانات کوتاه‌مدت بازار نترسند. بازار بیت‌کوین هنوز ظرفیت رشد بیشتری دارد و فرصت‌های مناسبی برای معامله یا نگهداری طولانی‌مدت فراهم می‌کند. اما قبل از هولد یا نگهداری بیت‌کوین یا هر ارز دیجیتال دیگر، باید مدیریت سرمایه و همینطور مدیریت ریسک برای خرید هر رمزارز را در پلن معاملاتی خود لحاظ کنید. سخن پایانی شاخص‌های سقف حرکت صعودی بیت‌کوین هنوز هیچ یک فعال نشده‌اند و بازار احتمالاً هنوز به سقف واقعی خود نرسیده است. با وجود سقف‌های تاریخی اخیر و نوسانات کوتاه‌مدت، شاخص‌ها همچنان در سطوح پایین باقی مانده‌اند و این می‌تواند نشانه‌ای از ادامه روند صعودی باشد. سرمایه‌گذاران باید صبور باشند، شاخص‌ها را دنبال کنند و برای ورود به بازار نزولی بعدی آمادگی داشته باشند. در صورتی که شاخص‌ها به طور گسترده فعال شوند، زمان فروش و مدیریت ریسک فرا می‌رسد، اما فعلاً فرصت برای رشد بیشتر بیت‌کوین وجود دارد. سلب مسئولیت: این مقاله تحلیلی هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار به کاهش تنش‌های تجاری واکنش داد

دارایی‌های پرریسک جهانی در ابتدای هفته با خوش‌بینی نسبت به دیدار ترامپ و شی جین‌پینگ مورد استقبال بازار قرار گرفته‌اند. انتظار برای کاهش ۲۵ نقطه پایه نرخ بهره توسط فدرال رزرو در روز چهارشنبه نیز به بهبود فضای بازار کمک می‌کند، هرچند این موضوع تا حد زیادی در قیمت‌ها لحاظ شده است. در همین حال، بانک مرکزی چین همچنان نرخ برابری USDCNY را پایین‌تر تثبیت می‌کند که باعث شده تحلیلگران در ابتدای هفته، دلار را با سوگیری نزولی خفیف ارزیابی کنند. دلار آمریکا: تقاضا برای بازارهای نوظهور می‌تواند فشار وارد کند دارایی‌های پرریسک هفته را با حال‌وهوای مثبت آغاز کرده‌اند. گزارش‌های آخر هفته نشان می‌دهد که آمریکا و چین در موضوعاتی مانند فروش تیک‌تاک، خرید سویا و تعرفه‌ها به تفاهم‌هایی رسیده‌اند. انتظار می‌رود که دیدار روز پنج‌شنبه میان رئیس‌جمهور ترامپ و رئیس‌جمهور شی جین‌پینگ منجر به توافق رسمی در این زمینه‌ها شود و همچنین اجرای تعرفه‌های شدید ۱۲۵٪ و ۱۴۵٪ که در آوریل تهدید شده بودند، به تعویق بیفتد. احتمالاً مهم‌ترین موضوع، تصمیم چین درباره کنترل صادرات عناصر کمیاب خواهد بود. تعویق یک‌ساله این محدودیت‌ها می‌تواند از سوی بازارها بسیار مثبت ارزیابی شود. بازارهای سهام جهانی در حال رشد هستند؛ زیرا احتمال تمدید آتش‌بس تجاری میان آمریکا و چین را بالا می‌دانند. در بازار ارزهای گروه ۱۰ (G10)، دلار استرالیا و نیوزیلند به‌عنوان ارزهای حساس به ریسک، پیشتاز رشد امروز هستند. اگر دیدار ترامپ–شی مطابق با این انتظارات خوش‌بینانه پیش برود، دلار ممکن است با فشار نزولی مواجه شود. البته این هفته نشست‌های نرخ بهره در آمریکا، منطقه یورو، ژاپن و کانادا نیز برگزار می‌شود. در نشست کمیته بازار آزاد (FOMC) انتظار می‌رود کاهش ۲۵ نقطه پایه نرخ بهره تصویب شود. برخلاف سپتامبر، موقعیت معاملاتی دلار اکنون متعادل‌تر شده و در صورت ابراز نگرانی جروم پاول درباره تورم، نیازی به رشد شدید دلار نیست. با توجه به داده‌های ضعیف شاخص قیمت مصرف کننده (CPI) در سپتامبر، چنین نگرانی‌ای بعید به نظر می‌رسد. فدرال رزرو: نامزدهای ریاست جدید وزیر خزانه‌داری آمریکا، اسکات بسنت، فهرست پنج نامزد نهایی برای ریاست بعدی فدرال رزرو را اعلام کرده است. نام غیرمنتظره در این فهرست، ریک ریدر از شرکت بلک‌راک است که به‌دلیل سابقه‌اش در بازارهای درآمد ثابت، احتمالاً مورد استقبال بازار قرار خواهد گرفت. چین: تثبیت نرخ USDCNY در سطح پایین‌تر بانک خلق چین همچنان نرخ USDCNY را پایین‌تر تثبیت می‌کند. این اقدام ممکن است نشانه‌ای از حسن نیت پیش از دیدار ترامپ–شی باشد یا نشان‌دهنده تمایل چین به تقویت تقاضای داخلی، که در آن تقویت ارزش یوان مفیدتر خواهد بود. در هر صورت، یوان قوی‌تر معمولاً از ارزهای بازارهای نوظهور حمایت می‌کند و برای دلار آمریکا اثر منفی دارد. تعطیلی دولت آمریکا: داده‌های اقتصادی محدود با ادامه تعطیلی دولت آمریکا، انتشار داده‌های اقتصادی این هفته محدود خواهد بود. بازارهای شرط‌بندی احتمال ۴۹٪ برای ادامه تعطیلی تا بعد از ۱۶ نوامبر در نظر گرفته‌اند. تاریخ ۱۵ نوامبر ممکن است به نقطه حساس تبدیل شود؛ زیرا اسکات بسنت اعلام کرده که در صورت ادامه تعطیلی، ارتش آمریکا پس از این تاریخ حقوق دریافت نخواهد کرد. به همین دلیل، احتمالاً داده‌های تولید ناخالص داخلی سه‌ماهه سوم آمریکا این هفته منتشر نخواهد شد، در حالی که پیش‌بینی‌ها رشد سالانه ۳٪ را نشان می‌دادند. شاخص دلار همچنان در نزدیکی سطح ۹۹ باقی مانده است، عمدتاً به‌دلیل تقاضا برای USDJPY در پی تحولات سیاسی داخلی ژاپن و ضعف نسبی EURUSD. با این حال، شاخص اعتماد کسب‌وکار آلمان (IFO) ممکن است امروز به یورو کمک کند و DXY را به سطح ۹۸.۵۰ بازگرداند. یورو: تمرکز بر شاخص IFO با توجه به فضای مثبت جهانی، انتظار می‌رفت EURUSD عملکرد بهتری داشته باشد. آتش‌بس تجاری میان آمریکا و چین می‌تواند خبر خوبی برای تجارت جهانی باشد و خوش‌بینی در فضای کسب‌وکار را تقویت کند. این موضوع روز جمعه در رشد غیرمنتظره شاخص‌های PMI منطقه یورو مشهود بود و با بدبینی‌های تابستانی اقتصاددانان مقابله کرد. باید دید آیا شاخص IFO آلمان نیز امروز این روند را تأیید خواهد کرد. انتظار می‌رود مؤلفه انتظارات این شاخص که با سرمایه‌گذاری کسب‌وکار ارتباط نزدیک دارد، به سطح ۹۰ بازگردد. امروز همچنین بانک مرکزی اروپا نظرسنجی انتظارات تورمی مصرف‌کنندگان را منتشر می‌کند. انتظار می‌رود رقم سه‌ساله در سطح ۲.۵٪ باقی بماند و زمینه‌ساز نشست نسبتاً خنثی بانک مرکزی اروپا در روز پنج‌شنبه شود. بحث‌های مهم‌تر احتمالاً تا نشست دسامبر به تعویق خواهد افتاد، زمانی که پیش‌بینی تورم سال ۲۰۲۸ منتشر می‌شود. اگر این رقم زیر ۲.۰۵٪ باشد، راه برای سیاست‌گذاران انبساطی باز خواهد شد. با وجود این شرایط، EURUSD هنوز رشد قابل‌توجهی نداشته اما در بازارهای آرام، همچنان تمایل به حرکت به سمت سطح ۱.۱۶۵۰ وجود دارد. ین ژاپن: احتمال دیدار ترامپ–تاکایچی؟ گزارش‌هایی وجود دارد مبنی بر اینکه ترامپ ممکن است در سفر آسیایی خود با نخست‌وزیر جدید ژاپن، سانائه تاکایچی، دیدار کند. در مورد USDJPY، کاخ سفید ترجیح می‌دهد این نرخ پایین‌تر باشد تا کسری تجاری آمریکا با ژاپن اصلاح شود، در حالی که سیاست‌های احتمالی تاکایچی برای ین منفی ارزیابی می‌شوند و فشار بر بانک مرکزی ژاپن برای عدم افزایش نرخ بهره را افزایش می‌دهند. در همین زمینه، نشست نرخ بهره بانک مرکزی ژاپن روز پنج‌شنبه برگزار می‌شود و بازار تنها ۱۰٪ احتمال افزایش نرخ را در نظر گرفته است. در کوتاه‌مدت، بعید است USDJPY کاهش یابد مگر اینکه دلار به‌طور کلی تضعیف شود. با این حال، احتمال دارد سیاست‌گذاران ژاپنی در صورت رسیدن نرخ به محدوده ۱۵۵–۱۶۰ مداخله کرده و اقدام به فروش دلار کنند. برای یادآوری، آخرین بار ژاپن در ژوئیه ۲۰۲۴ در نزدیکی سطح ۱۶۰ اقدام به فروش USDJPY کرده بود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

طلا با پیشرفت توافق آمریکا–چین افت کرد

قیمت طلا پس از ثبت نخستین افت هفتگی از اواسط ماه اوت، به کاهش خود ادامه داد؛ زیرا پیشرفت در توافق تجاری میان آمریکا و چین موجب کاهش تقاضا برای دارایی‌های امن شد. قیمت هر اونس طلا تا ۱.۳٪ کاهش یافت و به حدود ۴٬۰۵۸ دلار رسید. آمریکا و چین اعلام کردند که در آستانه نهایی‌سازی یک توافق گسترده هستند؛ هم‌زمان با سفر رئیس‌جمهور ترامپ به آسیا برای مجموعه‌ای از دیدارهای دیپلماتیک. این توافق می‌تواند بخشی از ریسک‌های اقتصادی و تنش‌های ژئوپلیتیکی را که پیش‌تر موجب رشد قیمت طلا شده بودند، کاهش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از تصمیم روز چهارشنبه برای نرخ بهره چه انتظاری داشته باشیم

انتظار می‌رود کمیته سیاست‌گذاری فدرال رزرو در پایان نشست دو روزه خود در روز چهارشنبه، نرخ بهره معیار خود را به میزان یک‌چهارم درصد کاهش دهد. مقامات فدرال رزرو با هدف کاهش هزینه‌های استقراض برای وام‌ها و حمایت از بازار کار، نرخ بهره را کاهش می‌دهند. فدرال رزرو برای مبارزه با تورم، نرخ‌ها را برای مدت طولانی‌تری بالا نگه داشته بود، اما با توجه به اینکه داده‌های اخیر نشان می‌دهند تورم سرسخت است اما از کنترل خارج نشده، این نگرانی‌ها در اولویت دوم قرار گرفته‌اند. انتظار می‌رود کمیته سیاست‌گذاری فدرال رزرو روز چهارشنبه نرخ بهره معیار خود را به میزان یک‌چهارم درصد کاهش دهد، زیرا نگرانی‌ها در مورد وخامت بازار کار بر ترس از تورم غلبه کرده است. بر اساس ابزار FedWatch گروه CME که حرکات نرخ بهره را بر اساس داده‌های معاملات آتی وجوه فدرال پیش‌بینی می‌کند، کمیته بازار باز فدرال (FOMC) احتمالاً نرخ وجوه فدرال را به محدوده ۳.۷۵ تا ۴ درصد کاهش خواهد داد که این دومین کاهش در دو نشست پیاپی خواهد بود. بسیاری از اعضای کمیته سیاست‌گذاری فدرال رزرو در سخنرانی‌های اخیر خود اعلام کرده‌اند که برای کاهش نرخ بهره آمادگی دارند، هرچند در مورد سرعت و میزان این کاهش در ماه‌های آینده همچنان اختلاف نظر دارند. بازارهای مالی تقریباً با اطمینان، کاهش یک‌چهارم درصدی نرخ بهره توسط فدرال رزرو در روز چهارشنبه و کاهش مجدد آن در نشست نهایی ماه دسامبر را پیش‌بینی (قیمت‌گذاری) کرده‌اند. چشم‌انداز کاهش‌های آتی نامشخص است زیرا فدرال رزرو با هر دو جنبه ماموریت دوگانه خود از سوی کنگره، یعنی پایین نگه داشتن تورم و بالا نگه داشتن اشتغال، درگیر است. این برای اقتصاد چه معنایی دارد کاهش نرخ بهره، نرخ وجوه فدرال را به سطح خنثی نزدیک‌تر می‌کند؛ سطحی که در آن نه به فعالیت اقتصادی رونق می‌بخشد و نه مانع آن می‌شود. مقامات فدرال رزرو به دلیل تورم بالا، این نرخ را در سطح بالایی نگه داشته بودند، اما اخیراً، تضعیف بازار کار به نگرانی مبرم‌تری تبدیل شده است. در حالی که تورم همچنان بالاتر از هدف ۲ درصدی سالانه فدرال رزرو قرار دارد، مقامات نسبت به سلامت بازار کار نگران‌تر شده‌اند، زیرا ایجاد شغل در ماه‌های اخیر تقریباً متوقف شده است. بانک مرکزی با کاهش نرخ وجوه فدرال، هزینه‌های استقراض برای وام‌های کوتاه‌مدت را کاهش می‌دهد تا استقراض را تشویق کرده و استخدام را تقویت کند. تعرفه‌ها هم در افزایش قیمت‌ها و هم در کندی رشد مشاغل نقش دارند، زیرا این مالیات‌های وارداتی باعث ایجاد عدم قطعیت در میان رهبران کسب‌وکارها شده و مانع توسعه می‌شوند و با انتقال هزینه‌ها از سوی بازرگانان به مشتریان، قیمت‌ها را افزایش می‌دهند. انتظارات برای کاهش نرخ بهره در ماه اکتبر، روز جمعه و با انتشار گزارشی که نشان می‌داد شاخص قیمت مصرف‌کننده (CPI) در ماه سپتامبر کمتر از حد انتظار افزایش یافته، قطعی شد. با قطعی بودن کاهش نرخ بهره، بازارهای مالی بر بیانیه رسمی کمیته بازار باز فدرال که همزمان با تصمیم کاهش نرخ بهره منتشر می‌شود، و کنفرانس خبری بعدازظهر جروم پاول، رئیس فدرال رزرو، تمرکز خواهند کرد. فدرال رزرو اکنون بدون دسترسی به بسیاری از داده‌هایی که معمولاً برای هدایت اقدامات خود استفاده می‌کند، تصمیمات مربوط به نرخ بهره را اتخاذ می‌کند. در واقع، شاخص قیمت مصرف‌کننده (CPI) ماه سپتامبر ممکن است آخرین داده اقتصادی مهمی باشد که فدرال رزرو برای مدتی دریافت می‌کند. گزارش‌های مهم دولتی، از جمله گزارش رشد مشاغل، به دلیل تعطیلی دولت با تأخیر مواجه شده و ممکن است اصلاً برای ماه اکتبر منتشر نشوند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر تصمیمات بانک‌های مرکزی

بانک مرکزی کانادا در مسیر کاهش دوباره نرخ بهره؛ باوجود رشد غیرمنتظره تورم نخستین رویداد مهم از سلسله نشست‌های سیاست‌گذاری این هفته، به تصمیم بانک مرکزی کانادا در روز چهارشنبه اختصاص دارد. پس از شش ماه وقفه، این بانک در ماه سپتامبر بار دیگر چرخه کاهش نرخ بهره را آغاز کرد و اکنون بازارها انتظار دارند روند تسهیل پولی در اکتبر نیز ادامه یابد. تیف مَکلم، رئیس بانک مرکزی، اخیراً تصریح کرده است که تصمیم پیش‌رو بر پایه «ارزیابی دقیق‌تر ریسک‌ها» اتخاذ خواهد شد؛ نشانه‌ای از آنکه مقامات درصدد حفظ تعادل میان رشد اقتصادی ضعیف و فشارهای تورمی هستند. در همین حال، تنش‌های سیاسی میان کانادا و ایالات متحده بار دیگر بالا گرفته است. قطع ناگهانی مذاکرات تجاری توسط رئیس‌جمهور ترامپ به‌دلیل پخش یک آگهی تلویزیونی ضدتعرفه‌ای، چشم‌انداز هرگونه توافق میان دو کشور را مبهم‌تر کرده است؛ عاملی که می‌تواند بر چشم‌انداز اقتصادی کانادا سایه بیفکند و انگیزه بانک مرکزی برای ادامه کاهش نرخ بهره را تقویت کند. با وجود این، جهش غیرمنتظره شاخص قیمت مصرف‌کننده (شاخص CPI) در ماه سپتامبر تا حدودی باعث تعدیل انتظارات بازار شد. سرمایه‌گذاران اکنون کاهش نرخ بهره در اکتبر را تقریباً قطعی می‌دانند، اما احتمال ادامه این روند در ماه‌های آتی و در سال ۲۰۲۶ را کاهش داده‌اند. در بازار فارکس، روند صعودی محدود جفت‌ارز دلار آمریکا/دلار کانادا که از ماه آوریل آغاز شده، فعلاً در امان است. با این حال، تا زمانی که بانک مرکزی کانادا به‌طور رسمی از توقف چرخه کاهش نرخ بهره سخن نگوید، فشارهای نزولی بر لونی (CAD) می‌تواند ادامه یابد. فدرال رزرو در میانه تعطیلی دولت؛ بن‌بست سیاسی سایه سنگینی بر تصمیمات پولی انداخته است تعطیلی دولت ایالات متحده که از نخستین روز اکتبر آغاز شده، اکنون وارد چهارمین هفته خود می‌شود، بی‌آن‌که نشانه‌ای از پیشرفت در مذاکرات دو حزب دیده شود. دموکرات‌ها همچنان از تصویب لایحه موقت تأمین بودجه جمهوری‌خواهان خودداری می‌کنند و خواستار تضمینی رسمی از سوی این حزب برای تمدید یارانه‌های سلامت هستند که در پایان سال منقضی می‌شود. ✔️  بیشتر بخوانید: تعطیلی دولت آمریکا؛ دلایل، تاریخچه و پیامدهای اقتصادی در سوی دیگر، رئیس‌جمهور دونالد ترامپ موضعی سرسختانه اتخاذ کرده و تأکید دارد که تا زمان ادامه تعطیلی، هیچ گفت‌وگویی با دموکرات‌ها انجام نخواهد شد. این تقابل سیاسی فرسایشی، خطر تشدید پیامدهای اقتصادی را افزایش داده و بر فضای اطمینان سرمایه‌گذاران و سیاست‌گذاران سایه انداخته است؛ موضوعی که در ارزیابی‌های فدرال رزرو نقش پررنگی خواهد داشت. اگر تا روز چهارشنبه، هم‌زمان با پایان نشست دو‌روزه فدرال رزرو، نشانه‌ای از توافق بر سر لایحه بودجه مشاهده نشود، اعضای کمیته بازار آزاد احتمالاً ریسک‌های نزولی ناشی از تعطیلی طولانی‌مدت دولت را در تصمیم‌گیری خود لحاظ خواهند کرد. در چنین شرایطی، تمایل فدرال رزرو به اتخاذ موضعی محتاطانه‌تر در مسیر نرخ بهره افزایش می‌یابد، چرا که توقف فعالیت‌های دولتی می‌تواند رشد اقتصادی را تضعیف کرده و مسیر احیای بازار کار را مبهم‌تر کند. آیا فدرال رزرو موضعی انبساطی‌تر اتخاذ خواهد کرد؟ در نشست ماه سپتامبر، اعضای کمیته بازار آزاد فدرال رزرو (FOMC) دو مرحله کاهش نرخ بهره را برای سال ۲۰۲۵ و یک مورد دیگر را برای ۲۰۲۶ پیش‌بینی کرده بودند. با توجه به تازه‌ترین اظهارنظرها از سوی مقامات فدرال رزرو؛ از جمله رئیس آن، جروم پاول، به نظر نمی‌رسد این برآوردها تغییر چندانی کرده باشد. هرچند بانک مرکزی به‌وضوح نگران وضعیت بازار کار است و آن را با دقت رصد می‌کند، اما کاهش‌های اخیر بیشتر جنبه «بیمه‌ای» در برابر جهش‌های غیرمنتظره نرخ بیکاری دارد تا اقدامی ضروری در پاسخ به شرایط فعلی اقتصاد. از سوی دیگر، فدرال رزرو همچنان نسبت به فشارهای تورمی پایدار حساس باقی مانده و تأکید دارد که تحمل تورم بالاتر از هدف را برای مدت طولانی جایز نمی‌داند. احتیاط مقامات درباره سرعت کاهش نرخ‌ها در سال‌های ۲۰۲۶ و ۲۰۲۷ عمدتاً از عدم‌قطعیت پیرامون اثرات نهایی تعرفه‌های جدید ترامپ بر قیمت‌های داخلی ناشی می‌شود. تا زمانی که تصویر روشن‌تری از مسیر تورم و وضعیت اشتغال به‌دست نیاید، بعید است پاول لحن خود را درباره مسیر آینده سیاست پولی به‌طور معناداری تغییر دهد؛ حتی در حالی که انتظار می‌رود در نشست پیش‌رو کاهش ۲۵ واحد پایه‌ای نرخ بهره اعلام شود. با این حال، احتمال می‌رود پاول و همکارانش در نشست روز چهارشنبه اندکی لحن داویش اتخاذ کنند، به‌ویژه در واکنش به تشدید تنش‌های تجاری میان آمریکا و چین و تداوم تعطیلی دولت فدرال. با این‌همه، حتی اعضای نسبتاً متمایل به سیاست‌های نرم‌تر مانند والِر نیز تمایلی به تعهد پیشاپیش برای مجموعه‌ای از کاهش‌های متوالی نشان نداده‌اند. این رویکرد محتاطانه، خطر ناامیدی معامله‌گران را افزایش می‌دهد؛ چراکه بازارها هم‌اکنون مسیر نرخ بهره‌ای را پیش‌بینی می‌کنند که شامل حدود ۱۰۰ واحد پایه کاهش دیگر پس از ماه اکتبر است. ✔️  بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین انتشار داده‌های محدود در سایه تعطیلی دولت با تداوم تعطیلی دولت ایالات متحده، انتظار می‌رود مجموعه‌ای از گزارش‌های مهم اقتصادی در هفته آینده نیز به تعویق بیفتند؛ از جمله سفارشات کالاهای بادوام در روز دوشنبه، برآورد اولیه تولید ناخالص داخلی سه‌ماهه سوم در روز پنج‌شنبه، و گزارش درآمد و هزینه‌های شخصی در روز جمعه که شامل شاخص PCE نیز می‌شود. با این حال، معامله‌گران و سیاست‌گذاران بی‌داده نخواهند ماند؛ زیرا بخشی از نظرسنجی‌های کسب‌و‌کار و شاخص‌های پیشرو همچنان منتشر می‌شوند. از جمله شاخص اعتماد مصرف‌کننده کنفرانس‌بورد در روز سه‌شنبه و شاخص PMI شیکاگو در روز جمعه که می‌توانند سرنخ‌هایی درباره وضعیت واقعی فعالیت اقتصادی ارائه دهند. در صورتی که داده‌های پیش‌رو نشانه‌هایی از کندی رشد اقتصادی یا تضعیف احساسات کسب‌وکار را آشکار کنند، این امر می‌تواند بر فشار بازارها برای سیاست پولی انبساطی‌تر از سوی فدرال رزرو بیفزاید و چشم‌انداز نرخ بهره را پایین‌تر ببرد. در مقابل، ترکیب داده‌های مقاوم با لحن نه‌چندان انبساطی در نشست هفته آینده فدرال رزرو، می‌تواند به دلار آمریکا نیروی تازه‌ای برای صعود ببخشد و روند بازده اوراق خزانه را تقویت کند. پیروزی تاکائچی معمایی تازه پیش‌روی بانک مرکزی ژاپن بانک مرکزی ژاپن روز پنج‌شنبه، کمتر از ۲۴ ساعت پس از نشست فدرال رزرو، تصمیم سیاست پولی خود را اعلام خواهد کرد. در هفته‌های اخیر، اظهارنظرهای مقامات بانک لحنی نسبتاً هاوکیش داشته و احتمال افزایش نرخ بهره در نشست ماه اکتبر را تقویت کرده بود. با این حال، پس از تأیید رسمی سانائه تاکائچی به‌عنوان نخست‌وزیر جدید و رهبر حزب حاکم LDP، شانس افزایش ۲۵ واحد پایه‌ای نرخ بهره به‌طور محسوسی کاهش یافته است. تاکائچی نه‌تنها از سیاست‌های الهام‌گرفته از آبه‌نومیکس فاصله نگرفته، بلکه بر لزوم اجرای یک بسته مالی جدید برای حمایت از خانوارهایی که تحت فشار افزایش قیمت‌ها قرار دارند تأکید کرده است. او همچنین خواستار هماهنگی بیشتر میان دولت و بانک مرکزی در راستای سیاست‌های انبساطی پولی و مالی شده است؛ موضوعی که بانک ژاپن را در موقعیتی دشوار برای زمان‌بندی افزایش مجدد نرخ بهره قرار می‌دهد. هرچند تورم در ماه‌های اخیر روندی نزولی داشته، اما هنوز بالاتر از هدف ۲ درصدی بانک باقی مانده است. در عین حال، مقام‌های بانک مرکزی در هفته‌های اخیر نسبت به چشم‌انداز اقتصادی کشور خوش‌بین‌تر شده‌اند، به‌ویژه پس از کاهش تنش‌های تجاری با ایالات متحده و احتمال می‌رود در پیش‌بینی‌های به‌روزشده خود رشد اقتصادی را بالاتر ارزیابی کنند. اکنون پرسش کلیدی این است که آیا فوریتی واقعی برای افزایش نرخ بهره در کوتاه‌مدت وجود دارد یا خیر؟ به نظر می‌رسد انتصاب تاکائچی به نخست‌وزیری، فشار برای اقدام فوری را کاهش داده است؛ چنان‌که بازارها تنها حدود ۲۰ درصد احتمال افزایش نرخ در ماه اکتبر را در قیمت‌ها لحاظ کرده‌اند. در صورت تثبیت نرخ‌ها مطابق انتظار و صدور تنها نشانه‌هایی مبنی بر «نزدیکی به زمان افزایش بعدی»، واکنش بازار ین احتمالاً محدود خواهد بود و تمرکز معامله‌گران به داده‌های تورم توکیو که روز جمعه منتشر می‌شود، معطوف خواهد شد؛ داده‌ای که می‌تواند مسیر انتظارات برای نشست بعدی بانک را مشخص‌تر کند. نشست بانک مرکزی اروپا؛ احتمالاً بدون غافلگیری بانک مرکزی اروپا روز پنج‌شنبه نشست سیاست‌گذاری خود را برگزار می‌کند، اما انتظار نمی‌رود این جلسه تغییر قابل‌توجهی در سیاست پولی به همراه داشته باشد. این نهاد از ماه ژوئیه تاکنون نرخ بهره سپرده را در سطح ۲ درصد ثابت نگه داشته و به‌نظر می‌رسد اجماع قوی در میان اعضای شورای حکام برای تداوم این وضعیت در آینده نزدیک وجود دارد. با توجه به آنکه تورم در محدوده هدف ۲ درصدی بانک باقی مانده و اقتصاد منطقه یورو برخلاف پیش‌بینی‌ها در برابر تعرفه‌های سنگین آمریکا مقاوم نشان داده است، سیاست‌گذاران ترجیح می‌دهند تا «ابزارهای سیاستی» خود را برای شرایط دشوارتر آینده حفظ کنند. با این حال، برخی مقامات اذعان دارند که جهت‌گیری بعدی نرخ‌ها، در صورت تغییر، احتمالاً به سمت کاهش خواهد بود نه افزایش. برای یورو، این رویکرد محتاطانه می‌تواند خبر خوبی باشد؛ به‌ویژه در زمانی که فدرال رزرو آمریکا به‌تازگی چرخه کاهش نرخ بهره خود را از سر گرفته است. با این وجود، نگاه بازارها در روز جمعه به برآوردهای اولیه تورم ماه اکتبر معطوف خواهد بود که انتظار نمی‌رود نوسانات چشمگیری در بازار ایجاد کنند، هرچند داده‌ای است که با دقت دنبال می‌شود. ریسک بزرگ‌تر برای یورو اما در روز پنج‌شنبه و با انتشار برآورد اولیه تولید ناخالص داخلی سه‌ماهه سوم منطقه یورو نهفته است. پیش‌بینی‌ها حاکی از رشد محدود ۰.۱ درصدی فصلی در سه‌ماهه منتهی به سپتامبر است. عددی ضعیف‌تر از این سطح می‌تواند بار دیگر انتظارات کاهش نرخ بهره از سوی بانک مرکزی اروپا را احیا کند و فشار نزولی تازه‌ای بر ارز واحد اروپا وارد سازد. نگاه دلار استرالیا به داده‌های تورمی پیش از تصمیم RBA با نزدیک شدن به نشست سیاست‌گذاری بانک مرکزی استرالیا (RBA) در اوایل نوامبر، انتشار گزارش شاخص قیمت مصرف‌کننده (CPI) در روز چهارشنبه در موقعیتی تعیین‌کننده قرار دارد. این گزارش که شامل داده‌های سه‌ماهه سوم و ماه سپتامبر است، می‌تواند به‌طور مستقیم بر نتیجه رأی‌گیری سیاست‌گذاران در نشست پیش‌رو اثر بگذارد؛ به‌ویژه آنکه احتمال کاهش ۲۵ واحد پایه‌ای نرخ بهره در حال حاضر کمتر از ۷۰ درصد در بازارها قیمت‌گذاری شده است. در هفته‌های اخیر، داده‌های اقتصادی استرالیا چندان به نفع بانک مرکزی نبوده‌اند؛ نرخ بیکاری در ماه سپتامبر به ۴.۵ درصد افزایش یافته، در حالی که تورم ماهانه به سمت سقف هدف ۳ درصدی حرکت کرده است. با این وجود، در داده‌های فصلی، شاخص‌های تورم پایه روندی کاهشی را نشان داده‌اند و در صورت تداوم این الگو در سه‌ماهه سوم، احتمال کاهش نرخ بهره در نشست ماه نوامبر تقریباً قطعی به نظر می‌رسد. با این حال، باید توجه داشت که داده‌های فراتر از انتظار از تورم می‌توانند معادله را به نفع دلار استرالیا تغییر دهند. هرگونه غافلگیری صعودی در شاخص CPI ممکن است باعث شود معامله‌گران بخشی از انتظارات کاهش نرخ بهره را کنار بگذارند و زمینه‌ساز رشد کوتاه‌مدت دلار استرالیا در برابر همتایان اصلی آن شوند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

داده شاخص قیمت مصرف کننده آمریکا برای سپتامبر امروز منتشر می‌شود

بالاخره انتظار به پایان رسید؛ امروز قرار است داده کلیدی تورم، شاخص قیمت مصرف‌کننده آمریکا (CPI) برای ماه سپتامبر منتشر شود. این داده، تنها گزارش مهم اقتصادی ماه جاری است و به همین دلیل توجه و حساسیت بازارها نسبت به آن بسیار بالا خواهد بود. با وجود تعطیلی دولت فدرال، اداره آمار کار آمریکا (BLS) این داده را منتشر می‌کند؛ زیرا برای محاسبه پرداخت‌های تأمین اجتماعی ضروری است. پیش‌بینی‌ها نشان می‌دهد: تورم سالانه هسته‌ای در سطح ۳.۱٪ باقی خواهد ماند تورم سالانه سرفصل از ۲.۹٪ به ۳.۱٪ افزایش خواهد یافت تورم ماهانه هسته‌ای ۰.۳٪ و تورم ماهانه سرفصل ۰.۴٪ خواهد بود نکات مهم قابل رصد:  اثر تعرفه‌ها به قیمت کالاها؛ تورم کالاهای هسته‌ در اوت ۰.۲۸٪ بود و اکنون انتظار می‌رود به ۰.۳۵٪ برسد. اگر عدد ۰.۴٪ ثبت شود، بالاترین سطح از مه ۲۰۲۳ خواهد بود. تورم خدمات هسته‌ کاهش یافته و از ۰.۳۵٪ به ۰.۳۱٪ رسیده است؛ کاهش قیمت اجاره و سرپناه عامل اصلی این افت است. تحلیلگران انتظار دارند اثر تعرفه‌ها همچنان وجود داشته باشد، اما با شدت کمتر: دویچه بانک: ۰.۲۹٪ ولز فارگو: ۰.۲۵٪ میانگین ۱۲ ماه گذشته: ۰.۱۲٪ با وجود فشار تعرفه‌ها، ثبات نسبی قیمت‌ها و ضعف بازار کار همچنان از سناریوی کاهش نرخ بهره توسط فدرال رزرو در ماه‌های اکتبر و دسامبر حمایت می‌کند. با این حال، نگرانی‌هایی درباره کیفیت داده‌ها در گزارش‌های بعدی (اکتبر و نوامبر) وجود دارد، زیرا ممکن است در آن دوره اثرات تعرفه‌ها به‌صورت پررنگ‌تری ظاهر شوند.

خواندن کامل خبر
تحلیل تکنیکال کم اثر

بانک UBS پیش‌بینی کرد بانک مرکزی سوئیس مداخله کند

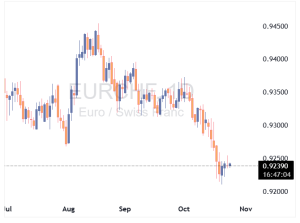
بانک UBS پیش‌بینی کرده است که نرخ برابری یورو به فرانک سوئیس (EURCHF) تا سطح ۰.۹۴ افزایش خواهد یافت. این چشم‌انداز صعودی بر اساس احتمال بالای مداخله بانک ملی سوئیس برای تضعیف فرانک شکل گرفته است. تحلیل UBS نشان می‌دهد که قدرت اخیر فرانک ناشی از عوامل بنیادی اقتصادی نیست، بلکه به‌دلیل جایگاه امن فرانک در فضای پرتنش سیاسی و تجاری جهانی است. این وضعیت اکنون به تهدیدی مستقیم برای مأموریت بانک سوئيس تبدیل شده است. به گفته UBS، فرانک بیش‌ازحد قوی دو مشکل اقتصادی ایجاد می‌کند: ۱. فشار کاهشی بر تورم از طریق ارزان‌تر شدن واردات ۲. آسیب جدی به رقابت‌پذیری بخش صادرات سوئیس از آنجا که این قدرت ارزی «موقتی و ناشی از تقاضای پناهگاهی» تلقی می‌شود، UBS معتقد است که بانک سوئیس احتمالاً وارد عمل خواهد شد و با فروش فرانک و خرید یورو، کف حمایتی نرم برای نرخ EURCHF ایجاد می‌کند. UBS همچنین معتقد است که ریسک‌های بازار به‌طور ساختاری به نفع رشد EURCHF متمایل هستند. دو عامل کلیدی این دیدگاه: کاهش تدریجی تقاضای پناهگاهی با رفع تنش‌های جهانی اختلاف نرخ بهره به نفع یورو؛ فرانک بازدهی ندارد، در حالی که یورو سودآورتر است بر اساس این عوامل، UBS سطح هدف ۰.۹۴ را برای EUR/CHF بین سه‌ماهه چهارم ۲۰۲۵ تا سه‌ماهه سوم ۲۰۲۶ تعیین کرده است. این تحلیل می‌تواند کف روانی برای نرخ EURCHF ایجاد کند و سرمایه‌گذاران بلندمدت را به خرید یورو در سطوح فعلی ترغیب کند، با این فرض که قدرت فرانک موقتی است و بازگشت به سطح ۰.۹۴ محتمل خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پایانی برای نرخ‌های بالای وام مسکن متصور نیست

انجمن بانکداران وام مسکن اعلام کرد که نرخ‌های وام مسکن ممکن است تا پایان سال ۲۰۲۶ به ۶.۵ درصد برسد، در حالی که پیش‌بینی‌های فنی می (Fannie Mae) نرخ‌ها را در آن زمان تا ۵.۹ درصد نشان می‌دهد. این به معنای دوره‌ای طولانی از نرخ‌های وام مسکن بالا خواهد بود که در بیش از دو دهه گذشته بی‌سابقه است. کارشناسان پیش‌بینی کرده‌اند که نرخ‌های وام مسکن باید به ۵.۷۵ درصد کاهش یابد تا خریداران به بازار مسکن بازگردند. فدرال رزرو آماده است تا هفته آینده دوباره نرخ‌های بهره را کاهش دهد، اما این امر ممکن است تأثیر چندانی بر بازار مسکن نداشته باشد. پیش‌بینی‌های اخیر نشان می‌دهد که نرخ‌های وام مسکن احتمالاً تا سال ۲۰۲۶ بالا باقی خواهند ماند؛ و این در حالی است که کاهش نیم درصدی نرخ وجوه فدرال که تا پایان سال انتظار می‌رود، در این پیش‌بینی‌ها لحاظ شده است. این یک پیش‌بینی ناامیدکننده برای بازار مسکن است که به دلیل بالاترین هزینه‌های استقراض در دهه‌های اخیر، دچار رکود شده است. انجمن بانکداران وام مسکن پیش‌بینی می‌کند که نرخ‌های وام مسکن ممکن است در پایان سال ۲۰۲۶ به ۶.۵ درصد و احتمالاً تا پایان سال ۲۰۲۷ به ۶.۲ درصد برسد. غول وام مسکن، فنی می، پیش‌بینی‌های مشابهی دارد و انتظار دارد که نرخ‌های وام مسکن تا سه‌ماهه چهارم سال ۲۰۲۶ در سطح ۶ درصد یا بالاتر باقی بماند و سپس به ۵.۹ درصد کاهش یابد. چرا این موضوع مهم است؟ مسکن یک محرک حیاتی برای اقتصاد آمریکا است که به ساخت‌وساز و هزینه‌های مصرف‌کننده رونق می‌بخشد. اما نرخ‌های بالای وام مسکن و قیمت‌های بالا، فعالیت‌های املاک و مستغلات را در سال‌های اخیر به شدت کند کرده است. نرخ‌های بالا نه تنها مانعی برای تولید ناخالص داخلی (GDP) هستند، بلکه خریداران بالقوه را از بازار خارج کرده و تحرک افرادی را که نرخ‌های پایین‌تری را تثبیت کرده‌اند، محدود می‌کنند. مایک فراتانتونی و جوئل کان، اقتصاددانان MBA، در چشم‌انداز ۲۰۲۶ خود گفتند که رشد اقتصادی کندتر و سطح بیکاری بالاتر به حفظ بازده اوراق خزانه ۱۰ ساله در حدود ۴.۲ درصد کمک خواهد کرد؛ عاملی که تأثیر قوی‌تری بر نرخ‌های وام مسکن نسبت به نرخ وجوه فدرال تحت کنترل فدرال رزرو دارد. در واقع، نرخ‌های وام مسکن پس از آخرین کاهش نرخ بهره توسط فدرال رزرو در ماه سپتامبر، اندکی افزایش یافت. انجمن بانکداران وام مسکن در بیانیه‌ای اعلام کرد: «ریسک افزایش کسری بودجه و انتظارات تورمی بالا، مانع از کاهش بیشتر نرخ‌های بلندمدت خواهد شد، حتی با وجود اینکه فدرال رزرو نرخ‌های کوتاه‌مدت را کاهش می‌دهد.» زمینه تاریخی نرخ‌های وام مسکن نرخ‌های بالای وام مسکن - بیش از ۶ درصد برای بیش از سه سال - بخش بزرگی از دلیل عدم استطاعت‌پذیری مسکن در سال‌های اخیر بوده است. هزینه‌های استقراض بالا، به همراه جهش قیمت مسکن در سال‌های پس از همه‌گیری، به کندترین فروش مسکن در دهه‌های اخیر منجر شده است. نرخ‌ها اکنون برای بیش از سه سال بالای ۶ درصد بوده‌اند که طولانی‌ترین دوره از سال‌های ۲۰۰۵-۲۰۰۷ است. اما تاریخ نشان می‌دهد که نرخ‌ها در آن سطح یا بالاتر، پیش از آن کاملاً رایج بوده‌اند. در واقع، از سال ۱۹۷۱ که فردی مک (Freddie Mac) شروع به ردیابی داده‌ها کرد، نرخ‌های وام مسکن هرگز زیر ۶ درصد نبوده‌اند. این نرخ‌ها در سال ۱۹۸۱ به اوج خود یعنی بیش از ۱۸ درصد رسیدند. با این حال، بسیاری از وام‌گیرندگان نرخ‌های زیر ۵ درصد را که در پی بحران مالی ۲۰۰۸ به وجود آمد و سپس نرخ‌های استثنایی زیر ۳ درصد را در دوران رونق مسکن دوره کووید به یاد دارند. برای دمیدن جانی دوباره به بازار مسکن، نیازی نیست که نرخ‌ها تا این حد پایین بیایند. کارشناسان صنعت مسکن پیش‌بینی می‌کنند که سطح نرخ وام مسکن ۵.۷۵ درصدی احتمالاً هجوم خریداران را به بازار باز خواهد گرداند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

از گزارش تورم شاخص قیمت مصرف‌کننده (CPI) در روز جمعه چه انتظاری می‌رود

به گفته پیش‌بینی‌کنندگان، شاخص قیمت مصرف‌کننده احتمالاً در ماه سپتامبر نسبت به سال گذشته ۳.۱ درصد افزایش یافته است. این رقم بالاترین سطح تورم در نزدیک به یک سال و نیم اخیر خواهد بود و نشان می‌دهد که چگونه تعرفه‌ها، تورمی را که پیش از اعمال مالیات‌های وارداتی دو رقمی توسط رئیس‌جمهور دونالد ترامپ در حال کاهش بود، افزایش داده‌اند. پیش‌بینی‌کنندگان می‌گویند تورم احتمالاً در ماه سپتامبر با افزایش قیمت‌ها در اثر تعرفه‌ها، به بالاترین حد خود در ۱۷ ماه گذشته رسیده است. بر اساس نظرسنجی از اقتصاددانان توسط «داو جونز نیوزوایر» و «وال استریت ژورنال»، گزارش شاخص قیمت مصرف‌کننده که قرار است روز جمعه منتشر شود، احتمالاً نشان خواهد داد که قیمت‌ها در ماه سپتامبر نسبت به سال گذشته ۳.۱ درصد افزایش یافته‌اند. اگر این گزارش با انتظارات همخوانی داشته باشد، نسبت به رقم ۲.۹ درصدی ماه اوت افزایش یافته و بالاترین نرخ تورم ۱۲ ماهه از ماه مه ۲۰۲۴ خواهد بود. تورم بالاتر، تأثیر مالیات‌های وارداتی رئیس‌جمهور دونالد ترامپ را که در ماه‌های اخیر به‌طور پیوسته قیمت‌ها را افزایش داده‌اند، برجسته می‌کند. شاخص تورم سالانه این شاخص، از ماه آوریل، یعنی زمانی که ترامپ تعرفه‌های دو رقمی بر محصولات تقریباً تمام کشورهای جهان اعلام کرد، هر ماه افزایش یافته است. پیش از آن، تورم عمدتاً از اوج خود پس از همه‌گیری در سال ۲۰۲۲ در حال کاهش بود. بر اساس بسیاری از معیارها، این شاخص تقریباً به هدف ۲ درصدی سالانه فدرال رزرو بازگشته بود. با این حال، این افزایش مورد انتظار احتمالاً آن‌قدر شدید نخواهد بود که مقامات فدرال رزرو را از کاهش نرخ بهره در اواخر ماه اکتبر، آن‌طور که به‌طور گسترده انتظار می‌رود، منصرف کند. فدرال رزرو در ماه سپتامبر نرخ وجوه فدرال (fed funds rate) خود را به میزان یک‌چهارم درصد کاهش داد تا از بازار کار آسیب‌دیده حمایت کند، زیرا نگرانی این نهاد برای جلوگیری از بیکاری بیشتر از مبارزه با تورم شده است. علی‌رغم قیمت‌های بالاتر، افزایش کمتر اجاره‌بها ممکن است مانع از افزایش بیش از حد نرخ تورم کلی شود. انتظار می‌رود تورم هسته (Core inflation) که قیمت‌های پرنوسان مواد غذایی و انرژی را شامل نمی‌شود، در ماه سپتامبر با ۳.۱ درصد افزایش، نسبت به ماه اوت بدون تغییر باقی مانده باشد. سارا هاوس و نیکول سِروی، اقتصاددانان «ولز فارگو»، در تفسیری نوشتند: «ما انتظار داریم تورم کالا به دلیل تداوم اثرگذاری تعرفه‌ها بالا بماند، در حالی که کاهش هزینه‌های اولیه مسکن باید به تعدیل تورم خدمات کمک کند.» گزارش CPI ماه سپتامبر می‌تواند از اهمیت ویژه‌ای برخوردار باشد، زیرا یکی از معدود داده‌های اقتصادی رسمی خواهد بود که توسط سازمان‌های آماری دولت در طول تعطیلی آغاز شده از اول اکتبر، تولید می‌شود. اداره آمار کار (Bureau of Labor Statistics) برخی از کارمندان به مرخصی فرستاده شده خود را برای انتشار این گزارش که در ابتدا قرار بود در ۱۵ اکتبر منتشر شود، بازگرداند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

استراتژی معاملاتی «شکارچی صبور»؛ هنر انتظار در بازار

در دنیای پرسرعت معاملات، جایی که بیشتر معامله‌گران در جست‌وجوی سیگنال‌های فوری و ورودهای مکرر هستند، گروه کوچکی از معامله‌گران حرفه‌ای راهی متفاوت را برگزیده‌اند. آن‌ها شکارچیان صبور بازارند؛ افرادی که منتظر لحظاتی نادر می‌مانند؛ همان زمان‌هایی که بازار دیگران را فریب می‌دهد اما فرصت واقعی در دل نوسانات پنهان است. استراتژی «شکارچی صبور» (The Patient Hunter) بر پایه همین اصل شکل گرفته است؛ صبر برای ورود در نواحی‌ای که اغلب معامله‌گران از آن چشم‌پوشی می‌کنند. این روش در میان میزهای حرفه‌ای معاملاتی، صندوق‌های پوشش ریسک (Hedge Funds) و سیستم‌های الگوریتمی رایج است، اما در میان معامله‌گران خرد کمتر شناخته شده است. فلسفه استراتژی شکارچی صبور در اغلب استراتژی‌ها، معامله‌گر به دنبال ورود در نقاط محتمل است؛ جایی که احتمال پر شدن سفارش بالا باشد. اما شکارچی صبور خلاف جهت حرکت می‌کند؛ او به دنبال ورودی‌های کم‌احتمال اما پرپتانسیل است. ایده اصلی این است که بازار پیش از شروع حرکت بزرگ بعدی، معمولاً بازگشتی موقتی به سمت نواحی پر از سفارش (Liquidity Pools) دارد. این نواحی شامل استاپ‌ها، تارگت‌ها و اردرهای پندینگ دیگر معامله‌گران است. الگوریتم‌ها و بازارسازان اغلب قیمت را به این سطوح هدایت می‌کنند تا نقدینگی لازم برای ادامه روند اصلی را فراهم کنند. در چنین لحظاتی، شکارچی صبور منتظر است تا بازار خود، فرصت را به او تقدیم کند. مطالعه موردی: تسلا پس از گزارش درآمد به‌عنوان نمونه، پس از واکنش ضعیف سهام تسلا (TSLA) به گزارش درآمد اخیر، شکارچی صبور سناریوی خاصی را دنبال می‌کند. هدف، شکار آخرین جهش صعودی نقدینگی (Bull Trap) پیش از بازگشت روند نزولی است. پلن معاملاتی پیشنهادی نقاط فروش: Sell 1x @ 428.35 Sell 1x @ 430.38 Sell 2x @ 432.22 Sell 2x @ 434.53 استاپ‌لاس: 438.22 تارگت‌ها (۲۵٪ در هر سطح): 419.28، 414.34، 412.59، 403.15 میانگین ورود: 432.04 | نسبت ریسک به ریوارد: 1:3.2 در این حالت، ورود تنها زمانی انجام می‌شود که بازار به ناحیه‌ای برسد که اکثر معامله‌گران انتظار آن را ندارند. اگر معامله فعال شود، احتمال بازگشت کوتاه‌مدت بسیار بالا خواهد بود، زیرا ورود در نقطه‌ای انجام می‌شود که نقدینگی زیادی در آن متمرکز است. ستون اصلی استراتژی: دفاع فعال ویژگی کلیدی این رویکرد، نه تنها ورود دقیق، بلکه مدیریت دفاعی پس از ورود است. به محض اینکه قیمت به اولین تارگت رسید، حد ضرر به نقطه ورود منتقل می‌شود تا ریسک معامله به صفر برسد. چرا این گام مهم است؟ زیرا ورود معمولاً در محدوده‌ای انجام می‌شود که بازار بیش از حد کشیده شده است. بنابراین احتمال اصلاح قیمتی زیاد است. اگر بازار برخلاف انتظار ادامه دهد، معامله‌گر دیگر زیانی نخواهد داشت. این مدیریت پویا باعث می‌شود شکارچی صبور نه‌تنها شکارچی فرصت، بلکه مدافع سرمایه خود نیز باشد. روان‌شناسی شکارچی صبور استراتژی شکارچی صبور فقط مجموعه‌ای از قواعد تکنیکال نیست؛ بلکه نوعی ذهنیت معاملاتی است. معامله‌گر باید به‌جای تمرکز بر تعداد معاملات، روی کیفیت ورود و صبر برای فرصت‌های نادر تمرکز کند. در واقع، شکارچی صبور باور دارد که بهترین موقعیت‌ها در جاهایی پنهان‌اند که بیشتر فعالان بازار دیگر امیدی به آن ندارند. سخن پایانی استراتژی «شکارچی صبور» برای معامله‌گرانی طراحی شده که به‌جای هیجان معاملات سریع، به دقت، صبر و کنترل ذهن باور دارند. این رویکرد یادآور یک اصل ساده اما بنیادین است: در بازار، صبر نه نشانه ضعف، بلکه نشانه قدرت است. شکارچی صبور می‌داند که بازار همیشه باز می‌گردد؛ و وقتی بازگردد، او در کمین نشسته است.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر