TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

احتمال کاهش کوتاه‌مدت بیت‌کوین به زیر ۱۰۰ هزار دلار

جف کندریک از استاندارد چارترد (Standard Chartered) انتظار دارد که بیت‌کوین به دلیل نگرانی‌های مربوط به جنگ تجاری موقتاً به زیر ۱۰۰,۰۰۰ دلار کاهش یابد، هرچند این افت ممکن است کوتاه‌مدت باشد. او اشاره می‌کند که حرکات قیمت طلا می‌تواند نشانه‌ای برای بازگشت بیت‌کوین باشد، زیرا ضعف اخیر طلا منجر به خرید موقت بیت‌کوین شد. با توجه به اینکه بیت‌کوین از سال ۲۰۲۳ بالای میانگین متحرک ۵۰ هفته‌ای خود باقی مانده است، این کاهش می‌تواند فرصت خریدی مناسب فراهم کند.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

استرالیا حریم هوایی چین را نقض کرد

وزارت دفاع چین به دنبال حادثه‌ای در نزدیکی جزایر پاراسل، به شدت از استرالیا انتقاد کرد و در بیانیه‌ای شدیدالحن، نسبت به هرگونه تحریکات بیشتر هشدار داد. چین اعلام کرد که از بیانیه استرالیا در مورد هواپیمای نظامی خود «به شدت ناراضی» است و مدعی شد که نیروهای نظامی این کشور، هواپیمای استرالیایی را که به حریم هوایی منطقه مورد مناقشه «تجاوز» کرده بود، مجبور به عقب‌نشینی کردند. وزارت دفاع چین از استرالیا خواست تا فوراً تحریکات نظامی را متوقف کند و نیروهای خط مقدم خود را کنترل نماید. همچنین پکن هشدار داد که این اقدامات نباید به تضعیف روابط دوجانبه چین و استرالیا منجر شود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

نهاد ناظر مالی ژاپن، لغو ممنوعیت ورود بانک‌ها به حوزه رمزارزها را بررسی می‌کند

به گزارش نیکی، آژانس خدمات مالی ژاپن در حال بررسی این موضوع است که به اعضای گروه‌های بانکی اجازه دهد تا خدمات معاملات دارایی‌های رمزارزی را راه‌اندازی کنند. این نهاد ناظر مالی همچنین در حال حرکت به سمت لغو ممنوعیت خرید و نگهداری رمزارزها توسط بانک‌ها برای اهداف سرمایه‌گذاری است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بلک‌راک نهنگ‌های بیت‌کوین را به وال‌استریت می‌کشاند

پس از تغییر مقررات در ماه ژوئیه که انتقال درون‌نوع بیت‌کوین بدون مالیات را مجاز کرد، دارندگان بزرگ بیت‌کوین در حال انتقال سرمایه‌های خود به صندوق‌های ETF وال‌استریت هستند. تاکنون بلک‌راک بیش از ۳ میلیارد دلار از این سرمایه‌ها را تبدیل کرده و شرکت‌های Bitwise و Galaxy نیز با افزایش تقاضا روبه‌رو شده‌اند. (انتقال درون‌نوع بیت‌کوین» یعنی سرمایه‌گذار می‌تواند بیت‌کوین واقعی خود را مستقیماً و بدون فروش به صندوق ETF منتقل کند؛ بنابراین نیازی نیست ابتدا آن را بفروشد و مالیات بپردازد و سپس دوباره بخرد) این اقدام به سرمایه‌گذاران اجازه می‌دهد بیت‌کوین خود را از طریق حساب‌های کارگزاری سنتی نگهداری کنند — اقدامی که امکان استفاده از بیت‌کوین برای وام‌گیری، وثیقه و برنامه‌ریزی ارث را فراهم می‌کند. بسیاری از سرمایه‌گذاران به‌دلیل امنیت، سهولت و مشروعیت نظام مالی جذب این روند شده‌اند؛ هرچند این تغییر، در واقع نهنگ‌های بزرگ بیت‌کوین را دوباره به دنیای مالی سنتی بازمی‌گرداند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

مؤسسات دارنده‌ی بیت‌کوین به دنبال کسب سود و ورود به دنیای دیفای

پروژه‌هایی مثل Rootstock و Babylon باعث افزایش علاقه‌ی مؤسسات به استفاده از بیت‌کوین برای کسب بازده (Yield) و استیکینگ مجدد (Restaking) شده‌اند. خلاصه مدیران دارایی و واحدهای خزانه‌داری شرکت‌ها در حال بررسی فرصت‌های کسب بازده (Yield) از بیت‌کوین هستند. آن‌ها با استفاده از پلتفرم‌هایی مانند Rootstock و Babylon تلاش می‌کنند از مرحله‌ی نگهداری منفعل بیت‌کوین به‌عنوان «طلای دیجیتال» فراتر بروند. زیرساخت‌های جدید امکان استیکینگ، استیکینگ مجدد (Restaking) و همچنین ایجاد استیبل‌کوین‌های وثیقه‌گذاری‌شده با بیت‌کوین را فراهم کرده‌اند. این ابزارها به مؤسسات اجازه می‌دهند بدون خارج شدن از شبکه‌ی بیت‌کوین، از دارایی خود سود به‌دست آورند. با وجود اثبات کارایی فناوری، بازدهی فعلی هنوز پایین است. معمولاً کمتر از دو درصد. بنابراین استقبال گسترده‌ی مؤسسات به میزان ریسک‌پذیری آن‌ها و اعتمادشان به مدل‌های نوپای دیفای بیت‌کوین بستگی دارد. تغییر رویکرد مؤسسات نسبت به بیت‌کوین علاقه‌ی مؤسسات به بیت‌کوین دیگر محدود به نگهداری منفعلانه‌ی دارایی نیست. با گسترش زیرساخت‌هایی که امکان کسب بازده (Yield) و فعالیت‌های مشابه دیفای (DeFi) را فراهم می‌کنند، نگاه مؤسسات در حال تغییر است. پلتفرم‌های تازه‌ای مثل Rootstock و Babylon در حال ایجاد پل‌هایی میان شبکه‌ی بیت‌کوین و پروتکل‌های سودده هستند. این روند باعث شده برخی مدیران دارایی و بخش‌های خزانه‌داری شرکت‌ها، بیت‌کوین را نه فقط به‌عنوان طلای دیجیتال، بلکه به‌عنوان دارایی‌ای با قابلیت درآمدزایی فعال ببینند. ریچارد گرین، مدیر تیم Rootstock Institutional می‌گوید: "چه بیت‌کوین در ترازنامه‌ی شرکت باشد و چه در سبد سرمایه‌گذاری، خیلی‌ها آن را مثل گنجی می‌بینند که فقط گوشه‌ای خاک می‌خورد. تیمی تازه از سوی پروژه‌ی زنجیره‌جانبی بیت‌کوین (Bitcoin Sidechain) ایجاد شده تا روی بازار نهادی تمرکز کند. او ادامه داد: سرمایه‌گذاران می‌خواهند بیت‌کوین دارایی فعالی باشد، نه فقط ذخیره‌ای بی‌حرکت. این دارایی باید برایشان بازده ایجاد کند." این طرز فکر، تغییری مهم در مقایسه با روایت اولیه‌ی بیت‌کوین در میان مؤسسات است؛ زمانی که بیشتر به عنوان ابزاری برای حفظ ارزش شناخته می‌شد. گرین در ادامه گفت که سرمایه‌گذاران حرفه‌ای اکنون انتظار دارند بیشترین بهره را از دارایی‌هایشان ببرند. همان ذهنیتی که پیش‌تر باعث رواج سرمایه‌گذاری در شبکه‌هایی مثل اتریوم و سولانا شده بود، جایی که مدل‌های بازده (Yield) نقش کلیدی دارند. این تغییر رویکرد، با ظهور راهکارهای بومی بیت‌کوین ممکن شده که اجازه می‌دهند سرمایه‌گذاران در همان شبکه‌ی بیت‌کوین، سود به‌دست آورند. پلتفرم Rootstock  که قراردادهای هوشمند مبتنی بر توان محاسباتی شبکه‌ی بیت‌کوین را فعال می‌کند ، شاهد رشد تقاضا برای محصولات وثیقه‌گذاری‌شده و صندوق‌های توکنایزشده است که بازده خود را بر اساس بیت‌کوین پرداخت می‌کنند. گرین می‌گوید: "نقش ما این است که مؤسسات را در این مسیر راهنمایی کنیم. در حال حاضر تقاضا برای استیبل‌کوین‌های مبتنی بر بیت‌کوین و ساختارهای اعتباری جدیدی وجود دارد که به ماینرها، شرکت‌های حواله و خزانه‌داری‌ها اجازه می‌دهد بدون خروج از شبکه‌ی بیت‌کوین، نقدینگی خود را آزاد کنند." برای بسیاری از شرکت‌ها، این موضوع فقط فلسفی نیست، بلکه کاربردی و مالی هم هست. گرین توضیح می‌دهد: "وقتی به‌عنوان واحد خزانه‌داری بیت‌کوین نگهداری می‌کنید، بین ۱۰ تا ۵۰ نقطه‌ی پایه (۰.۱ تا ۰.۵ درصد) هزینه‌ی نگهداری می‌پردازید. طبیعی است که بخواهید این هزینه را جبران کنید. حالا گزینه‌های امن و قابل‌اعتمادی در دسترس هستند، طوری که دیگر نیازی نیست وارد استراتژی‌های پیچیده و پرریسک و پیچیده‌ی دیفای بروید." فرصت‌های کسب بازده بر پایه‌ی بیت‌کوین که گاهی ۱ تا ۲ درصد سود سالانه ارائه می‌دهند، حالا از سوی سرمایه‌گذاران محافظه‌کار به‌عنوان گزینه‌ای قابل‌قبول دیده می‌شوند؛ راهی برای جبران هزینه‌ی نگهداری دارایی‌ها، بدون ورود به ریسک‌های مرتبط با دارایی‌های توکنایز‌شده یا بریج‌شده (Wrapped Assets). Wrapped Assets نوع خاصی از توکنایز کردن است که با استفاده از پل (Bridge) بین دو شبکه متفاوت انجام می‌شود. مثلاً بیت‌کوین روی شبکه اتریوم منتقل می‌شود و به شکل WBTC قابل استفاده در دیفای است. استیکینگ مجدد بیت‌کوین و چالش بازدهی با وجود تمام پیشرفت‌ها، بازدهی بیت‌کوین هنوز در مقایسه با اقتصاد استیکینگ اتریوم بسیار پایین‌تر است. اندرو گیب، مدیرعامل شرکت Twinstake (ارائه‌دهنده‌ی زیرساخت‌های استیکینگ) گفت: "ما ۱۹ پلتفرم و پروتکل مختلف را بررسی کردیم که تبلیغ استیکینگ یا بازدهی بیت‌کوینی داشتند. فناوری لازم وجود دارد، اما تقاضای نهادی زمان می‌برد تا شکل بگیرد." شرکت Twinstake زیرساخت پروژه‌ی Babylon را مدیریت می‌کند؛ پروژه‌ای که امکان استیکینگ مجدد بیت‌کوین برای شبکه‌های اثبات سهام (Proof of Stake) را فراهم می‌سازد. به گفته‌ی گیب، هرچند این فناوری از نظر فنی کارآمد است اما بازده اندک آن فروشش را سخت می‌کند. او همچنین گفت: "اگر بیت‌کوین نگه می‌دارید، واقعاً برای یک درصد سود بیشتر این کار را می‌کنید؟ این همان مانع روانی است." برخی سرویس‌ها سعی دارند این مانع را با مدل‌هایی بدون وام‌دهی مستقیم برطرف کنند؛ مثلاً از مکانیزم‌هایی استفاده می‌کنند که در آن بیت‌کوین برای مدتی قفل زمانی (Time-lock) می‌شود تا بازده ایجاد کند، بدون آنکه در جای دیگری مجدداً وام داده شود یا به خطر بیفتد. گیب توضیح داد: "شما همچنان مالک بیت‌کوین خود هستید، فقط برای مدتی قفل شده است. بعضی پروژه‌ها با همین منطق تبلیغ می‌کنند، اما در نهایت بازده باید آن‌قدر قابل‌توجه باشد که ارزش این قفل شدن را داشته باشد." حتی اگر پذیرش این مدل‌ها به‌تدریج پیش برود، نشانه‌ها حاکی از آن است که دارندگان نهادی بیت‌کوین دیگر به رشد قیمتی منفعل قانع نیستند. با گسترش محصولات بومی و امن برای کسب بازده از بیت‌کوین، بزرگ‌ترین دارایی دیجیتال جهان در مسیر تبدیل شدن به یک دارایی مولد قرار گرفته، بی‌آنکه اصل بنیادین خود، یعنی مالکیت مستقیم و بدون واسطه (Self-custody) را قربانی کند. گرین در پایان گفت: "موضوع این است که در دنیایی فعالیت کنیم که بازده بیت‌کوین، واقعی و قابل‌دریافت باشد  و این بازده، در نهایت دوباره به شکل بیت‌کوین (BTC) به سرمایه‌گذار برگردد."

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت بیت‌کوین به بالای ۱۱۰ هزار دلار با امید به کاهش نرخ بهره؛ ریسک‌های آمریکا وچین هنوز پابرجا هستند

خلاصه بیت‌کوین دوباره بالای ۱۱۰,۵۰۰ دلار معامله می‌شود و سایر رمزارزهای اصلی نیز رشد قیمت داشته‌اند. یک تحلیل‌گر می‌گوید سطح مقاومت کلیدی بیت‌کوین روی ۱۱۱هزار دلار قرار دارد و عبور از این نقطه می‌تواند قیمت‌ها را حتی بالاتر ببرد. بیت‌کوین دوباره بالای ۱۱۰,۰۰۰ دلار معامله شد و با بازگشت اعتماد معامله‌گران به شرایط کلان اقتصادی، بازار رمزارزها نیز رشد کرد. بیت‌کوین در ۲۴ ساعت گذشته پس از آن که چهار روز متوالی زیر مرز ۱۱۰,۰۰۰ دلار معامله می‌شد، ۳.۱۶٪ رشد کرده و به ۱۱۰۵۴۴ دلار رسیده است. اتریوم با افزایش ۳.۶٪ به قیمت ۴۰۳۶ دلار رسید و دوباره مرز ۴,۰۰۰ دلار را پس گرفت . BNB ۳.۹۱٪، XRP ۳.۵۴٪ و سولانا ۲.۶۸٪ رشد کردند که نشان‌دهنده افزایش خوش‌بینی در بازار گسترده رمزارزهاست. ریچل لوکاس، تحلیل‌گر رمزارز در BTC Markets می‌گوید: "بازگشت اخیر بیت‌کوین، که اکنون بالای ۱۱۰,۰۰۰ دلار معامله می‌شود، ناشی از ترکیبی از ورود سرمایه مؤسسات و بهبود شرایط کلان اقتصادی است." لوکاس همچنین اشاره کرد که ETFهای نقدی رمزارزها دوباره مورد توجه قرار گرفته‌اند و معامله‌گران افت اخیر قیمت‌ها را فرصت خرید می‌بینند. بازار رمزارزها اخیراً تحت تأثیر تیترهای منفی اقتصاد کلان مانند اعلام تعرفه‌های چین توسط دونالد ترامپ و نگرانی‌ها از وام‌های معیوب در بانک‌های منطقه‌ای آمریکا قرار گرفته بود. با وجود این موانع دراقتصاد کلان، معامله‌گران اکنون کاهش احتمالی نرخ بهره در اکتبر و پایان زودهنگام سیاست‌های انقباضی پولی را در نظر می‌گیرند. لوکاس افزود: "جروم پاول، رئیس فدرال رزرو، اذعان کرد که با وجود رشد قوی‌تر از انتظار، بازار کار هنوز علائم ضعف را نشان می‌دهد. این تغییر باعث کاهش بازده اوراق قرضه و بهبود شرایط نقدینگی برای دارایی‌های پرریسک، از جمله رمزارزها شده است." ابزار FedWatch گروه CME در حال حاضر ۹۸.۹٪ احتمال کاهش نرخ بهره ۲۵ واحدی را در جلسه بعدی فدرال رزرو آمریکا نشان می‌دهد. ریچل لوکاس گفت: " آمارهای آتی تورم و تولید آمریکا، همراه با داده‌های اشتغال و خرده‌فروشی استرالیا، می‌تواند انتظارات نرخ بهره و جو کلی ریسک‌پذیری بازار را تحت تأثیر قرار دهد. این عوامل احتمالاً تعیین می‌کنند که بیت‌کوین به تثبیت ادامه دهد یا حرکت جهت‌دار جدیدی آغاز کند." سطوح کلیدی وینسنت لیو، مدیر ارشد سرمایه‌گذاری Kronos Research گفت که سطوح کلیدی برای بیت‌کوین در قیمت‌های کنونی، ۱۰۷,۰۰۰ و ۱۱۰,۰۰۰ دلار هستند. لیو افزود: "شکست حمایت ساختاری حدود ۱۰۷,۰۰۰ دلار می‌تواند باعث فروش اجباری و تغییر ناگهانی احساسات بازار شود، به‌ویژه اگر شوک‌های اقتصاد کلان یا ژئوپلیتیک دوباره ظهور کنند. در مقابل، فشار خرید پایدار بالای ۱۱۱,۰۰۰ دلار می‌تواند شتاب صعودی بازار را ادامه دهد و راه را برای حرکت صعودی بعدی باز کند." لوکاس همچنین اشاره کرد که بیت‌کوین در حال آزمودن مقاومت بین ۱۱۱,۷۰۰ تا ۱۱۵,۵۰۰ دلار است، جایی که عبور قاطع از ۱۱۱,۰۰۰ دلار می‌تواند باعث فشار خرید اجباری معامله‌گران کوتاه‌مدت (Short Squeeze) شود و شتاب صعودی را افزایش دهد. با این حال، لوکاس تأکید کرد که ریسک‌های قابل توجه کوتاه‌مدت همچنان باقی است. تنش‌های ژئوپلیتیک میان آمریکا و چین همچنان بر اعتماد سرمایه‌گذاران فشار می‌آورد، به‌ویژه با نشست ترامپ و شی در پایان ماه که به گفته لوکاس می‌تواند منجر به بازتاب گسترده در رسانه‌ها شود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ماینرهای بیت‌کوین ۵.۶ میلیارد دلار به صرافی‌ها منتقل کردند؛ تلاش برای فرار از بحران با کمک هوش مصنوعی

اپراتورهای ماینینگ بیت‌کوین به‌طور فزاینده‌ای در حال ورود به حوزه میزبانی هوش مصنوعی (AI hosting) هستند تا از فشار ناشی از افت درآمد و کاهش سود استخراج بیت‌کوین بکاهند. در پی سقوط ۲۰ میلیارد دلاری بازار بیت‌کوین، اپراتورهای استخراج حجم عظیمی از دارایی‌های خود را به صرافی‌ها منتقل کرده‌اند؛ نشانه‌ای رایج از اینکه فشار فروش در حال افزایش است. بر اساس داده‌های CryptoQuantدرتاریخ ۹ تا ۱۵ اکتبر کیف‌پول‌های ماینینگ بیش از ۵۱ هزار بیت‌کوین معادل بیش از ۵.۶ میلیارد دلار تنها به صرافی بایننس منتقل کرده‌اند. بزرگ‌ترین انتقال روزانه، مربوط به ۱۱ اکتبر با بیش از ۱۴ هزار بیت‌کوین بود؛ رقمی که بزرگ‌ترین واریز ماینرها ازما جولای ۲۰۲۴ تاکنون به شمار می‌آید. فروش ذخایر چنین جهش‌هایی معمولاً بی‌دلیل و جدا از بقیه‌ی تحولات بازار اتفاق نمی‌افتند. این رفتارها اغلب زمانی دیده می‌شوند که ماینرها برای پوشش هزینه‌های رو‌به‌افزایش یا محافظت در برابر نوسانات قیمت، به نقدینگی نیاز پیدا می‌کنند. تحلیل‌گران این جابه‌جایی‌ها را سیگنالی نزولی در داده‌های آنچین می‌دانند؛ نشانه‌ای از اینکه ماینرها از مرحله‌ی انباشت بلندمدت خارج شده و خود را برای فروش آماده می‌کنند. یک پژوهشگر بلاک‌چین با نام ArabChain توضیح می‌دهد که انتقال‌های بزرگ از کیف‌پول‌های ماینر معمولاً به دو معناست ۱. فروش مستقیم دارایی‌ها ۲.آماده‌سازی برای دریافت وام با وثیقه‌گذاری بیت‌کوین. به گفته‌ی او: "گاهی ماینرها، کوین‌های خود را برای استفاده به‌عنوان وثیقه در قراردادهای مشتقه یا تأمین مالی به صرافی‌ها منتقل می‌کنند. در برخی موارد هم این انتقال‌ها صرفاً جابه‌جایی‌های فنی هستند یعنی انتقال میان کیف‌پول‌های مرتبط با شرکت‌های استخراج و پلتفرم‌های معاملاتی برای دلایل عملیاتی یا الزامات نظارتی." تغییر رفتار ماینرها، نقطه‌ی عطفی برای صنعت این تغییر رفتار را می‌توان نقطه‌ی عطفی برای صنعت ماینینگ دانست. در بیشتر ماه‌های سال جاری، ماینرها به‌طور پیوسته در حال انباشت بیت‌کوین بودند و امیدوار بودند کاهش پاداش شبکه پس از هاوینگ باعث رشد قیمت شود. اما حالا ورق برگشته؛ فشار ناشی از کاهش حاشیه سود و افزایش سختی شبکه باعث شده ماینرها محتاط‌تر شوند و برای حفظ جریان نقدی به سمت فروش حرکت کنند. رقابت سخت‌تر برای هر بلاک سختی استخراج بیت‌کوین، معیاری که نشان می‌دهد یافتن بلاک جدید چقدر دشوار است، درماه سپتامبر، پس از هفت دوره‌ی متوالی افزایش، به بالای ۱۵۰ تریلیون رسید و رکورد جدیدی ثبت کرد. بر اساس داده‌های Cloverpool، آخرین دوره که با بلاک شماره‌ی ۹۱۹۲۹۶ به پایان رسید، پس از ماه‌ها فشار صعودی، سرانجام ۲٫۷۳٪ کاهش داشت و تنها کمی از فشار بر ماینرها کاست. سختی شبکه تقریباً هر دو هفته یک‌بار تنظیم می‌شود تا اطمینان حاصل شود بلاک‌ها با میانگین فاصله‌ی حدود ۱۰ دقیقه استخراج می‌شوند. افزایش سختی یعنی دستگاه‌های بیشتری در رقابت برای پاداش بلاک حضور دارند، و کاهش آن نشان می‌دهد برخی از ماینرهای ضعیف‌تر دستگاه‌های خود را خاموش کرده‌اند. با این حال، حتی این افت جزئی هم تأثیری در بهبود سودآوری نداشته است. طبق داده‌های Hashrate Index، درآمد ماینرها از هر ترراهش قدرت پردازشی، معروف به «هش‌پرایس»، اکنون به حدود ۴۵ دلار رسیده و پایین‌ترین سطح از آوریل است. در این حین، کارمزد تراکنش‌ها که معمولاً می‌تواند کاهش پاداش استخراج را جبران کند، به شدت سقوط کرده است. میانگین کارمزد هر بلاک در سال ۲۰۲۵ تنها ۰٫۰۳۶ بیت‌کوین بوده که ضعیف‌ترین رقم از سال ۲۰۱۰ تا امروزاست. جاران ملروند، تحلیل‌گر ماینینگ بیت‌کوین می‌گوید: "پارادوکس این است که بسیاری از ماینرهای بیت‌کوین کاملاً کارمزد تراکنش‌ها را نادیده می‌گیرند. به نظر می‌رسد کسی حتی در مورد آن حرف نمی‌زند. در عرض تنها یک دهه، این کارمزدها تقریباً تنها منبع درآمد شما خواهند بود." با هاوینگ بیت‌کوین در آوریل که پاداش هر بلاک را به ۳٫۱۲۵ بیت‌کوین کاهش داد، ماینرها در شرایطی رقابت می‌کنند که هر واحد قدرت پردازشی اضافه، حاشیه سود کل را کاهش می‌دهد. بسیاری از واحدهای کوچک‌تر همین حالا نیز در شرایط زیان‌دهی قرار دارند، به‌ویژه آن‌هایی که از دستگاه‌های قدیمی و کم‌بازده استفاده می‌کنند. هوش مصنوعی یک راه نجات شرکت‌های بزرگ ماینینگ یک گزینه سودآور با حاشیه سود بسیار پایین در میزبانی هوش مصنوعی و محاسبات با عملکرد بالا (HPC) یافته‌اند. در یک سال گذشته شرکت‌هایی مانند Core Scientific زیرساخت‌های عظیم مراکز داده خود را بازطراحی کرده‌اند؛ این مراکز پیش‌تر برای قدرت برق، خنک‌سازی و اتصال فیبر نوری بهینه شده بودند و اکنون می‌توانند پردازش‌های سنگین هوش مصنوعی را هم میزبانی کنند. Hashlabs گزارش داده که یک سایت ماینینگ ۱ مگاواتی که دستگاه‌های بهینه با مصرف حدود ۲۰ ژول به ازای هر ترراهش (J/TH) را اجرا می‌کند، می‌تواند سالانه حدود ۸۹۶ هزار دلار درآمد ایجاد می‌کند، با این فرض که قیمت هر BTC برابر ۱۰۰ هزار دلار باشد. با این حال، وقتی همان یک مگاوات به مشتریان AI برای پردازش‌های سنگین واگذار شود، می‌تواند سالانه تا ۱٫۴۶ میلیون دلار درآمد ثابت و قراردادی به همراه داشته باشد. نیکو اسمید، مؤسس Digital Mining Solutions می‌گوید: "ظهور هوش مصنوعی و محاسبات با عملکرد بالا (HPC) در حال تحول چشمگیر در فضای محاسبات جهانی است و ماینرهای بیت‌کوین به‌طور مستقیم تأثیر آن را احساس می‌کنند. صنعتی که ابتدا جدا از هم بودند، اکنون برای منابع حیاتی مشترک مانند برق، زیرساخت، نیروی انسانی و سرمایه رقابت می‌کنند." این تغییر مسیر به معنای ترک بیت‌کوین نیست؛ ماینرها در حال گسترش کاربرد همان زیرساخت‌هایی هستند که پیش‌تر امنیت شبکه را تأمین می‌کردند تا در فضای گسترده‌تر محاسبات فعالیت کنند. ماینرها می‌توانند در قراردادهای میزبانی (hosting contracts) باقی بمانند و نقدینگی خود را حفظ کنند تا برای چرخه بعدی صعود بازار رمزارز آماده باشند. پیامدها برای بیت‌کوین در کوتاه‌مدت، روشن است که فروش ماینرها فشار بیشتری بر بازاری که پیش‌تر شکننده بوده وارد می‌کند. گذشته‌ي بیت‌کوین نشان می‌دهد که ورود مستمر دارایی‌ها از کیف‌پول‌های ماینرها معمولاً قبل از دوره‌های تثبیت یا تسلیم بازار اتفاق می‌افتد. اما دربلندمدت می‌تواند پیامدهای مهم‌تری داشته باشد. اگر مراکز ماینینگ به مراکز داده ترکیبی AIوکریپتو تبدیل شوند، مدل امنیتی بیت‌کوین که به پاداش‌های ثابت و هش‌پاور مستمر وابسته است، ممکن است با تغییرات ساختاری مواجه شود. کاهش سودآوری از پاداش‌های بلاک می‌تواند باعث شود هش‌ریت بیت‌کوین بیش از پیش وابسته به شرکت‌هایی باشد که کسب‌وکار اصلی‌شان صرفاً استخراج بیت‌کوین نیست.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

آمریکا به ضامنان صلح غزه هشدار داد

وزارت خارجه آمریکا اعلام کرد که ایالات متحده کشورهای ضامن توافق صلح غزه را از نقض قریب‌الوقوع آتش‌بس توسط حماس مطلع کرده است. به گفته وزارت خارجه، حمله حماس منجر به اجرای تدابیر حفاظتی برای ساکنان غزه شده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازار بر داده‌های CPI و PMI و گزارش‌های درآمدی

دلار آمریکا هفته را با قدرت آغاز کرد، ابتدا به لطف اظهارات ترامپ در آخر هفته که تلاش داشت نگرانی‌ها در مورد تشدید تنش‌های تجاری بین ایالات متحده و چین را کاهش دهد. اما این قدرت کوتاه‌مدت پس از آن که جروم پاول، رئیس فدرال رزرو، لحن داویش‌تر از حد انتظار اتخاذ کرد، کاهش یافت و به سرعت انتظارات بازار برای کاهش‌های بیشتر نرخ بهره در آینده تقویت شد. رئیس فدرال رزرو در اظهارات خود بر این نکته تأکید کرد که بازار کار همچنان ضعیف باقی مانده است، اما ارزیابی او مبتنی بر داده‌های بخش خصوصی است، چرا که تعطیلی دولت و عدم انتشار گزارش‌های رسمی، توانایی تصمیم‌گیری دقیق در مورد شرایط اقتصادی را محدود کرده است. با این حال، پاول افزود که اطلاعات کافی ممکن است همچنان برای اتخاذ تصمیمات سیاستی آگاهانه در جلسه پیش‌رو وجود داشته باشد، هرچند هشدار داد که اگر تعطیلی دولت ادامه یابد، این امر می‌تواند چشم‌انداز اقتصادی را پیچیده‌تر کند. سخنان او به سرمایه‌گذاران این فرصت را داد تا پیش‌بینی‌های خود را برای دو کاهش نرخ بهره دیگر در سال جاری حفظ کنند، در حالی که تقریباً تمامی بازار‌ها کاهش‌های بیشتر در سال ۲۰۲۶ را نیز در قیمت‌گذاری لحاظ کرده‌اند. این در حالی است که آخرین نمودار دات‌پلات فدرال رزرو تنها یک کاهش را برای سال ۲۰۲۶ پیش‌بینی کرده و این اختلاف نمایانگر پتانسیل بالای نوسانات در صورتی است که داده‌های آتی بتوانند احساسات بازار را تغییر دهند. علاوه بر اشاره به ضعف بازار کار، جروم پاول تأکید کرد که اقتصاد به نظر می‌رسد «در مسیر نسبتا مستحکم‌تری نسبت به آنچه پیش‌بینی می‌شد» قرار دارد. این اظهارات نشان می‌دهد که فدرال رزرو ممکن است به اندازه انتظارات بازار، سیاست‌های انبساطی تهاجمی اتخاذ نکند، به‌ویژه اگر داده‌ها همچنان از مقاومت اقتصادی و بازگشایی دولت حمایت کنند. داده‌های CPI و PMI آمریکا در کانون توجه بازارها با توجه به شرایط فعلی، معامله‌گران دلار احتمالاً توجه خود را به داده‌های شاخص قیمت مصرف‌کننده (شاخص CPI) ماه سپتامبر آمریکا که روز جمعه منتشر می‌شود، معطوف خواهند کرد. این داده‌ها قرار است حتی در صورت ادامه تعطیلی دولت منتشر شوند و همراه با گزارش‌های PMI ماه اکتبر از S&P Global به بازار عرضه خواهند شد. براساس گزارشات PMI سپتامبر موسسه ISM، قیمت‌ها در بخش تولید همچنان به کاهش خود ادامه داده‌اند، اما زیرشاخص خدمات، شاهد افزایش ملایمی بود. از آنجا که فعالیت‌های غیرتولیدی تقریباً ۹۰ درصد از تولید ناخالص داخلی ایالات متحده را تشکیل می‌دهند، داده‌های تورمی روز جمعه احتمالاً نشان‌دهنده پایداری تورم خواهند بود. مدل پیش‌بینی CPI فدرال رزرو کلیولند نیز نرخ تورم سالانه ۳ درصد را برای سپتامبر پیش‌بینی کرده که اندکی بیشتر از ۲.۹ درصد ماه آگوست است. بنابراین، تورم پایدار همراه با گزارش‌های PMI که رشد اقتصادی مطلوب را تأیید می‌کنند، ممکن است باعث شود سرمایه‌گذاران انتظارات خود را از کاهش‌های شدید نرخ بهره تعدیل کنند و پیش‌بینی‌های کاهش نرخ بهره در سال ۲۰۲۶ را کاهش دهند. این وضعیت احتمالاً به نفع دلار آمریکا خواهد بود. اما در صورتی که داده‌های تورم نشان‌دهنده کاهش سرعت باشند، روند معکوسی برای دلار محتمل خواهد بود. آیا تورم بریتانیا مطابق پیش‌بینی بانک انگلستان افزایش یافته است؟ پوند در هفته‌ای پرتلاطم قرار دارد، چرا که داده‌های شاخص قیمت مصرف‌کننده (CPI) ماه سپتامبر قرار است روز چهارشنبه منتشر شود. این داده‌ها همزمان با گزارش‌های خرده‌فروشی برای همان ماه و PMIهای مقدماتی S&P Global در روز جمعه، کانون توجه معامله‌گران خواهد بود. در آخرین نشست خود، بانک مرکزی انگلستان تصمیم گرفت نرخ بهره را در سطح ۴ درصد ثابت نگه دارد. این تصمیم با رأی ۷ به ۲ اتخاذ شد، جایی که دو عضو مخالف پیشنهاد کاهش ۲۵ واحدی نرخ بهره را مطرح کردند. در بیانیه‌ای که همراه با این تصمیم منتشر شد، بانک اعلام کرد که سیاست پولی آن کمتر محدودکننده شده و رویکرد تدریجی و محتاطانه برای هرگونه کاهش نرخ بهره در آینده همچنان مناسب است. مقامات همچنین به کاهش تورم پایه اشاره کردند و تأکید داشتند که روند کاهش فشارهای دستمزد سریع‌تر از قیمت‌ها پیش می‌رود. با این حال، داده‌های اشتغال که این هفته منتشر شد نشان داد که متوسط دستمزدها بدون احتساب پاداش‌ها همچنان در حال کاهش است، با این حال نرخ سالانه آن در ۴.۷ درصد باقی مانده است. نرخ بیکاری نیز از ۴.۷ به ۴.۸ درصد افزایش یافته که باعث شده بازار، احتمال ۵۰ درصدی کاهش ۲۵ واحدی دیگر تا پایان دسامبر را پیش‌بینی کند. این تغییرات تقریباً به‌طور کامل در قیمت‌ها برای فوریه ۲۰۲۶ لحاظ شده و کاهش مشابه دیگری برای پایان سال ۲۰۲۶ نیز پیش‌بینی می‌شود. این تغییرات در انتظارات کاهش نرخ بهره ممکن است به‌ویژه تحت تأثیر اظهارات وزیر خزانه‌داری بریتانیا، ریچل ریوز، قرار گرفته باشد. وی اشاره کرد که در حال بررسی افزایش مالیات‌ها و کاهش هزینه‌ها در بودجه پاییزی است که قرار است در تاریخ ۲۶ نوامبر اعلام شود. سیاست مالی انقباضی‌تر، فضایی برای سیاست پولی انبساطی‌تر ایجاد می‌کند. اما در این میان، گام‌های بعدی بانک انگلستان بیشتر به داده‌های تورمی هفته آینده بستگی خواهد داشت. بانک پیش‌بینی کرده که نرخ تورم سپتامبر به‌طور جزئی از ۳.۸ درصد سالانه در آگوست افزایش یابد. در صورتی که گزارش CPI این پیش‌بینی را تأیید کند، انتظارات کاهش نرخ بهره از سوی سرمایه‌گذاران ممکن است تعدیل شود و این می‌تواند به تقویت پوند کمک کند. داده‌های مثبت خرده‌فروشی و PMIها نیز می‌تواند به تأکید بر لزوم احتیاط بیشتر در کاهش نرخ‌ها منجر شود. ✔️  بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین داده‌های CPI کانادا و ژاپن و تأثیر آن‌ها بر انتظارات بانک‌های مرکزی آمار شاخص قیمت مصرف‌کننده (CPI) از کانادا و ژاپن در روزهای سه‌شنبه و جمعه منتشر خواهد شد و نقش مهمی در شکل‌دهی انتظارات سیاست‌های پولی بانک‌های مرکزی این دو کشور ایفا خواهد کرد. در کانادا، در تاریخ ۱۷ سپتامبر، بانک مرکزی کانادا نرخ بهره را ۲۵ واحد کاهش داد که اولین کاهش از مارس سال جاری بود. دلیل این اقدام، ضعف اقتصادی و افزایش نرخ بیکاری اعلام شد. بازار به سرعت این کاهش را به عنوان پیش‌درآمدی برای کاهش‌های بیشتر در نظر گرفت و احتمال داد که بانک مرکزی کانادا در نشست ۲۹ اکتبر کاهش نرخ بهره بیشتری انجام دهد. بر اساس قیمت‌گذاری‌های بازار، احتمال این کاهش در حال حاضر ۶۰ درصد برآورد می‌شود. کاهش بیشتر در CPI ممکن است این احتمال را تقویت کند و فشار بیشتری به دلار کانادا وارد آورد. در ژاپن، احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در آستانه سال جدید به ۶۵ درصد رسیده است، اگرچه وضعیت سیاسی همچنان پیچیده است. سانائه تاکایچی، رئیس‌جمهور منتخب حزب لیبرال دموکرات، که طرفدار سیاست‌های مالی انبساطی است، اخیراً از حمایت شریک ائتلافی‌اش، کومیتو، بی‌بهره شده است. این موضوع به عدم‌قطعیت در پیش‌بینی‌های سیاستی بانک مرکزی ژاپن افزوده است. با اینکه در ابتدا انتخاب تاکایچی احتمال تأخیر در افزایش نرخ‌ها را تقویت کرده بود، بن‌بست سیاسی باعث شد که سرمایه‌گذاران دوباره پیش‌بینی‌های خود را به سمت افزایش نرخ‌ها تعدیل کنند. همچنین، نگرانی‌های تجاری جدید به‌ویژه پس از تشدید تنش‌ها بین ایالات متحده و چین باعث تقویت ین شد. با این حال، برای ادامه روند صعودی ین، داده‌های تورم روز جمعه باید شگفت‌انگیز باشند تا احتمال افزایش نرخ بهره بانک مرکزی ژاپن در ماه‌های آینده را تقویت کنند. رشد اقتصادی چین در کانون توجه در پی تنش‌های تجاری با آمریکا چین، دومین اقتصاد بزرگ جهان، روز دوشنبه داده‌های GDP سه‌ماهه سوم خود را منتشر خواهد کرد، همراه با اطلاعاتی از تولید صنعتی، سرمایه‌گذاری در دارایی‌های ثابت،خرده‌فروشی و نرخ بیکاری، که همگی مربوط به ماه سپتامبر هستند. در ماه سپتامبر، قیمت‌های مصرف‌کننده بیشتر از حد پیش‌بینی‌ها کاهش یافتند، در حالی‌که قیمت‌های تولیدکننده بهبود داشتند، اما همچنان در محدوده‌ تورم منفی قرار دارند که حاکی از ضعف تقاضای داخلی و نگرانی‌های تجاری است. این داده‌ها که نشان‌دهنده مشکلات اقتصادی جاری چین است، ممکن است فشارها برای اعمال سیاست‌های محرک اقتصادی بیشتر توسط مقامات چینی را تشدید کند، به‌ویژه پس از تشدید تنش‌ها در تجارت با ایالات متحده. این وضعیت می‌تواند بر دلار استرالیا و دلار نیوزیلند نیز تأثیر منفی بگذارد، زیرا چین بزرگ‌ترین شریک تجاری این دو کشور است و هرگونه رکود اقتصادی در چین احتمالاً به‌طور مستقیم بر اقتصادهای استرالیا و نیوزیلند تأثیر خواهد گذاشت. آیا PMIهای منطقه یورو تأیید خواهند کرد که بانک مرکزی اروپا دیگر کاهش نرخ‌ها را متوقف کرده است؟ در منطقه یورو، پیش‌بینی‌ها برای PMIهای مقدماتی S&P Global در ماه اکتبر می‌تواند جهت‌گیری آتی یورو را شکل دهد، ارزی که اخیراً به دلیل بن‌بست سیاسی در فرانسه تحت فشار قرار گرفته است. با این حال، در زمینه سیاست‌های پولی بانک مرکزی اروپا (ECB)، بازار هنوز هیچ کاهش نرخ بهره اضافی را در قیمت‌گذاری‌ها لحاظ نکرده است. در حال حاضر، احتمال کاهش ۲۵ واحدی دیگر تا جولای ۲۰۲۶ حدود ۷۰ درصد برآورد می‌شود، که این نشان می‌دهد برخی سرمایه‌گذاران بر این باورند که ECB دوره کاهش نرخ‌ها را به پایان رسانده است. در واقع، چندین مقام ارشد ECB به وضوح اعلام کرده‌اند که در ماه‌های آینده نیازی به تغییر نرخ‌ها وجود ندارد. با این حال، ویلواری، یکی از اعضای شورای حکمرانی، این هفته تصریح کرد که حرکت بعدی بانک احتمالاً کاهش نرخ بهره خواهد بود نه افزایش. این اظهارات، همراه با سخنان قبلی معاون رئیس‌جمهور، دِ گویندوس، در خصوص نرخ واقعی مؤثر یورو (NEER) که در سطوح بی‌سابقه‌ای قرار دارد، نشان می‌دهد که هرگونه نشانه‌ای مبنی بر تأثیر منفی یورو قوی بر تجارت و رشد اقتصادی می‌تواند موجی از گمانه‌زنی‌ها درباره کاهش اضطراری نرخ در آینده نزدیک را برانگیزد. این روند می‌تواند فشار نزولی بیشتری بر یورو/دلار وارد کند. در این زمینه، داده‌های ضعیف PMI ممکن است نخستین علامت از چنین نگرانی‌هایی باشند. فصل گزارش‌های درآمدی ادامه دارد؛ نتایج مالی نتفلیکس و تسلا در کانون توجه علاوه بر داده‌های کلان اقتصادی که پیش‌تر ذکر شد، برنامه هفته آینده شامل گزارش‌های درآمدی از دو شرکت برجسته، نتفلیکس و تسلا است. نتفلیکس به‌ویژه پس از اظهارات ایلان ماسک که از طرفداران خود خواسته بود اشتراک‌هایشان را به دلیل جنجال پیرامون یک برنامه انیمیشنی و خالق آن لغو کنند، می‌تواند در کانون توجه قرار گیرد. با این حال، این واکنش احتمالا تأثیر قابل‌توجهی بر عملکرد مالی شرکت نخواهد داشت، چرا که نظرات ماسک بسیار دیر به گوش رسید و نتوانست به‌طور مؤثری بر تعداد مشترکان تأثیر بگذارد. علاوه بر این، فصل چهارم ۲۰۲۴ آخرین بار خواهد بود که شرکت این معیار را گزارش می‌دهد، زیرا نتفلیکس به‌طور استراتژیک اولویت خود را از رشد کاربران به سمت افزایش درآمد تغییر داده است. در رابطه با تسلا، انتظار می‌رود که نتایج مالی این شرکت بیشتر بر تحویل خودروها و حاشیه سود بخش خودروسازی متمرکز باشد. تسلا پیش‌تر اعلام کرده بود که در سه‌ماهه سوم ۲۰۲۵ رکورد ۴۹۷,۰۹۹ خودرو تحویل داده است که نسبت به مدت مشابه در سال گذشته ۷ درصد افزایش داشته است. با توجه به این داده‌ها، احتمالاً شاهد گزارش‌های درآمدی قوی خواهیم بود که می‌تواند موجب تقویت قیمت سهام شرکت شود. ✔️  بیشتر بخوانید: تعطیلی دولت آمریکا؛ دلایل، تاریخچه و پیامدهای اقتصادی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فصل جدید تتر، گسترش سلطه در شبکه‌ها و زیرساخت‌های پرداخت

تتر در حال تثبیت جایگاه خود به‌عنوان پادشاه استیبل‌کوین‌ها است. این گزارش به بررسی دامیننس بازار USDT، نحوه استفاده از آن در شبکه‌های مختلف بلاک‌چینی و زیرساخت‌های نوظهور انتقال و پرداخت می‌پردازد. نکات کلیدی تتر همچنان رهبر جهانی بازار استیبل‌کوین‌هاست و نقشی محوری در دسترسی به دلار در بازارهای نوظهور ایفا می‌کند. همچنین از طریق ذخایر دلاری خود، تقاضا برای اوراق خزانه‌داری آمریکا را افزایش داده است. دامیننس USDT رو به کاهش است؛ چراکه مقررات جدید و رقابت فزاینده در حال بازطراحی بازار استیبل‌کوین‌ها هستند. تمایز میان پروژه‌ها اکنون بر اساس انطباق با قوانین (compliance) و نحوه توزیع سود یا بازده (yield distribution) شکل می‌گیرد. نقش شبکه‌های اتریوم و ترون در فعالیت USDT در حال تغییر است. ترون همچنان در زمینه پرداخت‌های پرتکرار و کم‌هزینه پیشتاز است، در حالی که کاهش کارمزدها در اتریوم و افزایش نقدینگی آن، استفاده گسترده‌تر در پرداخت‌های خرد و تسویه‌حساب‌ها را تقویت کرده است. زیرساخت‌های پرداخت نوظهور فرصت رشد تازه‌ای برای تتر ایجاد کرده‌اند. پروژه‌هایی مانند USDT0 و شبکه‌های متمرکز بر استیبل‌کوین نظیر Plasma در حال گسترش دامنه استفاده از تتر در شبکه‌ها و کاربردهایی چون پرداخت‌های مستقیم هستند. مقدمه استیبل‌کوین USDT از شرکت تتر (Tether) بدون تردید در حال حاضر رهبر بی رقیب بازار جهانی استیبل‌کوین‌ها است و حدود ۶۰ درصد از بازار ۳۰۰ میلیارد دلاری این حوزه را در اختیار دارد. تتر که در ابتدا بیشتر به‌عنوان ابزاری برای معاملات رمزارزی شناخته می‌شد، اکنون نقشی فراتر از بازار کریپتو پیدا کرده است. این استیبل‌کوین به مسیر اصلی دسترسی به دلار در اقتصادهای نوظهور تبدیل شده و در عین حال اهمیت ژئوپلیتیکی فزاینده‌ای برای بازار مالی داخلی آمریکا پیدا کرده است. در همین مدت، تتر به یکی از سودآورترین شرکت‌های صنعت کریپتو تبدیل شده و با سودهای چندمیلیارددلاری در هر فصل و برنامه‌ای برای افزایش سرمایه ۲۰ میلیارد دلاری، احتمالاً در مسیر تبدیل‌شدن به یکی از باارزش‌ترین شرکت‌های خصوصی جهان قرار دارد. با این حال، هم‌زمان با تغییرات قوانین و افزایش رقابت در بازار استیبل‌کوین‌ها، فصل بعدی فعالیت تتر به این بستگی دارد که آیا می‌تواند اثر شبکه‌ای (network effects) خود را حفظ کرده و سلطه تاریخی‌اش را در فضای جدید نیز گسترش دهد یا نه. در ادامه و بر اساس بررسی پیشین ما از تحولات پس از پروژه GENIUS در بازار استیبل‌کوین‌ها، به موقعیت کنونی تتر در بازار می‌پردازیم؛ جایی که این شرکت باید میان حفظ جایگاه فعلی خود و رقابت روزافزون آینده تعادل برقرار کند. در این گزارش تغییرات سهم بازار USDT، الگوی فعالیت آن در بلاک‌چین‌های مختلف و نقش زیرساخت‌های نوظهور پرداخت (rails) را در شکل‌دهی به مرحله بعدی رشد استیبل‌کوین‌ها بررسی می‌کنیم. جایگاه و اهمیت تتر در بازار با عرضه‌ای معادل ۱۷۸ میلیارد دلار، استیبل‌کوین USDT  با اختلاف قابل‌توجهی بزرگ‌ترین استیبل‌کوین بازار محسوب می‌شود که حدود ۲.۴ برابر بزرگ‌تر از USDC شرکت Circle و تقریباً ۳.۶ برابر مجموع تمام استیبل‌کوین‌های دیگراست. ابعاد و نقدشوندگی بالای تتر آن را به ابزاری حیاتی برای حفاظت از پس‌اندازها، ایجاد ثبات اقتصادی و تسهیل تراکنش‌ها تبدیل کرده است؛ به‌ویژه در مناطقی که زیرساخت بانکی محدود است یا در کشورهایی که ارز ملی آن‌ها با تورم بیش از ۵ درصدی روبه‌روست. در کنار دلار، تتر همچنین از طریق XAUt امکان دسترسی توکنایز‌شده به طلا را فراهم کرده است؛ دارایی‌ای که در پی افزایش تقاضا برای دارایی‌های امن برای حفظ ارزش (alternative stores of value)، ارزش بازارش به بیش از ۱.۴ میلیارد دلار رسیده است. به نظر می‌رسد تتر در حال گسترش این استراتژی دوگانه است. این شرکت با همکاری پلتفرم Antalpha به دنبال جذب ۲۰۰ میلیون دلار سرمایه جدید برای ایجاد یک خزانه‌داری دارایی دیجیتال است که توکن طلای XAUt تتر را خریداری کند. در کنار سرمایه‌گذاری‌های بیشتر در حوزه استخراج بیت‌کوین و طلا، تتر در مسیر ترکیب اشکال مختلف حفظ ارزش دارایی‌ها حرکت می‌کند. سهم بازار و فشارهای رشد مزیت پیشگامی (first-mover advantage) و نقدشوندگی عمیق تتر در صرافی‌ها به آن اثر شبکه‌ای قدرتمندی بخشیده است. در مراحل اولیه بازار استیبل‌کوین‌ها، سهم USDT بیش از ۸۰ درصد بود؛ اما با ظهور USDC و BUSD، این سلطه به حدود ۵۰ درصد کاهش یافت. سقوط بانک Silicon Valley Bank (SVB) در سال ۲۰۲۳ این روند را موقتاً معکوس کرد، زیرا سرمایه‌ها به‌سرعت از صادرکنندگان رقیب خارج شدند و به سمت تتر بازگشتند. با این حال، از سال ۲۰۲۴ و هم‌زمان با نزدیک‌شدن به تصویب قانون GENIUS در سال ۲۰۲۵، نشانه‌هایی از کاهش دوباره سهم بازار USDT دیده می‌شود. شرکتCircle با پشتوانه‌ی روند رو‌به‌رشد قانون‌گذاری در داخل آمریکا، به‌تدریج جایگاه خود را بازیافته است. در همین حین، دسته‌بندی سایر استیبل‌کوین‌ها که عمدتاً شامل گزینه‌های دارای بازده مانند USDe از Ethena، USDS از Sky و صندوق‌های بازار پول توکنایزشده هستند، در حال رشد سهم بازار خود هستند. بازار اکنون در مرحله‌ی گذار قرار دارد؛ جایی که USDT همچنان از نظر نقدینگی و میزان استفاده پیشتاز است، اما هم‌زمان با رقابتی فزاینده روبه‌روست. چه از سوی شبکه‌های پرداخت سنتی که وارد بازار می‌شوند و چه از سوی رقبایی که با توزیع بازده (yield) کاربران را جذب می‌کنند. سودآوری و مسیر انطباق با مقررات با وجود افزایش رقابت، تتر همچنان سودآورترین صادرکننده‌ی استیبل‌کوین در جهان است و در سه‌ماهه‌ی دوم سال ۲۰۲۵ حدود ۴.۹ میلیارد دلار سود خالص گزارش کرده است. این سود عمدتاً به پشتوانه‌ی ۱۲۷ میلیارد دلار اوراق خزانه‌ی آمریکا حاصل می‌شود. سطحی از مالکیت که تتر را در میان بزرگ‌ترین دارندگان اوراق بدهی دولت آمریکا قرار می‌دهد. با این حال، تتر به‌عنوان ناشری خارج از خاک آمریکا و مستقر در السالوادور فعالیت می‌کند و بخشی از ذخایر آن شامل دارایی‌هایی است که از نظر مقرراتی غیرسازگار به‌شمار می‌روند، مانند طلا، بیت‌کوین و وام‌های دارای وثیقه. در پاسخ به این چالش، تتر قصد دارد USAT را معرفی کند. یک استیبل‌کوین جدید با محل صدور در آمریکا که کاملاً منطبق بر مقررات است. این اقدام بخشی از استراتژی رشد در بازار داخلی آمریکا و تلاشی برای تقویت نقش تتر در افزایش تقاضا برای بدهی دولت ایالات متحده محسوب می‌شود. نحوه حرکت USDT در بلاک‌چین‌ها پس از بررسی جایگاه تتر به‌عنوان یک صادرکننده، مهم است که نحوه حرکت USDT در بلاک‌چین‌ها و زیرساخت‌هایی که تراکنش‌ها و تسویه‌ها را ممکن می‌سازند، درک کنیم. چرخه گردش USDT به قابلیت‌های هر شبکه بستگی دارد و نوع فعالیت و گروه‌های کاربران غالب در هر بلاک‌چین را شکل می‌دهد. فعالیت USDT نشان‌دهنده مسیرهای مشخص تراکنشی است و اکثریت انتشار آن روی اتریوم و ترون متمرکز شده است. ترون ازمنظر تاریخی به‌عنوان درگاه اصلی دسترسی کاربران در بازارهای نوظهور عمل کرده و به‌خاطر کارمزد پایین و تسویه سریع محبوبیت یافته است. با بیش از ۲.۳ میلیون تراکنش روزانه به‌طور میانگین در سال ۲۰۲۵، به نظر می‌رسد ترون، شبکه‌ای بسیار پایدار برای انتقال USDT باشد و جریان‌های کوچک و پرسرعت مشابه پرداخت‌های خرد را به‌طور مداوم پشتیبانی کند. این الگو با استفاده از ترون در پرداخت‌های خرد و حواله‌ها همخوانی دارد؛ جایی که کارایی هزینه و دسترسی آسان اهمیت بیشتری دارد. در مقابل، اتریوم به‌طور سنتی میزبان تراکنش‌های بزرگ‌تر و با فرکانس پایین‌تر بوده و نقش آن به‌عنوان مرکز تسویه و نقدینگی برای فعالیت‌های دیفای و نهادی را نشان می‌دهد. با این وجود، این وضعیت در حال تغییر است. پس از ارتقاهای Dencun و Pectra، میانگین کارمزد تراکنش‌های اتریوم به زیر ۱ دلار کاهش یافته و امکان انجام تراکنش‌های کوچک‌تر با فرکانس بالاتر فراهم شده است. اندازه میانه تراکنش‌ها در اتریوم از بیش از ۱۰۰۰ دلار در سال ۲۰۲۳ به حدود ۲۴۰ دلار تا اواسط ۲۰۲۵ کاهش یافته است، در حالی که اندازه میانه تراکنش‌ها در ترون افزایش یافته است. این تغییر، اتریوم را به سمت فعالیت‌هایی سوق می‌دهد که قبلاً به‌طور انحصاری در ترون انجام می‌شد. این تغییر رفتاردر تراکنش‌ها هم‌زمان با توزیع دوباره موجودی USDT رخ داده است. در آگوست ۲۰۲۵، میزان عرضه USDT در اتریوم که۹۶ میلیارد دلاربود از ترون با۷۸ میلیارد دلار، پیشی گرفت و نشان داد که کاهش کارمزدها و نقدینگی عمیق‌تر، فعالیت‌ها را دوباره به اتریوم جذب کرده است. تنوع تراکنش‌های USDT در بلاک‌چین‌ها این روند در ترکیب تراکنش‌های USDT در بلاک‌چین‌ها نیز مشهود است. در ترون، فاصله میان تراکنش‌های خرد و متوسط کاهش یافته و جریان‌های متوسط در حال افزایش هستند. در اتریوم، تعداد تراکنش‌های خرد (کمتر از ۱۰۰ دلار) و متوسط (۱,۰۰۰ تا ۱۰,۰۰۰ دلار) از سال ۲۰۲۴ به‌طور چشمگیری رشد کرده، در حالی که تراکنش‌های بزرگ (۱۰۰,۰۰۰ تا ۱ میلیون دلار) ثابت باقی مانده‌اند. این موضوع نشان می‌دهد که استفاده از USDT به سمت تراکنش‌های کوچک‌تر متنوع می‌شود و شبکه دسترسی شبکه بیشتر شده است. گسترش سلطه USDT از طریق زیرساخت‌های نوظهور تحولات USDT در بلاک‌چین‌هایی مانند ترون و اتریوم نشان می‌دهد که سرعت تسویه، هزینه‌ها و نقدینگی می‌توانند رفتار کاربران را شکل دهند. در آینده تتر به‌طور استراتژیک دامنه دسترسی خود را از طریق کانال‌های توزیع جدید و لایه‌های تسویه گسترش می‌دهد. به‌عنوان مثال، USDT0 بر پایه استانداردی به نام OFT (توکن قابل تعویض چندزنجیره‌ای) روی لایه‌ی صفر LayerZero راه‌اندازی شده است. این استاندارد امکان انتقال یکپارچه و بی‌وقفه USDT بین بلاک‌چین‌های مختلف را فراهم می‌کند؛ به‌طوری که ابتدا USDT در اتریوم قفل می‌شود و سپس معادل آن روی زنجیره مقصد ایجاد می‌شود، و همواره ارزش آن ۱ به ۱ با USDT اصلی حفظ می‌شود. پس از راه‌اندازی Plasma در ۲۵ سپتامبرکه یک بلاک‌چین لایه یک بهینه‌شده برای استیبل‌کوین‌ها است، میزان USDT قفل‌شده در قرارداد USDT0 اتریوم از ۲.۸ میلیارد دلار به ۷.۷ میلیارد دلار افزایش یافت. با امکان انتقال USDT بدون کارمزد، استفاده از استیبل‌کوین‌ها به‌عنوان گس و طراحی با توان عملیاتی بالا،  Plasma توانست به سرعت بیش از ۶ میلیارد دلار USDT0 جذب کند که اکنون حدود ۴.۲ میلیارد دلار از آن تسویه شده است. با اینکه پایداری بلندمدت Plasma به پذیرش کاربردهایی مانند پرداخت و پس‌انداز (سبک نئوبانک) بستگی دارد، این بلاک‌چین نمایانگر رده‌ای جدید از زیرساخت‌های مکمل برای USDT است؛ مشابه نقشی که امروز ترون و اتریوم به‌عنوان مسیرهای تراکنشی متمایز ایفا می‌کنند. ترکیب USDT0 و Plasma نشان می‌دهد که تتر چگونه دامنه توزیع خود را در شبکه‌های مختلف گسترش می‌دهد تا نیازهای متنوعی از تسویه‌های بزرگ، پرداخت‌ها، دیفای و فعالیت خرد را پشتیبانی کند. جمع‌بندی فصل بعدی تتر در حالی رقم خواهد خورد که رقابت تشدید شده و وضوح مقررات افزایش یافته است و استیبل‌کوین‌ها به زیرساخت‌های پرداخت جهانی تبدیل می‌شوند. توانایی تتر در حفظ سلطه خود بستگی به تحول از یک صادرکننده خارج از آمریکا به ارائه‌دهنده زیرساخت چندزنجیره‌ای و منطبق با قوانین دارد، بدون اینکه مزایای اصلی آن در نقدینگی و توزیع کاهش یابد. ظهور USDT چندزنجیره‌ای (omnichain) و شبکه‌های متمرکز بر استیبل‌کوین مانند Plasma، آینده‌ای متنوع‌تر برای تسویه و پرداخت را نشان می‌دهد. اینکه تتر بتواند اثر شبکه‌ای خود را گسترش دهد یا زمین را به رقبا واگذار کند، در نهایت فصل بعدی تکامل این بخش از بازار را تعیین خواهد کرد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جمعه سیاه زودهنگام

رشد بیت‌کوین تا ۱۲۶.۱ هزار دلار با فشارهای اقتصاد کلان و کاهش اهرم ۱۹ میلیارد دلاری در بازار آتی متوقف شد، که یکی از بزرگ‌ترین رویدادهای تاریخ به‌شمار می‌رود. با کاهش جریان سرمایه به ETFها و جهش نوسان‌ها، بازار وارد یک فاز بازتنظیم شده است؛ فازی که با کاهش اهرم‌ها، احساسات محتاطانه و تکیه بر تقاضای تازه برای بازگشت روند صعودی مشخص می‌شود. خلاصه روند صعودی بیت‌کوین تا سقف تاریخی ۱۲۶.۱ هزار دلار با تنش‌های اقتصادکلان و کاهش اهرم ۱۹ میلیارد دلاری در بازار آتی متوقف شد که یکی از بزرگ‌ترین رویدادهای تاریخ به‌شمار می‌رود. سقوط قیمت به زیر محدوده بهای تمام‌شده ۱۱۴ تا ۱۱۷ هزار دلار باعث شد خریداران بزرگ وارد زیان شوند و شکنندگی بازار دوباره آشکار شود. داده‌های آنچین نشان‌دهنده ادامه توزیع توسط هولدرهای بلندمدت از جولای تاکنون و کاهش جریان سرمایه نهادی (ETFها) معادل ۲.۳ هزار بیت‌کوین این هفته است که حکایت از کاهش تقاضای نهادی دارد. در همین حال، بازاراسپات شاهد یک فروش شدید اما منظم بود؛ فروش تحت تأثیر بایننس تا حدودی با خرید در کوین‌بیس جبران شد. بازار آتی نیز شاهد کاهش تاریخی اهرم‌ها بود؛ نسبت اهرم تخمینی زده شده(Estimated Leverage Ratio) به پایین‌ترین سطوح چند ماهه سقوط کرد و نرخ‌های تأمین مالی به سطوح FTX سال ۲۰۲۲ رسید، که نشان‌دهنده ترس حداکثری و لیکویید شدن اجباری موقعیت‌ها است. در بازار آپشن،اوپن اینترست Open Interest و حجم معاملات به سرعت بازگشتند، اما میزان نوسان ضمنی به ۷۶٪ افزایش یافت و چولگی کوتاه‌مدت قبل از تثبیت بازاربه مثبت۱۷٪ به سمت پوت‌ها تغییر جهت داد. بازار همچنان در یک فاز بازتنظیم قرار دارد و منتظر تقاضای تازه برای تأیید بازگشت روند صعودی است. چشم‌اندازآنچین رشد بیت‌کوین بالاتر از محدوده‌ی عرضه در قیمت ۱۱۴ تا ۱۱۷ هزار دلار به سقف تاریخی جدید ۱۲۶.۱ هزار دلار رسید اما پس از آن مومنتوم خود را از دست داد. فشار فروش تازه، که با نگرانی‌ها نسبت به افزایش تنش‌های تعرفه‌ای بین آمریکا و چین تشدید شد، باعث کاهش شدید اهرم‌ها در کل بازار شد واوپن اینترست در بازار آتی بیش از ۱۹ میلیارد دلار کاهش یافت. در این بخش، ما پیامدهای این اصلاح را از نگاه داده‌های آنچین و آ‌فچین بررسی می‌کنیم تا وضعیت سنتیمنت بازار و مقاومت ساختاری آن را ارزیابی کنیم. از سرخوشی تا شکنندگی این کاهش اخیر قیمت بیت‌کوین به‌ویژه نگران‌کننده است، زیرا سومین بار از اواخر آگوست است که قیمت به زیر حدود ۱۱۷ هزار دلار سقوط کرده است . محدوده‌ای که بیشترین خریداران بزرگ در آن در زیان قرار دارند. اکنون قیمت در بازه ۱۰۸ تا ۱۱۷ هزار دلار قرار گرفته و از مرحله سرخوشی رالی اخیر عقب‌نشینی کرده است. بدون وجود محرک تازه‌ای برای بازگرداندن قیمت بالاتر از ۱۱۷ هزار دلار، بازار ممکن است به سمت مرز پایین این محدوده کاهش یابد. از نظر تاریخی، زمانی که قیمت نتواند این محدوده را حفظ کند، اغلب با اصلاحات طولانی‌ ازمیان‌مدت تا بلندمدت همراه بوده و سقوط پایدار به زیر ۱۰۸ هزار دلار می‌تواند هشدار مهمی درباره شکنندگی ساختاری بازار باشد. ادامه توزیع توسط هولدر‌های بلندمدت علاوه بر ناتوانی بازار در حفظ مرحله سرخوشی اخیر، توزیع مداوم هولدرهای بلندمدت (LTH) از جولای ۲۰۲۵ تاکنون، باعث محدود شدن شتاب صعودی شده است. در این بازه، موجودی LTH حدود ۰.۳ میلیون بیت‌کوین کاهش یافته که نشان‌دهنده تثبیت سود پیوسته توسط سرمایه‌گذاران با تجربه است. این فشار فروش مستمر، خطر کمبود تقاضا را برجسته می‌کند و نشان می‌دهد بازار احتمالاً وارد فاز توزیع (consolidation) خواهد شد. در صورتی که توزیع ادامه یابد و همزمان تقاضای تازه رخ ندهد، ممکن است اصلاحات دوره‌ای یا کاهش شدید قیمت پیش از بازگشت تعادل ایجاد شود. چشم‌انداز آفچین کاهش شتاب جریان‌های ETF پس از بزرگ‌ترین رویداد لیکویید شدن در تاریخ بیت‌کوین، جریان‌های سرمایه به ETFهای نقدی آمریکا همزمان با کاهش قیمت، ضعیف شده‌اند. در حالی که بازار مشتقات شاهد کاهش شدید اهرم‌ها بود، سرمایه‌گذاران ETF نیز فشار فروش ملایمی از خود نشان دادند و خالص جریان سرمایه این هفته تاکنون منفی ۲.۳ هزار بیت‌کوین بوده است. این رفتار با مرحله‌های قبلی کاهش شدید بازار (capitulation) یا فاز تسیلم متفاوت است، جایی که خروج سرمایه معمولاً همراه با کاهش قیمت تسریع می‌شد. این کاهش شتاب فعلی نشان‌دهنده تردید است نه وحشت. با این حال، اگر ضعف ادامه یابد یا بازگشت جریان‌های ETF به سطح قوی‌تر طولانی شود، این امر می‌تواند نشانه شکنندگی سمت تقاضا باشد و یکی از محرک‌های اصلی رالی‌های پیشین بیت‌کوین را تضعیف کند. فشار فروش در بازار اسپات در جریان سلسله رویدادهای لیکویید شدن اخیر، حجم معاملات اسپات به شدت افزایش یافت و یکی از بالاترین سطوح ثبت‌شده در سال جاری را تجربه کرد. این جهش نشان‌دهنده فعالیت شدید بازار است، زیرا معامله‌گران در مواجهه با نوسانات بالا به سرعت پوزیشن‌های خود را تعدیل کردند. با ترکیب این افزایش در حجم معاملات اسپات با شاخص Cumulative Volume Delta Bias (CVDB)  که انحراف جریان معاملات تجمعی نسبت به میانه ۹۰ روزه را اندازه‌گیری می‌کند، اختلاف قابل توجهی بین صرافی‌های اصلی مشاهده می‌شود. بایننس با فشار فروش شدید طرف (taker) مواجه شد، در حالی که کوین‌بیس شاهد فعالیت خالص خرید بود، که نشان می‌دهد سرمایه‌گذاران نهادی در صرافی‌های آمریکایی عرضه موجود را جذب کرده‌اند. شاخص CVDB تجمیع‌شده فقط کمی تمایل به فروش را نشان می‌دهد، بسیار کمتر از افت شدید بازار اسپات که در اواخر فوریه ۲۰۲۵ رخ داد. این یعنی با وجود نوسانات زیاد، کاهش اخیر بیشتر به دلیل کاهش اهرم‌ها بوده و نه خروج گسترده سرمایه‌گذاران از بازار. تحلیل بازار آتی افت اخیر اوپن اینترست در بازار آتی بیت‌کوین، یکی از بزرگ‌ترین کاهش‌های یک‌روزه تاریخ را رقم زده و بیش از ۲۰ میلیارد دلار از ارزش قراردادها را لیکویید کرد. این رویداد یک لیکویدشن بزرگ در بازار مشتقات محسوب می‌شود که از نظر بزرگی با لیکویید شدن ماه مه ۲۰۲۱ و رویداد FTX در ۲۰۲۲ قابل مقایسه است. این کاهش شدید نشان‌دهنده کاهش اهرم‌های اجباری گسترده است، چرا که کال مارجین‌ها باعث لیکویید شدن پوزیشن های لانگ و شورت شدند. نکته مهم این است که با وجود آنکه قیمت بیت‌کوین هنوز بالای حمایت‌های کلیدی آنچین قرار دارد، این رویداد عمدتاً ناشی از فشرده شدن اهرم‌ها بوده و نه فروش گسترده در بازار اسپات.یعنی یک بازتنظیم ساختاری و نه فروپاشی کامل اعتماد سرمایه‌گذاران. بازتنظیم تاریخی اهرم‌ها پس از کاهش شدید اوپن اینترست در بازار آتی، نسبت اهرم تخمینی (Estimated Leverage Ratio) که نسبت حجم معاملات باز به موجودی صرافی‌ها را نشان می‌دهد، به پایین‌ترین سطح چند ماه اخیر سقوط کرد. این اتفاق باعث کاهش شدید اهرم‌های اضافی در کل بازار شد و یکی از بزرگ‌ترین بازتنظیم‌های یک‌روزه تاریخ بازارهای مشتقه را رقم زد. شدت این کاهش نشان می‌دهد که بسته شدن گسترده‌ی پوزیشن‌ها رخ داده و این موضوع حتی به بازار آلت‌کوین‌ها نیز سرایت کرده است. اگرچه این فرآیند دردناک است، اما چنین بازتنظیم‌هایی به کاهش ریسک سیستماتیک کمک کرده و پایه‌های یک ساختار بازار پایدارتر را فراهم می‌کنند. سقوط نرخ‌های تأمین مالی به سطح  سال۲۰۲۲ پس از بازتنظیم تاریخی اهرم‌ها، فشار در بازار آتی تشدید شد و نرخ‌های تأمین مالی (Funding Rates) به سطوحی سقوط کردند که از زمان بحران FTX در اواخر ۲۰۲۲ دیده نشده بود. در قراردادهای دائمی(perpetual)، نرخ تأمین مالی سالانه به طور موقت به شدت منفی شد و نشان داد معامله‌گران پس از آنکه اهرم‌های صعودی از بین رفتند، برای حفظ پوزیشن‌های شورت مجبور به پرداخت حق‌الزحمه شدند. این وضعیت یک چرخش کامل درسنتیمنت بازار را نشان می‌دهد، جایی که شرکت‌کنندگان به سرعت پوزیشن‌های خود را کاهش داده و ریسک را کم کردند. از نظر تاریخی، چنین تنظیمات شدید نرخ تأمین مالی معمولاً با بیشترین ترس بازار و مراحل پایانی کاهش اهرم‌ها همزمان است و غالباً اهرم اضافی را حذف کرده و تعادل بازار را برای یک فاز بازگشت سالم‌تر در میان‌مدت فراهم می‌کند. چشم‌انداز بازار آپشن بازگشت سریع اوپن اینترست به نزدیکی سقف تاریخی با کاهش شدید اهرم‌ها در بازار آتی، توجه اکنون به بازار آپشن‌ها معطوف شده، جایی که فعالیت به‌طرز چشمگیری سریع بازگشته است. پس از انقضای بزرگ آپشن‌ها در ۲۶ سپتامبر، بازتنظیم اوپن اینترست در آپشن‌های بیت‌کوین زمان زیادی نبرد و هم‌اکنون به نزدیکی سقف تاریخی خود رسیده است. این موضوع نشان می‌دهد که معامله‌گران بلافاصله پس از بسته شدن پوزیشن‌ها، مجدداً پوزیشن‌های خود را بارگذاری کردند. نوسانات اخیر و لیکویید شدن‌ها احتمالاً این بازگشت سریع را تسریع کرده‌اند، چرا که معامله‌گران در تلاش بودند ریسک خود را پوشش دهند و از ضررهای احتمالی محافظت کنند. این رشد سریع اوپن اینترست نشان‌دهنده تعامل قوی معامله‌گران و تکیه مستمر بر آپشن‌ها برای محافظت و پوزیشن‌گیری تاکتیکی در محیطی پرنوسان است. افزایش شدید حجم معاملات آپشن هم‌زمان با جهش نوسانات بیت‌کوین پس از رشد سریع اوپن اینترست، بازار آپشن شاهد افزایش قابل توجه فعالیت معاملاتی شد، هم‌زمان با جهش نوسانات. پس از افت شدید بیت‌کوین در اواخر جمعه، حجم معاملات به شکل چشمگیری تا شنبه افزایش یافت، زیرا معامله‌گران در تلاش برای تعدیل ریسک بودند. داده‌ها نشان می‌دهند که فعالیت شدید بازار هم‌زمان با فروش و بلافاصله پس از آن رخ داده است. این واکنش ناشی از دینامیک گاما بود؛ معامله‌گران با گاما شورت (short gamma) مجبور شدند برای مدیریت مارجین و جلوگیری از لیکویید شدن، مجدداً پوزیشن‌های خود را بازخرید کنند، در حالی که شرکت‌کنندگان گاما لانگ (long gamma) با ارائه نقدینگی در پرمیوم‌های بالاتر وارد بازار شدند. این جهش در حجم معاملات نشان‌دهنده بازاری در حالت مدیریت فشار و ریسک است، جایی که پوشش ریسک‌ها دوباره تنظیم شدند، نقدینگی کاهش یافت و تقاضا برای محافظت کوتاه‌مدت افزایش پیدا کرد. گام بعدی بررسی این است که نوسان ضمنی (implied volatility) چگونه در پاسخ به این اختلال تغییر کرده است. افزایش شدید نوسانات کوتاه‌مدت هم‌زمان با لیکویید شدن‌ها با شتاب گرفتن متوالی لیکویید شدن‌ها در حوالی ساعت ۷ عصر به وقت UTC جمعه گذشته، نوسان ضمنی یک‌هفته‌ای (1-week implied volatility) از ۳۵٪ به حداکثر ۷۶٪ رسید و به بالاترین سطح خود از آوریل ۲۰۲۵ دست یافت. در این سطوح بسیار بالا، فروشندگان گاما سریعاً وارد بازار شدند و نوسان را فروختند و از شرایط فشار (squeeze) سود بردند. این جهش نوسان، نمونه‌ای کلاسیک از Volatility Squeeze بود. پوزیشن‌های کوتاه‌مدت مجبور شدند بازخرید و انتقال (cover & roll) انجام دهند و این باعث شد نوسان کوتاه‌مدت به شدت افزایش یابد. به زبان ساده، معامله‌گران مجبور شدند آپشن‌های کوتاه‌مدت خود را با قیمت‌های بسیار بالاتر بخرند و همزمان آپشن‌های بلندمدت را بفروشند تا اهرم شورت خود را در سررسیدهای طولانی‌تر بازتنظیم کنند. این جریان باعث ایجاد اختلال موقت در منحنی نوسان شد؛ نوسانات کوتاه‌مدت بسیار بالا رفت در حالی که نوسانات بلندمدت نسبتا ثابت ماند، و منحنی نوسان را شیب‌دار و نامتقارن کرد. اختلاف بین نوسانات کوتاه‌مدت و بلندمدت ناشی از همین عدم تعادل بود. در سررسیدهای کوتاه، هیجان و خرید اجباری باعث افزایش شدید نوسان شد، در حالی که در سررسیدهای بلندتر معامله‌گران حرکت را تضعیف کرده و نوسان می‌فروختند، زیرا فشار لیکویید شدن کاهش یافته بود. نسبت حجم پوت/کال پیش از ریزش جهش کرد قبل از افت شدید بازار، نسبت حجم معاملات پوت به کال (Put/Call Volume Ratio) به‌طور قابل توجهی افزایش یافت. روز جمعه، زمانی که بیت‌کوین حوالی ۱۲۱.۷ هزار دلار معامله می‌شد، این نسبت از ۱.۰ عبور کرد، در ۱.۴۱ بسته شد و به اوج حدود ۱.۵۱ رسید، در حالی که ابتدای هفته حدود ۰.۸ بود. اگرچه چنین جهش‌هایی همیشه پیش‌بینی‌کننده افت نیستند، اما اغلب نشانه فشار ساختاری یا پوشش ریسک متمرکز محسوب می‌شوند و نشان می‌دهند که معامله‌گران حتی پیش از آغاز موج لیکویید شدن گسترده، در حال پوزیشن‌گیری برای مدیریت ریسک بودند. ترس باعث افزایش شیب نوسان کوتاه‌مدت شد پس از جهش شدید نوسانات، توجه به شیب چولگی آپشن‌ها جلب شد که فرار معامله‌گران به سمت پوشش ریسک را به وضوح نشان داد. شیب ۲۵ دلتا (محاسبه‌شده به صورت پوت منهای کال) در تمام سررسیدها پس از بزرگ‌ترین لیکویید شدن در تاریخ آپشن‌های بیت‌کوین به شدت افزایش یافت، چرا که تقاضا برای پوشش ریسک نزولی به شدت بالا رفت. قبل از ریزش، شیب کوتاه‌مدت تقریباً به حالت طبیعی بازگشته بود و در سررسید یک‌هفته‌ای حدود ۱.۳٪ قرار داشت که نشان‌دهنده کمی پریمیوم کال بود. با افزایش ترس، شیب به صورت ناگهانی به مثبت۱۷٪ تغییر کرد و یکی از شدیدترین بازقیمت‌گذاری‌های کوتاه‌مدت آپشن‌های نزولی در سال جاری را رقم زد. با کاهش نوسانات، شیب کوتاه‌مدت عقب‌نشینی کرد در حالی که سررسیدهای بلندمدت ثابت ماندند؛ سررسیدهای ۳ و ۶ ماه حتی کمی کاهش پریمیوم پوت را نشان دادند. این ثبات در بلندمدت نشان می‌دهد که معامله‌گران از افت قیمت برای خرید کال‌های بلندمدت تا سال ۲۰۲۶ استفاده کرده‌اند و به دنبال پوزیشن‌گیری استراتژیک به جای محافظت کوتاه‌مدت ناشی از ترس بودند. نتیجه‌گیری رالی بیت‌کوین تا سقف تاریخی جدید ۱۲۶.۱ هزار دلار به سرعت معکوس شد، زیرا فشارهای اقتصاد کلان و اهرم‌های شدید سبب یکی از بزرگ‌ترین رویدادهای کاهش اهرم ۱۹ میلیارد دلاری در تاریخ مشتقات شد. افت قیمت به زیر محدوده‌ی قیمت ۱۱۴–۱۱۷ هزار دلار، خریداران بزرگ را دوباره در زیان قرار داد و شکنندگی کوتاه‌مدت بازار را تقویت کرد. داده‌های آنچین نشان‌دهنده کاهش تقاضا و ادامه توزیع از سوی هولدرهای بلندمدت است، در حالی که ورود جریان ETFها کاهش یافته و نشانه‌ای از ضعف تمایل نهادی به بازار است. بازار اسپات شاهد فروش کنترل‌شده بود و بازار آتی نیز یک بازتنظیم تاریخی اهرم‌ها را تجربه کرد تا ریسک سیستماتیک بازنشانی شود. در بازار آپشن‌ها، اوپن اینترست و حجم معاملات سریع بازگشت، اما نوسان افزایش یافت، شیب چولگی به شدت مثبت شد و معامله‌گران برای پوشش ریسک سریع اقدام کردند. با وجود تثبیت سریع، بازار همچنان در یک فاز بازتنظیم قرار دارد و بازگشت جریان ETF و تداوم جمع‌آوری آنچین  برای بازگرداندن اعتماد و تأیید یک بازگشت پایدار، کلیدی خواهند بود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: توافق ابراهیم به‌زودی گسترش می‌یابد

دونالد ترامپ، رئیس‌جمهور آمریکا، اعلام کرد که به‌زودی انتظار گسترش توافقات ابراهیم را دارد. او در گفت‌وگو با شبکه فاکس اظهار امیدواری کرد که عربستان سعودی و کشورهای دیگر نیز به این توافقات بپیوندند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

فرانسه صرافی‌های رمزارز را بررسی می‌کند

فرانسه دامنه بررسی‌های ضد پول‌شویی خود را در حوزه صرافی‌های رمزارز گسترش داده است. نهادهای نظارتی در تلاش‌اند تا مشخص کنند کدام‌یک از بیش از ۱۰۰ شرکت ثبت‌شده در حوزه خدمات رمزارزی در این کشور، واجد شرایط دریافت مجوز سراسری اتحادیه اروپا در ماه‌های آینده خواهند بود. نهاد ناظر احتیاطی و حل‌وفصل مالی فرانسه، موسوم به ACPR، از اواخر سال گذشته کنترل‌هایی را بر ده‌ها صرافی رمزارز آغاز کرده است. به گفته منابع آگاه، این فرآیند محرمانه بوده و افراد مطلع نخواستند نامشان فاش شود.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بانک وست‌پک: تورم مسیر نرخ بهره استرالیا را تعیین خواهد کرد

بانک وست‌پک اعلام کرده است که با توجه به افزایش نرخ بیکاری در ماه سپتامبر، احتمال کاهش نرخ بهره در نشست ماه نوامبر بانک مرکزی استرالیا همچنان جدی و مطرح است. به گفته این بانک، افزایش نرخ مشارکت همراه با کاهش سرعت استخدام، نشان‌دهنده ورود اندکی رکود به بازار کار است؛ هرچند این رکود شدید نیست. وست‌پک همچنان احتمال کاهش نرخ بهره به میزان ۲۵ نقطه پایه را واقعی می‌داند، اما تأکید می‌کند که انتشار شاخص تورم مصرف‌کننده فصل سوم در تاریخ ۲۹ اکتبر عامل تعیین‌کننده خواهد بود. اگر تورم پایین‌تر از انتظار باشد، احتمال آغاز چرخه کاهش نرخ بهره توسط بانک مرکزی استرالیا افزایش می‌یابد؛ اما در صورت ثبت تورم بالا، این اقدام ممکن است تا اوایل سال ۲۰۲۶ به تعویق بیفتد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیتر شیف، منتقد بیت‌کوین: احتمال رسیدن طلا به یک میلیون دلار بیشتر از بیت‌کوین است

پیتر شیف، منتقد سرسخت بیت‌کوین، اظهار داشته است که «احتمال اینکه قیمت طلا به یک میلیون دلار برسد بیشتر از بیت‌کوین است». این اظهارنظر در ادامه مواضع ضد رمزارزی او مطرح شده که همواره طلا را دارایی امن‌تری نسبت به ارزهای دیجیتال می‌داند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار با ریسک چین ضعیف‌تر شد

بازارهای فارکس در حالی که توجهات به کنترل صادرات عناصر خاکی کمیاب چین جلب شده، نسبتاً آرام هستند. تصمیم به اعمال چنین کنترل‌هایی آشکارا در ایالات متحده و در سراسر کشورهای گروه ۷ (G7) حساسیت‌زا بوده است. موفقیت یا شکست در مذاکره برای لغو این کنترل‌ها، یکی از داغ‌ترین موضوعات برای بازارهای مالی طی چهار هفته آینده خواهد بود. دلار آمریکا: دلار ضعیف‌تر، اما روند کوتاه‌مدت نامشخص دلار کمی ضعیف‌تر شده است زیرا نرخ‌های کوتاه‌مدت ایالات متحده در پایین‌ترین سطح سال قرار دارند. انتشار کتاب بژ فدرال رزرو شب گذشته نشان می‌دهد که فدرال رزرو شواهد کافی برای کاهش نرخ بهره در پایان ماه خواهد داشت – حتی اگر انتشار رسمی داده‌ها به دلیل تعطیلی دولت همچنان متوقف بماند. در این زمینه، بازارهای شرط‌بندی انتظار دارند دولت تا نوامبر تعطیل بماند. داغ‌ترین موضوع برای بازارهای مالی در حال حاضر، روابط آمریکا و چین پیش از چند تاریخ کلیدی است. قرار است روسای جمهور ترامپ و شی در حاشیه نشست APEC در کره در فاصله ۲۹ تا ۳۱ اکتبر دیدار کنند. این پیش از مهلت ۱۰ نوامبر برای آتش‌بس ۹۰ روزه تعرفه‌ها است؛ در صورتی که تمدیدی صورت نگیرد، تعرفه‌های آمریکا بر چین به ۱۴۵٪ باز خواهند گشت. سؤال برای بازارهای مالی این است که آیا کنترل‌های پیشنهادی چین بر عناصر خاکی کمیاب صرفاً بخشی از یک تاکتیک چانه‌زنی برای کسب امتیازات بیشتر از آمریکا است، یا واقعاً یک تهدید جدی است که می‌تواند زنجیره‌های تأمین جهانی را به شدت مختل کند، با توجه به نقش عناصر خاکی کمیاب در محصولاتی مانند نیمه‌رساناها، وسایل نقلیه الکتریکی، صنایع دفاعی و تولیدات پیشرفته. حرکت چین آشکارا باعث نگرانی کشورهای G7 شده است که در حال صدور یک بیانیه مشترک و نادر در اعتراض به این اقدام هستند. اسکات بسنت، وزیر خزانه‌داری آمریکا، تمایل دارد این کنترل‌ها را حرکتی از سوی یک وزارت بازرگانی بیش از حد مشتاق چین جلوه دهد و برای تمدید بعدی تعرفه‌ها، تمدیدی طولانی‌تر از ۹۰ روز را وعده داده است. اما هرگونه شکست در مذاکره برای لغو این کنترل‌ها می‌تواند منجر به هفته‌های پرنوسانی برای بازارهای دارایی جهانی شود. در جای دیگر، برخی اخبار مثبت از فرانسه به حمایت از یورو و تضعیف شاخص دلار کمک کرده است. با این حال، اگر سانائه تاکایچی، رئیس LDP، بتواند با حزب سیاسی ایشین به توافق برسد، شاخص دلار می‌تواند فردا حمایت بیشتری دریافت کند. این امر ائتلاف اقلیت را بازسازی کرده و احتمال تأیید تاکایچی به عنوان نخست وزیر بعدی ژاپن در ۲۱ اکتبر را افزایش می‌دهد. سیاست‌های او برای ین-منفی (تضعیف ین) تلقی می‌شوند. داده‌های آمریکا امروز با تأخیر منتشر می‌شوند، اما امروز حدود ساعت ۱۵:۰۰ به وقت اروپای مرکزی، سخنرانی‌هایی از دو عضو متمایل به کاهش نرخ (داویش) فدرال رزرو، کریستوفر والر و استفان میران خواهیم داشت. سخنرانی‌های آن‌ها می‌تواند اندکی بر دلار فشار وارد کند. شاخص دلار ممکن است امروز خیلی از سطح ۹۸.۵۰ فاصله نگیرد. یورو: شمشیر دو لبه سیاست فرانسه جفت ارز EURUSD در حالی که نرخ‌های آمریکا ضعیف‌تر شده‌اند و احتمال می‌رود سباستین لوکورنو، نخست وزیر فرانسه، امروز از دو رأی عدم اعتماد در پارلمان فرانسه جان سالم به در ببرد – پس از آنکه سوسیالیست‌ها با تأخیر در اصلاحات بازنشستگی قانع شدند – از حمایت بیشتری برخوردار است. یورو و اوراق قرضه دولتی فرانسه این را برای کوتاه‌مدت خبر خوبی می‌دانند، اگرچه در بلندمدت لغو اصلاحات بازنشستگی، کار تثبیت مالی را دشوارتر می‌کند. سرمایه‌گذاران اوراق قرضه تاکنون معتقدند که کنار گذاشتن اصلاحات بازنشستگی، خیرِ کمتر از دو شر (گزینه جایگزین انتخابات زودهنگام بود) است و اسپرد اوراق قرضه فرانسه (OAT) در مقابل آلمان (Bund) را به زیر ۸۰ نقطه پایه بازگردانده‌اند. احتمالاً معامله‌گران ارز نیز از سرمایه‌گذاران اوراق قرضه الگوبرداری خواهند کرد و اگر حرکت این هفته برای بدهی فرانسه خوب باشد، برای یورو نیز خوب است. دشوار است که EURUSD در کوتاه‌مدت بتواند از محدوده 1.1685 / 1.1730 عبور کند. با این حال، هرچه EURUSD بیشتر بتواند در اینجا تثبیت شود، به دوره فصلی صعودی‌تر نوامبر و به ویژه دسامبر نزدیک‌تر می‌شود. ما (تیم تحلیل ING) پیش‌بینی 1.20 را برای پایان سال حفظ می‌کنیم. فرانک سوئیس: زیر 0.93 برای EURCHF نادر است جفت ارز EURCHF زیر 0.93 معامله می‌شود که کاملاً نادر است. برخی ممکن است استدلال کنند که با توجه به اخبار کمی بهتر از سیاست فرانسه، باید قیمت بالاتری داشته باشد. با این حال، احتمالاً این داستان کلان اقتصادی منطقه یورو است که در حال تأثیرگذاری است. داده‌های سخت اقتصادی منطقه یورو در ماه‌های اخیر ضعیف بوده‌اند. این امر منجر به بازنگری در قیمت نرخ‌های سواپ کوتاه‌مدت یورو شده و آن‌ها را حدود ۱۰ نقطه پایه از سقف‌های اواخر سپتامبر پایین آورده است. نرخ‌های سوئیس با در نظر گرفتن «محدودیت صفر» (Zero bound constraint) قیمت‌گذاری شده‌اند. حتی اگر بانک ملی سوئیس آن را رد نکند، به وضوح نمی‌خواهد نرخ‌ها را دوباره منفی کند. این امر دیدگاه «دست بسته» بودن بانک مرکزی سوئيس را تقویت کرده و EURCHF را تحت فشار نزولی قرار می‌دهد. ما انتظار داریم EURCHF تا زمانی که ارزیابی مثبتی از چشم‌انداز رشد منطقه یورو ایجاد شود، در حدود محدوده 0.92 / 0.93 باقی بماند که ممکن است تا سال آینده اتفاق نیفتد. دلار استرالیا: افزایش بیکاری تضمین‌کننده کاهش نرخ RBA نیست استرالیا در ماه سپتامبر شتاب در نرخ بیکاری را گزارش کرد که از 4.3$ (تجدیدنظر شده) به 4.5٪ رسید، بالاتر از اجماع 4.3٪. آمار اشتغال ماه اوت نیز به کاهش ۱۲ هزار نفری تجدیدنظر شد و همراه با افزایش ۱۵ هزار نفری سپتامبر، به طور کلی نشان‌دهنده یک استخدام تقریباً بدون تغییر در دو ماه گذشته است. بنابراین، حتی اگر افزایش بیکاری عمدتاً ناشی از نرخ مشارکت بالاتر باشد و لزوماً نشان‌دهنده وخامت قابل توجهی در شرایط بازار کار نباشد، اما تعادل را کمی به سمت کاهش نرخ (داویش) برای انتظارات بانک مرکزی استرالیا (RBA) متمایل می‌کند. آیا این به معنای آن است که RBA در نشست ۴ نوامبر نرخ را کاهش خواهد داد (18 نقطه پایه قیمت‌گذاری شده است)؟ همه چیز به آمار تورم سه‌ماهه سوم در ۲۹ اکتبر بستگی دارد. با توجه به اینکه دو ماه تورم بالاتر از حد انتظار را شاهد بودیم، فکر می‌کنیم احتمال زیادی وجود دارد که رقم فصلی برای یک RBA محتاط، همچنان خیلی داغ باقی بماند تا در نوامبر نرخ‌ها را کاهش دهد، حتی اگر اکنون آستانه کمی پایین‌تر آمده باشد. ما یک تحلیل سناریویی برای AUDUSD بر اساس تحولات تجاری آمریکا و چین منتشر کرده‌ایم. فرض پایه این است که RBA در دسامبر نرخ را کاهش خواهد داد، بنابراین هرگونه حرکت زودتر می‌تواند نمایه‌های AUDUSD را کمی پایین‌تر بیاورد. به هر حال، اخبار تجاری همچنان بزرگترین محرک خواهند بود و ما در صورت کاهش تنش‌ها، 0.68 را به عنوان یک هدف بسیار دست‌یافتنی برای AUD پیش‌بینی می‌کنیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

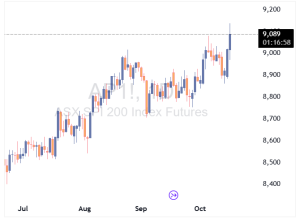
شاخص ASX 200 رکورد زد

شاخص بورس استرالیا (ASX 200) امروز با رشد قابل توجهی به بالاترین سطح تاریخی خود رسید؛ این جهش تحت تأثیر افزایش احتمال کاهش نرخ بهره توسط بانک مرکزی و داده‌های ضعیف اشتغال رقم خورد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جفت‌ارز AUDUSD به داد‌های اشتغال استرالیا واکنش منفی داد

نرخ بیکاری استرالیا در ماه سپتامبر به‌طور غیرمنتظره‌ای به ۴.۵٪ رسید که بالاترین سطح در نزدیک به چهار سال گذشته است. این افزایش به دلیل ورود بیشتر افراد به بازار کار رخ داده و معادله دشوار بانک مرکزی استرالیا را در حمایت از رشد اقتصادی و کنترل تورم پیچیده‌تر کرده است. اداره آمار استرالیا اعلام کرد که تعداد اشتغال خالص تنها ۱۴٬۹۰۰ نفر افزایش یافته که کمتر از پیش‌بینی ۲۰٬۰۰۰ نفری بوده است. اشتغال تمام‌وقت پس از افت شدید در ماه اوت، رشد اندکی داشته و رشد سالانه اشتغال به ۱.۳٪ کاهش یافته که در ابتدای سال ۳.۵٪ بود. این گزارش ضعیف باعث شد بازارها احتمال کاهش نرخ بهره در نشست نوامبر بانک مرکزی را از ۴۰٪ به ۷۱٪ افزایش دهند. دلار استرالیا ۰.۴٪ افت کرد و به حدود ۰.۶۴۸۰ دلار آمریکا رسید، در حالی که بازار اوراق قرضه رشد کرد و شاخص‌های سهام به دلیل امید به کاهش نرخ، رکورد زدند. رئیس بانک مرکزی، میشل بولاک، اعلام کرد که سیاست‌گذاران همچنان محتاط هستند و به افزایش هزینه‌های مصرف‌کننده و تورم چسبنده در ماه‌های اخیر اشاره کرد. اگرچه تورم پایه به محدوده هدف ۲ تا ۳ درصدی بازگشته، اما داده‌های اشتغال اخیر نشان‌دهنده ضعف مجدد اقتصادی است که می‌تواند درهای کاهش بیشتر نرخ بهره را تا پایان سال باز کند. داده‌های تورم مصرف‌کننده (CPI) در تاریخ ۲۹ اکتبر منتشر خواهد شد، پیش از نشست ۳ و ۴ نوامبر بانک مرکزی استرالیا.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بولاک، رئیس بانک مرکزی استرالیا: داده‌های اخیر نشان می‌دهد مصرف کمی قوی‌تر از تصور ما بوده است

نرخ بیکاری ۴.۲ درصدی در حال حاضر خوب است. تورم سرفصل کمی نوسان دارد. شکاف تولید احتمالاً نزدیک به تعادل است و قضاوت درباره آن دشوار است. بهره‌وری پایین‌تر به این معناست که اقتصاد و دستمزدها نمی‌توانند به سرعت رشد کنند. بازارها دیدگاه بسیار ایده‌آلی نسبت به چشم‌انداز اقتصادی جهان دارند. اثرات تعرفه‌ها تا چند سال ماندگار خواهد بود. سیاست پولی در استرالیا واقعاً انقباضی نیست، بلکه اندکی سخت‌گیرانه است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا ماینرها دوباره در حال انباشت بیت‌کوین هستند؟

افزایش ۴۰۰ بیت‌کوین در ذخایر Marathon پس از سقوط بازار شرکت استخراج بیت‌کوین MARA Holdings روز ۱۳ اکتبر حدود ۴۰۰ بیت‌کوین به ارزش تقریبی ۴۶ میلیون دلار خریداری کرد. این اقدام در پی ریزش بازار سه روز قبل انجام شد، در حالی که اکثر ماینرها همچنان رفتار محافظه‌کارانه داشتند. طبق داده‌های Bitcoin Treasuries.این خرید، موجودی بیت‌کوین Marathon را به ۵۳۲۵۰ بیت‌کوین رساند که با قیمت‌های فعلی بیش از ۶ میلیارد دلار ارزش دارد. زمان‌بندی این خرید نشان‌دهنده یک محاسبه استراتژیک است. Marathon در ۳۰ سپتامبر موجودی ۵۲۸۵۰ بیت‌کوین خود را اعلام کرده بود و سرمایه‌گذاری جدید را در جریان سقوط بازار در تاریخ ۱۰ تا ۱۱ اکتبر انجام داد، در شرایطی که سقوط بازار باعث کاهش موقت قیمت بیت‌کوین و ایجاد فرصت خرید شده بود. این شرکت همچنین گزارش داده بود که در سه‌ماهه دوم بیش از ۵ میلیارد دلار دارایی نقدی در اختیار دارد که به آن‌ها انعطاف لازم برای انجام خریدهای تاکتیکی در زمان نوسان شدید بازار را می‌دهد؛ نوسانی که معمولاً ماینرهای کوچک‌تر را مجبور به فروش دارایی می‌کند. هش‌پرایس و فشار انتخابی ماینرها هش‌پرایس(Hashprice) درآمد دلاری هر واحد هش‌ریت شبکه است. این شاخص پس از هاوینگ سال گذشته وارد یک محدوده پایین‌تر شد و با افزایش سختی شبکه و کاهش قیمت لحظه‌ای بیت‌کوین در اکتبر، وضعیت بدتری پیدا کرد. اوایل اکتبرامسال، هش‌پرایس نزدیک به ۵۰ تا ۵۱ دلار به ازای هر پتاهش(petahash) در روز بود که حاشیه سود ماینرهای پرهزینه را فشرده می‌کرد.همچنین پیش از ریزش بازار، سختی شبکه به بالاترین حد رسید و استخراج بیت‌کوین سود کمتری داشت؛ این موضوع تصمیم خلاف‌جهت MARA برای خرید بیت‌کوین را توجیه می‌کند. ماینرهای بزرگ با عملیات کارآمد و ترازنامه قوی، محیط‌های با هش‌پرایس پایین را فرصت مناسبی برای انباشت بیت‌کوین می‌بینند، نه فروش اجباری. همین موضوع توضیح می‌دهد که چرا MARA توانست بیت‌کوین اضافه کند، در حالی که دیگر ماینرها به مدیریت نقدینگی به‌صورت محافظه‌کارانه پرداختند. وقتی اقتصاد استخراج محدود می‌شود، تصمیمات خزانه‌داری ماینرها به آزمون ترازنامه تبدیل می‌شوند؛ یا نقدینگی کافی برای عبور از حاشیه سود کم دارند یا مجبورند تولید خود را نقد کنند تا هزینه‌های عملیاتی را پوشش دهند. افشای اخیر ماینرهای بزرگ نشان می‌دهد که بین انباشت‌کنندگان فرصت‌طلب و فروشندگان روتین تفاوت وجود دارد. گروه دوم معمولاً برای تأمین هزینه‌های سرمایه‌ای خود بیت‌کوین می‌فروشند: Riot Platforms در سپتامبرسال جاری، ۴۴۵ بیت‌کوین تولید و ۴۶۵ بیت‌کوین به ارزش حدود ۵۲.۶ میلیون دلار فروخت تا عملیات و توسعه زیرساخت را تأمین مالی کند. این شرکت در پایان ماه ۱۹۲۸۷ بیت‌کوین در ذخایر داشت و با حفظ موجودی، بخشی از تولید خود را نقد کرده بود. CleanSpark درماه سپتامبر ۶۲۹ بیت‌کوین تولید و تا ۳۰ سپتامبر ۱۳۰۱۱ بیت‌کوین ذخیره داشت؛ با وجود کاهش سودآوری، موجودی روی ترازنامه خود را حفظ کرده و به فعالیت ادامه داده است. Bitfarms در سه‌ماهه دوم سال، ۱۰۵۲ بیت‌کوین فروخت تا توسعه را تأمین مالی کند و ۱۴۰۲ بیت‌کوین را تا ۱۱ آگوست نگه داشت. Core Scientific با تمرکز بر محاسبات با عملکرد بالا، تا اکتبر حدود ۱۶۱۲ بیت‌کوین در خزانه خود نگه داشته است. این نمونه‌ها نشان می‌دهد که جریان عرضه بیت‌کوین توسط ماینرها همچنان از طریق فروش برای تأمین رشد ادامه دارد، در مقابل استراتژی انباشت MARA. داده‌های آنچین هم نشان می‌دهد که فشار فروش ماینرها در طول اکتبر محدود بود. داده‌های CryptoQuant نشان می‌دهد در اکتبر ارتباط میان قیمت بیت‌کوین و فروش ماینرها منفی بوده؛ یعنی برخلاف گذشته، ماینرها با بالا رفتن قیمت فوراً اقدام به فروش نکردند. پس از ریزش بازار، عرضه بیت‌کوین از ماینرها نسبت به کاهش‌های قبلی محدود باقی ماند. جریان سرمایه ETF و تقاضای دلخواه کمتر تحت تأثیر فروش ماینرها قرار گرفت و خریدار برجسته در بازگشت بازار خود یک ماینر بود، نه سرمایه نهادی یا خرده‌فروش. این الگو با ریزش‌های تاریخی متفاوت است؛ جایی که ماینرهای در فشار مالی، فروش شدیدتری ایجاد می‌کردند. ترکیب ترازنامه‌های قوی ماینرهای بزرگ و انباشت انتخابی سرمایه‌گذاران دارای سرمایه کافی، مانند MARA، باعث تغییر در عرضه بیت‌کوین شده که معمولاً با نوسانات بازار همراه است. استراتژی خزانه‌داری MARA نشان‌دهنده اعتماد این شرکت به افزایش بلندمدت بیت‌کوین است که حتی از هزینه فرصت سرمایه‌گذاری نیز فراتر می‌رود. با بیش از ۶ میلیارد دلار بیت‌کوین و دارایی‌های نقدی قابل توجه، MARA خود را برای استفاده از ضعف بازار آماده کرده و همچنان از انعطاف عملیاتی در شرایط فشرده هش‌پرایس برخوردار است. خرید اخیر بیت‌کوین، این فرضیه را تأیید می‌کند که اندازه، کارایی و قدرت ترازنامه تعیین می‌کنند کدام ماینرها می‌توانند در ریزش‌ها به انباشت‌کننده خالص تبدیل شوند و کدام ماینرها صرف‌نظر از شرایط لحظه‌ای بازار مجبور به نقدکردن تولید خود هستند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کرملین: روسیه و سوریه امروز مذاکره می‌کنند

کرملین: پوتین و الشارع (رئيس جمهور سوریه) حضور پایگاه‌های نظامی روسیه در سوریه را اواخر امروز (چهارشنبه) مورد بحث قرار خواهند داد. گروه بریکس (BRICS) هرگز هیچ اقدامی علیه کشورهای ثالث یا ارزهای دیگر برنامه‌ریزی نکرده است، پس از آنکه ترامپ گفت این گروه حمله‌ای به دلار است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

اسلامی، رئیس سازمان انرژی اتمی ایران: بازرسان تنها در صورت تأیید توسط نهاد عالی امنیتی، می‌توانند از سایت‌ها بازدید کنند

اسلامی، رئیس سازمان انرژی اتمی ایران: بازرسان تنها در صورت تأیید توسط نهاد عالی امنیتی، می‌توانند از سایت‌های هسته‌ای بازدید کنند - رسانه‌های دولتی جمهوری اسلامی

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

دلار افت کرد، یورو احیا شد

لکورنو، نخست‌وزیر فرانسه، موفق شد حزب سوسیالیست را با خود همراه کند و اکنون شانس خوبی برای نجات از رأی عدم اعتماد فردا و تصویب بودجه دارد. مقداری از پریمیوم ریسک (Risk Premium) در یورو کاهش یافته است، در حالی که دلار آمریکا از بهبود تمایلات ریسک‌پذیری و اظهارات نسبتاً انبساطی (داویش) پاول، رئیس فدرال رزرو، ضربه خورده است. اخبار تجاری آمریکا و چین و گزارش «کتاب بژ» فدرال رزرو محرک‌های اصلی امروز خواهند بود. دلار آمریکا: اصلاح قیمتی ناشی از ریسک، نه تجارت دلار بخش قابل توجهی از رالی اخیر خود را از دست داده است، که این امر با بهبود تمایلات ریسک‌پذیری، سخنرانی جروم پاول، رئیس فدرال رزرو و خنثی شدن موقعیت‌های فروش یورو که با ریسک‌های سیاسی فرانسه مرتبط بودند، تسهیل شد. در همین حال، تنش‌های تجاری آمریکا و چین ادامه دارد و رئیس‌جمهور ترامپ در واکنش به خودداری چین از خرید سویای آمریکا، تهدید به توقف واردات روغن پخت و پز چینی کرده است. با این حال، جهش شبانه دلار استرالیا نشان می‌دهد که تنش‌های تجاری محرک اصلی اصلاح قیمتی دلار آمریکا نبوده‌اند. تمایلات ریسک‌پذیری در طول روز سه‌شنبه بهبود یافتند – که با درآمدهای قوی بانک‌های آمریکایی تقویت شد – و سپس سخنرانی پاول تیترهای نسبتاً انبساطی را اضافه کرد: سرعت کندتر در اشتغال‌زایی، تورم قابل تحمل و احتمال بازگشت از انقباض کمی (QT). با این حال، موضع کلی سیاست پولی نسبت به سپتامبر عمدتاً بدون تغییر باقی ماند. قیمت‌گذاری بازار برای فدرال رزرو، کاهش ۴۸ نقطه پایه تا پایان سال است، و ما (تیم تحلیل ING) تردید داریم که این میزان پیش از رسیدن داده‌های جدید تورم و اشتغال، تغییر زیادی کند. در بخش داده‌ها، نظرسنجی کسب‌وکارهای کوچک NFIB ترکیبی بود. خوش‌بینی به زیر ۱۰۰ سقوط کرد اما بالاتر از میانگین سال ۲۰۲۴ باقی ماند، در حالی که زیرشاخص «برنامه‌های استخدام» برای چهارمین ماه متوالی افزایش یافت. تمرکز امروز بر گزارش «کتاب بژ» فدرال رزرو است. اقتصاددان ما برای ایالات متحده اشاره می‌کند که « کتاب بژ» در کاهش ۵۰ نقطه پایه نرخ بهره در سپتامبر ۲۰۲۴ نقش کلیدی ایفا کرد. نسخه اوت این گزارش به توقف فعالیت و ثابت ماندن یا کاهش اشتغال در تقریباً تمام مناطق اشاره داشت. ما انتظار بهبود قابل توجهی را این بار نداریم، که باید از کاهش ۲۵ نقطه پایه نرخ بهره در اواخر این ماه حمایت کند. پس از اصلاح شدید دیروز، سطح مورد نیاز برای افت بیشتر دلار بالاتر رفته است. اما با ادامه حمایت سود شرکت‌ها از تمایلات ریسک‌پذیری و پتانسیل گزارش «کتاب بژ» برای نشان دادن علائم هشدار، توازن ریسک‌ها امروز همچنان به طور نسبی برای دلار منفی باقی می‌ماند. یورو: بالاخره یک خبر خوب یورو دیروز پس از تحولات سیاسی مثبت در فرانسه، حمایت پیدا کرد. سباستین لکورنو، نخست‌وزیر، متعهد شد اصلاحات بازنشستگی را به تعویق بیندازد، که این یک خواسته کلیدی از سوی حزب سوسیالیست بود. حزب سوسیالیست نیز در مقابل اعلام کرد که از رأی عدم اعتماد فردا حمایت نخواهد کرد. با حمایت سوسیالیست‌ها، شانس تصویب بودجه به طور قابل ملاحظه‌ای بهبود یافته است، حتی اگر تعداد آرا در پارلمان همچنان فشرده باشد. پیش‌نویس بودجه، کاهش کسری بودجه از ۵.۴٪ به ۴.۷٪ در سال جاری را هدف قرار داده است، اگرچه توقف اصلاحات بازنشستگی ممکن است اعتماد بازار به تثبیت مالی بلندمدت را خدشه‌دار کند. با این حال، با بازگشت اسپرد ۱۰ ساله اوراق قرضه فرانسه (OAT) به آلمان (Bund) به زیر ۸۰ نقطه پایه – کمترین سطح در یک ماه گذشته – یورو کمتر شکننده به نظر می‌رسد. اگر لکورنو از رأی عدم اعتماد جان سالم به در ببرد، جفت‌ارز EURUSD می‌تواند کمی بالاتر برود و احتمالاً حمایت قوی حول سطح ۱.۱۶۰ ایجاد کند. دلار استرالیا: داده‌های اشتغال در کانون توجه اما تنش‌های تجاری غالب هستند استرالیا داده‌های اشتغال سپتامبر را امروز صبح (به وقت محلی) منتشر می‌کند، که اجماع انتظار افزایش ۲۰ هزار نفری اشتغال را پس از کاهش ۵ هزار نفری در ماه اوت دارد. پیش‌بینی می‌شود نرخ بیکاری از ۴.۲٪ به ۴.۳٪ افزایش یابد، اگرچه این امر بعید است که موجب نگرانی بانک مرکزی استرالیا شود، مگر اینکه شاهد گزارش ضعیف دیگری یا افزایش شدیدتر بیکاری باشیم. در حال حاضر، تمرکز بر روی تورم است، با انتشار شاخص قیمت مصرف‌کننده  سه ماهه سوم در ۲۹ اکتبر. ما فکر می‌کنیم این داده می‌تواند کاهش نرخ بهره تا پایان سال را تأیید کند، هرچند نه به زودی در نشست ۴ نوامبر. با این وجود، دلار استرالیا به دلیل جایگاه خود به عنوان حساس‌ترین ارز گروه G10 نسبت به چین، همچنان به شدت به اخبار تجاری آمریکا و چین گره خورده است. رالی شبانه نشان می‌دهد که نگرانی‌های بازار کمی آرام‌تر شده است، اما تشدید بیشتر تنش‌ها تأثیر شدیدی بر AUD خواهد داشت، به ویژه در برابر پناهگاه‌های امن جایگزین مانند یورو، ین و فرانک سوئیس. برای جفت‌ارز AUDUSD، واکنش به این بستگی دارد که آیا تعرفه‌های جدید فشار گسترده‌تری بر دارایی‌های آمریکا و دلار وارد می‌کنند یا خیر. با فرض اینکه در پایان ماه اکتبر نشست ترامپ و شی جین پینگ با آشتی همراه باشد، هدف ما برای AUDUSD در پایان سال، یعنی ۰.۶۸۰، همچنان قابل قبول به نظر می‌رسد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افزایش چشمگیر ذخایر بیت‌کوین شرکت‌ها تا ۱۱۷ میلیارد دلار؛ تمرکز دوباره بر خزانه‌داری رمزارزی

شرکت‌های بورسی در سه‌ماهه‌ی گذشته میزان بیت‌کوین نگهداری‌شان را به رکورد جدیدی رساندند که نشانه‌ای از رشد اعتماد نهادهای مالی به‌رغم نوسانات شدید بازاراست. خلاصه میزان بیت‌کوین نگهداری‌شده توسط شرکت‌های بورسی در سه‌ماهه‌ی سوم سال ۴۰٪ افزایش یافته است. این شرکت‌ها در مجموع بیش از ۱.۰۲ میلیون بیت‌کوین، به ارزش بیش از ۱۱۷ میلیارد دلار در اختیار دارند. کارشناسان با اشاره به سیاست‌های حمایتی و دیدگاه‌های بلندمدت شرکت‌ها، پیش‌بینی می‌کنند قیمت بیت‌کوین در سه‌ماهه‌ی چهارم به ۱۶۰ هزار دلار برسد. در سه‌ماهه‌ی سوم امسال، تعداد شرکت‌هایی که در ترازنامه‌ی خود بیت‌کوین نگهداری می‌کنند، به رکورد جدیدی رسید؛ حتی وقتی بازار رمزارزها دوران پرنوسانی را پشت سر می‌گذارد. بر اساس داده‌های منتشرشده توسط شرکت مدیریت دارایی Bitwise، تعداد شرکت‌های بورسی دارای بیت‌کوین در طول تنها سه ماه، نزدیک به ۴۰ درصد رشد کرده و به ۱۷۲ شرکت رسیده است. طبق داده‌های Bitcoin Treasuries تا تاریخ ۳۰ سپتامبر، این شرکت‌ها در مجموع بیش از ۱.۰۲ میلیون بیت‌کوین (معادل تقریبی ۱۱۷ میلیارد دلار) در اختیار داشتند. ، این رقم در دو هفته‌ی اخیر به ۱.۰۲ میلیون بیت‌کوین به ارزش ۱۱۸.۴ میلیارد دلار افزایش یافته است. گریسی چن، مدیرعامل صرافی Bitget گفت: "ما شاهد موج رو‌به‌رشدی از شرکت‌های بورسی و خصوصی هستیم که در حال افزایش دارایی‌های بیت‌کوینی خود هستند؛ اقدامی که بخشی از یک تغییر راهبردی گسترده‌تر به‌شمار می‌رود. برای بسیاری از شرکت‌ها، این تصمیم تنها یک راه مقابله با تورم نیست، بلکه نوعی سرمایه‌گذاری بلندمدت بر روی دارایی‌های دیجیتال به عنوان بخش اصلی ذخایر خزانه‌داری آن‌هاست." بررسی دقیق‌تر داده‌ها نشان می‌دهد که شرکت‌های بورسی فعال‌ترین خریداران بیت‌کوین بوده‌اند و بیش از ۱۹۳ هزار بیت‌کوین به ترازنامه‌های خود افزوده‌اند. رقمی که نشان‌دهنده‌ی افزایش ۲۰.۶۸ درصدی نسبت به فصل قبل است. در این میان، نرخ پذیرش بیت‌کوین در شرکت‌های بورسی بسیار سریع‌تر از سایر بخش‌ها پیش رفته است؛ چرا که در حالی که شرکت‌های خصوصی تنها ۲.۲۱ درصد رشد داشته‌اند و صندوق‌های قابل معامله در بورس (ETFها) حدود ۶.۷ درصد افزایش نشان داده‌اند، شرکت‌های بورسی با اختلاف قابل‌توجهی جلوتر هستند. در میان شرکت‌های پیشرو در نگهداری بیت‌کوین، نام‌های آشنایی مانند مایکرو استراتژی (MicroStrategy) به چشم می‌خورد که بیش از ۶۴۰۰۳۱ بیت‌کوین در اختیار دارد. در کنار آن، شرکت‌های تازه‌واردی مانند متاپلنت (Metaplanet) نیز دیده می‌شوند که در طول این فصل، میزان دارایی بیت‌کوین خود را بیش از دو برابر کرده‌اند. علاقه‌ی سرمایه‌گذاران نهادی نیز همچنان قوی باقی مانده است. تنها در هفته‌ی گذشته، بیت‌کوین با ۲.۶۷ میلیارد دلار ورود سرمایه در صدر دارایی‌های دیجیتال قرار گرفت. در مجموع، ابزارهای مالی و صندوق‌های مرتبط با دارایی‌های دیجیتال در همان هفته شاهد ۳.۱۷ میلیارد دلار ورودی سرمایه بودند که طبق گزارش اخیر CoinShares، مجموع سرمایه‌ ورودی از ابتدای سال تاکنون را به رکورد ۴۸.۷ میلیارد دلار رسانده است. گریسی چن، مدیرعامل Bitget، این رشد سریع را نتیجه‌ی محیط قانون‌گذاری مساعد در دولت ترامپ می‌داند و به اصلاحات اخیر در حوزه حسابداری از جمله تأیید «ذخایر استراتژیک بیت‌کوین آمریکا» و استانداردهای جدید کمیسیون بورس و اوراق بهادار (SEC) برای صندوق‌های مبتنی بر کالا اشاره می‌کند. او در ادامه پیش‌بینی می‌کند که ورود سرمایه به ETFها و افزایش پذیرش بیت‌کوین در ترازنامه شرکت‌ها می‌تواند باعث شود قیمت بیت‌کوین در سه‌ماهه چهارم سال به حدود ۱۶۰ هزار دلار برسد. انباشت اخیر بیت‌کوین عمدتاً توسط شرکت‌های خزانه‌داری دارایی دیجیتال هدایت می‌شود. پیتر چونگ رئیس بخش تحقیقات شرکت Presto Research اظهار داشت: "هدف اصلی این شرکت‌ها خرید دارایی‌های رمزارزی است؛ منابع مالی‌شان هم از طریق انتشار اوراق بهادار در بازار سهام تأمین می‌شود. تا زمانی که بازار برای خرید این اوراق تمایل داشته باشد، آن‌ها نیز به این روند ادامه خواهند داد." برخلاف معامله‌گران خرد که نگاه کوتاه‌مدت دارند، سرمایه‌گذاران نهادی افق سرمایه‌گذاری بلندمدت‌تری در پیش می‌گیرند. به گفته‌ی کارشناسان، حتی جنگ تجاری میان آمریکا و چین نیز تأثیر چندانی بر تصمیم‌گیری این گروه از سرمایه‌گذاران ندارد. با وجود نوسانات کوتاه‌مدت اخیر، تحلیل‌گران معتقدند اصلاح اخیر بازار بیشتر نوعی «تنظیم مجدد» ناشی از تنش‌های ژئوپلیتیکی است، نه نشانه‌ای از تضعیف دیدگاه صعودی نسبت به بیت‌کوین و بازار رمزارز. به همین دلیل، روند انباشت بلندمدت همچنان دست‌نخورده باقی مانده است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر