TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

یورو دوباره جان گرفت؛ معاملات پرنوسان در بازار نیویورک

معاملات امروز بازار فارکس نوسانات شدیدی را تجربه کرده است. در ابتدای سشن نیویورک، فشار فروش قابل‌توجهی بر یورو وارد شد؛ احتمالاً در واکنش به گزارش بهتر از انتظار اشتغال بخش خصوصی آمریکا (ADP)، اما این روند به سرعت معکوس شد و یورو تقریباً به همان سطح ابتدایی بازگشت. در حال حاضر، واگرایی محسوسی در بازار فارکس دیده می‌شود. ارزهای کالایی از جمله دلار استرالیا و دلار نیوزیلند در سقف روزانه قرار دارند، در حالی‌که پوند انگلیس تحت تأثیر نگرانی‌های مالی و بودجه‌ای همچنان در نزدیکی کف‌های روزانه در نوسان است. جفت‌ارز پوند/دلار (GBPUSD) در حال حاضر در پایین‌ترین سطح خود از اول اوت قرار دارد. در مقابل، دلار استرالیا با امید به حصول توافق تجاری میان آمریکا و چین به بالاترین سطح خود از ۹ اکتبر رسیده است؛ نشانه‌ای از بازگشت تمایل بازار به ریسک‌پذیری و افزایش اشتهای سرمایه‌گذاران برای ارزهای کالامحور.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پانتا، عضو بانک مرکزی اروپا: تقویت یورو رقابت‌پذیری محصولات اروپایی را کاهش داده است

فرانچسکو پانتا، رئیس بانک مرکزی ایتالیا، تأکید کرد که افزایش پایدار رشد تولید ناخالص داخلی سالانه به بالای ۱٪ برای اقتصاد ضروری است. او از بانک‌ها خواست تا سرمایه‌گذاری بیشتری در حوزه فناوری، امنیت فناوری اطلاعات و حمایت از رشد اقتصادی انجام دهند. پانتا همچنین هشدار داد که کاهش صادرات چین به آمریکا و افزایش صادرات به اتحادیه اروپا، خطر تغییر جهت گسترده تولیدات چین به سمت بازارهای اروپایی را تأیید می‌کند. وی افزود که تقویت ارزش یورو به‌طور قابل‌توجهی رقابت‌پذیری قیمتی محصولات اروپایی را تضعیف کرده است. در بخش پولی، پانتا اظهار داشت که استیبل‌کوین‌ها می‌توانند خطرات بالایی برای پس‌اندازکنندگان و ثبات مالی ایجاد کنند و تنها پول عمومی قادر است اعتماد پایدار ایجاد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار به داده‌های غیررسمی تکیه کرد

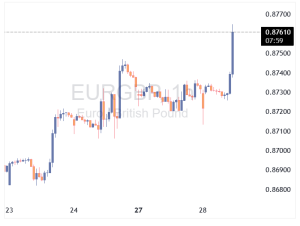
دلار آمریکا در شرایط معاملاتی آرام، در برابر اکثر ارزها کمی تضعیف شده است. ین ژاپن عملکرد بهتری داشته که ناشی از مداخله لفظی بسیار خفیف از سوی مقامات ژاپنی است—اما این مداخله به‌حدی نیست که بتواند روندی پایدار ایجاد کند. دلار: تمرکز بر اخراج‌ها و اعتماد مصرف‌کننده دلار آمریکا در شرایط معاملاتی آرام در ابتدای هفته، در برابر اکثر ارزها کمی تضعیف شده است. همان‌طور که دیروز اشاره شد، نرخ‌گذاری پایین USDCNY به نفع ارزهای بازارهای نوظهور و عاملی منفی برای دلار بود و شب گذشته نیز این نرخ در آسیا پایین‌تر تعیین شد. خوش‌بینی همچنان پابرجاست که رؤسای جمهور ترامپ و شی بتوانند در روز پنج‌شنبه به توافق تجاری معناداری برسند؛ جایی که تمرکز اصلی بر واکنش چین به تهدیداتش درباره اعمال کنترل‌های سخت‌گیرانه بر صادرات عناصر نادر خاکی خواهد بود. عامل اصلی کاهش دلار در شب گذشته، جفت ارز USDJPY بوده است. دلیل این حرکت، اظهاراتی از سوی مقامات وزارت دارایی ژاپن عنوان شده که گفته‌اند «ین را از نزدیک زیر نظر دارند»—که به‌عنوان نوعی مداخله لفظی سطح پایین تفسیر شده است. با این حال، چنین اظهاراتی پیش‌تر نیز مطرح شده‌اند و بعید است باعث تغییر پایدار در روند USDJPY شوند. توجه بازار اکنون به نشست روز پنج‌شنبه بانک مرکزی ژاپن معطوف شده است؛ جایی که انتظار تغییر سیاست وجود ندارد اما بازار همچنان احتمال ۳۸ درصدی برای افزایش ۲۵ نقطه پایه‌ای نرخ بهره در ماه دسامبر قائل است. اگر بانک مرکزی ژاپن بر موضع خود برای عادی‌سازی سیاست پولی تأکید کند، ممکن است این امر به تقویت جزئی ین در روز پنج‌شنبه منجر شود. در مورد دلار، به دلیل تعطیلی دولت آمریکا، داده‌های رسمی در دسترس نیست و بازار به شواهد غیررسمی تکیه کرده است. امروز، رسانه‌های مالی گزارش داده‌اند که آمازون ممکن است قصد داشته باشد ۳۰ هزار نفر را اخراج کند. داده‌های رسمی اشتغال مدتی است منتشر نشده‌اند اما نظرسنجی‌ها نشان می‌دهند که نگرانی مصرف‌کنندگان درباره آینده شغلی‌شان در حال افزایش است. همچنین امروز، گزارش شاخص اعتماد مصرف‌کننده کنفرانس بورد برای ماه اکتبر منتشر خواهد شد. اگر این شاخص ضعیف باشد، می‌تواند فشار بیشتری بر دلار وارد کند. امروز همچنین شاخص قیمت مسکن S&P Case-Shiller برای ماه اوت منتشر می‌شود؛ جایی که قیمت‌ها برای پنجمین ماه متوالی کاهش یافته‌اند. این داده‌ها برای ارزیابی مصرف و تورم اهمیت دارند؛ زیرا کاهش اجاره‌های ضمنی می‌تواند به فدرال رزرو در کنترل تورم کمک کند. در مجموع، انتظار نوسانات شدید برای دلار نمی‌رود، اما مجموعه‌ای از داده‌های ضعیف امروز می‌تواند باعث شود شاخص DXY به سطح ۹۸.۰۰ نزدیک شود.  یورو: آیا افزایش مالیات شرکت‌ها در فرانسه استقبال می‌شود؟ جفت ارز EURUSD در بازارهای آرام از مقاومت ۱.۱۶۵۰ عبور کرده است. عامل اصلی این حرکت، تضعیف دلار بوده، هرچند ممکن است مصالحه‌ای در بودجه فرانسه نیز نقش داشته باشد. دیروز مجلس ملی فرانسه اصلاحیه‌ای را تصویب کرد که می‌تواند ۲ میلیارد یورو درآمد اضافی از مالیات شرکت‌ها در سال آینده ایجاد کند. این رقم در مقیاس بودجه فرانسه ناچیز است و تأثیر مثبتی بر رشد اقتصادی ندارد اما سرمایه‌گذاران ممکن است بیشتر به پیشرفت در مسیر بودجه ۲۰۲۶ علاقه‌مند باشند. ارتباط این موضوع با تقویت EURUSD احتمالاً ضعیف است. در منطقه یورو، امروز برخی داده‌ها از سوی بانک مرکزی اروپا منتشر می‌شود. انتظار می‌رود انتظارات تورمی مصرف‌کنندگان در افق سه‌ساله در سطح ۲.۵٪ باقی بماند. همچنین، نتایج آخرین نظرسنجی وام‌دهی بانک مرکزی اروپا منتشر خواهد شد. با توجه به افزایش ۳۰ تا ۴۰ نقطه پایه‌ای نرخ‌های سوآپ بلندمدت یورو در سال جاری و تداوم عدم قطعیت‌ها، بعید است که داده‌های وام‌دهی غافلگیرکننده باشند. همان‌طور که گفته شد، اگر داده‌های درجه دوم یا سوم آمریکا امروز تأثیرگذار باشند، EURUSD می‌تواند به سمت سطح ۱.۱۷۰۰ حرکت کند.  پوند: کاهش تورم مواد غذایی در دوره‌ای که داده‌های اقتصادی بریتانیا محدود هستند، تمرکز امروز ممکن است بر گزارشی از کنسرسیوم خرده‌فروشی بریتانیا باشد که نشان می‌دهد تورم مواد غذایی در ماه اکتبر به ۳.۷٪ کاهش یافته است، در حالی که در ماه قبل ۴.۲٪ بود. تورم چسبنده مواد غذایی یکی از عواملی بود که بانک انگلستان را از کاهش نرخ بهره بازمی‌داشت. این خبر ممکن است علاقه بازار به پوزیشن‌گیری برای کاهش نرخ بهره در نشست دسامبر را افزایش دهد. در حال حاضر، احتمال کاهش ۲۵ نقطه پایه‌ای نرخ بهره با احتمال ۳۵٪ قیمت‌گذاری شده است. این نشست پس از ارائه بودجه در اواخر نوامبر برگزار می‌شود که خود نیز عاملی منفی برای پوند محسوب می‌شود. انتظار می‌رود این خبر باعث شود EURGBP در محدوده مقاومتی ۰.۸۷۵۰/۶۰ باقی بماند. و با توجه به اینکه فروش پوند در برابر ارزهای دیگر نسبتاً پرهزینه است (نرخ بهره یک‌هفته‌ای بالای ۴٪)، ممکن است علاقه‌مندی‌هایی برای فروش پوند در برابر کرون نروژ (GBPNOK) و دلار استرالیا (GBPAUD) شکل بگیرد؛ به‌ویژه به دلیل بازدهی بالای این ارزها و محیط حمایتی برای قیمت‌های کالاها. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک مرکزی اروپا: انتظارات تورمی ۱۲ ماهه کاهش یافته است

بانک مرکزی اروپا اعلام کرد که انتظارات تورمی برای سه سال آینده بدون تغییر در سطح ۲.۵٪ باقی مانده است و انتظارات تورمی برای پنج سال آینده نیز در سطح ۲.۲٪ ثابت مانده‌اند. همچنین طبق گزارش ماه سپتامبر، میانگین انتظارات تورمی برای ۱۲ ماه آینده از ۲.۸٪ در ماه اوت به ۲.۷٪ کاهش یافته است. در بخش اعتباری، بانک مرکزی اروپا اعلام کرد که در سه‌ماهه چهارم سال، استانداردهای اعتباری برای شرکت‌ها بدون تغییر باقی خواهد ماند، اما استانداردهای اعطای وام مسکن سخت‌تر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین، کنترل صادرات را تقویت می‌کند

چین اعلام کرد که خودکفایی فناوری به‌طور قابل توجهی بهبود خواهد یافت. همچنین دولت چین اعلام کرد که قصد دارد مکانیزم‌های کنترل صادرات و بررسی‌های امنیتی را ارتقا دهد. چین جزئیات تصمیمات نشست پلنوم حزب کمونیست را منتشر کرد. طبق اعلام خبرگزاری شین‌هوا: چین قصد دارد در پنج سال آینده رشد اقتصادی معقولی را هدایت کند. سطح خودکفایی فناوری را بهبود خواهد داد. با چالش‌های دشوار در نظم تجارت جهانی مواجه است. رشد اقتصادی کشور در محدوده‌ای قابل قبول باقی مانده است. چین متعهد شد که موانع امنیت ملی را تقویت کند. نقش سیاست مالی فعال به‌طور کامل به کار گرفته خواهد شد. مصرف داخلی به‌طور جدی تقویت خواهد شد. چین تا سال ۲۰۳۵ نفوذ بین‌المللی خود را به‌طور قابل توجهی افزایش خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سفر وزیر خارجه آلمان به چین در آخرین لحظه لغو شد

چین و آلمان پس از لغو سفر وزیر خارجه آلمان به پکن، تلاش کردند تنش دیپلماتیک را کاهش دهند. این سفر در پی اختلافات بر سر محدودیت‌های صادراتی چین، روابط پکن با روسیه و مسائل منطقه‌ای لغو شد. با وجود این، دو طرف بر اهمیت ادامه گفت‌وگو و حفظ شراکت اقتصادی تأکید کردند. برلین خواهان تبادل محترمانه با چین است و پکن نیز توسعه روابط را از منظر راهبردی ضروری دانست. فعالان اقتصادی هشدار داده‌اند که تشدید تنش‌ها می‌تواند به اقتصاد آلمان و روابط تجاری با چین آسیب بزند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انویدیا و دویچه تلکام با سرمایه‌گذاری ۱ میلیارد یورویی، یک مرکز داده در آلمان تأسیس می‌کنند

شرکت‌های انویدیا و دویچه تلکام قصد دارند با سرمایه‌گذاری مشترک ۱ میلیارد یورویی، یک مرکز داده در آلمان احداث کنند. بر اساس این گزارش، شرکت نرم‌افزاری اس‌آپ (SAP) نیز یکی از مشتریان این مرکز داده خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بریتانیا برای مقابله با فولاد چین، به دنبال ایجاد «اتحاد فولادی» با آمریکا و اتحادیه اروپا است

وزیر تجارت بریتانیا اعلام کرد که دولت این کشور به دنبال ایجاد یک «اتحاد فولادی» سه‌جانبه با آمریکا و اتحادیه اروپا است تا از صنایع خود در برابر مازاد عرضه جهانی فولاد که عمدتاً توسط چین ایجاد شده، محافظت کند. سر کریس برایانت در گفتگو با فایننشال تایمز اظهار داشت که دولت بریتانیا در حال «مذاکرات مستمر» درباره امکان شکل‌گیری یک پیمان تعرفه‌ای به سبک دهه ۱۹۵۰ است. طبق این پیمان، سه طرف برای محافظت در برابر فولاد با یارانه‌های ناعادلانه، که بخش عمده آن از چین می‌آید، متحد خواهند شد. او افزود که ایجاد یک «باشگاه فولاد» متشکل از بریتانیا، آمریکا و اتحادیه اروپا، پاسخی طبیعی به این چالش جهانی است. برایانت تأکید کرد: «هر سه ما درک مشترکی از ظرفیت مازاد در جهان داریم. همه ما به دلایل امنیت اقتصادی، برای ساخت تانک و سایر موارد، به ظرفیت مستقل تولید فولاد خود نیازمندیم.» این تلاش‌ها در حالی صورت می‌گیرد که پیش‌تر بروکسل پیشنهاد اعمال تعرفه ۵۰ درصدی بر واردات فولاد از ژوئیه ۲۰۲۶ را مطرح کرده و آمریکا نیز تعرفه‌های مشابهی را وضع نموده است. بریتانیا که در حال حاضر در حال «مذاکرات سازنده» با بروکسل برای کسب ترتیبات ترجیحی است، امیدوار است بتواند به یک توافق بهتر دست یابد. چنین اتحادی در تئوری یک تعرفه مشترک بر واردات از خارج از گروه اعمال می‌کند و تجارت فولاد بین اعضا را با عوارض صفر یا بسیار کاهش‌یافته ممکن می‌سازد. گرت استیس، مدیرکل «فولاد بریتانیا» (UK Steel)، از این ایده استقبال کرد و آن را راهکاری برای حل مشکل ظرفیت مازاد جهانی دانست. بر اساس گزارش OECD، ظرفیت مازاد جهانی فولاد در سال گذشته به ۶۰۰ میلیون تن رسید و پیش‌بینی می‌شود این میزان تا سال ۲۰۲۷ به ۷۲۱ میلیون تن افزایش یابد. بریتانیا نیز در حال آماده‌سازی طرح‌های تعرفه‌ای جدید خود است، زیرا بسته فعلی «اقدامات حفاظتی» این کشور در ژوئن ۲۰۲۶ منقضی می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی بانک اروپا: انتظارات تورمی ثابت ماندند

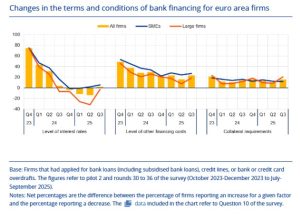
نتایج نظرسنجی SAFE بانک مرکزی اروپا: انتظارات تورمی بدون تغییر باقی مانده‌اند، در حالی که شرکت‌ها همچنان به فعالیت خود ادامه می‌دهند. شرکت‌ها اعلام کردند که گردش مالی آن‌ها تغییری نکرده، سودآوری کاهش یافته و سرمایه‌گذاری افزایش یافته است. نیازهای مالی، دسترسی به وام بانکی و شکاف تأمین مالی نیز به‌طور کلی بدون تغییر باقی مانده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بولاک، رئيس بانک استرالیا: رشد عرضه نیروی کار کند شده است

رئیس بانک مرکزی استرالیا،بولاک: عرضه نیروی کار دیگر با سرعت گذشته رشد نمی‌کند، اما بازار کار سقوط ناگهانی نخواهد داشت. ما آماده‌ایم در صورت اشتباه بودن ارزیابی‌مان درباره بازار کار، نظر خود را تغییر دهیم و اقدامات لازم را انجام دهیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بولاک، رئیس بانک مرکزی استرالیا: نرخ بیکاری ممکن است ماه آینده دوباره کاهش یابد

بولاک، رئیس بانک مرکزی استرالیا، اعلام کرد که احتمال دارد نرخ بیکاری در ماه آینده کاهش یابد، هرچند داده‌های ماهانه می‌توانند نوسان‌دار باشند. او گفت افزایش اخیر نرخ بیکاری غیرمنتظره بود اما مقدار آن تفاوت زیادی با پیش‌بینی‌ها نداشت. بولاک تأکید کرد که هیئت سیاست‌گذاری بانک مرکزی همچنان با احتیاط عمل می‌کند و نرخ‌های بهره فعلی هنوز تا حدی محدودکننده هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار به کاهش تنش‌های تجاری واکنش داد

دارایی‌های پرریسک جهانی در ابتدای هفته با خوش‌بینی نسبت به دیدار ترامپ و شی جین‌پینگ مورد استقبال بازار قرار گرفته‌اند. انتظار برای کاهش ۲۵ نقطه پایه نرخ بهره توسط فدرال رزرو در روز چهارشنبه نیز به بهبود فضای بازار کمک می‌کند، هرچند این موضوع تا حد زیادی در قیمت‌ها لحاظ شده است. در همین حال، بانک مرکزی چین همچنان نرخ برابری USDCNY را پایین‌تر تثبیت می‌کند که باعث شده تحلیلگران در ابتدای هفته، دلار را با سوگیری نزولی خفیف ارزیابی کنند. دلار آمریکا: تقاضا برای بازارهای نوظهور می‌تواند فشار وارد کند دارایی‌های پرریسک هفته را با حال‌وهوای مثبت آغاز کرده‌اند. گزارش‌های آخر هفته نشان می‌دهد که آمریکا و چین در موضوعاتی مانند فروش تیک‌تاک، خرید سویا و تعرفه‌ها به تفاهم‌هایی رسیده‌اند. انتظار می‌رود که دیدار روز پنج‌شنبه میان رئیس‌جمهور ترامپ و رئیس‌جمهور شی جین‌پینگ منجر به توافق رسمی در این زمینه‌ها شود و همچنین اجرای تعرفه‌های شدید ۱۲۵٪ و ۱۴۵٪ که در آوریل تهدید شده بودند، به تعویق بیفتد. احتمالاً مهم‌ترین موضوع، تصمیم چین درباره کنترل صادرات عناصر کمیاب خواهد بود. تعویق یک‌ساله این محدودیت‌ها می‌تواند از سوی بازارها بسیار مثبت ارزیابی شود. بازارهای سهام جهانی در حال رشد هستند؛ زیرا احتمال تمدید آتش‌بس تجاری میان آمریکا و چین را بالا می‌دانند. در بازار ارزهای گروه ۱۰ (G10)، دلار استرالیا و نیوزیلند به‌عنوان ارزهای حساس به ریسک، پیشتاز رشد امروز هستند. اگر دیدار ترامپ–شی مطابق با این انتظارات خوش‌بینانه پیش برود، دلار ممکن است با فشار نزولی مواجه شود. البته این هفته نشست‌های نرخ بهره در آمریکا، منطقه یورو، ژاپن و کانادا نیز برگزار می‌شود. در نشست کمیته بازار آزاد (FOMC) انتظار می‌رود کاهش ۲۵ نقطه پایه نرخ بهره تصویب شود. برخلاف سپتامبر، موقعیت معاملاتی دلار اکنون متعادل‌تر شده و در صورت ابراز نگرانی جروم پاول درباره تورم، نیازی به رشد شدید دلار نیست. با توجه به داده‌های ضعیف شاخص قیمت مصرف کننده (CPI) در سپتامبر، چنین نگرانی‌ای بعید به نظر می‌رسد. فدرال رزرو: نامزدهای ریاست جدید وزیر خزانه‌داری آمریکا، اسکات بسنت، فهرست پنج نامزد نهایی برای ریاست بعدی فدرال رزرو را اعلام کرده است. نام غیرمنتظره در این فهرست، ریک ریدر از شرکت بلک‌راک است که به‌دلیل سابقه‌اش در بازارهای درآمد ثابت، احتمالاً مورد استقبال بازار قرار خواهد گرفت. چین: تثبیت نرخ USDCNY در سطح پایین‌تر بانک خلق چین همچنان نرخ USDCNY را پایین‌تر تثبیت می‌کند. این اقدام ممکن است نشانه‌ای از حسن نیت پیش از دیدار ترامپ–شی باشد یا نشان‌دهنده تمایل چین به تقویت تقاضای داخلی، که در آن تقویت ارزش یوان مفیدتر خواهد بود. در هر صورت، یوان قوی‌تر معمولاً از ارزهای بازارهای نوظهور حمایت می‌کند و برای دلار آمریکا اثر منفی دارد. تعطیلی دولت آمریکا: داده‌های اقتصادی محدود با ادامه تعطیلی دولت آمریکا، انتشار داده‌های اقتصادی این هفته محدود خواهد بود. بازارهای شرط‌بندی احتمال ۴۹٪ برای ادامه تعطیلی تا بعد از ۱۶ نوامبر در نظر گرفته‌اند. تاریخ ۱۵ نوامبر ممکن است به نقطه حساس تبدیل شود؛ زیرا اسکات بسنت اعلام کرده که در صورت ادامه تعطیلی، ارتش آمریکا پس از این تاریخ حقوق دریافت نخواهد کرد. به همین دلیل، احتمالاً داده‌های تولید ناخالص داخلی سه‌ماهه سوم آمریکا این هفته منتشر نخواهد شد، در حالی که پیش‌بینی‌ها رشد سالانه ۳٪ را نشان می‌دادند. شاخص دلار همچنان در نزدیکی سطح ۹۹ باقی مانده است، عمدتاً به‌دلیل تقاضا برای USDJPY در پی تحولات سیاسی داخلی ژاپن و ضعف نسبی EURUSD. با این حال، شاخص اعتماد کسب‌وکار آلمان (IFO) ممکن است امروز به یورو کمک کند و DXY را به سطح ۹۸.۵۰ بازگرداند. یورو: تمرکز بر شاخص IFO با توجه به فضای مثبت جهانی، انتظار می‌رفت EURUSD عملکرد بهتری داشته باشد. آتش‌بس تجاری میان آمریکا و چین می‌تواند خبر خوبی برای تجارت جهانی باشد و خوش‌بینی در فضای کسب‌وکار را تقویت کند. این موضوع روز جمعه در رشد غیرمنتظره شاخص‌های PMI منطقه یورو مشهود بود و با بدبینی‌های تابستانی اقتصاددانان مقابله کرد. باید دید آیا شاخص IFO آلمان نیز امروز این روند را تأیید خواهد کرد. انتظار می‌رود مؤلفه انتظارات این شاخص که با سرمایه‌گذاری کسب‌وکار ارتباط نزدیک دارد، به سطح ۹۰ بازگردد. امروز همچنین بانک مرکزی اروپا نظرسنجی انتظارات تورمی مصرف‌کنندگان را منتشر می‌کند. انتظار می‌رود رقم سه‌ساله در سطح ۲.۵٪ باقی بماند و زمینه‌ساز نشست نسبتاً خنثی بانک مرکزی اروپا در روز پنج‌شنبه شود. بحث‌های مهم‌تر احتمالاً تا نشست دسامبر به تعویق خواهد افتاد، زمانی که پیش‌بینی تورم سال ۲۰۲۸ منتشر می‌شود. اگر این رقم زیر ۲.۰۵٪ باشد، راه برای سیاست‌گذاران انبساطی باز خواهد شد. با وجود این شرایط، EURUSD هنوز رشد قابل‌توجهی نداشته اما در بازارهای آرام، همچنان تمایل به حرکت به سمت سطح ۱.۱۶۵۰ وجود دارد. ین ژاپن: احتمال دیدار ترامپ–تاکایچی؟ گزارش‌هایی وجود دارد مبنی بر اینکه ترامپ ممکن است در سفر آسیایی خود با نخست‌وزیر جدید ژاپن، سانائه تاکایچی، دیدار کند. در مورد USDJPY، کاخ سفید ترجیح می‌دهد این نرخ پایین‌تر باشد تا کسری تجاری آمریکا با ژاپن اصلاح شود، در حالی که سیاست‌های احتمالی تاکایچی برای ین منفی ارزیابی می‌شوند و فشار بر بانک مرکزی ژاپن برای عدم افزایش نرخ بهره را افزایش می‌دهند. در همین زمینه، نشست نرخ بهره بانک مرکزی ژاپن روز پنج‌شنبه برگزار می‌شود و بازار تنها ۱۰٪ احتمال افزایش نرخ را در نظر گرفته است. در کوتاه‌مدت، بعید است USDJPY کاهش یابد مگر اینکه دلار به‌طور کلی تضعیف شود. با این حال، احتمال دارد سیاست‌گذاران ژاپنی در صورت رسیدن نرخ به محدوده ۱۵۵–۱۶۰ مداخله کرده و اقدام به فروش دلار کنند. برای یادآوری، آخرین بار ژاپن در ژوئیه ۲۰۲۴ در نزدیکی سطح ۱۶۰ اقدام به فروش USDJPY کرده بود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فرانسه رأی‌گیری مالیات بر ثروت را عقب انداخت

پارلمان فرانسه روز شنبه درباره پیشنهاد حزب سوسیالیست برای اعمال مالیات بر ثروت رأی‌گیری نکرد و این موضوع احتمال دستیابی به مصالحه در بحث بودجه را به تعویق انداخت؛ موضوعی که می‌تواند دولت اقلیت شکننده نخست‌وزیر سباستین لوکورنو را با خطر سقوط مواجه کند. حزب میانه‌چپ اصلاحیه‌ای را به لایحه بودجه سال ۲۰۲۶ اضافه کرده بود که نسخه محدودتری از مالیات گسترده‌ای است که مدت‌ها از آن حمایت می‌کردند؛ این مالیات به نام اقتصاددان گابریل زاکمن شناخته می‌شود. اما به دلیل طولانی شدن رأی‌گیری درباره اصلاحیه‌های قبلی، وزیر بودجه، آملی دو مونشالَن، اعلام کرد که سایر مواد بودجه در اولویت بررسی قرار دارند و رأی‌گیری درباره مالیات بر ثروت به اواخر هفته موکول خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قرارداد‌های آپشنی که در تاریخ 27 اکتبر منقضی می‌شوند

در معاملات امروز، تنها یک سطح قابل‌توجه برای انقضای آپشن‌های فارکس وجود دارد: انقضای امروز: AUDUSD در سطح 0.6490 در شرایط بهبود فضای ریسک‌پذیری، دلار استرالیا امروز با گپ مثبت در برابر دلار آمریکا باز شده و قیمت بالاتر از سطح 0.6500 باقی مانده است. میانگین‌های متحرک ساعتی در نزدیکی این سطح می‌توانند به‌عنوان حمایت ملایمی عمل کنند اما تا زمانی که فضای ریسک تغییر محسوسی نکند، احتمال بازگشت قیمت به سطح انقضا پایین است. بنابراین، احتمالاً این انقضا تأثیر زیادی بر بازار نخواهد داشت و بدون اثر خاصی منقضی خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتحادیه اروپا از چین تضمین زنجیره تأمین خواست

کاستا، رئیس شورای اتحادیه اروپا، در دیدار با نخست‌وزیر چین، لی، خواستار اقداماتی در زمینه زنجیره تأمین، مواد خام حیاتی و جنگ اوکراین شد. او نگرانی‌هایی را درباره کنترل‌های صادراتی چین بر مواد اولیه حیاتی مطرح کرد و از پکن خواست تا زنجیره‌های تأمین قابل‌اعتماد و قابل‌پیش‌بینی را بازسازی کند. همچنین از چین خواسته شد تا در پایان دادن به جنگ روسیه علیه اوکراین نقش ایفا کند. کاستا خواستار پیشرفت ملموس پس از نشست اتحادیه اروپا–چین شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر تصمیمات بانک‌های مرکزی

بانک مرکزی کانادا در مسیر کاهش دوباره نرخ بهره؛ باوجود رشد غیرمنتظره تورم نخستین رویداد مهم از سلسله نشست‌های سیاست‌گذاری این هفته، به تصمیم بانک مرکزی کانادا در روز چهارشنبه اختصاص دارد. پس از شش ماه وقفه، این بانک در ماه سپتامبر بار دیگر چرخه کاهش نرخ بهره را آغاز کرد و اکنون بازارها انتظار دارند روند تسهیل پولی در اکتبر نیز ادامه یابد. تیف مَکلم، رئیس بانک مرکزی، اخیراً تصریح کرده است که تصمیم پیش‌رو بر پایه «ارزیابی دقیق‌تر ریسک‌ها» اتخاذ خواهد شد؛ نشانه‌ای از آنکه مقامات درصدد حفظ تعادل میان رشد اقتصادی ضعیف و فشارهای تورمی هستند. در همین حال، تنش‌های سیاسی میان کانادا و ایالات متحده بار دیگر بالا گرفته است. قطع ناگهانی مذاکرات تجاری توسط رئیس‌جمهور ترامپ به‌دلیل پخش یک آگهی تلویزیونی ضدتعرفه‌ای، چشم‌انداز هرگونه توافق میان دو کشور را مبهم‌تر کرده است؛ عاملی که می‌تواند بر چشم‌انداز اقتصادی کانادا سایه بیفکند و انگیزه بانک مرکزی برای ادامه کاهش نرخ بهره را تقویت کند. با وجود این، جهش غیرمنتظره شاخص قیمت مصرف‌کننده (شاخص CPI) در ماه سپتامبر تا حدودی باعث تعدیل انتظارات بازار شد. سرمایه‌گذاران اکنون کاهش نرخ بهره در اکتبر را تقریباً قطعی می‌دانند، اما احتمال ادامه این روند در ماه‌های آتی و در سال ۲۰۲۶ را کاهش داده‌اند. در بازار فارکس، روند صعودی محدود جفت‌ارز دلار آمریکا/دلار کانادا که از ماه آوریل آغاز شده، فعلاً در امان است. با این حال، تا زمانی که بانک مرکزی کانادا به‌طور رسمی از توقف چرخه کاهش نرخ بهره سخن نگوید، فشارهای نزولی بر لونی (CAD) می‌تواند ادامه یابد. فدرال رزرو در میانه تعطیلی دولت؛ بن‌بست سیاسی سایه سنگینی بر تصمیمات پولی انداخته است تعطیلی دولت ایالات متحده که از نخستین روز اکتبر آغاز شده، اکنون وارد چهارمین هفته خود می‌شود، بی‌آن‌که نشانه‌ای از پیشرفت در مذاکرات دو حزب دیده شود. دموکرات‌ها همچنان از تصویب لایحه موقت تأمین بودجه جمهوری‌خواهان خودداری می‌کنند و خواستار تضمینی رسمی از سوی این حزب برای تمدید یارانه‌های سلامت هستند که در پایان سال منقضی می‌شود. ✔️  بیشتر بخوانید: تعطیلی دولت آمریکا؛ دلایل، تاریخچه و پیامدهای اقتصادی در سوی دیگر، رئیس‌جمهور دونالد ترامپ موضعی سرسختانه اتخاذ کرده و تأکید دارد که تا زمان ادامه تعطیلی، هیچ گفت‌وگویی با دموکرات‌ها انجام نخواهد شد. این تقابل سیاسی فرسایشی، خطر تشدید پیامدهای اقتصادی را افزایش داده و بر فضای اطمینان سرمایه‌گذاران و سیاست‌گذاران سایه انداخته است؛ موضوعی که در ارزیابی‌های فدرال رزرو نقش پررنگی خواهد داشت. اگر تا روز چهارشنبه، هم‌زمان با پایان نشست دو‌روزه فدرال رزرو، نشانه‌ای از توافق بر سر لایحه بودجه مشاهده نشود، اعضای کمیته بازار آزاد احتمالاً ریسک‌های نزولی ناشی از تعطیلی طولانی‌مدت دولت را در تصمیم‌گیری خود لحاظ خواهند کرد. در چنین شرایطی، تمایل فدرال رزرو به اتخاذ موضعی محتاطانه‌تر در مسیر نرخ بهره افزایش می‌یابد، چرا که توقف فعالیت‌های دولتی می‌تواند رشد اقتصادی را تضعیف کرده و مسیر احیای بازار کار را مبهم‌تر کند. آیا فدرال رزرو موضعی انبساطی‌تر اتخاذ خواهد کرد؟ در نشست ماه سپتامبر، اعضای کمیته بازار آزاد فدرال رزرو (FOMC) دو مرحله کاهش نرخ بهره را برای سال ۲۰۲۵ و یک مورد دیگر را برای ۲۰۲۶ پیش‌بینی کرده بودند. با توجه به تازه‌ترین اظهارنظرها از سوی مقامات فدرال رزرو؛ از جمله رئیس آن، جروم پاول، به نظر نمی‌رسد این برآوردها تغییر چندانی کرده باشد. هرچند بانک مرکزی به‌وضوح نگران وضعیت بازار کار است و آن را با دقت رصد می‌کند، اما کاهش‌های اخیر بیشتر جنبه «بیمه‌ای» در برابر جهش‌های غیرمنتظره نرخ بیکاری دارد تا اقدامی ضروری در پاسخ به شرایط فعلی اقتصاد. از سوی دیگر، فدرال رزرو همچنان نسبت به فشارهای تورمی پایدار حساس باقی مانده و تأکید دارد که تحمل تورم بالاتر از هدف را برای مدت طولانی جایز نمی‌داند. احتیاط مقامات درباره سرعت کاهش نرخ‌ها در سال‌های ۲۰۲۶ و ۲۰۲۷ عمدتاً از عدم‌قطعیت پیرامون اثرات نهایی تعرفه‌های جدید ترامپ بر قیمت‌های داخلی ناشی می‌شود. تا زمانی که تصویر روشن‌تری از مسیر تورم و وضعیت اشتغال به‌دست نیاید، بعید است پاول لحن خود را درباره مسیر آینده سیاست پولی به‌طور معناداری تغییر دهد؛ حتی در حالی که انتظار می‌رود در نشست پیش‌رو کاهش ۲۵ واحد پایه‌ای نرخ بهره اعلام شود. با این حال، احتمال می‌رود پاول و همکارانش در نشست روز چهارشنبه اندکی لحن داویش اتخاذ کنند، به‌ویژه در واکنش به تشدید تنش‌های تجاری میان آمریکا و چین و تداوم تعطیلی دولت فدرال. با این‌همه، حتی اعضای نسبتاً متمایل به سیاست‌های نرم‌تر مانند والِر نیز تمایلی به تعهد پیشاپیش برای مجموعه‌ای از کاهش‌های متوالی نشان نداده‌اند. این رویکرد محتاطانه، خطر ناامیدی معامله‌گران را افزایش می‌دهد؛ چراکه بازارها هم‌اکنون مسیر نرخ بهره‌ای را پیش‌بینی می‌کنند که شامل حدود ۱۰۰ واحد پایه کاهش دیگر پس از ماه اکتبر است. ✔️  بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین انتشار داده‌های محدود در سایه تعطیلی دولت با تداوم تعطیلی دولت ایالات متحده، انتظار می‌رود مجموعه‌ای از گزارش‌های مهم اقتصادی در هفته آینده نیز به تعویق بیفتند؛ از جمله سفارشات کالاهای بادوام در روز دوشنبه، برآورد اولیه تولید ناخالص داخلی سه‌ماهه سوم در روز پنج‌شنبه، و گزارش درآمد و هزینه‌های شخصی در روز جمعه که شامل شاخص PCE نیز می‌شود. با این حال، معامله‌گران و سیاست‌گذاران بی‌داده نخواهند ماند؛ زیرا بخشی از نظرسنجی‌های کسب‌و‌کار و شاخص‌های پیشرو همچنان منتشر می‌شوند. از جمله شاخص اعتماد مصرف‌کننده کنفرانس‌بورد در روز سه‌شنبه و شاخص PMI شیکاگو در روز جمعه که می‌توانند سرنخ‌هایی درباره وضعیت واقعی فعالیت اقتصادی ارائه دهند. در صورتی که داده‌های پیش‌رو نشانه‌هایی از کندی رشد اقتصادی یا تضعیف احساسات کسب‌وکار را آشکار کنند، این امر می‌تواند بر فشار بازارها برای سیاست پولی انبساطی‌تر از سوی فدرال رزرو بیفزاید و چشم‌انداز نرخ بهره را پایین‌تر ببرد. در مقابل، ترکیب داده‌های مقاوم با لحن نه‌چندان انبساطی در نشست هفته آینده فدرال رزرو، می‌تواند به دلار آمریکا نیروی تازه‌ای برای صعود ببخشد و روند بازده اوراق خزانه را تقویت کند. پیروزی تاکائچی معمایی تازه پیش‌روی بانک مرکزی ژاپن بانک مرکزی ژاپن روز پنج‌شنبه، کمتر از ۲۴ ساعت پس از نشست فدرال رزرو، تصمیم سیاست پولی خود را اعلام خواهد کرد. در هفته‌های اخیر، اظهارنظرهای مقامات بانک لحنی نسبتاً هاوکیش داشته و احتمال افزایش نرخ بهره در نشست ماه اکتبر را تقویت کرده بود. با این حال، پس از تأیید رسمی سانائه تاکائچی به‌عنوان نخست‌وزیر جدید و رهبر حزب حاکم LDP، شانس افزایش ۲۵ واحد پایه‌ای نرخ بهره به‌طور محسوسی کاهش یافته است. تاکائچی نه‌تنها از سیاست‌های الهام‌گرفته از آبه‌نومیکس فاصله نگرفته، بلکه بر لزوم اجرای یک بسته مالی جدید برای حمایت از خانوارهایی که تحت فشار افزایش قیمت‌ها قرار دارند تأکید کرده است. او همچنین خواستار هماهنگی بیشتر میان دولت و بانک مرکزی در راستای سیاست‌های انبساطی پولی و مالی شده است؛ موضوعی که بانک ژاپن را در موقعیتی دشوار برای زمان‌بندی افزایش مجدد نرخ بهره قرار می‌دهد. هرچند تورم در ماه‌های اخیر روندی نزولی داشته، اما هنوز بالاتر از هدف ۲ درصدی بانک باقی مانده است. در عین حال، مقام‌های بانک مرکزی در هفته‌های اخیر نسبت به چشم‌انداز اقتصادی کشور خوش‌بین‌تر شده‌اند، به‌ویژه پس از کاهش تنش‌های تجاری با ایالات متحده و احتمال می‌رود در پیش‌بینی‌های به‌روزشده خود رشد اقتصادی را بالاتر ارزیابی کنند. اکنون پرسش کلیدی این است که آیا فوریتی واقعی برای افزایش نرخ بهره در کوتاه‌مدت وجود دارد یا خیر؟ به نظر می‌رسد انتصاب تاکائچی به نخست‌وزیری، فشار برای اقدام فوری را کاهش داده است؛ چنان‌که بازارها تنها حدود ۲۰ درصد احتمال افزایش نرخ در ماه اکتبر را در قیمت‌ها لحاظ کرده‌اند. در صورت تثبیت نرخ‌ها مطابق انتظار و صدور تنها نشانه‌هایی مبنی بر «نزدیکی به زمان افزایش بعدی»، واکنش بازار ین احتمالاً محدود خواهد بود و تمرکز معامله‌گران به داده‌های تورم توکیو که روز جمعه منتشر می‌شود، معطوف خواهد شد؛ داده‌ای که می‌تواند مسیر انتظارات برای نشست بعدی بانک را مشخص‌تر کند. نشست بانک مرکزی اروپا؛ احتمالاً بدون غافلگیری بانک مرکزی اروپا روز پنج‌شنبه نشست سیاست‌گذاری خود را برگزار می‌کند، اما انتظار نمی‌رود این جلسه تغییر قابل‌توجهی در سیاست پولی به همراه داشته باشد. این نهاد از ماه ژوئیه تاکنون نرخ بهره سپرده را در سطح ۲ درصد ثابت نگه داشته و به‌نظر می‌رسد اجماع قوی در میان اعضای شورای حکام برای تداوم این وضعیت در آینده نزدیک وجود دارد. با توجه به آنکه تورم در محدوده هدف ۲ درصدی بانک باقی مانده و اقتصاد منطقه یورو برخلاف پیش‌بینی‌ها در برابر تعرفه‌های سنگین آمریکا مقاوم نشان داده است، سیاست‌گذاران ترجیح می‌دهند تا «ابزارهای سیاستی» خود را برای شرایط دشوارتر آینده حفظ کنند. با این حال، برخی مقامات اذعان دارند که جهت‌گیری بعدی نرخ‌ها، در صورت تغییر، احتمالاً به سمت کاهش خواهد بود نه افزایش. برای یورو، این رویکرد محتاطانه می‌تواند خبر خوبی باشد؛ به‌ویژه در زمانی که فدرال رزرو آمریکا به‌تازگی چرخه کاهش نرخ بهره خود را از سر گرفته است. با این وجود، نگاه بازارها در روز جمعه به برآوردهای اولیه تورم ماه اکتبر معطوف خواهد بود که انتظار نمی‌رود نوسانات چشمگیری در بازار ایجاد کنند، هرچند داده‌ای است که با دقت دنبال می‌شود. ریسک بزرگ‌تر برای یورو اما در روز پنج‌شنبه و با انتشار برآورد اولیه تولید ناخالص داخلی سه‌ماهه سوم منطقه یورو نهفته است. پیش‌بینی‌ها حاکی از رشد محدود ۰.۱ درصدی فصلی در سه‌ماهه منتهی به سپتامبر است. عددی ضعیف‌تر از این سطح می‌تواند بار دیگر انتظارات کاهش نرخ بهره از سوی بانک مرکزی اروپا را احیا کند و فشار نزولی تازه‌ای بر ارز واحد اروپا وارد سازد. نگاه دلار استرالیا به داده‌های تورمی پیش از تصمیم RBA با نزدیک شدن به نشست سیاست‌گذاری بانک مرکزی استرالیا (RBA) در اوایل نوامبر، انتشار گزارش شاخص قیمت مصرف‌کننده (CPI) در روز چهارشنبه در موقعیتی تعیین‌کننده قرار دارد. این گزارش که شامل داده‌های سه‌ماهه سوم و ماه سپتامبر است، می‌تواند به‌طور مستقیم بر نتیجه رأی‌گیری سیاست‌گذاران در نشست پیش‌رو اثر بگذارد؛ به‌ویژه آنکه احتمال کاهش ۲۵ واحد پایه‌ای نرخ بهره در حال حاضر کمتر از ۷۰ درصد در بازارها قیمت‌گذاری شده است. در هفته‌های اخیر، داده‌های اقتصادی استرالیا چندان به نفع بانک مرکزی نبوده‌اند؛ نرخ بیکاری در ماه سپتامبر به ۴.۵ درصد افزایش یافته، در حالی که تورم ماهانه به سمت سقف هدف ۳ درصدی حرکت کرده است. با این وجود، در داده‌های فصلی، شاخص‌های تورم پایه روندی کاهشی را نشان داده‌اند و در صورت تداوم این الگو در سه‌ماهه سوم، احتمال کاهش نرخ بهره در نشست ماه نوامبر تقریباً قطعی به نظر می‌رسد. با این حال، باید توجه داشت که داده‌های فراتر از انتظار از تورم می‌توانند معادله را به نفع دلار استرالیا تغییر دهند. هرگونه غافلگیری صعودی در شاخص CPI ممکن است باعث شود معامله‌گران بخشی از انتظارات کاهش نرخ بهره را کنار بگذارند و زمینه‌ساز رشد کوتاه‌مدت دلار استرالیا در برابر همتایان اصلی آن شوند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اتحادیه اروپا: متا و تیک‌تاک تخلف کردند

کمیسیون اروپا به‌صورت مقدماتی اعلام کرده که تیک‌تاک و متا در اجرای تعهدات شفافیت خود تحت قانون خدمات دیجیتال (DSA) تخلف کرده‌اند. متا به‌ویژه در نظارت بر محتوای غیرقانونی در فیسبوک و اینستاگرام ناکام بوده است. در صورت تأیید نهایی این تخلفات، کمیسیون می‌تواند جریمه‌ای تا ۶٪ از گردش مالی جهانی سالانه این شرکت‌ها اعمال کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سوسیالیست‌های فرانسه دولت را تهدید به برکناری کردند

حزب سوسیالیست فرانسه تهدید کرده است که در صورت عدم پذیرش شروط بودجه‌ای‌اش، تا روز دوشنبه دولت را ساقط خواهد کرد. این حزب روز جمعه اعلام کرد که اگر مالیات بر میلیاردرها در لایحه بودجه گنجانده نشود، اوایل هفته آینده طرح عدم اعتماد به دولت را ارائه خواهد داد. اولیویه فور، دبیر اول حزب سوسیالیست، در گفت‌وگو با شبکه BFM گفت: «ما تلاش کردیم نخست‌وزیر را استیضاح نکنیم، اما تاکنون هیچ نشانه‌ای از تمایل به مصالحه ندیده‌ایم. اگر تا دوشنبه تغییری رخ ندهد، همه‌چیز تمام است.» با توجه به ترکیب شکننده پارلمان فرانسه، سوسیالیست‌ها می‌توانند با ائتلاف با جناح چپ افراطی و راست افراطی — که هر دو خواهان برکناری نخست‌وزیر سباستین لکورنو هستند — دولت اقلیت او را ساقط کنند. لکورنو پیش‌تر با وعده لغو اصلاحات بحث‌برانگیز بازنشستگی، حمایت سوسیالیست‌ها را جلب کرده بود. اما اکنون جناح چپ معتقد است می‌تواند امتیازات بیشتری در جریان مذاکرات بودجه ۲۰۲۶ به‌ویژه در بخش مالیات و درآمدها کسب کند. فور تأکید کرد که لایحه فعلی به‌طور ناعادلانه‌ای بازنشستگان، جوانان و خانواده‌ها را هدف قرار داده و میلیاردرها را از مشارکت در تأمین مالی کشور معاف کرده است. او گفت: «این غیرقابل‌تحمل است. نمی‌توان از اقشار کارگر و طبقه متوسط خواست همچنان فداکاری کنند، در حالی که ثروتمندترین‌ها سهمی نمی‌پردازند.» او افزود که بودجه باید بین ۱۵ تا ۲۰ میلیارد یورو درآمد اضافی ایجاد کند. این تهدید به بی‌ثباتی بیشتر، در شرایطی مطرح می‌شود که اقتصاد فرانسه با کاهش سریع‌تر از انتظار فعالیت‌های تجاری در ماه اکتبر مواجه شده است. همچنین، مؤسسه مودیز ممکن است در تصمیم رتبه‌بندی خود در روز جمعه، رتبه اعتباری فرانسه را کاهش دهد؛ تنها یک هفته پس از آن‌که S&P Global به‌طور غیرمنتظره‌ای رتبه این کشور را کاهش داد. لکورنو تحت فشار فزاینده‌ای برای کاهش کسری بودجه فرانسه — بزرگ‌ترین کسری در منطقه یورو — قرار دارد. او قصد دارد در سال آینده بیش از ۳۰ میلیارد یورو صرفه‌جویی کند تا کسری بودجه را به ۴.۷٪ تولید ناخالص داخلی برساند. با این حال، با مخالفت شدید احزاب مخالف درباره نحوه اجرای این صرفه‌جویی‌ها روبه‌روست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسسه مودیز: مهار بودجه فرانسه دشوار است

موسسه مودیز هشدار داده که کنترل بودجه فرانسه در آستانه صدور رأی کلیدی درباره وضعیت مالی این کشور بسیار دشوار خواهد بود. این هشدار می‌تواند بر رتبه اعتباری فرانسه و اعتماد بازارها تأثیر بگذارد، به‌ویژه در شرایطی که دولت با فشارهای مالی و کسری بودجه روبه‌روست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قرارداد‌های آپشنی که در تاریخ ۲۴ اکتبر منقضی می‌شوند

امروز سررسید مهمی در بازار آپشن‌های فارکس وجود ندارد و لیست کامل نشان می‌دهد که حجم قابل‌توجهی برای رصد نیست. سررسیدهای آپشن‌های ارزی برای ساعت ۱۰ صبح نیویورک در تاریخ ۲۴ اکتبر:

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS پیش‌بینی کرد بانک مرکزی سوئیس مداخله کند

بانک UBS پیش‌بینی کرده است که نرخ برابری یورو به فرانک سوئیس (EURCHF) تا سطح ۰.۹۴ افزایش خواهد یافت. این چشم‌انداز صعودی بر اساس احتمال بالای مداخله بانک ملی سوئیس برای تضعیف فرانک شکل گرفته است. تحلیل UBS نشان می‌دهد که قدرت اخیر فرانک ناشی از عوامل بنیادی اقتصادی نیست، بلکه به‌دلیل جایگاه امن فرانک در فضای پرتنش سیاسی و تجاری جهانی است. این وضعیت اکنون به تهدیدی مستقیم برای مأموریت بانک سوئيس تبدیل شده است. به گفته UBS، فرانک بیش‌ازحد قوی دو مشکل اقتصادی ایجاد می‌کند: ۱. فشار کاهشی بر تورم از طریق ارزان‌تر شدن واردات ۲. آسیب جدی به رقابت‌پذیری بخش صادرات سوئیس از آنجا که این قدرت ارزی «موقتی و ناشی از تقاضای پناهگاهی» تلقی می‌شود، UBS معتقد است که بانک سوئیس احتمالاً وارد عمل خواهد شد و با فروش فرانک و خرید یورو، کف حمایتی نرم برای نرخ EURCHF ایجاد می‌کند. UBS همچنین معتقد است که ریسک‌های بازار به‌طور ساختاری به نفع رشد EURCHF متمایل هستند. دو عامل کلیدی این دیدگاه: کاهش تدریجی تقاضای پناهگاهی با رفع تنش‌های جهانی اختلاف نرخ بهره به نفع یورو؛ فرانک بازدهی ندارد، در حالی که یورو سودآورتر است بر اساس این عوامل، UBS سطح هدف ۰.۹۴ را برای EUR/CHF بین سه‌ماهه چهارم ۲۰۲۵ تا سه‌ماهه سوم ۲۰۲۶ تعیین کرده است. این تحلیل می‌تواند کف روانی برای نرخ EURCHF ایجاد کند و سرمایه‌گذاران بلندمدت را به خرید یورو در سطوح فعلی ترغیب کند، با این فرض که قدرت فرانک موقتی است و بازگشت به سطح ۰.۹۴ محتمل خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مکرون از اتحادیه اروپا خواست تا قوی‌ترین ابزار تجاری خود را علیه چین به کار گیرد

رئیس‌جمهور فرانسه، مکرون، به اتحادیه اروپا گفته است که استفاده از قوی‌ترین ابزار تجاری خود را علیه چین در نظر بگیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فرانسه و آلمان درباره استقلال از فناوری آمریکا اختلاف دارند

رهبران اتحادیه اروپا در نشست بروکسل از «گذار دیجیتال مستقل» حمایت کردند اما این موضع مشترک در واقع اختلافات عمیق میان فرانسه و آلمان را درباره نحوه برخورد با سلطه فناوری آمریکا پنهان می‌کند. در حالی که فرانسه خواهان تقویت شرکت‌های داخلی و کاهش وابستگی به غول‌های فناوری آمریکایی است، آلمان بر حفظ همکاری و باز بودن بازار تأکید دارد، به‌ویژه با توجه به روابط تجاری گسترده با ایالات متحده. اختلال اخیر در سرورهای ابری آمازون در ویرجینیای شمالی که زندگی میلیون‌ها اروپایی را مختل کرد، بار دیگر وابستگی شدید اروپا به زیرساخت‌های دیجیتال آمریکا را نمایان ساخت. در آستانه نشست مشترک فرانسه و آلمان درباره حاکمیت دیجیتال در ماه نوامبر، اختلافات راهبردی همچنان پابرجاست و هماهنگی لازم برای خروجی‌های مشخص هنوز حاصل نشده است. وزیر دیجیتال آلمان خواهان گفت‌وگوی آزاد درباره مفهوم حاکمیت دیجیتال است، در حالی که وزیر جدید دیجیتال فرانسه بر لزوم ایجاد راه‌حل‌هایی تأکید دارد که از نفوذ آمریکا در حوزه رایانش ابری مصون باشند. مطالعات و نظرسنجی‌ها نیز نشان می‌دهند که افکار عمومی در فرانسه و آلمان رویکردهای متفاوتی دارند؛ فرانسوی‌ها بیشتر خواهان رقابت مستقل جهانی هستند، در حالی که آلمانی‌ها ترجیح می‌دهند از طریق اتحادهای منطقه‌ای رقابت کنند. در سطح اتحادیه، کمیسیون اروپا نیز در تلاش است میان فشارهای آمریکا و حمایت از فناوری‌های بومی اروپایی تعادل برقرار کند. کارشناسان تأکید دارند که مفهوم «حاکمیت دیجیتال» هنوز تعریف دقیقی ندارد و شامل دو رویکرد فنی (امنیت داده‌ها) و سیاسی (استقلال راهبردی و اقتصادی) می‌شود که همیشه هم‌راستا نیستند. نشست آتی برلین با حضور مکرون و مرز قرار است سیگنالی قوی درباره تعهد اروپا به تقویت حاکمیت دیجیتال ارسال کند، هرچند کارشناسان معتقدند یک نشست کافی نیست و مسیر استقلال دیجیتال نیازمند توافقات بلندمدت است. منبع: politico

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر