TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

مقامات فدرال رزرو با وجود چشم‌انداز مثبت اقتصادی، به سمت تسهیل پولی حرکت کردند

صورتجلسه فدرال رزرو نشان داد که مقامات در حال حرکت به سمت یک سیاست پولی انبساطی‌تر هستند، زیرا اکثر اعضا توافق داشتند که احتمالاً کاهش بیشتر نرخ بهره تا پایان سال ۲۰۲۵ مناسب خواهد بود. هرچند تعداد کمی از اعضا همچنان بر ثابت نگه داشتن نرخ‌ها تأکید داشتند، اما لحن کلی به وضوح به سمت تسهیل پولی تغییر کرده است. در این صورتجلسه اشاره شده است که ریسک‌های نزولی برای اشتغال افزایش یافته، در حالی که ریسک‌های تورمی کاهش یافته یا تثبیت شده‌اند. برخی از اعضا اشاره کردند که شرایط مالی ممکن است دیگر «به طور خاص انقباضی» نباشد؛ این موضوع نشان می‌دهد که آن‌ها متوجه رشد بازارهای سهام شده‌اند. علاوه بر این، کارشناسان فدرال رزرو پیش‌بینی‌های رشد تولید ناخالص داخلی (GDP) را تا سال ۲۰۲۸ افزایش دادند که این امر با وجود تمایل سیاست‌گذاران به سیاست‌های حمایتی بیشتر در آینده، اعتماد به چشم‌انداز اقتصادی را تقویت می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه نشست سپتامبر ۲۰۲۵ فدرال رزرو منتشر شد

صورت‌جلسه نشست فدرال رزرو: اکثر اعضا گفتند که احتمالاً تسهیل بیشتر سیاست پولی در امسال مناسب است. تعداد کمی از مقامات می‌توانستند از عدم کاهش نرخ بهره در سپتامبر حمایت کنند. اکثر اعضا قضاوت کردند که ریسک‌های نزولی اشتغال افزایش یافته و ریسک‌های صعودی تورم یا کاهش یافته یا افزایش نیافته است. اعضا به طور کلی اشاره کردند که قضاوت‌هایشان درباره اقدام مناسب سیاست پولی در نشست سپتامبر، منعکس‌کننده تغییر در توازن ریسک‌ها بود. تعداد کمی از اعضا مزیتی در ثابت نگه داشتن نرخ بهره فدرال فاند در نشست سپتامبر دیدند یا اینکه می‌توانستند از چنین تصمیمی حمایت کنند. اکثریت اعضا بر ریسک صعودی چشم‌اندازهایشان برای تورم تأکید کردند. تعداد کمی از اعضا اشاره کردند که تسهیلات ثابت ریپو (repo) به حفظ نرخ بهره فدرال فاند در محدوده هدف کمک کرده و تضمین می‌کند که فشارهای بازار پول، انقباض کمّی (QT) جاری را مختل نخواهد کرد. تقریباً تمام اعضا از کاهش یک‌چهارم درصدی نرخ بهره فدرال فاند در نشست سپتامبر حمایت کردند. یک عضو کاهش نیم‌درصدی نرخ بهره در نشست ماه گذشته را ترجیح داد. مقامات فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی (GDP) برای سال‌های ۲۰۲۵ تا ۲۰۲۸ را به‌روزرسانی و افزایش دادند.    

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نگرانی از لحن انقباضی فدرال رزرو در آستانه انتشار صورتجلسه افزایش یافت

صورتجلسه آخرین مذاکرات کمیته بازار آزاد فدرال (FOMC) رأس ساعت 21:30 منتشر خواهد شد. این نسخه از صورتجلسه یک ریسک واقعی به شمار می‌رود، زیرا بازار با احتمال ۹۲ درصد، کاهش نرخ بهره در ماه دسامبر را قیمت‌گذاری کرده است. این انتظار به طور خاص آسیب‌پذیر به نظر می‌رسد، چرا که برخی از مقامات فدرال رزرو متقاعد نشده‌اند که تورم در مسیر درستی حرکت می‌کند. انتشار صورتجلسه‌ای با لحن انقباضی (Hawkish) می‌تواند برای بازار سهام مشکل‌ساز شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک انگلیس: خطر اصلاح شدید بازارهای مالی افزایش یافته است

کمیته سیاست مالی بانک مرکزی انگلستان هشدار داد که ریسک اصلاح شدید در بازارهای مالی افزایش یافته است. بازارهای سهام، به‌ویژه شرکت‌های فناوری محور با تمرکز بر هوش مصنوعی، در صورت کاهش خوش‌بینی‌ها نسبت به آینده این فناوری، در معرض آسیب‌پذیری بیشتری قرار دارند. ارزش‌گذاری‌های فعلی برخی سهام، به‌ویژه در حوزه فناوری، به سطحی رسیده‌اند که با اوج حباب دات‌کام قابل مقایسه‌اند. همچنین، هرگونه تغییر ناگهانی یا بزرگ در برداشت بازار از استقلال فدرال رزرو آمریکا می‌تواند منجر به باز‌قیمت‌گذاری شدید دارایی‌های دلاری شود. ریسک‌های جهانی همچنان تهدیدی جدی برای اقتصاد بریتانیا محسوب می‌شوند، هرچند خانوارها و کسب‌وکارهای بریتانیایی با وجود افزایش هزینه‌های زندگی و نرخ‌های بالای وام، همچنان مقاوم باقی مانده‌اند. بانک مرکزی انگلستان نرخ بافر سرمایه ضدچرخه‌ای را در سطح ۲ درصد حفظ کرده و اعلام کرده که سیستم بانکی کشور همچنان ظرفیت حمایت از اقتصاد در شرایط رکود را دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار از بحران فرانسه و ژاپن سود برد

دلار آمریکا به روند صعودی خود ادامه می‌دهد، در حالی که تحولات سیاسی در فرانسه و ژاپن بر دو مؤلفه اصلی شاخص دلار یعنی یورو و ین فشار وارد کرده‌اند. ضرب‌الاجل امروز برای تشکیل دولت جدید در فرانسه خطراتی را برای یورو به همراه دارد، اما به نظر می‌رسد رشد اخیر دلار بیش از حد بوده و صورت‌جلسه امروز فدرال رزرو با گرایش‌های انبساطی می‌تواند اصلاحی در این روند ایجاد کند. در سوی دیگر، بانک مرکزی نیوزیلند با کاهش ۵۰ نقطه پایه نرخ بهره، بازار را غافلگیر کرد. دلار امریکا: روایت داخلی آمریکا رشد شدید دلار را توجیه نمی‌کند عملکرد قوی دلار از ابتدای هفته عمدتاً ناشی از تحولات منفی سیاسی در فرانسه و ژاپن بوده است. این دو ارز ۷۱٪ وزن شاخص دلار را تشکیل می‌دهند که اکنون در بالاترین سطح خود از اوایل ماه اوت قرار دارد. تعطیلی دولت آمریکا که همچنان بدون نشانه‌ای از حل باقی مانده، به‌تنهایی عامل مثبتی برای دلار نیست اما در مقایسه با بحران‌های سیاسی فرانسه و ژاپن، «شر کمتر» محسوب می‌شود. این وضعیت همچنین با متوقف کردن گمانه‌زنی‌ها درباره ضعف بازار کار، به نفع دلار عمل کرده است. برنده بزرگ فعلاً طلاست که به سطح تاریخی ۴۰۰۰ دلار در هر اونس رسیده و استراتژیست‌های کالایی ما (تیم تحلیل ING) فضای بیشتری برای رشد آن می‌بینند. صورت‌جلسه امروز فدرال رزرو از نشست سپتامبر می‌تواند قدرت روند صعودی دلار را به چالش بکشد. برداشت عمومی پس از کاهش نرخ بهره توسط فدرال رزرو این بود که بیانیه و نمودار نقطه‌ای (دات پلات) گرایش انبساطی دارند، اما کنفرانس مطبوعاتی جروم پاول لایه‌ای از احتیاط را اضافه کرد و برخلاف انتظارها، مسیر مشخصی برای کاهش‌های متوالی ترسیم نکرد. صورت‌جلسه امروز نشان خواهد داد که اجماع درون کمیته بازار آزاد درباره نرخ‌ها، اشتغال و تورم چگونه است. یکی از منابع بالقوه فشار نزولی بر دلار، هرگونه حمایت از کاهش ۵۰ نقطه پایه است. تنها استیون میران به آن رأی داده بود و پاول گفته بود «هیچ حمایت گسترده‌ای» برای چنین اقدامی وجود ندارد — اما آیا اعضای دیگری نیز به‌طور علنی درباره آن صحبت کرده‌اند؟ با بررسی قیمت‌گذاری ضمنی نرخ بهره در بازار OIS، برداشت ما این است که بازار هنوز در پیش‌بینی کاهش‌ها بیش از حد محتاط است. اکنون ۴۵ نقطه پایه کاهش برای دسامبر قیمت‌گذاری شده، اما فراتر از آن، قیمت‌گذاری محافظه‌کارانه است — تنها ۶۷ نقطه پایه تا پایان سه‌ماهه اول ۲۰۲۶. در همین محدوده است که احتمال بازتسعیر انبساطی و ضعف دلار وجود دارد. علاوه بر صورت‌جلسه فدرال رزرو، تمرکز زیادی بر اخبار مربوط به تعطیلی دولت آمریکا باقی خواهد ماند. با توجه به اینکه دلار از این موضوع آسیب چندانی ندیده، معتقدیم هرگونه نشانه‌ای از گفت‌وگوهای سازنده میان احزاب تنها حمایت محدود و کوتاه‌مدتی برای دلار ایجاد خواهد کرد. یورو: تمرکز امروز بر فرانسه است نخست‌وزیر مستعفی فرانسه از سوی رئیس‌جمهور مکرون مأمور شده تا آخرین تلاش خود را برای متحد کردن پارلمان به‌شدت دوقطبی‌شده و تشکیل دولتی که بتواند مسائل فوری بودجه‌ای را حل کند، انجام دهد. ضرب‌الاجل این تلاش‌ها برای امشب تعیین شده است. در صورت شکست مذاکرات، انتخابات زودهنگام پارلمانی به سناریوی پایه تبدیل خواهد شد و همچنین احتمال استعفای مکرون افزایش می‌یابد — هرچند این احتمال بسیار کمتر است. بازارهای شرط‌بندی احتمال برگزاری انتخابات تا پایان هفته آینده را ۶۰ تا ۶۵ درصد و احتمال پایان ریاست‌جمهوری مکرون تا پایان سال را تنها ۱۵ درصد برآورد کرده‌اند. اگر انتخابات زودهنگام اعلام شود، ممکن است شاهد افت ۰.۲ تا ۰.۵ درصدی EURUSD باشیم، زیرا این امر به معنای تأخیر در تصمیمات بودجه‌ای و فشار بیشتر بر اوراق قرضه دولتی فرانسه (OATs) خواهد بود. حتی اگر امروز دولت جدیدی تشکیل شود، به‌دلیل شکنندگی توافقات سیاسی، احتمالاً تأثیر مثبتی قابل‌توجهی بر یورو نخواهد داشت. اما با توجه به دیدگاه ما مبنی بر اینکه صورت‌جلسه امروز فدرال رزرو می‌تواند فشار نزولی بر دلار وارد کند و رشد اخیر دلار بیش از حد بوده، معتقدیم بازگشت EURUSD به سطح ۱.۱۷۰ محتمل‌تر از افت به ۱.۱۵۰ در روزهای آینده است. دلار نیوزیلند: RBNZ پس از کاهش ۵۰ نقطه پایه احتمالاً دوباره نرخ را کاهش می‌دهد بانک مرکزی نیوزیلند امروز با کاهش ۵۰ نقطه پایه نرخ بهره بازار را غافلگیر کرد. راهنمایی‌های بعدی نیز گرایش انبساطی داشتند و نشان دادند که بانک مرکزی آماده کاهش‌های بیشتر است — که منجر به افت ۱٪ در NZDUSD شد. ما از این تصمیم شگفت‌زده شدیم؛ زیرا تصور می‌کردیم نبود داده‌های تورمی سه‌ماهه سوم باعث احتیاط بیشتر در کاهش نرخ‌ها شود. اما به نظر می‌رسد بانک مرکزی نیوزیلند (RBNZ) تمرکز خود را به‌طور کامل بر حمایت از فعالیت اقتصادی گذاشته و افت بزرگ‌تر از انتظار تولید ناخالص داخلی در سه‌ماهه دوم برای اعمال این کاهش بزرگ کافی بوده است. اکنون انتظار داریم در ماه نوامبر نرخ بهره ۲۵ نقطه پایه دیگر کاهش یابد و به ۲.۲۵٪ برسد و احتمال خوبی برای کاهش بعدی به ۲.۰٪ در اوایل ۲۰۲۶ وجود دارد. معتقدیم NZDUSD با توجه به دیدگاه نزولی ما نسبت به دلار آمریکا در این فصل، هنوز فضای بازیابی دارد، اما در برابر ارزهای دیگر — به‌ویژه AUD — ممکن است همچنان عقب‌مانده ظاهر شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وال‌استریت ژورنال: نگرانی مالی آمریکا بازار را دو قطبی کرد

طبق گزارش وال‌استریت ژورنال، موجی از سرمایه‌گذاری به سمت دارایی‌های غیر دلاری مانند طلا، بیت‌کوین و سایر گزینه‌ها در حال حرکت است؛ روندی که معامله‌گران آن را «معامله کاهش ارزش دلار» یا Debasement Trade نامیده‌اند. این روند نه به‌دلیل بحران مالی، بلکه ناشی از نگرانی‌ها درباره کسری بودجه آمریکا، بدهی‌های فزاینده و بی‌ثباتی در سیاست‌گذاری است. طلا به رکورد تاریخی رسیده و برای اولین بار قیمت آن از ۴۰۰۰ دلار در هر اونس عبور کرده است. این جهش پس از آن رخ داد که جروم پاول، رئیس فدرال رزرو، در ماه اوت اعلام کرد که کاهش نرخ بهره در راه است، با وجود تورم بالا و بازار کار قوی. رالی امسال که تاکنون ۵۲٪ رشد داشته، در فضایی غیر بحرانی و همزمان با خوش‌بینی نسبت به رشد سهام‌های مرتبط با هوش مصنوعی و وعده‌های ترامپ برای کاهش مالیات‌ها شکل گرفته است. این خرید همزمان طلا و دارایی‌های پرریسک نشان‌دهنده دو قطبی شدن بازار است: گروهی به رونق بلندمدت امیدوارند و گروهی دیگر در حال پوشش ریسک‌های تورمی و مالی هستند. جو دیویس، اقتصاددان ارشد شرکت ونگارد، این وضعیت را «طناب‌کشی» میان سرمایه‌گذاران توصیف کرده است؛ بین کسانی که به رشد سهام‌های هوش مصنوعی چشم دوخته‌اند و کسانی که نگران پیامدهای ساختاری کسری بودجه آمریکا هستند. به گفته تحلیلگران، هجوم به دارایی‌های غیر دلاری نشانه‌ای از بی‌اعتمادی فزاینده به بنیان‌های سیستم ارزی جهانی است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دستمزد واقعی در ژاپن برای هشتمین ماه متوالی کاهش یافت

بر اساس داده‌های دولتی، دستمزد واقعی (تعدیل‌شده با تورم) در ژاپن در ماه اوت ۲۰۲۵ نسبت به سال گذشته ۱.۴٪ کاهش یافته است که شدیدترین افت در سه ماه اخیر محسوب می‌شود. این کاهش پس از افت اصلاح‌شده ۰.۲٪ در ماه ژوئیه رخ داده و عمدتاً ناشی از افزایش مداوم قیمت‌ها و افت ۱۰.۵٪ در پرداخت‌های ویژه مانند پاداش‌ها بوده است؛ زیرا برخی شرکت‌ها نتوانستند سطح پرداخت‌های تابستانی سال گذشته را حفظ کنند. در مقابل، دستمزد اسمی ۱.۵٪ افزایش یافته و به میانگین ¥300,517 (معادل ۱,۹۹۴ دلار) رسیده است که کندترین رشد در سه ماه اخیر است. حقوق پایه ۲٪ رشد داشته و پرداخت اضافه‌کاری که شاخصی از فعالیت اقتصادی محسوب می‌شود، ۱.۳٪ افزایش یافته که نسبت به رشد ۳٪ در ماه ژوئیه کاهش یافته است. نرخ تورم مصرف‌کننده که برای محاسبه دستمزد واقعی استفاده می‌شود، در ماه اوت ۳.۱٪ بوده که پایین‌ترین سطح در ۱۰ ماه اخیر است، اما همچنان قدرت خرید خانوارها را کاهش داده است. با وجود این شرایط، بانک مرکزی ژاپن معتقد است که رشد دستمزدها در سال آینده ادامه خواهد داشت، هرچند داده‌های ضعیف‌تر و تأثیرات نامشخص تعرفه‌های آمریکا چشم‌انداز افزایش نرخ بهره را پیچیده کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاشکاری: هنوز برای قضاوت درباره‌ی ماندگاری تورم ناشی از تعرفه‌ها زود است

«نیل کاشکاری»، رئیس فدرال رزرو مینیاپولیس، در سخنرانی تازه‌ی خود اعلام کرد که هنوز برای قضاوت درباره‌ی ماندگاری تورم ناشی از تعرفه‌ها بسیار زود است. او گفت: داده‌های اخیر نشانه‌هایی از وضعیت رکود تورمی را در اقتصاد آمریکا نشان می‌دهد، وضعیتی که ترکیبی از رشد کند و تورم بالا را توصیف می‌کند. کاشکاری یادآور شد که در تاریخ ۱۹ سپتامبر، او دو کاهش نرخ بهره به میزان یک‌چهارم درصدی دیگر تا پایان سال را مناسب دانسته بود و از کاهش اخیر نیز حمایت کرده است. به گفته‌ی او، ریسک افزایش سریع بیکاری ایجاب می‌کند که فدرال رزرو پیش‌دستانه عمل کند. دیدگاه کاشکاری درباره نرخ خنثی و مسیر سیاست پولی او تصریح کرد که نرخ خنثی در آمریکا احتمالاً به حدود ۳.۱٪ افزایش یافته است، و این یعنی سیاست پولی کنونی آن‌قدرها هم انقباضی نیست که پیش‌تر تصور می‌شد. کاشکاری تأکید کرد: اگر بازار کار سریع‌تر از انتظار تضعیف شود، فدرال رزرو می‌تواند فرآیند کاهش نرخ‌ها را تسریع کند. اما اگر اشتغال پایدار بماند یا تورم دوباره افزایش یابد، سیاست فعلی باید در همان سطح حفظ شود. او همچنین احتمال افزایش دوباره نرخ بهره در صورت لزوم را منتفی ندانست، هرچند افزود که تأثیر تعرفه‌ها بعید است تورم را بیش از ۳ درصد بالا ببرد. «نیل کاشکاری» در ادامه سخنان خود درباره تأثیر فناوری هوش مصنوعی بر بازار کار گفت: در ماه‌های اخیر اظهارات بزرگی درباره جایگزینی انسان با هوش مصنوعی مطرح شده، اما هنوز شواهدی از وقوع گسترده‌ی این پدیده دیده نمی‌شود. او افزود: «ماهیت شغل‌ها بدون تردید در حال تغییر است، زیرا ابزارهای مبتنی بر AI در حال ورود به فرآیندهای کاری هستند، اما این به معنای حذف نیروی انسانی نیست.» کاشکاری تأکید کرد که همچنان نسبت به آینده‌ی بازار کار خوش‌بین است و گفت: «من نسبت به نیروی کار دیدگاهی صعودی دارم؛ کارگران هنوز نقشی بسیار مهم در اقتصاد دارند و اهمیت آن‌ها از بین نرفته است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران: نیازی به تغییر هدف تورمی فدرال رزرو وجود ندارد

«فیلیپ میران» در ادامه اظهارات خود تأکید کرد که بانک مرکزی نیازی به بازنگری در هدف تورمی ۲ درصدی خود ندارد. او در پاسخ به پرسشی درباره تأثیر سیاست‌های تجاری و تعرفه‌ها بر تورم گفت: تعرفه‌ها در حال حاضر محرک قابل‌توجهی برای تورم نیستند، و بر اساس پیش‌بینی‌های فعلی فدرال رزرو، افزایش تورم ناشی از تعرفه‌ها چندان چشمگیر نخواهد بود. با این حال، میران هشدار داد که احتمال اثرگذاری تورمی تعرفه‌ها در آینده وجود دارد، هرچند هنوز شواهد ملموسی از آن مشاهده نشده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بوستیک: هوش مصنوعی در حال ایجاد تحول است و می‌تواند چالش‌برانگیز باشد

«رافائل بوستیک»، رئیس فدرال رزرو آتلانتا، در سخنرانی خود در دانشگاه «فیسک» در شهر نشویل، به نقش فزاینده هوش مصنوعی در اقتصاد اشاره کرد و گفت: هوش مصنوعی در حال برهم‌زدن ساختارهای سنتی اقتصاد است و می‌تواند چالش‌های قابل‌توجهی ایجاد کند. فدرال رزرو آتلانتا در حال بررسی راه‌هایی برای آموزش و بازآموزی نیروی کار است که ممکن است به‌دلیل تحولات ناشی از AI شغل خود را از دست بدهند. بوستیک تأکید کرد که به‌دلیل این تغییرات ساختاری عمیق، انجام وظایف سیاست‌گذاری پولی امروز دشوارتر از هر زمان دیگری است. او افزود: «تمام این نوسانات و دگرگونی‌ها باعث شده‌اند مردم و کسب‌وکارها با احتیاط بیشتری تصمیم‌گیری کنند.» به گفته خبرنگار حاضر، اظهارات بوستیک بیشتر جنبه آموزشی داشت و برای دانشجویان دانشگاه فیسک ارائه شد، نه به‌عنوان بخشی از پیام سیاست پولی فدرال رزرو. او افزود: هیچ‌کس در حال حاضر انتظار وقوع فاجعه اقتصادی را ندارد، اما باید توجه داشت که تحولات گسترده و فناوری‌های جدید می‌توانند در برخی موارد به ایجاد رکود یا تثبیت ناهنجاری‌ها در اقتصاد منجر شوند. به گفته او، در حال حاضر فعالیت‌های احتیاطی در میان خانوارها و کسب‌وکارها به‌طور محسوس افزایش یافته است، چراکه بسیاری ترجیح می‌دهند پیش از سرمایه‌گذاری یا تصمیمات بزرگ اقتصادی، منتظر روشن‌تر شدن چشم‌اندازها بمانند. بوستیک در ادامه اضافه کرد: افزایش رفتارهای احتیاطی در اقتصاد نشانه‌ای از فشار و نگرانی میان خانوارهاست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هزینه بالای بهره، فروشندگان دلار را عقب می‌نشاند

بازارهای فارکس همچنان نسبتاً آرام باقی مانده‌اند؛ زیرا دولت آمریکا همچنان در وضعیت تعطیلی قرار دارد و تعطیلات «هفته طلایی» چین ادامه دارد. با این حال، مهم‌ترین خبر از ژاپن می‌آید؛ جایی که انتخاب سانائه تاکایچی باعث شده انتظارات بازار از میزان انقباض سیاست پولی بانک مرکزی ژاپن حدود ۶ نقطه پایه کاهش یابد و در نتیجه، ین تضعیف شود. ما احتمالاً باید پیش‌بینی خود از نرخ  USDJPY را بالا ببریم اما شرایط فعلی به هیچ‌وجه قابل مقایسه با داستان «آبه‌نومیکس» سال ۲۰۱۳ نیست. دلار آمریکا: موقعیتی گران برای فروش شاخص دلار آمریکا در این هفته اندکی رشد کرده است – عمدتاً به دلیل ضعف ین ژاپن که سهمی حدود ۱۴ درصد در این شاخص دارد. در عین حال، فروش دلار آمریکا در حال حاضر موقعیتی پرهزینه است، زیرا نرخ بهره یک‌هفته‌ای آن به ۴٫۱۵ درصد سالانه می‌رسد. اگر داده‌های مهم اقتصادی از آمریکا منتشر نشود، دلیل چندانی برای نگه داشتن – چه رسد به افزودن – موقعیت‌های فروش دلار وجود ندارد. جالب است که داده‌های منتشرشده از سوی صندوق بین‌المللی پول در پایان هفته گذشته، دیدگاه‌هایی را که می‌گفتند بانک‌های مرکزی در ماه‌های آوریل و مه فروشندگان عمده دلار بوده‌اند، تضعیف کرد. طبق داده‌های COFER، با تعدیل نسبت به نوسانات نرخ ارز، سهم دلار در ذخایر ارزی بانک‌های مرکزی در سه‌ماهه دوم ۲۰۲۵ تقریباً ثابت مانده و در حدود ۵۷ درصد بوده است. در نتیجه، منطقی‌تر آن است که بگوییم بخش خصوصی در سه‌ماهه دوم دلار فروخته است؛ زیرا نسبت پوشش ریسک خود را در برابر سرمایه‌گذاری‌هایشان در آمریکا افزایش داده‌اند. ((به زبان ساده: سرمایه‌گذاران خصوصی (مثل شرکت‌ها، صندوق‌ها یا افراد) که در دارایی‌های دلاری در آمریکا سرمایه‌گذاری کرده‌اند، برای محافظت از خود در برابر نوسانات نرخ ارز، از ابزارهای مالی مثل قراردادهای آتی یا اختیار معامله استفاده کرده‌اند تا ریسک کاهش ارزش دلار را پوشش دهند.)) ما (تیم تحلیل ING) انتظار داریم این نسبت‌های پوشش ریسک باز هم افزایش یابد و با کاهش نرخ بهره فدرال رزرو به میزان ۱۰۰ نقطه پایه دیگر در نه ماه آینده، دلار در مسیر تضعیف قرار گیرد. در خصوص داده‌های امروز، مشخص نیست که آیا آمار تجاری ماه اوت آمریکا منتشر خواهد شد یا نه؛ انتظار می‌رود که کسری تجاری کاهش یابد. در مورد تعطیلی دولت، پیش‌بینی‌ها اندکی کاهش یافته و احتمال اینکه این تعطیلی به طولانی‌ترین تعطیلی تاریخ (بیش از ۳۵ روز) تبدیل شود، به حدود ۲۲ درصد رسیده است. با این حال، امروز چند تن از مقامات فدرال رزرو سخنرانی خواهند داشت: بوستیک، بومن و میرن که حدود ساعت ۱۶:۰۰ تا ۱۶:۳۰ به وقت اروپای مرکزی (CET) صحبت خواهند کرد. ما بعید می‌دانیم که سخنان آن‌ها بتواند انتظارات بازار را درباره دو نوبت کاهش نرخ بهره دیگر در سال جاری تغییر دهد. به طور کلی، انتظار می‌رود شاخص دلار در محدوده فعلی نوسان کند اما با توجه به تحولات در ژاپن و فرانسه، اندکی تمایل صعودی داشته باشد. یورو: سیاست فرانسه عامل فشار است همکاران من (تیم تحلیل ING) در مقاله‌ای جداگانه دیدگاه خود را درباره وضعیت سیاسی فرانسه توضیح داده‌اند. تازه‌ترین گزارش‌ها حاکی از آن است که امانوئل مکرون، رئیس‌جمهور فرانسه، تا چهارشنبه شب به نخست‌وزیر مستعفی، سباستین لکورنو فرصت داده تا در پارلمان متفرق کشور، برای یافتن نخست‌وزیر جدیدی تلاش کند. اگر لکورنو شکست بخورد، مشخص نیست چه اتفاقی می‌افتد؛ گزینه‌های محتمل شامل انتصاب یک دولت تکنوکرات یا برگزاری انتخابات زودهنگام است. در حال حاضر، بازارهای شرط‌بندی حدود ۵۷ درصد احتمال می‌دهند که تا پایان ماه جاری انتخابات زودهنگام برگزار شود. با این حال، همان‌طور که تیم ما اشاره کرده، مشخص نیست که برگزاری انتخابات زودهنگام بتواند بن‌بست سیاسی را حل کند. در هفته‌ها و ماه‌های آینده، معامله‌گران بازار فارکس احتمالاً نگاهی دقیق به اسپرد بازدهی اوراق فرانسه و آلمان (OAT:Bund spread) خواهند داشت. عبور این اختلاف از ۹۰ نقطه پایه می‌تواند زنگ خطر را به صدا درآورد و منجر به تضعیف مستقل یورو شود. جفت‌ارز EURUSD در سطح ۱٫۱۶۵۰ حمایت یافته است، اما در نبود اخبار تازه از آمریکا، به نظر می‌رسد ریسک نزولی در حال افزایش باشد. ین ژاپن: تضعیف بله، اما نه مانند ۲۰۱۳ اصطلاحاً «تجارت تاکایچی» موجب شیب‌دارتر شدن منحنی بازده، رشد بازار سهام و تضعیف ین شده است. فرض بر این است که دولت جدید به رهبری سانائه تاکایچی از همه ابزارهای خود برای تحریک رشد اقتصادی استفاده کند. این سیاست‌ها احتمالاً شامل پایان دادن یا حتی معکوس کردن سیاست انقباضی بانک مرکزی ژاپن و اجرای محرک‌های مالی گسترده خواهد بود. برخی شباهت‌هایی با دوران شینزو آبه (۲۰۱۳–۲۰۲۰) مطرح شده است؛ دوره‌ای که در آن بانک مرکزی ژاپن ترازنامه خود را از ۳۰٪ به ۱۰۰٪ تولید ناخالص داخلی افزایش داد و ین با معیار وزنی تجاری حدود ۲۵٪ تضعیف شد. اما تفاوت بزرگ بین سال ۲۰۱۳ و امروز نرخ تورم است. در سال ۲۰۱۳، ژاپن با دوره‌ای از تورم منفی  روبه‌رو بود و هاروهیکو کورودا، رئیس وقت بانک مرکزی، سیاست هدف‌گذاری ۲٪ تورم را پایه‌گذاری کرد. اما امروز، تورم ژاپن بالاتر از ۲٪ است و این موضوع به یکی از نگرانی‌های اصلی رأی‌دهندگان تبدیل شده است. رئیس فعلی بانک مرکزی، کازوئو اوئدا، که سه سال دیگر از دوره‌اش باقی مانده، در حال حاضر در مسیر افزایش نرخ بهره و کوچک کردن ترازنامه بانک مرکزی قرار دارد. به همین دلیل، بعید است که نرخ USDJPY اکنون به سمت ۱۶۰ حرکت کند. در کوتاه‌مدت، تمرکز بازار بر میزان فشاری خواهد بود که بر بانک مرکزی ژاپن وارد می‌شود. در حال حاضر، بازارها تنها ۲۰٪ احتمال افزایش نرخ بهره در نشست ۳۰ اکتبر را قیمت‌گذاری کرده‌اند. تأخیر در این افزایش نرخ تا سال آینده یا دیرتر می‌تواند بیشتر بر ین فشار وارد کند. اما اگر پیش‌بینی ما درباره تضعیف دلار تا نوامبر و دسامبر درست باشد، جفت‌ارز USDJPY ممکن است سال را در محدوده نزدیک به ۱۴۵ و نه ۱۵۵ به پایان برساند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی بانک سوسیته ژنرال: بانک ژاپن در دسامبر نرخ را افزایش می‌دهد

بانک سوسیته ژنرال پیش‌بینی خود درباره زمان افزایش نرخ بهره بانک مرکزی ژاپن را از اکتبر به دسامبر تغییر داده است. این بازنگری پس از پیروزی سانائه تاکایچی در انتخابات رهبری حزب حاکم ژاپن (LDP) انجام شده است؛ شخصیتی با گرایش مالی انبساطی که به گفته این بانک، می‌تواند مسیر سیاست پولی را تحت تأثیر قرار دهد. اگرچه تاکایچی پیشنهاد کاهش مالیات بر مصرف را کنار گذاشته اما رویکرد کلی او در سیاست مالی بسیار انبساطی‌تر از دولت قبلی (ایشیبا) خواهد بود. در همین حال، فشارهای فزاینده بر ارز ین ژاپن ممکن است به‌طور غیرمستقیم به تقویت احتمال افزایش نرخ بهره کمک کند. سوسیته ژنرال همچنین اشاره کرده که در ماه اکتبر، احتمال مخالفت سه سیاست‌گذار با تأخیر در افزایش نرخ وجود دارد اما در تصویر بزرگ‌تر، تورم و رشد دستمزدها در ژاپن در نهایت افزایش نرخ را توجیه خواهند کرد—هرچند ریسک‌های اقتصادی آمریکا و فضای جهانی محتاطانه ممکن است بانک مرکزی ژاپن را همچنان در حالت انتظار نگه دارد. در نتیجه، سناریوی پایه این بانک اکنون افزایش نرخ در دسامبر است، اما احتمال تأخیر بیشتر تا ژانویه نیز منتفی نیست.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اوئدا، رئيس بانک مرکزی ژاپن، سخنرانی چهارشنبه را لغو کرد

رئیس بانک مرکزی ژاپن، کازوئو اوئدا، سخنرانی روز چهارشنبه خود را لغو کرده است و کل رویداد نیز لغو شده است. اوئدا قرار بود در رویداد Paris Europlace که با همکاری سفارت فرانسه در ژاپن و بانک مرکزی فرانسه در تاریخ ۸ اکتبر در محل اقامت سفیر فرانسه در توکیو برگزار می‌شد، سخنرانی کند. در این نشست، قرار بود فرانسوا ویلروی دو گالو، رئیس بانک مرکزی فرانسه، و کازوئو اوئدا سخنرانی کنند و به پرسش‌های خبرنگاران پاسخ دهند. این رویداد همچنین میزبان نمایندگانی از نهادهای مالی فرانسه و ژاپن، از جمله یوریکو کویکه، فرماندار توکیو بود. پس از این نشست، قرار بود جلسه‌ای میان Paris Europlace و FinCity.Tokyo برای تقویت همکاری‌های مالی بین دو مرکز برگزار شود. اما اکنون کل رویداد لغو شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دویچه بانک هشدار داد که ضعف ین ادامه دارد

بانک دویچه اعلام کرد که با روی کار آمدن نخست‌وزیر جدید ژاپن، سانائه تاکایچی و اجرای سیاست‌های مالی انبساطی، افزایش نرخ بهره توسط بانک مرکزی ژاپن تا ژانویه ۲۰۲۶ به تعویق خواهد افتاد. به گفته کن کویاما، اقتصاددان ارشد دویچه بانک در ژاپن، برنامه‌های رشد‌محور تاکایچی که شامل هزینه‌کرد سنگین دولت است، اقتصاد را وارد فاز «فشار بالا» می‌کند. این سیاست‌ها در شرایطی اجرا می‌شوند که ژاپن با کمبود مزمن نیروی کار، تورم پایدار و ضعف ین مواجه است—عواملی که می‌توانند پایداری محرک‌های مالی را به چالش بکشند. بر اساس پیش‌بینی دویچه بانک: اولین افزایش نرخ بهره در ژانویه ۲۰۲۶ انجام خواهد شد. افزایش‌های بعدی در ژوئیه ۲۰۲۶ و ژانویه ۲۰۲۷ اتفاق می‌افتند. نرخ بهره نهایی به ۱.۲۵٪ خواهد رسید. این تغییر چشم‌انداز باعث بازنگری شدید در انتظارات بازار شده است: پیش از آخر هفته، احتمال افزایش نرخ در اکتبر ۵۸٪ بود، اما اکنون به ۲۳٪ کاهش یافته است. دویچه بانک همچنین هشدار داد که ترکیب سیاست مالی انبساطی و تأخیر در انقباض پولی می‌تواند ضعف ین را تا اوایل ۲۰۲۶ تشدید کند، حتی اگر تورم بالاتر از هدف باقی بماند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اشمید، عضو فدرال رزرو: تورم هنوز نگران‌کننده است

جف اشمید، رئیس فدرال رزرو کانزاس‌سیتی، در مجموعه‌ای از اظهارات اقتصادی گفت: سیاست پولی فعلی کمی محدودکننده است اما به‌درستی تنظیم شده است. تورم همچنان بالاست و افزایش قیمت‌ها در حال گسترش به بخش‌های مختلف اقتصاد است. فدرال رزرو باید اعتبار خود در کنترل تورم را حفظ کند، در حالی که اهداف دیگر را نیز متوازن نگه دارد. بازار کار در حال خنک شدن است اما همچنان سالم باقی مانده است. افزایش تقاضا می‌تواند ریسک جهش شدید قیمت‌ها را افزایش دهد. فدرال رزرو شاخص‌های جایگزین بازار کار و قیمت‌ها را به‌دقت رصد می‌کند. انتظار می‌رود تعرفه‌ها تأثیر محدودی بر تورم داشته باشند. در حوزه رمزارز و فناوری، اشمید گفت: استیبل‌کوین‌ها ممکن است تفاوت زیادی با ونمو نداشته باشند، جز اینکه عملکردشان تقویت‌شده و بلاک‌چینی است. هوش مصنوعی می‌تواند اعتماد عمومی به داده‌های دولتی را افزایش دهد. در حوزه مالی و پولی: خرید اوراق MBS توسط فدرال رزرو احتمالاً نرخ وام مسکن را بین ۶۰ تا ۸۰ نقطه پایه کاهش داده است. ترازنامه فدرال رزرو تا پایان سال احتمالاً به حدود ۶ تریلیون دلار خواهد رسید. اشمید اعتماد خود را به دلار آمریکا به‌عنوان ارز ذخیره جهانی تأیید کرد. او خواستار حرکت به‌سوی چارچوبی با ذخایر بانکی «ساده‌تر» شد. اشمید گفت که دولت ترامپ در تلاش است خدمات عمومی را به حداکثر برساند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جهش تاریخی طلا تا آستانه ۴۰۰۰ دلار؛ آیا سهام معدنی جا مانده‌اند؟

قیمت طلا امروز با افزایش بیش از ۷۰ دلار به محدوده ۳۹۵۶ دلار در هر اونس رسید و بار دیگر رکورد تازه‌ای را در بازارهای جهانی ثبت کرد. صعود فلز زرد که طی شش هفته گذشته از ۳۳۵۰ دلار آغاز شده، اکنون تنها یک گام تا سطح نمادین ۴۰۰۰ دلار فاصله دارد؛ سطحی که می‌تواند آزمونی برای تداوم روند صعودی و نقطه‌ای برای برداشت سود میان معامله‌گران کوتاه‌مدت باشد. این جهش چشمگیر در شرایطی رخ داده که عوامل فاندامنتال آن مدت‌هاست فراهم شده بود؛ از کسری بودجه فزاینده دولت آمریکا و هزینه‌های مالی انبساطی گرفته تا تضعیف نظم اقتصادی جهانی و کاهش اعتماد به دلار. اما جرقه نهایی این موج، مجموعه‌ای از تحولات سیاسی و اقتصادی اخیر در واشنگتن بود: نخست، بازنگری گسترده در داده‌های اشتغال آمریکا (NFP) که انتظارات برای سیاست‌های پولی نرم‌تر فدرال رزرو را تقویت کرد؛ و دوم، اقدامات غیرمنتظره دونالد ترامپ شامل برکناری رئیس اداره آمار نیروی کار و تلاش برای حذف یکی از اعضای هیئت‌مدیره فدرال رزرو. بازار این تحولات را چنین تفسیر کرده است: سیاست‌گذاران آمریکا قصد دارند اقتصاد را هم از مسیر مالی و هم پولی با حرارت بالا پیش ببرند. در کنار انزواگرایی فزاینده و اظهارات غیرقابل‌پیش‌بینی درباره نقش جهانی واشنگتن، تمایل بانک‌های مرکزی و سرمایه‌گذاران جهانی برای نگهداری دارایی‌های دلاری کاهش یافته و تقاضا برای طلا بار دیگر جهش کرده است. با وجود این رشد خیره‌کننده، پرسش مهم در میان سرمایه‌گذاران این است که آیا سهام شرکت‌های استخراج طلا همچنان جذابیت قیمتی دارند یا خیر. بررسی‌ها نشان می‌دهد که حتی در این سطح از قیمت طلا، سهام معدنی‌ها چندان ارزان نیستند. بر اساس برآورد جریان نقدی آزاد (FCF) برای سال ۲۰۲۶ و در قیمت‌های فعلی بازار، بازدهی نقدی آزاد شرکت‌های بزرگ به شرح زیر است: Agnico Eagle Mines (AEM): 6.1% Barrick Gold (B): 8.1% Kinross Gold (KGC): 8.6% Newmont (NEM): 7.0% حتی در میان تولیدکنندگان متوسط و کوچک نیز یافتن بازدهی‌های دو‌رقمی دشوار است، هرچند برخی از آن‌ها هنوز در مراحل توسعه پروژه‌های جدید قرار دارند. نسبت‌های ارزش‌گذاری مانند EV/EBITDA و P/NAV نیز بهبود یافته، اما همچنان از محدودیت‌های ساختاری و حساسیت بالا نسبت به نوسانات قیمت طلا رنج می‌برند. در مجموع، صنعت استخراج طلا با ترازنامه‌ای سالم و بدهی اندک وارد این چرخه صعودی شده است، اما به دلیل محدودیت سرمایه‌گذاری در سال‌های گذشته، ظرفیت رشد ارگانیک آن محدود به نظر می‌رسد. در چنین شرایطی، احتمال آغاز موج تازه‌ای از ادغام و تملک (M&A) در میان شرکت‌های معدنی بالا است. یکی از گزینه‌های مطرح، Lundin Gold است که با دارایی‌های ارزشمند خود در اکوادور عملکرد درخشانی داشته؛ هرچند سهام آن نیز طی ماه‌های اخیر جهش قابل توجهی را تجربه کرده است. در نهایت، در فضای کنونی بازار شاید فرصت‌های آسان و کم‌ریسک چندانی در بخش معدنی‌ها باقی نمانده باشد، اما اگر مسیر طلا به سوی ۵۰۰۰ دلار هموار شود، همین ارزش‌گذاری‌های امروز می‌تواند در آینده بسیار جذاب جلوه کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در برابر اخبار منفی مقاومت نشان داد

پیشرفت بسیار اندکی در جهت پایان دادن به تعطیلی دولت آمریکا حاصل شده است. این موضوع به معنای تأخیر بیشتر در انتشار داده‌های اقتصادی و تمرکز شدیدتر بازارها بر سایر رویدادهای مهم این هفته از جمله صورت‌جلسه نشست فدرال رزرو و سخنرانی‌های متعدد از سوی مقامات بانک‌های مرکزی کشورهای گروه ۱۰ (G10) خواهد بود. ما انتظار نوسان شدید در دلار آمریکا را نداریم و با وجود تحولات سیاسی، افزایش بیشتر نرخ USDJPY را پیش‌بینی نمی‌کنیم. دلار آمریکا: مقاوم، اما همچنان با ریسک نزولی اخبار آخر هفته نشان می‌دهد که پیشرفت چندانی در پایان تعطیلی دولت آمریکا حاصل نشده و این به معنای تأخیر بیشتر در انتشار داده‌های رسمی دولتی است. احتمالاً این هفته نیز در بازار فارکس هفته‌ای غیرعادی خواهد بود؛ چرا که توقف در انتشار داده‌ها باعث تمرکز بیش‌ازحد بر اخبار کلان اقتصادی دیگر می‌شود. قیمت‌گذاری بازار برای نشست دسامبر فدرال رزرو همچنان نزدیک به کاهش ۵۰ نقطه پایه است (۴۶ نقطه پایه در صبح امروز)، که با میانگین نمودار نقطه‌ای (دات پلات) هم‌خوانی دارد. مهم‌ترین رویداد تأثیرگذار بر بازار، انتشار صورت‌جلسه نشست سپتامبر فدرال رزرو در روز چهارشنبه خواهد بود. آنچه در این صورت‌جلسه جست‌وجو خواهیم کرد، شواهدی از هم‌سویی اعضای کمیته بازار آزاد با دیدگاه محتاطانه جروم پاول درباره کاهش بیشتر نرخ بهره است. ریسک‌ها کمی به سمت سیاست‌های انبساطی متمایل هستند و بنابراین ممکن است واکنش منفی نسبت به دلار در پی داشته باشند. به‌طور کلی، هرچه تعطیلی دولت آمریکا بیشتر ادامه یابد، فشار بر دلار افزایش خواهد یافت. با این حال، باید اذعان کرد که دلار تاکنون مقاومت قابل‌توجهی نشان داده و این تأیید می‌کند که بازارها سطح تحمل خود را نسبت به اخبار منفی آمریکا بالا برده‌اند و برای فروش گسترده دلار، به شوک‌های شدیدتری نیاز دارند. بنابراین، انتظار نمی‌رود که دلار در روزهای آینده نوسانات خاصی از خود نشان دهد، هرچند ریسک‌های نزولی همچنان پابرجا هستند. در عوض، روایت‌های داخلی می‌توانند محرک ارزهای گروه ۱۰ (G10) دیگر باشند، همان‌طور که امروز در ژاپن شاهد آن هستیم. ژاپن: انتخاب تاکایچی و واکنش بازار انتخاب سانائه تاکایچی به‌عنوان نخست‌وزیر جدید ژاپن پس از رأی‌گیری درون‌حزبی، تمرکز بازار را به‌سمت سیاست‌های تورمی و انبساطی در ژاپن سوق داده است—که منجر به تضعیف ین، شیب‌دار شدن منحنی بازده اوراق قرضه دولتی ژاپن (JGB) و افزایش ۵ درصدی شاخص نیکی شده است. این انتخاب تا حدی غافلگیرکننده بود و افت ۲ درصدی ین در برابر دلار آمریکا گواهی بر همین شوک بازار است. با این حال، ما فضای زیادی برای رشد بیشتر USDJPY پیش‌بینی نمی‌کنیم. تضعیف شدید ین می‌تواند نگرانی‌هایی درباره هزینه‌های زندگی در ژاپن ایجاد کند؛ همچنین افزایش نرخ USDJPY ممکن است باعث تنش با واشنگتن شود. در صورت ادامه تعطیلی دولت آمریکا، ممکن است ین دوباره به‌عنوان ارز امن ترجیح داده شود. سناریوی پایه ما این است که عبور USDJPY از سطح 150.0 موقتی است و نه آغاز یک روند صعودی پایدار. تقویم بانک‌های مرکزی G10 در این هفته این هفته با سخنرانی‌های متعدد از سوی مقامات بانک‌های مرکزی G10 همراه خواهد بود. جروم پاول روز پنج‌شنبه در رویداد بانک‌های محلی فدرال رزرو سخنرانی افتتاحیه خواهد داشت و سایر اعضای FOMC از جمله میشل بومن نیز صحبت خواهند کرد. امروز، رؤسای بانک مرکزی اروپا و بانک انگلستان سخنرانی خواهند داشت، فردا بانک نروژ و روز جمعه بانک مرکزی استرالیا. همچنین در طول هفته، سایر مقامات فدرال رزرو نیز سخنرانی خواهند کرد. در روز چهارشنبه، بانک مرکزی نیوزیلند تصمیم سیاستی خود را اعلام خواهد کرد و ما انتظار کاهش ۲۵ نقطه پایه نرخ بهره را داریم. یورو: نوسان محدود ادامه دارد جفت‌ارز EURUSD نتوانسته محرک قوی برای شکست صعودی بالای سطح 1.180 پیدا کند، با وجود انباشت اخبار منفی از آمریکا. همان‌طور که گفته شد، فشار فروش دلار به سطح بالاتری رسیده و یورو نیز فاقد روایت داخلی قوی برای رشد است. احتمالاً این جفت‌ارز در روزهای آینده در محدوده 1.168 تا 1.176 نوسان کند، هرچند تعادل ریسک‌ها به‌سمت صعودی متمایل است، به‌دلیل تعطیلی دولت آمریکا و احتمال انتشار صورت‌جلسه انبساطی از سوی فدرال رزرو. انتظار نمی‌رود این هفته داده‌های مهمی از منطقه یورو منتشر شود. سخنرانی‌های مقامات بانک مرکزی اروپا بیشتر مورد توجه قرار خواهند گرفت، از جمله سخنرانی امروز کریستین لاگارد. با این حال، آمارهای تورمی اخیر نشان داده‌اند که بانک مرکزی اروپا فعلاً از وضعیت نرخ بهره رضایت دارد، بنابراین انتظار نمی‌رود راهنمایی جدیدی درباره سیاست پولی ارائه شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیروزی تاکایچی در انتخابات حزب LDP ژاپن باعث افت شدید ین شد

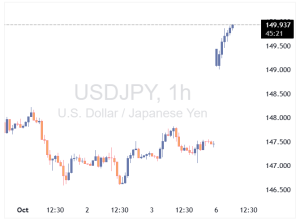
بازار فارکس در ساعات اولیه صبح امروز شاهد افزایش گپ قیمتی USDJPY تا حدود ۱۴۹.۹۳ بود؛ این حرکت تحت تأثیر تحولات سیاسی ژاپن و پیروزی سانائه تاکایچی در انتخابات رهبری حزب حاکم (LDP) رخ داد. ین ژاپن به‌عنوان بازنده اصلی بازار ظاهر شد و در شرایط نقدینگی محدود آسیایی، شاهد افت قابل توجهی بودیم. تاکایچی اعلام کرده که توافق فعلی دولت با بانک مرکزی ژاپن باید با دقت مورد بررسی قرار گیرد. قیمت USDJPY تا سطح ۱۴۹.۶۰ نیز پیش رفت و سایر جفت‌ارزهای مرتبط با ین نیز جهش داشتند. برای فعالان بازار سهام، افت شدید ین می‌تواند سهام ژاپنی را برای سرمایه‌گذاران خارجی ارزان‌تر کند و به‌عنوان یک نیروی محرک عمل کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاکایچی، رئيس جدید حزب LDP ژاپن: دولت باید مسئول سیاست‌های مالی و پولی باشد

رئیس حزب حاکم لیبرال دموکرات ژاپن (LDP)، خانم سانائه تاکایچی، اعلام کرد که قصد دارد محتوای توافق فعلی میان دولت و بانک مرکزی ژاپن را با دقت بررسی کند تا مشخص شود آیا این چارچوب همچنان مناسب‌ترین گزینه برای سیاست‌گذاری اقتصادی کشور است یا خیر. او تأکید کرد که دولت و بانک مرکزی باید در سیاست‌های اقتصادی هماهنگ عمل کنند و افزود که مسئولیت سیاست‌های مالی و پولی بر عهده دولت است. تاکایچی همچنین گفت که هیچ برنامه‌ای برای نقض توافق سرمایه‌گذاری با ایالات متحده وجود ندارد و این توافق دوجانبه محترم شمرده خواهد شد. وی تصریح کرد که هنوز برای ابراز خوش‌بینی نسبت به اقتصاد ژاپن زود است و باید تا رسیدن به رشد اقتصادی مبتنی بر تقاضا، ارتباط نزدیک با بانک مرکزی حفظ شود. در حوزه سیاست داخلی، تاکایچی اعلام کرد که: طرح‌هایی برای حذف مالیات اضافی بر بنزین و کاهش هزینه سوخت دیزل در جلسه آینده پارلمان ارائه خواهد شد. احتمال کاهش مالیات بر مصرف را رد نمی‌کند. بررسی اعتبار مالیاتی قابل بازگشت برای خانوارهای کم‌درآمد و متوسط در دستور کار قرار دارد. نیاز فوری به حمایت از شرکت‌های کوچک و متوسط برای رشد دستمزدها وجود دارد. بخش کشاورزی، مراقبت‌های پزشکی و پرستاری نیازمند کمک فوری هستند. افزایش یارانه به دولت‌های محلی یکی از گزینه‌های سیاستی است. بازدید از معبد یاسوکونی نباید به موضوعی دیپلماتیک تبدیل شود. در مورد ائتلاف احتمالی با احزاب مخالف اظهار نظر نکرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران، عضو فدرال رزرو: سیاست پولی امسال بسیار انقباضی‌تر شده است

به گفته میران، عضو فدرال رزرو، سیاست پولی در سال جاری بسیار انقباضی‌تر شده است. او ابراز امیدواری کرد که داده‌های لازم تا زمان نشست ماه اکتبر کمیته بازار آزاد فدرال (FOMC) در دسترس باشد. میران معتقد است که دیدگاهش در مورد نرخ بهره خنثی با سایر اعضای فدرال رزرو همسو است و اقتصاد به دلیل سیاست‌هایی که اقتصاد طرف عرضه را تقویت می‌کنند، قوی است. وی افزود که فدرال رزرو فضای زیادی برای کاهش نرخ‌های بهره دارد و رسیدن به نرخ صفر فاصله زیادی دارد و با توجه به تغییرات زیاد از سال گذشته، سیاست پولی باید این تحولات را منعکس کند. او همچنین تأکید کرد که اهداف تورمی ترامپ از کار فدرال رزرو جدا است و انتظار دارد با تغییرات در حوزه مهاجرت، هزینه‌های مسکن کاهش یابد. میران در پایان اظهار داشت که لری سامرز امسال تقریباً در مورد همه چیز اشتباه کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لوگان، رئیس فدرال رزرو کلیولند، نسبت به طولانی‌تر شدن اثرات تعرفه‌ها هشدار داد

بر اساس اظهارات رئیس فدرال رزرو کلیولند، سیاست پولی احتمالاً تنها اندکی انقباضی است و این نهاد نسبت به ریسک‌های بازار کار آگاه است. او افزود حتی پس از محو شدن اثرات تعرفه‌ها، ریسک‌های افزایشی برای قیمت کالاها وجود دارد. وی همچنین نگرانی خود را در مورد تورم خدمات غیرمسکن ابراز کرد که در سطح بالا باقی مانده و در همانجا متوقف شده است. ✍️لوگان دیروز اظهار داشت که تورم روند صعودی داشته و بازار کار به تدریج در حال کند شدن است. او موضع سخت‌گیرانه‌ای (hawkish) را در پیش گرفته است، به این معنا که تمایل بیشتری به افزایش نرخ‌های بهره یا ثابت نگه داشتن آنها دارد؛ امری که موجب تقویت دلار آمریکا خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جفرسون اعلام کرد که هر دو بخش مأموریت فدرال رزرو تحت فشار قرار گرفته‌اند

فیلیپ جفرسون، از اعضای فدرال رزرو، اعلام کرد که هر دو بخش مأموریت دوگانه این نهاد تحت فشار قرار گرفته‌اند، زیرا تورم بالاتر از هدف است و ریسک‌های نزولی برای اشتغال رو به افزایش است. به گفته او، روندهای موجود در داده‌ها از تضعیف بازار کار حکایت دارد و کاهش خالص مهاجرت عاملی مهم در جلوگیری از رشد بیشتر بیکاری بوده است. جفرسون همچنین با اشاره به اینکه تعرفه‌ها به تورم بالاتر در برخی کالاها دامن زده‌اند، پیش‌بینی کرد که روند کاهش تورم از سال آینده از سر گرفته خواهد شد. او افزود که کاهش اخیر نرخ بهره، سیاست پولی را با حفظ رویکردی متعادل، به وضعیت خنثی نزدیک‌تر کرده است. ✍️این موضع، قطعاً انبساطی‌تر از سخنان اخیر لوگان است. بازار، تسهیل پولی به میزان ۱۰۴ واحد پایه (bps) را در ۱۲ ماه آینده در قیمت‌ها لحاظ کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاگارد: در جایگاه مناسبی قرار داریم

کریستین لاگارد، رئیس بانک مرکزی اروپا، در گفت‌وگویی با تلویزیون فنلاند تأکید کرد که سیاست‌های پولی منطقه یورو در نقطه مطلوبی قرار دارد و نیازی به تغییر سریع در نرخ‌های بهره دیده نمی‌شود. او تصریح کرد: در جایگاه خوبی هستیم و باید مطمئن شویم که در همین جایگاه باقی بمانیم. هیچ مسیر از پیش تعیین‌شده‌ای وجود ندارد. تا همین حالا اقدامات زیادی انجام داده‌ایم. انتظار حرکت چشمگیر رو به بالا یا پایین در نرخ تورم را نداریم. لاگارد همچنین به تاب‌آوری بیشتر از حد انتظار اقتصاد منطقه یورو اشاره کرد و گفت که شرایط کلی نسبت به پیش‌بینی‌های اولیه بهتر بوده است. از منظر بازار، این اظهارات چندان غافلگیرکننده نبود؛ چراکه در حال حاضر تنها حدود ۳۵ درصد احتمال یک کاهش نرخ بهره تا اواسط ۲۰۲۶ در قیمت‌ها لحاظ شده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

میران: هدف رسیدن سریع‌تر به نرخ خنثی است

تمایلی به استفاده فعال از ترازنامه فدرال رزرو ندارم. موضع خود در قبال نرخ‌ها را «افراطی» نمی‌دانم؛ تنها می‌خواهم سریع‌تر به سطح نرخ خنثی (Neutral Rate) برسیم. اگر سیاست‌ها از تعادل خارج شوند، باید به‌سرعت تعدیل شوند. برآوردهای نرخ بهره برای سال‌های ۲۰۲۶ و ۲۰۲۷ تفاوت چندانی با سایر اعضای FOMC ندارد. هنوز در نقطه‌ای قرار نداریم که نرخ‌ها برای مدت طولانی بیش از حد انقباضی باشند. او تأکید کرد: «ترامپ هیچ‌گاه از من نخواسته اقدام سیاستی مشخصی انجام دهم.» همچنین افزود تاکنون هیچ مصاحبه‌ای برای ریاست فدرال رزرو نداشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر