TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

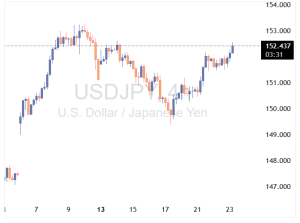
بازار ین را با آغاز دولت تاکایچی فروخت

جفت ارز USDJPY امروز به بالاترین سطح در هشت روز گذشته رسید؛ زیرا روند فروش ین با آغاز به‌کار نخست‌وزیر جدید ژاپن، سانائه تاکایچی، از سر گرفته شده است. افت ارزش ین از زمان انتخاب او توسط حزب LDP در ۶ اکتبر آغاز شد اما پس از دشواری‌های اولیه در تشکیل دولت و فضای عمومی ریسک‌گریز، این روند موقتاً متوقف شد. اکنون با تثبیت فضای ریسک و تشکیل دولت توسط تاکایچی، تمرکز بازار بر اولویت‌های اقتصادی اوست؛ از جمله افزایش هزینه‌های مالی و جلوگیری از افزایش نرخ بهره توسط بانک مرکزی ژاپن. در حال حاضر، بازار در حال حرکت به سمت آزمایش سقف قیمتی ماه اکتبر است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مائدا، عضو سابق بانک ژاپن: بازار نرخ‌های بانک ژاپن را کمتر از واقعیت قیمت‌گذاری کرده است

مائدا، مدیر اجرایی سابق بانک مرکزی ژاپن، معتقد است که قیمت‌گذاری بازار در مورد سیاست‌های پولی بانک مرکزی ژاپن بیش از حد داویش و غیرهاوکیش است. او پیش‌بینی می‌کند که بانک ژاپن احتمالاً در ماه دسامبر یا ژانویه نرخ بهره را افزایش خواهد داد؛ این در حالی است که بازار احتمال افزایش نرخ در دسامبر را ۴۵٪ و در ژانویه ۷۳٪ برآورد کرده است. مايدا همچنین انتظار دارد که نرخ بهره تا تابستان ۲۰۲۶ به ۱٪ برسد. در حال حاضر، اوج منحنی نرخ بهره بانک ژاپن برای جولای آینده در سطح ۰.۹۱٪ قرار دارد. بازار در تلاش است تا ارزیابی کند که نخست‌وزیر جدید، تاکایچی، تا چه حد در جهت حفظ نرخ‌های پایین بر بانک ژاپن فشار خواهد آورد؛ در حالی که از نظر سیاسی، او نسبت به نگرانی‌ها درباره تورم بالا آسیب‌پذیر است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جلسه بعدی فد: زمان برگزاری در اکتبر و آنچه انتظار می‌رود

جلسه بعدی کمیته سیاست‌گذاری فدرال رزرو برای روزهای ۲۸ و ۲۹ اکتبر برنامه‌ریزی شده است. انتظار گسترده‌ای وجود دارد که فد نرخ وجوه فدرال را یک چهارم درصد کاهش دهد و به محدوده ۳.۷۵٪ تا ۴٪ برساند. مقامات فد در حال کاهش نرخ‌ها هستند؛ زیرا نگران نشانه‌های ضعف در بازار کار بوده و می‌خواهند هزینه‌های استقراض را برای تشویق استخدام کاهش دهند. کمیته سیاست‌گذاری فدرال رزرو جلسه بعدی خود را در ۲۸ و ۲۹ اکتبر برگزار می‌کند و انتظار گسترده‌ای وجود دارد که سیاست‌گذاران نرخ بهره کلیدی بانک مرکزی را کاهش دهند تا هزینه‌های استقراض را پایین آورده و از فروپاشی بازار کار متزلزل جلوگیری کنند. آنچه از جلسه اکتبر انتظار می‌رود سرمایه‌گذاران انتظار دارند کمیته بازار آزاد فدرال (FOMC) نرخ وجوه فدرال را یک چهارم درصد کاهش دهد و به محدوده ۳.۷۵٪ تا ۴٪ برساند، بر اساس ابزار FedWatch گروه CME که تغییرات نرخ را بر اساس داده‌های معاملات آتی وجوه فدرال پیش‌بینی می‌کند. این پایین‌ترین سطح برای نرخ وجوه فدرال از دسامبر ۲۰۲۲ خواهد بود. فد نرخ کلیدی را در سپتامبر برای اولین بار از دسامبر ۲۰۲۴ کاهش داد. روز سه‌شنبه، بازارهای مالی احتمال ۹۷ درصدی برای کاهش یک چهارم درصدی را بر اساس ابزار FedWatch قیمت‌گذاری کردند. اقتصاددانان دویچه بانک به رهبری امی یانگ، کاهش اکتبر را در تفسیری در روز سه‌شنبه "قطعی" خواندند. مقامات فد گفته‌اند که نرخ‌های بهره را برای تقویت اقتصاد و جلوگیری از افزایش ناگهانی بیکاری کاهش می‌دهند. رشد شغلی تقریباً در تابستان متوقف شد؛ زیرا تعرفه‌ها قیمت‌ها را بالا برده و بودجه مصرف‌کنندگان را تحت فشار قرار دادند. آنچه فد رصد می‌کند فد توسط کنگره مأمور شده است با مأموریت دوگانه حفظ تورم پایین و اشتغال بالا با استفاده از نرخ وجوه فدرال، که نرخ بهره‌ای است که بانک‌ها برای قرض گرفتن پول از یکدیگر می‌پردازند. نرخ وجوه فدرال بر هزینه‌های استقراض وام‌های کوتاه‌مدت مانند کارت‌های اعتباری و وام‌های خودرو تأثیر می‌گذارد و به طور غیرمستقیم بر وام‌های بلندمدت‌تر مانند وام‌های مسکن ۳۰ ساله تأثیر می‌گذارد. وقتی تورم بالاست، فد نرخ را افزایش می‌دهد تا از استقراض جلوگیری کرده و اقتصاد را خنک کند، اجازه دهد عرضه و تقاضا مجدداً متعادل شوند. وقتی بازار کار ضعیف می‌شود، فد نرخ‌های بهره را کاهش می‌دهد تا کسب‌وکار را تشویق کرده و به استخدام رونق دهد. در حال حاضر، اقتصاد با وضعیت نادری مواجه است که تورم و بازار کار همزمان بدتر می‌شوند و این معمایی برای فد ایجاد می‌کند که اول کدام مشکل را حل کند. مقامات در مورد رویکردی که باید اتخاذ کنند نظر متفاوتی دارند. برخی از کاهش‌های بیشتر نرخ در ماه‌های آینده حمایت کرده‌اند، در حالی که دیگران تورم را تهدید بزرگ‌تری می‌دانند و می‌خواهند نرخ‌ها را برای مدت طولانی‌تری بالا نگه دارند. وضعیت اشتغال چگونه است؟ گزارش‌های اخیر نشان می‌دهند که بازار کار در حال کند شدن است. کشور در واقع در ژوئن مشاغل را از دست داد، اولین ماه زیان در بیش از چهار سال، و تنها ۲۲٬۰۰۰ شغل در آگوست اضافه کرد. در همین حال، افراد بیشتری برای بیمه بیکاری درخواست می‌دهند و افراد بیشتری برای مدت طولانی‌تری بیکار می‌مانند. گزارش رسمی ماهانه بعدی حقوق و دستمزد از اداره آمار کار، که سپتامبر را پوشش می‌دهد، می‌تواند روشنایی بیشتری بر این موضوع بیندازد. این گزارش قرار بود ۳ اکتبر منتشر شود اما به دلیل تعطیلی دولت به تأخیر افتاده است. وضعیت تورم چگونه است؟ معیار ترجیحی فد برای تورم، مخارج مصرف شخصی "هسته" (به استثنای غذا و انرژی)، در آگوست طی ۱۲ ماه ۲.۹٪ افزایش یافت، بر اساس اداره تحلیل اقتصادی. این رقم فد را در مسیر کاهش نرخ قرار می‌دهد. قرار است فد یک گزارش مهم دیگر تورم، در مورد شاخص قیمت مصرف‌کننده سپتامبر، را در ۲۴ اکتبر، درست قبل از جلسه ببیند. تورم در ماه‌های اخیر شتاب گرفته و از هدف فد برای نرخ سالانه ۲٪ دورتر شده است. اکثر مقامات فد، به استثنای قابل توجه استفان میران منصوب شده توسط ترامپ، گفته‌اند که تعرفه‌های ترامپ قیمت‌های مصرف‌کننده را بالا می‌برند و مسئول بیشتر افزایش تورم هستند. چه اتفاقات دیگری در حال رخ دادن است؟ دولت از ۱ اکتبر به دلیل بن‌بست بر سر سیاست بهداشت و درمان تعطیل شده است و این همه انواع داده‌های اقتصادی فدرال را به تأخیر انداخته است. آژانس‌های آماری ممکن است گزارش‌ها را پس از بازگشایی دولت منتشر کنند، اما با ادامه بن‌بست، فد کورکورانه پرواز می‌کند. آیا دیوان عالی به ترامپ کمک می‌کند تا فد را تصاحب کند؟ سؤال مهمی که امسال بر فد سایه انداخته این است که آیا لیزا کوک، عضو هیئت مدیره فدرال رزرو، در کمیته رأی‌دهی ۱۲ نفره باقی خواهد ماند. رئیس‌جمهور دونالد ترامپ تلاش کرده است کوک را با استناد به اتهامات اثبات نشده کلاهبرداری رهنی برکنار کند و نامزد خود را به جای او منصوب کند در حالی که فد را تحت فشار قرار می‌دهد تا نرخ‌های بهره را به طور چشمگیری کاهش دهد. کوک برای توقف اخراج خود شکایت کرد و پرونده تا دیوان عالی رفته است که دستور داده او حداقل تا زمانی که دادگاه در ژانویه استدلال‌های شفاهی را بشنود، مجاز به ماندن در شغل خود باشد. کوک توسط رئیس‌جمهور سابق جو بایدن برای یک دوره ۱۴ ساله به عنوان رهبر فد منصوب شده بود. برکناری کوک می‌تواند نقطه عطف مهمی در تلاش‌های ترامپ برای بازسازی فد باشد که یک آژانس مستقل خارج از کنترل مستقیم کاخ سفید است. آنچه مقامات فد می‌گویند در سخنرانی‌های اخیر، سیاست‌گذاران فد خطرات مأموریت دوگانه خود را برجسته کرده‌اند و چندین نفر از رویکردی محتاطانه برای کاهش نرخ در ماه‌های آینده حمایت کرده‌اند. مقامات فد در حال حاضر در دوره "سکوت" هستند که در آن از بحث در مورد سیاست پولی اجتناب می‌کنند، اما افکار خود را قبل از شروع این تعلیق در این هفته اعلام کرده‌اند. آلبرتو موسالم، رئیس فد سنت لوئیس در رویدادی در هفته گذشته گفت: "من می‌توانم از مسیری با کاهش اضافی در نرخ سیاست حمایت کنم اگر خطرات بیشتری برای بازار کار ظاهر شود، مشروط بر اینکه خطر تداوم تورم بالاتر از هدف مهار شود و مشروط بر اینکه انتظارات تورمی لنگر انداخته باقی بماند." "مهم است که ما از رویکرد متعادل پیروی کنیم؛ اینکه با احتیاط قدم برداریم." کریستوفر والر، عضو هیئت مدیره فدرال رزرو، گفت که اگر رشد اقتصادی همچنان پیش برود، کاهش نرخ‌های بهره را با سرعت کمتری از آنچه که در آخرین پیش‌بینی‌های اقتصادی خود در جلسه سپتامبر فد پیش‌بینی کرده بود، در نظر خواهد گرفت. والر در رویدادی در هفته گذشته، بر اساس سخنان آماده شده گفت: "آنچه می‌خواهم از آن اجتناب کنم، احیای مجدد فشارهای تورمی با حرکت بیش از حد سریع و هدر دادن پیشرفت قابل توجهی است که در مهار تورم داشته‌ایم." استفان میران، جدیدترین منصوب ترامپ در هیئت مدیره فدرال رزرو، تنها مدافع فد برای کاهش‌های شدید نرخ باقی ماند. در مصاحبه‌ای در تلویزیون بلومبرگ ماه گذشته، میران گفت سیاست‌های اقتصادی ترامپ به کاهش تورم کمک خواهد کرد، به ویژه سرکوب مهاجرت او که میران گفت تقاضا برای مسکن را کاهش داده و متعاقباً تورم اجاره را کاهش خواهد داد. چگونه فدرال رزرو کار می‌کند کمیته بازار آزاد فدرال (FOMC) نهادی است که نرخ وجوه فدرال را برای سیستم فدرال رزرو، بانک مرکزی ایالات متحده، تعیین می‌کند. این کمیته هشت جلسه منظم برنامه‌ریزی شده در سال برگزار می‌کند که برای عموم باز نیست. استفاده فد از نرخ‌های بهره برای تأثیرگذاری بر اقتصاد سیاست پولی نامیده می‌شود. FOMC از ۱۲ عضو رأی‌دهنده تشکیل شده است: هفت عضو هیئت مدیره، رئیس بانک فدرال رزرو نیویورک و چهار رئیس بانک منطقه‌ای دیگر که دوره‌های یک ساله چرخشی خدمت می‌کنند. در هر جلسه FOMC، اعضای کمیته در مورد شرایط اقتصادی و مالی بحث کرده و تصمیم می‌گیرند که آیا و چقدر نرخ وجوه فدرال را تغییر دهند. FOMC بیانیه عمومی در مورد تصمیم خود در ساعت ۲ بعد از ظهر چهارشنبه هنگام پایان جلسه صادر می‌کند. رئیس فد، که در حال حاضر جروم پاول است، معمولاً پس از آن کنفرانس مطبوعاتی برای توضیح تصمیم برگزار می‌کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وال‌استریت ژورنال: فدرال رزرو پیش از تعطیلی دولت، دسترسی خود به داده‌های اشتغال خصوصی را از دست داد

به‌گزارش وال‌استریت ژورنال به نقل از نیک تیمیراوس، مقام‌های فدرال رزرو ایالات متحده پیش از آغاز تعطیلی دولت، دسترسی خود به داده‌های اشتغال بخش خصوصی شرکت ADP را از دست داده‌اند. این اتفاق در حالی رخ داد که بانک مرکزی هم‌اکنون به دلیل تعطیلی دولت، قادر به دریافت بسیاری از آمارهای رسمی اقتصادی نیست. بر اساس گزارش، تغییر در دسترسی به داده‌های ADP اندکی پس از آن صورت گرفت که «کریستوفر والر»، عضو هیئت‌مدیره فدرال رزرو، در یکی از سخنرانی‌های اخیر خود به داده‌های این شرکت در پاورقی اشاره کرده بود. تحلیل‌گران می‌گویند این محدودیت اطلاعاتی، کار فدرال رزرو را برای ارزیابی وضعیت واقعی بازار کار و مسیر آتی سیاست پولی دشوارتر می‌کند؛ به‌ویژه در شرایطی که انتشار شاخص‌های رسمی اشتغال به دلیل تعطیلی دولت متوقف شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انتظار می‌رود داده‌های تورم آمریکا تأثیر زیادی بر دلار نداشته باشند

آنتجه پرِفکه از کامرزبانک اعلام کرد که گزارش تورم آمریکا در روز جمعه احتمالاً تغییر قابل‌توجهی در ارزش دلار ایجاد نخواهد کرد. اگرچه این گزارش ممکن است اثر تعرفه‌ها را نشان دهد، فدرال رزرو آنها را موقتی می‌داند و با توجه به تضعیف بازار کار، هنوز انتظار می‌رود در ۲۹ اکتبر نرخ بهره را کاهش دهد. شاخص دلار آمریکا با افزایش ۰.۱ درصدی به ۹۹.۰۱۷ رسید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا فشار فروش طلا می‌تواند نشانه‌ای از بحران نقدینگی باشد؟

یک مشاور سابق فدرال رزرو روز سه‌شنبه هشدار جدی صادر کرد و گفت که یک «بحران نقدینگی» سیستماتیک هم‌اکنون در حال وقوع است. او تأکید کرد که این وضعیت باعث خواهد شد بانک مرکزی مبارزه با تورم را متوقف کند، نه به دلیل پیروزی، بلکه به این دلیل که خود سیستم مالی در حال فروپاشی است. این هشدار در شرایطی مطرح می‌شود که بازارها دچار تناقض آشکار هستند. روز سه‌شنبه، شاخص صنعتی داو جونز بیش از ۲۰۰ واحد افزایش یافت که ناشی از گزارش درآمدزایی قوی شرکت‌هایی مانند جنرال موتورز و کوکاکولا بود و شاخص S&P 500 را تا نزدیکی بالاترین رکورد تاریخ خود پیش برد. این خوش‌بینی در تضاد آشکار با فشارهای موجود در بازارهای اوراق و کامودیتی قرار دارد. دنِیل دی‌مارتینو بوت، که از سال ۲۰۰۶ تا ۲۰۱۵ به‌عنوان مشاور ریچارد فیشر، رئیس سابق فدرال رزرو دالاس فعالیت می‌کرد، می‌گوید این تفاوت و تناقض در بازارها پایدار نیست. بوت که اکنون مدیرعامل شرکت مشاوره اقتصاد کلان QI Research است، نقدی مستمر بر سیاست‌های فدرال رزرو داشته و معتقد است اقدامات بانک مرکزی آسیب‌پذیری‌های عمیق و ریشه‌داری در سیستم مالی ایجاد کرده‌اند. بوت در مصاحبه‌ای با Kitco News گفت: «به‌طور واضح به نظر می‌رسد که سیستم با کمبود نقدینگی کافی مواجه شده است و بانک مرکزی مجبور خواهد شد از میدان عمل کنار برود.» ادعای او به سیاست جاری فدرال رزرو در زمینه «سخت گیری کمی» (Quantitative Tightening یا QT) اشاره دارد، برنامه‌ای که با اجازه دادن به سررسید ماهانه تا ۹۵ میلیارد دلار اوراق خزانه و اوراق مبتنی بر رهن برای خارج شدن از ترازنامه بانک مرکزی، نقدینگی را از سیستم مالی حذف می‌کند. تکرار مارس ۲۰۲۰ اظهارات بوت هم‌زمان با یکی از شدیدترین کاهش‌های یک‌روزه طلا در پنج سال اخیر مطرح شد؛ طلا بیش از ۵ درصد کاهش یافت و به حوالی ۴,۱۲۵ دلار به ازای هر اونس رسید، پس از آنکه روز قبل به رکورد بالای ۴,۳۸۰ دلار رسیده بود. او تأکید کرد که این کاهش، رد بنیادی فلز گرانبها نیست، بلکه نشانه‌ای از فروش اجباری ناشی از «هجوم به نقدینگی» در کل بازار است؛ پدیده‌ای که آخرین بار در اختلالات شدید بازار در آغاز همه‌گیری ویروس کرونا مشاهده شد. او اظهار داشت: «فکر می‌کنم همین چیزی است که هم‌اکنون شاهد آن هستیم. به نظرم داریم تکرار آنچه در مارس ۲۰۲۰ دیدیم را تجربه می‌کنیم.» در چنین شرایطی، سرمایه‌گذارانی که با کال مارجین (margin calls) مواجه می‌شوند یا نیاز به نقد کردن سریع پول دارند، اغلب مجبور می‌شوند سودآورترین و نقدشونده‌ترین دارایی‌های خود را بفروشند. (کال مارجین (margin calls) به وضعیتی گفته می‌شود که کارگزار یا بروکر از معامله‌گر می‌خواهد مبلغ بیشتری پول یا وثیقه وارد حساب کند تا حداقل الزامات نگهداری (margin requirement) را حفظ کند.) معمولاً وقتی افراد با کال مارجین مواجه می‌شوند یا نقدینگی محدود می‌شود، تمایل دارند دارایی‌هایی را که سودآور بوده‌اند بفروشند.» او هشدار داد که نوسانات ناشی از این روند، نشانه سالمی برای دارایی نیست و افزود: «هیچ‌وقت نمی‌خواهید طلا مثل یک سهام میم (meme stock) رفتار کند.» نقاط ضعف پنهان در بازار اعتباری هسته اصلی هشدار بوت بر بازارهای اعتباری خصوصی متمرکز است، بخشی که به‌سرعت رشد کرده و بیش از ۱.۷ تریلیون دلار حجم دارد و با نظارت کمتری نسبت به بانک‌های سنتی فعالیت می‌کند. او معتقد است که استانداردهای سست ارزیابی اعتباری در دوران نرخ‌های بهره نزدیک به صفر، خطر قابل توجهی از سرایت بحران به سایر بخش‌ها ایجاد کرده است. تحلیل او نگرانی‌های اخیر رهبران مالی جهان را تأیید می‌کند. صبح سه‌شنبه، اندرو بیلی، رئیس بانک انگلستان، در مجلس شهادت داد و ارتباط مستقیمی بین بحران‌های اخیر در بازار اعتباری خصوصی آمریکا و بحران زیرمجموعه‌های وام مسکن ۲۰۰۷ برقرار کرد. گزارش‌های ثبات مالی هر دو نهاد فدرال رزرو و صندوق بین‌المللی پول (IMF)، رشد سریع این بازار غیرشفاف را به‌عنوان یک ریسک سیستمیک بالقوه برجسته کرده‌اند. اگر ما این فروپاشی‌ها را در بازار اعتباری خصوصی می‌بینیم… این بیشتر نشان‌دهنده این است که بانک‌ها لزوماً بررسی‌های لازم و استانداردهای اعتباری کافی را هنگام جریان آزاد پول رعایت نکرده‌اند.» او با این حرف، هشدار اخیر جیمی دیمون، مدیرعامل جی پی مورگان ، درباره پیدا کردن «سوسک‌ها» در سیستم مالی را تأیید می‌کند؛ اصطلاحی که به وجود نقاط ضعف و آسیب‌پذیری‌های پنهان در سیستم مالی اشاره دارد که در شرایط بحران می‌توانند مشکلات گسترده‌ای ایجاد کنند. او اظهار داشت: «اگر استانداردهای وام‌دهی سست‌تر از حد لازم بوده باشند، همان‌طور که جیمی دیمون اشاره می‌کند، ما با سوسک‌های بیشتری مواجه خواهیم شد.» به گفته او، این ریسک تمام طیف وام‌های مصرفی را در بر می‌گیرد. بر اساس آخرین داده‌های بانک فدرال رزرو نیویورک، بدهی خانوارهای آمریکایی به رکورد ۱۸.۴ تریلیون دلار رسیده است و تاخیر در پرداخت کارت‌های اعتباری و وام‌های خودرو به طور مداوم بالاتر از سطح پیش از همه‌گیری قرار دارد. آخرین نشانه هشدار با وجود اینکه بازار به نظر خوشبین می‌آید، بوت به داده‌های زیرسطحی اشاره کرد که نشان می‌دهند مصرف‌کنندگان تحت فشار هستند. گزارش‌های اخیر Vanguard و Empower نشان می‌دهند که برداشت‌های اضطراری از حساب‌های 401(k) به بالاترین سطح دو سال گذشته رسیده است که بخشی از آن ناشی از ازسرگیری اخیر پرداخت وام‌های دانشجویی است. (حساب 401(k) نوعی طرح بازنشستگی خصوصی در ایالات متحده است که توسط کارفرما برای کارکنان ارائه می‌شود.) او تأکید دارد که اقتصاد واقعی ضعیف‌تر از ارقامی است که تیترها نشان می‌دهند، مانند برآورد ۴ درصدی تولید ناخالص داخلی سه‌ماهه سوم توسط فدرال رزرو آتلانتا (GDPNow). وقتی از او پرسیده شد که چه نشانه قطعی می‌تواند تأیید کند که بحران پنهان اعتباری وارد دید عموم شده است، بوت بازار اوراق قرضه تضمین‌شده با وام (CLO) را مشخص کرد. (بازار اوراق قرضه تضمین‌شده با وام (Collateralized Loan Obligation یا CLO) یکی از بخش‌های مهم و پیچیده نظام مالی است که به تبدیل وام‌های شرکتی پرریسک به اوراق قابل معامله می‌پردازد.) اگر شاهد گسترش اختلاف نرخ در اوراق قرضه تضمین‌شده با وام (CLO spreads) باشم… این به ما نشان می‌دهد که هر آنچه در بازار خصوصی در حال رخ دادن است، به بازار عمومی سرایت کرده است.» او افزود: «این موضوع توجه بازار را جلب خواهد کرد.» اوراق قرضه تضمین‌شده با وام (CLO) ابزارهای مالی پیچیده‌ای هستند که وام‌های اهرمی اعطا شده به شرکت‌ها را بسته‌بندی و به فروش می‌رسانند. تا اکتبر ۲۰۲۵، اختلاف نرخ‌ها (spreads) در رده‌های بالاتر و با بالاترین رتبه اعتباری CLOها نسبتاً محدود باقی مانده است، اما رده‌های پایین‌تر و پرریسک‌تر شروع به نشان دادن نشانه‌های فشار و استرس مالی کرده‌اند. گسترش قابل توجه اختلاف نرخ‌ها در تمام رده‌ها نشان می‌دهد که سرمایه‌گذاران برای نگهداری بدهی‌های شرکتی، پریمیوم بسیار بالاتری طلب می‌کنند، امری که بیانگر افزایش ترس از نکول و از دست رفتن اعتماد گسترده‌تر در بازار است.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار با کاهش نگرانی‌های اعتباری تقویت شد

دلار همچنان مورد تقاضا باقی مانده است؛ زیرا نگرانی‌ها درباره بازار اعتباری آمریکا همچنان در حال کاهش است و افت شدید فلزات گرانبها نیز ممکن است حمایت بیشتری برای آن فراهم کرده باشد. با این حال، ادامه رشد دلار از اینجا به بعد احتمالاً دشوارتر خواهد بود. در همین حال، گزارش شاخص قیمت مصرف‌کننده (CPI) بریتانیا که کمتر از حد انتظار منتشر شد، ریسک‌های نزولی را برای پوند افزایش داده است، چراکه اکنون احتمال کاهش نرخ بهره از سوی بانک مرکزی انگلستان تا پایان سال بیشتر شده است. دلار آمریکا: حفظ قدرت فعلی به این آسانی نیست دلار در این هفته به روند تقویت خود ادامه داده است، چراکه نگرانی‌ها در مورد بازار اعتباری آمریکا به‌نظر می‌رسد به‌طور کامل از بازار فارکس خارج شده باشد. اصلاح بسیار بزرگ قیمت طلا در روز گذشته احتمالاً مقداری از این حمایت را به دلار افزوده است. در گزارش سنتیمنت روز گذشته اشاره کردیم که دلار می‌توانست تا سطوح فعلی به لطف ثبات سنتیمنت در اقتصاد آمریکا تقویت شود، اما ادامه این روند صعودی از اینجا به بعد دشوارتر خواهد بود؛ مگر اینکه بازارها دلیلی برای حذف یکی از سه کاهش نرخ بهره فدرال رزرو که برای ماه مارس پیش‌بینی شده، پیدا کنند. محتمل‌ترین عامل برای چنین بازتسعیر انقباضی در سیاست پولی این هفته، انتشار رقم بالاتر از انتظار شاخص قیمت مصرف کننده در روز جمعه خواهد بود – که البته ما (تیم تحلیل ING) انتظار چنین نتیجه‌ای را نداریم. یکی از عواملی که می‌تواند دوباره شکنندگی دلار را تقویت کند، تنش‌های میان آمریکا و چین است؛ به‌ویژه پس از آنکه ترامپ روز گذشته گفت ممکن است دیدار او با رئیس‌جمهور چین، «شی جین‌پینگ»، که قرار بود هفته آینده برگزار شود، انجام نگیرد. فعلاً این موضوع بیشتر به عنوان نوعی «بازی با آتش سیاسی» (brinkmanship) تلقی می‌شود، اما لحن چین در این مذاکرات تندتر شده و بازارها احتمالاً جانب احتیاط را رعایت نمی‌کنند. لغو دیدار الزاماً به معنای افزایش تعرفه‌ها نیست اما می‌تواند سنتیمنت ریسک را تضعیف کرده و بر دلار فشار وارد کند. یورو: سیگنال‌های متناقض درباره اوکراین جفت‌ارز EURUSD در حال آزمایش سطح حمایتی ۱.۱۶۰ است، اما همان‌طور که در بالا اشاره شد، ما اطمینان زیادی به ادامه رشد دلار از این سطوح نداریم، مگر اینکه داده‌های اقتصادی جدیدی منتشر شود. در همین حال، دیدار ترامپ و پوتین در بوداپست فعلاً لغو شده است، بر اساس گزارش‌ها در حالی که کشورهای اروپایی در حال همکاری با اوکراین برای تدوین یک طرح صلح ۱۲ ماده‌ای هستند. این تحولات، نگاه فوق‌العاده محتاط بازارها نسبت به احتمال آتش‌بس در اوکراین را تأیید می‌کند. ما همچنان بر این باوریم که واکنش معنادار بازار تنها زمانی رخ خواهد داد که پیشرفت واقعی و ملموسی حاصل شود – نه صرفاً گمانه‌زنی. امروز کریستین لاگارد، رئیس بانک مرکزی اروپا، در یک مراسم سخنرانی خواهد کرد اما احتمالاً به سیاست پولی اشاره‌ای نخواهد داشت. به هر حال، بعید است سخنان او از چارچوب بی‌طرفانه و محتاطانه کنونی فاصله بگیرد. پوند: انتشار تورم داویش گزارش تورم بریتانیا برای ماه سپتامبر که امروز صبح منتشر شد، سیگنالی انبساطی برای بانک انگلستان ارسال کرده و بر پوند فشار وارد کرده است. تورم کلی بدون تغییر در سطح ۳.۸٪ باقی مانده (درحالی‌که انتظار ۴.۰٪ بود) و تورم هسته از ۴.۶٪ به ۳.۵٪ کاهش یافته است. شاخص CPI خدمات نیز در سطح ۳.۷۵٪ تثبیت شد، در حالی‌که پیش‌بینی‌ها ۳.۸٪ بود و این رقم ۰.۳ واحد درصد پایین‌تر از آخرین برآورد بانک انگلستان است. اقتصاددان ما (تیم تحلیل ING) در حوزه بریتانیا اشاره می‌کند که بزرگ‌ترین غافلگیری انبساطی از جانب قیمت مواد غذایی بوده است – بخشی که اخیراً نگرانی اصلی بانک انگلستان محسوب می‌شد – چراکه در این ماه کاهش یافته و اکنون ۰.۵ واحد درصد کمتر از پیش‌بینی‌های ماه آگوست بانک مرکزی است. برآورد ما این است که سطح ۳.۸٪ سقف تورم کلی محسوب می‌شود و انتظار داریم این رقم در سه ماه باقیمانده سال در محدوده ۳.۵٪ باقی بماند و از ژانویه شروع به کاهش کند. با این حال، این داده‌ها به‌اندازه‌ای نیستند که کاهش نرخ بهره در نشست ماه نوامبر را دوباره محتمل کنند، اما قطعاً احتمال کاهش نرخ در دسامبر را افزایش می‌دهند. در این زمینه، «بودجه پاییزی» نقش کلیدی خواهد داشت؛ چراکه تعهد سخت‌گیرانه‌تر به انضباط مالی می‌تواند جرقه‌ای برای یک «کاهش کریسمسی» باشد. بازارها در حال حاضر ۱۰ نقطه پایه کاهش نرخ بهره برای دسامبر را در قیمت‌ها لحاظ کرده‌اند، که فضای زیادی برای بازتسعیر انبساطی و تضعیف پوند در هفته‌های آینده باقی می‌گذارد – حتی اگر پیش‌بینی رسمی ما هنوز به‌طور جزئی کاهش نرخ در فوریه را محتمل‌تر بداند. پیش‌بینی ما همچنان بر افزایش جفت‌ارز EURGBP تا پایان سال است، با هدف ۰.۸۸. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وزیر خزانه‌داری جدید ژاپن، کاتایاما: سیاست مالی باید مسئولانه و انبساطی باشد

وزیر خزانه‌داری جدید ژاپن، کاتایاما، اعلام کرد که هدف دولت دستیابی هم‌زمان به رشد اقتصادی و تثبیت مالی است. او تأکید کرد که سیاست مالی باید مسئولانه و در عین حال انبساطی باشد. وی افزود که هنوز برای صحبت درباره اندازه بودجه اضافی امسال زود است، اما این بودجه باید به اندازه‌ای باشد که اهداف اقتصادی را محقق کند. در مورد بانک مرکزی ژاپن، کاتایاما گفت که در حال حاضر اظهار نظری ندارد و نخست‌وزیر نیز معتقد است جزئیات سیاست پولی باید به بانک مرکزی واگذار شود. کاتایاما همچنین تورم ناشی از افزایش هزینه‌ها را عامل اصلی رشد قیمت‌ها دانست و نسبت بدهی خالص به تولید ناخالص داخلی را شاخص کلیدی برای ارزیابی وضعیت مالی کشور معرفی کرد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی رویترز: انتخاب تاکایچی افزایش نرخ بهره را متوقف نمی‌کند

نظرسنجی رویترز: بیشتر اقتصاددانان پیش‌بینی می‌کنند با وجود انتخاب تاکایچی، نرخ بهره بانک مرکزی ژاپن در سه ماهه چهارم به ۰.۷۵٪ افزایش یابد. ۶۰٪ انتظار دارند که بانک مرکزی ژاپن نرخ بهره را در سه‌ماهه چهارم به ۰.۷۵٪ برساند. ۹۶٪ پیش‌بینی می‌کنند که نرخ بهره تا پایان سه‌ماهه اول ۲۰۲۶ در سطح ۰.۷۵٪ یا بالاتر باشد. ۶۷٪ می‌گویند انتخاب نخست وزیر تاکایچی، افزایش نرخ بهره بانک مرکزی ژاپن را به تأخیر نخواهد انداخت. ۶۵٪ نگران تأثیر سیاست‌های او بر سلامت مالی دولت هستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مورگان استنلی پیش‌بینی می‌کند که دلار در مسیر کاهش قرار گیرد

مورگان استنلی انتظار دارد دلار کاهش یابد، زیرا اعتماد به ادامه کاهش نرخ بهره در آمریکا افزایش یافته و رشد اقتصادی این کشور با سایر اقتصادها همسوتر می‌شود. کاهش تقاضای دارایی‌های امن و اقدامات پوشش ریسک سرمایه‌گذاران نیز می‌تواند فشار بیشتری ایجاد کند. این بانک پیش‌بینی کرده است که شاخص دلار (DXY) تا اواسط سال ۲۰۲۶ به ۹۱.۰۰ برسد، در حالی که این شاخص هم‌اکنون با ۰.۳٪ افزایش روی ۹۸.۸۹۳ قرار دارد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

والر، عضو فدرال رزرو: دوران جدیدی برای فدرال رزرو در حوزه پرداخت‌ها آغاز شده است.

عضو هیئت‌مدیره فدرال رزرو، کریستوفر والر، اعلام کرد کارکنان فدرال رزرو در حال بررسی طرحی برای ارائه‌ی «حساب‌های پرداخت» به شرکت‌هایی هستند که در حال حاضر برای انجام تراکنش‌های خود به بانک‌های واسطه متکی‌اند. والر توضیح داد که این حساب‌های پرداخت تنها به بخشی محدود از خدمات فدرال رزرو دسترسی خواهند داشت و روند بررسی و تأیید آنها نیز ساده‌تر خواهد بود. به گفته‌ی او، این حساب‌ها بهره‌ای دریافت نخواهند کرد، امکان برداشت مازاد (overdraft) یا دسترسی به پنجره تنزیل (discount window) نخواهند داشت و ممکن است با محدودیت موجودی (balance cap) نیز روبه‌رو شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

با کاهش نگرانی‌های اعتباری، دلار آمریکا دوباره قدرت گرفت

نگرانی‌ها درباره بازار اعتباری آمریکا از زمان تعطیلات آخر هفته بیش‌تر کاهش یافته است و همین باعث شده تا بازقیمت‌گذاریِ محدودیت‌های پولی در منحنی فدرال (Fed curve) به سمت توجه بیشتر به سیاست‌های انقباضی حرکت کند و از این جهت تقویت دلار را توجیه ‌کند. ممکن است EURUSD طی چند روز آینده تا سطح ۱.۱۶۰ کاهش یابد اما برای ادامه سقوطِ فراتر از آن احتمالا نیاز به انتشار شاخص قیمت مصرف کننده ایالات متحدهی با عددی بالا خواهد بود. از جانب دیگر، نخست‌وزیر جدید ژاپن، سانائه تاکایچی، امروز صبح از سوی پارلمان تأیید شد. دلار آمریکا: نگرانی‌های اعتباری همچنان در حال فروکش کردن است نوسان‌پذیری بازار فارکس در آغاز این هفته کاهش یافته است و بازار سهام آمریکا نیز با تداوم بهبود، بازگشتی را ثبت کرده که ناشی از فروکش‌کردن نگرانی‌ها درباره بازار اعتباری است. گزارش سود و زیان بانک زایونز (Zions Bank) به جز خسارات مرتبط با کلاهبرداری، عملکردی قوی نشان داد، هرچند به هر نشانهٔ دیگری از فشار اعتباری در سیستم توجه زیادی می‌شود. دلار آثار نگرانی‌های بانکیِ هفتهٔ گذشته را کنار گذاشته و در حال حاضر تنها ۰.۷٪ پایین‌تر از قلهٔ ۱۰ اکتبر خود است. با توجه به پیوند محکم بین انتظاراتِ تسهیل فدرال رزرو و احساسات بازار اعتباری در این مرحله، این بازگشت تا حد زیادی توسط بازقیمت‌گذاریِ انقباضی‌تر در منحنی OIS دلار آمریکا حمایت می‌شود؛ به‌طوری‌که نرخ دو‌ساله دیروز ۷ نقطه پایه افزایش یافت. در مورد تنش‌های تجاری آمریکا و چین، تا پیش از دیدار برنامه‌ریزی‌شده‌ی پایان ماه میان ترامپ و شی، اتفاق قابل‌توجهی در جریان نیست. دیروز، آمریکا توافقی با استرالیا امضا کرد تا به ذخایر مواد نادر خاکی آن کشور دسترسی پیدا کند که ممکن است در مذاکرات با پکن مقداری اهرم قوی‌تر به آمریکا بدهد. اما همهٔ این‌ها در حال حاضر نقش ثانویه‌ای برای بازار فارکس دارند و رویکرد عمدتا «صبر و رصد» همراه با خوش‌بینی محتاطانه است که ترامپ بتواند از چین توافقی به‌دست آورد. در سایر بازارها، ین ژاپن این هفته به‌عنوان ارز ضعیف‌تر ظاهر شده است. این موضوع بیشتر به خروج از موقعیت‌های امن مرتبط با ین مربوط می‌شود، زیرا نگرانی‌ها درباره بازار آمریکا کاهش یافته‌اند، و تنها به‌طور جزئی به تحولات سیاسی در ژاپن ارتباط دارد. صبح امروز، سانائه تاکایچی با اختلاف چهار رأی بیشتر از حد نصاب لازم، توسط پارلمان به‌عنوان نخست‌وزیر تأیید شد. این نشان می‌دهد که فعلاً او از حمایت کافی قانون‌گذاران خارج از ائتلاف LDP-ایشین برخوردار است—ائتلافی که دو رأی کمتر از اکثریت پارلمانی دارد. ماهیت دولت اقلیت به این معناست که تاکایچی برای اجرای سیاست‌های مالی تهاجمی با دشواری مواجه خواهد بود. قیمت‌گذاری بازار برای بانک مرکزی ژاپن که افزایش نرخ بهره ۱۵ نقطه پایه تا پایان سال را نشان می‌دهد، بیانگر عدم قطعیت بالا درباره پیامدهای هزینه‌ای و بدهی دولت جدید است. به‌نظر ما، هنوز احتمال افزایش نرخ بهره در ۳۰ اکتبر وجود دارد (۴ نقطه پایه در بازار قیمت‌گذاری شده)، که بخشی از آن به ضعف ین مربوط می‌شود. اگر این اتفاق نیفتد، دسامبر به‌نظر محتمل‌ترین زمان خواهد بود. مگر اینکه بانک مرکزی ژاپن در اکتبر اقدام کند یا دلار آمریکا تحت فشارهای خاص جدیدی قرار گیرد، نرخ USDJPY احتمالاً بالای سطح ۱۵۰.۰ باقی خواهد ماند، زیرا نگرانی‌های مربوط به بدهی و تأمین مالی با نرخ بهره پایین همچنان بر ین فشار وارد می‌کنند. یورو: نگاه‌ها به ۱.۱۶۰ برگشته است جفت ارز EURUSD عملاً کاملاً تحت‌تأثیر احساسات مربوط به اعتبار/سهام آمریکا قرار دارد: در اینجا، تثبیت بیش‌تر می‌تواند EURUSD را تا سطح ۱.۱۶۰ برساند. سطوح پایین‌تر از آن سخت‌تر توجیه می‌شوند مگر اینکه شاخص قیمت مصرف‌کنندهٔ آمریکا روز جمعه داغ‌تر از انتظار بیاید. در همین حال، اسپرد بازده ۱۰سالهٔ OAT-Bund دوباره به حدود ۸۰ نقطه پایه رسید و دیروز صبح سپس به ۷۸ نقطه پایه بازگشت. این نشان‌دهندهٔ تعجب بازارها از کاهش رتبه‌بندیِ خارج از برنامهٔ S&P در روز جمعه است اما همچنین گویای آن است که ثبات سیاسی تاکنون توانسته تا حدی تلخی مسائل بودجه‌ای را برای سرمایه‌گذاران شیرین کند. از منظر بانک مرکزی اروپا، دیروز از دو عضو «هاوکیش» صحبت شنیدیم: اشنابل از اتریش و ناگل از آلمان. دربارهٔ نرخ‌ها چیز جدیدی گفته نشد — همان‌طور که انتظار می‌رفت — اما اشنابل بر اهمیت تقویت نقش بین‌المللی یورو تأکید کرد. کارزارِ جاری «یورو جهانی» از سوی بانک مرکزی اروپا اما تا حد زیادی بستگی به هرگونه پیشرفت در یکپارچگی بازارهای سرمایه‌ای ناشی از مسائل سیاسی دارد و به‌نظر نمی‌رسد در کوتاه‌مدت منجر به تقویت چشمگیر نرخ نقدی شود مگر اینکه بحران اعتماد به دلار رخ دهد. اتفاقا همهٔ اعضای شورای حکام شاید کاملاً با یوروی قوی‌تر راحت نباشند، هرچند اظهار نظر مستقیم دربارهٔ فارکس اخیراً نادر بوده است. یک موضوع نهایی برای یورو در شرایط کمبود داده: گمانه‌زنی دربارهٔ آتش‌بس اوکراین-روسیه، پس از گزارش‌هایی در تعطیلات آخر هفته مبنی بر اینکه ترامپ فشار بیشتری برای پذیرفتن شرایط ارضی روسیه از سوی اوکراین قبل از یک نشست سه‌جانبهٔ احتمالی (ترامپ، پوتین، زلنسکی) در بوداپست در هفته‌های آتی وارد می‌کند. حتی در سناریویی که شرایط صلح برای اوکراین نامطلوب باشد، یورو (و حتی بیشتر، ارزهای اروپایی با بتای بالاتر) می‌توانند در صورت توافق آتش‌بس تقویت قابل‌توجهی دریافت کنند. فعلاً بازارهای فارکس تا حد زیادی داستان اوکراین را کنار گذاشته‌اند و احتمالاً نیاز به پیشرفت ملموس در مذاکرات صلح خواهند داشت تا فعالانه به آن بپردازند. بانک مرکزی کانادا: آمار تورم نباید تصویر کلی را تغییر دهد کانادا امروز آمار تورم ماه سپتامبر را منتشر می‌کند. انتظار می‌رود شاخص کل قیمت مصرف‌کننده (CPI) دوباره به بالای ۲.۰٪ برسد، اما تا زمانی که شاخص‌های هسته تورم (مانند Trim و Median) در حدود ۳.۰٪ باقی بمانند، این موضوع برای بانک مرکزی کانادا اهمیت چندانی نخواهد داشت. در هر صورت، تمرکز اصلی بانک مرکزی کانادا (BoC) بر رشد اقتصادی و ریسک‌های اشتغال ناشی از تعرفه‌ها بوده است، نه تورم. با وجود داده‌های اشتغال قوی‌تر از انتظار در اوایل اکتبر، بازارها برای نشست هفته آینده BoC، کاهش نرخ بهره به میزان ۱۹ نقطه پایه را قیمت‌گذاری کرده‌اند. نظرسنجی چشم‌انداز کسب‌وکار بانک مرکزی برای سه‌ماهه سوم (که دیروز منتشر شد) شواهد بیشتری از فشارهای مداوم ناشی از تعرفه‌های آمریکا ارائه داد—از جمله عدم قطعیت بالا، سرمایه‌گذاری‌های کند و کاهش تمایل به استخدام. بانک مرکزی در زمان کاهش نرخ بهره در سپتامبر، بسیاری از نگرانی‌های کسب‌وکارها را که در این نظرسنجی آمده بود، منعکس کرد. برای اینکه در نشست ۲۹ اکتبر نرخ‌ها را ثابت نگه دارد، باید دلایل قانع‌کننده‌ای از تاب‌آوری اقتصادی یا نگرانی‌های تورمی ارائه دهد. دلار کانادا (CAD) همچنان ضعیف‌ترین ارز در میان ارزهای G10 از نظر ما باقی مانده است. احتمال بالای کاهش نرخ در اکتبر و نبود فضای کافی برای پایان دادن به چرخه انبساط پولی، می‌تواند بازدهی CAD را تضعیف کرده و به دلیل نااطمینانی‌های اقتصادی و تعرفه‌ای، پریمیوم ریسک را حفظ کند. ما همچنان انتظار داریم ضعف دلار آمریکا باعث شود نرخ USDCAD تا زیر سطح ۱.۴۰ و به سطوح سپتامبر بازگردد، اما در مقایسه با سایر ارزها، چشم‌انداز رشد برای CAD محدود است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چالش‌هایی که نخستین نخست‌وزیر زن ژاپن با آن روبه‌روست

سانائه تاکایچی پس از سه تلاش، سرانجام به آرزوی خود رسید و به‌عنوان نخستین نخست‌وزیر زن ژاپن انتخاب شد. اما اکنون که در رأس قدرت قرار گرفته، چالش‌های واقعی آغاز می‌شوند. فارغ از پیچیدگی‌های درون‌حزبی، چالش‌های فوری او شامل تدوین بودجه تکمیلی برای مقابله با افزایش قیمت‌ها و کاهش ۱۰ درصدی تعداد کرسی‌های مجلس سفلی است—اقدامی که بخشی از توافق ائتلافی با حزب نپون ایشین محسوب می‌شود. در سطح کلان، تاکایچی باید با آینده توافق تجاری ژاپن و آمریکا، اقتصاد کند و پیر ژاپن و همچنین فشارهای فزاینده برای افزایش نرخ بهره از سوی بانک مرکزی ژاپن مقابله کند. او که به‌عنوان «یک طرفدار سیاست مالی انبساطی» شناخته می‌شود، خواهان کاهش مالیات و افزایش هزینه‌های دولتی برای تحریک اقتصاد است—اما سطح بالای بدهی عمومی ژاپن نگرانی‌هایی را برای سرمایه‌گذاران ایجاد کرده است. موفقیت امروز تاکایچی لحظه‌ای تاریخی برای سیاست ژاپن است، اما اگر نتواند رضایت شریک جدید ائتلافی حزب LDP را جلب کند یا راه‌حلی برای مشکلات درون‌حزبی بیابد، ممکن است دوران نخست‌وزیری‌اش کوتاه باشد. چهار نخست‌وزیر در پنج سال گذشته نشان می‌دهد که مسیر پیش‌روی او آسان نخواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بلومبرگ: بانک مرکزی ژاپن فعلاً برای افزایش نرخ عجله نمی‌کند

بانک مرکزی ژاپن به مرحله‌ای نزدیک‌تر برای افزایش نرخ بهره رسیده، اما هنوز نیازی به اقدام فوری نمی‌بیند. طبق گزارش بلومبرگ، مقامات بانک مرکزی ژاپن با توجه به ثبات تورم و نبود ریسک جدی در عبور قیمت‌ها از پیش‌بینی‌ها، ترجیح می‌دهند در مسیر سیاست‌گذاری پولی با احتیاط حرکت کنند. این بانک همچنین تحولات اقتصادی آمریکا را به‌عنوان یکی از عوامل کلیدی در تصمیم‌گیری‌های آتی زیر نظر دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هیمینو، معاون بانک مرکزی ژاپن: استیبل‌کوین‌ها ممکن است جایگزین بخشی از سپرده‌های بانکی شوند

معاون رئیس بانک مرکزی ژاپن، آقای هیمینو، اعلام کرد که نظارت باکیفیت بر نظام مالی اعمال شده و مزایای آن برای همه کشورها قابل بهره‌برداری است. او تأکید کرد که استانداردهای احتیاطی بین‌المللی باید با واقعیت‌های نوظهور اقتصادی به‌روزرسانی شوند. هیمینو همچنین گفت که استیبل‌کوین‌ها ممکن است به بازیگر کلیدی در نظام پرداخت جهانی تبدیل شوند و بخشی از نقش سپرده‌های بانکی را جایگزین کنند. او افزود که نیمی از دارایی‌های سیستم مالی جهانی اکنون در اختیار مؤسسات مالی غیربانکی است و با وجود تلاش‌های نظارتی، اقدامات بیشتری در این حوزه لازم است. هیمینو همچنین اشاره کرد که بانک‌های آمریکایی با داشتن بزرگ‌ترین پایه سپرده دلاری، از مزیت رقابتی قابل‌توجهی در بازار بین‌المللی برخوردارند. او گفت که ایالات متحده ممکن است نقش رهبری در تدوین استانداردهای مشترک برای جلوگیری از تکه‌تکه شدن بازارها و ایجاد شرایط رقابتی برابر ایفا کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی بانک مرکزی کانادا: شاخص بخش خدمات کسب‌وکار در فصل سوم ۲.۲۸- ثبت شد که نسبت به ۲.۴۰- در فصل دوم (بازنگری شده از ۲.۴۲-) اندکی بهبود یافته است

نظرسنجی بانک مرکزی کانادا: انتظارات برای رشد فروش داخلی و صادرات در میان تنش‌های تجاری همچنان ضعیف باقی مانده است. ۲۷٪ از شرکت‌ها کاهش کامل فروش خود را در ۱۲ ماه گذشته گزارش کرده‌اند، که نسبت به ۲۴٪ در فصل دوم افزایش یافته است. تعادل نظرات درباره شاخص‌های فروش آینده ۰ است که نسبت به منفی ۶ در فصل دوم بهبود یافته است ۱۸٪ از شرکت‌ها انتظار دارند تورم در دو سال آینده بالای ۳٪ باشد که نسبت به ۲۳٪ در فصل دوم کاهش یافته است. ۳۵٪ از شرکت‌ها انتظار دارند هزینه نیروی کار در ۱۲ ماه آینده کاهش یابد، در حالی که ۱۴٪ افزایش هزینه نیروی کار را پیش‌بینی می‌کنند. ۳۳٪ از شرکت‌ها انتظار دارند کانادا طی سال آینده وارد رکود شود که نسبت به ۲۸٪ در فصل دوم افزایش یافته است نظرسنجی جداگانه بانک مرکزی کانادا از مصرف‌کنندگان برای ۱۲ ماه آینده نشان می‌دهد که ۶۴.۱٪ از کانادایی‌ها انتظار رکود دارند، که نسبت به ۶۴.۴٪ در فصل دوم کمی کاهش یافته است. نظرسنجی مصرف‌کنندگان بانک مرکزی کانادا نشان می‌دهد که انتظارات برای تورم پنج‌ساله به ۳.۶۷٪ افزایش یافته است، در حالی که در فصل دوم ۳.۴۵٪ بود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

شواهد جدید، دلار را دوباره تحت فشار قرار داد

همانطور که جیمی دیمون (مدیرعامل جی‌پی مورگان) هشدار داد، ممکن است «سوسک‌های» بیشتری (اشاره به وام‌دهندگان مضطرب) در بازار وجود داشته باشند، پس از آنکه دو بانک منطقه‌ای آمریکا هفته گذشته مشکلات اعتباری را گزارش کردند. بازارها بسیار دقیق به دنبال شواهدی در این زمینه خواهند بود و دلار همچنان با ریسک‌های نزولی قابل توجهی روبروست. در اواخر این هفته، شاخص قیمت مصرف‌کننده آمریکا نباید به اندازه‌ای داغ باشد که برنامه‌های تسهیلی فدرال رزرو را از مسیر خارج کند. دلار آمریکا: همچنان ریسک‌های نزولی وجود دارد نگرانی‌ها در مورد سلامت بانک‌های منطقه‌ای و کیفیت کلی اعتباری در ایالات متحده همچنان برای بازارهای فارکس بسیار محوری است. روز جمعه، بهبود نسبی سنتیمنت بازار به رشد دلار کمک کرد و این سیگنال را ارسال کرد که از این به بعد، احتمالاً برای تحت فشار قرار دادن مجدد دلار، به شواهد قوی‌تر نیاز است که این نگرانی‌ها را تأیید کند. این شواهد در گزارش‌های آتی درآمد وام‌دهندگان منطقه‌ای در این هفته جستجو خواهند شد. در این حوزه، به نظر می‌رسد ریسک‌ها به سمت نزول دلار متمایل باشند. نشانه‌هایی مبنی بر اینکه مشکلات وام‌دهی فراتر از زایونز بنکورپ و وسترن الیانس گسترش نمی‌یابند، می‌تواند تسکینی بیشتر برای دلار فراهم کند اما شاید این میزان برای رفع کامل نگرانی‌ها در مورد سلامت اساسی بازار اعتبار و بازگرداندن تمام ضررهای دلار کافی نباشد. برعکس، شواهد سرایت به سایر وام‌دهندگان یا نشانه‌های مشکلات بزرگ‌تر در کیفیت اعتباری می‌تواند به راحتی شاخص دلار را طی چند روز آینده ۱٪ یا بیشتر کاهش دهد. روز جمعه، اداره آمار کار (BLS)، ارقام به تعویق افتاده شاخص قیمت مصرف‌کننده برای ماه سپتامبر را منتشر خواهد کرد. ما (تیم تحلیل ING) با اجماع بازار هم‌راستا هستیم و انتظار داریم که شاخص تورم هسته ماهانه ۰.۳٪ باشد؛ که باید کاهش ۲۵ نقطه پایه توسط فدرال رزرو در هفته آینده را بیشتر تأیید کند. به جز انحرافات عمده از اجماع، انتشار آمار تورم نباید پیامدهای ارزی بزرگی داشته باشد، در حالی که بازار کار نقش مهم‌تری در انتظارات نرخ بهره ایفا می‌کند. یورو: در ارزش ذاتی (Fair Value) تقویم منطقه یورو تا روز جمعه و انتشار شاخص‌های مدیران خرید ( شاخص PMI) خالی است و حرکت EURUSD عمدتاً به سنتیمنت بازار در مورد بازار اعتبار ایالات متحده بستگی خواهد داشت. نکته مهم این است که جفت‌ارز EURUSD علیرغم رالی اخیر، دقیقاً بر روی ارزش ذاتی کوتاه‌مدت (۱.۱۶۷) خود قرار دارد. این موضوع تا حدی به این دلیل است که نقطه شروع در هفته گذشته با مقداری undervaluation (کم‌ارزشی نسبی) همراه بود و همچنین به این خاطر که نگرانی‌ها درباره شرایط اعتباری در آمریکا با بازنگری داویش در انتظارات بازار از سیاست‌های فدرال رزرو هم‌زمان شده‌اند. گپ نرخ بهره دوساله بین یورو و دلار ابتدا به‌طور قابل‌توجهی تا ۱۰۴ نقطه پایه کاهش یافت اما پس از بازنگری ریسک در روز جمعه دوباره به ۱۱۰ نقطه پایه بازگشت. با این حال، این گپ هنوز حدود ۴ تا ۵ نقطه پایه کمتر از هفته گذشته و ۷ تا ۸ نقطه پایه کمتر از ابتدای ماه اکتبر باقی مانده است. آرامش در جبهه سیاسی فرانسه به یورو اجازه داد تا کمی بهبود یابد، اما راحت بودن بیش از حد با فرانسه دشوار است. S&P (Standard & Poor's) روز جمعه در یک اقدام برنامه‌ریزی نشده، رتبه اعتباری این کشور را از AA- به A+ کاهش داد، با وجود آنکه پیش‌نویس بودجه کاهش کسری را در نظر گرفته بود. همانطور که در اینجا بحث شد، تصمیم برای متوقف کردن اصلاحات بازنشستگی، تصمیم‌گیری‌های بودجه‌ای آینده را پیچیده می‌کند، حتی اگر یک مهلت سیاسی موقت فراهم کند. و بحث‌های بودجه‌ای قرار است در روزها و هفته‌های آینده تشدید شود. با توجه به شکنندگی دولت، هنوز برای قیمت‌گذاری کامل اثر فرانسه از یورو زود است. اما در این هفته تمرکز باید بر ایالات متحده باقی بماند و وخامت بیشتر سنتیمنت اعتباری می‌تواند EURUSD را در مسیر رسیدن به ۱.۱۸۰ قرار دهد. پوند استرلینگ: فضای کافی برای تضعیف در برابر یورو تیم اقتصادی ما انتظار دارد که آمار تورم خدمات بریتانیا که روز چهارشنبه منتشر می‌شود، با عدد ۴.۶٪ کمتر از پیش‌بینی بانک انگلستان و همچنین کمتر از اجماع (۴.۸٪) باشد. این می‌تواند به طور متوسطی سوزن منحنی سوآپ پوند استرلینگ را به سمت تسهیلی شدن حرکت دهد و در این هفته بر پوند فشار وارد کند. ضمناً، انتظار می‌رود در هفته‌های آینده جریان ثابتی از اطلاعات درباره محتوای بودجه ماه نوامبر منتشر شود. این به نظر می‌رسد شمشیری دولبه برای پوند استرلینگ باشد. هرگونه نگرانی در مورد پایداری مالی به اوراق قرضه بلندمدت دولتی (Gilts) ضربه می‌زند و به پوند سرایت می‌کند، در حالی که مالیات‌ستانی بالاتر باید رشد اقتصادی را کاهش دهد و احتمال تسهیل پولی زودهنگام‌تر بانک انگلستان را افزایش دهد. ما همچنان سوگیری صعودی نسبت به EURGBP را حفظ می‌کنیم و ریسک‌ها را تا زمان رویداد بودجه به سمت ۰.۸۸ متمایل می‌بینیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تاکاتا، عضو بانک ژاپن: تورم ژاپن به هدف رسید

هاجیمه تاکاتا، عضو هیئت سیاست‌گذاری بانک مرکزی ژاپن، اعلام کرد که ژاپن به‌طور کلی به هدف تورمی بانک مرکزی دست یافته است. او تأکید کرد که بانک ژاپن باید به این واقعیت واکنش نشان دهد که تورم کلی برای مدتی از ۲٪ فراتر رفته است. تاکاتا گفت نگرانی‌های اولیه درباره تأثیر تعرفه‌ها کاهش یافته و گزارش تانکان نشان می‌دهد که این تعرفه‌ها باعث کندی قابل‌توجهی در اقتصاد ژاپن نشده‌اند. او انتظار دارد مصرف داخلی به‌طور ملایم به رشد خود ادامه دهد. وی پیش‌تر نگران نوسانات شدید بازار ناشی از تعرفه‌های آمریکا بود اما اکنون با اجتناب اقتصاد آمریکا از رکود و تضعیف ین، شرایط برای گسترش اثرات ثانویه تورم در حال شکل‌گیری است. تاکاتا تأکید کرد که بانک ژاپن باید در چند مرحله به‌صورت تدریجی «تغییر مسیر» دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک مرکزی کانادا، مکلم: ما در اعلام نرخ بهره بعدی، تأکید بیشتری بر ریسک‌ها خواهیم داشت

امیدوارم بتوانیم کمی آینده‌نگرتر باشیم اما عدم قطعیت زیادی وجود دارد و باید در مورد پیش‌بینی‌هایمان فروتن باشیم. عدم قطعیت نسبت به فوریه و مارس کاهش یافته اما همچنان بالاست. انتظار داریم رشد از سر گرفته شود، اما ضعیف و احتمالاً کمی پایین‌تر از رشد بالقوه باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسالم از فدرال رزرو: فضای محدودی برای کاهش نرخ‌ بهره وجود دارد

موسالم، عضو فدرال رزرو ایالات متحده، در اظهارات اخیر خود اعلام کرد که فضای محدودی برای کاهش بیشتر نرخ بهره وجود دارد، زیرا هرگونه کاهش نرخ ممکن است سیاست پولی را به سمت تسهیل متمایل کند. او افزود: «من بر اساس تنها یک داده تصمیم‌گیری نمی‌کنم، به ویژه در شرایطی که تعطیلی دولت وضعیت داده‌ها را پیچیده کرده است.» او در ادامه افزود: هنوز زود است که بتوان پیش‌بینی دقیقی درباره تصمیمات فدرال رزرو در جلسات FOMC پس از ماه اکتبر داشت. ما در لحظه‌ای به‌شدت نامطمئن قرار داریم که اتخاذ تصمیمات پولی را پیچیده می‌کند. تأثیرات تعرفه‌ها هنوز در حال جریان به اقتصاد است و پیش‌بینی می‌شود که این تأثیرات تا میانه سال آینده ادامه یابد. او تأکید کرد که این تعرفه‌ها به تدریج در بخش‌های مختلف اقتصادی تأثیرگذار خواهند بود و به همین دلیل بانک مرکزی باید این اثرات را در ارزیابی‌های خود مد نظر قرار دهد. قدرت خرید همچنان برای بسیاری از آمریکایی‌ها چالش‌برانگیز است و این موضوع ادامه دارد که فشارهای تورمی در برخی بخش‌ها بر زندگی روزمره تأثیر می‌گذارد. تأثیر تعرفه‌ها به نظر نمی‌رسد که به بخش خدمات منتقل شود و این می‌تواند نشان‌دهنده پیچیدگی‌های سیاست‌های تجاری و اثرات آن‌ها بر بخش‌های مختلف اقتصاد باشد. بخش‌های دیگر تورم در خدمات هنوز مقاوم و پایدار باقی مانده‌اند. بازگشت به هدف تورم ۲ درصدی احتمالاً در نیمه دوم سال ۲۰۲۶ آغاز خواهد شد. بازار کار به گفته‌ی تماس‌های تجاری‌اش دیگر عامل اصلی تورم نیست، و بر این اساس بازار کار به‌طور کلی به سطح اشتغال کامل نزدیک شده است. نرخ تعادل اشتغال برای حفظ وضعیت مطلوب در حدود ۳۰ هزار تا ۸۰ هزار شغل در ماه برآورد می‌شود. با این حال، او به افزایش ریسک‌ها در بازار کار اشاره کرده و گفت که اگرچه بحران فوری در این بخش وجود ندارد، اما خطرات برای بازار اشتغال افزایش یافته است. سیاست پولی فعلی فدرال رزرو در جایگاهی قرار دارد که بین سیاست‌های محدودکننده و خنثی قرار گرفته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا از عوامل متعدد ضربه خورد

تمرکز ناگهانی و فزاینده بر بانک‌های منطقه‌ای ایالات متحده در حال ضربه زدن به سهام و دلار است؛ دلار به نوبه خود، تحت تأثیر منفی تجدید قیمت‌گذاری از موضع تسهیلی (داویش) فدرال رزرو، برخی امیدها به آتش‌بس در اوکراین، کاهش قیمت نفت و تنش‌های تجاری جاری آمریکا و چین قرار گرفته است. انتخاب کف برای این روند فروش دلار که ممکن است کمی بیشتر نیز ادامه یابد، دشوار است. دلار آمریکا: عوامل متعددی به طور همزمان به دلار ضربه می‌زنند بازگشت ناگهانی توجه بازار به بانک‌های منطقه‌ای ایالات متحده، یک عامل منفی نسبتاً غیرمنتظره به دلار اضافه کرده است. روز گذشته، سهام ایالات متحده ضربه خورد؛ زیرشاخص بانک‌های منطقه‌ای S&P500، پس از گزارش دو وام‌دهنده (زایونز (Zions) و وسترن الیانس بنکورپ (Western Alliance Bancorp)) در مورد مشکلاتی در وام‌های مرتبط با کلاهبرداری، ۵٪ سقوط کرد. سرایت این امر به سایر دارایی‌های ریسکی نشان می‌دهد که بازارها نه تنها هنوز نسبت به نگرانی‌های بانک‌های منطقه‌ای حساس هستند (میراث سقوط SVB در سال ۲۰۲۳)، بلکه به طور بالقوه نسبت به بازار اعتباری گسترده‌تر نیز حساسیت دارند؛ بازاری که طی چند ماه گذشته با تفاوت قیمت‌های (اسپرد) فوق‌العاده محدود عمل کرده است. برخلاف سال ۲۰۲۳، به نظر می‌رسد این بار خطرات منزوی‌تر (احتمالاً «موردی» است نه «سیستمی») هستند اما می‌توانند به روایتی دامن بزنند که محیط کسب‌وکار و کیفیت اعتباری ایالات متحده در وضعیت بدتری نسبت به آنچه داده‌ها نشان می‌دهند، قرار دارند، شاید به دلیل اعوجاج‌های ناشی از هوش مصنوعی (AI). انتظار می‌رود نظارت بیشتری بر گزارش‌های آتی درآمد بانک‌های منطقه‌ای وجود داشته باشد و هرگونه سرایت بیشتر به سهام آمریکا، فروش دلار را گسترش خواهد داد. در حال حاضر، قراردادهای آتی سهام، بازگشایی منفی ۰.۴ تا ۰.۵ درصدی برای S&P500 و -۰.۹ درصدی برای یورو استاکس (Euro Stoxx) را نشان می‌دهند، در حالی که نیکی (Nikkei) و هانگ سنگ (Hang Seng) در زمان نگارش این مطلب به ترتیب با -۱.۵٪ و -۱.۹٪ معامله می‌شوند. تا به اینجای کار، این امر نشان‌دهنده عملکرد ضعیف استثنایی سهام آمریکا نسبت به سایر بازارهای اصلی نیست، اما این واقعیت که منبع این فروش گسترده یک رویداد آمریکایی است، ناگزیر باعث می‌شود ین ژاپن، فرانک سوئیس و یورو به عنوان مقاصد امن (safe-haven) ارجح شناخته شوند. یکی دیگر از عواملی که به دلار آمریکا کمک نمی‌کند، خبری است مبنی بر اینکه ترامپ ظرف چند هفته آینده با پوتین برای گفتگو در مورد پایان جنگ در اوکراین دیدار خواهد کرد. قیمت نفت از ابتدای هفته تاکنون نزدیک به ۷٪ کاهش یافته است. اختلاف نرخ‌های کوتاه‌مدت نیز علیه دلار در حال حرکت است، به طوری که بازارها اکنون برای کاهش نرخ فدرال رزرو تا پایان سال، به جای ۵۰ نقطه پایه، حتی ۵ نقطه پایه بیشتر قیمت‌گذاری می‌کنند (نشان‌دهنده افزایش شدید انتظارات تسهیلی). در چنین محیط پرنوسانی، انتخاب کف برای دلار آمریکا دشوار است. ممکن است شاخص دلار نیاز داشته باشد تا قبل از یافتن حمایت قوی، تا ۹۷.۵۰ عقب‌نشینی کند، مگر اینکه خبر دلگرم‌کننده داخلی از ایالات متحده امروز به نجات بازار بیاید. یورو: چشم‌ها به ۱.۱۸۰؟ جفت ارز EURUSD روز گذشته مجدداً افزایش یافت اما عمدتاً به دلیل تضعیف دلار آمریکا بود، چرا که بازارها عمدتاً قیمت‌گذاری کرده بودند که نخست‌وزیر فرانسه، لوکورنو، از لوایح عدم اعتماد جان سالم به در خواهد برد. همانطور که در اینجا بحث شد، لوکورنو عملاً با متوقف کردن اصلاحات بازنشستگی، ثبات سیاسی را با مشکلات بودجه‌ای بیشتر معاوضه کرد. این موضوع – جدای از تضمین‌های بسیار اندک در مورد دوام این دولت جدید – باعث شده است که اختلاف قیمت اوراق قرضه ۱۰ ساله فرانسه (OAT) و آلمان (Bund) در بالای ۷۵ نقطه پایه باقی بماند، که این شکاف (اختلاف نرخ بهره) حدود ۱۰ نقطه پایه بیشتر از میزانی است که در اواسط ماه اوت بود. با این حال، این میزان برای یورو کافی است تا بخش خوبی از ریسک فرانسه را از قیمت‌گذاری خارج کند و در صورتی که سقوط دولت جدید قبل از پایان سال رخ ندهد، این امر باید به EURUSD اجازه دهد که دوباره بر محرک‌های کانونی بازار (نرخ‌ها و سهام) تمرکز کند. همانطور که در بالا بحث شد، دلار همچنان در موقعیت شکننده‌ای قرار دارد و شکست سطح ۱.۱۷۵۰ قطعاً امکان‌پذیر است، با این حال، سطح ۱.۱۸۰ دوباره بسیار واقع‌بینانه به نظر می‌رسد. دیدار آتی ترامپ و پوتین نیز می‌تواند حدس و گمان‌های مثبت برای یورو در مورد آتش‌بس در اوکراین را جذب کند. تیم تحلیل ING پیش‌نمایشی از انتخابات هلند (۲۹ اکتبر) منتشر کرده است. ما در حال حاضر آن را به عنوان یک رویداد ریسک بزرگ برای یورو پیش‌بینی نمی‌کنیم: محتمل‌ترین نتیجه، پارلمانی چندپاره است و اکثر احزاب تمایلی به تشکیل دولت با حزب ضد اروپایی PVV به رهبری خیرت ویلدرز، که در نظرسنجی‌ها پیشتاز است، ندارند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اوچیدا، معاون بانک مرکزی ژاپن: اقتصاد ژاپن بهبود تدریجی را تجربه می‌کند

شینیچی اوچیدا، معاون بانک مرکزی ژاپن، اعلام کرد که اقتصاد ژاپن در حال بهبود تدریجی است، هرچند برخی نشانه‌های ضعف همچنان وجود دارد. او در سخنرانی خود گفت: نظرسنجی تانکان نشان می‌دهد که احساسات تجاری در میان برخی تولیدکنندگان مثبت شده‌اند. این بهبود هم‌زمان با کاهش ابهام در مورد تعرفه‌های آمریکا رخ داده است. احساسات کلی کسب‌وکار در وضعیت مطلوبی قرار دارد. تورم پایه احتمالاً برای مدتی در حالت رکود باقی می‌ماند و سپس به‌تدریج دوباره شتاب خواهد گرفت. ابهامات در مورد اقتصاد جهانی همچنان بالا هستند. در صورت حرکت اقتصاد و قیمت‌ها مطابق با پیش‌بینی‌ها، بانک مرکزی به افزایش نرخ بهره ادامه خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاشکاری، عضو فدرال رزرو: هنوز برای سنجش تأثیر تعرفه‌ها بر تورم زود است

رئیس فدرال رزرو مینیاپولیس، نیل کاشکاری، در یک نشست عمومی در داکوتای جنوبی اعلام کرد که هنوز برای ارزیابی تأثیر تعرفه‌ها بر تورم زود است. او گفت تأثیر تعرفه‌ها دیرتر از آنچه پیش‌بینی شده بود ظاهر می‌شود و تورم خدمات احتمالاً کاهش می‌یابد، اما تورم کالاها ممکن است به سایر بخش‌ها سرایت کند. کاشکاری هشدار داد که بازار کار در حال کند شدن است و نبود داده‌های دولتی به دلیل تعطیلی دولت، ارزیابی شرایط اقتصادی را دشوار کرده است. او افزود که بیشتر مردم هنوز نگران تورم هستند. وی تأکید کرد که اولویت دادن به بازار کار به جای کنترل تورم می‌تواند پیامدهای منفی برای کارگران داشته باشد. همچنین درباره اعتبار خصوصی ابراز نگرانی کرد و گفت باید با احتیاط بررسی شود که آیا برای صندوق‌های بازنشستگی مناسب است یا نه. کاشکاری از استقلال فدرال رزرو دفاع کرد و گفت که رهبران هر دو حزب به این استقلال باور دارند. او از رأی دادگاه عالی در ماه مه که فدرال رزرو را نهادی منحصربه‌فرد دانست، ابراز خرسندی کرد. وی اقتصاد آمریکا را قوی‌ترین اقتصاد جهان دانست و گفت مهاجرت می‌تواند ابزاری برای رشد اقتصادی باشد، اگر بخواهیم از آن استفاده کنیم. درباره بحران مسکن نیز گفت که کاهش نرخ بهره نمی‌تواند مشکل را حل کند و باید عرضه مسکن افزایش یابد. کاشکاری معتقد است که خطر رکود در بازار کار بیشتر از خطر افزایش تورم است و احتمالاً اقتصاد کندتر از واقعیت ارزیابی می‌شود. او از دو کاهش نرخ بهره دیگر تا پایان سال حمایت کرد، اما آن‌ها را اقدامی پیشگیرانه دانست نه واکنشی به ضعف آشکار.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران، عضو فدرال رزرو، تأکید کرد که پیامدهای منفی تعرفه‌ها بسیار کمتر از پیش‌بینی‌ها بوده است

میران، از اعضای هیئت مدیره فدرال رزرو، اظهار داشت که پیامدهای منفی تعرفه‌ها به هیچ وجه به اندازه‌ای که پیش‌بینی می‌شد، نبوده است. به گفته وی، تعرفه‌ها هیچ نشانه مادی از ایجاد مانع برای رشد اقتصادی یا جهش تورمی از خود نشان نداده‌اند. او همچنین معتقد است که هزینه تعرفه‌ها به مصرف‌کنندگان منتقل نخواهد شد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک مرکزی ژاپن اقتصاد جهانی را تاب‌آور توصیف کرد

اوئدا، رئیس بانک مرکزی ژاپن (BoJ)، اعلام کرد که اقتصاد جهانی تاکنون تاب‌آور باقی مانده است. وی افزود که با وجود این تاب‌آوری، عدم قطعیت بالاست و اقتصاد با چالش‌های پیچیده‌ای مواجه است که می‌تواند بر چشم‌انداز رشد میان‌مدت و بلندمدت تأثیر منفی بگذارد. به گفته او، تأثیر تعرفه‌ها با یک تأخیر زمانی در حال آشکار شدن است. او همچنین تأکید کرد که در صورت تحقق چشم‌انداز مورد انتظار، بانک مرکزی سیاست انقباضی در پیش خواهد گرفت و قبل از تصمیم‌گیری ماه اکتبر، اطلاعات بیشتری را جمع‌آوری خواهد کرد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر