TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

واكاتابه، معاون پیشین بانک مرکزی ژاپن، درباره افزایش زودهنگام نرخ‌ بهره هشدار داد

معاون پیشین بانک مرکزی ژاپن، واکاتابه، می‌گوید سیاست مالی می‌تواند نرخ خنثی را افزایش دهد و مسیر را برای افزایش نرخ‌های بهره بانک مرکزی ژاپن هموار کند. او توضیح داد که اگر تقاضا برای منابع مالی افزایش یابد، نرخ خنثی نیز بالا می‌رود. واكاتابه افزود اگر نرخ خنثی از طریق سیاست مالی و استراتژی رشد افزایش یابد، افزایش نرخ بهره توسط بانک مرکزی ژاپن اقدامی طبیعی خواهد بود. او هشدار داد که افزایش زودهنگام نرخ‌ها یا خروج بیش از حد از سیاست پولی حمایتی می‌تواند پر ریسک باشد. واكاتابه گفت «سانائنومیکس» عناصر آبه‌نومیکس را حفظ می‌کند اما تمرکز بیشتری بر تقویت سمت عرضه اقتصاد دارد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

اقتصاد استرالیا در برابر افت قیمت سنگ‌آهن آسیب‌پذیر است

کندی طولانی‌مدت اقتصاد چین به یک مانع جدی برای بازار کالاهای پایه تبدیل شده است. UBS و بانک Commonwealth هشدار داده‌اند که با تضعیف تقاضا و ورود عرضه جدید، ریسک نزولی قیمت سنگ‌آهن در حال افزایش است. با وجود عملکرد نسبتاً مقاوم در سال جاری، قیمت سنگ‌آهن اکنون آسیب‌پذیرتر شده است. UBS به وخامت شاخص‌های تقاضای داخلی چین اشاره می‌کند؛ از جمله کاهش مصرف، افت فعالیت ساخت‌وساز و ضعف تولید. بخش املاک—محرک اصلی تقاضای فولاد—همچنان در حال کوچک شدن است و هزینه‌های زیرساختی نیز نتوانسته‌اند این ضعف را جبران کنند. CBA نیز تأیید می‌کند که تولید فولاد چین به‌طور قابل‌توجهی کاهش یافته است. ضعف بخش املاک اهمیت ویژه‌ای دارد. فعالیت ساخت‌وساز جدید—بخش بسیار فولادبر—برای چندین سال متوالی کاهش یافته و نشان‌دهنده چالش‌های ساختاری است نه چرخه‌ای. از آنجا که املاک و زیرساخت‌ها بخش عمده مصرف فولاد چین را تشکیل می‌دهند، هر دو بانک معتقدند احتمال بهبود سریع تقاضای سنگ‌آهن بسیار محدود است. در سمت عرضه نیز ریسک‌ها رو به افزایش‌اند. UBS به رشد موجودی بنادر و فشار بر حاشیه سود فولادسازان اشاره می‌کند. CBA نیز آغاز پروژه عظیم سنگ‌آهن سیماندو در گینه را یک منبع مهم عرضه جدید می‌داند. این ترکیب، خطر مازاد عرضه را درست در زمانی افزایش می‌دهد که تقاضای چین در حال کاهش است و احتمال افت قیمت سنگ‌آهن به زیر ۱۰۰ دلار را بیشتر می‌کند. اگرچه مقاومت اخیر قیمت‌ها ناشی از اختلالات موقتی عرضه بوده، اما هر دو بانک هشدار می‌دهند که این عوامل پایدار نیستند. UBS همچنین نسبت به سایر فلزات صنعتی هشدار می‌دهد، زیرا مصرف داخلی چین همچنان ضعیف است. UBS پیش‌بینی می‌کند پکن ممکن است اجرای محرک‌های بزرگ را تا سال ۲۰۲۶—زمان آغاز برنامه پنج‌ساله پانزدهم—به تعویق بیندازد. تا آن زمان، حمایت سیاستی محدود خواهد بود و کالاها در معرض کندی اقتصاد چین باقی می‌مانند. پیامدها برای اقتصاد و دارایی‌های استرالیا چشم‌انداز محتاطانه UBS و CBA پیامدهای مهمی برای اقتصاد و بازار ارز استرالیا دارد. سنگ‌آهن همچنان مهم‌ترین کالای صادراتی استرالیا است و نقش کلیدی در درآمد ملی، بودجه دولت و شرایط مبادله دارد. افت پایدار قیمت به زیر ۱۰۰ دلار یک شوک منفی قابل‌توجه خواهد بود. اثر بر رشد کاهش قیمت سنگ‌آهن به سود شرکت‌های معدنی، سرمایه‌گذاری و درآمدهای مالیاتی—به‌ویژه در استرالیای غربی—آسیب می‌زند. با وجود تنوع بیشتر اقتصاد، بخش معدن همچنان نقش بزرگی در درآمدزایی دارد و این موضوع ریسک کندی رشد در ۲۰۲۶ را افزایش می‌دهد. اثر بر سیاست پولی برای بانک مرکزی استرالیا، محیط خارجی ضعیف‌تر به معنای فشار کمتر تورمی است. کاهش قیمت کالاها می‌تواند رشد درآمد را کاهش دهد و قدرت قیمت‌گذاری را محدود کند، بنابراین احتمال افزایش نرخ بهره را کم می‌کند و حتی می‌تواند بحث کاهش نرخ را جلو بیندازد. اختلاف نظر بانک‌ها درباره مسیر بانک مرکزی استرالیا Citi: دو افزایش نرخ در ۲۰۲۶ NAB: دو افزایش نرخ در ۲۰۲۶ CBA: افزایش نرخ در فوریه Westpac: بدون افزایش نرخ تا پایان ۲۰۲۶ اثر بر دلار استرالیا دلار استرالیا به‌شدت به سنگ‌آهن و احساسات مرتبط با چین حساس است. ترکیب تقاضای ضعیف فولاد، عرضه جهانی بیشتر و تأخیر در محرک‌های چین می‌تواند AUD را در برابر USD و JPY تضعیف کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گلدمن ساکس: ریسک بازار کار، فدرال رزرو را به کاهش بیشتر نرخ بهره سوق می‌دهد

گلدمن ساکس می‌گوید فدرال رزرو ممکن است در سال آینده آمادگی بیشتری برای کاهش دوباره نرخ بهره داشته باشد؛ موضوعی که ناشی از نگرانی‌های رو‌به‌افزایش درباره ریسک‌های بازار کار است. این بانک معتقد است پس از کاهش نرخ بهره در هفته جاری و لحن محتاطانه جروم پاول درباره وضعیت اشتغال، احتمال کاهش‌های بیشتر نسبت به تصور قبلی بازار بالاتر رفته است. جاش شیفرین، مدیر ارشد استراتژی در گلدمن ساکس، گفت کنفرانس خبری پاول نشان داد که نگرانی‌ها درباره پایداری شرایط اشتغال در داخل فدرال رزرو افزایش یافته است. او افزود اگرچه سناریوی پایه فدرال رزرو همچنان «ثبات نرخ‌ها و ارزیابی داده‌ها» است، اما هزینه تصمیم‌گیری برای کاهش‌های بیشتر کمتر از قبل شده است. پاول تأیید کرد که بازار کار به‌تدریج در حال سرد شدن است، اما هشدار داد داده‌های اخیر ممکن است رشد واقعی اشتغال را بیش‌برآورد کرده باشند. او ریسک‌های نزولی قابل‌توجهی را برای بازار کار برجسته کرد. به گفته گلدمن، این تغییر تمرکز باعث می‌شود داده‌های آتی بازار کار نقش تعیین‌کننده‌ای در مسیر سیاست پولی داشته باشند. شیفرین گفت گزارش‌های اشتغال پیش‌رو، به‌ویژه نرخ بیکاری، عامل کلیدی در تصمیم‌گیری برای ازسرگیری کاهش نرخ‌ها خواهد بود. در افق بلندتر، گلدمن انتظار دارد چرخه کاهش نرخ‌ها تا سال ۲۰۲۶ ادامه یابد و نرخ بهره هدف فدرال رزرو حتی به ۳ درصد یا کمتر برسد. این سناریو بر پایه کاهش تدریجی تورم و افزایش ظرفیت خالی بازار کار شکل گرفته است. در بازارهای نرخ بهره، گلدمن انتظار دارد شیب منحنی بازده بیشتر شود؛ زیرا بازده اوراق کوتاه‌مدت با سیاست آسان‌تر کاهش می‌یابد، در حالی که بازده بلندمدت تحت‌تأثیر عرضه و پریمیوم سررسید بالا می‌ماند. برای دلار آمریکا، این ترکیب به معنای چشم‌انداز ضعیف‌تر در میان‌مدت است، به‌ویژه اگر داده‌های اشتغال نگرانی‌های فدرال رزرو را تأیید کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گولزبی، عضو فدرال رزرو: بازار کار آمریکا آرام آرام سرد می‌شود

گولزبی، عضو فدرال رزرو، می‌گوید بازار کار با سرعتی ملایم در حال سرد شدن است و همچنان معتقد است که در سال ۲۰۲۶ فضای کاهش نرخ بهره وجود دارد. او تأکید کرد که استخدام پایین است اما اخراج‌ها نیز در سطح پایینی قرار دارند. گولزبی همچنان باور دارد که نرخ‌ها می‌توانند در سال ۲۰۲۶ کاهش یابند و نسبت به رشد پایدار اقتصاد خوش‌بین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صادرات قوی ژاپن مسیر افزایش نرخ بهره را هموار کرد

افزایش صادرات و رشد سفارشات کالاهای سرمایه‌ای، احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن را در کوتاه‌مدت تقویت کرده و در عین حال حمایت محدودی از ین ایجاد کرده است، هرچند مسیر افزایش‌های بعدی همچنان نامشخص است. داده‌های امروز تجارت و سرمایه‌گذاری ژاپن نشان می‌دهد که بانک مرکزی این کشور احتمالاً این هفته افزایش ۲۵ نقطه پایه‌ای نرخ بهره را اجرا خواهد کرد؛ زیرا نشانه‌های بهبود اقتصادی پس از انقباض فصل گذشته در حال تقویت است. صادرات ژاپن برای سومین ماه متوالی در نوامبر افزایش یافت و با رشد ۶.۱ درصدی سالانه فراتر از انتظارات بازار ظاهر شد. این رشد ناشی از تقاضای قوی از آمریکا و اروپا و همچنین بهبود تقاضای جهانی نیمه‌هادی‌ها پس از نهایی شدن توافق تجاری آمریکا بود. صادرات به آمریکا ۸.۸٪ و به اتحادیه اروپا نزدیک به ۲۰٪ افزایش یافت. در بخش‌ها، صادرات ماشین‌آلات و تجهیزات الکتریکی رشد گسترده‌ای داشت و صادرات نیمه‌هادی‌ها ۱۳٪ افزایش یافت. صادرات خودرو در مجموع کاهش داشت، اما به آمریکا اندکی افزایش یافت و به اروپا همچنان قوی باقی ماند. تقاضای منطقه‌ای ترکیبی بود؛ صادرات به برخی اقتصادهای آسیایی رشد قابل‌توجهی داشت، اما صادرات به چین اندکی کاهش یافت. رشد کندتر واردات نسبت به صادرات باعث شد تراز تجاری ژاپن در نوامبر به مازاد بازگردد. این تراز بر اساس تعدیل فصلی برای دومین ماه متوالی مثبت شده و به رشد سه‌ماهه چهارم کمک می‌کند. سفارشات اصلی ماشین‌آلات نیز با رشد ۷٪ ماهانه در اکتبر، پس از افزایش قوی سپتامبر، روند بهبود را تقویت کرد. تقاضای خارجی همچنان از تقاضای داخلی پیشی می‌گیرد و نشان می‌دهد که شتاب صادرات در ماه‌های آینده نیز می‌تواند ادامه یابد. مجموع این داده‌ها احتمال افزایش نرخ بهره بانک مرکزی ژاپن را تقویت می‌کند، حتی اگر سیاست‌گذاران در راهنمایی آینده محتاط باقی بمانند. همان‌طور که پیش‌تر اشاره شد، بهبود رشد اقتصادی، ضعف ین و ملاحظات تورمی اکنون هم‌زمان در حال فشار آوردن برای افزایش نرخ بهره هستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بوستیک، عضو فدرال رزرو، با پیش‌بینی اقتصادی قوی‌تر، هیچ‌گونه کاهش نرخ بهره‌ای را برای سال ۲۰۲۶ در نظر نگرفته است

رافائل بوستیک، عضو فدرال رزرو، با بیان اینکه گزارش اشتغال اخیر تصویری دوگانه ارائه کرده و چشم‌انداز کلی را تغییر چندانی نداده است، اعلام کرد که ترجیح می‌داد در نشست اخیر فدرال رزرو، سیاست پولی در سطح قبلی حفظ می‌شد. بوستیک با اشاره به اینکه ضعف در رشد اشتغال ممکن است ناشی از عوامل متعددی از جمله مسائل ساختاری و تمرکز دقیق مدیران بر تعداد کارکنان باشد، هشدار داد که نظرسنجی‌های متعدد حاکی از افزایش هزینه‌های تجاری است و شرکت‌ها مصمم هستند برای حفظ حاشیه سود خود، قیمت‌ها را افزایش دهند. وی تأکید کرد که فشارهای قیمتی تنها ناشی از تعرفه‌ها نیست و فدرال رزرو نباید در اعلام پیروزی بر تورم عجله کند، بلکه برای اطمینان از تحقق هدف ۲ درصدی، نیاز به مشاهده پیشرفت در تورم بخش خدمات دارد. این مقام فدرال رزرو همچنین تصریح کرد: «در پیش‌بینی‌های خود برای سال ۲۰۲۶، هیچ‌گونه کاهش نرخی را لحاظ نکرده‌ام، زیرا معتقدم اقتصاد با رشد تولید ناخالص داخلی حدود ۲.۵ درصد قوی‌تر خواهد بود و این امر مستلزم آن است که سیاست‌های پولی محدودکننده (انقباضی) باقی بمانند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کوین هسِت در بازارهای شرط‌بندی برای تصدی ریاست فدرال رزرو مجدداً از کوین وارش پیشی گرفت

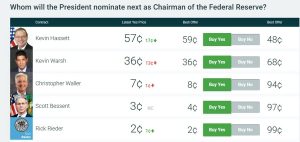
کوین هست (Kevin Hassett) بار دیگر به‌عنوان گزینه محبوب در بازارهای شرط‌بندی برای تصدی ریاست فدرال رزرو پیشتاز شده است. بازار تقریباً اطمینان دارد که رئیس بعدی فدرال رزرو «کوین» نام خواهد داشت، اما تردیدها درباره اینکه کدام «کوین» انتخاب می‌شود، همچنان باقی است؛ با این حال بر اساس اظهارات دونالد ترامپ، به نظر می‌رسد کوین هست و کوین وارش (Kevin Warsh) گزینه‌های نهایی (فینالیست‌ها) هستند. اگرچه تلاش‌هایی برای مطرح کردن والر، عضو فعلی فدرال رزرو، صورت گرفت اما این جریان شتابی نگرفت و طبق آخرین داده‌های سایت PredictIt، شانس هسِت با نسبت ۵۷ به ۳۶ درصد از وارش پیشی گرفته است. از دیدگاه فعالان بازار، تفاوت معناداری میان این دو گزینه وجود ندارد و می‌توان هر دو را مجریان بی‌چون‌وهوای فرامین ترامپ دانست. خبر خوب برای بازارها این است که با رسیدن قیمت نفت به پایین‌ترین سطح چهار سال اخیر، حجم قابل‌توجهی از تورم‌زدایی (disinflation) در راه است که مسیر را برای تسهیل سیاست‌های پولی هموار می‌کند؛ اما ریسک ماجرا اینجاست که در صورت افزایش اجتناب‌ناپذیر قیمت نفت، پایین نگه داشتن نرخ بهره می‌تواند به شعله‌ور شدن موج جدیدی از تورم منجر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وال‌ استریت ژورنال (WSJ) به نقل از افراد مطلع گزارش داد: ترامپ قرار است با کریستوفر والر برای سمت ریاست فدرال رزرو مصاحبه کند

والر، عضو فدرال رزرو، با کوین وارش و کوین هست رقابت خواهد کرد. والر به عنوان گزینه‌ای با شانس کمتر دیده می‌شود، اما مورد پسند وال استریت است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اسکات بسنت، وزیر خزانه‌داری آمریکا: فکر می‌کنم معرفی رئیس بعدی فدرال رزرو اوایل ماه ژانویه انجام شود.

همچنین به‌نظر می‌رسد رأی دیوان عالی درباره تعرفه‌ها نیز در اوایل ماه ژانویه صادر شود. ما در سال جاری شکاف بودجه را به میزان چند صد میلیارد دلار کاهش خواهیم داد. جایگزین‌های درآمدی متعددی به‌جای تعرفه‌های مبتنی بر قانون IEEPA وجود دارد. ممکن است این هفته یک یا دو مصاحبه دیگر برای انتخاب رئیس فدرال رزرو داشته باشیم ترامپ در مصاحبه‌ها درباره سیاست‌ها بسیار صریح و مستقیم بوده است. بسنت این ایده را رد کرد که کوین هست نتواند در فدرال رزرو اختیار و استقلال عمل داشته باشد فدرال رزرو یک نهاد غیردموکراتیک است که اعتماد عمومی را از دست داده است سال ۲۰۲۶ پربار خواهد بود، به شرطی که دموکرات‌ها دولت را تعطیل نکنند. سال ۲۰۲۵ را با رشد ۳.۵ درصدی تولید ناخالص داخلی به پایان خواهیم رساند. برای آمریکایی‌های شاغل در سال پیش رو، خوش‌بین هستم. حزب جمهوری‌خواه سنا باید فیلی‌باستر را حذف کند و دولت را باز نگه دارد مردم باید نگران باشند – این همان تورم ناشی از سیاست‌های بایدن است انتظار دارم کاهش قابل‌توجهی در تورم طی شش ماه اول ۲۰۲۶ رخ دهد. پیش‌بینی می‌کنم اجاره‌بها به‌طور چشمگیری کاهش یابد. سطح قیمت‌ها بسیار بالا رفته و افزایش واقعی دستمزد می‌تواند این وضعیت را اصلاح کند. تورم اجاره‌بها در حال کاهش است و این کاهش تا حد زیادی به بسته شدن مرزهای آمریکا مرتبط است انتظار دارم در شش ماه اول سال ۲۰۲۶، تورم به‌طور قابل‌توجهی کاهش یابد سطح قیمت‌ها به‌شدت افزایش یافته و افزایش واقعی دستمزدها می‌تواند این مشکل را حل کند در سه ماهه اول، شاهد بازپرداخت مالیاتی به مبلغ ۱۰۰ تا ۱۵۰ میلیارد دلار خواهیم بود. بازپرداخت مالیاتی می‌تواند برای هر خانوار بین ۱,۰۰۰ تا ۲,۰۰۰ دلار باشد انتظار می‌رود اقتصاد در سه ماهه اول و دوم شروع به رشد چشمگیر کند تا کنون، چین همه مواردی را که ما مذاکره کرده‌ایم انجام داده است. مایلیم شاهد بازتعادل چین در حوزه تجارت باشیم ادامه مازاد تجاری یک تریلیون دلاری برای چین امکان‌پذیر نیست. چین باید مصرف داخلی خود را افزایش دهد. ایالات متحده و چین می‌توانند به‌صورت مشترک به بازتعادل برسند. تحریم‌ها، وقتی به‌طور قوی و کامل اعمال شوند، مؤثر واقع می‌شوند فکر می‌کنم رژیم مادورو در وضعیت بسیار دشواری قرار دارد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی بانک آمریکا: حباب احتمالی AI بزرگ‌ترین ریسک بازار است

نظرسنجی دسامبر بانک آمریکا نشان می‌دهد سرمایه‌گذاران جهانی در بالاترین سطح خوش‌بینی سه‌سال‌ونیم اخیر قرار دارند؛ خوش‌بینی‌ای که از انتظارات اقتصاد داغ و سیاست‌های حمایتی تغذیه می‌شود. طبق این گزارش، سطح نقدینگی مدیران صندوق به ۳.۳ درصد سقوط کرده که پایین‌ترین میزان ثبت‌شده است، در حالی که وزن‌دهی به سهام و کالاها به بالاترین سطح از سال ۲۰۲۲ رسیده است. شاخص Bull & Bear نیز با قرار گرفتن در سطح ۷.۹ به محدوده نزدیک به «سیگنال فروش» رسیده و نشان می‌دهد موقعیت‌گیری فعلی می‌تواند مانعی جدی برای رشد دارایی‌های ریسکی باشد. در بخش ریسک‌ها، حباب احتمالی هوش مصنوعی بزرگ‌ترین نگرانی سرمایه‌گذاران است و پس از آن افزایش بی‌ثبات بازده اوراق قرار دارد. در میان معاملات شلوغ، «لانگ مگنیفیسنت ۷» با اختلاف در صدر قرار گرفته و «لانگ طلا» جایگاه دوم را به خود اختصاص داده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سناتورهای آمریکا مصرف برق مراکز داده AI را بررسی می‌کنند

گزارشی از نیویورک‌تایمز نشان می‌دهد که سناتورهای آمریکایی تحقیقاتی را درباره نقش مراکز داده هوش مصنوعی در افزایش هزینه‌های برق آغاز کرده‌اند؛ موضوعی که با رشد سریع مدل‌های هوش مصنوعی و نیاز شدید آن‌ها به انرژی، به یک نگرانی ملی تبدیل شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقویت ارزهای نوظهور تهدیدی برای دلار است

ارزهای بازارهای نوظهور (EMFX) به طور کلی در حال پایان دادن به سال با وضعیت قوی‌تری هستند و از مزایای نرخ‌های پایین‌تر سیاست پولی کشورهای پیشرفته، دلار ضعیف‌تر و بسیاری از ارزها با نرخ‌های بهره بالاتر بهره‌مند هستند. در حال حاضر تمرکز زیادی بر روی یوان چین وجود دارد و اینکه آیا کسری تجاری ۱ تریلیون دلاری چین باعث تقویت بیشتر یوان خواهد شد یا خیر. برای امروز، تمرکز بر روی گزارش‌های شغلی ایالات متحده و شاخص‌های مدیران خرید (PMI) منطقه یورو خواهد بود. دلار آمریکا: دو گزارش شغلی بزرگ‌ترین اتفاق امروز انتشار گزارش اشتغال غیرکشاورزی (NFP) است که به دلیل تأخیر در انتشار، ساعت ۱۷  به وقت ایران منتشر خواهد شد. در این گزارش، اطلاعات مربوط به استخدام‌ها برای ماه‌های اکتبر و نوامبر منتشر می‌شود. اجماع پیش‌بینی‌ها برای نوامبر یک افزایش حدود ۵۰ هزار شغل است و نرخ بیکاری به ۴.۵ درصد افزایش می‌یابد. هیچ نرخ بیکاری برای ماه اکتبر منتشر نخواهد شد. اگر نتایج طبق پیش‌بینی‌ها باشد، تأثیر زیادی بر بحث سیاست‌های فدرال رزرو نخواهد داشت، جایی که بازار نزدیک به قیمت‌گذاری کاهش نرخ بهره ۲۵ نقطه پایه در ماه آوریل و کاهش دیگری در سپتامبر است. به هر حال، باید اشاره کرد که بازارهای پولی ایالات متحده پس از اعلام برنامه‌های خرید گسترده‌ی خزانه‌داری آمریکا هفته گذشته، کاهش یافته‌اند و این موضوع باعث شده است که هزینه‌های پوشش ریسک سه‌ماهه دلار به سطحی برسد که آخرین بار در سپتامبر ۲۰۲۲ دیده شده بود. همچنین، داده‌های فروش خرده‌فروشی ایالات متحده برای ماه اکتبر و شاخص‌های مدیران خرید (PMIs) ایالات متحده نیز منتشر خواهد شد که بعید به نظر می‌رسد عامل نوسانات عمده دلار باشند.   حرکت قوی ارزهای بازارهای نوظهور دور از دلار، شاهد افزایش‌های قوی برای ارزهای بازارهای نوظهور هستیم. در حال حاضر تمرکز زیادی روی یوان چین است، زیرا جفت ارز USDCNH به سمت ۷.۰۰ در حال حرکت است، این در حالی است که داده‌های ناامیدکننده فعالیت‌های اقتصادی چین در این هفته منتشر شده است. علاقه به یوان پس از آنکه داده‌های تجاری نوامبر چین نشان داد که این کشور تا پایان ۱۱ ماه اول سال، مازاد تجاری ۱ تریلیون دلاری به دست آورده است، دوباره افزایش یافته است. فرضیه این است که صادرکنندگان چینی منتظر سطح بهتری برای فروش درآمدهای ارزی خود هستند. با این حال، بحث‌هایی در حال شکل‌گیری است که آیا مقامات محلی باید اجازه دهند یوان قوی‌تر شود تا اقتصاد داخلی از وابستگی به صادرات به سمت تقاضای داخلی قوی‌تر تغییر کند. در واقع، اکنون شاهد وضعیتی بسیار نادر هستیم که بانک خلق چین نرخ برابری USDCNY را بالاتر از برآوردهای مدل‌های پیش‌بینی شده برای نرخ برابری تعیین می‌کند. در سه سال اخیر، به‌ویژه بانک مرکزی چین نرخ برابری USDCNY را پایین‌تر از برآوردهای مدل‌های پیش‌بینی کرده بود. اقتصاددان چین ما (ING)، لین سونگ، معتقد است که بانک خلق چین عجله‌ای برای پذیرش یوان قوی‌تر نخواهد داشت، اما فشار می‌تواند در سال ۲۰۲۶ افزایش یابد، به‌ویژه اگر پیش‌بینی ما برای دو کاهش دیگر نرخ‌های فدرال رزرو و یک دلار کمی ضعیف‌تر درست باشد. ما به یوان اشاره می‌کنیم زیرا این ارز بر روی حرکت کلی ارزهای بازارهای نوظهور تأثیر می‌گذارد. دیروز اشاره کردیم که جفت ارزهای بزرگ بازارهای نوظهور مانند USDMXN و USDZAR تحت فشار نزولی قرار دارند. انتظار می‌رود علاقه بیشتری به راند جنوبی آفریقا (ZAR) به‌عنوان یک معیاری برای یوان و همچنین داستان‌های محلی قوی که در چشم‌انداز فارکس ۲۰۲۶ مورد بحث قرار گرفت، جلب شود. علاقه قوی به بازارهای نوظهور به طور معمول اندکی به ضرر دلار است. و با توجه به عوامل فصلی، ما به نفع تضعیف کمی دلار تا پایان سال می‌باشیم، به شرطی که داده‌های NFP به طور قابل توجهی بالاتر از پیش‌بینی‌ها نباشند. اگر شاخص دلار زیر ۹۸.۰۰ قرار گیرد، ممکن است به ۹۷.۸۰ کاهش یابد. در طرف مقابل، ۹۸.۸۰ به‌عنوان مقاومت برای نوسانات روزانه در نظر گرفته می‌شود. یورو: تمرکز بر روی شاخص‌های PMI قبل از نشست بانک مرکزی اروپا در روز پنج‌شنبه، تمرکز امروز بر روی شاخص‌های مدیران خرید (PMIs) در فرانسه، آلمان و منطقه یورو خواهد بود. پس از انتشار داده‌های امیدوارکننده تولید صنعتی دیروز، امید این است که امروز شاهد افزایش بیشتر اعتماد صنعتی در اروپا باشیم. کاهش قیمت انرژی قطعاً کمک‌کننده بوده است، همچنین ممکن است امروز تأیید شود که اتحادیه اروپا فاز تدریجی حذف موتورهای احتراق داخلی را به تأخیر می‌اندازد. کاهش قیمت انرژی به معنای این است که شرایط تجاری منطقه یورو (قیمت صادرات نسبت به قیمت واردات) به بهترین سطوح خود در چهار سال گذشته نزدیک شده است. این موضوع یک سیگنال مثبت برای یورو است. سطح حمایتی ۱.۱۷۲۰/۲۵ ممکن است برای جفت ارز EURUSD در صورت قوی بودن داده‌های NFP نقش حمایتی ایفا کند، اما اگر از ۱.۱۷۸۰ عبور کند، می‌تواند راه را برای رسیدن به ۱.۱۸۰۰/۱۸۲۰ هموار کند. انگلیس: داده‌های دستمزد بخش خصوصی از سوی دیگر، داده‌های دستمزد بخش خصوصی انگلستان امروز منتشر خواهد شد و این موضوع می‌تواند بانک مرکزی انگلستان را به کاهش نرخ بهره در روز پنج‌شنبه هدایت کند. دیروز به پوزیشن‌های بسیار، فروش در پوند استرلینگ اشاره کردیم. در اواخر شب چهارشنبه، گزارش بعدی از پوزیشن‌های سفته‌بازی به تاریخ ۲ دسامبر منتشر خواهد شد – یعنی پس از اعلام بودجه. این گزارش نشان خواهد داد که آیا بخشی از این پوزیشن‌ها کاهش یافته است یا خیر، چرا که اکنون وارد ریسک رویداد تصمیم‌گیری بانک مرکزی انگلستان در روز پنج‌شنبه می‌شویم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آمریکا قصد دارد تعداد نشست‌های مالی گروه ۲۰ را کاهش دهد

ایالات متحده در آغاز دوره ریاست خود بر گروه ۲۰ تصمیم گرفته است تعداد نشست‌های مقامات مالی را کاهش دهد؛ اقدامی که نشان‌دهنده تلاش واشنگتن برای ساده‌سازی روندهای چندجانبه و تمرکز بر جلسات کوچک‌تر و هدفمندتر است. طبق گزارش منابع آگاه، آمریکا قصد دارد نشست سنتی وزرای دارایی و رؤسای بانک‌های مرکزی گروه ۲۰ که معمولاً در ماه فوریه برگزار می‌شود را لغو کند. با این حال، کاخ سفید تأیید کرده که یک نشست جایگزین با حضور معاونان وزرای دارایی همچنان برگزار خواهد شد. این تصمیم می‌تواند نشانه‌ای از تغییر رویکرد آمریکا در مدیریت جلسات بین‌المللی باشد؛ رویکردی که بر کارآمدی، کاهش هزینه‌ها و تمرکز بر مذاکرات فنی تأکید دارد. تحلیلگران می‌گویند این اقدام ممکن است بر هماهنگی سیاست‌های مالی جهانی اثر بگذارد، اما در عین حال می‌تواند روند تصمیم‌گیری را سریع‌تر و هدفمندتر کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا توافق فناوری با بریتانیا را تعلیق کرد

ایالات متحده توافق فناوری با بریتانیا را در میانه تنش‌های تجاری گسترده‌تر به حالت تعلیق درآورده است؛ اقدامی که عدم‌قطعیت تازه‌ای را وارد همکاری‌های دو کشور در حوزه‌های پیشرفته‌ای مانند هوش مصنوعی و فناوری کوانتومی می‌کند. به گزارش فایننشال تایمز، واشنگتن پیشرفت در «توافق شکوفایی فناوری» را متوقف کرده و از لندن می‌خواهد در حوزه موانع غیرتعرفه‌ای، به‌ویژه استانداردهای غذایی و صنعتی، امتیازات بیشتری ارائه دهد. این تعلیق نشان می‌دهد سیاست تجاری آمریکا بیش از گذشته معامله‌محور شده و توافق‌های بخشی به ابزار فشار در مذاکرات تجاری تبدیل شده‌اند. این در حالی است که آمریکا بزرگ‌ترین شریک تجاری بریتانیاست و شرکت‌های فناوری آمریکایی سرمایه‌گذاری‌های گسترده‌ای در این کشور انجام داده‌اند. تحلیلگران هشدار می‌دهند که ادامه این وضعیت می‌تواند بر سرمایه‌گذاری در فناوری‌های پیشرفته، همکاری‌های هوش مصنوعی و پروژه‌های کوانتومی اثر منفی بگذارد و روند تصمیم‌گیری شرکت‌ها را پیچیده‌تر کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسسه CBA پیش‌بینی می‌کند، استرالیا در فوریه نرخ بهره را افزایش دهد

بانک کامنولث استرالیا (CBA) پیش‌بینی می‌کند که بانک مرکزی استرالیا در ماه فوریه نرخ بهره را افزایش دهد؛ اقدامی که با توجه به رشد قوی اقتصاد و پایداری فشارهای تورمی، از نگاه تحلیلگران ضروری به نظر می‌رسد. این پیش‌بینی در حالی مطرح می‌شود که سیتی و NAB نیز انتظار دارند بانک مرکزی استرالیا در فوریه اقدام به افزایش نرخ بهره کند. بانک CBA می‌گوید شتاب اقتصادی استرالیا فراتر از برآوردهای بانک مرکزی استرالیا بوده و رشد GDP در نیمه دوم ۲۰۲۵ سرعت گرفته است. بازار کار همچنان مقاوم است و رشد دستمزدها نسبت به بهره‌وری بالا باقی مانده؛ موضوعی که فشارهای هزینه داخلی را تقویت می‌کند. در همین حال، تورم خدمات و شاخص‌های تورمی هسته‌ به کندی کاهش می‌یابند و انتظارات تورمی نیز افزایش یافته است. بانک CBA هشدار می‌دهد که شرایط مالی به‌طور ناخواسته تسهیل شده‌اند—از جمله رشد بازار سهام و افزایش هزینه‌کرد خانوار—و این موضوع می‌تواند روند کاهش تورم را مختل کند. به همین دلیل، این بانک معتقد است بانک استرالیا ترجیح می‌دهد زودتر و در فوریه اقدام کند تا از تثبیت تورم در سطوح بالا جلوگیری شود. یک افزایش نرخ بهره در فوریه می‌تواند باعث تغییر شدید قیمت‌گذاری در بازار نرخ بهره شود و در کوتاه‌مدت از دلار استرالیا حمایت کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید بخش تولیدی ژاپن – دسامبر

شاخص مدیران خرید بخش تولیدی ژاپن - دسامبر - Flash Manufacturing PMI  واقعی ................. 49.7  پیش‌بینی ............. 49  قبلی .................... 48.7 (این داده از 48.8 تجدیدنظر شده است) شاخص مدیران خرید بخش خدماتی ژاپن - دسامبر - Flash Services PMI  واقعی ................. 52.5 قبلی .................... 53.2 شاخص مدیران خرید بخش ترکیبی ژاپن - دسامبر - Composite PMI  واقعی ................. 51.5 قبلی .................... 52.0

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویلیامز، عضو فدرال رزرو: من از تصمیم فدرال رزرو مبنی بر کاهش نرخ بهره در هفته گذشته، کاملاً حمایت می‌کنم

انتظار دارم که داده‌های اشتغال پیش‌رو، نشان‌دهنده سرد شدن تدریجی (بازار کار) باشند. هنوز برای اظهارنظر درباره اینکه فدرال رزرو در ماه ژانویه چه اقدامی باید انجام دهد، بسیار زود است. بازارهای قدرتمند بخشی از دلایلی هستند که باعث می‌شود اقتصاد در سال ۲۰۲۶ رشد نیرومندی داشته باشد. ارزش‌گذاری‌های بازار بالا هستند، اما دلایلی برای این نحوه قیمت‌گذاری وجود دارد. تعریف آنچه که ذخایر کافی محسوب می‌شود، در طول زمان تغییر خواهد کرد. نشانه‌هایی وجود دارد که بخش‌هایی از اقتصاد زیربنایی، آن‌طور که داده‌های تولید ناخالص داخلی (GDP) نشان می‌دهند، قوی نیستند. سیستم مالی اساساً در سطح ذخایر کافی قرار دارد. سیستم ذخایر کافی عملکرد بسیار خوبی دارد. ✍️گرایش (Bias) کلی به طور ملایمی داویش (Dovish) و متعادل است. ویلیامز آشکارا از کاهش اخیر نرخ بهره حمایت می‌کند و به سرد شدن تدریجی بازار کار و وجود بخش‌هایی از ضعف در اقتصاد زیربنایی اشاره دارد. در عین حال، اظهارات او درباره بازارهای قدرتمند و انتظارات رشد نیرومند برای سال ۲۰۲۶، پیام را همچنان قویاً وابسته به داده‌ها (Data-dependent) نگه می‌دارد تا اینکه به‌شدت کبوترانه باشد. اوایل امروز، ویلیامز اظهار داشت که سیاست‌گذاری برای آنچه در پیش است موقعیت خوبی دارد، چرا که ریسک‌های بازار کار افزایش یافته در حالی که ریسک‌های تورمی تعدیل شده‌اند. او تعرفه‌ها را به‌عنوان یک تعدیل قیمت یک‌باره توصیف کرد که نباید به تورم گسترده‌تر سرایت کند و گفت عدم قطعیت پیرامون تعرفه‌ها به‌طور قابل‌توجهی کاهش یافته است. ویلیامز انتظار دارد تورم در سال ۲۰۲۶ به ۲.۵ درصد کاهش یابد و در سال ۲۰۲۷ به ۲ درصد برسد، در حالی که رشد تولید ناخالص داخلی (GDP) حدود ۲.۲۵ درصد را برای سال ۲۰۲۶ پیش‌بینی می‌کند که بسیار بالاتر از سرعت مورد انتظار برای سال ۲۰۲۵ است. در بخش اشتغال، او شاهد سرد شدن تدریجی است، اما همچنین پیش‌بینی می‌کند که نرخ بیکاری طی چند سال آینده کاهش یابد و چشم‌انداز پایه فدرال رزرو را به‌عنوان «نتیجه‌ای نسبتاً خوب» توصیف کرد. او خاطرنشان کرد که سیاست فدرال رزرو از یک موضع نسبتاً انقباضی (Restrictive) به سطح خنثی (Neutral) نزدیک‌تر شده است، اگرچه تورم همچنان بسیار بالا است؛ این امر نشان‌دهنده عدم وجود سیگنال قوی برای اقدام قریب‌الوقوع است، حتی در شرایطی که بازارها احتمال کاهش نرخ بهره در ژانویه و کاهش‌های متعدد در سال ۲۰۲۶ را قیمت‌گذاری (Price) می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کالینز: کاهش نرخ بهره با اختلاف نظر جدی تصویب شد؛ ریسک‌های تورمی فروکش کرده‌اند

سوزان کالینز، رئیس فدرال رزرو بوستون، در تازه‌ترین اظهارات خود اعلام کرد که از کاهش نرخ بهره در نشست اخیر فدرال رزرو حمایت کرده است؛ هرچند تأکید داشت این تصمیم «لب‌مرزی» بوده و اختلاف‌نظر قابل‌توجهی میان سیاست‌گذاران وجود داشته است. کالینز گفت تغییر در توازن ریسک‌ها عامل اصلی حمایت او از کاهش نرخ بوده است. به باور او، در حالی که در گذشته تمرکز اصلی بر مهار تورم قرار داشت، اکنون وزن ریسک‌ها به‌تدریج به سمت نگرانی‌های بازار کار و رشد اقتصادی متمایل شده و همین تغییر ایجاب می‌کرد سیاست پولی انعطاف‌پذیرتر شود. او همچنین خاطرنشان کرد که ریسک‌های تورمی نسبت به گذشته کاهش یافته‌اند و چشم‌انداز تورم در حال حاضر آرام‌تر از ماه‌ها و سال‌های قبل ارزیابی می‌شود. به گفته کالینز، این تعدیل در ریسک‌های قیمتی فضای لازم را برای کاهش نرخ بهره فراهم کرده، هرچند مسیر سیاست پولی همچنان به داده‌های آتی وابسته باقی خواهد ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویلیامز: تورم هنوز بالاست، اما توازن ریسک‌ها برقرار شده است

جان ویلیامز، رئیس فدرال رزرو نیویورک، در ادامه اظهارات خود بار دیگر تأکید کرد که تورم همچنان بالاتر از سطح مطلوب قرار دارد و فدرال رزرو نمی‌تواند این واقعیت را نادیده بگیرد. با این حال، او تصریح کرد که مسیر تورم نسبت به سال‌های گذشته آرام‌تر شده و فضای سیاست‌گذاری اکنون متوازن‌تر از قبل است. ویلیامز با اشاره به تحولات بازار کار گفت بازار اشتغال طی یکی دو سال گذشته به‌تدریج خنک شده است؛ روندی که به باور او نه نشانه ضعف ساختاری، بلکه نتیجه طبیعی سیاست پولی انقباضی و بازگشت تدریجی اقتصاد به تعادل است. از نگاه وی، همین تعدیل تدریجی نشان می‌دهد که سیاست پولی همچنان اندکی محدودکننده باقی مانده، اما فشار بیش از حدی بر اقتصاد وارد نمی‌کند. او تأکید کرد کاهش‌های انجام‌شده در نرخ بهره، فدرال رزرو را در موقعیتی قرار داده که بتواند میان دو مأموریت اصلی خود—کنترل تورم و حمایت از اشتغال—تعادل برقرار کند. به گفته ویلیامز، این تنظیم مجدد سیاستی، فضای مانور لازم را برای واکنش به داده‌های آینده فراهم کرده است. رئیس فدرال رزرو نیویورک همچنین خاطرنشان کرد که سناریوی پایه فدرال رزرو برای اقتصاد آمریکا، سناریویی نسبتاً مطلوب است. او گفت چشم‌انداز رسمی بانک مرکزی نه از رکود عمیق حکایت دارد و نه از بازگشت فشارهای تورمی شدید، بلکه از یک مسیر رشد باثبات و قابل مدیریت خبر می‌دهد. در حوزه فعالیت‌های اقتصادی منطقه‌ای، ویلیامز اعلام کرد فعالیت‌های تجاری در نیویورک همچنان پرتحرک و پویاست؛ نشانه‌ای که به گفته او با روایت تاب‌آوری اقتصاد آمریکا هم‌خوانی دارد. هم‌زمان، وی به کاهش قابل‌توجه عدم‌قطعیت پیرامون تعرفه‌ها اشاره کرد و گفت این عامل دیگر مانند گذشته یکی از ریسک‌های اصلی پیش‌روی چشم‌انداز تورمی محسوب نمی‌شود. او تأکید کرد که خنک‌شدن تدریجی بازار کار نشان می‌دهد سیاست پولی همچنان در محدوده‌ای اندکی انقباضی قرار دارد. به گفته او، این سطح از محدودکنندگی با هدف مهار تورم طراحی شده، بدون آن‌که فشار غیرضروری بر اشتغال وارد کند. ویلیامز در بخش دیگری از سخنانش بر اهمیت کیفیت داده‌ها تأکید کرد و گفت داده‌های رسمی دولتی همچنان «استاندارد طلایی» برای سیاست‌گذاری پولی هستند. او تصریح کرد که تصمیم‌گیران فدرال رزرو در ارزیابی شرایط اقتصادی، به آمارهای معتبر و رسمی تکیه می‌کنند و از سیگنال‌های پراکنده یا غیرقابل‌اتکا پرهیز دارند. او همچنین خاطرنشان کرد که فدرال رزرو در آخرین نشست کمیته بازار آزاد (FOMC)، داده‌های لازم برای تصمیم‌گیری را در اختیار داشت.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویلیامز: ریسک‌های بازار کار پررنگ‌تر شده؛ سیاست پولی به محدوده خنثی نزدیک می‌شود

جان ویلیامز، رئیس فدرال رزرو نیویورک، در تازه‌ترین اظهارات خود تأکید کرد که تمرکز اصلی سیاست پولی فدرال رزرو بر ایجاد توازن میان اشتغال و ثبات قیمتی است. به گفته او، تصمیم‌گیران پولی به‌طور هم‌زمان تحولات بازار کار و مسیر تورم را زیر نظر دارند و تلاش می‌کنند از واردشدن آسیب غیرضروری به اشتغال جلوگیری کنند. ویلیامز با اشاره به وضعیت کنونی سیاست پولی گفت سیاست فدرال رزرو در موقعیت مناسبی برای مواجهه با چالش‌های پیش‌رو قرار دارد. از نگاه او، اقدامات انجام‌شده در ماه‌های گذشته انعطاف‌پذیری لازم را برای واکنش به داده‌های جدید فراهم کرده و بانک مرکزی را در موقعیتی قرار داده که بتواند بدون شتاب‌زدگی تصمیم‌گیری کند. او در عین حال بار دیگر بر هدف اصلی بانک مرکزی تأکید کرد و گفت بازگرداندن تورم به سطح ۲ درصدی همچنان یک ضرورت حیاتی برای اقتصاد آمریکا است. ویلیامز تصریح کرد که هرچند فشارهای تورمی نسبت به گذشته کاهش یافته، اما اعتبار سیاست پولی مستلزم پایبندی روشن به این هدف است. رئیس فدرال رزرو نیویورک همچنین خاطرنشان کرد که سیاست پولی از وضعیت «اندکی انقباضی» به سمت سطح خنثی حرکت کرده است؛ سطحی که نه محرک رشد است و نه مانعی جدی برای فعالیت‌های اقتصادی. این ارزیابی نشان می‌دهد که بخش بزرگی از مسیر انقباضی طی شده و اکنون تمرکز بر تنظیم دقیق سیاست‌هاست. در حوزه نقدینگی، ویلیامز اعلام کرد که انتظار دارد از تسهیلات ریپوی دائمی (Standing Repo Facility) به‌طور فعال برای مدیریت شرایط نقدینگی استفاده شود. این ابزار، به گفته او، نقش مهمی در حفظ ثبات بازارهای مالی و جلوگیری از تنش‌های ناخواسته ایفا خواهد کرد. ویلیامز همچنین به تغییر موازنه ریسک‌ها اشاره کرد و گفت در حالی که ریسک‌های تورمی کاهش یافته، ریسک‌های مرتبط با بازار کار افزایش پیدا کرده‌اند. این تغییر وزن ریسک‌ها، از نگاه او، ایجاب می‌کند سیاست پولی با دقت بیشتری نسبت به تحولات اشتغال تنظیم شود. با این حال، چشم‌انداز میان‌مدت او نسبت به بازار کار مثبت باقی مانده است. ویلیامز پیش‌بینی کرد که نرخ بیکاری طی سال‌های آینده دوباره در مسیر نزولی قرار خواهد گرفت؛ ارزیابی‌ای که نشان می‌دهد فدرال رزرو همچنان به پایداری بازار کار در افق بلندمدت خوش‌بین است، حتی در شرایطی که سیاست پولی به‌تدریج به سمت تعادل حرکت می‌کند. در ادامه سخنرانی خود با محور «تاب‌آوری اقتصاد»، جان ویلیامز رئیس فدرال رزرو نیویورک تأکید کرد که کاهش شتاب بازار کار یک فرآیند تدریجی بوده و نشانه‌ای از فروپاشی یا ضعف ناگهانی در اشتغال دیده نمی‌شود. به گفته او، این روند با ارزیابی فدرال رزرو از یک تعدیل کنترل‌شده و منظم در اقتصاد آمریکا هم‌خوانی دارد. ویلیامز در بخش دیگری از سخنانش به موضوع سیاست‌های تجاری پرداخت و گفت تعرفه‌ها را باید یک تعدیل قیمتی مقطعی دانست که اثر آن به سایر بخش‌های تورم سرایت نمی‌کند. از نگاه او، فشارهای ناشی از تعرفه‌ها ماهیت گذرا دارند و به شکل پایدار به تورم گسترده‌تر تبدیل نخواهند شد. او همچنین چشم‌انداز مشخصی از مسیر تورم ارائه داد و اعلام کرد انتظار دارد نرخ تورم در سال ۲۰۲۶ به حدود ۲.۵ درصد و در سال ۲۰۲۷ به سطح هدف ۲ درصدی بازگردد. این برآورد، روایت فدرال رزرو از ادامه روند نزولی تورم در افق میان‌مدت را تقویت می‌کند. ویلیامز در مجموع، سخنان خود را در چارچوب مفهوم «تاب‌آوری» اقتصاد آمریکا مطرح کرد؛ چارچوبی که بر توان اقتصاد برای جذب شوک‌ها، حفظ اشتغال و بازگشت تدریجی تورم به هدف تأکید دارد، بدون آن‌که نیاز به تغییرات ناگهانی و پرهزینه در سیاست پولی باشد. با این حال، سیگنال قاطعی برای تغییر فوری مسیر سیاست پولی از این اظهارات مخابره نشد. بازارها نیز واکنش محتاطانه‌ای نشان داده‌اند؛ به‌طوری که در حال حاضر احتمال حدود ۲۵ درصدی برای کاهش نرخ بهره در نشست ژانویه در قیمت‌ها لحاظ شده است. در عین حال، دو مرحله کاهش نرخ بهره در سال آینده به‌طور کامل قیمت‌گذاری شده و بازارها برای سومین کاهش نیز حدود ۳۳ درصد احتمال قائل هستند. این ترکیب نشان می‌دهد فضای کلی بازار همچنان متمایل به انبساط است، اما بدون قطعیت بالا در کوتاه‌مدت.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

رقابت برای ریاست فدرال رزرو؛ تردیدها درباره هست بالا گرفت، وارش دوباره به صدر نزدیک می‌شود

مسیر انتخاب رئیس بعدی فدرال رزرو، برخلاف تصور اولیه بازارها، دیگر مسیری هموار و یک‌طرفه نیست. بر اساس گزارش منابع آگاه، نامزدی کوین هست؛ که تا همین اواخر به‌عنوان گزینه‌ای تقریباً قطعی برای جانشینی جروم پاول تلقی می‌شد، با مقاومت‌هایی از سوی برخی چهره‌های بانفوذ نزدیک به دونالد ترامپ مواجه شده است. نگرانی اصلی این گروه آن است که نزدیکی بیش از حد هست به رئیس‌جمهور، در نهایت به تضعیف تصور استقلال فدرال رزرو منجر شود؛ موضوعی که می‌تواند واکنش منفی بازار اوراق قرضه را در پی داشته باشد. این تغییر فضا زمانی برجسته‌تر شد که ترامپ، پس از آن‌که پیش‌تر از تصمیم نهایی خود برای انتخاب رئیس فدرال رزرو سخن گفته بود، در گفت‌وگویی با وال‌استریت ژورنال اعلام کرد کوین وارش، عضو پیشین هیئت‌مدیره فدرال رزرو، در کنار هست به صدر فهرست گزینه‌ها بازگشته است. همین اظهارات، به‌سرعت در بازارهای پیش‌بینی بازتاب یافت و شانس هست را به‌طور محسوسی کاهش داد. بر اساس داده‌های بازار پیش‌بینی کالشی، احتمال انتخاب هست اکنون حدود ۵۱ درصد برآورد می‌شود؛ در حالی که این رقم در ابتدای ماه دسامبر بالای ۸۰ درصد بود. در مقابل، شانس وارش به حدود ۴۴ درصد افزایش یافته است؛ جهشی چشمگیر نسبت به حدود ۱۱ درصد در آغاز ماه. این تغییر نشان می‌دهد رقابت وارد مرحله‌ای نزدیک و غیرقابل‌پیش‌بینی شده است. نکته قابل‌توجه آن است که مخالفت‌ها با هست بیشتر در قالب تقویت جایگاه وارش بروز کرده تا انتقاد مستقیم از نامزد اصلی. این رویکرد در اظهارات اخیر جیمی دایمون، مدیرعامل JPMorgan، نیز دیده شد؛ جایی که اگرچه از هر دو گزینه تمجید شد، اما لحن سخنان به‌گونه‌ای بود که تمایل بیشتری به وارش القا می‌کرد. در پس این تحولات، نگرانی عمیق‌تری نهفته است: اگر بازار اوراق قرضه به این جمع‌بندی برسد که رئیس آینده فدرال رزرو بیش از حد به کاخ سفید نزدیک است، ممکن است در بلندمدت شاهد افزایش بازده اوراق باشیم. چنین سناریویی می‌تواند دقیقاً نتیجه‌ای معکوس با خواسته ترامپ ایجاد کند؛ به‌ویژه اگر این برداشت شکل بگیرد که فدرال رزرو در مهار تورم قاطعیت کافی نخواهد داشت. شاید به همین دلیل بود که هست در گفت‌وگویی اخیر با شبکه CBS، با صراحت بیشتری بر استقلال فدرال رزرو تأکید کرد. او گفت اگرچه رئیس‌جمهور دیدگاه‌های قوی و مبتنی بر داده دارد، اما این نظرات هیچ وزن رسمی در تصمیم‌گیری‌های کمیته بازار آزاد ندارند و سیاست پولی باید حاصل اجماع مستقل اعضای فدرال رزرو باشد. در مجموع، رقابت برای ریاست فدرال رزرو اکنون وارد مرحله‌ای حساس شده است؛ مرحله‌ای که در آن نه‌تنها ملاحظات سیاسی، بلکه واکنش بازارها و اعتبار استقلال سیاست پولی آمریکا نقش تعیین‌کننده‌ای در انتخاب نهایی خواهند داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران: افت سریع‌تر تورم مسکن در راه است؛ مسیر کاهش نرخ‌ها می‌تواند تندتر شود

در تازه‌ترین اظهارات، استیون میران از اعضای فدرال رزرو تصویری نسبتاً آرام‌تر از چشم‌انداز تورم ترسیم کرد و با اشاره به نشانه‌های فروکش‌کردن فشارهای قیمتی، بر امکان شتاب‌گرفتن کاهش نرخ بهره تأکید داشت. به گفته میران، انتظار می‌رود تورم بخش مسکن در شاخص PCE با سرعت بیشتری کاهش یابد؛ بخشی که طی ماه‌های گذشته یکی از چسبنده‌ترین مؤلفه‌های تورمی بوده و نقش مهمی در بالا نگه‌داشتن تورم کل ایفا کرده است. او همچنین تصریح کرد که تعرفه‌ها عامل اصلی افزایش تورم کالاها نیستند و برخلاف برخی روایت‌های رایج، فشار قیمتی در این بخش الزاماً از سیاست‌های تجاری ناشی نمی‌شود. از نگاه میران، تورم زیربنایی اقتصاد اکنون در نزدیکی سطح ۲ درصد قرار دارد؛ سطحی که با هدف تورمی فدرال رزرو هم‌راستاست. میران با اشاره به داده‌های بازارمحور گفت تورم هسته‌ای—با حذف بخش مسکن—در حال حاضر زیر ۲.۳ درصد در نوسان است؛ نشانه‌ای که از دید او حاکی از کاهش معنادار فشارهای پایدار تورمی است. به همین دلیل، وی استدلال کرد افزایش اخیر تورم بیش از آن‌که بازتاب واقعی عرضه و تقاضای اقتصاد باشد، حاصل عوامل گذراست. میران در ادامه گفت: اگر فدرال رزرو با سرعت بیشتری نرخ‌ها را کاهش دهد، اقتصاد سریع‌تر به نرخ بهره خنثی نزدیک می‌شود، نرخی که نه محرک رشد است و نه مانعی برای آن. در ادامه سخنرانی خود درباره چشم‌انداز تورم، استیون میران عضو فدرال رزرو تأکید کرد که قیمت‌ها بار دیگر به ثبات رسیده‌اند و بر همین اساس، سیاست پولی نیز باید با این واقعیت جدید هم‌راستا شود. از نگاه او، داده‌های اخیر نشان می‌دهد اقتصاد آمریکا دیگر با فشارهای تورمی ناپایدار مواجه نیست و ادامه رویکرد سخت‌گیرانه پولی ضرورتی ندارد. میران که در آخرین نشست فدرال رزرو به‌طور رسمی با رأی اکثریت مخالفت کرده و خواستار کاهش بزرگ‌تری در نرخ بهره شده بود، بار دیگر هشدار داد که نگه‌داشتن بیش از حد سیاست پولی در وضعیت انقباضی، ریسک از دست رفتن فرصت‌های شغلی را به‌دنبال خواهد داشت. او معتقد است تأخیر در تعدیل سیاست می‌تواند به تضعیف بازار کار منجر شود؛ آن‌هم در شرایطی که شواهد فزاینده‌ای از فروکش‌کردن تورم دیده می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موج گرانی سخت‌افزار با رشد هوش مصنوعی شدت گرفت

رشد انفجاری هوش مصنوعی در سال‌های اخیر، زنجیره تأمین جهانی حافظه و قطعات الکترونیکی را وارد مرحله‌ای کرده که تحلیلگران از آن با عنوان «رکود تکنولوژیک مصرف‌کنندگان» یاد می‌کنند. تمرکز تولیدکنندگان بزرگ حافظه بر تأمین نیاز مراکز داده هوش مصنوعی، باعث کمبود شدید RAM، افزایش قیمت‌ها و کاهش مشخصات سخت‌افزاری در محصولات مصرفی شده است. تمرکز صنعت بر HBM؛ آغاز بحران حافظه سه تولیدکننده اصلی حافظه—سامسونگ، SK Hynix و Micron—بخش قابل‌توجهی از ظرفیت تولید خود را از بازار مصرف‌کننده به سمت حافظه‌های HBM، LPDDR5X و GDDR7 منتقل کرده‌اند؛ حافظه‌هایی که برای آموزش مدل‌های هوش مصنوعی و مراکز داده نسل جدید ضروری هستند. این تغییر اولویت باعث شده عرضه حافظه‌های معمولی برای لپ‌تاپ‌ها، گوشی‌ها و کنسول‌های بازی کاهش یابد و قیمت‌ها به‌طور قابل‌توجهی افزایش پیدا کند. خروج از بازار SSD مصرفی؛ ضربه دوم به مصرف‌کنندگان هم‌زمان با بحران RAM، Micron و Samsung نیز در حال خروج از بازار SSDهای مصرفی هستند. گزارش‌ها نشان می‌دهد سامسونگ تولید SATA SSD را از سال ۲۰۲۶ متوقف می‌کند؛ اقدامی که می‌تواند قیمت SATA و NVMe را به‌شدت افزایش دهد. اهمیت این تصمیم زمانی روشن‌تر می‌شود که بدانیم سامسونگ بزرگ‌ترین بازیگر بازار SSD است و خروج آن تأثیر بسیار بیشتری نسبت به خروج Micron از برند Crucial دارد. افزایش ۱۰۰ درصدی قیمت DDR5 سامسونگ reportedly قیمت قراردادهای DDR5 را دو برابر کرده است؛ اقدامی که موج جدیدی از افزایش قیمت در بازار لپ‌تاپ، کامپیوترهای رومیزی و سرورها ایجاد خواهد کرد. پیامدهای گسترده برای بازار مصرف افزایش قیمت برندهای بزرگ Dell: افزایش ۱۵ تا ۲۰ درصدی از اواسط دسامبر ۲۰۲۵ Lenovo: افزایش قیمت از ۱ ژانویه ۲۰۲۶ HP: افزایش قیمت از مه ۲۰۲۶ Samsung: احتمال افزایش قیمت گوشی‌ها یا کاهش مشخصات کاهش RAM در دستگاه‌ها لپ‌تاپ اقتصادی: 8GB لپ‌تاپ میان‌رده: 12GB لپ‌تاپ بالارده: 16GB گوشی اقتصادی: 4GB گوشی میان‌رده: 6–8GB گوشی بالارده: 12GB کاهش ظرفیت ذخیره‌سازی 64GB به‌جای 128GB 256GB به‌جای 512GB 512GB به‌جای 1TB بازار GPU AMD احتمالاً قیمت‌ها را افزایش می‌دهد. Nvidia reportedly عرضه VRAM به سازندگان کارت گرافیک را محدود کرده است. کنسول‌های بازی Nintendo Switch، PlayStation و Xbox ممکن است افزایش قیمت داشته باشند؛ موضوعی که می‌تواند رشد بازار کنسول‌ها را متوقف کند. سایر تجهیزات تلویزیون‌های هوشمند، روترها و حتی تجهیزات پزشکی با افزایش قیمت یا تأخیر در عرضه مواجه خواهند شد. چشم‌انداز بهبود بازار حافظه تحلیل‌ها نشان می‌دهد بحران حافظه کوتاه‌مدت نیست ۲۰۲۶: تقاضا از عرضه پیشی می‌گیرد؛ قیمت‌ها همچنان صعودی ۲۰۲۷: اوج قیمت‌ها و کاهش شدید موجودی ۲۰۲۸: آغاز فعالیت مگافب‌های جدید در کره، آمریکا و تایوان → کاهش فشار بازار پیش‌بینی کارشناسان تحلیل داخلی SK Hynix: کمبود حافظه تا ۲۰۲۸ ادامه دارد. TeamGroup: محدودیت شدید تا ۲۰۲۶، بهبود واقعی از ۲۰۲۷–۲۰۲۸ Counterpoint Research: احتمال دو برابر شدن قیمت DRAM تا اواخر ۲۰۲۶ جمع‌بندی تمرکز صنعت نیمه‌هادی بر تأمین نیازهای هوش مصنوعی، بازار مصرف‌کننده را وارد دوره‌ای کرده که در آن قیمت‌ها افزایش می‌یابد، مشخصات سخت‌افزاری کاهش پیدا می‌کند و دسترسی به محصولات باکیفیت دشوارتر می‌شود. اگرچه انتظار می‌رود از سال ۲۰۲۸ با راه‌اندازی خطوط تولید جدید فشار بازار کاهش یابد، اما تا آن زمان مصرف‌کنندگان باید خود را برای دوره‌ای از گرانی و کاهش کیفیت آماده کنند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار آمریکا با تقویت ارزهای رقیب و تغییر انتظارات نرخ بهره تضعیف می‌شود

دلار هفته را در شرایطی نسبتاً ضعیف آغاز کرده است؛ آن هم در آستانه یک برنامه بسیار شلوغ از انتشار داده‌های اقتصادی و برگزاری نشست‌های بانک‌های مرکزی در فضای اقتصادهای پیشرفته گروه ده (G10). مهم‌ترین داده این هفته، انتشار گزارش اشتغال آمریکا (NFP) برای ماه نوامبر در روز سه‌شنبه خواهد بود، اما در کنار آن، سخنرانی‌های مهمی از سوی مقامات فدرال رزرو نیز در پیش است. در عین حال، این پرسش همچنان در مرکز توجه بازارها قرار دارد که کدام بانک‌های مرکزی حاضر خواهند بود قیمت‌گذاری بازار برای افزایش نرخ بهره در سال 2026 را بپذیرند. دلار آمریکا: سخنرانی ویلیامز از فدرال رزرو می‌تواند مهم باشد دلار یکی از آخرین هفته‌های پرحجم معاملاتی سال را با تمایلی اندک به ضعف آغاز کرده است. فشار هفته گذشته ناشی از فدرال رزروی بود که همچنان در برابر کاهش‌های بیشتر نرخ بهره موضعی باز داشت، اما در کنار آن، این دیدگاه نیز در حال شکل‌گیری است که اگر اقتصاد جهانی تا این حد مقاوم باقی مانده، آیا نباید در سایر نقاط جهان شروع به قیمت‌گذاری افزایش نرخ بهره شود؟ همین عامل، نقش مهمی در حمایت از یورو و دلار استرالیا در هفته گذشته داشت. با این حال، خرید ارزها بر اساس این فرضیه با یک «هشدار جدی» همراه است (یعنی ریسک بالایی دارد و ممکن است به سرعت معکوس شود). در معاملات شبانه، دلار نیوزیلند 0.7٪ افت کرد؛ چرا که رئیس جدید بانک مرکزی نیوزیلند، آنا برمن، در برابر افزایش نرخ بهره‌ای که بازار برای سال آینده قیمت‌گذاری کرده بود، موضع منفی گرفت. در خصوص داستان داخلی آمریکا در این هفته، تمرکز اصلی بر انتشار داده‌های مهم و سخنرانی‌های کلیدی فدرال رزرو خواهد بود. نقطه اوج، انتشار گزارش اشتغال غیرکشاورزی (NFP) ماه نوامبر در روز سه‌شنبه است. انتظار می‌رود این گزارش عددی ضعیف در حدود +50 هزار شغل جدید نشان دهد و نرخ بیکاری نیز به 4.5٪ افزایش یابد. هرگونه داده ضعیف‌تر از انتظار می‌تواند زمان‌بندی کاهش بعدی نرخ بهره فدرال رزرو را جلوتر بیاورد. ما (تیم تحلیل ING) بر این باوریم که فدرال رزرو می‌تواند بار دیگر در ماه مارس نرخ بهره را کاهش دهد؛ موضوعی که در حال حاضر تنها با احتمال 33٪ در بازارها قیمت‌گذاری شده است. یکی دیگر از داده‌های کلیدی این هفته، انتشار شاخص قیمت مصرف‌کننده (CPI) ماه نوامبر در روز پنج‌شنبه است؛ جایی که انتظار می‌رود نرخ سالانه اندکی به 3.1٪ افزایش یابد. همچنین توجه ویژه‌ای به سخنرانی‌های مقامات فدرال رزرو داریم، به‌ویژه از این منظر که آیا چهره‌های کلیدی هنوز فضای لازم برای کاهش بیشتر نرخ‌ها را پیش‌بینی می‌کنند یا خیر. امروز ساعت ۷ بعدازظهر به وقت ایران، از رئیس فدرال رزرو نیویورک، جان ویلیامز، سخنرانی خواهیم شنید. او پیش از کاهش نرخ هفته گذشته فدرال رزرو، نقش مهمی در تغییر انتظارات بازار به سمت مواضع انبساطی‌تر (داویش) ایفا کرد. همچنین در روز چهارشنبه، کریس والر سخنرانی‌ای درباره چشم‌انداز اقتصادی خواهد داشت؛ او طی سال‌های اخیر یکی از تأثیرگذارترین صداها در فدرال رزرو بوده است. این‌ها عمده عوامل داخلی آمریکا برای بازار فارکس هستند، اما در خارج از آمریکا نیز شاهد نشست‌های مهم سیاست‌گذاری پولی در منطقه یورو، ژاپن، بریتانیا، نروژ و سوئد خواهیم بود. بزرگ‌ترین تهدید برای موقعیت‌های فروش دلار (short USD) از خارج، احتمالاً نشست نرخ بهره بانک مرکزی اروپا در روز پنج‌شنبه است؛ به‌ویژه اگر پیش‌بینی‌های رشد اقتصادی منطقه یورو به اندازه کافی بالا نرود یا اگر رئیس بانک مرکزی اروپا، کریستین لاگارد، در برابر ایده افزایش نرخ بهره در سال 2026 موضعی بازدارنده اتخاذ کند. برای امروز، به نظر می‌رسد شاخص دلار (DXY) بتواند در محدوده 98.00 تا 98.50 تثبیت شود. یورو: هفته‌ای بزرگ برای اروپا نرخ EURUSD همچنان سودهای هفته گذشته را حفظ کرده است. رویدادهای فوق در آمریکا نقش مهمی خواهند داشت، اما روز پنج‌شنبه نیز برای یورو بسیار تعیین‌کننده است. در این روز، علاوه بر نشست بانک مرکزی اروپا، نشست شورای اروپا نیز برگزار می‌شود. در این نشست، رهبران اتحادیه اروپا تلاش خواهند کرد تا درباره وام غرامت برای اوکراین و همچنین توافق تجاری مرکوسور (بین اتحادیه اروپا و کشورهای آمریکای جنوبی) به توافق برسند. این نشست، آزمونی کلیدی برای سنجش توانایی اروپا در تصمیم‌گیری جمعی خواهد بود یا اینکه بار دیگر منافع محلی—مانند موضع بلژیک در قبال وام اوکراین یا اعتراض کشاورزان فرانسوی به مرکوسور—بر روند تصمیم‌گیری غلبه خواهد کرد. باید دید چه می‌شود. دور از سیاست، تقویم داده‌های اقتصادی نیز بسیار پرتحرک است. روز سه‌شنبه شاخص‌های مدیران خرید اولیه (Flash PMI) ماه دسامبر منتشر می‌شوند که نشان خواهند داد آیا خوش‌بینی اخیر تا ماه پایانی سال نیز دوام آورده است یا خیر. پس از انتشار رقم نهایی تورم ماه نوامبر در روز پنج‌شنبه، هفته با داده اعتماد مصرف‌کننده منطقه یورو در روز جمعه به پایان می‌رسد. بهبود اعتماد مصرف‌کننده باید یکی از محرک‌های کلیدی رشد اقتصادی منطقه یورو در سال 2026 باشد؛ به‌ویژه با توجه به نرخ بالای پس‌انداز خانوارها در این منطقه. سطح 1.1750/60 اکنون مقاومت مهم کوتاه‌مدت برای EURUSD محسوب می‌شود و داده‌های NFP آمریکا و نشست بانک مرکزی اروپا احتمالاً دو عامل اصلی تعیین‌کننده خواهند بود که آیا این جفت‌ارز هفته را در هدف ترجیحی ما یعنی 1.1800 به پایان می‌رساند یا خیر. پوند بریتانیا: موقعیت‌های فروش بسیار سنگین هستند داده‌های ضعیف تولید ناخالص داخلی بریتانیا در ماه اکتبر، که روز جمعه منتشر شد، فشار نزولی بر پوند وارد کرد. با نگاهی به آینده، این هفته برای داده‌های اقتصادی بریتانیا، سیاست پولی و استرلینگ هفته‌ای بسیار مهم است. پیش از کاهش مورد انتظار نرخ بهره توسط بانک انگلستان در روز پنج‌شنبه، داده‌های بازار کار (از جمله کاهش رشد دستمزدها در بخش خصوصی) و همچنین شاخص قیمت مصرف‌کننده ماه نوامبر منتشر خواهند شد. در مورد CPI، انتظار می‌رود تورم کلی اندکی کاهش یابد، اما تورم هسته‌ و خدمات همچنان نسبتاً بالا و به ترتیب در سطوح 3.4٪ و 4.5٪ سالانه باقی بمانند. در حال حاضر، کاهش نرخ بهره بانک انگلستان در روز پنج‌شنبه با احتمال 85٪ در بازارها قیمت‌گذاری شده است. ما در ING، که دیدگاهی متمایل به سیاست‌های انبساطی‌تر (داویش) داریم، انتظار داریم اندرو بیلی، رئیس بانک انگلستان، «از روبیکن عبور کند» (اصطلاحی به معنای اتخاذ تصمیمی قاطع و برگشت‌ناپذیر) و به شکل‌گیری رأی 5 به 4 به نفع کاهش نرخ بهره تا سطح 3.75٪ کمک کند. پس از آن، انتظار کاهش 50 نقطه پایه دیگر در سال 2026 را داریم؛ که یکی از دلایل اصلی پیش‌بینی ما برای صعود نرخ EURGBP تا سطح 0.90 در سال آینده است. با این حال، یک تهدید مهم برای دیدگاه‌های منفی نسبت به پوند، وضعیت موقعیت‌گیری بازار است. مدیران دارایی در حال حاضر برخی از سنگین‌ترین موقعیت‌های فروش پوند را در بیش از یک دهه اخیر در اختیار دارند. هرگونه غافلگیری مثبت می‌تواند با یک «شورت اسکوییز» بسیار شدید (افزایش سریع قیمت ناشی از بسته شدن اجباری موقعیت‌های فروش) در پوند همراه شود. انتظار می‌رود برخی مدیران دارایی به خرید ابزارهای ارزان برای پوشش ریسک صعودی پوند روی بیاورند؛ مانند برای مثال، اختیار معاملهٔ پوت یورو و کال پوند که به‌طور عمیق خارج از قیمت بازار (OTM) هستند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر