TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,196.89 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

جنگ جدید در سیلیکون‌ولی: نبرد برای برق، نه تراشه

در سه سال گذشته، هر بار صحبت از «رالی هوش مصنوعی» می‌شد، ذهن همه به سمت تراشه‌ها، GPUها، مدل‌های زبانی و شرکت‌هایی مثل انویدیا، AMD و مایکروسافت می‌رفت. اما حالا، در آستانه ۲۰۲۶، یک واقعیت تازه در حال شکل‌گیری است؛ واقعیتی که می‌تواند کل مسیر سرمایه‌گذاری در AI را تغییر دهد. اگر رالی ۲۰۲۳ تا ۲۰۲۵ بر پایه «قدرت پردازش» بود، رالی ۲۰۲۶ ممکن است بر پایه قدرت برق باشد. گلوگاه واقعی AI نه تراشه است، نه کدنویسی — برق است در نگاه اول، تصور می‌شود که توسعه هوش مصنوعی فقط به تراشه‌های سریع‌تر و مدل‌های پیچیده‌تر وابسته است. اما مدیرعامل مایکروسافت، ساتیا نادلا، جمله‌ای گفت که نگاه بازار را تکان داد: «مشکل ما کمبود تراشه نیست؛ مشکل برق است. تراشه داریم، اما جایی برای روشن کردنشان نداریم.» این جمله ساده، یک حقیقت بزرگ را آشکار می‌کند: AI به مرحله‌ای رسیده که محدودیت اصلی آن، زیرساخت انرژی است. دیتاسنترها (Data Centers) به برق عظیم نیاز دارند GPUها مصرف انرژی بسیار بالایی دارند شبکه‌های برق فعلی برای این حجم از تقاضا طراحی نشده‌اند زمان انتظار برای اتصال به شبکه در برخی مناطق به ۵ تا ۷ سال رسیده است این یعنی شرکت‌های فناوری نمی‌توانند فقط با خرید تراشه‌های بیشتر، رشد کنند. آن‌ها باید برق بیشتری تولید کنند. شرکت‌های فناوری در حال تبدیل شدن به شرکت‌های برق هستند وقتی شرکت‌هایی مثل مایکروسافت، آمازون و گوگل می‌بینند که شبکه برق پاسخگوی نیازشان نیست، دو راه بیشتر ندارند: صبر کنند (که غیرممکن است) خودشان برق تولید کنند و دقیقاً همین اتفاق در حال رخ دادن است. شرکت‌های فناوری در حال ساخت: نیروگاه‌های کوچک خصوصی مزارع خورشیدی اختصاصی سیستم‌های ذخیره انرژی ترانسفورماتورهای اختصاصی شبکه‌های انتقال داخلی این یعنی AI دیگر فقط یک صنعت نرم‌افزاری نیست؛ یک صنعت انرژی‌بر است. بازار جدید AI: ترانسفورماتورها، کابل‌ها، شبکه برق و تجهیزات صنعتی وقتی برق تبدیل به گلوگاه می‌شود، برندگان جدید بازار هم تغییر می‌کنند. شرکت‌هایی که تا دیروز در حاشیه بودند، حالا در مرکز توجه قرار گرفته‌اند: ۱. Vertiv ستاره جدید زیرساخت دیتاسنتر سهام از ۵۳ دلار به ۱۶۶ دلار رسیده (۲۰۰٪ رشد) متخصص در سیستم‌های خنک‌کننده، برق اضطراری و مدیریت انرژی ۲. Schneider Electric پادشاه تجهیزات برق صنعتی تولیدکننده کلیدهای برق (Circuit Breakers) تأمین‌کننده اصلی دیتاسنترهای مدرن ۳. Eaton رقیب جدی اشنایدر مزیت بزرگ در تولید تجهیزات حفاظتی برق رشد تقاضا از سمت دیتاسنترها ۴. Siemens غول زیرساخت اروپا فعال در شبکه‌های برق، اتوماسیون صنعتی و سیستم‌های انتقال انرژی این شرکت‌ها شاید «هیجان‌انگیز» مثل انویدیا نباشند، اما بدون آن‌ها، هیچ GPU و هیچ مدل هوش مصنوعی نمی‌تواند روشن شود. مس؛ فلزی که می‌تواند قهرمان پنهان رالی ۲۰۲۶ باشد در کنار برق، یک ماده خام دیگر هم در مرکز توجه قرار گرفته: مس (Copper). چرا؟ دیتاسنترها به کیلومترها کابل مسی نیاز دارند ترانسفورماتورها بدون مس ساخته نمی‌شوند خودروهای برقی هم مصرف‌کننده بزرگ مس هستند شبکه برق جهانی برای ارتقا به مس بیشتری نیاز دارد اگر روایت «بحران برق» در بازار جا بیفتد، مس می‌تواند یکی از بزرگ‌ترین رالی‌های کالایی دهه را تجربه کند. چرا این تغییر روایت مهم است؟ بازارها همیشه دنبال «داستان» هستند. داستان ۲۰۲۳ تا ۲۰۲۵ این بود: «هرچه GPU بیشتر، رشد بیشتر.» اما داستان ۲۰۲۶ ممکن است این باشد: «هرچه برق بیشتر، AI بیشتر.» این تغییر روایت می‌تواند: مسیر سرمایه‌گذاری را عوض کند شرکت‌های جدیدی را وارد رالی کند ارزش‌گذاری شرکت‌های فعلی را تغییر دهد بازار کالاها را تحت تأثیر قرار دهد حتی سیاست‌گذاری انرژی کشورها را تغییر دهد چرا این موضوع برای سرمایه‌گذاران مهم است؟ زیرا: اگر برق گلوگاه باشد، رشد شرکت‌های تراشه‌ساز محدود می‌شود شرکت‌های زیرساختی وارد فاز رشد انفجاری می‌شوند بازار انرژی و مواد اولیه دوباره جذاب می‌شود سرمایه‌گذاری در AI از «نرم‌افزار» به «سخت‌افزار و انرژی» منتقل می‌شود این یعنی: رالی بعدی AI ممکن است از جایی شروع شود که هیچ‌کس انتظارش را ندارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رالی پایان سال در بازارهای جهانی | رشد قوی اقتصاد آمریکا موتور صعود بورس‌ها شد

بازارهای جهانی در آستانه پایان سال ۲۰۲۵ با موج تازه‌ای از خوش‌بینی روبه‌رو شده‌اند. انتشار داده‌های جدید نشان می‌دهد اقتصاد آمریکا سریع‌ترین رشد خود در دو سال اخیر را تجربه کرده؛ موضوعی که اعتماد سرمایه‌گذاران به چشم‌انداز سودآوری شرکت‌ها در سال ۲۰۲۶ را تقویت کرده است.  رکوردشکنی شاخص‌های جهانی شاخص MSCI جهانی برای پنجمین روز متوالی رشد کرد و بازدهی سالانه خود را به ۲۱ درصد رساند. در آسیا نیز بازارها با رشد ۰.۲ درصدی همراه شدند؛ رشدی که عمدتاً توسط سهام فناوری هدایت شد، پس از آنکه S&P 500 در وال‌استریت رکورد تازه‌ای ثبت کرد. با نزدیک شدن به تعطیلات کریسمس، حجم معاملات پایین بود اما فضای کلی بازار همچنان مثبت باقی ماند.  جهش کامودیتی‌ها؛ طلا برای اولین بار بالای ۴۵۰۰ دلار کامودیتی‌ها عملکردی بهتر از سهام داشتند: طلا برای نخستین بار از مرز ۴۵۰۰ دلار عبور کرد نقره و پلاتین رکوردهای جدید ثبت کردند مس از سطح ۱۲ هزار دلار در هر تن گذشت افزایش تنش‌ها پس از اقدام آمریکا برای مسدود کردن محموله‌های نفتی مرتبط با ونزوئلا، تقاضا برای دارایی‌های امن را بالا برد و به رشد طلا کمک کرد.  بازگشت اشتهای ریسک‌پذیری با وجود اینکه رشد قوی اقتصاد آمریکا احتمال کاهش سریع نرخ بهره را کاهش داده، بازارها دوباره به سمت ریسک‌پذیری حرکت کرده‌اند. پس از هفته‌ها نگرانی درباره ارزش‌گذاری بالای سهام—به‌ویژه سهام مرتبط با هوش مصنوعی—اکنون سرمایه‌گذاران امیدوارند رشد سود شرکت‌ها در سال آینده ادامه‌دار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: کسی که با من مخالف باشد رئیس فدرال رزرو نخواهد شد

دونالد ترامپ در پلتفرم «تروث سوشال» با انتشار پیامی، دیدگاه‌های خود را درباره سیاست‌های پولی و ویژگی‌های رئیس آینده فدرال رزرو تشریح کرد. او به صراحت اعلام کرد که هر کسی که با نظرات او مخالف باشد، هرگز به سمت ریاست فدرال رزرو منصوب نخواهد شد. ترامپ همچنین خواسته خود از رئیس جدید این نهاد را مشخص کرد و گفت: «من می‌خواهم رئیس جدید فدرال رزرو، حتی در شرایطی که بازار عملکرد خوبی دارد، نرخ بهره را کاهش دهد.» او در ادامه تأکید کرد که به دنبال بازاری است که با اخبار خوب صعودی شود و با اخبار بد روند نزولی در پیش بگیرد. ترامپ در پایان با رویکردی متفاوت نسبت به تورم افزود که تورم یا خودبه‌خود برطرف می‌شود و یا می‌توان برای مهار آن نرخ بهره را افزایش داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

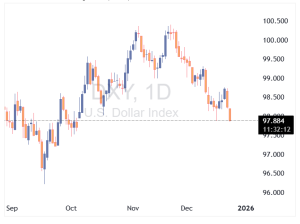
سقوط شاخص دلار آمریکا به پایین‌ترین سطح ۱۱ هفته اخیر | افت ۰.۴ درصدی تا ۹۷.۸۷۵

شاخص دلار آمریکا امروز با کاهش ۰.۴ درصدی به ۹۷.۸۷۵ رسید و کمترین سطح خود در یازده هفته گذشته را تجربه کرد. این افت در شرایطی رخ می‌دهد که بازارها تحت تأثیر داده‌های اقتصادی، انتظارات سیاست پولی و نوسانات ارزهای اصلی قرار دارند. تحلیلگران می‌گویند کاهش ارزش دلار می‌تواند ناشی از ضعف داده‌های اقتصادی، تغییر انتظارات نسبت به نرخ بهره، یا تقویت ارزهای رقیب باشد. بازارها اکنون منتظر انتشار داده‌های جدید اقتصادی هستند تا مسیر بعدی دلار مشخص شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن استخراج آزمایشی عناصر نادر خاکی از اعماق دریا را آغاز می‌کند | احتمال تنش با چین

ژاپن اعلام کرده که قصد دارد از ۱۱ ژانویه تا ۱۴ فوریه، نخستین آزمایش جهان برای استخراج مداوم گل غنی از عناصر نادر خاکی از عمق ۶۰۰۰ متری در نزدیکی جزیره مینامیتوری را انجام دهد. این پروژه بخشی از تلاش توکیو برای کاهش وابستگی به چین در تأمین مواد معدنی حیاتی است. هدف این عملیات، انتقال روزانه ۳۵۰ تن گل معدنی به سطح و پایش اثرات زیست‌محیطی در طول فرآیند است. اگر آزمایش موفق باشد، استخراج در مقیاس بزرگ می‌تواند از سال ۲۰۲۷ آغاز شود. اهمیت این پروژه تنها در تأمین مواد خام نیست؛ بلکه ظرفیت پردازش عناصر نادر خاکی چالش اصلی است—موضوعی که پیش‌تر باعث همکاری ژاپن و استرالیا و ایجاد کارخانه لیناس در مالزی شد. اما این بار احتمال تنش با چین بیشتر است. در جریان مطالعات معدنی ژاپن در اوایل سال، یک ناوگان دریایی چین وارد منطقه اقتصادی انحصاری ژاپن شد—حرکتی که برخی آن را پیام هشدار تلقی کردند. با توجه به اینکه چین از عناصر نادر خاکی به‌عنوان ابزار نفوذ ژئوپلیتیکی استفاده می‌کند، بعید است پکن از تلاش ژاپن برای ایجاد منابع مستقل استقبال کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن به‌دنبال کاهش انتشار اوراق در بودجه ۲۰۲۶ | تاکایچی، نخست وزیر ژاپن: بدهی ملی هنوز بسیار بالاست

نخست‌وزیر ژاپن، سانائه تاکایچی، اعلام کرد که سطح بدهی ملی این کشور همچنان «بسیار بالا» است و دولت در حال بررسی کاهش انتشار اوراق قرضه جدید در بودجه سال مالی ۲۰۲۶ است. این اظهارات نشان می‌دهد که دولت ژاپن قصد دارد مسیر انضباط مالی را جدی‌تر دنبال کند—به‌ویژه در شرایطی که هزینه‌های عمومی و فشارهای ساختاری بر بودجه همچنان بالاست. تاکایچی همچنین به تصمیم اخیر بانک مرکزی ژاپن اشاره کرد و گفت افزایش نرخ بهره با هدف دستیابی پایدار و قابل اتکا به تورم ۲٪ انجام شده است. این پیام می‌تواند نشانه‌ای از هماهنگی بیشتر میان سیاست مالی و سیاست پولی باشد؛ موضوعی که برای بازار اوراق و نرخ ارز اهمیت زیادی دارد. در حالی که ژاپن یکی از بالاترین نسبت‌های بدهی به تولید ناخالص داخلی در جهان را دارد، هرگونه کاهش در انتشار اوراق می‌تواند بر بازدهی اوراق دولتی، ارزش ین و انتظارات سیاستی تأثیر بگذارد. بازارها اکنون منتظرند ببینند آیا دولت واقعاً در بودجه ۲۰۲۶ مسیر کاهش بدهی را آغاز خواهد کرد یا خیر.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سیگنال مهم از واشنگتن؛ ابزار دات پلات ممکن است حذف شود

در شرایطی که بازارها منتظر کاهش نرخ بهره در نیمه دوم ۲۰۲۶ هستند، اظهارات اسکات بِسِنت، وزیر خزانه‌داری آمریکا، درباره احتمال تغییر در چارچوب سیاست‌گذاری فدرال رزرو، توجه تحلیلگران را به خود جلب کرده است. بِسِنت در یک پادکست گفت که «کوین میران»، عضو موقت فدرال رزرو، احتمالاً تا فوریه یا مارس به کاخ سفید بازمی‌گردد—زمانی که به‌نظر می‌رسد تصمیم‌گیری درباره رئیس جدید فدرال رزرو نهایی خواهد شد. این زمان‌بندی از نگاه بازارها با انتخاب رسمی رئیس بعدی فدرال رزرو هم‌راستا تلقی شده و گمانه‌زنی‌ها درباره تغییرات ساختاری در سیاست‌گذاری پولی را تقویت کرده است.  بازنگری در هدف تورم؛ از نقطه به بازه؟ بِسِنت از ایده هدف‌گذاری تورم به‌صورت «بازه‌ای» حمایت کرد—به‌جای هدف نقطه‌ای ۲٪ که سال‌هاست مبنای سیاست‌گذاری فدرال رزرو بوده. او تأکید کرد که چنین تغییری تنها زمانی مناسب است که تورم به‌طور پایدار به سطح ۲٪ بازگردد و فعلاً نباید اجرا شود. این اظهارات می‌تواند نشانه‌ای از تغییرات بلندمدت در نحوه تنظیم سیاست پولی باشد—به‌ویژه اگر رئیس جدید فدرال رزرو دیدگاه مشابهی داشته باشد.  حذف دات پلات (dot plot)؟ تغییر بزرگ در ارتباط‌گیری فدرال رزرو در بخش دیگری از صحبت‌هایش، بِسِنت احتمال حذف ابزار «نمودار دات پلات» (dot plot) را مطرح کرد—ابزاری که فدرال رزرو برای نمایش پیش‌بینی نرخ بهره توسط اعضای کمیته استفاده می‌کند. حذف این ابزار می‌تواند تغییر بزرگی در نحوه ارتباط‌گیری فدرال رزرو با بازارها باشد و شفافیت پیش‌بینی‌ها را کاهش دهد. اگرچه این اظهارات به‌معنای تغییر فوری نیست، اما بازارها اکنون نسبت به استقلال فدرال رزرو، ابزارهای ارتباطی و اعتبار بلندمدت آن حساس‌تر شده‌اند.  پیام پنهان برای بازارها در شرایطی که نرخ‌های بهره برای سال ۲۰۲۶ در مسیر کاهش قیمت‌گذاری شده‌اند، هرگونه تغییر در رهبری فدرال رزرو می‌تواند نحوه سیگنال‌دهی سیاستی را دگرگون کند—حتی اگر مسیر نرخ بهره در کوتاه‌مدت همچنان وابسته به داده‌ها باقی بماند. بازارها اکنون باید نه‌تنها به داده‌های اقتصادی، بلکه به نشانه‌های سیاسی و ساختاری درباره آینده فدرال رزرو توجه کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

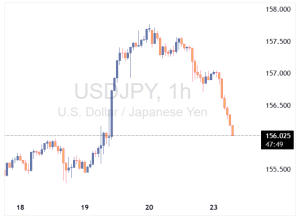
هشدارهای ارزی ژاپن باعث تقویت ین شد

در پی هشدارهای رسمی از سوی مقامات ژاپنی درباره نوسانات شدید نرخ ارز، ارزش ین در بازارهای جهانی افزایش یافت و نرخ USDJPY به زیر سطح ۱۵۶.۵۰ رسید. آتسوشی میمورا، دیپلمات ارزی ژاپن، روز دوشنبه نسبت به «حرکات ناگهانی و یک‌طرفه» در بازار فارکس ابراز نگرانی کرد و گفت که دولت آماده اقدام علیه نوسانات شدید است—اظهاراتی که از نگاه بازار می‌تواند مقدمه‌ای برای مداخله ارزی باشد. این موضع‌گیری بعداً توسط وزیر دارایی ژاپن، «ساتسوکی کاتایاما»، تقویت شد. او گفت که توکیو «دست باز» برای مقابله با نوسانات سفته‌بازانه دارد و تأکید کرد که حرکات اخیر بیشتر جنبه غیر بنیادی داشته‌اند. تقویت ین در این هفته همچنین تحت تأثیر تصمیم اخیر بانک مرکزی ژاپن برای افزایش نرخ بهره به ۰.۷۵٪ بوده—سطحی که در سه دهه گذشته بی‌سابقه است. با کاهش فاصله نرخ بهره میان ژاپن و آمریکا، جذابیت ین برای سرمایه‌گذاران افزایش یافته است. معامله‌گران اکنون سطح ۱۵۶.۲۰ را به‌عنوان حمایت کلیدی USDJPY زیر نظر دارند. اگر هشدارهای رسمی به مداخله واقعی منجر شود، احتمال تقویت بیشتر ین وجود دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت جلسه بانک مرکزی استرالیا: ریسک‌های تورمی در حال افزایش است

این صورت‌جلسه روایت «توقف همراه با تمایل به سیاست انقباضی» را تقویت می‌کند؛ موضوعی که از نرخ‌های کوتاه‌مدت حمایت کرده و مانع از افت شدید دلار استرالیا شده است. خلاصه نکات کلیدی صورت‌جلسه نشان می‌دهد نگرانی بانک مرکزی استرالیا درباره پایداری فشارهای تورمی افزایش یافته است. اعتماد به اینکه سیاست پولی همچنان «انقباضی» است کاهش یافته است. شاخص CPI ماهانه مفید اما فعلاً غیرقابل‌اتکا ارزیابی شده؛ CPI فصلی همچنان معیار اصلی است. بازار کار هنوز «کمی فشرده» ارزیابی می‌شود و ریسک تقاضای مازاد وجود دارد. هیئت مدیره درباره شرایطی که ممکن است افزایش نرخ بهره را ضروری کند، بحث کرده است. جزئیات کامل صورت‌جلسه ماه دسامبر بانک مرکزی استرالیا نشان می‌دهد اعضای هیئت مدیره نسبت به اینکه سیاست پولی همچنان محدودکننده باشد، اطمینان کمتری دارند؛ زیرا شواهد جدید نشان می‌دهد فشارهای تورمی ممکن است پایدارتر از انتظار باشند. اگرچه نرخ بهره با رأی کامل اعضا در سطح ۳.۶۰٪ ثابت ماند، اما داده‌های تورمی اخیر—از جمله نخستین انتشار کامل CPI ماهانه—به ریسک‌های صعودی تورم در کوتاه‌مدت اشاره دارد. تورم کلی در اکتبر به ۳.۸٪ رسیده و شاخص‌های مختلف نشان می‌دهند فشارهای هزینه‌ای گسترده‌تر شده‌اند. هزینه نیروی کار و میانگین دستمزدها بالاتر از انتظار بوده و شاخص‌های بهره‌برداری از ظرفیت نشان می‌دهد اقتصاد با سطحی از تقاضای مازاد فعالیت می‌کند. هیئت مدیره هشدار داد که CPI ماهانه به دلیل سابقه کوتاه، نوسان بالا و مشکلات تعدیل فصلی، باید با احتیاط تفسیر شود. بنابراین CPI فصلی همچنان معیار اصلی برای ارزیابی روند تورم خواهد بود و داده‌های فصل دسامبر برای جلسه فوریه حیاتی است. بحث مهم دیگر این بود که آیا شرایط مالی همچنان محدودکننده هستند یا خیر. برخی اعضا معتقد بودند شرایط دیگر محدودکننده نیست—به دلیل رشد اعتباری قوی، رقابت شدید بانکی، کاهش ریسک‌پریمیوم و جهش فعالیت مسکن پس از تسهیل‌های قبلی. برخی دیگر گفتند شرایط هنوز کمی محدودکننده است—به دلیل پیش‌پرداخت‌های بالای وام مسکن، پس‌انداز بیشتر خانوارها و اثرات تأخیری سیاست پولی. بازار کار همچنان «کمی فشرده» توصیف شد؛ با کمبود نیروی کار، دشواری استخدام و برآوردهای بالاتر از تقاضای مازاد. افزایش اخیر نرخ بیکاری موقتی ارزیابی شد. در نهایت، اعضا گفتند هنوز زود است نتیجه بگیرند که پایداری تورم به‌طور معناداری افزایش یافته، اما سناریوهایی را بررسی کردند که در آن ممکن است افزایش نرخ بهره در سال آینده ضروری شود اگر فشارهای قیمتی و محدودیت ظرفیت کاهش نیابد. در حال حاضر، ریسک‌ها به سمت تورم متمایل شده و رویکرد محتاطانه و داده‌محور بانک مرکزی استرالیا را تقویت می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقره یا پلاتین؟ جنگ فلزات در سال ۲۰۲۶ از نگاه معامله‌گران و کارشناسان

بازار فلزات در طول سال پرچالش ۲۰۲۵ توانستند مسیر خود را پیدا کنند و در نهایت به بازده‌های تاریخی و بی‌سابقه برسند. در این میان، نقره با رشد بیش از ۱۲۷ درصدی بهترین عملکرد را ثبت کرد و پلاتین با بازدهی حدود ۱۲۰ درصد در تعقیب آن بود. طلا نیز با تداوم روند صعودی چندساله خود، افزایش قابل‌توجه ۶۵ درصدی را تجربه کرد و مس هم توانست بازدهی چشمگیر ۳۵ درصدی برای سرمایه‌گذاران به ارمغان بیاورد. نظرسنجی «برترین فلزات ۲۰۲۶» کیتکو نیوز نشان می‌دهد که معامله‌گران خرد به‌طور کامل به موج صعودی نقره پیوسته‌اند و در عین حال طلا همچنان از حمایت قدرتمندی برخوردار است؛ ضمن آنکه کارشناسان صنعت نیز معتقدند پتانسیل آن وجود دارد که قیمت پلاتین در سال آینده عملکرد بهتری نسبت به سایر فلزات داشته باشد. کیتکو نیوز در این هفته آرای ۳۵۲ سرمایه‌گذار خرد را برای نظرسنجی «برترین فلزات ۲۰۲۶» جمع‌آوری کرد و نتایج نشان داد که اکثریت سرمایه‌گذاران بازار خرد فلزات انتظار دارند نقره بار دیگر در سال ۲۰۲۶ نسبت به سایر فلزات بازدهی بالاتری داشته باشد. ۱۷۸ معامله‌گر خرد، معادل ۵۱ درصد، انتظار دارند این فلز خاکستری در سال پیشِ رو عملکردی برتر از سایر فلزات داشته باشد. در مقابل، ۲۹ درصد دیگر، یعنی ۱۰۱ سرمایه‌گذار بازار خرد، پیش‌بینی کرده‌اند که طلا در سال ۲۰۲۵ بیشترین رشد را ثبت کند، در حالی که ۱۰ درصد، معادل ۳۶ شرکت‌کننده، معتقدند پلاتین قوی‌ترین عملکرد را خواهد داشت. در نهایت، ۳۷ معامله‌گر خرد دیگر که ۱۱ درصد از کل را تشکیل می‌دهند، بر این باورند که قیمت مس در سال ۲۰۲۶ از سایر فلزات پیشی خواهد گرفت. دیدگاه‌های وال‌استریت نیز در مجموع نسبت به طلا و نقره مثبت بود، اما در عین حال برخی بانک‌های بزرگ و کارشناسان صنعت معتقدند که فلزات گروه پلاتین (PGM) که در مقایسه با سایر فلزات کمتر ارزش‌گذاری شده‌اند، در نهایت می‌توانند بهترین عملکرد را از خود نشان دهند. موسسه تی‌دی سکیوریتیز (TD Securities) در چشم‌انداز کامودیتی‌های اساسی سال ۲۰۲۶ اعلام کرد که کاهش نرخ‌های بهره، تداوم تضعیف ارزش ارزها، پویایی‌های سمت عرضه و نیاز به تنوع‌بخشی، طلا را در نیمه نخست سال به رکوردی جدید بالاتر از ۴۴۰۰ دلار خواهد رساند. این مؤسسه همچنین پیش‌بینی کرد که هرچند قیمت نقره احتمالاً تا محدوده میانی ۴۰ دلارها تعدیل می‌شود، اما سال ۲۰۲۶ سالی خواهد بود که در آن پلاتین و پالادیوم در صدر عملکرد بازار قرار می‌گیرند. در مورد طلا، تحلیلگران بازار کامودیتی تأکید کردند که هیچ دلیلی وجود ندارد که انتظار یک سقوط شدید یا ریزش گسترده در سال آینده را داشته باشیم. آن‌ها گفتند: «کاهش هزینه‌های نگهداری ناشی از سیاست‌های فدرال رزرو، همراه با انتظار برای شیب‌دارتر شدن منحنی بازده و نگرانی‌های بالقوه درباره استقلال فدرال رزرو، ما را به این جمع‌بندی می‌رساند که فلز زرد در شش ماه نخست سال ۲۰۲۶ به رکورد فصلی جدید خواهد رسید. همچنین نگرانی‌های فزاینده درباره این‌که فدرال رزرو آینده ممکن است با شدت کمتری هدف تورمی ۲ درصد را دنبال کند، به‌همراه گمانه‌زنی‌ها درباره فشار تهاجمی کاخ سفید برای کاهش نرخ‌های بهره در شرایطی که بدهی آمریکا در سطوح بی‌سابقه و رو به افزایش قرار دارد، از دلایل بسیار مهمی است که ما بر اساس آن‌ها معتقدیم روند صعودی طلا بار دیگر تقویت خواهد شد.» تی‌دی سکیوریتیز معتقد است محدوده بلندمدت جدید طلا بین ۳۵۰۰ تا ۴۴۰۰ دلار به ازای هر اونس خواهد بود. تحلیلگران گفتند: «برای آن‌که قیمت‌ها زیر حد پایین این محدوده باقی بمانند، نیاز است توجه سرمایه‌گذاران دوباره به رشد دارایی‌های پرریسک آمریکا جلب شود، یا دیدگاه‌ها تغییر کند و تصور شود بازار کار آمریکا ضعیف نخواهد شد و کاهش بیشتری در نرخ‌های بهره فدرال رزرو در راه نیست. همچنین نبود روایت‌هایی مانند تضعیف ارزش دلار و دلارزدایی می‌تواند همین اثر را داشته باشد. با این حال، ما پیش‌بینی می‌کنیم محیط اشتغال تضعیف شود، بازارهای ریسک ممکن است در سال آینده با دشواری رشد کنند و انتظار داریم بانک مرکزی آمریکا ۱۰۰ نقطه پایه دیگر نرخ‌ها را کاهش دهد، در حالی که برخی در بازار کاهش ۱۵۰ نقطه پایه را پیش‌بینی می‌کنند، حتی اگر تورم کماکان بالاتر از هدف ۲ درصد باقی بماند.» در خصوص نقره، تی‌دی سکیوریتیز گفت: «اگر از موج صعودی نقره خوشتان آمد، حتماً از سیل نقره هم خوشتان خواهد آمد.» آن‌ها نوشتند: «در ابتدای سال جاری، بازار تقریباً در حالت خودکار به سوی موج صعودی نقره پیش می‌رفت، حتی با این‌که شرایط از رونق تقاضا به سمت بحران نقدینگی در بازارهای فیزیکی تغییر کرده بود. با ورود به سال ۲۰۲۶، یک سیل نقره با ابعاد حماسی رخ داده که بزرگ‌ترین موج بازتأمین موجودی‌های آزاد LBMA در تاریخ را به ثبت رسانده است. با بیش از ۲۱۲ میلیون اونس نقره که اکنون احتمالاً به‌صورت آزاد در انبارهای LBMA در دسترس است، بازارهای نقره لندن پیش‌تر کسری یک‌ساله موجودی‌های لندن را جبران کرده‌اند.» آن‌ها اشاره کردند: «این میزان تقریباً معادل کسری دو ساله جهانی است و شواهد نشان می‌دهد که ما به قیمت هدف مورد نیاز برای باز کردن جریان نقره از منابع ضایعاتی و انبارهای خصوصی رسیده‌ایم.» تحلیلگران گفتند این بازتأمین عظیم باید تأثیر قابل‌توجهی بر چشم‌انداز نقره داشته باشد، زیرا اکنون قیمت نیازی ندارد که برای پر کردن مجدد موجودی‌های جهانی افزایش یابد. تی‌دی سکیوریتیز پیش‌بینی می‌کند که قیمت نقره سال را با کاهش آغاز کند و معتقد است این فلز خاکستری در سال ۲۰۲۶ برای بازگشت به سطوح فعلی با دشواری مواجه خواهد شد. آن‌ها گفتند: «به همین دلیل، پیش‌بینی ما برای سال آینده در محدوده میانی ۴۰ دلار است.» با این حال، چشم‌انداز آن‌ها برای فلزات گروه پلاتین کاملاً متفاوت است، جایی که دیدگاه صعودی آن‌ها با دیدگاه‌های غالب بازار در تضاد قرار دارد. تحلیلگران تی‌دی سکیوریتیز، پلاتین و پالادیوم را به‌عنوان بهترین انتخاب‌های کالایی خود برای سال ۲۰۲۶ معرفی کرده‌اند و پیش‌بینی قیمت آن‌ها حدود ۲۰ درصد بالاتر از اجماع بازار است. آن‌ها نوشتند: «چارچوب کلان همچنان قوی باقی مانده و با روندهای ادامه‌دار کاهش شهرنشینی تأکید می‌شود که پیامدهای مهمی برای تقاضای فلزات گروه پلاتین دارد، و همچنین دلایل محکمی برای ادامه روند ذخیره‌سازی تا سال ۲۰۲۶ وجود دارد. انتظار می‌رود قیمت پلاتین و پالادیوم بالاتر باشد، قراردادهای آتی محدودتر شوند و نرخ اجاره‌ها افزایش یابد.» تحلیلگران هرائوس (Heraeus) در چشم‌انداز فلزات گران‌بهای ۲۰۲۶ هشدار دادند که احتمالاً قیمت فلزات گران‌بها حداقل در بخش اول سال ۲۰۲۶ روند نزولی خواهند داشت. آن‌ها گفتند: «رالی‌ای که طلا و نقره را به بالاترین سطوح تاریخی و قیمت فلزات گروه پلاتین (PGM) را به بالاترین حد خود در سال‌های اخیر رسانده است، قیمت‌ها را خیلی سریع و بیش از حد بالا برد. اگرچه ممکن است در کوتاه‌مدت قیمت‌ها باز هم افزایش یابند، اما با کاهش شتاب، احتمال دوره‌ای از تثبیت وجود دارد. قیمت طلا از آوریل تا اوت امسال در یک دامنه معامله شد پیش از آخرین جهش، بنابراین ممکن است چند ماه طول بکشد تا رالی دوباره از سر گرفته شود.» تحلیلگران گفتند که اگرچه تقاضای سرمایه‌گذاری به افزایش قیمت‌ها کمک کرده است، جریان‌های فیزیکی فلز به ایالات متحده نیز نقش داشته‌اند، زیرا بر نقدینگی تأثیر گذاشته‌اند. آن‌ها نوشتند: «همچنان برخی ابهام‌ها درباره این وجود دارد که آیا فلزات گروه پلاتین (PGM) ممکن است به نوعی مشمول تعرفه شوند، چرا که ایالات متحده هنوز تحقیق بخش ۲۳۲ و همچنین پرونده ضددامپینگ علیه واردات روسیه را دنبال می‌کند. هر تغییری می‌تواند باعث حرکت‌های بیشتر موجودی‌ها و نوسانات قیمتی شود.» هرائوس بر این باور است که طلا احتمالاً مستحکم‌ترین پایه قیمتی را خواهد داشت، چرا که خریدهای بانک‌های مرکزی ادامه دارد. تحلیلگران گفتند: «کاهش نرخ‌های بهره نیز می‌تواند از طلا حمایت کند، به‌ویژه اگر تورم پایدار باقی بماند و نرخ‌های بهره واقعی کاهش یابد. قیمت بالای فعلی باعث کاهش تقاضای نقره در چندین بخش شده است، اما اگر طلا افزایش یابد، احتمالاً نقره نیز به دنبال آن حرکت خواهد کرد.» و در حالی که بازار پلاتین در سال ۲۰۲۶ به‌نظر می‌رسد متراکم‌ترین بازار میان فلزات گروه پلاتین بزرگ باشد، تحلیلگران هرائوس گفتند که کاهش تقاضا منجر به کسری کمتر خواهد شد. آن‌ها نوشتند: «این موضوع برای پالادیوم و رودیوم نیز صادق است، به دلیل کاهش مداوم فروش خودروهای سبک با موتور احتراق داخلی در حالی که خودروهای برقی (BEV) سهم بازار را افزایش می‌دهند. در میان فلزات گروه پلاتین کوچک، بازار روتنیوم از ایریدیوم متراکم‌تر است، زیرا توسعه دیتاسنترها تقاضای هارد دیسک‌ها را حمایت می‌کند، اگرچه در اینجا هم ممکن است قیمت کمی جلوتر از واقعیات حرکت کرده باشد.» تحلیلگران هشدار دادند: «ریسک‌های نزولی قیمت در بازار فلزات گران‌بها همچنان وجود دارد. منحنی بازده خزانه‌داری آمریکا بیش از یک سال پیش به حالت عادی بازگشت و بنابراین می‌توان انتظار داشت که رکودی در آمریکا به زودی آغاز شود، و ضعف بازار کار با چشم‌انداز اقتصادی رو به وخامت هم‌خوانی دارد. اگر رکود در سال ۲۰۲۶ رخ دهد، احتمالاً قیمت فلزات گروه پلاتین (PGM) روند نزولی خواهند داشت.» هرائوس پیش‌بینی می‌کند که قیمت طلا در سال ۲۰۲۶ بین ۳۷۵۰ تا ۵۰۰۰ دلار به ازای هر اونس معامله شود. آن‌ها هشدار دادند: «تا کنون ایالات متحده از رکودی که با بازگشت منحنی بازده خزانه‌داری سال گذشته نشان داده شده بود، اجتناب کرده است؛ با این حال، بازار کار در حال تضعیف است. فدرال رزرو معمولاً ترجیح می‌دهد از اقتصاد حمایت کند، بنابراین اگر بازار کار ضعیف باقی بماند، کاهش‌های بیشتری در نرخ بهره در راه است، حتی اگر تورم بالاتر از هدف باقی بماند. این موضوع نرخ بهره واقعی را کاهش می‌دهد که معمولاً برای طلا مثبت است. با این حال، پس از رشد قیمتی بسیار قوی در سال ۲۰۲۵، انتظار می‌رود قبل از از سرگیری رالی، دوره‌ای از تثبیت قیمت رخ دهد.» در خصوص نقره، تحلیلگران گفتند که چندین حوزه تقاضا در سال ۲۰۲۶ با چالش مواجه خواهند شد. آن‌ها اشاره کردند که قیمت نقره در دسامبر به بالاترین سطح تاریخی خود رسید، پس از اینکه جریان نقدینگی باعث شد فلز از لندن به نیویورک منتقل شود. تحلیلگران نوشتند: «ورود فزاینده وجوه ETF و هجوم تقاضای سرمایه‌گذاران خرد در سپتامبر و اکتبر بازار را فشرده و باعث شد نرخ‌های اجاره افزایش یافته و قیمت رکورد جدیدی ثبت کند. به نظر می‌رسد این فشردگی پس از بازگشت جریان‌ها به لندن به چین منتقل شده است. با این حال، پس از چنین صعود سریع، احتمالاً قیمت مدتی صرف هضم این رشد خواهد کرد.» آن‌ها همچنین پیش‌بینی کردند که تقاضای نقره برای کاربردهای فتوولتاییک در سال ۲۰۲۶ کاهش یابد، زیرا صرفه‌جویی در مصرف بر رشد نصب غلبه خواهد کرد. آن‌ها گفتند: «پس از چند سال رشد قابل توجه، انتظار می‌رود رشد نصب سیستم‌های فتوولتاییک (PV) در سال ۲۰۲۶ به حدود ۱٪ کاهش یابد، پس از تغییرات سیاستی در چین، بزرگ‌ترین بازار. هم‌زمان، قیمت بالای نقره تلاش‌ها برای صرفه‌جویی در مصرف نقره در سیستم‌های PV را دوباره فعال کرده است.» همانند طلا، قیمت بالای نقره تقاضا برای جواهرات و ظروف نقره‌ای را کاهش داده است و هراوس انتظار دارد این روند در سال ۲۰۲۶ نیز ادامه یابد. آن‌ها گفتند: «هند حدود ۴۰٪ از تقاضای جهانی جواهرات نقره و تقریباً دو سوم بازار ظروف نقره‌ای را به خود اختصاص می‌دهد، و مصرف‌کنندگان به‌دلیل افزایش قیمت، توان خرید نقره به همان میزان گذشته را نداشته‌اند. این کشور در سال منتهی به اکتبر نسبت به سال قبل، ۱۴٪ کمتر نقره وارد کرده است.» هرائوس پیش‌بینی می‌کند که قیمت نقره در سال ۲۰۲۶ بین ۴۳ تا ۶۲ دلار به ازای هر اونس معامله شود. تحلیلگران گفتند: «در نهایت، نقره سرمایه‌گذاری با بتای بالاتر و به‌عبارتی پرنوسان‌تر از طلا است. عوامل مؤثر بر قیمت طلا، شامل نگرانی‌های اقتصادی و ژئوپلیتیک، سیاست‌های مالی و پولی آمریکا، کاهش نرخ‌های بهره توسط بانک‌های مرکزی و تأثیر آن‌ها بر دلار آمریکا، همچنین بر قیمت نقره نیز اثر خواهند گذاشت. اگر رالی طلا از سر گرفته شود، احتمالاً نقره نیز به دنبال آن حرکت خواهد کرد.» در مورد پلاتین، هرائوس انتظار رشد بیشتر در سال ۲۰۲۶ را دارد. آن‌ها اشاره کردند: «تقاضای قوی، جابه‌جایی موجودی‌ها به ایالات متحده به‌دلیل نگرانی‌های تعرفه‌ای، افزایش واردات چین و عرضه اولیه ضعیف بازار را در نیمه نخست سال ۲۰۲۵ فشرده کرد و قیمت در پاسخ، تا بالاترین سطح خود از سال ۲۰۱۳ صعود کرد، و نرخ‌های اجاره نیز به‌طور قابل‌توجهی بالاتر از حد معمول شد. قیمت در اکتبر به اوج رسید و پس از چنین رالی بزرگ و سریع، دوره‌ای از تثبیت قیمت محتمل است.» تحلیلگران افزودند: «در سال ۲۰۲۶، عرضه در حال افزایش است در حالی که تقاضا کاهش می‌یابد، که باعث کاهش کسری بازار می‌شود. با این حال، نرخ‌های اجاره همچنان بالاست و انتظار می‌رود بازار در سال آینده در کسری باقی بماند، بنابراین پس از پایان دوره تثبیت، افزایش بیشتر قیمت محتمل است.» هرائوس پیش‌بینی می‌کند که قیمت پلاتین در سال ۲۰۲۶ در یک بازه نسبتاً گسترده بین ۱۳۰۰ تا ۱۸۰۰ دلار به ازای هر اونس معامله شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا صعود بازار سهام ۲۰۲۵ می‌تواند در ۲۰۲۶ ادامه یابد؟

بانک UBS پیش‌بینی می‌کند که صعود بازار سهام آمریکا در سال ۲۰۲۵ می‌تواند تا سال ۲۰۲۶ ادامه یابد، که این روند توسط سودآوری قوی شرکت‌ها، سیاست پولی تسهیلی‌تر و وضوح سیاست‌ها حمایت می‌شود. سود شرکت‌ها، به ویژه در بخش فناوری، همچنان قوی است و ارزش‌گذاری‌ها را در سطح معتدل نگه می‌دارد. این بانک پیش‌بینی می‌کند که سودهای شاخص S&P 500 حدود ۱۰٪ رشد کند و شاخص ممکن است به حدود ۷۷۰۰ برسد. کاهش‌های بیشتر نرخ بهره توسط فدرال رزرو و انتخاب رئیس جدید فدرال رزرو می‌تواند از رشد بیشتر بازار حمایت کند. همچنین، شفافیت آتی در زمینه تعرفه‌ها می‌تواند عدم قطعیت‌ها را کاهش دهد. UBS رتبه «جذاب» برای سهام آمریکا را حفظ کرده و به سرمایه‌گذاران توصیه می‌کند برای ادامه رشد بازار، موقعیت خود را حفظ کنند

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

میران، عضو بانک مرکزی آمریکا: در داده‌های تورم هفته گذشته، به دلیل تعطیلی دولت، برخی ناهنجاری‌ها مشاهده شد

شاخص قیمت مصرف‌کننده مسکن تا حدی به‌خاطر تعطیلی‌ها دچار اختلال شد داده‌های اخیر باید مردم را به سمت موضع داویش سوق دهد عدم به‌روزرسانی دیدگاه‌ها توسط افراد، اعتبار نهاد را تحت تأثیر منفی قرار می‌دهد رکود در کوتاه‌مدت محتمل نیست در چند ماه اخیر، داده‌ها با دیدگاه من از جهان همخوانی داشته‌اند عدم تعدیل سیاست‌ها، ریسک رکود را بالا می‌برد بازپرداخت مالیات سال آینده باعث ایجاد محرک اقتصادی جزئی می‌شود. هنوز تصمیم نگرفته‌ام که به کاهش ۲۵ یا ۵۰ نقطه پایه‌‌ای رأی دهم در صورت عدم تأیید جانشین تا ۳۱ ژانویه، در سمت خود باقی می‌مانم شایسته است به مهارت و توانایی جروم پاول، رئیس فدرال رزرو، در قانع کردن کمیته بازار آزاد فدرال (FOMC) برای تصویب سه کاهش نرخ بهره، اعتبار داده شود فدرال رزرو در تعادل‌بخشی مناسب بین کنترل قیمت‌ها و وضعیت بازار کار عملکرد چندان خوبی ندارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاتایاما، وزیر دارایی ژاپن: اختیار کامل برای اتخاذ اقدامات جسورانه در قبال ین داریم

ما می‌توانیم اقدامات موردنظر را طبق توافق مشترک ژاپن و آمریکا انجام دهیم. همیشه کاملاً آماده برای اقدام هستیم. تحرکات سفته‌بازانه‌ که مبتنی بر اصول بنیادی نیستند در بازار مشاهده می‌شود.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انویدیا ارسال تراشه‌های H200 به چین را از سر می‌گیرد | محموله اولیه تا ۸۰ هزار واحد پیش از اواسط فوریه

منابع آگاه می‌گویند انویدیا قصد دارد نخستین محموله تراشه‌های پیشرفته H200 را پیش از اواسط فوریه و هم‌زمان با نزدیک شدن به سال نوی قمری، به چین ارسال کند. این محموله اولیه می‌تواند بین ۴۰ تا ۸۰ هزار تراشه باشد—رقمی که نشان‌دهنده تقاضای بسیار بالای بازار چین برای سخت‌افزارهای هوش مصنوعی است. طبق گزارش رویترز، بخشی از این ارسال‌ها—حدود ۵ تا ۱۰ هزار ماژول—از موجودی فعلی انویدیا تأمین خواهد شد و سپس ارسال‌های بزرگ‌تر ادامه پیدا می‌کند. این خبر در بازار سهام نیز بازتاب داشت و سهام انویدیا در معاملات پیش‌گشایش ۱.۸٪ افزایش یافت. تراشه H200 یکی از قدرتمندترین پردازنده‌های هوش مصنوعی انویدیا محسوب می‌شود و برای مدل‌های زبانی بزرگ، پردازش ابری و کاربردهای پیشرفته AI استفاده می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی ولز فارگو: سهام اوراکل تا ۵۰٪ پتانسیل رشد دارد

بانک ولز فارگو اعلام کرد که سهام اوراکل به‌دلیل موج اخیر بدبینی نسبت به هوش مصنوعی، کمتر از ارزش واقعی خود قیمت‌گذاری شده است. این بانک با تکرار رتبه «خرید پرقدرت»، هدف قیمتی ۲۸۰ دلار را برای اوراکل تعیین کرده که نشان‌دهنده ۴۶٪ رشد احتمالی نسبت به قیمت فعلی است. سهام اوراکل از اوج سپتامبر تاکنون ۴۲٪ افت کرده و همین موضوع به باور تحلیلگران ولز فارگو، فرصت جذابی برای سرمایه‌گذاران ایجاد کرده است—به‌ویژه با توجه به رشد تقاضا برای زیرساخت‌های ابری و راهکارهای AI که اوراکل در آن‌ها حضور پررنگی دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پیش‌بینی westpac: نرخ بهره استرالیا در ۲۰۲۶ ثابت می‌ماند | کاهش‌ها از ۲۰۲۷ محتمل است

بانک Westpac پیش‌بینی می‌کند بانک مرکزی استرالیا نرخ بهره را در تمام سال ۲۰۲۶ بدون تغییر نگه دارد؛ زیرا نگرانی‌ها درباره تورم همچنان پابرجاست. با وجود کاهش تدریجی فشارهای قیمتی، سرعت تعدیل تورم برای تغییر موضع بانک مرکزی استرالیا کافی نیست. طبق این تحلیل، کاهش نرخ بهره تنها در سال ۲۰۲۷ محتمل است—در صورتی که تورم به‌طور پایدار به هدف بازگردد و بازار کار بهبود یابد. در عین حال، اگر بازار کار به‌طور ناگهانی تضعیف شود، احتمال جلو افتادن کاهش نرخ‌ها به سال ۲۰۲۶ نیز وجود دارد. بانک Westpac همچنین تأکید می‌کند که رشد بهره‌وری از انتظارات فراتر رفته و بخش خصوصی در حال بازیابی است—نشانه‌ای از عبور اقتصاد استرالیا از دوره رکود تقاضا.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هشدار ارزی ژاپن | دولت آماده مداخله در برابر نوسانات شدید ین

وزیر دارایی ژاپن، مینورو کیهارا، اعلام کرد که دولت آماده است در برابر نوسانات شدید و یک‌طرفه در بازار فارکس «اقدام مناسب» انجام دهد. او در سخنرانی خود در توکیو گفت که تحرکات اخیر در بازار فارکس نگران‌کننده بوده و دولت این تحولات را به‌دقت رصد می‌کند. این اظهارات در حالی مطرح می‌شود که نرخ ین در برابر دلار و یورو به یکی از پایین‌ترین سطوح چند دهه اخیر رسیده و نگرانی‌ها درباره تورم وارداتی و افزایش هزینه‌های استقراض بالا گرفته است. سرمایه‌گذاران اکنون منتظرند ببینند آیا ژاپن مداخله ارزی انجام خواهد داد یا نه.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هامک، عضو فدرال رزرو: هنوز زمان کاهش بیشتر نرخ بهره نرسیده است

هامک، رئیس فدرال رزرو کلیولند، اعلام کرده است که پس از سه دور کاهش نرخ بهره، فعلاً هیچ دلیلی برای تغییر نرخ‌ها وجود ندارد و سیاست پولی باید برای «مدتی» در همین سطح باقی بماند. به گفته او، داده‌های تورمی ماه نوامبر اگرچه خنک‌تر بوده‌اند اما باید «با احتیاط» تفسیر شوند و هنوز نشانه‌ای از بازگشت پایدار تورم به هدف ۲ درصدی دیده نمی‌شود. هامک هشدار داده که با کاهش‌های اخیر، سیاست پولی ممکن است زیر سطح خنثی قرار گرفته باشد؛ یعنی به‌جای مهار تورم، اثر محرک بر اقتصاد داشته باشد. او تأکید کرده که فدرال رزرو نباید تا زمانی که نشانه‌های قوی‌تری از کاهش پایدار تورم مشاهده نشده، نرخ‌ها را پایین بیاورد. این مقام فدرال رزرو که از مخالفان کاهش‌های اخیر بوده، می‌گوید ترجیح می‌دهد نرخ‌ها تا بهار ثابت بمانند تا ریسک طولانی شدن دوره تورم بالا کاهش یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران، عضو فدرال رزرو: تورم در مسیر درست حرکت می‌کند

تورم اندازه‌گیری شده با تاخیر از تورم اجاره‌بها پیروی می‌کند. با توجه به تاخیرها، سیاست پولی باید آینده‌نگر باشد. بازار کار برای چند سال است که در حال تسهیل و کاهش فشار بوده است. بازار کار در مسیری قرار دارد که ما باید آن را متوقف کنیم. آنچه بعد از ژانویه برای من اتفاق می‌افتد، حدس هر کسی است (نامشخص است). رئیس‌جمهور ممکن است تصمیم بگیرد که مرا در فدرال رزرو می‌خواهد، اگر جایگاهی خالی باشد. من تقاضای خارجی را به‌عنوان نیروی محرکه استیبل‌کوین‌ها می‌بینم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

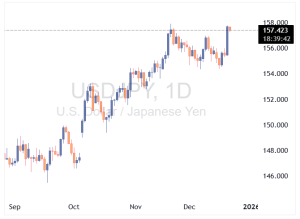
زیر سایه سیاست فوق‌انبساطی؛ چرا ضعف ین به یک روند تبدیل شده است؟

بانک مرکزی ژاپن (BoJ) با وجود افزایش دیر هنگام #نرخ_بهره، همچنان بر تداوم سیاست پولی فوق‌انبساطی خود پافشاری می‌کند؛ سیاستی که طی سال‌های اخیر به یکی از متمایزترین رویکردها در میان بانک‌های مرکزی بزرگ جهان تبدیل شده است. واکنش بازار به این مسیر کاملاً قابل پیش‌بینی بوده است: کاهش ارزش ین ژاپن و فروش مستمر اوراق قرضه دولتی ژاپن (JGBs). اما آنچه امروز بیش از خود تصمیمات پولی اهمیت دارد، برداشت فعالان بازار از این واقعیت است که مقامات ژاپنی تاکنون نتوانسته‌اند – یا نخواسته‌اند – پاسخی قانع‌کننده و معتبر به پویایی‌های تورمی ارائه دهند. همین خلأ سیاستی باعث شده بازار این وضعیت را به‌عنوان چراغ سبزی برای ادامه روندهای موجود تلقی کند. نگاهی به نمودار ارزش تجاری-وزنی ین ژاپن از سال ۲۰۰۲ تاکنون، تصویر روشنی از یک روند فرسایشی و ساختاری ارائه می‌دهد. ین در یک مسیر نزولی بلندمدت گرفتار شده که هر دوره بازیابی، در نهایت به سطحی ضعیف‌تر از موج قبلی ختم شده است. این الگو، صرفاً نتیجه نوسانات کوتاه‌مدت یا شوک‌های مقطعی نیست، بلکه بازتاب تفاوت عمیق سیاست پولی ژاپن با سایر اقتصادهای توسعه‌یافته، به‌ویژه ایالات متحده، محسوب می‌شود. بر اساس معیارهای متداول پایش مداخله ارزی از جمله قانون کاندا و شاخص‌های تغییرات چهار هفته‌ای و شش هفته‌ای، در حال حاضر بازار فاصله معناداری با سطوح «اضطراری» مداخله ندارد. این قواعد، محدوده‌ای در حوالی ۱۶۱ تا ۱۶۴ در USDJPY را به‌عنوان ناحیه حساس مشخص می‌کنند. با این حال، تجربه تاریخی نشان می‌دهد که اتکای صرف به سرعت حرکت قیمت می‌تواند گمراه‌کننده باشد. مداخله ارزی ژوئیه ۲۰۲۴ نمونه‌ای گویاست. در آن مقطع، USDJPY جهش‌های شتابان یا بی‌ثبات‌کننده‌ای را تجربه نکرده بود، اما رسیدن به یک سطح قیمتی خاص کافی بود تا وزارت دارایی ژاپن وارد عمل شود. این تجربه تأکید می‌کند که برای سیاست‌گذاران ژاپنی، سطح قیمت مهم‌تر از شتاب تضعیف ین است. از این منظر، اگر الگوی رفتاری دولت‌های پیشین ادامه یابد، می‌توان گفت که بازار در محدوده ۱۶۰ تا ۱۶۱ با «فضای باز» حرکت می‌کند، اما پس از آن، هر افزایش پایدار می‌تواند وضعیت را به حالت هشدار بالا وارد کند. در عین حال، سناریوی مداخله زودهنگام نیز به‌طور کامل منتفی نیست. اگر دولت تاکایچی و تیم اقتصادی او تصمیم بگیرند به‌نوعی با محدودیت‌های سه‌گانه ناممکن (Trilemma) مقابله کنند (یعنی تلاش برای حفظ هم‌زمان سیاست پولی مستقل، جریان آزاد سرمایه و ثبات نسبی نرخ ارز) ممکن است مداخله پیش از رسیدن به سطوح کلاسیک رخ دهد. با این حال، شواهد فعلی نشان می‌دهد که مقامات ژاپنی فعلاً با نوعی تحمل کنترل‌شده تضعیف ین کنار آمده‌اند. نکته مهم دیگر آن است که ضعف ین صرفاً به جفت‌ارز USDJPY محدود نمانده و به سایر بازارهای ارزی نیز سرایت کرده است. قدرت دلار آمریکا در برابر ارزهای اصلی، در کنار فشار ساختاری بر ین، باعث شده این ضعف در جفت‌های متقاطع نیز دیده شود. هم‌زمان، دلار استرالیا نشانه‌هایی از شکست سطوح مقاومتی بروز می‌دهد و در بازار یورو/دلار، حرکت تدریجی قیمت به سمت ناحیه حمایتی ۱.۱۶۲۰ تا ۱.۱۵۰۰ قابل مشاهده است. با این حال، این تحرکات هنوز ماهیتی تدریجی دارند و نشانه‌ای از آشفتگی یا رفتار هیجانی در بازار دیده نمی‌شود. در بازار اوراق قرضه ژاپن نیز تحولات قابل‌توجهی جریان دارد. بازده اوراق – به‌ویژه اوراق ۱۰ساله – بار دیگر در مسیر صعودی قرار گرفته است. با وجود آنکه این روند در نگاه نخست می‌تواند نگران‌کننده یا حتی بی‌ثبات‌کننده به نظر برسد، اما ویژگی اصلی آن نظم و روش‌مندی حرکت است. افزایش بازده‌ها به‌شکل تدریجی و قابل‌پیش‌بینی رخ داده؛ الگویی که از دید بازار نشانه‌ای از کنترل شرایط تلقی می‌شود. با این حال، تجربه بازارهای مالی نشان داده است که دقیقاً همین دوره‌های آرام و منظم، می‌توانند بستر شکل‌گیری ریسک‌های تجمعی پنهان باشند. در مجموع، وضعیت فعلی ین ژاپن بیش از آنکه روایت یک سقوط ناگهانی باشد، داستان فرسایش تدریجی در سایه سیاست پولی فوق‌انبساطی است. تا زمانی که بانک مرکزی ژاپن نتواند چارچوبی معتبر برای مواجهه با تورم ارائه دهد، بازار احتمالاً همچنان تضعیف ین را یک روند مشروع و قابل‌دفاع تلقی خواهد کرد. در این میان، سطح ۱۶۰ نه صرفاً یک عدد روانی، بلکه مرزی مهم است که می‌تواند جهت‌گیری بعدی سیاست‌گذاران ژاپنی و واکنش بازارهای جهانی ارز را تعیین کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وزیر دارایی ژاپن: نسبت به نوسانات ارزی نگران هستیم و در برابر تحرکات افراطی اقدام می‌کنیم

کاتایاما اعلام کرد که دولت ژاپن نسبت به تحرکات اخیر بازار ارز عمیقاً نگران است و این نوسانات را با دقت زیر نظر دارد. وی تأکید کرد که در صورت بروز نوسانات افراطی در بازار ارز، اقدامات مقتضی انجام خواهد شد؛ اظهاراتی که بلافاصله باعث واکنش و نوسان شدید ین در بازار شد. وزیر دارایی ژاپن اظهار داشت که انتظار دارد بانک مرکزی ژاپن (BoJ) سیاست‌های پولی مناسبی را برای دستیابی پایدار و باثبات به هدف تورمی خود اجرا کند. کاتایاما همچنین خاطرنشان کرد که ارتباط و هماهنگی میان وزارت دارایی و رئیس بانک مرکزی ژاپن، کازوئو اوئدا، در سطح مطلوبی قرار دارد. وی افزود که در نشست اخیر گروه G7، بحثی درباره بازار ارز صورت نگرفته است. در پایان، وزیر دارایی ژاپن بار دیگر تأکید کرد که دولت به‌طور جدی نسبت به تحولات اخیر بازار ارز احساس نگرانی دارد و تحرکات ین را از نزدیک دنبال می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مصاحبه «قوی» والر با ترامپ برای تصدی ریاست بانک مرکزی؛ چرا بازارها هنوز قانع نشده‌اند؟

گزارش اخیر CNBC مبنی بر اینکه کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو، «مصاحبه‌ای قوی» برای تصدی ریاست بانک مرکزی آمریکا داشته، در نگاه نخست می‌تواند خبری مهم تلقی شود. اما واکنش بازارها نشان می‌دهد که این روایت رسانه‌ای هنوز نتوانسته انتظارات سرمایه‌گذاران را تغییر دهد یا وزن واقعی به نام والر در رقابت برای ریاست فدرال رزرو بدهد. پرسش کلیدی اینجاست: در قاموس دونالد ترامپ، یک «مصاحبه قوی» دقیقاً به چه معناست؟ آیا به معنای تعهد صریح به کاهش شدید نرخ بهره است؟ یا نشانه‌ای از آمادگی برای هم‌راستایی کامل با خواسته‌های سیاسی کاخ سفید؟ بازار شرط‌بندی چه می‌گوید؟ والر همچنان گزینه‌ای دور از ذهن اگرچه نباید بیش از حد به بازارهای پیش‌بینی اتکا کرد، اما این بازارها اغلب بازتابی سریع از انتظارات جمعی هستند. در حال حاضر، احتمال ریاست والر در این بازار حدود ۱۴ سنت قیمت‌گذاری شده؛ رقمی که اگرچه نسبت به ۸ سنت روز گذشته افزایش یافته، اما همچنان نشان می‌دهد او گزینه‌ای حاشیه‌ای و دور از انتظار محسوب می‌شود. نکته جالب اینجاست که با وجود رشد احتمال والر، نام کِوین هَسِت بدون تغییر در سطح ۵۲ سنت باقی مانده و در مقابل، تمام نوسان واقعی در شانس کوین وارش (Kevin Warsh) رخ داده که احتمال او به حدود ۲۳ سنت کاهش یافته است. این الگو نشان می‌دهد بازار، بیشتر از آنکه به روایت «مصاحبه قوی» واکنش نشان دهد، به جریان کلی اخبار و ترجیحات سیاسی ترامپ توجه دارد. از منظر تحلیلی، بسیاری همچنان معتقدند شانس وارش بیش از آن چیزی است که بازار قیمت‌گذاری کرده است. ترامپ بارها به‌صراحت اعلام کرده که از انتخاب نکردن وارش در دوره قبل پشیمان بوده و خود وارش نیز طی ماه‌های اخیر به‌طور مداوم و هدفمند در حال لابی‌گری برای این موقعیت بوده است. نشانه‌های مهم از گزارش CNBC؛ جدول رقابت در حال شفاف‌تر شدن است در گزارش CNBC چند نکته کلیدی وجود دارد که به روشن‌تر شدن معادله کمک می‌کند: میشل بومن عملاً از فهرست گزینه‌ها کنار گذاشته شده و دیگر نامزد ریاست فدرال رزرو محسوب نمی‌شود. ریک ریدر (Rick Rieder) قرار است در هفته پایانی سال مورد مصاحبه قرار گیرد؛ موضوعی که چارچوب زمانی تصمیم‌گیری ترامپ را شفاف‌تر می‌کند. این زمان‌بندی نشان می‌دهد که اگرچه ترامپ پیش‌تر گفته بود تصمیم «در چند هفته آینده» اعلام خواهد شد، اما احتمالاً این اعلام به انتهای این بازه و حوالی پایان سال میلادی موکول می‌شود. این جزئیات نشان می‌دهد فرآیند انتخاب وارد فاز نهایی شده، اما هنوز اجماع روشنی شکل نگرفته است. ترامپ چه می‌خواهد؟ سرنخ‌ها در یک جمله کلیدی ترامپ در سخنرانی روز چهارشنبه خود جمله‌ای گفت که شاید مهم‌ترین راهنمای بازار باشد: «به‌زودی رئیس بعدی فدرال رزرو را معرفی خواهم کرد؛ کسی که به کاهش شدید نرخ بهره اعتقاد دارد، و در نتیجه، اقساط وام مسکن باز هم پایین‌تر خواهد آمد.» این جمله به‌وضوح نشان می‌دهد که معیار اصلی ترامپ نه استقلال بانک مرکزی، بلکه تمایل به سیاست پولی فوق‌انبساطی است. همین موضوع باعث شده سه چهره متمایل به سیاست‌های داویش (انبساطی) در صدر گمانه‌زنی‌ها قرار بگیرند. چرا با وجود داویش‌ها، بازار هنوز کاهش شدید نرخ بهره را نمی‌خرد؟ نکته مهم اینجاست: با وجود آنکه گزینه‌های داویش شانس بالایی دارند، بازار تنها حدود ۶۰ واحد پایه کاهش نرخ بهره را برای یک سال آینده قیمت‌گذاری کرده است. این شکاف میان روایت سیاسی و قیمت‌گذاری بازار، دلایل مشخصی دارد: تورم ماندگار: فشارهای تورمی، به‌ویژه در بخش خدمات، همچنان فروکش نکرده‌اند. رشد اقتصادی ناشی از کسری بودجه: هزینه‌کرد افسارگسیخته دولت آمریکا، موتور رشد اقتصادی را روشن نگه داشته و مانع از افت سریع تقاضا شده است. ابهام در داده‌های تورمی اخیر: گزارش CPI اخیر پایین‌تر از انتظار بود، اما به احتمال زیاد تحت تأثیر نویز آماری ناشی از تعطیلی دولت و اختلال در جمع‌آوری داده‌ها قرار داشته است. البته افت قیمت نفت به پایین‌ترین سطوح پنج‌ساله، می‌تواند در ماه‌های آینده استدلال داویش‌ها برای کاهش نرخ بهره را تقویت کند، اما فعلاً بازار با احتیاط به این عامل نگاه می‌کند. اگر والر انتخاب شود؛ پیامدها برای بازارها چه خواهد بود؟ از منظر بازار اوراق قرضه، انتخاب کریستوفر والر می‌تواند خبر نسبتاً مثبتی تلقی شود. والر چهره‌ای است که دست‌کم در نگاه بازار، از نظر فکری قابل پیش‌بینی‌تر از گزینه‌های بسیار سیاسی‌تر محسوب می‌شود. چنین انتخابی می‌تواند: بازده اوراق بلندمدت را تحت فشار نزولی قرار دهد، به بازار بدهی اطمینان دهد که سیاست پولی بیش از حد انبساطی و تورم‌زا نخواهد شد، و نگرانی‌ها از بازگشت تورم افسارگسیخته را کاهش دهد. اما در سوی دیگر، بازار سهام ممکن است واکنشی دوگانه داشته باشد. بخشی از سرمایه‌گذاران ممکن است از انتخاب نشدن یک رئیس فوق‌داویش مانند وارش یا هست ناامید شوند؛ چراکه چنین گزینه‌هایی می‌توانستند کاهش سریع‌تر نرخ بهره و تزریق نقدینگی بیشتر را نوید دهند. جمع‌بندی؛ مصاحبه قوی کافی نیست در مجموع، اگرچه رسانه‌ها از «مصاحبه قوی» والر سخن می‌گویند، اما بازارها هنوز قانع نشده‌اند که او گزینه نهایی ترامپ است. مسیر تصمیم‌گیری بیش از آنکه به شایستگی‌های تکنوکراتیک وابسته باشد، به ترجیحات سیاسی و اقتصادی شخص ترامپ گره خورده است. تا زمانی که نشانه‌ای صریح از انتخاب نهایی دیده نشود، بازار همچنان میان داویش‌های پررنگ و واقعیت‌های تورمی سرگردان باقی خواهد ماند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویلیامز: داده‌های اخیر نشانه‌هایی از تداوم روند کاهش تورم دارند

جان ویلیامز اعلام کرد که برخی از داده‌های اقتصادی جدید دلگرم‌کننده بوده‌اند و نشانه‌هایی از ادامه فرآیند کاهش تورم  را منعکس می‌کنند. با این حال، وی هشدار داد که داده‌های اخیر CPI با برخی اعوجاج‌ها همراه بوده‌اند و برای دستیابی به ارزیابی دقیق‌تر از مسیر تورم، نیاز به داده‌های بیشتری وجود دارد. ویلیامز افزود که ممکن است داده‌های CPI تا حدی به‌صورت موقت پایین‌تر از واقعیت ثبت شده باشند و نباید تنها بر اساس یک گزارش نتیجه‌گیری کرد. ویلیامز اعلام کرد نرخ بیکاری ممکن است تحت تأثیر برخی اعوجاج‌های آماری اندکی بالاتر ثبت شده باشد؛ احتمالاً در حدود یک‌دهم درصد، با این حال این عدد غافلگیرکننده تلقی نمی‌شود. به گفته او، مجموع داده‌ها به‌طور کلی با روندهای اخیر اقتصاد و همچنین با کاهش اخیر نرخ بهره از سوی فدرال رزرو هم‌خوانی دارد. ویلیامز تأکید کرد که هیچ نشانه‌ای از وخامت شدید در داده‌های بازار کار مشاهده نمی‌شود. او افزود که هیچ‌یک از داده‌های منتشرشده، دیدگاه او نسبت به چشم‌انداز اقتصادی را تغییر نداده است. ویلیامز تصریح کرد که در حال حاضر احساس فوریت برای تغییر جهت سیاست پولی وجود ندارد. به گفته این مقام فدرال رزرو، سیاست پولی در وضعیت «اندکی محدودکننده» قرار دارد و همچنان فضایی برای بازگشت تدریجی به سطح خنثی وجود دارد. ویلیامز در ارزیابی شخصی خود اعلام کرد که نرخ بهره حقیقی خنثی احتمالاً اندکی کمتر از ۱ درصد است. وی تأکید کرد که در شرایطی که تورم هنوز بالاتر از هدف قرار دارد، حفظ سیاست پولی اندکی محدودکننده می‌تواند مفید باشد. ویلیامز پیش‌بینی کرد رشد تولید ناخالص داخلی آمریکا در سال ۲۰۲۵ در محدوده ۱.۵ تا ۱.۷۵ درصد قرار گیرد، اما انتظار دارد شتاب رشد اقتصادی از سال آینده افزایش یابد. او تأکید کرد که رشد بالاتر بهره‌وری نیروی کار، یک عامل مثبت و حمایتی برای اقتصاد آمریکا محسوب می‌شود. ویلیامز اظهار داشت که نسبت به سناریوی پایه اقتصاد احساس اطمینان قابل‌قبولی دارد و مسیر کلی اقتصاد را باثبات ارزیابی می‌کند. به گفته این مقام فدرال رزرو، در صورتی که بهبود بهره‌وری تداوم داشته باشد، می‌تواند اثری کاهنده بر تورم داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مصاحبه قوی والر برای ریاست فدرال رزرو | ترامپ به دنبال کاهش نرخ بهره و تقویت اشتغال

ترامپ در حال بررسی گزینه‌های ریاست فدرال رزرو است و گفت‌وگوی اخیر با کریستوفر والر نشان می‌دهد که تمرکز او به سمت بازار کار و اشتغال تغییر کرده است. والر در مصاحبه‌ای با CNBC گفته بود که نرخ بهره باید کاهش یابد تا بازار کار تقویت شود؛ او معتقد است تورم به‌زودی افت خواهد کرد. ترامپ نیز در سخنرانی خود وعده داد که رئیس بعدی فدرال رزرو باید به کاهش شدید نرخ بهره اعتقاد داشته باشد؛ موضوعی که می‌تواند نرخ وام مسکن را پایین‌تر بیاورد. این تحولات می‌تواند بر بازارهای مالی، نرخ بهره، اشتغال و سیاست پولی آمریکا تأثیرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار مقاوم ماند؛ ین تحت فشار و پوند در مسیر حمایت

نشست‌های این هفته بانک‌های مرکزی واکنش انفجاری در بازار ارز نداشتند، اما باعث حمایت نسبی از پوند و فشار بر ین شدند. بانک مرکزی ژاپن اعلام کرد که برای تصمیم بعدی باید اثرات افزایش نرخ بهره بررسی شود؛ فرآیندی که ممکن است ۶ تا ۱۲ ماه طول بکشد. همین موضوع باعث شد USDJPY در سطح بالا باقی بماند و شاخص دلار (DXY) تقویت شود. دلار آمریکا؛ مقاومت در برابر داده‌های تورم با وجود انتشار داده‌های تورم ضعیف‌تر از انتظار در آمریکا، دلار همچنان مقاوم باقی مانده است. بازارها احتمالاً به داده‌ها با شک و تردید نگاه می‌کنند و واکنش بزرگی در نرخ بهره و ارز نداشتند. بازدهی اوراق دو ساله بدون تغییر باقی ماند. با این حال، بازار همچنان انتظار دو کاهش نرخ بهره ۲۵ نقطه پایه‌ای در آوریل و سپتامبر ۲۰۲۶ را دارد. داده‌های امروز آمریکا شامل شروع ساخت‌وساز، فروش خانه و شاخص اعتماد مصرف‌کننده است، اما بعید است تأثیر بزرگی بر بازار داشته باشد. کاهش خزانه‌داری‌های BRICS؛ سیگنال ژئوپلیتیکی؟ داده‌های TIC خزانه‌داری آمریکا نشان می‌دهد که خرید خالص اوراق بلندمدت در ماه اکتبر تنها ۱۷.۵ میلیارد دلار بوده؛ کمترین میزان از ماه آوریل. در همین دوره، چین ۱۱.۸ میلیارد دلار، هند ۱۲ میلیارد دلار و برزیل ۵ میلیارد دلار از دارایی‌های خزانه‌داری خود را کاهش دادند. کاهش دارایی‌های هند احتمالاً به دلیل مداخله ارزی برای حمایت از روپیه بوده، هرچند عوامل ژئوپلیتیکی نیز در این روند نقش دارند. در بخش رسمی، دارایی‌های اوراق خزانه‌داری ۲۲ میلیارد دلار کاهش یافت، اما این افت با افزایش ۱۴ میلیارد دلاری در اوراق کوتاه‌مدت (T-bill) تا حدی جبران شد. با وجود این، بخش خصوصی همچنان علاقه زیادی به خرید اوراق خزانه‌داری دارد. بنابراین، پیش‌بینی ضعف دلار در سال ۲۰۲۶ بیشتر به افزایش نسبت‌های پوشش ریسک (هج) سرمایه‌گذاران خارجی مربوط می‌شود و نه به فروش مستقیم این اوراق. یورو؛ تأمین مالی اوکراین بدون چالش حقوقی رهبران اتحادیه اروپا موفق شدند بودجه ۹۰ میلیارد یورویی برای اوکراین تأمین کنند؛ بدون استفاده از دارایی‌های بلوکه‌شده روسیه. این تصمیم می‌تواند دارایی‌های امن اتحادیه را تقویت کند و از یورو حمایت کند، هرچند EURUSD همچنان در محدوده پایین نوسان دارد. نشست بانک مرکزی اروپا نیز تأثیر بزرگی بر بازار نداشت و پیش‌بینی‌های جدید نشان می‌دهد نرخ‌ها می‌توانند هم بالاتر و هم پایین‌تر قیمت‌گذاری شوند. داده‌های اعتماد مصرف‌کننده منطقه یورو در دسامبر می‌تواند مسیر بعدی را مشخص کند. پوند؛ حمایت از سوی بانک مرکزی پوند انگلیس از بیانیه بانک مرکزی حمایت گرفت؛ برخلاف انتظار، لحن آن چندان انبساطی نبود. سیاست‌گذاران به رشد پایدار انتظارات دستمزد اشاره کردند و نسبت به تورم ساختاری هشدار دادند. پیش‌بینی می‌شود این انتظارات در سال جدید کاهش یابد. ما همچنان انتظار دو کاهش نرخ بهره در فوریه و آوریل داریم، در حالی که بازار تنها یک کاهش را قیمت‌گذاری کرده است. این موضوع می‌تواند از EURGBP در محدوده 0.87 حمایت کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر