TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,196.89 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

چشم‌انداز هفته پیش‌رو: داده‌های PMI و گزارش NFP معادلات نرخ بهره فدرال رزرو را تکان می‌دهند

اظهارات پاول به دلار کمک کرد تا رشد خود پس از نشست فدرال رزرو را ادامه دهد دلار آمریکا این هفته نسبتاً قوی باقی ماند، چرا که سرمایه‌گذاران به تحلیل مواضع کمتر داویش فدرال رزرو ادامه دادند. اگرچه دات پلات جدید نشان داد که سیاست‌گذاران با بازار در مورد دو کاهش نرخ بهره دیگر در سال جاری هم‌نظر هستند، نقطه میانه (Median dot) برای سال ۲۰۲۶ تنها به یک کاهش یک‌چهارم درصدی دیگر اشاره داشت، در حالی که بازار همچنان معتقد است که ممکن است سال آینده سه کاهش دیگر لازم شود. با این حال، پس از آنکه رئیس فدرال رزرو، پاول، روز سه‌شنبه لحن محتاطانه‌ای اتخاذ کرد و گفت که فدرال رزرو باید در تصمیمات آتی به ادامه تعادل میان ریسک‌های رقابتی تورم بالا و تضعیف بازار کار ادامه دهد، سرمایه‌گذاران تصمیم گرفتند تا حدی شرط‌بندی‌های خود را کاهش دهند. در واقع، ریسک‌های ناشی از تورم بالا همچنان پابرجاست. به‌هرحال، سازمان همکاری و توسعه اقتصادی (OECD) این هفته خاطرنشان کرد که تأثیر کامل افزایش تعرفه‌ها هنوز در حال آشکار شدن است. همچنین چیزی که دیدگاه پاول را توجیه می‌کند این است که با وجود تضعیف بازار کار، پیش‌بینی‌های خود فدرال رزرو برای افق پیش‌بینی همچنان حاکی از خوش‌بینی است و فعالیت اقتصادی پایدار باقی مانده است؛ مدل GDPNow فدرال رزرو آتلانتا رشد ۳.۳٪ برای سه‌ماهه سوم را پیش‌بینی کرده است. شاخص‌های PMI و گزارش اشتغال NFP چالشی برای شرط‌بندی‌های داویش سرمایه‌گذاران با توجه به این موارد، هفته آینده معامله‌گران دلار ممکن است تمرکز خود را بر شاخص‌های مدیران خرید (PMI) بخش‌های تولیدی و غیرتولیدی ISM برای ماه سپتامبر معطوف کنند که به‌ترتیب روزهای چهارشنبه و جمعه منتشر می‌شوند، اما نقطه اوج توجه احتمالاً گزارش اشتغال بخش غیرکشاورزی ایالات متحده (NFP) برای ماه سپتامبر خواهد بود که روز جمعه منتشر می‌شود. شاخص‌های اولیه PMI جهانی S&P نشان‌دهنده کمی ضعف در فعالیت‌های کسب‌وکار بودند که اگر توسط ارقام ISM تأیید شود، می‌تواند به دیدگاه بازار مبنی بر نیاز به بیش از یک کاهش نرخ بهره در سال آینده اعتبار بخشد. با این حال، بیشتر تغییرات در مسیر ضمنی نرخ‌ها احتمالاً ناشی از گزارش اشتغال بخش غیرکشاورزی ایالات متحده (NFP) خواهد بود. دو گزارش اخیر بسیار پایین‌تر از انتظارات بازار منتشر شده‌اند و همچنین بازبینی‌های قابل‌توجهی به سمت کاهش برای ماه‌های قبلی انجام شده است. به‌طور کلی، روند رشد اشتغال نشان‌دهنده کند شدن قابل‌توجه است و سرمایه‌گذاران مشتاق خواهند بود بدانند آیا این روند در سپتامبر نیز ادامه داشته است یا خیر. انتشار یک گزارش ضعیف دیگر می‌تواند معامله‌گران را دوباره به فروش دلار ترغیب کند، زیرا دیدگاه داویش آن‌ها درباره نرخ بهره را تأیید خواهد کرد، اما بازار سهام به احتمال زیاد از چشم‌انداز کاهش هزینه‌های وام خوشحال نخواهد شد و ممکن است به دلیل نگرانی‌ها درباره چشم‌انداز کلی اقتصاد عقب‌نشینی کند. واکنش‌های عکس ممکن است در صورتی رخ دهد که داده‌ها بالاتر از انتظار منتشر شوند. پیش از انتشار داده‌های اشتغال، فعالان بازار ممکن است مایل باشند از اظهارات چند مقام فدرال رزرو نیز مطلع شوند، از جمله جفرسون، معاون رئیس فدرال رزرو، ویلیامز، رئیس فدرال رزرو نیویورک، بوستیک، رئیس فدرال رزرو آتلانتا، گولزبی، رئیس فدرال رزرو شیکاگو و لوگان، رئیس فدرال رزرو دالاس. تغییرات اشتغال بخش خصوصی و غیرکشاورزی ADP که روز چهارشنبه منتشر می‌شود، می‌تواند نمایی اولیه از عملکرد بازار کار در ماه سپتامبر ارائه دهد. رویکرد داویش بانک مرکزی استرالیا می‌تواند فشار بر دلار استرالیا وارد کند اگرچه چین از روز چهارشنبه به مناسبت روز ملی تعطیل خواهد بود، معامله‌گران دلار استرالیا هفته آسانی نخواهند داشت، چرا که بانک مرکزی استرالیا روز سه‌شنبه درباره سیاست‌های پولی تصمیم‌گیری می‌کند و شاخص‌های رسمی PMI چین نیز چند ساعت قبل منتشر خواهند شد. آخرین تصمیم بانک مرکزی استرالیا به تاریخ ۱۲ اوت بازمی‌گردد، زمانی که سیاست‌گذاران نرخ بهره را ۲۵ نطقه پایه کاهش دادند و از کاهش قابل‌توجه تورم به‌عنوان دلیل آن یاد کردند. پیش‌بینی‌های به‌روز شده اقتصادی آن‌ها نشان داد که تورم هسته همچنان در مسیر کاهش باقی خواهد ماند و نرخ بهره در مسیر کاهش تدریجی خواهد بود. با این حال، از آن زمان نرخ بیکاری در ژوئیه به ۴.۲٪ کاهش یافت و در اوت نیز در همین سطح باقی ماند، و مهم‌تر اینکه شاخص قیمت مصرف کننده ماهانه (CPI) نسبت به سال گذشته در ژوئیه از ۱.۹٪ به ۲.۸٪ جهش کرد و در اوت حتی به ۳.۰٪ رسید. این موضوع فعالان بازار را تشویق کرد تا انتظار کاهش یک‌چهارم درصدی بعدی را به تعویق بیندازند و این کاهش را به‌طور کامل برای فوریه ۲۰۲۶ قیمت‌گذاری کردند. برای این جلسه تنها ۷٪ احتمال کاهش نرخ وجود دارد و ۹۳٪ باقی‌مانده به عدم تغییر اشاره دارند. روز دوشنبه، بولاک، رئیس بانک مرکزی استرالیا، گفت که از زمان جلسه اوت، داده‌ها مطابق یا کمی قوی‌تر از انتظارات آن‌ها بوده است، اگرچه چشم‌انداز اقتصادی همچنان با عدم‌قطعیت همراه است. او افزود: «ما باید نسبت به ریسک تغییر شرایط هوشیار باشیم و در صورت لزوم آماده واکنش باشیم.» بنابراین، اگر بیانیه بانک مرکزی این پیام را تأیید کند، سرمایه‌گذاران ممکن است وسوسه شوند تا زمان انتظار برای کاهش بعدی نرخ بهره را جلو بیندازند، شاید به دسامبر یا حتی نوامبر. در حال حاضر، احتمال کاهش نرخ بهره در جلسه نوامبر ۴۰٪ است. این موضوع می‌تواند فشار بر دلار استرالیا وارد کند، به‌ویژه اگر شاخص‌های PMI چین نشان دهند که بخش تولیدی دومین اقتصاد بزرگ جهان و اصلی‌ترین شریک تجاری استرالیا برای ششمین ماه متوالی کوچک شده است. آیا CPI باعث گمانه‌زنی درباره «کاهش احتمالی» نرخ بهره بانک مرکزی اروپا خواهد شد؟ معامله‌گران یورو باید داده‌های اولیه CPI برای ماه سپتامبر از ایتالیا، فرانسه و آلمان را روز سه‌شنبه و داده‌های کل منطقه یورو را روز چهارشنبه بررسی کنند. بانک مرکزی اروپا در آخرین جلسه خود نرخ بهره را بدون تغییر نگه داشت و دیدگاه مثبتی نسبت به رشد و تورم حفظ کرد، در حالی که لاگارد، رئیس بانک مرکزی اروپا، خاطرنشان کرد که بانک در «موقعیت خوبی» قرار دارد و تورم نیز در سطح مورد نظر آنهاست. این تصمیم باعث شد سرمایه‌گذاران انتظار کاهش نرخ بهره را کاهش دهند و تنها ۳۵٪ احتمال کاهش ۲۵ نقطه پایه‌ای دیگر تا ژوئن ۲۰۲۶ را در نظر بگیرند. به عبارت دیگر، بیشتر سرمایه‌گذاران معتقدند که بانک مرکزی اروپا چرخه کاهش نرخ بهره خود را تکمیل کرده است. با این حال، دی گویندس، نایب‌رئیس بانک مرکزی اروپا، اخیراً گفته است که آن‌ها به‌طور دقیق نرخ برابری مؤثر اسمی یورو را زیر نظر دارند و تنها به سطوح آن در برابر دلار آمریکا توجه نمی‌کنند. این نرخ ارز مؤثر در حال حاضر در سطحی بی‌سابقه قرار دارد و طی ده سال گذشته ۲۷٪ افزایش یافته است. این بدان معناست که تقویت یورو نه تنها باعث می‌شود تورم کمتر از هدف بانک مرکزی اروپا شود، بلکه می‌تواند به تجارت و اقتصاد منطقه یورو نیز آسیب برساند. با در نظر گرفتن همه این موارد، کاهش بیشتر در داده‌های تورم هفته آینده می‌تواند احتمال «کاهش احتمالی» نرخ بهره توسط بانک مرکزی اروپا برای حمایت از اقتصاد را افزایش دهد، امری که ممکن است فشار بر یورو وارد کند. آیا خلاصه نظرات، سیاست هاوکیش بانک ژاپن را تایید خواهد کرد؟ بانک مرکزی ژاپن در آخرین جلسه خود، هاوکیش‌تر از حد انتظار ظاهر شد؛ دو عضو به افزایش نرخ بهره رأی دادند و اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که اگر پیش‌بینی‌های اقتصادی محقق شوند، به افزایش نرخ بهره ادامه خواهند داد. براساس سوپ شاخص یک‌شبه ژاپن (OIS)، احتمال قوی ۵۵٪ برای افزایش ۲۵ نقطه پایه‌ای نرخ بهره در تصمیم آتی بانک وجود دارد و احتمال وقوع آن تا پایان سال به حدود ۸۰٪ می‌رسد. افزایش نرخ بهره برای ژانویه تقریباً به‌طور کامل در قیمت‌ها لحاظ شده است. خلاصه نظرات روز دوشنبه ممکن است وضوح بیشتری درباره نحوه برنامه‌ریزی مقامات برای حرکت به جلو ارائه دهد. با این حال، افرادی که منتظر پیام کاملاً روشن هستند ممکن است ناامید شوند. حزب لیبرال دموکرات (LDP) روز ۴ اکتبر برای انتخاب جانشین نخست‌وزیر ایشیبا انتخابات برگزار خواهد کرد، انتخابی که می‌تواند پس از آن تأثیر قابل‌توجهی بر سیاست پولی داشته باشد. بنابراین، حتی اگر سیاست‌گذاران در ماه‌های آینده تمایل به افزایش نرخ بهره داشته باشند، این افزایش قطعی نخواهد بود. ین نتوانست از موضع هاوکیش بانک مرکزی ژاپن بهره‌برداری کند، و حتی اگر در صورت انتشار خلاصه نظرات با رویکرد هاوکیش اندکی تقویت شود، بعید است بتواند تمام زیان‌های اخیر خود را جبران کند. برخی معامله‌گران ممکن است نسبت به این موضوع شک داشته باشند که بانک مرکزی در صورت مشاهده جانشین ایشیبا به عنوان حامی سیاست پولی تسهیلی، با سرعت کمتری پیش خواهد رفت. ✔️  بیشتر بخوانید: شاخص مدیران خرید چیست و چرا در فارکس اهمیت دارد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سیتی: انتظار داریم رشد اقتصادی جهانی در نیمه دوم سال ۲۰۲۵ به زیر ۲٪ کاهش یابد.

پیش‌بینی می‌کنیم رشد جهانی در سال ۲۰۲۶ به ۲.۵٪ بازگردد. سیتی پیش‌بینی می‌کند که تعرفه‌ها به‌طور فزاینده‌ای تاثیرگذار خواهند شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استارمر، نخست وزیر بریتانیا: تعرفه‌های ترامپ جهان را تغییر دادند

نخست‌وزیر بریتانیا، استارمر، در واکنش به تعرفه‌های تجاری اعلام‌شده توسط رئیس‌جمهور آمریکا، دونالد ترامپ، گفت: «تعرفه‌های ترامپ نشان می‌دهند که ما اکنون در جهانی متفاوت زندگی می‌کنیم.» او همچنین افزود: «ما وارد دوران جدیدی در حوزه دفاع و امنیت شده‌ایم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی رویترز: بانک استرالیا نرخ بهره را در سپتامبر ثابت نگه می‌دارد

بر اساس نظرسنجی رویترز، بانک مرکزی استرالیا در نشست ۳۰ سپتامبر نرخ بهره را در سطح ۳.۶۰ درصد حفظ خواهد کرد، اما انتظار می‌رود تا پایان سال این نرخ به ۳.۳۵ درصد کاهش یابد. تمام ۳۹ اقتصاددان شرکت‌کننده در نظرسنجی پیش‌بینی کرده‌اند که در نشست سپتامبر تغییری در نرخ بهره رخ نخواهد داد. پیش‌بینی میانه همچنان نشان می‌دهد که تا پایان سال کاهش نرخ بهره محتمل است. بازار کار همچنان فشرده و مقاوم باقی مانده و انتظار می‌رود بانک مرکزی استرالیا تا زمان انتشار کامل داده‌های تورم فصل سوم (CPI) صبر کند. بانک‌های ANZ، CBA و Westpac پیش‌بینی کرده‌اند که در ماه نوامبر کاهش ۲۵ نقطه پایه رخ دهد، در حالی که NAB انتظار دارد نرخ بهره تا سال ۲۰۲۶ بدون تغییر باقی بماند. از میان ۳۸ پاسخ‌دهنده بلندمدت، ۲۳ نفر انتظار دارند که در سه‌ماهه اول ۲۰۲۶ نرخ بهره به ۳.۱۰ درصد کاهش یابد. شاخص تورم مصرف‌کننده در ماه اوت به ۳.۰ درصد نسبت به سال قبل افزایش یافته و داده‌های رشد اقتصادی و اشتغال همچنان مقاوم و باثبات هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیلی، رئیس بانک انگلستان: هنوز مقداری مسیر برای کاهش بیشتر نرخ‌ها باقی مانده است.

درباره کاهش نرخ‌ بهره: زمان و میزان آن بستگی به مسیر تورم دارد. بازار کار کمی تضعیف شده و مصرف‌کنندگان محتاط رفتار می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسسه پیمکو، کاهش نرخ بهره در بریتانیا پیش‌بینی می‌کند

شرکت سرمایه‌گذاری پیمکو (PIMCO) پیش‌بینی کرده است که کاهش تورم در بریتانیا می‌تواند مسیر را برای کاهش بیشتر نرخ بهره هموار کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گروه ۷، تجاوز هوایی روسیه را محکوم کرد

وزرای امور خارجه کشورهای گروه ۷ در نشست اخیر خود درباره افزایش فشارهای اقتصادی بر روسیه گفت‌وگو کردند و از ادامه مذاکرات برای استفاده از دارایی‌های دولتی روسیه در حمایت از اوکراین استقبال کردند. آن‌ها همچنین نگرانی خود را نسبت به نقض‌های اخیر حریم هوایی توسط روسیه در کشورهای استونی، لهستان و رومانی ابراز داشتند. در بخش دیگری از بیانیه، وزرا بر ضرورت فوری کاهش رنج شدید غیرنظامیان در غزه تأکید کردند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار استرالیا پس از داده تورم جهش کرد

شاخص قیمت‌های مصرف‌کننده در استرالیا در ماه اوت ۲۰۲۵ با سریع‌ترین رشد سالانه در یک سال گذشته مواجه شدند و همین امر باعث شد احتمال کاهش نرخ بهره توسط بانک مرکزی استرالیا در نشست هفته آینده تقریباً منتفی شود. شاخص CPI ماهانه در اوت به ۳٪ رسید (پیش‌بینی: ۲.۹٪، ماه قبل: ۲.۸٪)؛ اگرچه در مقیاس ماهانه تغییر نکرده است. قیمت برق به دلیل یارانه‌های جدید دولتی ۶.۳٪ کاهش یافت و هزینه‌های سفر و اقامت نیز افت کردند. در مقابل، تورم هسته‌ تعدیل‌شده از ۲.۷٪ به ۲.۶٪ کاهش یافت اما شاخصی که اقلام نوسانی و سفر را حذف می‌کند، از ۳.۲٪ به ۳.۴٪ افزایش یافت—بالاترین سطح در ۱۳ ماه گذشته. در واکنش به این داده‌ها، دلار استرالیا جهش کرد و بازدهی اوراق قرضه سه‌ساله کاهش یافت. احتمال کاهش نرخ بهره در نشست ۲۹–۳۰ سپتامبر تقریباً از بین رفته و حتی احتمال کاهش در نشست نوامبر نیز از ۷۰٪ به حدود ۶۰٪ کاهش یافته است. بانک مرکزی استرالیا نقش داده‌های ماهانه CPI را کم‌اهمیت دانسته و تأکید کرده که تصمیمات اخیر در فوریه، مه و اوت بر اساس داده‌های فصلی بوده‌اند. رئیس بانک مرکزی، «میشل بولاک»، اعلام کرده که اقتصاد در وضعیت باثباتی قرار دارد، تورم در مسیر بازگشت به محدوده هدف ۲–۳٪ است و بازار کار نزدیک به اشتغال کامل است. بانک انتظار دارد تورم سرفصل که در فصل گذشته ۲.۱٪ بود، در سال آینده به ۳.۱٪ افزایش یابد؛ زیرا یارانه‌های انرژی به پایان می‌رسند، در حالی که تورم هسته‌ در نزدیکی ۲.۶٪ باقی خواهد ماند. با نرخ بیکاری در سطح ۴.۲٪، بانک مرکزی ضرورتی برای کاهش نرخ بهره در نشست سپتامبر نمی‌بیند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیل، اقتصاددان بانک بریتانیا: تورم بریتانیا سرسخت‌تر از انتظار باقی مانده است

هوو پیل، اقتصاددان ارشد بانک مرکزی انگلستان، اعلام کرد که در ساختار قیمت‌گذاری و تعیین دستمزدها در بریتانیا تغییرات پایدارتری نسبت به گذشته مشاهده شده است. او در اظهارات تازه خود گفت: تورم در بریتانیا سرسخت‌تر از حد انتظار باقی مانده است. تورم داخلی با سرعتی بسیار کند در حال کاهش است. تورم پایه هنوز به سطح هدف‌گذاری‌شده بازنگشته است. تغییرات مالیاتی در بودجه مستقیماً بر تورم اثر گذاشته‌اند. هیچ نشانه‌ای از بازگشت مشارکت نیروی کار دیده نمی‌شود. بازار کار نسبت به گذشته رقابتی کمتری دارد. عوامل مانند عدم‌فعالیت، برگزیت و تغییرات مهاجرتی می‌توانند باعث افزایش حاشیه سود دستمزدها شوند که به نوبه خود از تورم حمایت می‌کند با این حال، پیِل افزود: اکنون نسبت به ۶ تا ۱۲ ماه گذشته، در مجموع نسبت به ریسک‌های تورمی احساس راحتی بیشتری دارد. بانک مرکزی نمی‌خواهد توانایی بانک‌ها در استفاده از نقدینگی را محدود کند. سیستم پولی بریتانیا در حال حرکت به سمت مدل مبتنی بر ریپو است. تحلیل: در حالی که نرخ‌های تورم عمومی و پایه طی یک سال گذشته به‌طور پیوسته در حال افزایش بوده‌اند و تورم خدمات در حدود ۵٪ باقی مانده، پیِل اکنون «احساس راحتی بیشتری» نسبت به ریسک‌های تورمی دارد—که جای تأمل دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیل، عضو بانک بریتانیا: QE در بریتانیا شفاف‌تر اجرا می‌شود

پیل، اقتصاددان ارشد بانک مرکزی انگلستان، اعلام کرد که رویکرد بریتانیا به سیاست تسهیل کمی (QE) شفاف‌تر از سایر کشورهاست. پیل در رأی‌گیری هفته گذشته این بانک، خواهان حفظ سطح کاهش ترازنامه (QT) در رقم ۱۰۰ میلیارد پوند بوده است. رأی‌گیری هفته گذشته کمیته سیاست‌گذاری پولی درباره سرعت اجرای QT (کاهش ترازنامه) رویکردی عمل‌گرایانه برای کاهش اثرگذاری بانک مرکزی در بازارها بود. پیل: من وزن بیشتری برای ضرورت خروج از سیاست تسهیل کمی (QE) قائل شدم. اکنون اعتماد بیشتری دارم که عملکرد بازار بهبود یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

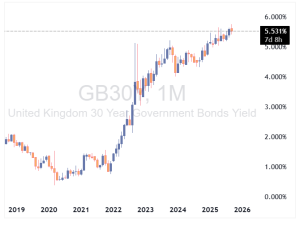
فروش اوراق ۳۰ ساله بریتانیا افت کرد

در آخرین عرضه اوراق قرضه ۳۰ ساله دولت بریتانیا، میزان تقاضا به پایین‌ترین سطح خود از سال ۲۰۲۲ رسید. این کاهش استقبال می‌تواند نشانه‌ای از نگرانی سرمایه‌گذاران نسبت به چشم‌انداز بلندمدت اقتصاد بریتانیا، سیاست‌های مالی دولت یا نرخ‌های بهره باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

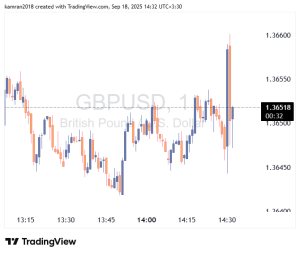
جفت ارز GBPUSD در واکنش به داده PMI انگلستان کاهش یافت

تولید بخش خصوصی بریتانیا در ماه سپتامبر با کندترین سرعت از ماه مه رشد کرده است. داده‌های اولیه PMI بریتانیا در سپتامبر مجموعه‌ای از اخبار نگران‌کننده را به همراه داشت؛ از جمله کاهش رشد، افت تجارت خارجی، بدتر شدن اعتماد کسب‌وکارها و ادامه روند شدید کاهش اشتغال. تنها خبر نسبتاً خوب این است که در حالی که بانک مرکزی انگلستان به‌شدت نگران تورم بالا باقی مانده، شاخص PMI نشان داد که فشارهای قیمتی در سپتامبر کاهش یافته‌اند. شرکت‌ها یکی از کمترین افزایش‌های قیمت کالا و خدمات را از زمان همه‌گیری گزارش کرده‌اند. با کاهش رشد فعالیت‌های اقتصادی به سطحی که تقریباً معادل توقف کامل اقتصاد است و با اعلام حدود ۵۰٬۰۰۰ مورد کاهش شغل در سه‌ماهه منتهی به سپتامبر، زنگ خطر باید به صدا درآید که اقتصاد در حال لغزش است—و این می‌تواند بحث‌های سیاستی در بانک مرکزی را به سمت رویکردی نرم‌تر سوق دهد. با توجه به صحبت‌هایی درباره افزایش مالیات در بودجه امسال، جای تعجب نیست که انتظارات کسب‌وکارها در سپتامبر دوباره بدتر شده‌اند. و تا زمانی که اعتماد بهبود نیابد، بعید است اقتصاد در ماه‌های آینده رشد قابل‌توجهی داشته باشد—صرف‌نظر از اینکه نرخ بهره چه مسیری را طی کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روند سهام هفت غول فناوری نشان می‌دهد اقتصاد سنتی برای عصر دیجیتال کنار گذاشته می‌شود

با صعود بی‌سابقه سهام هفت شرکت بزرگ، یکی از طرفدار بیت‌کوین بالاجی سرینیواسان معتقد است این واگرایی پایان اقتصاد سنتی را نشان می‌دهد. یک نگاه سطحی به نمودار سهام هفت غول فناوری نشان می‌دهد روند آن‌ها کاملاً صعودی است. اما وقتی این نمودار در کنار سایر سهام‌ها قرار می‌گیرد، الگوی جالب‌تری دیده می‌شود، از ۴۹۳ سهم دیگر، بیشترشان تقریباً ثابت مانده‌اند، در حالی که هفت غول فناوری با شیبی تند صعود می‌کنند، مانند بالا رفتن از قله ایگر. بالاجی سرینیواسان، طرفدار بیت‌کوین و بنیان‌گذار شبکه دولت (The Network State)، درباره این وضعیت می‌گوید: "توضیح من این است که اقتصاد سنتی در حال کنار گذاشته شدن است تا جای خود را به اقتصاد اینترنت بدهد." پاتریک کالیسون، مدیرعامل استرایپ، درباره داده‌های مشابهی تأمل کرد و روندی را که در گوگل، اپل و مایکروسافت دیده می‌شود برجسته کرد. او پرسید چرا این شرکت‌ها همان الگوی رشد را نشان می‌دهند، در حالی که ظاهراً «در کسب‌وکارهای کاملاً متفاوت» فعالیت می‌کنند. بالاجی در پاسخ گفت: "فکر می‌کنم این نمودارها تغییر بنیادین به سمت اینترنت را نشان می‌دهند. تقریباً هر کاری که قبلاً به‌صورت حضوری انجام می‌شد، اکنون آنلاین شده و از طریق شرکت‌های فناوری انجام می‌گیرد." مسیر مهاجرت به دنیای دیجیتال چه اتفاقی در حال رخ دادن است؟ الگوهایی که قبلاً به‌عنوان تصادف نادیده گرفته می‌شدند، اکنون به نظر می‌رسد نشانه چیزی عمیق‌تر باشند. «تغییر بنیادین» secular shift اصطلاحی اقتصادی است برای تغییر دائمی و ساختاری. در این مورد، منظور مهاجرت چند دهه‌ای اقتصاد جهانی از فعالیت‌های حضوری به فعالیت‌های آنلاین است. از سفارش‌های سوپرمارکتی گرفته تا تراکنش‌های مالی، تعاملات انسانی و حتی کار از راه دور، شتاب دیجیتالی شدن که با پاندمی COVID تسریع شد، اکنون مسیر اصلی تجارت و ارتباطات شده است. نظریه بالاجی: اینترنت جهان را می‌بلعد پاسخ بالاجی به سؤال کالیسون چیزی را که بسیاری اکنون به‌صورت شهودی حس می‌کنند، روشن می‌کند. شرکت‌های فناوری تنها در حال رشد نیستند، بلکه درحال تبدیل شدن به زیرساخت اصلی زندگی هستند. بخش‌های «سنتی» مانند املاک و مستغلات، بانکداری و تولید، یا بازتنظیم می‌شوند، یا دوباره طراحی می‌شوند، یا به‌طور کامل توسط نرم‌افزار جایگزین می‌شوند. به گفته بالاجی، تقریباً هر فعالیت حضوری اکنون «از طریق شرکت‌های فناوری هدایت می‌شود»، زیرا راه‌حل‌های دیجیتال ابتدا، امکاناتی مانند توسعه آسان، کارآمدی بیشتر و دسترسی جهانی را فراهم می‌کنند که پیش‌تر حتی تصورش هم نمی‌شد. این یک چرخه نوآوری معمولی نیست، بلکه بازپلتفرم‌سازی (replatforming) است. به همین دلیل است که شرکت‌هایی که قبلاً هیچ وجه مشترکی نداشتند، اکنون همان منحنی‌های رشد یا ریسک‌های انقباض را نشان می‌دهند. جهان حضوری در حال کوچک شدن است، در حالی که اقتصاد اینترنتی بزرگ می‌شود تا جای خالی را پر کند. برای سرمایه‌گذاران و بنیان‌گذاران، این روند یک اصل ساده را تقویت می‌کند، روی فرصت‌های دیجیتال سرمایه‌گذاری کنید یا در خطر منسوخ شدن باشید. الگوهای رشد موازی در بخش‌های جداگانه نشان می‌دهند که نفوذ اینترنت اکنون مهم‌ترین عامل تعیین‌کننده سرنوشت اقتصادی است. شرکت‌های فناوری، با اثرات شبکه‌ای و زیرساخت دیجیتال خود، واسطه همه چیز می‌شوند. آنها سازوکار «برنده همه چیز را می‌برد» را که امروز در بازارها آشکار است، تقویت می‌کنند. برای سیاست‌گذاران، یک هشدار وجود دارد، شکاف دیجیتال گسترده‌تر خواهد شد مگر اینکه با مداخله آگاهانه آن را کاهش دهند. هر چه فعالیت‌های زندگی، بیشتر از طریق پلتفرم‌ها هدایت شود، هزینه دور ماندن از این جریان افزایش می‌یابد. روند سهام هفت غول فناوری و به‌ویژه گوگل، مایکروسافت و اپل، تصویری از آینده را نشان می‌دهد که اکثر فعالیت‌های انسانی از طریق نرم‌افزار انجام می‌شود. این دنیایی است که نه به واسطه یک نوآوری خاص، بلکه به دلیل تغییر جهانی و غیرقابل بازگشت از دنیای حضوری به دنیای دیجیتال شکل گرفته است. شواهد در نمودارها دیده می‌شوند و این روند در حال تندتر شدن است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سخنان مقامات فدرال رزرو مسیر دلار را روشن می‌کند

این هفته تعداد زیادی از مقامات فدرال رزرو سخنرانی خواهند داشت تا دیدگاه‌های سیاستی کمیته FOMC را پس از اظهارات محتاطانه جروم پاول در هفته گذشته روشن کنند. با توجه به این‌که «دات پلات» دو کاهش نرخ دیگر در سال جاری را نشان می‌دهد، انتظار زیادی برای حمایت از دلار نداریم، چرا که در کوتاه‌مدت کمی گران به نظر می‌رسد. شاخص‌های PMI در کشورهای توسعه‌یافته و شاخص PCE آمریکا دیگر نکات برجسته این هفته هستند. دلار آمریکا: تنظیم دقیق پیام فدرال رزرو دلار بر اساس مدل ارزش منصفانه کوتاه‌مدت ما اندکی ارزان به نظر می‌رسد. برخی تعدیلات در موقعیت‌گیری‌ها احتمالاً در واکنش هفته گذشته به کاهش نرخ بهره فدرال رزرو نقش داشتند و هرچند کاهش مدعیان بیمه بیکاری در تضاد با روند منفی اخبار بازار کار بود، اما همچنان سطح انتظار برای داده‌های شگفت‌انگیز که بتوانند دلار را تقویت کنند، بالاست. دلیلش این است که باوجود تلاش جروم پاول برای تعدیل لحن انبساطی در کنفرانس مطبوعاتی، «دات پلات» (که در میانه، دو کاهش دیگر تا پایان سال را نشان می‌دهد) باید به‌عنوان قوی‌ترین لنگر انتظارات نرخ بهره عمل کند. انتظار می‌رود این هفته تمرکز زیادی بر سخنرانی مقامات فدرال وجود داشته باشد. سرمایه‌گذاران در تلاش‌اند دریابند آیا لحن محتاطانه پاول درباره نیاز به کاهش‌های بیشتر، با نظر اکثریت اعضای FOMC همخوانی دارد یا خیر. امروز سخنرانی بتی همک (با گرایش هاوکیش)، آلبرتو موسالم و تام بارکین انجام می‌شود؛ جان ویلیامز (با گرایش داویش) و استیون میرن (که هفته گذشته به کاهش ۵۰ نقطه پایه‌ای رأی داد) نیز صحبت خواهند کرد. پاول فردا درباره چشم‌انداز اقتصادی سخن خواهد گفت. در بخش داده‌ها، نقطه برجسته این هفته قرائت شاخص PCE هسته‌ برای ماه اوت است که انتظار داریم ۰.۲٪ ماهانه باشد، مطابق با اجماع بازار. این داده باید انتظارات برای دو کاهش نرخ تا پایان سال (که اکنون ۴۳ نقطه پایه قیمت‌گذاری شده) را تقویت کند و به سوگیری نسبتاً نزولی ما در مورد دلار در این هفته دامن بزند. یورو: تداوم ریسک‌های صعودی تقویم اقتصادی منطقه یورو این هفته حول محور شاخص‌های PMI فردا می‌چرخد، که انتظار می‌رود پس از برخی داده‌های خوب در ماه اوت، تثبیت شوند. در ادامه هفته نیز شاخص Ifo آلمان تصویر تکمیلی از نظرسنجی فعالیت اقتصادی ارائه خواهد داد. همچنین چند سخنرانی از مقامات بانک مرکزی اروپا در پیش است؛ از جمله خوزه لوئیس اسکریوا، فیلیپ لین و یواخیم ناگل که امروز صحبت خواهند کرد. در شورای حکام، داویش‌ها نسبتاً ساکت بوده‌اند و هرچند شاید هنوز برای شنیدن مخالفت صریح با روایت «شرایط مناسب» از سوی کریستین لاگارد خیلی زود باشد، تیم اقتصادی ما احتمال می‌دهد داویش‌ها در ادامه سال صدای بلندتری پیدا کنند. ارزش منصفانه کوتاه‌مدت EURUSD صبح امروز ۱.۱۹۰ برآورد شده و ما ریسک‌های صعودی بالاتر از سطح ۱.۱۸۰ را در این هفته می‌بینیم، چرا که دلار ممکن است بخشی از رشد پس از نشست فدرال رزرو را از دست بدهد. پوند: سخنرانی بیلی و پیل امروز این هفته در بریتانیا هم سخنرانی مقامات بانک مرکزی و انتشار شاخص‌های PMI در کانون توجه قرار خواهند گرفت. امروز اندرو بیلی، رئیس بانک انگلستان و هیو پیل، اقتصاددان ارشد این بانک، سخنرانی می‌کنند. بیلی هفته گذشته گفته بود کاهش نرخ بهره باید ادامه یابد اما سرعت کاهش نرخ بهره ممکن است قابل پیش‌بینی نباشد. همان‌طور که پیش‌تر اشاره کردیم، ما همچنان انتظار یک کاهش نرخ دیگر در ماه نوامبر را داریم. با توجه به این‌که قیمت‌گذاری بازار تنها ۷ نقطه پایه است، جفت‌ارز EURGBP پتانسیل صعودی تا پایان سال دارد. همچنین سر و صدای پیرامون بودجه نوامبر می‌تواند به نوسانات صعودی دامن بزند. با این حال، در همین هفته – مگر اینکه شاخص‌های PMI انحراف زیادی نشان دهند – EURGBP ممکن است خیلی بالاتر نرود، چرا که دلیلی قانع‌کننده برای فروش پوند که گران به نظر می‌رسد، وجود ندارد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گلدمن ساکس انتظار دارد بانک انگلیس نرخ بهره را تا پایان ۲۰۲۵ ثابت نگه دارد

شرکت مدیریت دارایی گلدمن ساکس پیش‌بینی می‌کند که بانک مرکزی انگلستان نرخ بهره را تا پایان سال ۲۰۲۵ ثابت نگه دارد و چرخه کاهش نرخ را از فوریه ۲۰۲۶ از سر بگیرد. این مؤسسه با اشاره به تورم پایدار و نشانه‌های تثبیت در بازار کار بریتانیا، احتمال کاهش نرخ بهره در کوتاه‌مدت را ضعیف ارزیابی کرده است. اگرچه فشارهای قیمتی در سطح عمومی کاهش یافته‌اند، تورم پایه همچنان به‌اندازه‌ای بالا باقی مانده که سیاست‌گذاران را محتاط نگه دارد. گلدمن ساکس همچنین تأکید کرده که بودجه ماه نوامبر می‌تواند متغیر کلیدی در مسیر سیاست پولی باشد؛ در صورتی که اقدامات مالی موجب کاهش رشد اقتصادی شوند، بانک مرکزی ممکن است زودتر از انتظار واکنش نشان دهد. با این حال، سناریوی پایه گلدمن ساکس این است که چرخه کاهش نرخ بهره از فوریه ۲۰۲۶ آغاز خواهد شد، زمانی که انتظار می‌رود تورم بیشتر کاهش یافته و موانع رشد اقتصادی آشکارتر شوند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بولاک، رئيس بانک مرکزی استرالیا، تصمیمات سیاستی را به داده‌ها گره زد

بولاک، رئیس بانک مرکزی استرالیا، در سخنرانی خود در پارلمان اعلام کرد که با وجود افزایش جزئی نرخ بیکاری، همچنان نشانه‌هایی از محدودیت در بازار کار وجود دارد. او گفت که کاهش‌های اخیر نرخ بهره انتظار می‌رود به افزایش هزینه‌کرد خانوارها و کسب‌وکارها کمک کند. بولاک افزود که شرایط بازار کار نزدیک به اشتغال کامل است و رشد مصرف خانوارها با افزایش درآمد واقعی ادامه خواهد یافت. از زمان نشست ماه اوت، داده‌های داخلی عمدتاً مطابق انتظارات بوده‌اند و حتی در برخی موارد قوی‌تر ظاهر شده‌اند. با این حال، چشم‌انداز اقتصادی همچنان با ابهام‌هایی همراه است. وی تأکید کرد که بانک مرکزی باید نسبت به تحولات اقتصادی هوشیار باقی بماند و در صورت لزوم واکنش نشان دهد. هیئت مدیره بانک مرکزی نیز اعلام کرده که با دقت داده‌ها و ارزیابی ریسک‌ها را دنبال خواهد کرد تا تصمیمات سیاستی را هدایت کند. بولاک هشدار داد که ممکن است تقاضای مازاد در اقتصاد بیشتر از حد انتظار باشد و نتایج بازار کار نیز قوی‌تر از پیش‌بینی‌ها ظاهر شود. او همچنین گفت که سیاست پولی در موقعیتی مناسب قرار دارد تا در صورت تأثیرگذاری تحولات بین‌المللی بر اقتصاد استرالیا، واکنش نشان دهد. در عین حال، ریسک عدم پایداری رشد اخیر در اقتصاد داخلی نیز وجود دارد. بولاک خاطرنشان کرد که بانک مرکزی در کاهش تورم پیشرفت واقعی داشته اما چالش اصلی حفظ تورم در محدوده هدف به‌صورت پایدار است. وضعیت تورم در موقعیت بسیار خوبی قرار دارد. او تأکید کرد که ریسک‌هایی در هر دو سمت تورم وجود دارد و بانک مرکزی همچنان به‌شدت به گزارش‌های فصلی شاخص قیمت مصرف‌کننده (CPI) استرالیا تکیه خواهد کرد. بولاک افزود که تقاضای خصوصی در حال افزایش است و این نشانه‌ای بسیار مثبت برای اقتصاد است. او همچنین گفت که انتقال تقاضا از بخش عمومی به بخش خصوصی در حال وقوع است. در ادامه، بولاک خاطرنشان کرد که بانک مرکزی فضای کافی برای واکنش دارد، اگر اقتصاد جهانی دچار بحران شود. وی بارها تأکید کرد که تصمیمات سیاست پولی کاملاً وابسته به داده‌ها خواهد بود. بولاک همچنین گفت که داده‌های اشتغال نوسان دارند، رشد اشتغال کند شده، اما نرخ بیکاری همچنان ثابت است. به گفته او، بازار کار مطابق با پیش‌بینی‌هاست و در نزدیکی اشتغال کامل قرار دارد، هرچند کمی فشرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

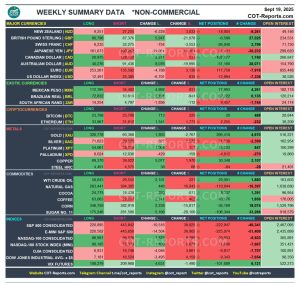
تحلیل جامع گزارش COT هفته منتهی به ۱۹ سپتامبر منتشر شد

گزارش COT این هفته تصویر دقیقی از رفتار سفته‌بازان بزرگ در بازارهای مالی جهانی ارائه می‌دهد. تغییرات پوزیشن‌ها در ارزها، اوراق قرضه، انرژی، فلزات گران‌بها، غلات، کالاهای کشاورزی و حتی رمزارزها نشان می‌دهد که انتظارات معامله‌گران در آستانه فصل پاییز ۲۰۲۵ در حال تغییر جدی است. ۱. شاخص‌های سهام آمریکا (Equity Indices) S&P500: موقعیت خرید با کاهش ۱۴,۵۰۴ قرارداد مواجه شد و فروش‌ها ۳۶,۹۰۵ قرارداد افزایش یافت. این نشان‌دهنده افزایش فشار نزولی بر بازار سهام آمریکاست. NASDAQ: خریدها کمی افزایش یافت (+1,406) اما فروش‌ها جهش بزرگ‌تری داشتند (+9,073). فضای کلی منفی ارزیابی می‌شود. RUSSELL 2000: خروج سنگین از خرید (-9,146) و رشد فروش‌ها (+4,439) ضعف در سهام کوچک‌تر را نشان می‌دهد. DOW E-MINI: هم خریدها و هم فروش‌ها رشد منفی داشتند (کاهش خرید -3,495 و افزایش فروش +4,159)، که بیانگر فضای بی‌اعتمادی است. 📌 جمع‌بندی شاخص‌ها: سفته‌بازان بزرگ همچنان به تضعیف بورس آمریکا اعتقاد دارند و فشار فروش غالب است. ۲. اوراق قرضه آمریکا (Bonds & Notes) ۳۰ ساله (T-Bonds): کاهش خرید (-8,355) و کاهش فروش (-12,825) دیده شد. تعادل نسبی برقرار است اما فشار فروش کمتر شده. ۱۰ ساله (T-Notes): ورود خرید بزرگ (+101,478) و رشد فروش (+62,805)؛ نشان‌دهنده نوسان و عدم قطعیت در نرخ‌های بهره. ۵ ساله (T-Notes): خریدها جهش بزرگ داشتند (+64,225) و فروش‌ها افت کردند (-53,764). این می‌تواند نشانه‌ای از انتظارات کاهش نرخ بهره در آینده باشد. 📌 جمع‌بندی اوراق: ورود سنگین پول به اوراق میان‌مدت (۵ ساله) احتمال تغییر سیاست‌های فدرال رزرو را تقویت می‌کند. ۳. بازار ارز (Currencies) Dollar Index: کاهش شدید خرید (-6,701) و افزایش فروش (+635) نشانه ضعف دلار است. یورو (EUR): فروش‌ها افزایش (+3,130) و خریدها کاهش یافتند (-4,788). اما خالص موقعیت‌ها همچنان مثبت است. پوند (GBP): رشد خریدها (+5,947) و افت سنگین فروش‌ها (-21,078)؛ نشانه‌ای از تغییر تمایل به سمت مثبت. ین ژاپن (JPY): خروج بزرگ از خرید (-19,051) و افزایش فروش (+11,181). فضای کاملاً منفی. دلار کانادا (CAD): خریدها افزایش جزئی (+2,271) اما فروش‌ها هم رشد کردند (+531). خنثی متمایل به منفی. دلار استرالیا (AUD): رشد خریدها (+8,076) و افت بزرگ فروش‌ها (-19,995)؛ تغییر جهت مثبت. دلار نیوزیلند (NZD): خریدها افت سنگین (-6,228) و فروش‌ها افزایش یافتند (+3,033). فضای نزولی. پزو مکزیک (MXN): خریدها رشد کردند (+4,892) و فروش‌ها کمی افزایش یافتند (+631). همچنان قوی‌ترین ارز نوظهور. 📌 جمع‌بندی ارزها: ضعف دلار آمریکا در مقابل رشد تقاضا برای پوند، دلار استرالیا و پزو مکزیک مشهود است؛ در حالی که ین و دلار نیوزیلند بیشترین فشار فروش را تجربه می‌کنند. ۴. انرژی (Energy) نفت خام (Crude Oil): رشد خریدها (+4,020) و افت فروش‌ها (-12,845)؛ نشانه تمایل بازار به افزایش قیمت نفت. بنزین (Gasoline): خریدها افزایش (+5,220) و فروش‌ها هم رشد کردند (+2,682)؛ بازار دو‌قطبی است. نفت گرمایشی (Heating Oil): تغییرات کم اما تمایل اندک به سمت فروش (+474). گاز طبیعی (Natural Gas): خریدها ثابت (+446) اما فروش‌ها افزایش سنگین داشتند (+16,843)؛ بازار به شدت منفی است. 📌 جمع‌بندی انرژی: نفت خام چشم‌انداز صعودی دارد، اما گاز طبیعی همچنان تحت فشار فروش است. ۵. فلزات گران‌بها (Metals) طلا (Gold): رشد خریدها (+1,903) و کاهش فروش‌ها (-2,767)؛ نشانه‌ای از افزایش تمایل به دارایی امن. نقره (Silver): خریدها اندکی کاهش یافتند (-827) در حالی که فروش‌ها رشد کردند (+1,572). فضای منفی. پلاتین (Platinum): هر دو سمت خرید و فروش اندکی افزایش داشتند (خرید +1,004 / فروش +157). متعادل. پالادیوم (Palladium): خریدها کاهش یافتند (-429) و فروش‌ها هم افت داشتند (-159). کم‌تحرک. مس (Copper): رشد خریدها (+5,077) و فروش‌ها (+1,970). تمایل مثبت به تقاضای صنعتی. 📌 جمع‌بندی فلزات: طلا در جایگاه امن باقی مانده، در حالی که نقره تحت فشار فروش است. ۶. غلات و محصولات کشاورزی (Grains & Softs) سویا (Soybeans): رشد خرید قابل توجه (+13,986) و فروش‌ها تقریباً ثابت؛ نشانه صعودی. ذرت (Corn): خریدها افزایش جزئی (+2,258) و فروش‌ها کاهش بزرگ داشتند (-15,817). تمایل مثبت. گندم (Wheat): رشد خرید اندک (+1,655) و افت فروش‌ها (-8,325). نشانه صعودی. شکر (Sugar): خریدها رشد (+5,166) اما فروش‌ها سقوط سنگین داشتند (-28,100). فضای به شدت مثبت. قهوه (Coffee): رشد خریدها (+2,141) و فروش‌ها کمی افزایش یافتند (+482). بازار متعادل با تمایل مثبت. پنبه (Cotton): خریدها تقریباً ثابت (-53) و فروش‌ها کاهش بزرگ داشتند (-8,738). تمایل مثبت. 📌 جمع‌بندی کشاورزی: غلات و شکر سیگنال‌های صعودی قوی نشان می‌دهند؛ فضای بازار به نفع محصولات کشاورزی است. ۷. بخش دام و گوشت (Meats) گاو زنده (Live Cattle): خریدها کاهش یافتند (-5,402) اما فروش‌ها نیز افت کردند (-450). خنثی متمایل به منفی. گاو پرواری (Feeder Cattle): هر دو سمت کاهش داشتند (خرید -918 / فروش -1,296). بازار کم‌تحرک. خوک زنده (Lean Hogs): رشد بزرگ خریدها (+9,953) و افزایش فروش‌ها (+6,439). تمایل صعودی با نوسان بالا. 📌 جمع‌بندی دام: بازار خوک‌ها قوی‌تر است، اما بقیه محصولات گوشتی متعادل یا منفی‌اند. ۸. رمزارزها (Crypto) و VIX بیت‌کوین (BTC): خریدها اندکی افزایش یافتند (+713) اما فروش‌ها نیز رشد داشتند (+225). بازار متعادل. اتریوم (ETH): رشد خریدها (+1,541) و فروش‌ها (+1,773)؛ تمایل دوطرفه و پرنوسان. VIX Futures: خریدها افزایش یافتند (+4,631) اما فروش‌ها کاهش داشتند (-1,490). نشانه نگرانی از افزایش نوسان در بازار سهام. 📌 جمع‌بندی: رمزارزها در حالت متعادل قرار دارند، اما رشد خرید در VIX هشداری برای افزایش نوسانات سهام آمریکاست. جمع‌بندی نهایی گزارش COT هفته منتهی به ۱۹ سپتامبر ۲۰۲۵ چند پیام کلیدی دارد: فشار نزولی بر سهام آمریکا ادامه دارد. در اوراق قرضه، ورود سنگین پول به اوراق ۵ ساله احتمال تغییر سیاست‌های فدرال رزرو را تقویت می‌کند. در بازار ارز، دلار آمریکا تضعیف و ارزهایی مثل پوند، دلار استرالیا و پزو مکزیک تقویت شده‌اند. در انرژی، نفت خام تقویت و گاز طبیعی تضعیف شده است. در فلزات، طلا به عنوان پناهگاه امن در حال تقویت است. غلات و شکر بیشترین چشم‌انداز صعودی را دارند. رمزارزها متعادل، و VIX در حال رشد است که می‌تواند نشانه افزایش ریسک در بازارها باشد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو: سخنان فدرال رزرو و داده‌های آمریکا در کانون توجه بازارها

شرایط بازار پس از نشست فدرال‌رزرو هفته‌ای پرخبر در بازارهای جهانی به پایان رسید؛ هفته‌ای که تصمیم فدرال رزرو برای کاهش ۲۵ واحد پایه‌ای نرخ بهره در کانون توجه قرار داشت. این اقدام اگرچه موجب تقویت مقطعی دلار شد، اما نتوانست روند نزولی چندروزه آن را تغییر دهد. جروم پاول، رئیس فدرال رزرو، کوشید این تصمیم را به‌عنوان اقدامی در چارچوب «مدیریت ریسک» توجیه کند، با این حال نمودار نقطه‌ای (دات پلات) منتشرشده نشان داد که سیاستگذاران مسیر متفاوتی را در ذهن دارند و احتمال کاهش‌های بیشتر تا پایان سال همچنان بالاست. اکنون بسیاری از مؤسسات مالی معتبر پیش‌بینی می‌کنند که در دو نشست باقی‌مانده سال ۲۰۲۵ نیز شاهد کاهش‌های پیاپی دیگری باشیم. در این میان، سخنرانی اعضای کلیدی فدرال رزرو طی روزهای آینده می‌تواند جهت انتظارات را مشخص کند. بازارها به‌ویژه به اظهارات والِر و بومن چشم دوخته‌اند؛ دو عضوی که پیش‌تر با پیشنهاد کاهش ۵۰ واحدی مطرح‌شده از سوی تازه‌وارد، میران، مخالفت کرده بودند. در سطح سیاسی نیز انتظار می‌رود دونالد ترامپ، رئیس‌جمهور آمریکا، بار دیگر انتقادات تندی را متوجه پاول کند؛ موضوعی که می‌تواند بر فضای کلی بازار بیفزاید. داده‌های اقتصادی نیز نقشی تعیین‌کننده در شکل‌دهی به روند معاملات خواهند داشت. انتشار شاخص‌های مقدماتی مدیران خرید در بخش تولید و خدمات در روز سه‌شنبه نخستین نشانه‌ها از وضعیت فعالیت اقتصادی را آشکار خواهد کرد. هرچند گزارش نهایی تولید ناخالص داخلی سه‌ماهه دوم در روز پنج‌شنبه بعید است غافلگیری بزرگی به همراه داشته باشد، اما آمار سفارش کالاهای بادوام و به‌ویژه شاخص شاخص هزینه‌های مصرف شخصی (PCE) در روز جمعه که معیار تورمی مورد توجه فدرال رزرو است، می‌تواند تصویر روشنی از مسیر سیاست پولی ارائه دهد. شتاب‌گیری این شاخص به‌طور جدی احتمال کاهش‌های متوالی نرخ بهره را زیر سؤال خواهد برد. بازار ارز نیز در آستانه آزمونی تازه قرار دارد. جفت‌ارز یورو/دلار پس از ثبت اوج چهار ساله 1.1918، اکنون در حوالی 1.1770 معامله می‌شود و دلار/ین همچنان در دامنه‌ای محدود نوسان دارد. با وجود این، لحن انبساطی مقامات فدرال رزرو و احتمال انتشار داده‌های ضعیف اقتصادی می‌تواند مانعی بر سر راه شکل‌گیری یک رالی معنادار برای دلار باشد. در مقابل، تقویت غیرمنتظره شاخص PCE می‌تواند موقتاً از دلار حمایت کرده و همزمان ریسک‌پذیری را در بازارها کاهش دهد. یوان در حال صعود؛ آیا چین دست به اقدام خواهد زد؟ چین در حالی با چالش‌های داخلی و رشد شکننده اقتصادی دست‌وپنجه نرم می‌کند که ارزش یوان در برابر دلار تقویت شده است. در تازه‌ترین دور مذاکرات واشنگتن و پکن، توافقی درباره تیک‌تاک حاصل شد که خواسته‌های ترامپ را برآورده می‌کند و قرار است در تماس تلفنی او با شی جین‌پینگ تثبیت شود؛ تماسی که احتمالاً مسائل ژئوپلیتیکی همچون جنگ اوکراین و روسیه را نیز در بر گیرد. با وجود فشار ناشی از کاهش نرخ بهره فدرال رزرو و تقویت یوان، بانک مرکزی چین نرخ ریپو هفت‌روزه را در سطح ۱.۴۰ درصد ثابت نگه داشت و انتظار می‌رود تصمیم مشابهی در خصوص نرخ‌های وام‌دهی یک‌ساله و پنج‌ساله در روز دوشنبه اتخاذ شود. هرچند بخش مسکن به‌شدت به کاهش نرخ بهره نیاز دارد، اما به نظر می‌رسد سیاستگذاران ترجیح می‌دهند ابتدا اثر محرک‌های اخیر برای تقویت مصرف خدمات و همچنین تأثیر تعطیلات «هفته طلایی» را ارزیابی کنند. آیا شاخص‌های PMI منطقه یورو استراتژی فعلی بانک مرکزی اروپا را تأیید می‌کنند؟ نشست اخیر بانک مرکزی اروپا با لحنی خوش‌بینانه همراه بود و انتظارات برای توقف موقت در مسیر سیاست‌های انقباضی را تثبیت کرد. پیش‌بینی‌های میان‌دوره‌ای OECD که قرار است روز سه‌شنبه منتشر شود، به‌احتمال زیاد شتاب‌گیری رشد اقتصادی را تأیید خواهد کرد. با این حال، همچون فدرال رزرو، داده‌های اقتصادی همچنان تعیین‌کننده مسیر آتی خواهند بود. در همین روز، گزارش‌های مقدماتی PMI بخش تولید و خدمات منتشر می‌شود؛ آماری که نگاه‌ها را به‌ویژه به نتایج آلمان و فرانسه دوخته است. اقتصاددانان انتظار دارند شاخص‌های آلمان اندکی بهبود یابند، هرچند فعالیت تولیدی همچنان در محدوده انقباض باقی بماند. انتشار یک گزارش قوی‌تر از شاخص IFO نیز می‌تواند نشانه‌ای باشد از اینکه بزرگ‌ترین اقتصاد اروپا آرام‌آرام در حال عبور از دوره رکود است. در سوی دیگر، شرایط فرانسه چندان امیدوارکننده نیست و بی‌ثباتی سیاسی ممکن است شاخص‌های این کشور را بیش از پیش تحت فشار قرار دهد. اما برای یورو چه معنایی دارد؟ داده‌های قدرتمند می‌تواند محرکی کوتاه‌مدت برای ارز واحد اروپا باشد، اما رشد اخیر یورو/دلار بیش از هر چیز به تحولات آمریکا گره خورده است. نگرانی‌ها درباره شیوه حکمرانی ترامپ، پرونده‌های قضایی او، تلاش برای گسترش نفوذ بر فدرال رزرو و روند مستمر کاهش وابستگی جهانی به دلار، همگی زمینه را برای صعود یورو فراهم کرده‌اند. در این چارچوب، تداوم این روند می‌تواند به حمایت از یورو بینجامد، هرچند اصلاح قیمتی دور از انتظار نیست و سطح 1.1703 همچنان مهم‌ترین حمایت کلیدی برای معامله‌گران تلقی می‌شود. افول تدریجی رالی پوند در برابر یورو رالی پوند در برابر یورو که در اوایل اوت شکل گرفته بود، به‌تدریج فروکش می‌کند. پس از نشست کم‌رمق بانک مرکزی انگلستان که صرفاً بر ادامه احتمال سیاست‌های حمایتی تأکید داشت، تمرکز بازارها اکنون به داده‌های اقتصادی معطوف شده است. شاخص‌های مقدماتی PMI در روز سه‌شنبه می‌تواند تصویر دقیق‌تری از مسیر رشد اقتصادی ترسیم کند، هرچند تورم همچنان مهم‌ترین چالش پیش‌روی کمیته سیاست پولی به شمار می‌رود. همزمان، این هفته مجموعه‌ای از سخنرانی‌های مقامات بانک مرکزی در دستور کار قرار دارد که ممکن است انتظارات بازار را نسبت به کاهش نرخ بهره در نشست نوامبر تقویت کند. از آنجا که نشست اخیر تنها با یک بیانیه کوتاه به پایان رسید، هرگونه نشانه‌ای مبنی بر نزدیک‌تر بودن کمیته به چرخه کاهش نرخ بهره می‌تواند فشار تازه‌ای بر پوند وارد کرده و روند صعودی اخیر آن در برابر دلار را بیش از پیش تضعیف کند. سرگردانی ین میان سیاست پولی و معادلات سیاسی ین ژاپن این روزها بیش از هر زمان دیگری تحت تأثیر هم‌زمان سیاست پولی و تحولات سیاسی قرار دارد. رقابت برای رهبری حزب لیبرال‌دموکرات که در ۴ اکتبر برگزار می‌شود با حضور پنج نامزد وارد مرحله‌ای حساس شده و سرمایه‌گذاران نگاه دقیقی به برنامه‌های مالی و مواضع آنان نسبت به بانک مرکزی دوخته‌اند. با این حال، انتظار نمی‌رود بسیاری از این نامزدها آشکارا از تلاش‌های کازوئو اوئدا، رئیس بانک مرکزی ژاپن، برای عادی‌سازی سیاست‌های پولی حمایت کنند. بانک مرکزی ژاپن در نشست امروز نرخ‌ها را بدون تغییر حفظ کرد و آماده دو جلسه پایانی سال می‌شود. مقامات این بانک همچنان به تحقق مسیر تورمی خوش‌بین هستند که در این دیدگاه، توافق نهایی تجاری با ایالات متحده بی‌تاثیر نبوده است. در این میان، انتشار شاخص قیمت مصرف‌کننده توکیو در پایان هفته آینده آزمونی کلیدی خواهد بود. واکنش مثبت ین به مواضع دو عضو متمایل هاوکیش نشان داد که بازار نسبت به سیگنال‌های سخت‌گیرانه حساس است، اما برای شکستن دامنه کنونی و شکل‌گیری روند نزولی پایدار در جفت‌ارز دلار/ین، به نشانه‌های انقباضی پررنگ‌تر و قاطع‌تری نیاز خواهد بود. آزمون تازه بانک ملی سوئیس در سایه قدرت فرانک بانک ملی سوئیس که نرخ سیاستی خود را پیش‌تر به سطح صفر رسانده، اکنون در شرایطی حساس قرار دارد. تورم مصرف‌کننده کمی بالاتر از صفر در نوسان است، تورم تولیدکننده به محدوده منفی لغزیده، نشانه‌های کندی رشد اقتصادی آشکار شده و فرانک سوئیس نیز طی ماه‌های اخیر بیش از ۱۳ درصد در برابر دلار تقویت شده است. این مجموعه عوامل، بار دیگر احتمال بازگشت به نرخ‌های منفی را، برای نخستین‌بار از میانه ۲۰۲۲ به مرکز توجه بازارها آورده است. قدرت‌گیری فرانک عمدتاً بازتاب ضعف ساختاری دلار و تقاضای بالای سرمایه‌گذاران برای دارایی‌های امن بوده است. در چنین فضایی، کاهش نرخ بهره می‌تواند پیام روشنی از عزم بانک ملی برای بازگرداندن تورم به سطح هدف تلقی شود. هرچند انتظار نمی‌رود در نشست روز پنج‌شنبه تصمیمی برای کاهش نرخ گرفته شود، اما توماس شلگل، رئیس بانک ملی، به احتمال زیاد دریچه چنین اقدامی را باز خواهد گذاشت؛ اقدامی که می‌تواند خاطرات دوره ۲۰۱۴ تا ۲۰۲۲ را زنده کند. پرسش اصلی این است که آیا بازارها این سیگنال را جدی خواهند گرفت یا آن را تهدیدی توخالی دانسته و به فشار بر جفت‌ارز دلار/فرانک ادامه خواهند داد. دلار استرالیا در انتظار محرک تازه این هفته ارزهای آنتی‌پودی در برابر دلار آمریکا تضعیف شده‌اند و دلار استرالیا نیز از این روند بی‌نصیب نمانده است. با وجود آنکه اقتصاد چین همچنان برای بازیابی پایدار تقاضای داخلی با دشواری روبه‌روست، نشانه‌هایی از تاب‌آوری در اقتصاد استرالیا مشاهده می‌شود. رشد اقتصادی سه‌ماهه دوم ۲۰۲۵ بالاتر از پیش‌بینی‌ها ثبت شد، بازار کار همچنان مستحکم به نظر می‌رسد و شاخص‌های ماهانه تورم نیز پس از داده‌های متناقض سه‌ماهه دوم، ثبات نسبی خود را حفظ کرده‌اند. اکنون نگاه‌ها به انتشار شاخص‌های مقدماتی PMI در روز سه‌شنبه و گزارش تورم (شاخص CPI) در روز چهارشنبه دوخته شده است. چنانچه این آمار فراتر از انتظارات ظاهر شوند، احتمال کاهش نرخ بهره در نشست ۳۰ سپتامبر کاهش خواهد یافت؛ عاملی که می‌تواند زمینه‌ساز بازگشت تقاضا و تقویت موقعیت دلار استرالیا در بازار فارکس شود. ✔️  بیشتر بخوانید: شاخص مدیران خرید چیست و چرا در فارکس اهمیت دارد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک مورگان استنلی کاهش نرخ بهره انگلستان را منتفی دانست

مورگان استنلی دیگر انتظار ندارد بانک مرکزی انگلستان در باقی‌مانده سال جاری نرخ بهره را کاهش دهد. پیش از تصمیم‌گیری روز گذشته، مورگان استنلی اعلام کرده بود که احتمال کاهش نرخ بهره در ماه‌های نوامبر و دسامبر وجود دارد، یا ممکن است هیچ‌کدام رخ ندهد. با این حال، سناریوی پایه این مؤسسه شامل کاهش‌های متوالی از نوامبر ۲۰۲۵ تا رسیدن به نرخ نهایی ۲.۷۵٪ بود. بنابراین، این تغییر موضع قابل‌توجهی محسوب می‌شود. علاوه بر مورگان استنلی، UBS Global Wealth Management و Peel Hunt نیز پیش‌بینی کاهش نرخ بهره در سال جاری را کنار گذاشته‌اند. در همین حال، BNP Paribas زمان‌بندی کاهش نرخ را از نوامبر به دسامبر عقب انداخته است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بودجه پاییزی بریتانیا با چالش کسری روبه‌روست

جرمی هانت، وزیر خزانه‌داری پیشین بریتانیا، هشدار داد که ریچل ریوز، وزیر خزانه‌داری فعلی، در آستانه بودجه پاییزی ۲۶ نوامبر با کسری مالی بسیار دشواری تا سقف ۵۰ میلیارد پوند مواجه است. هانت در کنفرانس سالانه سرمایه‌گذاران جهانی گینس در لندن گفت: «مسئله اصلی دولت، سطح بالای بدهی است... به همین دلیل بودجه پیش‌رو بسیار دشوار خواهد بود و کار وزیر خزانه‌داری سخت‌تر شده است.» او تأکید کرد که ریوز باید میان افزایش مالیات و استقراض تعادل برقرار کند و افزود: «برای افزایش هزینه‌ها باید مالیات‌ها بالا برود و برای کاهش هزینه‌ها، مالیات‌ها می‌توانند کاهش یابند.» هانت هشدار داد که بریتانیا باید بدهی خود را کنترل کند و گفت: «فرانسه هم‌اکنون در وضعیت فاجعه‌بار بدهی قرار دارد. در حالی که آلمان توان افزایش بدهی را دارد و ایالات متحده نیز سطح بالایی از بدهی دارد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیلی: کاهش‌های بیشتری در نرخ بهره در راه است

اندرو بیلی، رئیس بانک مرکزی انگلیس، اعلام کرد که ابهام درباره زمان‌بندی و مقیاس کاهش نرخ بهره در مقایسه با قبل از ماه آگوست افزایش یافته است. او همچنین کاهش سرعت اجرای سیاست کاهش ترازنامه (QT) را اقدامی «معقول و عملگرایانه» در واکنش به شرایط بازار توصیف کرد. او همچنین اعلام کرد که انتظار دارد کاهش‌های بیشتری در نرخ بهره بانکی صورت گیرد، هرچند زمان‌بندی و دامنه این کاهش‌ها همچنان نامشخص است. بیلی تأکید کرد که نشانه‌ای از فشار یا تنش در بازار اوراق قرضه دولتی بریتانیا (گیلتس) دیده نمی‌شود، اما شرایط جهانی موجب افزایش نرخ‌های بلندمدت این اوراق شده است. به گفته او، بازارها در حال حاضر تنها حدود ۳۳ واحد پایه کاهش نرخ بهره تا ژوئیه آینده را در قیمت‌ها لحاظ کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیانیه بانک مرکزی انگلستان برای ۱۸ سپتامبر ۲۰۲۵ منتشر شد

بانک مرکزی انگلستان در تصمیم سیاست پولی ماه سپتامبر ۲۰۲۵، نرخ بهره را بدون تغییر در سطح ۴.۰۰٪ حفظ کرد. نرخ بهره قبلی: ۴.۰۰٪ رأی‌گیری کمیته سیاست‌گذاری پولی: ۲ رأی موافق کاهش، ۷ رأی موافق تثبیت، ۰ رأی موافق افزایش (مطابق با انتظارات بازار؛ اعضای دینگرا و تیلور خواهان کاهش ۲۵ واحد پایه‌ای بودند) بانک مرکزی اعلام کرد که فرآیند کاهش تورم پایه ادامه دارد، هرچند کاهش فشارهای دستمزدی بیشتر از کاهش قیمت‌ها بوده است. رشد دستمزدها همچنان بالا باقی مانده اما کاهش یافته و انتظار می‌رود تا پایان سال به‌طور قابل‌توجهی کند شود. با این حال، ریسک‌های صعودی در فشارهای تورمی میان‌مدت همچنان برجسته هستند، در حالی که ریسک‌های نزولی داخلی و ژئوپلیتیکی برای فعالیت اقتصادی نیز پابرجا هستند. بانک مرکزی تأکید کرد که رویکردی تدریجی و محتاطانه در کاهش بیشتر محدودیت‌های سیاست پولی مناسب خواهد بود. همچنین اعلام شد که سیاست پولی مسیر از پیش تعیین‌شده‌ای ندارد و زمان‌بندی و سرعت کاهش‌های آتی به میزان ادامه‌دار بودن روند کاهش تورم بستگی دارد. تحلیل: در مجموع، بیانیه سپتامبر تفاوت چشمگیری با بیانیه ماه اوت ندارد و زبان کلیدی آن حفظ شده است. بنابراین، چیز جدیدی برای واکنش فوری معامله‌گران وجود ندارد و بازارها مطابق با انتظارات عمل کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک انگلستان سرعت QT را کاهش داد

بانک مرکزی انگلستان  اعلام کرد که سرعت اجرای برنامه سختی کمی (QT) را کاهش داده و هدف فروش اوراق قرضه دولتی را به ۷۰ میلیارد پوند رسانده است؛ این تصمیم مطابق با اجماع بازار اتخاذ شده است. طبق برنامه جدید، اوراق قرضه بلندمدت تنها ۲۰٪ از کل فروش‌ها را تشکیل خواهند داد و بانک مرکزی قصد دارد میزان فروش اوراق بلندمدت (Long Gilts) را نسبت به اوراق با سررسیدهای کوتاه‌تر کاهش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی انگلستان نرخ بهره را در 4 درصد حفظ کرد

بانک مرکزی انگلیس نرخ بهره را مطابق با انتظارات تغییر نداد و آن را در سطح ۴.۰۰ درصد حفظ کرد. نرخ بهره قبلی: ۴.۰۰٪ انتظارات بازار: بدون تغییر (۰.۰۰٪) 📊 رأی‌گیری اعضای کمیته سیاست‌گذاری پولی بانک مرکزی انگلستان (بر اساس داده‌های سایت TradingEconomics) ✅ تعداد رأی موافق با افزایش نرخ بهره: 0 رأی (انتظارات: 0 رأی) ✅ تعداد رأی موافق با تثبیت نرخ بهره: 7 رأی (انتظارات: 7 رأی) ✅ تعداد رأی موافق با کاهش نرخ بهره: 2 رأی (انتظارات: 2 رأی)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تصمیم فدرال رزرو دلار را تضعیف می‌کند

ما (تیم تحلیل ING) تصمیم دیروز فدرال رزرو را به‌طور خالص منفی برای دلار تفسیر می‌کنیم و معتقدیم که مقداری از اثر «sell the fact» و تعدیل موقعیت‌ها، باعث تشدید رشد دلار در جریان و پس از نشست مطبوعاتی شد. انتظار داریم دلار آمریکا در روزهای آینده تضعیف شود. امروز نگاه‌ها به اعلامیه کاهش ترازنامه بانک مرکزی انگلیس خواهد بود (نرخ‌ها احتمالاً بدون تغییر می‌مانند)، در حالی که به‌طور محدود انتظار کاهش نرخ از سوی بانک نروژ داریم. دلار آمریکا: عبور از واکنش پرنوسان فدرال رزرو ما در یادداشتی نشست دیروز فدرال رزرو را مرور کردیم. برداشت اولیه بازارها به‌طور قاطعانه انبساطی بود: به جز رأی مخالف میران برای کاهش ۵۰ نقطه پایه، دات پلات بازبینی شد تا دو کاهش بیشتر در سال جاری را نشان دهد. نتیجه، کاهش بازدهی اوراق کوتاه‌مدت و افت دلار بود. با این حال، زمانی که جروم پاول در کنفرانس مطبوعاتی صحبت کرد، حرکت بازار به سرعت معکوس شد: نرخ سوآپ دوساله بالاتر از سطح پیش از نشست رفت، منحنی بازده شیب‌دارتر شد و شاخص دلار روز را با رشد ۰.۵ درصدی به پایان رساند و امروز صبح نیز به رشد خود ادامه داده است. ما معتقدیم حرکت دوم با اثر «sell the fact» (توضیح در زیر مقاله) و تعدیل موقعیت‌ها تشدید شد. جالب اینکه تقریباً نیمی از افت اولیه دلار حتی پیش از شروع نشست مطبوعاتی بازگشته بود. یکی از محرک‌های اصلی این بود که پاول بحث تورم را به اردوگاه «گذرا» منتقل نکرد و ارزیابی اثر تعرفه‌ها بر قیمت‌ها همچنان باز ماند. همچنین، توصیف او از این تصمیم به عنوان «کاهش برای مدیریت ریسک» پیام انبساطی دات پلات را ضعیف کرد. به‌طور کلی، اگر بازارها به‌دنبال تأییدی بودند مبنی بر اینکه فدرال رزرو بخشی از استقلال خود را از دست داده، پاول دیروز آن را خنثی کرد. اما فارغ از واکنش پرنوسان بازار، ما این رویداد را منفی برای دلار می‌دانیم. علیرغم لحن محتاطانه پاول، کمیته FOMC به‌طور واضح به سمت سیاست انبساطی تغییر کرده و چندین کاهش نرخ بهره را در پیش‌بینی خود می‌بیند و اکنون تمرکز به‌طور جدی بر روی اشتغال قرار گرفته است. پیش‌بینی ما شامل دو کاهش ۲۵ نقطه پایه دیگر در سال جاری است و ما معتقدیم ارزان‌تر شدن هزینه تأمین مالی دلار باعث افت بیشتر آن در پایان سال – که به‌طور فصلی نیز دوره‌ای ضعیف برای دلار است – خواهد شد. انتظار داریم در روزهای آینده دلار دوباره ضعیف‌تر شود. امروز تمرکز بر داده‌های مدعیان بیکاری – که هفته گذشته افزایش یافت – همراه با شاخص پیشرو و جریان‌های سرمایه TIC خواهد بود. یورو: ارزان زیر ۱.۱۸۰ جفت ارز EURUSD اکنون دوباره زیر ۱.۱۸۰ معامله می‌شود، پس از اینکه بلافاصله پس از نشست فدرال رزرو به ۱.۱۹۲۰ رسید. همان‌طور که گفته شد، تعدیل موقعیت‌ها احتمالاً به افت شدید EURUSD در طول و پس از نشست پاول کمک کرده است. مدل ما نشان می‌دهد که بازبینی انقباضی در بخش کوتاه‌مدت منحنی نرخ‌های آمریکا نسبت به اروپا، ارزش منصفانه کوتاه‌مدت را روی ۱.۱۸۵ قرار می‌دهد. بنابراین افت‌های بیشتر تا ۱.۱۷۰ نیازمند داده‌های قوی‌تر از آمریکا و در نتیجه نرخ‌های کوتاه‌مدت بالاتر در دلار خواهد بود؛ که این سناریو مبنا نیست، با توجه به روند منفی آشکار در داده‌های اشتغال آمریکا. انتظار داریم EURUSD در روزهای آینده به ۱.۱۸۵ بازگردد و همچنان هدف ما برای سه‌ماهه چهارم سطح ۱.۲۰ است. پوند: تمرکز امروز بر اعلامیه QT انتظار می‌رود بانک مرکزی انگلیس امروز نرخ‌ها را بدون تغییر نگه دارد، پس از کاهش نرخ بهره با رویکرد انقباضی در ماه اوت. همان‌طور که در پیش‌نمایش ما گفته شد، بازارها نیز هیچ شانسی برای کاهش امروز قائل نیستند، اما تصمیم نوامبر همچنان در حالت تعلیق است. تمرکز روی هرگونه راهنمایی آتی، ترکیب آرا و اعلامیه QT خواهد بود. در مورد راهنمایی آتی، انتظار چیزی تازه نداریم. بانک مرکزی انگلیس مدتی است به سیاست تسهیل تدریجی و محتاطانه اشاره کرده و داده‌های اخیر نیز تغییر قابل توجهی را نشان نداده‌اند. بازارها باید همچنان از ترکیب آرا، روحیه کمیته را برداشت کنند. پیش‌بینی ما ترکیب ۶-۳ است، با رأی «سوآتی دینگرا»، «آلن تیلور» و «دیو رمزدن» برای کاهش. این ترکیب می‌تواند کمی انبساطی تلقی شود، اما بازتسعیر عمده‌ای ایجاد نمی‌کند و همچنان به داده‌های آینده وابسته است. اعلامیه QT بیشترین پتانسیل اثرگذاری بازار را دارد. ما انتظار داریم هدف کاهش سالانه اوراق قرضه به ۷۵ میلیارد پوند کاهش یابد، که با برآورد اجماعی اخیر همسو است. احتمال دارد تمرکز بیشتری بر اوراق سررسید کوتاه‌تر باشد تا فشار بر بخش بلندمدت منحنی اوراق را کاهش دهد. هرگونه غافلگیری منفی در QT امروز می‌تواند فروش اوراق قرضه را تحریک کند که تأثیر زیادی بر پوند داشته است. پیش‌بینی ما همچنان حمایت ملایم EURGBP تا نشست نوامبر بانک مرکزی انگلیس و بودجه است. منبع: ING توضیحات اضافه: عبارت «Sell the fact» یعنی فروش دارایی پس از انتشار خبر رسمی، حتی اگر آن خبر مثبت باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر