TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,454.93 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

با وجود انتظار برای کاهش نرخ بهره، گام‌های بعدی فدرال رزرو نامشخص است

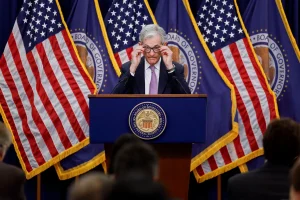
کمتر از ۳۰ دقیقه تا تصمیم کمیته بازار آزاد فدرال (FOMC) باقی مانده و بازار به‌طور کامل یک کاهش نرخ بهره در نشست امروز را قیمت‌گذاری کرده است. با این حال، مشخص نیست که در آینده چه اتفاقی خواهد افتاد، اما بازار در مجموع ۱۱۲.۷ واحد پایه (basis points) تسهیل پولی تا دسامبر آینده (شامل کاهش امروز) را پیش‌بینی می‌کند. منحنی قراردادهای آتی نرخ وجوه فدرال در ماه گذشته، علی‌رغم رکوردهای تاریخی در بازارهای سهام و توافق تجاری آشکار میان آمریکا و چین، به سمت پایین حرکت کرده است. ریسک امروز این است که پاول (رئیس فدرال رزرو) نشان دهد که تصمیم ماه دسامبر بیش از آنکه قطعی باشد، نامشخص است؛ در حالی که بازار احتمال ۹۴ درصدی برای کاهش نرخ در آن ماه را قیمت‌گذاری کرده است. یکی از راه‌هایی که فدرال رزرو می‌تواند این پیام را منتقل کند، ارائه دیدگاهی کمی خوش‌بینانه‌تر درباره تصویر اشتغال است. با این حال، گمان می‌رود که او تا زمان بازگشت داده‌های دولتی، گزینه‌های خود را باز نگه دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وقتی فدرال رزرو روی خلبان خودکار است؛ تحلیل برنت دانلی از سیاست پولی و تمرکز خطرناک بازار سهام

نشست امشب فدرال رزرو در حالی برگزار می‌شود که برخلاف معمول، بازارها هیجان چندانی ندارند. برنت دانلی در یادداشت تازه خود با لحنی انتقادی می‌نویسد: «سخت است برای تصمیم امشب هیجان‌زده باشیم، چون فدرال رزرو عملاً روی حالت خلبان خودکار قرار دارد.» به گفته او، حتی اگر سیاست‌گذاران واقعاً به داده‌ها متکی بودند، در حال حاضر داده‌ای وجود ندارد که بتوان به آن تکیه کرد. آمارهای تورم کنار گذاشته شده، اطلاعات بازار کار ناقص است و بخش عمده‌ای از داده‌های کلان به‌دلیل تعطیلی‌های دولتی و وقفه‌های آماری منتشر نمی‌شود. بنابراین فدرال رزرو صرفاً در حال اجرای تصمیماتی از پیش مشخص است: کاهش نرخ بهره، پایان دادن به سیاست کاهش ترازنامه (QT) و حفظ مسیری که پیش‌تر طراحی شده بود؛ بدون هیچ عنصر غافلگیرکننده‌ای. دانلی در ادامه با نگاهی تندتر می‌نویسد: «فدرال رزرو در حالی نرخ‌ها را پایین می‌آورد که شرایط مالی یکی از سهل‌ترین دوره‌ها در تاریخ مدرن است. بازار سهام و اعتبار نیز دقیقاً همان‌طور رفتار می‌کنند که از یک سیاست فوق‌انبساطی انتظار می‌رود؛ با رشد افسارگسیخته قیمت‌ها و بی‌اعتنایی به ریسک.» تمرکز بی‌سابقه در سهام بزرگ؛ زنگ خطر جدی در وال‌استریت در وال‌استریت، شاخص S&P 500 همچنان رو به صعود است، اما عمق این رشد به‌شدت کاهش یافته است. شرکت Bespoke گزارش داده که در معاملات روز گذشته، شاخص S&P با افزایش ۰٫۲۳ درصدی بسته شد، در حالی که ۳۹۸ سهم نزولی و تنها ۱۰۴ سهم صعودی بودند؛ ضعیف‌ترین پهنای رشد برای یک روز مثبت از سال ۱۹۹۰ تاکنون. به گفته دانلی، این اتفاق دیگر عجیب نیست، بلکه نشانه‌ای از ساختار جدید بازار است. او می‌گوید: «هرچه تمرکز بازار بر چند غول فناوری مثل انویدیا بیشتر می‌شود، این الگو تکرار خواهد شد. اگر تنها یک شرکت در یک روز ۳۵۰ میلیارد دلار به ارزش بازارش اضافه کند، بقیه سهم‌ها می‌توانند هر کاری بخواهند بکنند!» این پدیده نشان می‌دهد رشد بازار اکنون بر شانه‌های چند سهم محدود استوار است. در واقع، بازار از نظر سطح شاخص صعودی است، اما از درون دچار ضعف ساختاری شده؛ چیزی که تحلیل‌گران از آن با اصطلاح «نفس‌تنگی بازار» یاد می‌کنند. دانلی تأکید می‌کند که ضعف در گستره بازار یا حتی تمرکز شدید سرمایه در چند نماد، به‌تنهایی نشانه سقوط قریب‌الوقوع نیست. این شاخص‌ها بیشتر تصویری از وضعیت فعلی بازار ارائه می‌دهند تا جهت آینده آن. او این وضعیت را با منحنی بازده معکوس مقایسه می‌کند؛ شاخصی که معمولاً در بلندمدت هشدار رکود می‌دهد، اما در کوتاه‌مدت برای معامله‌گران شبیه یک دام خواهد بود. به عبارت دیگر، وقتی سرمایه فقط روی چند سهم متمرکز می‌شود و بیشتر سهم‌ها عملکرد ضعیفی دارند، این موضوع نگران‌کننده است اما به‌تنهایی نمی‌تواند نشانه مطمئنی برای پیش‌بینی بازار باشد. چنین نشانه‌هایی فقط وقتی معنا پیدا می‌کنند که بعداً، در مرور گذشته بازار به آن‌ها نگاه کنیم، نه در لحظه‌ی حال.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تعطیلی طولانی‌مدت دولت آمریکا هم‌زمان با جلسه فدرال رزرو، چشم‌انداز رشد اقتصادی را تهدید می‌کند.

تعطیلی طولانی‌مدت دولت آمریکا رشد اقتصادی را تهدید می‌کند، در حالی که فدرال رزرو این هفته برای تصمیم‌گیری درباره نرخ بهره جلسه برگزار می‌کند. از اوایل اکتبر، صدها هزار نفر از کارکنان دولت به‌خاطر تعطیلی دولت مرخصی بدون حقوق گرفته‌اند. این موضوع باعث کاهش فعالیت اقتصادی می‌شود و اقتصاددانان هشدار می‌دهند که اگر این وضعیت ادامه پیدا کند، می‌تواند به اقتصاد آمریکا آسیب بلندمدت بزند. برای مثال، جی‌پی‌مورگان برآورد کرده است که هر هفته تعطیلی، رشد اقتصادی آمریکا را حدود ۰.۱٪ کاهش می‌دهد. مسئولان فدرال رزرو می‌گویند تعطیلی کوتاه‌مدت GDP سه‌ماهه چهارم را تحت تأثیر قرار می‌دهد اما در سه‌ماهه اول جبران می‌شود، در حالی که تعطیلی طولانی‌تر می‌تواند کاهش رشد را عمیق‌تر کرده و بهبود اقتصادی را به تأخیر بیندازد. تحلیل‌گران همچنین هشدار می‌دهند که نبود داده‌های رسمی ریسک تصمیم‌گیری نادرست سیاستی را افزایش می‌دهد و بانک مرکزی را مجبور به اتکا بیشتر بر شاخص‌های خصوصی می‌کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فدرال رزرو با وجود نبود داده‌های کامل به دلیل تعطیلی دولت، آماده کاهش نرخ بهره است.

فدرال رزرو احتمالاً نرخ بهره را ۲۵ نقطه پایه کاهش داده و آن را در بازه ۴.۰۰–۴.۲۵٪ قرار خواهد داد، حتی با وجود اینکه به دلیل تعطیلی دولت و توقف انتشار گزارش‌های اقتصادی کلیدی، عملاً «بدون دید کافی» تصمیم‌گیری می‌کند. از آنجا که از اوت تاکنون داده‌های رسمی اشتغال در دسترس نیست، سیاست‌گذاران بر شاخص‌های جایگزین تکیه کرده‌اند که نشان‌دهنده سرد شدن بازار کار هستند. تحلیل‌گران انتظار دارند که جروم پاول، رئیس فدرال رزرو، راهنمایی قوی درباره اقدامات آینده ارائه ندهد، چرا که دید کافی نسبت به وضعیت اقتصادی وجود ندارد. اقتصاددانان بانک آمریکا معتقدند فدرال رزرو نباید «در حالی که بدون دید کافی حرکت می‌کند، مسیر خود را تغییر دهد»، در حالی که بسیاری انتظار دارند بانک مرکزی ممکن است کاهش ترازنامه خود را نیز ادامه دهد. رئیس‌جمهور ترامپ، که از منتقدان همیشگی فدرال رزرو است، بار دیگر پاول را به «تأخیر زیاد در کاهش نرخ‌ها» متهم کرده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فدرال رزرو بیانیه خود را اصلاح می‌کند

پیش‌بینی‌ها نشان می‌دهند که فدرال رزرو در نشست امروز نرخ بهره را ۲۵ نقطه پایه کاهش خواهد داد و آن را به محدوده ۳.۷۵ تا ۴.۰۰ درصد خواهد رساند. همچنین انتظار می‌رود پایان سیاست انقباضی «کاهش ترازنامه» یا QT اعلام شود. با توجه به نبود داده‌های کلیدی اقتصادی به‌دلیل تعطیلی دولت، تمرکز اصلی بازارها بر کنفرانس خبری جروم پاول خواهد بود. در بیانیه رسمی، احتمال دارد دو پاراگراف اول اصلاح شوند تا به رشد فعالیت‌های اقتصادی اشاره شود. بخش مربوط به اشتغال و تورم احتمالاً بدون تغییر باقی می‌ماند، هرچند عبارت «افزایش تورم» ممکن است حذف شود. همچنین ممکن است به نبود داده‌های دولتی و تأثیر آن بر عدم قطعیت اشاره شود. در پاراگراف سوم، محدوده هدف نرخ بهره به‌روزرسانی خواهد شد و بخش مربوط به QT احتمالاً تغییرات مهمی خواهد داشت؛ فدرال رزرو ممکن است پایان QT را در همین نشست یا نشست بعدی اعلام کند. در پاراگراف آخر، انتظار می‌رود «میران» مخالفت کند و خواهان کاهش ۵۰ نقطه پایه‌ای شود. همچنین ممکن است «اشمید» به‌عنوان یکی از اعضای هاوکیش، رأی به عدم کاهش بدهد که چندان دور از انتظار نیست. در کنفرانس خبری، سناریوی پایه این است که پاول موضعی محتاطانه اتخاذ کند و درباره مسیر آینده سیاست‌گذاری اطلاعات زیادی ندهد. تنها چیزی که می‌تواند بازارها را غافلگیر کند، ابراز تردید پاول درباره کاهش نرخ در ماه دسامبر است. بازارها به‌طور کامل کاهش دسامبر را قیمت‌گذاری کرده‌اند، بنابراین هرگونه تردید می‌تواند به‌عنوان یک «شوک هاوکیش» تلقی شود. در صورت چنین شوکی، بازار سهام آمریکا احتمالاً افت خواهد کرد و رشد اخیر را از دست می‌دهد. بازدهی اوراق خزانه‌داری افزایش می‌یابد، به‌ویژه در سررسیدهای کوتاه‌مدت. دلار آمریکا تقویت می‌شود و فلزات گران‌بها مانند طلا و نقره به کف‌های جدید سقوط خواهند کرد. در غیر این صورت، اگر پاول تردیدی نشان ندهد، بازارها به روند مثبت خود ادامه خواهند داد که ناشی از توافق تجاری اخیر میان آمریکا و چین است. بر اساس قیمت‌گذاری بازار: احتمال کاهش نرخ در اکتبر: ۱۰۰٪ احتمال کاهش نرخ در دسامبر: ۱۰۰٪ مجموع کاهش تا پایان ۲۰۲۶: ۱۱۷ واحد پایه (در مقابل ۷۵ واحد پایه پیش‌بینی فدرال رزرو)

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازارها به تردید فدرال رزرو واکنش نشان می‌دهند

داده‌های ADP که روز گذشته منتشر شد، ممکن است اعتماد فدرال رزرو به کاهش نرخ بهره در ماه دسامبر را تضعیف کند. بازارها تقریباً با قطعیت انتظار یک کاهش دیگر در ماه دسامبر را دارند، اما اگر فدرال رزرو نسبت به آن تردید نشان دهد، واکنش بازارها می‌تواند شدید باشد. بر اساس گزارش ADP، در چهار هفته منتهی به ۱۱ اکتبر ۲۰۲۵، به‌طور متوسط هر هفته ۱۴٬۲۵۰ شغل جدید ایجاد شده که مجموعاً حدود ۵۷٬۰۰۰ شغل در آن دوره می‌شود. این رقم بسیار بالاتر از نرخ سر به سر ۳۰٬۰۰۰ شغل در ماه است که توسط فدرال رزرو دالاس در اوایل اکتبر برآورد شده بود. کریستوفر والر، یکی از اعضای بسیار انبساطی فدرال رزرو (در کنار بومن و میران)، در سخنرانی ماه ژوئيه خود گفته بود که داده‌های هفتگی ADP یکی از دلایل حمایت او از کاهش نرخ بهره بوده‌اند. اما اخیراً گفته: «هنوز معتقدم باید نرخ‌ها را کاهش دهیم اما باید با احتیاط عمل کنیم. اکنون تضادی میان داده‌های رشد اقتصادی قوی و نشانه‌های ضعف در بازار کار وجود دارد. یا رشد اقتصادی باید با بازار کار ضعیف هماهنگ شود، یا بازار کار باید به سطح رشد اقتصادی برسد. چون نمی‌دانیم کدام‌یک اتفاق می‌افتد، باید در تنظیم نرخ‌ها با دقت عمل کنیم تا اشتباهی پرهزینه رخ ندهد.» اگر داده‌های ADP نشان‌دهنده بازگشت قوی بازار کار باشد، ممکن است پاول در نشست امروز لحن محتاط‌تری نسبت به کاهش دسامبر اتخاذ کند. چنین موضعی می‌تواند به‌عنوان یک «شگفتی هاوکیش» تلقی شود و بازارها را به‌شدت تحت تأثیر قرار دهد. با توجه به نبود داده‌های رسمی دولتی، تنها اطلاعات موجود همین گزارش ADP و شاخص‌های PMI آمریکا هستند که بار دیگر رشد اقتصادی قوی را نشان داده‌اند. همچنین نباید فراموش کرد که آخرین نمودار نقطه‌ای (دات پلات) نشان داد اکثریت اعضای FOMC موضعی خنثی یا انقباضی دارند و به‌راحتی بر اعضای انبساطی غلبه می‌کنند. بنابراین، همین اعضا اولین کسانی خواهند بود که بدون دلایل قوی، نسبت به کاهش دسامبر ابراز تردید می‌کنند. تا پیش از انتشار داده‌های دیروز، تصور می‌شد نشست امروز فدرال رزرو رویدادی کم‌اهمیت باشد، چرا که کاهش نرخ و پایان سیاست QT تقریباً قطعی بود. اما حالا این نشست می‌تواند به رویدادی پرتنش و تأثیرگذار تبدیل شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا به تکرار الگوی سپتامبر چشم دوخت

ما انتظار داریم فدرال رزرو امروز نرخ بهره را ۲۵ نقطه پایه کاهش دهد؛ این پیش‌بینی با قیمت‌گذاری بازار و اجماع تحلیل‌گران هم‌خوانی دارد. در ماه سپتامبر، شرایط مشابهی از منظر قیمت‌گذاری باعث شد دلار به‌طور چشمگیری تقویت شود. اما اکنون با متعادل‌تر شدن موقعیت‌های معاملاتی و بهبود نسبی داده‌های تورمی، احتمال تکرار آن واکنش کمتر شده است. همچنین انتظار داریم دلار کانادا امروز تضعیف شود؛ زیرا بانک مرکزی کانادا نیز احتمالاً نرخ بهره را ۲۵ نقطه پایه کاهش خواهد داد. دلار آمریکا: ریسک‌های صعودی محدود، متفاوت از سپتامبر زمانی که فدرال رزرو در سپتامبر کاهش ۲۵ نقطه پایه‌ای را اعلام کرد، دلار به‌طور قابل توجهی تقویت شد. در آن زمان، موقعیت‌های معاملاتی دلار به‌شدت در وضعیت فروش قرار داشتند و برخی اظهارات نسبتاً هاوکیش پاول باعث تشدید اصلاح قیمت شد. از منظر قیمت‌گذاری، شرایط امروز مشابه سپتامبر است: بازارها بیش از یک ماه است که انتظار کاهش ۲۵ نقطه پایه‌ای را دارند، اجماع کامل وجود دارد (ما نیز همین انتظار را داریم) و کاهش بعدی در ماه دسامبر تقریباً به‌طور کامل در قیمت‌ها لحاظ شده است. بنابراین، تمام مؤلفه‌های لازم برای یک جهش «شایعه را بخر، واقعیت را بفروش» در دلار وجود دارد. با این حال، موقعیت‌های معاملاتی دلار این بار بسیار متفاوت‌اند. داده‌های CFTC به دلیل تعطیلی منتشر نشده‌اند اما بازار آپشن‌ها تصویر بسیار متعادلی را نشان می‌دهد. به‌جز جهش کوتاه در اوایل اکتبر (مرتبط با ریسک‌های سیاسی فرانسه و ژاپن)، شاخص ریسک معکوس ۲۵ دلتا با وزن شاخص دلار در بازه سه‌ماهه در بالاترین سطح از آوریل قرار دارد و نزدیک به صفر است. از سوی دیگر، گزارش شاخص قیمت مصرف کننده (CPI) ملایم هفته گذشته در آمریکا به پاول دلیلی نمی‌دهد که لحن هاوکیش‌تری اتخاذ کند. با وجود نبود داده‌های رسمی اشتغال، گزارش ADP (که اکنون به‌صورت هفتگی منتشر می‌شود) و کتاب بژ فدرال رزرو نشانه‌هایی از تضعیف بیشتر بازار کار را ارائه می‌دهند. بنابراین، اگرچه ریسک‌ها برای دلار امروز کمی به سمت صعودی متمایل‌اند، اما هرگونه جهش باید محدودتر و کوتاه‌تر از سپتامبر باشد. همچنین، اعلام احتمالی پایان سیاست کاهش ترازنامه (QT) می‌تواند مانع رشد بیشتر دلار شود. یورو: حرکت ضعیف جفت‌ارز EURUSD شب گذشته مقداری افت داشت و این هفته نسبت به سایر ارزهای G10 عقب مانده است. بازارها به‌جای یورو، به سمت ارزهای وابسته به چین مانند دلار استرالیا و دلار نیوزیلند چرخش کرده‌اند (که اولی با تورم داغ شب گذشته نیز حمایت شد) و همچنین ین ژاپن که از مداخله لفظی بهره برد. به نظر می‌رسد این رفتار بازارها نشانه‌ای دیگر از تمرکز بیشتر بر رویدادهای داخلی و ارزش نسبی در بازار فارکس باشد؛ به‌وضوح، برخی داده‌های مثبت از آلمان در روزهای اخیر (مانند PMI و Ifo) برای حمایت از یورو کافی نبوده‌اند. دیدگاه اجماعی این است که نشست فردای بانک مرکزی اروپا رویدادی بی‌اثر خواهد بود؛ و ما نیز با این نظر موافقیم. بنابراین، تأثیر این نشست بر EURUSD احتمالاً محدود خواهد بود و نشست امروز فدرال رزرو تنها عامل تعیین‌کننده جهت حرکت این جفت‌ارز خواهد بود. همان‌طور که در بخش دلار اشاره شد، ما (تیم تحلیل ING) ریسک‌های صعودی محدودی برای USD می‌بینیم. با این حال، این ریسک‌ها احتمالاً برای شکستن پایدار سطح ۱.۱۶۰ در EURUSD کافی نیستند و چشم‌انداز کوتاه‌مدت این جفت‌ارز همچنان خنثی باقی می‌ماند—حداقل تا زمان انتشار داده‌های اشتغال آمریکا. دلار کانادا: بانک مرکزی کانادا امروز نرخ بهره را کاهش می‌دهد ما انتظار داریم بانک مرکزی کانادا امروز نرخ بهره را ۲۵ نقطه پایه کاهش دهد. بازارها نیز به همین نتیجه رسیده‌اند و منحنی OIS دلار کانادا اکنون کاهش ۲۱ نقطه پایه‌ای را قیمت‌گذاری کرده است، زیرا ریسک‌های تجاری و اشتغال—که پس از تنش‌های هفته گذشته میان آمریکا و کانادا افزایش یافته‌اند—بر داده‌های قوی‌تر از انتظار اشتغال و تورم در ماه سپتامبر غلبه کرده‌اند. ما امروز برای دلار کانادا ریسک‌های نزولی پیش‌بینی می‌کنیم. اگرچه بازارها تا حد زیادی کاهش نرخ را قیمت‌گذاری کرده‌اند اما با توجه به وخامت چشم‌انداز تجاری، بعید است بانک مرکزی کانادا درِ کاهش‌های بیشتر را ببندد. برخی انتظارات برای کاهش‌های بیشتر در منحنی CAD وجود دارد اما این انتظارات در بازه ۶ ماهه آینده پراکنده‌اند و مجموعاً حدود ۱۵ نقطه پایه را شامل می‌شوند. نرخ واقعی سیاست‌گذاری در کانادا بسیار بالاتر از زمانی است که نرخ بیکاری در سطح فعلی ۷.۱٪ قرار داشت و ریسک‌های شدید نزولی در اقتصاد احتمالاً حداقل یک کاهش دیگر را توجیه می‌کنند. این کاهش ممکن است زودتر از انتظار رخ دهد، و ماه ژانویه می‌تواند هدف بعدی برای گمانه‌زنی‌های انبساطی باشد؛ در حال حاضر، بازارها مجموعاً ۳۵ نقطه پایه کاهش را برای آن زمان قیمت‌گذاری کرده‌اند. دلار کانادا در برابر اخبار منفی تجاری مقاوم بوده، بخشی از این مقاومت به دلیل آن است که پیش‌تر با تخفیف نسبت به ارزش منصفانه کوتاه‌مدت معامله می‌شده است. هرگونه بازتنظیم انبساطی در منحنی CAD می‌تواند ارزش منصفانه CAD را پایین‌تر ببرد (یعنی USDCAD را بالاتر ببرد) و زمینه را برای افزایش موقعیت‌های فروش CAD فراهم کند، حتی اگر این معامله در حال حاضر شلوغ باشد. با اینکه مقاومت دلار آمریکا را موقتی می‌دانیم، همچنان انتظار داریم USDCAD تا پایان سال به سطح ۱.۳۸ برسد. در کوتاه‌مدت، تعادل ریسک‌ها به سمت سطح ۱.۴۱ متمایل است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی بانک HSBC: طلا در نیمه اول ۲۰۲۶ به اوج می‌رسد

بانک HSBC پیش‌بینی کرده که قیمت طلا در نیمه نخست سال ۲۰۲۶ به اوج خود خواهد رسید. اگرچه طلا در ابتدای این هفته تحت فشار قرار گرفت، اما HSBC این افت را موقتی می‌داند و انتظار دارد روند صعودی طلا تا سال آینده ادامه یابد. عوامل کلیدی این رشد از نگاه HSBC عبارت‌اند از: افزایش تقاضا برای دارایی‌های امن افزایش کسری بودجه دولت آمریکا تهدیدهای جدید علیه استقلال فدرال رزرو و ثبات مالی آمریکا ورود سرمایه از سوی صندوق‌های ETF و حساب‌های سرمایه‌گذاری بلندمدت با این حال، HSBC هشدار داده که کاهش کمتر از انتظار نرخ بهره توسط فدرال رزرو می‌تواند سرعت رشد طلا را کاهش دهد اما ضعف دلار احتمالاً از قیمت طلا در اوایل ۲۰۲۶ حمایت خواهد کرد. پیش‌بینی HSBC برای قیمت طلا: تا پایان ۲۰۲۵: بین ۳۷۰۰ تا ۴۰۵۰ دلار، با میانگین ۳۹۵۰ دلار در سال ۲۰۲۶: بین ۳۶۰۰ تا ۴۴۰۰ دلار، با اوج در نیمه اول سال و عبور از ۴۴۰۰ دلار پیش‌بینی پایان سال ۲۰۲۶: ۳۸۰۰ دلار

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

پیش‌بینی بانک آمریکا: بانک ژاپن نرخ بهره را در ژانویه افزایش می‌دهد

بانک آمریکا پیش‌بینی کرده که بانک مرکزی ژاپن در نشست ماه اکتبر نرخ بهره را بدون تغییر حفظ خواهد کرد اما با لحنی هاوکیش که زمینه را برای افزایش نرخ در ماه ژانویه فراهم می‌کند. این بانک انتظار دارد افزایش ۲۵ نقطه پایه‌ای نرخ بهره در ژانویه ۲۰۲۶ انجام شود، با استناد به پیشرفت تدریجی در رشد دستمزدها و تورم بخش خدمات. در یادداشت تحلیلی خطاب به مشتریان، بانک آمریکا اشاره کرده که تورم پایه همچنان بالاتر از هدف است و سیاست‌گذاران در حال تلاش برای ایجاد تعادل میان فشارهای تورمی و ضعف تقاضای داخلی هستند. همچنین، این بانک معتقد است که در کوتاه‌مدت، اختلاف بازدهی اوراق خزانه‌داری آمریکا و فضای سیاسی نشست آمریکا–ژاپن از دلار حمایت می‌کند، اما در ادامه سال، در صورت سیگنال‌دهی بانک مرکزی ژاپن به سیاست انقباضی، احتمال تقویت مجدد ین وجود دارد. نشست بانک مرکزی ژاپن در تاریخ‌های ۲۹ و ۳۰ اکتبر برگزار می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بسنت، وزیر خزانه‌داری امریکا: دولت ژاپن باید فضای کافی به بانک مرکزی بدهد

وزیر خزانه‌داری آمریکا، «بسنت»، تأکید کرد که رویکرد سیاست‌گذاری ژاپن نقش کلیدی در ثبات ارزی و تثبیت انتظارات تورمی دارد. او گفت که تمایل دولت ژاپن برای دادن فضای کافی به بانک مرکزی این کشور  برای اجرای سیاست‌های مستقل، بسیار مهم است. بسنت همچنین از درک عمیق وزیر دارایی ژاپن، «کاتایاما»، نسبت به تغییرات در سیاست‌های آبه‌نومیکس و حرکت به‌سمت رشد متوازن و راهبرد تورمی هدفمند ابراز رضایت کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نشست فدرال رزرو امروز آغاز می‌شود — آنچه باید بدانید

انتظار می‌رود فدرال رزرو نرخ بهره را به محدوده‌ی ۳.۷۵ تا ۴ درصد کاهش دهد، اما مقامات در بحبوحه‌ی داده‌های اقتصادی نامشخص، همچنان دچار اختلاف نظر و محتاط هستند. تحلیلگران پیش‌بینی می‌کنند که با کاهش نقدینگی، فدرال رزرو به زودی به برنامه‌ی انقباض کمی (QT) خود، احتمالاً تا ماه دسامبر، پایان دهد. انتظار می‌رود فدرال رزرو روز چهارشنبه نرخ بهره را کاهش دهد، اما تحلیلگران بر دیدگاه این نهاد نسبت به چشم‌انداز اقتصادی متمرکز هستند، زیرا تعطیلی دولت این چشم‌انداز را تیره و تار کرده است. زمانی که فدرال رزرو آخرین بار در اواسط سپتامبر جلسه داشت، دولت فدرال فعال بود، بازار کار نشانه‌هایی از ضعف بروز می‌داد و تورم اندکی در حال افزایش اما در محدوده‌ی معقولی بود. تحلیلگران می‌گویند تصویر کلی تغییر چندانی نکرده است، هرچند اشاره می‌کنند که تعطیلی دولت که وارد بیست و هشتمین روز خود شده، رشد اقتصادی را کند کرده است. کمبود داده‌های دولتی نیز تحلیل اقتصاد را دشوارتر می‌کند، بنابراین سرمایه‌گذاران منتظر ارزیابی فدرال رزرو از شرایط فعلی خواهند بود. قرار است این گروه در پایان نشست خود در روز چهارشنبه ساعت ۲ بعد از ظهر به وقت شرقی، بیانیه‌ای حاوی تصمیمات خود منتشر کند. سپس جروم پاول، رئیس فدرال رزرو، در یک کنفرانس مطبوعاتی در ساعت ۲:۳۰ بعد از ظهر (۲۲:۰۰ به وقت ایران ) جزئیات بیشتری ارائه داده و به سؤالات پاسخ خواهد داد. با این حال، ممکن است بانک مرکزی تمایل چندانی به اعلام این موضوع نداشته باشد که آیا قصد دارد کاهش نرخ بهره روز چهارشنبه را با چندین کاهش دیگر دنبال کند یا خیر. متیو لوزتی، اقتصاددان ارشد دویچه بانک در آمریکا، نوشت: «ما انتظار سیگنال‌های محدودی در مورد مسیر سیاست‌گذاری آینده داریم.» او افزود که جروم پاول، رئیس فدرال رزرو، «احتمالاً گزینه‌ها را باز نگه می‌دارد و تا پایان سال خود را به اقدام خاصی متعهد نمی‌کند.» کاهش مورد انتظار فدرال رزرو، نرخ وجوه فدرال را ۲۵ واحد پایه (basis points) کاهش داده و به محدوده‌ی هدف ۳.۷۵ تا ۴ درصد می‌رساند که دومین کاهش متوالی پس از اقدام ماه سپتامبر است. بازارها انتظار چندین کاهش دیگر را دارند، هرچند مقامات فدرال رزرو سیگنالی مبنی بر یک مسیر تهاجمی در آینده نداده‌اند. اگر فدرال رزرو موضعی غیرمتعهدانه داشته، تا حدی به دلیل اختلاف نظر میان مقامات آن است. تورم بالاتر از سطح مطلوب فدرال رزرو است، که باعث شده برخی از سیاست‌گذاران از موضع محتاطانه‌تری در قبال کاهش نرخ بهره حمایت کنند. آدیتیا باوه، اقتصاددان بانک آمریکا، در یادداشتی به مشتریان نوشت که اقتصاد با یک «معما» روبروست: مخارج قدرتمند مصرف‌کنندگان رشد را تقویت می‌کند، اما بازار کار تا حدودی متزلزل است. یا حداقل این وضعیت در ماه اوت، زمانی که آخرین گزارش رسمی مشاغل منتشر شد، حاکم بود؛ تعطیلی دولت به این معناست که گزارش سپتامبر هنوز منتشر نشده است. ضعف‌های مشاهده‌شده در ماه اوت، مقامات فدرال رزرو را بر آن داشت تا ماه گذشته نرخ بهره را کاهش دهند. باوه نوشت، ابهامی که تعطیلی دولت بر داده‌های اقتصادی سایه افکنده، احتمالاً به این معناست که پیام فدرال رزرو «نمی‌تواند به طور معناداری تغییر کند». باوه نوشت: «وقتی کورکورانه پرواز می‌کنید، مسیر را تغییر ندهید.» آیا چند رأی مخالف وجود خواهد داشت؟ بسیار محتمل است که یکی از مقامات فدرال رزرو خواهان کاهش تهاجمی‌تر نرخ بهره باشد: استیون میران، عضو هیئت مدیره فدرال رزرو. او پیش از این یکی از اقتصاددانان ارشد کاخ سفید بوده و با موضع پرزیدنت دونالد ترامپ مبنی بر لزوم کاهش‌های تهاجمی همسو است. میران در اولین نشست خود، به کاهش ۲۵ واحد پایه‌ای نرخ بهره در ماه سپتامبر رأی مخالف داد و استدلال کرد که این کاهش باید دو برابر می‌بود. او سیگنال داده است که دوباره این کار را خواهد کرد. میران این ماه به فاکس بیزینس گفت: «نظر من این است که باید ۵۰ [واحد پایه] باشد.» حداقل یک مقام دیگر فدرال رزرو نیز ممکن است به این تصمیم رأی مخالف دهد، اما با این استدلال که فدرال رزرو باید نرخ‌ها را ثابت نگه دارد. باوه از بانک آمریکا نوشت: «ریسک‌های معناداری برای وجود حداقل یک رأی مخالف انقباضی (hawkish) وجود دارد.» یکی از این مخالفان می‌تواند جفری اشمید، رئیس فدرال رزرو کانزاس سیتی باشد که اخیراً اشاره کرده تورم «همچنان بسیار بالاست». باوه نوشت، آستان گولزبی، رئیس فدرال رزرو شیکاگو، نامزد دیگری است و خاطرنشان کرد که او اخیراً خود را در اردوگاه «محتاطان» قرار داده است. گولزبی به فایننشال تایمز گفت: «بیایید کمی در مورد پیش‌خور کردن تمام کاهش‌های نرخ بهره قبل از اینکه بدانیم تورم به ۲٪ بازخواهد گشت، محتاط باشیم.» در همین حال، آلبرتو مسلم، رئیس فدرال رزرو سنت لوئیس، گفته است که «ذهنی باز» دارد. مایکل بار، عضو هیئت مدیره فدرال رزرو، نیز خواستار «رویکردی محتاطانه» شده است، هرچند بانک آمریکا می‌گوید او ممکن است در نهایت با اکثریت رأی دهد، زیرا اعضای هیئت مدیره فدرال رزرو معمولاً با تصمیمات مربوط به نرخ بهره مخالفت نمی‌کنند. بعد از ماه اکتبر چه اتفاقی می‌افتد؟ سارا هاوس، اقتصاددان ولز فارگو، در یک یادداشت تحقیقاتی نوشت که این بحث، نشانه‌ای از سوی مقامات فدرال رزرو است مبنی بر اینکه «کاهش نرخ بهره پس از اکتبر تضمین‌شده نیست.» سخنرانی این ماه کریستوفر والر، عضو هیئت مدیره فدرال رزرو، نیز همین پیام را دارد؛ او ماه‌ها پیش از مدافعان کاهش نرخ بهره بود. والر، که ترامپ او را برای سمت ریاست فدرال رزرو در نظر گرفته بود، اخیراً گفت که از کاهش ۲۵ واحد پایه دیگر در نشست این هفته حمایت می‌کند. او گفت: «اما فراتر از آن، به دنبال این خواهم بود که چگونه داده‌های قوی تولید ناخالص داخلی (GDP) با بازار کار در حال تضعیف، تطبیق می‌یابند.» به نظر می‌رسد بازارها انتظار کاهش‌های بیشتری از سوی فدرال رزرو در آینده دارند. بر اساس ابزار FedWatch گروه CME، که از قیمت‌های بازارهای آتی برای تعیین احتمالات سیاست‌گذاری فدرال رزرو استفاده می‌کند، سرمایه‌گذاران احتمال بیش از ۸۷ درصدی برای یک کاهش نرخ دیگر در ماه دسامبر قائل هستند. مایکل پیرس، معاون اقتصاددان ارشد آکسفورد اکونامیکس در آمریکا، در یادداشتی به مشتریان نوشت، در حالی که گزارش تورم روز جمعه به فدرال رزرو برای کاهش نرخ در این هفته «چراغ سبز» نشان داد، انتظارات بازار «برای سال ۲۰۲۶ بیش از حد تهاجمی به نظر می‌رسد». او نوشت: «با کاهش ریسک‌های نزولی برای اقتصاد، ریسک‌های تورم در سال آینده اهمیت بیشتری در تفکر آنها خواهد یافت، که به نظر ما سرعت معتدل‌تری از کاهش‌ها را توجیه می‌کند.» دیگران ریسک بیشتری را در این می‌بینند که یک بازار کار ضعیف بر نگرانی‌های تورمی غلبه کند. جیمز نایتلی، اقتصاددان ING، در یک یادداشت تحقیقاتی نوشت: «این احتمال واضح وجود دارد که اقتصاد 'استخدام کم، اخراج کم' به داستان 'استخدام صفر، اخراج کنیم' تبدیل شود.» او به این تفکر فعلی اشاره داشت که کارفرمایان به دنبال تعدیل نیرو نیستند، اما استخدام هم نمی‌کنند. آیا انقباض کمی (QT) به پایان خواهد رسید؟ برخی تحلیلگران انتظار دارند فدرال رزرو برنامه‌ای را که به آرامی در حال خارج کردن پول مازاد از سیستم مالی بوده است، متوقف کند. دیگران می‌گویند فدرال رزرو ممکن است تا ماه دسامبر صبر کند. پاول این ماه گفت که این امر سیگنالی از دیدگاه فدرال رزرو در مورد اقتصاد نخواهد بود. اما این اقدام به معنای پایان تلاش‌های فدرال رزرو برای بازگرداندن حمایت فوق‌العاده‌ای است که در دوران همه‌گیری کووید به بازارهای اوراق قرضه ارائه کرده بود. گنادی گلدبرگ، رئیس استراتژی نرخ‌های بهره آمریکا در TD Securities، نوشت که پاول با سخنرانی خود «مسیر را برای پایان دادن به برنامه‌ی انقباض کمی هموار کرد.» بازارهای اوراق قرضه در مارس ۲۰۲۰ تقریباً فرو پاشیدند و فدرال رزرو را مجبور کردند تا برای جلوگیری از یک فروپاشی تمام‌عیار، حجم زیادی از اوراق خزانه‌داری و اوراق بهادار با پشتوانه رهنی (MBS) را خریداری کند. برنامه‌ی خرید اوراق قرضه راه را برای نرخ‌های بهره بسیار پایین در دوران همه‌گیری هموار کرد و موجی از خرید خانه و تأمین مالی مجدد را به راه انداخت. این امر اما به این معنا بود که ترازنامه فدرال رزرو از حدود ۴ تریلیون دلار در اوایل سال ۲۰۲۰ به نزدیک ۹ تریلیون دلار تا سال ۲۰۲۲ افزایش یافت. از آن زمان، فدرال رزرو به تدریج با اجازه دادن به سررسید شدن برخی از اوراق قرضه‌ی خریداری‌شده بدون جایگزین کردن آنها، این حمایت را کاهش داده و عملاً پول را از سیستم خارج کرده است. دارایی‌های فدرال رزرو اکنون به زیر ۶.۶ تریلیون دلار رسیده است، هرچند پاول اخیراً اشاره کرده که رشد اقتصادی به این معناست که دارایی‌ها به سطح قبل از همه‌گیری باز نخواهند گشت. عامل محرک برای پایان دادن به انقباض کمی (QT)، تحرکات اخیر بازار در وام‌دهی بسیار کوتاه‌مدت است. لوله‌کشی سیستم مالی به هیچ وجه مسدود نیست، اما از آنجایی که فدرال رزرو پول نقد را از سیستم خارج کرده، جریان آن کمی کمتر از گذشته است. پاول ماه گذشته گفت، برخی نشانه‌ها حاکی از آن است که «شرایط نقدینگی به تدریج در حال انقباض است.» هدف فدرال رزرو این است که اطمینان حاصل کند بانک‌ها «ذخایر کافی» دارند و بدین ترتیب از جهش در نرخ‌های بهره کوتاه‌مدت که در صورت نیاز فوری بانک‌ها به پول نقد رخ می‌دهد، جلوگیری کند. این کم و بیش همان اتفاقی است که برای مدت کوتاهی در سپتامبر ۲۰۱۹ رخ داد، زمانی که تلاش‌های فدرال رزرو برای کاهش خرید اوراق قرضه پس از سال ۲۰۰۸ به پایان ناگهانی رسید. پاول گفت، برای جلوگیری از فشارهای مشابه، فدرال رزرو قصد دارد برنامه‌ی انقباض کمی (QT) خود را زمانی متوقف کند که ذخایر بانکی «کمی بالاتر» از سطوحی باشد که «کافی» می‌داند. تحلیلگران می‌گویند آن دوره نزدیک است. باوه از بانک آمریکا نوشت: «ذخایر بانکی به جای فراوان بودن، به سطح کافی نزدیک‌تر هستند» و پایان دادن به انقباض کمی (QT) «یک اقدام محتاطانه خواهد بود»، حتی اگر این اتفاق تا ماه دسامبر رخ ندهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

انویدیا ضمن پیش‌بینی کسب‌وکار ۵۰۰ میلیارد دلاری، از همکاری خود با پالانتیر خبر داد

به گفته مدیرعامل انویدیا، این شرکت کسب و کاری به ارزش ۵۰۰ میلیارد دلار را در شش فصل آینده پیش‌بینی می‌کند. قرار است ۲۰ میلیون پردازنده گرافیکی (GPU) بلک‌ول روبن عرضه شود که این آمار شامل چین نمی‌شود. انویدیا همچنین همکاری با شرکت پالانتیر (Palantir) را برای ساخت یک پشته فناوری یکپارچه جهت توسعه هوش مصنوعی عملیاتی اعلام کرد. این دو شرکت در تلاشند تا معماری بلک‌ول انویدیا را به پلتفرم AIP پالانتیر نیز بیاورند. همچنین، انویدیا از همکاری با اوبر (Uber) برای گسترش مقیاس شبکه حمل و نقل با آمادگی سطح ۴ خبر داد. انویدیا به اوبر کمک خواهد کرد تا ناوگان خودران جهانی خود را با شروع از سال ۲۰۲۷ به تدریج به ۱۰۰ هزار وسیله نقلیه برساند. همچنین شرکت‌های استلانتیس (Stellantis)، لوسید (Lucid) و مرسدس-بنز (Mercedes-Benz) نیز بر روی خودروهای خودران با آمادگی سطح ۴ که با پلتفرم Drive AGX Hyperion 10 انویدیا برای حمل و نقل مسافر سازگار است، همکاری می‌کنند. علاوه بر این، انویدیا و اوراکل (Oracle) قصد دارند بزرگترین ابررایانه هوش مصنوعی وزارت انرژی آمریکا را برای اکتشافات علمی بسازند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش از تصمیم‌گیری درباره نرخ بهره، انتظار می‌رود فدرال رزرو محتاط عمل کند

به گفته فرانسوا ریمو از شرکت Credit Mutuel AM، فدرال رزرو احتمالاً در نشست روز چهارشنبه با توجه به محدود بودن داده‌های اقتصادی ناشی از تعطیلی دولت، رویکردی محتاطانه در پیش خواهد گرفت. انتظار می‌رود جروم پاول، رئیس فدرال رزرو، رشد اقتصادی را «قوی» و بازار کار را «متعادل اما با ریسک‌های نزولی جزئی» توصیف کند. انتظارات تورمی همچنان باثبات است و نشانه‌های ضعف در بازار کار نیز بعید است موجب افزایش قیمت‌ها شود. به طور گسترده پیش‌بینی می‌شود فدرال رزرو نرخ بهره را ۲۵ واحد پایه کاهش دهد و تمرکز بازار بر اظهارات بعدی این نهاد درباره چشم‌انداز اقتصادی خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ترامپ: نشست با رهبر چین نتیجه می‌دهد

دونالد ترامپ، رئیس‌جمهور ایالات متحده، اعلام کرد که روز پنج‌شنبه با شی جین‌پینگ، رئیس‌جمهور چین، دیدار خواهد کرد. وی همچنین اظهار داشت: فکر می‌کنم این دیدار نتیجه‌بخش باشد. ترامپ، اعلام کرد که در حال بررسی انتخاب بسنِت برای ریاست فدرال رزرو است، اما او علاقه‌ای به این سمت ندارد. نخست‌وزیر جدید ژاپن عملکرد بسیار خوبی دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار به داده‌های غیررسمی تکیه کرد

دلار آمریکا در شرایط معاملاتی آرام، در برابر اکثر ارزها کمی تضعیف شده است. ین ژاپن عملکرد بهتری داشته که ناشی از مداخله لفظی بسیار خفیف از سوی مقامات ژاپنی است—اما این مداخله به‌حدی نیست که بتواند روندی پایدار ایجاد کند. دلار: تمرکز بر اخراج‌ها و اعتماد مصرف‌کننده دلار آمریکا در شرایط معاملاتی آرام در ابتدای هفته، در برابر اکثر ارزها کمی تضعیف شده است. همان‌طور که دیروز اشاره شد، نرخ‌گذاری پایین USDCNY به نفع ارزهای بازارهای نوظهور و عاملی منفی برای دلار بود و شب گذشته نیز این نرخ در آسیا پایین‌تر تعیین شد. خوش‌بینی همچنان پابرجاست که رؤسای جمهور ترامپ و شی بتوانند در روز پنج‌شنبه به توافق تجاری معناداری برسند؛ جایی که تمرکز اصلی بر واکنش چین به تهدیداتش درباره اعمال کنترل‌های سخت‌گیرانه بر صادرات عناصر نادر خاکی خواهد بود. عامل اصلی کاهش دلار در شب گذشته، جفت ارز USDJPY بوده است. دلیل این حرکت، اظهاراتی از سوی مقامات وزارت دارایی ژاپن عنوان شده که گفته‌اند «ین را از نزدیک زیر نظر دارند»—که به‌عنوان نوعی مداخله لفظی سطح پایین تفسیر شده است. با این حال، چنین اظهاراتی پیش‌تر نیز مطرح شده‌اند و بعید است باعث تغییر پایدار در روند USDJPY شوند. توجه بازار اکنون به نشست روز پنج‌شنبه بانک مرکزی ژاپن معطوف شده است؛ جایی که انتظار تغییر سیاست وجود ندارد اما بازار همچنان احتمال ۳۸ درصدی برای افزایش ۲۵ نقطه پایه‌ای نرخ بهره در ماه دسامبر قائل است. اگر بانک مرکزی ژاپن بر موضع خود برای عادی‌سازی سیاست پولی تأکید کند، ممکن است این امر به تقویت جزئی ین در روز پنج‌شنبه منجر شود. در مورد دلار، به دلیل تعطیلی دولت آمریکا، داده‌های رسمی در دسترس نیست و بازار به شواهد غیررسمی تکیه کرده است. امروز، رسانه‌های مالی گزارش داده‌اند که آمازون ممکن است قصد داشته باشد ۳۰ هزار نفر را اخراج کند. داده‌های رسمی اشتغال مدتی است منتشر نشده‌اند اما نظرسنجی‌ها نشان می‌دهند که نگرانی مصرف‌کنندگان درباره آینده شغلی‌شان در حال افزایش است. همچنین امروز، گزارش شاخص اعتماد مصرف‌کننده کنفرانس بورد برای ماه اکتبر منتشر خواهد شد. اگر این شاخص ضعیف باشد، می‌تواند فشار بیشتری بر دلار وارد کند. امروز همچنین شاخص قیمت مسکن S&P Case-Shiller برای ماه اوت منتشر می‌شود؛ جایی که قیمت‌ها برای پنجمین ماه متوالی کاهش یافته‌اند. این داده‌ها برای ارزیابی مصرف و تورم اهمیت دارند؛ زیرا کاهش اجاره‌های ضمنی می‌تواند به فدرال رزرو در کنترل تورم کمک کند. در مجموع، انتظار نوسانات شدید برای دلار نمی‌رود، اما مجموعه‌ای از داده‌های ضعیف امروز می‌تواند باعث شود شاخص DXY به سطح ۹۸.۰۰ نزدیک شود.  یورو: آیا افزایش مالیات شرکت‌ها در فرانسه استقبال می‌شود؟ جفت ارز EURUSD در بازارهای آرام از مقاومت ۱.۱۶۵۰ عبور کرده است. عامل اصلی این حرکت، تضعیف دلار بوده، هرچند ممکن است مصالحه‌ای در بودجه فرانسه نیز نقش داشته باشد. دیروز مجلس ملی فرانسه اصلاحیه‌ای را تصویب کرد که می‌تواند ۲ میلیارد یورو درآمد اضافی از مالیات شرکت‌ها در سال آینده ایجاد کند. این رقم در مقیاس بودجه فرانسه ناچیز است و تأثیر مثبتی بر رشد اقتصادی ندارد اما سرمایه‌گذاران ممکن است بیشتر به پیشرفت در مسیر بودجه ۲۰۲۶ علاقه‌مند باشند. ارتباط این موضوع با تقویت EURUSD احتمالاً ضعیف است. در منطقه یورو، امروز برخی داده‌ها از سوی بانک مرکزی اروپا منتشر می‌شود. انتظار می‌رود انتظارات تورمی مصرف‌کنندگان در افق سه‌ساله در سطح ۲.۵٪ باقی بماند. همچنین، نتایج آخرین نظرسنجی وام‌دهی بانک مرکزی اروپا منتشر خواهد شد. با توجه به افزایش ۳۰ تا ۴۰ نقطه پایه‌ای نرخ‌های سوآپ بلندمدت یورو در سال جاری و تداوم عدم قطعیت‌ها، بعید است که داده‌های وام‌دهی غافلگیرکننده باشند. همان‌طور که گفته شد، اگر داده‌های درجه دوم یا سوم آمریکا امروز تأثیرگذار باشند، EURUSD می‌تواند به سمت سطح ۱.۱۷۰۰ حرکت کند.  پوند: کاهش تورم مواد غذایی در دوره‌ای که داده‌های اقتصادی بریتانیا محدود هستند، تمرکز امروز ممکن است بر گزارشی از کنسرسیوم خرده‌فروشی بریتانیا باشد که نشان می‌دهد تورم مواد غذایی در ماه اکتبر به ۳.۷٪ کاهش یافته است، در حالی که در ماه قبل ۴.۲٪ بود. تورم چسبنده مواد غذایی یکی از عواملی بود که بانک انگلستان را از کاهش نرخ بهره بازمی‌داشت. این خبر ممکن است علاقه بازار به پوزیشن‌گیری برای کاهش نرخ بهره در نشست دسامبر را افزایش دهد. در حال حاضر، احتمال کاهش ۲۵ نقطه پایه‌ای نرخ بهره با احتمال ۳۵٪ قیمت‌گذاری شده است. این نشست پس از ارائه بودجه در اواخر نوامبر برگزار می‌شود که خود نیز عاملی منفی برای پوند محسوب می‌شود. انتظار می‌رود این خبر باعث شود EURGBP در محدوده مقاومتی ۰.۸۷۵۰/۶۰ باقی بماند. و با توجه به اینکه فروش پوند در برابر ارزهای دیگر نسبتاً پرهزینه است (نرخ بهره یک‌هفته‌ای بالای ۴٪)، ممکن است علاقه‌مندی‌هایی برای فروش پوند در برابر کرون نروژ (GBPNOK) و دلار استرالیا (GBPAUD) شکل بگیرد؛ به‌ویژه به دلیل بازدهی بالای این ارزها و محیط حمایتی برای قیمت‌های کالاها. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کاتایاما، وزیر خزانه‌داری ژاپن: امریکا قصد فشار بر بانک مرکزی ژاپن را ندارد

وزیر دارایی ژاپن، کاتایاما، اعلام کرد که هیچ تغییری در بیانیه مشترک ارزی میان آمریکا و ژاپن ایجاد نشده است و اظهارات اخیر «بِسِنت» از وزارت خزانه‌داری آمریکا صرفاً کلی و عمومی بوده‌اند. کاتایاما همچنین گفت که بعید است بسنِت قصد داشته باشد بانک مرکزی ژاپن را به افزایش نرخ بهره ترغیب کند و افزود که او به‌خوبی با قواعد بانک‌های مرکزی آشناست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌‌بینی مورگان استنلی: رویکرد انبساطی فدرال رزرو حفظ می‌شود

مورگان استنلی اعلام کرده که فدرال رزرو آمریکا در نشست این هفته، دومین کاهش متوالی نرخ بهره به میزان ۲۵ نقطه پایه را اجرا خواهد کرد و نرخ بهره را به محدوده ۳.۷۵٪ تا ۴.۰۰٪ خواهد رساند. با وجود تعطیلی دولت و نبود داده‌های اقتصادی جدید، این موضوع مانع تصمیم‌گیری فدرال رزرو نخواهد شد اما ارائه چشم‌انداز برای سال آینده همچنان با ابهام همراه است. انتظار می‌رود جروم پاول، رئیس فدرال رزرو، بر وابستگی به داده‌ها و مدیریت ریسک تأکید کند. مورگان استنلی همچنین پیش‌بینی کرده که بانک مرکزی آمریکا رویکرد انبساطی خود را حفظ خواهد کرد و احتمال کاهش‌های بیشتر نرخ بهره را در سیگنال‌های خود منعکس می‌کند. با این حال، هرگونه وضوح در سیاست‌گذاری فراتر از پایان سال جاری محدود خواهد بود، زیرا داده‌های اقتصادی جدید منتشر نشده‌اند. این پیش‌بینی با اجماع تحلیل‌گران بازار هم‌راستا است؛ اکثر مؤسسات انتظار کاهش ۲۵ نقطه پایه را دارند، به‌جز بانک‌هایی مانند BofA، CIBC و RBC که احتمال می‌دهند فدرال رزرو در نشست دسامبر تغییری اعمال نکند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وزیر خزانه‌داری آمریکا فهرست نهایی نامزدهای ریاست فدرال رزرو را اعلام کرد

وزیر خزانه‌داری آمریکا، اسکات بسنت، اعلام کرد که فهرست نهایی نامزدهای ریاست فدرال رزرو به پنج نفر کاهش یافته است. رئیس فعلی فدرال رزرو، جروم پاول، در ماه مه سال آینده دوره‌اش به پایان می‌رسد. نامزدهای نهایی عبارت‌اند از: کریستوفر والر (عضو فعلی هیئت‌مدیره فدرال رزرو) میشل بومن (عضو فعلی هیئت‌مدیره فدرال رزرو) کوین هَسِت (رئیس شورای ملی اقتصاد) کوین وارش (عضو سابق هیئت‌مدیره فدرال رزرو) ریک ریدر (مدیر اجرایی شرکت بلک‌راک) برخی تحلیل‌گران هشدار داده‌اند که ممکن است رئیس‌جمهور ترامپ به‌صورت ناگهانی نامزد دیگری را معرفی کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ فهرست نامزدهای ریاست فدرال رزرو را به پنج نفر کاهش داد

اسکات بسنت، وزیر خزانه‌داری، تأیید کرد که پنج نفر برای جانشینی جروم پاول، رئیس فدرال رزرو، انتخاب شده‌اند: کریستوفر والر، میشل بومن، کوین وارش، کوین هسِت و ریک رییدر. بسنت یک دور دیگر مصاحبه برگزار خواهد کرد و قصد دارد فهرست نهایی را پس از روز شکرگزاری به ترامپ ارائه دهد، با این انتظار که تصمیم نهایی قبل از پایان سال گرفته شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار به کاهش تنش‌های تجاری واکنش داد

دارایی‌های پرریسک جهانی در ابتدای هفته با خوش‌بینی نسبت به دیدار ترامپ و شی جین‌پینگ مورد استقبال بازار قرار گرفته‌اند. انتظار برای کاهش ۲۵ نقطه پایه نرخ بهره توسط فدرال رزرو در روز چهارشنبه نیز به بهبود فضای بازار کمک می‌کند، هرچند این موضوع تا حد زیادی در قیمت‌ها لحاظ شده است. در همین حال، بانک مرکزی چین همچنان نرخ برابری USDCNY را پایین‌تر تثبیت می‌کند که باعث شده تحلیلگران در ابتدای هفته، دلار را با سوگیری نزولی خفیف ارزیابی کنند. دلار آمریکا: تقاضا برای بازارهای نوظهور می‌تواند فشار وارد کند دارایی‌های پرریسک هفته را با حال‌وهوای مثبت آغاز کرده‌اند. گزارش‌های آخر هفته نشان می‌دهد که آمریکا و چین در موضوعاتی مانند فروش تیک‌تاک، خرید سویا و تعرفه‌ها به تفاهم‌هایی رسیده‌اند. انتظار می‌رود که دیدار روز پنج‌شنبه میان رئیس‌جمهور ترامپ و رئیس‌جمهور شی جین‌پینگ منجر به توافق رسمی در این زمینه‌ها شود و همچنین اجرای تعرفه‌های شدید ۱۲۵٪ و ۱۴۵٪ که در آوریل تهدید شده بودند، به تعویق بیفتد. احتمالاً مهم‌ترین موضوع، تصمیم چین درباره کنترل صادرات عناصر کمیاب خواهد بود. تعویق یک‌ساله این محدودیت‌ها می‌تواند از سوی بازارها بسیار مثبت ارزیابی شود. بازارهای سهام جهانی در حال رشد هستند؛ زیرا احتمال تمدید آتش‌بس تجاری میان آمریکا و چین را بالا می‌دانند. در بازار ارزهای گروه ۱۰ (G10)، دلار استرالیا و نیوزیلند به‌عنوان ارزهای حساس به ریسک، پیشتاز رشد امروز هستند. اگر دیدار ترامپ–شی مطابق با این انتظارات خوش‌بینانه پیش برود، دلار ممکن است با فشار نزولی مواجه شود. البته این هفته نشست‌های نرخ بهره در آمریکا، منطقه یورو، ژاپن و کانادا نیز برگزار می‌شود. در نشست کمیته بازار آزاد (FOMC) انتظار می‌رود کاهش ۲۵ نقطه پایه نرخ بهره تصویب شود. برخلاف سپتامبر، موقعیت معاملاتی دلار اکنون متعادل‌تر شده و در صورت ابراز نگرانی جروم پاول درباره تورم، نیازی به رشد شدید دلار نیست. با توجه به داده‌های ضعیف شاخص قیمت مصرف کننده (CPI) در سپتامبر، چنین نگرانی‌ای بعید به نظر می‌رسد. فدرال رزرو: نامزدهای ریاست جدید وزیر خزانه‌داری آمریکا، اسکات بسنت، فهرست پنج نامزد نهایی برای ریاست بعدی فدرال رزرو را اعلام کرده است. نام غیرمنتظره در این فهرست، ریک ریدر از شرکت بلک‌راک است که به‌دلیل سابقه‌اش در بازارهای درآمد ثابت، احتمالاً مورد استقبال بازار قرار خواهد گرفت. چین: تثبیت نرخ USDCNY در سطح پایین‌تر بانک خلق چین همچنان نرخ USDCNY را پایین‌تر تثبیت می‌کند. این اقدام ممکن است نشانه‌ای از حسن نیت پیش از دیدار ترامپ–شی باشد یا نشان‌دهنده تمایل چین به تقویت تقاضای داخلی، که در آن تقویت ارزش یوان مفیدتر خواهد بود. در هر صورت، یوان قوی‌تر معمولاً از ارزهای بازارهای نوظهور حمایت می‌کند و برای دلار آمریکا اثر منفی دارد. تعطیلی دولت آمریکا: داده‌های اقتصادی محدود با ادامه تعطیلی دولت آمریکا، انتشار داده‌های اقتصادی این هفته محدود خواهد بود. بازارهای شرط‌بندی احتمال ۴۹٪ برای ادامه تعطیلی تا بعد از ۱۶ نوامبر در نظر گرفته‌اند. تاریخ ۱۵ نوامبر ممکن است به نقطه حساس تبدیل شود؛ زیرا اسکات بسنت اعلام کرده که در صورت ادامه تعطیلی، ارتش آمریکا پس از این تاریخ حقوق دریافت نخواهد کرد. به همین دلیل، احتمالاً داده‌های تولید ناخالص داخلی سه‌ماهه سوم آمریکا این هفته منتشر نخواهد شد، در حالی که پیش‌بینی‌ها رشد سالانه ۳٪ را نشان می‌دادند. شاخص دلار همچنان در نزدیکی سطح ۹۹ باقی مانده است، عمدتاً به‌دلیل تقاضا برای USDJPY در پی تحولات سیاسی داخلی ژاپن و ضعف نسبی EURUSD. با این حال، شاخص اعتماد کسب‌وکار آلمان (IFO) ممکن است امروز به یورو کمک کند و DXY را به سطح ۹۸.۵۰ بازگرداند. یورو: تمرکز بر شاخص IFO با توجه به فضای مثبت جهانی، انتظار می‌رفت EURUSD عملکرد بهتری داشته باشد. آتش‌بس تجاری میان آمریکا و چین می‌تواند خبر خوبی برای تجارت جهانی باشد و خوش‌بینی در فضای کسب‌وکار را تقویت کند. این موضوع روز جمعه در رشد غیرمنتظره شاخص‌های PMI منطقه یورو مشهود بود و با بدبینی‌های تابستانی اقتصاددانان مقابله کرد. باید دید آیا شاخص IFO آلمان نیز امروز این روند را تأیید خواهد کرد. انتظار می‌رود مؤلفه انتظارات این شاخص که با سرمایه‌گذاری کسب‌وکار ارتباط نزدیک دارد، به سطح ۹۰ بازگردد. امروز همچنین بانک مرکزی اروپا نظرسنجی انتظارات تورمی مصرف‌کنندگان را منتشر می‌کند. انتظار می‌رود رقم سه‌ساله در سطح ۲.۵٪ باقی بماند و زمینه‌ساز نشست نسبتاً خنثی بانک مرکزی اروپا در روز پنج‌شنبه شود. بحث‌های مهم‌تر احتمالاً تا نشست دسامبر به تعویق خواهد افتاد، زمانی که پیش‌بینی تورم سال ۲۰۲۸ منتشر می‌شود. اگر این رقم زیر ۲.۰۵٪ باشد، راه برای سیاست‌گذاران انبساطی باز خواهد شد. با وجود این شرایط، EURUSD هنوز رشد قابل‌توجهی نداشته اما در بازارهای آرام، همچنان تمایل به حرکت به سمت سطح ۱.۱۶۵۰ وجود دارد. ین ژاپن: احتمال دیدار ترامپ–تاکایچی؟ گزارش‌هایی وجود دارد مبنی بر اینکه ترامپ ممکن است در سفر آسیایی خود با نخست‌وزیر جدید ژاپن، سانائه تاکایچی، دیدار کند. در مورد USDJPY، کاخ سفید ترجیح می‌دهد این نرخ پایین‌تر باشد تا کسری تجاری آمریکا با ژاپن اصلاح شود، در حالی که سیاست‌های احتمالی تاکایچی برای ین منفی ارزیابی می‌شوند و فشار بر بانک مرکزی ژاپن برای عدم افزایش نرخ بهره را افزایش می‌دهند. در همین زمینه، نشست نرخ بهره بانک مرکزی ژاپن روز پنج‌شنبه برگزار می‌شود و بازار تنها ۱۰٪ احتمال افزایش نرخ را در نظر گرفته است. در کوتاه‌مدت، بعید است USDJPY کاهش یابد مگر اینکه دلار به‌طور کلی تضعیف شود. با این حال، احتمال دارد سیاست‌گذاران ژاپنی در صورت رسیدن نرخ به محدوده ۱۵۵–۱۶۰ مداخله کرده و اقدام به فروش دلار کنند. برای یادآوری، آخرین بار ژاپن در ژوئیه ۲۰۲۴ در نزدیکی سطح ۱۶۰ اقدام به فروش USDJPY کرده بود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بسنت، وزیر خزانه‌داری امریکا: پنج گزینه برای ریاست فدرال رزرو باقی مانده‌اند

وزیر خزانه‌داری آمریکا، بسنت، اعلام کرد که روند انتخاب رئیس جدید فدرال رزرو به پنج گزینه نهایی رسیده است. او ابراز امیدواری کرد که فهرست نهایی نامزدها را پس از تعطیلات روز شکرگزاری به رئیس‌جمهور ترامپ ارائه دهد. بسنت، وزیر خزانه‌داری آمریکا، اعلام کرد که چارچوب توافق تجاری با کره جنوبی آماده شده و نهایی‌سازی آن به‌زودی انجام خواهد شد. او گفت که مذاکرات بسیار نزدیک به نتیجه نهایی هستند، اما تا روز چهارشنبه آماده نخواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از تصمیم روز چهارشنبه برای نرخ بهره چه انتظاری داشته باشیم

انتظار می‌رود کمیته سیاست‌گذاری فدرال رزرو در پایان نشست دو روزه خود در روز چهارشنبه، نرخ بهره معیار خود را به میزان یک‌چهارم درصد کاهش دهد. مقامات فدرال رزرو با هدف کاهش هزینه‌های استقراض برای وام‌ها و حمایت از بازار کار، نرخ بهره را کاهش می‌دهند. فدرال رزرو برای مبارزه با تورم، نرخ‌ها را برای مدت طولانی‌تری بالا نگه داشته بود، اما با توجه به اینکه داده‌های اخیر نشان می‌دهند تورم سرسخت است اما از کنترل خارج نشده، این نگرانی‌ها در اولویت دوم قرار گرفته‌اند. انتظار می‌رود کمیته سیاست‌گذاری فدرال رزرو روز چهارشنبه نرخ بهره معیار خود را به میزان یک‌چهارم درصد کاهش دهد، زیرا نگرانی‌ها در مورد وخامت بازار کار بر ترس از تورم غلبه کرده است. بر اساس ابزار FedWatch گروه CME که حرکات نرخ بهره را بر اساس داده‌های معاملات آتی وجوه فدرال پیش‌بینی می‌کند، کمیته بازار باز فدرال (FOMC) احتمالاً نرخ وجوه فدرال را به محدوده ۳.۷۵ تا ۴ درصد کاهش خواهد داد که این دومین کاهش در دو نشست پیاپی خواهد بود. بسیاری از اعضای کمیته سیاست‌گذاری فدرال رزرو در سخنرانی‌های اخیر خود اعلام کرده‌اند که برای کاهش نرخ بهره آمادگی دارند، هرچند در مورد سرعت و میزان این کاهش در ماه‌های آینده همچنان اختلاف نظر دارند. بازارهای مالی تقریباً با اطمینان، کاهش یک‌چهارم درصدی نرخ بهره توسط فدرال رزرو در روز چهارشنبه و کاهش مجدد آن در نشست نهایی ماه دسامبر را پیش‌بینی (قیمت‌گذاری) کرده‌اند. چشم‌انداز کاهش‌های آتی نامشخص است زیرا فدرال رزرو با هر دو جنبه ماموریت دوگانه خود از سوی کنگره، یعنی پایین نگه داشتن تورم و بالا نگه داشتن اشتغال، درگیر است. این برای اقتصاد چه معنایی دارد کاهش نرخ بهره، نرخ وجوه فدرال را به سطح خنثی نزدیک‌تر می‌کند؛ سطحی که در آن نه به فعالیت اقتصادی رونق می‌بخشد و نه مانع آن می‌شود. مقامات فدرال رزرو به دلیل تورم بالا، این نرخ را در سطح بالایی نگه داشته بودند، اما اخیراً، تضعیف بازار کار به نگرانی مبرم‌تری تبدیل شده است. در حالی که تورم همچنان بالاتر از هدف ۲ درصدی سالانه فدرال رزرو قرار دارد، مقامات نسبت به سلامت بازار کار نگران‌تر شده‌اند، زیرا ایجاد شغل در ماه‌های اخیر تقریباً متوقف شده است. بانک مرکزی با کاهش نرخ وجوه فدرال، هزینه‌های استقراض برای وام‌های کوتاه‌مدت را کاهش می‌دهد تا استقراض را تشویق کرده و استخدام را تقویت کند. تعرفه‌ها هم در افزایش قیمت‌ها و هم در کندی رشد مشاغل نقش دارند، زیرا این مالیات‌های وارداتی باعث ایجاد عدم قطعیت در میان رهبران کسب‌وکارها شده و مانع توسعه می‌شوند و با انتقال هزینه‌ها از سوی بازرگانان به مشتریان، قیمت‌ها را افزایش می‌دهند. انتظارات برای کاهش نرخ بهره در ماه اکتبر، روز جمعه و با انتشار گزارشی که نشان می‌داد شاخص قیمت مصرف‌کننده (CPI) در ماه سپتامبر کمتر از حد انتظار افزایش یافته، قطعی شد. با قطعی بودن کاهش نرخ بهره، بازارهای مالی بر بیانیه رسمی کمیته بازار باز فدرال که همزمان با تصمیم کاهش نرخ بهره منتشر می‌شود، و کنفرانس خبری بعدازظهر جروم پاول، رئیس فدرال رزرو، تمرکز خواهند کرد. فدرال رزرو اکنون بدون دسترسی به بسیاری از داده‌هایی که معمولاً برای هدایت اقدامات خود استفاده می‌کند، تصمیمات مربوط به نرخ بهره را اتخاذ می‌کند. در واقع، شاخص قیمت مصرف‌کننده (CPI) ماه سپتامبر ممکن است آخرین داده اقتصادی مهمی باشد که فدرال رزرو برای مدتی دریافت می‌کند. گزارش‌های مهم دولتی، از جمله گزارش رشد مشاغل، به دلیل تعطیلی دولت با تأخیر مواجه شده و ممکن است اصلاً برای ماه اکتبر منتشر نشوند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

داده شاخص قیمت مصرف کننده آمریکا برای سپتامبر امروز منتشر می‌شود

بالاخره انتظار به پایان رسید؛ امروز قرار است داده کلیدی تورم، شاخص قیمت مصرف‌کننده آمریکا (CPI) برای ماه سپتامبر منتشر شود. این داده، تنها گزارش مهم اقتصادی ماه جاری است و به همین دلیل توجه و حساسیت بازارها نسبت به آن بسیار بالا خواهد بود. با وجود تعطیلی دولت فدرال، اداره آمار کار آمریکا (BLS) این داده را منتشر می‌کند؛ زیرا برای محاسبه پرداخت‌های تأمین اجتماعی ضروری است. پیش‌بینی‌ها نشان می‌دهد: تورم سالانه هسته‌ای در سطح ۳.۱٪ باقی خواهد ماند تورم سالانه سرفصل از ۲.۹٪ به ۳.۱٪ افزایش خواهد یافت تورم ماهانه هسته‌ای ۰.۳٪ و تورم ماهانه سرفصل ۰.۴٪ خواهد بود نکات مهم قابل رصد:  اثر تعرفه‌ها به قیمت کالاها؛ تورم کالاهای هسته‌ در اوت ۰.۲۸٪ بود و اکنون انتظار می‌رود به ۰.۳۵٪ برسد. اگر عدد ۰.۴٪ ثبت شود، بالاترین سطح از مه ۲۰۲۳ خواهد بود. تورم خدمات هسته‌ کاهش یافته و از ۰.۳۵٪ به ۰.۳۱٪ رسیده است؛ کاهش قیمت اجاره و سرپناه عامل اصلی این افت است. تحلیلگران انتظار دارند اثر تعرفه‌ها همچنان وجود داشته باشد، اما با شدت کمتر: دویچه بانک: ۰.۲۹٪ ولز فارگو: ۰.۲۵٪ میانگین ۱۲ ماه گذشته: ۰.۱۲٪ با وجود فشار تعرفه‌ها، ثبات نسبی قیمت‌ها و ضعف بازار کار همچنان از سناریوی کاهش نرخ بهره توسط فدرال رزرو در ماه‌های اکتبر و دسامبر حمایت می‌کند. با این حال، نگرانی‌هایی درباره کیفیت داده‌ها در گزارش‌های بعدی (اکتبر و نوامبر) وجود دارد، زیرا ممکن است در آن دوره اثرات تعرفه‌ها به‌صورت پررنگ‌تری ظاهر شوند.

خواندن کامل خبر
تحلیل تکنیکال کم اثر

اتحادیه کارگران ژاپن: حقوق باید ۵٪ افزایش یابد

اتحادیه بزرگ کارگری ژاپن، رنگو، اعلام کرد که در مذاکرات بهاری «شونتو» برای سال ۲۰۲۶، خواستار افزایش حقوق حداقل ۵ درصدی خواهد شد. این دومین سال پیاپی است که چنین مطالبه‌ای مطرح می‌شود. اهداف اصلی رنگو شامل موارد زیر است: افزایش پایه حقوق حداقل ۳٪ افزایش کلی حقوق حداقل ۵٪ برای مقابله با تورم پایدار هدف نهایی: افزایش واقعی حقوق (پس از تعدیل تورم) به میزان ۱٪، مطابق با هدف دولت در شرکت‌های کوچک و متوسط، رنگو خواستار افزایش حقوق ۶٪ یا بیشتر شده است تقاضا برای افزایش حداقل دستمزد ساعتی به ۱۳۰۰ ین (۸ دلار)، یعنی ۵۰ ین بیشتر از سال قبل بر اساس آمار نهایی مذاکرات ۲۰۲۵، شرکت‌های ژاپنی با افزایش متوسط حقوق ۵.۲۵٪ موافقت کرده‌اند که دومین سال متوالی با رشد بالای ۵٪ محسوب می‌شود. این خواسته‌ها فشار قابل‌توجهی بر بانک مرکزی ژاپن وارد می‌کند؛ زیرا می‌تواند محرک تورم داخلی باشد و احتمال افزایش نرخ بهره در سال ۲۰۲۶ را بالا ببرد. این چشم‌انداز برای ین ژاپن مثبت است، اما برای شاخص نیکی ممکن است پیام‌های متناقضی داشته باشد؛ زیرا افزایش قدرت خرید مصرف‌کنندگان با کاهش حاشیه سود شرکت‌ها و افزایش هزینه‌های تأمین مالی همراه خواهد بود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

کاتایاما، وزیر خزانه‌داری ژاپن: اوئدا بر حفظ سیاست پولی انبساطی تأکید کرده است

کاتایاما، وزیر خزانه‌داری ژاپن: به وزیر خزانه‌داری آمریکا، بسنت، اطلاع دادم که ژاپن مایل است در رسیدگی به مسائل، همکاری مشترک داشته باشد. متعهد به ارتباط دقیق با بازارها درباره اوراق قرضه دولتی ژاپن (JGBs) هستم. گفت‌وگوهای صادقانه درباره کاهش مالیات فروش ادامه خواهد یافت رئیس بانک مرکزی ژاپن، آقای اوئدا، بر اهمیت حفظ سیاست پولی انبساطی تأکید کرد. ارتباط نزدیک میان دولت و بانک مرکزی ضروری است. در حال حاضر نیازی به اظهارنظر بیشتر درباره جهت‌گیری سیاست پولی بانک مرکزی وجود ندارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر