TSLA 362.44 USD ▼ 1.29%
AAPL 342.00 USD ▼ 0.28%
GOOGL 349.22 USD ▲ 0.45%
AMZN 254.76 USD ▲ 0.27%
NVDA 217.23 USD ▼ 1.84%
BTCUSD 82,050.04 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

رئیس بانک مرکزی ژاپن اقتصاد جهانی را تاب‌آور توصیف کرد

اوئدا، رئیس بانک مرکزی ژاپن (BoJ)، اعلام کرد که اقتصاد جهانی تاکنون تاب‌آور باقی مانده است. وی افزود که با وجود این تاب‌آوری، عدم قطعیت بالاست و اقتصاد با چالش‌های پیچیده‌ای مواجه است که می‌تواند بر چشم‌انداز رشد میان‌مدت و بلندمدت تأثیر منفی بگذارد. به گفته او، تأثیر تعرفه‌ها با یک تأخیر زمانی در حال آشکار شدن است. او همچنین تأکید کرد که در صورت تحقق چشم‌انداز مورد انتظار، بانک مرکزی سیاست انقباضی در پیش خواهد گرفت و قبل از تصمیم‌گیری ماه اکتبر، اطلاعات بیشتری را جمع‌آوری خواهد کرد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شیمیزو از بانک مرکزی ژاپن بر لزوم احتیاط در عادی‌سازی سیاست پولی تأکید کرد

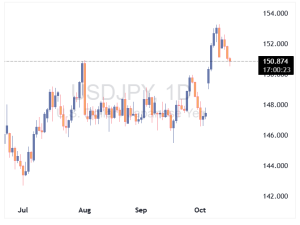
سئیچی شیمیزو، از مقامات بانک مرکزی ژاپن (BOJ)، اعلام کرد که این بانک باید در عادی‌سازی سیاست‌های پولی با احتیاط بسیار عمل کند، زیرا انتظارات تورمی همچنان زیر سطح ۲ درصد قرار دارد. امروز، گریز از ریسک و تقاضای قوی برای اوراق قرضه آمریکا، عوامل اصلی تضعیف دلار و زوج‌ارز USD/JPY بوده‌اند، اما اظهارات شیمیزو نیز یکی از دلایل این روند بوده است. در نتیجه، ارزش این زوج‌ارز ۷۰ پیپ کاهش یافته است. این زوج‌ارز اکنون تقریباً ۵۰ درصد از رشد قبلی خود (که پس از اظهارات تاکایچی رخ داده بود) را اصلاح کرده است. در حال حاضر، مذاکرات ائتلافی در جریان است و می‌تواند عامل تأثیرگذار بعدی بر بازار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شیمیزو از بانک ژاپن: بانک مرکزی باید با دقت در مسیر نرمال‌سازی سیاست‌های پولی حرکت کند

«شیمیزو»، مقامات بانک مرکزی ژاپن (BOJ)، در اظهارات جدید خود هشدار داد که این بانک باید با احتیاط در مسیر نرمال‌سازی سیاست‌های پولی پیش برود. او اشاره کرد که انتظارات تورمی در ژاپن هنوز زیر ۲ درصد است و بنابراین بانک مرکزی باید تلاش کند تا این انتظارات را افزایش دهد و در عین حال از فعالیت اقتصادی حمایت کند. شیمیزو همچنین تأکید کرد که هنوز مشخص نیست که اقتصاد ژاپن چگونه به محیط جدید نرخ بهره بالاتر واکنش نشان خواهد داد، به همین دلیل بانک مرکزی باید با دقت بیشتری در این مسیر گام بردارد. او اضافه کرد که اگر بانک مرکزی ژاپن از مسیر آینده اقتصادی کشور اطمینان کافی داشته باشد، می‌تواند نرمال‌سازی سیاست‌ها را آغاز کند. شیمیزو با تأکید بر لحن محتاطانه خود، بیان کرد که انتظارات تورمی همچنان پایین است و نرمال‌سازی سیاست‌ها به تاب‌آوری اقتصادی ژاپن بستگی دارد. اعتماد به بازگشت رشد اقتصادی کلید اصلی پیش از هر گونه تصمیم‌گیری برای تشدید بیشتر سیاست‌ها خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار با ریسک چین ضعیف‌تر شد

بازارهای فارکس در حالی که توجهات به کنترل صادرات عناصر خاکی کمیاب چین جلب شده، نسبتاً آرام هستند. تصمیم به اعمال چنین کنترل‌هایی آشکارا در ایالات متحده و در سراسر کشورهای گروه ۷ (G7) حساسیت‌زا بوده است. موفقیت یا شکست در مذاکره برای لغو این کنترل‌ها، یکی از داغ‌ترین موضوعات برای بازارهای مالی طی چهار هفته آینده خواهد بود. دلار آمریکا: دلار ضعیف‌تر، اما روند کوتاه‌مدت نامشخص دلار کمی ضعیف‌تر شده است زیرا نرخ‌های کوتاه‌مدت ایالات متحده در پایین‌ترین سطح سال قرار دارند. انتشار کتاب بژ فدرال رزرو شب گذشته نشان می‌دهد که فدرال رزرو شواهد کافی برای کاهش نرخ بهره در پایان ماه خواهد داشت – حتی اگر انتشار رسمی داده‌ها به دلیل تعطیلی دولت همچنان متوقف بماند. در این زمینه، بازارهای شرط‌بندی انتظار دارند دولت تا نوامبر تعطیل بماند. داغ‌ترین موضوع برای بازارهای مالی در حال حاضر، روابط آمریکا و چین پیش از چند تاریخ کلیدی است. قرار است روسای جمهور ترامپ و شی در حاشیه نشست APEC در کره در فاصله ۲۹ تا ۳۱ اکتبر دیدار کنند. این پیش از مهلت ۱۰ نوامبر برای آتش‌بس ۹۰ روزه تعرفه‌ها است؛ در صورتی که تمدیدی صورت نگیرد، تعرفه‌های آمریکا بر چین به ۱۴۵٪ باز خواهند گشت. سؤال برای بازارهای مالی این است که آیا کنترل‌های پیشنهادی چین بر عناصر خاکی کمیاب صرفاً بخشی از یک تاکتیک چانه‌زنی برای کسب امتیازات بیشتر از آمریکا است، یا واقعاً یک تهدید جدی است که می‌تواند زنجیره‌های تأمین جهانی را به شدت مختل کند، با توجه به نقش عناصر خاکی کمیاب در محصولاتی مانند نیمه‌رساناها، وسایل نقلیه الکتریکی، صنایع دفاعی و تولیدات پیشرفته. حرکت چین آشکارا باعث نگرانی کشورهای G7 شده است که در حال صدور یک بیانیه مشترک و نادر در اعتراض به این اقدام هستند. اسکات بسنت، وزیر خزانه‌داری آمریکا، تمایل دارد این کنترل‌ها را حرکتی از سوی یک وزارت بازرگانی بیش از حد مشتاق چین جلوه دهد و برای تمدید بعدی تعرفه‌ها، تمدیدی طولانی‌تر از ۹۰ روز را وعده داده است. اما هرگونه شکست در مذاکره برای لغو این کنترل‌ها می‌تواند منجر به هفته‌های پرنوسانی برای بازارهای دارایی جهانی شود. در جای دیگر، برخی اخبار مثبت از فرانسه به حمایت از یورو و تضعیف شاخص دلار کمک کرده است. با این حال، اگر سانائه تاکایچی، رئیس LDP، بتواند با حزب سیاسی ایشین به توافق برسد، شاخص دلار می‌تواند فردا حمایت بیشتری دریافت کند. این امر ائتلاف اقلیت را بازسازی کرده و احتمال تأیید تاکایچی به عنوان نخست وزیر بعدی ژاپن در ۲۱ اکتبر را افزایش می‌دهد. سیاست‌های او برای ین-منفی (تضعیف ین) تلقی می‌شوند. داده‌های آمریکا امروز با تأخیر منتشر می‌شوند، اما امروز حدود ساعت ۱۵:۰۰ به وقت اروپای مرکزی، سخنرانی‌هایی از دو عضو متمایل به کاهش نرخ (داویش) فدرال رزرو، کریستوفر والر و استفان میران خواهیم داشت. سخنرانی‌های آن‌ها می‌تواند اندکی بر دلار فشار وارد کند. شاخص دلار ممکن است امروز خیلی از سطح ۹۸.۵۰ فاصله نگیرد. یورو: شمشیر دو لبه سیاست فرانسه جفت ارز EURUSD در حالی که نرخ‌های آمریکا ضعیف‌تر شده‌اند و احتمال می‌رود سباستین لوکورنو، نخست وزیر فرانسه، امروز از دو رأی عدم اعتماد در پارلمان فرانسه جان سالم به در ببرد – پس از آنکه سوسیالیست‌ها با تأخیر در اصلاحات بازنشستگی قانع شدند – از حمایت بیشتری برخوردار است. یورو و اوراق قرضه دولتی فرانسه این را برای کوتاه‌مدت خبر خوبی می‌دانند، اگرچه در بلندمدت لغو اصلاحات بازنشستگی، کار تثبیت مالی را دشوارتر می‌کند. سرمایه‌گذاران اوراق قرضه تاکنون معتقدند که کنار گذاشتن اصلاحات بازنشستگی، خیرِ کمتر از دو شر (گزینه جایگزین انتخابات زودهنگام بود) است و اسپرد اوراق قرضه فرانسه (OAT) در مقابل آلمان (Bund) را به زیر ۸۰ نقطه پایه بازگردانده‌اند. احتمالاً معامله‌گران ارز نیز از سرمایه‌گذاران اوراق قرضه الگوبرداری خواهند کرد و اگر حرکت این هفته برای بدهی فرانسه خوب باشد، برای یورو نیز خوب است. دشوار است که EURUSD در کوتاه‌مدت بتواند از محدوده 1.1685 / 1.1730 عبور کند. با این حال، هرچه EURUSD بیشتر بتواند در اینجا تثبیت شود، به دوره فصلی صعودی‌تر نوامبر و به ویژه دسامبر نزدیک‌تر می‌شود. ما (تیم تحلیل ING) پیش‌بینی 1.20 را برای پایان سال حفظ می‌کنیم. فرانک سوئیس: زیر 0.93 برای EURCHF نادر است جفت ارز EURCHF زیر 0.93 معامله می‌شود که کاملاً نادر است. برخی ممکن است استدلال کنند که با توجه به اخبار کمی بهتر از سیاست فرانسه، باید قیمت بالاتری داشته باشد. با این حال، احتمالاً این داستان کلان اقتصادی منطقه یورو است که در حال تأثیرگذاری است. داده‌های سخت اقتصادی منطقه یورو در ماه‌های اخیر ضعیف بوده‌اند. این امر منجر به بازنگری در قیمت نرخ‌های سواپ کوتاه‌مدت یورو شده و آن‌ها را حدود ۱۰ نقطه پایه از سقف‌های اواخر سپتامبر پایین آورده است. نرخ‌های سوئیس با در نظر گرفتن «محدودیت صفر» (Zero bound constraint) قیمت‌گذاری شده‌اند. حتی اگر بانک ملی سوئیس آن را رد نکند، به وضوح نمی‌خواهد نرخ‌ها را دوباره منفی کند. این امر دیدگاه «دست بسته» بودن بانک مرکزی سوئيس را تقویت کرده و EURCHF را تحت فشار نزولی قرار می‌دهد. ما انتظار داریم EURCHF تا زمانی که ارزیابی مثبتی از چشم‌انداز رشد منطقه یورو ایجاد شود، در حدود محدوده 0.92 / 0.93 باقی بماند که ممکن است تا سال آینده اتفاق نیفتد. دلار استرالیا: افزایش بیکاری تضمین‌کننده کاهش نرخ RBA نیست استرالیا در ماه سپتامبر شتاب در نرخ بیکاری را گزارش کرد که از 4.3$ (تجدیدنظر شده) به 4.5٪ رسید، بالاتر از اجماع 4.3٪. آمار اشتغال ماه اوت نیز به کاهش ۱۲ هزار نفری تجدیدنظر شد و همراه با افزایش ۱۵ هزار نفری سپتامبر، به طور کلی نشان‌دهنده یک استخدام تقریباً بدون تغییر در دو ماه گذشته است. بنابراین، حتی اگر افزایش بیکاری عمدتاً ناشی از نرخ مشارکت بالاتر باشد و لزوماً نشان‌دهنده وخامت قابل توجهی در شرایط بازار کار نباشد، اما تعادل را کمی به سمت کاهش نرخ (داویش) برای انتظارات بانک مرکزی استرالیا (RBA) متمایل می‌کند. آیا این به معنای آن است که RBA در نشست ۴ نوامبر نرخ را کاهش خواهد داد (18 نقطه پایه قیمت‌گذاری شده است)؟ همه چیز به آمار تورم سه‌ماهه سوم در ۲۹ اکتبر بستگی دارد. با توجه به اینکه دو ماه تورم بالاتر از حد انتظار را شاهد بودیم، فکر می‌کنیم احتمال زیادی وجود دارد که رقم فصلی برای یک RBA محتاط، همچنان خیلی داغ باقی بماند تا در نوامبر نرخ‌ها را کاهش دهد، حتی اگر اکنون آستانه کمی پایین‌تر آمده باشد. ما یک تحلیل سناریویی برای AUDUSD بر اساس تحولات تجاری آمریکا و چین منتشر کرده‌ایم. فرض پایه این است که RBA در دسامبر نرخ را کاهش خواهد داد، بنابراین هرگونه حرکت زودتر می‌تواند نمایه‌های AUDUSD را کمی پایین‌تر بیاورد. به هر حال، اخبار تجاری همچنان بزرگترین محرک خواهند بود و ما در صورت کاهش تنش‌ها، 0.68 را به عنوان یک هدف بسیار دست‌یافتنی برای AUD پیش‌بینی می‌کنیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بحران در اپوزیسیون ژاپن: رهبر DPP توافق LDP و نیپون ایشین را «حیله‌گری» و «دو رویی» خواند

یوئیچیرو تاماکی، رهبر حزب دموکراتیک برای مردم (DPP) ژاپن، با انتقاد تند از توافق سیاسی جدید در توکیو، بحران در صفوف مخالفان را علنی کرد. این توافق بین حزب حاکم لیبرال دموکرات (LDP) و حزب مخالف نیپون ایشین (Nippon Ishin) برای آغاز مذاکرات ائتلافی شکل گرفته است. اتهام دو رویی تاماکی در برنامه شبانه یوتیوب خود، رفتار رهبران نیپون ایشین را «دو رو» توصیف کرد. این اظهارات در حالی بیان شد که او تنها ساعاتی پیش با هم‌رهبر نیپون ایشین، فومیتاکه فوجیتا، در حال بحث جدی برای یکپارچه‌سازی نامزدهای مخالف در رأی‌گیری نخست‌وزیری بود. تاماکی مظنون است که نیپون ایشین به صورت پنهانی با LDP مذاکره کرده و این اقدام را «فریب» و «حیله‌گری» خواند و بر اهمیت حفظ قول و قرارهای سیاسی تأکید کرد. عدم پیوستن به ائتلاف رهبر DPP با قاطعیت اعلام کرد که «اگر ایشین به ائتلاف بپیوندد، دیگر نیازی به حضور ما نیست،» و عملاً عدم تمایل حزب خود را برای پیوستن به هرگونه ائتلاف احتمالی LDP-نیپون ایشین اعلام کرد. نقطه موشکافی CFPB (کمک‌های مالی شرکتی) تاماکی هشدار داد که نیپون ایشین به خاطر موضع خود در قبال ممنوعیت کمک‌های مالی شرکتی و سازمانی، تحت موشکافی قرار خواهد گرفت و از LDP خواست تا این درخواست نیپون ایشین را بپذیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تامورا، عضو بانک ژاپن: ریسک تورم ژاپن در حال افزایش است

نائوکی تامورا، عضو هیئت مدیره بانک مرکزی ژاپن، مجموعه‌ای از اظهارات کلیدی را در مورد تورم، نرخ بهره و فارکس بیان کرد. ریسک‌های تورم و نرخ بهره: تامورا با صراحت تأیید کرد که «ریسک‌های صعودی برای تورم در حال افزایش است.» بر این اساس، او موضع پیشین خود را تکرار کرد که «نرخ سیاستی باید به سطح خنثی نزدیک‌تر شود.» او معتقد است که ژاپن در فاز تصمیم‌گیری برای تعدیل نرخ‌ها قرار دارد، هرچند که در مورد نتیجه رأی‌گیری ماه اکتبر «نمی‌تواند چیز قطعی بگوید.» نوسانات ین و فارکس: در مورد ارز ژاپن، تامورا تأکید کرد که «نوسانات زیاد در بازار مطلوب نیست» و هشدار داد که «ین ضعیف می‌تواند فشار صعودی قیمت (تورم) را تسریع کند.» با این حال، وی از اظهارنظر در مورد «سطوح خاص فارکس» خودداری کرد، اگرچه اعلام نمود که تحولات بازار را از نزدیک زیر نظر خواهند داشت. تأثیر تعرفه‌های آمریکا: در زمینه تجارت، تامورا خاطرنشان کرد که «تاکنون تأثیر منفی اقتصادی عمده‌ای از تعرفه‌های آمریکا مشاهده نشده است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بسنت، وزیر خزانه‌داری امریکا تثبیت ین را به بانک ژاپن سپرد

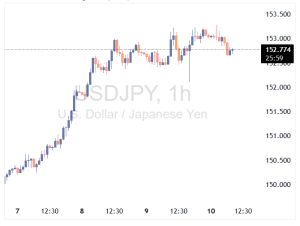
اسکات بسنت، وزیر خزانه‌داری ایالات متحده، در میان نگرانی‌های فزاینده درباره تضعیف شدید ین ژاپن، موضع خود را اعلام کرد. او اظهار داشت که «ین در یک سطح مناسب تثبیت خواهد شد، در صورتی که بانک مرکزی ژاپن به اجرای سیاست پولی صحیح ادامه دهد.» این اظهارات در یک مصاحبه گروهی با رسانه‌های ژاپنی مطرح شد. تضعیف ین در هفته‌های اخیر بسیار چشمگیر بوده و این ارز در ۱۰ اکتبر به پایین‌ترین سطح ۸ ماهه خود در ۱۵۳.۲۷ در برابر دلار رسید. تحلیلگران، کاهش گمانه‌زنی‌ها در مورد احتمال افزایش قریب‌الوقوع نرخ بهره توسط بانک ژاپن را عامل اصلی این سقوط می‌دانند. با وجود این، بسنت از اظهارنظر مستقیم درباره سطح مطلوب ین خودداری کرد. موضع او نشان می‌دهد که واشنگتن معتقد است تنظیم مسیر سیاست پولی ژاپن، کلید اصلی برای بازیابی ثبات ین است، نه مداخله مستقیم در بازار فارکس.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بسنت، وزیر خزانه‌داری امریکا: ژاپن واردات انرژی روسیه را متوقف کند

پس از ادعای دونالد ترامپ مبنی بر تعهد هند به توقف خرید نفت روسیه، اکنون تمرکز مقامات ارشد آمریکا بر ژاپن است. بسنت، وزیر خزانه‌داری ایالات متحده، به صراحت اعلام کرد که «دولت [آمریکا] انتظار دارد ژاپن واردات انرژی روسیه را متوقف کند.» این اظهارات نشان می‌دهد که واشنگتن قصد دارد دامنه تحریم‌های غیررسمی انرژی علیه مسکو را به متحدان کلیدی خود در آسیا گسترش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزیر خزانه‌داری ژاپن هشدار ارزی داد

کاتو، وزیر دارایی ژاپن، با هدف حمایت از ین ژاپن و حفظ ثبات بازار، اظهارات رسمی در مورد فارکس ایراد کرد. وی بر اهمیت حرکت ارزها به شیوه‌ای باثبات و منطبق با مبانی اقتصادی تأکید کرد و هشدار داد که دولت «به طور کامل، نوسانات بیش از حد و حرکات بی‌نظم در بازار فارکس را زیر نظر خواهد داشت.» این اظهارات، که در محافل مالی به عنوان یک شکل از مداخله شفاهی برای جلوگیری از تضعیف بیشتر ین تلقی می‌شود، پس از دیدار او با رهبران مالی G7 و بسنت، وزیر خزانه‌داری آمریکا، مطرح شد. کاتو تأیید کرد که در این دیدارها بر موضوعات زیر تمرکز کرده است: ثبات سیاسی و ارزی: اهمیت ثبات سیاسی برای بازار فارکس. تنش‌های تجاری: هشدار در مورد تأثیرات نامطلوب اقدامات تلافی‌جویانه تجاری (مانند تنش‌های اخیر آمریکا-چین و محدودیت‌های چین بر عناصر خاکی کمیاب) بر اقتصاد جهانی. هوشیاری جهانی: تأکید بر لزوم هوشیاری گروه G7 در برابر نوسانات شدید بازار ارز.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تامورا، عضو بانک ژاپن خواستار نزدیک کردن نرخ بهره به سطح خنثی شد

نائوکی تامورا، عضو هیئت مدیره بانک مرکزی ژاپن، که در جلسه سپتامبر به افزایش نرخ رأی داده بود، با قاطعیت بر لزوم تعدیل سیاست پولی تأکید کرد. او اعلام کرد که با توجه به افزایش ریسک تورم و احتمال انحراف قیمت‌ها از چشم‌انداز پیش‌بینی شده، بانک ژاپن باید نرخ بهره را به تدریج به سطح خنثی نزدیک کند. دلایل کلیدی برای تغییر سیاست: ریسک تورم: تامورا معتقد است که افزایش قیمت‌ها (از جمله مواد غذایی) موقتی نیست و ریسک تورم در حال افزایش است. هدف ثبات قیمت: احتمال دستیابی به هدف ثبات قیمت (تورم پایدار) زودتر از حد انتظار بیشتر شده است. رشد اقتصادی: بهبود مسیر رشد اقتصاد جهانی و حفظ برنامه‌های قوی سرمایه‌گذاری توسط شرکت‌های ژاپنی، از این تغییر سیاست حمایت می‌کند. ملاحظات و هدف‌گذاری: تامورا نرخ خنثی (Neutral Rate) ژاپن را حداقل 1٪ ارزیابی کرد و خاطرنشان کرد که نرخ فعلی فاصله زیادی با آن دارد. با این حال، او هشدار داد که بانک ژاپن باید از افزایش شدید و سریع نرخ‌ها اجتناب کند و به جای آن، افزایش تدریجی را برای پیدا کردن سطح خنثی در پیش گیرد. واکنش بازار: بلافاصله پس از انتشار این اظهارات نسبتاً تند، جفت ارز USD/JPY تحت فشار قرار گرفت و به سمت پایین‌ترین سطوح روزانه خود بازگشت، که نشان‌دهنده تقویت نسبی ین ژاپن (JPY) در پی این سیگنال‌ها بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ضرب‌الاجل برای ائتلاف اپوزیسیون ژاپن: رئیس حزب ایشین دوشنبه را فرصت نهایی برای توافق سیاسی تعیین کرد

یوشیمورا، رئیس حزب ایشین (Ishin) که یکی از احزاب کلیدی اپوزیسیون ژاپن است، با تعیین یک مهلت زمانی مشخص، فشارها را بر سایر احزاب مخالف برای اتحاد افزایش داد. یوشیمورا اعلام کرد که دوشنبه را به عنوان حد نهایی برای دستیابی به «توافق بر سر سیاست‌ها» با سایر گروه‌های اپوزیسیون، از جمله DPP و CDP، در نظر گرفته است. با توجه به بحران سیاسی جاری و تلاش احزاب مخالف برای تشکیل یک جبهه متحد و معرفی نامزد نخست‌وزیری، این ضرب‌الاجل نشان می‌دهد که حزب ایشین قصد دارد روند گفتگوها را تسریع بخشد. این اقدام می‌تواند به معنای اتمام فرصت برای گفتگوهای جاری و حرکت به سمت انتخابات احتمالی با صف‌بندی‌های روشن‌تر باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحول در سیاست ژاپن: حزب اپوزیسیون DPFP گزینه ائتلاف با LDP را رد نکرد

تاماکی، رئیس حزب اپوزیسیون DPFP ژاپن: اگر بتوانیم اعتماد ایجاد کنیم، می‌توانیم با حزب LDP کار کنیم. از تاکایچی متوجه شدم که او پیشنهاد تشکیل ائتلاف با ما را می‌دهد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

ائتلاف مخالفان ژاپن: گفتگوها برای معرفی نامزد نخست‌وزیری ادامه دارد

در پی افزایش عدم قطعیت سیاسی در ژاپن ناشی از متلاشی شدن ائتلاف حاکم، احزاب اصلی اپوزیسیون در تلاش برای تشکیل یک جبهه واحد هستند. رهبران احزاب Ishin، DPP و CDP پس از گفتگوهای اخیر، به روزرسانی‌هایی را ارائه کردند که حاکی از امیدواری محتاطانه است: تاماکی، رهبر DPP، اعلام کرد که مذاکرات در سطح دبیران کل ادامه خواهد یافت، اما پذیرفت که «هنوز فاصله‌ای» میان حزب او و CDP وجود دارد. وی اظهار داشت که در صورت نهایی شدن توافق، رهبران احزاب ۲۰ اکتبر دوباره دیدار خواهند کرد. نودا، رهبر CDP، خوش‌بین بود و گفت که اگر مخالفان با هم کار کنند، «شانس کسب قدرت را دارند» و شانس توافق ۳ حزبی را صفر ندانست. فوجیتا، رهبر مشترک ایشین، نیز بر وجود «شانس رسیدن به توافق ۳ حزبی» تأکید کرد، هرچند اشاره کرد که این دور از مذاکرات بر معرفی نامزد نخست‌وزیری متمرکز نبوده است. این تحرکات نشان‌دهنده تلاش اپوزیسیون برای ایجاد یک دولت جایگزین پس از کناره‌گیری کومیتو از ائتلاف با LDP است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ین تقویت شد، نیکی سقوط کرد؛ زیرا ائتلاف ژاپن متلاشی و امیدهای آبه‌نومیکس کمرنگ شد

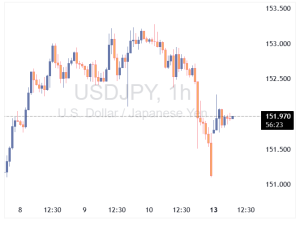
انتظارات بازار مبنی بر ماندن ژاپن تحت دولت حزب لیبرال دموکرات (LDP) به رهبری سانائه تاکایچی، که از طرفداران آبه‌نومیکس است، به شدت کمرنگ شد. این امر معامله‌گران را وادار کرد تا معاملات مبتنی بر ین ضعیف، سهام بالا و موقعیت‌های اوراق قرضه را خنثی کنند. ین ژاپن: ین به طور قابل توجهی تقویت شده است. جفت‌ارز USDJPY از 153.29 در 10 اکتبر (بالاترین سطح از ماه فوریه) به زیر 152 سقوط کرد، در حالی که EURJPY از اوج تاریخی 177.92 خود کاهش یافت. سایر جفت‌ارزهای ین نیز از این روند پیروی کردند. تقاضا برای اختیار خرید (Call Options) ین ژاپن در این هفته افزایش یافته است؛ زیرا سرمایه‌گذاران علیه احتمال روی کار آمدن یک دولت ائتلافی غیر از LDP، پوشش ریسک (Hedge) می‌کنند. (در به‌روزرسانی: USD/JPY به 151.166 و EUR/JPY به 175.718 بازگشته است.) سهام ژاپن: سهام ژاپن نیز عقب‌نشینی کرده است. شاخص نیکی 225 از رکورد 48,597 در 9 اکتبر به 46,544 در اوایل این هفته سقوط کرد که بیش از 2,000 واحد کاهش داشته است و سپس در اواسط هفته کمی تثبیت شد. اوراق قرضه (Fixed Income): بازده اوراق قرضه دو ساله دولت ژاپن (JGB) از اوج 0.965٪ در 1 اکتبر به حدود 0.903٪ کاهش یافته است، در حالی که بازده اوراق 10 ساله همچنان در نزدیکی 1.65٪ باقی مانده است (پایین‌تر از اوج‌های این ماه). تحلیلگران می‌گویند اگر بازارها سیاست‌های مالی انبساطی را کنار بگذارند و دوباره بر انتظارات انقباض بانک مرکزی ژاپن تمرکز کنند، بازدهی‌ها ممکن است دوباره افزایش یابد. این تغییر توسط کناره‌گیری حزب کومیتو از ائتلاف با LDP تحریک شد، که راه را برای احزاب مخالف جهت تشکیل دولت جدید باز می‌کند. گفتگوها بین بلوک‌های مخالف، احزاب کوچک و مستقل در جریان است که در مجموع ممکن است آرای کافی در مجلس عوام برای تشکیل یک دولت جایگزین داشته باشند. پاورقی: آبه‌نومیکس چیست؟ آبه‌نومیکس (Abenomics)، به مجموعه سیاست‌های اقتصادی بلندپروازانه‌ای گفته می‌شود که توسط شینزو آبه، نخست‌وزیر فقید ژاپن، پس از روی کار آمدن مجدد در دسامبر ۲۰۱۲، برای احیای اقتصاد راکد ژاپن و مبارزه با دهه‌ها تورم منفی (deflation) و رکود اقتصادی مطرح و اجرا شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صندوق بین‌المللی پول پیش‌بینی کرده رشد اقتصادی ژاپن در ۲۰۲۵ به ۱.۱٪ برسد، در حالی که پیش‌بینی قبلی در ژوئیه ۰.۷٪ بود

رشد ۲۰۲۶ نیز ۰.۶٪ پیش‌بینی شده که نسبت به ۰.۵٪ ژوئیه افزایش دارد. صندوق بین‌المللی پول پیش‌بینی کرده که تورم کل جهان از ۵.۸٪ در ۲۰۲۴ به ۴.۲٪ در ۲۰۲۵ و ۳.۷٪ در ۲۰۲۶ کاهش یابد. اقتصاددان ارشد صندوق بین‌المللی پول، گورینچاس: «تنش‌های اخیر تجاری بین آمریکا و چین ریسک منفی محسوب می‌شوند، اما فعلاً پیش‌بینی‌های پایه‌ای را تغییر نمی‌دهند.» تشدید قابل‌توجه تنش‌های تجاری بین آمریکا و چین می‌تواند تأثیر منفی بزرگی بر رشد اقتصادی جهان داشته باشد. صندوق بین‌المللی پول پیش‌بینی کرده رشد اقتصادی بریتانیا در سال‌های ۲۰۲۵ و ۲۰۲۶ برابر ۱.۴٪ باشد صندوق بین‌المللی پول پیش‌بینی کرده رشد اقتصادی آمریکا ۱.۹٪ در ۲۰۲۵ و ۲٪ در ۲۰۲۶ باشد. صندوق بین‌المللی پول پیش‌بینی کرده رشد اقتصادی چین ۳.۷٪ در ۲۰۲۵ و ۵٪ در ۲۰۲۶ باشد. صندوق بین‌المللی پول پیش‌بینی رشد اقتصادی کانادا برای ۲۰۲۶ را کمی کاهش داد. صندوق بین‌المللی پول پیش‌بینی رشد اقتصادی کانادا برای سال ۲۰۲۶ را کمی کاهش داد. صندوق بین‌المللی پول پیش‌بینی کرده اقتصاد جهان در سال ۲۰۲۵ ۳.۲٪ و در سال ۲۰۲۶ ۳.۱٪ رشد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تعرفه‌های ترامپ دلار را در موقعیت شکننده قرار می‌دهند

دلار در جریان معاملات عصر جمعه بازار فارکس، آسیب‌پذیری خود را آشکار کرد. همچنان این نگرانی وجود دارد که افزایش تعرفه‌های آمریکا در سال جاری، سرانجام در داده‌های اقتصادی آشکار شود و بار دیگر تصور «استثناگرایی اقتصادی آمریکا» را به چالش بکشد. در غیاب مداوم داده‌های جدید از اقتصاد ایالات متحده، این هفته تحت سلطه سخنرانی مقامات بانک‌های مرکزی در نشست‌های صندوق بین‌المللی پول (IMF) و همچنین تحولات سیاسی بین‌المللی خواهد بود. دلار آمریکا: رصد مذاکرات آمریکا و چین تهدید دونالد ترامپ، رئیس‌جمهور آمریکا، مبنی بر افزایش تعرفه‌ها علیه چین در روز جمعه گذشته، باعث واکنش شدید در بازارهای فارکس و اوراق قرضه شد. نرخ برابری دلار آمریکا در برابر یوان چین (USDCNH) به شدت افزایش یافت، اما شاخص دلار (DXY) بیش از آن کاهش پیدا کرد؛ زیرا سرمایه‌گذاران بر این باور بودند که اثر منفی این تصمیم بر اقتصاد آمریکا بیشتر از چین خواهد بود. داده‌های صادراتی منتشرشده از چین در شب گذشته تأیید می‌کند که این کشور توانسته است پایه صادراتی خود را تا حد قابل توجهی از وابستگی به آمریکا دور کند. همچنین، کاهش ۵ تا ۸ نقطه پایه‌ای در بازده اوراق خزانه کوتاه‌مدت آمریکا در روز جمعه نشان داد که این مسئله بیشتر یک تهدید کلان برای اقتصاد آمریکاست تا یک موج فروش دارایی‌های آمریکایی. از آن زمان تاکنون، معاملات آتی سهام آمریکا حدود نیمی از افت روز جمعه را جبران کرده‌اند؛ زیرا لحن مقامات واشنگتن اندکی آشتی‌جویانه‌تر شده است. تهدید تعرفه‌های ۱۰۰ درصدی اضافی بر واردات چین برای ۱ نوامبر تعیین شده، یعنی اندکی پس از دیدار احتمالی ترامپ و شی جین‌پینگ در حاشیه نشست APEC در کره جنوبی. به بیان دیگر، هنوز زمان زیادی برای مانور و چانه‌زنی دو طرف تا پیش از ۱ نوامبر باقی است. در همین حال، هیچ نشانه‌ای از پایان تعطیلی دولت آمریکا دیده نمی‌شود و نبود داده‌های اقتصادی آمریکا همچنان ادامه دارد. بازارهای شرط‌بندی نیز تغییری در ارزیابی خود نداده‌اند و با احتمال ۶۷ درصدی پیش‌بینی می‌کنند که تعطیلی دولت تا ماه نوامبر ادامه یابد. در نتیجه، تمرکز اصلی بازارها این هفته بر سخنرانی مقامات بانک‌های مرکزی خواهد بود. تعداد زیادی از مقامات ارشد بانک‌های مرکزی در نشست پاییزی IMF در واشنگتن سخنرانی خواهند داشت. از جمله مهم‌ترین آن‌ها، جروم پاول، رئیس فدرال رزرو، در روز سه‌شنبه و کریستین لاگارد، رئیس بانک مرکزی اروپا، در روز پنج‌شنبه هستند. انتظار می‌رود تمرکز قابل‌توجهی بر بازار سهام آمریکا وجود داشته باشد. در همین چارچوب، صندوق بین‌المللی پول فردا گزارش «ثبات مالی جهانی» خود را منتشر می‌کند که به احتمال زیاد نگرانی‌هایی درباره سطح ارزش‌گذاری فعلی بازار سهام مطرح خواهد کرد. برای مقایسه، نسبت قیمت به سود تعدیل‌شده بر اساس چرخه (CAPE) برای شاخص S&P 500 اکنون حدود ۳۹ است، در حالی‌که در اوج حباب دات‌کام رقم ۴۵ بود و میانگین بلندمدت بین ۱۰ تا ۲۵ قرار دارد. همچنین این هفته، کتاب بژ فدرال رزرو (Beige Book) چهارشنبه شب منتشر می‌شود؛ گزارشی که از نزدیک برای یافتن نشانه‌هایی از کندی بیشتر در بازار کار بررسی خواهد شد. با توجه به تعطیلات رسمی در ژاپن و آمریکا امروز، انتظار می‌رود معاملات بازار فارکس آرام باشد؛ زیرا اوراق خزانه آمریکا معامله نمی‌شوند. انتظار می‌رود شاخص دلار در واکنش به تیترهای خبری مربوط به روابط آمریکا و چین نوسان کند اما سطح ۹۹٫۵۰ سقف کوتاه‌مدتی به نظر می‌رسد و احتمال دارد در روزهای سه‌شنبه یا چهارشنبه و هم‌زمان با سخنرانی پاول و انتشار کتاب بژ، تا محدوده ۹۸٫۰۰ کاهش یابد. یورو: تعریف جنون تکرار یک کار بارها و بارها و انتظار نتایج متفاوت داشتن، معمولاً به عنوان تعریف آلبرت اینشتین از جنون شناخته می‌شود. برخی ممکن است این تعریف را به سیاست فرانسه در حال حاضر نسبت دهند؛ جایی که امانوئل مکرون بار دیگر سباستین لکورنو را به عنوان نخست‌وزیر منصوب کرده و از او خواسته است بودجه‌ای اصلاح‌شده را به پارلمان ارائه دهد. با این حال، انتظار می‌رود این بودجه رد شود و در نتیجه، رأی عدم اعتماد به دولت در روزهای آینده مطرح گردد؛ رخدادی که فرانسه را بار دیگر بدون دولت باقی خواهد گذاشت. این وضعیت خبر خوبی برای یورو نیست، هرچند احتمالاً اثر آن بیشتر در نرخ‌هایی مانند EURCHF دیده می‌شود تا EURUSD . جالب است که EURUSD علی‌رغم بازگشت نیمی از افت بازار سهام آمریکا در روز جمعه، همچنان بخشی از سود خود را حفظ کرده است. احتمالاً بازگشایی بازار اوراق خزانه آمریکا در روز سه‌شنبه تهدید بزرگ‌تری برای ادامه روند صعودی EURUSD باشد؛ زیرا بازده اوراق ممکن است دوباره افزایش یابد. ما ترجیح می‌دهیم EURUSD در هفته‌های آینده در محدوده ۱٫۱۷۰۰ معامله شود اما محتمل‌ترین زمان برای تحقق این هدف احتمالاً به ارتباطات و اظهارات فدرال رزرو در همین هفته بستگی دارد. ین ژاپن: پیگیری تحولات سیاسی ژاپن دقیقاً یک هفته پیش، نرخ USDJPY به‌دنبال پیروزی سانائه تاکائچی در انتخابات رهبری حزب حاکم LDP و احتمال نخست‌وزیری او، جهش کرد. اما اکنون حزب متحد ائتلافی کومیتو از این ائتلاف جدا شده و تمرکز بر این است که کدام جناح می‌تواند اکثریت آرا را برای تعیین نخست‌وزیر جدید در زمان بازگشایی پارلمان – که احتمالاً دوشنبه آینده است – به‌دست آورد. احزاب مخالف تلاش می‌کنند بر سر یک نامزد مشترک به توافق برسند، هرچند پیروزی اپوزیسیون در این مقطع بیشتر به عنوان ریسک دنباله‌دار (Tail Risk) در نظر گرفته می‌شود. در هر صورت، به نظر می‌رسد USDJPY تا زمانی که موقعیت تاکائچی تثبیت نشود، قادر به بازگشت به سقف‌های قبلی نخواهد بود – و این روند ممکن است یک یا دو هفته دیگر طول بکشد. در این میان، نرخ USDJPY باید با اخبار مربوط به روابط آمریکا و چین و همچنین به‌روزرسانی‌های احتمالی از سوی فدرال رزرو نیز دست‌وپنجه نرم کند. یک احتمال دور از ذهن اما محتمل وجود دارد که نرخ USDJPY تا پایان ماه دوباره به محدوده ۱۴۷ تا ۱۴۸ بازگردد اما برای تحقق این سناریو، چند عامل مهم باید هم‌زمان با یکدیگر منطبق شوند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مذاکرات میان کومیتو و حزب حاکم ژاپن ادامه دارد

حزب کومیتو ژاپن احتمال همکاری با احزاب مخالف را رد نکرده است. بر اساس گزارش خبرگزاری کیودو، کومیتو که شریک کوچک در ائتلاف با حزب حاکم لیبرال دموکرات (LDP) محسوب می‌شود، در حال مذاکره با این حزب است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

دلار آمریکا در برابر ین تقویت شد

دلار آمریکا پس از عقب‌نشینی در معاملات روز جمعه، در برابر ین ژاپن تقویت شد و با رشد ۰.۳۵ درصدی به سطح ۱۵۱.۷۰ رسید. هم‌زمان، دلار استرالیا با جهش ۰.۷ درصدی و دلار نیوزیلند با افزایش ۰.۵ درصدی در بازارهای ارز معامله شدند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو: نگرانی‌ها از تداوم تعطیلی دولت آمریکا و کمبود داده‌های اقتصادی در مرکز توجه بازارها

بازگشت ریسک‌های سیاسی به کانون توجه بازار پس از دوره‌ای که سخنان و تصمیمات فدرال رزرو محور اصلی نوسانات بازارها بود، اکنون ریسک‌های سیاسی بار دیگر نبض احساسات سرمایه‌گذاران را در دست گرفته‌اند. احتمال تعطیلی دولت آمریکا، تنش‌های سیاسی در فرانسه و تحولات تازه در ژاپن، به شکل هم‌زمان فضای احتیاطی و رفتارهای ریسک‌گریز را در بازارهای جهانی تقویت کرده‌اند. این تحولات واکنشی نامعمول در کلاس‌های دارایی ایجاد کرده‌اند: دلار آمریکا در نقش دارایی امن تقویت شده، شاخص‌های وال‌استریت برخلاف منطق معمولِ ریسک‌گریزی رشد کرده‌اند و طلا نیز با موجی تازه از تقاضا به مسیر صعودی بازگشته است. فلز زرد در هفته گذشته بار دیگر در مرکز توجه قرار گرفت و با ادامه‌ی روند صعودی خود، تیتر بسیاری از رسانه‌های مالی را به خود اختصاص داد. با این حال، انتشار خبر توافق آتش‌بس در غزه در اواخر هفته باعث فروکش‌کردن بخشی از تب خرید شد و قیمت طلا اندکی از اوج‌های اخیر عقب نشست. آیا تعطیلی دولت آمریکا وارد هفته سوم خواهد شد؟ با وجود آنکه بسیاری از سرمایه‌گذاران تعطیلی دولت فدرال را رویدادی گذرا و کم‌اهمیت تلقی کرده‌اند، واقعیت این است که از آغاز اکتبر تاکنون، هیچ پیشرفت ملموسی در مذاکرات میان دو حزب حاصل نشده است. دموکرات‌ها و جمهوری‌خواهان همچنان بر مواضع خود پافشاری می‌کنند، هرچند از هر دو سو صداهایی برای مصالحه سریع پیش از آسیب‌دیدن اقتصاد شنیده می‌شود. تاکنون چندین رأی‌گیری در سنا بدون نتیجه مانده است، و همین امر گمانه‌زنی‌ها درباره لزوم ورود مستقیم دونالد ترامپ به روند میانجی‌گری را تقویت کرده است؛البته در صورتی که او تمایل واقعی برای یافتن راه‌حل مشترک داشته باشد. انتظار می‌رود گفت‌وگوهای پشت‌پرده در روزهای آینده شدت بگیرد، اما نتیجه آن همچنان در هاله‌ای از ابهام قرار دارد. در بازارها، واکنش اولیه به تعلیق انتشار داده‌های اشتغال ماه اکتبر نسبتاً ملایم بود؛ اما هفته آینده قرار است شاخص‌های کلیدی از جمله شاخص CPI،شاخص PPI و داده‌های خرده‌فروشی منتشر شوند. اگر تعطیلی ادامه یابد و این آمارها نیز منتشر نشوند، احتمالاً انتظارات بازار برای کاهش ۲۵ واحد پایه‌ای نرخ بهره از سوی فدرال رزرو دچار تردید خواهد شد. گزارش‌هایی نیز از تلاش اداره آمار کار آمریکا (BLS) برای تکمیل گزارش تورم حکایت دارد، اما زمان دقیق انتشار آن نامشخص است و ممکن است درست پیش از نشست ۲۹ اکتبر فدرال رزرو منتشر شود. حتی در صورت پایان یافتن تعطیلی در روزهای آینده، تحقق تقویم رسمی انتشار داده‌ها برای نهادهای آماری تقریباً غیرممکن به نظر می‌رسد. احتمال دارد دولت با اعلام تقویم اصلاح‌شده‌ای تا پایان سال، نظم آماری را بازیابد؛ برنامه‌ای که می‌تواند منجر به انتشار دو گزارش اشتغال غیرکشاورزی در یک ماه شود؛ رویدادی نادر اما محتمل. در این میان، فدرال رزرو نیز در آستانه ورود به دوره سکوت رسانه‌ای خود از ۱۸ اکتبر قرار دارد. از زمان نشست سپتامبر تاکنون، لحن مقامات فدرال نه‌چندان داویش و نه‌چندان هاوکیش بوده است. اعضای میانه‌رو تلاش دارند فضای ابهام را حفظ کنند تا تصمیم ماه اکتبر کمتر قابل پیش‌بینی باشد. با وجود این، بازارها تقریباً اطمینان دارند که یک مرحله دیگر از کاهش نرخ بهره در راه است. دلار آمریکا در هفته گذشته عملکرد درخشانی داشت و به‌ویژه در برابر یورو و ین تقویت شد. تداوم تعطیلی دولت احتمالاً مانعی برای رشد آن نخواهد بود، به‌شرط آنکه لحن مقامات فدرال متعادل بماند و روند صعودی سهام آمریکا ادامه پیدا کند. در سطح سیاسی، بخشی از خونسردی قانون‌گذاران آمریکایی نسبت به تعطیلی، ناشی از همین عملکرد مطلوب بازار سهام است. اما اگر وال‌استریت با چند روز افت سنگین روبه‌رو شود، احتمالاً این فشار بازارها همان نیرویی خواهد بود که مذاکرات بودجه را از بن‌بست خارج می‌کند و زمینه بازگشایی دولت را فراهم می‌سازد. بی‌ثباتی سیاسی در ژاپن ادامه دارد تنها یک هفته از پیروزی «سانائه تاکایچی» در رقابت بر سر رهبری حزب حاکم لیبرال‌دموکرات (LDP) می‌گذرد، اما افق سیاسی او از هم‌اکنون تیره و مبهم به نظر می‌رسد. فروپاشی ائتلاف دیرینه میان حزب LDP و شریک سنتی آن، کومیتو، توازن قدرت در ژاپن را برهم زده و دولت جدید را در موقعیتی شکننده قرار داده است. اگر تا پایان هفته کومیتو از تصمیم خود بازنگردد، تاکایچی تنها دو راه در پیش دارد: یا باید با تکیه بر احزاب راست‌گرای کوچک‌تر؛ به‌ویژه حزب دموکرات مردم (DPP)، تلاش کند اکثریت پارلمان را حفظ کند، یا با پذیرش شکست سیاسی، کناره‌گیری کرده و راه را برای انتخاب رهبری تازه و احیای روابط با کومیتو هموار سازد. در این میان، حزب DPP عملاً به «تعیین‌کننده موازنه قدرت» در صحنه سیاسی ژاپن تبدیل شده است. احزاب مخالف پیشنهاد داده‌اند رهبر این حزب، «یویچی تاماکی»، در رأی‌گیری آتی پارلمان به عنوان رقیب تاکایچی معرفی شود، اما تاماکی با این طرح موافقت نکرده است. او همچنین احتمال تشکیل ائتلاف مشترک با حزب LDP را نیز رد کرده، چراکه چنین ائتلافی اکثریت لازم در پارلمان را به دست نخواهد آورد. با وجود واکنش نسبتاً مثبت ین به خبر فروپاشی ائتلاف، چشم‌انداز کلی اقتصاد ژاپن مبهم‌تر از گذشته شده است. وزارت دارایی و بانک مرکزی ژاپن (BoJ) به‌طور مشترک نوسانات نرخ ارز را به‌دقت رصد می‌کنند تا از تضعیف بیش از حد ین جلوگیری شود، اما تا زمان روشن‌شدن تکلیف رهبری دولت، فضای عدم‌قطعیت سیاسی بر سیاست‌گذاری پولی سایه خواهد انداخت. در چنین شرایطی، احتمال افزایش نرخ بهره از سوی بانک مرکزی در نشست ماه اکتبر عملاً منتفی است، اما نشست دسامبر همچنان به‌عنوان گزینه‌ای باز برای تغییر مسیر سیاست پولی مطرح می‌ماند. در مجموع، استمرار بحران سیاسی، مسیر بازگشت اعتماد سرمایه‌گذاران به بازار ژاپن را دشوارتر کرده و احتمالاً در کوتاه‌مدت از تقویت ین و بازده اوراق قرضه ژاپن جلوگیری خواهد کرد. تحولات سیاسی در فرانسه از جذابیت یورو کاست تحولات اخیر در صحنه سیاسی فرانسه، آرامش نسبی حاکم بر منطقه یورو را بر هم زده است. «امانوئل مکرون» رئیس‌جمهور فرانسه در حالی به‌دنبال انتخاب نخست‌وزیری جدید است که دو قطب سیاسی؛ جبهه مردمی چپ‌گرا و حزب راست‌گرای افراطی «تجمع ملی» به رهبری مارین لوپن، همچنان قدرت اصلی را در مجمع ملی در دست دارند. این ترکیب سیاسی شکننده، مسیر آینده دولت را پیچیده کرده و موجب شده مهلت بررسی و تصویب بودجه سال ۲۰۲۶ تا اواسط دسامبر به تعویق بیفتد. در همین حال، بازده اوراق قرضه دولتی فرانسه رو به افزایش گذاشته و یورو در برابر دلار عملکرد ضعیف‌تری از خود نشان داده است؛ نشانه‌ای از نگرانی سرمایه‌گذاران نسبت به بن‌بست سیاسی در دومین اقتصاد بزرگ منطقه یورو. در چنین فضایی، بازارها به‌روشنی خواستار راه‌حلی معتبر برای خروج از این بن‌بست هستند. با توجه به ساختار فعلی پارلمان، برگزاری انتخابات زودهنگام مجلس بعید به نظر می‌رسد؛ چراکه بر اساس برآوردها، همین دو جریان سیاسی اصلی بار دیگر اکثریت کرسی‌ها را در اختیار خواهند گرفت. از همین رو، احتمال دارد مکرون برای شکستن این بن‌بست سیاسی در نهایت گزینه‌ای غیرمنتظره را در نظر بگیرد: اعلام انتخابات زودهنگام ریاست‌جمهوری. با این حال، چنین سناریویی در کوتاه‌مدت دور از ذهن است و احتمالاً تا سال ۲۰۲۶ مطرح نخواهد شد. آیا چین در آستانه بسته‌های حمایتی تازه و سیاست پولی انبساطی‌تر است؟ با پایان تعطیلات «هفته طلایی»، فعالیت‌های اقتصادی در چین دوباره از سر گرفته شده و توجه بازارها به داده‌های مهم هفته آینده معطوف شده است. در تقویم اقتصادی چین، انتشار آمار تراز تجاری و به‌ویژه گزارش‌های CPI و PPI ماه سپتامبر در صدر رویدادها قرار دارد. پکن همچنان درگیر فشارهای تورمی منفی و نشانه‌های رکود قیمتی است، در حالی که بسته‌های حمایتی متعدد تاکنون نتوانسته‌اند رشد مصرف داخلی را به‌طور چشمگیری تقویت کنند. در این شرایط، نگاه‌ها به اجلاس مهم «چهارمین پلنوم کمیته مرکزی بیستم حزب کمونیست چین» دوخته شده است که قرار است از ۲۰ تا ۲۳ اکتبر برگزار شود. بسیاری از تحلیلگران بر این باورند که این نشست می‌تواند زمینه‌ساز تصمیمات تازه‌ای در حوزه سیاست‌های مالی و پولی باشد؛ از جمله افزایش هزینه‌های زیرساختی و تسهیل بیشتر سیاست‌های اعتباری توسط بانک مرکزی چین (PBoC). جالب آن‌که بانک جهانی در هفته گذشته پیش‌بینی رشد اقتصادی چین برای سال‌های ۲۰۲۵ و ۲۰۲۶ را به‌روزرسانی و روندی صعودی برای آن اعلام کرد؛ موضوعی که با استناد به مصرف داخلی قوی‌تر، صادرات مقاوم و حمایت‌های سیاستی بیشتر توجیه شده است. همچنین قرار است در نشست سالانه صندوق بین‌المللی پول و بانک جهانی در هفته آینده، گزارش چشم‌انداز اقتصادی جهان (WEO) منتشر شود که احتمال دارد شامل بازنگری مثبت مشابهی برای اقتصاد چین باشد؛ تا حدی به این دلیل که تأثیر تعرفه‌های تجاری آمریکا کمتر از برآوردهای اولیه ارزیابی شده است. در کنار این تحولات، کانال ارتباطی میان پکن و واشنگتن نیز بار دیگر فعال خواهد شد. هرچند دیدارهای متعدد دو کشور تاکنون به توافق جامع منجر نشده، اما از سرگیری گفتگوها می‌تواند بر لحن بازارها تأثیر بگذارد و سرخط خبرهای تجاری هفته آینده را به خود اختصاص دهد. داده‌های اشتغال بریتانیا در کانون توجه؛ پوند به محرکی تازه نیاز دارد در حالی‌که بازارها اطمینان یافته‌اند نشست اوایل نوامبر بانک مرکزی انگلستان (BoE) تغییری در نرخ بهره به همراه نخواهد داشت، نگاه‌ها به داده‌های کلیدی بازار کار بریتانیا دوخته شده است. پس از عملکرد نسبتاً مطلوب اقتصاد در سه‌ماهه دوم سال، نشانه‌ها حاکی از کاهش شتاب رشد در فصل سوم ۲۰۲۵ است؛ موضوعی که در گزارش‌های تولید صنعتی، تولید ناخالص داخلی ماهانه و نظرسنجی‌های PMI مؤسسه S&P Global نیز منعکس شده است. در این میان، انتشار آمار جدید تغییر در تعداد مدعیان بیمه بیکاری در روز سه‌شنبه می‌تواند سرنخ مهمی درباره وضعیت بازار کار ارائه دهد. اگر رقم این شاخص منفی باشد، ممکن است افزایش مثبت ماه آگوست صرفاً یک استثنا در روند کلی بهبود اشتغال تلقی شود. از سوی دیگر، دولت کارگر بریتانیا در حال آماده‌سازی برای ارائه بودجه جدید در اواخر نوامبر است؛ بودجه‌ای که به نظر می‌رسد افزایش مالیات‌ها در آن اجتناب‌ناپذیر باشد. چنین تصمیمی می‌تواند فشار مضاعفی بر سیاست‌گذاران بانک مرکزی وارد کند تا در جهت نرم‌تر کردن لحن خود حرکت کنند، امری که در نهایت به ضرر پوند تمام خواهد شد. با این حال، ارز بریتانیا در روزهای اخیر بخشی از زمین ازدست‌رفته در برابر یورو را بازیافته است، چراکه ریسک‌های سیاسی در منطقه یورو؛ به‌ویژه در فرانسه،باعث تضعیف یورو شده‌اند. با این وجود، در غیاب داده‌های قوی اقتصادی یا سیگنال‌های انقباضی تازه از سوی بانک مرکزی، پوند همچنان برای تثبیت جایگاه خود نیازمند عاملی حمایتی است. نوسان در عملکرد ارزهای کالایی؛ از افت دلار نیوزیلند تا ثبات دلار استرالیا و کانادا در بازار ارزهای کالایی، روندها همچنان ناهم‌جهت باقی مانده‌اند. دلار نیوزیلند (کیوی) پس از تصمیم غیرمنتظره بانک مرکزی این کشور برای کاهش ۵۰ واحد پایه‌ای نرخ بهره، در برابر دلار آمریکا تضعیف شد و به پایین‌ترین سطح چندماهه خود رسید؛ تصمیمی که نشان داد بانک مرکزی نیوزیلند بیش از پیش نگران چشم‌انداز رشد اقتصادی است. در مقابل، دلار کانادا (لونی) و دلار استرالیا (آزی) عملکردی باثبات‌تر داشته‌اند. در کانادا، نشست میان مقامات واشنگتن و اتاوا درباره تعرفه‌ها و توافق‌نامه تجارت آزاد آمریکای شمالی (USMCA) اندکی بر فضای اعتماد بازار افزود و به توقف موقت رشد دلار آمریکا کمک کرد. هرچند هنوز نشانه‌ای از تغییر بنیادین در سیاست‌های تجاری دیده نمی‌شود، اما همین فضای آرام‌تر توانست فشار نزولی بر لونی را کاهش دهد. در استرالیا، جفت‌ارز AUDUSD پس از عقب‌نشینی از سقف یک‌ساله خود، در محدوده‌ای باثبات‌تر معامله می‌شود. بانک مرکزی استرالیا (RBA) پس از نشست نسبتاً هاوکیش در اواخر سپتامبر، فعلاً ترجیح داده در حاشیه بماند. داده‌های تورمی اخیر نیز این رویکرد محتاطانه را تأیید کرده‌اند و نشان می‌دهند کاهش شتاب تورم تا حدی متوقف شده است. در نتیجه، تمرکز بازارها اکنون به داده‌های اشتغال هفته آینده معطوف است. مقامات RBA تأکید کرده‌اند که «بازار کار هنوز اندکی فشرده است». انتشار آمار اشتغال روز پنج‌شنبه می‌تواند این دیدگاه را تقویت کرده و احتمال کاهش دوباره نرخ بهره را کاهش دهد؛ سناریویی که در صورت تضعیف دلار آمریکا پس از بازگشایی احتمالی دولت فدرال و انتشار داده‌های ضعیف‌تر از اقتصاد آمریکا، می‌تواند به سود دلار استرالیا تمام شود. ✔️  بیشتر بخوانید: تعرفه چیست و چگونه بر اقتصاد و سبد خرید شما اثر می‌گذارد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ژاپن با بحران ائتلافی مواجه شد

حزب کومیتو ژاپن در حال بررسی خروج از ائتلاف با حزب لیبرال دموکرات (LDP) است، اقدامی که می‌تواند اکثریت پارلمانی دولت را به خطر اندازد. این تصمیم در پی اختلافات با رهبری جدید LDP، سانائه تاکایچی، و نگرانی‌ها درباره مواضع محافظه‌کارانه او اتخاذ شده است. در صورت خروج کومیتو، دولت ژاپن برای پیشبرد سیاست‌ها نیازمند حمایت احزاب مخالف خواهد بود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

ژاپن در صورت افت ین مداخله می‌کند

آتسوشی تاکئوچی، مقام پیشین بانک مرکزی ژاپن، هشدار داد که اگر ین به‌طور شدید به سمت ۱۶۰ واحد در برابر دلار سقوط کند، دولت ژاپن ممکن است مداخله کند. او گفت که مقامات ژاپنی ممکن است کاهش تدریجی ارزش ین را تحمل کنند اما در صورت افت شدید، مداخله ارزی اجتناب‌ناپذیر خواهد بود. تاکئوچی در گفت‌وگو با رویترز اظهار داشت: «تا اینجا افت ین قابل مدیریت بوده، اما اگر بازارها درباره سقوط به ۱۶۰ یا حتی ۱۷۰ صحبت کنند، زنگ خطر به صدا درمی‌آید.» او افزود: «اگر ین تا آن سطح سقوط کند، مقامات باید وارد عمل شوند. حتی اگر مداخله روند کلی را تغییر ندهد، می‌تواند جلوی حرکات افراطی را بگیرد.» این اظهارات در حالی مطرح شد که ین در حال تجربه شدیدترین افت هفتگی خود طی یک سال است و روز جمعه در حدود ۱۵۳ واحد معامله می‌شد. این افت پس از پیروزی سانائه تاکایچی در رقابت رهبری حزب حاکم رخ داد. موضع مالی انبساطی و تأکید او بر محرک‌های اقتصادی، انتظارات برای افزایش نرخ بهره توسط بانک مرکزی ژاپن را کاهش داده است. تاکئوچی همچنین گفت: در صورت کاهش فاصله نرخ بهره میان آمریکا و ژاپن، ممکن است ارزش ین تثبیت شود؛ زیرا فدرال رزرو احتمالاً نرخ‌ها را کاهش می‌دهد و بانک مرکزی ژاپن در نهایت سیاست پولی را سخت‌تر خواهد کرد. با این حال، او هشدار داد که اگر تاکایچی نسبت به ضعف بیشتر ین بی‌تفاوت باشد، روند نزولی می‌تواند تشدید شود—با وجود اینکه او در اظهارات عمومی گفته بود «ین هم مزایا دارد و هم معایب». وزیر دارایی ژاپن، شونیچی کاتو، نیز روز جمعه تأکید کرد که توکیو در حال رصد «حرکات افراطی و بی‌نظم» در بازار فارکس است. فعالان بازار سطح ۱۶۰ واحد در برابر دلار را آستانه‌ای می‌دانند که می‌تواند منجر به مداخله مستقیم شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

خانوارهای ژاپن تورم دو رقمی را پیش‌بینی کردند

طبق نظرسنجی بانک مرکزی ژاپن، خانوارهای ژاپنی انتظار دارند تورم در افق یک‌ساله به سطح دو رقمی برسد. در این نظرسنجی: ۸۸٪ از خانوارها پیش‌بینی کرده‌اند که قیمت‌ها طی یک سال آینده افزایش خواهد یافت (در مقایسه با ۸۵.۱٪ در نظرسنجی قبلی). میانگین پیش‌بینی تورم یک‌ساله ۱۱.۹٪ و میانه آن ۱۰٪ اعلام شده است. ۸۴.۸٪ از خانوارها انتظار دارند قیمت‌ها طی پنج سال آینده افزایش یابد (در مقایسه با ۸۳.۱٪ قبلی). میانگین پیش‌بینی تورم پنج‌ساله ۱۰٪ و میانه آن ۵٪ بوده است.  

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

نخست‌وزیر آینده ژاپن از توافق تجاری با امریکا ناراضی است

آکازاوا، مذاکره‌کننده ارشد تعرفه‌ای ژاپن، و هاوارد لوتنیک، وزیر بازرگانی آمریکا، روز جمعه در تماس تلفنی ۶۰ دقیقه‌ای توافق تجاری آمریکا و ژاپن را مجدداً تأیید کردند. طبق اعلام دبیرخانه کابینه ژاپن، این تماس ساعت ۸ صبح به وقت توکیو (۲۳:۰۰ به وقت گرینویچ پنج‌شنبه شب) انجام شد و دو طرف درباره پیشرفت اجرای توافق و اولویت‌های اقتصادی مشترک گفت‌وگو کردند. این تماس نشان‌دهنده تعهد دو کشور به حفظ کانال‌های تجاری در شرایط متغیر جهانی است. آکازاوا که نقش کلیدی در مذاکرات تجاری ژاپن داشته، طبق گزارش رسانه‌های ژاپنی، قرار است تا پایان ماه از سمت خود کناره‌گیری کند. با وجود این تغییرات، تأیید مجدد توافق نشان‌دهنده تداوم سیاست‌های تجاری میان آمریکا و ژاپن است. بازارها اکنون منتظرند ببینند آیا نخست‌وزیر آینده ژاپن استراتژی تجاری جدیدی اتخاذ خواهد کرد یا خیر، به‌ویژه با توجه به اینکه گفته می‌شود نخست‌وزیر آینده رضایت کامل از توافق فعلی ندارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نیویورک تایمز از برنامه مگاسپید برای خرید ۲ میلیارد دلاری فناوری انویدیا خبر داد

به گزارش نیویورک تایمز، شرکت مگاسپید در آستانه خرید ۲ میلیارد دلار فناوری هوش مصنوعی انویدیا در سال آینده قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل روزانه بازار از نگاه باربارا راکفلر؛ سیاستمداران همیشه تورم را بر ریاضت اقتصادی ترجیح می‌دهند

در هفته‌ای که اختلاف بازده میان اوراق خزانه‌داری آمریکا و باند آلمان کاهش یافته و نشانه‌هایی از پیشرفت در مذاکرات صلح میان حماس و اسرائیل دیده می‌شود، معامله‌گران در حال ارزیابی این پرسش‌اند که آیا دلار در آستانه‌ی یک اصلاح نزولی ساختاری قرار دارد یا خیر. در همین حال، تعطیلی دولت فدرال باعث توقف انتشار داده‌های کلیدی مانند آمار بیکاری شده و تصویری مبهم از وضعیت اقتصاد ایالات متحده ایجاد کرده است. با نبود داده‌های تازه، نگاه‌ها بار دیگر به یک واقعیت بنیادین معطوف شده است: در مواجهه با بحران بدهی و رشد کند اقتصادی، سیاستمداران تقریباً همیشه تورم را بر ریاضت اقتصادی ترجیح می‌دهند. تورم، گزینه‌ی سیاسی آسان‌تر راکفلر در تحلیلی صریح اما واقع‌گرایانه می‌نویسد: برخلاف برداشت عمومی، رشد اخیر قیمت طلا لزوماً حاصل نگرانی از تورم نیست، بلکه نتیجه‌ی افزایش نااطمینانی سیاسی، کاهش بازده واقعی در ایالات متحده، و تمایل بانک‌های مرکزی برای تنوع‌بخشی ذخایر ارزی در سایه‌ی فضای بی‌ثبات ناشی از سیاست‌های ترامپ است. او می‌افزاید: «اگر سرمایه‌گذاران واقعاً انتظار بی‌ارزش شدن دلار را داشتند، باید این نگرانی در نرخ‌های بلندمدت اوراق خزانه بازتاب می‌یافت؛ در حالی‌که نرخ تورم انتظاری پنج‌ساله عملاً بدون تغییر و نزدیک به هدف ۲ درصدی فدرال رزرو باقی مانده است.» در واقع، بازار اوراق هنوز نشانه‌ای از ترس تورمی مزمن بروز نمی‌دهد. بازده اوراق ۳۰ساله آمریکا در محدوده ۴.۵ تا ۵ درصد نوسان دارد؛ کمتر از ابتدای سال جاری و پایین‌تر از سطحی که پیش از جهش اخیر طلا مشاهده می‌شد. بی‌انضباطی مالی: تهدیدی در سایه راکفلر یادآور می‌شود که باید میان شرایط فعلی و خطر بلندمدت بی‌انضباطی مالی دولت‌ها تمایز قائل شد. او می‌نویسد: «در بلندمدت، رویارویی میان بازار اوراق و سیاست‌گذاران مالی اجتناب‌ناپذیر است؛ چراکه سیاستمداران در نهایت، تورم را بر ریاضت ترجیح می‌دهند. این انتخاب شاید غیرمسئولانه باشد، اما از منظر سیاسی ساده‌تر است.» به گفته او، اگر اقتصاد آمریکا به رشد پرشتاب خود ادامه دهد و ضعف اخیر در اشتغال موقتی باشد، فدرال رزرو ناگزیر خواهد شد از کاهش نرخ‌ها صرف‌نظر کند و حتی دوباره به سمت افزایش نرخ بهره حرکت کند؛ سناریویی که می‌تواند برای سهام، اوراق و طلا زیان‌بار باشد. در مقابل، اگر بانک مرکزی تصمیم بگیرد اجازه دهد اقتصاد با سرعتی بیش از حد مطلوب رشد کند، مسیر برای سناریوی تورمی و تضعیف دلار هموار خواهد شد. نشانه‌های تضعیف اعتماد به دلار به نوشته‌ی راکفلر، ذخایر دلاری نگهداری‌شده توسط بانک‌های مرکزی خارجی نزد فدرال رزرو نیویورک به ۲.۷۸ تریلیون دلار رسیده که پایین‌ترین سطح از سال ۲۰۱۲ بشمار می‌آید. این رقم طی دو ماه گذشته ۱۳۰ میلیارد دلار کاهش یافته است. هرچند داده‌های رسمی TICS و COFER هنوز ثبات نسبی را نشان می‌دهند، اما این افت جدید ممکن است نخستین نشانه از کاهش تدریجی اعتماد جهانی به دارایی‌های دلاری باشد. بازار سهام؛ حبابی که هر لحظه می‌تواند بترکد راکفلر هشدار می‌دهد که «زنگ خطر حباب سهام آمریکا از مدت‌ها پیش به صدا درآمده است.» به گفته او، هشدارهای اخیر جیمی دایمن، مدیرعامل JPMorgan، و کریستالینا جورجیوا، رئیس صندوق بین‌المللی پول، نشان می‌دهد که یک اصلاح سنگین در بازار می‌تواند پیامدهایی فاجعه‌بار برای اقتصاد جهانی داشته باشد. در تحلیلی مقایسه‌ای، او به داده‌هایی اشاره می‌کند که نشان می‌دهد ارزش بازار برخی غول‌های فناوری از اقتصادهای ملی بزرگ‌تر شده است: «ارزش بازار تسلا از اندونزی فراتر رفته، متا از استرالیا و اسپانیا، آمازون از کانادا و برزیل، اپل از بریتانیا و مایکروسافت از هند. مجموع پنج شرکت برتر آمریکایی اکنون از کل بازار سهام اروپا (بر پایه شاخص EuroStoxx 50) بزرگ‌تر است. این وضعیت، تصویری کلاسیک از یک حباب مالی تمام‌عیار است.» راکفلر نتیجه می‌گیرد: «هیچ چرخه‌ای تا ابد ادامه نمی‌یابد. تنها پرسش این است که جرقه‌ی ترکیدن این حباب از کجا زده می‌شود.» ژاپن؛ آزمونی برای سیاست پولی و اعتماد بازار در بخش دیگری از یادداشت، راکفلر به تحولات ژاپن می‌پردازد و اظهارات اخیر سانائه تاکایچی، نخست‌وزیر جدید این کشور، را نشانه‌ای از تغییر احتمالی در رابطه میان دولت و بانک مرکزی می‌داند. او نقل می‌کند: «تاکایچی گفته است: دولت باید مسئول سیاست‌های مالی و پولی باشد و بانک مرکزی تنها ابزارهای اجرایی را تعیین کند.» این موضع‌گیری، به باور راکفلر، بزرگ‌ترین چالش سیاسی پیش‌روی کازوئو اوئدا، رئیس بانک مرکزی ژاپن است؛ اقتصاددانی که مأموریت دارد به دوران سیاست پولی فوق‌انبساطی آبه–کوردآ پایان دهد. در صورتی که دولت جدید به سمت افزایش هزینه‌های عمومی، حفظ نرخ‌های پایین و تحریک رشد از مسیر تورم حرکت کند، خطر ایجاد حباب دارایی و تضعیف مجدد ین افزایش خواهد یافت. برخی تحلیلگران معتقدند در چنین شرایطی، نرخ USDJPY می‌تواند به محدوده ۱۶۰ تا ۱۷۰ برسد؛ هرچند احتمال مداخله ارزی دولت ژاپن نیز بالا خواهد رفت. جمع‌بندی: انتخابی ساده اما پرهزینه راکفلر در پایان تأکید می‌کند که مسئله اصلی نه در تورم فعلی، بلکه در ماهیت تصمیم‌گیری سیاست‌گذاران نهفته است: «در جهانی که دولت‌ها با کوهی از بدهی مواجه‌اند، تورم به‌عنوان راهی نرم‌تر و سیاسی‌تر برای کاهش بار بدهی در نظر گرفته می‌شود. ریاضت، انضباط و اصلاح ساختاری شاید منطقی‌تر باشند، اما در سیاست واقعی، تورم همیشه گزینه‌ی آسان‌تر است.»

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر