TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 83,597.48 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

کوئدا، عضو بانک مرکزی ژاپن: احتمال جهش تورم بیشتر از خطر رکود است

کوئدا، عضو هیئت سیاست‌گذاری بانک مرکزی ژاپن (BoJ)، در مجموعه‌ای از اظهارنظرهای تأکید کرد که فشارهای تورمی ناشی از تحولات خاورمیانه در حال افزایش است و مسیر نرخ بهره باید با دقت بیشتری تنظیم شود. مهم‌ترین نکات مطرح‌شده توسط کوئدا کف نرخ خنثی بالاتر از ۱٪ است. سرعت و شدت افزایش قیمت‌ها به‌دلیل تحولات خاورمیانه باید به‌دقت رصد شود. نگرانی‌های تورمی باعث افزایش بازدهی اوراق بلندمدت جهانی شده است. افزایش نرخ بهره باید با «سرعت مناسب» انجام شود. BoJ باید هم ریسک تورم و هم ریسک رشد اقتصادی را هم‌زمان زیر نظر داشته باشد. اظهارات تکمیلی کوئدا ریسک‌های تورمی در حال تحقق است انتظار «تشدید شدید» در اقتصاد وجود ندارد، اما ادامه درگیری خاورمیانه می‌تواند چشم‌انداز اقتصادی را تغییر دهد. ریسک جهش تورم بزرگ‌تر از ریسک رکود است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جمع‌بندی بازارهای فارکس آسیا–اقیانوسیه: جهش بیکاری استرالیا، فشار بر AUD؛ داده‌های قوی ژاپن، مداخله هند و تحولات ژئوپلیتیک

بازارهای آسیا–اقیانوسیه در معاملات پنج‌شنبه ۲۱ مه ۲۰۲۶ ترکیبی از رشد سهام، داده‌های ضعیف استرالیا، سیگنال‌های تورمی ژاپن و تحولات ژئوپلیتیک را هضم کردند. در حالی که وال‌استریت با کاهش بازدهی اوراق و افت قیمت نفت فضای مثبتی ایجاد کرده بود، داده‌های منطقه‌ای تصویر پیچیده‌تری ارائه داد. نکات کلیدی بازار فارکس و اقتصاد آسیا–اقیانوسیه ۱) استرالیا: بیکاری به ۴.۵٪ جهش کرد؛ AUD تحت فشار نرخ بیکاری آوریل به ۴.۵٪ رسید (بالاترین از نوامبر ۲۰۲۱). اشتغال ۱۸٬۶۰۰ نفر کاهش یافت در برابر پیش‌بینی +۱۷٬۵۰۰. احتمال افزایش نرخ بهره RBA در اوت از ۸۱٪ به ۴۲٪ سقوط کرد. بانک NAB زمان‌بندی افزایش نرخ را از ژوئن به اوت عقب انداخت. شاخص PMI اولیه استرالیا به ۴۷.۸ سقوط کرد؛ دومین انقباض در سه ماه. جفت ارز AUDUSD کاهش یافت. ۲) ژاپن: صادرات قوی، واردات نفت سقوطی تاریخی صادرات آوریل ۱۴.۸٪ رشد کرد (پیش‌بینی ۹.۳٪). مازاد تجاری ۳۰۱.۹ میلیارد ین ثبت شد. واردات نفت خام ۶۴٪ سقوط کرد؛ شدیدترین افت از ۱۹۸۰. شاخص PMI اولیه ماه مه به کف پنج‌ماهه رسید؛ خدمات برای اولین بار در یک سال متوقف شد. کوئدا عضو هیئت سیاست‌گذاری بانک مرکزی ژاپن (BoJ): تورم پایه «در حال حاضر نزدیک ۲٪» است. BoJ باید به افزایش نرخ بهره ادامه دهد. تحولات خاورمیانه ممکن است تورم را بالاتر از هدف ببرد. ۳) چین و کره‌جنوبی بانک خلق چین (PBoC) نرخ میانی USDCNY را ۶.۸۳۴۹ تعیین کرد (بالاتر از برآورد بازار). کره‌جنوبی تأیید کرد که معاملات ۲۴ ساعته USDKRW از ۶ ژوئیه آغاز می‌شود. شاخص بورس کره جنوبی (KOSPI) بیش از ۷٪ جهش کرد؛ توافق دستمزد سامسونگ اعتصاب ۱۸روزه را متوقف کرد. ۴) هند: مداخله بانک مرکزی مداخله بانک مرکزی هند باعث تقویت شدید روپیه شد. ۵) ژئوپلیتیک: ایران منطقه دریایی کنترل‌شده اعلام کرد ایران «منطقه دریایی کنترل‌شده» در تنگه هرمز اعلام کرد و عبور همه کشتی‌ها را منوط به اخذ مجوز دانست. وزارت خارجه ایران: «دیدگاه‌های آمریکا را دریافت کرده‌ایم و در حال بررسی هستیم.» ۶) شرکت‌ها: گزارش‌های بزرگ از انویدیا و SpaceX انویدیا: درآمد دیتاسنتر ۷۵.۲ میلیارد دلار. بازخرید ۸۰ میلیارد دلاری و افزایش ۲۵ برابری سود نقدی. سهام پس از انتشار گزارش نوسان منفی داشت. SpaceX: ثبت درخواست IPO نزدک با نماد SPCX. ایلان ماسک ۸۵.۱٪ قدرت رأی را حفظ می‌کند. ۷) سهام آسیا شاخص Nikkei ژاپن: +۳.۵٪ بازارهای چین: رشد ملایم ~۰.۵٪ هنگ‌کنگ: منفی KOSPI: +۷٪ (فعال شدن Sidecar) جمع‌بندی بازار فارکس AUD: تحت فشار شدید پس از داده‌های بیکاری. JPY: داده‌های قوی صادرات + موضع انقباضی BoJ حمایت ایجاد کرد. KRW: با خبر معاملات ۲۴ ساعته تقویت شد. INR: با مداخله بانک مرکزی جهش کرد. CNY: نرخ‌گذاری PBoC کمی تضعیف‌کننده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مازاد تجاری ژاپن رکورد زد؛ اما تصویر واقعی نگران‌کننده است

صادرات ژاپن در آوریل ۱۴.۸٪ نسبت به سال قبل افزایش یافت؛ بسیار بالاتر از پیش‌بینی ۹.۳٪ و هشتمین ماه رشد متوالی. این جهش باعث شد ژاپن به مازاد تجاری ۳۰۱.۹ میلیارد ینی برسد؛ در حالی که بازار انتظار کسری ۲۹.۷ میلیارد ینی داشت. اما بخش مهم ماجرا در جزئیات واردات است: حجم واردات نفت خام ۶۴٪ سقوط کرده؛ شدیدترین افت از سال ۱۹۸۰. ارزش واردات نفت نیز ۴۹.۹٪ کاهش یافته که بزرگ‌ترین افت از نوامبر ۲۰۲۰ است. این کاهش شدید بیشتر ناشی از اختلال عرضه در پی بحران خاورمیانه و بسته‌شدن هرمز است، نه کاهش واقعی تقاضا. جزئیات کلیدی گزارش تجارت ژاپن رشد ۱۴.۸٪ صادرات در آوریل صادرات به آمریکا ۹.۵٪ و به چین ۱۵.۵٪ افزایش یافت. واردات ۹.۷٪ رشد کرد؛ بالاتر از پیش‌بینی ۸.۳٪. سقوط ۶۴٪ واردات نفت خام؛ شدیدترین افت از ۱۹۸۰. مازاد تجاری ۳۰۱.۹ میلیارد ین در برابر پیش‌بینی کسری. سفارشات اصلی ماشین‌آلات در مارس ۹.۴٪ افت کرد. PMI اولیه ماه مه نشان می‌دهد رشد تولید کند شده و بخش خدمات برای اولین بار در یک سال متوقف شده است. دولت ژاپن در حال بررسی بودجه تکمیلی ۳ تریلیون ینی برای مقابله با بحران طولانی‌مدت خاورمیانه است (به‌نقل از JNN). چرا مازاد تجاری «به‌ظاهر» خوب است اما در واقع نگران‌کننده؟ تحلیلگران SMBC Nikko هشدار می‌دهند: کاهش واردات نفت به‌دلیل کمبود عرضه است، نه بهبود تراز تجاری. هزینه محصولات مرتبط با نفت از جمله نفتا در حال افزایش است. احتمال بازگشت کسری تجاری در ماه‌های آینده زیاد است. صادرات فعلی بخشی از طریق استفاده از ذخایر استراتژیک نفت ژاپن تأمین شده؛ ذخایری که دائمی نیستند. تصویر کلان: اقتصاد ژاپن زیر فشار دوگانه شوک انرژی ناشی از خاورمیانه - افزایش هزینه تولید ضعف تقاضای جهانی - فشار بر صادرات افت سفارشات ماشین‌آلات و PMI - نشانه‌های کندی فعالیت داخلی این ترکیب نشان می‌دهد اقتصاد ژاپن در حال ورود به دوره‌ای از ریسک‌های هم‌زمان عرضه و تقاضا است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کوئدا، عضو بانک مرکزی ژاپن: نرخ بهره باید با سرعتی «مناسب» افزایش یابد

کوئدا، عضو هیئت سیاست‌گذاری بانک مرکزی ژاپن در مجموعه‌ای از اظهارات، بر لزوم ارزیابی اثرات تنش‌های خاورمیانه بر اقتصاد جهانی، تقاضای خارجی و صادرات ژاپن تأکید کرد. او هشدار داد که شرایط جدید می‌تواند تورم پایه را از سطح هدف ۲٪ فراتر ببرد. نکات کلیدی اظهارات کوئدا بانک مرکزی ژاپن باید اثرات خاورمیانه بر اقتصاد جهانی و صادرات ژاپن را ارزیابی کند. سرعت انتقال افزایش قیمت‌ها از سوی شرکت‌ها بیشتر از چند سال گذشته شده است. رشد پایدار دستمزدها باعث شده قیمت خدمات نقش بیشتری در افزایش CPI داشته باشد. نرخ‌های بهره واقعی کوتاه‌مدت همچنان منفی و پایین‌تر از اقتصادهای دیگر است. تداوم نرخ‌های واقعی منفی بلندمدت می‌تواند جذابیت سرمایه‌گذاری در ژاپن را کاهش دهد. مطلوب است که نرخ‌های واقعی بلندمدت مثبت باقی بمانند تا سلامت بازار حفظ شود. برخی فعالان بازار معتقدند برداشت‌ها از سیاست مالی دولت بر شکل‌گیری بازدهی اوراق JGB اثر گذاشته است. کاهش تدریجی دارایی‌های اوراق دولتی BoJ کوئدا گفت انتظار می‌رود دارایی‌های اوراق دولتی ژاپن (JGB) بانک مرکزی به‌تدریج کاهش یابد، زیرا سررسید اوراق از میزان خریدها بیشتر خواهد شد. او افزود: برای حفظ تعادل بلندمدت میان بازخرید و خرید اوراق، باید وضعیت نقدشوندگی بازار JGB و تراز ذخایر بانکی ارزیابی شود. نرمال‌سازی سیاست پولی وابسته به شکاف تولید و نرخ طبیعی بهره کوئدا تأکید کرد تصمیم بانک مرکزی درباره نرمال‌سازی سیاست پولی به عواملی مانند: اندازه شکاف تولید ثبات نرخ طبیعی بهره و سایر متغیرهای مرتبط وابسته است. او هشدار داد: انحراف منفی نرخ‌های واقعی از نرخ طبیعی می‌تواند تخصیص منابع در آینده را مختل کند. اگر BoJ نرخ بهره را متناسب با رشد تورم یا انتظارات تورمی تنظیم نکند، نرخ‌های واقعی کوتاه‌مدت بیشتر کاهش می‌یابد. تورم پایه در ژاپن اکنون نزدیک ۲٪ است کوئدا گفت: تورم پایه هم‌اکنون نزدیک ۲٪ قرار دارد. BoJ باید افزایش تدریجی نرخ بهره را بر اساس فعالیت اقتصادی، قیمت‌ها و شرایط مالی ادامه دهد. تحولات اخیر احتمال سناریوی تداوم قیمت بالای نفت خام را افزایش داده است. قیمت‌ها ممکن است در آینده در دامنه گسترده‌تری از کالاها و خدمات افزایش یابد. انتظارات تورمی بلندمدت (بر اساس نظرسنجی و بازار) اندکی افزایش یافته است. مناسب است BoJ نرخ بهره را با سرعتی متعادل و با درنظرگرفتن ملاحظات اقتصادی افزایش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید بخش تولیدی ژاپن – مه 2026

شاخص مدیران خرید بخش تولیدی ژاپن - مه - Flash Manufacturing PMI  واقعی  .................  54.5  پیش‌بینی ............. 54.5  قبلی  ....................   55.1  شاخص مدیران خرید بخش خدماتی ژاپن - مه - Flash Services PMI واقعی  .................   50  قبلی  .................... 51  شاخص مدیران خرید بخش ترکیبی ژاپن - مه - Composite PMI  واقعی  .................   51.1  قبلی  ....................   52.2

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تراز تجاری ژاپن – آوریل 2026

تراز تجاری ژاپن - آوریل - Trade Balance واقعی ................ 0.24T  پیش‌بینی ............. 0.23T- قبلی ..................... 0.09T  صادرات ژاپن - سالانه (آوریل) - Exports YoY واقعی ................ %14.8  پیش‌بینی ............. %9.3  قبلی ..................... %11.5 (این داده از ۱۱.۷ درصد تجدید شده است)  واردات ژاپن - سالانه (آوریل) - Imports YoY  واقعی ................ %9.7  پیش‌بینی ............. %8.3  قبلی ..................... %10.9

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاکایچی، نخست وزیر ژاپن: هنوز زمان اعلام رقم بودجه تکمیلی نیست

نخست‌وزیر ژاپن، سانائه تاکایچی، اعلام کرد که دولت هنوز در مرحله‌ای نیست که بتواند درباره اندازه بودجه تکمیلی اظهارنظر کند. او گفت هدف اصلی بودجه احتمالی جدید، پاسخ به پیامدهای ناشی از وضعیت خاورمیانه خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی جدید بانک آمریکا: ین دیگر ارز ضعیف نخواهد بود

بانک آمریکا (BofA) اعلام کرده است که دیگر نسبت به ین ژاپن بدبین نیست و چشم‌انداز خود را از «نزولی» به «خنثی» ارتقا داده است. این بانک همچنین پیش‌بینی پایان سال ۲۰۲۶ برای USDJPY را از ۱۵۷ به ۱۵۲ کاهش داده است؛ تصمیمی که بر پایه بهبود جریان‌های ساختاری و نشانه‌های جدید در بازار گرفته شده است. سه محرک اصلی که می‌تواند BofA را کاملاً صعودی نسبت به ین کند به گفته این بانک، سه رویداد مشخص می‌تواند باعث شود که BofA به‌طور کامل صعودی نسبت به ین شود: افزایش USDJPY به سطح ۱۶۰ رسیدن بازده اوراق ۱۰ساله JGB به محدوده ۳٪ سقوط قیمت نفت برنت به زیر ۹۰ دلار بانک آمریکا توضیح می‌دهد که عبور USDJPY از ۱۶۰ تقریباً قطعاً مداخله شدیدتر ارزی ژاپن را فعال می‌کند. این بانک اشاره کرده که بین اواخر آوریل و اوایل مه، تا ۱۰ تریلیون ین (حدود ۶۳ میلیارد دلار) مداخله احتمالی انجام شده است. بازده ۳٪ برای اوراق ۱۰ساله JGB نیز به معنای بازقیمت‌گذاری اساسی نرخ‌های ژاپن خواهد بود؛ تغییری که می‌تواند ورود سرمایه قابل‌توجه به دارایی‌های ینی را تحریک کند. همچنین نفت برنت زیر ۹۰ دلار، هزینه واردات انرژی ژاپن را کاهش می‌دهد و فشار مزمن بر حساب جاری را کم می‌کند. چرا BofA دیگر نسبت به ین بدبین نیست؟ این بانک می‌گوید مجموعه‌ای از بهبودهای ساختاری داخلی در حال شکل‌گیری است: کاهش شکاف وام–سپرده در بانک‌ها افزایش نرخ بهره واقعی با رشد تدریجی تورم عملکرد قوی‌تر بورس ژاپن نسبت به بازارهای آمریکا و اروپا این عوامل می‌توانند در میان‌مدت باعث بازگشت سرمایه به دارایی‌های ینی شوند. با این حال، BofA تأکید می‌کند که اختلاف نرخ بهره آمریکا و ژاپن همچنان بزرگ‌ترین مانع برای تقویت ین است. اما ترکیب ریسک مداخله در سطح ۱۶۰، بهبود ساختاری و فعالیت بیشتر BOJ باعث شده این بانک دیگر حاضر نباشد روی ضعف بیشتر ین شرط‌بندی کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اختلالات زنجیره تأمین از هرمز به اقتصاد ژاپن منتقل شد

نتایج نظرسنجی ماهانه Reuters Tankan نشان می‌دهد که احساسات تولیدکنندگان ژاپنی در ماه مه اندکی بهبود یافته، اما چشم‌انداز سه‌ماهه آینده تیره‌تر شده است؛ موضوعی که نشان می‌دهد اختلالات عرضه ناشی از بسته بودن تنگه هرمز و ضعف بخش خودرو همچنان فشار سنگینی بر صنعت ژاپن وارد می‌کند. مهم‌ترین نکات ۱) بهبود محدود در مه  شاخص احساسات تولیدکنندگان از ۷+ به ۸+ رسید.  این رقم همچنان بسیار پایین‌تر از ۱۸+ در ماه مارس است؛ سطحی که بالاترین مقدار چهار سال اخیر بود. صنایع مواد اولیه، شیمیایی و فلزات پس از سقوط شدید ناشی از جنگ ایران، دوباره وارد محدوده مثبت شدند. ۲) فشار شدید بر بخش خودرو  شاخص اعتماد بخش ماشین‌آلات حمل‌ونقل (خودروسازان و تأمین‌کنندگان) از ۲۰+ به ۱۰+ سقوط کرد.  یکی از مدیران صنعت خودرو به‌طور مستقیم انسداد تنگه هرمز را عامل محدودیت عرضه و کاهش تولید عنوان کرده است. ۳) سقوط عمیق در صنایع غذایی  شاخص صنایع غذایی به ۴۰- رسید؛ ضعیف‌ترین سطح در شش سال اخیر. ضعف ین و افزایش هزینه مواد اولیه نیز به‌عنوان عوامل فشار ذکر شده‌اند. ۴) خدمات نیز تضعیف شد  شاخص بخش خدمات از ۳۱+ به ۲۹+ کاهش یافت. املاک، ساخت‌وساز و عمده‌فروشی‌ها ضعیف شدند؛ تنها خرده‌فروشی اندکی بهبود نشان داد. ۵) چشم‌انداز سه‌ماهه آینده: بدتر تولیدکنندگان انتظار دارند شاخص در اوت به ۵+ سقوط کند.  شرکت‌های خدماتی نیز انتظار کاهش به ۱۸+ را دارند. دلیل اصلی: تداوم جنگ ایران و پیامدهای زنجیره تأمین. تحلیل اقتصادی بهبود محدود ماه مه تصویر واقعی اقتصاد ژاپن را پنهان می‌کند: صنایع وابسته به کالا کمی احیا شده‌اند، اما بخش خودرو و صنایع غذایی با سرعت در حال سقوط‌اند. بخش خودرو—مهم‌ترین صنعت ژاپن—اکنون به‌طور مستقیم تحت تأثیر اختلالات هرمز قرار گرفته است؛ این یعنی انتقال مستقیم شوک خاورمیانه به اقتصاد ژاپن. برای بانک مرکزی ژاپن (BOJ)، این داده‌ها تصمیم‌گیری در نشست ژوئن را پیچیده‌تر می‌کند:  خدمات قوی‌اند، اما صنعت در حال فرسایش است. پاورقی: تفاوت Reuters Tankan و BOJ Tankan چیست؟ BOJ Tankan (رسمی) نظرسنجی بانک مرکزی ژاپن حدود ۹۰۰۰ شرکت فصلی (۴ بار در سال) معتبرترین شاخص احساسات کسب‌وکار ورودی مستقیم سیاست‌گذاری پولی Reuters Tankan (غیررسمی) نظرسنجی ماهانه رویترز حدود ۴۰۰–۵۰۰ شرکت بزرگ غیرمالی ماهانه نقش: پیش‌نگر برای Tankan رسمی عمق کمتر، سرعت بیشتر

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جریان خالص سرمایه آمریکا در مارس؛ کاهش ذخایر خزانه‌داری چین و ژاپن

گزارش جریان خالص سرمایه آمریکا در ماه مارس نشان می‌دهد که جریان کلی سرمایه به ۱۵۰.۷ میلیارد دلار رسیده است. در این ماه، کشورهای ژاپن و چین دارایی‌های اوراق خزانه‌داری خود را کاهش دادند، در حالی که بریتانیا بر میزان این ذخایر افزود. تازه‌ترین گزارش از جریان خالص سرمایه آمریکا در ماه مارس، نشان‌دهنده تغییرات در خریدهای بلندمدت و میزان نگهداری اوراق خزانه‌داری توسط اقتصادهای بزرگ است. بر اساس این داده‌ها، جریان کلی خالص سرمایه آمریکا رقم ۱۵۰.۷ میلیارد دلار را ثبت کرده است که در مقایسه با رقم بازبینی‌شده ۱۸۲.۷ میلیارد دلار در دوره پیشین، با کاهش همراه بوده است. در بخش تراکنش‌های بلندمدت، آمار واقعی ۸۱.۳ میلیارد دلار گزارش شده است. این رقم نسبت به آمار ماه پیش از آن که پس از بازبینی ۵۷.۰ میلیارد دلار (رقم اولیه ۵۸.۶ میلیارد دلار) اعلام شده بود، افزایش نشان می‌دهد. جزئیات تغییرات ذخایر اوراق خزانه‌داری آمریکا توسط کشورهای مختلف در ماه مارس به این شرح است: ژاپن: میزان دارایی‌ها از ۱.۲۳۹ تریلیون دلار در ماه فوریه به ۱.۱۹۲ تریلیون دلار در ماه مارس کاهش یافت. بریتانیا: میزان دارایی‌ها از ۸۹۷ میلیارد دلار در ماه فوریه به ۹۲۷ میلیارد دلار در ماه مارس افزایش پیدا کرد. چین: میزان دارایی‌ها از ۶۹۳ میلیارد دلار در ماه فوریه به ۶۵۲ میلیارد دلار در ماه مارس افت کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن: تحرکات بازار با فوریت بالا رصد می‌شود

«هیروکازو کیهارا»، رئیس کابینه ژاپن، اعلام کرد دولت با حس فوریت بسیار بالا در حال رصد تحرکات بازار، از جمله نرخ‌های بهره بلندمدت است. او در ادامه از اظهارنظر درباره مداخله ارزی خودداری کرد و گفت در این مرحله توضیح بیشتری ارائه نخواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خلاصه تحولات آخر هفته بازارهای جهانی و کریپتو

در تعطیلات آخر هفته تا صبح امروز ۱۸ مه ۲۰۲۶، مجموعه‌ای از اخبار حوزه فناوری، رمزارز و بازارهای جهانی منتشر شده است که به شرح زیر می‌باشد: هند وارد عصر تولید تراشه شد: شرکت‌های Tata Electronics و ASML برای ساخت نخستین کارخانه تولید نیمه‌رسانا در ایالت گجرات هند همکاری می‌کنند؛ گامی راهبردی برای استقلال فناوری هند از زنجیره تأمین آسیایی. شرکت Bitmine پیشتاز اتریوم: این شرکت اکنون پنج برابر بیشتر از دومین دارنده بزرگ ETH در جهان اتریوم دارد. ژاپن آماده ورود به صندوق‌های سرمایه‌گذاری رمزارزی: بزرگ‌ترین کارگزاری‌های ژاپن در حال آماده‌سازی عرضه صندوق‌های سرمایه‌گذاری کریپتو هستند. نهنگ‌های کاردانو کنترل بازار را در دست دارند: حدود ۶۷٪ از کل عرضه ADA اکنون در اختیار نهنگ‌هاست؛ بالاترین سطح از سال ۲۰۲۰. صندوق ثروت ابوظبی (Mubadala) سهم خود در ETF بیت‌کوین را به ۶۶۰ میلیون دلار افزایش داد. یادآوری تاریخی: در ۱۷ مه ۲۰۱۰، برنامه‌نویس لاسزلو هانیش برای نخستین بار ۱۰٬۰۰۰ بیت‌کوین را در ازای دو پیتزا پرداخت کرد — روزی که بعدها به عنوان Bitcoin Pizza Day شناخته شد. تایلند: پلیس یک مزرعه غیرقانونی استخراج بیت‌کوین را کشف کرد که بیش از ۸۱٬۰۰۰ دلار برق غیرقانونی مصرف کرده بود. بازار جهانی نفت: ذخایر نفت جهان در آستانه رسیدن به پایین‌ترین سطح تاریخی قرار دارد. سهام فضایی در اوج: شاخص S&P Kensho Global Space از ابتدای سال تاکنون ۳۶٪ رشد داشته است. آمریکا: سنا ممکن است بودجه ۱ میلیارد دلاری برای ارتقای امنیت کاخ سفید را مسدود کند. بازار کریپتو در وضعیت ترس: سنتیمنت سرمایه‌گذاران به محدوده «ترس» بازگشته است. واقعیت جالب: تعداد کل بیت‌کوین‌ها هرگز دقیقاً به ۲۱ میلیون واحد نخواهد رسید، زیرا پاداش‌ها بر اساس ساتوشی‌های کامل پرداخت می‌شوند و کسری‌ها قابل صدور نیستند. xAI و Grok: شرکت xAI مدل Grok را مستقیماً به پلتفرم Hermes Agent متصل کرد و به بیش از ۱۳۰ هزار کاربر فعال دسترسی فوری داد. بازار کریپتو در شوک: در یک ساعت بیش از ۵۲۶ میلیون دلار لیکویید شد؛ بیت‌کوین تا ۷۷٬۰۰۰ دلار سقوط کرد. سناتور آمریکایی سینتیا لامیس: خواستار تصویب نهایی قانون شفافیت کریپتو (Clarity Act) شد. رمزارز Aave: اعلام کرد نسبت وام‌دهی WETH در نسخه V3 به سطح پیش از حادثه بازگشته است. توافقات تجاری آمریکا و چین: کاخ سفید جزئیات توافقات تاریخی ترامپ با چین را منتشر کرد؛ شامل خرید ۲۰۰ هواپیمای بوئینگ، واردات سالانه ۱۷ میلیارد دلار محصولات کشاورزی آمریکا و بازگشت دسترسی به بازار گوشت گاو و مرغ. مشاور کریپتوی کاخ سفید: گفت تصویب قانون شفافیت کریپتو، ۹۰٪ نیازهای صنعت رمزارز را برطرف می‌کند. بازده اوراق ۳۰ ساله آمریکا: به ۵٫۱۶٪ رسید — بالاترین سطح از اکتبر ۲۰۲۳ — در پی نگرانی از تورم و فروش گسترده اوراق بدهی جهانی.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

افزایش نفت و بازده اوراق؛ معامله‌گران آسیا محتاط‌تر شدند

قیمت نفت در معاملات دوشنبه ۱۶ مه ۲۰۲۶ افزایش یافت، زیرا گفت‌وگوهای آتش‌بس میان آمریکا و ایران متوقف شده و یک پهپاد به تأسیسات هسته‌ای امارات حمله کرده است. همزمان، گزارش‌ها حاکی از آن است که دونالد ترامپ روز سه‌شنبه جلسه‌ای در «اتاق وضعیت» کاخ سفید برای بررسی گزینه‌های نظامی علیه تهران برگزار خواهد کرد. ترامپ هشدار داده که «زمان برای ایران در حال پایان است»؛ اظهاراتی که بازارها آن را نشانه‌ای از احتمال ازسرگیری درگیری نظامی تلقی کردند. بازار اوراق قرضه آمریکا نیز تحت فشار تورمی ناشی از افزایش قیمت انرژی قرار گرفت. بازده اوراق ۱۰ ساله خزانه‌داری آمریکا به ۴٫۶۳۱ درصد رسید که بالاترین سطح از فوریه ۲۰۲۵ است، و بازده ۳۰ ساله به ۵٫۱۵۹ درصد افزایش یافت. این جهش منعکس‌کننده نگرانی از افزایش نرخ بهره‌های بیشتر در شرایطی است که بدهی‌های دولتی و بی‌ثباتی سیاسی در جهان رو به افزایش است. در ژاپن، بازده اوراق ۱۰ ساله دولتی به بالاترین سطح از سال ۱۹۹۶ رسید، پس از آنکه دولت تأیید کرد قصد دارد اوراق جدیدی برای تأمین بودجه تکمیلی منتشر کند تا اثرات اقتصادی جنگ خاورمیانه را کاهش دهد. نخست‌وزیر سانائه تاکایچی از وزیر دارایی خواسته گزینه‌های تأمین مالی گسترده‌تری را بررسی کند. در کره جنوبی، شاخص KOSPI برای دومین روز پیاپی با افت شدید مواجه شد و مکانیسم توقف خودکار معاملات (Sidecar) فعال شد. شاخص تا ۴٫۶۸٪ سقوط کرد (البته در حال حاضر بخش زیادی از افت را جبران کرده است) و سپس بخشی از زیان‌ها را جبران کرد. همزمان، اتحادیه کارگری سامسونگ وارد مذاکرات میانجی‌گری دولتی برای جلوگیری از اعتصاب شد. در چین، داده‌های اقتصادی ماه آوریل ناامیدکننده بود: فروش خرده‌فروشی تنها ۰٫۲٪ رشد کرد (در برابر انتظار ۲٪)، تولید صنعتی ۴٫۱٪ (در برابر انتظار ۵٫۹٪)، و سرمایه‌گذاری ثابت در چهار ماه نخست سال ۱٫۶٪ کاهش یافت. شاخص قیمت مسکن نیز برای سی‌وپنجمین ماه متوالی افت کرد. مقامات چینی ضعف تقاضا را پذیرفتند اما هیچ محرک جدیدی فراتر از سیاست‌های موجود اعلام نکردند. در بازار فارکس، دلار آمریکا از شوک انرژی مصون ماند و موقعیت خود را در برابر ارزهای دیگر حفظ کرد، در حالی‌که بیت‌کوین به پایین‌ترین سطح دو هفته اخیر سقوط کرد. به‌طور کلی، ترکیب افزایش قیمت نفت، رشد بازده اوراق و تشدید تنش‌های ژئوپلیتیک باعث شد بازارهای سهام آسیا روز دوشنبه با افت گسترده مواجه شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن یارانه انرژی را تا سپتامبر ادامه می‌دهد

تاکایچی، نخست‌وزیر ژاپن اعلام کرد که دولت در حال برنامه‌ریزی برای ارائه یارانه‌های انرژی در بازه ژوئیه تا سپتامبر است؛ اقدامی که با هدف کاهش فشار هزینه‌های خانوار و حمایت از مصرف انجام می‌شود. او تأکید کرد که یارانه‌های انرژی در سال جاری کمتر از سال گذشته خواهد بود، اما تا ماه آینده ادامه می‌یابد و دولت همچنان از ابزارهای حمایتی برای مدیریت هزینه‌های انرژی استفاده خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز نرخ بهره ژاپن از نگاه موسسه کارلایل

رئيس موسسه مالی کارلایل ژاپن اعلام کرد که این شرکت انتظار دارد بانک مرکزی ژاپن (BoJ) در سال جاری دو بار نرخ بهره را افزایش دهد. او همچنین افزود که جنگ ایران تأثیر بسیار ناچیزی بر سبد سرمایه‌گذاری کارلایل داشته و ریسک‌های ناشی از آن تاکنون مدیریت‌پذیر بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صندوق بین‌المللی پول هشدار داد نفت ۱۲۰ دلاری می‌تواند باعث رکود جهانی شود

کریستالینا جورجیوا، مدیرعامل IMF، هشدار داد اگر قیمت نفت برای مدت طولانی در محدوده ۱۲۰ تا ۱۳۰ دلار در هر بشکه تا سال ۲۰۲۷ باقی بماند، احتمال ورود اقتصاد جهانی به رکود فنی وجود دارد. او در سخنرانی خود در پوزنان گفت چنین سطحی از قیمت نفت می‌تواند رشد اقتصاد جهانی را به حدود ۲٪ کاهش دهد؛ سطحی که معمولاً با شرایط شبه‌رکودی همخوانی دارد. به گفته او، تداوم فشار قیمت انرژی به‌طور قابل‌توجهی بر تقاضای جهانی و ثبات اقتصادی اثر منفی خواهد گذاشت.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

کورودا، رئيس سابق بانک مرکزی ژاپن: نرخ تعادلی USDJPY بین ۱۲۰ تا ۱۳۰ است

هارووهیکو کورودا، رئیس پیشین بانک مرکزی ژاپن (BoJ)، اعلام کرد که بازده اوراق قرضه دولتی ۱۰‌ساله ژاپن (JGB) اخیراً به حدود ۲.۵۸٪ رسیده است؛ سطحی که به گفته او طبیعی و متناسب با تورم فعلی بین ۲ تا ۳ درصد و همچنین افزایش نرخ بهره کوتاه‌مدت توسط بانک مرکزی است. نکات کلیدی سخنان کورودا بازده اوراق ۱۰‌ساله در سطح طبیعی قرار دارد کورودا گفت افزایش اخیر بازده اوراق منعکس‌کننده شرایط تورمی و سیاست‌های پولی جدید است. تورم ژاپن در محدوده ۲ تا ۳ درصد تثبیت شده و این امر نرخ‌های بلندمدت را در مسیر صعودی نگه می‌دارد. نرخ تعادلی USDJPY بین ۱۲۰ تا ۱۳۰ او افزود بر اساس بنیان‌های اقتصادی ژاپن، نرخ تعادلی دلار در برابر ین در محدوده ۱۲۰ تا ۱۳۰ در نظر گرفته می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بسنت، وزیر خزانه‌داری امریکا: هیچ درخواستی درباره سیاست پولی از ژاپن نداشتم

وزیر خزانه‌داری آمریکا، بسنت، اعلام کرد که در گفت‌وگو با نخست‌وزیر تاکایچی درباره سفر رئیس‌جمهور ترامپ به پکن تبادل نظر کرده است. او تأکید کرد که هیچ درخواستی درباره سیاست پولی از نخست‌وزیر ژاپن نداشته است. بسنت افزود که واشنگتن در ارتباط بسیار نزدیک با وزارت دارایی ژاپن قرار دارد و هر دو طرف معتقدند که نوسانات شدید در بازار فارکس نامطلوب است. او همچنین وضعیت اقتصادی ژاپن را قوی و مقاوم توصیف کرد و گفت این موضوع «در نرخ ارز نیز منعکس خواهد شد». وزیر خزانه‌داری آمریکا همچنین اعلام کرد که اعتماد کامل به «کازوئو اوئدا»، رئیس بانک مرکزی ژاپن (BoJ)، در هدایت سیاست پولی دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت دارایی ژاپن درباره احتمال مداخله ارزی سکوت کرد

کاتایاما، وزیر خزانه‌داری ژاپن اعلام کرد که هیچ توضیحی درباره گمانه‌زنی‌های بازار پیرامون انجام «چک نرخ ارز» ارائه نخواهد کرد. این سکوت در حالی است که نوسانات اخیر ین ژاپن (JPY) دوباره توجه معامله‌گران را به احتمال ورود مقامات توکیو جلب کرده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

نوسان شدید ین؛ نشانه‌ای از مداخله جدید دیده نمی‌شود

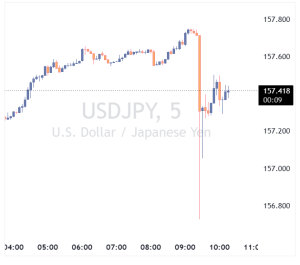
جفت‌ارز USDJPY امروز یک سقوط سریع نزدیک به ۱۰۰ پیپ را تجربه کرد و از محدوده 157.70 تا 156.75 پایین آمد؛ اما تقریباً بلافاصله بیش از نیمی از این افت را جبران کرد و دوباره به حوالی 157.30 بازگشت. با وجود این نوسان شدید، تحلیلگر اینوستینگ‌لایو معتقد است که رفتار قیمت نشان می‌دهد که احتمال مداخله جدید ژاپن چندان قوی نیست. هرچند برخی تحلیلگران معتقدند که اثرگذاری مداخلات اخیر بانک مرکزی و وزارت دارایی ژاپن به‌تدریج در حال کاهش است—به‌ویژه پس از آنکه سیگنال‌دهی هفته گذشته در شرایط نقدشوندگی پایین، چندان مؤثر نبود. این حرکت تند قیمت در ادامه روندی است که طی روزهای اخیر مشاهده شده؛ جایی که ین ژاپن دوباره در حال تضعیف است و پرسش اصلی این است که آیا مقامات توکیو بار دیگر وارد عمل خواهند شد یا خیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای آسیایی زیر سایه تنش ایران–آمریکا؛ نفت و دلار صعودی ماندند

در معاملات سه‌شنبه (۱۲ مه ۲۰۲۶) سشن آسیا، نفت و دلار آمریکا در سطحی بالا معامله شدند؛ زیرا فضای بدبینانه نسبت به مذاکرات آمریکا–ایران و بسته‌بودن تنگه هرمز شدت گرفته است. هم‌زمان، داده‌ها و تحولات مهمی از ژاپن، چین، استرالیا و آمریکا منتشر شد که مسیر بازارها را تحت‌تأثیر قرار داد. مهم‌ترین رویدادهای امروز آسیا نفت و دلار قوی ماندند؛ ترامپ گفت آتش‌بس «در وضعیت مرگ مغزی» است و CNN گزارش داد او به‌طور جدی بازگشت به عملیات نظامی علیه ایران را بررسی می‌کند. بانک مرکزی ژاپن نرخ‌ها را ثابت نگه داشت، اما «خلاصه دیدگاه‌ها» لحن هاوکیش داشت و چند عضو احتمال افزایش نرخ در نشست بعدی را مطرح کردند. اعتماد کسب‌وکار استرالیا در آوریل به  منفی 24 رسید؛ شرایط کسب‌وکار به پایین‌ترین سطح از 2020 سقوط کرد. ژاپن و آمریکا همکاری ارزی را تأیید کردند؛ کاتایاما گفت گفت‌وگوهای دو ساعته با بسنت شامل ارز، مواد معدنی حیاتی و AI بوده است. نیکی ژاپن مثبت ماند، اما شاخص KOSPI کره جنوبی پس از لمس رکورد تاریخی، با فشار فروش ناشی از تنش‌های خاورمیانه عقب نشست. PBoC نرخ مرکزی USDCNY را 6.8426 تعیین کرد که بالاتر از برآورد بازار بود. جزئیات تحولات کلیدی ۱) نفت و دلار در اوج؛ تنش آمریکا–ایران تشدید شد ترامپ از بسته‌بودن تنگه هرمز و توقف مذاکرات هسته‌ای به‌شدت ناراضی است. CNN گزارش داد او اکنون بیش از هر زمان دیگری احتمال بازگشت به عملیات نظامی گسترده علیه ایران را بررسی می‌کند. بازار نفت در واکنش صعودی و پرریسک باقی ماند. ۲) BOJ: احتمال افزایش نرخ بهره در نشست بعدی بانک مرکزی ژاپن نرخ‌ها را ثابت نگه داشت، اما «صورت‌جلسه» منتشرشده امروز نشان داد: ریسک‌های تورمی رو به بالا هستند. قیمت نفت فشار بیشتری ایجاد کرده است. چند عضو گفتند افزایش نرخ ممکن است از نشست بعدی آغاز شود. این لحن تهاجمی باعث شد بازده اوراق ژاپن بالا بماند. ۳) استرالیا: اعتماد کسب‌وکار همچنان در رکود عمیق شاخص اعتماد کسب‌وکار NAB در آوریل: منفی 24 (ماه قبل -29) شرایط کسب‌وکار: پایین‌ترین سطح از 2020 سرمایه‌گذاری شرکت‌ها: بزرگ‌ترین افت پساکرونا افزایش هزینه انرژی عامل اصلی فشار بر حاشیه سود است. ۴) ژاپن–آمریکا: تأیید همکاری ارزی کاتایاما پس از دیدار با بسنت گفت: همکاری ارزی «بسیار نزدیک» است. مداخله اخیر ژاپن با بیانیه مشترک سپتامبر سازگار است. گفت‌وگوها شامل ارز، مواد معدنی حیاتی و هوش مصنوعی بوده است. بسنت فردا با نخست‌وزیر تاکایچی دیدار می‌کند. ۵) بازار سهام آسیا نیکی ژاپن مثبت ماند. KOSPI کره جنوبی پس از لمس رکورد ۸۰۰۰ واحد، با فشار فروش ناشی از تنش‌های خاورمیانه عقب نشست. یک مقام کره‌ای پیشنهاد داد مردم «سود AI» دریافت کنند که از مالیات شرکت‌های AI تأمین شود. رویدادهای پیش‌رو ۱) گزارش CPI آمریکا – ساعت ۱۲:۳۰ GMT (ساعت ۱۶:۰۰ به وقت ایران) بانک‌های سرمایه‌گذاری انتظار انشار داده بد دارند. این گزارش می‌تواند مسیر دلار، بازده اوراق و سیاست فدرال رزرو را تغییر دهد. ۲) رأی‌گیری سنا درباره کوین وارش ساعت ۱۱:۳۰ به وقت شرق آمریکا تأیید او برای دوره ۱۴ساله، مسیر را برای رأی‌گیری درباره ریاست فدرال رزرو هموار می‌کند. ۳) بودجه استرالیا انتظار می‌رود کسری بودجه کمتر از پیش‌بینی باشد و اصلاحات بزرگ مالیاتی بخش مسکن اعلام شود. ۴) سفر ترامپ به چین چهارشنبه: ورود به پکن پنجشنبه: دیدار با شی جین‌پینگ، نشست دوجانبه و ضیافت رسمی جمعه: عکس یادبود، چای دوجانبه و ناهار کاری

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پول هوشمند از دلار خارج شد؟ گزارش جدید COT چه می‌گوید

گزارش هفتگی Commitments of Traders (COT) تصویری تازه از رفتار معامله‌گران بزرگ در بازارهای جهانی ارائه می‌دهد؛ گزارشی که نشان می‌دهد در هفته منتهی به ۵ می ۲۰۲۶، بخشی از سرمایه‌های بزرگ از دلار فاصله گرفته و هم‌زمان تمایل به دارایی‌هایی مانند طلا، دلار استرالیا و برخی کالاها افزایش یافته است. این گزارش بر پایه داده‌های COT Reports توسط تیم یویتوتایمز برای مخاطبان تهیه شده است. در یک نگاه موقعیت خالص دلار آمریکا به 693 کاهش یافت؛ افتی معادل 84.63٪ نسبت به هفته قبل طلا همچنان در موقعیت قدرتمند باقی ماند و Net Long آن به 163,303 رسید. دلار استرالیا یکی از قوی‌ترین ورودی‌های سرمایه را ثبت کرد و موقعیت خرید آن به 78,674 افزایش یافت. پس از هفته‌های محتاطانه، دوباره وارد محدوده مثبت شد و Net Position آن به 1,221 رسید. بازار فارکس؛ کاهش اعتماد به دلار و چرخش سرمایه به سمت ارزهای جایگزین دلار آمریکا؛ افت محسوس در موقعیت معامله‌گران بزرگ طبق داده‌های جدید، معامله‌گران غیرتجاری (Non-Commercial) که معمولا شامل صندوق‌های پوشش ریسک و سرمایه‌گذاران بزرگ هستند، موقعیت خالص خرید خود در شاخص دلار آمریکا را به 693 کاهش داده‌اند. این عدد نسبت به هفته قبل 3,815 واحد کاهش نشان می‌دهد. این داده چه مفهومی دارد؟ زمانی که موقعیت خالص خرید کاهش پیدا می‌کند، معمولا به این معناست که بخشی از بازار نسبت به ادامه رشد دلار محتاط‌تر شده است. به زبان ساده: بازار در حال انتظار برای حرکت بعدی دلار است و بخشی از سرمایه‌گذاران ترجیح داده‌اند ریسک خود را کاهش دهند. یورو؛ هنوز موقعیت مثبت حفظ شده است در بازار یورو: Net Position: 32,202 تغییر هفتگی: -3,510 با وجود کاهش جزئی، یورو همچنان در محدوده خرید خالص باقی مانده است. این موضوع نشان می‌دهد سرمایه‌گذاران هنوز به طور کامل از موقعیت‌های خرید خارج نشده‌اند، اما بخشی از سودهای قبلی ذخیره شده است. دلار استرالیا؛ یکی از رهبران این هفته داده‌های COT نشان می‌دهد: Net Long: 78,674 تغییر هفتگی: +6,805 افزایش موقعیت خرید معمولا زمانی رخ می‌دهد که خریداران بیشتری وارد بازار شوند و انتظار رشد باثبات‌تری وجود داشته باشد. به بیان ساده: نوعی انباشت در حال شکل‌گیری است؛ یعنی بازار به‌تدریج سرمایه بیشتری روی این ارز متمرکز می‌کند. ین ژاپن؛ کاهش فشار فروش برای ین ژاپن: Net Position: -61,738 تغییر: +40,321 اگرچه عدد همچنان منفی است، اما کاهش شدید موقعیت‌های فروش نشان می‌دهد بخشی از معامله‌گران از شرط‌بندی علیه ین خارج شده‌اند. این رفتار معمولا در دوره‌های افزایش احتیاط بازار مشاهده می‌شود. فلزات گرانبها؛ طلا همچنان مقصد سرمایه‌های محتاط طلا؛ حفظ قدرت در موقعیت‌های خرید طبق داده‌ها: Net Long: 163,303 تغییر: +3,732 افزایش موقعیت خرید طلا نشان می‌دهد سرمایه‌گذاران بزرگ همچنان این فلز را به عنوان دارایی امن ترجیح می‌دهند. معنای این داده زمانی که موقعیت خرید طلا افزایش می‌یابد، معمولا بازار در حال جستجوی پناهگاه امن است. این رفتار می‌تواند به دلیل: نااطمینانی‌های کلان اقتصادی نگرانی‌های تورمی ریسک‌های ژئوپلیتیک باشد. نقره؛ کاهش محدود در موقعیت خرید برای نقره: Net Long: 23,892 تغییر: -268 کاهش محدود نشان می‌دهد بازار هنوز دیدگاه مثبتی دارد اما با سرعت کمتری نسبت به طلا حرکت می‌کند. بازار انرژی؛ نفت هنوز مثبت، گاز طبیعی تحت فشار نفت خام WTI؛ کاهش بخشی از خوش‌بینی داده‌ها: Net Long: 178,786 تغییر: -13,125 اگرچه نفت همچنان در محدوده خرید خالص قرار دارد، اما کاهش موقعیت‌ها نشان می‌دهد بخشی از معامله‌گران سود خود را ذخیره کرده‌اند. این رفتار معمولا در فاز انتظار محتاطانه دیده می‌شود؛ یعنی بازار هنوز روند اصلی را ترک نکرده اما برای ادامه حرکت به داده‌های جدید نیاز دارد. گاز طبیعی؛ فشار فروش ادامه دارد Net Position: -166,646 عدد منفی بزرگ نشان می‌دهد فشار فروش همچنان بالاست. به زبان ساده: بازار هنوز خریدار قدرتمندی برای گاز طبیعی پیدا نکرده است. بازار سهام آمریکا؛ نزدک بهتر از S&P500 ظاهر شد S&P500؛ معامله‌گران بزرگ هنوز محتاط‌اند Net Position: -103,885 موقعیت منفی نشان می‌دهد بخشی از سرمایه‌گذاران بزرگ هنوز نسبت به شاخص گسترده بازار آمریکا محافظه‌کار هستند. این وضعیت معمولا نشانه فاز آزمون اعتماد است؛ دوره‌ای که بازار هنوز به اطمینان کامل نرسیده است. نزدک 100؛ بازگشت به محدوده مثبت Net Position: 1,221 تغییر: +3,543 بازگشت نزدک به محدوده مثبت نشان می‌دهد علاقه به سهام فناوری نسبت به هفته‌های قبل افزایش یافته است. کریپتو؛ بیت‌کوین و اتریوم در فاز احتیاط بیت‌کوین Net Long: 1,441 تغییر: -951 اتریوم Net Long: 1,229 تغییر: -1,312 کاهش موقعیت‌های خرید در هر دو دارایی نشان می‌دهد بازار کریپتو فعلا در مرحله‌ای قرار دارد که می‌توان آن را چرخش پیش از گسترش نامید. به زبان ساده: بازار هنوز جهت قطعی بعدی را انتخاب نکرده و سرمایه‌گذاران بخشی از ریسک را کاهش داده‌اند. جمع‌بندی مهم‌ترین سیگنال‌ها: کاهش جذابیت نسبی دلار حفظ تقاضا برای طلا بهبود تمایل به ارزهای کالامحور مانند دلار استرالیا احتیاط در شاخص‌های سهامی سنتی و کریپتو      

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ بازارها در انتظار داده‌های تورمی آمریکا در سایه امید به صلح با ایران

در یک نگاه تیتر خبرهای خاورمیانه همچنان محرک اصلی بازارها هستند؛ در حالی که امیدها به دستیابی به توافق میان آمریکا و ایران رو به افزایش است. داده‌های تورم و خرده‌فروشی آمریکا در تلاش برای جلب توجه بازارها خواهند بود؛ هم‌زمان با آغاز رسمی دوره ریاست کوین وارش بر فدرال رزرو. تولید ناخالص داخلی سه‌ماهه نخست بریتانیا و خلاصه نشست بانک مرکزی ژاپن نیز در کانون توجه سرمایه‌گذاران قرار دارند. جهش قیمت نفت در اواخر آوریل، برخلاف آغاز درگیری ایران، با واکنش شدید ریسک‌گریزی در بازارها همراه نشد؛ چراکه موج تازه رونق سهام مرتبط با هوش مصنوعی، نگرانی‌ها درباره تشدید بحران انرژی را تا حد زیادی تحت‌الشعاع قرار داد. با این حال، افزایش انتظارات تورمی قابل توجه بوده است و حتی با فروکش کردن بخشی از بدترین سناریوها، شاخص‌های کلیدی مانند نرخ سر‌به‌سر اوراق 10 ساله آمریکا همچنان بالاتر از سطوح پیش از جنگ قرار دارند. به نظر می‌رسد سرمایه‌گذاران از این موضوع دلگرم شده‌اند که انتظارات تورمی در سطح جهانی هنوز فاصله قابل توجهی با اوج‌های ثبت‌شده پس از حمله روسیه به اوکراین دارند. اما این خطر وجود دارد که بازارها ریسک واقعی تبدیل شدن بحران فعلی انرژی به شدیدترین بحران تاریخ را دست‌کم گرفته باشند. نکته مهم آن است که رشد اخیر بازارها بیش از آنکه بر پایه یک توافق واقعی میان آمریکا و ایران باشد، بر موجی از امید و خوش‌بینی استوار شده است. اگرچه درست است که لحن دونالد ترامپ بیشتر نشان‌دهنده تمایل او به خروج از درگیری است تا تشدید آن، اما ساختار رهبری در تهران (به تعبیر خود ترامپ) «شکاف‌خورده‌تر» شده است. افزون بر این، ایرانی‌ها به‌عنوان مذاکره‌کنندگانی سرسخت شناخته می‌شوند؛ بنابراین حتی اگر دو طرف بتوانند بر سر چارچوبی برای یک توافق بلندمدت (شامل محدودیت‌هایی بر غنی‌سازی هسته‌ای) به تفاهم برسند، خطر بازگشت تنش‌ها همچنان بسیار بالا خواهد بود؛ به‌ویژه در شرایطی که رقابت بر سر کنترل تنگه هرمز ادامه دارد و اسرائیل نیز بارها آتش‌بس خود با حزب‌الله را نقض کرده است. حتی در بهترین سناریو، یعنی بازگشایی سریع تنگه هرمز، احتمال آن وجود دارد که کمبود انرژی پیش از بهبود، در کوتاه‌مدت تشدید شود؛ چراکه بازگشت جریان عادی نفت و گاز خاورمیانه احتمالاً ماه‌ها زمان خواهد برد. با این حال، به نظر می‌رسد مذاکرات ایران در هفته آینده تا حدی به حاشیه رانده شود؛ زیرا دونالد ترامپ برای دیدار با شی جین‌پینگ راهی چین خواهد شد؛ نشستی که انتظار می‌رود محور اصلی آن مسائل تجاری باشد. آیا گزارش تورم آمریکا واقعاً برای بازارها اهمیت خواهد داشت؟ سرمایه‌گذاران هم‌زمان با عقب‌نشینی قیمت نفت، بخشی از انتظارات خود برای افزایش نرخ بهره توسط بانک‌های مرکزی بزرگ را کاهش داده‌اند و در مورد فدرال رزرو، انتظارات بار دیگر از سناریوی افزایش نرخ بهره به سمت کاهش نرخ‌ها تغییر جهت داده است. اما شرایط سیال و غیرقابل پیش‌بینی خاورمیانه باعث شده واکنش بازار به داده‌های پیش‌روی آمریکا؛ به‌ویژه گزارش تورم مصرف‌کننده (شاخص CPI) در روز سه‌شنبه، بیش از هر چیز به روند مذاکرات صلح یا احتمال صدور دستور حملات جدید علیه ایران از سوی ترامپ وابسته باشد. تشدید دوباره تنش‌ها می‌تواند حساسیت سرمایه‌گذاران به داده‌های تورمی بالاتر از انتظار را افزایش دهد، در حالی که پیشرفت در مذاکرات، این حساسیت را کاهش خواهد داد؛ چراکه در آن صورت، هرگونه جهش تورمی بیشتر موقتی تلقی می‌شود. تورم سرفصل آمریکا در ماه مارس به 3.3 درصد سالانه رسید و احتمالاً در آوریل نیز شتاب بیشتری گرفته است. برآورد «Nowcast» فدرال رزرو کلیولند نشان می‌دهد این نرخ ممکن است به 3.6 درصد سالانه افزایش یافته باشد، در حالی که تورم هسته‌ای (Core CPI) احتمالاً بدون تغییر در سطح 2.6 درصد باقی مانده است. داده‌های تورم تولیدکننده (PPI) برای همان ماه نیز یک روز بعد، در چهارشنبه، منتشر خواهد شد. گزارش PPI اغلب در مواقعی که با CPI تناقض داشته باشد، بخشی از اثر غافلگیری تورمی را خنثی می‌کند. اما اگر هر دو مجموعه داده فراتر از انتظارات ظاهر شوند، احتمالاً ریسک‌پذیری در بازارها تحت فشار قرار خواهد گرفت؛ چراکه انتظارات کاهش نرخ بهره فدرال رزرو آسیب می‌بیند و برنامه فشرده حراج اوراق خزانه‌داری آمریکا در هفته آینده نیز می‌تواند هرگونه جهش در بازدهی اوراق را تشدید کند. بازارها در انتظار تأیید نهایی کوین وارش در هفته آینده، مسیر سیاست پولی فدرال رزرو علاوه بر داده‌های اقتصادی، تحت تأثیر اظهارات احتمالی کوین وارش (نامزد ریاست فدرال رزرو) نیز قرار خواهد گرفت؛ فردی که به نظر می‌رسد سرانجام روز دوشنبه و تنها چند روز پیش از پایان رسمی دوره جروم پاول در 15 مه، از سوی سنای آمریکا تأیید شود. “ «سرمایه‌گذاران تا حد زیادی از معرفی وارش استقبال کرده‌اند، زیرا انتظار می‌رود او بر ضرورت کاهش بیشتر نرخ‌های بهره تأکید کند. با این حال، هرگونه اشاره صریح به نوع اصلاحاتی که در ذهن دارد، می‌تواند بازارها را نگران و محتاط کند.» محمد زمانی در همین حال، داده‌های خرده‌فروشی ماه آوریل که روز پنج‌شنبه منتشر می‌شود نیز اهمیت ویژه‌ای خواهد داشت؛ به‌خصوص در شرایطی که نگرانی‌هایی درباره توان تاب‌آوری مصرف‌کنندگان آمریکایی در برابر افزایش قیمت بنزین شکل گرفته است. سایر داده‌های مهم هفته شامل آمار فروش خانه‌های موجود در روز دوشنبه، و شاخص تولیدی امپایر استیت همراه با داده‌های تولید صنعتی در روز جمعه خواهند بود. تاب‌آوری دلار در برابر مداخله ارزی ژاپن محک می‌خورد افت دلار آمریکا در پی خوش‌بینی‌ها نسبت به پایان درگیری ایران، نسبتاً محدود بوده است و اگر مداخله ارزی دولت ژاپن در حمایت از ین نبود، این کاهش حتی کمتر هم می‌شد. با این حال، هرچند انتظارات افزایش نرخ بهره فدرال رزرو کاهش یافته، اما ازسرگیری روند صعودی دلار در سال 2026 نیز فعلاً محتمل به نظر نمی‌رسد؛ چراکه گمان می‌رود مقامات ژاپنی پس از مداخله 30 آوریل همچنان به‌طور فعال در بازار ارز حضور داشته باشند. در کوتاه‌مدت، بهترین سناریوی ین می‌تواند تلاش برای حرکت به سمت محدوده 152 در برابر دلار باشد؛ سطحی که دو بار در اوایل امسال به‌عنوان مقاومت عمل کرده بود. چنین حرکتی می‌تواند از انتشار خلاصه دیدگاه‌های نشست آوریل بانک مرکزی ژاپن در روز سه‌شنبه حمایت بگیرد. در آن نشست، سه عضو با تصمیم نهایی مخالفت کردند و صداهای انقباضی در بانک مرکزی ژاپن بلندتر شد. اگر این گزارش نشان دهد سایر اعضای هیئت‌مدیره نیز به‌زودی به حامیان افزایش قریب‌الوقوع نرخ بهره خواهند پیوست، ین می‌تواند علاوه بر حمایت ناشی از خریدهای بانک مرکزی، از سمت تقاضای بازار نیز تقویت شود. معامله‌گران صعودی پوند با احتیاط حرکت می‌کنند برای پوند، که بازگشت آن در برابر دلار تحت تأثیر ریسک‌های رکود تورمی محدود شده است؛ حتی در شرایطی که بانک مرکزی انگلستان زمینه را برای افزایش نرخ بهره در تابستان فراهم می‌کند، تحولات ژئوپلیتیکی همچنان از نزدیک دنبال می‌شود تا زمان‌بندی و ابعاد هرگونه سیاست انقباضی مشخص‌تر شود. برآورد اولیه رشد تولید ناخالص داخلی (GDP) بریتانیا در سه‌ماهه نخست که هفته آینده منتشر می‌شود، احتمالاً در سایه اخبار مربوط به ایران قرار خواهد گرفت، اما با این حال اهمیت زیادی خواهد داشت؛ به‌ویژه داده ماهانه مارس، که می‌تواند نشان دهد آغاز جنگ ایران چه اثری بر اقتصاد بریتانیا گذاشته است. این داده‌ها روز پنج‌شنبه منتشر خواهند شد و هم‌زمان، جزئیات رشد بخش‌های مختلف اقتصادی برای کل سه‌ماهه و ماه مارس نیز ارائه می‌شود. درخشش دلار نیوزیلند در حالی که یورو عقب مانده است داستان برای یورو نیز تا حد زیادی مشابه پوند است؛ با این تفاوت که روند بازیابی یورو حتی کندتر بوده و این ارز همچنان پایین‌تر از اوج اواسط آوریل معامله می‌شود. حذف انتظارات مربوط به تقریباً یک افزایش کامل 25 واحد پایه‌ای نرخ بهره از سناریوی پایان سال بانک مرکزی اروپا (ECB)، پس از کاهش تنش‌های خاورمیانه، احتمالاً عامل اصلی عملکرد ضعیف‌تر یورو بوده است. در تقویم اقتصادی اروپا، داده‌های اشتغال فصلی و دومین برآورد رشد تولید ناخالص داخلی سه‌ماهه نخست که هر دو روز چهارشنبه منتشر می‌شوند، در کنار شاخص احساسات اقتصادی ZEW آلمان در روز سه‌شنبه، مهم‌ترین رویدادها به شمار می‌روند؛ هرچند بعید است تأثیر قابل توجهی بر یورو داشته باشند. طبق بررسی‌های یوتوتایمز، در سایر نقاط جهان نیز، انتظار می‌رود چین روز دوشنبه افزایش قابل توجهی را هم در شاخص تورم مصرف‌کننده (CPI) و هم در شاخص قیمت تولیدکننده (PPI) گزارش کند؛ چراکه اثر افزایش قیمت انرژی در ماه آوریل نمایان شده است. در روز چهارشنبه نیز داده‌های رشد دستمزدهای فصلی در استرالیا با دقت دنبال خواهد شد تا سرنخ‌هایی درباره احتمال چهارمین افزایش نرخ بهره توسط بانک مرکزی استرالیا (RBA) ارائه کند. هم‌زمان در نیوزیلند، نظرسنجی انتظارات تورمی فصلی بانک مرکزی نیوزیلند (RBNZ) می‌تواند در صورتی که افزایش انتظارات تورمی را نشان دهد، به ادامه رالی قدرتمند یک‌ماهه دلار نیوزیلند در برابر دلار آمریکا کمک کند. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ آیا اصلاح عمیق‌تری در راه است؟ لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تويوتا: افت ۲۰ درصدی سود سالانه به‌دلیل پیامدهای جنگ خاورمیانه

شرکت تويوتا موتور اعلام کرد که سود عملیاتی این خودروساز در سال مالی جاری احتمالاً ۲۰ درصد کاهش خواهد یافت؛ موضوعی که به گفته شرکت، ناشی از افزایش هزینه‌ها و اختلال در زنجیره تأمین در پی جنگ خاورمیانه است. تويوتا پیش‌بینی کرده سود عملیاتی آن در سال منتهی به مارس ۲۰۲۷ به ۳ تریلیون ین (۱۹ میلیارد دلار) برسد؛ رقمی که نسبت به ۳.۷۷ تریلیون ین سال گذشته کاهش قابل‌توجهی دارد. با وجود این فشارها، تقاضا برای مدل‌های هیبریدی تويوتا همچنان قوی است و به رشد فروش جهانی این خودروساز کمک می‌کند. این گزارش هم‌زمان با نمایش مدل‌های جدید الکتریکی تويوتا در نمایشگاه خودروی پکن منتشر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای آسیایی تحت فشار تنش‌های هرمز و داده‌های ضعیف ژاپن

بازارهای آسیایی روز جمعه، ۸ مه ۲۰۲۶ در حالی آغاز شد که خبر تبادل آتش میان ایران و آمریکا در تنگه هرمز فضای معاملات را تحت‌تأثیر قرار داد. به گفته منابع نظامی آمریکا، نیروهای ایرانی با موشک، پهپاد و قایق‌های تندرو سه ناوشکن آمریکایی را هدف قرار دادند و آمریکا نیز در پاسخ مواضعی در بندرعباس و قشم را هدف قرار داد. با وجود شدت درگیری، یک مقام آمریکایی تأکید کرد که این اقدام «عمل جنگی محسوب نمی‌شود» و آتش‌بس همچنان برقرار است. رئیس‌جمهور آمریکا نیز در گفت‌وگو با ABC این حملات را «ضربه‌ای سبک» توصیف کرد و گفت مذاکرات آتش‌بس با ایران ادامه دارد. همچنین اعلام شد که پاکستان از آمریکا خواسته پروژه موسوم به Project Freedom فعلاً متوقف بماند. داده‌های اقتصادی آسیا: ژاپن زیر فشار جنگ، کره‌جنوبی در اوج صادرات در ژاپن، دستمزدهای واقعی برای سومین ماه متوالی رشد ۱ درصدی داشت؛ داده‌ای که می‌تواند مسیر افزایش نرخ بهره در نشست ژوئن بانک مرکزی را تقویت کند. اما PMI خدمات ژاپن به دلیل افزایش هزینه‌های انرژی ناشی از جنگ خاورمیانه به کمترین سطح ۱۱ ماهه رسید و اعتماد کسب‌وکارها به پایین‌ترین سطح از دوران کرونا سقوط کرد. در کره‌جنوبی، خبرهای مثبت‌تری منتشر شد: مازاد حساب جاری به رکورد ۳۷.۳ میلیارد دلار رسید و صادرات نیمه‌هادی‌ها ۱۵۰ درصد رشد کرد. تحولات تجاری و سیاست‌گذاری آمریکا و اروپا دادگاه تجارت آمریکا تعرفه ۱۰ درصدی جهانی دولت آمریکا را در رأی ۲-۱ رد کرد، اما تحلیلگران انتظار دارند تا زمان رسیدگی در دادگاه بالاتر، تعرفه‌ها پابرجا بمانند. رئیس‌جمهور آمریکا به اتحادیه اروپا تا ۴ ژوئیه فرصت داده توافق Turnberry را اجرا کند؛ در غیر این صورت افزایش تعرفه‌ها در راه خواهد بود. گزارش‌ها نشان می‌دهد ژاپن طی ۶ روز متوالی در بازار ارز مداخله کرده و حدود ۶۷ میلیارد دلار برای حمایت از ین هزینه شده است. بازارها: نوسان محدود، احتیاط بالا ارزهای اصلی در محدوده‌های محدود معامله شدند. سهام آسیایی تحت فشار باقی ماند. نفت ابتدا رشد کرد اما دوباره عقب نشست. تحلیلگران عدم قطعیت در خاورمیانه را عامل اصلی احتیاط بازارها می‌دانند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر