TSLA 362.44 USD ▼ 1.29%
AAPL 342.00 USD ▼ 0.28%
GOOGL 349.22 USD ▲ 0.45%
AMZN 254.76 USD ▲ 0.27%
NVDA 217.23 USD ▼ 1.84%
BTCUSD 82,050.04 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

کمیسیون اروپا قصد دارد بر واردات فولاد تعرفه ۵۰ درصدی اعمال کند

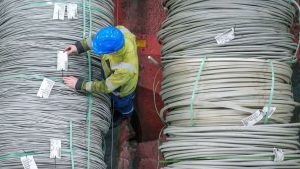
نهاد تجاری صنعت فولاد بریتانیا هشدار داده است که این بخش با «بزرگترین بحران» در تاریخ خود روبرو است، زیرا اتحادیه اروپا در حال آماده شدن برای اعمال تعرفه‌های سنگینی است که می‌تواند ویرانگرتر از تعرفه‌های اعمال‌شده توسط آمریکا باشد. بر اساس سندی که به دست فایننشال تایمز رسیده، کمیسیون اروپا قصد دارد در روز سه‌شنبه، تعرفه‌ای ۵۰ درصدی بر واردات جهانی فولاد پیشنهاد دهد. این تعرفه بر وارداتی اعمال خواهد شد که از سهمیه تعیین‌شده بر اساس سطوح سال ۲۰۱۳ فراتر رود. این اقدام تهدیدی برای وارد کردن آسیب نامتناسب به صنعت فولاد بریتانیا است، چرا که ۸۰ درصد صادرات آن به اروپا انجام می‌شود. همچنین این خطر وجود دارد که فولاد وارداتی که از بازار اتحادیه اروپا باز می‌ماند، به بازار بریتانیا سرازیر شود. گرت استیس، مدیر کل گروه لابی‌گری UK Steel، هشدار داد که تعرفه‌های جدید «می‌تواند به معنای پایان کار بسیاری از شرکت‌های فولادی باقی‌مانده ما باشد» و از وزرا خواست تا «نیاز فوری به اتخاذ تدابیر دفاعی در برابر سیل واردات را به رسمیت بشناسند.» این تعرفه‌ها فشار را بر صنعتی که پیش از این نیز با چالش‌هایی مانند قیمت بالای انرژی، ظرفیت مازاد جهانی ناشی از فولاد چین و نیاز به سرمایه‌گذاری برای کربن‌زدایی دست‌وپنجه نرم می‌کرد، افزایش می‌دهد. این صنعت همچنین با تعرفه‌های ۲۵ درصدی اعمال‌شده توسط دونالد ترامپ، رئیس‌جمهور آمریکا، درگیر است. با این حال، به گفته یکی از فعالان این صنعت، این تعرفه‌ها «مانند ترامپ تقویت‌شده (Trump on steroids)» است، زیرا بخش بسیار بزرگ‌تری از فولاد بریتانیا به اروپا فروخته می‌شود. این مالیات‌های وارداتی جدید، ضربه‌ای دیگر به بخشی است که پیش از این نیز در وضعیت وخیمی قرار داشت، تا جایی که دولت مجبور شد در اوایل سال جاری کنترل شرکت فولاد بریتانیا (British Steel) را از مالک چینی قبلی آن در دست بگیرد. از سوی دیگر، مقامات اتحادیه اروپا این اقدام را برای حفاظت از صنعت خود ضروری می‌دانند که با واردات ارزان از چین، ترکیه، ویتنام و دیگر کشورها در رقابت است. به گفته گروه لابی یوروفِر (Eurofer)، بخش فولاد اتحادیه اروپا در سال ۲۰۲۴ از حذف ۱۸,۰۰۰ شغل خبر داد که به ۹۰,۰۰۰ شغل از دست رفته از سال ۲۰۰۸ اضافه می‌شود. لیام بیتس، رئیس بخش محصولات بلند در شرکت مارکگالیا (Marcegaglia) که دو کارخانه در بریتانیا دارد، گفت که این اقدام بر کسب‌وکار آن‌ها در بریتانیا فشار عظیمی وارد خواهد کرد. تولید داخلی فولاد خام در بریتانیا سال گذشته به تنها ۴ میلیون تن کاهش یافت که پایین‌ترین میزان از زمان رکود بزرگ دهه ۱۹۳۰ است. این تعرفه‌ها باید به تصویب اکثریت وزرای کشورهای عضو و پارلمان اروپا برسد، فرآیندی که احتمالاً تا اوایل سال ۲۰۲۶ به طول خواهد انجامید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داده‌های سپتامبر که هنوز منتشر نشده‌اند، چندان نگران‌کننده به نظر نمی‌رسند

اقتصاددانان گلدمن ساکس می‌گویند گزارش‌های تأخیر یافته اشتغال و تورم سپتامبر که به دلیل تعطیلی دولت به تعویق افتاده‌اند، احتمالاً شگفتی خاصی ندارند. آنها برآورد می‌کنند که اقتصاد حدود ۸۰,۰۰۰ شغل در سپتامبر ایجاد کرده و شاخص قیمت مصرف‌کننده (CPI) ۰.۲۶٪ رشد داشته است؛ این میزان نسبت به ۰.۳۵٪ ماه آگوست کاهش نشان می‌دهد و نشانه‌ای از بازگشت نسبی اشتغال و تورم به حالت متعادل است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو: نشست RBNZ و صورتجلسات فدرال رزرو و ECB در کانون توجه

دلار آمریکا از اواسط سپتامبر روندی پرنوسان را پشت سر گذاشته است؛ نوسانی که ناشی از تغییرات مداوم در انتظارات بازار نسبت به کاهش نرخ بهره فدرال رزرو بوده است. حتی پس از تصمیم کمیته بازار آزاد (FOMC) در نشست سپتامبر، سرمایه‌گذاران همچنان تصویر روشنی از سرعت سیاست‌های انبساطی در اختیار ندارند. این وضعیت در حالی است که سیاست‌های تعرفه‌ای متغیر رئیس‌جمهور ترامپ بر ابهام‌ها افزوده و تعطیلی دولت فدرال نیز مسیر سیاست‌گذاری را پیچیده‌تر کرده است؛ نه لزوماً به دلیل اثر مستقیم آن بر اقتصاد، بلکه به‌خاطر تأخیر در انتشار گزارش‌های کلیدی همچون آمار اشتغال غیرکشاورزی (گزارش NFP). برای هفته آینده، تردیدهای زیادی پیرامون تقویم انتشار داده‌ها وجود دارد. اگر جمهوری‌خواهان و دموکرات‌ها در ابتدای هفته بر سر لایحه موقت تأمین بودجه به توافق برسند، احتمال دارد گزارش اشتغال ماه سپتامبر در روز جمعه آینده منتشر شود. برآوردها حاکی از بهبود نسبی در ایجاد مشاغل و افزایش ۵۰ هزار نفری است، هرچند داده منفی اشتغال بخش خصوصی ADP تصویر محتاطانه‌تری ارائه می‌دهد. با این حال، ریسک‌ها همچنان متمایل به سمت کاهش اشتغال است و همین موضوع می‌تواند انتظارات برای کاهش نرخ بهره را تقویت کند. حتی اگر گزارش اشتغال منتشر نشود، ادامه تعطیلی دولت به‌تنهایی می‌تواند بازارها را به سمت شرط‌بندی بیشتر روی کاهش نرخ بهره سوق دهد. چرا که در صورت افزایش چشمگیر تعداد کارمندان فدرالی که موقتاً بیکار می‌شوند و همچنین کاهش تولید اقتصادی ناشی از توقف فعالیت نهادهای دولتی، احتمال اقدام فدرال رزرو برای پایین آوردن هزینه‌های استقراض افزایش خواهد یافت. صورتجلسه فدرال رزرو و برجسته شدن شکاف سیاست‌گذاران فراتر از کشمکش‌های سیاسی در کنگره، توجه بازارها این هفته به صورتجلسه نشست سپتامبر فدرال رزرو معطوف خواهد بود؛ گزارشی که می‌تواند پرده از اختلاف نظر فزاینده میان مقامات درباره وضعیت بازار کار بردارد. آخرین نمودار نقطه‌ای (نمودار دات‌پلات) نشان داد که شکاف میان دیدگاه‌های اعضای هاوکیش و حامیان رویکرد انبساطی در حال گسترش است. از همین رو، هرگونه نشانه تازه در متن صورتجلسه درباره مسیر احتمالی کاهش نرخ‌ها می‌تواند واکنش ملموسی در بازارها ایجاد کند. در پایان هفته، انتشار نظرسنجی مقدماتی دانشگاه میشیگان درباره اعتماد مصرف‌کننده؛ به‌ویژه مؤلفه مربوط به انتظارات تورمی، اهمیت بالایی خواهد داشت. همزمان، بازار اوراق خزانه با چندین حراج شلوغ روبه‌روست. ادامه بن‌بست سیاسی در کنگره می‌تواند بر تقاضا برای بدهی دولت فشار وارد کند و در صورت همزمانی با افزایش انتظارات تورمی مصرف‌کنندگان، بازده اوراق خزانه احتمالاً مسیر صعودی را در پیش خواهد گرفت. با این حال، این روند لزوماً به معنای تقویت دلار نخواهد بود و چه‌بسا اثر معکوس بر ارزش آن بگذارد. ✔️  بیشتر بخوانید: شاخص احساسات مصرف کننده دانشگاه میشیگان (MCSI) چیست؟ آیا صورتجلسات ECB امیدها به کاهش نرخ بهره را زنده نگه می‌دارد؟ بانک مرکزی اروپا نیز قرار است روز پنجشنبه صورتجلسات نشست سپتامبر خود را منتشر کند. در این نشست، داده‌های تورمی ماه سپتامبر تصویر پیچیده‌تری از مسیر قیمت‌ها ترسیم کرد: تورم سرفصل از ۲.۰ به ۲.۲ درصد افزایش یافت، شاخص هسته که غذا و انرژی را حذف می‌کند کمی بالاتر از پیش‌بینی‌ها و در سطح ۲.۴ درصد قرار گرفت، و تورم بخش خدمات نیز به ۳.۲ درصد رسید. این ارقام نشان می‌دهند که دست‌کم در شرایط فعلی، خطر افت شدید تورم به زیر هدف ۲ درصدی بانک مرکزی چندان جدی نیست. با این حال، اگر در متن صورتجلسه مشخص شود که بخش قابل‌توجهی از اعضای شورای حکمرانی نگران کاهش تورم به زیر این سطح در ماه‌های پیش‌رو هستند، یورو می‌تواند اندکی تحت فشار قرار گیرد؛ هرچند احتمال تغییر چشمگیر در انتظارات مربوط به کاهش نرخ بهره چندان زیاد نیست. در عرصه داده‌های اقتصادی، نگاه‌ها این هفته به آمار سفارشات صنعتی آلمان در روز سه‌شنبه و تولید صنعتی این کشور در روز چهارشنبه معطوف خواهد بود. آلمان در حال حاضر حلقه ضعیف اقتصاد منطقه یورو به شمار می‌رود و هرگونه شگفتی در داده‌ها می‌تواند انتظارات پیرامون سرعت سیاست‌های انبساطی ECB را تا حدودی تغییر دهد. اوپک‌پلاس به دنبال افزایش بیشتر تولید نفت اوپک و متحدان غیراوپکی آن قرار است روز یکشنبه در نشست ماهانه آنلاین خود درباره میزان افزایش تولید در ماه نوامبر تصمیم‌گیری کنند. در نشست قبلی، این کارتل توافق کرده بود که تولید را در ماه اکتبر ۱۳۷ هزار بشکه در روز افزایش دهد. این اقدام در راستای ادامه بازگشت از کاهش‌های تولید سال ۲۰۲۳ تا حدی غیرمنتظره بود و اکنون بحث درباره افزایش بیشتر در ماه نوامبر، بازارها را غافلگیر کرده است. بر اساس گزارش رویترز، دامنه‌ای که در نشست پیش‌رو مورد بحث قرار خواهد گرفت بین ۲۷۴ هزار تا ۴۱۱ هزار بشکه در روز است. در صورتی که اوپک‌پلاس تصمیم به افزایش تولید در سقف این بازه بگیرد، احتمالاً قیمت نفت در آغاز معاملات روز دوشنبه تحت فشار نزولی قرار خواهد گرفت. در مقابل، اگر رقم نهایی نزدیک به ۲۰۰ هزار بشکه در روز باشد، می‌تواند باعث ایجاد یک موج کوتاه‌مدت از رشد قیمت‌ها شود و بازار اصطلاحا نفس راحتی بکشد. صعود ین در آستانه انتخابات رهبری حزب حاکم ژاپن ین ژاپن در هفته گذشته یکی از قدرتمندترین عملکردهای دو ماه اخیر خود را به نمایش گذاشت؛ رشدی که عمدتاً تحت تأثیر گمانه‌زنی‌ها درباره آمادگی بانک مرکزی برای افزایش دوباره نرخ بهره شکل گرفت. با این حال، مسیر سیاست پولی در توکیو هنوز قطعی نیست و نتیجه انتخابات رهبری حزب حاکم لیبرال دموکرات در چهارم اکتبر می‌تواند نقشی تعیین‌کننده در تصمیم‌گیری‌های پیش رو داشته باشد. در این رقابت، سانائه تاکایچی و شینجیرو کویزومی دو چهره اصلی هستند. تاکایچی با فاصله گرفتن از خط مشی سنتی حزب، بر ضرورت اجرای محرک‌های مالی گسترده‌تر برای تقویت رشد اقتصادی تأکید دارد و دیدگاه بانک مرکزی در زمینه عادی‌سازی سیاست پولی را به چالش کشیده است. در مقابل، کویزومی بر انضباط مالی پای می‌فشارد و انتظار می‌رود هماهنگی بیشتری با رویکرد بانک مرکزی داشته باشد. پیروزی تاکایچی می‌تواند فشار فروش بر ین را افزایش دهد، چراکه بازارها چنین نتیجه‌ای را به معنای تضعیف روند انقباض پولی تفسیر خواهند کرد. اما در صورت پیروزی کویزومی، چشم‌انداز تقویت بیشتر ین تقویت می‌شود و این ارز می‌تواند بخشی از صعود اخیر خود را تداوم بخشد. فراتر از تحولات سیاسی، داده‌های اقتصادی نیز برای سیاست‌گذاران بانک مرکزی اهمیت حیاتی دارند. رشد ضعیف دستمزدهای واقعی همچنان یک نگرانی کلیدی است. از این رو، آمار مخارج خانوار در روز سه‌شنبه، داده‌های درآمد نقدی در روز چهارشنبه و شاخص قیمت کالاهای شرکتی در روز جمعه به‌دقت زیر نظر گرفته خواهند شد و می‌توانند نقش مهمی در شکل‌دهی انتظارات از سیاست‌های آتی بانک ایفا کنند. آیا بانک مرکزی نیوزیلند کاهش ۵۰ واحدی را انتخاب می‌کند؟ در منطقه اقیانوسیه، نگاه‌ها این هفته به بانک مرکزی نیوزیلند دوخته خواهد شد؛ نهادی که قرار است روز چهارشنبه نرخ بهره را کاهش دهد. پرسش اصلی اما نه در اصل کاهش، بلکه در اندازه آن است. سرمایه‌گذاران حدود ۴۴ درصد احتمال می‌دهند که تصمیم این بار یک کاهش بزرگ ۵۰ واحدی باشد. چرخش انتظارات به سمت چنین سناریویی پس از انتشار داده‌های رشد اقتصادی در سه‌ماهه دوم شکل گرفت؛ آماری که نشان داد اقتصاد نیوزیلند به‌طور غیرمنتظره‌ای ۰.۹ درصد کوچک شده است. این کشور از اواخر سال ۲۰۲۲ با رکود رشد دست‌وپنجه نرم می‌کند، اما در همین حال تورم چسبنده همچنان دغدغه‌ای جدی باقی مانده است. نرخ تورم سالانه در سه‌ماهه دوم به ۲.۷ درصد شتاب گرفت؛ عاملی که می‌تواند در تعیین تفاوت میان کاهش ۲۵ یا ۵۰ واحدی نقشی کلیدی ایفا کند. از سوی دیگر، بانک مرکزی نیوزیلند در ماه نوامبر آخرین نشست سال ۲۰۲۵ خود را برگزار خواهد کرد و این احتمال وجود دارد که مقام‌ها ترجیح دهند در شرایط کنونی جانب احتیاط را بگیرند و تصمیم‌گیری درباره کاهش‌های تهاجمی‌تر را به چند هفته بعد موکول کنند. در هر صورت، آنا برمن که از ماه دسامبر به‌عنوان رئیس جدید بانک مرکزی زمام امور را به دست می‌گیرد، با چالش بزرگی روبه‌رو خواهد شد: چگونه همزمان با حفظ ثبات قیمتی، موتور رشد اقتصادی نیوزیلند را دوباره به حرکت درآورد. داده‌های اشتغال کانادا در کانون توجه در پایان هفته، آمار اشتغال کانادا که روز جمعه منتشر می‌شود، مورد توجه معامله‌گران قرار خواهد گرفت؛ آماری که می‌تواند سرنخ‌های مهمی از مسیر بعدی سیاست پولی بانک مرکزی کانادا به دست دهد. نشست بعدی بانک تا پایان ماه برگزار نخواهد شد، اما این گزارش آخرین تصویر بازار کار پیش از تصمیم‌گیری سیاست‌گذاران خواهد بود. اشتغال در ماه‌های ژوئیه و آگوست در مجموع ۱۰۶ هزار نفر کاهش یافت و اگر داده‌های سپتامبر نیز افت دیگری را نشان دهد، احتمال کاهش نرخ بهره در ماه اکتبر که در حال حاضر شبیه به پرتاب سکه ۵۰-۵۰ ارزیابی می‌شود، می‌تواند به بیش از ۵۰ درصد افزایش یابد. البته شاخص بهای مصرف‌کننده (شاخص CPI) آتی نیز به همان اندازه اهمیت خواهد داشت، اما به طور کلی چشم‌انداز اقتصاد کانادا چندان امیدوارکننده نیست. نخست‌وزیر مارک کارنی در مذاکرات تجاری با ایالات متحده موفقیت چندانی کسب نکرده و همین موضوع چشم‌انداز صادرات را تیره‌تر ساخته است. در چنین شرایطی، بازارها بیش از هر زمان دیگری به سمت سناریوی کاهش بیشتر نرخ بهره متمایل شده‌اند؛ عاملی که دلار کانادا را در برابر دلار آمریکا در وضعیت ضعف نگه داشته است. ✔️  بیشتر بخوانید: آشنایی با اوپک و نحوه تأثیرگذاری آن بر قیمت جهانی نفت

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آمار آگهی‌های استخدام، شاخصی جایگزین برای رصد بازار کار آمریکا

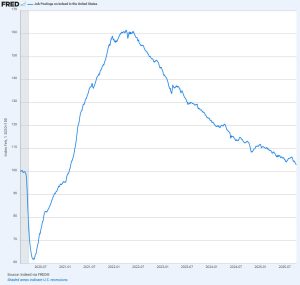
امروز گزارشی از اشتغال غیرکشاورزی (NFP) در دسترس نیست، اما نشانه‌های ضعف بازار کار ایالات متحده به‌وضوح دیده می‌شود. یکی از معیارهای قابل توجه در این زمینه، آمار آگهی‌های استخدام منتشرشده توسط وب‌سایت Indeed است. این شاخص تنها پنج سال قدمت دارد و سابقه‌اش محدود است، اما در هفته‌های اخیر روندی نزولی به خود گرفته و نشانه‌ای از تضعیف تدریجی بازار کار است. پرسش کلیدی برای فدرال رزرو این است که آیا اقتصاد آمریکا می‌تواند وارد چرخه‌ای از «استخدام پایین – اخراج پایین» شود، یا اینکه افت جذب نیرو به‌زودی به مرحله تعدیل گسترده کارکنان خواهد رسید. تحلیلگران معتقدند پاسخ این پرسش مسیر بعدی سیاست‌های پولی فدرال رزرو را شکل خواهد داد؛ چراکه نرخ‌های بهره و ارزش دلار مستقیماً به پایداری یا شکنندگی بازار کار گره خورده‌اند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سشن امریکا بدون خبر NFP آغاز شد

تعطیلی دولت آمریکا همچنان ادامه دارد و این بار یک سنت همیشگی بازارها را تحت‌تأثیر قرار داده است. نخستین جمعه هر ماه معمولاً به انتشار گزارش اشتغال غیرکشاورزی اختصاص دارد؛ رویدادی که همیشه توجه بازارها را جلب می‌کند. اما امروز خبری از آن نیست. این وضعیت یک پدیده کاملاً آمریکایی است؛ سیاستمداران هر دو حزب همچنان از «انضباط مالی» سخن می‌گویند، در حالی که همزمان کسری بودجه را بی‌محابا افزایش می‌دهند. دیروز ترامپ از ایده بازپرداخت‌های تعرفه‌ای ۱۰۰۰ تا ۲۰۰۰ دلاری برای مالیات‌دهندگان سخن گفت و در کنار آن، وعده حمایت مالی از کشاورزان را مطرح کرد؛ همه با منابعی که قرار بود صرف کاهش کسری شود. اجماع بازار برای اشتغال غیرکشاورزی حدود ۵۰ هزار نفر بود؛ رقمی که به باور تحلیلگران برای حفظ ثبات نرخ بیکاری کافی است، به‌ویژه با توجه به تغییرات جمعیتی و روند مهاجرت. با این حال، این عدد بیش از آنکه یک محاسبه علمی باشد، یک برآورد تقریبی است. متغیر مهم‌تر در آینده نرخ بیکاری خواهد بود که قرار بود در سطح ۴.۳٪ ثابت بماند. خبر خوب آن است که شاخص ISM خدمات همچنان طبق برنامه امروز ساعت  17:30 به وقت تهران منتشر می‌شود. مؤلفه اشتغال این گزارش در مواردی همبستگی مناسبی با رشد اشتغال داشته است، هرچند از زمان همه‌گیری کووید این ارتباط ضعیف‌تر شده است. جمعه خوبی داشته باشید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار در نبود داده‌های اشتغال مسیر خود را گم کرد

نوسانات بازارهای مالی در سراسر جهان در حال کاهش است؛ بخشی از این روند ناشی از تعطیلی دولت آمریکا و تأخیر در انتشار داده‌های کلیدی مانند آمار اشتغال ماه سپتامبر است. در عوض، توجه سرمایه‌گذاران به رشد پرشتاب سهام فناوری‌های بزرگ که تحت تأثیر هوش مصنوعی هستند، معطوف شده—روندی که نشانه‌ای از توقف ندارد. امروز باید منتظر انتشار داده‌های خدمات ISM آمریکا، سخنرانی مقامات فدرال رزرو و شاخص تورم مصرف‌کننده ترکیه باشیم. دلار آمریکا: داده‌های ISM همچنان منتشر می‌شوند نوسانات معاملاتی در بازارهای مالی کاهش یافته‌اند. سرمایه‌گذاران اکنون بر این باورند که فدرال رزرو احتمالاً دو بار دیگر در سال جاری نرخ بهره را کاهش خواهد داد و احتمالاً ۵۰ نقطه پایه دیگر در سال ۲۰۲۶. نوسانات نرخ بهره آمریکا—که معمولاً محرک نوسانات در سایر بازارهاست—در حال حاضر حضور ندارد. تأخیر در انتشار داده‌های مهم مانند گزارش اشتغال امروز نیز باعث شده ارزیابی دقیق‌تری از تنش میان تورم چسبنده و بازار کار ضعیف‌تر به تعویق بیفتد. در عوض، جهان با شگفتی به رشد سهام هوش مصنوعی نگاه می‌کند. آخرین خبرها حاکی از آن است که شرکت OpenAI در دور جدید جذب سرمایه، ارزشی نزدیک به ۵۰۰ میلیارد دلار پیدا کرده—در حالی که اوایل سال جاری این رقم ۳۰۰ میلیارد دلار بود. کاهش نوسانات باعث شده علاقه به معاملات «حملی» در بازار فارکس ادامه یابد؛ جایی که لیر ترکیه همچنان محبوب است. همچنین علاقه به پوند مصر نیز بالا مانده، با وجود کاهش ۱۰۰ نقطه پایه نرخ بهره در روز گذشته. فورینت مجارستان نیز همچنان مقصدی برای ورود سرمایه در معاملات حملی باقی مانده است. شاخص دلار در نزدیکی سطح ۹۸ متوقف شده است. بعید می‌دانیم انتشار داده‌های ISM امروز تأثیر زیادی داشته باشد. همچنین امروز مجموعه‌ای از سخنرانی‌های مقامات بانک مرکزی در سمپوزیوم خداحافظی کلاس نات در آمستردام برگزار می‌شود—از جمله سخنرانی جان ویلیامز از فدرال رزرو. علاوه بر این، امروز دو بار از استیون میران، یکی از اعضای بسیار متمایل به سیاست‌های انبساطی فدرال رزرو، خواهیم شنید. بحث درباره رئیس بعدی فدرال رزرو فعلاً به حاشیه رفته، اما دوباره مطرح خواهد شد. در حال حاضر، شانس‌های پیش‌بینی‌شده برای جانشینی عبارت‌اند از: کریستوفر والر (۱۲٪)، کوین وارش (۱۰٪) و کوین هَسِت (۹٪). رویدادهای آخر هفته برای معامله‌گران چند ریسک مهم برای آخر هفته وجود دارد. نتیجه انتخابات رهبری حزب LDP ژاپن فردا اعلام می‌شود؛ جایی که سانائه تاکایچی به‌عنوان گزینه‌ای با تأثیر منفی بر ین نسبت به شینجیرو کویزومی شناخته می‌شود. همچنین احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن تا پایان ماه، ۶۰٪ قیمت‌گذاری شده است. ما معتقدیم ین کمتر از ارزش واقعی‌اش معامله می‌شود و در صورت افت قیمت، با تقاضای خرید مواجه خواهد شد. در آخر هفته، نشست اوپک‌پلاس نیز برگزار می‌شود؛ با احتمال افزایش عرضه از سوی عربستان سعودی برای بازپس‌گیری سهم بازار. کاهش قیمت نفت برای دلار آمریکا منفی تلقی می‌شود. یورو: کاهش قیمت انرژی خبر خوبی است جفت‌ارز EURUSD همچنان در محدوده ۱.۱۷۰۰ باقی مانده است. نوسانات معاملاتی سه‌ماهه به پایین‌ترین سطح خود از نوامبر گذشته رسیده و اکنون ۶.۶۰٪ است. جالب اینکه در بازار اختیار معامله فارکس، تمایل به خرید یورو نسبت به فروش آن در بازه سه‌ماهه ۰.۵٪ بیشتر است. بنابراین، سرمایه‌گذاران از رشد یورو ناامید نشده‌اند؛ بلکه انتظار دارند نوسانات کلی کمتر باشد. همان‌طور که گفته شد، کاهش قیمت انرژی خبر خوبی برای یورو است. نسبت مبادلات تجاری یورو (قیمت صادرات منهای واردات) در سطوح بالای سال قرار دارد؛ زیرا قیمت نفت خام و گاز طبیعی کاهش یافته‌اند. این موضوع به بهبود شاخص‌های ارزشیابی یورو کمک می‌کند. امروز داده مهمی از منطقه یورو منتشر نمی‌شود، اما سخنرانی‌هایی از سوی مقامات بانک مرکزی اروپا از جمله لاگارد، اشنابل و وونش خواهیم داشت. در حال حاضر، موضع بانک مرکزی اروپا این است که نرخ سپرده ۲.۰۰٪ در سطح مناسبی قرار دارد، اما در صورت نیاز، بانک در اقدام تردید نخواهد کرد. این تهدید به اقدام احتمالاً به معنای یک کاهش نرخ دیگر در صورت افت تورم در شرایط رکود اقتصادی است. با این حال، بازار در قیمت‌گذاری کاهش ۲۵ نقطه پایه دیگر در این چرخه با مشکل مواجه است. بعید است جفت‌ارز EURUSD امروز از محدوده ۱.۱۷۰۰ تا ۱.۱۷۵۰ خارج شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

روسیه ماهواره‌های نظامی بریتانیا را مختل می‌کند

به گفته رئیس فرماندهی فضایی بریتانیا، روسیه به‌طور منظم در تلاش است تا ارتباط ماهواره‌های نظامی بریتانیا را مختل کند. سرتیپ پل تدمن در گفت‌وگو با شبکه BBC اعلام کرد که نیروهای روسیه هفته‌ای یک‌بار اقدام به ایجاد اختلال در فعالیت‌های نظامی بریتانیا می‌کنند و به‌طور دقیق دارایی‌های فضایی این کشور را زیر نظر دارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش پیش‌بینی نرخ بیکاری شیکاگو فد در سپتامبر به ۴.۳۴ درصد

بانک فدرال رزرو شیکاگو در تازه‌ترین گزارش «شاخص شرایط بازار کار» پیش‌بینی نرخ بیکاری ماه سپتامبر ۲۰۲۵ را ۴.۳۴ درصد اعلام کرد؛ رقمی که اندکی بالاتر از برآورد ماه اوت (۴.۳۲ درصد) و همچنین بالاتر از سطح سال گذشته در همین ماه (۴.۰۹ درصد) است. این شاخص ترکیبی، با استفاده از داده‌های لحظه‌ای بخش خصوصی و آمار رسمی دولت، تصویری جامع و به‌روز از وضعیت بازار کار آمریکا ارائه می‌دهد و هر دو هفته یکبار پیش از انتشار گزارش اشتغال وزارت کار ایالات متحده منتشر می‌شود. جزئیات کلیدی نرخ جدایی از کار (اخراج، استعفا و تعدیل نیرو) در سپتامبر به ۲.۱۰ درصد رسید که نسبت به ماه اوت (۲.۰۹ درصد) و سپتامبر ۲۰۲۴ (۲.۰۶ درصد) اندکی افزایش یافته است. نرخ استخدام بیکاران به ۴۵.۲۲ درصد کاهش یافت؛ این رقم در اوت ۴۵.۶۱ درصد و در سپتامبر ۲۰۲۴ معادل ۴۶.۹۶ درصد بود. کاهش این شاخص نشان‌دهنده کندی جذب بیکاران در بازار کار است. پیش‌بینی نرخ بیکاری بر اساس مدل شیکاگو فد رقم ۴.۳۴ درصد را نشان می‌دهد، در حالی که نرخ رسمی اعلامی اداره آمار کار آمریکا در اوت ۴.۳۲ درصد ثبت شده بود. اهمیت شاخص این گزارش با بررسی جریان ورودی و خروجی بازار کار، فشارهای صعودی یا نزولی بر نرخ بیکاری را مشخص می‌کند. افزایش نرخ جدایی از کار معمولاً به بالا رفتن نرخ بیکاری منجر می‌شود، در حالی‌که رشد نرخ استخدام بیکاران فشار کاهشی بر بیکاری وارد می‌کند. چشم‌انداز آمار سپتامبر نشان می‌دهد که هرچند تغییرات در نرخ بیکاری محدود بوده، اما کاهش تدریجی توان بازار کار در جذب بیکاران می‌تواند نگرانی‌هایی در خصوص پایداری رشد اقتصادی ایجاد کند. گزارش رسمی وزارت کار آمریکا قرار است در تاریخ ۳ اکتبر ۲۰۲۵ منتشر شود و داده‌های شیکاگو فد می‌تواند به عنوان پیش‌نگر این گزارش مورد توجه سرمایه‌گذاران و تحلیلگران بازار قرار گیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار به داده‌های جایگزین واکنش نشان می‌دهد

با توجه به توقف انتشار بسیاری از داده‌های مهم اقتصادی آمریکا به دلیل تعطیلی دولت، شاخص‌های جایگزین مانند گزارش ADP دیروز و داده‌های اخراج نیروی کار شرکت Challenger امروز، احتمالاً تأثیر بلندمدت‌تری بر بازارها خواهند داشت. ما همچنان ین ژاپن را در موقعیت بهتری برای بهره‌برداری از افت بیشتر دلار نسبت به یورو می‌بینیم. دلار آمریکا: گزارش ADP نگران‌کننده بود تعطیلی دولت آمریکا باعث شد گزارش ADP دیروز توجه بیشتری را جلب کند — و نتایج آن مطلوب نبود. اشتغال در ماه سپتامبر ۳۲ هزار واحد کاهش یافت و رقم ماه اوت از رشد ۵۱ هزار واحد به افت ۳ هزار واحد اصلاح شد. این داده‌ها باعث شد نرخ بهره مورد انتظار برای قراردادهای آتی فدرال رزرو در دسامبر ۴ نقطه پایه داویش‌تر قیمت‌گذاری شود و اکنون ۴۷ واحد پایه کاهش نرخ در قیمت‌ها لحاظ شده است. با توجه به عدم انتشار گزارش‌های رسمی اشتغال و سکوت داده‌ای کلی، ممکن است اثر این گزارش ADP در بازار ارز ادامه‌دار باشد. ما همچنان در این شرایط به کاهش USDJPY تمایل داریم، به‌ویژه که یورو با مقاومت‌های تکنیکال بیشتری مواجه است. مدل ارزش‌گذاری کوتاه‌مدت ما (تیم تحلیل ING) این دیدگاه را تأیید می‌کند: EURUSD در سطح ارزش منصفانه قرار دارد، در حالی که USDJPY حدود ۱٪ بیش‌ارزش‌گذاری شده است. تاکنون افت USDJPY عمدتاً تحت تأثیر نرخ بهره و بازار سهام بوده و هنوز فشاری بر پریمیوم ریسک ین وارد نشده — چیزی که با افزایش تقاضا برای دارایی‌های امن انتظار داریم رخ دهد. یکی از عواملی که دیروز از افت بیشتر دلار جلوگیری کرد، تصمیم دیوان عالی آمریکا برای به تعویق انداختن تلاش ترامپ جهت برکناری لیزا کوک از فدرال رزرو بود؛ جلسه رسیدگی به این موضوع برای ژانویه برنامه‌ریزی شده است. بازارها واکنش شدیدی به این تلاش نشان ندادند و واکنش به حکم دیوان نیز محدود بود اما این تصمیم نشانه‌ای از محافظت نهادی قوی‌تر برای فدرال رزرو نسبت به سایر نهادهاست. با توجه به این‌که امروز داده‌های مربوط به مدعیان بیمه بیکاری منتشر نمی‌شود، آمار اخراج نیروی کار شرکت Challenger برای سپتامبر می‌تواند تأثیر قابل‌توجهی داشته باشد. دلار همچنان آسیب‌پذیر به نظر می‌رسد اما در نبود محرک‌های قوی، بازارها ممکن است به‌جای فروش گسترده دلار، رویکردی گزینشی‌تر در پیش بگیرند. یورو: افزایش تورم صدای سیاست‌گذاران انبساطی را خاموش می‌کند تورم منطقه یورو دیروز افزایش یافت؛ شاخص قیمت مصرف کننده به ۲.۲٪ رسید و تورم هسته برای پنجمین ماه متوالی در سطح ۲.۳٪ باقی ماند. این ارقام کاملاً مطابق با انتظارات بازار بودند و عمدتاً تحت تأثیر قیمت انرژی قرار داشتند. همکار ما Bert Colijn توضیح داده که چرا این موضوع نگران‌کننده نیست. با این حال، داده‌ها از موضع محتاطانه بانک مرکزی اروپا حمایت می‌کنند و احتمالاً صدای اعضای انبساطی شورای حکام را خاموش نگه می‌دارند. بررسی سریع اظهارات اخیر اعضای بانک مرکزی اروپا نشان می‌دهد که اختلاف‌نظر چندانی وجود ندارد. رفتار قیمتی EURUSD در معاملات دیروز نشان می‌دهد که این رشد بدون محرک‌های قوی، کمی فرسوده به نظر می‌رسد. همان‌طور که پیش‌تر اشاره شد، ین در برابر ریسک‌های ناشی از تعطیلی دولت آمریکا کانال ترجیحی‌تری نسبت به یورو است و تصویر تکنیکال نیز در کوتاه‌مدت به نفع یورو نیست. با این حال، ریسک‌ها برای EURUSD همچنان به سمت صعودی متمایل‌اند؛ زیرا ریسک‌های نزولی بیشتر در سمت آمریکا متمرکز شده‌اند اما برای عبور از سطح ۱.۱۸۰ نیاز به داده‌های جدید خواهد بود. پوند: پریمیوم ریسک در حال شکل‌گیری است دیروز EURGBP به دلیل فشار فروش در موقعیت‌های خرید یورو اصلاح شد اما به نظر نمی‌رسد که شتاب نزولی کافی برای بازگشت به سطح ۰.۸۶۰ وجود داشته باشد. مدل ما دو هفته متوالی حدود ۱٪ بیش‌ارزش‌گذاری کوتاه‌مدت در EURGBP ثبت کرده که ممکن است نشانه‌ای از شروع قیمت‌گذاری پریمیوم ریسک پوند در آستانه بودجه‌ریزی بریتانیا باشد. اگرچه اعلام رسمی بودجه در ۲۶ نوامبر انجام می‌شود، انتظار می‌رود بخش‌هایی از آن در هفته‌های پیش از آن به رسانه‌ها درز کند. ما موافقیم که ریسک‌ها برای EURGBP تا پایان سال بیشتر به سمت صعودی متمایل‌اند، به‌ویژه با توجه به این‌که اقتصاددانان ما همچنان انتظار کاهش نرخ بهره توسط بانک مرکزی انگلستان در این فصل را دارند — که تنها ۶ نقطه پایه در قیمت‌ها لحاظ شده است. این هفته تقویم اقتصادی بریتانیا نسبتاً خلوت بوده است. اظهاراتی از هر دو جناح انقباضی و انبساطی بانک مرکزی (مان و رمزدن) شنیده شد و قرار است رئیس بانک مرکزی، بیلی، فردا سخنرانی کند. نبود داده‌های جدید باعث می‌شود که احتمال تغییرات عمده در ارتباطات خارج از نشست فعلاً پایین باشد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جدول پیش‌بینی NFP توسط ۲۰ مؤسسه منتشر شد

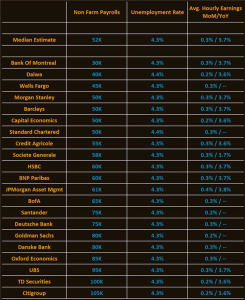
اشتغال غیرکشاورزی آمریکا (NFP) در ماه سپتامبر حدود ۵۲ هزار واحد پیش‌بینی شده و نرخ بیکاری در سطح ۴.۳٪ انتظار می‌رود. با این حال، با توجه به تعطیلی دولت فدرال آمریکا، احتمال زیادی وجود دارد که گزارش اشتغال اداره آمار کار (BLS) برای سپتامبر با تأخیر منتشر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS تأثیر تعطیلی دولت را کم‌اهمیت دانست

بانک UBS اعلام کرد که نگرانی‌ها درباره تعطیلی دولت آمریکا بیش از حد بزرگ‌نمایی شده‌اند و تأثیرات آن بر اقتصاد کم‌دامنه و کوتاه‌مدت خواهد بود. این بانک به سرمایه‌گذاران توصیه کرده که به‌جای تمرکز بر هیاهوی سیاسی، بر کاهش نرخ بهره فدرال، سودآوری شرکت‌ها و سرمایه‌گذاری در هوش مصنوعی تمرکز کنند. بانک UBS پیش‌بینی کرده که: شاخص S&P 500 تا ژوئن ۲۰۲۶ به ۶۸۰۰ واحد خواهد رسید (سناریوی خوش‌بینانه: ۷۵۰۰ واحد) قیمت طلا تا ژوئن ۲۰۲۶ به ۳۹۰۰ دلار در هر اونس خواهد رسید. دلار آمریکا در برابر یورو و دلار استرالیا تضعیف خواهد شد. در مورد تعطیلی دولت: اثر آن بر رشد تولید ناخالص داخلی حدود ۰.۱ واحد درصد در هفته برآورد شده است فعالیت اقتصادی معمولاً پس از بازگشایی دولت به سرعت بهبود می‌یابد. اخراج دائمی کارکنان دولت بعید است و با چالش‌های قانونی مواجه خواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

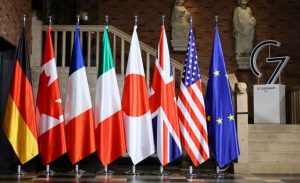
گروه ۷ فشار اقتصادی بر روسیه را تشدید کرد

گروه هفت (G7) متعهد شد که فشار اقتصادی بر روسیه را تشدید کند. در بیانیه‌ای که روز چهارشنبه منتشر شد، اعضای G7 اعلام کردند: تحریم‌ها علیه روسیه با جدیت بیشتری اجرا خواهند شد و هدف آن‌ها کاهش چشمگیر و در نهایت توقف واردات باقی‌مانده از روسیه، به‌ویژه در حوزه انرژی است. این گروه همچنین هشدار داد: کشورها و شرکت‌هایی که به تأمین مالی جنگ روسیه کمک کنند، با مجازات‌های احتمالی مواجه خواهند شد. گروه هفت تأکید کرد که ابزارهایی مانند تعرفه‌ها، ممنوعیت واردات و محدودیت‌های صادراتی برای کاهش درآمدهای روسیه به‌کار گرفته خواهند شد. مقامات این گروه گفتند: در حال بررسی جدی اعمال محدودیت علیه طرف‌های ثالثی هستند که به روسیه کمک مالی می‌کنند. این اقدامات نشان‌دهنده اراده جدید برای بستن راه‌های فرار از تحریم‌ها و حفظ فشار اقتصادی بر مسکو است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اینتل برای تبدیل شدن به تولیدکننده تراشه‌های AMD وارد مذاکره شد

بر اساس گزارش‌ها، شرکت اینتل (Intel) در حال مذاکرات اولیه با رقیب خود، AMD، است تا این شرکت را به عنوان مشتری به کارخانه‌های تولیدی خود اضافه کند. این اقدام به عنوان یک رأی اعتماد دیگر به این تراشه‌ساز که با چالش‌هایی روبرو است، تلقی می‌شود. در هفته‌های اخیر، اینتل حمایت مالی و عمومی کاخ سفید، انویدیا (Nvidia) و سافت‌بانک (SoftBank) را جلب کرده و در حال گفتگو برای جلب حمایت اپل نیز می‌باشد. در حال حاضر، طراحی تراشه‌های AMD عمدتاً توسط شرکت تایوانی TSMC تولید می‌شود و اینتل هنوز فاقد فناوری لازم برای تولید پیشرفته‌ترین و سودآورترین تراشه‌های AMD است. هنوز مشخص نیست در صورت دستیابی به توافق، چه بخشی از فرآیند تولید به اینتل منتقل خواهد شد و آیا این همکاری با سرمایه‌گذاری مستقیم AMD همراه خواهد بود یا خیر. به گفته منابع آگاه، این امکان وجود دارد که هیچ توافقی حاصل نشود. سخنگویان اینتل و AMD از اظهار نظر در این مورد خودداری کردند. پس از انتشار این خبر، سهام اینتل حدود ۳.۵ درصد افزایش یافت. کارخانه‌های تولید تراشه اینتل در مقایسه با TSMC ضعیف‌تر تلقی می‌شوند، اما شرکت‌های بزرگ آمریکایی، به دنبال ترجیح دولت ترامپ برای داشتن یک قهرمان آمریکایی در تولید تراشه، بخشی از تولید خود را، عمدتاً برای تراشه‌های کمتر پیشرفته، به کارخانه‌های داخلی اینتل منتقل کرده‌اند. این در حالی است که پیشرفت سریع در تراشه‌های هوش مصنوعی (AI)، که انویدیا پیشگام آن بوده، اینتل را از رقابت عقب انداخته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیت‌کوین با انتشار داده‌های ضعیف اشتغال و افزایش احتمال کاهش نرخ بهره فدرال رزرو، جهش کرد

پس از گزارش ADP که از کاهش ۳۲,۰۰۰ شغل در سپتامبر خبر داد (در حالی که پیش‌بینی ۴۵,۰۰۰ بود)، بیت‌کوین به بالاترین سطح دو هفته اخیر یعنی ۱۱۶,۹۱۰ دلار رسید. این موضوع انتظارات برای کاهش نرخ بهره فدرال در تاریخ ۲۹ اکتبر را تقویت کرد. نرخ‌های پایین‌تر از دارایی‌های ریسکی مانند رمزارزها حمایت می‌کند و همچنین روند فصلی نیز به نفع بازار رمزارزها است — بیت‌کوین در ۱۰ مورد از ۱۲ اکتبر گذشته افزایش قیمت داشته است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

مان، عضو بانک انگلستان، تمرکز بر تورم را توصیه کرد

مان، عضو بانک مرکزی انگلستان، اعلام کرد: «بیش از بازار کار، باید نگران انتظارات تورمی باشیم.» او افزود: انتظارات تورمی دچار انحراف شده‌اند. ریسک‌های تورمی پایدار در حال تحقق هستند. فعالیت اقتصادی با ریسک‌های صعودی و نزولی مواجه است. نسبت به ریسک‌های نزولی در تقاضا بی‌توجه نیستیم. او افزود: تحولات اقتصادی آمریکا را زیر نظر خواهیم داشت تا ببینیم چگونه به اقتصاد بریتانیا سرایت می‌کند. حرکات اخیر بازار در تابستان عمدتاً منشأ داخلی داشته و از سوی بریتانیا شکل گرفته‌اند. مان: ترجیح می‌دهم نرخ بهره برای مدت طولانی‌تری ثابت بماند او تأکید کرد: در حال کاهش فشار از بازار کار هستیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

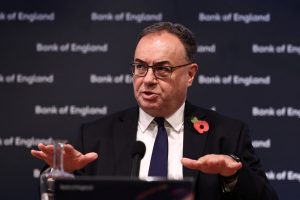
بیلی، رئيس بانک مرکزی انگلستان، نگاه منفی به استیبل‌کوین را اشتباه دانست

رئیس بانک مرکزی انگلستان، اندرو بیلی، در اظهاراتی جدید تأکید کرده که مخالفت اصولی (بدون بررسی جزئیات، کاربردها یا شرایط واقعی، صرفاً به‌دلیل یک باور کلی یا موضع‌گیری ایدئولوژیک با چیزی مخالفت کنیم.) با ارزهای دیجیتال باثبات (استیبل‌کوین‌ها) نادرست است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مان، عضو بانک انگلستان: حفظ نرخ بهره مناسب است

مان، عضو بانک مرکزی انگلستان در گفت‌وگو با شبکه بلومبرگ تی‌وی اعلام کرد: «باید میان کنترل تورم و حفظ فعالیت اقتصادی تعادل برقرار کنیم.» وی افزود: ریسک تداوم تورم بالا در حال تحقق است. باید وزن بیشتری به احتمال پایداری تورم بدهیم. در شرایط فعلی، حفظ نرخ بهره در سطح کنونی مناسب است. سیاست پولی نسبتاً انبساطی است. انحرافی در انتظارات تورمی مشاهده می‌شود. تورم برای مدت طولانی بالاتر از آستانه هدف باقی مانده است. بخش عرضه اقتصاد همچنان با مشکل مواجه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لوگان، عضو فدرال رزرو، از احتیاط در کاهش نرخ بهره دفاع کرد

لوگان، عضو فدرال رزرو آمریکا، اعلام کرد که چشم‌انداز اقتصادی اکنون بیش از حد معمول با عدم‌قطعیت همراه است. وی افزود که رشد تولید ناخالص داخلی در سه‌ماهه سوم «مثبت» به نظر می‌رسد. او هشدار داد که تأخیر در انتقال اثرات تعرفه‌ها ممکن است منجر به تورم پایدار شود. لوگان تأکید کرد که تورم هنوز در مسیر رسیدن به هدف ۲ درصدی قرار ندارد. به گفته او، سیاست پولی فعلی احتمالاً تنها به‌طور «ملایم محدودکننده» عمل می‌کند. وی خاطرنشان کرد که فضای محدودی برای کاهش بیشتر نرخ بهره وجود دارد و فدرال رزرو باید در کاهش‌های بعدی با احتیاط عمل کند. او همچنین گفت که ضعف بازار کار صرفاً ناشی از نرخ بهره نیست و با سرد شدن بازار اشتغال، ریسک افت سریع‌تر افزایش می‌یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معاون بانک مرکزی انگلیس: مسیر پیش‌رو تضمین‌شده نیست

سارا بریدن، معاون بانک مرکزی انگلیس (BoE)، در سخنانی امروز تأکید کرد که چشم‌انداز سیاست پولی همچنان پرریسک و نامطمئن است. او گفت: «مسیر پیش‌رو تضمین‌شده نیست. ما با ریسک‌هایی از هر دو سو مواجهیم. ادامه بیش از حد سیاست فعلی می‌تواند تورم را به زیر هدف سوق دهد.» این سخنان نشان‌دهنده دشواری‌های تصمیم‌گیری برای بانک مرکزی است؛ چرا که از یک سو حفظ نرخ‌های بهره در سطوح بالا می‌تواند فشار بر رشد اقتصادی را افزایش دهد و از سوی دیگر کاهش زودهنگام آن خطر بازگشت تورم را به همراه دارد. تحلیلگران معتقدند BoE با توازن دشواری میان حمایت از اقتصاد و مهار تورم روبه‌رو است و هرگونه تغییر در سیاست فعلی نیازمند داده‌های تازه و ارزیابی دقیق‌تر شرایط اقتصادی خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

احتمال تعویق انتشار آمار بیکاری آمریکا در صورت تعطیلی دولت

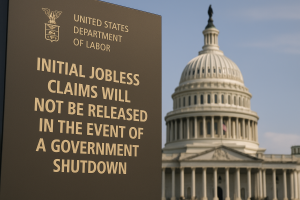
وزارت کار ایالات متحده اعلام کرد در صورت وقوع تعطیلی دولت فدرال، گزارش‌های مهم مربوط به بازار کار شامل آمار اولیه و مستمر مدعیان بیکاری که قرار است روز پنج‌شنبه منتشر شود، ارائه نخواهد شد. این داده‌ها یکی از شاخص‌های کلیدی برای ارزیابی وضعیت بازار کار و انتظارات سیاست پولی فدرال رزرو محسوب می‌شوند. هرگونه تعویق در انتشار آن‌ها می‌تواند بر عدم‌قطعیت بازارها بیفزاید و تصمیم‌گیری معامله‌گران را دشوارتر کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مان، عضو بانک مرکزی انگلیس: هنگامی که انتظارات تورمی از هدف ۲ درصد فاصله می‌گیرد، لازم است اقدامات بیشتری انجام دهیم

تورم ما مدت‌هاست بسیار بالاتر از هدف است باور دارم که سناریوی پایداری تورم در حال تحقق است می‌خواهم از نوسان در بخش کوتاه‌مدت منحنی بازده جلوگیری کنم. ما معتقدیم که بازار در حراج اوراق قرضه دولتی بریتانیا به‌طور صحیح عمل می‌کند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جفرسون، عضو فدرال رزرو، از نیاز به حمایت بازار کار گفت

جفرسون، فدرال رزرو آمریکا، اعلام کرد که رشد اقتصادی ایالات متحده تا پایان سال ۲۰۲۵ در حدود ۱.۵٪ باقی خواهد ماند. وی همچنین پیش‌بینی کرد که پس از پایان سال جاری، روند تورم کاهنده از سر گرفته خواهد شد. جفرسون هشدار داد که بازار کار در حال تضعیف است و در صورت عدم حمایت، ممکن است تحت فشار قرار گیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا از ریسک تعطیلی دولت آسیب دید

ین ژاپن ممکن است در آستانه تعطیلی دولت آمریکا به‌عنوان یک دارایی امن عملکرد بهتری داشته باشد. امروز تمرکز بازار بر داده‌های اقتصادی است، به‌ویژه گزارش JOLTS برای ماه اوت که پس از آمار ضعیف ماه ژوئیه با دقت دنبال می‌شود. همچنین احتمال تأخیر در انتشار آمار اشتغال نیز وجود دارد. در همین حال، موضع انقباضی بانک مرکزی استرالیا دیدگاه صعودی نسبت به دلار استرالیا را تقویت کرده است. دلار آمریکا: جفت ارز USDJPY جذاب است دلار آمریکا تحت فشار ناشی از افزایش احتمال تعطیلی دولت و کاهش قیمت نفت قرار گرفته و ین ژاپن در این میان بهترین عملکرد را داشته است. رئیس‌جمهور ترامپ اعلام کرده که تعطیلی دولت از فردا محتمل است، چرا که مذاکرات کنگره پیشرفت چندانی نداشته است. در دوره تعطیلی دولت، کاهش نرخ USDJPY می‌تواند همچنان معامله محبوبی باقی بماند. در تعطیلی سال‌های ۲۰۱۸–۲۰۱۹، این جفت ارز ۱.۵٪ افت کرد و اکنون طبق مدل ما، ۱٪ بالاتر از ارزش منصفانه کوتاه‌مدت خود معامله می‌شود. در حوزه نفت، تیم کالای ما (تیم تحلیل ING) همچنان بر ریسک‌های نزولی قیمت انرژی تا پایان سال تأکید دارد که این موضوع به نفع ین و یورو و به ضرر دلار و دلار کانادا خواهد بود. تمرکز امروز همچنین به داده‌های اقتصادی آمریکا بازمی‌گردد. هفته آمار اشتغال با گزارش JOLTS آغاز می‌شود. یادآوری می‌شود که گزارش ماه ژوئیه ضعیف بود: فرصت‌های شغلی کاهش یافت و اخراج‌ها افزایش پیدا کرد. همچنین داده‌های اعتماد مصرف‌کننده کنفرانس بورد برای سپتامبر امروز منتشر می‌شود؛ اجماع بازار انتظار کاهش از ۹۷.۴ به ۹۶.۰ را دارد. سخنرانی‌های امروز شامل بوستیک، جفرسون، کالینز و گولزبی خواهد بود. داده‌های امروز می‌توانند تأثیر قابل‌توجهی بر دلار داشته باشند، چرا که اکنون موقعیت بازار متعادل‌تر شده و دیدگاه کلان کمتر بدبینانه است. در حال حاضر، شکاف ۸ نقطه پایه بین قیمت‌گذاری بازار (۴۲ نقطه پایه) برای پایان سال و پیش‌بینی دات‌پلات میانگین فدرال رزرو وجود دارد. از نظر ما، این شکاف باعث می‌شود احتمال بازتسعیر انقباضی کمتر شود و فضای بیشتری برای بازگشت به مواضع انبساطی فراهم گردد؛ یعنی ریسک نزولی برای دلار وجود دارد. با این حال، نباید فراموش کرد که شتاب داده‌های اقتصادی آمریکا بهبود یافته و تیم اقتصاد ما احتمال غافل‌گیری صعودی در آمار اشتغال را پیش‌بینی می‌کند —آماری که قرار است جمعه منتشر شود اما ممکن است به دلیل تعطیلی دولت به تعویق بیفتد.    یورو قیمت نفت دیروز پس از گزارش‌هایی مبنی بر احتمال افزایش عرضه از سوی اوپک‌پلاس کاهش یافت. با این حال، ناتوانی نفت برنت در عبور از سطح ۷۰ دلار نشان می‌دهد که بازار همچنان تمایلی به قیمت‌گذاری کامل ریسک‌های ژئوپلیتیکی ندارد. اکنون مشخص شده که واکنش بازار فارکس به تحولات ژئوپلیتیکی نیازمند محرک‌های بسیار قوی‌تری است و مسیر کوتاه‌مدت EURUSD عمدتاً تابع داده‌های کلان آمریکا خواهد بود. تنها محرک سمت منطقه یورو در این هفته، داده‌های تورم (CPI) خواهد بود. فرانسه و آلمان امروز آمار مقدماتی سپتامبر را منتشر می‌کنند. انتظار می‌رود تورم کلی در این ماه افزایش یابد، که می‌تواند فشار بر بانک مرکزی اروپا برای تغییر موضع محتاطانه فعلی را کاهش دهد و در حاشیه به نفع یورو باشد. تعطیلی احتمالی دولت آمریکا می‌تواند ریسک صعودی برای EURUSD ایجاد کند و این جفت ارز ممکن است در روزهای آینده سطح ۱.۱۸۰ را آزمایش کند. با این حال، ما همچنان معتقدیم که ین ژاپن گزینه جذاب‌تری برای معامله در شرایط تعطیلی دولت است. امروز همچنین رویداد بانک مرکزی در هلسینکی برگزار می‌شود که شامل سخنرانی‌هایی از اعضای بانک مرکزی اروپا—از جمله رئیس بانک، کریستین لاگارد—و همچنین رئیس بانک مرکزی سوئد و برخی سیاست‌گذاران بانک انگلستان خواهد بود. دلار استرالیا بانک مرکزی استرالیا نرخ بهره را بدون تغییر نگه داشت و در بیانیه و نشست خبری، لحنی نسبتاً انقباضی اتخاذ کرد. رئیس بانک، میشل بولاک، نگرانی‌های خود را درباره چسبندگی قیمت‌ها تکرار کرد، هرچند به نوسانات ماهانه CPI نیز اذعان داشت. بازار کار قوی نیز در ارزیابی انقباضی‌تر نقش داشته، با وجود عدم قطعیت‌های اقتصادی قابل توجه. اکنون بازار تنها ۱۰ نقطه پایه کاهش نرخ برای نشست نوامبر و ۱۳ نقطه پایه تا دسامبر قیمت‌گذاری کرده است. پیش‌بینی ما همچنان این است که بانک مرکزی استرالیا در سه‌ماهه چهارم دوباره نرخ را کاهش دهد، اما اکنون ریسک‌ها متوازن‌تر شده‌اند. انتظار می‌رود نرخ‌های کوتاه‌مدت بالاتر بروند و حساسیت دلار استرالیا نسبت به داده‌های تورم و اشتغال افزایش یابد. دلار استرالیا یکی از ارزهای محبوب ما (تیم تحلیل ING) در آستانه این نشست بود و معتقدیم هنوز فضای رشد بیشتری دارد، به‌ویژه در برابر ارزهایی که داستان سیاست پولی داخلی ضعیف‌تری دارند (مانند دلار کانادا). در جفت ارز AUDUSD، همچنان هدف ما سطح ۰.۶۸ در سه‌ماهه چهارم است. منبع: ING

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر