TSLA 386.47 USD ▲ 3.41%
AAPL 343.99 USD ▲ 1.32%
GOOGL 334.76 USD ▼ 1.62%
AMZN 262.37 USD ▼ 0.10%
NVDA 221.97 USD ▲ 2.54%
BTCUSD 84,316.76 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

لاگارد با تأکید بر وابستگی نرخ بهره به داده‌ها، از تضعیف رشد اقتصادی خبر داد

کریستین لاگارد، رئیس بانک مرکزی اروپا (ECB)، اعلام کرد که این بانک در جایگاه خوبی قرار دارد. او تأکید کرد که تصمیم‌گیری درباره نرخ‌های بهره وابسته به داده‌ها است و هرچند بانک مرکزی نرخ ارز را هدف‌گذاری نمی‌کند، اما تأثیر آن بر قیمت‌ها را زیر نظر دارد. لاگارد همچنین افزود که همچنان برای نیمه دوم سال رشد پیش‌بینی می‌شود، اما این رشد ضعیف‌تر از نیمه اول سال خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اسکریوا، عضو بانک مرکزی اروپا: انتظارات تورمی در سطح ۲٪ تثبیت شده‌اند

اسکریوا، عضو هیئت اجرایی بانک مرکزی اروپا، اعلام کرد که نرخ‌های بهره فعلی بانک مرکزی اروپا مناسب هستند؛ زیرا در حال حاضر در سطح هدف قرار داریم. او همچنین افزود که اقتصاد اسپانیا در سه‌ماهه سوم «مستحکم» بوده است. اسکریوا تأکید کرد که در محیطی واقعاً پیچیده قرار داریم اما انتظارات تورمی در سطح ۲٪ تثبیت شده‌اند. به گفته او، پیش‌بینی‌ها نشان می‌دهند که در سال‌های آینده نیز در سطح هدف باقی خواهیم ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ثبت‌نام خودروهای نو در آلمان در سپتامبر ۱۲.۸٪ رشد کرد

طبق گزارش اداره فدرال حمل‌ونقل آلمان (KBA)، ثبت‌نام خودروهای نو در آلمان در ماه سپتامبر نسبت به سال گذشته ۱۲.۸ درصد افزایش یافته است. در همین حال، ثبت‌نام خودروهای تسلا در آلمان طی همین ماه ۹.۴ درصد کاهش داشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لین، اقتصاد‌دان بانک مرکزی اروپا: رویکرد مبتنی بر داده‌ها برای سیاست‌گذاری منطقی است

فیلیپ لین، اقتصاددان ارشد بانک مرکزی اروپا، اعلام کرد که تغییرات در توزیع ریسک‌ها نیز در تصمیم‌گیری‌های نرخ بهره نقش مهمی خواهند داشت. او افزود که اتخاذ رویکرد مبتنی بر داده‌ها منطقی‌ترین مسیر برای سیاست‌گذاری پولی است. لین همچنین گفت که اگرچه توافق‌های تجاری اخیر تا حدی از سطح عدم قطعیت کاسته‌اند اما تأثیر کلی تغییرات در محیط سیاست‌گذاری جهانی تنها در گذر زمان مشخص خواهد شد. حرکت پایدار در نرخ ارز یورو به‌طور میانگین می‌تواند تأثیر چندساله بر فعالیت اقتصادی و تورم داشته باشد. اگر تقویت یورو بیشتر ناشی از عوامل خارجی باشد، آثار آن بر فعالیت اقتصادی و تورم از میانگین معمول فراتر خواهد رفت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دی گویندس، معاون بانک مرکزی اروپا: نرخ‌ بهره فعلی مناسب است

معاون رئیس بانک مرکزی اروپا، لوئیس دی گویندوس، اعلام کرد که سطح فعلی نرخ‌های بهره مناسب است و نیازی به تغییر فوری دیده نمی‌شود. او افزود که رشد مصرف کمتر از حد انتظار بوده اما ریسک‌های تورمی در حال حاضر متوازن هستند و پیش‌بینی‌های بانک مرکزی در حال تحقق‌اند. با این حال، دی گویندوس هشدار داد که سطح عدم قطعیت در اقتصاد اروپا همچنان بسیار بالاست و باید با احتیاط به ارزیابی شرایط ادامه داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در برابر اخبار منفی مقاومت نشان داد

پیشرفت بسیار اندکی در جهت پایان دادن به تعطیلی دولت آمریکا حاصل شده است. این موضوع به معنای تأخیر بیشتر در انتشار داده‌های اقتصادی و تمرکز شدیدتر بازارها بر سایر رویدادهای مهم این هفته از جمله صورت‌جلسه نشست فدرال رزرو و سخنرانی‌های متعدد از سوی مقامات بانک‌های مرکزی کشورهای گروه ۱۰ (G10) خواهد بود. ما انتظار نوسان شدید در دلار آمریکا را نداریم و با وجود تحولات سیاسی، افزایش بیشتر نرخ USDJPY را پیش‌بینی نمی‌کنیم. دلار آمریکا: مقاوم، اما همچنان با ریسک نزولی اخبار آخر هفته نشان می‌دهد که پیشرفت چندانی در پایان تعطیلی دولت آمریکا حاصل نشده و این به معنای تأخیر بیشتر در انتشار داده‌های رسمی دولتی است. احتمالاً این هفته نیز در بازار فارکس هفته‌ای غیرعادی خواهد بود؛ چرا که توقف در انتشار داده‌ها باعث تمرکز بیش‌ازحد بر اخبار کلان اقتصادی دیگر می‌شود. قیمت‌گذاری بازار برای نشست دسامبر فدرال رزرو همچنان نزدیک به کاهش ۵۰ نقطه پایه است (۴۶ نقطه پایه در صبح امروز)، که با میانگین نمودار نقطه‌ای (دات پلات) هم‌خوانی دارد. مهم‌ترین رویداد تأثیرگذار بر بازار، انتشار صورت‌جلسه نشست سپتامبر فدرال رزرو در روز چهارشنبه خواهد بود. آنچه در این صورت‌جلسه جست‌وجو خواهیم کرد، شواهدی از هم‌سویی اعضای کمیته بازار آزاد با دیدگاه محتاطانه جروم پاول درباره کاهش بیشتر نرخ بهره است. ریسک‌ها کمی به سمت سیاست‌های انبساطی متمایل هستند و بنابراین ممکن است واکنش منفی نسبت به دلار در پی داشته باشند. به‌طور کلی، هرچه تعطیلی دولت آمریکا بیشتر ادامه یابد، فشار بر دلار افزایش خواهد یافت. با این حال، باید اذعان کرد که دلار تاکنون مقاومت قابل‌توجهی نشان داده و این تأیید می‌کند که بازارها سطح تحمل خود را نسبت به اخبار منفی آمریکا بالا برده‌اند و برای فروش گسترده دلار، به شوک‌های شدیدتری نیاز دارند. بنابراین، انتظار نمی‌رود که دلار در روزهای آینده نوسانات خاصی از خود نشان دهد، هرچند ریسک‌های نزولی همچنان پابرجا هستند. در عوض، روایت‌های داخلی می‌توانند محرک ارزهای گروه ۱۰ (G10) دیگر باشند، همان‌طور که امروز در ژاپن شاهد آن هستیم. ژاپن: انتخاب تاکایچی و واکنش بازار انتخاب سانائه تاکایچی به‌عنوان نخست‌وزیر جدید ژاپن پس از رأی‌گیری درون‌حزبی، تمرکز بازار را به‌سمت سیاست‌های تورمی و انبساطی در ژاپن سوق داده است—که منجر به تضعیف ین، شیب‌دار شدن منحنی بازده اوراق قرضه دولتی ژاپن (JGB) و افزایش ۵ درصدی شاخص نیکی شده است. این انتخاب تا حدی غافلگیرکننده بود و افت ۲ درصدی ین در برابر دلار آمریکا گواهی بر همین شوک بازار است. با این حال، ما فضای زیادی برای رشد بیشتر USDJPY پیش‌بینی نمی‌کنیم. تضعیف شدید ین می‌تواند نگرانی‌هایی درباره هزینه‌های زندگی در ژاپن ایجاد کند؛ همچنین افزایش نرخ USDJPY ممکن است باعث تنش با واشنگتن شود. در صورت ادامه تعطیلی دولت آمریکا، ممکن است ین دوباره به‌عنوان ارز امن ترجیح داده شود. سناریوی پایه ما این است که عبور USDJPY از سطح 150.0 موقتی است و نه آغاز یک روند صعودی پایدار. تقویم بانک‌های مرکزی G10 در این هفته این هفته با سخنرانی‌های متعدد از سوی مقامات بانک‌های مرکزی G10 همراه خواهد بود. جروم پاول روز پنج‌شنبه در رویداد بانک‌های محلی فدرال رزرو سخنرانی افتتاحیه خواهد داشت و سایر اعضای FOMC از جمله میشل بومن نیز صحبت خواهند کرد. امروز، رؤسای بانک مرکزی اروپا و بانک انگلستان سخنرانی خواهند داشت، فردا بانک نروژ و روز جمعه بانک مرکزی استرالیا. همچنین در طول هفته، سایر مقامات فدرال رزرو نیز سخنرانی خواهند کرد. در روز چهارشنبه، بانک مرکزی نیوزیلند تصمیم سیاستی خود را اعلام خواهد کرد و ما انتظار کاهش ۲۵ نقطه پایه نرخ بهره را داریم. یورو: نوسان محدود ادامه دارد جفت‌ارز EURUSD نتوانسته محرک قوی برای شکست صعودی بالای سطح 1.180 پیدا کند، با وجود انباشت اخبار منفی از آمریکا. همان‌طور که گفته شد، فشار فروش دلار به سطح بالاتری رسیده و یورو نیز فاقد روایت داخلی قوی برای رشد است. احتمالاً این جفت‌ارز در روزهای آینده در محدوده 1.168 تا 1.176 نوسان کند، هرچند تعادل ریسک‌ها به‌سمت صعودی متمایل است، به‌دلیل تعطیلی دولت آمریکا و احتمال انتشار صورت‌جلسه انبساطی از سوی فدرال رزرو. انتظار نمی‌رود این هفته داده‌های مهمی از منطقه یورو منتشر شود. سخنرانی‌های مقامات بانک مرکزی اروپا بیشتر مورد توجه قرار خواهند گرفت، از جمله سخنرانی امروز کریستین لاگارد. با این حال، آمارهای تورمی اخیر نشان داده‌اند که بانک مرکزی اروپا فعلاً از وضعیت نرخ بهره رضایت دارد، بنابراین انتظار نمی‌رود راهنمایی جدیدی درباره سیاست پولی ارائه شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک مرکزی اروپا در حال ورود به یک دگرگونی مدیریتی دوساله است

بانک مرکزی اروپا در آستانه یک دگرگونی دوساله در ساختار مدیریتی خود قرار دارد که طی آن، دو سوم از اعضای ارشد اجرایی از جمله رئیس بانک، کریستین لاگارد، جایگزین خواهند شد. برنامه اصلاح ترکیب هیئت اجرایی شش‌نفره بانک مرکزی اروپا، که تحت تأثیر عوامل سیاسی و صلاحیت‌های فردی شکل گرفته، ممکن است از همین هفته آغاز شود؛ زمانی که وزرای دارایی منطقه یورو در لوکزامبورگ گرد هم می‌آیند تا درباره جانشین معاون لاگارد، لوئیس دی گویندوس، گفت‌وگو کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیروزی تاکایچی در انتخابات حزب LDP ژاپن باعث افت شدید ین شد

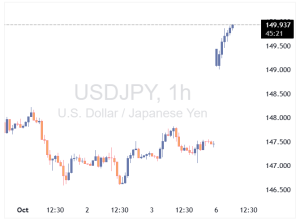
بازار فارکس در ساعات اولیه صبح امروز شاهد افزایش گپ قیمتی USDJPY تا حدود ۱۴۹.۹۳ بود؛ این حرکت تحت تأثیر تحولات سیاسی ژاپن و پیروزی سانائه تاکایچی در انتخابات رهبری حزب حاکم (LDP) رخ داد. ین ژاپن به‌عنوان بازنده اصلی بازار ظاهر شد و در شرایط نقدینگی محدود آسیایی، شاهد افت قابل توجهی بودیم. تاکایچی اعلام کرده که توافق فعلی دولت با بانک مرکزی ژاپن باید با دقت مورد بررسی قرار گیرد. قیمت USDJPY تا سطح ۱۴۹.۶۰ نیز پیش رفت و سایر جفت‌ارزهای مرتبط با ین نیز جهش داشتند. برای فعالان بازار سهام، افت شدید ین می‌تواند سهام ژاپنی را برای سرمایه‌گذاران خارجی ارزان‌تر کند و به‌عنوان یک نیروی محرک عمل کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاکایچی، رئيس جدید حزب LDP ژاپن: دولت باید مسئول سیاست‌های مالی و پولی باشد

رئیس حزب حاکم لیبرال دموکرات ژاپن (LDP)، خانم سانائه تاکایچی، اعلام کرد که قصد دارد محتوای توافق فعلی میان دولت و بانک مرکزی ژاپن را با دقت بررسی کند تا مشخص شود آیا این چارچوب همچنان مناسب‌ترین گزینه برای سیاست‌گذاری اقتصادی کشور است یا خیر. او تأکید کرد که دولت و بانک مرکزی باید در سیاست‌های اقتصادی هماهنگ عمل کنند و افزود که مسئولیت سیاست‌های مالی و پولی بر عهده دولت است. تاکایچی همچنین گفت که هیچ برنامه‌ای برای نقض توافق سرمایه‌گذاری با ایالات متحده وجود ندارد و این توافق دوجانبه محترم شمرده خواهد شد. وی تصریح کرد که هنوز برای ابراز خوش‌بینی نسبت به اقتصاد ژاپن زود است و باید تا رسیدن به رشد اقتصادی مبتنی بر تقاضا، ارتباط نزدیک با بانک مرکزی حفظ شود. در حوزه سیاست داخلی، تاکایچی اعلام کرد که: طرح‌هایی برای حذف مالیات اضافی بر بنزین و کاهش هزینه سوخت دیزل در جلسه آینده پارلمان ارائه خواهد شد. احتمال کاهش مالیات بر مصرف را رد نمی‌کند. بررسی اعتبار مالیاتی قابل بازگشت برای خانوارهای کم‌درآمد و متوسط در دستور کار قرار دارد. نیاز فوری به حمایت از شرکت‌های کوچک و متوسط برای رشد دستمزدها وجود دارد. بخش کشاورزی، مراقبت‌های پزشکی و پرستاری نیازمند کمک فوری هستند. افزایش یارانه به دولت‌های محلی یکی از گزینه‌های سیاستی است. بازدید از معبد یاسوکونی نباید به موضوعی دیپلماتیک تبدیل شود. در مورد ائتلاف احتمالی با احزاب مخالف اظهار نظر نکرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در نبود داده‌های اشتغال مسیر خود را گم کرد

نوسانات بازارهای مالی در سراسر جهان در حال کاهش است؛ بخشی از این روند ناشی از تعطیلی دولت آمریکا و تأخیر در انتشار داده‌های کلیدی مانند آمار اشتغال ماه سپتامبر است. در عوض، توجه سرمایه‌گذاران به رشد پرشتاب سهام فناوری‌های بزرگ که تحت تأثیر هوش مصنوعی هستند، معطوف شده—روندی که نشانه‌ای از توقف ندارد. امروز باید منتظر انتشار داده‌های خدمات ISM آمریکا، سخنرانی مقامات فدرال رزرو و شاخص تورم مصرف‌کننده ترکیه باشیم. دلار آمریکا: داده‌های ISM همچنان منتشر می‌شوند نوسانات معاملاتی در بازارهای مالی کاهش یافته‌اند. سرمایه‌گذاران اکنون بر این باورند که فدرال رزرو احتمالاً دو بار دیگر در سال جاری نرخ بهره را کاهش خواهد داد و احتمالاً ۵۰ نقطه پایه دیگر در سال ۲۰۲۶. نوسانات نرخ بهره آمریکا—که معمولاً محرک نوسانات در سایر بازارهاست—در حال حاضر حضور ندارد. تأخیر در انتشار داده‌های مهم مانند گزارش اشتغال امروز نیز باعث شده ارزیابی دقیق‌تری از تنش میان تورم چسبنده و بازار کار ضعیف‌تر به تعویق بیفتد. در عوض، جهان با شگفتی به رشد سهام هوش مصنوعی نگاه می‌کند. آخرین خبرها حاکی از آن است که شرکت OpenAI در دور جدید جذب سرمایه، ارزشی نزدیک به ۵۰۰ میلیارد دلار پیدا کرده—در حالی که اوایل سال جاری این رقم ۳۰۰ میلیارد دلار بود. کاهش نوسانات باعث شده علاقه به معاملات «حملی» در بازار فارکس ادامه یابد؛ جایی که لیر ترکیه همچنان محبوب است. همچنین علاقه به پوند مصر نیز بالا مانده، با وجود کاهش ۱۰۰ نقطه پایه نرخ بهره در روز گذشته. فورینت مجارستان نیز همچنان مقصدی برای ورود سرمایه در معاملات حملی باقی مانده است. شاخص دلار در نزدیکی سطح ۹۸ متوقف شده است. بعید می‌دانیم انتشار داده‌های ISM امروز تأثیر زیادی داشته باشد. همچنین امروز مجموعه‌ای از سخنرانی‌های مقامات بانک مرکزی در سمپوزیوم خداحافظی کلاس نات در آمستردام برگزار می‌شود—از جمله سخنرانی جان ویلیامز از فدرال رزرو. علاوه بر این، امروز دو بار از استیون میران، یکی از اعضای بسیار متمایل به سیاست‌های انبساطی فدرال رزرو، خواهیم شنید. بحث درباره رئیس بعدی فدرال رزرو فعلاً به حاشیه رفته، اما دوباره مطرح خواهد شد. در حال حاضر، شانس‌های پیش‌بینی‌شده برای جانشینی عبارت‌اند از: کریستوفر والر (۱۲٪)، کوین وارش (۱۰٪) و کوین هَسِت (۹٪). رویدادهای آخر هفته برای معامله‌گران چند ریسک مهم برای آخر هفته وجود دارد. نتیجه انتخابات رهبری حزب LDP ژاپن فردا اعلام می‌شود؛ جایی که سانائه تاکایچی به‌عنوان گزینه‌ای با تأثیر منفی بر ین نسبت به شینجیرو کویزومی شناخته می‌شود. همچنین احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن تا پایان ماه، ۶۰٪ قیمت‌گذاری شده است. ما معتقدیم ین کمتر از ارزش واقعی‌اش معامله می‌شود و در صورت افت قیمت، با تقاضای خرید مواجه خواهد شد. در آخر هفته، نشست اوپک‌پلاس نیز برگزار می‌شود؛ با احتمال افزایش عرضه از سوی عربستان سعودی برای بازپس‌گیری سهم بازار. کاهش قیمت نفت برای دلار آمریکا منفی تلقی می‌شود. یورو: کاهش قیمت انرژی خبر خوبی است جفت‌ارز EURUSD همچنان در محدوده ۱.۱۷۰۰ باقی مانده است. نوسانات معاملاتی سه‌ماهه به پایین‌ترین سطح خود از نوامبر گذشته رسیده و اکنون ۶.۶۰٪ است. جالب اینکه در بازار اختیار معامله فارکس، تمایل به خرید یورو نسبت به فروش آن در بازه سه‌ماهه ۰.۵٪ بیشتر است. بنابراین، سرمایه‌گذاران از رشد یورو ناامید نشده‌اند؛ بلکه انتظار دارند نوسانات کلی کمتر باشد. همان‌طور که گفته شد، کاهش قیمت انرژی خبر خوبی برای یورو است. نسبت مبادلات تجاری یورو (قیمت صادرات منهای واردات) در سطوح بالای سال قرار دارد؛ زیرا قیمت نفت خام و گاز طبیعی کاهش یافته‌اند. این موضوع به بهبود شاخص‌های ارزشیابی یورو کمک می‌کند. امروز داده مهمی از منطقه یورو منتشر نمی‌شود، اما سخنرانی‌هایی از سوی مقامات بانک مرکزی اروپا از جمله لاگارد، اشنابل و وونش خواهیم داشت. در حال حاضر، موضع بانک مرکزی اروپا این است که نرخ سپرده ۲.۰۰٪ در سطح مناسبی قرار دارد، اما در صورت نیاز، بانک در اقدام تردید نخواهد کرد. این تهدید به اقدام احتمالاً به معنای یک کاهش نرخ دیگر در صورت افت تورم در شرایط رکود اقتصادی است. با این حال، بازار در قیمت‌گذاری کاهش ۲۵ نقطه پایه دیگر در این چرخه با مشکل مواجه است. بعید است جفت‌ارز EURUSD امروز از محدوده ۱.۱۷۰۰ تا ۱.۱۷۵۰ خارج شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

لاگارد، رئیس بانک مرکزی اروپا، از نات برای ریاست بانک مرکزی اروپا، حمایت کرد

رئیس بانک مرکزی اروپا، کریستین لاگارد، اعلام کرد که کلاس نات گزینه‌ای مناسب برای ریاست بانک مرکزی اروپا خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوئدا، رئیس بانک مرکزی ژاپن، شرط افزایش نرخ بهره را اعلام کرد

رئیس بانک مرکزی ژاپن، آقای اوئدا، بار دیگر تأکید کرد که در صورت حرکت اقتصاد و قیمت‌ها مطابق با پیش‌بینی‌ها، نرخ بهره را افزایش خواهد داد. او گفت که بدون پیش‌داوری، بررسی خواهد کرد که آیا اقتصاد و قیمت‌ها در مسیر مورد انتظار قرار دارند یا نه. اوئدا پیش‌بینی کرد که رشد اقتصادی ژاپن ابتدا کاهش یافته و سپس با بهبود اقتصادهای خارجی، دوباره تقویت خواهد شد. وی همچنین هشدار داد که سیاست‌های تعرفه‌ای جهانی، به‌ویژه تعرفه ۱۵ درصدی، می‌تواند فشار قابل‌توجهی بر اقتصاد ژاپن وارد کند. او تأکید کرد که باید محیط پولی انبساطی حفظ شود تا از اقتصاد حمایت کند و در ارزیابی بهبود اقتصادی، چشم‌انداز جهانی، تأثیر تعرفه‌ها بر سود شرکت‌ها، رفتارهای دستمزد و قیمت‌گذاری، و روند قیمت‌ها را به‌دقت بررسی خواهد کرد. اوئدا گفت که هنوز تأثیر تعرفه‌های آمریکا به‌طور کامل به اقتصاد ژاپن منتقل نشده، اما کاهش رشد اشتغال در آمریکا ممکن است نشانه‌ای از افت سود شرکت‌ها و فشار بر درآمدها باشد. همچنین هشدار داد که اگر عدم‌قطعیت در سیاست‌های تجاری و اقتصاد جهانی ادامه یابد، ممکن است انتقال افزایش قیمت‌ها به دستمزدها تضعیف شود. در بخش دیگری از سخنانش، اوئدا گفت که علائمی از کاهش مصرف خانوارها به دلیل افزایش قیمت مواد غذایی مشاهده شده است. در حالی‌که سود شرکت‌ها به‌طور کلی بالا باقی مانده، برخی تولیدکنندگان تحت فشار تعرفه‌ها در صادرات و تولید قرار گرفته‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رکورد تازه تسلا؛ تحویل ۴۹۷ هزار خودرو در سه‌ماهه سوم ۲۰۲۵

شرکت تسلا در سه‌ماهه سوم سال ۲۰۲۵ بیش از ۴۹۷ هزار خودرو تحویل داد؛ بالاتر از برآورد اجماعی تحلیلگران (۴۴۴ هزار) و حتی بالاتر از «ویسپر نامبر» بازار (۴۸۱ هزار). طبق گزارش رسمی، تسلا در این دوره بیش از ۴۴۷ هزار دستگاه تولید کرد. در بخش انرژی نیز رکوردی جدید به ثبت رسید و ظرفیت ۱۲.۵ گیگاوات‌ساعت محصولات ذخیره‌سازی انرژی به مشتریان تحویل شد. جزئیات: مدل ۳/Y: تولید ۴۳۵,۸۲۶ دستگاه، تحویل ۴۸۱,۱۶۶ دستگاه سایر مدل‌ها: تولید ۱۱,۶۲۴ دستگاه، تحویل ۱۵,۹۳۳ دستگاه باید توجه داشت که این آمار همچنان از اعتبار مالیاتی خودروهای برقی فدرال (که تا ۳۰ سپتامبر برقرار بود) بهره‌مند شده و آزمون واقعی تقاضا در سه‌ماهه چهارم نمایان خواهد شد. در همین حال، تحلیلگران یادآور می‌شوند که بازار اکنون ارزش‌گذاری تسلا را بیش از صنعت خودرو، بر پایه حوزه‌های روباتیک و روباتاکسی انجام می‌دهد. گزارش کامل سه‌ماهه سوم تسلا در تاریخ ۲۲ نوامبر منتشر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تسلا آماده انتشار آمار تحویل خودرو در سه‌ماهه سوم

شرکت تسلا به‌زودی آمار تحویل خودروهای خود در سه‌ماهه سوم را منتشر می‌کند. انتظار می‌رود گزارش حوالی ساعت ۹ صبح به وقت نیویورک اعلام شود. بر اساس اجماع تحلیلگران، رقم تحویل‌ها حدود ۴۴۴ هزار دستگاه برآورد شده است، اما «ویسپر نامبر» در بازار به ۴۸۱ هزار دستگاه اشاره دارد؛ رقمی که برخی فعالان آن را ناشی از پیش‌خریدها و استفاده از اعتباراتی می‌دانند که در پایان سپتامبر منقضی شده‌اند. با این حال، بسیاری معتقدند آزمون اصلی عملکرد تسلا در سه‌ماهه چهارم نمایان خواهد شد. در عین حال، بازار سهام؛ با تحریک مکرر ایلان ماسک، بیش از پیش به بخش روباتیک شرکت توجه نشان می‌دهد و ارزش‌گذاری این حوزه در برخی تحلیل‌ها به سطحی «بی‌نهایت» رسیده است. سهام تسلا در هفته‌های اخیر روندی صعودی داشته و از زمان شکست مقاومت در اواسط ماه، توجه سرمایه‌گذاران به احتمال رشد بیشتر جلب شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کازاکس، عضو بانک مرکزی اروپا: سطح فعلی نرخ بهره مناسب است

کازاکس، عضو شورای حکام بانک مرکزی اروپا: سطح فعلی نرخ بهره «کاملاً مناسب» است. در صورت عدم بروز شوک‌های جدید، نرخ‌های بهره می‌توانند در سطح فعلی باقی بمانند. سطح عدم‌قطعیت بسیار بالا باقی مانده است. بانک مرکزی باید آزادی کامل در تصمیم‌گیری را حفظ کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار به داده‌های جایگزین واکنش نشان می‌دهد

با توجه به توقف انتشار بسیاری از داده‌های مهم اقتصادی آمریکا به دلیل تعطیلی دولت، شاخص‌های جایگزین مانند گزارش ADP دیروز و داده‌های اخراج نیروی کار شرکت Challenger امروز، احتمالاً تأثیر بلندمدت‌تری بر بازارها خواهند داشت. ما همچنان ین ژاپن را در موقعیت بهتری برای بهره‌برداری از افت بیشتر دلار نسبت به یورو می‌بینیم. دلار آمریکا: گزارش ADP نگران‌کننده بود تعطیلی دولت آمریکا باعث شد گزارش ADP دیروز توجه بیشتری را جلب کند — و نتایج آن مطلوب نبود. اشتغال در ماه سپتامبر ۳۲ هزار واحد کاهش یافت و رقم ماه اوت از رشد ۵۱ هزار واحد به افت ۳ هزار واحد اصلاح شد. این داده‌ها باعث شد نرخ بهره مورد انتظار برای قراردادهای آتی فدرال رزرو در دسامبر ۴ نقطه پایه داویش‌تر قیمت‌گذاری شود و اکنون ۴۷ واحد پایه کاهش نرخ در قیمت‌ها لحاظ شده است. با توجه به عدم انتشار گزارش‌های رسمی اشتغال و سکوت داده‌ای کلی، ممکن است اثر این گزارش ADP در بازار ارز ادامه‌دار باشد. ما همچنان در این شرایط به کاهش USDJPY تمایل داریم، به‌ویژه که یورو با مقاومت‌های تکنیکال بیشتری مواجه است. مدل ارزش‌گذاری کوتاه‌مدت ما (تیم تحلیل ING) این دیدگاه را تأیید می‌کند: EURUSD در سطح ارزش منصفانه قرار دارد، در حالی که USDJPY حدود ۱٪ بیش‌ارزش‌گذاری شده است. تاکنون افت USDJPY عمدتاً تحت تأثیر نرخ بهره و بازار سهام بوده و هنوز فشاری بر پریمیوم ریسک ین وارد نشده — چیزی که با افزایش تقاضا برای دارایی‌های امن انتظار داریم رخ دهد. یکی از عواملی که دیروز از افت بیشتر دلار جلوگیری کرد، تصمیم دیوان عالی آمریکا برای به تعویق انداختن تلاش ترامپ جهت برکناری لیزا کوک از فدرال رزرو بود؛ جلسه رسیدگی به این موضوع برای ژانویه برنامه‌ریزی شده است. بازارها واکنش شدیدی به این تلاش نشان ندادند و واکنش به حکم دیوان نیز محدود بود اما این تصمیم نشانه‌ای از محافظت نهادی قوی‌تر برای فدرال رزرو نسبت به سایر نهادهاست. با توجه به این‌که امروز داده‌های مربوط به مدعیان بیمه بیکاری منتشر نمی‌شود، آمار اخراج نیروی کار شرکت Challenger برای سپتامبر می‌تواند تأثیر قابل‌توجهی داشته باشد. دلار همچنان آسیب‌پذیر به نظر می‌رسد اما در نبود محرک‌های قوی، بازارها ممکن است به‌جای فروش گسترده دلار، رویکردی گزینشی‌تر در پیش بگیرند. یورو: افزایش تورم صدای سیاست‌گذاران انبساطی را خاموش می‌کند تورم منطقه یورو دیروز افزایش یافت؛ شاخص قیمت مصرف کننده به ۲.۲٪ رسید و تورم هسته برای پنجمین ماه متوالی در سطح ۲.۳٪ باقی ماند. این ارقام کاملاً مطابق با انتظارات بازار بودند و عمدتاً تحت تأثیر قیمت انرژی قرار داشتند. همکار ما Bert Colijn توضیح داده که چرا این موضوع نگران‌کننده نیست. با این حال، داده‌ها از موضع محتاطانه بانک مرکزی اروپا حمایت می‌کنند و احتمالاً صدای اعضای انبساطی شورای حکام را خاموش نگه می‌دارند. بررسی سریع اظهارات اخیر اعضای بانک مرکزی اروپا نشان می‌دهد که اختلاف‌نظر چندانی وجود ندارد. رفتار قیمتی EURUSD در معاملات دیروز نشان می‌دهد که این رشد بدون محرک‌های قوی، کمی فرسوده به نظر می‌رسد. همان‌طور که پیش‌تر اشاره شد، ین در برابر ریسک‌های ناشی از تعطیلی دولت آمریکا کانال ترجیحی‌تری نسبت به یورو است و تصویر تکنیکال نیز در کوتاه‌مدت به نفع یورو نیست. با این حال، ریسک‌ها برای EURUSD همچنان به سمت صعودی متمایل‌اند؛ زیرا ریسک‌های نزولی بیشتر در سمت آمریکا متمرکز شده‌اند اما برای عبور از سطح ۱.۱۸۰ نیاز به داده‌های جدید خواهد بود. پوند: پریمیوم ریسک در حال شکل‌گیری است دیروز EURGBP به دلیل فشار فروش در موقعیت‌های خرید یورو اصلاح شد اما به نظر نمی‌رسد که شتاب نزولی کافی برای بازگشت به سطح ۰.۸۶۰ وجود داشته باشد. مدل ما دو هفته متوالی حدود ۱٪ بیش‌ارزش‌گذاری کوتاه‌مدت در EURGBP ثبت کرده که ممکن است نشانه‌ای از شروع قیمت‌گذاری پریمیوم ریسک پوند در آستانه بودجه‌ریزی بریتانیا باشد. اگرچه اعلام رسمی بودجه در ۲۶ نوامبر انجام می‌شود، انتظار می‌رود بخش‌هایی از آن در هفته‌های پیش از آن به رسانه‌ها درز کند. ما موافقیم که ریسک‌ها برای EURGBP تا پایان سال بیشتر به سمت صعودی متمایل‌اند، به‌ویژه با توجه به این‌که اقتصاددانان ما همچنان انتظار کاهش نرخ بهره توسط بانک مرکزی انگلستان در این فصل را دارند — که تنها ۶ نقطه پایه در قیمت‌ها لحاظ شده است. این هفته تقویم اقتصادی بریتانیا نسبتاً خلوت بوده است. اظهاراتی از هر دو جناح انقباضی و انبساطی بانک مرکزی (مان و رمزدن) شنیده شد و قرار است رئیس بانک مرکزی، بیلی، فردا سخنرانی کند. نبود داده‌های جدید باعث می‌شود که احتمال تغییرات عمده در ارتباطات خارج از نشست فعلاً پایین باشد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اوچیدا، معاون بانک ژاپن، احتمال افزایش نرخ بهره را مطرح کرد

معاون رئیس بانک مرکزی ژاپن، آقای اوچیدا، اعلام کرد که اقتصاد ژاپن در حال بهبود تدریجی است، هرچند برخی نشانه‌های ضعف همچنان دیده می‌شود. وی افزود که فضای کلی کسب‌وکار در سطح مطلوبی قرار دارد. بر اساس نتایج نظرسنجی تانکان، احساسات تجاری مثبت باقی مانده‌اند، به‌ویژه با کاهش نگرانی‌ها درباره تعرفه‌های آمریکا. اوچیدا همچنین گفت: سرمایه‌گذاری شرکتی (Capex) به‌طور تدریجی در حال افزایش است. مصرف داخلی روندی باثبات و قوی دارد. در صورت تحقق چشم‌انداز اقتصادی، نرخ بهره افزایش خواهد یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افت فروش تسلا در سه‌ماهه سوم کاهش یافت

افت فروش تسلا در سه‌ماهه سوم سال ۲۰۲۵ کاهش یافته و طبق برآورد تحلیل‌گران، این شرکت حدود ۴۳۹,۶۰۰ دستگاه خودرو در سراسر جهان تحویل داده است؛ این رقم ۵٪ کمتر از مدت مشابه سال قبل است، اما نسبت به افت ۱۳٪ در نیمه اول سال بهبود محسوب می‌شود. افزایش تقاضا در آمریکا تا حدی ناشی از عجله مصرف‌کنندگان برای بهره‌برداری از اعتبار مالیاتی ۷۵۰۰ دلاری خودروهای برقی بوده است. با این حال، تسلا همچنان با خط تولید قدیمی، کاهش حمایت‌های سیاستی و واکنش‌های سیاسی نسبت به ایلان ماسک مواجه است. ماسک به‌طور علنی از دولت ترامپ فاصله گرفته و همچنان درباره موضوعات بحث‌برانگیز اظهار نظر می‌کند. تحلیل‌گران می‌گویند آمار تحویل خودرو در Q3 برای ارزیابی ثبات کسب‌وکار اصلی تسلا حیاتی است. در همین حال، شرکت توجه سرمایه‌گذاران را به تاکسی‌های خودران، پروژه‌های هوش مصنوعی و رباتیک، و بسته پیشنهادی ۱ تریلیون دلاری برای ماسک معطوف کرده است. با وجود چالش‌ها، سهام تسلا در سپتامبر ۳۳٪ رشد کرد که بهترین عملکرد ماهانه سال ۲۰۲۵ بوده است. با این حال، فروش در چین در بیشتر سال افت کرده و اروپا نیز با وجود رشد بازار خودروهای برقی، کاهش فروش را تجربه کرده است. تحلیل‌گران هشدار داده‌اند که آمار Q3 ممکن است فشار بر حاشیه سود ناشی از تخفیف‌ها و مشوق‌ها را پنهان کند و احتمال ضعف بیشتر فروش در Q4 وجود دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ایلان ماسک به اولین فرد تاریخ تبدیل شد که دارایی خالص او از ۵۰۰ میلیارد دلار فراتر رفت

ایلان ماسک با عبور دارایی خالص خود از مرز ۵۰۰ میلیارد دلار، به اولین فرد در تاریخ تبدیل شد که به این سطح از ثروت دست یافته است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بلومبرگ: شاخص تانکان احتمال افزایش نرخ بهره ژاپن را تقویت کرد

به گزارش بلومبرگ، شاخص اعتماد تولیدکنندگان بزرگ ژاپن برای دومین فصل متوالی رشد کرده و به عدد ۱۴ رسیده است، که از احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در ماه جاری حمایت می‌کند. این رشد عمدتاً ناشی از بهبود در صنایع سرامیک و کشتی‌سازی بوده و با پیش‌بینی اقتصاددانان در نظرسنجی بلومبرگ هم‌خوانی دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ناگل، رئیس بانک آلمان از استقلال فدرال رزرو دفاع کرد

یوآخیم ناگل، رئیس بانک مرکزی آلمان (بوندس‌بانک)، از رهبران اروپایی خواست تا در برابر حملات سیاسی اخیر به فدرال رزرو آمریکا، از استقلال این نهاد دفاع کنند. او تأکید کرد که فشار دونالد ترامپ بر بانک مرکزی آمریکا «غیرقابل قبول» است. ناگل هشدار داد که تضعیف استقلال فدرال رزرو، به معنای تضعیف دموکراسی و ارزش‌های مشترک فراآتلانتیکی است. وی از رهبران اروپا خواست تا کمتر دیپلماتیک و صریح‌تر در این موضوع موضع‌گیری کنند. او همچنین یادآوری کرد که ایالات متحده پس از جنگ جهانی دوم نقش مهمی در پایه‌گذاری بانک‌های مرکزی مستقل ایفا کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاگارد، رئیس بانک مرکزی اروپا: در موقعیت مناسبی برای پاسخ‌گویی به ریسک‌های ناشی از تورم قرار داریم

ریسک‌های مربوط به تورم، چه در جهت افزایش و چه در جهت کاهش، تا حد زیادی مهار شده به نظر می‌رسند ما در موقعیت مناسبی قرار داریم تا در صورت تغییر ریسک‌های تورمی یا بروز شوک‌های جدیدی که هدف ما را تهدید کند، واکنش نشان دهیم ما در محیطی بسیار دشوارتر از قبل حرکت می‌کنیم و باید این موضوع را نیز در سیاست‌گذاری خود مدنظر قرار دهیم تا کنون تعرفه‌ها اثر چندانی بر تورم نداشته‌اند اثر منفی تعرفه‌ها عمدتاً بر رشد اقتصادی بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا از ریسک تعطیلی دولت آسیب دید

ین ژاپن ممکن است در آستانه تعطیلی دولت آمریکا به‌عنوان یک دارایی امن عملکرد بهتری داشته باشد. امروز تمرکز بازار بر داده‌های اقتصادی است، به‌ویژه گزارش JOLTS برای ماه اوت که پس از آمار ضعیف ماه ژوئیه با دقت دنبال می‌شود. همچنین احتمال تأخیر در انتشار آمار اشتغال نیز وجود دارد. در همین حال، موضع انقباضی بانک مرکزی استرالیا دیدگاه صعودی نسبت به دلار استرالیا را تقویت کرده است. دلار آمریکا: جفت ارز USDJPY جذاب است دلار آمریکا تحت فشار ناشی از افزایش احتمال تعطیلی دولت و کاهش قیمت نفت قرار گرفته و ین ژاپن در این میان بهترین عملکرد را داشته است. رئیس‌جمهور ترامپ اعلام کرده که تعطیلی دولت از فردا محتمل است، چرا که مذاکرات کنگره پیشرفت چندانی نداشته است. در دوره تعطیلی دولت، کاهش نرخ USDJPY می‌تواند همچنان معامله محبوبی باقی بماند. در تعطیلی سال‌های ۲۰۱۸–۲۰۱۹، این جفت ارز ۱.۵٪ افت کرد و اکنون طبق مدل ما، ۱٪ بالاتر از ارزش منصفانه کوتاه‌مدت خود معامله می‌شود. در حوزه نفت، تیم کالای ما (تیم تحلیل ING) همچنان بر ریسک‌های نزولی قیمت انرژی تا پایان سال تأکید دارد که این موضوع به نفع ین و یورو و به ضرر دلار و دلار کانادا خواهد بود. تمرکز امروز همچنین به داده‌های اقتصادی آمریکا بازمی‌گردد. هفته آمار اشتغال با گزارش JOLTS آغاز می‌شود. یادآوری می‌شود که گزارش ماه ژوئیه ضعیف بود: فرصت‌های شغلی کاهش یافت و اخراج‌ها افزایش پیدا کرد. همچنین داده‌های اعتماد مصرف‌کننده کنفرانس بورد برای سپتامبر امروز منتشر می‌شود؛ اجماع بازار انتظار کاهش از ۹۷.۴ به ۹۶.۰ را دارد. سخنرانی‌های امروز شامل بوستیک، جفرسون، کالینز و گولزبی خواهد بود. داده‌های امروز می‌توانند تأثیر قابل‌توجهی بر دلار داشته باشند، چرا که اکنون موقعیت بازار متعادل‌تر شده و دیدگاه کلان کمتر بدبینانه است. در حال حاضر، شکاف ۸ نقطه پایه بین قیمت‌گذاری بازار (۴۲ نقطه پایه) برای پایان سال و پیش‌بینی دات‌پلات میانگین فدرال رزرو وجود دارد. از نظر ما، این شکاف باعث می‌شود احتمال بازتسعیر انقباضی کمتر شود و فضای بیشتری برای بازگشت به مواضع انبساطی فراهم گردد؛ یعنی ریسک نزولی برای دلار وجود دارد. با این حال، نباید فراموش کرد که شتاب داده‌های اقتصادی آمریکا بهبود یافته و تیم اقتصاد ما احتمال غافل‌گیری صعودی در آمار اشتغال را پیش‌بینی می‌کند —آماری که قرار است جمعه منتشر شود اما ممکن است به دلیل تعطیلی دولت به تعویق بیفتد.    یورو قیمت نفت دیروز پس از گزارش‌هایی مبنی بر احتمال افزایش عرضه از سوی اوپک‌پلاس کاهش یافت. با این حال، ناتوانی نفت برنت در عبور از سطح ۷۰ دلار نشان می‌دهد که بازار همچنان تمایلی به قیمت‌گذاری کامل ریسک‌های ژئوپلیتیکی ندارد. اکنون مشخص شده که واکنش بازار فارکس به تحولات ژئوپلیتیکی نیازمند محرک‌های بسیار قوی‌تری است و مسیر کوتاه‌مدت EURUSD عمدتاً تابع داده‌های کلان آمریکا خواهد بود. تنها محرک سمت منطقه یورو در این هفته، داده‌های تورم (CPI) خواهد بود. فرانسه و آلمان امروز آمار مقدماتی سپتامبر را منتشر می‌کنند. انتظار می‌رود تورم کلی در این ماه افزایش یابد، که می‌تواند فشار بر بانک مرکزی اروپا برای تغییر موضع محتاطانه فعلی را کاهش دهد و در حاشیه به نفع یورو باشد. تعطیلی احتمالی دولت آمریکا می‌تواند ریسک صعودی برای EURUSD ایجاد کند و این جفت ارز ممکن است در روزهای آینده سطح ۱.۱۸۰ را آزمایش کند. با این حال، ما همچنان معتقدیم که ین ژاپن گزینه جذاب‌تری برای معامله در شرایط تعطیلی دولت است. امروز همچنین رویداد بانک مرکزی در هلسینکی برگزار می‌شود که شامل سخنرانی‌هایی از اعضای بانک مرکزی اروپا—از جمله رئیس بانک، کریستین لاگارد—و همچنین رئیس بانک مرکزی سوئد و برخی سیاست‌گذاران بانک انگلستان خواهد بود. دلار استرالیا بانک مرکزی استرالیا نرخ بهره را بدون تغییر نگه داشت و در بیانیه و نشست خبری، لحنی نسبتاً انقباضی اتخاذ کرد. رئیس بانک، میشل بولاک، نگرانی‌های خود را درباره چسبندگی قیمت‌ها تکرار کرد، هرچند به نوسانات ماهانه CPI نیز اذعان داشت. بازار کار قوی نیز در ارزیابی انقباضی‌تر نقش داشته، با وجود عدم قطعیت‌های اقتصادی قابل توجه. اکنون بازار تنها ۱۰ نقطه پایه کاهش نرخ برای نشست نوامبر و ۱۳ نقطه پایه تا دسامبر قیمت‌گذاری کرده است. پیش‌بینی ما همچنان این است که بانک مرکزی استرالیا در سه‌ماهه چهارم دوباره نرخ را کاهش دهد، اما اکنون ریسک‌ها متوازن‌تر شده‌اند. انتظار می‌رود نرخ‌های کوتاه‌مدت بالاتر بروند و حساسیت دلار استرالیا نسبت به داده‌های تورم و اشتغال افزایش یابد. دلار استرالیا یکی از ارزهای محبوب ما (تیم تحلیل ING) در آستانه این نشست بود و معتقدیم هنوز فضای رشد بیشتری دارد، به‌ویژه در برابر ارزهایی که داستان سیاست پولی داخلی ضعیف‌تری دارند (مانند دلار کانادا). در جفت ارز AUDUSD، همچنان هدف ما سطح ۰.۶۸ در سه‌ماهه چهارم است. منبع: ING

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

صورت جلسه سپتامبر ۲۰۲۵ بانک مرکزی ژاپن منتشر شد

خلاصه نظرات نشست سپتامبر بانک مرکزی ژاپن تأثیر قابل‌توجهی بر نرخ ین نداشت، با وجود آن‌که دو عضو خواستار افزایش فوری نرخ بهره شدند. در این نشست: برخی اعضا خواستار ادامه افزایش نرخ بهره در صورت تحقق پیش‌بینی‌های اقتصادی شدند. برخی دیگر تأکید کردند که اقتصاد ژاپن به‌طور موقت تحت تأثیر تعرفه‌های آمریکا کند خواهد شد. برخی اعضا خواستار حفظ نرخ بهره پایین برای حمایت از اقتصاد بودند. برخی پیشنهاد دادند که پس از گذشت بیش از شش ماه، زمان ازسرگیری افزایش نرخ بهره فرا رسیده است. برخی هشدار دادند که افزایش نرخ در حال حاضر ممکن است بازارها را غافلگیر کند. برخی خواستار صبر تا انتشار داده‌های سخت‌تر برای عادی‌سازی سیاست پولی شدند. برخی بر اهمیت بررسی تأثیر سیاست‌های تجاری، سیاست پولی آمریکا، نرخ ارز و قیمت‌های داخلی تأکید کردند. برخی گفتند تأخیر در اقدام ممکن است فشارهای تورمی را افزایش دهد. برخی معتقد بودند که اقتصاد و قیمت‌ها مطابق پیش‌بینی‌ها حرکت می‌کنند و باید نرخ‌ها به‌صورت منظم تنظیم شوند. برخی اشاره کردند که داده‌های جدیدی از جمله تأثیر تعرفه‌ها، سود شرکت‌ها و نظرسنجی تانکان در راه است. شرایط را برای ازسرگیری افزایش نرخ بهره مناسب دانستند. افزایش نرخ‌ها را برای نزدیک شدن به نرخ خنثی توصیه کردند. اقتصاد ژاپن را در وضعیت باثبات با رشد مصرف ارزیابی کردند. هشدار دادند که تورم ناشی از تعرفه‌ها ممکن است به‌تدریج ظاهر شود و بر اقتصاد آمریکا و ژاپن اثر بگذارد. بر لزوم بررسی نظرسنجی‌های شرکتی برای ارزیابی رفتار فعالانه شرکت‌ها تأکید کردند. گفتند تورم پایه به‌تدریج در حال افزایش به سمت هدف ۲٪ است، اما هنوز به آن نرسیده. افزایش طولانی‌مدت قیمت مواد غذایی را عاملی برای رشد تورم پایه و کاهش مصرف دانستند. برخی معتقد بودند که هدف تورمی BoJ تقریباً محقق شده و خطرات افزایشی وجود دارد. بر تأثیر سیاست مالی بر تورم و احتمال افزایش آن تأکید کردند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک HSBC: کشورهای یورو بدهی کوتاه‌مدت را ترجیح دادند

طبق گزارش HSBC، افزایش شیب منحنی‌های بازدهی باعث شده کشورهای منطقه یورو به سمت انتشار بدهی‌های کوتاه‌مدت حرکت کنند، به‌جز آلمان که برخلاف جریان عمل کرده و میانگین سررسید بدهی‌های خود را افزایش داده است. با وجود کاهش نرخ بهره توسط بانک مرکزی اروپا، هزینه تأمین مالی بلندمدت به دلیل عرضه بالا، سیاست انقباضی پولی (QT) و تغییرات ساختاری افزایش یافته است. در نتیجه، میانگین وزنی سررسید بدهی‌ها (WAM) در اسپانیا و ایتالیا کاهش یافته، در حالی که فرانسه همچنان WAM بالایی دارد و آلمان برخلاف روند، آن را افزایش داده است. از سال ۲۰۲۱ تاکنون، هزینه تأمین مالی برای آلمان تقریباً به اندازه فرانسه افزایش یافته، در حالی که اسپانیا و ایتالیا به لطف کاهش فاصله بازدهی‌ها عملکرد بهتری داشته‌اند. اگرچه این روند می‌تواند در میان‌مدت ریسک پایداری بدهی‌ها را افزایش دهد اما وام‌های اتحادیه اروپا به کاهش این فشار کمک کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر