TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

رمزگشایی از صورت‌جلسه جدید فدرال رزرو؛ چرا تاریخ ۲۰۲۸ از نقشه تورم حذف شد؟

در یک نگاه جمله «تورم تا ۲۰۲۸ به ۲٪ می‌رسد» از صورت‌جلسه ژانویه حذف شده است. تورم در پیش‌بینی جدید «کمی بالاتر» از نسخه دسامبر ارزیابی شده است. اثرات تعرفه‌ها تا اواسط سال کاهش می‌یابد و تورم به مسیر کاهشی قبلی بازمی‌گردد. حذف تاریخ مشخص، نشانه‌ای از احتیاط بیشتر فدرال رزرو در اعلام زمان‌بندی دقیق در صورت‌جلسه ژانویه کمیته بازار آزاد فدرال رزرو (FOMC)، یک جمله مهم از نسخه دسامبر حذف شده: زمان‌بندی بازگشت تورم به ۲٪ تا سال ۲۰۲۸. این حذف ظاهراً جزئی، اما از نظر بازارها نشانه‌ای از افزایش عدم قطعیت و تمایل فدرال رزرو به پرهیز از تعهد زمانی صریح است. تغییر روایت تورم؛ حذف یک جمله، افزایش یک سیگنال بر اساس گزارش منتشرشده توسط investinglive و بازخوانی یوتوتایمز، صورت‌جلسه ژانویه FOMC برخلاف نسخه دسامبر، دیگر شامل جمله «تورم تا سال ۲۰۲۸ به ۲٪ می‌رسد» نیست. این جمله در نسخه قبلی به‌عنوان نقطه پایانی مسیر کاهش تورم مطرح شده بود. در نسخه جدید، روایت تورم به‌صورت «کمی بالاتر از پیش‌بینی قبلی» توصیف شده و همچنان تأکید بر نقش تعرفه‌ها در فشار کوتاه‌مدت وجود دارد. اما به‌جای تاریخ مشخص، فقط گفته شده تورم به «روند کاهشی قبلی» بازمی‌گردد. چرا حذف تاریخ مهم است؟ صورت‌جلسه‌های FOMC با دقت بالا تدوین می‌شوند و بخش پیش‌بینی تورم معمولاً یکی از پایدارترین قسمت‌هاست. حذف یک تاریخ مشخص می‌تواند به‌عنوان نشانه‌ای از کاهش اعتماد به زمان‌بندی دقیق یا تمایل به انعطاف بیشتر در مواجهه با عدم قطعیت تعبیر شود. در شرایطی که فدرال رزرو از «ریسک‌های تورمی» به‌عنوان تهدید اصلی یاد می‌کند، حذف تاریخ می‌تواند به بازارها این پیام را بدهد که مسیر کاهش تورم ممکن است «کندتر و ناپایدارتر» از قبل باشد. پیامدهای بازار؛ حساسیت بیشتر به داده‌های تورمی این تغییر ظاهراً جزئی، می‌تواند باعث شود بازارها نسبت به هرگونه شتاب مجدد در تورم، عبور تعرفه‌ها به قیمت‌ها، یا تغییر انتظارات تورمی حساس‌تر شوند. روایت «آخرین مایل» در مسیر کاهش تورم همچنان زنده است، اما بدون تاریخ مشخص، فضای عدم قطعیت بیشتر شده است. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد که فدرال رزرو در حال حرکت به سمت «تأکید بر جهت‌گیری» به‌جای «تعهد زمانی» است. حذف تاریخ ۲۰۲۸ از صورت‌جلسه ژانویه، نشانه‌ای از احتیاط بیشتر در مواجهه با تورم چسبنده و نوسانات پیش‌روست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معمای جانشینی در فدرال رزرو؛ پاول تا چه زمانی رئیس قدرتمندترین بانک مرکزی جهان می‌ماند؟

در یک نگاه صورت‌جلسه FOMC تأیید می‌کند پاول «تا زمان انتخاب جانشین» رئیس باقی می‌ماند. تأخیر در تأیید کوین وارش می‌تواند دوره ریاست پاول را فراتر از ماه مه تمدید کند. سناتور تام تیلیس تهدید کرده روند تأیید نامزدهای فدرال رزرو را تا پایان تحقیقات DOJ متوقف می‌کند. دموکرات‌ها نیز خواهان تعویق روند هستند و می‌گویند تحقیقات جاری اعتماد عمومی را تضعیف می‌کند. صورت‌جلسه جدید FOMC یک نکته کلیدی را روشن کرد: جروم پاول در سال ۲۰۲۶ همچنان رئیس کمیته بازار آزاد باقی می‌ماند، مگر اینکه جانشین او رسماً تأیید و منصوب شود. این موضوع در شرایطی مطرح می‌شود که روند انتخاب رئیس جدید فدرال رزرو وارد مرحله‌ای پیچیده و سیاسی شده و احتمال ایجاد یک دوره انتقالی طولانی‌تر را افزایش داده است. پاول همچنان رئیس FOMC می‌ماند؛ حتی پس از پایان دوره رسمی بر اساس گزارش منتشرشده و بازخوانی‌شده توسط یوتوتایمز، صورت‌جلسه FOMC تأیید می‌کند که جروم پاول برای سال ۲۰۲۶ به‌عنوان رئیس انتخاب شده و تا زمانی که جانشین او رسماً تأیید و منصوب نشود، در این سمت باقی خواهد ماند. این ساختار بخشی از چارچوب حکمرانی استاندارد فدرال رزرو است تا از ایجاد خلأ مدیریتی جلوگیری شود. چرا این موضوع اکنون اهمیت دارد؟ زیرا روند انتخاب رئیس جدید فدرال رزرو در شرایطی قرار گرفته که احتمال تأخیر در تأیید کوین وارش — گزینه پیشنهادی رئیس‌جمهور — افزایش یافته است. در صورت تأخیر، پاول همچنان ریاست جلسات FOMC را بر عهده خواهد داشت، حتی پس از پایان دوره رسمی او در ماه مه. https://youtu.be/D_tSKA_7r1c گره سیاسی در سنا؛ نقش سناتور تیلیس سناتور جمهوری‌خواه تام تیلیس اعلام کرده تا زمانی که تحقیقات وزارت دادگستری درباره پاول پایان نیابد، از پیشبرد نامزدهای فدرال رزرو حمایت نخواهد کرد. با توجه به ترکیب حساس کمیته بانکی سنا، مخالفت یک جمهوری‌خواه می‌تواند روند تأیید وارش را متوقف کند. دموکرات‌ها نیز خواهان تعویق روند هستند و می‌گویند ادامه تحقیقات، مشروعیت فرآیند را زیر سؤال می‌برد. پیامدهای احتمالی برای بازار این وضعیت یک «فاز انتظار» ایجاد می‌کند؛ دوره‌ای که بازارها باید با عدم قطعیت درباره زمان انتقال قدرت در فدرال رزرو کنار بیایند. در چنین شرایطی، پاول عملاً رئیس باقی می‌ماند و بازارها باید با این سناریوی انتقال طولانی‌تر سازگار شوند. جمع‌بندی بازخوانی یوتوتایمز از مقاله نشان می‌دهد فدرال رزرو وارد دوره‌ای از انتقالی پیچیده و سیاسی شده است. تا زمانی که جانشین پاول تأیید نشود، او به‌طور خودکار ریاست FOMC را ادامه می‌دهد. بازار هم اکنون در مرحله‌ای از «انتظار محتاطانه» قرار دارد؛ جایی که ابهام درباره زمان انتقال، مهم‌تر از خود فرآیند انتقال شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سیلک، عضو بانک مرکزی نیوزیلند: چرخه کاهش نرخ بهره پایان یافته است

سیلک، یکی از مقامات بانک مرکزی نیوزیلند اعلام کرد که در سناریوی اصلی، چرخه کاهش نرخ بهره به پایان رسیده و سیاست پولی برای مدتی در وضعیت «انبساطی» باقی خواهد ماند. او تأکید کرد که ریسک‌ها در هر دو سمت وجود دارد: ریسک نزولی از سمت ضعف مصرف و ریسک صعودی از سمت تورم چسبنده. به گفته او، مسیر فعلی نرخ بهره (OCR) باید در همین سطح حفظ شود تا شکاف تولید به‌تدریج بسته شود. وی افزود حتی اگر افزایش کوچکی در نرخ بهره انجام شود، نرخ‌ها همچنان در «کف محدوده خنثی» قرار خواهند داشت. او همچنین اعلام کرد که نیوزیلند از سال آینده انتشار CPI ماهانه را آغاز خواهد کرد؛ داده‌ای که می‌تواند نوسان بیشتری داشته باشد اما تصویر دقیق‌تری از روند تورم ارائه می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تداوم فشردگی بازار کار در ژانویه ۲۰۲۶؛ آیا مسیر نرخ بهره استرالیا تغییر می‌کند؟

در یک نگاه رشد اشتغال: +۱۷.۸ هزار نفر (مطابق انتظارات) رشد اشتغال تمام‌وقت: +۵۰.۵ هزار نفر کاهش اشتغال پاره‌وقت: −۳۲.۷ هزار نفر نرخ بیکاری: ثابت در ۴.۱٪ (بهتر از پیش‌بینی ۴.۲٪) داده‌های اشتغال ژانویه ۲۰۲۶ استرالیا نشان دادند که بازار کار همچنان در وضعیت «فشرده» باقی مانده است. این گزارش اگرچه به‌تنهایی تضمینی برای افزایش نرخ بهره در ماه مارس نیست، اما مسیر تصمیم‌گیری بانک مرکزی را به سمت سیاست‌های انقباضی‌تر سوق می‌دهد. بازار کار همچنان فشرده است؛ ترکیب اشتغال چه می‌گوید؟ بر اساس گزارش منتشرشده توسط tradingeconomics و بازخوانی یوتوتایمز، رشد اشتغال در ژانویه ۱۷.۸ هزار نفر بود — عددی نزدیک به پیش‌بینی‌ها. اما ترکیب این رشد اهمیت بیشتری دارد: اشتغال تمام‌وقت با جهش ۵۰.۵ هزار نفری همراه بود اشتغال پاره‌وقت با کاهش ۳۲.۷ هزار نفری مواجه شد این ترکیب نشان می‌دهد که تقاضای واقعی برای نیروی کار همچنان قوی است و بازار کار دچار افت ناگهانی نشده است. نرخ بیکاری؛ پایین‌تر از مسیر پیش‌بینی‌شده بانک مرکزی نرخ بیکاری در سطح ۴.۱٪ باقی ماند — در حالی که انتظار می‌رفت به ۴.۲٪ برسد. این عدد پایین‌تر از مسیر پیش‌بینی‌شده در بیانیه سیاست پولی فوریه بانک مرکزی استرالیاست. نرخ مشارکت نیز در سطح ۶۶.۷٪ ثابت ماند؛ عددی که نشان می‌دهد عرضه نیروی کار فشار جدیدی بر نرخ بیکاری وارد نکرده است. ساعات کاری؛ سیگنال تقاضای پایدار برای نیروی کار ساعات کاری در ماه ژانویه ۰.۶٪ افزایش یافت — نشانه‌ای از آن‌که کارفرمایان همچنان از نیروی کار موجود به‌صورت فشرده استفاده می‌کنند. این رشد در ساعات کاری معمولاً با افزایش فشار بر ظرفیت بازار کار همراه است. افت مداوم تعداد بیکاران؛ سیگنال مهم برای سیاست‌گذاران تعداد کل افراد بیکار برای چهارمین ماه متوالی کاهش یافته است. آخرین بار چنین روندی پیش از آغاز چرخه افزایش نرخ بهره در ماه مه ۲۰۲۲ دیده شده بود. این کاهش مداوم نشان می‌دهد که «شُلی بازار کار» در حال افزایش نیست و ظرفیت جذب نیروی کار همچنان بالا باقی مانده است. جمع‌بندی بررسی یوتوتایمز نشان می‌دهد که بازار کار استرالیا در فاز «فشردگی پایدار» قرار دارد. داده‌های ژانویه به‌تنهایی تصمیم بانک مرکزی برای افزایش نرخ بهره در ماه مارس را قطعی نمی‌کند، اما مسیر را برای چنین تصمیمی هموارتر می‌سازد. اگر فشارهای تورمی ادامه یابد، این داده‌ها می‌توانند به‌عنوان پشتوانه‌ای برای ادامه سیاست‌های انقباضی عمل کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات اشتغال استرالیا – ژانویه ۲۰۲۶

تغییرات اشتغال استرالیا - ژانویه - Employment Change  واقعی .................. 17.8K  پیش‌بینی ............. 20.0K  قبلی .....................68.5K (این داده از 65.2K تجدید شده است.) نرخ بیکاری استرالیا - ژانویه - Unemployment Rate  واقعی .................. %4.1  پیش‌بینی ............. %4.2  قبلی ................... %4.1 تغییرات اشتغال تمام‌وقت استرالیا - ژانویه - Full Time Employment Change  واقعی .................. 50.5K قبلی ................... 56.9K (این داده از 54.8k تجدید شده است.) تغییرات اشتغال پاره‌وقت استرالیا - ژانویه - Part Time Employment Change  واقعی .................. 32.7K- قبلی ................... 11.7k (این داده از 10.4kتجدید شده است) نرخ مشارکت Participation Rate (ژانویه)  واقعی ............ %66.7  پیش‌بینی ............. %66.8  قبلی ................... %68.5 (این داده از %66.7 تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه فدرال رزرو: شرکت‌کنندگان پیش‌بینی کردند که تورم به سمت هدف ۲ درصدی کاهش می‌یابد، هرچند سرعت و زمان‌بندی آن همچنان نامشخص است

اکثر شرکت‌کنندگان هشدار دادند که پیشرفت به سوی هدف ۲ درصدی ممکن است کندتر و ناهموارتر از انتظارات عمومی باشد و ارزیابی کردند که ریسک باقی‌ماندن مداوم تورم در سطحی بالاتر از هدف، قابل‌توجه است. شرکت‌کنندگان به‌طور کلی ارزیابی کردند که با سیاست پولی مناسب، بازار کار احتمالاً به ثبات می‌رسد و سپس در سال جاری بهبود خواهد یافت. شرکت‌کنندگان مشاهده کردند که فعالیت اقتصادی با سرعتی قوی در حال گسترش است؛ و عموماً پیش‌بینی کردند که سرعت رشد در سال ۲۰۲۶ همچنان قوی باقی خواهد ماند. چشم‌انداز کارشناسان فدرال رزرو برای فعالیت اقتصادی قوی‌تر از ماه دسامبر بود؛ به طوری که پیش‌بینی می‌شود تورم کمی بالاتر باشد و انتظار می‌رود که نرخ بیکاری از شروع سال ۲۰۲۶ به طور تدریجی کاهش یابد. اکثریت قریب به اتفاق شرکت‌کنندگان ارزیابی کردند که شرایط بازار کار نشانه‌هایی از ثبات را بروز داده و ریسک‌های نزولی (downside risks) کاهش یافته است. چندین شرکت‌کننده اظهار داشتند که در صورت کاهش تورم مطابق با انتظارات آن‌ها، احتمالاً کاهش بیشتر نرخ بهره مناسب خواهد بود. چندین شرکت‌کننده اشاره کردند که از توصیف دوسویه (two-sided) در خصوص تصمیمات آتی نرخ بهره حمایت می‌کردند؛ که این امر منعکس‌کننده احتمال مناسب بودن افزایش نرخ بهره در صورت باقی ماندن تورم در سطوح بالاتر از هدف است. کارشناسان چشم‌انداز رشد قوی‌تری را پیش‌بینی می‌کنند و ریسک‌های تورمی همچنان قابل‌توجه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برمن، رئیس بانک مرکزی نیوزیلند (RBNZ): عوامل بنیادی با تورم آهسته‌تر سازگار هستند

اگر چشم‌انداز تورم تغییر کند، کمیته موضع سیاستی را تعدیل خواهد کرد تا از بازگشت تورم به هدف اطمینان حاصل کند. به‌هیچ‌وجه با تورم ۳.۱ درصدی احساس راحتی نمی‌کنم. داده‌های قیمتی ژانویه نشان‌دهنده کاهش سرعت تورم بود. رشد دستمزدها ملایم است و ما دارای ظرفیت مازاد هستیم. عدم قطعیت‌هایی درباره نحوه تعدیل رفتار قیمت‌گذاری شرکت‌ها هم‌زمان با بهبود اقتصاد وجود دارد. کمیته سیاست پولی (MPC) تغییرات مربوط به شفافیت را بیشتر بررسی خواهد کرد. بیکاری بالا یک نگرانی است. مشاهده شروع افزایش مصرف، ثبات بازار کار و کاهش تورم، موجب حمایت می‌شود. مصرف خانوار شروع به افزایش کرده است، اما رشد آن در مقایسه با الگوهای تاریخی نسبتاً ضعیف است. اگر شاهد تعدیل رفتارهای قیمت‌گذاری باشیم و ببینیم که بهبود اقتصادی بسیار قوی‌تر است و می‌تواند نرخ‌های بهره بالاتر را تحمل کند، وارد عمل می‌شویم و زودتر سیاست‌های انقباضی را اعمال خواهیم کرد. بهبود اقتصادی در حال گسترش به بخش‌های بیشتری است

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه نشست فدرال رزرو: تقریباً همه مقامات خواهان ثبات نرخ بهره بودند

صورت‌جلسه نشست ۲۷-۲۸ ژانویه فدرال رزرو منتشر شد که نشان می‌دهد سیاست‌گذاران همچنان رویکردی محتاطانه نسبت به تغییر نرخ بهره دارند. تقریباً تمام مقامات فدرال رزرو موافق ثابت نگه داشتن نرخ بهره بودند و تنها «چند نفر» از کاهش نرخ حمایت کردند. کارشناسان فد در این نشست پیش‌بینی خود از رشد اقتصادی را نسبت به دسامبر افزایش دادند، اما همزمان پیش‌بینی تورم را نیز اندکی بالا بردند که ناشی از انتظار قیمت‌های وارداتی بالاتر است. نکته مهم در این صورت‌جلسه، اشاره صریح به احتمال «افزایش نرخ بهره» به عنوان یک مسیر سیاستی ممکن در صورت لزوم بود. اکثر شرکت‌کنندگان هشدار دادند که مسیر بازگشت تورم به ۲ درصد ممکن است «کندتر و ناهموارتر» از انتظار باشد و کاهش نرخ در شرایط فعلی می‌تواند این سیگنال را بدهد که فد نسبت به مأموریت کنترل تورم سست شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

زلنسکی: نتایج مذاکرات با روسیه هنوز کافی نیست

ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، ارزیابی خود را از آخرین دور مذاکرات با روسیه ارائه داد. وی با بیان اینکه «نمی‌توان گفت نتیجه به دست آمده کافی است»، تصریح کرد که گفتگوها در مسیر نظامی «مهم و محتوایی» بوده است، اما مسائل سیاسی نیازمند کار بیشتر است. زلنسکی همچنین خواهان برگزاری دور بعدی مذاکرات در ماه فوریه شد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بومن، عضو فدرال رزرو: آخرین گزارش اشتغال کمی غیرعادی بود؛ اکثر شاخص‌های دیگر بازار کار را تا این حد قوی نشان نمی‌دهند

من همچنان نگران بازار کار هستم. همچنان انتظار دارم قوانین جدید سرمایه بانکی بازل را تا پایان سه‌ماهه اول پیشنهاد دهم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشار کاخ سفید بر فدرال رزرو نیویورک؛ همزمان با هشدار درباره شتاب‌گیری تورم

در یک نگاه کوین هَسِت، مشاور اقتصادی کاخ سفید، خواستار «تنبیه» اقتصاددانان فدرال رزرو نیویورک به‌دلیل انتشار پژوهشی درباره اثر تعرفه‌ها شد. پژوهش مذکور نشان می‌دهد حدود ۹۰٪ بار تعرفه‌ها توسط شرکت‌ها و مصرف‌کنندگان داخلی آمریکا پرداخت می‌شود. در گزارشی جدید، فدرال رزرو نیویورک اعلام کرده روند تورم زیربنایی در دسامبر به ۲.۸۳٪ افزایش یافته است. تنش میان کاخ سفید و فدرال رزرو نیویورک وارد مرحله تازه‌ای شده است؛ آن هم در شرایطی که داده‌های جدید از افزایش فشارهای تورمی حکایت دارد. کوین هَسِت، مشاور اقتصادی دولت، امروز به‌طور علنی از اقتصاددانان فدرال رزرو نیویورک که در پژوهشی اعلام کرده بودند شرکت‌های آمریکایی بخش عمده تعرفه‌ها را پرداخت می‌کنند، انتقاد کرد و حتی خواستار «انضباط» یا تنبیه نویسندگان این گزارش شد. این پژوهش که ۱۲ فوریه منتشر شده، نتیجه گرفته بود حدود ۹۰ درصد بار تعرفه‌ها در داخل آمریکا جذب می‌شود؛ نتیجه‌ای که با یافته‌های چند مطالعه مستقل دیگر نیز هم‌راستاست. هَسِت این تحقیق را «بدترین مقاله در تاریخ سیستم فدرال رزرو» توصیف کرد؛ عبارتی که از نگاه بسیاری از تحلیلگران، عبور از خط قرمز استقلال پژوهشی بانک مرکزی تلقی می‌شود. “ «انتقاد از سیاست پولی مسبوق به سابقه است، اما حمله مستقیم به پژوهشگران یک نهاد فدرال، پیامدهای نهادی گسترده‌تری دارد.» محمد زمانی در همین حال، گزارش تازه‌ای از فدرال رزرو نیویورک منتشر شده که احتمالاً برای منتقدان خوشایند نخواهد بود. این گزارش با استفاده از نسخه توسعه‌یافته مدل «روند هسته چندمتغیره» (MCT)، کوشیده اثر اختلالات ناشی از تعطیلی دولت بر داده‌های تورمی را پالایش کند. به‌دلیل تعطیلی‌های اخیر، داده‌های شاخص هزینه‌های مصرف شخصی (PCE) و حتی برخی اجزای شاخص قیمت مصرف‌کننده (شاخص CPI) ناقص یا با تأخیر منتشر شده بودند. طبق بررسی‌های یوتوتایمز؛ مدل MCT با تفکیک تورم به مؤلفه‌های «پایدار» و «گذرا» تلاش می‌کند روند زیربنایی تورم را شناسایی کند. برخلاف معیارهای سنتی تورم هسته که صرفاً اقلام غذا و انرژی را حذف می‌کنند، این مدل تمامی عوامل موقتی را کنار می‌گذارد و تصویر دقیق‌تری از روند اصلی ارائه می‌دهد؛ حتی در شرایطی که بخشی از داده‌ها در دسترس نباشد. نتیجه این تحلیل نشان می‌دهد روند تورم زیربنایی در دسامبر به ۲.۸۳ درصد افزایش یافته، در حالی که این رقم در سپتامبر ۲.۵۵ درصد بود. به بیان دیگر، به‌رغم برخی داده‌های ظاهراً کاهشی در نوامبر، وقتی آمار ماه‌های بعد تجمیع می‌شود، تصویر کلی حکایت از شتاب‌گیری تدریجی تورم دارد. این گزارش همچنین به سیاست‌گذاران هشدار می‌دهد که به داده‌های ظاهراً «ضدتورمی» ماه نوامبر بیش از حد اتکا نکنند؛ زیرا بخشی از آن کاهش ناشی از عوامل موقتی بوده که در دسامبر معکوس شده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا در فضای فعلی که بحث درباره کاهش نرخ بهره و فشارهای سیاسی بر سیاست پولی شدت گرفته، این یافته‌ها اهمیت مضاعف دارد. اگر روند تورم پایدار واقعاً در حال تقویت باشد، کار برای سیاست‌گذاران پولی دشوارتر خواهد شد؛ به‌ویژه در شرایطی که کاخ سفید هم‌زمان از بانک مرکزی انتظار انعطاف بیشتر دارد. بر اساس جمع‌بندی تیم UtoTimes، تقابل لفظی امروز نه‌تنها درباره یک مقاله پژوهشی، بلکه درباره مرز میان سیاست و اقتصاد است. در حالی که دولت به‌دنبال کنترل روایت درباره اثر تعرفه‌هاست، داده‌های مستقل همچنان تصویر پیچیده‌تری از فشارهای قیمتی ارائه می‌دهند؛ تصویری که تصمیم‌گیری در مورد مسیر نرخ بهره را حساس‌تر از همیشه کرده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش جزئی برآورد رشد اقتصادی آمریکا؛ مدل GDPNow به ۳.۶٪ رسید

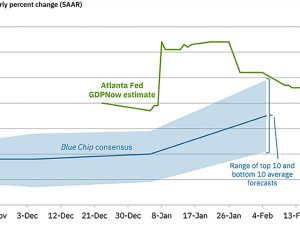
در یک نگاه برآورد رشد سه‌ماهه چهارم آمریکا در مدل GDPNow به ۳.۶ درصد کاهش یافت. این شاخص پیش‌تر تحت تأثیر داده‌های مقطعی حتی بالای ۵ درصد قرار گرفته بود، اما به‌تدریج تعدیل شده است. داده‌های تجاری و موجودی انبارها در روزهای آینده می‌تواند نوسان معناداری در این برآورد ایجاد کند. مدل GDPNow متعلق به فدرال رزرو آتلانتا بار دیگر اندکی تعدیل شد و برآورد رشد تولید ناخالص داخلی آمریکا در سه‌ماهه چهارم را از ۳.۷ درصد به ۳.۶ درصد کاهش داد. این کاهش ۰.۱ واحد درصدی در حالی رخ می‌دهد که تنها چند هفته پیش، همین شاخص به‌دلیل برخی داده‌های مقطعی و اثرات موقتی تعطیلی‌ها، حتی بالای ۵ درصد قرار گرفته بود و بازتاب سیاسی گسترده‌ای پیدا کرد. با نزدیک شدن به انتشار نخستین برآورد رسمی دولت که قرار است روز جمعه اعلام شود، مدل GDPNow به‌تدریج به محدوده‌ای واقع‌بینانه‌تر همگرا شده است. البته همان‌گونه که تجربه نشان داده، حتی آمار اولیه رسمی نیز در ماه‌های بعد چندین بار بازنگری می‌شود. “ «کاهش امروز عمدتاً پس از انتشار داده‌های تولید صنعتی، آغاز ساخت‌وساز مسکن و سفارشات کالاهای بادوام رخ داد؛ مجموعه‌ای از آمار که تصویر نسبتاً باثبات اما نه‌چندان پرشتاب از فعالیت اقتصادی ارائه می‌دهد.» محمد زمانی اکنون تمرکز بازار به داده‌های آتی؛ به‌ویژه تراز تجاری و موجودی انبارهای عمده‌فروشی، معطوف شده است. این مؤلفه‌ها می‌توانند اثر قابل‌توجهی بر محاسبات GDP داشته باشند و حتی نوسانات چنددهم درصدی در برآورد نهایی ایجاد کنند. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا بر اساس جمع‌بندی تیم UtoTimes، عدد ۳.۶ درصد همچنان نشان‌دهنده رشدی قوی برای یک اقتصاد توسعه‌یافته است، اما روند کاهشی تدریجی این برآورد از اوج‌های قبلی، بیانگر تعدیل انتظارات نسبت به شتاب رشد در پایان سال ۲۰۲۵ است؛ روندی که برای بازارهای نرخ بهره و سیاست‌گذاران پولی اهمیت ویژه‌ای خواهد داشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

طبل‌ جنگ در بازارها؛ جهش نفت و طلا در سایه احتمال درگیری آمریکا و ایران

در یک نگاه گزارش‌ها از افزایش آمادگی نظامی آمریکا و اسرائیل علیه ایران، نفت و طلا را به‌شدت صعودی کرد. نفت WTI بیش از ۲ دلار رشد کرد و طلا نزدیک به ۵۰۰۰ دلار بازگشت؛ هم‌زمان دلار نیز تقویت شد. دیپلماسی ادامه دارد، اما ضرب‌الاجل دو هفته‌ای واشنگتن، بازارها را وارد فاز پرریسک کرده است. بازارهای جهانی امروز با بوی باروت از خواب بیدار شدند. تنها یک روز پس از آنکه لحن مثبت وزیر خارجه ایران از گفت‌وگوها با مقام‌های آمریکایی، فشار فروش بر نفت و طلا وارد کرده بود، انتشار گزارشی تازه فضای معاملات را به‌طور کامل معکوس کرد. بهای نفت خام WTI با رشد ۲.۱۸ دلاری به ۶۴.۵۱ دلار رسید و طلا با جهشی چشمگیر ۱۲۱ دلاری تا نزدیکی ۴۹۹۸ دلار پیش رفت. این حرکت هم‌زمان با تقویت دلار آمریکا رخ داد؛ ترکیبی که نشان می‌دهد بازار در حال قیمت‌گذاری سناریوی افزایش ریسک ژئوپلیتیک است. گزارش منتشرشده از سوی اکسیوس حاکی از آن است که دولت دونالد ترامپ و اسرائیل ممکن است ظرف روزها یا هفته‌های آینده به سمت یک درگیری نظامی گسترده با ایران حرکت کنند. به‌گفته این گزارش، سطح آمادگی نظامی بسیار فراتر از عملیات‌های محدود پیشین است و شباهت بیشتری به یک جنگ تمام‌عیار دارد تا حملات هدفمند. طبق بررسی‌های تیم یوتوتایمز؛ استقرار دو ناو هواپیمابر، ده‌ها کشتی جنگی، صدها جنگنده و بیش از ۱۵۰ پرواز باری حامل تجهیزات نظامی به منطقه، بخشی از این آرایش نیروهاست. چنین حجمی از بسیج نظامی، به‌ندرت بدون هدف عملیاتی مشخص صورت می‌گیرد و همین موضوع انتظارات بازار را به‌شدت تغییر داده است. “ «در عین حال، مسیر دیپلماسی هنوز کاملاً بسته نشده است. گفت‌وگوهای اخیر در ژنو ادامه داشته، اما گزارش‌ها از شکاف عمیق میان مواضع طرفین حکایت دارد.» محمد زمانی واشنگتن از تهران خواسته ظرف دو هفته پیشنهاد مشخصی ارائه دهد؛ ضرب‌الاجلی که یادآور مهلت مشابه سال گذشته است؛ مهلتی که در نهایت به اقدام نظامی منجر شد. همین بازه زمانی، افق ریسک بازار را برای روزها و هفته‌های پیش‌رو مشخص می‌کند. افزایش قابل‌توجه نیروهای آمریکایی در منطقه، هزینه عقب‌نشینی سیاسی را بالا برده است. هرچه سطح آمادگی بالاتر می‌رود، بازگشت بدون دستاورد ملموس برای کاخ سفید دشوارتر می‌شود. در اسرائیل نیز گزارش‌هایی از آمادگی برای سناریوهای حداکثری، حتی فراتر از حملات محدود، منتشر شده است. با این حال، برخی تحلیلگران به جنبه راهبردی انتشار این خبر نیز اشاره می‌کنند. در فضای سیاست خارجی، «نشت هدفمند» اطلاعات می‌تواند ابزاری برای افزایش فشار بر طرف مقابل باشد. انتشار چنین گزارشی ممکن است بخشی از یک بازی روانی برای واداشتن ایران به عقب‌نشینی در پرونده هسته‌ای باشد. از منظر بازار، پیامدها روشن است: نفت به‌عنوان حساس‌ترین دارایی به ریسک عرضه در خاورمیانه، نخستین واکنش را نشان داده و طلا نیز نقش پناهگاه امن را ایفا کرده است. در چنین شرایطی، معامله‌گران معمولاً استراتژی «خرید شایعه و فروش خبر» را مدنظر قرار می‌دهند؛ یعنی ورود در مرحله افزایش تنش و خروج در صورت وقوع رویداد واقعی یا روشن شدن مسیر. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ در کوتاه‌مدت، تا زمانی که فضای ابهام و تهدید پابرجاست، پرمیوم ژئوپلیتیک در قیمت نفت و طلا باقی خواهد ماند. اما همان‌قدر که بازار می‌تواند در مسیر صعودی شتاب بگیرد، در صورت فروکش تنش یا پیشرفت ناگهانی در مذاکرات، امکان اصلاح سریع نیز وجود دارد. بر اساس جمع‌بندی تیم UtoTimes، در حال حاضر، بازارها نه‌تنها به داده‌های اقتصادی، بلکه به تحولات سیاسی ساعت‌به‌ساعت چشم دوخته‌اند. هر سیگنال تازه از واشنگتن، تهران یا تل‌آویو می‌تواند مسیر نفت، طلا و حتی دلار را به‌سرعت تغییر دهد. در چنین فضایی، مدیریت ریسک بیش از هر زمان دیگری اهمیت دارد؛ زیرا طبل‌های جنگ، دست‌کم در بازارها، با صدای بلندتری به صدا درآمده‌اند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

«رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا

در یک نگاه اقتصاد آمریکا در ۲۰۲۵ رشد قابل‌قبولی ثبت کرده، اما اشتغال تقریباً متوقف مانده است؛ پدیده‌ای که به «رونق بدون اشتغال» تعبیر می‌شود. برخلاف اوایل دهه ۲۰۰۰، این بار شکاف میان GDP و اشتغال بدون وقوع رکود شکل گرفته است. رشد بهره‌وری و موج هوش مصنوعی سود شرکت‌ها را تقویت کرده، اما بازار کار (به‌ویژه مشاغل یقه‌سفید) تحت فشار قرار دارد. اقتصاد آمریکا در حال خلق ثروت است، اما نه لزوماً شغل. برآوردها نشان می‌دهد تولید ناخالص داخلی در سال ۲۰۲۵ حدود ۲.۷ درصد رشد کرده؛ رقمی که برای یک اقتصاد توسعه‌یافته، عملکردی قابل‌قبول به شمار می‌رود. با این حال، رشد اشتغال در همین بازه زمانی ناچیز بوده و این واگرایی توجه اقتصاددانان را به پدیده‌ای جلب کرده که یادآور «بهبود بدون اشتغال» پس از ترکیدن حباب فناوری در اوایل دهه ۲۰۰۰ است. تفاوت کلیدی با آن دوره در این است که آن زمان اقتصاد از رکود خارج می‌شد، اما اکنون این شکاف در میانه یک دوره انبساطی رخ داده است؛ موضوعی که به گفته تحلیلگران، در دوران پساجنگ جهانی دوم سابقه نداشته است. دایان سوانک، اقتصاددان ارشد KPMG، وضعیت فعلی را به «چهارپایه‌ای با یک پایه» تشبیه می‌کند؛ رشدی که بر بهره‌وری و سرمایه‌گذاری تکیه دارد، اما پشتوانه اشتغال گسترده ندارد. در سطح سیاسی، دونالد ترامپ احتمالاً از آمار رشد اقتصادی در سخنرانی سالانه خود دفاع خواهد کرد. مصرف‌کنندگان، بازار سهام و سرمایه‌گذاری شرکت‌ها (به‌ویژه در حوزه هوش مصنوعی) در سال ۲۰۲۵ از اقتصاد حمایت کرده‌اند. داده‌های تازه نیز نشان می‌دهد سرمایه‌گذاری بنگاه‌ها سال را قدرتمند به پایان رسانده و تولید صنعتی در ژانویه بیشترین افزایش تقریباً یک‌ساله را ثبت کرده است. اما پشت این تصویر مثبت، بازار کار نشانه‌های فرسایش را بروز می‌دهد. رشد بهره‌وری که برخی آن را به موج هوش مصنوعی نسبت می‌دهند، در حال افزایش است، اما به افزایش اشتغال منجر نشده است. “ «این وضعیت یادآور سخنرانی معروف بن برنانکی در سال ۲۰۰۳ درباره «بهبود بدون اشتغال» است؛ دوره‌ای که کاهش مشاغل تولیدی و اداری، هم‌زمان با رشد فناوری، ساختار بازار کار را تغییر داد..» محمد زمانی اکنون نیز بیشترین فشار بر مشاغل یقه‌سفید وارد شده است. نرخ بیکاری در میان افراد دارای تحصیلات دانشگاهی افزایش یافته، در حالی که در برخی مشاغل یقه‌آبی حتی کاهش مشاهده شده است. این تغییر ترکیب بیکاری نشان می‌دهد بازتخصیص نیروی کار در جریان است؛ فرآیندی که با گسترش استفاده از ابزارهای هوش مصنوعی در محیط‌های اداری هم‌زمان شده است. با این حال، میزان واقعی جایگزینی نیروی انسانی توسط AI همچنان محل بحث است. جروم پاول اخیراً تأکید کرده موج کنونی بهره‌وری از پنج یا شش سال پیش آغاز شده و لزوماً به استقرار گسترده مدل‌های زبانی بزرگ محدود نمی‌شود. برخی دیگر از سیاست‌گذاران فدرال رزرو معتقدند اصلاح ساختارها و تغییر مدل‌های کسب‌وکار پس از همه‌گیری، اکنون ثمر داده است. از سوی دیگر، بازار سهام و سودآوری شرکت‌ها در اوج قرار دارند. شاخص‌های سهامی نزدیک به رکوردهای تاریخی‌اند و حاشیه سود شرکت‌ها در سطوحی قرار دارد که از پایان جنگ جهانی دوم بی‌سابقه بوده است. سرمایه‌گذاران از افزایش بهره‌وری و کاهش هزینه‌ها بهره می‌برند، اما این دستاوردها هنوز به افزایش پایدار دستمزدها منجر نشده است. طبق بررسی‌های یوتوتایمز؛ داده‌های اخیر اشتغال نشان می‌دهد هرچند در ژانویه افزایش استخدام مشاهده شده، بخش عمده آن در حوزه‌های سلامت و خدمات اجتماعی متمرکز بوده است. مشاغل اداری و مدیریتی همچنان با ضعف تقاضا مواجه‌اند. رشد دستمزدها نیز در حال کند شدن است؛ نشانه‌ای از کاهش قدرت چانه‌زنی کارگران. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ اقتصاددانانی مانند مایکل پیرس از Oxford Economics هشدار می‌دهند که ترکیب «بهره‌وری بالا، استخدام بیش از حد در گذشته و نااطمینانی سیاستی» اقتصاد را در برابر شوک‌ها آسیب‌پذیر می‌کند؛ زیرا بازار کار مهم‌ترین سپر در برابر رکود است. اگر این سپر تضعیف شود، حتی رشد مناسب GDP نیز نمی‌تواند از اقتصاد در برابر افت ناگهانی محافظت کند. بر اساس جمع‌بندی تیم UtoTimes، اقتصاد آمریکا در حال تجربه پدیده‌ای کم‌سابقه است: رشد قوی بدون پشتوانه اشتغال گسترده. اگر افزایش بهره‌وری به افزایش دستمزدها و فرصت‌های شغلی منجر نشود، این «رونق بدون اشتغال» می‌تواند به تدریج به چالشی ساختاری برای پایداری رشد تبدیل شود؛ چالشی که هم برای سیاست‌گذاران پولی و هم برای دولت، آزمونی جدی در سال‌های پیش‌رو خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هست، مشاور ارشد کاخ سفید: مطالعه فدرال رزرو نیویورک درباره تعرفه‌ها، ضعیف‌ترین تحلیل در تاریخ فدرال رزرو است

نویسندگان مطالعه فدرال رزرو نیویورک درباره تعرفه‌ها باید مورد بازخواست قرار گیرند. ما معتقدیم که فدرال رزرو فضای زیادی برای کاهش نرخ‌ها دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خروج مخفیانه نقدینگی از وال‌استریت به سمت اروپا؛ آیا وقت خداحافظی با معاملات دلاری است؟

در یک نگاه شاخص Stoxx 600 اروپا امروز به رکورد تاریخی جدید رسید. FTSE 100 بریتانیا پس از انتشار داده‌های تورمی، رکورد جدیدی ثبت کرد. DAX آلمان تنها ۱٪ با سقف تاریخی فاصله دارد. سرمایه‌گذاران به‌دنبال جایگزین‌هایی برای معاملات دلاری هستند. در حالی که بازارهای آمریکا با حفظ سطح‌های حمایتی کلیدی، نشانه‌هایی از بازگشت نشان دادند، شاخص‌های اروپایی نیز امروز با رشد قابل‌توجهی معامله شدند. فضای ریسک‌پذیری در اروپا تقویت شده و برخی شاخص‌ها در آستانه ثبت رکوردهای جدید قرار گرفته‌اند. رشد شاخص‌ها در اروپا؛ بازگشت ریسک‌پذیری بر اساس گزارش منتشرشده توسط InvestingLive و بازخوانی یوتوتایمز، شاخص‌های اروپایی امروز با رشد قابل‌توجهی همراه شدند: DAX آلمان: +۰.۸٪ CAC 40 فرانسه: +۰.۵٪ FTSE 100 بریتانیا: +۱.۰٪ IBEX اسپانیا: +۱.۴٪ FTSE MIB ایتالیا: +۱.۲٪ شاخص Stoxx 600 اروپا نیز امروز به رکورد تاریخی جدیدی رسید. این رشد در حالی رخ داده که شاخص S&P 500 آمریکا نیز دیروز با حفظ سطح حمایتی کلیدی، نشانه‌هایی از بازگشت نشان داد. ✔️ بیشتر بخوانید: معمای مخفی‌کاری چین؛ آیا اژدها از طریق بلژیک و لوکزامبورگ در حال دور زدن خزانه‌داری است؟ فاصله تا رکوردهای جدید؛ شاخص‌ها در آستانه جهش برخی شاخص‌های اروپایی اکنون تنها چند دهم درصد با سقف‌های تاریخی فاصله دارند: DAX: حدود ۱٪ فاصله CAC 40: حدود ۰.۴٪ فاصله IBEX: تنها ۰.۳٪ فاصله FTSE MIB: کمتر از ۲٪ فاصله در بریتانیا، شاخص FTSE 100 امروز پس از انتشار داده‌های تورمی، رکورد جدیدی ثبت کرد. اروپا؛ جایگزین معاملات دلاری؟ از سه‌ماهه چهارم سال گذشته، سرمایه‌گذاران به‌دنبال جایگزین‌هایی برای معاملات دلاری و سهام تکنولوژی آمریکا بوده‌اند. اروپا با تنوع بیشتر، ارزش‌گذاری‌های جذاب‌تر و ریسک ژئوپلیتیک کمتر، به‌عنوان یکی از گزینه‌های اصلی مطرح شده است. اگرچه نبود شرکت‌های بزرگ تکنولوژی در اروپا یک ضعف محسوب می‌شود، اما همین موضوع باعث شده که بازار اروپا کمتر تحت تأثیر نوسانات حوزه هوش مصنوعی قرار گیرد. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد: شاخص‌های اروپایی در آستانه رکوردهای جدید هستند و سرمایه‌گذاران به‌دنبال تنوع‌بخشی و خروج از تمرکز دلاری هستند. تا زمانی که فضای ریسک‌پذیری حفظ شود، اروپا می‌تواند به‌عنوان مقصد جایگزین برای نقدینگی جهانی عمل کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش از افشای صورت‌جلسه فدرال رزرو؛ آرامش بازار فارکس واقعی است یا تله؟

در یک نگاه سرمایه‌گذاری تعهدشده ژاپن در آمریکا: ۵۵۰ میلیارد دلار (اولین پروژه ۳۳ میلیارد دلار در اوهایو) انتظارات کاهش نرخ بهره فدرال رزرو در سال جاری: حدود ۵۹ نقطه پایه عقب‌نشینی نیوزیلند، فرصت تازه برای دلار؟ بازار فارکس این روزها آرام به نظر می‌رسد، اما پشت این سکوت، دو خبر مهم جریان دارد: رویکرد ملایم‌تر بانک مرکزی نیوزیلند و آغاز سرمایه‌گذاری ۵۵۰ میلیارد دلاری ژاپن در آمریکا. هم‌زمان، داده‌های اقتصادی آمریکا نیز می‌تواند به تقویت تدریجی دلار کمک کند. آیا این مجموعه عوامل، فاز جدیدی از حمایت بنیادی برای دلار ایجاد می‌کند؟ این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ داده‌ها در مسیر حمایت ملایم دلار آمریکا در روزهای اخیر اندکی تقویت شده و دوباره با داده‌های نسبتاً مثبت فعالیت اقتصادی آمریکا همسو شده است. امروز انتشار آمار سفارشات کالاهای بادوام و تولید صنعتی می‌تواند این روند را ادامه دهد. این داده‌ها معمولاً نشان می‌دهند که بخش تولید و سرمایه‌گذاری شرکت‌ها در چه وضعیتی قرار دارد؛ اگر ارقام قوی باشند، سیگنالی از تداوم رشد اقتصادی محسوب می‌شوند و می‌توانند از دلار حمایت کنند. پس از بسته شدن بازارهای اروپا، صورتجلسه نشست ژانویه کمیته بازار آزاد فدرال رزرو منتشر می‌شود. انتظار می‌رود این صورتجلسه نشان دهد که سیاست‌گذاران بر توقف فعلی در تغییر نرخ بهره اجماع دارند. این موضوع می‌تواند انتظارات فعلی بازار برای کاهش حدود ۵۹ نقطه پایه‌ای نرخ بهره در سال جاری را تا حدی تعدیل کند. در عین حال، بحث احتمال ورود کوین وارش به ریاست فدرال رزرو در ماه مه نیز مطرح است. زمان برگزاری جلسات تأیید صلاحیت او می‌تواند برای بازار به عنوان یک ریسک کوتاه‌مدت تلقی شود، زیرا هر تغییر در مدیریت بانک مرکزی آمریکا ممکن است مسیر سیاست پولی را تحت تأثیر قرار دهد. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی نیوزیلند و ژاپن؛ دو خبر با اثر مثبت بر دلار در بازارهای آسیا، دو رویداد به شکل ملایم به نفع دلار تفسیر شده است. نخست، نشست بانک مرکزی نیوزیلند که برخلاف انتظار برخی معامله‌گران، رویکردی محتاطانه و ملایم‌تر داشت. رئیس جدید این بانک اعلام کرده که عجله‌ای برای افزایش نرخ بهره در ادامه سال ندارد. بازار پیش‌تر احتمال چرخش به سمت سیاست سخت‌گیرانه‌تر (افزایش نرخ بهره برای مهار تورم) را مطرح کرده بود. کاهش ارزش دلار نیوزیلند در برابر دلار آمریکا نشان داد که خوش‌بینی به رشد اقتصاد جهانی لزوماً به معنای افزایش نرخ بهره در همه کشورها نیست. دومین خبر مهم، اعلام جزئیات نخستین مرحله از تعهد ۵۵۰ میلیارد دلاری ژاپن برای سرمایه‌گذاری در آمریکا است. اولین پروژه شامل ۳۳ میلیارد دلار سرمایه‌گذاری در تأسیسات تولید گاز طبیعی در ایالت اوهایو است که توسط یکی از زیرمجموعه‌های سافت‌بانک مدیریت می‌شود. سال گذشته سرمایه‌گذاری مستقیم خارجی ژاپن در خارج از کشور به حدود ۲۰ تریلیون ین در سال رسید؛ سطحی مشابه پیش از همه‌گیری کرونا. اکنون پرسش اصلی برای بازار فارکس این است که این سرمایه‌گذاری‌ها چگونه تأمین مالی می‌شوند: آیا به معنای جریان تقویت‌کننده دلار خواهند بود، یا از ذخایر ارزی ژاپن برای تضمین وام‌های دلاری استفاده می‌شود تا فشار بر ین کاهش یابد؟ گزارش‌ها نشان می‌دهد گزینه دوم برای توکیو مطلوب‌تر است. در مجموع، در حال حاضر عامل منفی قابل توجهی برای دلار دیده نمی‌شود، به‌ویژه با توجه به انتظار انتشار تولید ناخالص داخلی قوی سه‌ماهه چهارم آمریکا در پایان هفته. یورو؛ گمانه‌زنی درباره آینده ریاست بانک مرکزی اروپا در اروپا، گزارش روزنامه فایننشال تایمز از احتمال کناره‌گیری زودهنگام کریستین لاگارد از ریاست بانک مرکزی اروپا پیش از پایان رسمی دوره‌اش در اکتبر ۲۰۲۷ خبر داده است. گفته می‌شود هدف این است که رئیس بعدی پیش از انتخابات ریاست‌جمهوری فرانسه تعیین شود. نام دو گزینه اصلی مطرح شده است: پابلو هرناندز از اسپانیا و یواخیم ناگل از آلمان. با این حال، هنوز زود است که این خبر تأثیر قابل توجهی بر یورو بگذارد. با توجه به تعطیلات آسیا و تقویم داده‌ای نسبتاً سبک، انتظار می‌رود جفت‌ارز EURUSD در محدوده ۱.۱۸۰۰ تا ۱.۱۸۵۰ نوسان کند؛ یعنی بازار در حال انتظار برای حرکت بعدی است و فعلاً در یک بازه محدود رفت‌وبرگشت دارد. پوند؛ تورم ژانویه کمی آرامش داد پس از انتشار داده‌های ضعیف بازار کار بریتانیا، آمار تورم ژانویه کمی از فشار بر پوند کاست. تورم مواد غذایی کاهش محسوسی داشته که خبر مثبتی برای کسانی است که نگران تداوم فشارهای قیمتی بودند. اما تورم بخش خدمات همچنان بالا باقی مانده و شاخص خدمات اصلی اندکی افزایش یافته است. این ترکیب به معنای آن است که چشم‌انداز کوتاه‌مدت بانک مرکزی انگلستان تغییر بزرگی نکرده، اما همچنان باید منتظر داده‌های ماه آوریل بود؛ جایی که اگر تورم کل و خدمات طبق انتظار کاهش یابد، بانک مرکزی می‌تواند با اطمینان بیشتری درباره مسیر سیاست پولی تصمیم بگیرد. جمع‌بندی استراتژیک بازار فارکس در حال حاضر در مرحله «انتظار محتاطانه» قرار دارد. دلار از داده‌های نسبتاً قوی آمریکا و رویدادهای خارجی که به شکل ملایم به نفع آن تفسیر می‌شوند، حمایت می‌گیرد. در مقابل، یورو و پوند با عوامل داخلی خاص خود درگیرند اما هنوز محرک قدرتمندی برای تغییر روند دیده نمی‌شود. در چنین فضایی، نوسان در بازه‌های محدود و تمرکز بر داده‌های کلان اقتصادی ـ به‌ویژه رشد اقتصادی آمریکا و مسیر نرخ‌های بهره ـ مهم‌ترین عامل تعیین‌کننده جهت حرکت بازار خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص قیمت مصرف کننده انگلیس – ژانویه ۲۰۲۶

شاخص قیمت مصرف کننده انگلیس - سالانه (ژانویه) - Consumer Price Index  واقعی ................. %3  پیش‌بینی ........... %3  قبلی ................ %3.4 شاخص قیمت مصرف کننده هسته انگلیس - سالانه (ژانویه) - Core Consumer Price Index  واقعی .................. %3.1 پیش‌بینی ............ %3.1 قبلی ................ %3.2 شاخص قیمت مصرف کننده انگلیس - ماهانه (ژانویه) - Consumer Price Index  واقعی .................. %0.5-  پیش‌بینی ........... %0.5-  قبلی ................. %0.4 شاخص قیمت مصرف کننده هسته انگلیس - ماهانه (ژانویه) - Core Consumer Price Index  واقعی .................. %0.6-  پیش‌بینی ........... %0.7-  قبلی ................ %0.3 شاخص قیمت خرده‌فروشی انگلیس - سالانه (ژانویه) -Retail Price Index (RPI)  واقعی .................. %3.8  پیش‌بینی ........... %3.9  قبلی ................. %4.2 تصویر تورمی بریتانیا در ژانویه ۲۰۲۶: کاهش محدود، اما نه کافی برای آسودگی بانک مرکزی انگلستان بر اساس داده‌های رسمی اداره آمار ملی بریتانیا (ONS)، نرخ تورم سالانه در ژانویه ۲۰۲۶ کاهش یافته، اما این افت هنوز به سطحی نرسیده که بانک مرکزی انگلستان (BOE) را نسبت به پایداری قیمت‌ها مطمئن کند. کاهش تورم عمدتاً ناشی از «اثر پایه» و افت قیمت انرژی بوده است. به‌طور خاص، قیمت سوخت خودرو در ۱۲ ماه منتهی به ژانویه ۲۰۲۶ حدود ۲.۲٪ کاهش یافته، در حالی‌که در دوره مشابه تا دسامبر ۲۰۲۵ رشد ۰.۹٪ را ثبت کرده بود. اثر فصلی بلیت هواپیما: دومین عامل مهم در کاهش تورم، افت قیمت بلیت هواپیما بوده که طبق الگوهای فصلی معمول، در ژانویه کاهش یافته است. ONS توضیح می‌دهد که در سال‌های گذشته این الگو کمتر دیده شده بود، اما در سال جاری، به‌دلیل عدم هم‌زمانی پروازهای بازگشت با شب کریسمس و سال نو، الگوی افزایش قیمت در دسامبر و افت در ژانویه به‌شکل واضح‌تری رخ داده است. تورم هسته‌ و خدمات: در بخش تورم هسته‌ (که شامل انرژی و غذا نمی‌شود)، تمرکز همچنان بر تورم خدمات است. با وجود افت جزئی، تورم سالانه هسته‌ای هنوز بالای ۳٪ باقی مانده و فاصله قابل‌توجهی با هدف ۲٪ بانک مرکزی دارد. تورم خدمات نیز در ژانویه ۲۰۲۶ به ۴.۴٪ رسید که تنها اندکی از رقم ۴.۵٪ در دسامبر کاهش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

واکنش ECB به گزارش فایننشال تایمز درباره خروج زودهنگام لاگارد

بانک مرکزی اروپا (ECB) اعلام کرد که هیچ تصمیمی درباره خروج کریستین لاگارد از سمت ریاست این نهاد اتخاذ نشده و او همچنان به ایفای نقش خود متعهد است. این واکنش در پاسخ به گزارش اخیر فایننشال تایمز منتشر شد که مدعی شده بود لاگارد قصد دارد پیش از پایان دوره رسمی خود در سال ۲۰۲۷ از سمتش کناره‌گیری کند — ترجیحاً پیش از انتخابات ریاست‌جمهوری فرانسه در آوریل سال آینده. بانک مرکزی اروپا در واکنش به این گزارش، همانند پاسخ سال گذشته به شایعه پیوستن لاگارد به مجمع جهانی اقتصاد (WEF)، نه آن را تأیید کرد و نه تکذیب. خود لاگارد نیز در آن زمان گفته بود: «متأسفم، اما به این زودی‌ها از من خبری نخواهید داشت.» با این حال، اظهارات اخیر او در مصاحبه با بلومبرگ مبنی بر اینکه تصور می‌کرد دوره ریاستش پنج‌ساله خواهد بود، به گمانه‌زنی‌ها درباره خروج زودهنگام دامن زده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جانشین لاگارد کیست؟ رقابت پنهان مکرون و آلمان برای کنترل بانک مرکزی اروپا

در یک نگاه دوره ریاست لاگارد در ECB تا اکتبر ۲۰۲۷ ادامه دارد، اما احتمال خروج زودتر مطرح شده است هدف احتمالی: خروج پیش از انتخابات ریاست‌جمهوری فرانسه در آوریل ۲۰۲۷ گمانه‌زنی‌ها درباره تمایل لاگارد برای ریاست مجمع جهانی اقتصاد (WEF) ادامه دارد مکرون و مرتس به‌دنبال تعیین جانشین مناسب برای ECB پیش از پایان دوره خود هستند گزارش جدید فایننشال تایمز نشان می‌دهد که کریستین لاگارد، رئیس بانک مرکزی اروپا، ممکن است پیش از پایان دوره رسمی خود در سال ۲۰۲۷ از سمتش کناره‌گیری کند. این احتمال با تحولات سیاسی فرانسه و گمانه‌زنی‌های قبلی درباره نقش‌های بین‌المللی او هم‌زمان شده است. زمینه خروج زودهنگام لاگارد از ECB بر اساس گزارش منتشرشده توسط Financial Times و بازخوانی یوتوتایمز، منابع آگاه می‌گویند کریستین لاگارد قصد دارد پیش از پایان دوره رسمی خود در بانک مرکزی اروپا، از این سمت کناره‌گیری کند. گفته می‌شود او ترجیح می‌دهد این خروج پیش از انتخابات ریاست‌جمهوری فرانسه در آوریل سال آینده انجام شود. این موضوع به مکرون، رئیس‌جمهور فرانسه، و مرتس، صدراعظم آلمان، فرصت می‌دهد تا جانشینی مناسب برای ریاست ECB انتخاب کنند؛ اقدامی که می‌تواند در فضای سیاسی اروپا تأثیرگذار باشد. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی ابهام در زمان خروج و پیامدهای سیاسی هنوز زمان دقیق خروج لاگارد مشخص نیست. اما این خبر با گمانه‌زنی‌های سال گذشته هم‌خوانی دارد؛ زمانی که گفته شد او ممکن است برای ریاست مجمع جهانی اقتصاد (WEF) از سمت خود در ECB کناره‌گیری کند. لاگارد در مصاحبه‌ای با بلومبرگ گفته بود که در ابتدا تصور می‌کرد دوره ریاستش پنج‌ساله خواهد بود، نه هشت‌ساله. این اظهارات با موضع‌گیری قبلی او در ژوئن سال گذشته که گفته بود «متأسفم، اما به این زودی‌ها از من خبری نخواهید داشت» در تضاد است. نقش مکرون و فضای انتخاباتی فرانسه با توجه به اینکه مکرون نمی‌تواند برای دوره سوم ریاست‌جمهوری نامزد شود، او تمایل دارد پیش از پایان دوره‌اش در انتخاب جانشین ECB نقش داشته باشد. این موضوع به‌ویژه با توجه به احتمال حضور مارین لوپن، رهبر راست فرانسه، در دور نهایی انتخابات ریاست‌جمهوری فرانسه اهمیت بیشتری پیدا کرده است. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد: گمانه‌زنی درباره خروج زودهنگام لاگارد می‌تواند بر سیاست‌گذاری پولی، نرخ بهره و موقعیت یورو در برابر ارزهای دیگر تأثیر بگذارد. معامله‌گران و ناظران باید تحولات سیاسی فرانسه و مواضع آتی ECB را با دقت دنبال کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس: چرا دلار استرالیا کمتر از ارزش واقعی معامله می‌شود؟

در یک نگاه پیش‌بینی جدید گلدمن برای جفت ارز دلار استرالیا در برابر دلار امریکا: ۰.۷۲ (۳ ماه)، ۰.۷۳ (۶ ماه)، ۰.۷۴ (۱۲ ماه) دلیل اصلی: موضع انقباضی بانک مرکزی استرالیا و احتمال افزایش نرخ بهره در ماه مه مدل GSBEER نشان می‌دهد دلار استرالیا حدود ۲٪ کمتر از ارزش واقعی معامله می‌شود ریسک‌های کلیدی: افت شدید قیمت فلزات، ضعف داده‌های آمریکا، نوسان در سهام حوزه هوش مصنوعی گلدمن ساکس پیش‌بینی خود از مسیر دلار استرالیا را به‌طور قابل‌توجهی افزایش داده و حالا انتظار دارد نرخ AUDUSD در ۱۲ ماه آینده به ۰.۷۴ برسد. این بازنگری بر پایه سیاست‌های انقباضی بانک مرکزی استرالیا و مدل ارزش‌گذاری داخلی گلدمن انجام شده است. پیش‌بینی جدید گلدمن ساکس برای دلار استرالیا بر اساس گزارش منتشرشده توسط investinglive و بازخوانی یوتوتایمز، گلدمن ساکس مسیر نرخ AUDUSD را به‌روزرسانی کرده و حالا انتظار دارد این نرخ در سه ماه آینده به ۰.۷۲، در شش ماه به ۰.۷۳ و در دوازده ماه به ۰.۷۴ برسد. پیش‌بینی قبلی این بانک برای دوره‌های مشابه به‌ترتیب ۰.۶۸، ۰.۶۹ و ۰.۷۰ بود. نقش بانک مرکزی استرالیا در این بازنگری گلدمن ساکس موضع بانک مرکزی استرالیا (RBA) را یکی از انقباضی‌ترین سیاست‌ها در میان بانک‌های توسعه‌یافته می‌داند. این بانک انتظار دارد RBA در ماه مه یک نوبت دیگر نرخ بهره را افزایش دهد؛ موضوعی که با قیمت‌گذاری فعلی بازار نیز هم‌خوانی دارد. گلدمن تأکید می‌کند که تصمیم‌گیرندگان در RBA توجه ویژه‌ای به شاخص‌های تورم فصلی دارند و انتشار داده‌های CPI در هفته منتهی به جلسه ماه مه می‌تواند محرک کلیدی برای موقعیت‌گیری معامله‌گران باشد. https://youtu.be/D_tSKA_7r1c ارزش‌گذاری و مدل GSBEER بر اساس مدل ارزش‌گذاری GSBEER، دلار استرالیا حدود ۲ درصد کمتر از ارزش واقعی خود معامله می‌شود. این موضوع نشان می‌دهد که در صورت حفظ سیگنال‌های انقباضی، فضای رشد برای AUDUSD وجود دارد. گلدمن همچنین اشاره می‌کند که دلار استرالیا با وجود نوسانات در بازار فلزات و فشار بر تراز تجاری، عملکرد قابل‌توجهی داشته است. ریسک‌های کلیدی در مسیر دلار استرالیا با وجود چشم‌انداز مثبت، گلدمن ساکس چند ریسک مهم را نیز مطرح می‌کند: افت شدید قیمت فلزات می‌تواند تراز تجاری استرالیا را تحت فشار قرار دهد. ضعف داده‌های مصرف‌کننده در آمریکا ممکن است نگرانی‌های رشد جهانی را افزایش دهد. نوسانات تازه در سهام حوزه هوش مصنوعی و نرم‌افزار می‌تواند دلار استرالیا را در برابر ارزهای امن مانند ین و فرانک سوئیس تضعیف کند جمع‌بندی استراتژیک بازخوانی یوتوتایمز از مقاله منتشر شده گلدمن‌ساکس نشان می‌دهد که بازار در حال ورود به فاز «انتظار محتاطانه» است. تا زمانی که بانک مرکزی استرالیا سیگنال‌های انقباضی را حفظ کند و داده‌های آمریکا در حاشیه باقی بمانند، مسیر دلار استرالیا به‌سمت تقویت خواهد بود. با این حال، معامله‌گران باید نسبت به نوسانات کالاها و ریسک‌های جهانی هوشیار باشند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نخست‌وزیر ژاپن: اصلاح قانون خانواده سلطنتی بررسی خواهد شد

«سانائه تاکایچی»، نخست‌وزیر ژاپن، اعلام کرد دولت او بررسی اصلاح قانون مربوط به خانواده سلطنتی را در دستور کار قرار خواهد داد. این قانون سال‌هاست با چالش‌های ساختاری روبه‌روست؛ مهم‌ترین آن اینکه جانشینی امپراتور فقط به مردان از نسل پدری محدود است. این محدودیت باعث شده تعداد وارثان بالقوه به‌شدت کاهش یابد و نگرانی‌هایی درباره آینده نهاد سلطنتی ایجاد شود. طبق قانون فعلی، زنان خاندان سلطنتی پس از ازدواج با افراد غیرسلطنتی از خانواده خارج می‌شوند و حق جانشینی را از دست می‌دهند؛ موضوعی که بحران کمبود اعضای واجد شرایط را تشدید کرده است. این مسئله سال‌هاست در ژاپن محل بحث سیاسی و اجتماعی است. تاکایچی همچنین تأکید کرد که تصویب سریع بودجه و لایحه اصلاحات مالیاتی از اولویت‌های دولت است. او افزود که بررسی اصلاح قانون اساسی ژاپن نیز در دستور کار قرار خواهد گرفت؛ موضوعی که نیازمند اجماع سیاسی گسترده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صندوق بین‌المللی پول: ژاپن نباید مالیات مصرف را کاهش دهد

صندوق بین‌المللی پول (IMF) اعلام کرد ژاپن باید از کاهش مالیات بر مصرف خودداری کند تا فضای مالی لازم برای مدیریت بدهی و هزینه‌های آینده را حفظ کند. IMF همچنین توصیه کرد بانک مرکزی ژاپن (BoJ) در صورت افزایش نوسانات بازار که به نقدشوندگی اوراق آسیب می‌زند، آماده اجرای خرید هدفمند اوراق قرضه باشد. این نهاد بین‌المللی پیشنهاد داد بانک مرکزی ژاپن افزایش نرخ بهره را به‌صورت تدریجی ادامه دهد تا نرخ‌ها تا سال ۲۰۲۷ به سطح «خنثی» برسند؛ سطحی که نه محرک اقتصاد است و نه بازدارنده. IMF همچنین از تعهد ژاپن به حفظ رژیم ارزی شناور و انعطاف‌پذیر استقبال کرد و آن را برای ثبات اقتصادی کشور ضروری دانست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تثبیت نرخ بهره در ۲.۲۵ درصد؛ چرا بانک مرکزی نیوزیلند نقشه راه خود را صعودی کرد؟

در یک نگاه تثبیت نرخ بهره (OCR): ابقای نرخ در سطح ۲.۲۵٪ که مطابق با پیش‌بینی اکثر تحلیل‌گران بود. تعدیل چشم‌انداز آینده: افزایش برآورد نرخ بهره برای سال‌های ۲۰۲۶ و ۲۰۲۷ نسبت به گزارش قبلی. هدف‌گذاری تورمی: پیش‌بینی بازگشت نرخ تورم به محدوده ۱ تا ۳ درصد در فصل جاری. احتمال تغییر در پایان سال: آمادگی مشروط برای آغاز چرخه افزایش نرخ‌ها در اواخر سال ۲۰۲۶. بانک مرکزی نیوزیلند در نخستین تصمیم‌گیری سال ۲۰۲۶، نرخ بهره رسمی را در سطح ۲.۲۵٪ تثبیت کرد، اما با تغییر در پیش‌بینی‌های بلندمدت، سیگنالی متفاوت به بازار مخابره کرد. این نهاد با اصلاح صعودی مسیر آینده نرخ‌ها، نشان داد که علیرغم حفظ سیاست‌های حمایتی در مقطع فعلی، خود را برای عبور تدریجی از دوران پول ارزان و مقابله با تورم در ماه‌های پیش‌رو آماده می‌کند. ابقای نرخ بهره؛ اولویت‌دهی به بازیابی اقتصادی بانک مرکزی نیوزیلند در این نشست تصمیم گرفت نرخ بهره را بدون تغییر حفظ کند. دلیل اصلی این رویکرد، حمایت از اقتصادی است که هنوز در مراحل اولیه بازیابی قرار دارد. با وجود اینکه تورم در اواخر سال ۲۰۲۵ اندکی بالاتر از محدوده هدف بود، مقامات پولی معتقدند هزینه‌هایی مانند انرژی و خدمات شهری همچنان محرک تورم هستند و برای مهار آن‌ها نیاز به یک سیاست «صبر و انتظار» وجود دارد. تغییر در نقشه راه؛ پیام صعودی برای بازارهای مالی نکته‌ای که بیشترین واکنش را در بازار فارکس و اوراق قرضه به همراه داشت، بازبینی صعودی در مسیر آینده نرخ بهره بود. بر اساس داده‌های جدید، پیش‌بینی می‌شود نرخ بهره در ژوئن ۲۰۲۶ به ۲.۲۶٪ و در مارس ۲۰۲۷ به ۲.۵۲٪ برسد. این ارقام نسبت به پیش‌بینی‌های قبلی در نوامبر گذشته بالاتر هستند و نشان می‌دهند که بانک مرکزی به سمت یک «سیاست انقباضی تدریجی» حرکت می‌کند؛ وضعیتی که در آن هزینه استقراض برای کنترل تورم به آرامی افزایش می‌یابد. دیدگاه‌های رئيس بانک مرکزی؛ عادی‌سازی مشروط آنا برمن، رئيس بانک مرکزی نیوزیلند، در نشست خبری پس از تصمیم‌گیری اعلام کرد که احتمال افزایش نرخ بهره تا پایان سال جاری میلادی وجود دارد، اما این اقدام قطعی نیست. او تأکید کرد که بانک مرکزی زمانی دست به ماشه افزایش نرخ خواهد برد که از قدرت گرفتن اقتصاد و ثبات فشارهای تورمی اطمینان حاصل کند. این وضعیت نشان‌دهنده فاز «انتظار برای حرکت بعدی» است، جایی که سیاست‌گذاران به جای پیش‌داوری، بر اساس داده‌های کلان تصمیم خواهند گرفت. وضعیت بازار مسکن و اشتغال در بخش دیگری از گزارش، به ثبات نسبی در بازار کار اشاره شده است، هرچند نرخ بیکاری همچنان در سطوح بالایی قرار دارد. همچنین بانک مرکزی تصریح کرد که انتظار جهش ناگهانی در قیمت مسکن را ندارد. این رویکرد نشان می‌دهد که مقامات پولی قصد دارند با سرعتی بسیار ملایم به سمت عادی‌سازی نرخ‌ها حرکت کنند تا از وارد شدن شوک ناگهانی به معیشت خانوارها جلوگیری شود. جمع‌بندی استراتژیک این گزارش بر پایه داده‌های منتشرشده در investinglive و بازخوانی یوتوتایمز برای فارسی‌زبانان تنظیم شده است. در حال حاضر بازار پولی نیوزیلند در مرحله «تثبیت با سوگیری صعودی» قرار دارد. روند فعلی: بازار در حال هضم این واقعیت است که اولین مرحله افزایش نرخ بهره، زودتر از آنچه در نوامبر پیش‌بینی شده بود، رخ خواهد داد. فاز بازار: اقتصاد در مرحله «آزمون اعتماد» قرار دارد و نگاه سرمایه‌گذاران از این پس به داده‌های تورمی ماهانه دوخته خواهد شد تا زمان دقیق تغییر سیاست‌ها را پیش‌بینی کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تراز تجاری ژاپن – ژانویه ۲۰۲۶

تراز تجاری ژاپن - ژانویه - Trade Balance  واقعی ................ 0.46T  پیش‌بینی ............. 0.18T-  قبلی ..................... 0.06T - (این داده از 0.21T- تجدید شده است.) صادرات ژاپن - سالانه (ژانویه) - Exports YoY  واقعی ................ %16.8  پیش‌بینی ............. %12  قبلی ..................... %5.1 واردات ژاپن - سالانه (ژانویه) - Imports YoY  واقعی ................ %2.5-  پیش‌بینی ............. %3  قبلی ..................... %5.2 (این داده از 5.3 درصد تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر