TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

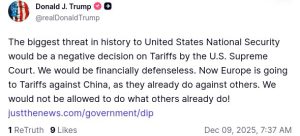
ترامپ اعلام کرد تصمیم دیوان عالی آسیب خواهد زد

ترامپ اعلام کرد که بزرگ‌ترین تهدید در تاریخ امنیت ملی ایالات متحده، یک تصمیم منفی دیوان عالی کشور درباره تعرفه‌ها خواهد بود، زیرا این امر آمریکا را از نظر مالی بی‌دفاع می‌کند. او افزود که اروپا اکنون تعرفه‌هایی علیه چین وضع می‌کند، همان‌طور که پیش‌تر علیه دیگر کشورها انجام داده است، اما به آمریکا اجازه داده نمی‌شود همان کاری را انجام دهد که دیگران انجام می‌دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی اروپا از ایتالیا خواست طرح ذخایر طلا بازنگری شود

بانک مرکزی اروپا بار دیگر از ایتالیا خواست تا طرح اعلام ذخایر طلای کشور به‌عنوان دارایی مردم را مورد بازنگری قرار دهد. منتقدان هشدار داده‌اند که این اقدام می‌تواند راه را برای فروش ذخایر طلا توسط دولت باز کند. در یک نظر حقوقی که روز دوشنبه منتشر شد، شورای حکام بانک مرکزی اروپا از دولت جورجیا ملونی خواست تا این پیشنهاد را بررسی کند. این درخواست پس از آن مطرح شد که وزارت دارایی ایتالیا در فرانکفورت خواستار مطالعه نسخه به‌روزرسانی‌شده این طرح شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سم آلتمن، مدیر عامل OPENAI وضعیت «کد قرمز» اعلام کرد

سم آلتمن، مدیرعامل OpenAI، وضعیت «کد قرمز» اعلام کرد تا تهدید فزاینده گوگل را دفع کند. او تأکید کرده است که تمرکز اصلی باید بر محبوبیت گسترده ChatGPT باشد و پروژه‌های جانبی مانند تولیدکننده ویدئوی Sora به مدت هشت هفته متوقف خواهند شد. این تصمیم نشان‌دهنده تغییر راهبردی OpenAI است؛ شرکتی که به‌عنوان ارزشمندترین استارتاپ جهان شناخته می‌شود و اکنون قصد دارد منابع خود را بر بهبود ChatGPT، محصولی که آغازگر موج هوش مصنوعی بود، متمرکز کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: جریمه اتحادیه اروپا علیه ایکس، زننده است؛ اروپا باید بسیار مراقب باشد

من بعداً درباره جریمه اتحادیه اروپا علیه ایکس صحبت خواهم کرد. درباره پیشنهاد ادغام پارامونت و WBD: من اطلاعات کافی درباره آن ندارم. باید ببینم پارامونت چه سهمی از بازار را در اختیار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

به گزارش سمافور (Semafor)، ایالات متحده قرار است صادرات تراشه‌های H200 انویدیا به چین را مجاز کند

وزارت بازرگانی ایالات متحده در تلاش برای ایجاد مصالحه بر سر کنترل صادرات به چین، به‌زودی مجوز صادرات پردازنده‌های گرافیکی قدرتمند H200 شرکت انویدیا (NVIDIA) را صادر خواهد کرد؛ محصولاتی که از نظر فنی تقریباً ۱۸ ماه عقب‌تر از پیشرفته‌ترین محصولات حال حاضر این شرکت هستند. این تصمیم که راه را برای ارسال تراشه‌های H200 به چین هموار می‌کند، در پی یافتن راه میانه‌ای است میان کسانی که با صادرات هرگونه تراشه هوش مصنوعی پیشرفته مخالف‌اند و گروهی که نگران‌اند این محدودیت‌ها صرفاً بازار را به رقبای چینی واگذار کند. همچنین، این اقدام با هدف راضی نگه‌داشتن دولت چین صورت می‌گیرد که پیش از این واردات تراشه‌های ضعیف‌تر مانند H20 انویدیا را مسدود کرده بود. این طرح که از حمایت هاوارد لوتنیک، وزیر بازرگانی برخوردار است، می‌تواند با گشودن بازاری عظیم به روی محصولات انویدیا، درآمد این شرکت را تقویت کند و در عین حال تضمین نماید که فناوری ایالات متحده همچنان استاندارد جهانی باقی می‌ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

زلنسکی ضمن اشاره به پیشرفت مذاکرات لندن، از آماده‌سازی طرح مشترک با اروپا برای ارائه به آمریکا خبر داد

ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، با بیان اینکه مذاکرات انجام‌شده در لندن سازنده بوده است، از وجود پیشرفت‌هایی اندک در مسیر دستیابی به صلح خبر داد. وی همچنین اعلام کرد که پیشنهادهای مربوط به طرح مشترک اوکراین و اروپا باید تا فردا تکمیل و آماده ارائه به ایالات متحده شود. زلنسکی با تأکید بر موضع کشورش تصریح کرد که اوکراین نمی‌تواند از اراضی خود دست بکشد؛ این در حالی است که آمریکا در تلاش برای یافتن مصالحه‌ای پیرامون این مسئله است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزیر بازرگانی چین با وزیر خارجه آلمان دیدار کرد

وزیر بازرگانی چین: چین پیش‌تر معافیت‌های مجوز صادرات برای تراشه‌های Nexperia را اجرایی کرده است. چین به‌طور تدریجی سیستم مجوزدهی عمومی را در حوزه‌هایی مانند فلزات کمیاب اعمال می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کازیمیر، عضو بانک مرکزی اروپا: هیچ دلیلی برای تغییر نرخ بهره در ماه‌های آینده وجود ندارد

کازیمیر، عضو بانک مرکزی اروپا، اعلام کرد که انتقال نرخ ارز به قیمت‌ها ممکن است به اندازه‌ای که انتظار می‌رفت قوی نباشد. او همچنین افزود: هیچ دلیلی برای تغییر نرخ‌های بهره در ماه‌های آینده پیش‌بینی نمی‌کند و قطعاً در دسامبر چنین تغییری رخ نخواهد داد. هوشیاری در برابر ریسک‌های صعودی اهمیت بیشتری پیدا کرده است. او همچنین هشدار داد که پیچیده‌سازی بیش از حد سیاست پولی بر اساس انحرافات کوچک تورمی می‌تواند عدم‌قطعیت غیرضروری در سیاست‌ها ایجاد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

راهبرد جدید امنیت ملی ترامپ اروپا را هدف قرار داده است

این سند خواستار پایان گسترش ناتو شده و اروپا را به دلیل «انتظارات غیرواقعی» برای پایان جنگ اوکراین مورد انتقاد قرار می‌دهد. در این راهبرد، سیاست ناتو برای باز نگه داشتن درهای خود به روی اعضای جدید زیر سؤال رفته و اولویت دولت ترامپ «پایان دادن به تصور و جلوگیری از واقعیت ناتو به‌عنوان یک اتحاد دائماً در حال گسترش» عنوان شده است. این سند همچنین تأکید می‌کند که اروپا باید مسئولیت اصلی دفاع از خود را بر عهده بگیرد. راهبرد سال ۲۰۱۷ بر همکاری آمریکا و اروپا برای مقابله با «تخریب و تجاوز روسیه» تأکید داشت و مسکو را به‌همراه پکن «قدرت تجدیدنظرطلب» معرفی می‌کرد که قصد دارند جهانی مخالف ارزش‌ها و منافع آمریکا بسازند. این رویکرد به‌طور آشکار با راهبرد دولت بایدن در سال ۲۰۲۲ متفاوت است؛ سند بایدن جهان را رقابت میان دموکراسی‌های تحت رهبری آمریکا و حکومت‌های خودکامه توصیف کرده و بر مقابله با «سیاست خارجی امپریالیستی» روسیه تأکید داشت. در مقابل، سند جدید ترامپ بر بازسازی ثبات راهبردی با روسیه تأکید کرده و واشنگتن را به‌عنوان نیرویی تعدیل‌کننده میان مسکو و اروپای نگران از اهداف کرملین معرفی می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رن، عضو بانک مرکزی اروپا: انتظارات تورمی حول هدف ۲ درصدی تثبیت شده‌اند

اولی رن، عضو شورای حکمرانی بانک مرکزی اروپا، هشدار داد که کاهش استقلال فدرال رزرو می‌تواند موجب افزایش تورم در آمریکا شود و واکنش بانک مرکزی اروپا را ضروری سازد. او گفت: استقلال بانک مرکزی در ایالات متحده موضوعی مهم برای همه ما در سطح جهانی است. رن همچنین تأکید کرد: بانک مرکزی اروپا در «کسب‌وکار بیمه» نیست و کاهش نرخ بهره به‌عنوان بیمه در دستور کار دسامبر، مارس یا ژوئن قرار ندارد. ریسک‌های تورمی در حال حاضر اندکی به سمت نزولی متمایل هستند، اما ریسک‌های صعودی نیز وجود دارند. انتظارات تورمی همچنان به‌خوبی حول هدف ۲ درصدی بانک مرکزی اروپا تثبیت شده‌اند. افزایش هزینه‌های دولت آلمان تأثیر مثبت قابل‌توجهی بر اقتصاد آلمان و منطقه یورو خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرخش سیاست‌های پولی جهانی قدرت دلار را تضعیف می‌کند

حرکت به‌سوی پایان سال، شاهد آن هستیم که بازارهای فارکس در حال نگاه به سال ۲۰۲۶ هستند و نخستین افزایش نرخ‌های بهره را در مجموعه گسترده‌تری از کشورها قیمت‌گذاری می‌کنند. فراتر از ژاپن، اکنون بازار افزایش نرخ‌ها در استرالیا و کانادا را نیز لحاظ کرده و شاید حتی پس از اظهارات امروز ایزابل اشنابل از بانک مرکزی اروپا، برای منطقه یورو نیز چنین انتظاری شکل گیرد. این موضوع می‌تواند بر دلار فشار وارد کند. دلار آمریکا: نگاهی به داستان گسترده‌تر نرخ‌ها با ورود به پایان سال، یکی از موضوعات قابل توجه این است که بازار کف چرخه‌های نرخ بهره را در تعداد بیشتری از کشورهای گروه ۱۰ (G10) قیمت‌گذاری می‌کند. جدا از داستان مستقل و متمایل به سیاست‌های انقباضی بانک مرکزی ژاپن، بازار اکنون یک افزایش کامل ۲۵ نقطه پایه‌ای برای سال آینده در کشورهایی مانند استرالیا، نیوزیلند و کانادا لحاظ کرده است. علاوه بر این، ایزابل اشنابل از بانک مرکزی اروپا (که توضیحاتش در ادامه آمده) گفته است که با شکل‌گیری چنین انتظاری برای منطقه یورو مشکلی ندارد. اگر فرض کنیم که فدرال رزرو در حالت متمایل به سیاست‌های انبساطی باقی بماند – که چهارشنبه درباره آن اطلاعات بیشتری به دست می‌آوریم – چرخش در چرخه‌های نرخ بهره در اقتصادهای دیگر می‌تواند عاملی دیگر برای ایجاد ضعف خفیف دلار در سال ۲۰۲۶ باشد. در همین راستا، این هفته سخنرانی‌هایی از بانک‌های مرکزی استرالیا و کانادا در نشست‌های سیاست‌گذاری‌شان در روزهای سه‌شنبه و چهارشنبه خواهیم شنید. در اخبار دیگر امروز، چین یک غافلگیری صعودی دیگر در عملکرد صادراتی خود ارائه کرده است؛ از این موضوع شاید دو نتیجه گرفته شود: نخست اینکه تقاضای جهانی با وجود نوسانات تعرفه‌ای امسال همچنان وضعیت خوبی دارد. دوم اینکه تقاضای داخلی چین همچنان ضعیف است و اگر چین دقت نکند، بلوک‌های تجاری مانند منطقه یورو ممکن است در صورت نبود تقاضای متقابل کافی از سوی چین، موانع تجاری حمایتی بیشتری وضع کنند. (توضیح: «حمایتی» یعنی سیاست‌هایی که از صنایع داخلی در برابر واردات حمایت می‌کنند.) در مورد تقویم داده‌ای آمریکا در این هفته، فردا داده‌های فرصت‌های شغلی JOLTS منتشر می‌شود و نشست کمیته بازار باز فدرال (FOMC) نیز چهارشنبه عصر برگزار خواهد شد. نشست فدرال رزرو می‌تواند یک ریسک رویدادی مثبت برای دلار باشد؛ زیرا به نظر می‌رسد فدرال رزرو به سختی می‌تواند ۹۰ نقطه پایه کاهش نرخ بهره را که تا اوایل ۲۰۲۷ در بازار آتی نرخ وجوه فدرال قیمت‌گذاری شده، تأیید کند. با این حال، احتمال معرفی رسمی کوین هَسِت به‌عنوان رئیس بعدی فدرال رزرو در ماه‌های پیشِ‌رو و همچنین عوامل فصلی که معمولاً دلار را تا پایان سال تضعیف می‌کنند، می‌تواند مانع افزایش قابل توجه دلار شود. برای امروز، شاخص دلار احتمالاً همچنان در بازه محدود ۹۸٫۸۰ تا ۹۹٫۲۰ معامله خواهد شد. یورو : اشنابل دیدگاهی خوش‌بینانه مطرح می‌کند بی‌سروصدا، اما یک مقام کلیدی بانک مرکزی اروپا اشاره کرده است که ریسک‌های رشد در منطقه یورو ممکن است به سمت صعودی متمایل باشند. ایزابل اشنابل در مصاحبه‌ای که امروز صبح منتشر شد، عنوان کرد که شگفتی‌های صعودی می‌توانند از سه مسیر ظهور کنند: مصرف خانوار، سرمایه‌گذاری بخش خصوصی و هزینه‌های دولت برای زیرساخت و دفاع. این اظهارات احتمالاً باید در چارچوب پیشینه متمایل به سیاست‌های انقباضی (هاوکیش) وی دیده شود و شاید پاسخی باشد به آن دسته از اعضای بانک مرکزی اروپا که هنوز حامی یک کاهش نرخ بهره دیگر هستند. با این حال، اشنابل پیشنهاد کرده است که بانک مرکزی اروپا می‌تواند در دور بعدی پیش‌بینی‌های خود در ۱۸ دسامبر، برآوردهای رشد را به‌روزرسانی و افزایش دهد و گفته که با قیمت‌گذاری بازار مبنی بر اینکه حرکت بعدی بانک افزایش نرخ خواهد بود، احساس راحتی می‌کند. این اظهارات امروز به یورو کمک کرده و به احتمال زیاد هزینه پوشش ریسک (hedging costs) سرمایه‌گذاران منطقه یورو در برابر دلار آمریکا را بیش از پیش کاهش خواهد داد. (توضیح: «هزینه پوشش ریسک» یعنی هزینه انجام قراردادهایی که ریسک نوسان نرخ ارز را برای سرمایه‌گذاران کاهش می‌دهد.) در کوتاه‌مدت، بازه ۱٫۱۶۳۰ تا ۱٫۱۶۸۰ مطرح است و ریسک محدودی وجود دارد که یورو تا محدوده ۱٫۱۷۰۰/۱٫۱۷۳۰ افزایش یابد؛ البته این امر در صورت نبود ریسک ناشی از رویداد فدرال رزرو در روز چهارشنبه است. منبع: ING  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اشنابل، عضو بانک مرکزی اروپا: افزایش نرخ بهره محتمل‌ترین حرکت بعدی است

ایزابل اشنابل، عضو هیئت اجرایی بانک مرکزی اروپا، اعلام کرد که با پیش‌بینی‌ها مبنی بر افزایش بعدی نرخ بهره راحت است. او در مصاحبه‌ای گفت که چشم‌انداز اقتصادی نسبت به پیش‌بینی‌های قبلی روشن‌تر شده است و افزود: ریسک‌های رشد و تورم هر دو در سمت صعودی قرار دارند. اشنابل تأکید کرد که بانک مرکزی اروپا می‌تواند انحرافات متوسط از هدف ۲ درصدی تورم را تحمل کند. او همچنین گفت: تورم بخش خدمات همچنان مهم‌ترین چالش است. فرآیند کاهش دارایی‌ها به‌طور روان در حال پیشرفت است. نرخ‌های بهره بانک مرکزی اروپا به‌زودی تغییر نخواهند کرد. بازبینی چارچوب عملیاتی بانک مرکزی اروپا ممکن است تا سال ۲۰۲۶ به پایان نرسد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکرون، رئيس جمهور فرانسه تهدید کرد اروپا تعرفه بر کالاهای چینی اعمال خواهد کرد

امانوئل مکرون، رئیس‌جمهور فرانسه، تهدید کرد که اروپا در ماه‌های آینده ممکن است تعرفه‌هایی بر کالاهای چینی اعمال کند. او در مصاحبه‌ای با روزنامه Les Echos گفت: اگر چین واکنش نشان ندهد، اروپا مجبور خواهد شد اقدامات سختگیرانه‌ای مشابه ایالات متحده انجام دهد، از جمله اعمال تعرفه بر محصولات چینی. مکرون توضیح داد: مازاد تجاری چین غیرقابل‌دوام است؛ زیرا این کشور با کاهش واردات از اروپا، عملاً مشتریان خود را از بین می‌برد. این اظهارات در شرایطی مطرح می‌شود که کسری تجاری کالاهای اتحادیه اروپا با چین از سال ۲۰۱۹ تاکنون نزدیک به ۶۰ درصد افزایش یافته و چین به‌طور جدی وارد بازار خودروی اروپا شده است. با این حال، تحلیلگران می‌گویند: اتحادیه اروپا در برابر تعرفه‌های آمریکا عقب‌نشینی کرد و به دلیل شکاف‌های داخلی یورو‌زون، توانایی نمایش جبهه‌ای متحد در برابر چین را ندارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ایلان ماسک خواستار انحلال اتحادیه اروپا شد

ایلان ماسک روز شنبه در شبکه اجتماعی ایکس (X) آینده اتحادیه اروپا را زیر سؤال برد و نوشت: «چقدر طول می‌کشد تا اتحادیه اروپا از بین برود؟» و هشتگ «#AbolishTheEU» را اضافه کرد. او استدلال کرد که این بلوک باید منحل شود و قدرت به کشورهای منفرد بازگردانده شود. این اظهارات در ادامه افزایش تنش‌ها میان ماسک و نهادهای اروپایی مطرح شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ بازارها در انتظار تصمیم سرنوشت‌ساز فدرال رزرو

بازارهای ریسکی، از سهام گرفته تا رمزارزها، این هفته تحت تأثیر موج تازه‌ای از خوش‌بینی نسبت به کاهش نرخ بهره در مسیر صعودی قرار گرفتند. اکنون تنها چند روز تا نشست فدرال رزرو باقی‌مانده است؛ نشستی که بازار با اطمینان بالایی در آن یک کاهش ۲۵ واحد پایه‌ای را انتظار می‌کشد. این فضای اطمینان در حالی شکل گرفته که تا چند هفته پیش چنین سناریویی تقریباً منتفی به‌نظر می‌رسید. لحن هاوکیش مقامات فدرال رزرو، محتوای نسبتاً سخت‌گیرانه صورت‌جلسه اکتبر و نبود داده‌های شفاف به‌دلیل تعطیلی دولت، همگی احتمال کاهش نرخ را کمرنگ کرده بود. اما ورق از ۲۱ نوامبر برگشت؛ جایی که سخنان جان ویلیامز، رئیس فدرال رزرو نیویورک، همراه با مجموعه‌ای از داده‌های ضعیف—از جمله گزارش ADP—فضای بازار را دگرگون کرد و احتمال کاهش نرخ را به ۸۶ درصد رساند. در کنار تصمیم نرخ بهره، توجه بازار بر دات‌پلات جدید و لحن کلی نشست متمرکز خواهد بود. آخرین نسخه منتشرشده در سپتامبر سه کاهش نرخ تا پایان ۲۰۲۶ را نشان می‌داد، رقمی که نسبت به پیش‌بینی‌های ژوئن یک مرحله بیشتر بود. از آنجا که بازار اکنون حدود ۶۳ واحد پایه کاهش نرخ برای سال ۲۰۲۶ را قیمت‌گذاری کرده، هم‌راستایی پیش‌بینی‌های جدید با همان سه مرحله کاهش، محتمل‌ترین سناریو به‌نظر می‌رسد. با این حال، فدرال رزرو تنها با مسئله سیاست‌گذاری مواجه نیست، بلکه با چالش اعتبار ارتباطی نیز روبه‌روست. پاول در نشست اکتبر با استفاده از تمثیل «رانندگی در مه» نسبت به شتاب‌زدگی هشدار داده بود. اگر اکنون کاهش نرخ اعلام شود، اتکای او به استدلال «ضعف بازار کار» ممکن است سطحی و در تضاد با پیام‌های قبلی برداشت شود؛ موضوعی که می‌تواند خراش دیگری بر اعتبار از پیش آسیب‌دیده فدرال رزرو وارد کند. در همین حال، اهمیت تصمیم چهارشنبه از زاویه دیگری نیز قابل توجه است: مسیر سیاست‌گذاری ۲۰۲۶ شاید به دست پاول رقم نخورد. گزارش‌ها نشان می‌دهد دونالد ترامپ در حال نهایی‌کردن انتخاب خود برای ریاست آینده فدرال رزرو است و نام کوین هَسِت؛ رئیس شورای ملی اقتصاد، به‌عنوان گزینه اصلی مطرح شده است؛ چهره‌ای که بسیاری او را به‌عنوان معمار دوره‌ای از نرخ‌های بهره پایین‌تر می‌دانند. در چنین فضایی، نشست این هفته نه‌تنها بر نوسانات کوتاه‌مدت بازار، بلکه بر جهت‌گیری فصل جدیدی از سیاست‌گذاری پولی در آمریکا تأثیری تعیین‌کننده خواهد داشت. بازارها در آستانه نشست فدرال رزرو؛ آماده‌سازی برای یک تصمیم سرنوشت‌ساز بازارها طی روزهای اخیر در فضای نسبتاً آرامی حرکت کرده‌اند؛ دوره‌ای که با کاهش نوسان یک‌ماهه در اغلب دارایی‌ها همراه بود. اما این آرامش پایدار نخواهد بود و نشست فدرال رزرو هفته آینده می‌تواند ورق را به‌شدت برگرداند. اگر فدرال رزرو مطابق انتظار بازار، کاهش نرخ بهره را تأیید کند و لحن بیانیه و دات‌پلات نیز متمایل به انبساطی باشد؛ از جمله نشان‌دادن سه مرحله کاهش نرخ در سال آینده، این ترکیب می‌تواند احساس ریسک‌پذیر اما شکننده بازار را تقویت کند. در چنین سناریویی، احتمال رشد سهام و طلا افزایش می‌یابد و دلار آمریکا برای خروج از ضعف اخیر خود با مشکل روبه‌رو خواهد شد. عبور یورو/دلار از سطح ۱.۱۷۰۰ و ثبت سقف جدید، مهر تأییدی بر ادامه روند صعودی کوتاه‌مدت این جفت‌ارز خواهد بود. در مقابل، شدیدترین واکنش‌ها در سناریویی رخ می‌دهد که احتمال آن کم است: عدم تغییر نرخ بهره. این تصمیم شکست بزرگی برای انتظارات موجود خواهد بود و می‌تواند یک موج تند ریسک‌گریزی ایجاد کند؛ سقوط سهام، تقویت دلار و تشدید نوسانات. حتی اگر پاول در نشست خبری لحنی بسیار داویش اتخاذ کند و دات‌پلات چهار مرحله کاهش نرخ در سال ۲۰۲۶ را نشان دهد، باز هم احساس «غافلگیری منفی» ممکن است بر بازار سایه بیندازد. در چنین شرایطی، افت یورو/دلار به زیر ۱.۱۵۷۲ اهمیت پیدا می‌کند، اما تنها کاهش پایدار به زیر محدوده کلیدی ۱.۱۵۰۰ است که می‌تواند روند صعودی کوتاه‌مدت این جفت‌ارز را کاملاً بی‌اعتبار کند. طلا و نفت نیز چشم‌به‌راه تحولات ژئوپلیتیک نشست فدرال رزرو تنها رویداد تعیین‌کننده هفته آینده نیست؛ طلا و نفت نیز با دقت بالا تحولات مربوط به مذاکرات اوکراین–روسیه را دنبال می‌کنند. دور نخست رایزنی‌ها با نمایندگان ترامپ «سازنده» توصیف شده، اما موضوعات حساسی همچون دارایی‌های مسدودشده روسیه و سرنوشت مناطق اشغالی شرق اوکراین همچنان می‌توانند مسیر مذاکرات را پیچیده و احتمال شکست گفت‌وگوها را تقویت کنند. طلا این روزها در نزدیکی محدوده ۴۲۰۰ دلار نوسان می‌کند و دو عامل می‌توانند هم‌زمان نیروی محرکه قدرتمندی برای آن ایجاد کنند: یک نشست انبساطی فدرال رزرو و شکست احتمالی مذاکرات صلح. ترکیب این دو سناریو می‌تواند طلا را به‌سمت اوج تاریخی ۴۳۸۱ دلار هدایت کند. در بازار نفت نیز پس از آن‌که ائتلاف اوپک‌پلاس تمدید سهمیه‌های تولید تا پایان مارس ۲۰۲۶ را تأیید کرد، قیمت‌ها نتوانسته‌اند به شکلی پایدار بالاتر از خط روند نزولی کلیدی تثبیت شوند. اگر نشانه‌هایی از پیشرفت در مذاکرات سه‌جانبه احتمالی میان آمریکا، روسیه و اوکراین ظاهر شود، این پیشرفت به‌جای افزایش قیمت، می‌تواند فشار کاهشی ایجاد کند و نفت را به‌سمت کف اکتبر در ۵۶.۳۶ دلار سوق دهد؛ سطحی که فاصله کمی با کف چهار‌ساله ۵۵.۶۰ دلار دارد. در مجموع، هفته پیش‌رو برای هر دو بازار طلا و نفت به همان اندازه حساس است که برای سیاست پولی آمریکا؛ با این تفاوت که این‌بار مسیر قیمت‌ها بیش از همیشه در دستان تحولات ژئوپلیتیک خواهد بود. RBA تا چه اندازه می‌تواند لحن هاوکیشی اتخاذ کند؟ پس از سه مرحله کاهش نرخ بهره در سال ۲۰۲۵، احتمال اینکه بانک مرکزی استرالیا (RBA) این هفته با لحنی انبساطی بازار را غافلگیر کند تقریباً صفر است. نرخ تورم همچنان لجوجانه بالا مانده و شاخص CPI ماه اکتبر به ۳.۸ درصد افزایش یافته است؛ تورم میانگین تعدیل‌شده نیز همین روند را دنبال می‌کند. اگرچه رشد ضعیف‌تر GDP در سه‌ماهه سوم—تا حدی به‌دلیل افت مصرف—نشانه‌هایی از کندی اقتصادی ارائه داد، اما «میشل بولاک» رئیس RBA همچنان بر فشارهای تورمی بالا و تنگنای بازار کار متمرکز است. در سطح بین‌المللی نیز وضعیت برای استرالیا پیچیده است. اقتصاد چین، با وجود بسته‌های حمایتی متعدد و برآوردهای نسبتاً امیدوارکننده برای رشد ۲۰۲۶، همچنان با ریسک‌های تورمی منفی و فشارهای رکودی دست‌به‌گریبان است. هرگونه بهبود پایدار در اقتصاد چین می‌تواند محرک مثبتی برای استرالیا باشد و حتی RBA را به اتخاذ موضعی محدودکننده‌تر سوق دهد. این تفاوت محسوس در لحن و موضع‌گیری میان فدرال رزرو و RBA، یکی از عوامل اصلی تقویت روند صعودی دلار استرالیا/دلار آمریکا تا محدوده ۰.۶۶۱۰ بوده است. اگر این واگرایی سیاستی در هفته آینده تأیید شود؛ به‌خصوص در شرایطی که پاول درهای کاهش نرخ در ژانویه ۲۰۲۶ را باز بگذارد، امکان حرکت این جفت‌ارز به‌سوی ۰.۶۶۸۰ وجود دارد. در مقابل، اگر بولاک و تیم RBA لحن محتاطانه‌تری اتخاذ کنند و پیام نشست به‌جای انقباضی، متعادل‌تر ظاهر شود، احتمال عقب‌نشینی دلار استرالیا به محدوده ۰.۶۵۵۰ افزایش می‌یابد. بانک مرکزی کانادا در حالت آماده‌باش؛ محتاط، تحت فشار و بدون فضای مانور با وجود آن‌که بانک مرکزی کانادا (BoC) تاکنون ۱۰۰ واحد پایه نرخ بهره را در سال ۲۰۲۵ کاهش داده، انتظار غالب این است که در نشست روز چهارشنبه هیچ تغییری اعمال نکند. به‌جز گزارش غیرمنتظره و قدرتمند رشد اقتصادی سه‌ماهه سوم، سیگنال‌های مثبت در اقتصاد کانادا کمیاب شده‌اند؛ داده‌های PMI این هفته نیز این ضعف را به‌روشنی منعکس می‌کنند. با این حال، بزرگ‌ترین چالش پیش‌روی اقتصاد کانادا نه داده‌های داخلی، بلکه مذاکرات متوقف‌شده تجاری با آمریکا است؛خصوصاً درباره کالاهایی که در توافق USMCA پوشش داده نشده‌اند و اکنون در معرض تهدید تعرفه‌های جدید قرار دارند. در چنین فضایی که تعرفه‌های اضافی مانند «شمشیر داموکلس» بر فراز اقتصاد معلق است، بعید است «تایف مَکلم» و تیم سیاست‌گذاری او موضعی جز احتیاط آمیخته با تمایل ملایم به انبساط اتخاذ کنند. انتظار می‌رود او بار دیگر بر آمادگی BoC برای واکنش سریع در صورت تغییر ناگهانی چشم‌انداز تأکید کند؛ نشانه‌ای از محدود بودن فضای مانور سیاستی. در بازار فارکس، جفت‌ارز دلار/لونی بیشتر تحت‌تأثیر ضعف دلار آمریکا نوسان خنثی داشته است. اما اگر فدرال رزرو لحن داویشی به خود بگیرد و BoC نیز پیام متعادل اما محتاطانه‌ای ارسال کند، احتمال حرکت قیمت به‌سمت کف اواخر اکتبر در ۱.۳۸۸۷ افزایش می‌یابد؛ سطحی که شکسته‌شدن آن می‌تواند مسیر جدیدی برای دلار کانادا در پایان سال ترسیم کند. بانک ملی سوئیس بدون تغییر در سیاست‌پولی، اما با حداکثر هوشیاری بانک ملی سوئیس در شرایطی حساس به نشست این هفته می‌رسد؛ جایی که تورم مصرف‌کننده در آستانه ورود به محدوده منفی قرار گرفته و کاهش سالانه شاخص PPI نیز پس از گزارش بسیار ضعیف GDP در سه‌ماهه سوم، چشم‌انداز رشد را تیره‌تر کرده است. این مجموعه، فشار برای اتخاذ لحن داویش در نشست پنج‌شنبه را افزایش می‌دهد. با این حال، تصویر اقتصاد سوئیس کاملاً تاریک نیست. نتایج اخیر شاخص PMI و گزارش خرده‌فروشی ماه اکتبر فراتر از انتظارات ظاهر شده‌اند و نشانه‌هایی از مقاومت اقتصاد در برابر ضعف تقاضا را نشان می‌دهند. مهم‌تر اینکه آمریکا و سوئیس به یک توافق تجاری جدید دست یافته‌اند؛ توافقی که طبق آن نرخ تعرفه آمریکا از ۳۹ درصد به ۱۵ درصد کاهش می‌یابد و سوئیس نیز تعهد می‌کند تا پایان ۲۰۲۸ رقمی معادل ۲۰۰ میلیارد دلار سرمایه‌گذاری انجام دهد. این توافق می‌تواند بخشی از فشارهای خارجی بر اقتصاد سوئیس را کاهش دهد. در این میان، «شلگر» رئیس SNB بار دیگر تأکید کرده که بازگشت به نرخ‌های منفی تنها در شرایطی بسیار خاص قابل تصور است و بانک همچنان امیدوار است پیش‌بینی خود مبنی بر شتاب‌گیری تورم در سال ۲۰۲۶ محقق شود. بازارها نیز به این پیام‌ها بی‌تفاوت نبودند؛ فرانک سوئیس طی روزهای اخیر در برابر یورو و دلار به ثبات نسبی رسیده است. واکنش کوتاه‌مدت فرانک در هفته پیش‌رو تا حد زیادی به عملکرد دلار آمریکا بستگی خواهد داشت؛ به‌ویژه اگر SNB کمی لحن داویش اتخاذ کند. جالب آنکه همگرایی میانگین‌های متحرک ساده در نمودار دلار/فرانک سیگنالی از افزایش نوسان بالقوه در روزهای آینده ارائه می‌دهد؛ نشان می‌دهد که هرگونه تغییر در پیام SNB یا واکنش دلار می‌تواند به حرکتی تند و جهت‌دار منجر شود. آیا بانک مرکزی ژاپن در آستانه افزایش نرخ بهره قرار دارد؟ از میانه نوامبر، لحن اظهارنظرهای بانک مرکزی ژاپن (BoJ) آشکارا هاوکیش‌تر شده و گزارش‌های اخیر نشان می‌دهد دولت نیز با افزایش نرخ بهره موافقت کرده است؛ تحولی که سال‌ها در انتظار آن بودیم. با ترکیبی از تورم بالاتر از هدف و نشانه‌های اولیه از رشد دستمزدها، BoJ خود را آماده برداشتن این گام تاریخی کرده و امیدوار است این اقدام در ادامه به اقتصاد آسیبی وارد نکند. در بازار فارکس، روند کاهشی دلار/ین ادامه یافته و از ضعف اخیر دلار آمریکا نیز بهره می‌برد. نخستین ناحیه حمایتی جدی در محدوده ۱۵۳.۲۰ تا ۱۵۴.۵۰ قرار دارد؛ سطحی که شکست آن می‌تواند مسیر اصلاح عمیق‌تر را هموار کند. به نظر می‌رسد بازارها این‌بار بیش از گذشته معتقدند BoJ در آستانه یک چرخش واقعی در سیاست پولی قرار دارد؛ چرخشی که می‌تواند پیامدهای مهمی برای بازار ارز آسیا–پاسیفیک در سال ۲۰۲۶ داشته باشد. ✔️  بیشتر بخوانید: چرخش راست در سیاست ژاپن؛ تأثیر تاکایچی بر اقتصاد و دیپلماسی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ویلاروا: سیاست پولی در نقطه خوبی قرار دارد، اما جای آسودگی نیست

فرانسوا ویلاروا، از اعضای ارشد بانک مرکزی اروپا، در تازه‌ترین اظهارات خود تصویری محتاطانه از مسیر پیش‌روی سیاست پولی ارائه کرد. به گفته ویلاروا، «وضعیت کنونی ECB از منظر سیاست‌گذاری نقطه‌ای مناسب است، اما این به معنای شرایط راحت یا تثبیت‌شده نیست.» او تأکید کرد که بانک مرکزی باید آماده واکنش در هر جهت باشد و مسیر نرخ‌های بهره به هیچ‌وجه از پیش تعیین‌شده نیست. بازارها در حال حاضر تنها احتمال ۲۵ درصدی برای یک کاهش نرخ بهره در سال آینده قیمت‌گذاری کرده‌اند؛ اما مسیر آینده کاملاً وابسته به داده‌های کلیدی، به‌ویژه تورم خواهد بود. ویلاروا همچنین هشدار داد که انحراف پایدار از هدف ۲ درصدی تورم، چه به سمت بالا و چه پایین، برای ECB به یک اندازه نامطلوب است. او در مجموعه‌ای از نکات تکمیلی، بر اهمیت حفظ «اختیار کامل» در نشست‌های آتی تأکید کرد؛ یعنی آمادگی برای هرگونه تغییر سیاست بسته به داده‌های جدید. در واقع، از دید او ریسک‌های نزولی و صعودی تورم به یک اندازه جدی هستند؛ موضوعی که می‌تواند معادلات بازار را پیچیده‌تر کند. این اظهارات در حالی مطرح می‌شود که بخش‌هایی از اقتصاد اروپا—مانند اسپانیا—عملکردی فراتر از انتظار داشته و همین امر موجب انتظارات تازه‌ای درباره تاب‌آوری اقتصاد منطقه شده است. با این حال، ECB تمایلی ندارد سیگنالی ارسال کند که از کنترل تورم فاصله می‌گیرد؛ حتی اگر اقتصاد برخی کشورها وضعیت بهتری را تجربه کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قانون‌گذاران آلمان لایحه بازنشستگی را تصویب کردند

خبرگزاری رویترز به نقل از دو منبع گزارش داد که قانون‌گذاران آلمان لایحه بحث‌برانگیز مربوط به نظام بازنشستگی را تصویب کردند. قانون بازنشستگی جدید آلمان که در دسامبر ۲۰۲۵ تصویب شد، شامل افزایش حدود ۱۸۵ میلیارد یورویی پرداخت‌های بازنشستگی طی ۱۵ سال آینده و امکان کار بدون مالیات برای افراد در سن بازنشستگی است. این طرح با مخالفت‌های جدی روبه‌رو شده زیرا کارشناسان آن را از نظر مالی غیرپایدار می‌دانند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا خواستار واگذاری بیشتر توان دفاعی ناتو به اروپا تا سال ۲۰۲۷ است

منابع آگاه گزارش دادند که مقامات پنتاگون به دیپلمات‌ها اعلام کرده‌اند آمریکا می‌خواهد اروپا تا سال ۲۰۲۷ بخش عمده‌ای از توانمندی‌های دفاعی ناتو را بر عهده بگیرد. این رویکرد نشان‌دهنده فشار واشنگتن برای انتقال مسئولیت‌های نظامی و دفاعی به کشورهای اروپایی و کاهش بار مالی و عملیاتی آمریکا در ناتو است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا اعلام کرد از قانون دیجیتال اتحادیه اروپا نگران است

سفیر آمریکا در اتحادیه اروپا، پازدر، اعلام کرد که ونس نسبت به اقدامات حقوقی اتحادیه اروپا علیه شرکت‌های آمریکایی بسیار نگران است. به گفته او، پیش‌نویس قانون دیجیتال اتحادیه اروپا (EU Digital Act) به گونه‌ای تنظیم شده که تنها شرکت‌های آمریکایی را شامل می‌شود. این موضوع می‌تواند پیامدهای مهمی برای روابط تجاری و حقوقی میان دو طرف داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشارهای فصلی موجب کاهش ارزش دلار شدند

در بازارهای دسامبر، ین ژاپن بالاخره حمایت‌هایی پیدا کرده است. سخنرانی رئیس بانک ژاپن، کازوئو اوئدا، در اوایل این هفته به نظر می‌رسد که دیدگاه‌ها را در خصوص آمادگی بانک مرکزی برای افزایش نرخ بهره در تاریخ 19 دسامبر تقویت کرده است. ما (تیم تحلیل ING) در مورد USDJPY برای سال 2026 کمی نزولی هستیم، اما این تغییر به صورت تدریجی خواهد بود. دلار: در انتظار شروع فصلی بازارهای فارکس نسبتا آرام هستند. نوسانات نرخ بهره ایالات متحده که در شاخص MOVE تجلی پیدا می‌کند، به پایین‌ترین حد سال رسیده است. قطعاً، پایداری بازار اوراق خزانه‌داری ایالات متحده یکی از شگفتی‌های بزرگ سال 2025 بوده است. با نزدیک شدن به پایان سال در بازار فارکس، پیش‌بینی می‌شود که ارزهای کالا به‌ویژه ارزهای کالاهایی که از فلزات حمایت می‌شوند، عملکرد خوبی داشته باشند. این یکی از پیش‌بینی‌های کلیدی ما برای سال 2026 بود، جایی که ارزهای پزوی شیلی و راند آفریقای جنوبی را به‌واسطه داستان فلزات ترجیح دادیم. این موضوع احتمالاً به‌طور چند‌فصلی ادامه خواهد یافت. برای دلار، هنوز به‌طور جزئی تحت فشار است چرا که انتظار می‌رود فدرال رزرو هفته آینده نرخ‌ها را کاهش دهد و حضور کوین هسِت به‌عنوان رئیس فدرال رزرو احتمالاً به تسهیل در سیاست‌های پولی فدرال رزرو خواهد انجامید. اگر هسِت تأیید شود، ما به دلار از منظر نرخ‌های حقیقی ایالات متحده نگاه خواهیم کرد – به عبارت دیگر، اگر فدرال رزرو نرخ‌ها را نسبت به انتظارات تورمی خیلی پایین بیاورد. با نگاه به نرخ‌های حقیقی دو ساله ایالات متحده که از دو ساله مبادلات سوآپ تورم محاسبه شده‌اند، این نرخ‌ها از سپتامبر تا نوامبر 25 نقطه پایه افزایش یافته‌اند که عمدتاً به دلیل کاهش 50 نقطه پایه در انتظارات تورمی بوده است. سناریوی انتخاب هسِت احتمالاً به کاهش بیشتر نرخ‌های حقیقی خواهد انجامید چرا که انتظارات تورمی افزایش پیدا می‌کند. این باید منجر به تضعیف دلار شود. اما برای کوتاه‌مدت، به نظر می‌رسد که دیدگاه کلی بر این است که دلار به‌واسطه جریان‌های فصلی تا پایان سال تضعیف شود. این نظر ما نیز هست و به همین دلیل هدف‌های پایان سال ما برای EURUSD و USDJPY به‌ترتیب 1.18 و 152 است. برای امروز، تمرکز بیشتر بر روی داده‌های به تاخیر افتاده مربوط به تورم هسته PCE و جدیدترین خوانش‌های اعتماد مصرف‌کننده خواهد بود. هیچ‌کدام به نظر نمی‌رسد که حرکت عمده‌ای در بازار ایجاد کنند و توجه بیشتری به قرعه‌کشی جام جهانی در واشنگتن (که ساعت 18:00 CET خواهد بود) و احتمال دریافت جایزه صلح فیفا توسط رئیس‌جمهور ترامپ جلب خواهد شد. هرچقدر که شاخص DXY زیر 99.00 باقی بماند، احتمال کاهش آن به محدوده 97.80/98.00 بیشتر می‌شود. یورو: همچنان تحت حمایت احتمالاً در هفته‌ها و ماه‌های آینده این موضوع را زیاد مورد بحث قرار خواهیم داد، اما هزینه‌ای که سرمایه‌گذاران اوراق قرضه منطقه یورو برای پوشش ریسک سرمایه‌گذاری‌های ایالات متحده در فارکس پرداخت می‌کنند، به‌شدت کاهش یافته است. با استفاده از قراردادهای آتی سه‌ماهه، هزینه پوشش ریسک ایالات متحده به یورو اکنون از 2.45% در ماه ژوئیه به 1.82% در حال حاضر کاهش یافته است. این مسئله برای یک سرمایه‌گذار اوراق قرضه که در تلاش است تا با سرمایه‌گذاری در بازارهای ایالات متحده، به‌طور مثال، 150 نقطه پایه بیشتر کسب کند، مسئله بزرگی است. پیش‌بینی می‌شود که این هزینه‌های پوشش ریسک دلار به‌دلیل کاهش نرخ‌های فدرال رزرو در آینده بیشتر کاهش یابد. بنابراین، این فروش‌های دلار از سوی خریداران اوراق قرضه منطقه یورو، عاملی کلیدی برای تقویت EURUSD در سال 2026 خواهد بود. برای امروز، تقویم منطقه یورو سبک است. بعدازظهر امروز، سخنرانی از فیلیپ لین، اقتصاددان ارشد بانک مرکزی اروپا در خصوص عدم تعادل‌های جهانی خواهد بود. انتظار می‌رود که بیشتر در مورد نقش بین‌المللی یورو و تشویق قوی سیاست‌گذاران برای اجرای اصلاحات بیشتر جهت بهره‌برداری یورو از حرکت به سوی دنیای چندقطبی صحبت کند. برگردیم به کوتاه‌مدت، احتمال خفیف اما بیشتر از نزول، فکر می‌کنیم که یورودلار به ۱.۱۷۳۰۰ برسد و ناحیه ۱.۱۶۴۰۰ به عنوان حمایت عمل کند. در فضای CEE (مرکز و شرق اروپا)، کنفرانس خبری بانک مرکزی لهستان درها را برای کاهش‌های بیشتر نرخ بهره باز گذاشت. پس از پایان امروز، احتمالاً شاهد اصلاح نگاه Fitch نسبت به بدهی‌های حاکمیتی مجارستان از «ثابت» به «منفی» خواهیم بود. این خبر برای مجارستان خوب نیست، اما احتمالاً به اندازه‌ای بد نخواهد بود که بتواند شکارچیان معاملات جریانی را از سرمایه‌گذاری در فورینت (ارز مجارستان) منصرف کند. ین ژاپن: بانک ژاپن بالاخره حمایت‌هایی ارائه می‌دهد افزایش ناگهانی USDJPY در ماه اکتبر بالای 150 برای بسیاری (از جمله خود ما) شگفت‌آور بود. و تا میانه نوامبر، بیشتر تحلیلگران به این نتیجه رسیده بودند که هیچ چیزی جز مداخله رسمی در سطح 160 نمی‌تواند USDJPY را برگرداند. علاوه بر این، بارها از ما پرسیده شده که آیا ین ژاپن جایگاه امن خود را از دست داده است. پاسخ ما این بوده که به‌دلیل محیط ریسک مساعد، ین جدیاً در این زمینه مورد آزمایش قرار نگرفته است. با این حال، به نظر می‌رسد که احتمال افزایش نرخ بهره بانک ژاپن در حال حاضر از ین حمایت می‌کند. افزایش 25 نقطه پایه برای نشست 19 دسامبر تقریباً کاملاً در حال قیمت‌گذاری است و نرخ OIS یک‌ماهه ین برای دو سال آینده از 1.14% به 1.47% در یک ماه گذشته افزایش یافته است. دیدگاه اینجا به‌نظر می‌رسد که دولت جدید ژاپن، با وجود برنامه‌های انبساطی خود، نمی‌خواهد ین ضعیف را بپذیرد و اجازه خواهد داد که بانک ژاپن نرخ‌ها را افزایش دهد. ما این نکته را در پیش‌بینی فارکس خود مطرح کردیم که به‌طور خاص، یک ین ضعیف تنها به بحران هزینه‌های زندگی که باعث مشکلات زیادی برای حزب لیبرال دموکرات شده بود، افزوده می‌شود. هدف ما برای USDJPY در پایان سال 152 است و پیش‌بینی ما برای پایان سال 2026 نیز 148 است. پوند استرلینگ: ادامه فشارهای کوتاه پوند همچنان عملکرد خوبی دارد. ما بعید می‌دانیم این روند نشان‌دهنده بازنگری جدی در ریسک حاکمیتی بریتانیا باشد، هرچند اشاره می‌کنیم که اسپرد سوآپ اوراق ۱۰ ساله دولت بریتانیا کاهش جزئی خود را حفظ کرده و اکنون در سطح ۴۸ نقطه پایه قرار دارد؛ این رقم در اواخر سپتامبر ۵۸ نقطه پایه بود. ما ترجیح می‌دهیم رالی فعلی پوند را بیشتر به‌عنوان یک «شورت اسکوییز» (فشار بر فروشندگان استقراضی) در نظر بگیریم. ما کمی نسبت به دلار نزولی هستیم و هدف پایان سال GBPUSD را 1.34 می‌دانیم. اما همچنین تمایل داریم که پوند در برابر یورو کمی ضعیف‌تر عمل کند؛ زیرا بانک مرکزی بریتانیا در دسامبر شروع به کاهش نرخ بهره خواهد کرد. این باید به این معنا باشد که EURGBP زمان زیادی در سطح‌های پایین 0.87 نخواهد ماند و باید تا پایان سال به بالاتر از 0.88 برسد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سناتورهای آمریکایی با لایحه‌ای جدید به دنبال مسدود کردن فروش تراشه‌های پیشرفته انویدیا به چین هستند

سناتورهای آمریکایی قصد دارند روز پنجشنبه لایحه‌ای دوحزبی را معرفی کنند که بر اساس آن، شرکت انویدیا (Nvidia) از فروش تراشه‌های پیشرفته خود به چین منع خواهد شد؛ اقدامی که بخشی از تلاش‌های گسترده‌تر برای دشوار کردن دسترسی پکن به فناوری‌های حیاتی هوش مصنوعی (AI) آمریکاست. طبق «قانون صادرات تراشه‌های امن و امکان‌پذیر»، وزیر بازرگانی آمریکا ملزم خواهد بود مجوزهای صادرات تراشه‌های پیشرفته به چین را به مدت ۳۰ ماه رد کند. این لایحه که توسط فایننشال تایمز مشاهده شده است، مانع فروش تراشه‌های H200 و Blackwell (پیشرفته‌ترین تراشه انویدیا) به چین می‌شود. این طرح در شرایطی مطرح شده که کاخ سفید در حال بررسی صدور مجوز صادرات مدل H200 به چین است؛ احتمالی که نگرانی برخی مقامات را برانگیخته است. پیت ریکتس، سناتور جمهوری‌خواه و از حامیان اصلی این طرح، با اشاره به اینکه برتری آمریکا در مسابقه هوش مصنوعی مدیون «تسلط بر قدرت محاسباتی جهانی» است، تأکید کرد: «محروم کردن پکن از دسترسی به این تراشه‌ها امری ضروری است.» کریس کونز، سناتور دموکرات نیز هشدار داد که سرنوشت قرن بیست و یکم با پیروزی در مسابقه هوش مصنوعی تعیین خواهد شد. کارشناسان معتقدند دسترسی چین به تراشه‌های H200 به این کشور اجازه می‌دهد ابررایانه‌هایی قدرتمند بسازد و ارائه‌دهندگان خدمات ابری چین را برای رقابت جهانی با غول‌های آمریکایی تجهیز کند. این تحرکات در حالی رخ می‌دهد که جنسن هوانگ، مدیرعامل انویدیا، طی دیدارهایی در واشنگتن استدلال کرده که شرکت‌های آمریکایی باید اجازه داشته باشند تراشه‌های رقابتی خود را صادر کنند. با این حال، چهره‌هایی همچون جان کندی (سناتور جمهوری‌خواه) و استیو بنن (استراتژیست سابق کاخ سفید) به شدت با او مخالفت کرده‌اند. بنن حتی خواستار ممنوعیت کامل فروش تمام تراشه‌ها و قطع دسترسی چین به بازارهای سرمایه شده است. انویدیا در پاسخ به این حملات اعلام کرد: «هوش مصنوعی بمب اتم نیست؛ هیچ‌کس نباید بمب اتم داشته باشد، اما همه باید هوش مصنوعی داشته باشند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش بازده اوراق خزانه به دلار کمک کرد تا اولین رشد خود در پنج روز اخیر را ثبت کند

افزایش بازده اوراق خزانه امروز به ویژگی غالب بازارها تبدیل شده است؛ عاملی که به تقویت دلار آمریکا برای اولین بار در یک هفته اخیر کمک کرده و بر بازار سهام فشار وارد کرده است، به‌طوری‌که شاخص S&P 500 با افتی ۱۸ واحدی به سطح ۶۸۳۲ رسیده و در نزدیکی کف روزانه خود قرار دارد. در واشنگتن، سیگنال‌های متناقضی درباره اولویت‌های مربوط به کسری بودجه به چشم می‌خورد. دونالد ترامپ اعلام کرده که از تعرفه‌ها برای پرداخت کسری بودجه (که بیش از ۶ درصد تولید ناخالص داخلی است) استفاده خواهد کرد، اما همزمان به شکل‌های مختلفی گفته است که درآمد حاصل از تعرفه‌ها را به کشاورزان، کارخانه‌ها یا از طریق چک‌های ۲۰۰۰ دلاری به آمریکایی‌ها اختصاص خواهد داد. در جبهه اقتصادی، بازارها با احتمال ۸۵ درصدی کاهش نرخ بهره فدرال رزرو در تاریخ ۱۰ دسامبر قیمت‌گذاری شده‌اند و این چرخش داویش می‌تواند به تشدید ترس‌های تورمی در افق‌های دورتر دامن بزند. نکته قابل توجه این است که بازده اوراق ۲ ساله نیز صعودی شده و به ۳.۵۳ درصد رسیده که فاصله چندانی با نرخ فعلی وجوه فدرال (۳.۷۵ تا ۴.۰۰ درصد) ندارد. اگرچه اخیراً داده‌های اشتغال آمریکا روند نزولی داشته، اما در مقابل، داده‌های خرده‌فروشی به جز موارد جزئی ضعف، مستحکم بوده‌اند و با توجه به کمبود داده‌های اقتصادی، تشخیص وضعیت واقعی اقتصاد دشوار است. امروز قدرت گرفتن دلار باعث فشار بر جفت‌ارز EUR/USD شد که با ۲۰ پیپ کاهش، نزدیک به کف روزانه معامله می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکرون، رئيس جمهور فرانسه: آمریکا ممکن است به اوکراین خیانت کند

اشپیگل گزارش داد که در یک تماس محرمانه میان رهبران اروپایی، امانوئل مکرون هشدار داده است که ایالات متحده ممکن است به اوکراین «خیانت» کند. این تماس روز دوشنبه برگزار شد و شامل مکرون، صدراعظم آلمان فریدریش مرتس، دبیرکل ناتو مارک روته، رئیس‌جمهور فنلاند الکساندر استاب، رئیس‌جمهور اوکراین ولودیمیر زلنسکی و دیگر رهبران بود. طبق گزارش اشپیگل، رهبران در این تماس درباره مذاکرات صلح تحت رهبری آمریکا میان کی‌یف و مسکو گفت‌وگو کردند. مکرون هشدار داد: «احتمال دارد آمریکا در موضوع سرزمین‌ها بدون ارائه تضمین‌های امنیتی، به اوکراین خیانت کند» و افزود که این موضوع «خطر بزرگی» برای زلنسکی خواهد بود. کاخ الیزه در پاسخ به پولیتیکو این ادعا را رد کرد و گفت: «رئیس‌جمهور از چنین واژه‌ای استفاده نکرده است.» مرتس نیز تأکید کرد که زلنسکی باید در روزهای آینده «بسیار محتاط» باشد و افزود: «آن‌ها با شما و با ما بازی می‌کنند.» اشاره او به نمایندگان واشنگتن، استیو ویتکاف و جرد کوشنر (داماد رئیس‌جمهور آمریکا، دونالد ترامپ) بود که پنج ساعت با ولادیمیر پوتین مذاکره کردند. استاب، رئیس‌جمهور فنلاند، نیز با مرز موافقت کرد و گفت: «ما نمی‌توانیم اوکراین و زلنسکی را تنها بگذاریم.» این نظر با تأیید دبیرکل ناتو همراه شد: «ما باید از زلنسکی محافظت کنیم.» این تماس پس از آن انجام شد که دولت ترامپ یک طرح صلح ۲۸ بندی منتشر کرد؛ طرحی که گفته می‌شود توسط نماینده کرملین، کیریل دیمیتریِف، ویتکوف و کوشنر تهیه شده بود و به دلیل تمایل بیش از حد به روسیه مورد انتقاد اوکراین و متحدان اروپایی قرار گرفت. مذاکرات بعدی در ژنو منجر به طرح اصلاح‌شده ۱۹ بندی شد که روسیه هنوز با آن موافقت نکرده است. مسکو همچنان بر خواسته‌های حداکثری خود پافشاری می‌کند: واگذاری بخش‌های وسیعی از سرزمین‌های شرقی، محدود کردن ارتش اوکراین و برگزاری انتخابات جدید. طبق گزارش اشپیگل، رهبران دیگری از جمله اورسولا فون‌درلاین، دونالد توسک، جورجیا ملونی، مته فردریکسن، یوناس گار استوره و آنتونیو کوستا نیز در این تماس حضور داشتند. همچنین موضوع دارایی‌های بلوکه‌شده روسیه مطرح شد و برخی رهبران تأکید کردند که تصمیم درباره مصادره این دارایی‌ها برای کمک مالی و نظامی به اوکراین باید توسط اتحادیه اروپا گرفته شود، نه آمریکا.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

ضعف داده‌های اقتصادی و فصل منفی، تهدیدی برای دلار است

کاهش ارزش دلار در تلاش است تا سرعت بیشتری به خود بگیرد؛ با فصل منفی دلار در دسامبر که با داده‌های ضعیف اقتصادی ایالات متحده و ارزیابی بالای کوتاه‌مدت دلار نسبت به محرک‌های کوتاه‌مدت ترکیب می‌شود. ممکن است امروز شاهد تثبیت دلار باشیم، اما همچنان دیدگاه کاهشی نسبت به دلار داریم و هدف ما برای EURUSD در پایان سال همچنان 1.180 است. دلار: تایید پیش‌بینی‌های کاهش نرخ بهره با ADP عوامل کاهش دلار در دیروز را می‌توان در تثبیت سنتیمنت ریسک، برخی داده‌های ضعیف اقتصادی ایالات متحده و این واقعیت یافت که موقعیت شروع دلار در این هفته نسبت به اکثر ارزهای گروه ده (G10) به‌طور قابل‌توجهی بیش از حد ارزیابی شده بود، مشاهده کرد. همه این‌ها در حالی است که فصل منفی دلار در دسامبر نیز وجود دارد. پس از کاهش 32 هزار نفری در شاخص اشتغال ADP دیروز، احتمال کاهش نرخ بهره فدرال رزرو در هفته آینده حتی بیشتر از قبل به نظر می‌رسد. منحنی OIS، بیست و پنج نقطه پایه را پیش‌بینی می‌کند، به این معنی که اگر فدرال رزرو تصمیم بگیرد نرخ بهره را ثابت نگه دارد، احتمال واکنش منفی شدیدی در دارایی‌های ریسکی وجود دارد. در همین حال، فقط 15 نقطه پایه دیگر تا ماه مارس قیمت‌گذاری شده است، به این معنی که انتظارات به‌طور قوی روی یک کاهش نرخ بهره هاوکیش در دسامبر متمرکز است. دیدگاه ما این است که داده‌ها در ابتدای سال آینده، دو کاهش نرخ بهره دیگر را توجیه خواهند کرد که به دیدگاه ما مبنی بر عدم بازگشت دلار حتی در فصل اول سال که به‌طور فصلی مطلوب است، پشتوانه می‌دهد. امروز، ممکن است توجه زیادی به آمار کاهش شغل چالنجر و مدعیان بیمه بیکاری معطوف شود. با این حال، مهم‌ترین گزارش هفته مربوط به شاخص اشتغال ADP دیروز بود و مگر اینکه نرخ تورم PCE در فردا افزایش شدیدی داشته باشد (که داده‌های PPI و CPI سپتامبر این موضوع را نشان نمی‌دهند)، بازارها احتمالاً تغییرات چشمگیری در پیش‌بینی‌های خود از فدرال رزرو قبل از نشست چهارشنبه آینده نخواهند داشت. این بدان معناست که امروز ممکن است شاهد تثبیت دلار باشیم، اگرچه فصل منفی و ارزیابی باقی‌مانده دلار در برابر اکثر ارزهای G10 به این معناست که ریسک‌ها همچنان عمدتاً به سمت نزولی باقی‌مانده‌اند. یورو: هنوز نسبتاً ارزان ما همچنان هدف خود برای EURUSD را 1.170 برای نشست فدرال رزرو در هفته آینده و 1.180 برای پایان سال حفظ کرده‌ایم. همانطور که قبلاً ذکر شد، فصل منفی دلار کمک‌کننده خواهد بود، اما شایان ذکر است که مدل ارزش‌گذاری کوتاه‌مدت ما همچنان نشان می‌دهد که این جفت ارز حدود 1.1 درصد ارزان‌تر از ارزش واقعی خود است. تا به امروز پیشرفت قابل توجهی در مذاکرات صلح روسیه و اوکراین نداشته‌ایم. نشست میان نمایندگان آمریکا و مقامات روسی در مسکو منجر به لحن محتاطانه مثبت شده است، اما نشانه‌ای از اینکه ممکن است به زودی به یک پیشرفت نزدیک شویم، وجود ندارد. همچنان بر این باوریم که یورو می‌تواند از این که اگر تا کریسمس یک توافق صلح حاصل شود، بهره‌مند شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر