TSLA 386.47 USD ▲ 3.41%
AAPL 343.99 USD ▲ 1.32%
GOOGL 334.76 USD ▼ 1.62%
AMZN 262.37 USD ▼ 0.10%
NVDA 221.97 USD ▲ 2.54%
BTCUSD 84,316.76 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

۵۰۰۰ دلار هدف بعدی طلا؟ روایت جی‌پی‌مورگان از تقاضای جهانی

قیمت طلا در سال ۲۰۲۵ با رشدی کم‌سابقه بیش از ۵۵ درصد افزایش یافت و برای نخستین‌بار از سطح ۴۰۰۰ دلار عبور کرد. اما پرسش اصلی بازار این است: آیا این فقط یک جهش مقطعی بود، یا آغاز یک بازتنظیم بلندمدت در قیمت طلا؟ ناتاشا کانیوا، رئیس استراتژی جهانی کامودیتی‌ها در جی‌پی‌مورگان، می‌گوید: «اگرچه این رالی طلا خطی نبوده و نخواهد بود، اما معتقدیم عواملی که این بازتنظیم صعودی قیمت طلا را رقم زده‌اند، هنوز به پایان نرسیده‌اند. روند بلندمدت متنوع سازی ذخایر رسمی و سبد سرمایه‌گذاران به سمت طلا همچنان ادامه خواهد داشت. انتظار داریم تقاضای طلا قیمت‌ها را تا پایان سال ۲۰۲۶ به سمت ۵۰۰۰ دلار به‌ازای هر اونس سوق دهد.» در مجموع، بخش تحقیقات جهانی جی‌پی‌مورگان پیش‌بینی می‌کند که قیمت طلا در سه‌ماهه پایانی سال ۲۰۲۶ به‌طور متوسط به ۵۰۵۵ دلار به‌ازای هر اونس برسد و تا پایان سال ۲۰۲۷ به سمت ۵۴۰۰ دلار حرکت کند. چشم‌انداز طلا در سال ۲۰۲۶ از نگاه JPMorgan به‌طور سنتی، تضعیف دلار و کاهش نرخ‌های بهره آمریکا جذابیت طلا ـ که دارایی بدون بازده محسوب می‌شود ـ را افزایش می‌دهد. نااطمینانی‌های اقتصادی و ژئوپلیتیکی نیز به دلیل جایگاه طلا به‌عنوان دارایی امن و توان آن در حفظ ارزش، معمولاً محرک‌های مثبتی برای قیمت آن هستند. طلا همبستگی پایینی با سایر طبقات دارایی دارد و در دوره‌های افت بازار و تنش‌های ژئوپلیتیکی می‌تواند نقش بیمه را ایفا کند. با این حال، با توجه به محرک‌های متنوع سازی و پویای تقاضای طلا در شرایط کنونی، این فلز گران‌بها اخیراً هم به‌عنوان پوشش ریسک کاهش ارزش پول (ناشی از تورم یا تضعیف ارزی) و هم در نقش سنتی خود به‌عنوان رقیب بدون بازده اوراق خزانه‌داری آمریکا و صندوق‌های بازار پول ایفای نقش کرده است. گریگوری شیرر، رئیس استراتژی فلزات پایه و گران‌بها در جی‌پی‌مورگان، می‌گوید: «در سه‌ماهه سوم سال ۲۰۲۵، مجموع تقاضای سرمایه‌گذاران (شامل ETFها، قراردادهای آتی، شمش و سکه) و بانک‌های مرکزی برای طلا حدود ۹۸۰ تن بود که بیش از ۵۰ درصد بالاتر از میانگین چهار فصل پیش از آن است.» پس از افزایش‌های اخیر قیمت، رشد تقاضا از منظر ارزشی حتی چشمگیرتر به نظر می‌رسد؛ به‌طوری که حدود ۹۵۰ تن طلا، با میانگین قیمت ۳۴۵۸ دلار به‌ازای هر اونس در سه‌ماهه سوم ۲۰۲۵، معادل تقریباً ۱۰۹ میلیارد دلار ورود تقاضای فصلی است که حدود ۹۰ درصد بیشتر از میانگین چهار فصل قبل محسوب می‌شود. خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود؟ پس از رشد بی‌وقفه قیمت طلا، برخی سرمایه‌گذاران این پرسش را مطرح کرده‌اند که خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود. مبنای پیش‌بینی‌های قیمتی تحقیقات جهانی جی‌پی‌مورگان، تداوم تقاضای قوی سرمایه‌گذاران و بانک‌های مرکزی است که انتظار می‌رود به‌طور متوسط به حدود ۵۸۵ تن در هر فصل برسد. شیرر می‌گوید: «ما همچنان از رابطه میان میزان تقاضای فصلی سرمایه‌گذاران و بانک‌های مرکزی (بر حسب تن) و قیمت طلا برای استخراج پیش‌بینی‌های قیمتی خود استفاده می‌کنیم.» به‌عنوان یک قاعده تجربی، این رابطه ـ که حدود ۷۰ درصد از تغییرات فصل‌به‌فصل قیمت طلا را توضیح می‌دهد ـ نشان می‌دهد برای افزایش قیمت طلا در هر فصل، حداقل حدود ۳۵۰ تن تقاضای خالص فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی لازم است. هر ۱۰۰ تن تقاضای اضافی بالاتر از این سطح، به‌طور متوسط معادل افزایش حدود ۲ درصدی قیمت طلا در همان فصل است. شیرر می‌افزاید: «در افق سال ۲۰۲۶، ما به‌طور متوسط حدود ۵۸۵ تن تقاضای فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی را پیش‌بینی می‌کنیم؛ شامل حدود ۱۹۰ تن در هر فصل از سوی بانک‌های مرکزی، ۳۳۰ تن در هر فصل در قالب تقاضای شمش و سکه، و ۲۷۵ تن تقاضای سالانه از سوی ETFها و قراردادهای آتی که عمدتاً در ابتدای سال متمرکز خواهد بود.» بانک‌های مرکزی به‌رغم سه سال متوالی خرید بیش از ۱۰۰۰ تن طلا توسط بانک‌های مرکزی، به گفته تحقیقات جهانی جی‌پی‌مورگان، روند ساختاری افزایش خرید طلا توسط بانک‌های مرکزی در سال ۲۰۲۶ نیز ادامه خواهد داشت. انتظار می‌رود خرید بانک‌های مرکزی در سال ۲۰۲۶ به حدود ۷۵۵ تن برسد؛ رقمی کمتر از اوج بیش از ۱۰۰۰ تن در سه سال گذشته، اما همچنان بالا در مقایسه با میانگین‌های پیش از سال ۲۰۲۲ که در محدوده ۴۰۰ تا ۵۰۰ تن قرار داشت. این کاهش بیشتر ناشی از تغییرات مکانیکی در رفتار بانک‌های مرکزی است تا یک تغییر ساختاری. با قیمت‌های حدود ۴۰۰۰ دلار به‌ازای هر اونس و بالاتر، بانک‌های مرکزی برای رساندن سهم طلا در ذخایر خود به سطح مطلوب، نیازی به خرید حجم بالایی از طلا ندارند. شیرر می‌گوید: «ما معتقدیم تقاضای بانک‌های مرکزی در سال آینده همچنان بالا خواهد ماند و از خریدهای قوی در سه‌ماهه سوم ۲۰۲۵، حتی در سطوح قیمتی بسیار بالاتر، دلگرم شده‌ایم.» بر اساس داده‌های «ترکیب ارزی ذخایر رسمی ارزی» (COFER) صندوق بین‌المللی پول، جدا شدن از دلار آمریکا در ذخایر ارزی ـ هرچند هنوز محدود ـ در سال‌های اخیر شتاب گرفته است. طبق داده‌های گزارش‌شده صندوق بین‌المللی پول تا پایان سال ۲۰۲۴، ذخایر طلای بانک‌های مرکزی جهان به حدود ۳۶۲۰۰ تن رسیده و نزدیک به ۲۰ درصد از کل ذخایر رسمی را تشکیل می‌دهد؛ در حالی که این سهم در پایان سال ۲۰۲۳ حدود ۱۵ درصد بود. اگر بانک‌های مرکزی که سهم طلای گزارش‌شده آن‌ها کمتر از ۱۰ درصد است، بخواهند این سهم را به ۱۰ درصد افزایش دهند، در قیمت ۴۰۰۰ دلار به‌ازای هر اونس، به انتقال ارزشی حدود ۳۳۵ میلیارد دلار به طلا ـ معادل تقریباً ۲۶۰۰ تن خرید ـ نیاز خواهد بود. حتی در قیمت ۵۰۰۰ دلار به‌ازای هر اونس، همین سناریو به انتقالی معادل ۱۹۴ میلیارد دلار یا حدود ۱۲۰۰ تن خرید منجر می‌شود. شیرر می‌گوید: «با در نظر گرفتن این موضوع، ما همچنان بزرگ‌ترین دارندگان ذخایر ارزی با سهم طلای کمتر از ۱۰ درصد را زیر نظر داریم. برزیل در ماه سپتامبر ۱۵ تن و در ماه اکتبر ۱۶ تن طلا خریداری کرد و بانک مرکزی کره جنوبی نیز به‌طور علنی از “برنامه‌هایی برای بررسی خرید بیشتر طلا از منظر میان‌مدت تا بلندمدت” سخن گفته است.» در عین حال، برخی از بزرگ‌ترین خریداران سال‌های اخیر، بانک‌های مرکزی‌ بوده‌اند که سهم طلای آن‌ها از قبل بیش از ۱۰ درصد بوده است. بر اساس یک مطالعه بانک تسویه حساب‌های بین‌المللی (BIS) در سال ۲۰۲۰، بانک‌های مرکزی در اقتصادهای نوظهور یا کشورهایی با ارزهای کالامحور، از نگهداری بیش از ۲۰ درصد ذخایر خود به‌صورت طلا منتفع می‌شوند، زیرا این امر محافظت قوی‌تری در برابر ریسک نوسانات ارزی فراهم می‌کند. سرمایه‌گذاران بانک‌های مرکزی تنها گروهی نبوده‌اند که در سال‌های اخیر سهم طلا را در سبد دارایی‌های خود افزایش داده‌اند؛ انتظار می‌رود تقاضای سرمایه‌گذاران نیز گسترش یابد. در بازارهای مالی طلا، موقعیت‌گیری سرمایه‌گذاران در قراردادهای آتی همچنان عمدتاً «خرید» است؛ به این معنا که انتظار افزایش قیمت در آینده وجود دارد. هرچند قراردادهای آتی سریع‌ترین جزء از منظر جریان سرمایه هستند، اما تنها بخش کوچکی از کل دارایی‌های طلای سرمایه‌گذاران را تشکیل می‌دهند؛ دارایی‌هایی که شامل ETFهای طلا و نگهداری فیزیکی شمش و سکه نیز می‌شود. تحقیقات جهانی جی‌پی‌مورگان تداوم تقاضای قوی سرمایه‌گذاران برای طلا را پیش‌بینی می‌کند؛ به‌طوری که انتظار می‌رود در سال ۲۰۲۶ حدود ۲۵۰ تن ورود سرمایه به ETFهای طلا صورت گیرد و تقاضای شمش و سکه نیز بار دیگر از سطح بالای ۱۲۰۰ تن در سال فراتر رود. تا پایان ماه سپتامبر، تحت تأثیر جهش شدید قیمت‌ها و ورود قدرتمند سرمایه‌گذاران، میزان دارایی طلای سرمایه‌گذاران (از طریق ETFها، شمش و سکه و قراردادهای آتی کامکس) به حدود ۲٫۸ درصد از کل دارایی‌های تحت مدیریت (AUM) در سهام، اوراق با درآمد ثابت (به‌جز ذخایر بانک‌های مرکزی) و دارایی‌های جایگزین رسید. شیرر خاطرنشان می‌کند: «اگرچه سهم طلا از کل دارایی‌های سرمایه‌گذاران طی دو سال گذشته، هم‌زمان با افزایش قیمت و تقاضا، حدود یک واحد درصد رشد کرده است، اما ما همچنان پتانسیل افزایش این سهم تا حدود ۴ تا ۵ درصد را در سال‌های پیش رو می‌بینیم.» از منظر تاریخی، دارایی‌های ETF طلا عمدتاً تحت تأثیر تغییرات نرخ بهره قرار دارند؛ به‌طوری که کاهش نرخ‌ها جذابیت طلا را به‌عنوان دارایی بدون بازده افزایش می‌دهد. در ماه‌های آینده، ETFهای طلا می‌توانند در انتظار آغاز چرخه کاهش نرخ بهره توسط فدرال رزرو، همچنان شاهد ورود سرمایه باشند و از قیمت‌ها حمایت کنند. این موضوع با الگوی معمول طلا در مراحل ابتدایی کاهش نرخ بهره نیز همخوانی دارد: پس از یک افت کوتاه‌مدت و دوره‌ای از ثبات دو تا سه‌ماهه پس از نخستین کاهش نرخ، قیمت طلا معمولاً از ماه چهارم به بعد دوباره صعودی می‌شود. شیرر می‌گوید: «در افق بلندمدت‌تر، ما معتقدیم بخشی از عملکرد بهتر از انتظار ETFهای طلا در سال جاری ـ صرفاً بر مبنای تغییرات بازدهی آمریکا ـ نشانه‌ای از یک روند ساختاری‌تر در جهت تنوع‌بخشی بیشتر سرمایه‌گذاران به طلا است.» همچنین، انتظار می‌رود دامنه مالکان طلا در سال آینده گسترش یابد؛ از شرکت‌های بیمه چینی گرفته تا حوزه دارایی‌های دیجیتال. شیرر در پایان می‌گوید: «اگرچه زمان‌بندی دقیق محرک‌ها و جریان‌های سرمایه‌ای که قیمت‌ها را بالاتر می‌برند دشوار است، اما ما همچنان اطمینان بالایی داریم که تقاضای طلا توان کافی برای سوق دادن قیمت‌ها به سمت ۵۰۰۰ دلار به‌ازای هر اونس در سال ۲۰۲۶ را خواهد داشت. در واقع، حتی می‌توان گفت مفروضات ما درباره تقاضای سرمایه‌گذاران تا حدی محافظه‌کارانه است. ما سناریویی را ترسیم کرده‌ایم که در آن، اگر تنها ۰٫۵ درصد از دارایی‌های خارجی ایالات متحده به طلا تنوع‌بخشی شود، تقاضای جدید کافی برای رساندن قیمت‌ها به ۶۰۰۰ دلار به‌ازای هر اونس ایجاد خواهد شد. با توجه به انعطاف‌ناپذیری نسبی عرضه معادن طلا و کندی واکنش آن به قیمت‌های بالاتر، و با فرض تداوم تقاضای قوی، ریسک تحقق این هدف چندساله زودتر از انتظار، همچنان بالا است.» سخن پایانی تحلیل جی‌پی‌مورگان نشان می‌دهد رالی طلا صرفاً نتیجه نوسانات کوتاه‌مدت نبوده، بلکه بازتاب یک تغییر ساختاری در رفتار بانک‌های مرکزی و سرمایه‌گذاران است. اگر این روند ادامه یابد، عبور طلا از ۵۰۰۰ دلار در افق ۲۰۲۶ دیگر یک سناریوی دور از ذهن نخواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

روایت سه بانک مرکزی و واکنش بازارهای مالی؛ آیا رالی بابانوئل شروع خواهد شد؟

در هفته‌های پایانی سال، یکی از مهم‌ترین تحولات بازارهای مالی، واگرایی آشکار در مسیر سیاست پولی بانک‌های مرکزی بزرگ جهان است؛ واگرایی‌ای که به‌طور مستقیم بر بازار فارکس، اوراق و سهام اثر گذاشته و اکنون به یکی از دلایل اصلی بازگشت ریسک‌پذیری در بازارهای سهامی تبدیل شده است. در ایالات متحده، فدرال رزرو وارد چرخه کاهش نرخ بهره شده؛ آن هم در شرایطی که چشم‌انداز رشد اقتصادی هنوز با ابهام همراه است. در مقابل، بانک مرکزی اروپا (ECB) موضعی محتاطانه و غیرمتعهد نسبت به مسیر آتی نرخ‌ها اتخاذ کرده و حتی پیش‌بینی تورم سال آینده را افزایش داده است. بانک مرکزی انگلیس (BOE) نیز با اکراه و تحت فشار داده‌های ضعیف، نرخ بهره را کاهش داده، اما همچنان با مقاومت جدی جناح هاوکیش؛ به‌ویژه به دلیل رشد چسبنده دستمزدها، مواجه است. در سوی دیگر، بازارها تقریباً مطمئن هستند که بانک مرکزی ژاپن (BOJ) فردا یک افزایش نرخ بهره دیگر را رقم خواهد زد. واگرایی سیاستی و نوسان در بازار ارز این تفاوت مسیرها اگرچه با توجه به شرایط متفاوت اقتصادی کشورها طبیعی به نظر می‌رسد، اما زمینه‌ساز افزایش نوسان در بازار فارکس و حتی واگرایی عملکرد بازارهای سهام در سال آینده خواهد بود. دلار آمریکا تاکنون ضعیف‌ترین ارز در میان ارزهای گروه G10 در سال جاری بوده است. ین ژاپن نیز عملکرد ضعیفی داشته، اما در صورت تداوم عادی‌سازی سیاست پولی توسط BOJ، می‌تواند رشد خود را فراتر از افزایش ۱.۲ درصدی امسال در برابر دلار ادامه دهد. یورو قوی؛ مانعی بالقوه برای رشد یورو تاکنون حدود ۱۳ درصد در برابر دلار تقویت شده است؛ رشدی که فعلاً مانع از خوش‌بینی ECB نسبت به چشم‌انداز اقتصادی منطقه یورو نشده است. با این حال، این پرسش مطرح است که آیا اقتصاد منطقه یورو می‌تواند در صورت تداوم قدرت یورو؛ به‌ویژه در شرایطی که تهدید تعرفه‌های آمریکا همچنان پابرجاست، شتاب بگیرد؟ یک سال قدرتمند دیگر برای یورو می‌تواند به بهای فشار بر صادرات و رشد اقتصادی تمام شود، به‌خصوص آنکه ECB صراحتاً اعلام کرده آستانه کاهش‌های بعدی نرخ بهره بسیار بالاست. پوند جان‌گرفته؛ هاوک‌ها هنوز تسلیم نشده‌اند پوند انگلیس در میانه جدول عملکرد ارزهای G10 در سال ۲۰۲۵ قرار دارد و تاکنون حدود ۷ درصد در برابر دلار رشد کرده است. این عملکرد نسبتاً باثبات در حالی رقم خورده که رشد اقتصادی بریتانیا از ماه ژوئن متوقف شده و بودجه اخیر ضربه محسوسی به اعتماد مصرف‌کننده و بنگاه‌ها وارد کرده است. با این حال، پوند امروز جهشی قابل‌توجه را تجربه کرد؛ آن هم درست پس از آنکه بانک مرکزی انگلیس طبق انتظار نرخ بهره را کاهش داد. جفت‌ارز GBPUSD نزدیک به ۱۰۰ پیپ رشد کرد و به بالای ۱.۳۴۳۰ دلار رسید. این حرکت دو محرک اصلی داشت: نخست، افت غیرمنتظره تورم آمریکا و دوم، ماهیت «کاهش نرخ هاوکیش» بانک مرکزی انگلیس. رأی‌گیری ۵ به ۴ به نفع کاهش نرخ، برخلاف گمانه‌زنی‌ها درباره احتمال رأی ۶ به ۳، نشان داد که جناح هاوکیش همچنان نفوذ قابل‌توجهی در BOE دارد. دغدغه اصلی این گروه، رشد چسبنده دستمزدهاست؛ موضوعی که شواهد جدید نیز آن را تأیید می‌کند. برای نمونه، نظرسنجی اشتغال بخش خصوصی توسط فدراسیون استخدام و KPMG نشان می‌دهد رشد دستمزدها در ماه اخیر مجدداً افزایش یافته است. در نتیجه، کاهش نرخ بهره امروز تغییری در انتظارات بازار از مسیر نرخ‌های بهره بریتانیا ایجاد نکرد و همچنان تنها کمی بیش از یک کاهش نرخ برای سال آینده قیمت‌گذاری شده است. هم‌زمان، بازده اوراق دولتی بریتانیا در سررسیدهای کوتاه‌مدت افزایش یافته، زیرا بازار احتمال یک سلسله کاهش نرخ سریع را کنار گذاشته است؛ عاملی که به تقویت پوند کمک کرده است. تورم آمریکا؛ عدد نرم، داده بحث‌برانگیز در آمریکا، افت شاخص CPI از ۳.۱ درصد به ۲.۷ درصد؛ به‌همراه کاهش قابل‌توجه تورم هسته، بازارها را غافلگیر کرد. با این حال، پرسش‌هایی جدی درباره کیفیت داده‌ها مطرح است. زمان جمع‌آوری اطلاعات با پایان تعطیلی دولت هم‌زمان بوده و به‌ویژه مؤلفه مسکن (Shelter) تنها ۰.۱ درصد افزایش ماهانه را نشان می‌دهد؛ در حالی که میانگین رشد این بخش در ۹ ماه نخست سال نزدیک به ۰.۶ درصد بوده است. همین اختلاف، تردیدهایی را درباره پایداری این افت تورمی ایجاد کرده است. با وجود این تردیدها، بازار اوراق قرضه آمریکا واکنشی مثبت نشان داده و بازده اوراق خزانه‌داری کاهش یافته است. هم‌زمان، شاخص دلار به زیر میانگین متحرک ۱۰۰روزه سقوط کرده و سطح ۹۸ واحدی را آزمایش می‌کند. ✔️  بیشتر بخوانید: شاخص CPI چیست؟ چرا CPI برای معامله گران فارکس اهمیت دارد CPI نوامبر و احیای سناریوی کاهش نرخ فدرال رزرو برای بازار سهام، این گزارش حتی با وجود نقص‌های آماری؛ پیامی دلگرم‌کننده داشت: روند نزولی تورم همچنان برقرار است. این موضوع می‌تواند دست فدرال رزرو را برای ورود به یک چرخه طولانی‌تر کاهش نرخ بهره در سال ۲۰۲۶ بازتر کند؛ مسیری که با سیاست پولی سایر بانک‌های مرکزی متفاوت خواهد بود و یکی از دلایل فشار گسترده بر دلار در معاملات امروز به شمار می‌رود. بازگشت سهام و امید به «رالی بابانوئل» افت تورم، تصویری موسوم به «گلدیلاکس» از اقتصاد آمریکا ترسیم می‌کند: نه آن‌قدر داغ که فدرال رزرو را نگران کند و نه آن‌قدر سرد که رشد اقتصادی را تهدید کند. در همین چارچوب، بازار سهام آمریکا روز پنج‌شنبه جهش محسوسی را تجربه کرد و شاخص نزدک بیش از ۱.۳ درصد رشد داشت. سهام رشدی؛به‌ویژه شرکت‌های فناوری، معمولاً از کاهش نرخ بهره منتفع می‌شوند. پیش از این، امیدها به «رالی بابانوئل» در بازارها کمرنگ شده بود و شاخص‌های آمریکا از ابتدای ماه در محدوده منفی قرار داشتند. اما گزارش قدرتمند میکرون، جان تازه‌ای به روایت هوش مصنوعی بخشید و داده‌های CPI نیز مسیر را برای یک رشد پایان‌سالی هموار کرده است. شاید بابانوئل امسال کمی دیر به بازارهای مالی رسیده باشد، اما نشانه‌ها حاکی از آن است که هنوز بازارها را از قلم نینداخته است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک مرکزی اروپا: تورم در مسیر تثبیت در هدف ۲ درصدی باقی می‌ماند

بانک مرکزی اروپا در نشست امروز خود تصمیم گرفت هر سه نرخ بهره کلیدی را بدون تغییر حفظ کند. ارزیابی به‌روزشده ECB نشان می‌دهد که تورم در افق میان‌مدت حول هدف ۲ درصدی تثبیت خواهد شد. تورم سرفصل به‌طور میانگین در سال‌های آینده به‌ترتیب برابر با ۲.۱٪ در ۲۰۲۵، ۱.۹٪ در ۲۰۲۶، ۱.۸٪ در ۲۰۲۷ و ۲.۰٪ در ۲۰۲۸ برآورد شده است. تورم هسته (بدون انرژی و مواد غذایی) نیز به‌دلیل کندتر بودن افت تورم خدماتی، برای سال ۲۰۲۶ بازبینی صعودی شده است. چشم‌انداز رشد اقتصادی منطقه یورو تقویت شد ECB اعلام کرد رشد اقتصادی نسبت به پیش‌بینی‌های سپتامبر بالاتر ارزیابی می‌شود؛ رشدی که عمدتاً از تقاضای داخلی حمایت می‌گیرد. رشد اقتصادی برای سال‌های ۲۰۲۵ تا ۲۰۲۸ در محدوده ۱.۲٪ تا ۱.۴٪ پیش‌بینی شده است. رویکرد سیاست پولی همچنان داده‌محور و جلسه‌به‌جلسه است شورای حکام تأکید کرد تصمیمات آتی نرخ بهره بر اساس چشم‌انداز تورم، ریسک‌های پیرامونی، داده‌های اقتصادی و مالی جدید و قدرت انتقال سیاست پولی اتخاذ خواهد شد. ECB همچنان از پیش به مسیر مشخصی برای نرخ بهره متعهد نمی‌شود. نرخ‌های بهره کلیدی بدون تغییر باقی ماندند نرخ سپرده‌گذاری: ۲.۰۰٪ نرخ عملیات اصلی تأمین مالی: ۲.۱۵٪ نرخ وام‌دهی نهایی: ۲.۴۰٪ ادامه کاهش تدریجی ترازنامه ECB سبد دارایی‌های برنامه خرید دارایی (APP) و برنامه اضطراری همه‌گیری (PEPP) با سرعتی کنترل‌شده در حال کاهش است و سرمایه اوراق سررسیدشده مجدداً سرمایه‌گذاری نمی‌شود. سیاست پولی و ابزارهای حمایتی بازار بانک مرکزی اروپا بار دیگر تأکید کرد در صورت نیاز، آماده استفاده از تمامی ابزارهای خود در چارچوب مأموریت حفظ ثبات قیمتی است. همچنین ابزار حفاظت از انتقال سیاست پولی (TPI) برای مقابله با نوسانات بی‌نظم و غیرموجه بازار که می‌تواند عملکرد سیاست پولی را مختل کند، در دسترس باقی می‌ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکرون، رئيس جمهور فرانسه، ارقام توافق مرکوسور فعلاً قابل اتکا نیست

رئیس‌جمهور فرانسه، امانوئل مکرون: ارقام مربوط به توافق تجاری مرکوسور در حال حاضر با هم همخوانی ندارند، اما مذاکرات هنوز پایان نیافته است. توافق مرکوسور در شرایط فعلی قابل امضا نیست و فرانسه خواستار «ترمز اضطراری» است. پاریس به‌دنبال «اصل عمل متقابل» و گنجاندن «بندهای آینه‌ای» در توافق تجاری مرکوسور است. مکرون می‌گوید: «ما هنوز برای اجرای بندهای آینه‌ای آماده نیستیم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داده‌های تورم آمریکا تأثیر قابل‌توجهی بر دلار نخواهد گذاشت

امروز روزی بسیار شلوغ برای نشست‌های سیاست‌گذاری بانک‌های مرکزی در اروپا است. به احتمال زیاد برخی ریسک‌های نزولی برای یورو و پوند از این رویدادها وجود دارد، با این حال، به دلیل آنکه بسیاری از معامله‌گران از قبل در موقعیت‌های فروش سنگین قرار دارند، احتمال سقوط شدید پوند محدود به نظر می‌رسد. دلار آمریکا: شاخص CPI نباید تغییرات اساسی ایجاد کند شاخص دلار آمریکا (DXY) همچنان بالای 98.00 حمایت می‌شود. تا به امروز رویدادهای این هفته تأثیر زیادی بر دلار نداشته‌اند، از جمله سخنرانی دیروز کریس والر از فدرال رزرو. او عمدتاً دیدگاه انبساطی (داویش) داشت و به بازار کار ضعیف اشاره کرد و بیان داشت که نرخ سیاست همچنان 50-100 نقطه پایه بالاتر از حد نرمال است. با این حال، او عجله‌ای برای کاهش نرخ‌ها نداشت و احتمال کاهش نرخ بهره در ژانویه هنوز تنها 25٪ قیمت‌گذاری شده است. ما (تیم تحلیل ING) به کاهش نرخ در مارس تمایل داریم. مگر اینکه تعداد مدعیان هفتگی بیکاری امروز به طرز قابل توجهی افزایش یابد، احتمالاً داده‌های ایالات متحده تأثیر زیادی بر دلار نخواهد گذاشت. این گزارش شامل داده‌های شاخص قیمت مصرف‌کننده است که با تأخیر منتشر شده‌اند، جایی که پیش‌بینی می‌شود نرخ تورم سالانه نوامبر 3.1٪ باشد که در راستای روایت تورم چسبنده است. اما به نظر نمی‌رسد که این موضوع باعث ارزیابی مجدد بزرگ از مسیر فدرال رزرو شود. ما گمان می‌کنیم که شاخص دلار آمریکا (DXY) تحت تأثیر نشست‌های بانک مرکزی اروپا امروز قرار بگیرد. برخی ریسک‌های نزولی برای ارزهای اروپایی می‌تواند موجب اصلاح DXY به ناحیه 98.80 شود. یورو: بررسی واقعیت‌های بانک مرکزی اروپا ممکن است فشار بیاورد نشست امروز بانک مرکزی اروپا در کانون توجه بازارهای فارکس خواهد بود. پس از تغییر جهت سیاست‌های انقباضی (هاوکیش) هفته گذشته، سرمایه‌گذاران منتظر خواهند بود که ببینند آیا این تغییرات با پیش‌بینی‌ها و تغییرات گفتمان امروز تأیید می‌شود یا خیر. با بررسی این پیش‌بینی‌ها، پروفایل تورم احتمالاً بزرگ‌ترین ریسک برای یورو خواهد بود. در سپتامبر، پیش‌بینی‌های بانک مرکزی اروپا برای تورم هسته و کلی به شرح زیر بود: برای سال 2026، 1.7/1.9 و برای 2027، 1.8/1.9. تأخیر در مالیات کربن ETS2 ممکن است 0.2٪ از پیش‌بینی تورم کلی 2027 بکاهد و پیش‌بینی جدید تورم برای 2028 در حدود 1.8٪ ممکن است برای رئیس بانک مرکزی اروپا، کریستین لاگارد، مشکل‌ساز شود؛ زیرا باید دلایل پایین‌تر بودن تورم را توضیح دهد. همچنین، توجه زیادی به پیش‌بینی‌های رشد اقتصادی خواهد بود: 2025/2026/2027 به ترتیب 1.2/1.0/1.3 و شاید برخی اصلاحات اندک به سمت بالا. این مسائل ممکن است باعث شود که بخش کوتاه‌تر منحنی نرخ بهره یورو برخی از افزایش‌های اخیر در بازدهی‌ها را پس بگیرد. و این می‌تواند باعث فروش موقتی EURUSD به نواحی 1.1680/1700 شود. با این حال، همان‌طور که دیروز اشاره کردیم، در روزهای آینده قراردادهای آپشن بزرگ EURUSD در نواحی 1.1750/1800 منقضی می‌شوند که ممکن است تأثیراتی بر بازارهای سال نو کم‌حجم داشته باشد. در جای دیگر، شاهد نشست‌های نرخ بهره بانک مرکزی سوئد و بانک مرکزی نروژخواهیم بود. پس از کاهش نرخ به 1.75٪ در سپتامبر، بانک مرکزی سوئد خود را در موقعیت نگه‌داشتن نرخ برای یک دوره طولانی قرار داده است. احتمالاً کمی زود است که بانک مرکزی سوئد به فکر افزایش نرخ‌ها بیفتد، اما بازار به پیش‌بینی‌های نرخ سیاست توجه خواهد کرد، که در سپتامبر نرخ سیاست را برای سال 2026 بدون تغییر پیش‌بینی کرده بودند، اما یک افزایش در سال‌های 2027 و 2028. هرگونه تجدید نظر به سمت بالا می‌تواند باعث تقویت موقت کرون سوئد شود. در نروژ، بانک مرکزی نروژ به هیچ وجه عجله‌ای برای کاهش نرخ 4.00٪ ندارد. ما همچنین پیش‌بینی‌های جدید نرخ سیاست را امروز خواهیم دید. در آخرین گزارش سیاست پولی، بانک مرکزی نروژ پیش‌بینی کرده بود که هر سال یک کاهش نرخ بین 2026 تا 2028 داشته باشد، با کاهش نرخ برای سال 2026 در نیمه دوم سال. بازار کاهش 30 نقطه پایه برای نشست مه را قیمت‌گذاری کرده است و به نظر نمی‌رسد که نیازی باشد بانک مرکزی نروژ این کاهش نرخ پیش‌بینی شده را به اوایل سال 2026 منتقل کند. جفت ارز EURNOK قبلاً به دلیل روند ضعیف قیمت نفت در حال افزایش بوده و ما انتظار داریم که این روند ادامه یابد و پیشنهادات خوبی بالای 12.00 وجود داشته باشد. در نهایت، باید به دقت به جفت ارز EURHUF توجه کنیم. پوزیشن‌های طولانی فورینت (HUF) یکی از پرطرفدارترین معاملات حملی امسال بوده‌اند. این روند بازخرید در حال حاضر پس از تغییرات داویش این هفته از بانک مرکزی مجارستان در حال انجام است و ممکن است این روند ادامه داشته باشد. پوند بریتانیا: موقعیت‌یابی ممکن است تاثیر کاهش نرخ دوفیش را محدود کند امروز بانک انگلستان در ساعت ۱۵:۳۰ به وقت ایران نرخ سیاست پولی را اعلام می‌کند. کاهش 25 نقطه پایه به 3.75٪ به طور گسترده پیش‌بینی شده است. توافق عمومی احتمالاً به رأی 5-4 خواهد رسید، زیرا اندرو بیلی به سمت سیاست انبساط (داویش) حرکت کرده است، اگرچه ریسک این وجود دارد که به رأی 6-3 برسد که نشان‌دهنده یک کاهش داویش بیشتر است. این ریسک‌ها پس از سورپرایز مثبت دیروز در داده‌های تورم نوامبر افزایش یافته است که شامل کاهش قابل توجهی در قیمت‌های مواد غذایی بود. ما انتظار داریم که کاهش نرخ‌های بیشتری در فوریه و آوریل انجام شود، در حالی که بازار تنها یک کاهش نرخ در این دوره را پیش‌بینی می‌کند. مجموعه این عوامل در نگاه اول تا حدی به ضرر پوند است. اما مشکل اینجاست که موقعیت‌های سفته‌بازانه از قبل به‌طور قابل‌توجهی در وضعیت فروش سنگین پوند قرار دارند. داده‌هایی که دیشب از سوی CFTC منتشر شد و فعالیت پس از بودجه نوامبر را پوشش می‌دهد، نشان می‌دهد مدیران دارایی همچنان یک موقعیت فروش معادل ۳۸ درصد از کل موقعیت‌های باز نگه داشته‌اند. این میزان تقریباً در همان سطحی است که طی پنج سال گذشته فروش (بیشترین فروش) موقعیت‌های پوند را مشاهده کرده‌ایم. این مسئله ممکن است منجر به طرحی شود که در آن جفت EURGBP پس از کاهش نرخ بانک مرکزی انگلستان به ناحیه 0.8820/8840 برسد، اما پس از آن تماماً بازگردد – شاید حتی به ناحیه 0.8750 – به دلیل ریسک رویدادهای بانک مرکزی اروپا که حدود 1-2 ساعت پس از اعلام و کنفرانس خبری بانک انگلستان اتفاق می‌افتد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آلمان برنامه انتشار ۵۱۲ میلیارد یورو اوراق را اعلام کرد

آژانس مالی آلمان اعلام کرده است که این کشور در سال ۲۰۲۶ قصد دارد مجموعاً حدود ۵۱۲ میلیارد یورو اوراق مالی منتشر کند؛ رقمی که نشان‌دهنده یکی از بزرگ‌ترین برنامه‌های تأمین مالی دولت فدرال در سال‌های اخیر است. بر اساس این برنامه، آلمان برای نخستین‌بار یک اوراق قرضه ۲۰ ساله منتشر خواهد کرد؛ اقدامی که به گفته مقام‌های مالی، در پاسخ به افزایش تقاضای سرمایه‌گذاران برای اوراق با سررسید بلندمدت انجام می‌شود. در بخش تأمین مالی، دولت آلمان قصد دارد ۳۱۸ میلیارد یورو از بازار سرمایه و ۱۷۶ میلیارد یورو از بازار پول جذب کند. همچنین انتشار اوراق سبز در حجم ۱۶ تا ۱۹ میلیارد یورو در دستور کار قرار گرفته است؛ اقدامی که با هدف حمایت از پروژه‌های زیست‌محیطی و تقویت جایگاه آلمان در بازار اوراق پایدار انجام می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن هشدارهای ارزی را تشدید کرد

ژاپن با افزایش هشدارهای لفظی درباره شرایط بازار، نشانه‌هایی از هوشیاری بیشتر نسبت به تحرکات ارزی و تلاش برای مقابله با تضعیف دوباره ین نشان داده است. سخنگوی ارشد دولت ژاپن، «مینورو کیهارا»، اعلام کرد دولت تحولات بازار، از جمله نرخ‌های بلندمدت را به‌دقت زیر نظر دارد؛ اظهاراتی که به‌طور گسترده به‌عنوان هشداری غیرمستقیم به بازار ارز تعبیر شد. اگرچه او مستقیماً به ین اشاره نکرد، اما تأکید بر شرایط مالی نشان می‌دهد نگرانی‌ها درباره ریسک بی‌ثبات‌کننده کاهش ارزش ین افزایش یافته است. این اظهارات در حالی مطرح می‌شود که ین همچنان تحت فشار اختلاف بازدهی میان ژاپن و اقتصادهای بزرگ قرار دارد؛ حتی با وجود انتظار بازار برای افزایش نرخ بهره در دسامبر و ادامه روند عادی‌سازی تدریجی سیاست پولی توسط بانک مرکزی ژاپن. مقام‌های ژاپنی همچنان مداخله لفظی را ابزار نخست خود می‌دانند؛ روشی که بدون اقدام عملی، می‌تواند از سفته‌بازی بکاهد و ریسک دوطرفه را در بازار فارکس تقویت کند. در عین حال، نگرانی‌هایی درباره سخت‌تر شدن شرایط مالی نیز وجود دارد، به‌ویژه با توجه به حساسیت اقتصاد بدهکار ژاپن نسبت به افزایش هزینه‌های استقراض. دولت بارها تأکید کرده که هدف آن تعیین سطح مشخصی برای نرخ ارز نیست، بلکه جلوگیری از نوسانات شدید و یک‌طرفه ناشی از سفته‌بازی است. اظهارات کیهارا نیز در همین چارچوب قرار می‌گیرد و نشان می‌دهد مقامات آماده واکنش در صورت تشدید رفتارهای غیرعادی بازار هستند. برای بازارها، این پیام‌ها نشان‌دهنده تمایل ژاپن به ثبات‌بخشی به ین و جلوگیری از کاهش بیشتر آن است. با توجه به رویکرد محتاطانه بانک مرکزی در مسیر افزایش نرخ‌ها، مقامات بیشتر بر مدیریت نوسان تمرکز دارند تا ایجاد یک تغییر سریع در نرخ ارز.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا و روسیه آخر هفته در میامی درباره جنگ اوکراین مذاکره می‌کنند

پولیتیکو گزارش داده است که مقامات ایالات متحده و روسیه قرار است در آخر همین هفته در شهر میامی، مذاکراتی را با محوریت جنگ اوکراین برگزار کنند. ویتکاف و کوشنر، نمایندگی ایالات متحده را در مذاکرات بر عهده خواهند داشت؛ با این حال، وضعیت برگزاری این دیدار همچنان متغیر و غیرقطعی گزارش شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ملونی، نخست وزیر ایتالیا: روسیه درخواست‌های غیرمنطقی مطرح می‌کند

نخست‌وزیر ایتالیا، جورجیا ملونی، اعلام کرد که روسیه درخواست‌های غیرمنطقی مطرح می‌کند، از جمله مطالبه کنترل کامل بر منطقه دونباس. او افزود که یافتن راه‌حلی در نشست اتحادیه اروپا درباره دارایی‌های مسدودشده روسیه بسیار دشوار خواهد بود. ملونی همچنین گفت روسیه باید نخستین طرفی باشد که هزینه خسارت‌های جنگ اوکراین را پرداخت می‌کند، اما اتحادیه اروپا برای تصمیم‌گیری درباره استفاده از دارایی‌های مسدودشده روسیه نیازمند مبنای حقوقی محکم است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص نهایی قیمت مصرف کننده ناحیه یورو – نوامبر

شاخص نهایی قیمت مصرف کننده ناحیه یورو - سالانه (نوامبر) - Final Consumer Price Index  واقعی ................ %2.1  پیش‌بینی ............. %2.2  قبلی .................... %2.2 شاخص نهایی قیمت مصرف کننده هسته ناحیه یورو - سالانه (نوامبر) - Final Core Consumer Price Index  واقعی ................ %2.4  پیش‌بینی ............. %2.4  قبلی ..................... %2.4 شاخص نهایی قیمت مصرف کننده ناحیه یورو - ماهانه (نوامبر) - Final Consumer Price Index  واقعی ................ %0.3-  پیش‌بینی ............. %0.3-  قبلی ..................... %0.2

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روند ضعف دلار همچنان ادامه دارد

داده‌های ضعیف اشتغال آمریکا که دیروز منتشر شد، باعث کاهش شاخص دلار (DXY) به پایین‌ترین سطح خود از اوایل اکتبر شد. همچنین کاهش قابل توجه قیمت‌های انرژی باید به نفع ارزهای واردکننده انرژی در اروپا و آسیا باشد. برای امروز، احتمالاً شاخص Ifo آلمان مطابق با پیش‌بینی‌های ضعیف از داده‌های PMI محلی منتشر شود و سخنرانی کریستوفر والر از فدرال رزرو می‌تواند تأثیرگذار باشد. دلار آمریکا: مشاغل همچنان دلار را تحت فشار قرار می‌دهند ترکیب داده‌های منتشر شده در مورد اشتغال برای ماه‌های اکتبر و نوامبر تغییرات زیادی در روایت فدرال رزرو ایجاد نکرد. ریسک بازار کار آمریکا همچنان رو به پایین است. نکته مهم این است که نرخ بیکاری به ۴.۶٪ افزایش یافته است. در حالی که رئیس فدرال رزرو، جروم پاول، گفته بود که انتشار داده‌ها به دلیل تعطیلی دولت دچار اختلال خواهد شد، اما او بیشتر بر روی نرخ بیکاری به عنوان بهترین معیار برای نشان دادن عدم تعادل عرضه و تقاضا در بازار کار آمریکا تأکید کرده است. نرخ بیکاری ۴.۶٪ اکنون بالاتر از پیش‌بینی میانه اعضای کمیته فدرال رزرو برای پایان سال ۲۰۲۵ (۴.۵٪) است. پس از انتشار این داده‌ها، تنها ۲ نقطه پایه کاهش در منحنی بازدهی آمریکا مشاهده شد. بنابراین این داده‌ها تحول بزرگی ایجاد نکردند، اما همچنان انتظارات برای کاهش بیشتر نرخ بهره در سال ۲۰۲۶ را زنده نگه می‌دارند. امروز داده‌های مهمی از ایالات متحده منتشر نمی‌شود، اما سخنرانی کریستوفر والر از فدرال رزرو در ساعت ۱۶:۴۵ به وقت ایران در مورد چشم‌انداز اقتصادی می‌تواند تأثیرگذار باشد. او که به تازگی از کاهش نرخ بهره حمایت کرده، همچنین سوالاتی را مطرح کرده است مبنی بر اینکه آیا مصرف ایالات متحده به وضعیت ضعیف بازار کار نزدیک می‌شود (که این به معنای نیاز به کاهش بیشتر نرخ بهره است) یا اینکه بازار کار آمریکا با مصرف مقاوم رشد خواهد کرد (که در این صورت فدرال رزرو باید به توقف موقت در سیاست‌های پولی ادامه دهد). این سوال ممکن است پس از داده‌های دیروز همچنان بی‌پاسخ باقی بماند، زیرا فروش جزئیات خرده‌فروشی برای ماه اکتبر بسیار قوی بود. با این حال، سخنرانی‌های والر در مورد چشم‌انداز اقتصادی معمولاً تأثیر زیادی در بازارها دارند و اگر او به نتیجه خاصی برسد، بازارها احتمالاً واکنش نشان خواهند داد. شاخص DXY در سطح ۹۷.۸۰/۸۵ حمایت دارد. با این حال، مگر اینکه والر به نتایج بسیار کاهش‌دهنده (داویش) برسد، این سطح حمایتی احتمالاً تا جلسه بانک مرکزی اروپا در روز پنج‌شنبه حفظ خواهد شد. یورو: تاریخ انقضای قراردادهای آپشن‌ها در سطح ۱.۱۷۵۰/۱.۱۸۰۰ ممکن است EURUSD را ثابت نگه دارد جفت ارز EURUSD دیروز به هدف پیش‌بینی شده سالانه ما در سطح ۱.۱۸۰۰ رسید و سپس کاهش یافت. لازم به ذکر است که حدود ۱۰ میلیارد دلار تاریخ انقضای آپشن‌ها در هفته آینده در سطح‌های سر رسید بین ۱.۱۷۵۰ و ۱.۱۸۰۰ قرار دارد. این امر نشان می‌دهد که ممکن است EURUSD در این سطوح برای مدتی باقی بماند. همانطور که دیروز اشاره کردیم، کاهش قیمت‌های انرژی ناشی از مازاد بیشتر برای یورو خبر خوبی است، اما EURUSD با ریسک رویدادهایی مانند جلسه بانک مرکزی اروپا در روز پنج‌شنبه مواجه خواهد بود. اظهارات هاوکیش بانک مرکزی اروپا از ایزابل اشنابل هفته گذشته تأثیر زیادی در بازارهای ارز و نرخ‌ها داشت. اگر او به عنوان یک فرد با دیدگاه‌های هاوکیش شناخته شود و پیش‌بینی‌های رشد اقتصادی منطقه یورو به اندازه کافی بالا نباشد، ممکن است یورو تحت فشار قرار گیرد. امروز همچنین شاهد انتشار شاخص Ifo آلمان خواهیم بود. انتظار می‌رود پس از انتشار داده‌های ضعیف PMI آلمان، انتظارات برای شاخص Ifo نیز کاهشی باشد. به‌ویژه، بخش انتظارات در این شاخص مهم است، زیرا به طور نزدیک با برنامه‌های سرمایه‌گذاری کسب‌وکارها هم‌راستا است. هرگونه افزایش بالاتر از پیش‌بینی ۹۰.۵/۹۰.۶ برای این شاخص می‌تواند خبر خوبی برای یورو باشد و بالعکس. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

قرارداد‌های آپشنی که در تاریخ ۱۷ دسامبر منقضی می‌شوند

سررسیدهای اختیار معامله فارکس برای ساعت ۱۰ صبح نیویورک در ۱۷ دسامبر منتشر شده و تنها چند مورد مهم برای امروز وجود دارد. دو سررسید قابل‌توجه مربوط به EURUSD در سطوح 1.1700 و 1.1750 هستند. این دو سطح در حال حاضر قیمت اسپات را در میان گرفته‌اند و می‌توانند در جریان معاملات امروز نقش محدوده‌ساز داشته باشند؛ دست‌کم تا زمانی که در ادامه روز منقضی شوند. دلار آمریکا امروز باثبات‌تر معامله می‌شود و بخشی از افت پس از نشست FOMC هفته گذشته را جبران کرده است. همین موضوع باعث شده نوسانات بازار کنترل‌شده‌تر باشد. امروز محرک مهمی در تقویم اقتصادی وجود ندارد، بنابراین انتظار نمی‌رود نوسانات جفت‌ارزهای اصلی زیاد باشد. دلار بیشتر چشم‌انتظار گزارش CPI آمریکا فردا است و یورو و پوند نیز باید بر تصمیم بانک مرکزی انگلستان تمرکز کنند. در مورد سررسیدهای فردا، چند مورد بزرگ برای USDJPY وجود دارد که از سطح 155.00 آغاز می‌شود. سپس سررسیدهای بزرگ‌تری در سطوح 156.00 تا 157.35 قرار دارند. ممکن است وارد جریان معاملات نشوند، اما در صورت گسترش حرکت قیمت، باید آن‌ها را زیر نظر داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش بازدهی اوراق قرضه ژاپن ادامه دارد

بازدهی اوراق قرضه ژاپن همچنان در حال افزایش است، در حالی که نگاه‌ها به نشست بانک مرکزی ژاپن در اواخر این هفته دوخته شده است. انتظار می‌رود بانک مرکزی ژاپن روز جمعه یک افزایش نرخ بهره دیگر ارائه کند. این نشست یکی از آخرین رویدادهای مهم ریسک‌ساز سال ۲۰۲۵ است و بازارها تقریباً مطمئن هستند که بانک مرکزی ژاپن بار دیگر نرخ‌ها را بالا می‌برد. این در حالی است که نخست‌وزیر تاکایچی همچنان بر موضع خود در حمایت از سیاست مالی فعال پافشاری می‌کند و امروز نیز اعلام کرد اکنون زمان انقباض مالی نیست. او می‌خواهد بانک ژاپن در سال آینده با سیاست‌های مالی دولت هماهنگ شود. با این حال، به نظر می‌رسد اوئدا و تیمش در آخرین نشست سال، آماده‌اند نرخ بهره کوتاه‌مدت را به ۰.۷۵٪ افزایش دهند. در ماه‌های اخیر، نگرانی‌ها درباره سیاست مالی تاکایچی باعث فروش گسترده اوراق ژاپن شده است. ترکیب این نگرانی‌ها با موضع هاوکیش‌تر بانک مرکزی ژاپن موجب شده بازدهی اوراق به‌شدت افزایش یابد. بازدهی اوراق ۱۰ساله JGB (اوراق قرضه ژاپن) اکنون به بالاترین سطح از ژوئن ۲۰۰۹ رسیده است. فروش اوراق همچنین فشار بیشتری بر ین ژاپن وارد کرده و افت ارزش آن را تشدید کرده است. این شرایط برای دارندگان دارایی‌های ژاپنی دشوار شده است. دولت و بانک مرکزی ژاپن باید راه‌هایی برای جلوگیری از سفته‌بازی بیش از حد پیدا کنند، اما تاکنون نشانه‌ای از اقدام مشخص دیده نمی‌شود. جفت ارز USDJPY امروز دوباره به بالای ۱۵۵.۰۰ بازگشته است. اگر بانک مرکزی ژاپن سال آینده همچنان در تقابل با دولت باقی بماند، دستیابی به ثبات در بازار ارز و اوراق برای ژاپن دشوار خواهد بود. اگرچه انتظار نمی‌رود بیانیه بانک مرکزی ژاپن این هفته به‌طور مستقیم به این تنش‌ها اشاره کند، اما خودِ افزایش نرخ بهره پیام قدرتمندی به بازار می‌فرستد—به‌ویژه اگر مذاکرات دستمزد بهاری در ماه مارس نیز نتایج قوی‌تری ارائه دهد و فشار بیشتری برای افزایش نرخ‌ها ایجاد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

واكاتابه، معاون پیشین بانک مرکزی ژاپن، درباره افزایش زودهنگام نرخ‌ بهره هشدار داد

معاون پیشین بانک مرکزی ژاپن، واکاتابه، می‌گوید سیاست مالی می‌تواند نرخ خنثی را افزایش دهد و مسیر را برای افزایش نرخ‌های بهره بانک مرکزی ژاپن هموار کند. او توضیح داد که اگر تقاضا برای منابع مالی افزایش یابد، نرخ خنثی نیز بالا می‌رود. واكاتابه افزود اگر نرخ خنثی از طریق سیاست مالی و استراتژی رشد افزایش یابد، افزایش نرخ بهره توسط بانک مرکزی ژاپن اقدامی طبیعی خواهد بود. او هشدار داد که افزایش زودهنگام نرخ‌ها یا خروج بیش از حد از سیاست پولی حمایتی می‌تواند پر ریسک باشد. واكاتابه گفت «سانائنومیکس» عناصر آبه‌نومیکس را حفظ می‌کند اما تمرکز بیشتری بر تقویت سمت عرضه اقتصاد دارد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

صادرات قوی ژاپن مسیر افزایش نرخ بهره را هموار کرد

افزایش صادرات و رشد سفارشات کالاهای سرمایه‌ای، احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن را در کوتاه‌مدت تقویت کرده و در عین حال حمایت محدودی از ین ایجاد کرده است، هرچند مسیر افزایش‌های بعدی همچنان نامشخص است. داده‌های امروز تجارت و سرمایه‌گذاری ژاپن نشان می‌دهد که بانک مرکزی این کشور احتمالاً این هفته افزایش ۲۵ نقطه پایه‌ای نرخ بهره را اجرا خواهد کرد؛ زیرا نشانه‌های بهبود اقتصادی پس از انقباض فصل گذشته در حال تقویت است. صادرات ژاپن برای سومین ماه متوالی در نوامبر افزایش یافت و با رشد ۶.۱ درصدی سالانه فراتر از انتظارات بازار ظاهر شد. این رشد ناشی از تقاضای قوی از آمریکا و اروپا و همچنین بهبود تقاضای جهانی نیمه‌هادی‌ها پس از نهایی شدن توافق تجاری آمریکا بود. صادرات به آمریکا ۸.۸٪ و به اتحادیه اروپا نزدیک به ۲۰٪ افزایش یافت. در بخش‌ها، صادرات ماشین‌آلات و تجهیزات الکتریکی رشد گسترده‌ای داشت و صادرات نیمه‌هادی‌ها ۱۳٪ افزایش یافت. صادرات خودرو در مجموع کاهش داشت، اما به آمریکا اندکی افزایش یافت و به اروپا همچنان قوی باقی ماند. تقاضای منطقه‌ای ترکیبی بود؛ صادرات به برخی اقتصادهای آسیایی رشد قابل‌توجهی داشت، اما صادرات به چین اندکی کاهش یافت. رشد کندتر واردات نسبت به صادرات باعث شد تراز تجاری ژاپن در نوامبر به مازاد بازگردد. این تراز بر اساس تعدیل فصلی برای دومین ماه متوالی مثبت شده و به رشد سه‌ماهه چهارم کمک می‌کند. سفارشات اصلی ماشین‌آلات نیز با رشد ۷٪ ماهانه در اکتبر، پس از افزایش قوی سپتامبر، روند بهبود را تقویت کرد. تقاضای خارجی همچنان از تقاضای داخلی پیشی می‌گیرد و نشان می‌دهد که شتاب صادرات در ماه‌های آینده نیز می‌تواند ادامه یابد. مجموع این داده‌ها احتمال افزایش نرخ بهره بانک مرکزی ژاپن را تقویت می‌کند، حتی اگر سیاست‌گذاران در راهنمایی آینده محتاط باقی بمانند. همان‌طور که پیش‌تر اشاره شد، بهبود رشد اقتصادی، ضعف ین و ملاحظات تورمی اکنون هم‌زمان در حال فشار آوردن برای افزایش نرخ بهره هستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گریر، نماینده تجاری آمریکا: ایالات متحده تهدید کرده است که بر سر مالیات دیجیتال، علیه شرکت‌های اتحادیه اروپا دست به تلافی بزند 

گریر، نماینده تجاری آمریکا: ایالات متحده تهدید کرده است که بر سر مالیات دیجیتال، علیه شرکت‌های اتحادیه اروپا دست به تلافی بزند

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

شاخص ارزیابی انتظارات اقتصادی آلمان – دسامبر

شاخص ارزیابی انتظارات اقتصادی آلمان - دسامبر - German ZEW Economic Sentiment  واقعی .................. 45.8  پیش‌بینی ............. 38.4  قبلی ................... 38.5 شاخص ارزیابی انتظارات اقتصادی ناحیه یورو - دسامبر - ZEW Economic Sentiment  واقعی .................. 33.7  پیش‌بینی ............ 26.3  قبلی ...................... 25.0 تراز تجاری ناحیه یورو - اکتبر - Trade Balance  واقعی ................ 18.4B  پیش‌بینی ............. 18.3B  قبلی .................... 18.7B

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقویت ارزهای نوظهور تهدیدی برای دلار است

ارزهای بازارهای نوظهور (EMFX) به طور کلی در حال پایان دادن به سال با وضعیت قوی‌تری هستند و از مزایای نرخ‌های پایین‌تر سیاست پولی کشورهای پیشرفته، دلار ضعیف‌تر و بسیاری از ارزها با نرخ‌های بهره بالاتر بهره‌مند هستند. در حال حاضر تمرکز زیادی بر روی یوان چین وجود دارد و اینکه آیا کسری تجاری ۱ تریلیون دلاری چین باعث تقویت بیشتر یوان خواهد شد یا خیر. برای امروز، تمرکز بر روی گزارش‌های شغلی ایالات متحده و شاخص‌های مدیران خرید (PMI) منطقه یورو خواهد بود. دلار آمریکا: دو گزارش شغلی بزرگ‌ترین اتفاق امروز انتشار گزارش اشتغال غیرکشاورزی (NFP) است که به دلیل تأخیر در انتشار، ساعت ۱۷  به وقت ایران منتشر خواهد شد. در این گزارش، اطلاعات مربوط به استخدام‌ها برای ماه‌های اکتبر و نوامبر منتشر می‌شود. اجماع پیش‌بینی‌ها برای نوامبر یک افزایش حدود ۵۰ هزار شغل است و نرخ بیکاری به ۴.۵ درصد افزایش می‌یابد. هیچ نرخ بیکاری برای ماه اکتبر منتشر نخواهد شد. اگر نتایج طبق پیش‌بینی‌ها باشد، تأثیر زیادی بر بحث سیاست‌های فدرال رزرو نخواهد داشت، جایی که بازار نزدیک به قیمت‌گذاری کاهش نرخ بهره ۲۵ نقطه پایه در ماه آوریل و کاهش دیگری در سپتامبر است. به هر حال، باید اشاره کرد که بازارهای پولی ایالات متحده پس از اعلام برنامه‌های خرید گسترده‌ی خزانه‌داری آمریکا هفته گذشته، کاهش یافته‌اند و این موضوع باعث شده است که هزینه‌های پوشش ریسک سه‌ماهه دلار به سطحی برسد که آخرین بار در سپتامبر ۲۰۲۲ دیده شده بود. همچنین، داده‌های فروش خرده‌فروشی ایالات متحده برای ماه اکتبر و شاخص‌های مدیران خرید (PMIs) ایالات متحده نیز منتشر خواهد شد که بعید به نظر می‌رسد عامل نوسانات عمده دلار باشند.   حرکت قوی ارزهای بازارهای نوظهور دور از دلار، شاهد افزایش‌های قوی برای ارزهای بازارهای نوظهور هستیم. در حال حاضر تمرکز زیادی روی یوان چین است، زیرا جفت ارز USDCNH به سمت ۷.۰۰ در حال حرکت است، این در حالی است که داده‌های ناامیدکننده فعالیت‌های اقتصادی چین در این هفته منتشر شده است. علاقه به یوان پس از آنکه داده‌های تجاری نوامبر چین نشان داد که این کشور تا پایان ۱۱ ماه اول سال، مازاد تجاری ۱ تریلیون دلاری به دست آورده است، دوباره افزایش یافته است. فرضیه این است که صادرکنندگان چینی منتظر سطح بهتری برای فروش درآمدهای ارزی خود هستند. با این حال، بحث‌هایی در حال شکل‌گیری است که آیا مقامات محلی باید اجازه دهند یوان قوی‌تر شود تا اقتصاد داخلی از وابستگی به صادرات به سمت تقاضای داخلی قوی‌تر تغییر کند. در واقع، اکنون شاهد وضعیتی بسیار نادر هستیم که بانک خلق چین نرخ برابری USDCNY را بالاتر از برآوردهای مدل‌های پیش‌بینی شده برای نرخ برابری تعیین می‌کند. در سه سال اخیر، به‌ویژه بانک مرکزی چین نرخ برابری USDCNY را پایین‌تر از برآوردهای مدل‌های پیش‌بینی کرده بود. اقتصاددان چین ما (ING)، لین سونگ، معتقد است که بانک خلق چین عجله‌ای برای پذیرش یوان قوی‌تر نخواهد داشت، اما فشار می‌تواند در سال ۲۰۲۶ افزایش یابد، به‌ویژه اگر پیش‌بینی ما برای دو کاهش دیگر نرخ‌های فدرال رزرو و یک دلار کمی ضعیف‌تر درست باشد. ما به یوان اشاره می‌کنیم زیرا این ارز بر روی حرکت کلی ارزهای بازارهای نوظهور تأثیر می‌گذارد. دیروز اشاره کردیم که جفت ارزهای بزرگ بازارهای نوظهور مانند USDMXN و USDZAR تحت فشار نزولی قرار دارند. انتظار می‌رود علاقه بیشتری به راند جنوبی آفریقا (ZAR) به‌عنوان یک معیاری برای یوان و همچنین داستان‌های محلی قوی که در چشم‌انداز فارکس ۲۰۲۶ مورد بحث قرار گرفت، جلب شود. علاقه قوی به بازارهای نوظهور به طور معمول اندکی به ضرر دلار است. و با توجه به عوامل فصلی، ما به نفع تضعیف کمی دلار تا پایان سال می‌باشیم، به شرطی که داده‌های NFP به طور قابل توجهی بالاتر از پیش‌بینی‌ها نباشند. اگر شاخص دلار زیر ۹۸.۰۰ قرار گیرد، ممکن است به ۹۷.۸۰ کاهش یابد. در طرف مقابل، ۹۸.۸۰ به‌عنوان مقاومت برای نوسانات روزانه در نظر گرفته می‌شود. یورو: تمرکز بر روی شاخص‌های PMI قبل از نشست بانک مرکزی اروپا در روز پنج‌شنبه، تمرکز امروز بر روی شاخص‌های مدیران خرید (PMIs) در فرانسه، آلمان و منطقه یورو خواهد بود. پس از انتشار داده‌های امیدوارکننده تولید صنعتی دیروز، امید این است که امروز شاهد افزایش بیشتر اعتماد صنعتی در اروپا باشیم. کاهش قیمت انرژی قطعاً کمک‌کننده بوده است، همچنین ممکن است امروز تأیید شود که اتحادیه اروپا فاز تدریجی حذف موتورهای احتراق داخلی را به تأخیر می‌اندازد. کاهش قیمت انرژی به معنای این است که شرایط تجاری منطقه یورو (قیمت صادرات نسبت به قیمت واردات) به بهترین سطوح خود در چهار سال گذشته نزدیک شده است. این موضوع یک سیگنال مثبت برای یورو است. سطح حمایتی ۱.۱۷۲۰/۲۵ ممکن است برای جفت ارز EURUSD در صورت قوی بودن داده‌های NFP نقش حمایتی ایفا کند، اما اگر از ۱.۱۷۸۰ عبور کند، می‌تواند راه را برای رسیدن به ۱.۱۸۰۰/۱۸۲۰ هموار کند. انگلیس: داده‌های دستمزد بخش خصوصی از سوی دیگر، داده‌های دستمزد بخش خصوصی انگلستان امروز منتشر خواهد شد و این موضوع می‌تواند بانک مرکزی انگلستان را به کاهش نرخ بهره در روز پنج‌شنبه هدایت کند. دیروز به پوزیشن‌های بسیار، فروش در پوند استرلینگ اشاره کردیم. در اواخر شب چهارشنبه، گزارش بعدی از پوزیشن‌های سفته‌بازی به تاریخ ۲ دسامبر منتشر خواهد شد – یعنی پس از اعلام بودجه. این گزارش نشان خواهد داد که آیا بخشی از این پوزیشن‌ها کاهش یافته است یا خیر، چرا که اکنون وارد ریسک رویداد تصمیم‌گیری بانک مرکزی انگلستان در روز پنج‌شنبه می‌شویم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اتحادیه اروپا ممنوعیت موتور احتراقی را لغو می‌کند

اتحادیه اروپا به‌زودی ممنوعیت موتورهای احتراق داخلی را در سال 2035 لغو خواهد کرد. این تصمیم به نفع خودروسازان است و می‌تواند تحولی در صنعت خودرو ایجاد کند. با این تغییر، خودروسازان می‌توانند به تولید خودروهای بنزینی و دیزلی ادامه دهند و این موضوع تأثیرات زیادی بر بازار خودرو خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا قصد دارد تعداد نشست‌های مالی گروه ۲۰ را کاهش دهد

ایالات متحده در آغاز دوره ریاست خود بر گروه ۲۰ تصمیم گرفته است تعداد نشست‌های مقامات مالی را کاهش دهد؛ اقدامی که نشان‌دهنده تلاش واشنگتن برای ساده‌سازی روندهای چندجانبه و تمرکز بر جلسات کوچک‌تر و هدفمندتر است. طبق گزارش منابع آگاه، آمریکا قصد دارد نشست سنتی وزرای دارایی و رؤسای بانک‌های مرکزی گروه ۲۰ که معمولاً در ماه فوریه برگزار می‌شود را لغو کند. با این حال، کاخ سفید تأیید کرده که یک نشست جایگزین با حضور معاونان وزرای دارایی همچنان برگزار خواهد شد. این تصمیم می‌تواند نشانه‌ای از تغییر رویکرد آمریکا در مدیریت جلسات بین‌المللی باشد؛ رویکردی که بر کارآمدی، کاهش هزینه‌ها و تمرکز بر مذاکرات فنی تأکید دارد. تحلیلگران می‌گویند این اقدام ممکن است بر هماهنگی سیاست‌های مالی جهانی اثر بگذارد، اما در عین حال می‌تواند روند تصمیم‌گیری را سریع‌تر و هدفمندتر کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

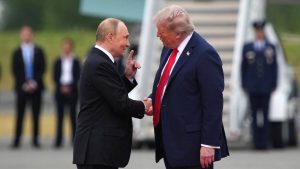
ترامپ می‌گوید پوتین خواهان پایان جنگ است

دونالد ترامپ در مجموعه‌ای از اظهارات تازه، به موضوعات اقتصادی، سیاست خارجی و امنیتی پرداخت. او اعلام کرد که شرکت تویوتا با ایجاد کارخانه‌های تولیدی جدید در آمریکا موافقت کرده است؛ اقدامی که می‌تواند به تقویت اشتغال و تولید داخلی کمک کند. ترامپ همچنین با اشاره به رشد بازار سهام، گفت امروز وضعیت بازار را بررسی نکرده اما احتمال می‌دهد شاخص‌ها مثبت باشند. در حوزه سیاست خارجی، ترامپ تأیید کرد که اخیراً گفت‌وگویی مستقیم با ولادیمیر پوتین داشته و در حال همکاری با اروپا برای تدوین تضمین‌های امنیتی مرتبط با اوکراین است. او گفت اوکراین بخشی از قلمرو خود را از دست داده و روسیه خواهان بازگشت به شرایط عادی است. به گفته او، پوتین خواهان پایان جنگ است و مذاکرات «خوب» پیش رفته‌اند. ترامپ همچنین اعلام کرد که داعش پس از حمله اخیر در سوریه «به‌شدت هدف قرار خواهد گرفت». او گفت در حال بررسی حمله اسرائیل به یک مقام حماس در غزه است و تأکید کرد که روابط خوبی با بنیامین نتانیاهو داشته و همچنان به رئیس‌جمهور سوریه اعتماد دارد. ترامپ افزود آمریکا با همه کشورهای خاورمیانه روابط خوبی دارد. در بخش دیگری از سخنانش، ترامپ گفت شکایت علیه BBC احتمالاً امروز یا فردا صبح ثبت خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: یک ساعت پیش با رهبران اروپایی صحبت کردم

به نظر می‌رسد اوضاع در اوکراین به خوبی پیش می‌رود. همچنین با سران آلمان، ایتالیا، ناتو، فنلاند، فرانسه، بریتانیا، لهستان، نروژ، دانمارک و هلند گفتگو کردم. ایالات متحده با پوتین گفتگو کرد. گفتگوی طولانی با زلنسکی داشتم. ما ضربه زدن به قاچاق مواد مخدر در خشکی را آغاز خواهیم کرد. ترامپ با تمجید از کاهش ورود فنتانیل: چین در حال کمک کردن است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رهبران اروپایی از پیشرفت چشمگیر در تلاش‌های صلح ترامپ برای اوکراین استقبال کردند

بر اساس بیانیه‌ای که توسط دولت آلمان منتشر شده است، رهبران اروپایی از آنچه «پیشرفت چشمگیر» در تلاش‌های صلح دونالد ترامپ برای اوکراین خوانده شده، استقبال کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلمان و اوکراین یک طرح ۱۰‌بندی برای تقویت همکاری‌های تسلیحاتی پیشنهاد کرده‌اند

به نقل از رویترز و به استناد یک بیانیه رسمی: این طرح شامل برگزاری منظم رایزنی‌های سطح‌بالای سیاست دفاعی و ایجاد دفتر ارتباط با صنایع دفاعی در برلین است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

کرملین: عدم عضویت اوکراین در ناتو از نگاه روسیه یک موضوع کلیدی است

کرملین اعلام کرد که «عدم عضویت اوکراین در ناتو یکی از موضوعات کلیدی است و باید به‌طور ویژه مورد بحث قرار گیرد». همچنین مسکو گفته است که پس از گفت‌وگوهای انجام‌شده در برلین میان آمریکا، کشورهای اروپایی و اوکراین، انتظار دارد ایالات متحده درباره پیشنهادهای مطرح‌شده، مسکو را در جریان قرار دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر