TSLA 386.47 USD ▲ 3.41%
AAPL 343.99 USD ▲ 1.32%
GOOGL 334.76 USD ▼ 1.62%
AMZN 262.37 USD ▼ 0.10%
NVDA 221.97 USD ▲ 2.54%
BTCUSD 84,316.76 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

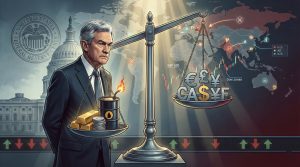
مرور 10 روز پرآشوب بازارهای جهانی؛ از بحران فدرال رزرو تا زلزله ژئوپلیتیک

در فاصله ۹ تا ۱۸ ژانویه ۲۰۲۶، بازارهای مالی جهانی یکی از پرتلاطم‌ترین مقاطع سال‌های اخیر را پشت سر گذاشتند؛ دوره‌ای که در آن، سیاست پولی، تنش‌های ژئوپلیتیک و ریسک‌های نهادی به شکلی کم‌سابقه در هم تنیدند. برای بسیاری از فعالان بازار، به‌ویژه معامله‌گران فارکس و بازار سهام که به دلیل اختلالات ارتباطی و قطعی اینترنت از جریان لحظه‌ای داده‌ها دور ماندند، این بازه زمانی با انبوهی از ابهامات و پرسش‌های بی‌پاسخ همراه بود. این گزارش با رویکردی تحلیلی و جامع، مهم‌ترین رخدادهای اقتصادی، مالی و سیاسی این ده روز سرنوشت‌ساز را مرور می‌کند و تصویری منسجم از تغییرات ساختاری ارائه می‌دهد که می‌تواند مسیر بازارها در ماه‌های پیش‌رو را تعیین کند. بحران مشروعیت و لرزش بی‌سابقه در استقلال فدرال رزرو در کانون تحولات پرتنش ژانویه، تقابل کم‌سابقه‌ای میان قوه مجریه ایالات متحده و بانک مرکزی این کشور شکل گرفت؛ تقابلی که به‌سرعت از یک اختلاف سیاستی فراتر رفت و به بحرانی در سطح مشروعیت نهادی انجامید. در تاریخ ۱۱ ژانویه ۲۰۲۶، فدرال رزرو با انتشار بیانیه‌ای غیرمنتظره اعلام کرد که وزارت دادگستری آمریکا (DOJ) تحقیقات کیفری علیه جروم پاول، رئیس این نهاد، را آغاز کرده است؛ خبری که بلافاصله موجی از شوک و تردید را در بازارهای جهانی ایجاد کرد. این تحقیقات که تحت هدایت دادستان منطقه کلمبیا، جنین پیرو، آغاز شده، به‌طور رسمی بر پروژه بازسازی ساختمان مرکزی فدرال رزرو در واشینگتن و احتمال ارائه شهادت نادرست یا سوءمدیریت در هزینه‌ای بالغ بر ۲.۵ میلیارد دلار متمرکز است. با این حال، بسیاری از تحلیل‌گران و ناظران سیاسی-اقتصادی، این پرونده را نه یک پیگیری صرفاً حقوقی، بلکه ابزاری برای اعمال فشار سیاسی بر بانک مرکزی تلقی می‌کنند؛ فشاری که هدف اصلی آن، تسریع در مسیر کاهش نرخ‌های بهره و همسوسازی سیاست پولی با ترجیحات کاخ سفید ارزیابی می‌شود. جروم پاول در واکنشی کم‌سابقه، با انتشار یک پیام ویدئویی صریح و بدون نشانه‌های همیشگی تشریفاتی، به‌طور علنی از استقلال فدرال رزرو دفاع کرد. او تأکید داشت که این تهدیدات حقوقی مستقیماً از امتناع بانک مرکزی برای تبعیت از فشارهای سیاسی ناشی می‌شود و هشدار داد که تضعیف استقلال پولی می‌تواند اقتصاد آمریکا را به مسیری سوق دهد که پیش‌تر در برخی اقتصادهای نوظهور با نتایج پرهزینه و شکست‌خورده تجربه شده است. از نگاه پاول، استقلال بانک مرکزی نه یک امتیاز نهادی، بلکه شرط لازم برای مهار تورم و حفظ ثبات هزینه‌های زندگی شهروندان آمریکاست. این مناقشه، به‌سرعت به سطحی بالاتر از یک اختلاف اجرایی ارتقا یافت و نشانه‌هایی از یک بن‌بست قانون اساسی را آشکار کرد. شماری از سناتورهای کلیدی، از جمله لیزا مورکوفسکی و تام تیلیس، اعلام کردند تا زمانی که تکلیف این بحران روشن نشود و تضمین‌های مشخصی درباره حفظ استقلال فدرال رزرو ارائه نگردد، با تأیید هرگونه نامزد جدید برای ریاست این نهاد مخالفت خواهند کرد؛ موضعی که فرآیند جانشینی در رأس بانک مرکزی آمریکا را وارد مرحله‌ای پرابهام کرده است. جابه‌جایی در صف نامزدهای ریاست فدرال رزرو با نزدیک شدن به پایان دوره ریاست جروم پاول در ماه مه، توجه بازارها به دو چهره کلیدی معطوف شده است؛ آنچه در محافل مالی از آن با عنوان «دو کِوین» یاد می‌شود: کِوین وارش و کِوین هَسِت. در تاریخ ۱۶ ژانویه، اظهارات دونالد ترامپ مبنی بر تمایل به حفظ کِوین هَسِت در سمت فعلی خود به‌عنوان رئیس شورای ملی اقتصاد، به‌عنوان سیگنالی قوی تفسیر شد که بلافاصله شانس کوین وارش را در بازارهای پیش‌بینی به‌طور محسوسی افزایش داد. وارش که سابقه حضور در شورای حکام فدرال رزرو را در کارنامه دارد، از منظر سیاسی گزینه‌ای قابل‌قبول‌تر برای سنا تلقی می‌شود. با این حال، نگرانی اصلی بازارها به رویکرد سیاستی او بازمی‌گردد؛ چرا که وارش در مقایسه با هَست، چهره‌ای انقباضی‌تر (هاوکیش‌تر) شناخته می‌شود و این گمانه تقویت شده است که در صورت انتصاب، مسیر کاهش نرخ‌های بهره با احتیاط و سرعت کمتری دنبال خواهد شد. بازتاب بحران فدرال رزرو در شاخص‌های کلیدی بازار پیامدهای این بحران نهادی به‌سرعت در بازارهای مالی منعکس شد و چندین شاخص کلیدی واکنش معناداری نشان دادند: احتمال تأیید کِوین وارش در پلی‌مارکت از حدود ۴۰ درصد به ۶۰ درصد افزایش یافت؛ واکنشی مستقیم به سیگنال سیاسی ترامپ. بازده اوراق قرضه ۱۰ ساله آمریکا به بالای ۴.۲ درصد صعود کرد؛ بازتابی از انتظارات بازار برای نرخ‌های بهره بالاتر در صورت تغییر رویکرد سیاست پولی. شاخص نوسان (VIX) در مقیاس هفتگی حدود ۹.۷ درصد افزایش یافت که نشان‌دهنده رشد عدم قطعیت پیرامون آینده استقلال پولی آمریکا بود. جفت‌ارز USDJPY تا محدوده ۱۵۹.۴۲ پیشروی کرد؛ حرکتی که هم از تقویت دلار و هم از تضعیف ساختاری ین ژاپن (که در ادامه به آن خواهیم پرداخت) حکایت دارد. در مجموع، بحران اخیر فدرال رزرو نه‌تنها یک رویداد سیاسی یا حقوقی، بلکه نقطه عطفی در ارزیابی ریسک نهادی ایالات متحده برای بازارهای جهانی محسوب می‌شود؛ نقطه‌ای که پیامدهای آن فراتر از نرخ بهره، به اعتماد بلندمدت سرمایه‌گذاران به چارچوب سیاست‌گذاری پولی آمریکا گره خورده است. ✔️  بیشتر بخوانید: سیاست پولی چیست و چگونه بر بازار فارکس تأثیر می‌گذارد؟ واکاوی داده‌های کلان ایالات متحده: از ضعف اشتغال و چسبندگی تورم در حالی که فضای سیاسی واشینگتن تحت تأثیر بحران استقلال فدرال رزرو ملتهب بود، انتشار داده‌های اقتصادی نیز تصویری چندلایه و متناقض از وضعیت بزرگ‌ترین اقتصاد جهان ارائه داد؛ داده‌هایی که خود به عامل تازه‌ای برای سردرگمی سیاست‌گذاران و معامله‌گران تبدیل شدند. گزارش بازار کار ماه دسامبر که در ۹ ژانویه منتشر شد، از کاهش شتاب استخدام در اقتصاد آمریکا حکایت داشت. بر اساس این گزارش، تعداد مشاغل جدید ایجادشده در بخش غیرکشاورزی (NFP) تنها به ۵۰ هزار مورد رسید؛ رقمی که به‌طور محسوسی پایین‌تر از پیش‌بینی ۶۴ هزار شغل جدید بود و نشان داد روند سرد شدن بازار کار به‌تدریج در حال تثبیت است. با این حال، در تناقضی قابل توجه، نرخ بیکاری از ۴.۵ درصد به ۴.۴ درصد کاهش یافت؛ افتی که نه حاصل بهبود واقعی اشتغال، بلکه عمدتاً ناشی از خروج بخشی از نیروی کار از بازار و کاهش نرخ مشارکت اقتصادی به ۶۲.۴ درصد بود. این ترکیب آماری، تصویری مبهم از سلامت بازار کار آمریکا ترسیم کرد: کاهش فرصت‌های شغلی در کنار بهبود ظاهری نرخ بیکاری. در جبهه تورم نیز پیام‌ها چندان ساده و یکدست نبودند. داده‌های منتشرشده در ۱۳ ژانویه نشان داد شاخص قیمت مصرف‌کننده (CPI) در سطح سالانه ۲.۷ درصد ثابت باقی مانده است. هرچند این رقم بیانگر موفقیت نسبی در مهار اوج‌گیری مجدد تورم است، اما همچنان فاصله محسوسی با هدف ۲ درصدی فدرال رزرو دارد و نشان می‌دهد فشارهای قیمتی هنوز به‌طور کامل مهار نشده‌اند. تورم هسته (Core CPI) نیز در سطح ۲.۶ درصد بدون تغییر ماند؛ نشانه‌ای از چسبندگی قیمت‌ها به‌ویژه در بخش خدمات و کالاهای ضروری که معمولاً دیرتر از سایر بخش‌ها به سیاست‌های پولی واکنش نشان می‌دهند. در سوی دیگر معادله، گزارش خرده‌فروشی ماه نوامبر حاوی سیگنالی کاملاً متفاوت بود. رشد ۰.۶ درصدی هزینه‌کرد مصرف‌کنندگان (فراتر از انتظارات بازار) نشان داد که تقاضای داخلی همچنان مقاوم باقی مانده و خانوارهای آمریکایی علی‌رغم نرخ‌های بهره بالا و فشارهای تورمی، به مصرف خود ادامه می‌دهند. این پویایی مصرف، موتور اصلی رشد اقتصادی را روشن نگه داشته و مانع از شکل‌گیری سناریوی رکود کوتاه‌مدت شده است. ترکیب این داده‌ها، فدرال رزرو را در موقعیتی پیچیده و دوگانه قرار داده است: از یک سو بازار کار نشانه‌هایی از فرسایش تدریجی را نشان می‌دهد و از سوی دیگر، تقاضای مصرف‌کننده همچنان قدرتمند است و تورم در سطوحی بالاتر از هدف رسمی باقی مانده است. این وضعیت، تصمیم‌گیری درباره مسیر آتی نرخ‌های بهره را به معمایی دشوار تبدیل کرده؛ معمایی که در فضای پرتنش سیاسی کنونی، اهمیت آن برای بازارهای مالی دوچندان شده است. رکوردهای تاریخی در بازار فلزات گرانبها تضعیف اعتماد به دلار آمریکا و تشدید ابهامات پیرامون استقلال فدرال رزرو، به‌عنوان محرکی قدرتمند عمل کرد که بازار فلزات گرانبها را وارد فازی تاریخی و کم‌سابقه ساخت. در ۱۲ ژانویه ۲۰۲۶، قیمت هر اونس طلا برای نخستین بار در تاریخ از مرز روانی ۴٬۶۰۰ دلار عبور کرد و در ادامه رکورد تاریخی تا مرز ۴٬۶۴۰ دلار ثبت نمود؛ سطحی که نه‌تنها رکوردی جدید، بلکه نمادی از تغییر عمیق ترجیحات سرمایه‌گذاران در محیط پرریسک کنونی محسوب می‌شود. نقره نیز همگام با این موج صعودی، با جهشی قابل توجه از محدوده ۹۳ دلار فراتر رفت و بار دیگر جایگاه خود را به‌عنوان مکمل طلا در سبد دارایی‌های پناهگاه امن تثبیت کرد. بررسی ماهیت این رالی نشان می‌دهد که تفاوت‌های بنیادینی با جهش‌های پیشین دارد. برخلاف دوره‌هایی که رشد قیمت فلزات گرانبها عمدتاً متکی بر سفته‌بازی معامله‌گران خرد بود، صعود اخیر بیش از هر چیز از تقاضای ساختاری و بلندمدت بانک‌های مرکزی و سرمایه‌گذاران نهادی تغذیه می‌شود. بانک‌های مرکزی بزرگ جهان، به‌ویژه چین، روند تنوع‌بخشی به ذخایر ارزی خود را با شدت ادامه داده‌اند و به‌طور میانگین ماهانه حدود ۷۰ تن طلا به ذخایر خود می‌افزایند؛ روندی که به‌وضوح بازتابی از کاهش اعتماد به دلار و تلاش برای کاهش وابستگی به نظام مالی مبتنی بر آن است. در بازار نقره نیز عوامل بنیادی نقش پررنگ‌تری نسبت به گذشته ایفا می‌کنند. کسری ساختاری عرضه که اکنون وارد پنجمین سال متوالی خود شده، در کنار رشد سریع تقاضای صنعتی، به‌ویژه در حوزه‌های فناوری‌های نوین، نیمه‌هادی‌ها و انرژی‌های تجدیدپذیر، چشم‌انداز این فلز را به‌طور محسوسی تقویت کرده است. همین ترکیب محدودیت عرضه و افزایش مصرف صنعتی باعث شده بسیاری از تحلیل‌گران، دستیابی نقره به سطوح ۱۰۰ دلاری را در افق میان‌مدت سناریویی دور از ذهن ندانند. از منظر عملکرد قیمتی، طلا از ابتدای سال تاکنون بازدهی حدود ۶ درصدی را ثبت کرده است؛ حرکتی که بیش از هر چیز به بحران استقلال فدرال رزرو و افزایش ریسک‌های ژئوپلیتیک (به‌ویژه پیرامون ایران) نسبت داده می‌شود. نقره اما با رشد حدود ۱۶ درصدی، عملکردی به‌مراتب تهاجمی‌تر داشته و نشان داده است که در فازهای افزایش عدم قطعیت جهانی، می‌تواند نقشی فراتر از یک فلز مکمل ایفا کند. تنش‌های خاورمیانه و ابزار تازه فشار اقتصادی علیه ایران هم‌زمان با تحولات شتابان در نیمکره غربی، خاورمیانه نیز به کانون تازه‌ای از ریسک‌های سیاسی و اقتصادی تبدیل شد. ایران در این بازه زمانی با موج جدیدی از اعتراضات داخلی روبه‌رو بود؛ اعتراضاتی که با قطعی گسترده اینترنت در بخش‌هایی از کشور همراه شد و دسترسی فعالان اقتصادی و مالی به جریان آزاد اطلاعات را به‌شدت محدود کرد. این وضعیت، علاوه بر پیامدهای اجتماعی، بر فضای تصمیم‌گیری بازارهای منطقه‌ای نیز سایه‌ای از ابهام انداخت. در این میان، واکنش کاخ سفید به تحولات ایران بسیار تند و مستقیم بود. دونالد ترامپ ضمن اعلام حمایت علنی از معترضان، هشدار داد که در صورت ادامه سرکوب‌ها، گزینه مداخله نظامی روی میز قرار خواهد گرفت؛ تهدیدی که بلافاصله به افزایش حساسیت ژئوپلیتیک در بازارهای انرژی انجامید. اما فراتر از ادبیات نظامی، مهم‌ترین اقدام واشینگتن در حوزه اقتصادی رخ داد: ترامپ اعلام کرد هر کشوری که به مبادلات تجاری با ایران ادامه دهد، با تعرفه سنگین ۲۵ درصدی بر تمامی تراکنش‌های خود با ایالات متحده مواجه خواهد شد؛ تصمیمی که عملاً به منزله استفاده از سلاح تعرفه‌ای برای اعمال فشار حداکثری تلقی می‌شود. این مجموعه تهدیدات سیاسی و اقتصادی، به سرعت در بازار نفت منعکس شد و نوسانات قابل‌توجهی را در قیمت‌های برنت و WTI رقم زد. از یک سو، چشم‌انداز افزایش عرضه جهانی به‌دنبال تحولات ونزوئلا و احتمال بازگشت تدریجی نفت این کشور به بازار، عاملی برای تعدیل انتظارات قیمتی بود. از سوی دیگر، خطر تشدید تنش‌ها در خلیج فارس و سناریوهای پرریسکی نظیر اختلال در تنگه هرمز، «حق‌الزحمه ریسک» را در قیمت نفت به‌طور محسوسی بالا برد. نتیجه این تقابل نیروها، شکل‌گیری بازاری دو قطبی بود: معامله‌گران نفت در فاصله ۹ تا ۱۸ ژانویه مدام میان دو روایت متضاد در نوسان بودند؛ ترس از کاهش عرضه ناشی از درگیری‌های احتمالی در منطقه و در مقابل، امید به ورود بشکه‌های جدید از ونزوئلا به بازار جهانی. این وضعیت، دامنه نوسان قیمت‌ها را افزایش داد و تصمیم‌گیری برای فعالان بازار انرژی را به یکی از دشوارترین چالش‌های هفته‌های اخیر تبدیل کرد. اقتصاد ژاپن؛ قمار سیاسی تاکایچی و رکورد تاریخی بورس توکیو در شرق آسیا، ژاپن در میانه یکی از پرهیجان‌ترین دوره‌های اقتصادی و سیاسی سال‌های اخیر قرار گرفت؛ دوره‌ای که به‌خوبی نشان داد چگونه تحولات سیاسی داخلی می‌توانند به سرعت به موتور محرک بازارهای مالی تبدیل شوند. در ۱۳ ژانویه ۲۰۲۶، شاخص نیک‌کی ۲۲۵ یکی از دراماتیک‌ترین روزهای تاریخ خود را تجربه کرد و با جهشی بیش از ۱۶۰۰ واحد، به سطح بی‌سابقه ۵۳٬۵۴۹ واحد رسید؛ رکوردی که اعتماد سرمایه‌گذاران به چشم‌انداز کوتاه‌مدت اقتصاد ژاپن را به‌وضوح منعکس می‌کرد. محرک اصلی این صعود خیره‌کننده، تصمیم ناگهانی نخست‌وزیر سانه تاکایچی برای انحلال مجلس سفلی و اعلام برگزاری انتخابات زودهنگام در ماه فوریه بود. بازارها این اقدام را به‌منزله تلاشی حساب‌شده برای تحکیم قدرت سیاسی و پیشبرد برنامه‌های اقتصادی جاه‌طلبانه او تفسیر کردند؛ برنامه‌هایی که بر افزایش قابل توجه مخارج دولتی، حمایت از صنایع راهبردی و تداوم سیاست‌های پولی انبساطی استوار است. تاکایچی به‌عنوان یکی از مدافعان جدی محرک‌های مالی گسترده شناخته می‌شود و قصد دارد با کسب اکثریت قاطع در پارلمان، بسته‌های هزینه‌ای بزرگی را برای مقابله با فشارهای تورمی و تقویت بخش‌های کلیدی (به‌ویژه صنایع دفاعی و فناوری) به اجرا بگذارد. همین چشم‌انداز افزایش هزینه‌های دولتی، امید به رشد سودآوری شرکت‌های ژاپنی را تقویت کرده و جریان تازه‌ای از سرمایه را به سمت بازار سهام این کشور هدایت کرده است؛ روندی که در محافل مالی از آن با عنوان «Takaichi Trade» یاد می‌شود. با این حال، روی دیگر این سکه، پیامدهای ارزی و بدهی ژاپن بوده است. سیاست‌های انبساطی مورد حمایت دولت، فشار مضاعفی بر ین وارد کرده و ارزش این ارز را تا مرز ۱۵۹.۴۲ در برابر دلار تضعیف کرده است. هم‌زمان، بازده اوراق قرضه ۱۰ ساله دولت ژاپن به ۲.۱۶ درصد صعود کرد؛ بالاترین سطح از سال ۱۹۹۹. این جهش بازدهی، بازتاب نگرانی بازارها از پایداری بدهی‌های عظیم دولت ژاپن و هزینه‌های فزاینده تأمین مالی در آینده است. از منظر معامله‌گران فارکس، این تحولات چند پیام کلیدی به همراه داشته است: رکوردشکنی نیک‌کی، جذابیت سرمایه‌گذاری در سهام ژاپنی؛ به‌ویژه در بخش نیمه‌هادی‌ها و شرکت‌های صادرات‌محور – را افزایش داده است. تضعیف مداوم ین، معاملات حملی (Carry Trade) را همچنان جذاب نگه داشته، هرچند ریسک مداخله احتمالی بانک مرکزی ژاپن (BoJ) در بازار ارز به‌طور محسوسی افزایش یافته است. رشد بازده اوراق دولتی، فشار فزاینده‌ای بر بانک مرکزی وارد کرده تا به‌تدریج از سیاست نرخ‌های بهره بسیار پایین فاصله بگیرد؛ تغییری که در صورت تحقق، می‌تواند معادلات بازارهای جهانی را نیز تحت تأثیر قرار دهد. در مجموع، آنچه در ژاپن رخ می‌دهد، ترکیبی از امید سیاسی و ریسک اقتصادی است: قمار بزرگ تاکایچی برای تثبیت قدرت و تحریک رشد، از یک سو بورس توکیو را به قله‌های تازه رسانده و از سوی دیگر، نگرانی‌ها درباره آینده ین و بدهی‌های دولتی را تشدید کرده است. این دوگانگی، اقتصاد ژاپن را به یکی از حساس‌ترین نقاط تمرکز معامله‌گران جهانی در سال ۲۰۲۶ تبدیل کرده است. وضعیت اقتصادی بریتانیا و منطقه یورو؛ رشد در سایه ابهام اقتصاد بریتانیا در ماه نوامبر عملکردی بهتر از انتظار داشت و رشد ۰.۳ درصدی را ثبت کرد؛ رشدی که عمدتاً به بهبود تولیدات کارخانه‌ای (به‌ویژه بازگشت فعالیت‌های شرکت جگوار لندرور پس از رفع اختلالات سایبری) و تداوم پویایی بخش خدمات نسبت داده می‌شود. با این حال، تصویر کلی اقتصاد همچنان متناقض باقی مانده است. نرخ بیکاری به ۵.۱ درصد افزایش یافته و رشد دستمزدها به حدود ۱.۱ درصد در مقیاس ماهانه کاهش یافته که پایین‌ترین سطح از سال ۲۰۲۰ محسوب می‌شود. این ترکیب داده‌ها، بانک مرکزی بریتانیا (BoE) را در موقعیتی دشوار قرار داده است؛ نهادی که پس از کاهش نرخ بهره به ۳.۷۵ درصد در ماه دسامبر، اکنون با معمای رشد اقتصادی مثبت در کنار ضعف بازار کار روبه‌روست و همین امر پیش‌بینی کاهش مجدد نرخ در ماه فوریه را با تردیدهای جدی مواجه کرده است. در منطقه یورو، نشانه‌هایی از بهبود تدریجی دیده می‌شود. تولید صنعتی در ماه نوامبر رشد ۰.۷ درصدی را تجربه کرد که سومین ماه متوالی افزایش تولید به شمار می‌رود. آلمان نیز پس از دو سال رکود، در سال ۲۰۲۵ رشد خفیف ۰.۲ درصدی را ثبت کرد؛ رقمی هرچند محدود، اما نمادی از خروج تدریجی موتور اقتصادی اروپا از وضعیت انقباضی. با این وجود، تراز تجاری منطقه یورو تحت فشار قرار گرفته و مازاد آن به ۹.۹ میلیارد یورو کاهش یافته است؛ افتی که عمدتاً ناشی از کاهش ۲۰.۳ درصدی صادرات به ایالات متحده بوده و بازتاب مستقیمی از پیامدهای اولیه سیاست‌های تعرفه‌ای دولت ترامپ بر تجارت اروپا به شمار می‌رود. بازار سهام آمریکا و چرخش سرمایه در سایه انقلاب هوش مصنوعی در فاصله ۹ تا ۱۸ ژانویه، بازارهای سهام ایالات متحده شاهد تغییر جهت معنادار جریان سرمایه بودند؛ پدیده‌ای که از آن با عنوان چرخش بخشی سرمایه (Sector Rotation) یاد می‌شود. در حالی که شاخص‌های اصلی نظیر S&P 500 و نزدک تحت تأثیر ابهامات پیرامون سیاست‌های فدرال رزرو و نوسانات بخش فناوری با افت‌های محدود مواجه شدند، سهام شرکت‌های با ارزش بازار کوچک در شاخص راسل ۲۰۰۰ عملکرد بهتری از خود نشان دادند و حدود ۲ درصد رشد کردند. بررسی عملکرد هفتگی بخش‌های مختلف بازار سهام تصویر روشنی از این جابه‌جایی سرمایه ارائه می‌دهد. بخش انرژی با رشد ۲.۴ درصدی، از تنش‌های ژئوپلیتیک پیرامون ایران و نوسانات عرضه نفت ونزوئلا بهره برد. مواد پایه نیز با افزایش ۰.۸ درصدی تقویت شد که عمدتاً ناشی از خوش‌بینی به تقاضای صنعتی چین و برنامه‌های محرک اقتصادی ژاپن بود. در مقابل، بخش فناوری اطلاعات با افت ۰.۶ درصدی روبه‌رو شد؛ افتی که بیشتر به شناسایی سود پس از رشدهای چشمگیر سال ۲۰۲۵ نسبت داده می‌شود. صنایع دفاعی با جهش ۳ درصدی، واکنشی مثبت به پیشنهاد بودجه نظامی ۱.۵ تریلیون دلاری دولت آمریکا نشان دادند، در حالی که سهام بانکی با کاهش ۲.۳ درصدی تحت فشار نگرانی‌ها درباره محدودیت‌های احتمالی بر نرخ بهره کارت‌های اعتباری و گزارش‌های مالی ناهمگون قرار گرفتند. در همین حال، بخش هوش مصنوعی وارد مرحله تازه‌ای از بلوغ شده است. برخلاف نگرانی‌های اولیه درباره جایگزینی نیروی انسانی، داده‌های لینکدین نشان می‌دهد که توسعه AI نه‌تنها موجب کاهش اشتغال نشده، بلکه حدود ۱.۳ میلیون فرصت شغلی جدید در حوزه‌های مراکز داده، مهندسی داده و زیرساخت‌های دیجیتال ایجاد کرده است. گزارش‌های سود قدرتمند شرکت‌هایی نظیر TSMC نیز اعتماد سرمایه‌گذاران به تداوم چرخه سرمایه‌گذاری در تراشه‌های پیشرفته و پردازنده‌های گرافیکی را تقویت کرده است. با این حال، محدودیت‌های صادراتی جدید آمریکا علیه چین همچنان به‌عنوان یک ریسک جدی برای غول‌هایی مانند انویدیا و زنجیره تأمین نیمه‌هادی‌ها باقی مانده و می‌تواند در ماه‌های پیش‌رو منبع تازه‌ای از نوسانات برای این صنعت باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار آمریکا در برابر نفت ارزان ایستاد؛ نگاه‌ها به حکم تعرفه‌ها

در یک نگاه دلار آمریکا با وجود افت قیمت نفت، همچنان مقاوم مانده است حکم تعرفه‌ها در دیوان عالی ممکن است باعث تقویت دلار شود احتمال مداخله بانک مرکزی دانمارک در جفت‌ارز EURDKK به دلیل ریسک گرینلند انتشار داده‌های اقتصادی آمریکا تاکنون جهت‌گیری مشخصی برای بازار فارکس ایجاد نکرده است. انتظار می‌رود گزارش اشتغال روز جمعه و حکم احتمالی دیوان عالی درباره تعرفه‌ها، اثر منفی کاهش قیمت نفت بر دلار را جبران کنند. در اروپا نیز نگاه‌ها به تحولات ژئوپلیتیک از گرینلند تا اوکراین دوخته شده است؛ جایی که یورو تحت فشار ریسک‌های سیاسی و مداخلات احتمالی بانک مرکزی دانمارک قرار دارد. دلار آمریکا: مقاومت در برابر نفت ارزان داده‌های اقتصادی روز گذشته آمریکا ترکیبی از نتایج مثبت و منفی داشتند و نتوانستند محرک تازه‌ای برای دلار باشند: گزارش ADP نزدیک به پیش‌بینی‌ها و در سطح ۴۱ هزار بود. هرچند قدرت پیش‌بینی آن محدود است، اما باعث شده بازار انتظار داشته باشد داده‌های جمعه برای کاهش بیشتر نرخ‌های فدرال رزرو کافی نباشد. در مقابل، گزارش فرصت‌های شغلی نوامبر ضعیف بود و اثر مثبت شاخص خدمات ISM را خنثی کرد. امروز بازارها منتظر داده‌های Challenger درباره تعدیل نیرو و آمار هفتگی مدعیان بیمه بیکاری هستند؛ داده‌هایی که در پایان دسامبر کاهش غافلگیرکننده‌ای داشتند. با وجود افت قیمت نفت، دلار همچنان مقاوم مانده است؛ زیرا بازارهای کالایی برنامه‌های ترامپ برای عرضه نفت ونزوئلا را جدی گرفته‌اند. با این حال، پس از عبور از ریسک گزارش NFP، کاهش قیمت نفت می‌تواند مانع از ادامه رشد دلار شود. دیوان عالی آمریکا و ریسک تعرفه‌ها بازارها چشم‌انتظار حکم دیوان عالی درباره تعرفه‌ها هستند. اجماع فعلی بر صدور حکم منفی است که می‌تواند به تقویت دلار منجر شود؛ زیرا اثر تعرفه‌ها بر بازار کار بیشتر از تورم بوده و واکنش بازار می‌تواند بازتسعیر سیاست‌های فدرال رزرو را به سمت موضعی سخت‌تر سوق دهد. قرار است روز دوشنبه ۱۲ ژانویه در یک وبینار درباره این حکم و پیامدهای آن بحث شود. یورو: زیر سایه ژئوپلیتیک با وجود تورم پایین‌تر از پیش‌بینی در آلمان، داده‌های کلی منطقه یورو مطابق اجماع ۲٪ باقی ماند. همان‌طور که تحلیلگران اشاره کرده‌اند، حتی اندکی کمتر از پیش‌بینی نیز باعث تغییر جدی در انتظارات سیاستی نمی‌شد؛ زیرا ارتباطات اخیر بانک مرکزی اروپا همچنان لحن سخت‌گیرانه دارد. تمرکز اصلی یورو اکنون بر ژئوپلیتیک است: گرینلند: آمریکا و دانمارک هفته آینده دیدار خواهند داشت تا درباره معاملات تجاری احتمالی برای حضور اقتصادی آمریکا در این جزیره گفت‌وگو کنند. دولت ترامپ حتی تهدید به مداخله نظامی را مطرح کرده، هرچند فعلاً بازار واکنش چندانی نشان نداده است. اوکراین: بریتانیا و فرانسه توافق کرده‌اند در صورت دستیابی به صلح، نیرو اعزام کنند. تاکنون یورو واکنش چندانی به این پیشرفت‌های جزئی نشان نداده است. جفت‌ارز EURDKK جفت‌ارز EURDKK در سمت قوی معامله می‌شود اما تنها حدود ۰.۱۵٪ بالاتر از سطح تثبیت ۷.۴۶۰ است. بانک مرکزی دانمارک دامنه ±۲.۲۵٪ را مجاز می‌داند، هرچند انحراف‌ها معمولاً کمتر از ۰.۵٪ هستند. احتمال دارد بانک مرکزی در حال خرید کرون دانمارک باشد؛ در سال‌های ۲۰۱۹-۲۰ نیز مداخلات ارزی در همین سطوح انجام شد. عبور قاطع از سطح ۷.۴۷۴۰ که در سال‌های ۲۰۱۹-۲۰ به شدت دفاع شد، می‌تواند نشانه‌ای هشداردهنده باشد. جمع‌بندی دیدگاه کوتاه‌مدت نسبت به EURUSD همچنان خنثی است و سطح ۱.۱۷۰ منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تورم بالا و دستمزدهای پایین: معضلات اقتصادی ژاپن

کاهش دستمزدهای واقعی نشان‌دهنده ریسک این است که تورم از رشد درآمد پیشی بگیرد، که محدودیتی کلیدی برای نرمال‌سازی پایدار سیاست بانک ژاپن است. خلاصه: دستمزدهای واقعی در نوامبر ۲.۸٪ سال به سال کاهش یافت. کاهش شدید پرداخت‌های ویژه بر درآمدها تأثیر گذاشت. رشد دستمزدهای اسمی به ۰.۵٪ سال به سال کند شد. تورم در سطح بالا و برابر با ۳.۳٪ باقی ماند. شکاف بین دستمزد و تورم چالش کلیدی برای مسیر محدودیت بانک ژاپن را پیچیده می‌کند. دستمزدهای واقعی در ژاپن در نوامبر به شدت کاهش یافت، که شدیدترین کاهش از ژانویه را نشان می‌دهد و فشار مستمر بر قدرت خرید خانوارها را در حالی که تورم همچنان از رشد درآمد پیشی گرفته، برجسته می‌کند. داده‌های وزارت کار ژاپن نشان می‌دهد که دستمزدهای واقعی بر اساس نرخ تورم در نوامبر ۲.۸٪ سال به سال کاهش یافته است، که از افت ۰.۸٪ در اکتبر بدتر شده و یازدهمین کاهش متوالی را نشان می‌دهد. این نتیجه همسان با کاهش ژانویه و ضعیف‌ترین نتیجه از اواخر سال ۲۰۲۳ است و چالش مستمر پیش روی مصرف‌کنندگان را برجسته می‌کند با وجود پیشرفت تدریجی در رشد پایه‌ای دستمزد. ضعف اصلی به شدت تحت تأثیر افت شدید پرداخت‌های ویژه، عمدتاً پاداش‌های یک‌باره، قرار داشت که ۱۷٪ نسبت به سال گذشته کاهش یافت. این پرداخت‌ها معمولاً در خارج از دوره‌های اوج پاداش نوسان‌دار هستند و مقامات هشدار دادند که ارقام نوامبر اغلب در مرحله پیش‌نویس زیرآورده می‌شوند، زیرا بسیاری از پاداش‌های زمستانی هنوز ثبت نشده‌اند. دستمزدهای اسمی نیز همین الگو را نشان می‌دهد. میانگین کل درآمدهای نقدی تنها ۰.۵٪ سال به سال به ۳۱۰،۲۰۲ ینی افزایش یافت که کندترین سرعت رشد از دسامبر ۲۰۲۱ است. در حالی که این امر نشان‌دهنده ضعف در دستمزدهای کل است، روند دستمزدهای زیرین پایدارتر بود. دستمزدهای عادی یا پایه‌ای ۲.۰٪ افزایش یافت، که از اکتبر کاهش یافته اما به طور کلی با ماه‌های اخیر سازگار باقی مانده است. دستمزدهای اضافه‌کاری نیز ۱.۲٪ افزایش پیدا کرد، که نشان‌دهنده فعالیت محدود اما ادامه‌دار در بخش خصوصی است. با این حال، تورم به شدت بالا باقی مانده است. قیمت‌های مصرف‌کننده در نوامبر ۳.۳٪ افزایش یافت که به خوبی بالاتر از رشد دستمزدهاست و همچنان به کاهش درآمد واقعی دامن می‌زند. معیار تورم مورد استفاده در داده‌های دستمزد شامل قیمت‌های غذاهای تازه اما اجاره را شامل نمی‌شود، به این معنی که فشار بر دستمزد واقعی همچنان مشهود است حتی اگر برخی از اجزای هزینه پایدار شوند. این داده‌ها برای بانک ژاپن معضلی ایجاد می‌کند که اخیراً نرخ سیاست خود را به بالاترین سطح در ۳۰ سال گذشته یعنی ۰.۷۵٪ افزایش داده و نشانه‌هایی از محدودیت بیشتر در صورت تقویت حرکت دستمزدها را نشان می‌دهد. مقامات به دنبال مذاکرات سالانه دستمزد در بهار هستند، با این انتظار که بزرگ‌ترین اتحاد کارگری ژاپن هدف افزایش دستمزدها حداقل ۵٪ در سال جاری قرار دهد - که آزمایش کلیدی این است که آیا تورم می‌تواند به همراه رشد درآمد واقعی پایدار بماند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بازده اوراق قرضه آلمان افزایش یافت: تحلیل آخرین عرضه

آلمان در تازه‌ترین عرضه اوراق قرضه خود، موفق به فروش ۴.۵۴۲ میلیارد یورو از اوراق قرضه ۲۰۳۶ شد. نسبت پوشش این عرضه به ۱.۳ برابر رسید که نسبت به دوره قبلی که ۲.۰ برابر بود، کاهش یافته است. همچنین، بازده متوسط این اوراق به ۲.۸۳٪ رسید که نسبت به ۲.۶۷٪ در عرضه قبلی افزایش نشان می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده ناحیه یورو – دسامبر

شاخص قیمت مصرف کننده هسته ناحیه یورو - سالانه (دسامبر) - Flash Core Consumer Price Index  واقعی ................ %2.3  پیش‌بینی ............. %2.4  قبلی .................... %2.4 شاخص قیمت مصرف کننده ناحیه یورو - سالانه (دسامبر) - Consumer Price Index  واقعی ................ %2 پیش‌بینی ............. %2.0  قبلی ..................... %2.1 (این داده از 2.2 درصد تجدید شده است) شاخص قیمت مصرف کننده ناحیه یورو - دسامبر - Consumer Price Index  واقعی ................ %0.2 قبلی ..................... %0.3-

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییرات بیکاری آلمان – دسامبر

تغییرات بیکاری آلمان - دسامبر - Unemployment Change  واقعی .................. 3K  پیش‌بینی ............. 5K  قبلی .................... 1K نرخ بیکاری آلمان - دسامبر - Unemployment Rate  واقعی .................. %6.3 پیش‌بینی ............. %6.3  قبلی ................... %6.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارها چشم خود را بر ژئوپلیتیک بسته‌اند؛ داده‌ها دوباره تعیین‌کننده می‌شوند

در حالی که طی روزهای گذشته تحولات ژئوپلیتیکی مرتبط با ونزوئلا و گرینلند توجه بازارها را به خود جلب کرده بود، اکنون به نظر می‌رسد سرمایه‌گذاران عملاً از این ریسک‌ها عبور کرده‌اند. بازارهای جهانی در حال بازگشت به الگوی آشنای خود هستند؛ الگویی که در آن داده‌های اقتصادی، به‌ویژه داده‌های آمریکا، نقش اصلی در جهت‌دهی به بازار فارکس را ایفا می‌کنند. در نیمه دوم هفته جاری، تمرکز بازارها بار دیگر به انتشار داده‌های کلیدی از اقتصاد آمریکا معطوف خواهد شد. داده‌های ADP، JOLTS و شاخص ISM بخش خدمات در کانون توجه قرار دارند و می‌توانند به‌طور مشخص بر مسیر کوتاه‌مدت دلار آمریکا اثر بگذارند. در همین حال، چشم‌انداز ادامه کاهش نرخ‌های بهره، فشار مضاعفی بر ارزهای اروپای مرکزی و شرقی (CEE) وارد می‌کند. دلار آمریکا: اثر شوک ونزوئلا محو شد، ریسک داده‌ها برجسته‌تر است شوک سیاسی ونزوئلا که در ابتدای هفته واکنش‌هایی در بازار ایجاد کرده بود، اکنون تا حد زیادی از قیمت‌ها حذف شده است. اگرچه قیمت نفت در معاملات اخیر اندکی کاهش یافته، اما همچنان در نزدیکی سطوح پیش از ۴ ژانویه باقی مانده است. بازارهای سهام به روند صعودی خود ادامه داده‌اند و بازار فارکس نیز به‌وضوح از معامله بر مبنای اخبار ژئوپلیتیکی فاصله گرفته است. این رفتار بازارها نشان‌دهنده نوعی خستگی از تیترهای سیاسی و تمایل به تفسیر خوش‌بینانه‌تر تحولات بین‌المللی است؛ رویکردی که از آن با عنوان فضای «پس از روز آزادی» یاد می‌شود؛ فضایی که در آن معامله‌گران ترجیح می‌دهند به جای واکنش‌های هیجانی، به داده‌ها و عوامل بنیادی تکیه کنند. دلار آمریکا روز گذشته اندکی تقویت شد، اما این رشد به احتمال زیاد ناشی از عوامل تکنیکال و فصلی بوده است؛ از جمله ورودهای مقطعی سرمایه و افزایش محدود نرخ‌های سواپ در سررسیدهای کوتاه‌مدت. برخلاف برخی برداشت‌ها، این تقویت دلار ارتباط معناداری با تحولات ژئوپلیتیکی نداشته است. مگر آنکه ایالات متحده به‌طور ناگهانی تهدیدهای خود علیه گرینلند را تشدید کند یا بار دیگر دست به اقدامات مداخله‌جویانه در ونزوئلا بزند، بازارها در ادامه هفته تمرکز خود را به‌طور کامل بر داده‌های اقتصادی خواهند گذاشت. داده‌های اشتغال آمریکا؛ ریسک نامتقارن به زیان دلار در میان داده‌های امروز، انتظار می‌رود شاخص ISM خدمات عملکردی ضعیف‌تر از ماه‌های قبل داشته باشد، اما از دید بازار، تمرکز اصلی بر آمارهای بازار کار خواهد بود. انتشار گزارش ADP اشتغال بخش خصوصی (با اجماع ۵۰ هزار شغل) و همچنین نظرسنجی فرصت‌های شغلی JOLTS می‌تواند جهت حرکت دلار را مشخص کند. نکته مهم اینجاست که داده‌های ADP در ۷ مورد از ۱۰ گزارش اخیر پایین‌تر از پیش‌بینی‌ها منتشر شده‌اند. این سابقه آماری، در کنار نگاه محتاطانه و متمایل به سیاست انبساطی نسبت به بازار کار آمریکا، باعث می‌شود که معامله‌گران این داده‌ها را دارای ریسک نامتقارن نزولی برای دلار ارزیابی کنند؛ به این معنا که داده‌های ضعیف می‌توانند اثر منفی پررنگ‌تری نسبت به اثر مثبت داده‌های قوی داشته باشند. با این حال، در افق کوتاه‌مدت و فراتر از نوسانات روزانه، ارزیابی کلی همچنان حاکی از دیدگاه خنثی تا اندکی صعودی نسبت به دلار آمریکا است؛ مشروط به آنکه داده‌ها افت شدیدی را نشان ندهند. یورو: افت تورم محتمل است، اما برای تغییر مسیر بانک مرکزی اروپا کافی نیست در جبهه اروپا، داده‌های تورمی آلمان روز گذشته کمتر از انتظار منتشر شد. نرخ تورم سالانه به ۱.۸ درصد کاهش یافت که در معیار هماهنگ اتحادیه اروپا معادل ۲.۰ درصد است. بررسی جزئیات نشان می‌دهد که کاهش تورم صرفاً ناشی از اثرات پایه نبوده، بلکه روندی گسترده و ساختاری داشته است. کاهش قیمت‌ها در بخش‌هایی مانند تفریح و سرگرمی، پوشاک و مواد غذایی نشان می‌دهد که فشارهای تورمی در اقتصاد آلمان به‌طور واقعی در حال تخلیه شدن است. این موضوع احتمال آن را افزایش داده که برآورد اولیه تورم منطقه یورو نیز امروز کمتر از سطح ۲ درصد منتشر شود؛ در حالی که اجماع بازار همچنان عدد ۲.۰ درصد را هدف قرار داده است. با این حال، انتظار می‌رود تورم هسته منطقه یورو بدون تغییر و در سطح ۲.۴ درصد باقی بماند. این شاخص از دید بانک مرکزی اروپا اهمیت بالاتری دارد و تا زمانی که کاهش معنادار و مستمری را نشان ندهد، زمینه‌ای برای تغییر جدی در موضع سیاست پولی بانک مرکزی اروپا فراهم نخواهد شد. چرا یورو همچنان اسیر مسیر دلار است؟ در شرایط فعلی، حتی اگر تورم کلی منطقه یورو کمتر از انتظار منتشر شود، بعید است که تأثیر قابل‌توجهی بر انتظارات نرخ بهره بانک مرکزی اروپا داشته باشد؛ مگر آنکه این روند کاهش تورم به‌طور پیوسته و محسوس ادامه یابد. به همین دلیل، یورو احتمالاً واکنش محدودی به داده‌های تورمی نشان خواهد داد و مسیر آن همچنان عمدتاً از طریق حرکت دلار آمریکا تعیین می‌شود. به بیان دیگر، تا زمانی که سیگنال قدرتمندی از سمت بانک مرکزی اروپا مخابره نشود، «لِگ دلاری» عامل اصلی نوسانات یورو باقی خواهد ماند. جمع‌بندی: بازگشت بازار فارکس به منطق داده‌محور با عقب‌نشینی اثر شوک‌های ژئوپلیتیکی، بازار فارکس وارد مرحله‌ای شده که در آن داده‌های اقتصادی، به‌ویژه داده‌های آمریکا، دوباره نقش محوری دارند. دلار آمریکا در کوتاه‌مدت با ریسک‌های نزولی ناشی از داده‌های اشتغال مواجه است، در حالی که یورو بدون تغییر اساسی در چشم‌انداز سیاست پولی بانک مرکزی اروپا، همچنان دنباله‌رو دلار باقی می‌ماند. در چنین فضایی، معامله‌گران بیش از هر زمان دیگری چشم به داده‌ها دوخته‌اند؛ داده‌هایی که می‌توانند مسیر بازار را در ادامه هفته به‌طور معناداری تغییر دهند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص خرده فروشی آلمان – نوامبر

شاخص خرده فروشی آلمان - نوامبر - Retail Sales  واقعی .................. %0.6-  پیش‌بینی ............... %0.2  قبلی ..................... %0.3- شاخص خرده فروشی آلمان - نوامبر (سالانه) - Retail Sales  واقعی .................. %1.1 قبلی ..................... %0.9

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نشست پاریس با حمایت امنیتی آمریکا امید به صلح اوکراین را افزایش داد

آغازهای نافرجام بسیاری وجود داشته، اما صلح در اوکراین به‌طور فزاینده‌ای ممکن به نظر می‌رسد. خبر بزرگ از نشست‌های اوکراین در پاریس این است که آمریکا ظاهراً با نیروی نظامی خود از تضمین‌های امنیتی برای اوکراین حمایت می‌کند. چهارمین سالگرد جنگ در ۲۴ فوریه است و امید می‌رود تا پیش از آن بتوان به یک آتش‌بس دست یافت. تیترهایی که امروز از پاریس مخابره می‌شوند، تصویری به‌طور فزاینده سازنده ترسیم می‌کنند. با اینکه بازارها یاد گرفته‌اند نسبت به تیترهای ژئوپلیتیک بدبین باشند، اما هماهنگی‌ای که امروز توسط «ائتلاف مشتاقان» به نمایش گذاشته شد، اساسی و قابل‌توجه به نظر می‌رسد. نشست بین زلنسکی، مکرون، استارمر و فرستادگان آمریکا منجر به «بیانیه پاریس» شده است و برای سرمایه‌گذاران، جزئیات مربوط به تضمین‌های امنیتی نکته کلیدی است. در ادامه بررسی می‌کنیم که چرا اخبار امروز برای چشم‌انداز ریسک اهمیت دارد: ۱. شفافیت درباره مشارکت آمریکا یکی از ترس‌های همیشگی بازار، ابهام حمایت آمریکا در سناریوی پس از جنگ بوده است. امروز شفافیت لازم ارائه شد. نظرات مکرون درباره «پشتیبان بودن آمریکا» و بیانیه فرستاده آمریکا، ویتکاف، مبنی بر اینکه آماده‌اند «هر کار لازمی انجام دهند»، نشان‌دهنده تعهدی محکم‌تر از قبل است. ۲. بازسازی (Rebuilding) بازسازی یک موضوع اصلی در اخبار است. بحث درباره «توافقنامه رفاه» که مستقیماً به پروتکل‌های امنیتی مرتبط است، حائز اهمیت است. این نشان می‌دهد که غرب به دنبال تثبیت صلح از طریق یکپارچگی اقتصادی است. برای بازارهای اروپایی، این یک سیگنال بالقوه قوی برای رشد آینده است، هرچند زمان‌بندی آن همچنان نامشخص است. ۳. «سخت‌ترین مراحل» هنوز در پیش است مهم است که خوش‌بینی را کنترل کنیم. نخست‌وزیر استارمر به‌درستی اشاره کرد که «سخت‌ترین مراحل هنوز باقی مانده» و زلنسکی اذعان کرد که «مسائل ارضی» مورد بحث قرار گرفته؛ که احتمالاً دشوارترین بخش هر مذاکره‌ای است. با این حال، توافق بر سر یک چارچوب قانونی برای تضمین‌های امنیتی، پیش‌شرط لازم برای پیشبرد آن گفتگوهای دشوار است. این یک نقطه عطف است، حتی اگر هنوز خط پایان نباشد. بازار به تدریج ریسک‌های ژئوپلیتیک شدید را نادیده گرفته است و شاید صلح قبلاً در قیمت‌ها لحاظ شده باشد (Priced in)، اما اگر چنین نباشد، چند معامله مشخص وجود دارد: یورو/دلار (EUR/USD): یورو از هرگونه کاهش بی‌ثباتی منطقه‌ای سود می‌برد. یک مسیر معتبر به سوی صلح، یک مانع ساختاری مهم را از سر راه ارز اروپا برمی‌دارد. سهام اروپا: ثبات، لازمه اصلی جریان سرمایه است. اگر این تضمین‌های امنیتی پایدار به نظر برسند، چشم‌انداز بلندمدت دارایی‌های اروپایی، به‌ویژه در بخش‌های مرتبط با زیرساخت و بازسازی، بهبود می‌یابد. طلا: اگر تب و تاب ژئوپلیتیک به‌طور قابل‌توجهی فروکش کند، صرف ریسک (Safe-haven premium) در طلا ممکن است با باد مخالف روبرو شود؛ هرچند این احتمالاً یک روند فرسایشی کند خواهد بود تا یک سقوط ناگهانی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اسپانیا برای تثبیت صلح در اوکراین نیروی نظامی اعزام می‌کند

دونالد توسک، نخست‌وزیر لهستان اعلام کرد که اوکراین آماده مصالحه است یا دست‌کم به‌طور جدی در حال گفتگو درباره مصالحه است. در همین حال، پدرو سانچز، نخست‌وزیر اسپانیا نیز اظهار داشت که این کشور آماده است تا صلح را در اوکراین با حضور نظامی تثبیت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

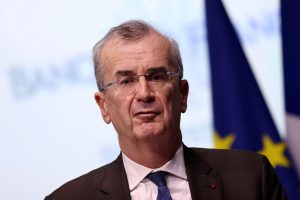
ویلروی، عضو بانک مرکزی اروپا: تورم ۰.۷٪ خبر خوبی برای نرخ بهره است

ویلروی، رئيس بانک مرکزی فرانسه: نگرانی‌ها درباره اینکه ایالات متحده ممکن است به‌طور فزاینده‌ای از سیستم پرداخت‌های جهانی مبتنی بر دلار به‌عنوان ابزار فشار استفاده کند، برخی کشورها را به سمت توسعه سیستم‌های پرداخت جایگزین سوق داده است. این سیاست‌های آمریکا باعث کاهش اعتماد سرمایه‌گذاران جهانی به دارایی‌های دلاری شده و احتمالاً روند تنوع‌بخشی ارزی را تقویت خواهد کرد. تورم ۰.۷٪ خبر خوبی برای نرخ‌های مطلوب است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در ژانویه جان می‌گیرد؛ ریسک‌ها هنوز قیمت‌گذاری نشده‌اند

مزایای دلار آمریکا از تحولات ونزوئلا تنها نیم‌روز دوام آورد. تمرکز بازار به‌سرعت دوباره به داده‌های اقتصادی بازگشت؛ داده‌هایی که ضعیف بودند (افت شاخص ISM بخش تولید) و هم‌زمان بازار سهام نیز ریسک‌های ژئوپلیتیک را نادیده گرفت. با این حال، ما همچنان در کوتاه‌مدت سوگیری صعودی ملایمی نسبت به دلار حفظ کرده‌ایم؛ چرا که نگاه بیش‌ازحد آرام بازار به تحولات ژئوپلیتیک، دارایی‌های پرریسک و ارزهای پرنوسان (High-Beta) را در برابر شوک‌های احتمالی آسیب‌پذیر کرده است.  دلار آمریکا | نگاه آرام بازار به ونزوئلا بیش از ۴۸ ساعت پس از عملیات نظامی آمریکا در ونزوئلا، نشانه‌های آن تقریباً از بازار ارز محو شده است. موج اولیه پناه بردن سرمایه‌گذاران به دلار در صبح دوشنبه بسیار کوتاه‌مدت بود؛ چرا که نشانه‌های اولیه از آغاز گفت‌وگو میان آمریکا و جانشین مادورو، دلسی رودریگز، احتمال اقدام نظامی مجدد آمریکا در آینده نزدیک را کاهش داده است. ارزیابی اولیه ما از تأثیر تحولات ونزوئلا بر دلار آمریکا در کوتاه‌مدت خنثی تا اندکی مثبت است؛ افزایش ریسک ژئوپلیتیک وجود دارد، اما پیامدهای جدی برای اقتصاد آمریکا یا بازار نفت دیده نمی‌شود. در افق میان‌مدت، در صورتی که بازارها به این جمع‌بندی برسند که عرضه نفت افزایش خواهد یافت و قیمت نفت کاهش پیدا کند، این عامل می‌تواند به زیان دلار تمام شود.  داده‌های ضعیف اقتصادی؛ عامل اصلی عقب‌نشینی دلار عملکرد مثبت بازارهای سهام در روز گذشته، با وجود ریسک‌های ژئوپلیتیک، مهم‌ترین عامل بازگشت دلار از اوج‌های کوتاه‌مدت بود؛ داده‌ها نیز در این روند نقش داشتند. شاخص ISM بخش تولید آمریکا در دسامبر به زیر ۴۸ واحد سقوط کرد؛ چهارمین افت متوالی ماهانه و پایین‌ترین سطح از اکتبر ۲۰۲۴. هم‌زمان، شاخص سفارشات معوق به ۴۵.۸ کاهش یافت که نشانه‌ای از احتمال انباشت موجودی انبارها و حتی فشار بر اشتغال در ماه‌های آینده است. این داده‌ها می‌تواند فضای ملایم‌تری را پیش از انتشار شاخص ISM بخش خدمات در روز آینده ایجاد کند. تقویم اقتصادی امروز آمریکا تنها شامل PMI نهایی S&P برای دسامبر است که معمولاً اثر قابل‌توجهی بر بازار ندارد. از منظر فدرال رزرو نیز سخنرانی‌هایی از سوی بارکین (مایل به انقباض، بدون حق رأی) و میران (بسیار متمایل به انبساط، با حق رأی) در پیش است.  چرا همچنان به دلار خوش‌بین هستیم؟ با وجود افت سریع تقاضای امن برای دلار، همچنان در کوتاه‌مدت نگاه صعودی ملایمی به دلار داریم. ژانویه از منظر فصلی معمولاً به نفع دلار است و نگاه بیش‌ازحد آرام بازار به ریسک‌های ژئوپلیتیک می‌تواند در صورت تشدید تنش‌ها، به‌ویژه در آمریکای لاتین یا حتی گرینلند، به ضرر دارایی‌های پرریسک و ارزهای پرنوسان تمام شود.  یورو | کاهش اندک تورم اهمیت زیادی ندارد امروز در چند کشور اتحادیه اروپا تعطیل رسمی است و این موضوع می‌تواند حجم معاملات بازار ارز را کاهش دهد. با این حال، آلمان بعدازظهر امروز داده‌های تورم دسامبر را منتشر می‌کند. انتظار می‌رود تورم سالانه از ۲.۳٪ به ۲.۱٪ کاهش یابد؛ رقمی مطابق با اجماع بازار که می‌تواند پیش‌بینی تورم ۲.۰٪ منطقه یورو در روز آینده را تأیید کند. با وجود برخی اظهارنظرهای پراکنده از سوی اعضای متمایل به کاهش نرخ بهره در ECB، بازارها همچنان با چهره‌های انقباضی مانند ایزابل اشنابل همسو هستند؛ کسی که به‌روشنی اعلام کرده کاهش نرخ بهره در آینده قابل پیش‌بینی نیست. مگر آن‌که بازبینی‌های جدی در چشم‌انداز رشد اقتصادی رخ دهد، کاهش‌های جزئی تورم به‌تنهایی برای تغییر انتظارات بازار نسبت به سیاست پولی سال ۲۰۲۶ کافی نخواهد بود.  نقش دلار در EURUSD و ریسک گرینلند جفت‌ارز EURUSD عمدتاً تحت تأثیر سمت دلار قرار دارد. موضع به شدت تهاجمی آمریکا نسبت به گرینلند یک ریسک حاشیه‌ای اما مهم است که باید زیر نظر داشت. در این زمینه، EURDKK می‌تواند شاخص مناسبی باشد؛ این جفت‌ارز در حال حاضر در سطوح قوی نسبت به نرخ برابری رسمی معامله می‌شود و در صورت اقدام نظامی آمریکا در گرینلند، احتمالاً نیازمند مداخله سنگین بانک مرکزی دانمارک خواهد بود. در صورت عدم تشدید تنش‌ها، انتظار داریم EURUSD در کوتاه‌مدت در حوالی سطح 1.170 تثبیت شود.  دلار کانادا | در موقعیتی شکننده دلار کانادا از ابتدای هفته تاکنون ضعیف‌ترین ارز گروه ده (G10) بوده است. بازارها به‌وضوح در حال قیمت‌گذاری ریسک افزایش احتمالی عرضه نفت ونزوئلا هستند؛ موضوعی که به زیان نفت سنگین و پرگوگرد کانادا تمام می‌شود، نفتی که پیش‌تر در دوران محدودیت عرضه ونزوئلا با پریمیوم معامله می‌شد. اختلاف قیمت Western Canadian Select با WTI در روز دوشنبه اندکی افزایش یافت که نشان می‌دهد بازار کالاها با احتیاط بالا به این تحولات ژئوپلیتیک واکنش نشان می‌دهد. با این حال، آسیب‌پذیری دلار کانادا فراتر از نفت است. مدل ارزش منصفانه کوتاه‌مدت ما نشان می‌دهد که USDCAD باید بالاتر از 1.380 معامله شود. به‌نظر می‌رسد بازارها همچنان ریسک‌های ناشی از عدم قطعیت در بازنگری توافق USMCA و همچنین احتمال کاهش دوباره نرخ بهره توسط بانک مرکزی کانادا در سال ۲۰۲۶ را دست‌کم گرفته‌اند. در حال حاضر، ما ارزهای پرنوسان دیگری مانند دلار نیوزیلند (NZD)، کرون سوئد (SEK) و کرون نروژ (NOK) را به دلار کانادا ترجیح می‌دهیم و ریسک حرکت USDCAD به سمت محدوده 1.390 را بالا می‌دانیم.   منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پایه پولی ژاپن پس از ۱۸ سال کاهش یافت

بانک مرکزی ژاپن در سال ۲۰۲۵ برای نخستین‌بار از سال ۲۰۰۷ با کاهش پایه پولی مواجه شد؛ نشانه‌ای از پایان سیاست‌های فوق‌انبساطی و آغاز دوره‌ای جدید از عادی‌سازی پولی. متوسط پایه پولی در دسامبر به ۵۹۴ تریلیون ین رسید و نرخ بهره نیز به ۰.۷۵٪ افزایش یافت. تحلیلگران می‌گویند این روند می‌تواند به تقویت ساختاری ین، افزایش بازده اوراق دولتی و کاهش نوسانات بازار منجر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مرسدس‌بنز از سیستم رانندگی خودکار سطح ۲ انویدیا بهره می‌برد

انویدیا در یک مجموعه اعلامیه گسترده، مدل‌های جدید Nemotron را برای گفتار، بازیابی چندوجهی و ایمنی معرفی کرد و هم‌زمان از مدل‌های بنیادین Cosmos با قابلیت استدلال شبیه انسان پرده برداشت. جنسن هوانگ، مدیرعامل انویدیا، همچنین پردازنده جدید Vera با ۸۸ هسته Arm و شش تراشه تازه برای ابررایانه‌های Vera Rubin را معرفی کرد و گفت طراحی Rubin اکنون وارد تولید کامل شده است. در بخش خودرو، نرم‌افزار NVIDIA DRIVE AV برای نخستین‌بار روی مرسدس‌بنز CLA عرضه شد و قابلیت رانندگی خودکار سطح ۲ پیشرفته را به جاده‌های آمریکا می‌آورد. هوانگ همچنین تأیید کرد که تقاضا برای تراشه H200 در چین بسیار قوی است و انویدیا «برای همه بازارها عرضه کافی دارد». مجوزهای صادراتی این تراشه نیز در حال بررسی دولتی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقشه نوسانات فارکس در سال ۲۰۲۶؛ کدام ارزها فرصت‌ساز و کدام پرریسک‌اند؟

سال ۲۰۲۵ برای بازارهای ارز، با وجود موجی از شوک‌های سیاسی و اقتصادی، پایان آرام‌تری نسبت به انتظارات بدبینانه داشت. تورم جهانی که پس از همه‌گیری به اوج رسیده بود در مسیر نزولی قرار گرفت و اقتصادهای بزرگ (هرچند با رشد شکننده) توانستند از رکود عمیق فاصله بگیرند. با این حال، فضای کلان اقتصاد جهانی همچنان با ریسک همراه است؛ از احتمال تشدید جنگ‌های تجاری و سیاست‌های تعرفه‌ای گرفته تا تداوم تنش‌های ژئوپلیتیک که می‌توانند در مقاطع مختلف، جریان سرمایه و اشتهای ریسک را به‌طور ناگهانی تغییر دهند. در آستانه ۲۰۲۶، تمرکز بازارها بیش از هر چیز بر مسیر سیاست پولی بانک‌های مرکزی بزرگ است. پس از دوره افزایش سریع نرخ‌ها در سال‌های ۲۰۲۲ و ۲۰۲۳، سیاست پولی در سال ۲۰۲۵، وارد فاز تعدیل شد و انتظار می‌رود این روند در سال جدید هم ادامه یابد. بر مبنای برآوردهای رایج، فدرال رزرو بیشترین فضای کاهش را دارد و نرخ بهره آمریکا در طول ۲۰۲۶ می‌تواند به حوالی ۳٪ نزدیک شود؛ در حالی که بانک مرکزی اروپا احتمالاً نرخ‌ها را حوالی ۲٪ نگه می‌دارد و بانک انگلستان نیز در مسیری قرار می‌گیرد که می‌تواند به محدوده تعادلی نزدیک ۳٫۲۵٪ برسد. نتیجه این آرایش جدید، کاهش تدریجی مزیت نرخ بهره دلار در برابر رقباست؛ عاملی که می‌تواند به تضعیف نسبی دلار و افزایش جذابیت برخی ارزهای دیگر بینجامد. در چنین محیطی، پرسش اصلی فعالان فارکس آن است که کدام ارزها در سال ۲۰۲۶ ظرفیت تبدیل شدن به فرصت را دارند و کدام‌یک با ریسک‌های ساختاری و چرخه‌ای بیشتری روبه‌رو خواهند بود. یورو (EUR)؛ چشم‌انداز اقتصاد اروپا و مسیر نوسان یورو اقتصاد منطقه یورو در اواخر ۲۰۲۵ نشانه‌هایی از خروج تدریجی از رکود خفیف ابتدای سال نشان داد. نرخ تورم که در سال‌های قبل به سطوح بالایی رسیده بود، به حوالی هدف ۲ درصدی بانک مرکزی اروپا بازگشت و حتی اندکی پایین‌تر تثبیت شد؛ امری که به ECB اجازه داد پس از یک دوره انقباض شدید، نرخ‌های سیاستی را در سطوح فعلی (نرخ سپرده نزدیک ۲٪) ثابت نگه دارد. در همین حال، بازار کار همچنان مقاوم باقی مانده است: نرخ بیکاری در کف‌های چنددهه‌ای و مشارکت نیروی کار بالا مانده که از مصرف خانوار حمایت کرده است. ترکیب تورم مهار‌شده، رشد اقتصادی ضعیف اما مثبت و ثبات بازار کار، به یورو اجازه داد سال ۲۰۲۵ را با ثبات نسبی و در محدوده‌های بالاتر نسبت به کف‌های قبلی به پایان برساند. انتظار می‌رود رشد اقتصادی منطقه یورو در ابتدای ۲۰۲۶ اندکی کند شود، اما در نیمه دوم سال با کمک محرک‌های مالی؛ به‌ویژه افزایش هزینه‌های عمومی در حوزه دفاع و زیرساخت در کشورهایی مانند آلمان، دوباره شتاب بگیرد. با این حال، اقتصاد اروپا همچنان با محدودیت‌های ساختاری نظیر رقابت فزاینده صنایع چین، جمعیت پیر و وابستگی به واردات انرژی روبه‌روست که مانع جهش پایدار رشد می‌شود. پیش‌بینی‌ها حاکی از آن است که تورم در ۲۰۲۶ کمی زیر ۲٪ باقی بماند؛ وضعیتی که به احتمال زیاد ECB را به حفظ نرخ‌های بهره در سطوح فعلی وادار خواهد کرد. سیاست رسمی بانک مرکزی اروپا همچنان «داده‌محور» است و تنها در صورت انحراف معنادار تورم یا داغ‌شدن بیش از حد اقتصاد، احتمال تغییر جهت سیاست پولی مطرح خواهد شد. بسیاری از استراتژیست‌های بازار نسبت به تقویت ملایم یورو در برابر دلار آمریکا در ۲۰۲۶ خوش‌بین هستند.  دلیل اصلی، تغییر سمت‌وسوی سیاست پولی دو سوی آتلانتیک است: فدرال رزرو آمریکا مشغول کاهش نرخ‌هاست در حالی که ECB در ۲٪ متوقف شده و شاید حتی در حالت انقباضی باقی بماند. کاهش شکاف نرخ بهره به نفع یورو، جذابیت سرمایه‌گذاری در دارایی‌های یورویی را بالا می‌برد و فشار نزولی بر دلار ایجاد می‌کند. رُبوبانک پیش‌بینی می‌کند نرخ برابری یورو/دلار طی ۱۲ ماه آینده از سطوح کنونی اندکی بالاتر رفته و به حدود ۱٫۱۸ برسد. حتی سناریوهای خوش‌بینانه‌تری هم مطرح شده است؛ مثلاً مدیران سرمایه‌گذاری RBC در صورت تضعیف گسترده دلار آمریکا، امکان صعود یورو تا ۱٫۲۴ دلار را نیز مطرح کرده‌اند. البته تحقق جهش قابل ملاحظه‌ی یورو نیازمند محرک‌هایی فراتر از عوامل درونی اروپا است و عمدتاً وابسته به افت ارزش دلار خواهد بود. در برابر ارزهای دیگر، انتظار می‌رود یورو عملکرد نسبتاً باثبات یا قوی داشته باشد. برای مثال در برابر پوند بریتانیا، روند تقویت تدریجی یورو که از ۲۰۲۵ مشاهده شد ممکن است ادامه یابد؛ کارشناسان اشاره می‌کنند که پوند در ۲۰۲۵ نسبت به یورو تضعیف شده و احتمالاً این روند تداوم خواهد داشت. به طور کلی یورو در ۲۰۲۶ از دسته ارزهایی به شمار می‌رود که می‌تواند فرصت‌ساز باشد، هرچند دامنه نوسانات آن ممکن است محدود و به عوامل برون‌زا (مانند وضعیت دلار و قیمت انرژی) وابسته باشد. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ پوند بریتانیا (GBP)؛ زیر فشار عدم‌قطعیت‌ها پوند استرلینگ سال ۲۰۲۵ را زیر فشار هم‌زمان عوامل اقتصادی و سیاسی به پایان برد. تورم که ابتدای سال در سطوح بالایی قرار داشت، به‌تدریج کاهش یافت اما همچنان در مقایسه با سایر اقتصادهای گروه هفت بالا باقی ماند. بانک انگلستان پس از رساندن نرخ بهره به حوالی ۵ درصد، در نیمه دوم سال افزایش بیشتر را متوقف کرد و با کند شدن رشد اقتصادی و نشانه‌هایی از کاهش تورم، به تدریج اقدام به کاهش نرخ بهره تا سطح 3.75 درصد نمود. در همین حال، تغییر دولت پس از بیش از یک دهه و روی کار آمدن کابینه جدید حزب کارگر، اگرچه نوعی ثبات سیاسی نسبی ایجاد کرد، اما به‌دلیل وضعیت شکننده مالی دولت و وعده‌های انضباط بودجه‌ای، چشم‌انداز رشد کوتاه‌مدت اقتصاد را محدود نگه داشت. حاصل این ترکیب، رشد بسیار ضعیف در ۲۰۲۵ و پوندی بود که در محدوده‌های میانی در برابر دلار درجا زد و نتوانست نقش فعالی در میان ارزهای پیشتاز ایفا کند. انتظار می‌رود اقتصاد بریتانیا در ۲۰۲۶ اندکی بهبود یابد، اما همچنان با نرخی پایین‌تر از بسیاری از اقتصادهای توسعه‌یافته رشد کند. سیاست مالی دولت به‌طور کلی انقباضی باقی خواهد ماند و هدف اصلی آن حفظ اعتماد بازار اوراق است، نه تحریک رشد. در مقابل، سیاست پولی به‌تدریج انبساطی می‌شود: بانک انگلستان احتمالاً طی ماه‌های نخست سال نرخ بهره را مرحله‌به‌مرحله کاهش می‌دهد تا به محدوده تعادلی نزدیک ۳٫۲۵ درصد برسد. این ترکیبِ سیاست مالی سخت‌گیرانه و سیاست پولی نرم‌تر، به اقتصاد اجازه تنفس می‌دهد اما موتور رشد را پرقدرت نمی‌کند. از منظر سیاسی نیز، هرچند ریسک ژئوپلیتیک خارجی محدود است، اما تحولات داخلی؛ از جمله آزمون‌های انتخاباتی محلی و فشارهای درون‌حزبی، می‌تواند گهگاه فضای عدم‌قطعیت را به بازار بازگرداند. اکثر تحلیل‌گران توافق دارند که پوند در سال ۲۰۲۶ با ریسک‌ها و موانعی مواجه است و احتمالاً از ارزهای پیشتاز نخواهد بود. پوند بریتانیا در سال گذشته میلادی عمدتاً «تحت فشار» بوده است و این وضعیت بنا به دلایلی پابرجاست. رُبوبانک تصریح می‌کند پوند به خاطر بی‌ثباتی‌های سیاسی داخلی و کاهش نرخ بهره بانک انگلستان جای مانور زیادی برای تقویت ندارد. در مقابل دلار آمریکا، اگرچه انتظار می‌رود تضعیف دلار به نفع همه ارزهای دیگر از جمله پوند تمام شود، ولی احتمال اینکه استرلینگ افزایش چشمگیری نسبت به سطوح فعلی داشته باشد پایین‌تر از ارزهای همتایی مانند یورو یا دلار استرالیاست. با این‌حال برخی پیش‌بینی‌ها نسبتاً خوش‌بینانه‌اند؛ برای مثال بانک‌هایی چون NatWest نرخ برابری پوند/دلار را تا اواخر ۲۰۲۶ در محدوده ۱٫۳۵–۱٫۴۰ برآورد کرده‌اند؛ اما این سناریوها مبتنی بر تضعیف شدید دلار و رفع اکثر موانع داخلی بریتانیاست که تحقق کامل آن محل تردید است. سناریوی محتمل‌تر آن است که پوند در برابر دلار افزایش ملایمی داشته باشد، ولی از حیث عملکرد نسبی، از دیگر ارزهای G10 عقب بماند. در برابر یورو نیز همان‌طور که اشاره شد پوند توان رقابت بالایی نشان نداده و ممکن است ادامه تضعیف تدریجی استرلینگ نسبت به یورو را شاهد باشیم. به بیان دیگر، در سبد ارزهای اصلی سال ۲۰۲۶، پوند جزو گزینه‌های پرریسک‌تر تلقی می‌شود و تا زمانی که افق سیاست‌گذاری اقتصادی و سیاسی بریتانیا شفاف‌تر نشود، معامله‌گران با احتیاط بیشتری به سراغ استرلینگ خواهند رفت. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ دلار آمریکا (USD)؛ پایان مزیت انحصاری؟ شاخص دلار آمریکا پس از دو سال رشد متوالی، در ۲۰۲۵ وارد فاز اصلاح شد. جهش اولیه دلار در ابتدای سال که با بازگشت دونالد ترامپ به قدرت و امید بازار به سیاست‌های رشد‌محور همراه بود، به‌تدریج جای خود را به نگرانی از جنگ‌های تجاری، نااطمینانی سیاستی و کاهش نرخ‌های بهره داد. فدرال رزرو با کند شدن اقتصاد و فروکش کردن تورم، مسیر کاهش نرخ را در پیش گرفت و بخشی از مزیت نرخ بهره دلار نسبت به رقبا از میان رفت. در نتیجه، دلار با وجود نقش پناهگاهی خود در مقاطع پرتنش، سال را با تضعیف نسبی به پایان برد و بسیاری از ارزهای رقیب بخشی از عقب‌ماندگی سال‌های قبل را جبران کردند. فضای پایه برای دلار در ۲۰۲۶ همچنان محتاطانه است. انتظار می‌رود فدرال رزرو کاهش نرخ بهره را ادامه دهد تا سیاست پولی به محدوده‌ای نزدیک به نرخ خنثی برسد، در حالی که بسیاری از بانک‌های مرکزی دیگر یا در حال توقف کاهش‌ها هستند یا با احتیاط بیشتری حرکت می‌کنند. این واگرایی، مزیت تاریخی دلار را تضعیف می‌کند. در بعد واقعی اقتصاد نیز، آمریکا با ترکیبی از رشد کندتر، کسری بودجه بزرگ و ابهام‌های سیاستی مواجه است؛ رشدی که بیش از آنکه بر سرمایه‌گذاری مولد تکیه داشته باشد، به محرک‌های مالی کوتاه‌مدت متکی است. افزون بر این، نزدیکی پایان دوره ریاست جروم پاول در فدرال رزرو و فشارهای سیاسی بر سیاست پولی، سایه‌ای از تردید بر استقلال بانک مرکزی و اعتماد سرمایه‌گذاران انداخته است. اجماع بازار بر ادامه تضعیف ملایم دلار است، هرچند احتمال نوسانات مقطعی مخالف جهت نیز منتفی نیست. مدیران سرمایه‌گذاری RBC خاطرنشان کرده‌اند که روند نزولی دو ساله دلار در اواخر ۲۰۲۵ موقتاً متوقف شد، اما دلایل کافی برای از سرگیری تضعیف دلار در ۲۰۲۶ وجود دارد. یکی از مهم‌ترین این دلایل، کمتر شدن شکاف بازدهی دلار نسبت به رقباست؛ تفاوت نرخ بهره دوساله آمریکا و آلمان که در اوج خود حدود ۲٫۵٪ بود، اکنون رو به کاهش است و حمایت سنتی ناشی از نرخ بالاتر دلار در حال رنگ باختن است. کارشناسان ING پیش‌بینی می‌کنند شاخص دلار (DXY) تا اواخر ۲۰۲۶ به محدوده میانی ۹۰ واحد (احتمالاً حوالی ۹۵) نزول کند. رُبوبانک نیز عقیده دارد روند نزولی دلار به لطف عوامل چرخه‌ای آمریکا (کاهش نرخ بهره و افت مزیت رشد) ادامه خواهد یافت و فشارهای سیاسی واشنگتن بر فدرال رزرو و فضای مبهم اقتصاد آمریکا وزن بیشتری بر دوش دلار می‌گذارد. البته باید در نظر داشت که سناریوی مخالف در صورت اصرار تورم بر سطوح بالا هم امکان‌پذیر است. اگر تورم آمریکا برخلاف انتظار همچنان بالا بماند، فدرال رزرو ناچار می‌شود سیاست انقباضی را طولانی‌تر کند یا سرعت کاهش نرخ را کم نماید؛ در این حالت دلار ممکن است حمایت پیدا کند و از افت بیشتر مصون بماند.   همچنین دلار کماکان ارز اول جهان در مواقع بحران است؛ چنانچه در ۲۰۲۶ یک شوک ژئوپلیتیک بزرگ یا ریسک مالی جدیدی رخ دهد، تقاضا برای دلار به عنوان دارایی امن می‌تواند موقتاً آن را تقویت کند؛ همان‌طور که در برهه‌هایی از ۲۰۲۵ مشاهده شد. اما سناریوی پایه نزد اغلب تحلیل‌گران این است که ۲۰۲۶ سالی خواهد بود که دلار آمریکا در آن افت تدریجی ارزش را تجربه کند و در مقایسه با ارزهای رقیب کم‌فروغ‌تر ظاهر شود. از این رو دلار در قیاس با برخی ارزهای دیگر که چشم‌انداز روشنی دارند، کمتر جنبه فرصت‌ساز و بیشتر به منزله ارز پرریسک برای نگهداری تلقی می‌شود. ین ژاپن (JPY)؛ روی مرز عادی‌سازی پولی و آزمون اعتماد بازار سال ۲۰۲۵ برای ژاپن با ترکیبی از رشد مثبت اما شکننده، تورم بالاتر از هدف و تغییرات مهم سیاستی همراه بود. در نیمه نخست سال، اقتصاد تا حدی به لطف بهبود تراز تجاری و رشد سرمایه‌گذاری بنگاه‌ها جان گرفت، اما از نیمه دوم نشانه‌های کند شدن تقاضای داخلی پررنگ‌تر شد و فشار هزینه‌های زندگی؛خصوصاً از کانال افزایش قیمت خوراکی‌ها، اجازه نداد مصرف خانوار به موتور پایدار رشد تبدیل شود. نقطه عطف سال در سیاست پولی رقم خورد: بانک مرکزی ژاپن در نشست ۱۸–۱۹ دسامبر نرخ سیاستی را ۰٫۲۵ واحد درصد افزایش داد و به ۰٫۷۵٪ رساند؛ حرکتی که به‌عنوان گام جدی در مسیر خروج از عصر نرخ‌های نزدیک صفر تعبیر شد. با این حال، ین در بیشتر سال همچنان ضعیف ماند و حوالی ۱۵۶–۱۵۷ در برابر دلار نوسان کرد؛ زیرا اختلاف نرخ بهره با آمریکا هنوز علیه ین بود و هم‌زمان، بخشی از بازار به ریسک‌های مالی ژاپن در محیط نرخ‌های بالاتر حساس‌تر شد. سال ۲۰۲۶ برای ژاپن «سال توازن‌سازی» است؛ توازن میان ادامه حمایت مالی دولت و عادی‌سازی تدریجی سیاست پولی، آن هم در محیطی که ریسک‌های خارجی کم نیست. سیاست‌های تعرفه‌ای آمریکا و کندی اقتصاد چین می‌تواند در نیمه نخست سال به صادرات فشار وارد کند و در کنار آن، برخی تنش‌های منطقه‌ای بر بخش خدمات و گردشگری سایه بیندازد. در مقابل، انتظار می‌رود بانک مرکزی ژاپن مسیر عادی‌سازی را (با ریتمی محتاطانه و داده‌محور) ادامه دهد و بسته به دوام تورم پایه و روند دستمزدها، یک یا دو مرحله افزایش دیگر را در دستور کار داشته باشد. در جبهه مالی نیز چالش اصلی پابرجاست: بدهی بسیار بالاست و با بالا رفتن بازده اوراق، هزینه خدمات بدهی افزایش می‌یابد؛ بنابراین بازار در ۲۰۲۶ بیش از گذشته به نشانه‌های انضباط مالی و کیفیت برنامه‌های بودجه‌ای واکنش نشان خواهد داد. مسیر ین در ۲۰۲۶ عمدتاً به دو متغیر گره خورده است: جهت‌گیری نرخ‌های بهره در آمریکا و سرعت عادی‌سازی بانک مرکزی ژاپن و در لایه دوم، اعتماد بازار به پایداری مالی ژاپن. در سناریوی پایه، اگر فدرال رزرو به کاهش نرخ‌ها ادامه دهد و BOJ نیز افزایش‌های تدریجی را پی بگیرد، شکاف نرخ بهره کوچک‌تر می‌شود و این می‌تواند زمینه‌ساز تقویت آرام ین باشد؛ به‌خصوص در دوره‌هایی که بازار جهانی به سمت ریسک‌گریزی می‌رود و تقاضا برای دارایی‌های امن بالا می‌گیرد. اما سناریوی رقیب هم قابل چشم‌پوشی نیست: اگر عادی‌سازی پولی ژاپن کندتر از انتظار پیش برود یا نگرانی‌ها درباره کسری بودجه و عرضه اوراق تشدید شود، ین ممکن است دوباره تحت فشار قرار گیرد و حتی به سمت سطوح ضعیف‌تر حرکت کند. بنابراین ین در ۲۰۲۶ بیش از آنکه یک روند یکنواخت بسازد، ارزی «رویدادمحور» خواهد بود؛ ارزی که در روزهای تصمیمات BOJ، داده‌های تورم و دستمزد و همچنین شوک‌های ژئوپلیتیک، مستعد جهش‌های تند و ناگهانی است دلار کانادا (CAD)؛ ارز کالایی در مسیر ترمیم دلار کانادا سال ۲۰۲۵ را در سطوح ضعیف‌تری نسبت به دلار آمریکا به پایان رساند و نرخ USDCAD تا محدوده ۱٫۴۰ بالا رفت؛ سطحی که از منظر تاریخی به معنای کم‌ارزش‌گذاری قابل توجه لونی است. عامل اصلی این تضعیف، شکاف منفی نرخ بهره میان کانادا و آمریکا بود: بانک کانادا زودتر و سریع‌تر از همتایان خود وارد چرخه کاهش نرخ شد و لونی عملاً به ارز تأمین مالی معاملات کری‌ترید تبدیل شد. با این حال، در نیمه دوم سال نشانه‌های بهبود اقتصادی ظاهر شد؛ رشد و اشتغال بهتر از انتظار، فروکش تورم و اثرگذاری محرک پولی باعث شد فشار نزولی بر ارز کانادا کاهش یابد و بازار نشانه‌هایی از تثبیت و کف‌سازی را نشان دهد. تصویر بنیادی کانادا برای ۲۰۲۶ نسبتاً سازنده است. از یک سو، اقتصاد جهانی در سناریوی پایه وارد رکود نمی‌شود و تقاضای آمریکا؛ مهم‌ترین شریک تجاری کانادا، برای کالاها و انرژی حفظ خواهد شد. از سوی دیگر، بانک کانادا پس از کاهش‌های سنگین سال‌های قبل احتمالاً به فاز تثبیت سیاست پولی وارد می‌شود و شکاف نرخ بهره منفی با آمریکا نیز با کاهش نرخ‌های فدرال رزرو کوچک‌تر خواهد شد. افزون بر این، ارز کانادا از منظر برابری قدرت خرید همچنان ارزان ارزیابی می‌شود که به مرور می‌تواند سرمایه‌گذاران را به بازگشت به لونی ترغیب کند. تعدیل فضای تجاری در آمریکای شمالی و سرمایه‌گذاری‌های جدید در حوزه انرژی، مواد معدنی و خودروهای برقی نیز به این چشم‌انداز حمایتی اضافه می‌شود. بیشتر تحلیل‌گران انتظار دارند لونی در سال ۲۰۲۶ تقویت شود و بخشی از ارزش از دست‌رفته خود را بازیابد. پیش‌بینی RBC این است که دلار کانادا در اواخر ۲۰۲۶ در نرخ برابری حدود ۱٫۳۲ در برابر دلار آمریکا معامله شود. این عدد به معنی افزایش چنددرصدی ارزش لونی نسبت به نرخ‌های اواخر ۲۰۲۵ است. دلایل این خوش‌بینی همان‌طور که گفته شد، تعدیل عوامل فشار درونی و بیرونی بر ارز کاناداست: از یک سو بانک کانادا دیگر کاهش نرخ بیشتری در برنامه ندارد و اقتصاد داخلی در وضعیت مناسبی قرار دارد، از سوی دیگر دلار آمریکا تضعیف می‌شود و قیمت کالاهای اساسی (هرچند رشد انفجاری ندارد) در سطوح بدی برای صادرکنندگان کانادایی نیست. تحلیل‌گران معتقدند شاید در ابتدای ۲۰۲۶ دلار کانادا هنوز اندکی عقب‌تر از سایر ارزهای مهم حرکت کند؛ مثلاً اگر دلار آمریکا تضعیف شود ابتدا ارزهای اروپا و استرالیا سریع‌تر بهره ببرند، اما در ادامه سال لونی به اکثر همتایان توسعه‌یافته خود خواهد رسید و حتی جلو خواهد زد. به بیان دیگر، دلار کانادا را می‌توان یک ارز «فرصت‌ساز» در ۲۰۲۶ دانست که ظرفیت رشد دارد. ریسک‌های اصلی پیش‌روی آن می‌تواند افت ناگهانی قیمت نفت و مواد خام یا بحران اقتصادی در آمریکا باشد که تقاضا برای صادرات کانادا را کاهش دهد. همچنین اگر خلاف انتظار، بانک کانادا دوباره به سمت افزایش نرخ بهره برود (مثلاً به دلیل جهش تورم)، ممکن است رشد اقتصادی کند شود و اثر منفی بر ارز بگذارد؛ هرچند چنین سناریویی دور از ذهن است. در مجموع، لونی در وضعیت فعلی نسبت ریسک/بازده متعادلی برای سرمایه‌گذاران دارد و بسیاری از موسسات بین‌المللی ورود تدریجی به پوزیشن خرید روی دلار کانادا را مدنظر قرار داده‌اند تا از موج احتمالی صعود آن در اواخر ۲۰۲۶ بهره‌مند شوند. دلار استرالیا (AUD)؛ برنده چرخه ریسک و بازده دلار استرالیا در سال ۲۰۲۵ یکی از بهترین عملکردها را در میان ارزهای کشورهای توسعه‌یافته ثبت کرد و توانست روند نزولی چندساله خود را معکوس کند. رشد قیمت کالاهای پایه، به‌ویژه فلزات صنعتی و طلا، از درآمدهای صادراتی استرالیا حمایت کرد و پشتوانه‌ای برای تقویت ارز این کشور شد. در کنار آن، بانک مرکزی استرالیا برخلاف انتظارات بازار، کاهش تهاجمی نرخ بهره را در پیش نگرفت و با حفظ نرخ‌ها در سطوح نسبتاً بالا، جذابیت بازدهی AUD را نگه داشت. هم‌زمان، بهبود اشتهای ریسک جهانی پس از عبور از شوک‌های ابتدای سال، جریان سرمایه را به سمت ارزهای پروسیکلیکال سوق داد و دلار استرالیا را به یکی از برندگان این چرخش تبدیل کرد. چشم‌انداز بنیادی دلار استرالیا در ۲۰۲۶ همچنان مثبت ارزیابی می‌شود. تداوم رشد ملایم اقتصاد جهانی، پروژه‌های زیرساختی و گذار انرژی در اقتصادهای بزرگ، تقاضا برای فلزاتی مانند مس، لیتیوم و عناصر نادر خاکی را بالا نگه می‌دارد؛ حوزه‌هایی که استرالیا در آنها مزیت نسبی دارد. از منظر سیاست پولی نیز، انتظار می‌رود فدرال رزرو کاهش نرخ را ادامه دهد، در حالی که بانک مرکزی استرالیا با احتیاط بیشتری حرکت کند؛ واگرایی‌ای که به نفع دلار استرالیاست. علاوه بر این، افزایش پوشش ریسک ارزی توسط سرمایه‌گذاران نهادی داخلی می‌تواند یک جریان تقاضای ساختاری جدید برای AUD ایجاد کند. این ترکیب، زمینه را برای ادامه بهبود تدریجی دلار استرالیا فراهم می‌کند. چشم‌انداز ۲۰۲۶ برای AUD نسبتا مثبت ارزیابی می‌شود. تحلیل‌گران IG انتظار دارند در این سال دلار استرالیا به روند بهبود خود ادامه دهد و تا حوالی ۰٫۶۹۴۰ دلار آمریکا تا اواسط ۲۰۲۶ پیشروی کند. حتی برخی پیش‌بینی‌ها اهداف بالاتری را برای پایان سال ذکر می‌کنند (مثلاً رسیدن به محدوده ۰٫۷۰–۰٫۷۱ که بالاترین سطح چندسال اخیر خواهد بود). تحقق این سناریو مستلزم آن است که محیط ریسک‌پذیری جهانی مطلوب بماند؛ یعنی خبری از رکود عمیق یا بحران مالی نباشد و همین‌طور قیمت کالاهای صادراتی استرالیا افت شدیدی نکند. در چنین شرایطی دلار استرالیا به دلیل ماهیت پروسیکلیکال (هم‌سو با چرخه رشد) و بازدهی بالاتر، برای سرمایه‌گذاران جذاب خواهد بود. حتی تفاوت نرخ بهره فزاینده می‌تواند انگیزه سفته‌بازی به نفع AUD ایجاد کند. باید توجه داشت که AUD جزو ارزهای حساس به اخبار چین هم هست؛ هر تحول مهمی در اقتصاد چین (به عنوان خریدار عمده مواد خام استرالیا) می‌تواند نوساناتی در دلار استرالیا رقم بزند. در سال ۲۰۲۶ پیش‌بینی می‌شود رشد چین نسبت به گذشته کندتر شود و دولت پکن با چالش‌هایی در تحریک اقتصاد مواجه باشد، اما بعید است کاهش رشد چین آن‌قدر شدید باشد که تقاضای کامودیتی را سقوط دهد. بنابراین اثر منفی چین بر AUD احتمالا محدود خواهد بود. جمع‌بندی آنکه دلار استرالیا یکی از ارزهای مستعد درخشش در ۲۰۲۶ محسوب می‌شود و اگر سناریوی پایه (رشد جهانی معتدل + کاهش دلار آمریکا) محقق شود، AUD می‌تواند برای معامله‌گران فرصت سودآوری مناسبی ایجاد کند. ✔️  بیشتر بخوانید: نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026 دلار نیوزیلند (NZD)؛ بازگشت کیوی به مدار رشد دلار نیوزیلند در سال ۲۰۲۵ در مجموع رفتاری خنثی داشت و با وجود نوسانات مقطعی، سال را نزدیک به نقطه آغازین به پایان رساند. علت این عملکرد متعادل، برآیند دو نیروی متضاد بود: از یک سو کاهش سریع و عمیق نرخ بهره توسط بانک مرکزی نیوزیلند که شکاف منفی معناداری با نرخ‌های آمریکا ایجاد کرد و فشار فروش ساختاری بر NZD وارد آورد؛ و از سوی دیگر بازگشت غیرمنتظره رشد اقتصادی در نیمه دوم سال که از طریق رونق صادرات کشاورزی، بهبود مصرف داخلی و جان‌گرفتن بخش مسکن، تصویر بنیادی اقتصاد را بهبود داد. این دو نیرو عملاً یکدیگر را خنثی کردند و دلار نیوزیلند را در محدوده‌ای نسبتاً باثبات نگه داشتند. در سال ۲۰۲۶، ورق به نفع کیوی در حال برگشتن است. انتظار می‌رود شکاف نرخ بهره منفی میان نیوزیلند و آمریکا از میان برود، چرا که فدرال رزرو در مسیر کاهش نرخ قرار دارد و در مقابل، بانک مرکزی نیوزیلند احتمالاً نرخ‌ها را تثبیت کرده یا حتی در صورت داغ‌شدن اقتصاد اندکی افزایش خواهد داد. هم‌زمان، پیش‌بینی‌ها از رشد اقتصادی بالاتر از متوسط جهانی برای نیوزیلند حکایت دارند؛ رشدی که می‌تواند توجه سرمایه‌گذاران بین‌المللی را دوباره به این اقتصاد کوچک اما پویا جلب کند. بازگشت کامل گردشگری، ثبات تورم و بهبود تقاضای منطقه‌ای، پشتوانه این روایت مثبت هستند. با توجه به موارد گفته‌شده، بسیاری از تحلیل‌گران انتظار دارند دلار نیوزیلند در ۲۰۲۶ عملکردی قوی‌تر از سال قبل داشته باشد. به بیان دیگر، کیوی پتانسیل آن را دارد که از یک ارز کم‌نوسان و کم‌بازده ۲۰۲۵ تبدیل به یک ارز فرصت‌ساز در ۲۰۲۶ شود. یک دلیل عمده، همان تغییر پارادایم نرخ بهره است که سرمایه‌گذاران را تشویق می‌کند دیگر NZD را صرفاً برای کسب سود بهره‌ای منفی شورت نکنند. دلیل دیگر، چرخش نگاه به اقتصاد نیوزیلند است؛ اکنون که رشد اقتصادی این کشور از وضعیت «کم‌رمق‌تر از دیگران» به «پرقدرت‌تر از متوسط جهانی» تغییر کرده، ارزش دلار نیوزیلند ممکن است مورد بازنگری بازار قرار گیرد. برخی تحلیل‌گران مستقل حتی پا را فراتر گذاشته و رشد قابل توجه NZD را پیش‌بینی کرده‌اند. البته اجماع کلی محافظه‌کارانه‌تر است و احتمالاً NZD به شکل تدریجی اوج‌های جدیدی را فتح خواهد کرد. یک سطح روانی مهم عبور پایدار از نرخ ۰٫۶۰ دلار آمریکاست که در صورت تضعیف دلار، دستیابی به آن دور از ذهن نیست. اگر این مقاومت شکسته شود، موج تقاضای جدیدی می‌تواند NZDUSD را به سوی میانه‌های دهه ۰٫۶۰ (مثلاً ۰٫۶۵) سوق دهد. عوامل ریسکی که باید زیر نظر باشند شامل قیمت لبنیات و محصولات کشاورزی؛ اقلام صادراتی کلیدی نیوزیلند و نیز سلامت اقتصاد چین (بازار مهم صادراتی) است. ولی فعلاً پیش‌بینی‌ها برای این موارد نگران‌کننده نیست و لذا کیوی می‌تواند با اتکا به فاندامنتال قوی‌تر و پشتوانه نرخ بهره بهتر در ۲۰۲۶ یکی از گزینه‌های مطلوب برای فعالان فارکس باشد. فرانک سوئیس (CHF)؛ پناهگاه امن در جهان پرریسک فرانک سوئیس در سال ۲۰۲۵ بار دیگر جایگاه خود را به‌عنوان یکی از قوی‌ترین و باثبات‌ترین ارزهای جهان تثبیت کرد؛ حتی در شرایطی که بانک ملی سوئیس نرخ بهره را به صفر بازگرداند. افت شدید تورم در سوئیس و نزدیکی آن به صفر، فضای لازم را برای این چرخش سیاستی فراهم کرد، اما برخلاف انتظار نظری، این اقدام به تضعیف فرانک منجر نشد. تقاضای مداوم برای دارایی‌های امن در سایه تنش‌های ژئوپلیتیک، کاهش مداخلات ارزی بانک مرکزی و پشتوانه حساب جاری قوی سوئیس، همگی باعث شدند فرانک در سطوح بالای خود باقی بماند و حتی در برابر دلار و یورو اندکی تقویت شود. انتظار می‌رود فرانک در سال ۲۰۲۶ نیز عمدتاً تابع متغیرهای بیرونی باقی بماند، نه تحولات داخلی. بانک ملی سوئیس قصد دارد نرخ بهره را در صفر نگه دارد و تنها در صورت تغییر معنادار چشم‌انداز تورم دست به اقدام جدید بزند. در همین حال، شکاف نرخ بهره میان فرانک و ارزهایی مانند یورو و دلار به نفع آنها باقی می‌ماند؛ وضعیتی که از نگاه سیاست‌گذار سوئیسی نه تهدید، بلکه ابزاری برای مهار تقویت بیش از حد فرانک است. در این چارچوب، تنها کاهش معنادار تنش‌های ژئوپلیتیک یا یک چرخش بزرگ در احساسات ریسک جهانی می‌تواند تقاضای احتیاطی برای فرانک را کاهش دهد و اندکی از قدرت آن بکاهد. برای معامله‌گران فارکس، فرانک سوئیس همواره یک ارز خاص بوده است. در سال ۲۰۲۶ نیز انتظار می‌رود CHF همچنان پایدارترین و کم‌ریسک‌ترین ارز اصلی باشد. پیش‌بینی‌ها نشان می‌دهد فرانک احتمالاً در سطوح ارزشمند فعلی خود باقی بماند و شاید حتی اندکی بیشتر تقویت شود. کارشناسان خاطرنشان می‌کنند مجموعه شرایط فعلی – از نرخ بهره ۰٪ و چشم‌انداز تورم نزدیک صفر گرفته تا کاهش مداخلات ارزی SNB؛ همه به استحکام فرانک انجامیده و بسیاری از مدل‌ها ادامه روند تدریجی تقویت فرانک را نیز نشان می‌دهند. به عبارت دیگر، سرمایه‌گذاران برای امنیت فرانک حاضر به فدا کردن بازدهی هستند و این وضعیت احتمالاً در ۲۰۲۶ نیز برقرار خواهد بود. بنابراین فرانک سوئیس به سختی می‌تواند لقب «فرصت‌ساز» بگیرد (چون جهش چشمگیری برای آن متصور نیست)، اما قطعاً کم‌ریسک‌ترین ارز است؛ یعنی برای پوشش ریسک پرتفو یا حفظ ارزش دارایی در طوفان‌های بازار بهترین گزینه باقی می‌ماند. تنها در صورت آرام شدن چشمگیر اوضاع سیاسی جهان (مثلاً پایان جنگ‌ها و تنش‌ها) ممکن است اندکی از جذابیت فرانک کاسته شود که در آن صورت هم افت ارزش آن محدود خواهد بود. در مجموع، CHF در ۲۰۲۶ نقشی تدافعی در سبد ارزها بازی می‌کند و حضور آن نوعی بیمه در برابر اتفاقات غیرمنتظره خواهد بود. ✔️  بیشتر بخوانید: چرا یورو در سال ۲۰۲۵ ستاره بازار فارکس شد؟ سخن پایانی نقشه بازار ارز در سال ۲۰۲۶ نشان می‌دهد که بازار فارکس بیش از هر زمان دیگری به دو قطب «ارزهای فرصت‌ساز» و «ارزهای تدافعی یا پرریسک» تفکیک شده است. در یک سو، ارزهایی مانند یورو، دلار کانادا، دلار استرالیا و دلار نیوزیلند قرار دارند که از ترکیب تضعیف تدریجی دلار آمریکا، بهبود نسبی رشد داخلی و در برخی موارد تغییر مطلوب چرخه نرخ بهره منتفع می‌شوند. در این میان، دلار نیوزیلند به دلیل چرخش همزمان فاندامنتال رشد و سیاست پولی، بیش از سایرین پتانسیل غافلگیری مثبت دارد. در سوی دیگر، پوند بریتانیا و دلار آمریکا با محدودیت‌های بیشتری روبه‌رو هستند؛ پوند تحت فشار تورم مزمن، نااطمینانی سیاسی و رشد ضعیف، و دلار آمریکا در حال از دست دادن بخشی از مزیت تاریخی خود در نرخ بهره و رشد اقتصادی است. فرانک سوئیس همچنان نقش سنتی خود را به‌عنوان پناهگاه امن حفظ می‌کند: نه ارزی برای بازده بالا، بلکه سپری برای حفاظت سرمایه در دوره‌های تلاطم. ین ژاپن نیز در موقعیتی بینابینی قرار دارد؛ اگر عادی‌سازی سیاست پولی ادامه یابد و شکاف نرخ بهره با آمریکا کاهش پیدا کند، می‌تواند به تدریج تقویت شود، اما همچنان به شدت به تصمیمات بانک مرکزی و اعتماد بازار به پایداری مالی ژاپن وابسته است. در عین حال باید به خاطر داشت که بازار ارز ذاتاً تحت سلطه عدم قطعیت است. حتی اگر ۲۰۲۶ با فضای آرام‌تر پولی آغاز شود، ریسک‌های ژئوپلیتیک، جنگ‌های تجاری، شوک‌های سیاسی یا چرخش‌های ناگهانی سیاست‌گذاری می‌توانند به‌سرعت مسیر بازار را تغییر دهند. از این رو، این نقشه بیش از آنکه «پیش‌بینی قطعی» باشد، چارچوبی برای تفکر و جهت‌گیری است. برای معامله‌گران و سرمایه‌گذاران، ارزش این نقشه در کمک به اولویت‌بندی فرصت‌ها و مدیریت ریسک است؛ نه در جایگزینی قضاوت لحظه‌ای و پایش مستمر داده‌ها. در نهایت، ۲۰۲۶ سالی است که در آن تمایز میان ارزهای برخوردار از پشتوانه فاندامنتال و ارزهای گرفتار محدودیت‌های ساختاری پررنگ‌تر می‌شود؛ و موفقیت در چنین بازاری بیش از هر چیز وابسته به انضباط، انعطاف و خواندن درست تغییر رژیم‌های اقتصادی است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازارهای جهانی در نخستین هفته معاملاتی ۲۰۲۶؛ تمرکز کامل بر ونزوئلا

با بازگشایی بازارهای مالی در نخستین هفته کامل معاملاتی سال ۲۰۲۶، توجه سرمایه‌گذاران به‌طور کامل به تحولات ونزوئلا معطوف شده است. فعالان بازار در حال ارزیابی پیامدهای کوتاه‌مدت، میان‌مدت و بلندمدت تغییر رژیم در این کشور و اثرات آن بر منطقه آمریکای لاتین و روابط بین‌الملل هستند. واکنش اولیه بازارها باعث تقویت دلار آمریکا شده است. دلار آمریکا؛ حمایت از دلار در سایه تحولات ونزوئلا واکنش اولیه بازار به رویدادهای کم‌سابقه روز شنبه در ونزوئلا، نوعی گریز محدود به دارایی‌های امن بوده است؛ به‌طوری که طلا و فرانک سوئیس تقویت شده‌اند و دلار نیز حمایت نسبی دریافت کرده است. در مقابل، آتی شاخص‌های سهام واکنش تندی نشان نداده‌اند و بازار نفت نیز میان پیامدهای کوتاه‌مدت و اثرات بلندمدت احتمالی بر تولید نفت ونزوئلا در نوسان است. در کوتاه‌مدت، سرمایه‌گذاران نگران احتمال مداخله نظامی بیشتر آمریکا هستند؛ به‌ویژه اگر دولت جدید ونزوئلا با دستورالعمل‌های سیاستی واشنگتن همراهی نکند. دونالد ترامپ روز شنبه اعلام کرد که آمریکا برای اعزام «موج دوم» نیروهای نظامی آماده بوده، اما در نهایت نیازی به آن نبوده است. با توجه به ابهام در مسیر تحولات روزهای آینده، انتظار می‌رود سرمایه‌گذاران نقدشوندگی بالای دلار را ترجیح دهند. همچنین ارزهای کشورهای چپ‌گرا در آمریکای لاتین ممکن است تحت فشار قرار گیرند؛ به‌خصوص پزوی کلمبیا و همچنین پزوی مکزیک که به‌دلیل نقدشوندگی بالا، اغلب به‌عنوان ابزار پوشش ریسک منطقه لاتین استفاده می‌شود. بازار نفت و شرکت‌های انرژی؛ نگاه به آینده ونزوئلا وارن پترسون، رئیس استراتژی کالای ING، معتقد است واکنش محدود بازار نفت به این تحولات ناشی از سطح پایین تولید ونزوئلا در اواخر دسامبر بوده که به دلیل تحریم‌ها تنها حدود ۵۰۰ هزار بشکه در روز برآورد می‌شد. در این میان، عملکرد سهام شرکت‌هایی مانند Chevron (که همچنان در ونزوئلا فعال است)، و همچنین ExxonMobil و ConocoPhillips زیر ذره‌بین قرار دارد؛ شرکت‌هایی که دارایی‌های نفتی آن‌ها در سال ۲۰۰۷ مصادره شد و اکنون ممکن است در پروژه بازسازی صنعت نفت ونزوئلا نقش‌آفرینی کنند. چشم‌انداز میان‌مدت و بلندمدت؛ اثر بر نفت و دلار کانادا در افق میان‌مدت و بلندمدت، اثرات کلان اقتصادی به این بستگی دارد که ونزوئلا تا چه حد بتواند تولید نفت خود را به ۲.۵ تا ۳ میلیون بشکه در روز بازگرداند؛ فرآیندی که ممکن است ۵ تا ۱۰ سال زمان ببرد. برآورد تیم ING نشان می‌دهد قیمت نفت برنت در سال جاری به‌طور میانگین ۵۷ دلار در هر بشکه خواهد بود و در صورت انتقال روان به افزایش تولید ونزوئلا، پیش‌بینی‌های سال ۲۰۲۷ می‌تواند کاهش یابد. این سناریو می‌تواند کمی به ضرر دلار کانادا باشد، زیرا نفت سنگین و پرگوگرد کانادا در غیاب نفت ونزوئلا با قیمت بالاتری معامله می‌شد. ریسک‌های ژئوپلیتیکی و پیامدهای ارزی ترامپ احتمال استقرار نیروهای زمینی آمریکا در ونزوئلا را رد نکرده است. اگر ایالات متحده وارد درگیری‌های پیچیده در چندین کشور آمریکای لاتین شود، سرمایه‌گذاران ممکن است به پیامدهای مالی و بودجه‌ای آن با دیده تردید نگاه کنند و این موضوع در نهایت به ضرر دلار تمام شود. در سال ۲۰۲۵ شواهد قابل‌توجهی از دلارزدایی مشاهده نشد؛ افت ۱۰ درصدی دلار بیشتر ناشی از پوشش ریسک بود، نه فروش مستقیم دارایی‌های آمریکایی. با این حال، سیاست خارجی تهاجمی‌تر و مداخله‌جویانه‌تر آمریکا می‌تواند بار دیگر بحث فروش دارایی‌های آمریکا از سوی کشورهای همسو با بریکس پلاس را پررنگ کند. داده‌های اقتصادی آمریکا و چشم‌انداز سیاست پولی فدرال رزرو علاوه بر تحولات ونزوئلا، دلار ممکن است از انتشار دیرهنگام رشد ۴.۳ درصدی تولید ناخالص داخلی آمریکا در سه‌ماهه سوم (منتشرشده در ۲۳ دسامبر) نیز حمایت شود؛ داده‌ای که این سؤال را مطرح می‌کند آیا فدرال رزرو اساساً نیازی به کاهش نرخ بهره در سال جاری دارد یا خیر. در حال حاضر، بازارها نخستین کاهش ۲۵ نقطه پایه‌ای نرخ بهره را برای ژوئن و کاهش دوم را برای سپتامبر قیمت‌گذاری کرده‌اند. در صورتی که داده‌های اشتغال این هفته (ADP و JOLTS در چهارشنبه و گزارش NFP در جمعه) ضعیف نباشد، این کاهش‌ها ممکن است به‌طور کامل از انتظارات بازار حذف شوند. از منظر فصلی نیز، پس از عملکرد ضعیف دلار در دسامبر، ژانویه و به‌ویژه فوریه معمولاً به نفع دلار هستند. بنابراین، در مجموع، به نظر می‌رسد فروشندگان دلار در ماه‌های آینده کار دشواری در پیش دارند. از منظر تکنیکال، در صورت عبور شاخص دلار (DXY) از سطح 98.85، حرکت به سمت 99.15 محتمل خواهد بود. یورو؛ تمرکز بازارها بر بازار سوآپ جفت‌ارز EURUSD که در اواخر دسامبر برای مدت کوتاهی بالاتر از 1.1800 معامله شده بود، بار دیگر تحت فشار قرار گرفته است. بسته به تحولات ونزوئلا در روزهای آینده، احتمال افت بیشتر این جفت‌ارز وجود دارد. در صورت شکست سطح 1.1680، اهداف بعدی 1.1640 و حتی 1.1600 خواهند بود. همچنین انتشار شاخص ISM بخش تولید آمریکا در امروز می‌تواند بر بازار اثرگذار باشد. در اروپا، داغ‌ترین موضوع هفته برای بازار دارایی‌ها، اصلاحات نظام بازنشستگی هلند است؛ جایی که صندوق‌های بازنشستگی ممکن است با انتقال از سیستم «مزایای معین» به «مشارکت معین»، شروع به پرداخت نرخ‌های سوآپ یورویی با سررسیدهای بلندمدت کنند. منحنی سوآپ یورو در بازه ۱۰ تا ۳۰ ساله در نیمه دوم سال گذشته به‌طور قابل‌توجهی شیب‌دار شد؛ زیرا بازارها از پیش این تغییرات را پیش‌بینی کرده بودند. اکنون سؤال اصلی این است که آیا این تحرکات می‌تواند نرخ‌های سوآپ کوتاه‌مدت‌تر را نیز بالا بکشد و در نتیجه کمی از یورو حمایت کند یا خیر. برآورد کلی این است که سه‌ماهه اول سال برای EURUSD دوره‌ای خنثی و نوسانی باشد و بهترین شانس صعود یورو احتمالاً از سه‌ماهه دوم و هم‌زمان با اثرگذاری محرک‌های مالی آلمان پدیدار شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اردوغان، رئيس جمهور ترکیه: بازگشت ترکیه به برنامه F-35 برای امنیت ناتو ضروری است

رئیس‌جمهور ترکیه، رجب طیب اردوغان، در اظهاراتی تازه تأکید کرد که بازگشت ترکیه به برنامه جنگنده‌های F-35 نه‌تنها برای منافع ملی آنکارا بلکه برای امنیت کلی ناتو حیاتی است. ترکیه در سال‌های گذشته به‌دلیل خرید سامانه دفاعی اس-۴۰۰ از روسیه از برنامه F-35 کنار گذاشته شد، اما اکنون با افزایش تنش‌های منطقه‌ای و نیاز به تقویت توان دفاعی، مقامات ترک خواستار بازگشت به این پروژه هستند. اردوغان با اشاره به نقش ترکیه در ساختار دفاعی ناتو، گفت که مشارکت آنکارا در برنامه‌های پیشرفته نظامی می‌تواند به تقویت امنیت جمعی در برابر تهدیدات نوظهور کمک کند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

تاکایچی، نخست وزیر ژاپن: زمان تصمیم‌های سخت فرا رسیده است

نخست‌وزیر ژاپن، سانائه تاکائچی، اعلام کرد که تورم این کشور به هدف بانک مرکزی نزدیک شده و سال ۲۰۲۶ می‌تواند یک نقطه عطف مهم برای اقتصاد ژاپن باشد. او گفت سرمایه‌گذاری در مدیریت بحران یکی از پایه‌های اصلی رشد اقتصادی است و دولت قصد دارد با وجود فشارهای مالی، سرمایه‌گذاری‌های جسورانه‌تری انجام دهد. تاکائچی تأکید کرد هدف دولت ایجاد یک چرخه پایدار میان سرمایه‌گذاری و رشد است و ژاپن باید با شجاعت به سراغ چالش‌های بزرگ پیش‌رو برود. این اظهارات در شرایطی مطرح می‌شود که اقتصاد ژاپن در حال خروج تدریجی از دوره طولانی رکود تورمی و ضعف تقاضای داخلی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در آغاز سال ۲۰۲۶ کمی تقویت شد؛ اما فشارهای بنیادی پابرجاست

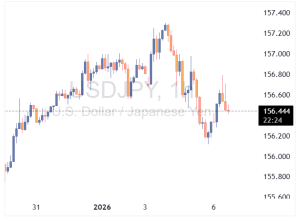
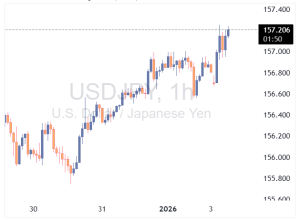
با آغاز رسمی سال جدید، دلار آمریکا در ابتدای هفته معاملاتی اول ۲۰۲۶ کمی تقویت شده است. در حالی که انتظار می‌رود روند کلی دلار در سال جدید همچنان نزولی باشد — تحت تأثیر همان عواملی که در سال ۲۰۲۵ نیز فعال بودند — اما فعلاً تنش‌های ژئوپلیتیک، به‌ویژه بحران ونزوئلا، در مرکز توجه قرار گرفته‌اند و همین موضوع به حمایت موقت از دلار منجر شده است. در معاملات اولیه، جریان‌ها به نفع دلار بوده‌اند؛ جفت ارز EURUSD به زیر ۱.۱۷۰۰ عقب‌نشینی کرده و USDJPY نیز به بالای ۱۵۷.۰۰ رسیده است. در مورد ین ژاپن، وضعیت همچنان پیچیده است؛ نخست‌وزیر به دنبال سیاست مالی انبساطی است، در حالی که بانک مرکزی ژاپن تلاش می‌کند نرخ بهره را افزایش دهد. در مورد یورو، روند نزولی ادامه دارد و سطح ۱.۱۸۰۰ که در اواخر دسامبر رد شد، همچنان مقاومت مهمی محسوب می‌شود. میانگین متحرک ۱۰۰ روزه در سطح ۱.۱۶۶۳ به‌عنوان حمایت کلیدی این هفته مطرح است. در تصویر کلان، دلار در نیمه اول سال با فشارهای مداوم مواجه خواهد بود؛ از جمله جریان‌های کاهش وابستگی به دلار، نگرانی‌های مالی، ناهماهنگی سیاستی، کاهش نرخ بهره توسط فدرال رزرو و ریسک‌های سیاسی پیش از انتخابات میان‌دوره‌ای. بنابراین، هرگونه حمایت موقت ناشی از تنش‌های ژئوپلیتیک، در بهترین حالت، کوتاه‌مدت خواهد بود و نمی‌توان آن را مبنایی برای تقویت پایدار دلار دانست. البته سایر ارزهای بزرگ نیز با چالش‌های خود مواجه‌اند: یورو با رکود تورمی در آلمان و تنش‌های سیاسی در فرانسه، پوند با بحران هزینه‌های زندگی و نگرانی‌های مالی، و ین با بدهی‌های سنگین و اختلاف نظر میان دولت و بانک مرکزی. در مجموع، سال ۲۰۲۶ بیشتر شبیه رقابت «تمیزترین پیراهن در میان لباس‌های چرک» خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرخه جدید رشد در ژاپن؛ دستمزدها و قیمت‌ها بالا می‌روند

اوئدا، رئیس بانک مرکزی ژاپن، سیگنال‌های تازه‌ای درباره افزایش بیشتر نرخ بهره ارسال کرد؛ زیرا چرخه دستمزد–قیمت در اقتصاد ژاپن در حال تقویت است. اظهارات او انتظارات برای ادامه روند عادی‌سازی سیاست پولی را افزایش می‌دهد، بازده اوراق دولتی ژاپن (JGB) را تقویت می‌کند و در میان‌مدت از ین حمایت ساختاری ایجاد می‌کند. خلاصه: اوئدا آمادگی بانک مرکزی ژاپن برای ادامه افزایش نرخ بهره را اعلام کرد. ادامه سیاست انقباضی به رشد و تورم مطابق پیش‌بینی‌ها بستگی دارد. چرخه دستمزد–قیمت پایدارتر از گذشته دیده می‌شود. تنظیم سیاست پولی به‌عنوان حمایت از رشد بلندمدت توصیف شد. این سیگنال‌ها خروج ژاپن از دوران سیاست‌های ضدتورمی را تقویت می‌کند. کازوئو اوئدا، رئیس بانک مرکزی ژاپن، انتظارات برای ادامه عادی‌سازی سیاست پولی را تقویت کرد و گفت بانک مرکزی آماده است در صورت حرکت اقتصاد و تورم مطابق پیش‌بینی‌ها، نرخ‌های بهره را بیشتر افزایش دهد. این اظهارات نشان‌دهنده افزایش اعتماد سیاست‌گذاران به خروج ژاپن از دوران طولانی رکود تورمی و حرکت به سمت یک مدل رشد پایدارتر است. اوئدا گفت بانک مرکزی انتظار دارد با بهبود چشم‌انداز رشد و قیمت‌ها، سطح حمایت پولی را به‌تدریج تنظیم کند. او تأکید کرد کاهش تدریجی سیاست‌های حمایتی به تثبیت رشد پایدار کمک می‌کند و برخلاف نگرانی‌ها، شتاب اقتصادی را تضعیف نخواهد کرد. نکته کلیدی این بود که اوئدا انتظار دارد اقتصاد ژاپن چرخه‌ای «سالم» را حفظ کند که در آن دستمزدها و قیمت‌ها به‌طور ملایم و هماهنگ افزایش یابند. این چرخه دستمزد–قیمت سال‌ها حلقه مفقوده سیاست پولی ژاپن بود و اعتماد اوئدا نشان می‌دهد سیاست‌گذاران معتقدند افزایش دستمزدها دیگر موقتی نیست و ماهیت ساختاری پیدا کرده است. فشار بازار کار، محدودیت‌های جمعیتی و تغییر رفتار شرکت‌ها اکنون به‌عنوان عوامل تقویت‌کننده رشد دستمزدها دیده می‌شوند. این اظهارات با سخنان پیشین وزیر دارایی، تارو کاتایاما، همسو است که ژاپن را در «مرحله‌ای حساس» از گذار به اقتصاد مبتنی بر رشد توصیف کرده بود. در حالی که کاتایاما بر تغییرات ساختاری تمرکز داشت، اوئدا روشن‌ترین سیگنال را درباره ادامه مسیر انقباضی در صورت مساعد بودن شرایط ارائه کرد. بازارها مدت‌ها منتظر تأیید این بودند که اقدام دسامبر بانک مرکزی آغاز یک چرخه عادی‌سازی پایدار است، نه یک حرکت مقطعی. لحن اوئدا به‌وضوح از سناریوی اول حمایت می‌کند. او با پیوند دادن افزایش‌های بعدی نرخ بهره به تحقق پیش‌بینی‌های رشد و تورم، بر رویکرد داده‌محور اما متمایل به انقباض تأکید کرد. در مجموع، این اظهارات انتظارات را تقویت می‌کند که دوران سیاست‌های فوق‌انبساطی ژاپن رو به پایان است. هرچند اوئدا همچنان بر احتیاط و تدریج تأکید دارد، اما اعتماد او به چرخه دستمزد–قیمت نشان می‌دهد آستانه لازم برای انقباض بیشتر نسبت به سال‌های گذشته پایین‌تر است. برای بازارها پیام روشن است: تا زمانی که اقتصاد مطابق انتظار عمل کند، نرخ‌های بهره احتمالاً به‌صورت تدریجی افزایش خواهند یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

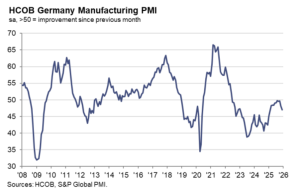
سقوط دوباره صنعت آلمان در پایان ۲۰۲۵؛ PMI دسامبر به 47.0 اصلاح شد

داده‌های نهایی شاخص مدیران خرید بخش تولید آلمان نشان می‌دهد که بزرگ‌ترین اقتصاد اروپا سال ۲۰۲۵ را با تشدید رکود صنعتی به پایان رسانده است. شاخص تولید در ماه دسامبر با اصلاحی نزولی نسبت به برآورد اولیه از ۴۷.۷ به ۴۷.۰ کاهش یافت و نسبت به عدد ۴۸.۲ ماه نوامبر نیز افت محسوسی را ثبت کرد. این سطح، پایین‌ترین مقدار شاخص در ده ماه گذشته است و به‌وضوح حاکی از عمیق‌تر شدن ضعف در بخش تولیدی آلمان در واپسین ماه سال گذشته میلادی است. افت تقاضا عامل اصلی این عقب‌گرد بوده است. تولید صنعتی برای نخستین‌بار در ده ماه گذشته وارد محدوده انقباض شد؛ تحولی که مستقیماً با کاهش فروش خارجی و افت سفارش‌های صادراتی مرتبط است. سفارش‌های صادراتی اکنون برای پنجمین ماه متوالی کاهش یافته‌اند و این روند، سیگنالی نگران‌کننده از چشم‌انداز آغاز سال ۲۰۲۶ ارائه می‌دهد. در واکنش به افت سفارش‌ها، بنگاه‌ها ناچار به کاهش شدیدتر سطح تولید، خرید مواد اولیه و موجودی انبارها شدند. پیامد طبیعی این شرایط، تشدید تعدیل نیروی انسانی بوده است. کاهش اشتغال در بخش تولید در دسامبر تقریباً بدون وقفه ادامه یافت؛ روندی که عمدتاً تحت تأثیر کاهش سرمایه‌گذاری و سیاست‌های صرفه‌جویی هزینه‌ای قرار دارد. حتی مشوق‌هایی مانند امکان استهلاک شتاب‌گرفته که از ژوئیه گذشته در دسترس بوده، تاکنون نتوانسته اثر محسوسی بر بهبود شرایط استخدام یا سرمایه‌گذاری صنعتی بر جای بگذارد. در کنار ضعف تقاضا، آنچه شرایط را پیچیده‌تر کرده، بازگشت غیرمنتظره فشارهای قیمتی در سمت هزینه‌هاست. تولیدکنندگان آلمانی در دسامبر برای نخستین‌بار در نزدیک به سه سال گذشته افزایش میانگین قیمت نهاده‌های تولید را گزارش کردند؛ تحولی که برخلاف روند ماه‌های اخیر و نشانه‌ای از چسبندگی تورم هزینه‌ای است. طبق گزارش HCOB، افزایش قیمت فلزات صنعتی (به‌ویژه مس و قلع) نقش محوری در این جهش هزینه‌ای داشته است؛ فلزاتی که هم در مقایسه ماهانه و هم نسبت به سال قبل، به یورو گران‌تر شده‌اند. هم‌زمان، کاهش موجودی کالاهای خریداری‌شده با سرعت بیشتری ادامه یافته است. بنگاه‌ها در شرایط خشک شدن جریان سفارش‌ها، تلاش کرده‌اند با کاهش سطح انبارها، فشار هزینه‌ای را کنترل کنند. موجودی نهاده‌های تولید از ابتدای سال ۲۰۲۳ به‌طور پیوسته در حال کاهش است؛ دوره‌ای به‌طور غیرمعمول طولانی که تحولات سه ماه اخیر نیز امید چندانی به تغییر مسیر آن ایجاد نکرده است. با این حال، در دل این تصویر تیره، نشانه‌هایی محدود از امید در افق میان‌مدت دیده می‌شود. انتظار می‌رود آغاز پروژه‌های زیرساختی با حمایت دولت و افزایش تقاضا برای تجهیزات دفاعی بتواند در سال ۲۰۲۶ تا حدی از فشار بر بخش تولید بکاهد. در واقع، تعداد بیشتری از شرکت‌ها اکنون انتظار دارند سطح تولیدشان در یک سال آینده بالاتر از سطوح فعلی باشد؛ هرچند این خوش‌بینی هنوز با واقعیت‌های سخت داده‌های جاری فاصله دارد. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ در مجموع، صنعت آلمان وارد سال ۲۰۲۶ در شرایطی می‌شود که ترکیب نامطلوبی از تقاضای ضعیف، افت صادرات، کاهش اشتغال و بازگشت فشارهای هزینه‌ای بر آن سایه انداخته است. این وضعیت نه‌تنها چشم‌انداز رشد اقتصادی آلمان، بلکه مسیر سیاست‌گذاری پولی در منطقه یورو را نیز با چالش‌های جدی‌تری مواجه می‌کند؛ چراکه رکود صنعتی این کشور، به‌سختی می‌تواند بدون پیامد برای کل اقتصاد اروپا نادیده گرفته شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶

سال ۲۰۲۵ برای اقتصاد اتحادیه اروپا، با وجود چالش‌های متعدد، به نوعی سال پایداری و تطبیق با شرایط پسابحرانی بود. این سال با اقداماتی برای مهار تورم و تقویت بازار کار، در کنار مدیریت بحران‌های مالی و سیاسی داخلی، شرایطی را فراهم کرد که اتحادیه اروپا توانست از وقوع رکود عمیق جلوگیری کند. بازارهای مالی این قاره، علی‌رغم تحولات جهانی و منطقه‌ای، مسیر متفاوتی را در پیش گرفتند؛ در حالی که سیاست‌های پولی بانک مرکزی اروپا (ECB) از یک سو به تقویت ارزش یورو و مهار تورم کمک کرد، از سوی دیگر بحران‌های سیاسی نظیر چالش‌های مالی فرانسه و سیاست‌های مالی انبساطی آلمان، بر رشد اقتصادی و پایداری بازارها تأثیر گذاشت. در این مقاله، به تحلیل تحولات اقتصادی اروپا در سال ۲۰۲۵ پرداخته و بررسی می‌کنیم که این تحولات چگونه بر سه بازار عمده مالی شامل بازار ارز، اوراق قرضه و سهام اثر گذاشتند. همچنین، نگاهی به چشم‌انداز اقتصادی ۲۰۲۶ خواهیم داشت و به تحلیل عواملی خواهیم پرداخت که می‌توانند مسیر رشد و رکود را برای اقتصاد اروپا تعیین کنند. تورم، سیاست پولی و ارز تورمی که پس از شوک‌های کم‌سابقه سال ۲۰۲۲ (به‌ویژه بحران انرژی) در مقطعی به سطوحی فراتر از ۱۰ درصد در منطقه یورو رسیده بود، در طول سال‌های ۲۰۲۴ و ۲۰۲۵ به‌تدریج فروکش کرد. این روند نزولی تا پایان ۲۰۲۵ ادامه یافت و نرخ تورم منطقه یورو را به نزدیکی هدف ۲ درصدی بانک مرکزی اروپا رساند؛ نقطه‌ای که از منظر سیاست‌گذاری پولی، به‌عنوان نشانه‌ای مهم از بازگشت ثبات قیمتی تلقی می‌شود. افت قیمت انرژی در بازارهای جهانی و تقویت ارزش یورو، دو عامل کلیدی در کاهش فشارهای تورمی بودند؛ عواملی که به‌طور مستقیم هزینه واردات را کاهش دادند و از شدت تورم وارداتی کاستند. در واکنش به این تحولات، بانک مرکزی اروپا پس از یکی از تهاجمی‌ترین چرخه‌های افزایش نرخ بهره در تاریخ خود طی سال‌های ۲۰۲۲ و ۲۰۲۳، از اواسط ۲۰۲۴ مسیر سیاست پولی را تغییر داد. ECB طی شش مرحله کاهش متوالی، نرخ سپرده را از اوج ۴ درصدی در سال ۲۰۲۴ به ۲ درصد در میانه ۲۰۲۵ رساند. در نشست ژوئن ۲۰۲۵، با رسیدن نرخ سیاستی به این سطح، بانک مرکزی اعلام کرد که سیاست پولی در وضعیت «به‌قدر کافی انقباضی» قرار دارد و فعلاً نیازی به ادامه کاهش نرخ‌ها وجود ندارد. این پیام به‌روشنی نشان می‌داد که تمرکز سیاست‌گذار از مهار تورم به حفظ ثبات و ارزیابی اثرات سیاست‌های پیشین منتقل شده است. در همین چارچوب، اغلب اقتصاددانان بر این باور بودند که نرخ بهره ۲ درصدی دست‌کم تا سال ۲۰۲۶ حفظ خواهد شد و بانک مرکزی اروپا رویکردی محتاطانه و داده‌محور را در پیش می‌گیرد. بازتاب این تغییرات در بازار ارز به‌وضوح قابل مشاهده بود. سال ۲۰۲۵ برای یورو سالی قدرتمند به شمار می‌رفت. کاهش تورم، تثبیت سیاست پولی در اروپا و هم‌زمان افزایش انتظارات برای کاهش نرخ بهره در ایالات متحده، همگی به تقویت یورو در برابر دلار آمریکا انجامیدند. نرخ برابری EURUSD در اواخر سال ۲۰۲۵ به محدوده ۱٫۱۸ رسید که معادل رشدی نزدیک به ۱۴ درصد در طول سال بود. این تقویت ارزش یورو، هرچند به مهار تورم وارداتی کمک شایانی کرد، اما در عین حال نگرانی‌هایی را درباره کاهش رقابت‌پذیری صادرات اروپا در افق میان‌مدت برانگیخت. با این وجود، از نگاه فعالان بازار فارکس، ثبات نسبی یورو و پایان دوره نوسانات شدید ارزی، فضایی قابل پیش‌بینی‌تر و کم‌ریسک‌تر برای معامله‌گری فراهم کرد؛ فضایی که در مقایسه با سال‌های پرالتهاب پیشین، نشانه‌ای از بازگشت آرامش به بازار ارز اروپا بود. سیاست‌های مالی و بحران‌های سیاسی در سال ۲۰۲۵ کانون توجه سیاست‌گذاری اقتصادی در اروپا به‌تدریج از بانک‌های مرکزی به دولت‌ها منتقل شد؛ از سیاست پولی به سیاست مالی. دولت‌هایی که در دوران همه‌گیری با بسته‌های حمایتی گسترده و افزایش شدید بدهی عمومی از اقتصاد حمایت کرده بودند، اکنون ناگزیر بودند به مسیر انضباط بودجه‌ای بازگردند. این چرخش، اگرچه از منظر پایداری مالی ضروری بود، اما در عمل به یکی از اصلی‌ترین منابع تنش سیاسی و اجتماعی در اروپا بدل شد. فرانسه برجسته‌ترین نمونه این تنش بود. کسری بودجه این کشور در سال ۲۰۲۴ به حدود ۵٫۸ درصد تولید ناخالص داخلی رسید؛ سطحی که تقریباً دو برابر سقف ۳ درصدی تعیین‌شده در چارچوب قواعد مالی اتحادیه اروپا است. دولت امانوئل مکرون در واکنش به این وضعیت، برای بودجه ۲۰۲۶ بسته‌ای از کاهش هزینه‌ها و سیاست‌های ریاضتی را پیشنهاد کرد. این برنامه با مخالفت شدید اتحادیه‌های کارگری، احزاب مخالف و بخش‌هایی از افکار عمومی روبه‌رو شد و در پاییز ۲۰۲۵ موجی از تظاهرات سراسری در شهرهای فرانسه به راه افتاد. بحران سیاسی زمانی به اوج رسید که فرانسوا بایرو، نخست‌وزیر وقت، به دلیل طرح ریاضتی ۴۴ میلیارد یورویی با رأی عدم اعتماد پارلمان برکنار شد. مکرون ناچار شد پنجمین نخست‌وزیر خود طی دو سال را منصوب کند و دولت جدید وعده بازنگری در سیاست‌های ریاضتی داد. با این حال، این عقب‌نشینی سیاسی نتوانست نگرانی بازارها را فروبنشاند. سرمایه‌گذاران نسبت به مسیر بدهی فرانسه بدبین ماندند؛ چرا که انتظار می‌رود کسری بودجه این کشور در سال‌های آینده نیز در محدوده ۵ تا ۶ درصد باقی بماند و نسبت بدهی عمومی که هم‌اکنون در حوالی ۱۱۰ درصد تولید ناخالص داخلی است، روندی افزایشی داشته باشد. تعلیق اصلاحات بازنشستگی تا سال ۲۰۲۷ نیز این تصور را تقویت کرد که اراده سیاسی لازم برای مهار هزینه‌ها تضعیف شده است؛ عاملی که می‌تواند رشد اقتصادی فرانسه در ۲۰۲۶ را تحت فشار قرار دهد. در سوی دیگر، آلمان مسیر متفاوتی را برگزید. پس از آن‌که دادگاه قانون اساسی این کشور در اواخر ۲۰۲۳ استفاده از ۶۰ میلیارد یورو منابع اضطراری دوران کرونا برای صندوق اقلیمی را غیرقانونی اعلام کرد، دولت ائتلافی اولاف شولتس با محدودیت‌های سخت‌تری در بودجه مواجه شد. با وجود این، برلین برای جلوگیری از تعمیق رکود صنعتی، به سمت سیاست مالی نسبتاً انبساطی حرکت کرد. دولت اعلام کرد که در افق ده‌ساله حاضر است کسری بودجه‌ای نزدیک به ۴ درصد تولید ناخالص داخلی را بپذیرد؛ سطحی که با توجه به نسبت بدهی نسبتاً پایین آلمان (کمتر از ۶۵ درصد تولید ناخالص داخلی) نگرانی جدی درباره پایداری مالی ایجاد نکرد. تمرکز بر سرمایه‌گذاری در زیرساخت‌ها، انرژی‌های تجدیدپذیر و تحول دیجیتال، حتی در چارچوب محدودیت‌های «ترمز بدهی»، به‌عنوان تلاشی برای احیای موتور رشد اروپا تعبیر شد؛ تغییری که برخی ناظران از آن با عنوان «بیداری مالی آلمان» یاد کردند. سایر کشورهای منطقه یورو نیز در وضعیتی میانه میان انضباط و حمایت از رشد قرار داشتند. ایتالیا، با نسبت بدهی بسیار بالا در حدود ۱۴۵ درصد تولید ناخالص داخلی، رویکردی محتاطانه در پیش گرفت و تلاش کرد از طریق تعدیل‌های تدریجی بودجه‌ای، بدون ایجاد شوک سیاسی یا اجتماعی، اعتماد بازارها را حفظ کند. این رویکرد باعث شد برخلاف دوره‌های پیشین، جهش خطرناکی در اسپرد اوراق قرضه این کشور شکل نگیرد. اسپانیا، به لطف رشد اقتصادی قوی‌تر؛ به‌ویژه در بخش گردشگری و استفاده مؤثر از منابع صندوق‌های اروپایی، توانست وضعیت مالی باثبات‌تری داشته باشد. کشورهای اروپای شرقی عضو اتحادیه، از جمله لهستان، نیز به دلیل رشد بالاتر، از افزایش درآمدهای مالیاتی و بهبود نسبی شاخص‌های بودجه‌ای بهره‌مند شدند. در مجموع، سال ۲۰۲۵ سال تلاش برای بازگشت به چارچوب‌های مالی پیش از دوران کرونا بود؛ تلاشی که در برخی کشورها با مقاومت اجتماعی و بی‌ثباتی سیاسی همراه شد و در برخی دیگر با انضباط بیشتر و موفقیت نسبی. این تنش میان ضرورت‌های اقتصادی و محدودیت‌های سیاسی، به یکی از خطوط اصلی روایت اقتصاد اروپا در آستانه ۲۰۲۶ تبدیل شد. ✔️  بیشتر بخوانید: چرا یورو در سال ۲۰۲۵ ستاره بازار فارکس شد؟ رشد اقتصادی و بازار کار اقتصاد اتحادیه اروپا در سال ۲۰۲۵ توانست از سقوط به یک رکود عمیق بگریزد، اما در عین حال نشانه‌ای از یک بازیابی پرقدرت نیز از خود بروز نداد. برآوردهای نهادهایی چون صندوق بین‌المللی پول و بانک مرکزی اروپا حاکی از آن است که تولید ناخالص داخلی منطقه یورو در این سال رشدی در حدود یک درصد ثبت کرده است؛ نرخی که بیش از آن‌که نشانه رونق باشد، بیانگر نوعی «حرکت روی خط تعادل» میان رکود و رشد است. این عملکرد ضعیف عمدتاً بازتاب استمرار ضعف در بخش صنعت و کاهش تقاضای خارجی بود. تداوم جنگ در اوکراین و کندی رشد اقتصاد چین، دو عامل کلیدی بودند که صادرات اروپا؛ به‌ویژه در اقتصادهای صنعتی مانند آلمان و ایتالیا را در فشار نگه داشتند. شاخص‌های مدیران خرید در طول بخش عمده‌ای از سال نشان می‌دادند که بخش تولیدی اروپا در وضعیت انقباضی قرار دارد، حال آن‌که بخش خدمات تاب‌آوری بیشتری از خود نشان داد. عادی‌شدن فعالیت‌های اقتصادی پس از همه‌گیری و رونق گردشگری، به‌ویژه در کشورهای جنوبی اروپا، به خدمات امکان داد که تا حدی نقش موتور جایگزین رشد را ایفا کند. در این چارچوب، اقتصادهایی مانند اسپانیا و یونان که سهم خدمات و گردشگری در آن‌ها بالاست، عملکرد بهتری نسبت به کشورهای صنعتی‌تر داشتند. در میان اقتصادهای بزرگ، آلمان و ایتالیا عملاً در مرز رکود حرکت کردند و رشد آن‌ها در سال ۲۰۲۵ نزدیک به صفر باقی ماند. در مقابل، فرانسه با وجود بی‌ثباتی‌های سیاسی و چالش‌های مالی، رشدی در حدود ۰٫۵ تا ۰٫۶ درصد را ثبت کرد و اسپانیا با رشدی بیش از ۲ درصد، یکی از بهترین عملکردها را در منطقه یورو داشت. جهش حدود ۱۰ درصدی اقتصاد ایرلند نیز بیشتر ناشی از فعالیت شرکت‌های چندملیتی و عوامل موقتی؛ از جمله پیش‌دستی صادرات دارویی پیش از اعمال احتمالی تعرفه‌های آمریکا، بود و از این رو یک استثنا در میان الگوهای عمومی اروپا تلقی می‌شود. در این تصویر کم‌رمق از رشد، بازار کار به نقطه روشن اقتصاد اروپا در ۲۰۲۵ تبدیل شد. نرخ بیکاری منطقه یورو در بیشتر ماه‌های سال در محدوده ۶٫۲ تا ۶٫۴ درصد نوسان داشت؛ سطحی که به پایین‌ترین مقادیر تاریخی اتحادیه نزدیک است. حتی در دوره‌هایی که تولید صنعتی افت داشت، اشتغال به‌طور کلی حفظ شد و بسیاری از بنگاه‌ها به دلیل کمبود نیروی کار ماهر، تمایلی به تعدیل گسترده نیرو نداشتند. افزایش متوسط دستمزدها، هم‌زمان با فروکش‌کردن تورم، باعث شد درآمد واقعی خانوارها دوباره رشد کند و این امر به تقویت تدریجی مصرف خصوصی انجامید؛ عاملی که مانع از فروغلتیدن اقتصاد به رکود شد. با این حال، در ماه‌های پایانی سال نشانه‌هایی از نرم‌شدن بازار کار ظاهر شد. آهنگ رشد اشتغال کاهش یافت و نرخ بیکاری نسبت به سال قبل اندکی افزایش پیدا کرد. این تحولات، در کنار ضعف مداوم در بخش تولید و آغاز سیاست‌های انقباضی مالی در برخی کشورها، موجب شد تحلیل‌گران هشدار دهند که بازار کار در سال ۲۰۲۶ ممکن است با فشارهای بیشتری مواجه شود. با وجود این، در جمع‌بندی می‌توان گفت که در سال ۲۰۲۵ بازار کار قدرتمند اروپا نقش یک سپر حفاظتی را ایفا کرد: با حفظ اشتغال و قدرت خرید، اجازه نداد ضعف رشد به یک چرخه رکودی تمام‌عیار تبدیل شود و چرخ‌های اقتصاد را هرچند کند، در حرکت نگه داشت. عملکرد بازارهای مالی اروپا در ۲۰۲۵ سال ۲۰۲۵ برای بازارهای مالی اروپا سالی چندلایه و از بسیاری جهات متفاوت بود؛ سالی که در آن هر یک از سه بازار اصلی (ارز، اوراق قرضه و سهام)، روایتی خاص از تحولات اقتصاد کلان و سیاست‌گذاری ارائه دادند. بازار ارز (فارکس) یورو در سال ۲۰۲۵ یکی از قوی‌ترین ارزهای بازارهای توسعه‌یافته بود. تضعیف تدریجی دلار آمریکا در نیمه دوم سال، همراه با تثبیت سیاست پولی در اروپا، نرخ برابری EURUSD را به بالاترین سطوح چند سال اخیر رساند. از منظر معامله‌گران بازار ارز، مقایسه میان سیاست نسبتاً محتاط و هنوز نسبتاً انقباضی بانک مرکزی اروپا با انتظارات فزاینده برای کاهش نرخ بهره در ایالات متحده، جذابیت نگهداری یورو را افزایش داد. افزون بر دلار، یورو در برابر پوند انگلیس و ین ژاپن نیز تقویت شد، هرچند تحرکات ارزهای اروپایی دیگر مانند فرانک سوئیس یا ارزهای اسکاندیناوی در برابر یورو محدودتر بود. ثبات سیاسی نسبی در منطقه یورو؛به‌ویژه در مقایسه با نااطمینانی‌های سیاسی در آمریکا یا نوسانات شدید بازارهای نوظهور، به تقویت تصویر یورو به‌عنوان دارایی امن‌تر کمک کرد. با این حال، سیاست‌گذاران پولی به این نکته نیز اشاره داشتند که تقویت بیش از حد یورو می‌تواند به تضعیف رقابت‌پذیری صادراتی اروپا بینجامد و در صورت تداوم، حتی نیازمند مداخله لفظی برای مهار انتظارات بازار شود. اوراق قرضه (بدهی دولتی) بازار بدهی دولتی اروپا در ۲۰۲۵ فضایی آرام‌تر و باثبات‌تر را تجربه کرد. پس از جهش شدید نرخ‌های بازدهی در سال‌های ۲۰۲۲ و ۲۰۲۳، کاهش تورم و چرخش تدریجی سیاست پولی به سمت کاهش نرخ بهره، بازده اوراق دولتی را در مسیر نزولی قرار داد. بازده اوراق ده‌ساله آلمان که در مقطعی به حوالی ۲٫۵ درصد رسیده بود، تا پایان ۲۰۲۵ به نزدیکی ۲ درصد کاهش یافت و بازده اوراق ده‌ساله ایتالیا نیز از اوج‌های ۴٫۵ تا ۵ درصدی به حدود ۳٫۵ درصد عقب نشست. این کاهش بازده‌ها نشان‌دهنده بازگشت اعتماد سرمایه‌گذاران به چشم‌انداز ثبات قیمتی و مالی بود. حتی در بحبوحه تنش‌های بودجه‌ای فرانسه، بازار توانست اوراق جدید این کشور را بدون اختلال جدی جذب کند و از شکل‌گیری بحران بدهی تازه جلوگیری شود. هرچند اختلاف بازده میان کشورهای شمال و جنوب اروپا همچنان پابرجاست، اما سازوکارهای حمایتی اتحادیه و اعتبار سیاست ضدتورمی بانک مرکزی، مانع از جهش‌های ناگهانی اسپردها شد. در مجموع، ۲۰۲۵ برای سرمایه‌گذاران بازار اوراق اروپا سالی همراه با بازدهی مثبت و ریسک کنترل‌شده بود. بازار سهام بورس‌های اروپایی در سال ۲۰۲۵ یکی از بهترین عملکردهای خود در سال‌های اخیر را ثبت کردند. شاخص Stoxx Europe 600 در آستانه پایان سال به نزدیکی رکورد تاریخی رسید و حدود ۱۶ درصد رشد سالانه را به ثبت رساند؛ بهترین عملکرد از سال ۲۰۲۱ به این‌سو. کاهش نرخ‌های بهره، که ارزش‌گذاری سهام را جذاب‌تر کرد، تعهد دولت آلمان به سرمایه‌گذاری‌های مالی و صنعتی و تمایل سرمایه‌گذاران جهانی به متنوع‌سازی سبد دارایی‌ها به دور از سهام فناوری گران‌قیمت آمریکا، همگی به این رونق دامن زدند. در سطح بخشی، سهام بانک‌ها و شرکت‌های دفاعی بیشترین رشد را تجربه کردند. بانک‌ها از حاشیه سود بالاتر در محیط نرخ بهره نسبتاً بالا و ترازنامه‌های قوی‌تر بهره‌مند شدند، در حالی که شرکت‌های دفاعی از افزایش بودجه‌های نظامی دولت‌ها در پی تداوم جنگ اوکراین سود بردند. بخش‌هایی مانند انرژی و مواد اولیه نیز در مقاطعی با افزایش قیمت کالاها تقویت شدند، اما بخش فناوری اروپا به دلیل رقابت‌پذیری محدودتر در مقیاس جهانی و نگرانی از شکل‌گیری حباب در حوزه هوش مصنوعی، رشد ملایم‌تری داشت. در پایان سال، فضای حاکم بر بازار سهام اروپا به‌طور کلی مثبت بود و بسیاری از بورس‌های بزرگ، از جمله فرانکفورت و پاریس، سال را در نزدیکی سقف‌های تاریخی خود به پایان رساندند و همین امر باعث شد بخشی از تحلیل‌گران با نگاهی محتاطانه اما خوش‌بین، تداوم این روند را برای ۲۰۲۶ نیز محتمل بدانند، به‌ویژه در بخش‌هایی مانند بانکداری و صنایع دفاعی که از پشتوانه‌های بنیادی نسبتاً محکمی برخوردارند. چشم‌انداز اقتصاد اروپا در سال 2026 چشم‌انداز اقتصاد اروپا در سال ۲۰۲۶ با نوعی خوش‌بینی محتاطانه همراه است؛ خوش‌بینی‌ای که بر پایه مهار تورم، ثبات نسبی سیاست پولی و تداوم رشد هرچند ضعیف بنا شده است. انتظار می‌رود نرخ تورم در منطقه یورو در حوالی هدف ۲ درصدی بانک مرکزی اروپا باقی بماند و حتی در برخی ماه‌ها اندکی پایین‌تر از این سطح قرار گیرد. افت پایدار قیمت انرژی نسبت به اوج‌های سال ۲۰۲۲، تقویت تدریجی یورو و فروکش‌کردن فشارهای دستمزدی، همگی به تثبیت تورم در سطوح پایین کمک می‌کنند. در چنین فضایی، بانک مرکزی اروپا به احتمال زیاد در بخش عمده‌ای از سال ۲۰۲۶ نرخ بهره سیاستی را در سطح ۲ درصد حفظ خواهد کرد و تنها در صورت بروز شوک‌های منفی بزرگ؛ مانند یک رکود فراگیر یا بحران مالی، به تغییر محسوس مسیر سیاست پولی خواهد اندیشید. نتیجه این رویکرد، تداوم شرایط اعتباری نسبتاً باثبات برای بنگاه‌ها و دولت‌ها و کاهش نااطمینانی سیاستی در مقایسه با سال‌های پرنوسان پیشین خواهد بود. در عرصه سیاست مالی، اتحادیه اروپا در ۲۰۲۶ اجرای نسخه اصلاح‌شده پیمان‌های ثبات و رشد را آغاز می‌کند؛ چارچوبی که نسبت به گذشته انعطاف بیشتری برای سرمایه‌گذاری‌های مولد قائل است. آلمان به اجرای برنامه‌های گسترده سرمایه‌گذاری در زیرساخت‌ها، انرژی‌های تجدیدپذیر و دیجیتال ادامه خواهد داد، هرچند نزدیکی به انتخابات می‌تواند دولت را به سمت احتیاط بیشتر در انضباط بودجه‌ای سوق دهد. فرانسه احتمالاً همچنان درگیر کشاکش‌های سیاسی پیرامون کاهش هزینه‌ها و اصلاحات مالی خواهد بود و این عدم قطعیت می‌تواند رشد اقتصادی این کشور را محدود نگه دارد. ایتالیا و دیگر کشورهای با بدهی بالا نیز ناگزیرند میان حفظ انضباط مالی و حمایت از رشد توازن برقرار کنند؛ توازنی که ممکن است رشد آن‌ها را در محدوده‌ای بین ۰٫۵ تا ۱ درصد محصور کند. در سطح اتحادیه، منابع باقی‌مانده برنامه بازیابی و تاب‌آوری (RRF) همچنان در دسترس است و می‌تواند به‌ویژه در اقتصادهایی مانند اسپانیا، پرتغال و یونان نقش یک محرک مکمل برای سرمایه‌گذاری و رشد ایفا کند. با این حال، پیش‌بینی می‌شود رشد تولید ناخالص داخلی منطقه یورو در سال ۲۰۲۶ در حدود ۱٫۱ تا ۱٫۲ درصد قرار گیرد؛ اندکی کمتر از سال قبل و نزدیک به همان نرخ بالقوه پایین اقتصاد اروپا. محدودیت‌های ساختاری؛ از جمله بهره‌وری ضعیف، پیر شدن جمعیت و کمبود نیروی کار ماهر، همچنان مانع از شکل‌گیری یک چرخه رشد پرقدرت خواهند بود، مگر آن‌که اصلاحات عمیق‌تری در بازار کار، آموزش و سرمایه‌گذاری انجام شود. افزون بر این، ریسک‌های کاهشی مهمی بر این چشم‌انداز سایه افکنده است. تنش‌های تجاری جهانی یکی از این ریسک‌هاست: هرچند اروپا و آمریکا در سال ۲۰۲۵ به‌طور موقت از تشدید جنگ تعرفه‌ای پرهیز کردند، اما تغییرات سیاسی در ایالات متحده می‌تواند این پرونده را دوباره فعال کند و بر صادرات و سرمایه‌گذاری اروپا فشار وارد آورد. ادامه جنگ و نااطمینانی ژئوپلیتیک در شرق اروپا نیز همچنان می‌تواند بر قیمت انرژی، اعتماد کسب‌وکارها و تمایل به سرمایه‌گذاری اثر منفی بگذارد. افزون بر این، تقویت بیش از حد یورو می‌تواند رقابت‌پذیری صادراتی صنایع حساس؛ به‌ویژه خودروسازی آلمان را تضعیف کند. در جمع‌بندی، سناریوی پایه برای اقتصاد اروپا در ۲۰۲۶ سناریوی «رشد آهسته با تورم پایین» است؛ وضعیتی شبیه به یک فرود نرم که در آن نه رونق چشمگیری شکل می‌گیرد و نه رکود عمیق. انتظار می‌رود بازار کار اندکی نرم‌تر شود، اما نرخ بیکاری همچنان در سطوح تاریخی پایین باقی بماند و از افت شدید مصرف جلوگیری کند. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ در چنین شرایطی، بانک مرکزی اروپا می‌تواند بدون نگرانی از بازگشت تورم، نرخ‌ها را ثابت نگه دارد یا حتی در اواخر سال به کاهش ملایمی بیندیشد. بازارهای مالی نیز در این سناریو به احتمال زیاد آرام و با نوسان کنترل‌شده خواهند بود: سهام اروپا می‌تواند در صورت کاهش عدم قطعیت‌های سیاسی همچنان جذاب بماند، در حالی که بازده اوراق قرضه شاید اندکی افزایش یابد، اما جهش شدید آن تنها در صورت بروز یک شوک تورمی جدید محتمل خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا یورو در سال ۲۰۲۵ ستاره بازار فارکس شد؟

سال ۲۰۲۵ برای بازار ارز، سال غافلگیری‌ها بود و در میان تمام ارزهای اصلی، یورو بیش از همه نگاه‌ها را به خود جلب کرد. ارزی که تا پایان ۲۰۲۴ در اوج بدبینی معامله می‌شد، در کمتر از یک سال به بهترین عملکرد در میان ارزهای گروه G10 دست یافت و نشان داد که در بازارهای مالی، نفرت بیش‌ازحد از یک دارایی می‌تواند خود بذر بازگشت آن را بکارد. یورو در سال ۲۰۲۵ حدود ۱۳.۳ درصد در برابر دلار آمریکا تقویت شد و بالاتر از فرانک سوئیس، دلار استرالیا و پوند بریتانیا قرار گرفت. در سوی مقابل، دلار آمریکا ضعیف‌ترین عملکرد سال را ثبت کرد؛ موضوعی که خود به تشدید جریان صعودی یورو کمک کرد. اما این جهش صرفاً حاصل ضعف دلار نبود، بلکه ریشه در تغییرات عمیق‌تری در فضای اقتصادی و سیاست‌گذاری اروپا داشت. نقطه شروع یورو در ابتدای سال ۲۰۲۵ به‌شدت ناامیدکننده بود. این ارز سال ۲۰۲۴ را در محدوده ۱.۰۲ به پایان رسانده بود؛ سطحی که نه‌تنها بدترین پایان سال در تاریخ یورو محسوب می‌شد، بلکه نماد سال‌ها رشد اقتصادی کم‌رمق، اختلافات سیاستی و تصمیم‌های پرهزینه در منطقه یورو بود. همین قیمت‌های پایین و انتظارات منفی، زمینه را برای بازگشت فراهم کرد؛ چرا که بخش بزرگی از اخبار بد، پیشاپیش در نرخ برابری منعکس شده بود. تغییر واقعی در سال ۲۰۲۵ از حوزه سیاست آغاز شد. فشارهای ژئوپلیتیک ناشی از روسیه، فضای سیاسی آمریکا و رقابت فزاینده صنعتی با چین، سیاست‌گذاران اروپایی (به‌ویژه در آلمان) را به بازنگری جدی در اولویت‌ها واداشت. در داخل نیز رشد جریان‌های سیاسی منتقد وضع موجود، نوعی بازگشت به عمل‌گرایی را رقم زد. فاصله گرفتن از تصمیم‌های ایدئولوژیک پرهزینه و تمرکز دوباره بر امنیت انرژی، صنعت و رشد اقتصادی، پیام روشنی به بازارها ارسال کرد: اروپا در حال اصلاح مسیر است. در همین چارچوب، برخی اقتصادهای منطقه عملکردی فراتر از انتظار داشتند. اسپانیا به یکی از نقاط روشن سال تبدیل شد و جهش کم‌سابقه شاخص IBEX (با رشدی نزدیک به ۴۹ درصد) نشان داد که بازارهای سهام اروپایی، در صورت بهبود چشم‌انداز رشد، ظرفیت جذب سرمایه قابل‌توجهی دارند. این تحولات به‌طور غیرمستقیم به تقویت یورو نیز کمک کرد، چرا که جریان سرمایه به سمت دارایی‌های اروپایی افزایش یافت. بازگشت «واقع‌گرایی سیاسی» به اروپا، تمرکز سیاست‌ها را بر رشد و رقابت‌پذیری قرار داد. ارزش‌گذاری‌های پایین دارایی‌های اروپایی در مقایسه با آمریکا، به مزیتی نسبی تبدیل شد و همین عامل، یورو را (حتی پس از رشد قابل‌توجه) در سطوحی همچنان جذاب نگه داشت. از این منظر، تثبیت یورو در محدوده‌های بالاتر از ۱.۱۵ و حتی نزدیک به ۱.۱۷ را می‌توان بخشی از بازتنظیم انتظارات بازار دانست، نه پایان مسیر. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ در افق پیش‌رو، نقش بانک مرکزی اروپا می‌تواند تعیین‌کننده باشد. به نظر می‌رسد این نهاد چرخه کاهش نرخ بهره را زودتر و به‌اندازه اجرا کرده و بازارها نیز پایان این چرخه را تا حد زیادی در قیمت‌ها لحاظ کرده‌اند. اگر سیاست‌های انبساطی به بهبود رشد در سال ۲۰۲۶ منجر شود، حتی احتمال چرخش تدریجی بحث‌ها به سمت افزایش نرخ بهره نیز دور از ذهن نخواهد بود؛ سناریویی که می‌تواند پشتوانه‌ای تازه برای یورو فراهم کند. در مجموع، اروپا هنوز با یک اقتصاد کاملاً پویا فاصله دارد، اما تغییر تمرکز سیاست‌گذاران از جدل‌های ایدئولوژیک به مسائل بنیادین رشد، اعتماد نسبی بازار را بازگردانده است. این اعتماد فعلاً بیش از آن‌که بر پایه دستاوردهای قطعی باشد، بر اساس «حق تردید مثبت» شکل گرفته است. مرحله دشوار اکنون آغاز می‌شود: اجرای مؤثر سیاست‌ها. اگر این مرحله با موفقیت طی شود، یورو می‌تواند فراتر از یک بازگشت مقطعی، به یکی از روایت‌های ماندگار بازار ارز در سال‌های پیش‌رو تبدیل شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آیا رشد اقتصادی اروپا به برنامه‌های مالی آلمان وابسته است؟

انتظارها برای بازگشت رشد اقتصادی اروپا در سال 2026 به شدت به طرح عظیم هزینه‌ای آلمان بستگی دارد. بر اساس یک نظرسنجی از 88 اقتصاددان که توسط روزنامه فایننشال تایمز منتشر شده است، اروپا چشم‌انداز رشد خود را عمدتاً بر پایه طرح هزینه‌ای 1 تریلیون یورویی آلمان در زمینه‌های زیرساختی و دفاعی می‌بیند. اما این طرح مالی در میان اقتصاددانان اختلاف‌نظرهایی ایجاد کرده است. برخی از آن‌ها معتقدند که این تلاش‌های مالی می‌تواند به احیای اقتصادی اروپا منجر شود و باعث رشد پایدار شود، در حالی که دیگران بر این باورند که مشکلات ساختاری موجود و عدم اطمینان‌های ژئوپلیتیکی مانع از تحقق این چشم‌انداز می‌شود. از زمانی که بزرگ‌ترین اقتصاد اروپا، آلمان، از اواخر سال 2022 وارد رکود شده است، بسیاری از کارشناسان بر این باورند که بازگشت به رشد نیازمند بازگشت "روحیه مصرف‌گرایانه" به اقتصاد است. نیک کونیس، اقتصاددان ارشد بانک ABN Amro، در این باره گفته است که این به معنای احیای تقاضای داخلی برای تحریک رشد اقتصادی است. در حالی که پیش‌بینی‌ها نشان می‌دهند که رشد اقتصادی منطقه یورو در سال 2026 به 1.2 درصد کاهش خواهد یافت، بسیاری از کارشناسان معتقدند که این نرخ نسبت به پیش‌بینی‌های قبلی که رشد 0.9 درصدی را برای سال 2025 پیش‌بینی کرده بودند، کمتر منفی بوده است. همچنین، نگرانی‌های مربوط به کندی روند کاهش نرخ بهره توسط بانک مرکزی اروپا، که در گذشته از سوی بسیاری از اقتصاددانان مطرح شده بود، اکنون به نظر اشتباه می‌آید. اما در عین حال، برخی از اقتصاددانان نیز نسبت به توانایی طرح‌های مالی آلمان در ایجاد نیروی محرکه داخلی پایدار تردید دارند. لیئا دوفاس، اقتصاددان ارشد TAC Economics، با اشاره به این مسئله می‌گوید که ممکن است این طرح‌های مالی فقط به کاهش بحران‌های خارجی کمک کنند و نتوانند تحرک داخلی لازم را ایجاد کنند. دسته‌ای دیگر از اقتصاددانان خوش‌بین‌تر به نظر می‌رسند و معتقدند که شتاب‌زدگی در هزینه‌های دولتی می‌تواند باعث تقویت مصرف خصوصی شود. جان فون گریک، استراتژیست ارشد نوردیا، پیش‌بینی می‌کند که مصرف خصوصی ممکن است در سال 2026 به طور شگفت‌انگیزی رشد کند و به روند بهبود اقتصادی کمک کند. در همین حال، برخی از تحلیلگران هشدار می‌دهند که افزایش بدهی‌های دولتی می‌تواند به جای سرمایه‌گذاری‌های جدید، صرف هزینه‌های رفاهی و سایر مصارف جاری شود. بن بلانچارد، تحلیلگر در شرکت Absolute Strategy Research، اشاره می‌کند که امیدوار بودن به رشد چشمگیر اقتصادی آلمان در سال 2026 ممکن است نادرست باشد. ✔️  بیشتر بخوانید: نرخ بهره چیست و چگونه بازار فارکس را تحت‌تأثیر قرار می‌دهد؟ چالش‌های خارجی همچون افزایش تعرفه‌ها از سوی ایالات متحده و رقابت فزاینده از سوی چین، که فشارهای زیادی بر بخش‌های صنعتی اروپا وارد کرده است، از دیگر موانع رشد اقتصادی به شمار می‌آید. افزایش رقابت چینی‌ها به ویژه در بخش تولیدات صنعتی، ممکن است بر صنعت اروپا تأثیر منفی بگذارد و باعث کاهش تمایل مصرف‌کنندگان به خرید شود. اقتصاددانان همچنین به خطراتی مانند تورم، سیاست‌های مالی و جنگ تجاری میان چین و ایالات متحده اشاره می‌کنند که می‌تواند بر چشم‌انداز رشد اروپا در آینده تأثیرات منفی بگذارد. برخی از تحلیلگران حتی بر این باورند که انفجار حباب‌های احتمالی در بازارهای فناوری ایالات متحده، به ویژه در حوزه هوش مصنوعی، می‌تواند به سقوط ارزش‌گذاری‌های تکنولوژیک در آمریکا و اثرات منفی آن بر اروپا منجر شود. در عین حال، برخی از اقتصاددانان سناریوهای خوش‌بینانه‌تری نیز ترسیم کرده‌اند که شامل پایان جنگ اوکراین یا حداقل یک آتش‌بس پایدار می‌شود. در صورت دست‌یابی به توافق صلح، آن‌ها پیش‌بینی می‌کنند که عدم اطمینان‌های ژئوپلیتیکی کاهش یابد و اعتماد به اقتصاد اروپا افزایش یابد. این امر می‌تواند باعث کاهش قیمت انرژی، افزایش سرمایه‌گذاری‌ها و بهبود صادرات شود. در مجموع، پیش‌بینی‌ها برای رشد اقتصادی اروپا در سال‌های آینده به شدت به عملکرد سیاست‌های مالی و اصلاحات ساختاری بستگی دارد. آنچه که مسلم است، این است که اروپا با چالش‌های داخلی و خارجی فراوانی روبرو است که باید برای بازگشت به مسیر رشد، آن‌ها را مدیریت کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فروش زودهنگام طلا و بیت‌کوین؛ دو اشتباه تاریخی کانادا و آلمان

دو تصمیم مالی که سال‌ها از آن‌ها گذشته، امروز به‌عنوان نمونه‌هایی از پرهزینه‌ترین اشتباهات اقتصادی مطرح می‌شوند. کانادا در سال ۱۹۶۵ بیش از ۱٬۰۲۳ تن طلا را تنها با قیمت ۱.۱۵ میلیارد دلار فروخت؛ دارایی‌ای که ارزش آن امروز به حدود ۱۴۹ میلیارد دلار رسیده است. در نمونه‌ای مشابه، دولت آلمان در سال ۲۰۲۴ حدود ۵۰ هزار بیت‌کوین را به ارزش ۲.۲ میلیارد دلار فروخت؛ در حالی که ارزش همین مقدار بیت‌کوین اکنون بیش از ۴.۴ میلیارد دلار است. این دو تصمیم نشان می‌دهد که فروش دارایی‌های استراتژیک در زمان نامناسب می‌تواند به یکی از پرهزینه‌ترین اشتباهات اقتصادی کشورها تبدیل شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر