TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,454.93 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

سقوط انویدیا؛ «مایکل بری» سرمایه‌گذار معروف فیلم Big Short دوباره علیه هوش مصنوعی شرط‌بندی می‌کند

سهام انویدیا روز سه‌شنبه در معاملات پیش از بازگشایی بازار با افت ۲ درصدی به ۲۰۲٫۸۳ دلار رسید، پس از آن‌که اسناد مالی نشان داد شرکت Scion Asset Management به رهبری مایکل بری (سرمایه‌گذار معروف فیلم The Big Short) حدود ۱۸۷ میلیون دلار اختیار فروش در سهام انویدیا خریداری کرده است؛ که نشانه‌ای از پیش‌بینی نزولی او نسبت به بازار هوش مصنوعی است. شرکت Scion همچنین از خرید ۹۱۲ میلیون دلار اختیار فروش بر سهام Palantir خبر داد. این دو معامله در مجموع حدود ۸۰ درصد از پرتفوی شرکت را تشکیل می‌دهند. هنوز مشخص نیست که آیا این موقعیت‌ها همچنان فعال هستند یا خیر، چراکه اسناد ارائه‌شده ممکن است تا ۴۵ روز تأخیر داشته باشند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

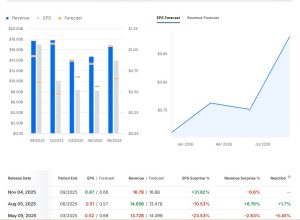
گزارش درآمدزایی سه‌ماهه سوم 2025 فایزر

سود هر سهم (EPS) واقعی............. 0.87 پیش‌بینی............ 0.66 درآمدزایی فصلی (REVENUE) واقعی............ 16.7 میلیارد دلار پیش‌بینی........... 16.8 میلیارد دلار جایگاه فایزر در شاخص‌های بازار آمریکا شاخص S&P 500 فایزر با نماد PFE یکی از ۵۰۰ شرکت عضو این شاخص است. طبق داده‌های به‌روز، وزن فایزر در S&P 500 حدود 0.22٪ تا 0.24٪ است. این وزن نسبت به شرکت‌های بزرگ فناوری مانند Nvidia، Apple یا Microsoft بسیار کمتر است (برای مقایسه: وزن Nvidia حدود 8٪ است). شاخص Dow Jones فایزر در حال حاضر عضو شاخص Dow Jones نیست. این شرکت در گذشته عضو این شاخص بود، اما در سال‌های اخیر جای خود را به شرکت‌های دیگر داده است.  جایگاه فایزر در بخش سلامت (Health Care) در شاخص S&P 500، بخش سلامت حدود 8.7٪ از کل وزن شاخص را تشکیل می‌دهد. فایزر یکی از شرکت‌های بزرگ این بخش است، اما شرکت‌هایی مانند UnitedHealth و Johnson & Johnson سهم بیشتری دارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تلکام و انویدیا در مونیخ سرمایه‌گذاری کردند

شرکت‌های دویچه‌تلکام و انویدیا قصد دارند با سرمایه‌گذاری مشترک حدود یک میلیارد یورو، یک مرکز داده در شهر مونیخ را برای کاربردهای هوش مصنوعی توسعه دهند. این پروژه با نام «Industrial AI Cloud» معرفی شده و هدف آن تسهیل استفاده از فناوری‌های هوش مصنوعی در صنایع مختلف است. مرکز داده قرار است تا پایان سه‌ماهه اول سال ۲۰۲۶ با ۱۰ هزار پردازنده تخصصی تجهیز شود. به گفته جنسن هوانگ، مدیرعامل انویدیا، این تراشه‌ها مانند «کارخانه‌های دیجیتال» عمل می‌کنند و به شرکت‌ها امکان می‌دهند در کنار تولید فیزیکی، یک کارخانه مجازی برای پردازش‌های هوش مصنوعی داشته باشند. در این پروژه، دویچه‌تلکوم زیرساخت فیزیکی را فراهم می‌کند و SAP نرم‌افزارهای کاربردی را ارائه می‌دهد. این طرح بخشی از ابتکار «Made for Germany» است که با هدف تقویت موقعیت اقتصادی آلمان و جذب سرمایه‌گذاری در انتظار اصلاحات ساختاری معرفی شده است. در مراسم رونمایی از این پروژه در برلین، چهره‌هایی مانند کریستین سوئینگ (مدیرعامل دویچه بانک) و کارستن ویلدبرگر (وزیر دیجیتال آلمان) نیز حضور داشتند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشلگل، رئيس بانک مرکزی سوئيس: تورم در فصل‌های آینده افزایش می‌یابد

اشلگل، عضو ارشد بانک ملی سوئیس، اعلام کرد: تعرفه‌های آمریکا باعث کاهش رشد اقتصادی جهانی شده‌اند. انتظار می‌رود تورم در فصل‌های آینده اندکی افزایش یابد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

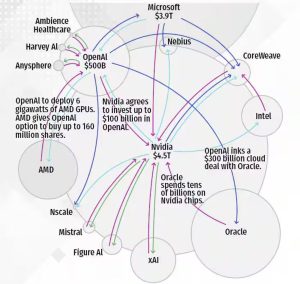
نقشه سرمایه‌گذاری‌های عظیم در اکوسیستم هوش مصنوعی

این تصویر نمایی از شبکه پیچیده سرمایه‌گذاری‌ها و همکاری‌های بزرگ‌ترین شرکت‌های فناوری در حوزه هوش مصنوعی و نیمه‌هادی‌ها را نشان می‌دهد. در مرکز این نمودار، OpenAI با ارزش‌گذاری ۵۰۰ میلیارد دلاری قرار دارد که با شرکت‌هایی مانند مایکروسافت، انویدیا، اوراکل، AMD و چندین استارت‌آپ هوش مصنوعی در ارتباط مالی و فنی گسترده‌ای است. مایکروسافت با ارزش بازار ۳.۹ تریلیون دلار در OpenAI سرمایه‌گذاری کرده است. انویدیا با ارزش ۴.۵ تریلیون دلار، تا سقف ۱۰۰ میلیارد دلار در OpenAI سرمایه‌گذاری می‌کند. اوراکل قرارداد ابری ۳۰۰ میلیارد دلاری با OpenAI دارد. شرکت AMD شش گیگاوات GPU در اختیار OpenAI قرار داده و امکان خرید ۱۶۰ میلیون سهم را به آن داده است. استارت‌آپ‌هایی مانند CoreWeave، Harvey AI، Mistral، Figure AI، xAI نیز در این شبکه حضور دارند. با گذشت تنها چند هفته، این نمودار دیگر به‌روز نیست — سرعت تحولات در دنیای هوش مصنوعی سرسام‌آور است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

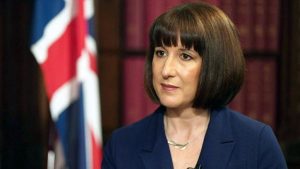
ریوز، وزیر خزانه‌داری بریتانیا بر تعهد مالی خود تأکید کرد

ریچل ریوز، وزیر دارایی بریتانیا، اعلام کرد: من راضی نیستم؛ کارهای بیشتری باید انجام شود. نرخ‌های بهره همچنان یک محدودیت محسوب می‌شوند. تعهد من به قوانین مالی کاملاً محکم و غیرقابل تغییر است. در بودجه جدید، خدمات عمومی را به سمت بهره‌وری بیشتر سوق خواهم داد. در تصمیم‌گیری‌های مالیاتی و هزینه‌ای، هر اقدامی که برای حمایت از خانواده‌ها لازم باشد انجام خواهم داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تشودین، عضو بانک مرکزی سوئيس از سطح فعلی نرخ بهره دفاع کرد

تشودین، عضو بانک ملی سوئیس، اعلام کرد که نرخ‌های بهره فعلی در سطحی هستند که باید باشند و نیازی به تغییر در شرایط کنونی احساس نمی‌شود. ما تنها در صورت ضرورت از نرخ‌های بهره منفی استفاده خواهیم کرد. او تأکید کرد که نرخ‌های بهره فعلی در سطح مناسبی قرار دارند و افزود: «ما نرخ‌ها را پایین نگه داشته‌ایم تا تورم در محدوده هدف ثبات قیمتی (۰ تا ۲ درصد) باقی بماند». تشودین همچنین گفت: اینکه فرانک سوئیس ارزش‌گذاری منصفانه دارد یا بیش از حد ارزش‌گذاری شده، برای سیاست پولی ما تعیین‌کننده نیست؛ آنچه اهمیت دارد، نحوه تغییر نرخ ارز و تأثیر آن بر تورم است. او افزود: ما در شرایطی نیستیم که بخواهیم تورم پایین‌تری داشته باشیم. این اظهارات در واکنش به گمانه‌زنی‌ها درباره بازگشت به نرخ‌های بهره منفی پس از گزارش ضعیف شاخص قیمت مصرف‌کننده سوئیس در روز گذشته مطرح شده است. پیش‌تر نیز مقامات بانک مرکزی سوئيس بارها تأکید کرده‌اند که بازگشت به سیاست نرخ بهره منفی (NIRP) تنها در شرایط بسیار خاص ممکن است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

به گزارش وال استریت ژورنال، مقامات دولت ترامپ تلاش انویدیا برای صادرات تراشه‌های هوش مصنوعی به چین را ناکام گذاشتند

به گزارش وال استریت ژورنال، مقامات دولت ترامپ تلاش انویدیا برای صادرات تراشه‌های هوش مصنوعی به چین را ناکام گذاشتند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خدمات وب آمازون (AWS) و اوپن‌ای‌آی از شراکت راهبردی چندساله خبر دادند.

آمازون با اوپن‌ای‌آی قرارداد ۳۸ میلیارد دلاری برای تأمین تراشه‌های انویدیا امضا کرد. اوپن‌ای‌آی اعلام کرد این همکاری که معادل تعهد مالی ۳۸ میلیارد دلاری است، به افزایش ظرفیت محاسباتی این شرکت کمک می‌کند و هم‌زمان از قیمت، عملکرد، مقیاس‌پذیری و امنیت زیرساخت‌های AWS بهره‌مند خواهد شد. اوپن‌ای‌آی: در چارچوب این همکاری، استفاده از ظرفیت محاسباتی AWS بلافاصله آغاز می‌شود و تمام ظرفیت‌های برنامه‌ریزی‌شده تا پایان سال ۲۰۲۶ مستقر خواهند شد. آمازون به مدت هفت سال خوشه‌های تراشه‌ی انویدیا را در اختیار اوپن‌ای‌آی قرار خواهد داد. آمازون نیز به جمع مایکروسافت، اوراکل و گوگل پیوست و به یکی از ارائه‌دهندگان خدمات ابری اوپن‌ای‌آی تبدیل شد. سهام آمازون پس از اعلام قرارداد برای تأمین تراشه‌های انویدیا به اوپن‌ای‌آی، ۶.۱ درصد رشد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سودهای نجومی انویدیا و آمازون؛ نشانه قدرت یا پایان مسیر بازار؟

رالی صعودی وال‌استریت با محوریت شرکت‌های فناوری باعث شد شاخص S&P 500 روز جمعه به رکوردی تازه نزدیک ۶۹۰۰ واحد برسد. اما گرت سولووی، استراتژیست بازار، در گفت‌وگو با Kitco News هشدار داد که «ممکن است بازار به سقف مهمی رسیده باشد». این جهش عمدتاً به لطف چند غول فناوری شکل گرفته که اکنون بیش از یک‌سوم کل ارزش S&P 500 را تشکیل می‌دهند. آغاز موج صعودی از گزارش درآمدزایی آمازون بود؛ جایی که رشد بخش رایانش ابری AWS دوباره به ۲۰ درصد رسید. هم‌زمان، انویدیا نیز به نخستین شرکت تاریخ تبدیل شد که ارزش بازارش از ۵ تریلیون دلار فراتر رفت. این روند باعث شده پیش‌بینی سود شرکت‌ها در ۱۲ ماه آینده S&P 500  به عدد ۲۲.۹ برسد؛ بسیار بالاتر از میانگین ده‌ساله ۱۸.۶. با این حال، سولووی این وضعیت را نشانه قدرت نمی‌داند، بلکه به گفته او «علائم اوج‌گیری» است: «این‌ها نقاط عطفی هستند که معمولاً نشانه رسیدن به سقف بازارند.» حباب هوش مصنوعی و مقایسه با سال ۲۰۰۰ سولووی با اشاره به شباهت‌های فعلی با حباب دات‌کام، گفت بازار با وجود سودهای تاریخی در حال نشان دادن «علائم خستگی» است. به گفته او، حتی اگر انویدیا سودآور باشد—با رشد ۹۴ درصدی درآمد نسبت به سال گذشته—این توجیه کافی برای ارزش‌های فعلی نیست: «در سال ۲۰۰۰، شرکت سیسکو هم سودآور بود، اما باز هم درگیر حباب شد.» او افزود که ارزش انویدیا نسبت به اندازه کل اقتصاد آمریکا به طرز خطرناکی بالاست: «در سال ۲۰۰۰، ارزش بازار سیسکو معادل ۳.۹ درصد تولید ناخالص داخلی آمریکا بود؛ امروز انویدیا معادل ۱۶ درصد GDP آمریکاست. آیا این طبیعی است یا نشانه حباب؟ من سمت حباب را می‌بینم.» سولووی هشدار داد که در حالی که سرمایه‌گذاران خرد سرخوش‌اند، مؤسسات بزرگ در حال فروش‌اند: «بازیگران بزرگی مثل بلک‌راک دارند در اوج هیجان می‌فروشند، چون می‌دانند چه در پیش است.» اقتصاد K-شکل به گفته سولووی، شکاف میان قیمت دارایی‌ها و وضعیت معیشتی مردم عادی باعث شکل‌گیری یک «اقتصاد K-شکل» شده است. داده‌ها نیز این واگرایی را تأیید می‌کنند: دارندگان دارایی و افراد با درآمد بالا از رالی بازار سود می‌برند، اما طبقات متوسط و پایین زیر فشار بدهی و کاهش رشد دستمزدها قرار دارند. بدهی کارت‌های اعتباری در آمریکا به ۱.۳۳ تریلیون دلار رسیده و نرخ بهره میانگین آن به ۲۲.۸۳٪ افزایش یافته است. رشد واقعی دستمزدها نیز کاهش یافته و طبق گزارش فدرال‌رزرو مینیاپولیس، برای کارگران کم‌درآمد از ۳.۹٪ به ۱.۵٪ افت کرده است. مصرف نیز دچار دوگانگی شده: هزینه برای کالاهای لوکس در اوایل ۲۰۲۵ ۷٪ کاهش یافته، در حالی که فروشگاه‌های تخفیفی عملکرد بهتری دارند. سولووی گفت: «حتی چیپوتلی (Chipotle) شرکت فست‌فود آمریکایی گزارش داده مشتریانش دیگر توان رفتن به رستوران را ندارند.» بیت‌کوین و طلا؛ سیگنال خطر و فرصت سولووی بیت‌کوین را شاخص پیش‌نگر اصلاح بازار سهام می‌داند: «نگران‌کننده است که دارایی پرریسکی مثل بیت‌کوین رشد نمی‌کند، در حالی که نزدک رکورد می‌زند.» او یادآور شد که بیت‌کوین در سال‌های ۲۰۱۷ و ۲۰۲۱، چهار تا شش هفته پیش از سقوط بازار سهام به اوج رسیده بود. در مقابل، سولووی افت اخیر طلا از اوج ۴٬۳۰۰ دلار را «فرصت خرید بزرگ» توصیف کرد: «اگر طلا به محدوده ۳٬۵۰۰ تا ۳٬۶۰۰ دلار برسد، شروع به خرید خواهم کرد. هدف من برای سال ۲۰۲۶، قیمت ۵٬۰۰۰ دلار است.»

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آمریکا مجوز ارسال تراشه به امارات را داد

بر اساس گزارش فایننشال تایمز، دولت آمریکا برای نخستین بار مجوز ارسال تراشه‌های هوش مصنوعی شرکت انویدیا را به مایکروسافت داده تا از آن‌ها در امارات متحده عربی استفاده کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار پول آمریکا نرخ‌ها را بالا نگه می‌دارد

دلار آمریکا همچنان مورد توجه بازار است؛ زیرا معامله‌گران در حال بررسی این موضوع هستند که آیا فدرال رزرو واقعاً نیاز دارد نرخ بهره را به محدوده ۳.۰۰ تا ۳.۲۵ درصد کاهش دهد یا خیر. یکی دیگر از عواملی که به تقویت دلار کمک می‌کند، شرایط فشرده بازار پول ایالات متحده است؛ به‌ویژه در شرایطی که وزارت خزانه‌داری آمریکا در حال بازسازی موجودی نقدی خود است. در غیاب داده‌های رسمی، تمرکز این هفته بر اطلاعات منتشرشده از سوی بخش خصوصی درباره بازار کار آمریکا خواهد بود. دلار آمریکا: تمرکز بر بازار پول ارزهای پرریسک برخلاف انتظار، پس از توافق آتش‌بس تجاری یک‌ساله میان آمریکا و چین در هفته گذشته، افزایش قابل‌توجهی نداشته‌اند. به نظر می‌رسد دو عامل اصلی در حال حاضر باعث شده‌اند که دلار همچنان در مرکز توجه بازار باقی بماند: عامل اول، بازنگری بازار در خصوص میزان کاهش نرخ بهره توسط فدرال رزرو پس از کنفرانس مطبوعاتی هفته گذشته جروم پاول است. در حال حاضر، احتمال کاهش ۲۵ نقطه پایه‌ای نرخ بهره در ماه دسامبر به ۶۶٪ رسیده و ممکن است بسته به داده‌های این هفته کاهش بیشتری یابد. تمرکز اکنون بر داده‌های بخش خصوصی است. امروز شاخص ISM بخش تولید برای ماه نوامبر منتشر می‌شود که شامل مؤلفه اشتغال نیز هست. هنوز مشخص نیست که آیا فردا داده‌های فرصت‌های شغلی JOLTS منتشر خواهند شد یا خیر اما گزارش ماهانه ADP در روز چهارشنبه احتمالاً مهم‌ترین عامل محرک بازار در این هفته خواهد بود — و شاید بهترین فرصت برای بازگشت روند نزولی دلار. همه این موارد در حالی مطرح می‌شود که اطلاعات بیشتری درباره اختلاف‌نظر شدید میان اعضای فدرال رزرو در خصوص تصمیم به کاهش نرخ بهره منتشر شده است. روز جمعه، دو مقام فدرال رزرو — لوری لوگان و بث هامک — اعلام کردند که اگر حق رأی داشتند، با کاهش نرخ بهره در هفته گذشته مخالفت می‌کردند. این دو نفر سال آینده به کمیته بازار آزاد (FOMC) ملحق خواهند شد. در این هفته، ترکیبی از سخنرانان با دیدگاه‌های داویش و هاوکیش از فدرال رزرو در برنامه هستند. عامل دوم، فشردگی در بازار پول ایالات متحده است. فدرال رزرو در چارچوب سیاست انقباضی خود، ذخایر بانکی را در سال جاری کاهش داده و وزارت خزانه‌داری نیز در حال افزایش موجودی حساب عمومی خود از ۳۰۰ میلیارد دلار به ۹۵۰ میلیارد دلار است. در شرایطی که قبلاً نقدینگی مازاد وجود داشت، اکنون به نظر می‌رسد بازار پول آمریکا با کمبود مواجه شده است — که نمونه آن در داده‌های روز جمعه دیده شد، جایی که بانک‌ها ۵۰ میلیارد دلار از تسهیلات ریپو شبانه فدرال رزرو برداشت کردند. این بانک‌ها برای این تأمین مالی نرخ ۴.۰۰٪ پرداخت کردند، در حالی که نرخ بازار باید در میانه محدوده ۳.۷۵ تا ۴.۰۰٪ باشد. شرایط فشرده بازار پول معمولاً از دلار حمایت می‌کند، و باید دید آیا این مشکل در تأمین مالی دلاری به صورت بین‌المللی نیز گسترش می‌یابد یا خیر — برای مثال، بانک‌هایی که یورو را با دلار مبادله می‌کنند. اگر چنین اتفاقی بیفتد، تأثیر منفی قابل‌توجهی بر EURUSD خواهد داشت، هرچند هنوز نشانه‌ای از آن دیده نمی‌شود. انتظار می‌رود شاخص دلار در محدوده بالای سه‌ماهه اخیر خود، یعنی نزدیک ۱۰۰.۰۰ تا ۱۰۰.۲۵ باقی بماند، مگر اینکه داده‌های بازار کار آمریکا بتوانند احتمال کاهش نرخ بهره در دسامبر را مجدداً تقویت کنند. یورو: کاهش نوسانات سطوح نوسان معامله‌شده در بازار اختیار معامله فارکس می‌تواند نشان دهد که آیا سرمایه‌گذاران دیدگاه فعالی دارند یا صرفاً موقعیت‌های قبلی خود را حفظ کرده‌اند. نوسان معامله‌شده سه‌ماهه EURUSD همچنان در حال کاهش است و اکنون به زیر ۶٪ رسیده. به‌سختی می‌توان دید که چه عاملی می‌تواند مانع از افت بیشتر آن تا کف‌های تابستان ۲۰۲۴ در سطح ۵.۳۰٪ شود. همچنین، بازگشت ریسک ریورسال سه‌ماهه EURUSD به حالت خنثی (پس از انحراف ۱٪ به نفع خرید EURUSD در ماه مه) نشان می‌دهد که صعودی‌های EURUSD تقریباً تسلیم شده‌اند. اجماع بازار برای پایان سال سطح ۱.۱۸ را پیش‌بینی می‌کند. ما (تیم تحلیل ING) معتقدیم EURUSD می‌تواند کمی بیشتر از این سطح رشد کند، اگر فدرال رزرو موضع کاهشی‌تری (داویش‌تر) اتخاذ کند — اما این دیدگاه‌ها تحت فشار هستند. انتظار می‌رود داستان دلار همچنان محرک اصلی EURUSD در این هفته باشد. با این حال، در منطقه یورو، برنامه سخنرانی‌های متعدد از سوی مقامات بانک مرکزی اروپا داریم. این برنامه با سخنرانی فیلیپ لین، اقتصاددان ارشد بانک اروپا، در ساعت ۱۳:۰۰ به وقت اروپای مرکزی آغاز می‌شود. با این حال، به نظر نمی‌رسد که مواضع بانک مرکزی اروپا بتوانند کمکی به EURUSD کنند. بحث‌ها بیشتر حول این محور است که آیا تورم منطقه یورو کمتر از انتظار خواهد بود و آیا بانک مرکزی اروپا به کاهش نرخ دیگری نیاز دارد یا خیر. ما احتمال می‌دهیم که سطح ۱.۱۵۰۰ کف محدوده EURUSD در این هفته باشد، البته به شرطی که داده‌های اشتغال آمریکا کمی ضعیف‌تر از انتظار باشند و فضای تنفسی ایجاد کنند. پوند: داغ شدن بحث کاهش نرخ بهره بازارهای مالی به‌شدت درباره احتمال کاهش نرخ بهره توسط بانک مرکزی انگلستان در همین پنج‌شنبه هیجان‌زده شده‌اند. چند مؤسسه سرمایه‌گذاری بزرگ اخیراً پیش‌بینی خود را به کاهش نرخ در همین هفته تغییر داده‌اند. احتمال کاهش نرخ بهره که در ابتدای ماه اکتبر تنها ۶٪ بود، اکنون به ۲۹٪ رسیده است. همان‌طور که اقتصاددان ما در بریتانیا، جیمز اسمیت، نوشته است، ما معتقدیم بانک انگلستان ترجیح می‌دهد تا انتشار بودجه پاییزه در اواخر ماه جاری صبر کند و سپس تصمیم‌گیری کند. با توجه به اینکه نرخ نهایی بانک مرکزی انگلستان برای تابستان آینده در سطح ۳.۲۵٪ قیمت‌گذاری شده، توجیهی برای کاهش قابل‌توجه ارزش پوند بر اساس چرخه کاهش نرخ کمتر از انتظار وجود ندارد. EURGBP ممکن است این هفته کمی کاهش یابد اگر بانک انگلستان بخشی از مواضع هاوکیش (انقباضی) خود در تابستان را حفظ کند. اما احتمالاً در محدوده ۰.۸۷۳۰ تا ۰.۸۷۵۰ دوباره شاهد بازگشت تقاضا خواهیم بود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پاول، رئيس فدرال رزرو: شرکت‌های هوش مصنوعی واقعاً سودآورند

رئیس فدرال رزرو، جروم پاول، در پاسخ به این پرسش که آیا رونق فعلی در حوزه هوش مصنوعی شبیه به حباب دات‌کام است، گفت: «این موضوع متفاوت است، چون شرکت‌هایی که ارزش‌گذاری بالایی دارند، واقعاً درآمد دارند.» او نام هیچ شرکتی را نبرد، اما پیامش روشن بود: رهبران فعلی موج هوش مصنوعی سودآور، دارای سرمایه کافی و دارای جریان نقدی واقعی هستند. واقعیت‌های پشت اظهارات پاول درباره سودآوری هوش مصنوعی: مایکروسافت: بیش از ۲۷ میلیارد دلار سود فصلی، با سرمایه‌گذاری گسترده در مراکز داده برای هوش مصنوعی آلفابت (گوگل): ۳۵ میلیارد دلار سود فصلی، با هدف سرمایه‌گذاری بیش از ۹۰ میلیارد دلار در سال ۲۰۲۵ آمازون: در مسیر صرف ۱۲۵ میلیارد دلار در سال جاری، عمدتاً برای زیرساخت‌های ابری و هوش مصنوعی انویدیا: بیش از ۲۶ میلیارد دلار سود فصلی با رشد تقاضا برای چیپ‌های AI متا (فیسبوک): برنامه‌ریزی برای ۷۰ تا ۷۲ میلیارد دلار هزینه سرمایه‌ای در سال جاری این داده‌ها نشان می‌دهند که برخلاف استارتاپ‌های دات‌کام، شرکت‌های AI امروزی کسب‌وکارهایی با حاشیه سود بالا و درآمد قابل اندازه‌گیری هستند. دیدگاه خوش‌بینانه: بهره‌وری و بازده سرمایه‌گذاری (ROI) در AI تحقیقات نشان می‌دهد که استفاده از ابزارهای AI در مراکز تماس، بیش از ۱۰٪ افزایش بهره‌وری داشته است. مک‌کینزی تخمین می‌زند که AI مولد می‌تواند سالانه چند تریلیون دلار به تولید جهانی اضافه کند. OpenAI حدود ۱۳ میلیارد دلار درآمد سالانه دارد و بین ۳۰ تا ۴۰ میلیون کاربر پرداخت‌کننده دارد. Google Gemini صدها میلیون کاربر جهانی دارد. دیدگاه منتقدان: هزینه‌های بالا و بازدهی نامشخص تنها درصد کمی از شرکت‌ها بازده مالی مشخصی از پروژه‌های AI گزارش کرده‌اند. هزینه‌های زیرساختی بالا و مصرف انرژی زیاد، مقیاس‌پذیری را کند کرده‌اند. کاهش هزینه آموزش مدل‌ها ممکن است حاشیه سود ارائه‌دهندگان خدمات AI را کاهش دهد. مواردی که بازدهی واقعی دارند: اتوماسیون خدمات مشتری کدنویسی با کمک AI ابزارهای بازاریابی و تولید محتوا تحلیل داده و جستجوی سازمانی مواردی که هزینه‌بر یا نامشخص‌اند: پروژه‌های بزرگ بدون اهداف تجاری روشن محصولات مصرفی AI با مدل درآمدی ضعیف کمبود مراکز داده و هزینه‌های بالای انرژی دیدگاه سرمایه‌گذاری: تمایز بین سود واقعی و هیجان کاذب پاول به‌درستی اشاره کرده که شرکت‌های بزرگ AI سودآورند، اما در لایه‌های پایین‌تر این اکوسیستم، ریسک داغ شدن بیش‌ازحد بازار وجود دارد. سرمایه‌گذاران باید بین هزینه‌هایی که بازده فوری دارند و هزینه‌هایی که به آینده وابسته‌اند، تمایز قائل شوند. زمان‌بندی همچنان اهمیت دارد حتی اگر روند بلندمدت مثبت باشد، نقاط ورود به سهم‌هایی مانند انویدیا (NVDA) اهمیت زیادی دارند. اعداد رُند مانند ۲۰۰ دلار معمولاً سطوح روانی مهمی برای معامله‌گران هستند و ممکن است باعث نوسانات کوتاه‌مدت شوند. بر اساس ساختار نمودار فعلی، NVDA ممکن است تا ۱۹۴ یا حتی ۱۸۷ دلار اصلاح کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی بانک بارکلیز: نرخ بهره انگلستان احتمالاً به ۳.۷۵٪ می‌رسد

بارکلیز اعلام کرد که انتظار دارد بانک مرکزی انگلستان در نشست روز پنج‌شنبه ۶ نوامبر ۲۰۲۵، نرخ بهره پایه خود را به میزان ۲۵ نقطه پایه کاهش داده و به ۳.۷۵٪ برساند. این پیش‌بینی با دیدگاه گلدمن ساکس هم‌راستا است که پیش‌تر همین کاهش را پیش‌بینی کرده بود. بانک مرکزی انگلستان در صورت تصمیم به کاهش نرخ بهره، دلایل متعددی برای توجیه آن دارد: داده‌های اقتصادی ضعیف‌تر از حد انتظار بریتانیا، از جمله کاهش رشد دستمزدها، سرد شدن بازار کار و رشد تولید ناخالص داخلی که پایین‌تر از برآوردهای بانک مرکزی است. بودجه آتی بریتانیا (۲۶ نوامبر) که انتظار می‌رود شامل سیاست‌های مالی انقباضی شدید، از جمله افزایش مالیات و محدودیت در هزینه‌های دولتی باشد. با این حال، احتمال دارد بانک مرکزی منتظر بماند تا ببیند وزیر خزانه‌داری، خانم ریوز، چه برنامه‌هایی را اعلام خواهد کرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ترامپ: چین نباید به تراشه‌های پیشرفته انویدیا دست یابد

دونالد ترامپ، رئیس‌جمهور ایالات متحده، در مصاحبه‌ای با شبکه CBS اعلام کرد که آمریکا اجازه نخواهد داد چین به پیشرفته‌ترین تراشه‌های شرکت انویدیا دست یابد. این اظهارات نشان می‌دهد که محدودیت‌های صادرات نیمه‌هادی‌ها همچنان بخش کلیدی سیاست آمریکا در قبال چین باقی خواهد ماند؛ رویکردی که می‌تواند زنجیره تأمین جهانی تراشه‌ها را تحت تأثیر قرار دهد و ریسک‌های ژئوپلیتیکی در بخش فناوری را افزایش دهد. ترامپ تأکید کرد که تراشه‌های قدرتمند ساخت آمریکا برای امنیت ملی و رهبری نوآوری حیاتی هستند و گفت: «ما اجازه نخواهیم داد چین به تراشه‌های پیشرفته انویدیا دست پیدا کند». این موضع‌گیری، سیاست سخت‌گیرانه دولت ترامپ در کنترل صادرات فناوری را تقویت می‌کند، در حالی که تنش‌ها میان واشنگتن و پکن بر سر دسترسی به فناوری هوش مصنوعی و زنجیره تأمین نیمه‌هادی‌ها ادامه دارد. در همین حال، تحلیل UBS نشان می‌دهد که گفت‌وگوهای آمریکا و چین اندکی مثبت بوده‌اند و تقاضای بالا برای هوش مصنوعی باعث رشد بازار شده است. با این حال، هنوز توافقی حاصل نشده و ممکن است به‌زودی یکی از طرفین دوباره تنش‌ها را علنی کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای سهام آمریکا در پایان روزی پرنوسان صعودی شدند

بازارهای سهام آمریکا روزی پرنوسان را تجربه کردند. این بازارها که در ابتدا با قدرت شروع به کار کرده بودند، در اواسط بعد از ظهر با فشار فروش مواجه شده و به محدوده منفی سقوط کردند. با این حال، ورود خریداران در سطوح پایین‌تر در ساعات پایانی معاملات، باعث شد شاخص‌ها تا نزدیکی سقف‌های روزانه خود بازگردند، هرچند در ۱۰ دقیقه پایانی مجدداً فشار فروش مشاهده شد. تغییرات پایانی شاخص‌ها به شرح زیر بود: شاخص اس‌اندپی500: %۰.۳+ شاخص نزدک کامپوزیت: %۰.۷+ شاخص میانگین صنعتی داو جونز (DJIA): %۰.۱+ شاخص راسل ۲۰۰۰: %۰.۷+ شاخص ترکیبی TSX تورنتو: %۰.۳+ در عملکرد هفتگی، شاخص نزدک با ۲.۲٪ رشد بهترین عملکرد را داشت، در حالی که راسل ۲۰۰۰ با افت ۱.۲٪ مواجه شد. در مقیاس ماهانه، شاخص S&P 500 با ۲.۳٪ و نزدک با ۴.۷٪ رشد کردند. روند رشد شش ماهه متوالی در شاخص S&P 500، طولانی‌ترین روند صعودی این شاخص از سال ۲۰۲۱ به شمار می‌رود. برخی تحلیلگران معتقدند که نمودار شاخص راسل ۲۰۰۰ همچنان جذاب‌ترین نمودار در میان شاخص‌هاست. با این حال، این نگرانی وجود دارد که رشد این شاخص تحت تأثیر عملکرد چند ده سهام‌ پرطرفدار (meme stocks) باشد که اکنون به بزرگ‌ترین اجزای تشکیل‌دهنده آن تبدیل شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روندهای فصلی نوامبر: بهترین ماه برای دارایی‌های پرریسک، بدترین ماه برای نفت

با شروع ماه جدید، داده‌های تاریخی نشان می‌دهند که نوامبر به طور کلی یک ماه عالی برای دارایی‌های پرریسک است. این ماه به طور تاریخی بهترین ماه برای شاخص نزدک و شاخص نیکی ۲۲۵ محسوب می‌شود. همچنین، نوامبر دومین ماه برتر برای شاخص S&P 500، شاخص جهانی MSCI و شاخص دکس آلمان است. در بازار ارز، نوامبر بهترین ماه برای جفت‌ارز دلار/ین (USD/JPY) و سومین ماه برتر برای دلار آمریکا به شمار می‌رود. در مقابل، این ماه به عنوان بدترین ماه برای نفت خام WTI و دلار کانادا (CAD) شناخته می‌شود. با این حال، شاخص فوتسی ۱۰۰ (FTSE 100) انگلستان یک استثنا در میان شاخص‌های سهام است و به طور میانگین در این ماه با کاهش مواجه می‌شود. تحلیلگران معتقدند که دوره زمانی نوامبر تا فوریه برای طلا نیز دوره‌ای بسیار قوی است؛ الگویی که بیش از ۱۵ سال مشاهده شده است. بر اساس این تحلیل، به طور کلی افت‌های قیمتی در اواسط نوامبر می‌تواند فرصت‌های خرید ایجاد کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ترامپ به شی گفت فروش تراشه به چین، موضوعی میان شما و انویدیا است

به گزارش کریستینا پارتسینولوس از CNBC، ترامپ به شی جین پینگ گفته است که فروش تراشه موضوعی «بین شما و انویدیا» است. با این حال، جنسن هوانگ (مدیرعامل انویدیا) باید بر چالش‌هایی چون قوانین ضدانحصار، ریسک‌های مرتبط با تراشه‌هایی مانند H20 و مشکلات مصرف انرژی غلبه کند. در همین حال، یک منبع آگاه می‌گوید تراشه B30A که برای عرضه در اواسط سال ۲۰۲۶ برنامه‌ریزی شده، از نظر عملکرد ۵۰٪ ضعیف‌تر و یک نسل از معماری بعدی (Rubin) عقب‌تر خواهد بود. تعلل پکن در خرید، به توسعه‌دهندگان چینی فرصت می‌دهد تا به سمت پلتفرم‌های هوآوی مهاجرت کنند. در محافل آمریکایی این نگرانی وجود دارد که اگر انویدیا تراشه‌ای به چین عرضه نکند، این کشور ممکن است تراشه‌های خود را توسعه داده و با هزینه‌های بسیار پایین‌تر به سایر نقاط جهان صادر کند. در چنین سناریویی، این چین خواهد بود که به جای آمریکا، اهرم فشار را در دست خواهد داشت. این تحلیل با اشاره به این که «دیگر نمی‌توان غول را به چراغ بازگرداند»، تأکید می‌کند که همانند تجربه خاک‌های کمیاب، زمانی که یک منبع تأمین تهدید می‌شود، ایجاد زنجیره‌های تأمین جدید امری اجتناب‌ناپذیر خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ آیا آرامش بازارها به پایان خود نزدیک می‌شود؟

موجی از رویدادهای ریسک‌پسند در هفته‌ای پرتحرک هفته گذشته همان‌گونه که پیش‌بینی می‌شد، سرشار از تحولات اثرگذار بر احساس ریسک بازارها بود. پس از روزها انتظار و گمانه‌زنی، فدرال رزرو آمریکا با اجرای یک کاهش ۲۵ واحد پایه‌ای نرخ بهره، چرخه تسهیل پولی خود را ادامه داد. هم‌زمان، دیدار دونالد ترامپ و شی جین‌پینگ با امضای یک توافق تجاری مقدماتی به پایان رسید؛ توافقی که به‌منزله آتش‌بس موقت میان دو قدرت اقتصادی جهان تلقی شد و موجب آرامش نسبی در فضای ژئو‌اقتصادی گردید. در همین حال، فصل گزارش‌های مالی نیز با عملکرد فراتر از انتظار غول‌های فناوری، بر قدرت سودآوری و سلطه ساختاری بخش تکنولوژی در بازار سهام آمریکا مهر تأیید زد. این مجموعه عوامل موجب شد تا شاخص‌های اصلی وال‌استریت سومین هفته متوالی را با رشد به پایان برسانند و بار دیگر از همتایان اروپایی خود پیشی گیرند. در میان تمامی دارایی‌ها، شاخص نزدک 100 درخشان‌ترین عملکرد هفتگی را به ثبت رساند و حتی از رمزارزها، طلا و جفت‌ارزهای اصلی نیز فراتر رفت؛ نشانه‌ای گویا از بازگشت قوی اشتیاق ریسک‌پذیری در بازارهای جهانی. با این حال، پرسش کلیدی این است که آیا این روند صعودی در فضای ریسک پایدار خواهد ماند یا به‌زودی جای خود را به واقع‌گرایی تازه‌ای در مواجهه با داده‌های تورمی و تصمیم‌های پولی آینده خواهد داد؟ ریسک‌پذیری پس از لحن محتاطانه فدرال رزرو تضعیف شد در نگاه نخست، هفته گذشته می‌توانست پیروزی قاطعی برای ریسک‌پذیری بازارها تلقی شود؛ اما جزئیات ماجرا تصویر متفاوتی ترسیم می‌کند. هرچند فدرال رزرو مطابق انتظارات بازار، نرخ بهره را ۲۵ واحد پایه دیگر کاهش داد، اما بیانیه و موضع کلی جروم پاول به‌مراتب کمتر از حد انتظار داویش بود. سخنان او که تأکید داشت «کاهش مجدد نرخ بهره در ماه دسامبر، امری قطعی نیست؛ حتی بسیار غیر محتمل است»، به‌سرعت انتظارات برای ادامه چرخه کاهش نرخ‌ها را تعدیل کرد و بخشی از هیجان ریسک‌پذیری بازارها را فرو نشاند. با این حال، پاول هوشمندانه در را برای کاهش بعدی کاملاً نبست. او با استعاره‌ای قابل‌توجه گفت: «وقتی در مه رانندگی می‌کنید، سرعت را کم می‌کنید.» اشاره‌ای غیرمستقیم به ابهام موجود در داده‌های اقتصادی به‌دلیل تعطیلی دولت آمریکا و نیاز به بازگشت انتشار آمار رسمی پیش از تصمیم‌گیری درباره کاهش بعدی نرخ بهره. این موضع دوپهلو، که هم احتیاط فدرال رزرو را بازتاب می‌دهد و هم احتمال ادامه تسهیل را زنده نگه می‌دارد، نشان می‌دهد بانک مرکزی بیش از هر زمان دیگری در تلاش است تا میان کنترل تورم و حمایت از رشد اقتصادی تعادل برقرار کند؛ تعادلی که بازارها هنوز به‌درستی آن را در قیمت‌گذاری خود لحاظ نکرده‌اند. سخنان مقامات فدرال رزرو در هفته آینده نقشی تعیین‌کننده خواهد داشت نشست اخیر فدرال رزرو نشان داد که سیاست‌گذاران عملاً وارد مرحله‌ای تازه از سیاست پولی شده‌اند. اگرچه در ارزیابی ضعف بازار کار اجماع نسبی میان طیف‌های داویش و هاوکیش وجود داشت، اما اکنون شکافی آشکار در مورد گام بعدی سیاستی به چشم می‌خورد. پیش از برگزاری نشست، بازار تقریباً اطمینان داشت که در ماه دسامبر یک کاهش نرخ بهره دیگر در راه است. با این حال، لحن محتاطانه و گاه دوپهلو‌ی جروم پاول این قطعیت را از میان برد و فضای ابهام را بر بازارها حاکم کرد. به همین دلیل، اظهارنظرهای مقامات فدرال رزرو در هفته پیش‌رو؛ از اعضای هیئت‌مدیره تا رؤسای فدرال رزروهای منطقه‌ای اهمیتی حیاتی خواهند داشت. هر سخن و مصاحبه می‌تواند به‌منزله نشانه‌ای از موازنه قدرت میان «داویش‌ها فدرال‌ رزرو» و «هاوکیش‌های آن» تفسیر شود و مسیر ذهنی سیاست‌گذاران را تا نشست سرنوشت‌ساز ماه دسامبر روشن‌تر سازد. بررسی پرونده تعرفه‌ای در دیوان عالی آمریکا؛ شعله‌های تنش هنوز خاموش نشده‌اند به‌طور کلی، هفته‌ای که گذشت برای جبهه تعرفه‌ها هفته‌ای نسبتاً آرام و مثبت بود. فراتر از نشست کلیدی ترامپ و شی جین‌پینگ، سفر رئیس‌جمهور آمریکا به شرق آسیا نیز با استقبال گرم مقامات منطقه و نشانه‌هایی از بهبود روابط تجاری همراه شد. با این حال، این فضای خوش‌بینی ممکن است به‌زودی رنگ ببازد. روز ۵ نوامبر، دیوان عالی ایالات متحده جلسات استماع پرونده‌ای را آغاز می‌کند که به اختیارات رئیس‌جمهور برای وضع تعرفه‌ها تحت قانون اختیارات اقتصادی اضطراری مصوب ۱۹۷۷ مربوط می‌شود. این پرونده می‌تواند پیامدهای حقوقی و اقتصادی گسترده‌ای برای سیاست تجاری آمریکا در ماه‌های آینده به همراه داشته باشد. هرچند صدور رأی نهایی احتمالاً چند ماه به طول خواهد انجامید، اما انتظار می‌رود فشار قابل‌توجهی برای تسریع روند رسیدگی وجود داشته باشد. در جلسه چهارشنبه، قضات فرصت خواهند داشت پرسش‌هایی را از وکلای دو طرف مطرح کنند؛ گفت‌وگوهایی که می‌تواند نخستین نشانه از رویکرد فکری دیوان پیش از اعلام حکم نهایی باشد. اگر در رسانه‌ها بازتابی از برخورد نرم و همراهانه قضات با وکلای ترامپ منتشر شود، چنین برداشتی می‌تواند موقتاً اشتیاق ریسک‌پذیری بازارها را افزایش دهد و باعث رشد دارایی‌های پرریسک شود؛ هرچند تداوم این اثر به نتایج نهایی و جهت‌گیری سیاسی پرونده وابسته خواهد بود. ✔️  بیشتر بخوانید: تعرفه چیست و چگونه بر اقتصاد و سبد خرید شما اثر می‌گذارد؟ هفته‌ای که می‌توانست هفته داده‌ها باشد... در تقویم معمول اقتصادی، هفته پیش‌رو باید با انتشار گزارش اشتغال غیرکشاورزی آمریکا (گزارش NFP) همراه می‌بود؛ اما با تداوم تعطیلی دولت فدرال که اکنون وارد دومین ماه خود شده است، برنامه زمانی انتشار داده‌ها عملاً از مسیر عادی خارج شده است. حتی در صورت دستیابی به توافقی سیاسی برای پایان تعطیلی در روزهای آینده، انتظار می‌رود اداره آمار نیروی کار (BLS) ناچار شود تا تقویم انتشار داده‌ها را تا پایان سال بازتنظیم کند؛ تصمیمی که احتمال انتشار گزارش NFP در جمعه پیش‌رو را تقریباً از میان برده است. با این حال، بازارها کاملاً بدون داده نخواهند ماند. هفته آینده سرشار از آمار بخش خصوصی است و برخی از آن‌ها که معمولاً در سایه توجه قرار دارند، این بار در کانون تمرکز خواهند بود. از جمله گزارش فرصت‌های شغلی JOLTS و آمار تعدیل نیرو از شرکت Challenger که در شرایط کنونی می‌توانند تصویر روش‌تری از وضعیت بازار کار ارائه دهند. در کنار آن‌ها، دو گزارش مهم شاخص‌ مدیران خرید (ISM) برای بخش‌های تولید و خدمات و گزارش اشتغال بخش خصوصی (گزارش ADP) نیز از اهمیت بالایی برخوردار خواهند بود. اگر داده‌های منتشره نشانه‌هایی از کاهش سرعت استخدام و ضعف فعالیت اقتصادی را آشکار کنند، بازارها بار دیگر احتمال کاهش نرخ بهره در نشست دسامبر فدرال رزرو را افزایش خواهند داد و این امر می‌تواند فشار تازه‌ای بر بازده اوراق خزانه و دلار وارد کند. در مقابل، هرگونه غافلگیری مثبت از سوی داده‌های ISM یا ADP، می‌تواند به‌طور موقت انتظارات انبساطی را تعدیل کرده و به بازگشت جزئی جریان سرمایه به دارایی‌های پرریسک منجر شود. آیا دلار می‌تواند برتری خود را حفظ کند؟ پس از شروعی محتاطانه در ابتدای هفته، لحن نسبتاً هاوکیش و فراتر از انتظار جروم پاول در نشست اخیر فدرال رزرو، جهت حرکت بازار فارکس را به‌کلی تغییر داد و موج تازه‌ای از حمایت از دلار به راه انداخت. جفت‌ارز یورو/دلار اکنون در محدوده ۱.۱۵۷۲ نوسان دارد؛ سطحی که طی ماه‌های گذشته چندین بار به‌عنوان کف ساختاری بازار عمل کرده است. در صورت انتشار داده‌های مطلوب اقتصادی از ایالات متحده و پیشرفت در مذاکرات پایان تعطیلی دولت فدرال، این سطح می‌تواند پایه‌ای محکم برای ادامه قدرت دلار در هفته آینده باشد. ماه اکتبر در مجموع یکی از بهترین ماه‌های سال برای دلار آمریکا بود. شاخص دلار (DXY) طی این ماه حدود ۱.۸ درصد افزایش یافت؛ رشدی که عمدتاً ناشی از افت ۱.۳ درصدی یورو در برابر دلار و جهش ۴.۱ درصدی جفت‌ارز دلار/ین بود. در مقابل، ین ژاپن و پوند بریتانیا از ضعیف‌ترین ارزهای گروه G10 باقی ماندند. به‌ویژه دلار/ین که با عملکردی درخشان، نه‌تنها تمامی ارزهای اصلی، بلکه حتی بازار سهام آمریکا و رمزارزها را نیز از نظر بازدهی پشت سر گذاشت. این ترکیب از داده‌های اقتصادی پایدار، سیاست پولی محتاطانه فدرال رزرو و فضای سیاسی نسبتاً باثبات‌تر در واشنگتن می‌تواند همچنان از دلار حمایت کند. با این حال، تداوم این روند صعودی به دو عامل کلیدی بستگی دارد: نخست، جهت داده‌های اشتغال و تورم در هفته‌های پیش‌رو و دوم، لحن سخنرانی‌های اعضای فدرال رزرو که می‌تواند انتظارات بازار را نسبت به مسیر کاهش نرخ بهره در دسامبر شکل دهد. هر نشانه‌ای از نرم‌تر شدن لحن مقامات می‌تواند به تعدیل سریع این موج صعودی منجر شود. آیا روند صعودی یورو دوام خواهد داشت؟ نشست اخیر بانک مرکزی اروپا (ECB) برخلاف انتظارات اولیه، جذاب‌تر از آن بود که تصور می‌شد. کریستین لاگارد در کنفرانس خبری خود ضمن تأکید بر اعتماد به تداوم رشد اقتصادی منطقه یورو، از به‌کارگیری لحن انقباضی خودداری کرد؛ رویکردی که پیام روشنی از ثبات کوتاه‌مدت سیاست پولی ارسال کرد. با این حال، واکنش بازارها چندان قاطع نبود. در حال حاضر، معامله‌گران تنها حدود ۱۰ واحد پایه کاهش نرخ بهره تا اواسط سال ۲۰۲۶ را در قیمت‌ها لحاظ کرده‌اند. در عین حال، کم‌رمقی تقویم داده‌های اقتصادی اروپا در هفته آینده و از سوی دیگر، انبوه سخنرانی‌های مقامات بانک مرکزی اروپا می‌تواند مسیر یورو را با چالش مواجه کند؛ به‌ویژه اگر چهره‌های داویش تلاش کنند بر فضای تصمیم‌گیری برای کاهش نرخ در ماه دسامبر تأثیر بگذارند و به نوعی در برابر لحن اطمینان‌بخش لاگارد صف‌آرایی کنند. در چنین فضایی، یورو ممکن است در کوتاه‌مدت بخشی از رشد اخیر خود را واگذار کند؛ به‌ویژه اگر داده‌های اقتصادی نتوانند برآوردهای رشد بانک مرکزی را تأیید کنند یا پیام‌های مقامات ارشد در هفته آینده نشانه‌هایی از نرم‌تر شدن موضع سیاستی ECB در خود داشته باشد. در این صورت، احتمال عقب‌نشینی جفت‌ارز یورو/دلار از سطوح کنونی افزایش خواهد یافت. دلار استرالیا؛ بهترین موقعیت برای بهره‌برداری از ضعف احتمالی دلار آمریکا برخلاف مسیر سیاستی فدرال رزرو، انتظار می‌رود بانک مرکزی استرالیا (RBA) در نشست روز سه‌شنبه، برای سومین جلسه متوالی نرخ بهره را بدون تغییر نگه دارد. بازارها در حال حاضر به‌طور کامل اولین کاهش ۲۵ واحد پایه‌ای نرخ بهره را برای میانه سال ۲۰۲۶ در قیمت‌ها لحاظ کرده‌اند. گزارش تورم سه‌ماهه سوم که بسیار قوی‌تر از پیش‌بینی‌ها بود، تمامی انتظارات کاهش نرخ بهره ناشی از ضعف بازار کار را از بین برد و هرگونه بحث جدی در خصوص کاهش نرخ‌ها را حداقل تا ماه دسامبر به تعویق انداخت. در حال حاضر، معامله‌گران حدود ۹۲ درصد احتمال می‌دهند که در نشست هفته آینده هیچ تغییری در نرخ بهره اعمال نشود. با این حال، اگر لحن بیانیه RBA اندکی هاوکیش باشد و روابط تجاری میان آمریکا و چین نیز همچنان بهبود یابد، دلار استرالیا می‌تواند از این ترکیب عوامل به‌خوبی بهره‌مند شود. در این چارچوب، داده‌های اقتصادی چین در هفته آینده نقشی کلیدی خواهند داشت. به‌ویژه، آمار تراز تجاری روز جمعه چین می‌تواند سرنخ‌هایی از دلایل اصلی عقب‌نشینی سریع پکن در برابر خواسته‌های واشنگتن در نشست اخیر ترامپ و شی در سئول آشکار کند. هرگونه نشانه از پایداری صادرات چین یا افزایش مازاد تجاری می‌تواند احساس ریسک جهانی را تقویت کرده و موقعیت دلار استرالیا را در برابر دلار آمریکا بیش از پیش تحکیم بخشد. صعود یورو/پوند به بالاترین سطح دو‌ونیم‌ساله؛ آیا بانک انگلستان غافلگیر خواهد کرد؟ پوند بریتانیا در هفته‌ای پرتنش با فشار گسترده فروش مواجه شد و در برابر یورو و دلار آمریکا تضعیف قابل‌توجهی را تجربه کرد؛ افتی که در مقیاس ماهانه نیز به‌مراتب چشمگیرتر است. عامل اصلی این فشار، نگرانی‌های فزاینده نسبت به بودجه ماه نوامبر دولت بریتانیا است؛ بودجه‌ای که انتظار می‌رود شامل افزایش محسوس مالیات‌ها و تعدیل هزینه‌های عمومی باشد؛ تصمیماتی که می‌تواند رشد شکننده اقتصاد را بیش از پیش آسیب‌پذیر کند. اکنون توجه بازارها به نشست کمیته سیاست‌گذاری پولی (MPC) در روز پنج‌شنبه معطوف است؛ نشستی که با انتشار بیانیه فصلی سیاست پولی و کنفرانس خبری اندرو بیلی همراه خواهد بود و می‌تواند جهت‌گیری جدیدی برای پوند رقم بزند. داده‌های اقتصادی اخیر نیز به این فضای احتیاط دامن زده‌اند. گزارش تورم ضعیف‌تر از انتظار در ماه سپتامبر و افزایش تدریجی نرخ بیکاری، انتظارات بازار برای کاهش زودهنگام نرخ بهره را زنده نگه داشته است. در حال حاضر، بازارها احتمال حدود ۳۱ درصدی را برای کاهش نرخ در نشست آتی در نظر گرفته‌اند؛ در حالی که برخی مؤسسات مالی بزرگ، از جمله یکی از بانک‌های سرمایه‌گذاری پیشرو لندن، به‌تازگی وقوع چنین تصمیمی را در سناریوی پایه خود گنجانده‌اند. برای اعضای داویش کمیته، از جمله سوانا دینگرا و کاترین تیلور، این نشست می‌تواند فرصتی حیاتی برای تغییر موازنه آرا باشد. تنها کافی است سه عضو دیگر به آنان بپیوندند تا رأی به کاهش نرخ بهره تصویب شود. احتمال تکرار آرای غیرمنتظره مشابه نشست اوت نیز وجود دارد؛ به‌ویژه اگر اندرو بیلی این بار موضعی نرم‌تر اتخاذ کند. در چنین سناریویی، پوند ممکن است با واکنش منفی شدید بازار مواجه شود و جفت‌ارز یورو/پوند از سقف‌های فعلی فراتر رود و وارد محدوده‌ای شود که آخرین‌بار در سال ۲۰۲۲ مشاهده شده بود. مداخلات کلامی روزانه؛ خط دفاع نخست در برابر سقوط ین فضای خوش‌بینانه‌ای که پس از دیدار اخیر دونالد ترامپ و سانائه تاکایچی شکل گرفته بود، به‌سرعت فروکش کرد. ترکیب یک بیانیه انقباضی‌تر از انتظار فدرال رزرو با تداوم رویکرد محتاط و متوازن بانک مرکزی ژاپن (BoJ) موجب شد جفت‌ارز دلار/ین به بالاترین سطح خود در هشت ماه اخیر صعود کند. با وجود انتشار گزارش تورم قوی‌تر از پیش‌بینی در شاخص CPI توکیو، فضای کلی بازار همچنان تحت تأثیر سیاست پولی و لحن مقامات باقی مانده است. تقویم اقتصادی ژاپن در هفته آینده شامل انتشار داده‌های میانگین دستمزدها و مخارج خانوارها خواهد بود، اما انتظار نمی‌رود این داده‌ها بتوانند به‌تنهایی روند اخیر در بازار ارز را معکوس کنند. در عوض، بازار بیش از هر چیز به اظهارات و هشدارهای مقامات مالی ژاپن چشم دوخته است؛ چراکه به‌نظر می‌رسد مداخلات کلامی روزانه به ابزار اصلی سیاست‌گذاران برای کنترل فشار فروش ین تبدیل شده است. سطح ۱۵۴.۵۰ تا ۱۵۴.۸۰ اکنون به‌عنوان ناحیه‌ای بحرانی در نمودار دلار/ین شناخته می‌شود. عبور قاطع از این محدوده می‌تواند مقامات وزارت دارایی را به افزایش لحن هشدارآمیز خود وادارد، هرچند هنوز بعید است که به مداخله مستقیم در بازار فارکس اشاره‌ای صریح کنند. در حال حاضر، به نظر می‌رسد دولت ژاپن با تکیه بر مداخله کلامی روزانه و هماهنگی غیرمستقیم با بانک مرکزی تلاش دارد روند تضعیف ین را کنترل کند، اما در صورت تثبیت نرخ بر سطوح بالاتر از ۱۵۵، احتمال افزایش تنش‌های لفظی و حتی آماده‌سازی برای مداخله واقعی در بازار قوت خواهد گرفت. در بازار طلا، نبرد بر سر مرز ۴۰۰۰ دلار ادامه دارد طلا پس از ثبت سقف تاریخی خود، حدود ۹ درصد از ارزشش را از دست داده و اکنون نبرد برای حفظ سطح کلیدی ۴۰۰۰ دلار همچنان در جریان است. از منظر فاندامنتال، تغییر محسوسی در چشم‌انداز بازار دیده نمی‌شود: بار بدهی ایالات متحده همچنان رو به افزایش است و تقاضای بانک‌های مرکزی برای فلز زرد نیز در سطوح بالا باقی مانده است. این ترکیب عوامل نشان می‌دهد که طلا همچنان در موقعیت مناسبی برای دریافت حمایت از سوی جریان‌های ریسک‌گریز قرار دارد؛ به‌ویژه در صورتی که تنش‌های تجاری جهانی دوباره شعله‌ور شوند. با وجود اصلاح اخیر، چشم‌انداز میان‌مدت فلز زرد از نظر فاندامنتال همچنان مثبت ارزیابی می‌شود، مگر آنکه دلار آمریکا جهشی غیرمنتظره را تجربه کند یا بازده واقعی اوراق خزانه‌داری به‌طور معناداری افزایش یابد. ✔️ بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش درآمدزایی سه‌ ماهه سوم Exxon Mobil

سود هر سهم (EPS) واقعی............. 1.88 پیش‌بینی............ 1.83 درآمدزایی فصلی (REVENUE) واقعی............ 90.01 میلیارد دلار پیش‌بینی........... 86.48 میلیارد دلار وزن سهام Exxon Mobil در شاخص‌های اصلی بورس آمریکا: S&P 500: حدود 1.3٪ از کل وزن شاخص Dow Jones Industrial Average: حدود 6.5٪ از وزن شاخص Nasdaq 100: این سهم در Nasdaq 100 حضور ندارد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش درآمدزایی سه‌ماهه سوم Chevron

سود هر سهم (EPS) واقعی............. 1.85 پیش‌بینی............ 1.75 درآمدزایی فصلی (REVENUE) واقعی............ 49.73 میلیارد دلار پیش‌بینی........... 47.26 میلیارد دلار وزن سهام Chevron (نماد: CVX) در شاخص‌های اصلی بورس آمریکا: S&P 500: حدود 0.95٪ از وزن کل شاخص Dow Jones Industrial Average: حدود 2.6٪ از وزن شاخص Nasdaq 100: سهام Chevron در این شاخص حضور ندارد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اسپیس‌ایکس در آستانه دریافت قرارداد ۲ میلیارد دلاری از پنتاگون قرار دارد

اسپیس‌ایکس، شرکت فضایی تحت مدیریت ایلان ماسک، در آستانه دریافت قرارداد ۲ میلیارد دلاری از وزارت دفاع آمریکا قرار دارد. این بودجه برای توسعه ماهواره‌هایی اختصاص یافته که در پروژه «گنبد طلایی» رئیس‌جمهور ترامپ به‌منظور ردیابی اهداف هوایی و موشکی استفاده خواهند شد. این سرمایه‌گذاری بخشی از لایحه مالیاتی و هزینه‌ای است که در ماه ژوئیه تصویب شد، اما تاکنون نام پیمانکار مشخص نشده بود. طبق گزارش منابع آگاه، این سیستم می‌تواند تا ۶۰۰ ماهواره را شامل شود. این پروژه بخشی از تلاش‌های دولت ترامپ برای تقویت زیرساخت‌های دفاعی و نظارتی ایالات متحده محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تعطیلی دولت آمریکا مسیر رشد دلار را سد می‌کند

دلار دیروز دور دوم از حمایت را تجربه کرد، چرا که کنفرانس مطبوعاتی نسبتاً متمایل به سیاست‌های انقباضی پاول (رئیس فدرال رزرو) همچنان بر بازارهایی که از کمبود داده‌های اقتصادی رنج می‌برند، تأثیرگذار بود. با این حال، به نظر ما (تیم تحلیل ING) شرایط لازم برای ادامه‌ی یک روند صعودی بزرگ دیگر در دلار آمریکا وجود ندارد. در همین حال، ژاپن برای مهار نوسانات ین مداخله‌ی لفظی کرده و در بریتانیا نیز نگاه‌ها به موقعیت سیاسی ریوز دوخته شده است. دلار آمریکا: توجیه رشد بیشتر دشوارتر شده است دلار دیروز از اثرات پس‌مانده‌ی کنفرانس مطبوعاتی انقباضی پاول و تا حدی از توافق تجاری آمریکا و چین حمایت بیشتری یافت. در طول سپتامبر و اکتبر، ما بارها توضیح دادیم که معاملات فروش دلار (short-dollar trades) به‌وضوح به بن‌بست خورده‌اند و برای ادامه نیاز به اخبار منفی قوی‌تر علیه دلار دارند. تعطیلی دولت آمریکا باعث شد داده‌های اشتغال نتوانند چنین محرکی ایجاد کنند، و احتیاط پاول درباره کاهش نرخ بهره در دسامبر اکنون باید جدی‌تر گرفته شود. با این حال، پیش‌بینی کوتاه‌مدت ما درباره دلار بیشتر بر «نبود جهت‌گیری مشخص» است تا آغاز یک بازگشت پایدار. دلیل آن نیز دقیقاً کمبود داده‌های اقتصادی است که مانع از شکل‌گیری اطمینان در بازار نسبت به روند کندتر کاهش نرخ بهره فدرال رزرو می‌شود. از دید ما، شاخص دلار نیروی کافی برای عبور از سطح ۱۰۰ را ندارد. گزارش PCE امروز احتمالاً با تأخیر منتشر خواهد شد. در ژاپن، جفت‌ارز USDJPY اکنون به‌وضوح نگرانی‌هایی برای مقامات ایجاد کرده است. وزیر دارایی، ساتسوکی کاتایاما، شب گذشته گفت که «حرکات بسیار یک‌طرفه و سریع ارز» با «احساس فوریت بالا» در حال رصد است. این اظهارنظر تأیید می‌کند که برای مقامات، سرعت تغییر نرخ اهمیت بیشتری از سطح آن دارد، هرچند تجربه‌های قبلی از مداخله ارزی بانک مرکزی ژاپن نشان داده‌اند که سطوح روانی نرخ نیز نقش دارند. این بار اما یک علامت سؤال بزرگ وجود دارد مبنی بر این که آیا ایالات متحده با مداخله ارزی ژاپن موافقت خواهد کرد یا نه. بازارها ممکن است بخواهند بیازمایند که آیا سطح ۱۵۵.۰ برای ین «خط قرمز» محسوب می‌شود یا خیر — در صورت عدم اقدام در اطراف این سطح، ممکن است معاملات سفته‌بازانه‌ی خرید USDJPY افزایش یابد. با این حال، داده‌های شاخص قیمت مصرف کننده (CPI) توکیو و تولید صنعتی که دیشب منتشر شد، احتمال افزایش نرخ بهره در دسامبر را بالا برده‌اند — که سناریوی پایه ماست — هرچند بازارها تنها ۴۵٪ احتمال آن را در نظر گرفته‌اند. یورو: احتمال کاهش بیشتر نرخ‌ها در ECB بسیار پایین است به‌وضوح روشن است که بانک مرکزی اروپا (ECB) در این مرحله می‌خواهد اوضاع را آرام و بدون تغییر نگه دارد. در اینجا خلاصه‌ای از دیدگاه تحلیلگر بانک مرکزی ما، کارستن برژسکی (تحلیلگر ING)، درباره بیانیه و کنفرانس مطبوعاتی دیروز ارائه می‌شود: تنها نکته برجسته، تغییر در عبارت «تعادل ریسک‌ها» به سمت مجموعه‌ای گسترده‌تر از ریسک‌های صعودی و نزولی برای رشد بود. لاگارد اذعان کرد که برخی از ریسک‌های نزولی کاهش یافته‌اند اما برای این تغییر در واژگان اهمیت چندانی قائل نشد. در واقع، رشد اقتصادی منطقه یورو در سه‌ماهه سوم بهتر از انتظار بود (۰.۲٪ نسبت به فصل قبل)، عمدتاً به‌دلیل عملکرد قوی غیرمنتظره فرانسه (۰.۵٪ نسبت به فصل قبل). در هفته‌های آینده، اعضای شورای حکمرانان بانک مرکزی اروپا احتمالاً دیدگاه‌های خود را درباره ارزیابی‌های مربوط به سیاست پولی، تورم و رشد ارائه خواهند داد. اما انتظار تغییر بزرگی نداشته باشید. بانک مرکزی اروپا در حال حاضر در سطح نرخ ۲٪ احساس «خوبی» دارد و احتمال کاهش بیشتر نرخ‌ها پایین است. به هر حال، نرخ جفت‌ارز EURUSD کاملاً تابع حرکات دلار باقی مانده است، و واکنش بازار پس از نشست FOMC باعث شده برخی احتمال شکست سطح ۱.۱۵۰ را مطرح کنند. با این حال، ما شرایط لازم برای افت شدیدتر این جفت‌ارز را نمی‌بینیم. داده‌های اشتغال باید احتیاط پاول را تأیید کنند و اگر کاهش در بازار کار آمریکا ادامه یابد، به نظر ما آستانه لازم برای بازنگری انبساطی‌تر فدرال رزرو چندان بالا نیست. نقش یورو در این میان اندک است، اما بهبود جزئی در رشد اقتصادی و موضع نسبتاً محکم بانک مرکزی اروپا می‌تواند به تقویت آن کمک کند. پیش‌بینی ما همچنان صعودی بودن EURUSD تا پایان سال است. پوند بریتانیا: استعفای ناگهانی ریوز برای بازارها زیان‌بار خواهد بود ما دیروز راهنمایی برای بازار درباره بودجه پاییز بریتانیا منتشر کردیم که در آن چهار سناریو مختلف و تأثیر هر یک بر اوراق قرضه (gilts) و پوند بررسی شده است. در سناریوی پایه ما، وزیر دارایی ریچل ریوز ترکیبی از افزایش مالیات‌ها را ارائه می‌دهد، در حالی که از سیاست‌هایی که منجر به تورم بیشتر می‌شوند پرهیز می‌کند. این موضوع به‌تدریج توسط بازارها در قالب کاهش انتظارات انقباضی بانک مرکزی انگلستان، بازده پایین‌تر اوراق و پوند ضعیف‌تر لحاظ شده است. بر اساس این سناریو، هدف ما برای نرخ EURGBP پس از بودجه ۰.۸۸۰ است. یکی از منابع ریسک برای بازار اوراق و پوند، حتی پیش از روشن شدن جزئیات بودجه، فشار احزاب مخالف برای استعفای ریوز به‌دلیل اعتراف او به ناتوانی در دریافت مجوز لازم برای اجاره منزلش است. این خبر دیروز اندکی فروکش کرد؛ زیرا نخست‌وزیر استارمر به‌طور کامل از ریوز حمایت کرد و یک بنگاه املاک مسئولیت اشتباه را پذیرفت. در ماه ژوئیه، زمانی که به نظر می‌رسید ریوز در آستانه کناره‌گیری است، بازده اوراق قرضه جهش کرد. بازارها نگرانند که تغییر وزیر دارایی می‌تواند به معنای شل‌تر شدن قواعد مالی و افزایش استقراض باشد، به‌ویژه در زمانی که حجم انتشار اوراق قرضه همچنان بالاست. به نظر ما، استعفای ناگهانی ریوز — هرچند بعید — می‌تواند موجب افزایش چشمگیر نوسان در بازار اوراق قرضه و پوند شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

 جنسن هوانگ، مدیرعامل انویدیا: ترامپ درباره تراشه Blackwell تصمیم می‌گیرد

جنسن هوانگ، مدیرعامل انویدیا، ابراز امیدواری کرد که تراشه‌های Blackwell بتوانند در چین عرضه شوند اما تأکید کرد که این تصمیم به رئیس‌جمهور ترامپ بستگی دارد. او گفت: چین خود تولیدکننده گسترده تراشه‌های هوش مصنوعی است و ارتش چین نیز به این تراشه‌ها دسترسی دارد. چین تراشه H20 را مسدود کرده و اعلام کرده که از نظر امنیت ملی، نیازی به تراشه‌های آمریکایی ندارد. هوانگ افزود: هوش مصنوعی به مرحله‌ای رسیده که اکنون سودآور است و ما در آغاز یک دوره ده‌ساله ساخت زیرساخت‌های رایانشی جدید هستیم. او همچنین گفت: کره جنوبی می‌تواند به یکی از قطب‌های اصلی هوش مصنوعی جهان تبدیل شود. با وجود کاهش سهم بازار در چین، انویدیا به رشد خود ادامه خواهد داد. هوانگ تأکید کرد: چین بازار بسیار بزرگ و غیرقابل جایگزینی در حوزه تحقیق و توسعه هوش مصنوعی است. یادآوری: پس از دیدار ترامپ با شی جین‌پینگ، اعلام شد که درباره تراشه‌ها گفت‌وگو شده، اما ترامپ تأکید کرد که درباره Blackwell صحبتی نشده است.  همچنین نماینده تجاری آمریکا، گریر، اعلام کرد که تراشه‌های Blackwell بخشی از مذاکرات با چین نبوده‌اند و احتمالاً در آینده نیز نخواهند بود. مدیرعامل انویدیا: چین در سال جاری یک فرصت ۵۰ میلیارد دلاری است و تا پایان دهه، این رقم می‌تواند به چند صد میلیارد دلار برسد. ما در زمینه تأمین حافظه‌های HBM با چالش‌های قابل‌توجهی روبه‌رو خواهیم بود. امیدواریم سهم بازار غیرصفر در چین داشته باشیم، اما انتظار ما صفر است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر