هستت اعلام کرد که ترامپ آزاد خواهد بود درباره سیاستهای فدرال رزرو اظهار نظر کند.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
هستت اعلام کرد که ترامپ آزاد خواهد بود درباره سیاستهای فدرال رزرو اظهار نظر کند.

رشد انفجاری هوش مصنوعی در سالهای اخیر، زنجیره تأمین جهانی حافظه و قطعات الکترونیکی را وارد مرحلهای کرده که تحلیلگران از آن با عنوان «رکود تکنولوژیک مصرفکنندگان» یاد میکنند. تمرکز تولیدکنندگان بزرگ حافظه بر تأمین نیاز مراکز داده هوش مصنوعی، باعث کمبود شدید RAM، افزایش قیمتها و کاهش مشخصات سختافزاری در محصولات مصرفی شده است. تمرکز صنعت بر HBM؛ آغاز بحران حافظه سه تولیدکننده اصلی حافظه—سامسونگ، SK Hynix و Micron—بخش قابلتوجهی از ظرفیت تولید خود را از بازار مصرفکننده به سمت حافظههای HBM، LPDDR5X و GDDR7 منتقل کردهاند؛ حافظههایی که برای آموزش مدلهای هوش مصنوعی و مراکز داده نسل جدید ضروری هستند. این تغییر اولویت باعث شده عرضه حافظههای معمولی برای لپتاپها، گوشیها و کنسولهای بازی کاهش یابد و قیمتها بهطور قابلتوجهی افزایش پیدا کند. خروج از بازار SSD مصرفی؛ ضربه دوم به مصرفکنندگان همزمان با بحران RAM، Micron و Samsung نیز در حال خروج از بازار SSDهای مصرفی هستند. گزارشها نشان میدهد سامسونگ تولید SATA SSD را از سال ۲۰۲۶ متوقف میکند؛ اقدامی که میتواند قیمت SATA و NVMe را بهشدت افزایش دهد. اهمیت این تصمیم زمانی روشنتر میشود که بدانیم سامسونگ بزرگترین بازیگر بازار SSD است و خروج آن تأثیر بسیار بیشتری نسبت به خروج Micron از برند Crucial دارد. افزایش ۱۰۰ درصدی قیمت DDR5 سامسونگ reportedly قیمت قراردادهای DDR5 را دو برابر کرده است؛ اقدامی که موج جدیدی از افزایش قیمت در بازار لپتاپ، کامپیوترهای رومیزی و سرورها ایجاد خواهد کرد. پیامدهای گسترده برای بازار مصرف افزایش قیمت برندهای بزرگ Dell: افزایش ۱۵ تا ۲۰ درصدی از اواسط دسامبر ۲۰۲۵ Lenovo: افزایش قیمت از ۱ ژانویه ۲۰۲۶ HP: افزایش قیمت از مه ۲۰۲۶ Samsung: احتمال افزایش قیمت گوشیها یا کاهش مشخصات کاهش RAM در دستگاهها لپتاپ اقتصادی: 8GB لپتاپ میانرده: 12GB لپتاپ بالارده: 16GB گوشی اقتصادی: 4GB گوشی میانرده: 6–8GB گوشی بالارده: 12GB کاهش ظرفیت ذخیرهسازی 64GB بهجای 128GB 256GB بهجای 512GB 512GB بهجای 1TB بازار GPU AMD احتمالاً قیمتها را افزایش میدهد. Nvidia reportedly عرضه VRAM به سازندگان کارت گرافیک را محدود کرده است. کنسولهای بازی Nintendo Switch، PlayStation و Xbox ممکن است افزایش قیمت داشته باشند؛ موضوعی که میتواند رشد بازار کنسولها را متوقف کند. سایر تجهیزات تلویزیونهای هوشمند، روترها و حتی تجهیزات پزشکی با افزایش قیمت یا تأخیر در عرضه مواجه خواهند شد. چشمانداز بهبود بازار حافظه تحلیلها نشان میدهد بحران حافظه کوتاهمدت نیست ۲۰۲۶: تقاضا از عرضه پیشی میگیرد؛ قیمتها همچنان صعودی ۲۰۲۷: اوج قیمتها و کاهش شدید موجودی ۲۰۲۸: آغاز فعالیت مگافبهای جدید در کره، آمریکا و تایوان → کاهش فشار بازار پیشبینی کارشناسان تحلیل داخلی SK Hynix: کمبود حافظه تا ۲۰۲۸ ادامه دارد. TeamGroup: محدودیت شدید تا ۲۰۲۶، بهبود واقعی از ۲۰۲۷–۲۰۲۸ Counterpoint Research: احتمال دو برابر شدن قیمت DRAM تا اواخر ۲۰۲۶ جمعبندی تمرکز صنعت نیمههادی بر تأمین نیازهای هوش مصنوعی، بازار مصرفکننده را وارد دورهای کرده که در آن قیمتها افزایش مییابد، مشخصات سختافزاری کاهش پیدا میکند و دسترسی به محصولات باکیفیت دشوارتر میشود. اگرچه انتظار میرود از سال ۲۰۲۸ با راهاندازی خطوط تولید جدید فشار بازار کاهش یابد، اما تا آن زمان مصرفکنندگان باید خود را برای دورهای از گرانی و کاهش کیفیت آماده کنند.
دلار هفته را در شرایطی نسبتاً ضعیف آغاز کرده است؛ آن هم در آستانه یک برنامه بسیار شلوغ از انتشار دادههای اقتصادی و برگزاری نشستهای بانکهای مرکزی در فضای اقتصادهای پیشرفته گروه ده (G10). مهمترین داده این هفته، انتشار گزارش اشتغال آمریکا (NFP) برای ماه نوامبر در روز سهشنبه خواهد بود، اما در کنار آن، سخنرانیهای مهمی از سوی مقامات فدرال رزرو نیز در پیش است. در عین حال، این پرسش همچنان در مرکز توجه بازارها قرار دارد که کدام بانکهای مرکزی حاضر خواهند بود قیمتگذاری بازار برای افزایش نرخ بهره در سال 2026 را بپذیرند. دلار آمریکا: سخنرانی ویلیامز از فدرال رزرو میتواند مهم باشد دلار یکی از آخرین هفتههای پرحجم معاملاتی سال را با تمایلی اندک به ضعف آغاز کرده است. فشار هفته گذشته ناشی از فدرال رزروی بود که همچنان در برابر کاهشهای بیشتر نرخ بهره موضعی باز داشت، اما در کنار آن، این دیدگاه نیز در حال شکلگیری است که اگر اقتصاد جهانی تا این حد مقاوم باقی مانده، آیا نباید در سایر نقاط جهان شروع به قیمتگذاری افزایش نرخ بهره شود؟ همین عامل، نقش مهمی در حمایت از یورو و دلار استرالیا در هفته گذشته داشت. با این حال، خرید ارزها بر اساس این فرضیه با یک «هشدار جدی» همراه است (یعنی ریسک بالایی دارد و ممکن است به سرعت معکوس شود). در معاملات شبانه، دلار نیوزیلند 0.7٪ افت کرد؛ چرا که رئیس جدید بانک مرکزی نیوزیلند، آنا برمن، در برابر افزایش نرخ بهرهای که بازار برای سال آینده قیمتگذاری کرده بود، موضع منفی گرفت. در خصوص داستان داخلی آمریکا در این هفته، تمرکز اصلی بر انتشار دادههای مهم و سخنرانیهای کلیدی فدرال رزرو خواهد بود. نقطه اوج، انتشار گزارش اشتغال غیرکشاورزی (NFP) ماه نوامبر در روز سهشنبه است. انتظار میرود این گزارش عددی ضعیف در حدود +50 هزار شغل جدید نشان دهد و نرخ بیکاری نیز به 4.5٪ افزایش یابد. هرگونه داده ضعیفتر از انتظار میتواند زمانبندی کاهش بعدی نرخ بهره فدرال رزرو را جلوتر بیاورد. ما (تیم تحلیل ING) بر این باوریم که فدرال رزرو میتواند بار دیگر در ماه مارس نرخ بهره را کاهش دهد؛ موضوعی که در حال حاضر تنها با احتمال 33٪ در بازارها قیمتگذاری شده است. یکی دیگر از دادههای کلیدی این هفته، انتشار شاخص قیمت مصرفکننده (CPI) ماه نوامبر در روز پنجشنبه است؛ جایی که انتظار میرود نرخ سالانه اندکی به 3.1٪ افزایش یابد. همچنین توجه ویژهای به سخنرانیهای مقامات فدرال رزرو داریم، بهویژه از این منظر که آیا چهرههای کلیدی هنوز فضای لازم برای کاهش بیشتر نرخها را پیشبینی میکنند یا خیر. امروز ساعت ۷ بعدازظهر به وقت ایران، از رئیس فدرال رزرو نیویورک، جان ویلیامز، سخنرانی خواهیم شنید. او پیش از کاهش نرخ هفته گذشته فدرال رزرو، نقش مهمی در تغییر انتظارات بازار به سمت مواضع انبساطیتر (داویش) ایفا کرد. همچنین در روز چهارشنبه، کریس والر سخنرانیای درباره چشمانداز اقتصادی خواهد داشت؛ او طی سالهای اخیر یکی از تأثیرگذارترین صداها در فدرال رزرو بوده است. اینها عمده عوامل داخلی آمریکا برای بازار فارکس هستند، اما در خارج از آمریکا نیز شاهد نشستهای مهم سیاستگذاری پولی در منطقه یورو، ژاپن، بریتانیا، نروژ و سوئد خواهیم بود. بزرگترین تهدید برای موقعیتهای فروش دلار (short USD) از خارج، احتمالاً نشست نرخ بهره بانک مرکزی اروپا در روز پنجشنبه است؛ بهویژه اگر پیشبینیهای رشد اقتصادی منطقه یورو به اندازه کافی بالا نرود یا اگر رئیس بانک مرکزی اروپا، کریستین لاگارد، در برابر ایده افزایش نرخ بهره در سال 2026 موضعی بازدارنده اتخاذ کند. برای امروز، به نظر میرسد شاخص دلار (DXY) بتواند در محدوده 98.00 تا 98.50 تثبیت شود. یورو: هفتهای بزرگ برای اروپا نرخ EURUSD همچنان سودهای هفته گذشته را حفظ کرده است. رویدادهای فوق در آمریکا نقش مهمی خواهند داشت، اما روز پنجشنبه نیز برای یورو بسیار تعیینکننده است. در این روز، علاوه بر نشست بانک مرکزی اروپا، نشست شورای اروپا نیز برگزار میشود. در این نشست، رهبران اتحادیه اروپا تلاش خواهند کرد تا درباره وام غرامت برای اوکراین و همچنین توافق تجاری مرکوسور (بین اتحادیه اروپا و کشورهای آمریکای جنوبی) به توافق برسند. این نشست، آزمونی کلیدی برای سنجش توانایی اروپا در تصمیمگیری جمعی خواهد بود یا اینکه بار دیگر منافع محلی—مانند موضع بلژیک در قبال وام اوکراین یا اعتراض کشاورزان فرانسوی به مرکوسور—بر روند تصمیمگیری غلبه خواهد کرد. باید دید چه میشود. دور از سیاست، تقویم دادههای اقتصادی نیز بسیار پرتحرک است. روز سهشنبه شاخصهای مدیران خرید اولیه (Flash PMI) ماه دسامبر منتشر میشوند که نشان خواهند داد آیا خوشبینی اخیر تا ماه پایانی سال نیز دوام آورده است یا خیر. پس از انتشار رقم نهایی تورم ماه نوامبر در روز پنجشنبه، هفته با داده اعتماد مصرفکننده منطقه یورو در روز جمعه به پایان میرسد. بهبود اعتماد مصرفکننده باید یکی از محرکهای کلیدی رشد اقتصادی منطقه یورو در سال 2026 باشد؛ بهویژه با توجه به نرخ بالای پسانداز خانوارها در این منطقه. سطح 1.1750/60 اکنون مقاومت مهم کوتاهمدت برای EURUSD محسوب میشود و دادههای NFP آمریکا و نشست بانک مرکزی اروپا احتمالاً دو عامل اصلی تعیینکننده خواهند بود که آیا این جفتارز هفته را در هدف ترجیحی ما یعنی 1.1800 به پایان میرساند یا خیر. پوند بریتانیا: موقعیتهای فروش بسیار سنگین هستند دادههای ضعیف تولید ناخالص داخلی بریتانیا در ماه اکتبر، که روز جمعه منتشر شد، فشار نزولی بر پوند وارد کرد. با نگاهی به آینده، این هفته برای دادههای اقتصادی بریتانیا، سیاست پولی و استرلینگ هفتهای بسیار مهم است. پیش از کاهش مورد انتظار نرخ بهره توسط بانک انگلستان در روز پنجشنبه، دادههای بازار کار (از جمله کاهش رشد دستمزدها در بخش خصوصی) و همچنین شاخص قیمت مصرفکننده ماه نوامبر منتشر خواهند شد. در مورد CPI، انتظار میرود تورم کلی اندکی کاهش یابد، اما تورم هسته و خدمات همچنان نسبتاً بالا و به ترتیب در سطوح 3.4٪ و 4.5٪ سالانه باقی بمانند. در حال حاضر، کاهش نرخ بهره بانک انگلستان در روز پنجشنبه با احتمال 85٪ در بازارها قیمتگذاری شده است. ما در ING، که دیدگاهی متمایل به سیاستهای انبساطیتر (داویش) داریم، انتظار داریم اندرو بیلی، رئیس بانک انگلستان، «از روبیکن عبور کند» (اصطلاحی به معنای اتخاذ تصمیمی قاطع و برگشتناپذیر) و به شکلگیری رأی 5 به 4 به نفع کاهش نرخ بهره تا سطح 3.75٪ کمک کند. پس از آن، انتظار کاهش 50 نقطه پایه دیگر در سال 2026 را داریم؛ که یکی از دلایل اصلی پیشبینی ما برای صعود نرخ EURGBP تا سطح 0.90 در سال آینده است. با این حال، یک تهدید مهم برای دیدگاههای منفی نسبت به پوند، وضعیت موقعیتگیری بازار است. مدیران دارایی در حال حاضر برخی از سنگینترین موقعیتهای فروش پوند را در بیش از یک دهه اخیر در اختیار دارند. هرگونه غافلگیری مثبت میتواند با یک «شورت اسکوییز» بسیار شدید (افزایش سریع قیمت ناشی از بسته شدن اجباری موقعیتهای فروش) در پوند همراه شود. انتظار میرود برخی مدیران دارایی به خرید ابزارهای ارزان برای پوشش ریسک صعودی پوند روی بیاورند؛ مانند برای مثال، اختیار معاملهٔ پوت یورو و کال پوند که بهطور عمیق خارج از قیمت بازار (OTM) هستند. منبع: ING
هوش مصنوعی در سالهای اخیر به یکی از بزرگترین موجهای سرمایهگذاری جهان تبدیل شده است؛ موجی که هم تحسینبرانگیز است و هم نگرانکننده. هوارد مارکس، یکی از معتبرترین تحلیلگران مالی جهان، در یادداشت اخیر خود به این پرسش پرداخته که آیا رشد انفجاری AI نشانهای از شکلگیری یک حباب مالی است یا بخشی از یک تحول تکنولوژیک پایدار. این مقاله بر اساس خلاصهای از مهمترین بخشهای یادداشت مارکس، تصویری روشن از فرصتها، ریسکها و واقعیتهای مالی پشتپرده صنعت هوش مصنوعی ارائه میدهد. ۱. ماهیت حبابها و شباهتهای AI با گذشته مارکس توضیح میدهد که حبابها معمولاً با یک فناوری جدید آغاز میشوند؛ فناوریای که تخیل مردم را تسخیر میکند و سرمایهگذاران را بهسرعت وارد بازار میکند. اما این ورود سریع معمولاً با ترس از جا ماندن (FOMO) همراه است، نه تحلیل منطقی. به گفته او: هیجان بیش از حد باعث میشود فرایند توسعهای که باید دههها طول بکشد، در چند سال فشرده شود. سرمایهگذاران از تاریخ درس نمیگیرند و هر نسل دوباره همان اشتباهات را تکرار میکند. برای تشخیص حباب لازم نیست متخصص فناوری باشید؛ شناخت رفتار انسان کافی است. ۲. پرسشهای کلیدی درباره آینده هوش مصنوعی مارکس سه پرسش اساسی را مطرح میکند: الف) برندگان چه کسانی خواهند بود؟ تاریخ نشان داده حتی فناوریهای تحولآفرین لزوماً برای سرمایهگذاران سودآور نیستند. مثال مشهور او: از ۲۰۰۰ شرکت خودروسازی اولیه، تنها ۳ شرکت باقی ماندند. ب) آیا AI سودآور خواهد بود؟ آیا بازار به سمت انحصار میرود؟ یا رقابت شدید باعث میشود شرکتها سالها زیان بدهند؟ هزینه رقابت صدها میلیارد دلار است. ج) AI چه اثری بر شرکتهای استفادهکننده دارد؟ ممکن است بهرهوری را بالا ببرد، اما سود را نه؛ زیرا شرکتها ممکن است صرفهجوییها را در قالب کاهش قیمت به مشتری منتقل کنند. ۳. معاملات چرخشی و ریسکهای مالی پنهان مارکس هشدار میدهد برخی الگوهای مالی AI شبیه معاملات چرخشی دوران داتکام است: شرکتها به یکدیگر خدمات میفروشند تا درآمد مصنوعی ایجاد کنند. OpenAI میلیاردها دلار از شرکتها میگیرد و همان مبلغ را برای خرید پردازش به آنها بازمیگرداند. عمر داراییهای AI کوتاه است و نسل جدید تراشهها میتواند نسل قبلی را سریعاً بیارزش کند. ۴. واقعیت مالی: هزینههای نجومی و بدهیهای سنگین مارکس میگوید ساخت زیرساخت AI به ۵ تریلیون دلار سرمایهگذاری نیاز دارد، در حالی که شرکتهای بزرگ تنها ۳۵۰ میلیارد دلار نقد دارند. برخی نکات مهم: برای بازده ۱۰٪، صنعت باید ۶۵۰ میلیارد دلار درآمد سالانه دائمی ایجاد کند. شرکتهایی مثل Oracle، Meta و Google برای تأمین مالی، اوراق ۳۰ ساله منتشر کردهاند. برخی شرکتها از SPVها برای پنهان کردن بدهی استفاده میکنند؛ مشابه الگوی انرون. این ساختار میتواند ریسک سیستمی ایجاد کند. ۵. شباهتها و تفاوتها با حباب داتکام شباهتها: روایت «تغییر جهان» معاملات مشکوک بدهی خارج از ترازنامه سرمایهگذاریهای میلیارددلاری بدون سوددهی تفاوتها: AI محصول واقعی دارد شرکتهای بزرگ سودآورند ارزشگذاریها نسبت به ۲۰۰۰ منطقیتر است کاربران واقعی و گسترده وجود دارند ۶. مقایسههای تاریخی: از رادیو تا راهآهن مارکس AI را با فناوریهایی مانند رادیو، هواپیما، برق و راهآهن مقایسه میکند: همه این فناوریها جهان را متحول کردند. اما همگی حبابهای عظیم ایجاد کردند. و پس از ترکیدن حباب، صنعت باقی ماند و رشد کرد. به گفته او، AI نیز احتمالاً همین مسیر را طی میکند: یک فناوری تحولآفرین + یک حباب مالی دردناک ۷. جمعبندی: بهترین استراتژی چیست؟ مارکس توصیه میکند: نه کاملاً وارد شوید، نه کاملاً خارج بمانید بهترین رویکرد: موضعی میانه و محتاطانه او همچنین به «پارادوکس بهرهوری» اشاره میکند: اگر AI شغلها را حذف کند، چه کسی مصرفکننده خواهد بود؟ اگر نیروی کار جوان حذف شود، متخصصان آینده از کجا میآیند؟ خطر تشدید شکاف اجتماعی و رشد پوپولیسم وجود دارد. هوارد مارکس کیست؟ هوارد مارکس (Howard Marks) سرمایهگذار، نویسنده و همبنیانگذار شرکت Oaktree Capital Management است؛ یکی از بزرگترین شرکتهای مدیریت دارایی در جهان، بهویژه در حوزه سرمایهگذاری در داراییهای پرریسک و بدهیهای مشکلدار. او بهخاطر یادداشتهای تحلیلی (Memos) مشهور است؛ یادداشتهایی که حتی وارن بافت گفته: «هر بار که یادداشت جدیدی از هوارد مارکس منتشر میشود، اولین کاری که میکنم این است که آن را میخوانم.»
ایلان ماسک در اظهارنظری تازه درباره رآکتورهای هستهای کوچک گفته است که این فناوری «بسیار بیفایده» است و تأکید کرده که انرژی خورشیدی گزینه منطقیتری محسوب میشود. او در پستی نوشت: «خورشید یک رآکتور همجوشی عظیم و رایگان در آسمان است. ساخت رآکتورهای همجوشی کوچک روی زمین کار بسیار بیمعنایی است. حتی اگر چهار سیاره مشتری را بسوزانید، خورشید همچنان تقریباً ۱۰۰٪ انرژی تولیدشده در کل منظومه شمسی را تأمین میکند. پول را برای رآکتورهای کوچک هدر ندهید، مگر اینکه بپذیرید فقط یک پروژه علمی شخصی است.» در ادامه برخی کاربران اشاره کردهاند که مدل هوش مصنوعی ماسک، «Grok»، مصرف انرژی بالایی دارد و این پرسش را مطرح کردهاند که آیا او قصد دارد زمین را با پنلهای خورشیدی بپوشاند یا خیر.
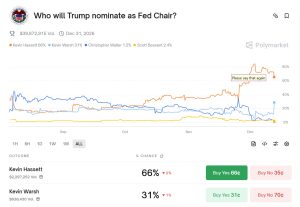
در گفتوگویی اختصاصی با والاستریت ژورنال، رئیسجمهور آمریکا اعلام کرده است که تمایل دارد کوین وارش، عضو پیشین هیئتمدیره فدرال رزرو یا کوین هَسِت، مدیر شورای ملی اقتصاد، را بهعنوان رئیس بعدی فدرال رزرو معرفی کند. او تأکید کرده که گزینه نهایی باید آمادگی کاهش نرخ بهره را داشته باشد و در سیاستگذاری پولی با رئیسجمهور مشورت کند. نکات کلیدی دو گزینه اصلی: رئیسجمهور تأیید کرده که وارش و هَسِت در صدر فهرست او قرار دارند و از آنها با عنوان «دو کوین» یاد کرده است. با اینکه هَسِت اخیراً پیشتاز تلقی میشد، اما وارش همچنان یکی از گزینههای اصلی است. مشورت درباره نرخ بهره: او گفته است رئیس بعدی فدرال رزرو باید درباره تصمیمات نرخ بهره با رئیسجمهور مشورت کند. تمایل به کاهش شدید نرخ بهره: او خواستار کاهش نرخها به ۱٪ یا کمتر طی یک سال آینده شده تا هزینه تأمین مالی بدهی ۳۰ تریلیون دلاری کاهش یابد. ارزیابی وارش: در دیداری اخیر، از وارش پرسیده شده که آیا میتوان به حمایت او از کاهش نرخ بهره اعتماد کرد. اشاره به گذشته: او از انتخاب سال ۲۰۱۷ خود برای ریاست فدرال رزرو ابراز نارضایتی کرده و گفته میخواهد این بار با دقت بیشتری انتخاب کند. گزینههای دیگر: کریستوفر والر و میشل بومن نیز بررسی شدهاند. بازارهای شرطبندی: احتمال انتخاب هَسِت از ۸۰٪ به ۶۶٪ کاهش یافته و احتمال وارش به ۳۱٪ افزایش یافته است. اظهارنظر از فدرال رزرو: مری دالی، رئیس فدرال رزرو سانفرانسیسکو، گفته که (اگر حق رای داشت) از کاهش نرخ بهره در نشست هفته گذشته حمایت میکند.
به گزارش والستریت ژورنال، دونالد ترامپ اعلام کرده است که برای ریاست فدرال رزرو، به انتخاب کوین وارش (Kevin Warsh) یا کوین هست (Kevin Hassett) تمایل دارد و تأکید کرده است که رئیس بعدی بانک مرکزی باید در خصوص تصمیمگیریهای مربوط به نرخ بهره، با او مشورت کند. وی همچنین در ادامه اظهارات خود تصریح کرد که نرخ بهره باید تا یک سال آینده به ۱ درصد یا کمتر کاهش یابد.
بث هامک، رئیس فدرالرزرو کلیولند، در تازهترین اظهارات خود تأکید کرد که تورم هنوز بیش از حد بالا و نزدیکتر به ۳ درصد تا هدف ۲ درصدی باقی مانده است و از نظر او، سیاست پولی فعلی فدرالرزرو «تقریباً در محدوده خنثی» قرار دارد. هامک تصریح کرد که ترجیح میدهد سیاست پولی اندکی انقباضیتر از سطح کنونی باشد تا اطمینان بیشتری نسبت به مهار پایدار فشارهای قیمتی حاصل شود. او در عین حال به نشانههایی از نرمشدن بازار کار اشاره کرد و گفت گزارشهای محلی از الگوی «استخدام پایین و اخراج پایین» حکایت دارد. به گفته هامک، بسیاری از شرکتها در حال مدیریت نیروی کار خود از طریق عدم جایگزینی نیروهای خارجشده هستند و این موضوع نشان میدهد نقطه سربهسر بازار کار بهطور قابلتوجهی کاهش یافته است. هامک همچنین تأکید کرد که ثبات قیمتی در بلندمدت، خود حامی رشد اشتغال خواهد بود و نباید تصور کرد که فشارهای تورمی صرفاً ناشی از تعرفههای تجاری است. او افزود که فدرالرزرو زمان قابلتوجهی را صرف مطالعه پیامدهای هوش مصنوعی بر اقتصاد کرده است؛ عاملی که میتواند هم بر بهرهوری و هم بر بازار کار اثرگذار باشد. در حوزه بازار ارز، رئیس فدرالرزرو کلیولند توضیح داد که تضعیف دلار در سال جاری بازتاب تغییر تدریجی و همسو با انتظارات سرمایهگذاران بوده و به معنای فاصلهگرفتن ساختاری از دلار نیست. او در پایان تأکید کرد که تصمیم اخیر فدرالرزرو تصمیمی پیچیده بوده و سیاستگذاران اکنون با دقت روند تعدیل تورم و ثبات بازار کار را زیر نظر خواهند گرفت.
بث هامک، رئیس فدرال رزرو کلیولند، در واکنش به تصمیم پرحاشیه اخیر FOMC تأکید کرد که متعادلکردن دو هدف اصلی فدرالرزرو (ثبات قیمتها و اشتغال کامل) بیش از گذشته دشوار شده است. این اظهارات پس از آن مطرح شد که کمیته بازار باز با وجود رأی به کاهش ۲۵ واحد پایهای نرخ بهره، شاهد شکاف قابلتوجه در میان سیاستگذاران بود. در نشست اخیر، فدرالرزرو با رأی ۹ به ۳ نرخ بهره را کاهش داد؛ رأیی که بهندرت چنین اختلافی را نشان میدهد. اکثریت اعضا با کاهش ۲۵ واحد پایهای موافقت کردند، در حالی که آستن گولزبی و جفری اشمید رأی به عدم تغییر نرخ دادند و خواهان صبر بیشتر برای اطمینان از مهار کامل تورم بودند. در سوی دیگر، استفن میران با موضعی داویشتر خواستار کاهش تهاجمیتر ۵۰ واحد پایهای شد تا از بازار کار حمایت کند. هامک اگرچه در این نشست حق رأی نداشت، اما از ابتدای ۲۰۲۶ بهعنوان عضو رأیدهنده در FOMC حضور خواهد داشت. او پیشتر نیز روشن کرده بود که با اردوگاه «عدم تغییر نرخ» همنظر است. به گفته هامک، بازار کار بهتدریج در حال خنکشدن است، اما تورم همچنان بالاتر از هدف فدرالرزرو قرار دارد؛ وضعیتی که تصمیمگیری سیاستی را پیچیدهتر کرده است. اظهارات هامک نشان میدهد که با وجود آغاز چرخه کاهش نرخ بهره، اختلاف دیدگاهها درون فدرالرزرو درباره زمانبندی و شدت سیاستهای آتی پابرجاست و این شکاف میتواند در سال ۲۰۲۶؛ زمانی که او حق رأی خواهد داشت، نقش پررنگتری در تصمیمگیریها ایفا کند.
آستن گولزبی، رئیس فدرال رزرو شیکاگو، با اشاره به وضعیت بازار کار آمریکا گفت الگوی «استخدام پایین و اخراج پایین» بیش از آنکه نشانه یک رکود چرخهای باشد، بیانگر عدم قطعیت در مسیر اقتصاد است. به گفته او، همزمانی کاهش استخدامها و پایین ماندن اخراجها لزوماً به معنای ورود اقتصاد به فاز نزولی نیست. گولزبی تأکید کرد که در قبال سیاست نرخ بهره برای سال آینده رویکردی هاوکیش ندارد و خود را یکی از خوشبینترین اعضا در داتپلات فدرال رزرو توصیف کرد. او افزود که در پیشبینیهایش برای سال ۲۰۲۶، کاهش نرخ بهره بیشتری نسبت به میانه اعضای کمیته در نظر گرفته است. با این حال، این مقام فدرال رزرو هشدار داد که نباید همه فرضیات را بر موقتی بودن تورم بنا کرد. به گفته او، تورم بخش خدمات پیش از تعطیلی دولت نگرانکننده بوده و هرچند استدلال کاهش تورم در سال آینده قابل دفاع است، اما سیاستگذاران باید اطمینان بیشتری نسبت به این مسیر داشته باشند. در مجموع، اظهارات گولزبی نشان میدهد که او از یک سو نسبت به چشمانداز کاهش نرخ بهره خوشبین است و اقتصاد را در آستانه رکود نمیبیند، اما از سوی دیگر بر احتیاط در قضاوت درباره فروکش پایدار تورم تأکید دارد.
جفری اشمید، رئیس فدرال رزرو کانزاسسیتی، با توضیح مخالفت خود با تصمیم اخیر فدرالرزرو، هشدار داد که تورم همچنان بالاتر از سطح مطلوب قرار دارد و سیاست پولی فعلی ممکن است به اندازه کافی انقباضی نباشد تا فشارهای قیمتی را مهار کند. او تأکید کرد که بر اساس دادههای موجود، هرچند تصویر اقتصاد کامل نیست، اما نشانهها حاکی از آن است که تورم همچنان داغ باقی مانده، در حالی که بازار کار در مجموع در وضعیت متعادل قرار دارد. اشمید با اشاره به بازخوردهای دریافتی از حوزه تحت پوشش خود گفت که نگرانی درباره تورم در میان خانوارها و فعالان اقتصادی همچنان بالاست. از نگاه او، برخلاف برخی دیدگاهها، اقتصاد آمریکا هنوز از شتاب قابلتوجهی برخوردار است و نشانهای از ضعف جدی در بازار کار دیده نمیشود که نیازمند تسهیل سریع سیاست پولی باشد. این مقام فدرالرزرو همچنین هشدار داد که یکی از مهمترین دستاوردهای سیاستگذاری پولی در دهههای اخیر، کسب اعتبار در مهار تورم بوده و سیاستگذاران نباید نسبت به حفظ این اعتبار دچار سهلانگاری شوند. به گفته اشمید، تا زمانی که تورم در سطوح بالا قرار دارد، سیاست پولی باید دستکم در محدودهای انقباضی باقی بماند تا اطمینان حاصل شود که فشارهای قیمتی بهطور پایدار فروکش میکند.
بر اساس گزارش منابع آگاه، تقاضای چین برای تراشههای هوش مصنوعی H200 انویدیا فراتر از ظرفیت فعلی تولید این شرکت قرار گرفته است؛ موضوعی که انویدیا را به بررسی گزینههای افزایش تولید این تراشه پیشرفته سوق داده است. این منابع میگویند رشد سریع تقاضا، بهویژه از سوی شرکتهای چینی فعال در حوزه هوش مصنوعی، باعث شده عرضه کنونی پاسخگوی نیاز بازار نباشد. در نتیجه، انویدیا در حال ارزیابی راههایی برای افزایش ظرفیت تولید H200 است؛ تراشهای که نقش کلیدی در پردازشهای پیشرفته AI دارد و به یکی از محصولات استراتژیک این شرکت تبدیل شده است.
آستن گولزبی، رئیس فدرالرزرو شیکاگو، توضیح داد که مخالفت او با کاهش نرخ بهره در نشست دسامبر ناشی از نگرانی نسبت به جلو انداختن بیش از حد کاهشها بوده است. به گفته او، در حالی که چشمانداز کاهش نرخها در سال آینده همچنان وجود دارد، صبر و انتظار برای دادههای بیشتر انتخاب محتاطانهتری بود. گولزبی تأکید کرد که برخی دادههای تورمی پیش از تعطیلی دولت نگرانکننده بودند و از نظر او فدرالرزرو میتوانست با صبر بیشتر، از مزیت دریافت دادههای اقتصادی بهروزتر بهرهمند شود. او یادآور شد که تورم برای حدود چهار سال و نیم بالاتر از هدف قرار داشته و روند مهار آن در مقاطعی متوقف شده است؛ موضوعی که همچنان یکی از دغدغههای اصلی کسبوکارها و مصرفکنندگان محسوب میشود. در مقابل، گولزبی ارزیابی کرد که بازار کار تنها بهطور ملایم در حال سرد شدن است و نشانهای وجود ندارد که نشان دهد شرایط آنچنان سریع رو به وخامت میرود که فدرالرزرو نتواند حتی تا اوایل ۲۰۲۶ برای کاهش دوباره نرخها صبر کند. او افزود که بخش عمده دادهها همچنان از رشد اقتصادی باثبات حکایت دارد. به گفته این مقام فدرالرزرو، هرچند بخشی از تورم بالاتر فعلی ممکن است ناشی از تعرفههای تجاری و در نهایت موقتی باشد، اما خطر اصلی آن است که این فشارها ماندگارتر از انتظار شوند. از همین رو، گولزبی معتقد است انتظار و احتیاط، بدون تحمیل ریسک قابلتوجه به اقتصاد، مسیر عاقلانهتری بود؛ هرچند او همچنان نسبت به امکان کاهش معنادار نرخ بهره در سال آینده خوشبین باقی مانده است.
پالسون، از مقامات فدرالرزرو، در تازهترین اظهارات خود تأکید کرد که اعتبار سیاستی بانک مرکزی آمریکا مهمترین دارایی فدرالرزرو است؛ عاملی که به این نهاد اجازه میدهد با انعطاف بیشتری به تحولات اقتصادی واکنش نشان دهد، بدون آنکه اعتماد بازارها آسیب ببیند. او در ادامه تصریح کرد که در مقطع کنونی، نگرانی فدرالرزرو درباره وضعیت بازار کار همچنان بیش از تورم است؛ هرچند انتظار میرود فشارهای تورمی در مسیر ورود به سال آینده تا حدی تعدیل شود. به گفته پالسون، احتمال معقولی وجود دارد که تورم در سال آینده روندی ملایمتر به خود بگیرد. پالسون همچنین ریشه بخش عمده تورم بالای سال ۲۰۲۵ را در تعرفههای تجاری دانست و توضیح داد که این عامل نقش پررنگی در افزایش قیمتها ایفا کرده است. از نگاه او، کند شدن رشد اقتصادی نیز تا حدی ناشی از سیاستهای مهاجرتی و تجاری بوده که بر عرضه نیروی کار و جریان تجارت اثر گذاشتهاند. در مجموع، این اظهارات تصویری از فدرالرزروی ارائه میدهد که با تکیه بر اعتبار خود، بیش از آنکه نگران بازگشت تورم باشد، تمرکز اصلی را بر حفظ تعادل بازار کار و مدیریت پیامدهای سیاستهای غیرپولی بر رشد اقتصادی قرار داده است.
طلا پس از شکست سطح ۴۲۴۵ دلار در معاملات روز گذشته، امروز به بالای ۴۳۰۰ دلار رسید و در مسیر دستیابی به رکورد تاریخی ۴۳۸۱ دلار قرار دارد. این حرکت بیشتر جنبه تکنیکال داشت و با فعال شدن سفارشهای استاپ و ورود خریداران جدید تقویت شد. با وجود اینکه دادههای اشتغال آمریکا مطابق انتظارات بود، لحن انبساطی پاول بهعنوان یک محرک مثبت برای فلزات گرانبها عمل کرد. در کوتاهمدت، گزارشهای NFP و CPI آمریکا در هفته آینده میتوانند جهت حرکت طلا را تعیین کنند؛ دادههای قوی احتمال اصلاح قیمت را بالا میبرد، در حالی که دادههای ضعیف میتواند رشد بیشتری ایجاد کند. در تصویر بزرگتر، روند صعودی طلا با توجه به کاهش بازده واقعی اوراق و سیاستهای انبساطی فدرال رزرو ادامهدار خواهد بود، هرچند بازتسعیر انقباضی نرخها در کوتاهمدت میتواند فشار وارد کند.
چین قصد دارد رقابت ناعادلانه در پلتفرمهای آنلاین را مدیریت کند. چین تا سقف ۷۰ میلیارد دلار مشوق برای بخش تراشهها آماده میکند. نهاد ناظر بازار چین پیشنویس مقرراتی درباره رعایت قیمتگذاری در صنعت خودرو منتشر کرد.
معاملات آتی شاخصهای اصلی سهام آمریکا نشاندهنده شروعی ترکیبی در آخرین روز هفته معاملاتی است. سهام برادکام در معاملات پس از ساعات رسمی کاهش یافت؛ زیرا بهروزرسانی این شرکت نیمهرسانا نگرانیهای تازهای درباره جهش سرمایهگذاری در هوش مصنوعی ایجاد کرد. نتایج مالی کاستکو فراتر از پیشبینیها بود و تقاضای قوی برای کالاهای ارزانتر در میان آمریکاییهای محتاط پیش از فصل خرید تعطیلات را نشان داد. شرکت لولولمون خبر از کنارهگیری مدیرعامل خود داد، در حالی که گزارشها حاکی از آن است که بنیانگذار جداشده شرکت در حال بررسی راهاندازی یک نبرد نیابتی (proxy fight) است. قیمت نفت نیز با نگرانیهای ناشی از احتمال توقیف نفتکشهای بیشتر ونزوئلا توسط آمریکا افزایش یافت. ۱. معاملات آتی ترکیبی معاملات آتی سهام آمریکا روز جمعه در نزدیکی سطح ثابت نوسان داشت و نشاندهنده پایانی آرام برای هفتهای بود که تصمیمات کلیدی نرخ بهره بانکهای مرکزی و گزارشهای مهم بخش هوش مصنوعی را در بر داشت. تا ساعت ۰۲:۰۰ به وقت شرق آمریکا (۰۷:۰۰ GMT)، قرارداد آتی داو جونز ۱۰۵ واحد یا ۰.۲٪ رشد کرد، معاملات آتی S&P 500 تقریباً بدون تغییر بود و معاملات آتی نزدک ۱۰۰ با افت ۳۶ واحد یا ۰.۱٪ مواجه شد. هر دو شاخص S&P 500 و داو جونز روز پنجشنبه در بالاترین سطح تاریخی بسته شدند؛ این رشد ناشی از بهروزرسانی سیاست فدرال رزرو بود که بسیاری آن را متعادلتر و کمتر انقباضی نسبت به انتظار اولیه دانستند. تحلیلگران Vital Knowledge گفتند که جروم پاول، رئیس فدرال رزرو، با این تصمیم چراغ سبزی برای رالی پایان سال بازار سهام نشان داده است. با این حال، چشمانداز مالی ضعیف شرکت اوراکل، غول رایانش ابری، سنتیمنت بازار را تضعیف کرد و نگرانیها درباره پایداری و سودآوری نهایی رونق هوش مصنوعی را تشدید نمود. سهام اوراکل بیش از ۱۰٪ سقوط کرد، اوراق قرضه شرکت فروخته شد و قراردادهای CDS برای پوشش ریسک نکول خریداری شد که نشاندهنده نگرانیها درباره جاهطلبیهای مبتنی بر بدهی این شرکت در حوزه هوش مصنوعی است. این چشمانداز منفی باعث شد شاخص نزدک کامپوزیت ۶۰.۳۰ واحد یا ۰.۲۵٪ افت کند. ۲. هشدار برادکام درباره تأثیر درآمدهای AI بر حاشیه سود سهام برادکام در معاملات پس از ساعات رسمی کاهش یافت. این غول نیمهرسانا و رقیب انویدیا اعلام کرد که حاشیه سود آن به دلیل اثر رقیقکننده درآمدهای هوش مصنوعی کاهش خواهد یافت. مدیرعامل شرکت، هاک تان، گفت که حجم سفارشهای معوق برادکام اکنون به ۷۳ میلیارد دلار رسیده و انتظار دارد طی یک سال و نیم آینده آنها را تحویل دهد. با این حال، سرمایهگذاریهای عظیم در حوزه AI میتواند فشار زیادی بر حاشیه سود وارد کند. مدیر مالی شرکت، کریستن اسپیرز، تأیید کرد که حاشیه سود ناخالص تلفیقی در سهماهه اول حدود ۱۰۰ نقطه پایه کاهش خواهد یافت. پیشبینی میشود ارائهدهندگان بزرگ خدمات ابری آمریکا در سال جاری بیش از ۴۰۰ میلیارد دلار برای ساخت مراکز داده پیشرفته جهت پشتیبانی از مدلهای هوش مصنوعی مانند ChatGPT و Gemini هزینه کنند. اما شواهد کمی وجود دارد که این هزینهها منجر به افزایش بهرهوری یا سودآوری ملموس شده باشد و همین امر هشدارهایی درباره شکلگیری حباب احتمالی AI ایجاد کرده است. ۳. نتایج کاستکو فراتر از انتظارات سهام کاستکو در معاملات پس از ساعات رسمی اندکی کاهش یافت، هرچند این خردهفروش عمدهفروشی نتایج مالی سهماهه اول خود را بالاتر از پیشبینیها اعلام کرد. فروش فروشگاههای مشابه (بدون احتساب سوخت) در سهماهه منتهی به ۲۳ نوامبر ۶.۴٪ افزایش یافت، در حالی که انتظار تحلیلگران ۵.۸۲٪ بود. همکاری کاستکو با Instacart در آمریکا و UberEats و DoorDash در بازارهای خارجی نیز به رشد کمک کرد. این نتایج مشابه عملکرد قوی رقبایی مانند والمارت، Dollar Tree و Dollar General است و نشان میدهد مصرفکنندگان آمریکایی در شرایط اقتصادی نامطمئن، بازار کار ضعیف و تورم بالا به دنبال خرید ارزانتر هستند. ۴. استعفای مدیرعامل لولولمون سهام لولولمون پس از اعلام کنارهگیری مدیرعامل کالوین مکدونالد و افزایش پیشبینی سود سالانه بیش از ۱۰٪ رشد کرد. مکدونالد قرار است در ژانویه بدون جایگزین فوری شرکت را ترک کند و پس از هفت سال مدیریت، تنها تا مارس بهعنوان مشاور ارشد باقی خواهد ماند. گزارشها حاکی از آن است که بنیانگذار شرکت، چیپ ویلسون، در حال بررسی راهاندازی یک نبرد نیابتی است. بخشی از انگیزه ویلسون ناشی از نارضایتی از استراتژی بازاریابی شرکت عنوان شده است. ۵. افزایش قیمت نفت به دلیل نگرانیهای عرضه ونزوئلا قیمت نفت روز جمعه افزایش یافت زیرا احتمال توقیف نفتکشهای بیشتر ونزوئلا توسط آمریکا نگرانیها درباره عرضه را تشدید کرد. بهای آتی نفت برنت ۰.۵٪ رشد کرد و به ۶۱.۵۶ دلار در هر بشکه رسید و نفت خام WTI نیز ۰.۵٪ افزایش یافت و به ۵۷.۹۰ دلار در هر بشکه رسید. با این حال، هر دو شاخص در مسیر کاهش هفتگی قرار دارند؛ زیرا احتمال توافق صلح میان روسیه و اوکراین میتواند عرضه نفت روسیه را به بازار جهانی افزایش دهد. منبع: اینوستینگ
دلار آمریکا پس از افت ناشی از نشست فدرال رزرو تا حدودی تثبیت شد؛ فشار از سوی انتظارات کاهش نرخ بهره و عوامل فصلی ادامه دارد. توجه بازارها اکنون به سمت بانک مرکزی اروپا و آمار تورم آلمان معطوف شده تا تغییر جهت بازار به سمت موضع انقباضی (هاوکیش) را آزمون کند. بازارهای اروپای مرکزی و شرقی (CEE) پیش از جلسات کلیدی بانکهای مرکزی در هفته آینده آرام باقی ماندهاند، در حالی که ترکیه بهدنبال کاهش تورم، نرخها را ۱۵۰ نقطه پایه کاهش داد. دلار امریکا: تثبیت دلار پس از جلسه فدرال رزرو پس از جلسه فدرال رزرو در روز چهارشنبه، دلار آمریکا کاهش خود را ادامه داد و شاخص دلار (DXY) نزدیک به ۹۸.۰۰ بسته شد، که تقریباً با پیشبینیهای ما همخوانی داشت. نیروی نزولی تنها از مسیر نرخهای بهره نیست، بلکه بهدلیل عوامل فصلی پایان سال نیز میدانیم که فشار نزولی وجود دارد (منظور کاهش تقاضای معاملاتی یا تغییرات جریان سرمایه در پایان سال است). در دیدگاه ما (تیم تحلیل ING)، بازار نرخها، انتظارات فدرال رزرو را مجدداً پایین آورد، بهطوری که نرخ ۲ ساله به ۳.۵۰٪ کاهش یافت و بازار نرخ نهایی (ترمینال) فدرال رزرو برای پایان سال آینده را ۳.۰۵٪ پیشبینی کرد که فشار بیشتری بر دلار آمریکا وارد کرده است. تقویم اقتصادی امروز آمریکا چیز جدیدی برای ارائه ندارد و بازار احتمالاً پس از رویداد ریسکمحور، کمی تثبیت میشود. از سوی دیگر، سنتیمنت ریسکگریزی (risk-off) از بازار سهام میتواند به دلار کمک کند و کف حمایتی برای آن فراهم آورد. به طور کلی، پیشبینی میشود که شاخص دلار (DXY) در محدوده ۹۸.۳۵۰ قرار گیرد، با احتمال کاهش کمی به ۹۸.۲۰۰ در کوتاهمدت. یورو: توجه به بانکداران مرکزی منطقه یورو معطوف میشود انتشار آمار تورم آلمان برای نوامبر انتظار میرود ۲.۶٪ نسبت به سال قبل باشد که بالاترین سطح در نه ماه گذشته خواهد بود؛ این داده میتواند قطعهای دیگر از پازل افزایش نرخهای یورو و تغییر قیمتگذاری بازار به سمت موضع انقباضی باشد. پس از نشست فدرال رزرو این هفته، توجه بازارها به نشست بانک مرکزی اروپا در روز پنجشنبه آینده معطوف خواهد شد. رئیس بانک مرکزی اروپا، کریستین لاگارد، پیشبینی جدیدی ارائه خواهد داد که باید نخستین آزمون برای قیمتگذاری فعلی بازار مبنی بر عدم کاهش بیشتر نرخها باشد (یعنی بازار فعلاً انتظار کاهش نرخ از بانک مرکزی اروپا را ندارد). بخش جلویی منحنی بازده یورو (front of the EUR curve) این هفته حرکت صعودی قابلتوجهی را تجربه کرد؛ بهطور مشخص نرخ در سررسید دو ساله (2y tenor) حدود ۱۰ نقطه پایه افزایش یافت که این حرکت مستقیماً در برابر حرکت نرخهای دلار عمل کرد و از تنگتر شدن اسپردها (کاهش اختلاف بازده بین داراییهای یورو و دلار) به نفع یورو حمایت نمود. پس از آنکه EURUSD دیروز تا ۱.۱۷۵ لمس کرد، تثبیت دلار باید منجر به اصلاحی اندک در EURUSD شود و این جفت را بیشتر به میانه بازه ۱.۱۷۰–۱.۱۷۵ بازگرداند. در جای دیگر، آمار تولید ناخالص داخلی بریتانیا برای اکتبر کمی کمتر از انتظار بود و اقتصاد بهطور غیرمنتظرهای ۰.۱٪ ماهانه کوچک شد که این افت عمدتاً ناشی از بخش تولید بود؛ این موضوع از احتمال کاهش نرخ توسط بانک انگلستان در هفته آینده حمایت میکند و در حال حاضر بازار حدود ۲۲ نقطه پایه کاهش را قیمتگذاری کرده است. پوند امروز صبح تغییر چندانی نداشت، اما آغاز معاملات نشاندهنده فشار اندکی برای تضعیف تا حوالی ۰.۸۷۸ یورو به پوند (EURGBP) است. منبع: ING
دورههای جدید پنجساله از اول مارس آغاز میشود. این تصمیم بیشتر جنبه تشریفاتی دارد، اما هیئتمدیره فدرال رزرو در انتخاب رؤسای منطقهای نقش دارد. در هر صورت، همه آنها با اجماع کامل برای دوره پنجساله تأیید شدند. این موضوع میتوانست بحثبرانگیزتر باشد اگر رئیسجمهور توانسته بود اعضای هیئتمدیره را تغییر دهد و سپس رؤسای منطقهای را منصوب کند، اما چنین اتفاقی نیفتاد. بنابراین، این موضوع را میتوان تا پنج سال آینده بدون نگرانی دنبال کرد.
تحلیلگران اسکوشیابانک معتقدند که فرسایش «استثناگرایی آمریکا» و تغییرات بزرگ در اختلاف نرخ بهره میتواند در سال آینده به سقوط «شاه دلار» منجر شود. دلار آمریکا پس از سالها رشد، امسال در بیشتر جبههها کاهش یافته است. تیم اسکوشیابانک هشدار میدهد که معاملهگران نباید به موقعیتهای خرید دلار دلگرم باشند؛ زیرا بدترین شرایط هنوز در راه است. در چشمانداز ۲۰۲۶، شان آزبرن و اریک تئورِت پیشبینی میکنند که ضعف گسترده دلار تا سال ۲۰۲۷ ادامه خواهد داشت. اسکوشیابانک انتظار دارد فدرال رزرو نرخ بهره را بهطور قابلتوجهی کاهش دهد و تا نیمه نخست ۲۰۲۶ به سطح ۳٪ برساند، در حالی که سایر بانکهای مرکزی بزرگ احتمالاً سیاستهای خود را تغییر نمیدهند یا حتی سختگیرانهتر عمل میکنند. این تغییر، دو ستون اصلی قدرت دلار یعنی رشد نسبی بالاتر و اختلاف بازدهی جذاب را از بین میبرد. اسکوشیابانک معتقد است نقطه اوج فشار بر دلار در سهماهه دوم و سوم ۲۰۲۶ خواهد بود، زمانی که بازار کار آمریکا کند میشود و فدرال رزرو سیاستهای انبساطی خود را حفظ میکند. یورو و ین: صعود آرام بانک مرکزی اروپا نرخها را ثابت نگه میدارد و این امر میتواند EURUSD را به محدوده ۱.۲۲ تا ۱.۲۴ برساند (نرخ فعلی ۱.۱۷). بانک مرکزی ژاپن در ۲۰۲۶ سیاستهای سختگیرانهتری اتخاذ میکند و پیشبینی میشود USDJPY تا پایان ۲۰۲۶ به ۱۴۰ و تا پایان ۲۰۲۷ به ۱۳۰ برسد (نرخ فعلی ۱۵۵.۶۸). معامله خلاف جریان: خرید دلار کانادا بازار بهشدت در موقعیت فروش دلار کانادا قرار دارد، اما اسکوشیابانک انتظار یک بازگشت بزرگ دارد. در حالی که فدرال رزرو نرخها را کاهش میدهد، بانک مرکزی کانادا در نیمه دوم ۲۰۲۶ شروع به افزایش نرخ خواهد کرد. اختلاف نرخ بهره بین دو بانک که اکنون ۱۷۵ نقطه پایه است، تا پایان سال آینده به ۲۵ نقطه پایه کاهش مییابد. پیشبینی میشود نرخ USDCAD تا پایان ۲۰۲۶ به ۱.۳۵ و تا ۲۰۲۷ به ۱.۳۰ برسد (نرخ فعلی ۱.۳۷۷۵). بازارهای نوظهور: احتیاط در پزو مکزیک اسکوشیابانک نسبت به پزو مکزیک دیدگاه منفی دارد. دلیل آن کاهش نرخ بهره توسط بانک مرکزی مکزیک همزمان با افزایش نوسانات است. همچنین بازنگری توافق تجاری CUSMA ریسکها را افزایش میدهد. پیشبینی میشود نرخ دلار USDMXN مکزیک در سال آینده به ۱۹.۰۰ و تا ۲۰۲۷ به ۲۰.۴۰ برسد. پیشبینیهای کلیدی اسکوشیابانک تا دسامبر ۲۰۲۶: EURUSD: 1.21 USDCAD: 1.35 USDJPY: 140 GBPUSD: 1.38 USDMXN: 19.00
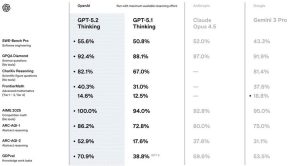
مدل جدید GPT-5.2 توسط OpenAI معرفی شد و بهعنوان یک جهش بزرگ در حوزه هوش مصنوعی شناخته میشود. این مدل توانسته است در آزمونهای مهم مانند AIME 2025 با موفقیت 100٪ و ARC-AGI-2 با جهش به 52.9٪ عملکردی بیسابقه داشته باشد. همچنین در شاخص GDPval مرتبط با کارهای دانشی، از 38.8٪ به 70.9٪ افزایش یافته است. این نتایج نشاندهنده پیشرفت چشمگیر در استدلال انتزاعی، تعمیم و توانایی انجام وظایف اقتصادی هستند. OpenAI تأکید کرده که GPT-5.2 درک متنهای طولانی، استفاده از ابزارها و قابلیتهای دیداری را به سطحی بالاتر رسانده و میتواند وظایف پیچیده را بهتر از هر مدل پیشین انجام دهد.
ترامپ اعلام کرد که در رقابت جهانی هوش مصنوعی تنها یک برنده وجود خواهد داشت: چین یا آمریکا. او قصد دارد با امضای یک دستور اجرایی، مسیر ایجاد یک استاندارد ملی واحد برای هوش مصنوعی را هموار کند و از مقررات سخت ایالتی جلوگیری کند. این دستور میتواند تأثیر مهمی بر آینده هوش مصنوعی در آمریکا داشته باشد، زیرا به گفته کارشناسان، فناوری هوش مصنوعی به صورت تکرارشونده و سریع پیشرفت میکند و امکان سلطه بلندمدت یک کشور دشوار خواهد بود. ترامپ همچنین هشدار داد که فروپاشی نظام مالکیت فکری میتواند به عنوان «قویترین شوک قرن» رخ دهد.
شرکت برادکام (نماد: AVGO) نتایج مالی سهماهه چهارم سال ۲۰۲۵ را اعلام کرد: سود تعدیلشده هر سهم (Adj. EPS): ۱.۹۵ دلار درآمد: ۱۸.۰۲ میلیارد دلار سود خالص: ۸.۵۲ میلیارد دلار پیشبینی درآمد سهماهه نخست ۲۰۲۶: حدود ۱۹.۱ میلیارد دلار (برآورد: ۱۸.۴۸ میلیارد دلار) درآمد بخش تراشههای هوش مصنوعی جهش چشمگیری داشته و موجب ثبت رکورد در نتایج سهماهه و ادامه روند مثبت تا سهماهه نخست ۲۰۲۶ شده است. برادکام سفارشهای بزرگ تراشههای هوش مصنوعی را دریافت کرد و نشانههای قدرتمند رشد در سال مالی ۲۰۲۶ را نشان داد: دریافت سفارش ۱ میلیارد دلاری از پنجمین مشتری تراشههای هوش مصنوعی دریافت سفارش اضافی ۱۱ میلیارد دلاری از شرکت Anthropic تان (مدیرعامل برادکام) اعلام کرد که مشتری چهارم در سهماهه گذشته نیز Anthropic بوده است انتظار میرود هزینهکرد در تراشههای هوش مصنوعی در سال مالی ۲۰۲۶ رشد بیشتری داشته باشد.
فدرال رزرو نیویورک اعلام کرد که روز جمعه در راستای خریدهای جدید ذخایر، اقدام به خرید اسناد خزانه (T-Bills) خواهد کرد. بر اساس جزئیات منتشر شده توسط فدرال رزرو نیویورک، این نهاد در تاریخ ۱۲ دسامبر مبلغ ۸.۱۶۷ میلیارد دلار از اسناد خزانه با سررسید ۱ تا ۴ ماهه را خریداری میکند. همچنین طبق اعلام این نهاد، میز معاملاتی (The Desk) فدرال رزرو برنامهریزی کرده است که در بازه زمانی ۱۲ دسامبر تا ۱۴ ژانویه، حدود ۱۴.۴ میلیارد دلار در قالب خریدهای سرمایهگذاری مجدد و همچنین حدود ۴۰ میلیارد دلار دیگر را تحت عنوان خریدهای مدیریت ذخایر انجام دهد.
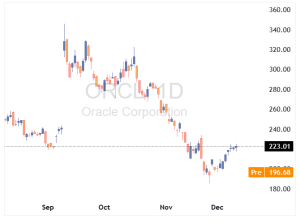
بر اساس دادههای معاملاتی، سهام Oracle (ORCL) در واکنش به گزارش درآمدزایی شب گذشته، در معاملات پیش از بازار امروز (Pre-market) از سطح پایانی حدود 223 دلار به 196.68 دلار سقوط کرده است. این کاهش معادل حدود 11.8٪ افت نسبت به قیمت پایانی روز قبل محسوب میشود.